

#bonds
bonds
148,069 lượt xem
514 đang thảo luận
Phổ biến
Mới nhất

·
--
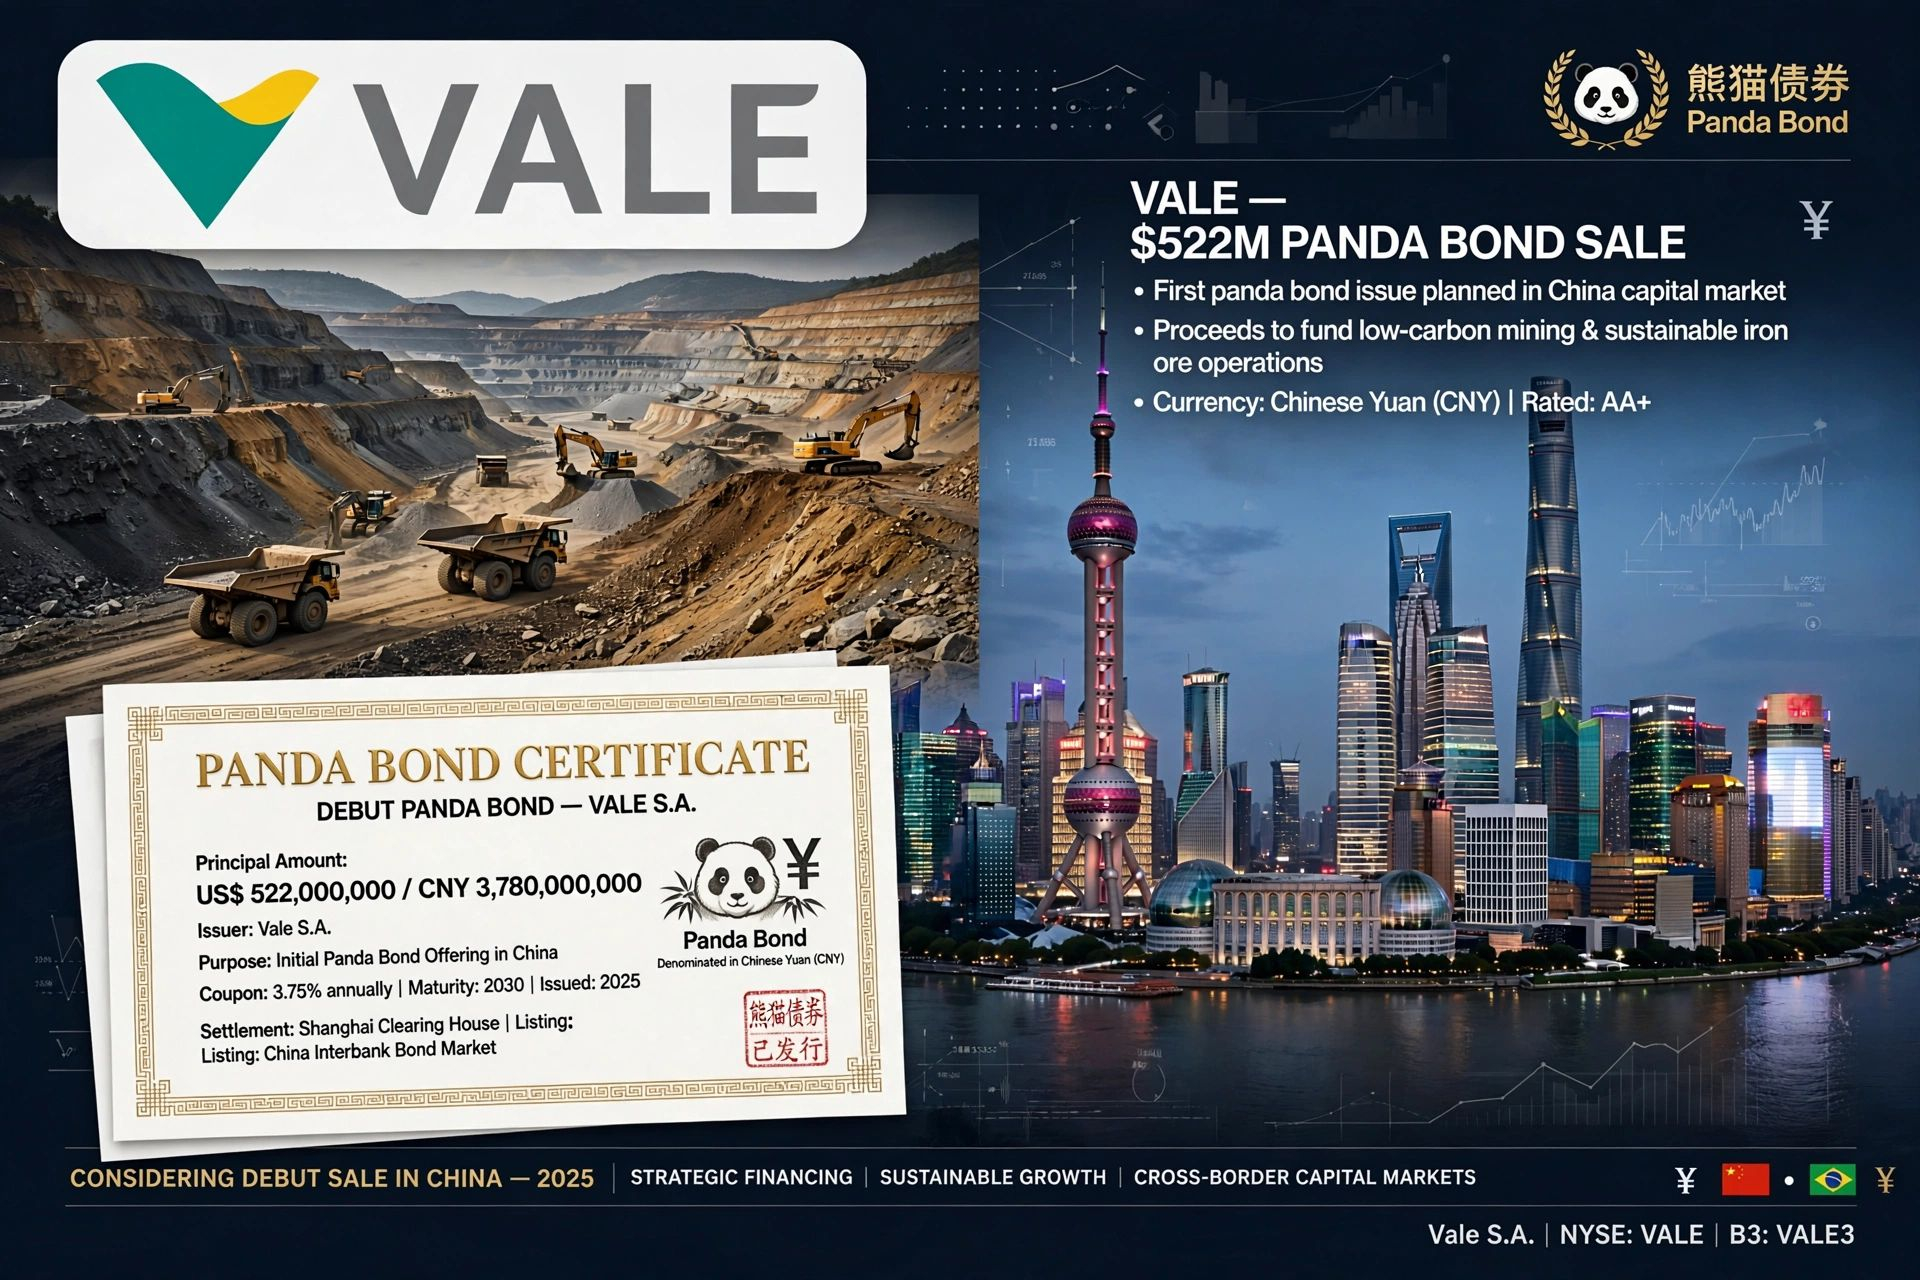
*⛏️ Vale cân nhắc phát hành Panda Bond trị giá 522 triệu USD — Tập đoàn khai khoáng lớn của Brazil nhắm tới Trung Quốc*
Vale S.A. (NYSE: VALE), nhà sản xuất quặng sắt lớn nhất thế giới, đang cân nhắc một bước đi chiến lược để tham gia thị trường nợ nội địa của Trung Quốc.
Theo thông tin được đưa ra, Vale đang xem xét phát hành một Panda Bond trị giá khoảng 522 triệu USD (xấp xỉ 3,78 tỷ CNY) — đây là trái phiếu đầu tiên của công ty được phát hành bằng đồng Nhân dân tệ Trung Quốc (CNY), và được phát hành tại Trung Quốc.
Vào ngày 9/9/2026, Vale đã có thông báo làm rõ:
Vẫn chưa có quyết định nào liên quan đến việc phát hành chứng khoán nợ, và chúng tôi thường xuyên xem xét nhiều phương thức tài trợ khác nhau trong khuôn khổ quản lý tài chính thông thường.
Họ đang thăm dò, nhưng vẫn chưa ký kết.
Panda bond là gì?
- Trái phiếu do MỘT CÔNG TY NƯỚC NGOÀI phát hành tại Trung Quốc, được định giá bằng Nhân dân tệ
- Được bán trên Thị trường Trái phiếu Liên ngân hàng Trung Quốc, được thanh toán bù trừ qua Sở giao dịch/Trung tâm Thanh toán Thượng Hải
- Cần mức xếp hạng tín dụng mạnh (Vale dự kiến ở mức AA+ trở lên)
Vì sao Vale lại thực hiện hành động này?
1. Đa dạng hóa nguồn vốn: Hiện tại Vale có 5,5 tỷ USD tiền mặt, 5 tỷ USD hạn mức tín dụng và tổng nợ 17,3 tỷ USD (theo Fitch). Thị trường Panda Bond cung cấp lãi suất CNY thấp hơn so với các khoản vay USD theo chuẩn SOFR.
2. *Hơn 50% quặng sắt của Vale được bán cho Trung Quốc:* Vì Vale vừa tạo doanh thu vừa vay vốn bằng CNY, điều này đóng vai trò như một biện pháp phòng hộ tự nhiên.
3. Tài trợ xanh: Kỳ vọng sẽ huy động vốn cho khai thác ít phát thải, sản xuất quặng sắt bền vững và các dự án chuyển dịch năng lượng.
4. Việc tăng cường mối liên kết giữa Brazil và Trung Quốc phù hợp với xu hướng ngày càng tăng của các doanh nghiệp Mỹ Latinh trong việc tiếp cận nguồn vốn từ Trung Quốc.
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
VALEUS+1,04%
161

🚨 VỪA NÓNG: Jim Cramer đang cảnh báo về một đợt biến động trên thị trường trái phiếu có thể khiến nhiều nhà giao dịch bất ngờ.
Lời ông ấy: "Tôi nghĩ có thể xảy ra một đợt siết mua (short squeeze) trái phiếu."
Phần lớn người lướt qua sẽ không hiểu vì sao điều này quan trọng. Nó quan trọng rất nhiều.
Rất nhiều tiền đang đặt cược rằng giá trái phiếu sẽ tiếp tục giảm. Đó là lệnh short.
Nhưng short squeeze là chuyện gì xảy ra khi ván cược đó sai. Giá ngừng giảm và bắt đầu tăng. Các nhà giao dịch đang short buộc phải mua lại trái phiếu để cắt lỗ.
Việc mua đó đẩy giá đi lên. Giá cao hơn lại buộc thêm nhiều vị thế short phải mua. Và vòng lặp tự nuôi mình.
Khi giá trái phiếu tăng vọt, lợi suất (yields) lao dốc. Lợi suất quyết định chi phí của các khoản thế chấp, vay mua ô tô, nợ doanh nghiệp và cả chi phí vay của chính phủ.
Vì vậy, chỉ một cú biến động mạnh ở trái phiếu không chỉ nằm ở trái phiếu. Nó có thể lan sang cổ phiếu, đồng USD và mọi tài sản được định giá dựa trên lãi suất phi rủi ro.
Cramer không nói rằng điều đó chắc chắn sẽ xảy ra. Ông ấy nói rằng điều đó là có thể. Nhưng các đợt siết mua không báo trước. Chúng trông có vẻ yên ắng, rồi sau đó là… không yên ắng nữa.
Giao dịch đang quá đông người tham gia chỉ an toàn cho đến khoảnh khắc nó không còn an toàn.
Hãy theo dõi lợi suất.
Theo dõi để cập nhật vĩ mô và thị trường theo thời gian thực khi sự việc diễn ra.
#Bonds #Markets #Finance #Economy #BreakingNews
1
60
·
--
Xem bản dịch
JUST NOW:Risky assets are reacting to the ongoing surge in global bond yields.
As yields rise, financial conditions tighten and the opportunity cost of holding riskier assets increases.
That can put pressure on equities, crypto, and other high-beta assets, especially if yields continue climbing.
The key question now: how high can yields go before markets start repricing risk more aggressively?
#bonds #crypto #bitcoin
22
·
--
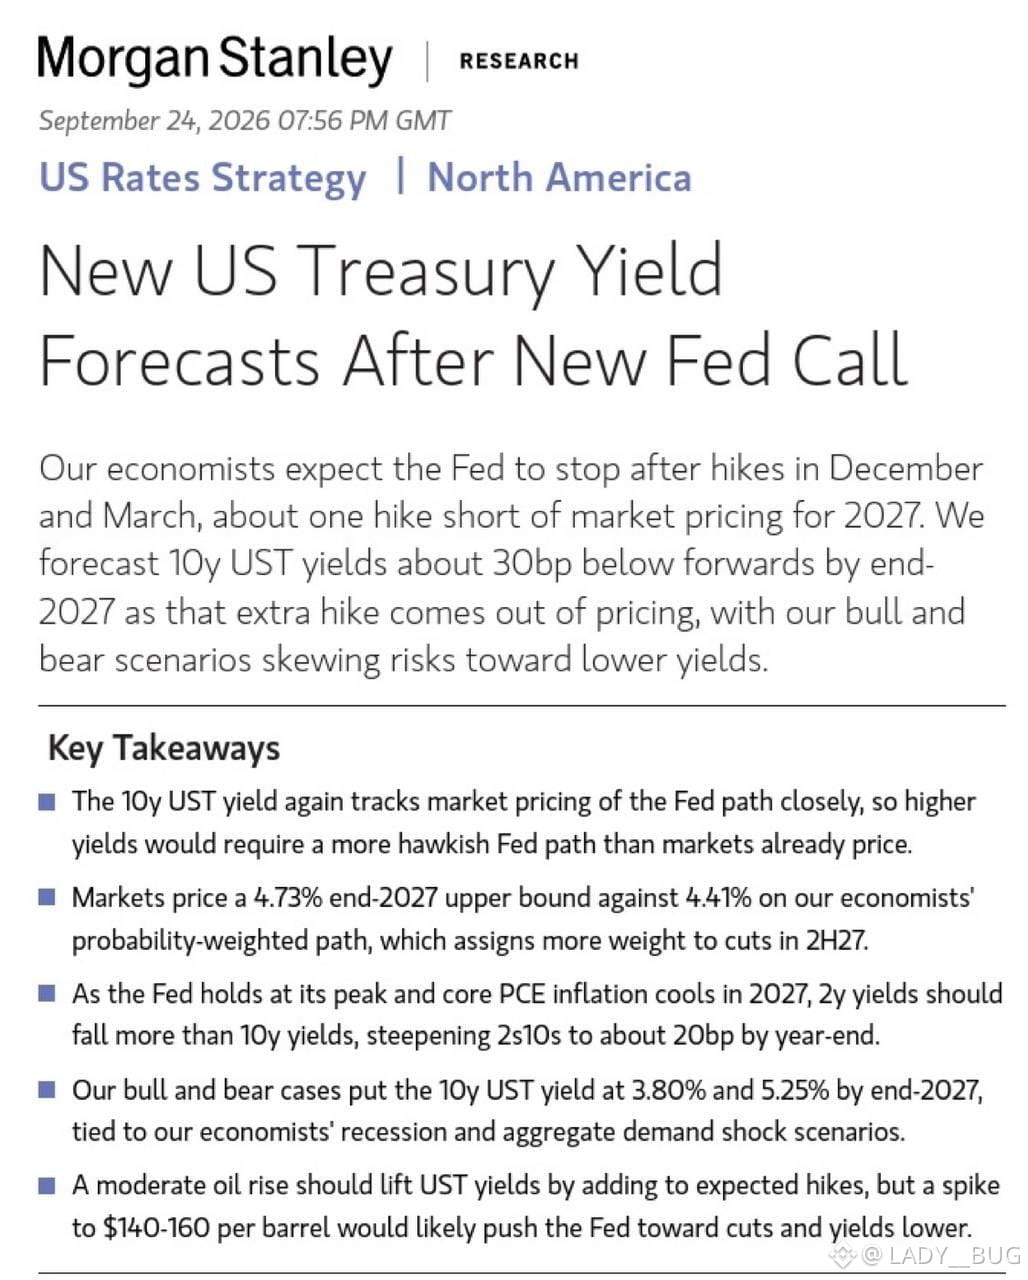
📉 Triển vọng thị trường trái phiếu
Lợi suất kỳ hạn 10 năm đang nằm quanh mức 5% khó có thể kéo dài lâu.
Morgan Stanley dự báo Fed sẽ tăng 25 điểm cơ bản vào tháng 12 và thêm 25 điểm cơ bản vào tháng 3, sau đó giữ ở mức 4,25–4,50%.
Thị trường đang định giá thêm một lần tăng nữa vào năm 2027. Nếu các kỳ vọng này suy giảm, lợi suất Kho bạc có thể giảm.
Dự báo trọng điểm: Kỳ hạn 2 năm có thể giảm mạnh hơn so với kỳ hạn 10 năm trong H2 2027, khiến đường cong lợi suất dốc lên trở lại.
Theo dõi: giá dầu $CL $BZ & nền kinh tế.
Kết luận: Thị trường trái phiếu có vẻ đang phản ứng thái quá trước khả năng thắt chặt hơn nữa từ Fed. Đến năm 2027, khả năng lợi suất Kho bạc giảm sẽ cao hơn so với tăng.
#Bonds #Fed #TreasuryYields #Macro
NFA
84
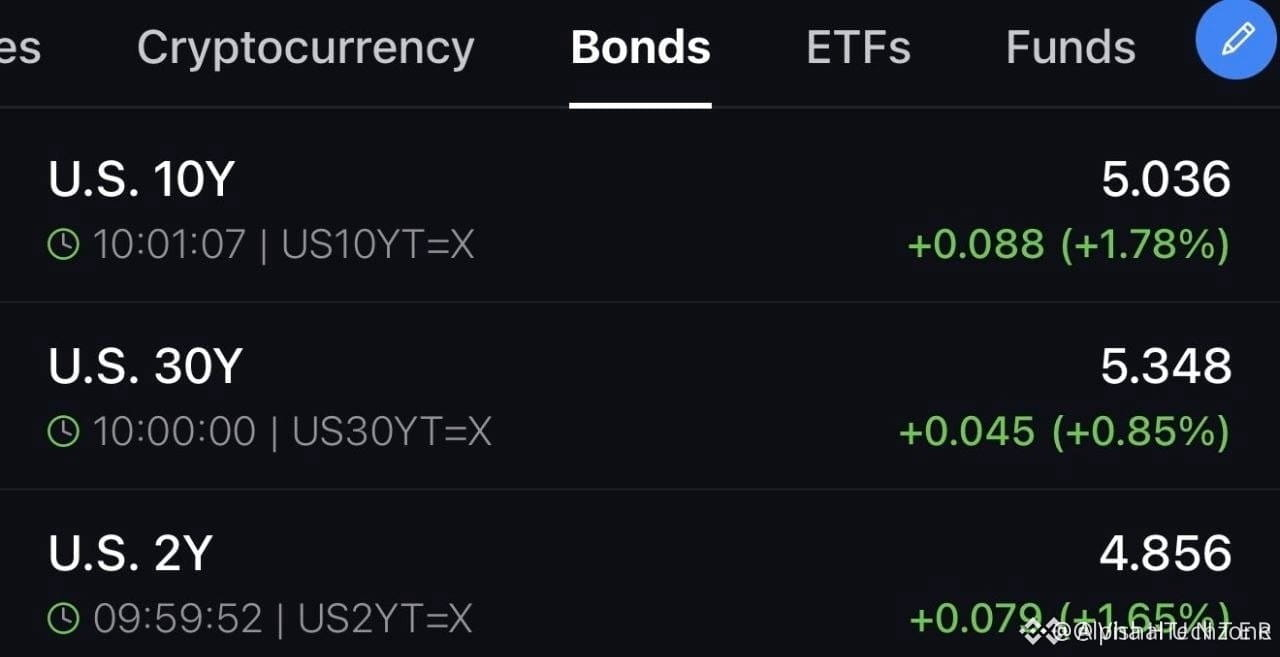
🚨 MỨC LÃI SUẤT TRÁI PHIẾU MỸ ĐANG TĂNG TỐC
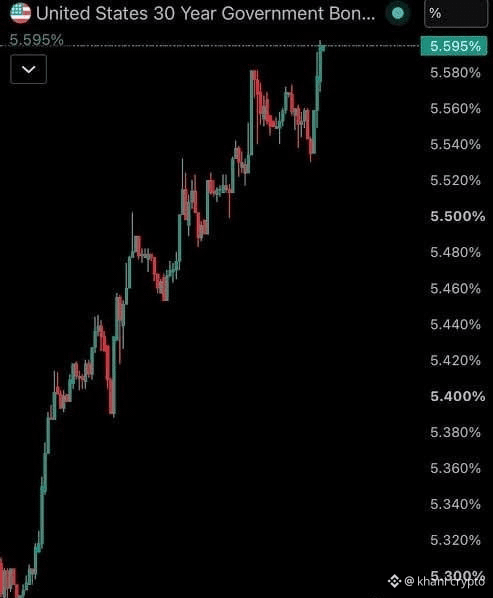
🇺🇸 Lợi suất Trái phiếu Chính phủ kỳ hạn 10 năm vượt lại gần mức cao nhất kể từ năm 2023, trong khi lợi suất kỳ hạn 30 năm đạt 5,035%, đúng bằng mức của năm 2007.
Việc thâm hụt tăng, lạm phát và khủng hoảng năng lượng toàn cầu duy trì sức ép lên lợi suất.
Kỷ nguyên của lãi suất siêu thấp có thể còn xa hơn dự kiến.
#US #Treasury #Bonds
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
🚨 MỨC LÃI SUẤT TRÁI PHIẾU MỸ ĐANG TĂNG TỐC
🇺🇸 Lợi suất Trái phiếu Chính phủ kỳ hạn 10 năm vượt lại gần mức cao nhất kể từ năm 2023, trong khi lợi suất kỳ hạn 30 năm đạt 5,035%, đúng bằng mức của năm 2007.
Việc thâm hụt tăng, lạm phát và khủng hoảng năng lượng toàn cầu duy trì sức ép lên lợi suất.
Kỷ nguyên của lãi suất siêu thấp có thể còn xa hơn dự kiến.
#US #Treasury #Bonds
$XAU
$BTC
75
Đã xác minh
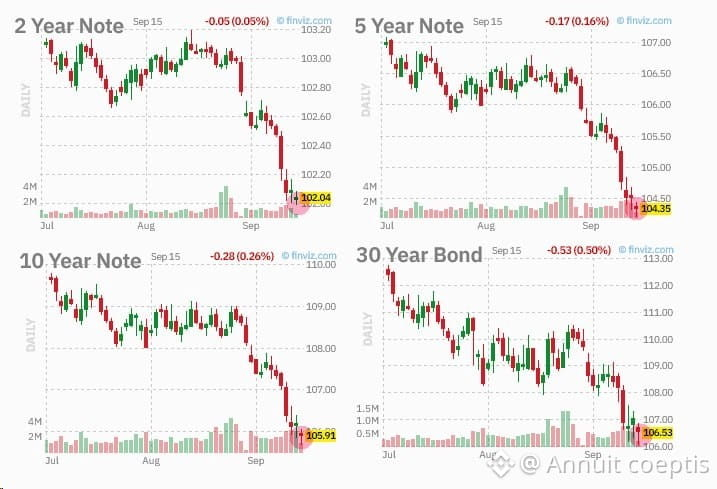
⚠️🇺🇸#bonds #usa #yields Trái phiếu kho bạc Mỹ lại đang giảm giá, lợi suất đang tăng
Bessent vừa nói rằng giá dầu tăng là nguyên nhân khiến lợi suất tăng
Sau lời của Bessent, ngay cả những nhà giao dịch ngu ngốc nhất cũng sẽ bây giờ bán trái phiếu Mỹ khi họ thấy giá dầu tăng, theo các nhà phân tích
Iran đang làm mọi điều này trở nên rõ ràng
Bessent vừa nói rằng giá dầu tăng là nguyên nhân khiến lợi suất tăng
Sau lời của Bessent, ngay cả những nhà giao dịch ngu ngốc nhất cũng sẽ bây giờ bán trái phiếu Mỹ khi họ thấy giá dầu tăng, theo các nhà phân tích
Iran đang làm mọi điều này trở nên rõ ràng
713

·
--
Ngân hàng Trung ương Anh bị tố đang chuẩn bị tạm dừng việc bán trái phiếu dài hạn trước khi Bộ trưởng Tài chính Anh Jeremy Hunt (Jeremy Hunt) công bố kế hoạch ngân sách đầu tiên vào ngày 28/10. Theo tờ The Telegraph, ngân hàng trung ương có kế hoạch dừng việc bán ra số lượng trái phiếu kỳ hạn 20 năm và 30 năm mà họ đã tích lũy trong các giai đoạn khủng hoảng tài chính trước đó, nhằm giảm bớt áp lực gia tăng chi phí đi vay lên Bộ Tài chính.
Điểm then chốt đằng sau động thái này là khoản thâm hụt tài chính rất lớn. Các nhà kinh tế ước tính rằng kể từ khi bắt đầu bán các khoản nợ dài hạn này vào năm 2022, đã gây thiệt hại khoảng 22 tỷ bảng Anh cho người nộp thuế Anh. Trong bối cảnh thị trường trái phiếu toàn cầu đang chứng kiến làn sóng bán tháo, việc dừng bán tháo chiết khấu kiểu này có thể giúp Bộ Tài chính tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm, từ đó tạo thêm một khoảng dư địa chính sách cho vị Bộ trưởng Tài chính mới nhậm chức, dù đồng thời cũng làm cho các quy tắc ngân sách nhằm cân bằng chi tiêu hằng ngày trở nên phức tạp hơn.
Xét theo góc nhìn vĩ mô truyền thống, việc điều chỉnh nhịp độ thu hẹp bảng cân đối của ngân hàng trung ương sẽ tác động trực tiếp đến cán cân cung - cầu trên thị trường trái phiếu. Việc tạm dừng bán trái phiếu kỳ hạn dài giúp phần nào giảm áp lực tăng lợi suất ở đoạn dài trong một giai đoạn nhất định, đồng thời phần nào ổn định tâm lý thị trường đối với mức độ tín nhiệm chủ quyền của Anh. Qua đó, cuộc giằng co về thanh khoản giữa USD và bảng Anh cũng sẽ có sự điều chỉnh nhỏ.
Đối với thị trường tiền mã hóa, điều này phản ánh sự cân bằng thực tế mà các ngân hàng trung ương lớn đang phải đối mặt giữa thắt chặt thanh khoản và khả năng chịu đựng của tài chính công. Mặc dù điều này không có nghĩa là hoàn toàn chuyển sang nới lỏng, nhưng áp lực bán tháo ở đoạn dài suy giảm có thể khiến môi trường thanh khoản tổng thể phần nào dễ thở hơn. Các nhà đầu tư tiền mã hóa sau đó có thể tiếp tục theo dõi phản ứng động của thị trường trái phiếu chính phủ ở các nền kinh tế lớn, đồng thời nhìn nhận một cách lý tính những thay đổi mang tính cấu trúc của dòng vốn. $BTC
#BankOfEngland #Bonds #MacroEconomy
52

Theo báo cáo mới nhất của tờ <a>Daily Telegraph</a> của Anh, trước thềm việc Bộ trưởng Tài chính Jeremy Hunt công bố gói ngân sách tài khóa đầu tiên vào ngày 28/10, Ngân hàng Trung ương Anh (BOE) đang chuẩn bị dừng việc bán các trái phiếu chính phủ kỳ hạn 20 năm và 30 năm. Việc điều chỉnh chính sách này nhằm giảm bớt áp lực rất lớn lên Bộ Tài chính do chi phí vay vốn tăng vọt; trước đó, những khoản nợ dài hạn tích lũy trong giai đoạn khủng hoảng tài chính đã gây ra khoản lỗ khổng lồ cho người nộp thuế khoảng 22 tỷ bảng Anh kể từ khi được bán ra từ năm 2022.
Xét theo logic vĩ mô sâu xa, trong bối cảnh trái phiếu toàn cầu chịu sức ép bán tháo ngược chiều, BOE bị buộc phải đạp phanh nới lỏng định lượng (QT) một cách thụ động; về bản chất, điều này phản ánh sự xung đột gay gắt giữa tính bền vững của nợ công và chính sách tiền tệ thắt chặt. Mặc dù việc dừng bán lỗ trái phiếu dài hạn có thể tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm tính theo phần lỗ trên sổ sách, nhưng sự thỏa hiệp này không thể che giấu tình trạng mong manh tài khóa sâu xa của Anh; thậm chí còn khiến việc Bộ trưởng Tài chính thực hiện nỗ lực cân bằng ngân sách cho chi tiêu hằng ngày theo quy tắc sẽ trở nên phức tạp và bị động hơn.
Đối với thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu kỳ hạn dài có thể trong ngắn hạn làm hạ nhiệt đà tăng vọt của lợi suất trái phiếu Anh kỳ hạn dài, tạm thời giảm áp lực thanh khoản. Tuy nhiên, điều chỉnh chính sách mang tính bắt buộc này gửi tới thị trường một tín hiệu cảnh báo: tiến trình bình thường hóa bảng cân đối kế toán của các ngân hàng trung ương lớn đang “đâm” vào trần cứng về chi phí nợ công. Nếu áp lực thâm hụt ngân sách tiếp tục buộc ngân hàng trung ương chậm lại trong việc thu hẹp quy mô bảng cân đối, các rủi ro về mở rộng tín dụng bằng đồng nội tệ và nguy cơ lạm phát lần hai sẽ tiếp tục gia tăng.
Đối với thị trường tiền mã hóa, sự “lắc lư” của chính sách tiền tệ do khủng hoảng nợ gây ra không hẳn là tin tốt. Dù kỳ vọng thắt chặt thanh khoản có thể chậm lại phần nào giúp một số tài sản rủi ro như $BTC có thêm chỗ thở tạm thời, nhưng đằng sau đó là sự mong manh của hệ thống tín dụng chủ quyền và bất định vĩ mô; trong ngắn hạn, điều này có thể làm gia tăng biến động của các tài sản chịu tác động mạnh bởi tâm lý phòng thủ. Nhà đầu tư vẫn cần cảnh giác với rủi ro đi xuống do sự phân hóa thanh khoản.
#BankOfEngland #Bonds #MacroEconomy
8
Lợi suất TPCP Mỹ điều chỉnh đồng loạt trước thời điểm ra quyết định then chốt. Khi quyết định chính sách mới nhất của Cục Dự trữ Liên bang (Fed) đến gần, lợi suất trái phiếu Mỹ đa số giảm. Lợi suất kỳ hạn 2 năm giảm 3,3 điểm cơ bản xuống còn 4,610%; lợi suất chuẩn kỳ hạn 10 năm giảm nhẹ 1 điểm cơ bản xuống còn 4,964%; chỉ có lợi suất đoạn dài kỳ hạn 30 năm đi ngược xu hướng, tăng nhẹ 0,8 điểm cơ bản lên 5,362%. Trong khi đó, các nhà phân tích của TD Securities đưa ra cảnh báo, dự kiến Fed không chỉ có thể bắt đầu một vòng thắt chặt mới bằng việc tăng lãi suất 25 điểm cơ bản vào tháng 9, mà còn có khả năng nâng tổng mức lãi suất thêm 75 điểm cơ bản trước quý 1 năm 2027, và trong các tháng tiếp theo tiếp tục duy trì động thái thiên về “diều hâu”.
Nhận định này tạo ra sự mâu thuẫn đặc biệt gay gắt với kỳ vọng chính của thị trường về việc chuyển hướng sang nới lỏng chính sách. Dữ liệu kinh tế vĩ mô có độ “dai dẳng” và dự báo của các tổ chức về một chu kỳ thắt chặt kéo dài cho thấy sức bền của áp lực lạm phát có thể vượt xa đánh giá lạc quan của đa số nhà đầu tư. Nếu Fed lựa chọn duy trì lộ trình lãi suất cao và kéo dài hơn, thậm chí tái khởi động kênh tăng lãi suất, logic định giá tài sản đã được xây dựng trong nửa năm qua dựa trên kỳ vọng hạ lãi suất sẽ bị đảo lộn hoàn toàn.
Xét từ góc độ thị trường tài chính truyền thống, những biến động tinh tế của đường cong lợi suất phản ánh nỗi lo ngại kép của dòng tiền: thắt chặt thanh khoản trong ngắn và trung hạn, đồng thời là khả năng suy thoái kinh tế trong dài hạn. Môi trường lãi suất cao tạo lực đỡ mạnh cho đồng USD, nhưng lại gây “ép giá” trực tiếp lên thị trường chứng khoán và các tài sản rủi ro đang được định giá cao; tâm lý phòng thủ của thị trường đang gia tăng rõ rệt.
Đối với tài sản mã hóa, kỳ vọng siết chặt thanh khoản trong dài hạn này là một yếu tố bất lợi tiềm ẩn hết sức nghiêm trọng. Trong bối cảnh lãi suất thực duy trì ở mức cao, dòng vốn tăng thêm từ các tổ chức sẽ bị kìm nén nghiêm trọng; phí bảo hiểm thanh khoản của $BTC và các tài sản mã hóa chủ đạo có thể bị thu hẹp. Nhà đầu tư cần hết sức thận trọng, cảnh giác rủi ro giải chấp (deleveraging) nếu kỳ vọng thắt chặt không diễn ra như thị trường dự đoán.
#Fed #InterestRates #Bonds #CryptoMacro
36
·
--
Hôm nay, thị trường trái phiếu Nhật Bản đón nhận những diễn biến mới. Được thúc đẩy bởi kỳ vọng Ngân hàng Trung ương Nhật Bản (BOJ) sẽ tăng lãi suất, lợi suất trái phiếu Chính phủ Nhật kỳ hạn dài đã có xu hướng đi lên; lợi suất trái phiếu Chính phủ Nhật Bản chuẩn kỳ hạn 10 năm tăng 0,5 điểm cơ bản, lên mức 2,990%. Ngoài việc kỳ vọng chính sách trong nước được đẩy lên, dữ liệu lạm phát tiêu dùng của Mỹ trước đó ở mức tương đối mạnh cũng đã đẩy lợi suất trái phiếu Mỹ tăng, tạo hiệu ứng liên động đối với thị trường trái phiếu trong nước Nhật Bản.
Điểm cốt lõi đằng sau diễn biến này là việc vào cuối tuần này, cả Cục Dự trữ Liên bang Mỹ (Fed) và BOJ đều sẽ bước vào các cuộc họp chính sách quan trọng. Hiện tại, thị trường không chỉ tập trung theo dõi quyết định chính sách của hai ngân hàng trung ương, mà còn theo sát diễn biến tình hình Iran và những biến động tiềm tàng về giá năng lượng. Trong bối cảnh nhiều bất định vĩ mô đan xen, cuộc đấu kỳ vọng của nhà đầu tư ngày càng trở nên kịch tính.
Xét trên bình diện rộng hơn của thị trường tài chính, lợi suất trái phiếu Nhật Bản đang tiến sát các ngưỡng then chốt, phản ánh áp lực buộc chi phí vay vốn toàn cầu phải được định giá lại. Khi chênh lệch lãi suất Mỹ - Nhật thay đổi và tình hình địa chính trị gây xáo trộn lên hàng hóa, thì biến động trên thị trường ngoại hối và luồng thanh khoản toàn cầu đều có thể chịu tác động dây chuyền.
Đối với thị trường tiền mã hóa, đường đi lãi suất của các ngân hàng trung ương lớn trên thế giới là thước đo hướng dòng vốn. Lợi suất trái phiếu Nhật Bản tăng thường đi kèm với khả năng tái cơ cấu giao dịch vay - đầu tư bằng đồng yên (carry trade). Trong ngắn hạn, bức tranh tin tức vĩ mô dày đặc, và các tài sản rủi ro nói chung, bao gồm $BTC , đang ở giai đoạn đứng ngoài quan sát và hấp thụ thông tin; diễn biến tiếp theo vẫn cần theo dõi thêm mức độ sáng tỏ của dòng vốn vĩ mô.
#BOJ #InterestRates #Bonds #MacroEconomics
42

Lợi suất trái phiếu chính phủ Australia đã tăng vọt lên mức cao nhất kể từ tháng 5/2011 trong các phiên giao dịch gần đây, do đợt bán tháo mạnh trong đêm đối với US Treasuries. Lợi suất chuẩn kỳ hạn 3 năm của Australia nhảy 18 điểm cơ bản lên 5,03%, trong khi lợi suất kỳ hạn 10 năm tăng 13 điểm cơ bản lên 5,38%, phản ánh áp lực bán mạnh trên toàn cầu đối với các thị trường nợ công.
Sự bùng nổ quyết liệt của lợi suất toàn cầu này chủ yếu được thúc đẩy bởi căng thẳng địa chính trị gia tăng ở Trung Đông, khiến giá dầu tăng mạnh. Chi phí năng lượng leo thang đang làm dấy lên nỗi lo lạm phát tại các nền kinh tế lớn, buộc các nhà giao dịch phải nhanh chóng điều chỉnh lại kỳ vọng cắt giảm lãi suất và chuẩn bị cho lập trường chính sách duy trì lãi suất cao trong thời gian dài từ các ngân hàng trung ương trên toàn cầu.
Bức tranh tài chính rộng hơn đang cảm nhận ngay cái “lạnh” của các điều kiện thắt chặt. Lợi suất trái phiếu chính phủ cao hơn sẽ củng cố lợi suất đối với nợ công so với tài sản rủi ro, gây áp lực giảm mạnh lên cổ phiếu và hàng hóa trên toàn cầu, đồng thời nâng lợi suất tiền tệ (fiat) và thúc đẩy dòng vốn chảy vào các kênh trú ẩn an toàn như tiền mặt và USD.
Đối với lĩnh vực crypto, lợi suất trái phiếu chính phủ tăng vọt thường hút thanh khoản khỏi các tài sản mang tính đầu cơ. Khi các khoản sinh lời “không rủi ro” truyền thống vượt 5%, nhu cầu của các nhà đầu tư tổ chức đối với các thương vụ có độ nhạy cao như $BTC diminishes trong ngắn hạn sẽ giảm đi, khiến các thị trường tài sản số nói chung dễ tổn thương trước khả năng bước vào giai đoạn hợp nhất cho tới khi giá năng lượng ổn định và căng thẳng địa chính trị hạ nhiệt.
#bonds #macro #oil
14
Dữ liệu kinh tế vĩ mô của Mỹ được công bố hôm nay cho thấy doanh số nhà hiện hữu của Mỹ trong tháng 8 đạt 3,98 triệu căn, phù hợp với kỳ vọng nhưng giảm so với mức 4,06 triệu căn của tháng trước. Đồng thời, doanh số bán buôn của Mỹ trong tháng 7 đã bật tăng mạnh 0,8% sau khi sụt giảm -2,9% (được điều chỉnh tăng), trong khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 3 năm và 5 năm đã tăng 10 điểm cơ bản trong ngày.
Bức tranh kinh tế đan xen này nhấn mạnh một nền kinh tế chung vẫn vững chắc bất chấp tình trạng thắt chặt kéo dài ở các phân khúc nhạy cảm với lãi suất. Trong khi thị trường nhà ở phản ánh tác động hạ nhiệt từ lãi suất thế chấp cao, đà phục hồi mạnh mẽ của hoạt động bán buôn cho thấy nhu cầu nội địa vẫn bền bỉ và động lực kinh tế cơ bản vẫn duy trì.
Mức tăng sốc 10 điểm cơ bản lan rộng trên các lợi suất trái phiếu Kho bạc kỳ hạn trung gian cho thấy thị trường trái phiếu đang định giá lại kỳ vọng cắt giảm lãi suất, tạo áp lực tăng mới lên chi phí vay và đồng thời hỗ trợ ngắn hạn cho đồng USD. Khi lợi suất tiếp tục tăng cao, nhu cầu trú ẩn truyền thống sẽ điều chỉnh theo điều kiện tiền tệ thắt chặt trong thời gian dài hơn.
Đối với thị trường crypto, lợi suất trái phiếu cao thường thắt chặt thanh khoản của tài sản rủi ro và hạn chế đà tăng mạnh trong ngắn hạn đối với $BTC in. Các nhà đầu tư nên kỳ vọng thị trường sẽ dao động đi ngang (sideways) và tích lũy trong biên độ trên các tài sản số lớn cho đến khi xuất hiện tín hiệu rõ ràng hơn về thanh khoản và lộ trình nới lỏng của Fed trong tương lai.
#macro #bonds #crypto
23
Lợi suất trái phiếu chính phủ Anh tiếp tục đà bán mạnh vào hôm thứ Năm, chạm mức cao nhất trong 19 năm sau khi giá dầu thô vượt mốc 100 USD/thùng lần đầu tiên trong vòng sáu tuần. Cơ quan Quản lý Nợ của Vương quốc Anh (UK Debt Management Office) đã hoàn tất phiên đấu thầu 5 tỷ bảng đối với trái phiếu gilts đáo hạn năm 2030, với lợi suất trung bình 4,786%—mức cao nhất kể từ tháng 10/2023—sau một đợt bán trái phiếu kỳ hạn 30 năm trước đó trong tuần đạt các mức chưa từng thấy kể từ năm 1998.
Việc định giá lại mạnh tay đối với nợ công này cho thấy mức độ lo ngại ngày càng tăng của thị trường trước lạm phát vẫn dai dẳng, được khơi lại bởi giá năng lượng tăng vọt. Như Susannah Streeter của Wealth Club nhận xét, giá dầu tăng vọt đang đóng vai trò là chất xúc tác quan trọng, khuếch đại các thay đổi mang tính cơ cấu khi dòng vốn tổ chức ngày càng xoay khỏi nợ công truyền thống để tìm kiếm lợi suất cao hơn.
Lợi suất toàn cầu tăng vọt chắc chắn sẽ siết chặt hơn các điều kiện tài chính chung, làm chi phí vay trên toàn thị trường tăng lên và gây áp lực giảm đối với tài sản rủi ro, cổ phiếu và các lĩnh vực tăng trưởng có thời lượng (duration) dài.
Đối với thị trường crypto, lợi suất chuẩn phi rủi ro cao hơn đồng nghĩa với thanh khoản toàn cầu thắt chặt hơn và môi trường thiên về phòng thủ (risk-off) một cách thận trọng. Cho đến khi thị trường trái phiếu chính phủ ổn định và nỗi lo lạm phát do năng lượng thúc đẩy hạ nhiệt, $BTC và các tài sản kỹ thuật số có thể tiếp tục phải đối mặt với những lực cản vĩ mô trong ngắn hạn.
#bonds #macro #inflation
13
·
--
Giảm giá
🚨 CẢNH BÁO THỊ TRƯỜNG TRÁI PHIẾU 🇺🇸🇨🇳
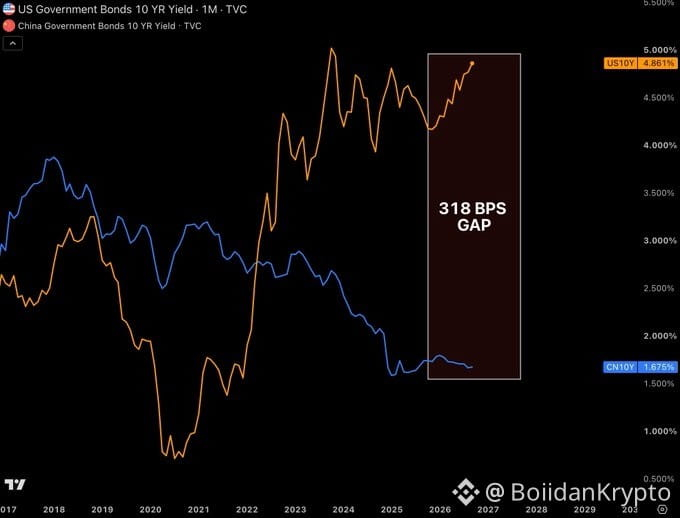
Chênh lệch lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm so với Trung Quốc đang “bùng nổ” lên mức hiếm thấy trong hơn một thập kỷ qua — và gần như không ai bàn đến điều này có nghĩa gì đối với danh mục của bạn.
📈 Lợi suất Mỹ tiếp tục tăng — Cục Dự trữ Liên bang đang “siết chặt” cuộc chiến chống lạm phát, ngay cả khi Kho bạc lặng lẽ tìm cách kéo lợi suất hạ nhiệt.
📉 Lợi suất Trung Quốc bị kìm gần mức thấp kỷ lục — dữ liệu tăng trưởng yếu khiến PBOC nghiêng mạnh hơn về phía các biện pháp kích thích.
Hai trong số những nền kinh tế lớn nhất thế giới, chuyển động theo hai hướng hoàn toàn trái ngược. 🌍⚡
Câu hỏi cho phần bình luận 👇
Đây có phải là sự phân kỳ vĩ mô lớn nhất của thập kỷ — hay là một “bẫy trái phiếu” đang hình thành? Dải chênh lệch sẽ đi về đâu từ đây?
Chia sẻ quan điểm của bạn bên dưới. Bò vs. gấu — cùng tranh luận nhé. 🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 CẢNH BÁO THỊ TRƯỜNG TRÁI PHIẾU 🇺🇸🇨🇳
Chênh lệch lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm so với Trung Quốc đang “bùng nổ” lên mức hiếm thấy trong hơn một thập kỷ qua — và gần như không ai bàn đến điều này có nghĩa gì đối với danh mục của bạn.
📈 Lợi suất Mỹ tiếp tục tăng — Cục Dự trữ Liên bang đang “siết chặt” cuộc chiến chống lạm phát, ngay cả khi Kho bạc lặng lẽ tìm cách kéo lợi suất hạ nhiệt.
📉 Lợi suất Trung Quốc bị kìm gần mức thấp kỷ lục — dữ liệu tăng trưởng yếu khiến PBOC nghiêng mạnh hơn về phía các biện pháp kích thích.
Hai trong số những nền kinh tế lớn nhất thế giới, chuyển động theo hai hướng hoàn toàn trái ngược. 🌍⚡
Câu hỏi cho phần bình luận 👇
Đây có phải là sự phân kỳ vĩ mô lớn nhất của thập kỷ — hay là một “bẫy trái phiếu” đang hình thành? Dải chênh lệch sẽ đi về đâu từ đây?
Chia sẻ quan điểm của bạn bên dưới. Bò vs. gấu — cùng tranh luận nhé. 🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191
KHO BẠC MỸ SẮP BƯỚC VÀO THỊ TRƯỜNG TRÁI PHIẾU VỚI HÀNG TỶ ĐÔ LA.
Kho bạc dự kiến sẽ mua lại tối đa 6 TỶ USD nợ dài hạn của Mỹ vào ngày mai.
Đây là thương vụ có quy mô lớn hơn một giao dịch thường lệ.
Các đợt mua lại của Kho bạc có thể giúp cải thiện thanh khoản và tạo lực đỡ cho các trái phiếu kỳ hạn dài vào thời điểm lợi suất đang ở mức cao. Động thái này diễn ra khi lợi suất trái phiếu 10 năm đang lơ lửng quanh 4,8%, gần mức cao nhất trong nhiều năm.
Nhưng đây là phần mà thị trường cần chú ý:
Chính phủ đồng thời đang vận hành thâm hụt rất lớn và chủ động quản lý cách vận hành của thị trường Kho bạc.
Điều đó có nghĩa là thị trường trái phiếu đang trở thành một trong những điểm chịu áp lực quan trọng nhất đối với các thị trường toàn cầu.
Nếu các đợt mua lại giúp đẩy lợi suất dài hạn giảm, điều kiện tài chính có thể được nới lỏng.
Điều này có thể lan tỏa sang cổ phiếu, vàng, đồng đô la và Bitcoin.
Nhưng nếu nhà đầu tư tiếp tục đòi hỏi lợi suất cao hơn bất chấp sự can thiệp của Kho bạc, thì thông điệp trở nên khó chịu hơn nhiều:
Thị trường muốn được bù đắp nhiều hơn để nắm giữ nợ của Mỹ.
Và đây là vấn đề mà không chương trình mua lại nào có thể giải quyết vĩnh viễn.
Cuộc chiến thực sự không chỉ là câu chuyện về 6 tỷ USD.
Mà là liệu thị trường trái phiếu lớn nhất thế giới có thể hấp thụ nhu cầu vay mượn khổng lồ của Mỹ mà không liên tục đòi hỏi lợi suất cao hơn hay không.
Đợt mua lại ngày mai có thể chỉ ở quy mô nhỏ.
Nhưng tín hiệu mà nó phát đi có thể là cực kỳ lớn.
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
Cơ quan Quản lý Nợ của Vương quốc Anh đang chuẩn bị định giá một đợt phát hành trái phiếu gilt theo hình thức syndicate đáo hạn vào tháng 1 năm 2056 vào tối thứ Ba, trong bối cảnh chi phí vay tăng vọt lên mức chưa từng thấy kể từ năm 1998. Được thúc đẩy bởi đợt bán tháo trái phiếu toàn cầu dữ dội đã gây tác động nặng hơn lên nợ của Anh so với các thị trường phát triển khác, lợi suất trái phiếu kỳ hạn 30 năm của Anh đã vọt lên 5,83%, trong khi đợt phát hành mới được định giá cao hơn 0,75 đến 1 điểm cơ bản so với các trái phiếu đáo hạn năm 2055.
Mở rộng chuẩn này—có khả năng nâng lên tới 5 tỷ bảng Anh thông qua việc phát hành thêm (tap) trên một dòng hiện hữu trị giá 59 tỷ bảng Anh—làm nổi bật tình trạng căng thẳng tài khóa nghiêm trọng. Việc vay với chi phí cao nhất kể từ khi cơ quan nợ được thành lập hơn 25 năm trước phản ánh kỳ vọng lạm phát đã ăn sâu và sự hoài nghi ngày càng tăng của thị trường đối với tính bền vững của nợ chính phủ dài hạn.
Trên phạm vi rộng, lợi suất gilt tăng vọt lan tỏa trên các thị trường thu nhập cố định toàn cầu, đẩy phí kỳ hạn lên cao hơn, siết chặt điều kiện tài chính và củng cố bối cảnh lãi suất “cao hơn trong thời gian dài” ở các nền kinh tế lớn. Diễn biến này tiếp tục gây sức ép lên cả bội số định giá cổ phiếu và chênh lệch tín dụng trên toàn thế giới.
Đối với crypto, các đợt tăng liên tục của lợi suất chính phủ ít rủi ro sẽ trực tiếp rút thanh khoản khỏi các tài sản thiên về rủi ro. Khi dòng vốn rút lui vào các mức lợi suất phòng thủ, $BTC and thị trường rộng hơn phải đối mặt với các lực cản, cần có sự ổn định vĩ mô kéo dài trước khi đà tăng với hệ số beta cao có thể thực sự bùng lại. 📉
#bonds #macroeconomics #liquidity
14
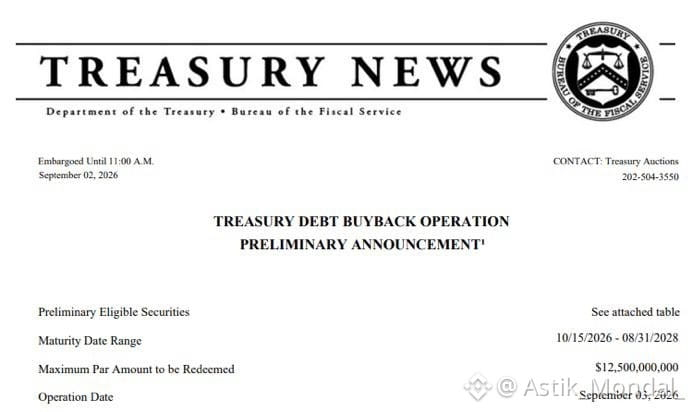
🚨 KHO BẠC MỸ SẮP MUA LẠI NỢ DO CHÍNH MÌNH PHÁT HÀNH.
Và thời điểm thật sự QUÁ SỐC. 🇺🇸💵
Chính phủ Mỹ hiện đang chi hơn 1 NGHÌN TỶ USD mỗi năm chỉ riêng cho lãi suất.
Giờ đây, Kho bạc đang chuẩn bị mua lại 12,5 TỶ USD trái phiếu do chính mình phát hành, trong bối cảnh lợi suất đang ở gần mức cao nhất trong gần HAI THẬP KỶ.
Vì sao điều này quan trọng?
Bởi vì thị trường trái phiếu đang dần trở thành một trong những điểm gây áp lực lớn nhất lên nền kinh tế Mỹ.
Lợi suất cao = chi phí vay mượn cao.
Chi phí vay mượn cao = chi phí lãi vay thậm chí còn lớn hơn.
Và bây giờ, Kho bạc bước vào thị trường.
Chỉ vài ngày trước tại G20, Bộ trưởng Tài chính Scott Bessent đã nói:
“Tôi vẫn chưa mua bất cứ thứ gì.”
Nhưng cảnh báo lớn hơn lại đến từ nhà đầu tư huyền thoại Stanley Druckenmiller.
Người từng là cố vấn của Bessent đã công khai lập luận rằng chính phủ KHÔNG nên can thiệp vào thị trường trái phiếu.
Điều đó mở ra một cuộc đối đầu hấp dẫn:
🇺🇸 Kho bạc muốn quản lý gánh nặng nợ của mình.
📈 Các nhà đầu tư trái phiếu muốn thị trường quyết định lợi suất.
💰 Người nộp thuế đã đang phải đối mặt với một hóa đơn lãi suất khổng lồ.
Và nếu các thương vụ mua lại của Kho bạc trở nên lớn hơn hoặc thường xuyên hơn, Thị trường trái phiếu có thể trở thành một trong những câu chuyện vĩ mô lớn nhất của cả chu kỳ.
Theo dõi sát các TPCP Mỹ.
Có một điều LỚN đang thay đổi ngay dưới bề mặt.
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
Bài viết
Thị trường trái phiếu đối mặt áp lực bán ra khi rủi ro lạm phát quay trở lạiThị trường trái phiếu toàn cầu chịu thêm áp lực trở lại vào thứ Hai khi giá dầu tăng mạnh làm gia tăng lo ngại rằng lạm phát có thể vẫn dai dẳng và buộc các ngân hàng trung ương phải giữ lãi suất ở mức cao hơn. Chi phí vay ngắn hạn tại châu Âu và Nhật Bản đã leo lên mức cao nhất trong nhiều năm.
Việc bán tháo diễn ra nhanh hơn sau khi giá dầu Brent tăng vượt 90 USD/thùng giữa lúc xảy ra các hoạt động quân sự mới giữa Hoa Kỳ và Iran. Động thái tăng giá dầu đã làm phát sinh thêm rủi ro lạm phát, đúng vào thời điểm các nhà đầu tư đang đánh giá lại triển vọng chính sách tiền tệ sau bài phát biểu ở Jackson Hole của Chủ tịch Cục Dự trữ Liên bang Kevin Warsh, theo Reuters.
Thị trường trái phiếu đối mặt áp lực bán ra khi rủi ro lạm phát quay trở lại
Thị trường trái phiếu toàn cầu chịu thêm áp lực trở lại vào thứ Hai khi giá dầu tăng mạnh làm gia tăng lo ngại rằng lạm phát có thể vẫn dai dẳng và buộc các ngân hàng trung ương phải giữ lãi suất ở mức cao hơn. Chi phí vay ngắn hạn tại châu Âu và Nhật Bản đã leo lên mức cao nhất trong nhiều năm.
Việc bán tháo diễn ra nhanh hơn sau khi giá dầu Brent tăng vượt 90 USD/thùng giữa lúc xảy ra các hoạt động quân sự mới giữa Hoa Kỳ và Iran. Động thái tăng giá dầu đã làm phát sinh thêm rủi ro lạm phát, đúng vào thời điểm các nhà đầu tư đang đánh giá lại triển vọng chính sách tiền tệ sau bài phát biểu ở Jackson Hole của Chủ tịch Cục Dự trữ Liên bang Kevin Warsh, theo Reuters.
Việc bán tháo diễn ra nhanh hơn sau khi giá dầu Brent tăng vượt 90 USD/thùng giữa lúc xảy ra các hoạt động quân sự mới giữa Hoa Kỳ và Iran. Động thái tăng giá dầu đã làm phát sinh thêm rủi ro lạm phát, đúng vào thời điểm các nhà đầu tư đang đánh giá lại triển vọng chính sách tiền tệ sau bài phát biểu ở Jackson Hole của Chủ tịch Cục Dự trữ Liên bang Kevin Warsh, theo Reuters.
1
190
Bộ trưởng Tài chính Mỹ Janet Yellen gần đây đã trực tiếp đề cập đến những lo ngại gia tăng về áp lực trong thị trường nợ công, kiên quyết bác bỏ các cáo buộc về sự “mất trật tự”. Khi nói về tình hình kinh tế hiện tại, bà nhấn mạnh rằng bà không thấy có biến động trong thị trường Kho bạc Mỹ, đồng thời khẳng định thị trường này vẫn tiếp tục hoạt động tốt hơn các đối thủ bất chấp thâm hụt tài khóa ở mức rất lớn.
Những phát biểu của bà nhằm tạo điểm tựa cho tâm lý thị trường trong bối cảnh giá năng lượng có tính “dính” và căng thẳng tại Trung Đông leo thang liên quan đến Iran đang tạo áp lực đi lên đối với lợi suất dài hạn. Bằng cách bảo vệ các hoạt động mua lại trái phiếu (Treasury buybacks) là không gây gián đoạn, Yellen đang chủ động phản biện các chỉ trích từ phía các quan chức ngân hàng trung ương để duy trì khả năng quản lý nợ theo hướng có thể dự đoán.
Đối với giới tài chính truyền thống, sự trấn an này giúp ổn định thị trường trái phiếu, ngăn chặn khả năng lợi suất tăng vọt mạnh—điều có thể làm đồng USD mạnh lên (DXY) và khiến thị trường cổ phiếu biến động. Nếu lạm phát do năng lượng thúc đẩy hạ nhiệt theo đúng dự báo, biến động lãi suất có thể giảm bớt, tạo “khoảng thở” cho các tài sản rủi ro.
Đối với hệ sinh thái tiền mã hóa, các thị trường nợ ổn định sẽ giảm mối đe dọa từ nguy cơ rút thanh khoản quyết liệt, giúp dòng vốn luân chuyển vào $BTC và các tài sản kỹ thuật số vẫn khả thi khi cơn hoảng loạn vĩ mô lắng xuống.
#treasury #economy #bonds
77
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
111,673 lượt xem
647 đang thảo luận
2
#TinFed
92,254 lượt xem
447 đang thảo luận
3
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
6,432 lượt xem
255 đang thảo luận
4
#MicronBeatsEarningsLiftsGuidance
8,402 lượt xem
247 đang thảo luận
5
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
9,094 lượt xem
243 đang thảo luận
6
#BitcoinClears$85200
26,765 lượt xem
288 đang thảo luận
7
#AltcoinSeasonIndexHoldsAbove60For5Days
132,564 lượt xem
1,706 đang thảo luận
8
#USADPAdds90000JobsInSeptember
59,088 lượt xem
981 đang thảo luận
9
#USCorePCEEasesTo3%InAugust
41,850 lượt xem
683 đang thảo luận
10
#KospiPostsWorstQuarterSince2020
24,251 lượt xem
573 đang thảo luận