
Rayker_Insights
822 Postlar
Rayker_Insights
Shikoyat qilish
Foydalanuvchini bloklash
Breaking crypto news. Deep research. Long-term perspectives. Looking beyond the hype to find lasting value.

BNB egasi
Yuqori chastotali treyder
4.7 yil
210 Kuzatilmoqda
382 Kuzatuvchilar
449 Yoqdi
Postlar
Barchasi
Iqtiboslar
Shimoliy Koreya Binance’dagi 6,3 milliard dollarlik xakerlik hujumiga aloqadorligini rad etmoqda. Ammo bu voqea hali yakunlangani yo‘q.
FQB Binance’ning yirik xavfsizlik buzilishini Shimoliy Koreya bilan aloqador TraderTraitor xakerlik guruhiga rasman nisbat berdi.
Endi Pxenyan bu ayblovni rad etib, uni siyosiy maqsadlarda ilgari surilgan va bema’ni deb atadi.
Ikki qarama-qarshi pozitsiya. Kripto olamidagi bitta yirik xavfsizlik hodisasi.
Ammo siyosiy tortishuvdan ham muhimroq jihatlar bor:
Binance kripto olamida qayd etilgan eng yirik o‘g‘riliklardan biriga duch keldi.
FQB hujumda gumon qilinayotgan shaxslarni aniqladi.
Shimoliy Koreya javobgarlikni rad etmoqda.
Bu hodisa markazlashgan birjalar xavfsizligi haqida jiddiy savollar tug‘diradi.
Kripto olamida ishonch va’dalar bilan emas, balki xavfsizlik, shaffoflik va hujumlarga bardosh bera olish orqali qozoniladi.
Oxir-oqibat kim javobgar bo‘lishidan qat’i nazar, bu hodisa hatto eng yirik platformalar ham murakkab tahdidlardan himoyalanmaganini eslatadi.
Xavfsizlik kripto birjalari uchun eng muhim raqobat ustunligiga aylanib bormoqdami?
$XRP #blockchain #CryptoNews
{future}(XRPUSDT)
Shimoliy Koreya Binance’dagi 6,3 milliard dollarlik xakerlik hujumiga aloqadorligini rad etmoqda. Ammo bu voqea hali yakunlangani yo‘q.
FQB Binance’ning yirik xavfsizlik buzilishini Shimoliy Koreya bilan aloqador TraderTraitor xakerlik guruhiga rasman nisbat berdi.
Endi Pxenyan bu ayblovni rad etib, uni siyosiy maqsadlarda ilgari surilgan va bema’ni deb atadi.
Ikki qarama-qarshi pozitsiya. Kripto olamidagi bitta yirik xavfsizlik hodisasi.
Ammo siyosiy tortishuvdan ham muhimroq jihatlar bor:
Binance kripto olamida qayd etilgan eng yirik o‘g‘riliklardan biriga duch keldi.
FQB hujumda gumon qilinayotgan shaxslarni aniqladi.
Shimoliy Koreya javobgarlikni rad etmoqda.
Bu hodisa markazlashgan birjalar xavfsizligi haqida jiddiy savollar tug‘diradi.
Kripto olamida ishonch va’dalar bilan emas, balki xavfsizlik, shaffoflik va hujumlarga bardosh bera olish orqali qozoniladi.
Oxir-oqibat kim javobgar bo‘lishidan qat’i nazar, bu hodisa hatto eng yirik platformalar ham murakkab tahdidlardan himoyalanmaganini eslatadi.
Xavfsizlik kripto birjalari uchun eng muhim raqobat ustunligiga aylanib bormoqdami?
$XRP #blockchain #CryptoNews
FQB Binance’ning yirik xavfsizlik buzilishini Shimoliy Koreya bilan aloqador TraderTraitor xakerlik guruhiga rasman nisbat berdi.
Endi Pxenyan bu ayblovni rad etib, uni siyosiy maqsadlarda ilgari surilgan va bema’ni deb atadi.
Ikki qarama-qarshi pozitsiya. Kripto olamidagi bitta yirik xavfsizlik hodisasi.
Ammo siyosiy tortishuvdan ham muhimroq jihatlar bor:
Binance kripto olamida qayd etilgan eng yirik o‘g‘riliklardan biriga duch keldi.
FQB hujumda gumon qilinayotgan shaxslarni aniqladi.
Shimoliy Koreya javobgarlikni rad etmoqda.
Bu hodisa markazlashgan birjalar xavfsizligi haqida jiddiy savollar tug‘diradi.
Kripto olamida ishonch va’dalar bilan emas, balki xavfsizlik, shaffoflik va hujumlarga bardosh bera olish orqali qozoniladi.
Oxir-oqibat kim javobgar bo‘lishidan qat’i nazar, bu hodisa hatto eng yirik platformalar ham murakkab tahdidlardan himoyalanmaganini eslatadi.
Xavfsizlik kripto birjalari uchun eng muhim raqobat ustunligiga aylanib bormoqdami?
$XRP #blockchain #CryptoNews
1.1k
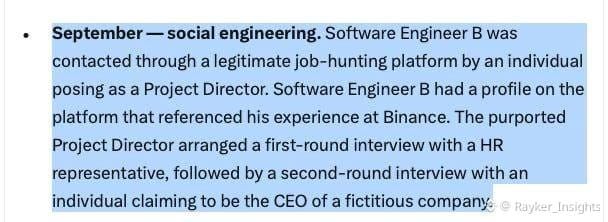
Hujum koddan boshlanmadi. U soxta ish suhbatidan boshlandi.
Binance xakerlar ko‘p bosqichli operatsiya orqali uning hamyon infratuzilmasiga asta-sekin qanday kirib borganini oshkor qildi.
Voqealar ketma-ketligi:
Iyun: Sun’iy intellektni ishlab chiqish vositasi sifatida niqoblangan zararli dastur Binance hamyon jamoasi haqidagi ma’lumotlarni oshkor qildi.
Sentabr: Xakerlar ishga yollovchilar nomidan chiqib, yana bir muhandisni aldab, zararli dasturni yuklab olishga majbur qilish uchun soxta suhbatlardan foydalanishdi.
20-oktabr: Ular buzib kirilgan kompyuter va ichki sun’iy intellekt vositasidan foydalanib, boshqa muhandislarga ham yetib borishdi.
29-oktabr: O‘g‘irlangan hisob ma’lumotlari va tizimga joylashtirish ruxsatlaridan ichki hamyon imzolash jarayonlariga aralashish uchun foydalanildi.
Bir jihat e’tiborni tortadi: Binance ma’lumotiga ko‘ra, uning xavfsizlik jamoasi 2026-yilda Shimoliy Koreya bilan bog‘liq deb taxmin qilingan 57 ta kiberhujumni aniqlab, oldini olgan.
Shunga qaramay, bu hodisa murakkab ijtimoiy muhandislik usullariga qarshi turish qanchalik qiyinligini ko‘rsatadi.
Xulosam:
Blokcheyn xavfsizligi faqat maxfiy kalitlar va aqlli shartnomalarni himoya qilishdan iborat emas.
Shuningdek, odamlar, qurilmalar, hisob ma’lumotlari va ichki ruxsatlarni ham himoya qilish kerak.
Yuqori darajada himoyalangan tizimdagi eng zaif bo‘g‘in texnologiyaning o‘zi bo‘lmasligi mumkin.
U klaviatura ortidagi inson bo‘lishi mumkin.
$BNB #CryptoSecurity #CyberSecurity
{future}(BNBUSDT)
Hujum koddan boshlanmadi. U soxta ish suhbatidan boshlandi.
Binance xakerlar ko‘p bosqichli operatsiya orqali uning hamyon infratuzilmasiga asta-sekin qanday kirib borganini oshkor qildi.
Voqealar ketma-ketligi:
Iyun: Sun’iy intellektni ishlab chiqish vositasi sifatida niqoblangan zararli dastur Binance hamyon jamoasi haqidagi ma’lumotlarni oshkor qildi.
Sentabr: Xakerlar ishga yollovchilar nomidan chiqib, yana bir muhandisni aldab, zararli dasturni yuklab olishga majbur qilish uchun soxta suhbatlardan foydalanishdi.
20-oktabr: Ular buzib kirilgan kompyuter va ichki sun’iy intellekt vositasidan foydalanib, boshqa muhandislarga ham yetib borishdi.
29-oktabr: O‘g‘irlangan hisob ma’lumotlari va tizimga joylashtirish ruxsatlaridan ichki hamyon imzolash jarayonlariga aralashish uchun foydalanildi.
Bir jihat e’tiborni tortadi: Binance ma’lumotiga ko‘ra, uning xavfsizlik jamoasi 2026-yilda Shimoliy Koreya bilan bog‘liq deb taxmin qilingan 57 ta kiberhujumni aniqlab, oldini olgan.
Shunga qaramay, bu hodisa murakkab ijtimoiy muhandislik usullariga qarshi turish qanchalik qiyinligini ko‘rsatadi.
Xulosam:
Blokcheyn xavfsizligi faqat maxfiy kalitlar va aqlli shartnomalarni himoya qilishdan iborat emas.
Shuningdek, odamlar, qurilmalar, hisob ma’lumotlari va ichki ruxsatlarni ham himoya qilish kerak.
Yuqori darajada himoyalangan tizimdagi eng zaif bo‘g‘in texnologiyaning o‘zi bo‘lmasligi mumkin.
U klaviatura ortidagi inson bo‘lishi mumkin.
$BNB #CryptoSecurity #CyberSecurity
Binance xakerlar ko‘p bosqichli operatsiya orqali uning hamyon infratuzilmasiga asta-sekin qanday kirib borganini oshkor qildi.
Voqealar ketma-ketligi:
Iyun: Sun’iy intellektni ishlab chiqish vositasi sifatida niqoblangan zararli dastur Binance hamyon jamoasi haqidagi ma’lumotlarni oshkor qildi.
Sentabr: Xakerlar ishga yollovchilar nomidan chiqib, yana bir muhandisni aldab, zararli dasturni yuklab olishga majbur qilish uchun soxta suhbatlardan foydalanishdi.
20-oktabr: Ular buzib kirilgan kompyuter va ichki sun’iy intellekt vositasidan foydalanib, boshqa muhandislarga ham yetib borishdi.
29-oktabr: O‘g‘irlangan hisob ma’lumotlari va tizimga joylashtirish ruxsatlaridan ichki hamyon imzolash jarayonlariga aralashish uchun foydalanildi.
Bir jihat e’tiborni tortadi: Binance ma’lumotiga ko‘ra, uning xavfsizlik jamoasi 2026-yilda Shimoliy Koreya bilan bog‘liq deb taxmin qilingan 57 ta kiberhujumni aniqlab, oldini olgan.
Shunga qaramay, bu hodisa murakkab ijtimoiy muhandislik usullariga qarshi turish qanchalik qiyinligini ko‘rsatadi.
Xulosam:
Blokcheyn xavfsizligi faqat maxfiy kalitlar va aqlli shartnomalarni himoya qilishdan iborat emas.
Shuningdek, odamlar, qurilmalar, hisob ma’lumotlari va ichki ruxsatlarni ham himoya qilish kerak.
Yuqori darajada himoyalangan tizimdagi eng zaif bo‘g‘in texnologiyaning o‘zi bo‘lmasligi mumkin.
U klaviatura ortidagi inson bo‘lishi mumkin.
$BNB #CryptoSecurity #CyberSecurity
227
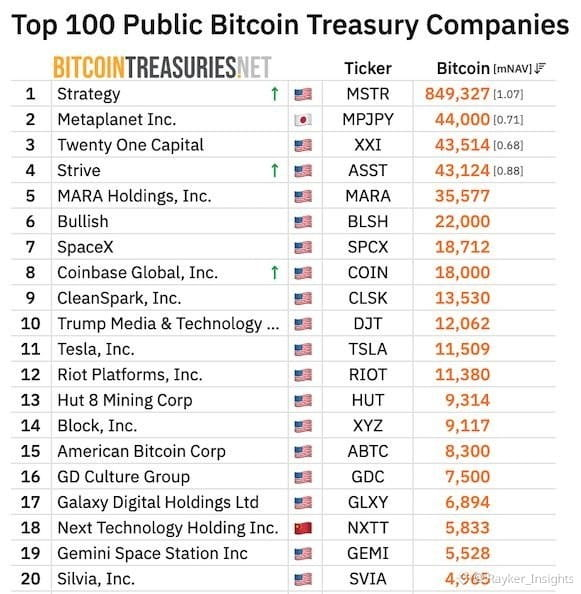
Tether bosh direktori Paolo Ardoino kompaniyada taxminan 150 000 ta $BTC borligini, ularning qiymati qariyb 11,5 milliard dollar ekanini ma’lum qildi.
Keling, bu raqamni boshqa ko‘rsatkichlar bilan taqqoslaylik:
Strategy: 849 327 BTC
Tether: ~150 000 BTC
Metaplanet: 44 000 BTC
Twenty One Capital: 43 514 BTC
Strive: 43 124 BTC
Agar ushbu reytingga kiritilsa, Tether bemalol ikkinchi o‘rinni egallab, Metaplanetdan 3 baravardan ko‘proq Bitcoin’ga ega bo‘lardi.
Bundan ham qiziqrog‘i nima? Tether amalga oshirilgan sof operatsion foydasining 15 foizigacha qismini Bitcoin’ga yo‘naltiradi.
Korporativ Bitcoin jamg‘arish endi faqat Strategy haqidagi hikoya emas. Yirik o‘yinchilar BTC’ga uzoq muddatli sarmoyasini oshirmoqda.
Bu Bitcoin’ning keyingi bozor sikllarida kuchli talab manbaiga aylanishi mumkinmi?
#bitcoin #Tether
{future}(BTCUSDT)
Tether bosh direktori Paolo Ardoino kompaniyada taxminan 150 000 ta $BTC borligini, ularning qiymati qariyb 11,5 milliard dollar ekanini ma’lum qildi.
Keling, bu raqamni boshqa ko‘rsatkichlar bilan taqqoslaylik:
Strategy: 849 327 BTC
Tether: ~150 000 BTC
Metaplanet: 44 000 BTC
Twenty One Capital: 43 514 BTC
Strive: 43 124 BTC
Agar ushbu reytingga kiritilsa, Tether bemalol ikkinchi o‘rinni egallab, Metaplanetdan 3 baravardan ko‘proq Bitcoin’ga ega bo‘lardi.
Bundan ham qiziqrog‘i nima? Tether amalga oshirilgan sof operatsion foydasining 15 foizigacha qismini Bitcoin’ga yo‘naltiradi.
Korporativ Bitcoin jamg‘arish endi faqat Strategy haqidagi hikoya emas. Yirik o‘yinchilar BTC’ga uzoq muddatli sarmoyasini oshirmoqda.
Bu Bitcoin’ning keyingi bozor sikllarida kuchli talab manbaiga aylanishi mumkinmi?
#bitcoin #Tether
Keling, bu raqamni boshqa ko‘rsatkichlar bilan taqqoslaylik:
Strategy: 849 327 BTC
Tether: ~150 000 BTC
Metaplanet: 44 000 BTC
Twenty One Capital: 43 514 BTC
Strive: 43 124 BTC
Agar ushbu reytingga kiritilsa, Tether bemalol ikkinchi o‘rinni egallab, Metaplanetdan 3 baravardan ko‘proq Bitcoin’ga ega bo‘lardi.
Bundan ham qiziqrog‘i nima? Tether amalga oshirilgan sof operatsion foydasining 15 foizigacha qismini Bitcoin’ga yo‘naltiradi.
Korporativ Bitcoin jamg‘arish endi faqat Strategy haqidagi hikoya emas. Yirik o‘yinchilar BTC’ga uzoq muddatli sarmoyasini oshirmoqda.
Bu Bitcoin’ning keyingi bozor sikllarida kuchli talab manbaiga aylanishi mumkinmi?
#bitcoin #Tether
71
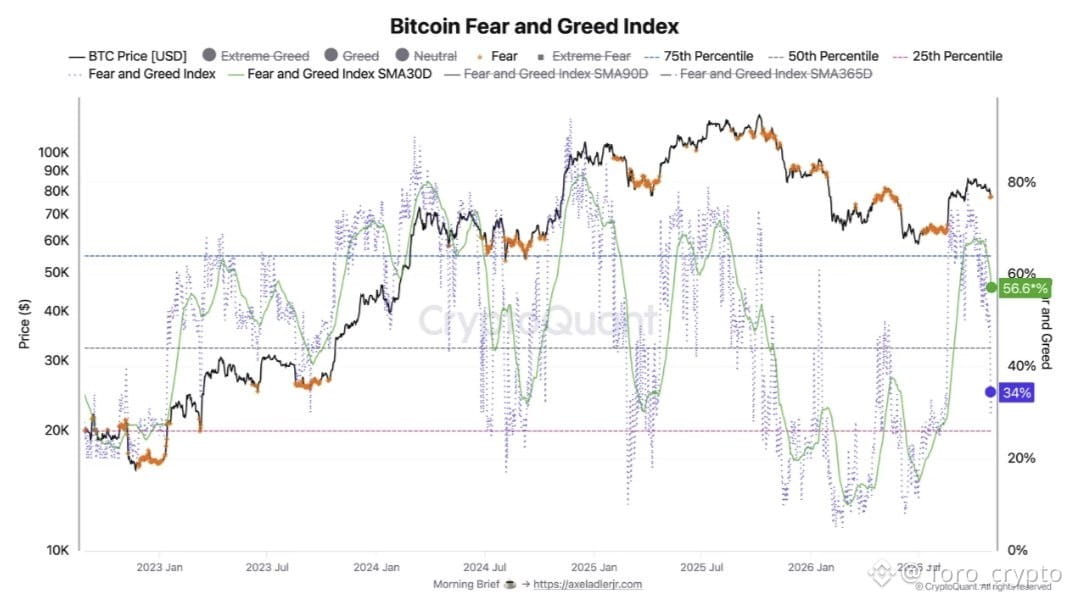
Salbiy xabarlar ortidan Qo‘rquv va ochko‘zlik indeksi 30 ga tushdi. Bu xabarlar Binance’dagi xavfsizlik hodisasi bilan bog‘liq. 😅
Shu bilan birga, 30 kunlik o‘rtacha ko‘rsatkich 56 atrofida saqlanib qolmoqda. Bu sezilarli tafovut investorlar kayfiyati o‘tgan oyga nisbatan ancha yomonlashganini ko‘rsatadi.
Bunday munosabat unchalik ajablanarli emas. Binance bozordagi eng yirik kriptovalyuta birjalaridan biri bo‘lib qolmoqda. Shu sababli, Binance bilan bog‘liq har qanday xavfsizlik hodisasi yoki FUD, ayniqsa aktivlarni saqlash va hamyonlarga oid xavotirlar, hamjamiyat ishonchiga jiddiy ta’sir qilishi mumkin.
Ishonch susaya boshlaganda, chakana investorlar ehtiyotkorroq bo‘lishga, savdo faolligini kamaytirishga yoki hatto aktivlarini shaxsiy hamyonlariga o‘tkazishga moyil bo‘ladi.
Ayni paytda bozor nafaqat narxlar o‘zgaruvchanligi bosimiga duch kelmoqda, balki ancha katta muammo — investorlar ishonchi bilan ham kurashmoqda.
#bitcoin #fearandgreedindex
#Binancesecurity $BTC
{future}(BTCUSDT)
Salbiy xabarlar ortidan Qo‘rquv va ochko‘zlik indeksi 30 ga tushdi. Bu xabarlar Binance’dagi xavfsizlik hodisasi bilan bog‘liq. 😅
Shu bilan birga, 30 kunlik o‘rtacha ko‘rsatkich 56 atrofida saqlanib qolmoqda. Bu sezilarli tafovut investorlar kayfiyati o‘tgan oyga nisbatan ancha yomonlashganini ko‘rsatadi.
Bunday munosabat unchalik ajablanarli emas. Binance bozordagi eng yirik kriptovalyuta birjalaridan biri bo‘lib qolmoqda. Shu sababli, Binance bilan bog‘liq har qanday xavfsizlik hodisasi yoki FUD, ayniqsa aktivlarni saqlash va hamyonlarga oid xavotirlar, hamjamiyat ishonchiga jiddiy ta’sir qilishi mumkin.
Ishonch susaya boshlaganda, chakana investorlar ehtiyotkorroq bo‘lishga, savdo faolligini kamaytirishga yoki hatto aktivlarini shaxsiy hamyonlariga o‘tkazishga moyil bo‘ladi.
Ayni paytda bozor nafaqat narxlar o‘zgaruvchanligi bosimiga duch kelmoqda, balki ancha katta muammo — investorlar ishonchi bilan ham kurashmoqda.
#bitcoin #fearandgreedindex
#Binancesecurity $BTC
Shu bilan birga, 30 kunlik o‘rtacha ko‘rsatkich 56 atrofida saqlanib qolmoqda. Bu sezilarli tafovut investorlar kayfiyati o‘tgan oyga nisbatan ancha yomonlashganini ko‘rsatadi.
Bunday munosabat unchalik ajablanarli emas. Binance bozordagi eng yirik kriptovalyuta birjalaridan biri bo‘lib qolmoqda. Shu sababli, Binance bilan bog‘liq har qanday xavfsizlik hodisasi yoki FUD, ayniqsa aktivlarni saqlash va hamyonlarga oid xavotirlar, hamjamiyat ishonchiga jiddiy ta’sir qilishi mumkin.
Ishonch susaya boshlaganda, chakana investorlar ehtiyotkorroq bo‘lishga, savdo faolligini kamaytirishga yoki hatto aktivlarini shaxsiy hamyonlariga o‘tkazishga moyil bo‘ladi.
Ayni paytda bozor nafaqat narxlar o‘zgaruvchanligi bosimiga duch kelmoqda, balki ancha katta muammo — investorlar ishonchi bilan ham kurashmoqda.
#bitcoin #fearandgreedindex
#Binancesecurity $BTC
1
1
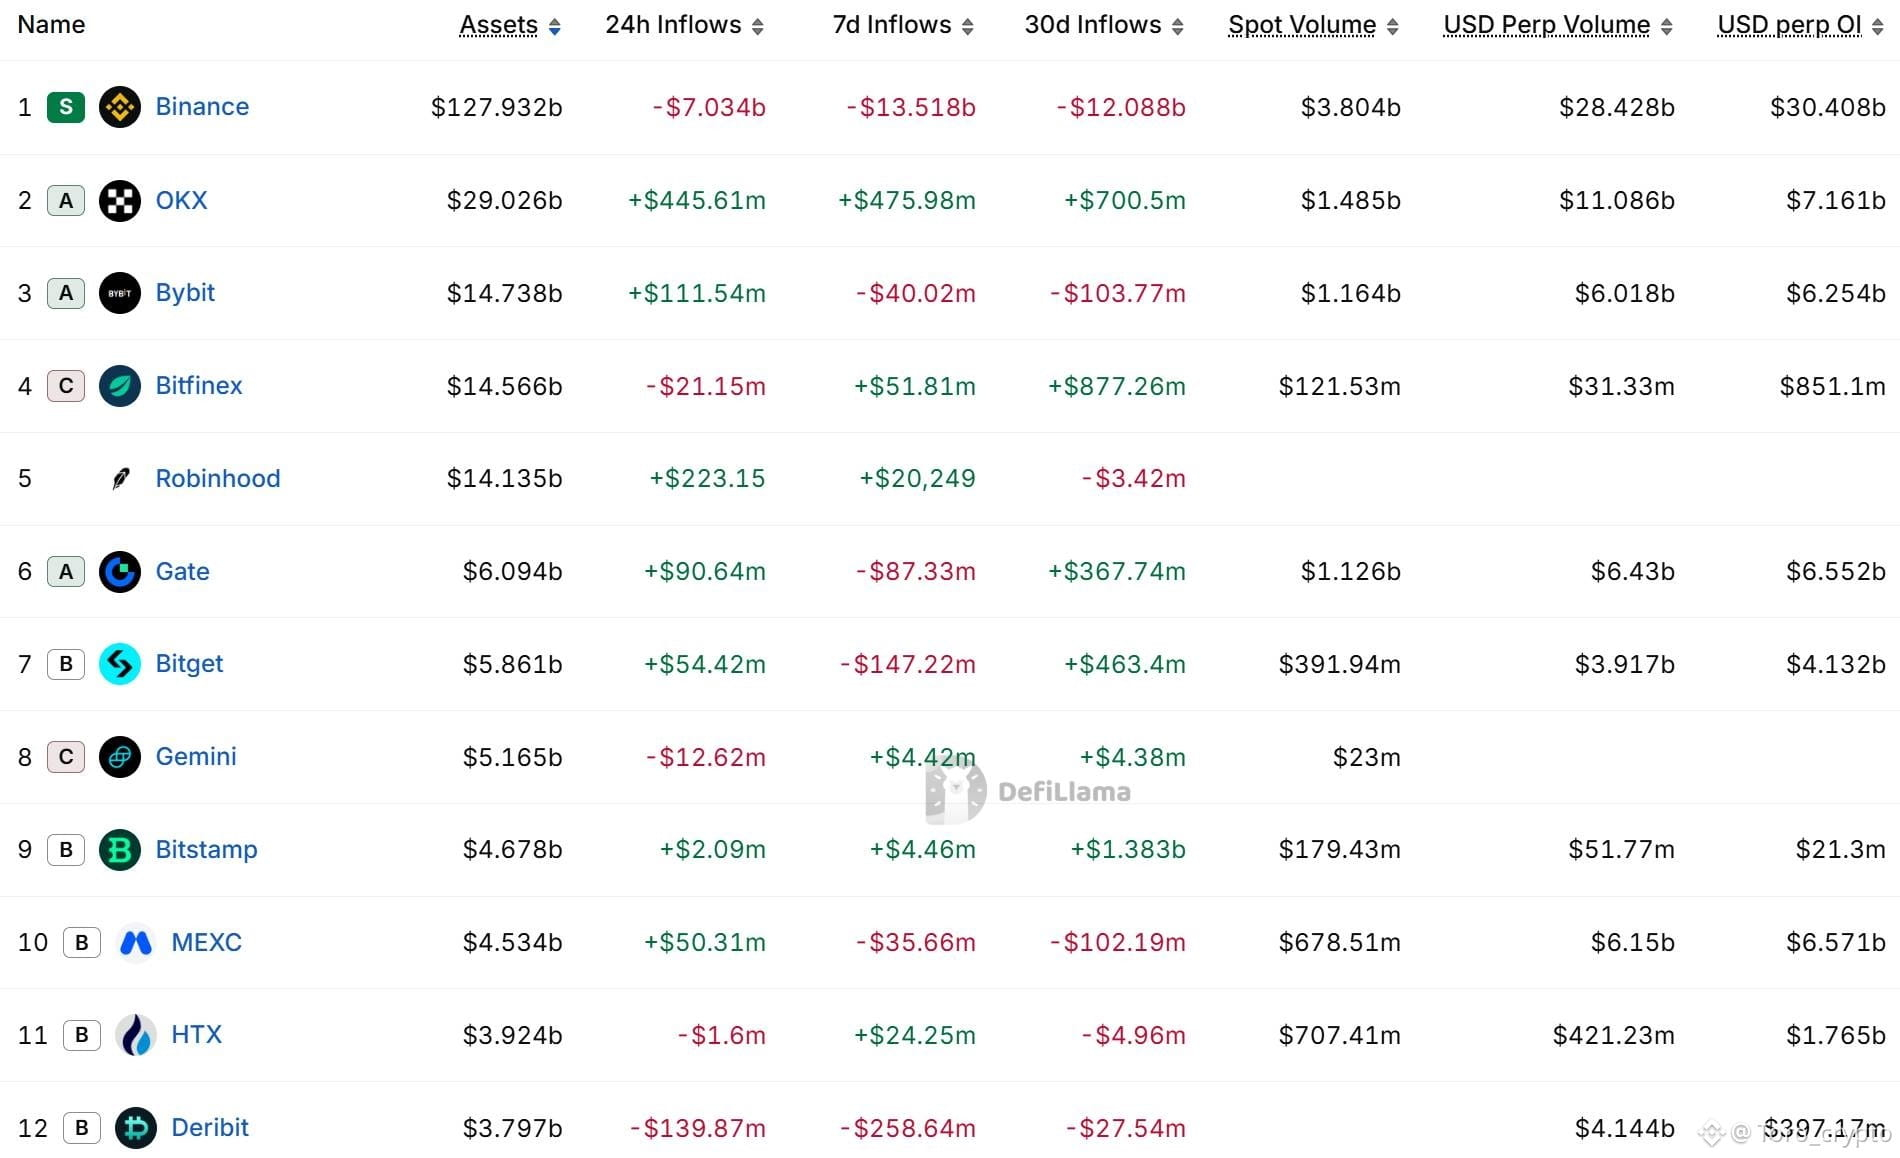
7 mlrd dollarlik mablag‘ chiqimi bo‘roniga bardosh berib, Binance xakerlik hujumidan keyingi barqarorligi va likvidligini namoyish etmoqda 📊🛡️
$6.3B miqdoridagi aktivlarga ta’sir qilgan tarixiy xavfsizlik buzilishidan keyingi kuchli bozor xavotiriga qaramay, dunyodagi eng yirik kriptovalyuta birjasi Binance inqirozni samarali boshqarishi va tengsiz likvidlik imkoniyatlarini namoyish etmoqda.
Mablag‘lar oqimining so‘nggi tahlili:
Qisqa muddatli sof chiqimlar: DefiLlama ma’lumotlariga ko‘ra, dushanba kuni tushdan keyingi holatga (Vyetnam vaqti bilan), platforma 1-noyabr kuni pul yechish xizmatlarini qayta tiklaganidan keyingi 24 soat ichida $7B dan ortiq sof chiqimlarni muvaffaqiyatli qayta ishladi.
Eng yuqori soat ko‘rsatkichlari: Binance’ning $BNB rasmiy ma’lumotlariga ko‘ra, pul yechish qayta ochilgan dastlabki 9.5 soatda birja $4.649B miqdoridagi yechib olingan mablag‘larni muammosiz o‘tkazdi va $1.01B miqdorida yangi depozitlarni jalb qildi (natijada sof chiqim taxminan $3.64B ni tashkil etdi).
Mustahkam kapital poydevori: Qisqa muddatli vahimali sotuvlar va mablag‘larning ko‘chishi o‘g‘irlangan aktivlarning haqiqiy qiymatidan oshib ketgan bo‘lsa-da, Binance’ning moliyaviy poydevori barqarorligicha qolmoqda. Korporativ hamyonlarida xavfsiz saqlanayotgan, tekshirilgan zaxiralari qariyb $128B ga teng.
Barqarorlashuv alomatlari:
Binance’ning qayd etishicha, pul yechish so‘rovlarining keskin ko‘payishi dastlabki bozor reaksiyasi tufayli ochilishning ilk soatlarida to‘plangan, biroq keyinchalik tez sur’atda kamayib, odatiy darajaga qaytmoqda. Shu bilan birga, kiruvchi depozitlar salmoqli bo‘lib qolmoqda, bu institutsional va chakana mijozlar ishonchi saqlanib qolayotganidan dalolat beradi. Umuman olganda, bozordagi sharoit va platformadagi savdo operatsiyalari mutlaqo barqaror va ta’sirlanmagan holda qolmoqda. ⭐
#Binance #DeFiLlama
{future}(BNBUSDT)
7 mlrd dollarlik mablag‘ chiqimi bo‘roniga bardosh berib, Binance xakerlik hujumidan keyingi barqarorligi va likvidligini namoyish etmoqda 📊🛡️
$6.3B miqdoridagi aktivlarga ta’sir qilgan tarixiy xavfsizlik buzilishidan keyingi kuchli bozor xavotiriga qaramay, dunyodagi eng yirik kriptovalyuta birjasi Binance inqirozni samarali boshqarishi va tengsiz likvidlik imkoniyatlarini namoyish etmoqda.
Mablag‘lar oqimining so‘nggi tahlili:
Qisqa muddatli sof chiqimlar: DefiLlama ma’lumotlariga ko‘ra, dushanba kuni tushdan keyingi holatga (Vyetnam vaqti bilan), platforma 1-noyabr kuni pul yechish xizmatlarini qayta tiklaganidan keyingi 24 soat ichida $7B dan ortiq sof chiqimlarni muvaffaqiyatli qayta ishladi.
Eng yuqori soat ko‘rsatkichlari: Binance’ning $BNB rasmiy ma’lumotlariga ko‘ra, pul yechish qayta ochilgan dastlabki 9.5 soatda birja $4.649B miqdoridagi yechib olingan mablag‘larni muammosiz o‘tkazdi va $1.01B miqdorida yangi depozitlarni jalb qildi (natijada sof chiqim taxminan $3.64B ni tashkil etdi).
Mustahkam kapital poydevori: Qisqa muddatli vahimali sotuvlar va mablag‘larning ko‘chishi o‘g‘irlangan aktivlarning haqiqiy qiymatidan oshib ketgan bo‘lsa-da, Binance’ning moliyaviy poydevori barqarorligicha qolmoqda. Korporativ hamyonlarida xavfsiz saqlanayotgan, tekshirilgan zaxiralari qariyb $128B ga teng.
Barqarorlashuv alomatlari:
Binance’ning qayd etishicha, pul yechish so‘rovlarining keskin ko‘payishi dastlabki bozor reaksiyasi tufayli ochilishning ilk soatlarida to‘plangan, biroq keyinchalik tez sur’atda kamayib, odatiy darajaga qaytmoqda. Shu bilan birga, kiruvchi depozitlar salmoqli bo‘lib qolmoqda, bu institutsional va chakana mijozlar ishonchi saqlanib qolayotganidan dalolat beradi. Umuman olganda, bozordagi sharoit va platformadagi savdo operatsiyalari mutlaqo barqaror va ta’sirlanmagan holda qolmoqda. ⭐
#Binance #DeFiLlama
$6.3B miqdoridagi aktivlarga ta’sir qilgan tarixiy xavfsizlik buzilishidan keyingi kuchli bozor xavotiriga qaramay, dunyodagi eng yirik kriptovalyuta birjasi Binance inqirozni samarali boshqarishi va tengsiz likvidlik imkoniyatlarini namoyish etmoqda.
Mablag‘lar oqimining so‘nggi tahlili:
Qisqa muddatli sof chiqimlar: DefiLlama ma’lumotlariga ko‘ra, dushanba kuni tushdan keyingi holatga (Vyetnam vaqti bilan), platforma 1-noyabr kuni pul yechish xizmatlarini qayta tiklaganidan keyingi 24 soat ichida $7B dan ortiq sof chiqimlarni muvaffaqiyatli qayta ishladi.
Eng yuqori soat ko‘rsatkichlari: Binance’ning $BNB rasmiy ma’lumotlariga ko‘ra, pul yechish qayta ochilgan dastlabki 9.5 soatda birja $4.649B miqdoridagi yechib olingan mablag‘larni muammosiz o‘tkazdi va $1.01B miqdorida yangi depozitlarni jalb qildi (natijada sof chiqim taxminan $3.64B ni tashkil etdi).
Mustahkam kapital poydevori: Qisqa muddatli vahimali sotuvlar va mablag‘larning ko‘chishi o‘g‘irlangan aktivlarning haqiqiy qiymatidan oshib ketgan bo‘lsa-da, Binance’ning moliyaviy poydevori barqarorligicha qolmoqda. Korporativ hamyonlarida xavfsiz saqlanayotgan, tekshirilgan zaxiralari qariyb $128B ga teng.
Barqarorlashuv alomatlari:
Binance’ning qayd etishicha, pul yechish so‘rovlarining keskin ko‘payishi dastlabki bozor reaksiyasi tufayli ochilishning ilk soatlarida to‘plangan, biroq keyinchalik tez sur’atda kamayib, odatiy darajaga qaytmoqda. Shu bilan birga, kiruvchi depozitlar salmoqli bo‘lib qolmoqda, bu institutsional va chakana mijozlar ishonchi saqlanib qolayotganidan dalolat beradi. Umuman olganda, bozordagi sharoit va platformadagi savdo operatsiyalari mutlaqo barqaror va ta’sirlanmagan holda qolmoqda. ⭐
#Binance #DeFiLlama
109
Ethereum tokenlashtirilgan aksiyalar bozorida steyblkoinlar borasidagi muvaffaqiyatini takrorlay oladimi? 🔴📈
Token Terminal’ning so‘nggi ma’lumotlari Ethereum’ning Web3 va real aktivlar (RWA) sohalarida global kapitalni jalb qilishdagi $ETH shubhasiz ustunligini yana bir bor tasdiqlaydi.
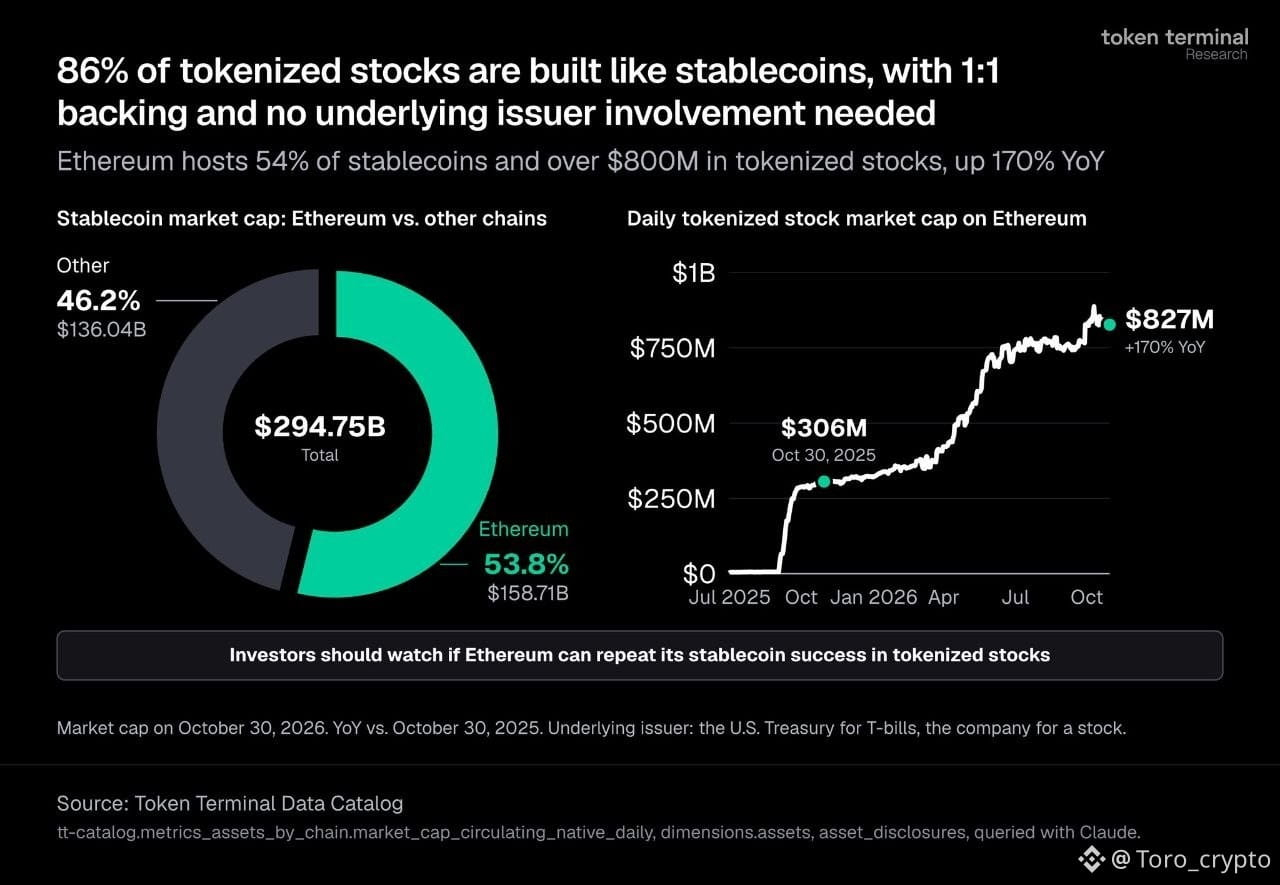
Grafikdagi asosiy ko‘rsatkichlar:
Steyblkoinlar qiroli: Hozirda Ethereum global steyblkoinlar bozor kapitallashuvining 53.8% ini tashkil etadi — jami $294.75B ning $158.71B qismi unga to‘g‘ri keladi. 💵
Tokenlashtirilgan aksiyalar jadal o‘smoqda: Ethereum’dagi tokenlashtirilgan aksiyalar bozor kapitallashuvi o‘tgan yilga nisbatan hayratlanarli 170% ga oshib, 2026-yil oktabr oyi oxiridagi holatga ko‘ra $827M ga yetdi. 2025-yil oktabrida bu ko‘rsatkich atigi $306M edi. 🚀
Namuna: Tokenlashtirilgan aksiyalarning 86% i steyblkoinlardagidek, asosiy aktiv emitentlarining umuman ishtirokini talab qilmaydigan 1:1 ta’minot mexanizmi bilan yaratilgan.
Xulosa:
Ethereum’ni steyblkoinlar uchun yetakchi markazga aylantirgan ayni strategiya endi an’anaviy aksiyalarni tokenlashtirishga turtki bermoqda. Raqobatchi muqobil blokcheynlar ko‘payayotganiga qaramay, Ethereum RWA va Web3 inqilobi uchun muhim va o‘rnini bosib bo‘lmaydigan likvidlik poydevori bo‘lib qolmoqda! 💎🌐
#Ethereum #CryptoNew
{future}(ETHUSDT)
Ethereum tokenlashtirilgan aksiyalar bozorida steyblkoinlar borasidagi muvaffaqiyatini takrorlay oladimi? 🔴📈
Token Terminal’ning so‘nggi ma’lumotlari Ethereum’ning Web3 va real aktivlar (RWA) sohalarida global kapitalni jalb qilishdagi $ETH shubhasiz ustunligini yana bir bor tasdiqlaydi.
Grafikdagi asosiy ko‘rsatkichlar:
Steyblkoinlar qiroli: Hozirda Ethereum global steyblkoinlar bozor kapitallashuvining 53.8% ini tashkil etadi — jami $294.75B ning $158.71B qismi unga to‘g‘ri keladi. 💵
Tokenlashtirilgan aksiyalar jadal o‘smoqda: Ethereum’dagi tokenlashtirilgan aksiyalar bozor kapitallashuvi o‘tgan yilga nisbatan hayratlanarli 170% ga oshib, 2026-yil oktabr oyi oxiridagi holatga ko‘ra $827M ga yetdi. 2025-yil oktabrida bu ko‘rsatkich atigi $306M edi. 🚀
Namuna: Tokenlashtirilgan aksiyalarning 86% i steyblkoinlardagidek, asosiy aktiv emitentlarining umuman ishtirokini talab qilmaydigan 1:1 ta’minot mexanizmi bilan yaratilgan.
Xulosa:
Ethereum’ni steyblkoinlar uchun yetakchi markazga aylantirgan ayni strategiya endi an’anaviy aksiyalarni tokenlashtirishga turtki bermoqda. Raqobatchi muqobil blokcheynlar ko‘payayotganiga qaramay, Ethereum RWA va Web3 inqilobi uchun muhim va o‘rnini bosib bo‘lmaydigan likvidlik poydevori bo‘lib qolmoqda! 💎🌐
#Ethereum #CryptoNew
Token Terminal’ning so‘nggi ma’lumotlari Ethereum’ning Web3 va real aktivlar (RWA) sohalarida global kapitalni jalb qilishdagi $ETH shubhasiz ustunligini yana bir bor tasdiqlaydi.
Grafikdagi asosiy ko‘rsatkichlar:
Steyblkoinlar qiroli: Hozirda Ethereum global steyblkoinlar bozor kapitallashuvining 53.8% ini tashkil etadi — jami $294.75B ning $158.71B qismi unga to‘g‘ri keladi. 💵
Tokenlashtirilgan aksiyalar jadal o‘smoqda: Ethereum’dagi tokenlashtirilgan aksiyalar bozor kapitallashuvi o‘tgan yilga nisbatan hayratlanarli 170% ga oshib, 2026-yil oktabr oyi oxiridagi holatga ko‘ra $827M ga yetdi. 2025-yil oktabrida bu ko‘rsatkich atigi $306M edi. 🚀
Namuna: Tokenlashtirilgan aksiyalarning 86% i steyblkoinlardagidek, asosiy aktiv emitentlarining umuman ishtirokini talab qilmaydigan 1:1 ta’minot mexanizmi bilan yaratilgan.
Xulosa:
Ethereum’ni steyblkoinlar uchun yetakchi markazga aylantirgan ayni strategiya endi an’anaviy aksiyalarni tokenlashtirishga turtki bermoqda. Raqobatchi muqobil blokcheynlar ko‘payayotganiga qaramay, Ethereum RWA va Web3 inqilobi uchun muhim va o‘rnini bosib bo‘lmaydigan likvidlik poydevori bo‘lib qolmoqda! 💎🌐
#Ethereum #CryptoNew
61
$BNB
{future}(BNBUSDT)
DeFi’ning katta dilemmasi: THORChain markazsizlashtirish va FQB talablari o‘rtasida qoldi! 🚨⚖️
THORChain zanjirlararo likvidlik protokoli rahbariyatning Binance’dagi hujum haqidagi so‘nggi bayonotlaridan keyin DeFi hamjamiyatida qizg‘in bahs-munozaralarga sabab bo‘lmoqda.
Bilishingiz kerak bo‘lgan asosiy yangiliklar:
Hammuassisning pozitsiyasi: Chad Barraford (THORChain hammuassisi) tarmoq tugunlari operatorlari foydalanuvchilarning shaxsiy ma’lumotlariga ega emasligini ta’kidladi. Barcha tranzaksiyalar blokcheynda to‘liq ochiq bo‘lgani uchun, FQB kabi tergov idoralari mablag‘larni real vaqt rejimida osongina kuzatishi mumkin.
Hukumat bosimi: Bu bayonot FQB THORSwap’ni ham o‘z ichiga olgan DeFi platformalaridan Binance’ga qilingan, milliardlab dollar zarar keltirgan hujumga aloqador qora ro‘yxatdagi manzillarni muzlatishni so‘ragani haqidagi xabarlar fonida yangradi.
Senzura haqidagi bahs: THORChain endi muhim falsafiy dilemma qarshisida: o‘g‘irlangan mablag‘larni to‘sish uchun aralashishi kerakmi yoki sof markazsizlashtirish va ruxsatsiz neytrallik tamoyillariga qat’iy amal qilishi kerakmi?
Sanoat senzura qarshiligi haqida bahslashayotgan bir paytda, xakerlar allaqachon tez harakat qilib, o‘g‘irlangan aktivlarini boshqa muqobil zanjirlararo protokollarga o‘tkazmoqda. 🏃♂️💨
Sizning fikringiz qanday? DeFi protokollari xakerlarni to‘xtatish uchun huquqni muhofaza qiluvchi organlar talablariga bo‘ysunishi kerakmi? Quyida fikr almashaylik! 👇
#THORChain #CryptoRegulations
$BNB
DeFi’ning katta dilemmasi: THORChain markazsizlashtirish va FQB talablari o‘rtasida qoldi! 🚨⚖️
THORChain zanjirlararo likvidlik protokoli rahbariyatning Binance’dagi hujum haqidagi so‘nggi bayonotlaridan keyin DeFi hamjamiyatida qizg‘in bahs-munozaralarga sabab bo‘lmoqda.
Bilishingiz kerak bo‘lgan asosiy yangiliklar:
Hammuassisning pozitsiyasi: Chad Barraford (THORChain hammuassisi) tarmoq tugunlari operatorlari foydalanuvchilarning shaxsiy ma’lumotlariga ega emasligini ta’kidladi. Barcha tranzaksiyalar blokcheynda to‘liq ochiq bo‘lgani uchun, FQB kabi tergov idoralari mablag‘larni real vaqt rejimida osongina kuzatishi mumkin.
Hukumat bosimi: Bu bayonot FQB THORSwap’ni ham o‘z ichiga olgan DeFi platformalaridan Binance’ga qilingan, milliardlab dollar zarar keltirgan hujumga aloqador qora ro‘yxatdagi manzillarni muzlatishni so‘ragani haqidagi xabarlar fonida yangradi.
Senzura haqidagi bahs: THORChain endi muhim falsafiy dilemma qarshisida: o‘g‘irlangan mablag‘larni to‘sish uchun aralashishi kerakmi yoki sof markazsizlashtirish va ruxsatsiz neytrallik tamoyillariga qat’iy amal qilishi kerakmi?
Sanoat senzura qarshiligi haqida bahslashayotgan bir paytda, xakerlar allaqachon tez harakat qilib, o‘g‘irlangan aktivlarini boshqa muqobil zanjirlararo protokollarga o‘tkazmoqda. 🏃♂️💨
Sizning fikringiz qanday? DeFi protokollari xakerlarni to‘xtatish uchun huquqni muhofaza qiluvchi organlar talablariga bo‘ysunishi kerakmi? Quyida fikr almashaylik! 👇
#THORChain #CryptoRegulations
DeFi’ning katta dilemmasi: THORChain markazsizlashtirish va FQB talablari o‘rtasida qoldi! 🚨⚖️
THORChain zanjirlararo likvidlik protokoli rahbariyatning Binance’dagi hujum haqidagi so‘nggi bayonotlaridan keyin DeFi hamjamiyatida qizg‘in bahs-munozaralarga sabab bo‘lmoqda.
Bilishingiz kerak bo‘lgan asosiy yangiliklar:
Hammuassisning pozitsiyasi: Chad Barraford (THORChain hammuassisi) tarmoq tugunlari operatorlari foydalanuvchilarning shaxsiy ma’lumotlariga ega emasligini ta’kidladi. Barcha tranzaksiyalar blokcheynda to‘liq ochiq bo‘lgani uchun, FQB kabi tergov idoralari mablag‘larni real vaqt rejimida osongina kuzatishi mumkin.
Hukumat bosimi: Bu bayonot FQB THORSwap’ni ham o‘z ichiga olgan DeFi platformalaridan Binance’ga qilingan, milliardlab dollar zarar keltirgan hujumga aloqador qora ro‘yxatdagi manzillarni muzlatishni so‘ragani haqidagi xabarlar fonida yangradi.
Senzura haqidagi bahs: THORChain endi muhim falsafiy dilemma qarshisida: o‘g‘irlangan mablag‘larni to‘sish uchun aralashishi kerakmi yoki sof markazsizlashtirish va ruxsatsiz neytrallik tamoyillariga qat’iy amal qilishi kerakmi?
Sanoat senzura qarshiligi haqida bahslashayotgan bir paytda, xakerlar allaqachon tez harakat qilib, o‘g‘irlangan aktivlarini boshqa muqobil zanjirlararo protokollarga o‘tkazmoqda. 🏃♂️💨
Sizning fikringiz qanday? DeFi protokollari xakerlarni to‘xtatish uchun huquqni muhofaza qiluvchi organlar talablariga bo‘ysunishi kerakmi? Quyida fikr almashaylik! 👇
#THORChain #CryptoRegulations
77
$BTC
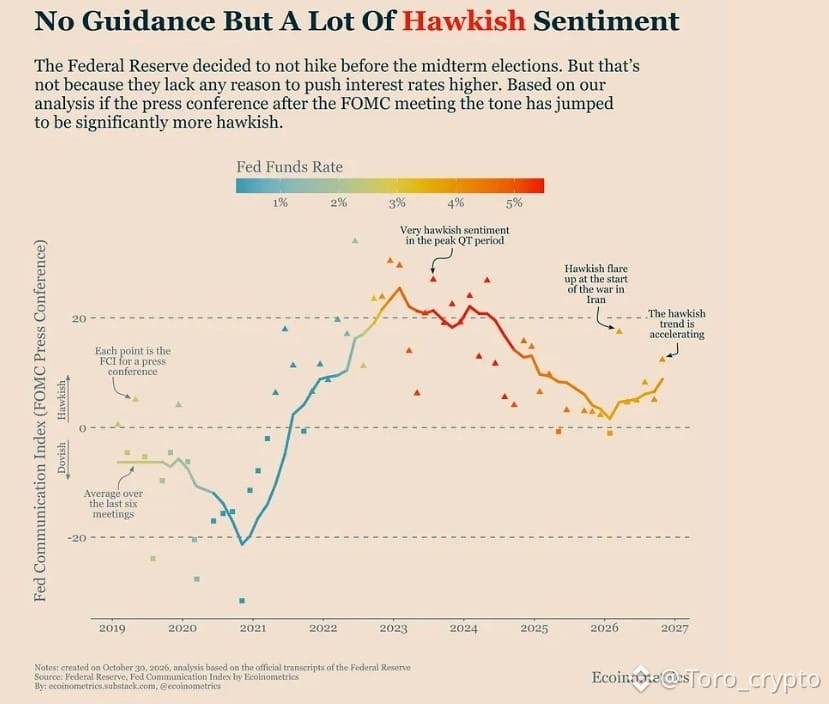
Fed foiz stavkalarini oshirishni to‘xtatdi, ammo “qat’iy siyosat” signallari hamon yaqin! 🦅🚨
Ecoinometrics’ning so‘nggi ma’lumotlari AQSh Federal zaxira tizimidan muhim signalni ko‘rsatmoqda: Fed oraliq saylovlar arafasida foiz stavkalarini o‘zgarishsiz qoldirishga qaror qilgan bo‘lsa-da, so‘nggi FOMC matbuot anjumanlari davomida Fed kommunikatsiya indeksi (FCI) keskin ko‘tarildi. 📈
Kripto treyderlar uchun muhim xulosalar:
“Tinchlik” faqat yuzaki: Foiz stavkalarini oshirishning vaqtinchalik to‘xtatilishi saylovlar arafasidagi qisqa muddatli yengillik chorasi bo‘lishi mumkin.
Qat’iy siyosat tendensiyasi kuchaymoqda: Inflyatsiya bosimining davom etayotgani va geosiyosiy noaniqliklar sababli Fed rasmiylari izohlarida ancha keskin va qat’iy pozitsiyani egallamoqda.
Bozorga ta’siri: Qat’iy siyosat kayfiyatining kuchayishi yirik kapital egalari ehtiyotkor bo‘lib qolishini anglatadi. Yil oxiriga yaqinlashar ekanmiz, stavkalar “uzoqroq muddat yuqori” darajada qolishi, Bitcoin va altkoinlar kabi tavakkal aktivlarga sezilmas bosim o‘tkazishi mumkin.
Treyderlar bu davrda o‘z kapitalini qat’iy boshqarishi va keskin stop-loss ovlanishidan himoyalanish uchun Fed vakillari nutq so‘zlaydigan paytlarda yuqori kredit yelkali pozitsiyalardan qochishi kerak! 📉💼
$BTC #BitcoinETFs #CryptoNew
$BTC
Fed foiz stavkalarini oshirishni to‘xtatdi, ammo “qat’iy siyosat” signallari hamon yaqin! 🦅🚨
Ecoinometrics’ning so‘nggi ma’lumotlari AQSh Federal zaxira tizimidan muhim signalni ko‘rsatmoqda: Fed oraliq saylovlar arafasida foiz stavkalarini o‘zgarishsiz qoldirishga qaror qilgan bo‘lsa-da, so‘nggi FOMC matbuot anjumanlari davomida Fed kommunikatsiya indeksi (FCI) keskin ko‘tarildi. 📈
Kripto treyderlar uchun muhim xulosalar:
“Tinchlik” faqat yuzaki: Foiz stavkalarini oshirishning vaqtinchalik to‘xtatilishi saylovlar arafasidagi qisqa muddatli yengillik chorasi bo‘lishi mumkin.
Qat’iy siyosat tendensiyasi kuchaymoqda: Inflyatsiya bosimining davom etayotgani va geosiyosiy noaniqliklar sababli Fed rasmiylari izohlarida ancha keskin va qat’iy pozitsiyani egallamoqda.
Bozorga ta’siri: Qat’iy siyosat kayfiyatining kuchayishi yirik kapital egalari ehtiyotkor bo‘lib qolishini anglatadi. Yil oxiriga yaqinlashar ekanmiz, stavkalar “uzoqroq muddat yuqori” darajada qolishi, Bitcoin va altkoinlar kabi tavakkal aktivlarga sezilmas bosim o‘tkazishi mumkin.
Treyderlar bu davrda o‘z kapitalini qat’iy boshqarishi va keskin stop-loss ovlanishidan himoyalanish uchun Fed vakillari nutq so‘zlaydigan paytlarda yuqori kredit yelkali pozitsiyalardan qochishi kerak! 📉💼
$BTC #BitcoinETFs #CryptoNew
Fed foiz stavkalarini oshirishni to‘xtatdi, ammo “qat’iy siyosat” signallari hamon yaqin! 🦅🚨
Ecoinometrics’ning so‘nggi ma’lumotlari AQSh Federal zaxira tizimidan muhim signalni ko‘rsatmoqda: Fed oraliq saylovlar arafasida foiz stavkalarini o‘zgarishsiz qoldirishga qaror qilgan bo‘lsa-da, so‘nggi FOMC matbuot anjumanlari davomida Fed kommunikatsiya indeksi (FCI) keskin ko‘tarildi. 📈
Kripto treyderlar uchun muhim xulosalar:
“Tinchlik” faqat yuzaki: Foiz stavkalarini oshirishning vaqtinchalik to‘xtatilishi saylovlar arafasidagi qisqa muddatli yengillik chorasi bo‘lishi mumkin.
Qat’iy siyosat tendensiyasi kuchaymoqda: Inflyatsiya bosimining davom etayotgani va geosiyosiy noaniqliklar sababli Fed rasmiylari izohlarida ancha keskin va qat’iy pozitsiyani egallamoqda.
Bozorga ta’siri: Qat’iy siyosat kayfiyatining kuchayishi yirik kapital egalari ehtiyotkor bo‘lib qolishini anglatadi. Yil oxiriga yaqinlashar ekanmiz, stavkalar “uzoqroq muddat yuqori” darajada qolishi, Bitcoin va altkoinlar kabi tavakkal aktivlarga sezilmas bosim o‘tkazishi mumkin.
Treyderlar bu davrda o‘z kapitalini qat’iy boshqarishi va keskin stop-loss ovlanishidan himoyalanish uchun Fed vakillari nutq so‘zlaydigan paytlarda yuqori kredit yelkali pozitsiyalardan qochishi kerak! 📉💼
$BTC #BitcoinETFs #CryptoNew
111
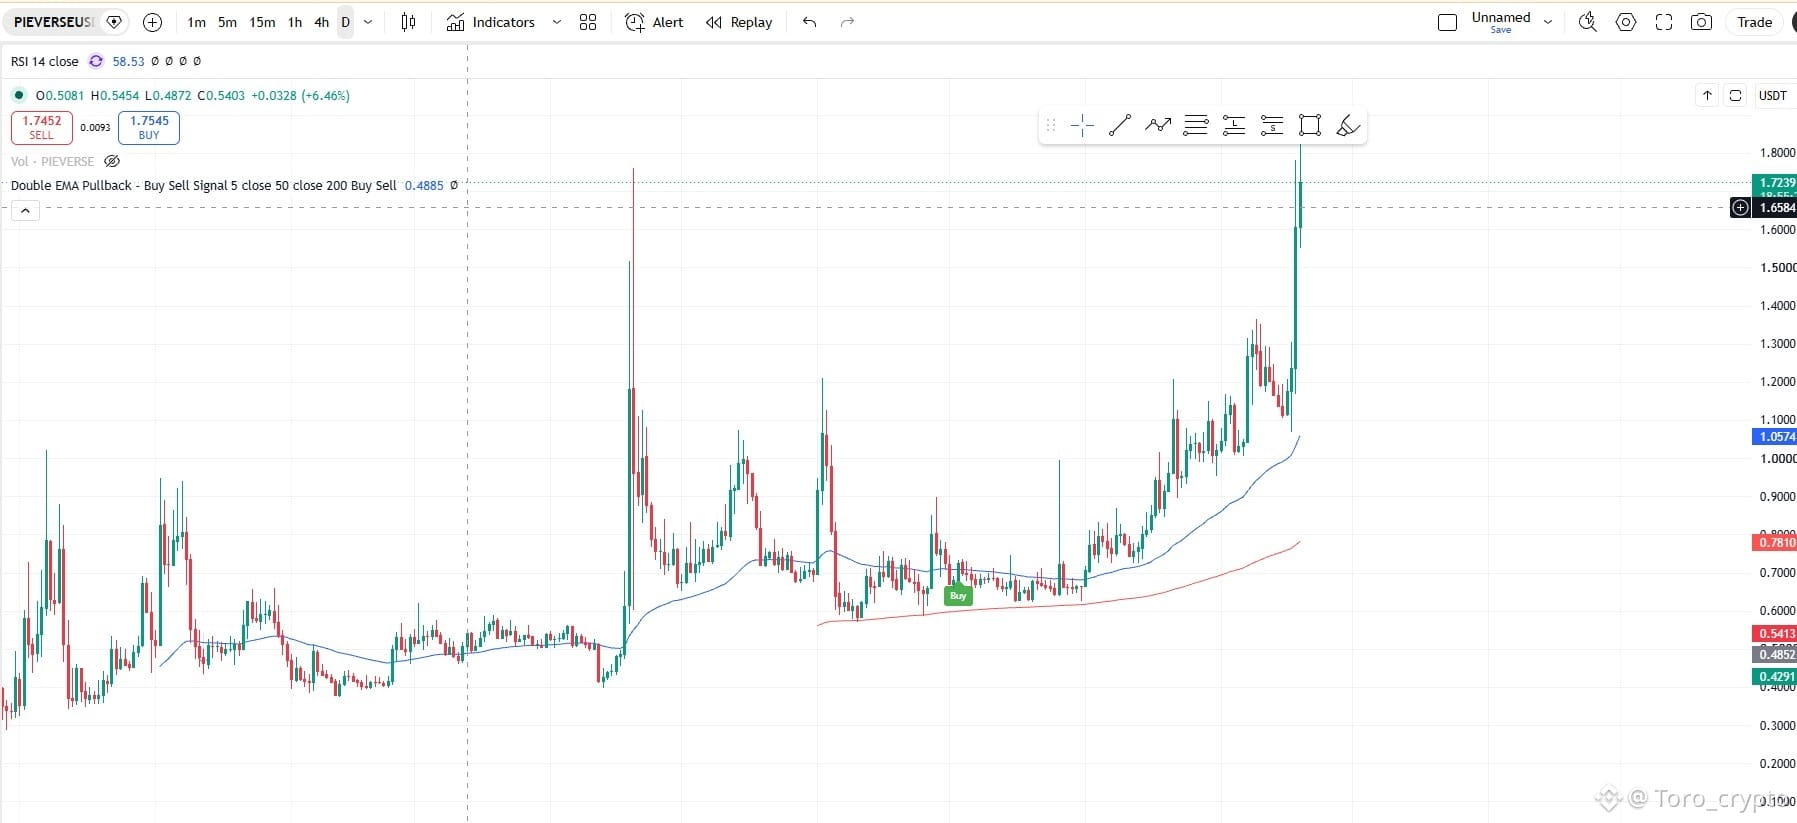
$PIEVERSE bor-yo‘g‘i 24 soat ichida 29% ga keskin o‘sib, ta’sirchan tiklanishni namoyish etdi va shu hafta bozordagi eng yaxshi natija ko‘rsatgan aktivlar qatoridan rasman joy oldi.
PIE’ga kapital oqimini kuchaytirayotgan omil — muhim texnologik yutuq: loyiha Arc Mainnet’ni (Circle’ning steyblkoinlar uchun mo‘ljallangan mahalliy Layer 1 tarmog‘ini) muvaffaqiyatli integratsiya qildi.
Grafiklarga qaraganda, PIE bir necha oy davom etgan tor diapazondagi jamg‘arilish shaklidan rasman yuqoriga yorib chiqdi va makro pasayish trendini bekor qilib, yangi buqa bozori tuzilmasini shakllantirdi.
Bu yorib chiqish kuchli ishonch bilan qo‘llab-quvvatlanmoqda: savdo hajmi keskin oshib, narxni muhim harakatlanuvchi o‘rtacha ko‘rsatkichlardan ancha yuqoriga olib chiqdi.
Biroq, yashil sham ortidan quvish o‘rniga, men sabr bilan kutishni ma’qul ko‘raman. Mustahkam poydevor borligini tasdiqlash uchun avvalgi qarshilik darajasining yangi tayanch daraja sifatida muvaffaqiyatli qayta sinovdan o‘tkazilishini ko‘rmoqchiman.
Qisqasi, PIE’ning hozirgi holati juda istiqbolli ko‘rinadi. Agar buqalar yorib chiqish zonasini muvaffaqiyatli himoya qila olsa, kelgusi haftalarda PIE Web3 infratuzilmasi va sun’iy intellekt sohalarida yetakchi trendni belgilovchi loyihaga aylanish uchun barcha imkoniyatlarga ega.
#Pieverse
$PIEVERSE bor-yo‘g‘i 24 soat ichida 29% ga keskin o‘sib, ta’sirchan tiklanishni namoyish etdi va shu hafta bozordagi eng yaxshi natija ko‘rsatgan aktivlar qatoridan rasman joy oldi.
PIE’ga kapital oqimini kuchaytirayotgan omil — muhim texnologik yutuq: loyiha Arc Mainnet’ni (Circle’ning steyblkoinlar uchun mo‘ljallangan mahalliy Layer 1 tarmog‘ini) muvaffaqiyatli integratsiya qildi.
Grafiklarga qaraganda, PIE bir necha oy davom etgan tor diapazondagi jamg‘arilish shaklidan rasman yuqoriga yorib chiqdi va makro pasayish trendini bekor qilib, yangi buqa bozori tuzilmasini shakllantirdi.
Bu yorib chiqish kuchli ishonch bilan qo‘llab-quvvatlanmoqda: savdo hajmi keskin oshib, narxni muhim harakatlanuvchi o‘rtacha ko‘rsatkichlardan ancha yuqoriga olib chiqdi.
Biroq, yashil sham ortidan quvish o‘rniga, men sabr bilan kutishni ma’qul ko‘raman. Mustahkam poydevor borligini tasdiqlash uchun avvalgi qarshilik darajasining yangi tayanch daraja sifatida muvaffaqiyatli qayta sinovdan o‘tkazilishini ko‘rmoqchiman.
Qisqasi, PIE’ning hozirgi holati juda istiqbolli ko‘rinadi. Agar buqalar yorib chiqish zonasini muvaffaqiyatli himoya qila olsa, kelgusi haftalarda PIE Web3 infratuzilmasi va sun’iy intellekt sohalarida yetakchi trendni belgilovchi loyihaga aylanish uchun barcha imkoniyatlarga ega.
#Pieverse
PIE’ga kapital oqimini kuchaytirayotgan omil — muhim texnologik yutuq: loyiha Arc Mainnet’ni (Circle’ning steyblkoinlar uchun mo‘ljallangan mahalliy Layer 1 tarmog‘ini) muvaffaqiyatli integratsiya qildi.
Grafiklarga qaraganda, PIE bir necha oy davom etgan tor diapazondagi jamg‘arilish shaklidan rasman yuqoriga yorib chiqdi va makro pasayish trendini bekor qilib, yangi buqa bozori tuzilmasini shakllantirdi.
Bu yorib chiqish kuchli ishonch bilan qo‘llab-quvvatlanmoqda: savdo hajmi keskin oshib, narxni muhim harakatlanuvchi o‘rtacha ko‘rsatkichlardan ancha yuqoriga olib chiqdi.
Biroq, yashil sham ortidan quvish o‘rniga, men sabr bilan kutishni ma’qul ko‘raman. Mustahkam poydevor borligini tasdiqlash uchun avvalgi qarshilik darajasining yangi tayanch daraja sifatida muvaffaqiyatli qayta sinovdan o‘tkazilishini ko‘rmoqchiman.
Qisqasi, PIE’ning hozirgi holati juda istiqbolli ko‘rinadi. Agar buqalar yorib chiqish zonasini muvaffaqiyatli himoya qila olsa, kelgusi haftalarda PIE Web3 infratuzilmasi va sun’iy intellekt sohalarida yetakchi trendni belgilovchi loyihaga aylanish uchun barcha imkoniyatlarga ega.
#Pieverse
171
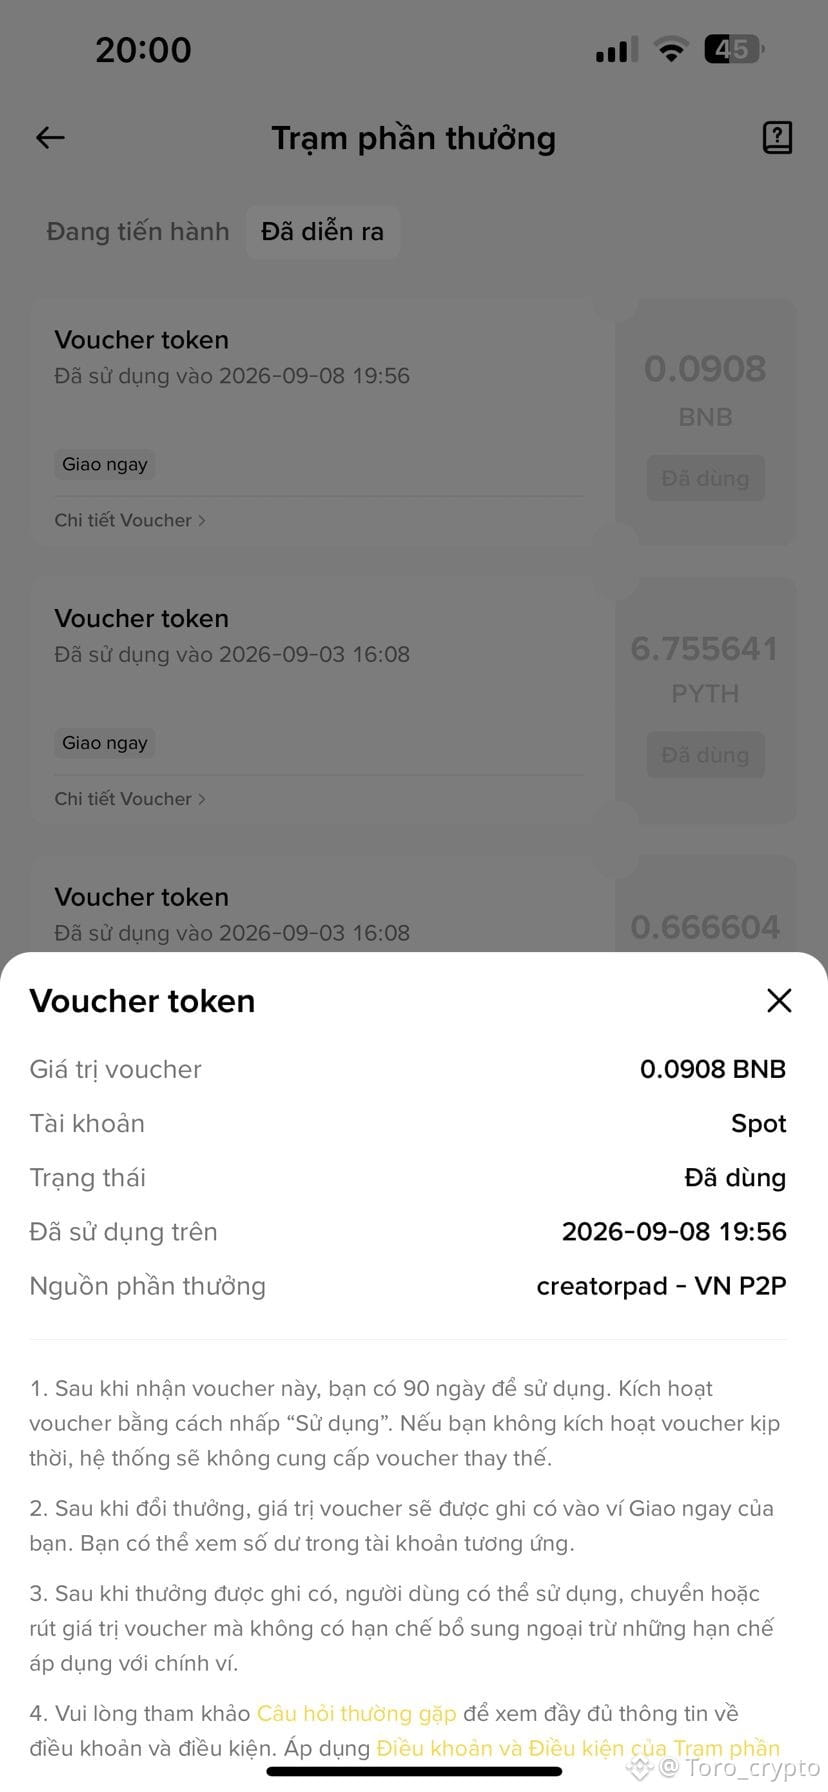
Creator pad-VN p2p kampaniyasida qatnashib, ilk bor mukofot oldim. @Binance_Vietnam , katta rahmat!
$BNB $BTC
Creator pad-VN p2p kampaniyasida qatnashib, ilk bor mukofot oldim. @Binance Vietnam , katta rahmat!
$BNB $BTC
$BNB $BTC
121
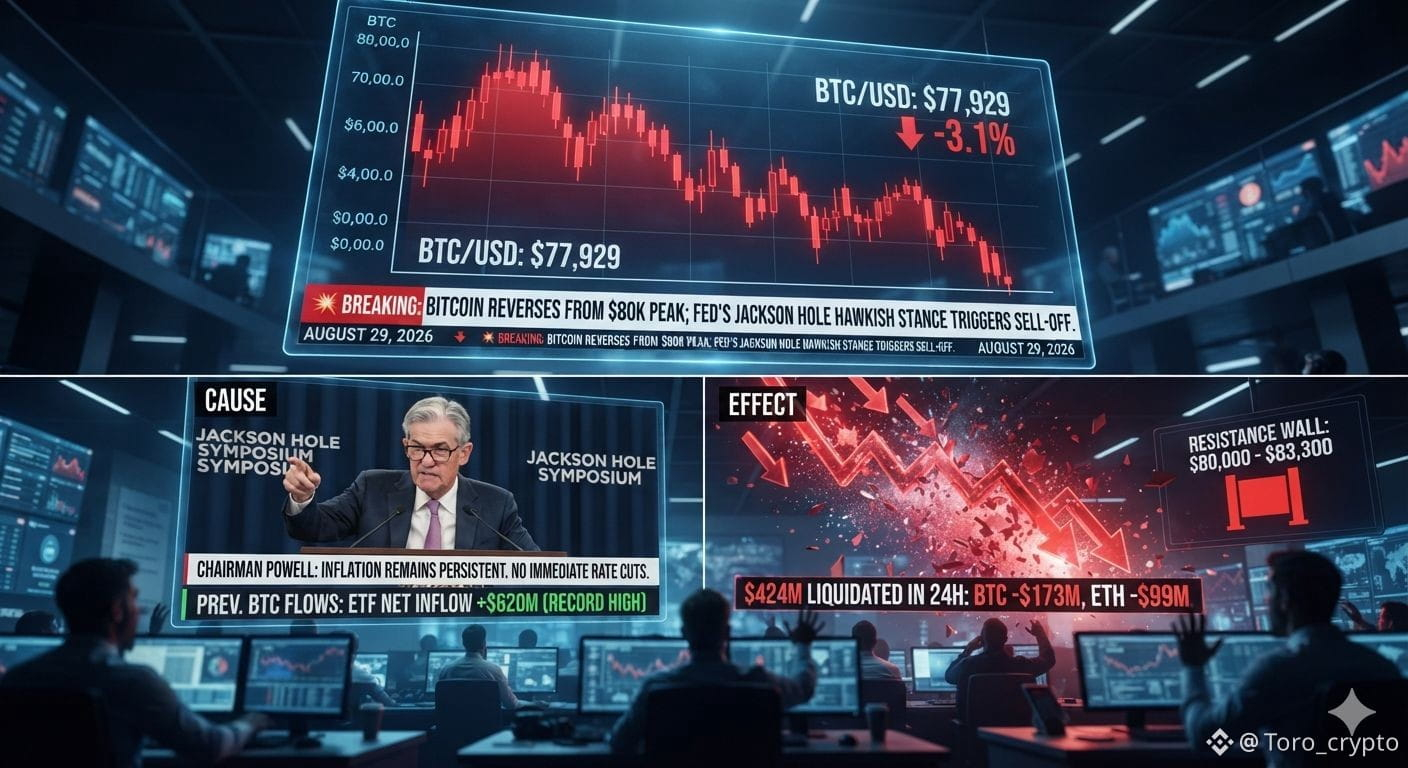
$BTC 2026-yil 29-avgust kuni kriptovalyuta bozorida keskin burilish yuz berdi: Bitcoin (BTC) narxi birdaniga 78 000 AQSh dollaridan pastga tushib ketdi va hozir 77 929 dollar atrofida savdo qilinmoqda. Bu qulash AQSh Federal zaxira tizimi (Fed) rahbariyatining Jackson Hole konferensiyasidagi kutilmagan keskin bayonotidan so‘ng yuz berdi. Natijada so‘nggi 24 soat ichida butun bozor bo‘ylab 424 million dollardan ortiq derivativ pozitsiyalar majburiy yopildi.
Bitcoin (BTC) keskin quladi: ETF’larga rekord darajada mablag‘ oqimi sabab narx bir paytlar 80 000 dollarga yaqinlashgan bo‘lsa-da, Fed raisi inflyatsiyaga nisbatan qat’iy pozitsiyasini bildirib, bazaviy inflyatsiya barqaror ravishda yaxshilanmaganini ta’kidlaganidan so‘ng BTC 3 foizdan ortiq pasaydi. 80 000–83 300 dollarlik qarshilik zonasi jiddiy psixologik to‘siq bo‘lib qolmoqda.
Derivativlar bozori qizilga kirdi: Majburiy yopilgan 424 million dollarlik pozitsiyaning 173 million dollari Bitcoin hissasiga to‘g‘ri keldi, undan keyingi o‘rinda qariyb 99 million dollar bilan Ethereum turibdi.
Altkoinlar birgalikda keskin pasaydi: Kuchli pasayish top-10 kriptovalyutaning barchasini qamrab oldi. Ethereum (ETH) 2 443 dollargacha tushdi; Solana (SOL) guruhdagi eng katta pasayishni qayd etib, 5 foizdan ortiq yo‘qotdi va 104 dollar atrofida savdo qilindi; XRP qo‘llab-quvvatlash darajasidan pastga tushib, 1.38 dollarga yetdi. Bozorning umumiy yo‘nalishiga qarshi, faqat TRON (TRX) 1 foizdan ortiq o‘sish bilan ozgina ijobiy natijani saqlab qoldi.
$ETH $SOL
{spot}(BTCUSDT)
$BTC 2026-yil 29-avgust kuni kriptovalyuta bozorida keskin burilish yuz berdi: Bitcoin (BTC) narxi birdaniga 78 000 AQSh dollaridan pastga tushib ketdi va hozir 77 929 dollar atrofida savdo qilinmoqda. Bu qulash AQSh Federal zaxira tizimi (Fed) rahbariyatining Jackson Hole konferensiyasidagi kutilmagan keskin bayonotidan so‘ng yuz berdi. Natijada so‘nggi 24 soat ichida butun bozor bo‘ylab 424 million dollardan ortiq derivativ pozitsiyalar majburiy yopildi.
Bitcoin (BTC) keskin quladi: ETF’larga rekord darajada mablag‘ oqimi sabab narx bir paytlar 80 000 dollarga yaqinlashgan bo‘lsa-da, Fed raisi inflyatsiyaga nisbatan qat’iy pozitsiyasini bildirib, bazaviy inflyatsiya barqaror ravishda yaxshilanmaganini ta’kidlaganidan so‘ng BTC 3 foizdan ortiq pasaydi. 80 000–83 300 dollarlik qarshilik zonasi jiddiy psixologik to‘siq bo‘lib qolmoqda.
Derivativlar bozori qizilga kirdi: Majburiy yopilgan 424 million dollarlik pozitsiyaning 173 million dollari Bitcoin hissasiga to‘g‘ri keldi, undan keyingi o‘rinda qariyb 99 million dollar bilan Ethereum turibdi.
Altkoinlar birgalikda keskin pasaydi: Kuchli pasayish top-10 kriptovalyutaning barchasini qamrab oldi. Ethereum (ETH) 2 443 dollargacha tushdi; Solana (SOL) guruhdagi eng katta pasayishni qayd etib, 5 foizdan ortiq yo‘qotdi va 104 dollar atrofida savdo qilindi; XRP qo‘llab-quvvatlash darajasidan pastga tushib, 1.38 dollarga yetdi. Bozorning umumiy yo‘nalishiga qarshi, faqat TRON (TRX) 1 foizdan ortiq o‘sish bilan ozgina ijobiy natijani saqlab qoldi.
$ETH $SOL
Bitcoin (BTC) keskin quladi: ETF’larga rekord darajada mablag‘ oqimi sabab narx bir paytlar 80 000 dollarga yaqinlashgan bo‘lsa-da, Fed raisi inflyatsiyaga nisbatan qat’iy pozitsiyasini bildirib, bazaviy inflyatsiya barqaror ravishda yaxshilanmaganini ta’kidlaganidan so‘ng BTC 3 foizdan ortiq pasaydi. 80 000–83 300 dollarlik qarshilik zonasi jiddiy psixologik to‘siq bo‘lib qolmoqda.
Derivativlar bozori qizilga kirdi: Majburiy yopilgan 424 million dollarlik pozitsiyaning 173 million dollari Bitcoin hissasiga to‘g‘ri keldi, undan keyingi o‘rinda qariyb 99 million dollar bilan Ethereum turibdi.
Altkoinlar birgalikda keskin pasaydi: Kuchli pasayish top-10 kriptovalyutaning barchasini qamrab oldi. Ethereum (ETH) 2 443 dollargacha tushdi; Solana (SOL) guruhdagi eng katta pasayishni qayd etib, 5 foizdan ortiq yo‘qotdi va 104 dollar atrofida savdo qilindi; XRP qo‘llab-quvvatlash darajasidan pastga tushib, 1.38 dollarga yetdi. Bozorning umumiy yo‘nalishiga qarshi, faqat TRON (TRX) 1 foizdan ortiq o‘sish bilan ozgina ijobiy natijani saqlab qoldi.
$ETH $SOL
107
#dusk $DUSK @Dusk_Foundation
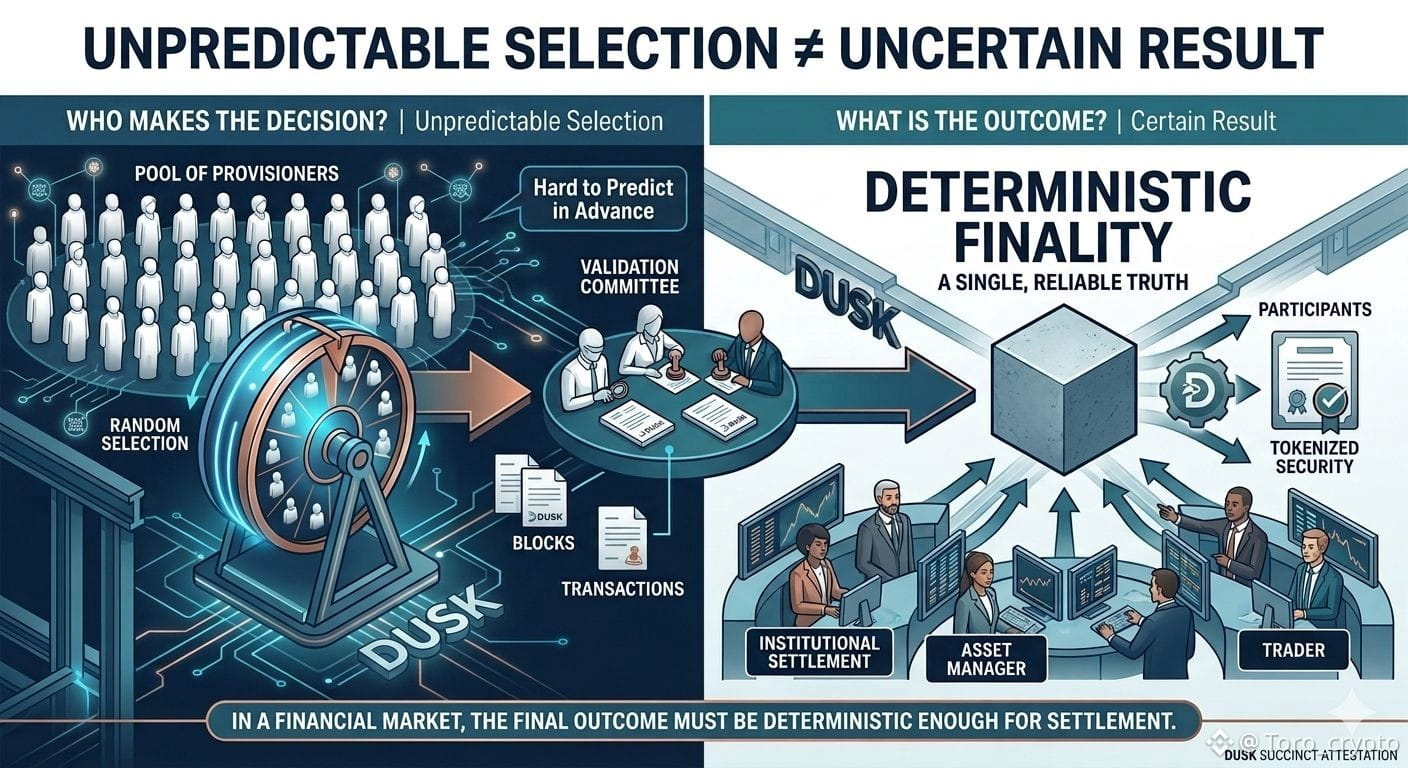
Bir necha million funtga tushadigan tranzaksiya xarajati qo‘mita tomonidan tasdiqlanishi shart bo‘lgan bozorni tasavvur qiling.
Qaror qabul qilinishidan ancha oldin bu haqda boshqa guruhga xabar berilganida ham hech narsa o‘zgarmas edi.
Ammo yana bir muammo bor.
“Qarorni kim qabul qilishini tasodifiy tanlasangiz, hammaning natija borasida bir fikrda bo‘lishini qanday ta’minlaysiz?” degan savolga bu qanday javob beradi?
Dusk’ning Succinct Attestation’i haqida chuqurroq o‘rganganimda, aynan mana shu jihat uning o‘ziga xosligini ko‘rsatdi.
Protokol ovoz berish mexanizmidan foydalanadi. Ovoz berishning har bir bosqichida ta’minotchilar orasidan tasodifiy tanlangan a’zolar qo‘mitalar bo‘yicha takliflar kiritadi, ovoz beradi va bloklarni tasdiqlaydi. Blok tasdiqlangach, tarmoq muayyan deterministik yakuniylikka erishadi.
Bu qiziqarli farqni yuzaga keltiradi:
Tanlov bosimining oldindan aytib bo‘lmasligi natijaning ham oldindan aytib bo‘lmasligini anglatmaydi.
Birinchisi esa, o‘lchovlarni noaniqroq qilishi mumkin.
Ikkinchisi esa muammo tug‘diradi.
Bunga misol — qimmatli qog‘oz keng miqyosda tokenlashtirilgan, bo‘laklarga ajratilgan va ulushi kamaytirilgan kliring firmasi.
Bu tarmoq oxir-oqibat ishtirokchilar ishonishi mumkin bo‘lgan qiymatni yuzaga chiqarishini anglatadi.
Menimcha, konsensus dizayni shunchaki “Dusk Proof-of-Stake’dan foydalanadi” deyishdan nariga o‘tadigan nuqta shu.
Savol faqat shundan iborat emas:
Ammo, agar kimdir tanlanishi kerak bo‘lsa, kim tanlanishi lozim?
Bundan tashqari, yana shunday savol ham bor:
Demak, u ...ga kirishga tayyor. Qayerga?
Moliya bozori dinamikasida bunday oldindan aytib bo‘lmaslik kelajakdagi ishtirokni susaytirishi mumkin.
Shunga qaramay, hisob-kitoblar uchun yakuniy qaror deterministik bo‘lishi kerak.
Blokcheyn infratuzilmasining o‘zi moliyaviy sohadagi real aktivlar bilan kesishganida, “tasodifiy” so‘zi “noaniq” so‘zining sinonimi emas.
Vaqt o‘tishi bilan kuzatmoqchi bo‘lgan jihatim — miqyoslanuvchanlik. Aniqrog‘i, ayni bir yakuniy natijaga tayanadigan institutsional faoliyat ko‘lami kengaygani sari modelning miqyoslanuvchanligi.
#dusk $DUSK @Dusk
Bir necha million funtga tushadigan tranzaksiya xarajati qo‘mita tomonidan tasdiqlanishi shart bo‘lgan bozorni tasavvur qiling.
Qaror qabul qilinishidan ancha oldin bu haqda boshqa guruhga xabar berilganida ham hech narsa o‘zgarmas edi.
Ammo yana bir muammo bor.
“Qarorni kim qabul qilishini tasodifiy tanlasangiz, hammaning natija borasida bir fikrda bo‘lishini qanday ta’minlaysiz?” degan savolga bu qanday javob beradi?
Dusk’ning Succinct Attestation’i haqida chuqurroq o‘rganganimda, aynan mana shu jihat uning o‘ziga xosligini ko‘rsatdi.
Protokol ovoz berish mexanizmidan foydalanadi. Ovoz berishning har bir bosqichida ta’minotchilar orasidan tasodifiy tanlangan a’zolar qo‘mitalar bo‘yicha takliflar kiritadi, ovoz beradi va bloklarni tasdiqlaydi. Blok tasdiqlangach, tarmoq muayyan deterministik yakuniylikka erishadi.
Bu qiziqarli farqni yuzaga keltiradi:
Tanlov bosimining oldindan aytib bo‘lmasligi natijaning ham oldindan aytib bo‘lmasligini anglatmaydi.
Birinchisi esa, o‘lchovlarni noaniqroq qilishi mumkin.
Ikkinchisi esa muammo tug‘diradi.
Bunga misol — qimmatli qog‘oz keng miqyosda tokenlashtirilgan, bo‘laklarga ajratilgan va ulushi kamaytirilgan kliring firmasi.
Bu tarmoq oxir-oqibat ishtirokchilar ishonishi mumkin bo‘lgan qiymatni yuzaga chiqarishini anglatadi.
Menimcha, konsensus dizayni shunchaki “Dusk Proof-of-Stake’dan foydalanadi” deyishdan nariga o‘tadigan nuqta shu.
Savol faqat shundan iborat emas:
Ammo, agar kimdir tanlanishi kerak bo‘lsa, kim tanlanishi lozim?
Bundan tashqari, yana shunday savol ham bor:
Demak, u ...ga kirishga tayyor. Qayerga?
Moliya bozori dinamikasida bunday oldindan aytib bo‘lmaslik kelajakdagi ishtirokni susaytirishi mumkin.
Shunga qaramay, hisob-kitoblar uchun yakuniy qaror deterministik bo‘lishi kerak.
Blokcheyn infratuzilmasining o‘zi moliyaviy sohadagi real aktivlar bilan kesishganida, “tasodifiy” so‘zi “noaniq” so‘zining sinonimi emas.
Vaqt o‘tishi bilan kuzatmoqchi bo‘lgan jihatim — miqyoslanuvchanlik. Aniqrog‘i, ayni bir yakuniy natijaga tayanadigan institutsional faoliyat ko‘lami kengaygani sari modelning miqyoslanuvchanligi.
Bir necha million funtga tushadigan tranzaksiya xarajati qo‘mita tomonidan tasdiqlanishi shart bo‘lgan bozorni tasavvur qiling.
Qaror qabul qilinishidan ancha oldin bu haqda boshqa guruhga xabar berilganida ham hech narsa o‘zgarmas edi.
Ammo yana bir muammo bor.
“Qarorni kim qabul qilishini tasodifiy tanlasangiz, hammaning natija borasida bir fikrda bo‘lishini qanday ta’minlaysiz?” degan savolga bu qanday javob beradi?
Dusk’ning Succinct Attestation’i haqida chuqurroq o‘rganganimda, aynan mana shu jihat uning o‘ziga xosligini ko‘rsatdi.
Protokol ovoz berish mexanizmidan foydalanadi. Ovoz berishning har bir bosqichida ta’minotchilar orasidan tasodifiy tanlangan a’zolar qo‘mitalar bo‘yicha takliflar kiritadi, ovoz beradi va bloklarni tasdiqlaydi. Blok tasdiqlangach, tarmoq muayyan deterministik yakuniylikka erishadi.
Bu qiziqarli farqni yuzaga keltiradi:
Tanlov bosimining oldindan aytib bo‘lmasligi natijaning ham oldindan aytib bo‘lmasligini anglatmaydi.
Birinchisi esa, o‘lchovlarni noaniqroq qilishi mumkin.
Ikkinchisi esa muammo tug‘diradi.
Bunga misol — qimmatli qog‘oz keng miqyosda tokenlashtirilgan, bo‘laklarga ajratilgan va ulushi kamaytirilgan kliring firmasi.
Bu tarmoq oxir-oqibat ishtirokchilar ishonishi mumkin bo‘lgan qiymatni yuzaga chiqarishini anglatadi.
Menimcha, konsensus dizayni shunchaki “Dusk Proof-of-Stake’dan foydalanadi” deyishdan nariga o‘tadigan nuqta shu.
Savol faqat shundan iborat emas:
Ammo, agar kimdir tanlanishi kerak bo‘lsa, kim tanlanishi lozim?
Bundan tashqari, yana shunday savol ham bor:
Demak, u ...ga kirishga tayyor. Qayerga?
Moliya bozori dinamikasida bunday oldindan aytib bo‘lmaslik kelajakdagi ishtirokni susaytirishi mumkin.
Shunga qaramay, hisob-kitoblar uchun yakuniy qaror deterministik bo‘lishi kerak.
Blokcheyn infratuzilmasining o‘zi moliyaviy sohadagi real aktivlar bilan kesishganida, “tasodifiy” so‘zi “noaniq” so‘zining sinonimi emas.
Vaqt o‘tishi bilan kuzatmoqchi bo‘lgan jihatim — miqyoslanuvchanlik. Aniqrog‘i, ayni bir yakuniy natijaga tayanadigan institutsional faoliyat ko‘lami kengaygani sari modelning miqyoslanuvchanligi.
1
418
Tasdiqlangan
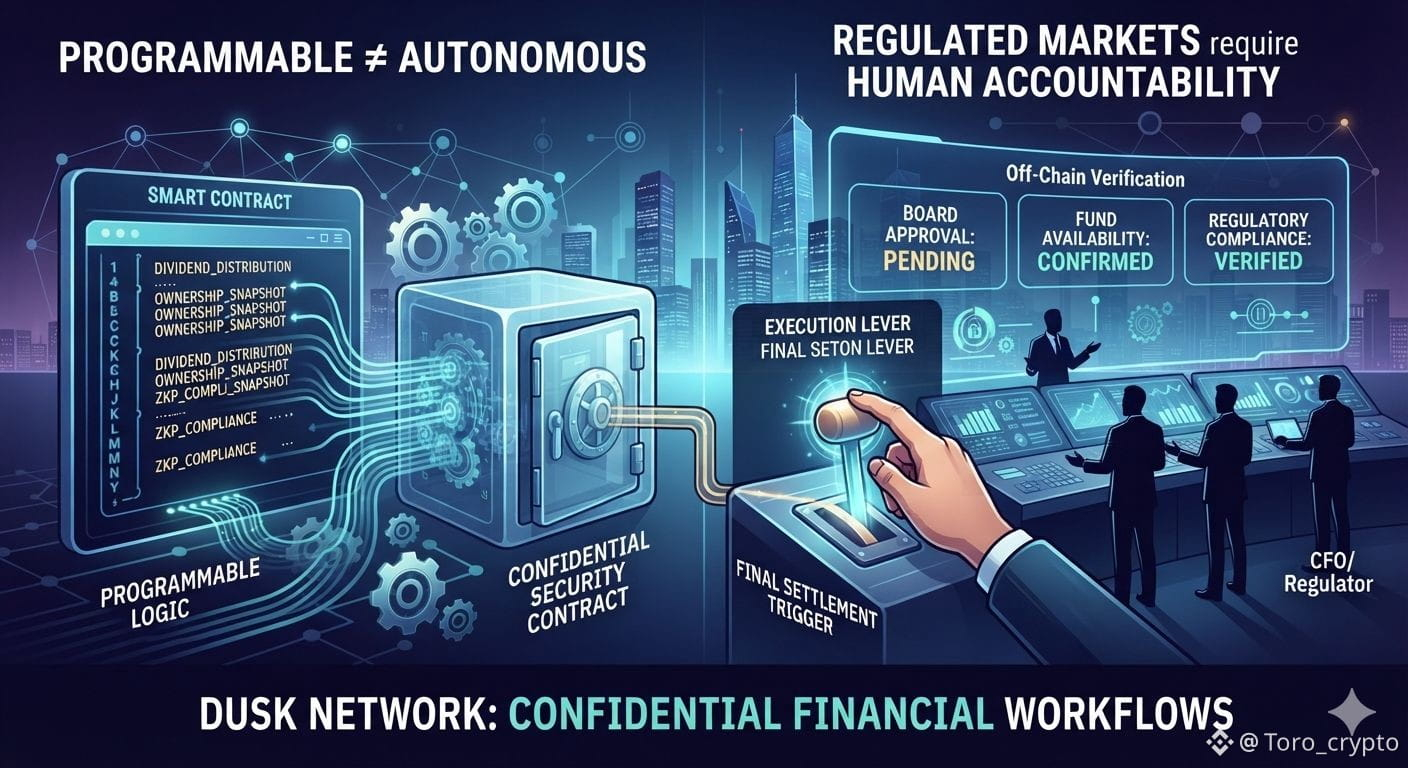
Smart-kontaktlar dasturlashtiriladigan, lekin bu moliyaviy jarayonlarning barchasi to‘liq avtomatlashtirilgan degani emas.
Bu meni eng sodda holatni ko‘rib chiqishga olib keldi: dividend to‘lovlari amalga oshirilishi kerak bo‘lgan tokenlashtirilgan qimmatli qog‘oz bilan bu qanday ishlaydi.
Buning sabablari: birinchidan, bu juda oddiydek tuyuladi;
Onchenda qoidalar; shartnoma qaror qiladi, keyin esa taqsimlaydi.
Lekin bitta muhim detal bor:
Dasturlashtiriladigan ≠ avtonom.
Buni mantiqqa qanday tarjima qilish mumkin:
Kompaniyaning korporativ amaliyoti to‘g‘ri bajarilgani, zarur mablag‘lar mavjudligi yoki ofchinda (off chain) hisob-kitob to‘g‘ri bo‘lgani to‘g‘risida ishonch bilan bilishga har doim ham asos bo‘lavermaydi.
Biroq, bu farq tartibga solingan bozor sharoitida yanada ko‘proq ta’kidlanishi mumkin.
Dusk dividend to‘lovlari va ovoz berish kabi moliyaviy oqimlardan kelib chiqib, qimmatli qog‘ozni token sifatida qabul qilishdan ko‘ra “Confidential Security Contract” (maxfiy qimmatli qog‘oz shartnomasi) sxemasini belgilab bergan.
Men uchun qiziq tomoni — aynan shu yerda arxitektura juda hayratlanarli.
Gap onchenga ko‘proq mantiqni kiritish haqida emas.
Maqsad — aynan shu fikrlashni reallikka moslashtirish: aktivning o‘zi xususiyatlari mulkchilik qoidalari, muvofiqlik (eligibility), servis/servis xizmat ko‘rsatish (servicing), hisob-kitob (settlement) va ma’lum oshkoralik (ba’zan “faktlar” deb ham ataladi) bilan belgilanadi.
Amalda esa avtomatlashtirilgan tizim har doim unga asos bo‘ladigan ma’lumotlar va qoidalargacha xolos.
Shuning uchun men uchun qiziqarli savol bu emas:
Davlat nazoratidagi aktivlarni dasturlash mumkinmi?
Biz buni allaqachon bilardik.
Qiyinroq savol esa:
Haqiqiy moliyaviy jarayonning qanchalik qismi chinakam avtomatlashtirilishi mumkin, va baribir tartibga solingan bozorlarda u mavjud bo‘ladigan joyda inson omilini butunlay yo‘q qilmasdan qolish mumkin?
Men buni vaqt o‘tishi bilan kuzatishni istardim. #dusk @Dusk_Foundation $DUSK
Smart-kontaktlar dasturlashtiriladigan, lekin bu moliyaviy jarayonlarning barchasi to‘liq avtomatlashtirilgan degani emas.
Bu meni eng sodda holatni ko‘rib chiqishga olib keldi: dividend to‘lovlari amalga oshirilishi kerak bo‘lgan tokenlashtirilgan qimmatli qog‘oz bilan bu qanday ishlaydi.
Buning sabablari: birinchidan, bu juda oddiydek tuyuladi;
Onchenda qoidalar; shartnoma qaror qiladi, keyin esa taqsimlaydi.
Lekin bitta muhim detal bor:
Dasturlashtiriladigan ≠ avtonom.
Buni mantiqqa qanday tarjima qilish mumkin:
Kompaniyaning korporativ amaliyoti to‘g‘ri bajarilgani, zarur mablag‘lar mavjudligi yoki ofchinda (off chain) hisob-kitob to‘g‘ri bo‘lgani to‘g‘risida ishonch bilan bilishga har doim ham asos bo‘lavermaydi.
Biroq, bu farq tartibga solingan bozor sharoitida yanada ko‘proq ta’kidlanishi mumkin.
Dusk dividend to‘lovlari va ovoz berish kabi moliyaviy oqimlardan kelib chiqib, qimmatli qog‘ozni token sifatida qabul qilishdan ko‘ra “Confidential Security Contract” (maxfiy qimmatli qog‘oz shartnomasi) sxemasini belgilab bergan.
Men uchun qiziq tomoni — aynan shu yerda arxitektura juda hayratlanarli.
Gap onchenga ko‘proq mantiqni kiritish haqida emas.
Maqsad — aynan shu fikrlashni reallikka moslashtirish: aktivning o‘zi xususiyatlari mulkchilik qoidalari, muvofiqlik (eligibility), servis/servis xizmat ko‘rsatish (servicing), hisob-kitob (settlement) va ma’lum oshkoralik (ba’zan “faktlar” deb ham ataladi) bilan belgilanadi.
Amalda esa avtomatlashtirilgan tizim har doim unga asos bo‘ladigan ma’lumotlar va qoidalargacha xolos.
Shuning uchun men uchun qiziqarli savol bu emas:
Davlat nazoratidagi aktivlarni dasturlash mumkinmi?
Biz buni allaqachon bilardik.
Qiyinroq savol esa:
Haqiqiy moliyaviy jarayonning qanchalik qismi chinakam avtomatlashtirilishi mumkin, va baribir tartibga solingan bozorlarda u mavjud bo‘ladigan joyda inson omilini butunlay yo‘q qilmasdan qolish mumkin?
Men buni vaqt o‘tishi bilan kuzatishni istardim. #dusk @Dusk $DUSK
Bu meni eng sodda holatni ko‘rib chiqishga olib keldi: dividend to‘lovlari amalga oshirilishi kerak bo‘lgan tokenlashtirilgan qimmatli qog‘oz bilan bu qanday ishlaydi.
Buning sabablari: birinchidan, bu juda oddiydek tuyuladi;
Onchenda qoidalar; shartnoma qaror qiladi, keyin esa taqsimlaydi.
Lekin bitta muhim detal bor:
Dasturlashtiriladigan ≠ avtonom.
Buni mantiqqa qanday tarjima qilish mumkin:
Kompaniyaning korporativ amaliyoti to‘g‘ri bajarilgani, zarur mablag‘lar mavjudligi yoki ofchinda (off chain) hisob-kitob to‘g‘ri bo‘lgani to‘g‘risida ishonch bilan bilishga har doim ham asos bo‘lavermaydi.
Biroq, bu farq tartibga solingan bozor sharoitida yanada ko‘proq ta’kidlanishi mumkin.
Dusk dividend to‘lovlari va ovoz berish kabi moliyaviy oqimlardan kelib chiqib, qimmatli qog‘ozni token sifatida qabul qilishdan ko‘ra “Confidential Security Contract” (maxfiy qimmatli qog‘oz shartnomasi) sxemasini belgilab bergan.
Men uchun qiziq tomoni — aynan shu yerda arxitektura juda hayratlanarli.
Gap onchenga ko‘proq mantiqni kiritish haqida emas.
Maqsad — aynan shu fikrlashni reallikka moslashtirish: aktivning o‘zi xususiyatlari mulkchilik qoidalari, muvofiqlik (eligibility), servis/servis xizmat ko‘rsatish (servicing), hisob-kitob (settlement) va ma’lum oshkoralik (ba’zan “faktlar” deb ham ataladi) bilan belgilanadi.
Amalda esa avtomatlashtirilgan tizim har doim unga asos bo‘ladigan ma’lumotlar va qoidalargacha xolos.
Shuning uchun men uchun qiziqarli savol bu emas:
Davlat nazoratidagi aktivlarni dasturlash mumkinmi?
Biz buni allaqachon bilardik.
Qiyinroq savol esa:
Haqiqiy moliyaviy jarayonning qanchalik qismi chinakam avtomatlashtirilishi mumkin, va baribir tartibga solingan bozorlarda u mavjud bo‘ladigan joyda inson omilini butunlay yo‘q qilmasdan qolish mumkin?
Men buni vaqt o‘tishi bilan kuzatishni istardim. #dusk @Dusk $DUSK
5
5
721
Men moliyaviy bozor sharoitida “egalik” degan narsa aslida nimani anglatishini o‘ylab qolganman.
Aytaylik, siz kompaniya aksiyalarini sotib olasiz.
Bitim rasmiy yakunlanadi va aktiv rasmiy ravishda sizning nomingizga o‘tadi. Qog‘ozda esa, hammasi shu qadar oddiy.
Lekin voqelik aralashishi bilan hammasi chigallashadi.
Dividend e’lon qilinadi. Aksiyadorlar ovoz berishi kerak bo‘ladi. Yoki korporativ harakat aktivni butunlay o‘zgartirib yuboradi.
Shunda savol faqat shunday emas: “Kim buni talab qilishga haqli?”
Asosiy operatsion savol esa: bu huquqiy nom (title) tizim ichida aynan nimani ishga tushiradi?
Chunki registrda rekordni belgilab qo‘yish oson. Uning ortidagi amaliy ish jarayonini (workflow) ishga tushirish esa butunlay boshqa masala.
Hujjatlar qog‘ozda sodda ko‘rinadi, lekin ijroda ko‘plab harakatlanuvchi qismlar bor. To‘g‘ri investor haqiqatan ham to‘lovni olishi kerak. To‘g‘ri egasi ovoz berishi kerak. Har bir o‘tish (transfer) qat’iy muvofiqlik (eligibility) qoidalaridan o‘tishi lozim. Va bularning hammasi kun sayin, mukammal sinxron bo‘lib turishi kerak.
Ana shunda bo‘g‘in (bottleneck) paydo bo‘ladi.
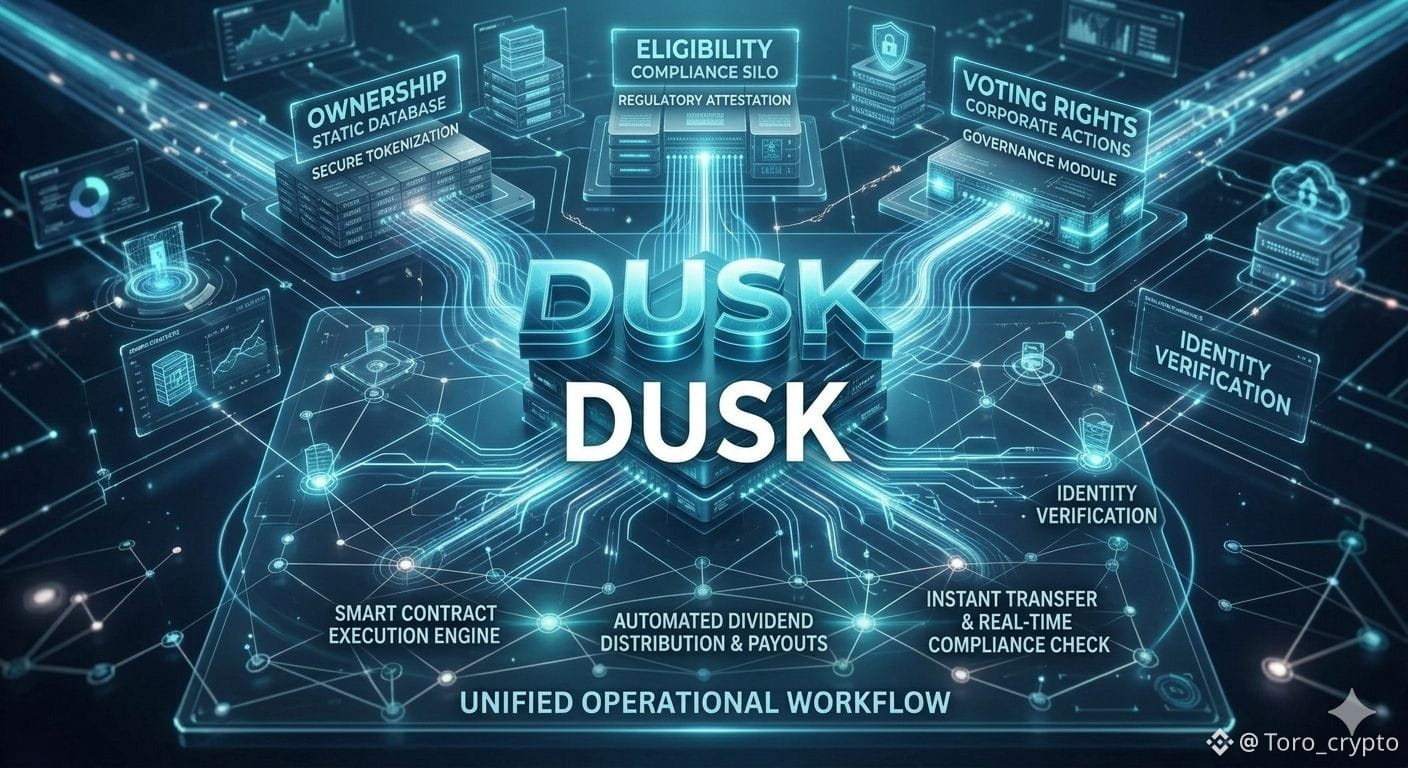
Agar egalik bitta tizimda, muvofiqlik (eligibility) boshqa tizimda, korporativ harakatlar esa uchinchisida bo‘lsa, yozuvlaringiz mukammal bo‘lishi mumkin, ammo amaliy jarayon baribir ajratilgan (siloed) bazalar o‘rtasida qo‘l kuchiga teng keladigan brute-force reconciliatsiya orqali yuradi.
Shuning uchun Dusk menga qiziq.
Ularning tartibga solinadigan aktivlarga yondashuvi shunchaki blokcheynda nom (title) joylash haqida emas.
Asosiy sinov — ular egalik, muvofiqlik, o‘tishlar va korporativ harakatlarni yagona, birlashtirilgan moliyaviy workflow’ga birlashtira oladilarmi-yo‘qmi.
Statik registr faqat kim nima egasi ekanini aytib bera oladi.
Funktsional moliyaviy tizim esa bu aktiv aslida nima qilishga ruxsat etilganini tushunishi kerak.
Men aynan shu qismni kuzatyapman: huquqiy egalik amalda operatsion egalikka aylana oladimi?
#dusk @Dusk_Foundation $DUSK
Men moliyaviy bozor sharoitida “egalik” degan narsa aslida nimani anglatishini o‘ylab qolganman.
Aytaylik, siz kompaniya aksiyalarini sotib olasiz.
Bitim rasmiy yakunlanadi va aktiv rasmiy ravishda sizning nomingizga o‘tadi. Qog‘ozda esa, hammasi shu qadar oddiy.
Lekin voqelik aralashishi bilan hammasi chigallashadi.
Dividend e’lon qilinadi. Aksiyadorlar ovoz berishi kerak bo‘ladi. Yoki korporativ harakat aktivni butunlay o‘zgartirib yuboradi.
Shunda savol faqat shunday emas: “Kim buni talab qilishga haqli?”
Asosiy operatsion savol esa: bu huquqiy nom (title) tizim ichida aynan nimani ishga tushiradi?
Chunki registrda rekordni belgilab qo‘yish oson. Uning ortidagi amaliy ish jarayonini (workflow) ishga tushirish esa butunlay boshqa masala.
Hujjatlar qog‘ozda sodda ko‘rinadi, lekin ijroda ko‘plab harakatlanuvchi qismlar bor. To‘g‘ri investor haqiqatan ham to‘lovni olishi kerak. To‘g‘ri egasi ovoz berishi kerak. Har bir o‘tish (transfer) qat’iy muvofiqlik (eligibility) qoidalaridan o‘tishi lozim. Va bularning hammasi kun sayin, mukammal sinxron bo‘lib turishi kerak.
Ana shunda bo‘g‘in (bottleneck) paydo bo‘ladi.
Agar egalik bitta tizimda, muvofiqlik (eligibility) boshqa tizimda, korporativ harakatlar esa uchinchisida bo‘lsa, yozuvlaringiz mukammal bo‘lishi mumkin, ammo amaliy jarayon baribir ajratilgan (siloed) bazalar o‘rtasida qo‘l kuchiga teng keladigan brute-force reconciliatsiya orqali yuradi.
Shuning uchun Dusk menga qiziq.
Ularning tartibga solinadigan aktivlarga yondashuvi shunchaki blokcheynda nom (title) joylash haqida emas.
Asosiy sinov — ular egalik, muvofiqlik, o‘tishlar va korporativ harakatlarni yagona, birlashtirilgan moliyaviy workflow’ga birlashtira oladilarmi-yo‘qmi.
Statik registr faqat kim nima egasi ekanini aytib bera oladi.
Funktsional moliyaviy tizim esa bu aktiv aslida nima qilishga ruxsat etilganini tushunishi kerak.
Men aynan shu qismni kuzatyapman: huquqiy egalik amalda operatsion egalikka aylana oladimi?
#dusk @Dusk $DUSK
Aytaylik, siz kompaniya aksiyalarini sotib olasiz.
Bitim rasmiy yakunlanadi va aktiv rasmiy ravishda sizning nomingizga o‘tadi. Qog‘ozda esa, hammasi shu qadar oddiy.
Lekin voqelik aralashishi bilan hammasi chigallashadi.
Dividend e’lon qilinadi. Aksiyadorlar ovoz berishi kerak bo‘ladi. Yoki korporativ harakat aktivni butunlay o‘zgartirib yuboradi.
Shunda savol faqat shunday emas: “Kim buni talab qilishga haqli?”
Asosiy operatsion savol esa: bu huquqiy nom (title) tizim ichida aynan nimani ishga tushiradi?
Chunki registrda rekordni belgilab qo‘yish oson. Uning ortidagi amaliy ish jarayonini (workflow) ishga tushirish esa butunlay boshqa masala.
Hujjatlar qog‘ozda sodda ko‘rinadi, lekin ijroda ko‘plab harakatlanuvchi qismlar bor. To‘g‘ri investor haqiqatan ham to‘lovni olishi kerak. To‘g‘ri egasi ovoz berishi kerak. Har bir o‘tish (transfer) qat’iy muvofiqlik (eligibility) qoidalaridan o‘tishi lozim. Va bularning hammasi kun sayin, mukammal sinxron bo‘lib turishi kerak.
Ana shunda bo‘g‘in (bottleneck) paydo bo‘ladi.
Agar egalik bitta tizimda, muvofiqlik (eligibility) boshqa tizimda, korporativ harakatlar esa uchinchisida bo‘lsa, yozuvlaringiz mukammal bo‘lishi mumkin, ammo amaliy jarayon baribir ajratilgan (siloed) bazalar o‘rtasida qo‘l kuchiga teng keladigan brute-force reconciliatsiya orqali yuradi.
Shuning uchun Dusk menga qiziq.
Ularning tartibga solinadigan aktivlarga yondashuvi shunchaki blokcheynda nom (title) joylash haqida emas.
Asosiy sinov — ular egalik, muvofiqlik, o‘tishlar va korporativ harakatlarni yagona, birlashtirilgan moliyaviy workflow’ga birlashtira oladilarmi-yo‘qmi.
Statik registr faqat kim nima egasi ekanini aytib bera oladi.
Funktsional moliyaviy tizim esa bu aktiv aslida nima qilishga ruxsat etilganini tushunishi kerak.
Men aynan shu qismni kuzatyapman: huquqiy egalik amalda operatsion egalikka aylana oladimi?
#dusk @Dusk $DUSK
3
3
234
Men Dusk’ni yana ko‘rib chiqayotgan edim va bir farq xayolimdan ketmay qoldi:
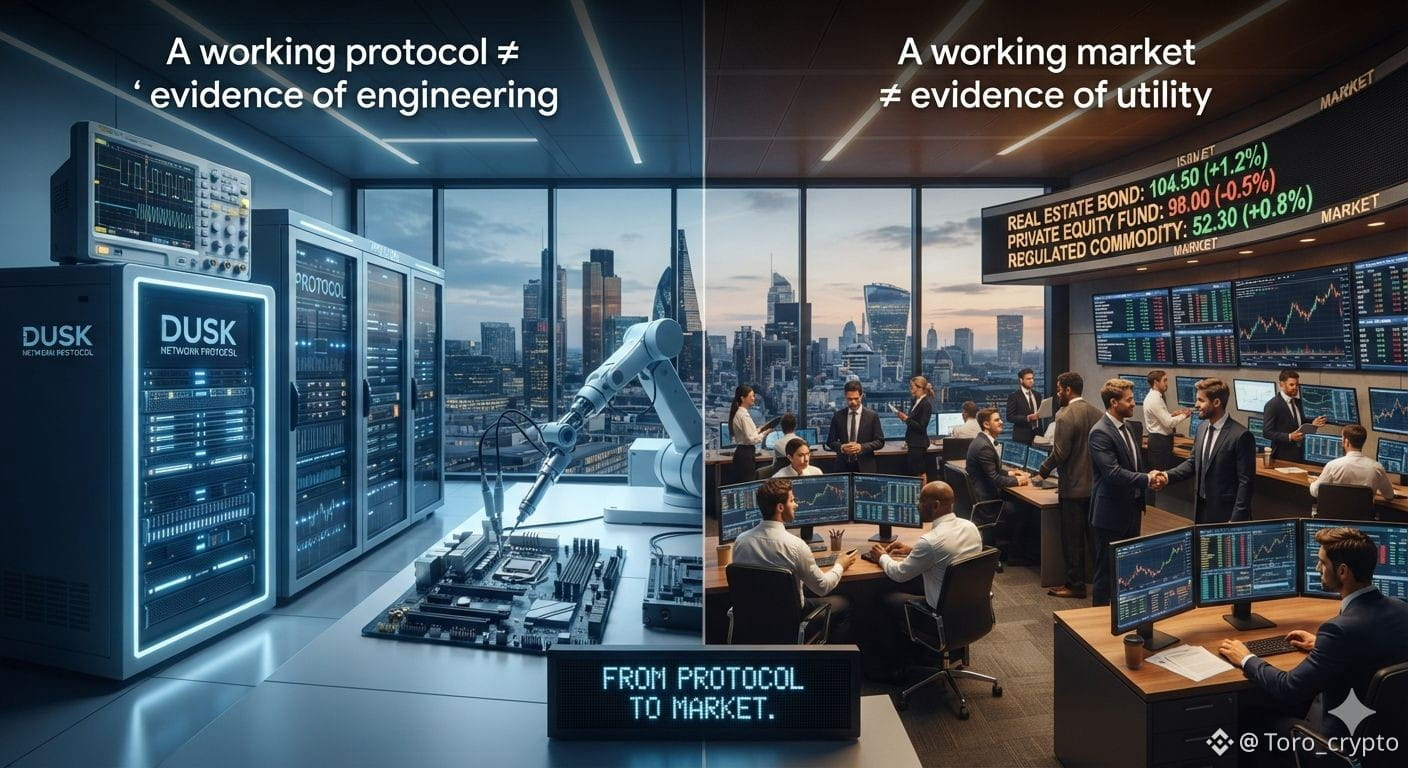
Ishlayotgan protokol ≠ ishlayotgan bozor.
Avvaliga tranzaksiyalarni amalga oshira oladigan, moliyaviy ilovalarni qo‘llab-quvvatlaydigan va tartibga solinadigan aktivlarning texnik jihatlarini bajara oladigan blokcheynga qarab:
«Xo‘p, infratuzilma ishlayapti», deb o‘ylash oson.
Ammo bu savolning faqat bir qismi.
Infratuzilma haqiqiy moliya bozori bilan uchrashganda nima yuz berishi — yanada qiziqroq savol.
Chunki haqiqiy bozor uchun texnologiyaning o‘zi yetarli emas.
Unga aktivlar yarata oladigan emitentlar kerak.
Ular bilan o‘zaro aloqada bo‘la oladigan investorlar kerak.
Amalda ijro etiladigan qoidalar kerak.
O‘sha qoidalarga muvofiq amalga oshiriladigan o‘tkazmalar kerak.
Va vaqt o‘tishi bilan davom etadigan faoliyat kerak.
Bu farq muhim.
Protokol biror narsaning texnik jihatdan mumkinligini isbotlay oladi.
Bozor esa odamlar va muassasalar undan foydalanishni davom ettirish uchun yetarlicha foydali deb bilishini isbotlashi kerak.
Menimcha, aynan shu jihat Dusk’ni kuzatishni yanada qiziqarli qiladi.
Uning arxitekturasi tartibga solinadigan moliyaviy holatlar uchun aniq ishlab chiqilmoqda, ammo muhimroq savol texnologiya ularni qo‘llab-quvvatlay oladimi, degani emas.
Gap shundaki, vaqt o‘tishi bilan shu infratuzilma atrofida haqiqiy moliyaviy faoliyat yuzaga keladimi?
Men vaqt o‘tishi bilan aynan shuni kuzatmoqchiman:
Texnik imkoniyat muntazam bozor faoliyatiga aylanadimi?
Chunki ishlayotgan protokol — muhandislik salohiyatining dalili.
Ishlayotgan bozor esa foydalilikning dalili.
Bular bir xil narsa emas.
@Dusk_Foundation #dusk $DUSK
Men Dusk’ni yana ko‘rib chiqayotgan edim va bir farq xayolimdan ketmay qoldi:
Ishlayotgan protokol ≠ ishlayotgan bozor.
Avvaliga tranzaksiyalarni amalga oshira oladigan, moliyaviy ilovalarni qo‘llab-quvvatlaydigan va tartibga solinadigan aktivlarning texnik jihatlarini bajara oladigan blokcheynga qarab:
«Xo‘p, infratuzilma ishlayapti», deb o‘ylash oson.
Ammo bu savolning faqat bir qismi.
Infratuzilma haqiqiy moliya bozori bilan uchrashganda nima yuz berishi — yanada qiziqroq savol.
Chunki haqiqiy bozor uchun texnologiyaning o‘zi yetarli emas.
Unga aktivlar yarata oladigan emitentlar kerak.
Ular bilan o‘zaro aloqada bo‘la oladigan investorlar kerak.
Amalda ijro etiladigan qoidalar kerak.
O‘sha qoidalarga muvofiq amalga oshiriladigan o‘tkazmalar kerak.
Va vaqt o‘tishi bilan davom etadigan faoliyat kerak.
Bu farq muhim.
Protokol biror narsaning texnik jihatdan mumkinligini isbotlay oladi.
Bozor esa odamlar va muassasalar undan foydalanishni davom ettirish uchun yetarlicha foydali deb bilishini isbotlashi kerak.
Menimcha, aynan shu jihat Dusk’ni kuzatishni yanada qiziqarli qiladi.
Uning arxitekturasi tartibga solinadigan moliyaviy holatlar uchun aniq ishlab chiqilmoqda, ammo muhimroq savol texnologiya ularni qo‘llab-quvvatlay oladimi, degani emas.
Gap shundaki, vaqt o‘tishi bilan shu infratuzilma atrofida haqiqiy moliyaviy faoliyat yuzaga keladimi?
Men vaqt o‘tishi bilan aynan shuni kuzatmoqchiman:
Texnik imkoniyat muntazam bozor faoliyatiga aylanadimi?
Chunki ishlayotgan protokol — muhandislik salohiyatining dalili.
Ishlayotgan bozor esa foydalilikning dalili.
Bular bir xil narsa emas.
@Dusk #dusk $DUSK
Ishlayotgan protokol ≠ ishlayotgan bozor.
Avvaliga tranzaksiyalarni amalga oshira oladigan, moliyaviy ilovalarni qo‘llab-quvvatlaydigan va tartibga solinadigan aktivlarning texnik jihatlarini bajara oladigan blokcheynga qarab:
«Xo‘p, infratuzilma ishlayapti», deb o‘ylash oson.
Ammo bu savolning faqat bir qismi.
Infratuzilma haqiqiy moliya bozori bilan uchrashganda nima yuz berishi — yanada qiziqroq savol.
Chunki haqiqiy bozor uchun texnologiyaning o‘zi yetarli emas.
Unga aktivlar yarata oladigan emitentlar kerak.
Ular bilan o‘zaro aloqada bo‘la oladigan investorlar kerak.
Amalda ijro etiladigan qoidalar kerak.
O‘sha qoidalarga muvofiq amalga oshiriladigan o‘tkazmalar kerak.
Va vaqt o‘tishi bilan davom etadigan faoliyat kerak.
Bu farq muhim.
Protokol biror narsaning texnik jihatdan mumkinligini isbotlay oladi.
Bozor esa odamlar va muassasalar undan foydalanishni davom ettirish uchun yetarlicha foydali deb bilishini isbotlashi kerak.
Menimcha, aynan shu jihat Dusk’ni kuzatishni yanada qiziqarli qiladi.
Uning arxitekturasi tartibga solinadigan moliyaviy holatlar uchun aniq ishlab chiqilmoqda, ammo muhimroq savol texnologiya ularni qo‘llab-quvvatlay oladimi, degani emas.
Gap shundaki, vaqt o‘tishi bilan shu infratuzilma atrofida haqiqiy moliyaviy faoliyat yuzaga keladimi?
Men vaqt o‘tishi bilan aynan shuni kuzatmoqchiman:
Texnik imkoniyat muntazam bozor faoliyatiga aylanadimi?
Chunki ishlayotgan protokol — muhandislik salohiyatining dalili.
Ishlayotgan bozor esa foydalilikning dalili.
Bular bir xil narsa emas.
@Dusk #dusk $DUSK
75
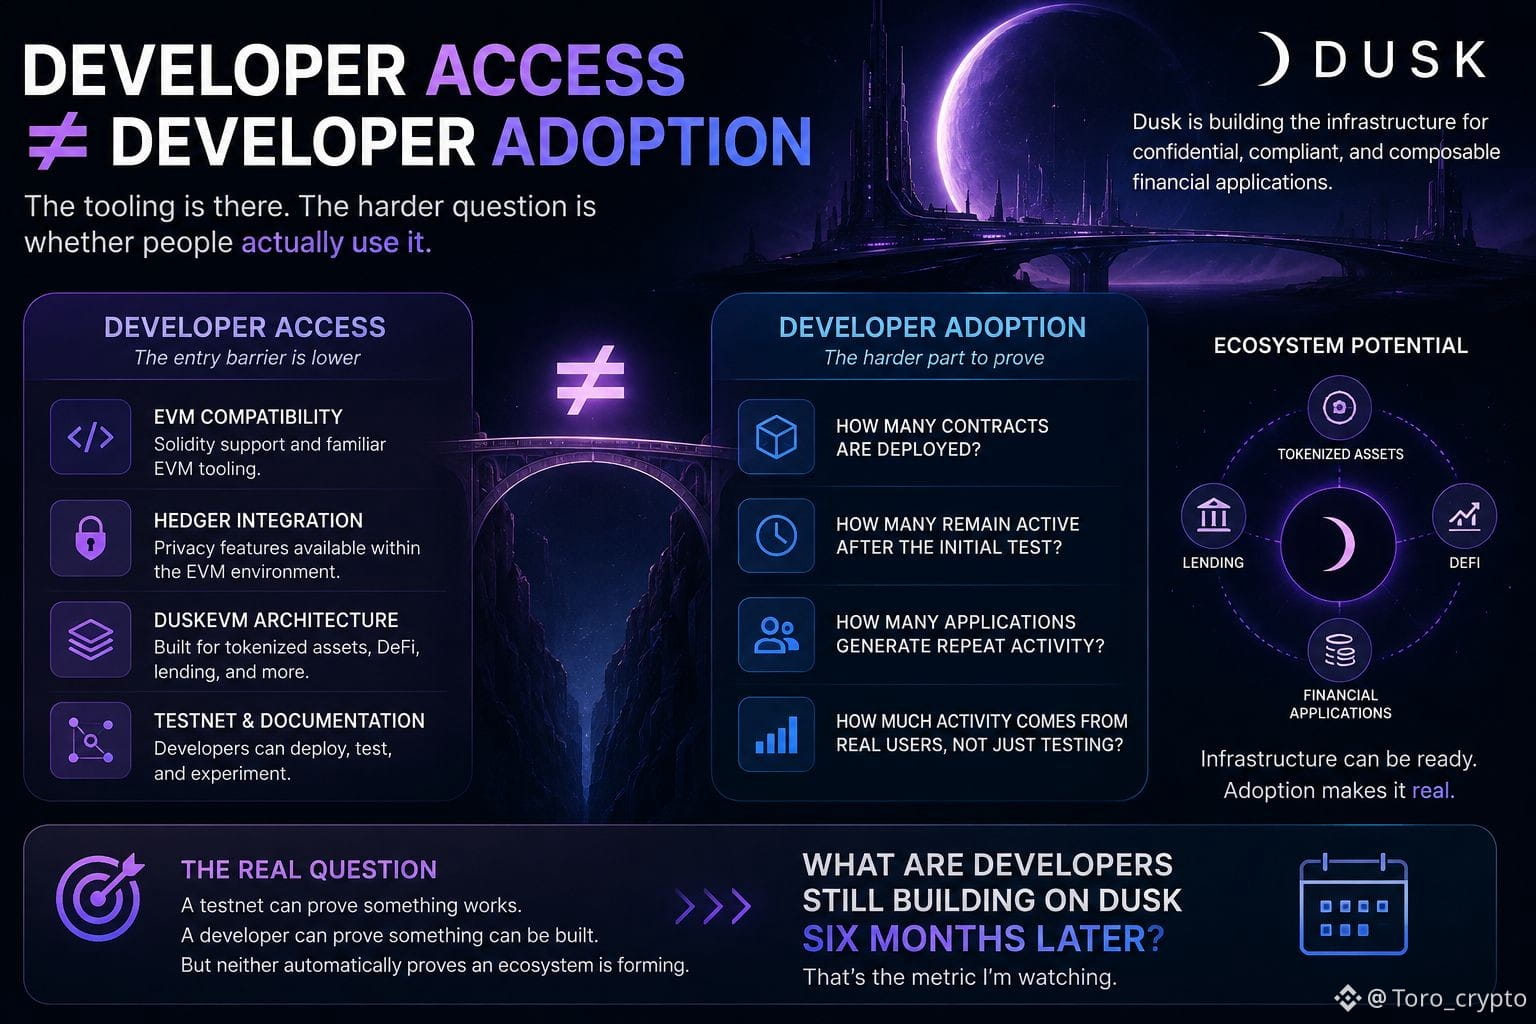
Bir necha kun oldin DuskEVM’ni yana ko‘zdan kechirayotganimda, o‘zimni ehtimol qilmasligim kerak bo‘lgan bir taxminni qilayotganim ustida tutdim.
Agar dasturchilar Solidity va o‘zlariga tanish EVM vositalaridan foydalana olsa, ularni Dusk’da loyihalar yaratishga jalb qilish ancha oson bo‘lishi kerak.
Bu fikr to‘g‘ri.
Ammo yaratish osonroq bo‘lishi ≠ amalda loyihalar yaratilayotgani degani emas.
Va bu farq men dastlab o‘ylaganimdan ham muhimroq.
DuskEVM EVM stekini allaqachon tushunadigan dasturchilar uchun kirish to‘sig‘ini pasaytiradi. Ular mutlaqo notanish ishlab chiqish muhitidan boshlashlariga to‘g‘ri kelmaydi.
Hedger maxfiylikka yo‘naltirilgan funksiyalarni shu muhitga olib kirib, yana bir qiziqarli qatlam qo‘shadi. Dusk’ning kengroq arxitekturasi esa tokenlashtirilgan aktivlar, DeFi, kreditlash va moliyaviy ilovalar kabi yo‘nalishlarga mo‘ljallangan.
Qog‘ozda, kerakli tarkibiy qismlarning barchasi mavjud.
Ammo infratuzilmaning tayyorligi tenglamaning faqat bir qismi.
Men aslida ko‘rmoqchi bo‘lgan narsa — dasturchilar kelganidan keyin nima sodir bo‘lishi.
Qancha kontrakt joylashtiriladi?
Dastlabki sinovdan keyin ulardan qanchasi faol bo‘lib qoladi?
Qancha ilova takroriy tranzaksiyalarni yuzaga keltiradi?
Eng muhimi, bu faollikning qanchasi infratuzilnani shunchaki sinab ko‘rayotgan dasturchilardan emas, haqiqiy foydalanuvchilardan keladi?
Menimcha, aynan shu yerda dasturchilar uchun ochiq bo‘lish bilan ularning amalda foydalanishi o‘rtasidagi farq muhim ahamiyat kasb etadi.
Testnet biror narsaning ishlashini isbotlay oladi.
Dasturchi biror narsa yaratish mumkinligini isbotlay oladi.
Ammo bularning hech biri ekotizim shakllanayotganini o‘z-o‘zidan isbotlamaydi.
Bu DuskEVM’ni men uchun kamroq qiziqarli qilmaydi. Aksincha, kuzatish uchun yaxshiroq mezon beradi.
Buning o‘rniga:
“Dasturchilar Dusk’da loyiha yarata oladimi?”
Men quyidagicha so‘ragan bo‘lardim:
“Olti oydan keyin ham dasturchilar Dusk’da nimalar yaratishda davom etyapti?”
Chunki faollik namoyish bo‘lishdan chiqib, odat tusiga kira boshlaganda infratuzilma ancha ishonarli bo‘ladi.
Dusk’ning dasturchilar bilan bog‘liq hikoyasida men ko‘rishga eng qiziqayotgan jihat ham shu.
@Dusk_Foundation #dusk $DUSK
Bir necha kun oldin DuskEVM’ni yana ko‘zdan kechirayotganimda, o‘zimni ehtimol qilmasligim kerak bo‘lgan bir taxminni qilayotganim ustida tutdim.
Agar dasturchilar Solidity va o‘zlariga tanish EVM vositalaridan foydalana olsa, ularni Dusk’da loyihalar yaratishga jalb qilish ancha oson bo‘lishi kerak.
Bu fikr to‘g‘ri.
Ammo yaratish osonroq bo‘lishi ≠ amalda loyihalar yaratilayotgani degani emas.
Va bu farq men dastlab o‘ylaganimdan ham muhimroq.
DuskEVM EVM stekini allaqachon tushunadigan dasturchilar uchun kirish to‘sig‘ini pasaytiradi. Ular mutlaqo notanish ishlab chiqish muhitidan boshlashlariga to‘g‘ri kelmaydi.
Hedger maxfiylikka yo‘naltirilgan funksiyalarni shu muhitga olib kirib, yana bir qiziqarli qatlam qo‘shadi. Dusk’ning kengroq arxitekturasi esa tokenlashtirilgan aktivlar, DeFi, kreditlash va moliyaviy ilovalar kabi yo‘nalishlarga mo‘ljallangan.
Qog‘ozda, kerakli tarkibiy qismlarning barchasi mavjud.
Ammo infratuzilmaning tayyorligi tenglamaning faqat bir qismi.
Men aslida ko‘rmoqchi bo‘lgan narsa — dasturchilar kelganidan keyin nima sodir bo‘lishi.
Qancha kontrakt joylashtiriladi?
Dastlabki sinovdan keyin ulardan qanchasi faol bo‘lib qoladi?
Qancha ilova takroriy tranzaksiyalarni yuzaga keltiradi?
Eng muhimi, bu faollikning qanchasi infratuzilnani shunchaki sinab ko‘rayotgan dasturchilardan emas, haqiqiy foydalanuvchilardan keladi?
Menimcha, aynan shu yerda dasturchilar uchun ochiq bo‘lish bilan ularning amalda foydalanishi o‘rtasidagi farq muhim ahamiyat kasb etadi.
Testnet biror narsaning ishlashini isbotlay oladi.
Dasturchi biror narsa yaratish mumkinligini isbotlay oladi.
Ammo bularning hech biri ekotizim shakllanayotganini o‘z-o‘zidan isbotlamaydi.
Bu DuskEVM’ni men uchun kamroq qiziqarli qilmaydi. Aksincha, kuzatish uchun yaxshiroq mezon beradi.
Buning o‘rniga:
“Dasturchilar Dusk’da loyiha yarata oladimi?”
Men quyidagicha so‘ragan bo‘lardim:
“Olti oydan keyin ham dasturchilar Dusk’da nimalar yaratishda davom etyapti?”
Chunki faollik namoyish bo‘lishdan chiqib, odat tusiga kira boshlaganda infratuzilma ancha ishonarli bo‘ladi.
Dusk’ning dasturchilar bilan bog‘liq hikoyasida men ko‘rishga eng qiziqayotgan jihat ham shu.
@Dusk #dusk $DUSK
Agar dasturchilar Solidity va o‘zlariga tanish EVM vositalaridan foydalana olsa, ularni Dusk’da loyihalar yaratishga jalb qilish ancha oson bo‘lishi kerak.
Bu fikr to‘g‘ri.
Ammo yaratish osonroq bo‘lishi ≠ amalda loyihalar yaratilayotgani degani emas.
Va bu farq men dastlab o‘ylaganimdan ham muhimroq.
DuskEVM EVM stekini allaqachon tushunadigan dasturchilar uchun kirish to‘sig‘ini pasaytiradi. Ular mutlaqo notanish ishlab chiqish muhitidan boshlashlariga to‘g‘ri kelmaydi.
Hedger maxfiylikka yo‘naltirilgan funksiyalarni shu muhitga olib kirib, yana bir qiziqarli qatlam qo‘shadi. Dusk’ning kengroq arxitekturasi esa tokenlashtirilgan aktivlar, DeFi, kreditlash va moliyaviy ilovalar kabi yo‘nalishlarga mo‘ljallangan.
Qog‘ozda, kerakli tarkibiy qismlarning barchasi mavjud.
Ammo infratuzilmaning tayyorligi tenglamaning faqat bir qismi.
Men aslida ko‘rmoqchi bo‘lgan narsa — dasturchilar kelganidan keyin nima sodir bo‘lishi.
Qancha kontrakt joylashtiriladi?
Dastlabki sinovdan keyin ulardan qanchasi faol bo‘lib qoladi?
Qancha ilova takroriy tranzaksiyalarni yuzaga keltiradi?
Eng muhimi, bu faollikning qanchasi infratuzilnani shunchaki sinab ko‘rayotgan dasturchilardan emas, haqiqiy foydalanuvchilardan keladi?
Menimcha, aynan shu yerda dasturchilar uchun ochiq bo‘lish bilan ularning amalda foydalanishi o‘rtasidagi farq muhim ahamiyat kasb etadi.
Testnet biror narsaning ishlashini isbotlay oladi.
Dasturchi biror narsa yaratish mumkinligini isbotlay oladi.
Ammo bularning hech biri ekotizim shakllanayotganini o‘z-o‘zidan isbotlamaydi.
Bu DuskEVM’ni men uchun kamroq qiziqarli qilmaydi. Aksincha, kuzatish uchun yaxshiroq mezon beradi.
Buning o‘rniga:
“Dasturchilar Dusk’da loyiha yarata oladimi?”
Men quyidagicha so‘ragan bo‘lardim:
“Olti oydan keyin ham dasturchilar Dusk’da nimalar yaratishda davom etyapti?”
Chunki faollik namoyish bo‘lishdan chiqib, odat tusiga kira boshlaganda infratuzilma ancha ishonarli bo‘ladi.
Dusk’ning dasturchilar bilan bog‘liq hikoyasida men ko‘rishga eng qiziqayotgan jihat ham shu.
@Dusk #dusk $DUSK
1
2
117
2 yil oldin men dasturiy ta’minot kompaniyasida yuqori lavozimli menejer bo‘lib ishlaganman.
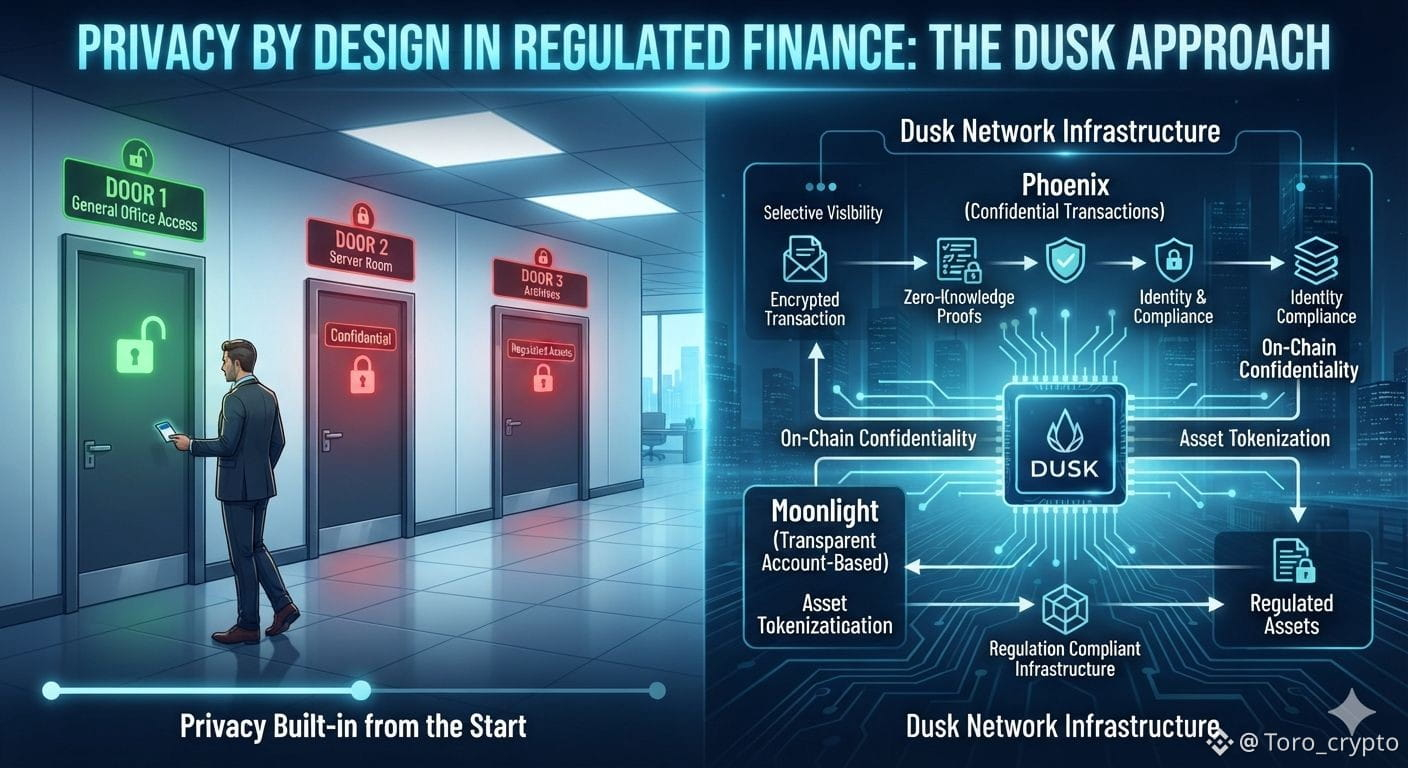
Ish hududiga kirish uchun odatda o‘z kartamdan foydalanardim, ammo server xonasi yoki hujjatlar saqlanadigan xonani ocha olmasdim.
Avvaliga buni shunchaki kirish huquqini nazorat qilish tizimi deb o‘yladim.
Ammo keyin bir qiziq narsani angladim:
Yaxshi tizim ma’lumotlar oshkor bo‘lgandan keyingina ularni himoya qila boshlamaydi.
Bu menga @Dusk_Foundation haqida o‘ylashga undadi.
Tartibga solinadigan moliya sohasida ham aktivlar va tranzaksiyalar zanjirga joylashtirilgandan keyingina maxfiylikni qo‘shimcha qatlam sifatida qo‘shish to‘g‘ri emas.
Tizim aktivlar, shaxsni aniqlash ma’lumotlari va tranzaksiyalarni qanday qayta ishlashidayoq buni hisobga olish kerak.
Dusk’ning maxfiylikka yondashuvida menga qiziq tuyulgan jihat shu.
Maxfiy tranzaksiyalar uchun Phoenix va shaffof, hisobga asoslangan tranzaksiyalar uchun Moonlight mavjudligi tufayli, maxfiylik butun tizim uchun shart emas, “yoqish yoki o‘chirish” tarzidagi tanlov bo‘lishi kerak.
Turli xil tranzaksiyalar turli darajadagi ko‘rinishni talab qilishi mumkin.
Nol-bilim isbotlari yordamida esa bir tomon ortidagi barcha ma’lumotlarni oshkor qilmasdan, zarur shart bajarilganini isbotlashi mumkin.
Tartibga solinadigan aktivlar uchun bu juda muhim.
Moliyaviy tizim faqat shuni so‘ramasligi kerak:
“Bu ma’lumotlar himoyalanganmi?”
Balki yana shuni ham so‘rashi kerak:
“Maxfiylik infratuzilmaga boshidanoq singdirilganmi?”
Shu jihat maxfiylikni blokcheynga shunchaki qo‘shimcha qatlam qilib qo‘shishdan ko‘ra, maxfiylikni loyihalash bosqichidayoq hisobga olish tushunchasini ancha e’tiborga molik qiladi.
Ehtimol, Dusk tartibga solinadigan moliya uchun infratuzilma qurishda ancha o‘zgacha yo‘ldan borayotganining sabablaridan biri ham shudir.
#dusk $DUSK
2 yil oldin men dasturiy ta’minot kompaniyasida yuqori lavozimli menejer bo‘lib ishlaganman.
Ish hududiga kirish uchun odatda o‘z kartamdan foydalanardim, ammo server xonasi yoki hujjatlar saqlanadigan xonani ocha olmasdim.
Avvaliga buni shunchaki kirish huquqini nazorat qilish tizimi deb o‘yladim.
Ammo keyin bir qiziq narsani angladim:
Yaxshi tizim ma’lumotlar oshkor bo‘lgandan keyingina ularni himoya qila boshlamaydi.
Bu menga @Dusk haqida o‘ylashga undadi.
Tartibga solinadigan moliya sohasida ham aktivlar va tranzaksiyalar zanjirga joylashtirilgandan keyingina maxfiylikni qo‘shimcha qatlam sifatida qo‘shish to‘g‘ri emas.
Tizim aktivlar, shaxsni aniqlash ma’lumotlari va tranzaksiyalarni qanday qayta ishlashidayoq buni hisobga olish kerak.
Dusk’ning maxfiylikka yondashuvida menga qiziq tuyulgan jihat shu.
Maxfiy tranzaksiyalar uchun Phoenix va shaffof, hisobga asoslangan tranzaksiyalar uchun Moonlight mavjudligi tufayli, maxfiylik butun tizim uchun shart emas, “yoqish yoki o‘chirish” tarzidagi tanlov bo‘lishi kerak.
Turli xil tranzaksiyalar turli darajadagi ko‘rinishni talab qilishi mumkin.
Nol-bilim isbotlari yordamida esa bir tomon ortidagi barcha ma’lumotlarni oshkor qilmasdan, zarur shart bajarilganini isbotlashi mumkin.
Tartibga solinadigan aktivlar uchun bu juda muhim.
Moliyaviy tizim faqat shuni so‘ramasligi kerak:
“Bu ma’lumotlar himoyalanganmi?”
Balki yana shuni ham so‘rashi kerak:
“Maxfiylik infratuzilmaga boshidanoq singdirilganmi?”
Shu jihat maxfiylikni blokcheynga shunchaki qo‘shimcha qatlam qilib qo‘shishdan ko‘ra, maxfiylikni loyihalash bosqichidayoq hisobga olish tushunchasini ancha e’tiborga molik qiladi.
Ehtimol, Dusk tartibga solinadigan moliya uchun infratuzilma qurishda ancha o‘zgacha yo‘ldan borayotganining sabablaridan biri ham shudir.
#dusk $DUSK
Ish hududiga kirish uchun odatda o‘z kartamdan foydalanardim, ammo server xonasi yoki hujjatlar saqlanadigan xonani ocha olmasdim.
Avvaliga buni shunchaki kirish huquqini nazorat qilish tizimi deb o‘yladim.
Ammo keyin bir qiziq narsani angladim:
Yaxshi tizim ma’lumotlar oshkor bo‘lgandan keyingina ularni himoya qila boshlamaydi.
Bu menga @Dusk haqida o‘ylashga undadi.
Tartibga solinadigan moliya sohasida ham aktivlar va tranzaksiyalar zanjirga joylashtirilgandan keyingina maxfiylikni qo‘shimcha qatlam sifatida qo‘shish to‘g‘ri emas.
Tizim aktivlar, shaxsni aniqlash ma’lumotlari va tranzaksiyalarni qanday qayta ishlashidayoq buni hisobga olish kerak.
Dusk’ning maxfiylikka yondashuvida menga qiziq tuyulgan jihat shu.
Maxfiy tranzaksiyalar uchun Phoenix va shaffof, hisobga asoslangan tranzaksiyalar uchun Moonlight mavjudligi tufayli, maxfiylik butun tizim uchun shart emas, “yoqish yoki o‘chirish” tarzidagi tanlov bo‘lishi kerak.
Turli xil tranzaksiyalar turli darajadagi ko‘rinishni talab qilishi mumkin.
Nol-bilim isbotlari yordamida esa bir tomon ortidagi barcha ma’lumotlarni oshkor qilmasdan, zarur shart bajarilganini isbotlashi mumkin.
Tartibga solinadigan aktivlar uchun bu juda muhim.
Moliyaviy tizim faqat shuni so‘ramasligi kerak:
“Bu ma’lumotlar himoyalanganmi?”
Balki yana shuni ham so‘rashi kerak:
“Maxfiylik infratuzilmaga boshidanoq singdirilganmi?”
Shu jihat maxfiylikni blokcheynga shunchaki qo‘shimcha qatlam qilib qo‘shishdan ko‘ra, maxfiylikni loyihalash bosqichidayoq hisobga olish tushunchasini ancha e’tiborga molik qiladi.
Ehtimol, Dusk tartibga solinadigan moliya uchun infratuzilma qurishda ancha o‘zgacha yo‘ldan borayotganining sabablaridan biri ham shudir.
#dusk $DUSK
3
2
86
TermMax’ni 4 kun o‘rganib chiqqach, bir jihatdan unga noto‘g‘ri qaraganimni angladim.
Avvaliga eng ajralib turadigan xususiyatini topishga urindim.
Qat’iy stavkami?
RWA?
Range Order?
Likvidatsiyami?
Ammo ko‘proq o‘rganganim sari, qiziqroq savol bu emasligini angladim:
“TermMax’da nimalar bor?”
Balki:
“Bu narsalar bir-biriga ulanib, qanday natija beradi?”
Qat’iy stavkali kreditlash kapital xarajatlarini oldindan bilish imkonini yaratadi.
Tokenlashtirilgan aktivlar blokcheynda foydalanish mumkin bo‘lgan garov manbalarini kengaytiradi.
Range Order likvidlikning stavka shakllanishida ishtirok etishi uchun boshqa yo‘l yaratadi.
Physical Delivery Liquidation esa pozitsiya kutilgan yo‘nalishga qarab harakatlanmaganda riskni boshqarishning boshqa bir tizimini taklif etadi.
Har bir qismga alohida qaralsa, ular shunchaki kreditlash protokolining xususiyatlariga o‘xshaydi.
Ammo ularni yonma-yon qo‘yganda, boshqa bir manzarani ko‘ra boshladim:
Kapital → Narxlash → Likvidlik → Garov → Risk
Bu endi shunchaki kredit haqidagi hikoya emas.
Bu blokcheyndagi kapital bozorining ko‘plab qatlamlarini o‘zaro bog‘lay oladigan moliyaviy infratuzilmani barpo etishga urinishga o‘xshaydi.
@termmax ning muammoga yondashuvida menga eng yoqqan jihat ham shu.
Ular shunchaki:
“Foydalanuvchilar qanday qilib qarz olishi mumkin?”
— deb so‘rashmaydi.
Aksincha, kengroq savollarni o‘rtaga qo‘yayotganga o‘xshaydi:
Kapitalni qanday qilib aniqroq baholash mumkin?
Tokenlashtirilgan aktivlarga qanday qilib ko‘proq foydalilik berish mumkin?
Qat’iy stavkali bozorlarda likvidlikni qanday tashkil etish mumkin?
Va ishlar noto‘g‘ri ketganda, tizim riskni qanday boshqaradi?
TermMax bu savollarning barchasiga mukammal javob berdi, deb o‘ylamayman.
Ammo 5 kun o‘rganib chiqqach, kuzatishda davom etishga arziydigan sabab aynan shu, deb o‘ylayman.
TermMax’da bitta ajralib turadigan xususiyat borligi uchun emas.
Balki uning qismlari yaxlit bir tizimga o‘xshay boshlagani uchun.
#TermMax
TermMax’ni 4 kun o‘rganib chiqqach, bir jihatdan unga noto‘g‘ri qaraganimni angladim.
Avvaliga eng ajralib turadigan xususiyatini topishga urindim.
Qat’iy stavkami?
RWA?
Range Order?
Likvidatsiyami?
Ammo ko‘proq o‘rganganim sari, qiziqroq savol bu emasligini angladim:
“TermMax’da nimalar bor?”
Balki:
“Bu narsalar bir-biriga ulanib, qanday natija beradi?”
Qat’iy stavkali kreditlash kapital xarajatlarini oldindan bilish imkonini yaratadi.
Tokenlashtirilgan aktivlar blokcheynda foydalanish mumkin bo‘lgan garov manbalarini kengaytiradi.
Range Order likvidlikning stavka shakllanishida ishtirok etishi uchun boshqa yo‘l yaratadi.
Physical Delivery Liquidation esa pozitsiya kutilgan yo‘nalishga qarab harakatlanmaganda riskni boshqarishning boshqa bir tizimini taklif etadi.
Har bir qismga alohida qaralsa, ular shunchaki kreditlash protokolining xususiyatlariga o‘xshaydi.
Ammo ularni yonma-yon qo‘yganda, boshqa bir manzarani ko‘ra boshladim:
Kapital → Narxlash → Likvidlik → Garov → Risk
Bu endi shunchaki kredit haqidagi hikoya emas.
Bu blokcheyndagi kapital bozorining ko‘plab qatlamlarini o‘zaro bog‘lay oladigan moliyaviy infratuzilmani barpo etishga urinishga o‘xshaydi.
@TermMax ning muammoga yondashuvida menga eng yoqqan jihat ham shu.
Ular shunchaki:
“Foydalanuvchilar qanday qilib qarz olishi mumkin?”
— deb so‘rashmaydi.
Aksincha, kengroq savollarni o‘rtaga qo‘yayotganga o‘xshaydi:
Kapitalni qanday qilib aniqroq baholash mumkin?
Tokenlashtirilgan aktivlarga qanday qilib ko‘proq foydalilik berish mumkin?
Qat’iy stavkali bozorlarda likvidlikni qanday tashkil etish mumkin?
Va ishlar noto‘g‘ri ketganda, tizim riskni qanday boshqaradi?
TermMax bu savollarning barchasiga mukammal javob berdi, deb o‘ylamayman.
Ammo 5 kun o‘rganib chiqqach, kuzatishda davom etishga arziydigan sabab aynan shu, deb o‘ylayman.
TermMax’da bitta ajralib turadigan xususiyat borligi uchun emas.
Balki uning qismlari yaxlit bir tizimga o‘xshay boshlagani uchun.
#TermMax
Avvaliga eng ajralib turadigan xususiyatini topishga urindim.
Qat’iy stavkami?
RWA?
Range Order?
Likvidatsiyami?
Ammo ko‘proq o‘rganganim sari, qiziqroq savol bu emasligini angladim:
“TermMax’da nimalar bor?”
Balki:
“Bu narsalar bir-biriga ulanib, qanday natija beradi?”
Qat’iy stavkali kreditlash kapital xarajatlarini oldindan bilish imkonini yaratadi.
Tokenlashtirilgan aktivlar blokcheynda foydalanish mumkin bo‘lgan garov manbalarini kengaytiradi.
Range Order likvidlikning stavka shakllanishida ishtirok etishi uchun boshqa yo‘l yaratadi.
Physical Delivery Liquidation esa pozitsiya kutilgan yo‘nalishga qarab harakatlanmaganda riskni boshqarishning boshqa bir tizimini taklif etadi.
Har bir qismga alohida qaralsa, ular shunchaki kreditlash protokolining xususiyatlariga o‘xshaydi.
Ammo ularni yonma-yon qo‘yganda, boshqa bir manzarani ko‘ra boshladim:
Kapital → Narxlash → Likvidlik → Garov → Risk
Bu endi shunchaki kredit haqidagi hikoya emas.
Bu blokcheyndagi kapital bozorining ko‘plab qatlamlarini o‘zaro bog‘lay oladigan moliyaviy infratuzilmani barpo etishga urinishga o‘xshaydi.
@TermMax ning muammoga yondashuvida menga eng yoqqan jihat ham shu.
Ular shunchaki:
“Foydalanuvchilar qanday qilib qarz olishi mumkin?”
— deb so‘rashmaydi.
Aksincha, kengroq savollarni o‘rtaga qo‘yayotganga o‘xshaydi:
Kapitalni qanday qilib aniqroq baholash mumkin?
Tokenlashtirilgan aktivlarga qanday qilib ko‘proq foydalilik berish mumkin?
Qat’iy stavkali bozorlarda likvidlikni qanday tashkil etish mumkin?
Va ishlar noto‘g‘ri ketganda, tizim riskni qanday boshqaradi?
TermMax bu savollarning barchasiga mukammal javob berdi, deb o‘ylamayman.
Ammo 5 kun o‘rganib chiqqach, kuzatishda davom etishga arziydigan sabab aynan shu, deb o‘ylayman.
TermMax’da bitta ajralib turadigan xususiyat borligi uchun emas.
Balki uning qismlari yaxlit bir tizimga o‘xshay boshlagani uchun.
#TermMax
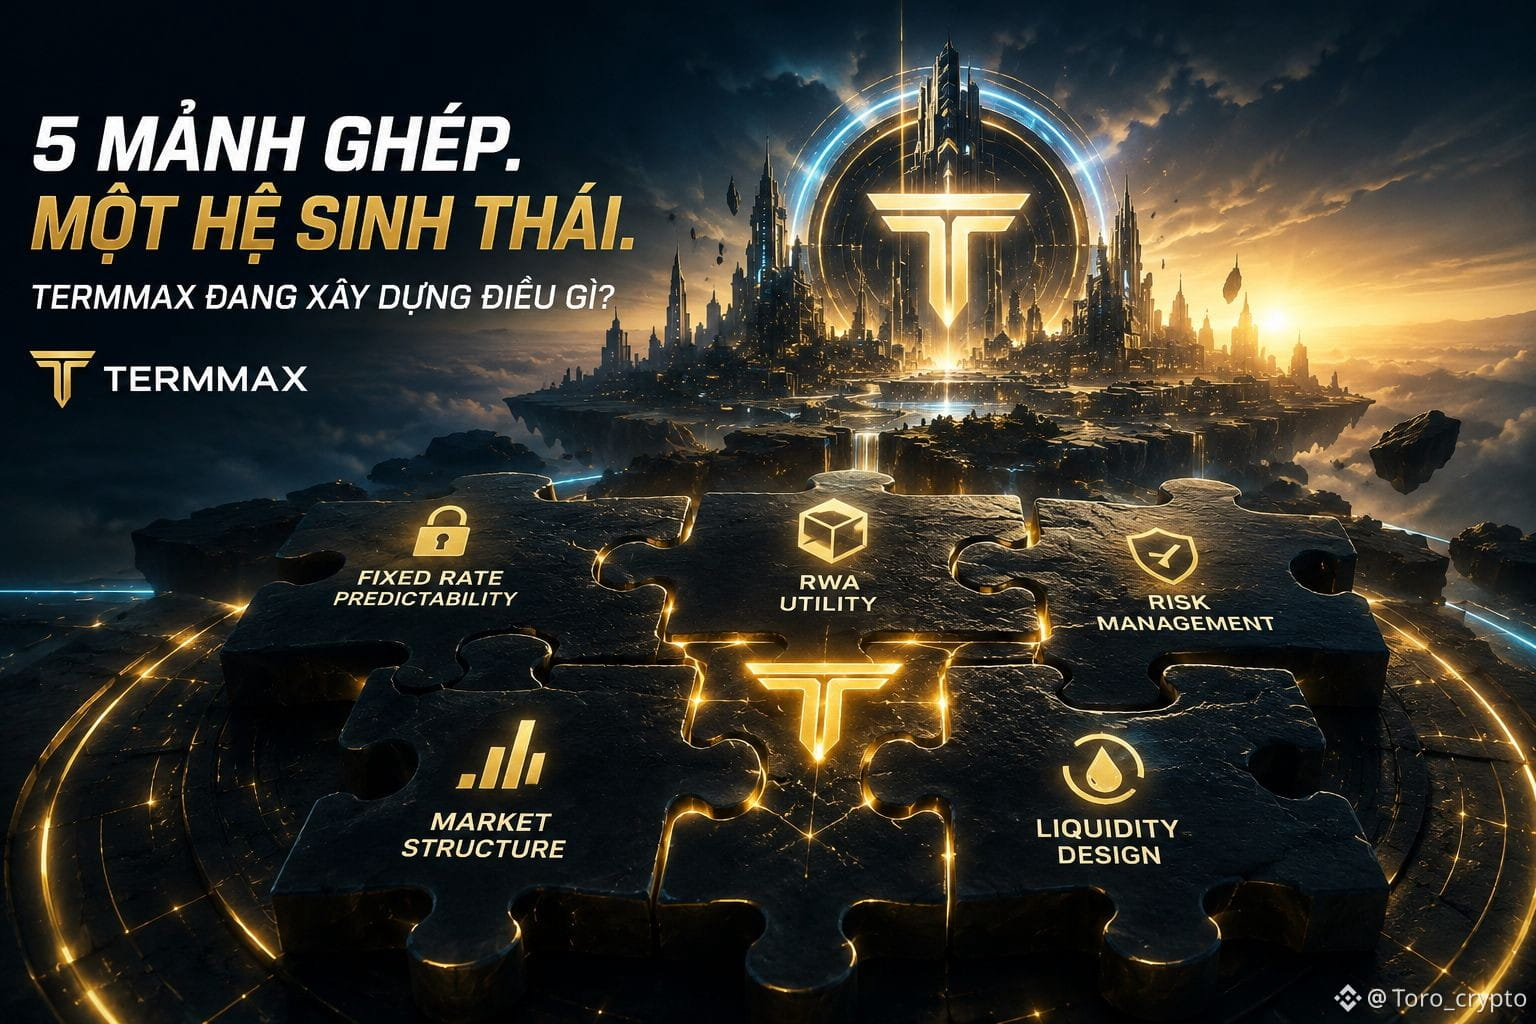
5
4
146
Oldin men tizimni audit qilish qanchalik oson bo‘lsa, shuncha ko‘p ma’lumot oshkor qilinishi kerak deb o‘ylardim.
Lekin moliya haqida ko‘proq o‘rganganim sari, bu har doim ham to‘g‘ri emasligini ko‘ryapman.
Tasavvur qiling, auditor aktivlar bilan bog‘liq tranzaksiyani tekshirishi kerak:
Ishtirokchi talablarga javob beradimi?
Tranzaksiya qoidalarga muvofiqmi?
Aktiv qoidaga muvofiq to‘g‘ri o‘tkazildimi?
Bu savollarga javob berish uchun unga dalillar kerak.
Ammo bu barcha ishtirokchilarning jami qoldiqlari, tranzaksiyalar tarixi yoki shaxsiy ma’lumotlarini ko‘rishi kerak degani emas.
Shuning uchun @Dusk_Foundation ning yondashuvi menga qiziq tuyuladi.
Tartibga solinadigan aktivlar masalasida gap shunchaki:
“Ma’lumotlar oshkor qilinadimi yoki yo‘qmi?” haqida emas.
Balki:
“Kim nimani tekshirishi kerak va u aslida qanchasini ko‘rishi zarur?” haqida.
Nol-bilim isbotlari bir tomonga ortidagi barcha ma’lumotlarni oshkor qilmasdan, muayyan shart bajarilganini isbotlashga yordam beradi.
Tanlab oshkor qilish esa asosli sabab bo‘lganda zarur ma’lumotni aynan kerakli tomon bilan bo‘lishish imkonini beradi.
Shuning uchun menimcha:
Audit qilish imkoniyati ≠ To‘liq shaffoflik
Yaxshi moliyaviy tizim ishonchliligini isbotlash uchun barcha ma’lumotlarni ommaviy ma’lumotga aylantirishi shart emas.
U tekshirilishi uchun yetarli dalillarni taqdim etishi, shu bilan birga oshkor qilish zarur bo‘lmagan ma’lumotlarni sir saqlashi kerak.
Bu, ehtimol, maxfiylik va muvofiqlikning blokcheynda haqiqatan ham birga mavjud bo‘lishi uchun muhim jihatlardan biridir.
#dusk $DUSK
Oldin men tizimni audit qilish qanchalik oson bo‘lsa, shuncha ko‘p ma’lumot oshkor qilinishi kerak deb o‘ylardim.
Lekin moliya haqida ko‘proq o‘rganganim sari, bu har doim ham to‘g‘ri emasligini ko‘ryapman.
Tasavvur qiling, auditor aktivlar bilan bog‘liq tranzaksiyani tekshirishi kerak:
Ishtirokchi talablarga javob beradimi?
Tranzaksiya qoidalarga muvofiqmi?
Aktiv qoidaga muvofiq to‘g‘ri o‘tkazildimi?
Bu savollarga javob berish uchun unga dalillar kerak.
Ammo bu barcha ishtirokchilarning jami qoldiqlari, tranzaksiyalar tarixi yoki shaxsiy ma’lumotlarini ko‘rishi kerak degani emas.
Shuning uchun @Dusk ning yondashuvi menga qiziq tuyuladi.
Tartibga solinadigan aktivlar masalasida gap shunchaki:
“Ma’lumotlar oshkor qilinadimi yoki yo‘qmi?” haqida emas.
Balki:
“Kim nimani tekshirishi kerak va u aslida qanchasini ko‘rishi zarur?” haqida.
Nol-bilim isbotlari bir tomonga ortidagi barcha ma’lumotlarni oshkor qilmasdan, muayyan shart bajarilganini isbotlashga yordam beradi.
Tanlab oshkor qilish esa asosli sabab bo‘lganda zarur ma’lumotni aynan kerakli tomon bilan bo‘lishish imkonini beradi.
Shuning uchun menimcha:
Audit qilish imkoniyati ≠ To‘liq shaffoflik
Yaxshi moliyaviy tizim ishonchliligini isbotlash uchun barcha ma’lumotlarni ommaviy ma’lumotga aylantirishi shart emas.
U tekshirilishi uchun yetarli dalillarni taqdim etishi, shu bilan birga oshkor qilish zarur bo‘lmagan ma’lumotlarni sir saqlashi kerak.
Bu, ehtimol, maxfiylik va muvofiqlikning blokcheynda haqiqatan ham birga mavjud bo‘lishi uchun muhim jihatlardan biridir.
#dusk $DUSK
Lekin moliya haqida ko‘proq o‘rganganim sari, bu har doim ham to‘g‘ri emasligini ko‘ryapman.
Tasavvur qiling, auditor aktivlar bilan bog‘liq tranzaksiyani tekshirishi kerak:
Ishtirokchi talablarga javob beradimi?
Tranzaksiya qoidalarga muvofiqmi?
Aktiv qoidaga muvofiq to‘g‘ri o‘tkazildimi?
Bu savollarga javob berish uchun unga dalillar kerak.
Ammo bu barcha ishtirokchilarning jami qoldiqlari, tranzaksiyalar tarixi yoki shaxsiy ma’lumotlarini ko‘rishi kerak degani emas.
Shuning uchun @Dusk ning yondashuvi menga qiziq tuyuladi.
Tartibga solinadigan aktivlar masalasida gap shunchaki:
“Ma’lumotlar oshkor qilinadimi yoki yo‘qmi?” haqida emas.
Balki:
“Kim nimani tekshirishi kerak va u aslida qanchasini ko‘rishi zarur?” haqida.
Nol-bilim isbotlari bir tomonga ortidagi barcha ma’lumotlarni oshkor qilmasdan, muayyan shart bajarilganini isbotlashga yordam beradi.
Tanlab oshkor qilish esa asosli sabab bo‘lganda zarur ma’lumotni aynan kerakli tomon bilan bo‘lishish imkonini beradi.
Shuning uchun menimcha:
Audit qilish imkoniyati ≠ To‘liq shaffoflik
Yaxshi moliyaviy tizim ishonchliligini isbotlash uchun barcha ma’lumotlarni ommaviy ma’lumotga aylantirishi shart emas.
U tekshirilishi uchun yetarli dalillarni taqdim etishi, shu bilan birga oshkor qilish zarur bo‘lmagan ma’lumotlarni sir saqlashi kerak.
Bu, ehtimol, maxfiylik va muvofiqlikning blokcheynda haqiqatan ham birga mavjud bo‘lishi uchun muhim jihatlardan biridir.
#dusk $DUSK
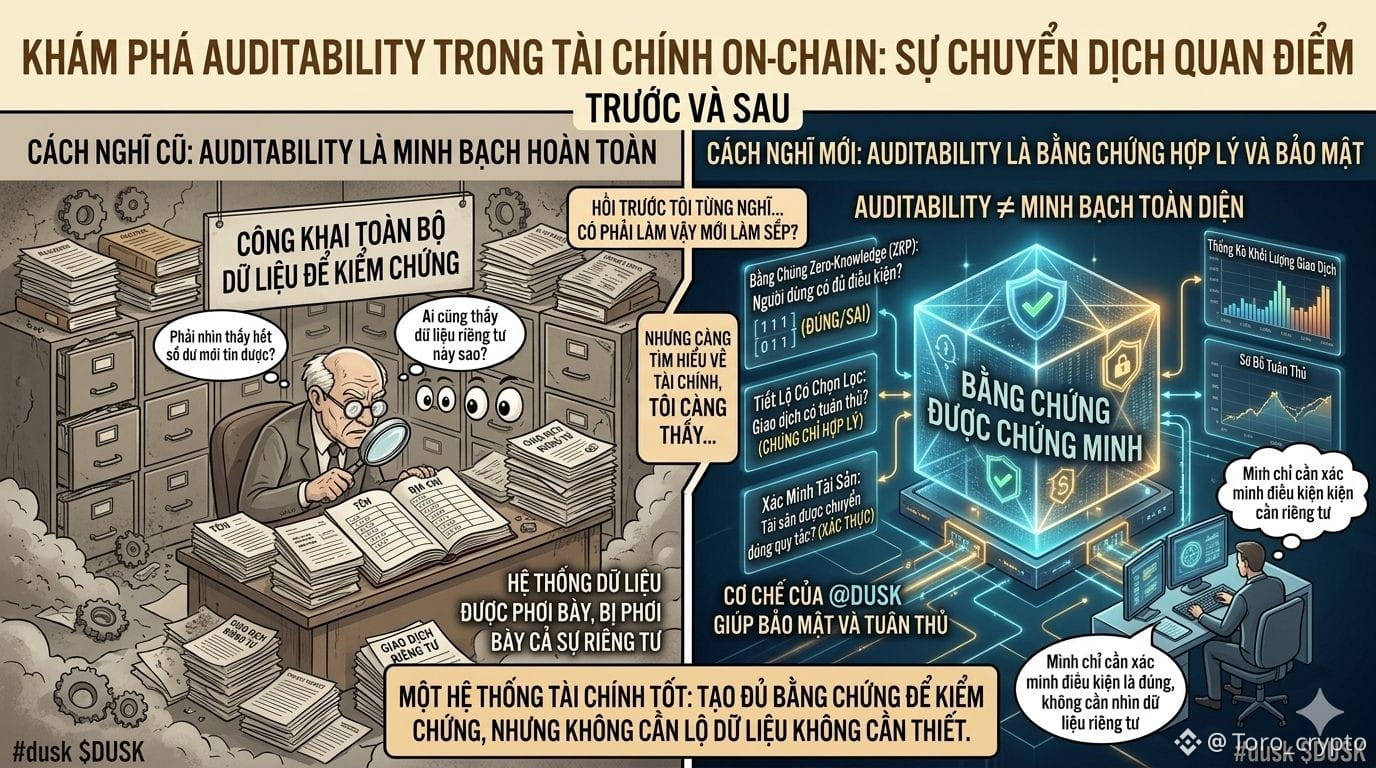
9
5
101
TermMax’ni o‘rganish davomida bir narsani angladim:
Qat’iy stavkali kreditlash uchun faqat qarz oluvchi va qarz beruvchi yetarli emas. Narxni shakllantirish uchun butun bir bozor kerak.
Avvaliga qat’iy stavka shunchaki protokol belgilaydigan raqam deb o‘ylardim.
Ammo stavkani muayyan vaqt oralig‘i uchun belgilab qo‘yish mumkin bo‘lsa, darhol qiziq bir savol tug‘iladi:
Bu stavka qanchalik maqbul ekanini kim hal qiladi?
Aynan shu paytda @termmax ’ning Range Order funksiyasiga ko‘proq e’tibor bera boshladim.
Likvidlik faqat bitta stavka atrofida jamlanishi o‘rniga, Range Order likvidlikni turli stavka oralig‘ida taqsimlash imkonini beradi.
Bu menga qat’iy stavkali bozorga boshqacha qarashga yordam berdi.
Stavka qarz oluvchi ko‘rib chiqadigan shunchaki raqam emas.
U bozor tomonidan aniqlanadigan va savdo qilinadigan narxdir.
Qarz beruvchilar o‘zlari istagan daromadlilik stavkasiga ega bo‘lishi mumkin.
Qarz oluvchilar esa o‘zlari ma’qul ko‘radigan qarz olish xarajatiga ega.
Ikki tomon o‘rtasidagi tafovut — bozor dizayni muhim ahamiyat kasb etadigan nuqta.
TermMax’ni oddiy kreditlash protokolidan qiziqroq deb bilishimning sababi ham shu.
Shunchaki:
“Joriy stavka qancha?”
deb so‘rash o‘rniga,
quyidagiga ko‘proq qiziqa boshladim:
“Bozor bu stavkani qanday shakllantiradi?”
Agar qat’iy stavkali kreditlash DeFi’ning muhim qatlamiga aylanishi kerak bo‘lsa, qat’iy stavka yaratishning o‘zi yetarli bo‘lmasa kerak.
Narxni aniqlash va likvidlik birga mavjud bo‘la olishi uchun yetarlicha moslashuvchan mexanizm ham kerak.
TermMax’da yanada chuqurroq o‘rganmoqchi bo‘lgan jihatim shu.
#TermMax
TermMax’ni o‘rganish davomida bir narsani angladim:
Qat’iy stavkali kreditlash uchun faqat qarz oluvchi va qarz beruvchi yetarli emas. Narxni shakllantirish uchun butun bir bozor kerak.
Avvaliga qat’iy stavka shunchaki protokol belgilaydigan raqam deb o‘ylardim.
Ammo stavkani muayyan vaqt oralig‘i uchun belgilab qo‘yish mumkin bo‘lsa, darhol qiziq bir savol tug‘iladi:
Bu stavka qanchalik maqbul ekanini kim hal qiladi?
Aynan shu paytda @TermMax ’ning Range Order funksiyasiga ko‘proq e’tibor bera boshladim.
Likvidlik faqat bitta stavka atrofida jamlanishi o‘rniga, Range Order likvidlikni turli stavka oralig‘ida taqsimlash imkonini beradi.
Bu menga qat’iy stavkali bozorga boshqacha qarashga yordam berdi.
Stavka qarz oluvchi ko‘rib chiqadigan shunchaki raqam emas.
U bozor tomonidan aniqlanadigan va savdo qilinadigan narxdir.
Qarz beruvchilar o‘zlari istagan daromadlilik stavkasiga ega bo‘lishi mumkin.
Qarz oluvchilar esa o‘zlari ma’qul ko‘radigan qarz olish xarajatiga ega.
Ikki tomon o‘rtasidagi tafovut — bozor dizayni muhim ahamiyat kasb etadigan nuqta.
TermMax’ni oddiy kreditlash protokolidan qiziqroq deb bilishimning sababi ham shu.
Shunchaki:
“Joriy stavka qancha?”
deb so‘rash o‘rniga,
quyidagiga ko‘proq qiziqa boshladim:
“Bozor bu stavkani qanday shakllantiradi?”
Agar qat’iy stavkali kreditlash DeFi’ning muhim qatlamiga aylanishi kerak bo‘lsa, qat’iy stavka yaratishning o‘zi yetarli bo‘lmasa kerak.
Narxni aniqlash va likvidlik birga mavjud bo‘la olishi uchun yetarlicha moslashuvchan mexanizm ham kerak.
TermMax’da yanada chuqurroq o‘rganmoqchi bo‘lgan jihatim shu.
#TermMax
Qat’iy stavkali kreditlash uchun faqat qarz oluvchi va qarz beruvchi yetarli emas. Narxni shakllantirish uchun butun bir bozor kerak.
Avvaliga qat’iy stavka shunchaki protokol belgilaydigan raqam deb o‘ylardim.
Ammo stavkani muayyan vaqt oralig‘i uchun belgilab qo‘yish mumkin bo‘lsa, darhol qiziq bir savol tug‘iladi:
Bu stavka qanchalik maqbul ekanini kim hal qiladi?
Aynan shu paytda @TermMax ’ning Range Order funksiyasiga ko‘proq e’tibor bera boshladim.
Likvidlik faqat bitta stavka atrofida jamlanishi o‘rniga, Range Order likvidlikni turli stavka oralig‘ida taqsimlash imkonini beradi.
Bu menga qat’iy stavkali bozorga boshqacha qarashga yordam berdi.
Stavka qarz oluvchi ko‘rib chiqadigan shunchaki raqam emas.
U bozor tomonidan aniqlanadigan va savdo qilinadigan narxdir.
Qarz beruvchilar o‘zlari istagan daromadlilik stavkasiga ega bo‘lishi mumkin.
Qarz oluvchilar esa o‘zlari ma’qul ko‘radigan qarz olish xarajatiga ega.
Ikki tomon o‘rtasidagi tafovut — bozor dizayni muhim ahamiyat kasb etadigan nuqta.
TermMax’ni oddiy kreditlash protokolidan qiziqroq deb bilishimning sababi ham shu.
Shunchaki:
“Joriy stavka qancha?”
deb so‘rash o‘rniga,
quyidagiga ko‘proq qiziqa boshladim:
“Bozor bu stavkani qanday shakllantiradi?”
Agar qat’iy stavkali kreditlash DeFi’ning muhim qatlamiga aylanishi kerak bo‘lsa, qat’iy stavka yaratishning o‘zi yetarli bo‘lmasa kerak.
Narxni aniqlash va likvidlik birga mavjud bo‘la olishi uchun yetarlicha moslashuvchan mexanizm ham kerak.
TermMax’da yanada chuqurroq o‘rganmoqchi bo‘lgan jihatim shu.
#TermMax
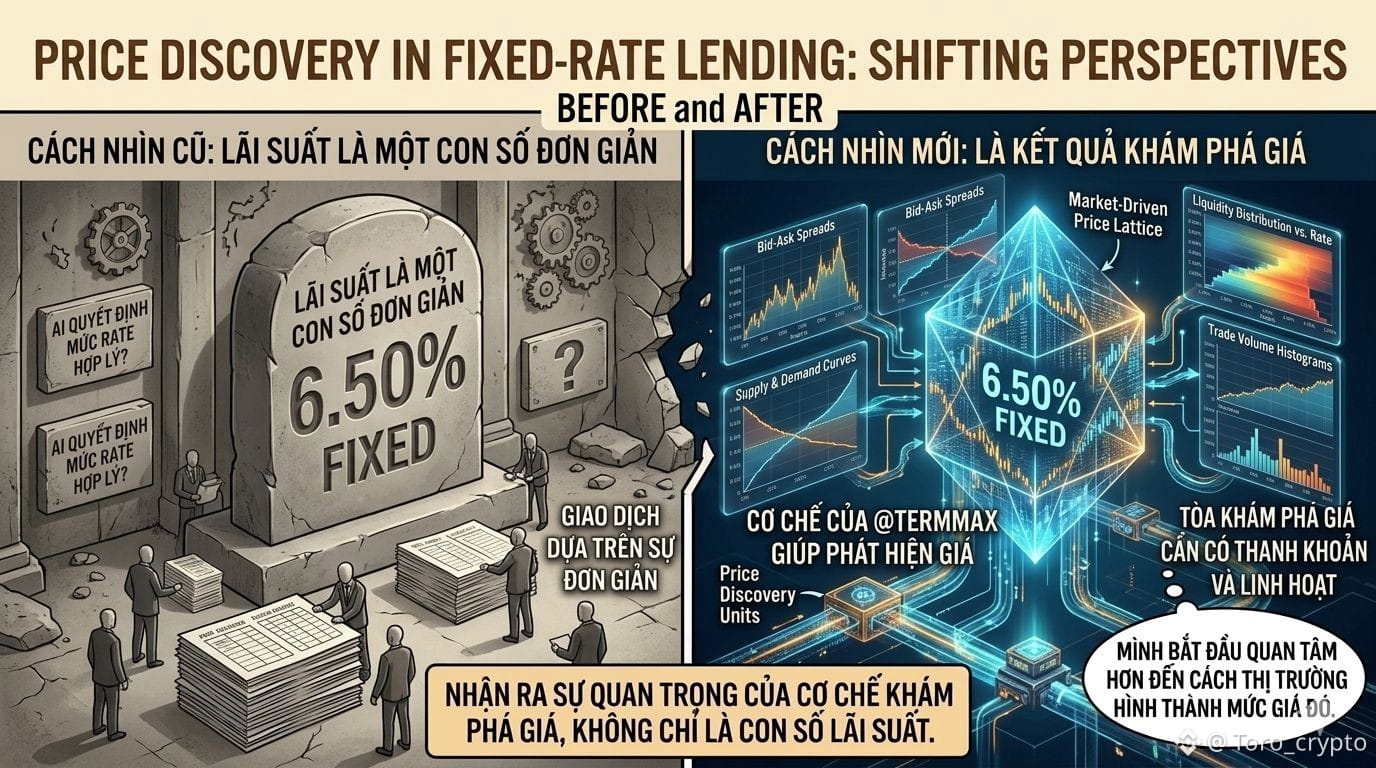
4
2
168
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BTCRebounds80K
82,083 marta koʻrilgan
805 muhokama qilmoqda
BITKOIN YANGILANISHI: MEN HALI HAM NARX PASAYISHI TARAFDORIMAN VA SABABI MANA! 🚨⚠️
Barchangiz guvoh bo‘lganingizdek, BTC $75,700 atrofidan qaytib, $81K ga yetdi. Avval bozor long pozitsiyadagi treyderlarni, keyin esa short pozitsiyadagi treyderlarni tuzoqqa tushirdi.
Men hali ham narx pasayishini kutyapman. Avvalo, hammaga ma’lumki, bugun AQShda bo‘lib o‘tgan oraliq saylovlarda demokratlar g‘alaba qozondi va mening fikrimcha, bu natija bozor uchun salbiy.
Qisqa muddatda bozor o‘zgaruvchan bo‘lib qolishi va istaganicha ko‘p treyderni tuzoqqa tushirishi mumkin, ammo bu bozorning umumiy istiqbolini o‘zgartirmaydi.
Oldinda bir qancha muhim voqealar bor: AQShda qishloq xo‘jaligidan tashqari bandlik ko‘rsatkichi (6-noyabr), AQSh CPI inflyatsiyasi (10-noyabr), AQSh PPI (13-noyabr), AQSh chakana savdolari (17-noyabr), FOMC yig‘ilishi bayonnomasi (18-noyabr), AQSh PCE inflyatsiyasi (25-noyabr), Federal rezerv foiz stavkalari bo‘yicha kutilmalar, AQSh dollari indeksi (DXY), G‘aznachilik obligatsiyalari daromadliligi, Nasdaq ko‘rsatkichlari, Bitcoin ETFlariga mablag‘ oqimi hamda Eron–Isroil o‘rtasidagi davom etayotgan geosiyosiy vaziyat. Bularning barchasi Bitcoin va umuman kripto bozoriga sezilarli ta’sir ko‘rsatishi mumkin.
Ammo Bitcoinning so‘nggi harakatlariga ortiqcha berilib ketmang. Texnik nuqtayi nazardan hali hech qanday yirik o‘sish harakati kuzatilmadi. Kecha BTC $80K–$82K oralig‘ida savdo qilindi, bugun ham shu diapazonda turibdi.
Agar narx oshishiga ishonsangiz, bu to‘liq o‘zingizning tanlovingiz.
Oldingi postimda BTC $75K / $76K zonasida texnik qo‘llab-quvvatlashga ega ekanini aniq tushuntirgandim. Narx shu qo‘llab-quvvatlash darajasidan qaytib, yana $80K tomonga ko‘tarildi. Lekin bu haqda avval aytmagan emasman. Aksincha, postlarimda BTC $80K, $81K yoki hatto $82K tomon harakatlanishi mumkinligini qayta-qayta ta’kidlaganman.
Shunga qaramay, men hali ham narx pasayishini kutyapman.
Pasayish haqidagi qarashimni tasdiqlaydigan yagona sababim yo‘q. Bir nechta sabablar bor va ularni oldingi postlarimda allaqachon tushuntirganman.
Hozircha BTC $74K dan pastga tushishini kutishda davom etaman. Menimcha, bu juda yaqin orada yuz berishi mumkin. Mening nazarimda, bunday tuzatish bozor uchun ham zarur.
Kripto bo‘yicha maslahat kerak bo‘lsa, menga yozing.
#BTCRebounds80K
Strategic Adviser
·32 ta layk
·36.6k marta koʻrilgan
Binance98PercentReplenished
46,197 marta koʻrilgan
633 muhokama qilmoqda
USMidterms-WhatAreMarketsExpecting?
366,665 marta koʻrilgan
2,160 muhokama qilmoqda