
Yoshi Invest
728 Postlar
Yoshi Invest
Shikoyat qilish
Foydalanuvchini bloklash
Chia sẻ góc nhìn đầu tư Crypto, phân tích xu hướng và quản trị rủi ro. Kiên nhẫn - Kỷ luật - Lợi nhuận bền vững. Kênh thông tin không phải lời khuyên tài chính.
Tez-tez savdo qiluvchi
2.4 yil
32 Kuzatilmoqda
609 Kuzatuvchilar
476 Yoqdi
Postlar
Barchasi
Iqtiboslar
Videolar
·
--
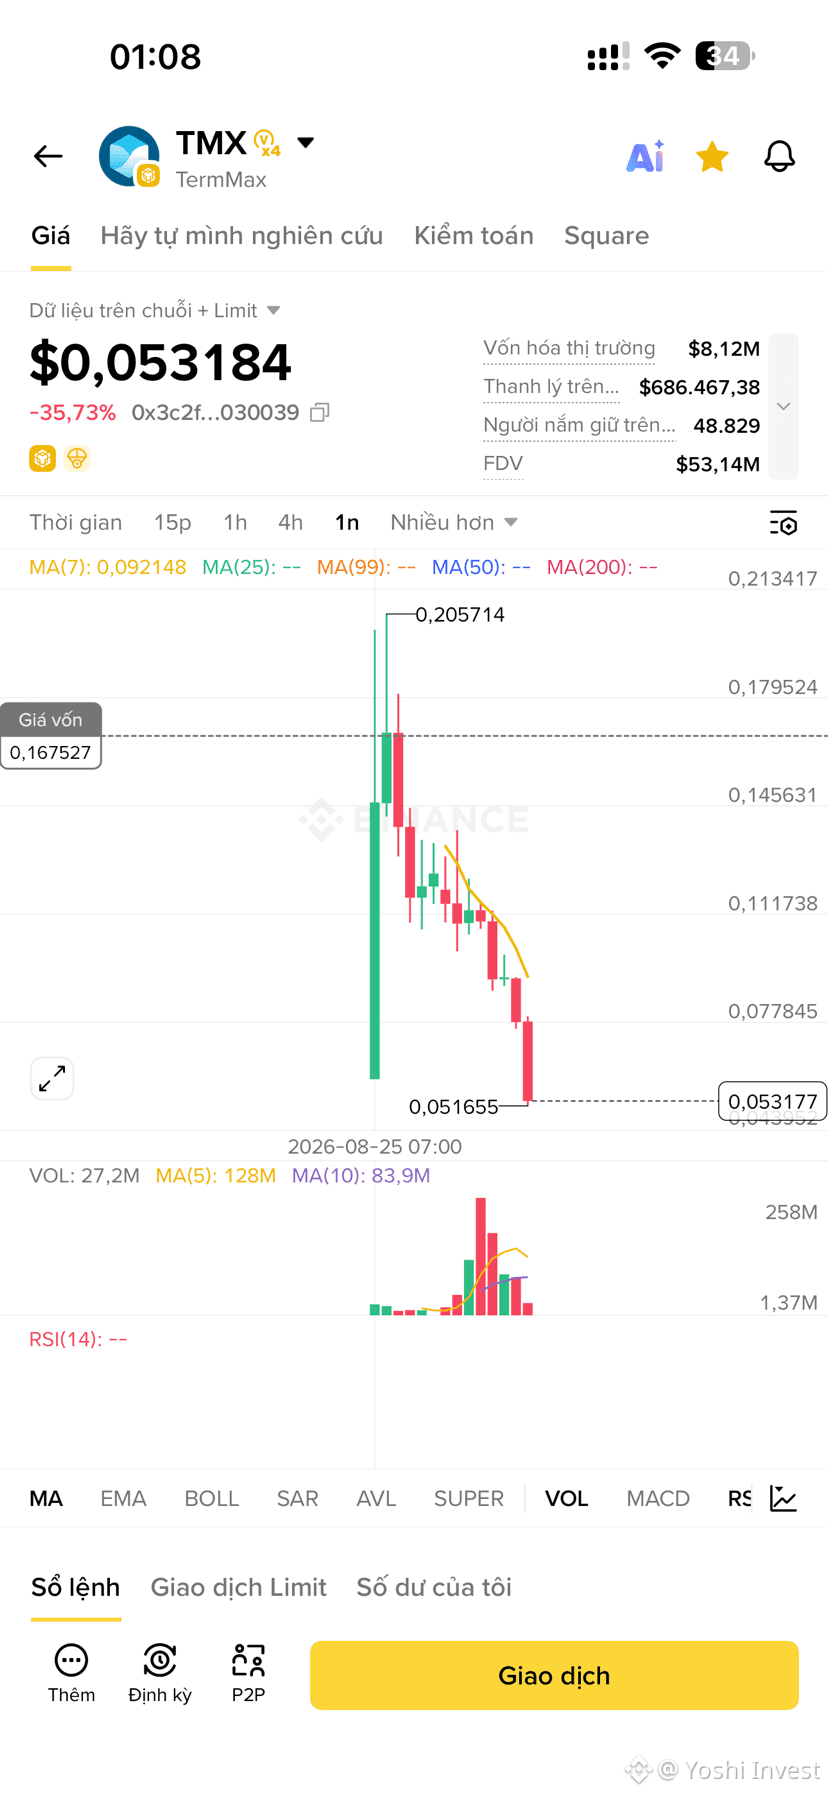
$TMX đâ lừa 4 га бўлиб, 1 ҳафтадан сўнг рўйхатга олинди
$TMX đâ lừa 4 га бўлиб, 1 ҳафтадан сўнг рўйхатга олинди
882
·
--
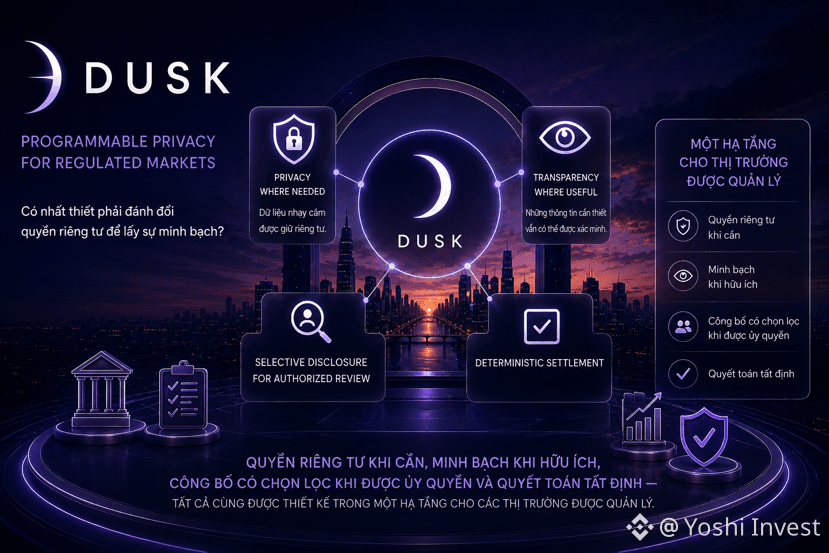
Moliya sohasida shaffoflik uchun shaxsiy daxlsizlik huquqidan voz kechish shartmi?
Qanchalik ko‘proq maxfiylik bo‘lsa, bozor shuncha qiyin tekshiriladi. Qanchalik ko‘proq shaffoflik bo‘lsa, shuncha ko‘p nozik ma’lumotlar oshkor bo‘ladi.
Lekin nazorat qilinadigan bozor bilan, ehtimol masala ikkisidan birini tanlash emas.
Ya’ni: kim nimani ko‘radi, kim tekshirish huquqiga ega va yakuniy bitim qanday tasdiqlanadi?
Mana shu joyda Dusk yanada qiziqarli bo‘ladi.
Dusk sezgir ma’lumotlar maxfiy saqlanishi mumkin bo‘lgan, shu bilan birga zarur bo‘lgan ma’lumotlar baribir tekshirilishi mumkin bo‘lgan modelga intiladi.
Barcha ma’lumotlarni majburan oshkora qilish yoki butunlay bekitib qo‘yishga majbur qilish o‘rniga, selective disclosure (tanlab oshkor qilish) vakolatli tomonlarga bozorga barcha ma’lumotlarni ochib bermasdan turib faqat kerakli axborotni tekshirish imkonini beradi.
Ammo ma’lumot xavfsizligi hali yetarli emas. Bozor yakuniy bitim qaysi holatda yakunlanganini bilishi kerak. Deterministik settlement (aniq hisob-kitob) yakuniy natijani aniqlash va tekshirish mumkin bo‘lishini ta’minlaydi, yakuniy holat esa noaniq nuqtaga aylanib qolmasin.
Agar bu mexanizmlar infratuzilmaga bevosita dizayn qilinsa, privacy faqatgina xavfsizlik xususiyati bo‘lib qolmaydi.
U programmable privacy — dasturlashtiriladigan privacyga aylanadi.
Duskni yanada o‘ziga xos qiladigan narsa shundaki, maxfiylik alohida bir qatlam sifatida turmaydi; u bozorning bitimlarni tekshirish va hisob-kitob qilish usulining bir qismiga aylanadi.
Kerak bo‘lganda maxfiylik, foydali bo‘lganda shaffoflik, vakolat berilganda tanlab oshkor qilish va deterministik (aniq) hisob-kitob — bularning barchasi boshqariladigan bozorlar uchun infratuzilmaga birga dizayn qilingan.
@Dusk_Foundation #dusk $DUSK #DUSK
Moliya sohasida shaffoflik uchun shaxsiy daxlsizlik huquqidan voz kechish shartmi?
Qanchalik ko‘proq maxfiylik bo‘lsa, bozor shuncha qiyin tekshiriladi. Qanchalik ko‘proq shaffoflik bo‘lsa, shuncha ko‘p nozik ma’lumotlar oshkor bo‘ladi.
Lekin nazorat qilinadigan bozor bilan, ehtimol masala ikkisidan birini tanlash emas.
Ya’ni: kim nimani ko‘radi, kim tekshirish huquqiga ega va yakuniy bitim qanday tasdiqlanadi?
Mana shu joyda Dusk yanada qiziqarli bo‘ladi.
Dusk sezgir ma’lumotlar maxfiy saqlanishi mumkin bo‘lgan, shu bilan birga zarur bo‘lgan ma’lumotlar baribir tekshirilishi mumkin bo‘lgan modelga intiladi.
Barcha ma’lumotlarni majburan oshkora qilish yoki butunlay bekitib qo‘yishga majbur qilish o‘rniga, selective disclosure (tanlab oshkor qilish) vakolatli tomonlarga bozorga barcha ma’lumotlarni ochib bermasdan turib faqat kerakli axborotni tekshirish imkonini beradi.
Ammo ma’lumot xavfsizligi hali yetarli emas. Bozor yakuniy bitim qaysi holatda yakunlanganini bilishi kerak. Deterministik settlement (aniq hisob-kitob) yakuniy natijani aniqlash va tekshirish mumkin bo‘lishini ta’minlaydi, yakuniy holat esa noaniq nuqtaga aylanib qolmasin.
Agar bu mexanizmlar infratuzilmaga bevosita dizayn qilinsa, privacy faqatgina xavfsizlik xususiyati bo‘lib qolmaydi.
U programmable privacy — dasturlashtiriladigan privacyga aylanadi.
Duskni yanada o‘ziga xos qiladigan narsa shundaki, maxfiylik alohida bir qatlam sifatida turmaydi; u bozorning bitimlarni tekshirish va hisob-kitob qilish usulining bir qismiga aylanadi.
Kerak bo‘lganda maxfiylik, foydali bo‘lganda shaffoflik, vakolat berilganda tanlab oshkor qilish va deterministik (aniq) hisob-kitob — bularning barchasi boshqariladigan bozorlar uchun infratuzilmaga birga dizayn qilingan.
@Dusk #dusk $DUSK #DUSK
Qanchalik ko‘proq maxfiylik bo‘lsa, bozor shuncha qiyin tekshiriladi. Qanchalik ko‘proq shaffoflik bo‘lsa, shuncha ko‘p nozik ma’lumotlar oshkor bo‘ladi.
Lekin nazorat qilinadigan bozor bilan, ehtimol masala ikkisidan birini tanlash emas.
Ya’ni: kim nimani ko‘radi, kim tekshirish huquqiga ega va yakuniy bitim qanday tasdiqlanadi?
Mana shu joyda Dusk yanada qiziqarli bo‘ladi.
Dusk sezgir ma’lumotlar maxfiy saqlanishi mumkin bo‘lgan, shu bilan birga zarur bo‘lgan ma’lumotlar baribir tekshirilishi mumkin bo‘lgan modelga intiladi.
Barcha ma’lumotlarni majburan oshkora qilish yoki butunlay bekitib qo‘yishga majbur qilish o‘rniga, selective disclosure (tanlab oshkor qilish) vakolatli tomonlarga bozorga barcha ma’lumotlarni ochib bermasdan turib faqat kerakli axborotni tekshirish imkonini beradi.
Ammo ma’lumot xavfsizligi hali yetarli emas. Bozor yakuniy bitim qaysi holatda yakunlanganini bilishi kerak. Deterministik settlement (aniq hisob-kitob) yakuniy natijani aniqlash va tekshirish mumkin bo‘lishini ta’minlaydi, yakuniy holat esa noaniq nuqtaga aylanib qolmasin.
Agar bu mexanizmlar infratuzilmaga bevosita dizayn qilinsa, privacy faqatgina xavfsizlik xususiyati bo‘lib qolmaydi.
U programmable privacy — dasturlashtiriladigan privacyga aylanadi.
Duskni yanada o‘ziga xos qiladigan narsa shundaki, maxfiylik alohida bir qatlam sifatida turmaydi; u bozorning bitimlarni tekshirish va hisob-kitob qilish usulining bir qismiga aylanadi.
Kerak bo‘lganda maxfiylik, foydali bo‘lganda shaffoflik, vakolat berilganda tanlab oshkor qilish va deterministik (aniq) hisob-kitob — bularning barchasi boshqariladigan bozorlar uchun infratuzilmaga birga dizayn qilingan.
@Dusk #dusk $DUSK #DUSK
222
·
--
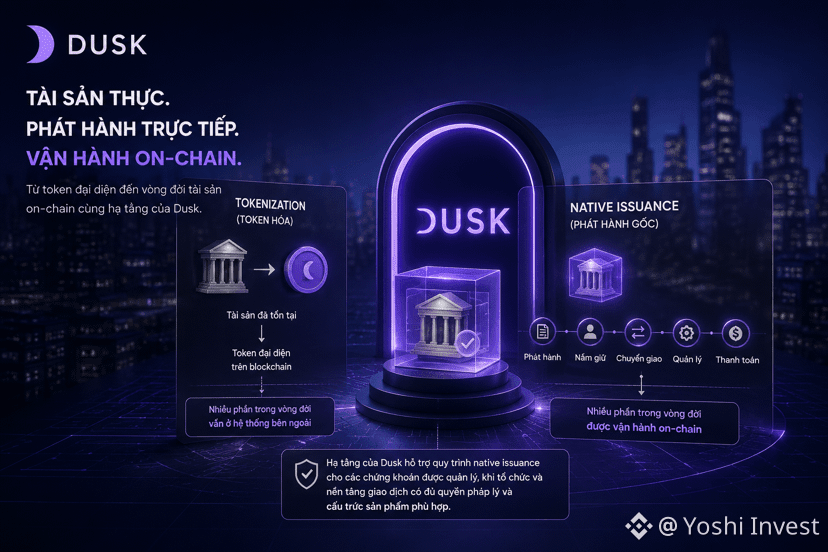
Tokenizatsiya shart emaski, biror aktivni blockchain’ga joylasin. U faqat aktivning bir vakilini blockchain’ga chiqarishi mumkin.
Mavjud bo‘lgan aktivni tokenizatsiya qilib, uni vakil token sifatida tokenga aylantirish va on-chain’da savdo qilish mumkin. Biroq on-chain’da mavjud bo‘lgan token aktivning o‘z hayot aylanishi ham on-chain bo‘lib qolganini anglatmaydi.
Aktivning hali ham chiqarilishi, egalik qilinishi, o‘tkazilishi, boshqarilishi va to‘lov qilinishi jarayonlari mavjud. Agar bu qismlar hali ham tashqi tizimlarga tayansa, blockchain faqat aktiv qanday ifodalanishini o‘zgartiradi.
Unda, agar aktivning o‘zi dastlabki paytdanoq on-chain’da chiqarilishi va boshqarilishi mumkin bo‘lsa, nima o‘zgaradi?
Shunda blockchain endi faqat vakil token qo‘yiladigan joy bo‘lib qolmaydi. U aktiv hayot aylanishining ko‘proq qismlari on-chain’da boshqariladigan muhitga aylanishi mumkin.
Mana shu yerda Dusk ajralib turadi.
Dusk, tashkilot va savdo platformasi yetarli huquqiy vakolatlar hamda mos mahsulot tuzilmasiga ega bo‘lganda, boshqariladigan qimmatli qog‘ozlar uchun native issuance (native emissiya) jarayonlarini qo‘llab-quvvatlay oladigan infratuzilmani taqdim etadi.
Asosiy jihat shundaki, native issuance faqat bitta token yaratmaydi. U aktivni boshidanoq on-chain’da chiqarishga imkon beradi, natijada aktivning o‘z hayot aylanishidagi ko‘proq bosqichlarni bir muhitda on-chain’ga olib kirish imkoniyati ochiladi.
Shunda RWA (real world asset) haqidagi hikoya endi faqat aktivning vakil tokenini blockchain’ga olib chiqish bilan cheklanmaydi — aktivning hayot aylanishida real ravishda qanchalik ko‘p qismi on-chain’ga olib kirilib, boshqarilishi mumkinligi muhim bo‘lib qoladi.@Dusk_Foundation #dusk #DUSK $DUSK $BTC $BNB
Tokenizatsiya shart emaski, biror aktivni blockchain’ga joylasin. U faqat aktivning bir vakilini blockchain’ga chiqarishi mumkin.
Mavjud bo‘lgan aktivni tokenizatsiya qilib, uni vakil token sifatida tokenga aylantirish va on-chain’da savdo qilish mumkin. Biroq on-chain’da mavjud bo‘lgan token aktivning o‘z hayot aylanishi ham on-chain bo‘lib qolganini anglatmaydi.
Aktivning hali ham chiqarilishi, egalik qilinishi, o‘tkazilishi, boshqarilishi va to‘lov qilinishi jarayonlari mavjud. Agar bu qismlar hali ham tashqi tizimlarga tayansa, blockchain faqat aktiv qanday ifodalanishini o‘zgartiradi.
Unda, agar aktivning o‘zi dastlabki paytdanoq on-chain’da chiqarilishi va boshqarilishi mumkin bo‘lsa, nima o‘zgaradi?
Shunda blockchain endi faqat vakil token qo‘yiladigan joy bo‘lib qolmaydi. U aktiv hayot aylanishining ko‘proq qismlari on-chain’da boshqariladigan muhitga aylanishi mumkin.
Mana shu yerda Dusk ajralib turadi.
Dusk, tashkilot va savdo platformasi yetarli huquqiy vakolatlar hamda mos mahsulot tuzilmasiga ega bo‘lganda, boshqariladigan qimmatli qog‘ozlar uchun native issuance (native emissiya) jarayonlarini qo‘llab-quvvatlay oladigan infratuzilmani taqdim etadi.
Asosiy jihat shundaki, native issuance faqat bitta token yaratmaydi. U aktivni boshidanoq on-chain’da chiqarishga imkon beradi, natijada aktivning o‘z hayot aylanishidagi ko‘proq bosqichlarni bir muhitda on-chain’ga olib kirish imkoniyati ochiladi.
Shunda RWA (real world asset) haqidagi hikoya endi faqat aktivning vakil tokenini blockchain’ga olib chiqish bilan cheklanmaydi — aktivning hayot aylanishida real ravishda qanchalik ko‘p qismi on-chain’ga olib kirilib, boshqarilishi mumkinligi muhim bo‘lib qoladi.@Dusk #dusk #DUSK $DUSK $BTC $BNB
Mavjud bo‘lgan aktivni tokenizatsiya qilib, uni vakil token sifatida tokenga aylantirish va on-chain’da savdo qilish mumkin. Biroq on-chain’da mavjud bo‘lgan token aktivning o‘z hayot aylanishi ham on-chain bo‘lib qolganini anglatmaydi.
Aktivning hali ham chiqarilishi, egalik qilinishi, o‘tkazilishi, boshqarilishi va to‘lov qilinishi jarayonlari mavjud. Agar bu qismlar hali ham tashqi tizimlarga tayansa, blockchain faqat aktiv qanday ifodalanishini o‘zgartiradi.
Unda, agar aktivning o‘zi dastlabki paytdanoq on-chain’da chiqarilishi va boshqarilishi mumkin bo‘lsa, nima o‘zgaradi?
Shunda blockchain endi faqat vakil token qo‘yiladigan joy bo‘lib qolmaydi. U aktiv hayot aylanishining ko‘proq qismlari on-chain’da boshqariladigan muhitga aylanishi mumkin.
Mana shu yerda Dusk ajralib turadi.
Dusk, tashkilot va savdo platformasi yetarli huquqiy vakolatlar hamda mos mahsulot tuzilmasiga ega bo‘lganda, boshqariladigan qimmatli qog‘ozlar uchun native issuance (native emissiya) jarayonlarini qo‘llab-quvvatlay oladigan infratuzilmani taqdim etadi.
Asosiy jihat shundaki, native issuance faqat bitta token yaratmaydi. U aktivni boshidanoq on-chain’da chiqarishga imkon beradi, natijada aktivning o‘z hayot aylanishidagi ko‘proq bosqichlarni bir muhitda on-chain’ga olib kirish imkoniyati ochiladi.
Shunda RWA (real world asset) haqidagi hikoya endi faqat aktivning vakil tokenini blockchain’ga olib chiqish bilan cheklanmaydi — aktivning hayot aylanishida real ravishda qanchalik ko‘p qismi on-chain’ga olib kirilib, boshqarilishi mumkinligi muhim bo‘lib qoladi.@Dusk #dusk #DUSK $DUSK $BTC $BNB
141
·
--
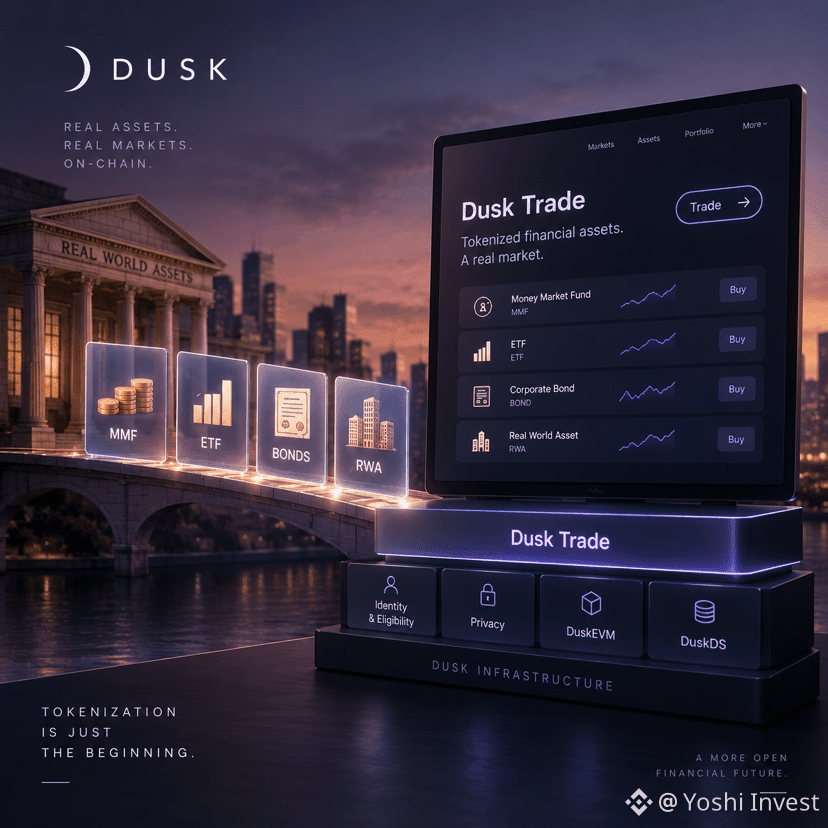
Men tokenizatsiya qilish moliyaviy aktivni blockchain’ga olib chiqish degani, deb o‘ylagan edim. Token bilan ifodalangan ETF bor va uni sotib olish hamda sotish uchun joy ham bor — demak, aktiv on-chain bozoriga qadam qo‘ygan.
Lekin Dusk Trade’ni ko‘rib, men MMF, ETF, obligatsiyalar (bonds) va RWA’lar hammasi Trade yo‘naltirayotgan tokenizatsiya qilingan moliyaviy aktivlar guruhida ekanini ko‘rdim. O‘zimga shunday savol berdim: agar bu aktivlar allaqachon tokenizatsiya qilingan bo‘lsa, unda nega baribir alohida dasturiy (application) qatlam kerak?
Dusk Trade Dusk’dan mos keladigan infratuzilma komponentlarini birlashtirib, ularni foydalanuvchilar tokenizatsiya qilingan moliyaviy aktivlarga haqiqatan ham kirishi va savdo qilishi mumkin bo‘lgan mahsulot qatlamiga aylantiradi.
Shundan keyin tushuna boshladim. Aktivni tokenizatsiya qilish — uni moliyaviy bozorga aylantirgan degani emas.
Ehtimol, bu dizayndagi ilk qadam bo‘lishi mumkin. Dusk real ishlaganda uni tokenizatsiya qilingan aktivlar uchun yetarlicha to‘liq moliyaviy infratuzilmaga aylanishi mumkinmi yoki yo‘qligini ko‘proq kuzatishim kerak. @Dusk_Foundation #dusk $DUSK $BTC
Men tokenizatsiya qilish moliyaviy aktivni blockchain’ga olib chiqish degani, deb o‘ylagan edim. Token bilan ifodalangan ETF bor va uni sotib olish hamda sotish uchun joy ham bor — demak, aktiv on-chain bozoriga qadam qo‘ygan.
Lekin Dusk Trade’ni ko‘rib, men MMF, ETF, obligatsiyalar (bonds) va RWA’lar hammasi Trade yo‘naltirayotgan tokenizatsiya qilingan moliyaviy aktivlar guruhida ekanini ko‘rdim. O‘zimga shunday savol berdim: agar bu aktivlar allaqachon tokenizatsiya qilingan bo‘lsa, unda nega baribir alohida dasturiy (application) qatlam kerak?
Dusk Trade Dusk’dan mos keladigan infratuzilma komponentlarini birlashtirib, ularni foydalanuvchilar tokenizatsiya qilingan moliyaviy aktivlarga haqiqatan ham kirishi va savdo qilishi mumkin bo‘lgan mahsulot qatlamiga aylantiradi.
Shundan keyin tushuna boshladim. Aktivni tokenizatsiya qilish — uni moliyaviy bozorga aylantirgan degani emas.
Ehtimol, bu dizayndagi ilk qadam bo‘lishi mumkin. Dusk real ishlaganda uni tokenizatsiya qilingan aktivlar uchun yetarlicha to‘liq moliyaviy infratuzilmaga aylanishi mumkinmi yoki yo‘qligini ko‘proq kuzatishim kerak. @Dusk #dusk $DUSK $BTC
Lekin Dusk Trade’ni ko‘rib, men MMF, ETF, obligatsiyalar (bonds) va RWA’lar hammasi Trade yo‘naltirayotgan tokenizatsiya qilingan moliyaviy aktivlar guruhida ekanini ko‘rdim. O‘zimga shunday savol berdim: agar bu aktivlar allaqachon tokenizatsiya qilingan bo‘lsa, unda nega baribir alohida dasturiy (application) qatlam kerak?
Dusk Trade Dusk’dan mos keladigan infratuzilma komponentlarini birlashtirib, ularni foydalanuvchilar tokenizatsiya qilingan moliyaviy aktivlarga haqiqatan ham kirishi va savdo qilishi mumkin bo‘lgan mahsulot qatlamiga aylantiradi.
Shundan keyin tushuna boshladim. Aktivni tokenizatsiya qilish — uni moliyaviy bozorga aylantirgan degani emas.
Ehtimol, bu dizayndagi ilk qadam bo‘lishi mumkin. Dusk real ishlaganda uni tokenizatsiya qilingan aktivlar uchun yetarlicha to‘liq moliyaviy infratuzilmaga aylanishi mumkinmi yoki yo‘qligini ko‘proq kuzatishim kerak. @Dusk #dusk $DUSK $BTC
336
·
--
Bản đầu tiên tôi cho rằng đưa một RWA (tokenizatsiya qilingan aktiv)ni blokcheynga joylashtirish xuddi USDC bilan bir xil: garovga qo‘yish, belgilangan foiz stavkasi bilan kredit olish, kerak bo‘lsa esa qarzni qaytarish uchun sotish mumkin.
Lekin TermMax’ni o‘rganar ekanman, muhim farqni angladim. USDC bilan protokol garov aktivlarini ko‘rib chiqishda bozor likvidligiga ko‘proq tayanishi mumkin. RWA’da esa aktiv tokenizatsiya qilingan bo‘lishi likvidlik har doim ham tayyor degani emas.
Bu meni Physical Delivery’ga e’tibor qaratishga majbur qildi. Agar tugatish (likvidatsiya) muddati tugagach, kredit hali ham qaytarilmagan bo‘lsa yoki faqat qisman hal etilsa, FT holderlar egalik huquqini almashtirib, o‘z ulushiga mos ravishda asosiy aktiv hamda unga mos garov aktivini olishlari mumkin.
Shunda men muammo faqat RWA garov aktiviga aylana oladimi-yo‘qmi masalasida emasligini tushundim. Bozor likvidligi avtomatik tarzda kafolatlanmasa, protokol ham tugatish to‘liq yakunlanmaganda garov aktivini boshqa yo‘l bilan qanday boshqarishni hisobga olishi kerak.
Bu esa menga TermMax-RWA’ni boshqacha ko‘rsatdi. Ular nafaqat lending market’ga yana bir turdagi aktiv qo‘shyapti, balki kripto-native aktivlardan farq qiladigan garov xususiyatlariga ega aktivlar uchun kredit infratuzilmasini ishlab chiqishga majbur.
Keyingi kuzatadigan narsam: RWA real foydalanishga kirgach, TermMax aktiv likvidligi, egalik huquqi va on-chain shaffoflik o‘rtasida buni qanday hal qiladi. @termmax #termmax #TermMax $BNB #TermMaxV2
Bản đầu tiên tôi cho rằng đưa một RWA (tokenizatsiya qilingan aktiv)ni blokcheynga joylashtirish xuddi USDC bilan bir xil: garovga qo‘yish, belgilangan foiz stavkasi bilan kredit olish, kerak bo‘lsa esa qarzni qaytarish uchun sotish mumkin.
Lekin TermMax’ni o‘rganar ekanman, muhim farqni angladim. USDC bilan protokol garov aktivlarini ko‘rib chiqishda bozor likvidligiga ko‘proq tayanishi mumkin. RWA’da esa aktiv tokenizatsiya qilingan bo‘lishi likvidlik har doim ham tayyor degani emas.
Bu meni Physical Delivery’ga e’tibor qaratishga majbur qildi. Agar tugatish (likvidatsiya) muddati tugagach, kredit hali ham qaytarilmagan bo‘lsa yoki faqat qisman hal etilsa, FT holderlar egalik huquqini almashtirib, o‘z ulushiga mos ravishda asosiy aktiv hamda unga mos garov aktivini olishlari mumkin.
Shunda men muammo faqat RWA garov aktiviga aylana oladimi-yo‘qmi masalasida emasligini tushundim. Bozor likvidligi avtomatik tarzda kafolatlanmasa, protokol ham tugatish to‘liq yakunlanmaganda garov aktivini boshqa yo‘l bilan qanday boshqarishni hisobga olishi kerak.
Bu esa menga TermMax-RWA’ni boshqacha ko‘rsatdi. Ular nafaqat lending market’ga yana bir turdagi aktiv qo‘shyapti, balki kripto-native aktivlardan farq qiladigan garov xususiyatlariga ega aktivlar uchun kredit infratuzilmasini ishlab chiqishga majbur.
Keyingi kuzatadigan narsam: RWA real foydalanishga kirgach, TermMax aktiv likvidligi, egalik huquqi va on-chain shaffoflik o‘rtasida buni qanday hal qiladi. @TermMax #termmax #TermMax $BNB #TermMaxV2
Lekin TermMax’ni o‘rganar ekanman, muhim farqni angladim. USDC bilan protokol garov aktivlarini ko‘rib chiqishda bozor likvidligiga ko‘proq tayanishi mumkin. RWA’da esa aktiv tokenizatsiya qilingan bo‘lishi likvidlik har doim ham tayyor degani emas.
Bu meni Physical Delivery’ga e’tibor qaratishga majbur qildi. Agar tugatish (likvidatsiya) muddati tugagach, kredit hali ham qaytarilmagan bo‘lsa yoki faqat qisman hal etilsa, FT holderlar egalik huquqini almashtirib, o‘z ulushiga mos ravishda asosiy aktiv hamda unga mos garov aktivini olishlari mumkin.
Shunda men muammo faqat RWA garov aktiviga aylana oladimi-yo‘qmi masalasida emasligini tushundim. Bozor likvidligi avtomatik tarzda kafolatlanmasa, protokol ham tugatish to‘liq yakunlanmaganda garov aktivini boshqa yo‘l bilan qanday boshqarishni hisobga olishi kerak.
Bu esa menga TermMax-RWA’ni boshqacha ko‘rsatdi. Ular nafaqat lending market’ga yana bir turdagi aktiv qo‘shyapti, balki kripto-native aktivlardan farq qiladigan garov xususiyatlariga ega aktivlar uchun kredit infratuzilmasini ishlab chiqishga majbur.
Keyingi kuzatadigan narsam: RWA real foydalanishga kirgach, TermMax aktiv likvidligi, egalik huquqi va on-chain shaffoflik o‘rtasida buni qanday hal qiladi. @TermMax #termmax #TermMax $BNB #TermMaxV2
271
·
--
Men bir paytlar finans uchun EVM workflow faqat ikkitasidan birini tanlashi kerak deb o‘ylardim: tanish muhitni saqlab qolish yoki boshqa stack’ga o‘tib privacy’ni qabul qilish.
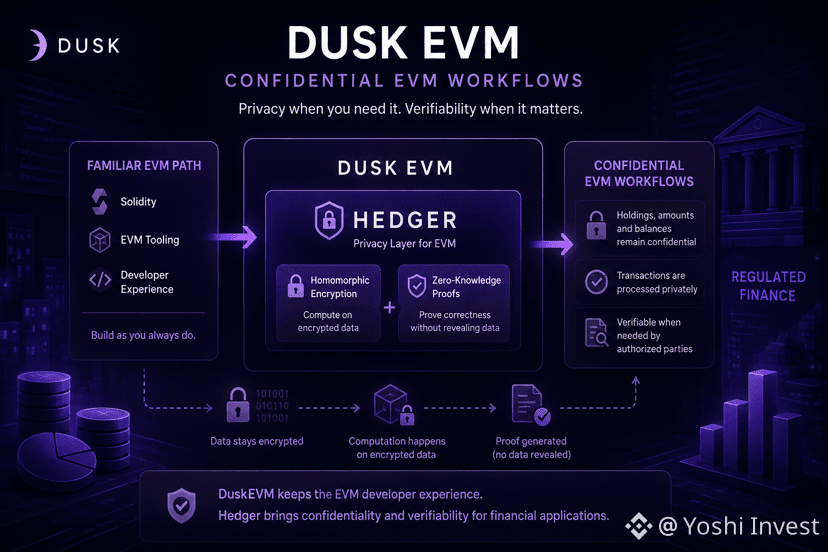
DuskEVM’ni o‘rganar ekanman, tanish jihatlar saqlanib qolganini ko‘rdim. Solidity, EVM tooling, developer biladigan build yo‘li. Lekin meni boshqa bir savol ham qiynadi: agar moliyaviy dastur hamma narsani oshkor qila olmasa, EVM buni qanday hal qiladi?
E’tibor berganim shuki, privacy EVM path’dan ajralib ketishni shart qilmaydi. Hedger aynan DuskEVM uchun qurilgan bo‘lib, u homomorphic encryption va zero-knowledge proofs’ni birlashtiradi.
Oddiy qilib aytganda, ma’lumotlar hali ham shifrlangan holatda turib hisoblanishi mumkin, ZK proof esa ma’lumotlarni ochmasdan turib hisob-kitob to‘g‘ri bajarilganini isbotlab beradi.
Men uchun privacy’ning finansdagi eng qiyin qismi aynan shu ekan.
Ma’lumotni maxfiy tutish — bir narsa. Ma’lumot maxfiy bo‘lib qolishi bilan birga, tranzaksiya to‘g‘ri qayta ishlanayotganini tekshirish mumkin bo‘lishi esa boshqa gap.
Va Hedger aynan shu nuqta atrofida dizayn qilingan: holdings, amounts va balances maxfiy saqlanishi mumkin, lekin zarur bo‘lganda tekshiruv uchun isbot taqdim etish ham mumkin.
Shunda men DuskEVM’ni boshqacha ko‘ra boshladim.
Gap na EVM’da, na privacy’da.
Gap tanish EVM path haqida — va moliyaviy ilova real ravishda privacy’ga muhtoj bo‘lgandagina confidential workflows qo‘shish yo‘li haqida.
Ehtimol, e’tiborga molik narsa Dusk privacy’ni EVM’ga kiritayotgani emas.
Balki ular privacy’ni shunchaki developer EVM’dan ketishi uchun sabab bo‘ladigan narsa emas, balki aynan moliyaviy workflow’ning o‘ziga bir qism bo‘lishiga harakat qilishyapti. @Dusk_Foundation #dusk $DUSK
Men bir paytlar finans uchun EVM workflow faqat ikkitasidan birini tanlashi kerak deb o‘ylardim: tanish muhitni saqlab qolish yoki boshqa stack’ga o‘tib privacy’ni qabul qilish.
DuskEVM’ni o‘rganar ekanman, tanish jihatlar saqlanib qolganini ko‘rdim. Solidity, EVM tooling, developer biladigan build yo‘li. Lekin meni boshqa bir savol ham qiynadi: agar moliyaviy dastur hamma narsani oshkor qila olmasa, EVM buni qanday hal qiladi?
E’tibor berganim shuki, privacy EVM path’dan ajralib ketishni shart qilmaydi. Hedger aynan DuskEVM uchun qurilgan bo‘lib, u homomorphic encryption va zero-knowledge proofs’ni birlashtiradi.
Oddiy qilib aytganda, ma’lumotlar hali ham shifrlangan holatda turib hisoblanishi mumkin, ZK proof esa ma’lumotlarni ochmasdan turib hisob-kitob to‘g‘ri bajarilganini isbotlab beradi.
Men uchun privacy’ning finansdagi eng qiyin qismi aynan shu ekan.
Ma’lumotni maxfiy tutish — bir narsa. Ma’lumot maxfiy bo‘lib qolishi bilan birga, tranzaksiya to‘g‘ri qayta ishlanayotganini tekshirish mumkin bo‘lishi esa boshqa gap.
Va Hedger aynan shu nuqta atrofida dizayn qilingan: holdings, amounts va balances maxfiy saqlanishi mumkin, lekin zarur bo‘lganda tekshiruv uchun isbot taqdim etish ham mumkin.
Shunda men DuskEVM’ni boshqacha ko‘ra boshladim.
Gap na EVM’da, na privacy’da.
Gap tanish EVM path haqida — va moliyaviy ilova real ravishda privacy’ga muhtoj bo‘lgandagina confidential workflows qo‘shish yo‘li haqida.
Ehtimol, e’tiborga molik narsa Dusk privacy’ni EVM’ga kiritayotgani emas.
Balki ular privacy’ni shunchaki developer EVM’dan ketishi uchun sabab bo‘ladigan narsa emas, balki aynan moliyaviy workflow’ning o‘ziga bir qism bo‘lishiga harakat qilishyapti. @Dusk #dusk $DUSK
DuskEVM’ni o‘rganar ekanman, tanish jihatlar saqlanib qolganini ko‘rdim. Solidity, EVM tooling, developer biladigan build yo‘li. Lekin meni boshqa bir savol ham qiynadi: agar moliyaviy dastur hamma narsani oshkor qila olmasa, EVM buni qanday hal qiladi?
E’tibor berganim shuki, privacy EVM path’dan ajralib ketishni shart qilmaydi. Hedger aynan DuskEVM uchun qurilgan bo‘lib, u homomorphic encryption va zero-knowledge proofs’ni birlashtiradi.
Oddiy qilib aytganda, ma’lumotlar hali ham shifrlangan holatda turib hisoblanishi mumkin, ZK proof esa ma’lumotlarni ochmasdan turib hisob-kitob to‘g‘ri bajarilganini isbotlab beradi.
Men uchun privacy’ning finansdagi eng qiyin qismi aynan shu ekan.
Ma’lumotni maxfiy tutish — bir narsa. Ma’lumot maxfiy bo‘lib qolishi bilan birga, tranzaksiya to‘g‘ri qayta ishlanayotganini tekshirish mumkin bo‘lishi esa boshqa gap.
Va Hedger aynan shu nuqta atrofida dizayn qilingan: holdings, amounts va balances maxfiy saqlanishi mumkin, lekin zarur bo‘lganda tekshiruv uchun isbot taqdim etish ham mumkin.
Shunda men DuskEVM’ni boshqacha ko‘ra boshladim.
Gap na EVM’da, na privacy’da.
Gap tanish EVM path haqida — va moliyaviy ilova real ravishda privacy’ga muhtoj bo‘lgandagina confidential workflows qo‘shish yo‘li haqida.
Ehtimol, e’tiborga molik narsa Dusk privacy’ni EVM’ga kiritayotgani emas.
Balki ular privacy’ni shunchaki developer EVM’dan ketishi uchun sabab bo‘ladigan narsa emas, balki aynan moliyaviy workflow’ning o‘ziga bir qism bo‘lishiga harakat qilishyapti. @Dusk #dusk $DUSK
138
·
--
@termmax #TermMax #termmax
Menga leverage uslubi yoqmaydi: “Men 10x ga kiraman, keyin narima teskariga ketmasin deb umid qilaman.”
Perpetual menga juda tez exposure beradi, lekin har doim liquidation riski ham bor.
Shuning uchun TermMax Alpha’ni ko‘rganimda, juda qiziq yondashuvga duch kelgandek bo‘ldim.
Long — Call’ni sotib olish, Short — Put’ni sotib olish. Foydalanuvchi premiumni oldindan to‘laydi va bu pozitsiyaning maksimal yo‘qotish miqdori ham shudir.
Menga bu yerda eng yoqadigani juda oddiy: pozitsiyaning maksimal yo‘qotishi boshidanoq aniqlanadi. GT’dan farqli ravishda, leveraged pozitsiyada ham liquidation riski qoladi.
Lekin bu pozitsiyalar likvid bo‘lishi uchun TermMax Dual Investment’dan ham foydalanadi: foydalanuvchi USDT yoki tokenni Vault’ga qo‘yadi, u Call yoki Put xaridoriga likvidlik beradi va premiumni oladi.
Shunda men leverage’ga boshqacha qaray boshladim. Alpha faqat leveraged pozitsiyani ochishning boshqa bir yo‘li emas.
TermMax Alpha’ni price discovery, leverage va perpetual futures hali mavjud bo‘lmagan aktivlarga hedging uchun ham yo‘naltiradi.
Ya’ni, bu yerda leverage faqat “qanchaga tikish” masalasi emas.
Bu yondashuv hali perpetual futures mavjud bo‘lmagan bozorlar ichida defined-risk exposure’ni kiritish imkonini ochadi.
Albatta, Alpha’da ham likvidlik riski bor. Likvidlik past bo‘lsa, foydalanuvchi pozitsiyani yopishda qiynalishi yoki katta slippagega duch kelishi mumkin.
Meningcha, kuzatishga arziydigan eng muhim qismi mana bu:
Agar leverage liquidation emas, balki maksimal yo‘qotish miqdori atrofida dizayn qilinishi va perpetual bo‘lmagan aktivlar uchun erta bosqichdagi derivatives qatlamiga aylanishi mumkin bo‘lsa, bu yondashuv qanchaga borishi mumkin?
@TermMax #TermMax #termmax
Menga leverage uslubi yoqmaydi: “Men 10x ga kiraman, keyin narima teskariga ketmasin deb umid qilaman.”
Perpetual menga juda tez exposure beradi, lekin har doim liquidation riski ham bor.
Shuning uchun TermMax Alpha’ni ko‘rganimda, juda qiziq yondashuvga duch kelgandek bo‘ldim.
Long — Call’ni sotib olish, Short — Put’ni sotib olish. Foydalanuvchi premiumni oldindan to‘laydi va bu pozitsiyaning maksimal yo‘qotish miqdori ham shudir.
Menga bu yerda eng yoqadigani juda oddiy: pozitsiyaning maksimal yo‘qotishi boshidanoq aniqlanadi. GT’dan farqli ravishda, leveraged pozitsiyada ham liquidation riski qoladi.
Lekin bu pozitsiyalar likvid bo‘lishi uchun TermMax Dual Investment’dan ham foydalanadi: foydalanuvchi USDT yoki tokenni Vault’ga qo‘yadi, u Call yoki Put xaridoriga likvidlik beradi va premiumni oladi.
Shunda men leverage’ga boshqacha qaray boshladim. Alpha faqat leveraged pozitsiyani ochishning boshqa bir yo‘li emas.
TermMax Alpha’ni price discovery, leverage va perpetual futures hali mavjud bo‘lmagan aktivlarga hedging uchun ham yo‘naltiradi.
Ya’ni, bu yerda leverage faqat “qanchaga tikish” masalasi emas.
Bu yondashuv hali perpetual futures mavjud bo‘lmagan bozorlar ichida defined-risk exposure’ni kiritish imkonini ochadi.
Albatta, Alpha’da ham likvidlik riski bor. Likvidlik past bo‘lsa, foydalanuvchi pozitsiyani yopishda qiynalishi yoki katta slippagega duch kelishi mumkin.
Meningcha, kuzatishga arziydigan eng muhim qismi mana bu:
Agar leverage liquidation emas, balki maksimal yo‘qotish miqdori atrofida dizayn qilinishi va perpetual bo‘lmagan aktivlar uchun erta bosqichdagi derivatives qatlamiga aylanishi mumkin bo‘lsa, bu yondashuv qanchaga borishi mumkin?
Menga leverage uslubi yoqmaydi: “Men 10x ga kiraman, keyin narima teskariga ketmasin deb umid qilaman.”
Perpetual menga juda tez exposure beradi, lekin har doim liquidation riski ham bor.
Shuning uchun TermMax Alpha’ni ko‘rganimda, juda qiziq yondashuvga duch kelgandek bo‘ldim.
Long — Call’ni sotib olish, Short — Put’ni sotib olish. Foydalanuvchi premiumni oldindan to‘laydi va bu pozitsiyaning maksimal yo‘qotish miqdori ham shudir.
Menga bu yerda eng yoqadigani juda oddiy: pozitsiyaning maksimal yo‘qotishi boshidanoq aniqlanadi. GT’dan farqli ravishda, leveraged pozitsiyada ham liquidation riski qoladi.
Lekin bu pozitsiyalar likvid bo‘lishi uchun TermMax Dual Investment’dan ham foydalanadi: foydalanuvchi USDT yoki tokenni Vault’ga qo‘yadi, u Call yoki Put xaridoriga likvidlik beradi va premiumni oladi.
Shunda men leverage’ga boshqacha qaray boshladim. Alpha faqat leveraged pozitsiyani ochishning boshqa bir yo‘li emas.
TermMax Alpha’ni price discovery, leverage va perpetual futures hali mavjud bo‘lmagan aktivlarga hedging uchun ham yo‘naltiradi.
Ya’ni, bu yerda leverage faqat “qanchaga tikish” masalasi emas.
Bu yondashuv hali perpetual futures mavjud bo‘lmagan bozorlar ichida defined-risk exposure’ni kiritish imkonini ochadi.
Albatta, Alpha’da ham likvidlik riski bor. Likvidlik past bo‘lsa, foydalanuvchi pozitsiyani yopishda qiynalishi yoki katta slippagega duch kelishi mumkin.
Meningcha, kuzatishga arziydigan eng muhim qismi mana bu:
Agar leverage liquidation emas, balki maksimal yo‘qotish miqdori atrofida dizayn qilinishi va perpetual bo‘lmagan aktivlar uchun erta bosqichdagi derivatives qatlamiga aylanishi mumkin bo‘lsa, bu yondashuv qanchaga borishi mumkin?
1
111
·
--
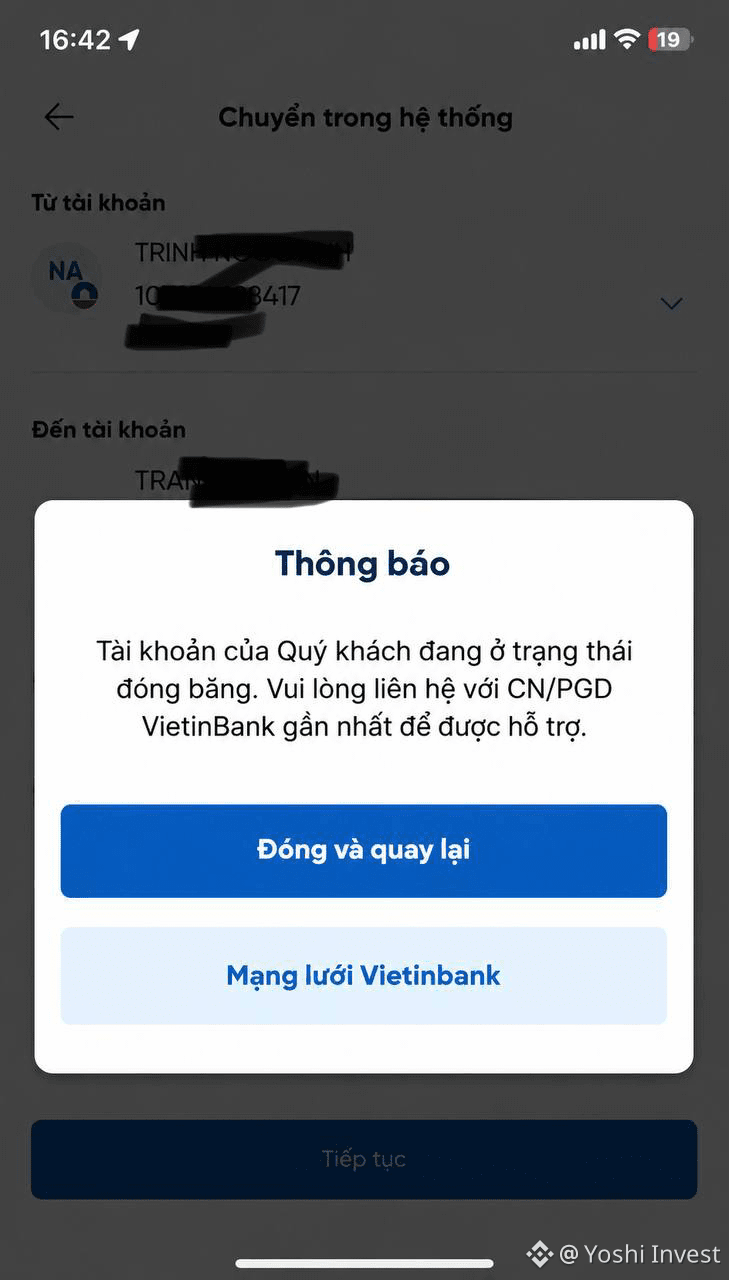
Yaqinda Vetnam kripto hamjamiyati yana P2P orqali cash out qilgandan so‘ng bank tomonidan akkaunti bloklangan holat sababli yana shov-shuvga sabab bo‘ldi. Bu yangilik emas, lekin har safar paydo bo‘lganda juda ko‘p yigitlarni (do‘stlarni) sarosimaga soladi.
Men P2P operatsiyalari bo‘yicha bank akkauntini blok qilgan juda ko‘p holatlarni o‘qib chiqdim.
Odatda uchraydigan sabab — bank sherikdan olingan mablag‘lar bilan bog‘liq firibgarlik, pul yuvish yoki boshqa g‘ayrioddiy belgilar shubha qilingan bo‘ladi.
Agar afsuski bloklanib qolsa, yigitlar shaxsni tasdiqlovchi hujjatlar + tranzaksiya dalillarini olib, bevosita bankka borib tushuntirish bering.
Binance ham P2P uchun xavfsiz savdo jarayonini va juda batafsil ogohlantirishlarni taqdim etgan.
Ma’lumot juda ko‘p bo‘lgani uchun esdan chiqishi mumkin, lekin quyidagini e’tiborsiz qoldirib bo‘lmaydi:
Obro‘li (ishonchli) savdogarni tanlang.
To‘lov tafsilotlari order tafsilotlariga mos kelishi kerak.
Platformadan tashqarida savdo qilinmaydi.
Barcha tranzaksiya dalillarini saqlang.
Muammo bo‘lsa, Binance’ga xabar bering.
Men ko‘pincha P2P savdosi uchun alohida bank hisobidan foydalanaman va doim belgilangan jarayonga amal qilaman. Men buni pul oqimini osonroq nazorat qilish va P2P savdosida riskni kamaytirish uchun qilaman.
P2P savdoingiz xavfsiz bo‘lsin.
@Binance_Vietnam #BinanceP2PAnToan #P2PScam #p2p
Yaqinda Vetnam kripto hamjamiyati yana P2P orqali cash out qilgandan so‘ng bank tomonidan akkaunti bloklangan holat sababli yana shov-shuvga sabab bo‘ldi. Bu yangilik emas, lekin har safar paydo bo‘lganda juda ko‘p yigitlarni (do‘stlarni) sarosimaga soladi.
Men P2P operatsiyalari bo‘yicha bank akkauntini blok qilgan juda ko‘p holatlarni o‘qib chiqdim.
Odatda uchraydigan sabab — bank sherikdan olingan mablag‘lar bilan bog‘liq firibgarlik, pul yuvish yoki boshqa g‘ayrioddiy belgilar shubha qilingan bo‘ladi.
Agar afsuski bloklanib qolsa, yigitlar shaxsni tasdiqlovchi hujjatlar + tranzaksiya dalillarini olib, bevosita bankka borib tushuntirish bering.
Binance ham P2P uchun xavfsiz savdo jarayonini va juda batafsil ogohlantirishlarni taqdim etgan.
Ma’lumot juda ko‘p bo‘lgani uchun esdan chiqishi mumkin, lekin quyidagini e’tiborsiz qoldirib bo‘lmaydi:
Obro‘li (ishonchli) savdogarni tanlang.
To‘lov tafsilotlari order tafsilotlariga mos kelishi kerak.
Platformadan tashqarida savdo qilinmaydi.
Barcha tranzaksiya dalillarini saqlang.
Muammo bo‘lsa, Binance’ga xabar bering.
Men ko‘pincha P2P savdosi uchun alohida bank hisobidan foydalanaman va doim belgilangan jarayonga amal qilaman. Men buni pul oqimini osonroq nazorat qilish va P2P savdosida riskni kamaytirish uchun qilaman.
P2P savdoingiz xavfsiz bo‘lsin.
@Binance Vietnam #BinanceP2PAnToan #P2PScam #p2p
Men P2P operatsiyalari bo‘yicha bank akkauntini blok qilgan juda ko‘p holatlarni o‘qib chiqdim.
Odatda uchraydigan sabab — bank sherikdan olingan mablag‘lar bilan bog‘liq firibgarlik, pul yuvish yoki boshqa g‘ayrioddiy belgilar shubha qilingan bo‘ladi.
Agar afsuski bloklanib qolsa, yigitlar shaxsni tasdiqlovchi hujjatlar + tranzaksiya dalillarini olib, bevosita bankka borib tushuntirish bering.
Binance ham P2P uchun xavfsiz savdo jarayonini va juda batafsil ogohlantirishlarni taqdim etgan.
Ma’lumot juda ko‘p bo‘lgani uchun esdan chiqishi mumkin, lekin quyidagini e’tiborsiz qoldirib bo‘lmaydi:
Obro‘li (ishonchli) savdogarni tanlang.
To‘lov tafsilotlari order tafsilotlariga mos kelishi kerak.
Platformadan tashqarida savdo qilinmaydi.
Barcha tranzaksiya dalillarini saqlang.
Muammo bo‘lsa, Binance’ga xabar bering.
Men ko‘pincha P2P savdosi uchun alohida bank hisobidan foydalanaman va doim belgilangan jarayonga amal qilaman. Men buni pul oqimini osonroq nazorat qilish va P2P savdosida riskni kamaytirish uchun qilaman.
P2P savdoingiz xavfsiz bo‘lsin.
@Binance Vietnam #BinanceP2PAnToan #P2PScam #p2p
192
·
--
Men ilgari finance uchun blockchain faqat yetarlicha tez bo‘lsa bas deb o‘ylardim. Men agar $100 qiymatdagi aktiv tokenizatsiya qilinsa, tranzaksiya qanchalik tez ishlasa, men shunchalik tez aktivni olaman, sotuvchi esa shunchalik tez pulini oladi. Demak, hammasi juda zo‘r.
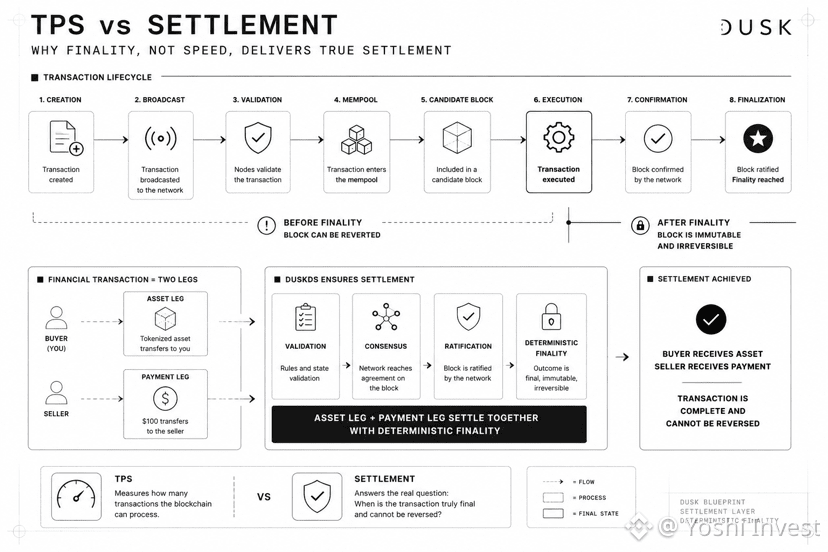
Shunda men qiziqa boshladim: moliyaviy tranzaksiyada @Dusk_Foundation aslida qaysi bosqichda “yakun bo‘ldi” deb hisoblanadi? Men transaction lifecycle’ga kirib ko‘rdim.
Tranzaksiya executed bo‘ldi, men hammasi tugadi deb o‘yladim. Ammo yo‘q. Uning ichidagi blok hali finality’ga yetmagan, finality’gacha esa blok revert qilinishi ham mumkin.
Ma’lum bo‘ldiki, tranzaksiya ishlashi tugadi degani moliyaviy operatsiya haqiqatan settlement bo‘ldi degani emas.
Tokenizatsiya qilingan aktiv uchun kamida ikkita narsa bir vaqtning o‘zida yakuniy holatga yetishi kerak:
Asset leg
→ aktiv menga o‘tadi.
Payment leg
→ $100 sotuvchiga o‘tadi.
Men Dusk settlement’ni faqat tranzaksiya qayta ishlangan bo‘lsa bo‘ldi, deb ko‘rmasligini tushuna boshladim.
DuskDS buni ta’minlaydi: blok yaratilishi bilan darhol “charchatib qo‘yildi” deb hisoblanmaydi, u avval tekshiruv va konsensus bosqichlaridan ketma-ket o‘tishi kerak. Faqat blok ratify qilingandagina natija deterministik finality’ga erishadi.
Shunda men “tez” so‘zining ma’nosini boshqacha ko‘ra boshladim.
TPS menga blockchain nechta tranzaksiyani qayta ishlashi mumkinligini aytadi.
Lekin settlement undan ham muhimroq savolga javob beradi:
"Qachon men aktiv allaqachon menga o‘tganini, pul sotuvchiga o‘tganini va bu tranzaksiya endi qaytarib bekor qilinmasligini aniq bilaman?"
Ehtimol, finance’da tezkor tranzaksiya faqat boshlang‘ich nuqta. Tranzaksiya haqiqatan qachon tugaganini aniq bilish ham kerak.
@Dusk_Foundation #dusk $DUSK
Men ilgari finance uchun blockchain faqat yetarlicha tez bo‘lsa bas deb o‘ylardim. Men agar $100 qiymatdagi aktiv tokenizatsiya qilinsa, tranzaksiya qanchalik tez ishlasa, men shunchalik tez aktivni olaman, sotuvchi esa shunchalik tez pulini oladi. Demak, hammasi juda zo‘r.
Shunda men qiziqa boshladim: moliyaviy tranzaksiyada @Dusk aslida qaysi bosqichda “yakun bo‘ldi” deb hisoblanadi? Men transaction lifecycle’ga kirib ko‘rdim.
Tranzaksiya executed bo‘ldi, men hammasi tugadi deb o‘yladim. Ammo yo‘q. Uning ichidagi blok hali finality’ga yetmagan, finality’gacha esa blok revert qilinishi ham mumkin.
Ma’lum bo‘ldiki, tranzaksiya ishlashi tugadi degani moliyaviy operatsiya haqiqatan settlement bo‘ldi degani emas.
Tokenizatsiya qilingan aktiv uchun kamida ikkita narsa bir vaqtning o‘zida yakuniy holatga yetishi kerak:
Asset leg
→ aktiv menga o‘tadi.
Payment leg
→ $100 sotuvchiga o‘tadi.
Men Dusk settlement’ni faqat tranzaksiya qayta ishlangan bo‘lsa bo‘ldi, deb ko‘rmasligini tushuna boshladim.
DuskDS buni ta’minlaydi: blok yaratilishi bilan darhol “charchatib qo‘yildi” deb hisoblanmaydi, u avval tekshiruv va konsensus bosqichlaridan ketma-ket o‘tishi kerak. Faqat blok ratify qilingandagina natija deterministik finality’ga erishadi.
Shunda men “tez” so‘zining ma’nosini boshqacha ko‘ra boshladim.
TPS menga blockchain nechta tranzaksiyani qayta ishlashi mumkinligini aytadi.
Lekin settlement undan ham muhimroq savolga javob beradi:
"Qachon men aktiv allaqachon menga o‘tganini, pul sotuvchiga o‘tganini va bu tranzaksiya endi qaytarib bekor qilinmasligini aniq bilaman?"
Ehtimol, finance’da tezkor tranzaksiya faqat boshlang‘ich nuqta. Tranzaksiya haqiqatan qachon tugaganini aniq bilish ham kerak.
@Dusk #dusk $DUSK
Shunda men qiziqa boshladim: moliyaviy tranzaksiyada @Dusk aslida qaysi bosqichda “yakun bo‘ldi” deb hisoblanadi? Men transaction lifecycle’ga kirib ko‘rdim.
Tranzaksiya executed bo‘ldi, men hammasi tugadi deb o‘yladim. Ammo yo‘q. Uning ichidagi blok hali finality’ga yetmagan, finality’gacha esa blok revert qilinishi ham mumkin.
Ma’lum bo‘ldiki, tranzaksiya ishlashi tugadi degani moliyaviy operatsiya haqiqatan settlement bo‘ldi degani emas.
Tokenizatsiya qilingan aktiv uchun kamida ikkita narsa bir vaqtning o‘zida yakuniy holatga yetishi kerak:
Asset leg
→ aktiv menga o‘tadi.
Payment leg
→ $100 sotuvchiga o‘tadi.
Men Dusk settlement’ni faqat tranzaksiya qayta ishlangan bo‘lsa bo‘ldi, deb ko‘rmasligini tushuna boshladim.
DuskDS buni ta’minlaydi: blok yaratilishi bilan darhol “charchatib qo‘yildi” deb hisoblanmaydi, u avval tekshiruv va konsensus bosqichlaridan ketma-ket o‘tishi kerak. Faqat blok ratify qilingandagina natija deterministik finality’ga erishadi.
Shunda men “tez” so‘zining ma’nosini boshqacha ko‘ra boshladim.
TPS menga blockchain nechta tranzaksiyani qayta ishlashi mumkinligini aytadi.
Lekin settlement undan ham muhimroq savolga javob beradi:
"Qachon men aktiv allaqachon menga o‘tganini, pul sotuvchiga o‘tganini va bu tranzaksiya endi qaytarib bekor qilinmasligini aniq bilaman?"
Ehtimol, finance’da tezkor tranzaksiya faqat boshlang‘ich nuqta. Tranzaksiya haqiqatan qachon tugaganini aniq bilish ham kerak.
@Dusk #dusk $DUSK
191
·
--
@termmax kabi men baholashim protocolga yana bir bor qayta qarashimga majbur qiladigan narsa bor.
FT emas.
Options ham emas.
Balki Range Order AMM.
Chunki bu menga TermMax liquidity (likvidlik) haqida boshqa yo‘l bilan o‘ylayotganini ko‘rsatadi.
Oddiy lending pool’da esa siz kapital kiritasiz va protocol utilization (foydalanish) asosida interest rate’ni (foiz stavkasini) hisoblaydi.
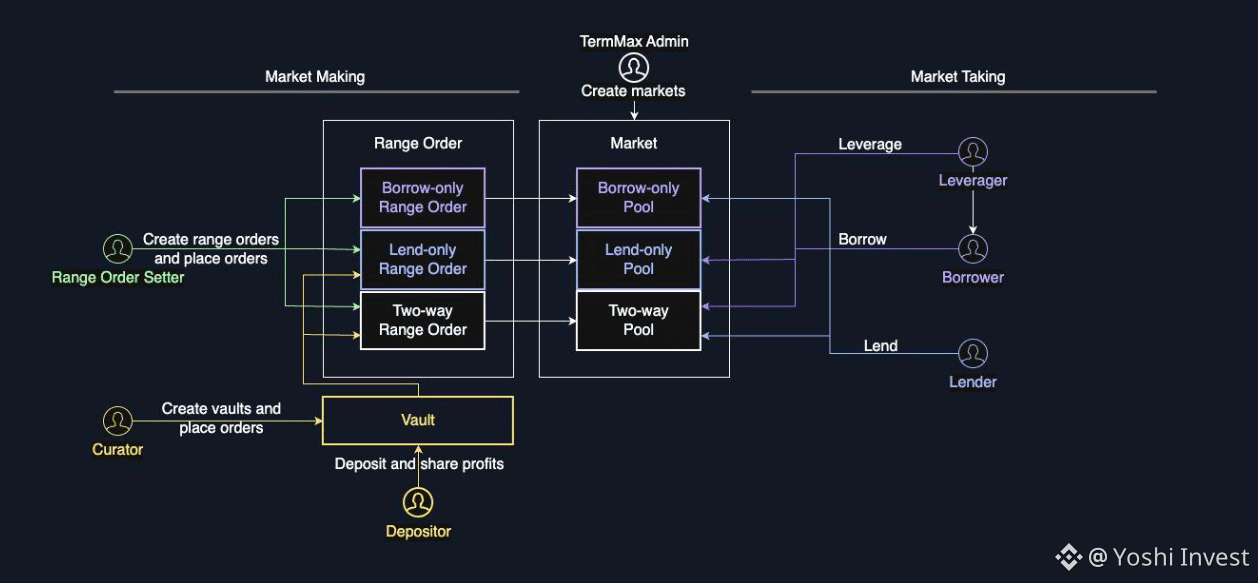
TermMax market maker va curator’ga kapitalning narxlanishida ko‘proq nazorat beradi. Market maker o‘zining pricing curve’ini o‘rnatishi mumkin. Masalan, borrowing rate hududma-hudud liquidity’ga qarab 17% → 15% → 10% → ~7.5% ga tushib borishi mumkin.
Ya’ni rate endi butun market uchun doimiy bir raqam emas, balki har bir liquidity darajasiga ko‘ra narxlanadi.
Va Two-Way Range Order bilan market maker spread topish uchun borrowing’ni ham, lending’ni ham iqtibos (quote) qilib berishi mumkin.
Menga bu mexanizm yoqadi, chunki u interest rate’ni protocol parametri bo‘lib qolishdan chiqarib, market maker narxlay oladigan narsaga aylantiradi.
Curator esa capital’ni taqsimlab, strategy’ni (strategiyani) belgilab, har bir market uchun pricing curve’ni sozlay oladi. TermMax esa Atomic Orders yordamida virtual liquidity’ni ko‘plab orderlar bo‘yicha taqsimlaydi, bu esa orders orasida likvidlikni yanada moslashuvchan tarzda taqsimlash imkonini beradi.
Bu katta farq.
Agar liquidity yetarlicha chuqur bo‘lsa, TermMax shunday bozorga aylantira oladiki:
qarz oluvchi funding topadi,
qarz beruvchi esa yield topadi,
market maker kapitalni narxlaydi,
curator esa liquidity’ni taqsimlaydi.
Bu endi oddiy lending pool’ga o‘xshamaydi.
Bu kapital uchun marketplace’ga o‘xshaydi.
Mana shuning uchun men TermMax haqida ko‘proq bullishman.
Chunki liquidity yetarlicha chuqur bo‘lsa, TermMaxning afzalligi bitta alohida mahsulotda bo‘lib qolmasligi, balki butun market qanday tashkil etilgani bilan bog‘liq bo‘lishi mumkin.
Men TermMax’da aynan shuni kuzatishga arziydi, deb o‘ylayman.
@termmax #TermMax
@TermMax kabi men baholashim protocolga yana bir bor qayta qarashimga majbur qiladigan narsa bor.
FT emas.
Options ham emas.
Balki Range Order AMM.
Chunki bu menga TermMax liquidity (likvidlik) haqida boshqa yo‘l bilan o‘ylayotganini ko‘rsatadi.
Oddiy lending pool’da esa siz kapital kiritasiz va protocol utilization (foydalanish) asosida interest rate’ni (foiz stavkasini) hisoblaydi.
TermMax market maker va curator’ga kapitalning narxlanishida ko‘proq nazorat beradi. Market maker o‘zining pricing curve’ini o‘rnatishi mumkin. Masalan, borrowing rate hududma-hudud liquidity’ga qarab 17% → 15% → 10% → ~7.5% ga tushib borishi mumkin.
Ya’ni rate endi butun market uchun doimiy bir raqam emas, balki har bir liquidity darajasiga ko‘ra narxlanadi.
Va Two-Way Range Order bilan market maker spread topish uchun borrowing’ni ham, lending’ni ham iqtibos (quote) qilib berishi mumkin.
Menga bu mexanizm yoqadi, chunki u interest rate’ni protocol parametri bo‘lib qolishdan chiqarib, market maker narxlay oladigan narsaga aylantiradi.
Curator esa capital’ni taqsimlab, strategy’ni (strategiyani) belgilab, har bir market uchun pricing curve’ni sozlay oladi. TermMax esa Atomic Orders yordamida virtual liquidity’ni ko‘plab orderlar bo‘yicha taqsimlaydi, bu esa orders orasida likvidlikni yanada moslashuvchan tarzda taqsimlash imkonini beradi.
Bu katta farq.
Agar liquidity yetarlicha chuqur bo‘lsa, TermMax shunday bozorga aylantira oladiki:
qarz oluvchi funding topadi,
qarz beruvchi esa yield topadi,
market maker kapitalni narxlaydi,
curator esa liquidity’ni taqsimlaydi.
Bu endi oddiy lending pool’ga o‘xshamaydi.
Bu kapital uchun marketplace’ga o‘xshaydi.
Mana shuning uchun men TermMax haqida ko‘proq bullishman.
Chunki liquidity yetarlicha chuqur bo‘lsa, TermMaxning afzalligi bitta alohida mahsulotda bo‘lib qolmasligi, balki butun market qanday tashkil etilgani bilan bog‘liq bo‘lishi mumkin.
Men TermMax’da aynan shuni kuzatishga arziydi, deb o‘ylayman.
@TermMax #TermMax
FT emas.
Options ham emas.
Balki Range Order AMM.
Chunki bu menga TermMax liquidity (likvidlik) haqida boshqa yo‘l bilan o‘ylayotganini ko‘rsatadi.
Oddiy lending pool’da esa siz kapital kiritasiz va protocol utilization (foydalanish) asosida interest rate’ni (foiz stavkasini) hisoblaydi.
TermMax market maker va curator’ga kapitalning narxlanishida ko‘proq nazorat beradi. Market maker o‘zining pricing curve’ini o‘rnatishi mumkin. Masalan, borrowing rate hududma-hudud liquidity’ga qarab 17% → 15% → 10% → ~7.5% ga tushib borishi mumkin.
Ya’ni rate endi butun market uchun doimiy bir raqam emas, balki har bir liquidity darajasiga ko‘ra narxlanadi.
Va Two-Way Range Order bilan market maker spread topish uchun borrowing’ni ham, lending’ni ham iqtibos (quote) qilib berishi mumkin.
Menga bu mexanizm yoqadi, chunki u interest rate’ni protocol parametri bo‘lib qolishdan chiqarib, market maker narxlay oladigan narsaga aylantiradi.
Curator esa capital’ni taqsimlab, strategy’ni (strategiyani) belgilab, har bir market uchun pricing curve’ni sozlay oladi. TermMax esa Atomic Orders yordamida virtual liquidity’ni ko‘plab orderlar bo‘yicha taqsimlaydi, bu esa orders orasida likvidlikni yanada moslashuvchan tarzda taqsimlash imkonini beradi.
Bu katta farq.
Agar liquidity yetarlicha chuqur bo‘lsa, TermMax shunday bozorga aylantira oladiki:
qarz oluvchi funding topadi,
qarz beruvchi esa yield topadi,
market maker kapitalni narxlaydi,
curator esa liquidity’ni taqsimlaydi.
Bu endi oddiy lending pool’ga o‘xshamaydi.
Bu kapital uchun marketplace’ga o‘xshaydi.
Mana shuning uchun men TermMax haqida ko‘proq bullishman.
Chunki liquidity yetarlicha chuqur bo‘lsa, TermMaxning afzalligi bitta alohida mahsulotda bo‘lib qolmasligi, balki butun market qanday tashkil etilgani bilan bog‘liq bo‘lishi mumkin.
Men TermMax’da aynan shuni kuzatishga arziydi, deb o‘ylayman.
@TermMax #TermMax
94
·
--
Voy, hozir P2P savdosida pul so‘rashga o‘xshash “xursandchilik”lar ham bormi, ha, yigitlar =)))
Kambag‘al bo‘lib savdoga chiqqan odamda o‘ng‘ayib, go‘yo boylarni xayriya qilayotgandek tuyg‘u bo‘lsa — bo‘lmaydi-ku 😭
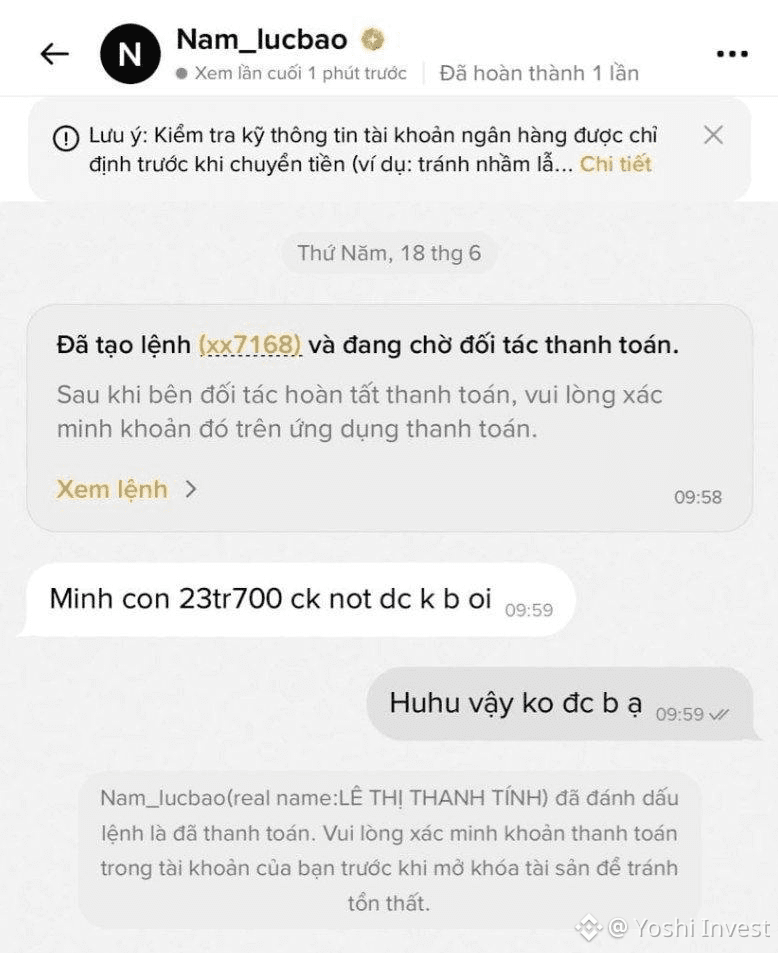
Gap shundaki, bugun P2P’da sotuv buyrug‘im bor edi: 23.780.000 VND dan oshiq.
Oddiy savdo, hammasi joyida edi, savdogar esa bitta gap aytdi:
“hammmasi 23tr700 bo‘lib qoldi, xolos”
Ha???
23 million 780 ming-ku, 23 million 700 emas axir, yigitlar =))))
To‘satdan USDT sotayotganim uchun yana bir “vazifa” bonus qilib berishdi:
“Bu safar sizga bayramona sovg‘a (lì xì) qilib beramanmi?” 😭
Rostini aytsam, agar savdo kayfiyatli bo‘lib, odamlar bir-ikki og‘iz gap bilan hazillashsa — mayli.
Lekin savdo jarayonida merchant qo‘shimcha pul ayirishi / Orderdagiga nisbatan kamroq o‘tkazib qolishi talab qilsa, menimcha yigitlar hammasini albatta tartib bo‘yicha qilishsin.
Buyurtma (Order) qancha bo‘lsa → to‘lov ham aniq shuncha.
Hech qachon:
“Kamroq o‘tkazib beray, 80k qolsin.”
“Choy puli so‘ray.”
“Lì xì pulim ozroq bo‘lsin.”
“Sizdan xizmat haqi sifatida biroz.”
Har kimdan bir necha o‘n ming, bir necha yuz ming so‘raverishsa, kuniga juda ko‘p buyurtmani qayta ishlaydigan merchant uchun yig‘ilib qoladigan miqdor ham kichik raqam emas, yigitlar 😅
Bizga hech qanday tortishish shart emas.
Rozi bo‘lmasangiz — savdoni faqat Order bo‘yicha qilishni talab qiling.
Agar hamkor ataylab qiyinchilik qilsa yoki to‘g‘ri ishlashni qabul qilmasa, chat tarixini saqlab qo‘ying va hisobot/Appeal topshirib, yordam so‘rashingiz mumkin.
P2P — bu sotib olish va sotish savdosi, “merchantga lì xì berish” dasturi emas-ku =)))
Sizlar ilgari merchant mayda pul so‘ragan, choy puli so‘ragan yoki lì xì so‘ragan holatga duch kelganmisiz? Ayting-chi, qanaqangi holatlargacha borib ketgan ekan 😂
@Binance_Vietnam #p2p #BinanceP2PAnToan #antoan
Voy, hozir P2P savdosida pul so‘rashga o‘xshash “xursandchilik”lar ham bormi, ha, yigitlar =)))
Kambag‘al bo‘lib savdoga chiqqan odamda o‘ng‘ayib, go‘yo boylarni xayriya qilayotgandek tuyg‘u bo‘lsa — bo‘lmaydi-ku 😭
Gap shundaki, bugun P2P’da sotuv buyrug‘im bor edi: 23.780.000 VND dan oshiq.
Oddiy savdo, hammasi joyida edi, savdogar esa bitta gap aytdi:
“hammmasi 23tr700 bo‘lib qoldi, xolos”
Ha???
23 million 780 ming-ku, 23 million 700 emas axir, yigitlar =))))
To‘satdan USDT sotayotganim uchun yana bir “vazifa” bonus qilib berishdi:
“Bu safar sizga bayramona sovg‘a (lì xì) qilib beramanmi?” 😭
Rostini aytsam, agar savdo kayfiyatli bo‘lib, odamlar bir-ikki og‘iz gap bilan hazillashsa — mayli.
Lekin savdo jarayonida merchant qo‘shimcha pul ayirishi / Orderdagiga nisbatan kamroq o‘tkazib qolishi talab qilsa, menimcha yigitlar hammasini albatta tartib bo‘yicha qilishsin.
Buyurtma (Order) qancha bo‘lsa → to‘lov ham aniq shuncha.
Hech qachon:
“Kamroq o‘tkazib beray, 80k qolsin.”
“Choy puli so‘ray.”
“Lì xì pulim ozroq bo‘lsin.”
“Sizdan xizmat haqi sifatida biroz.”
Har kimdan bir necha o‘n ming, bir necha yuz ming so‘raverishsa, kuniga juda ko‘p buyurtmani qayta ishlaydigan merchant uchun yig‘ilib qoladigan miqdor ham kichik raqam emas, yigitlar 😅
Bizga hech qanday tortishish shart emas.
Rozi bo‘lmasangiz — savdoni faqat Order bo‘yicha qilishni talab qiling.
Agar hamkor ataylab qiyinchilik qilsa yoki to‘g‘ri ishlashni qabul qilmasa, chat tarixini saqlab qo‘ying va hisobot/Appeal topshirib, yordam so‘rashingiz mumkin.
P2P — bu sotib olish va sotish savdosi, “merchantga lì xì berish” dasturi emas-ku =)))
Sizlar ilgari merchant mayda pul so‘ragan, choy puli so‘ragan yoki lì xì so‘ragan holatga duch kelganmisiz? Ayting-chi, qanaqangi holatlargacha borib ketgan ekan 😂
@Binance Vietnam #p2p #BinanceP2PAnToan #antoan
Kambag‘al bo‘lib savdoga chiqqan odamda o‘ng‘ayib, go‘yo boylarni xayriya qilayotgandek tuyg‘u bo‘lsa — bo‘lmaydi-ku 😭
Gap shundaki, bugun P2P’da sotuv buyrug‘im bor edi: 23.780.000 VND dan oshiq.
Oddiy savdo, hammasi joyida edi, savdogar esa bitta gap aytdi:
“hammmasi 23tr700 bo‘lib qoldi, xolos”
Ha???
23 million 780 ming-ku, 23 million 700 emas axir, yigitlar =))))
To‘satdan USDT sotayotganim uchun yana bir “vazifa” bonus qilib berishdi:
“Bu safar sizga bayramona sovg‘a (lì xì) qilib beramanmi?” 😭
Rostini aytsam, agar savdo kayfiyatli bo‘lib, odamlar bir-ikki og‘iz gap bilan hazillashsa — mayli.
Lekin savdo jarayonida merchant qo‘shimcha pul ayirishi / Orderdagiga nisbatan kamroq o‘tkazib qolishi talab qilsa, menimcha yigitlar hammasini albatta tartib bo‘yicha qilishsin.
Buyurtma (Order) qancha bo‘lsa → to‘lov ham aniq shuncha.
Hech qachon:
“Kamroq o‘tkazib beray, 80k qolsin.”
“Choy puli so‘ray.”
“Lì xì pulim ozroq bo‘lsin.”
“Sizdan xizmat haqi sifatida biroz.”
Har kimdan bir necha o‘n ming, bir necha yuz ming so‘raverishsa, kuniga juda ko‘p buyurtmani qayta ishlaydigan merchant uchun yig‘ilib qoladigan miqdor ham kichik raqam emas, yigitlar 😅
Bizga hech qanday tortishish shart emas.
Rozi bo‘lmasangiz — savdoni faqat Order bo‘yicha qilishni talab qiling.
Agar hamkor ataylab qiyinchilik qilsa yoki to‘g‘ri ishlashni qabul qilmasa, chat tarixini saqlab qo‘ying va hisobot/Appeal topshirib, yordam so‘rashingiz mumkin.
P2P — bu sotib olish va sotish savdosi, “merchantga lì xì berish” dasturi emas-ku =)))
Sizlar ilgari merchant mayda pul so‘ragan, choy puli so‘ragan yoki lì xì so‘ragan holatga duch kelganmisiz? Ayting-chi, qanaqangi holatlargacha borib ketgan ekan 😂
@Binance Vietnam #p2p #BinanceP2PAnToan #antoan
103
·
--
Men ilgari Finance L1’dan kimgadir alohida imkoniyatlar kerak bo‘lsa, albatta biror “narx” to‘lash kerak bo‘ladi deb o‘ylardim: ya’ni ishlab chiquvchi tanish bo‘lgan EVM stekidan chiqib ketishi shart.
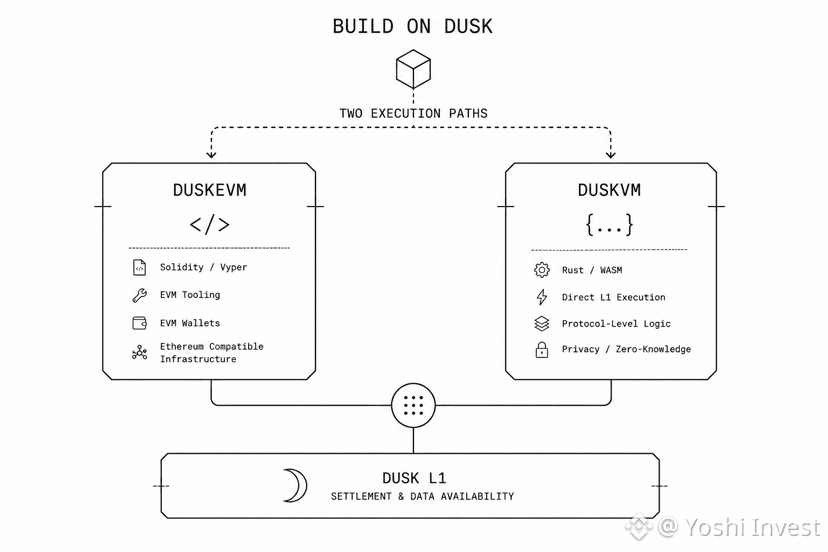
@Dusk_Foundation ’da qanday build qilishni o‘rganayotganimda, Finance L1’ning o‘ziga xos tomonlariga tegish uchun albatta alohida stek bilan tanishishim kerak bo‘ladi deb o‘ylagandim. Lekin ko‘proq o‘qiganim sayin hammasi juda tanish ekanini ko‘rdim: Solidity, Vyper va men biladigan EVM’ga oid tooling’larning barchasi DuskEVM’da bor. Ichimdan: “Unda Dusk’dagi farq nimada?” deb o‘yladim.
Keyinroq o‘qishni davom ettirdim va DuskVM bilan tanishdim. Rust/WASM L1’da bevosita ishlaydi. Shunda yana menda shunday fikr paydo bo‘ldi: “Dusk’ning native qismiga chuqurroq kirish uchun oxir-oqibat baribir boshqa stekni ham o‘rganish kerak bo‘lsa kerak.”
Shunda men shuni angladim: ehtimol, men specializationni “noldan qaytadan o‘rganish shart” degani bilan tenglashtirib yuborgandirman.
Albatta, shunday bo‘lishi shart emas.
Men avval o‘zimga tanish bo‘lgan narsadan boshlashim mumkin, keyin esa ilova native execution, privacy yoki L1 darajasidagi zero-knowledge talab qilganda, boshqa yo‘l bor.
Ana o‘shanda men EVM + native privacy’ni boshqacha ko‘ra boshladim.
EVM men biladigan qismini saqlab qoladi. Specialization esa ilova L1’ga chuqurroq kirishi kerak bo‘lganda menga qo‘shimcha imkoniyat beradi.
Balki bir Finance L1 ixtisoslashgan bo‘lishi uchun ishlab chiquvchidan UX’ga “narx” to‘lashni talab qilmasligi ham mumkin.
@Dusk_Foundation #dusk $DUSK
Men ilgari Finance L1’dan kimgadir alohida imkoniyatlar kerak bo‘lsa, albatta biror “narx” to‘lash kerak bo‘ladi deb o‘ylardim: ya’ni ishlab chiquvchi tanish bo‘lgan EVM stekidan chiqib ketishi shart.
@Dusk ’da qanday build qilishni o‘rganayotganimda, Finance L1’ning o‘ziga xos tomonlariga tegish uchun albatta alohida stek bilan tanishishim kerak bo‘ladi deb o‘ylagandim. Lekin ko‘proq o‘qiganim sayin hammasi juda tanish ekanini ko‘rdim: Solidity, Vyper va men biladigan EVM’ga oid tooling’larning barchasi DuskEVM’da bor. Ichimdan: “Unda Dusk’dagi farq nimada?” deb o‘yladim.
Keyinroq o‘qishni davom ettirdim va DuskVM bilan tanishdim. Rust/WASM L1’da bevosita ishlaydi. Shunda yana menda shunday fikr paydo bo‘ldi: “Dusk’ning native qismiga chuqurroq kirish uchun oxir-oqibat baribir boshqa stekni ham o‘rganish kerak bo‘lsa kerak.”
Shunda men shuni angladim: ehtimol, men specializationni “noldan qaytadan o‘rganish shart” degani bilan tenglashtirib yuborgandirman.
Albatta, shunday bo‘lishi shart emas.
Men avval o‘zimga tanish bo‘lgan narsadan boshlashim mumkin, keyin esa ilova native execution, privacy yoki L1 darajasidagi zero-knowledge talab qilganda, boshqa yo‘l bor.
Ana o‘shanda men EVM + native privacy’ni boshqacha ko‘ra boshladim.
EVM men biladigan qismini saqlab qoladi. Specialization esa ilova L1’ga chuqurroq kirishi kerak bo‘lganda menga qo‘shimcha imkoniyat beradi.
Balki bir Finance L1 ixtisoslashgan bo‘lishi uchun ishlab chiquvchidan UX’ga “narx” to‘lashni talab qilmasligi ham mumkin.
@Dusk #dusk $DUSK
@Dusk ’da qanday build qilishni o‘rganayotganimda, Finance L1’ning o‘ziga xos tomonlariga tegish uchun albatta alohida stek bilan tanishishim kerak bo‘ladi deb o‘ylagandim. Lekin ko‘proq o‘qiganim sayin hammasi juda tanish ekanini ko‘rdim: Solidity, Vyper va men biladigan EVM’ga oid tooling’larning barchasi DuskEVM’da bor. Ichimdan: “Unda Dusk’dagi farq nimada?” deb o‘yladim.
Keyinroq o‘qishni davom ettirdim va DuskVM bilan tanishdim. Rust/WASM L1’da bevosita ishlaydi. Shunda yana menda shunday fikr paydo bo‘ldi: “Dusk’ning native qismiga chuqurroq kirish uchun oxir-oqibat baribir boshqa stekni ham o‘rganish kerak bo‘lsa kerak.”
Shunda men shuni angladim: ehtimol, men specializationni “noldan qaytadan o‘rganish shart” degani bilan tenglashtirib yuborgandirman.
Albatta, shunday bo‘lishi shart emas.
Men avval o‘zimga tanish bo‘lgan narsadan boshlashim mumkin, keyin esa ilova native execution, privacy yoki L1 darajasidagi zero-knowledge talab qilganda, boshqa yo‘l bor.
Ana o‘shanda men EVM + native privacy’ni boshqacha ko‘ra boshladim.
EVM men biladigan qismini saqlab qoladi. Specialization esa ilova L1’ga chuqurroq kirishi kerak bo‘lganda menga qo‘shimcha imkoniyat beradi.
Balki bir Finance L1 ixtisoslashgan bo‘lishi uchun ishlab chiquvchidan UX’ga “narx” to‘lashni talab qilmasligi ham mumkin.
@Dusk #dusk $DUSK
74
·
--
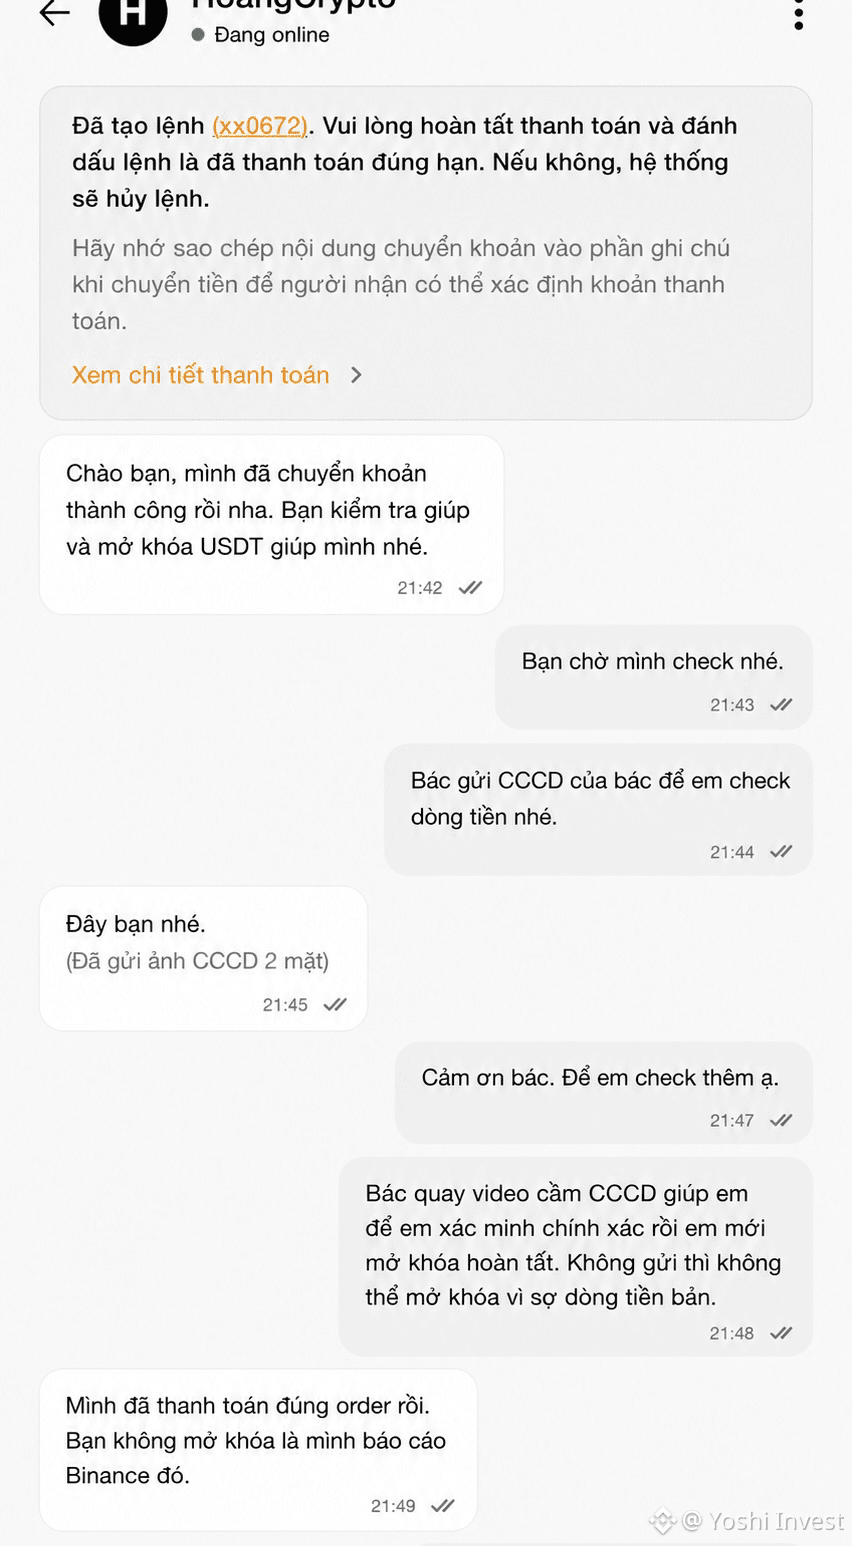
Suýt nữa là mình bị thao túng tâm lý rồi anh em, giao dịch P2P hiện nay ớn quá ớn.
Tối qua mình có mở vị thế BTC trên Binance, đang gồng lỗ nên mình click vào mục P2P mua 1.500 usdt để gồng. Tạo order xong mình check khớp hết rồi thanh toán cho đối tác.
Xong xuôi hết, mình chờ 2-3 phút không thấy usdt về, mình chat với họ yêu cầu mở khóa hoàn tất giao dịch.
Lúc này họ nhắn lại:
“Bác gửi CCCD của bác để em check dòng tiền.”
Lúc đầu mình nghĩ dạo này rầm rộ về dòng tiền thanh toán, với lại đang gồng vị thế nên mình gửi luôn cho nhanh.
Gửi xong họ lại kêu mình gửi video cầm CCCD thì họ mới xác minh chính xác rồi mở khóa hoàn tất. Không gửi thì không thể mở khóa vì sợ dòng tiền bẩn.
Mình thấy có mùi ở đây rồi. Mình nhắn lại:
“Không hoàn tất là tôi báo cáo Binance đó.”
Bất ngờ luôn, 2 phút sau usdt về tài khoản.
Gặp mấy trường hợp kiểu này anh em bình tĩnh và nhớ nguyên tắc:
👉Thanh toán đúng order.
👉Không tự ý làm yêu cầu linh tinh của đối tác.
👉Lưu lại Order ID và bằng chứng chat.
👉Report/Appeal ngay cho Binance khi có dấu hiệu bất thường.
Giao dịch P2P nhanh chóng là cần thiết, nhưng an toàn P2P mới quan trọng hơn.
@Binance_Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
Suýt nữa là mình bị thao túng tâm lý rồi anh em, giao dịch P2P hiện nay ớn quá ớn.
Tối qua mình có mở vị thế BTC trên Binance, đang gồng lỗ nên mình click vào mục P2P mua 1.500 usdt để gồng. Tạo order xong mình check khớp hết rồi thanh toán cho đối tác.
Xong xuôi hết, mình chờ 2-3 phút không thấy usdt về, mình chat với họ yêu cầu mở khóa hoàn tất giao dịch.
Lúc này họ nhắn lại:
“Bác gửi CCCD của bác để em check dòng tiền.”
Lúc đầu mình nghĩ dạo này rầm rộ về dòng tiền thanh toán, với lại đang gồng vị thế nên mình gửi luôn cho nhanh.
Gửi xong họ lại kêu mình gửi video cầm CCCD thì họ mới xác minh chính xác rồi mở khóa hoàn tất. Không gửi thì không thể mở khóa vì sợ dòng tiền bẩn.
Mình thấy có mùi ở đây rồi. Mình nhắn lại:
“Không hoàn tất là tôi báo cáo Binance đó.”
Bất ngờ luôn, 2 phút sau usdt về tài khoản.
Gặp mấy trường hợp kiểu này anh em bình tĩnh và nhớ nguyên tắc:
👉Thanh toán đúng order.
👉Không tự ý làm yêu cầu linh tinh của đối tác.
👉Lưu lại Order ID và bằng chứng chat.
👉Report/Appeal ngay cho Binance khi có dấu hiệu bất thường.
Giao dịch P2P nhanh chóng là cần thiết, nhưng an toàn P2P mới quan trọng hơn.
@Binance Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
Tối qua mình có mở vị thế BTC trên Binance, đang gồng lỗ nên mình click vào mục P2P mua 1.500 usdt để gồng. Tạo order xong mình check khớp hết rồi thanh toán cho đối tác.
Xong xuôi hết, mình chờ 2-3 phút không thấy usdt về, mình chat với họ yêu cầu mở khóa hoàn tất giao dịch.
Lúc này họ nhắn lại:
“Bác gửi CCCD của bác để em check dòng tiền.”
Lúc đầu mình nghĩ dạo này rầm rộ về dòng tiền thanh toán, với lại đang gồng vị thế nên mình gửi luôn cho nhanh.
Gửi xong họ lại kêu mình gửi video cầm CCCD thì họ mới xác minh chính xác rồi mở khóa hoàn tất. Không gửi thì không thể mở khóa vì sợ dòng tiền bẩn.
Mình thấy có mùi ở đây rồi. Mình nhắn lại:
“Không hoàn tất là tôi báo cáo Binance đó.”
Bất ngờ luôn, 2 phút sau usdt về tài khoản.
Gặp mấy trường hợp kiểu này anh em bình tĩnh và nhớ nguyên tắc:
👉Thanh toán đúng order.
👉Không tự ý làm yêu cầu linh tinh của đối tác.
👉Lưu lại Order ID và bằng chứng chat.
👉Report/Appeal ngay cho Binance khi có dấu hiệu bất thường.
Giao dịch P2P nhanh chóng là cần thiết, nhưng an toàn P2P mới quan trọng hơn.
@Binance Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
1
170
·
--
Men anchagina lending protocol’larini ko‘rdim, shuning uchun TermMax’ni birinchi marta ko‘rganimda ham shunday deb o‘yladim: yana bittagina qarz berish protokoli, bu, albatta, Aave bo‘lsa kerak.
Halol aytsam, kechasi taxminan 2 soat @termmax fixed-rate capital’ni on-chain’ga qanday joylashtirishini sinchiklab o‘rgandim va bu boshqa lending’larni boshqacha ko‘ra boshlashimga sabab bo‘ldi.
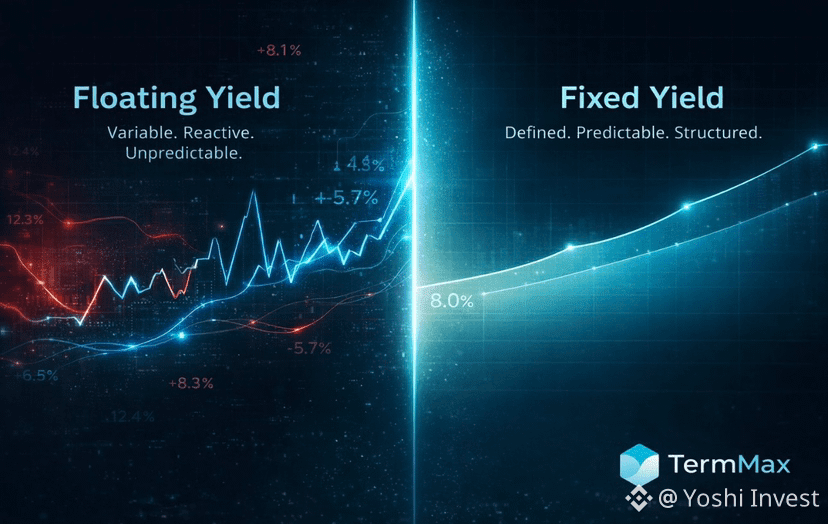
DeFi lending’ning ko‘pchiligida foiz stavkalari bozor bo‘yicha o‘zgarib turadi. Bugun siz ma’lum bir rate bilan qarz olasiz, ertaga esa boshqa rate bo‘lishi mumkin.
TermMax bu muammoni aniq muddatli position’larga ajratadi. Aegis’ning sjUSD market’ida foydalanuvchilar fixed rate bilan 500K USDC gacha qarz olishlari mumkin, sjUSD esa baribir taxminan 4.68% APY yaratadi.
FT maturity davrida belgilangan miqdordagi aktivni olish huquqini ifodalaydi. XT esa yield’ni principal’dan ajratib beradi.
Har bir narsani alohida ko‘rib chiqish murakkabdek tuyuladi.
Ikkalasini yonma-yon qo‘ysangiz esa, TermMax nafaqat qarzni tokenlashtiryapti. U muddatli qarz tuzilmasining o‘zini tokenlashtiryapti.
Bu katta farq.
Yetilgan kapital bozori faqat “qancha qarz olish mumkin”ni bilish bilan cheklanmaydi, balki yana bilishi kerak:
kapital qiymati qancha turadi, muddat qancha, yield qancha.
TermMax bularning barchasini DeFi’ga olib kiryapti.
Agar fixed-rate capital haqiqatan ham on-chain moliyadagi muhim primitive bo‘lib qolsa, menimcha, TermMax juda e’tiborga molik pozitsiyada turibdi.
@termmax #TermMax
Men anchagina lending protocol’larini ko‘rdim, shuning uchun TermMax’ni birinchi marta ko‘rganimda ham shunday deb o‘yladim: yana bittagina qarz berish protokoli, bu, albatta, Aave bo‘lsa kerak.
Halol aytsam, kechasi taxminan 2 soat @TermMax fixed-rate capital’ni on-chain’ga qanday joylashtirishini sinchiklab o‘rgandim va bu boshqa lending’larni boshqacha ko‘ra boshlashimga sabab bo‘ldi.
DeFi lending’ning ko‘pchiligida foiz stavkalari bozor bo‘yicha o‘zgarib turadi. Bugun siz ma’lum bir rate bilan qarz olasiz, ertaga esa boshqa rate bo‘lishi mumkin.
TermMax bu muammoni aniq muddatli position’larga ajratadi. Aegis’ning sjUSD market’ida foydalanuvchilar fixed rate bilan 500K USDC gacha qarz olishlari mumkin, sjUSD esa baribir taxminan 4.68% APY yaratadi.
FT maturity davrida belgilangan miqdordagi aktivni olish huquqini ifodalaydi. XT esa yield’ni principal’dan ajratib beradi.
Har bir narsani alohida ko‘rib chiqish murakkabdek tuyuladi.
Ikkalasini yonma-yon qo‘ysangiz esa, TermMax nafaqat qarzni tokenlashtiryapti. U muddatli qarz tuzilmasining o‘zini tokenlashtiryapti.
Bu katta farq.
Yetilgan kapital bozori faqat “qancha qarz olish mumkin”ni bilish bilan cheklanmaydi, balki yana bilishi kerak:
kapital qiymati qancha turadi, muddat qancha, yield qancha.
TermMax bularning barchasini DeFi’ga olib kiryapti.
Agar fixed-rate capital haqiqatan ham on-chain moliyadagi muhim primitive bo‘lib qolsa, menimcha, TermMax juda e’tiborga molik pozitsiyada turibdi.
@TermMax #TermMax
Halol aytsam, kechasi taxminan 2 soat @TermMax fixed-rate capital’ni on-chain’ga qanday joylashtirishini sinchiklab o‘rgandim va bu boshqa lending’larni boshqacha ko‘ra boshlashimga sabab bo‘ldi.
DeFi lending’ning ko‘pchiligida foiz stavkalari bozor bo‘yicha o‘zgarib turadi. Bugun siz ma’lum bir rate bilan qarz olasiz, ertaga esa boshqa rate bo‘lishi mumkin.
TermMax bu muammoni aniq muddatli position’larga ajratadi. Aegis’ning sjUSD market’ida foydalanuvchilar fixed rate bilan 500K USDC gacha qarz olishlari mumkin, sjUSD esa baribir taxminan 4.68% APY yaratadi.
FT maturity davrida belgilangan miqdordagi aktivni olish huquqini ifodalaydi. XT esa yield’ni principal’dan ajratib beradi.
Har bir narsani alohida ko‘rib chiqish murakkabdek tuyuladi.
Ikkalasini yonma-yon qo‘ysangiz esa, TermMax nafaqat qarzni tokenlashtiryapti. U muddatli qarz tuzilmasining o‘zini tokenlashtiryapti.
Bu katta farq.
Yetilgan kapital bozori faqat “qancha qarz olish mumkin”ni bilish bilan cheklanmaydi, balki yana bilishi kerak:
kapital qiymati qancha turadi, muddat qancha, yield qancha.
TermMax bularning barchasini DeFi’ga olib kiryapti.
Agar fixed-rate capital haqiqatan ham on-chain moliyadagi muhim primitive bo‘lib qolsa, menimcha, TermMax juda e’tiborga molik pozitsiyada turibdi.
@TermMax #TermMax
152
·
--
TermMax’ning Booster’ini kimdir qilib ko‘rganmi?
Agar hali bilmagan bo‘lsangiz, Binance’ga kiring > Qidirib ko‘ring > Booster’ni, TermMax’ni tanlang, barcha task’larni bajaring — bo‘ldi. 25/8 — bu TGE.
Men ham @termmax TGE’ga ancha yaqin ekanini kuzatyapman, lekin meni ko‘proq TMX’ning bozor tomonidan qanday baholanishi qiziqtiryapti?
Umumiy taklif 1 mlrd TMX, demak:
$0.10 = $100M FDV
$0.20 = $200M FDV
$0.50 = $500M FDV.
TermMax pre-mine uchun valuation reference sifatida $60M FDV’ni ishlatgan, shuning uchun hozir qurilayotgan ishlarga qarasak, TVL, faol kreditlar (active loans) va volume o‘sishda davom etsa, $100M FDV’ni tasavvur qilish juda qiyin bo‘lmasa kerak.
$200M gacha chiqish uchun bozor TermMax’ni faqat lending protokoli emas, balki fixed-income + leverage + options infratuzilmasiga ham kengayishi mumkinligiga ishonishi kerak bo‘ladi.
$500M FDV-chi? Hozircha, ehtimol, biroz uzoq, lekin TermMax options va RWA’ga ham kengayishni davom ettirsa, bu baholash darajasi real bo‘lishi mumkinmi?
@termmax #TermMax
Sizningcha, TermMax qanchagacha baholanishi mumkin? Quyida izoh qoldiring.
Eslatma: Bu post faqat shaxsiy fikr, investitsiya bo‘yicha maslahat emas.
TermMax’ning Booster’ini kimdir qilib ko‘rganmi?
Agar hali bilmagan bo‘lsangiz, Binance’ga kiring > Qidirib ko‘ring > Booster’ni, TermMax’ni tanlang, barcha task’larni bajaring — bo‘ldi. 25/8 — bu TGE.
Men ham @TermMax TGE’ga ancha yaqin ekanini kuzatyapman, lekin meni ko‘proq TMX’ning bozor tomonidan qanday baholanishi qiziqtiryapti?
Umumiy taklif 1 mlrd TMX, demak:
$0.10 = $100M FDV
$0.20 = $200M FDV
$0.50 = $500M FDV.
TermMax pre-mine uchun valuation reference sifatida $60M FDV’ni ishlatgan, shuning uchun hozir qurilayotgan ishlarga qarasak, TVL, faol kreditlar (active loans) va volume o‘sishda davom etsa, $100M FDV’ni tasavvur qilish juda qiyin bo‘lmasa kerak.
$200M gacha chiqish uchun bozor TermMax’ni faqat lending protokoli emas, balki fixed-income + leverage + options infratuzilmasiga ham kengayishi mumkinligiga ishonishi kerak bo‘ladi.
$500M FDV-chi? Hozircha, ehtimol, biroz uzoq, lekin TermMax options va RWA’ga ham kengayishni davom ettirsa, bu baholash darajasi real bo‘lishi mumkinmi?
@TermMax #TermMax
Sizningcha, TermMax qanchagacha baholanishi mumkin? Quyida izoh qoldiring.
Eslatma: Bu post faqat shaxsiy fikr, investitsiya bo‘yicha maslahat emas.
Agar hali bilmagan bo‘lsangiz, Binance’ga kiring > Qidirib ko‘ring > Booster’ni, TermMax’ni tanlang, barcha task’larni bajaring — bo‘ldi. 25/8 — bu TGE.
Men ham @TermMax TGE’ga ancha yaqin ekanini kuzatyapman, lekin meni ko‘proq TMX’ning bozor tomonidan qanday baholanishi qiziqtiryapti?
Umumiy taklif 1 mlrd TMX, demak:
$0.10 = $100M FDV
$0.20 = $200M FDV
$0.50 = $500M FDV.
TermMax pre-mine uchun valuation reference sifatida $60M FDV’ni ishlatgan, shuning uchun hozir qurilayotgan ishlarga qarasak, TVL, faol kreditlar (active loans) va volume o‘sishda davom etsa, $100M FDV’ni tasavvur qilish juda qiyin bo‘lmasa kerak.
$200M gacha chiqish uchun bozor TermMax’ni faqat lending protokoli emas, balki fixed-income + leverage + options infratuzilmasiga ham kengayishi mumkinligiga ishonishi kerak bo‘ladi.
$500M FDV-chi? Hozircha, ehtimol, biroz uzoq, lekin TermMax options va RWA’ga ham kengayishni davom ettirsa, bu baholash darajasi real bo‘lishi mumkinmi?
@TermMax #TermMax
Sizningcha, TermMax qanchagacha baholanishi mumkin? Quyida izoh qoldiring.
Eslatma: Bu post faqat shaxsiy fikr, investitsiya bo‘yicha maslahat emas.
148
·
--
Men bir vaqtlar permissionless blockchain’ning eng jozibali qismi deb o‘ylardim: hamyonni ulash, aktivni tanlash, tranzaksiya qilish. Orada hech kim vositachi bo‘lmaydi, shuningdek, menga ruxsat berilgan-berilmaganini ham hech kim hal qilmaydi.
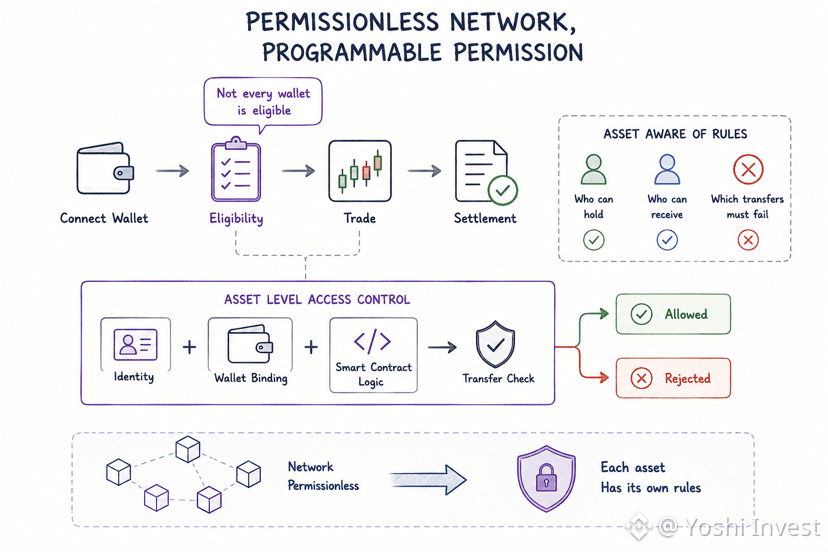
Kecha men Dusk Trade’ni o‘rganib chiqdim va flow ichidagi bir detaldan e’tiborim tortildi: wallet connection’dan keyin investor onboarding va buying yoki selling’ga o‘tishdan oldin eligibility bor. Men bu paragraflarni qayta o‘qidim, chunki u biroz g‘alati tuyuldi. Agar blockchain aslida permissionless bo‘lsa, nega hamyonni ulashning o‘zi regulated asset’ga kirish uchun yetarli emas?
Men chuqurroq o‘qib chiqdim va eligibility faqat bir bo‘lak ekanini angladim. Regulated asset’lar uchun Dusk juda aniq 3 ta savolni qo‘yadi: kim hold qilishi mumkin, kim receive qiladi va qaysi transferlar fail bo‘lishi kerak. Transfer’ni hatto submitdan oldin tekshirish yoki simulyatsiya qilish mumkin.
Shundan keyin men muammo oddiy permissionless yoki permissioned masalasida emasligini seza boshladim.
Gap permission qayerga tegishli ekanida.
@Dusk_Foundation ’da, eligibility, wallet binding va transfer nazoratlari asset atrofida jamlangan market workflow mavjud: bu qoidalarni blockchain’dan ajratib qo‘yish o‘rniga, ular aktivning o‘zida turadi.
Bu esa mening permissionless haqidagi qarashimni o‘zgartirdi.
Tarmoq ochiq bo‘lishi mumkin, lekin har bir asset o‘ziga xos rules’ni olib yurishi mumkin.
Ehtimol, regulated finance’ga blockchain’ning o‘zi yopiq bo‘lishi shart emas.
Unga permission aynan asset’ga dasturlashtirilgan bo‘lishi kerak.
Menga ko‘ra, real regulated asset’lar haqiqatan ham savdoga chiqqanida, bu rules’lar qanchalik silliq ishlashi savol bo‘lib qoladi. Lekin Dusk meni permissionless’ni boshqa yo‘sinda ko‘rishga majbur qildi.
@Dusk_Foundation #dusk $DUSK
Men bir vaqtlar permissionless blockchain’ning eng jozibali qismi deb o‘ylardim: hamyonni ulash, aktivni tanlash, tranzaksiya qilish. Orada hech kim vositachi bo‘lmaydi, shuningdek, menga ruxsat berilgan-berilmaganini ham hech kim hal qilmaydi.
Kecha men Dusk Trade’ni o‘rganib chiqdim va flow ichidagi bir detaldan e’tiborim tortildi: wallet connection’dan keyin investor onboarding va buying yoki selling’ga o‘tishdan oldin eligibility bor. Men bu paragraflarni qayta o‘qidim, chunki u biroz g‘alati tuyuldi. Agar blockchain aslida permissionless bo‘lsa, nega hamyonni ulashning o‘zi regulated asset’ga kirish uchun yetarli emas?
Men chuqurroq o‘qib chiqdim va eligibility faqat bir bo‘lak ekanini angladim. Regulated asset’lar uchun Dusk juda aniq 3 ta savolni qo‘yadi: kim hold qilishi mumkin, kim receive qiladi va qaysi transferlar fail bo‘lishi kerak. Transfer’ni hatto submitdan oldin tekshirish yoki simulyatsiya qilish mumkin.
Shundan keyin men muammo oddiy permissionless yoki permissioned masalasida emasligini seza boshladim.
Gap permission qayerga tegishli ekanida.
@Dusk ’da, eligibility, wallet binding va transfer nazoratlari asset atrofida jamlangan market workflow mavjud: bu qoidalarni blockchain’dan ajratib qo‘yish o‘rniga, ular aktivning o‘zida turadi.
Bu esa mening permissionless haqidagi qarashimni o‘zgartirdi.
Tarmoq ochiq bo‘lishi mumkin, lekin har bir asset o‘ziga xos rules’ni olib yurishi mumkin.
Ehtimol, regulated finance’ga blockchain’ning o‘zi yopiq bo‘lishi shart emas.
Unga permission aynan asset’ga dasturlashtirilgan bo‘lishi kerak.
Menga ko‘ra, real regulated asset’lar haqiqatan ham savdoga chiqqanida, bu rules’lar qanchalik silliq ishlashi savol bo‘lib qoladi. Lekin Dusk meni permissionless’ni boshqa yo‘sinda ko‘rishga majbur qildi.
@Dusk #dusk $DUSK
Kecha men Dusk Trade’ni o‘rganib chiqdim va flow ichidagi bir detaldan e’tiborim tortildi: wallet connection’dan keyin investor onboarding va buying yoki selling’ga o‘tishdan oldin eligibility bor. Men bu paragraflarni qayta o‘qidim, chunki u biroz g‘alati tuyuldi. Agar blockchain aslida permissionless bo‘lsa, nega hamyonni ulashning o‘zi regulated asset’ga kirish uchun yetarli emas?
Men chuqurroq o‘qib chiqdim va eligibility faqat bir bo‘lak ekanini angladim. Regulated asset’lar uchun Dusk juda aniq 3 ta savolni qo‘yadi: kim hold qilishi mumkin, kim receive qiladi va qaysi transferlar fail bo‘lishi kerak. Transfer’ni hatto submitdan oldin tekshirish yoki simulyatsiya qilish mumkin.
Shundan keyin men muammo oddiy permissionless yoki permissioned masalasida emasligini seza boshladim.
Gap permission qayerga tegishli ekanida.
@Dusk ’da, eligibility, wallet binding va transfer nazoratlari asset atrofida jamlangan market workflow mavjud: bu qoidalarni blockchain’dan ajratib qo‘yish o‘rniga, ular aktivning o‘zida turadi.
Bu esa mening permissionless haqidagi qarashimni o‘zgartirdi.
Tarmoq ochiq bo‘lishi mumkin, lekin har bir asset o‘ziga xos rules’ni olib yurishi mumkin.
Ehtimol, regulated finance’ga blockchain’ning o‘zi yopiq bo‘lishi shart emas.
Unga permission aynan asset’ga dasturlashtirilgan bo‘lishi kerak.
Menga ko‘ra, real regulated asset’lar haqiqatan ham savdoga chiqqanida, bu rules’lar qanchalik silliq ishlashi savol bo‘lib qoladi. Lekin Dusk meni permissionless’ni boshqa yo‘sinda ko‘rishga majbur qildi.
@Dusk #dusk $DUSK
92
·
--
Hozircha biz ishlamay turib ovqat bor deb, ko‘chib o‘tishni p2p orqali qilayotganlar juda ko‘payib ketdi. Akalar, savdo qilayotganda ehtiyotroq bo‘linglar. Kecha 2 million so‘m yechib olganimda deyarli yo‘qolib qoldim.
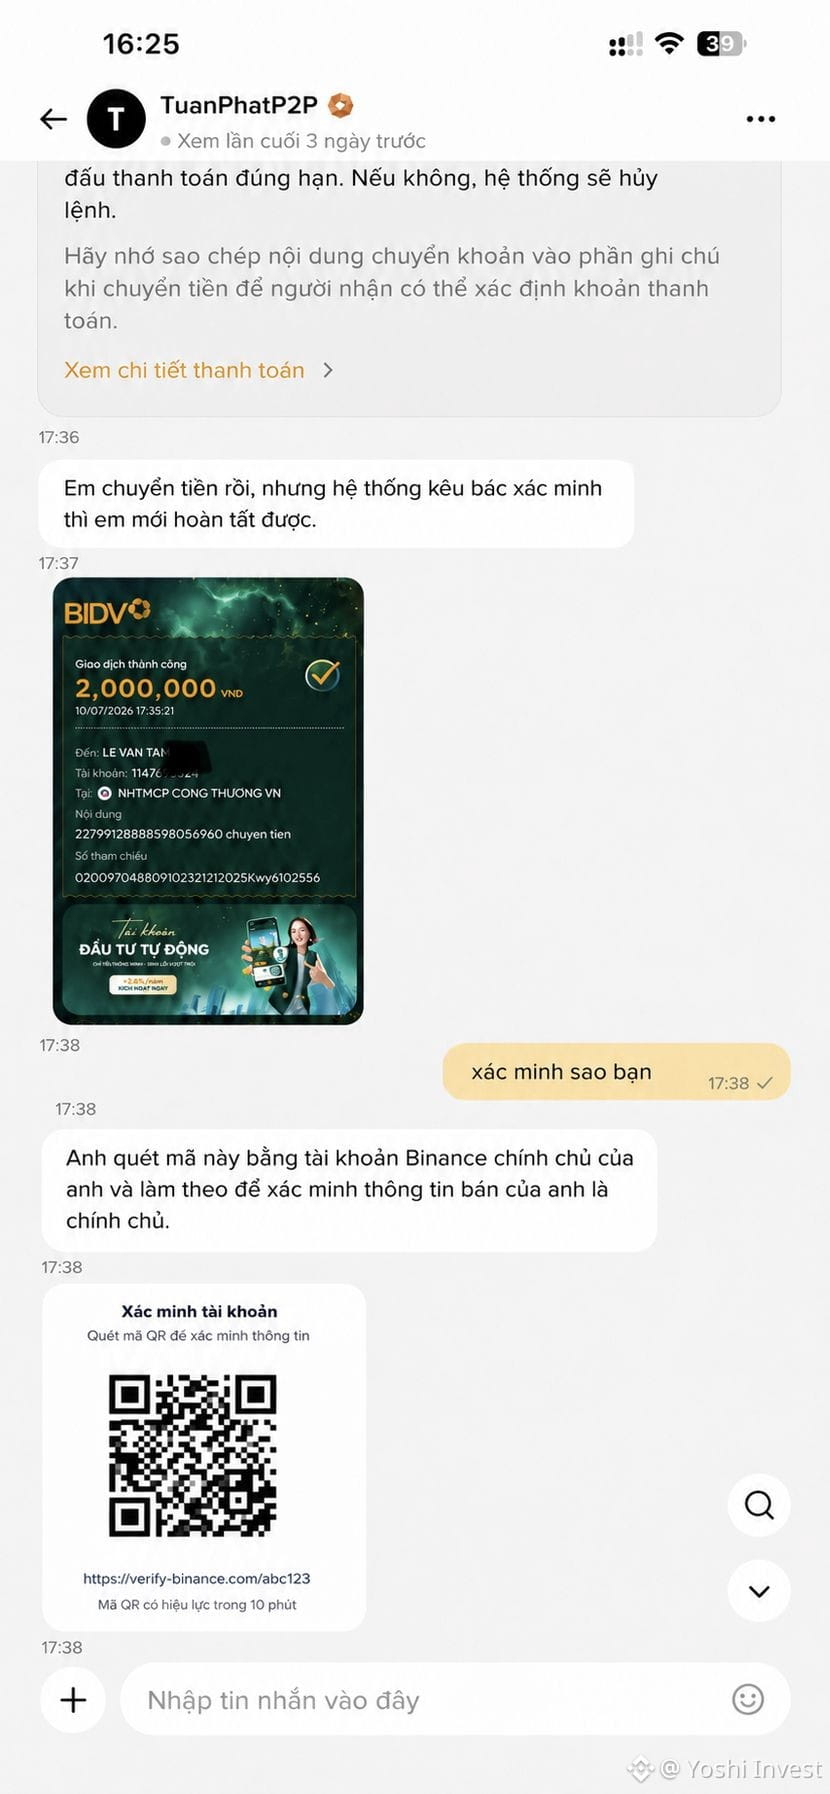
Oldin ham xuddi shunday holatda binance’da p2p sotishda, men 2.000.000 so‘mlik (75 usdt) sotish uchun buyurtma yaratdim. 2 daqiqadan keyin chatda xabar chiqdi: “Em pulni o‘tkazdim, lekin tizim sizdan tasdiqlashni so‘rayapti, shuning uchun men yakunlay olishim uchun tasdiqlash kerak ekan — muvaffaqiyatli to‘lov qilinganini ko‘rsatadigan rasm bilan.” Men bank hisobimni tekirsam, pul hali yo‘q.
Dastlab, binance bugun yana tasdiqlab berib, xavfsizlikni kafolatlaydi, deb o‘yladim, shuning uchun sizga “qanday tasdiqlaysiz?” deb so‘radim. Darhol narigi tomondan QR yuborishdi va: “Akangiz shu QR’ni skan qiling, binance’dagi hisobingiz bilan va sotish bo‘yicha ma’lumotni tasdiqlash uchun ko‘rsatmalarga amal qiling. Bu o‘zingizniki ekanini tasdiqlaydi,” deyishdi. Odamlar, rostini aytsam, men shu paytdayoq bu yerda “aldamchi o‘yin” borligiga shubha qila boshladim. Shuning uchun hech narsaga amal qilmadim.
Agar sizda ham shunaqa holat bo‘lsa, binance’ning ogohlantirishlarini eslab qoling:
👉 Pul hali real hisobingizga tushmagan bo‘lsa, tasdiqlamang.
👉 QR’ni skan qilmang, hamkor yo‘riqnomasida berilgan linklarni bosmang.
👉 G‘ayrioddiy talablar bo‘lsa, savdoni to‘xtating, barcha chatni, Order ID’ni va platformadagi savdo dalillarini saqlab qo‘ying.
2 million ko‘pmi yoki ozmi deb o‘ylamang — xavfsizlik eng birinchi o‘rinda. Ular sizning binance hisobingizdagi butun aktivlarni qo‘lga kiritmoqchi bo‘lishi ham mumkin.
Hammangiz doim hushyor bo‘linglar: g‘ayrioddiy holatlarning barchasidan ehtiyot bo‘ling, protseduraga amal qiling va p2p savdoni xavfsiz qilish uchun binance ogohlantirishlarini o‘qing. Juda dahshat, juda dahshat.
@Binance_Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
Hozircha biz ishlamay turib ovqat bor deb, ko‘chib o‘tishni p2p orqali qilayotganlar juda ko‘payib ketdi. Akalar, savdo qilayotganda ehtiyotroq bo‘linglar. Kecha 2 million so‘m yechib olganimda deyarli yo‘qolib qoldim.
Oldin ham xuddi shunday holatda binance’da p2p sotishda, men 2.000.000 so‘mlik (75 usdt) sotish uchun buyurtma yaratdim. 2 daqiqadan keyin chatda xabar chiqdi: “Em pulni o‘tkazdim, lekin tizim sizdan tasdiqlashni so‘rayapti, shuning uchun men yakunlay olishim uchun tasdiqlash kerak ekan — muvaffaqiyatli to‘lov qilinganini ko‘rsatadigan rasm bilan.” Men bank hisobimni tekirsam, pul hali yo‘q.
Dastlab, binance bugun yana tasdiqlab berib, xavfsizlikni kafolatlaydi, deb o‘yladim, shuning uchun sizga “qanday tasdiqlaysiz?” deb so‘radim. Darhol narigi tomondan QR yuborishdi va: “Akangiz shu QR’ni skan qiling, binance’dagi hisobingiz bilan va sotish bo‘yicha ma’lumotni tasdiqlash uchun ko‘rsatmalarga amal qiling. Bu o‘zingizniki ekanini tasdiqlaydi,” deyishdi. Odamlar, rostini aytsam, men shu paytdayoq bu yerda “aldamchi o‘yin” borligiga shubha qila boshladim. Shuning uchun hech narsaga amal qilmadim.
Agar sizda ham shunaqa holat bo‘lsa, binance’ning ogohlantirishlarini eslab qoling:
👉 Pul hali real hisobingizga tushmagan bo‘lsa, tasdiqlamang.
👉 QR’ni skan qilmang, hamkor yo‘riqnomasida berilgan linklarni bosmang.
👉 G‘ayrioddiy talablar bo‘lsa, savdoni to‘xtating, barcha chatni, Order ID’ni va platformadagi savdo dalillarini saqlab qo‘ying.
2 million ko‘pmi yoki ozmi deb o‘ylamang — xavfsizlik eng birinchi o‘rinda. Ular sizning binance hisobingizdagi butun aktivlarni qo‘lga kiritmoqchi bo‘lishi ham mumkin.
Hammangiz doim hushyor bo‘linglar: g‘ayrioddiy holatlarning barchasidan ehtiyot bo‘ling, protseduraga amal qiling va p2p savdoni xavfsiz qilish uchun binance ogohlantirishlarini o‘qing. Juda dahshat, juda dahshat.
@Binance Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
Oldin ham xuddi shunday holatda binance’da p2p sotishda, men 2.000.000 so‘mlik (75 usdt) sotish uchun buyurtma yaratdim. 2 daqiqadan keyin chatda xabar chiqdi: “Em pulni o‘tkazdim, lekin tizim sizdan tasdiqlashni so‘rayapti, shuning uchun men yakunlay olishim uchun tasdiqlash kerak ekan — muvaffaqiyatli to‘lov qilinganini ko‘rsatadigan rasm bilan.” Men bank hisobimni tekirsam, pul hali yo‘q.
Dastlab, binance bugun yana tasdiqlab berib, xavfsizlikni kafolatlaydi, deb o‘yladim, shuning uchun sizga “qanday tasdiqlaysiz?” deb so‘radim. Darhol narigi tomondan QR yuborishdi va: “Akangiz shu QR’ni skan qiling, binance’dagi hisobingiz bilan va sotish bo‘yicha ma’lumotni tasdiqlash uchun ko‘rsatmalarga amal qiling. Bu o‘zingizniki ekanini tasdiqlaydi,” deyishdi. Odamlar, rostini aytsam, men shu paytdayoq bu yerda “aldamchi o‘yin” borligiga shubha qila boshladim. Shuning uchun hech narsaga amal qilmadim.
Agar sizda ham shunaqa holat bo‘lsa, binance’ning ogohlantirishlarini eslab qoling:
👉 Pul hali real hisobingizga tushmagan bo‘lsa, tasdiqlamang.
👉 QR’ni skan qilmang, hamkor yo‘riqnomasida berilgan linklarni bosmang.
👉 G‘ayrioddiy talablar bo‘lsa, savdoni to‘xtating, barcha chatni, Order ID’ni va platformadagi savdo dalillarini saqlab qo‘ying.
2 million ko‘pmi yoki ozmi deb o‘ylamang — xavfsizlik eng birinchi o‘rinda. Ular sizning binance hisobingizdagi butun aktivlarni qo‘lga kiritmoqchi bo‘lishi ham mumkin.
Hammangiz doim hushyor bo‘linglar: g‘ayrioddiy holatlarning barchasidan ehtiyot bo‘ling, protseduraga amal qiling va p2p savdoni xavfsiz qilish uchun binance ogohlantirishlarini o‘qing. Juda dahshat, juda dahshat.
@Binance Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
128
·
--
Soat 11 kechasi, men karavotda yotib SpaceXning 2026-yil iyundagi 25 milliard AQSh dollarlik obligatsiyalar emissiyasini qayta diqqat bilan o‘qiyapman. Rostini aytsam, hamma ham buni sotib ololmaydi. Emissiya qualified institutional buyers’lar uchun va AQShdan tashqaridagi ayrim investorlar uchun Regulation S bo‘yicha mo‘ljallangan.
Avvaliga men buni juda oddiy narsa deb o‘yladim. Boshqariladigan aktiv bo‘lsa, emissiya qilayotgan tomon xaridorning yetarli malakaga ega-yo‘qligini tekshirishi kerak.
Va o‘zimdan so‘ragandim: ular menga oid aynan qanchalik ko‘p narsani bilishi kerak? Qiziq-ku.
Agar maqsad shunchaki men ruxsat berilgan guruhga kirish-kirmasligimni tasdiqlash bo‘lsa, nega unga aloqasi bo‘lmagan qo‘shimcha ma’lumotlarni ham oshkor qilish kerak?
Hali chill bo‘lib o‘tirganimda, bugun hali creatorpad Dusk’ni yozmaganim esimga tushdi, shuning uchun kirib tekshirdim: @Dusk_Foundation . Ajablanarli darajada, Dusk aynan shu muammoni hal qilayotgani chiqdi.
Citadel bilan foydalanuvchilar credential va zero-knowledge proof’lar yordamida kerakli xususiyatga ega ekanini isbotlashi mumkin, shunda butun shaxsiy ma’lumotlarini on-chain’ga chiqarib yuborish shart bo‘lmaydi. Dusk buni selective disclosure, ya’ni tanlab oshkor qilish deb ataydi.
Ma’lum bo‘ldiki, compliance har doim iloji boricha ko‘proq ma’lumot to‘plashni anglatmaydi.
Ba’zan kerak bo‘ladigani faqat:
“Bu odam investitsiya qilish huquqiga egami?”
bo‘ladi.
Xolos.
Hammasini ko‘rsatib bering:
“Mana bu odam haqida hamma narsani ko‘rsatib bering.”
Ehtimol, privacy va compliance bir-biriga qarama-qarshi tushunchalar emas.
Compliance to‘g‘ri isbotni talab qiladi, butun ma’lumotlar to‘plamini emas.
@Dusk_Foundation #dusk $DUSK
Soat 11 kechasi, men karavotda yotib SpaceXning 2026-yil iyundagi 25 milliard AQSh dollarlik obligatsiyalar emissiyasini qayta diqqat bilan o‘qiyapman. Rostini aytsam, hamma ham buni sotib ololmaydi. Emissiya qualified institutional buyers’lar uchun va AQShdan tashqaridagi ayrim investorlar uchun Regulation S bo‘yicha mo‘ljallangan.
Avvaliga men buni juda oddiy narsa deb o‘yladim. Boshqariladigan aktiv bo‘lsa, emissiya qilayotgan tomon xaridorning yetarli malakaga ega-yo‘qligini tekshirishi kerak.
Va o‘zimdan so‘ragandim: ular menga oid aynan qanchalik ko‘p narsani bilishi kerak? Qiziq-ku.
Agar maqsad shunchaki men ruxsat berilgan guruhga kirish-kirmasligimni tasdiqlash bo‘lsa, nega unga aloqasi bo‘lmagan qo‘shimcha ma’lumotlarni ham oshkor qilish kerak?
Hali chill bo‘lib o‘tirganimda, bugun hali creatorpad Dusk’ni yozmaganim esimga tushdi, shuning uchun kirib tekshirdim: @Dusk . Ajablanarli darajada, Dusk aynan shu muammoni hal qilayotgani chiqdi.
Citadel bilan foydalanuvchilar credential va zero-knowledge proof’lar yordamida kerakli xususiyatga ega ekanini isbotlashi mumkin, shunda butun shaxsiy ma’lumotlarini on-chain’ga chiqarib yuborish shart bo‘lmaydi. Dusk buni selective disclosure, ya’ni tanlab oshkor qilish deb ataydi.
Ma’lum bo‘ldiki, compliance har doim iloji boricha ko‘proq ma’lumot to‘plashni anglatmaydi.
Ba’zan kerak bo‘ladigani faqat:
“Bu odam investitsiya qilish huquqiga egami?”
bo‘ladi.
Xolos.
Hammasini ko‘rsatib bering:
“Mana bu odam haqida hamma narsani ko‘rsatib bering.”
Ehtimol, privacy va compliance bir-biriga qarama-qarshi tushunchalar emas.
Compliance to‘g‘ri isbotni talab qiladi, butun ma’lumotlar to‘plamini emas.
@Dusk #dusk $DUSK
Avvaliga men buni juda oddiy narsa deb o‘yladim. Boshqariladigan aktiv bo‘lsa, emissiya qilayotgan tomon xaridorning yetarli malakaga ega-yo‘qligini tekshirishi kerak.
Va o‘zimdan so‘ragandim: ular menga oid aynan qanchalik ko‘p narsani bilishi kerak? Qiziq-ku.
Agar maqsad shunchaki men ruxsat berilgan guruhga kirish-kirmasligimni tasdiqlash bo‘lsa, nega unga aloqasi bo‘lmagan qo‘shimcha ma’lumotlarni ham oshkor qilish kerak?
Hali chill bo‘lib o‘tirganimda, bugun hali creatorpad Dusk’ni yozmaganim esimga tushdi, shuning uchun kirib tekshirdim: @Dusk . Ajablanarli darajada, Dusk aynan shu muammoni hal qilayotgani chiqdi.
Citadel bilan foydalanuvchilar credential va zero-knowledge proof’lar yordamida kerakli xususiyatga ega ekanini isbotlashi mumkin, shunda butun shaxsiy ma’lumotlarini on-chain’ga chiqarib yuborish shart bo‘lmaydi. Dusk buni selective disclosure, ya’ni tanlab oshkor qilish deb ataydi.
Ma’lum bo‘ldiki, compliance har doim iloji boricha ko‘proq ma’lumot to‘plashni anglatmaydi.
Ba’zan kerak bo‘ladigani faqat:
“Bu odam investitsiya qilish huquqiga egami?”
bo‘ladi.
Xolos.
Hammasini ko‘rsatib bering:
“Mana bu odam haqida hamma narsani ko‘rsatib bering.”
Ehtimol, privacy va compliance bir-biriga qarama-qarshi tushunchalar emas.
Compliance to‘g‘ri isbotni talab qiladi, butun ma’lumotlar to‘plamini emas.
@Dusk #dusk $DUSK
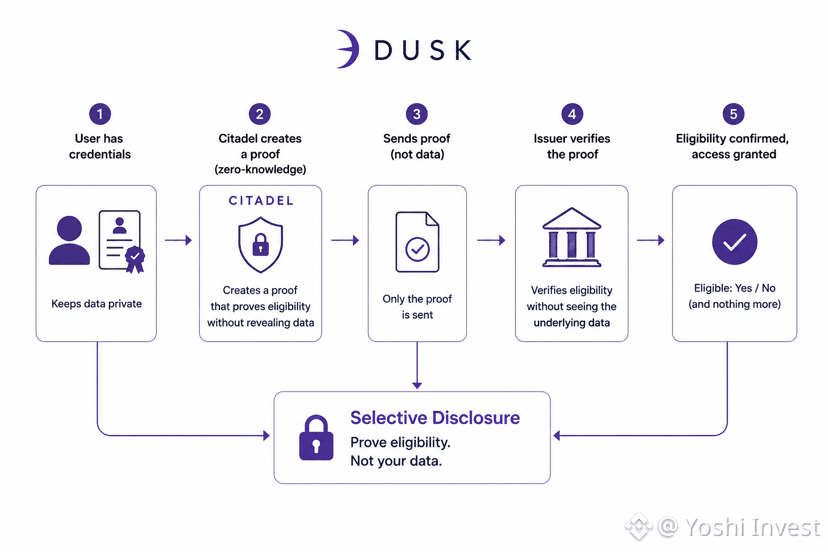
2
1
131
·
--
Men Binance’da P2P savdosi qilayotganda 10 million so‘m yo‘qotganman.
Reklamani tanlab, P2P savdogar ma’lumotlarini tekshirganimdan keyin 373,69 USDT (10 million so‘m) miqdorida xarid buyurtmasi berdim. Buyurtma ma’lumotlarini tekshirayotgan paytimda esa chatda bir nechta xabar bildirishnomalari chiqib qolganini ko‘rdim. Odatim bo‘yicha kirdim va sotuvchining uzun xabarlarini oxirigacha o‘qib chiqdim, so‘ng buyurtma ma’lumotlarini olib, muvaffaqiyatli pul o‘tkazdim.
Bir necha daqiqa kutdim — USDT hali kelmagandi, keyin sotuvchiga yozib, USDT to‘lab berishini so‘radim, lekin javob olmadim.
Yuragim duk-duk urib, juda hayron bo‘ldim. Xayolimda o‘sha 10 million so‘m — butun oylik maoshning o‘zi-ku, oz emas. Rostdan ham, o‘sha payt go‘yo hammasi qulab tushgandek bo‘ldi.
Yana tekshirib ko‘rdim — hech qanday xato yo‘qdek. So‘ng Binance support’ga murojaat qildim. Support’ga savdo dalillarini yubordim va javob oldim: buyurtma savdo vaqti tugagach bekor qilingan.
Support 72 soat ichida imkon qadar hal qilishga harakat qilishini aytib, kuzatib borishimni so‘radi; iloji bo‘lsa hamkor bilan birga ishlash va natija bo‘lsa xabar berishlarini so‘radi. Oxir-oqibat, 3 kun o‘tsa ham hal bo‘lmadi va pul baribir yo‘qoldi.
Men buni like yoki view uchun yozmayapman. Boshqalar ham men kabi pulini yo‘qotmasligi uchun boshimdan kechirgan vaziyatni ulashmoqchiman.
Keling, xavfsiz P2P savdo qiling:
Reklama ma’lumotlarini tekshiring.
To‘lov qilishdan oldin doim buyurtma vaqti hamda holatini kuzatib boring.
Buyurtmaga mos tarzda to‘lang.
Barcha savdo dalillarini saqlab qo‘ying.
Binance’dan darhol yordam so‘rang.
P2P savdo jarayonini buyurtma berishdan oldin diqqat bilan o‘qib chiqing.
Mening uchun bu — umr bo‘yi esda qoladigan yo‘qotish. Men buyurtma holatiga e’tibor bermasdan savdo vaqtini o‘tkazib yubordim; pul o‘tkazganimda esa hammasi juda kech bo‘lib qolgan ekan.
@Binance_Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
Men Binance’da P2P savdosi qilayotganda 10 million so‘m yo‘qotganman.
Reklamani tanlab, P2P savdogar ma’lumotlarini tekshirganimdan keyin 373,69 USDT (10 million so‘m) miqdorida xarid buyurtmasi berdim. Buyurtma ma’lumotlarini tekshirayotgan paytimda esa chatda bir nechta xabar bildirishnomalari chiqib qolganini ko‘rdim. Odatim bo‘yicha kirdim va sotuvchining uzun xabarlarini oxirigacha o‘qib chiqdim, so‘ng buyurtma ma’lumotlarini olib, muvaffaqiyatli pul o‘tkazdim.
Bir necha daqiqa kutdim — USDT hali kelmagandi, keyin sotuvchiga yozib, USDT to‘lab berishini so‘radim, lekin javob olmadim.
Yuragim duk-duk urib, juda hayron bo‘ldim. Xayolimda o‘sha 10 million so‘m — butun oylik maoshning o‘zi-ku, oz emas. Rostdan ham, o‘sha payt go‘yo hammasi qulab tushgandek bo‘ldi.
Yana tekshirib ko‘rdim — hech qanday xato yo‘qdek. So‘ng Binance support’ga murojaat qildim. Support’ga savdo dalillarini yubordim va javob oldim: buyurtma savdo vaqti tugagach bekor qilingan.
Support 72 soat ichida imkon qadar hal qilishga harakat qilishini aytib, kuzatib borishimni so‘radi; iloji bo‘lsa hamkor bilan birga ishlash va natija bo‘lsa xabar berishlarini so‘radi. Oxir-oqibat, 3 kun o‘tsa ham hal bo‘lmadi va pul baribir yo‘qoldi.
Men buni like yoki view uchun yozmayapman. Boshqalar ham men kabi pulini yo‘qotmasligi uchun boshimdan kechirgan vaziyatni ulashmoqchiman.
Keling, xavfsiz P2P savdo qiling:
Reklama ma’lumotlarini tekshiring.
To‘lov qilishdan oldin doim buyurtma vaqti hamda holatini kuzatib boring.
Buyurtmaga mos tarzda to‘lang.
Barcha savdo dalillarini saqlab qo‘ying.
Binance’dan darhol yordam so‘rang.
P2P savdo jarayonini buyurtma berishdan oldin diqqat bilan o‘qib chiqing.
Mening uchun bu — umr bo‘yi esda qoladigan yo‘qotish. Men buyurtma holatiga e’tibor bermasdan savdo vaqtini o‘tkazib yubordim; pul o‘tkazganimda esa hammasi juda kech bo‘lib qolgan ekan.
@Binance Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
Reklamani tanlab, P2P savdogar ma’lumotlarini tekshirganimdan keyin 373,69 USDT (10 million so‘m) miqdorida xarid buyurtmasi berdim. Buyurtma ma’lumotlarini tekshirayotgan paytimda esa chatda bir nechta xabar bildirishnomalari chiqib qolganini ko‘rdim. Odatim bo‘yicha kirdim va sotuvchining uzun xabarlarini oxirigacha o‘qib chiqdim, so‘ng buyurtma ma’lumotlarini olib, muvaffaqiyatli pul o‘tkazdim.
Bir necha daqiqa kutdim — USDT hali kelmagandi, keyin sotuvchiga yozib, USDT to‘lab berishini so‘radim, lekin javob olmadim.
Yuragim duk-duk urib, juda hayron bo‘ldim. Xayolimda o‘sha 10 million so‘m — butun oylik maoshning o‘zi-ku, oz emas. Rostdan ham, o‘sha payt go‘yo hammasi qulab tushgandek bo‘ldi.
Yana tekshirib ko‘rdim — hech qanday xato yo‘qdek. So‘ng Binance support’ga murojaat qildim. Support’ga savdo dalillarini yubordim va javob oldim: buyurtma savdo vaqti tugagach bekor qilingan.
Support 72 soat ichida imkon qadar hal qilishga harakat qilishini aytib, kuzatib borishimni so‘radi; iloji bo‘lsa hamkor bilan birga ishlash va natija bo‘lsa xabar berishlarini so‘radi. Oxir-oqibat, 3 kun o‘tsa ham hal bo‘lmadi va pul baribir yo‘qoldi.
Men buni like yoki view uchun yozmayapman. Boshqalar ham men kabi pulini yo‘qotmasligi uchun boshimdan kechirgan vaziyatni ulashmoqchiman.
Keling, xavfsiz P2P savdo qiling:
Reklama ma’lumotlarini tekshiring.
To‘lov qilishdan oldin doim buyurtma vaqti hamda holatini kuzatib boring.
Buyurtmaga mos tarzda to‘lang.
Barcha savdo dalillarini saqlab qo‘ying.
Binance’dan darhol yordam so‘rang.
P2P savdo jarayonini buyurtma berishdan oldin diqqat bilan o‘qib chiqing.
Mening uchun bu — umr bo‘yi esda qoladigan yo‘qotish. Men buyurtma holatiga e’tibor bermasdan savdo vaqtini o‘tkazib yubordim; pul o‘tkazganimda esa hammasi juda kech bo‘lib qolgan ekan.
@Binance Vietnam #BinanceP2PAnToan #p2p #AnToanP2P
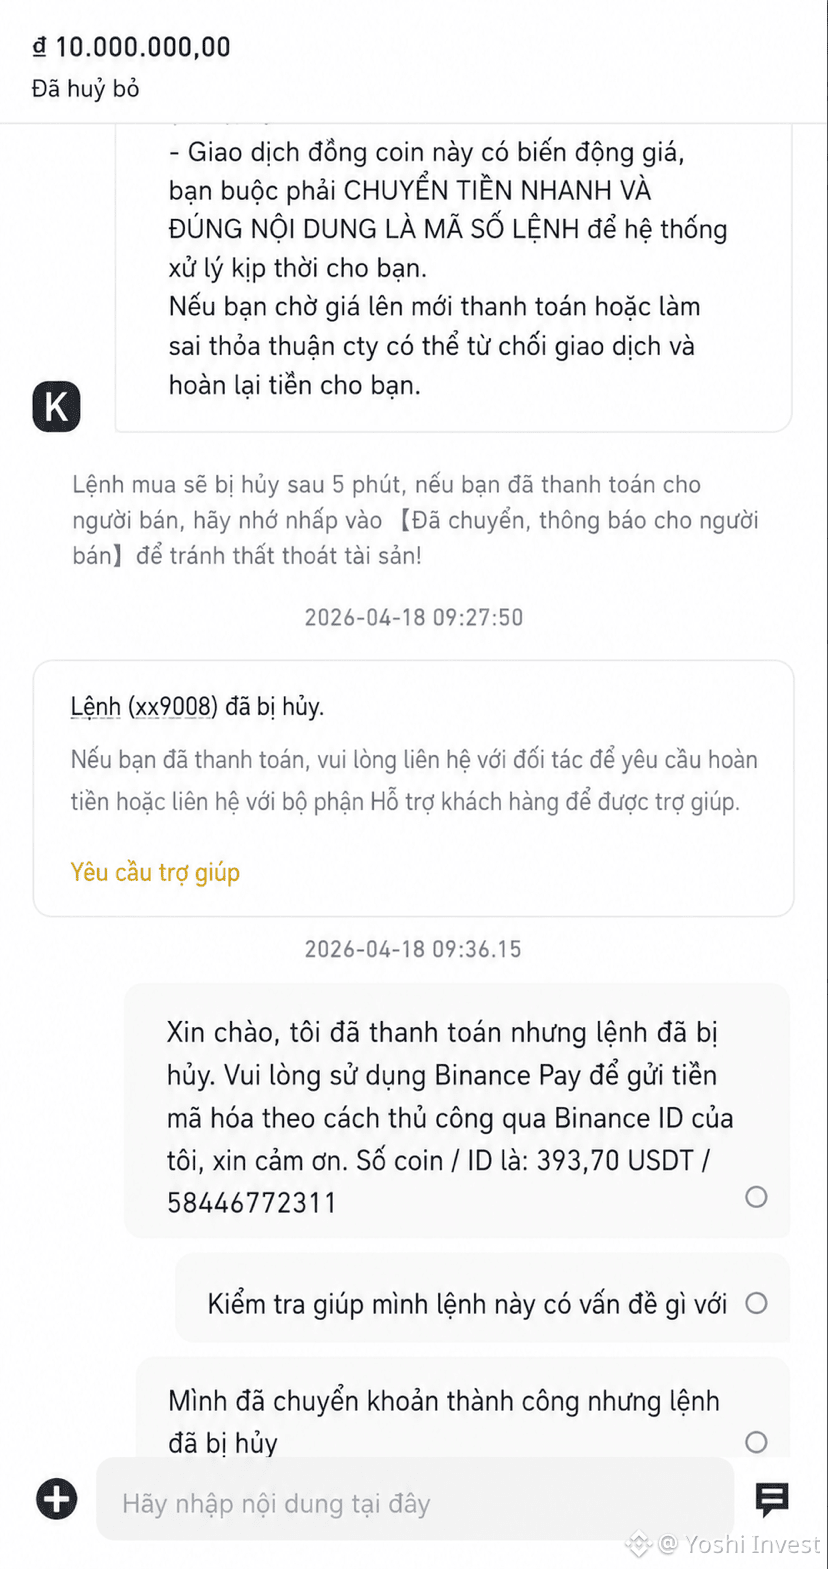
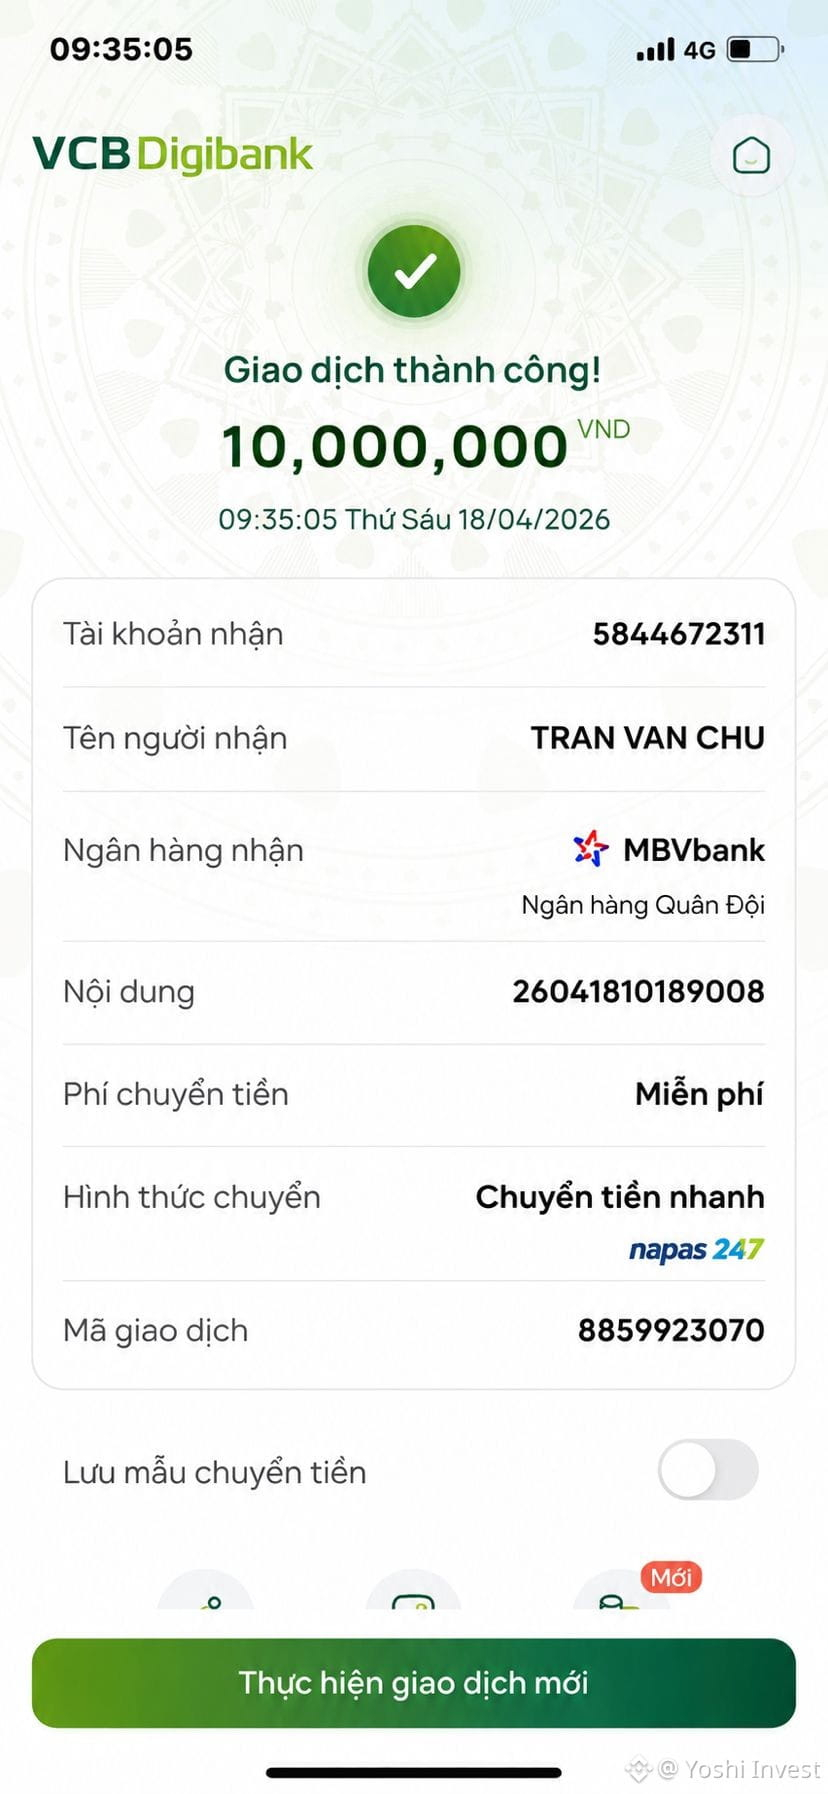
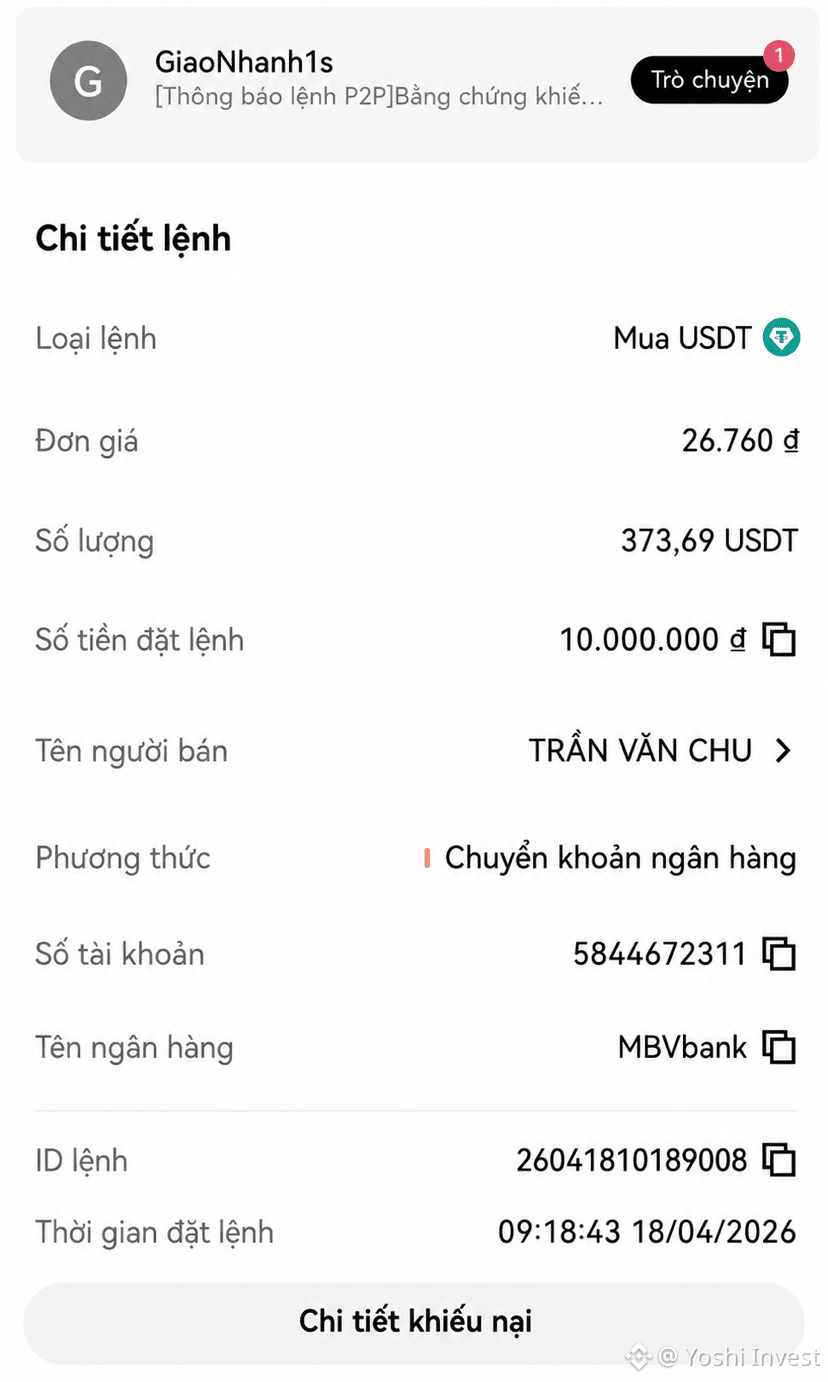
173
·
--
@Dusk_Foundation #dusk $DUSK
Avvaliga men tokenizatsiya (token hóa) mulkni ancha oddiy jarayon deb o‘ylagandim: mulkka egalik huquqini on-chainga joylashtirish, so‘ng tokenlarni kim ushlasa, o‘sha shaxs mulkka egalik qiladi.
Hayotdagi qimmatli qog‘oz (security) esa faqat “uni kim ushlab turibdi” degani emas. U bilan birga bir qator qoidalar ham bo‘ladi: kim uni sotib olishi mumkin, kim uni olishi mumkin, tokenni boshqa hamyonga (wallet) o‘tkazishga ruxsat bormi yoki yo‘qmi, va qaysi holatlarda bitim cheklanadi.
Agar blockchain faqat token yuborish va qabul qilishni yozib qo‘ysa-yu, lekin o‘sha qoidalar baribir tashqaridagi tizimda tekshirilishi kerak bo‘lsa, demak blockchain hali faqat egalik huquqini qayd etyapti, xolos. Uni boshqariladigan moliyaviy aktivga aylantirish uchun zarur bo‘lgan me’yorlar esa chain’ning tashqarisida qoladi.
@Dusk_Foundation , Confidential Security Contract (XSC) eligibility (yetarlilik sharti) va transfer restrictions (o‘tkazishga qo‘yilgan cheklovlar) kabi qoidalarni smart contract’ning bir qismiga aylantirishga imkon beradi; faqat blockchain tashqarisidagi oddiy jarayonlarda saqlanib qolmasdan.
Endi men tokenizatsiya aslida nimasi bilan farq qilishini ko‘rdim: faqat token blockchain’da mavjud bo‘lishining o‘zi yetarli emas,
U kimga tegishli ekanini, qanday tarzda o‘tkazilishini va qaysi shartlar bajarilishi kerakligini bilishi kerak.
Ehtimol, tokenizatsiya haqiqiy ma’noda nafaqat aktivni on-chainga joylashtirishdir.
Balki aktivning barcha qoidalarini ham on-chainga olib chiqishdir.
@Dusk #dusk $DUSK
Avvaliga men tokenizatsiya (token hóa) mulkni ancha oddiy jarayon deb o‘ylagandim: mulkka egalik huquqini on-chainga joylashtirish, so‘ng tokenlarni kim ushlasa, o‘sha shaxs mulkka egalik qiladi.
Hayotdagi qimmatli qog‘oz (security) esa faqat “uni kim ushlab turibdi” degani emas. U bilan birga bir qator qoidalar ham bo‘ladi: kim uni sotib olishi mumkin, kim uni olishi mumkin, tokenni boshqa hamyonga (wallet) o‘tkazishga ruxsat bormi yoki yo‘qmi, va qaysi holatlarda bitim cheklanadi.
Agar blockchain faqat token yuborish va qabul qilishni yozib qo‘ysa-yu, lekin o‘sha qoidalar baribir tashqaridagi tizimda tekshirilishi kerak bo‘lsa, demak blockchain hali faqat egalik huquqini qayd etyapti, xolos. Uni boshqariladigan moliyaviy aktivga aylantirish uchun zarur bo‘lgan me’yorlar esa chain’ning tashqarisida qoladi.
@Dusk , Confidential Security Contract (XSC) eligibility (yetarlilik sharti) va transfer restrictions (o‘tkazishga qo‘yilgan cheklovlar) kabi qoidalarni smart contract’ning bir qismiga aylantirishga imkon beradi; faqat blockchain tashqarisidagi oddiy jarayonlarda saqlanib qolmasdan.
Endi men tokenizatsiya aslida nimasi bilan farq qilishini ko‘rdim: faqat token blockchain’da mavjud bo‘lishining o‘zi yetarli emas,
U kimga tegishli ekanini, qanday tarzda o‘tkazilishini va qaysi shartlar bajarilishi kerakligini bilishi kerak.
Ehtimol, tokenizatsiya haqiqiy ma’noda nafaqat aktivni on-chainga joylashtirishdir.
Balki aktivning barcha qoidalarini ham on-chainga olib chiqishdir.
Avvaliga men tokenizatsiya (token hóa) mulkni ancha oddiy jarayon deb o‘ylagandim: mulkka egalik huquqini on-chainga joylashtirish, so‘ng tokenlarni kim ushlasa, o‘sha shaxs mulkka egalik qiladi.
Hayotdagi qimmatli qog‘oz (security) esa faqat “uni kim ushlab turibdi” degani emas. U bilan birga bir qator qoidalar ham bo‘ladi: kim uni sotib olishi mumkin, kim uni olishi mumkin, tokenni boshqa hamyonga (wallet) o‘tkazishga ruxsat bormi yoki yo‘qmi, va qaysi holatlarda bitim cheklanadi.
Agar blockchain faqat token yuborish va qabul qilishni yozib qo‘ysa-yu, lekin o‘sha qoidalar baribir tashqaridagi tizimda tekshirilishi kerak bo‘lsa, demak blockchain hali faqat egalik huquqini qayd etyapti, xolos. Uni boshqariladigan moliyaviy aktivga aylantirish uchun zarur bo‘lgan me’yorlar esa chain’ning tashqarisida qoladi.
@Dusk , Confidential Security Contract (XSC) eligibility (yetarlilik sharti) va transfer restrictions (o‘tkazishga qo‘yilgan cheklovlar) kabi qoidalarni smart contract’ning bir qismiga aylantirishga imkon beradi; faqat blockchain tashqarisidagi oddiy jarayonlarda saqlanib qolmasdan.
Endi men tokenizatsiya aslida nimasi bilan farq qilishini ko‘rdim: faqat token blockchain’da mavjud bo‘lishining o‘zi yetarli emas,
U kimga tegishli ekanini, qanday tarzda o‘tkazilishini va qaysi shartlar bajarilishi kerakligini bilishi kerak.
Ehtimol, tokenizatsiya haqiqiy ma’noda nafaqat aktivni on-chainga joylashtirishdir.
Balki aktivning barcha qoidalarini ham on-chainga olib chiqishdir.
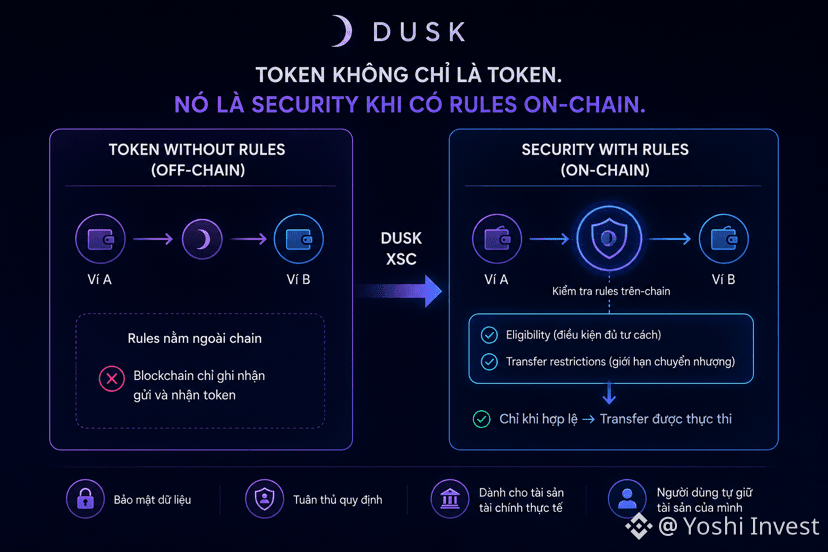
1
128
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
SaylorHintsStrategyBitcoinBuy
2.3M marta koʻrilgan
12,517 muhokama qilmoqda
#SaylorHintsStrategyBitcoinBuy
#SaylorHintsStrategyBitcoinBuy 👀
Maykl Saylorning eng so‘nggi izohlari yana bir bor Strategy va Bitcoinni jamg‘arish masalasini diqqat markaziga olib chiqdi. Bozor kompaniyadan bo‘lishi mumkin bo‘lgan har qanday harakatni sinchiklab kuzatmoqda, ayniqsa Bitcoin bo‘yicha institutsional qiziqish e’tiborni tobora ko‘proq jalb qilayotgan bir paytda. 📈
Agar Strategy yana ko‘proq BTC qo‘shsa, u uzoq muddatli korporativ Bitcoin qabul qilish haqidagi rivoyatni yanada kuchaytirishi va kripto bozorida yangi sur’atni keltirib chiqarishi mumkin. Biroq, treyderlar sarlavhalar qisqa muddatli o‘zgaruvchanlikni har ikki yo‘nalishda ham kuchaytirishini esdan chiqarmasligi kerak.
Strategy tez orada yana Bitcoin sotib oladimi? Kripto hamjamiyati har bir harakatni kuzatmoqda. 🚀₿
maqsoodahmed1
·1 ta layk
·263 marta koʻrilgan
BOJRaisesRatesTo31YearHigh
264,667 marta koʻrilgan
3,320 muhokama qilmoqda
BuffettStepsDownAsBerkshireChairman
129,487 marta koʻrilgan
1,795 muhokama qilmoqda