
Pushpendra Singh Digital
3.3k Postlar
Pushpendra Singh Digital
 Square Verified
Shikoyat qilish
Foydalanuvchini bloklash
11 years of finance content. 2 Millions Community Founder of SmartViewAI. No. 1 at Binance Blockchain Awards 2025. Crypto, stocks, money habits. Not advice.

Makro KOL

2025 Blokcheyn 100 – Sanoat advokati
21 Kuzatilmoqda
17.3K+ Kuzatuvchilar
12.8K+ Yoqdi
2 Nishonlar
Postlar
Barchasi
Iqtiboslar
Videolar
QADAB QO‘YILGAN
Blockchain 100 mukofotlari tanlovida Pushpendra Singh Digital uchun ovoz bering! [Vote now](https://app.binance.com/uni-qr/cact26user/131)
Blockchain 100 mukofotlari tanlovida Pushpendra Singh Digital uchun ovoz bering! Vote now
81
9
93
2.4k
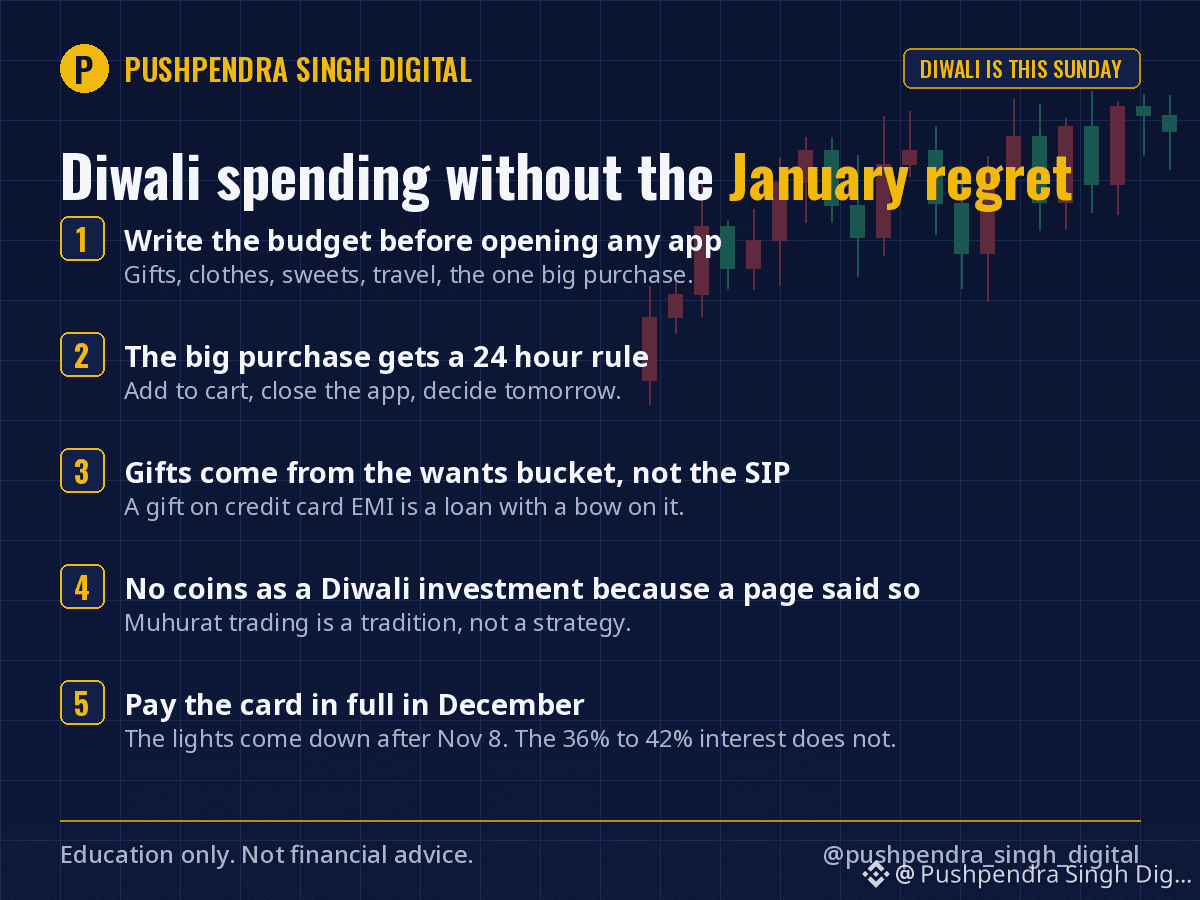
Divali yakshanba kuni. Chegirmalar bir necha haftadan beri davom etmoqda. Yanvarda pushaymon bo‘lmasdan bayramga qanday pul sarflashim mana.
1. Biror ilovani ochishdan oldin Divali uchun budjet tuzing. Sovg‘alar, kiyim-kechak, shirinliklar, safar va bitta katta xarid. Qog‘ozga yozilgan aniq summa «chegirmada ekan» deb to‘la savat xarid qilishdan yaxshiroq.
2. Bitta katta xarid uchun 24 soatlik qoida qo‘llang. Telefon, televizor, oltin taqinchoq — bir oylik jamg‘armadan qimmatroq har qanday narsa. Savatga qo‘shing, ilovani yoping va ertaga qaror qiling.
3. Sovg‘alar SIP mablag‘idan emas, istaklar uchun ajratilgan mablag‘dan olinadi. Agar sovg‘a uchun kredit karta orqali EMI kerak bo‘lsa, bu ustiga bantik bog‘langan qarz, xolos.
4. Biror sahifa shunday degani uchungina «Divali sarmoyasi» deb yangi tangalar olmang. Muhurat savdosi — an’ana, strategiya emas. O‘sha kuni biror narsa olsangiz, baribir olmoqchi bo‘lgan narsangizni oling.
5. Dekabrda karta qarzini to‘liq to‘lang. 8-noyabrdan keyin chiroqlar yechiladi. To‘lanmagan karta uchun 36%–42% foiz esa qolaveradi.
Mening Divali qoidam: har bir kishiga beshta mayda sovg‘a o‘rniga bitta mazmunli sovg‘a beraman, qolgan pulni esa shanbadagi postimdagi 3-jamg‘arma bo‘limiga o‘tkazaman. Hali hech kim shikoyat qilmadi.
Bu yil Divali uchun eng katta xarajatingiz nima?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Diwali #PersonalFinance #Budgeting
Divali yakshanba kuni. Chegirmalar bir necha haftadan beri davom etmoqda. Yanvarda pushaymon bo‘lmasdan bayramga qanday pul sarflashim mana.
1. Biror ilovani ochishdan oldin Divali uchun budjet tuzing. Sovg‘alar, kiyim-kechak, shirinliklar, safar va bitta katta xarid. Qog‘ozga yozilgan aniq summa «chegirmada ekan» deb to‘la savat xarid qilishdan yaxshiroq.
2. Bitta katta xarid uchun 24 soatlik qoida qo‘llang. Telefon, televizor, oltin taqinchoq — bir oylik jamg‘armadan qimmatroq har qanday narsa. Savatga qo‘shing, ilovani yoping va ertaga qaror qiling.
3. Sovg‘alar SIP mablag‘idan emas, istaklar uchun ajratilgan mablag‘dan olinadi. Agar sovg‘a uchun kredit karta orqali EMI kerak bo‘lsa, bu ustiga bantik bog‘langan qarz, xolos.
4. Biror sahifa shunday degani uchungina «Divali sarmoyasi» deb yangi tangalar olmang. Muhurat savdosi — an’ana, strategiya emas. O‘sha kuni biror narsa olsangiz, baribir olmoqchi bo‘lgan narsangizni oling.
5. Dekabrda karta qarzini to‘liq to‘lang. 8-noyabrdan keyin chiroqlar yechiladi. To‘lanmagan karta uchun 36%–42% foiz esa qolaveradi.
Mening Divali qoidam: har bir kishiga beshta mayda sovg‘a o‘rniga bitta mazmunli sovg‘a beraman, qolgan pulni esa shanbadagi postimdagi 3-jamg‘arma bo‘limiga o‘tkazaman. Hali hech kim shikoyat qilmadi.
Bu yil Divali uchun eng katta xarajatingiz nima?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Diwali #PersonalFinance #Budgeting
1. Biror ilovani ochishdan oldin Divali uchun budjet tuzing. Sovg‘alar, kiyim-kechak, shirinliklar, safar va bitta katta xarid. Qog‘ozga yozilgan aniq summa «chegirmada ekan» deb to‘la savat xarid qilishdan yaxshiroq.
2. Bitta katta xarid uchun 24 soatlik qoida qo‘llang. Telefon, televizor, oltin taqinchoq — bir oylik jamg‘armadan qimmatroq har qanday narsa. Savatga qo‘shing, ilovani yoping va ertaga qaror qiling.
3. Sovg‘alar SIP mablag‘idan emas, istaklar uchun ajratilgan mablag‘dan olinadi. Agar sovg‘a uchun kredit karta orqali EMI kerak bo‘lsa, bu ustiga bantik bog‘langan qarz, xolos.
4. Biror sahifa shunday degani uchungina «Divali sarmoyasi» deb yangi tangalar olmang. Muhurat savdosi — an’ana, strategiya emas. O‘sha kuni biror narsa olsangiz, baribir olmoqchi bo‘lgan narsangizni oling.
5. Dekabrda karta qarzini to‘liq to‘lang. 8-noyabrdan keyin chiroqlar yechiladi. To‘lanmagan karta uchun 36%–42% foiz esa qolaveradi.
Mening Divali qoidam: har bir kishiga beshta mayda sovg‘a o‘rniga bitta mazmunli sovg‘a beraman, qolgan pulni esa shanbadagi postimdagi 3-jamg‘arma bo‘limiga o‘tkazaman. Hali hech kim shikoyat qilmadi.
Bu yil Divali uchun eng katta xarajatingiz nima?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Diwali #PersonalFinance #Budgeting
1
381
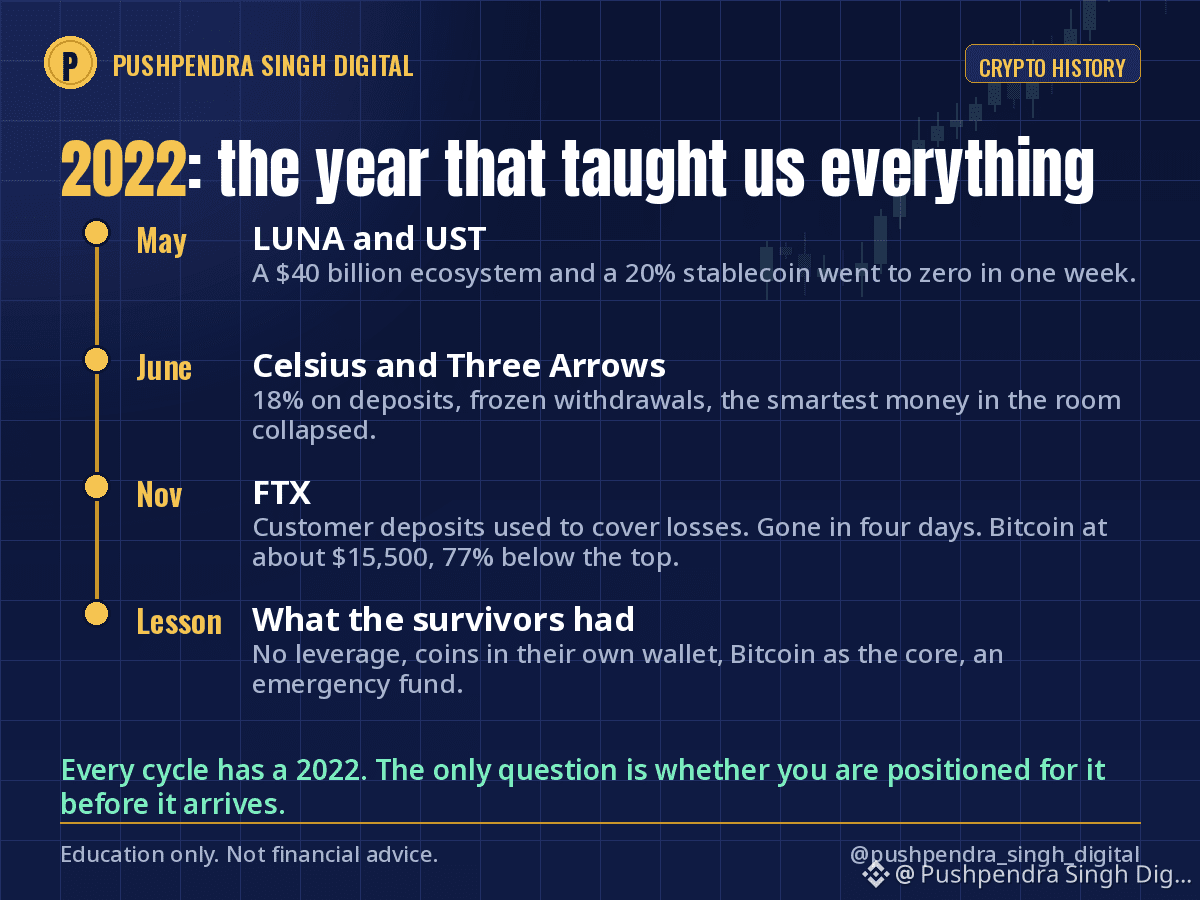
Agar kriptoga 2022-yildan keyin kirgan bo‘lsangiz, qolgan barchamizga hamma narsani o‘rgatgan yilni o‘tkazib yuborgansiz. Keyingi safar kimdir “bu safar hammasi boshqacha” deganida aytish uchun qisqa versiya.
2022-yil may: LUNA va UST. Qiymati 40 milliard dollar bo‘lgan ekotizim, yiliga 20% daromad beradigan “steyblkoin” va Twitter’dagi eng ishonchli hamjamiyatning qo‘llab-quvvatlashi. Bir hafta ichida qiymati nolga tushdi. Uni jamg‘armasi sifatida saqlagan odamlar bor-budidan ayrildi.
2022-yil iyun: Celsius va Three Arrows. Omonatlarga 18% gacha daromad taklif qilgan qarz beruvchi pul yechishni to‘xtatdi. Hamma eng aqlli investor deb bilgan xedj-fond qulab tushdi. Ikkalasida ham bir xil muammo bor edi: ko‘zga ko‘rinmaydigan yelka.
2022-yil noyabr: FTX. Dunyodagi ikkinchi yirik birja — stadion nomi va Super Bowl reklamasi bilan tanilgan birja — mijozlarning omonatlaridan zararlarni qoplash uchun foydalanayotgan edi. To‘rt kun ichida barham topdi. Bitcoin taxminan 15 500 dollargacha tushdi — eng yuqori narxidan 77% pastga.
Omon qolganlarning umumiy jihatlari: yelkasiz savdo, tangalarni o‘z hamyonida saqlash, asosiy aktiv sifatida Bitcoin va narx eng past nuqtaga tushganda sotishga majbur qilmaydigan favqulodda jamg‘arma.
Nega bu voqeani hozir aytyapman: so‘nggi bir yilda ko‘p odamlar bozorga kirdi, “kafolatlangan daromad” takliflari esa har safar yangi nom bilan qaytib keladi. Har bir siklning o‘z 2022-yili bor. Yagona savol — u kelishidan oldin o‘zingizni bunga tayyorlab qo‘yganmisiz?
2022-yilda shu yerda edingizmi? Bu sizga nimani o‘rgatdi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #CryptoHistory #FTX #RiskManagement
Agar kriptoga 2022-yildan keyin kirgan bo‘lsangiz, qolgan barchamizga hamma narsani o‘rgatgan yilni o‘tkazib yuborgansiz. Keyingi safar kimdir “bu safar hammasi boshqacha” deganida aytish uchun qisqa versiya.
2022-yil may: LUNA va UST. Qiymati 40 milliard dollar bo‘lgan ekotizim, yiliga 20% daromad beradigan “steyblkoin” va Twitter’dagi eng ishonchli hamjamiyatning qo‘llab-quvvatlashi. Bir hafta ichida qiymati nolga tushdi. Uni jamg‘armasi sifatida saqlagan odamlar bor-budidan ayrildi.
2022-yil iyun: Celsius va Three Arrows. Omonatlarga 18% gacha daromad taklif qilgan qarz beruvchi pul yechishni to‘xtatdi. Hamma eng aqlli investor deb bilgan xedj-fond qulab tushdi. Ikkalasida ham bir xil muammo bor edi: ko‘zga ko‘rinmaydigan yelka.
2022-yil noyabr: FTX. Dunyodagi ikkinchi yirik birja — stadion nomi va Super Bowl reklamasi bilan tanilgan birja — mijozlarning omonatlaridan zararlarni qoplash uchun foydalanayotgan edi. To‘rt kun ichida barham topdi. Bitcoin taxminan 15 500 dollargacha tushdi — eng yuqori narxidan 77% pastga.
Omon qolganlarning umumiy jihatlari: yelkasiz savdo, tangalarni o‘z hamyonida saqlash, asosiy aktiv sifatida Bitcoin va narx eng past nuqtaga tushganda sotishga majbur qilmaydigan favqulodda jamg‘arma.
Nega bu voqeani hozir aytyapman: so‘nggi bir yilda ko‘p odamlar bozorga kirdi, “kafolatlangan daromad” takliflari esa har safar yangi nom bilan qaytib keladi. Har bir siklning o‘z 2022-yili bor. Yagona savol — u kelishidan oldin o‘zingizni bunga tayyorlab qo‘yganmisiz?
2022-yilda shu yerda edingizmi? Bu sizga nimani o‘rgatdi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #CryptoHistory #FTX #RiskManagement
2022-yil may: LUNA va UST. Qiymati 40 milliard dollar bo‘lgan ekotizim, yiliga 20% daromad beradigan “steyblkoin” va Twitter’dagi eng ishonchli hamjamiyatning qo‘llab-quvvatlashi. Bir hafta ichida qiymati nolga tushdi. Uni jamg‘armasi sifatida saqlagan odamlar bor-budidan ayrildi.
2022-yil iyun: Celsius va Three Arrows. Omonatlarga 18% gacha daromad taklif qilgan qarz beruvchi pul yechishni to‘xtatdi. Hamma eng aqlli investor deb bilgan xedj-fond qulab tushdi. Ikkalasida ham bir xil muammo bor edi: ko‘zga ko‘rinmaydigan yelka.
2022-yil noyabr: FTX. Dunyodagi ikkinchi yirik birja — stadion nomi va Super Bowl reklamasi bilan tanilgan birja — mijozlarning omonatlaridan zararlarni qoplash uchun foydalanayotgan edi. To‘rt kun ichida barham topdi. Bitcoin taxminan 15 500 dollargacha tushdi — eng yuqori narxidan 77% pastga.
Omon qolganlarning umumiy jihatlari: yelkasiz savdo, tangalarni o‘z hamyonida saqlash, asosiy aktiv sifatida Bitcoin va narx eng past nuqtaga tushganda sotishga majbur qilmaydigan favqulodda jamg‘arma.
Nega bu voqeani hozir aytyapman: so‘nggi bir yilda ko‘p odamlar bozorga kirdi, “kafolatlangan daromad” takliflari esa har safar yangi nom bilan qaytib keladi. Har bir siklning o‘z 2022-yili bor. Yagona savol — u kelishidan oldin o‘zingizni bunga tayyorlab qo‘yganmisiz?
2022-yilda shu yerda edingizmi? Bu sizga nimani o‘rgatdi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #CryptoHistory #FTX #RiskManagement
4
2.8k
Tarjimani ko‘rish
The Diwali bonus is the easiest money of the year to waste, because it arrives with a reason to spend it attached.
The one rule that works: decide the split before the money lands. Once it is in the account, every shop has a plan for it. Before that, you do.
The split I use for any lump sum, bonus or not:
A third to the cushion. Emergency fund if it is below six months. If the fund is full, the most expensive loan, usually the credit card or a personal loan. Paying off 18% debt is an 18% return, guaranteed, tax free. No fund offers that.
A third to the long bucket. Index fund, PPF top up, a one time Bitcoin buy sized like a month of SIP, not like a lottery ticket. Money that you will not see again until it has doubled.
A third to Diwali. Gifts, the trip, the one thing you wanted all year. Spent without guilt, because the other two thirds already did their job.
The mistake I made for years: spending the whole bonus and telling myself the SIP covers the investing. The SIP covers the salary. The bonus was the only money that could have moved the needle, and it went into a phone I replaced eighteen months later.
Bonus coming this week? Write the three numbers now, before it arrives.
What is your bonus split this year? Thirds, or something else?
Education only, not financial advice.
$BTC #Diwali #PersonalFinance #MoneyHabits
The Diwali bonus is the easiest money of the year to waste, because it arrives with a reason to spend it attached.
The one rule that works: decide the split before the money lands. Once it is in the account, every shop has a plan for it. Before that, you do.
The split I use for any lump sum, bonus or not:
A third to the cushion. Emergency fund if it is below six months. If the fund is full, the most expensive loan, usually the credit card or a personal loan. Paying off 18% debt is an 18% return, guaranteed, tax free. No fund offers that.
A third to the long bucket. Index fund, PPF top up, a one time Bitcoin buy sized like a month of SIP, not like a lottery ticket. Money that you will not see again until it has doubled.
A third to Diwali. Gifts, the trip, the one thing you wanted all year. Spent without guilt, because the other two thirds already did their job.
The mistake I made for years: spending the whole bonus and telling myself the SIP covers the investing. The SIP covers the salary. The bonus was the only money that could have moved the needle, and it went into a phone I replaced eighteen months later.
Bonus coming this week? Write the three numbers now, before it arrives.
What is your bonus split this year? Thirds, or something else?
Education only, not financial advice.
$BTC #Diwali #PersonalFinance #MoneyHabits
The one rule that works: decide the split before the money lands. Once it is in the account, every shop has a plan for it. Before that, you do.
The split I use for any lump sum, bonus or not:
A third to the cushion. Emergency fund if it is below six months. If the fund is full, the most expensive loan, usually the credit card or a personal loan. Paying off 18% debt is an 18% return, guaranteed, tax free. No fund offers that.
A third to the long bucket. Index fund, PPF top up, a one time Bitcoin buy sized like a month of SIP, not like a lottery ticket. Money that you will not see again until it has doubled.
A third to Diwali. Gifts, the trip, the one thing you wanted all year. Spent without guilt, because the other two thirds already did their job.
The mistake I made for years: spending the whole bonus and telling myself the SIP covers the investing. The SIP covers the salary. The bonus was the only money that could have moved the needle, and it went into a phone I replaced eighteen months later.
Bonus coming this week? Write the three numbers now, before it arrives.
What is your bonus split this year? Thirds, or something else?
Education only, not financial advice.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
379
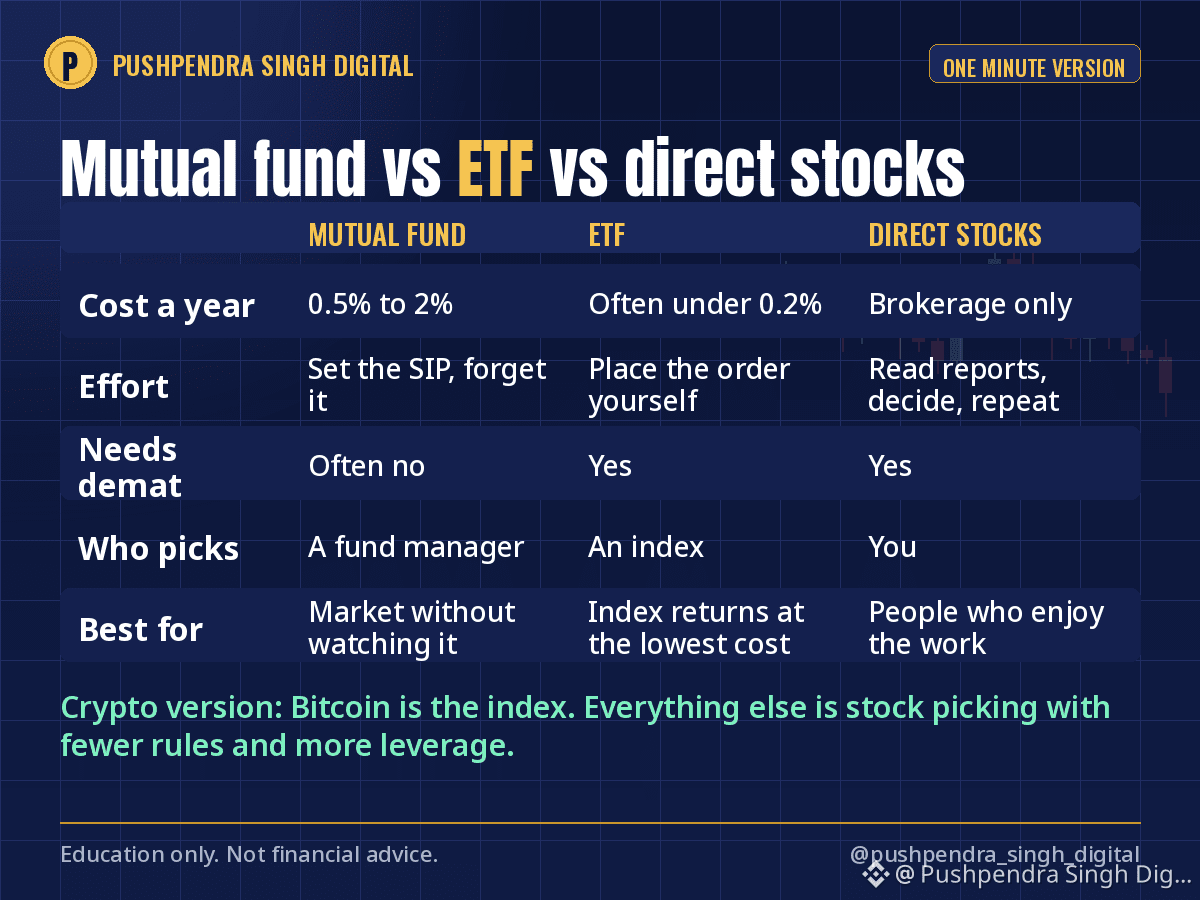
O‘zaro fond, ETF yoki aksiyalarni bevosita sotib olishmi? Aksiyalarga pul tikishni endi boshlayotganlardan eng ko‘p eshitadigan savolim shu. Bir daqiqalik tushuntirish.
O‘zaro fond: pulingizni fond kompaniyasiga berasiz, menejer aksiyalarni tanlaydi, siz esa fond ulushlarini olasiz. Muntazam investitsiya qilishga qulay, ko‘pchilik uchun demat hisobvarag‘i kerak emas, yillik xarajat koeffitsiyenti 0,5% dan 2% gacha. Kimlar uchun: bozorni kuzatib o‘tirmasdan unga sarmoya kiritmoqchi bo‘lganlar.
ETF: fond birjada aksiya kabi savdo qilinadi. Odatda indeksni kuzatadi. Xarajat koeffitsiyenti ko‘pincha 0,2% dan past. Demat hisobvarag‘i kerak; brokeringiz ETFga muntazam investitsiya qilishni qo‘llab-quvvatlamasa, xaridni o‘zingiz amalga oshirasiz. Kimlar uchun: eng kam xarajat bilan indeks daromadini istaydigan va buyurtma berishga qarshi bo‘lmaganlar.
Aksiyalarni bevosita sotib olish: kompaniyalarni o‘zingiz tanlaysiz. Brokerlik haqidan boshqa to‘lov yo‘q, menejer yo‘q, aybni ag‘daradigan odam ham yo‘q. Kimlar uchun: yillik hisobotlarni o‘qishni yoqtiradigan va aksariyat mutaxassislar o‘n yil ichida indeksdan ortda qolishini qabul qiladiganlar.
Men foydalanadigan aralash portfel: asosiy qismga indeks fondlari — chunki ular avtomatik ishlaydi; xarajat aniq pastroq bo‘lgan joylarda bir nechta ETF; va byudjet ajratib, sevimli mashg‘ulot sifatida yuritadigan kichik bevosita aksiyalar portfeli.
Kriptodagi xuddi shu savolga javob: Bitcoin — indeks. Qolgan hammasi esa kamroq qoidalar va ko‘proq yelka bilan aksiyalarni tanlashga o‘xshaydi.
Endi boshlayotgan tanishingiz uchun saqlab qo‘ying. Aksiyalarga ajratgan pulingizning katta qismini qaysi usulda investitsiya qilasiz?
Faqat ma’lumot berish uchun, moliyaviy maslahat emas.
$BTC #MutualFunds #ETF #StockMarket
O‘zaro fond, ETF yoki aksiyalarni bevosita sotib olishmi? Aksiyalarga pul tikishni endi boshlayotganlardan eng ko‘p eshitadigan savolim shu. Bir daqiqalik tushuntirish.
O‘zaro fond: pulingizni fond kompaniyasiga berasiz, menejer aksiyalarni tanlaydi, siz esa fond ulushlarini olasiz. Muntazam investitsiya qilishga qulay, ko‘pchilik uchun demat hisobvarag‘i kerak emas, yillik xarajat koeffitsiyenti 0,5% dan 2% gacha. Kimlar uchun: bozorni kuzatib o‘tirmasdan unga sarmoya kiritmoqchi bo‘lganlar.
ETF: fond birjada aksiya kabi savdo qilinadi. Odatda indeksni kuzatadi. Xarajat koeffitsiyenti ko‘pincha 0,2% dan past. Demat hisobvarag‘i kerak; brokeringiz ETFga muntazam investitsiya qilishni qo‘llab-quvvatlamasa, xaridni o‘zingiz amalga oshirasiz. Kimlar uchun: eng kam xarajat bilan indeks daromadini istaydigan va buyurtma berishga qarshi bo‘lmaganlar.
Aksiyalarni bevosita sotib olish: kompaniyalarni o‘zingiz tanlaysiz. Brokerlik haqidan boshqa to‘lov yo‘q, menejer yo‘q, aybni ag‘daradigan odam ham yo‘q. Kimlar uchun: yillik hisobotlarni o‘qishni yoqtiradigan va aksariyat mutaxassislar o‘n yil ichida indeksdan ortda qolishini qabul qiladiganlar.
Men foydalanadigan aralash portfel: asosiy qismga indeks fondlari — chunki ular avtomatik ishlaydi; xarajat aniq pastroq bo‘lgan joylarda bir nechta ETF; va byudjet ajratib, sevimli mashg‘ulot sifatida yuritadigan kichik bevosita aksiyalar portfeli.
Kriptodagi xuddi shu savolga javob: Bitcoin — indeks. Qolgan hammasi esa kamroq qoidalar va ko‘proq yelka bilan aksiyalarni tanlashga o‘xshaydi.
Endi boshlayotgan tanishingiz uchun saqlab qo‘ying. Aksiyalarga ajratgan pulingizning katta qismini qaysi usulda investitsiya qilasiz?
Faqat ma’lumot berish uchun, moliyaviy maslahat emas.
$BTC #MutualFunds #ETF #StockMarket
O‘zaro fond: pulingizni fond kompaniyasiga berasiz, menejer aksiyalarni tanlaydi, siz esa fond ulushlarini olasiz. Muntazam investitsiya qilishga qulay, ko‘pchilik uchun demat hisobvarag‘i kerak emas, yillik xarajat koeffitsiyenti 0,5% dan 2% gacha. Kimlar uchun: bozorni kuzatib o‘tirmasdan unga sarmoya kiritmoqchi bo‘lganlar.
ETF: fond birjada aksiya kabi savdo qilinadi. Odatda indeksni kuzatadi. Xarajat koeffitsiyenti ko‘pincha 0,2% dan past. Demat hisobvarag‘i kerak; brokeringiz ETFga muntazam investitsiya qilishni qo‘llab-quvvatlamasa, xaridni o‘zingiz amalga oshirasiz. Kimlar uchun: eng kam xarajat bilan indeks daromadini istaydigan va buyurtma berishga qarshi bo‘lmaganlar.
Aksiyalarni bevosita sotib olish: kompaniyalarni o‘zingiz tanlaysiz. Brokerlik haqidan boshqa to‘lov yo‘q, menejer yo‘q, aybni ag‘daradigan odam ham yo‘q. Kimlar uchun: yillik hisobotlarni o‘qishni yoqtiradigan va aksariyat mutaxassislar o‘n yil ichida indeksdan ortda qolishini qabul qiladiganlar.
Men foydalanadigan aralash portfel: asosiy qismga indeks fondlari — chunki ular avtomatik ishlaydi; xarajat aniq pastroq bo‘lgan joylarda bir nechta ETF; va byudjet ajratib, sevimli mashg‘ulot sifatida yuritadigan kichik bevosita aksiyalar portfeli.
Kriptodagi xuddi shu savolga javob: Bitcoin — indeks. Qolgan hammasi esa kamroq qoidalar va ko‘proq yelka bilan aksiyalarni tanlashga o‘xshaydi.
Endi boshlayotgan tanishingiz uchun saqlab qo‘ying. Aksiyalarga ajratgan pulingizning katta qismini qaysi usulda investitsiya qilasiz?
Faqat ma’lumot berish uchun, moliyaviy maslahat emas.
$BTC #MutualFunds #ETF #StockMarket
4
599
Har bir qizil haftada izohlar bir xil uchta so‘zga to‘ladi: pasayishda sotib ol.
Bu iborada yana ikki so‘z yetishmaydi: nimaning pasayishida?
Tarixida 50% yoki undan ko‘proq pasayishlarning har biridan tiklangan Bitcoin narxining tushishi — bir masala. Ta’minotining 70 foizi hamon jamoa qo‘lida qulflangan token narxining tushishi esa, grafik shakli bir xil bo‘lsa-da, butunlay boshqa masala. Biri — chegirma. Ikkinchisi esa tangalarini tekinga olgan odamlarning sekin-asta chiqib ketishi.
“Nimaning pasayishida?” degan savoldan keyin yana bir savol keladi: nimaga?
Pasayishda xarid qilish uchun ajratilgan pul — yillar davomida kerak bo‘lmaydigan pul. Ijara puli, Diwali bayrami uchun ajratilgan mablag‘, favqulodda vaziyatlar jamg‘armasi: ertasi tongda sham qanchalik yashil ko‘rinmasin, bularning hech biri pasayishda xarid qilish uchun ajratilgan pul emas. Men bilgan eng yaxshi pasayish xaridorlari zerikarli odamlardir. Ular har oy bir xil aktivdan bir xil miqdorda sotib oladi, pasayish esa faqat o‘sha oy ajratgan puliga biroz ko‘proq xarid qilish mumkinligini anglatadi.
Har qanday pasayishda xarid qilishdan oldin tekshiruv ro‘yxati:
Yana 50% pasayishga ham chiday olarmidim? Yo‘q bo‘lsa, bu savdo — miqdorini ham shunga mos belgilang.
Menga kim sotayotganini bilamanmi? Tokenlarning muomalaga chiqarilishi, insayderlar, ETF mablag‘larining chiqib ketishi.
Bu pul keyingi besh yil davomida kerak bo‘lmaydimi?
Uchalasiga ham “ha” desangiz, pasayish sizniki. Boshqa javoblarning barchasida esa pasayish sizni sotib oladi.
Oxirgi pasayishda nimani sotib oldingiz, rostini ayting: Bitcoin, altkoinlarmi yoki hech narsa?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #BuyTheDip #Investing #CryptoEducation
Har bir qizil haftada izohlar bir xil uchta so‘zga to‘ladi: pasayishda sotib ol.
Bu iborada yana ikki so‘z yetishmaydi: nimaning pasayishida?
Tarixida 50% yoki undan ko‘proq pasayishlarning har biridan tiklangan Bitcoin narxining tushishi — bir masala. Ta’minotining 70 foizi hamon jamoa qo‘lida qulflangan token narxining tushishi esa, grafik shakli bir xil bo‘lsa-da, butunlay boshqa masala. Biri — chegirma. Ikkinchisi esa tangalarini tekinga olgan odamlarning sekin-asta chiqib ketishi.
“Nimaning pasayishida?” degan savoldan keyin yana bir savol keladi: nimaga?
Pasayishda xarid qilish uchun ajratilgan pul — yillar davomida kerak bo‘lmaydigan pul. Ijara puli, Diwali bayrami uchun ajratilgan mablag‘, favqulodda vaziyatlar jamg‘armasi: ertasi tongda sham qanchalik yashil ko‘rinmasin, bularning hech biri pasayishda xarid qilish uchun ajratilgan pul emas. Men bilgan eng yaxshi pasayish xaridorlari zerikarli odamlardir. Ular har oy bir xil aktivdan bir xil miqdorda sotib oladi, pasayish esa faqat o‘sha oy ajratgan puliga biroz ko‘proq xarid qilish mumkinligini anglatadi.
Har qanday pasayishda xarid qilishdan oldin tekshiruv ro‘yxati:
Yana 50% pasayishga ham chiday olarmidim? Yo‘q bo‘lsa, bu savdo — miqdorini ham shunga mos belgilang.
Menga kim sotayotganini bilamanmi? Tokenlarning muomalaga chiqarilishi, insayderlar, ETF mablag‘larining chiqib ketishi.
Bu pul keyingi besh yil davomida kerak bo‘lmaydimi?
Uchalasiga ham “ha” desangiz, pasayish sizniki. Boshqa javoblarning barchasida esa pasayish sizni sotib oladi.
Oxirgi pasayishda nimani sotib oldingiz, rostini ayting: Bitcoin, altkoinlarmi yoki hech narsa?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #BuyTheDip #Investing #CryptoEducation
Bu iborada yana ikki so‘z yetishmaydi: nimaning pasayishida?
Tarixida 50% yoki undan ko‘proq pasayishlarning har biridan tiklangan Bitcoin narxining tushishi — bir masala. Ta’minotining 70 foizi hamon jamoa qo‘lida qulflangan token narxining tushishi esa, grafik shakli bir xil bo‘lsa-da, butunlay boshqa masala. Biri — chegirma. Ikkinchisi esa tangalarini tekinga olgan odamlarning sekin-asta chiqib ketishi.
“Nimaning pasayishida?” degan savoldan keyin yana bir savol keladi: nimaga?
Pasayishda xarid qilish uchun ajratilgan pul — yillar davomida kerak bo‘lmaydigan pul. Ijara puli, Diwali bayrami uchun ajratilgan mablag‘, favqulodda vaziyatlar jamg‘armasi: ertasi tongda sham qanchalik yashil ko‘rinmasin, bularning hech biri pasayishda xarid qilish uchun ajratilgan pul emas. Men bilgan eng yaxshi pasayish xaridorlari zerikarli odamlardir. Ular har oy bir xil aktivdan bir xil miqdorda sotib oladi, pasayish esa faqat o‘sha oy ajratgan puliga biroz ko‘proq xarid qilish mumkinligini anglatadi.
Har qanday pasayishda xarid qilishdan oldin tekshiruv ro‘yxati:
Yana 50% pasayishga ham chiday olarmidim? Yo‘q bo‘lsa, bu savdo — miqdorini ham shunga mos belgilang.
Menga kim sotayotganini bilamanmi? Tokenlarning muomalaga chiqarilishi, insayderlar, ETF mablag‘larining chiqib ketishi.
Bu pul keyingi besh yil davomida kerak bo‘lmaydimi?
Uchalasiga ham “ha” desangiz, pasayish sizniki. Boshqa javoblarning barchasida esa pasayish sizni sotib oladi.
Oxirgi pasayishda nimani sotib oldingiz, rostini ayting: Bitcoin, altkoinlarmi yoki hech narsa?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #BuyTheDip #Investing #CryptoEducation
2
845
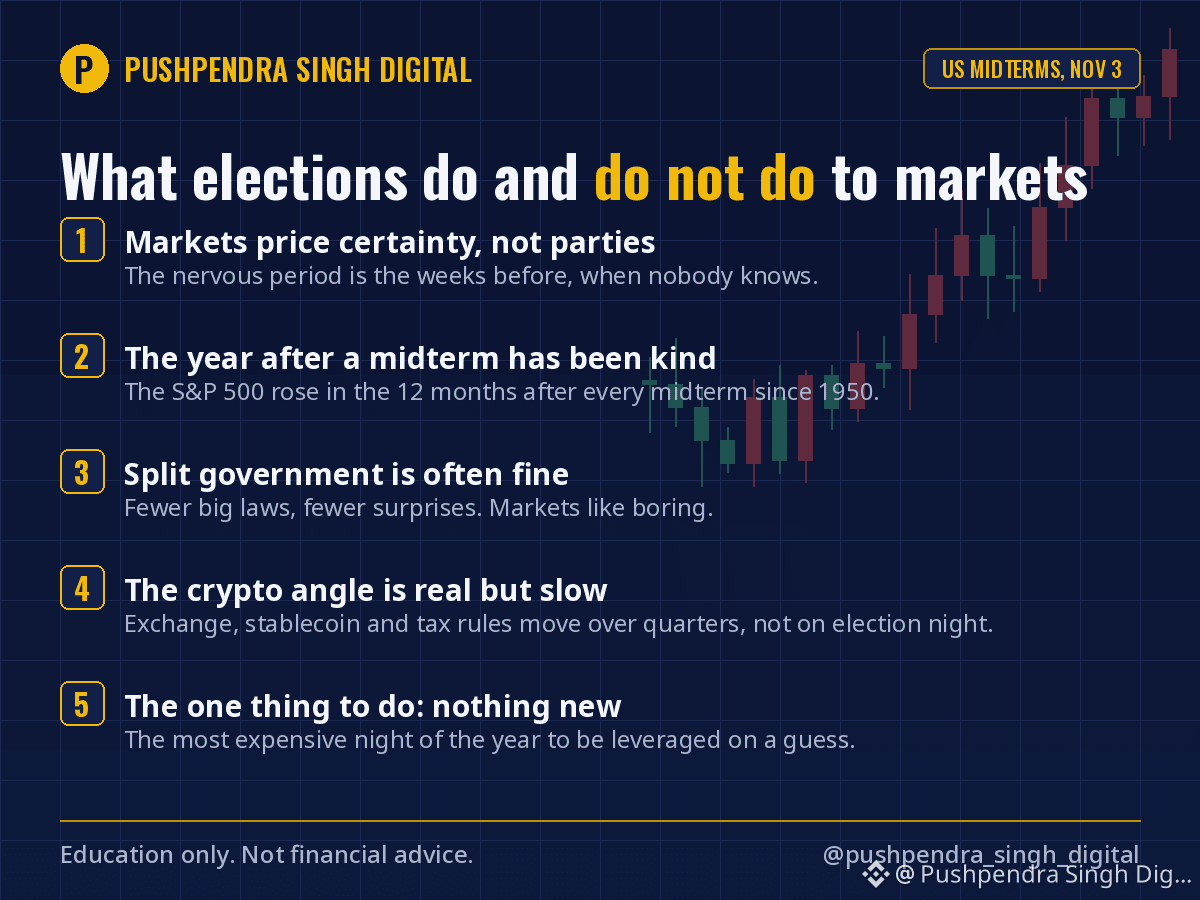
Amerikaliklar bugun ovoz beradi. Vakillar palatasining to‘liq tarkibi, Senatning esa uchdan bir qismi saylanadi. Saylovlar bozorga qanday ta’sir qilishi va qilmasligi haqida — kim g‘alaba qozonishi kerakligi borasida hech qanday fikr bildirmagan holda.
1. Bozorlar partiyalarni emas, aniqlikni baholaydi. Eng xavotirli davr — hech kim natijani bilmaydigan saylovdan oldingi haftalar. Natija aniq bo‘lgach, hatto bozor «istamagan» natija ham odatda kutish davridagidan yaxshiroq savdo qilinadi.
2. Tarix sarlavhalardagidan ko‘ra xayrixohroq. S&P 500 1950-yildan beri har bir oraliq saylovdan keyingi o‘n ikki oyda ko‘tarilgan. Bu biror partiya sababli emas. Noaniqlik tugab, iqtisodiyot odatdagidek davom etgani uchun.
3. Hokimiyat bo‘lingan bo‘lishi bozorlar uchun ko‘pincha ma’qul. Hech bir tomon hamma narsani nazorat qilmaganda, yirik qonunlar kamroq qabul qilinadi, bozorlar esa kutilmagan holatlar kamroq bo‘lishini yoqtiradi.
4. Kriptoga ta’siri bor, ammo sekin namoyon bo‘ladi. Birjalar, steyblkoinlar va soliqlarga oid qoidalarni qo‘mitalar ishlab chiqadi, qo‘mita raislari esa ko‘pchilik o‘zgarganda almashadi. Bu saylov kechasidayoq emas, choraklar davomida seziladi.
5. Qilinadigan yagona ish: hech qanday yangilik qilmaslik. Bugun kechasi taxmin bilan yelkani oshirib savdo qilish yilning eng qimmat kechasi bo‘lishi mumkin. Xotirjam paytingizda tuzgan rejangiz — amal qilinadigan reja.
Men kuzataman, savdo qilmayman. Sizningcha, ertaga bozor qaysi tomonga harakat qiladi: ko‘tariladimi, tushadimi yoki o‘zgarishsiz qoladimi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Elections #StockMarket #CryptoEducation
Amerikaliklar bugun ovoz beradi. Vakillar palatasining to‘liq tarkibi, Senatning esa uchdan bir qismi saylanadi. Saylovlar bozorga qanday ta’sir qilishi va qilmasligi haqida — kim g‘alaba qozonishi kerakligi borasida hech qanday fikr bildirmagan holda.
1. Bozorlar partiyalarni emas, aniqlikni baholaydi. Eng xavotirli davr — hech kim natijani bilmaydigan saylovdan oldingi haftalar. Natija aniq bo‘lgach, hatto bozor «istamagan» natija ham odatda kutish davridagidan yaxshiroq savdo qilinadi.
2. Tarix sarlavhalardagidan ko‘ra xayrixohroq. S&P 500 1950-yildan beri har bir oraliq saylovdan keyingi o‘n ikki oyda ko‘tarilgan. Bu biror partiya sababli emas. Noaniqlik tugab, iqtisodiyot odatdagidek davom etgani uchun.
3. Hokimiyat bo‘lingan bo‘lishi bozorlar uchun ko‘pincha ma’qul. Hech bir tomon hamma narsani nazorat qilmaganda, yirik qonunlar kamroq qabul qilinadi, bozorlar esa kutilmagan holatlar kamroq bo‘lishini yoqtiradi.
4. Kriptoga ta’siri bor, ammo sekin namoyon bo‘ladi. Birjalar, steyblkoinlar va soliqlarga oid qoidalarni qo‘mitalar ishlab chiqadi, qo‘mita raislari esa ko‘pchilik o‘zgarganda almashadi. Bu saylov kechasidayoq emas, choraklar davomida seziladi.
5. Qilinadigan yagona ish: hech qanday yangilik qilmaslik. Bugun kechasi taxmin bilan yelkani oshirib savdo qilish yilning eng qimmat kechasi bo‘lishi mumkin. Xotirjam paytingizda tuzgan rejangiz — amal qilinadigan reja.
Men kuzataman, savdo qilmayman. Sizningcha, ertaga bozor qaysi tomonga harakat qiladi: ko‘tariladimi, tushadimi yoki o‘zgarishsiz qoladimi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Elections #StockMarket #CryptoEducation
1. Bozorlar partiyalarni emas, aniqlikni baholaydi. Eng xavotirli davr — hech kim natijani bilmaydigan saylovdan oldingi haftalar. Natija aniq bo‘lgach, hatto bozor «istamagan» natija ham odatda kutish davridagidan yaxshiroq savdo qilinadi.
2. Tarix sarlavhalardagidan ko‘ra xayrixohroq. S&P 500 1950-yildan beri har bir oraliq saylovdan keyingi o‘n ikki oyda ko‘tarilgan. Bu biror partiya sababli emas. Noaniqlik tugab, iqtisodiyot odatdagidek davom etgani uchun.
3. Hokimiyat bo‘lingan bo‘lishi bozorlar uchun ko‘pincha ma’qul. Hech bir tomon hamma narsani nazorat qilmaganda, yirik qonunlar kamroq qabul qilinadi, bozorlar esa kutilmagan holatlar kamroq bo‘lishini yoqtiradi.
4. Kriptoga ta’siri bor, ammo sekin namoyon bo‘ladi. Birjalar, steyblkoinlar va soliqlarga oid qoidalarni qo‘mitalar ishlab chiqadi, qo‘mita raislari esa ko‘pchilik o‘zgarganda almashadi. Bu saylov kechasidayoq emas, choraklar davomida seziladi.
5. Qilinadigan yagona ish: hech qanday yangilik qilmaslik. Bugun kechasi taxmin bilan yelkani oshirib savdo qilish yilning eng qimmat kechasi bo‘lishi mumkin. Xotirjam paytingizda tuzgan rejangiz — amal qilinadigan reja.
Men kuzataman, savdo qilmayman. Sizningcha, ertaga bozor qaysi tomonga harakat qiladi: ko‘tariladimi, tushadimi yoki o‘zgarishsiz qoladimi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Elections #StockMarket #CryptoEducation
1
779
O‘tgan hafta kimdir mendan nega zararli savdolarimni joylashimni so‘radi. Rostini aytsam: faqat yutuqlardan iborat qayd — qayd emas, reklama.
Zararli savdolarimni ulashishda davom etishimning uchta sababi bor.
Birinchidan, bu o‘zimga nisbatan halol bo‘lishimga yordam beradi. Agar savdoni joylashimni bilsam, uni faqat ikki jumlada tushuntira olsamgina amalga oshiraman. Shu mezonning o‘zi yomon savdolarimning yarmini yo‘q qildi.
Ikkinchidan, saboqlar aynan zararlarda yashiringan. Muvaffaqiyatli savdolarimdan hech kim hech narsa o‘rganmadi. Odamlar hanuz QNT bilan bog‘liq borib-kelish savdom haqida yozishadi, chunki unda o‘zlarini tanishgan.
Uchinchidan, bu to‘g‘ri kutishlarni shakllantiradi. O‘n yil davomida savdo qilgan har bir treyderning uzoq zararlar ro‘yxati bor. Internetda faqat yutuqlarni ko‘rsangiz, ilk zarar kelganida o‘zingizda nimadir noto‘g‘ri deb o‘ylaysiz. Sizda hech qanday muammo yo‘q. Bu ishning bir qismi.
Shuningdek, SmartViewAI uchun natijalar skrinshotlardan emas, tizimning o‘zidan olinadigan musobaqa funksiyasini yaratmoqdaman. Yutuqlar ham, zararlar ham tasdiqlangan bo‘ladi. Chunki maqsad hech qachon mukammal ko‘rinish bo‘lmagan. Maqsad — haqiqiy bo‘lish.
Siz zararlaringizni ham ulashasizmi yoki faqat yutuqlaringiznimi?
Faqat ta’limiy maqsadda, moliyaviy maslahat emas.
$BTC #TradingPsychology #RealTalk #Trading
O‘tgan hafta kimdir mendan nega zararli savdolarimni joylashimni so‘radi. Rostini aytsam: faqat yutuqlardan iborat qayd — qayd emas, reklama.
Zararli savdolarimni ulashishda davom etishimning uchta sababi bor.
Birinchidan, bu o‘zimga nisbatan halol bo‘lishimga yordam beradi. Agar savdoni joylashimni bilsam, uni faqat ikki jumlada tushuntira olsamgina amalga oshiraman. Shu mezonning o‘zi yomon savdolarimning yarmini yo‘q qildi.
Ikkinchidan, saboqlar aynan zararlarda yashiringan. Muvaffaqiyatli savdolarimdan hech kim hech narsa o‘rganmadi. Odamlar hanuz QNT bilan bog‘liq borib-kelish savdom haqida yozishadi, chunki unda o‘zlarini tanishgan.
Uchinchidan, bu to‘g‘ri kutishlarni shakllantiradi. O‘n yil davomida savdo qilgan har bir treyderning uzoq zararlar ro‘yxati bor. Internetda faqat yutuqlarni ko‘rsangiz, ilk zarar kelganida o‘zingizda nimadir noto‘g‘ri deb o‘ylaysiz. Sizda hech qanday muammo yo‘q. Bu ishning bir qismi.
Shuningdek, SmartViewAI uchun natijalar skrinshotlardan emas, tizimning o‘zidan olinadigan musobaqa funksiyasini yaratmoqdaman. Yutuqlar ham, zararlar ham tasdiqlangan bo‘ladi. Chunki maqsad hech qachon mukammal ko‘rinish bo‘lmagan. Maqsad — haqiqiy bo‘lish.
Siz zararlaringizni ham ulashasizmi yoki faqat yutuqlaringiznimi?
Faqat ta’limiy maqsadda, moliyaviy maslahat emas.
$BTC #TradingPsychology #RealTalk #Trading
Zararli savdolarimni ulashishda davom etishimning uchta sababi bor.
Birinchidan, bu o‘zimga nisbatan halol bo‘lishimga yordam beradi. Agar savdoni joylashimni bilsam, uni faqat ikki jumlada tushuntira olsamgina amalga oshiraman. Shu mezonning o‘zi yomon savdolarimning yarmini yo‘q qildi.
Ikkinchidan, saboqlar aynan zararlarda yashiringan. Muvaffaqiyatli savdolarimdan hech kim hech narsa o‘rganmadi. Odamlar hanuz QNT bilan bog‘liq borib-kelish savdom haqida yozishadi, chunki unda o‘zlarini tanishgan.
Uchinchidan, bu to‘g‘ri kutishlarni shakllantiradi. O‘n yil davomida savdo qilgan har bir treyderning uzoq zararlar ro‘yxati bor. Internetda faqat yutuqlarni ko‘rsangiz, ilk zarar kelganida o‘zingizda nimadir noto‘g‘ri deb o‘ylaysiz. Sizda hech qanday muammo yo‘q. Bu ishning bir qismi.
Shuningdek, SmartViewAI uchun natijalar skrinshotlardan emas, tizimning o‘zidan olinadigan musobaqa funksiyasini yaratmoqdaman. Yutuqlar ham, zararlar ham tasdiqlangan bo‘ladi. Chunki maqsad hech qachon mukammal ko‘rinish bo‘lmagan. Maqsad — haqiqiy bo‘lish.
Siz zararlaringizni ham ulashasizmi yoki faqat yutuqlaringiznimi?
Faqat ta’limiy maqsadda, moliyaviy maslahat emas.
$BTC #TradingPsychology #RealTalk #Trading
3
568
Men indikatorlar va kurslarga kitoblardan ko‘ra ko‘proq pul sarfladim. Kitoblar foydaliroq bo‘ldi. Pulga munosabatimni o‘zgartirgan uchta kitob — har biri boshqa sababga ko‘ra.
1. «Pul psixologiyasi», Morgan Housel. Aqlli odamlar nega pul borasida ahmoqona qarorlar qabul qilishini tushuntirgan kitob. Yodimda qolgan jumla: «Boylik — siz ko‘rmaydigan narsadir». Bu ilk katta foydamga nimani sotib olganimni o‘zgartirdi: hech narsa.
2. «Keling, pul haqida gaplashamiz», Monika Halan. Men bilgan Hindistondagi eng amaliy shaxsiy moliya kitobi. Uch hisob raqamiga asoslangan tizim, sarmoya kiritishdan oldin muddatli sug‘urta olish, ULIPlarning aksariyati nega yomon taklif ekani. Agar daromadingiz rupiyda bo‘lsa, kripto haqidagi istalgan kitobdan oldin shundan boshlang.
3. «Savdo zonasida», Mark Douglas. Savdo bilan shug‘ullanadigan har bir kishi uchun. Har bir savdo bir qator savdolarning bittasi ekani va bitta savdoning natijasi hech narsani anglatmasligi haqidagi g‘oya qasos savdolarimning yarmini davoladi. Qolgan yarmi uchun esa kundalik tutishimga to‘g‘ri keldi.
Ularning hech biri menga nimani sotib olishni o‘rgatmadi. Ammo barchasi xato qilganimda o‘zimni qanday tutishni o‘rgatdi — bu esa murakkab foizdek o‘sib boradigan yagona ko‘nikma.
Men amal qiladigan qoida: sotib olishni o‘ylayotgan har bir kurs yoki indikator uchun avval bitta kitob o‘qiyman. Odatda, kitobning o‘zi yetarli bo‘ladi.
Qaysi kitob pulga munosabatingizni o‘zgartirdi? Divali uchun o‘qish ro‘yxatimni tuzyapman, bittasini izohlarda qoldiring.
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Books #PersonalFinance #TradingPsychology
Men indikatorlar va kurslarga kitoblardan ko‘ra ko‘proq pul sarfladim. Kitoblar foydaliroq bo‘ldi. Pulga munosabatimni o‘zgartirgan uchta kitob — har biri boshqa sababga ko‘ra.
1. «Pul psixologiyasi», Morgan Housel. Aqlli odamlar nega pul borasida ahmoqona qarorlar qabul qilishini tushuntirgan kitob. Yodimda qolgan jumla: «Boylik — siz ko‘rmaydigan narsadir». Bu ilk katta foydamga nimani sotib olganimni o‘zgartirdi: hech narsa.
2. «Keling, pul haqida gaplashamiz», Monika Halan. Men bilgan Hindistondagi eng amaliy shaxsiy moliya kitobi. Uch hisob raqamiga asoslangan tizim, sarmoya kiritishdan oldin muddatli sug‘urta olish, ULIPlarning aksariyati nega yomon taklif ekani. Agar daromadingiz rupiyda bo‘lsa, kripto haqidagi istalgan kitobdan oldin shundan boshlang.
3. «Savdo zonasida», Mark Douglas. Savdo bilan shug‘ullanadigan har bir kishi uchun. Har bir savdo bir qator savdolarning bittasi ekani va bitta savdoning natijasi hech narsani anglatmasligi haqidagi g‘oya qasos savdolarimning yarmini davoladi. Qolgan yarmi uchun esa kundalik tutishimga to‘g‘ri keldi.
Ularning hech biri menga nimani sotib olishni o‘rgatmadi. Ammo barchasi xato qilganimda o‘zimni qanday tutishni o‘rgatdi — bu esa murakkab foizdek o‘sib boradigan yagona ko‘nikma.
Men amal qiladigan qoida: sotib olishni o‘ylayotgan har bir kurs yoki indikator uchun avval bitta kitob o‘qiyman. Odatda, kitobning o‘zi yetarli bo‘ladi.
Qaysi kitob pulga munosabatingizni o‘zgartirdi? Divali uchun o‘qish ro‘yxatimni tuzyapman, bittasini izohlarda qoldiring.
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Books #PersonalFinance #TradingPsychology
1. «Pul psixologiyasi», Morgan Housel. Aqlli odamlar nega pul borasida ahmoqona qarorlar qabul qilishini tushuntirgan kitob. Yodimda qolgan jumla: «Boylik — siz ko‘rmaydigan narsadir». Bu ilk katta foydamga nimani sotib olganimni o‘zgartirdi: hech narsa.
2. «Keling, pul haqida gaplashamiz», Monika Halan. Men bilgan Hindistondagi eng amaliy shaxsiy moliya kitobi. Uch hisob raqamiga asoslangan tizim, sarmoya kiritishdan oldin muddatli sug‘urta olish, ULIPlarning aksariyati nega yomon taklif ekani. Agar daromadingiz rupiyda bo‘lsa, kripto haqidagi istalgan kitobdan oldin shundan boshlang.
3. «Savdo zonasida», Mark Douglas. Savdo bilan shug‘ullanadigan har bir kishi uchun. Har bir savdo bir qator savdolarning bittasi ekani va bitta savdoning natijasi hech narsani anglatmasligi haqidagi g‘oya qasos savdolarimning yarmini davoladi. Qolgan yarmi uchun esa kundalik tutishimga to‘g‘ri keldi.
Ularning hech biri menga nimani sotib olishni o‘rgatmadi. Ammo barchasi xato qilganimda o‘zimni qanday tutishni o‘rgatdi — bu esa murakkab foizdek o‘sib boradigan yagona ko‘nikma.
Men amal qiladigan qoida: sotib olishni o‘ylayotgan har bir kurs yoki indikator uchun avval bitta kitob o‘qiyman. Odatda, kitobning o‘zi yetarli bo‘ladi.
Qaysi kitob pulga munosabatingizni o‘zgartirdi? Divali uchun o‘qish ro‘yxatimni tuzyapman, bittasini izohlarda qoldiring.
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #Books #PersonalFinance #TradingPsychology
2
587
Tarjimani ko‘rish
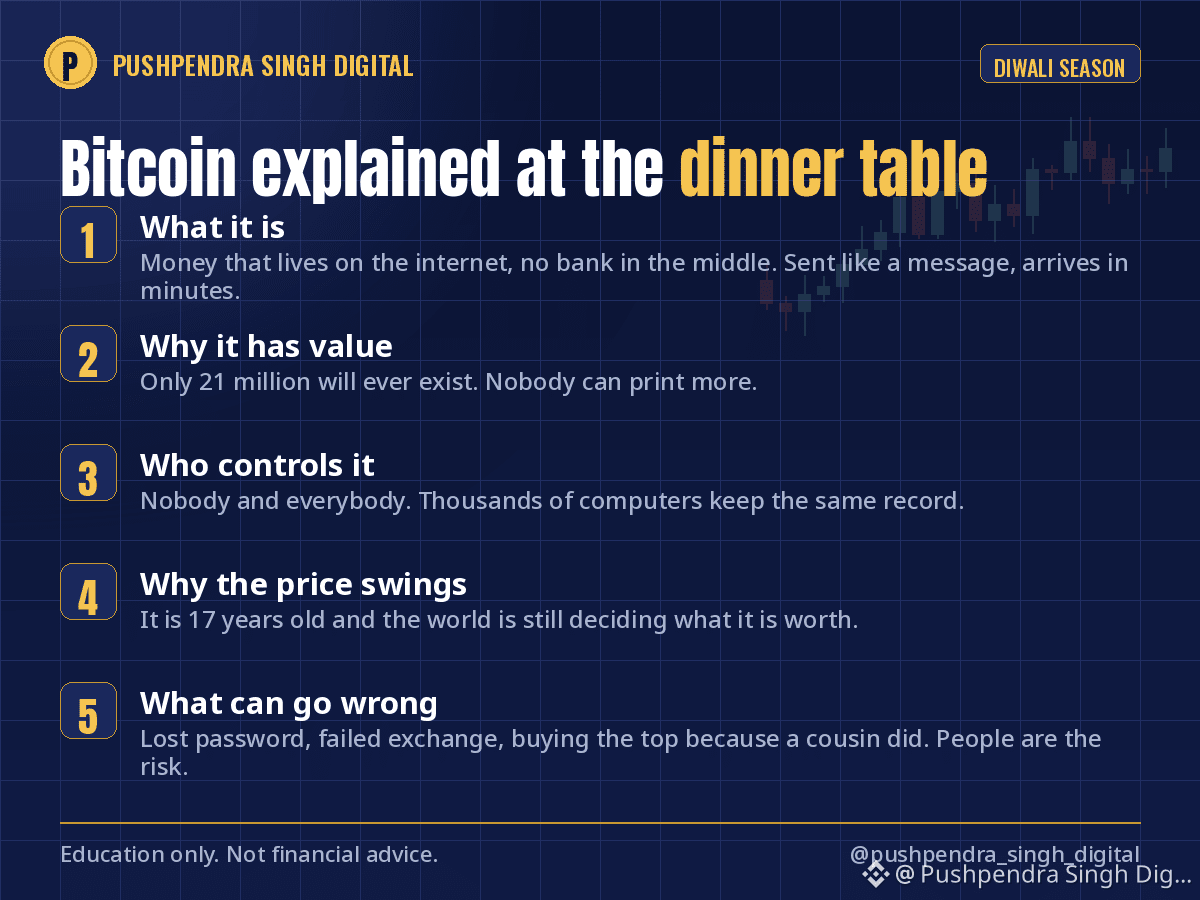
Diwali is this Sunday, and someone at the family table will ask about Bitcoin. Here is how I explain it in five lines, without a single technical word.
1. What it is: money that lives on the internet, with no bank or government in the middle. You send it like a WhatsApp message, and it arrives in minutes anywhere in the world.
2. Why it has value: there will only ever be 21 million. Nobody can print more. Compare that with rupees or dollars, where more are printed every year.
3. Who controls it: nobody and everybody. Thousands of computers around the world keep the same record, so no single person can change it or switch it off.
4. Why the price moves so much: it is not even 18 years old and the whole world is still deciding what it is worth. Gold took thousands of years. This is the loud part of that process.
5. What can go wrong: you lose your password and the coins are gone forever. You keep them on an exchange and the exchange fails. Or you buy at the top because your cousin did. The technology is safe. People are the risk.
Then the question that always follows: should I buy? My answer at every dinner: only an amount you can forget about for five years, after the emergency fund and the insurance are done.
Save this for Sunday. How do you explain Bitcoin at home? Or do you avoid the topic?
Education only, not financial advice.
$BTC #Bitcoin #CryptoEducation #Diwali
Diwali is this Sunday, and someone at the family table will ask about Bitcoin. Here is how I explain it in five lines, without a single technical word.
1. What it is: money that lives on the internet, with no bank or government in the middle. You send it like a WhatsApp message, and it arrives in minutes anywhere in the world.
2. Why it has value: there will only ever be 21 million. Nobody can print more. Compare that with rupees or dollars, where more are printed every year.
3. Who controls it: nobody and everybody. Thousands of computers around the world keep the same record, so no single person can change it or switch it off.
4. Why the price moves so much: it is not even 18 years old and the whole world is still deciding what it is worth. Gold took thousands of years. This is the loud part of that process.
5. What can go wrong: you lose your password and the coins are gone forever. You keep them on an exchange and the exchange fails. Or you buy at the top because your cousin did. The technology is safe. People are the risk.
Then the question that always follows: should I buy? My answer at every dinner: only an amount you can forget about for five years, after the emergency fund and the insurance are done.
Save this for Sunday. How do you explain Bitcoin at home? Or do you avoid the topic?
Education only, not financial advice.
$BTC #Bitcoin #CryptoEducation #Diwali
1. What it is: money that lives on the internet, with no bank or government in the middle. You send it like a WhatsApp message, and it arrives in minutes anywhere in the world.
2. Why it has value: there will only ever be 21 million. Nobody can print more. Compare that with rupees or dollars, where more are printed every year.
3. Who controls it: nobody and everybody. Thousands of computers around the world keep the same record, so no single person can change it or switch it off.
4. Why the price moves so much: it is not even 18 years old and the whole world is still deciding what it is worth. Gold took thousands of years. This is the loud part of that process.
5. What can go wrong: you lose your password and the coins are gone forever. You keep them on an exchange and the exchange fails. Or you buy at the top because your cousin did. The technology is safe. People are the risk.
Then the question that always follows: should I buy? My answer at every dinner: only an amount you can forget about for five years, after the emergency fund and the insurance are done.
Save this for Sunday. How do you explain Bitcoin at home? Or do you avoid the topic?
Education only, not financial advice.
$BTC #Bitcoin #CryptoEducation #Diwali
2
586
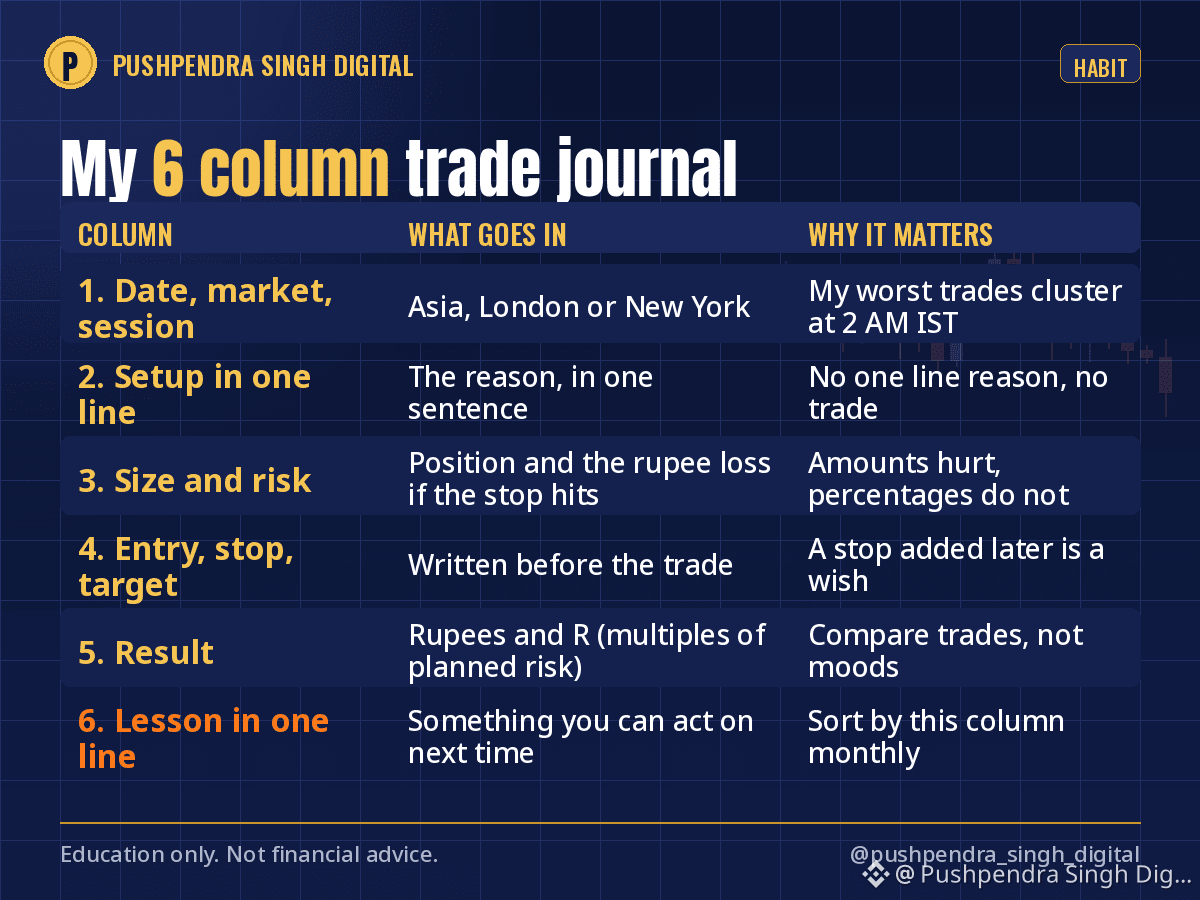
Mening savdo jurnalimda oltita ustun bor. Pul ishlashimga yordam bergan oltinchi ustunga yetib kelishim uchun uch yil zarar ko‘rishimga to‘g‘ri keldi.
1. Sana va bozor. Bu tushunarli, ammo savdo sessiyasini ham qayd etaman: Osiyo, London, Nyu-York. Eng yomon bitimlarim IST bo‘yicha tungi soat 2 atrofida to‘planadi. Buni xotiram emas, jurnalim ko‘rsatdi.
2. Savdo setupi — bir jumlada. Sababini bir jumlada yoza olmasam, demak, sabab yo‘q.
3. Pozitsiya hajmi va risk. Pozitsiya hajmi va stop-loss ishga tushsa yo‘qotadigan rupiy miqdorim. Foiz emas, miqdor. Foizlar og‘ritmaydi. Miqdor esa og‘ritadi.
4. Kirish, stop-loss, maqsad. Bitimdan keyin emas, undan oldin yoziladi. Kirgandan keyin stop qo‘yish — shunchaki umid.
5. Natija. Rupiyda va R hisobida (rejalashtirilgan riskimga nisbatan necha baravar) foyda yoki zarar.
6. Xulosa — bir jumlada. «Ko‘proq ushlab turishim kerak edi» emas. Amal qilish mumkin bo‘lgan xulosa: «CPI e’lon qilingandan keyingi dastlabki 15 daqiqada bitimga kirmaslik».
Oyda bir marta 6-ustun bo‘yicha saralayman. Har oy bir xil uchta xulosa yana ko‘rinadi. Haqiqiy jurnal mana shu: o‘z qo‘lim bilan yozilgan va qayta-qayta takrorlaydigan xatolarim.
Elektron jadvalning o‘zi yetarli. Ilovaning ahamiyati yo‘q. Muhimi — odat. Yakshanba oqshomi kelayotgan haftaga tayyorlab qo‘yish uchun qulay vaqt.
Siz jurnal yuritasizmi yoki o‘zingizni ayaydigan xotirangizgami ishonasiz?
Faqat ma’lumot berish uchun, moliyaviy maslahat emas.
$BTC #TradingJournal #TradingPsychology #RiskManagement
Mening savdo jurnalimda oltita ustun bor. Pul ishlashimga yordam bergan oltinchi ustunga yetib kelishim uchun uch yil zarar ko‘rishimga to‘g‘ri keldi.
1. Sana va bozor. Bu tushunarli, ammo savdo sessiyasini ham qayd etaman: Osiyo, London, Nyu-York. Eng yomon bitimlarim IST bo‘yicha tungi soat 2 atrofida to‘planadi. Buni xotiram emas, jurnalim ko‘rsatdi.
2. Savdo setupi — bir jumlada. Sababini bir jumlada yoza olmasam, demak, sabab yo‘q.
3. Pozitsiya hajmi va risk. Pozitsiya hajmi va stop-loss ishga tushsa yo‘qotadigan rupiy miqdorim. Foiz emas, miqdor. Foizlar og‘ritmaydi. Miqdor esa og‘ritadi.
4. Kirish, stop-loss, maqsad. Bitimdan keyin emas, undan oldin yoziladi. Kirgandan keyin stop qo‘yish — shunchaki umid.
5. Natija. Rupiyda va R hisobida (rejalashtirilgan riskimga nisbatan necha baravar) foyda yoki zarar.
6. Xulosa — bir jumlada. «Ko‘proq ushlab turishim kerak edi» emas. Amal qilish mumkin bo‘lgan xulosa: «CPI e’lon qilingandan keyingi dastlabki 15 daqiqada bitimga kirmaslik».
Oyda bir marta 6-ustun bo‘yicha saralayman. Har oy bir xil uchta xulosa yana ko‘rinadi. Haqiqiy jurnal mana shu: o‘z qo‘lim bilan yozilgan va qayta-qayta takrorlaydigan xatolarim.
Elektron jadvalning o‘zi yetarli. Ilovaning ahamiyati yo‘q. Muhimi — odat. Yakshanba oqshomi kelayotgan haftaga tayyorlab qo‘yish uchun qulay vaqt.
Siz jurnal yuritasizmi yoki o‘zingizni ayaydigan xotirangizgami ishonasiz?
Faqat ma’lumot berish uchun, moliyaviy maslahat emas.
$BTC #TradingJournal #TradingPsychology #RiskManagement
1. Sana va bozor. Bu tushunarli, ammo savdo sessiyasini ham qayd etaman: Osiyo, London, Nyu-York. Eng yomon bitimlarim IST bo‘yicha tungi soat 2 atrofida to‘planadi. Buni xotiram emas, jurnalim ko‘rsatdi.
2. Savdo setupi — bir jumlada. Sababini bir jumlada yoza olmasam, demak, sabab yo‘q.
3. Pozitsiya hajmi va risk. Pozitsiya hajmi va stop-loss ishga tushsa yo‘qotadigan rupiy miqdorim. Foiz emas, miqdor. Foizlar og‘ritmaydi. Miqdor esa og‘ritadi.
4. Kirish, stop-loss, maqsad. Bitimdan keyin emas, undan oldin yoziladi. Kirgandan keyin stop qo‘yish — shunchaki umid.
5. Natija. Rupiyda va R hisobida (rejalashtirilgan riskimga nisbatan necha baravar) foyda yoki zarar.
6. Xulosa — bir jumlada. «Ko‘proq ushlab turishim kerak edi» emas. Amal qilish mumkin bo‘lgan xulosa: «CPI e’lon qilingandan keyingi dastlabki 15 daqiqada bitimga kirmaslik».
Oyda bir marta 6-ustun bo‘yicha saralayman. Har oy bir xil uchta xulosa yana ko‘rinadi. Haqiqiy jurnal mana shu: o‘z qo‘lim bilan yozilgan va qayta-qayta takrorlaydigan xatolarim.
Elektron jadvalning o‘zi yetarli. Ilovaning ahamiyati yo‘q. Muhimi — odat. Yakshanba oqshomi kelayotgan haftaga tayyorlab qo‘yish uchun qulay vaqt.
Siz jurnal yuritasizmi yoki o‘zingizni ayaydigan xotirangizgami ishonasiz?
Faqat ma’lumot berish uchun, moliyaviy maslahat emas.
$BTC #TradingJournal #TradingPsychology #RiskManagement
8
811
Tarjimani ko‘rish
Week ahead, in plain language. This one is busier than it looks.
Tuesday, Nov 3: US midterm elections. Every seat in the House and a third of the Senate. Markets do not care who wins as much as they care about knowing. Expect a noisy Tuesday night and a Wednesday that trades on the result. I will post on what elections do and do not do to markets on Tuesday morning.
Wednesday and Thursday: results season continues on both sides. Big US names report after the close, Indian companies report their September quarter. One habit: read the guidance, not the headline number. The headline is the past, the guidance is the stock price.
Friday, Nov 6: the US jobs report, 7:00 PM IST. The first big data point after last week's Fed decision. Strong jobs makes the next cut less likely, weak jobs does the opposite. Bitcoin usually moves in the same minute as the Nasdaq on this one.
Sunday, Nov 8: Diwali, and the one hour Muhurat trading session on Indian exchanges. Tradition, not strategy. More on that on Thursday.
For my own money: nothing changes this week. The SIP runs on its date, the trading bucket stays small, and I do not open new leveraged positions into Tuesday night. Known events are the easiest ones to be patient through.
What is the one event you are watching this week?
Education only, not financial advice.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
Week ahead, in plain language. This one is busier than it looks.
Tuesday, Nov 3: US midterm elections. Every seat in the House and a third of the Senate. Markets do not care who wins as much as they care about knowing. Expect a noisy Tuesday night and a Wednesday that trades on the result. I will post on what elections do and do not do to markets on Tuesday morning.
Wednesday and Thursday: results season continues on both sides. Big US names report after the close, Indian companies report their September quarter. One habit: read the guidance, not the headline number. The headline is the past, the guidance is the stock price.
Friday, Nov 6: the US jobs report, 7:00 PM IST. The first big data point after last week's Fed decision. Strong jobs makes the next cut less likely, weak jobs does the opposite. Bitcoin usually moves in the same minute as the Nasdaq on this one.
Sunday, Nov 8: Diwali, and the one hour Muhurat trading session on Indian exchanges. Tradition, not strategy. More on that on Thursday.
For my own money: nothing changes this week. The SIP runs on its date, the trading bucket stays small, and I do not open new leveraged positions into Tuesday night. Known events are the easiest ones to be patient through.
What is the one event you are watching this week?
Education only, not financial advice.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
Tuesday, Nov 3: US midterm elections. Every seat in the House and a third of the Senate. Markets do not care who wins as much as they care about knowing. Expect a noisy Tuesday night and a Wednesday that trades on the result. I will post on what elections do and do not do to markets on Tuesday morning.
Wednesday and Thursday: results season continues on both sides. Big US names report after the close, Indian companies report their September quarter. One habit: read the guidance, not the headline number. The headline is the past, the guidance is the stock price.
Friday, Nov 6: the US jobs report, 7:00 PM IST. The first big data point after last week's Fed decision. Strong jobs makes the next cut less likely, weak jobs does the opposite. Bitcoin usually moves in the same minute as the Nasdaq on this one.
Sunday, Nov 8: Diwali, and the one hour Muhurat trading session on Indian exchanges. Tradition, not strategy. More on that on Thursday.
For my own money: nothing changes this week. The SIP runs on its date, the trading bucket stays small, and I do not open new leveraged positions into Tuesday night. Known events are the easiest ones to be patient through.
What is the one event you are watching this week?
Education only, not financial advice.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
1
540
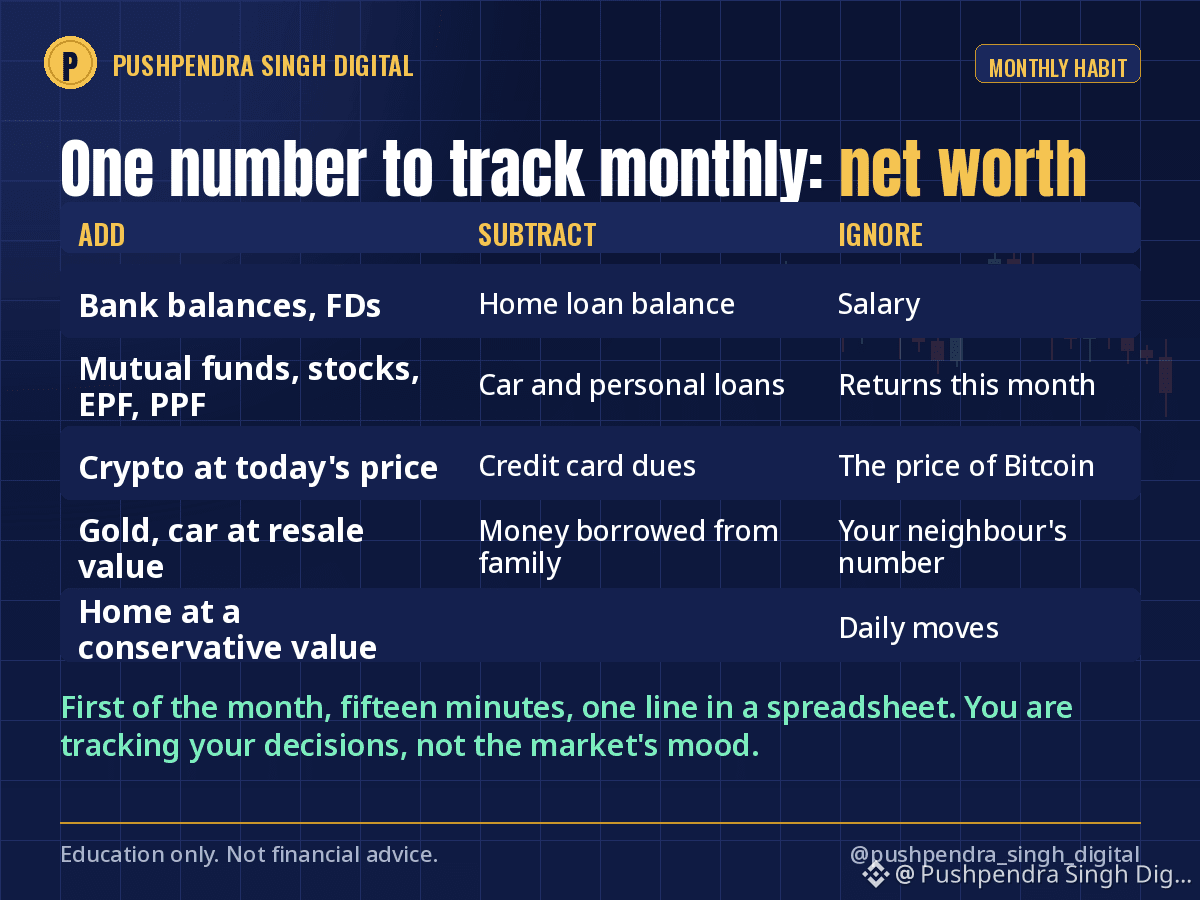
Oyning birinchi kuni. Agar pulingizga oid bitta raqamni kuzatib borsangiz, bu sof boyligingiz bo‘lsin. Sizga tegishli hamma narsadan qarzlaringizni ayiring. Oyda bir marta, bir xil sanada, elektron jadvalga bir qator yozing.
Nimalar kiritiladi:
Aktivlar: bankdagi qoldiqlar, muddatli omonatlar, investitsiya fondlari, aksiyalar, EPF va PPF, bugungi narxdagi kriptoaktivlar, oltin, qayta sotish qiymatidagi avtomobil, konservativ baholangan uy.
Majburiyatlar: ipoteka krediti qoldig‘i, avtomobil krediti, shaxsiy kreditlar, kredit karta qarzlari, oilangizdan olgan qarzlaringiz.
Nimalar kiritilmaydi: maosh, investitsiya daromadlari va Bitcoin narxi. Daromad boylik degani emas. Pulingizning 5 foiziga 20 foizlik daromad olish — yaxlitlash xatosidek gap.
Nega har kuni emas, oyda bir marta: kundalik o‘zgarishlar — shovqin. Oylik kuzatuv yo‘nalishni ko‘rsatadi, bir yildan keyin esa raqamga aslida nimalar ta’sir qilganini ko‘rasiz. Mening holatimda bu hech qachon savdo bo‘lmagan. Bunga jamg‘arish darajasi va muddatidan oldin to‘lagan bitta kreditim sabab bo‘lgan.
Rostini aytsam: kriptoaktivlarni bugungi narxda hisobga olsangiz, raqam o‘zgarib turadi. O‘tgan yil oktabrdagi eng yuqori ko‘rsatkichdan keyin meniki uch oy davomida pasaydi, lekin qayd etishda davom etdim. Gap ham shunda. Siz bozor kayfiyatini emas, o‘z qarorlaringizni kuzatyapsiz.
Oyning birinchi kuni, o‘n besh daqiqa, bitta raqam. Eng katta natija beradigan eng sokin odat. Bugun boshlash uchun yaxshi kun.
Bugungi sof boyligingizni 10 foizlik aniqlikda bilasizmi?
Faqat ma’lumot uchun, moliyaviy maslahat emas.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Oyning birinchi kuni. Agar pulingizga oid bitta raqamni kuzatib borsangiz, bu sof boyligingiz bo‘lsin. Sizga tegishli hamma narsadan qarzlaringizni ayiring. Oyda bir marta, bir xil sanada, elektron jadvalga bir qator yozing.
Nimalar kiritiladi:
Aktivlar: bankdagi qoldiqlar, muddatli omonatlar, investitsiya fondlari, aksiyalar, EPF va PPF, bugungi narxdagi kriptoaktivlar, oltin, qayta sotish qiymatidagi avtomobil, konservativ baholangan uy.
Majburiyatlar: ipoteka krediti qoldig‘i, avtomobil krediti, shaxsiy kreditlar, kredit karta qarzlari, oilangizdan olgan qarzlaringiz.
Nimalar kiritilmaydi: maosh, investitsiya daromadlari va Bitcoin narxi. Daromad boylik degani emas. Pulingizning 5 foiziga 20 foizlik daromad olish — yaxlitlash xatosidek gap.
Nega har kuni emas, oyda bir marta: kundalik o‘zgarishlar — shovqin. Oylik kuzatuv yo‘nalishni ko‘rsatadi, bir yildan keyin esa raqamga aslida nimalar ta’sir qilganini ko‘rasiz. Mening holatimda bu hech qachon savdo bo‘lmagan. Bunga jamg‘arish darajasi va muddatidan oldin to‘lagan bitta kreditim sabab bo‘lgan.
Rostini aytsam: kriptoaktivlarni bugungi narxda hisobga olsangiz, raqam o‘zgarib turadi. O‘tgan yil oktabrdagi eng yuqori ko‘rsatkichdan keyin meniki uch oy davomida pasaydi, lekin qayd etishda davom etdim. Gap ham shunda. Siz bozor kayfiyatini emas, o‘z qarorlaringizni kuzatyapsiz.
Oyning birinchi kuni, o‘n besh daqiqa, bitta raqam. Eng katta natija beradigan eng sokin odat. Bugun boshlash uchun yaxshi kun.
Bugungi sof boyligingizni 10 foizlik aniqlikda bilasizmi?
Faqat ma’lumot uchun, moliyaviy maslahat emas.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Nimalar kiritiladi:
Aktivlar: bankdagi qoldiqlar, muddatli omonatlar, investitsiya fondlari, aksiyalar, EPF va PPF, bugungi narxdagi kriptoaktivlar, oltin, qayta sotish qiymatidagi avtomobil, konservativ baholangan uy.
Majburiyatlar: ipoteka krediti qoldig‘i, avtomobil krediti, shaxsiy kreditlar, kredit karta qarzlari, oilangizdan olgan qarzlaringiz.
Nimalar kiritilmaydi: maosh, investitsiya daromadlari va Bitcoin narxi. Daromad boylik degani emas. Pulingizning 5 foiziga 20 foizlik daromad olish — yaxlitlash xatosidek gap.
Nega har kuni emas, oyda bir marta: kundalik o‘zgarishlar — shovqin. Oylik kuzatuv yo‘nalishni ko‘rsatadi, bir yildan keyin esa raqamga aslida nimalar ta’sir qilganini ko‘rasiz. Mening holatimda bu hech qachon savdo bo‘lmagan. Bunga jamg‘arish darajasi va muddatidan oldin to‘lagan bitta kreditim sabab bo‘lgan.
Rostini aytsam: kriptoaktivlarni bugungi narxda hisobga olsangiz, raqam o‘zgarib turadi. O‘tgan yil oktabrdagi eng yuqori ko‘rsatkichdan keyin meniki uch oy davomida pasaydi, lekin qayd etishda davom etdim. Gap ham shunda. Siz bozor kayfiyatini emas, o‘z qarorlaringizni kuzatyapsiz.
Oyning birinchi kuni, o‘n besh daqiqa, bitta raqam. Eng katta natija beradigan eng sokin odat. Bugun boshlash uchun yaxshi kun.
Bugungi sof boyligingizni 10 foizlik aniqlikda bilasizmi?
Faqat ma’lumot uchun, moliyaviy maslahat emas.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
569
Tarjimani ko‘rish
The sleep test is the only risk management rule I have never broken since I started using it.
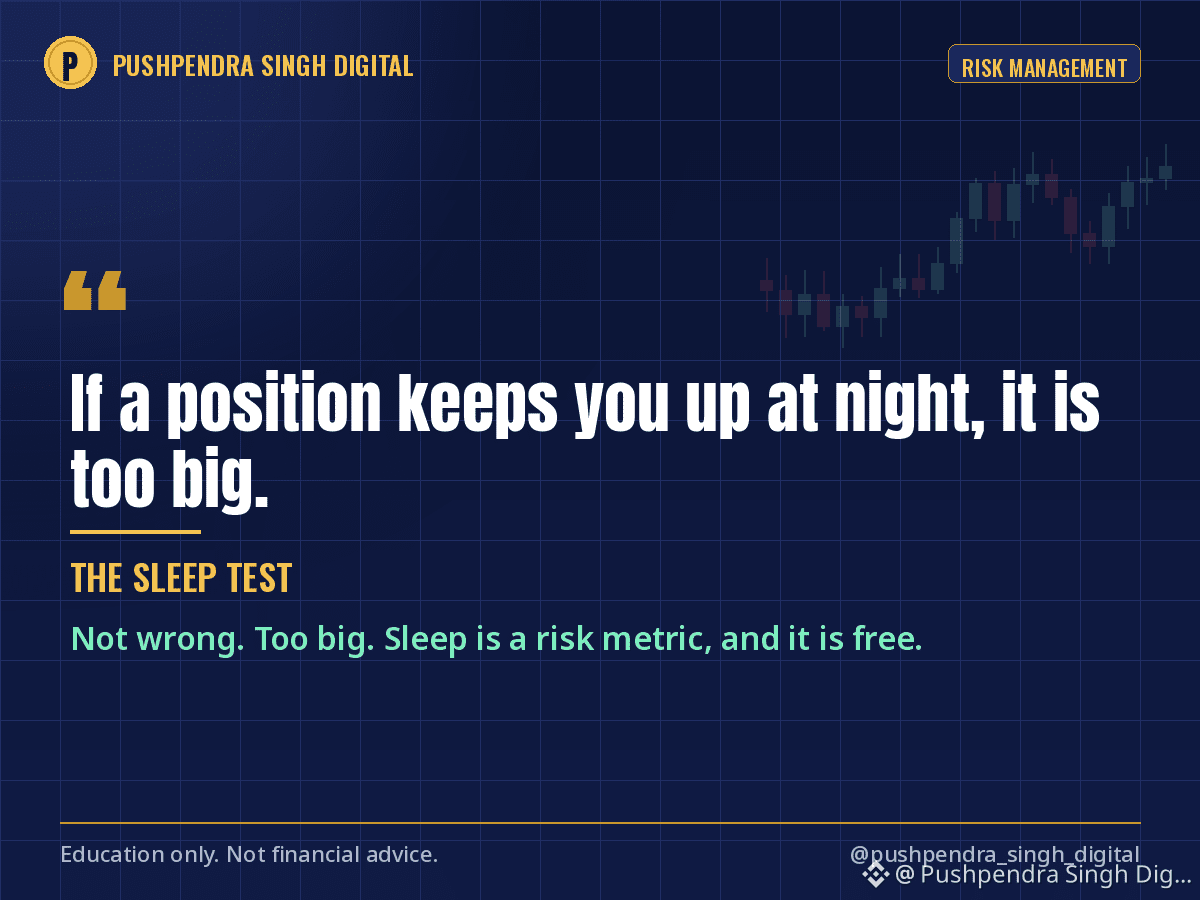
If a position keeps me awake at night, it is too big. Not wrong, too big. The analysis can be perfect and the size still wrong.
How I apply it, three steps:
1. Before entering, I imagine the position down 30% by tomorrow morning. If my first thought is a plan, the size is fine. If my first thought is a feeling, cut the size in half and imagine again.
2. If I catch myself checking the price in bed, the size gets cut the next morning. No debate, no "but the setup is great." The body already voted.
3. Size for the night, not for the profit. Sleeping well through a weekend gap is worth more than the extra 2% a bigger position might have made.
It is Saturday night. Crypto does not close, and the thinnest order books of the week are the next 36 hours. If your open positions would keep you up tonight, you already have your answer about size.
Sleep is a risk metric. It is also free.
Do you pass the sleep test tonight?
Education only, not financial advice.
$BTC #RiskManagement #PositionSizing #TradingPsychology
The sleep test is the only risk management rule I have never broken since I started using it.
If a position keeps me awake at night, it is too big. Not wrong, too big. The analysis can be perfect and the size still wrong.
How I apply it, three steps:
1. Before entering, I imagine the position down 30% by tomorrow morning. If my first thought is a plan, the size is fine. If my first thought is a feeling, cut the size in half and imagine again.
2. If I catch myself checking the price in bed, the size gets cut the next morning. No debate, no "but the setup is great." The body already voted.
3. Size for the night, not for the profit. Sleeping well through a weekend gap is worth more than the extra 2% a bigger position might have made.
It is Saturday night. Crypto does not close, and the thinnest order books of the week are the next 36 hours. If your open positions would keep you up tonight, you already have your answer about size.
Sleep is a risk metric. It is also free.
Do you pass the sleep test tonight?
Education only, not financial advice.
$BTC #RiskManagement #PositionSizing #TradingPsychology
If a position keeps me awake at night, it is too big. Not wrong, too big. The analysis can be perfect and the size still wrong.
How I apply it, three steps:
1. Before entering, I imagine the position down 30% by tomorrow morning. If my first thought is a plan, the size is fine. If my first thought is a feeling, cut the size in half and imagine again.
2. If I catch myself checking the price in bed, the size gets cut the next morning. No debate, no "but the setup is great." The body already voted.
3. Size for the night, not for the profit. Sleeping well through a weekend gap is worth more than the extra 2% a bigger position might have made.
It is Saturday night. Crypto does not close, and the thinnest order books of the week are the next 36 hours. If your open positions would keep you up tonight, you already have your answer about size.
Sleep is a risk metric. It is also free.
Do you pass the sleep test tonight?
Education only, not financial advice.
$BTC #RiskManagement #PositionSizing #TradingPsychology
1
5
729
Shaxsan tanigan investorlarim orasida eng yaxshi natija ko‘rsatganlari treyderlar emas. Ular 2016-yilda SIP boshlagan, unga hech qachon tegmagan va funding rate nima ekanini bilmaydigan odamlardir.
Ular ko‘pchilik kripto treyderlar qilmaydigan beshta ishni qilishadi.
Ular belgilangan kunda belgilangan miqdorda xarid qilishadi. Grafik yo‘q, vaqtni topishga urinish yo‘q, “narx tushishini kutish” yo‘q. O‘rtacha olganda, narx tushishi ularning o‘z oldiga keladi.
Ular tekshirib turishmaydi. Balki chorakda bir marta. Ular uchun oy yakunidagi pasayish qandaydir hodisa emas — bu xarid uchun arzonroq oy.
Ular hech qachon kredit yelkasidan foydalanishmaydi. Ularning eng yomon holati — bozorning tushishi. Treyderning eng yomon holati esa bozor ko‘tarilishidan oldin 8% tushib ketishi; 12x kredit yelkasida bu hamma narsadan ayrilish uchun yetarli.
Ularning investitsiya muddati yillar bilan o‘lchanadi. Hindiston indeks fondlaridagi o‘n yillik SIP daromadi deyarli har qanday boshlang‘ich oy uchun ijobiy bo‘lgan, hatto bozor qulashi arafasida boshlanganlari uchun ham. Bu mahorat tufayli emas. Vaqt tufayli.
Ular komissiyalarga deyarli hech narsa to‘lashmaydi. Indeks fondlarining yillik xarajat koeffitsiyenti 0,1% dan 0,2% gacha. Tez-tez savdo qiladigan treyder bundan ham ko‘prog‘ini har hafta to‘lashi mumkin.
Savdoni to‘xtating demayapman. O‘zim ham savdo qilaman. Aytmoqchimanki, kriptoga ajratgan pulimning asosiy qismi SIP tamoyili asosida ishlaydi: Bitcoin, har oy, avtomatik, zerikarli. Savdoni esa uning atrofida, alohida va kichikroq mablag‘ bilan qilaman.
Agar sizda faqat savdo hisobi bo‘lib, hech qayerda SIP bo‘lmasa, avvalo shu kamchilikni tuzatish kerak.
Sizda kripto SIP ishlayaptimi yoki har bir xarid alohida qarormi?
Faqat ta’lim uchun, moliyaviy maslahat emas.
$BTC #SIP #DCA #Investing
Shaxsan tanigan investorlarim orasida eng yaxshi natija ko‘rsatganlari treyderlar emas. Ular 2016-yilda SIP boshlagan, unga hech qachon tegmagan va funding rate nima ekanini bilmaydigan odamlardir.
Ular ko‘pchilik kripto treyderlar qilmaydigan beshta ishni qilishadi.
Ular belgilangan kunda belgilangan miqdorda xarid qilishadi. Grafik yo‘q, vaqtni topishga urinish yo‘q, “narx tushishini kutish” yo‘q. O‘rtacha olganda, narx tushishi ularning o‘z oldiga keladi.
Ular tekshirib turishmaydi. Balki chorakda bir marta. Ular uchun oy yakunidagi pasayish qandaydir hodisa emas — bu xarid uchun arzonroq oy.
Ular hech qachon kredit yelkasidan foydalanishmaydi. Ularning eng yomon holati — bozorning tushishi. Treyderning eng yomon holati esa bozor ko‘tarilishidan oldin 8% tushib ketishi; 12x kredit yelkasida bu hamma narsadan ayrilish uchun yetarli.
Ularning investitsiya muddati yillar bilan o‘lchanadi. Hindiston indeks fondlaridagi o‘n yillik SIP daromadi deyarli har qanday boshlang‘ich oy uchun ijobiy bo‘lgan, hatto bozor qulashi arafasida boshlanganlari uchun ham. Bu mahorat tufayli emas. Vaqt tufayli.
Ular komissiyalarga deyarli hech narsa to‘lashmaydi. Indeks fondlarining yillik xarajat koeffitsiyenti 0,1% dan 0,2% gacha. Tez-tez savdo qiladigan treyder bundan ham ko‘prog‘ini har hafta to‘lashi mumkin.
Savdoni to‘xtating demayapman. O‘zim ham savdo qilaman. Aytmoqchimanki, kriptoga ajratgan pulimning asosiy qismi SIP tamoyili asosida ishlaydi: Bitcoin, har oy, avtomatik, zerikarli. Savdoni esa uning atrofida, alohida va kichikroq mablag‘ bilan qilaman.
Agar sizda faqat savdo hisobi bo‘lib, hech qayerda SIP bo‘lmasa, avvalo shu kamchilikni tuzatish kerak.
Sizda kripto SIP ishlayaptimi yoki har bir xarid alohida qarormi?
Faqat ta’lim uchun, moliyaviy maslahat emas.
$BTC #SIP #DCA #Investing
Ular ko‘pchilik kripto treyderlar qilmaydigan beshta ishni qilishadi.
Ular belgilangan kunda belgilangan miqdorda xarid qilishadi. Grafik yo‘q, vaqtni topishga urinish yo‘q, “narx tushishini kutish” yo‘q. O‘rtacha olganda, narx tushishi ularning o‘z oldiga keladi.
Ular tekshirib turishmaydi. Balki chorakda bir marta. Ular uchun oy yakunidagi pasayish qandaydir hodisa emas — bu xarid uchun arzonroq oy.
Ular hech qachon kredit yelkasidan foydalanishmaydi. Ularning eng yomon holati — bozorning tushishi. Treyderning eng yomon holati esa bozor ko‘tarilishidan oldin 8% tushib ketishi; 12x kredit yelkasida bu hamma narsadan ayrilish uchun yetarli.
Ularning investitsiya muddati yillar bilan o‘lchanadi. Hindiston indeks fondlaridagi o‘n yillik SIP daromadi deyarli har qanday boshlang‘ich oy uchun ijobiy bo‘lgan, hatto bozor qulashi arafasida boshlanganlari uchun ham. Bu mahorat tufayli emas. Vaqt tufayli.
Ular komissiyalarga deyarli hech narsa to‘lashmaydi. Indeks fondlarining yillik xarajat koeffitsiyenti 0,1% dan 0,2% gacha. Tez-tez savdo qiladigan treyder bundan ham ko‘prog‘ini har hafta to‘lashi mumkin.
Savdoni to‘xtating demayapman. O‘zim ham savdo qilaman. Aytmoqchimanki, kriptoga ajratgan pulimning asosiy qismi SIP tamoyili asosida ishlaydi: Bitcoin, har oy, avtomatik, zerikarli. Savdoni esa uning atrofida, alohida va kichikroq mablag‘ bilan qilaman.
Agar sizda faqat savdo hisobi bo‘lib, hech qayerda SIP bo‘lmasa, avvalo shu kamchilikni tuzatish kerak.
Sizda kripto SIP ishlayaptimi yoki har bir xarid alohida qarormi?
Faqat ta’lim uchun, moliyaviy maslahat emas.
$BTC #SIP #DCA #Investing
2
600
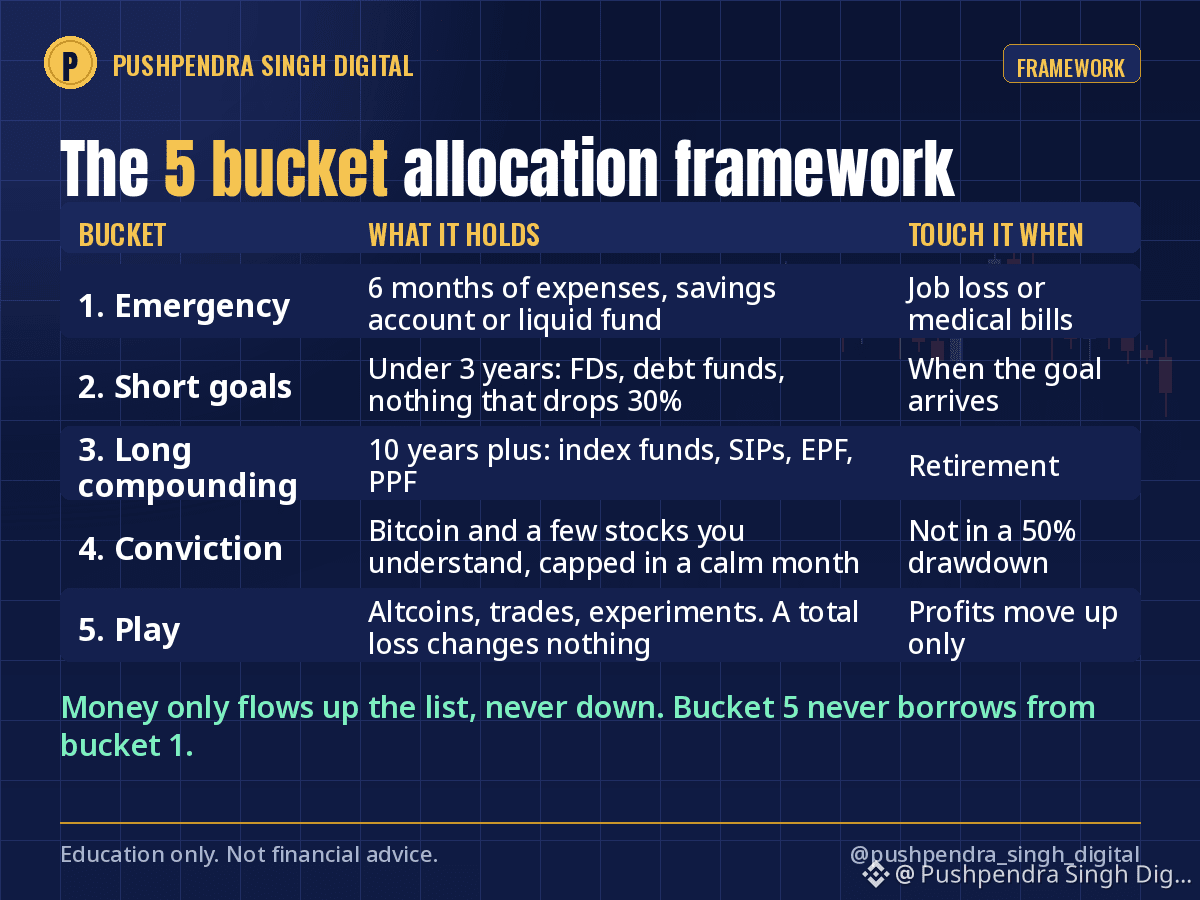
Pul bilan bog‘liq muammolarning aksariyati bitta jamg‘arma beshta vazifani bajarayotganidan kelib chiqadi. Men ustuvorlik tartibida foydalanadigan beshta jamg‘arma tizimi mana bu.
1-jamg‘arma, favqulodda holatlar: 6 oylik xarajatlar. Jamg‘arma hisobi yoki tez naqdlashtiriladigan fond. Faqat ishdan ayrilish yoki tibbiy xarajatlar uchun ishlatiladi. Bozor pasayganda emas.
2-jamg‘arma, qisqa muddatli maqsadlar (3 yildan kam): mashina, to‘y, Diwali sayohati. Muddatli omonatlar, qarz fondlari — yomon oyda qiymati 30% ga tushishi mumkin bo‘lgan hech narsa emas.
3-jamg‘arma, uzoq muddatli murakkab o‘sish (10 yil va undan ko‘p): indeks fondlari, SIPlar, EPF, PPF. Zerikarli, ammo asosiy qism. Eng katta ulush shu jamg‘armaga ajratiladi va unga eng kam e’tibor beriladi.
4-jamg‘arma, ishonch: Bitcoin, o‘zingiz tushunadigan bir nechta aksiya va narxi 50% ga tushsa ham sotmay ushlab tura oladigan mablag‘. Uning ulushi bozor ko‘tarilayotgan paytda emas, xotirjam oyda belgilangan foiz bilan cheklanadi.
5-jamg‘arma, tajriba: altkoinlar, savdolar, tajribalar. Hammasini yo‘qotish hayotingizga ta’sir qilmaydigan miqdorda ajrating. Agar qiymati oshsa, foydani 3- yoki 4-jamg‘armaga o‘tkazing, aksincha emas.
Tizim ishlashini ta’minlaydigan qoida: pul ro‘yxat bo‘ylab faqat yuqoriga o‘tadi, pastga emas. 5-jamg‘arma hech qachon 1-jamg‘armadan qarz olmaydi.
Buni saqlab qo‘ying. Hozir hayotingizda qaysi jamg‘arma haddan tashqari ko‘p vazifani bajaryapti?
Faqat ma’lumot uchun, moliyaviy maslahat emas.
$BTC #PersonalFinance #AssetAllocation #Investing
Pul bilan bog‘liq muammolarning aksariyati bitta jamg‘arma beshta vazifani bajarayotganidan kelib chiqadi. Men ustuvorlik tartibida foydalanadigan beshta jamg‘arma tizimi mana bu.
1-jamg‘arma, favqulodda holatlar: 6 oylik xarajatlar. Jamg‘arma hisobi yoki tez naqdlashtiriladigan fond. Faqat ishdan ayrilish yoki tibbiy xarajatlar uchun ishlatiladi. Bozor pasayganda emas.
2-jamg‘arma, qisqa muddatli maqsadlar (3 yildan kam): mashina, to‘y, Diwali sayohati. Muddatli omonatlar, qarz fondlari — yomon oyda qiymati 30% ga tushishi mumkin bo‘lgan hech narsa emas.
3-jamg‘arma, uzoq muddatli murakkab o‘sish (10 yil va undan ko‘p): indeks fondlari, SIPlar, EPF, PPF. Zerikarli, ammo asosiy qism. Eng katta ulush shu jamg‘armaga ajratiladi va unga eng kam e’tibor beriladi.
4-jamg‘arma, ishonch: Bitcoin, o‘zingiz tushunadigan bir nechta aksiya va narxi 50% ga tushsa ham sotmay ushlab tura oladigan mablag‘. Uning ulushi bozor ko‘tarilayotgan paytda emas, xotirjam oyda belgilangan foiz bilan cheklanadi.
5-jamg‘arma, tajriba: altkoinlar, savdolar, tajribalar. Hammasini yo‘qotish hayotingizga ta’sir qilmaydigan miqdorda ajrating. Agar qiymati oshsa, foydani 3- yoki 4-jamg‘armaga o‘tkazing, aksincha emas.
Tizim ishlashini ta’minlaydigan qoida: pul ro‘yxat bo‘ylab faqat yuqoriga o‘tadi, pastga emas. 5-jamg‘arma hech qachon 1-jamg‘armadan qarz olmaydi.
Buni saqlab qo‘ying. Hozir hayotingizda qaysi jamg‘arma haddan tashqari ko‘p vazifani bajaryapti?
Faqat ma’lumot uchun, moliyaviy maslahat emas.
$BTC #PersonalFinance #AssetAllocation #Investing
1-jamg‘arma, favqulodda holatlar: 6 oylik xarajatlar. Jamg‘arma hisobi yoki tez naqdlashtiriladigan fond. Faqat ishdan ayrilish yoki tibbiy xarajatlar uchun ishlatiladi. Bozor pasayganda emas.
2-jamg‘arma, qisqa muddatli maqsadlar (3 yildan kam): mashina, to‘y, Diwali sayohati. Muddatli omonatlar, qarz fondlari — yomon oyda qiymati 30% ga tushishi mumkin bo‘lgan hech narsa emas.
3-jamg‘arma, uzoq muddatli murakkab o‘sish (10 yil va undan ko‘p): indeks fondlari, SIPlar, EPF, PPF. Zerikarli, ammo asosiy qism. Eng katta ulush shu jamg‘armaga ajratiladi va unga eng kam e’tibor beriladi.
4-jamg‘arma, ishonch: Bitcoin, o‘zingiz tushunadigan bir nechta aksiya va narxi 50% ga tushsa ham sotmay ushlab tura oladigan mablag‘. Uning ulushi bozor ko‘tarilayotgan paytda emas, xotirjam oyda belgilangan foiz bilan cheklanadi.
5-jamg‘arma, tajriba: altkoinlar, savdolar, tajribalar. Hammasini yo‘qotish hayotingizga ta’sir qilmaydigan miqdorda ajrating. Agar qiymati oshsa, foydani 3- yoki 4-jamg‘armaga o‘tkazing, aksincha emas.
Tizim ishlashini ta’minlaydigan qoida: pul ro‘yxat bo‘ylab faqat yuqoriga o‘tadi, pastga emas. 5-jamg‘arma hech qachon 1-jamg‘armadan qarz olmaydi.
Buni saqlab qo‘ying. Hozir hayotingizda qaysi jamg‘arma haddan tashqari ko‘p vazifani bajaryapti?
Faqat ma’lumot uchun, moliyaviy maslahat emas.
$BTC #PersonalFinance #AssetAllocation #Investing
5
639
Tarjimani ko‘rish
Tomorrow, Oct 31, the Bitcoin whitepaper turns 18. Nine pages, published in 2008 by someone called Satoshi Nakamoto, in the middle of the worst banking crisis in decades. Here is what those nine pages said, in plain language.
The problem: every online payment needs a bank in the middle. The bank can reverse it, block it, charge for it, or fail. 2008 showed what happens when the middle fails.
The idea: a public record that thousands of computers keep at the same time, so nobody has to trust a single company. Each new page of the record is locked to the one before it, which is why it is called a chain.
The rule: only 21 million coins, ever, released on a fixed schedule that nobody can change. About 95% of them have already been mined. Compare that with any currency, where the supply grows every year.
Eighteen years later: the first block came in January 2009. The first real purchase was two pizzas for 10,000 BTC in 2010. Today spot ETFs hold Bitcoin for pension funds, and the network has never been down for more than a few hours.
What has not changed: nine pages, 21 million, no middle man. Everything else, the price, the noise, the cycles, is the world deciding what that idea is worth.
Have you read the whitepaper? It takes twenty minutes and it is free. Save this if you plan to.
Education only, not financial advice.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
Tomorrow, Oct 31, the Bitcoin whitepaper turns 18. Nine pages, published in 2008 by someone called Satoshi Nakamoto, in the middle of the worst banking crisis in decades. Here is what those nine pages said, in plain language.
The problem: every online payment needs a bank in the middle. The bank can reverse it, block it, charge for it, or fail. 2008 showed what happens when the middle fails.
The idea: a public record that thousands of computers keep at the same time, so nobody has to trust a single company. Each new page of the record is locked to the one before it, which is why it is called a chain.
The rule: only 21 million coins, ever, released on a fixed schedule that nobody can change. About 95% of them have already been mined. Compare that with any currency, where the supply grows every year.
Eighteen years later: the first block came in January 2009. The first real purchase was two pizzas for 10,000 BTC in 2010. Today spot ETFs hold Bitcoin for pension funds, and the network has never been down for more than a few hours.
What has not changed: nine pages, 21 million, no middle man. Everything else, the price, the noise, the cycles, is the world deciding what that idea is worth.
Have you read the whitepaper? It takes twenty minutes and it is free. Save this if you plan to.
Education only, not financial advice.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
The problem: every online payment needs a bank in the middle. The bank can reverse it, block it, charge for it, or fail. 2008 showed what happens when the middle fails.
The idea: a public record that thousands of computers keep at the same time, so nobody has to trust a single company. Each new page of the record is locked to the one before it, which is why it is called a chain.
The rule: only 21 million coins, ever, released on a fixed schedule that nobody can change. About 95% of them have already been mined. Compare that with any currency, where the supply grows every year.
Eighteen years later: the first block came in January 2009. The first real purchase was two pizzas for 10,000 BTC in 2010. Today spot ETFs hold Bitcoin for pension funds, and the network has never been down for more than a few hours.
What has not changed: nine pages, 21 million, no middle man. Everything else, the price, the noise, the cycles, is the world deciding what that idea is worth.
Have you read the whitepaper? It takes twenty minutes and it is free. Save this if you plan to.
Education only, not financial advice.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper

5
1k
Har bir birjada hech qanday xarajatsiz, har sakkiz soatda yangilanadigan va ko‘pchilik treyderlar hech qachon ochib ko‘rmaydigan kayfiyat indikatori bor. Funding stavkalari.
Bu nima: muddatsiz fyucherslarda shartnoma narxini spot narxga yaqin ushlab turish uchun long va short pozitsiyadagilar har sakkiz soatda bir-biriga kichik to‘lov to‘laydi. Funding stavkasi musbat bo‘lsa, longlar shortlarga to‘laydi, demak, ko‘proq odam kredit yelkasi bilan long pozitsiyada. Manfiy bo‘lsa, shortlar longlarga to‘laydi.
Men buni qanday talqin qilaman:
Har sakkiz soatga 0,01% neytral darajaga yaqin bo‘lsa, bozor muvozanatda. Hech kimning pozitsiyasi haddan tashqari ko‘payib ketmagan.
Bir necha kun davomida 0,05% dan yuqori bo‘lishi long pozitsiyalar haddan tashqari ko‘payganini anglatadi. Tarixan, 10 foizlik keskin pasayish eng ko‘p zarar yetkazadigan payt shu. O‘tgan yilning 10-oktabrida, kripto tarixidagi eng yirik likvidatsiyalar kuni, undan oldin bir hafta davomida funding stavkalari yuqori bo‘lgan edi.
Juda manfiy stavka short pozitsiyalar haddan tashqari ko‘payganini anglatadi. Ko‘pincha keskin short-squeeze’lar aynan shunday vaziyatda boshlanadi.
Funding nima emas: bu vaqtni aniqlash vositasi emas. U olomon qaysi tomonda to‘planganini ko‘rsatadi, ammo bu olomon qachon jazolanishini emas. Men undan pozitsiya hajmini belgilashda foydalanaman, pozitsiyaga kirish uchun emas. Men bilan bir tomonda pozitsiyalar haddan tashqari ko‘p bo‘lsa, yarim hajm bilan kiraman.
Qayerdan topish mumkin: istalgan juftlik uchun Binance Futures sahifasidagi Funding Rate bo‘limidan yoki CoinGlass’dagi funding sahifasidan. Kredit yelkasi bilan har bir savdodan oldin bunga 30 soniya ajrating.
Savdodan oldin funding stavkalarini tekshirasizmi yoki faqat likvidatsiya bo‘lganingizdan keyinmi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #FundingRates #Derivatives #TradingEducation
Har bir birjada hech qanday xarajatsiz, har sakkiz soatda yangilanadigan va ko‘pchilik treyderlar hech qachon ochib ko‘rmaydigan kayfiyat indikatori bor. Funding stavkalari.
Bu nima: muddatsiz fyucherslarda shartnoma narxini spot narxga yaqin ushlab turish uchun long va short pozitsiyadagilar har sakkiz soatda bir-biriga kichik to‘lov to‘laydi. Funding stavkasi musbat bo‘lsa, longlar shortlarga to‘laydi, demak, ko‘proq odam kredit yelkasi bilan long pozitsiyada. Manfiy bo‘lsa, shortlar longlarga to‘laydi.
Men buni qanday talqin qilaman:
Har sakkiz soatga 0,01% neytral darajaga yaqin bo‘lsa, bozor muvozanatda. Hech kimning pozitsiyasi haddan tashqari ko‘payib ketmagan.
Bir necha kun davomida 0,05% dan yuqori bo‘lishi long pozitsiyalar haddan tashqari ko‘payganini anglatadi. Tarixan, 10 foizlik keskin pasayish eng ko‘p zarar yetkazadigan payt shu. O‘tgan yilning 10-oktabrida, kripto tarixidagi eng yirik likvidatsiyalar kuni, undan oldin bir hafta davomida funding stavkalari yuqori bo‘lgan edi.
Juda manfiy stavka short pozitsiyalar haddan tashqari ko‘payganini anglatadi. Ko‘pincha keskin short-squeeze’lar aynan shunday vaziyatda boshlanadi.
Funding nima emas: bu vaqtni aniqlash vositasi emas. U olomon qaysi tomonda to‘planganini ko‘rsatadi, ammo bu olomon qachon jazolanishini emas. Men undan pozitsiya hajmini belgilashda foydalanaman, pozitsiyaga kirish uchun emas. Men bilan bir tomonda pozitsiyalar haddan tashqari ko‘p bo‘lsa, yarim hajm bilan kiraman.
Qayerdan topish mumkin: istalgan juftlik uchun Binance Futures sahifasidagi Funding Rate bo‘limidan yoki CoinGlass’dagi funding sahifasidan. Kredit yelkasi bilan har bir savdodan oldin bunga 30 soniya ajrating.
Savdodan oldin funding stavkalarini tekshirasizmi yoki faqat likvidatsiya bo‘lganingizdan keyinmi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #FundingRates #Derivatives #TradingEducation
Bu nima: muddatsiz fyucherslarda shartnoma narxini spot narxga yaqin ushlab turish uchun long va short pozitsiyadagilar har sakkiz soatda bir-biriga kichik to‘lov to‘laydi. Funding stavkasi musbat bo‘lsa, longlar shortlarga to‘laydi, demak, ko‘proq odam kredit yelkasi bilan long pozitsiyada. Manfiy bo‘lsa, shortlar longlarga to‘laydi.
Men buni qanday talqin qilaman:
Har sakkiz soatga 0,01% neytral darajaga yaqin bo‘lsa, bozor muvozanatda. Hech kimning pozitsiyasi haddan tashqari ko‘payib ketmagan.
Bir necha kun davomida 0,05% dan yuqori bo‘lishi long pozitsiyalar haddan tashqari ko‘payganini anglatadi. Tarixan, 10 foizlik keskin pasayish eng ko‘p zarar yetkazadigan payt shu. O‘tgan yilning 10-oktabrida, kripto tarixidagi eng yirik likvidatsiyalar kuni, undan oldin bir hafta davomida funding stavkalari yuqori bo‘lgan edi.
Juda manfiy stavka short pozitsiyalar haddan tashqari ko‘payganini anglatadi. Ko‘pincha keskin short-squeeze’lar aynan shunday vaziyatda boshlanadi.
Funding nima emas: bu vaqtni aniqlash vositasi emas. U olomon qaysi tomonda to‘planganini ko‘rsatadi, ammo bu olomon qachon jazolanishini emas. Men undan pozitsiya hajmini belgilashda foydalanaman, pozitsiyaga kirish uchun emas. Men bilan bir tomonda pozitsiyalar haddan tashqari ko‘p bo‘lsa, yarim hajm bilan kiraman.
Qayerdan topish mumkin: istalgan juftlik uchun Binance Futures sahifasidagi Funding Rate bo‘limidan yoki CoinGlass’dagi funding sahifasidan. Kredit yelkasi bilan har bir savdodan oldin bunga 30 soniya ajrating.
Savdodan oldin funding stavkalarini tekshirasizmi yoki faqat likvidatsiya bo‘lganingizdan keyinmi?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #FundingRates #Derivatives #TradingEducation
1
561
Mt. Gox kreditorlari uchun oxirgi muddat ertaga, 31-oktabr. Birja qulaganidan o‘n ikki yil o‘tib ham, minglab odamlar o‘zlari xavfsiz deb o‘ylagan kriptovalyutalarini kutishmoqda. Bu — eslatma. Endi amaliy qism: aktivlaringizni o‘zingiz saqlashning besh bosqichi.
1. Uskunaviy hamyonni ishlab chiqaruvchining rasmiy saytidan sotib oling. Hech qachon ishlatilganini yoki onlayn bozordan olmang. Qurilmaga o‘zgartirish kiritish — eng qadimiy firibgarlik usullaridan biri.
2. Uni internetga ulanmagan holda sozlang va tiklash iborasini qog‘ozga yoki po‘latga yozib oling. Suratga olmang, qaydlar ilovasiga yozmang, elektron pochta qoralamasida saqlamang. Tiklash iborasi — bu pulingiz.
3. Avval kichik sinov miqdorini yuboring. Keyin uni qaytarib yuboring. Mablag‘ni u yoqqa-bu yoqqa o‘tkazish muvaffaqiyatli bo‘lgandan keyingina asosiy miqdorni ko‘chiring.
4. Birja mablag‘lari bilan xazina mablag‘larini ajrating. Savdo uchun mo‘ljallangan pul birjada qolsin. Uzoq muddat saqlanadigan kriptovalyutalar hamyonga o‘tkazilsin. Bu nisbatni xotirjam bir oyda bir marta belgilab oling.
5. Ishonchli bir kishiga tiklash iborasi qayerdaligini va undan qanday foydalanishni ayting. Iboraning o‘zini emas, qayerdaligini va tartibini. Hech kim topa olmaydigan kriptovalyutalar — yo‘qolgan kriptovalyutalardir.
Birjada nimani saqlayman: ayni paytda savdo qilayotgan miqdorimni, undan ortig‘ini emas. Endi boshqa hech qachon qilmaydigan ishim: birjadagi balansni jamg‘arma deb hisoblash.
Buni dam olish kunlari uchun saqlab qo‘ying. Uzoq muddat saqlaydigan kriptovalyutalaringiz hozir qayerda: hamyondami, birjadami yoki «buni keyingi oy qilaman» holatidami?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #SelfCustody #MtGox #CryptoSecurity
Mt. Gox kreditorlari uchun oxirgi muddat ertaga, 31-oktabr. Birja qulaganidan o‘n ikki yil o‘tib ham, minglab odamlar o‘zlari xavfsiz deb o‘ylagan kriptovalyutalarini kutishmoqda. Bu — eslatma. Endi amaliy qism: aktivlaringizni o‘zingiz saqlashning besh bosqichi.
1. Uskunaviy hamyonni ishlab chiqaruvchining rasmiy saytidan sotib oling. Hech qachon ishlatilganini yoki onlayn bozordan olmang. Qurilmaga o‘zgartirish kiritish — eng qadimiy firibgarlik usullaridan biri.
2. Uni internetga ulanmagan holda sozlang va tiklash iborasini qog‘ozga yoki po‘latga yozib oling. Suratga olmang, qaydlar ilovasiga yozmang, elektron pochta qoralamasida saqlamang. Tiklash iborasi — bu pulingiz.
3. Avval kichik sinov miqdorini yuboring. Keyin uni qaytarib yuboring. Mablag‘ni u yoqqa-bu yoqqa o‘tkazish muvaffaqiyatli bo‘lgandan keyingina asosiy miqdorni ko‘chiring.
4. Birja mablag‘lari bilan xazina mablag‘larini ajrating. Savdo uchun mo‘ljallangan pul birjada qolsin. Uzoq muddat saqlanadigan kriptovalyutalar hamyonga o‘tkazilsin. Bu nisbatni xotirjam bir oyda bir marta belgilab oling.
5. Ishonchli bir kishiga tiklash iborasi qayerdaligini va undan qanday foydalanishni ayting. Iboraning o‘zini emas, qayerdaligini va tartibini. Hech kim topa olmaydigan kriptovalyutalar — yo‘qolgan kriptovalyutalardir.
Birjada nimani saqlayman: ayni paytda savdo qilayotgan miqdorimni, undan ortig‘ini emas. Endi boshqa hech qachon qilmaydigan ishim: birjadagi balansni jamg‘arma deb hisoblash.
Buni dam olish kunlari uchun saqlab qo‘ying. Uzoq muddat saqlaydigan kriptovalyutalaringiz hozir qayerda: hamyondami, birjadami yoki «buni keyingi oy qilaman» holatidami?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #SelfCustody #MtGox #CryptoSecurity
1. Uskunaviy hamyonni ishlab chiqaruvchining rasmiy saytidan sotib oling. Hech qachon ishlatilganini yoki onlayn bozordan olmang. Qurilmaga o‘zgartirish kiritish — eng qadimiy firibgarlik usullaridan biri.
2. Uni internetga ulanmagan holda sozlang va tiklash iborasini qog‘ozga yoki po‘latga yozib oling. Suratga olmang, qaydlar ilovasiga yozmang, elektron pochta qoralamasida saqlamang. Tiklash iborasi — bu pulingiz.
3. Avval kichik sinov miqdorini yuboring. Keyin uni qaytarib yuboring. Mablag‘ni u yoqqa-bu yoqqa o‘tkazish muvaffaqiyatli bo‘lgandan keyingina asosiy miqdorni ko‘chiring.
4. Birja mablag‘lari bilan xazina mablag‘larini ajrating. Savdo uchun mo‘ljallangan pul birjada qolsin. Uzoq muddat saqlanadigan kriptovalyutalar hamyonga o‘tkazilsin. Bu nisbatni xotirjam bir oyda bir marta belgilab oling.
5. Ishonchli bir kishiga tiklash iborasi qayerdaligini va undan qanday foydalanishni ayting. Iboraning o‘zini emas, qayerdaligini va tartibini. Hech kim topa olmaydigan kriptovalyutalar — yo‘qolgan kriptovalyutalardir.
Birjada nimani saqlayman: ayni paytda savdo qilayotgan miqdorimni, undan ortig‘ini emas. Endi boshqa hech qachon qilmaydigan ishim: birjadagi balansni jamg‘arma deb hisoblash.
Buni dam olish kunlari uchun saqlab qo‘ying. Uzoq muddat saqlaydigan kriptovalyutalaringiz hozir qayerda: hamyondami, birjadami yoki «buni keyingi oy qilaman» holatidami?
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #SelfCustody #MtGox #CryptoSecurity
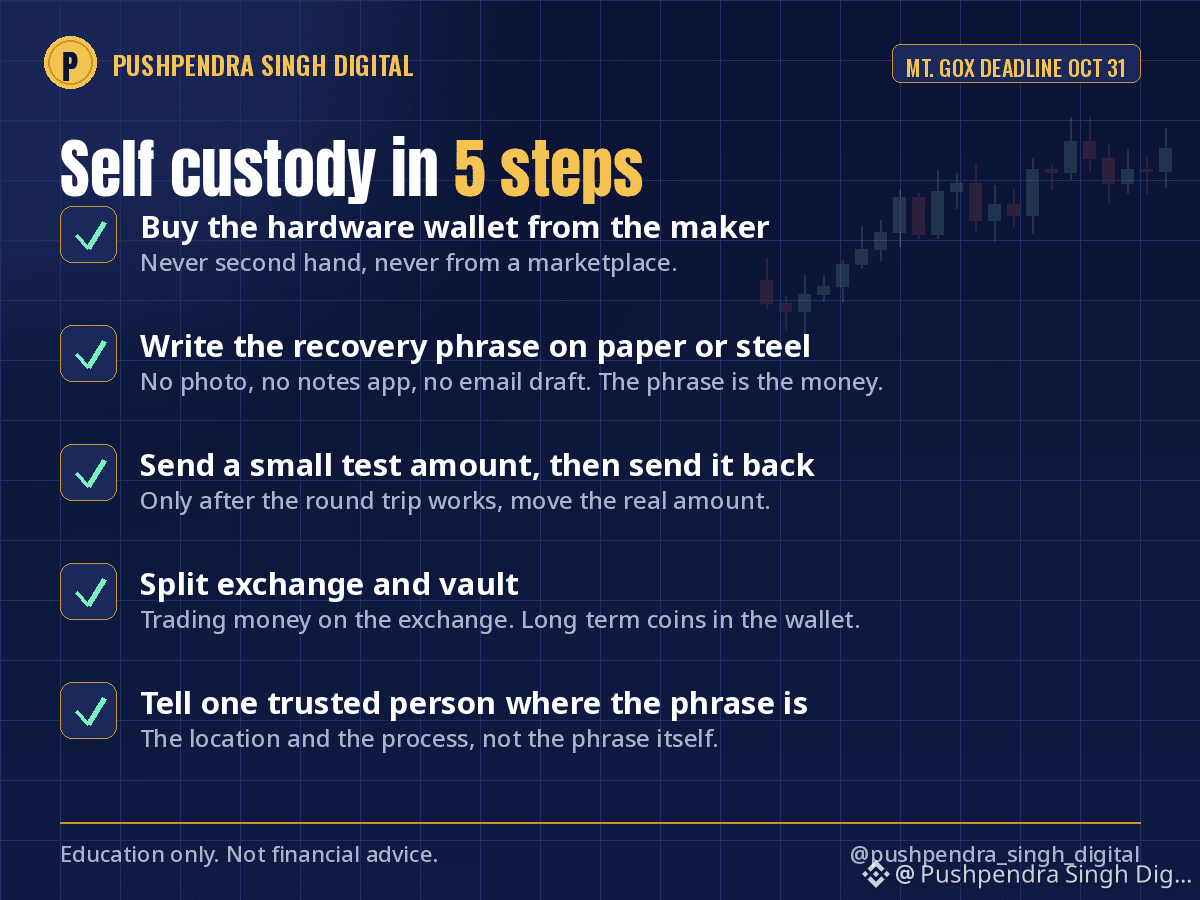
3
548
Qancha pul yetarli? Buning formulasi bor, ammo ko‘pchilik o‘z hayoti uchun hisob-kitob qilib ko‘rmagan.
Yillik xarajatlar × 25.
Agar oilangiz yiliga 6 lakh sarflasa, kerakli summa 1,5 crore bo‘ladi. Yiliga 12 lakh bo‘lsa — 3 crore. 24 lakh bo‘lsa — 6 crore. Inflyatsiyadan yuqori daromad keltiradigan turli aktivlarga sarmoya qilingan bu summa asosiy kapitalga tegmasdan, daromad hisobidan xarajatlaringizni qoplay oladi. AQShda bu «4% qoidasi» deb ataladi.
Hindiston sharoitiga moslashtirish: bizda inflyatsiya yuqoriroq, shu sababli o‘zim uchun 25 o‘rniga 30 ga ko‘paytiraman. Yiliga 6 lakh — 1,8 crore bo‘ladi. Bu ehtiyotkorroq yondashuv, uyquni ham yaxshilaydi.
Maqsadga hali yaqin bo‘lmasangiz ham, bu raqam nega muhim:
«Boy bo‘lishni xohlayman» degan fikrni aniq muddatli maqsadga aylantiradi.
Xarajatlar daromad emas, asosiy ta’sir vositasi ekanini ko‘rsatadi. Yillik xarajatni 1 lakh ga qisqartirish maqsad summasini 25–30 lakh ga kamaytiradi.
Keraksiz tavakkal qilishni qachon to‘xtatish mumkinligini bildiradi. Mablag‘idan ayrilganlarning aksariyati aslida yetarlicha pulga ega bo‘lgan, ammo buni bilmagan odamlar.
O‘z raqamimni kundaligimning birinchi sahifasiga yozib qo‘yganman. Har oy sof boylik ko‘rsatkichi unga yaqinlashadi yoki undan uzoqlashadi — men kuzatib boradigan yagona ko‘rsatkich shu.
Diwali bayrami dam olish kunlari bu hisob-kitobni bir marta qilib ko‘rish uchun yaxshi fursat. O‘z raqamingizni hisoblab ko‘rganmisiz? Summani emas, qaysi ko‘paytirgichdan foydalanishingizni ulashing.
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Qancha pul yetarli? Buning formulasi bor, ammo ko‘pchilik o‘z hayoti uchun hisob-kitob qilib ko‘rmagan.
Yillik xarajatlar × 25.
Agar oilangiz yiliga 6 lakh sarflasa, kerakli summa 1,5 crore bo‘ladi. Yiliga 12 lakh bo‘lsa — 3 crore. 24 lakh bo‘lsa — 6 crore. Inflyatsiyadan yuqori daromad keltiradigan turli aktivlarga sarmoya qilingan bu summa asosiy kapitalga tegmasdan, daromad hisobidan xarajatlaringizni qoplay oladi. AQShda bu «4% qoidasi» deb ataladi.
Hindiston sharoitiga moslashtirish: bizda inflyatsiya yuqoriroq, shu sababli o‘zim uchun 25 o‘rniga 30 ga ko‘paytiraman. Yiliga 6 lakh — 1,8 crore bo‘ladi. Bu ehtiyotkorroq yondashuv, uyquni ham yaxshilaydi.
Maqsadga hali yaqin bo‘lmasangiz ham, bu raqam nega muhim:
«Boy bo‘lishni xohlayman» degan fikrni aniq muddatli maqsadga aylantiradi.
Xarajatlar daromad emas, asosiy ta’sir vositasi ekanini ko‘rsatadi. Yillik xarajatni 1 lakh ga qisqartirish maqsad summasini 25–30 lakh ga kamaytiradi.
Keraksiz tavakkal qilishni qachon to‘xtatish mumkinligini bildiradi. Mablag‘idan ayrilganlarning aksariyati aslida yetarlicha pulga ega bo‘lgan, ammo buni bilmagan odamlar.
O‘z raqamimni kundaligimning birinchi sahifasiga yozib qo‘yganman. Har oy sof boylik ko‘rsatkichi unga yaqinlashadi yoki undan uzoqlashadi — men kuzatib boradigan yagona ko‘rsatkich shu.
Diwali bayrami dam olish kunlari bu hisob-kitobni bir marta qilib ko‘rish uchun yaxshi fursat. O‘z raqamingizni hisoblab ko‘rganmisiz? Summani emas, qaysi ko‘paytirgichdan foydalanishingizni ulashing.
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Yillik xarajatlar × 25.
Agar oilangiz yiliga 6 lakh sarflasa, kerakli summa 1,5 crore bo‘ladi. Yiliga 12 lakh bo‘lsa — 3 crore. 24 lakh bo‘lsa — 6 crore. Inflyatsiyadan yuqori daromad keltiradigan turli aktivlarga sarmoya qilingan bu summa asosiy kapitalga tegmasdan, daromad hisobidan xarajatlaringizni qoplay oladi. AQShda bu «4% qoidasi» deb ataladi.
Hindiston sharoitiga moslashtirish: bizda inflyatsiya yuqoriroq, shu sababli o‘zim uchun 25 o‘rniga 30 ga ko‘paytiraman. Yiliga 6 lakh — 1,8 crore bo‘ladi. Bu ehtiyotkorroq yondashuv, uyquni ham yaxshilaydi.
Maqsadga hali yaqin bo‘lmasangiz ham, bu raqam nega muhim:
«Boy bo‘lishni xohlayman» degan fikrni aniq muddatli maqsadga aylantiradi.
Xarajatlar daromad emas, asosiy ta’sir vositasi ekanini ko‘rsatadi. Yillik xarajatni 1 lakh ga qisqartirish maqsad summasini 25–30 lakh ga kamaytiradi.
Keraksiz tavakkal qilishni qachon to‘xtatish mumkinligini bildiradi. Mablag‘idan ayrilganlarning aksariyati aslida yetarlicha pulga ega bo‘lgan, ammo buni bilmagan odamlar.
O‘z raqamimni kundaligimning birinchi sahifasiga yozib qo‘yganman. Har oy sof boylik ko‘rsatkichi unga yaqinlashadi yoki undan uzoqlashadi — men kuzatib boradigan yagona ko‘rsatkich shu.
Diwali bayrami dam olish kunlari bu hisob-kitobni bir marta qilib ko‘rish uchun yaxshi fursat. O‘z raqamingizni hisoblab ko‘rganmisiz? Summani emas, qaysi ko‘paytirgichdan foydalanishingizni ulashing.
Faqat ma’rifiy maqsadda, moliyaviy maslahat emas.
$BTC #FinancialFreedom #PersonalFinance #FIRE
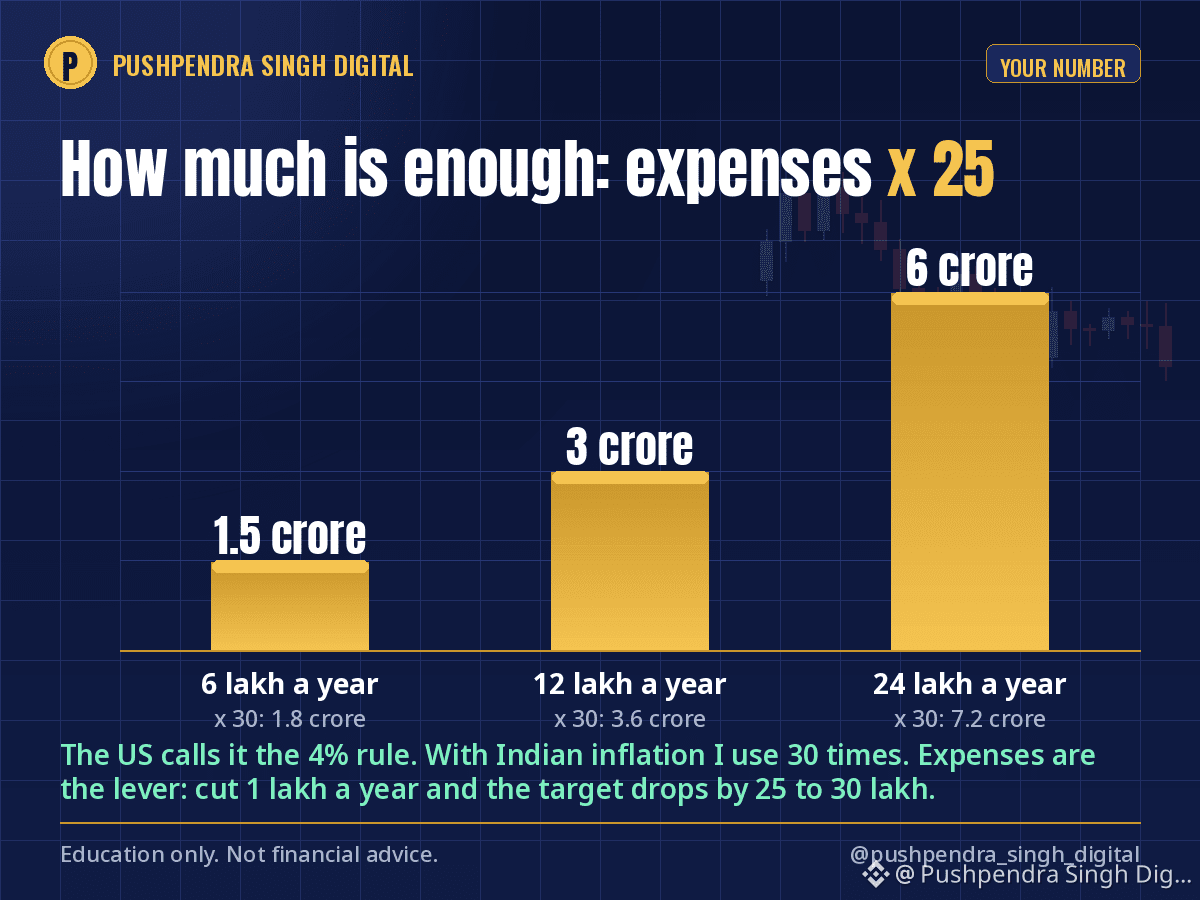
2
2
578
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceReopensWithdrawalsForMoreAssets
999,093 marta koʻrilgan
5,166 muhokama qilmoqda
Tiklanish bo‘yicha 9-yangilanish: yana ko‘proq aktivlar bo‘yicha yechib olish qayta ochiladi (2026-11-06)
Binance Announcement
·57 ta layk
·179.1k marta koʻrilgan
AnthropicIPOValuationDoubts
2,855 marta koʻrilgan
100 muhokama qilmoqda
USStocksSlipandCryptoMarketUnderBroadPressure
65,430 marta koʻrilgan
510 muhokama qilmoqda