
PhyrexNi
987 Postlar

PhyrexNi
 Square Verified
Shikoyat qilish
Foydalanuvchini bloklash
数据搬运工

Makro KOL

2025 Blokcheyn 100 – Mustaqil tadqiqotchi

Creator Awards 2024
23 Kuzatilmoqda
54.1K+ Kuzatuvchilar
14.1K+ Yoqdi
6 Nishonlar
Postlar
Portfel
Barchasi
Iqtiboslar
Videolar
·
--
Qisman to‘g‘ri
Nvidia hisobotigacha sotuvlar yarimo‘tkazgich ETF’laridan boshlab xedj-fondlargacha tarqaldi
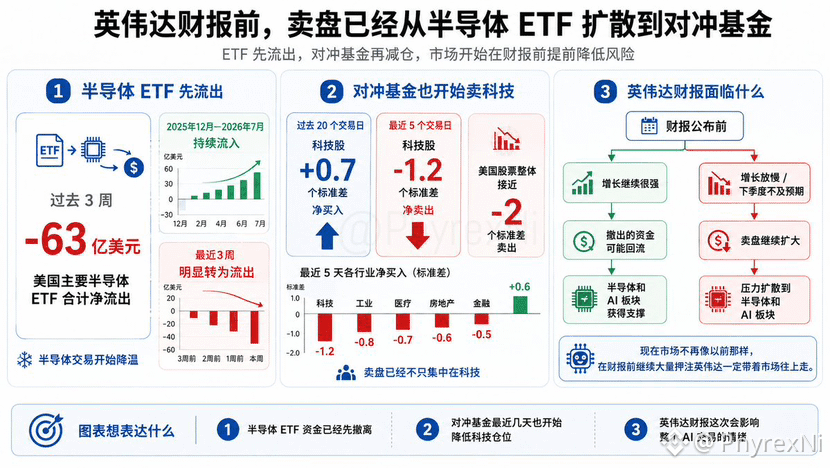
Oldin yozganimdek, Nvidia hisobotidan oldingi davrda AQSHning asosiy yarimo‘tkazgich ETF’lari so‘nggi uch hafta ichida jami taxminan 6,3 milliard dollar sof chiqib ketishni ko‘rsatdi. Bu esa o‘tgan yil dekabridan joriy yil iyulgacha davom etgan doimiy sof kirim holatiga nisbatan keskin pasayish bo‘lib, yarimo‘tkazgich savdolari asta-sekin soviy boshlaganidan darak beradi.
Endi Goldman’ning ma’lumotlari yana bir boshqa jihatni ko‘rsatmoqda.
So‘nggi 20 savdo kunida Goldman mijozlari AQSH aksiyalarining umumiy qismiga baribir sof xaridor bo‘lib qolgan, texnologiya sektorida ham taxminan 0,7 standart og‘ish hajmida sof xarid saqlangan. Biroq oxirgi 5 savdo kunida yo‘nalat huddiki teskari bo‘lib qoldi: AQSH aksiyalari bo‘yicha sof sotuvlar so‘nggi bir yil ichida -2 standart og‘ishga juda yaqinlashdi, texnologiya sektori esa avvalgi sof xariddan taxminan -1,2 standart og‘ish atrofidagi sof sotuvga o‘tdi.
Prime Book asosan xedj-fondlar va yirik institutlar savdo faoliyatini aks ettiradi. Shuning uchun bu oldinda ko‘rilgan yarimo‘tkazgich ETF mablag‘lari oqimiga mos keladigan bir xil pul emas. Avval ETF mablag‘lari yarimo‘tkazgichlardan chiqishni boshladi; endi esa xedj-fondlar ham texnologiya sektoridagi ulushni kamaytira boshlamoqda.
Bundan tashqari, bu safargi sotuvlar faqat texnologiyaga jamlanib qolmadi. Oxirgi 5 kun ichida sanoat, tibbiyot, ko‘chmas mulk va moliya ham sotayotgan bo‘ldi. AQSH aksiyalarining umumiy qismida riskning qisqarishi yaqqol ko‘rinmoqda; faqat energiya kabi ayrim sektorlar esa mablag‘lar oqimi orqali xaridni ushlab turmoqda.
Shu sababli Nvidia bu safar hisobot beradigan bozor muhiti avvalgi bir necha holatdan unchalik farq qilmay qolmadi. Oldin ko‘plab mablag‘lar hisobotgacha AI va yarimo‘tkazgichlarga qo‘shimcha xarid qilib, Nvidia yana kutilgandan oshib ketadi, degan umidda edi. Hozir esa hisobot e’lon qilinmagan bo‘lsa ham, ETF’larda ketma-ket chiqib ketish kuzatilmoqda, xedj-fondlar esa texnologiyani sotsa boshladi. Bu esa ayrim mablag‘lar riskni erta kamaytirayotganini anglatadi.
Eng katta ta’sir hisobot e’lon qilingandan keyin keladi: investorlar pulni qaytadan sotib olishga tayyormi-yo‘qmi.
Ilgarilari Nvidia faqat prognozdan yuqori daromad ko‘rsatib, keyingi chorakda ham o‘sishni davom ettirsa, bozor odatda yuqoriga qarab xarid qilishda davom etardi. Ammo hozir ko‘plab mablag‘lar allaqachon oldindan chiqib ketgan, shuning uchun hamma Nvidia’dan qo‘yiladigan talab ham tabiiy ravishda yuqoriroq bo‘ladi. Faqat prognozdan biroz yaxshi chiqishning o‘zi, ehtimol, bozorni qoniqtirish uchun yetarli bo‘lmay qolgan.
Shuning uchun agar Nvidia bu safar ham juda kuchli o‘sishni ko‘rsatishda davom etsa, avval chiqib ketgan pulning qaytib kelish imkoniyati bor. Lekin o‘sish sekinlasha boshlasa yoki keyingi chorak bo‘yicha ma’lumotlar hammu o‘ylaganchalik yaxshi bo‘lmasa, ta’sir tezda Nvidia’dan boshlab butun yarimo‘tkazgich va AI sektorlariga ham tarqalib ketishi osonlashadi.
Nvidia hisobotigacha sotuvlar yarimo‘tkazgich ETF’laridan boshlab xedj-fondlargacha tarqaldi
Oldin yozganimdek, Nvidia hisobotidan oldingi davrda AQSHning asosiy yarimo‘tkazgich ETF’lari so‘nggi uch hafta ichida jami taxminan 6,3 milliard dollar sof chiqib ketishni ko‘rsatdi. Bu esa o‘tgan yil dekabridan joriy yil iyulgacha davom etgan doimiy sof kirim holatiga nisbatan keskin pasayish bo‘lib, yarimo‘tkazgich savdolari asta-sekin soviy boshlaganidan darak beradi.
Endi Goldman’ning ma’lumotlari yana bir boshqa jihatni ko‘rsatmoqda.
So‘nggi 20 savdo kunida Goldman mijozlari AQSH aksiyalarining umumiy qismiga baribir sof xaridor bo‘lib qolgan, texnologiya sektorida ham taxminan 0,7 standart og‘ish hajmida sof xarid saqlangan. Biroq oxirgi 5 savdo kunida yo‘nalat huddiki teskari bo‘lib qoldi: AQSH aksiyalari bo‘yicha sof sotuvlar so‘nggi bir yil ichida -2 standart og‘ishga juda yaqinlashdi, texnologiya sektori esa avvalgi sof xariddan taxminan -1,2 standart og‘ish atrofidagi sof sotuvga o‘tdi.
Prime Book asosan xedj-fondlar va yirik institutlar savdo faoliyatini aks ettiradi. Shuning uchun bu oldinda ko‘rilgan yarimo‘tkazgich ETF mablag‘lari oqimiga mos keladigan bir xil pul emas. Avval ETF mablag‘lari yarimo‘tkazgichlardan chiqishni boshladi; endi esa xedj-fondlar ham texnologiya sektoridagi ulushni kamaytira boshlamoqda.
Bundan tashqari, bu safargi sotuvlar faqat texnologiyaga jamlanib qolmadi. Oxirgi 5 kun ichida sanoat, tibbiyot, ko‘chmas mulk va moliya ham sotayotgan bo‘ldi. AQSH aksiyalarining umumiy qismida riskning qisqarishi yaqqol ko‘rinmoqda; faqat energiya kabi ayrim sektorlar esa mablag‘lar oqimi orqali xaridni ushlab turmoqda.
Shu sababli Nvidia bu safar hisobot beradigan bozor muhiti avvalgi bir necha holatdan unchalik farq qilmay qolmadi. Oldin ko‘plab mablag‘lar hisobotgacha AI va yarimo‘tkazgichlarga qo‘shimcha xarid qilib, Nvidia yana kutilgandan oshib ketadi, degan umidda edi. Hozir esa hisobot e’lon qilinmagan bo‘lsa ham, ETF’larda ketma-ket chiqib ketish kuzatilmoqda, xedj-fondlar esa texnologiyani sotsa boshladi. Bu esa ayrim mablag‘lar riskni erta kamaytirayotganini anglatadi.
Eng katta ta’sir hisobot e’lon qilingandan keyin keladi: investorlar pulni qaytadan sotib olishga tayyormi-yo‘qmi.
Ilgarilari Nvidia faqat prognozdan yuqori daromad ko‘rsatib, keyingi chorakda ham o‘sishni davom ettirsa, bozor odatda yuqoriga qarab xarid qilishda davom etardi. Ammo hozir ko‘plab mablag‘lar allaqachon oldindan chiqib ketgan, shuning uchun hamma Nvidia’dan qo‘yiladigan talab ham tabiiy ravishda yuqoriroq bo‘ladi. Faqat prognozdan biroz yaxshi chiqishning o‘zi, ehtimol, bozorni qoniqtirish uchun yetarli bo‘lmay qolgan.
Shuning uchun agar Nvidia bu safar ham juda kuchli o‘sishni ko‘rsatishda davom etsa, avval chiqib ketgan pulning qaytib kelish imkoniyati bor. Lekin o‘sish sekinlasha boshlasa yoki keyingi chorak bo‘yicha ma’lumotlar hammu o‘ylaganchalik yaxshi bo‘lmasa, ta’sir tezda Nvidia’dan boshlab butun yarimo‘tkazgich va AI sektorlariga ham tarqalib ketishi osonlashadi.
Oldin yozganimdek, Nvidia hisobotidan oldingi davrda AQSHning asosiy yarimo‘tkazgich ETF’lari so‘nggi uch hafta ichida jami taxminan 6,3 milliard dollar sof chiqib ketishni ko‘rsatdi. Bu esa o‘tgan yil dekabridan joriy yil iyulgacha davom etgan doimiy sof kirim holatiga nisbatan keskin pasayish bo‘lib, yarimo‘tkazgich savdolari asta-sekin soviy boshlaganidan darak beradi.
Endi Goldman’ning ma’lumotlari yana bir boshqa jihatni ko‘rsatmoqda.
So‘nggi 20 savdo kunida Goldman mijozlari AQSH aksiyalarining umumiy qismiga baribir sof xaridor bo‘lib qolgan, texnologiya sektorida ham taxminan 0,7 standart og‘ish hajmida sof xarid saqlangan. Biroq oxirgi 5 savdo kunida yo‘nalat huddiki teskari bo‘lib qoldi: AQSH aksiyalari bo‘yicha sof sotuvlar so‘nggi bir yil ichida -2 standart og‘ishga juda yaqinlashdi, texnologiya sektori esa avvalgi sof xariddan taxminan -1,2 standart og‘ish atrofidagi sof sotuvga o‘tdi.
Prime Book asosan xedj-fondlar va yirik institutlar savdo faoliyatini aks ettiradi. Shuning uchun bu oldinda ko‘rilgan yarimo‘tkazgich ETF mablag‘lari oqimiga mos keladigan bir xil pul emas. Avval ETF mablag‘lari yarimo‘tkazgichlardan chiqishni boshladi; endi esa xedj-fondlar ham texnologiya sektoridagi ulushni kamaytira boshlamoqda.
Bundan tashqari, bu safargi sotuvlar faqat texnologiyaga jamlanib qolmadi. Oxirgi 5 kun ichida sanoat, tibbiyot, ko‘chmas mulk va moliya ham sotayotgan bo‘ldi. AQSH aksiyalarining umumiy qismida riskning qisqarishi yaqqol ko‘rinmoqda; faqat energiya kabi ayrim sektorlar esa mablag‘lar oqimi orqali xaridni ushlab turmoqda.
Shu sababli Nvidia bu safar hisobot beradigan bozor muhiti avvalgi bir necha holatdan unchalik farq qilmay qolmadi. Oldin ko‘plab mablag‘lar hisobotgacha AI va yarimo‘tkazgichlarga qo‘shimcha xarid qilib, Nvidia yana kutilgandan oshib ketadi, degan umidda edi. Hozir esa hisobot e’lon qilinmagan bo‘lsa ham, ETF’larda ketma-ket chiqib ketish kuzatilmoqda, xedj-fondlar esa texnologiyani sotsa boshladi. Bu esa ayrim mablag‘lar riskni erta kamaytirayotganini anglatadi.
Eng katta ta’sir hisobot e’lon qilingandan keyin keladi: investorlar pulni qaytadan sotib olishga tayyormi-yo‘qmi.
Ilgarilari Nvidia faqat prognozdan yuqori daromad ko‘rsatib, keyingi chorakda ham o‘sishni davom ettirsa, bozor odatda yuqoriga qarab xarid qilishda davom etardi. Ammo hozir ko‘plab mablag‘lar allaqachon oldindan chiqib ketgan, shuning uchun hamma Nvidia’dan qo‘yiladigan talab ham tabiiy ravishda yuqoriroq bo‘ladi. Faqat prognozdan biroz yaxshi chiqishning o‘zi, ehtimol, bozorni qoniqtirish uchun yetarli bo‘lmay qolgan.
Shuning uchun agar Nvidia bu safar ham juda kuchli o‘sishni ko‘rsatishda davom etsa, avval chiqib ketgan pulning qaytib kelish imkoniyati bor. Lekin o‘sish sekinlasha boshlasa yoki keyingi chorak bo‘yicha ma’lumotlar hammu o‘ylaganchalik yaxshi bo‘lmasa, ta’sir tezda Nvidia’dan boshlab butun yarimo‘tkazgich va AI sektorlariga ham tarqalib ketishi osonlashadi.
2
5
17
12.5k
·
--
Tasdiqlangan
Maqola
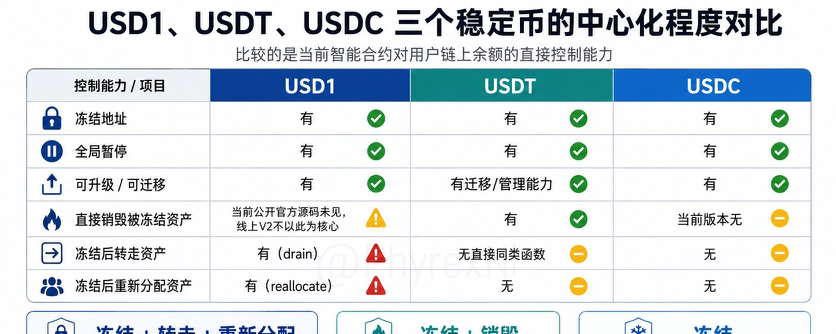
USD1, USDT va USDC uchta stablecoinning markazlashuv darajasini taqqoslash — USDC muzlatishi mumkin, USDT esa yo‘q qilib yuborishi mumkin, USD1 esa aktivlarni bevosita o‘tkazib yubora oladiBugun ertalab Justin’ning ushbu tvitini o‘qidim. Ularning sudi menga unchalik qiziq tuyulmadi, ammo Justin maqolasida aynan bitta gap bor edi, u mening qiziqishimni uyg‘otdi: unda “$USD1 ehtimol orqa eshik bo‘lishi mumkin”.
Aslida, agar aktivlarni muzlatish nazarda tutilsa, bunday funksiya faqat USD1’da emas: qolgan USDT va USDC’da ham bor. Bu yetarli darajada markazsizlashtirilgan bo‘lmasa-da, “black forest”dagi (qora o‘rmon) tez-tez sodir bo‘ladigan koinlar olamida buni ijobiy narsa deb hisoblash mumkin.
Shuning uchun juda qiziqib, taqqoslab ko‘rdim: USD1, USDT va USDC ning smart-kontaktlarini bir joyga qo‘yib, uchta stablecoin (barqaror koin) emissiya qiluvchisi foydalanuvchi aktivlariga nisbatan qanday “xavfni boshqarish” (risk control) darajasiga qadar ishlay olishini aniqlab chiqdim.
USD1, USDT va USDC uchta stablecoinning markazlashuv darajasini taqqoslash — USDC muzlatishi mumkin, USDT esa yo‘q qilib yuborishi mumkin, USD1 esa aktivlarni bevosita o‘tkazib yubora oladi
Bugun ertalab Justin’ning ushbu tvitini o‘qidim. Ularning sudi menga unchalik qiziq tuyulmadi, ammo Justin maqolasida aynan bitta gap bor edi, u mening qiziqishimni uyg‘otdi: unda “$USD1 ehtimol orqa eshik bo‘lishi mumkin”.
Aslida, agar aktivlarni muzlatish nazarda tutilsa, bunday funksiya faqat USD1’da emas: qolgan USDT va USDC’da ham bor. Bu yetarli darajada markazsizlashtirilgan bo‘lmasa-da, “black forest”dagi (qora o‘rmon) tez-tez sodir bo‘ladigan koinlar olamida buni ijobiy narsa deb hisoblash mumkin.
Shuning uchun juda qiziqib, taqqoslab ko‘rdim: USD1, USDT va USDC ning smart-kontaktlarini bir joyga qo‘yib, uchta stablecoin (barqaror koin) emissiya qiluvchisi foydalanuvchi aktivlariga nisbatan qanday “xavfni boshqarish” (risk control) darajasiga qadar ishlay olishini aniqlab chiqdim.
Aslida, agar aktivlarni muzlatish nazarda tutilsa, bunday funksiya faqat USD1’da emas: qolgan USDT va USDC’da ham bor. Bu yetarli darajada markazsizlashtirilgan bo‘lmasa-da, “black forest”dagi (qora o‘rmon) tez-tez sodir bo‘ladigan koinlar olamida buni ijobiy narsa deb hisoblash mumkin.
Shuning uchun juda qiziqib, taqqoslab ko‘rdim: USD1, USDT va USDC ning smart-kontaktlarini bir joyga qo‘yib, uchta stablecoin (barqaror koin) emissiya qiluvchisi foydalanuvchi aktivlariga nisbatan qanday “xavfni boshqarish” (risk control) darajasiga qadar ishlay olishini aniqlab chiqdim.
3
2
22
10.5k
·
--
Maqola
BlackRock Bitcoin’ni qayta baholadi: 50% ga keskin tushib ketgandan keyin esa investitsiya mantiqi o‘zgarmagan, deb hisoblaydiBlackRock ikki kun oldin 14 sahifalik Bitcoin hisobotini e’lon qildi, unda o‘tgan yilgi tarixiy eng yuqori cho‘qqidan tushib ketganidan keyin qayta baholash maxsus ko‘rib chiqilgan.
investitsiya portfelining bir qismi sifatida hali ham bunga arziydimi?
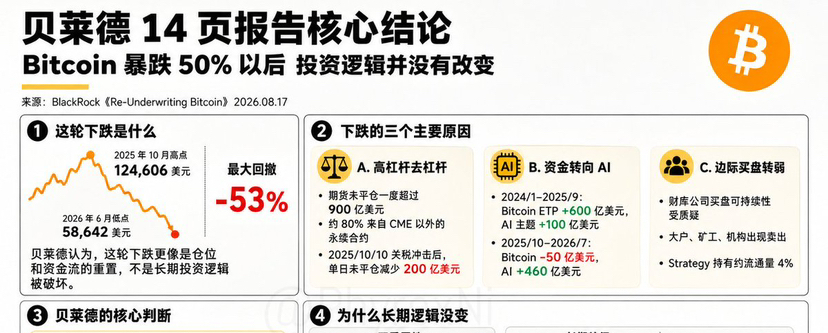
Hisobotdagi xulosa shuki, garchi Bitcoin 2025-yilning oktabr oyida 124,606 AQSh dollargacha bo‘lgan eng yuqoridan bu yil iyun oyida 58,642 AQSh dollarigacha tushib, 50% dan oshiq chekinishni boshdan kechirgan bo‘lsa-da, bu asosan bir marta olingan leveraj va pul oqimlari sababli yuzaga kelgan pozitsiyalarni “tozalash” bo‘lgan; Bitcoin’ning uzoq muddatli investitsiya mantiqi o‘zgargani yo‘q.
O‘tgan yilning oktabrida Bitcoin 120 ming dollardan oshgan paytda butun kripto bozoridagi ochiq fyuchers kontraktlari (o‘ta’minlanmagan) hajmi 90 milliard AQSh dollaridan oshgan, ularning taxminan 80% CME’dan tashqaridagi perpetual (doimiy) kontraktlardan kelgan.
BlackRock Bitcoin’ni qayta baholadi: 50% ga keskin tushib ketgandan keyin esa investitsiya mantiqi o‘zgarmagan, deb hisoblaydi
BlackRock ikki kun oldin 14 sahifalik Bitcoin hisobotini e’lon qildi, unda o‘tgan yilgi tarixiy eng yuqori cho‘qqidan tushib ketganidan keyin qayta baholash maxsus ko‘rib chiqilgan.
investitsiya portfelining bir qismi sifatida hali ham bunga arziydimi?
Hisobotdagi xulosa shuki, garchi Bitcoin 2025-yilning oktabr oyida 124,606 AQSh dollargacha bo‘lgan eng yuqoridan bu yil iyun oyida 58,642 AQSh dollarigacha tushib, 50% dan oshiq chekinishni boshdan kechirgan bo‘lsa-da, bu asosan bir marta olingan leveraj va pul oqimlari sababli yuzaga kelgan pozitsiyalarni “tozalash” bo‘lgan; Bitcoin’ning uzoq muddatli investitsiya mantiqi o‘zgargani yo‘q.
O‘tgan yilning oktabrida Bitcoin 120 ming dollardan oshgan paytda butun kripto bozoridagi ochiq fyuchers kontraktlari (o‘ta’minlanmagan) hajmi 90 milliard AQSh dollaridan oshgan, ularning taxminan 80% CME’dan tashqaridagi perpetual (doimiy) kontraktlardan kelgan.
investitsiya portfelining bir qismi sifatida hali ham bunga arziydimi?
Hisobotdagi xulosa shuki, garchi Bitcoin 2025-yilning oktabr oyida 124,606 AQSh dollargacha bo‘lgan eng yuqoridan bu yil iyun oyida 58,642 AQSh dollarigacha tushib, 50% dan oshiq chekinishni boshdan kechirgan bo‘lsa-da, bu asosan bir marta olingan leveraj va pul oqimlari sababli yuzaga kelgan pozitsiyalarni “tozalash” bo‘lgan; Bitcoin’ning uzoq muddatli investitsiya mantiqi o‘zgargani yo‘q.
O‘tgan yilning oktabrida Bitcoin 120 ming dollardan oshgan paytda butun kripto bozoridagi ochiq fyuchers kontraktlari (o‘ta’minlanmagan) hajmi 90 milliard AQSh dollaridan oshgan, ularning taxminan 80% CME’dan tashqaridagi perpetual (doimiy) kontraktlardan kelgan.
2
1
17
7.9k
·
--
Tasdiqlangan
Maqola
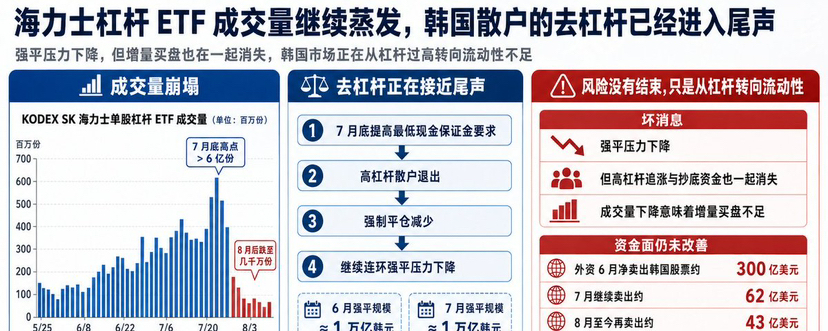
Hynix leverajli ETF savdo hajmi yanada pasaymoqda — koreyalik chakana investorlar leverajni qisqartirish bosqichining oxiriga yetdiBir necha kun oldin Janubiy Koreya chakana investorlarining SK Hynix leverajli ETFlariga bo‘lgan qiziqishi susaygani haqida yozgan edim. Bloomberg hisob-kitobiga ko‘ra, SK Hynixga oid 7 ta leverajli ETF savdo hajmi iyul oxiridagi qariyb 800 million aksiyalik cho‘qqidan 100 million aksiyadan ham pastga tushgan edi.
Eng so‘nggi ma’lumotlar bu tendensiyani yanada tasdiqlaydi: KODEX SK Hynix yagona aksiyasiga leverajli ETF savdo hajmi iyul oxirida bir kunda 600 million birlikdan oshgan bo‘lsa, avgust boshlanishi bilan tezda bir necha o‘n million birlikkacha tushdi. Bu eng yuqori ko‘rsatkichga nisbatan 90 foizdan ko‘proqqa kamaygan.
Bu Koreya bozoridagi leverajni eng keskin qisqartirish bosqichi haqiqatan ham yakuniga yaqinlashayotganini ko‘rsatadi.
Hynix leverajli ETF savdo hajmi yanada pasaymoqda — koreyalik chakana investorlar leverajni qisqartirish bosqichining oxiriga yetdi
Bir necha kun oldin Janubiy Koreya chakana investorlarining SK Hynix leverajli ETFlariga bo‘lgan qiziqishi susaygani haqida yozgan edim. Bloomberg hisob-kitobiga ko‘ra, SK Hynixga oid 7 ta leverajli ETF savdo hajmi iyul oxiridagi qariyb 800 million aksiyalik cho‘qqidan 100 million aksiyadan ham pastga tushgan edi.
Eng so‘nggi ma’lumotlar bu tendensiyani yanada tasdiqlaydi: KODEX SK Hynix yagona aksiyasiga leverajli ETF savdo hajmi iyul oxirida bir kunda 600 million birlikdan oshgan bo‘lsa, avgust boshlanishi bilan tezda bir necha o‘n million birlikkacha tushdi. Bu eng yuqori ko‘rsatkichga nisbatan 90 foizdan ko‘proqqa kamaygan.
Bu Koreya bozoridagi leverajni eng keskin qisqartirish bosqichi haqiqatan ham yakuniga yaqinlashayotganini ko‘rsatadi.
Eng so‘nggi ma’lumotlar bu tendensiyani yanada tasdiqlaydi: KODEX SK Hynix yagona aksiyasiga leverajli ETF savdo hajmi iyul oxirida bir kunda 600 million birlikdan oshgan bo‘lsa, avgust boshlanishi bilan tezda bir necha o‘n million birlikkacha tushdi. Bu eng yuqori ko‘rsatkichga nisbatan 90 foizdan ko‘proqqa kamaygan.
Bu Koreya bozoridagi leverajni eng keskin qisqartirish bosqichi haqiqatan ham yakuniga yaqinlashayotganini ko‘rsatadi.
1
4.7k
·
--
Qisman to‘g‘ri
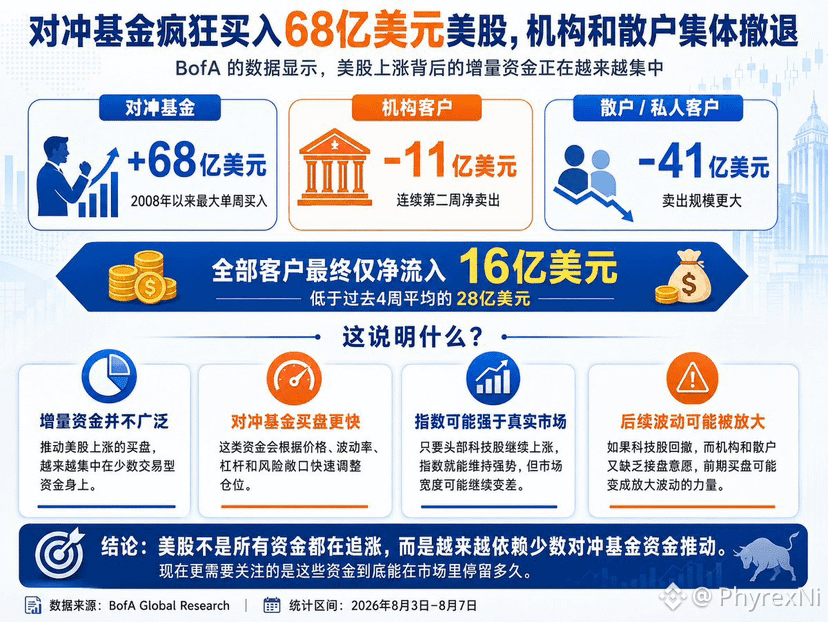
Xedj-fondlar AQSh aksiyalarini 6,8 milliard dollarga shiddat bilan sotib oldi, institutsional va chakana investorlar esa ommaviy ravishda chekinmoqda
BofA ma’lumotlariga ko‘ra, 3–7-avgust haftasida xedj-fond mijozlari AQSh aksiyalari va aksiyalar ETFlarini sof hisobda qariyb 6,8 milliard dollarga sotib olgan. Bu BofA 2008-yildan beri qayd etgan eng yirik haftalik xarid hajmidir.
Biroq ayni davrda institutsional mijozlar sof hisobda qariyb 1,1 milliard dollarlik aksiyalarni sotgan va bu ketma-ket ikkinchi haftalik sof sotuv bo‘lgan. Jismoniy shaxs mijozlarning sof sotuv hajmi bundan ham katta — 4,1 milliard dollarga yetgan.
Shunday qilib, xedj-fondlarning xaridlari o‘sha haftada tarixiy rekord o‘rnatgan bo‘lsa-da, BofAning barcha mijozlari bo‘yicha yakuniy sof pul oqimi atigi 1,6 milliard dollarni tashkil etdi. Bu hatto so‘nggi to‘rt haftadagi o‘rtacha 2,8 milliard dollardan ham kam.
Bu hozirda AQSh aksiyalari bozorini harakatga keltirayotgan qo‘shimcha kapital tobora keng qatlamlarga yoyilmayotganini, aksincha, oz sonli faol savdo qiluvchi investorlar qo‘lida ko‘proq jamlanayotganini anglatadi. Bozorda barcha investorlar birgalikda narxlar ortidan quvayotgan holat kuzatilmayapti.
Xedj-fondlar bilan institutsional investorlar o‘rtasidagi eng katta farq shundaki, xedj-fondlar odatda pozitsiyalarini tezroq o‘zgartiradi. Institutsional investorlar aksiyalarni uzoqroq muddat ushlab turishga moyil bo‘lsa, xedj-fondlar narx, o‘zgaruvchanlik, kredit yelkasi va risk darajasiga qarab pozitsiyalarini doimiy ravishda qayta sozlaydi. Shu bois xedj-fondlar qisqa muddatda narxlarni ko‘tarishi mumkin, ammo ularning xaridlari o‘z-o‘zidan barqaror bo‘lishi shart emas.
Ayniqsa, hozir AQSh aksiyalariga yo‘naltirilayotgan mablag‘lar texnologiya sektorida kuchli jamlangan. Indeks ko‘tarilganda, narxlar qanchalik kuchli bo‘lsa, mablag‘lar shunchalik ko‘proq shu sektorga oqib keladi, eng yirik kompaniyalarning indeksdagi ulushi esa tobora ortadi. Natijada indeks butun bozorning haqiqiy holatidan kuchliroq ko‘rinishi mumkin.
Ammo texnologiya aksiyalari sezilarli darajada pasaya boshlasa, xedj-fondlar pozitsiyalarini institutsional investorlarga qaraganda ancha tez qisqartirishi mumkin. Hozir esa institutsional va chakana investorlar narxlar pasayganda xarid qilishga kuchli tayyorlik bildirayotgani yo‘q. Demak, indeksni yuqoriga ko‘targan mablag‘lar keyinchalik bozor tebranishlarini kuchaytiruvchi omilga ham aylanishi mumkin.
Shu sababli hozir AQSh aksiyalari bozorida eng muhim e’tibor qaratiladigan jihat — bu mablag‘lar bozorda qancha vaqt qolishi.
Xedj-fondlar AQSh aksiyalarini 6,8 milliard dollarga shiddat bilan sotib oldi, institutsional va chakana investorlar esa ommaviy ravishda chekinmoqda
BofA ma’lumotlariga ko‘ra, 3–7-avgust haftasida xedj-fond mijozlari AQSh aksiyalari va aksiyalar ETFlarini sof hisobda qariyb 6,8 milliard dollarga sotib olgan. Bu BofA 2008-yildan beri qayd etgan eng yirik haftalik xarid hajmidir.
Biroq ayni davrda institutsional mijozlar sof hisobda qariyb 1,1 milliard dollarlik aksiyalarni sotgan va bu ketma-ket ikkinchi haftalik sof sotuv bo‘lgan. Jismoniy shaxs mijozlarning sof sotuv hajmi bundan ham katta — 4,1 milliard dollarga yetgan.
Shunday qilib, xedj-fondlarning xaridlari o‘sha haftada tarixiy rekord o‘rnatgan bo‘lsa-da, BofAning barcha mijozlari bo‘yicha yakuniy sof pul oqimi atigi 1,6 milliard dollarni tashkil etdi. Bu hatto so‘nggi to‘rt haftadagi o‘rtacha 2,8 milliard dollardan ham kam.
Bu hozirda AQSh aksiyalari bozorini harakatga keltirayotgan qo‘shimcha kapital tobora keng qatlamlarga yoyilmayotganini, aksincha, oz sonli faol savdo qiluvchi investorlar qo‘lida ko‘proq jamlanayotganini anglatadi. Bozorda barcha investorlar birgalikda narxlar ortidan quvayotgan holat kuzatilmayapti.
Xedj-fondlar bilan institutsional investorlar o‘rtasidagi eng katta farq shundaki, xedj-fondlar odatda pozitsiyalarini tezroq o‘zgartiradi. Institutsional investorlar aksiyalarni uzoqroq muddat ushlab turishga moyil bo‘lsa, xedj-fondlar narx, o‘zgaruvchanlik, kredit yelkasi va risk darajasiga qarab pozitsiyalarini doimiy ravishda qayta sozlaydi. Shu bois xedj-fondlar qisqa muddatda narxlarni ko‘tarishi mumkin, ammo ularning xaridlari o‘z-o‘zidan barqaror bo‘lishi shart emas.
Ayniqsa, hozir AQSh aksiyalariga yo‘naltirilayotgan mablag‘lar texnologiya sektorida kuchli jamlangan. Indeks ko‘tarilganda, narxlar qanchalik kuchli bo‘lsa, mablag‘lar shunchalik ko‘proq shu sektorga oqib keladi, eng yirik kompaniyalarning indeksdagi ulushi esa tobora ortadi. Natijada indeks butun bozorning haqiqiy holatidan kuchliroq ko‘rinishi mumkin.
Ammo texnologiya aksiyalari sezilarli darajada pasaya boshlasa, xedj-fondlar pozitsiyalarini institutsional investorlarga qaraganda ancha tez qisqartirishi mumkin. Hozir esa institutsional va chakana investorlar narxlar pasayganda xarid qilishga kuchli tayyorlik bildirayotgani yo‘q. Demak, indeksni yuqoriga ko‘targan mablag‘lar keyinchalik bozor tebranishlarini kuchaytiruvchi omilga ham aylanishi mumkin.
Shu sababli hozir AQSh aksiyalari bozorida eng muhim e’tibor qaratiladigan jihat — bu mablag‘lar bozorda qancha vaqt qolishi.
BofA ma’lumotlariga ko‘ra, 3–7-avgust haftasida xedj-fond mijozlari AQSh aksiyalari va aksiyalar ETFlarini sof hisobda qariyb 6,8 milliard dollarga sotib olgan. Bu BofA 2008-yildan beri qayd etgan eng yirik haftalik xarid hajmidir.
Biroq ayni davrda institutsional mijozlar sof hisobda qariyb 1,1 milliard dollarlik aksiyalarni sotgan va bu ketma-ket ikkinchi haftalik sof sotuv bo‘lgan. Jismoniy shaxs mijozlarning sof sotuv hajmi bundan ham katta — 4,1 milliard dollarga yetgan.
Shunday qilib, xedj-fondlarning xaridlari o‘sha haftada tarixiy rekord o‘rnatgan bo‘lsa-da, BofAning barcha mijozlari bo‘yicha yakuniy sof pul oqimi atigi 1,6 milliard dollarni tashkil etdi. Bu hatto so‘nggi to‘rt haftadagi o‘rtacha 2,8 milliard dollardan ham kam.
Bu hozirda AQSh aksiyalari bozorini harakatga keltirayotgan qo‘shimcha kapital tobora keng qatlamlarga yoyilmayotganini, aksincha, oz sonli faol savdo qiluvchi investorlar qo‘lida ko‘proq jamlanayotganini anglatadi. Bozorda barcha investorlar birgalikda narxlar ortidan quvayotgan holat kuzatilmayapti.
Xedj-fondlar bilan institutsional investorlar o‘rtasidagi eng katta farq shundaki, xedj-fondlar odatda pozitsiyalarini tezroq o‘zgartiradi. Institutsional investorlar aksiyalarni uzoqroq muddat ushlab turishga moyil bo‘lsa, xedj-fondlar narx, o‘zgaruvchanlik, kredit yelkasi va risk darajasiga qarab pozitsiyalarini doimiy ravishda qayta sozlaydi. Shu bois xedj-fondlar qisqa muddatda narxlarni ko‘tarishi mumkin, ammo ularning xaridlari o‘z-o‘zidan barqaror bo‘lishi shart emas.
Ayniqsa, hozir AQSh aksiyalariga yo‘naltirilayotgan mablag‘lar texnologiya sektorida kuchli jamlangan. Indeks ko‘tarilganda, narxlar qanchalik kuchli bo‘lsa, mablag‘lar shunchalik ko‘proq shu sektorga oqib keladi, eng yirik kompaniyalarning indeksdagi ulushi esa tobora ortadi. Natijada indeks butun bozorning haqiqiy holatidan kuchliroq ko‘rinishi mumkin.
Ammo texnologiya aksiyalari sezilarli darajada pasaya boshlasa, xedj-fondlar pozitsiyalarini institutsional investorlarga qaraganda ancha tez qisqartirishi mumkin. Hozir esa institutsional va chakana investorlar narxlar pasayganda xarid qilishga kuchli tayyorlik bildirayotgani yo‘q. Demak, indeksni yuqoriga ko‘targan mablag‘lar keyinchalik bozor tebranishlarini kuchaytiruvchi omilga ham aylanishi mumkin.
Shu sababli hozir AQSh aksiyalari bozorida eng muhim e’tibor qaratiladigan jihat — bu mablag‘lar bozorda qancha vaqt qolishi.
1
3.1k
·
--
Maqola
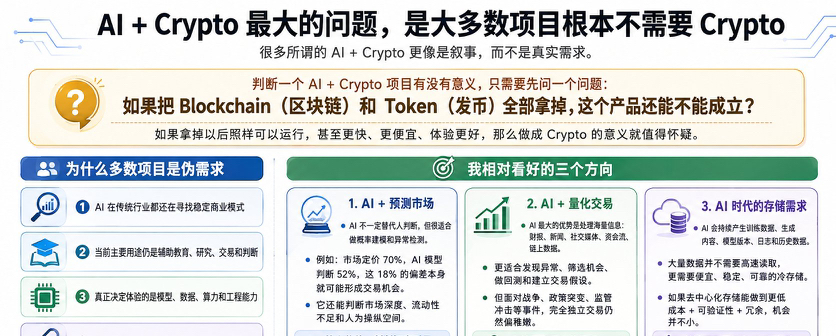
AI + Crypto ning eng katta muammosi — ko‘pchilik loyihalarga umuman Crypto kerak emasBugun @BNB_Chain dagi hamrohlar bilan AI + Crypto mavzusida suhbatlashdim. Mening shaxsiy fikrimcha, hozir bozorda mavjud AI + Crypto’ning aksariyati aslida soxta talab (pseudo-need) hisoblanadi.
AI o‘zi ham an’anaviy sohalarda hali tezkor joriy etish va biznes modelini doimiy ravishda izlash bosqichida turibdi. Daromadni barqaror keltira oladigan, xarajatni aniq kamaytiradigan va samaradorlikni oshiradigan holatlar tasavvurdagidek ko‘p emas. Buni Crypto’ga o‘tkazsangiz, bu muammo yanada yaqqolroq ko‘rinadi.
Menimcha, hozirgi AI asosan ta’limni, tadqiqotni, savdoni va qaror qabul qilishni qo‘llab-quvvatlash uchun ishlatiladi: masalan, on-chain ma’lumotlarni tartiblash, yangiliklarni o‘qish, loyihalarni tahlil qilish, smart-kontraktlarni tushuntirish, savdo imkoniyatlarini topish va hokazo. Ammo bu funksiyalarning aslida tayanadigan qismi modelning imkoniyatlari, ma’lumot sifati, hisoblash quvvati, muhandislik qobiliyati hamda mantiqiy xulosalash (inference) xarajatlaridir. Ko‘p hollarda esa blokcheyn real hayotda almashtirib bo‘lmaydigan rol o‘ynamaydi.
AI + Crypto ning eng katta muammosi — ko‘pchilik loyihalarga umuman Crypto kerak emas
Bugun @BNB_Chain dagi hamrohlar bilan AI + Crypto mavzusida suhbatlashdim. Mening shaxsiy fikrimcha, hozir bozorda mavjud AI + Crypto’ning aksariyati aslida soxta talab (pseudo-need) hisoblanadi.
AI o‘zi ham an’anaviy sohalarda hali tezkor joriy etish va biznes modelini doimiy ravishda izlash bosqichida turibdi. Daromadni barqaror keltira oladigan, xarajatni aniq kamaytiradigan va samaradorlikni oshiradigan holatlar tasavvurdagidek ko‘p emas. Buni Crypto’ga o‘tkazsangiz, bu muammo yanada yaqqolroq ko‘rinadi.
Menimcha, hozirgi AI asosan ta’limni, tadqiqotni, savdoni va qaror qabul qilishni qo‘llab-quvvatlash uchun ishlatiladi: masalan, on-chain ma’lumotlarni tartiblash, yangiliklarni o‘qish, loyihalarni tahlil qilish, smart-kontraktlarni tushuntirish, savdo imkoniyatlarini topish va hokazo. Ammo bu funksiyalarning aslida tayanadigan qismi modelning imkoniyatlari, ma’lumot sifati, hisoblash quvvati, muhandislik qobiliyati hamda mantiqiy xulosalash (inference) xarajatlaridir. Ko‘p hollarda esa blokcheyn real hayotda almashtirib bo‘lmaydigan rol o‘ynamaydi.
AI o‘zi ham an’anaviy sohalarda hali tezkor joriy etish va biznes modelini doimiy ravishda izlash bosqichida turibdi. Daromadni barqaror keltira oladigan, xarajatni aniq kamaytiradigan va samaradorlikni oshiradigan holatlar tasavvurdagidek ko‘p emas. Buni Crypto’ga o‘tkazsangiz, bu muammo yanada yaqqolroq ko‘rinadi.
Menimcha, hozirgi AI asosan ta’limni, tadqiqotni, savdoni va qaror qabul qilishni qo‘llab-quvvatlash uchun ishlatiladi: masalan, on-chain ma’lumotlarni tartiblash, yangiliklarni o‘qish, loyihalarni tahlil qilish, smart-kontraktlarni tushuntirish, savdo imkoniyatlarini topish va hokazo. Ammo bu funksiyalarning aslida tayanadigan qismi modelning imkoniyatlari, ma’lumot sifati, hisoblash quvvati, muhandislik qobiliyati hamda mantiqiy xulosalash (inference) xarajatlaridir. Ko‘p hollarda esa blokcheyn real hayotda almashtirib bo‘lmaydigan rol o‘ynamaydi.
1.9k
·
--
Qisman to‘g‘ri
Maqola
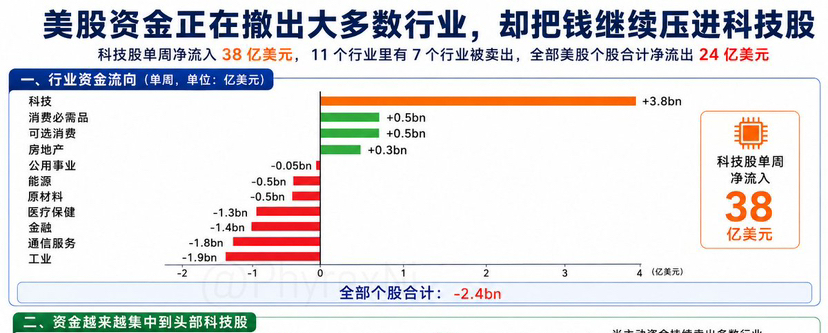
AQSh birjasidagi mablag‘lar ko‘pchilik tarmoqlardan chiqyapti, biroq pulni texnologiya aksiyalariga yanada ko‘proq siqmoqdaAvval men AQShdagi mayda investorlar yaqinda har bir alohida aksiyani xarid qilishni kamaytira boshlaganini, hatto sof sotuv paydo bo‘lganini yozgan edim, biroq ETF’larda esa sof xarid nisbatan barqaror saqlanib qolmoqda. O‘shanda mening fikrim shunday bo‘lganki: mayda investorlar haqiqatan ham AQSh birjasidan chiqib ketgani yo‘q, ular shunchaki riskni kamaytira boshlashgan — ya’ni biror bitta aksiyada bozordan o‘zib ketishni maqsad qilishdan, AQShning butun bozori yana ham ko‘tariladi degan taxminga pul tikishga o‘tishgan.
Yaqinda BofA ma’lumotlari yana ushbu fikrni tasdiqladi: o‘tgan bir hafta davomida BofA mijozlari AQSh texnologiya aksiyalarining alohida turlari bo‘yicha sof xarid qariyb 3,8 milliard dollar bo‘ldi — bu tarixdagi ikkinchi yirik bir haftalik xarid hajmi. Ammo shu bilan birga 11 ta tarmoqning 7 tasi sof sotuvga duch keldi, natijada AQSh bo‘yicha barcha alohida aksiyalar umumiy hisobda sof 2,4 milliard dollarga sotildi.
AQSh birjasidagi mablag‘lar ko‘pchilik tarmoqlardan chiqyapti, biroq pulni texnologiya aksiyalariga yanada ko‘proq siqmoqda
Avval men AQShdagi mayda investorlar yaqinda har bir alohida aksiyani xarid qilishni kamaytira boshlaganini, hatto sof sotuv paydo bo‘lganini yozgan edim, biroq ETF’larda esa sof xarid nisbatan barqaror saqlanib qolmoqda. O‘shanda mening fikrim shunday bo‘lganki: mayda investorlar haqiqatan ham AQSh birjasidan chiqib ketgani yo‘q, ular shunchaki riskni kamaytira boshlashgan — ya’ni biror bitta aksiyada bozordan o‘zib ketishni maqsad qilishdan, AQShning butun bozori yana ham ko‘tariladi degan taxminga pul tikishga o‘tishgan.
Yaqinda BofA ma’lumotlari yana ushbu fikrni tasdiqladi: o‘tgan bir hafta davomida BofA mijozlari AQSh texnologiya aksiyalarining alohida turlari bo‘yicha sof xarid qariyb 3,8 milliard dollar bo‘ldi — bu tarixdagi ikkinchi yirik bir haftalik xarid hajmi. Ammo shu bilan birga 11 ta tarmoqning 7 tasi sof sotuvga duch keldi, natijada AQSh bo‘yicha barcha alohida aksiyalar umumiy hisobda sof 2,4 milliard dollarga sotildi.
Yaqinda BofA ma’lumotlari yana ushbu fikrni tasdiqladi: o‘tgan bir hafta davomida BofA mijozlari AQSh texnologiya aksiyalarining alohida turlari bo‘yicha sof xarid qariyb 3,8 milliard dollar bo‘ldi — bu tarixdagi ikkinchi yirik bir haftalik xarid hajmi. Ammo shu bilan birga 11 ta tarmoqning 7 tasi sof sotuvga duch keldi, natijada AQSh bo‘yicha barcha alohida aksiyalar umumiy hisobda sof 2,4 milliard dollarga sotildi.
1
1
2.8k
·
--
Tasdiqlangan
Maqola
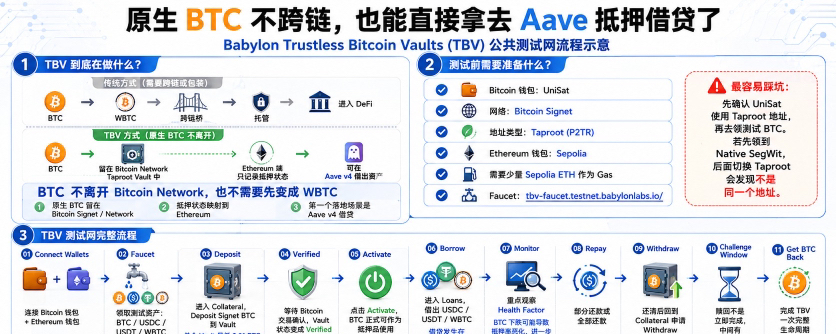
Mahalliy BTC’ni kross-zanjirga o‘tkazmasdan ham Aave’da garovga qo‘yib, qarz olish mumkinBabylon yaqinda Trustless Bitcoin Vaults (TBV) ommaviy testnetini ishga tushirdi, men esa jarayonni o‘zim boshidan oxirigacha sinab ko‘rdim. TBV’ning eng muhim jihatini tushunish oson: ilgari BTC DeFi’ga kirishi uchun ko‘pincha avval WBTC kabi tokenlashtirilgan aktivga aylantirilishi yoki kross-zanjir ko‘prigi yoxud kastodian tashkilot orqali o‘tkazilishi kerak edi. TBV esa BTC Bitcoin Network’da qolgan holda, boshqa blokcheynlardagi ilovalar foydalanishi mumkin bo‘lgan garovga aylanishini maqsad qilgan. Hozircha birinchi amaliy qo‘llanilish sohasi Aave v4 bo‘lib, bu degani, endi mahalliy BTC’ni garovga qo‘yib, Ethereum’da USDC, USDT kabi aktivlarni qarzga olishingiz mumkin.
Mahalliy BTC’ni kross-zanjirga o‘tkazmasdan ham Aave’da garovga qo‘yib, qarz olish mumkin
Babylon yaqinda Trustless Bitcoin Vaults (TBV) ommaviy testnetini ishga tushirdi, men esa jarayonni o‘zim boshidan oxirigacha sinab ko‘rdim. TBV’ning eng muhim jihatini tushunish oson: ilgari BTC DeFi’ga kirishi uchun ko‘pincha avval WBTC kabi tokenlashtirilgan aktivga aylantirilishi yoki kross-zanjir ko‘prigi yoxud kastodian tashkilot orqali o‘tkazilishi kerak edi. TBV esa BTC Bitcoin Network’da qolgan holda, boshqa blokcheynlardagi ilovalar foydalanishi mumkin bo‘lgan garovga aylanishini maqsad qilgan. Hozircha birinchi amaliy qo‘llanilish sohasi Aave v4 bo‘lib, bu degani, endi mahalliy BTC’ni garovga qo‘yib, Ethereum’da USDC, USDT kabi aktivlarni qarzga olishingiz mumkin.
5
7
6.4k
·
--
Maqola
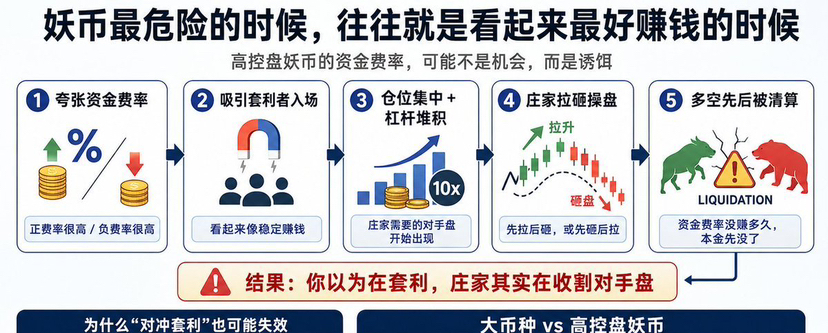
Eng xavfli paytda “meme/ayyor” tangalar — ko‘pincha eng yaxshi pul topayotgandek ko‘ringan paytDo‘stlarim “meme/ayyor” tangalarni moliyalashtirish stavkasi arbitraji uchun ishlasa bo‘lar ekan”, deb aytishganini ko‘rdim. Ammo shaxsiy tushunchamga ko‘ra, aniq nazorat (high control) qilinadigan loyihalarda moliyalashtirish stavkasini “so‘rib” olib, arbitraj qilish biroz o‘zini oqlamasligi mumkin. Men avval yozganimdek, high control bilan bozorda “starter”/menejer (ko‘pchilikni ushlab turuvchi)ga kerak bo‘ladigani — qarshi tomondir; faqat yetarlicha qarshi tomon bo‘lsa, menejer pul ishlay oladi.
Ba’zi holatlarda esa moliyalashtirish stavkasi ma’lum darajada ta’sir qilinishi, hatto ataylab “yaratilishi” ham mumkin. Masalan, eng sodda misol: spot narx doimiy (fyuchers) narxidan aniq yuqori bo‘lsa, doimiy shartnoma discount (premiyasiz)ga o‘tganidan keyin ko‘pincha salbiy moliyalashtirish stavkasi yuzaga keladi. Aksincha, agar doimiy shartnoma spotdan uzoq vaqt yuqorida tursa, yuqoriroq ijobiy moliyalashtirish stavkasi paydo bo‘lishi ehtimoli ham ko‘proq bo‘ladi.
Eng xavfli paytda “meme/ayyor” tangalar — ko‘pincha eng yaxshi pul topayotgandek ko‘ringan payt
Do‘stlarim “meme/ayyor” tangalarni moliyalashtirish stavkasi arbitraji uchun ishlasa bo‘lar ekan”, deb aytishganini ko‘rdim. Ammo shaxsiy tushunchamga ko‘ra, aniq nazorat (high control) qilinadigan loyihalarda moliyalashtirish stavkasini “so‘rib” olib, arbitraj qilish biroz o‘zini oqlamasligi mumkin. Men avval yozganimdek, high control bilan bozorda “starter”/menejer (ko‘pchilikni ushlab turuvchi)ga kerak bo‘ladigani — qarshi tomondir; faqat yetarlicha qarshi tomon bo‘lsa, menejer pul ishlay oladi.
Ba’zi holatlarda esa moliyalashtirish stavkasi ma’lum darajada ta’sir qilinishi, hatto ataylab “yaratilishi” ham mumkin. Masalan, eng sodda misol: spot narx doimiy (fyuchers) narxidan aniq yuqori bo‘lsa, doimiy shartnoma discount (premiyasiz)ga o‘tganidan keyin ko‘pincha salbiy moliyalashtirish stavkasi yuzaga keladi. Aksincha, agar doimiy shartnoma spotdan uzoq vaqt yuqorida tursa, yuqoriroq ijobiy moliyalashtirish stavkasi paydo bo‘lishi ehtimoli ham ko‘proq bo‘ladi.
Ba’zi holatlarda esa moliyalashtirish stavkasi ma’lum darajada ta’sir qilinishi, hatto ataylab “yaratilishi” ham mumkin. Masalan, eng sodda misol: spot narx doimiy (fyuchers) narxidan aniq yuqori bo‘lsa, doimiy shartnoma discount (premiyasiz)ga o‘tganidan keyin ko‘pincha salbiy moliyalashtirish stavkasi yuzaga keladi. Aksincha, agar doimiy shartnoma spotdan uzoq vaqt yuqorida tursa, yuqoriroq ijobiy moliyalashtirish stavkasi paydo bo‘lishi ehtimoli ham ko‘proq bo‘ladi.
2
2
4.6k
·
--
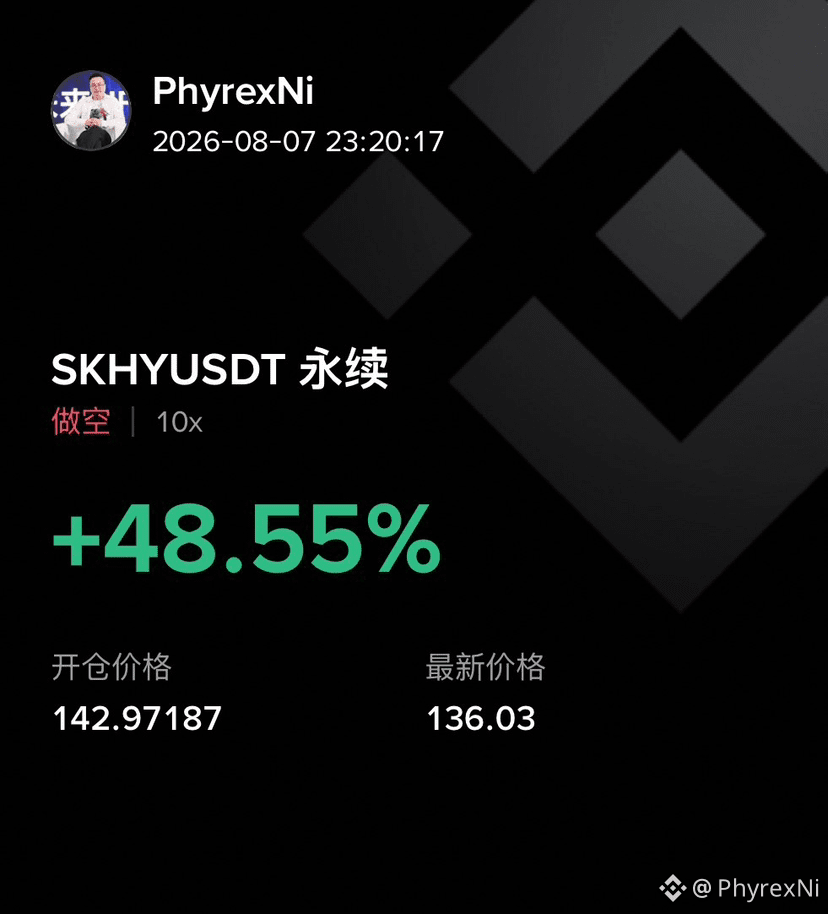
Bu sof omad. Tushdan keyin olmaxonni olib ketishdan oldin ADR’ni short qilganimda, baribir qariyb 20% zarar ko‘rayotgandim. O‘shanda shunchaki tavakkal qilmoqchi edim. Natijada tushdan keyin 145 dollardan ochilgan short pozitsiyam foyda keltirdi. Stop-loss qo‘yish-qo‘ymaslikni o‘ylab turganimda, ADR tushishda davom etdi.
Quvonarli tomoni, pozitsiyani ushlab turaverdim. Shu tariqa hozirgina yetib keldik. Keyin ADR 134 dan qayta ko‘tarilayotganga o‘xshayotganini payqadim. Ertalab zarar ko‘rgandim, hozir esa foydam qariyb 50% ga yetdi — ikki kunlik ovqat pulim chiqdi. Yana nima kerak? 136 da pozitsiyani yopdim.
Endi bundan keyin qanchalik ko‘tarilsa yoki tushsa ham, menga aloqasi yo‘q. Qolgani — ertaga ertalab nima bo‘lishini ko‘rish. Har kuni mening $SKHY raqamim tunab qolmaydi. Bugun pozitsiyani ertaroq yopganim uchun ham ertaroq dam olaman.
{future}(SKHYUSDT)
Bu sof omad. Tushdan keyin olmaxonni olib ketishdan oldin ADR’ni short qilganimda, baribir qariyb 20% zarar ko‘rayotgandim. O‘shanda shunchaki tavakkal qilmoqchi edim. Natijada tushdan keyin 145 dollardan ochilgan short pozitsiyam foyda keltirdi. Stop-loss qo‘yish-qo‘ymaslikni o‘ylab turganimda, ADR tushishda davom etdi.
Quvonarli tomoni, pozitsiyani ushlab turaverdim. Shu tariqa hozirgina yetib keldik. Keyin ADR 134 dan qayta ko‘tarilayotganga o‘xshayotganini payqadim. Ertalab zarar ko‘rgandim, hozir esa foydam qariyb 50% ga yetdi — ikki kunlik ovqat pulim chiqdi. Yana nima kerak? 136 da pozitsiyani yopdim.
Endi bundan keyin qanchalik ko‘tarilsa yoki tushsa ham, menga aloqasi yo‘q. Qolgani — ertaga ertalab nima bo‘lishini ko‘rish. Har kuni mening $SKHY raqamim tunab qolmaydi. Bugun pozitsiyani ertaroq yopganim uchun ham ertaroq dam olaman.
Quvonarli tomoni, pozitsiyani ushlab turaverdim. Shu tariqa hozirgina yetib keldik. Keyin ADR 134 dan qayta ko‘tarilayotganga o‘xshayotganini payqadim. Ertalab zarar ko‘rgandim, hozir esa foydam qariyb 50% ga yetdi — ikki kunlik ovqat pulim chiqdi. Yana nima kerak? 136 da pozitsiyani yopdim.
Endi bundan keyin qanchalik ko‘tarilsa yoki tushsa ham, menga aloqasi yo‘q. Qolgani — ertaga ertalab nima bo‘lishini ko‘rish. Har kuni mening $SKHY raqamim tunab qolmaydi. Bugun pozitsiyani ertaroq yopganim uchun ham ertaroq dam olaman.
PhyrexNi
·
--
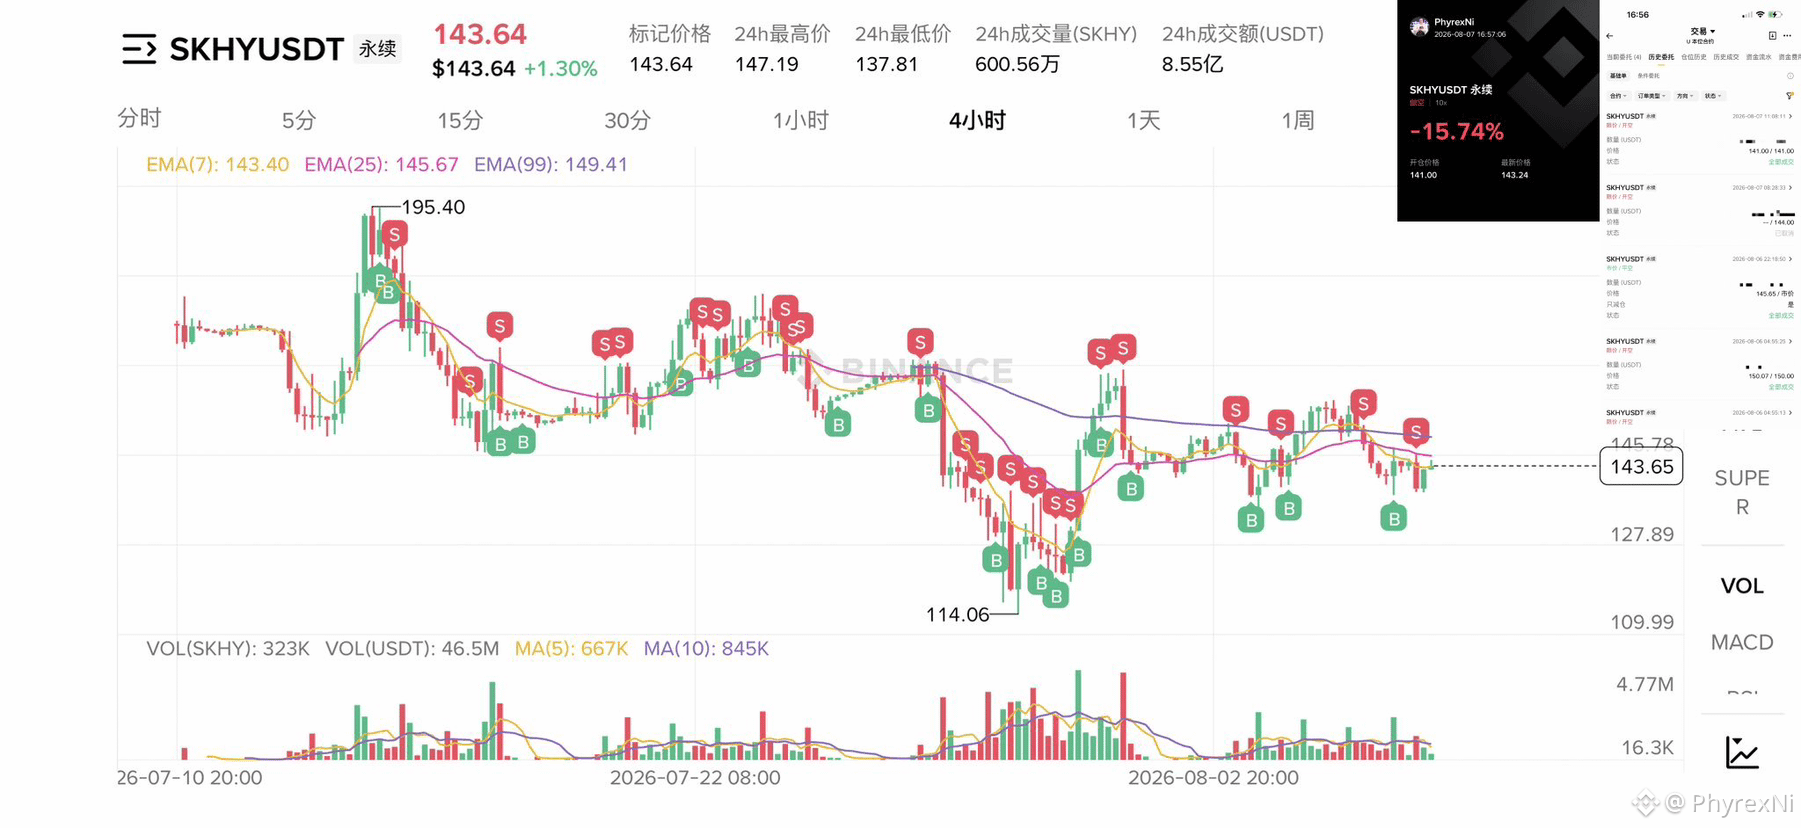
😂 Bugun kayfiyatim tushib ketdi. Ertalab soat sakkizda uyg‘onib, Koreya fond bozoridagi SK aksiyalari tushayotganini ko‘rdim. O‘sha paytda unchalik ko‘p tushmagandi, atigi 0,5% atrofida, lekin $SKHY allaqachon 1% dan ko‘proq tushib bo‘lgandi. SK yana tushishi ehtimoli katta, ammo avval biroz ko‘tarilib, keyin yana tushishi ham mumkin, deb o‘yladim. O‘sha paytda SKHYUSDT 142 dollar atrofida edi, shuning uchun 144 dollarga bitta buyurtma qo‘ydim-da, uxlagani ketdim.
Uyg‘onib qarasam, soat 11 dan oshibdi. 144 dollardagi buyurtmam bajarilmagan, SK esa allaqachon 4% tushibdi. Yana bir bor savdolar to‘xtatilishi mumkin, deb o‘ylab, darhol 141 dollardan short pozitsiya ochdim-da, ishlarim bilan tashqariga chiqdim.
Soat uchga yaqin qarasam, foydam hali 30% ekan. Odatda bunday paytda stop-loss (foydani qayd etish) darajasini belgilab, hech bo‘lmaganda foydaning 20% ini saqlab qolaman. Ammo yig‘ilishda bo‘lganim uchun buni unutibman 😂.
Yig‘ilishdan chiqib qarasam, aksincha, 20% dan ko‘proq zarar ko‘ribman. Rosa kayfiyatim tushdi. Oldimda ikki yo‘l bor edi: yo darhol zararni to‘xtatish, yo kechqurungi savdo ochilishini kutish. Biroz ikkilanib, 145 dollarga yana bitta buyurtma qo‘ydim-da, kechqurunni kutishga qaror qildim. Agar kechqurun 145 dollardan pozitsiyaga kirib, baribir zarar ko‘rayotgan bo‘lsam, darhol yopaman; yana tushish ehtimoli bo‘lsa, biroz ushlab turaman.
Aslida, bugun kechqurun tavakkal qilmasam ham bo‘lardi: 20% foyda bugungi ovqat puliga bemalol yetardi. Shunchaki bir ehtiyotsizlik tufayli kechqurun tavakkal qilishga majbur bo‘ldim. Bugun ishlarim juda ko‘p bo‘ldi, endigina kompyuterni yoqdim. Hozir esa aeroportga borib Olmaxonni uyga olib kelishim kerak, kechqurun unga ovqat ham tayyorlayman. Kompyuterni yana yoqishim kech bo‘lib ketadi. Balki aeroportda biroz yozarman. Juda noqulay bo‘ldi.
Uyg‘onib qarasam, soat 11 dan oshibdi. 144 dollardagi buyurtmam bajarilmagan, SK esa allaqachon 4% tushibdi. Yana bir bor savdolar to‘xtatilishi mumkin, deb o‘ylab, darhol 141 dollardan short pozitsiya ochdim-da, ishlarim bilan tashqariga chiqdim.
Soat uchga yaqin qarasam, foydam hali 30% ekan. Odatda bunday paytda stop-loss (foydani qayd etish) darajasini belgilab, hech bo‘lmaganda foydaning 20% ini saqlab qolaman. Ammo yig‘ilishda bo‘lganim uchun buni unutibman 😂.
Yig‘ilishdan chiqib qarasam, aksincha, 20% dan ko‘proq zarar ko‘ribman. Rosa kayfiyatim tushdi. Oldimda ikki yo‘l bor edi: yo darhol zararni to‘xtatish, yo kechqurungi savdo ochilishini kutish. Biroz ikkilanib, 145 dollarga yana bitta buyurtma qo‘ydim-da, kechqurunni kutishga qaror qildim. Agar kechqurun 145 dollardan pozitsiyaga kirib, baribir zarar ko‘rayotgan bo‘lsam, darhol yopaman; yana tushish ehtimoli bo‘lsa, biroz ushlab turaman.
Aslida, bugun kechqurun tavakkal qilmasam ham bo‘lardi: 20% foyda bugungi ovqat puliga bemalol yetardi. Shunchaki bir ehtiyotsizlik tufayli kechqurun tavakkal qilishga majbur bo‘ldim. Bugun ishlarim juda ko‘p bo‘ldi, endigina kompyuterni yoqdim. Hozir esa aeroportga borib Olmaxonni uyga olib kelishim kerak, kechqurun unga ovqat ham tayyorlayman. Kompyuterni yana yoqishim kech bo‘lib ketadi. Balki aeroportda biroz yozarman. Juda noqulay bo‘ldi.
1
4
7.5k
·
--
😂 Bugun kayfiyatim tushib ketdi. Ertalab soat sakkizda uyg‘onib, Koreya fond bozoridagi SK aksiyalari tushayotganini ko‘rdim. O‘sha paytda unchalik ko‘p tushmagandi, atigi 0,5% atrofida, lekin $SKHY allaqachon 1% dan ko‘proq tushib bo‘lgandi. SK yana tushishi ehtimoli katta, ammo avval biroz ko‘tarilib, keyin yana tushishi ham mumkin, deb o‘yladim. O‘sha paytda SKHYUSDT 142 dollar atrofida edi, shuning uchun 144 dollarga bitta buyurtma qo‘ydim-da, uxlagani ketdim.
Uyg‘onib qarasam, soat 11 dan oshibdi. 144 dollardagi buyurtmam bajarilmagan, SK esa allaqachon 4% tushibdi. Yana bir bor savdolar to‘xtatilishi mumkin, deb o‘ylab, darhol 141 dollardan short pozitsiya ochdim-da, ishlarim bilan tashqariga chiqdim.
Soat uchga yaqin qarasam, foydam hali 30% ekan. Odatda bunday paytda stop-loss (foydani qayd etish) darajasini belgilab, hech bo‘lmaganda foydaning 20% ini saqlab qolaman. Ammo yig‘ilishda bo‘lganim uchun buni unutibman 😂.
Yig‘ilishdan chiqib qarasam, aksincha, 20% dan ko‘proq zarar ko‘ribman. Rosa kayfiyatim tushdi. Oldimda ikki yo‘l bor edi: yo darhol zararni to‘xtatish, yo kechqurungi savdo ochilishini kutish. Biroz ikkilanib, 145 dollarga yana bitta buyurtma qo‘ydim-da, kechqurunni kutishga qaror qildim. Agar kechqurun 145 dollardan pozitsiyaga kirib, baribir zarar ko‘rayotgan bo‘lsam, darhol yopaman; yana tushish ehtimoli bo‘lsa, biroz ushlab turaman.
Aslida, bugun kechqurun tavakkal qilmasam ham bo‘lardi: 20% foyda bugungi ovqat puliga bemalol yetardi. Shunchaki bir ehtiyotsizlik tufayli kechqurun tavakkal qilishga majbur bo‘ldim. Bugun ishlarim juda ko‘p bo‘ldi, endigina kompyuterni yoqdim. Hozir esa aeroportga borib Olmaxonni uyga olib kelishim kerak, kechqurun unga ovqat ham tayyorlayman. Kompyuterni yana yoqishim kech bo‘lib ketadi. Balki aeroportda biroz yozarman. Juda noqulay bo‘ldi.
{future}(SKHYUSDT)
😂 Bugun kayfiyatim tushib ketdi. Ertalab soat sakkizda uyg‘onib, Koreya fond bozoridagi SK aksiyalari tushayotganini ko‘rdim. O‘sha paytda unchalik ko‘p tushmagandi, atigi 0,5% atrofida, lekin $SKHY allaqachon 1% dan ko‘proq tushib bo‘lgandi. SK yana tushishi ehtimoli katta, ammo avval biroz ko‘tarilib, keyin yana tushishi ham mumkin, deb o‘yladim. O‘sha paytda SKHYUSDT 142 dollar atrofida edi, shuning uchun 144 dollarga bitta buyurtma qo‘ydim-da, uxlagani ketdim.
Uyg‘onib qarasam, soat 11 dan oshibdi. 144 dollardagi buyurtmam bajarilmagan, SK esa allaqachon 4% tushibdi. Yana bir bor savdolar to‘xtatilishi mumkin, deb o‘ylab, darhol 141 dollardan short pozitsiya ochdim-da, ishlarim bilan tashqariga chiqdim.
Soat uchga yaqin qarasam, foydam hali 30% ekan. Odatda bunday paytda stop-loss (foydani qayd etish) darajasini belgilab, hech bo‘lmaganda foydaning 20% ini saqlab qolaman. Ammo yig‘ilishda bo‘lganim uchun buni unutibman 😂.
Yig‘ilishdan chiqib qarasam, aksincha, 20% dan ko‘proq zarar ko‘ribman. Rosa kayfiyatim tushdi. Oldimda ikki yo‘l bor edi: yo darhol zararni to‘xtatish, yo kechqurungi savdo ochilishini kutish. Biroz ikkilanib, 145 dollarga yana bitta buyurtma qo‘ydim-da, kechqurunni kutishga qaror qildim. Agar kechqurun 145 dollardan pozitsiyaga kirib, baribir zarar ko‘rayotgan bo‘lsam, darhol yopaman; yana tushish ehtimoli bo‘lsa, biroz ushlab turaman.
Aslida, bugun kechqurun tavakkal qilmasam ham bo‘lardi: 20% foyda bugungi ovqat puliga bemalol yetardi. Shunchaki bir ehtiyotsizlik tufayli kechqurun tavakkal qilishga majbur bo‘ldim. Bugun ishlarim juda ko‘p bo‘ldi, endigina kompyuterni yoqdim. Hozir esa aeroportga borib Olmaxonni uyga olib kelishim kerak, kechqurun unga ovqat ham tayyorlayman. Kompyuterni yana yoqishim kech bo‘lib ketadi. Balki aeroportda biroz yozarman. Juda noqulay bo‘ldi.
Uyg‘onib qarasam, soat 11 dan oshibdi. 144 dollardagi buyurtmam bajarilmagan, SK esa allaqachon 4% tushibdi. Yana bir bor savdolar to‘xtatilishi mumkin, deb o‘ylab, darhol 141 dollardan short pozitsiya ochdim-da, ishlarim bilan tashqariga chiqdim.
Soat uchga yaqin qarasam, foydam hali 30% ekan. Odatda bunday paytda stop-loss (foydani qayd etish) darajasini belgilab, hech bo‘lmaganda foydaning 20% ini saqlab qolaman. Ammo yig‘ilishda bo‘lganim uchun buni unutibman 😂.
Yig‘ilishdan chiqib qarasam, aksincha, 20% dan ko‘proq zarar ko‘ribman. Rosa kayfiyatim tushdi. Oldimda ikki yo‘l bor edi: yo darhol zararni to‘xtatish, yo kechqurungi savdo ochilishini kutish. Biroz ikkilanib, 145 dollarga yana bitta buyurtma qo‘ydim-da, kechqurunni kutishga qaror qildim. Agar kechqurun 145 dollardan pozitsiyaga kirib, baribir zarar ko‘rayotgan bo‘lsam, darhol yopaman; yana tushish ehtimoli bo‘lsa, biroz ushlab turaman.
Aslida, bugun kechqurun tavakkal qilmasam ham bo‘lardi: 20% foyda bugungi ovqat puliga bemalol yetardi. Shunchaki bir ehtiyotsizlik tufayli kechqurun tavakkal qilishga majbur bo‘ldim. Bugun ishlarim juda ko‘p bo‘ldi, endigina kompyuterni yoqdim. Hozir esa aeroportga borib Olmaxonni uyga olib kelishim kerak, kechqurun unga ovqat ham tayyorlayman. Kompyuterni yana yoqishim kech bo‘lib ketadi. Balki aeroportda biroz yozarman. Juda noqulay bo‘ldi.
4
1
6
24k
·
--
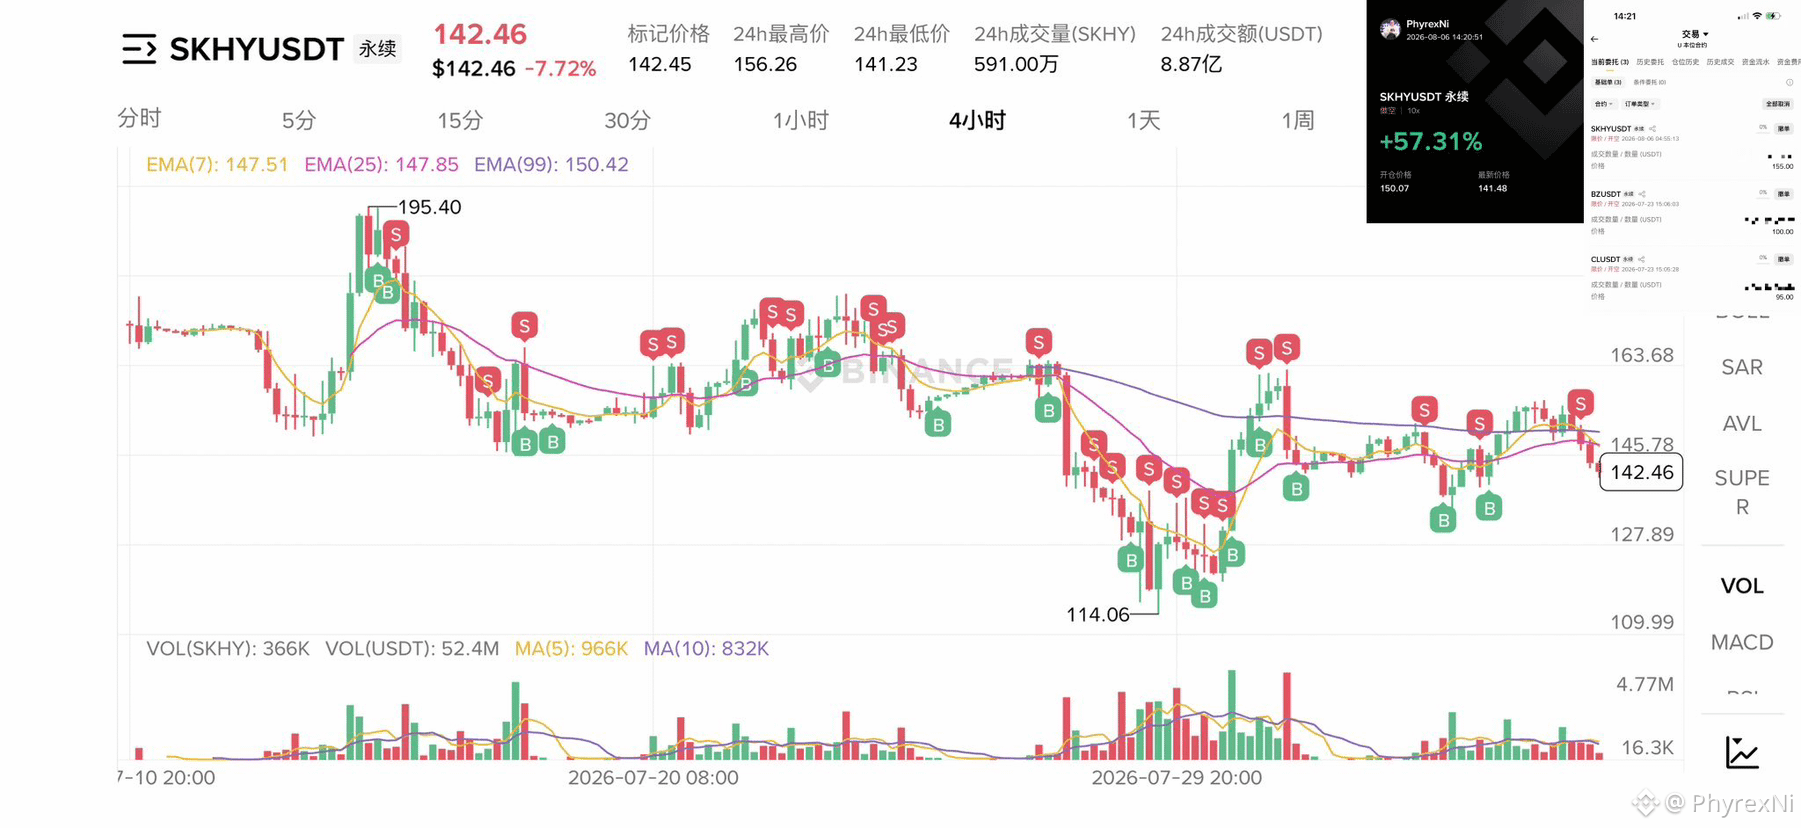
Ketma-ket ikki kun short qilmaganimdan keyin, Hailixida ADR’lar (keyingi) butunlay qulab tushmadi. Kechasi soat erta nihoyat imkoniyat paydo bo‘ldi. Oldingi ikki kunda SK ham, ADR ham ko‘tarilayotgandi, lekin qaytish (rebound) juda majburiydek tuyulardi. Men doim Koreya bozoriga oid ma’lumotlarni ham kuzatayotganim uchun, leverage (qarz/riskiy vositalar) hali ham ancha yuqori ekanini ko‘rdim. Bundan tashqari, xorijiy kapital “pastdan qaytib” (bottom) olishga unchalik faol emas edi. Eng muhimi esa, AQSh yarimo‘tkazgichlar sektorida leverage ham juda yuqori, AQSh mayda investorlar esa endi chiqib ketishni boshlagandi.
Shuning uchun bugun erta tongda shuni payqadim: kunduzi SK ko‘tarilayotgan bo‘lsa-da, kechga borib ADR doim pasayish holatida edi. Bunday holatni birinchi marta ko‘ryapman. Yoki ADR yuqori premiumni (narx ustamasini) boshlab “sindirishi” (killing) boshlar, yoki yarimo‘tkazgichlarga foydalanuvchilar tomonidan sotuv boshlangan bo‘ladi. Agar birinchi holat bo‘lsa, short qilish xavfli bo‘lishi mumkin; agar ikkinchi holat bo‘lsa, short qilish deyarli 10 tadan 9 tasidek aniq.
O‘shanda menda fikr shunday bo‘lgandi: 150 dollarda short ochib, 155 dollarda yana bitta short qo‘shaman. Agar kunduzi SK ko‘tarilib, ADR ham ko‘tarilsa, u holda kechasi ADR premiumni yana sindirib, pasayishni davom ettiradimi-yo‘qmi, shuni biroz o‘yin qilib ko‘raman. Agar esa mayda investorlar sotayotgan bo‘lsa, kunduzi SK tushadi, ADR ham ehtimol unga ergashib tushadi — natijani esa hamma biladi.
Ertalab soat sakkizlar atrofida uyg‘onib, SK allaqachon 5% dan ko‘proq tushib ketganini ko‘rdim, shuning uchun e’tibor bermadim va yana uxlab qoldim. Hozir $SKHY stop-loss (yoki take-profit) sifatida 147 dollarga qo‘yilgan, tushdan keyin yoki kechasi rebound (qaytish) bo‘lib qolmasin deb. {future}(SKHYUSDT)
Ketma-ket ikki kun short qilmaganimdan keyin, Hailixida ADR’lar (keyingi) butunlay qulab tushmadi. Kechasi soat erta nihoyat imkoniyat paydo bo‘ldi. Oldingi ikki kunda SK ham, ADR ham ko‘tarilayotgandi, lekin qaytish (rebound) juda majburiydek tuyulardi. Men doim Koreya bozoriga oid ma’lumotlarni ham kuzatayotganim uchun, leverage (qarz/riskiy vositalar) hali ham ancha yuqori ekanini ko‘rdim. Bundan tashqari, xorijiy kapital “pastdan qaytib” (bottom) olishga unchalik faol emas edi. Eng muhimi esa, AQSh yarimo‘tkazgichlar sektorida leverage ham juda yuqori, AQSh mayda investorlar esa endi chiqib ketishni boshlagandi.
Shuning uchun bugun erta tongda shuni payqadim: kunduzi SK ko‘tarilayotgan bo‘lsa-da, kechga borib ADR doim pasayish holatida edi. Bunday holatni birinchi marta ko‘ryapman. Yoki ADR yuqori premiumni (narx ustamasini) boshlab “sindirishi” (killing) boshlar, yoki yarimo‘tkazgichlarga foydalanuvchilar tomonidan sotuv boshlangan bo‘ladi. Agar birinchi holat bo‘lsa, short qilish xavfli bo‘lishi mumkin; agar ikkinchi holat bo‘lsa, short qilish deyarli 10 tadan 9 tasidek aniq.
O‘shanda menda fikr shunday bo‘lgandi: 150 dollarda short ochib, 155 dollarda yana bitta short qo‘shaman. Agar kunduzi SK ko‘tarilib, ADR ham ko‘tarilsa, u holda kechasi ADR premiumni yana sindirib, pasayishni davom ettiradimi-yo‘qmi, shuni biroz o‘yin qilib ko‘raman. Agar esa mayda investorlar sotayotgan bo‘lsa, kunduzi SK tushadi, ADR ham ehtimol unga ergashib tushadi — natijani esa hamma biladi.
Ertalab soat sakkizlar atrofida uyg‘onib, SK allaqachon 5% dan ko‘proq tushib ketganini ko‘rdim, shuning uchun e’tibor bermadim va yana uxlab qoldim. Hozir $SKHY stop-loss (yoki take-profit) sifatida 147 dollarga qo‘yilgan, tushdan keyin yoki kechasi rebound (qaytish) bo‘lib qolmasin deb.
Shuning uchun bugun erta tongda shuni payqadim: kunduzi SK ko‘tarilayotgan bo‘lsa-da, kechga borib ADR doim pasayish holatida edi. Bunday holatni birinchi marta ko‘ryapman. Yoki ADR yuqori premiumni (narx ustamasini) boshlab “sindirishi” (killing) boshlar, yoki yarimo‘tkazgichlarga foydalanuvchilar tomonidan sotuv boshlangan bo‘ladi. Agar birinchi holat bo‘lsa, short qilish xavfli bo‘lishi mumkin; agar ikkinchi holat bo‘lsa, short qilish deyarli 10 tadan 9 tasidek aniq.
O‘shanda menda fikr shunday bo‘lgandi: 150 dollarda short ochib, 155 dollarda yana bitta short qo‘shaman. Agar kunduzi SK ko‘tarilib, ADR ham ko‘tarilsa, u holda kechasi ADR premiumni yana sindirib, pasayishni davom ettiradimi-yo‘qmi, shuni biroz o‘yin qilib ko‘raman. Agar esa mayda investorlar sotayotgan bo‘lsa, kunduzi SK tushadi, ADR ham ehtimol unga ergashib tushadi — natijani esa hamma biladi.
Ertalab soat sakkizlar atrofida uyg‘onib, SK allaqachon 5% dan ko‘proq tushib ketganini ko‘rdim, shuning uchun e’tibor bermadim va yana uxlab qoldim. Hozir $SKHY stop-loss (yoki take-profit) sifatida 147 dollarga qo‘yilgan, tushdan keyin yoki kechasi rebound (qaytish) bo‘lib qolmasin deb.
2
7
16.7k
·
--
Qisman to‘g‘ri
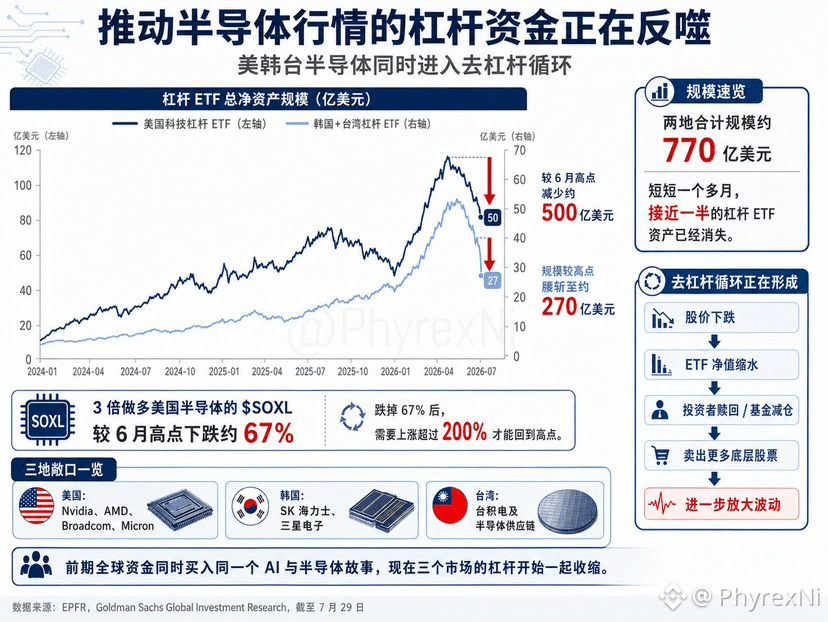
Yarimo‘tkazgich bozori kayfiyatini harakatga keltirayotgan kaldıraçli kapital teskari ta’sir ko‘rsatmoqda: AQSh, Koreya va Tayvan yarimo‘tkazgichlari bir vaqtning o‘zida kaldıraçni kamaytirish (delevoridj) sikliga kirdi.
Iyun oyida AI va yarimo‘tkazgich bozoriga yoqilg‘i qo‘shayotgan kaldıraçli ETFlar hamon uzluksiz chiqarilayotgan edi, iyulga kelib esa tezkor ravishda teskari delevoridj boshlandi. AQSh texnologiya sektori kaldıraçli ETFlarining aktiv hajmi iyun oyi eng yuqori nuqtasidan taxminan 50 mlrd dollarga kamaydi; hozir u qariyb 50 mlrd dollarni tashkil etyapti, ya’ni aprel oyidan beri eng past darajaga qaytdi.
Koreya va Tayvanga oid kaldıraçli ETFlarining hajmi ham eng yuqori nuqtadan yarmidan ko‘pga tushdi, hozir taxminan 27 mlrd dollar. Har ikkala bozorni qo‘shganda jami qariyb 77 mlrd dollar. Bir yarim oydan sal ko‘proq vaqt ichida kaldıraçli ETF aktivlarining qariyb yarmi yo‘qolib ketdi.
Kaldıraçli ETFlar hajmining qisqarishi bir qismi asosiy aksiyalar qiymatining tushishi natijasidagi sof zarar, bir qismi esa investorlarning ixtiyoriy qaytarib sotib olish (redeem) qilishi hisobidan. Yana bir qismi — fondning ikki yoki uch baravar kaldıraçni ushlab turish uchun kunlik qayta muvozanat (rebalansing) amalga oshirishi. Investorlar redeem qilgandan keyin fond aksiyalarni sotishi kerak bo‘ladi; asosiy aksiyalar tushgach, maqsadli kaldıraçni saqlab qolish uchun fond ham o‘z pozitsiyasini pasaytirishi zarur.
Bozor ko‘tarilganda esa bu mexanizm uzluksiz “mexanik” xaridni yuzaga keltiradi. Aksiya narxi oshadi, ETF sof qiymati ko‘payadi; belgilangan kaldıraçni davom ettirish uchun fond yana asosiy aksiyalarni sotib olishda davom etadi. Narx qanchalik ko‘tarilsa, shunchalik ko‘proq xarid qilinadi, fond hajmi ham kattalashadi.
Bozor teskari burilgandan keyin jarayon aksiga aylanadi. Aksiyalar tushishi ETF sof qiymatining kamayishiga olib keladi, fond pozitsiyasini kamaytira boshlaydi. Investorlar zarar kengayayotganini ko‘rib, redeemni davom ettirsa, bu fondni yanada ko‘proq asosiy aksiyalarni sotishga majbur qiladi.
AQSh yarimo‘tkazgichlarini uch baravar (3x) ko‘taradigan $SOXL iyun oyidagi eng yuqori nuqtadan beri taxminan 67% ga tushdi. 67% tushib ketgandan keyin, yana o‘sha holatga qaytish uchun 200% dan ortiq o‘sish kerak bo‘ladi.
AQSh texnologiya mahsulotlarida e’tibor Nvidia, AMD, Broadcom va Micron’ga tikilgan; Koreyada mablag‘lar SK Hynix (SK Hayniks) va Samsung Electronics’ga jamlangan. Tayvanda esa e’tibor TSMC va yarimo‘tkazgichlar yetkazib berish zanjiriga qaratilgan. Yakunda tikilgan narsa — AI hisoblash quvvati, ilg‘or ishlab chiqarish texnologiyalari (advanced proses) va xotira chiplaridir.
Avvalgi davrda global mablag‘lar bir xil “hikoya”ga bir vaqtda kirib kelgan, kaldıraçli ETF esa bu bitimni yanada kattalashtirgan. Endi AQSh texnologiya aksiyalari ham, Koreya yarimo‘tkazgichlari ham bir vaqtda tushyapti — uchala bozorning kaldıraçi ham bir paytning o‘zida qisqarishni boshladi.
Albatta, kaldıraçli ETFlarning hajmi deyarli yarimga qisqargan bo‘lsa, bu kaldıraç natijasida yuzaga kelgan pozitsiya ham tozalanayotganini ko‘rsatadi.
Yarimo‘tkazgich bozori kayfiyatini harakatga keltirayotgan kaldıraçli kapital teskari ta’sir ko‘rsatmoqda: AQSh, Koreya va Tayvan yarimo‘tkazgichlari bir vaqtning o‘zida kaldıraçni kamaytirish (delevoridj) sikliga kirdi.
Iyun oyida AI va yarimo‘tkazgich bozoriga yoqilg‘i qo‘shayotgan kaldıraçli ETFlar hamon uzluksiz chiqarilayotgan edi, iyulga kelib esa tezkor ravishda teskari delevoridj boshlandi. AQSh texnologiya sektori kaldıraçli ETFlarining aktiv hajmi iyun oyi eng yuqori nuqtasidan taxminan 50 mlrd dollarga kamaydi; hozir u qariyb 50 mlrd dollarni tashkil etyapti, ya’ni aprel oyidan beri eng past darajaga qaytdi.
Koreya va Tayvanga oid kaldıraçli ETFlarining hajmi ham eng yuqori nuqtadan yarmidan ko‘pga tushdi, hozir taxminan 27 mlrd dollar. Har ikkala bozorni qo‘shganda jami qariyb 77 mlrd dollar. Bir yarim oydan sal ko‘proq vaqt ichida kaldıraçli ETF aktivlarining qariyb yarmi yo‘qolib ketdi.
Kaldıraçli ETFlar hajmining qisqarishi bir qismi asosiy aksiyalar qiymatining tushishi natijasidagi sof zarar, bir qismi esa investorlarning ixtiyoriy qaytarib sotib olish (redeem) qilishi hisobidan. Yana bir qismi — fondning ikki yoki uch baravar kaldıraçni ushlab turish uchun kunlik qayta muvozanat (rebalansing) amalga oshirishi. Investorlar redeem qilgandan keyin fond aksiyalarni sotishi kerak bo‘ladi; asosiy aksiyalar tushgach, maqsadli kaldıraçni saqlab qolish uchun fond ham o‘z pozitsiyasini pasaytirishi zarur.
Bozor ko‘tarilganda esa bu mexanizm uzluksiz “mexanik” xaridni yuzaga keltiradi. Aksiya narxi oshadi, ETF sof qiymati ko‘payadi; belgilangan kaldıraçni davom ettirish uchun fond yana asosiy aksiyalarni sotib olishda davom etadi. Narx qanchalik ko‘tarilsa, shunchalik ko‘proq xarid qilinadi, fond hajmi ham kattalashadi.
Bozor teskari burilgandan keyin jarayon aksiga aylanadi. Aksiyalar tushishi ETF sof qiymatining kamayishiga olib keladi, fond pozitsiyasini kamaytira boshlaydi. Investorlar zarar kengayayotganini ko‘rib, redeemni davom ettirsa, bu fondni yanada ko‘proq asosiy aksiyalarni sotishga majbur qiladi.
AQSh yarimo‘tkazgichlarini uch baravar (3x) ko‘taradigan $SOXL iyun oyidagi eng yuqori nuqtadan beri taxminan 67% ga tushdi. 67% tushib ketgandan keyin, yana o‘sha holatga qaytish uchun 200% dan ortiq o‘sish kerak bo‘ladi.
AQSh texnologiya mahsulotlarida e’tibor Nvidia, AMD, Broadcom va Micron’ga tikilgan; Koreyada mablag‘lar SK Hynix (SK Hayniks) va Samsung Electronics’ga jamlangan. Tayvanda esa e’tibor TSMC va yarimo‘tkazgichlar yetkazib berish zanjiriga qaratilgan. Yakunda tikilgan narsa — AI hisoblash quvvati, ilg‘or ishlab chiqarish texnologiyalari (advanced proses) va xotira chiplaridir.
Avvalgi davrda global mablag‘lar bir xil “hikoya”ga bir vaqtda kirib kelgan, kaldıraçli ETF esa bu bitimni yanada kattalashtirgan. Endi AQSh texnologiya aksiyalari ham, Koreya yarimo‘tkazgichlari ham bir vaqtda tushyapti — uchala bozorning kaldıraçi ham bir paytning o‘zida qisqarishni boshladi.
Albatta, kaldıraçli ETFlarning hajmi deyarli yarimga qisqargan bo‘lsa, bu kaldıraç natijasida yuzaga kelgan pozitsiya ham tozalanayotganini ko‘rsatadi.
Iyun oyida AI va yarimo‘tkazgich bozoriga yoqilg‘i qo‘shayotgan kaldıraçli ETFlar hamon uzluksiz chiqarilayotgan edi, iyulga kelib esa tezkor ravishda teskari delevoridj boshlandi. AQSh texnologiya sektori kaldıraçli ETFlarining aktiv hajmi iyun oyi eng yuqori nuqtasidan taxminan 50 mlrd dollarga kamaydi; hozir u qariyb 50 mlrd dollarni tashkil etyapti, ya’ni aprel oyidan beri eng past darajaga qaytdi.
Koreya va Tayvanga oid kaldıraçli ETFlarining hajmi ham eng yuqori nuqtadan yarmidan ko‘pga tushdi, hozir taxminan 27 mlrd dollar. Har ikkala bozorni qo‘shganda jami qariyb 77 mlrd dollar. Bir yarim oydan sal ko‘proq vaqt ichida kaldıraçli ETF aktivlarining qariyb yarmi yo‘qolib ketdi.
Kaldıraçli ETFlar hajmining qisqarishi bir qismi asosiy aksiyalar qiymatining tushishi natijasidagi sof zarar, bir qismi esa investorlarning ixtiyoriy qaytarib sotib olish (redeem) qilishi hisobidan. Yana bir qismi — fondning ikki yoki uch baravar kaldıraçni ushlab turish uchun kunlik qayta muvozanat (rebalansing) amalga oshirishi. Investorlar redeem qilgandan keyin fond aksiyalarni sotishi kerak bo‘ladi; asosiy aksiyalar tushgach, maqsadli kaldıraçni saqlab qolish uchun fond ham o‘z pozitsiyasini pasaytirishi zarur.
Bozor ko‘tarilganda esa bu mexanizm uzluksiz “mexanik” xaridni yuzaga keltiradi. Aksiya narxi oshadi, ETF sof qiymati ko‘payadi; belgilangan kaldıraçni davom ettirish uchun fond yana asosiy aksiyalarni sotib olishda davom etadi. Narx qanchalik ko‘tarilsa, shunchalik ko‘proq xarid qilinadi, fond hajmi ham kattalashadi.
Bozor teskari burilgandan keyin jarayon aksiga aylanadi. Aksiyalar tushishi ETF sof qiymatining kamayishiga olib keladi, fond pozitsiyasini kamaytira boshlaydi. Investorlar zarar kengayayotganini ko‘rib, redeemni davom ettirsa, bu fondni yanada ko‘proq asosiy aksiyalarni sotishga majbur qiladi.
AQSh yarimo‘tkazgichlarini uch baravar (3x) ko‘taradigan $SOXL iyun oyidagi eng yuqori nuqtadan beri taxminan 67% ga tushdi. 67% tushib ketgandan keyin, yana o‘sha holatga qaytish uchun 200% dan ortiq o‘sish kerak bo‘ladi.
AQSh texnologiya mahsulotlarida e’tibor Nvidia, AMD, Broadcom va Micron’ga tikilgan; Koreyada mablag‘lar SK Hynix (SK Hayniks) va Samsung Electronics’ga jamlangan. Tayvanda esa e’tibor TSMC va yarimo‘tkazgichlar yetkazib berish zanjiriga qaratilgan. Yakunda tikilgan narsa — AI hisoblash quvvati, ilg‘or ishlab chiqarish texnologiyalari (advanced proses) va xotira chiplaridir.
Avvalgi davrda global mablag‘lar bir xil “hikoya”ga bir vaqtda kirib kelgan, kaldıraçli ETF esa bu bitimni yanada kattalashtirgan. Endi AQSh texnologiya aksiyalari ham, Koreya yarimo‘tkazgichlari ham bir vaqtda tushyapti — uchala bozorning kaldıraçi ham bir paytning o‘zida qisqarishni boshladi.
Albatta, kaldıraçli ETFlarning hajmi deyarli yarimga qisqargan bo‘lsa, bu kaldıraç natijasida yuzaga kelgan pozitsiya ham tozalanayotganini ko‘rsatadi.
1
4
6.3k
·
--
Qisman to‘g‘ri
Yarimo‘tkazgichlar endigina 2,2 trillion dollar “bug‘lanib” ketdi, lekin oddiy investorlar tarixdagi eng katta mablag‘ni qaytish (qayta tiklanish)ga tikmoqda
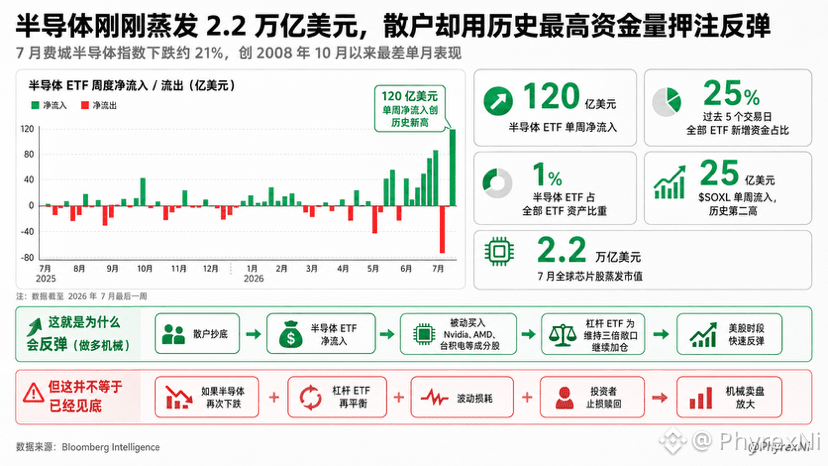
Iyul oyida Filadelfiya yarimo‘tkazgich indeksi qariyb 21% tushdi va 2008-yil oktabridan beri eng yomon oylik ko‘rsatkichni qayd etdi. Yana bir oy ichida global chip aksiyalari bozor qiymatidan taxminan 2,2 trillion dollar yo‘qotdi.
Lekin bu safargi keskin pasayish oddiy investorlarni qo‘rqitib, ortga qaytarmadi — aksincha, ularni yanada kattaroq hajmda “pastdan” (arzon paytda) sotib olishga undadi.
O‘tgan bir hafta ichida yarimo‘tkazgich ETF’lari taxminan 12 mlrd. dollar sof oqim bilan kirib keldi va rekord darajadagi tarixiy eng yuqori ko‘rsatkichga yetdi. Yarimo‘tkazgich ETF’lari barcha ETF aktivlarining atigi taxminan 1% ni tashkil etadi, ammo so‘nggi besh savdo kunida ETF bozoriga kirgan yangi mablag‘larning taxminan 25% ini o‘ziga jalb qildi.
Oddiy qilib aytganda: yaqinda ETF bozoriga kirayotgan har 4 dollar mablag‘ning deyarli 1 dollari yarimo‘tkazgichlarga yo‘nalmoqda.
Yanada muhim tomoni shundaki, mablag‘lar sotib olayotgani faqat oddiy yarimo‘tkazgich ETF’lari emas. Ular uch baravar (3x) daromad keltirishga mo‘ljallangan yarimo‘tkazgichga uzoq pozitsiya (triple long) mahsulotlarini olayapti. $SOXL bir haftada taxminan 2,5 mlrd. dollar oqim oldi va tarixdagi ikkinchi eng yuqori ko‘rsatkichni qayd etdi.
Ko‘plab oddiy investorlar endi shunchaki chip aksiyalarini oddiy “dip”dan sotib olish bilan cheklanmayapti: ular iyul oyidagi keskin tushish yakunlandi, yarimo‘tkazgichlar keyin tezkor rebound (tez qaytish) qiladi, degan taxmin bilan 3x leverajdan foydalanmoqda.
Shuning uchun ham o‘tgan shanba yakshanba kunlari yarimo‘tkazgichlar AQSh vaqtida tez rebound bo‘lgani, Koreya vaqtida emasligi sababi aynan shunda.
O‘tgan hafta barchamiz Koreya fond bozori yomon ishlayotganini bilardik, lekin AQSh vaqtida kechasi ko‘rinadigan “ko‘tarilish-tushish” bevosita teskari (reversal) bo‘lib chiqishi, asosan, ETF’lar mablag‘ olgandan keyin tarkibiy kompaniyalarni sotib olish zarurati bilan bog‘liq. Masalan, $SOXL har kuni 3 baravar ekspozitsiyani ushlab turish uchun bozor ko‘tarilganda ham riskli pozitsiyani yana ko‘paytirishi kerak.
Aksiya narxlari o‘sishi, ETF oqimi va leverajli mahsulotlarning qayta balanslanishi o‘rtasida, uzluksiz “mexanik” xaridlar zanjiri paydo bo‘lishi oson. Ammo 12 mlrd. dollarlik mablag‘ oqimi yarimo‘tkazgichlar endi tubga yetdi, deb isbotlab ham bera olmaydi.
Demak, shuni aytish mumkin: oddiy investorlar iyul oyidagi tushish allaqachon pastga kelib tugaganiga katta mablag‘ tikkan. Keyin yarimo‘tkazgichlar tezkor rebound qiladi, albatta — bularning hammasi oddiy investorlarning prognozi xolos. Ammo bu sodir bo‘ladimi-yo‘qmi, ehtimol kim ham aniq ayta olmaydi.
Agar yarimo‘tkazgichlar yana tushsa, leverajli ETF’larning har kungi qayta balanslanishi, volatillikdan (tebranishdan) keladigan yo‘qotish va investorlarning stop-losslari ham bir vaqtda sotuv bosimini kuchaytiradi. Narxni yuqoriga itarayotgan mexanik xaridlar tez orada mexanik sotuvga aylanishi mumkin.
Yarimo‘tkazgichlar endigina 2,2 trillion dollar “bug‘lanib” ketdi, lekin oddiy investorlar tarixdagi eng katta mablag‘ni qaytish (qayta tiklanish)ga tikmoqda
Iyul oyida Filadelfiya yarimo‘tkazgich indeksi qariyb 21% tushdi va 2008-yil oktabridan beri eng yomon oylik ko‘rsatkichni qayd etdi. Yana bir oy ichida global chip aksiyalari bozor qiymatidan taxminan 2,2 trillion dollar yo‘qotdi.
Lekin bu safargi keskin pasayish oddiy investorlarni qo‘rqitib, ortga qaytarmadi — aksincha, ularni yanada kattaroq hajmda “pastdan” (arzon paytda) sotib olishga undadi.
O‘tgan bir hafta ichida yarimo‘tkazgich ETF’lari taxminan 12 mlrd. dollar sof oqim bilan kirib keldi va rekord darajadagi tarixiy eng yuqori ko‘rsatkichga yetdi. Yarimo‘tkazgich ETF’lari barcha ETF aktivlarining atigi taxminan 1% ni tashkil etadi, ammo so‘nggi besh savdo kunida ETF bozoriga kirgan yangi mablag‘larning taxminan 25% ini o‘ziga jalb qildi.
Oddiy qilib aytganda: yaqinda ETF bozoriga kirayotgan har 4 dollar mablag‘ning deyarli 1 dollari yarimo‘tkazgichlarga yo‘nalmoqda.
Yanada muhim tomoni shundaki, mablag‘lar sotib olayotgani faqat oddiy yarimo‘tkazgich ETF’lari emas. Ular uch baravar (3x) daromad keltirishga mo‘ljallangan yarimo‘tkazgichga uzoq pozitsiya (triple long) mahsulotlarini olayapti. $SOXL bir haftada taxminan 2,5 mlrd. dollar oqim oldi va tarixdagi ikkinchi eng yuqori ko‘rsatkichni qayd etdi.
Ko‘plab oddiy investorlar endi shunchaki chip aksiyalarini oddiy “dip”dan sotib olish bilan cheklanmayapti: ular iyul oyidagi keskin tushish yakunlandi, yarimo‘tkazgichlar keyin tezkor rebound (tez qaytish) qiladi, degan taxmin bilan 3x leverajdan foydalanmoqda.
Shuning uchun ham o‘tgan shanba yakshanba kunlari yarimo‘tkazgichlar AQSh vaqtida tez rebound bo‘lgani, Koreya vaqtida emasligi sababi aynan shunda.
O‘tgan hafta barchamiz Koreya fond bozori yomon ishlayotganini bilardik, lekin AQSh vaqtida kechasi ko‘rinadigan “ko‘tarilish-tushish” bevosita teskari (reversal) bo‘lib chiqishi, asosan, ETF’lar mablag‘ olgandan keyin tarkibiy kompaniyalarni sotib olish zarurati bilan bog‘liq. Masalan, $SOXL har kuni 3 baravar ekspozitsiyani ushlab turish uchun bozor ko‘tarilganda ham riskli pozitsiyani yana ko‘paytirishi kerak.
Aksiya narxlari o‘sishi, ETF oqimi va leverajli mahsulotlarning qayta balanslanishi o‘rtasida, uzluksiz “mexanik” xaridlar zanjiri paydo bo‘lishi oson. Ammo 12 mlrd. dollarlik mablag‘ oqimi yarimo‘tkazgichlar endi tubga yetdi, deb isbotlab ham bera olmaydi.
Demak, shuni aytish mumkin: oddiy investorlar iyul oyidagi tushish allaqachon pastga kelib tugaganiga katta mablag‘ tikkan. Keyin yarimo‘tkazgichlar tezkor rebound qiladi, albatta — bularning hammasi oddiy investorlarning prognozi xolos. Ammo bu sodir bo‘ladimi-yo‘qmi, ehtimol kim ham aniq ayta olmaydi.
Agar yarimo‘tkazgichlar yana tushsa, leverajli ETF’larning har kungi qayta balanslanishi, volatillikdan (tebranishdan) keladigan yo‘qotish va investorlarning stop-losslari ham bir vaqtda sotuv bosimini kuchaytiradi. Narxni yuqoriga itarayotgan mexanik xaridlar tez orada mexanik sotuvga aylanishi mumkin.
Iyul oyida Filadelfiya yarimo‘tkazgich indeksi qariyb 21% tushdi va 2008-yil oktabridan beri eng yomon oylik ko‘rsatkichni qayd etdi. Yana bir oy ichida global chip aksiyalari bozor qiymatidan taxminan 2,2 trillion dollar yo‘qotdi.
Lekin bu safargi keskin pasayish oddiy investorlarni qo‘rqitib, ortga qaytarmadi — aksincha, ularni yanada kattaroq hajmda “pastdan” (arzon paytda) sotib olishga undadi.
O‘tgan bir hafta ichida yarimo‘tkazgich ETF’lari taxminan 12 mlrd. dollar sof oqim bilan kirib keldi va rekord darajadagi tarixiy eng yuqori ko‘rsatkichga yetdi. Yarimo‘tkazgich ETF’lari barcha ETF aktivlarining atigi taxminan 1% ni tashkil etadi, ammo so‘nggi besh savdo kunida ETF bozoriga kirgan yangi mablag‘larning taxminan 25% ini o‘ziga jalb qildi.
Oddiy qilib aytganda: yaqinda ETF bozoriga kirayotgan har 4 dollar mablag‘ning deyarli 1 dollari yarimo‘tkazgichlarga yo‘nalmoqda.
Yanada muhim tomoni shundaki, mablag‘lar sotib olayotgani faqat oddiy yarimo‘tkazgich ETF’lari emas. Ular uch baravar (3x) daromad keltirishga mo‘ljallangan yarimo‘tkazgichga uzoq pozitsiya (triple long) mahsulotlarini olayapti. $SOXL bir haftada taxminan 2,5 mlrd. dollar oqim oldi va tarixdagi ikkinchi eng yuqori ko‘rsatkichni qayd etdi.
Ko‘plab oddiy investorlar endi shunchaki chip aksiyalarini oddiy “dip”dan sotib olish bilan cheklanmayapti: ular iyul oyidagi keskin tushish yakunlandi, yarimo‘tkazgichlar keyin tezkor rebound (tez qaytish) qiladi, degan taxmin bilan 3x leverajdan foydalanmoqda.
Shuning uchun ham o‘tgan shanba yakshanba kunlari yarimo‘tkazgichlar AQSh vaqtida tez rebound bo‘lgani, Koreya vaqtida emasligi sababi aynan shunda.
O‘tgan hafta barchamiz Koreya fond bozori yomon ishlayotganini bilardik, lekin AQSh vaqtida kechasi ko‘rinadigan “ko‘tarilish-tushish” bevosita teskari (reversal) bo‘lib chiqishi, asosan, ETF’lar mablag‘ olgandan keyin tarkibiy kompaniyalarni sotib olish zarurati bilan bog‘liq. Masalan, $SOXL har kuni 3 baravar ekspozitsiyani ushlab turish uchun bozor ko‘tarilganda ham riskli pozitsiyani yana ko‘paytirishi kerak.
Aksiya narxlari o‘sishi, ETF oqimi va leverajli mahsulotlarning qayta balanslanishi o‘rtasida, uzluksiz “mexanik” xaridlar zanjiri paydo bo‘lishi oson. Ammo 12 mlrd. dollarlik mablag‘ oqimi yarimo‘tkazgichlar endi tubga yetdi, deb isbotlab ham bera olmaydi.
Demak, shuni aytish mumkin: oddiy investorlar iyul oyidagi tushish allaqachon pastga kelib tugaganiga katta mablag‘ tikkan. Keyin yarimo‘tkazgichlar tezkor rebound qiladi, albatta — bularning hammasi oddiy investorlarning prognozi xolos. Ammo bu sodir bo‘ladimi-yo‘qmi, ehtimol kim ham aniq ayta olmaydi.
Agar yarimo‘tkazgichlar yana tushsa, leverajli ETF’larning har kungi qayta balanslanishi, volatillikdan (tebranishdan) keladigan yo‘qotish va investorlarning stop-losslari ham bir vaqtda sotuv bosimini kuchaytiradi. Narxni yuqoriga itarayotgan mexanik xaridlar tez orada mexanik sotuvga aylanishi mumkin.
12
19.5k
·
--
Qisman to‘g‘ri
Janubiy Koreya fond bozori Bitcoin’dan ham o‘zgaruvchan bo‘lib ketdi: mamlakat indeksi kriptovalyutaga o‘xshab bormoqda
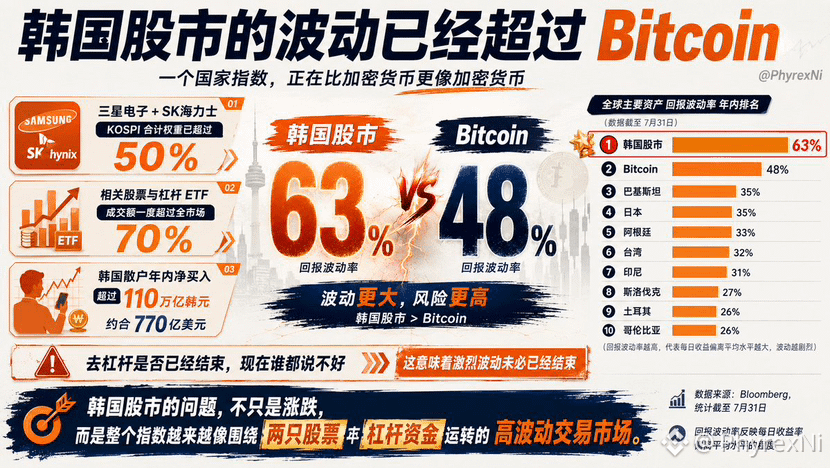
Bloomberg’ning 31-iyulgacha bo‘lgan ma’lumotlariga ko‘ra, Janubiy Koreyaning KOSPI indeksi bu yil 63 foizlik daromadlar volatilligiga erishdi. Bloomberg kuzatgan dunyoning yirik mamlakat fond indekslari orasida bu eng yuqori ko‘rsatkich.
Shu davrda Bitcoin’ning volatilligi bor-yo‘g‘i 48 foizni tashkil etdi. Boshqacha aytganda, bu yil Janubiy Koreya fond bozori nafaqat Yaponiya va Tayvan kabi Osiyo bozorlaridan keskinroq tebrandi, balki $BTC’dan ham o‘zgaruvchanroq bo‘ldi.
Bir mamlakat fond indeksining volatilligi Bitcoin’dan oshib ketishi — o‘z-o‘zidan juda noodatiy holat.
Bitcoin — yagona aktiv; uning narxiga asosan kapital oqimi, kredit yelkasi va bozor kayfiyati ta’sir qiladi. Janubiy Koreya fond bozori esa yuzlab ommaviy kompaniyalarni qamrab oladi. Odatda turli tarmoq va kompaniyalardagi ko‘tarilishlar va pasayishlar bir-birini muvozanatlashtiradi, shu sabab indeksning tebranishi yuqori xavfli yagona aktivnikidan ancha past bo‘lishi kerak.
Ammo hozir Janubiy Koreya fond bozoridagi muammo shundaki, indeks tobora kam sonli aksiyalarga bog‘lanib bormoqda. Ayniqsa, Samsung va Hynix’ning KOSPI’dagi jami ulushi 50 foizdan oshib ketgan. Yarimo‘tkazgichlar sektoridagi kayfiyat o‘zgarishi butun Janubiy Koreya fond bozorining yo‘nalishini deyarli bevosita belgilashi mumkin.
Bu konsentratsiyani alohida aksiyalarga mo‘ljallangan kredit yelkali ETF’lar yanada kuchaytirmoqda.
Savdo eng qizg‘in pallaga chiqqanida Samsung Electronics, SK Hynix va ular bilan bog‘liq kredit yelkali ETF’larning jami ulushi Janubiy Koreya fond bozoridagi kunlik savdo hajmining 70 foizidan oshgan.
Oddiy qilib aytganda, hozirgi bozor qiymati taxminan 3,4 trillion dollar, eng yuqori cho‘qqisida esa 4 trillion dollardan oshgan Janubiy Koreya fond bozoridagi savdolarning katta qismi ikki kompaniya va ularning kredit yelkali mahsulotlari atrofida aylanmoqda.
Bu yil Janubiy Koreyaning chakana investorlarining KOSPI aksiyalariga sof xaridlari 110 trillion von — taxminan 77 milliard dollardan oshdi. Chakana investorlar ko‘pincha narxlar ko‘tarilgandan keyin ommaviy ravishda xaridga kirishadi, bozor tushganda esa bir paytning o‘zida pozitsiyalarini qisqartiradi, mablag‘larini qaytarib oladi yoki majburan pozitsiyalarini yopadi.
Shu sabab Janubiy Koreya fond bozorida ko‘pincha bir kunlik keskin qulash, undan keyin kuchli tiklanish va so‘ng yana pasayish kuzatiladi.
Janubiy Koreya fond bozorida kredit yelkasidan foydalanish allaqachon qisqartirilganmi — hozircha hech kim aniq ayta olmaydi. Demak, keskin tebranishlar hali tugamagan bo‘lishi mumkin.
Janubiy Koreya fond bozori Bitcoin’dan ham o‘zgaruvchan bo‘lib ketdi: mamlakat indeksi kriptovalyutaga o‘xshab bormoqda
Bloomberg’ning 31-iyulgacha bo‘lgan ma’lumotlariga ko‘ra, Janubiy Koreyaning KOSPI indeksi bu yil 63 foizlik daromadlar volatilligiga erishdi. Bloomberg kuzatgan dunyoning yirik mamlakat fond indekslari orasida bu eng yuqori ko‘rsatkich.
Shu davrda Bitcoin’ning volatilligi bor-yo‘g‘i 48 foizni tashkil etdi. Boshqacha aytganda, bu yil Janubiy Koreya fond bozori nafaqat Yaponiya va Tayvan kabi Osiyo bozorlaridan keskinroq tebrandi, balki $BTC’dan ham o‘zgaruvchanroq bo‘ldi.
Bir mamlakat fond indeksining volatilligi Bitcoin’dan oshib ketishi — o‘z-o‘zidan juda noodatiy holat.
Bitcoin — yagona aktiv; uning narxiga asosan kapital oqimi, kredit yelkasi va bozor kayfiyati ta’sir qiladi. Janubiy Koreya fond bozori esa yuzlab ommaviy kompaniyalarni qamrab oladi. Odatda turli tarmoq va kompaniyalardagi ko‘tarilishlar va pasayishlar bir-birini muvozanatlashtiradi, shu sabab indeksning tebranishi yuqori xavfli yagona aktivnikidan ancha past bo‘lishi kerak.
Ammo hozir Janubiy Koreya fond bozoridagi muammo shundaki, indeks tobora kam sonli aksiyalarga bog‘lanib bormoqda. Ayniqsa, Samsung va Hynix’ning KOSPI’dagi jami ulushi 50 foizdan oshib ketgan. Yarimo‘tkazgichlar sektoridagi kayfiyat o‘zgarishi butun Janubiy Koreya fond bozorining yo‘nalishini deyarli bevosita belgilashi mumkin.
Bu konsentratsiyani alohida aksiyalarga mo‘ljallangan kredit yelkali ETF’lar yanada kuchaytirmoqda.
Savdo eng qizg‘in pallaga chiqqanida Samsung Electronics, SK Hynix va ular bilan bog‘liq kredit yelkali ETF’larning jami ulushi Janubiy Koreya fond bozoridagi kunlik savdo hajmining 70 foizidan oshgan.
Oddiy qilib aytganda, hozirgi bozor qiymati taxminan 3,4 trillion dollar, eng yuqori cho‘qqisida esa 4 trillion dollardan oshgan Janubiy Koreya fond bozoridagi savdolarning katta qismi ikki kompaniya va ularning kredit yelkali mahsulotlari atrofida aylanmoqda.
Bu yil Janubiy Koreyaning chakana investorlarining KOSPI aksiyalariga sof xaridlari 110 trillion von — taxminan 77 milliard dollardan oshdi. Chakana investorlar ko‘pincha narxlar ko‘tarilgandan keyin ommaviy ravishda xaridga kirishadi, bozor tushganda esa bir paytning o‘zida pozitsiyalarini qisqartiradi, mablag‘larini qaytarib oladi yoki majburan pozitsiyalarini yopadi.
Shu sabab Janubiy Koreya fond bozorida ko‘pincha bir kunlik keskin qulash, undan keyin kuchli tiklanish va so‘ng yana pasayish kuzatiladi.
Janubiy Koreya fond bozorida kredit yelkasidan foydalanish allaqachon qisqartirilganmi — hozircha hech kim aniq ayta olmaydi. Demak, keskin tebranishlar hali tugamagan bo‘lishi mumkin.
Bloomberg’ning 31-iyulgacha bo‘lgan ma’lumotlariga ko‘ra, Janubiy Koreyaning KOSPI indeksi bu yil 63 foizlik daromadlar volatilligiga erishdi. Bloomberg kuzatgan dunyoning yirik mamlakat fond indekslari orasida bu eng yuqori ko‘rsatkich.
Shu davrda Bitcoin’ning volatilligi bor-yo‘g‘i 48 foizni tashkil etdi. Boshqacha aytganda, bu yil Janubiy Koreya fond bozori nafaqat Yaponiya va Tayvan kabi Osiyo bozorlaridan keskinroq tebrandi, balki $BTC’dan ham o‘zgaruvchanroq bo‘ldi.
Bir mamlakat fond indeksining volatilligi Bitcoin’dan oshib ketishi — o‘z-o‘zidan juda noodatiy holat.
Bitcoin — yagona aktiv; uning narxiga asosan kapital oqimi, kredit yelkasi va bozor kayfiyati ta’sir qiladi. Janubiy Koreya fond bozori esa yuzlab ommaviy kompaniyalarni qamrab oladi. Odatda turli tarmoq va kompaniyalardagi ko‘tarilishlar va pasayishlar bir-birini muvozanatlashtiradi, shu sabab indeksning tebranishi yuqori xavfli yagona aktivnikidan ancha past bo‘lishi kerak.
Ammo hozir Janubiy Koreya fond bozoridagi muammo shundaki, indeks tobora kam sonli aksiyalarga bog‘lanib bormoqda. Ayniqsa, Samsung va Hynix’ning KOSPI’dagi jami ulushi 50 foizdan oshib ketgan. Yarimo‘tkazgichlar sektoridagi kayfiyat o‘zgarishi butun Janubiy Koreya fond bozorining yo‘nalishini deyarli bevosita belgilashi mumkin.
Bu konsentratsiyani alohida aksiyalarga mo‘ljallangan kredit yelkali ETF’lar yanada kuchaytirmoqda.
Savdo eng qizg‘in pallaga chiqqanida Samsung Electronics, SK Hynix va ular bilan bog‘liq kredit yelkali ETF’larning jami ulushi Janubiy Koreya fond bozoridagi kunlik savdo hajmining 70 foizidan oshgan.
Oddiy qilib aytganda, hozirgi bozor qiymati taxminan 3,4 trillion dollar, eng yuqori cho‘qqisida esa 4 trillion dollardan oshgan Janubiy Koreya fond bozoridagi savdolarning katta qismi ikki kompaniya va ularning kredit yelkali mahsulotlari atrofida aylanmoqda.
Bu yil Janubiy Koreyaning chakana investorlarining KOSPI aksiyalariga sof xaridlari 110 trillion von — taxminan 77 milliard dollardan oshdi. Chakana investorlar ko‘pincha narxlar ko‘tarilgandan keyin ommaviy ravishda xaridga kirishadi, bozor tushganda esa bir paytning o‘zida pozitsiyalarini qisqartiradi, mablag‘larini qaytarib oladi yoki majburan pozitsiyalarini yopadi.
Shu sabab Janubiy Koreya fond bozorida ko‘pincha bir kunlik keskin qulash, undan keyin kuchli tiklanish va so‘ng yana pasayish kuzatiladi.
Janubiy Koreya fond bozorida kredit yelkasidan foydalanish allaqachon qisqartirilganmi — hozircha hech kim aniq ayta olmaydi. Demak, keskin tebranishlar hali tugamagan bo‘lishi mumkin.
5
11
16.8k
·
--
Qisman to‘g‘ri
Xorijiy investorlar Koreya fond bozoridagi pasayishdan foydalanib xarid qilishni boshladi, chakana investorlar leveraji esa allaqachon 50 milliard dollardan 20 milliard dollarga tushdi
Koreya leverajli ETFlarining leverajni kamaytirish sur’ati bu ma’lumotlar to‘plami haqida oxirgi marta yozganimdagidan ham tezlashdi.
O‘shanda Koreya leverajli ETFlarining umumiy hajmi qariyb 26,5 milliard dollarni tashkil etgan, leveraj hisobiga oshirilgan umumiy ekspozitsiya esa Koreya fond bozorining erkin muomaladagi bozor kapitallashuvining qariyb 2,1 foiziga teng edi. Eng so‘nggi ma’lumotlarga ko‘ra, umumiy hajm yana qisqarib, qariyb 20 milliard dollarga tushdi, leverajli ekspozitsiya esa taxminan 1,5 foizgacha kamaydi.
Iyun oxiridagi eng yuqori ko‘rsatkich bilan taqqoslaganda, Koreya leverajli ETFlarining umumiy hajmi 50 milliard dollardan ortiq darajadan qariyb 60 foizga qisqardi. Nominal ekspozitsiyaning erkin muomaladagi bozor kapitallashuviga nisbati ham 3,3 foizdan 1,5 foizga tushib, asosan fevral oxiri — mart boshidagi darajaga qaytdi.
Fondlar saqlab turgan aksiyalar ekspozitsiyasi tobora qisqarmoqda, Samsung Electronics va SK Hynix aksiyalariga bo‘lgan mexanik xarid bosimi ham tezda yo‘qolmoqda.
O‘tgan bir necha oyda Koreya yarimo‘tkazgichlari qimmatlashgan paytda, leverajli ETFlar qiymati oshgani sari fondlar belgilangan leveraj darajasini saqlash uchun aksiyalarni yana xarid qilishga majbur bo‘lardi. Hajm qancha katta bo‘lsa, savdo yakunlanishidan oldingi qayta muvozanatlash xaridlari shuncha kuchli bo‘lardi. Aksiyalar narxining o‘sishi esa chakana investorlarning yanada ko‘proq mablag‘ kiritishiga turtki berib, o‘sish, fondga mablag‘ kiritish, xaridlarni ko‘paytirish va yana o‘sishdan iborat doirani yuzaga keltirardi.
Aksiyalar narxi tushganda fondlarning sof aktiv qiymati qisqaradi, chakana investorlarning mablag‘ni qaytarib olishi esa fondlarni pozitsiyalarini yana kamaytirishga majbur qiladi. Kunlik qayta muvozanatlash jarayoni pasayish vaqtida qo‘shimcha sotuvlarni ham keltirib chiqaradi. Avval Samsung Electronics va SK Hynix aksiyalarining o‘sishini kuchaytirgan mablag‘lar endi Koreya fond bozorining sotuvlarni qabul qilish salohiyatini izchil susaytirmoqda.
Bu holat eng so‘nggi kapital oqimlarida xorijiy investorlar katta hajmda sof xaridni boshlagan, Koreya chakana investorlari esa ommaviy ravishda sotayotganini ham izohlashi mumkin. Chakana investorlar birdaniga jamoaviy tarzda bozor pasayishiga ishona boshlagani shart emas. Ehtimol, avval yuqori narxlarda xarid qilgan leverajli mablag‘lar aksiyalar qayta ko‘tarilayotganidan foydalanib, nihoyat o‘z pozitsiyalarini qisqartirayotgandir. Xorijiy investorlar esa baholash ko‘rsatkichlari ham, pozitsiyalar hajmi ham ancha pasayganidan so‘ng chakana investorlar sotayotgan aksiyalarni sotib ola boshladi.
Biroq leverajni kamaytirish jarayoni hali yakunlandi, deb bo‘lmaydi.
Hozir Koreya leverajli ETFlarining hajmi yil boshidagidan hamon qariyb uch baravar katta, ularning leverajli ekspozitsiyasining erkin muomaladagi bozor kapitallashuviga nisbati ham yil boshidagidan ancha yuqori. Leveraj haddan tashqari yuqori darajadan pasaydi, ammo hali to‘liq me’yoriy holatga qaytmadi.
Xorijiy investorlar Koreya fond bozoridagi pasayishdan foydalanib xarid qilishni boshladi, chakana investorlar leveraji esa allaqachon 50 milliard dollardan 20 milliard dollarga tushdi
Koreya leverajli ETFlarining leverajni kamaytirish sur’ati bu ma’lumotlar to‘plami haqida oxirgi marta yozganimdagidan ham tezlashdi.
O‘shanda Koreya leverajli ETFlarining umumiy hajmi qariyb 26,5 milliard dollarni tashkil etgan, leveraj hisobiga oshirilgan umumiy ekspozitsiya esa Koreya fond bozorining erkin muomaladagi bozor kapitallashuvining qariyb 2,1 foiziga teng edi. Eng so‘nggi ma’lumotlarga ko‘ra, umumiy hajm yana qisqarib, qariyb 20 milliard dollarga tushdi, leverajli ekspozitsiya esa taxminan 1,5 foizgacha kamaydi.
Iyun oxiridagi eng yuqori ko‘rsatkich bilan taqqoslaganda, Koreya leverajli ETFlarining umumiy hajmi 50 milliard dollardan ortiq darajadan qariyb 60 foizga qisqardi. Nominal ekspozitsiyaning erkin muomaladagi bozor kapitallashuviga nisbati ham 3,3 foizdan 1,5 foizga tushib, asosan fevral oxiri — mart boshidagi darajaga qaytdi.
Fondlar saqlab turgan aksiyalar ekspozitsiyasi tobora qisqarmoqda, Samsung Electronics va SK Hynix aksiyalariga bo‘lgan mexanik xarid bosimi ham tezda yo‘qolmoqda.
O‘tgan bir necha oyda Koreya yarimo‘tkazgichlari qimmatlashgan paytda, leverajli ETFlar qiymati oshgani sari fondlar belgilangan leveraj darajasini saqlash uchun aksiyalarni yana xarid qilishga majbur bo‘lardi. Hajm qancha katta bo‘lsa, savdo yakunlanishidan oldingi qayta muvozanatlash xaridlari shuncha kuchli bo‘lardi. Aksiyalar narxining o‘sishi esa chakana investorlarning yanada ko‘proq mablag‘ kiritishiga turtki berib, o‘sish, fondga mablag‘ kiritish, xaridlarni ko‘paytirish va yana o‘sishdan iborat doirani yuzaga keltirardi.
Aksiyalar narxi tushganda fondlarning sof aktiv qiymati qisqaradi, chakana investorlarning mablag‘ni qaytarib olishi esa fondlarni pozitsiyalarini yana kamaytirishga majbur qiladi. Kunlik qayta muvozanatlash jarayoni pasayish vaqtida qo‘shimcha sotuvlarni ham keltirib chiqaradi. Avval Samsung Electronics va SK Hynix aksiyalarining o‘sishini kuchaytirgan mablag‘lar endi Koreya fond bozorining sotuvlarni qabul qilish salohiyatini izchil susaytirmoqda.
Bu holat eng so‘nggi kapital oqimlarida xorijiy investorlar katta hajmda sof xaridni boshlagan, Koreya chakana investorlari esa ommaviy ravishda sotayotganini ham izohlashi mumkin. Chakana investorlar birdaniga jamoaviy tarzda bozor pasayishiga ishona boshlagani shart emas. Ehtimol, avval yuqori narxlarda xarid qilgan leverajli mablag‘lar aksiyalar qayta ko‘tarilayotganidan foydalanib, nihoyat o‘z pozitsiyalarini qisqartirayotgandir. Xorijiy investorlar esa baholash ko‘rsatkichlari ham, pozitsiyalar hajmi ham ancha pasayganidan so‘ng chakana investorlar sotayotgan aksiyalarni sotib ola boshladi.
Biroq leverajni kamaytirish jarayoni hali yakunlandi, deb bo‘lmaydi.
Hozir Koreya leverajli ETFlarining hajmi yil boshidagidan hamon qariyb uch baravar katta, ularning leverajli ekspozitsiyasining erkin muomaladagi bozor kapitallashuviga nisbati ham yil boshidagidan ancha yuqori. Leveraj haddan tashqari yuqori darajadan pasaydi, ammo hali to‘liq me’yoriy holatga qaytmadi.
Koreya leverajli ETFlarining leverajni kamaytirish sur’ati bu ma’lumotlar to‘plami haqida oxirgi marta yozganimdagidan ham tezlashdi.
O‘shanda Koreya leverajli ETFlarining umumiy hajmi qariyb 26,5 milliard dollarni tashkil etgan, leveraj hisobiga oshirilgan umumiy ekspozitsiya esa Koreya fond bozorining erkin muomaladagi bozor kapitallashuvining qariyb 2,1 foiziga teng edi. Eng so‘nggi ma’lumotlarga ko‘ra, umumiy hajm yana qisqarib, qariyb 20 milliard dollarga tushdi, leverajli ekspozitsiya esa taxminan 1,5 foizgacha kamaydi.
Iyun oxiridagi eng yuqori ko‘rsatkich bilan taqqoslaganda, Koreya leverajli ETFlarining umumiy hajmi 50 milliard dollardan ortiq darajadan qariyb 60 foizga qisqardi. Nominal ekspozitsiyaning erkin muomaladagi bozor kapitallashuviga nisbati ham 3,3 foizdan 1,5 foizga tushib, asosan fevral oxiri — mart boshidagi darajaga qaytdi.
Fondlar saqlab turgan aksiyalar ekspozitsiyasi tobora qisqarmoqda, Samsung Electronics va SK Hynix aksiyalariga bo‘lgan mexanik xarid bosimi ham tezda yo‘qolmoqda.
O‘tgan bir necha oyda Koreya yarimo‘tkazgichlari qimmatlashgan paytda, leverajli ETFlar qiymati oshgani sari fondlar belgilangan leveraj darajasini saqlash uchun aksiyalarni yana xarid qilishga majbur bo‘lardi. Hajm qancha katta bo‘lsa, savdo yakunlanishidan oldingi qayta muvozanatlash xaridlari shuncha kuchli bo‘lardi. Aksiyalar narxining o‘sishi esa chakana investorlarning yanada ko‘proq mablag‘ kiritishiga turtki berib, o‘sish, fondga mablag‘ kiritish, xaridlarni ko‘paytirish va yana o‘sishdan iborat doirani yuzaga keltirardi.
Aksiyalar narxi tushganda fondlarning sof aktiv qiymati qisqaradi, chakana investorlarning mablag‘ni qaytarib olishi esa fondlarni pozitsiyalarini yana kamaytirishga majbur qiladi. Kunlik qayta muvozanatlash jarayoni pasayish vaqtida qo‘shimcha sotuvlarni ham keltirib chiqaradi. Avval Samsung Electronics va SK Hynix aksiyalarining o‘sishini kuchaytirgan mablag‘lar endi Koreya fond bozorining sotuvlarni qabul qilish salohiyatini izchil susaytirmoqda.
Bu holat eng so‘nggi kapital oqimlarida xorijiy investorlar katta hajmda sof xaridni boshlagan, Koreya chakana investorlari esa ommaviy ravishda sotayotganini ham izohlashi mumkin. Chakana investorlar birdaniga jamoaviy tarzda bozor pasayishiga ishona boshlagani shart emas. Ehtimol, avval yuqori narxlarda xarid qilgan leverajli mablag‘lar aksiyalar qayta ko‘tarilayotganidan foydalanib, nihoyat o‘z pozitsiyalarini qisqartirayotgandir. Xorijiy investorlar esa baholash ko‘rsatkichlari ham, pozitsiyalar hajmi ham ancha pasayganidan so‘ng chakana investorlar sotayotgan aksiyalarni sotib ola boshladi.
Biroq leverajni kamaytirish jarayoni hali yakunlandi, deb bo‘lmaydi.
Hozir Koreya leverajli ETFlarining hajmi yil boshidagidan hamon qariyb uch baravar katta, ularning leverajli ekspozitsiyasining erkin muomaladagi bozor kapitallashuviga nisbati ham yil boshidagidan ancha yuqori. Leveraj haddan tashqari yuqori darajadan pasaydi, ammo hali to‘liq me’yoriy holatga qaytmadi.
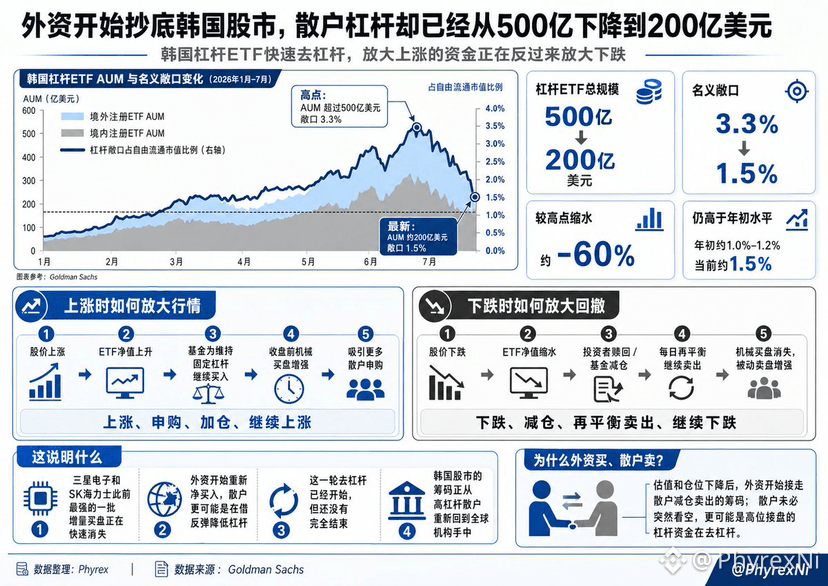
4
9
14.2k
·
--
Tasdiqlangan
Janubiy Koreya fond bozoriga xorijiy kapital yana keng ko‘lamda kirib kelmoqda, individual investorlar esa jamlangan holda sotmoqda
Koreya fond bozorida mablag‘lar tarkibi iyul oyi oxirida juda yaqqol tarzda teskari yo‘nalishga o‘zgardi.
Yilning aksariyat qismida xorijiy investorlar Janubiy Koreya aksiyalarini tinimsiz kamaytirib kelayotgan bo‘lsa, koreyalik individual investorlar esa doimiy ravishda ko‘proq xarid qilgan. Mablag‘lar asosan Samsung Electronics, SK hynix va tegishli leverage ETF’lar (qarzga asoslangan ETF)ga yo‘naltirilgan. Aksiya narxi qancha ko‘p tushsa, individual investorlar shuncha ko‘p xarid qilgan; xorijiy investorlar sotgan aksiyalar deyarli hammasi mahalliy individual investorlar tomonidan leverage’ni oshirish (qarz hisobiga) orqali o‘zlashtirib olingan.
Ammo eng so‘nggi savdo kunida xorijiy investorlar bir kun ichida Janubiy Koreya aksiyalarini sof holda qariyb 60 trln. von (KRW) miqdorida xarid qildi. Shunga qaramay, koreyalik shaxsiy investorlar sof holda deyarli 100 trln. von miqdorida sotdi va bu yilning eng keskin marotaba “mablag‘ almashinuvi” (tushgan savdo ulushining almashinuvi) sifatida qayd etildi.
Bu shuni ko‘rsatadiki, avval tinimsiz tubga “tutib olish” (dip-buy) qilgan koreyalik individual investorlar endi qaytish (rebound) paytida o‘z pozitsiyalarini qisqartira boshlagan.
Ularning bir qismi ehtimol, zarar ko‘rgan mablag‘lar tannarx chizig‘iga qaytgach yo‘ldan chiqib ketgan; yana bir qismi — marjin (moliyalashtirish) hisoblari o‘z tashabbusi bilan leverage’ni kamaytirgan; yana bir ehtimol — leverage ETF’larning qaytarib olinishi (redeem) sababli bo‘lishi mumkin. Ketma-ket pasayish, qo‘shimcha marjin talab qilinishi va majburiy yopilishlar (force sell)dan so‘ng, koreyalik individual investorlarning bozorga yana kiritishi mumkin bo‘lgan naqd pul miqdori sezilarli darajada kamaydi va riskga bo‘lgan moyillik ham pasayishni boshladi.
Xorijiy investorlar esa individual investorlar jamlangan holda sotayotgan paytda Janubiy Koreya aksiyalarini yana sotib oldi. Oldingi davrdagi katta tuzatishdan keyin Samsung Electronics va SK hynix’ning baholanishi (valuation), portfel to‘yinganligi va leverage riski allaqachon pasaydi; global kapital esa Janubiy Koreya yarimo‘tkazgichlari (semiconductor)ni joylashtirish qiymatini qayta baholashga kirishdi.
Avvalgi savdo tuzilmasi: xorijiy investorlar chiqib ketadi, individual investorlar leverage’ni oshirib “qabullab” oladi. Endi esa asta-sekin individual investorlar leverage’ni kamaytiradi, xorijiy investorlar esa past narxlarda o‘z pozitsiyalarini to‘ldirib (buyback/low-level fill) qaytadan yig‘adi.
Bir kunlik pul oqimi hali Janubiy Koreya fond bozorida teskari burilish (reversal) yakunlanganini tasdiqlash uchun yetarli emas, lekin “chiplar” (pozitsiyalar) yuqori leverage’li individual investorlardan qayta global institutlar qo‘liga o‘tmoqda. Chuqur chekinish (deep pullback) ko‘rgan bozor uchun bu, ehtimol, xaridorlar va sotuvchilar bir-birini sinab ko‘rish jarayoni bo‘lishi mumkin.
Janubiy Koreya fond bozoriga xorijiy kapital yana keng ko‘lamda kirib kelmoqda, individual investorlar esa jamlangan holda sotmoqda
Koreya fond bozorida mablag‘lar tarkibi iyul oyi oxirida juda yaqqol tarzda teskari yo‘nalishga o‘zgardi.
Yilning aksariyat qismida xorijiy investorlar Janubiy Koreya aksiyalarini tinimsiz kamaytirib kelayotgan bo‘lsa, koreyalik individual investorlar esa doimiy ravishda ko‘proq xarid qilgan. Mablag‘lar asosan Samsung Electronics, SK hynix va tegishli leverage ETF’lar (qarzga asoslangan ETF)ga yo‘naltirilgan. Aksiya narxi qancha ko‘p tushsa, individual investorlar shuncha ko‘p xarid qilgan; xorijiy investorlar sotgan aksiyalar deyarli hammasi mahalliy individual investorlar tomonidan leverage’ni oshirish (qarz hisobiga) orqali o‘zlashtirib olingan.
Ammo eng so‘nggi savdo kunida xorijiy investorlar bir kun ichida Janubiy Koreya aksiyalarini sof holda qariyb 60 trln. von (KRW) miqdorida xarid qildi. Shunga qaramay, koreyalik shaxsiy investorlar sof holda deyarli 100 trln. von miqdorida sotdi va bu yilning eng keskin marotaba “mablag‘ almashinuvi” (tushgan savdo ulushining almashinuvi) sifatida qayd etildi.
Bu shuni ko‘rsatadiki, avval tinimsiz tubga “tutib olish” (dip-buy) qilgan koreyalik individual investorlar endi qaytish (rebound) paytida o‘z pozitsiyalarini qisqartira boshlagan.
Ularning bir qismi ehtimol, zarar ko‘rgan mablag‘lar tannarx chizig‘iga qaytgach yo‘ldan chiqib ketgan; yana bir qismi — marjin (moliyalashtirish) hisoblari o‘z tashabbusi bilan leverage’ni kamaytirgan; yana bir ehtimol — leverage ETF’larning qaytarib olinishi (redeem) sababli bo‘lishi mumkin. Ketma-ket pasayish, qo‘shimcha marjin talab qilinishi va majburiy yopilishlar (force sell)dan so‘ng, koreyalik individual investorlarning bozorga yana kiritishi mumkin bo‘lgan naqd pul miqdori sezilarli darajada kamaydi va riskga bo‘lgan moyillik ham pasayishni boshladi.
Xorijiy investorlar esa individual investorlar jamlangan holda sotayotgan paytda Janubiy Koreya aksiyalarini yana sotib oldi. Oldingi davrdagi katta tuzatishdan keyin Samsung Electronics va SK hynix’ning baholanishi (valuation), portfel to‘yinganligi va leverage riski allaqachon pasaydi; global kapital esa Janubiy Koreya yarimo‘tkazgichlari (semiconductor)ni joylashtirish qiymatini qayta baholashga kirishdi.
Avvalgi savdo tuzilmasi: xorijiy investorlar chiqib ketadi, individual investorlar leverage’ni oshirib “qabullab” oladi. Endi esa asta-sekin individual investorlar leverage’ni kamaytiradi, xorijiy investorlar esa past narxlarda o‘z pozitsiyalarini to‘ldirib (buyback/low-level fill) qaytadan yig‘adi.
Bir kunlik pul oqimi hali Janubiy Koreya fond bozorida teskari burilish (reversal) yakunlanganini tasdiqlash uchun yetarli emas, lekin “chiplar” (pozitsiyalar) yuqori leverage’li individual investorlardan qayta global institutlar qo‘liga o‘tmoqda. Chuqur chekinish (deep pullback) ko‘rgan bozor uchun bu, ehtimol, xaridorlar va sotuvchilar bir-birini sinab ko‘rish jarayoni bo‘lishi mumkin.
Koreya fond bozorida mablag‘lar tarkibi iyul oyi oxirida juda yaqqol tarzda teskari yo‘nalishga o‘zgardi.
Yilning aksariyat qismida xorijiy investorlar Janubiy Koreya aksiyalarini tinimsiz kamaytirib kelayotgan bo‘lsa, koreyalik individual investorlar esa doimiy ravishda ko‘proq xarid qilgan. Mablag‘lar asosan Samsung Electronics, SK hynix va tegishli leverage ETF’lar (qarzga asoslangan ETF)ga yo‘naltirilgan. Aksiya narxi qancha ko‘p tushsa, individual investorlar shuncha ko‘p xarid qilgan; xorijiy investorlar sotgan aksiyalar deyarli hammasi mahalliy individual investorlar tomonidan leverage’ni oshirish (qarz hisobiga) orqali o‘zlashtirib olingan.
Ammo eng so‘nggi savdo kunida xorijiy investorlar bir kun ichida Janubiy Koreya aksiyalarini sof holda qariyb 60 trln. von (KRW) miqdorida xarid qildi. Shunga qaramay, koreyalik shaxsiy investorlar sof holda deyarli 100 trln. von miqdorida sotdi va bu yilning eng keskin marotaba “mablag‘ almashinuvi” (tushgan savdo ulushining almashinuvi) sifatida qayd etildi.
Bu shuni ko‘rsatadiki, avval tinimsiz tubga “tutib olish” (dip-buy) qilgan koreyalik individual investorlar endi qaytish (rebound) paytida o‘z pozitsiyalarini qisqartira boshlagan.
Ularning bir qismi ehtimol, zarar ko‘rgan mablag‘lar tannarx chizig‘iga qaytgach yo‘ldan chiqib ketgan; yana bir qismi — marjin (moliyalashtirish) hisoblari o‘z tashabbusi bilan leverage’ni kamaytirgan; yana bir ehtimol — leverage ETF’larning qaytarib olinishi (redeem) sababli bo‘lishi mumkin. Ketma-ket pasayish, qo‘shimcha marjin talab qilinishi va majburiy yopilishlar (force sell)dan so‘ng, koreyalik individual investorlarning bozorga yana kiritishi mumkin bo‘lgan naqd pul miqdori sezilarli darajada kamaydi va riskga bo‘lgan moyillik ham pasayishni boshladi.
Xorijiy investorlar esa individual investorlar jamlangan holda sotayotgan paytda Janubiy Koreya aksiyalarini yana sotib oldi. Oldingi davrdagi katta tuzatishdan keyin Samsung Electronics va SK hynix’ning baholanishi (valuation), portfel to‘yinganligi va leverage riski allaqachon pasaydi; global kapital esa Janubiy Koreya yarimo‘tkazgichlari (semiconductor)ni joylashtirish qiymatini qayta baholashga kirishdi.
Avvalgi savdo tuzilmasi: xorijiy investorlar chiqib ketadi, individual investorlar leverage’ni oshirib “qabullab” oladi. Endi esa asta-sekin individual investorlar leverage’ni kamaytiradi, xorijiy investorlar esa past narxlarda o‘z pozitsiyalarini to‘ldirib (buyback/low-level fill) qaytadan yig‘adi.
Bir kunlik pul oqimi hali Janubiy Koreya fond bozorida teskari burilish (reversal) yakunlanganini tasdiqlash uchun yetarli emas, lekin “chiplar” (pozitsiyalar) yuqori leverage’li individual investorlardan qayta global institutlar qo‘liga o‘tmoqda. Chuqur chekinish (deep pullback) ko‘rgan bozor uchun bu, ehtimol, xaridorlar va sotuvchilar bir-birini sinab ko‘rish jarayoni bo‘lishi mumkin.
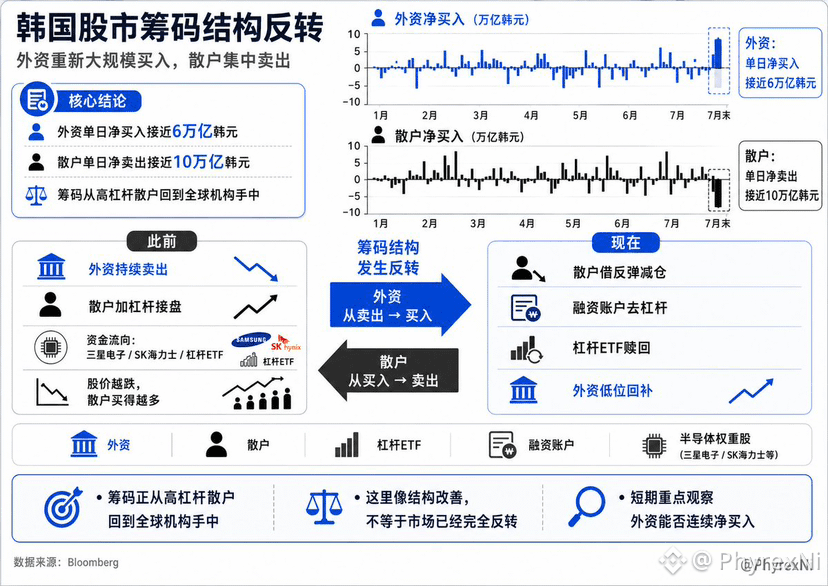
4
6
20.4k
·
--
Qisman to‘g‘ri
Bozordagi kaldıfyer eng yuqori tarixiy darajaga chiqdi, AQShda individual investorlar eng ko‘p yoqtiradigan aksiyalar esa 13% ga pasaydi
Goldman Sachs kuzatadigan AQSh individual investorlarining afzal ko‘radigan bir guruh aksiyalaridan joriy oy boshidan hozirgacha qariyb 13% ga tushgan. Agar oy oxirigacha shu pasayish darajasi saqlansa, 2022-yildan beri eng yomon oylik natija qayd etiladi.
Lekin bundan atigi ikki oy oldin bu aksiyalar mos ravishda 17% va 16% atrofida o‘sgan edi, ikki oy bo‘yicha jami o‘sish deyarli 36% ga yaqin. Juda qisqa bir oy ichida AQSh individual investorlarining eng yoqqan bir qismi bozorning eng kuchli yo‘nalishlaridan biridan eng katta pasayish bo‘layotgan kombinatsiyaga aylandi.
Bunday aksiyalar asosan sun’iy intellekt, yarimo‘tkazgichlar, xotira chiplar, kiberxavfsizlik va boshqa yuqori o‘zgaruvchan texnologik kompaniyalar atrofida jamlangan. Ochiq xabarlarda tilga olingan vakillari sifatida AMD, Micron va CrowdStrike ko‘rsatiladi, individual investorlar orasida ommalashgan yanada kengroq ro‘yxatda esa Nvidia, Tesla, Palantir va IonQ kabi nomlar ham bor.
Bu aksiyalarning umumiy belgisi juda aniq: avvalgi davrda o‘sish kuchli bo‘lgan, baholari (valuatsiyasi) yuqori, volatillik ham yuqori. Shuning uchun ular individual investorlar orasida FOMO (qo‘ldan ketib qolish qo‘rquvi) hissiyotini kuchaytiradi.
Oldingi postimda aytganimdek, AQShda margin (kredit) bo‘yicha qarzlar rekord darajaga yetib, 1,53 trillion AQSh dollariga chiqdi; brokerlik hisoblaridagi sof kredit qoldig‘i esa 1,061 trillion AQSh dollariga manfiyga tushdi. Bu shuni anglatadiki, individual investorlar eng ommabop aksiyalarga kirib kela boshlagan paytda, bozor ulardan pasayishni boshlaganda ham moliyalashtirish pozitsiyalari va kaldıfyer bir vaqtda pasayib ketmadi — aksincha, tarixiy eng yuqori darajalarda qolmoqda.
O‘sish davrida aksiyalar qanchalik ko‘p ko‘tarilsa, hisobdagi sof qiymat ham shuncha yuqori bo‘ladi va investor ko‘proq qarzga pul olib olishi mumkin; yangi moliyalashtirish esa yana oldin eng yaxshi natija ko‘rsatgan aksiyalarni sotib olishga undaydi. Biroq bozor sharoiti zaiflashgach, bu mantiq teskari ishlaydi: aksiya narxlari pasayadi, hisobdagi sof qiymat bosim ostida kamayadi, margin talabi kuchayadi va investorlar faqat qo‘shimcha naqd pul kiritishi yoki pozitsiyani kamaytirishi mumkin.
Oddiy qilib aytganda: so‘nggi ikki oy ichida individual investorlar kaldıfyer qo‘shib nimaga kirgan bo‘lsa, o‘sha narsa tezroq o‘sdi. Endi bozor tuzatilishni boshlagan ekan, individual investorlar eng ko‘p ushlab turgan va oldin eng katta o‘sishni ko‘rsatgan aksiyalar guruhi ham eng avval ikki xonali foizlarda pasayish yo‘nalishiga aylandi.
Oldin qanchalik tez o‘sgan bo‘lsa, pozitsiyalar shunchalik gavjum bo‘lgan va moliyalashtirish ulushi qanchalik yuqori bo‘lsa, pasayishdan keyin sotilishi kerak bo‘ladigan aksiyalar pozitsiyasi ham shunchalik ko‘payadi.
Bozordagi kaldıfyer eng yuqori tarixiy darajaga chiqdi, AQShda individual investorlar eng ko‘p yoqtiradigan aksiyalar esa 13% ga pasaydi
Goldman Sachs kuzatadigan AQSh individual investorlarining afzal ko‘radigan bir guruh aksiyalaridan joriy oy boshidan hozirgacha qariyb 13% ga tushgan. Agar oy oxirigacha shu pasayish darajasi saqlansa, 2022-yildan beri eng yomon oylik natija qayd etiladi.
Lekin bundan atigi ikki oy oldin bu aksiyalar mos ravishda 17% va 16% atrofida o‘sgan edi, ikki oy bo‘yicha jami o‘sish deyarli 36% ga yaqin. Juda qisqa bir oy ichida AQSh individual investorlarining eng yoqqan bir qismi bozorning eng kuchli yo‘nalishlaridan biridan eng katta pasayish bo‘layotgan kombinatsiyaga aylandi.
Bunday aksiyalar asosan sun’iy intellekt, yarimo‘tkazgichlar, xotira chiplar, kiberxavfsizlik va boshqa yuqori o‘zgaruvchan texnologik kompaniyalar atrofida jamlangan. Ochiq xabarlarda tilga olingan vakillari sifatida AMD, Micron va CrowdStrike ko‘rsatiladi, individual investorlar orasida ommalashgan yanada kengroq ro‘yxatda esa Nvidia, Tesla, Palantir va IonQ kabi nomlar ham bor.
Bu aksiyalarning umumiy belgisi juda aniq: avvalgi davrda o‘sish kuchli bo‘lgan, baholari (valuatsiyasi) yuqori, volatillik ham yuqori. Shuning uchun ular individual investorlar orasida FOMO (qo‘ldan ketib qolish qo‘rquvi) hissiyotini kuchaytiradi.
Oldingi postimda aytganimdek, AQShda margin (kredit) bo‘yicha qarzlar rekord darajaga yetib, 1,53 trillion AQSh dollariga chiqdi; brokerlik hisoblaridagi sof kredit qoldig‘i esa 1,061 trillion AQSh dollariga manfiyga tushdi. Bu shuni anglatadiki, individual investorlar eng ommabop aksiyalarga kirib kela boshlagan paytda, bozor ulardan pasayishni boshlaganda ham moliyalashtirish pozitsiyalari va kaldıfyer bir vaqtda pasayib ketmadi — aksincha, tarixiy eng yuqori darajalarda qolmoqda.
O‘sish davrida aksiyalar qanchalik ko‘p ko‘tarilsa, hisobdagi sof qiymat ham shuncha yuqori bo‘ladi va investor ko‘proq qarzga pul olib olishi mumkin; yangi moliyalashtirish esa yana oldin eng yaxshi natija ko‘rsatgan aksiyalarni sotib olishga undaydi. Biroq bozor sharoiti zaiflashgach, bu mantiq teskari ishlaydi: aksiya narxlari pasayadi, hisobdagi sof qiymat bosim ostida kamayadi, margin talabi kuchayadi va investorlar faqat qo‘shimcha naqd pul kiritishi yoki pozitsiyani kamaytirishi mumkin.
Oddiy qilib aytganda: so‘nggi ikki oy ichida individual investorlar kaldıfyer qo‘shib nimaga kirgan bo‘lsa, o‘sha narsa tezroq o‘sdi. Endi bozor tuzatilishni boshlagan ekan, individual investorlar eng ko‘p ushlab turgan va oldin eng katta o‘sishni ko‘rsatgan aksiyalar guruhi ham eng avval ikki xonali foizlarda pasayish yo‘nalishiga aylandi.
Oldin qanchalik tez o‘sgan bo‘lsa, pozitsiyalar shunchalik gavjum bo‘lgan va moliyalashtirish ulushi qanchalik yuqori bo‘lsa, pasayishdan keyin sotilishi kerak bo‘ladigan aksiyalar pozitsiyasi ham shunchalik ko‘payadi.
Goldman Sachs kuzatadigan AQSh individual investorlarining afzal ko‘radigan bir guruh aksiyalaridan joriy oy boshidan hozirgacha qariyb 13% ga tushgan. Agar oy oxirigacha shu pasayish darajasi saqlansa, 2022-yildan beri eng yomon oylik natija qayd etiladi.
Lekin bundan atigi ikki oy oldin bu aksiyalar mos ravishda 17% va 16% atrofida o‘sgan edi, ikki oy bo‘yicha jami o‘sish deyarli 36% ga yaqin. Juda qisqa bir oy ichida AQSh individual investorlarining eng yoqqan bir qismi bozorning eng kuchli yo‘nalishlaridan biridan eng katta pasayish bo‘layotgan kombinatsiyaga aylandi.
Bunday aksiyalar asosan sun’iy intellekt, yarimo‘tkazgichlar, xotira chiplar, kiberxavfsizlik va boshqa yuqori o‘zgaruvchan texnologik kompaniyalar atrofida jamlangan. Ochiq xabarlarda tilga olingan vakillari sifatida AMD, Micron va CrowdStrike ko‘rsatiladi, individual investorlar orasida ommalashgan yanada kengroq ro‘yxatda esa Nvidia, Tesla, Palantir va IonQ kabi nomlar ham bor.
Bu aksiyalarning umumiy belgisi juda aniq: avvalgi davrda o‘sish kuchli bo‘lgan, baholari (valuatsiyasi) yuqori, volatillik ham yuqori. Shuning uchun ular individual investorlar orasida FOMO (qo‘ldan ketib qolish qo‘rquvi) hissiyotini kuchaytiradi.
Oldingi postimda aytganimdek, AQShda margin (kredit) bo‘yicha qarzlar rekord darajaga yetib, 1,53 trillion AQSh dollariga chiqdi; brokerlik hisoblaridagi sof kredit qoldig‘i esa 1,061 trillion AQSh dollariga manfiyga tushdi. Bu shuni anglatadiki, individual investorlar eng ommabop aksiyalarga kirib kela boshlagan paytda, bozor ulardan pasayishni boshlaganda ham moliyalashtirish pozitsiyalari va kaldıfyer bir vaqtda pasayib ketmadi — aksincha, tarixiy eng yuqori darajalarda qolmoqda.
O‘sish davrida aksiyalar qanchalik ko‘p ko‘tarilsa, hisobdagi sof qiymat ham shuncha yuqori bo‘ladi va investor ko‘proq qarzga pul olib olishi mumkin; yangi moliyalashtirish esa yana oldin eng yaxshi natija ko‘rsatgan aksiyalarni sotib olishga undaydi. Biroq bozor sharoiti zaiflashgach, bu mantiq teskari ishlaydi: aksiya narxlari pasayadi, hisobdagi sof qiymat bosim ostida kamayadi, margin talabi kuchayadi va investorlar faqat qo‘shimcha naqd pul kiritishi yoki pozitsiyani kamaytirishi mumkin.
Oddiy qilib aytganda: so‘nggi ikki oy ichida individual investorlar kaldıfyer qo‘shib nimaga kirgan bo‘lsa, o‘sha narsa tezroq o‘sdi. Endi bozor tuzatilishni boshlagan ekan, individual investorlar eng ko‘p ushlab turgan va oldin eng katta o‘sishni ko‘rsatgan aksiyalar guruhi ham eng avval ikki xonali foizlarda pasayish yo‘nalishiga aylandi.
Oldin qanchalik tez o‘sgan bo‘lsa, pozitsiyalar shunchalik gavjum bo‘lgan va moliyalashtirish ulushi qanchalik yuqori bo‘lsa, pasayishdan keyin sotilishi kerak bo‘ladigan aksiyalar pozitsiyasi ham shunchalik ko‘payadi.
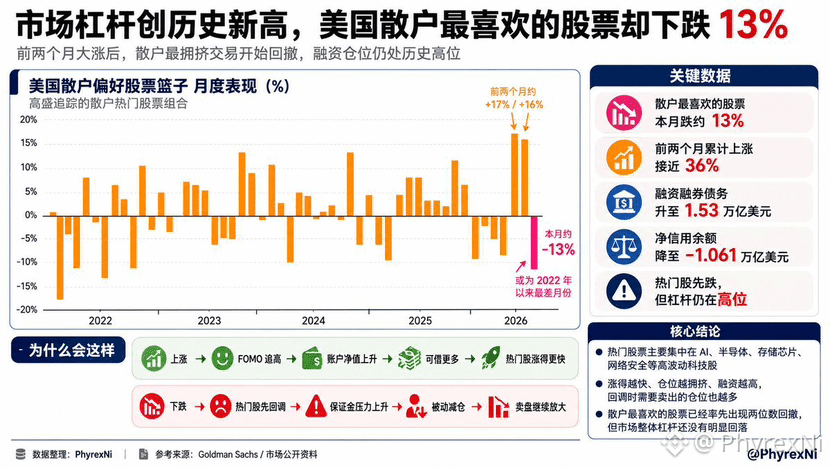
AMDUS-6,71%
TSLAUS+0,66%
NVDAUS-0,69%
3
1
16.3k
·
--
Tasdiqlangan
BTCFi yangi bosqichga kirdi, qisqa muddatli yuqori daromadlarni quvish tobora kamroq ahamiyat kasb etmoqda.
2024-yil o‘rtalaridan boshlab qayta steyking daromadlari tizimli ravishda qisqara boshladi. Ballar, subsidiyalar va qisqa muddatli rag‘batlar uzoq muddatli daromadni ta’minlashga tobora kamroq qodir. Bitcoin egalari endi BTC uzoq muddatli aktiv xususiyatini saqlab qolgan holda, samaraliroq daromad tuzilmasiga kira oladimi, degan masalaga ko‘proq e’tibor qaratmoqda.
Bedrock 2.0 dagi asosiy o‘zgarish ham shu. Ilgari Bedrock’ni BTC’ni qayta steyking qilish protokoli deb tushunish osonroq edi, ammo Bedrock 2.0 endi Bitcoin kapitali uchun aqlli daromad dvigateliga aylandi. Foydalanuvchilar turli strategiyalarga uniBTC orqali ulanadi, Bedrock esa BTC’ni mosroq daromad keltiruvchi turli xazinalarga taqsimlaydi.
Kelajakda Bedrock daromad tuzilmasi bozor-neytral kvant strategiyalari, zanjir ustidagi likvidlik, kreditlash va kredit hamda real aktivlardan olinadigan daromad kabi yo‘nalishlarni qamrab oladi.
Selini xazinasi bunga yaqqol misol: Bedrock BTC kiritish imkonini beradi, Cap kredit asosini taqdim etadi, Symbiotic umumiy xavfsizlik qatlamini ta’minlaydi, Selini Capital esa bozor-neytral arbitraj va kvant strategiyalarini amalga oshiradi. Ilgari asosan institutsional kapitalga xos bo‘lgan strategiyalar endi oddiy BTC egalari foydalanishi uchun mahsulot shakliga keltirilmoqda.
Bu yerdagi eng muhim o‘zgarish shuki, BTCFi pala-partish mayning, ballar va subsidiyalardan aktivlarni boshqarishga o‘xshash bosqichga o‘tmoqda. Daromadning manbasiga, riskning tuzilishiga, kapitalning yo‘nalishiga, chiqish imkoniyatining esa likvidligiga qarash kerak. Bundan tashqari, BRclaw xazinalarning daromad manbalari, risk ekspozitsiyasi va strategiyalari o‘rtasidagi farqlarni aniq tushuntirib bera olsa, u BTCFi’dagi zanjir ustidagi tahlilchiga aylanadi.
Endi $BR haqida. Bedrock 2.0’dan so‘ng BR qiymati xazinalarga kirish huquqi, ustuvor kirish, daromadni oshirish va sun’iy intellekt tahlili imkoniyatlari bilan ko‘proq bog‘lanadi. Ayniqsa, institutsional darajadagi xazinalarning sig‘imi ko‘pincha cheklangan bo‘ladi. Agar yuqori darajadagi $BR egalari ularga ustuvor ravishda kira olsa, $BR haqiqiy protokol talabiga bog‘lana boshlaydi.
Demak, Bedrock 2.0’ning asl maqsadi BTCFi’ni yuqori daromad uchun raqobatdan BTC aktivlarini boshqarish bosqichiga olib o‘tishdir. Kirish nuqtasi sifatida uniBTC’dan, strategiya qatlami sifatida daromad xazinalaridan, tahlil qatlami sifatida BRclaw’dan, kirish va rag‘batlantirish qatlami sifatida esa $BR ’dan foydalanish — Bedrock 2.0 Bitcoin’ni yanada unumli qilish yo‘lidir.
BTCFi yangi bosqichga kirdi, qisqa muddatli yuqori daromadlarni quvish tobora kamroq ahamiyat kasb etmoqda.
2024-yil o‘rtalaridan boshlab qayta steyking daromadlari tizimli ravishda qisqara boshladi. Ballar, subsidiyalar va qisqa muddatli rag‘batlar uzoq muddatli daromadni ta’minlashga tobora kamroq qodir. Bitcoin egalari endi BTC uzoq muddatli aktiv xususiyatini saqlab qolgan holda, samaraliroq daromad tuzilmasiga kira oladimi, degan masalaga ko‘proq e’tibor qaratmoqda.
Bedrock 2.0 dagi asosiy o‘zgarish ham shu. Ilgari Bedrock’ni BTC’ni qayta steyking qilish protokoli deb tushunish osonroq edi, ammo Bedrock 2.0 endi Bitcoin kapitali uchun aqlli daromad dvigateliga aylandi. Foydalanuvchilar turli strategiyalarga uniBTC orqali ulanadi, Bedrock esa BTC’ni mosroq daromad keltiruvchi turli xazinalarga taqsimlaydi.
Kelajakda Bedrock daromad tuzilmasi bozor-neytral kvant strategiyalari, zanjir ustidagi likvidlik, kreditlash va kredit hamda real aktivlardan olinadigan daromad kabi yo‘nalishlarni qamrab oladi.
Selini xazinasi bunga yaqqol misol: Bedrock BTC kiritish imkonini beradi, Cap kredit asosini taqdim etadi, Symbiotic umumiy xavfsizlik qatlamini ta’minlaydi, Selini Capital esa bozor-neytral arbitraj va kvant strategiyalarini amalga oshiradi. Ilgari asosan institutsional kapitalga xos bo‘lgan strategiyalar endi oddiy BTC egalari foydalanishi uchun mahsulot shakliga keltirilmoqda.
Bu yerdagi eng muhim o‘zgarish shuki, BTCFi pala-partish mayning, ballar va subsidiyalardan aktivlarni boshqarishga o‘xshash bosqichga o‘tmoqda. Daromadning manbasiga, riskning tuzilishiga, kapitalning yo‘nalishiga, chiqish imkoniyatining esa likvidligiga qarash kerak. Bundan tashqari, BRclaw xazinalarning daromad manbalari, risk ekspozitsiyasi va strategiyalari o‘rtasidagi farqlarni aniq tushuntirib bera olsa, u BTCFi’dagi zanjir ustidagi tahlilchiga aylanadi.
Endi $BR haqida. Bedrock 2.0’dan so‘ng BR qiymati xazinalarga kirish huquqi, ustuvor kirish, daromadni oshirish va sun’iy intellekt tahlili imkoniyatlari bilan ko‘proq bog‘lanadi. Ayniqsa, institutsional darajadagi xazinalarning sig‘imi ko‘pincha cheklangan bo‘ladi. Agar yuqori darajadagi $BR egalari ularga ustuvor ravishda kira olsa, $BR haqiqiy protokol talabiga bog‘lana boshlaydi.
Demak, Bedrock 2.0’ning asl maqsadi BTCFi’ni yuqori daromad uchun raqobatdan BTC aktivlarini boshqarish bosqichiga olib o‘tishdir. Kirish nuqtasi sifatida uniBTC’dan, strategiya qatlami sifatida daromad xazinalaridan, tahlil qatlami sifatida BRclaw’dan, kirish va rag‘batlantirish qatlami sifatida esa $BR ’dan foydalanish — Bedrock 2.0 Bitcoin’ni yanada unumli qilish yo‘lidir.
2024-yil o‘rtalaridan boshlab qayta steyking daromadlari tizimli ravishda qisqara boshladi. Ballar, subsidiyalar va qisqa muddatli rag‘batlar uzoq muddatli daromadni ta’minlashga tobora kamroq qodir. Bitcoin egalari endi BTC uzoq muddatli aktiv xususiyatini saqlab qolgan holda, samaraliroq daromad tuzilmasiga kira oladimi, degan masalaga ko‘proq e’tibor qaratmoqda.
Bedrock 2.0 dagi asosiy o‘zgarish ham shu. Ilgari Bedrock’ni BTC’ni qayta steyking qilish protokoli deb tushunish osonroq edi, ammo Bedrock 2.0 endi Bitcoin kapitali uchun aqlli daromad dvigateliga aylandi. Foydalanuvchilar turli strategiyalarga uniBTC orqali ulanadi, Bedrock esa BTC’ni mosroq daromad keltiruvchi turli xazinalarga taqsimlaydi.
Kelajakda Bedrock daromad tuzilmasi bozor-neytral kvant strategiyalari, zanjir ustidagi likvidlik, kreditlash va kredit hamda real aktivlardan olinadigan daromad kabi yo‘nalishlarni qamrab oladi.
Selini xazinasi bunga yaqqol misol: Bedrock BTC kiritish imkonini beradi, Cap kredit asosini taqdim etadi, Symbiotic umumiy xavfsizlik qatlamini ta’minlaydi, Selini Capital esa bozor-neytral arbitraj va kvant strategiyalarini amalga oshiradi. Ilgari asosan institutsional kapitalga xos bo‘lgan strategiyalar endi oddiy BTC egalari foydalanishi uchun mahsulot shakliga keltirilmoqda.
Bu yerdagi eng muhim o‘zgarish shuki, BTCFi pala-partish mayning, ballar va subsidiyalardan aktivlarni boshqarishga o‘xshash bosqichga o‘tmoqda. Daromadning manbasiga, riskning tuzilishiga, kapitalning yo‘nalishiga, chiqish imkoniyatining esa likvidligiga qarash kerak. Bundan tashqari, BRclaw xazinalarning daromad manbalari, risk ekspozitsiyasi va strategiyalari o‘rtasidagi farqlarni aniq tushuntirib bera olsa, u BTCFi’dagi zanjir ustidagi tahlilchiga aylanadi.
Endi $BR haqida. Bedrock 2.0’dan so‘ng BR qiymati xazinalarga kirish huquqi, ustuvor kirish, daromadni oshirish va sun’iy intellekt tahlili imkoniyatlari bilan ko‘proq bog‘lanadi. Ayniqsa, institutsional darajadagi xazinalarning sig‘imi ko‘pincha cheklangan bo‘ladi. Agar yuqori darajadagi $BR egalari ularga ustuvor ravishda kira olsa, $BR haqiqiy protokol talabiga bog‘lana boshlaydi.
Demak, Bedrock 2.0’ning asl maqsadi BTCFi’ni yuqori daromad uchun raqobatdan BTC aktivlarini boshqarish bosqichiga olib o‘tishdir. Kirish nuqtasi sifatida uniBTC’dan, strategiya qatlami sifatida daromad xazinalaridan, tahlil qatlami sifatida BRclaw’dan, kirish va rag‘batlantirish qatlami sifatida esa $BR ’dan foydalanish — Bedrock 2.0 Bitcoin’ni yanada unumli qilish yo‘lidir.
4
11
30.5k
·
--
Shartnomasi bor loyiha jamoasi narxni ko‘tara olmasligining asosiy sabablari:
1. Loyiha jamoasi faol market-meyker yollamagan, faqat bir nechta botni ishga tushirgan.
2. Loyiha jamoasining mablag‘i yetarli emas yoki ular o‘z mablag‘larini market-meykingga sarflashni istamaydi.
3. Loyiha jamoasidan tashqarida tokenlar juda ko‘p. Shu sababli jamoa va market-meyker hozircha yetarlicha token yig‘a olishiga ishonmayapti.
4. Market-meyker moliyalashtirish ololmasligining asosiy sababi — tokenlar yetarlicha jamlanmaganidir.
5. Loyiha jamoasidan tashqaridagi sotuvlar yoki qisqa muddatli vestingdan ochilish jarayoni hali tugamagan.
6. Loyiha jamoasi hali ham token yig‘ish jarayonida.
Shuning uchun loyiha jamoasi “yuk juda og‘ir” desa, odatda yuqoridagi olti holatdan birini nazarda tutadi. Ko‘plab yangi tokenlar narxi ko‘tarilmayotganining eng ehtimoliy sababi ham (4).
Shaxsiy fikrimcha, ayniqsa #Binance spot va fyuchers bozorlarida, shuningdek boshqa birinchi va ikkinchi darajali birjalarda savdoga chiqqan yoki yirik birjalarning barchasida ro‘yxatga olingan loyihalarda, yangi token narxining umuman ko‘tarilmasligi ehtimoli juda past. Ayniqsa, o‘z tokenlarini o‘zboshimchalik bilan chiqarolmaydigan loyihalar uchun, hatto OTC orqali sotish uchun ham narxni ko‘tarish kerak.
Albatta, ayrim yangi tokenlarning zaxira mablag‘i yetarli bo‘ladi va ular qisqa muddat davomida narxga e’tibor bermasligi mumkin. Bunday paytda chidamlilik sinovdan o‘tadi. $ZAMA ni misol qilib keltiraman. Men o‘sha paytda sotib olganimda, hamma loyiha taslim bo‘lyapti deb o‘ylagan edi, hozir esa narxi deyarli ikki baravar oshdi. Albatta, ozgina olganman, shunchaki sinab ko‘rish uchun.
Ba’zi loyihalarda odamlar doim qarshi tomonni bosim ostiga oladi yoki loyiha jamoasidan nimadir kutadi, ammo narx baribir ko‘tarilmaydi. ZAMA endi qizg‘in muhokama qilinmayapti, hech kim gapirmay qo‘ydi — hozir esa narx ko‘tarila boshladi-ku.
Yana, agar tokenlar yetarlicha yig‘ilmasa, loyiha haqiqatan ham harakatsiz qolishi mumkin, axir ularda pul oqimi yetarli. Balki hamma tokenlar ochilguncha shunday davom etar.
Shartnomasi bor loyiha jamoasi narxni ko‘tara olmasligining asosiy sabablari:
1. Loyiha jamoasi faol market-meyker yollamagan, faqat bir nechta botni ishga tushirgan.
2. Loyiha jamoasining mablag‘i yetarli emas yoki ular o‘z mablag‘larini market-meykingga sarflashni istamaydi.
3. Loyiha jamoasidan tashqarida tokenlar juda ko‘p. Shu sababli jamoa va market-meyker hozircha yetarlicha token yig‘a olishiga ishonmayapti.
4. Market-meyker moliyalashtirish ololmasligining asosiy sababi — tokenlar yetarlicha jamlanmaganidir.
5. Loyiha jamoasidan tashqaridagi sotuvlar yoki qisqa muddatli vestingdan ochilish jarayoni hali tugamagan.
6. Loyiha jamoasi hali ham token yig‘ish jarayonida.
Shuning uchun loyiha jamoasi “yuk juda og‘ir” desa, odatda yuqoridagi olti holatdan birini nazarda tutadi. Ko‘plab yangi tokenlar narxi ko‘tarilmayotganining eng ehtimoliy sababi ham (4).
Shaxsiy fikrimcha, ayniqsa #Binance spot va fyuchers bozorlarida, shuningdek boshqa birinchi va ikkinchi darajali birjalarda savdoga chiqqan yoki yirik birjalarning barchasida ro‘yxatga olingan loyihalarda, yangi token narxining umuman ko‘tarilmasligi ehtimoli juda past. Ayniqsa, o‘z tokenlarini o‘zboshimchalik bilan chiqarolmaydigan loyihalar uchun, hatto OTC orqali sotish uchun ham narxni ko‘tarish kerak.
Albatta, ayrim yangi tokenlarning zaxira mablag‘i yetarli bo‘ladi va ular qisqa muddat davomida narxga e’tibor bermasligi mumkin. Bunday paytda chidamlilik sinovdan o‘tadi. $ZAMA ni misol qilib keltiraman. Men o‘sha paytda sotib olganimda, hamma loyiha taslim bo‘lyapti deb o‘ylagan edi, hozir esa narxi deyarli ikki baravar oshdi. Albatta, ozgina olganman, shunchaki sinab ko‘rish uchun.
Ba’zi loyihalarda odamlar doim qarshi tomonni bosim ostiga oladi yoki loyiha jamoasidan nimadir kutadi, ammo narx baribir ko‘tarilmaydi. ZAMA endi qizg‘in muhokama qilinmayapti, hech kim gapirmay qo‘ydi — hozir esa narx ko‘tarila boshladi-ku.
Yana, agar tokenlar yetarlicha yig‘ilmasa, loyiha haqiqatan ham harakatsiz qolishi mumkin, axir ularda pul oqimi yetarli. Balki hamma tokenlar ochilguncha shunday davom etar.
1. Loyiha jamoasi faol market-meyker yollamagan, faqat bir nechta botni ishga tushirgan.
2. Loyiha jamoasining mablag‘i yetarli emas yoki ular o‘z mablag‘larini market-meykingga sarflashni istamaydi.
3. Loyiha jamoasidan tashqarida tokenlar juda ko‘p. Shu sababli jamoa va market-meyker hozircha yetarlicha token yig‘a olishiga ishonmayapti.
4. Market-meyker moliyalashtirish ololmasligining asosiy sababi — tokenlar yetarlicha jamlanmaganidir.
5. Loyiha jamoasidan tashqaridagi sotuvlar yoki qisqa muddatli vestingdan ochilish jarayoni hali tugamagan.
6. Loyiha jamoasi hali ham token yig‘ish jarayonida.
Shuning uchun loyiha jamoasi “yuk juda og‘ir” desa, odatda yuqoridagi olti holatdan birini nazarda tutadi. Ko‘plab yangi tokenlar narxi ko‘tarilmayotganining eng ehtimoliy sababi ham (4).
Shaxsiy fikrimcha, ayniqsa #Binance spot va fyuchers bozorlarida, shuningdek boshqa birinchi va ikkinchi darajali birjalarda savdoga chiqqan yoki yirik birjalarning barchasida ro‘yxatga olingan loyihalarda, yangi token narxining umuman ko‘tarilmasligi ehtimoli juda past. Ayniqsa, o‘z tokenlarini o‘zboshimchalik bilan chiqarolmaydigan loyihalar uchun, hatto OTC orqali sotish uchun ham narxni ko‘tarish kerak.
Albatta, ayrim yangi tokenlarning zaxira mablag‘i yetarli bo‘ladi va ular qisqa muddat davomida narxga e’tibor bermasligi mumkin. Bunday paytda chidamlilik sinovdan o‘tadi. $ZAMA ni misol qilib keltiraman. Men o‘sha paytda sotib olganimda, hamma loyiha taslim bo‘lyapti deb o‘ylagan edi, hozir esa narxi deyarli ikki baravar oshdi. Albatta, ozgina olganman, shunchaki sinab ko‘rish uchun.
Ba’zi loyihalarda odamlar doim qarshi tomonni bosim ostiga oladi yoki loyiha jamoasidan nimadir kutadi, ammo narx baribir ko‘tarilmaydi. ZAMA endi qizg‘in muhokama qilinmayapti, hech kim gapirmay qo‘ydi — hozir esa narx ko‘tarila boshladi-ku.
Yana, agar tokenlar yetarlicha yig‘ilmasa, loyiha haqiqatan ham harakatsiz qolishi mumkin, axir ularda pul oqimi yetarli. Balki hamma tokenlar ochilguncha shunday davom etar.
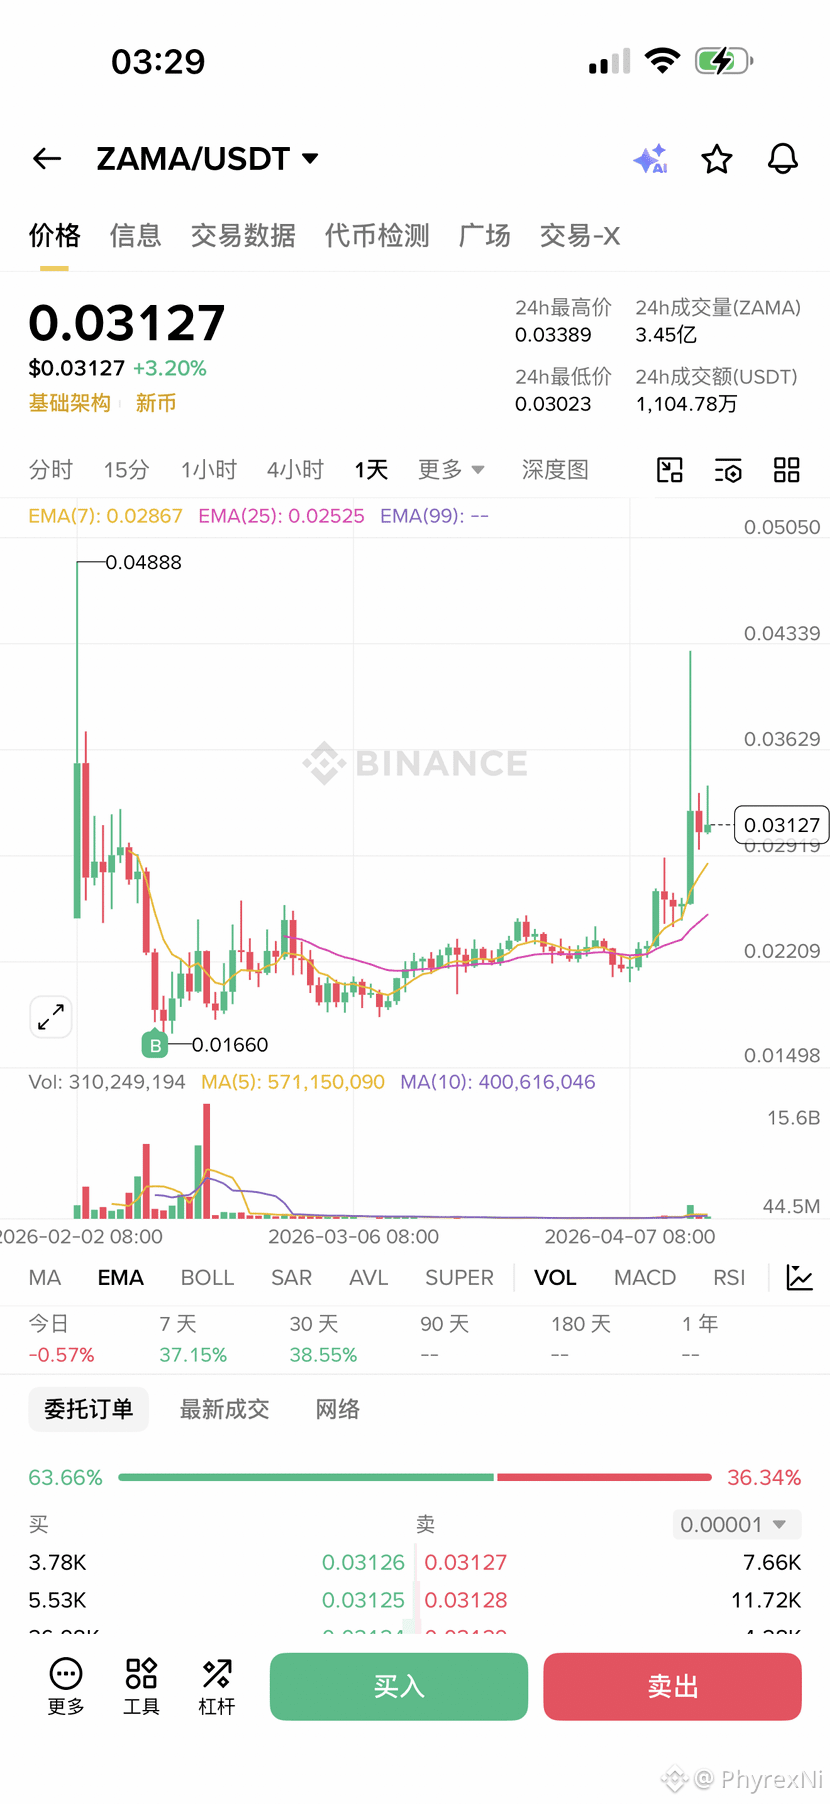
5
3
23
17.8k
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceReopensWithdrawalsForMoreAssets
2,649 marta koʻrilgan
197 muhokama qilmoqda
Xavfsizlik hodisasi | Tiklanish bo‘yicha 6-yangilanish: Ko‘proq aktivlar uchun mablag‘larni chiqarib olish qayta ochiladi (2026-11-03)
Binance Announcement
·63 ta layk
·146k marta koʻrilgan
AppleReportsMixedResults
3,168 marta koʻrilgan
197 muhokama qilmoqda
BinanceWithdrawalScamWarning
81,321 marta koʻrilgan
1,023 muhokama qilmoqda