
OroCryptoTrends
8.9k Postlar

OroCryptoTrends
 Square Verified+
Shikoyat qilish
Foydalanuvchini bloklash
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Ochiq savdo
Tez-tez savdo qiluvchi
3.2 yil
3.2K+ Kuzatilmoqda
50.8K+ Kuzatuvchilar
49.1K+ Yoqdi
Postlar
Portfel
Barchasi
Iqtiboslar
Videolar
Jonli
Tarjimani ko‘rish
Canada is trying to change one of the slowest parts of major infrastructure development: the approval process.
On September 21, the government introduced Bill C-39, the Building Canada Strong Act. Its central proposal is a “one project, one review, one year” standard for federal project reviews and decisions, provided proponents submit a comprehensive application.
The interesting part isn’t simply the one-year target. It’s the attempt to make regulatory timing more predictable for projects involving energy, natural resources, transportation and supply chains.
The bill also proposes changes to Canada’s federal labour framework. The government says these measures are intended to promote more stable labour relations while protecting workers’ rights. It is also proposing 100 additional health and safety officers and 26 additional staff for the Canada Industrial Relations Board.
But there’s an important distinction: introducing a one-year federal review standard doesn’t automatically mean every major project will be built within a year. Project scope, consultation, environmental requirements and other jurisdictions can still affect timelines.
That implementation question may matter more than the headline itself.
If Canada can make approvals more predictable without weakening the underlying review and consultation requirements, the policy could materially change how investors assess project timelines. If not, the one-year target may remain more of an administrative benchmark than a construction accelerator.
The legislation is now entering parliamentary review, so the details are worth watching.
Canada is trying to change one of the slowest parts of major infrastructure development: the approval process.
On September 21, the government introduced Bill C-39, the Building Canada Strong Act. Its central proposal is a “one project, one review, one year” standard for federal project reviews and decisions, provided proponents submit a comprehensive application.
The interesting part isn’t simply the one-year target. It’s the attempt to make regulatory timing more predictable for projects involving energy, natural resources, transportation and supply chains.
The bill also proposes changes to Canada’s federal labour framework. The government says these measures are intended to promote more stable labour relations while protecting workers’ rights. It is also proposing 100 additional health and safety officers and 26 additional staff for the Canada Industrial Relations Board.
But there’s an important distinction: introducing a one-year federal review standard doesn’t automatically mean every major project will be built within a year. Project scope, consultation, environmental requirements and other jurisdictions can still affect timelines.
That implementation question may matter more than the headline itself.
If Canada can make approvals more predictable without weakening the underlying review and consultation requirements, the policy could materially change how investors assess project timelines. If not, the one-year target may remain more of an administrative benchmark than a construction accelerator.
The legislation is now entering parliamentary review, so the details are worth watching.
On September 21, the government introduced Bill C-39, the Building Canada Strong Act. Its central proposal is a “one project, one review, one year” standard for federal project reviews and decisions, provided proponents submit a comprehensive application.
The interesting part isn’t simply the one-year target. It’s the attempt to make regulatory timing more predictable for projects involving energy, natural resources, transportation and supply chains.
The bill also proposes changes to Canada’s federal labour framework. The government says these measures are intended to promote more stable labour relations while protecting workers’ rights. It is also proposing 100 additional health and safety officers and 26 additional staff for the Canada Industrial Relations Board.
But there’s an important distinction: introducing a one-year federal review standard doesn’t automatically mean every major project will be built within a year. Project scope, consultation, environmental requirements and other jurisdictions can still affect timelines.
That implementation question may matter more than the headline itself.
If Canada can make approvals more predictable without weakening the underlying review and consultation requirements, the policy could materially change how investors assess project timelines. If not, the one-year target may remain more of an administrative benchmark than a construction accelerator.
The legislation is now entering parliamentary review, so the details are worth watching.
2
291
Tasdiqlangan
#NEARRisesNearly80%InAWeek
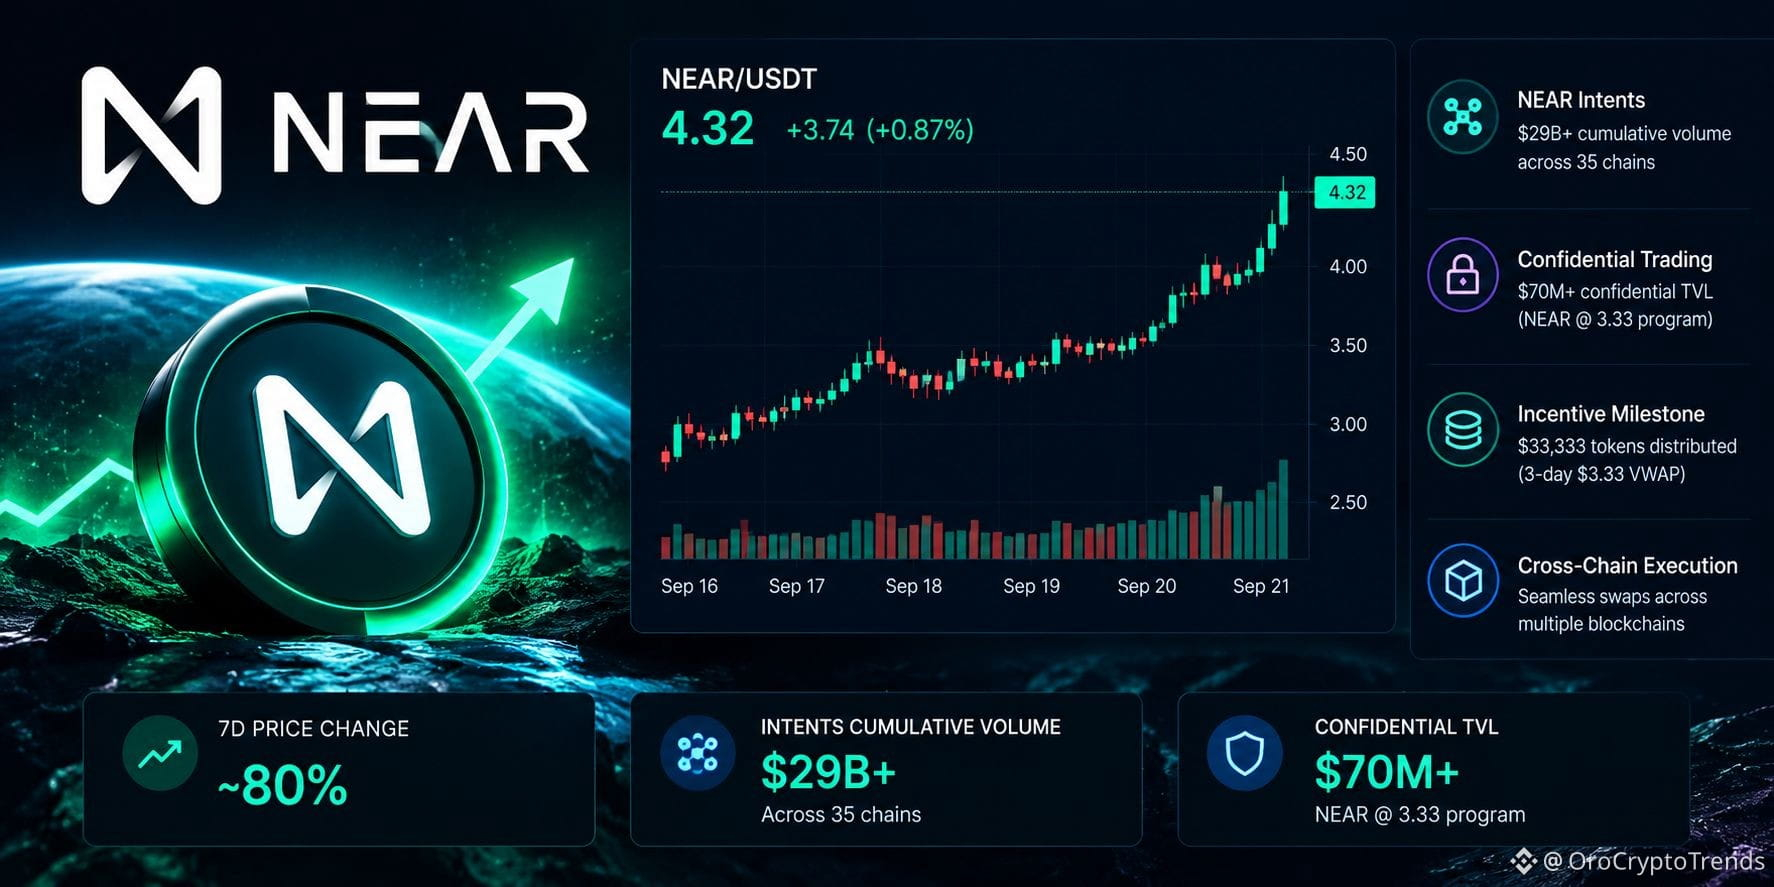
NEAR atigi bir hafta ichida deyarli 80% ga ko‘tarilib, deyarli barcha e’tiborni tortdi. Qizig‘i raqamda emas.
Gap ostida yotgan narsada.
NEAR Intents hozir 35 ta zanjir bo‘ylab jamg‘arilgan hajmda $29B dan oshgani ko‘rsatilmoqda, shu bilan birga tarmoq maxfiy savdo va zanjirlararo (cross-chain) ijroni chuqurroq surmoqda. Maxfiy Intents esa NEAR@3.33 rag‘batlantirish dasturi bilan bog‘liq $70M bosqichini ham kesib o‘tdi, shuningdek 3 kunlik $3.33 VWAP sharti bajarilgandan keyin birinchi 333,333 ta bosqich tokenlari tarqatildi.
Shuning uchun bu mitingni shunchaki yana bir altkoin “pump”i deb tezda rad etish qiyinroq.
Ammo kuting — balki odamlar haddan tashqari ko‘nikib qolayotgan qism ham shu bo‘layotgandir.
So‘nggi paytda e’tiborning katta qismi rag‘batlar, maxfiylik mahsulotlari va Intents faolligining tez kengayishi bilan bog‘liq. Bu raqamlar ta’sirli ko‘rinadi. Ammo qiyin savol shundaki, rag‘bat tuzilmasi kamroq ahamiyatga ega bo‘lib qolsa, foydalanuvchilar baribir mazmunli faollikni yaratishda davom etadimi?
Men aynan buni kuzatyapman.
Faqat NEAR yanada yuqoriga ketishi mumkinmi, degani emas — balki shovqin (hype) pasaygandan keyin asosiy foydalanish ham kengayishda davom etadimi, degani.
Fed ham bu harakatga oson “makro” izoh bermayapti. O‘tgan haftada u stavkalarni 25 bps ga oshirdi, ya’ni miting yangi stavka pasayishi sababidan emas, balki siyosat yanada qattiqlashgan sharoitda ham ro‘y bermoqda.
Agar Intents hajmi va maxfiy faoliyat qo‘llab-quvvatlanishda davom etsa, tezis yanada qiziqroq bo‘ladi. Agar ular susaysa, bu harakat ko‘rinayotgandan ko‘ra ko‘proq rag‘batga asoslangan bo‘lishi mumkin.
Men biror narsani o‘tkazib yubordimmi, yoki haqiqiy NEAR hikoyasi hozirgina boshlanyaptimi?
$NEAR
{future}(NEARUSDT)
#NEARRisesNearly80%InAWeek
NEAR atigi bir hafta ichida deyarli 80% ga ko‘tarilib, deyarli barcha e’tiborni tortdi. Qizig‘i raqamda emas.
Gap ostida yotgan narsada.
NEAR Intents hozir 35 ta zanjir bo‘ylab jamg‘arilgan hajmda $29B dan oshgani ko‘rsatilmoqda, shu bilan birga tarmoq maxfiy savdo va zanjirlararo (cross-chain) ijroni chuqurroq surmoqda. Maxfiy Intents esa NEAR@3.33 rag‘batlantirish dasturi bilan bog‘liq $70M bosqichini ham kesib o‘tdi, shuningdek 3 kunlik $3.33 VWAP sharti bajarilgandan keyin birinchi 333,333 ta bosqich tokenlari tarqatildi.
Shuning uchun bu mitingni shunchaki yana bir altkoin “pump”i deb tezda rad etish qiyinroq.
Ammo kuting — balki odamlar haddan tashqari ko‘nikib qolayotgan qism ham shu bo‘layotgandir.
So‘nggi paytda e’tiborning katta qismi rag‘batlar, maxfiylik mahsulotlari va Intents faolligining tez kengayishi bilan bog‘liq. Bu raqamlar ta’sirli ko‘rinadi. Ammo qiyin savol shundaki, rag‘bat tuzilmasi kamroq ahamiyatga ega bo‘lib qolsa, foydalanuvchilar baribir mazmunli faollikni yaratishda davom etadimi?
Men aynan buni kuzatyapman.
Faqat NEAR yanada yuqoriga ketishi mumkinmi, degani emas — balki shovqin (hype) pasaygandan keyin asosiy foydalanish ham kengayishda davom etadimi, degani.
Fed ham bu harakatga oson “makro” izoh bermayapti. O‘tgan haftada u stavkalarni 25 bps ga oshirdi, ya’ni miting yangi stavka pasayishi sababidan emas, balki siyosat yanada qattiqlashgan sharoitda ham ro‘y bermoqda.
Agar Intents hajmi va maxfiy faoliyat qo‘llab-quvvatlanishda davom etsa, tezis yanada qiziqroq bo‘ladi. Agar ular susaysa, bu harakat ko‘rinayotgandan ko‘ra ko‘proq rag‘batga asoslangan bo‘lishi mumkin.
Men biror narsani o‘tkazib yubordimmi, yoki haqiqiy NEAR hikoyasi hozirgina boshlanyaptimi?
$NEAR
NEAR atigi bir hafta ichida deyarli 80% ga ko‘tarilib, deyarli barcha e’tiborni tortdi. Qizig‘i raqamda emas.
Gap ostida yotgan narsada.
NEAR Intents hozir 35 ta zanjir bo‘ylab jamg‘arilgan hajmda $29B dan oshgani ko‘rsatilmoqda, shu bilan birga tarmoq maxfiy savdo va zanjirlararo (cross-chain) ijroni chuqurroq surmoqda. Maxfiy Intents esa NEAR@3.33 rag‘batlantirish dasturi bilan bog‘liq $70M bosqichini ham kesib o‘tdi, shuningdek 3 kunlik $3.33 VWAP sharti bajarilgandan keyin birinchi 333,333 ta bosqich tokenlari tarqatildi.
Shuning uchun bu mitingni shunchaki yana bir altkoin “pump”i deb tezda rad etish qiyinroq.
Ammo kuting — balki odamlar haddan tashqari ko‘nikib qolayotgan qism ham shu bo‘layotgandir.
So‘nggi paytda e’tiborning katta qismi rag‘batlar, maxfiylik mahsulotlari va Intents faolligining tez kengayishi bilan bog‘liq. Bu raqamlar ta’sirli ko‘rinadi. Ammo qiyin savol shundaki, rag‘bat tuzilmasi kamroq ahamiyatga ega bo‘lib qolsa, foydalanuvchilar baribir mazmunli faollikni yaratishda davom etadimi?
Men aynan buni kuzatyapman.
Faqat NEAR yanada yuqoriga ketishi mumkinmi, degani emas — balki shovqin (hype) pasaygandan keyin asosiy foydalanish ham kengayishda davom etadimi, degani.
Fed ham bu harakatga oson “makro” izoh bermayapti. O‘tgan haftada u stavkalarni 25 bps ga oshirdi, ya’ni miting yangi stavka pasayishi sababidan emas, balki siyosat yanada qattiqlashgan sharoitda ham ro‘y bermoqda.
Agar Intents hajmi va maxfiy faoliyat qo‘llab-quvvatlanishda davom etsa, tezis yanada qiziqroq bo‘ladi. Agar ular susaysa, bu harakat ko‘rinayotgandan ko‘ra ko‘proq rag‘batga asoslangan bo‘lishi mumkin.
Men biror narsani o‘tkazib yubordimmi, yoki haqiqiy NEAR hikoyasi hozirgina boshlanyaptimi?
$NEAR
3
882
Tasdiqlangan
Tarjimani ko‘rish
$BTC Strategy and Strive are both buying Bitcoin again — but the financing underneath is the part I’m watching.
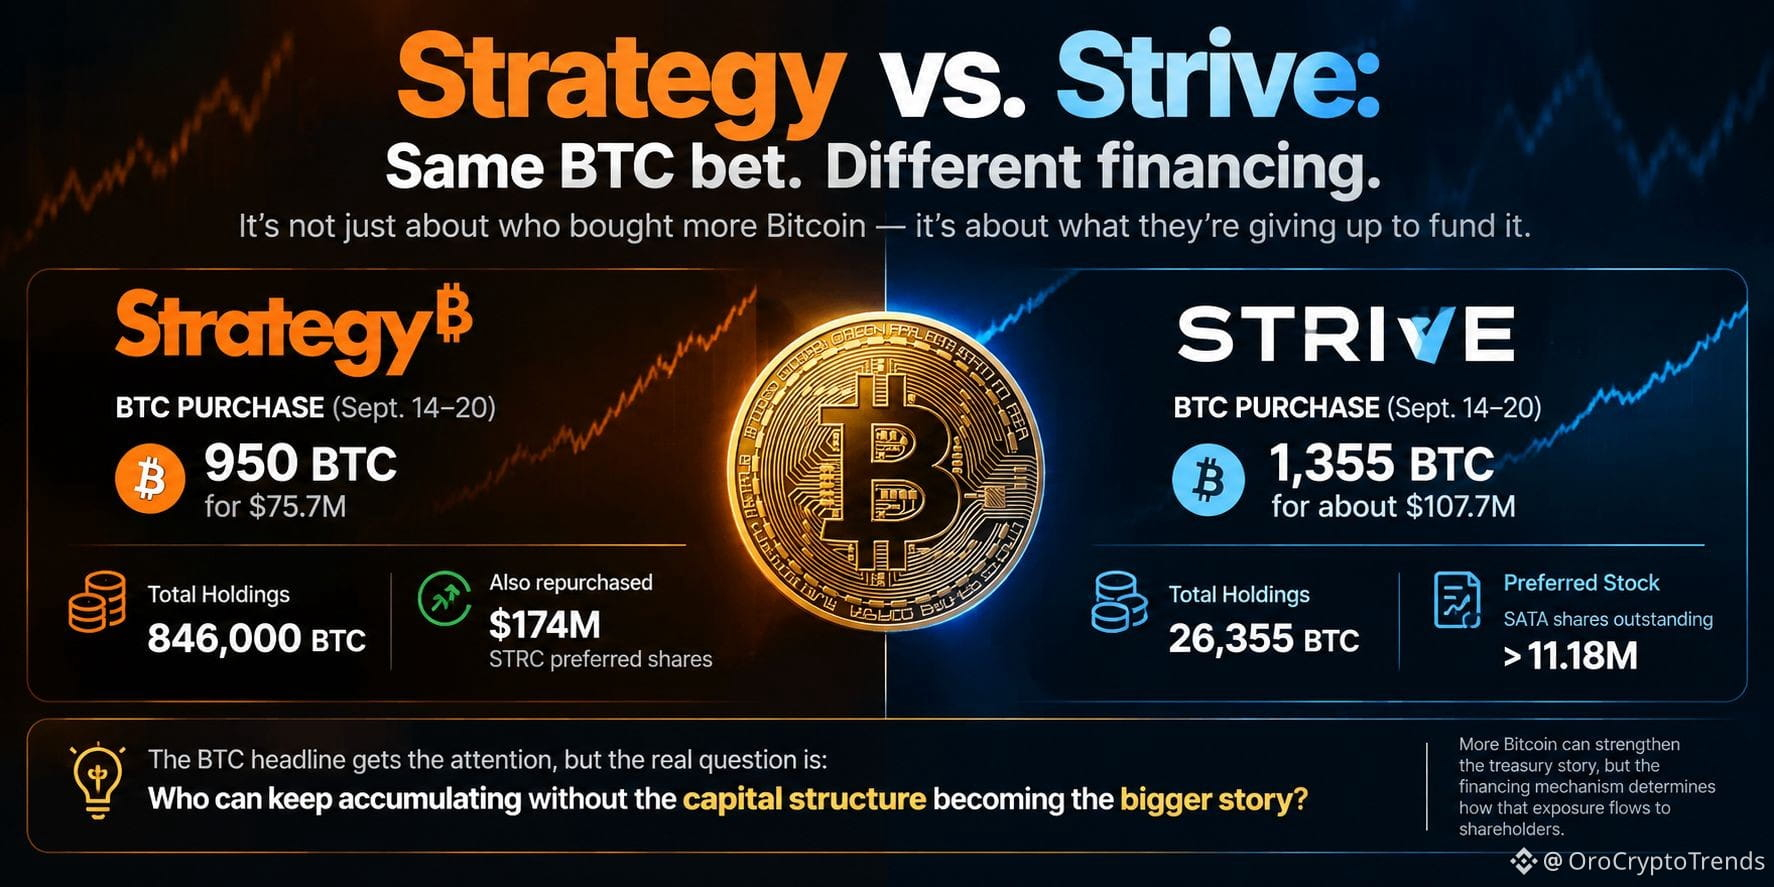
Strategy bought 950 BTC between Sept. 14–20 for $75.7M, taking its holdings to 846,000 BTC. At the same time, it spent another $174M repurchasing STRC preferred shares.
Strive bought even more BTC over the same period: 1,355 BTC for about $107.7M, bringing its treasury to 26,355 BTC.
At first glance, this looks like the same trade.
It isn’t.
Strategy is using its existing cash base to buy BTC while also allocating capital toward its preferred securities. Strive’s latest accumulation is happening alongside a growing preferred-stock structure, with SATA shares outstanding rising to more than 11.18 million.
That distinction matters.
The BTC headline gets all the attention, but the real question is what each company is giving up to increase BTC exposure. More Bitcoin can strengthen the treasury story, but the financing mechanism determines how that exposure flows through to shareholders.
Wait — maybe “who bought more BTC?” is the wrong frame.
I’m more interested in who can keep accumulating without the capital structure becoming the bigger story.
That’s the part I’ll be watching next.
#Write2Earn
$BTC Strategy and Strive are both buying Bitcoin again — but the financing underneath is the part I’m watching.
Strategy bought 950 BTC between Sept. 14–20 for $75.7M, taking its holdings to 846,000 BTC. At the same time, it spent another $174M repurchasing STRC preferred shares.
Strive bought even more BTC over the same period: 1,355 BTC for about $107.7M, bringing its treasury to 26,355 BTC.
At first glance, this looks like the same trade.
It isn’t.
Strategy is using its existing cash base to buy BTC while also allocating capital toward its preferred securities. Strive’s latest accumulation is happening alongside a growing preferred-stock structure, with SATA shares outstanding rising to more than 11.18 million.
That distinction matters.
The BTC headline gets all the attention, but the real question is what each company is giving up to increase BTC exposure. More Bitcoin can strengthen the treasury story, but the financing mechanism determines how that exposure flows through to shareholders.
Wait — maybe “who bought more BTC?” is the wrong frame.
I’m more interested in who can keep accumulating without the capital structure becoming the bigger story.
That’s the part I’ll be watching next.
#Write2Earn
Strategy bought 950 BTC between Sept. 14–20 for $75.7M, taking its holdings to 846,000 BTC. At the same time, it spent another $174M repurchasing STRC preferred shares.
Strive bought even more BTC over the same period: 1,355 BTC for about $107.7M, bringing its treasury to 26,355 BTC.
At first glance, this looks like the same trade.
It isn’t.
Strategy is using its existing cash base to buy BTC while also allocating capital toward its preferred securities. Strive’s latest accumulation is happening alongside a growing preferred-stock structure, with SATA shares outstanding rising to more than 11.18 million.
That distinction matters.
The BTC headline gets all the attention, but the real question is what each company is giving up to increase BTC exposure. More Bitcoin can strengthen the treasury story, but the financing mechanism determines how that exposure flows through to shareholders.
Wait — maybe “who bought more BTC?” is the wrong frame.
I’m more interested in who can keep accumulating without the capital structure becoming the bigger story.
That’s the part I’ll be watching next.
#Write2Earn
1
1
270
Tarjimani ko‘rish
The CLARITY Act didn’t just “fail.”
The weird part is how many different fights got packed into one bill.
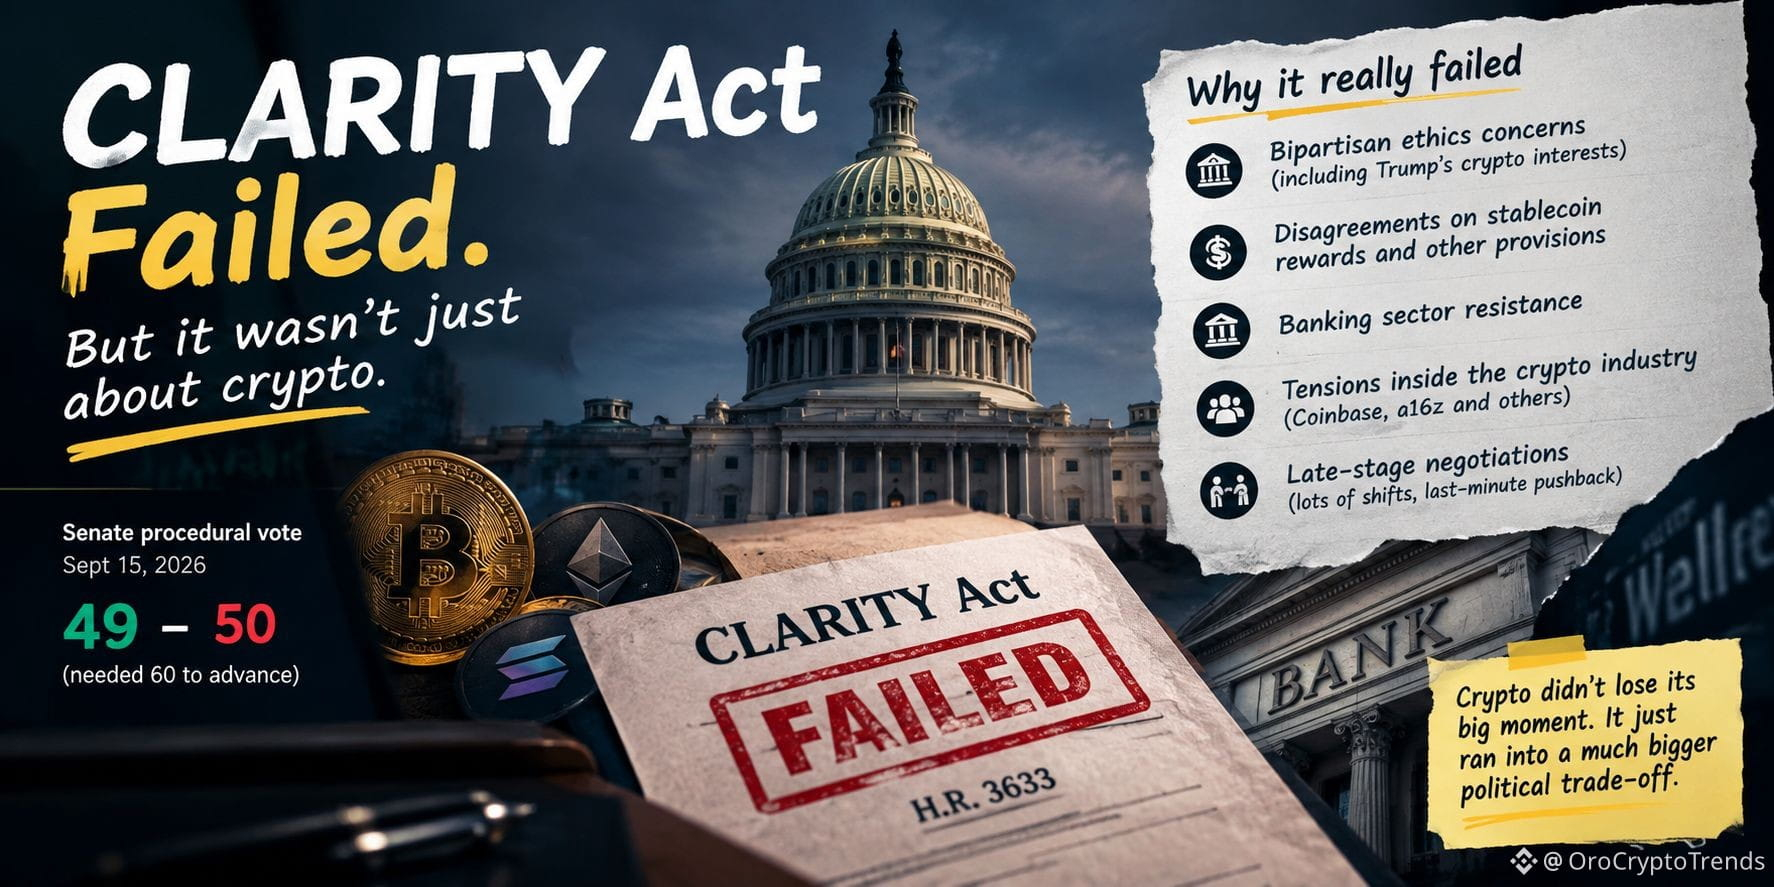
The Senate’s September 15 procedural vote ended 49–50, short of the 60 votes needed to move H.R. 3633 forward. Four Republicans voted no, while Democrats opposed it as well.
And this is where I think the simple “crypto lost” narrative gets lazy.
There were ethics concerns around Trump’s crypto interests. There was resistance around stablecoin rewards and other provisions. There were banking-sector concerns. And, according to reporting from the WSJ and Punchbowl News, there was also serious friction inside the crypto industry itself. Coinbase CEO Brian Armstrong became one of the most visible figures in that dispute, although Armstrong has argued that his earlier opposition was about flaws in the draft rather than killing the bill.
Wait — maybe the bigger issue isn’t who “killed” CLARITY.
It’s that crypto still hasn’t solved the political trade-off between giving the industry clearer rules and deciding who gets protected, who gets regulated, and which financial interests absorb the cost.
The bill can still theoretically return, but the immediate legislative path is clearly much harder now.
Still trying to figure out what this actually changes.
#Write2Earn
The CLARITY Act didn’t just “fail.”
The weird part is how many different fights got packed into one bill.
The Senate’s September 15 procedural vote ended 49–50, short of the 60 votes needed to move H.R. 3633 forward. Four Republicans voted no, while Democrats opposed it as well.
And this is where I think the simple “crypto lost” narrative gets lazy.
There were ethics concerns around Trump’s crypto interests. There was resistance around stablecoin rewards and other provisions. There were banking-sector concerns. And, according to reporting from the WSJ and Punchbowl News, there was also serious friction inside the crypto industry itself. Coinbase CEO Brian Armstrong became one of the most visible figures in that dispute, although Armstrong has argued that his earlier opposition was about flaws in the draft rather than killing the bill.
Wait — maybe the bigger issue isn’t who “killed” CLARITY.
It’s that crypto still hasn’t solved the political trade-off between giving the industry clearer rules and deciding who gets protected, who gets regulated, and which financial interests absorb the cost.
The bill can still theoretically return, but the immediate legislative path is clearly much harder now.
Still trying to figure out what this actually changes.
#Write2Earn
The weird part is how many different fights got packed into one bill.
The Senate’s September 15 procedural vote ended 49–50, short of the 60 votes needed to move H.R. 3633 forward. Four Republicans voted no, while Democrats opposed it as well.
And this is where I think the simple “crypto lost” narrative gets lazy.
There were ethics concerns around Trump’s crypto interests. There was resistance around stablecoin rewards and other provisions. There were banking-sector concerns. And, according to reporting from the WSJ and Punchbowl News, there was also serious friction inside the crypto industry itself. Coinbase CEO Brian Armstrong became one of the most visible figures in that dispute, although Armstrong has argued that his earlier opposition was about flaws in the draft rather than killing the bill.
Wait — maybe the bigger issue isn’t who “killed” CLARITY.
It’s that crypto still hasn’t solved the political trade-off between giving the industry clearer rules and deciding who gets protected, who gets regulated, and which financial interests absorb the cost.
The bill can still theoretically return, but the immediate legislative path is clearly much harder now.
Still trying to figure out what this actually changes.
#Write2Earn
5
2k
Tasdiqlangan
#MultiversXPlansHardForkRecovery A MultiversX’ga tarmoqni to‘liq to‘xtatib qo‘ygan VM darajasidagi atomiklik xatosi kiritildi — hozir esa tiklanish yo‘li sifatida hard fork sinovdan o‘tkazilmoqda.
• MultiversX sababni VM-level atomicity muammosi deb topdi: muayyan bir chekka holatda buyurtmalash xatosi mavjud.
• Hodisani bartaraf etish va keyingi ta’sirning oldini olish uchun validatorlar tarmoqning rivojlanishini to‘xtatib turdi.
• Jamoa kodga o‘zgartirishlar tayyorladi va tiklanish tartibini sinovdan o‘tkazmoqda.
• Rejalashtirilgan tiklanish — tasdiqlangan “known-good” checkpointdan boshlab muvofiqlashtirilgan hard fork.
• Asosiy tarmoq (mainnet) tiklanishidan oldin validatorlar Testnet va Devnet bo‘ylab ushbu tartibni mashq qilishi kutilmoqda.
• Foydalanuvchilarga rasmiy “hammasi joyida” degan e’londan oldin tranzaksiyalarni yubormaslik yoki qayta uzatmaslik, shuningdek EGLD/ESDTni birjalar va bridge-lar orqali depozit/yechib olishdan tiyilish aytildi.
Menimcha, aynan shu yerda voqealar yanada qiziqroq bo‘ladi.
Hard forkning o‘zini men eng ko‘p kuzatayotganim emas. Asosiy sinov — MultiversX tarmoqni legitim holatni (state) saqlagan holda va exploit natijasida paydo bo‘lgan noto‘g‘ri o‘zgarishlarni olib tashlab, uni toza tarzda tiklay oladimi-yo‘qmi.
Qog‘ozda bu oddiydek tuyuladi. Aslida emas.
Bunday tiklanish validators, birjalar (exchanges), bridge-lar, infratuzilma provayderlari va foydalanuvchilarni bir xil zanjir holati (chain state) atrofida bir safga keltirishi kerak. Bitta kuchsiz bo‘g‘in texnik tiklanishni operatsion “chigallikka” aylantirib yuborishi mumkin.
Shuning uchun men “hard fork keladi” degan sarlavhaga kamroq qiziqaman — tiklanish jarayoni muvofiqlashtirilgan real sharoitlarda haqiqatan ham ishlaydimi-yo‘qmi, menga shuni bilish muhimroq.
Bu esa tarmoqning bardoshliligi (resilience) haqida restart haqidagi e’londan ko‘ra ko‘proq ma’lumot beradi.
Hozircha buni aslida nimasi o‘zgarishini aniqlashga harakat qilyapman.
#MultiversXPlansHardForkRecovery A MultiversX’ga tarmoqni to‘liq to‘xtatib qo‘ygan VM darajasidagi atomiklik xatosi kiritildi — hozir esa tiklanish yo‘li sifatida hard fork sinovdan o‘tkazilmoqda.
• MultiversX sababni VM-level atomicity muammosi deb topdi: muayyan bir chekka holatda buyurtmalash xatosi mavjud.
• Hodisani bartaraf etish va keyingi ta’sirning oldini olish uchun validatorlar tarmoqning rivojlanishini to‘xtatib turdi.
• Jamoa kodga o‘zgartirishlar tayyorladi va tiklanish tartibini sinovdan o‘tkazmoqda.
• Rejalashtirilgan tiklanish — tasdiqlangan “known-good” checkpointdan boshlab muvofiqlashtirilgan hard fork.
• Asosiy tarmoq (mainnet) tiklanishidan oldin validatorlar Testnet va Devnet bo‘ylab ushbu tartibni mashq qilishi kutilmoqda.
• Foydalanuvchilarga rasmiy “hammasi joyida” degan e’londan oldin tranzaksiyalarni yubormaslik yoki qayta uzatmaslik, shuningdek EGLD/ESDTni birjalar va bridge-lar orqali depozit/yechib olishdan tiyilish aytildi.
Menimcha, aynan shu yerda voqealar yanada qiziqroq bo‘ladi.
Hard forkning o‘zini men eng ko‘p kuzatayotganim emas. Asosiy sinov — MultiversX tarmoqni legitim holatni (state) saqlagan holda va exploit natijasida paydo bo‘lgan noto‘g‘ri o‘zgarishlarni olib tashlab, uni toza tarzda tiklay oladimi-yo‘qmi.
Qog‘ozda bu oddiydek tuyuladi. Aslida emas.
Bunday tiklanish validators, birjalar (exchanges), bridge-lar, infratuzilma provayderlari va foydalanuvchilarni bir xil zanjir holati (chain state) atrofida bir safga keltirishi kerak. Bitta kuchsiz bo‘g‘in texnik tiklanishni operatsion “chigallikka” aylantirib yuborishi mumkin.
Shuning uchun men “hard fork keladi” degan sarlavhaga kamroq qiziqaman — tiklanish jarayoni muvofiqlashtirilgan real sharoitlarda haqiqatan ham ishlaydimi-yo‘qmi, menga shuni bilish muhimroq.
Bu esa tarmoqning bardoshliligi (resilience) haqida restart haqidagi e’londan ko‘ra ko‘proq ma’lumot beradi.
Hozircha buni aslida nimasi o‘zgarishini aniqlashga harakat qilyapman.
• MultiversX sababni VM-level atomicity muammosi deb topdi: muayyan bir chekka holatda buyurtmalash xatosi mavjud.
• Hodisani bartaraf etish va keyingi ta’sirning oldini olish uchun validatorlar tarmoqning rivojlanishini to‘xtatib turdi.
• Jamoa kodga o‘zgartirishlar tayyorladi va tiklanish tartibini sinovdan o‘tkazmoqda.
• Rejalashtirilgan tiklanish — tasdiqlangan “known-good” checkpointdan boshlab muvofiqlashtirilgan hard fork.
• Asosiy tarmoq (mainnet) tiklanishidan oldin validatorlar Testnet va Devnet bo‘ylab ushbu tartibni mashq qilishi kutilmoqda.
• Foydalanuvchilarga rasmiy “hammasi joyida” degan e’londan oldin tranzaksiyalarni yubormaslik yoki qayta uzatmaslik, shuningdek EGLD/ESDTni birjalar va bridge-lar orqali depozit/yechib olishdan tiyilish aytildi.
Menimcha, aynan shu yerda voqealar yanada qiziqroq bo‘ladi.
Hard forkning o‘zini men eng ko‘p kuzatayotganim emas. Asosiy sinov — MultiversX tarmoqni legitim holatni (state) saqlagan holda va exploit natijasida paydo bo‘lgan noto‘g‘ri o‘zgarishlarni olib tashlab, uni toza tarzda tiklay oladimi-yo‘qmi.
Qog‘ozda bu oddiydek tuyuladi. Aslida emas.
Bunday tiklanish validators, birjalar (exchanges), bridge-lar, infratuzilma provayderlari va foydalanuvchilarni bir xil zanjir holati (chain state) atrofida bir safga keltirishi kerak. Bitta kuchsiz bo‘g‘in texnik tiklanishni operatsion “chigallikka” aylantirib yuborishi mumkin.
Shuning uchun men “hard fork keladi” degan sarlavhaga kamroq qiziqaman — tiklanish jarayoni muvofiqlashtirilgan real sharoitlarda haqiqatan ham ishlaydimi-yo‘qmi, menga shuni bilish muhimroq.
Bu esa tarmoqning bardoshliligi (resilience) haqida restart haqidagi e’londan ko‘ra ko‘proq ma’lumot beradi.
Hozircha buni aslida nimasi o‘zgarishini aniqlashga harakat qilyapman.
1
950
Tarjimani ko‘rish
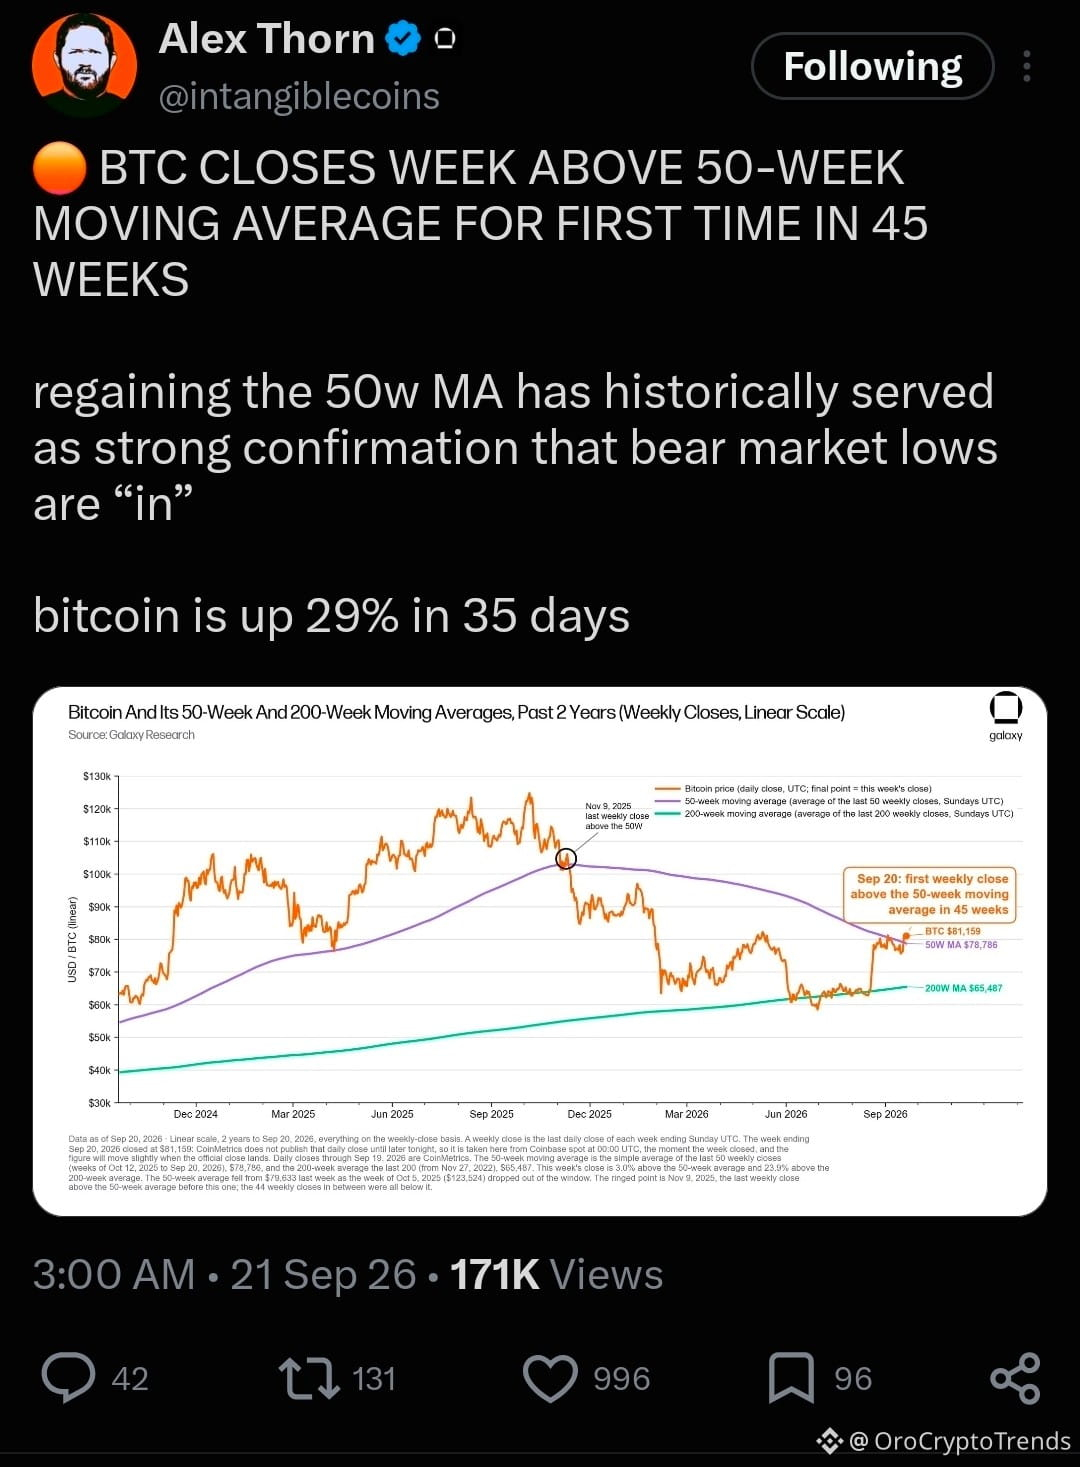
$Bitcoin finally closed above the 50W MA.
After 45 weeks below it.
I’m not ready to call this the end of the bear market though. Honestly, that feels like jumping ahead.
What caught my attention is the history behind this level.
There were 13 weekly reclaims of the 50W MA across completed bear markets. Bitcoin didn’t make a new lower low after 11 of them.
Okay, that sounds pretty bullish.
But wait — there’s a catch.
Two of those reclaims happened before the final low in the 2021–22 bear market. Both failed.
So the real question isn’t “did Bitcoin break resistance?”
It did.
The question is whether this level actually holds now.
For 45 weeks, the 50W MA basically told Bitcoin, “not yet.” If that same level starts acting as support instead, then yeah, I think the market structure deserves a different read.
And the first reclaim after a bear-market low is especially interesting. Historically, that was usually the one that mattered.
Still, 13 examples is not exactly enough data to declare a new cycle with confidence.
I’m watching the weekly closes more than the breakout candle.
Maybe this is the regime shift. Maybe it’s another failed reclaim.
Still trying to figure out what this actually changes.
Follow for more infrastructure-layer analysis.
$BTC
{spot}(BTCUSDT)
#BitcoinHits$85K
$Bitcoin finally closed above the 50W MA.
After 45 weeks below it.
I’m not ready to call this the end of the bear market though. Honestly, that feels like jumping ahead.
What caught my attention is the history behind this level.
There were 13 weekly reclaims of the 50W MA across completed bear markets. Bitcoin didn’t make a new lower low after 11 of them.
Okay, that sounds pretty bullish.
But wait — there’s a catch.
Two of those reclaims happened before the final low in the 2021–22 bear market. Both failed.
So the real question isn’t “did Bitcoin break resistance?”
It did.
The question is whether this level actually holds now.
For 45 weeks, the 50W MA basically told Bitcoin, “not yet.” If that same level starts acting as support instead, then yeah, I think the market structure deserves a different read.
And the first reclaim after a bear-market low is especially interesting. Historically, that was usually the one that mattered.
Still, 13 examples is not exactly enough data to declare a new cycle with confidence.
I’m watching the weekly closes more than the breakout candle.
Maybe this is the regime shift. Maybe it’s another failed reclaim.
Still trying to figure out what this actually changes.
Follow for more infrastructure-layer analysis.
$BTC
#BitcoinHits$85K
After 45 weeks below it.
I’m not ready to call this the end of the bear market though. Honestly, that feels like jumping ahead.
What caught my attention is the history behind this level.
There were 13 weekly reclaims of the 50W MA across completed bear markets. Bitcoin didn’t make a new lower low after 11 of them.
Okay, that sounds pretty bullish.
But wait — there’s a catch.
Two of those reclaims happened before the final low in the 2021–22 bear market. Both failed.
So the real question isn’t “did Bitcoin break resistance?”
It did.
The question is whether this level actually holds now.
For 45 weeks, the 50W MA basically told Bitcoin, “not yet.” If that same level starts acting as support instead, then yeah, I think the market structure deserves a different read.
And the first reclaim after a bear-market low is especially interesting. Historically, that was usually the one that mattered.
Still, 13 examples is not exactly enough data to declare a new cycle with confidence.
I’m watching the weekly closes more than the breakout candle.
Maybe this is the regime shift. Maybe it’s another failed reclaim.
Still trying to figure out what this actually changes.
Follow for more infrastructure-layer analysis.
$BTC
#BitcoinHits$85K
2
1k
$BTC Bitcoin endi $85K dan o‘tib ketdi — lekin menimcha, konchilar (miner) haqidagi ma’lumotlar yanada qiziqroq.
Narxning chiqib ketishi (breakout) yaqqol ko‘rinadi. BTC 21-sentabr kuni $85K dan yuqoriga chiqib, yanvardan beri eng yuqori darajaga yetdi, shu bilan birga 24 soat ichida kriptodagi $648 mln dan ortiq short pozitsiyalar tugatildi (liquidatsiya qilindi). Bu menga ushbu harakatning bir qismi impuls (momentum) va majburiy pozitsiyani yopish (forced positioning) bilan bog‘liqligini, faqatgina yangi spot-talab sababli emasligini aytadi.
Mening fikrimni o‘zgartiradigan narsa — konchi tomoni.
Xabarlarga ko‘ra, 19-sentabr kuni Bitcoin konchilari (miner) egaligidagi BTC miqdori taxminan 1,194 mln BTC ga yetgan, bu esa qariyb besh oy ichidagi eng yuqori ko‘rsatkich. Zaxiralar esa oldingi haftada 2 780 BTC ga oshgan. Bu avvalgi davrlarda hukmron bo‘lgan “doimiy taqsimot” (distribution) narrativiga nisbatan muhim qarama-qarshilik.
Shuning uchun men $90K “keyingi” bo‘ladimi, deb so‘rashga unchalik qiziqmayapman — men uchun bu breakout ushlab qolinadimi, degan savol muhimroq.
Endi men uchun $80K–$82K hududi muhim. Agar BTC bu zonani qayta sinovdan o‘tkazsa va xaridorlar uni himoya qilsa, breakout yanada sog‘lomroq tuzilishga ega bo‘ladi. Agar narx tezda u orqali pastga qaytib ketsa, bu esa mustahkam trend o‘zgarishidan ko‘ra short-covering’ga o‘xshash “sakrash” (spike) bo‘lib qolishi mumkin.
Eng noqulay tomoni? Momentum (impuls) allaqachon cho‘zilib ketgan. BTC davom etishi mumkin, ammo tik (vertikal) harakat ortidan quvib borish — yangi bozor tuzilmasini tasdiqlashdan juda boshqacha.
Men buni noto‘g‘ri o‘qiyaptimmi yoki haqiqiy sinov endi $80K–$82K retest (qayta tekshiruv) bo‘ladimi?
#BitcoinHits$85K
$BTC Bitcoin endi $85K dan o‘tib ketdi — lekin menimcha, konchilar (miner) haqidagi ma’lumotlar yanada qiziqroq.
Narxning chiqib ketishi (breakout) yaqqol ko‘rinadi. BTC 21-sentabr kuni $85K dan yuqoriga chiqib, yanvardan beri eng yuqori darajaga yetdi, shu bilan birga 24 soat ichida kriptodagi $648 mln dan ortiq short pozitsiyalar tugatildi (liquidatsiya qilindi). Bu menga ushbu harakatning bir qismi impuls (momentum) va majburiy pozitsiyani yopish (forced positioning) bilan bog‘liqligini, faqatgina yangi spot-talab sababli emasligini aytadi.
Mening fikrimni o‘zgartiradigan narsa — konchi tomoni.
Xabarlarga ko‘ra, 19-sentabr kuni Bitcoin konchilari (miner) egaligidagi BTC miqdori taxminan 1,194 mln BTC ga yetgan, bu esa qariyb besh oy ichidagi eng yuqori ko‘rsatkich. Zaxiralar esa oldingi haftada 2 780 BTC ga oshgan. Bu avvalgi davrlarda hukmron bo‘lgan “doimiy taqsimot” (distribution) narrativiga nisbatan muhim qarama-qarshilik.
Shuning uchun men $90K “keyingi” bo‘ladimi, deb so‘rashga unchalik qiziqmayapman — men uchun bu breakout ushlab qolinadimi, degan savol muhimroq.
Endi men uchun $80K–$82K hududi muhim. Agar BTC bu zonani qayta sinovdan o‘tkazsa va xaridorlar uni himoya qilsa, breakout yanada sog‘lomroq tuzilishga ega bo‘ladi. Agar narx tezda u orqali pastga qaytib ketsa, bu esa mustahkam trend o‘zgarishidan ko‘ra short-covering’ga o‘xshash “sakrash” (spike) bo‘lib qolishi mumkin.
Eng noqulay tomoni? Momentum (impuls) allaqachon cho‘zilib ketgan. BTC davom etishi mumkin, ammo tik (vertikal) harakat ortidan quvib borish — yangi bozor tuzilmasini tasdiqlashdan juda boshqacha.
Men buni noto‘g‘ri o‘qiyaptimmi yoki haqiqiy sinov endi $80K–$82K retest (qayta tekshiruv) bo‘ladimi?
#BitcoinHits$85K
Narxning chiqib ketishi (breakout) yaqqol ko‘rinadi. BTC 21-sentabr kuni $85K dan yuqoriga chiqib, yanvardan beri eng yuqori darajaga yetdi, shu bilan birga 24 soat ichida kriptodagi $648 mln dan ortiq short pozitsiyalar tugatildi (liquidatsiya qilindi). Bu menga ushbu harakatning bir qismi impuls (momentum) va majburiy pozitsiyani yopish (forced positioning) bilan bog‘liqligini, faqatgina yangi spot-talab sababli emasligini aytadi.
Mening fikrimni o‘zgartiradigan narsa — konchi tomoni.
Xabarlarga ko‘ra, 19-sentabr kuni Bitcoin konchilari (miner) egaligidagi BTC miqdori taxminan 1,194 mln BTC ga yetgan, bu esa qariyb besh oy ichidagi eng yuqori ko‘rsatkich. Zaxiralar esa oldingi haftada 2 780 BTC ga oshgan. Bu avvalgi davrlarda hukmron bo‘lgan “doimiy taqsimot” (distribution) narrativiga nisbatan muhim qarama-qarshilik.
Shuning uchun men $90K “keyingi” bo‘ladimi, deb so‘rashga unchalik qiziqmayapman — men uchun bu breakout ushlab qolinadimi, degan savol muhimroq.
Endi men uchun $80K–$82K hududi muhim. Agar BTC bu zonani qayta sinovdan o‘tkazsa va xaridorlar uni himoya qilsa, breakout yanada sog‘lomroq tuzilishga ega bo‘ladi. Agar narx tezda u orqali pastga qaytib ketsa, bu esa mustahkam trend o‘zgarishidan ko‘ra short-covering’ga o‘xshash “sakrash” (spike) bo‘lib qolishi mumkin.
Eng noqulay tomoni? Momentum (impuls) allaqachon cho‘zilib ketgan. BTC davom etishi mumkin, ammo tik (vertikal) harakat ortidan quvib borish — yangi bozor tuzilmasini tasdiqlashdan juda boshqacha.
Men buni noto‘g‘ri o‘qiyaptimmi yoki haqiqiy sinov endi $80K–$82K retest (qayta tekshiruv) bo‘ladimi?
#BitcoinHits$85K
5
3.2k
Tasdiqlangan
$XRP
XRP noto‘g‘ri sabablar bilan e’tibor qoz[ymoq]da.
Ha, XRP hozirda Upbit’da savdo hajmi bo‘yicha yetakchilik qilib, Bitcoin’ni ortda qoldirgan: token taxminan $1.47 atrofida va so‘nggi 24 soat ichida deyarli 7% ga oshgan.
Lekin eng qiziq signal koreyscha savdo shovqini emas.
Spot XRP ETF’lar endi yana $9.56M miqdorida sof oqim qayd etdi va ijobiy ketma-ketlikni 10 ta ketma-ket haftaga uzaytirdi. Jamg‘arma (kumulative) oqimlar hozir taxminan $1.71B.
Men buni odatiy “XRP pump bo‘lyapti” narratividan boshqacha o‘qiyapman.
Birjada savdo hajmi menga treyderlar faol ravishda XRP’ga aylanayotganini aytadi. ETF oqimlari esa ancha notinch bo‘lgan haftadan keyin ham tartibga solingan instrumentlarga bo‘lgan talab saqlanib qolganini ko‘rsatadi. Bu esa kapitalning turli havzalari — ikkalasining ham faol qolayotgani muhim.
Lekin bir “ammo” bor.
ETF’ga kirish sur’ati avgustdan beri keskin sekinlashdi — o‘sha paytda haftalik oqimlar ancha kattaroq edi. Shuning uchun $1.47 ni institutsional talab tezlashayotganining isboti deb qabul qilmasdim. Ma’lumotlar davomiylikni ko‘rsatadi. U to‘g‘ri chiziqli davom etishni isbotlamaydi.
Bu farq shu yerda muhim. XRP’da momentum bor, lekin momentum va barqaror ajratma (durable allocation) — bir narsa emas.
Men ETF oqimlari yana tezlashadimi-yo‘qmi, shu bilan birga birjadagi talab ham yuqori darajada qoladimi-yo‘qligini kuzatyapman.
Men buni noto‘g‘ri o‘qiyaptimmi, yoki bozor narx tuzilishiga (structure) haddan ortiq e’tibor qaratib, talab tarkibini yetarlicha hisobga olmayaptimi?
#xrp
$XRP
XRP noto‘g‘ri sabablar bilan e’tibor qoz[ymoq]da.
Ha, XRP hozirda Upbit’da savdo hajmi bo‘yicha yetakchilik qilib, Bitcoin’ni ortda qoldirgan: token taxminan $1.47 atrofida va so‘nggi 24 soat ichida deyarli 7% ga oshgan.
Lekin eng qiziq signal koreyscha savdo shovqini emas.
Spot XRP ETF’lar endi yana $9.56M miqdorida sof oqim qayd etdi va ijobiy ketma-ketlikni 10 ta ketma-ket haftaga uzaytirdi. Jamg‘arma (kumulative) oqimlar hozir taxminan $1.71B.
Men buni odatiy “XRP pump bo‘lyapti” narratividan boshqacha o‘qiyapman.
Birjada savdo hajmi menga treyderlar faol ravishda XRP’ga aylanayotganini aytadi. ETF oqimlari esa ancha notinch bo‘lgan haftadan keyin ham tartibga solingan instrumentlarga bo‘lgan talab saqlanib qolganini ko‘rsatadi. Bu esa kapitalning turli havzalari — ikkalasining ham faol qolayotgani muhim.
Lekin bir “ammo” bor.
ETF’ga kirish sur’ati avgustdan beri keskin sekinlashdi — o‘sha paytda haftalik oqimlar ancha kattaroq edi. Shuning uchun $1.47 ni institutsional talab tezlashayotganining isboti deb qabul qilmasdim. Ma’lumotlar davomiylikni ko‘rsatadi. U to‘g‘ri chiziqli davom etishni isbotlamaydi.
Bu farq shu yerda muhim. XRP’da momentum bor, lekin momentum va barqaror ajratma (durable allocation) — bir narsa emas.
Men ETF oqimlari yana tezlashadimi-yo‘qmi, shu bilan birga birjadagi talab ham yuqori darajada qoladimi-yo‘qligini kuzatyapman.
Men buni noto‘g‘ri o‘qiyaptimmi, yoki bozor narx tuzilishiga (structure) haddan ortiq e’tibor qaratib, talab tarkibini yetarlicha hisobga olmayaptimi?
#xrp
XRP noto‘g‘ri sabablar bilan e’tibor qoz[ymoq]da.
Ha, XRP hozirda Upbit’da savdo hajmi bo‘yicha yetakchilik qilib, Bitcoin’ni ortda qoldirgan: token taxminan $1.47 atrofida va so‘nggi 24 soat ichida deyarli 7% ga oshgan.
Lekin eng qiziq signal koreyscha savdo shovqini emas.
Spot XRP ETF’lar endi yana $9.56M miqdorida sof oqim qayd etdi va ijobiy ketma-ketlikni 10 ta ketma-ket haftaga uzaytirdi. Jamg‘arma (kumulative) oqimlar hozir taxminan $1.71B.
Men buni odatiy “XRP pump bo‘lyapti” narratividan boshqacha o‘qiyapman.
Birjada savdo hajmi menga treyderlar faol ravishda XRP’ga aylanayotganini aytadi. ETF oqimlari esa ancha notinch bo‘lgan haftadan keyin ham tartibga solingan instrumentlarga bo‘lgan talab saqlanib qolganini ko‘rsatadi. Bu esa kapitalning turli havzalari — ikkalasining ham faol qolayotgani muhim.
Lekin bir “ammo” bor.
ETF’ga kirish sur’ati avgustdan beri keskin sekinlashdi — o‘sha paytda haftalik oqimlar ancha kattaroq edi. Shuning uchun $1.47 ni institutsional talab tezlashayotganining isboti deb qabul qilmasdim. Ma’lumotlar davomiylikni ko‘rsatadi. U to‘g‘ri chiziqli davom etishni isbotlamaydi.
Bu farq shu yerda muhim. XRP’da momentum bor, lekin momentum va barqaror ajratma (durable allocation) — bir narsa emas.
Men ETF oqimlari yana tezlashadimi-yo‘qmi, shu bilan birga birjadagi talab ham yuqori darajada qoladimi-yo‘qligini kuzatyapman.
Men buni noto‘g‘ri o‘qiyaptimmi, yoki bozor narx tuzilishiga (structure) haddan ortiq e’tibor qaratib, talab tarkibini yetarlicha hisobga olmayaptimi?
#xrp
2
3.2k
Tarjimani ko‘rish
#BitcoinHits$85K
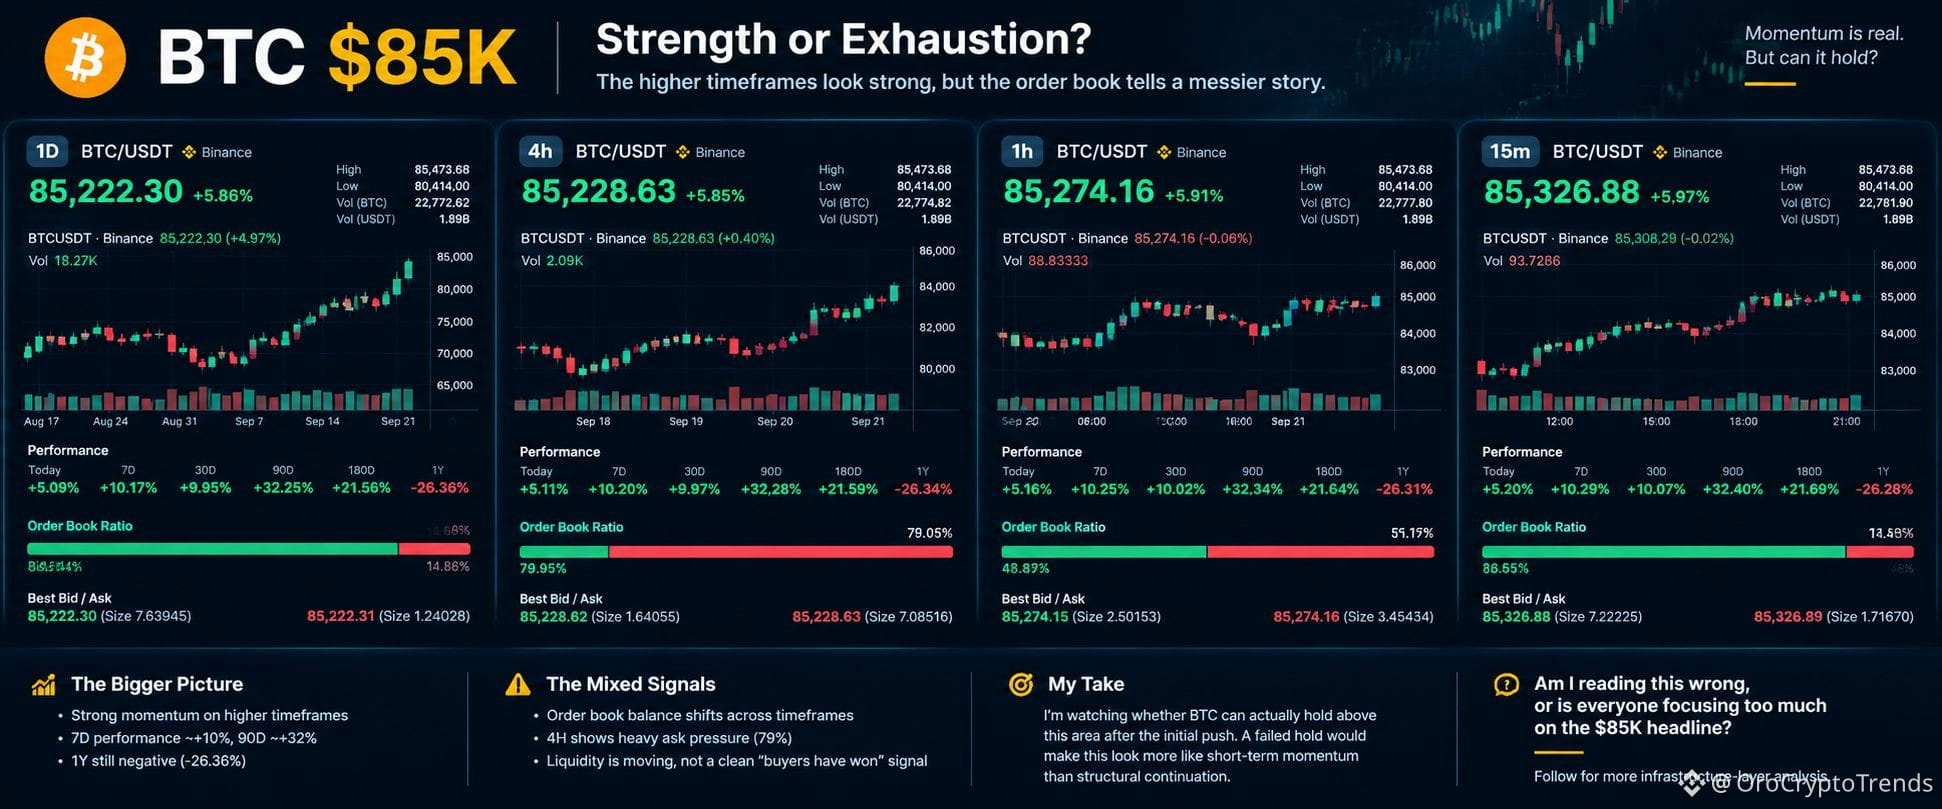
Bitcoin just pushed through $85K — but the order book is telling a much messier story.
My read: the move is strong on the higher timeframes, but I wouldn’t confuse that with clean continuation yet.
The 1D chart shows BTC around $85.2K after a roughly 5.9% daily move, with the 7-day performance around +10%. That’s meaningful momentum. The bigger picture is also hard to ignore: the chart shows roughly +32% over 90 days.
But here’s where I get cautious.
The order-book balance changes dramatically depending on timeframe. The 1D snapshot shows bids heavily outweighing asks, while the 4H snapshot flips the picture with asks around 79%. The 1H is almost balanced, and the 15M swings back toward bids.
That doesn’t give me a clean “buyers have won” signal. It tells me liquidity is shifting quickly around the breakout.
So I’m watching whether BTC can actually hold above this area after the initial push rather than chasing the candle itself. A failed hold would make this look more like short-term momentum than structural continuation.
The 1-year performance is still negative in the chart data, too. That’s a useful reminder that one strong move doesn’t erase the larger trend overnight.
Am I reading this wrong, or is everyone focusing too much on the $85K headline?
#BTC
#BitcoinHits$85K
Bitcoin just pushed through $85K — but the order book is telling a much messier story.
My read: the move is strong on the higher timeframes, but I wouldn’t confuse that with clean continuation yet.
The 1D chart shows BTC around $85.2K after a roughly 5.9% daily move, with the 7-day performance around +10%. That’s meaningful momentum. The bigger picture is also hard to ignore: the chart shows roughly +32% over 90 days.
But here’s where I get cautious.
The order-book balance changes dramatically depending on timeframe. The 1D snapshot shows bids heavily outweighing asks, while the 4H snapshot flips the picture with asks around 79%. The 1H is almost balanced, and the 15M swings back toward bids.
That doesn’t give me a clean “buyers have won” signal. It tells me liquidity is shifting quickly around the breakout.
So I’m watching whether BTC can actually hold above this area after the initial push rather than chasing the candle itself. A failed hold would make this look more like short-term momentum than structural continuation.
The 1-year performance is still negative in the chart data, too. That’s a useful reminder that one strong move doesn’t erase the larger trend overnight.
Am I reading this wrong, or is everyone focusing too much on the $85K headline?
#BTC
Bitcoin just pushed through $85K — but the order book is telling a much messier story.
My read: the move is strong on the higher timeframes, but I wouldn’t confuse that with clean continuation yet.
The 1D chart shows BTC around $85.2K after a roughly 5.9% daily move, with the 7-day performance around +10%. That’s meaningful momentum. The bigger picture is also hard to ignore: the chart shows roughly +32% over 90 days.
But here’s where I get cautious.
The order-book balance changes dramatically depending on timeframe. The 1D snapshot shows bids heavily outweighing asks, while the 4H snapshot flips the picture with asks around 79%. The 1H is almost balanced, and the 15M swings back toward bids.
That doesn’t give me a clean “buyers have won” signal. It tells me liquidity is shifting quickly around the breakout.
So I’m watching whether BTC can actually hold above this area after the initial push rather than chasing the candle itself. A failed hold would make this look more like short-term momentum than structural continuation.
The 1-year performance is still negative in the chart data, too. That’s a useful reminder that one strong move doesn’t erase the larger trend overnight.
Am I reading this wrong, or is everyone focusing too much on the $85K headline?
#BTC
2
2.6k
$FET A ~$2M exploit Fetch.ai va NuNet’ga zarba berdi. Eng qiziq qismi — ishonch chegarasi qayerda buzilgani.
Xavfsizlik bo‘yicha tadqiqotchilarning ma’lum qilishicha, hujumchi Fetch.ai’ning Ethereum TokenConversionManagerV3 dasturiy komponentidan foydalanib, taxminan $1.56M qiymatdagi FETni yechib olgan. Xuddi o‘sha hujumchi NuNet bilan bog‘liq faoliyatda ham tilga olingan: u yerda taxminan $452K qiymatdagi NTX noqonuniy tarzda “mint” qilingan. Shunday qilib, xabar qilingan umumiy zarar qiymati taxminan $2M atrofida.
Blockaid va PeckShield bu faollikni aynan o‘sha hujumchiga bog‘lagan. Fetch.ai hodisani tan oldi va tekshiruv olib borilayotganini aytdi; foydalanuvchilarga esa ta’sirlangan kontraktlar bilan o‘zaro aloqada bo‘lmaslik tavsiya qilindi.
Hozirgacha bilganimiz shular.
Mening talqinim buni shunchaki “AI token hack” deb atashdan farq qiladi.
Asosiy muammo — avtorizatsiya.
Token kuchli narrativga ega bo‘lishi mumkin, ammo kim konversiya qila olishi yoki supply (ta’minot)ni kim yaratishi belgilaydigan mexanizm zaif bo‘lsa, narrativ tizimni himoya qilmaydi. Fetch.ai mavjud tokenlarning ruxsatsiz harakatlanishidan zarar ko‘rganga o‘xshaydi, NuNetdagi hodisa esa ruxsatsiz token yaratishni o‘z ichiga olgan. Bu turli nosozlik holatlari, lekin ikkalasi ham bitta katta muammoni ochib beradi: smart-kontraktlar bo‘yicha ishonch taxminlari sektor narratividan ko‘ra muhimroq.
Men hali aniq root cause (asosiy tub sabab)ni uzil-kesil deb qabul qilmayapman. Tekshiruv hamon muhim.
Menga bu avtorizatsiya qatlamini tahlil qilish kerakligini eslatadi — faqat AI tezasigina emas.
Siz xavfsizlik modelining qaysi qismini birinchi bo‘lib tekshirardingiz?
$FET A ~$2M exploit Fetch.ai va NuNet’ga zarba berdi. Eng qiziq qismi — ishonch chegarasi qayerda buzilgani.
Xavfsizlik bo‘yicha tadqiqotchilarning ma’lum qilishicha, hujumchi Fetch.ai’ning Ethereum TokenConversionManagerV3 dasturiy komponentidan foydalanib, taxminan $1.56M qiymatdagi FETni yechib olgan. Xuddi o‘sha hujumchi NuNet bilan bog‘liq faoliyatda ham tilga olingan: u yerda taxminan $452K qiymatdagi NTX noqonuniy tarzda “mint” qilingan. Shunday qilib, xabar qilingan umumiy zarar qiymati taxminan $2M atrofida.
Blockaid va PeckShield bu faollikni aynan o‘sha hujumchiga bog‘lagan. Fetch.ai hodisani tan oldi va tekshiruv olib borilayotganini aytdi; foydalanuvchilarga esa ta’sirlangan kontraktlar bilan o‘zaro aloqada bo‘lmaslik tavsiya qilindi.
Hozirgacha bilganimiz shular.
Mening talqinim buni shunchaki “AI token hack” deb atashdan farq qiladi.
Asosiy muammo — avtorizatsiya.
Token kuchli narrativga ega bo‘lishi mumkin, ammo kim konversiya qila olishi yoki supply (ta’minot)ni kim yaratishi belgilaydigan mexanizm zaif bo‘lsa, narrativ tizimni himoya qilmaydi. Fetch.ai mavjud tokenlarning ruxsatsiz harakatlanishidan zarar ko‘rganga o‘xshaydi, NuNetdagi hodisa esa ruxsatsiz token yaratishni o‘z ichiga olgan. Bu turli nosozlik holatlari, lekin ikkalasi ham bitta katta muammoni ochib beradi: smart-kontraktlar bo‘yicha ishonch taxminlari sektor narratividan ko‘ra muhimroq.
Men hali aniq root cause (asosiy tub sabab)ni uzil-kesil deb qabul qilmayapman. Tekshiruv hamon muhim.
Menga bu avtorizatsiya qatlamini tahlil qilish kerakligini eslatadi — faqat AI tezasigina emas.
Siz xavfsizlik modelining qaysi qismini birinchi bo‘lib tekshirardingiz?
Xavfsizlik bo‘yicha tadqiqotchilarning ma’lum qilishicha, hujumchi Fetch.ai’ning Ethereum TokenConversionManagerV3 dasturiy komponentidan foydalanib, taxminan $1.56M qiymatdagi FETni yechib olgan. Xuddi o‘sha hujumchi NuNet bilan bog‘liq faoliyatda ham tilga olingan: u yerda taxminan $452K qiymatdagi NTX noqonuniy tarzda “mint” qilingan. Shunday qilib, xabar qilingan umumiy zarar qiymati taxminan $2M atrofida.
Blockaid va PeckShield bu faollikni aynan o‘sha hujumchiga bog‘lagan. Fetch.ai hodisani tan oldi va tekshiruv olib borilayotganini aytdi; foydalanuvchilarga esa ta’sirlangan kontraktlar bilan o‘zaro aloqada bo‘lmaslik tavsiya qilindi.
Hozirgacha bilganimiz shular.
Mening talqinim buni shunchaki “AI token hack” deb atashdan farq qiladi.
Asosiy muammo — avtorizatsiya.
Token kuchli narrativga ega bo‘lishi mumkin, ammo kim konversiya qila olishi yoki supply (ta’minot)ni kim yaratishi belgilaydigan mexanizm zaif bo‘lsa, narrativ tizimni himoya qilmaydi. Fetch.ai mavjud tokenlarning ruxsatsiz harakatlanishidan zarar ko‘rganga o‘xshaydi, NuNetdagi hodisa esa ruxsatsiz token yaratishni o‘z ichiga olgan. Bu turli nosozlik holatlari, lekin ikkalasi ham bitta katta muammoni ochib beradi: smart-kontraktlar bo‘yicha ishonch taxminlari sektor narratividan ko‘ra muhimroq.
Men hali aniq root cause (asosiy tub sabab)ni uzil-kesil deb qabul qilmayapman. Tekshiruv hamon muhim.
Menga bu avtorizatsiya qatlamini tahlil qilish kerakligini eslatadi — faqat AI tezasigina emas.
Siz xavfsizlik modelining qaysi qismini birinchi bo‘lib tekshirardingiz?
1
3
1.2k
Tasdiqlangan
#SaylorHintsStrategyBitcoinBuy
Saylor yana yana bir Bitcoin sotib olishga ishora qilayotgandek — ammo qiziq tomoni ishora emas.
Strategiya ayni paytda 845 050 BTCga ega bo‘lib, har bir coin uchun o‘rtacha xarajat 75 412 dollar. Uning eng so‘nggi e’lon qilingan xaridi 4 603 BTC bo‘lgan: taxminan 370 million dollarga, 80 318 dollar atrofida. Bu esa g‘aznani Bitcoin’ning 21 millionlik ta’minot cheksining 4% dan yuqoriga olib chiqadi.
Meni eng ko‘p qiziqtirayotgani — to‘plam ortidagi mexanizm.
Strategiya shunchaki Bitcoin’ning biror kesh zaxirasidan 370 million dollarni tortib olmagan. Avgustdagi xarid uning “at-the-market” (bozorda) aksiyalar chiqarish dasturi orqali moliyalashtirilgan, shu bilan birga jalb qilingan kapitalning bir qismi esa imtiyozli aksiyalarni qaytarib sotib olish, dividendlar va naqd pulga yo‘naltirilgan. Bu muhim, chunki Bitcoin strategiyasi kompaniyaning kengroq kapital tuzilmasi bilan tobora ko‘proq bog‘lanib boryapti.
Demak, agar yana bir xarid e’lon qilinsa, men buni faqat “Saylor bullish” deb qabul qilmayman.
Men sotib olish qanday moliyalashtirilayotganini, uning mavjud g‘aznaga nisbatan qanchalik katta ekanini va bozorda esa yana bir akvizitsiya narxga (anticipatsiyaga) qanchalik darajada kiritib qo‘yilganini ko‘raman.
Odamlar ehtimol o‘tkazib yuboradigan jihat shu: signal kutishni yaratadi, lekin ariza asl kapital taqsimotini oshkor qiladi.
Men buni noto‘g‘ri o‘qiyaptimmi, yoki treyderlar apelsin rangli signalga juda ko‘p vazn beryaptimi?
Ko‘proq infratuzilma-layer tahlillari uchun kuzatib boring.
#SaylorHintsStrategyBitcoinBuy
Saylor yana yana bir Bitcoin sotib olishga ishora qilayotgandek — ammo qiziq tomoni ishora emas.
Strategiya ayni paytda 845 050 BTCga ega bo‘lib, har bir coin uchun o‘rtacha xarajat 75 412 dollar. Uning eng so‘nggi e’lon qilingan xaridi 4 603 BTC bo‘lgan: taxminan 370 million dollarga, 80 318 dollar atrofida. Bu esa g‘aznani Bitcoin’ning 21 millionlik ta’minot cheksining 4% dan yuqoriga olib chiqadi.
Meni eng ko‘p qiziqtirayotgani — to‘plam ortidagi mexanizm.
Strategiya shunchaki Bitcoin’ning biror kesh zaxirasidan 370 million dollarni tortib olmagan. Avgustdagi xarid uning “at-the-market” (bozorda) aksiyalar chiqarish dasturi orqali moliyalashtirilgan, shu bilan birga jalb qilingan kapitalning bir qismi esa imtiyozli aksiyalarni qaytarib sotib olish, dividendlar va naqd pulga yo‘naltirilgan. Bu muhim, chunki Bitcoin strategiyasi kompaniyaning kengroq kapital tuzilmasi bilan tobora ko‘proq bog‘lanib boryapti.
Demak, agar yana bir xarid e’lon qilinsa, men buni faqat “Saylor bullish” deb qabul qilmayman.
Men sotib olish qanday moliyalashtirilayotganini, uning mavjud g‘aznaga nisbatan qanchalik katta ekanini va bozorda esa yana bir akvizitsiya narxga (anticipatsiyaga) qanchalik darajada kiritib qo‘yilganini ko‘raman.
Odamlar ehtimol o‘tkazib yuboradigan jihat shu: signal kutishni yaratadi, lekin ariza asl kapital taqsimotini oshkor qiladi.
Men buni noto‘g‘ri o‘qiyaptimmi, yoki treyderlar apelsin rangli signalga juda ko‘p vazn beryaptimi?
Ko‘proq infratuzilma-layer tahlillari uchun kuzatib boring.
Saylor yana yana bir Bitcoin sotib olishga ishora qilayotgandek — ammo qiziq tomoni ishora emas.
Strategiya ayni paytda 845 050 BTCga ega bo‘lib, har bir coin uchun o‘rtacha xarajat 75 412 dollar. Uning eng so‘nggi e’lon qilingan xaridi 4 603 BTC bo‘lgan: taxminan 370 million dollarga, 80 318 dollar atrofida. Bu esa g‘aznani Bitcoin’ning 21 millionlik ta’minot cheksining 4% dan yuqoriga olib chiqadi.
Meni eng ko‘p qiziqtirayotgani — to‘plam ortidagi mexanizm.
Strategiya shunchaki Bitcoin’ning biror kesh zaxirasidan 370 million dollarni tortib olmagan. Avgustdagi xarid uning “at-the-market” (bozorda) aksiyalar chiqarish dasturi orqali moliyalashtirilgan, shu bilan birga jalb qilingan kapitalning bir qismi esa imtiyozli aksiyalarni qaytarib sotib olish, dividendlar va naqd pulga yo‘naltirilgan. Bu muhim, chunki Bitcoin strategiyasi kompaniyaning kengroq kapital tuzilmasi bilan tobora ko‘proq bog‘lanib boryapti.
Demak, agar yana bir xarid e’lon qilinsa, men buni faqat “Saylor bullish” deb qabul qilmayman.
Men sotib olish qanday moliyalashtirilayotganini, uning mavjud g‘aznaga nisbatan qanchalik katta ekanini va bozorda esa yana bir akvizitsiya narxga (anticipatsiyaga) qanchalik darajada kiritib qo‘yilganini ko‘raman.
Odamlar ehtimol o‘tkazib yuboradigan jihat shu: signal kutishni yaratadi, lekin ariza asl kapital taqsimotini oshkor qiladi.
Men buni noto‘g‘ri o‘qiyaptimmi, yoki treyderlar apelsin rangli signalga juda ko‘p vazn beryaptimi?
Ko‘proq infratuzilma-layer tahlillari uchun kuzatib boring.
2
383
Tasdiqlangan
$ZEC ZEC maxfiylik haqidagi rivoyat Fed sarlavhasidan ham ko‘proq e’tiborga loyiq ekanini qanday ko‘rsatib berganini ko‘rsatdi.
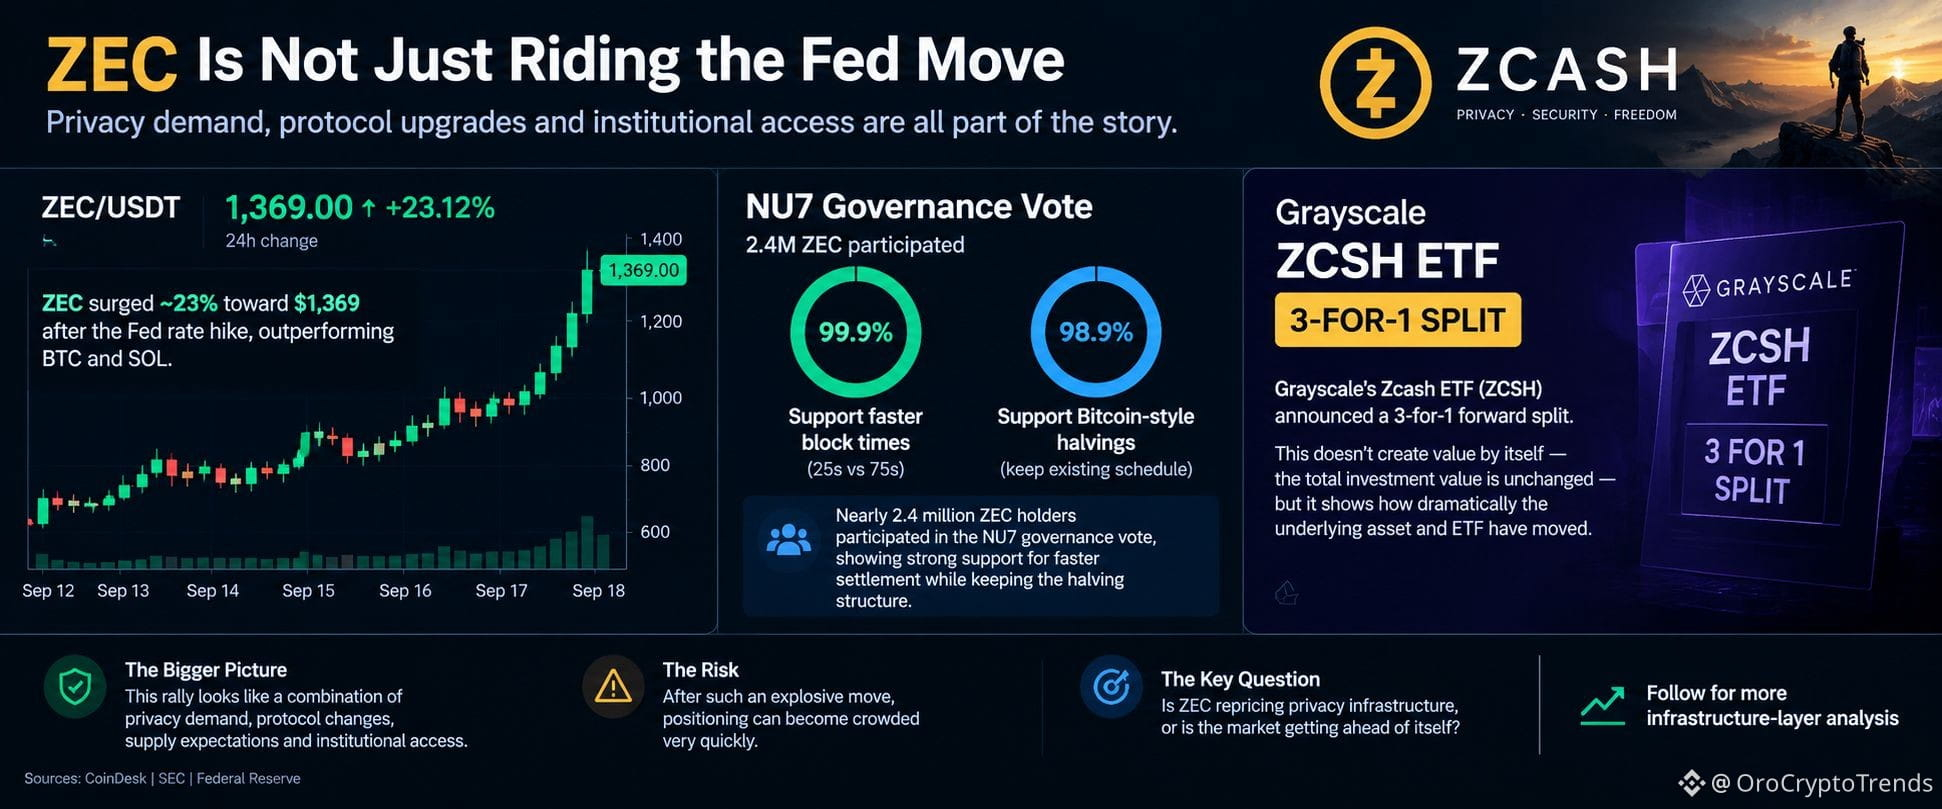
Zcash sentabrdagi Fed hike’idan keyin taxminan 23% ga sakrab, $1,369 atrofida bo‘ldi va BTC hamda SOL’dan ancha kuchliroq natija ko‘rsatdi. Lekin menimcha, bu harakatni faqat foiz qarori bilan izohlab bo‘lmaydi.
Eng qiziq tomoni uning ostida nimalar bo‘lgani.
NU7 governance ovozida deyarli 2,4 million ZEC ishtirok etdi. Taxminan 99,9% blok vaqtlarini 75 soniyadan 25 soniyagacha qisqartirishni qo‘llab-quvvatladi, 98,9% esa Zcash’ning Bitcoin uslubidagi halving jadvalini saqlab qolishni qo‘lladi. Bu ishtirok etgan ulush egalarining mavjud pul-kredit (monetary) tuzilmani tark etmasdan, tezroq hisob-kitobni xohlashini juda aniq ko‘rsatadi.
Keyin bozor tuzilmasi bor.
Grayscale’ning Zcash ETF’i — ZCSH — 3-for-1 forward split (oldindan 3 ga bo‘lish) e’lon qildi. Bu o‘zi qiymat yaratmaydi — investitsiya umumiy qiymati o‘zgarmaydi — lekin underlying aktiv va ETF qanchalik keskin harakat qilganini ko‘rsatadi.
Mening tahlilim: bu rally endi maxfiylik talabi, protokol o‘zgarishlari, taklif kutilmalari va institutsional kirishning aralashmasiga aylanmoqda. Bu uni oddiygina Fed’dan keyingi “pump” deb aytishdan ko‘ra ancha qiziqroq.
Xavf ham aniq. Bunday shiddatli harakatdan keyin pozitsiyalar juda tez tiqilib qolishi mumkin.
ZEC maxfiylik infratuzilmasini qayta narxlayaptimi, yo bozorda o‘zi o‘zidan oldinga ketib qolyaptimi?
$ZEC ZEC maxfiylik haqidagi rivoyat Fed sarlavhasidan ham ko‘proq e’tiborga loyiq ekanini qanday ko‘rsatib berganini ko‘rsatdi.
Zcash sentabrdagi Fed hike’idan keyin taxminan 23% ga sakrab, $1,369 atrofida bo‘ldi va BTC hamda SOL’dan ancha kuchliroq natija ko‘rsatdi. Lekin menimcha, bu harakatni faqat foiz qarori bilan izohlab bo‘lmaydi.
Eng qiziq tomoni uning ostida nimalar bo‘lgani.
NU7 governance ovozida deyarli 2,4 million ZEC ishtirok etdi. Taxminan 99,9% blok vaqtlarini 75 soniyadan 25 soniyagacha qisqartirishni qo‘llab-quvvatladi, 98,9% esa Zcash’ning Bitcoin uslubidagi halving jadvalini saqlab qolishni qo‘lladi. Bu ishtirok etgan ulush egalarining mavjud pul-kredit (monetary) tuzilmani tark etmasdan, tezroq hisob-kitobni xohlashini juda aniq ko‘rsatadi.
Keyin bozor tuzilmasi bor.
Grayscale’ning Zcash ETF’i — ZCSH — 3-for-1 forward split (oldindan 3 ga bo‘lish) e’lon qildi. Bu o‘zi qiymat yaratmaydi — investitsiya umumiy qiymati o‘zgarmaydi — lekin underlying aktiv va ETF qanchalik keskin harakat qilganini ko‘rsatadi.
Mening tahlilim: bu rally endi maxfiylik talabi, protokol o‘zgarishlari, taklif kutilmalari va institutsional kirishning aralashmasiga aylanmoqda. Bu uni oddiygina Fed’dan keyingi “pump” deb aytishdan ko‘ra ancha qiziqroq.
Xavf ham aniq. Bunday shiddatli harakatdan keyin pozitsiyalar juda tez tiqilib qolishi mumkin.
ZEC maxfiylik infratuzilmasini qayta narxlayaptimi, yo bozorda o‘zi o‘zidan oldinga ketib qolyaptimi?
Zcash sentabrdagi Fed hike’idan keyin taxminan 23% ga sakrab, $1,369 atrofida bo‘ldi va BTC hamda SOL’dan ancha kuchliroq natija ko‘rsatdi. Lekin menimcha, bu harakatni faqat foiz qarori bilan izohlab bo‘lmaydi.
Eng qiziq tomoni uning ostida nimalar bo‘lgani.
NU7 governance ovozida deyarli 2,4 million ZEC ishtirok etdi. Taxminan 99,9% blok vaqtlarini 75 soniyadan 25 soniyagacha qisqartirishni qo‘llab-quvvatladi, 98,9% esa Zcash’ning Bitcoin uslubidagi halving jadvalini saqlab qolishni qo‘lladi. Bu ishtirok etgan ulush egalarining mavjud pul-kredit (monetary) tuzilmani tark etmasdan, tezroq hisob-kitobni xohlashini juda aniq ko‘rsatadi.
Keyin bozor tuzilmasi bor.
Grayscale’ning Zcash ETF’i — ZCSH — 3-for-1 forward split (oldindan 3 ga bo‘lish) e’lon qildi. Bu o‘zi qiymat yaratmaydi — investitsiya umumiy qiymati o‘zgarmaydi — lekin underlying aktiv va ETF qanchalik keskin harakat qilganini ko‘rsatadi.
Mening tahlilim: bu rally endi maxfiylik talabi, protokol o‘zgarishlari, taklif kutilmalari va institutsional kirishning aralashmasiga aylanmoqda. Bu uni oddiygina Fed’dan keyingi “pump” deb aytishdan ko‘ra ancha qiziqroq.
Xavf ham aniq. Bunday shiddatli harakatdan keyin pozitsiyalar juda tez tiqilib qolishi mumkin.
ZEC maxfiylik infratuzilmasini qayta narxlayaptimi, yo bozorda o‘zi o‘zidan oldinga ketib qolyaptimi?
2
2.6k
Nasdaq-100 rebalanslari haqida eng muhim narsa faqat qaysi aksiyalar qo‘shilishi yoki chiqarilishida emas. Gap indeks kapitalni taqsimlashni mexanik tarzda qanday o‘zgartirayotgani haqida.
Nasdaq-100 choraklik rebalanslar va dekabr oyida yillik qayta tuzish bilan birga, o‘zgartirilgan bozor-kapitalizatsiya (market-cap) vaznlash tizimidan foydalanadi.
Bu esa oddiy uzatish (transmissiya) mexanizmini yaratadi.
Agar komponentning bozor qiymati indeksning qolgan qismiga nisbatan oshsa, uning potentsial indeks ulushi odatda ortadi. Agar bozor qiymati tushsa, aksincha holat yuz berishi mumkin. Aksiyalar soni (muomaladagi aksiyalar) va investorlar uchun mavjud bo‘lgan aksiyalar miqdori ham hisob-kitobga ta’sir qilishi mumkin.
Lekin 2026 yil bu manzarani yanada qiziqarli qiladi.
Nasdaq’ning yangilangan metodologiyasi choraklik ko‘rib chiqish jarayonini yanada tuzilmali qildi va lower-float (muomalada kamroq erkin suzuvchi) qimmatli qog‘ozlar uchun qo‘shimcha ishlov berdi. Muayyan darajada cheklangan public float’ga ega qimmatli qog‘ozlar bo‘yicha dastlabki indeks ulushi cheklanishi mumkin, so‘ngra float kengaygach ortib boradi.
Bu muhim, chunki passiv ETF menejerlari odatda benchmark o‘zgarganda mustaqil baholash (qiymatni) to‘g‘risida qaror qabul qilishmaydi. Ularning mandati indeksni kuzatish bo‘lgani uchun benchmark ulushlaridagi o‘zgarishlar portfel savdolariga aylanib ketishi mumkin.
Meningcha, ushbu jihat ko‘pincha e’tibordan chetda qoladi.
Indeks rebalansi, hatto aksiyadorlik jamiyati (asosiy kompaniya) haqida yangi fundamental ma’lumotlar bo‘lmagan taqdirda ham, real sotib olish yoki sotish bosimini keltirib chiqarishi mumkin. Oqim sababchisi benchmark mexanikasi hisoblanadi.
Investorlar uchun asosiy savol shuning uchun faqat “Bu kompaniya Nasdaq-100’ga kirayaptimi?” emas.
Savol shunday: “Metodologiya unga qanday ulush (weight) ajratyapti va qancha kapital shuni kuzatib borishga majbur bo‘ladi?”
Uzoq muddatli ta’sir esa bu mexanik oqimlar haqiqiy investor talabiga qanday mos tushishiga bog‘liq bo‘ladi.
Ko‘proq bozor tuzilmasi tahlili uchun kuzatib boring.
Nasdaq-100 rebalanslari haqida eng muhim narsa faqat qaysi aksiyalar qo‘shilishi yoki chiqarilishida emas. Gap indeks kapitalni taqsimlashni mexanik tarzda qanday o‘zgartirayotgani haqida.
Nasdaq-100 choraklik rebalanslar va dekabr oyida yillik qayta tuzish bilan birga, o‘zgartirilgan bozor-kapitalizatsiya (market-cap) vaznlash tizimidan foydalanadi.
Bu esa oddiy uzatish (transmissiya) mexanizmini yaratadi.
Agar komponentning bozor qiymati indeksning qolgan qismiga nisbatan oshsa, uning potentsial indeks ulushi odatda ortadi. Agar bozor qiymati tushsa, aksincha holat yuz berishi mumkin. Aksiyalar soni (muomaladagi aksiyalar) va investorlar uchun mavjud bo‘lgan aksiyalar miqdori ham hisob-kitobga ta’sir qilishi mumkin.
Lekin 2026 yil bu manzarani yanada qiziqarli qiladi.
Nasdaq’ning yangilangan metodologiyasi choraklik ko‘rib chiqish jarayonini yanada tuzilmali qildi va lower-float (muomalada kamroq erkin suzuvchi) qimmatli qog‘ozlar uchun qo‘shimcha ishlov berdi. Muayyan darajada cheklangan public float’ga ega qimmatli qog‘ozlar bo‘yicha dastlabki indeks ulushi cheklanishi mumkin, so‘ngra float kengaygach ortib boradi.
Bu muhim, chunki passiv ETF menejerlari odatda benchmark o‘zgarganda mustaqil baholash (qiymatni) to‘g‘risida qaror qabul qilishmaydi. Ularning mandati indeksni kuzatish bo‘lgani uchun benchmark ulushlaridagi o‘zgarishlar portfel savdolariga aylanib ketishi mumkin.
Meningcha, ushbu jihat ko‘pincha e’tibordan chetda qoladi.
Indeks rebalansi, hatto aksiyadorlik jamiyati (asosiy kompaniya) haqida yangi fundamental ma’lumotlar bo‘lmagan taqdirda ham, real sotib olish yoki sotish bosimini keltirib chiqarishi mumkin. Oqim sababchisi benchmark mexanikasi hisoblanadi.
Investorlar uchun asosiy savol shuning uchun faqat “Bu kompaniya Nasdaq-100’ga kirayaptimi?” emas.
Savol shunday: “Metodologiya unga qanday ulush (weight) ajratyapti va qancha kapital shuni kuzatib borishga majbur bo‘ladi?”
Uzoq muddatli ta’sir esa bu mexanik oqimlar haqiqiy investor talabiga qanday mos tushishiga bog‘liq bo‘ladi.
Ko‘proq bozor tuzilmasi tahlili uchun kuzatib boring.
Nasdaq-100 choraklik rebalanslar va dekabr oyida yillik qayta tuzish bilan birga, o‘zgartirilgan bozor-kapitalizatsiya (market-cap) vaznlash tizimidan foydalanadi.
Bu esa oddiy uzatish (transmissiya) mexanizmini yaratadi.
Agar komponentning bozor qiymati indeksning qolgan qismiga nisbatan oshsa, uning potentsial indeks ulushi odatda ortadi. Agar bozor qiymati tushsa, aksincha holat yuz berishi mumkin. Aksiyalar soni (muomaladagi aksiyalar) va investorlar uchun mavjud bo‘lgan aksiyalar miqdori ham hisob-kitobga ta’sir qilishi mumkin.
Lekin 2026 yil bu manzarani yanada qiziqarli qiladi.
Nasdaq’ning yangilangan metodologiyasi choraklik ko‘rib chiqish jarayonini yanada tuzilmali qildi va lower-float (muomalada kamroq erkin suzuvchi) qimmatli qog‘ozlar uchun qo‘shimcha ishlov berdi. Muayyan darajada cheklangan public float’ga ega qimmatli qog‘ozlar bo‘yicha dastlabki indeks ulushi cheklanishi mumkin, so‘ngra float kengaygach ortib boradi.
Bu muhim, chunki passiv ETF menejerlari odatda benchmark o‘zgarganda mustaqil baholash (qiymatni) to‘g‘risida qaror qabul qilishmaydi. Ularning mandati indeksni kuzatish bo‘lgani uchun benchmark ulushlaridagi o‘zgarishlar portfel savdolariga aylanib ketishi mumkin.
Meningcha, ushbu jihat ko‘pincha e’tibordan chetda qoladi.
Indeks rebalansi, hatto aksiyadorlik jamiyati (asosiy kompaniya) haqida yangi fundamental ma’lumotlar bo‘lmagan taqdirda ham, real sotib olish yoki sotish bosimini keltirib chiqarishi mumkin. Oqim sababchisi benchmark mexanikasi hisoblanadi.
Investorlar uchun asosiy savol shuning uchun faqat “Bu kompaniya Nasdaq-100’ga kirayaptimi?” emas.
Savol shunday: “Metodologiya unga qanday ulush (weight) ajratyapti va qancha kapital shuni kuzatib borishga majbur bo‘ladi?”
Uzoq muddatli ta’sir esa bu mexanik oqimlar haqiqiy investor talabiga qanday mos tushishiga bog‘liq bo‘ladi.
Ko‘proq bozor tuzilmasi tahlili uchun kuzatib boring.
3
357
Maqola
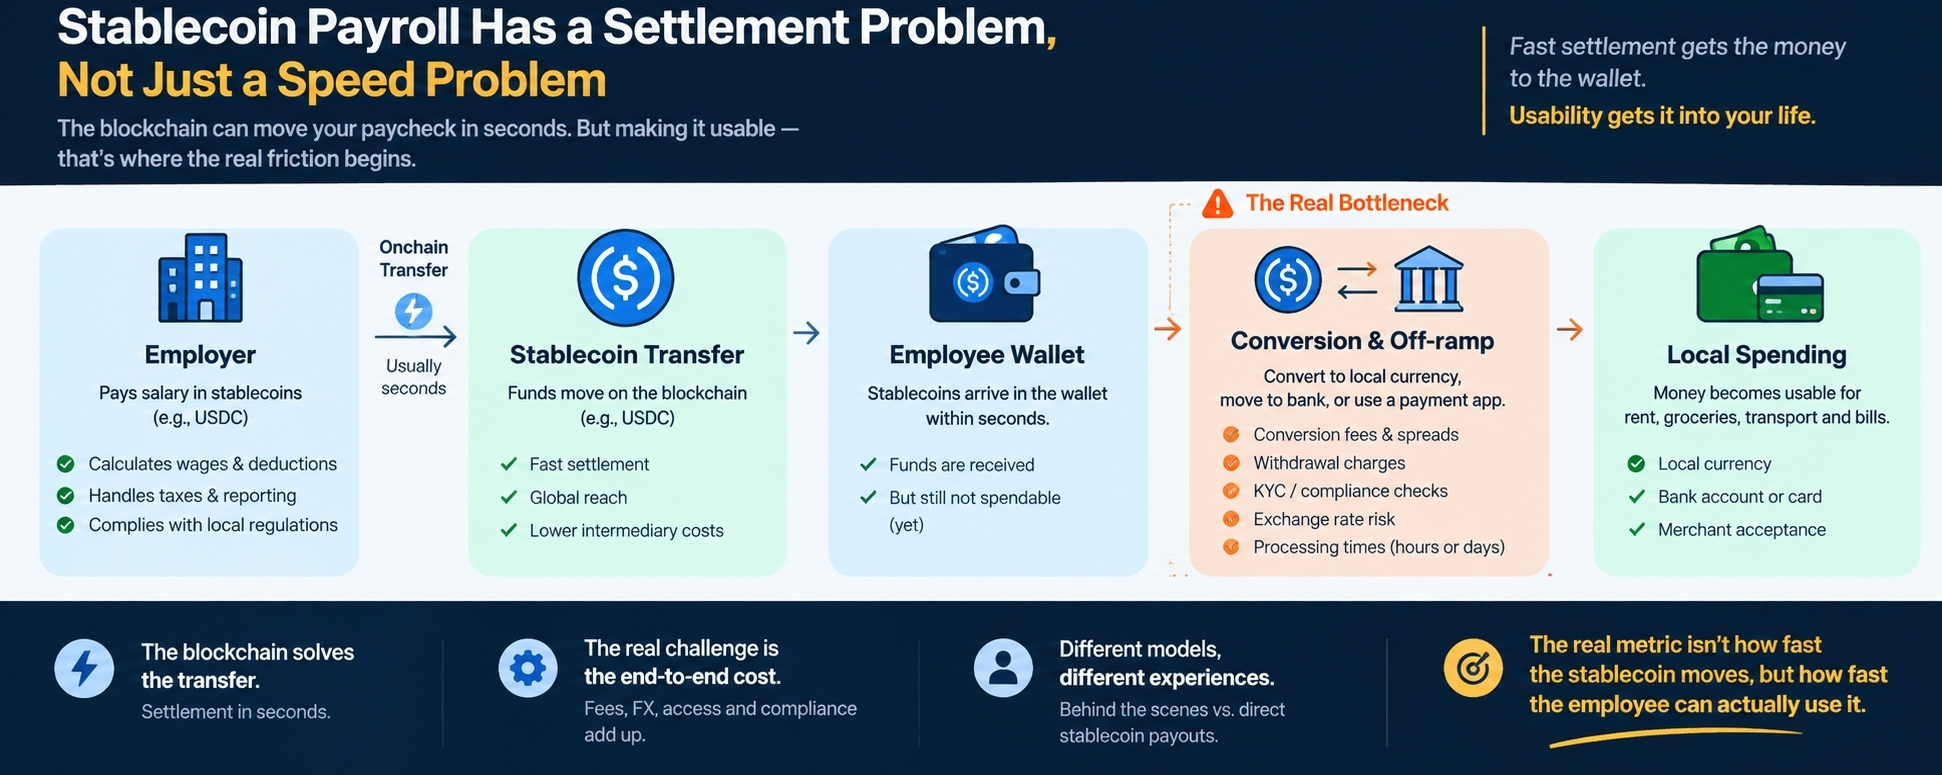
Stabilkoin ish haqi: muammo faqat tezlikda emas, balki hisob-kitobdaStabilkoin ish haqi toʻlovida faqat tezlik muammosi emas, balki hisob-kitob (settlement) muammosi bor
Stabilkoin bilan ish haqi ko‘pincha anʼanaviy maoshning oddiy yangilanishi sifatida taqdim etiladi: oncheynda dollarni ko‘chirish, soniyalarda hisob-kitob qilish, vositachilar xarajatlarini kamaytirish va xodimlarga pulga tezroq kirish imkonini berish.
Birinchi qismi texnik jihatdan olganda juda sodda.
Ikkinchi qismi esa ancha murakkab.
Stabilkoin xodimning hamyoniga soniyalar ichida yetib borishi mumkin, lekin bu xodim o‘sha mablag‘ni ham soniyalar ichida sarflay olishini anglatmaydi. Asosiy “bo‘g‘in” hisob-kitobdan keyin paydo bo‘lishi mumkin: ishchi stabilkoinni mahalliy valyutaga ayirboshlashi, uni bank hisobiga yechib olishi, savdogarga to‘lashi yoki boshqa moliyaviy xizmatdan foydalanishi kerak bo‘lgan paytda.
Stabilkoin ish haqi: muammo faqat tezlikda emas, balki hisob-kitobda
Stabilkoin ish haqi toʻlovida faqat tezlik muammosi emas, balki hisob-kitob (settlement) muammosi bor
Stabilkoin bilan ish haqi ko‘pincha anʼanaviy maoshning oddiy yangilanishi sifatida taqdim etiladi: oncheynda dollarni ko‘chirish, soniyalarda hisob-kitob qilish, vositachilar xarajatlarini kamaytirish va xodimlarga pulga tezroq kirish imkonini berish.
Birinchi qismi texnik jihatdan olganda juda sodda.
Ikkinchi qismi esa ancha murakkab.
Stabilkoin xodimning hamyoniga soniyalar ichida yetib borishi mumkin, lekin bu xodim o‘sha mablag‘ni ham soniyalar ichida sarflay olishini anglatmaydi. Asosiy “bo‘g‘in” hisob-kitobdan keyin paydo bo‘lishi mumkin: ishchi stabilkoinni mahalliy valyutaga ayirboshlashi, uni bank hisobiga yechib olishi, savdogarga to‘lashi yoki boshqa moliyaviy xizmatdan foydalanishi kerak bo‘lgan paytda.
Stabilkoin bilan ish haqi ko‘pincha anʼanaviy maoshning oddiy yangilanishi sifatida taqdim etiladi: oncheynda dollarni ko‘chirish, soniyalarda hisob-kitob qilish, vositachilar xarajatlarini kamaytirish va xodimlarga pulga tezroq kirish imkonini berish.
Birinchi qismi texnik jihatdan olganda juda sodda.
Ikkinchi qismi esa ancha murakkab.
Stabilkoin xodimning hamyoniga soniyalar ichida yetib borishi mumkin, lekin bu xodim o‘sha mablag‘ni ham soniyalar ichida sarflay olishini anglatmaydi. Asosiy “bo‘g‘in” hisob-kitobdan keyin paydo bo‘lishi mumkin: ishchi stabilkoinni mahalliy valyutaga ayirboshlashi, uni bank hisobiga yechib olishi, savdogarga to‘lashi yoki boshqa moliyaviy xizmatdan foydalanishi kerak bo‘lgan paytda.
3
240
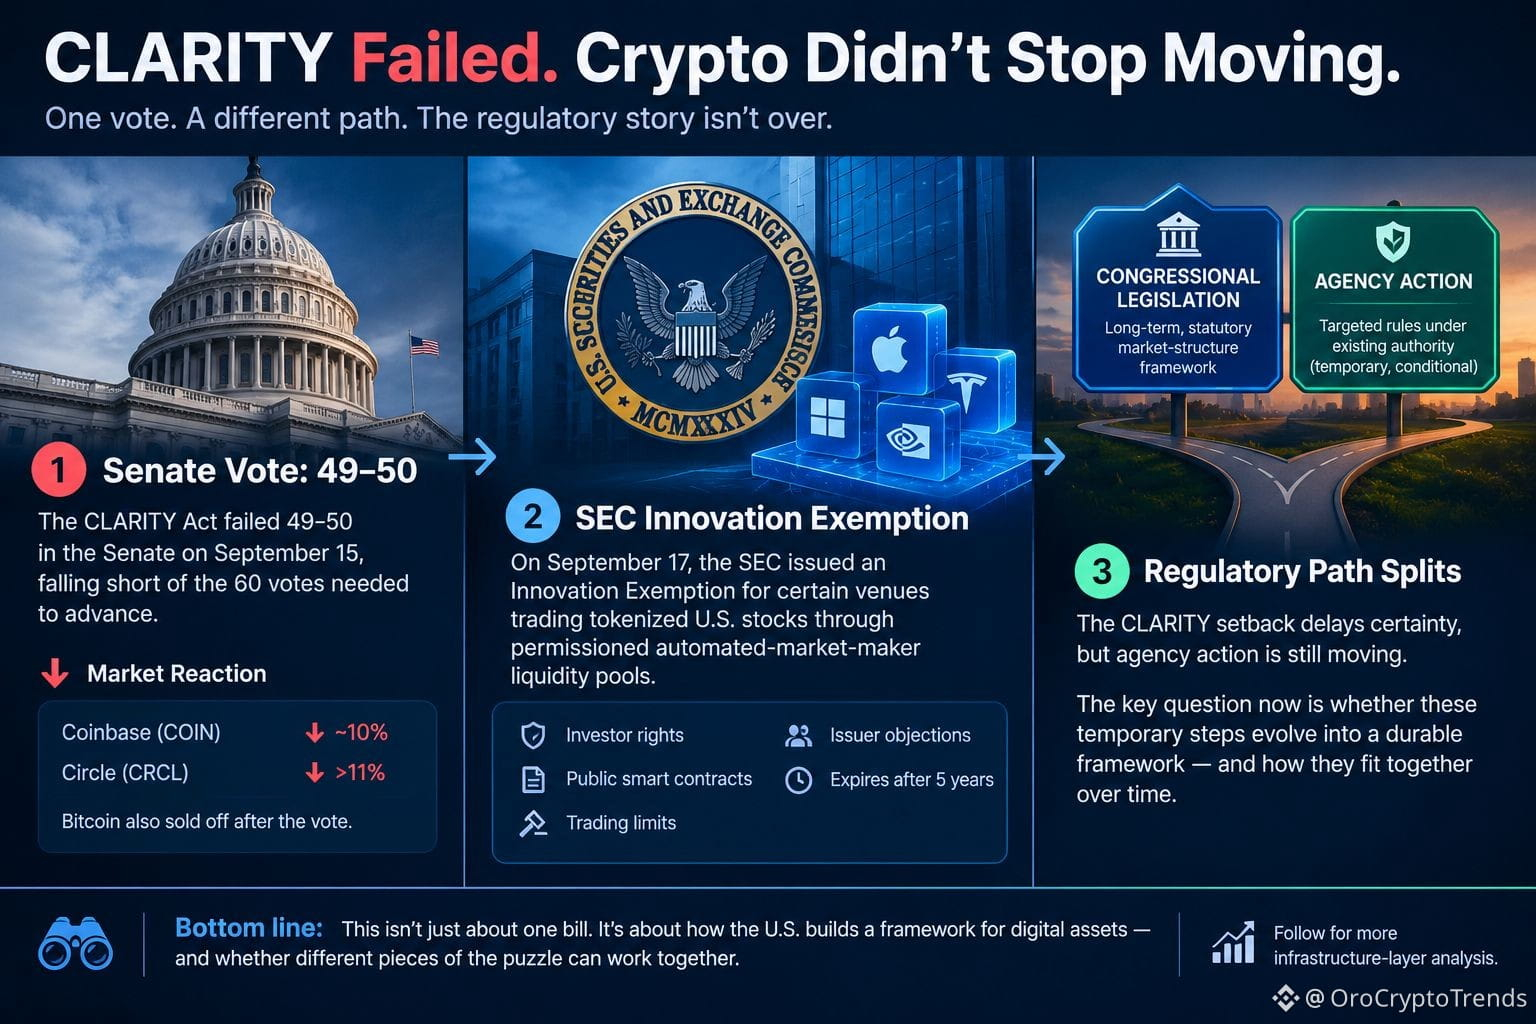
“CLARITY” to‘g‘risidagi qonun loyihasi Senatda 49–50 ovoz bilan rad etildi. Ammo hikoyaning eng qiziqarli qismi keyingisi.
15-sentabrdagi ovoz berish protsessual mag‘lubiyat bo‘ldi va AQShning kengroq kripto bozor tuzilmasi bo‘yicha asosiy yo‘nalishlar hal etilmay qoldi. O‘sha kuni Coinbase qariyb 10% ga tushdi, Circle esa 11% dan ko‘proqqa pasaydi, shu bilan birga Bitcoin ham sotuvga uchradi.
So‘ng tartibga solish manzarasi boshqa kanal orqali harakatlana boshladi.
SEC 17-sentabr kuni “Innovation Exemption”ni (innovatsion istisno) e’lon qildi va bu tokenlashtirilgan AQSh aksiyalarini ruxsat etilgan avtomatlashtirilgan market-meyker likvidlik pulchilari orqali savdo qiladigan ayrim maydonlar uchun vaqtinchalik, shartli yengillik yaratdi. Ushbu asos investorlar huquqlari, ommaga ochiq smart-kontraktlar, savdo limitlari va emitent (chiqaruvchi)ning e’tirozlari bo‘yicha talablarni o‘z ichiga oladi. Istisno besh yildan so‘ng tugashi rejalashtirilgan.
Bu muhim farqni keltirib chiqaradi.
Kongress qonunchiligi qonuniy bozor tuzilmasi asosini taqdim etgan bo‘ladi. Agentliklarning harakati esa Kongress kutmasdan ham ishlash muhitini o‘zgartirishi mumkin.
Shuning uchun men Senatning sarlavhadagi bahosidan ko‘ra tartibga solish arxitekturasini kuzatyapman.
Agar agentliklar mavjud vakolatlar doirasida aniq bo‘shliqlarni to‘ldirishda davom etsa, CLARITY yo‘qotishi bozor rivojlanishini butunlay to‘xtatmasdan, aniqlikni kechiktirishi mumkin. Biroq agentlik asosidagi qoidalar Kongress qonunchiligi bilan bir-birini to‘ldiradigan narsa emas, ayniqsa barqarorlik (mustahkamlik) muhim bo‘lganda.
Keyingi savol — bu vaqtinchalik tartibga solish qadamlarining barqaror asosga aylanadimi-yo‘qmi.
“CLARITY” to‘g‘risidagi qonun loyihasi Senatda 49–50 ovoz bilan rad etildi. Ammo hikoyaning eng qiziqarli qismi keyingisi.
15-sentabrdagi ovoz berish protsessual mag‘lubiyat bo‘ldi va AQShning kengroq kripto bozor tuzilmasi bo‘yicha asosiy yo‘nalishlar hal etilmay qoldi. O‘sha kuni Coinbase qariyb 10% ga tushdi, Circle esa 11% dan ko‘proqqa pasaydi, shu bilan birga Bitcoin ham sotuvga uchradi.
So‘ng tartibga solish manzarasi boshqa kanal orqali harakatlana boshladi.
SEC 17-sentabr kuni “Innovation Exemption”ni (innovatsion istisno) e’lon qildi va bu tokenlashtirilgan AQSh aksiyalarini ruxsat etilgan avtomatlashtirilgan market-meyker likvidlik pulchilari orqali savdo qiladigan ayrim maydonlar uchun vaqtinchalik, shartli yengillik yaratdi. Ushbu asos investorlar huquqlari, ommaga ochiq smart-kontraktlar, savdo limitlari va emitent (chiqaruvchi)ning e’tirozlari bo‘yicha talablarni o‘z ichiga oladi. Istisno besh yildan so‘ng tugashi rejalashtirilgan.
Bu muhim farqni keltirib chiqaradi.
Kongress qonunchiligi qonuniy bozor tuzilmasi asosini taqdim etgan bo‘ladi. Agentliklarning harakati esa Kongress kutmasdan ham ishlash muhitini o‘zgartirishi mumkin.
Shuning uchun men Senatning sarlavhadagi bahosidan ko‘ra tartibga solish arxitekturasini kuzatyapman.
Agar agentliklar mavjud vakolatlar doirasida aniq bo‘shliqlarni to‘ldirishda davom etsa, CLARITY yo‘qotishi bozor rivojlanishini butunlay to‘xtatmasdan, aniqlikni kechiktirishi mumkin. Biroq agentlik asosidagi qoidalar Kongress qonunchiligi bilan bir-birini to‘ldiradigan narsa emas, ayniqsa barqarorlik (mustahkamlik) muhim bo‘lganda.
Keyingi savol — bu vaqtinchalik tartibga solish qadamlarining barqaror asosga aylanadimi-yo‘qmi.
15-sentabrdagi ovoz berish protsessual mag‘lubiyat bo‘ldi va AQShning kengroq kripto bozor tuzilmasi bo‘yicha asosiy yo‘nalishlar hal etilmay qoldi. O‘sha kuni Coinbase qariyb 10% ga tushdi, Circle esa 11% dan ko‘proqqa pasaydi, shu bilan birga Bitcoin ham sotuvga uchradi.
So‘ng tartibga solish manzarasi boshqa kanal orqali harakatlana boshladi.
SEC 17-sentabr kuni “Innovation Exemption”ni (innovatsion istisno) e’lon qildi va bu tokenlashtirilgan AQSh aksiyalarini ruxsat etilgan avtomatlashtirilgan market-meyker likvidlik pulchilari orqali savdo qiladigan ayrim maydonlar uchun vaqtinchalik, shartli yengillik yaratdi. Ushbu asos investorlar huquqlari, ommaga ochiq smart-kontraktlar, savdo limitlari va emitent (chiqaruvchi)ning e’tirozlari bo‘yicha talablarni o‘z ichiga oladi. Istisno besh yildan so‘ng tugashi rejalashtirilgan.
Bu muhim farqni keltirib chiqaradi.
Kongress qonunchiligi qonuniy bozor tuzilmasi asosini taqdim etgan bo‘ladi. Agentliklarning harakati esa Kongress kutmasdan ham ishlash muhitini o‘zgartirishi mumkin.
Shuning uchun men Senatning sarlavhadagi bahosidan ko‘ra tartibga solish arxitekturasini kuzatyapman.
Agar agentliklar mavjud vakolatlar doirasida aniq bo‘shliqlarni to‘ldirishda davom etsa, CLARITY yo‘qotishi bozor rivojlanishini butunlay to‘xtatmasdan, aniqlikni kechiktirishi mumkin. Biroq agentlik asosidagi qoidalar Kongress qonunchiligi bilan bir-birini to‘ldiradigan narsa emas, ayniqsa barqarorlik (mustahkamlik) muhim bo‘lganda.
Keyingi savol — bu vaqtinchalik tartibga solish qadamlarining barqaror asosga aylanadimi-yo‘qmi.
7
2
4.2k
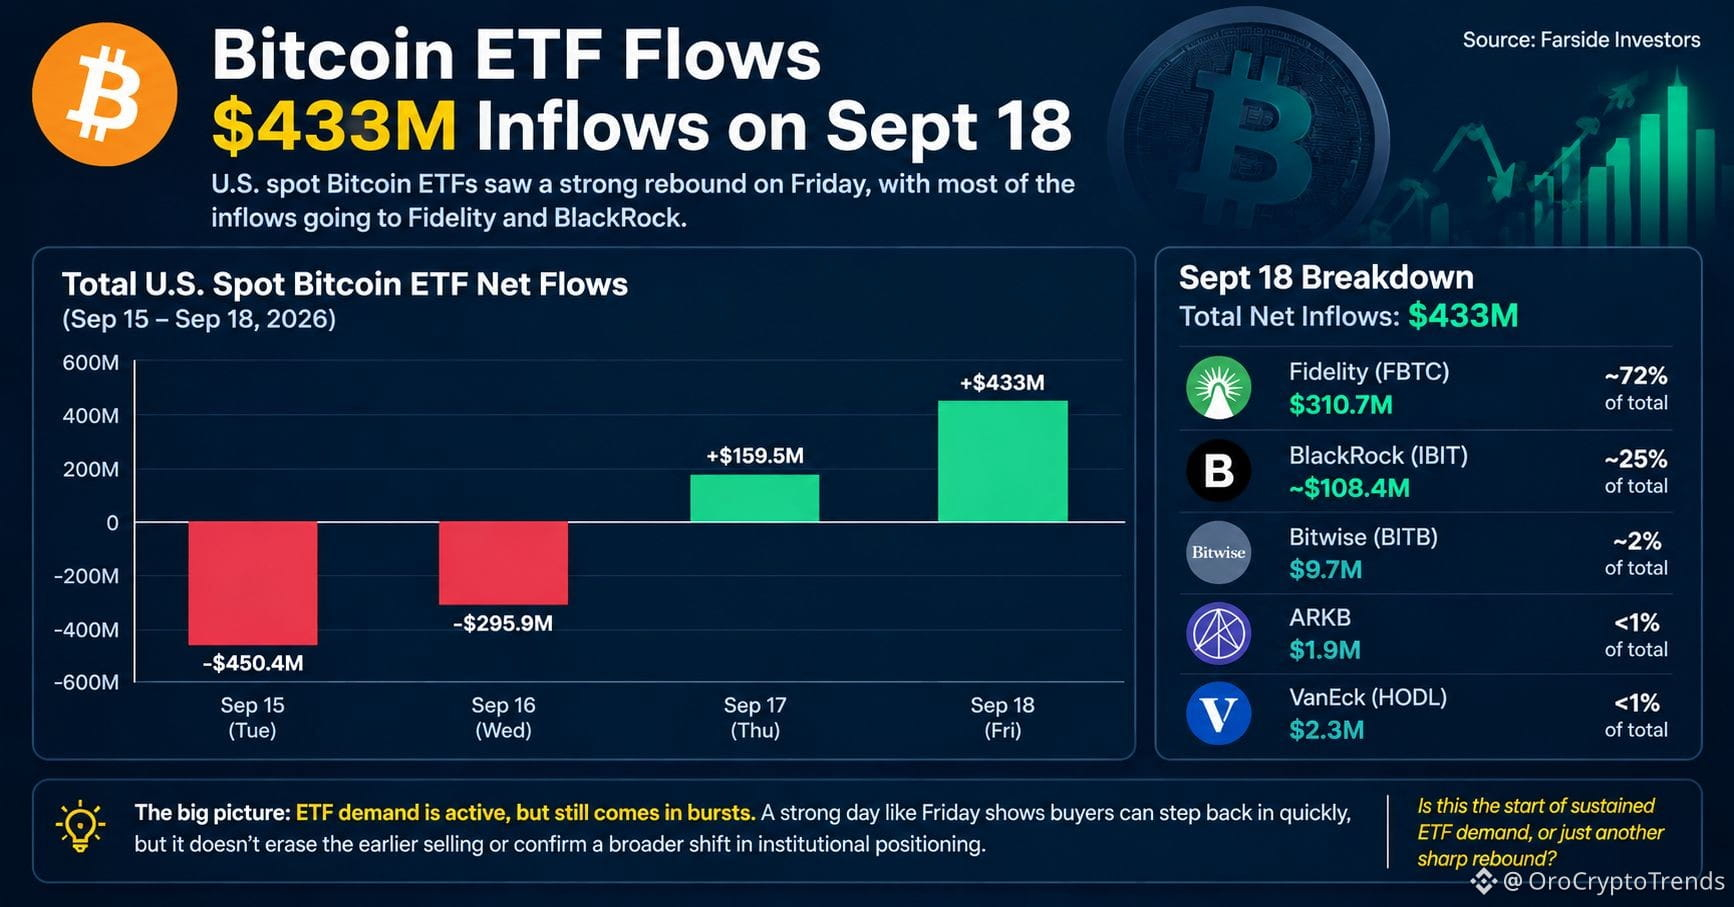
433 mln dollar AQShning birja spot Bitcoin ETFlariga juma kuni oqib kirdi — ammo real signal pul qayerga ketganida.
Farside’ning 18-sentabr ma’lumotlariga ko‘ra, 433 mln dollar sof oqim qayd etildi: Fidelity’ning FBTC’ga 310,7 mln dollar kirgan, BlackRock’ning IBIT’i esa qariyb 108 mln dollar qo‘shgan. Demak, eng yirik ikki hissa qo‘shuvchi sessiya inflows’ining deyarli barchasini ta’minlagan.
Mening fikrimcha, qiziq tomoni shunchaki ETF talabi qaytganida emas.
Gap qayrilishning tezligida.
15-sentabr kuni guruh 450,4 mln dollarga kamaygan. 16-sentabrda yana 295,9 mln dollarlik chiqim bo‘ldi. Keyin 17-kuni oqimlar 159,5 mln dollarga ijobiyga burildi va juma kuni 433 mln dollargacha tezlashdi.
Bu silliq, institutlar tomonidan uzluksiz jamg‘arish trendiga o‘xshamaydi — aksincha, kapital “bo‘lak-bo‘lak” tarzda kirayotgandek.
Va bu farq muhim.
Katta ijobiy oqim kuni xaridorlar qayta qadam tashlashga tayyor ekanini ko‘rsatishi mumkin, ammo bu kengroq institut pozitsiyasi to‘liq o‘zgarganini avtomatik ravishda isbotlamaydi. Ikki marta yomon ketma-ket sessiyani bitta kuchli juma bilan o‘chirib bo‘lmaydi.
Shunga qaramay, bitta sessiyada FBTC’ga 310,7 mln dollar kiritish e’tibordan chetda qolishi qiyin. ETF kanali aniq ishlamoqda, va risk ishtahasi o‘zgarganda katta ajratmalar tezda qaytishi mumkin.
Keyingi kuzatayotganim — bu kuch bir nechta sessiya va emitentlar bo‘ylab tarqalyaptimi, yo‘qmi, aksincha u muayyan joyda jamlanib qoladimi.
Bu barqaror ETF talabi boshlanishimi yoki to‘xtab-qaytib ishlaydigan oqim rejimida bo‘ladigan navbatdagi keskin tiklanishmi?
#BTC $BTC
433 mln dollar AQShning birja spot Bitcoin ETFlariga juma kuni oqib kirdi — ammo real signal pul qayerga ketganida.
Farside’ning 18-sentabr ma’lumotlariga ko‘ra, 433 mln dollar sof oqim qayd etildi: Fidelity’ning FBTC’ga 310,7 mln dollar kirgan, BlackRock’ning IBIT’i esa qariyb 108 mln dollar qo‘shgan. Demak, eng yirik ikki hissa qo‘shuvchi sessiya inflows’ining deyarli barchasini ta’minlagan.
Mening fikrimcha, qiziq tomoni shunchaki ETF talabi qaytganida emas.
Gap qayrilishning tezligida.
15-sentabr kuni guruh 450,4 mln dollarga kamaygan. 16-sentabrda yana 295,9 mln dollarlik chiqim bo‘ldi. Keyin 17-kuni oqimlar 159,5 mln dollarga ijobiyga burildi va juma kuni 433 mln dollargacha tezlashdi.
Bu silliq, institutlar tomonidan uzluksiz jamg‘arish trendiga o‘xshamaydi — aksincha, kapital “bo‘lak-bo‘lak” tarzda kirayotgandek.
Va bu farq muhim.
Katta ijobiy oqim kuni xaridorlar qayta qadam tashlashga tayyor ekanini ko‘rsatishi mumkin, ammo bu kengroq institut pozitsiyasi to‘liq o‘zgarganini avtomatik ravishda isbotlamaydi. Ikki marta yomon ketma-ket sessiyani bitta kuchli juma bilan o‘chirib bo‘lmaydi.
Shunga qaramay, bitta sessiyada FBTC’ga 310,7 mln dollar kiritish e’tibordan chetda qolishi qiyin. ETF kanali aniq ishlamoqda, va risk ishtahasi o‘zgarganda katta ajratmalar tezda qaytishi mumkin.
Keyingi kuzatayotganim — bu kuch bir nechta sessiya va emitentlar bo‘ylab tarqalyaptimi, yo‘qmi, aksincha u muayyan joyda jamlanib qoladimi.
Bu barqaror ETF talabi boshlanishimi yoki to‘xtab-qaytib ishlaydigan oqim rejimida bo‘ladigan navbatdagi keskin tiklanishmi?
#BTC $BTC
Farside’ning 18-sentabr ma’lumotlariga ko‘ra, 433 mln dollar sof oqim qayd etildi: Fidelity’ning FBTC’ga 310,7 mln dollar kirgan, BlackRock’ning IBIT’i esa qariyb 108 mln dollar qo‘shgan. Demak, eng yirik ikki hissa qo‘shuvchi sessiya inflows’ining deyarli barchasini ta’minlagan.
Mening fikrimcha, qiziq tomoni shunchaki ETF talabi qaytganida emas.
Gap qayrilishning tezligida.
15-sentabr kuni guruh 450,4 mln dollarga kamaygan. 16-sentabrda yana 295,9 mln dollarlik chiqim bo‘ldi. Keyin 17-kuni oqimlar 159,5 mln dollarga ijobiyga burildi va juma kuni 433 mln dollargacha tezlashdi.
Bu silliq, institutlar tomonidan uzluksiz jamg‘arish trendiga o‘xshamaydi — aksincha, kapital “bo‘lak-bo‘lak” tarzda kirayotgandek.
Va bu farq muhim.
Katta ijobiy oqim kuni xaridorlar qayta qadam tashlashga tayyor ekanini ko‘rsatishi mumkin, ammo bu kengroq institut pozitsiyasi to‘liq o‘zgarganini avtomatik ravishda isbotlamaydi. Ikki marta yomon ketma-ket sessiyani bitta kuchli juma bilan o‘chirib bo‘lmaydi.
Shunga qaramay, bitta sessiyada FBTC’ga 310,7 mln dollar kiritish e’tibordan chetda qolishi qiyin. ETF kanali aniq ishlamoqda, va risk ishtahasi o‘zgarganda katta ajratmalar tezda qaytishi mumkin.
Keyingi kuzatayotganim — bu kuch bir nechta sessiya va emitentlar bo‘ylab tarqalyaptimi, yo‘qmi, aksincha u muayyan joyda jamlanib qoladimi.
Bu barqaror ETF talabi boshlanishimi yoki to‘xtab-qaytib ishlaydigan oqim rejimida bo‘ladigan navbatdagi keskin tiklanishmi?
#BTC $BTC
3
426
🎙️ Крипто бозорларига глобал макро таъсир ва Фед фоиз ставкалари
Tugashi
01 soat 15 daqiqa 37 soniya
342
BTC/USDT
Bozor/Sotib olish
Bajarilgan
3
0
#HKCompletesFirstHKDStablecoinUseCase
Gonkong yaqinda HKD stablecoin’larini tartibga solish bo‘yicha muhokamalardan haqiqiy investitsiya ish jarayoniga ko‘chirib yubordi.
Menga sarlavhaning o‘zidan ko‘ra aynan shu qismi qiziqroq.
ChinaAMC (HK), Standard Chartered va OSL investitsiya maqsadida foydalanish holatini yakunladi: Anchorpoint tomonidan chiqarilgan, tartibga solingan HKD stablecoin HKDAP ChinaAMC’ning Digital Money Market Fund jamg‘armasining paylariga obuna bo‘lish va ularni qaytarib olish (redeem) uchun ishlatilgan. OSL tartibga solingan savdo va hisob-kitob (settlement) infratuzilmasini boshqardi, Standard Chartered esa depozitariy (custodian) hamda tokenizatsiya agenti bo‘lib xizmat qildi.
Halol aytsam, stablecoin hikoyasi jiddiylashadigan joyi mana shudir.
Yillar davomida stablecoin’lar asosan kripto savdosi, o‘tkazmalar va to‘lovlar atrofida muhokama qilinar edi. Bu tajriba esa boshqacha: tartibga solingan raqamli pul tartibga solingan investitsiya mahsulotiga to‘g‘ridan-to‘g‘ri ulanmoqda.
Bu an’anaviy moliya birdan on-chain’ga o‘tdi degani emas. Bitim hali ham qat’iy nazorat qilinadigan institutsional doirada ishlayapti.
Ammo men aynan shuning uchun buni muhim deb o‘ylayman.
Stablecoin’lar uchun haqiqiy sinov ularning blockchain bo‘ylab dollar yoki HKD ni ko‘chira olishi emas. Asosiy narsa—ular allaqachon odamlar foydalanadigan moliyaviy aktivlar uchun foydali settlement infratuzilmasiga aylana oladimi-yo‘qmi.
HKDAP 2026-yil aprel oyida HKMA’dan issuer litsenziyasini oldi va uning beta-kirish imkoniyati avgustda boshlandi.
Agar ko‘proq moliyaviy mahsulotlar ushbu turdagi infratuzilmaga ulana olsa, settlement arxitekturasi jim-sokin o‘zgarishni boshlashi mumkin.
Hozircha bu model qanchalik kengayishi mumkinligini aniqlashga urinayapman.
#HKCompletesFirstHKDStablecoinUseCase
Gonkong yaqinda HKD stablecoin’larini tartibga solish bo‘yicha muhokamalardan haqiqiy investitsiya ish jarayoniga ko‘chirib yubordi.
Menga sarlavhaning o‘zidan ko‘ra aynan shu qismi qiziqroq.
ChinaAMC (HK), Standard Chartered va OSL investitsiya maqsadida foydalanish holatini yakunladi: Anchorpoint tomonidan chiqarilgan, tartibga solingan HKD stablecoin HKDAP ChinaAMC’ning Digital Money Market Fund jamg‘armasining paylariga obuna bo‘lish va ularni qaytarib olish (redeem) uchun ishlatilgan. OSL tartibga solingan savdo va hisob-kitob (settlement) infratuzilmasini boshqardi, Standard Chartered esa depozitariy (custodian) hamda tokenizatsiya agenti bo‘lib xizmat qildi.
Halol aytsam, stablecoin hikoyasi jiddiylashadigan joyi mana shudir.
Yillar davomida stablecoin’lar asosan kripto savdosi, o‘tkazmalar va to‘lovlar atrofida muhokama qilinar edi. Bu tajriba esa boshqacha: tartibga solingan raqamli pul tartibga solingan investitsiya mahsulotiga to‘g‘ridan-to‘g‘ri ulanmoqda.
Bu an’anaviy moliya birdan on-chain’ga o‘tdi degani emas. Bitim hali ham qat’iy nazorat qilinadigan institutsional doirada ishlayapti.
Ammo men aynan shuning uchun buni muhim deb o‘ylayman.
Stablecoin’lar uchun haqiqiy sinov ularning blockchain bo‘ylab dollar yoki HKD ni ko‘chira olishi emas. Asosiy narsa—ular allaqachon odamlar foydalanadigan moliyaviy aktivlar uchun foydali settlement infratuzilmasiga aylana oladimi-yo‘qmi.
HKDAP 2026-yil aprel oyida HKMA’dan issuer litsenziyasini oldi va uning beta-kirish imkoniyati avgustda boshlandi.
Agar ko‘proq moliyaviy mahsulotlar ushbu turdagi infratuzilmaga ulana olsa, settlement arxitekturasi jim-sokin o‘zgarishni boshlashi mumkin.
Hozircha bu model qanchalik kengayishi mumkinligini aniqlashga urinayapman.
Gonkong yaqinda HKD stablecoin’larini tartibga solish bo‘yicha muhokamalardan haqiqiy investitsiya ish jarayoniga ko‘chirib yubordi.
Menga sarlavhaning o‘zidan ko‘ra aynan shu qismi qiziqroq.
ChinaAMC (HK), Standard Chartered va OSL investitsiya maqsadida foydalanish holatini yakunladi: Anchorpoint tomonidan chiqarilgan, tartibga solingan HKD stablecoin HKDAP ChinaAMC’ning Digital Money Market Fund jamg‘armasining paylariga obuna bo‘lish va ularni qaytarib olish (redeem) uchun ishlatilgan. OSL tartibga solingan savdo va hisob-kitob (settlement) infratuzilmasini boshqardi, Standard Chartered esa depozitariy (custodian) hamda tokenizatsiya agenti bo‘lib xizmat qildi.
Halol aytsam, stablecoin hikoyasi jiddiylashadigan joyi mana shudir.
Yillar davomida stablecoin’lar asosan kripto savdosi, o‘tkazmalar va to‘lovlar atrofida muhokama qilinar edi. Bu tajriba esa boshqacha: tartibga solingan raqamli pul tartibga solingan investitsiya mahsulotiga to‘g‘ridan-to‘g‘ri ulanmoqda.
Bu an’anaviy moliya birdan on-chain’ga o‘tdi degani emas. Bitim hali ham qat’iy nazorat qilinadigan institutsional doirada ishlayapti.
Ammo men aynan shuning uchun buni muhim deb o‘ylayman.
Stablecoin’lar uchun haqiqiy sinov ularning blockchain bo‘ylab dollar yoki HKD ni ko‘chira olishi emas. Asosiy narsa—ular allaqachon odamlar foydalanadigan moliyaviy aktivlar uchun foydali settlement infratuzilmasiga aylana oladimi-yo‘qmi.
HKDAP 2026-yil aprel oyida HKMA’dan issuer litsenziyasini oldi va uning beta-kirish imkoniyati avgustda boshlandi.
Agar ko‘proq moliyaviy mahsulotlar ushbu turdagi infratuzilmaga ulana olsa, settlement arxitekturasi jim-sokin o‘zgarishni boshlashi mumkin.
Hozircha bu model qanchalik kengayishi mumkinligini aniqlashga urinayapman.
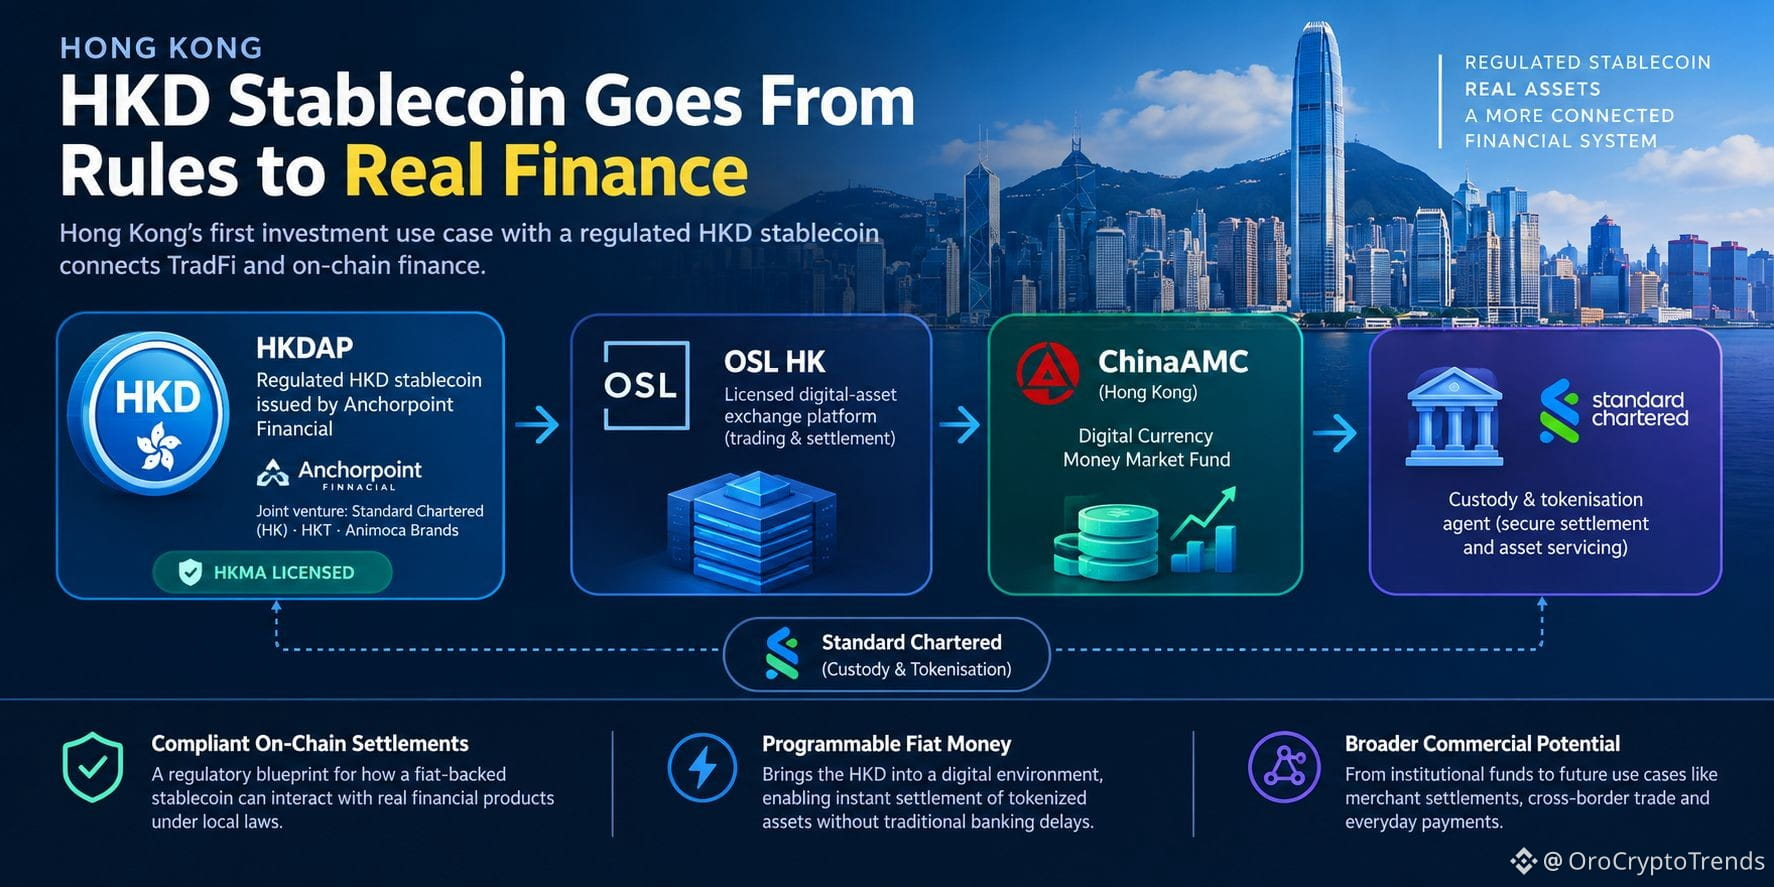
1
430
CLARITY to‘g‘risidagi qonun Senatda to‘xtab qoldi. AQShda esa kripto bo‘yicha tartibga solish ishlari to‘xtamadi.
15-sentabr kuni Senat Digital Asset Market CLARITY Actni ilgari surish bo‘yicha 49–50 ovoz bilan qarshi ovoz berdi va protsessual muayyan harakat uchun talab etiladigan 60 ovozdan kam bo‘ldi.
Menga qiziqrog‘i keyin nima bo‘lgani.
Qonunchilik yo‘li to‘siqqa urildi, ammo tartibga solish mexanizmi harakatda davom etdi. Bloomberg xabariga ko‘ra, 17-sentabr kuni CFTC Oq uy huzuridagi Boshqaruv va byudjet bo‘limiga (Office of Management and Budget) yangi kripto bozor tuzilmasi bo‘yicha taklifni taqdim etdi. Tafsilotlar hali ommaga ma’lum emas, shuning uchun men qoida ichida aynan nima borligini allaqachon aniq bilamiz, deb da’vo qilmayman.
Shu bilan birga, SEC allaqachon boshqotirmadagi yana bir bo‘lakni yaratib qo‘ygan. Uning 17-sentabrdagi Innovation Exemption (Innovatsiyalar uchun istisno) Tokenized Securities Venues (tokenlashtirilgan qimmatli qog‘ozlar bozorlari)ga ma’lum shartlar asosida ruxsat berilgan AMM likvidlik hovuzlari orqali tokenlashtirilgan NMS aksiyalarini cheklangan onchain savdoda faollashtirishga imkon beradi. Bu shartlar jumlasiga investorlar himoyasi, ommaga ochiq smart-kontraktlar hamda belgilar (symbol) va savdo hajmiga cheklovlar kiradi.
Bu esa kuzatishga arziydigan tartibga solish modeli yaratadi.
Kongress barqaror bozor-tuzilma doirasini ishlab chiqishda qiynalayapti, agentliklar esa mavjud vakolatlari doirasida tajribalar o‘tkazmoqda.
Bu bozorni tezroq oldinga surishi mumkin. Ammo Kongress ish boshlamaguncha qoidalar bo‘lib-bo‘lib ketib, parchalangan holatda qolishiga ham olib kelishi mumkin.
Men buni noto‘g‘ri o‘qiyaptimmi, yo kripto-tartibga solish haqidagi kattaroq hikoya endi qonunchilik va agentliklar harakati o‘rtasidagi tafovutmi?
CLARITY to‘g‘risidagi qonun Senatda to‘xtab qoldi. AQShda esa kripto bo‘yicha tartibga solish ishlari to‘xtamadi.
15-sentabr kuni Senat Digital Asset Market CLARITY Actni ilgari surish bo‘yicha 49–50 ovoz bilan qarshi ovoz berdi va protsessual muayyan harakat uchun talab etiladigan 60 ovozdan kam bo‘ldi.
Menga qiziqrog‘i keyin nima bo‘lgani.
Qonunchilik yo‘li to‘siqqa urildi, ammo tartibga solish mexanizmi harakatda davom etdi. Bloomberg xabariga ko‘ra, 17-sentabr kuni CFTC Oq uy huzuridagi Boshqaruv va byudjet bo‘limiga (Office of Management and Budget) yangi kripto bozor tuzilmasi bo‘yicha taklifni taqdim etdi. Tafsilotlar hali ommaga ma’lum emas, shuning uchun men qoida ichida aynan nima borligini allaqachon aniq bilamiz, deb da’vo qilmayman.
Shu bilan birga, SEC allaqachon boshqotirmadagi yana bir bo‘lakni yaratib qo‘ygan. Uning 17-sentabrdagi Innovation Exemption (Innovatsiyalar uchun istisno) Tokenized Securities Venues (tokenlashtirilgan qimmatli qog‘ozlar bozorlari)ga ma’lum shartlar asosida ruxsat berilgan AMM likvidlik hovuzlari orqali tokenlashtirilgan NMS aksiyalarini cheklangan onchain savdoda faollashtirishga imkon beradi. Bu shartlar jumlasiga investorlar himoyasi, ommaga ochiq smart-kontraktlar hamda belgilar (symbol) va savdo hajmiga cheklovlar kiradi.
Bu esa kuzatishga arziydigan tartibga solish modeli yaratadi.
Kongress barqaror bozor-tuzilma doirasini ishlab chiqishda qiynalayapti, agentliklar esa mavjud vakolatlari doirasida tajribalar o‘tkazmoqda.
Bu bozorni tezroq oldinga surishi mumkin. Ammo Kongress ish boshlamaguncha qoidalar bo‘lib-bo‘lib ketib, parchalangan holatda qolishiga ham olib kelishi mumkin.
Men buni noto‘g‘ri o‘qiyaptimmi, yo kripto-tartibga solish haqidagi kattaroq hikoya endi qonunchilik va agentliklar harakati o‘rtasidagi tafovutmi?
15-sentabr kuni Senat Digital Asset Market CLARITY Actni ilgari surish bo‘yicha 49–50 ovoz bilan qarshi ovoz berdi va protsessual muayyan harakat uchun talab etiladigan 60 ovozdan kam bo‘ldi.
Menga qiziqrog‘i keyin nima bo‘lgani.
Qonunchilik yo‘li to‘siqqa urildi, ammo tartibga solish mexanizmi harakatda davom etdi. Bloomberg xabariga ko‘ra, 17-sentabr kuni CFTC Oq uy huzuridagi Boshqaruv va byudjet bo‘limiga (Office of Management and Budget) yangi kripto bozor tuzilmasi bo‘yicha taklifni taqdim etdi. Tafsilotlar hali ommaga ma’lum emas, shuning uchun men qoida ichida aynan nima borligini allaqachon aniq bilamiz, deb da’vo qilmayman.
Shu bilan birga, SEC allaqachon boshqotirmadagi yana bir bo‘lakni yaratib qo‘ygan. Uning 17-sentabrdagi Innovation Exemption (Innovatsiyalar uchun istisno) Tokenized Securities Venues (tokenlashtirilgan qimmatli qog‘ozlar bozorlari)ga ma’lum shartlar asosida ruxsat berilgan AMM likvidlik hovuzlari orqali tokenlashtirilgan NMS aksiyalarini cheklangan onchain savdoda faollashtirishga imkon beradi. Bu shartlar jumlasiga investorlar himoyasi, ommaga ochiq smart-kontraktlar hamda belgilar (symbol) va savdo hajmiga cheklovlar kiradi.
Bu esa kuzatishga arziydigan tartibga solish modeli yaratadi.
Kongress barqaror bozor-tuzilma doirasini ishlab chiqishda qiynalayapti, agentliklar esa mavjud vakolatlari doirasida tajribalar o‘tkazmoqda.
Bu bozorni tezroq oldinga surishi mumkin. Ammo Kongress ish boshlamaguncha qoidalar bo‘lib-bo‘lib ketib, parchalangan holatda qolishiga ham olib kelishi mumkin.
Men buni noto‘g‘ri o‘qiyaptimmi, yo kripto-tartibga solish haqidagi kattaroq hikoya endi qonunchilik va agentliklar harakati o‘rtasidagi tafovutmi?
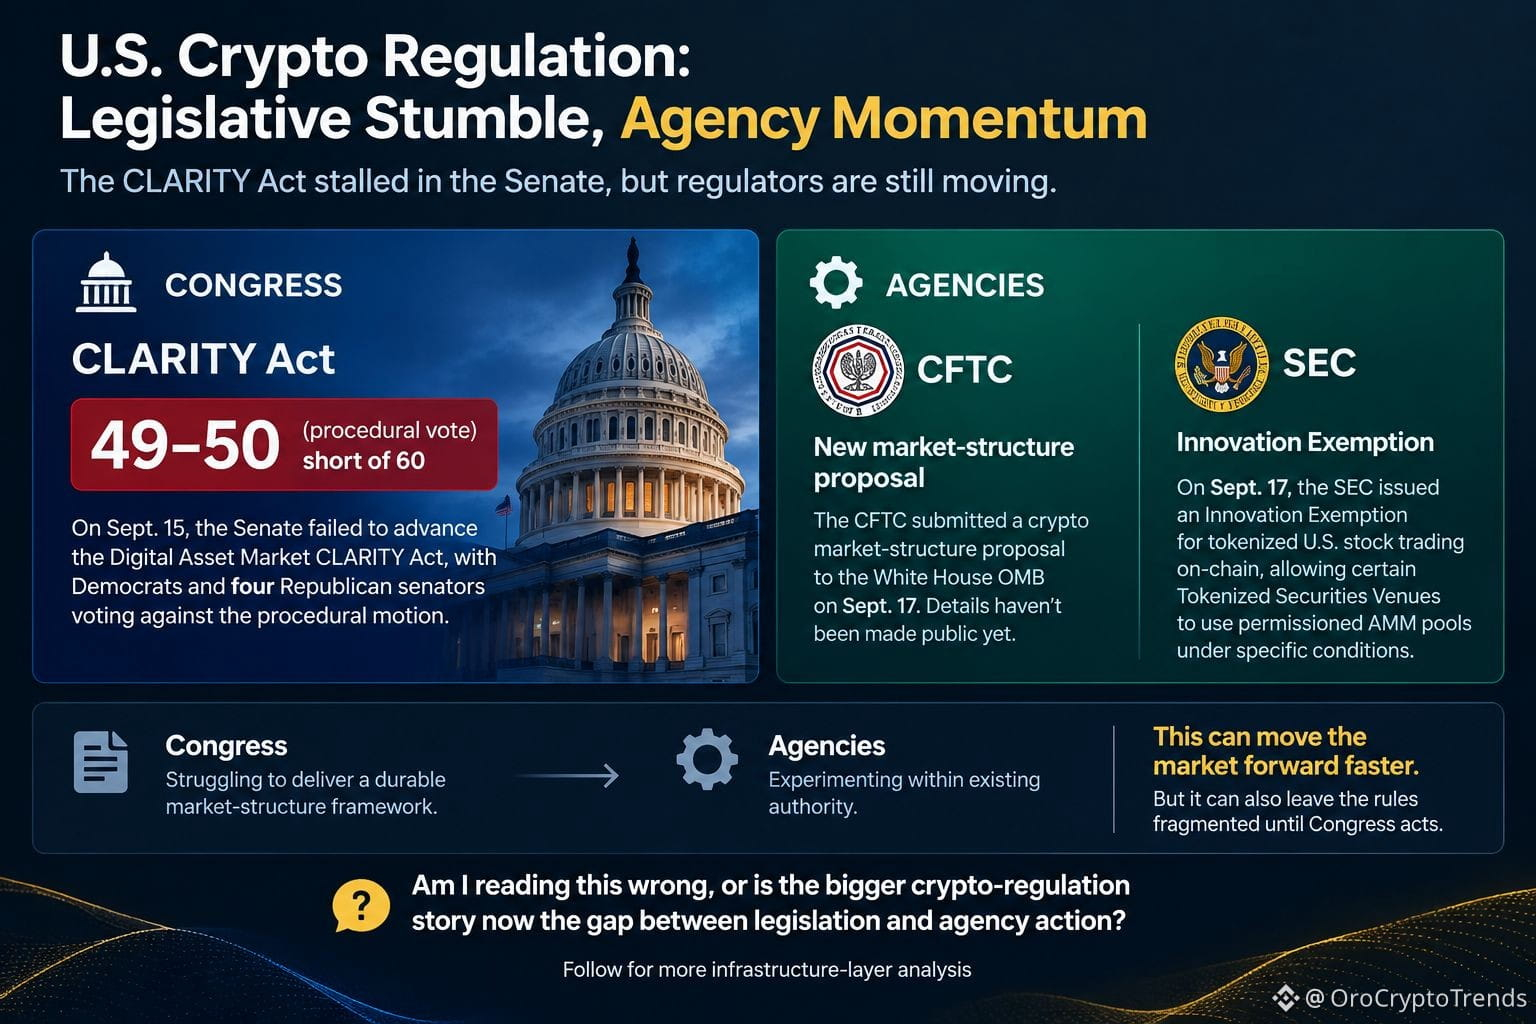
3
2.8k
Tasdiqlangan
#Paramount Paramount Warner Bros. Discovery’ga yanada yaqinlashayotgandek, ammo qiziq tomoni 110 milliard dollarlik e’lon emas.
Asl savol shundaki, Paramount bitimni yakunlash uchun nimadan voz kechishi kerak bo‘lishi mumkin.
Reuters xabariga ko‘ra, Paramount Kaliforniya va yana 11 ta shtat bilan kelishuvga shanba-yakshanba kunlaridayoq erishishi mumkin. Shartlar taxminan CNN kontentini mustaqil monitoring qilish hamda kinoteatrlarda namoyish etiladigan relizlar soni bo‘yicha majburiyatlarni o‘z ichiga oladi.
Bozor esa darhol reaksiya berdi. Paramount aksiyalari ish vaqtidan keyin deyarli 7% ga o‘sdi, Warner Bros. Discovery esa 8.4% ga ko‘tarildi.
Lekin kuting — aksiyalar reaksiyasi ehtimol muhimroq nuqtani chetlab o‘tayotgandir.
Kelishuv shunchaki huquqiy to‘siqni olib tashlamaydi. U bitim yopilgandan keyin birlashgan kompaniya qanday ishlashini o‘zgartirishi mumkin. Kontent bo‘yicha qarorlar, kinoteatrlarda tarqatish va CNN ustidan nazorat — bularning barchasida strukturaviy majburiyatlar birlashuv sarlavhalari yo‘qolganidan ancha keyin ham ta’sir ko‘rsatishi mumkin.
Bundan tashqari, ostidan “soat” ham ishlayapti. Reutersga ko‘ra, Paramount 30-sentabrdan keyin bitim yakunlanmay qolsa, kuniga qariyb 7 million dollar miqdorida jarima/haq to‘laydi.
Shuning uchun men “davo” (remedy)ni sarlavhadagi bahodan ko‘ra diqqat bilan kuzatyapman.
Agar kelishuv haqiqiy bo‘lsa, savol shunday bo‘ladi: Paramount bu bitim bilan amalda qancha strategik moslashuvchanlikni sotib olayapti?
Buning aslida nimani o‘zgartayotganini hali ham aniqlayapman.
#Paramount Paramount Warner Bros. Discovery’ga yanada yaqinlashayotgandek, ammo qiziq tomoni 110 milliard dollarlik e’lon emas.
Asl savol shundaki, Paramount bitimni yakunlash uchun nimadan voz kechishi kerak bo‘lishi mumkin.
Reuters xabariga ko‘ra, Paramount Kaliforniya va yana 11 ta shtat bilan kelishuvga shanba-yakshanba kunlaridayoq erishishi mumkin. Shartlar taxminan CNN kontentini mustaqil monitoring qilish hamda kinoteatrlarda namoyish etiladigan relizlar soni bo‘yicha majburiyatlarni o‘z ichiga oladi.
Bozor esa darhol reaksiya berdi. Paramount aksiyalari ish vaqtidan keyin deyarli 7% ga o‘sdi, Warner Bros. Discovery esa 8.4% ga ko‘tarildi.
Lekin kuting — aksiyalar reaksiyasi ehtimol muhimroq nuqtani chetlab o‘tayotgandir.
Kelishuv shunchaki huquqiy to‘siqni olib tashlamaydi. U bitim yopilgandan keyin birlashgan kompaniya qanday ishlashini o‘zgartirishi mumkin. Kontent bo‘yicha qarorlar, kinoteatrlarda tarqatish va CNN ustidan nazorat — bularning barchasida strukturaviy majburiyatlar birlashuv sarlavhalari yo‘qolganidan ancha keyin ham ta’sir ko‘rsatishi mumkin.
Bundan tashqari, ostidan “soat” ham ishlayapti. Reutersga ko‘ra, Paramount 30-sentabrdan keyin bitim yakunlanmay qolsa, kuniga qariyb 7 million dollar miqdorida jarima/haq to‘laydi.
Shuning uchun men “davo” (remedy)ni sarlavhadagi bahodan ko‘ra diqqat bilan kuzatyapman.
Agar kelishuv haqiqiy bo‘lsa, savol shunday bo‘ladi: Paramount bu bitim bilan amalda qancha strategik moslashuvchanlikni sotib olayapti?
Buning aslida nimani o‘zgartayotganini hali ham aniqlayapman.
Asl savol shundaki, Paramount bitimni yakunlash uchun nimadan voz kechishi kerak bo‘lishi mumkin.
Reuters xabariga ko‘ra, Paramount Kaliforniya va yana 11 ta shtat bilan kelishuvga shanba-yakshanba kunlaridayoq erishishi mumkin. Shartlar taxminan CNN kontentini mustaqil monitoring qilish hamda kinoteatrlarda namoyish etiladigan relizlar soni bo‘yicha majburiyatlarni o‘z ichiga oladi.
Bozor esa darhol reaksiya berdi. Paramount aksiyalari ish vaqtidan keyin deyarli 7% ga o‘sdi, Warner Bros. Discovery esa 8.4% ga ko‘tarildi.
Lekin kuting — aksiyalar reaksiyasi ehtimol muhimroq nuqtani chetlab o‘tayotgandir.
Kelishuv shunchaki huquqiy to‘siqni olib tashlamaydi. U bitim yopilgandan keyin birlashgan kompaniya qanday ishlashini o‘zgartirishi mumkin. Kontent bo‘yicha qarorlar, kinoteatrlarda tarqatish va CNN ustidan nazorat — bularning barchasida strukturaviy majburiyatlar birlashuv sarlavhalari yo‘qolganidan ancha keyin ham ta’sir ko‘rsatishi mumkin.
Bundan tashqari, ostidan “soat” ham ishlayapti. Reutersga ko‘ra, Paramount 30-sentabrdan keyin bitim yakunlanmay qolsa, kuniga qariyb 7 million dollar miqdorida jarima/haq to‘laydi.
Shuning uchun men “davo” (remedy)ni sarlavhadagi bahodan ko‘ra diqqat bilan kuzatyapman.
Agar kelishuv haqiqiy bo‘lsa, savol shunday bo‘ladi: Paramount bu bitim bilan amalda qancha strategik moslashuvchanlikni sotib olayapti?
Buning aslida nimani o‘zgartayotganini hali ham aniqlayapman.
WBDUS+0,29%
530
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
AIStocksWhatNext
41,380 marta koʻrilgan
127 muhokama qilmoqda
Trendlashayotgan xeshteglar kampaniyamizda “Share & Win” trafik mukofotini qo‘lga kiriting
✨Mavzu: AI aksiya kurslari o‘sishda davom etayotgan bir paytda yana qanday investitsiya imkoniyatlari bor?
👉Qanday qo‘shilish:
#AIStocksWhatNext xeshtegi bilan qisqa post yoki maqola joylang
Siz bu holatda bullish tomondamisiz yoki bearish — shuni ayting va AI aksiyalaringiz bo‘yicha portfelingizni yoki treydlaringizni ulashing; treyd vidjeti sizning ishtirokingizga moslikni oshirishi mumkin.
Shuningdek, postingizni ma’lumotlar yoki grafiklar bilan boyitib, AI tomonidan yaratilgan rasmlardan foydalanmaslik orqali kuchaytira olasiz.
✍️Quyidagi yo‘nalishlardan kelib chiqib kontent yarating:
- Nvidia chip sotuvlari kelasi yili ikki baravar bo‘lishini aytdi, eng yirik AI kompaniyalar esa rekord darajadagi daromadlarni qayd etishda davom etyapti — ortidagi hisoblash xarajatlari ham juda katta. AIga talab haqiqatan ham shiddat bilan oshyaptimi? Bu qancha davom etishi mumkin? AI aksiyalar hamma joyda o‘sishda. Bu haqiqiy “breakout”mi yoki faqat qisqa muddatli sakrashmi?
- Tarmoq yetakchilari AI rivojlanishini sekinlashtirishga chaqirmoqda, Trump esa “AI Force” barpo etishni rejalashtirib, AI kelajakda AQSh YAIMning 25%ini tashkil qilishi mumkinligini aytmoqda. Siz qaysi tomondsiz? Davlat darajasidagi qo‘llab-quvvatlash AI aksiyalar uchun uzoq muddatli yutuq bo‘ladimi?
- Siz AI aksiyalarini sotib olyapsizmi? Bizning trade sharing vidjetimiz orqali AI’ga oid treydingiz/ulushingizni ulashing.
⏰Kampaniya davri:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Mukofot:
- Yuqoridagi ko‘rsatmalarga mos keladigan va 100 tadan ko‘p so‘zdan iborat malakali postlar ko‘rib chiqiladi hamda 500 dan 3 000 gacha bo‘lgan tasodifiy trafik oshiruvchi qo‘shimcha olishi mumkin. Postingiz tanlansa, feed kotibingizdan bildirishnoma olasiz.
- Binance Square Official’da maqolangizni namoyish qilish imkoniyatiga ega bo‘ling
Postingiz uchun g‘oyalar kerakmi? Mavzu sahifasiga kiring #AIStocksWhatNext yoki Square Guide on How to Post for Better Reach.
Binance Square Official
·143 ta layk
·168.7k marta koʻrilgan
MuseOvertakesChatGPTAsTopFreeIOSApp
0 marta koʻrilgan
0 muhokama qilmoqda
TokenizedStockPlatformsCouldLaunchNextQuarter
240 marta koʻrilgan
0 muhokama qilmoqda