
币反佣
743 Postlar
币反佣
Shikoyat qilish
Foydalanuvchini bloklash
交易盈亏没人能保证,但手续费多少,可以算清楚。币安返佣7年|每周固定结算|明细随时可查可核|一次绑定,永久返还|不聊暴富,只帮你把交易成本降下来|手续费是交易最大的支出,不要小看了每笔手续费。
8.6K+ Kuzatilmoqda
2.6K+ Kuzatuvchilar
768 Yoqdi
Postlar
Barchasi
Iqtiboslar
Videolar
QADAB QO‘YILGAN
·
--
Maqola
Eski foydalanuvchilar taklif munosabatini qayta bog‘lay oladimi? Hisoblarning 5 ta holatini bir yo‘la tushuntiramiz① Ro‘yxatdan o‘tgandan keyin taklifchini bog‘lash
Mos keladi: yaqinda ro‘yxatdan o‘tgan, ammo ro‘yxatdan o‘tish vaqtida taklif munosabati o‘rnatilmagan hisoblar.
Asosiy mezon:
Ro‘yxatdan o‘tganiga 30 kun to‘lmagan
Hozirda taklif munosabati yo‘q
Hisobga mablag‘ kiritilmagan
Savdo amalga oshirilmagan
Shartlarga mos keladi, quyidagi usuldan bevosita foydalanish mumkin: ro‘yxatdan o‘tgandan keyin taklifchini bog‘lash
Yakuniy maqsad aniq: taklif munosabatini bevosita avvalgi hisob bilan o‘rnatish.
(Misol) Yangi foydalanuvchi taklifchini keyinroq kiritadi
② Super hamkorlik komissiyasini qayta bog‘lash
Mos keladi: hisob bir muncha vaqt oldin ro‘yxatdan o‘tgan, hozirda taklif munosabati yo‘q va so‘nggi paytdagi savdo hajmi katta bo‘lmagan foydalanuvchilar.
Asosiy shartlardan biri: so‘nggi 90 kunlik jami savdo hajmi 5 000 AQSh dollaridan kam bo‘lishi kerak.
Eski foydalanuvchilar taklif munosabatini qayta bog‘lay oladimi? Hisoblarning 5 ta holatini bir yo‘la tushuntiramiz
① Ro‘yxatdan o‘tgandan keyin taklifchini bog‘lash
Mos keladi: yaqinda ro‘yxatdan o‘tgan, ammo ro‘yxatdan o‘tish vaqtida taklif munosabati o‘rnatilmagan hisoblar.
Asosiy mezon:
Ro‘yxatdan o‘tganiga 30 kun to‘lmagan
Hozirda taklif munosabati yo‘q
Hisobga mablag‘ kiritilmagan
Savdo amalga oshirilmagan
Shartlarga mos keladi, quyidagi usuldan bevosita foydalanish mumkin: ro‘yxatdan o‘tgandan keyin taklifchini bog‘lash
Yakuniy maqsad aniq: taklif munosabatini bevosita avvalgi hisob bilan o‘rnatish.
(Misol) Yangi foydalanuvchi taklifchini keyinroq kiritadi
② Super hamkorlik komissiyasini qayta bog‘lash
Mos keladi: hisob bir muncha vaqt oldin ro‘yxatdan o‘tgan, hozirda taklif munosabati yo‘q va so‘nggi paytdagi savdo hajmi katta bo‘lmagan foydalanuvchilar.
Asosiy shartlardan biri: so‘nggi 90 kunlik jami savdo hajmi 5 000 AQSh dollaridan kam bo‘lishi kerak.
Mos keladi: yaqinda ro‘yxatdan o‘tgan, ammo ro‘yxatdan o‘tish vaqtida taklif munosabati o‘rnatilmagan hisoblar.
Asosiy mezon:
Ro‘yxatdan o‘tganiga 30 kun to‘lmagan
Hozirda taklif munosabati yo‘q
Hisobga mablag‘ kiritilmagan
Savdo amalga oshirilmagan
Shartlarga mos keladi, quyidagi usuldan bevosita foydalanish mumkin: ro‘yxatdan o‘tgandan keyin taklifchini bog‘lash
Yakuniy maqsad aniq: taklif munosabatini bevosita avvalgi hisob bilan o‘rnatish.
(Misol) Yangi foydalanuvchi taklifchini keyinroq kiritadi
② Super hamkorlik komissiyasini qayta bog‘lash
Mos keladi: hisob bir muncha vaqt oldin ro‘yxatdan o‘tgan, hozirda taklif munosabati yo‘q va so‘nggi paytdagi savdo hajmi katta bo‘lmagan foydalanuvchilar.
Asosiy shartlardan biri: so‘nggi 90 kunlik jami savdo hajmi 5 000 AQSh dollaridan kam bo‘lishi kerak.
1
4
48
QADAB QO‘YILGAN
·
--
Qayta roʻyxatdan oʻtgan foydalanuvchilar komissiya muammosini hal qiladi; zarur bo‘lsa, Binance doʻst qo‘shing.
Qayta roʻyxatdan oʻtgan foydalanuvchilar komissiya muammosini hal qiladi; zarur bo‘lsa, Binance doʻst qo‘shing.
3
2
57
·
--
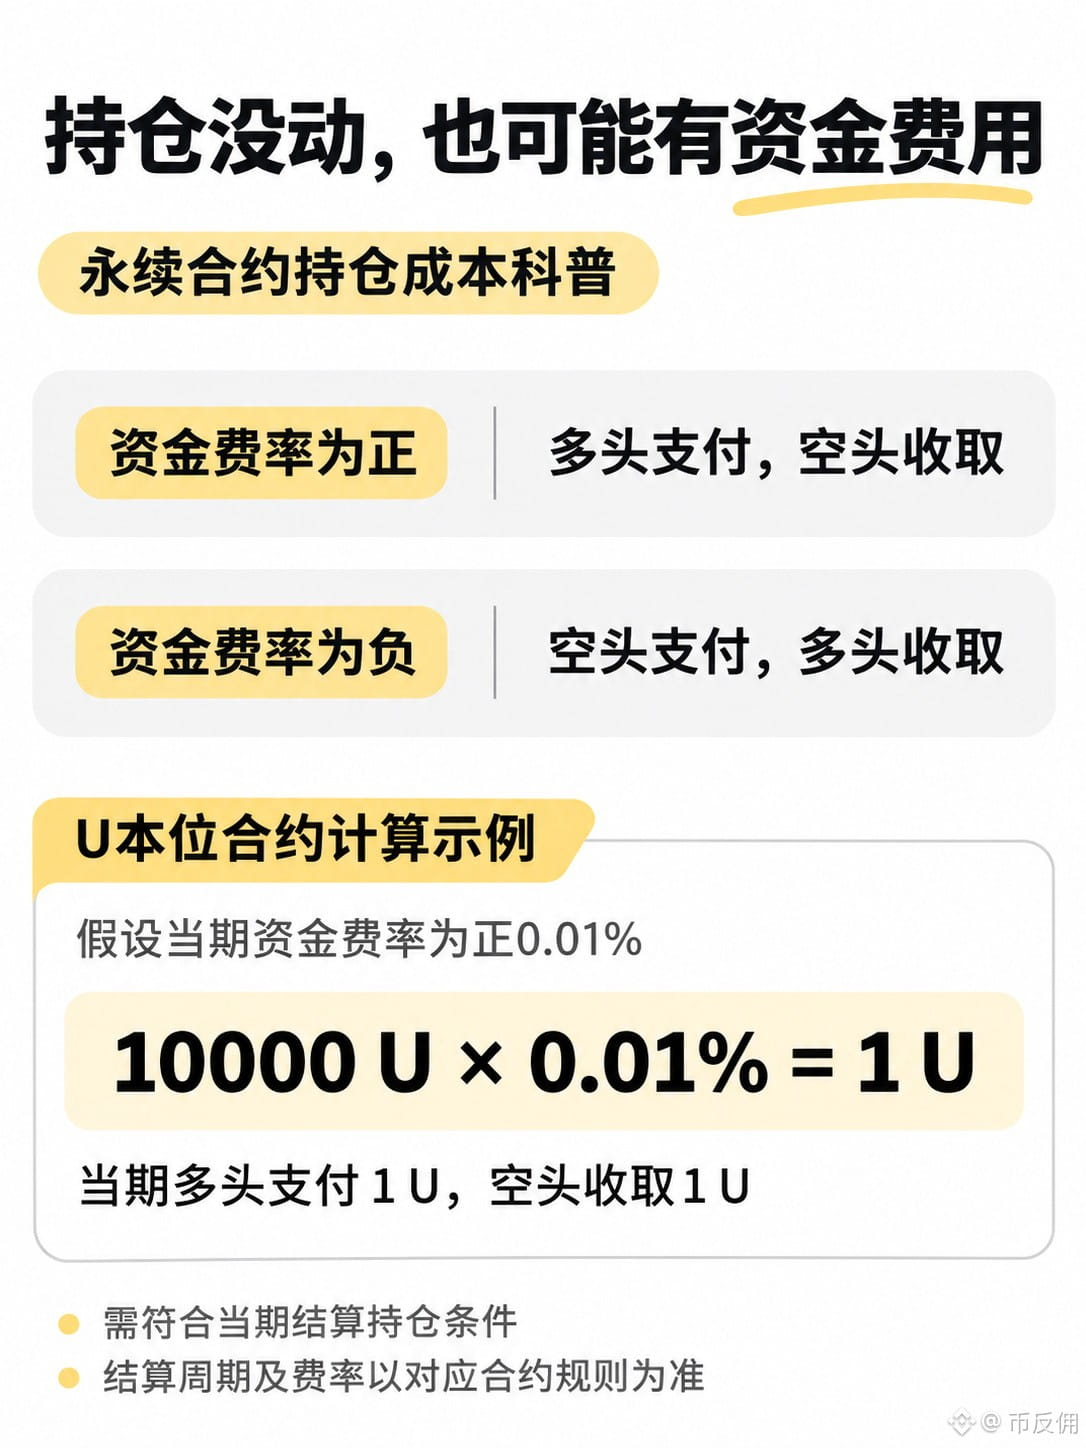
Pozitsiya o‘zgarmadi, hisobimda nega yana bir to‘lov paydo bo‘ldi?
Perpetual shartnomalar bilan savdo qilganda, bitim tuzishdagi komissiyadan tashqari, funding to‘lovi ham yuzaga kelishi mumkin.
Bu long va short pozitsiyalar egalari o‘rtasida muntazam ravishda to‘lanadigan to‘lovdir. Pozitsiya joriy hisob-kitob shartlariga mos kelsa, hatto pozitsiyani oshirmagan yoki kamaytirmagan bo‘lsangiz ham, to‘lovni olishingiz yoki to‘lashingiz mumkin.
Funding stavkasi musbat bo‘lsa, long pozitsiya egalari short pozitsiya egalariga to‘laydi; funding stavkasi manfiy bo‘lsa, short pozitsiya egalari long pozitsiya egalariga to‘laydi.
U bilan marjalangan perpetual shartnomani misol qilib olaylik. Hisob-kitob paytida pozitsiya qiymati 10000 U, joriy funding stavkasi esa +0,01% deb faraz qilaylik. Bunda ushbu davr uchun long pozitsiya egasi 1 U to‘laydi, short pozitsiya egasi esa 1 U oladi.
Bu faqat hisoblash misoli bo‘lib, amaldagi funding stavkasini anglatmaydi.
E’tibor bering: hisob-kitobda pozitsiya qiymati olinadi, marjani bevosita stavkaga ko‘paytirib bo‘lmaydi. Hisob-kitob davri va stavkasini ham tegishli shartnoma bo‘yicha tekshiring — hammasi har 8 soatda hisob-kitob qilinadi, deb o‘ylamang.
Funding to‘lovini olish butun savdodan foyda ko‘rganingizni anglatmaydi. Narx o‘zgarishi va savdo komissiyalari yakuniy natijaga ta’sir qilishda davom etadi.
Pozitsiya o‘zgarmadi, hisobimda nega yana bir to‘lov paydo bo‘ldi?
Perpetual shartnomalar bilan savdo qilganda, bitim tuzishdagi komissiyadan tashqari, funding to‘lovi ham yuzaga kelishi mumkin.
Bu long va short pozitsiyalar egalari o‘rtasida muntazam ravishda to‘lanadigan to‘lovdir. Pozitsiya joriy hisob-kitob shartlariga mos kelsa, hatto pozitsiyani oshirmagan yoki kamaytirmagan bo‘lsangiz ham, to‘lovni olishingiz yoki to‘lashingiz mumkin.
Funding stavkasi musbat bo‘lsa, long pozitsiya egalari short pozitsiya egalariga to‘laydi; funding stavkasi manfiy bo‘lsa, short pozitsiya egalari long pozitsiya egalariga to‘laydi.
U bilan marjalangan perpetual shartnomani misol qilib olaylik. Hisob-kitob paytida pozitsiya qiymati 10000 U, joriy funding stavkasi esa +0,01% deb faraz qilaylik. Bunda ushbu davr uchun long pozitsiya egasi 1 U to‘laydi, short pozitsiya egasi esa 1 U oladi.
Bu faqat hisoblash misoli bo‘lib, amaldagi funding stavkasini anglatmaydi.
E’tibor bering: hisob-kitobda pozitsiya qiymati olinadi, marjani bevosita stavkaga ko‘paytirib bo‘lmaydi. Hisob-kitob davri va stavkasini ham tegishli shartnoma bo‘yicha tekshiring — hammasi har 8 soatda hisob-kitob qilinadi, deb o‘ylamang.
Funding to‘lovini olish butun savdodan foyda ko‘rganingizni anglatmaydi. Narx o‘zgarishi va savdo komissiyalari yakuniy natijaga ta’sir qilishda davom etadi.
Perpetual shartnomalar bilan savdo qilganda, bitim tuzishdagi komissiyadan tashqari, funding to‘lovi ham yuzaga kelishi mumkin.
Bu long va short pozitsiyalar egalari o‘rtasida muntazam ravishda to‘lanadigan to‘lovdir. Pozitsiya joriy hisob-kitob shartlariga mos kelsa, hatto pozitsiyani oshirmagan yoki kamaytirmagan bo‘lsangiz ham, to‘lovni olishingiz yoki to‘lashingiz mumkin.
Funding stavkasi musbat bo‘lsa, long pozitsiya egalari short pozitsiya egalariga to‘laydi; funding stavkasi manfiy bo‘lsa, short pozitsiya egalari long pozitsiya egalariga to‘laydi.
U bilan marjalangan perpetual shartnomani misol qilib olaylik. Hisob-kitob paytida pozitsiya qiymati 10000 U, joriy funding stavkasi esa +0,01% deb faraz qilaylik. Bunda ushbu davr uchun long pozitsiya egasi 1 U to‘laydi, short pozitsiya egasi esa 1 U oladi.
Bu faqat hisoblash misoli bo‘lib, amaldagi funding stavkasini anglatmaydi.
E’tibor bering: hisob-kitobda pozitsiya qiymati olinadi, marjani bevosita stavkaga ko‘paytirib bo‘lmaydi. Hisob-kitob davri va stavkasini ham tegishli shartnoma bo‘yicha tekshiring — hammasi har 8 soatda hisob-kitob qilinadi, deb o‘ylamang.
Funding to‘lovini olish butun savdodan foyda ko‘rganingizni anglatmaydi. Narx o‘zgarishi va savdo komissiyalari yakuniy natijaga ta’sir qilishda davom etadi.
71
·
--
(narxlar farqi, sirpanish va komissiya)
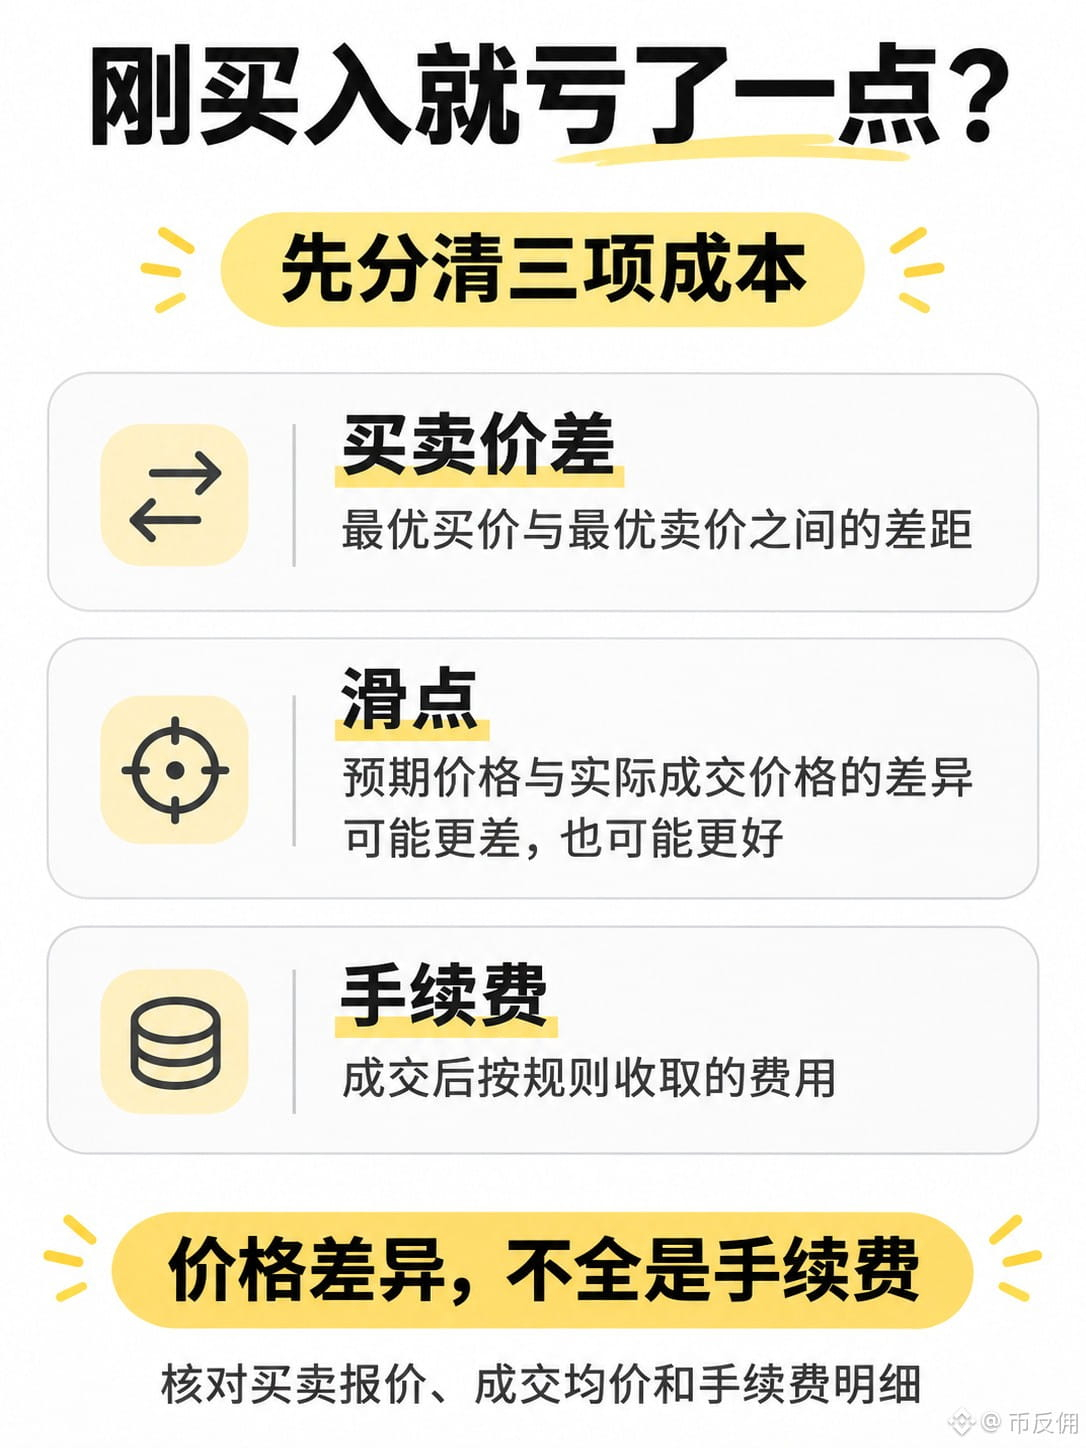
Sotib olgan zahoti ozgina zarar ko‘rdingizmi? Bunga rostdan ham komissiya juda qimmatligi sababmi?
Avval uchta tushunchani farqlab olaylik: sotib olish va sotish narxlari farqi, sirpanish va komissiya.
Masalan, biror aktivning eng past sotish narxi 100.1U, eng yuqori sotib olish narxi esa 100U. Darhol sotib olib, keyin darhol sotsangiz, kotirovka va miqdor o‘zgarmagan deb faraz qilaylik. Komissiyani hisobga olmaganda ham, har bir birlik uchun 0.1U farq bo‘ladi. Bu — sotib olish va sotish narxlari farqi.
Yana bir holat: buyurtma berayotganingizda eng past sotish narxi 100.1U ekanini ko‘rasiz, ammo bu narxdagi miqdor yetarli bo‘lmaydi. Buyurtma yuqoriroq narxlardagi sotuv takliflarini ham sotib oladi va o‘rtacha ijro narxi 100.3U ga chiqadi.
100.1U ni asos qilib olsak, ortiqcha 0.2U — bu xarid paytidagi noqulay sirpanish. Sirpanish ijro narxining kutilganidan yaxshiroq bo‘lishiga ham olib kelishi mumkin.
Komissiyani esa alohida ravishda bitim tafsilotlaridan tekshirish kerak. Hisobda ko‘rsatilgan qog‘ozdagi zarar baholash usuli va narx o‘zgarishlariga ham bog‘liq, shuning uchun uni to‘liq komissiya deb hisoblab bo‘lmaydi.
Natijalarni tahlil qilayotganda xarid va sotuv kotirovkalarini, o‘rtacha ijro narxini hamda komissiyani alohida ko‘rib chiqing — shunda xarajat qayerga ketganini bilasiz.
(narxlar farqi, sirpanish va komissiya)
Sotib olgan zahoti ozgina zarar ko‘rdingizmi? Bunga rostdan ham komissiya juda qimmatligi sababmi?
Avval uchta tushunchani farqlab olaylik: sotib olish va sotish narxlari farqi, sirpanish va komissiya.
Masalan, biror aktivning eng past sotish narxi 100.1U, eng yuqori sotib olish narxi esa 100U. Darhol sotib olib, keyin darhol sotsangiz, kotirovka va miqdor o‘zgarmagan deb faraz qilaylik. Komissiyani hisobga olmaganda ham, har bir birlik uchun 0.1U farq bo‘ladi. Bu — sotib olish va sotish narxlari farqi.
Yana bir holat: buyurtma berayotganingizda eng past sotish narxi 100.1U ekanini ko‘rasiz, ammo bu narxdagi miqdor yetarli bo‘lmaydi. Buyurtma yuqoriroq narxlardagi sotuv takliflarini ham sotib oladi va o‘rtacha ijro narxi 100.3U ga chiqadi.
100.1U ni asos qilib olsak, ortiqcha 0.2U — bu xarid paytidagi noqulay sirpanish. Sirpanish ijro narxining kutilganidan yaxshiroq bo‘lishiga ham olib kelishi mumkin.
Komissiyani esa alohida ravishda bitim tafsilotlaridan tekshirish kerak. Hisobda ko‘rsatilgan qog‘ozdagi zarar baholash usuli va narx o‘zgarishlariga ham bog‘liq, shuning uchun uni to‘liq komissiya deb hisoblab bo‘lmaydi.
Natijalarni tahlil qilayotganda xarid va sotuv kotirovkalarini, o‘rtacha ijro narxini hamda komissiyani alohida ko‘rib chiqing — shunda xarajat qayerga ketganini bilasiz.
Sotib olgan zahoti ozgina zarar ko‘rdingizmi? Bunga rostdan ham komissiya juda qimmatligi sababmi?
Avval uchta tushunchani farqlab olaylik: sotib olish va sotish narxlari farqi, sirpanish va komissiya.
Masalan, biror aktivning eng past sotish narxi 100.1U, eng yuqori sotib olish narxi esa 100U. Darhol sotib olib, keyin darhol sotsangiz, kotirovka va miqdor o‘zgarmagan deb faraz qilaylik. Komissiyani hisobga olmaganda ham, har bir birlik uchun 0.1U farq bo‘ladi. Bu — sotib olish va sotish narxlari farqi.
Yana bir holat: buyurtma berayotganingizda eng past sotish narxi 100.1U ekanini ko‘rasiz, ammo bu narxdagi miqdor yetarli bo‘lmaydi. Buyurtma yuqoriroq narxlardagi sotuv takliflarini ham sotib oladi va o‘rtacha ijro narxi 100.3U ga chiqadi.
100.1U ni asos qilib olsak, ortiqcha 0.2U — bu xarid paytidagi noqulay sirpanish. Sirpanish ijro narxining kutilganidan yaxshiroq bo‘lishiga ham olib kelishi mumkin.
Komissiyani esa alohida ravishda bitim tafsilotlaridan tekshirish kerak. Hisobda ko‘rsatilgan qog‘ozdagi zarar baholash usuli va narx o‘zgarishlariga ham bog‘liq, shuning uchun uni to‘liq komissiya deb hisoblab bo‘lmaydi.
Natijalarni tahlil qilayotganda xarid va sotuv kotirovkalarini, o‘rtacha ijro narxini hamda komissiyani alohida ko‘rib chiqing — shunda xarajat qayerga ketganini bilasiz.
107
·
--
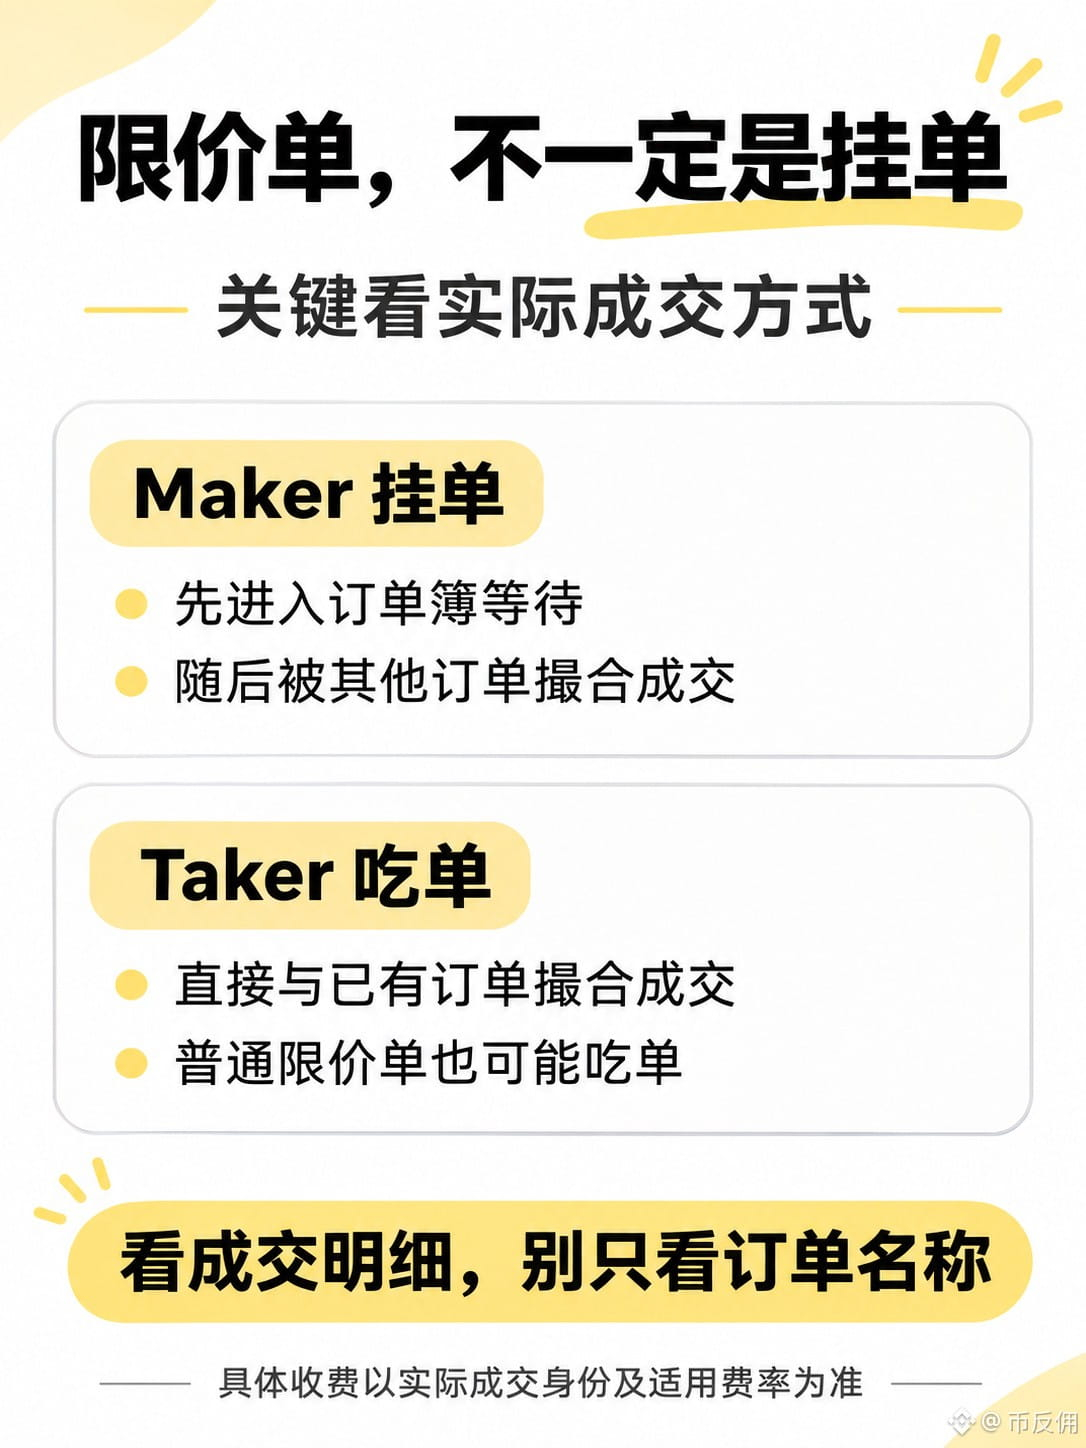
Limit buyurtma bergan bo‘lsam, nega komissiya arzonlashmadi?
Chunki limit buyurtma har doim ham order book’ga joylashtiriladigan buyurtma bo‘lavermaydi.
Faraz qilaylik, hozirgi eng past sotuv narxi 100U va yetarli miqdor mavjud. Siz 101U narxda oddiy limit buy buyurtmasini yuborsangiz, u darhol 100U narxda bajarilishi mumkin.
Siz “Limit”ni tanlagan bo‘lsangiz ham, boshqalar allaqachon joylashtirgan sotuv buyurtmalarini darhol sotib oldingiz. Bunday bitim Taker, ya’ni likvidlikni oluvchi hisoblanadi. Agar buyurtma avval order book’ga tushib, keyin boshqa buyurtmalar bilan mos kelib bajarilsa, u Maker, ya’ni likvidlikni ta’minlovchi hisoblanadi.
Bitta buyurtmaning bir qismi darhol Taker sifatida bajarilib, qolgan qismi order book’da kutib turishi va keyin Maker sifatida bajarilishi ham mumkin.
Shuning uchun komissiyani tekshirayotganda, qaysi tugmani bosganingiz bilangina cheklanib qolmang: bitim amalda qaysi maqomda bajarilganiga va hisobingiz uchun amal qiladigan tarifga qarang. Tezda chiqib ketishingiz kerak bo‘lsa, ozgina komissiyani tejash uchun buyurtma uzoq vaqt bajarilmay qolishi xavfini e’tiborsiz qoldirmang.
Limit buyurtma bergan bo‘lsam, nega komissiya arzonlashmadi?
Chunki limit buyurtma har doim ham order book’ga joylashtiriladigan buyurtma bo‘lavermaydi.
Faraz qilaylik, hozirgi eng past sotuv narxi 100U va yetarli miqdor mavjud. Siz 101U narxda oddiy limit buy buyurtmasini yuborsangiz, u darhol 100U narxda bajarilishi mumkin.
Siz “Limit”ni tanlagan bo‘lsangiz ham, boshqalar allaqachon joylashtirgan sotuv buyurtmalarini darhol sotib oldingiz. Bunday bitim Taker, ya’ni likvidlikni oluvchi hisoblanadi. Agar buyurtma avval order book’ga tushib, keyin boshqa buyurtmalar bilan mos kelib bajarilsa, u Maker, ya’ni likvidlikni ta’minlovchi hisoblanadi.
Bitta buyurtmaning bir qismi darhol Taker sifatida bajarilib, qolgan qismi order book’da kutib turishi va keyin Maker sifatida bajarilishi ham mumkin.
Shuning uchun komissiyani tekshirayotganda, qaysi tugmani bosganingiz bilangina cheklanib qolmang: bitim amalda qaysi maqomda bajarilganiga va hisobingiz uchun amal qiladigan tarifga qarang. Tezda chiqib ketishingiz kerak bo‘lsa, ozgina komissiyani tejash uchun buyurtma uzoq vaqt bajarilmay qolishi xavfini e’tiborsiz qoldirmang.
Chunki limit buyurtma har doim ham order book’ga joylashtiriladigan buyurtma bo‘lavermaydi.
Faraz qilaylik, hozirgi eng past sotuv narxi 100U va yetarli miqdor mavjud. Siz 101U narxda oddiy limit buy buyurtmasini yuborsangiz, u darhol 100U narxda bajarilishi mumkin.
Siz “Limit”ni tanlagan bo‘lsangiz ham, boshqalar allaqachon joylashtirgan sotuv buyurtmalarini darhol sotib oldingiz. Bunday bitim Taker, ya’ni likvidlikni oluvchi hisoblanadi. Agar buyurtma avval order book’ga tushib, keyin boshqa buyurtmalar bilan mos kelib bajarilsa, u Maker, ya’ni likvidlikni ta’minlovchi hisoblanadi.
Bitta buyurtmaning bir qismi darhol Taker sifatida bajarilib, qolgan qismi order book’da kutib turishi va keyin Maker sifatida bajarilishi ham mumkin.
Shuning uchun komissiyani tekshirayotganda, qaysi tugmani bosganingiz bilangina cheklanib qolmang: bitim amalda qaysi maqomda bajarilganiga va hisobingiz uchun amal qiladigan tarifga qarang. Tezda chiqib ketishingiz kerak bo‘lsa, ozgina komissiyani tejash uchun buyurtma uzoq vaqt bajarilmay qolishi xavfini e’tiborsiz qoldirmang.
109
·
--
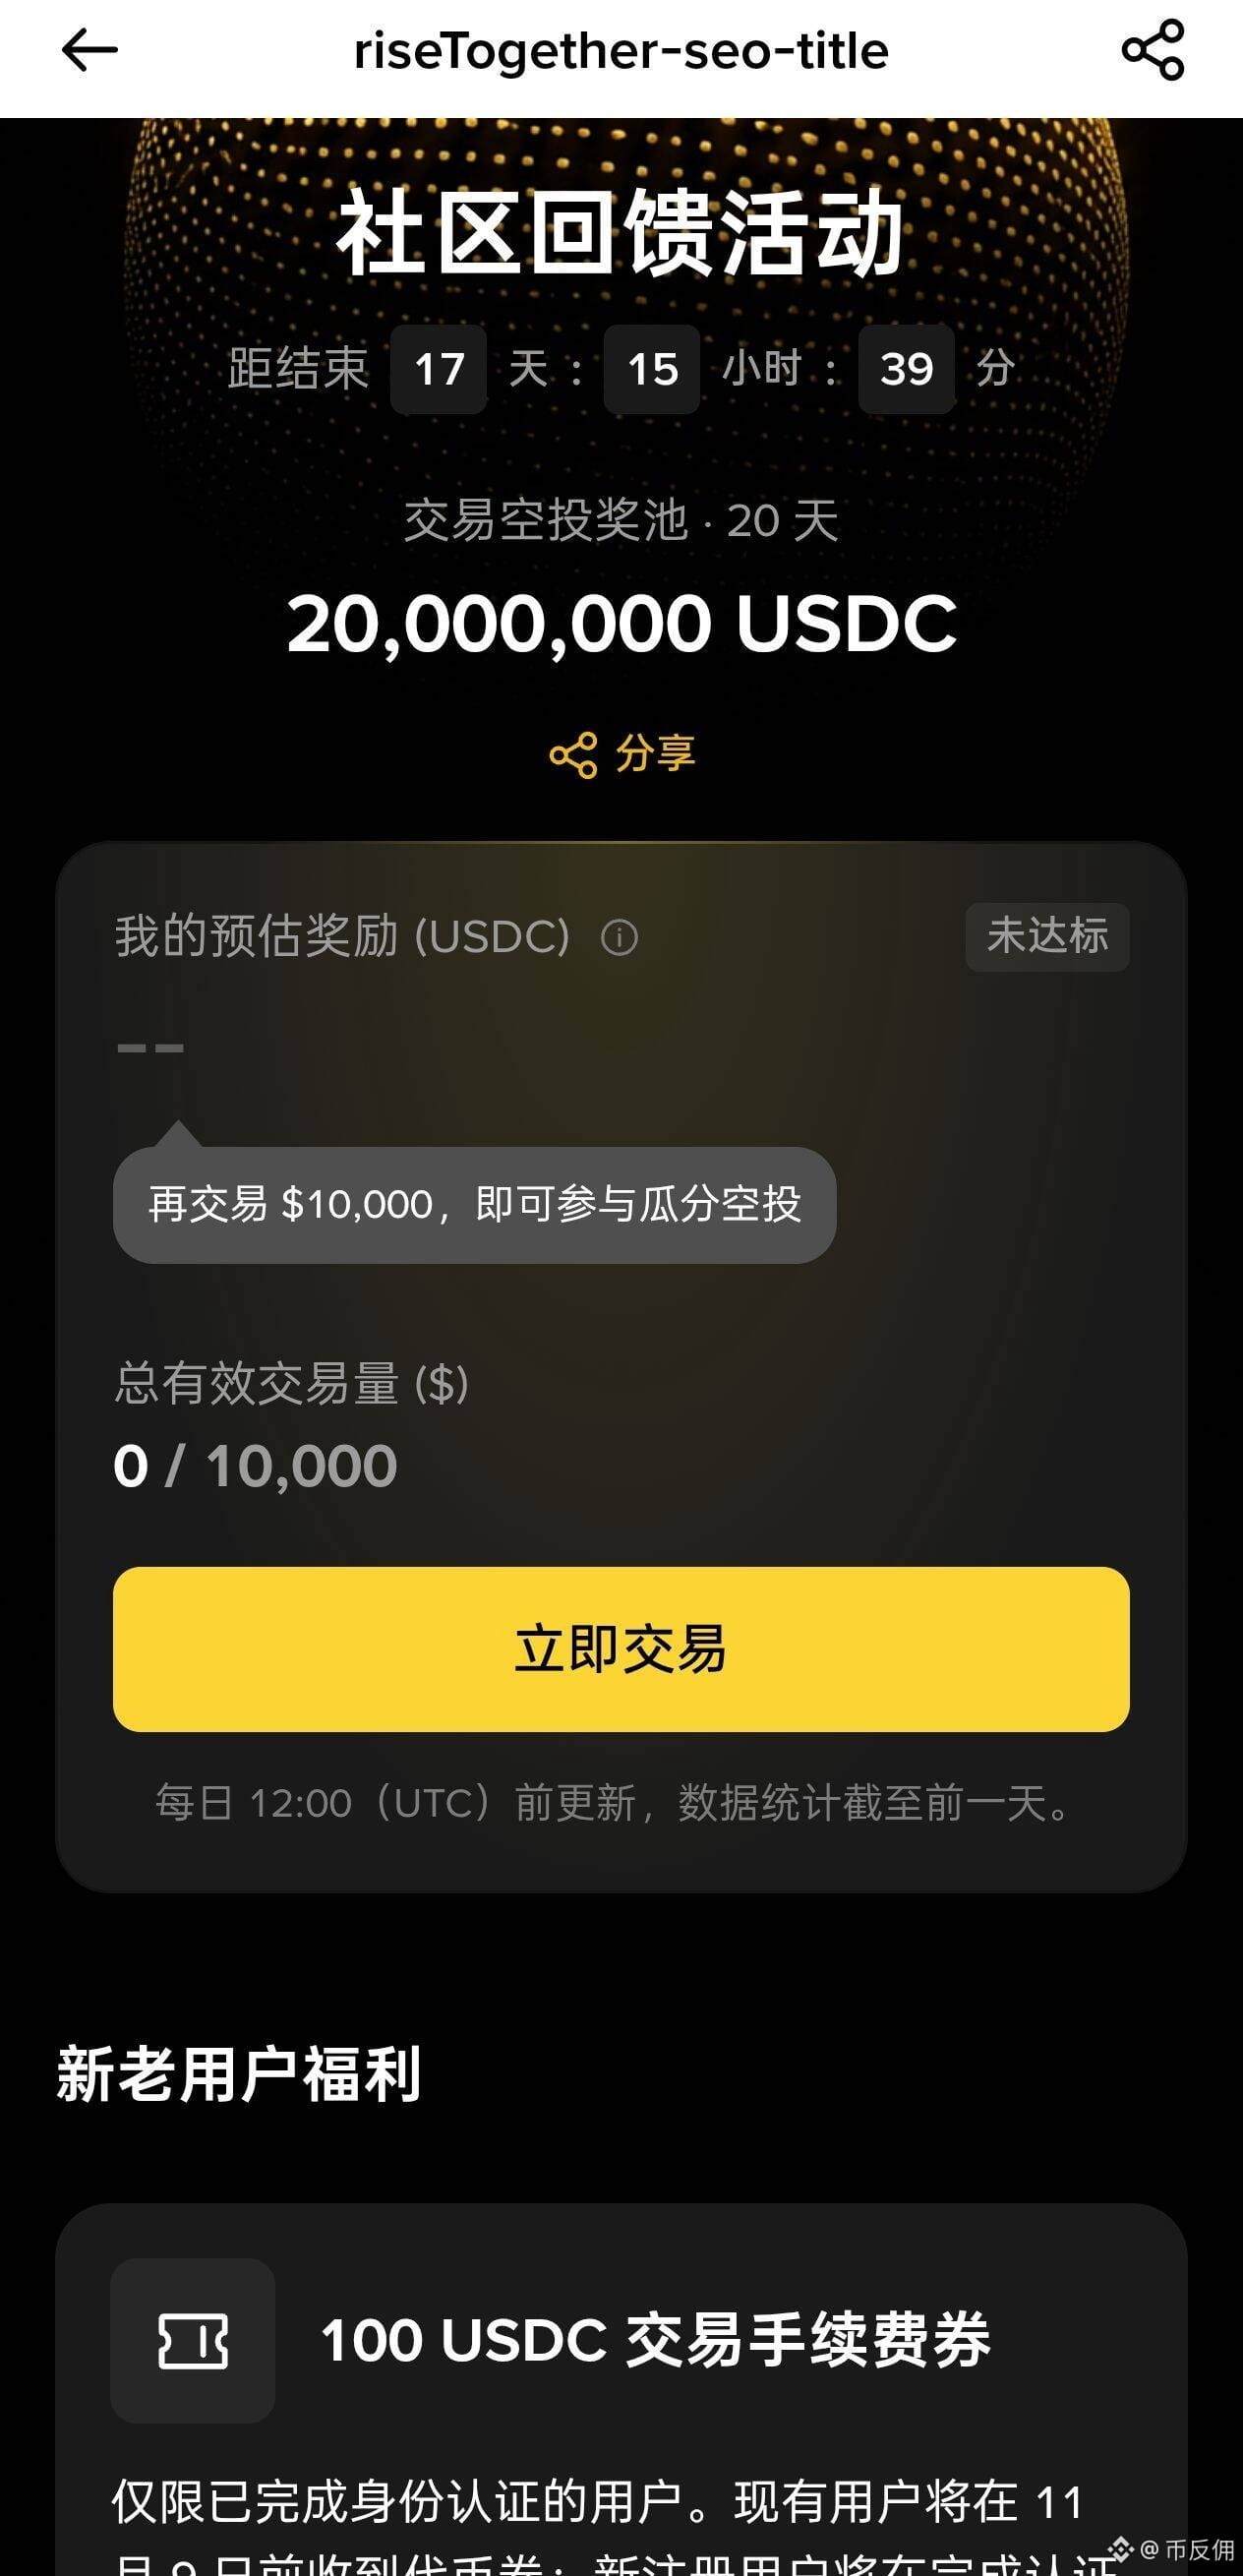
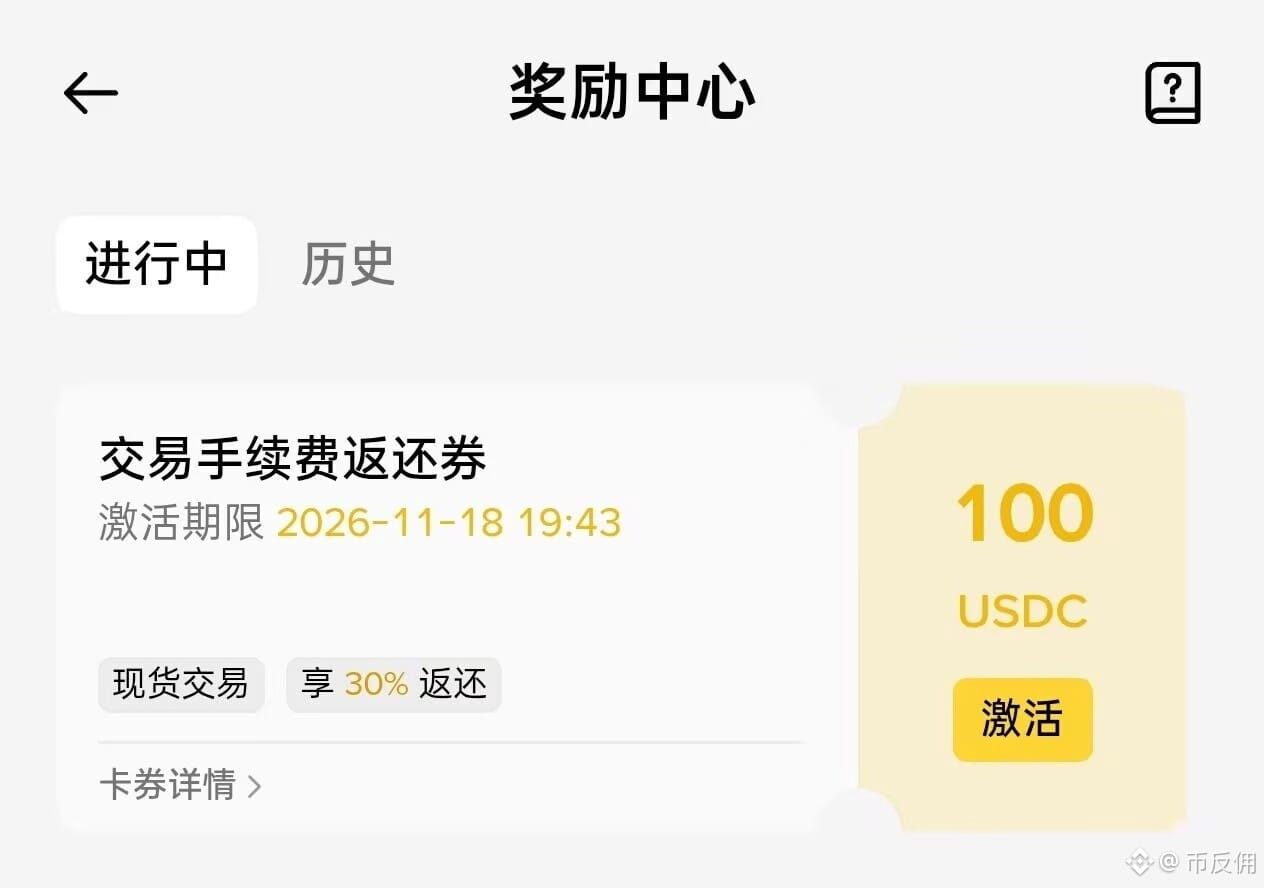
20 million $USDC mukofot jamg‘armasi taqsimlanadi. Spot, marja, fyuchers va aksiyalar savdosi hajmi hisobga olinadi.
Mukofotlarni taqsimlash formulasi: shaxsiy mukofot = 20 million $USDC × (jami haqiqiy savdo hajmi ÷ haqiqiy savdo shartlariga javob beradigan foydalanuvchilar soni) (bir kishi uchun bonusning yuqori chegarasi 4000$USDC )
[回馈活动](https://www.binance.com/zh-CN/activity/community-appreciation)
20 million $USDC mukofot jamg‘armasi taqsimlanadi. Spot, marja, fyuchers va aksiyalar savdosi hajmi hisobga olinadi.
Mukofotlarni taqsimlash formulasi: shaxsiy mukofot = 20 million $USDC × (jami haqiqiy savdo hajmi ÷ haqiqiy savdo shartlariga javob beradigan foydalanuvchilar soni) (bir kishi uchun bonusning yuqori chegarasi 4000$USDC )
回馈活动
Mukofotlarni taqsimlash formulasi: shaxsiy mukofot = 20 million $USDC × (jami haqiqiy savdo hajmi ÷ haqiqiy savdo shartlariga javob beradigan foydalanuvchilar soni) (bir kishi uchun bonusning yuqori chegarasi 4000$USDC )
回馈活动
383
·
--
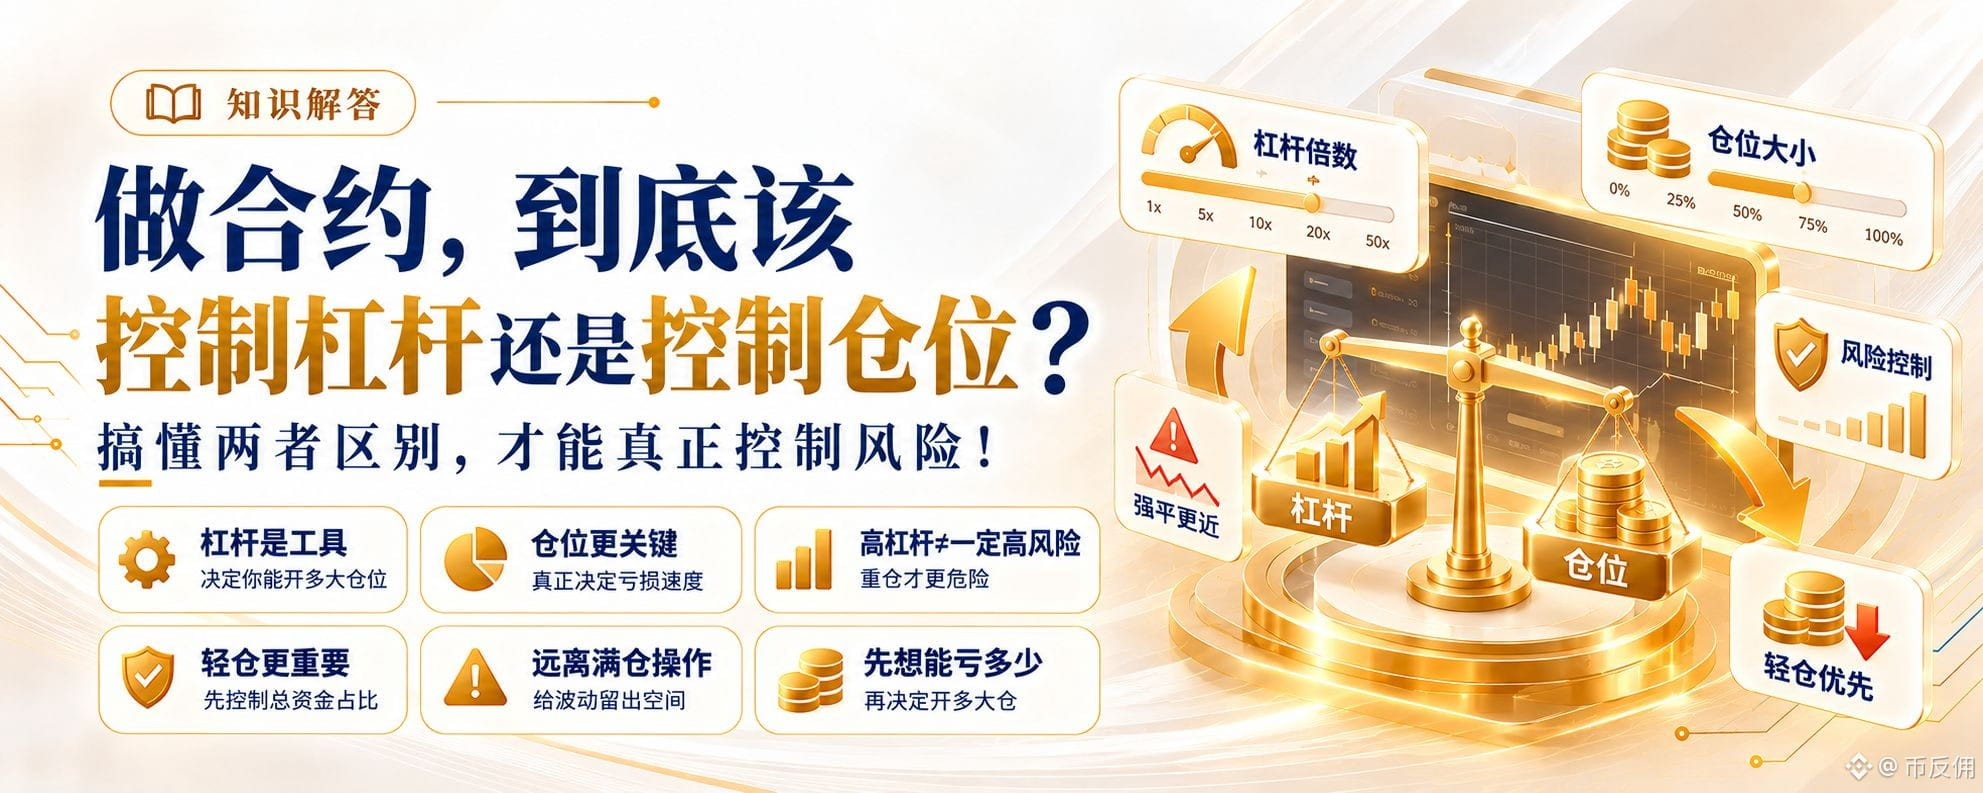
Ko‘pchilik fyuchers savdosi qilganda, pozitsiya ochishdan oldin avval necha baravar leverage ishlatishni ko‘radi, ammo o‘zi aslida qanchalik katta pozitsiya ochayotganini kamdan-kam o‘ylab ko‘radi.
Aslida leverage ham, pozitsiya hajmi ham muhim. Ammo ularni ajratib aytadigan bo‘lsak, pozitsiya hajmi bu savdoda qanchalik tez zarar ko‘rishingizni belgilaydi, leverage esa marja miqdori va majburiy likvidatsiya xavfiga ta’sir qiladi.
Oddiy bir misol keltiraylik.
Aytaylik, sizda 1000 U kapital bor, 10 baravar leverage bilan 10 000 U hajmida pozitsiya ochdingiz.
Agar bozor narxi sizga qarshi 1% harakat qilsa, komissiya va moliyalashtirish stavkasini hisobga olmaganda, taxminan 100 U zarar ko‘rasiz. Bu boshlang‘ich kapitalingizning 10 foiziga teng.
Ammo atigi 2000 U hajmida pozitsiya ochsangiz, bozor narxi xuddi shu tarzda sizga qarshi 1% o‘zgarganda, zararingiz bor-yo‘g‘i 20 U bo‘ladi.
Farqini ko‘rdingizmi?
Bir xil kapital bilan ochilgan pozitsiya hajmi turlicha bo‘lsa, ko‘tariladigan zarar ham butunlay boshqacha bo‘ladi.
Shuning uchun ayrimlar fyuchers savdosida atigi 5 baravar leverage ishlatgan bo‘lsa ham, tezda katta zarar ko‘rishi mumkin. Boshqalar esa 10 baravar leverage belgilagan bo‘lsa-da, pozitsiyasi amalda kichik bo‘lgani uchun narx tebranishi bilan bog‘liq xavfni kamroq o‘z zimmasiga oladi.
Albatta, bu yuqori leverage xavfsiz degani emas. Leverage qancha yuqori bo‘lsa, odatda narxning teskari yo‘nalishda o‘zgarishiga bardosh berish imkoniyati shuncha kichik bo‘ladi, shu sababli majburiy likvidatsiya xavfiga ham alohida e’tibor berish kerak.
Menimcha, fyuchers savdosida pozitsiya ochishdan oldin eng avvalo “Necha baravar leverage ishlata olaman?” deb emas, balki “Bu savdoda xato qilsam, eng ko‘pi bilan qancha zarar ko‘rishga tayyorman?” deb o‘ylash kerak.
Avval ko‘tara oladigan zararingizni belgilang, keyin pozitsiya hajmini tanlang va zararni to‘xtatish buyrug‘ini o‘rnating. Bu leverage necha baravar bo‘lishi haqida hadeb bosh qotirishdan ko‘ra foydaliroq.
Axir, savdoda maqsad kim bir safar eng ko‘p foyda ko‘rishi emas, balki kim bozorda uzoqroq qolishidir.
Ko‘pchilik fyuchers savdosi qilganda, pozitsiya ochishdan oldin avval necha baravar leverage ishlatishni ko‘radi, ammo o‘zi aslida qanchalik katta pozitsiya ochayotganini kamdan-kam o‘ylab ko‘radi.
Aslida leverage ham, pozitsiya hajmi ham muhim. Ammo ularni ajratib aytadigan bo‘lsak, pozitsiya hajmi bu savdoda qanchalik tez zarar ko‘rishingizni belgilaydi, leverage esa marja miqdori va majburiy likvidatsiya xavfiga ta’sir qiladi.
Oddiy bir misol keltiraylik.
Aytaylik, sizda 1000 U kapital bor, 10 baravar leverage bilan 10 000 U hajmida pozitsiya ochdingiz.
Agar bozor narxi sizga qarshi 1% harakat qilsa, komissiya va moliyalashtirish stavkasini hisobga olmaganda, taxminan 100 U zarar ko‘rasiz. Bu boshlang‘ich kapitalingizning 10 foiziga teng.
Ammo atigi 2000 U hajmida pozitsiya ochsangiz, bozor narxi xuddi shu tarzda sizga qarshi 1% o‘zgarganda, zararingiz bor-yo‘g‘i 20 U bo‘ladi.
Farqini ko‘rdingizmi?
Bir xil kapital bilan ochilgan pozitsiya hajmi turlicha bo‘lsa, ko‘tariladigan zarar ham butunlay boshqacha bo‘ladi.
Shuning uchun ayrimlar fyuchers savdosida atigi 5 baravar leverage ishlatgan bo‘lsa ham, tezda katta zarar ko‘rishi mumkin. Boshqalar esa 10 baravar leverage belgilagan bo‘lsa-da, pozitsiyasi amalda kichik bo‘lgani uchun narx tebranishi bilan bog‘liq xavfni kamroq o‘z zimmasiga oladi.
Albatta, bu yuqori leverage xavfsiz degani emas. Leverage qancha yuqori bo‘lsa, odatda narxning teskari yo‘nalishda o‘zgarishiga bardosh berish imkoniyati shuncha kichik bo‘ladi, shu sababli majburiy likvidatsiya xavfiga ham alohida e’tibor berish kerak.
Menimcha, fyuchers savdosida pozitsiya ochishdan oldin eng avvalo “Necha baravar leverage ishlata olaman?” deb emas, balki “Bu savdoda xato qilsam, eng ko‘pi bilan qancha zarar ko‘rishga tayyorman?” deb o‘ylash kerak.
Avval ko‘tara oladigan zararingizni belgilang, keyin pozitsiya hajmini tanlang va zararni to‘xtatish buyrug‘ini o‘rnating. Bu leverage necha baravar bo‘lishi haqida hadeb bosh qotirishdan ko‘ra foydaliroq.
Axir, savdoda maqsad kim bir safar eng ko‘p foyda ko‘rishi emas, balki kim bozorda uzoqroq qolishidir.
Aslida leverage ham, pozitsiya hajmi ham muhim. Ammo ularni ajratib aytadigan bo‘lsak, pozitsiya hajmi bu savdoda qanchalik tez zarar ko‘rishingizni belgilaydi, leverage esa marja miqdori va majburiy likvidatsiya xavfiga ta’sir qiladi.
Oddiy bir misol keltiraylik.
Aytaylik, sizda 1000 U kapital bor, 10 baravar leverage bilan 10 000 U hajmida pozitsiya ochdingiz.
Agar bozor narxi sizga qarshi 1% harakat qilsa, komissiya va moliyalashtirish stavkasini hisobga olmaganda, taxminan 100 U zarar ko‘rasiz. Bu boshlang‘ich kapitalingizning 10 foiziga teng.
Ammo atigi 2000 U hajmida pozitsiya ochsangiz, bozor narxi xuddi shu tarzda sizga qarshi 1% o‘zgarganda, zararingiz bor-yo‘g‘i 20 U bo‘ladi.
Farqini ko‘rdingizmi?
Bir xil kapital bilan ochilgan pozitsiya hajmi turlicha bo‘lsa, ko‘tariladigan zarar ham butunlay boshqacha bo‘ladi.
Shuning uchun ayrimlar fyuchers savdosida atigi 5 baravar leverage ishlatgan bo‘lsa ham, tezda katta zarar ko‘rishi mumkin. Boshqalar esa 10 baravar leverage belgilagan bo‘lsa-da, pozitsiyasi amalda kichik bo‘lgani uchun narx tebranishi bilan bog‘liq xavfni kamroq o‘z zimmasiga oladi.
Albatta, bu yuqori leverage xavfsiz degani emas. Leverage qancha yuqori bo‘lsa, odatda narxning teskari yo‘nalishda o‘zgarishiga bardosh berish imkoniyati shuncha kichik bo‘ladi, shu sababli majburiy likvidatsiya xavfiga ham alohida e’tibor berish kerak.
Menimcha, fyuchers savdosida pozitsiya ochishdan oldin eng avvalo “Necha baravar leverage ishlata olaman?” deb emas, balki “Bu savdoda xato qilsam, eng ko‘pi bilan qancha zarar ko‘rishga tayyorman?” deb o‘ylash kerak.
Avval ko‘tara oladigan zararingizni belgilang, keyin pozitsiya hajmini tanlang va zararni to‘xtatish buyrug‘ini o‘rnating. Bu leverage necha baravar bo‘lishi haqida hadeb bosh qotirishdan ko‘ra foydaliroq.
Axir, savdoda maqsad kim bir safar eng ko‘p foyda ko‘rishi emas, balki kim bozorda uzoqroq qolishidir.
180
·
--
Maqola
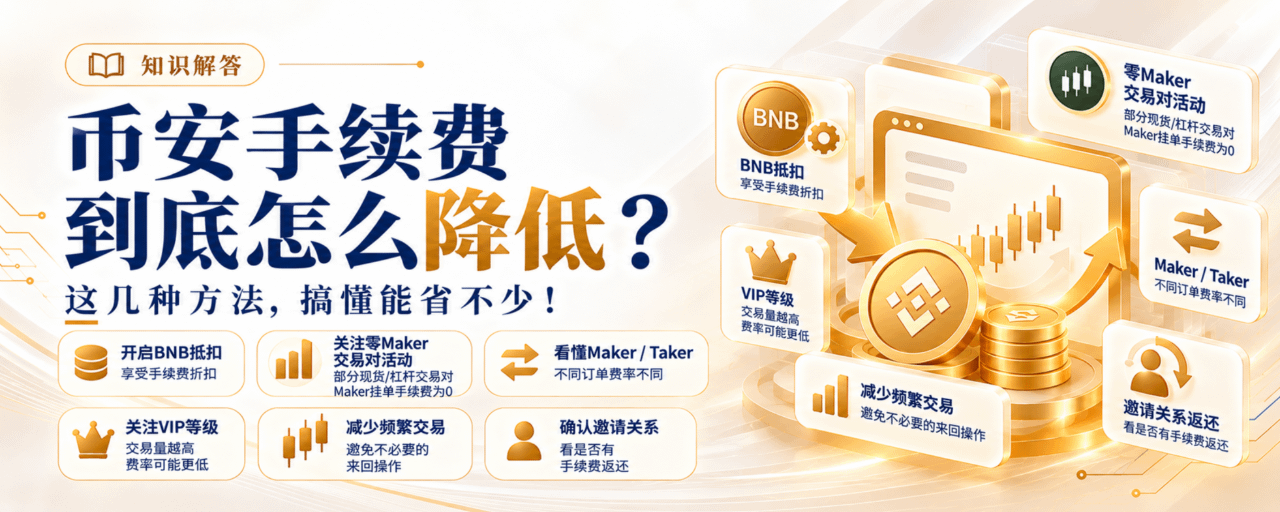
Binance komissiyalarini qanday kamaytirish mumkin? Spot va fyuchers savdosi uchun bir nechta usul haqida to‘liq ma’lumotKo‘pchilik savdo qilayotganda asosan bozor holati va foyda-zararga e’tibor beradi. Komissiyalarni esa ko‘pincha bir muddat savdo qilganidan keyingina sinchiklab ko‘ra boshlaydi.
Ayniqsa, fyuchers savdolarida har bir bitimdagi komissiya unchalik katta ko‘rinmasligi mumkin, ammo pozitsiyani ochish, yopish, oshirish yoki kamaytirishning barchasi bitimlar hosil qiladi. Savdo tez-tez amalga oshirilsa, uzoq muddatda komissiyalar sezilarli bo‘lib qoladi.
Xo‘sh, Binance komissiyalarini qanday kamaytirish mumkin? Aslida, buning bir nechta keng tarqalgan usuli bor.
1. BNB orqali komissiyani to‘lashni yoqing
Bu eng to‘g‘ridan-to‘g‘ri usullardan biri. Hozirda Binance’da spot va marja savdolarida komissiyani BNB orqali to‘lasangiz, 25% chegirmaga ega bo‘lasiz; USDT bilan ta’minlangan fyucherslarda savdo komissiyasini BNB orqali to‘lasangiz, 10% chegirma olasiz.
Binance komissiyalarini qanday kamaytirish mumkin? Spot va fyuchers savdosi uchun bir nechta usul haqida to‘liq ma’lumot
Ko‘pchilik savdo qilayotganda asosan bozor holati va foyda-zararga e’tibor beradi. Komissiyalarni esa ko‘pincha bir muddat savdo qilganidan keyingina sinchiklab ko‘ra boshlaydi.
Ayniqsa, fyuchers savdolarida har bir bitimdagi komissiya unchalik katta ko‘rinmasligi mumkin, ammo pozitsiyani ochish, yopish, oshirish yoki kamaytirishning barchasi bitimlar hosil qiladi. Savdo tez-tez amalga oshirilsa, uzoq muddatda komissiyalar sezilarli bo‘lib qoladi.
Xo‘sh, Binance komissiyalarini qanday kamaytirish mumkin? Aslida, buning bir nechta keng tarqalgan usuli bor.
1. BNB orqali komissiyani to‘lashni yoqing
Bu eng to‘g‘ridan-to‘g‘ri usullardan biri. Hozirda Binance’da spot va marja savdolarida komissiyani BNB orqali to‘lasangiz, 25% chegirmaga ega bo‘lasiz; USDT bilan ta’minlangan fyucherslarda savdo komissiyasini BNB orqali to‘lasangiz, 10% chegirma olasiz.
Ayniqsa, fyuchers savdolarida har bir bitimdagi komissiya unchalik katta ko‘rinmasligi mumkin, ammo pozitsiyani ochish, yopish, oshirish yoki kamaytirishning barchasi bitimlar hosil qiladi. Savdo tez-tez amalga oshirilsa, uzoq muddatda komissiyalar sezilarli bo‘lib qoladi.
Xo‘sh, Binance komissiyalarini qanday kamaytirish mumkin? Aslida, buning bir nechta keng tarqalgan usuli bor.
1. BNB orqali komissiyani to‘lashni yoqing
Bu eng to‘g‘ridan-to‘g‘ri usullardan biri. Hozirda Binance’da spot va marja savdolarida komissiyani BNB orqali to‘lasangiz, 25% chegirmaga ega bo‘lasiz; USDT bilan ta’minlangan fyucherslarda savdo komissiyasini BNB orqali to‘lasangiz, 10% chegirma olasiz.
30
·
--
Maqola
Binance taklif kodini kiritsangiz, albatta komissiyadan ulush olasizmi?Ko‘pchilik Binance’da ro‘yxatdan o‘tayotganda taklif kodini kiritgan, ammo keyin shunday savol tug‘iladi: boshqalarga savdodan komissiya qaytariladi, nega menga esa hanuz hech narsa qaytmayapti?
Aslida, ko‘pchilik boshidanoq ikki tushunchani chalkashtirib yuboradi: taklif kodini kiritish ≠ albatta komissiyadan ulush olish. Taklif kodining asosiy vazifasi — siz bilan taklif qiluvchi o‘rtasida taklif munosabatini o‘rnatish.
Keyingi savdolardan komissiya olinadigan bo‘lgach, sizga ham komissiyadan ulush qaytadimi-yo‘qmi, bu taklif munosabatida taklif qilingan foydalanuvchi uchun tegishli komissiya qaytarimi belgilangan-belgilanmaganiga bog‘liq.
Shuning uchun amalda bir nechta holat bo‘lishi mumkin: kimdir ro‘yxatdan o‘tayotganda taklif kodini kiritgan va komissiya qaytarimi belgilangan bo‘lsa, savdodan keyin pulni odatdagidek oladi; yana kimdir taklif kodini kiritgan bo‘lsa-da, taklif qilingan foydalanuvchi tomonida qaytarim foizi belgilanmagan bo‘ladi, shu sababli uzoq vaqt savdo qilsa ham komissiya qaytarimini olmaydi.
Binance taklif kodini kiritsangiz, albatta komissiyadan ulush olasizmi?
Ko‘pchilik Binance’da ro‘yxatdan o‘tayotganda taklif kodini kiritgan, ammo keyin shunday savol tug‘iladi: boshqalarga savdodan komissiya qaytariladi, nega menga esa hanuz hech narsa qaytmayapti?
Aslida, ko‘pchilik boshidanoq ikki tushunchani chalkashtirib yuboradi: taklif kodini kiritish ≠ albatta komissiyadan ulush olish. Taklif kodining asosiy vazifasi — siz bilan taklif qiluvchi o‘rtasida taklif munosabatini o‘rnatish.
Keyingi savdolardan komissiya olinadigan bo‘lgach, sizga ham komissiyadan ulush qaytadimi-yo‘qmi, bu taklif munosabatida taklif qilingan foydalanuvchi uchun tegishli komissiya qaytarimi belgilangan-belgilanmaganiga bog‘liq.
Shuning uchun amalda bir nechta holat bo‘lishi mumkin: kimdir ro‘yxatdan o‘tayotganda taklif kodini kiritgan va komissiya qaytarimi belgilangan bo‘lsa, savdodan keyin pulni odatdagidek oladi; yana kimdir taklif kodini kiritgan bo‘lsa-da, taklif qilingan foydalanuvchi tomonida qaytarim foizi belgilanmagan bo‘ladi, shu sababli uzoq vaqt savdo qilsa ham komissiya qaytarimini olmaydi.
Aslida, ko‘pchilik boshidanoq ikki tushunchani chalkashtirib yuboradi: taklif kodini kiritish ≠ albatta komissiyadan ulush olish. Taklif kodining asosiy vazifasi — siz bilan taklif qiluvchi o‘rtasida taklif munosabatini o‘rnatish.
Keyingi savdolardan komissiya olinadigan bo‘lgach, sizga ham komissiyadan ulush qaytadimi-yo‘qmi, bu taklif munosabatida taklif qilingan foydalanuvchi uchun tegishli komissiya qaytarimi belgilangan-belgilanmaganiga bog‘liq.
Shuning uchun amalda bir nechta holat bo‘lishi mumkin: kimdir ro‘yxatdan o‘tayotganda taklif kodini kiritgan va komissiya qaytarimi belgilangan bo‘lsa, savdodan keyin pulni odatdagidek oladi; yana kimdir taklif kodini kiritgan bo‘lsa-da, taklif qilingan foydalanuvchi tomonida qaytarim foizi belgilanmagan bo‘ladi, shu sababli uzoq vaqt savdo qilsa ham komissiya qaytarimini olmaydi.
24
·
--
Maqola
Ko‘pchilik uzoq vaqt savdo qilib, komissiyasini qaytarib olish mumkinligini keyingina biladiKo‘pchilik bir necha oy, hatto yillar davomida savdo qiladi-yu, yaqinda maydonda kimningdir komissiya qaytarimi haqida yozganini ko‘rib, birdaniga shunday deb o‘ylab qoladi: nega boshqalarga har oy komissiyasi qaytariladi-yu, menga shu paytgacha qaytarilmadi?
Aslida, buning sababi unchalik murakkab emas.
Komissiya qaytarimi nima?
Har bir spot yoki fyuchers savdosida komissiya to‘laysiz. Agar hisobingizda tegishli qaytarim aloqasi mavjud bo‘lsa, komissiyaning bir qismi belgilangan nisbatda sizga qaytariladi.
Kam savdo qiladiganlar buni unchalik sezmasligi mumkin. Ammo uzoq vaqt fyuchers savdosi bilan shug‘ullansangiz va tez-tez savdo qilsangiz, bir oyda to‘lagan barcha komissiyalaringizni qo‘shganda, summa ko‘pincha o‘ylaganingizdan ancha ko‘p chiqadi.
Ko‘pchilik uzoq vaqt savdo qilib, komissiyasini qaytarib olish mumkinligini keyingina biladi
Ko‘pchilik bir necha oy, hatto yillar davomida savdo qiladi-yu, yaqinda maydonda kimningdir komissiya qaytarimi haqida yozganini ko‘rib, birdaniga shunday deb o‘ylab qoladi: nega boshqalarga har oy komissiyasi qaytariladi-yu, menga shu paytgacha qaytarilmadi?
Aslida, buning sababi unchalik murakkab emas.
Komissiya qaytarimi nima?
Har bir spot yoki fyuchers savdosida komissiya to‘laysiz. Agar hisobingizda tegishli qaytarim aloqasi mavjud bo‘lsa, komissiyaning bir qismi belgilangan nisbatda sizga qaytariladi.
Kam savdo qiladiganlar buni unchalik sezmasligi mumkin. Ammo uzoq vaqt fyuchers savdosi bilan shug‘ullansangiz va tez-tez savdo qilsangiz, bir oyda to‘lagan barcha komissiyalaringizni qo‘shganda, summa ko‘pincha o‘ylaganingizdan ancha ko‘p chiqadi.
Aslida, buning sababi unchalik murakkab emas.
Komissiya qaytarimi nima?
Har bir spot yoki fyuchers savdosida komissiya to‘laysiz. Agar hisobingizda tegishli qaytarim aloqasi mavjud bo‘lsa, komissiyaning bir qismi belgilangan nisbatda sizga qaytariladi.
Kam savdo qiladiganlar buni unchalik sezmasligi mumkin. Ammo uzoq vaqt fyuchers savdosi bilan shug‘ullansangiz va tez-tez savdo qilsangiz, bir oyda to‘lagan barcha komissiyalaringizni qo‘shganda, summa ko‘pincha o‘ylaganingizdan ancha ko‘p chiqadi.
131
·
--
Maqola
Komissiya qaytarimi va taklif qiluvchi o‘rtasida qanday farq bor?Binance’dan endigina foydalanishni boshlagan ko‘pchilik “komissiya qaytarimi” va “taklif qiluvchi”ni bir xil tushunadi. Aslida, bu ikkalasi o‘zaro bog‘liq bo‘lsa-da, ularning ishlash tamoyili butunlay boshqacha.
Avval komissiya qaytarimi haqida. Buni tushunish oson: savdo jarayonida komissiya to‘laganingizdan so‘ng, belgilangan qaytarim stavkasiga ko‘ra, komissiyaning bir qismi sizga qaytariladi. Demak, qancha mablag‘ olishingizni faqat qaytarim stavkasi emas, balki amalda qancha komissiya to‘laganingiz ham belgilaydi.
Oddiy bir misol keltiraylik:
Qaytarim stavkasi bir xil — 20%, ammo bir oyda atigi 10 U komissiya to‘lagan odam bilan 1000 U komissiya to‘lagan odamning oxir-oqibat oladigan summasi, albatta, butunlay boshqacha bo‘ladi.
Komissiya qaytarimi va taklif qiluvchi o‘rtasida qanday farq bor?
Binance’dan endigina foydalanishni boshlagan ko‘pchilik “komissiya qaytarimi” va “taklif qiluvchi”ni bir xil tushunadi. Aslida, bu ikkalasi o‘zaro bog‘liq bo‘lsa-da, ularning ishlash tamoyili butunlay boshqacha.
Avval komissiya qaytarimi haqida. Buni tushunish oson: savdo jarayonida komissiya to‘laganingizdan so‘ng, belgilangan qaytarim stavkasiga ko‘ra, komissiyaning bir qismi sizga qaytariladi. Demak, qancha mablag‘ olishingizni faqat qaytarim stavkasi emas, balki amalda qancha komissiya to‘laganingiz ham belgilaydi.
Oddiy bir misol keltiraylik:
Qaytarim stavkasi bir xil — 20%, ammo bir oyda atigi 10 U komissiya to‘lagan odam bilan 1000 U komissiya to‘lagan odamning oxir-oqibat oladigan summasi, albatta, butunlay boshqacha bo‘ladi.
Avval komissiya qaytarimi haqida. Buni tushunish oson: savdo jarayonida komissiya to‘laganingizdan so‘ng, belgilangan qaytarim stavkasiga ko‘ra, komissiyaning bir qismi sizga qaytariladi. Demak, qancha mablag‘ olishingizni faqat qaytarim stavkasi emas, balki amalda qancha komissiya to‘laganingiz ham belgilaydi.
Oddiy bir misol keltiraylik:
Qaytarim stavkasi bir xil — 20%, ammo bir oyda atigi 10 U komissiya to‘lagan odam bilan 1000 U komissiya to‘lagan odamning oxir-oqibat oladigan summasi, albatta, butunlay boshqacha bo‘ladi.
2
382
·
--
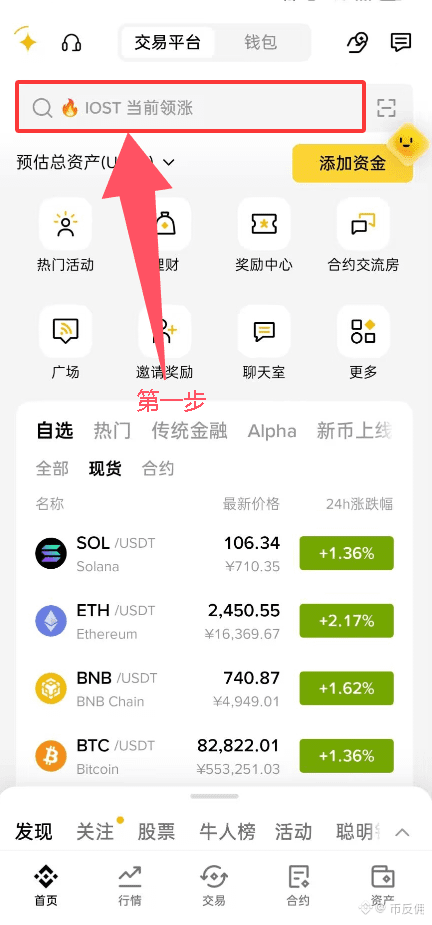
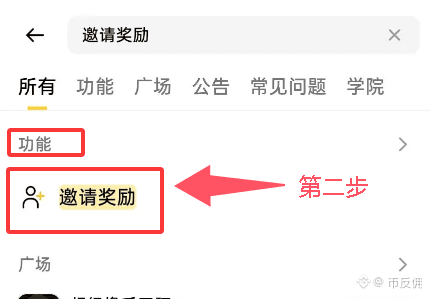
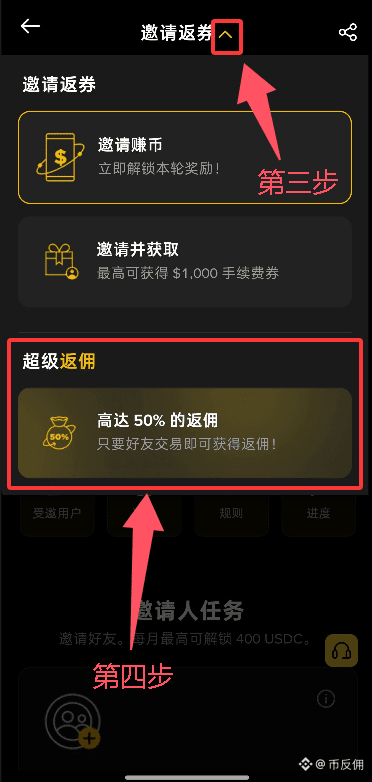
Hisobda komissiya qaytarimi bormi? Yangi boshlovchilar avval shu besh qadamni ko‘ring
Hisobda komissiya qaytarimi bormi? Yangi boshlovchilar avval shu besh qadamni ko‘ring
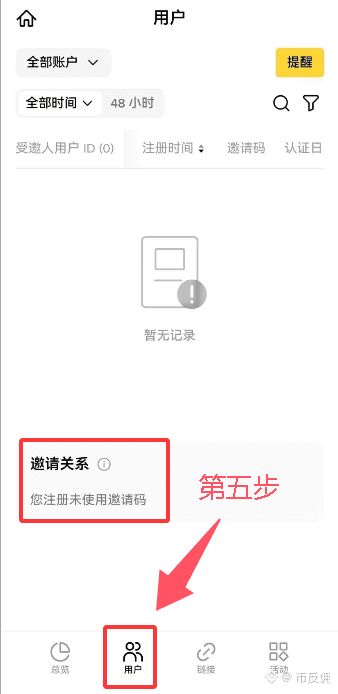
279
·
--
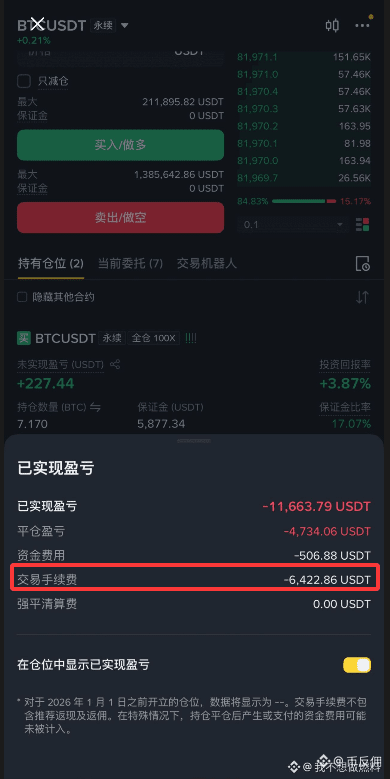
Nega kontrakt savdosi komissiyasi juda qimmatdek tuyuladi?
Chunki komissiya marja bo‘yicha emas, balki bitimning haqiqiy hajmi bo‘yicha hisoblanadi.
Masalan, 1000 U marja bilan 10000 U hajmdagi pozitsiyani ochsangiz, ochishda bir marta, yopishda esa yana bir marta komissiya to‘laysiz. (Komissiya — savdo jarayonida qilinadigan majburiy xarajatlardan biri.)
Shuning uchun komissiya miqdorini oshiradigan narsa ko‘pincha komissiya stavkasining o‘zi emas, balki katta pozitsiya hajmi, tez-tez ochib-yopish va Taker orqali ko‘p bitim tuzishdir.
Qisqasi: kredit yelkasi komissiya stavkasini bevosita oshirmaydi, ammo bitim hajmining kattalashishi komissiya miqdorini sezilarli oshiradi.
Nega kontrakt savdosi komissiyasi juda qimmatdek tuyuladi?
Chunki komissiya marja bo‘yicha emas, balki bitimning haqiqiy hajmi bo‘yicha hisoblanadi.
Masalan, 1000 U marja bilan 10000 U hajmdagi pozitsiyani ochsangiz, ochishda bir marta, yopishda esa yana bir marta komissiya to‘laysiz. (Komissiya — savdo jarayonida qilinadigan majburiy xarajatlardan biri.)
Shuning uchun komissiya miqdorini oshiradigan narsa ko‘pincha komissiya stavkasining o‘zi emas, balki katta pozitsiya hajmi, tez-tez ochib-yopish va Taker orqali ko‘p bitim tuzishdir.
Qisqasi: kredit yelkasi komissiya stavkasini bevosita oshirmaydi, ammo bitim hajmining kattalashishi komissiya miqdorini sezilarli oshiradi.
Chunki komissiya marja bo‘yicha emas, balki bitimning haqiqiy hajmi bo‘yicha hisoblanadi.
Masalan, 1000 U marja bilan 10000 U hajmdagi pozitsiyani ochsangiz, ochishda bir marta, yopishda esa yana bir marta komissiya to‘laysiz. (Komissiya — savdo jarayonida qilinadigan majburiy xarajatlardan biri.)
Shuning uchun komissiya miqdorini oshiradigan narsa ko‘pincha komissiya stavkasining o‘zi emas, balki katta pozitsiya hajmi, tez-tez ochib-yopish va Taker orqali ko‘p bitim tuzishdir.
Qisqasi: kredit yelkasi komissiya stavkasini bevosita oshirmaydi, ammo bitim hajmining kattalashishi komissiya miqdorini sezilarli oshiradi.
89
·
--
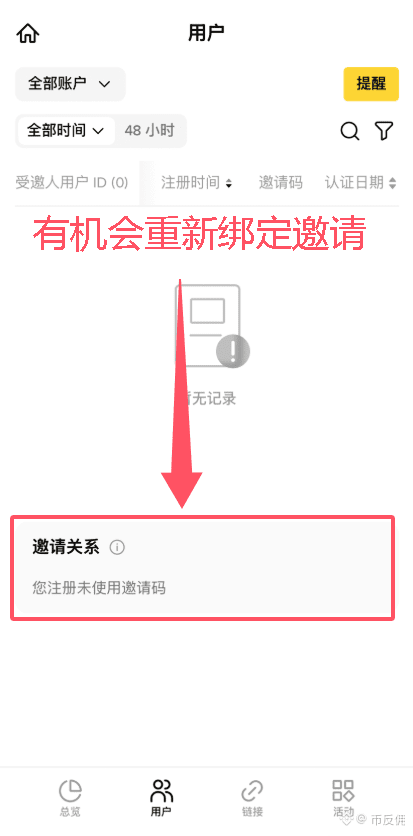
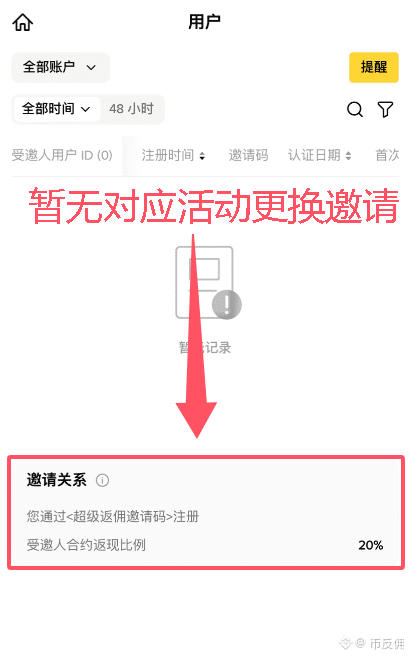
Taklif qiluvchi allaqachon biriktirilgan bo‘lsa, uni qayta biriktirish mumkinmi? Ko‘makchi degani “yuqori taklif qiluvchini almashtirish”mi?
Avval xulosa: amaldagi taklif munosabati mavjud bo‘lsa, ko‘makchi orqali yuqori taklif qiluvchini almashtirib bo‘lmaydi.
Ko‘makchi “taklif qiluvchini almashtirish” degani emas, balki hamkorlik, komissiya taqsimoti va ma’lumotlarni boshqarishning alohida mexanizmidir.
Faqat akkauntda hozir taklif munosabati bo‘lmasa, akkaunt holatiga qarab qayta biriktirish kabi yo‘llardan foydalanish mumkin.
Shuning uchun bir gapni yodda tuting: yuqori taklif qiluvchi bo‘lsa, uni almashtirib bo‘lmaydi; bo‘lmasa, qayta biriktirish mumkinligini tekshirish mumkin; ko‘makchi ≠ yuqori taklif qiluvchini almashtirish.
Taklif qiluvchi allaqachon biriktirilgan bo‘lsa, uni qayta biriktirish mumkinmi? Ko‘makchi degani “yuqori taklif qiluvchini almashtirish”mi?
Avval xulosa: amaldagi taklif munosabati mavjud bo‘lsa, ko‘makchi orqali yuqori taklif qiluvchini almashtirib bo‘lmaydi.
Ko‘makchi “taklif qiluvchini almashtirish” degani emas, balki hamkorlik, komissiya taqsimoti va ma’lumotlarni boshqarishning alohida mexanizmidir.
Faqat akkauntda hozir taklif munosabati bo‘lmasa, akkaunt holatiga qarab qayta biriktirish kabi yo‘llardan foydalanish mumkin.
Shuning uchun bir gapni yodda tuting: yuqori taklif qiluvchi bo‘lsa, uni almashtirib bo‘lmaydi; bo‘lmasa, qayta biriktirish mumkinligini tekshirish mumkin; ko‘makchi ≠ yuqori taklif qiluvchini almashtirish.
Avval xulosa: amaldagi taklif munosabati mavjud bo‘lsa, ko‘makchi orqali yuqori taklif qiluvchini almashtirib bo‘lmaydi.
Ko‘makchi “taklif qiluvchini almashtirish” degani emas, balki hamkorlik, komissiya taqsimoti va ma’lumotlarni boshqarishning alohida mexanizmidir.
Faqat akkauntda hozir taklif munosabati bo‘lmasa, akkaunt holatiga qarab qayta biriktirish kabi yo‘llardan foydalanish mumkin.
Shuning uchun bir gapni yodda tuting: yuqori taklif qiluvchi bo‘lsa, uni almashtirib bo‘lmaydi; bo‘lmasa, qayta biriktirish mumkinligini tekshirish mumkin; ko‘makchi ≠ yuqori taklif qiluvchini almashtirish.
1
1
1.5k
·
--
Eski foydalanuvchini qayta bog‘lash, eski foydalanuvchini qaytarish va yordam beruvchi — bu uch tushunchani ko‘pchilik chalkashtirib yuboradi.
Eski foydalanuvchini qayta bog‘lash, eski foydalanuvchini qaytarish va yordam beruvchi — bu uch tushunchani ko‘pchilik chalkashtirib yuboradi.
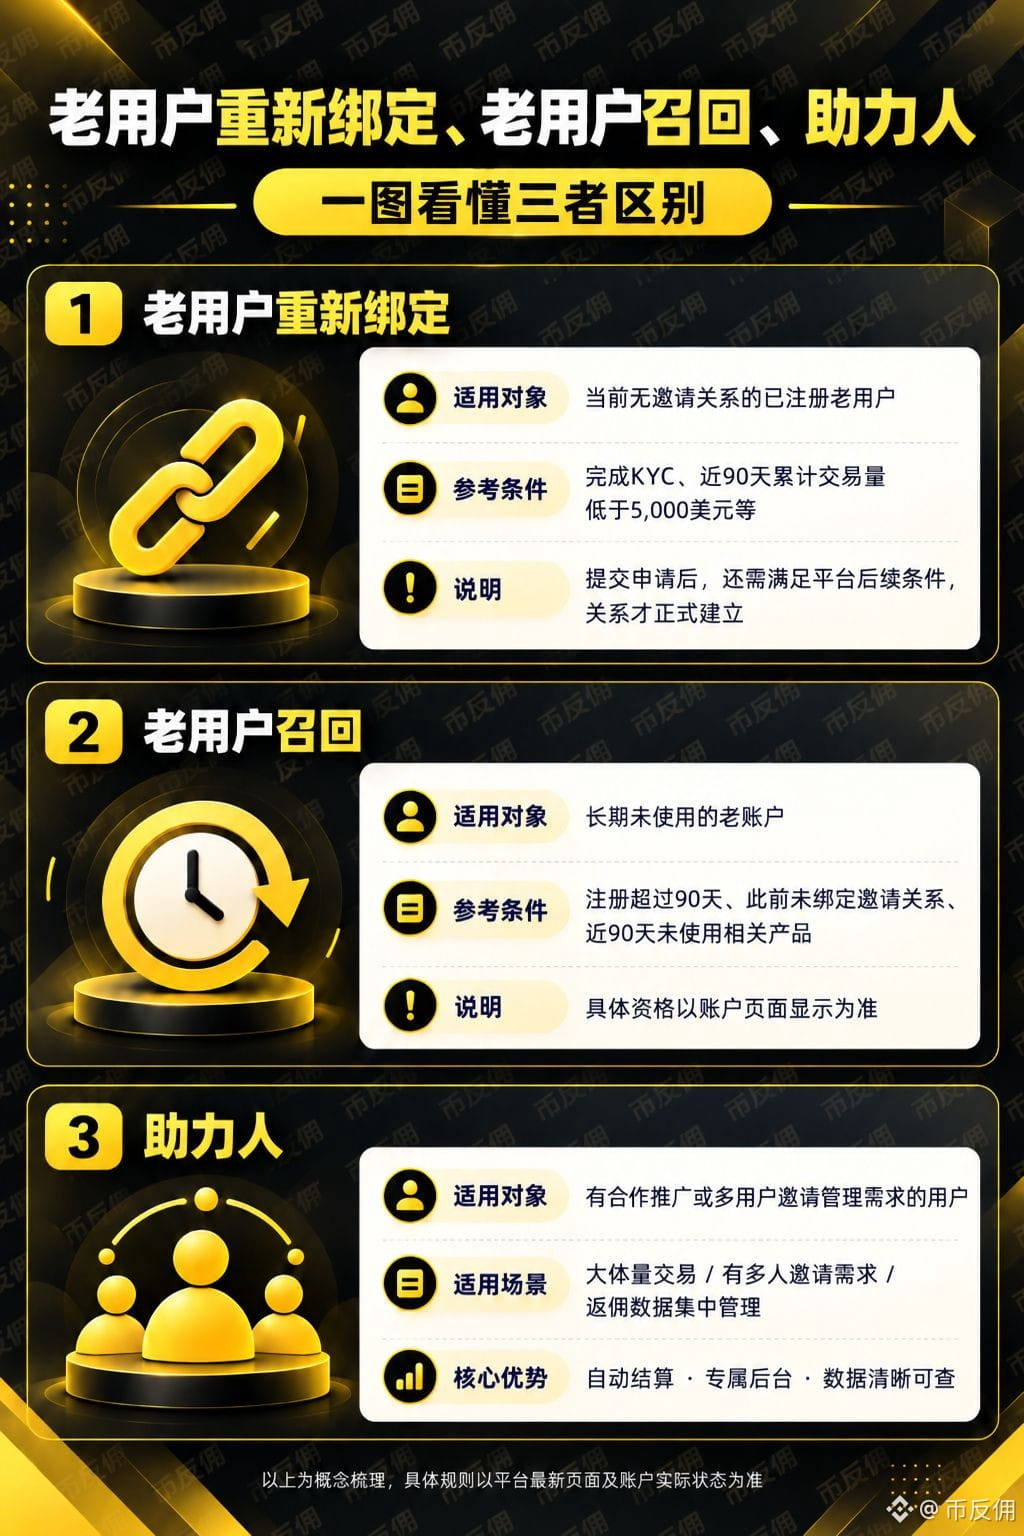
1
353
·
--
Komissiya aslida qayerdan ushlab qolinadi? Ko‘pchilik “asosiy mablag‘” bilan “foyda”ni chalkashtirib yuboradiKo‘pchilik shunday deb so‘raydi: komissiya asosiy mablag‘dan ushlab qolinadimi yoki foyda olingandan keyin foydadanmi?
Aslida, bu ikki fikrning ikkalasi ham to‘liq to‘g‘ri emas. Buni tushunishning osonroq yo‘li shuki: savdo amalga oshishi bilanoq komissiya alohida hisoblanadi va oxir-oqibat hisobingizdagi mablag‘da aks etadi.
Masalan, 1000U bilan bitta savdo qilsangiz, komissiya 1U bo‘ladi. Bu 1U foyda qilganingizdan keyin emas, savdo amalga oshgan zahoti undiriladi.
Agar bu savdodan oxir-oqibat 100U foyda ko‘rsangiz, haqiqiy daromaddan komissiyani ayirish kerak. Agar bu savdoda 100U zarar ko‘rsangiz ham, komissiya baribir undiriladi.
Komissiya aslida qayerdan ushlab qolinadi? Ko‘pchilik “asosiy mablag‘” bilan “foyda”ni chalkashtirib yuboradi
Ko‘pchilik shunday deb so‘raydi: komissiya asosiy mablag‘dan ushlab qolinadimi yoki foyda olingandan keyin foydadanmi?
Aslida, bu ikki fikrning ikkalasi ham to‘liq to‘g‘ri emas. Buni tushunishning osonroq yo‘li shuki: savdo amalga oshishi bilanoq komissiya alohida hisoblanadi va oxir-oqibat hisobingizdagi mablag‘da aks etadi.
Masalan, 1000U bilan bitta savdo qilsangiz, komissiya 1U bo‘ladi. Bu 1U foyda qilganingizdan keyin emas, savdo amalga oshgan zahoti undiriladi.
Agar bu savdodan oxir-oqibat 100U foyda ko‘rsangiz, haqiqiy daromaddan komissiyani ayirish kerak. Agar bu savdoda 100U zarar ko‘rsangiz ham, komissiya baribir undiriladi.
Aslida, bu ikki fikrning ikkalasi ham to‘liq to‘g‘ri emas. Buni tushunishning osonroq yo‘li shuki: savdo amalga oshishi bilanoq komissiya alohida hisoblanadi va oxir-oqibat hisobingizdagi mablag‘da aks etadi.
Masalan, 1000U bilan bitta savdo qilsangiz, komissiya 1U bo‘ladi. Bu 1U foyda qilganingizdan keyin emas, savdo amalga oshgan zahoti undiriladi.
Agar bu savdodan oxir-oqibat 100U foyda ko‘rsangiz, haqiqiy daromaddan komissiyani ayirish kerak. Agar bu savdoda 100U zarar ko‘rsangiz ham, komissiya baribir undiriladi.
547
·
--
Savdo qanchalik tez-tez bo‘lsa, komissiya aslida qanchalik “shiddatli” bo‘ladi? Hisoblab ko‘rsangiz, tushunasizKo‘pchilik savdo qilganda faqat foyda/zararga qaraydi, komissiyani esa alohida hisoblashga kamroq e’tibor beradi. Bir martalik (bitta bitim)da ko‘rsangiz, komissiya bir necha U bo‘lishi mumkin — rostdan ham sezilmaydi. Ammo muammo shundaki, u bir marta yechilib, keyin tugamaydi: har bir bitim qilinganda komissiya paydo bo‘ladi.
Savdo chastotasi qanchalik yuqori bo‘lsa, shunda haqiqatan ham e’tibor beriladigan narsa “bu bitta bitim qancha yechdi” emas, balki bir oy yoki bir yil davomida jami qancha yechilganidir.
Avval eng sodda formulani eslab qoling: savdo hajmi × komissiya stavkasi = komissiya/haq
Muhimi — hisobingizda qancha pul borligida emas, balki siz amalda qancha hajmda (qancha savdo hajmi/operatsiya) yaratganingizda. Masalan: hisobingizda faqat 1000 U bo‘lsa ham, tez-tez ochib-yopaversangiz, bir oyda jami 1 000 000 U miqdorida bitim bo‘lsa, unda komissiya/haq oxir-oqibat aynan shu 1 000 000 U savdo hajmi bo‘yicha hisoblanadi. Shu sababli yuqori chastotali (frequency) foydalanuvchilar ayniqsa savdo xarajatlariga e’tibor berishi kerak.
Savdo qanchalik tez-tez bo‘lsa, komissiya aslida qanchalik “shiddatli” bo‘ladi? Hisoblab ko‘rsangiz, tushunasiz
Ko‘pchilik savdo qilganda faqat foyda/zararga qaraydi, komissiyani esa alohida hisoblashga kamroq e’tibor beradi. Bir martalik (bitta bitim)da ko‘rsangiz, komissiya bir necha U bo‘lishi mumkin — rostdan ham sezilmaydi. Ammo muammo shundaki, u bir marta yechilib, keyin tugamaydi: har bir bitim qilinganda komissiya paydo bo‘ladi.
Savdo chastotasi qanchalik yuqori bo‘lsa, shunda haqiqatan ham e’tibor beriladigan narsa “bu bitta bitim qancha yechdi” emas, balki bir oy yoki bir yil davomida jami qancha yechilganidir.
Avval eng sodda formulani eslab qoling: savdo hajmi × komissiya stavkasi = komissiya/haq
Muhimi — hisobingizda qancha pul borligida emas, balki siz amalda qancha hajmda (qancha savdo hajmi/operatsiya) yaratganingizda. Masalan: hisobingizda faqat 1000 U bo‘lsa ham, tez-tez ochib-yopaversangiz, bir oyda jami 1 000 000 U miqdorida bitim bo‘lsa, unda komissiya/haq oxir-oqibat aynan shu 1 000 000 U savdo hajmi bo‘yicha hisoblanadi. Shu sababli yuqori chastotali (frequency) foydalanuvchilar ayniqsa savdo xarajatlariga e’tibor berishi kerak.
Savdo chastotasi qanchalik yuqori bo‘lsa, shunda haqiqatan ham e’tibor beriladigan narsa “bu bitta bitim qancha yechdi” emas, balki bir oy yoki bir yil davomida jami qancha yechilganidir.
Avval eng sodda formulani eslab qoling: savdo hajmi × komissiya stavkasi = komissiya/haq
Muhimi — hisobingizda qancha pul borligida emas, balki siz amalda qancha hajmda (qancha savdo hajmi/operatsiya) yaratganingizda. Masalan: hisobingizda faqat 1000 U bo‘lsa ham, tez-tez ochib-yopaversangiz, bir oyda jami 1 000 000 U miqdorida bitim bo‘lsa, unda komissiya/haq oxir-oqibat aynan shu 1 000 000 U savdo hajmi bo‘yicha hisoblanadi. Shu sababli yuqori chastotali (frequency) foydalanuvchilar ayniqsa savdo xarajatlariga e’tibor berishi kerak.
2
978
·
--
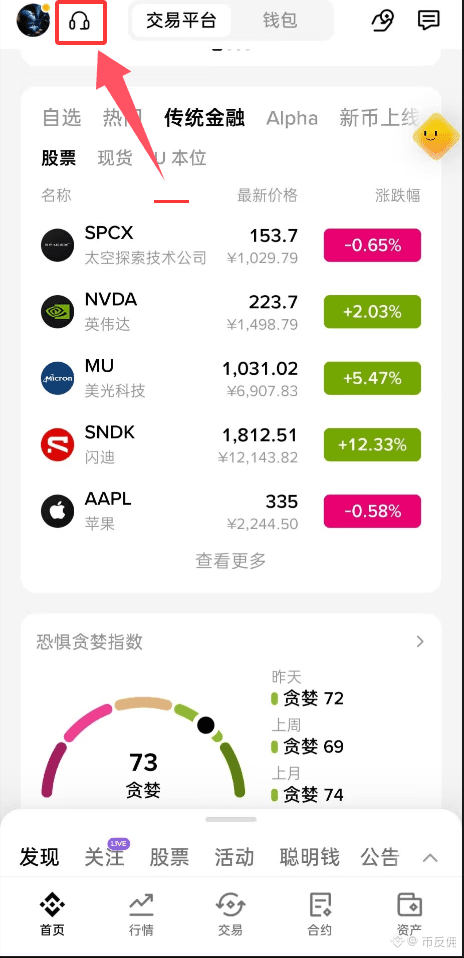
Katta ehtimol bilan eski foydalanuvchi taklif kodini qo‘shimcha bog‘lamoqchi bo‘lsa, avval shu bandni tekshiring.
Ro‘yxatdan o‘tgan vaqt va savdo hajmiga shoshilmang, birinchi qadam — avval tekshirib oling: hisobingiz hozirda taklifnoma (invites) aloqasiga egami-yo‘qmi.
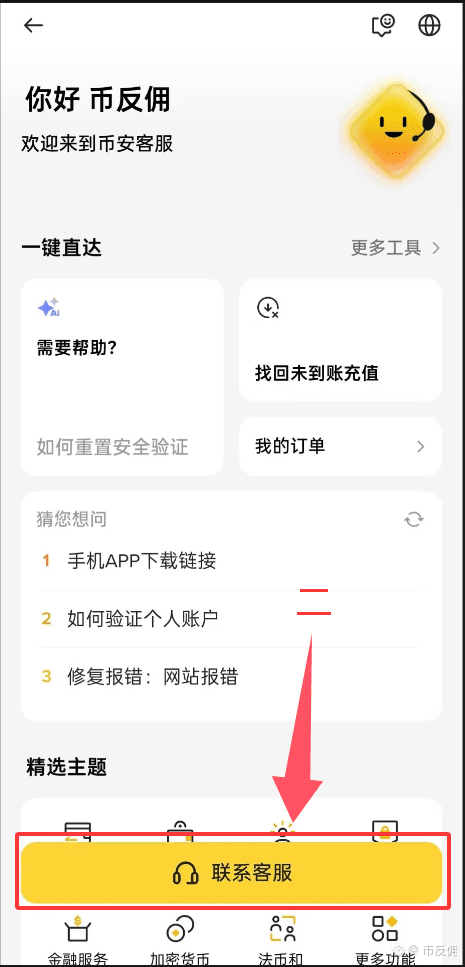
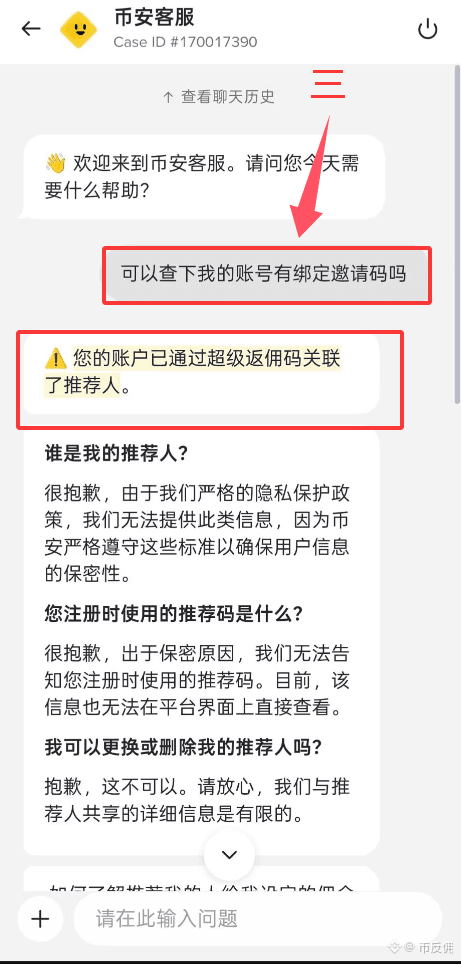
Yo‘riqnoma (ma’lumot yo‘li): mijozlarga xizmat ko‘rsatish bo‘limi → mijozlarga xizmat ko‘rsatish bilan bog‘lanish → “Mening hisobimga bog‘langan taklif kodi bor-yo‘qligini tekshirib bera olasizmi?” deb so‘rang.
Agar mijozlarga xizmat ko‘rsatish hisob allaqachon tavsiya qiluvchi (rekomendator) bilan bog‘langanini aytsa, demak hozirda taklif aloqasi mavjud;
agar yo‘q bo‘lsa, unda qayta bog‘lash yoki eski foydalanuvchi qaytib kelish (oldingi holatga qaytish) shartlariga mos-kelmasligini keyinroq aniqlang. Avval aloqani tekshiring, keyin yo‘lni aniqlang — aylanma yo‘llar ancha kamayadi.
#邀请码 #返佣
Katta ehtimol bilan eski foydalanuvchi taklif kodini qo‘shimcha bog‘lamoqchi bo‘lsa, avval shu bandni tekshiring.
Ro‘yxatdan o‘tgan vaqt va savdo hajmiga shoshilmang, birinchi qadam — avval tekshirib oling: hisobingiz hozirda taklifnoma (invites) aloqasiga egami-yo‘qmi.
Yo‘riqnoma (ma’lumot yo‘li): mijozlarga xizmat ko‘rsatish bo‘limi → mijozlarga xizmat ko‘rsatish bilan bog‘lanish → “Mening hisobimga bog‘langan taklif kodi bor-yo‘qligini tekshirib bera olasizmi?” deb so‘rang.
Agar mijozlarga xizmat ko‘rsatish hisob allaqachon tavsiya qiluvchi (rekomendator) bilan bog‘langanini aytsa, demak hozirda taklif aloqasi mavjud;
agar yo‘q bo‘lsa, unda qayta bog‘lash yoki eski foydalanuvchi qaytib kelish (oldingi holatga qaytish) shartlariga mos-kelmasligini keyinroq aniqlang. Avval aloqani tekshiring, keyin yo‘lni aniqlang — aylanma yo‘llar ancha kamayadi.
#邀请码 #返佣
Ro‘yxatdan o‘tgan vaqt va savdo hajmiga shoshilmang, birinchi qadam — avval tekshirib oling: hisobingiz hozirda taklifnoma (invites) aloqasiga egami-yo‘qmi.
Yo‘riqnoma (ma’lumot yo‘li): mijozlarga xizmat ko‘rsatish bo‘limi → mijozlarga xizmat ko‘rsatish bilan bog‘lanish → “Mening hisobimga bog‘langan taklif kodi bor-yo‘qligini tekshirib bera olasizmi?” deb so‘rang.
Agar mijozlarga xizmat ko‘rsatish hisob allaqachon tavsiya qiluvchi (rekomendator) bilan bog‘langanini aytsa, demak hozirda taklif aloqasi mavjud;
agar yo‘q bo‘lsa, unda qayta bog‘lash yoki eski foydalanuvchi qaytib kelish (oldingi holatga qaytish) shartlariga mos-kelmasligini keyinroq aniqlang. Avval aloqani tekshiring, keyin yo‘lni aniqlang — aylanma yo‘llar ancha kamayadi.
#邀请码 #返佣
1
1.5k
·
--
Bir oy ichida o‘zingiz aslida qancha komissiya to‘laganingizni bilasizmi?
Ko‘pchilik har kuni foyda/zararni kuzatadi, lekin komissiyaga hech qachon jiddiy qarab ko‘rmaydi.
Ko‘rish yo‘li:
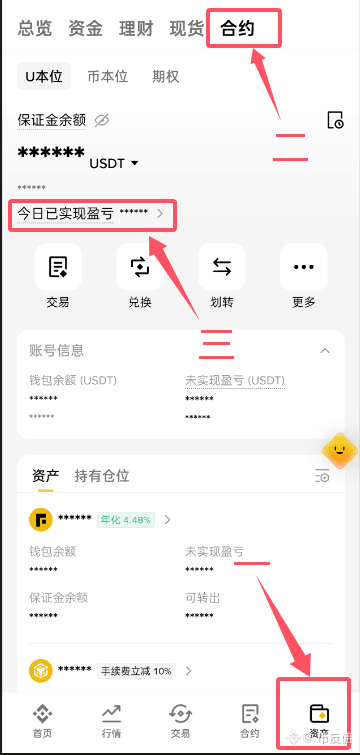
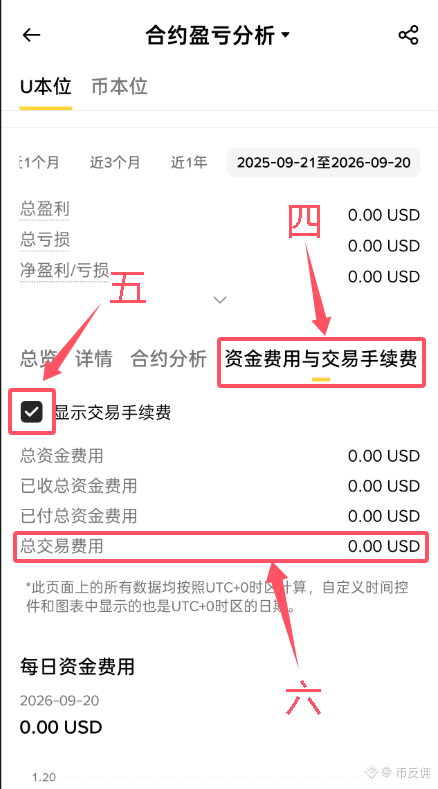
Mablag‘ → Shartnoma → Bugun realizatsiya qilingan foyda/z zarar → Mablag‘ xarajatlari va savdo komissiyasi → Savdo komissiyasini ko‘rsatishni belgilang → Umumiy savdo xarajatlari (komissiya xarajati)
Bu yerda o‘zining umumiy savdo xarajatlarini (komissiya xarajatini) to‘g‘ridan-to‘g‘ri ko‘rish mumkin. Faqat bitta kunni ko‘rmay, yaqin 1 oy, yaqin 3 oy bo‘yicha ham ko‘rib chiqish tavsiya etiladi.
Yuqori chastotali savdoda eng oson e’tibordan chetda qoladigan narsa bitta bitimdagi komissiya emas, balki uzoq muddat davomida to‘planadigan summa. Ba’zan yo‘nalish juda ko‘p zarar qilmagan bo‘lsa ham, hisob balansi baribir kamayib boradi — muammo ana shu “kichik komissiyalar” ichida yashirin bo‘lishi mumkin.
Savdo hajmi qanchalik katta bo‘lsa, shunchalik muntazam ravishda o‘z savdo xarajatlaringizni tekshirib turish kerak.
#手续费
Bir oy ichida o‘zingiz aslida qancha komissiya to‘laganingizni bilasizmi?
Ko‘pchilik har kuni foyda/zararni kuzatadi, lekin komissiyaga hech qachon jiddiy qarab ko‘rmaydi.
Ko‘rish yo‘li:
Mablag‘ → Shartnoma → Bugun realizatsiya qilingan foyda/z zarar → Mablag‘ xarajatlari va savdo komissiyasi → Savdo komissiyasini ko‘rsatishni belgilang → Umumiy savdo xarajatlari (komissiya xarajati)
Bu yerda o‘zining umumiy savdo xarajatlarini (komissiya xarajatini) to‘g‘ridan-to‘g‘ri ko‘rish mumkin. Faqat bitta kunni ko‘rmay, yaqin 1 oy, yaqin 3 oy bo‘yicha ham ko‘rib chiqish tavsiya etiladi.
Yuqori chastotali savdoda eng oson e’tibordan chetda qoladigan narsa bitta bitimdagi komissiya emas, balki uzoq muddat davomida to‘planadigan summa. Ba’zan yo‘nalish juda ko‘p zarar qilmagan bo‘lsa ham, hisob balansi baribir kamayib boradi — muammo ana shu “kichik komissiyalar” ichida yashirin bo‘lishi mumkin.
Savdo hajmi qanchalik katta bo‘lsa, shunchalik muntazam ravishda o‘z savdo xarajatlaringizni tekshirib turish kerak.
#手续费
Ko‘pchilik har kuni foyda/zararni kuzatadi, lekin komissiyaga hech qachon jiddiy qarab ko‘rmaydi.
Ko‘rish yo‘li:
Mablag‘ → Shartnoma → Bugun realizatsiya qilingan foyda/z zarar → Mablag‘ xarajatlari va savdo komissiyasi → Savdo komissiyasini ko‘rsatishni belgilang → Umumiy savdo xarajatlari (komissiya xarajati)
Bu yerda o‘zining umumiy savdo xarajatlarini (komissiya xarajatini) to‘g‘ridan-to‘g‘ri ko‘rish mumkin. Faqat bitta kunni ko‘rmay, yaqin 1 oy, yaqin 3 oy bo‘yicha ham ko‘rib chiqish tavsiya etiladi.
Yuqori chastotali savdoda eng oson e’tibordan chetda qoladigan narsa bitta bitimdagi komissiya emas, balki uzoq muddat davomida to‘planadigan summa. Ba’zan yo‘nalish juda ko‘p zarar qilmagan bo‘lsa ham, hisob balansi baribir kamayib boradi — muammo ana shu “kichik komissiyalar” ichida yashirin bo‘lishi mumkin.
Savdo hajmi qanchalik katta bo‘lsa, shunchalik muntazam ravishda o‘z savdo xarajatlaringizni tekshirib turish kerak.
#手续费
1
1
1.5k
·
--
Eski foydalanuvchi bog‘lanishni to‘ldirib, komissiya qaytarilishini olishi mumkinmi? Avval qaysi toifadagi hisob ekaningizni ko‘ring, keyin qaysi yo‘lni tanlashni hal qilingKo‘pchilik Binance’da ro‘yxatdan o‘tgandan keyin bitta muammoni aniqlaydi: avval ro‘yxatga olish paytida taklif aloqasi (taklif qiluvchi) bog‘lanmagan, endi esa ular eski foydalanuvchi bo‘lib qolgan. Unda hali ham to‘ldirib, bog‘lab qo‘yish mumkinmi?
Javob oddiy “bo‘lishi mumkin” yoki “bo‘lmaydi” emas. Chunki eski foydalanuvchilarning holatlari bir-biridan butunlay farq qiladi. Ba’zilarining akkaunti doim ishlatilgan, faqat savdo hajmi uncha katta emas; boshqalar ro‘yxatdan o‘tganiga ko‘p bo‘lgan, lekin bir necha oydan beri umuman foydalanishmagan. Binance’ning hozirgi qoidalariga moslashtirsak, bu ikki turdagi hisoblar aslida bir xil yo‘ldan yurmaydi.
Bundan tashqari, bitta muhim shartni avval aniq aytish kerak: bu yerda aytilayotgan “to‘ldirib bog‘lash” degani — avvalgi taklif qiluvchini almashtirish emas.
Eski foydalanuvchi bog‘lanishni to‘ldirib, komissiya qaytarilishini olishi mumkinmi? Avval qaysi toifadagi hisob ekaningizni ko‘ring, keyin qaysi yo‘lni tanlashni hal qiling
Ko‘pchilik Binance’da ro‘yxatdan o‘tgandan keyin bitta muammoni aniqlaydi: avval ro‘yxatga olish paytida taklif aloqasi (taklif qiluvchi) bog‘lanmagan, endi esa ular eski foydalanuvchi bo‘lib qolgan. Unda hali ham to‘ldirib, bog‘lab qo‘yish mumkinmi?
Javob oddiy “bo‘lishi mumkin” yoki “bo‘lmaydi” emas. Chunki eski foydalanuvchilarning holatlari bir-biridan butunlay farq qiladi. Ba’zilarining akkaunti doim ishlatilgan, faqat savdo hajmi uncha katta emas; boshqalar ro‘yxatdan o‘tganiga ko‘p bo‘lgan, lekin bir necha oydan beri umuman foydalanishmagan. Binance’ning hozirgi qoidalariga moslashtirsak, bu ikki turdagi hisoblar aslida bir xil yo‘ldan yurmaydi.
Bundan tashqari, bitta muhim shartni avval aniq aytish kerak: bu yerda aytilayotgan “to‘ldirib bog‘lash” degani — avvalgi taklif qiluvchini almashtirish emas.
Javob oddiy “bo‘lishi mumkin” yoki “bo‘lmaydi” emas. Chunki eski foydalanuvchilarning holatlari bir-biridan butunlay farq qiladi. Ba’zilarining akkaunti doim ishlatilgan, faqat savdo hajmi uncha katta emas; boshqalar ro‘yxatdan o‘tganiga ko‘p bo‘lgan, lekin bir necha oydan beri umuman foydalanishmagan. Binance’ning hozirgi qoidalariga moslashtirsak, bu ikki turdagi hisoblar aslida bir xil yo‘ldan yurmaydi.
Bundan tashqari, bitta muhim shartni avval aniq aytish kerak: bu yerda aytilayotgan “to‘ldirib bog‘lash” degani — avvalgi taklif qiluvchini almashtirish emas.
133
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
JobsReportRaisesHikeOdds
2,416 marta koʻrilgan
120 muhokama qilmoqda
TradFi yangiliklari | AQShda oktabr oyida 165 000 ta ish o‘rni qo‘shildi — 65 000 ta prognozdan ikki baravardan ko‘p; ishsizlik 4,1% gacha pasaydi
Binance News
·5 ta layk
·3.8k marta koʻrilgan
US Data Center Rules May Constrain AI Expansion
717 marta koʻrilgan
26 muhokama qilmoqda
CanUSStocksReboundAfterNonfarmPayrolls?
15,347 marta koʻrilgan
387 muhokama qilmoqda