
Ko‘pchilik savdo qilganda faqat foyda/zararga qaraydi, komissiyani esa alohida hisoblashga kamroq e’tibor beradi. Bir martalik (bitta bitim)da ko‘rsangiz, komissiya bir necha U bo‘lishi mumkin — rostdan ham sezilmaydi. Ammo muammo shundaki, u bir marta yechilib, keyin tugamaydi: har bir bitim qilinganda komissiya paydo bo‘ladi.
Savdo chastotasi qanchalik yuqori bo‘lsa, shunda haqiqatan ham e’tibor beriladigan narsa “bu bitta bitim qancha yechdi” emas, balki bir oy yoki bir yil davomida jami qancha yechilganidir.
Avval eng sodda formulani eslab qoling: savdo hajmi × komissiya stavkasi = komissiya/haq
Muhimi — hisobingizda qancha pul borligida emas, balki siz amalda qancha hajmda (qancha savdo hajmi/operatsiya) yaratganingizda. Masalan: hisobingizda faqat 1000 U bo‘lsa ham, tez-tez ochib-yopaversangiz, bir oyda jami 1 000 000 U miqdorida bitim bo‘lsa, unda komissiya/haq oxir-oqibat aynan shu 1 000 000 U savdo hajmi bo‘yicha hisoblanadi. Shu sababli yuqori chastotali (frequency) foydalanuvchilar ayniqsa savdo xarajatlariga e’tibor berishi kerak.
Bunga yanada yaqqolroq misol
Hisoblashni qulayroq qilish uchun, har safar ochishda 1 U (U) pozitsiya deb olaylik, komissiya stavkasi misol uchun 0.05% deb faraz qilamiz.
Bitta ochish: 10,000 × 0.05% = 5 U. Keyin yopish (pozitsiya hali ham taxminan 10,000 U bo‘lsa): yana taxminan 5 U.
Ya’ni, bitta to‘liq “ochish + yopish” siklida komissiya taxminan: 10 U.
Chastota oshishi bilan farq darhol chiqadi:
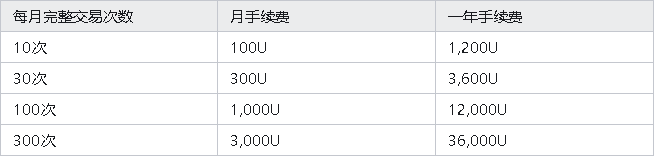
Bu yerda faqat prinsipni tushuntirish uchun hisob-kitob misoli keltirilgan; real stavkaga platforma, Maker/Taker, VIP darajasi kabi omillar ta’sir qiladi.
Ammo bu juda real muammoga ishora qiladi: savdo soni 10 barobar oshsa, boshqa sharoit o‘zgarmasa, komissiya ham deyarli 10 barobar ko‘payadi.
Yanada qiyin tomoni shundaki, kichik foyda strategiyalari komissiyalar tomonidan eng oson “yeyiladi”.
Masalan, siz 1 U lik savdo qildingiz. Bozor yo‘nalishini to‘g‘ri topdingiz va oxirida foyda qildingiz: 30 U.
Bu foydali ko‘rinadi. Lekin agar bu sikl davomida ochish va yopishning barchasiga jami 10 U komissiya ketgan bo‘lsa, haqiqiy qoladigan narsa: 30 - 10 = 20 U. Ya’ni foydaning uchdan bir qismi to‘g‘ridan-to‘g‘ri savdo xarajatiga aylanadi.
Agar bu savdo atigi 10 U foyda bersa-chi?
Komissiyalar chegirilgandan keyin deyarli hech narsa qolmasligi mumkin. Shuning uchun ko‘plab high-frequency strategiyalarning asl muammosi “noto‘g‘ri qaror qabul qilingan” bo‘lmasligi ham mumkin; muammo shundaki: bir bitimdagi foyda juda yupqa bo‘lib, uzoq muddatli savdo xarajatlarini umuman qoplamaydi.
Leverage esa bu muammoni yanada kuchaytiradi
Yana bir bor, bu joyda ko‘plab yangi boshlovchilar xato hisoblaydi.
Masalan, sizning kapitalingiz atigi 1000 U bo‘lsin. 10 barobar leverage qo‘llangandan keyin real pozitsiya 1 U ga yetishi mumkin. Komissiya odatda sizning 1000 U kapitalingizga emas, balki real bajarilgan savdoning pozitsiya qiymatiga qarab hisoblanadi.
Demak: kapital o‘zgarmagan bo‘lsa ham, komissiya o‘zgarmagan degani emas. Pozitsiya qanchalik katta bo‘lsa va savdolar qanchalik tez-tez bo‘lsa, jamlangan成交 miqdori tabiiy ravishda ko‘payadi. Shuning uchun ba’zi hisoblarda pul uncha ko‘p ko‘rinmaydi-yu, bir oy ichida esa o‘nlab minglab yoki hatto bir necha million U savdo hajmini keltirib chiqarishi mumkin.
Maker va Taker farqi yanada kattalashadi
Chastota oshgach, hatto stavka biroz farq qilsa ham, uzoq muddat davomida bu aniq ko‘rinadi.
Masalan, hisoblashni ko‘rsatish uchun: Maker komissiyasi stavkasi: 0.02%; Taker komissiyasi stavkasi: 0.05%.
Agar bir oyda 100 million U (成交) bo‘lsa
Barchasi Maker: 100 million × 0.02% = 200 U
Barchasi Taker: 100 million × 0.05% = 500 U
Xuddi shu成交 hajm bilan, bir oyda farq bo‘lishi mumkin: 300 U; bir yilda esa: 3,600 U. Shuning uchun high-frequency savdo qiluvchilar nafaqat qancha savdo qilganiga, balki savdolari asosan Makermi yoki Takermi — shunga ham qarashi kerak.
Nega ko‘pchilik “aslida ko‘p zarar ko‘rmadim, lekin balans baribir tushib boryapti” deb o‘ylaydi?
Ba’zan muammo aynan shu yerda bo‘ladi. Bugun 5 marta ochasiz, ertaga 10 marta. Har bir bitimdagi komissiya unchalik e’tiborga arzimayotgandek ko‘rinadi. Lekin bir oy yoki hatto bir yil ma’lumotlarini jamlaganingizdan keyin, siz ko‘rgan narsa o‘nlab U emas, balki yuzlab, minglab va hatto undan ham ko‘proq bo‘lishi mumkin.
Bundan tashqari, savdo komissiyasidan tashqari, shartnoma foydalanuvchilari boshqa xarajatlar, masalan, mablag‘ to‘lovi, slippaj va hokazolarga ham duch kelishi mumkin.
Shuning uchun real savdo natijasini quyidagicha ko‘rish kerak: savdo foydasi - komissiya - mablag‘ (funding) xarajati - slippaj va boshqa xarajatlar = amaldagi natija. Faqat bitta buyurtma “foyda” ko‘rsatganiga qarab qolmaslik kerak.
Oxiri
Savdo chastotasining o‘zi mutlaqo yaxshi yoki yomon degani emas. Asosiysi: savdolaringizdan tushadigan daromadingiz yuqori chastota sabab ko‘paygan xarajatlarni qoplay oladimi-yo‘qmi.
Agar strategiya har bir bitimdan ko‘p pul ishlasa va komissiya ulushi juda past bo‘lsa, ta’siri cheklangan bo‘lishi mumkin.
Lekin aslida high-frequency, kichik foyda va tez-tez kirib-chiqish uslubi bo‘lsa, hatto komissiya juda kichik (nol nuqtaning bir necha ulushi) bo‘lsa ham, uzoq muddat davomida bu strategiyada juda muhim xarajatlardan biriga aylanishi mumkin.
Shuning uchun tez-tez savdo qiladiganlar uchun “keyingi buyurtma qaysi tomonga ketadi”ni shunchaki o‘rganishdan ko‘ra, vaqti-vaqti bilan o‘z trading tarixingizni ochib ko‘rgan ma’qul: bu oy jami成交 hajmi qancha? Umumiy komissiya qancha bo‘ldi?
Ba’zan bu ikki raqamni hisoblab ko‘rish, ko‘proq bir savdo qilishni o‘rganishdan ham muhimroq bo‘ladi.