
海盗鸭
2.4k Postlar

海盗鸭
Shikoyat qilish
Foydalanuvchini bloklash
54 Kuzatilmoqda
128 Kuzatuvchilar
303 Yoqdi
Postlar
Barchasi
Iqtiboslar
·
--
Tarjimani ko‘rish
9月18日,日本央行把短期政策利率目标从1.00%上调到1.25%,7票赞成、2票反对。反对的浅田、佐藤两位委员认为,消费者物价通胀仍在2%以下,增长和物价都没加速到需要再加息的程度。1.25%是1995年以来最高——这就是"31年高位"的由来。
最反直觉的是:加息落地,日元反而跌了约1.2%,美元/日元一度逼近158,160这个心理关口重新回到视野中心。
为什么加息压不住贬值?因为市场交易的从来不是"这次加了多少",而是"接下来还加不加"。植田和男明确表示不会预设节奏、难以确定终点利率,还强调货币政策不是为了控制日元汇率。这套措辞被卖方概括为"鸽派加息"——鹰派动作,鸽派指引。
和我们更相关的在传导链上。日本利率抬升,理论上会收紧全球最庞大的一条套息融资通道:借入日元、买入高收益资产。这条通道一旦反向平仓,冲击的不只是日元,而是所有带杠杆的风险资产,2024年8月就是现成的样本。但这次日元走弱,说明利差交易没被逼着撤退,融资端压力反而缓解。同期 $BTC 在81000美元附近震荡,较7月57800美元的年内低点已反弹三成以上。
我的判断偏谨慎乐观:短期内这更像一次假警报,因为政策路径没被锁死,融资成本上行是渐进的而非断崖式。真正该盯的不是这次的点位,而是160关口会不会被击穿、日本10年期国债收益率会不会再上台阶——那才是可能触发跨市场去杠杆的开关。
所以想问一句:160这道线,这一次守得住吗?如果守不住,你打算先动哪一类仓位?
#日本央行加息至31年高位
9月18日,日本央行把短期政策利率目标从1.00%上调到1.25%,7票赞成、2票反对。反对的浅田、佐藤两位委员认为,消费者物价通胀仍在2%以下,增长和物价都没加速到需要再加息的程度。1.25%是1995年以来最高——这就是"31年高位"的由来。
最反直觉的是:加息落地,日元反而跌了约1.2%,美元/日元一度逼近158,160这个心理关口重新回到视野中心。
为什么加息压不住贬值?因为市场交易的从来不是"这次加了多少",而是"接下来还加不加"。植田和男明确表示不会预设节奏、难以确定终点利率,还强调货币政策不是为了控制日元汇率。这套措辞被卖方概括为"鸽派加息"——鹰派动作,鸽派指引。
和我们更相关的在传导链上。日本利率抬升,理论上会收紧全球最庞大的一条套息融资通道:借入日元、买入高收益资产。这条通道一旦反向平仓,冲击的不只是日元,而是所有带杠杆的风险资产,2024年8月就是现成的样本。但这次日元走弱,说明利差交易没被逼着撤退,融资端压力反而缓解。同期 $BTC 在81000美元附近震荡,较7月57800美元的年内低点已反弹三成以上。
我的判断偏谨慎乐观:短期内这更像一次假警报,因为政策路径没被锁死,融资成本上行是渐进的而非断崖式。真正该盯的不是这次的点位,而是160关口会不会被击穿、日本10年期国债收益率会不会再上台阶——那才是可能触发跨市场去杠杆的开关。
所以想问一句:160这道线,这一次守得住吗?如果守不住,你打算先动哪一类仓位?
#日本央行加息至31年高位
最反直觉的是:加息落地,日元反而跌了约1.2%,美元/日元一度逼近158,160这个心理关口重新回到视野中心。
为什么加息压不住贬值?因为市场交易的从来不是"这次加了多少",而是"接下来还加不加"。植田和男明确表示不会预设节奏、难以确定终点利率,还强调货币政策不是为了控制日元汇率。这套措辞被卖方概括为"鸽派加息"——鹰派动作,鸽派指引。
和我们更相关的在传导链上。日本利率抬升,理论上会收紧全球最庞大的一条套息融资通道:借入日元、买入高收益资产。这条通道一旦反向平仓,冲击的不只是日元,而是所有带杠杆的风险资产,2024年8月就是现成的样本。但这次日元走弱,说明利差交易没被逼着撤退,融资端压力反而缓解。同期 $BTC 在81000美元附近震荡,较7月57800美元的年内低点已反弹三成以上。
我的判断偏谨慎乐观:短期内这更像一次假警报,因为政策路径没被锁死,融资成本上行是渐进的而非断崖式。真正该盯的不是这次的点位,而是160关口会不会被击穿、日本10年期国债收益率会不会再上台阶——那才是可能触发跨市场去杠杆的开关。
所以想问一句:160这道线,这一次守得住吗?如果守不住,你打算先动哪一类仓位?
#日本央行加息至31年高位
3
·
--
Tarjimani ko‘rish
渣打 9 月 15 日首次覆盖 Arbitrum,给 $ARB 的 2030 年目标价 10 美元——报告日币价约 0.13 美元,约 70 倍。路径是 2026 到 2030 年依次 0.50、1.50、3.50、6.50、10 美元,年化约 150%,比该行对 $BTC(50 万)和 ETH(4 万)的预测还猛。
逻辑是「TradFi 的区块链」:现实资产上链,渣打预计代币化资产到 2028 年底从约 3,400 亿升到 4 万亿美元。但报告也承认最大漏洞——ARB 是治理代币,协议收入进 DAO 国库而非持有人口袋。
我的判断:这 70 倍最脆弱的一环不在币价,在代币经济学——没有回购或销毁,生态再繁荣也和持币人隔一层。
若 DAO 明天就投票开回购,你觉得 $ARB 值多少?
渣打 9 月 15 日首次覆盖 Arbitrum,给 $ARB 的 2030 年目标价 10 美元——报告日币价约 0.13 美元,约 70 倍。路径是 2026 到 2030 年依次 0.50、1.50、3.50、6.50、10 美元,年化约 150%,比该行对 $BTC (50 万)和 ETH(4 万)的预测还猛。
逻辑是「TradFi 的区块链」:现实资产上链,渣打预计代币化资产到 2028 年底从约 3,400 亿升到 4 万亿美元。但报告也承认最大漏洞——ARB 是治理代币,协议收入进 DAO 国库而非持有人口袋。
我的判断:这 70 倍最脆弱的一环不在币价,在代币经济学——没有回购或销毁,生态再繁荣也和持币人隔一层。
若 DAO 明天就投票开回购,你觉得 $ARB 值多少?
逻辑是「TradFi 的区块链」:现实资产上链,渣打预计代币化资产到 2028 年底从约 3,400 亿升到 4 万亿美元。但报告也承认最大漏洞——ARB 是治理代币,协议收入进 DAO 国库而非持有人口袋。
我的判断:这 70 倍最脆弱的一环不在币价,在代币经济学——没有回购或销毁,生态再繁荣也和持币人隔一层。
若 DAO 明天就投票开回购,你觉得 $ARB 值多少?
7
·
--
Tarjimani ko‘rish
9 月 18 日 epoch 1037 生效,$SOL 出块间隔从 300 毫秒降到 250 毫秒,频率提高约 17%。首日抽样实测约 266 毫秒、跳块率约 0.05%,看着还算稳。
但风险被压进了共识层:四 slot 的 leader 窗口从 1.2 秒缩到 1 秒;相邻 leader 跨 8,000 公里时,首个 slot 中位延迟约 122 毫秒,已是 200 毫秒目标的一半。8 月 TeraSwitch 故障曾让 28.83% 质押失联 33 分钟,集中度才是真短板。
我倾向认为 200 毫秒不该急着上:提速的好处是全网共享的,容错空间变小的代价却由验证者独扛。
换你,愿意为再快一点赌一次全网停机吗?
9 月 18 日 epoch 1037 生效,$SOL 出块间隔从 300 毫秒降到 250 毫秒,频率提高约 17%。首日抽样实测约 266 毫秒、跳块率约 0.05%,看着还算稳。
但风险被压进了共识层:四 slot 的 leader 窗口从 1.2 秒缩到 1 秒;相邻 leader 跨 8,000 公里时,首个 slot 中位延迟约 122 毫秒,已是 200 毫秒目标的一半。8 月 TeraSwitch 故障曾让 28.83% 质押失联 33 分钟,集中度才是真短板。
我倾向认为 200 毫秒不该急着上:提速的好处是全网共享的,容错空间变小的代价却由验证者独扛。
换你,愿意为再快一点赌一次全网停机吗?
但风险被压进了共识层:四 slot 的 leader 窗口从 1.2 秒缩到 1 秒;相邻 leader 跨 8,000 公里时,首个 slot 中位延迟约 122 毫秒,已是 200 毫秒目标的一半。8 月 TeraSwitch 故障曾让 28.83% 质押失联 33 分钟,集中度才是真短板。
我倾向认为 200 毫秒不该急着上:提速的好处是全网共享的,容错空间变小的代价却由验证者独扛。
换你,愿意为再快一点赌一次全网停机吗?
81
·
--
Tarjimani ko‘rish
"交易所储备创七年新低"这句话被反复转发,几乎成了看涨的同义词。但我觉得这个指标被误读的地方,比它说对的地方更多。
先把机制拆开。交易所余额下降通常只有三种解释:一,币被提进自托管钱包,持有人不打算卖;二,币被转去做托管、抵押或链上借贷,所有权没变但不再挂在交易所地址上;三,交易所内部划转与地址整理。只有第一种才是真正的"抛压消失",后两种只是把风险换了个地方放着。
多头的逻辑建立在一个隐含前提上:需求不变、供给先少,于是价格被挤上去。但供给端并不静态。就在储备走低的同时,链上数据显示有大户向交易所的流入量冲到了六个月高位,单日搬动的量级以十亿枚计——这个方向恰好与"供给收紧"相反。而价格很诚实:$XRP 近期在1.40美元附近来回磨,没有走出趋势。
空头的论据还不止于此。交易所余额低到极端时,订单簿深度会同步变薄,买卖价差在低成交量时段被拉大。同样的买盘能把价格推得更猛,这是好事;但同样的抛盘也会砸得更狠。所以低储备本质上放大了波动率,而不是单方向地看涨。
我倾向于把它当作一个中性偏波动的信号:它说明长期持有者的筹码在变结实,但不足以推导出方向。决定方向的仍然是现货买盘能否持续放量,而目前这一点还不支持乐观结论。
想问一句:如果你手上有一笔XRP,现在是提到自托管冷钱包,还是留在交易所等流动性?你的选择本身,就是这个指标的一部分。
#XRP交易所储备创七年新低
"交易所储备创七年新低"这句话被反复转发,几乎成了看涨的同义词。但我觉得这个指标被误读的地方,比它说对的地方更多。
先把机制拆开。交易所余额下降通常只有三种解释:一,币被提进自托管钱包,持有人不打算卖;二,币被转去做托管、抵押或链上借贷,所有权没变但不再挂在交易所地址上;三,交易所内部划转与地址整理。只有第一种才是真正的"抛压消失",后两种只是把风险换了个地方放着。
多头的逻辑建立在一个隐含前提上:需求不变、供给先少,于是价格被挤上去。但供给端并不静态。就在储备走低的同时,链上数据显示有大户向交易所的流入量冲到了六个月高位,单日搬动的量级以十亿枚计——这个方向恰好与"供给收紧"相反。而价格很诚实:$XRP 近期在1.40美元附近来回磨,没有走出趋势。
空头的论据还不止于此。交易所余额低到极端时,订单簿深度会同步变薄,买卖价差在低成交量时段被拉大。同样的买盘能把价格推得更猛,这是好事;但同样的抛盘也会砸得更狠。所以低储备本质上放大了波动率,而不是单方向地看涨。
我倾向于把它当作一个中性偏波动的信号:它说明长期持有者的筹码在变结实,但不足以推导出方向。决定方向的仍然是现货买盘能否持续放量,而目前这一点还不支持乐观结论。
想问一句:如果你手上有一笔XRP,现在是提到自托管冷钱包,还是留在交易所等流动性?你的选择本身,就是这个指标的一部分。
#XRP交易所储备创七年新低
先把机制拆开。交易所余额下降通常只有三种解释:一,币被提进自托管钱包,持有人不打算卖;二,币被转去做托管、抵押或链上借贷,所有权没变但不再挂在交易所地址上;三,交易所内部划转与地址整理。只有第一种才是真正的"抛压消失",后两种只是把风险换了个地方放着。
多头的逻辑建立在一个隐含前提上:需求不变、供给先少,于是价格被挤上去。但供给端并不静态。就在储备走低的同时,链上数据显示有大户向交易所的流入量冲到了六个月高位,单日搬动的量级以十亿枚计——这个方向恰好与"供给收紧"相反。而价格很诚实:$XRP 近期在1.40美元附近来回磨,没有走出趋势。
空头的论据还不止于此。交易所余额低到极端时,订单簿深度会同步变薄,买卖价差在低成交量时段被拉大。同样的买盘能把价格推得更猛,这是好事;但同样的抛盘也会砸得更狠。所以低储备本质上放大了波动率,而不是单方向地看涨。
我倾向于把它当作一个中性偏波动的信号:它说明长期持有者的筹码在变结实,但不足以推导出方向。决定方向的仍然是现货买盘能否持续放量,而目前这一点还不支持乐观结论。
想问一句:如果你手上有一笔XRP,现在是提到自托管冷钱包,还是留在交易所等流动性?你的选择本身,就是这个指标的一部分。
#XRP交易所储备创七年新低
38
·
--
Tarjimani ko‘rish
六位诺奖经济学家(含 Krugman、Stiglitz、Acemoglu)9 月 19 日联署支持加州 40 号提案:对亿万富翁一次性征 5% 财富税,11 月 3 日公投,规模约 1,000 亿美元。他们写道,加州最富的 0.001% 十年前合计持有 7,000 亿美元,如今 2.3 万亿;这 250 位亿万富翁 2019-2025 年财富增加 1.4 万亿,缴的州所得税只相当于其中 1.6%。反对最力的是 Ripple 执行主席 Larsen:个人投入超 1,000 万美元阻击,身家 84 亿美元,5% 的税意味着约 4.2 亿。我认为这对 $XRP 情绪扰动被高估:Larsen 是个人在打这场仗,链上基本面没变。这税是补医保缺口,还是逼创始人提前卖币?
六位诺奖经济学家(含 Krugman、Stiglitz、Acemoglu)9 月 19 日联署支持加州 40 号提案:对亿万富翁一次性征 5% 财富税,11 月 3 日公投,规模约 1,000 亿美元。他们写道,加州最富的 0.001% 十年前合计持有 7,000 亿美元,如今 2.3 万亿;这 250 位亿万富翁 2019-2025 年财富增加 1.4 万亿,缴的州所得税只相当于其中 1.6%。反对最力的是 Ripple 执行主席 Larsen:个人投入超 1,000 万美元阻击,身家 84 亿美元,5% 的税意味着约 4.2 亿。我认为这对 $XRP 情绪扰动被高估:Larsen 是个人在打这场仗,链上基本面没变。这税是补医保缺口,还是逼创始人提前卖币?
26
·
--
Tarjimani ko‘rish
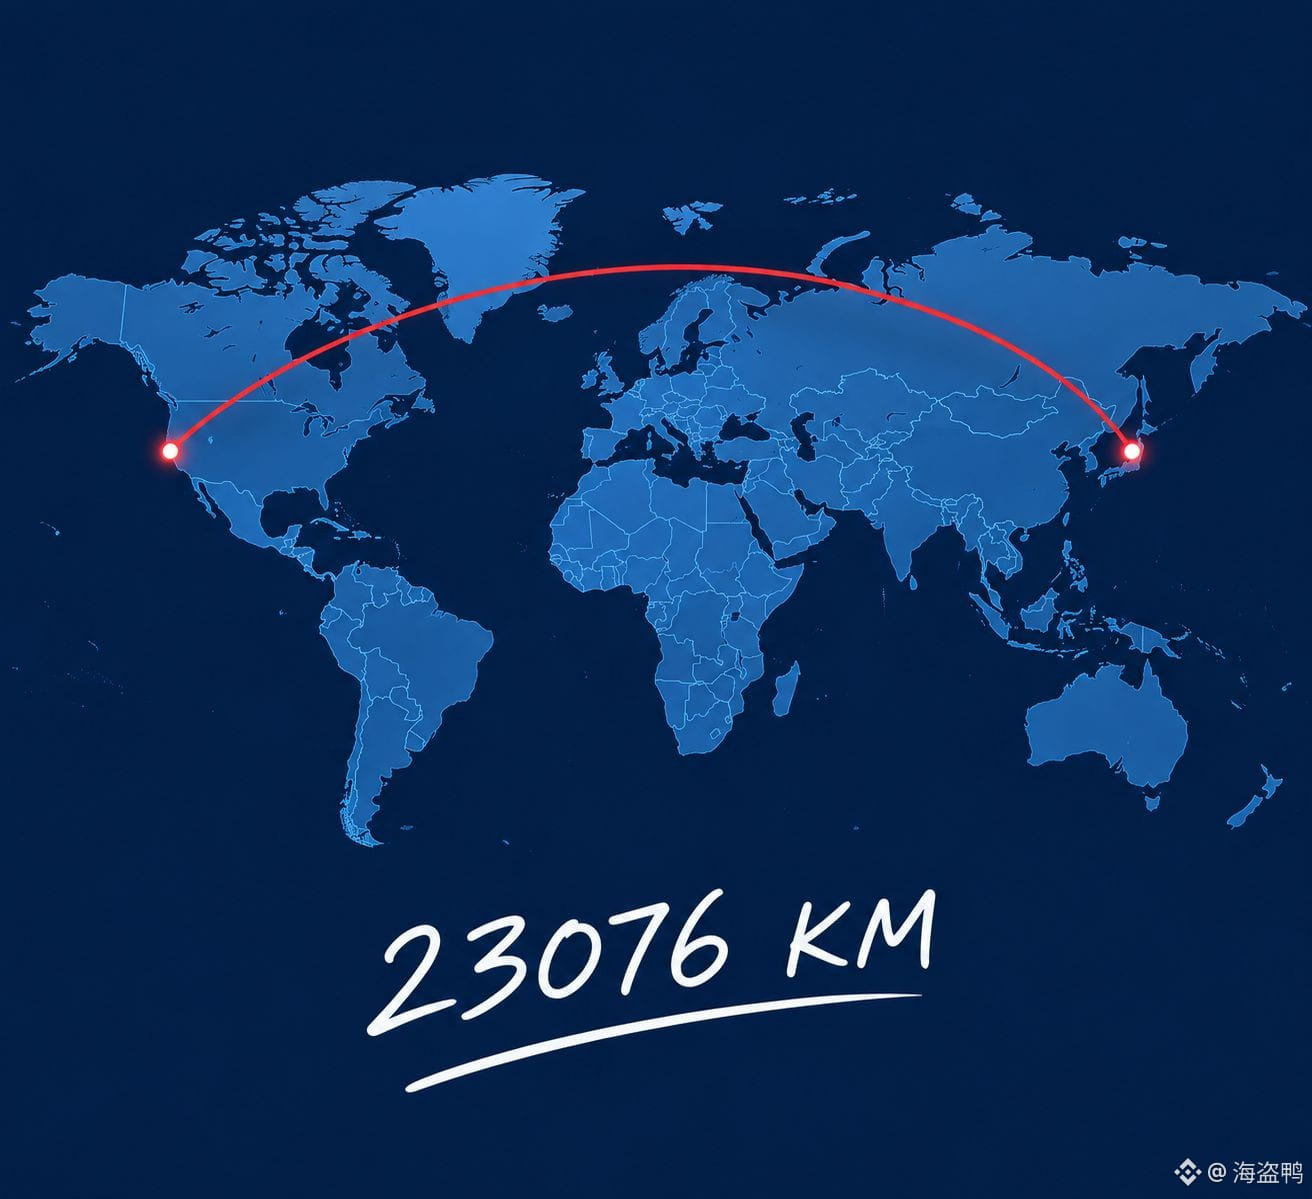
23076公里,一架A350用一次不落地的方式把地球两端的两个点直接用一条直线连了起来,顺手把波音很多年前留下的那个纪录推到了身后。
这个数字大在哪拿赤道做参照就很清楚了,地球一圈大约40075公里,而这条航线一口气跑完了半圈还多。
普通宽体客机的经济航程大多停在12000到15000公里这个区间里想再往远飞要么少装人少装油要么就得在中途找个地方落地加一次油,差别就压在这几千公里的航程上。
所以被改写的其实不是飞机,是机场的排位。过去从南半球飞欧洲几乎必须在中东停一站,迪拜和多哈靠这个中转做成了几十年的大生意。
当直飞能覆盖越来越多的一对城市,这些枢纽还能靠什么留住客人?我暂时想不出答案,你们怎么看?
23076公里,一架A350用一次不落地的方式把地球两端的两个点直接用一条直线连了起来,顺手把波音很多年前留下的那个纪录推到了身后。
这个数字大在哪拿赤道做参照就很清楚了,地球一圈大约40075公里,而这条航线一口气跑完了半圈还多。
普通宽体客机的经济航程大多停在12000到15000公里这个区间里想再往远飞要么少装人少装油要么就得在中途找个地方落地加一次油,差别就压在这几千公里的航程上。
所以被改写的其实不是飞机,是机场的排位。过去从南半球飞欧洲几乎必须在中东停一站,迪拜和多哈靠这个中转做成了几十年的大生意。
当直飞能覆盖越来越多的一对城市,这些枢纽还能靠什么留住客人?我暂时想不出答案,你们怎么看?
这个数字大在哪拿赤道做参照就很清楚了,地球一圈大约40075公里,而这条航线一口气跑完了半圈还多。
普通宽体客机的经济航程大多停在12000到15000公里这个区间里想再往远飞要么少装人少装油要么就得在中途找个地方落地加一次油,差别就压在这几千公里的航程上。
所以被改写的其实不是飞机,是机场的排位。过去从南半球飞欧洲几乎必须在中东停一站,迪拜和多哈靠这个中转做成了几十年的大生意。
当直飞能覆盖越来越多的一对城市,这些枢纽还能靠什么留住客人?我暂时想不出答案,你们怎么看?
1
1
29
·
--
Tarjimani ko‘rish
说实话,巴菲特卸任这件事,我觉得市场抓错了重点。
所有人都在问接班人能不能接得住这艘船,可这个问题本身就不太成立。伯克希尔六十年的超额收益,有一大半来自一张别人抄不了的资产负债结构——保险浮存金,成本接近零、期限极长、还不用还。谁坐那个位子,都得先有这张表。
真正会变的是另一件事:他自己就是这家公司的情绪定价器。他在恐慌里敢加仓,不是因为比别人聪明,是因为他的负债端跟所有人都不一样。这一层,继任者短期内学不来。
所以我更关心的是:表还在,但那个人的判断力不在了,伯克希尔的估值中枢会不会往下修一档?
你怎么看?我可能是少数到现在还在担心这件事的人。
说实话,巴菲特卸任这件事,我觉得市场抓错了重点。
所有人都在问接班人能不能接得住这艘船,可这个问题本身就不太成立。伯克希尔六十年的超额收益,有一大半来自一张别人抄不了的资产负债结构——保险浮存金,成本接近零、期限极长、还不用还。谁坐那个位子,都得先有这张表。
真正会变的是另一件事:他自己就是这家公司的情绪定价器。他在恐慌里敢加仓,不是因为比别人聪明,是因为他的负债端跟所有人都不一样。这一层,继任者短期内学不来。
所以我更关心的是:表还在,但那个人的判断力不在了,伯克希尔的估值中枢会不会往下修一档?
你怎么看?我可能是少数到现在还在担心这件事的人。
所有人都在问接班人能不能接得住这艘船,可这个问题本身就不太成立。伯克希尔六十年的超额收益,有一大半来自一张别人抄不了的资产负债结构——保险浮存金,成本接近零、期限极长、还不用还。谁坐那个位子,都得先有这张表。
真正会变的是另一件事:他自己就是这家公司的情绪定价器。他在恐慌里敢加仓,不是因为比别人聪明,是因为他的负债端跟所有人都不一样。这一层,继任者短期内学不来。
所以我更关心的是:表还在,但那个人的判断力不在了,伯克希尔的估值中枢会不会往下修一档?
你怎么看?我可能是少数到现在还在担心这件事的人。
1
1
116
·
--
Tarjimani ko‘rish
$BTC市值站上1.63万亿美元,把特斯拉($TSLAB)的约1.44万亿甩在了身后,差距大约2000亿美元。
先把事实摆清楚:$BTC在8.1万美元附近,24小时区间80838至81864;特斯拉收在364.27美元、年内跌幅接近两成。所以这个「超越」里,至少有一半不是比特币涨出来的,是特斯拉跌出来的。
分歧点也正在这里。
看多的一边认为这是资产定位的迁移:现货ETF在9月17日净流入约1.6亿美元(IBIT一家1.84亿),全球已有198家上市公司合计持有127万枚$BTC。钱是从「配置」的角度进来的,跟上一轮散户加杠杆完全不同。
看空的一边指出驱动力不对:24小时内爆仓2.6亿美元,其中空头2.5亿、多头只有1029万——这是典型的空头挤压,不是新增买盘。而且$BTC距2025年10月12.6万美元的高点还差35%,所谓「超越」只是别人跌得更快。
我倾向于看空这边的逻辑,但理由不是「挤压一定回落」,而是:市值排名是价格×流通量的结果,它天然滞后。$BTC要守住8万这条线,这个里程碑才算成立;守不住,它就是一根长上影线。
顺便说,下一个要追的是Alphabet,约1.9万亿,还差约2700亿——这个缺口比现在的领先幅度还大。
你怎么看:这轮8万是机构定价的起点,还是空头回补的终点?如果是前者,你会在当前位置加仓吗?
#比特币市值超越特斯拉
$BTC 市值站上1.63万亿美元,把特斯拉($TSLAB )的约1.44万亿甩在了身后,差距大约2000亿美元。
先把事实摆清楚:$BTC 在8.1万美元附近,24小时区间80838至81864;特斯拉收在364.27美元、年内跌幅接近两成。所以这个「超越」里,至少有一半不是比特币涨出来的,是特斯拉跌出来的。
分歧点也正在这里。
看多的一边认为这是资产定位的迁移:现货ETF在9月17日净流入约1.6亿美元(IBIT一家1.84亿),全球已有198家上市公司合计持有127万枚$BTC 。钱是从「配置」的角度进来的,跟上一轮散户加杠杆完全不同。
看空的一边指出驱动力不对:24小时内爆仓2.6亿美元,其中空头2.5亿、多头只有1029万——这是典型的空头挤压,不是新增买盘。而且$BTC 距2025年10月12.6万美元的高点还差35%,所谓「超越」只是别人跌得更快。
我倾向于看空这边的逻辑,但理由不是「挤压一定回落」,而是:市值排名是价格×流通量的结果,它天然滞后。$BTC 要守住8万这条线,这个里程碑才算成立;守不住,它就是一根长上影线。
顺便说,下一个要追的是Alphabet,约1.9万亿,还差约2700亿——这个缺口比现在的领先幅度还大。
你怎么看:这轮8万是机构定价的起点,还是空头回补的终点?如果是前者,你会在当前位置加仓吗?
#比特币市值超越特斯拉
先把事实摆清楚:$BTC 在8.1万美元附近,24小时区间80838至81864;特斯拉收在364.27美元、年内跌幅接近两成。所以这个「超越」里,至少有一半不是比特币涨出来的,是特斯拉跌出来的。
分歧点也正在这里。
看多的一边认为这是资产定位的迁移:现货ETF在9月17日净流入约1.6亿美元(IBIT一家1.84亿),全球已有198家上市公司合计持有127万枚$BTC 。钱是从「配置」的角度进来的,跟上一轮散户加杠杆完全不同。
看空的一边指出驱动力不对:24小时内爆仓2.6亿美元,其中空头2.5亿、多头只有1029万——这是典型的空头挤压,不是新增买盘。而且$BTC 距2025年10月12.6万美元的高点还差35%,所谓「超越」只是别人跌得更快。
我倾向于看空这边的逻辑,但理由不是「挤压一定回落」,而是:市值排名是价格×流通量的结果,它天然滞后。$BTC 要守住8万这条线,这个里程碑才算成立;守不住,它就是一根长上影线。
顺便说,下一个要追的是Alphabet,约1.9万亿,还差约2700亿——这个缺口比现在的领先幅度还大。
你怎么看:这轮8万是机构定价的起点,还是空头回补的终点?如果是前者,你会在当前位置加仓吗?
#比特币市值超越特斯拉
1
210
·
--
Tarjimani ko‘rish
SEC收到了21Shares提交的Injective现货ETF修订版S-1/A。
先把这份文件说清楚:它是对2025年10月原始申报的更新,如果通过,将在纳斯达克上市,代码TINJ,被动跟踪FTSE Injective指数,并且可能把一部分持仓拿去质押生息。21Shares在欧洲已经有一只Injective质押ETP在跑。
为什么值得单独拿出来讲?因为它是「山寨币ETF队列」的一个样本。$INJ市值只有约5亿美元级别,价格在7美元附近。这个体量意味着两件事:一是通过后边际买盘对价格的杠杆会非常大,二是一旦流程受挫,回撤也一样猛。
我认为普通用户最该记住三点。
第一,修订申请是程序进展,不是批准,更不是明天就能买。S-1只是注册声明,真正决定能否上市还得看交易所提交的19b-4规则变更,以及托管安排是否敲定。
第二,质押条款是这份文件里最有争议的部分。质押能增厚收益,但也带来赎回时限、罚没风险和「这还算不算商品」的监管问题。21Shares在另一份申报里给的质押比例区间是30%至70%,区间这么宽,说明连发行方自己都还没定。
第三,别用「ETF通过」当买入理由。今年已经有发行方撤回ADA、HBAR、DOT的申报——队列是在动,但方向不只有前进。
如果要盯,我会盯三个节点:何时提交19b-4、托管方是谁、SEC对质押的态度有没有松口。这三个比价格突破重要得多。
你觉得小市值币种上现货ETF,是给散户开了一扇门,还是项目方在给自己做背书?你会在什么条件下真的把$INJ放进口袋?
#SEC收到21SharesINJ现货ETF修订申请
SEC收到了21Shares提交的Injective现货ETF修订版S-1/A。
先把这份文件说清楚:它是对2025年10月原始申报的更新,如果通过,将在纳斯达克上市,代码TINJ,被动跟踪FTSE Injective指数,并且可能把一部分持仓拿去质押生息。21Shares在欧洲已经有一只Injective质押ETP在跑。
为什么值得单独拿出来讲?因为它是「山寨币ETF队列」的一个样本。$INJ 市值只有约5亿美元级别,价格在7美元附近。这个体量意味着两件事:一是通过后边际买盘对价格的杠杆会非常大,二是一旦流程受挫,回撤也一样猛。
我认为普通用户最该记住三点。
第一,修订申请是程序进展,不是批准,更不是明天就能买。S-1只是注册声明,真正决定能否上市还得看交易所提交的19b-4规则变更,以及托管安排是否敲定。
第二,质押条款是这份文件里最有争议的部分。质押能增厚收益,但也带来赎回时限、罚没风险和「这还算不算商品」的监管问题。21Shares在另一份申报里给的质押比例区间是30%至70%,区间这么宽,说明连发行方自己都还没定。
第三,别用「ETF通过」当买入理由。今年已经有发行方撤回ADA、HBAR、DOT的申报——队列是在动,但方向不只有前进。
如果要盯,我会盯三个节点:何时提交19b-4、托管方是谁、SEC对质押的态度有没有松口。这三个比价格突破重要得多。
你觉得小市值币种上现货ETF,是给散户开了一扇门,还是项目方在给自己做背书?你会在什么条件下真的把$INJ 放进口袋?
#SEC收到21SharesINJ现货ETF修订申请
先把这份文件说清楚:它是对2025年10月原始申报的更新,如果通过,将在纳斯达克上市,代码TINJ,被动跟踪FTSE Injective指数,并且可能把一部分持仓拿去质押生息。21Shares在欧洲已经有一只Injective质押ETP在跑。
为什么值得单独拿出来讲?因为它是「山寨币ETF队列」的一个样本。$INJ 市值只有约5亿美元级别,价格在7美元附近。这个体量意味着两件事:一是通过后边际买盘对价格的杠杆会非常大,二是一旦流程受挫,回撤也一样猛。
我认为普通用户最该记住三点。
第一,修订申请是程序进展,不是批准,更不是明天就能买。S-1只是注册声明,真正决定能否上市还得看交易所提交的19b-4规则变更,以及托管安排是否敲定。
第二,质押条款是这份文件里最有争议的部分。质押能增厚收益,但也带来赎回时限、罚没风险和「这还算不算商品」的监管问题。21Shares在另一份申报里给的质押比例区间是30%至70%,区间这么宽,说明连发行方自己都还没定。
第三,别用「ETF通过」当买入理由。今年已经有发行方撤回ADA、HBAR、DOT的申报——队列是在动,但方向不只有前进。
如果要盯,我会盯三个节点:何时提交19b-4、托管方是谁、SEC对质押的态度有没有松口。这三个比价格突破重要得多。
你觉得小市值币种上现货ETF,是给散户开了一扇门,还是项目方在给自己做背书?你会在什么条件下真的把$INJ 放进口袋?
#SEC收到21SharesINJ现货ETF修订申请
1
136
·
--
Dell($DELLB)bu hisobotda eng avvalo qarash kerak bo‘ladigani — kutilgandan oshgan natijalar emas, balki buyurtmalar jadvali.
FY27 ikkinchi chorak daromadi 469,7 mlrd dollar bo‘lib, yillik 58% ga o‘sdi; tuzatishdan keyingi har bir aksiya uchun foyda (EPS) 7,04 dollar, yillik 203% ga o‘sdi, bozor prognozi esa taxminan 4,9 dollar edi. Haqiqiy “portlash” esa buyurtmalarda: bir chorakda AI serverlari bo‘yicha yangi buyurtmalar 60,9 mlrd dollar, AI serverlar bo‘yicha mavjud buyurtmalar (backlog) esa 95 mlrd dollarga yetdi — bir chorakning o‘zida deyarli ikki baravar. Rahbariyat vaziyatdan foydalanib, yil bo‘yicha daromad yo‘riqnomasini 1670 mlrd dollardan 1920 mlrd dollarga ko‘tardi, tuzatishdan keyingi EPS prognozini esa 17,90 dollardan 25,50 dollarga oshirdi; AI serverlar daromad maqsadini 60 mlrd dollardan 74 mlrd dollarga ko‘tardi. Aksiya oldindan savdoda bir payt 8%–9% gacha o‘sdi.
Lekin ikkinchi yarmi ham shunchalik muhim: umumiy yalpi marja atigi 21% atrofida, erkin pul oqimi esa yillik 47% ga yaqin pasaydi. Xuddi shu sanoat zanjirida Nvidia ($NVDAB) yalpi marjasi 75% atrofida. Bu esa “AI yig‘ish sexi” pozitsiyasi — talab real va ko‘lam ulkan, lekin narx belgilash huquqi yuqoridagi chip va xotira (xotira qurilmalari) qo‘lida. ISG bo‘limining operatsion foyda marjasi birinchi chorakdagi 10,5% dan 15% gacha qaytdi: bu chorakda u ehtiyot qismlar qimmatlashuvini mijozlarga o‘tkazib bera olgani, ya’ni uddaburonlik ko‘rsatgani. Biroq 95 mlrd dollarlik backlog avval xotira va GPU sotib olish uchun pulni “oldindan” sarflashni talab qiladi — shuning uchun pul oqimi avval yeb qo‘yiladi. Backlog aktivmi yoki passiv — yetkazib berish paytidagi ehtiyot qismlar narxiga bog‘liq.
Sektor bo‘yicha real ta’sir: birinchidan, buyurtmalar tomoni “AI kapital xarajatlari (capex) eng yuqoriga yetdi” degan qarashni yuzga urdi — 60,9 mlrd dollarlik yangi buyurtma shunchaki gap emas; ikkinchidan, bo‘g‘in (bottleneck) hisoblash quvvatidan xotira va saqlashga ko‘chdi, narx oshishi zanjiri esa butun tizimga qaraganda ko‘proq qiziqroq; uchinchidan, kriptoga uzatilish — likvidlik orqali: AI kapital xarajatlari AQSh fond bozori risk ishtahasini ushlab turadi, shuning uchun kriptodagi yuqori beta aynan shunga tayanadi.
Shunday qilib savol shunga borib taqaladi: 95 mlrd dollarlik buyurtma 21% yalpi marja bilan — bunday biznesga nechta baravar baholama (multiplikator) berishga tayyormisiz?
#Dell hisobot kutilgandan oshdi, aksiyalar 8% ga o‘sdi
Dell($DELLB )bu hisobotda eng avvalo qarash kerak bo‘ladigani — kutilgandan oshgan natijalar emas, balki buyurtmalar jadvali.
FY27 ikkinchi chorak daromadi 469,7 mlrd dollar bo‘lib, yillik 58% ga o‘sdi; tuzatishdan keyingi har bir aksiya uchun foyda (EPS) 7,04 dollar, yillik 203% ga o‘sdi, bozor prognozi esa taxminan 4,9 dollar edi. Haqiqiy “portlash” esa buyurtmalarda: bir chorakda AI serverlari bo‘yicha yangi buyurtmalar 60,9 mlrd dollar, AI serverlar bo‘yicha mavjud buyurtmalar (backlog) esa 95 mlrd dollarga yetdi — bir chorakning o‘zida deyarli ikki baravar. Rahbariyat vaziyatdan foydalanib, yil bo‘yicha daromad yo‘riqnomasini 1670 mlrd dollardan 1920 mlrd dollarga ko‘tardi, tuzatishdan keyingi EPS prognozini esa 17,90 dollardan 25,50 dollarga oshirdi; AI serverlar daromad maqsadini 60 mlrd dollardan 74 mlrd dollarga ko‘tardi. Aksiya oldindan savdoda bir payt 8%–9% gacha o‘sdi.
Lekin ikkinchi yarmi ham shunchalik muhim: umumiy yalpi marja atigi 21% atrofida, erkin pul oqimi esa yillik 47% ga yaqin pasaydi. Xuddi shu sanoat zanjirida Nvidia ($NVDAB ) yalpi marjasi 75% atrofida. Bu esa “AI yig‘ish sexi” pozitsiyasi — talab real va ko‘lam ulkan, lekin narx belgilash huquqi yuqoridagi chip va xotira (xotira qurilmalari) qo‘lida. ISG bo‘limining operatsion foyda marjasi birinchi chorakdagi 10,5% dan 15% gacha qaytdi: bu chorakda u ehtiyot qismlar qimmatlashuvini mijozlarga o‘tkazib bera olgani, ya’ni uddaburonlik ko‘rsatgani. Biroq 95 mlrd dollarlik backlog avval xotira va GPU sotib olish uchun pulni “oldindan” sarflashni talab qiladi — shuning uchun pul oqimi avval yeb qo‘yiladi. Backlog aktivmi yoki passiv — yetkazib berish paytidagi ehtiyot qismlar narxiga bog‘liq.
Sektor bo‘yicha real ta’sir: birinchidan, buyurtmalar tomoni “AI kapital xarajatlari (capex) eng yuqoriga yetdi” degan qarashni yuzga urdi — 60,9 mlrd dollarlik yangi buyurtma shunchaki gap emas; ikkinchidan, bo‘g‘in (bottleneck) hisoblash quvvatidan xotira va saqlashga ko‘chdi, narx oshishi zanjiri esa butun tizimga qaraganda ko‘proq qiziqroq; uchinchidan, kriptoga uzatilish — likvidlik orqali: AI kapital xarajatlari AQSh fond bozori risk ishtahasini ushlab turadi, shuning uchun kriptodagi yuqori beta aynan shunga tayanadi.
Shunday qilib savol shunga borib taqaladi: 95 mlrd dollarlik buyurtma 21% yalpi marja bilan — bunday biznesga nechta baravar baholama (multiplikator) berishga tayyormisiz?
#Dell hisobot kutilgandan oshdi, aksiyalar 8% ga o‘sdi
FY27 ikkinchi chorak daromadi 469,7 mlrd dollar bo‘lib, yillik 58% ga o‘sdi; tuzatishdan keyingi har bir aksiya uchun foyda (EPS) 7,04 dollar, yillik 203% ga o‘sdi, bozor prognozi esa taxminan 4,9 dollar edi. Haqiqiy “portlash” esa buyurtmalarda: bir chorakda AI serverlari bo‘yicha yangi buyurtmalar 60,9 mlrd dollar, AI serverlar bo‘yicha mavjud buyurtmalar (backlog) esa 95 mlrd dollarga yetdi — bir chorakning o‘zida deyarli ikki baravar. Rahbariyat vaziyatdan foydalanib, yil bo‘yicha daromad yo‘riqnomasini 1670 mlrd dollardan 1920 mlrd dollarga ko‘tardi, tuzatishdan keyingi EPS prognozini esa 17,90 dollardan 25,50 dollarga oshirdi; AI serverlar daromad maqsadini 60 mlrd dollardan 74 mlrd dollarga ko‘tardi. Aksiya oldindan savdoda bir payt 8%–9% gacha o‘sdi.
Lekin ikkinchi yarmi ham shunchalik muhim: umumiy yalpi marja atigi 21% atrofida, erkin pul oqimi esa yillik 47% ga yaqin pasaydi. Xuddi shu sanoat zanjirida Nvidia ($NVDAB ) yalpi marjasi 75% atrofida. Bu esa “AI yig‘ish sexi” pozitsiyasi — talab real va ko‘lam ulkan, lekin narx belgilash huquqi yuqoridagi chip va xotira (xotira qurilmalari) qo‘lida. ISG bo‘limining operatsion foyda marjasi birinchi chorakdagi 10,5% dan 15% gacha qaytdi: bu chorakda u ehtiyot qismlar qimmatlashuvini mijozlarga o‘tkazib bera olgani, ya’ni uddaburonlik ko‘rsatgani. Biroq 95 mlrd dollarlik backlog avval xotira va GPU sotib olish uchun pulni “oldindan” sarflashni talab qiladi — shuning uchun pul oqimi avval yeb qo‘yiladi. Backlog aktivmi yoki passiv — yetkazib berish paytidagi ehtiyot qismlar narxiga bog‘liq.
Sektor bo‘yicha real ta’sir: birinchidan, buyurtmalar tomoni “AI kapital xarajatlari (capex) eng yuqoriga yetdi” degan qarashni yuzga urdi — 60,9 mlrd dollarlik yangi buyurtma shunchaki gap emas; ikkinchidan, bo‘g‘in (bottleneck) hisoblash quvvatidan xotira va saqlashga ko‘chdi, narx oshishi zanjiri esa butun tizimga qaraganda ko‘proq qiziqroq; uchinchidan, kriptoga uzatilish — likvidlik orqali: AI kapital xarajatlari AQSh fond bozori risk ishtahasini ushlab turadi, shuning uchun kriptodagi yuqori beta aynan shunga tayanadi.
Shunday qilib savol shunga borib taqaladi: 95 mlrd dollarlik buyurtma 21% yalpi marja bilan — bunday biznesga nechta baravar baholama (multiplikator) berishga tayyormisiz?
#Dell hisobot kutilgandan oshdi, aksiyalar 8% ga o‘sdi
1
4
·
--
15-sentabr kuni AQSh Senatida “Raqamli aktivlar bozorining aniqlashtirish to‘g‘risidagi qonun loyihasi” (CLARITY Act)ni bekor qilish bo‘yicha muhokama tashabbusiga ovoz berildi: 49 ovoz — yoqlash, 50 ovoz — qarshi, qonun loyihasini ilgari surish uchun kerak bo‘ladigan 60 ovozdan 11 ovoz yetishmadi. Rad etilgani qonun loyihasi mazmuni bo‘yicha yakuniy ovoz berish emas — bu faqat protsessual to‘sqich bo‘lsa-da, bir yildan beri muhokamada bo‘layotgan qonun loyihasi uchun bu farq katta emas.
Polymarket ehtimollarni ovozdan ham oldin o‘zgartira boshlagan: bu yil fevralda komissiya qabulidan keyin cho‘qqida taxminan 82%, iyun o‘rtalarida ~70%, iyun oxirida Jefferies Senat uchun risklar borligini aytganidan keyin 48% gacha tushdi. Ovoz berish oldidan bir lahzada atigi 15% atrofida qolgan, ovoz muvaffaqiyatsiz tugagach esa 5% atrofida qulab tushdi. “Ehtimol ikki baravar kamaydi” degani aslida 82% dan 5% gacha — ya’ni o‘n olti baravar (o‘n oltidan bir qism)ga. Tegishli kontraktlar bo‘yicha jami savdo hajmi qariyb 21,3 mln dollar.
G‘ov qayerda? Asosan “axloqiy band”da. Demokratlar yuqori lavozimli mansabdorlarning kripto aktivlariga nisbatan ijro etiladigan ajratish (separatsiya) yoki ko‘r-ko‘rona (blind) trestdan foydalanishni talab qilishadi; respublikachi rahbariyat esa qarama-qarshi tomon muayyan tartibdagi “darvozani” yana-yana ko‘chiryapti, deb hisoblaydi. Bundan tashqari, stablecoin daromad bandi va DeFi protokollari qanday tasniflanishi ham bahsli nuqta. Lummis ogohlantirgan: agar bu sessiyada o‘tkazib yuborilsa, keyingi real oynani 2030-yilga qadar kutishga to‘g‘ri kelishi mumkin.
Men o‘z pozitsiyamni aniq aytaman: qonunchilik yo‘li bu yil amalda yopilib boryapti, lekin tartibga solish to‘xtamaydi. Bernstein SEC va CFTC “faol va tezkor” tarzda qoidalarni ishlab chiqishga kirishishini kutmoqda; SECning “Regulation Crypto Assets” taklifiga oid jamoatchilik fikrini olish muddati 20-oktabrda yakunlanadi. Oddiy foydalanuvchilar amalda ishga solishi mumkin bo‘lgan vaqt belgilari aynan shu yerda — Senatning keyingi ovozi emas. Ma’muriy qoidalarning zaif tomoni shundaki, ular qayta ko‘rib chiqilishi mumkin: hukumat almashsa yoki sud jarayoni bo‘lsa, ularni qayta yozib yuborish mumkin.
Sizning fikringizni bilsam bo‘ladimi: 20-oktabrda jamoatchilik fikrini olish yakuni kuzatuv nuqtasi sifatida qaraysizmi yoki bozor qoidalar yo‘lidagi ijobiy signalni allaqachon narxga qo‘shib qo‘ygan, deb o‘ylaysizmi?
#Polymarketda CLARITY qonuni bo‘yicha qonunchilik ehtimoli ikki baravar kamaydi
15-sentabr kuni AQSh Senatida “Raqamli aktivlar bozorining aniqlashtirish to‘g‘risidagi qonun loyihasi” (CLARITY Act)ni bekor qilish bo‘yicha muhokama tashabbusiga ovoz berildi: 49 ovoz — yoqlash, 50 ovoz — qarshi, qonun loyihasini ilgari surish uchun kerak bo‘ladigan 60 ovozdan 11 ovoz yetishmadi. Rad etilgani qonun loyihasi mazmuni bo‘yicha yakuniy ovoz berish emas — bu faqat protsessual to‘sqich bo‘lsa-da, bir yildan beri muhokamada bo‘layotgan qonun loyihasi uchun bu farq katta emas.
Polymarket ehtimollarni ovozdan ham oldin o‘zgartira boshlagan: bu yil fevralda komissiya qabulidan keyin cho‘qqida taxminan 82%, iyun o‘rtalarida ~70%, iyun oxirida Jefferies Senat uchun risklar borligini aytganidan keyin 48% gacha tushdi. Ovoz berish oldidan bir lahzada atigi 15% atrofida qolgan, ovoz muvaffaqiyatsiz tugagach esa 5% atrofida qulab tushdi. “Ehtimol ikki baravar kamaydi” degani aslida 82% dan 5% gacha — ya’ni o‘n olti baravar (o‘n oltidan bir qism)ga. Tegishli kontraktlar bo‘yicha jami savdo hajmi qariyb 21,3 mln dollar.
G‘ov qayerda? Asosan “axloqiy band”da. Demokratlar yuqori lavozimli mansabdorlarning kripto aktivlariga nisbatan ijro etiladigan ajratish (separatsiya) yoki ko‘r-ko‘rona (blind) trestdan foydalanishni talab qilishadi; respublikachi rahbariyat esa qarama-qarshi tomon muayyan tartibdagi “darvozani” yana-yana ko‘chiryapti, deb hisoblaydi. Bundan tashqari, stablecoin daromad bandi va DeFi protokollari qanday tasniflanishi ham bahsli nuqta. Lummis ogohlantirgan: agar bu sessiyada o‘tkazib yuborilsa, keyingi real oynani 2030-yilga qadar kutishga to‘g‘ri kelishi mumkin.
Men o‘z pozitsiyamni aniq aytaman: qonunchilik yo‘li bu yil amalda yopilib boryapti, lekin tartibga solish to‘xtamaydi. Bernstein SEC va CFTC “faol va tezkor” tarzda qoidalarni ishlab chiqishga kirishishini kutmoqda; SECning “Regulation Crypto Assets” taklifiga oid jamoatchilik fikrini olish muddati 20-oktabrda yakunlanadi. Oddiy foydalanuvchilar amalda ishga solishi mumkin bo‘lgan vaqt belgilari aynan shu yerda — Senatning keyingi ovozi emas. Ma’muriy qoidalarning zaif tomoni shundaki, ular qayta ko‘rib chiqilishi mumkin: hukumat almashsa yoki sud jarayoni bo‘lsa, ularni qayta yozib yuborish mumkin.
Sizning fikringizni bilsam bo‘ladimi: 20-oktabrda jamoatchilik fikrini olish yakuni kuzatuv nuqtasi sifatida qaraysizmi yoki bozor qoidalar yo‘lidagi ijobiy signalni allaqachon narxga qo‘shib qo‘ygan, deb o‘ylaysizmi?
#Polymarketda CLARITY qonuni bo‘yicha qonunchilik ehtimoli ikki baravar kamaydi
Polymarket ehtimollarni ovozdan ham oldin o‘zgartira boshlagan: bu yil fevralda komissiya qabulidan keyin cho‘qqida taxminan 82%, iyun o‘rtalarida ~70%, iyun oxirida Jefferies Senat uchun risklar borligini aytganidan keyin 48% gacha tushdi. Ovoz berish oldidan bir lahzada atigi 15% atrofida qolgan, ovoz muvaffaqiyatsiz tugagach esa 5% atrofida qulab tushdi. “Ehtimol ikki baravar kamaydi” degani aslida 82% dan 5% gacha — ya’ni o‘n olti baravar (o‘n oltidan bir qism)ga. Tegishli kontraktlar bo‘yicha jami savdo hajmi qariyb 21,3 mln dollar.
G‘ov qayerda? Asosan “axloqiy band”da. Demokratlar yuqori lavozimli mansabdorlarning kripto aktivlariga nisbatan ijro etiladigan ajratish (separatsiya) yoki ko‘r-ko‘rona (blind) trestdan foydalanishni talab qilishadi; respublikachi rahbariyat esa qarama-qarshi tomon muayyan tartibdagi “darvozani” yana-yana ko‘chiryapti, deb hisoblaydi. Bundan tashqari, stablecoin daromad bandi va DeFi protokollari qanday tasniflanishi ham bahsli nuqta. Lummis ogohlantirgan: agar bu sessiyada o‘tkazib yuborilsa, keyingi real oynani 2030-yilga qadar kutishga to‘g‘ri kelishi mumkin.
Men o‘z pozitsiyamni aniq aytaman: qonunchilik yo‘li bu yil amalda yopilib boryapti, lekin tartibga solish to‘xtamaydi. Bernstein SEC va CFTC “faol va tezkor” tarzda qoidalarni ishlab chiqishga kirishishini kutmoqda; SECning “Regulation Crypto Assets” taklifiga oid jamoatchilik fikrini olish muddati 20-oktabrda yakunlanadi. Oddiy foydalanuvchilar amalda ishga solishi mumkin bo‘lgan vaqt belgilari aynan shu yerda — Senatning keyingi ovozi emas. Ma’muriy qoidalarning zaif tomoni shundaki, ular qayta ko‘rib chiqilishi mumkin: hukumat almashsa yoki sud jarayoni bo‘lsa, ularni qayta yozib yuborish mumkin.
Sizning fikringizni bilsam bo‘ladimi: 20-oktabrda jamoatchilik fikrini olish yakuni kuzatuv nuqtasi sifatida qaraysizmi yoki bozor qoidalar yo‘lidagi ijobiy signalni allaqachon narxga qo‘shib qo‘ygan, deb o‘ylaysizmi?
#Polymarketda CLARITY qonuni bo‘yicha qonunchilik ehtimoli ikki baravar kamaydi
·
--
сentyabr o‘rtalari: Zama “maxfiy DeFi”ni konseptdan keng ko‘lamli operatsiyaga olib chiqdi. Ethereum’da Morpho ustiga qurilgan 16 ta maxfiy kureratsiya qilingan vault (ombor) ochildi; ularni Steakhouse Financial, Armitage by Wintermute, Flowdesk, RockawayX, Bitwise beshta institut kurer (kurator) qildi. Omborlar USDC, USDT, WBTC, AUSD va tGBP kabi besh turdagi aktivni qamrab oladi.
Tuzilmani bo‘lib ko‘raylik: 16 ta ombor ikki toifaga ajraladi. 12 tasi “aralash” (mix) vault — aslida mavjud ochiq vault’ga maxfiy kirish eshigini ochadi. Strategiya, likvidlik, risk holati va asosiy (underlying) vault butunlay bir xil; farq faqat depozit va pozitsiyalar oshkor qilinmasligidadir. 4 ta “eksklyuziv” vault esa yangi: ochiq tomondagi ekvivalenti yo‘q. Masalan, Wintermute’ning maxfiy WBTC vault’i.
Bu ham yolg‘iz holat emas. Masalan, iyun oyida birinchi maxfiy USDC vault ishga tushirildi va yetti hafta ichida TVL nolldan 40 million AQSH dollarigacha o‘sdi.
Texnik jihatdan bular FHE (to‘liq gomomorfik shifrlash) hisobiga qurilgan. Mos token standarti — ERC7984. Zama, shuningdek, Merkl bilan hamkorlik qilib, rag‘batlantirish (incentives) mexanizmini maxfiy tokenlarga ham kengaytirdi: mukofotlar shifrlangan balancelarda hisoblanadi, maxfiy transferlar orqali tarqatiladi; hatto reyting (liderbord) ma’lumotlari ham oshkor qilinmaydi. Shu bilan birga, Zama Swap’ ham maxfiy ayirboshlash uchun ishga tushirildi.
Nega buni qilishyapti? DeFi’dagi eng nointuitiv nuqtalardan biri: zanjir ustidagi shaffoflik mayda ishtirokchilar uchun himoya, lekin katta hajmli pozitsiyalar uchun sof kamchilik. Sizning kirib kelish (entry), likvidatsiya narxlaringiz, pozitsiyani qisqartirish harakatlaringiz butun tarmoqda ko‘rinadi — bu esa raqibga bepul axborot ustunligini beradi: tezroq yugurish (front-running), aniq nuqtaga qilingan majburiy siqish (point-based squeeze) va copy-trading aniq bajarilishi mumkin. Shuning uchun maxfiylik avvalo zanjir ichidagi bozor mikrostrukturasi muammosi, keyin esa regulyatsion (muvofiqlik) masalaga aylanadi.
Xarajatlarni ham aytib o‘tish kerak: maxfiy hisoblash oddiy (aniqmatnli) hisoblashdan qimmatroq. Bundan tashqari, kompozitsionlik (qayta birlashtirib ishlatish imkoniyati) ham pasayadi — bitta vault o‘z pozitsiyasini ko‘ra oladi, lekin tashqi protokollar ko‘rmaydi. Ko‘p “lego” kabi bo‘lib yig‘iladigan (murakkab kombinatsiyalar) yechimlar shu sababli ishlamasligi mumkin. Bu safar “to‘liq zanjir bo‘ylab shaxsiylik” emas, avval “kuratsiya qilingan vault”lar yo‘lga qo‘yildi. Menimcha, bu xarajatlar va kompozitsionlik o‘rtasidagi murosaga kelish.
Men shunday deb o‘ylayman: institut (big) mablag‘larni onchaga olib chiqish kerakmi-yo‘qmi — maxfiylik “qo‘shimcha ustunlik” emas, balki zarur shart. $ETH kabi infratuzilmalar paydo bo‘lishi, yana bitta daromad agregatori qo‘shilishidan ham muhimroq.
Sizga savol: institut kirayotganida maxfiylik zarur shartmi yoki shunchaki bonusmi? Agar maxfiylik uchun kompozitsionlikning bir qismini qurbon qilish shart bo‘lsa — bunga rozi bo‘lasizmi?
#Zama Ethereum’da 16 ta maxfiy Morpho vault’ni ochdi
сentyabr o‘rtalari: Zama “maxfiy DeFi”ni konseptdan keng ko‘lamli operatsiyaga olib chiqdi. Ethereum’da Morpho ustiga qurilgan 16 ta maxfiy kureratsiya qilingan vault (ombor) ochildi; ularni Steakhouse Financial, Armitage by Wintermute, Flowdesk, RockawayX, Bitwise beshta institut kurer (kurator) qildi. Omborlar USDC, USDT, WBTC, AUSD va tGBP kabi besh turdagi aktivni qamrab oladi.
Tuzilmani bo‘lib ko‘raylik: 16 ta ombor ikki toifaga ajraladi. 12 tasi “aralash” (mix) vault — aslida mavjud ochiq vault’ga maxfiy kirish eshigini ochadi. Strategiya, likvidlik, risk holati va asosiy (underlying) vault butunlay bir xil; farq faqat depozit va pozitsiyalar oshkor qilinmasligidadir. 4 ta “eksklyuziv” vault esa yangi: ochiq tomondagi ekvivalenti yo‘q. Masalan, Wintermute’ning maxfiy WBTC vault’i.
Bu ham yolg‘iz holat emas. Masalan, iyun oyida birinchi maxfiy USDC vault ishga tushirildi va yetti hafta ichida TVL nolldan 40 million AQSH dollarigacha o‘sdi.
Texnik jihatdan bular FHE (to‘liq gomomorfik shifrlash) hisobiga qurilgan. Mos token standarti — ERC7984. Zama, shuningdek, Merkl bilan hamkorlik qilib, rag‘batlantirish (incentives) mexanizmini maxfiy tokenlarga ham kengaytirdi: mukofotlar shifrlangan balancelarda hisoblanadi, maxfiy transferlar orqali tarqatiladi; hatto reyting (liderbord) ma’lumotlari ham oshkor qilinmaydi. Shu bilan birga, Zama Swap’ ham maxfiy ayirboshlash uchun ishga tushirildi.
Nega buni qilishyapti? DeFi’dagi eng nointuitiv nuqtalardan biri: zanjir ustidagi shaffoflik mayda ishtirokchilar uchun himoya, lekin katta hajmli pozitsiyalar uchun sof kamchilik. Sizning kirib kelish (entry), likvidatsiya narxlaringiz, pozitsiyani qisqartirish harakatlaringiz butun tarmoqda ko‘rinadi — bu esa raqibga bepul axborot ustunligini beradi: tezroq yugurish (front-running), aniq nuqtaga qilingan majburiy siqish (point-based squeeze) va copy-trading aniq bajarilishi mumkin. Shuning uchun maxfiylik avvalo zanjir ichidagi bozor mikrostrukturasi muammosi, keyin esa regulyatsion (muvofiqlik) masalaga aylanadi.
Xarajatlarni ham aytib o‘tish kerak: maxfiy hisoblash oddiy (aniqmatnli) hisoblashdan qimmatroq. Bundan tashqari, kompozitsionlik (qayta birlashtirib ishlatish imkoniyati) ham pasayadi — bitta vault o‘z pozitsiyasini ko‘ra oladi, lekin tashqi protokollar ko‘rmaydi. Ko‘p “lego” kabi bo‘lib yig‘iladigan (murakkab kombinatsiyalar) yechimlar shu sababli ishlamasligi mumkin. Bu safar “to‘liq zanjir bo‘ylab shaxsiylik” emas, avval “kuratsiya qilingan vault”lar yo‘lga qo‘yildi. Menimcha, bu xarajatlar va kompozitsionlik o‘rtasidagi murosaga kelish.
Men shunday deb o‘ylayman: institut (big) mablag‘larni onchaga olib chiqish kerakmi-yo‘qmi — maxfiylik “qo‘shimcha ustunlik” emas, balki zarur shart. $ETH kabi infratuzilmalar paydo bo‘lishi, yana bitta daromad agregatori qo‘shilishidan ham muhimroq.
Sizga savol: institut kirayotganida maxfiylik zarur shartmi yoki shunchaki bonusmi? Agar maxfiylik uchun kompozitsionlikning bir qismini qurbon qilish shart bo‘lsa — bunga rozi bo‘lasizmi?
#Zama Ethereum’da 16 ta maxfiy Morpho vault’ni ochdi
Tuzilmani bo‘lib ko‘raylik: 16 ta ombor ikki toifaga ajraladi. 12 tasi “aralash” (mix) vault — aslida mavjud ochiq vault’ga maxfiy kirish eshigini ochadi. Strategiya, likvidlik, risk holati va asosiy (underlying) vault butunlay bir xil; farq faqat depozit va pozitsiyalar oshkor qilinmasligidadir. 4 ta “eksklyuziv” vault esa yangi: ochiq tomondagi ekvivalenti yo‘q. Masalan, Wintermute’ning maxfiy WBTC vault’i.
Bu ham yolg‘iz holat emas. Masalan, iyun oyida birinchi maxfiy USDC vault ishga tushirildi va yetti hafta ichida TVL nolldan 40 million AQSH dollarigacha o‘sdi.
Texnik jihatdan bular FHE (to‘liq gomomorfik shifrlash) hisobiga qurilgan. Mos token standarti — ERC7984. Zama, shuningdek, Merkl bilan hamkorlik qilib, rag‘batlantirish (incentives) mexanizmini maxfiy tokenlarga ham kengaytirdi: mukofotlar shifrlangan balancelarda hisoblanadi, maxfiy transferlar orqali tarqatiladi; hatto reyting (liderbord) ma’lumotlari ham oshkor qilinmaydi. Shu bilan birga, Zama Swap’ ham maxfiy ayirboshlash uchun ishga tushirildi.
Nega buni qilishyapti? DeFi’dagi eng nointuitiv nuqtalardan biri: zanjir ustidagi shaffoflik mayda ishtirokchilar uchun himoya, lekin katta hajmli pozitsiyalar uchun sof kamchilik. Sizning kirib kelish (entry), likvidatsiya narxlaringiz, pozitsiyani qisqartirish harakatlaringiz butun tarmoqda ko‘rinadi — bu esa raqibga bepul axborot ustunligini beradi: tezroq yugurish (front-running), aniq nuqtaga qilingan majburiy siqish (point-based squeeze) va copy-trading aniq bajarilishi mumkin. Shuning uchun maxfiylik avvalo zanjir ichidagi bozor mikrostrukturasi muammosi, keyin esa regulyatsion (muvofiqlik) masalaga aylanadi.
Xarajatlarni ham aytib o‘tish kerak: maxfiy hisoblash oddiy (aniqmatnli) hisoblashdan qimmatroq. Bundan tashqari, kompozitsionlik (qayta birlashtirib ishlatish imkoniyati) ham pasayadi — bitta vault o‘z pozitsiyasini ko‘ra oladi, lekin tashqi protokollar ko‘rmaydi. Ko‘p “lego” kabi bo‘lib yig‘iladigan (murakkab kombinatsiyalar) yechimlar shu sababli ishlamasligi mumkin. Bu safar “to‘liq zanjir bo‘ylab shaxsiylik” emas, avval “kuratsiya qilingan vault”lar yo‘lga qo‘yildi. Menimcha, bu xarajatlar va kompozitsionlik o‘rtasidagi murosaga kelish.
Men shunday deb o‘ylayman: institut (big) mablag‘larni onchaga olib chiqish kerakmi-yo‘qmi — maxfiylik “qo‘shimcha ustunlik” emas, balki zarur shart. $ETH kabi infratuzilmalar paydo bo‘lishi, yana bitta daromad agregatori qo‘shilishidan ham muhimroq.
Sizga savol: institut kirayotganida maxfiylik zarur shartmi yoki shunchaki bonusmi? Agar maxfiylik uchun kompozitsionlikning bir qismini qurbon qilish shart bo‘lsa — bunga rozi bo‘lasizmi?
#Zama Ethereum’da 16 ta maxfiy Morpho vault’ni ochdi
324
·
--
15-sentabr kuni AQSh Senati “CLARITY” qonun loyihasini (raqamli aktivlar bozor tuzilmasi to‘g‘risidagi qonun loyihasi) bekor qilish bo‘yicha munozaraga doir taklifni ovozga qo‘ydi: 49 ga 50, ya’ni ilgari surish uchun zarur bo‘lgan 60 ovoz chegarasidan 11 ovozga yetmadi — hatto oddiy ko‘pchilikni ham ololmadi. Barcha “ha” ovozlari respublikachilardan chiqdi, demokratlar esa umuman qarshi ovoz berdi; Collins, Hawley, Moran kabi respublikachi siyosatchilar ortga qaytdi. Bosh mualliflardan biri Lummis ochiq aytdiki, keyingi real “oyna” 2030-yilgacha kutishga to‘g‘ri kelishi mumkin.
Ovozlar sonidan ko‘ra ehtimollarning qanday baholangani muhimroq. Polymarket’da “2026-yilda qabul qilinadi” ehtimoli fevralda ham 82% atrofida bo‘lgan: ovoz berishdan bir hafta oldin ~34%, ovoz berish kuni ertalab esa 18% gacha tushib ketdi; ovozlar tugagach esa foizlar bir xonali raqamlar atrofida qoldi. Bu olti oyda prognoz bozori deyarli shu turdagi qonunchilik uchun eng yaxshi termometr bo‘ldi — u yangiliklardan oldinroq yakunni his qildiradi.
Mag‘lubiyat sababi texnik emas, uchta siyosiy hisobning yig‘indisi: Tramp oilasining 2025-yilda kripto bilan bog‘liq taxminan 1,4 mlrd dollarlik daromadi “axloqiy band”ni o‘lik tugunga aylantirdi; stabilkoinlar (stablecoin) rentabelligi chegaralari (bo‘sh turgan qoldiqlar bo‘yicha foiz to‘lashni taqiqlash, lekin DeFi mukofotlarini ruxsat qilish) ayni paytda bank sektorini ham, sanoatning o‘zini ham ranjitdi; ustiga-ustak, 3-noyabr saylovigacha atigi yetti hafta qolgani uchun har ikkala tomon ham yon bermoqchi emas.
Haqiqiy o‘zgarish esa ovoz berishdan keyin yuz berdi. SEC raisi Atkins va CFTC raisi Selig ikkalasi ham mavjud qonuniy vakolatlar asosida o‘zlari qoidalar o‘rnatishlarini bildirishdi — masalan, SECning kripto aktivlarni tartibga solish bo‘yicha kadrlar tizimi, CFTCning spot-listing (spot bozorida ro‘yxatga olish) mexanizmi. Ya’ni “qoidaga asoslangan yondashuv” “qonunchilikka asoslangan yondashuv”ni siqib chiqaryapti.
Farqi juda keskin: qonun qabul qilinsa, nisbatan barqaror bo‘ladi; ma’muriy (ijro etuvchi) qoidalarni esa keyingi hukumat bekor qilib yuborishi mumkin va sudlar tomonidan qayta-qayta tekshiruvdan o‘tkaziladi. Yana ham muhim jihat: “qaysi tokenlar tovar (commodity), qaysilari qimmatli qog‘oz (security)?” degan savolga qonunchiliksiz javob faqat individual holatlar va ijroiy qaror ixtiyoridan kelib chiqib topiladi.
Menimcha, bu safargi mag‘lubiyatning qiymati hozirning o‘zida emas — nazorat “bo‘shliq” davrida yanada qattiqlashmadi — balki aktivlarni kategoriyalash masalasi bir necha yilga to‘liq orqaga surilgani bilan bog‘liq. $BTC kuni u taxminan 4% tushdi, hatto bir payt 7,5 ming AQSh dollarigacha ham kirib ketdi; bozor aynan “aniqlik hisobiga kechikish” narxini baholagandek.
Savol: siz qachondir keyingi hukumat tomonidan istalgan payt bekor qilinishi mumkin bo‘lgan ma’muriy qoidalar to‘plamini afzal ko‘rasizmi yoki “yetmay qolishi mumkin” degandek kutib turgan qonunchilikni hanuz kutaverasizmi? “2030-yil oynasi” degan gapga ishonasizmi?
#AQSh Senati CLARITY qonunini rad etdi
15-sentabr kuni AQSh Senati “CLARITY” qonun loyihasini (raqamli aktivlar bozor tuzilmasi to‘g‘risidagi qonun loyihasi) bekor qilish bo‘yicha munozaraga doir taklifni ovozga qo‘ydi: 49 ga 50, ya’ni ilgari surish uchun zarur bo‘lgan 60 ovoz chegarasidan 11 ovozga yetmadi — hatto oddiy ko‘pchilikni ham ololmadi. Barcha “ha” ovozlari respublikachilardan chiqdi, demokratlar esa umuman qarshi ovoz berdi; Collins, Hawley, Moran kabi respublikachi siyosatchilar ortga qaytdi. Bosh mualliflardan biri Lummis ochiq aytdiki, keyingi real “oyna” 2030-yilgacha kutishga to‘g‘ri kelishi mumkin.
Ovozlar sonidan ko‘ra ehtimollarning qanday baholangani muhimroq. Polymarket’da “2026-yilda qabul qilinadi” ehtimoli fevralda ham 82% atrofida bo‘lgan: ovoz berishdan bir hafta oldin ~34%, ovoz berish kuni ertalab esa 18% gacha tushib ketdi; ovozlar tugagach esa foizlar bir xonali raqamlar atrofida qoldi. Bu olti oyda prognoz bozori deyarli shu turdagi qonunchilik uchun eng yaxshi termometr bo‘ldi — u yangiliklardan oldinroq yakunni his qildiradi.
Mag‘lubiyat sababi texnik emas, uchta siyosiy hisobning yig‘indisi: Tramp oilasining 2025-yilda kripto bilan bog‘liq taxminan 1,4 mlrd dollarlik daromadi “axloqiy band”ni o‘lik tugunga aylantirdi; stabilkoinlar (stablecoin) rentabelligi chegaralari (bo‘sh turgan qoldiqlar bo‘yicha foiz to‘lashni taqiqlash, lekin DeFi mukofotlarini ruxsat qilish) ayni paytda bank sektorini ham, sanoatning o‘zini ham ranjitdi; ustiga-ustak, 3-noyabr saylovigacha atigi yetti hafta qolgani uchun har ikkala tomon ham yon bermoqchi emas.
Haqiqiy o‘zgarish esa ovoz berishdan keyin yuz berdi. SEC raisi Atkins va CFTC raisi Selig ikkalasi ham mavjud qonuniy vakolatlar asosida o‘zlari qoidalar o‘rnatishlarini bildirishdi — masalan, SECning kripto aktivlarni tartibga solish bo‘yicha kadrlar tizimi, CFTCning spot-listing (spot bozorida ro‘yxatga olish) mexanizmi. Ya’ni “qoidaga asoslangan yondashuv” “qonunchilikka asoslangan yondashuv”ni siqib chiqaryapti.
Farqi juda keskin: qonun qabul qilinsa, nisbatan barqaror bo‘ladi; ma’muriy (ijro etuvchi) qoidalarni esa keyingi hukumat bekor qilib yuborishi mumkin va sudlar tomonidan qayta-qayta tekshiruvdan o‘tkaziladi. Yana ham muhim jihat: “qaysi tokenlar tovar (commodity), qaysilari qimmatli qog‘oz (security)?” degan savolga qonunchiliksiz javob faqat individual holatlar va ijroiy qaror ixtiyoridan kelib chiqib topiladi.
Menimcha, bu safargi mag‘lubiyatning qiymati hozirning o‘zida emas — nazorat “bo‘shliq” davrida yanada qattiqlashmadi — balki aktivlarni kategoriyalash masalasi bir necha yilga to‘liq orqaga surilgani bilan bog‘liq. $BTC kuni u taxminan 4% tushdi, hatto bir payt 7,5 ming AQSh dollarigacha ham kirib ketdi; bozor aynan “aniqlik hisobiga kechikish” narxini baholagandek.
Savol: siz qachondir keyingi hukumat tomonidan istalgan payt bekor qilinishi mumkin bo‘lgan ma’muriy qoidalar to‘plamini afzal ko‘rasizmi yoki “yetmay qolishi mumkin” degandek kutib turgan qonunchilikni hanuz kutaverasizmi? “2030-yil oynasi” degan gapga ishonasizmi?
#AQSh Senati CLARITY qonunini rad etdi
Ovozlar sonidan ko‘ra ehtimollarning qanday baholangani muhimroq. Polymarket’da “2026-yilda qabul qilinadi” ehtimoli fevralda ham 82% atrofida bo‘lgan: ovoz berishdan bir hafta oldin ~34%, ovoz berish kuni ertalab esa 18% gacha tushib ketdi; ovozlar tugagach esa foizlar bir xonali raqamlar atrofida qoldi. Bu olti oyda prognoz bozori deyarli shu turdagi qonunchilik uchun eng yaxshi termometr bo‘ldi — u yangiliklardan oldinroq yakunni his qildiradi.
Mag‘lubiyat sababi texnik emas, uchta siyosiy hisobning yig‘indisi: Tramp oilasining 2025-yilda kripto bilan bog‘liq taxminan 1,4 mlrd dollarlik daromadi “axloqiy band”ni o‘lik tugunga aylantirdi; stabilkoinlar (stablecoin) rentabelligi chegaralari (bo‘sh turgan qoldiqlar bo‘yicha foiz to‘lashni taqiqlash, lekin DeFi mukofotlarini ruxsat qilish) ayni paytda bank sektorini ham, sanoatning o‘zini ham ranjitdi; ustiga-ustak, 3-noyabr saylovigacha atigi yetti hafta qolgani uchun har ikkala tomon ham yon bermoqchi emas.
Haqiqiy o‘zgarish esa ovoz berishdan keyin yuz berdi. SEC raisi Atkins va CFTC raisi Selig ikkalasi ham mavjud qonuniy vakolatlar asosida o‘zlari qoidalar o‘rnatishlarini bildirishdi — masalan, SECning kripto aktivlarni tartibga solish bo‘yicha kadrlar tizimi, CFTCning spot-listing (spot bozorida ro‘yxatga olish) mexanizmi. Ya’ni “qoidaga asoslangan yondashuv” “qonunchilikka asoslangan yondashuv”ni siqib chiqaryapti.
Farqi juda keskin: qonun qabul qilinsa, nisbatan barqaror bo‘ladi; ma’muriy (ijro etuvchi) qoidalarni esa keyingi hukumat bekor qilib yuborishi mumkin va sudlar tomonidan qayta-qayta tekshiruvdan o‘tkaziladi. Yana ham muhim jihat: “qaysi tokenlar tovar (commodity), qaysilari qimmatli qog‘oz (security)?” degan savolga qonunchiliksiz javob faqat individual holatlar va ijroiy qaror ixtiyoridan kelib chiqib topiladi.
Menimcha, bu safargi mag‘lubiyatning qiymati hozirning o‘zida emas — nazorat “bo‘shliq” davrida yanada qattiqlashmadi — balki aktivlarni kategoriyalash masalasi bir necha yilga to‘liq orqaga surilgani bilan bog‘liq. $BTC kuni u taxminan 4% tushdi, hatto bir payt 7,5 ming AQSh dollarigacha ham kirib ketdi; bozor aynan “aniqlik hisobiga kechikish” narxini baholagandek.
Savol: siz qachondir keyingi hukumat tomonidan istalgan payt bekor qilinishi mumkin bo‘lgan ma’muriy qoidalar to‘plamini afzal ko‘rasizmi yoki “yetmay qolishi mumkin” degandek kutib turgan qonunchilikni hanuz kutaverasizmi? “2030-yil oynasi” degan gapga ishonasizmi?
#AQSh Senati CLARITY qonunini rad etdi
74
·
--
18-sentabr kuni Huaxia jamg‘armasi (Gonkong) tarkibida Standard Chartered Bank va OSL guruhi bilan birga, tartibga solinadigan Gonkong dollari stablecoin HKDAP asosida raqamli valyuta bo‘yicha investitsiya fondlarini obuna qilish va qaytarib sotib olish bo‘yicha Gonkongdagi ilk holatni yakunladi. Summa katta emas, lekin bitta zanjir (workflow) to‘liq yoqildi.
Uch tomonning mas’uliyatini alohida ko‘rib chiqishga arziydi: HKDAP’ning emitenti — Dang‘ing (碇点) moliyaviy texnologiyalar, Standard Chartered Bank (Gonkong) esa uni asos solishda yetakchilik qilgan va 2026-yil aprel oyida Moliya boshqaruvi (HKMA) tomonidan litsenziya olgan; obuna qilish, savdo va hisob-kitoblar esa litsenziyalangan birja OSL HK tomonidan ochilgan hisob raqamlarida amalga oshiriladi, bunda HKDAP va fond tokenlari o‘rtasida ayirboshlash bajariladi; Standard Chartered bir vaqtning o‘zida token va fond ulushlarining depozitariysi (custodian) hamda tokenlashtirish bo‘yicha agent hisoblanadi. Emissiya, savdo va depozitariya — uch rolning hammasi “sandbox”dagi shunchaki simulyatsiya emas.
Aktivlar tomoni ham asosga ega: Huaxia Digital Currency Market Fund 2025-yilda ishga tushirilgan, u Gonkong dollari, AQSH dollari va yuan (renminbi) bo‘yicha uchta valyuta seriyasiga keltirilgan; umumiy hajmi 5,8 milliard Gonkong dollaridan oshadi va bir nechta Gonkongdagi litsenziyali virtual aktivlar birjalari hamda broker kanalari orqali obunaga ochilgan.
Mening fikrimcha, bu ishning qiymati “ilk holat” so‘zlarida emas, balki u Gonkong dollari stablecoin eng yetishmaydigan bo‘g‘inni — foydalanishni — to‘ldirib berganida. Oldin stablecoin atrofidagi muhokamalar deyarli litsenziya va zaxiraga borib taqalardi; stablecoin egalari uni olgandan keyin u bilan nima qilish mumkinligi masalasiga esa javob topilmay kelgan. Endi stablecoin bevosita daromad keltiradigan, muvofiqlik asosida ishlaydigan fond ulushiga aylantirilishi mumkin; ustiga jamoa aytgan 24/7 obuna qilish va qaytarib sotib olish yo‘nalishi qo‘shilsa, “stablecoin + raqamli aktiv”ni sandboxdan real aktivlarni taqsimlash (asset allocation) bosqichiga olib chiqadi.
Keyingi qadamda men ikki narsani kuzataman: birinchisi — bunday qo‘llanish holatlari Gonkong dollaridan AQSH dollari va yuan valyutalariga ham kengaya oladimi; ikkinchisi — ko‘lam o‘sadimi. 5,8 milliard Gonkong dollari hajmidagi fond parkini bir necha marotaba bo‘ladigan qo‘llanish holatlari bilan “ishlatib” bo‘lmaydi.
#Huaxia jamg‘armasi Gonkong dollari stablecoini investitsiya qilish bo‘yicha use-case’ni yakunladi
Sizga amaliy savol: bu yo‘lak to‘liq ochilgan bo‘lsa, siz stablecoin orqali bevosita fondga obuna qilish va qaytarib sotib olish qilasizmi? Yoki fiat pulning kirib-chiqishi odatdagidekroq bo‘ladimi?
18-sentabr kuni Huaxia jamg‘armasi (Gonkong) tarkibida Standard Chartered Bank va OSL guruhi bilan birga, tartibga solinadigan Gonkong dollari stablecoin HKDAP asosida raqamli valyuta bo‘yicha investitsiya fondlarini obuna qilish va qaytarib sotib olish bo‘yicha Gonkongdagi ilk holatni yakunladi. Summa katta emas, lekin bitta zanjir (workflow) to‘liq yoqildi.
Uch tomonning mas’uliyatini alohida ko‘rib chiqishga arziydi: HKDAP’ning emitenti — Dang‘ing (碇点) moliyaviy texnologiyalar, Standard Chartered Bank (Gonkong) esa uni asos solishda yetakchilik qilgan va 2026-yil aprel oyida Moliya boshqaruvi (HKMA) tomonidan litsenziya olgan; obuna qilish, savdo va hisob-kitoblar esa litsenziyalangan birja OSL HK tomonidan ochilgan hisob raqamlarida amalga oshiriladi, bunda HKDAP va fond tokenlari o‘rtasida ayirboshlash bajariladi; Standard Chartered bir vaqtning o‘zida token va fond ulushlarining depozitariysi (custodian) hamda tokenlashtirish bo‘yicha agent hisoblanadi. Emissiya, savdo va depozitariya — uch rolning hammasi “sandbox”dagi shunchaki simulyatsiya emas.
Aktivlar tomoni ham asosga ega: Huaxia Digital Currency Market Fund 2025-yilda ishga tushirilgan, u Gonkong dollari, AQSH dollari va yuan (renminbi) bo‘yicha uchta valyuta seriyasiga keltirilgan; umumiy hajmi 5,8 milliard Gonkong dollaridan oshadi va bir nechta Gonkongdagi litsenziyali virtual aktivlar birjalari hamda broker kanalari orqali obunaga ochilgan.
Mening fikrimcha, bu ishning qiymati “ilk holat” so‘zlarida emas, balki u Gonkong dollari stablecoin eng yetishmaydigan bo‘g‘inni — foydalanishni — to‘ldirib berganida. Oldin stablecoin atrofidagi muhokamalar deyarli litsenziya va zaxiraga borib taqalardi; stablecoin egalari uni olgandan keyin u bilan nima qilish mumkinligi masalasiga esa javob topilmay kelgan. Endi stablecoin bevosita daromad keltiradigan, muvofiqlik asosida ishlaydigan fond ulushiga aylantirilishi mumkin; ustiga jamoa aytgan 24/7 obuna qilish va qaytarib sotib olish yo‘nalishi qo‘shilsa, “stablecoin + raqamli aktiv”ni sandboxdan real aktivlarni taqsimlash (asset allocation) bosqichiga olib chiqadi.
Keyingi qadamda men ikki narsani kuzataman: birinchisi — bunday qo‘llanish holatlari Gonkong dollaridan AQSH dollari va yuan valyutalariga ham kengaya oladimi; ikkinchisi — ko‘lam o‘sadimi. 5,8 milliard Gonkong dollari hajmidagi fond parkini bir necha marotaba bo‘ladigan qo‘llanish holatlari bilan “ishlatib” bo‘lmaydi.
#Huaxia jamg‘armasi Gonkong dollari stablecoini investitsiya qilish bo‘yicha use-case’ni yakunladi
Sizga amaliy savol: bu yo‘lak to‘liq ochilgan bo‘lsa, siz stablecoin orqali bevosita fondga obuna qilish va qaytarib sotib olish qilasizmi? Yoki fiat pulning kirib-chiqishi odatdagidekroq bo‘ladimi?
Uch tomonning mas’uliyatini alohida ko‘rib chiqishga arziydi: HKDAP’ning emitenti — Dang‘ing (碇点) moliyaviy texnologiyalar, Standard Chartered Bank (Gonkong) esa uni asos solishda yetakchilik qilgan va 2026-yil aprel oyida Moliya boshqaruvi (HKMA) tomonidan litsenziya olgan; obuna qilish, savdo va hisob-kitoblar esa litsenziyalangan birja OSL HK tomonidan ochilgan hisob raqamlarida amalga oshiriladi, bunda HKDAP va fond tokenlari o‘rtasida ayirboshlash bajariladi; Standard Chartered bir vaqtning o‘zida token va fond ulushlarining depozitariysi (custodian) hamda tokenlashtirish bo‘yicha agent hisoblanadi. Emissiya, savdo va depozitariya — uch rolning hammasi “sandbox”dagi shunchaki simulyatsiya emas.
Aktivlar tomoni ham asosga ega: Huaxia Digital Currency Market Fund 2025-yilda ishga tushirilgan, u Gonkong dollari, AQSH dollari va yuan (renminbi) bo‘yicha uchta valyuta seriyasiga keltirilgan; umumiy hajmi 5,8 milliard Gonkong dollaridan oshadi va bir nechta Gonkongdagi litsenziyali virtual aktivlar birjalari hamda broker kanalari orqali obunaga ochilgan.
Mening fikrimcha, bu ishning qiymati “ilk holat” so‘zlarida emas, balki u Gonkong dollari stablecoin eng yetishmaydigan bo‘g‘inni — foydalanishni — to‘ldirib berganida. Oldin stablecoin atrofidagi muhokamalar deyarli litsenziya va zaxiraga borib taqalardi; stablecoin egalari uni olgandan keyin u bilan nima qilish mumkinligi masalasiga esa javob topilmay kelgan. Endi stablecoin bevosita daromad keltiradigan, muvofiqlik asosida ishlaydigan fond ulushiga aylantirilishi mumkin; ustiga jamoa aytgan 24/7 obuna qilish va qaytarib sotib olish yo‘nalishi qo‘shilsa, “stablecoin + raqamli aktiv”ni sandboxdan real aktivlarni taqsimlash (asset allocation) bosqichiga olib chiqadi.
Keyingi qadamda men ikki narsani kuzataman: birinchisi — bunday qo‘llanish holatlari Gonkong dollaridan AQSH dollari va yuan valyutalariga ham kengaya oladimi; ikkinchisi — ko‘lam o‘sadimi. 5,8 milliard Gonkong dollari hajmidagi fond parkini bir necha marotaba bo‘ladigan qo‘llanish holatlari bilan “ishlatib” bo‘lmaydi.
#Huaxia jamg‘armasi Gonkong dollari stablecoini investitsiya qilish bo‘yicha use-case’ni yakunladi
Sizga amaliy savol: bu yo‘lak to‘liq ochilgan bo‘lsa, siz stablecoin orqali bevosita fondga obuna qilish va qaytarib sotib olish qilasizmi? Yoki fiat pulning kirib-chiqishi odatdagidekroq bo‘ladimi?
35
·
--
Zama Morpho’da 16 ta maxfiy omborning kirish huquqlarini ochdi. Birinchi bo‘lib Steakhouse Financial bilan hamkorlik qilgan ombor turibdi: foydalanuvchi $USDC ni kriptografik versiyadagi cUSDC ga almashtirib, to‘g‘ridan-to‘g‘ri Morpho’ning mavjud Steakhouse USDC Prime omboriga depozit qiladi. Bunda balans, tranzaksiya miqdori va strategiyani oshkor qilmasdan daromad topiladi. Asosiy fundament — to‘liq geteromorfik shifrlash FHE: shifrmatnda bevosita hisob-kitob qilinadi, avval shifrni yechish ham, cross-chain bridge ham shart emas.
Mexanizm bo‘yicha e’tibor beriladigan ikkita jihat bor. Birinchidan, on-chain ko‘rinadigan narsa faqat ombor umumiy qoplash (to‘lov) ma’lumotlari; shaxsiy pozitsiyalar va kirish/chiqish vaqtlari esa to‘liq shifrlangan. Ikkinchidan, rag‘batlantirish qatlamida ERC-7984 maxfiy token standarti qo‘llanadi; Merkl bilan hamkorlikda mukofotlar tarqatiladi. Biroq qo‘shimcha daromad olish uchun pozitsiyaga qarab balansni ko‘rish huquqi vakolat qilib berilishi kerak — maxfiylik “bepul” emas, u shart bilan beriladi. Likvidlik tomondan taomil katta: Morpho depozitlari 11 milliard dollardan oshadi, Steakhouse esa 4,5 milliard dollardan ko‘proqni boshqaradi.
Nega bu $ETH uchun muhim? Ethereum’da hech qachon yetishmagan narsa likvidlik emas — masala institutsional kapitalning o‘z pozitsiyasini bir butun holda on-chain ga ko‘chirishga jur’at eta oladigan operatsion maxfiylikda. Jamg‘armalar raqib tomonga o‘zining qurish (building) yo‘li va redeem vaqtlarini ko‘rsatishni xohlamaydi. Zama bosh direktori Rand Hindi buni "maxfiy DeFi" deb atab, kategoriya sifatida ochilganini aytadi.
Mening fikrim: maxfiylik narrativ emas, institutsional kapitalni on-chain ga olib chiqishdagi shart — mana shu chiziq yo‘nalishi to‘g‘ri, deb o‘ylayman. Kelishmovchilik esa xarajat va muvofiqlikda: FHE hisoblash xarajatlari hamda “selektiv oshkor qilish” audit va nazorat (regulyator) talablariga javob bera oladimi — shular 16 ta ombordan boshlab uni infratuzilma darajasiga yetkazadimi-yo‘qmi degan hal qiluvchi omil bo‘ladi.
Savol sizga: pozitsiya maxfiyligi uchun balansni ko‘rish huquqidan voz kechish, hatto biroz rentabellikni qurbon qilish kerak bo‘lsa — siz buni ishlatasizmi?
#Zama Ethereum’da 16 ta maxfiy Morpho omborini ochdi
Zama Morpho’da 16 ta maxfiy omborning kirish huquqlarini ochdi. Birinchi bo‘lib Steakhouse Financial bilan hamkorlik qilgan ombor turibdi: foydalanuvchi $USDC ni kriptografik versiyadagi cUSDC ga almashtirib, to‘g‘ridan-to‘g‘ri Morpho’ning mavjud Steakhouse USDC Prime omboriga depozit qiladi. Bunda balans, tranzaksiya miqdori va strategiyani oshkor qilmasdan daromad topiladi. Asosiy fundament — to‘liq geteromorfik shifrlash FHE: shifrmatnda bevosita hisob-kitob qilinadi, avval shifrni yechish ham, cross-chain bridge ham shart emas.
Mexanizm bo‘yicha e’tibor beriladigan ikkita jihat bor. Birinchidan, on-chain ko‘rinadigan narsa faqat ombor umumiy qoplash (to‘lov) ma’lumotlari; shaxsiy pozitsiyalar va kirish/chiqish vaqtlari esa to‘liq shifrlangan. Ikkinchidan, rag‘batlantirish qatlamida ERC-7984 maxfiy token standarti qo‘llanadi; Merkl bilan hamkorlikda mukofotlar tarqatiladi. Biroq qo‘shimcha daromad olish uchun pozitsiyaga qarab balansni ko‘rish huquqi vakolat qilib berilishi kerak — maxfiylik “bepul” emas, u shart bilan beriladi. Likvidlik tomondan taomil katta: Morpho depozitlari 11 milliard dollardan oshadi, Steakhouse esa 4,5 milliard dollardan ko‘proqni boshqaradi.
Nega bu $ETH uchun muhim? Ethereum’da hech qachon yetishmagan narsa likvidlik emas — masala institutsional kapitalning o‘z pozitsiyasini bir butun holda on-chain ga ko‘chirishga jur’at eta oladigan operatsion maxfiylikda. Jamg‘armalar raqib tomonga o‘zining qurish (building) yo‘li va redeem vaqtlarini ko‘rsatishni xohlamaydi. Zama bosh direktori Rand Hindi buni "maxfiy DeFi" deb atab, kategoriya sifatida ochilganini aytadi.
Mening fikrim: maxfiylik narrativ emas, institutsional kapitalni on-chain ga olib chiqishdagi shart — mana shu chiziq yo‘nalishi to‘g‘ri, deb o‘ylayman. Kelishmovchilik esa xarajat va muvofiqlikda: FHE hisoblash xarajatlari hamda “selektiv oshkor qilish” audit va nazorat (regulyator) talablariga javob bera oladimi — shular 16 ta ombordan boshlab uni infratuzilma darajasiga yetkazadimi-yo‘qmi degan hal qiluvchi omil bo‘ladi.
Savol sizga: pozitsiya maxfiyligi uchun balansni ko‘rish huquqidan voz kechish, hatto biroz rentabellikni qurbon qilish kerak bo‘lsa — siz buni ishlatasizmi?
#Zama Ethereum’da 16 ta maxfiy Morpho omborini ochdi
Mexanizm bo‘yicha e’tibor beriladigan ikkita jihat bor. Birinchidan, on-chain ko‘rinadigan narsa faqat ombor umumiy qoplash (to‘lov) ma’lumotlari; shaxsiy pozitsiyalar va kirish/chiqish vaqtlari esa to‘liq shifrlangan. Ikkinchidan, rag‘batlantirish qatlamida ERC-7984 maxfiy token standarti qo‘llanadi; Merkl bilan hamkorlikda mukofotlar tarqatiladi. Biroq qo‘shimcha daromad olish uchun pozitsiyaga qarab balansni ko‘rish huquqi vakolat qilib berilishi kerak — maxfiylik “bepul” emas, u shart bilan beriladi. Likvidlik tomondan taomil katta: Morpho depozitlari 11 milliard dollardan oshadi, Steakhouse esa 4,5 milliard dollardan ko‘proqni boshqaradi.
Nega bu $ETH uchun muhim? Ethereum’da hech qachon yetishmagan narsa likvidlik emas — masala institutsional kapitalning o‘z pozitsiyasini bir butun holda on-chain ga ko‘chirishga jur’at eta oladigan operatsion maxfiylikda. Jamg‘armalar raqib tomonga o‘zining qurish (building) yo‘li va redeem vaqtlarini ko‘rsatishni xohlamaydi. Zama bosh direktori Rand Hindi buni "maxfiy DeFi" deb atab, kategoriya sifatida ochilganini aytadi.
Mening fikrim: maxfiylik narrativ emas, institutsional kapitalni on-chain ga olib chiqishdagi shart — mana shu chiziq yo‘nalishi to‘g‘ri, deb o‘ylayman. Kelishmovchilik esa xarajat va muvofiqlikda: FHE hisoblash xarajatlari hamda “selektiv oshkor qilish” audit va nazorat (regulyator) talablariga javob bera oladimi — shular 16 ta ombordan boshlab uni infratuzilma darajasiga yetkazadimi-yo‘qmi degan hal qiluvchi omil bo‘ladi.
Savol sizga: pozitsiya maxfiyligi uchun balansni ko‘rish huquqidan voz kechish, hatto biroz rentabellikni qurbon qilish kerak bo‘lsa — siz buni ishlatasizmi?
#Zama Ethereum’da 16 ta maxfiy Morpho omborini ochdi
2
426
·
--
$XRP биржадаги етарли заҳира тахминан 1,6 миллиард донагача тушди, бу етти йил ичидаги энг қуйи даража. Ўтган йил октябрь ойидаги тахминан 3,76 миллиард донага солиштирсак, бир йилда деярли олтмиш фоизга камайган, биржа таъминот коэффициенти 0.03 гача тушган. Фақат Binance’ни олсак, ойлик ўртача сақланаётган улушлар ўтган йил ноябрдаги тахминан 3,1 миллиард донадан бу йил сентябрь бошида тахминан 2,6 миллиард донага тушган; 5 миллиард дона XRP биржа ҳисобига қолмай кетган — бу 2024 йил февралидан бери энг паст кўрсаткич. 100 миллион донадан юқори бўлган йирик ҳамёнлар эса пул ечиб олиш (withdraw) ҳажмининг 55.3%ини ташкил қилади.
Учта талқин: крипто совуқ ҳамёнларга кўчириб узоқ муддат ушлаб туриш; спот ETF эмитентлари томонидан сотиб олиниб, кастодига олиниши; биржа ички ҳамёнлари ўртасида қайта тақсимлаш. Блокчейн маълумотлари бу учтасини аниқ ажратиб бера олмайди.
Менинг фикрим: бу ETF сабабли бўлган мажбурий кўчишга кўпроқ ўхшайди, яъни активни фаол равишда йиғиб олиш эмас. Сабаби нарх ҳам мос келмади — XRP тахминан 1,4 доллар, 3,66 долларлик чўққидан эса олтмиш фоиздан ортиқ паст. Шунингдек, 2024 йил июлида ҳам шунга ўхшаш заҳира паст даражаси қайд этилган, лекин ундан кейин ҳеч қандай фаоллик кузатилмаган.
Демак: бу 500 миллион дона ҳақиқатан ҳам совуқ ҳамёнга “қулфланганми” — ёки OTC орқали чиқарилаётганми? #XRP биржа захираси етти йилдаги энг паст даражага чиқди
$XRP биржадаги етарли заҳира тахминан 1,6 миллиард донагача тушди, бу етти йил ичидаги энг қуйи даража. Ўтган йил октябрь ойидаги тахминан 3,76 миллиард донага солиштирсак, бир йилда деярли олтмиш фоизга камайган, биржа таъминот коэффициенти 0.03 гача тушган. Фақат Binance’ни олсак, ойлик ўртача сақланаётган улушлар ўтган йил ноябрдаги тахминан 3,1 миллиард донадан бу йил сентябрь бошида тахминан 2,6 миллиард донага тушган; 5 миллиард дона XRP биржа ҳисобига қолмай кетган — бу 2024 йил февралидан бери энг паст кўрсаткич. 100 миллион донадан юқори бўлган йирик ҳамёнлар эса пул ечиб олиш (withdraw) ҳажмининг 55.3%ини ташкил қилади.
Учта талқин: крипто совуқ ҳамёнларга кўчириб узоқ муддат ушлаб туриш; спот ETF эмитентлари томонидан сотиб олиниб, кастодига олиниши; биржа ички ҳамёнлари ўртасида қайта тақсимлаш. Блокчейн маълумотлари бу учтасини аниқ ажратиб бера олмайди.
Менинг фикрим: бу ETF сабабли бўлган мажбурий кўчишга кўпроқ ўхшайди, яъни активни фаол равишда йиғиб олиш эмас. Сабаби нарх ҳам мос келмади — XRP тахминан 1,4 доллар, 3,66 долларлик чўққидан эса олтмиш фоиздан ортиқ паст. Шунингдек, 2024 йил июлида ҳам шунга ўхшаш заҳира паст даражаси қайд этилган, лекин ундан кейин ҳеч қандай фаоллик кузатилмаган.
Демак: бу 500 миллион дона ҳақиқатан ҳам совуқ ҳамёнга “қулфланганми” — ёки OTC орқали чиқарилаётганми? #XRP биржа захираси етти йилдаги энг паст даражага чиқди
Учта талқин: крипто совуқ ҳамёнларга кўчириб узоқ муддат ушлаб туриш; спот ETF эмитентлари томонидан сотиб олиниб, кастодига олиниши; биржа ички ҳамёнлари ўртасида қайта тақсимлаш. Блокчейн маълумотлари бу учтасини аниқ ажратиб бера олмайди.
Менинг фикрим: бу ETF сабабли бўлган мажбурий кўчишга кўпроқ ўхшайди, яъни активни фаол равишда йиғиб олиш эмас. Сабаби нарх ҳам мос келмади — XRP тахминан 1,4 доллар, 3,66 долларлик чўққидан эса олтмиш фоиздан ортиқ паст. Шунингдек, 2024 йил июлида ҳам шунга ўхшаш заҳира паст даражаси қайд этилган, лекин ундан кейин ҳеч қандай фаоллик кузатилмаган.
Демак: бу 500 миллион дона ҳақиқатан ҳам совуқ ҳамёнга “қулфланганми” — ёки OTC орқали чиқарилаётганми? #XRP биржа захираси етти йилдаги энг паст даражага чиқди
95
·
--
Dell kompaniyasining bu hisoboti AI serverlar zanjiridagi eng yaqqol dalil: $DELLB chorakdagi daromad 470 mlrd dollar, o‘tgan yilga nisbatan 58%ga o‘sdi; GAAP bo‘lmagan aksiya uchun daromad (EPS) 7.04 dollar, bozor prognozi esa atigi 4.9 dollar atrofida edi; AI serverlarga buyurtmalar muddati bir chorak ichida deyarli ikki baravar oshib 950 mlrd dollarga yetdi, davr mobaynida 164 mlrd dollarlik AI tizimlari jo‘natildi. Yillik yo‘riqnoma 250 mlrd dollarga yuqorilab, 1920 mlrd dollarga ko‘tarildi, hisobotdan keyin aksiya narxi bir payt taxminan 8%ga oshdi. Ammo hikoyaning ikkinchi yarmi pul oqimida: erkin pul oqimi yilga nisbatan deyarli yarmiga qisqardi, yalpi foyda marjasi esa 20% atrofidan sal yuqoriligicha qolmoqda, chip sotiladigan tomonda esa 70%dan yuqoriroq natijaga erishiladi. Bu esa AI apparat taqsimotidagi navbatdagi bo‘linish: yig‘ish (assemblage) bosqichi oldin buyurtmani olib oladi, foyda marjasi past va oldindan mablag‘ talab qiladigan risklarni esa keyingi bosqichga o‘tkazadi. Buyurtmalar pulga aylana oladimi—bu keyingi ikki chorakda kuzatiladigan asosiy raqamlar. #Dell_hisoboti_kutilgandan_yaxshiroq_achiqlanishi_aksiya_8%ga_oshdi
Dell kompaniyasining bu hisoboti AI serverlar zanjiridagi eng yaqqol dalil: $DELLB chorakdagi daromad 470 mlrd dollar, o‘tgan yilga nisbatan 58%ga o‘sdi; GAAP bo‘lmagan aksiya uchun daromad (EPS) 7.04 dollar, bozor prognozi esa atigi 4.9 dollar atrofida edi; AI serverlarga buyurtmalar muddati bir chorak ichida deyarli ikki baravar oshib 950 mlrd dollarga yetdi, davr mobaynida 164 mlrd dollarlik AI tizimlari jo‘natildi. Yillik yo‘riqnoma 250 mlrd dollarga yuqorilab, 1920 mlrd dollarga ko‘tarildi, hisobotdan keyin aksiya narxi bir payt taxminan 8%ga oshdi. Ammo hikoyaning ikkinchi yarmi pul oqimida: erkin pul oqimi yilga nisbatan deyarli yarmiga qisqardi, yalpi foyda marjasi esa 20% atrofidan sal yuqoriligicha qolmoqda, chip sotiladigan tomonda esa 70%dan yuqoriroq natijaga erishiladi. Bu esa AI apparat taqsimotidagi navbatdagi bo‘linish: yig‘ish (assemblage) bosqichi oldin buyurtmani olib oladi, foyda marjasi past va oldindan mablag‘ talab qiladigan risklarni esa keyingi bosqichga o‘tkazadi. Buyurtmalar pulga aylana oladimi—bu keyingi ikki chorakda kuzatiladigan asosiy raqamlar. #Dell_hisoboti_kutilgandan_yaxshiroq_achiqlanishi_aksiya_8%ga_oshdi
3
·
--
Oracle bugun bozor teskari kayfiyatda 5% ga o‘sib, 167 AQSh dollariga chiqdi. Bunga Morgan Stanley o‘zining maqsadli narxini oshirgani turtki bo‘ldi; AI bulut infratuzilmasi sektori esa jamoaviy tiklanmoqda. Ushbu ishonchni kuchaytirayotgan narsa — Oracle’ning iyun oyidagi hisobotida keltirilgan natijalar: bulut infratuzilmasi daromadi o‘tgan yilga nisbatan 93% ga keskin oshib, 5,79 mlrd AQSh dollariga yetdi. Qolgan bajarish bo‘yicha majburiyatlar (RPO) esa 363% ga o‘sib, 638 mlrd AQSh dollariga chiqdi. Shundan 75 mlrd AQSh dollari oldindan to‘langan GPU’lar bo‘yicha shartnomalarga tegishli. Rahbariyat 2027-moliya yilida 90 mlrd AQSh dollari miqdoridagi daromad maqsadini ham tasdiqladi. Biroq medalning ikkinchi tomoni naqd pul: 2026-moliya yilida kapital xarajatlar 55,7 mlrd AQSh dollariga yetdi, erkin pul oqimi esa -23,7 mlrd AQSh dollari bo‘ldi. Bundan tashqari, yangi moliya yilida yana taxminan 40 mlrd AQSh dollarga qayta moliyalashtirish rejalashtirilgan. Yon tomondagi CoreWeave esa ikkinchi chorakda daromadini 2 barobarga — 2,6 mlrd AQSh dollariga oshirdi, buyurtmalar zaxirasi (orqada qolgan) esa taxminan 104 mlrd AQSh dollar atrofida. Butun AI hisoblash quvvati (compute) zanjiri hammasi bir xil kelajakga tikmoqda.$ORCLB $CRWVB
Oracle bugun bozor teskari kayfiyatda 5% ga o‘sib, 167 AQSh dollariga chiqdi. Bunga Morgan Stanley o‘zining maqsadli narxini oshirgani turtki bo‘ldi; AI bulut infratuzilmasi sektori esa jamoaviy tiklanmoqda. Ushbu ishonchni kuchaytirayotgan narsa — Oracle’ning iyun oyidagi hisobotida keltirilgan natijalar: bulut infratuzilmasi daromadi o‘tgan yilga nisbatan 93% ga keskin oshib, 5,79 mlrd AQSh dollariga yetdi. Qolgan bajarish bo‘yicha majburiyatlar (RPO) esa 363% ga o‘sib, 638 mlrd AQSh dollariga chiqdi. Shundan 75 mlrd AQSh dollari oldindan to‘langan GPU’lar bo‘yicha shartnomalarga tegishli. Rahbariyat 2027-moliya yilida 90 mlrd AQSh dollari miqdoridagi daromad maqsadini ham tasdiqladi. Biroq medalning ikkinchi tomoni naqd pul: 2026-moliya yilida kapital xarajatlar 55,7 mlrd AQSh dollariga yetdi, erkin pul oqimi esa -23,7 mlrd AQSh dollari bo‘ldi. Bundan tashqari, yangi moliya yilida yana taxminan 40 mlrd AQSh dollarga qayta moliyalashtirish rejalashtirilgan. Yon tomondagi CoreWeave esa ikkinchi chorakda daromadini 2 barobarga — 2,6 mlrd AQSh dollariga oshirdi, buyurtmalar zaxirasi (orqada qolgan) esa taxminan 104 mlrd AQSh dollar atrofida. Butun AI hisoblash quvvati (compute) zanjiri hammasi bir xil kelajakga tikmoqda.$ORCLB $CRWVB
13
·
--
SOL 18-sentabr kuni bir kun ichida qariyb 11% ga o‘sib, 112 AQSh dollari atrofidan yuqoriga chiqdi va so‘nggi 1 oy ichidagi eng yuqori ko‘rsatkichni qayd etdi. Xuddi shu kuni Bitwise’ning Solana staking ETF’ i BSOL 12% ga o‘sdi, savdo hajmi esa 85 mln dollar.
Lekin raqamlar ichida eng muhimi struktura: Solana fyucherslarining 24 soatlik savdo hajmi taxminan 12,14 mlrd dollar, spot esa 1,49 mlrd dollar — leverage (kredit/qarzga olingan mablag‘) spotga nisbatan 8 barobar. 24 soat ichida butun tarmoq bo‘yicha net-ikki tomonlama kliring 38,21 mln dollarni tashkil etdi: shundan short (bo‘sh) pozitsiyalar 36,72 mln dollar, ulushi 96%. Ochiq pozitsiyalar shartnomasi hajmi esa 7 mlrd dollarga yaqinlashgan. Bu tipik short squeeze — spot xarid pressidan emas, balki shortlarning siqilishi bilan yuzaga kelgan bozor.
Asosiy fundamentalda nima bor? Solana jamg‘armasi Allfunds’ga ulanadi — bu distribyutsiya tarmog‘i 3300 dan ortiq aktivlarni boshqarish (asset management) muassasalarini bog‘laydi, jami taxminan 1,9 trln yevro aktiv boshqaradi. On-chain RWA hajmi 4 mlrd dollardan oshadi, ushlab turuvchi manzillar soni esa 350 mingdan ko‘p. MoneyGram’ning Solana’ga kirish-chiqish (on-ramp/off-ramp) yo‘lagi ishga tushdi: 25 tadan ortiq davlatdan kirim va 170 tadan ortiq davlatga yechib olishni qamrab oladi. Texnik tomonda esa maqsadli blok ishlab chiqarish oralig‘ini 400 millisekunddan bosqichma-bosqich 200 millisekundga tushirish rejalashtirilgan. ETF tomonda: Solana bilan bog‘liq ETF aktivlari 1,42 mlrd dollar, jamg‘arilgan sof oqim (kumulativ inflow) 1,37 mlrd.
Mening qarashim juda aniq: SOL bu bosqichdagi nisbiy kuch-quvvat «to‘lov + aktivlarni boshqarish distribyutsiyasi + RWA» kabi real foydalanish ssenariylaridan kelmoqda — meme kayfiyatining ikkilamchi “yong‘in”iga o‘xshamaydi. Biroq qisqa muddatda RSI 83 ga yetgan, bu haddan tashqari sotib olingan holat ekanligi faktdir. 115–122 dollar keyingi tayanch/ko‘rsatkich zonasi; 110 dollardan pastga tushib ketilsa, 107 va 100dagi tayanchlarni ko‘rish kerak.
$SOL
#SOL taxminan 10% ga o‘sdi
Xuddi shu savol: 112 degan narxga siz quvib kirarmidingiz yoki qaytib 100 ga tushishini kutib keyin kirishni tanlarmidingiz?
SOL 18-sentabr kuni bir kun ichida qariyb 11% ga o‘sib, 112 AQSh dollari atrofidan yuqoriga chiqdi va so‘nggi 1 oy ichidagi eng yuqori ko‘rsatkichni qayd etdi. Xuddi shu kuni Bitwise’ning Solana staking ETF’ i BSOL 12% ga o‘sdi, savdo hajmi esa 85 mln dollar.
Lekin raqamlar ichida eng muhimi struktura: Solana fyucherslarining 24 soatlik savdo hajmi taxminan 12,14 mlrd dollar, spot esa 1,49 mlrd dollar — leverage (kredit/qarzga olingan mablag‘) spotga nisbatan 8 barobar. 24 soat ichida butun tarmoq bo‘yicha net-ikki tomonlama kliring 38,21 mln dollarni tashkil etdi: shundan short (bo‘sh) pozitsiyalar 36,72 mln dollar, ulushi 96%. Ochiq pozitsiyalar shartnomasi hajmi esa 7 mlrd dollarga yaqinlashgan. Bu tipik short squeeze — spot xarid pressidan emas, balki shortlarning siqilishi bilan yuzaga kelgan bozor.
Asosiy fundamentalda nima bor? Solana jamg‘armasi Allfunds’ga ulanadi — bu distribyutsiya tarmog‘i 3300 dan ortiq aktivlarni boshqarish (asset management) muassasalarini bog‘laydi, jami taxminan 1,9 trln yevro aktiv boshqaradi. On-chain RWA hajmi 4 mlrd dollardan oshadi, ushlab turuvchi manzillar soni esa 350 mingdan ko‘p. MoneyGram’ning Solana’ga kirish-chiqish (on-ramp/off-ramp) yo‘lagi ishga tushdi: 25 tadan ortiq davlatdan kirim va 170 tadan ortiq davlatga yechib olishni qamrab oladi. Texnik tomonda esa maqsadli blok ishlab chiqarish oralig‘ini 400 millisekunddan bosqichma-bosqich 200 millisekundga tushirish rejalashtirilgan. ETF tomonda: Solana bilan bog‘liq ETF aktivlari 1,42 mlrd dollar, jamg‘arilgan sof oqim (kumulativ inflow) 1,37 mlrd.
Mening qarashim juda aniq: SOL bu bosqichdagi nisbiy kuch-quvvat «to‘lov + aktivlarni boshqarish distribyutsiyasi + RWA» kabi real foydalanish ssenariylaridan kelmoqda — meme kayfiyatining ikkilamchi “yong‘in”iga o‘xshamaydi. Biroq qisqa muddatda RSI 83 ga yetgan, bu haddan tashqari sotib olingan holat ekanligi faktdir. 115–122 dollar keyingi tayanch/ko‘rsatkich zonasi; 110 dollardan pastga tushib ketilsa, 107 va 100dagi tayanchlarni ko‘rish kerak.
$SOL
#SOL taxminan 10% ga o‘sdi
Xuddi shu savol: 112 degan narxga siz quvib kirarmidingiz yoki qaytib 100 ga tushishini kutib keyin kirishni tanlarmidingiz?
Lekin raqamlar ichida eng muhimi struktura: Solana fyucherslarining 24 soatlik savdo hajmi taxminan 12,14 mlrd dollar, spot esa 1,49 mlrd dollar — leverage (kredit/qarzga olingan mablag‘) spotga nisbatan 8 barobar. 24 soat ichida butun tarmoq bo‘yicha net-ikki tomonlama kliring 38,21 mln dollarni tashkil etdi: shundan short (bo‘sh) pozitsiyalar 36,72 mln dollar, ulushi 96%. Ochiq pozitsiyalar shartnomasi hajmi esa 7 mlrd dollarga yaqinlashgan. Bu tipik short squeeze — spot xarid pressidan emas, balki shortlarning siqilishi bilan yuzaga kelgan bozor.
Asosiy fundamentalda nima bor? Solana jamg‘armasi Allfunds’ga ulanadi — bu distribyutsiya tarmog‘i 3300 dan ortiq aktivlarni boshqarish (asset management) muassasalarini bog‘laydi, jami taxminan 1,9 trln yevro aktiv boshqaradi. On-chain RWA hajmi 4 mlrd dollardan oshadi, ushlab turuvchi manzillar soni esa 350 mingdan ko‘p. MoneyGram’ning Solana’ga kirish-chiqish (on-ramp/off-ramp) yo‘lagi ishga tushdi: 25 tadan ortiq davlatdan kirim va 170 tadan ortiq davlatga yechib olishni qamrab oladi. Texnik tomonda esa maqsadli blok ishlab chiqarish oralig‘ini 400 millisekunddan bosqichma-bosqich 200 millisekundga tushirish rejalashtirilgan. ETF tomonda: Solana bilan bog‘liq ETF aktivlari 1,42 mlrd dollar, jamg‘arilgan sof oqim (kumulativ inflow) 1,37 mlrd.
Mening qarashim juda aniq: SOL bu bosqichdagi nisbiy kuch-quvvat «to‘lov + aktivlarni boshqarish distribyutsiyasi + RWA» kabi real foydalanish ssenariylaridan kelmoqda — meme kayfiyatining ikkilamchi “yong‘in”iga o‘xshamaydi. Biroq qisqa muddatda RSI 83 ga yetgan, bu haddan tashqari sotib olingan holat ekanligi faktdir. 115–122 dollar keyingi tayanch/ko‘rsatkich zonasi; 110 dollardan pastga tushib ketilsa, 107 va 100dagi tayanchlarni ko‘rish kerak.
$SOL
#SOL taxminan 10% ga o‘sdi
Xuddi shu savol: 112 degan narxga siz quvib kirarmidingiz yoki qaytib 100 ga tushishini kutib keyin kirishni tanlarmidingiz?
·
--
$ETH Yana 2600 AQSh dollariga tegdi, bu oy ichidagi ikkinchi marta. Biroq bu safar yuqoriga chiqishdagi ishonch, ehtimol narxning o‘zidan ham qimmatroq. Onchain ma’lumotlar buni ko‘rsatadi: bo‘sh bo‘lmagan Ethereum hamyonlari soni tarixiy rekordga chiqdi — 207 milliondan oshdi; stakingdagi ETH 40 milliondan ko‘proq; Ethereum esa DeFi’da umumiy lock qilingan hajmi qariyb 50 milliard AQSh dollar atrofida bo‘lib, birinchi o‘rinda qolmoqda. Eng muhim jihat — o‘rtacha tranzaksiya to‘lovi 0.1 dollardan pastga tushdi: aprel oyidagi 0.72 dollarlik eng yuqoridan 80%dan ko‘proqqa kamaygan. Komissiya shunchalik arzon bo‘lsa, mayda o‘zaro aloqalar (small interaksiyalar) endi haqiqatan ham asosli bo‘ladi. Analitik Ted Pillows bergan shart: haftalik grafik 2550 dollardan yuqorida yopilsa, 2900–3000 dollarlarga imkon bor. Menimcha, hamyonlar soni va staking hajmining bir vaqtda yangi rekordga chiqishi — bitta “breakout”ga qaraganda signal sifatida ko‘proq e’tiborga loyiq. Siz narxning keskin oshishini ko‘proq nazarda tutasizmi, yo‘ki onchaindagi shu sekin o‘zgaradigan ko‘rsatkichlarni? #以太坊重回2600美元
$ETH Yana 2600 AQSh dollariga tegdi, bu oy ichidagi ikkinchi marta. Biroq bu safar yuqoriga chiqishdagi ishonch, ehtimol narxning o‘zidan ham qimmatroq. Onchain ma’lumotlar buni ko‘rsatadi: bo‘sh bo‘lmagan Ethereum hamyonlari soni tarixiy rekordga chiqdi — 207 milliondan oshdi; stakingdagi ETH 40 milliondan ko‘proq; Ethereum esa DeFi’da umumiy lock qilingan hajmi qariyb 50 milliard AQSh dollar atrofida bo‘lib, birinchi o‘rinda qolmoqda. Eng muhim jihat — o‘rtacha tranzaksiya to‘lovi 0.1 dollardan pastga tushdi: aprel oyidagi 0.72 dollarlik eng yuqoridan 80%dan ko‘proqqa kamaygan. Komissiya shunchalik arzon bo‘lsa, mayda o‘zaro aloqalar (small interaksiyalar) endi haqiqatan ham asosli bo‘ladi. Analitik Ted Pillows bergan shart: haftalik grafik 2550 dollardan yuqorida yopilsa, 2900–3000 dollarlarga imkon bor. Menimcha, hamyonlar soni va staking hajmining bir vaqtda yangi rekordga chiqishi — bitta “breakout”ga qaraganda signal sifatida ko‘proq e’tiborga loyiq. Siz narxning keskin oshishini ko‘proq nazarda tutasizmi, yo‘ki onchaindagi shu sekin o‘zgaradigan ko‘rsatkichlarni? #以太坊重回2600美元
284
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami