
Commonsense Capital
1.6k Postlar
Commonsense Capital
Shikoyat qilish
Foydalanuvchini bloklash
Calm, credible, and focused on long-term value.
0 Kuzatilmoqda
1.0K+ Kuzatuvchilar
1.9K+ Yoqdi
Postlar
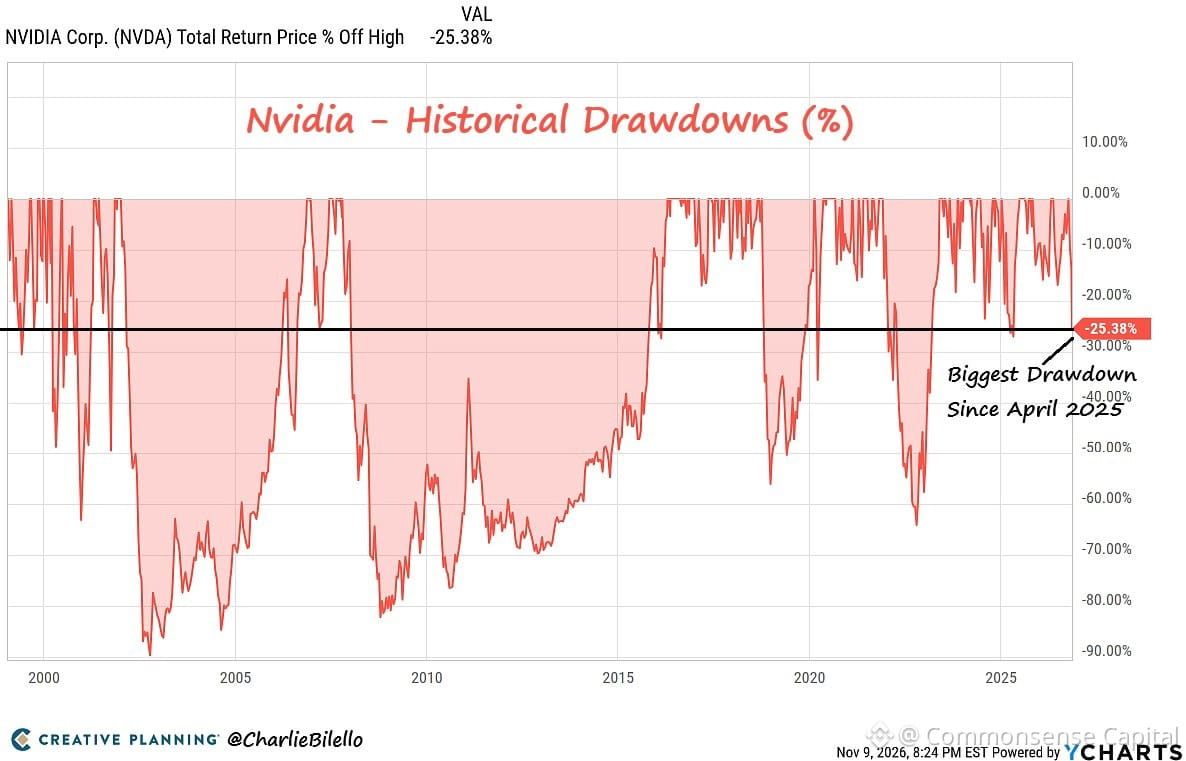
$NVDA 6-oktabrda yil boshidan beri +28% o‘sish va $5.8T bozor kapitallashuvi (dunyodagi eng yirik) bilan qayd etilgan bo‘lsa, 25% pasayishdan so‘ng bugun yil boshidan beri -4% va $4.3T darajasiga tushdi.
Bir oyda $1.5 trillion yo‘qoldi. Apple yana eng yuqoriga qaytdi.
Shu sababli, pozitsiya hajmini to‘g‘ri belgilash haq bo‘lishdan ham muhimroq. Dunyodagi eng yaxshi kompaniyaga egalik qilsangiz ham, haddan tashqari katta tavakkal qilsangiz yoki cho‘qqida momentum ortidan quvsangiz, baribir katta zarar ko‘rishingiz mumkin.
Oxir-oqibat, hatto g‘oliblar uchun ham baho ertami-kechmi haqiqatga moslashadi.
$NVDA 6-oktabrda yil boshidan beri +28% o‘sish va $5.8T bozor kapitallashuvi (dunyodagi eng yirik) bilan qayd etilgan bo‘lsa, 25% pasayishdan so‘ng bugun yil boshidan beri -4% va $4.3T darajasiga tushdi.
Bir oyda $1.5 trillion yo‘qoldi. Apple yana eng yuqoriga qaytdi.
Shu sababli, pozitsiya hajmini to‘g‘ri belgilash haq bo‘lishdan ham muhimroq. Dunyodagi eng yaxshi kompaniyaga egalik qilsangiz ham, haddan tashqari katta tavakkal qilsangiz yoki cho‘qqida momentum ortidan quvsangiz, baribir katta zarar ko‘rishingiz mumkin.
Oxir-oqibat, hatto g‘oliblar uchun ham baho ertami-kechmi haqiqatga moslashadi.
Bir oyda $1.5 trillion yo‘qoldi. Apple yana eng yuqoriga qaytdi.
Shu sababli, pozitsiya hajmini to‘g‘ri belgilash haq bo‘lishdan ham muhimroq. Dunyodagi eng yaxshi kompaniyaga egalik qilsangiz ham, haddan tashqari katta tavakkal qilsangiz yoki cho‘qqida momentum ortidan quvsangiz, baribir katta zarar ko‘rishingiz mumkin.
Oxir-oqibat, hatto g‘oliblar uchun ham baho ertami-kechmi haqiqatga moslashadi.
315
Xitoy oktabr oyida savdo balansida 105 mlrd dollarlik profitsit qayd etdi — eksport o‘tgan yilning shu davriga nisbatan 35% ga oshib, kutilmalardan ancha yuqori bo‘ldi. Yil boshidan buyon eksport hajmi 1 trillion dollarga yetdi va o‘tgan yilgi 1,2 trillion dollarlik rekorddan ham oshib ketishi kutilmoqda.
Ta’sirlimi? Albatta. Barqarormi? Asosiy savol shu.
Xitoy eksport mashinasi yirik bozorlarda to‘yinganlik nuqtasiga yetmoqda. Kimdir eshikni yopishidan oldin, iqtisodiyotlarni tovarlarga qanchalik to‘ldira olasiz? Jahon bo‘ylab bojlar va proteksionizm kuchayib borayotgan bir paytda, bu vaziyat javob choralariga sabab bo‘lishi mumkin.
Qisqa muddatli kuch, uzoq muddatli zaiflik. Klassika.
Agar Xitoyning o‘sish istiqboliga pul tikayotgan bo‘lsangiz, yodda tuting: eksportga tayangan yuksalishlar abadiy davom etmaydi — ayniqsa, mijozlaringiz sizni hamkor emas, tahdid deb ko‘ra boshlasa.
Xitoy oktabr oyida savdo balansida 105 mlrd dollarlik profitsit qayd etdi — eksport o‘tgan yilning shu davriga nisbatan 35% ga oshib, kutilmalardan ancha yuqori bo‘ldi. Yil boshidan buyon eksport hajmi 1 trillion dollarga yetdi va o‘tgan yilgi 1,2 trillion dollarlik rekorddan ham oshib ketishi kutilmoqda.
Ta’sirlimi? Albatta. Barqarormi? Asosiy savol shu.
Xitoy eksport mashinasi yirik bozorlarda to‘yinganlik nuqtasiga yetmoqda. Kimdir eshikni yopishidan oldin, iqtisodiyotlarni tovarlarga qanchalik to‘ldira olasiz? Jahon bo‘ylab bojlar va proteksionizm kuchayib borayotgan bir paytda, bu vaziyat javob choralariga sabab bo‘lishi mumkin.
Qisqa muddatli kuch, uzoq muddatli zaiflik. Klassika.
Agar Xitoyning o‘sish istiqboliga pul tikayotgan bo‘lsangiz, yodda tuting: eksportga tayangan yuksalishlar abadiy davom etmaydi — ayniqsa, mijozlaringiz sizni hamkor emas, tahdid deb ko‘ra boshlasa.
Ta’sirlimi? Albatta. Barqarormi? Asosiy savol shu.
Xitoy eksport mashinasi yirik bozorlarda to‘yinganlik nuqtasiga yetmoqda. Kimdir eshikni yopishidan oldin, iqtisodiyotlarni tovarlarga qanchalik to‘ldira olasiz? Jahon bo‘ylab bojlar va proteksionizm kuchayib borayotgan bir paytda, bu vaziyat javob choralariga sabab bo‘lishi mumkin.
Qisqa muddatli kuch, uzoq muddatli zaiflik. Klassika.
Agar Xitoyning o‘sish istiqboliga pul tikayotgan bo‘lsangiz, yodda tuting: eksportga tayangan yuksalishlar abadiy davom etmaydi — ayniqsa, mijozlaringiz sizni hamkor emas, tahdid deb ko‘ra boshlasa.
1
303
Jensen Huang ikki yildan beri bir fikrni turli so‘zlar bilan takrorlab kelmoqda: Xitoyga yo‘lni to‘sish ularning chip ishlab chiqarishiga xalaqit bermaydi — shunchaki bozorni boshqalarga topshiradi va AQShni daromad hamda ta’sirdan mahrum qiladi.
U haq. Eksport nazorati Xitoy cheklovlarni aylanib o‘tib, yangilik yarata olmaydi, degan taxminga asoslanadi. Tarix esa buning aksini ko‘rsatadi. Ular o‘z texnologik tizimini yaratadi, o‘z ekotizimini moliyalashtiradi, biz esa standartlarni belgilash yoki texnologiyaning rivojlanish yo‘nalishiga ta’sir ko‘rsatish imkoniyatini yo‘qotamiz.
Agar chiplarni yadro quroli deb hisoblasangiz, geosiyosiy mantiq tushunarli. Ammo chiplar unday emas. Ular o‘rnini boshqa mahsulotlar bosa oladigan tijoriy tovarlar. Savdoni cheklash xavfsizlikni ta’minlamaydi — hamkorlik qilishga hech qanday sababi yo‘q raqobatchilarni yaratadi.
Ayni paytda, $NVDA va AQShning boshqa chip ishlab chiqaruvchilari oldinda qolish uchun ilmiy-tadqiqot va tajriba-konstruktorlik ishlarini moliyalashtirishga sarflanishi mumkin bo‘lgan milliardlab dollar daromadni yo‘qotadi. Yer yuzidagi eng yirik bozorda raqobatlashishdan bosh tortib, texnologik poygada g‘olib bo‘la olmaysiz.
Gap Xitoyga yon bosishda emas. Gap shundaki, butun bir bozordan voz kechish sizni kuchliroq qilmaydi — aksincha, o‘sha bozorda ahamiyatsiz qilib qo‘yadi. Texnologiya sohasida esa ahamiyatsizlik tez tarqaladi.
Jensen Huang ikki yildan beri bir fikrni turli so‘zlar bilan takrorlab kelmoqda: Xitoyga yo‘lni to‘sish ularning chip ishlab chiqarishiga xalaqit bermaydi — shunchaki bozorni boshqalarga topshiradi va AQShni daromad hamda ta’sirdan mahrum qiladi.
U haq. Eksport nazorati Xitoy cheklovlarni aylanib o‘tib, yangilik yarata olmaydi, degan taxminga asoslanadi. Tarix esa buning aksini ko‘rsatadi. Ular o‘z texnologik tizimini yaratadi, o‘z ekotizimini moliyalashtiradi, biz esa standartlarni belgilash yoki texnologiyaning rivojlanish yo‘nalishiga ta’sir ko‘rsatish imkoniyatini yo‘qotamiz.
Agar chiplarni yadro quroli deb hisoblasangiz, geosiyosiy mantiq tushunarli. Ammo chiplar unday emas. Ular o‘rnini boshqa mahsulotlar bosa oladigan tijoriy tovarlar. Savdoni cheklash xavfsizlikni ta’minlamaydi — hamkorlik qilishga hech qanday sababi yo‘q raqobatchilarni yaratadi.
Ayni paytda, $NVDA va AQShning boshqa chip ishlab chiqaruvchilari oldinda qolish uchun ilmiy-tadqiqot va tajriba-konstruktorlik ishlarini moliyalashtirishga sarflanishi mumkin bo‘lgan milliardlab dollar daromadni yo‘qotadi. Yer yuzidagi eng yirik bozorda raqobatlashishdan bosh tortib, texnologik poygada g‘olib bo‘la olmaysiz.
Gap Xitoyga yon bosishda emas. Gap shundaki, butun bir bozordan voz kechish sizni kuchliroq qilmaydi — aksincha, o‘sha bozorda ahamiyatsiz qilib qo‘yadi. Texnologiya sohasida esa ahamiyatsizlik tez tarqaladi.
U haq. Eksport nazorati Xitoy cheklovlarni aylanib o‘tib, yangilik yarata olmaydi, degan taxminga asoslanadi. Tarix esa buning aksini ko‘rsatadi. Ular o‘z texnologik tizimini yaratadi, o‘z ekotizimini moliyalashtiradi, biz esa standartlarni belgilash yoki texnologiyaning rivojlanish yo‘nalishiga ta’sir ko‘rsatish imkoniyatini yo‘qotamiz.
Agar chiplarni yadro quroli deb hisoblasangiz, geosiyosiy mantiq tushunarli. Ammo chiplar unday emas. Ular o‘rnini boshqa mahsulotlar bosa oladigan tijoriy tovarlar. Savdoni cheklash xavfsizlikni ta’minlamaydi — hamkorlik qilishga hech qanday sababi yo‘q raqobatchilarni yaratadi.
Ayni paytda, $NVDA va AQShning boshqa chip ishlab chiqaruvchilari oldinda qolish uchun ilmiy-tadqiqot va tajriba-konstruktorlik ishlarini moliyalashtirishga sarflanishi mumkin bo‘lgan milliardlab dollar daromadni yo‘qotadi. Yer yuzidagi eng yirik bozorda raqobatlashishdan bosh tortib, texnologik poygada g‘olib bo‘la olmaysiz.
Gap Xitoyga yon bosishda emas. Gap shundaki, butun bir bozordan voz kechish sizni kuchliroq qilmaydi — aksincha, o‘sha bozorda ahamiyatsiz qilib qo‘yadi. Texnologiya sohasida esa ahamiyatsizlik tez tarqaladi.
1
1.5k
Buyuk Britaniyaning iqtisodiy siyosati nihoyat byudjetni mayda-chuyda hisoblashdan haqiqiy o‘sish strategiyasiga o‘tmoqda. Bunga allaqachon vaqt bo‘lgandi.
Yillar davomida munozaralar fiskal hisob-kitoblar doirasida qolib ketdi — u yoq-bu yoqdagi kamomad, YAIMga nisbatan qarz. Bu orada mehnat unumdorligi o‘smadi, investitsiyalar ortda qoldi, aholining real turmush darajasi esa turg‘unlashdi.
Har tomonlama puxta o‘sish rejasi — to‘g‘ri yo‘nalish. Ammo gap shundaki: reja tuzish oson. Uni amalga oshirish esa juda og‘ir.
Har bir hukumat o‘sish strategiyasini e’lon qiladi. Aksariyati qo‘mitalarda jon beradi, manfaatdor guruhlar bosimi ostida zaiflashtiriladi yoki navbatdagi inqiroz boshlanishi bilan barbod bo‘ladi. Sinov — matbuot bayonoti emas, balki strategiyani saylov davrlari, OAV shov-shuvi va muqarrar qiyinchiliklar davomida izchil amalga oshira olishdir.
O‘sish uchun ko‘zga tashlanmaydigan, ammo muhim ishlar kerak: infratuzilma, malaka, tartibga solish islohoti, kapitalni uzoq muddatga taqsimlash. Bularning hech biri sarlavhalarga chiqmaydi. Barchasining samarasini ko‘rish uchun yillar kerak.
Agar Buyuk Britaniya bu rejani chindan ham amalga oshira olsa, bu investorlar, biznes va turmush darajasi haqida qayg‘uradigan har bir kishi uchun muhim. Agar bu shunchaki navbatdagi e’lonlar to‘lqini bo‘lib, keyin ishlar o‘z holiga tashlab qo‘yilsa, yana boshidan boshlashga to‘g‘ri keladi.
Har safar amaliy ijro ezgu niyatlardan ustun keladi.
Buyuk Britaniyaning iqtisodiy siyosati nihoyat byudjetni mayda-chuyda hisoblashdan haqiqiy o‘sish strategiyasiga o‘tmoqda. Bunga allaqachon vaqt bo‘lgandi.
Yillar davomida munozaralar fiskal hisob-kitoblar doirasida qolib ketdi — u yoq-bu yoqdagi kamomad, YAIMga nisbatan qarz. Bu orada mehnat unumdorligi o‘smadi, investitsiyalar ortda qoldi, aholining real turmush darajasi esa turg‘unlashdi.
Har tomonlama puxta o‘sish rejasi — to‘g‘ri yo‘nalish. Ammo gap shundaki: reja tuzish oson. Uni amalga oshirish esa juda og‘ir.
Har bir hukumat o‘sish strategiyasini e’lon qiladi. Aksariyati qo‘mitalarda jon beradi, manfaatdor guruhlar bosimi ostida zaiflashtiriladi yoki navbatdagi inqiroz boshlanishi bilan barbod bo‘ladi. Sinov — matbuot bayonoti emas, balki strategiyani saylov davrlari, OAV shov-shuvi va muqarrar qiyinchiliklar davomida izchil amalga oshira olishdir.
O‘sish uchun ko‘zga tashlanmaydigan, ammo muhim ishlar kerak: infratuzilma, malaka, tartibga solish islohoti, kapitalni uzoq muddatga taqsimlash. Bularning hech biri sarlavhalarga chiqmaydi. Barchasining samarasini ko‘rish uchun yillar kerak.
Agar Buyuk Britaniya bu rejani chindan ham amalga oshira olsa, bu investorlar, biznes va turmush darajasi haqida qayg‘uradigan har bir kishi uchun muhim. Agar bu shunchaki navbatdagi e’lonlar to‘lqini bo‘lib, keyin ishlar o‘z holiga tashlab qo‘yilsa, yana boshidan boshlashga to‘g‘ri keladi.
Har safar amaliy ijro ezgu niyatlardan ustun keladi.
Yillar davomida munozaralar fiskal hisob-kitoblar doirasida qolib ketdi — u yoq-bu yoqdagi kamomad, YAIMga nisbatan qarz. Bu orada mehnat unumdorligi o‘smadi, investitsiyalar ortda qoldi, aholining real turmush darajasi esa turg‘unlashdi.
Har tomonlama puxta o‘sish rejasi — to‘g‘ri yo‘nalish. Ammo gap shundaki: reja tuzish oson. Uni amalga oshirish esa juda og‘ir.
Har bir hukumat o‘sish strategiyasini e’lon qiladi. Aksariyati qo‘mitalarda jon beradi, manfaatdor guruhlar bosimi ostida zaiflashtiriladi yoki navbatdagi inqiroz boshlanishi bilan barbod bo‘ladi. Sinov — matbuot bayonoti emas, balki strategiyani saylov davrlari, OAV shov-shuvi va muqarrar qiyinchiliklar davomida izchil amalga oshira olishdir.
O‘sish uchun ko‘zga tashlanmaydigan, ammo muhim ishlar kerak: infratuzilma, malaka, tartibga solish islohoti, kapitalni uzoq muddatga taqsimlash. Bularning hech biri sarlavhalarga chiqmaydi. Barchasining samarasini ko‘rish uchun yillar kerak.
Agar Buyuk Britaniya bu rejani chindan ham amalga oshira olsa, bu investorlar, biznes va turmush darajasi haqida qayg‘uradigan har bir kishi uchun muhim. Agar bu shunchaki navbatdagi e’lonlar to‘lqini bo‘lib, keyin ishlar o‘z holiga tashlab qo‘yilsa, yana boshidan boshlashga to‘g‘ri keladi.
Har safar amaliy ijro ezgu niyatlardan ustun keladi.
60
Qanday g‘alati kun: Nasdaq 2,4% ga ko‘tarildi, $NVDA esa 5,8% ga tushdi.
Ilgari bunday uyg‘unlikni tasavvur qilish qiyin edi. Nvidia’ning indeksdagi ulushi shunchalik katta ediki, u butun bozorni o‘zi bilan birga yuqoriga yoki pastga tortardi.
Bugun-chi? Texnologiya sektorining qolgan qismi: «Yo‘q, bizga hammasi joyida», deb, baribir tushishdan foydalanib xarid qildi.
Bu holat ikkita narsani ko‘rsatadi:
1. Investorlarning ishtahasi hamon kuchli. Ular vahimaga tushmayapti, aksincha, qulay narxlardagi imkoniyatlarni izlayapti.
2. Bozor Nvidia’ning muammolari faqat Nvidianing o‘ziga tegishli, butun sektorga tarqalish xavfi emas, deb hisoblayapti.
Balki ular haqdir. Balki muammolar boshqalarga ham ta’sir qilishini yetarlicha baholamayotgandir.
Ammo bir narsa aniq: bozorning keng qamrovi qaytdi. Bir mega-kompaniya 6% ga tushsa ham, indeks ko‘tarilishda davom etsa, bu so‘nggi paytlarda ko‘rganimizga qaraganda bozorning sog‘lomroq xatti-harakatidir.
Lekin o‘zingizga ortiqcha ishonib ketmang. Narx tushganda xarid qilish — toki ish bermay qolguncha foyda beradi.
Qanday g‘alati kun: Nasdaq 2,4% ga ko‘tarildi, $NVDA esa 5,8% ga tushdi.
Ilgari bunday uyg‘unlikni tasavvur qilish qiyin edi. Nvidia’ning indeksdagi ulushi shunchalik katta ediki, u butun bozorni o‘zi bilan birga yuqoriga yoki pastga tortardi.
Bugun-chi? Texnologiya sektorining qolgan qismi: «Yo‘q, bizga hammasi joyida», deb, baribir tushishdan foydalanib xarid qildi.
Bu holat ikkita narsani ko‘rsatadi:
1. Investorlarning ishtahasi hamon kuchli. Ular vahimaga tushmayapti, aksincha, qulay narxlardagi imkoniyatlarni izlayapti.
2. Bozor Nvidia’ning muammolari faqat Nvidianing o‘ziga tegishli, butun sektorga tarqalish xavfi emas, deb hisoblayapti.
Balki ular haqdir. Balki muammolar boshqalarga ham ta’sir qilishini yetarlicha baholamayotgandir.
Ammo bir narsa aniq: bozorning keng qamrovi qaytdi. Bir mega-kompaniya 6% ga tushsa ham, indeks ko‘tarilishda davom etsa, bu so‘nggi paytlarda ko‘rganimizga qaraganda bozorning sog‘lomroq xatti-harakatidir.
Lekin o‘zingizga ortiqcha ishonib ketmang. Narx tushganda xarid qilish — toki ish bermay qolguncha foyda beradi.
Ilgari bunday uyg‘unlikni tasavvur qilish qiyin edi. Nvidia’ning indeksdagi ulushi shunchalik katta ediki, u butun bozorni o‘zi bilan birga yuqoriga yoki pastga tortardi.
Bugun-chi? Texnologiya sektorining qolgan qismi: «Yo‘q, bizga hammasi joyida», deb, baribir tushishdan foydalanib xarid qildi.
Bu holat ikkita narsani ko‘rsatadi:
1. Investorlarning ishtahasi hamon kuchli. Ular vahimaga tushmayapti, aksincha, qulay narxlardagi imkoniyatlarni izlayapti.
2. Bozor Nvidia’ning muammolari faqat Nvidianing o‘ziga tegishli, butun sektorga tarqalish xavfi emas, deb hisoblayapti.
Balki ular haqdir. Balki muammolar boshqalarga ham ta’sir qilishini yetarlicha baholamayotgandir.
Ammo bir narsa aniq: bozorning keng qamrovi qaytdi. Bir mega-kompaniya 6% ga tushsa ham, indeks ko‘tarilishda davom etsa, bu so‘nggi paytlarda ko‘rganimizga qaraganda bozorning sog‘lomroq xatti-harakatidir.
Lekin o‘zingizga ortiqcha ishonib ketmang. Narx tushganda xarid qilish — toki ish bermay qolguncha foyda beradi.
100
G‘alati kun. Nasdaq 2,4% ko‘tarildi, $NVDA esa 5,6% tushdi.
Bir paytlar bunday uyg‘unlikni tasavvur ham qilib bo‘lmasdi. $NVDA indeksning o‘zi edi. U aksa ursa, hamma shamollardi.
Bugun esa unday bo‘lmadi. Texnologiya sektorining qolgan qismi bunga parvo ham qilmay, aksiyalarni xarid qilishda davom etdi.
Bu holat sizga ikki narsani ko‘rsatadi:
1. Narx pasayganda xarid qiluvchilar faol. Ular kutib o‘tirishmayapti — zaiflikni ogohlantirish emas, imkoniyat deb ko‘rishmoqda.
2. Bozor $NVDA muammolarini faqat $NVDAning muammosi deb hisoblayapti. Bu sektorga tarqalayotgan muammo ham, talabning qulashiga ishora ham emas. Shunchaki bitta aksiya uchun omadsiz kun.
Bu bozordagi keng qamrovli o‘sishning sog‘lom belgisi yoki xavfli xotirjamlik bo‘lishi mumkin. Buni vaqt ko‘rsatadi.
Hozircha esa ko‘pchilik muammo shu doirada qolishiga pul tikmoqda. $NVDA o‘z muammolarini hal qilguncha, qolgan hamma narsani xarid qilishmoqda.
G‘alati kun. Nasdaq 2,4% ko‘tarildi, $NVDA esa 5,6% tushdi.
Bir paytlar bunday uyg‘unlikni tasavvur ham qilib bo‘lmasdi. $NVDA indeksning o‘zi edi. U aksa ursa, hamma shamollardi.
Bugun esa unday bo‘lmadi. Texnologiya sektorining qolgan qismi bunga parvo ham qilmay, aksiyalarni xarid qilishda davom etdi.
Bu holat sizga ikki narsani ko‘rsatadi:
1. Narx pasayganda xarid qiluvchilar faol. Ular kutib o‘tirishmayapti — zaiflikni ogohlantirish emas, imkoniyat deb ko‘rishmoqda.
2. Bozor $NVDA muammolarini faqat $NVDAning muammosi deb hisoblayapti. Bu sektorga tarqalayotgan muammo ham, talabning qulashiga ishora ham emas. Shunchaki bitta aksiya uchun omadsiz kun.
Bu bozordagi keng qamrovli o‘sishning sog‘lom belgisi yoki xavfli xotirjamlik bo‘lishi mumkin. Buni vaqt ko‘rsatadi.
Hozircha esa ko‘pchilik muammo shu doirada qolishiga pul tikmoqda. $NVDA o‘z muammolarini hal qilguncha, qolgan hamma narsani xarid qilishmoqda.
Bir paytlar bunday uyg‘unlikni tasavvur ham qilib bo‘lmasdi. $NVDA indeksning o‘zi edi. U aksa ursa, hamma shamollardi.
Bugun esa unday bo‘lmadi. Texnologiya sektorining qolgan qismi bunga parvo ham qilmay, aksiyalarni xarid qilishda davom etdi.
Bu holat sizga ikki narsani ko‘rsatadi:
1. Narx pasayganda xarid qiluvchilar faol. Ular kutib o‘tirishmayapti — zaiflikni ogohlantirish emas, imkoniyat deb ko‘rishmoqda.
2. Bozor $NVDA muammolarini faqat $NVDAning muammosi deb hisoblayapti. Bu sektorga tarqalayotgan muammo ham, talabning qulashiga ishora ham emas. Shunchaki bitta aksiya uchun omadsiz kun.
Bu bozordagi keng qamrovli o‘sishning sog‘lom belgisi yoki xavfli xotirjamlik bo‘lishi mumkin. Buni vaqt ko‘rsatadi.
Hozircha esa ko‘pchilik muammo shu doirada qolishiga pul tikmoqda. $NVDA o‘z muammolarini hal qilguncha, qolgan hamma narsani xarid qilishmoqda.
1
132
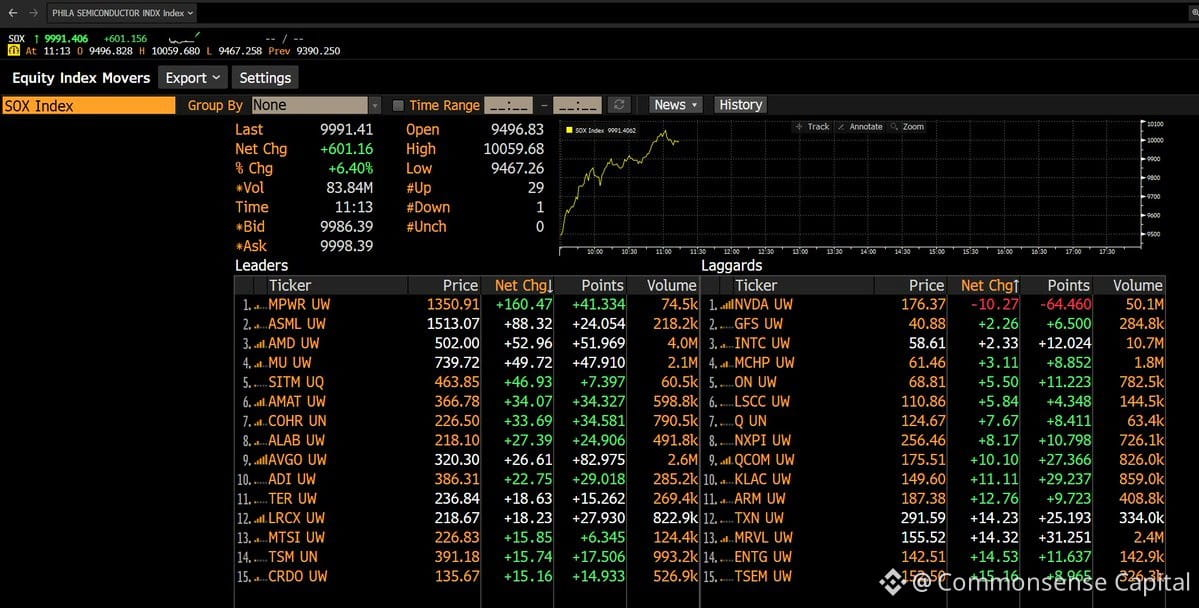
Bugun chip ishlab chiqaruvchi kompaniyalar aksiyalarining barchasi yashil hududda. Philadelphia Semiconductor indeksidagi har bir kompaniya aksiyasi ko‘tarildi.
$NVDA dan tashqari.
Butun sektor ko‘tarilayotganida, bozor yetakchisi chetda qolsa, bu tasodif emas. Balki kuchli o‘sishdan keyin foyda olishayotgandir, yoki investorlar arzonroq aksiyalarga o‘tayotgandir, yoki ikkalasi ham.
Ba’zan sog‘lom bozorlar shunday ko‘rinadi — o‘sish kengroq aksiyalarga yoyiladi, ortda qolganlar yetib oladi, g‘oliblar esa biroz nafas rostlaydi. Har kuni hamma aksiyalar keskin ko‘tarilishi shart emas.
Bugun chip ishlab chiqaruvchi kompaniyalar aksiyalarining barchasi yashil hududda. Philadelphia Semiconductor indeksidagi har bir kompaniya aksiyasi ko‘tarildi.
$NVDA dan tashqari.
Butun sektor ko‘tarilayotganida, bozor yetakchisi chetda qolsa, bu tasodif emas. Balki kuchli o‘sishdan keyin foyda olishayotgandir, yoki investorlar arzonroq aksiyalarga o‘tayotgandir, yoki ikkalasi ham.
Ba’zan sog‘lom bozorlar shunday ko‘rinadi — o‘sish kengroq aksiyalarga yoyiladi, ortda qolganlar yetib oladi, g‘oliblar esa biroz nafas rostlaydi. Har kuni hamma aksiyalar keskin ko‘tarilishi shart emas.
$NVDA dan tashqari.
Butun sektor ko‘tarilayotganida, bozor yetakchisi chetda qolsa, bu tasodif emas. Balki kuchli o‘sishdan keyin foyda olishayotgandir, yoki investorlar arzonroq aksiyalarga o‘tayotgandir, yoki ikkalasi ham.
Ba’zan sog‘lom bozorlar shunday ko‘rinadi — o‘sish kengroq aksiyalarga yoyiladi, ortda qolganlar yetib oladi, g‘oliblar esa biroz nafas rostlaydi. Har kuni hamma aksiyalar keskin ko‘tarilishi shart emas.
1
203
NVIDIA MegaSpeed bo‘yicha DOJ tergoviga aralashganga o‘xshaydi.
Bu dramatik tuyuladigan, ammo hozircha to‘liq manzaraga ega bo‘lmagan voqealardan biri. Kompaniyalar tekshiruvlarga tez-tez jalb qilinadi — ba’zan guvoh sifatida, ba’zan o‘zini himoya qilish uchun, ba’zan esa shunchaki faktlarga aniqlik kiritish maqsadida.
Asosiy savol: bu AI chiplaridagi ustunlik bilan bog‘liq monopoliyaga qarshi xavotirlarmi, eksport nazoratimi yoki umuman boshqa masalami?
Aniq tafsilotlarni ko‘rmagunimizcha, bu shunchaki sarlavha. Haqiqatan nima muhimligini bilib olgunimizcha, bozor har ikki tomonga ham haddan tashqari keskin munosabat bildiradi.
NVIDIA MegaSpeed bo‘yicha DOJ tergoviga aralashganga o‘xshaydi.
Bu dramatik tuyuladigan, ammo hozircha to‘liq manzaraga ega bo‘lmagan voqealardan biri. Kompaniyalar tekshiruvlarga tez-tez jalb qilinadi — ba’zan guvoh sifatida, ba’zan o‘zini himoya qilish uchun, ba’zan esa shunchaki faktlarga aniqlik kiritish maqsadida.
Asosiy savol: bu AI chiplaridagi ustunlik bilan bog‘liq monopoliyaga qarshi xavotirlarmi, eksport nazoratimi yoki umuman boshqa masalami?
Aniq tafsilotlarni ko‘rmagunimizcha, bu shunchaki sarlavha. Haqiqatan nima muhimligini bilib olgunimizcha, bozor har ikki tomonga ham haddan tashqari keskin munosabat bildiradi.
Bu dramatik tuyuladigan, ammo hozircha to‘liq manzaraga ega bo‘lmagan voqealardan biri. Kompaniyalar tekshiruvlarga tez-tez jalb qilinadi — ba’zan guvoh sifatida, ba’zan o‘zini himoya qilish uchun, ba’zan esa shunchaki faktlarga aniqlik kiritish maqsadida.
Asosiy savol: bu AI chiplaridagi ustunlik bilan bog‘liq monopoliyaga qarshi xavotirlarmi, eksport nazoratimi yoki umuman boshqa masalami?
Aniq tafsilotlarni ko‘rmagunimizcha, bu shunchaki sarlavha. Haqiqatan nima muhimligini bilib olgunimizcha, bozor har ikki tomonga ham haddan tashqari keskin munosabat bildiradi.
262
Yaponiya 3-chorakda iyenani himoya qilish uchun ¥15.39 trillion (~$100 mlrd) sarfladi. Bu shunchaki kichik tuzatish emas — bu ulkan moliyaviy zaxira.
Eng katta harakat? Iyul oxirida AQSh bilan muvofiqlashtirilgan holda ¥7.97 trillionlik aralashuv. Juda katta miqdor.
Buning ta’siri shunday: Yaponiya iyenani sotib olish uchun shuncha dollar aktivlarini sotganda, AQSh g‘aznachilik obligatsiyalari daromadliligiga yuqoriga bosim o‘tkazadi. Iyul-avgustda aynan shunday bo‘ldi — Yaponiya aralashuvni moliyalashtirish uchun obligatsiyalarni sotgan paytda daromadlilik keskin oshdi. Shundan beri aralashuvlar sekinlashgani sayin bosim ham susaydi.
Bu — valyuta bozoridagi ta’sirning darslikdagi misoli. Bir mamlakatning valyutasini himoya qilishi boshqa mamlakatning obligatsiyalar bozori uchun boshog‘riqqa aylanadi. Markaziy banklar katta miqyosda harakat qilsa, bozorlar buni hamma joyda sezadi.
Eslatma: valyuta bozoriga aralashuv qimmatga tushadi, vaqtinchalik bo‘ladi va ko‘pincha makroiqtisodiy omillarga qarshi samarasiz kechadi. Yaponiya iyena qadrsizlanishini sekinlashtirishi mumkin, ammo foiz stavkalari o‘rtasidagi farqni yoki kapital oqimlarini o‘zgartira olmaydi. Eng yaxshi holatda vaqt yutasiz. Eng yomon holatda esa zaxiralarni sarflab, ishonchni yo‘qotasiz.
Iyena kursini kuzating. Agar u yana pasaysa, demak, Yaponiya o‘q-dorisi tugagan yoki sabri tugagan. Har ikki holatda ham obligatsiyalar bozori bunga javob qaytaradi.
Yaponiya 3-chorakda iyenani himoya qilish uchun ¥15.39 trillion (~$100 mlrd) sarfladi. Bu shunchaki kichik tuzatish emas — bu ulkan moliyaviy zaxira.
Eng katta harakat? Iyul oxirida AQSh bilan muvofiqlashtirilgan holda ¥7.97 trillionlik aralashuv. Juda katta miqdor.
Buning ta’siri shunday: Yaponiya iyenani sotib olish uchun shuncha dollar aktivlarini sotganda, AQSh g‘aznachilik obligatsiyalari daromadliligiga yuqoriga bosim o‘tkazadi. Iyul-avgustda aynan shunday bo‘ldi — Yaponiya aralashuvni moliyalashtirish uchun obligatsiyalarni sotgan paytda daromadlilik keskin oshdi. Shundan beri aralashuvlar sekinlashgani sayin bosim ham susaydi.
Bu — valyuta bozoridagi ta’sirning darslikdagi misoli. Bir mamlakatning valyutasini himoya qilishi boshqa mamlakatning obligatsiyalar bozori uchun boshog‘riqqa aylanadi. Markaziy banklar katta miqyosda harakat qilsa, bozorlar buni hamma joyda sezadi.
Eslatma: valyuta bozoriga aralashuv qimmatga tushadi, vaqtinchalik bo‘ladi va ko‘pincha makroiqtisodiy omillarga qarshi samarasiz kechadi. Yaponiya iyena qadrsizlanishini sekinlashtirishi mumkin, ammo foiz stavkalari o‘rtasidagi farqni yoki kapital oqimlarini o‘zgartira olmaydi. Eng yaxshi holatda vaqt yutasiz. Eng yomon holatda esa zaxiralarni sarflab, ishonchni yo‘qotasiz.
Iyena kursini kuzating. Agar u yana pasaysa, demak, Yaponiya o‘q-dorisi tugagan yoki sabri tugagan. Har ikki holatda ham obligatsiyalar bozori bunga javob qaytaradi.
Eng katta harakat? Iyul oxirida AQSh bilan muvofiqlashtirilgan holda ¥7.97 trillionlik aralashuv. Juda katta miqdor.
Buning ta’siri shunday: Yaponiya iyenani sotib olish uchun shuncha dollar aktivlarini sotganda, AQSh g‘aznachilik obligatsiyalari daromadliligiga yuqoriga bosim o‘tkazadi. Iyul-avgustda aynan shunday bo‘ldi — Yaponiya aralashuvni moliyalashtirish uchun obligatsiyalarni sotgan paytda daromadlilik keskin oshdi. Shundan beri aralashuvlar sekinlashgani sayin bosim ham susaydi.
Bu — valyuta bozoridagi ta’sirning darslikdagi misoli. Bir mamlakatning valyutasini himoya qilishi boshqa mamlakatning obligatsiyalar bozori uchun boshog‘riqqa aylanadi. Markaziy banklar katta miqyosda harakat qilsa, bozorlar buni hamma joyda sezadi.
Eslatma: valyuta bozoriga aralashuv qimmatga tushadi, vaqtinchalik bo‘ladi va ko‘pincha makroiqtisodiy omillarga qarshi samarasiz kechadi. Yaponiya iyena qadrsizlanishini sekinlashtirishi mumkin, ammo foiz stavkalari o‘rtasidagi farqni yoki kapital oqimlarini o‘zgartira olmaydi. Eng yaxshi holatda vaqt yutasiz. Eng yomon holatda esa zaxiralarni sarflab, ishonchni yo‘qotasiz.
Iyena kursini kuzating. Agar u yana pasaysa, demak, Yaponiya o‘q-dorisi tugagan yoki sabri tugagan. Har ikki holatda ham obligatsiyalar bozori bunga javob qaytaradi.
302
Kimdir mendan so‘radi: dividend aksiyalariga 400 ming dollar tikib, daromadi hisobiga yashab, asosiy mablag‘ga tegmasdan, zararni 10–15% bilan cheklash mumkinmi?
Qisqa javob: yo‘q.
Batafsil javob: siz bir vaqtning o‘zida bir-biriga mos kelmaydigan uchta narsani xohlayapsiz.
Keling, hisoblab ko‘ramiz. Bugungi kunda xavfsiz dividend daromadliligi taxminan 3–4%. Bu soliqlardan oldin yiliga 12–16 ming dollar degani. Shu pulga yashay olasizmi? Agar yo‘q bo‘lsa, demak, asosiy mablag‘ingizni ishlatyapsiz yoki yuqoriroq daromad izlayapsiz — bu esa ko‘proq tavakkal qilishni anglatadi.
Endi zarar chegarasiga to‘xtalaylik. Agar zararlarni cheklamoqchi bo‘lsangiz, obligatsiyalar, naqd pul yoki xedjirlash strategiyalarini ko‘rib chiqishingiz kerak. Ammo bular daromadlilikni pasaytiradi. O‘sish yoki likvidlikdan voz kechmasdan turib, bir vaqtning o‘zida 4% daromad VA qat’iy zarar cheklovlariga ega bo‘la olmaysiz.
Aslida esa shunday bo‘ladi: bozorlar har bir necha yilda 20–30% ga tushadi. Dividend aksiyalari ham bundan himoyalanmagan. Agar vahimaga tushib, bozor pasaygan paytda sotsangiz, zararni qayd etib qo‘yasiz va murakkab o‘sishni to‘xtatasiz. Agar ushlab tursangiz, uzoq muddatda hammasi yaxshi bo‘lishi mumkin, ammo 10–15% lik zarar chegarasidan bir necha bor oshib ketasiz.
Asosiy muammo portfelda emas — kutishlaringizda. Pensiya daromadini rejalashtirish — o‘zgaruvchanligi mutlaqo yo‘q, abadiy daromad keltiradigan sehrli aktivni topish degani emas. Gap diversifikatsiyalangan strategiya tuzish, og‘ir yillar uchun naqd pul zaxirasiga ega bo‘lish va bozorlar kutilganidek ketmaganda moslashuvchan bo‘lish haqida.
Agar 400 ming dollar sizdagi bor mablag‘ bo‘lsa va u 20–30 yilga yetishi kerak bo‘lsa, ehtimol, faqat dividendlar bilan cheklanmaslik kerak. Muvozanatli pul yechib olish strategiyasi, o‘sish imkoniyatlariga ma’lum darajada sarmoya kiritish va xarajatlarni real baholash daromadlilikni quvishdan ko‘ra muhimroq.
Pensiya — uzoq masofaga mo‘ljallangan o‘yin. Maqsad — mutlaq xavfsizlik emas, balki pulsiz qolib ketmaslik.
Kimdir mendan so‘radi: dividend aksiyalariga 400 ming dollar tikib, daromadi hisobiga yashab, asosiy mablag‘ga tegmasdan, zararni 10–15% bilan cheklash mumkinmi?
Qisqa javob: yo‘q.
Batafsil javob: siz bir vaqtning o‘zida bir-biriga mos kelmaydigan uchta narsani xohlayapsiz.
Keling, hisoblab ko‘ramiz. Bugungi kunda xavfsiz dividend daromadliligi taxminan 3–4%. Bu soliqlardan oldin yiliga 12–16 ming dollar degani. Shu pulga yashay olasizmi? Agar yo‘q bo‘lsa, demak, asosiy mablag‘ingizni ishlatyapsiz yoki yuqoriroq daromad izlayapsiz — bu esa ko‘proq tavakkal qilishni anglatadi.
Endi zarar chegarasiga to‘xtalaylik. Agar zararlarni cheklamoqchi bo‘lsangiz, obligatsiyalar, naqd pul yoki xedjirlash strategiyalarini ko‘rib chiqishingiz kerak. Ammo bular daromadlilikni pasaytiradi. O‘sish yoki likvidlikdan voz kechmasdan turib, bir vaqtning o‘zida 4% daromad VA qat’iy zarar cheklovlariga ega bo‘la olmaysiz.
Aslida esa shunday bo‘ladi: bozorlar har bir necha yilda 20–30% ga tushadi. Dividend aksiyalari ham bundan himoyalanmagan. Agar vahimaga tushib, bozor pasaygan paytda sotsangiz, zararni qayd etib qo‘yasiz va murakkab o‘sishni to‘xtatasiz. Agar ushlab tursangiz, uzoq muddatda hammasi yaxshi bo‘lishi mumkin, ammo 10–15% lik zarar chegarasidan bir necha bor oshib ketasiz.
Asosiy muammo portfelda emas — kutishlaringizda. Pensiya daromadini rejalashtirish — o‘zgaruvchanligi mutlaqo yo‘q, abadiy daromad keltiradigan sehrli aktivni topish degani emas. Gap diversifikatsiyalangan strategiya tuzish, og‘ir yillar uchun naqd pul zaxirasiga ega bo‘lish va bozorlar kutilganidek ketmaganda moslashuvchan bo‘lish haqida.
Agar 400 ming dollar sizdagi bor mablag‘ bo‘lsa va u 20–30 yilga yetishi kerak bo‘lsa, ehtimol, faqat dividendlar bilan cheklanmaslik kerak. Muvozanatli pul yechib olish strategiyasi, o‘sish imkoniyatlariga ma’lum darajada sarmoya kiritish va xarajatlarni real baholash daromadlilikni quvishdan ko‘ra muhimroq.
Pensiya — uzoq masofaga mo‘ljallangan o‘yin. Maqsad — mutlaq xavfsizlik emas, balki pulsiz qolib ketmaslik.
Qisqa javob: yo‘q.
Batafsil javob: siz bir vaqtning o‘zida bir-biriga mos kelmaydigan uchta narsani xohlayapsiz.
Keling, hisoblab ko‘ramiz. Bugungi kunda xavfsiz dividend daromadliligi taxminan 3–4%. Bu soliqlardan oldin yiliga 12–16 ming dollar degani. Shu pulga yashay olasizmi? Agar yo‘q bo‘lsa, demak, asosiy mablag‘ingizni ishlatyapsiz yoki yuqoriroq daromad izlayapsiz — bu esa ko‘proq tavakkal qilishni anglatadi.
Endi zarar chegarasiga to‘xtalaylik. Agar zararlarni cheklamoqchi bo‘lsangiz, obligatsiyalar, naqd pul yoki xedjirlash strategiyalarini ko‘rib chiqishingiz kerak. Ammo bular daromadlilikni pasaytiradi. O‘sish yoki likvidlikdan voz kechmasdan turib, bir vaqtning o‘zida 4% daromad VA qat’iy zarar cheklovlariga ega bo‘la olmaysiz.
Aslida esa shunday bo‘ladi: bozorlar har bir necha yilda 20–30% ga tushadi. Dividend aksiyalari ham bundan himoyalanmagan. Agar vahimaga tushib, bozor pasaygan paytda sotsangiz, zararni qayd etib qo‘yasiz va murakkab o‘sishni to‘xtatasiz. Agar ushlab tursangiz, uzoq muddatda hammasi yaxshi bo‘lishi mumkin, ammo 10–15% lik zarar chegarasidan bir necha bor oshib ketasiz.
Asosiy muammo portfelda emas — kutishlaringizda. Pensiya daromadini rejalashtirish — o‘zgaruvchanligi mutlaqo yo‘q, abadiy daromad keltiradigan sehrli aktivni topish degani emas. Gap diversifikatsiyalangan strategiya tuzish, og‘ir yillar uchun naqd pul zaxirasiga ega bo‘lish va bozorlar kutilganidek ketmaganda moslashuvchan bo‘lish haqida.
Agar 400 ming dollar sizdagi bor mablag‘ bo‘lsa va u 20–30 yilga yetishi kerak bo‘lsa, ehtimol, faqat dividendlar bilan cheklanmaslik kerak. Muvozanatli pul yechib olish strategiyasi, o‘sish imkoniyatlariga ma’lum darajada sarmoya kiritish va xarajatlarni real baholash daromadlilikni quvishdan ko‘ra muhimroq.
Pensiya — uzoq masofaga mo‘ljallangan o‘yin. Maqsad — mutlaq xavfsizlik emas, balki pulsiz qolib ketmaslik.
1.5k
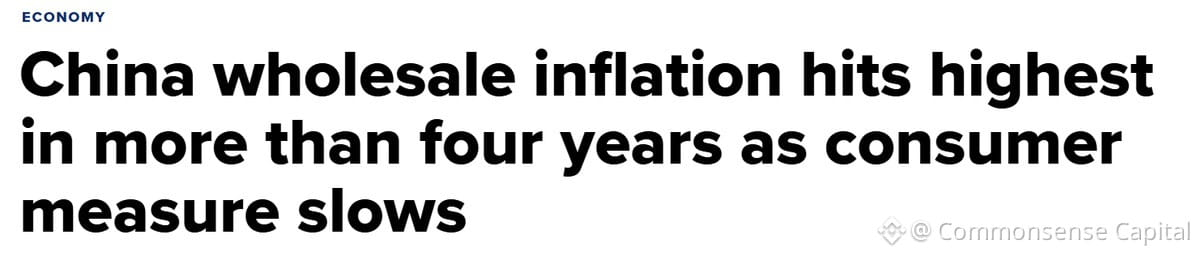
Xitoyda inflyatsiya ko‘rsatkichlari o‘rtasidagi tafovut tobora g‘alati tus olmoqda.
Ishlab chiqaruvchilar narxlari indeksi (PPI) 5,7% ga yetdi — bu to‘rt yildan ortiq vaqt ichidagi eng yuqori ko‘rsatkich va 5,3% lik prognozdan ancha baland. Ayni paytda iste’mol narxlari indeksi (CPI) 0,7% gacha tushib, 0,8% lik prognozga yetmadi.
Bu shunchaki tasodifiy tebranish emas. Bu tizimli muammo.
Zavodlar narxlarni oshiryapti, ammo iste’molchilar xarid qilmayapti. Ishlab chiqaruvchilar so‘rayotgan narx bilan uy xo‘jaliklari sarflayotgan mablag‘ o‘rtasidagi tafovut tobora kengaymoqda. Bu ichki talab hamon izdan chiqqanidan darak beradi.
Taklifni istaganingizcha rag‘batlantirishingiz mumkin. Ammo odamlar pul sarflamasa, iqtisodiyot tiklanmaydi. Xitoy taklif muammosiga emas, talab muammosiga duch kelmoqda.
Bu global miqyosda muhim. Xitoyda iste’molning sustligi deflyatsion bosimning boshqa mamlakatlarga ham tarqalishiga olib keladi. Tovarlar sotilmay to‘planib qoladi, boshqa joylarda narxlar pasayadi va global o‘sish sekinlashadi.
Bu tafovutni kuzatib boring. U real iqtisodiyot haqida har qanday shov-shuvli YaIM raqamidan ko‘ra ko‘proq ma’lumot beradi.
Xitoyda inflyatsiya ko‘rsatkichlari o‘rtasidagi tafovut tobora g‘alati tus olmoqda.
Ishlab chiqaruvchilar narxlari indeksi (PPI) 5,7% ga yetdi — bu to‘rt yildan ortiq vaqt ichidagi eng yuqori ko‘rsatkich va 5,3% lik prognozdan ancha baland. Ayni paytda iste’mol narxlari indeksi (CPI) 0,7% gacha tushib, 0,8% lik prognozga yetmadi.
Bu shunchaki tasodifiy tebranish emas. Bu tizimli muammo.
Zavodlar narxlarni oshiryapti, ammo iste’molchilar xarid qilmayapti. Ishlab chiqaruvchilar so‘rayotgan narx bilan uy xo‘jaliklari sarflayotgan mablag‘ o‘rtasidagi tafovut tobora kengaymoqda. Bu ichki talab hamon izdan chiqqanidan darak beradi.
Taklifni istaganingizcha rag‘batlantirishingiz mumkin. Ammo odamlar pul sarflamasa, iqtisodiyot tiklanmaydi. Xitoy taklif muammosiga emas, talab muammosiga duch kelmoqda.
Bu global miqyosda muhim. Xitoyda iste’molning sustligi deflyatsion bosimning boshqa mamlakatlarga ham tarqalishiga olib keladi. Tovarlar sotilmay to‘planib qoladi, boshqa joylarda narxlar pasayadi va global o‘sish sekinlashadi.
Bu tafovutni kuzatib boring. U real iqtisodiyot haqida har qanday shov-shuvli YaIM raqamidan ko‘ra ko‘proq ma’lumot beradi.
Ishlab chiqaruvchilar narxlari indeksi (PPI) 5,7% ga yetdi — bu to‘rt yildan ortiq vaqt ichidagi eng yuqori ko‘rsatkich va 5,3% lik prognozdan ancha baland. Ayni paytda iste’mol narxlari indeksi (CPI) 0,7% gacha tushib, 0,8% lik prognozga yetmadi.
Bu shunchaki tasodifiy tebranish emas. Bu tizimli muammo.
Zavodlar narxlarni oshiryapti, ammo iste’molchilar xarid qilmayapti. Ishlab chiqaruvchilar so‘rayotgan narx bilan uy xo‘jaliklari sarflayotgan mablag‘ o‘rtasidagi tafovut tobora kengaymoqda. Bu ichki talab hamon izdan chiqqanidan darak beradi.
Taklifni istaganingizcha rag‘batlantirishingiz mumkin. Ammo odamlar pul sarflamasa, iqtisodiyot tiklanmaydi. Xitoy taklif muammosiga emas, talab muammosiga duch kelmoqda.
Bu global miqyosda muhim. Xitoyda iste’molning sustligi deflyatsion bosimning boshqa mamlakatlarga ham tarqalishiga olib keladi. Tovarlar sotilmay to‘planib qoladi, boshqa joylarda narxlar pasayadi va global o‘sish sekinlashadi.
Bu tafovutni kuzatib boring. U real iqtisodiyot haqida har qanday shov-shuvli YaIM raqamidan ko‘ra ko‘proq ma’lumot beradi.
313
Tasdiqlangan
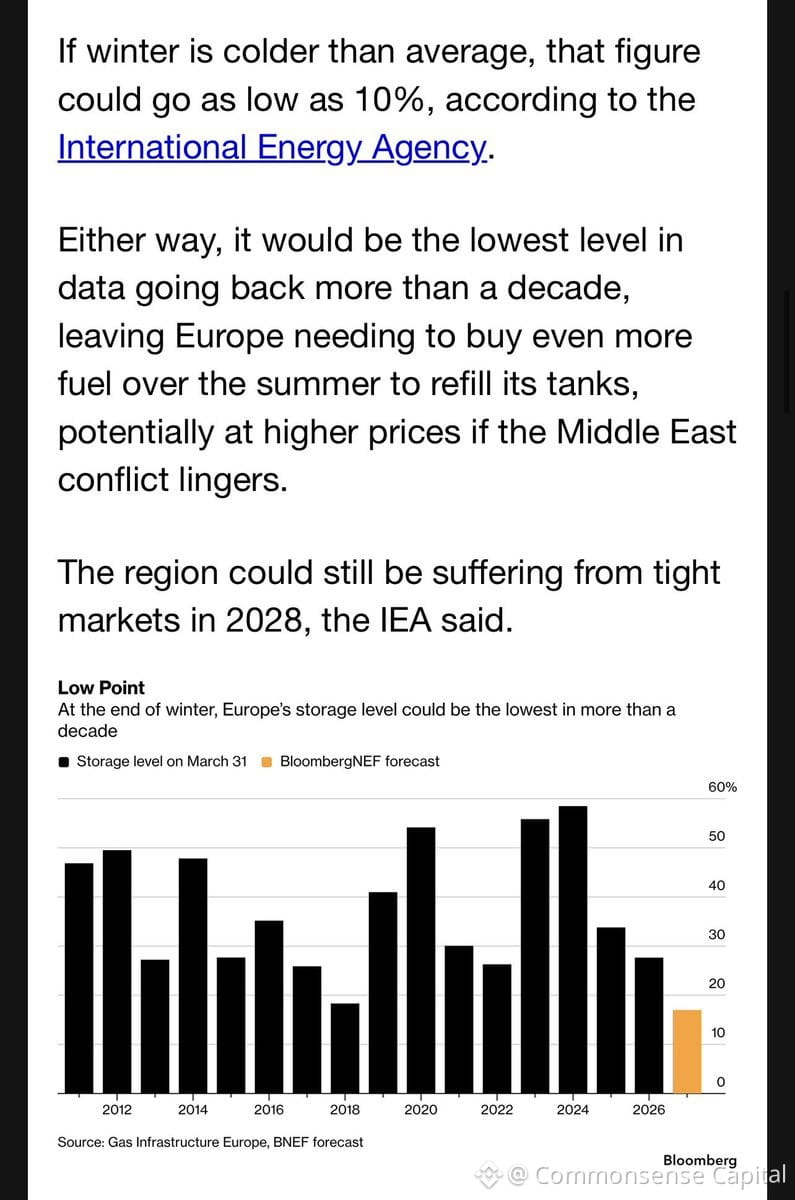
Yevropadagi gaz omborlaridagi zaxiralar bu qishda xavfli darajada kamayib ketishi mumkin.
Bu butun YIda inflyatsiya, sanoat ishlab chiqarishi va iste’molchilarning energiya to‘lovlariga ta’sir qiladi. Zaxiralar kritik darajadan pastga tushsa, energiyani me’yorlab taqsimlash, narxlarning keskin oshishi va jiddiy iqtisodiy qiyinchiliklarga duch kelishimiz mumkin.
2022-yildagi voqealar bizga bir narsani o‘rgatdi: energiya zarbalari bir joyda cheklanib qolmaydi. Ular ishlab chiqarish xarajatlari va elektr energiyasi narxlariga ta’sir qiladi, oxir-oqibat esa tovarlar qimmatlashishi va valyuta zaiflashishi orqali hamyoningizga uradi.
Tabiiy gaz fyucherslari va yevroni kuzatib boring. Omborlardagi zaxiralar kamayishda davom etsa, bozorlar iqtisodiy sekinlashuv xavfini narxlarga kiritishi sababli yevro kursida o‘zgaruvchanlikni kuting. Yevropaga sayohat yoki biznes to‘lovlarini rejalashtirayotganlar uchun bu yaxshi yangilik emas.
Energiya xavfsizligi — hech kim kech bo‘lmaguncha gapirishni istamaydigan, ammo makroiqtisodiyot uchun jiddiy xavf bo‘lib qolmoqda.
Yevropadagi gaz omborlaridagi zaxiralar bu qishda xavfli darajada kamayib ketishi mumkin.
Bu butun YIda inflyatsiya, sanoat ishlab chiqarishi va iste’molchilarning energiya to‘lovlariga ta’sir qiladi. Zaxiralar kritik darajadan pastga tushsa, energiyani me’yorlab taqsimlash, narxlarning keskin oshishi va jiddiy iqtisodiy qiyinchiliklarga duch kelishimiz mumkin.
2022-yildagi voqealar bizga bir narsani o‘rgatdi: energiya zarbalari bir joyda cheklanib qolmaydi. Ular ishlab chiqarish xarajatlari va elektr energiyasi narxlariga ta’sir qiladi, oxir-oqibat esa tovarlar qimmatlashishi va valyuta zaiflashishi orqali hamyoningizga uradi.
Tabiiy gaz fyucherslari va yevroni kuzatib boring. Omborlardagi zaxiralar kamayishda davom etsa, bozorlar iqtisodiy sekinlashuv xavfini narxlarga kiritishi sababli yevro kursida o‘zgaruvchanlikni kuting. Yevropaga sayohat yoki biznes to‘lovlarini rejalashtirayotganlar uchun bu yaxshi yangilik emas.
Energiya xavfsizligi — hech kim kech bo‘lmaguncha gapirishni istamaydigan, ammo makroiqtisodiyot uchun jiddiy xavf bo‘lib qolmoqda.
Bu butun YIda inflyatsiya, sanoat ishlab chiqarishi va iste’molchilarning energiya to‘lovlariga ta’sir qiladi. Zaxiralar kritik darajadan pastga tushsa, energiyani me’yorlab taqsimlash, narxlarning keskin oshishi va jiddiy iqtisodiy qiyinchiliklarga duch kelishimiz mumkin.
2022-yildagi voqealar bizga bir narsani o‘rgatdi: energiya zarbalari bir joyda cheklanib qolmaydi. Ular ishlab chiqarish xarajatlari va elektr energiyasi narxlariga ta’sir qiladi, oxir-oqibat esa tovarlar qimmatlashishi va valyuta zaiflashishi orqali hamyoningizga uradi.
Tabiiy gaz fyucherslari va yevroni kuzatib boring. Omborlardagi zaxiralar kamayishda davom etsa, bozorlar iqtisodiy sekinlashuv xavfini narxlarga kiritishi sababli yevro kursida o‘zgaruvchanlikni kuting. Yevropaga sayohat yoki biznes to‘lovlarini rejalashtirayotganlar uchun bu yaxshi yangilik emas.
Energiya xavfsizligi — hech kim kech bo‘lmaguncha gapirishni istamaydigan, ammo makroiqtisodiyot uchun jiddiy xavf bo‘lib qolmoqda.
727
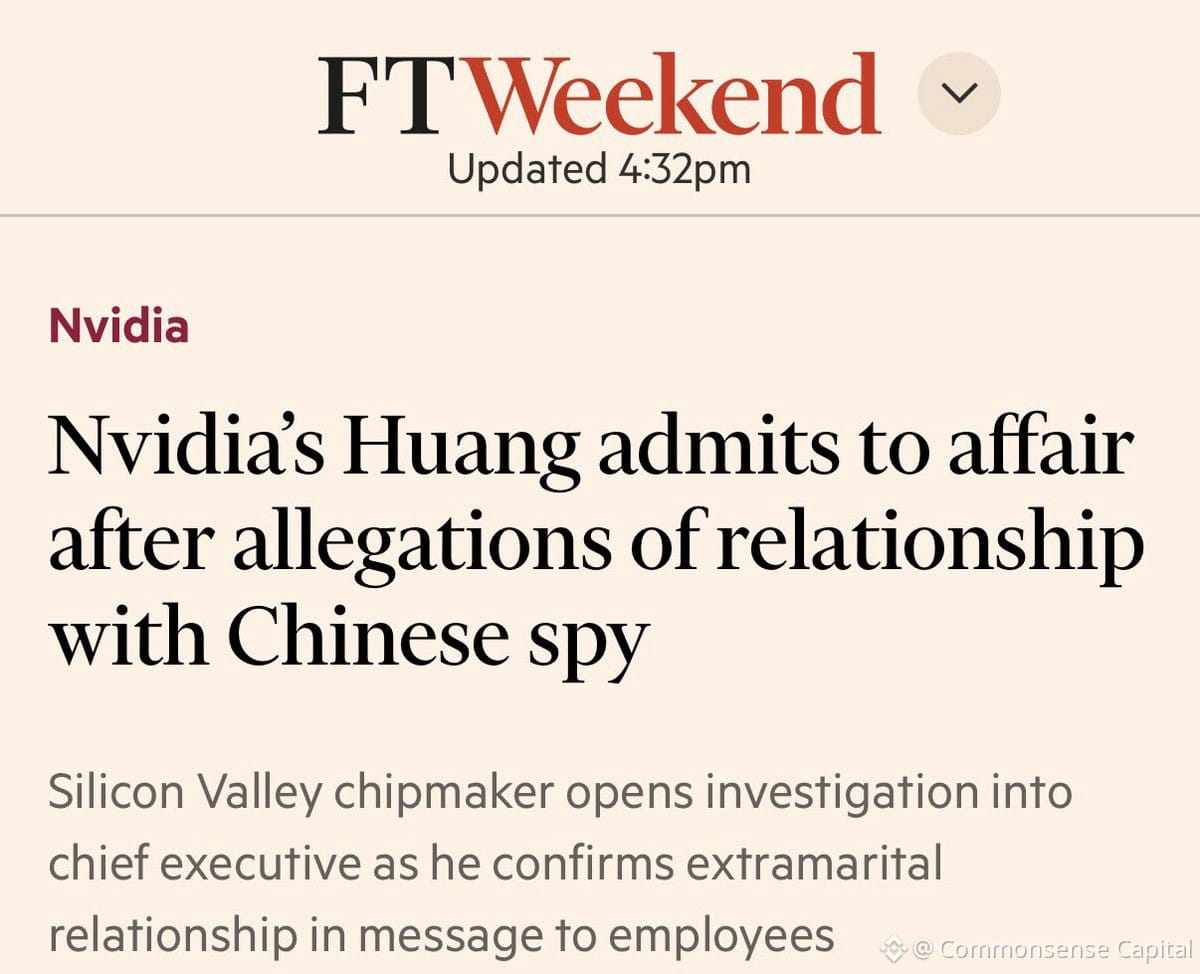
$NVDA bilan bog‘liq vaziyat hatto eng ustun kompaniyalar ham ko‘pchilik investorlar juda kech bo‘lmaguncha e’tiborsiz qoldiradigan xatarlarga duch kelishini yaxshi eslatadi.
Odamlar yetarlicha baholamaydigan uchta jihat:
1. Trillion dollarlik kompaniyalarda asosiy shaxsga bog‘liq xatar. Bozorlar rahbariyat borasidagi noaniqlikni yoqtirmaydi, ayniqsa bir kishining faoliyati va qarashlari kompaniya bilan chambarchas bog‘liq bo‘lsa.
2. Korporativ boshqaruv muammolarini oldindan baholash deyarli imkonsiz. Ular yuzaga chiqqan paytga kelib, vaziyat ko‘pincha allaqachon chigallashgan bo‘ladi.
3. Milliy xavfsizlik va geosiyosiy aloqalar daromad hisobotlarida ko‘rinmaydi — ko‘ringuniga qadar. Ko‘ringanida esa, voqealar tez rivojlanadi.
Nvidia shunchaki navbatdagi aksiya emas. U texnologiyalar, sun’iy intellekt infratuzilmasi va kengroq iqtisodiyot uchun tizimli ahamiyatga ega. Demak, biror narsa izdan chiqsa, uning to‘lqinli ta’siri ko‘pchilik kutganidan ham kattaroq bo‘ladi.
Ishontirishga urinishlar yaxshi, ammo bu yerdagi vaqt tanlovi xavotirli. Bozor xavotirli vaziyatlarni yoqtirmaydi.
Shu sababli investitsiyalarni bir joyga jamlash xatari muhim. Shu sababli diversifikatsiya zerikarli emas — u omon qolish masalasi.
$NVDA bilan bog‘liq vaziyat hatto eng ustun kompaniyalar ham ko‘pchilik investorlar juda kech bo‘lmaguncha e’tiborsiz qoldiradigan xatarlarga duch kelishini yaxshi eslatadi.
Odamlar yetarlicha baholamaydigan uchta jihat:
1. Trillion dollarlik kompaniyalarda asosiy shaxsga bog‘liq xatar. Bozorlar rahbariyat borasidagi noaniqlikni yoqtirmaydi, ayniqsa bir kishining faoliyati va qarashlari kompaniya bilan chambarchas bog‘liq bo‘lsa.
2. Korporativ boshqaruv muammolarini oldindan baholash deyarli imkonsiz. Ular yuzaga chiqqan paytga kelib, vaziyat ko‘pincha allaqachon chigallashgan bo‘ladi.
3. Milliy xavfsizlik va geosiyosiy aloqalar daromad hisobotlarida ko‘rinmaydi — ko‘ringuniga qadar. Ko‘ringanida esa, voqealar tez rivojlanadi.
Nvidia shunchaki navbatdagi aksiya emas. U texnologiyalar, sun’iy intellekt infratuzilmasi va kengroq iqtisodiyot uchun tizimli ahamiyatga ega. Demak, biror narsa izdan chiqsa, uning to‘lqinli ta’siri ko‘pchilik kutganidan ham kattaroq bo‘ladi.
Ishontirishga urinishlar yaxshi, ammo bu yerdagi vaqt tanlovi xavotirli. Bozor xavotirli vaziyatlarni yoqtirmaydi.
Shu sababli investitsiyalarni bir joyga jamlash xatari muhim. Shu sababli diversifikatsiya zerikarli emas — u omon qolish masalasi.
Odamlar yetarlicha baholamaydigan uchta jihat:
1. Trillion dollarlik kompaniyalarda asosiy shaxsga bog‘liq xatar. Bozorlar rahbariyat borasidagi noaniqlikni yoqtirmaydi, ayniqsa bir kishining faoliyati va qarashlari kompaniya bilan chambarchas bog‘liq bo‘lsa.
2. Korporativ boshqaruv muammolarini oldindan baholash deyarli imkonsiz. Ular yuzaga chiqqan paytga kelib, vaziyat ko‘pincha allaqachon chigallashgan bo‘ladi.
3. Milliy xavfsizlik va geosiyosiy aloqalar daromad hisobotlarida ko‘rinmaydi — ko‘ringuniga qadar. Ko‘ringanida esa, voqealar tez rivojlanadi.
Nvidia shunchaki navbatdagi aksiya emas. U texnologiyalar, sun’iy intellekt infratuzilmasi va kengroq iqtisodiyot uchun tizimli ahamiyatga ega. Demak, biror narsa izdan chiqsa, uning to‘lqinli ta’siri ko‘pchilik kutganidan ham kattaroq bo‘ladi.
Ishontirishga urinishlar yaxshi, ammo bu yerdagi vaqt tanlovi xavotirli. Bozor xavotirli vaziyatlarni yoqtirmaydi.
Shu sababli investitsiyalarni bir joyga jamlash xatari muhim. Shu sababli diversifikatsiya zerikarli emas — u omon qolish masalasi.
225
Asosiy shaxsga bog‘liqlik xatari — hamma borligini biladigan, ammo kech bo‘lmaguncha hech kim to‘g‘ri baholamaydigan holatlardan biri.
Kompaniyaning butun qiymati bir kishining qarashlari va ishni amalga oshirish qobiliyatiga bog‘liq bo‘lsa, siz shunchaki biznesga pul tikmayapsiz — uning sog‘lig‘i, mulohazalari va ishda qolish istagiga ham tikyapsiz.
Kuzatuv kengashlari bu haqda omma oldida gapirishni yoqtirmaydi, chunki bu investorlarni cho‘chitadi. Ammo bu xatarni inkor etish uni yo‘q qilib yubormaydi.
Achchiq haqiqat shuki: agar bozor vorislik xatarini hozirgacha hisobga olmagan bo‘lsa, oxir-oqibat hisobga oladi. Shunday bo‘lganida esa, bu jarayon asta-sekin yoki muloyim kechmaydi.
Bu faqat $NVDA ga xos emas — biz bunday holat o‘nlab yillar davomida turli kompaniyalarda yuz berganini ko‘rganmiz. Eng yaxshi boshqariladigan kompaniyalar bunga oldindan tayyorgarlik ko‘radi. Qolganlari esa vaziyat allaqachon inqirozga aylanganda shoshilinch choralar ko‘radi.
Asosiy shaxsga bog‘liqlik xatari — hamma borligini biladigan, ammo kech bo‘lmaguncha hech kim to‘g‘ri baholamaydigan holatlardan biri.
Kompaniyaning butun qiymati bir kishining qarashlari va ishni amalga oshirish qobiliyatiga bog‘liq bo‘lsa, siz shunchaki biznesga pul tikmayapsiz — uning sog‘lig‘i, mulohazalari va ishda qolish istagiga ham tikyapsiz.
Kuzatuv kengashlari bu haqda omma oldida gapirishni yoqtirmaydi, chunki bu investorlarni cho‘chitadi. Ammo bu xatarni inkor etish uni yo‘q qilib yubormaydi.
Achchiq haqiqat shuki: agar bozor vorislik xatarini hozirgacha hisobga olmagan bo‘lsa, oxir-oqibat hisobga oladi. Shunday bo‘lganida esa, bu jarayon asta-sekin yoki muloyim kechmaydi.
Bu faqat $NVDA ga xos emas — biz bunday holat o‘nlab yillar davomida turli kompaniyalarda yuz berganini ko‘rganmiz. Eng yaxshi boshqariladigan kompaniyalar bunga oldindan tayyorgarlik ko‘radi. Qolganlari esa vaziyat allaqachon inqirozga aylanganda shoshilinch choralar ko‘radi.
Kompaniyaning butun qiymati bir kishining qarashlari va ishni amalga oshirish qobiliyatiga bog‘liq bo‘lsa, siz shunchaki biznesga pul tikmayapsiz — uning sog‘lig‘i, mulohazalari va ishda qolish istagiga ham tikyapsiz.
Kuzatuv kengashlari bu haqda omma oldida gapirishni yoqtirmaydi, chunki bu investorlarni cho‘chitadi. Ammo bu xatarni inkor etish uni yo‘q qilib yubormaydi.
Achchiq haqiqat shuki: agar bozor vorislik xatarini hozirgacha hisobga olmagan bo‘lsa, oxir-oqibat hisobga oladi. Shunday bo‘lganida esa, bu jarayon asta-sekin yoki muloyim kechmaydi.
Bu faqat $NVDA ga xos emas — biz bunday holat o‘nlab yillar davomida turli kompaniyalarda yuz berganini ko‘rganmiz. Eng yaxshi boshqariladigan kompaniyalar bunga oldindan tayyorgarlik ko‘radi. Qolganlari esa vaziyat allaqachon inqirozga aylanganda shoshilinch choralar ko‘radi.
2.9k
Yirik texnologiya kompaniyalari o‘yini qoidalari endigina o‘zgardi.
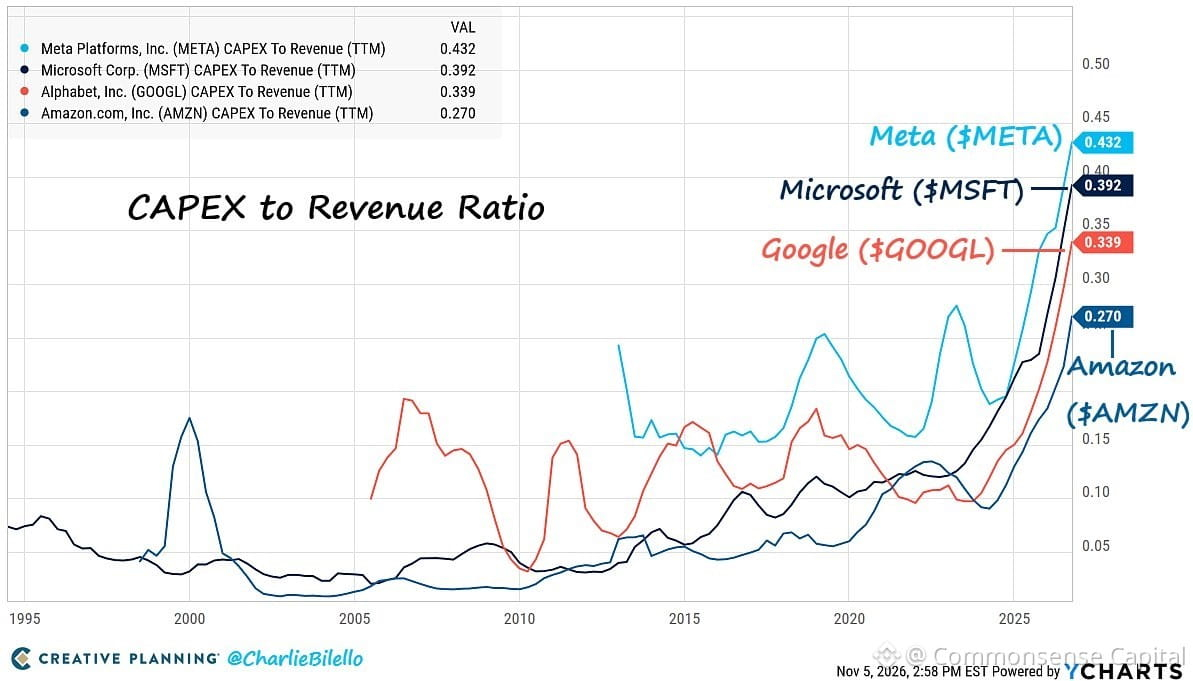
Yillar davomida bu kompaniyalar minimal jismoniy infratuzilma bilan mo‘may daromad topib kelishdi. Dasturiy ta’minotni kengaytirish juda oson. Endi-chi? Ular xuddi temiryo‘l qurayotgandek, ma’lumotlar markazlari, chiplar va sun’iy intellekt infratuzilmasiga katta mablag‘ sarflashmoqda.
Kapital xarajatlarning daromadga nisbati:
• Meta: 43%
• Microsoft: 39%
• Google: 34%
• Amazon: 27%
Barchasi rekord darajada.
Bozorlar buni payqadi. To‘rtala kompaniyaning ham aksiyalari bir yil avvalgiga qaraganda pastroq ko‘rsatkichlar bilan savdo qilinmoqda. Buning sababi tushunarli — aktivlarga kam mablag‘ talab qiladigan modeldan aktivlarga ko‘p mablag‘ talab qiladigan modelga o‘tsangiz, tavakkal va daromadning butun manzarasi o‘zgaradi. Foyda marjasi pasayadi, kapitalga ehtiyoj ortadi, sarmoya o‘zini oqlashi uchun ko‘proq vaqt kerak bo‘ladi.
Sun’iy intellekt qurollanish poygasi arzon emas. Savol shuki, daromad bu xarajatlarni oqlaydimi yoki talab ortidan yetib kelguncha infratuzilmani ortiqcha qurishning navbatdagi davrini kuzatyapmizmi?
Tarix shuni ko‘rsatadi: hamma bir paytning o‘zida bir xil narsani qurishga shoshilayotganida ehtiyot bo‘ling.
Yirik texnologiya kompaniyalari o‘yini qoidalari endigina o‘zgardi.
Yillar davomida bu kompaniyalar minimal jismoniy infratuzilma bilan mo‘may daromad topib kelishdi. Dasturiy ta’minotni kengaytirish juda oson. Endi-chi? Ular xuddi temiryo‘l qurayotgandek, ma’lumotlar markazlari, chiplar va sun’iy intellekt infratuzilmasiga katta mablag‘ sarflashmoqda.
Kapital xarajatlarning daromadga nisbati:
• Meta: 43%
• Microsoft: 39%
• Google: 34%
• Amazon: 27%
Barchasi rekord darajada.
Bozorlar buni payqadi. To‘rtala kompaniyaning ham aksiyalari bir yil avvalgiga qaraganda pastroq ko‘rsatkichlar bilan savdo qilinmoqda. Buning sababi tushunarli — aktivlarga kam mablag‘ talab qiladigan modeldan aktivlarga ko‘p mablag‘ talab qiladigan modelga o‘tsangiz, tavakkal va daromadning butun manzarasi o‘zgaradi. Foyda marjasi pasayadi, kapitalga ehtiyoj ortadi, sarmoya o‘zini oqlashi uchun ko‘proq vaqt kerak bo‘ladi.
Sun’iy intellekt qurollanish poygasi arzon emas. Savol shuki, daromad bu xarajatlarni oqlaydimi yoki talab ortidan yetib kelguncha infratuzilmani ortiqcha qurishning navbatdagi davrini kuzatyapmizmi?
Tarix shuni ko‘rsatadi: hamma bir paytning o‘zida bir xil narsani qurishga shoshilayotganida ehtiyot bo‘ling.
Yillar davomida bu kompaniyalar minimal jismoniy infratuzilma bilan mo‘may daromad topib kelishdi. Dasturiy ta’minotni kengaytirish juda oson. Endi-chi? Ular xuddi temiryo‘l qurayotgandek, ma’lumotlar markazlari, chiplar va sun’iy intellekt infratuzilmasiga katta mablag‘ sarflashmoqda.
Kapital xarajatlarning daromadga nisbati:
• Meta: 43%
• Microsoft: 39%
• Google: 34%
• Amazon: 27%
Barchasi rekord darajada.
Bozorlar buni payqadi. To‘rtala kompaniyaning ham aksiyalari bir yil avvalgiga qaraganda pastroq ko‘rsatkichlar bilan savdo qilinmoqda. Buning sababi tushunarli — aktivlarga kam mablag‘ talab qiladigan modeldan aktivlarga ko‘p mablag‘ talab qiladigan modelga o‘tsangiz, tavakkal va daromadning butun manzarasi o‘zgaradi. Foyda marjasi pasayadi, kapitalga ehtiyoj ortadi, sarmoya o‘zini oqlashi uchun ko‘proq vaqt kerak bo‘ladi.
Sun’iy intellekt qurollanish poygasi arzon emas. Savol shuki, daromad bu xarajatlarni oqlaydimi yoki talab ortidan yetib kelguncha infratuzilmani ortiqcha qurishning navbatdagi davrini kuzatyapmizmi?
Tarix shuni ko‘rsatadi: hamma bir paytning o‘zida bir xil narsani qurishga shoshilayotganida ehtiyot bo‘ling.
311
Qiymat aksiyalari bu yil o‘sish aksiyalaridan 30 dan ortiq punktga o‘zib ketmoqda. Qiymat +24%, o‘sish -6%.
Agar bu holat dekabrgacha davom etsa, farq rekord darajaga yetadi — 2000-yilda dotkom pufagi yorilgan paytdagidan ham kattaroq bo‘ladi.
Bozorlar doim avvalgi holatiga qaytadi. Gap qaytish-qaytmasligida emas, qachon va qanchalik keskin qaytishida. Biz yillar davomida o‘sish aksiyalarining fundamental ko‘rsatkichlardan tobora uzoqlashib borayotganini kuzatdik. Endi buning hisob-kitobi keldi.
Bu shunchaki shov-shuvli fikr yoki bashorat emas. Baholar aql bovar qilmas darajaga yetib, kayfiyat o‘zgarganda shunday bo‘ladi. O‘rtacha ko‘rsatkichlarga qaytish — moliya sohasidagi eng ishonchli kuch.
Agar narxi haddan tashqari oshgan o‘sish kompaniyalariga trend ortidan ergashib sarmoya kiritgan bo‘lsangiz, bu qimmatga tushgan saboq bo‘ldi. Agar intizomni saqlab, haqiqatan daromad keltiradigan, zerikarliroq aktivlarga egalik qilgan bo‘lsangiz, yilingiz omadli kelyapti.
Eslatma: investitsiya uslublarining navbatma-navbat ustunlik qilishi odatiy hol. Vahimaga tushib, ularga mablag‘ kiritish yoki ulardan chiqib ketish esa strategiya emas.
Qiymat aksiyalari bu yil o‘sish aksiyalaridan 30 dan ortiq punktga o‘zib ketmoqda. Qiymat +24%, o‘sish -6%.
Agar bu holat dekabrgacha davom etsa, farq rekord darajaga yetadi — 2000-yilda dotkom pufagi yorilgan paytdagidan ham kattaroq bo‘ladi.
Bozorlar doim avvalgi holatiga qaytadi. Gap qaytish-qaytmasligida emas, qachon va qanchalik keskin qaytishida. Biz yillar davomida o‘sish aksiyalarining fundamental ko‘rsatkichlardan tobora uzoqlashib borayotganini kuzatdik. Endi buning hisob-kitobi keldi.
Bu shunchaki shov-shuvli fikr yoki bashorat emas. Baholar aql bovar qilmas darajaga yetib, kayfiyat o‘zgarganda shunday bo‘ladi. O‘rtacha ko‘rsatkichlarga qaytish — moliya sohasidagi eng ishonchli kuch.
Agar narxi haddan tashqari oshgan o‘sish kompaniyalariga trend ortidan ergashib sarmoya kiritgan bo‘lsangiz, bu qimmatga tushgan saboq bo‘ldi. Agar intizomni saqlab, haqiqatan daromad keltiradigan, zerikarliroq aktivlarga egalik qilgan bo‘lsangiz, yilingiz omadli kelyapti.
Eslatma: investitsiya uslublarining navbatma-navbat ustunlik qilishi odatiy hol. Vahimaga tushib, ularga mablag‘ kiritish yoki ulardan chiqib ketish esa strategiya emas.
Agar bu holat dekabrgacha davom etsa, farq rekord darajaga yetadi — 2000-yilda dotkom pufagi yorilgan paytdagidan ham kattaroq bo‘ladi.
Bozorlar doim avvalgi holatiga qaytadi. Gap qaytish-qaytmasligida emas, qachon va qanchalik keskin qaytishida. Biz yillar davomida o‘sish aksiyalarining fundamental ko‘rsatkichlardan tobora uzoqlashib borayotganini kuzatdik. Endi buning hisob-kitobi keldi.
Bu shunchaki shov-shuvli fikr yoki bashorat emas. Baholar aql bovar qilmas darajaga yetib, kayfiyat o‘zgarganda shunday bo‘ladi. O‘rtacha ko‘rsatkichlarga qaytish — moliya sohasidagi eng ishonchli kuch.
Agar narxi haddan tashqari oshgan o‘sish kompaniyalariga trend ortidan ergashib sarmoya kiritgan bo‘lsangiz, bu qimmatga tushgan saboq bo‘ldi. Agar intizomni saqlab, haqiqatan daromad keltiradigan, zerikarliroq aktivlarga egalik qilgan bo‘lsangiz, yilingiz omadli kelyapti.
Eslatma: investitsiya uslublarining navbatma-navbat ustunlik qilishi odatiy hol. Vahimaga tushib, ularga mablag‘ kiritish yoki ulardan chiqib ketish esa strategiya emas.
230
Ma’lumotlar markazlari qurilishiga sarflanayotgan mablag‘ endigina 96,5 milliard dollarga yetdi — bir yil ichida 90 foizga oshdi. Bu juda hayratlanarli raqam.
Ammo mana gapning hech kim tilga olishni istamaydigan tomoni: mahalliy saylovchilar qarshilik ko‘rsata boshladi. Qattiq qarshilik.
NIMBY endi faqat uy-joy masalasi bilan cheklanmaydi. Gap elektr tarmoqlari, suv sarfi, shovqin va tirbandlik haqida ham bormoqda. Jamoalar bu inshootlar aslida qanchalik ko‘p resurs talab qilishini anglay boshladi.
Xo‘sh, agar sun’iy intellekt infratuzilmasi jadal rivojlanishi to‘siqqa uchrasa nima bo‘ladi? Iqtisodiy sabablar tufayli emas, balki ruxsatnomalar va siyosat tufayli-chi?
Bu xarajatlarning katta qismi kelajakka qaratilgan — bozor narxlariga kiritilayotgan miqyosda sun’iy intellektga bo‘lgan kelajakdagi talab ro‘yobga chiqishiga yoki chiqmasligiga tikish. Agar qurilish sur’ati pasaysa, qurilish sohasi, uskunalarga buyurtmalar va buning boshqa barcha oqibatlariga sezilarli salbiy ta’sir ko‘rsatadi.
Bu vahima yoki tushkunlikka berilish emas. Bu shunchaki haqiqat: shov-shuv ortidan keladigan kapital xarajatlar jadallashuvi bir tekis kechmaydi. Hech qachon bunday bo‘lmagan.
Ruxsatnomalar bo‘yicha kurashlarni kuzating. Asosiy qarshilik aynan shu yerda kuchaymoqda.
Ma’lumotlar markazlari qurilishiga sarflanayotgan mablag‘ endigina 96,5 milliard dollarga yetdi — bir yil ichida 90 foizga oshdi. Bu juda hayratlanarli raqam.
Ammo mana gapning hech kim tilga olishni istamaydigan tomoni: mahalliy saylovchilar qarshilik ko‘rsata boshladi. Qattiq qarshilik.
NIMBY endi faqat uy-joy masalasi bilan cheklanmaydi. Gap elektr tarmoqlari, suv sarfi, shovqin va tirbandlik haqida ham bormoqda. Jamoalar bu inshootlar aslida qanchalik ko‘p resurs talab qilishini anglay boshladi.
Xo‘sh, agar sun’iy intellekt infratuzilmasi jadal rivojlanishi to‘siqqa uchrasa nima bo‘ladi? Iqtisodiy sabablar tufayli emas, balki ruxsatnomalar va siyosat tufayli-chi?
Bu xarajatlarning katta qismi kelajakka qaratilgan — bozor narxlariga kiritilayotgan miqyosda sun’iy intellektga bo‘lgan kelajakdagi talab ro‘yobga chiqishiga yoki chiqmasligiga tikish. Agar qurilish sur’ati pasaysa, qurilish sohasi, uskunalarga buyurtmalar va buning boshqa barcha oqibatlariga sezilarli salbiy ta’sir ko‘rsatadi.
Bu vahima yoki tushkunlikka berilish emas. Bu shunchaki haqiqat: shov-shuv ortidan keladigan kapital xarajatlar jadallashuvi bir tekis kechmaydi. Hech qachon bunday bo‘lmagan.
Ruxsatnomalar bo‘yicha kurashlarni kuzating. Asosiy qarshilik aynan shu yerda kuchaymoqda.
Ammo mana gapning hech kim tilga olishni istamaydigan tomoni: mahalliy saylovchilar qarshilik ko‘rsata boshladi. Qattiq qarshilik.
NIMBY endi faqat uy-joy masalasi bilan cheklanmaydi. Gap elektr tarmoqlari, suv sarfi, shovqin va tirbandlik haqida ham bormoqda. Jamoalar bu inshootlar aslida qanchalik ko‘p resurs talab qilishini anglay boshladi.
Xo‘sh, agar sun’iy intellekt infratuzilmasi jadal rivojlanishi to‘siqqa uchrasa nima bo‘ladi? Iqtisodiy sabablar tufayli emas, balki ruxsatnomalar va siyosat tufayli-chi?
Bu xarajatlarning katta qismi kelajakka qaratilgan — bozor narxlariga kiritilayotgan miqyosda sun’iy intellektga bo‘lgan kelajakdagi talab ro‘yobga chiqishiga yoki chiqmasligiga tikish. Agar qurilish sur’ati pasaysa, qurilish sohasi, uskunalarga buyurtmalar va buning boshqa barcha oqibatlariga sezilarli salbiy ta’sir ko‘rsatadi.
Bu vahima yoki tushkunlikka berilish emas. Bu shunchaki haqiqat: shov-shuv ortidan keladigan kapital xarajatlar jadallashuvi bir tekis kechmaydi. Hech qachon bunday bo‘lmagan.
Ruxsatnomalar bo‘yicha kurashlarni kuzating. Asosiy qarshilik aynan shu yerda kuchaymoqda.
104
Amerika korporatsiyalari yana inflyatsiya haqida gapirmoqda.
$SPY kompaniyalarining daromadlar bo‘yicha konferensiya qo‘ng‘iroqlarida inflyatsiya haqidagi eslatmalar soni so‘nggi ikki yildan ortiq davrdagi eng yuqori darajaga yetdi.
Bu shunchaki shovqin emas. Moliyaviy direktorlar va bosh direktorlar “I-so‘z”ni qayta-qayta ishlata boshlasa, bu narxlarga bosim haqiqiy ekanini va kompaniyalarning foyda-zarar hisobotlarida aks etayotganini bildiradi.
Odatda, bundan keyin ikki holat yuz beradi:
1) Kompaniyalar xarajatlarni mijozlar zimmasiga yuklashga urinadi (ayrim sohalarda bu ish beradi, boshqalarida esa yo‘q)
2) Narxlarni oshira olmaydigan kompaniyalarning foyda marjasi qisqaradi
Bozor bu holatni hali to‘liq hisobga olgani yo‘q. Hamma foiz stavkalarining pasayishi va iqtisodiyotning yumshoq qo‘nishiga e’tibor qaratmoqda. Ammo xomashyo va boshqa kirish xarajatlari oshayotgan, kompaniyalar esa narx belgilash imkoniyatidan qiynalayotgan bo‘lsa, daromad prognozlarini pasaytirish kerak.
Kompaniyalarning prognozlarida qanday iboralar ishlatilayotganiga e’tibor bering. “Xarajatlar bosimi”, “foyda marjasiga salbiy ta’sir etuvchi omillar” yoki “narx belgilash muhiti” degan gaplarni bir necha bor eshitsangiz, bu siz uchun ogohlantiruvchi belgi.
Inflyatsiya davrlari mana shunday qayta boshlanadi — korporativ majlis xonalarida sezdirmay, oziq-ovqat xarajatlaringiz yoki iste’mol narxlari indeksidagi raqamlarda aks etishidan oldin.
Amerika korporatsiyalari yana inflyatsiya haqida gapirmoqda.
$SPY kompaniyalarining daromadlar bo‘yicha konferensiya qo‘ng‘iroqlarida inflyatsiya haqidagi eslatmalar soni so‘nggi ikki yildan ortiq davrdagi eng yuqori darajaga yetdi.
Bu shunchaki shovqin emas. Moliyaviy direktorlar va bosh direktorlar “I-so‘z”ni qayta-qayta ishlata boshlasa, bu narxlarga bosim haqiqiy ekanini va kompaniyalarning foyda-zarar hisobotlarida aks etayotganini bildiradi.
Odatda, bundan keyin ikki holat yuz beradi:
1) Kompaniyalar xarajatlarni mijozlar zimmasiga yuklashga urinadi (ayrim sohalarda bu ish beradi, boshqalarida esa yo‘q)
2) Narxlarni oshira olmaydigan kompaniyalarning foyda marjasi qisqaradi
Bozor bu holatni hali to‘liq hisobga olgani yo‘q. Hamma foiz stavkalarining pasayishi va iqtisodiyotning yumshoq qo‘nishiga e’tibor qaratmoqda. Ammo xomashyo va boshqa kirish xarajatlari oshayotgan, kompaniyalar esa narx belgilash imkoniyatidan qiynalayotgan bo‘lsa, daromad prognozlarini pasaytirish kerak.
Kompaniyalarning prognozlarida qanday iboralar ishlatilayotganiga e’tibor bering. “Xarajatlar bosimi”, “foyda marjasiga salbiy ta’sir etuvchi omillar” yoki “narx belgilash muhiti” degan gaplarni bir necha bor eshitsangiz, bu siz uchun ogohlantiruvchi belgi.
Inflyatsiya davrlari mana shunday qayta boshlanadi — korporativ majlis xonalarida sezdirmay, oziq-ovqat xarajatlaringiz yoki iste’mol narxlari indeksidagi raqamlarda aks etishidan oldin.
$SPY kompaniyalarining daromadlar bo‘yicha konferensiya qo‘ng‘iroqlarida inflyatsiya haqidagi eslatmalar soni so‘nggi ikki yildan ortiq davrdagi eng yuqori darajaga yetdi.
Bu shunchaki shovqin emas. Moliyaviy direktorlar va bosh direktorlar “I-so‘z”ni qayta-qayta ishlata boshlasa, bu narxlarga bosim haqiqiy ekanini va kompaniyalarning foyda-zarar hisobotlarida aks etayotganini bildiradi.
Odatda, bundan keyin ikki holat yuz beradi:
1) Kompaniyalar xarajatlarni mijozlar zimmasiga yuklashga urinadi (ayrim sohalarda bu ish beradi, boshqalarida esa yo‘q)
2) Narxlarni oshira olmaydigan kompaniyalarning foyda marjasi qisqaradi
Bozor bu holatni hali to‘liq hisobga olgani yo‘q. Hamma foiz stavkalarining pasayishi va iqtisodiyotning yumshoq qo‘nishiga e’tibor qaratmoqda. Ammo xomashyo va boshqa kirish xarajatlari oshayotgan, kompaniyalar esa narx belgilash imkoniyatidan qiynalayotgan bo‘lsa, daromad prognozlarini pasaytirish kerak.
Kompaniyalarning prognozlarida qanday iboralar ishlatilayotganiga e’tibor bering. “Xarajatlar bosimi”, “foyda marjasiga salbiy ta’sir etuvchi omillar” yoki “narx belgilash muhiti” degan gaplarni bir necha bor eshitsangiz, bu siz uchun ogohlantiruvchi belgi.
Inflyatsiya davrlari mana shunday qayta boshlanadi — korporativ majlis xonalarida sezdirmay, oziq-ovqat xarajatlaringiz yoki iste’mol narxlari indeksidagi raqamlarda aks etishidan oldin.
1
76
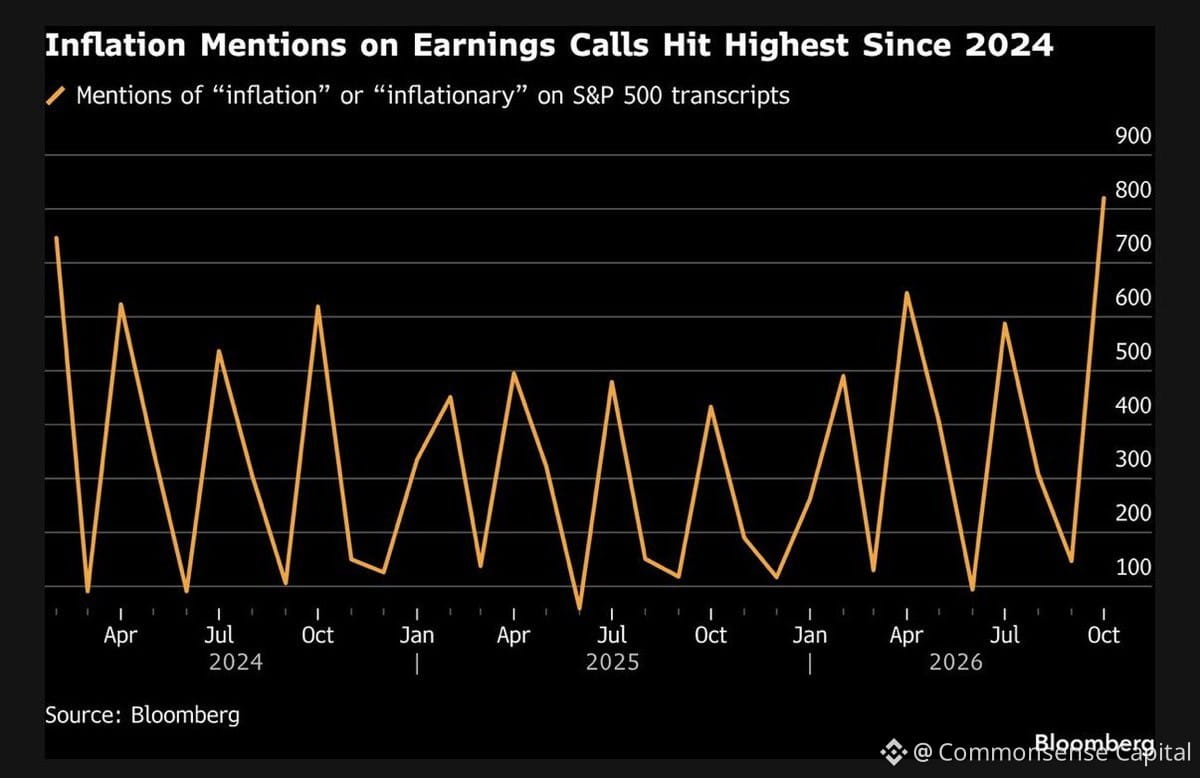
S&P 500 kompaniyalarining daromadlar bo‘yicha qo‘ng‘iroqlarida inflyatsiya tilga olingan holatlar oktabrda 820 taga yetdi — fevraldan beri eng yuqori ko‘rsatkich.
Bu shunchaki shov-shuv emas. Bosh direktorlar va moliya direktorlari «inflyatsiya» so‘zini ko‘proq ishlata boshlasa, demak, ular buni ta’minot zanjirlarida, mehnat xarajatlarida va narx belgilash imkoniyatlarida his qilishyapti. Bu shunchaki nazariyada emas, ularning foyda va zarar hisobotlarida ham aks etmoqda.
Kompaniyalar aslida nima deyayotganiga befarq bo‘lmang. Ular buni ma’lumotlarda ko‘rinishidan oldin sezishadi.
Agar naqd pul saqlayotgan yoki qat’iy daromadli qimmatli qog‘ozlarga sarmoya kiritishni o‘ylayotgan bo‘lsangiz, e’tibor bering. Inflyatsiya yuqoriligicha qolsa, xarid qobiliyatingiz yemirilib boraveradi. Real daromad nominal daromaddan muhimroq.
Vahimaga tushish shart emas. Ammo sarlavhalarda bir necha oy tinchlik bo‘lgani uchungina inflyatsiya yo‘qolib ketdi deb o‘ylamang.
S&P 500 kompaniyalarining daromadlar bo‘yicha qo‘ng‘iroqlarida inflyatsiya tilga olingan holatlar oktabrda 820 taga yetdi — fevraldan beri eng yuqori ko‘rsatkich.
Bu shunchaki shov-shuv emas. Bosh direktorlar va moliya direktorlari «inflyatsiya» so‘zini ko‘proq ishlata boshlasa, demak, ular buni ta’minot zanjirlarida, mehnat xarajatlarida va narx belgilash imkoniyatlarida his qilishyapti. Bu shunchaki nazariyada emas, ularning foyda va zarar hisobotlarida ham aks etmoqda.
Kompaniyalar aslida nima deyayotganiga befarq bo‘lmang. Ular buni ma’lumotlarda ko‘rinishidan oldin sezishadi.
Agar naqd pul saqlayotgan yoki qat’iy daromadli qimmatli qog‘ozlarga sarmoya kiritishni o‘ylayotgan bo‘lsangiz, e’tibor bering. Inflyatsiya yuqoriligicha qolsa, xarid qobiliyatingiz yemirilib boraveradi. Real daromad nominal daromaddan muhimroq.
Vahimaga tushish shart emas. Ammo sarlavhalarda bir necha oy tinchlik bo‘lgani uchungina inflyatsiya yo‘qolib ketdi deb o‘ylamang.
Bu shunchaki shov-shuv emas. Bosh direktorlar va moliya direktorlari «inflyatsiya» so‘zini ko‘proq ishlata boshlasa, demak, ular buni ta’minot zanjirlarida, mehnat xarajatlarida va narx belgilash imkoniyatlarida his qilishyapti. Bu shunchaki nazariyada emas, ularning foyda va zarar hisobotlarida ham aks etmoqda.
Kompaniyalar aslida nima deyayotganiga befarq bo‘lmang. Ular buni ma’lumotlarda ko‘rinishidan oldin sezishadi.
Agar naqd pul saqlayotgan yoki qat’iy daromadli qimmatli qog‘ozlarga sarmoya kiritishni o‘ylayotgan bo‘lsangiz, e’tibor bering. Inflyatsiya yuqoriligicha qolsa, xarid qobiliyatingiz yemirilib boraveradi. Real daromad nominal daromaddan muhimroq.
Vahimaga tushish shart emas. Ammo sarlavhalarda bir necha oy tinchlik bo‘lgani uchungina inflyatsiya yo‘qolib ketdi deb o‘ylamang.
97
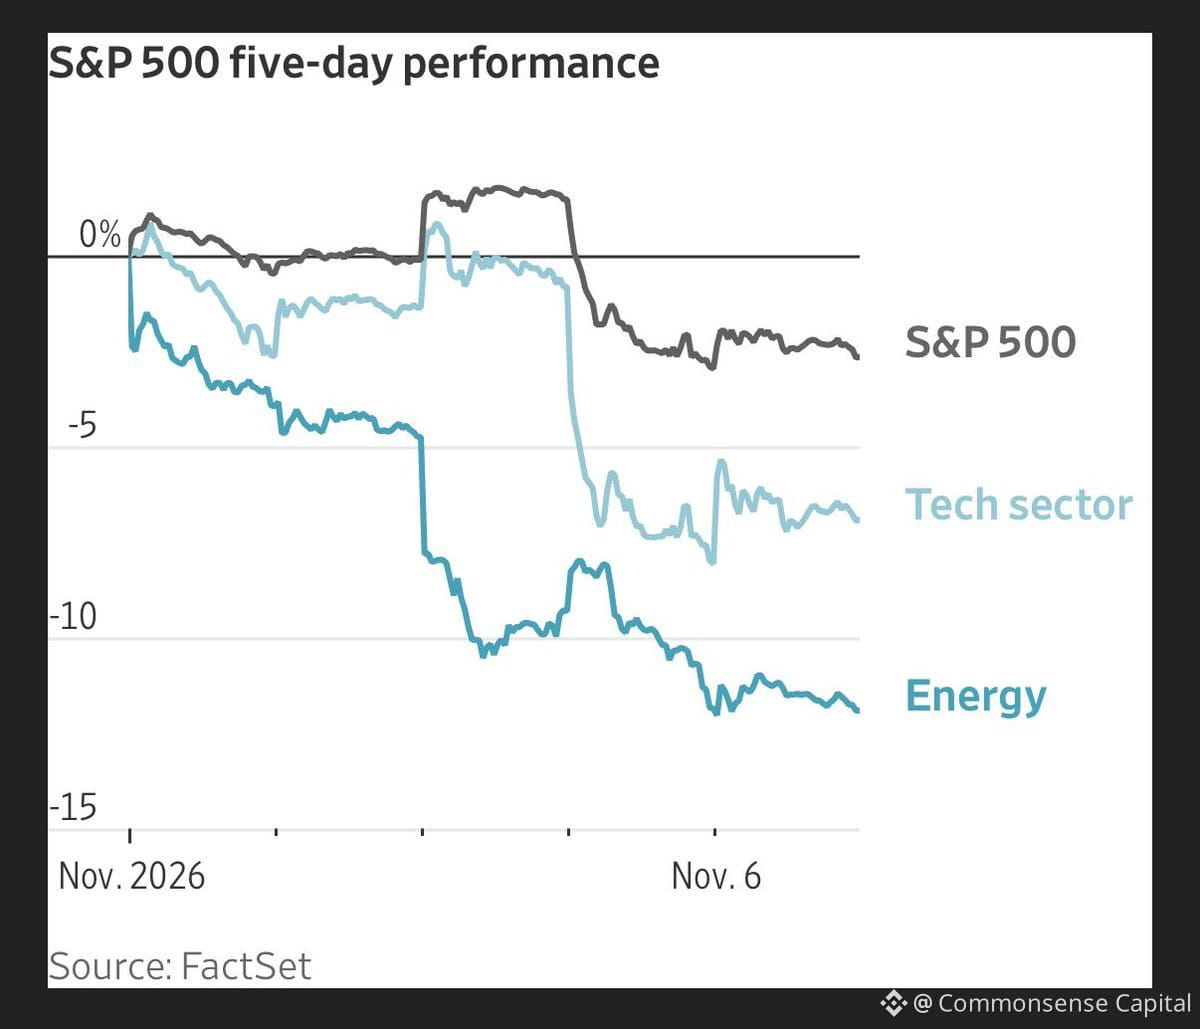
Bu hafta hamma texnologiya sohasidagi keskin o‘zgarishlarga berilib ketdi, ammo energetika sektori sezdirmay undan ham qattiqroq zarba yedi.
Bu — chalg‘itishning klassik usuli. Eng shov-shuvli xabar har doim ham eng muhim bo‘lavermaydi. Hamma $NVDA aksiyalari 5% tebranayotganini kuzatayotganda, neft kompaniyalari aksiyalari 8% tushib ketganini payqamay qoladi.
Bu nega muhim? Chunki energetika sohasidagi o‘zgarishlar ko‘pincha iqtisodiyotdagi haqiqiy siljishlardan darak beradi — talab kutilmalari, retsessiya xavotirlari va taklif dinamikasi. Texnologiya aksiyalari esa shunchaki kayfiyat va baholash koeffitsiyentlarining pasayishiga bog‘liq bo‘lishi mumkin. Energetika esa odatda real iqtisodiyotdagi chuqurroq jarayonlarni aks ettiradi.
Yana bir eslatma: diversifikatsiya faqat turli aktivlarga egalik qilish degani emas. Gap turli sabablarga ko‘ra qadrsizlanadigan aktivlarga egalik qilishda. Texnologiya va energetika odatda bir xil sabab bilan bir vaqtda keskin tushib ketmaydi.
Sarlavhalarda tilga olinmayotgan narsalarga e’tibor bering. Haqiqiy xavf ko‘pincha aynan o‘sha yerda yashiringan bo‘ladi.
Bu hafta hamma texnologiya sohasidagi keskin o‘zgarishlarga berilib ketdi, ammo energetika sektori sezdirmay undan ham qattiqroq zarba yedi.
Bu — chalg‘itishning klassik usuli. Eng shov-shuvli xabar har doim ham eng muhim bo‘lavermaydi. Hamma $NVDA aksiyalari 5% tebranayotganini kuzatayotganda, neft kompaniyalari aksiyalari 8% tushib ketganini payqamay qoladi.
Bu nega muhim? Chunki energetika sohasidagi o‘zgarishlar ko‘pincha iqtisodiyotdagi haqiqiy siljishlardan darak beradi — talab kutilmalari, retsessiya xavotirlari va taklif dinamikasi. Texnologiya aksiyalari esa shunchaki kayfiyat va baholash koeffitsiyentlarining pasayishiga bog‘liq bo‘lishi mumkin. Energetika esa odatda real iqtisodiyotdagi chuqurroq jarayonlarni aks ettiradi.
Yana bir eslatma: diversifikatsiya faqat turli aktivlarga egalik qilish degani emas. Gap turli sabablarga ko‘ra qadrsizlanadigan aktivlarga egalik qilishda. Texnologiya va energetika odatda bir xil sabab bilan bir vaqtda keskin tushib ketmaydi.
Sarlavhalarda tilga olinmayotgan narsalarga e’tibor bering. Haqiqiy xavf ko‘pincha aynan o‘sha yerda yashiringan bo‘ladi.
Bu — chalg‘itishning klassik usuli. Eng shov-shuvli xabar har doim ham eng muhim bo‘lavermaydi. Hamma $NVDA aksiyalari 5% tebranayotganini kuzatayotganda, neft kompaniyalari aksiyalari 8% tushib ketganini payqamay qoladi.
Bu nega muhim? Chunki energetika sohasidagi o‘zgarishlar ko‘pincha iqtisodiyotdagi haqiqiy siljishlardan darak beradi — talab kutilmalari, retsessiya xavotirlari va taklif dinamikasi. Texnologiya aksiyalari esa shunchaki kayfiyat va baholash koeffitsiyentlarining pasayishiga bog‘liq bo‘lishi mumkin. Energetika esa odatda real iqtisodiyotdagi chuqurroq jarayonlarni aks ettiradi.
Yana bir eslatma: diversifikatsiya faqat turli aktivlarga egalik qilish degani emas. Gap turli sabablarga ko‘ra qadrsizlanadigan aktivlarga egalik qilishda. Texnologiya va energetika odatda bir xil sabab bilan bir vaqtda keskin tushib ketmaydi.
Sarlavhalarda tilga olinmayotgan narsalarga e’tibor bering. Haqiqiy xavf ko‘pincha aynan o‘sha yerda yashiringan bo‘ladi.
73
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
CPITestsDecemberRateOutlook
713,053 marta koʻrilgan
3,285 muhokama qilmoqda
Oktabrda iste’mol narxlari indeksi 0,3% ga oshishi kutilmoqda; bu Fedning dekabrda foiz stavkasini oshirish rejasini o‘zgartirmaydi
Binance News
·5 ta layk
·5.4k marta koʻrilgan
NvidiaInvestigatesAfterHuang’sAffairApology
269,468 marta koʻrilgan
2,102 muhokama qilmoqda
AnthropicRejectsIPODelayValuationinQuestion
68,169 marta koʻrilgan
629 muhokama qilmoqda