
Block_Zen
24k Postlar
Block_Zen
 Square Verified
Shikoyat qilish
Foydalanuvchini bloklash
Crypto is my pulse | charts are my language | Fearless in the bull | patient in the bear | X : Block_Zen
936 Kuzatilmoqda
33.1K+ Kuzatuvchilar
19.5K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
Jonli
·
--
Ushbu SOL grafigida meni eng ko‘p xavotirga solayotgan jihat — narxning $103.69 dan $100.46 gacha qanchalik tez tushib ketgani. Xaridorlar kichik qaytish harakatini boshladi, ammo narx hali ham MA99 va MA25 dan pastda. Men buni tasdiqlangan trend o‘zgarishi emas, balki qisqa muddatli pasayish tuzilmasi ichidagi tiklanish urinishidek ko‘ryapman.
SOL 15 daqiqalik grafikda $101.12 da savdo qilmoqda. Narx $102.43 dan pastga tushgach, pasayish tezlashdi va xaridorlar $100.46 darajasini himoya qilguniga qadar narx ketma-ket pasaydi. Qaytish natijasida narx MA7 ($101.01) dan yuqoriga ko‘tarildi, ammo MA25 ($102.06) hali ham tepada qarshilik bo‘lib turibdi.
Pasayish vaqtida savdo hajmi oshdi, so‘nggi qaytish esa hali ishonchli davomiylikni ko‘rsatmadi. Shu sababli, men uchun hozir uzoq pozitsiyani quvib kirish jozibador emas.
Men afzal ko‘radigan savdo rejasi — qaytish muvaffaqiyatsiz tugasa, shartli QISQA pozitsiya ochish:
Kirish: pasayish bo‘yicha rad etilishdan so‘ng $101.45–$101.85 Stop: $102.20 TP1: $100.50 TP2: $100.00 TP3: $99.50, faqat sotuvlar tezlashsa Bekor bo‘lish sharti: $102.20 dan yuqorida barqaror qayta ko‘tarilish R:R: $101.65 dan kirilganda, komissiyalardan oldin TP1 gacha taxminan 1:2.
Agar narx qayta sinovdan oldin $100.46 dan pastga tushsa, pasayishni quvib kirmay, yangi savdo imkoniyatini kutgan bo‘lardim. Xarid hajmi barqaror oshgan holda $102.06 darajasidan yuqoriga kuchli qaytish qisqa pozitsiya g‘oyasini zaiflashtiradi.
Men qayta-qayta o‘ylaydigan saboqlardan biri shuki, majburiy sotuvdan keyingi keskin qaytish aslidan kuchliroq ko‘rinishi mumkin. Menga shunchaki yana bitta qizil sham emas, balki qarshilik darajasida narxning rad etilishi tasdig‘i kerak. Agar sotuvchilar nazoratni qaytara olmasa, savdoni zo‘rlab ochgandan ko‘ra, umuman savdo qilmaslik afzal.
$SOL #EarningsSeason #CanGoogleDefindItsCore #DatavaultAICantWithdrawBitcoinFromBiconomy
Ushbu SOL grafigida meni eng ko‘p xavotirga solayotgan jihat — narxning $103.69 dan $100.46 gacha qanchalik tez tushib ketgani. Xaridorlar kichik qaytish harakatini boshladi, ammo narx hali ham MA99 va MA25 dan pastda. Men buni tasdiqlangan trend o‘zgarishi emas, balki qisqa muddatli pasayish tuzilmasi ichidagi tiklanish urinishidek ko‘ryapman.
SOL 15 daqiqalik grafikda $101.12 da savdo qilmoqda. Narx $102.43 dan pastga tushgach, pasayish tezlashdi va xaridorlar $100.46 darajasini himoya qilguniga qadar narx ketma-ket pasaydi. Qaytish natijasida narx MA7 ($101.01) dan yuqoriga ko‘tarildi, ammo MA25 ($102.06) hali ham tepada qarshilik bo‘lib turibdi.
Pasayish vaqtida savdo hajmi oshdi, so‘nggi qaytish esa hali ishonchli davomiylikni ko‘rsatmadi. Shu sababli, men uchun hozir uzoq pozitsiyani quvib kirish jozibador emas.
Men afzal ko‘radigan savdo rejasi — qaytish muvaffaqiyatsiz tugasa, shartli QISQA pozitsiya ochish:
Kirish: pasayish bo‘yicha rad etilishdan so‘ng $101.45–$101.85 Stop: $102.20 TP1: $100.50 TP2: $100.00 TP3: $99.50, faqat sotuvlar tezlashsa Bekor bo‘lish sharti: $102.20 dan yuqorida barqaror qayta ko‘tarilish R:R: $101.65 dan kirilganda, komissiyalardan oldin TP1 gacha taxminan 1:2.
Agar narx qayta sinovdan oldin $100.46 dan pastga tushsa, pasayishni quvib kirmay, yangi savdo imkoniyatini kutgan bo‘lardim. Xarid hajmi barqaror oshgan holda $102.06 darajasidan yuqoriga kuchli qaytish qisqa pozitsiya g‘oyasini zaiflashtiradi.
Men qayta-qayta o‘ylaydigan saboqlardan biri shuki, majburiy sotuvdan keyingi keskin qaytish aslidan kuchliroq ko‘rinishi mumkin. Menga shunchaki yana bitta qizil sham emas, balki qarshilik darajasida narxning rad etilishi tasdig‘i kerak. Agar sotuvchilar nazoratni qaytara olmasa, savdoni zo‘rlab ochgandan ko‘ra, umuman savdo qilmaslik afzal.
$SOL #EarningsSeason #CanGoogleDefindItsCore #DatavaultAICantWithdrawBitcoinFromBiconomy
SOL 15 daqiqalik grafikda $101.12 da savdo qilmoqda. Narx $102.43 dan pastga tushgach, pasayish tezlashdi va xaridorlar $100.46 darajasini himoya qilguniga qadar narx ketma-ket pasaydi. Qaytish natijasida narx MA7 ($101.01) dan yuqoriga ko‘tarildi, ammo MA25 ($102.06) hali ham tepada qarshilik bo‘lib turibdi.
Pasayish vaqtida savdo hajmi oshdi, so‘nggi qaytish esa hali ishonchli davomiylikni ko‘rsatmadi. Shu sababli, men uchun hozir uzoq pozitsiyani quvib kirish jozibador emas.
Men afzal ko‘radigan savdo rejasi — qaytish muvaffaqiyatsiz tugasa, shartli QISQA pozitsiya ochish:
Kirish: pasayish bo‘yicha rad etilishdan so‘ng $101.45–$101.85 Stop: $102.20 TP1: $100.50 TP2: $100.00 TP3: $99.50, faqat sotuvlar tezlashsa Bekor bo‘lish sharti: $102.20 dan yuqorida barqaror qayta ko‘tarilish R:R: $101.65 dan kirilganda, komissiyalardan oldin TP1 gacha taxminan 1:2.
Agar narx qayta sinovdan oldin $100.46 dan pastga tushsa, pasayishni quvib kirmay, yangi savdo imkoniyatini kutgan bo‘lardim. Xarid hajmi barqaror oshgan holda $102.06 darajasidan yuqoriga kuchli qaytish qisqa pozitsiya g‘oyasini zaiflashtiradi.
Men qayta-qayta o‘ylaydigan saboqlardan biri shuki, majburiy sotuvdan keyingi keskin qaytish aslidan kuchliroq ko‘rinishi mumkin. Menga shunchaki yana bitta qizil sham emas, balki qarshilik darajasida narxning rad etilishi tasdig‘i kerak. Agar sotuvchilar nazoratni qaytara olmasa, savdoni zo‘rlab ochgandan ko‘ra, umuman savdo qilmaslik afzal.
$SOL #EarningsSeason #CanGoogleDefindItsCore #DatavaultAICantWithdrawBitcoinFromBiconomy
161
·
--
Men BNB’ning avvalgi $762.20 tomon ko‘tarilishidan ko‘ra, $748 atrofidagi harakatiga ko‘proq e’tibor qaratyapman. 15 daqiqalik grafik kuchli o‘sishdan aniq pasayishga o‘tdi, xaridorlar esa endi keyingi harakatni belgilashi mumkin bo‘lgan daraja yaqinida narxni barqarorlashtirishga urinmoqda.
BNB $744.30 dan $762.20 gacha ko‘tarildi, so‘ng sotuvchilar narxni MA7 va MA25 dan pastga tushirdi. Hozir narx $749.66 bo‘lib, $748.84 dagi MA99 dan sal yuqorida turibdi. Bu muhim sinov, ammo kichik bir qaytishning o‘zi trend o‘zgarganini tasdiqlamaydi.
Ko‘tarilish paytida savdo hajmi oshdi, tiklanishga urinish davomida esa pasaydi. Buni yangi LONG imkoniyati deb hisoblashdan oldin xaridorlar qarshilik darajasini kuchliroq ishtirok bilan qayta egallashini ko‘rmoqchiman.
Men ma’qul ko‘radigan strategiya — faqat qo‘llab-quvvatlash darajasi saqlanib qolsa, shartli LONG.
Kirish: tasdiqlangan qaytishdan so‘ng $749.00–$750.00 Stop: $746.80 TP1: $752.00 TP2: $755.20 TP3: $759.00 Bekor bo‘lish sharti: 15 daqiqalik grafikda $746.80 dan pastga tushish R:R: Kirish narxiga qarab, TP1 gacha taxminan 1:1, TP2 gacha 1:2.5.
Agar BNB $748.80 dan pastga tushib, bu darajani qayta egallay olmasa, LONG g‘oyasidan voz kechib, avval $747.34 ni, keyin esa $744.30 dagi tebranish minimumini kuzataman. Yana bir kuchliroq variant — hajm ortib borayotgan paytda $751.30 darajasini qayta egallash.
Men harakatlanuvchi o‘rtacha qiymatdagi qo‘llab-quvvatlashni kafolat emas, sinov deb qabul qilishni o‘rgandim. Agar narx tasdiq bermasdan ko‘tarilib ketsa, uning ortidan quvmayman. Keyingi shamlar ketma-ketligi avvalgi ko‘tarilishning ko‘lamidan muhimroq.
#CanMicrosoftDeliverOnAI #RobinhoodFalls8.4%AfterItsResults #DatavaultAICantWithdrawBitcoinFromBiconomy
$BNB
Men BNB’ning avvalgi $762.20 tomon ko‘tarilishidan ko‘ra, $748 atrofidagi harakatiga ko‘proq e’tibor qaratyapman. 15 daqiqalik grafik kuchli o‘sishdan aniq pasayishga o‘tdi, xaridorlar esa endi keyingi harakatni belgilashi mumkin bo‘lgan daraja yaqinida narxni barqarorlashtirishga urinmoqda.
BNB $744.30 dan $762.20 gacha ko‘tarildi, so‘ng sotuvchilar narxni MA7 va MA25 dan pastga tushirdi. Hozir narx $749.66 bo‘lib, $748.84 dagi MA99 dan sal yuqorida turibdi. Bu muhim sinov, ammo kichik bir qaytishning o‘zi trend o‘zgarganini tasdiqlamaydi.
Ko‘tarilish paytida savdo hajmi oshdi, tiklanishga urinish davomida esa pasaydi. Buni yangi LONG imkoniyati deb hisoblashdan oldin xaridorlar qarshilik darajasini kuchliroq ishtirok bilan qayta egallashini ko‘rmoqchiman.
Men ma’qul ko‘radigan strategiya — faqat qo‘llab-quvvatlash darajasi saqlanib qolsa, shartli LONG.
Kirish: tasdiqlangan qaytishdan so‘ng $749.00–$750.00 Stop: $746.80 TP1: $752.00 TP2: $755.20 TP3: $759.00 Bekor bo‘lish sharti: 15 daqiqalik grafikda $746.80 dan pastga tushish R:R: Kirish narxiga qarab, TP1 gacha taxminan 1:1, TP2 gacha 1:2.5.
Agar BNB $748.80 dan pastga tushib, bu darajani qayta egallay olmasa, LONG g‘oyasidan voz kechib, avval $747.34 ni, keyin esa $744.30 dagi tebranish minimumini kuzataman. Yana bir kuchliroq variant — hajm ortib borayotgan paytda $751.30 darajasini qayta egallash.
Men harakatlanuvchi o‘rtacha qiymatdagi qo‘llab-quvvatlashni kafolat emas, sinov deb qabul qilishni o‘rgandim. Agar narx tasdiq bermasdan ko‘tarilib ketsa, uning ortidan quvmayman. Keyingi shamlar ketma-ketligi avvalgi ko‘tarilishning ko‘lamidan muhimroq.
#CanMicrosoftDeliverOnAI #RobinhoodFalls8.4%AfterItsResults #DatavaultAICantWithdrawBitcoinFromBiconomy
$BNB
BNB $744.30 dan $762.20 gacha ko‘tarildi, so‘ng sotuvchilar narxni MA7 va MA25 dan pastga tushirdi. Hozir narx $749.66 bo‘lib, $748.84 dagi MA99 dan sal yuqorida turibdi. Bu muhim sinov, ammo kichik bir qaytishning o‘zi trend o‘zgarganini tasdiqlamaydi.
Ko‘tarilish paytida savdo hajmi oshdi, tiklanishga urinish davomida esa pasaydi. Buni yangi LONG imkoniyati deb hisoblashdan oldin xaridorlar qarshilik darajasini kuchliroq ishtirok bilan qayta egallashini ko‘rmoqchiman.
Men ma’qul ko‘radigan strategiya — faqat qo‘llab-quvvatlash darajasi saqlanib qolsa, shartli LONG.
Kirish: tasdiqlangan qaytishdan so‘ng $749.00–$750.00 Stop: $746.80 TP1: $752.00 TP2: $755.20 TP3: $759.00 Bekor bo‘lish sharti: 15 daqiqalik grafikda $746.80 dan pastga tushish R:R: Kirish narxiga qarab, TP1 gacha taxminan 1:1, TP2 gacha 1:2.5.
Agar BNB $748.80 dan pastga tushib, bu darajani qayta egallay olmasa, LONG g‘oyasidan voz kechib, avval $747.34 ni, keyin esa $744.30 dagi tebranish minimumini kuzataman. Yana bir kuchliroq variant — hajm ortib borayotgan paytda $751.30 darajasini qayta egallash.
Men harakatlanuvchi o‘rtacha qiymatdagi qo‘llab-quvvatlashni kafolat emas, sinov deb qabul qilishni o‘rgandim. Agar narx tasdiq bermasdan ko‘tarilib ketsa, uning ortidan quvmayman. Keyingi shamlar ketma-ketligi avvalgi ko‘tarilishning ko‘lamidan muhimroq.
#CanMicrosoftDeliverOnAI #RobinhoodFalls8.4%AfterItsResults #DatavaultAICantWithdrawBitcoinFromBiconomy
$BNB
164
·
--
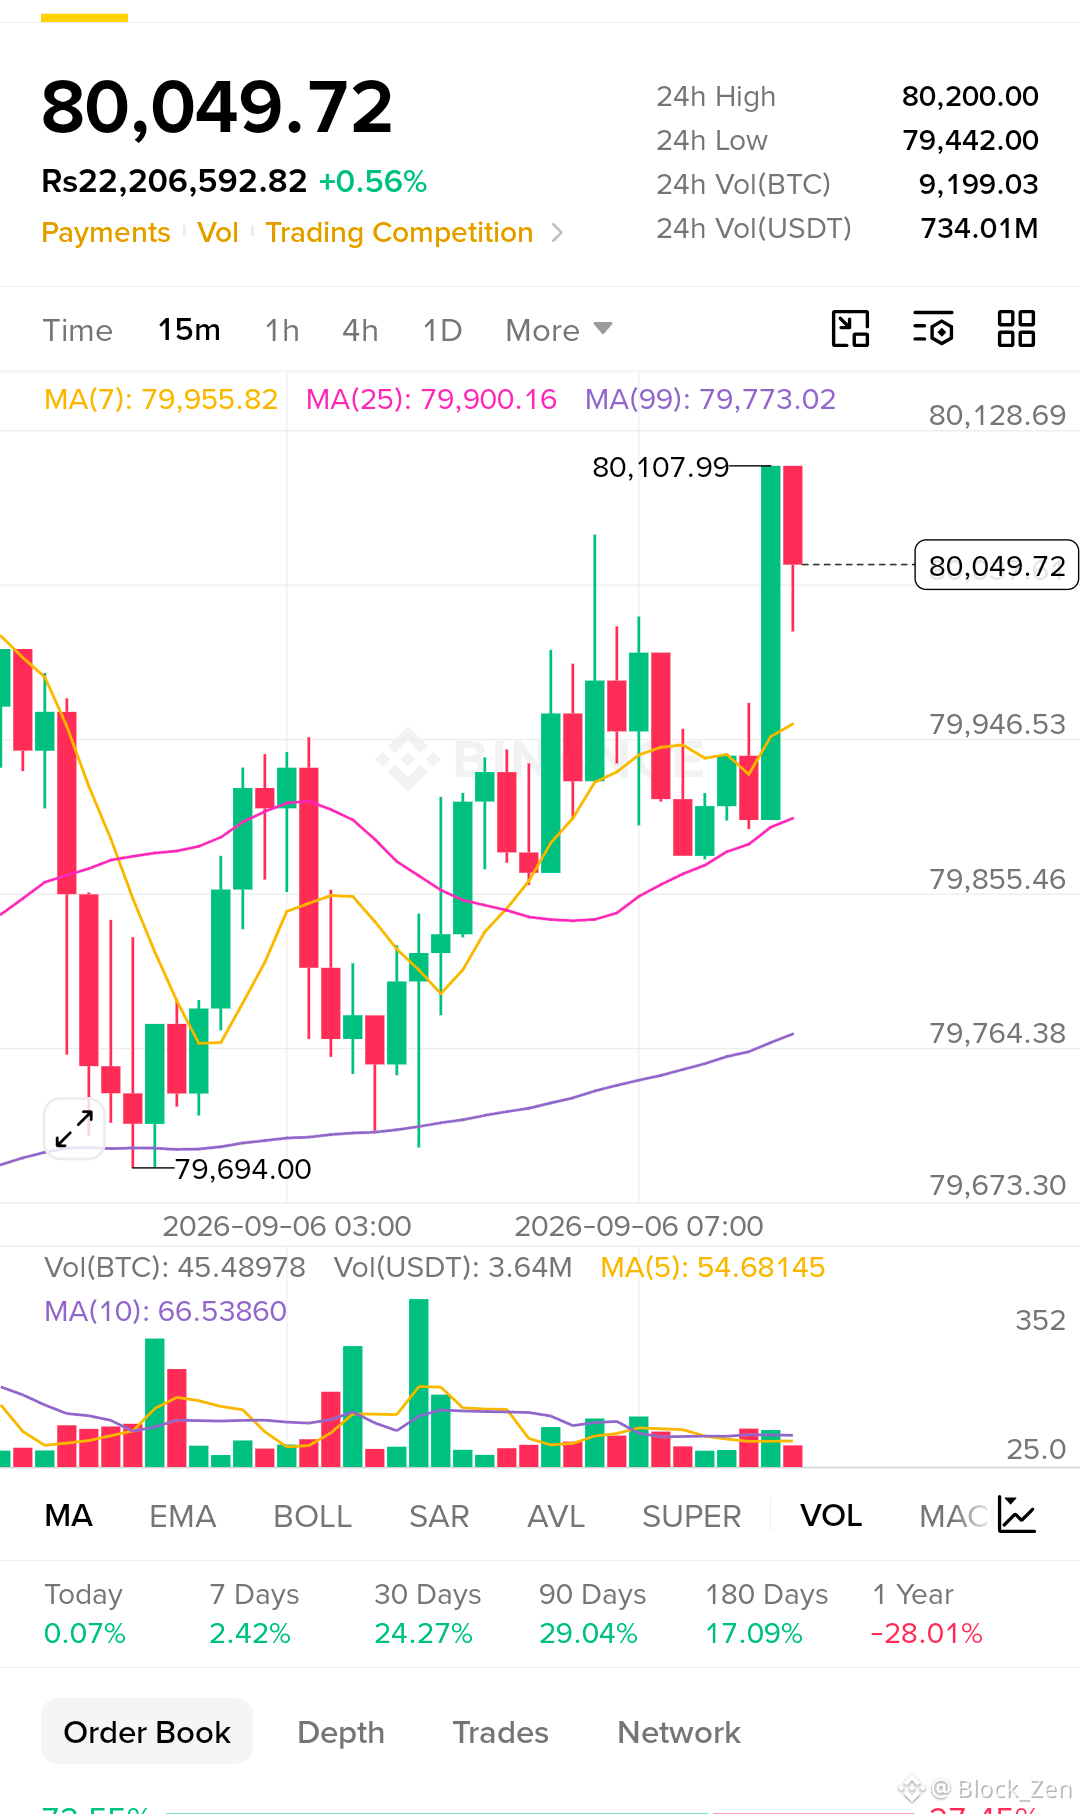
Do‘stlar, $80K dan yuqoriga keskin ko‘tarilgandan so‘ng, $BTC $80,108 atrofida qarshilikka uchradi. Narx hozir yana $80,050 atrofida, so‘nggi 15 daqiqalik sham esa yuqori darajalarda biroz sotuv bosimi borligini ko‘rsatmoqda.
Agar xaridorlar qarshilik zonasini qayta egallay olmasa, short savdo imkoniyati yuzaga kelishi mumkin.
Kirish zonasi: $80,000–$80,100
Foydani olish darajalari: $79,950 → $79,855 → $79,765
Stop-loss: $80,220
BTC hanuz MA(7), MA(25) va MA(99) dan yuqorida turibdi, shuning uchun pozitsiyaga kirishdan oldin tasdiq kutgan ma’qul.
Pozitsiya hajmi va kredit yelkasini nazorat qiling.
$BTC
Do‘stlar, $80K dan yuqoriga keskin ko‘tarilgandan so‘ng, $BTC $80,108 atrofida qarshilikka uchradi. Narx hozir yana $80,050 atrofida, so‘nggi 15 daqiqalik sham esa yuqori darajalarda biroz sotuv bosimi borligini ko‘rsatmoqda.
Agar xaridorlar qarshilik zonasini qayta egallay olmasa, short savdo imkoniyati yuzaga kelishi mumkin.
Kirish zonasi: $80,000–$80,100
Foydani olish darajalari: $79,950 → $79,855 → $79,765
Stop-loss: $80,220
BTC hanuz MA(7), MA(25) va MA(99) dan yuqorida turibdi, shuning uchun pozitsiyaga kirishdan oldin tasdiq kutgan ma’qul.
Pozitsiya hajmi va kredit yelkasini nazorat qiling.
$BTC
Agar xaridorlar qarshilik zonasini qayta egallay olmasa, short savdo imkoniyati yuzaga kelishi mumkin.
Kirish zonasi: $80,000–$80,100
Foydani olish darajalari: $79,950 → $79,855 → $79,765
Stop-loss: $80,220
BTC hanuz MA(7), MA(25) va MA(99) dan yuqorida turibdi, shuning uchun pozitsiyaga kirishdan oldin tasdiq kutgan ma’qul.
Pozitsiya hajmi va kredit yelkasini nazorat qiling.
$BTC
106
·
--
Do‘stlar, keskin ko‘tarilishdan so‘ng $PENGU $0.00895 qarshilik darajasi yaqinida rad etilayotganini ko‘ryapmiz. Narx hozir $0.00891 atrofida, so‘nggi sham esa yuqori nuqtalarda momentumni yo‘qota boshladi.
Sotuvchilar nazoratni saqlab qolsa, bu short pozitsiya uchun imkoniyat bo‘lishi mumkin.
Kirish zonasi: $0.00890–$0.00894
Foyda olish darajalari: $0.00882 → $0.00873 → $0.00860
Zararni cheklash: $0.00899
Narx harakati davomida savdo hajmi keskin oshdi, shuning uchun shoshilib pozitsiyaga kirish o‘rniga tasdiqni kutgan ma’qul.
Pozitsiya hajmi va kredit yelkasini nazorat qiling.
$PENGU
Do‘stlar, keskin ko‘tarilishdan so‘ng $PENGU $0.00895 qarshilik darajasi yaqinida rad etilayotganini ko‘ryapmiz. Narx hozir $0.00891 atrofida, so‘nggi sham esa yuqori nuqtalarda momentumni yo‘qota boshladi.
Sotuvchilar nazoratni saqlab qolsa, bu short pozitsiya uchun imkoniyat bo‘lishi mumkin.
Kirish zonasi: $0.00890–$0.00894
Foyda olish darajalari: $0.00882 → $0.00873 → $0.00860
Zararni cheklash: $0.00899
Narx harakati davomida savdo hajmi keskin oshdi, shuning uchun shoshilib pozitsiyaga kirish o‘rniga tasdiqni kutgan ma’qul.
Pozitsiya hajmi va kredit yelkasini nazorat qiling.
$PENGU
Sotuvchilar nazoratni saqlab qolsa, bu short pozitsiya uchun imkoniyat bo‘lishi mumkin.
Kirish zonasi: $0.00890–$0.00894
Foyda olish darajalari: $0.00882 → $0.00873 → $0.00860
Zararni cheklash: $0.00899
Narx harakati davomida savdo hajmi keskin oshdi, shuning uchun shoshilib pozitsiyaga kirish o‘rniga tasdiqni kutgan ma’qul.
Pozitsiya hajmi va kredit yelkasini nazorat qiling.
$PENGU
167
·
--
$BNB / USDT – Diapazonda harakatlanmoqda, yorib chiqishni kutmoqda
765.55 (+5.73%) narxda savdo qilmoqda, MA(25) 766.89 va MA(99) 756.72 oralig‘ida konsolidatsiyalanmoqda.
Asosiy darajalar:
· Qarshilik: 766.89 / 780.64 (24 soatlik maksimum)
· Qo‘llab-quvvatlash: 756.72 / 720.69 (24 soatlik minimum)
Savdo rejasi:
· Kirish: 763–766
· TP: 772 / 780 / 790
· SL: 756
Savdo hajmi kamaymoqda (1.01K BNB, MA5 esa 1.27K). 767 dan yuqoriga chiqish 780 tomon o‘sishni tasdiqlaydi; 756 dan pastga tushsa, 745 darajasini qayta sinaymiz.
RR: ~2:1
Sabr qiling — past savdo hajmi ko‘pincha keskin o‘zgaruvchanlikdan oldin kuzatiladi.
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
$BNB / USDT – Diapazonda harakatlanmoqda, yorib chiqishni kutmoqda
765.55 (+5.73%) narxda savdo qilmoqda, MA(25) 766.89 va MA(99) 756.72 oralig‘ida konsolidatsiyalanmoqda.
Asosiy darajalar:
· Qarshilik: 766.89 / 780.64 (24 soatlik maksimum)
· Qo‘llab-quvvatlash: 756.72 / 720.69 (24 soatlik minimum)
Savdo rejasi:
· Kirish: 763–766
· TP: 772 / 780 / 790
· SL: 756
Savdo hajmi kamaymoqda (1.01K BNB, MA5 esa 1.27K). 767 dan yuqoriga chiqish 780 tomon o‘sishni tasdiqlaydi; 756 dan pastga tushsa, 745 darajasini qayta sinaymiz.
RR: ~2:1
Sabr qiling — past savdo hajmi ko‘pincha keskin o‘zgaruvchanlikdan oldin kuzatiladi.
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
765.55 (+5.73%) narxda savdo qilmoqda, MA(25) 766.89 va MA(99) 756.72 oralig‘ida konsolidatsiyalanmoqda.
Asosiy darajalar:
· Qarshilik: 766.89 / 780.64 (24 soatlik maksimum)
· Qo‘llab-quvvatlash: 756.72 / 720.69 (24 soatlik minimum)
Savdo rejasi:
· Kirish: 763–766
· TP: 772 / 780 / 790
· SL: 756
Savdo hajmi kamaymoqda (1.01K BNB, MA5 esa 1.27K). 767 dan yuqoriga chiqish 780 tomon o‘sishni tasdiqlaydi; 756 dan pastga tushsa, 745 darajasini qayta sinaymiz.
RR: ~2:1
Sabr qiling — past savdo hajmi ko‘pincha keskin o‘zgaruvchanlikdan oldin kuzatiladi.
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
139
·
--
$ASTER / USDT – Yorib chiqishni kuzatish
Narx +7.10% ko‘tarilishdan so‘ng 0.784 darajasida barqarorlashmoqda. MA(7) va MA(25) 0.785–0.786 oralig‘ida yaqinlashmoqda – bu hal qiluvchi chegara.
Muhim darajalar:
· Qarshilik: 0.785 (yorib chiqish signali)
· Qo‘llab-quvvatlash: 0.777 (MA99)
Savdo rejasi:
· Kirish: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
Savdo hajmi past (69.4K, MA5 esa 210K) – tasdiq uchun hajm 210Kdan oshib keskin ko‘tarilishi kerak. 0.786dan yuqoriga yorib chiqish narxni 0.874ga yo‘naltiradi; 0.777 darajasini ushlab turolmaslik esa rejani bekor qiladi.
Xavf/foyda: ~2:1
Narx siqilishini kuzating – volatillikning kengayishi yaqin.
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
$ASTER / USDT – Yorib chiqishni kuzatish
Narx +7.10% ko‘tarilishdan so‘ng 0.784 darajasida barqarorlashmoqda. MA(7) va MA(25) 0.785–0.786 oralig‘ida yaqinlashmoqda – bu hal qiluvchi chegara.
Muhim darajalar:
· Qarshilik: 0.785 (yorib chiqish signali)
· Qo‘llab-quvvatlash: 0.777 (MA99)
Savdo rejasi:
· Kirish: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
Savdo hajmi past (69.4K, MA5 esa 210K) – tasdiq uchun hajm 210Kdan oshib keskin ko‘tarilishi kerak. 0.786dan yuqoriga yorib chiqish narxni 0.874ga yo‘naltiradi; 0.777 darajasini ushlab turolmaslik esa rejani bekor qiladi.
Xavf/foyda: ~2:1
Narx siqilishini kuzating – volatillikning kengayishi yaqin.
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
Narx +7.10% ko‘tarilishdan so‘ng 0.784 darajasida barqarorlashmoqda. MA(7) va MA(25) 0.785–0.786 oralig‘ida yaqinlashmoqda – bu hal qiluvchi chegara.
Muhim darajalar:
· Qarshilik: 0.785 (yorib chiqish signali)
· Qo‘llab-quvvatlash: 0.777 (MA99)
Savdo rejasi:
· Kirish: 0.782–0.785
· TP: 0.792 / 0.804 / 0.812
· SL: 0.777
Savdo hajmi past (69.4K, MA5 esa 210K) – tasdiq uchun hajm 210Kdan oshib keskin ko‘tarilishi kerak. 0.786dan yuqoriga yorib chiqish narxni 0.874ga yo‘naltiradi; 0.777 darajasini ushlab turolmaslik esa rejani bekor qiladi.
Xavf/foyda: ~2:1
Narx siqilishini kuzating – volatillikning kengayishi yaqin.
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
341
·
--
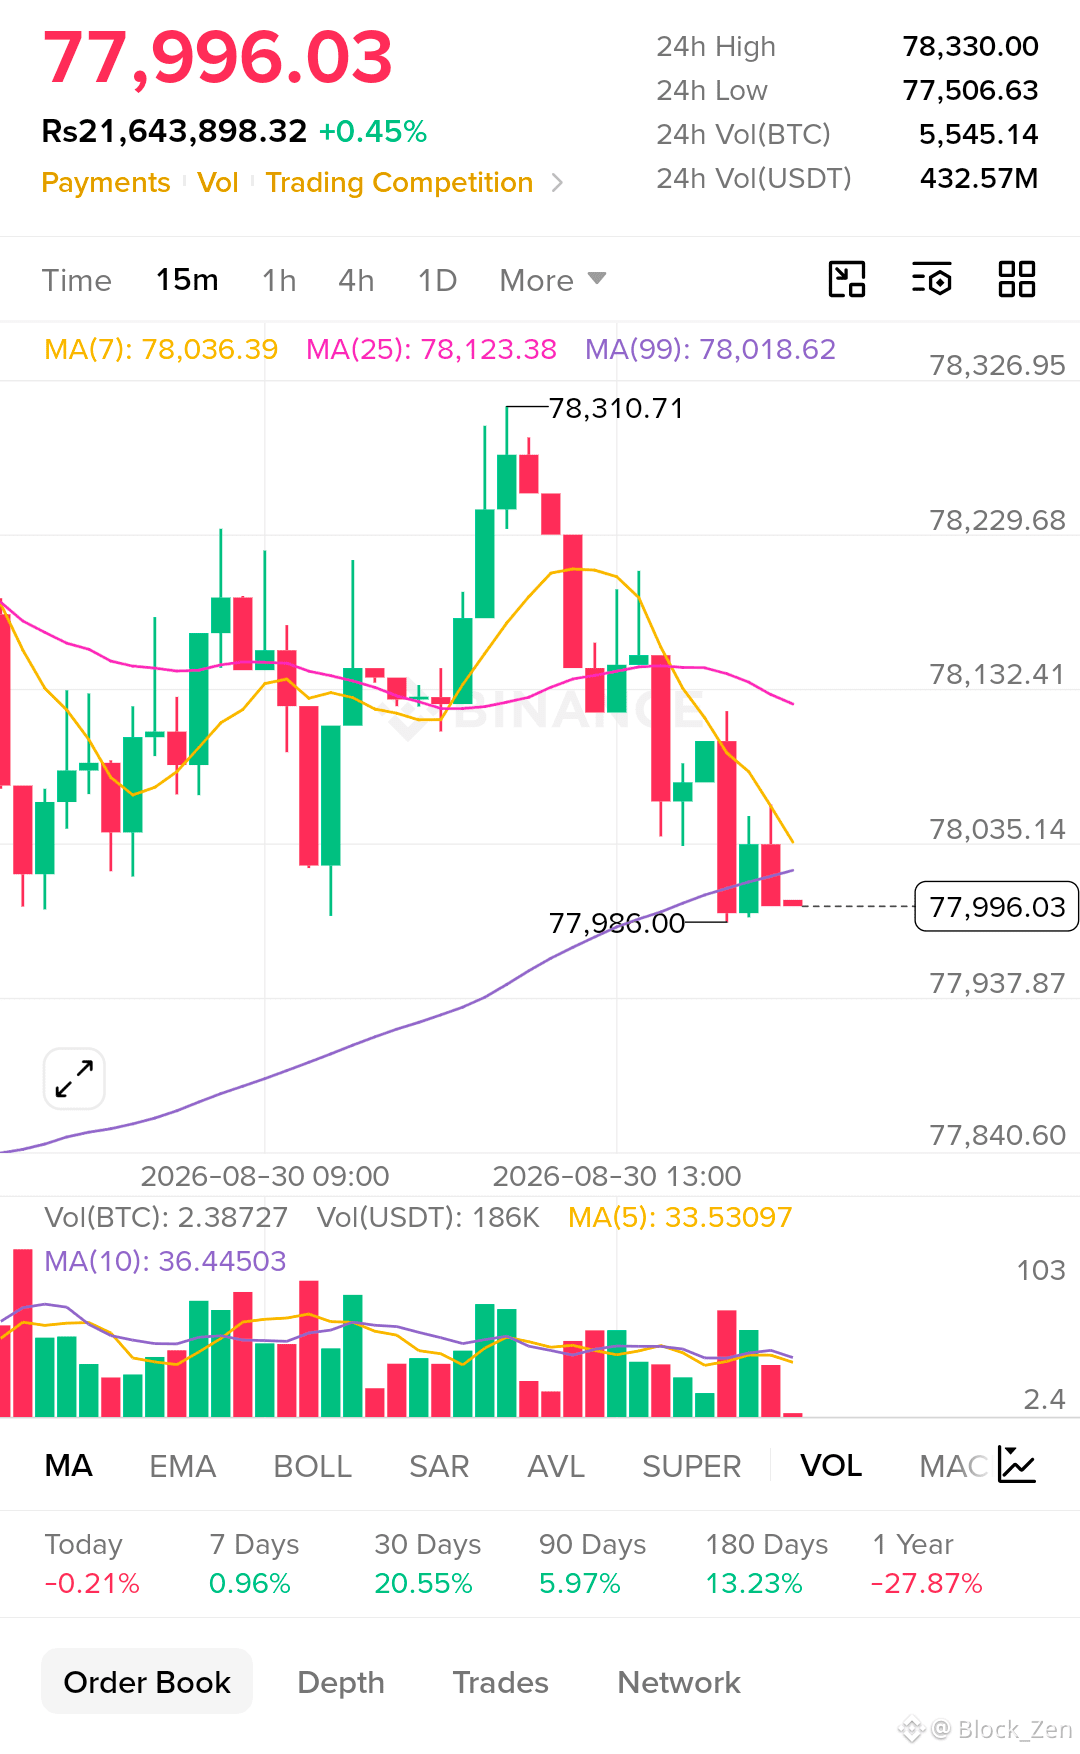
Hozir BTC bo‘yicha tomosha qilayotganim — 99-MA sotuv bosimini yutishda davom eta oladimi-yo‘qmi, narx esa bir necha dollar sakray oladimi, yo‘qmi emas.
15m grafikda BTC $78,310.71 dan rad etilgani ko‘rsatilgan va shundan beri $77,996 tomon orqaga qaytgan; hozir narx $78,018.62 dagi deyarli 99-MA ustida turibdi.
Qisqa muddatli tuzilma zaiflashdi: BTC 7-MA ($78,036) va 25-MA ($78,123) dan pastda, 99-MA esa yaqindagi oxirgi dinamik tayanch.
Yangi bozor ma’lumotlariga ko‘ra BTC $78.1K–$78.2K atrofida. 29-avgust yopilishi $78,246 ga yaqin bo‘lgan, savdolar esa $77,382 dan $78,328 gacha bo‘lgan. 28-avgust esa taxminan $76.91K dan $81.35K gacha ancha kengroq diapazonda bo‘ldi. �
StatMuse +1
Bu menga juda aniq qisqa muddatli xarita beradi:
$78,000–$78,020 = tayanch.
$78,120–$78,310 = qarshilik.
Agar BTC $78,120 ni qaytarib olib, keyin $78,310 ni buzsa, men $78,600–$79,000 tomonini ko‘raman.
Agar 99-MA qat’iy ishlamay qolsa, men kuzatayotgan keyingi pastga yo‘nalish darajalari $77,940 va keyin esa kengroq $77,500 hududi.
Mening rejam: • Juftlik: BTCUSDT
• Yo‘nalish: Neytral → $78,120 dan yuqorida bullish
• Kirish: $78,000–$78,050 (tasdiqlangan tayanchdan keyin)
• Stop: $77,850
• Target 1: $78,310
• Target 2: $78,600
• Target 3: $79,000
• R:R: ~1.5–4:1
Bekor qilish (Invalidation): $77,850 dan pastga 15m bo‘yicha qat’iy yopilish tez tiklanish setupini zaiflashtiradi.
Men harakatlanuvchi o‘rtachani (moving average) narx uning ustida turgani uchun tayanch deb qabul qilmaslikni o‘rgandim. Reaksiya muhim. Agar xaridorlar aslida $78K ni himoya qilyapti bo‘lsa, men buni majburiyat olishdan oldin shamlar va hajmda ko‘rinishini xohlayman.
Hozircha men BTC $78K himoya qilinyaptimi yoki shunchaki tekshirilayaptimi — buni isbotlashini kutyapman.
99-MA ushlab turadimi, yo BTC yana $77.5K tomon yo‘l ochadimi?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
Hozir BTC bo‘yicha tomosha qilayotganim — 99-MA sotuv bosimini yutishda davom eta oladimi-yo‘qmi, narx esa bir necha dollar sakray oladimi, yo‘qmi emas.
15m grafikda BTC $78,310.71 dan rad etilgani ko‘rsatilgan va shundan beri $77,996 tomon orqaga qaytgan; hozir narx $78,018.62 dagi deyarli 99-MA ustida turibdi.
Qisqa muddatli tuzilma zaiflashdi: BTC 7-MA ($78,036) va 25-MA ($78,123) dan pastda, 99-MA esa yaqindagi oxirgi dinamik tayanch.
Yangi bozor ma’lumotlariga ko‘ra BTC $78.1K–$78.2K atrofida. 29-avgust yopilishi $78,246 ga yaqin bo‘lgan, savdolar esa $77,382 dan $78,328 gacha bo‘lgan. 28-avgust esa taxminan $76.91K dan $81.35K gacha ancha kengroq diapazonda bo‘ldi. �
StatMuse +1
Bu menga juda aniq qisqa muddatli xarita beradi:
$78,000–$78,020 = tayanch.
$78,120–$78,310 = qarshilik.
Agar BTC $78,120 ni qaytarib olib, keyin $78,310 ni buzsa, men $78,600–$79,000 tomonini ko‘raman.
Agar 99-MA qat’iy ishlamay qolsa, men kuzatayotgan keyingi pastga yo‘nalish darajalari $77,940 va keyin esa kengroq $77,500 hududi.
Mening rejam: • Juftlik: BTCUSDT
• Yo‘nalish: Neytral → $78,120 dan yuqorida bullish
• Kirish: $78,000–$78,050 (tasdiqlangan tayanchdan keyin)
• Stop: $77,850
• Target 1: $78,310
• Target 2: $78,600
• Target 3: $79,000
• R:R: ~1.5–4:1
Bekor qilish (Invalidation): $77,850 dan pastga 15m bo‘yicha qat’iy yopilish tez tiklanish setupini zaiflashtiradi.
Men harakatlanuvchi o‘rtachani (moving average) narx uning ustida turgani uchun tayanch deb qabul qilmaslikni o‘rgandim. Reaksiya muhim. Agar xaridorlar aslida $78K ni himoya qilyapti bo‘lsa, men buni majburiyat olishdan oldin shamlar va hajmda ko‘rinishini xohlayman.
Hozircha men BTC $78K himoya qilinyaptimi yoki shunchaki tekshirilayaptimi — buni isbotlashini kutyapman.
99-MA ushlab turadimi, yo BTC yana $77.5K tomon yo‘l ochadimi?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
15m grafikda BTC $78,310.71 dan rad etilgani ko‘rsatilgan va shundan beri $77,996 tomon orqaga qaytgan; hozir narx $78,018.62 dagi deyarli 99-MA ustida turibdi.
Qisqa muddatli tuzilma zaiflashdi: BTC 7-MA ($78,036) va 25-MA ($78,123) dan pastda, 99-MA esa yaqindagi oxirgi dinamik tayanch.
Yangi bozor ma’lumotlariga ko‘ra BTC $78.1K–$78.2K atrofida. 29-avgust yopilishi $78,246 ga yaqin bo‘lgan, savdolar esa $77,382 dan $78,328 gacha bo‘lgan. 28-avgust esa taxminan $76.91K dan $81.35K gacha ancha kengroq diapazonda bo‘ldi. �
StatMuse +1
Bu menga juda aniq qisqa muddatli xarita beradi:
$78,000–$78,020 = tayanch.
$78,120–$78,310 = qarshilik.
Agar BTC $78,120 ni qaytarib olib, keyin $78,310 ni buzsa, men $78,600–$79,000 tomonini ko‘raman.
Agar 99-MA qat’iy ishlamay qolsa, men kuzatayotgan keyingi pastga yo‘nalish darajalari $77,940 va keyin esa kengroq $77,500 hududi.
Mening rejam: • Juftlik: BTCUSDT
• Yo‘nalish: Neytral → $78,120 dan yuqorida bullish
• Kirish: $78,000–$78,050 (tasdiqlangan tayanchdan keyin)
• Stop: $77,850
• Target 1: $78,310
• Target 2: $78,600
• Target 3: $79,000
• R:R: ~1.5–4:1
Bekor qilish (Invalidation): $77,850 dan pastga 15m bo‘yicha qat’iy yopilish tez tiklanish setupini zaiflashtiradi.
Men harakatlanuvchi o‘rtachani (moving average) narx uning ustida turgani uchun tayanch deb qabul qilmaslikni o‘rgandim. Reaksiya muhim. Agar xaridorlar aslida $78K ni himoya qilyapti bo‘lsa, men buni majburiyat olishdan oldin shamlar va hajmda ko‘rinishini xohlayman.
Hozircha men BTC $78K himoya qilinyaptimi yoki shunchaki tekshirilayaptimi — buni isbotlashini kutyapman.
99-MA ushlab turadimi, yo BTC yana $77.5K tomon yo‘l ochadimi?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
1
136
·
--
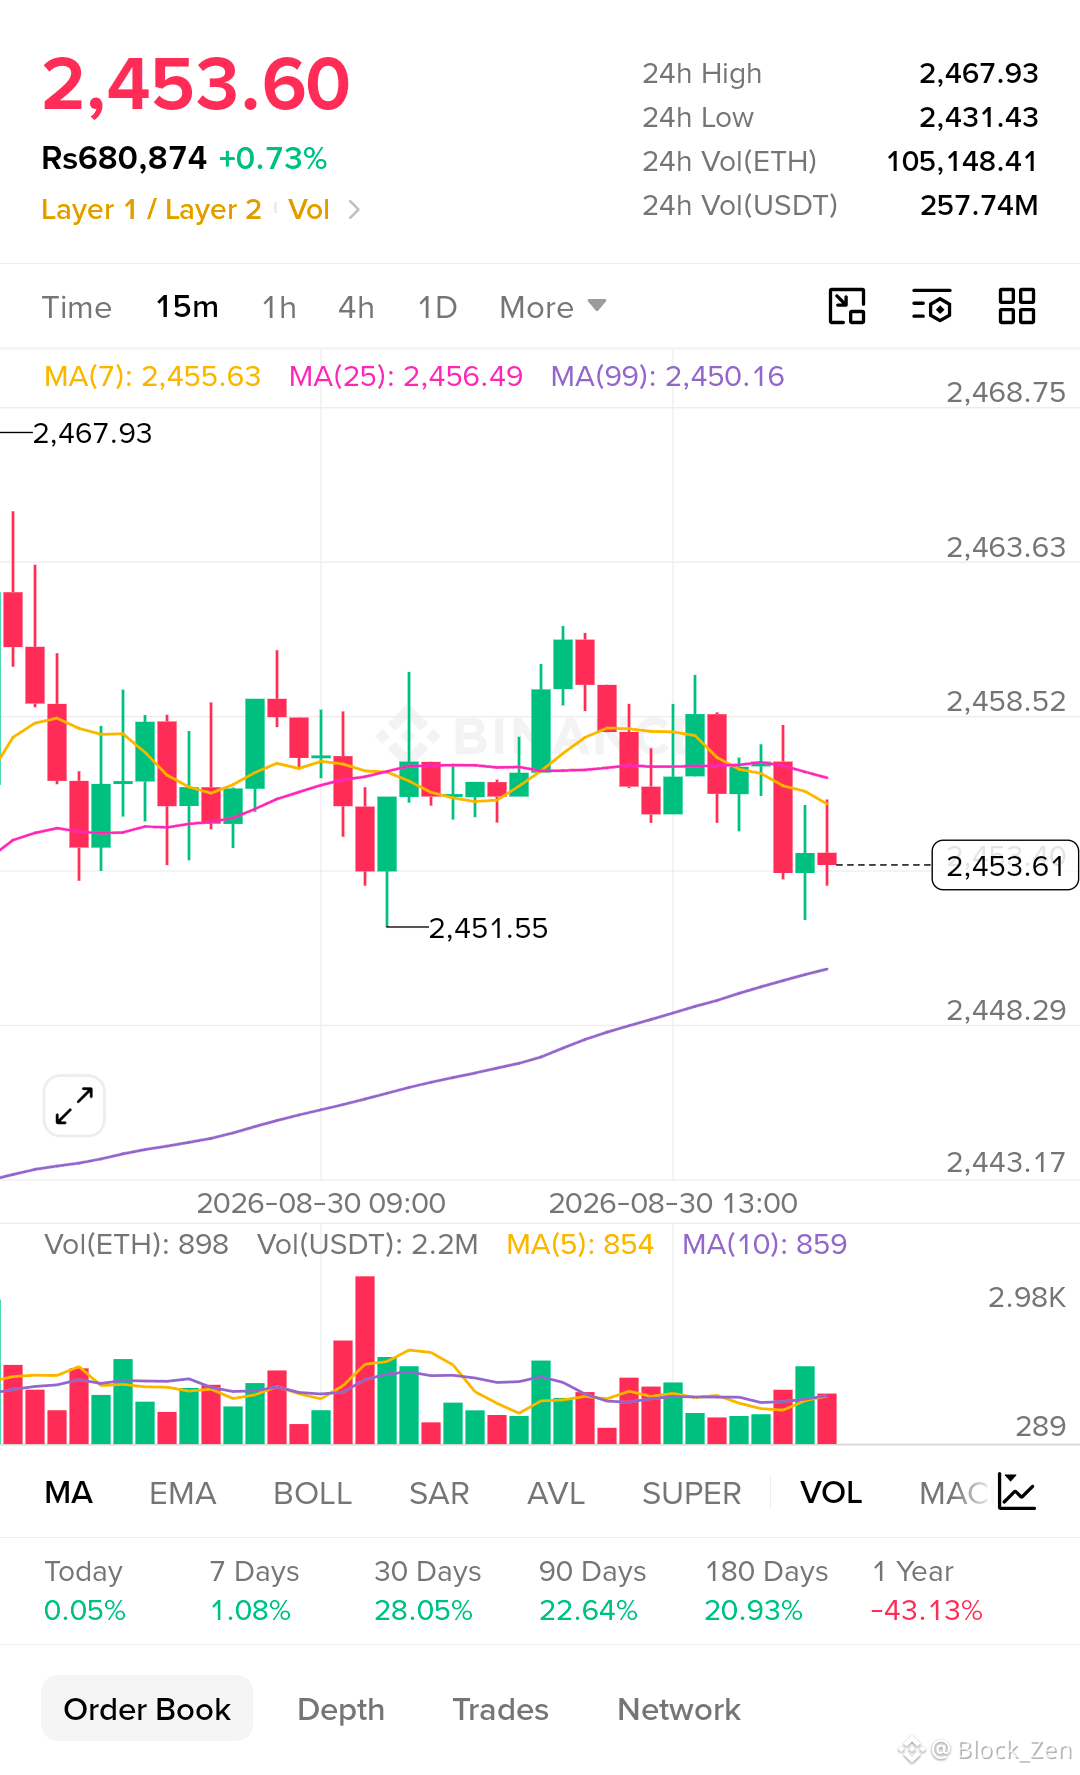
Hozir ETH’da kuzatayotganim — bu qisqa muddatli momentum yo‘qolishi, kengroq trend esa shundayligicha.
15m (15 daqiqalik) jadvalda ETH $2,458–$2,460 oralig‘iga kirib bordi, ammo breakout (yorib o‘tish)ni ushlab tura olmadi. Hozir narx yana $2,453 tomonga qaytdi va $2,455.63 dagi 7-period MA hamda $2,456.49 dagi 25-period MA dan biroz pastda joylashgan.
Muhimi shundaki, 99-MA hali ham taxminan $2,450.16 atrofida pastroqda turibdi, demak, kattaroq intraday tuzilma hali to‘liq buzilgani yo‘q.
Yangilangan bozor ma’lumotlariga ko‘ra, ETH $2,459 atrofida; bugungi diapazon esa taxminan $2,431–$2,468. ETH shuningdek, 29-avgust kuni oldingi kunlardagi keskin sotuvdan tiklangach, taxminan $2,457 atrofida yopildi. �
Investing.com South Africa +1
Bu meni juda aniq qaror zonasiga olib keladi:
$2,450–$2,452 = support (tayanch).
$2,458–$2,468 = resistance (qarshilik).
Agar ETH momentum bilan $2,460 ni qaytarib oladigan bo‘lsa, avval $2,468 ni nishonga olardim, keyin esa $2,480–$2,500.
Agar $2,450 qat’iy tarzda ishlamay qolsa, $2,443 tomon chuqurroq retracement (orqaga qaytish) va ehtimol $2,431 zonasi ko‘rinadi.
Mening rejam: • Pair: ETHUSDT
• Bias: Neutral → bullish ($2,460 dan yuqori)
• Entry: $2,450–$2,454 support tasdiqlangandan keyin
• Stop: $2,441
• Target 1: $2,468
• Target 2: $2,480
• Target 3: $2,500
• R:R: ~1.2–4:1
Invalidaция: 15m da $2,441 dan pastga yopilish tiklanish tuzilmasini kuchsizlantiradi.
Men ETH $2,450 dan yuqorida ushlab turgani uchun shunchaki sotib olishga qiziqmayman. Men xaridorlar qisqa muddatli o‘rtachalarni qayta egallab, va $2,460 dan yuqorida haqiqatan ham qabul qilinishini ko‘rishni xohlayman.
Oxirgi bir necha seansdagi volatillikdan so‘ng, bir nechta yashil shamchiroqlardan ishonchni “yasash”dan ko‘ra, ETH o‘zini ko‘rsatishini kutganim ma’qul.
$2,450 talab sifatida ushlab turadimi, yoki ETH nihoyat intraday tuzilmani yo‘qotadimi?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
Hozir ETH’da kuzatayotganim — bu qisqa muddatli momentum yo‘qolishi, kengroq trend esa shundayligicha.
15m (15 daqiqalik) jadvalda ETH $2,458–$2,460 oralig‘iga kirib bordi, ammo breakout (yorib o‘tish)ni ushlab tura olmadi. Hozir narx yana $2,453 tomonga qaytdi va $2,455.63 dagi 7-period MA hamda $2,456.49 dagi 25-period MA dan biroz pastda joylashgan.
Muhimi shundaki, 99-MA hali ham taxminan $2,450.16 atrofida pastroqda turibdi, demak, kattaroq intraday tuzilma hali to‘liq buzilgani yo‘q.
Yangilangan bozor ma’lumotlariga ko‘ra, ETH $2,459 atrofida; bugungi diapazon esa taxminan $2,431–$2,468. ETH shuningdek, 29-avgust kuni oldingi kunlardagi keskin sotuvdan tiklangach, taxminan $2,457 atrofida yopildi. �
Investing.com South Africa +1
Bu meni juda aniq qaror zonasiga olib keladi:
$2,450–$2,452 = support (tayanch).
$2,458–$2,468 = resistance (qarshilik).
Agar ETH momentum bilan $2,460 ni qaytarib oladigan bo‘lsa, avval $2,468 ni nishonga olardim, keyin esa $2,480–$2,500.
Agar $2,450 qat’iy tarzda ishlamay qolsa, $2,443 tomon chuqurroq retracement (orqaga qaytish) va ehtimol $2,431 zonasi ko‘rinadi.
Mening rejam: • Pair: ETHUSDT
• Bias: Neutral → bullish ($2,460 dan yuqori)
• Entry: $2,450–$2,454 support tasdiqlangandan keyin
• Stop: $2,441
• Target 1: $2,468
• Target 2: $2,480
• Target 3: $2,500
• R:R: ~1.2–4:1
Invalidaция: 15m da $2,441 dan pastga yopilish tiklanish tuzilmasini kuchsizlantiradi.
Men ETH $2,450 dan yuqorida ushlab turgani uchun shunchaki sotib olishga qiziqmayman. Men xaridorlar qisqa muddatli o‘rtachalarni qayta egallab, va $2,460 dan yuqorida haqiqatan ham qabul qilinishini ko‘rishni xohlayman.
Oxirgi bir necha seansdagi volatillikdan so‘ng, bir nechta yashil shamchiroqlardan ishonchni “yasash”dan ko‘ra, ETH o‘zini ko‘rsatishini kutganim ma’qul.
$2,450 talab sifatida ushlab turadimi, yoki ETH nihoyat intraday tuzilmani yo‘qotadimi?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
15m (15 daqiqalik) jadvalda ETH $2,458–$2,460 oralig‘iga kirib bordi, ammo breakout (yorib o‘tish)ni ushlab tura olmadi. Hozir narx yana $2,453 tomonga qaytdi va $2,455.63 dagi 7-period MA hamda $2,456.49 dagi 25-period MA dan biroz pastda joylashgan.
Muhimi shundaki, 99-MA hali ham taxminan $2,450.16 atrofida pastroqda turibdi, demak, kattaroq intraday tuzilma hali to‘liq buzilgani yo‘q.
Yangilangan bozor ma’lumotlariga ko‘ra, ETH $2,459 atrofida; bugungi diapazon esa taxminan $2,431–$2,468. ETH shuningdek, 29-avgust kuni oldingi kunlardagi keskin sotuvdan tiklangach, taxminan $2,457 atrofida yopildi. �
Investing.com South Africa +1
Bu meni juda aniq qaror zonasiga olib keladi:
$2,450–$2,452 = support (tayanch).
$2,458–$2,468 = resistance (qarshilik).
Agar ETH momentum bilan $2,460 ni qaytarib oladigan bo‘lsa, avval $2,468 ni nishonga olardim, keyin esa $2,480–$2,500.
Agar $2,450 qat’iy tarzda ishlamay qolsa, $2,443 tomon chuqurroq retracement (orqaga qaytish) va ehtimol $2,431 zonasi ko‘rinadi.
Mening rejam: • Pair: ETHUSDT
• Bias: Neutral → bullish ($2,460 dan yuqori)
• Entry: $2,450–$2,454 support tasdiqlangandan keyin
• Stop: $2,441
• Target 1: $2,468
• Target 2: $2,480
• Target 3: $2,500
• R:R: ~1.2–4:1
Invalidaция: 15m da $2,441 dan pastga yopilish tiklanish tuzilmasini kuchsizlantiradi.
Men ETH $2,450 dan yuqorida ushlab turgani uchun shunchaki sotib olishga qiziqmayman. Men xaridorlar qisqa muddatli o‘rtachalarni qayta egallab, va $2,460 dan yuqorida haqiqatan ham qabul qilinishini ko‘rishni xohlayman.
Oxirgi bir necha seansdagi volatillikdan so‘ng, bir nechta yashil shamchiroqlardan ishonchni “yasash”dan ko‘ra, ETH o‘zini ko‘rsatishini kutganim ma’qul.
$2,450 talab sifatida ushlab turadimi, yoki ETH nihoyat intraday tuzilmani yo‘qotadimi?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
1
145
·
--
#dusk $DUSK @Dusk_Foundation
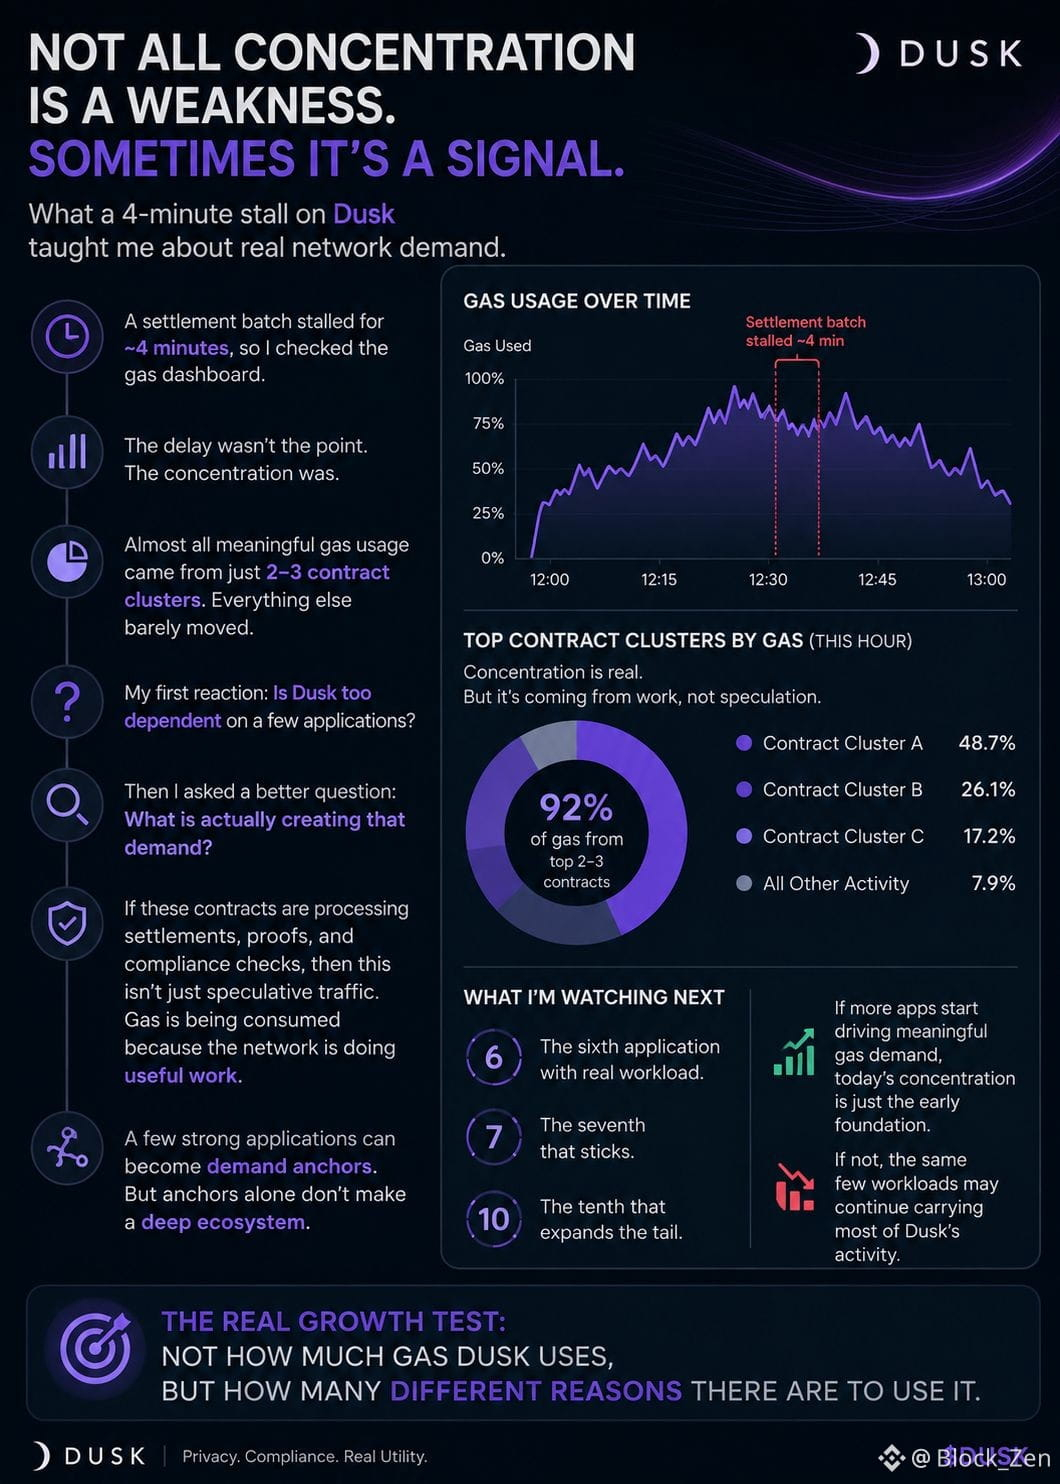
Kecha Duskda avvaliga zaiflikdek ko‘ringan bir narsa payqaldi, lekin uni uzoqroq kuzatganim sayin uni boshqa tarzda ko‘ra boshladim.
Taxminan to‘rt daqiqa davom etgan settlement (hisob-kitob) batch to‘xtab qoldi, shuning uchun bosim aynan qayerdan kelayotganini bilish uchun gas dashboard’ni ochdim.
Keikikish eng qiziqarli qism emas edi.
Konsentratsiya esa shunday edi.
O‘sha soat ichida mazmunli bo‘lgan deyarli barcha gas sarfi atigi ikki-uchta kontrakt klasteridan kelgan. Kichik transferlar, wallet’lar va test deploy’lar deyarli rol o‘ynamadi.
Birinchi javobim oddiy bo‘ldi: Dusk bir nechta dasturga juda bog‘lanib qolganmi?
Lekin keyin yanada to‘g‘riroq savol berdim:
Ushbu talabni aynan nima yaratmoqda?
Agar bu kontraktlar settlement’lar, proof’lar va muvofiqlik (compliance) tekshiruvlarini qayta ishlayotgan bo‘lsa, unda bu faqat spekulyativ trafigina emas. Tarmoq foydali ishni bajarayotgani uchun gas sarflanmoqda.
Bu farq muhim.
Bir nechta kuchli ilovalar talab uchun “ankor” bo‘lib qolishi mumkin. Ammo faqat ankorda chuqur ekotizim paydo bo‘lmaydi.
Oxir-oqibat, ilovalarning uzoqroq “tail”i paydo bo‘lishini ko‘rishni xohlayman: takroriy, mustaqil ish yukini yaratadigan ilovalar.
Shuning uchun bugungi eng yuqori besh kontrakt menga unchalik qiziq emas.
Men oltinchisiga qarayapman.
Keyin yettinchisiga.
So‘ng o‘ninchisiga.
Agar ular mazmunli gas talabiga hissa qo‘sha boshlasa, bugungi konsentratsiya shunchaki ancha keng ekotizimning dastlabki poydevori bo‘lib chiqishi mumkin.
Agar qo‘shmasa, xuddi shu bir necha ish yuklari Duskdagi faollikning ko‘p qismini tashishda davom etishi mumkin.
Mening uchun bu real o‘sish testi:
Dusk qancha gas ishlatishi emas, balki uni ishlatish uchun turli-tuman sabablar nechta ekanligi.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Kecha Duskda avvaliga zaiflikdek ko‘ringan bir narsa payqaldi, lekin uni uzoqroq kuzatganim sayin uni boshqa tarzda ko‘ra boshladim.
Taxminan to‘rt daqiqa davom etgan settlement (hisob-kitob) batch to‘xtab qoldi, shuning uchun bosim aynan qayerdan kelayotganini bilish uchun gas dashboard’ni ochdim.
Keikikish eng qiziqarli qism emas edi.
Konsentratsiya esa shunday edi.
O‘sha soat ichida mazmunli bo‘lgan deyarli barcha gas sarfi atigi ikki-uchta kontrakt klasteridan kelgan. Kichik transferlar, wallet’lar va test deploy’lar deyarli rol o‘ynamadi.
Birinchi javobim oddiy bo‘ldi: Dusk bir nechta dasturga juda bog‘lanib qolganmi?
Lekin keyin yanada to‘g‘riroq savol berdim:
Ushbu talabni aynan nima yaratmoqda?
Agar bu kontraktlar settlement’lar, proof’lar va muvofiqlik (compliance) tekshiruvlarini qayta ishlayotgan bo‘lsa, unda bu faqat spekulyativ trafigina emas. Tarmoq foydali ishni bajarayotgani uchun gas sarflanmoqda.
Bu farq muhim.
Bir nechta kuchli ilovalar talab uchun “ankor” bo‘lib qolishi mumkin. Ammo faqat ankorda chuqur ekotizim paydo bo‘lmaydi.
Oxir-oqibat, ilovalarning uzoqroq “tail”i paydo bo‘lishini ko‘rishni xohlayman: takroriy, mustaqil ish yukini yaratadigan ilovalar.
Shuning uchun bugungi eng yuqori besh kontrakt menga unchalik qiziq emas.
Men oltinchisiga qarayapman.
Keyin yettinchisiga.
So‘ng o‘ninchisiga.
Agar ular mazmunli gas talabiga hissa qo‘sha boshlasa, bugungi konsentratsiya shunchaki ancha keng ekotizimning dastlabki poydevori bo‘lib chiqishi mumkin.
Agar qo‘shmasa, xuddi shu bir necha ish yuklari Duskdagi faollikning ko‘p qismini tashishda davom etishi mumkin.
Mening uchun bu real o‘sish testi:
Dusk qancha gas ishlatishi emas, balki uni ishlatish uchun turli-tuman sabablar nechta ekanligi.
@Dusk #dusk $DUSK
Kecha Duskda avvaliga zaiflikdek ko‘ringan bir narsa payqaldi, lekin uni uzoqroq kuzatganim sayin uni boshqa tarzda ko‘ra boshladim.
Taxminan to‘rt daqiqa davom etgan settlement (hisob-kitob) batch to‘xtab qoldi, shuning uchun bosim aynan qayerdan kelayotganini bilish uchun gas dashboard’ni ochdim.
Keikikish eng qiziqarli qism emas edi.
Konsentratsiya esa shunday edi.
O‘sha soat ichida mazmunli bo‘lgan deyarli barcha gas sarfi atigi ikki-uchta kontrakt klasteridan kelgan. Kichik transferlar, wallet’lar va test deploy’lar deyarli rol o‘ynamadi.
Birinchi javobim oddiy bo‘ldi: Dusk bir nechta dasturga juda bog‘lanib qolganmi?
Lekin keyin yanada to‘g‘riroq savol berdim:
Ushbu talabni aynan nima yaratmoqda?
Agar bu kontraktlar settlement’lar, proof’lar va muvofiqlik (compliance) tekshiruvlarini qayta ishlayotgan bo‘lsa, unda bu faqat spekulyativ trafigina emas. Tarmoq foydali ishni bajarayotgani uchun gas sarflanmoqda.
Bu farq muhim.
Bir nechta kuchli ilovalar talab uchun “ankor” bo‘lib qolishi mumkin. Ammo faqat ankorda chuqur ekotizim paydo bo‘lmaydi.
Oxir-oqibat, ilovalarning uzoqroq “tail”i paydo bo‘lishini ko‘rishni xohlayman: takroriy, mustaqil ish yukini yaratadigan ilovalar.
Shuning uchun bugungi eng yuqori besh kontrakt menga unchalik qiziq emas.
Men oltinchisiga qarayapman.
Keyin yettinchisiga.
So‘ng o‘ninchisiga.
Agar ular mazmunli gas talabiga hissa qo‘sha boshlasa, bugungi konsentratsiya shunchaki ancha keng ekotizimning dastlabki poydevori bo‘lib chiqishi mumkin.
Agar qo‘shmasa, xuddi shu bir necha ish yuklari Duskdagi faollikning ko‘p qismini tashishda davom etishi mumkin.
Mening uchun bu real o‘sish testi:
Dusk qancha gas ishlatishi emas, balki uni ishlatish uchun turli-tuman sabablar nechta ekanligi.
@Dusk #dusk $DUSK
6
4
265
·
--
#dusk $DUSK @Dusk_Foundation
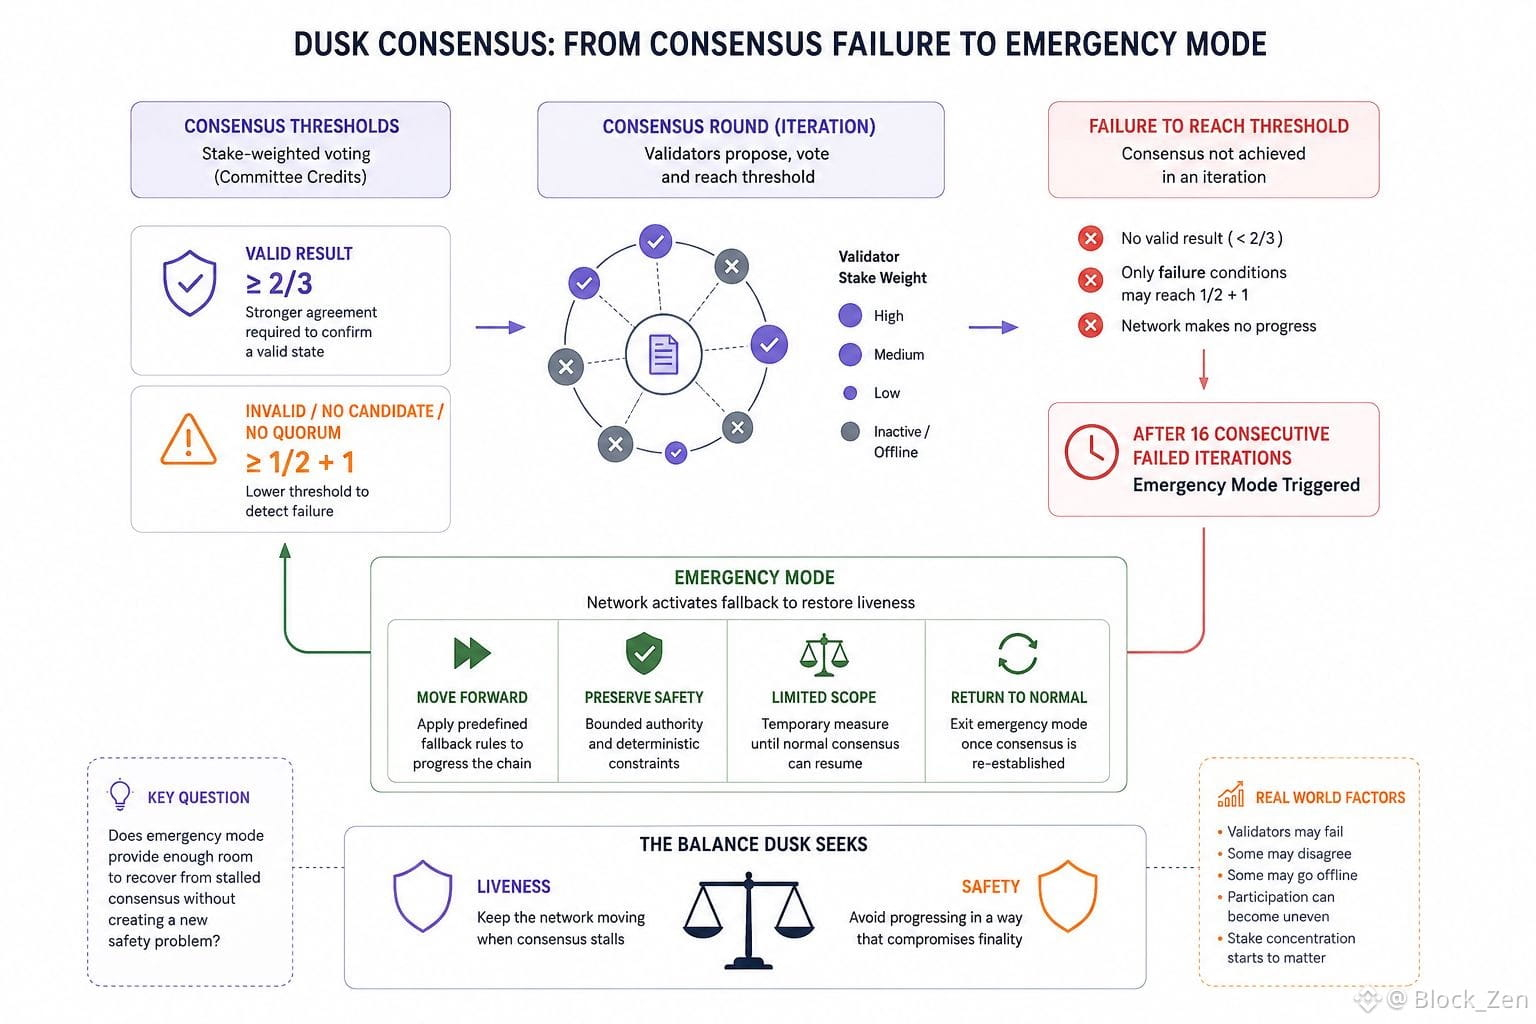
Men Dusk’s konsensus dizaynidagi bitta kichik tafsilotga qayta-qayta e’tibor qaratdim: 16 ta muvaffaqiyatsiz iteratsiyadan keyin aslida nima bo‘ladi.
Avvaliga men favqulodda rejimni oddiy “faollik” (liveness) uchun kafolat deb o‘yladim. Agar konsensus barbod bo‘lib tursa, tarmoq oxir-oqibat oldinga siljish uchun boshqa yo‘lga muhtoj bo‘ladi.
Lekin u bilan ko‘proq o‘tirib tanishgan sayin, bu shunchalik sodda emasligini his qildim.
Dusk’ning chegaralari (thresholds)ning o‘ziyoq qiziq farqni yaratadi. Valid natija uchun 2/3 kerak, Invalid, NoCandidate yoki NoQuorum esa 1/2 + 1 ga yetishi mumkin.
Men mantiqni tushunaman: haqiqiy holatni tasdiqlash konsensus barbod bo‘lganini tan olishdan ko‘ra kuchliroq kelishuvni talab qilishi kerak.
Biroq bu savol tug‘diradi: menimcha, bu masalani faqat chegaralarga qarab hal qilib bo‘lmaydi.
Dusk qaysi nuqtada “ishlamay qolish” bilan “haddan tashqari tez oldinga ketish” orasini qayerdan ajratadi?
16 ta iteratsiya ishga tushirish mexanizmi bu savolni yanada qiziqroq qiladi, ayniqsa ovoz berish kuchi (voting power) komitet kreditlari orqali garovga (stake) bog‘langan bo‘lgani uchun. Agar validator ishtiroki notekis bo‘lib qolsa, konsentratsiya nafaqat muvaffaqiyatsizlik mexanizmi bilan birga, balki o‘zi ham ahamiyat kasb eta boshlaydi.
Men buni zaiflik deb atamayapman. Aksincha, bu fikr yuritishdan oldin o‘rganishni istagan tafsilotlarimdan biri.
Real validator nosozliklari, ehtimol, tartibli paket ko‘rinishida kelmaydi. Ba’zilari yo‘qolib ketishi mumkin, ba’zilari esa rozi bo‘lmasligi mumkin, yana boshqalari esa shunchaki ishtirok etishni to‘xtatib qo‘yishi mumkin.
Shuning uchun men bu sharoitlar bir-birining ustiga chiqsa, nima bo‘lishini doim o‘ylayveraman.
Favqulodda rejim Dusk’ga to‘xtab qolgan konsensusdan tiklanish uchun yetarli joy (imkon) beradimi, bunda yangi xavfsizlik muammosi tug‘ilmasdan?
Faollik (liveness) va xavfsizlik (safety) o‘rtasidagi muvozanat, ehtimol, men yaxshiroq tushunmoqchi bo‘lgan qism.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Men Dusk’s konsensus dizaynidagi bitta kichik tafsilotga qayta-qayta e’tibor qaratdim: 16 ta muvaffaqiyatsiz iteratsiyadan keyin aslida nima bo‘ladi.
Avvaliga men favqulodda rejimni oddiy “faollik” (liveness) uchun kafolat deb o‘yladim. Agar konsensus barbod bo‘lib tursa, tarmoq oxir-oqibat oldinga siljish uchun boshqa yo‘lga muhtoj bo‘ladi.
Lekin u bilan ko‘proq o‘tirib tanishgan sayin, bu shunchalik sodda emasligini his qildim.
Dusk’ning chegaralari (thresholds)ning o‘ziyoq qiziq farqni yaratadi. Valid natija uchun 2/3 kerak, Invalid, NoCandidate yoki NoQuorum esa 1/2 + 1 ga yetishi mumkin.
Men mantiqni tushunaman: haqiqiy holatni tasdiqlash konsensus barbod bo‘lganini tan olishdan ko‘ra kuchliroq kelishuvni talab qilishi kerak.
Biroq bu savol tug‘diradi: menimcha, bu masalani faqat chegaralarga qarab hal qilib bo‘lmaydi.
Dusk qaysi nuqtada “ishlamay qolish” bilan “haddan tashqari tez oldinga ketish” orasini qayerdan ajratadi?
16 ta iteratsiya ishga tushirish mexanizmi bu savolni yanada qiziqroq qiladi, ayniqsa ovoz berish kuchi (voting power) komitet kreditlari orqali garovga (stake) bog‘langan bo‘lgani uchun. Agar validator ishtiroki notekis bo‘lib qolsa, konsentratsiya nafaqat muvaffaqiyatsizlik mexanizmi bilan birga, balki o‘zi ham ahamiyat kasb eta boshlaydi.
Men buni zaiflik deb atamayapman. Aksincha, bu fikr yuritishdan oldin o‘rganishni istagan tafsilotlarimdan biri.
Real validator nosozliklari, ehtimol, tartibli paket ko‘rinishida kelmaydi. Ba’zilari yo‘qolib ketishi mumkin, ba’zilari esa rozi bo‘lmasligi mumkin, yana boshqalari esa shunchaki ishtirok etishni to‘xtatib qo‘yishi mumkin.
Shuning uchun men bu sharoitlar bir-birining ustiga chiqsa, nima bo‘lishini doim o‘ylayveraman.
Favqulodda rejim Dusk’ga to‘xtab qolgan konsensusdan tiklanish uchun yetarli joy (imkon) beradimi, bunda yangi xavfsizlik muammosi tug‘ilmasdan?
Faollik (liveness) va xavfsizlik (safety) o‘rtasidagi muvozanat, ehtimol, men yaxshiroq tushunmoqchi bo‘lgan qism.
@Dusk #dusk $DUSK
Men Dusk’s konsensus dizaynidagi bitta kichik tafsilotga qayta-qayta e’tibor qaratdim: 16 ta muvaffaqiyatsiz iteratsiyadan keyin aslida nima bo‘ladi.
Avvaliga men favqulodda rejimni oddiy “faollik” (liveness) uchun kafolat deb o‘yladim. Agar konsensus barbod bo‘lib tursa, tarmoq oxir-oqibat oldinga siljish uchun boshqa yo‘lga muhtoj bo‘ladi.
Lekin u bilan ko‘proq o‘tirib tanishgan sayin, bu shunchalik sodda emasligini his qildim.
Dusk’ning chegaralari (thresholds)ning o‘ziyoq qiziq farqni yaratadi. Valid natija uchun 2/3 kerak, Invalid, NoCandidate yoki NoQuorum esa 1/2 + 1 ga yetishi mumkin.
Men mantiqni tushunaman: haqiqiy holatni tasdiqlash konsensus barbod bo‘lganini tan olishdan ko‘ra kuchliroq kelishuvni talab qilishi kerak.
Biroq bu savol tug‘diradi: menimcha, bu masalani faqat chegaralarga qarab hal qilib bo‘lmaydi.
Dusk qaysi nuqtada “ishlamay qolish” bilan “haddan tashqari tez oldinga ketish” orasini qayerdan ajratadi?
16 ta iteratsiya ishga tushirish mexanizmi bu savolni yanada qiziqroq qiladi, ayniqsa ovoz berish kuchi (voting power) komitet kreditlari orqali garovga (stake) bog‘langan bo‘lgani uchun. Agar validator ishtiroki notekis bo‘lib qolsa, konsentratsiya nafaqat muvaffaqiyatsizlik mexanizmi bilan birga, balki o‘zi ham ahamiyat kasb eta boshlaydi.
Men buni zaiflik deb atamayapman. Aksincha, bu fikr yuritishdan oldin o‘rganishni istagan tafsilotlarimdan biri.
Real validator nosozliklari, ehtimol, tartibli paket ko‘rinishida kelmaydi. Ba’zilari yo‘qolib ketishi mumkin, ba’zilari esa rozi bo‘lmasligi mumkin, yana boshqalari esa shunchaki ishtirok etishni to‘xtatib qo‘yishi mumkin.
Shuning uchun men bu sharoitlar bir-birining ustiga chiqsa, nima bo‘lishini doim o‘ylayveraman.
Favqulodda rejim Dusk’ga to‘xtab qolgan konsensusdan tiklanish uchun yetarli joy (imkon) beradimi, bunda yangi xavfsizlik muammosi tug‘ilmasdan?
Faollik (liveness) va xavfsizlik (safety) o‘rtasidagi muvozanat, ehtimol, men yaxshiroq tushunmoqchi bo‘lgan qism.
@Dusk #dusk $DUSK
9
8
295
·
--
#dusk $DUSK @Dusk_Foundation
Dusk haqida doim qaytib keladigan noqulay bitta detal bor: muvofiqlik, aktivni muzlatib qo‘ya olasizmi-yo‘qmi degan savoldan ko‘ra, yakuniylik (finality) yetib kelishidan oldin uni muzlatib qo‘ya olasizmi-yo‘qlikka ko‘proq bog‘liq.
Phoenix bu farqni yanada keskinroq qiladi. Mulkdorlik, mualliflik, balansning haqiqiyligi va double-spenddan himoya kabi jihatlar tranzaksiya ichining o‘zida isbotlanadi — asosiy qayd (note)ni oshkor qilmasdan. Zanjir ko‘rinmaslikka muhtoj bo‘lmasdan ham to‘g‘riligini (correctness) tasdiqlashi mumkin.
Biroq tartibga solingan aktivlar vaqt bilan bog‘liq muammoni keltirib chiqaradi.
Bir hamyon kriptografik kalitni hali ham ushlab turishi mumkin, lekin huquqiy tizim esa pozitsiya allaqachon muzlatilishi kerak degan qarorga kelgan bo‘lishi mumkin. Dusk’da o‘tkazish cheklovlari, emitent boshqaradigan harakatlar hamda tiklash/remedial (qayta tartibga keltirish) mantiqi bor, lekin huquqiy buyruq berilgan payt va qoida amalda majburiy bo‘lib qoladigan payt orasida baribir juda kichik bir oynacha mavjud.
Buyruq qabul qilindi.
Qoida yangilandi.
Tranzaksiya rad etildi.
Agar yakuniylik (finality) shu bo‘shliqning ichida tushib qolsa, tarmoq huquqiy qatlam allaqachon bo‘lmasligi kerak deb qaror qilgan tranzaksiyani “joylab” qo‘ygan bo‘lishi mumkin.
Shuning uchun “Dusk aktivlarni muzlatib qo‘ya oladimi?” degan savol noto‘g‘ri tuyuladi.
Qiyinroq ko‘rsatkich esa muzlatishning tarqalish vaqti (freeze propagation time) bo‘lishi mumkin.
Maxfiylik buni yanada murakkablashtiradi. Ko‘rish kaliti (viewing key) zanjir esa tasdiqlagan, lekin maxfiy bo‘lgan ma’lumotga vakolatli tomonga kirish huquqini berishi mumkin, shu bilan birga takroran muvaffaqiyatsiz o‘tkazishlar baribir xulq-atvor naqshlarini oshkor qilishi ehtimoli bor.
Yo‘qolgan kalitlar esa teskarisini keltirib chiqaradi: kriptografik nazorat yo‘qolganidan keyin ham huquqiy mulkdorlik saqlanib qolishi mumkin.
Shu sabab, men haqiqiy muvofiqlik chegarasi faqat maxfiylik yoki yakuniylikning o‘zi emasmi, balki deterministik holat mashinasiga huquqiy vakolat qanchalik tez “yetib olishi” degan savol deb o‘ylayman.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Dusk haqida doim qaytib keladigan noqulay bitta detal bor: muvofiqlik, aktivni muzlatib qo‘ya olasizmi-yo‘qmi degan savoldan ko‘ra, yakuniylik (finality) yetib kelishidan oldin uni muzlatib qo‘ya olasizmi-yo‘qlikka ko‘proq bog‘liq.
Phoenix bu farqni yanada keskinroq qiladi. Mulkdorlik, mualliflik, balansning haqiqiyligi va double-spenddan himoya kabi jihatlar tranzaksiya ichining o‘zida isbotlanadi — asosiy qayd (note)ni oshkor qilmasdan. Zanjir ko‘rinmaslikka muhtoj bo‘lmasdan ham to‘g‘riligini (correctness) tasdiqlashi mumkin.
Biroq tartibga solingan aktivlar vaqt bilan bog‘liq muammoni keltirib chiqaradi.
Bir hamyon kriptografik kalitni hali ham ushlab turishi mumkin, lekin huquqiy tizim esa pozitsiya allaqachon muzlatilishi kerak degan qarorga kelgan bo‘lishi mumkin. Dusk’da o‘tkazish cheklovlari, emitent boshqaradigan harakatlar hamda tiklash/remedial (qayta tartibga keltirish) mantiqi bor, lekin huquqiy buyruq berilgan payt va qoida amalda majburiy bo‘lib qoladigan payt orasida baribir juda kichik bir oynacha mavjud.
Buyruq qabul qilindi.
Qoida yangilandi.
Tranzaksiya rad etildi.
Agar yakuniylik (finality) shu bo‘shliqning ichida tushib qolsa, tarmoq huquqiy qatlam allaqachon bo‘lmasligi kerak deb qaror qilgan tranzaksiyani “joylab” qo‘ygan bo‘lishi mumkin.
Shuning uchun “Dusk aktivlarni muzlatib qo‘ya oladimi?” degan savol noto‘g‘ri tuyuladi.
Qiyinroq ko‘rsatkich esa muzlatishning tarqalish vaqti (freeze propagation time) bo‘lishi mumkin.
Maxfiylik buni yanada murakkablashtiradi. Ko‘rish kaliti (viewing key) zanjir esa tasdiqlagan, lekin maxfiy bo‘lgan ma’lumotga vakolatli tomonga kirish huquqini berishi mumkin, shu bilan birga takroran muvaffaqiyatsiz o‘tkazishlar baribir xulq-atvor naqshlarini oshkor qilishi ehtimoli bor.
Yo‘qolgan kalitlar esa teskarisini keltirib chiqaradi: kriptografik nazorat yo‘qolganidan keyin ham huquqiy mulkdorlik saqlanib qolishi mumkin.
Shu sabab, men haqiqiy muvofiqlik chegarasi faqat maxfiylik yoki yakuniylikning o‘zi emasmi, balki deterministik holat mashinasiga huquqiy vakolat qanchalik tez “yetib olishi” degan savol deb o‘ylayman.
@Dusk #dusk $DUSK
Dusk haqida doim qaytib keladigan noqulay bitta detal bor: muvofiqlik, aktivni muzlatib qo‘ya olasizmi-yo‘qmi degan savoldan ko‘ra, yakuniylik (finality) yetib kelishidan oldin uni muzlatib qo‘ya olasizmi-yo‘qlikka ko‘proq bog‘liq.
Phoenix bu farqni yanada keskinroq qiladi. Mulkdorlik, mualliflik, balansning haqiqiyligi va double-spenddan himoya kabi jihatlar tranzaksiya ichining o‘zida isbotlanadi — asosiy qayd (note)ni oshkor qilmasdan. Zanjir ko‘rinmaslikka muhtoj bo‘lmasdan ham to‘g‘riligini (correctness) tasdiqlashi mumkin.
Biroq tartibga solingan aktivlar vaqt bilan bog‘liq muammoni keltirib chiqaradi.
Bir hamyon kriptografik kalitni hali ham ushlab turishi mumkin, lekin huquqiy tizim esa pozitsiya allaqachon muzlatilishi kerak degan qarorga kelgan bo‘lishi mumkin. Dusk’da o‘tkazish cheklovlari, emitent boshqaradigan harakatlar hamda tiklash/remedial (qayta tartibga keltirish) mantiqi bor, lekin huquqiy buyruq berilgan payt va qoida amalda majburiy bo‘lib qoladigan payt orasida baribir juda kichik bir oynacha mavjud.
Buyruq qabul qilindi.
Qoida yangilandi.
Tranzaksiya rad etildi.
Agar yakuniylik (finality) shu bo‘shliqning ichida tushib qolsa, tarmoq huquqiy qatlam allaqachon bo‘lmasligi kerak deb qaror qilgan tranzaksiyani “joylab” qo‘ygan bo‘lishi mumkin.
Shuning uchun “Dusk aktivlarni muzlatib qo‘ya oladimi?” degan savol noto‘g‘ri tuyuladi.
Qiyinroq ko‘rsatkich esa muzlatishning tarqalish vaqti (freeze propagation time) bo‘lishi mumkin.
Maxfiylik buni yanada murakkablashtiradi. Ko‘rish kaliti (viewing key) zanjir esa tasdiqlagan, lekin maxfiy bo‘lgan ma’lumotga vakolatli tomonga kirish huquqini berishi mumkin, shu bilan birga takroran muvaffaqiyatsiz o‘tkazishlar baribir xulq-atvor naqshlarini oshkor qilishi ehtimoli bor.
Yo‘qolgan kalitlar esa teskarisini keltirib chiqaradi: kriptografik nazorat yo‘qolganidan keyin ham huquqiy mulkdorlik saqlanib qolishi mumkin.
Shu sabab, men haqiqiy muvofiqlik chegarasi faqat maxfiylik yoki yakuniylikning o‘zi emasmi, balki deterministik holat mashinasiga huquqiy vakolat qanchalik tez “yetib olishi” degan savol deb o‘ylayman.
@Dusk #dusk $DUSK
25
13
283
·
--
#dusk $DUSK @Dusk_Foundation
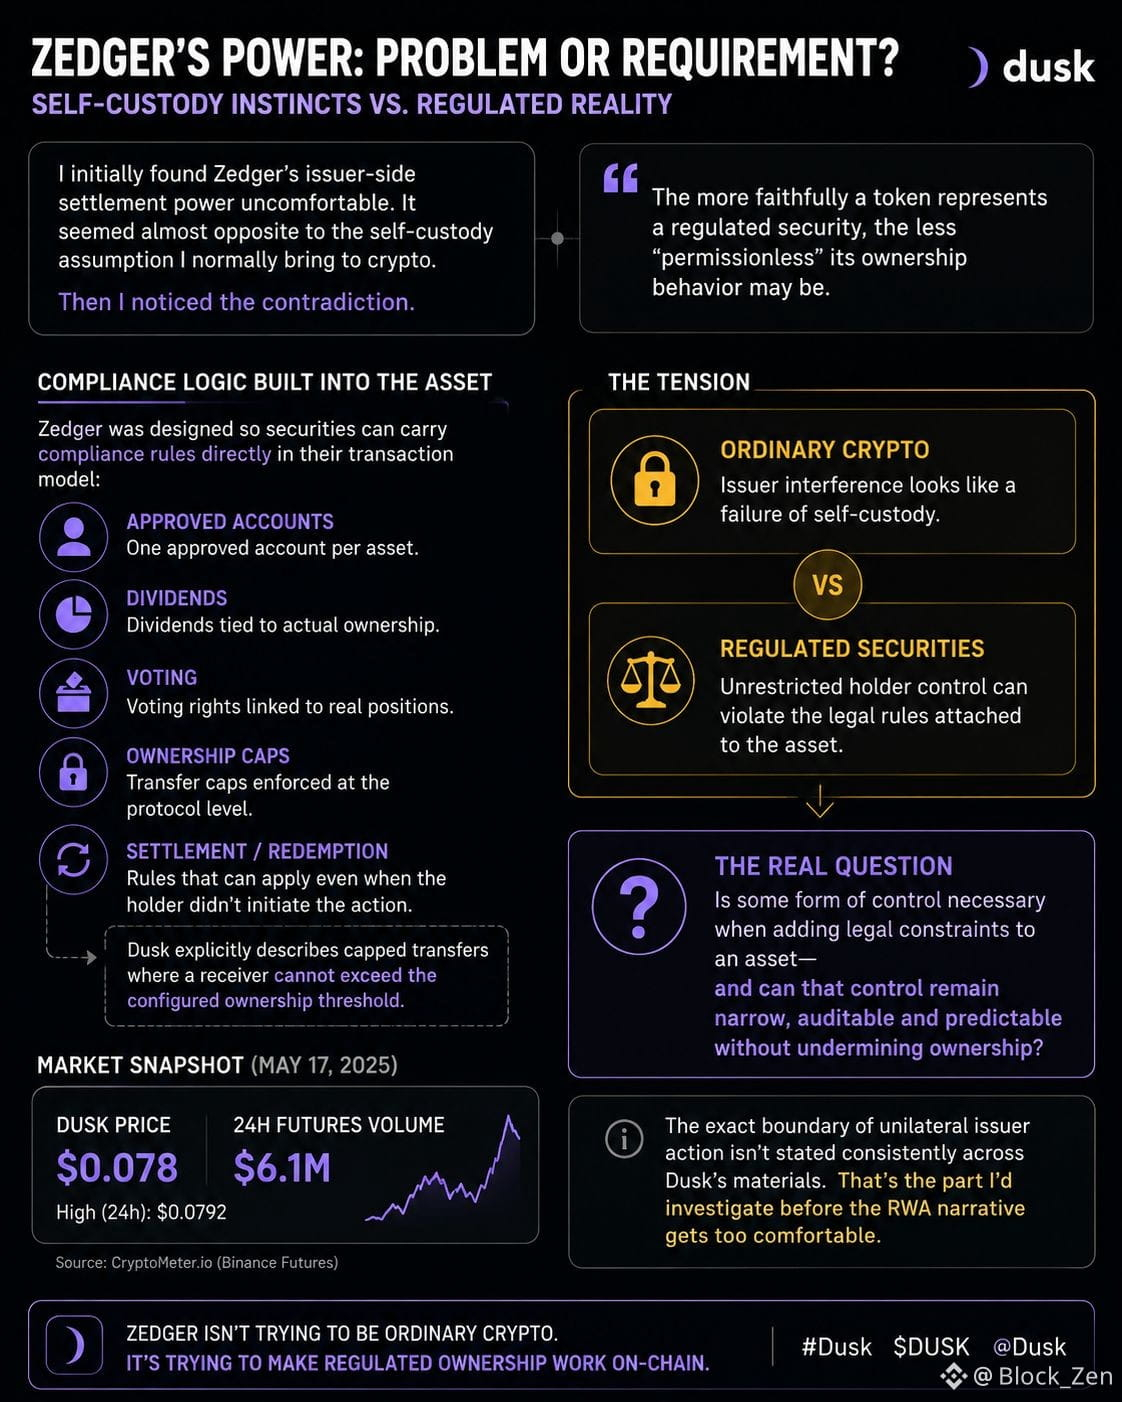
Avvaliga Zedger’ning emitent tomondagi hisob-kitob qudrati menga noqulay tuyuldi. Bu, odatda kriptoga olib kiradigan “o‘zim saqlash” (self-custody) taxminimga deyarli teskari edi.
Keyin esa qarama-qarshilikni payqadim.
DUSK bugun $0.078 atrofida savdo qilyapti, $0.0792 ga yaqinlashgandan so‘ng, 24 soat ichidagi fyuchers hajmi taxminan $6.1M.
Ayni paytda meni qiziqtiradigan protokol tafsiloti narxga deyarli aloqador emas.
Zedger shunday ishlab chiqilganki, qimmatli qog‘ozlar o‘zlarining tranzaksion modeli ichida muvofiqlik qoidalarini bevosita olib yurishi mumkin: tasdiqlangan hisoblar, egalik limitlari, dividendlar, ovoz berish hamda hisob-kitob/yebot (settlement/redemption) mantiqi. Dusk aniq “qimmatli o‘tkazmalar”ni tasvirlaydi: qabul qiluvchi konfiguratsiya qilingan egalik chegarasidan oshib ketolmaydi.
Bu esa g‘alati ziddiyatni keltirib chiqaradi.
Token tartibga solingan qimmatli qog‘ozni qanchalik sodiq ifodalasa, uning egalik xatti-harakati shunchalik “permissionless” bo‘lmasligi mumkin.
Oddiy kriptoda emitentning aralashuvi self-custody’ning buzilishi, ya’ni muvaffaqiyatsizlik sifatida ko‘rinadi.
Qimmatli qog‘ozlarda esa egasining nazorati cheklanmagan bo‘lishi ham aktivka biriktirilgan qoidalarni o‘zi buzishi mumkin.
Shuning uchun qiziqarli savol Zedger emitentlarga nazoratni beradimi-yo‘qmi emas.
Masala shundaki: aktivga huquqiy cheklovlar qo‘shish qandaydir nazorat zarurligini keltirib chiqaradimi — va o‘sha nazorat tor, tekshiriladigan (auditable) hamda oldindan aytib bo‘ladigan bo‘lib qoladimi.
Men bu savolni hal qilish uchun bir tomonlama emitent harakatining aniq chegarasi qayerda ekanini izchil ravishda ko‘rsatadigan aniq qismni topmadim.
Va rostini aytsam, RWA rivoyati juda “qulay” bo‘lib ketmasidan oldin, aynan o‘sha qismini tekshirgan bo‘lardim.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Avvaliga Zedger’ning emitent tomondagi hisob-kitob qudrati menga noqulay tuyuldi. Bu, odatda kriptoga olib kiradigan “o‘zim saqlash” (self-custody) taxminimga deyarli teskari edi.
Keyin esa qarama-qarshilikni payqadim.
DUSK bugun $0.078 atrofida savdo qilyapti, $0.0792 ga yaqinlashgandan so‘ng, 24 soat ichidagi fyuchers hajmi taxminan $6.1M.
Ayni paytda meni qiziqtiradigan protokol tafsiloti narxga deyarli aloqador emas.
Zedger shunday ishlab chiqilganki, qimmatli qog‘ozlar o‘zlarining tranzaksion modeli ichida muvofiqlik qoidalarini bevosita olib yurishi mumkin: tasdiqlangan hisoblar, egalik limitlari, dividendlar, ovoz berish hamda hisob-kitob/yebot (settlement/redemption) mantiqi. Dusk aniq “qimmatli o‘tkazmalar”ni tasvirlaydi: qabul qiluvchi konfiguratsiya qilingan egalik chegarasidan oshib ketolmaydi.
Bu esa g‘alati ziddiyatni keltirib chiqaradi.
Token tartibga solingan qimmatli qog‘ozni qanchalik sodiq ifodalasa, uning egalik xatti-harakati shunchalik “permissionless” bo‘lmasligi mumkin.
Oddiy kriptoda emitentning aralashuvi self-custody’ning buzilishi, ya’ni muvaffaqiyatsizlik sifatida ko‘rinadi.
Qimmatli qog‘ozlarda esa egasining nazorati cheklanmagan bo‘lishi ham aktivka biriktirilgan qoidalarni o‘zi buzishi mumkin.
Shuning uchun qiziqarli savol Zedger emitentlarga nazoratni beradimi-yo‘qmi emas.
Masala shundaki: aktivga huquqiy cheklovlar qo‘shish qandaydir nazorat zarurligini keltirib chiqaradimi — va o‘sha nazorat tor, tekshiriladigan (auditable) hamda oldindan aytib bo‘ladigan bo‘lib qoladimi.
Men bu savolni hal qilish uchun bir tomonlama emitent harakatining aniq chegarasi qayerda ekanini izchil ravishda ko‘rsatadigan aniq qismni topmadim.
Va rostini aytsam, RWA rivoyati juda “qulay” bo‘lib ketmasidan oldin, aynan o‘sha qismini tekshirgan bo‘lardim.
@Dusk #dusk $DUSK
Avvaliga Zedger’ning emitent tomondagi hisob-kitob qudrati menga noqulay tuyuldi. Bu, odatda kriptoga olib kiradigan “o‘zim saqlash” (self-custody) taxminimga deyarli teskari edi.
Keyin esa qarama-qarshilikni payqadim.
DUSK bugun $0.078 atrofida savdo qilyapti, $0.0792 ga yaqinlashgandan so‘ng, 24 soat ichidagi fyuchers hajmi taxminan $6.1M.
Ayni paytda meni qiziqtiradigan protokol tafsiloti narxga deyarli aloqador emas.
Zedger shunday ishlab chiqilganki, qimmatli qog‘ozlar o‘zlarining tranzaksion modeli ichida muvofiqlik qoidalarini bevosita olib yurishi mumkin: tasdiqlangan hisoblar, egalik limitlari, dividendlar, ovoz berish hamda hisob-kitob/yebot (settlement/redemption) mantiqi. Dusk aniq “qimmatli o‘tkazmalar”ni tasvirlaydi: qabul qiluvchi konfiguratsiya qilingan egalik chegarasidan oshib ketolmaydi.
Bu esa g‘alati ziddiyatni keltirib chiqaradi.
Token tartibga solingan qimmatli qog‘ozni qanchalik sodiq ifodalasa, uning egalik xatti-harakati shunchalik “permissionless” bo‘lmasligi mumkin.
Oddiy kriptoda emitentning aralashuvi self-custody’ning buzilishi, ya’ni muvaffaqiyatsizlik sifatida ko‘rinadi.
Qimmatli qog‘ozlarda esa egasining nazorati cheklanmagan bo‘lishi ham aktivka biriktirilgan qoidalarni o‘zi buzishi mumkin.
Shuning uchun qiziqarli savol Zedger emitentlarga nazoratni beradimi-yo‘qmi emas.
Masala shundaki: aktivga huquqiy cheklovlar qo‘shish qandaydir nazorat zarurligini keltirib chiqaradimi — va o‘sha nazorat tor, tekshiriladigan (auditable) hamda oldindan aytib bo‘ladigan bo‘lib qoladimi.
Men bu savolni hal qilish uchun bir tomonlama emitent harakatining aniq chegarasi qayerda ekanini izchil ravishda ko‘rsatadigan aniq qismni topmadim.
Va rostini aytsam, RWA rivoyati juda “qulay” bo‘lib ketmasidan oldin, aynan o‘sha qismini tekshirgan bo‘lardim.
@Dusk #dusk $DUSK
16
10
286
·
--
Tasdiqlangan
#dusk $DUSK @Dusk_Foundation
Men “bu tanga boshqacha” degan iborani yetarlicha ko‘p marta eshitdimki, bu ibora shubhali ko‘rinib qoldi. Dusk meni ikki marta o‘ylantirdi, chunki bozor narrativni infratuzilma isbotlanishidan tezroq narxlayotganga o‘xshaydi.
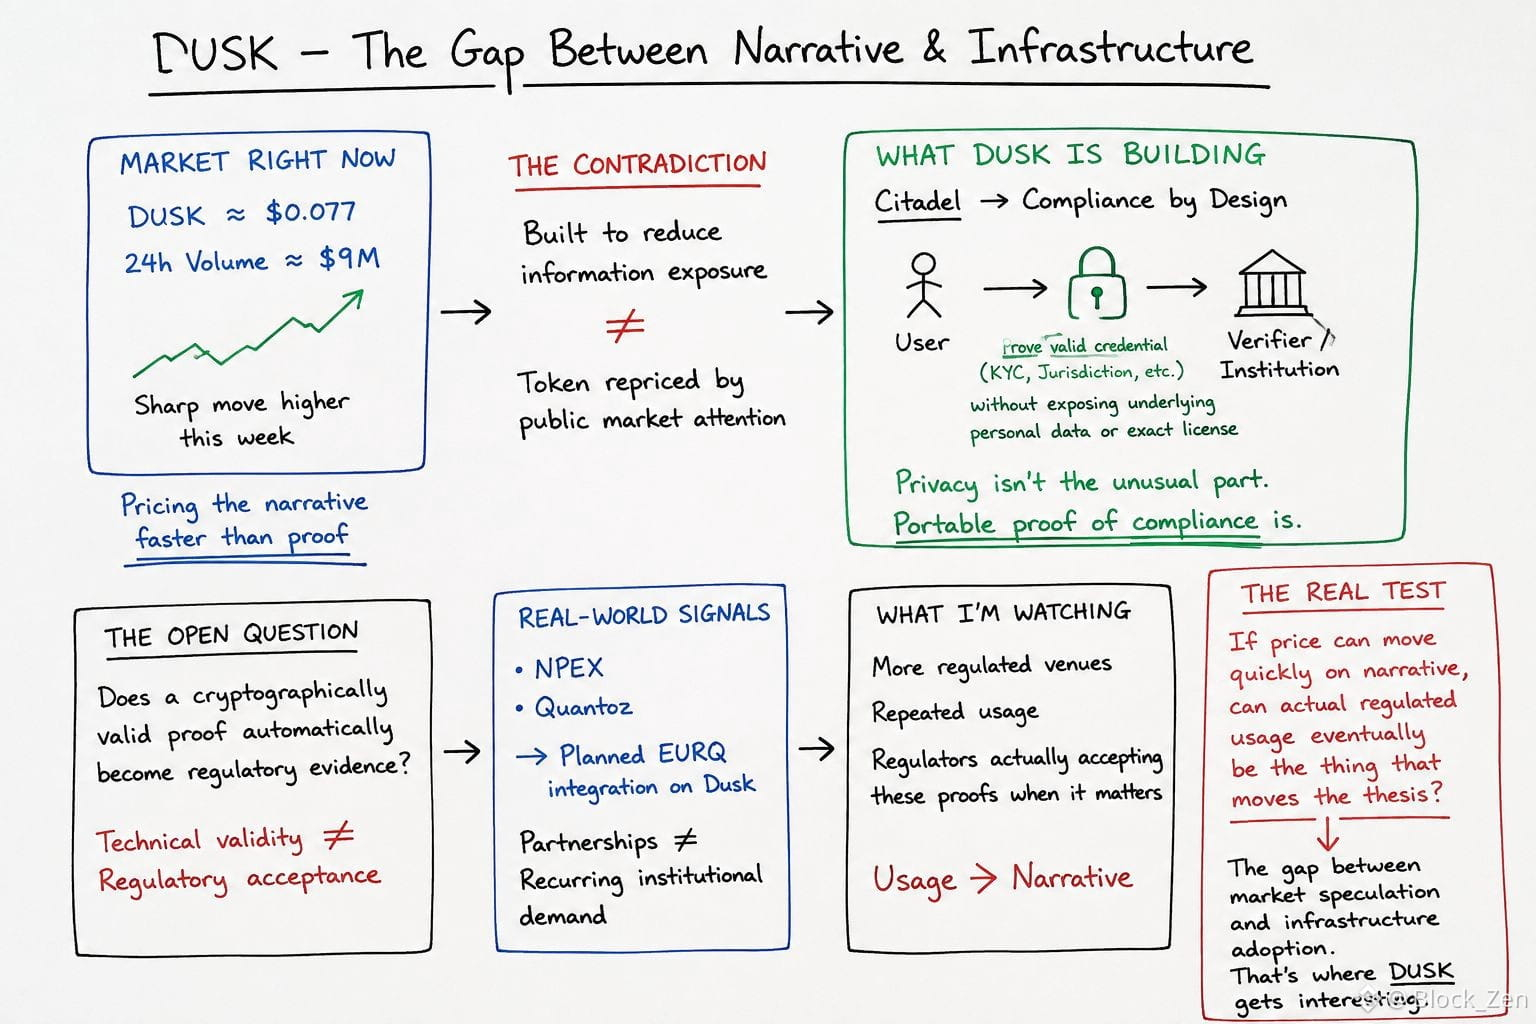
DUSK hozir atrofida $0.077, so‘nggi 24 soatda taxminan $9M hajm bor — bu hafta esa keskinroq yuqoriga harakatdan keyin.
Mantiqiy qarama-qarshilik aynan shunda qiziq bo‘ladi.
Dusk qurayotgan narsa — axborot ta’sirini kamaytirish, ammo uning tokeni hozirgi paytda juda ommaviy bozor e’tibori bilan qayta narxlanmoqda.
Ana shu shovqinning ostida esa Citadel muvofiqlik (compliance) bo‘yicha boshqa yondashuvni qo‘llaydi. Foydalanuvchilar shaxsiy ma’lumotlarning asosiy detallarini yoki aniq litsenziyani on-chain ga joylamasdan, haqiqiy credential (ishonchnoma)ga ega ekanini isbotlab bera oladi.
Demak, maxfiylik unchalik g‘alati jihat emas.
G‘alati jihat — muvofiqlik isbotini portativ qilishga urinish.
Lekin bu arxitektura o‘zi bilan javob bera olmaydigan savolni keltirib chiqaradi: kriptografik jihatdan haqiqiy isbot texnik jihatdan tekshirilishi mumkin bo‘lgani uchun avtomatik ravishda tartibga solish bo‘yicha dalilga aylanadimi?
NPEX va Quantoz tezisga ko‘proq mazmun beradi, jumladan Dusk’dagi EURQ integratsiyasi rejalari. Lekin hamkorliklar doimiy institutsional talab bilan bir xil emas.
Men hozir aynan shuni kuzatyapman.
Agar narx narrativ sababli bunchalik tez harakat qila olsa, keyinchalik haqiqiy tartibga solingan foydalanish tezisni harakatga keltiradigan “narsa” bo‘lib qolishi mumkinmi?
Bozor spekulyatsiyasi va infratuzilmani qabul qilish o‘rtasidagi ana shu bo‘shliq men uchun DUSK’ni qiziqarli qiladi.
@Dusk_Foundation #DUSK $DUSK
#dusk $DUSK @Dusk
Men “bu tanga boshqacha” degan iborani yetarlicha ko‘p marta eshitdimki, bu ibora shubhali ko‘rinib qoldi. Dusk meni ikki marta o‘ylantirdi, chunki bozor narrativni infratuzilma isbotlanishidan tezroq narxlayotganga o‘xshaydi.
DUSK hozir atrofida $0.077, so‘nggi 24 soatda taxminan $9M hajm bor — bu hafta esa keskinroq yuqoriga harakatdan keyin.
Mantiqiy qarama-qarshilik aynan shunda qiziq bo‘ladi.
Dusk qurayotgan narsa — axborot ta’sirini kamaytirish, ammo uning tokeni hozirgi paytda juda ommaviy bozor e’tibori bilan qayta narxlanmoqda.
Ana shu shovqinning ostida esa Citadel muvofiqlik (compliance) bo‘yicha boshqa yondashuvni qo‘llaydi. Foydalanuvchilar shaxsiy ma’lumotlarning asosiy detallarini yoki aniq litsenziyani on-chain ga joylamasdan, haqiqiy credential (ishonchnoma)ga ega ekanini isbotlab bera oladi.
Demak, maxfiylik unchalik g‘alati jihat emas.
G‘alati jihat — muvofiqlik isbotini portativ qilishga urinish.
Lekin bu arxitektura o‘zi bilan javob bera olmaydigan savolni keltirib chiqaradi: kriptografik jihatdan haqiqiy isbot texnik jihatdan tekshirilishi mumkin bo‘lgani uchun avtomatik ravishda tartibga solish bo‘yicha dalilga aylanadimi?
NPEX va Quantoz tezisga ko‘proq mazmun beradi, jumladan Dusk’dagi EURQ integratsiyasi rejalari. Lekin hamkorliklar doimiy institutsional talab bilan bir xil emas.
Men hozir aynan shuni kuzatyapman.
Agar narx narrativ sababli bunchalik tez harakat qila olsa, keyinchalik haqiqiy tartibga solingan foydalanish tezisni harakatga keltiradigan “narsa” bo‘lib qolishi mumkinmi?
Bozor spekulyatsiyasi va infratuzilmani qabul qilish o‘rtasidagi ana shu bo‘shliq men uchun DUSK’ni qiziqarli qiladi.
@Dusk #DUSK $DUSK
Men “bu tanga boshqacha” degan iborani yetarlicha ko‘p marta eshitdimki, bu ibora shubhali ko‘rinib qoldi. Dusk meni ikki marta o‘ylantirdi, chunki bozor narrativni infratuzilma isbotlanishidan tezroq narxlayotganga o‘xshaydi.
DUSK hozir atrofida $0.077, so‘nggi 24 soatda taxminan $9M hajm bor — bu hafta esa keskinroq yuqoriga harakatdan keyin.
Mantiqiy qarama-qarshilik aynan shunda qiziq bo‘ladi.
Dusk qurayotgan narsa — axborot ta’sirini kamaytirish, ammo uning tokeni hozirgi paytda juda ommaviy bozor e’tibori bilan qayta narxlanmoqda.
Ana shu shovqinning ostida esa Citadel muvofiqlik (compliance) bo‘yicha boshqa yondashuvni qo‘llaydi. Foydalanuvchilar shaxsiy ma’lumotlarning asosiy detallarini yoki aniq litsenziyani on-chain ga joylamasdan, haqiqiy credential (ishonchnoma)ga ega ekanini isbotlab bera oladi.
Demak, maxfiylik unchalik g‘alati jihat emas.
G‘alati jihat — muvofiqlik isbotini portativ qilishga urinish.
Lekin bu arxitektura o‘zi bilan javob bera olmaydigan savolni keltirib chiqaradi: kriptografik jihatdan haqiqiy isbot texnik jihatdan tekshirilishi mumkin bo‘lgani uchun avtomatik ravishda tartibga solish bo‘yicha dalilga aylanadimi?
NPEX va Quantoz tezisga ko‘proq mazmun beradi, jumladan Dusk’dagi EURQ integratsiyasi rejalari. Lekin hamkorliklar doimiy institutsional talab bilan bir xil emas.
Men hozir aynan shuni kuzatyapman.
Agar narx narrativ sababli bunchalik tez harakat qila olsa, keyinchalik haqiqiy tartibga solingan foydalanish tezisni harakatga keltiradigan “narsa” bo‘lib qolishi mumkinmi?
Bozor spekulyatsiyasi va infratuzilmani qabul qilish o‘rtasidagi ana shu bo‘shliq men uchun DUSK’ni qiziqarli qiladi.
@Dusk #DUSK $DUSK
26
15
240
·
--
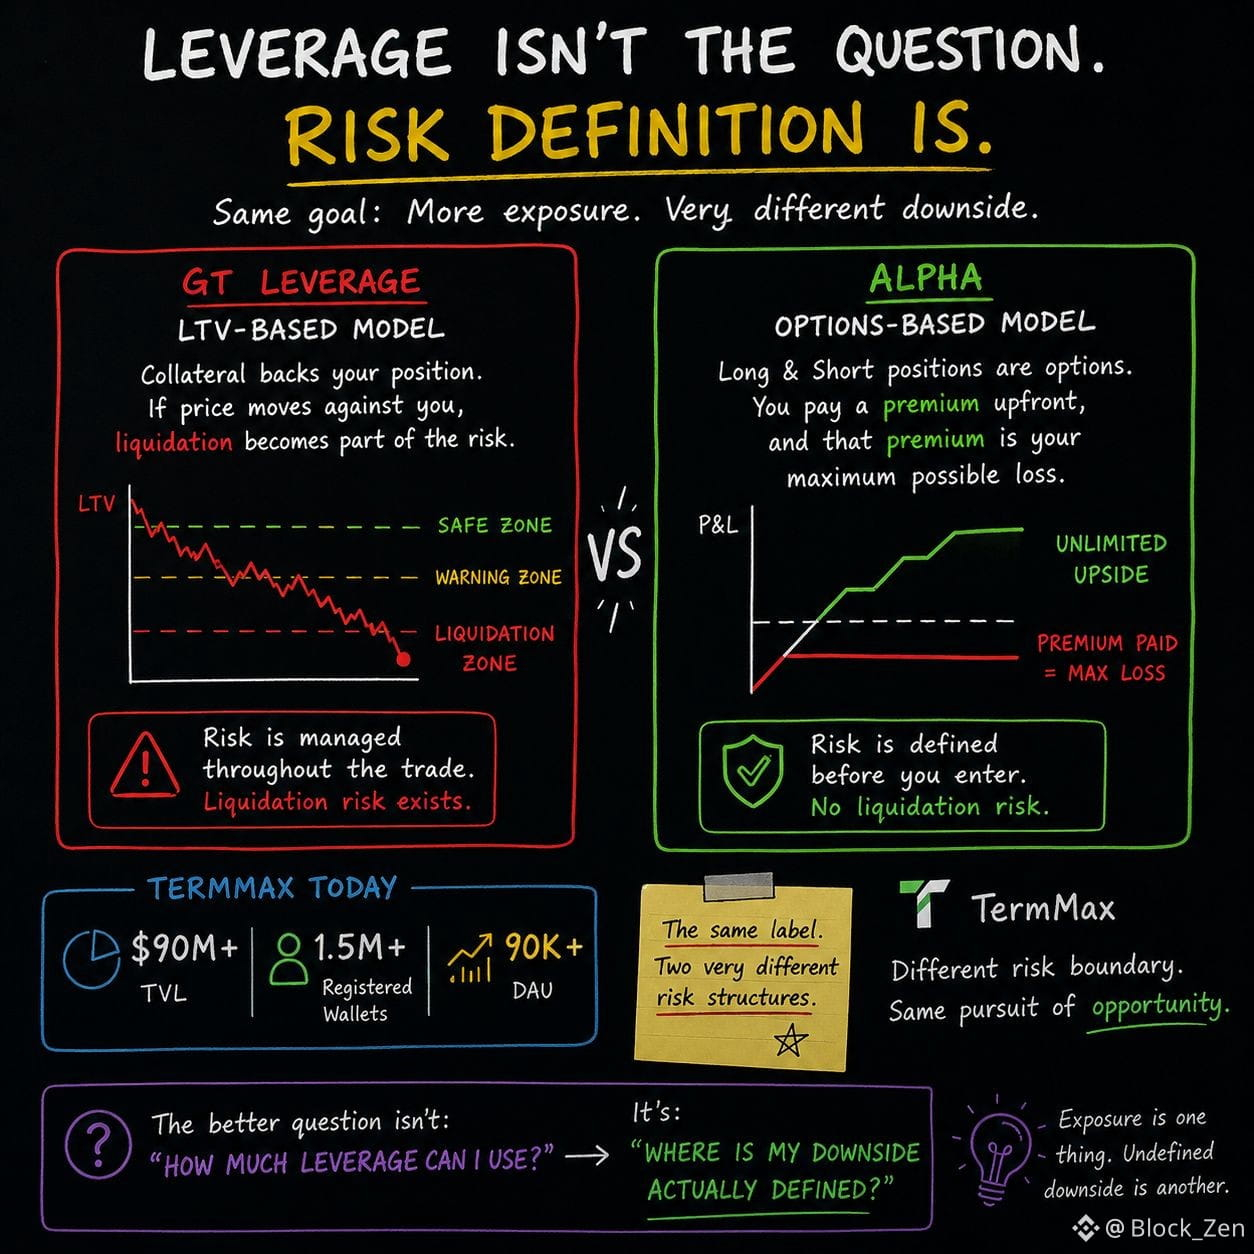
Men har doim leverage (qarzga olish) faqat bitta savolga borib taqaladi deb o‘ylardim: pozitsiya men tomondan qanchalik qarshi harakat qila oladi va qachon likvidatsiya bo‘lib qoladi?
@termmax raqamlariga chuqurroq nazar tashlaganimda, bu taxmin juda soddaroq ekanini angladim.
GT asosidagi leverage LTV orqali ishlaydi. Agar garov pozitsiyaga nisbatan yetarlicha uzoq yo‘nalishda harakat qilsa, likvidatsiya riskning bir qismiga aylanadi.
Alpha boshqacha.
Undagi Long va Short pozitsiyalari — bu optionlar. Siz oldindan premium to‘laysiz va aynan shu premium pozitsiyaning maksimal mumkin bo‘lgan zararini belgilaydi. TermMax buni “likvidatsiya riskisiz leverage qilingan ekspozitsiya” deb ta’riflaydi.
Men buni “xavfsiz leverage” deb o‘qimayman.
Men buni pastga tushish (downside)ni belgilashning boshqa usuli deb o‘qiyman.
GT pozitsiyani LTV va likvidatsiya mexanikalariga ochiq qoldiradi.
Alpha esa maksimal zararni premium orqali kirish (entry) nuqtasida cheklaydi.
Shu farq “leverage” so‘zini qanday tushunishimni o‘zgartirdi.
Xuddi bitta yorliq ikki juda xil risk strukturasini ifodalashi mumkin.
Va faqat leverage ko‘paytmasining o‘zi menga yetarli ma’lumot bermaydi.
U menga qancha ekspozitsiya olayotganimni aytadi.
Ammo men xato qilganimda nima bo‘lishini aytmaydi.
Shuning uchun hozir men ko‘proq qiziqayotgan savol bu emas:
“Qanchagacha leverage ishlata olaman?”
Balki:
“Mening zararim (downside) aslida qayerda aniq belgilangan?”
Bu ancha yaxshi boshlash nuqtasi kabi tuyuladi.
#termmax @termmax
Men har doim leverage (qarzga olish) faqat bitta savolga borib taqaladi deb o‘ylardim: pozitsiya men tomondan qanchalik qarshi harakat qila oladi va qachon likvidatsiya bo‘lib qoladi?
@TermMax raqamlariga chuqurroq nazar tashlaganimda, bu taxmin juda soddaroq ekanini angladim.
GT asosidagi leverage LTV orqali ishlaydi. Agar garov pozitsiyaga nisbatan yetarlicha uzoq yo‘nalishda harakat qilsa, likvidatsiya riskning bir qismiga aylanadi.
Alpha boshqacha.
Undagi Long va Short pozitsiyalari — bu optionlar. Siz oldindan premium to‘laysiz va aynan shu premium pozitsiyaning maksimal mumkin bo‘lgan zararini belgilaydi. TermMax buni “likvidatsiya riskisiz leverage qilingan ekspozitsiya” deb ta’riflaydi.
Men buni “xavfsiz leverage” deb o‘qimayman.
Men buni pastga tushish (downside)ni belgilashning boshqa usuli deb o‘qiyman.
GT pozitsiyani LTV va likvidatsiya mexanikalariga ochiq qoldiradi.
Alpha esa maksimal zararni premium orqali kirish (entry) nuqtasida cheklaydi.
Shu farq “leverage” so‘zini qanday tushunishimni o‘zgartirdi.
Xuddi bitta yorliq ikki juda xil risk strukturasini ifodalashi mumkin.
Va faqat leverage ko‘paytmasining o‘zi menga yetarli ma’lumot bermaydi.
U menga qancha ekspozitsiya olayotganimni aytadi.
Ammo men xato qilganimda nima bo‘lishini aytmaydi.
Shuning uchun hozir men ko‘proq qiziqayotgan savol bu emas:
“Qanchagacha leverage ishlata olaman?”
Balki:
“Mening zararim (downside) aslida qayerda aniq belgilangan?”
Bu ancha yaxshi boshlash nuqtasi kabi tuyuladi.
#termmax @TermMax
@TermMax raqamlariga chuqurroq nazar tashlaganimda, bu taxmin juda soddaroq ekanini angladim.
GT asosidagi leverage LTV orqali ishlaydi. Agar garov pozitsiyaga nisbatan yetarlicha uzoq yo‘nalishda harakat qilsa, likvidatsiya riskning bir qismiga aylanadi.
Alpha boshqacha.
Undagi Long va Short pozitsiyalari — bu optionlar. Siz oldindan premium to‘laysiz va aynan shu premium pozitsiyaning maksimal mumkin bo‘lgan zararini belgilaydi. TermMax buni “likvidatsiya riskisiz leverage qilingan ekspozitsiya” deb ta’riflaydi.
Men buni “xavfsiz leverage” deb o‘qimayman.
Men buni pastga tushish (downside)ni belgilashning boshqa usuli deb o‘qiyman.
GT pozitsiyani LTV va likvidatsiya mexanikalariga ochiq qoldiradi.
Alpha esa maksimal zararni premium orqali kirish (entry) nuqtasida cheklaydi.
Shu farq “leverage” so‘zini qanday tushunishimni o‘zgartirdi.
Xuddi bitta yorliq ikki juda xil risk strukturasini ifodalashi mumkin.
Va faqat leverage ko‘paytmasining o‘zi menga yetarli ma’lumot bermaydi.
U menga qancha ekspozitsiya olayotganimni aytadi.
Ammo men xato qilganimda nima bo‘lishini aytmaydi.
Shuning uchun hozir men ko‘proq qiziqayotgan savol bu emas:
“Qanchagacha leverage ishlata olaman?”
Balki:
“Mening zararim (downside) aslida qayerda aniq belgilangan?”
Bu ancha yaxshi boshlash nuqtasi kabi tuyuladi.
#termmax @TermMax
18
13
489
·
--
#dusk $DUSK @Dusk_Foundation
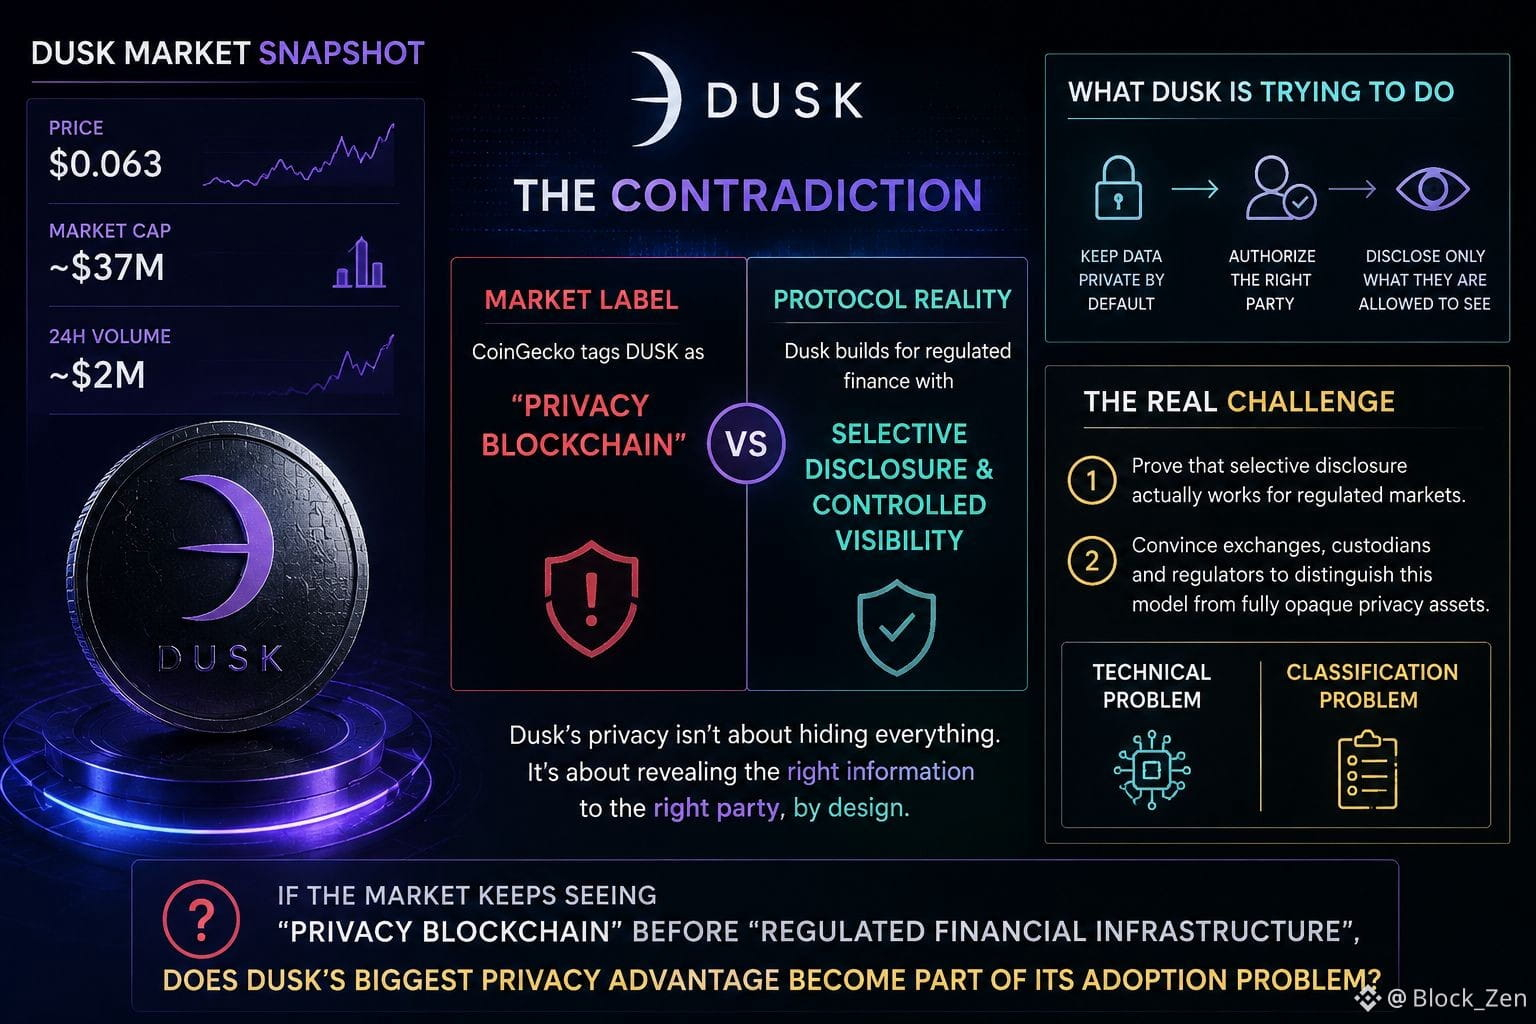
Men yaqinda DUSKni taxminan $0.063 atrofida kuzatyapman, bozor esa uni hali ham small-cap token kabi baholayapti: taxminan $37 mln bozor kapitalizatsiyasi va kunlik hajmi taxminan $2 mln.
Lekin men uchun eng qiziq tomoni — hajm emas. Qarama-qarshilik.
CoinGecko hali ham DUSKni “Maxfiylik bloki” (Privacy Blockchain) toifasiga joylaydi, Dusk esa tartibga solingan aktivlar, tanlab oshkor qilish va boshqariladigan ko‘rinish atrofida qurilyapti.
Bu faqat oddiy tasnif muammosi bo‘lib tuyuladi, lekin protokol aslida nimani qilishga urinayotganiga qarasangiz, u boshqacha.
Dusk maxfiylikni “hech kim hech narsani ko‘ra olmaydi” degan ma’noda ko‘rmaydiganga o‘xshaydi. Uning dizayni quyidagiga yaqinroq: avvaldan sezgir moliyaviy ma’lumot yashirilgan bo‘lsin, so‘ng esa emitent, venue (maydon/xizmat ko‘rsatuvchi), auditor yoki regulyatorga ular ko‘rishga ruxsat berilgan ayni ma’lumotni ko‘rsatish imkonini bering.
Shu yerda men doim qaytib keladigan qarama-qarshilik tug‘iladi.
Protokol maxfiylikni tartibga solish bilan moslashtirishga urinayapti, ammo maxfiylik yorlig‘ining o‘zi esa regulyatorlik risk signali bo‘lib qolishi mumkin.
Demak, Dusk bir vaqtning o‘zida ikkita narsani isbotlashi kerak bo‘lishi mumkin.
Birinchidan, tanlab oshkor qilish tartibga solingan bozorlarda haqiqatan ishlashini.
Ikkinchidan, birjalari va kripto-kustodianlar bu modelni to‘liq “tiniq emas” (to‘liq maxfiy) maxfiylik aktivlaridan ajrata olishga tayyorligini.
Birinchisi — texnik muammo.
Ikkinchisi — tasniflash (classification) muammosi.
Va rostini aytsam, men ikkinchisiga ko‘proq qiziqaman.
Agar bozor avval “privacy blockchain”ni ko‘rsa-yu, keyin “regulated financial infrastructure”ni ko‘rmasa, Duskning eng katta maxfiylik ustunligi uning qabul qilinish (adoption) muammosiga aylanib qolmayaptimi?
@Dusk_Foundation #dusk $DUSK
l
#dusk $DUSK @Dusk
Men yaqinda DUSKni taxminan $0.063 atrofida kuzatyapman, bozor esa uni hali ham small-cap token kabi baholayapti: taxminan $37 mln bozor kapitalizatsiyasi va kunlik hajmi taxminan $2 mln.
Lekin men uchun eng qiziq tomoni — hajm emas. Qarama-qarshilik.
CoinGecko hali ham DUSKni “Maxfiylik bloki” (Privacy Blockchain) toifasiga joylaydi, Dusk esa tartibga solingan aktivlar, tanlab oshkor qilish va boshqariladigan ko‘rinish atrofida qurilyapti.
Bu faqat oddiy tasnif muammosi bo‘lib tuyuladi, lekin protokol aslida nimani qilishga urinayotganiga qarasangiz, u boshqacha.
Dusk maxfiylikni “hech kim hech narsani ko‘ra olmaydi” degan ma’noda ko‘rmaydiganga o‘xshaydi. Uning dizayni quyidagiga yaqinroq: avvaldan sezgir moliyaviy ma’lumot yashirilgan bo‘lsin, so‘ng esa emitent, venue (maydon/xizmat ko‘rsatuvchi), auditor yoki regulyatorga ular ko‘rishga ruxsat berilgan ayni ma’lumotni ko‘rsatish imkonini bering.
Shu yerda men doim qaytib keladigan qarama-qarshilik tug‘iladi.
Protokol maxfiylikni tartibga solish bilan moslashtirishga urinayapti, ammo maxfiylik yorlig‘ining o‘zi esa regulyatorlik risk signali bo‘lib qolishi mumkin.
Demak, Dusk bir vaqtning o‘zida ikkita narsani isbotlashi kerak bo‘lishi mumkin.
Birinchidan, tanlab oshkor qilish tartibga solingan bozorlarda haqiqatan ishlashini.
Ikkinchidan, birjalari va kripto-kustodianlar bu modelni to‘liq “tiniq emas” (to‘liq maxfiy) maxfiylik aktivlaridan ajrata olishga tayyorligini.
Birinchisi — texnik muammo.
Ikkinchisi — tasniflash (classification) muammosi.
Va rostini aytsam, men ikkinchisiga ko‘proq qiziqaman.
Agar bozor avval “privacy blockchain”ni ko‘rsa-yu, keyin “regulated financial infrastructure”ni ko‘rmasa, Duskning eng katta maxfiylik ustunligi uning qabul qilinish (adoption) muammosiga aylanib qolmayaptimi?
@Dusk #dusk $DUSK
l
Men yaqinda DUSKni taxminan $0.063 atrofida kuzatyapman, bozor esa uni hali ham small-cap token kabi baholayapti: taxminan $37 mln bozor kapitalizatsiyasi va kunlik hajmi taxminan $2 mln.
Lekin men uchun eng qiziq tomoni — hajm emas. Qarama-qarshilik.
CoinGecko hali ham DUSKni “Maxfiylik bloki” (Privacy Blockchain) toifasiga joylaydi, Dusk esa tartibga solingan aktivlar, tanlab oshkor qilish va boshqariladigan ko‘rinish atrofida qurilyapti.
Bu faqat oddiy tasnif muammosi bo‘lib tuyuladi, lekin protokol aslida nimani qilishga urinayotganiga qarasangiz, u boshqacha.
Dusk maxfiylikni “hech kim hech narsani ko‘ra olmaydi” degan ma’noda ko‘rmaydiganga o‘xshaydi. Uning dizayni quyidagiga yaqinroq: avvaldan sezgir moliyaviy ma’lumot yashirilgan bo‘lsin, so‘ng esa emitent, venue (maydon/xizmat ko‘rsatuvchi), auditor yoki regulyatorga ular ko‘rishga ruxsat berilgan ayni ma’lumotni ko‘rsatish imkonini bering.
Shu yerda men doim qaytib keladigan qarama-qarshilik tug‘iladi.
Protokol maxfiylikni tartibga solish bilan moslashtirishga urinayapti, ammo maxfiylik yorlig‘ining o‘zi esa regulyatorlik risk signali bo‘lib qolishi mumkin.
Demak, Dusk bir vaqtning o‘zida ikkita narsani isbotlashi kerak bo‘lishi mumkin.
Birinchidan, tanlab oshkor qilish tartibga solingan bozorlarda haqiqatan ishlashini.
Ikkinchidan, birjalari va kripto-kustodianlar bu modelni to‘liq “tiniq emas” (to‘liq maxfiy) maxfiylik aktivlaridan ajrata olishga tayyorligini.
Birinchisi — texnik muammo.
Ikkinchisi — tasniflash (classification) muammosi.
Va rostini aytsam, men ikkinchisiga ko‘proq qiziqaman.
Agar bozor avval “privacy blockchain”ni ko‘rsa-yu, keyin “regulated financial infrastructure”ni ko‘rmasa, Duskning eng katta maxfiylik ustunligi uning qabul qilinish (adoption) muammosiga aylanib qolmayaptimi?
@Dusk #dusk $DUSK
l
42
16
241
·
--
#dusk $DUSK @Dusk_Foundation
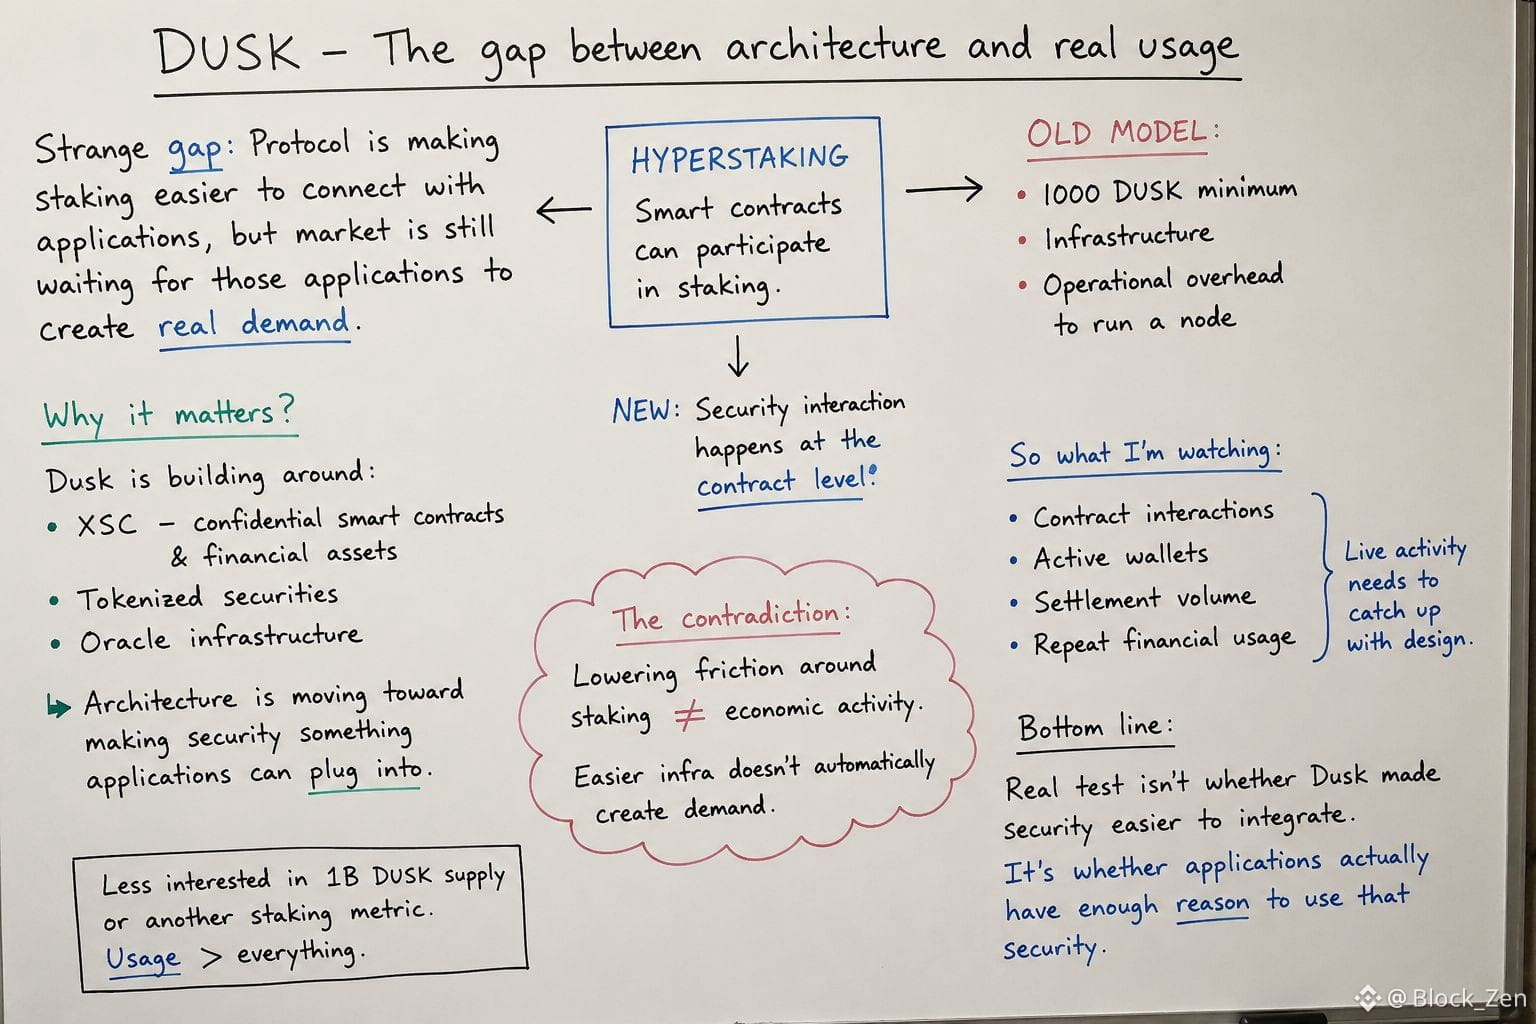
Men Duskda bir g‘alati bo‘shliq sari yana qaytaveraman: protokol stakinni ilovalar bilan ulashni ancha osonlashtiryapti, ammo bozor esa hali ham o‘sha ilovalar haqiqiy talabni yaratishini kutayotgandek.
Hyperstaking aqlli kontraktlarga stakinda ishtirok etishga imkon beradi. Avvalgi modelda staking ko‘proq operatsion yukni talab qilardi: jumladan, 1 000 DUSK minimal miqdori va tugunni ishga tushirish uchun zarur infratuzilma. Endi esa xavfsizlik bilan o‘zaro ta’sir kontrakt darajasida bo‘lishi mumkin.
Bu ayniqsa Dusk atrofida nimalarni qurayotgani ko‘rib chiqilganda muhim: XSC — maxfiy aqlli kontraktlar va moliyaviy aktivlar uchun; tokenlashtirilgan qimmatli qog‘ozlar hamda oracle infratuzilmasi bo‘yicha ishlanmalar.
Shu tariqa arxitektura xavfsizlikni ilovalar ulab qo‘ladigan narsaga aylantirish tomon harakatlanyapti.
Lekin men yanada qiziqroq deb hisoblaydigan qarama-qarshilik shunda.
Stakinni yo‘ldagi to‘siqlarni kamaytirish tarmoqni ishlatishni osonlashtirishi kerak, ammo oson infratuzilma avtomatik ravishda iqtisodiy faollikni ham yaratmaydi. Agar moliyaviy ilovalar takrorlanadigan tranzaksiyalarni yuzaga keltirmasa, Hyperstaking arxitekturani yaxshilashi mumkin, lekin tarmoqdan foydalanish hajmini sezilarli o‘zgartirmasligi mumkin.
Shuning uchun men faqat o‘zi uchun 1B DUSK ta’minoti yoki boshqa bir staking ko‘rsatkichiga kamroq qiziqyapman.
Men dizayn bilan hayotiy faollik qanchalik tez moslashib ketishini ko‘rmoqchiman: kontraktlar o‘rtasidagi o‘zaro ta’sirlar, faol hamyonlar, hisob-kitob (settlement) hajmi va takroriy moliyaviy foydalanish.
Chunki haqiqiy sinov — Dusk xavfsizlikni integratsiya qilishni osonlashtirdimi-yo‘qmi emas.
Asosiysi: ilovalarda u xavfsizlikni ishlatish uchun yetarli sabab bormi-yo‘qmi.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Men Duskda bir g‘alati bo‘shliq sari yana qaytaveraman: protokol stakinni ilovalar bilan ulashni ancha osonlashtiryapti, ammo bozor esa hali ham o‘sha ilovalar haqiqiy talabni yaratishini kutayotgandek.
Hyperstaking aqlli kontraktlarga stakinda ishtirok etishga imkon beradi. Avvalgi modelda staking ko‘proq operatsion yukni talab qilardi: jumladan, 1 000 DUSK minimal miqdori va tugunni ishga tushirish uchun zarur infratuzilma. Endi esa xavfsizlik bilan o‘zaro ta’sir kontrakt darajasida bo‘lishi mumkin.
Bu ayniqsa Dusk atrofida nimalarni qurayotgani ko‘rib chiqilganda muhim: XSC — maxfiy aqlli kontraktlar va moliyaviy aktivlar uchun; tokenlashtirilgan qimmatli qog‘ozlar hamda oracle infratuzilmasi bo‘yicha ishlanmalar.
Shu tariqa arxitektura xavfsizlikni ilovalar ulab qo‘ladigan narsaga aylantirish tomon harakatlanyapti.
Lekin men yanada qiziqroq deb hisoblaydigan qarama-qarshilik shunda.
Stakinni yo‘ldagi to‘siqlarni kamaytirish tarmoqni ishlatishni osonlashtirishi kerak, ammo oson infratuzilma avtomatik ravishda iqtisodiy faollikni ham yaratmaydi. Agar moliyaviy ilovalar takrorlanadigan tranzaksiyalarni yuzaga keltirmasa, Hyperstaking arxitekturani yaxshilashi mumkin, lekin tarmoqdan foydalanish hajmini sezilarli o‘zgartirmasligi mumkin.
Shuning uchun men faqat o‘zi uchun 1B DUSK ta’minoti yoki boshqa bir staking ko‘rsatkichiga kamroq qiziqyapman.
Men dizayn bilan hayotiy faollik qanchalik tez moslashib ketishini ko‘rmoqchiman: kontraktlar o‘rtasidagi o‘zaro ta’sirlar, faol hamyonlar, hisob-kitob (settlement) hajmi va takroriy moliyaviy foydalanish.
Chunki haqiqiy sinov — Dusk xavfsizlikni integratsiya qilishni osonlashtirdimi-yo‘qmi emas.
Asosiysi: ilovalarda u xavfsizlikni ishlatish uchun yetarli sabab bormi-yo‘qmi.
@Dusk #dusk $DUSK
Men Duskda bir g‘alati bo‘shliq sari yana qaytaveraman: protokol stakinni ilovalar bilan ulashni ancha osonlashtiryapti, ammo bozor esa hali ham o‘sha ilovalar haqiqiy talabni yaratishini kutayotgandek.
Hyperstaking aqlli kontraktlarga stakinda ishtirok etishga imkon beradi. Avvalgi modelda staking ko‘proq operatsion yukni talab qilardi: jumladan, 1 000 DUSK minimal miqdori va tugunni ishga tushirish uchun zarur infratuzilma. Endi esa xavfsizlik bilan o‘zaro ta’sir kontrakt darajasida bo‘lishi mumkin.
Bu ayniqsa Dusk atrofida nimalarni qurayotgani ko‘rib chiqilganda muhim: XSC — maxfiy aqlli kontraktlar va moliyaviy aktivlar uchun; tokenlashtirilgan qimmatli qog‘ozlar hamda oracle infratuzilmasi bo‘yicha ishlanmalar.
Shu tariqa arxitektura xavfsizlikni ilovalar ulab qo‘ladigan narsaga aylantirish tomon harakatlanyapti.
Lekin men yanada qiziqroq deb hisoblaydigan qarama-qarshilik shunda.
Stakinni yo‘ldagi to‘siqlarni kamaytirish tarmoqni ishlatishni osonlashtirishi kerak, ammo oson infratuzilma avtomatik ravishda iqtisodiy faollikni ham yaratmaydi. Agar moliyaviy ilovalar takrorlanadigan tranzaksiyalarni yuzaga keltirmasa, Hyperstaking arxitekturani yaxshilashi mumkin, lekin tarmoqdan foydalanish hajmini sezilarli o‘zgartirmasligi mumkin.
Shuning uchun men faqat o‘zi uchun 1B DUSK ta’minoti yoki boshqa bir staking ko‘rsatkichiga kamroq qiziqyapman.
Men dizayn bilan hayotiy faollik qanchalik tez moslashib ketishini ko‘rmoqchiman: kontraktlar o‘rtasidagi o‘zaro ta’sirlar, faol hamyonlar, hisob-kitob (settlement) hajmi va takroriy moliyaviy foydalanish.
Chunki haqiqiy sinov — Dusk xavfsizlikni integratsiya qilishni osonlashtirdimi-yo‘qmi emas.
Asosiysi: ilovalarda u xavfsizlikni ishlatish uchun yetarli sabab bormi-yo‘qmi.
@Dusk #dusk $DUSK
55
20
254
·
--
#termmax @termmax
Men ilgari @TermMax’ni chakana (retail) qatlam orqali o‘qib chiqardim, ammo hozirgi raqamlar menga buni boshqacha ko‘rsatmoqda.
TMX kampaniyalari, XP, nishonlar (badges), leverage va Alpha ko‘rinadigan faollik yaratadi. TermMax esa taxminan 32,5 mln$ TVL atrofida turibdi, unda faol kreditlar 22,1 mln$ atrofida va 30 kun ichida tushgan to‘lovlar 16,7 ming$.
Meni ayniqsa hayratga solgani — nafaqat ko‘lam. Gap likvidlik va real kreditga bo‘lgan talab o‘rtasidagi tafovutda.
Agar chakana chakana likvidlik qatlamini bootstrap qilishga yordam berayotgan bo‘lsa, yanada qiyin savol shuki: bu kapital faqat balansda to‘planib qolmasdan, hosildor (productive) foydalanishga yo‘l topaveradimi?
Institutsional yo‘nalish esa buni yanada qiziqarli qiladi. TermMax Ondo tokenlashtirilgan aksiyalari atrofida allaqachon belgilangan foizli (fixed-rate) moliyalashtirishga o‘tib bo‘lgan, shu bilan birga Ondo’ning tokenlashtirilgan-aksiyalar platformasi 1 mlrd$ TVL’ni va jamlangan hajm bo‘yicha 18 mlrd$ni kesib o‘tgan.
Demak, bozor imkoniyati haqiqiy ko‘rinadi.
Lekin men qayta-qayta qaytib keladigan bir ziddiyat bor:
institutsional qabul (adoption) chuqur likvidlikni talab qiladi, ammo chuqur likvidlikning o‘zi esa takrorlanib turadigan talabni talab qiladi.
Chakana tezda birinchi tomonni yaratishga yordam berishi mumkin. Keyin institutsiyalar ikkinchisini ta’minlashi mumkin, ammo ularga barqaror (predictable) moliyalashtirish, belgilangan muddatlar (defined maturities) va muhim hajmni joylashtirish uchun yetarli chuqurlik kerak.
Shuning uchun men TermMax’ning shunchaki TVL’ni o‘sishiga unchalik qiziqmayapman.
Men mavjud likvidlik qanchalik tez-tez aylanib (turn over) barqaror kredit talabiga aylana boshlashini kuzatyapman.
Ehtimol, real sinov ko‘proq kapital jalb qilish emasdir.
Asosiy narsa — mavjud kapitalning o‘zi topib, ishga tushaverishi.
#termmax @TermMax
Men ilgari @TermMax’ni chakana (retail) qatlam orqali o‘qib chiqardim, ammo hozirgi raqamlar menga buni boshqacha ko‘rsatmoqda.
TMX kampaniyalari, XP, nishonlar (badges), leverage va Alpha ko‘rinadigan faollik yaratadi. TermMax esa taxminan 32,5 mln$ TVL atrofida turibdi, unda faol kreditlar 22,1 mln$ atrofida va 30 kun ichida tushgan to‘lovlar 16,7 ming$.
Meni ayniqsa hayratga solgani — nafaqat ko‘lam. Gap likvidlik va real kreditga bo‘lgan talab o‘rtasidagi tafovutda.
Agar chakana chakana likvidlik qatlamini bootstrap qilishga yordam berayotgan bo‘lsa, yanada qiyin savol shuki: bu kapital faqat balansda to‘planib qolmasdan, hosildor (productive) foydalanishga yo‘l topaveradimi?
Institutsional yo‘nalish esa buni yanada qiziqarli qiladi. TermMax Ondo tokenlashtirilgan aksiyalari atrofida allaqachon belgilangan foizli (fixed-rate) moliyalashtirishga o‘tib bo‘lgan, shu bilan birga Ondo’ning tokenlashtirilgan-aksiyalar platformasi 1 mlrd$ TVL’ni va jamlangan hajm bo‘yicha 18 mlrd$ni kesib o‘tgan.
Demak, bozor imkoniyati haqiqiy ko‘rinadi.
Lekin men qayta-qayta qaytib keladigan bir ziddiyat bor:
institutsional qabul (adoption) chuqur likvidlikni talab qiladi, ammo chuqur likvidlikning o‘zi esa takrorlanib turadigan talabni talab qiladi.
Chakana tezda birinchi tomonni yaratishga yordam berishi mumkin. Keyin institutsiyalar ikkinchisini ta’minlashi mumkin, ammo ularga barqaror (predictable) moliyalashtirish, belgilangan muddatlar (defined maturities) va muhim hajmni joylashtirish uchun yetarli chuqurlik kerak.
Shuning uchun men TermMax’ning shunchaki TVL’ni o‘sishiga unchalik qiziqmayapman.
Men mavjud likvidlik qanchalik tez-tez aylanib (turn over) barqaror kredit talabiga aylana boshlashini kuzatyapman.
Ehtimol, real sinov ko‘proq kapital jalb qilish emasdir.
Asosiy narsa — mavjud kapitalning o‘zi topib, ishga tushaverishi.
Men ilgari @TermMax’ni chakana (retail) qatlam orqali o‘qib chiqardim, ammo hozirgi raqamlar menga buni boshqacha ko‘rsatmoqda.
TMX kampaniyalari, XP, nishonlar (badges), leverage va Alpha ko‘rinadigan faollik yaratadi. TermMax esa taxminan 32,5 mln$ TVL atrofida turibdi, unda faol kreditlar 22,1 mln$ atrofida va 30 kun ichida tushgan to‘lovlar 16,7 ming$.
Meni ayniqsa hayratga solgani — nafaqat ko‘lam. Gap likvidlik va real kreditga bo‘lgan talab o‘rtasidagi tafovutda.
Agar chakana chakana likvidlik qatlamini bootstrap qilishga yordam berayotgan bo‘lsa, yanada qiyin savol shuki: bu kapital faqat balansda to‘planib qolmasdan, hosildor (productive) foydalanishga yo‘l topaveradimi?
Institutsional yo‘nalish esa buni yanada qiziqarli qiladi. TermMax Ondo tokenlashtirilgan aksiyalari atrofida allaqachon belgilangan foizli (fixed-rate) moliyalashtirishga o‘tib bo‘lgan, shu bilan birga Ondo’ning tokenlashtirilgan-aksiyalar platformasi 1 mlrd$ TVL’ni va jamlangan hajm bo‘yicha 18 mlrd$ni kesib o‘tgan.
Demak, bozor imkoniyati haqiqiy ko‘rinadi.
Lekin men qayta-qayta qaytib keladigan bir ziddiyat bor:
institutsional qabul (adoption) chuqur likvidlikni talab qiladi, ammo chuqur likvidlikning o‘zi esa takrorlanib turadigan talabni talab qiladi.
Chakana tezda birinchi tomonni yaratishga yordam berishi mumkin. Keyin institutsiyalar ikkinchisini ta’minlashi mumkin, ammo ularga barqaror (predictable) moliyalashtirish, belgilangan muddatlar (defined maturities) va muhim hajmni joylashtirish uchun yetarli chuqurlik kerak.
Shuning uchun men TermMax’ning shunchaki TVL’ni o‘sishiga unchalik qiziqmayapman.
Men mavjud likvidlik qanchalik tez-tez aylanib (turn over) barqaror kredit talabiga aylana boshlashini kuzatyapman.
Ehtimol, real sinov ko‘proq kapital jalb qilish emasdir.
Asosiy narsa — mavjud kapitalning o‘zi topib, ishga tushaverishi.
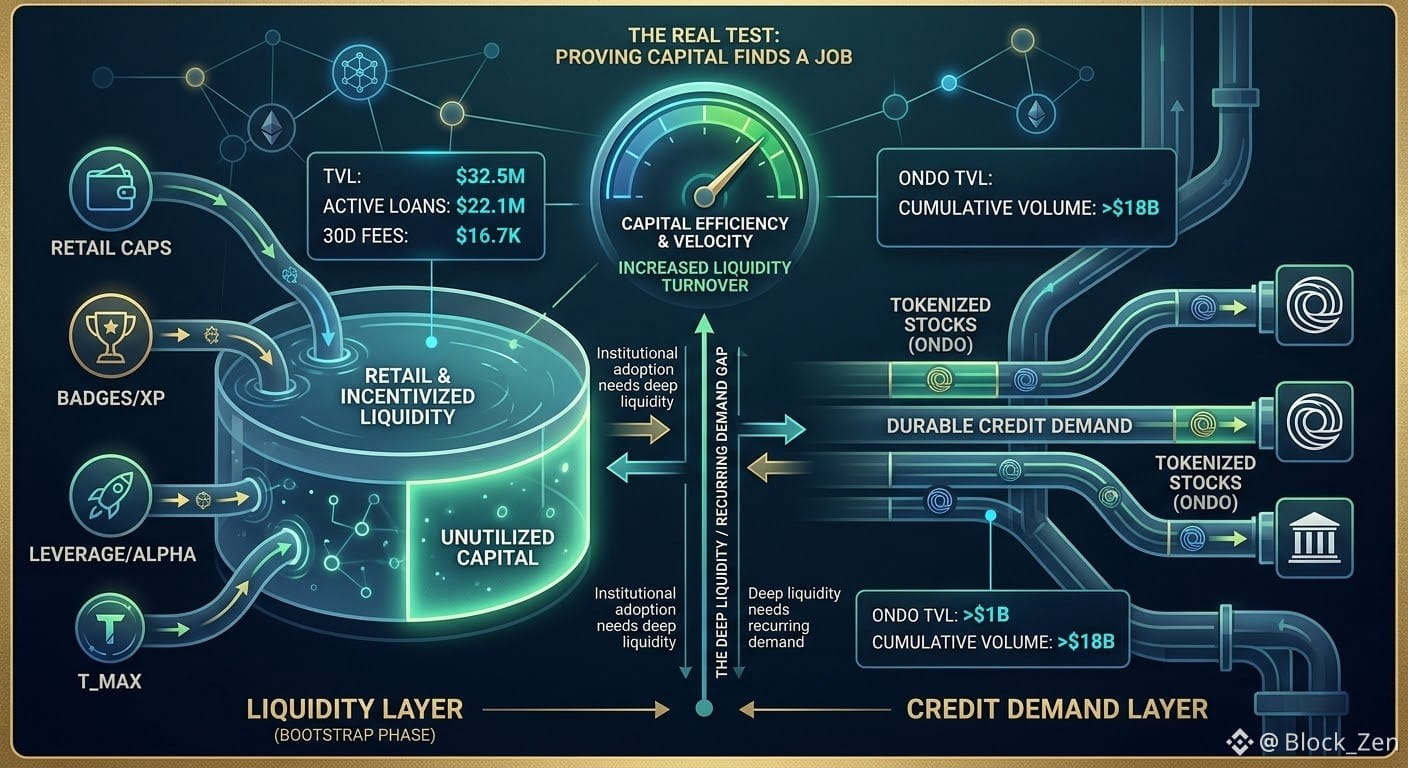
42
25
1.9k
·
--
#termmax @termmax
Men TermMax’ning Range Orders (Oraliq buyurtmalar)i’ga qayta-qayta qaytaverdim, chunki rostini aytsam, avvaliga bu shunchaki yana bir order-book funksiyasi deb o‘ylagandim.
Keyin esa joriy raqamlarni ko‘rib, dizaynni biroz boshqacharoq anglay boshladim.
TermMax’ning TVL’i taxminan $33 mln, faol kreditlarda esa qariyb $22 mln bor; bunda TVL’ning 94% atrofida qismi hali ham Ethereum’da.
Menga ayniqsa ajralib ko‘ringani—Range Order hajmni qanday boshqarishi bo‘ldi.
Kreditor shunchaki “men 8% da kredit beraman” deb aytmaydi.
Bu ko‘proq “men kapitalimning shu qismini 8% da taqdim etaman, lekin siz mening kapitalimdan ko‘proq foydalansangiz, unda boshqa foiz stavkasini xohlayman” deganiga o‘xshaydi.
Bu esa pulim haqida men o‘zim qanday fikrlashimga ancha yaqin.
Men 50K dollarni qayergadir joylashga mutlaqo tayyor bo‘lishim mumkin, lekin 500K dollar to‘xtab qolishga majbur qiladi. Konsentratsiya boshqacha. Men berayotgan likvidlik ham boshqacha. Hattoki imkoniyat qiymati (opportunity cost) ham boshqacha tuyuladi.
Avvaliga buni shunchaki kredit narxlarini (pricing) yaxshilaydigan narsa deb o‘yladim.
Lekin avval o‘ylab ulgurmagan bir “tutqich” bor ekan.
Ko‘proq nazorat ham ko‘proq qarorlarni anglatadi.
Siz likvidligingiz qayerda joylashishini belgilashingiz mumkin, lekin siz yaratadigan egri chiziq (curve) haqida yanada ehtiyotkorroq va aniqroq o‘ylashingiz ham kerak.
Va likvidlik hali ham Ethereum’da juda ko‘p konsentratsiyalangan ekan, men bu qo‘shimcha aniqlik kapitalni yaxshiroq muvofiqlashtirishga yordam beradimi yoki shunchaki foydalanuvchilarga ko‘proq boshqaruv tugmalarini beradimi—deb o‘ylab qolaveraman.
Ehtimol, dasturlanadigan kredit uchun haqiqiy sinov aynan shu bo‘lsa kerak.
@termmax #termax
#termmax @TermMax
Men TermMax’ning Range Orders (Oraliq buyurtmalar)i’ga qayta-qayta qaytaverdim, chunki rostini aytsam, avvaliga bu shunchaki yana bir order-book funksiyasi deb o‘ylagandim.
Keyin esa joriy raqamlarni ko‘rib, dizaynni biroz boshqacharoq anglay boshladim.
TermMax’ning TVL’i taxminan $33 mln, faol kreditlarda esa qariyb $22 mln bor; bunda TVL’ning 94% atrofida qismi hali ham Ethereum’da.
Menga ayniqsa ajralib ko‘ringani—Range Order hajmni qanday boshqarishi bo‘ldi.
Kreditor shunchaki “men 8% da kredit beraman” deb aytmaydi.
Bu ko‘proq “men kapitalimning shu qismini 8% da taqdim etaman, lekin siz mening kapitalimdan ko‘proq foydalansangiz, unda boshqa foiz stavkasini xohlayman” deganiga o‘xshaydi.
Bu esa pulim haqida men o‘zim qanday fikrlashimga ancha yaqin.
Men 50K dollarni qayergadir joylashga mutlaqo tayyor bo‘lishim mumkin, lekin 500K dollar to‘xtab qolishga majbur qiladi. Konsentratsiya boshqacha. Men berayotgan likvidlik ham boshqacha. Hattoki imkoniyat qiymati (opportunity cost) ham boshqacha tuyuladi.
Avvaliga buni shunchaki kredit narxlarini (pricing) yaxshilaydigan narsa deb o‘yladim.
Lekin avval o‘ylab ulgurmagan bir “tutqich” bor ekan.
Ko‘proq nazorat ham ko‘proq qarorlarni anglatadi.
Siz likvidligingiz qayerda joylashishini belgilashingiz mumkin, lekin siz yaratadigan egri chiziq (curve) haqida yanada ehtiyotkorroq va aniqroq o‘ylashingiz ham kerak.
Va likvidlik hali ham Ethereum’da juda ko‘p konsentratsiyalangan ekan, men bu qo‘shimcha aniqlik kapitalni yaxshiroq muvofiqlashtirishga yordam beradimi yoki shunchaki foydalanuvchilarga ko‘proq boshqaruv tugmalarini beradimi—deb o‘ylab qolaveraman.
Ehtimol, dasturlanadigan kredit uchun haqiqiy sinov aynan shu bo‘lsa kerak.
@TermMax #termax
Men TermMax’ning Range Orders (Oraliq buyurtmalar)i’ga qayta-qayta qaytaverdim, chunki rostini aytsam, avvaliga bu shunchaki yana bir order-book funksiyasi deb o‘ylagandim.
Keyin esa joriy raqamlarni ko‘rib, dizaynni biroz boshqacharoq anglay boshladim.
TermMax’ning TVL’i taxminan $33 mln, faol kreditlarda esa qariyb $22 mln bor; bunda TVL’ning 94% atrofida qismi hali ham Ethereum’da.
Menga ayniqsa ajralib ko‘ringani—Range Order hajmni qanday boshqarishi bo‘ldi.
Kreditor shunchaki “men 8% da kredit beraman” deb aytmaydi.
Bu ko‘proq “men kapitalimning shu qismini 8% da taqdim etaman, lekin siz mening kapitalimdan ko‘proq foydalansangiz, unda boshqa foiz stavkasini xohlayman” deganiga o‘xshaydi.
Bu esa pulim haqida men o‘zim qanday fikrlashimga ancha yaqin.
Men 50K dollarni qayergadir joylashga mutlaqo tayyor bo‘lishim mumkin, lekin 500K dollar to‘xtab qolishga majbur qiladi. Konsentratsiya boshqacha. Men berayotgan likvidlik ham boshqacha. Hattoki imkoniyat qiymati (opportunity cost) ham boshqacha tuyuladi.
Avvaliga buni shunchaki kredit narxlarini (pricing) yaxshilaydigan narsa deb o‘yladim.
Lekin avval o‘ylab ulgurmagan bir “tutqich” bor ekan.
Ko‘proq nazorat ham ko‘proq qarorlarni anglatadi.
Siz likvidligingiz qayerda joylashishini belgilashingiz mumkin, lekin siz yaratadigan egri chiziq (curve) haqida yanada ehtiyotkorroq va aniqroq o‘ylashingiz ham kerak.
Va likvidlik hali ham Ethereum’da juda ko‘p konsentratsiyalangan ekan, men bu qo‘shimcha aniqlik kapitalni yaxshiroq muvofiqlashtirishga yordam beradimi yoki shunchaki foydalanuvchilarga ko‘proq boshqaruv tugmalarini beradimi—deb o‘ylab qolaveraman.
Ehtimol, dasturlanadigan kredit uchun haqiqiy sinov aynan shu bo‘lsa kerak.
@TermMax #termax
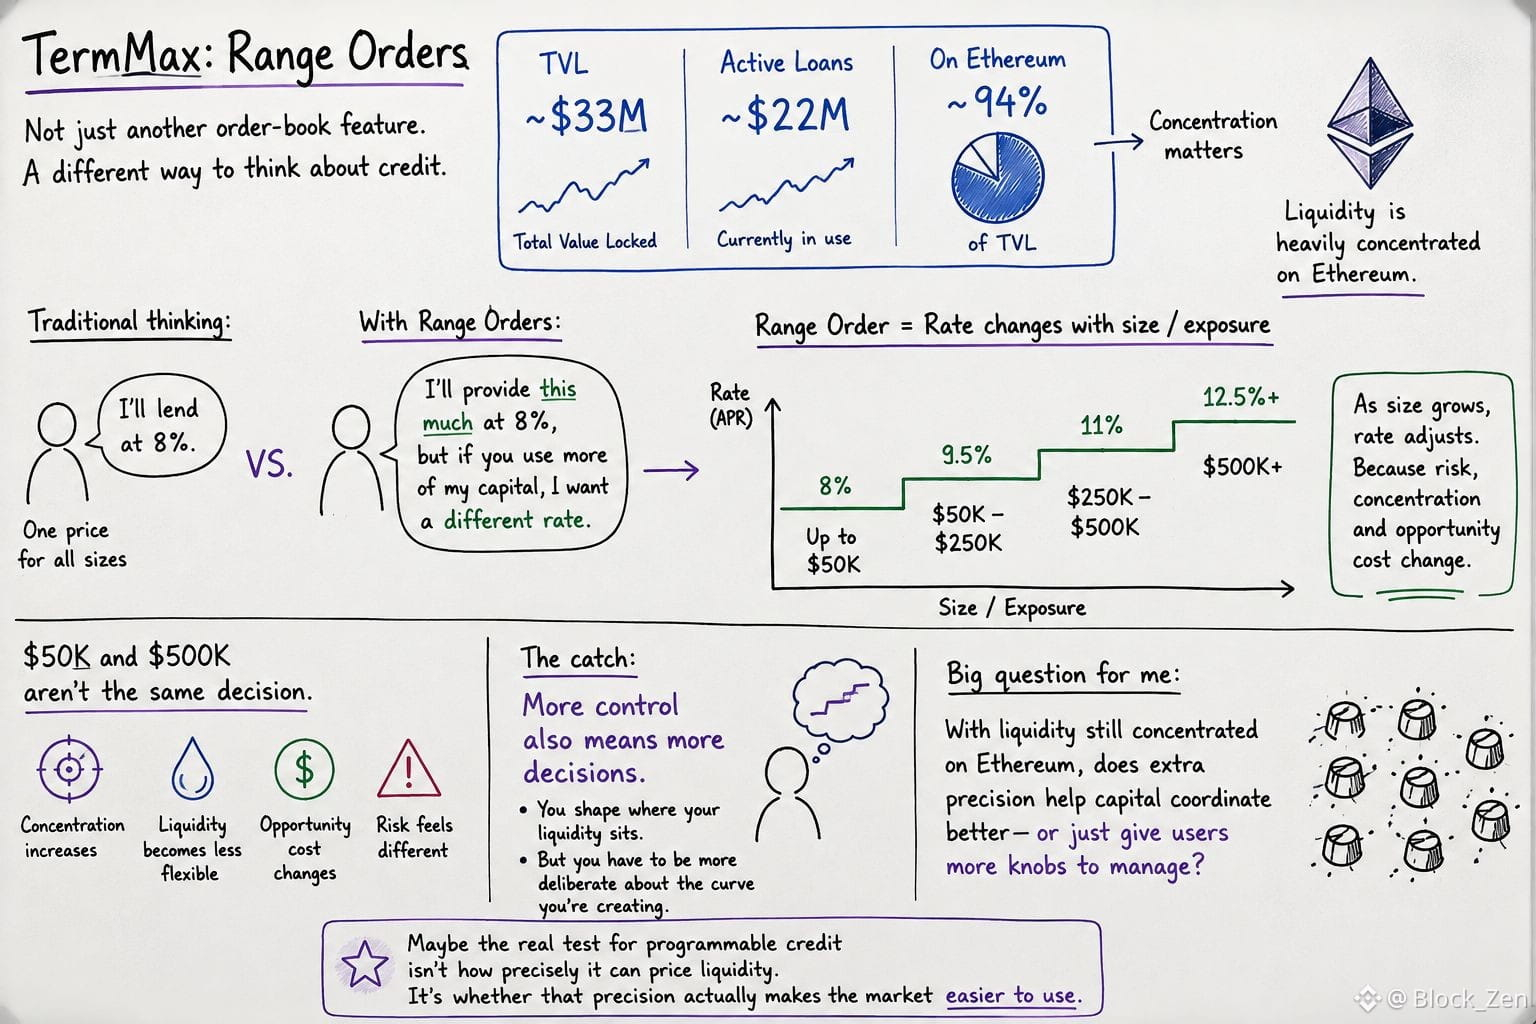
27
18
220
·
--
#dusk $DUSK @Dusk_Foundation
Men DUSK’ning Citadel sozlamalarini ko‘rib chiqayotganimda bir kichkina narsa tinchlik bermay qo‘ydi: tanlab oshkor qilish siz ochadigan ma’lumotni kamaytiradi, lekin bu credential (sertifikat) beruvchini yanada muhimroq qilib qo‘yishi mumkin.
G‘oya o‘zi juda sodda. Foydalanuvchi tekshiriladi, litsenziya oladi va keyinroq masalan akkreditatsiyalangan maqomini, sanksiyalardan xoli ekanini yoki yurisdiksiya (vakolat doirasi)ni butun identifikatsiya yozuvini ko‘rsatmasdan turib isbotlay oladi.
Avvaliga shunday deb o‘yladim: mayli, bu hamma joyda kamroq ishonch va kamroq ma’lumot degani.
Keyin esa o‘sha credential ortida nima bo‘lishini o‘ylay boshladim.
KYC (mijozni identifikatsiya qilish) bo‘yicha asl qaror baribir qayerdandir kelgan. Agar o‘sha credential ko‘chib yuradigan bo‘lsa, bir xil qarorni turli o‘zaro ta’sirlar davomida qayta ishlatish mumkin bo‘ladi — har bir muassasa yana jarayonni boshidan boshlamasdan.
Bu foydali.
Lekin bu, men uni bergan shaxsga (issuerga) ko‘proq tayanishimni ham anglatadi.
Va aynan mana shu joyda vaqt (timing) qismi e’tiborimni tortdi. Credential bugun haqiqiy bo‘lishi mumkin, lekin keyin u aynan o‘sha narsani anglatmasligi mumkin. Sanksiyalar o‘zgaradi. Muvofiqlik (eligibility) o‘zgaradi. Moslik (compliance) haqidagi ma’lumotlar eskiradi.
Shuning uchun men ko‘radigan muvozanat (tradeoff) juda oddiy:
verifier (tekshiruvchi) kamroq ko‘radi, lekin issuer ko‘proq ahamiyat kasb etadi.
Bu esa bekor qilish (revocation), yangilanganlik (freshness) va javobgarlik (accountability) kabi jihatlarni juda muhim qiladi.
Shuningdek, nechta integratsiya e’lon qilinayotgani emas, balki odamlar bu credential’lardan aslida qayta-qayta foydalanadimi-yo‘qmi, degan savol meni ko‘proq qiziqtiradi.
Chunki oxir-oqibat, kimdir credential’ga yetarlicha ishonib, u bo‘yicha harakat qilishi kerak.
Agar o‘sha credential eskirgan yoki noto‘g‘ri chiqsa, men hali ham quyidagini o‘ylayman:
aniq kim javobgar?
@Dusk_Foundation #dusk $DUSK
Credential noto‘g‘ri yoki eskirgan bo‘lsa, kim javobgar bo‘lishi kerak?
#dusk $DUSK @Dusk
Men DUSK’ning Citadel sozlamalarini ko‘rib chiqayotganimda bir kichkina narsa tinchlik bermay qo‘ydi: tanlab oshkor qilish siz ochadigan ma’lumotni kamaytiradi, lekin bu credential (sertifikat) beruvchini yanada muhimroq qilib qo‘yishi mumkin.
G‘oya o‘zi juda sodda. Foydalanuvchi tekshiriladi, litsenziya oladi va keyinroq masalan akkreditatsiyalangan maqomini, sanksiyalardan xoli ekanini yoki yurisdiksiya (vakolat doirasi)ni butun identifikatsiya yozuvini ko‘rsatmasdan turib isbotlay oladi.
Avvaliga shunday deb o‘yladim: mayli, bu hamma joyda kamroq ishonch va kamroq ma’lumot degani.
Keyin esa o‘sha credential ortida nima bo‘lishini o‘ylay boshladim.
KYC (mijozni identifikatsiya qilish) bo‘yicha asl qaror baribir qayerdandir kelgan. Agar o‘sha credential ko‘chib yuradigan bo‘lsa, bir xil qarorni turli o‘zaro ta’sirlar davomida qayta ishlatish mumkin bo‘ladi — har bir muassasa yana jarayonni boshidan boshlamasdan.
Bu foydali.
Lekin bu, men uni bergan shaxsga (issuerga) ko‘proq tayanishimni ham anglatadi.
Va aynan mana shu joyda vaqt (timing) qismi e’tiborimni tortdi. Credential bugun haqiqiy bo‘lishi mumkin, lekin keyin u aynan o‘sha narsani anglatmasligi mumkin. Sanksiyalar o‘zgaradi. Muvofiqlik (eligibility) o‘zgaradi. Moslik (compliance) haqidagi ma’lumotlar eskiradi.
Shuning uchun men ko‘radigan muvozanat (tradeoff) juda oddiy:
verifier (tekshiruvchi) kamroq ko‘radi, lekin issuer ko‘proq ahamiyat kasb etadi.
Bu esa bekor qilish (revocation), yangilanganlik (freshness) va javobgarlik (accountability) kabi jihatlarni juda muhim qiladi.
Shuningdek, nechta integratsiya e’lon qilinayotgani emas, balki odamlar bu credential’lardan aslida qayta-qayta foydalanadimi-yo‘qmi, degan savol meni ko‘proq qiziqtiradi.
Chunki oxir-oqibat, kimdir credential’ga yetarlicha ishonib, u bo‘yicha harakat qilishi kerak.
Agar o‘sha credential eskirgan yoki noto‘g‘ri chiqsa, men hali ham quyidagini o‘ylayman:
aniq kim javobgar?
@Dusk #dusk $DUSK
Credential noto‘g‘ri yoki eskirgan bo‘lsa, kim javobgar bo‘lishi kerak?
Men DUSK’ning Citadel sozlamalarini ko‘rib chiqayotganimda bir kichkina narsa tinchlik bermay qo‘ydi: tanlab oshkor qilish siz ochadigan ma’lumotni kamaytiradi, lekin bu credential (sertifikat) beruvchini yanada muhimroq qilib qo‘yishi mumkin.
G‘oya o‘zi juda sodda. Foydalanuvchi tekshiriladi, litsenziya oladi va keyinroq masalan akkreditatsiyalangan maqomini, sanksiyalardan xoli ekanini yoki yurisdiksiya (vakolat doirasi)ni butun identifikatsiya yozuvini ko‘rsatmasdan turib isbotlay oladi.
Avvaliga shunday deb o‘yladim: mayli, bu hamma joyda kamroq ishonch va kamroq ma’lumot degani.
Keyin esa o‘sha credential ortida nima bo‘lishini o‘ylay boshladim.
KYC (mijozni identifikatsiya qilish) bo‘yicha asl qaror baribir qayerdandir kelgan. Agar o‘sha credential ko‘chib yuradigan bo‘lsa, bir xil qarorni turli o‘zaro ta’sirlar davomida qayta ishlatish mumkin bo‘ladi — har bir muassasa yana jarayonni boshidan boshlamasdan.
Bu foydali.
Lekin bu, men uni bergan shaxsga (issuerga) ko‘proq tayanishimni ham anglatadi.
Va aynan mana shu joyda vaqt (timing) qismi e’tiborimni tortdi. Credential bugun haqiqiy bo‘lishi mumkin, lekin keyin u aynan o‘sha narsani anglatmasligi mumkin. Sanksiyalar o‘zgaradi. Muvofiqlik (eligibility) o‘zgaradi. Moslik (compliance) haqidagi ma’lumotlar eskiradi.
Shuning uchun men ko‘radigan muvozanat (tradeoff) juda oddiy:
verifier (tekshiruvchi) kamroq ko‘radi, lekin issuer ko‘proq ahamiyat kasb etadi.
Bu esa bekor qilish (revocation), yangilanganlik (freshness) va javobgarlik (accountability) kabi jihatlarni juda muhim qiladi.
Shuningdek, nechta integratsiya e’lon qilinayotgani emas, balki odamlar bu credential’lardan aslida qayta-qayta foydalanadimi-yo‘qmi, degan savol meni ko‘proq qiziqtiradi.
Chunki oxir-oqibat, kimdir credential’ga yetarlicha ishonib, u bo‘yicha harakat qilishi kerak.
Agar o‘sha credential eskirgan yoki noto‘g‘ri chiqsa, men hali ham quyidagini o‘ylayman:
aniq kim javobgar?
@Dusk #dusk $DUSK
Credential noto‘g‘ri yoki eskirgan bo‘lsa, kim javobgar bo‘lishi kerak?
The credential issuer
67%
The verifier
33%
Both equally
0%
3 Ovozlar • Ovoz berish yopildi
75
28
299
·
--
#dusk $DUSK @Dusk_Foundation
Men DuskEVM’da bitta g‘alati qarama-qarshilikka doim qaytib kelaverdim: bozor hozir DUSK’ni sokin $0.064 aktivdek ko‘ryapti, 24 soatlik hajmi esa taxminan $4.1M. Shu bilan birga arxitektura DUSK’ni EVM’ga kirishdagi birinchi qadam sifatida jimlik bilan tayyorlayapti.
Solidity’ni ishga tushirishdan oldin siz DuskDS’dan DUSK’ni ko‘prikdan o‘tkazasiz. U DuskEVM’da gaz (gas) aktivi bo‘lib qoladi, DuskDS esa baribir hisob-kitob (settlement) va ma’lumotlar-avaylanish (data-availability) qatlami bo‘lib qoladi.
Dastlab bu menga odatiy testnet’ga o‘xshash “quvur ulash”dek tuyuldi.
Keyin qarama-qarshilikning mohiyati ochildi.
DuskEVM EVM ishlab chiquvchilariga tanish bo‘lib tuyulishi kerak, ammo dastlabki iqtisodiy harakat esa hech qanday Ethereum’ga o‘xshamaydi. Siz avvalo Dusk’ning o‘zining settlement qatlamiga kiryapsiz.
Shuning uchun moslik (compatibility) haqidagi hikoya va settlement haqidagi hikoya turli yo‘nalishlarga tortyapti: bir tomonda tanish execution, ikkinchi tomonda esa ataylab Dusk-native bog‘liqlik.
Va ehtimol bu narsa o‘sha ko‘prikning o‘zidan ham muhimroqdir.
Agar ishlab chiquvchilar oxir-oqibat DuskEVM’dan maxfiylikka sezgir moliyaviy ilovalar uchun foydalansa, savol faqat EVM tanish tuyuladimi-yo‘qmi emas. Savol shuki, DuskDS’ga bo‘lgan ana shu ichki bog‘lanish ilovaning aynan qanday ishlashida muhim omilga aylanadimi yo‘qmi.
Hozir esa DUSK hali olti sent atrofida savdo qilayotgan ekan, bozor bu farqni unchalik “narxga” solayotganga o‘xshamaydi.
Buning sababi arxitektura hali erta bosqichdaligi bo‘lishi mumkinmi yoki men o‘ylaganimdek, bog‘liqlik oxir-oqibat unchalik katta rol o‘ynamasligi mumkinmi — aniq emas.
Haqiqiy ilovalar kelib tushganda qaysi tomon o‘zini oqlaydi?
@Dusk_Foundation #dusk $DUSK
DuskEVM’ning uzoq muddatli ommalashuvi uchun nimasi ko‘proq ahamiyatli?
#dusk $DUSK @Dusk
Men DuskEVM’da bitta g‘alati qarama-qarshilikka doim qaytib kelaverdim: bozor hozir DUSK’ni sokin $0.064 aktivdek ko‘ryapti, 24 soatlik hajmi esa taxminan $4.1M. Shu bilan birga arxitektura DUSK’ni EVM’ga kirishdagi birinchi qadam sifatida jimlik bilan tayyorlayapti.
Solidity’ni ishga tushirishdan oldin siz DuskDS’dan DUSK’ni ko‘prikdan o‘tkazasiz. U DuskEVM’da gaz (gas) aktivi bo‘lib qoladi, DuskDS esa baribir hisob-kitob (settlement) va ma’lumotlar-avaylanish (data-availability) qatlami bo‘lib qoladi.
Dastlab bu menga odatiy testnet’ga o‘xshash “quvur ulash”dek tuyuldi.
Keyin qarama-qarshilikning mohiyati ochildi.
DuskEVM EVM ishlab chiquvchilariga tanish bo‘lib tuyulishi kerak, ammo dastlabki iqtisodiy harakat esa hech qanday Ethereum’ga o‘xshamaydi. Siz avvalo Dusk’ning o‘zining settlement qatlamiga kiryapsiz.
Shuning uchun moslik (compatibility) haqidagi hikoya va settlement haqidagi hikoya turli yo‘nalishlarga tortyapti: bir tomonda tanish execution, ikkinchi tomonda esa ataylab Dusk-native bog‘liqlik.
Va ehtimol bu narsa o‘sha ko‘prikning o‘zidan ham muhimroqdir.
Agar ishlab chiquvchilar oxir-oqibat DuskEVM’dan maxfiylikka sezgir moliyaviy ilovalar uchun foydalansa, savol faqat EVM tanish tuyuladimi-yo‘qmi emas. Savol shuki, DuskDS’ga bo‘lgan ana shu ichki bog‘lanish ilovaning aynan qanday ishlashida muhim omilga aylanadimi yo‘qmi.
Hozir esa DUSK hali olti sent atrofida savdo qilayotgan ekan, bozor bu farqni unchalik “narxga” solayotganga o‘xshamaydi.
Buning sababi arxitektura hali erta bosqichdaligi bo‘lishi mumkinmi yoki men o‘ylaganimdek, bog‘liqlik oxir-oqibat unchalik katta rol o‘ynamasligi mumkinmi — aniq emas.
Haqiqiy ilovalar kelib tushganda qaysi tomon o‘zini oqlaydi?
@Dusk #dusk $DUSK
DuskEVM’ning uzoq muddatli ommalashuvi uchun nimasi ko‘proq ahamiyatli?
Men DuskEVM’da bitta g‘alati qarama-qarshilikka doim qaytib kelaverdim: bozor hozir DUSK’ni sokin $0.064 aktivdek ko‘ryapti, 24 soatlik hajmi esa taxminan $4.1M. Shu bilan birga arxitektura DUSK’ni EVM’ga kirishdagi birinchi qadam sifatida jimlik bilan tayyorlayapti.
Solidity’ni ishga tushirishdan oldin siz DuskDS’dan DUSK’ni ko‘prikdan o‘tkazasiz. U DuskEVM’da gaz (gas) aktivi bo‘lib qoladi, DuskDS esa baribir hisob-kitob (settlement) va ma’lumotlar-avaylanish (data-availability) qatlami bo‘lib qoladi.
Dastlab bu menga odatiy testnet’ga o‘xshash “quvur ulash”dek tuyuldi.
Keyin qarama-qarshilikning mohiyati ochildi.
DuskEVM EVM ishlab chiquvchilariga tanish bo‘lib tuyulishi kerak, ammo dastlabki iqtisodiy harakat esa hech qanday Ethereum’ga o‘xshamaydi. Siz avvalo Dusk’ning o‘zining settlement qatlamiga kiryapsiz.
Shuning uchun moslik (compatibility) haqidagi hikoya va settlement haqidagi hikoya turli yo‘nalishlarga tortyapti: bir tomonda tanish execution, ikkinchi tomonda esa ataylab Dusk-native bog‘liqlik.
Va ehtimol bu narsa o‘sha ko‘prikning o‘zidan ham muhimroqdir.
Agar ishlab chiquvchilar oxir-oqibat DuskEVM’dan maxfiylikka sezgir moliyaviy ilovalar uchun foydalansa, savol faqat EVM tanish tuyuladimi-yo‘qmi emas. Savol shuki, DuskDS’ga bo‘lgan ana shu ichki bog‘lanish ilovaning aynan qanday ishlashida muhim omilga aylanadimi yo‘qmi.
Hozir esa DUSK hali olti sent atrofida savdo qilayotgan ekan, bozor bu farqni unchalik “narxga” solayotganga o‘xshamaydi.
Buning sababi arxitektura hali erta bosqichdaligi bo‘lishi mumkinmi yoki men o‘ylaganimdek, bog‘liqlik oxir-oqibat unchalik katta rol o‘ynamasligi mumkinmi — aniq emas.
Haqiqiy ilovalar kelib tushganda qaysi tomon o‘zini oqlaydi?
@Dusk #dusk $DUSK
DuskEVM’ning uzoq muddatli ommalashuvi uchun nimasi ko‘proq ahamiyatli?
EVM compatibility
67%
DuskDS settlement
0%
Privacy-native apps
33%
6 Ovozlar • Ovoz berish yopildi
62
31
579
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceReopensWithdrawalsForMoreAssets
745,357 marta koʻrilgan
3,974 muhokama qilmoqda
Xavfsizlik hodisasi | Tiklanish bo‘yicha yangilanish #8: Yana ko‘proq aktivlar uchun pul yechish qayta ochiladi (2026-11-05)
Binance Announcement
·301 ta layk
·1.2M marta koʻrilgan
Binance98PercentReplenished
126,477 marta koʻrilgan
1,427 muhokama qilmoqda
ADPUSPrivateEmployersAdd86000JobsInOctober
23,583 marta koʻrilgan
417 muhokama qilmoqda