
#earnings
earnings
306,948 marta koʻrilgan
1,350 muhokama qilmoqda
Ommabop
Eng so‘nggi

·
--
Bu aksiya bozor bilan birga 8% tushdi — keyin savdolar yopilgach ~18% ga ko‘tarildi. Cloudflare’ni boshqalardan nima ajratib turadi.
Fakt: Cloudflare (NET) 2026-yil 3-chorak natijalarini AQSh birjalari 5-noyabr, payshanba kuni yopilgach e’lon qildi: daromad $782,5 millionni tashkil etdi, bu o‘tgan yilga nisbatan 39% o‘sish — qariyb 4 yildagi eng tez o‘sishi — va ~$737 millionlik konsensusdan yuqori. Non-GAAP foyda har bir aksiyaga $0,38 bo‘ldi, kutilgan $0,34 ga nisbatan. Yil uchun prognoz joriy yilda uchinchi marta oshirildi: daromad $2,963–2,964 milliard, foyda esa har bir aksiyaga $1,35. Rahbariyat GAAP bo‘yicha foydaga 2026-yil 4-choragidan erishishni maqsad qilmoqda, bu avvalgi 2028-yil oxiri mo‘ljalidan oldin. Aksiya muntazam savdo sessiyasini $244,51 da (−8,3%) yopdi, keyin savdolardan keyingi vaqtda taxminan 17–18% ga ko‘tarilib, $288 atrofidagi narxga yetdi. (Manbalar: WSJ, CryptoBriefing, KuCoin, 2026-yil 5–6-noyabr.)
Bozor konteksti: O‘tgan payshanba Nasdaq 5,52% ga, S&P 500 esa 4,36% ga tushdi — bu Wall Street uchun 18 oydagi eng yomon kun bo‘ldi; asosiy zarbani chip va AI aksiyalari oldi. NET muntazam savdo sessiyasida ular bilan birga pastladi, ammo uning hisoboti savdolar yopilgach umumiy tendensiyaga qarshi chiqdi.
Keyin nimalarni kuzataman: juma kuni muntazam savdo sessiyasi ochilganda, savdolardan keyingi bu o‘sish saqlanib qoladimi — yana bir ochiq qayd: GAAP bo‘yicha kompaniya 3-chorakda hamon $34,1 million sof zarar ko‘rdi, demak, “foydaga chiqish” rejasi 4-chorakda sinaladi.
Mening fikrimcha: bunday katta natija bozor pasayib turgan paytda e’lon qilingani, bozor AI kompaniyalaridan qaysilari haqiqatan pul topayotganini, qaysilari esa faqat va’da berayotganini ajrata boshlaganini ko‘rsatadi. Lekin bir chorakdagi yaxshi natija narx ortidan quvish uchun sabab emas — uzoqroq xulosa chiqarishdan oldin muntazam savdo sessiyasidagi tasdiqni kutaman.
Bu mening tahlilim, moliyaviy maslahat emas — har doim DYOR qiling.
Sizningcha, NET bozor ochilganda bu o‘sishni saqlab qola oladimi yoki yana bozor bilan birga pastlaydimi?
#Cloudflare #Daromadlar
Bu aksiya bozor bilan birga 8% tushdi — keyin savdolar yopilgach ~18% ga ko‘tarildi. Cloudflare’ni boshqalardan nima ajratib turadi.
Fakt: Cloudflare (NET) 2026-yil 3-chorak natijalarini AQSh birjalari 5-noyabr, payshanba kuni yopilgach e’lon qildi: daromad $782,5 millionni tashkil etdi, bu o‘tgan yilga nisbatan 39% o‘sish — qariyb 4 yildagi eng tez o‘sishi — va ~$737 millionlik konsensusdan yuqori. Non-GAAP foyda har bir aksiyaga $0,38 bo‘ldi, kutilgan $0,34 ga nisbatan. Yil uchun prognoz joriy yilda uchinchi marta oshirildi: daromad $2,963–2,964 milliard, foyda esa har bir aksiyaga $1,35. Rahbariyat GAAP bo‘yicha foydaga 2026-yil 4-choragidan erishishni maqsad qilmoqda, bu avvalgi 2028-yil oxiri mo‘ljalidan oldin. Aksiya muntazam savdo sessiyasini $244,51 da (−8,3%) yopdi, keyin savdolardan keyingi vaqtda taxminan 17–18% ga ko‘tarilib, $288 atrofidagi narxga yetdi. (Manbalar: WSJ, CryptoBriefing, KuCoin, 2026-yil 5–6-noyabr.)
Bozor konteksti: O‘tgan payshanba Nasdaq 5,52% ga, S&P 500 esa 4,36% ga tushdi — bu Wall Street uchun 18 oydagi eng yomon kun bo‘ldi; asosiy zarbani chip va AI aksiyalari oldi. NET muntazam savdo sessiyasida ular bilan birga pastladi, ammo uning hisoboti savdolar yopilgach umumiy tendensiyaga qarshi chiqdi.
Keyin nimalarni kuzataman: juma kuni muntazam savdo sessiyasi ochilganda, savdolardan keyingi bu o‘sish saqlanib qoladimi — yana bir ochiq qayd: GAAP bo‘yicha kompaniya 3-chorakda hamon $34,1 million sof zarar ko‘rdi, demak, “foydaga chiqish” rejasi 4-chorakda sinaladi.
Mening fikrimcha: bunday katta natija bozor pasayib turgan paytda e’lon qilingani, bozor AI kompaniyalaridan qaysilari haqiqatan pul topayotganini, qaysilari esa faqat va’da berayotganini ajrata boshlaganini ko‘rsatadi. Lekin bir chorakdagi yaxshi natija narx ortidan quvish uchun sabab emas — uzoqroq xulosa chiqarishdan oldin muntazam savdo sessiyasidagi tasdiqni kutaman.
Bu mening tahlilim, moliyaviy maslahat emas — har doim DYOR qiling.
Sizningcha, NET bozor ochilganda bu o‘sishni saqlab qola oladimi yoki yana bozor bilan birga pastlaydimi?
#Cloudflare #Daromadlar
Fakt: Cloudflare (NET) 2026-yil 3-chorak natijalarini AQSh birjalari 5-noyabr, payshanba kuni yopilgach e’lon qildi: daromad $782,5 millionni tashkil etdi, bu o‘tgan yilga nisbatan 39% o‘sish — qariyb 4 yildagi eng tez o‘sishi — va ~$737 millionlik konsensusdan yuqori. Non-GAAP foyda har bir aksiyaga $0,38 bo‘ldi, kutilgan $0,34 ga nisbatan. Yil uchun prognoz joriy yilda uchinchi marta oshirildi: daromad $2,963–2,964 milliard, foyda esa har bir aksiyaga $1,35. Rahbariyat GAAP bo‘yicha foydaga 2026-yil 4-choragidan erishishni maqsad qilmoqda, bu avvalgi 2028-yil oxiri mo‘ljalidan oldin. Aksiya muntazam savdo sessiyasini $244,51 da (−8,3%) yopdi, keyin savdolardan keyingi vaqtda taxminan 17–18% ga ko‘tarilib, $288 atrofidagi narxga yetdi. (Manbalar: WSJ, CryptoBriefing, KuCoin, 2026-yil 5–6-noyabr.)
Bozor konteksti: O‘tgan payshanba Nasdaq 5,52% ga, S&P 500 esa 4,36% ga tushdi — bu Wall Street uchun 18 oydagi eng yomon kun bo‘ldi; asosiy zarbani chip va AI aksiyalari oldi. NET muntazam savdo sessiyasida ular bilan birga pastladi, ammo uning hisoboti savdolar yopilgach umumiy tendensiyaga qarshi chiqdi.
Keyin nimalarni kuzataman: juma kuni muntazam savdo sessiyasi ochilganda, savdolardan keyingi bu o‘sish saqlanib qoladimi — yana bir ochiq qayd: GAAP bo‘yicha kompaniya 3-chorakda hamon $34,1 million sof zarar ko‘rdi, demak, “foydaga chiqish” rejasi 4-chorakda sinaladi.
Mening fikrimcha: bunday katta natija bozor pasayib turgan paytda e’lon qilingani, bozor AI kompaniyalaridan qaysilari haqiqatan pul topayotganini, qaysilari esa faqat va’da berayotganini ajrata boshlaganini ko‘rsatadi. Lekin bir chorakdagi yaxshi natija narx ortidan quvish uchun sabab emas — uzoqroq xulosa chiqarishdan oldin muntazam savdo sessiyasidagi tasdiqni kutaman.
Bu mening tahlilim, moliyaviy maslahat emas — har doim DYOR qiling.
Sizningcha, NET bozor ochilganda bu o‘sishni saqlab qola oladimi yoki yana bozor bilan birga pastlaydimi?
#Cloudflare #Daromadlar
114

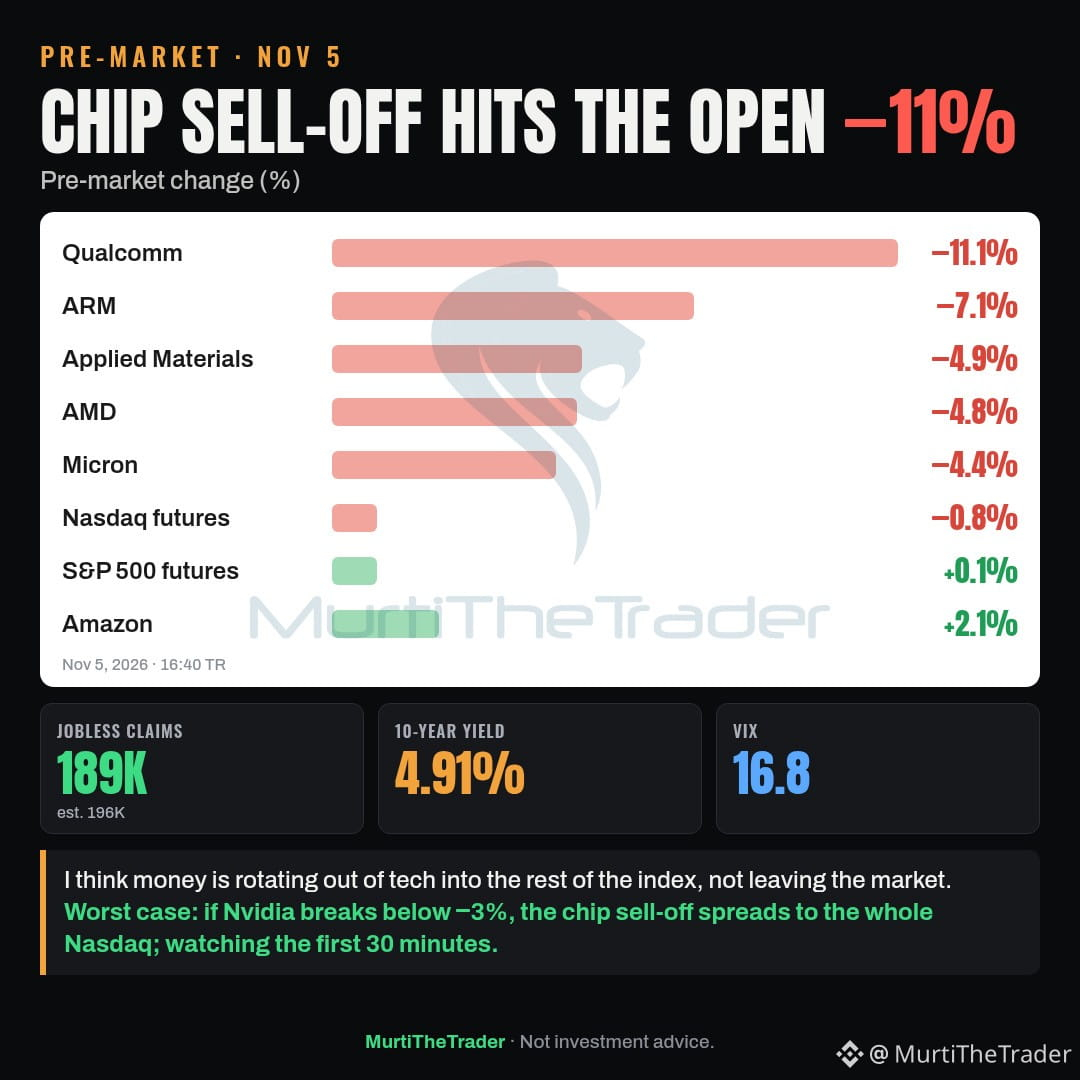
Bozor ochilishidan oldin: Qualcomm ($QCOM ) daromadlar hisobotidan so‘ng 11.1% ga tushdi, chiplar aksiyalaridagi sotuv bosimi esa bozor ochilishiga ham o‘tmoqda.
→ ARM −7.1%, Applied Materials −4.9%, AMD ($AMD ) −4.8%, Micron −4.4%
→ Nasdaq fyucherslari −0.8%, S&P 500 fyucherslari +0.1%, Amazon +2.1%
→ Ishsizlik nafaqasi bo‘yicha arizalar 189 mingni tashkil etdi (taxminan 196 ming), 10 yillik obligatsiyalar daromadliligi 4.91%
Mening fikrim: pul bozordan chiqib ketayotgani yo‘q, balki texnologiya sektoridan indeksning boshqa qismlariga o‘tmoqda. Eng yomon holat: Nvidia ($NVDA ) ham 3% dan ko‘proq tushsa, chiplar aksiyalaridagi sotuv bosimi butun Nasdaq’ga tarqaladi. Dastlabki 30 daqiqani kuzataman.
Kuzatuvda: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
Bozor ochilishidan oldin: Qualcomm ($QCOM ) daromadlar hisobotidan so‘ng 11.1% ga tushdi, chiplar aksiyalaridagi sotuv bosimi esa bozor ochilishiga ham o‘tmoqda.
→ ARM −7.1%, Applied Materials −4.9%, AMD ($AMD ) −4.8%, Micron −4.4%
→ Nasdaq fyucherslari −0.8%, S&P 500 fyucherslari +0.1%, Amazon +2.1%
→ Ishsizlik nafaqasi bo‘yicha arizalar 189 mingni tashkil etdi (taxminan 196 ming), 10 yillik obligatsiyalar daromadliligi 4.91%
Mening fikrim: pul bozordan chiqib ketayotgani yo‘q, balki texnologiya sektoridan indeksning boshqa qismlariga o‘tmoqda. Eng yomon holat: Nvidia ($NVDA ) ham 3% dan ko‘proq tushsa, chiplar aksiyalaridagi sotuv bosimi butun Nasdaq’ga tarqaladi. Dastlabki 30 daqiqani kuzataman.
Kuzatuvda: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
→ ARM −7.1%, Applied Materials −4.9%, AMD ($AMD ) −4.8%, Micron −4.4%
→ Nasdaq fyucherslari −0.8%, S&P 500 fyucherslari +0.1%, Amazon +2.1%
→ Ishsizlik nafaqasi bo‘yicha arizalar 189 mingni tashkil etdi (taxminan 196 ming), 10 yillik obligatsiyalar daromadliligi 4.91%
Mening fikrim: pul bozordan chiqib ketayotgani yo‘q, balki texnologiya sektoridan indeksning boshqa qismlariga o‘tmoqda. Eng yomon holat: Nvidia ($NVDA ) ham 3% dan ko‘proq tushsa, chiplar aksiyalaridagi sotuv bosimi butun Nasdaq’ga tarqaladi. Dastlabki 30 daqiqani kuzataman.
Kuzatuvda: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
415
·
--
Qualcomm foyda bo‘yicha kutilmalardan oshdi — ammo aksiyalari savdo yopilgandan keyin 7% dan ko‘proq tushib ketdi. Bozor o‘tgan chorak uchun emas, kelgusi davr bo‘yicha prognoz uchun jazoladi.
Fakt: Qualcomm (QCOM) 2026-yil 4-noyabrda 4-moliyaviy chorak daromadlarini e’lon qildi (Reuters, CNBC): tuzatilgan daromad $10,44 milliard (yillik hisobda −7%) va tuzatilgan EPS $2,17, konsensusdagi $2,16 ga nisbatan — ozgina yuqori. Ammo dekabr choragi uchun prognoz: EPS $2,15–$2,35, o‘rta nuqtasi $2,25 bo‘lib, kutilgan $2,27 dan past. Aksiyalar muntazam savdo sessiyasida 5,33% ko‘tarilib, $173,19 da yopildi, keyin savdo yopilgandan keyingi savdolarda $160,25 gacha (−7,47%) tushdi. Asos bo‘yicha izoh: GAAP daromadi $10,32 milliard bo‘lib, yuqoridagi tuzatilgan ko‘rsatkichdan farq qiladi.
Bozor konteksti: bu AQSh fond bozori saylovdan keyin aksincha ko‘tarilgan kunda yuz berdi — Dow 1.569 punktga (+3,03%) ko‘tarilib, 53.356 ga yetdi, Nasdaq esa +1,44% ga o‘sdi. Qualcomm umumiy oqimga qarshi tushib ketdi. Kripto bozorida, buni yozayotganimda BTC taxminan $80.350 atrofida, tiklanishdan keyin hamon konsolidatsiyada.
Keyin kuzatadiganlarim: savdo yopilgandan keyingi tushish 5-noyabr kungi muntazam sessiyada ham davom etadimi; chip dizayni biznesi uchun prognoz qilingan 20–22% marja, 4-chorakdagi 24% ga nisbatan; va xotira narxlari — bosh direktor Cristiano Amon bu talab emas, taklif muammosi ekanini aytdi: “Talab bilan bog‘liq muammomiz yo‘q; bu taklif bilan bog‘liq muammo.”
Fikrim: vaziyat ikki qismga bo‘lingan. Telefon biznesi — hanuz eng yirigi — xotira xarajatlari oshgani va telefon ishlab chiqaruvchilari narxlarni ko‘targani sababli 26% ga pasayib, $5,14 milliardni tashkil etdi; bu kutilgan $5,21 milliarddan kam. Ammo avtomobilsozlik yo‘nalishi 89% ga o‘sib, $1,99 milliardga yetdi, ma’lumotlar markazi biznesi esa bu chorakda taxminan $650 million daromad keltirdi va 2027-moliyaviy yilda $5 milliardga yetishni maqsad qilgan. Bugun bozor muvaffaqiyatli diversifikatsiyani rag‘batlantirish o‘rniga, bosim ostidagi marjalarni jazolashni tanladi.
Sizningcha, bozor Qualcomm’ni haddan tashqari qattiq jazolayaptimi yoki marja prognozi hozircha chetda turish uchun asosli sababmi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz tadqiq qiling.
#Qualcomm #Daromadlar
Qualcomm foyda bo‘yicha kutilmalardan oshdi — ammo aksiyalari savdo yopilgandan keyin 7% dan ko‘proq tushib ketdi. Bozor o‘tgan chorak uchun emas, kelgusi davr bo‘yicha prognoz uchun jazoladi.
Fakt: Qualcomm (QCOM) 2026-yil 4-noyabrda 4-moliyaviy chorak daromadlarini e’lon qildi (Reuters, CNBC): tuzatilgan daromad $10,44 milliard (yillik hisobda −7%) va tuzatilgan EPS $2,17, konsensusdagi $2,16 ga nisbatan — ozgina yuqori. Ammo dekabr choragi uchun prognoz: EPS $2,15–$2,35, o‘rta nuqtasi $2,25 bo‘lib, kutilgan $2,27 dan past. Aksiyalar muntazam savdo sessiyasida 5,33% ko‘tarilib, $173,19 da yopildi, keyin savdo yopilgandan keyingi savdolarda $160,25 gacha (−7,47%) tushdi. Asos bo‘yicha izoh: GAAP daromadi $10,32 milliard bo‘lib, yuqoridagi tuzatilgan ko‘rsatkichdan farq qiladi.
Bozor konteksti: bu AQSh fond bozori saylovdan keyin aksincha ko‘tarilgan kunda yuz berdi — Dow 1.569 punktga (+3,03%) ko‘tarilib, 53.356 ga yetdi, Nasdaq esa +1,44% ga o‘sdi. Qualcomm umumiy oqimga qarshi tushib ketdi. Kripto bozorida, buni yozayotganimda BTC taxminan $80.350 atrofida, tiklanishdan keyin hamon konsolidatsiyada.
Keyin kuzatadiganlarim: savdo yopilgandan keyingi tushish 5-noyabr kungi muntazam sessiyada ham davom etadimi; chip dizayni biznesi uchun prognoz qilingan 20–22% marja, 4-chorakdagi 24% ga nisbatan; va xotira narxlari — bosh direktor Cristiano Amon bu talab emas, taklif muammosi ekanini aytdi: “Talab bilan bog‘liq muammomiz yo‘q; bu taklif bilan bog‘liq muammo.”
Fikrim: vaziyat ikki qismga bo‘lingan. Telefon biznesi — hanuz eng yirigi — xotira xarajatlari oshgani va telefon ishlab chiqaruvchilari narxlarni ko‘targani sababli 26% ga pasayib, $5,14 milliardni tashkil etdi; bu kutilgan $5,21 milliarddan kam. Ammo avtomobilsozlik yo‘nalishi 89% ga o‘sib, $1,99 milliardga yetdi, ma’lumotlar markazi biznesi esa bu chorakda taxminan $650 million daromad keltirdi va 2027-moliyaviy yilda $5 milliardga yetishni maqsad qilgan. Bugun bozor muvaffaqiyatli diversifikatsiyani rag‘batlantirish o‘rniga, bosim ostidagi marjalarni jazolashni tanladi.
Sizningcha, bozor Qualcomm’ni haddan tashqari qattiq jazolayaptimi yoki marja prognozi hozircha chetda turish uchun asosli sababmi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz tadqiq qiling.
#Qualcomm #Daromadlar
Fakt: Qualcomm (QCOM) 2026-yil 4-noyabrda 4-moliyaviy chorak daromadlarini e’lon qildi (Reuters, CNBC): tuzatilgan daromad $10,44 milliard (yillik hisobda −7%) va tuzatilgan EPS $2,17, konsensusdagi $2,16 ga nisbatan — ozgina yuqori. Ammo dekabr choragi uchun prognoz: EPS $2,15–$2,35, o‘rta nuqtasi $2,25 bo‘lib, kutilgan $2,27 dan past. Aksiyalar muntazam savdo sessiyasida 5,33% ko‘tarilib, $173,19 da yopildi, keyin savdo yopilgandan keyingi savdolarda $160,25 gacha (−7,47%) tushdi. Asos bo‘yicha izoh: GAAP daromadi $10,32 milliard bo‘lib, yuqoridagi tuzatilgan ko‘rsatkichdan farq qiladi.
Bozor konteksti: bu AQSh fond bozori saylovdan keyin aksincha ko‘tarilgan kunda yuz berdi — Dow 1.569 punktga (+3,03%) ko‘tarilib, 53.356 ga yetdi, Nasdaq esa +1,44% ga o‘sdi. Qualcomm umumiy oqimga qarshi tushib ketdi. Kripto bozorida, buni yozayotganimda BTC taxminan $80.350 atrofida, tiklanishdan keyin hamon konsolidatsiyada.
Keyin kuzatadiganlarim: savdo yopilgandan keyingi tushish 5-noyabr kungi muntazam sessiyada ham davom etadimi; chip dizayni biznesi uchun prognoz qilingan 20–22% marja, 4-chorakdagi 24% ga nisbatan; va xotira narxlari — bosh direktor Cristiano Amon bu talab emas, taklif muammosi ekanini aytdi: “Talab bilan bog‘liq muammomiz yo‘q; bu taklif bilan bog‘liq muammo.”
Fikrim: vaziyat ikki qismga bo‘lingan. Telefon biznesi — hanuz eng yirigi — xotira xarajatlari oshgani va telefon ishlab chiqaruvchilari narxlarni ko‘targani sababli 26% ga pasayib, $5,14 milliardni tashkil etdi; bu kutilgan $5,21 milliarddan kam. Ammo avtomobilsozlik yo‘nalishi 89% ga o‘sib, $1,99 milliardga yetdi, ma’lumotlar markazi biznesi esa bu chorakda taxminan $650 million daromad keltirdi va 2027-moliyaviy yilda $5 milliardga yetishni maqsad qilgan. Bugun bozor muvaffaqiyatli diversifikatsiyani rag‘batlantirish o‘rniga, bosim ostidagi marjalarni jazolashni tanladi.
Sizningcha, bozor Qualcomm’ni haddan tashqari qattiq jazolayaptimi yoki marja prognozi hozircha chetda turish uchun asosli sababmi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz tadqiq qiling.
#Qualcomm #Daromadlar
29
·
--
AppLovin’ning 84% marjasi haqidagi sarlavha uning sof foyda marjasi degani emas. Daromadlar e’lon qilinishidan oldin Reddit’da ko‘tarilgan optimistik taxminlarda yorliqsiz marja o‘sish ehtimolining bir qismi sifatida keltirilgan edi; yangi natijalarni o‘qishda bu qisqa ifoda muhim.
2026-09-30 da tugagan chorakni qamrab olgan, 2026-11-04 sanasidagi daromadlar hisobotida AppLovin tuzatilgan EBITDA marjasi 84% va sof daromad marjasi 66% ekanini ma’lum qildi.
Tuzatilgan EBITDA foizlar, daromad solig‘i va aksiyalar bilan to‘lanadigan kompensatsiya kabi xarajatlarni qayta qo‘shadi. Hisob-kitoblarni solishtirish jadvalida chorak uchun aksiyalar bilan to‘lanadigan 84,2 million dollar kompensatsiya ko‘rsatilgan. Bu xarajatni ushbu ko‘rsatkichdan chiqarib tashlash uni yo‘q qilib yubormaydi.
Mening fikrimcha: AppLovin juda daromadli bo‘lishi mumkin, ammo yorliqsiz marja baribir noto‘g‘ri foyda ko‘rsatkichi bilan taqqoslashga olib kelishi mumkin. Sof daromadni taqqoslash uchun sof daromad va suyultirilgan aksiyaga to‘g‘ri keladigan foydadan (EPS) foydalaning. Tuzatilgan EBITDA’ni esa uning hisob-kitoblari bilan birga hamda boshqa kompaniya uchun ham aynan shu ko‘rsatkichdan foydalanib solishtiring.
$APP #Earnings #CryptoMarkets
AppLovin’ning 84% marjasi haqidagi sarlavha uning sof foyda marjasi degani emas. Daromadlar e’lon qilinishidan oldin Reddit’da ko‘tarilgan optimistik taxminlarda yorliqsiz marja o‘sish ehtimolining bir qismi sifatida keltirilgan edi; yangi natijalarni o‘qishda bu qisqa ifoda muhim.
2026-09-30 da tugagan chorakni qamrab olgan, 2026-11-04 sanasidagi daromadlar hisobotida AppLovin tuzatilgan EBITDA marjasi 84% va sof daromad marjasi 66% ekanini ma’lum qildi.
Tuzatilgan EBITDA foizlar, daromad solig‘i va aksiyalar bilan to‘lanadigan kompensatsiya kabi xarajatlarni qayta qo‘shadi. Hisob-kitoblarni solishtirish jadvalida chorak uchun aksiyalar bilan to‘lanadigan 84,2 million dollar kompensatsiya ko‘rsatilgan. Bu xarajatni ushbu ko‘rsatkichdan chiqarib tashlash uni yo‘q qilib yubormaydi.
Mening fikrimcha: AppLovin juda daromadli bo‘lishi mumkin, ammo yorliqsiz marja baribir noto‘g‘ri foyda ko‘rsatkichi bilan taqqoslashga olib kelishi mumkin. Sof daromadni taqqoslash uchun sof daromad va suyultirilgan aksiyaga to‘g‘ri keladigan foydadan (EPS) foydalaning. Tuzatilgan EBITDA’ni esa uning hisob-kitoblari bilan birga hamda boshqa kompaniya uchun ham aynan shu ko‘rsatkichdan foydalanib solishtiring.
$APP #Earnings #CryptoMarkets
2026-09-30 da tugagan chorakni qamrab olgan, 2026-11-04 sanasidagi daromadlar hisobotida AppLovin tuzatilgan EBITDA marjasi 84% va sof daromad marjasi 66% ekanini ma’lum qildi.
Tuzatilgan EBITDA foizlar, daromad solig‘i va aksiyalar bilan to‘lanadigan kompensatsiya kabi xarajatlarni qayta qo‘shadi. Hisob-kitoblarni solishtirish jadvalida chorak uchun aksiyalar bilan to‘lanadigan 84,2 million dollar kompensatsiya ko‘rsatilgan. Bu xarajatni ushbu ko‘rsatkichdan chiqarib tashlash uni yo‘q qilib yubormaydi.
Mening fikrimcha: AppLovin juda daromadli bo‘lishi mumkin, ammo yorliqsiz marja baribir noto‘g‘ri foyda ko‘rsatkichi bilan taqqoslashga olib kelishi mumkin. Sof daromadni taqqoslash uchun sof daromad va suyultirilgan aksiyaga to‘g‘ri keladigan foydadan (EPS) foydalaning. Tuzatilgan EBITDA’ni esa uning hisob-kitoblari bilan birga hamda boshqa kompaniya uchun ham aynan shu ko‘rsatkichdan foydalanib solishtiring.
$APP #Earnings #CryptoMarkets
161
·
--
Circle hozirgina noodatiy chorak haqida hisobot berdi: foydasi 17% ga oshdi, ammo asosiy daromad manbai zaiflashdi.
Faktlar: CRCL 2026-yil 3-chorak natijalarini 4-noyabr kuni e’lon qildi (Circle’ning rasmiy hisoboti): jami daromad va zaxira daromadi $865 millionni tashkil etdi, bu o‘tgan yilga nisbatan 17% ko‘p; davom etayotgan faoliyatdan sof foyda $226 million (+5%); tuzatilgan EBITDA $317 million (+85%); tuzatilgan EPS 84 sent bo‘lib, kutilgan 37 sentdan ancha yuqori (CoinDesk). Bu raqamlar ortida esa boshqa manzara bor: zaxira daromadi zaxiralar rentabelligi 61 bazis punktga pasaygani sababli 8% ga kamayib, $658 millionni tashkil etdi, boshqa daromad esa 627% ga oshib, $207 millionga yetdi — shundan $182 millioni ARC tokenining oldindan sotilishidan tushdi. Muomaladagi USDC’ning o‘rtacha miqdori $73,3 milliard (+8%), USDC’ning on-chain hajmi $13,9 trillion (+49%) bo‘ldi. Circle Payments Network’ning yillik hajmi $41,3 milliardga yetdi — o‘tgan yilgidan 15,2 baravar ko‘p; ro‘yxatdan o‘tgan muassasalar soni 205 taga yetdi. Davr oxirida USDC bozor ulushi 27% ni tashkil etdi; $10 dan ortiq mablag‘ saqlaydigan hamyonlar soni 7,3 millionga (+16%) yetdi. Circle, shuningdek, $9,1 million restrukturizatsiya xarajati bilan ishchi kuchining 5% ini qisqartirdi.
Bozor konteksti: bu so‘nggi haftada stablecoin’lar taklifi qisqarib, taxminan $296 milliardga tushgani bilan keskin farq qiladi — Circle foydalanish o‘sishi hisobiga kengaymoqda, bozor hajmi kattalashgani hisobiga emas. BTC esa bugun kechqurun ham $78.500 atrofida.
Mening fikrimcha: asosiy savol — bu daromadning sifati. Bir martalik token savdosiga tayangan o‘sishning salmog‘i takroriy zaxira daromadinikidan boshqacha, ammo USDC hajmining 49% ga oshgani va to‘lov tarmog‘ining 15 baravar o‘sganini shunchaki ko‘zbo‘yamachilik deb talqin qilish qiyin. Men buni eski daromad mexanizmi foiz stavkalari bosimi ostida qolgan, yangi mexanizmi esa endi ishga tushayotgan kompaniya sifatida ko‘ryapman.
Keyin nimani kuzataman: bugun kechqurun bo‘ladigan daromadlar bo‘yicha konferensiya qo‘ng‘irog‘idagi ohangni va bozor zaxira daromadi bosimidan ko‘ra hajm o‘sishini qadrlaydimi-yo‘qmi.
Sizningcha, ARC tokeni savdosi fundamental ko‘rsatkichlarni kuchaytiradimi yoki shunchaki chorak natijalarini yamaydimi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz tadqiq qiling (DYOR).
#Circle #Earnings #Stablecoin
Circle hozirgina noodatiy chorak haqida hisobot berdi: foydasi 17% ga oshdi, ammo asosiy daromad manbai zaiflashdi.
Faktlar: CRCL 2026-yil 3-chorak natijalarini 4-noyabr kuni e’lon qildi (Circle’ning rasmiy hisoboti): jami daromad va zaxira daromadi $865 millionni tashkil etdi, bu o‘tgan yilga nisbatan 17% ko‘p; davom etayotgan faoliyatdan sof foyda $226 million (+5%); tuzatilgan EBITDA $317 million (+85%); tuzatilgan EPS 84 sent bo‘lib, kutilgan 37 sentdan ancha yuqori (CoinDesk). Bu raqamlar ortida esa boshqa manzara bor: zaxira daromadi zaxiralar rentabelligi 61 bazis punktga pasaygani sababli 8% ga kamayib, $658 millionni tashkil etdi, boshqa daromad esa 627% ga oshib, $207 millionga yetdi — shundan $182 millioni ARC tokenining oldindan sotilishidan tushdi. Muomaladagi USDC’ning o‘rtacha miqdori $73,3 milliard (+8%), USDC’ning on-chain hajmi $13,9 trillion (+49%) bo‘ldi. Circle Payments Network’ning yillik hajmi $41,3 milliardga yetdi — o‘tgan yilgidan 15,2 baravar ko‘p; ro‘yxatdan o‘tgan muassasalar soni 205 taga yetdi. Davr oxirida USDC bozor ulushi 27% ni tashkil etdi; $10 dan ortiq mablag‘ saqlaydigan hamyonlar soni 7,3 millionga (+16%) yetdi. Circle, shuningdek, $9,1 million restrukturizatsiya xarajati bilan ishchi kuchining 5% ini qisqartirdi.
Bozor konteksti: bu so‘nggi haftada stablecoin’lar taklifi qisqarib, taxminan $296 milliardga tushgani bilan keskin farq qiladi — Circle foydalanish o‘sishi hisobiga kengaymoqda, bozor hajmi kattalashgani hisobiga emas. BTC esa bugun kechqurun ham $78.500 atrofida.
Mening fikrimcha: asosiy savol — bu daromadning sifati. Bir martalik token savdosiga tayangan o‘sishning salmog‘i takroriy zaxira daromadinikidan boshqacha, ammo USDC hajmining 49% ga oshgani va to‘lov tarmog‘ining 15 baravar o‘sganini shunchaki ko‘zbo‘yamachilik deb talqin qilish qiyin. Men buni eski daromad mexanizmi foiz stavkalari bosimi ostida qolgan, yangi mexanizmi esa endi ishga tushayotgan kompaniya sifatida ko‘ryapman.
Keyin nimani kuzataman: bugun kechqurun bo‘ladigan daromadlar bo‘yicha konferensiya qo‘ng‘irog‘idagi ohangni va bozor zaxira daromadi bosimidan ko‘ra hajm o‘sishini qadrlaydimi-yo‘qmi.
Sizningcha, ARC tokeni savdosi fundamental ko‘rsatkichlarni kuchaytiradimi yoki shunchaki chorak natijalarini yamaydimi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz tadqiq qiling (DYOR).
#Circle #Earnings #Stablecoin
Faktlar: CRCL 2026-yil 3-chorak natijalarini 4-noyabr kuni e’lon qildi (Circle’ning rasmiy hisoboti): jami daromad va zaxira daromadi $865 millionni tashkil etdi, bu o‘tgan yilga nisbatan 17% ko‘p; davom etayotgan faoliyatdan sof foyda $226 million (+5%); tuzatilgan EBITDA $317 million (+85%); tuzatilgan EPS 84 sent bo‘lib, kutilgan 37 sentdan ancha yuqori (CoinDesk). Bu raqamlar ortida esa boshqa manzara bor: zaxira daromadi zaxiralar rentabelligi 61 bazis punktga pasaygani sababli 8% ga kamayib, $658 millionni tashkil etdi, boshqa daromad esa 627% ga oshib, $207 millionga yetdi — shundan $182 millioni ARC tokenining oldindan sotilishidan tushdi. Muomaladagi USDC’ning o‘rtacha miqdori $73,3 milliard (+8%), USDC’ning on-chain hajmi $13,9 trillion (+49%) bo‘ldi. Circle Payments Network’ning yillik hajmi $41,3 milliardga yetdi — o‘tgan yilgidan 15,2 baravar ko‘p; ro‘yxatdan o‘tgan muassasalar soni 205 taga yetdi. Davr oxirida USDC bozor ulushi 27% ni tashkil etdi; $10 dan ortiq mablag‘ saqlaydigan hamyonlar soni 7,3 millionga (+16%) yetdi. Circle, shuningdek, $9,1 million restrukturizatsiya xarajati bilan ishchi kuchining 5% ini qisqartirdi.
Bozor konteksti: bu so‘nggi haftada stablecoin’lar taklifi qisqarib, taxminan $296 milliardga tushgani bilan keskin farq qiladi — Circle foydalanish o‘sishi hisobiga kengaymoqda, bozor hajmi kattalashgani hisobiga emas. BTC esa bugun kechqurun ham $78.500 atrofida.
Mening fikrimcha: asosiy savol — bu daromadning sifati. Bir martalik token savdosiga tayangan o‘sishning salmog‘i takroriy zaxira daromadinikidan boshqacha, ammo USDC hajmining 49% ga oshgani va to‘lov tarmog‘ining 15 baravar o‘sganini shunchaki ko‘zbo‘yamachilik deb talqin qilish qiyin. Men buni eski daromad mexanizmi foiz stavkalari bosimi ostida qolgan, yangi mexanizmi esa endi ishga tushayotgan kompaniya sifatida ko‘ryapman.
Keyin nimani kuzataman: bugun kechqurun bo‘ladigan daromadlar bo‘yicha konferensiya qo‘ng‘irog‘idagi ohangni va bozor zaxira daromadi bosimidan ko‘ra hajm o‘sishini qadrlaydimi-yo‘qmi.
Sizningcha, ARC tokeni savdosi fundamental ko‘rsatkichlarni kuchaytiradimi yoki shunchaki chorak natijalarini yamaydimi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz tadqiq qiling (DYOR).
#Circle #Earnings #Stablecoin
132

·
--
🚀 $USDC EPS XODIMLAR 5% GA QISQARTIRILGAN PAYTDA KUTILGANIDAN IKKI BARAVAR YUQORI 🟢
Circle hozirgina 3-chorak uchun har bir aksiya daromadini (EPS) $0.84 deb e’lon qildi — bu kutilmalarni ikki baravar pasaytirib, xarajatlarni qisqartirish mexanizmi jadal ishlayotganini yaqqol ko‘rsatdi 📊
Xodimlar sonining 5% ga qisqartirilishi unchalik katta bo‘lmagandek tuyulishi mumkin, ammo kripto olamida bu strategik likvidlik chorasi bo‘lib, keyingi mahsulot yangilanishlari to‘lqini yoki ehtimoliy xaridlar uchun mablag‘ bo‘shatadi 🌊
Balans hisoboti yengil nafas olayotganini kuzating – bu kattaroq harakat oldidan sukunat yoki shunchaki vaqtinchalik yechim bo‘lishi mumkin.
💬 Circle’ning keyingi qadami haqida qanday fikrdasiz?
⚠️ Bu moliyaviy maslahat emas. Har doim tavakkalchiliklaringizni boshqaring. 🛡️
🏷️ #USDC #Earnings #CostOptimization #CryptoNews
🔥 💎
🚀 $USDC EPS XODIMLAR 5% GA QISQARTIRILGAN PAYTDA KUTILGANIDAN IKKI BARAVAR YUQORI 🟢
Circle hozirgina 3-chorak uchun har bir aksiya daromadini (EPS) $0.84 deb e’lon qildi — bu kutilmalarni ikki baravar pasaytirib, xarajatlarni qisqartirish mexanizmi jadal ishlayotganini yaqqol ko‘rsatdi 📊
Xodimlar sonining 5% ga qisqartirilishi unchalik katta bo‘lmagandek tuyulishi mumkin, ammo kripto olamida bu strategik likvidlik chorasi bo‘lib, keyingi mahsulot yangilanishlari to‘lqini yoki ehtimoliy xaridlar uchun mablag‘ bo‘shatadi 🌊
Balans hisoboti yengil nafas olayotganini kuzating – bu kattaroq harakat oldidan sukunat yoki shunchaki vaqtinchalik yechim bo‘lishi mumkin.
💬 Circle’ning keyingi qadami haqida qanday fikrdasiz?
⚠️ Bu moliyaviy maslahat emas. Har doim tavakkalchiliklaringizni boshqaring. 🛡️
🏷️ #USDC #Earnings #CostOptimization #CryptoNews
🔥 💎
Circle hozirgina 3-chorak uchun har bir aksiya daromadini (EPS) $0.84 deb e’lon qildi — bu kutilmalarni ikki baravar pasaytirib, xarajatlarni qisqartirish mexanizmi jadal ishlayotganini yaqqol ko‘rsatdi 📊
Xodimlar sonining 5% ga qisqartirilishi unchalik katta bo‘lmagandek tuyulishi mumkin, ammo kripto olamida bu strategik likvidlik chorasi bo‘lib, keyingi mahsulot yangilanishlari to‘lqini yoki ehtimoliy xaridlar uchun mablag‘ bo‘shatadi 🌊
Balans hisoboti yengil nafas olayotganini kuzating – bu kattaroq harakat oldidan sukunat yoki shunchaki vaqtinchalik yechim bo‘lishi mumkin.
💬 Circle’ning keyingi qadami haqida qanday fikrdasiz?
⚠️ Bu moliyaviy maslahat emas. Har doim tavakkalchiliklaringizni boshqaring. 🛡️
🏷️ #USDC #Earnings #CostOptimization #CryptoNews
🔥 💎
13
·
--
Har bir aksiya uchun $11,17 zarar ko‘rgan aksiya ikki xonali foizga ko‘tarildi — bu ayni paytda bozor nimani qadrlayotgani haqida hikoya qiladi.
Faktlar: FISV 2026-yil 3-noyabr, seshanba kuni Q3 natijalarini e’lon qildi (Zacks, Stocktwits, Motley Fool): tuzatilgan aksiya boshiga foyda $1,75 bo‘lib, $1,72 lik konsensusdan yuqori chiqdi, tuzatilgan daromad esa $4,85 milliardni tashkil etib, ~$4,84 milliardlik kutilmadan salgina oshdi. Boshqa tomondan, GAAP hisobida kompaniya naqd pul bilan bog‘liq bo‘lmagan $6,45 milliardlik gudvill qadrsizlanishi xarajati sababli har bir aksiya uchun $11,17 zarar ko‘rdi, tuzatilgan operatsion marja esa o‘tgan yilgi 37% dan 31,2% gacha qisqardi. Organik daromad o‘zgarmadi: Merchant Solutions −2%, Financial Solutions +2%. Aksiyani ko‘tarib yuborgan omillar: Project Elevate doirasidagi tejamkorlik maqsadi $500 milliondan $1 milliardga ikki baravar oshirildi, 2026-yil uchun $7,20–$7,40 foyda prognozi tasdiqlandi va shu chorakda $500 millionlik aksiyalarni qayta sotib olish rejalashtirildi. Seshanba kuni FISV taxminan 12–13% ga ko‘tarildi.
Bozor konteksti: bu o‘sish o‘sha kungi texnologiya aksiyalari tiklanishidan ancha yuqori bo‘ldi (Nasdaq +0,83%, S&P 500 +0,36%) — va shu kuni pasaygan SHOP aksiyasiga qarama-qarshi yo‘nalishda harakatlandi. Demak, bu shunchaki indekslar oqimiga ergashish emas.
Mening fikrimcha: bu yerda bozor o‘sishdan ko‘ra aniqlikni — o‘lchab bo‘ladigan tejamkorlikni, o‘z kuchida qolgan prognozni va aksiyadorlarga qaytarilayotgan naqd pulni — yuqoriroq baholayapti. Ammo GAAP bo‘yicha zarar va marjaning qisqarishi shuni eslatadi: bu samaradorlikni oshirish, o‘sishning qaytishi emas. Yalpi to‘lovlar hajmi $75 milliardga (+11%, gateway konversiyasini hisobga olmaganda) yetgan Clover esa kuzatishga eng arziydigan yo‘nalishdir.
Keyin nimalarni kuzataman: Merchant Solutions Q4 da chindan ham yaxshilanadimi, $1 milliardlik tejamkorlik amalga oshadimi va $7,20–$7,40 prognoziga erishiladimi.
Sizningcha, o‘sish emas, samaradorlik hisobiga yuzaga kelgan bunday ralliy keyingi hisobotgacha davom eta oladimi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz ham tadqiq qiling.
#SahamUSA #Daromadlar
Har bir aksiya uchun $11,17 zarar ko‘rgan aksiya ikki xonali foizga ko‘tarildi — bu ayni paytda bozor nimani qadrlayotgani haqida hikoya qiladi.
Faktlar: FISV 2026-yil 3-noyabr, seshanba kuni Q3 natijalarini e’lon qildi (Zacks, Stocktwits, Motley Fool): tuzatilgan aksiya boshiga foyda $1,75 bo‘lib, $1,72 lik konsensusdan yuqori chiqdi, tuzatilgan daromad esa $4,85 milliardni tashkil etib, ~$4,84 milliardlik kutilmadan salgina oshdi. Boshqa tomondan, GAAP hisobida kompaniya naqd pul bilan bog‘liq bo‘lmagan $6,45 milliardlik gudvill qadrsizlanishi xarajati sababli har bir aksiya uchun $11,17 zarar ko‘rdi, tuzatilgan operatsion marja esa o‘tgan yilgi 37% dan 31,2% gacha qisqardi. Organik daromad o‘zgarmadi: Merchant Solutions −2%, Financial Solutions +2%. Aksiyani ko‘tarib yuborgan omillar: Project Elevate doirasidagi tejamkorlik maqsadi $500 milliondan $1 milliardga ikki baravar oshirildi, 2026-yil uchun $7,20–$7,40 foyda prognozi tasdiqlandi va shu chorakda $500 millionlik aksiyalarni qayta sotib olish rejalashtirildi. Seshanba kuni FISV taxminan 12–13% ga ko‘tarildi.
Bozor konteksti: bu o‘sish o‘sha kungi texnologiya aksiyalari tiklanishidan ancha yuqori bo‘ldi (Nasdaq +0,83%, S&P 500 +0,36%) — va shu kuni pasaygan SHOP aksiyasiga qarama-qarshi yo‘nalishda harakatlandi. Demak, bu shunchaki indekslar oqimiga ergashish emas.
Mening fikrimcha: bu yerda bozor o‘sishdan ko‘ra aniqlikni — o‘lchab bo‘ladigan tejamkorlikni, o‘z kuchida qolgan prognozni va aksiyadorlarga qaytarilayotgan naqd pulni — yuqoriroq baholayapti. Ammo GAAP bo‘yicha zarar va marjaning qisqarishi shuni eslatadi: bu samaradorlikni oshirish, o‘sishning qaytishi emas. Yalpi to‘lovlar hajmi $75 milliardga (+11%, gateway konversiyasini hisobga olmaganda) yetgan Clover esa kuzatishga eng arziydigan yo‘nalishdir.
Keyin nimalarni kuzataman: Merchant Solutions Q4 da chindan ham yaxshilanadimi, $1 milliardlik tejamkorlik amalga oshadimi va $7,20–$7,40 prognoziga erishiladimi.
Sizningcha, o‘sish emas, samaradorlik hisobiga yuzaga kelgan bunday ralliy keyingi hisobotgacha davom eta oladimi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz ham tadqiq qiling.
#SahamUSA #Daromadlar
Faktlar: FISV 2026-yil 3-noyabr, seshanba kuni Q3 natijalarini e’lon qildi (Zacks, Stocktwits, Motley Fool): tuzatilgan aksiya boshiga foyda $1,75 bo‘lib, $1,72 lik konsensusdan yuqori chiqdi, tuzatilgan daromad esa $4,85 milliardni tashkil etib, ~$4,84 milliardlik kutilmadan salgina oshdi. Boshqa tomondan, GAAP hisobida kompaniya naqd pul bilan bog‘liq bo‘lmagan $6,45 milliardlik gudvill qadrsizlanishi xarajati sababli har bir aksiya uchun $11,17 zarar ko‘rdi, tuzatilgan operatsion marja esa o‘tgan yilgi 37% dan 31,2% gacha qisqardi. Organik daromad o‘zgarmadi: Merchant Solutions −2%, Financial Solutions +2%. Aksiyani ko‘tarib yuborgan omillar: Project Elevate doirasidagi tejamkorlik maqsadi $500 milliondan $1 milliardga ikki baravar oshirildi, 2026-yil uchun $7,20–$7,40 foyda prognozi tasdiqlandi va shu chorakda $500 millionlik aksiyalarni qayta sotib olish rejalashtirildi. Seshanba kuni FISV taxminan 12–13% ga ko‘tarildi.
Bozor konteksti: bu o‘sish o‘sha kungi texnologiya aksiyalari tiklanishidan ancha yuqori bo‘ldi (Nasdaq +0,83%, S&P 500 +0,36%) — va shu kuni pasaygan SHOP aksiyasiga qarama-qarshi yo‘nalishda harakatlandi. Demak, bu shunchaki indekslar oqimiga ergashish emas.
Mening fikrimcha: bu yerda bozor o‘sishdan ko‘ra aniqlikni — o‘lchab bo‘ladigan tejamkorlikni, o‘z kuchida qolgan prognozni va aksiyadorlarga qaytarilayotgan naqd pulni — yuqoriroq baholayapti. Ammo GAAP bo‘yicha zarar va marjaning qisqarishi shuni eslatadi: bu samaradorlikni oshirish, o‘sishning qaytishi emas. Yalpi to‘lovlar hajmi $75 milliardga (+11%, gateway konversiyasini hisobga olmaganda) yetgan Clover esa kuzatishga eng arziydigan yo‘nalishdir.
Keyin nimalarni kuzataman: Merchant Solutions Q4 da chindan ham yaxshilanadimi, $1 milliardlik tejamkorlik amalga oshadimi va $7,20–$7,40 prognoziga erishiladimi.
Sizningcha, o‘sish emas, samaradorlik hisobiga yuzaga kelgan bunday ralliy keyingi hisobotgacha davom eta oladimi?
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz ham tadqiq qiling.
#SahamUSA #Daromadlar
FISVUS+0,63%
SHOP+4,11%
140
·
--
Daromad 32% ga oshdi, ammo aksiyalari baribir jazolandi — Shopify 2022-yildan beri ilk bor daromad bo‘yicha prognozdan past natija ko‘rsatdi.
Faktlar: AQSh vaqti bilan seshanba kuni ertalab (3-noyabr) e’lon qilingan 2026-yil 3-chorak natijalari: daromad 3,74 milliard dollarni tashkil etdi, bu o‘tgan yilga nisbatan 32% ko‘p, ammo 3,75 milliard dollarlik konsensus prognozidan biroz past. Bozor e’tiborini tortgan jihatlar: GMV 119,15 milliard dollar (+29%) bo‘lib, 120,08 milliard dollarlik kutilmadan past chiqdi; obuna daromadi esa 836 million dollarni tashkil etib, taxminan 850 million dollarlik prognozdan kam bo‘ldi. Kuchli jihatlar ham saqlanib qoldi: merchant solutions 2,91 milliard dollar (+35%), operatsion foyda 66% ga oshib 568 million dollarga yetdi, erkin pul oqimi 816 million dollar va marjasi 22% bo‘ldi, tuzatilgan EPS esa 0,49 dollar bilan kutilmadan yuqori chiqdi. 4-chorak prognozi: daromad yilma-yil 30% ning quyi qismida o‘sishi kutilmoqda. SHOP aksiyalari premarket savdolarida qariyb 19% ga tushib ketdi va seshanba kungi savdoni taxminan 7% pasayish bilan yakunladi.
Bozor konteksti: texnologiya sektori qayta ko‘tarilayotgan paytda SHOP pasaydi — S&P 500 0,36% ga ko‘tarilib 7.568,92 ga, Nasdaq esa 0,83% ga oshib 25.372,01 ga yetdi; texnologiya sektori +1,31%, yarimo‘tkazgichlar +2,5% o‘sdi, Dow esa 0,38% ga tushdi. Makroiqtisodiy fon: AQShdagi JOLTS bo‘sh ish o‘rinlari soni 7,52 million bo‘lib, 7,13 millionlik kutilmadan yuqori chiqdi va 10 yillik obligatsiyalar daromadliligini taxminan 4,95% gacha ko‘tardi.
Kuzatib borayotganim: 4-chorak prognozida o‘sish yana tezlashishiga ishora yo‘qligi bozorni tinchlantirish uchun yetarlimi va GMV o‘sishi 29% dan yana tezlashadimi — Shopify’ning o‘sish hikoyasi aynan shu yerda sinovdan o‘tadi.
Mening fikrimcha: bu yerda jazolanayotgan narsa biznesning o‘zi emas, balki unga nisbatan kutilmalar — natija konsensusdan atigi 0,3% past bo‘ldi, ammo baholanish shubha ostida bo‘lgan bozorda kichikgina tafovut ham katta tuzatishga sabab bo‘lishi mumkin. Kripto uchun saboq: hozir riskka moyillik tanlab namoyon bo‘lyapti — AI bo‘yicha prognozdan yuqori natijalar olqishlanadi, kichikgina kamomad esa foyda va pul oqimi qanchalik yaxshi bo‘lishidan qat’i nazar jazolanadi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlanish olib boring (DYOR).
Sizningcha, SHOP’dagi bu tuzatish bozor bo‘rttirib yuborgan imkoniyatmi yoki elektron tijorat o‘sishi sekinlashayotganining haqiqiy belgisimI?
#Shopify #Earnings #AQShAksiyalari
Daromad 32% ga oshdi, ammo aksiyalari baribir jazolandi — Shopify 2022-yildan beri ilk bor daromad bo‘yicha prognozdan past natija ko‘rsatdi.
Faktlar: AQSh vaqti bilan seshanba kuni ertalab (3-noyabr) e’lon qilingan 2026-yil 3-chorak natijalari: daromad 3,74 milliard dollarni tashkil etdi, bu o‘tgan yilga nisbatan 32% ko‘p, ammo 3,75 milliard dollarlik konsensus prognozidan biroz past. Bozor e’tiborini tortgan jihatlar: GMV 119,15 milliard dollar (+29%) bo‘lib, 120,08 milliard dollarlik kutilmadan past chiqdi; obuna daromadi esa 836 million dollarni tashkil etib, taxminan 850 million dollarlik prognozdan kam bo‘ldi. Kuchli jihatlar ham saqlanib qoldi: merchant solutions 2,91 milliard dollar (+35%), operatsion foyda 66% ga oshib 568 million dollarga yetdi, erkin pul oqimi 816 million dollar va marjasi 22% bo‘ldi, tuzatilgan EPS esa 0,49 dollar bilan kutilmadan yuqori chiqdi. 4-chorak prognozi: daromad yilma-yil 30% ning quyi qismida o‘sishi kutilmoqda. SHOP aksiyalari premarket savdolarida qariyb 19% ga tushib ketdi va seshanba kungi savdoni taxminan 7% pasayish bilan yakunladi.
Bozor konteksti: texnologiya sektori qayta ko‘tarilayotgan paytda SHOP pasaydi — S&P 500 0,36% ga ko‘tarilib 7.568,92 ga, Nasdaq esa 0,83% ga oshib 25.372,01 ga yetdi; texnologiya sektori +1,31%, yarimo‘tkazgichlar +2,5% o‘sdi, Dow esa 0,38% ga tushdi. Makroiqtisodiy fon: AQShdagi JOLTS bo‘sh ish o‘rinlari soni 7,52 million bo‘lib, 7,13 millionlik kutilmadan yuqori chiqdi va 10 yillik obligatsiyalar daromadliligini taxminan 4,95% gacha ko‘tardi.
Kuzatib borayotganim: 4-chorak prognozida o‘sish yana tezlashishiga ishora yo‘qligi bozorni tinchlantirish uchun yetarlimi va GMV o‘sishi 29% dan yana tezlashadimi — Shopify’ning o‘sish hikoyasi aynan shu yerda sinovdan o‘tadi.
Mening fikrimcha: bu yerda jazolanayotgan narsa biznesning o‘zi emas, balki unga nisbatan kutilmalar — natija konsensusdan atigi 0,3% past bo‘ldi, ammo baholanish shubha ostida bo‘lgan bozorda kichikgina tafovut ham katta tuzatishga sabab bo‘lishi mumkin. Kripto uchun saboq: hozir riskka moyillik tanlab namoyon bo‘lyapti — AI bo‘yicha prognozdan yuqori natijalar olqishlanadi, kichikgina kamomad esa foyda va pul oqimi qanchalik yaxshi bo‘lishidan qat’i nazar jazolanadi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlanish olib boring (DYOR).
Sizningcha, SHOP’dagi bu tuzatish bozor bo‘rttirib yuborgan imkoniyatmi yoki elektron tijorat o‘sishi sekinlashayotganining haqiqiy belgisimI?
#Shopify #Earnings #AQShAksiyalari
Faktlar: AQSh vaqti bilan seshanba kuni ertalab (3-noyabr) e’lon qilingan 2026-yil 3-chorak natijalari: daromad 3,74 milliard dollarni tashkil etdi, bu o‘tgan yilga nisbatan 32% ko‘p, ammo 3,75 milliard dollarlik konsensus prognozidan biroz past. Bozor e’tiborini tortgan jihatlar: GMV 119,15 milliard dollar (+29%) bo‘lib, 120,08 milliard dollarlik kutilmadan past chiqdi; obuna daromadi esa 836 million dollarni tashkil etib, taxminan 850 million dollarlik prognozdan kam bo‘ldi. Kuchli jihatlar ham saqlanib qoldi: merchant solutions 2,91 milliard dollar (+35%), operatsion foyda 66% ga oshib 568 million dollarga yetdi, erkin pul oqimi 816 million dollar va marjasi 22% bo‘ldi, tuzatilgan EPS esa 0,49 dollar bilan kutilmadan yuqori chiqdi. 4-chorak prognozi: daromad yilma-yil 30% ning quyi qismida o‘sishi kutilmoqda. SHOP aksiyalari premarket savdolarida qariyb 19% ga tushib ketdi va seshanba kungi savdoni taxminan 7% pasayish bilan yakunladi.
Bozor konteksti: texnologiya sektori qayta ko‘tarilayotgan paytda SHOP pasaydi — S&P 500 0,36% ga ko‘tarilib 7.568,92 ga, Nasdaq esa 0,83% ga oshib 25.372,01 ga yetdi; texnologiya sektori +1,31%, yarimo‘tkazgichlar +2,5% o‘sdi, Dow esa 0,38% ga tushdi. Makroiqtisodiy fon: AQShdagi JOLTS bo‘sh ish o‘rinlari soni 7,52 million bo‘lib, 7,13 millionlik kutilmadan yuqori chiqdi va 10 yillik obligatsiyalar daromadliligini taxminan 4,95% gacha ko‘tardi.
Kuzatib borayotganim: 4-chorak prognozida o‘sish yana tezlashishiga ishora yo‘qligi bozorni tinchlantirish uchun yetarlimi va GMV o‘sishi 29% dan yana tezlashadimi — Shopify’ning o‘sish hikoyasi aynan shu yerda sinovdan o‘tadi.
Mening fikrimcha: bu yerda jazolanayotgan narsa biznesning o‘zi emas, balki unga nisbatan kutilmalar — natija konsensusdan atigi 0,3% past bo‘ldi, ammo baholanish shubha ostida bo‘lgan bozorda kichikgina tafovut ham katta tuzatishga sabab bo‘lishi mumkin. Kripto uchun saboq: hozir riskka moyillik tanlab namoyon bo‘lyapti — AI bo‘yicha prognozdan yuqori natijalar olqishlanadi, kichikgina kamomad esa foyda va pul oqimi qanchalik yaxshi bo‘lishidan qat’i nazar jazolanadi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlanish olib boring (DYOR).
Sizningcha, SHOP’dagi bu tuzatish bozor bo‘rttirib yuborgan imkoniyatmi yoki elektron tijorat o‘sishi sekinlashayotganining haqiqiy belgisimI?
#Shopify #Earnings #AQShAksiyalari
126

Hisobot e’lon qilinishidan oldingi pozitsiyalanish AMDni diqqat markaziga olib chiqmoqda.
AMD savdo sessiyasi yakunlangach hisobot e’lon qilishi kutilmoqda. Natijalar oldidan investorlar pozitsiyalarini shakllantirgani sababli aksiyalar 2.72% ga ko‘tarilib, $479.70 ga yetdi. E’tibor endigina yakunlangan chorakka emas, balki rahbariyatning sun’iy intellekt tezlatkichlariga bo‘lgan talab va ma’lumotlar markazlari o‘sish istiqbollari haqidagi fikrlariga qaratiladi.
{spot}(AMDBUSDT)
{stock_us}(AMD.US)
Intel aksiyalarining yaqindagi reaksiyasi Q4 bo‘yicha prognozlar narx o‘zgarishiga qanchalik kuchli ta’sir qilishini ko‘rsatdi. Investorlar AMDning mijozlar buyurtmalari, ta’minotdagi cheklovlar, yalpi foyda marjasi va yirik bulutli xizmat ko‘rsatuvchi kompaniyalar xarajatlarni faol oshirishda davom etayotgani haqidagi izohlarini kuzatadi. Kuchli prognozlar chiplar bozorining umumiy holatini barqarorlashtirishi mumkin; ehtiyotkorroq qarash esa sun’iy intellekt infratuzilmasini rivojlantirish borasidagi xavotirlarni kuchaytiradi.
$AMDB $AMD.US $NVDAB #CoinVahini #AMD #AIChips #Earnings
Hisobot e’lon qilinishidan oldingi pozitsiyalanish AMDni diqqat markaziga olib chiqmoqda.
AMD savdo sessiyasi yakunlangach hisobot e’lon qilishi kutilmoqda. Natijalar oldidan investorlar pozitsiyalarini shakllantirgani sababli aksiyalar 2.72% ga ko‘tarilib, $479.70 ga yetdi. E’tibor endigina yakunlangan chorakka emas, balki rahbariyatning sun’iy intellekt tezlatkichlariga bo‘lgan talab va ma’lumotlar markazlari o‘sish istiqbollari haqidagi fikrlariga qaratiladi.
Intel aksiyalarining yaqindagi reaksiyasi Q4 bo‘yicha prognozlar narx o‘zgarishiga qanchalik kuchli ta’sir qilishini ko‘rsatdi. Investorlar AMDning mijozlar buyurtmalari, ta’minotdagi cheklovlar, yalpi foyda marjasi va yirik bulutli xizmat ko‘rsatuvchi kompaniyalar xarajatlarni faol oshirishda davom etayotgani haqidagi izohlarini kuzatadi. Kuchli prognozlar chiplar bozorining umumiy holatini barqarorlashtirishi mumkin; ehtiyotkorroq qarash esa sun’iy intellekt infratuzilmasini rivojlantirish borasidagi xavotirlarni kuchaytiradi.
$AMDB $AMD.US $NVDAB #CoinVahini #AMD #AIChips #Earnings
AMD savdo sessiyasi yakunlangach hisobot e’lon qilishi kutilmoqda. Natijalar oldidan investorlar pozitsiyalarini shakllantirgani sababli aksiyalar 2.72% ga ko‘tarilib, $479.70 ga yetdi. E’tibor endigina yakunlangan chorakka emas, balki rahbariyatning sun’iy intellekt tezlatkichlariga bo‘lgan talab va ma’lumotlar markazlari o‘sish istiqbollari haqidagi fikrlariga qaratiladi.
Intel aksiyalarining yaqindagi reaksiyasi Q4 bo‘yicha prognozlar narx o‘zgarishiga qanchalik kuchli ta’sir qilishini ko‘rsatdi. Investorlar AMDning mijozlar buyurtmalari, ta’minotdagi cheklovlar, yalpi foyda marjasi va yirik bulutli xizmat ko‘rsatuvchi kompaniyalar xarajatlarni faol oshirishda davom etayotgani haqidagi izohlarini kuzatadi. Kuchli prognozlar chiplar bozorining umumiy holatini barqarorlashtirishi mumkin; ehtiyotkorroq qarash esa sun’iy intellekt infratuzilmasini rivojlantirish borasidagi xavotirlarni kuchaytiradi.
$AMDB $AMD.US $NVDAB #CoinVahini #AMD #AIChips #Earnings
9
Kuchli natijalar aksiyalar bahosining qayta ko‘rib chiqilishiga to‘sqinlik qilmadi🍎👇
Apple kutilganidan yaxshiroq moliyaviy yilning to‘rtinchi choragini qayd etdi: daromad 12% ga oshib, 114.48 milliard dollarga, har bir aksiya uchun daromad esa 14% ga ko‘tarilib, 2.10 dollarga yetdi — har ikkisi ham prognozlardan yuqori bo‘ldi. Kuchli ko‘rsatkichlarga qaramay, aksiyalar qariyb 4% ga tushib, 324.79 dollarni tashkil etdi.
{spot}(AAPLBUSDT)
{stock_us}(AAPL.US)
Bosim rahbariyatning xizmatlar yo‘nalishidagi o‘sish sekinlashishi va xotira chiplariga ketadigan xarajatlar oshishi haqidagi prognozidan kelib chiqdi. Bu yil boshidan beri aksiyalar 25% ga ko‘tarilib, kompaniya bahosini kelgusi daromadning 35 baravaridan yuqoriga olib chiqqanidan keyin yuz berdi. Apple sun’iy intellekt infratuzilmasiga katta mablag‘ sarflash o‘rniga, hanuz sezilarli erkin pul oqimini yaratmoqda. Biroq bozor foyda marjalari va talab yuqori bahoni oqlashini aniqroq isbotlashni talab qilmoqda. Bayram mavsumidagi iPhone savdosi va xizmatlar yo‘nalishidagi o‘sish sur’ati navbatdagi sinov bo‘ladi.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
Kuchli natijalar aksiyalar bahosining qayta ko‘rib chiqilishiga to‘sqinlik qilmadi🍎👇
Apple kutilganidan yaxshiroq moliyaviy yilning to‘rtinchi choragini qayd etdi: daromad 12% ga oshib, 114.48 milliard dollarga, har bir aksiya uchun daromad esa 14% ga ko‘tarilib, 2.10 dollarga yetdi — har ikkisi ham prognozlardan yuqori bo‘ldi. Kuchli ko‘rsatkichlarga qaramay, aksiyalar qariyb 4% ga tushib, 324.79 dollarni tashkil etdi.
Bosim rahbariyatning xizmatlar yo‘nalishidagi o‘sish sekinlashishi va xotira chiplariga ketadigan xarajatlar oshishi haqidagi prognozidan kelib chiqdi. Bu yil boshidan beri aksiyalar 25% ga ko‘tarilib, kompaniya bahosini kelgusi daromadning 35 baravaridan yuqoriga olib chiqqanidan keyin yuz berdi. Apple sun’iy intellekt infratuzilmasiga katta mablag‘ sarflash o‘rniga, hanuz sezilarli erkin pul oqimini yaratmoqda. Biroq bozor foyda marjalari va talab yuqori bahoni oqlashini aniqroq isbotlashni talab qilmoqda. Bayram mavsumidagi iPhone savdosi va xizmatlar yo‘nalishidagi o‘sish sur’ati navbatdagi sinov bo‘ladi.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
Apple kutilganidan yaxshiroq moliyaviy yilning to‘rtinchi choragini qayd etdi: daromad 12% ga oshib, 114.48 milliard dollarga, har bir aksiya uchun daromad esa 14% ga ko‘tarilib, 2.10 dollarga yetdi — har ikkisi ham prognozlardan yuqori bo‘ldi. Kuchli ko‘rsatkichlarga qaramay, aksiyalar qariyb 4% ga tushib, 324.79 dollarni tashkil etdi.
Bosim rahbariyatning xizmatlar yo‘nalishidagi o‘sish sekinlashishi va xotira chiplariga ketadigan xarajatlar oshishi haqidagi prognozidan kelib chiqdi. Bu yil boshidan beri aksiyalar 25% ga ko‘tarilib, kompaniya bahosini kelgusi daromadning 35 baravaridan yuqoriga olib chiqqanidan keyin yuz berdi. Apple sun’iy intellekt infratuzilmasiga katta mablag‘ sarflash o‘rniga, hanuz sezilarli erkin pul oqimini yaratmoqda. Biroq bozor foyda marjalari va talab yuqori bahoni oqlashini aniqroq isbotlashni talab qilmoqda. Bayram mavsumidagi iPhone savdosi va xizmatlar yo‘nalishidagi o‘sish sur’ati navbatdagi sinov bo‘ladi.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
AAPLUS-0,04%
AAPLB+0,21%
36
Kuchli moliyaviy natijalarga qaramay, texnologiya aksiyalari qiymatiga tuzatishlar kiritilishi davom etmoqda:
* Savdo oldi narxlar harakati: Seshanba kuni savdo boshlanishidan oldingi savdolarda Apple aksiyalari 4,65% ga tushib, 322,60 dollarga yetdi.
* Moliyaviy natijalar: Bu pasayish kompaniya moliyaviy yilning to‘rtinchi choragida 114,48 milliard dollar daromad va har bir aksiya uchun 2,10 dollar foyda (EPS) haqida hisobot berganiga qaramay yuz berdi. Bu ikkala ko‘rsatkich ham prognozlardan yuqori bo‘ldi.
* Bozor omillari: Investorlar xotira komponentlari narxi oshishi haqidagi ogohlantirishlarni Apple’ning sun’iy intellekt va pul oqimi istiqbollariga oid ijobiy qarashlar bilan solishtirib baholadilar.
{spot}(AAPLBUSDT)
{stock_us}(AAPL.US)
Aksiya investorlari, bozor tahlilchilari va texnologiya sohasi ishtirokchilari uchun apparat vositalari qiymatini baholashda komponentlar narxiga bosim bilan bir qatorda sun’iy intellekt bo‘yicha ko‘rsatmalarni ham kuzatib borish muhimligicha qolmoqda.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
Kuchli moliyaviy natijalarga qaramay, texnologiya aksiyalari qiymatiga tuzatishlar kiritilishi davom etmoqda:
* Savdo oldi narxlar harakati: Seshanba kuni savdo boshlanishidan oldingi savdolarda Apple aksiyalari 4,65% ga tushib, 322,60 dollarga yetdi.
* Moliyaviy natijalar: Bu pasayish kompaniya moliyaviy yilning to‘rtinchi choragida 114,48 milliard dollar daromad va har bir aksiya uchun 2,10 dollar foyda (EPS) haqida hisobot berganiga qaramay yuz berdi. Bu ikkala ko‘rsatkich ham prognozlardan yuqori bo‘ldi.
* Bozor omillari: Investorlar xotira komponentlari narxi oshishi haqidagi ogohlantirishlarni Apple’ning sun’iy intellekt va pul oqimi istiqbollariga oid ijobiy qarashlar bilan solishtirib baholadilar.
Aksiya investorlari, bozor tahlilchilari va texnologiya sohasi ishtirokchilari uchun apparat vositalari qiymatini baholashda komponentlar narxiga bosim bilan bir qatorda sun’iy intellekt bo‘yicha ko‘rsatmalarni ham kuzatib borish muhimligicha qolmoqda.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
* Savdo oldi narxlar harakati: Seshanba kuni savdo boshlanishidan oldingi savdolarda Apple aksiyalari 4,65% ga tushib, 322,60 dollarga yetdi.
* Moliyaviy natijalar: Bu pasayish kompaniya moliyaviy yilning to‘rtinchi choragida 114,48 milliard dollar daromad va har bir aksiya uchun 2,10 dollar foyda (EPS) haqida hisobot berganiga qaramay yuz berdi. Bu ikkala ko‘rsatkich ham prognozlardan yuqori bo‘ldi.
* Bozor omillari: Investorlar xotira komponentlari narxi oshishi haqidagi ogohlantirishlarni Apple’ning sun’iy intellekt va pul oqimi istiqbollariga oid ijobiy qarashlar bilan solishtirib baholadilar.
Aksiya investorlari, bozor tahlilchilari va texnologiya sohasi ishtirokchilari uchun apparat vositalari qiymatini baholashda komponentlar narxiga bosim bilan bir qatorda sun’iy intellekt bo‘yicha ko‘rsatmalarni ham kuzatib borish muhimligicha qolmoqda.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
AAPLUS-0,04%
AAPLB+0,21%
14
·
--
#Palantir2MilliardDollarDaromadda3FoizgaPasaydi
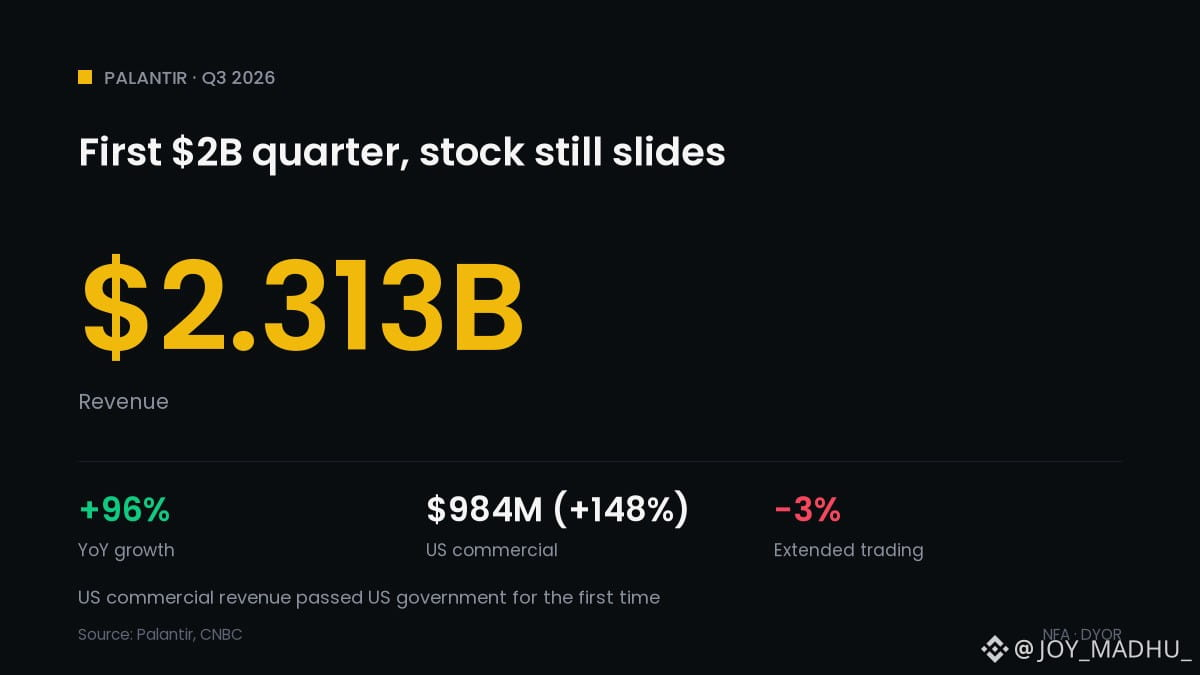
🧠 Palantir ilk bor chorakda 2 mlrd dollar daromad oldi, ammo aksiyalari pasayishda davom etdi
📊 Daromad 2,313 mlrd dollarni tashkil etdi — o‘tgan yilga nisbatan 96% ko‘p; kutilgan ko‘rsatkich taxminan 2,18 mlrd dollar edi
💵 Tuzatilgan EPS 0,44 dollar — kutilgan 0,41 dollarga nisbatan; sof foyda 1,13 mlrd dollar
🇺🇸 AQShdagi tijorat daromadi 984 mln dollarni tashkil etdi, 148% o‘sdi va ilk bor AQSh hukumatidan tushgan daromaddan (953 mln dollar) oshdi
📈 Yil yakuni bo‘yicha daromad o‘sishi prognozi 91% gacha ko‘tarildi
📉 CNBC xabariga ko‘ra, aksiyalar 178,44 dollarda yopilgandan so‘ng, birja yopilgandan keyingi savdolarda taxminan 3% pasaydi
Kripto uchun bu nimani anglatadi: Natijalar kutilganidan ancha yaxshi bo‘lsa ham, birja yopilgandan keyin aksiyalar ko‘tarilmadi. Bu investorlar yuqori baholangan AI kompaniyalaridan ko‘proq natija kutayotganini ko‘rsatadi. Bunday kayfiyat Nasdaq va ko‘pincha shu yo‘nalishni kuzatib kelgan $BTC uchun ham ta’sirli bo‘lishi mumkin. Bu shunchaki kontekst, prognoz emas.
Kuchli natijalarmi yoki narxga allaqachon kiritilgan yuqori bahomi? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #Palantir2MilliardDollarDaromadda3FoizgaPasaydi
#Palantir2MilliardDollarDaromadda3FoizgaPasaydi
🧠 Palantir ilk bor chorakda 2 mlrd dollar daromad oldi, ammo aksiyalari pasayishda davom etdi
📊 Daromad 2,313 mlrd dollarni tashkil etdi — o‘tgan yilga nisbatan 96% ko‘p; kutilgan ko‘rsatkich taxminan 2,18 mlrd dollar edi
💵 Tuzatilgan EPS 0,44 dollar — kutilgan 0,41 dollarga nisbatan; sof foyda 1,13 mlrd dollar
🇺🇸 AQShdagi tijorat daromadi 984 mln dollarni tashkil etdi, 148% o‘sdi va ilk bor AQSh hukumatidan tushgan daromaddan (953 mln dollar) oshdi
📈 Yil yakuni bo‘yicha daromad o‘sishi prognozi 91% gacha ko‘tarildi
📉 CNBC xabariga ko‘ra, aksiyalar 178,44 dollarda yopilgandan so‘ng, birja yopilgandan keyingi savdolarda taxminan 3% pasaydi
Kripto uchun bu nimani anglatadi: Natijalar kutilganidan ancha yaxshi bo‘lsa ham, birja yopilgandan keyin aksiyalar ko‘tarilmadi. Bu investorlar yuqori baholangan AI kompaniyalaridan ko‘proq natija kutayotganini ko‘rsatadi. Bunday kayfiyat Nasdaq va ko‘pincha shu yo‘nalishni kuzatib kelgan $BTC uchun ham ta’sirli bo‘lishi mumkin. Bu shunchaki kontekst, prognoz emas.
Kuchli natijalarmi yoki narxga allaqachon kiritilgan yuqori bahomi? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #Palantir2MilliardDollarDaromadda3FoizgaPasaydi
🧠 Palantir ilk bor chorakda 2 mlrd dollar daromad oldi, ammo aksiyalari pasayishda davom etdi
📊 Daromad 2,313 mlrd dollarni tashkil etdi — o‘tgan yilga nisbatan 96% ko‘p; kutilgan ko‘rsatkich taxminan 2,18 mlrd dollar edi
💵 Tuzatilgan EPS 0,44 dollar — kutilgan 0,41 dollarga nisbatan; sof foyda 1,13 mlrd dollar
🇺🇸 AQShdagi tijorat daromadi 984 mln dollarni tashkil etdi, 148% o‘sdi va ilk bor AQSh hukumatidan tushgan daromaddan (953 mln dollar) oshdi
📈 Yil yakuni bo‘yicha daromad o‘sishi prognozi 91% gacha ko‘tarildi
📉 CNBC xabariga ko‘ra, aksiyalar 178,44 dollarda yopilgandan so‘ng, birja yopilgandan keyingi savdolarda taxminan 3% pasaydi
Kripto uchun bu nimani anglatadi: Natijalar kutilganidan ancha yaxshi bo‘lsa ham, birja yopilgandan keyin aksiyalar ko‘tarilmadi. Bu investorlar yuqori baholangan AI kompaniyalaridan ko‘proq natija kutayotganini ko‘rsatadi. Bunday kayfiyat Nasdaq va ko‘pincha shu yo‘nalishni kuzatib kelgan $BTC uchun ham ta’sirli bo‘lishi mumkin. Bu shunchaki kontekst, prognoz emas.
Kuchli natijalarmi yoki narxga allaqachon kiritilgan yuqori bahomi? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #Palantir2MilliardDollarDaromadda3FoizgaPasaydi
2
·
--
Palantir daromadini deyarli ikki baravar oshirdi — ammo bozor e’tiborini sekinlashgan bir ko‘rsatkichga qaratdi.
Faktlar: 2026-yil 3-chorak hisoboti (AQSh vaqti bilan 2-noyabr, dushanba oqshomida e’lon qilingan): daromad $2,313 milliardni tashkil etdi — o‘tgan yilga nisbatan 96% ko‘p va $2,18 milliardlik kutilmadan yuqori; tuzatilgan EPS $0,44, kutilma esa $0,41 edi (LSEG ma’lumotlari, CNBC va boshqa bir qancha OAV keltirgan). AQShdagi tijoriy daromad $984 millionga (+148%) yetib, ilk bor AQSh hukumati daromadi — $953 milliondan (+96%) oshdi. 2026-yil uchun prognoz $8,150–8,158 milliarddan $8,530–8,534 milliardga ko‘tarildi, 4-chorak prognozi esa $2,649–2,653 milliard etib belgilandi. Bozor e’tibor qaratgan jihat: yangi shartnomalarning umumiy qiymati atigi $2,92 milliard (+6% yiliga) bo‘ldi — bu 2-chorakdagi +49% o‘sishdan ancha sekin. PLTR aksiyalari dushanba kungi asosiy savdo sessiyasida allaqachon 3,13% pasayib, $178,34 ga tushgan edi.
Bozor manzarasi: S&P 500 0,51% pasayib, 7.541,40 ga, Nasdaq esa 1,07% pasayib, 25.164,32 ga tushdi. Dow esa aksincha 0,41% ko‘tarildi — bu texnologiya va sun’iy intellektdan chiqib ketish jarayonini ko‘rsatadi. Texnologiya sektori 2,66% ga, yarimo‘tkazgichlar indeksi esa 3,37% ga pasaydi.
Men kuzatayotgan jihatlar: seshanba kuni asosiy savdo sessiyasi ochilganda savdodan keyingi dastlabki reaksiya saqlanib qoladimi va 4-chorakda shartnomalar qiymatining o‘sishi yana tezlashadimi — chunki bugungi daromadning katta qismi avval tuzilgan va hozir bajarilayotgan shartnomalardan kelgan.
Mening fikrimcha: bu hisobot korporativ sun’iy intellektga talab haqiqiy ekanini isbotlaydi, ammo bozor endi shartnomalar zaxirasi yangilanayotganiga dalil talab qilmoqda: yangi shartnomalar daromad o‘sishiga yetib olishi kerak, aks holda buning og‘irligini baholanish zimmasiga oladi. Kripto uchun esa xuddi shu tavakkalchilikka moyillik muhim — sun’iy intellekt aksiyalari kutilganidan yaxshi natija ko‘rsatgani bilan, bozor sun’iy intellekt xarajatlarini moliyalashtirish masalasini so‘roq ostiga qo‘yayotgan paytda bu avtomatik ravishda olqishlanmaydi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlaning (DYOR).
Sizningcha, PLTR kelajagini ko‘proq nima belgilaydi: oshirilgan prognozmi yoki yangi shartnomalar o‘sishining sekinlashishimi?
#Palantir #Earnings #AQShAksiyalari
Palantir daromadini deyarli ikki baravar oshirdi — ammo bozor e’tiborini sekinlashgan bir ko‘rsatkichga qaratdi.
Faktlar: 2026-yil 3-chorak hisoboti (AQSh vaqti bilan 2-noyabr, dushanba oqshomida e’lon qilingan): daromad $2,313 milliardni tashkil etdi — o‘tgan yilga nisbatan 96% ko‘p va $2,18 milliardlik kutilmadan yuqori; tuzatilgan EPS $0,44, kutilma esa $0,41 edi (LSEG ma’lumotlari, CNBC va boshqa bir qancha OAV keltirgan). AQShdagi tijoriy daromad $984 millionga (+148%) yetib, ilk bor AQSh hukumati daromadi — $953 milliondan (+96%) oshdi. 2026-yil uchun prognoz $8,150–8,158 milliarddan $8,530–8,534 milliardga ko‘tarildi, 4-chorak prognozi esa $2,649–2,653 milliard etib belgilandi. Bozor e’tibor qaratgan jihat: yangi shartnomalarning umumiy qiymati atigi $2,92 milliard (+6% yiliga) bo‘ldi — bu 2-chorakdagi +49% o‘sishdan ancha sekin. PLTR aksiyalari dushanba kungi asosiy savdo sessiyasida allaqachon 3,13% pasayib, $178,34 ga tushgan edi.
Bozor manzarasi: S&P 500 0,51% pasayib, 7.541,40 ga, Nasdaq esa 1,07% pasayib, 25.164,32 ga tushdi. Dow esa aksincha 0,41% ko‘tarildi — bu texnologiya va sun’iy intellektdan chiqib ketish jarayonini ko‘rsatadi. Texnologiya sektori 2,66% ga, yarimo‘tkazgichlar indeksi esa 3,37% ga pasaydi.
Men kuzatayotgan jihatlar: seshanba kuni asosiy savdo sessiyasi ochilganda savdodan keyingi dastlabki reaksiya saqlanib qoladimi va 4-chorakda shartnomalar qiymatining o‘sishi yana tezlashadimi — chunki bugungi daromadning katta qismi avval tuzilgan va hozir bajarilayotgan shartnomalardan kelgan.
Mening fikrimcha: bu hisobot korporativ sun’iy intellektga talab haqiqiy ekanini isbotlaydi, ammo bozor endi shartnomalar zaxirasi yangilanayotganiga dalil talab qilmoqda: yangi shartnomalar daromad o‘sishiga yetib olishi kerak, aks holda buning og‘irligini baholanish zimmasiga oladi. Kripto uchun esa xuddi shu tavakkalchilikka moyillik muhim — sun’iy intellekt aksiyalari kutilganidan yaxshi natija ko‘rsatgani bilan, bozor sun’iy intellekt xarajatlarini moliyalashtirish masalasini so‘roq ostiga qo‘yayotgan paytda bu avtomatik ravishda olqishlanmaydi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlaning (DYOR).
Sizningcha, PLTR kelajagini ko‘proq nima belgilaydi: oshirilgan prognozmi yoki yangi shartnomalar o‘sishining sekinlashishimi?
#Palantir #Earnings #AQShAksiyalari
Faktlar: 2026-yil 3-chorak hisoboti (AQSh vaqti bilan 2-noyabr, dushanba oqshomida e’lon qilingan): daromad $2,313 milliardni tashkil etdi — o‘tgan yilga nisbatan 96% ko‘p va $2,18 milliardlik kutilmadan yuqori; tuzatilgan EPS $0,44, kutilma esa $0,41 edi (LSEG ma’lumotlari, CNBC va boshqa bir qancha OAV keltirgan). AQShdagi tijoriy daromad $984 millionga (+148%) yetib, ilk bor AQSh hukumati daromadi — $953 milliondan (+96%) oshdi. 2026-yil uchun prognoz $8,150–8,158 milliarddan $8,530–8,534 milliardga ko‘tarildi, 4-chorak prognozi esa $2,649–2,653 milliard etib belgilandi. Bozor e’tibor qaratgan jihat: yangi shartnomalarning umumiy qiymati atigi $2,92 milliard (+6% yiliga) bo‘ldi — bu 2-chorakdagi +49% o‘sishdan ancha sekin. PLTR aksiyalari dushanba kungi asosiy savdo sessiyasida allaqachon 3,13% pasayib, $178,34 ga tushgan edi.
Bozor manzarasi: S&P 500 0,51% pasayib, 7.541,40 ga, Nasdaq esa 1,07% pasayib, 25.164,32 ga tushdi. Dow esa aksincha 0,41% ko‘tarildi — bu texnologiya va sun’iy intellektdan chiqib ketish jarayonini ko‘rsatadi. Texnologiya sektori 2,66% ga, yarimo‘tkazgichlar indeksi esa 3,37% ga pasaydi.
Men kuzatayotgan jihatlar: seshanba kuni asosiy savdo sessiyasi ochilganda savdodan keyingi dastlabki reaksiya saqlanib qoladimi va 4-chorakda shartnomalar qiymatining o‘sishi yana tezlashadimi — chunki bugungi daromadning katta qismi avval tuzilgan va hozir bajarilayotgan shartnomalardan kelgan.
Mening fikrimcha: bu hisobot korporativ sun’iy intellektga talab haqiqiy ekanini isbotlaydi, ammo bozor endi shartnomalar zaxirasi yangilanayotganiga dalil talab qilmoqda: yangi shartnomalar daromad o‘sishiga yetib olishi kerak, aks holda buning og‘irligini baholanish zimmasiga oladi. Kripto uchun esa xuddi shu tavakkalchilikka moyillik muhim — sun’iy intellekt aksiyalari kutilganidan yaxshi natija ko‘rsatgani bilan, bozor sun’iy intellekt xarajatlarini moliyalashtirish masalasini so‘roq ostiga qo‘yayotgan paytda bu avtomatik ravishda olqishlanmaydi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlaning (DYOR).
Sizningcha, PLTR kelajagini ko‘proq nima belgilaydi: oshirilgan prognozmi yoki yangi shartnomalar o‘sishining sekinlashishimi?
#Palantir #Earnings #AQShAksiyalari
110
·
--
Apple kutilmalardan yuqori natija ko‘rsatdi — ammo aksiyalari biroz pasaydi. Bozor olqishlamagan natija.
Faktlar: 2026-moliyaviy yilning 4-choragi (AQShda 2-noyabr oqshomida e’lon qilindi): daromad $114,48 milliard, kutilgan $113,39 milliardga nisbatan; EPS $2,10, kutilgan $1,99 ga nisbatan (Reuters, LSEG ma’lumotlari). iPhone daromadi $57,58 milliard, kutilgan $56,54 milliardga nisbatan — iPhone 18 Pro tufayli sentabrda yakunlangan chorak uchun rekord. Services daromadi $31,57 milliard — eng yuqori ko‘rsatkich. Mac daromadi $10,79 milliard, kutilgan $9,61 milliardga nisbatan. Zaif tomonlar: iPad daromadi $6,23 milliard, kutilgan $6,70 milliardga nisbatan; taqiladigan qurilmalar daromadi $8,30 milliard, kutilgan $9,06 milliardga nisbatan. Marja 47,9%, kutilgan 47,5% ga nisbatan, ammo taxminan 1 foiz punktlik o‘sish tariflar qaytarilgani hisobiga. To‘liq yil bo‘yicha: $479 milliard — rekord. Birjadagi savdolardan keyin aksiyalar taxminan 1% pasaydi. Bu 1-sentabrda Tim Kuk o‘rnini egallagan bosh direktor Jon Ternusning ilk hisoboti.
Kontekst: hisobot AQShdagi saylov oqshomida va RBA qarori (taxminan 07:30 WIB) hamda juma kungi AQSh bandlik ma’lumotlari oldidan e’lon qilindi — bozor o‘tgan natijalarni olqishlashdan ko‘ra xatarlarni hisobga olmoqda.
Kuzatadiganlarim: bugun ertalab boshlanadigan daromadlar bo‘yicha qo‘ng‘iroqda bayon qilinadigan bayram mavsumidagi chorak prognozi va iPhone Duo ta’minotidagi cheklovlar.
Fikrimcha: yaxshi natija iPhone va narxlar hisobiga ta’minlandi, keng qamrovli tiklanish hisobiga emas — bozor esa o‘tgan natijalardan ko‘ra kelajak kutilmalarini baholaydi. Kripto uchun muhim jihat — tavakkalchilikka moyillik: hatto bunday yirik kompaniyaning aksiyalari ham yaxshi natijaga qaramay olqishlanmadi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlanish olib boring.
Sizningcha, AAPL taqdirini ko‘proq nima belgilaydi: bayram mavsumidagi chorak prognozimi yoki Duo ta’minotidagi cheklovlarmi?
#Apple #Earnings #SahamUSA
Apple kutilmalardan yuqori natija ko‘rsatdi — ammo aksiyalari biroz pasaydi. Bozor olqishlamagan natija.
Faktlar: 2026-moliyaviy yilning 4-choragi (AQShda 2-noyabr oqshomida e’lon qilindi): daromad $114,48 milliard, kutilgan $113,39 milliardga nisbatan; EPS $2,10, kutilgan $1,99 ga nisbatan (Reuters, LSEG ma’lumotlari). iPhone daromadi $57,58 milliard, kutilgan $56,54 milliardga nisbatan — iPhone 18 Pro tufayli sentabrda yakunlangan chorak uchun rekord. Services daromadi $31,57 milliard — eng yuqori ko‘rsatkich. Mac daromadi $10,79 milliard, kutilgan $9,61 milliardga nisbatan. Zaif tomonlar: iPad daromadi $6,23 milliard, kutilgan $6,70 milliardga nisbatan; taqiladigan qurilmalar daromadi $8,30 milliard, kutilgan $9,06 milliardga nisbatan. Marja 47,9%, kutilgan 47,5% ga nisbatan, ammo taxminan 1 foiz punktlik o‘sish tariflar qaytarilgani hisobiga. To‘liq yil bo‘yicha: $479 milliard — rekord. Birjadagi savdolardan keyin aksiyalar taxminan 1% pasaydi. Bu 1-sentabrda Tim Kuk o‘rnini egallagan bosh direktor Jon Ternusning ilk hisoboti.
Kontekst: hisobot AQShdagi saylov oqshomida va RBA qarori (taxminan 07:30 WIB) hamda juma kungi AQSh bandlik ma’lumotlari oldidan e’lon qilindi — bozor o‘tgan natijalarni olqishlashdan ko‘ra xatarlarni hisobga olmoqda.
Kuzatadiganlarim: bugun ertalab boshlanadigan daromadlar bo‘yicha qo‘ng‘iroqda bayon qilinadigan bayram mavsumidagi chorak prognozi va iPhone Duo ta’minotidagi cheklovlar.
Fikrimcha: yaxshi natija iPhone va narxlar hisobiga ta’minlandi, keng qamrovli tiklanish hisobiga emas — bozor esa o‘tgan natijalardan ko‘ra kelajak kutilmalarini baholaydi. Kripto uchun muhim jihat — tavakkalchilikka moyillik: hatto bunday yirik kompaniyaning aksiyalari ham yaxshi natijaga qaramay olqishlanmadi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlanish olib boring.
Sizningcha, AAPL taqdirini ko‘proq nima belgilaydi: bayram mavsumidagi chorak prognozimi yoki Duo ta’minotidagi cheklovlarmi?
#Apple #Earnings #SahamUSA
Faktlar: 2026-moliyaviy yilning 4-choragi (AQShda 2-noyabr oqshomida e’lon qilindi): daromad $114,48 milliard, kutilgan $113,39 milliardga nisbatan; EPS $2,10, kutilgan $1,99 ga nisbatan (Reuters, LSEG ma’lumotlari). iPhone daromadi $57,58 milliard, kutilgan $56,54 milliardga nisbatan — iPhone 18 Pro tufayli sentabrda yakunlangan chorak uchun rekord. Services daromadi $31,57 milliard — eng yuqori ko‘rsatkich. Mac daromadi $10,79 milliard, kutilgan $9,61 milliardga nisbatan. Zaif tomonlar: iPad daromadi $6,23 milliard, kutilgan $6,70 milliardga nisbatan; taqiladigan qurilmalar daromadi $8,30 milliard, kutilgan $9,06 milliardga nisbatan. Marja 47,9%, kutilgan 47,5% ga nisbatan, ammo taxminan 1 foiz punktlik o‘sish tariflar qaytarilgani hisobiga. To‘liq yil bo‘yicha: $479 milliard — rekord. Birjadagi savdolardan keyin aksiyalar taxminan 1% pasaydi. Bu 1-sentabrda Tim Kuk o‘rnini egallagan bosh direktor Jon Ternusning ilk hisoboti.
Kontekst: hisobot AQShdagi saylov oqshomida va RBA qarori (taxminan 07:30 WIB) hamda juma kungi AQSh bandlik ma’lumotlari oldidan e’lon qilindi — bozor o‘tgan natijalarni olqishlashdan ko‘ra xatarlarni hisobga olmoqda.
Kuzatadiganlarim: bugun ertalab boshlanadigan daromadlar bo‘yicha qo‘ng‘iroqda bayon qilinadigan bayram mavsumidagi chorak prognozi va iPhone Duo ta’minotidagi cheklovlar.
Fikrimcha: yaxshi natija iPhone va narxlar hisobiga ta’minlandi, keng qamrovli tiklanish hisobiga emas — bozor esa o‘tgan natijalardan ko‘ra kelajak kutilmalarini baholaydi. Kripto uchun muhim jihat — tavakkalchilikka moyillik: hatto bunday yirik kompaniyaning aksiyalari ham yaxshi natijaga qaramay olqishlanmadi.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz izlanish olib boring.
Sizningcha, AAPL taqdirini ko‘proq nima belgilaydi: bayram mavsumidagi chorak prognozimi yoki Duo ta’minotidagi cheklovlarmi?
#Apple #Earnings #SahamUSA
26
·
--
O‘suvchi
#AppleEarningsAhead-CanStockHitNewHigh
🚨 APPLE MOLIYAVIY NATIJALARI E’LON QILINISHI ARAFASIDA — AAPL YANGI TARIXIY MAKSIMUMGA ERISHA OLADIMI?
📊 Investorlar Apple’ning navbatdagi qadamini kuzatmoqda
Apple yana bir muhim moliyaviy hisobotini e’lon qilish arafasida. Investorlar AAPL’ni yangi tarixiy maksimumga olib chiqishi mumkin bo‘lgan kuchliroq o‘sish belgilarini izlamoqda.
🔎 Eng muhim jihatlar nimalar?
🍎 iPhone savdosi va iste’molchilar talabi.
🤖 Apple’ning sun’iy intellekt strategiyasidagi taraqqiyot.
📈 Moliyaviy natijalar va kelgusi davr prognozlari.
💡 Bozor nuqtayi nazari
Kuchli moliyaviy natijalar investorlar ishonchini oshirishi mumkin, ammo kutilmalardan yuqori natija qayd etilishi aksiyalar albatta ko‘tarilishini anglatmaydi. Agar ijobiy natijalar bozor narxlarida allaqachon hisobga olingan bo‘lsa, foydani qayd etish harakatlari o‘zgaruvchanlikni keltirib chiqarishi mumkin.
🎯 Xulosa
Apple’ning moliyaviy natijalari keyingi bozor harakati uchun muhim turtki bo‘lishi mumkin. Treyderlar yangi maksimumni muqarrar deb hisoblash o‘rniga, kompaniyaning kelgusi davr prognozlari, qarshilik darajalari va bozor munosabatini kuzatishlari kerak.
Asosiy savol — Apple o‘sishi bozor kutilmalaridan yuqori bo‘la oladimi?
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
{future}(ARIAUSDT)
{future}(LYNUSDT)
{spot}(APPBUSDT)
#AppleEarningsAhead-CanStockHitNewHigh
🚨 APPLE MOLIYAVIY NATIJALARI E’LON QILINISHI ARAFASIDA — AAPL YANGI TARIXIY MAKSIMUMGA ERISHA OLADIMI?
📊 Investorlar Apple’ning navbatdagi qadamini kuzatmoqda
Apple yana bir muhim moliyaviy hisobotini e’lon qilish arafasida. Investorlar AAPL’ni yangi tarixiy maksimumga olib chiqishi mumkin bo‘lgan kuchliroq o‘sish belgilarini izlamoqda.
🔎 Eng muhim jihatlar nimalar?
🍎 iPhone savdosi va iste’molchilar talabi.
🤖 Apple’ning sun’iy intellekt strategiyasidagi taraqqiyot.
📈 Moliyaviy natijalar va kelgusi davr prognozlari.
💡 Bozor nuqtayi nazari
Kuchli moliyaviy natijalar investorlar ishonchini oshirishi mumkin, ammo kutilmalardan yuqori natija qayd etilishi aksiyalar albatta ko‘tarilishini anglatmaydi. Agar ijobiy natijalar bozor narxlarida allaqachon hisobga olingan bo‘lsa, foydani qayd etish harakatlari o‘zgaruvchanlikni keltirib chiqarishi mumkin.
🎯 Xulosa
Apple’ning moliyaviy natijalari keyingi bozor harakati uchun muhim turtki bo‘lishi mumkin. Treyderlar yangi maksimumni muqarrar deb hisoblash o‘rniga, kompaniyaning kelgusi davr prognozlari, qarshilik darajalari va bozor munosabatini kuzatishlari kerak.
Asosiy savol — Apple o‘sishi bozor kutilmalaridan yuqori bo‘la oladimi?
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
🚨 APPLE MOLIYAVIY NATIJALARI E’LON QILINISHI ARAFASIDA — AAPL YANGI TARIXIY MAKSIMUMGA ERISHA OLADIMI?
📊 Investorlar Apple’ning navbatdagi qadamini kuzatmoqda
Apple yana bir muhim moliyaviy hisobotini e’lon qilish arafasida. Investorlar AAPL’ni yangi tarixiy maksimumga olib chiqishi mumkin bo‘lgan kuchliroq o‘sish belgilarini izlamoqda.
🔎 Eng muhim jihatlar nimalar?
🍎 iPhone savdosi va iste’molchilar talabi.
🤖 Apple’ning sun’iy intellekt strategiyasidagi taraqqiyot.
📈 Moliyaviy natijalar va kelgusi davr prognozlari.
💡 Bozor nuqtayi nazari
Kuchli moliyaviy natijalar investorlar ishonchini oshirishi mumkin, ammo kutilmalardan yuqori natija qayd etilishi aksiyalar albatta ko‘tarilishini anglatmaydi. Agar ijobiy natijalar bozor narxlarida allaqachon hisobga olingan bo‘lsa, foydani qayd etish harakatlari o‘zgaruvchanlikni keltirib chiqarishi mumkin.
🎯 Xulosa
Apple’ning moliyaviy natijalari keyingi bozor harakati uchun muhim turtki bo‘lishi mumkin. Treyderlar yangi maksimumni muqarrar deb hisoblash o‘rniga, kompaniyaning kelgusi davr prognozlari, qarshilik darajalari va bozor munosabatini kuzatishlari kerak.
Asosiy savol — Apple o‘sishi bozor kutilmalaridan yuqori bo‘la oladimi?
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
21
·
--
Bugun savdolar yopilgach, Apple va Palantir hisobot beradi. $AAPL dan EPS taxminan $1,98 va tushum ~$113,2 mlrd (+yiliga 10%) bo‘lishi kutilmoqda, Loop Capital esa maqsadli narxni $370 dan $330 gacha pasaytirdi. $PLTR dan EPS $0,39–0,41 va tushum ~$2,18 mlrd (+yiliga 84%) bo‘lishi kutilmoqda, garchi aksiyalar bir oy ichida 2,5% yo‘qotgan bo‘lsa ham. Juma kungi sotuvlardan keyin bozor ikkala kompaniyadan ham AI trendini tasdiqlashni kutmoqda.
Hisobotni kim yaxshiroq topshiradi: Applemi yoki Palantirmi? 👇
#Earnings
Bugun savdolar yopilgach, Apple va Palantir hisobot beradi. $AAPL dan EPS taxminan $1,98 va tushum ~$113,2 mlrd (+yiliga 10%) bo‘lishi kutilmoqda, Loop Capital esa maqsadli narxni $370 dan $330 gacha pasaytirdi. $PLTR dan EPS $0,39–0,41 va tushum ~$2,18 mlrd (+yiliga 84%) bo‘lishi kutilmoqda, garchi aksiyalar bir oy ichida 2,5% yo‘qotgan bo‘lsa ham. Juma kungi sotuvlardan keyin bozor ikkala kompaniyadan ham AI trendini tasdiqlashni kutmoqda.
Hisobotni kim yaxshiroq topshiradi: Applemi yoki Palantirmi? 👇
#Earnings
Hisobotni kim yaxshiroq topshiradi: Applemi yoki Palantirmi? 👇
#Earnings
3
39

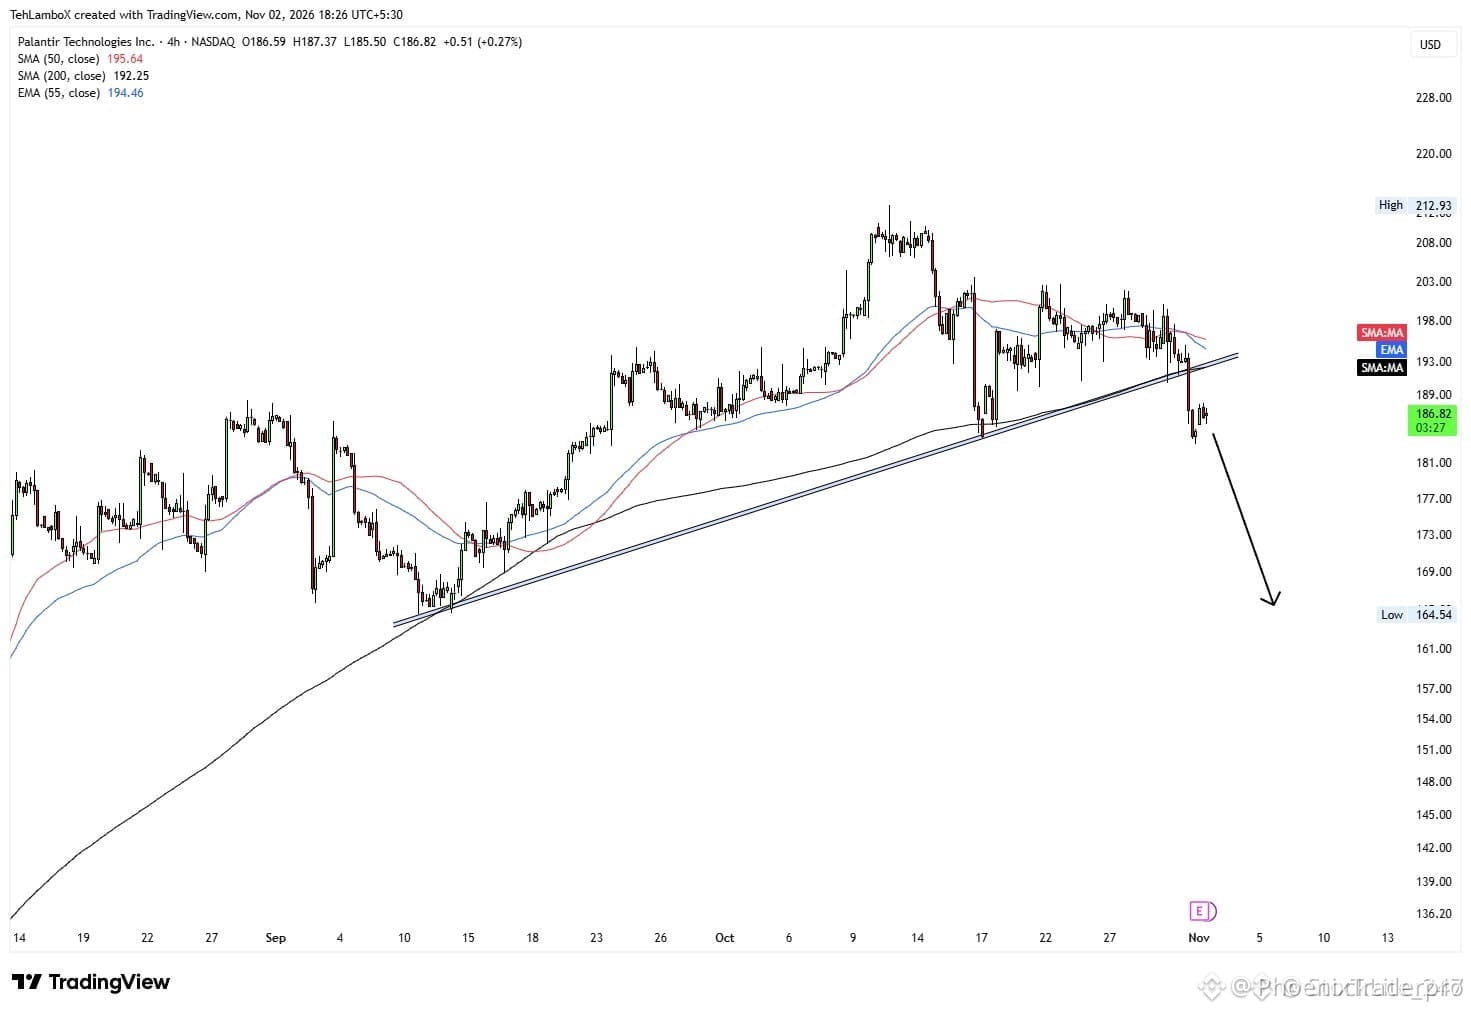
🚨 $PLTR ER oldidan H4 dagi qo‘llab-quvvatlash darajasidan pastga tushib ketdi 💥
📊 H4 grafikdagi barcha talab zonalari buzildi va daromadlar hisoboti yaqinlashar ekan, likvidlik kitlarga 🦈 o‘tdi. ⚡ Sotuvchilar vaziyatdan foydalanmoqda, orderlar kitobida esa qisqa pozitsiyalar bosimining yangi to‘lqini kuchayayotgani ko‘rinmoqda.
📌 O‘zgaruvchan qaytish va yana pasayish holatiga tayyor turing — tiklanish uchun daromadlar bo‘yicha kutilganidan yaxshi natija kabi kuchli turtki kerak, aks holda pasayish tendensiyasi yanada chuqurlashishi mumkin. 💡 Savdo hajmidagi keskin o‘sishlar va likvidlikning keyingi supurib olinishi kuzatib boring.
💬 Daromadlar bo‘yicha shu bo‘ron arafasida $PLTR bo‘yicha qanday pozitsiya olyapsiz? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim risklaringizni boshqaring. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
🚨 $PLTR ER oldidan H4 dagi qo‘llab-quvvatlash darajasidan pastga tushib ketdi 💥
📊 H4 grafikdagi barcha talab zonalari buzildi va daromadlar hisoboti yaqinlashar ekan, likvidlik kitlarga 🦈 o‘tdi. ⚡ Sotuvchilar vaziyatdan foydalanmoqda, orderlar kitobida esa qisqa pozitsiyalar bosimining yangi to‘lqini kuchayayotgani ko‘rinmoqda.
📌 O‘zgaruvchan qaytish va yana pasayish holatiga tayyor turing — tiklanish uchun daromadlar bo‘yicha kutilganidan yaxshi natija kabi kuchli turtki kerak, aks holda pasayish tendensiyasi yanada chuqurlashishi mumkin. 💡 Savdo hajmidagi keskin o‘sishlar va likvidlikning keyingi supurib olinishi kuzatib boring.
💬 Daromadlar bo‘yicha shu bo‘ron arafasida $PLTR bo‘yicha qanday pozitsiya olyapsiz? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim risklaringizni boshqaring. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
📊 H4 grafikdagi barcha talab zonalari buzildi va daromadlar hisoboti yaqinlashar ekan, likvidlik kitlarga 🦈 o‘tdi. ⚡ Sotuvchilar vaziyatdan foydalanmoqda, orderlar kitobida esa qisqa pozitsiyalar bosimining yangi to‘lqini kuchayayotgani ko‘rinmoqda.
📌 O‘zgaruvchan qaytish va yana pasayish holatiga tayyor turing — tiklanish uchun daromadlar bo‘yicha kutilganidan yaxshi natija kabi kuchli turtki kerak, aks holda pasayish tendensiyasi yanada chuqurlashishi mumkin. 💡 Savdo hajmidagi keskin o‘sishlar va likvidlikning keyingi supurib olinishi kuzatib boring.
💬 Daromadlar bo‘yicha shu bo‘ron arafasida $PLTR bo‘yicha qanday pozitsiya olyapsiz? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim risklaringizni boshqaring. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
8
🚨 APPLE SO‘NGGI OYLARDAGI ENG KATTA MOLIYAVIY SINOV OLDIDA. NATIJALAR KUTILGANDAN PAST BO‘LSA, AKSIYALAR KESKIN SOTILISHI MUMKIN.
$AAPL bugun kechqurun moliyaviy natijalarini e’lon qiladi, Wall Street esa kuchli ko‘rsatkichlarni kutmoqda.
Ammo bozor kutishlarni haddan tashqari yuqori qilib qo‘ygan bo‘lishi mumkin.
Investorlar quyidagilarga e’tibor berishi kerak:
Apple aksiyalari foydasining taxminan 40 baravari narxda savdo qilmoqda. Bunday baholanishda daromad hatto ozgina kutilganidan past bo‘lsa ham, keskin munosabatga sabab bo‘lishi mumkin.
Chiplar narxi keskin oshmoqda. iPhone xotirasini yangilash uchun chiplarning taxminiy narxi $15 dan $66 gacha ko‘tarildi va bu foyda marjasiga bosim o‘tkazmoqda.
Foydaning o‘sishi sekinlashmoqda. Tahlilchilar atigi 6% o‘sishni kutmoqda — bu so‘nggi olti chorakdagi eng past ko‘rsatkich bo‘lishi mumkin.
iPhone, Mac va iPad narxlarining oshishi iste’molchilar talabini ham sinovdan o‘tkazishi mumkin. Xaridorlar xaridni kamaytirsa, daromad bo‘yicha kutilmalar tezda bosim ostida qolishi mumkin.
Yana bir muhim jihat bor: ushbu hisobotda iPhone 18 sotuvlarining atigi 9 kuni aks etadi.
Shu sababli Apple’ning kelgusi davr bo‘yicha prognozi odatdagidan ham muhimroq.
Investorlar yangi bosh direktor sun’iy intellektga sarflanadigan mablag‘ni sezilarli oshirishga ishora qiladimi-yo‘qmi, shuni ham kuzatadi. Bu Apple’ning kelajakdagi xarajatlar tuzilmasini o‘zgartirishi mumkin.
WALL STREET KUTILMALARI:
Daromad: $113.4B (+11%) Aksiyaga to‘g‘ri keladigan foyda (EPS): $1.99 (+8%) iPhone daromadi: $56.5B (+15%) Xizmatlar daromadi: $31.6B (+10%)
Vaziyatning qiziq tomoni shundaki:
Opsionlar bozori moliyaviy natijalar e’lon qilingach, Apple aksiyalari taxminan 4% ga o‘zgarishini kutmoqda. Bu odatdagi natijalar e’lon qilingandagi o‘zgarishdan qariyb ikki baravar ko‘p.
Bu noaniqlik darajasi ancha yuqori ekanini ko‘rsatadi.
Kuchli hisobot va ijobiy prognoz aksiyalarning yana ko‘tarilishiga turtki berishi mumkin.
Ammo umidsizlikka soladigan natijalar, foyda marjasining qisqarishi yoki kelgusi davr uchun zaif prognoz keskin tuzatishga olib kelishi mumkin.
Bugungi hisobot faqat Apple’ning moliyaviy natijalari haqida emas. Gap dunyodagi eng qimmat iste’mol texnologiyalari gigantining yuqori baholanishini oqlay olish-olmasligi haqida.
Wall Street kutilmalarni belgilab bo‘ldi.
Endi Apple bu kutilmalarni oqlashi kerak.
$AAPL
#Apple #AAPL #StockMarket #Earnings #Investing
🚨 APPLE SO‘NGGI OYLARDAGI ENG KATTA MOLIYAVIY SINOV OLDIDA. NATIJALAR KUTILGANDAN PAST BO‘LSA, AKSIYALAR KESKIN SOTILISHI MUMKIN.
$AAPL bugun kechqurun moliyaviy natijalarini e’lon qiladi, Wall Street esa kuchli ko‘rsatkichlarni kutmoqda.
Ammo bozor kutishlarni haddan tashqari yuqori qilib qo‘ygan bo‘lishi mumkin.
Investorlar quyidagilarga e’tibor berishi kerak:
Apple aksiyalari foydasining taxminan 40 baravari narxda savdo qilmoqda. Bunday baholanishda daromad hatto ozgina kutilganidan past bo‘lsa ham, keskin munosabatga sabab bo‘lishi mumkin.
Chiplar narxi keskin oshmoqda. iPhone xotirasini yangilash uchun chiplarning taxminiy narxi $15 dan $66 gacha ko‘tarildi va bu foyda marjasiga bosim o‘tkazmoqda.
Foydaning o‘sishi sekinlashmoqda. Tahlilchilar atigi 6% o‘sishni kutmoqda — bu so‘nggi olti chorakdagi eng past ko‘rsatkich bo‘lishi mumkin.
iPhone, Mac va iPad narxlarining oshishi iste’molchilar talabini ham sinovdan o‘tkazishi mumkin. Xaridorlar xaridni kamaytirsa, daromad bo‘yicha kutilmalar tezda bosim ostida qolishi mumkin.
Yana bir muhim jihat bor: ushbu hisobotda iPhone 18 sotuvlarining atigi 9 kuni aks etadi.
Shu sababli Apple’ning kelgusi davr bo‘yicha prognozi odatdagidan ham muhimroq.
Investorlar yangi bosh direktor sun’iy intellektga sarflanadigan mablag‘ni sezilarli oshirishga ishora qiladimi-yo‘qmi, shuni ham kuzatadi. Bu Apple’ning kelajakdagi xarajatlar tuzilmasini o‘zgartirishi mumkin.
WALL STREET KUTILMALARI:
Daromad: $113.4B (+11%) Aksiyaga to‘g‘ri keladigan foyda (EPS): $1.99 (+8%) iPhone daromadi: $56.5B (+15%) Xizmatlar daromadi: $31.6B (+10%)
Vaziyatning qiziq tomoni shundaki:
Opsionlar bozori moliyaviy natijalar e’lon qilingach, Apple aksiyalari taxminan 4% ga o‘zgarishini kutmoqda. Bu odatdagi natijalar e’lon qilingandagi o‘zgarishdan qariyb ikki baravar ko‘p.
Bu noaniqlik darajasi ancha yuqori ekanini ko‘rsatadi.
Kuchli hisobot va ijobiy prognoz aksiyalarning yana ko‘tarilishiga turtki berishi mumkin.
Ammo umidsizlikka soladigan natijalar, foyda marjasining qisqarishi yoki kelgusi davr uchun zaif prognoz keskin tuzatishga olib kelishi mumkin.
Bugungi hisobot faqat Apple’ning moliyaviy natijalari haqida emas. Gap dunyodagi eng qimmat iste’mol texnologiyalari gigantining yuqori baholanishini oqlay olish-olmasligi haqida.
Wall Street kutilmalarni belgilab bo‘ldi.
Endi Apple bu kutilmalarni oqlashi kerak.
$AAPL
#Apple #AAPL #StockMarket #Earnings #Investing
$AAPL bugun kechqurun moliyaviy natijalarini e’lon qiladi, Wall Street esa kuchli ko‘rsatkichlarni kutmoqda.
Ammo bozor kutishlarni haddan tashqari yuqori qilib qo‘ygan bo‘lishi mumkin.
Investorlar quyidagilarga e’tibor berishi kerak:
Apple aksiyalari foydasining taxminan 40 baravari narxda savdo qilmoqda. Bunday baholanishda daromad hatto ozgina kutilganidan past bo‘lsa ham, keskin munosabatga sabab bo‘lishi mumkin.
Chiplar narxi keskin oshmoqda. iPhone xotirasini yangilash uchun chiplarning taxminiy narxi $15 dan $66 gacha ko‘tarildi va bu foyda marjasiga bosim o‘tkazmoqda.
Foydaning o‘sishi sekinlashmoqda. Tahlilchilar atigi 6% o‘sishni kutmoqda — bu so‘nggi olti chorakdagi eng past ko‘rsatkich bo‘lishi mumkin.
iPhone, Mac va iPad narxlarining oshishi iste’molchilar talabini ham sinovdan o‘tkazishi mumkin. Xaridorlar xaridni kamaytirsa, daromad bo‘yicha kutilmalar tezda bosim ostida qolishi mumkin.
Yana bir muhim jihat bor: ushbu hisobotda iPhone 18 sotuvlarining atigi 9 kuni aks etadi.
Shu sababli Apple’ning kelgusi davr bo‘yicha prognozi odatdagidan ham muhimroq.
Investorlar yangi bosh direktor sun’iy intellektga sarflanadigan mablag‘ni sezilarli oshirishga ishora qiladimi-yo‘qmi, shuni ham kuzatadi. Bu Apple’ning kelajakdagi xarajatlar tuzilmasini o‘zgartirishi mumkin.
WALL STREET KUTILMALARI:
Daromad: $113.4B (+11%) Aksiyaga to‘g‘ri keladigan foyda (EPS): $1.99 (+8%) iPhone daromadi: $56.5B (+15%) Xizmatlar daromadi: $31.6B (+10%)
Vaziyatning qiziq tomoni shundaki:
Opsionlar bozori moliyaviy natijalar e’lon qilingach, Apple aksiyalari taxminan 4% ga o‘zgarishini kutmoqda. Bu odatdagi natijalar e’lon qilingandagi o‘zgarishdan qariyb ikki baravar ko‘p.
Bu noaniqlik darajasi ancha yuqori ekanini ko‘rsatadi.
Kuchli hisobot va ijobiy prognoz aksiyalarning yana ko‘tarilishiga turtki berishi mumkin.
Ammo umidsizlikka soladigan natijalar, foyda marjasining qisqarishi yoki kelgusi davr uchun zaif prognoz keskin tuzatishga olib kelishi mumkin.
Bugungi hisobot faqat Apple’ning moliyaviy natijalari haqida emas. Gap dunyodagi eng qimmat iste’mol texnologiyalari gigantining yuqori baholanishini oqlay olish-olmasligi haqida.
Wall Street kutilmalarni belgilab bo‘ldi.
Endi Apple bu kutilmalarni oqlashi kerak.
$AAPL
#Apple #AAPL #StockMarket #Earnings #Investing
1
274
·
--
RDDT bir kunda 29% ga qulab tushdi, vaholanki daromadi 53% ga oshgan — bunga o‘tgan chorak emas, Google’dan kelayotgan trafik sabab bo‘ldi.
Faktlar: Reddit juma, 30-oktabr kuni 91,73 AQSh dollarida yopildi, bir kun avvalgi 129,60 dollardan 29,2% ga pasaydi — bu uning 2024-yil martdagi IPO’dan keyingi eng yomon kuni bo‘ldi (TheStreet va CoinCentral, 30–31-oktabr; Reuters, shu xabarlardagi ma’lumotlar orqali). Uchinchi choragi esa kuchli chiqdi: daromad 895 million dollar, o‘tgan yilga nisbatan 53% ga ko‘p; sof foyda 283 million dollar; EPS 1,40 dollar bo‘lib, 1,33 dollarlik kutilmadan yuqori bo‘ldi. Aksiyani jazolagan narsa — prognoz: 4-chorak uchun daromad bo‘yicha 1,0–1,03 milliard dollarlik ko‘rsatma 1,045 milliard dollarlik konsensusdan past. AQShdagi kunlik foydalanuvchilar soni yil davomida 2% ga kamayib, 50,7 millionga tushdi, oktabr davomida qidiruv tizimlaridan kelgan trafik haftasiga 1 milliondan ko‘proqqa qisqardi va rahbariyat bu tendensiya davom etsa, 4-chorakda global kunlik foydalanuvchilar soni ikki xonali foiz oralig‘ida kamayishi mumkinligidan ogohlantirdi — bosh direktor Stiv Xaffman bunga Google’ning AI funksiyalari, AI Overviews va AI Mode’ni sabab qilib ko‘rsatdi.
Bozor konteksti: o‘sha juma kuni S&P 500 1,82% ga pasayib, 7.580,07 ga, Nasdaq esa 2,86% ga tushib, 25.437 ga yetdi — demak, SPY va QQQ ikkalasi ham qizil zonada edi. Ammo RDDT indekslarga qaraganda ancha keskin tushdi: bu kompaniyaning o‘ziga xos muammosi, shunchaki bozor ortidan ergashish emas.
Keyingi kuzatadiganlarim: AQShdagi tizimga kirgan foydalanuvchilar soni barqaror qoladimi, 4-chorak boshida yo‘naltiruvchi trafik yaxshilanadimi yoki kamayishda davom etadimi va kelasi yil boshidagi 4-chorak hisoboti 1,0–1,03 milliard dollarlik prognoz bajarilganini tasdiqlaydimi.
Fikrimcha: bozor bu yerda bugungi reklama biznesini emas, trafik kelajagini jazolayapti — daromad hamon 53% ga o‘smoqda. Ammo qidiruv orqali keladigan foydalanuvchilar soni qisqarishda davom etsa, oxir-oqibat reklama o‘sishi ham xavf ostida qoladi. Bu vaziyatni o‘zgartiradigan narsa yana bir yaxshi chorak emas, balki Reddit Google’ga qaram bo‘lmasdan foydalanuvchilarni jalb qila olishini isbotlashidir.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz ham tadqiqot qiling (DYOR).
Sizningcha, bu trafik bilan bog‘liq bitta xavfga nisbatan haddan tashqari keskin tuzatishmi yoki Reddit uchun kattaroq muammolarning boshlanishimi?
#SahamUSA #Reddit #Earnings
RDDT bir kunda 29% ga qulab tushdi, vaholanki daromadi 53% ga oshgan — bunga o‘tgan chorak emas, Google’dan kelayotgan trafik sabab bo‘ldi.
Faktlar: Reddit juma, 30-oktabr kuni 91,73 AQSh dollarida yopildi, bir kun avvalgi 129,60 dollardan 29,2% ga pasaydi — bu uning 2024-yil martdagi IPO’dan keyingi eng yomon kuni bo‘ldi (TheStreet va CoinCentral, 30–31-oktabr; Reuters, shu xabarlardagi ma’lumotlar orqali). Uchinchi choragi esa kuchli chiqdi: daromad 895 million dollar, o‘tgan yilga nisbatan 53% ga ko‘p; sof foyda 283 million dollar; EPS 1,40 dollar bo‘lib, 1,33 dollarlik kutilmadan yuqori bo‘ldi. Aksiyani jazolagan narsa — prognoz: 4-chorak uchun daromad bo‘yicha 1,0–1,03 milliard dollarlik ko‘rsatma 1,045 milliard dollarlik konsensusdan past. AQShdagi kunlik foydalanuvchilar soni yil davomida 2% ga kamayib, 50,7 millionga tushdi, oktabr davomida qidiruv tizimlaridan kelgan trafik haftasiga 1 milliondan ko‘proqqa qisqardi va rahbariyat bu tendensiya davom etsa, 4-chorakda global kunlik foydalanuvchilar soni ikki xonali foiz oralig‘ida kamayishi mumkinligidan ogohlantirdi — bosh direktor Stiv Xaffman bunga Google’ning AI funksiyalari, AI Overviews va AI Mode’ni sabab qilib ko‘rsatdi.
Bozor konteksti: o‘sha juma kuni S&P 500 1,82% ga pasayib, 7.580,07 ga, Nasdaq esa 2,86% ga tushib, 25.437 ga yetdi — demak, SPY va QQQ ikkalasi ham qizil zonada edi. Ammo RDDT indekslarga qaraganda ancha keskin tushdi: bu kompaniyaning o‘ziga xos muammosi, shunchaki bozor ortidan ergashish emas.
Keyingi kuzatadiganlarim: AQShdagi tizimga kirgan foydalanuvchilar soni barqaror qoladimi, 4-chorak boshida yo‘naltiruvchi trafik yaxshilanadimi yoki kamayishda davom etadimi va kelasi yil boshidagi 4-chorak hisoboti 1,0–1,03 milliard dollarlik prognoz bajarilganini tasdiqlaydimi.
Fikrimcha: bozor bu yerda bugungi reklama biznesini emas, trafik kelajagini jazolayapti — daromad hamon 53% ga o‘smoqda. Ammo qidiruv orqali keladigan foydalanuvchilar soni qisqarishda davom etsa, oxir-oqibat reklama o‘sishi ham xavf ostida qoladi. Bu vaziyatni o‘zgartiradigan narsa yana bir yaxshi chorak emas, balki Reddit Google’ga qaram bo‘lmasdan foydalanuvchilarni jalb qila olishini isbotlashidir.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz ham tadqiqot qiling (DYOR).
Sizningcha, bu trafik bilan bog‘liq bitta xavfga nisbatan haddan tashqari keskin tuzatishmi yoki Reddit uchun kattaroq muammolarning boshlanishimi?
#SahamUSA #Reddit #Earnings
Faktlar: Reddit juma, 30-oktabr kuni 91,73 AQSh dollarida yopildi, bir kun avvalgi 129,60 dollardan 29,2% ga pasaydi — bu uning 2024-yil martdagi IPO’dan keyingi eng yomon kuni bo‘ldi (TheStreet va CoinCentral, 30–31-oktabr; Reuters, shu xabarlardagi ma’lumotlar orqali). Uchinchi choragi esa kuchli chiqdi: daromad 895 million dollar, o‘tgan yilga nisbatan 53% ga ko‘p; sof foyda 283 million dollar; EPS 1,40 dollar bo‘lib, 1,33 dollarlik kutilmadan yuqori bo‘ldi. Aksiyani jazolagan narsa — prognoz: 4-chorak uchun daromad bo‘yicha 1,0–1,03 milliard dollarlik ko‘rsatma 1,045 milliard dollarlik konsensusdan past. AQShdagi kunlik foydalanuvchilar soni yil davomida 2% ga kamayib, 50,7 millionga tushdi, oktabr davomida qidiruv tizimlaridan kelgan trafik haftasiga 1 milliondan ko‘proqqa qisqardi va rahbariyat bu tendensiya davom etsa, 4-chorakda global kunlik foydalanuvchilar soni ikki xonali foiz oralig‘ida kamayishi mumkinligidan ogohlantirdi — bosh direktor Stiv Xaffman bunga Google’ning AI funksiyalari, AI Overviews va AI Mode’ni sabab qilib ko‘rsatdi.
Bozor konteksti: o‘sha juma kuni S&P 500 1,82% ga pasayib, 7.580,07 ga, Nasdaq esa 2,86% ga tushib, 25.437 ga yetdi — demak, SPY va QQQ ikkalasi ham qizil zonada edi. Ammo RDDT indekslarga qaraganda ancha keskin tushdi: bu kompaniyaning o‘ziga xos muammosi, shunchaki bozor ortidan ergashish emas.
Keyingi kuzatadiganlarim: AQShdagi tizimga kirgan foydalanuvchilar soni barqaror qoladimi, 4-chorak boshida yo‘naltiruvchi trafik yaxshilanadimi yoki kamayishda davom etadimi va kelasi yil boshidagi 4-chorak hisoboti 1,0–1,03 milliard dollarlik prognoz bajarilganini tasdiqlaydimi.
Fikrimcha: bozor bu yerda bugungi reklama biznesini emas, trafik kelajagini jazolayapti — daromad hamon 53% ga o‘smoqda. Ammo qidiruv orqali keladigan foydalanuvchilar soni qisqarishda davom etsa, oxir-oqibat reklama o‘sishi ham xavf ostida qoladi. Bu vaziyatni o‘zgartiradigan narsa yana bir yaxshi chorak emas, balki Reddit Google’ga qaram bo‘lmasdan foydalanuvchilarni jalb qila olishini isbotlashidir.
Bu mening tahlilim, moliyaviy maslahat emas — har doim o‘zingiz ham tadqiqot qiling (DYOR).
Sizningcha, bu trafik bilan bog‘liq bitta xavfga nisbatan haddan tashqari keskin tuzatishmi yoki Reddit uchun kattaroq muammolarning boshlanishimi?
#SahamUSA #Reddit #Earnings
135
📊🇺🇸#earnings #usa #S&P500
AQShda 2026-yilning 3-choragi bo‘yicha moliyaviy natijalar mavsumi davom etmoqda.
Hisobotlarini e’lon qilgan kompaniyalarning 70 foizi daromad bo‘yicha kutilmalardan yuqori natija ko‘rsatdi. Bu 5 yillik o‘rtacha ko‘rsatkich — 70 foizga teng va 10 yillik o‘rtacha ko‘rsatkich — 68 foizdan yuqori. 82 foizi aksiya boshiga daromad (EPS) bo‘yicha kutilmalardan yuqori natija ko‘rsatdi. Bu 5 yillik o‘rtacha ko‘rsatkich — 78 foizdan va 10 yillik o‘rtacha ko‘rsatkich — 77 foizdan yuqori.
— FactSet Bu haftadagi moliyaviy natijalar e’lon qilinishining eng qizg‘in kuni payshanba. Butun mavsumdagi eng qizg‘in davr esa o‘tgan haftaga to‘g‘ri keldi.
📊🇺🇸#earnings #usa #S&P500
AQShda 2026-yilning 3-choragi bo‘yicha moliyaviy natijalar mavsumi davom etmoqda.
Hisobotlarini e’lon qilgan kompaniyalarning 70 foizi daromad bo‘yicha kutilmalardan yuqori natija ko‘rsatdi. Bu 5 yillik o‘rtacha ko‘rsatkich — 70 foizga teng va 10 yillik o‘rtacha ko‘rsatkich — 68 foizdan yuqori. 82 foizi aksiya boshiga daromad (EPS) bo‘yicha kutilmalardan yuqori natija ko‘rsatdi. Bu 5 yillik o‘rtacha ko‘rsatkich — 78 foizdan va 10 yillik o‘rtacha ko‘rsatkich — 77 foizdan yuqori.
— FactSet Bu haftadagi moliyaviy natijalar e’lon qilinishining eng qizg‘in kuni payshanba. Butun mavsumdagi eng qizg‘in davr esa o‘tgan haftaga to‘g‘ri keldi.
AQShda 2026-yilning 3-choragi bo‘yicha moliyaviy natijalar mavsumi davom etmoqda.
Hisobotlarini e’lon qilgan kompaniyalarning 70 foizi daromad bo‘yicha kutilmalardan yuqori natija ko‘rsatdi. Bu 5 yillik o‘rtacha ko‘rsatkich — 70 foizga teng va 10 yillik o‘rtacha ko‘rsatkich — 68 foizdan yuqori. 82 foizi aksiya boshiga daromad (EPS) bo‘yicha kutilmalardan yuqori natija ko‘rsatdi. Bu 5 yillik o‘rtacha ko‘rsatkich — 78 foizdan va 10 yillik o‘rtacha ko‘rsatkich — 77 foizdan yuqori.
— FactSet Bu haftadagi moliyaviy natijalar e’lon qilinishining eng qizg‘in kuni payshanba. Butun mavsumdagi eng qizg‘in davr esa o‘tgan haftaga to‘g‘ri keldi.
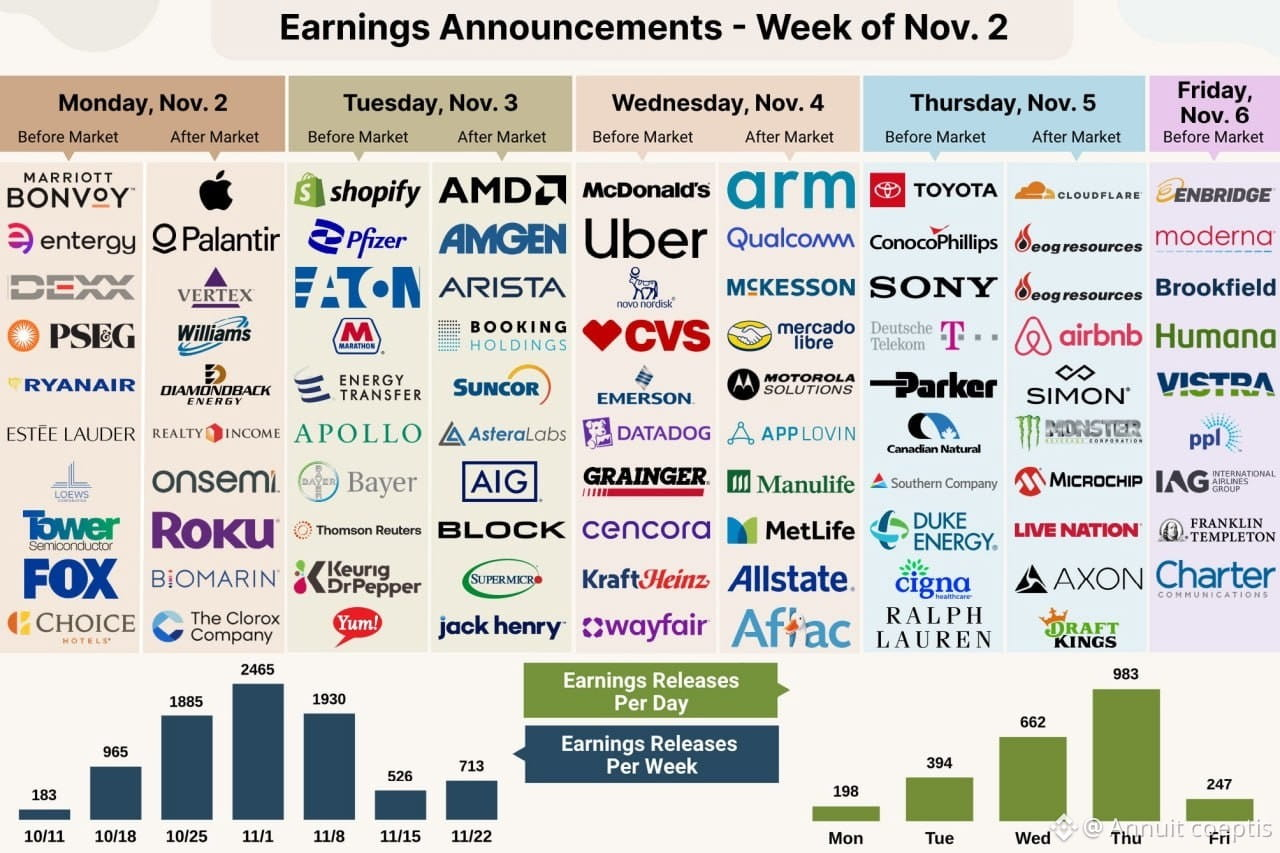
107
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
1
#BitcoinRebounds$75KAsChipsLead
558 marta koʻrilgan
25 muhokama qilmoqda
2
#JobsReportRaisesHikeOdds
35,191 marta koʻrilgan
542 muhokama qilmoqda
3
#US Data Center Rules May Constrain AI Expansion
5,144 marta koʻrilgan
62 muhokama qilmoqda
4
#$2TWipedOutHedgeFundsFaceLiquidation
8,667 marta koʻrilgan
73 muhokama qilmoqda
5
#WillAnthropicListOnTime
922 marta koʻrilgan
62 muhokama qilmoqda
6
#USNovemberMichiganExpectationsIndexPrelimAt50.9
5,862 marta koʻrilgan
178 muhokama qilmoqda
7
#OilPlungesBelow$100
8,444 marta koʻrilgan
29 muhokama qilmoqda
8
#TradFiForBeginners
2,214 marta koʻrilgan
89 muhokama qilmoqda
9
#USMidtermsCouldShakeUpUS-IranTies
21,394 marta koʻrilgan
360 muhokama qilmoqda
10
#RussianCentralBankNamesBTCETHUSDTForNonQualifiedInvestors
324 marta koʻrilgan
3 muhokama qilmoqda