
#globalliquidity
globalliquidity
186,509 marta koʻrilgan
427 muhokama qilmoqda
Ommabop
Eng so‘nggi

Yaponiya Markaziy banki raisi Kazuo Ueda so‘nggi nutqida aniq bayonot berdi: Yaponiyada asosiy inflyatsiya darajasi 2 foizlik maqsadga asta-sekin yaqinlashayotgani va hozirgi moliyaviy sharoit hanuz yumshoq bo‘lgani sababli, bank foiz stavkalarini oshirishda davom etadi va pul-kredit siyosatini yumshatish choralarini qayta ko‘rib chiqadi. Shuningdek, u yenning zaiflashuvi, Yaqin Sharqdagi vaziyatning keskinlashuvi va sun’iy intellektga bo‘lgan talab kabi omillar kelajakda foiz stavkalarini oshirishning aniq vaqtini belgilashda muhim bo‘lishini ta’kidladi.
Bu bayonot Yaponiya Markaziy bankining o‘ta yumshoq siyosat davridan butunlay voz kechishga qat’iy bel bog‘laganini tasdiqladi va ayrim bozor ishtirokchilarining siyosatdagi burilish to‘xtab qolishi mumkin degan umidlarini puchga chiqardi. Dunyoning yirik markaziy banklari siyosatlari bir-biridan farqlanib borayotgan sharoitda, Uedaning inflyatsiya barqarorligi va geosiyosiy xatarlarga nisbatan hushyorligi Osiyodagi likvidlik burilish nuqtasi tezroq yaqinlashayotganini anglatadi.
Turli aktivlar dinamikasiga nazar tashlasak, foiz stavkalarini oshirish kutilmalarining kuchayishi yen hisobidan moliyalashtiriladigan carry trade bitimlariga (Yen Carry Trade) bevosita va davomli ravishda pozitsiyalarni yopish bosimini o‘tkazadi. Qarz olish xarajatlari oshgani sari global likvidlik majburiy ravishda qaytadi; AQSh davlat obligatsiyalari daromadliligi va yuqori baholangan xatarli aktivlar baholarini qayta ko‘rib chiqish sinoviga duch keladi, moliyaviy sharoitlar esa yanada keskinlashishi mumkin.
Kripto bozor uchun carry trade mablag‘larining chekinishi tarixan tizimli ravishda qarz yelkasini qisqartirish jarayoniga turtki bo‘lib kelgan. Makroiqtisodiy likvidlik asta-sekin qisqarayotgan sharoitda, $BTC boshchiligidagi xatarli aktivlar qisqa muddatda sezilarli bosim ostida qoladi. Investorlar likvidlikning chiqib ketishi sababli yuzaga kelishi mumkin bo‘lgan pasayish xatarlari oldida nihoyatda ehtiyot bo‘lishlari lozim.📉
#BOJ #InterestRates #GlobalLiquidity
Yaponiya Markaziy banki raisi Kazuo Ueda so‘nggi nutqida aniq bayonot berdi: Yaponiyada asosiy inflyatsiya darajasi 2 foizlik maqsadga asta-sekin yaqinlashayotgani va hozirgi moliyaviy sharoit hanuz yumshoq bo‘lgani sababli, bank foiz stavkalarini oshirishda davom etadi va pul-kredit siyosatini yumshatish choralarini qayta ko‘rib chiqadi. Shuningdek, u yenning zaiflashuvi, Yaqin Sharqdagi vaziyatning keskinlashuvi va sun’iy intellektga bo‘lgan talab kabi omillar kelajakda foiz stavkalarini oshirishning aniq vaqtini belgilashda muhim bo‘lishini ta’kidladi.
Bu bayonot Yaponiya Markaziy bankining o‘ta yumshoq siyosat davridan butunlay voz kechishga qat’iy bel bog‘laganini tasdiqladi va ayrim bozor ishtirokchilarining siyosatdagi burilish to‘xtab qolishi mumkin degan umidlarini puchga chiqardi. Dunyoning yirik markaziy banklari siyosatlari bir-biridan farqlanib borayotgan sharoitda, Uedaning inflyatsiya barqarorligi va geosiyosiy xatarlarga nisbatan hushyorligi Osiyodagi likvidlik burilish nuqtasi tezroq yaqinlashayotganini anglatadi.
Turli aktivlar dinamikasiga nazar tashlasak, foiz stavkalarini oshirish kutilmalarining kuchayishi yen hisobidan moliyalashtiriladigan carry trade bitimlariga (Yen Carry Trade) bevosita va davomli ravishda pozitsiyalarni yopish bosimini o‘tkazadi. Qarz olish xarajatlari oshgani sari global likvidlik majburiy ravishda qaytadi; AQSh davlat obligatsiyalari daromadliligi va yuqori baholangan xatarli aktivlar baholarini qayta ko‘rib chiqish sinoviga duch keladi, moliyaviy sharoitlar esa yanada keskinlashishi mumkin.
Kripto bozor uchun carry trade mablag‘larining chekinishi tarixan tizimli ravishda qarz yelkasini qisqartirish jarayoniga turtki bo‘lib kelgan. Makroiqtisodiy likvidlik asta-sekin qisqarayotgan sharoitda, $BTC boshchiligidagi xatarli aktivlar qisqa muddatda sezilarli bosim ostida qoladi. Investorlar likvidlikning chiqib ketishi sababli yuzaga kelishi mumkin bo‘lgan pasayish xatarlari oldida nihoyatda ehtiyot bo‘lishlari lozim.📉
#BOJ #InterestRates #GlobalLiquidity
Bu bayonot Yaponiya Markaziy bankining o‘ta yumshoq siyosat davridan butunlay voz kechishga qat’iy bel bog‘laganini tasdiqladi va ayrim bozor ishtirokchilarining siyosatdagi burilish to‘xtab qolishi mumkin degan umidlarini puchga chiqardi. Dunyoning yirik markaziy banklari siyosatlari bir-biridan farqlanib borayotgan sharoitda, Uedaning inflyatsiya barqarorligi va geosiyosiy xatarlarga nisbatan hushyorligi Osiyodagi likvidlik burilish nuqtasi tezroq yaqinlashayotganini anglatadi.
Turli aktivlar dinamikasiga nazar tashlasak, foiz stavkalarini oshirish kutilmalarining kuchayishi yen hisobidan moliyalashtiriladigan carry trade bitimlariga (Yen Carry Trade) bevosita va davomli ravishda pozitsiyalarni yopish bosimini o‘tkazadi. Qarz olish xarajatlari oshgani sari global likvidlik majburiy ravishda qaytadi; AQSh davlat obligatsiyalari daromadliligi va yuqori baholangan xatarli aktivlar baholarini qayta ko‘rib chiqish sinoviga duch keladi, moliyaviy sharoitlar esa yanada keskinlashishi mumkin.
Kripto bozor uchun carry trade mablag‘larining chekinishi tarixan tizimli ravishda qarz yelkasini qisqartirish jarayoniga turtki bo‘lib kelgan. Makroiqtisodiy likvidlik asta-sekin qisqarayotgan sharoitda, $BTC boshchiligidagi xatarli aktivlar qisqa muddatda sezilarli bosim ostida qoladi. Investorlar likvidlikning chiqib ketishi sababli yuzaga kelishi mumkin bo‘lgan pasayish xatarlari oldida nihoyatda ehtiyot bo‘lishlari lozim.📉
#BOJ #InterestRates #GlobalLiquidity
13
·
--
Bank of America strategisti Michael Hartnett payshanba kuni e’lon qilgan hisobotida global kapital pul bozori fondlariga rekord sur’atda oqib kelayotganini ta’kidladi. 7-oktabrda tugagan haftaning o‘zida pul mablag‘lari fondlariga sof tushum 166,4 milliard AQSh dollarini tashkil etdi — bu 2020-yil aprelidan beri eng yuqori ko‘rsatkich.
Bu oqim obligatsiya fondlariga (33,8 milliard dollar) va aksiyalarga (12,4 milliard dollar) yo‘naltirilgan mablag‘lardan ancha yuqori bo‘lib, investorlar orasida nihoyatda ehtiyotkor kayfiyat hukm surayotganini ko‘rsatadi. Fed keng ko‘lamli pul-kredit yumshatish siyosatini boshlamaguncha yoki foiz stavkalarini muntazam pasaytirmaguncha, naqd pulni saqlash o‘zgaruvchanlik xatariga duch kelmasdan jozibador daromad olish imkonini beradi.
Naqd pul aktivlariga katta miqdordagi likvidlikning yo‘nalishi an’anaviy moliya bozorlaridagi kapital oqimini ehtiyotkor qilmoqda. Xatarsiz aktivlarning yuqori daromadliligi kapitalning qimmatli qog‘ozlar yoki tovarlar kabi yuqori xatarli investitsiya yo‘nalishlariga o‘tishiga to‘sqinlik qilmoqda.
Kripto bozori uchun bu hodisa umumiy likvidlik $BTC nega yaqin muddatda hali ham keskin oshmayotganini tushuntiradi. Biroq, to‘plangan bu ulkan naqd pul zaxirasi pul-kredit siyosati yo‘nalishi o‘zgarganida bozorga kiritishga tayyor bo‘lgan potensial likvidlik manbaiga aylanadi.
#Fed #InterestRates #GlobalLiquidity
Bank of America strategisti Michael Hartnett payshanba kuni e’lon qilgan hisobotida global kapital pul bozori fondlariga rekord sur’atda oqib kelayotganini ta’kidladi. 7-oktabrda tugagan haftaning o‘zida pul mablag‘lari fondlariga sof tushum 166,4 milliard AQSh dollarini tashkil etdi — bu 2020-yil aprelidan beri eng yuqori ko‘rsatkich.
Bu oqim obligatsiya fondlariga (33,8 milliard dollar) va aksiyalarga (12,4 milliard dollar) yo‘naltirilgan mablag‘lardan ancha yuqori bo‘lib, investorlar orasida nihoyatda ehtiyotkor kayfiyat hukm surayotganini ko‘rsatadi. Fed keng ko‘lamli pul-kredit yumshatish siyosatini boshlamaguncha yoki foiz stavkalarini muntazam pasaytirmaguncha, naqd pulni saqlash o‘zgaruvchanlik xatariga duch kelmasdan jozibador daromad olish imkonini beradi.
Naqd pul aktivlariga katta miqdordagi likvidlikning yo‘nalishi an’anaviy moliya bozorlaridagi kapital oqimini ehtiyotkor qilmoqda. Xatarsiz aktivlarning yuqori daromadliligi kapitalning qimmatli qog‘ozlar yoki tovarlar kabi yuqori xatarli investitsiya yo‘nalishlariga o‘tishiga to‘sqinlik qilmoqda.
Kripto bozori uchun bu hodisa umumiy likvidlik $BTC nega yaqin muddatda hali ham keskin oshmayotganini tushuntiradi. Biroq, to‘plangan bu ulkan naqd pul zaxirasi pul-kredit siyosati yo‘nalishi o‘zgarganida bozorga kiritishga tayyor bo‘lgan potensial likvidlik manbaiga aylanadi.
#Fed #InterestRates #GlobalLiquidity
Bu oqim obligatsiya fondlariga (33,8 milliard dollar) va aksiyalarga (12,4 milliard dollar) yo‘naltirilgan mablag‘lardan ancha yuqori bo‘lib, investorlar orasida nihoyatda ehtiyotkor kayfiyat hukm surayotganini ko‘rsatadi. Fed keng ko‘lamli pul-kredit yumshatish siyosatini boshlamaguncha yoki foiz stavkalarini muntazam pasaytirmaguncha, naqd pulni saqlash o‘zgaruvchanlik xatariga duch kelmasdan jozibador daromad olish imkonini beradi.
Naqd pul aktivlariga katta miqdordagi likvidlikning yo‘nalishi an’anaviy moliya bozorlaridagi kapital oqimini ehtiyotkor qilmoqda. Xatarsiz aktivlarning yuqori daromadliligi kapitalning qimmatli qog‘ozlar yoki tovarlar kabi yuqori xatarli investitsiya yo‘nalishlariga o‘tishiga to‘sqinlik qilmoqda.
Kripto bozori uchun bu hodisa umumiy likvidlik $BTC nega yaqin muddatda hali ham keskin oshmayotganini tushuntiradi. Biroq, to‘plangan bu ulkan naqd pul zaxirasi pul-kredit siyosati yo‘nalishi o‘zgarganida bozorga kiritishga tayyor bo‘lgan potensial likvidlik manbaiga aylanadi.
#Fed #InterestRates #GlobalLiquidity
131
Yaponiya Markaziy banki bugun navbatdagi muntazam obligatsiyalar xaridi operatsiyasi tafsilotlarini e’lon qildi va bir nechta muddatdagi davlat obligatsiyalari xaridi hajmini rasman qisqartirdi. Jumladan, 10–25 yillik Yaponiya davlat obligatsiyalarini xarid qilish hajmi avvalgi 1000 milliard iyenadan 850 milliard iyenagacha kamaytirildi; 1–3 yillik obligatsiyalar xaridi ham 3550 milliard iyenadan 3300 milliard iyenagacha qisqartirildi. Bu qadam Markaziy bankning miqdoriy aralashuvni kamaytirish va pul-kredit siyosatini me’yorlashtirish borasidagi izchil harakatlarini yaqqol namoyon etadi.
Obligatsiyalar xaridini qisqartirish shunchaki texnik operatsiya emas, balki bozorga qat’iylashtirish signalini ham beradi. Jahonning yirik markaziy banklari siyosati turlicha yo‘nalayotgan bir paytda, Yaponiya Markaziy bankining aktivlar xaridini izchil kamaytirayotgani ichki inflyatsiya va ish haqi o‘sishining barqarorligiga ishonchi ortganini ko‘rsatadi, shu bilan birga kelajakda foiz stavkalari yana oshirilishi haqidagi bozor kutishlarini kuchaytiradi.
An’anaviy moliya bozorlari nuqtayi nazaridan, obligatsiyalar xaridi hajmining qisqarishi Yaponiya davlat obligatsiyalarining turli muddatlardagi daromadliligini bevosita oshirdi va iyena kursini ma’lum darajada qo‘llab-quvvatladi. Biroq uzoq vaqtdan beri jahon bozoridagi arzon likvidlikning asosiy manbalaridan biri bo‘lib kelgan iyenadagi foizlar farqidan daromad olish strategiyasi (Carry Trade) bo‘yicha pozitsiyalarni yopish xavfi yana kuchaymoqda. Natijada global obligatsiyalar va valyuta bozorlaridagi o‘zgaruvchanlik oshishi mumkin.
Kriptovalyutalar kabi tavakkalchiligi yuqori aktivlarga kelsak, $BTC kabi asosiy valyutalar likvidlikning chiqib ketishi bilan bog‘liq ehtimoliy bosimga duch kelishi mumkin. Global likvidlikning cheklanishi va makroiqtisodiy noaniqlikning kuchayishi qisqa muddatda mablag‘larning tavakkalchilikka moyilligini susaytirishi mumkin. Investorlar kredit yelkasi qisqarishi oqibatidagi bozor tuzatishlari xavfidan ehtiyot bo‘lishlari lozim.📉
#BOJ #QuantitativeTightening #GlobalLiquidity
Yaponiya Markaziy banki bugun navbatdagi muntazam obligatsiyalar xaridi operatsiyasi tafsilotlarini e’lon qildi va bir nechta muddatdagi davlat obligatsiyalari xaridi hajmini rasman qisqartirdi. Jumladan, 10–25 yillik Yaponiya davlat obligatsiyalarini xarid qilish hajmi avvalgi 1000 milliard iyenadan 850 milliard iyenagacha kamaytirildi; 1–3 yillik obligatsiyalar xaridi ham 3550 milliard iyenadan 3300 milliard iyenagacha qisqartirildi. Bu qadam Markaziy bankning miqdoriy aralashuvni kamaytirish va pul-kredit siyosatini me’yorlashtirish borasidagi izchil harakatlarini yaqqol namoyon etadi.
Obligatsiyalar xaridini qisqartirish shunchaki texnik operatsiya emas, balki bozorga qat’iylashtirish signalini ham beradi. Jahonning yirik markaziy banklari siyosati turlicha yo‘nalayotgan bir paytda, Yaponiya Markaziy bankining aktivlar xaridini izchil kamaytirayotgani ichki inflyatsiya va ish haqi o‘sishining barqarorligiga ishonchi ortganini ko‘rsatadi, shu bilan birga kelajakda foiz stavkalari yana oshirilishi haqidagi bozor kutishlarini kuchaytiradi.
An’anaviy moliya bozorlari nuqtayi nazaridan, obligatsiyalar xaridi hajmining qisqarishi Yaponiya davlat obligatsiyalarining turli muddatlardagi daromadliligini bevosita oshirdi va iyena kursini ma’lum darajada qo‘llab-quvvatladi. Biroq uzoq vaqtdan beri jahon bozoridagi arzon likvidlikning asosiy manbalaridan biri bo‘lib kelgan iyenadagi foizlar farqidan daromad olish strategiyasi (Carry Trade) bo‘yicha pozitsiyalarni yopish xavfi yana kuchaymoqda. Natijada global obligatsiyalar va valyuta bozorlaridagi o‘zgaruvchanlik oshishi mumkin.
Kriptovalyutalar kabi tavakkalchiligi yuqori aktivlarga kelsak, $BTC kabi asosiy valyutalar likvidlikning chiqib ketishi bilan bog‘liq ehtimoliy bosimga duch kelishi mumkin. Global likvidlikning cheklanishi va makroiqtisodiy noaniqlikning kuchayishi qisqa muddatda mablag‘larning tavakkalchilikka moyilligini susaytirishi mumkin. Investorlar kredit yelkasi qisqarishi oqibatidagi bozor tuzatishlari xavfidan ehtiyot bo‘lishlari lozim.📉
#BOJ #QuantitativeTightening #GlobalLiquidity
Obligatsiyalar xaridini qisqartirish shunchaki texnik operatsiya emas, balki bozorga qat’iylashtirish signalini ham beradi. Jahonning yirik markaziy banklari siyosati turlicha yo‘nalayotgan bir paytda, Yaponiya Markaziy bankining aktivlar xaridini izchil kamaytirayotgani ichki inflyatsiya va ish haqi o‘sishining barqarorligiga ishonchi ortganini ko‘rsatadi, shu bilan birga kelajakda foiz stavkalari yana oshirilishi haqidagi bozor kutishlarini kuchaytiradi.
An’anaviy moliya bozorlari nuqtayi nazaridan, obligatsiyalar xaridi hajmining qisqarishi Yaponiya davlat obligatsiyalarining turli muddatlardagi daromadliligini bevosita oshirdi va iyena kursini ma’lum darajada qo‘llab-quvvatladi. Biroq uzoq vaqtdan beri jahon bozoridagi arzon likvidlikning asosiy manbalaridan biri bo‘lib kelgan iyenadagi foizlar farqidan daromad olish strategiyasi (Carry Trade) bo‘yicha pozitsiyalarni yopish xavfi yana kuchaymoqda. Natijada global obligatsiyalar va valyuta bozorlaridagi o‘zgaruvchanlik oshishi mumkin.
Kriptovalyutalar kabi tavakkalchiligi yuqori aktivlarga kelsak, $BTC kabi asosiy valyutalar likvidlikning chiqib ketishi bilan bog‘liq ehtimoliy bosimga duch kelishi mumkin. Global likvidlikning cheklanishi va makroiqtisodiy noaniqlikning kuchayishi qisqa muddatda mablag‘larning tavakkalchilikka moyilligini susaytirishi mumkin. Investorlar kredit yelkasi qisqarishi oqibatidagi bozor tuzatishlari xavfidan ehtiyot bo‘lishlari lozim.📉
#BOJ #QuantitativeTightening #GlobalLiquidity
79
Yaponiya Moliya vazirligi bugun davlat obligatsiyalarini joylashtirish bo‘yicha so‘nggi natijalarni e’lon qildi. Shu oy chiqarilgan 10 yillik Yaponiya davlat obligatsiyalarining kupon stavkasi 3,1% ga ko‘tarilib, 1996-yil avgustidan beri qariyb 30 yil ichidagi eng yuqori darajaga yetdi. Ikkilamchi bozorda daromadlilikning uzluksiz oshib borayotgani fonida, ushbu bazaviy obligatsiyalar auksioniga talab taklifi nisbati 3,76 baravarga ko‘tarildi. Bu foiz stavkalari yana 3% marrasidan oshganidan keyin bozor daromadlilikni qayta baholash borasida keskin kurash olib borayotganini ko‘rsatadi.
Bu muhim o‘zgarish global davlat qarzi bosimi an’anaviy ravishda past foizli xavfsiz makonlarga ham tez sur’atda kirib borayotganini aks ettiradi. Yaponiyada uzoq vaqt saqlanib kelgan o‘ta past foiz stavkalari va likvidlik muhiti chuqur o‘zgarishlarni boshdan kechirmoqda. Kupon stavkasining majburiy ravishda keskin oshirilishi rasmiy moliyalashtirish xarajatlari bilan bozor daromadliligi o‘rtasidagi tafovut xavfi kuchayib borayotganini anglatadi.
Yaponiya obligatsiyalari daromadliligining tarkibiy jihatdan ko‘tarilishi global carry trade bitimlaridagi mablag‘larning pozitsiyalarni yopib, ortga qaytishi bilan bog‘liq tizimli bosimni bevosita kuchaytirmoqda. Xavfsiz foiz stavkalari mezoni oshgani sari global likvidlikning chekka qisqarishi kutilmalari kuchaymoqda. An’anaviy risk aktivlarini baholashda qo‘llaniladigan diskontlash modellari esa yangi va jiddiy sinovga duch kelishi mumkin.
Kripto bozori uchun carry trade’ning ehtimoliy teskari burilishi ko‘pincha tashqi kredit yelkasi mablag‘larining uzluksiz chiqib ketishini anglatadi. Makroiqtisodiy likvidlik markaziy darajasi majburiy ravishda ko‘tarilayotgan davrda, $BTC kabi risk aktivlari likvidlikning qisqarishi va xavfsiz aktivlarga intilish kayfiyatining kuchayishi kabi ikki tomonlama sinovga duch kelishi mumkin. Qisqa muddatda nihoyatda ehtiyotkor bo‘lish lozim.
#JapanBonds #InterestRates #GlobalLiquidity
Yaponiya Moliya vazirligi bugun davlat obligatsiyalarini joylashtirish bo‘yicha so‘nggi natijalarni e’lon qildi. Shu oy chiqarilgan 10 yillik Yaponiya davlat obligatsiyalarining kupon stavkasi 3,1% ga ko‘tarilib, 1996-yil avgustidan beri qariyb 30 yil ichidagi eng yuqori darajaga yetdi. Ikkilamchi bozorda daromadlilikning uzluksiz oshib borayotgani fonida, ushbu bazaviy obligatsiyalar auksioniga talab taklifi nisbati 3,76 baravarga ko‘tarildi. Bu foiz stavkalari yana 3% marrasidan oshganidan keyin bozor daromadlilikni qayta baholash borasida keskin kurash olib borayotganini ko‘rsatadi.
Bu muhim o‘zgarish global davlat qarzi bosimi an’anaviy ravishda past foizli xavfsiz makonlarga ham tez sur’atda kirib borayotganini aks ettiradi. Yaponiyada uzoq vaqt saqlanib kelgan o‘ta past foiz stavkalari va likvidlik muhiti chuqur o‘zgarishlarni boshdan kechirmoqda. Kupon stavkasining majburiy ravishda keskin oshirilishi rasmiy moliyalashtirish xarajatlari bilan bozor daromadliligi o‘rtasidagi tafovut xavfi kuchayib borayotganini anglatadi.
Yaponiya obligatsiyalari daromadliligining tarkibiy jihatdan ko‘tarilishi global carry trade bitimlaridagi mablag‘larning pozitsiyalarni yopib, ortga qaytishi bilan bog‘liq tizimli bosimni bevosita kuchaytirmoqda. Xavfsiz foiz stavkalari mezoni oshgani sari global likvidlikning chekka qisqarishi kutilmalari kuchaymoqda. An’anaviy risk aktivlarini baholashda qo‘llaniladigan diskontlash modellari esa yangi va jiddiy sinovga duch kelishi mumkin.
Kripto bozori uchun carry trade’ning ehtimoliy teskari burilishi ko‘pincha tashqi kredit yelkasi mablag‘larining uzluksiz chiqib ketishini anglatadi. Makroiqtisodiy likvidlik markaziy darajasi majburiy ravishda ko‘tarilayotgan davrda, $BTC kabi risk aktivlari likvidlikning qisqarishi va xavfsiz aktivlarga intilish kayfiyatining kuchayishi kabi ikki tomonlama sinovga duch kelishi mumkin. Qisqa muddatda nihoyatda ehtiyotkor bo‘lish lozim.
#JapanBonds #InterestRates #GlobalLiquidity
Bu muhim o‘zgarish global davlat qarzi bosimi an’anaviy ravishda past foizli xavfsiz makonlarga ham tez sur’atda kirib borayotganini aks ettiradi. Yaponiyada uzoq vaqt saqlanib kelgan o‘ta past foiz stavkalari va likvidlik muhiti chuqur o‘zgarishlarni boshdan kechirmoqda. Kupon stavkasining majburiy ravishda keskin oshirilishi rasmiy moliyalashtirish xarajatlari bilan bozor daromadliligi o‘rtasidagi tafovut xavfi kuchayib borayotganini anglatadi.
Yaponiya obligatsiyalari daromadliligining tarkibiy jihatdan ko‘tarilishi global carry trade bitimlaridagi mablag‘larning pozitsiyalarni yopib, ortga qaytishi bilan bog‘liq tizimli bosimni bevosita kuchaytirmoqda. Xavfsiz foiz stavkalari mezoni oshgani sari global likvidlikning chekka qisqarishi kutilmalari kuchaymoqda. An’anaviy risk aktivlarini baholashda qo‘llaniladigan diskontlash modellari esa yangi va jiddiy sinovga duch kelishi mumkin.
Kripto bozori uchun carry trade’ning ehtimoliy teskari burilishi ko‘pincha tashqi kredit yelkasi mablag‘larining uzluksiz chiqib ketishini anglatadi. Makroiqtisodiy likvidlik markaziy darajasi majburiy ravishda ko‘tarilayotgan davrda, $BTC kabi risk aktivlari likvidlikning qisqarishi va xavfsiz aktivlarga intilish kayfiyatining kuchayishi kabi ikki tomonlama sinovga duch kelishi mumkin. Qisqa muddatda nihoyatda ehtiyotkor bo‘lish lozim.
#JapanBonds #InterestRates #GlobalLiquidity
82
·
--
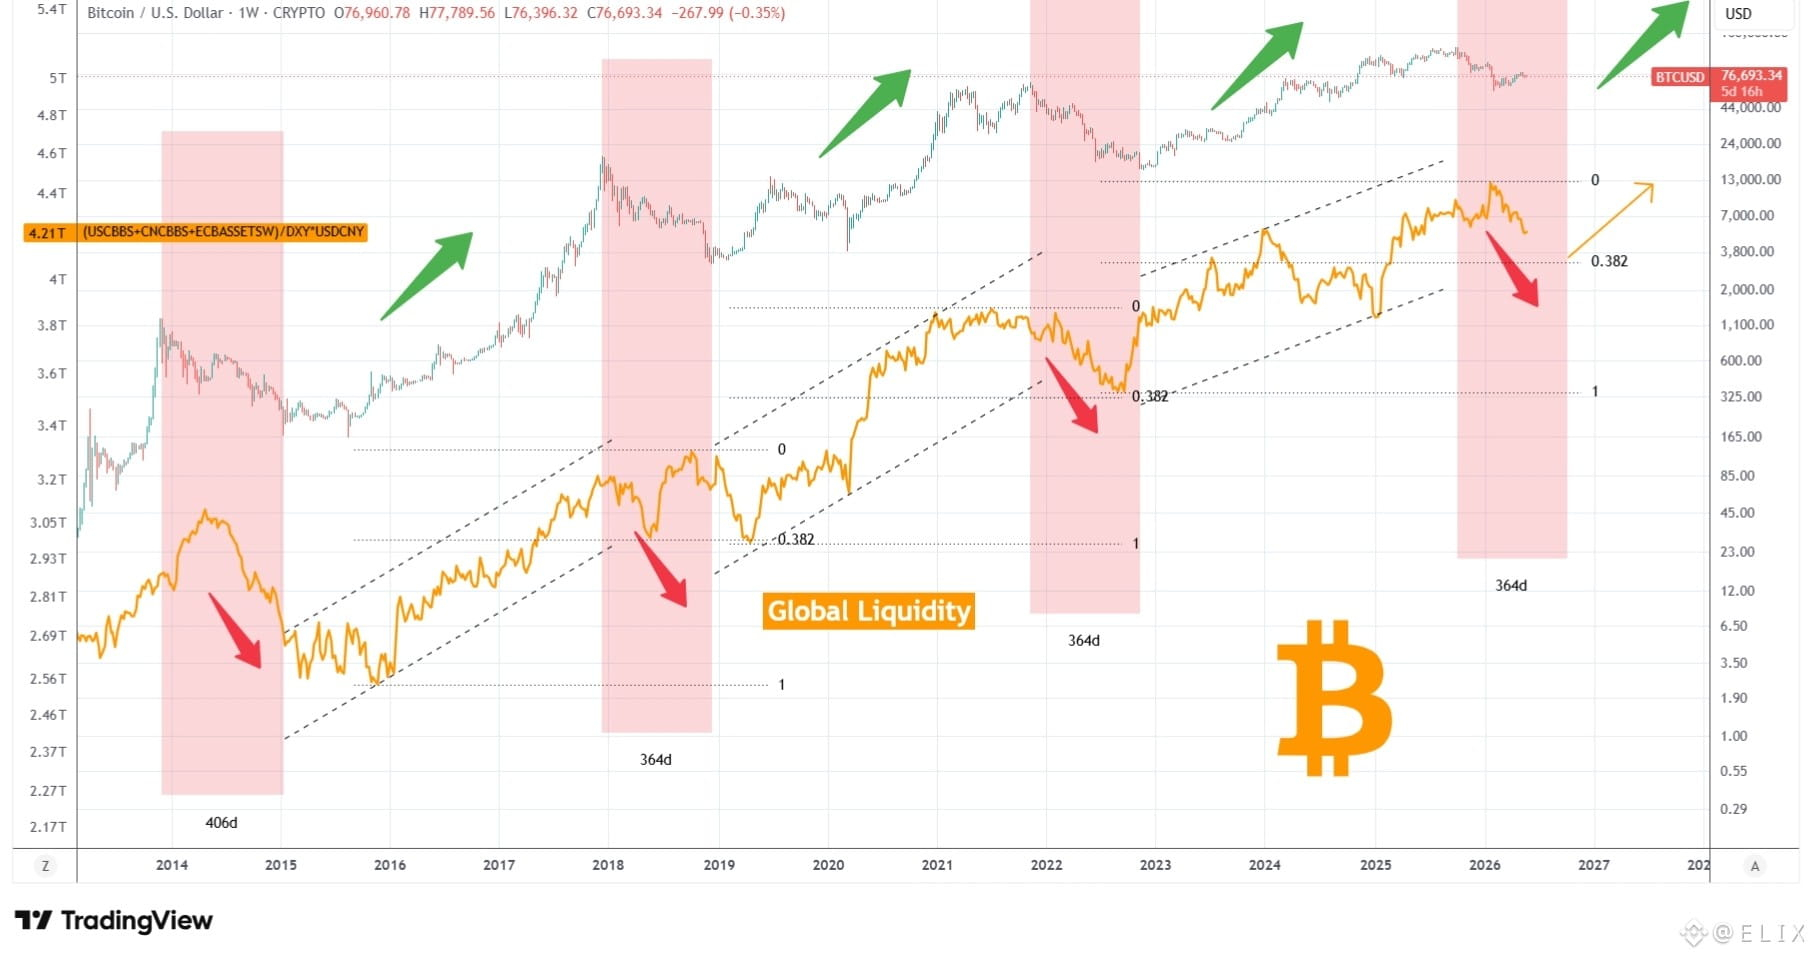
Bitcoin & Global Likvidlik: Yakuniy Korrelyatsiya Grafikasi 🚀
Buni ko‘ring. Xursandchilik emas. “Hopium” ham emas. Faqat xom ma’lumot.
Bitcoin narxi (ko‘k-yashil) o‘n yildan ortiq vaqt davomida **Global Liquidity** (to‘q sariq) bilan deyarli mukammal sinxron harakat qildi. Kengayishlar = portlovchi bull runlar. Qisqarishlar = og‘riqli qayta chizishlar.
Pushti zonalar nima? Muhim likvidlik rejimlarining o‘zgarishi. O‘qlar hikoyani aytadi:
- Yashil = Likvidlik injeksiyalari → Parabolik harakatlar
- Qizil = Qattiqlashish (tightening) → Tuzatishlar
Hozirda biz yillar ichidagi eng kuchli likvidlik ko‘tarilishlaridan biridamiz, BTC esa $76,693 da turibdi.
Katta manzara:
- Har bir yirik likvidlik sikli o‘yinni tushunganlar uchun avlodlarga tatigulik boylikni chop etdi.
- 2024–2025 oynasi davom etish uchun tarixan mos ko‘rinadi.
Bu moliyaviy maslahat emas — bu moliyaviy kuzatuv. Grafik yolg‘on gapirmaydi.
Savol likvidlik muhimmi-yo‘qmi emas. Savol — keyingi bosqichga chiqishdan oldin siz o‘rnashganmisiz.
Ushbu grafikda nimani ko‘ryapsiz? 👀
#Bitcoin #BTC #GlobalLiquidity #Crypto
Bitcoin & Global Likvidlik: Yakuniy Korrelyatsiya Grafikasi 🚀
Buni ko‘ring. Xursandchilik emas. “Hopium” ham emas. Faqat xom ma’lumot.
Bitcoin narxi (ko‘k-yashil) o‘n yildan ortiq vaqt davomida **Global Liquidity** (to‘q sariq) bilan deyarli mukammal sinxron harakat qildi. Kengayishlar = portlovchi bull runlar. Qisqarishlar = og‘riqli qayta chizishlar.
Pushti zonalar nima? Muhim likvidlik rejimlarining o‘zgarishi. O‘qlar hikoyani aytadi:
- Yashil = Likvidlik injeksiyalari → Parabolik harakatlar
- Qizil = Qattiqlashish (tightening) → Tuzatishlar
Hozirda biz yillar ichidagi eng kuchli likvidlik ko‘tarilishlaridan biridamiz, BTC esa $76,693 da turibdi.
Katta manzara:
- Har bir yirik likvidlik sikli o‘yinni tushunganlar uchun avlodlarga tatigulik boylikni chop etdi.
- 2024–2025 oynasi davom etish uchun tarixan mos ko‘rinadi.
Bu moliyaviy maslahat emas — bu moliyaviy kuzatuv. Grafik yolg‘on gapirmaydi.
Savol likvidlik muhimmi-yo‘qmi emas. Savol — keyingi bosqichga chiqishdan oldin siz o‘rnashganmisiz.
Ushbu grafikda nimani ko‘ryapsiz? 👀
#Bitcoin #BTC #GlobalLiquidity #Crypto
Buni ko‘ring. Xursandchilik emas. “Hopium” ham emas. Faqat xom ma’lumot.
Bitcoin narxi (ko‘k-yashil) o‘n yildan ortiq vaqt davomida **Global Liquidity** (to‘q sariq) bilan deyarli mukammal sinxron harakat qildi. Kengayishlar = portlovchi bull runlar. Qisqarishlar = og‘riqli qayta chizishlar.
Pushti zonalar nima? Muhim likvidlik rejimlarining o‘zgarishi. O‘qlar hikoyani aytadi:
- Yashil = Likvidlik injeksiyalari → Parabolik harakatlar
- Qizil = Qattiqlashish (tightening) → Tuzatishlar
Hozirda biz yillar ichidagi eng kuchli likvidlik ko‘tarilishlaridan biridamiz, BTC esa $76,693 da turibdi.
Katta manzara:
- Har bir yirik likvidlik sikli o‘yinni tushunganlar uchun avlodlarga tatigulik boylikni chop etdi.
- 2024–2025 oynasi davom etish uchun tarixan mos ko‘rinadi.
Bu moliyaviy maslahat emas — bu moliyaviy kuzatuv. Grafik yolg‘on gapirmaydi.
Savol likvidlik muhimmi-yo‘qmi emas. Savol — keyingi bosqichga chiqishdan oldin siz o‘rnashganmisiz.
Ushbu grafikda nimani ko‘ryapsiz? 👀
#Bitcoin #BTC #GlobalLiquidity #Crypto
83

Risk aktivlərinin bərpası: Kripto qlobal likvidlik dəyişikliklərinə ən sürətli cavab verən aktiv sinifidir. Mərkəzi banklar yumşalma dövrünə dair işarə verən kimi, əvvəlcə kapitallar kriptomajorların üzərinə axın edəcək. #GlobalLiquidity #FederalReserve
Risk aktivlərinin bərpası: Kripto qlobal likvidlik dəyişikliklərinə ən sürətli cavab verən aktiv sinifidir. Mərkəzi banklar yumşalma dövrünə dair işarə verən kimi, əvvəlcə kapitallar kriptomajorların üzərinə axın edəcək. #GlobalLiquidity #FederalReserve
65
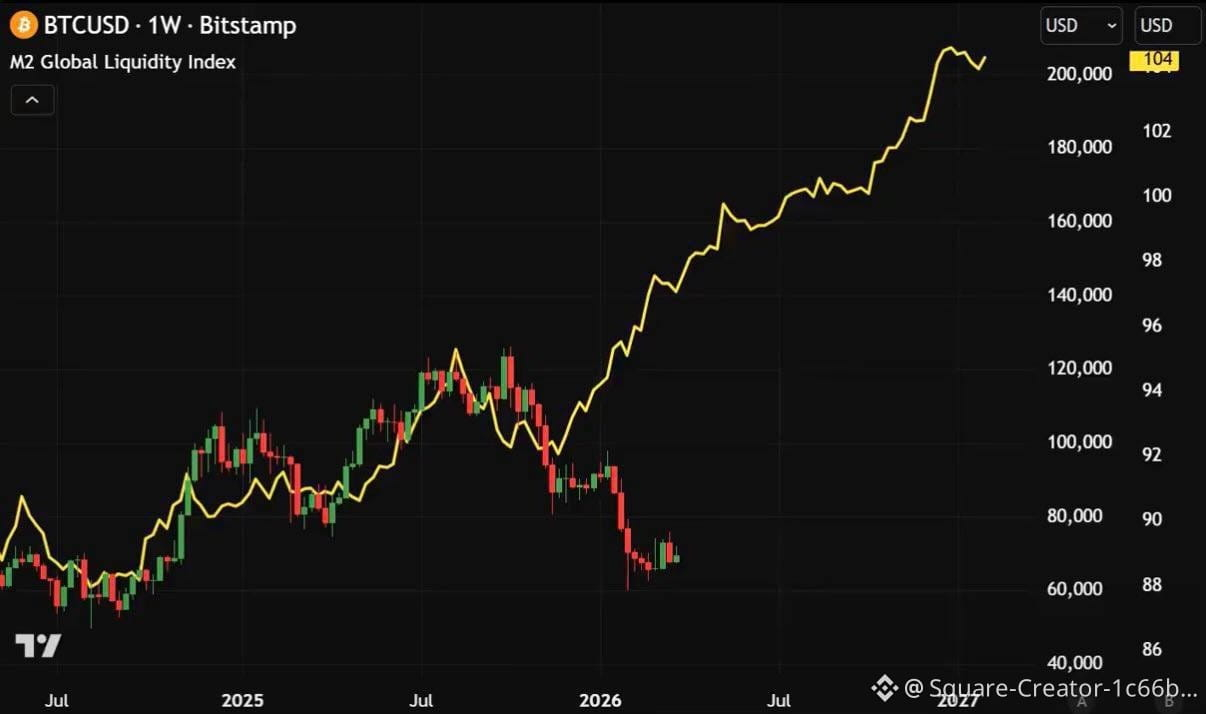
🚨 Bitkoin global likvidlikka nisbatan
Global M2 likvidligi o‘sishda davom etib, yangi tarixiy cho‘qqilarni qayd etmoqda, ammo eng qiziq tomoni shundaki, bitkoin bu kengayishni butunlay e’tiborsiz qoldirmoqda.
📉 Bu esa BTC va global likvidlik o‘rtasida tarixiy ajralish holati oldimizda turganini anglatadi — bu kripto bozori eng og‘ir davrlarida ham, masalan FTX qulagan paytda yoki COVID davrida ham bundayiga o‘xshash holatni ko‘rmagan edik.
⚠️ Eng muhim savol hozir:
Bitkoin faqat likvidlik to‘lqini bilan reaksiyada kechyaptimi?
Yoki bozor BTC va global likvidlik o‘rtasidagi an’anaviy munosabatni butunlay qayta narxlashyaptimi?
$BTC
{future}(BTCUSDT)
#Bitcoin #BTC #GlobalLiquidity #M2 #Crypto #CryptoMarket #Macro #Liquidity #Blockchain #MarketAnalysis #بيتكوين #krypto #global_likvidlik #texnik_tahlil #bozorlar #trading
🚨 Bitkoin global likvidlikka nisbatan
Global M2 likvidligi o‘sishda davom etib, yangi tarixiy cho‘qqilarni qayd etmoqda, ammo eng qiziq tomoni shundaki, bitkoin bu kengayishni butunlay e’tiborsiz qoldirmoqda.
📉 Bu esa BTC va global likvidlik o‘rtasida tarixiy ajralish holati oldimizda turganini anglatadi — bu kripto bozori eng og‘ir davrlarida ham, masalan FTX qulagan paytda yoki COVID davrida ham bundayiga o‘xshash holatni ko‘rmagan edik.
⚠️ Eng muhim savol hozir:
Bitkoin faqat likvidlik to‘lqini bilan reaksiyada kechyaptimi?
Yoki bozor BTC va global likvidlik o‘rtasidagi an’anaviy munosabatni butunlay qayta narxlashyaptimi?
$BTC
#Bitcoin #BTC #GlobalLiquidity #M2 #Crypto #CryptoMarket #Macro #Liquidity #Blockchain #MarketAnalysis #بيتكوين #krypto #global_likvidlik #texnik_tahlil #bozorlar #trading
Global M2 likvidligi o‘sishda davom etib, yangi tarixiy cho‘qqilarni qayd etmoqda, ammo eng qiziq tomoni shundaki, bitkoin bu kengayishni butunlay e’tiborsiz qoldirmoqda.
📉 Bu esa BTC va global likvidlik o‘rtasida tarixiy ajralish holati oldimizda turganini anglatadi — bu kripto bozori eng og‘ir davrlarida ham, masalan FTX qulagan paytda yoki COVID davrida ham bundayiga o‘xshash holatni ko‘rmagan edik.
⚠️ Eng muhim savol hozir:
Bitkoin faqat likvidlik to‘lqini bilan reaksiyada kechyaptimi?
Yoki bozor BTC va global likvidlik o‘rtasidagi an’anaviy munosabatni butunlay qayta narxlashyaptimi?
$BTC
#Bitcoin #BTC #GlobalLiquidity #M2 #Crypto #CryptoMarket #Macro #Liquidity #Blockchain #MarketAnalysis #بيتكوين #krypto #global_likvidlik #texnik_tahlil #bozorlar #trading
196
·
--

Maqola
Global likvidlik, qonuniy to‘lov vositasi va markazlashtirilmagan kon qazish: yangi paradigma🚀
<c-29/> ning makroiqtisodiy traektoriyasi global likvidlik sikllarining oldindan bashorat qilinadigan kengayishi va qisqarishi bilan chuqur bog‘liq. Markaziy banklar qarz yuklarini boshqarish va iqtisodiy o‘sishni rag‘batlantirish uchun muqarrar ravishda kapital kiritayotgan bir paytda, M2 pul massasi global miqyosda kengayadi. Bu ortiqcha likvidlik kamyob aktivlar uchun kuchli quyruq shamol vazifasini bajarib, salmoqli kapitalni bevosita $BTC ga oqizadi
. Uning mutlaq ta’minoti esa o‘zgarmaganligi sababli, tarmoq tabiiy ravishda fiat qadrsizlanishining bu ulkan to‘lqinini “yutadi” va global likvidlik shimgichidek ishlaydi. 🌊
Global likvidlik, qonuniy to‘lov vositasi va markazlashtirilmagan kon qazish: yangi paradigma
🚀
<c-29/> ning makroiqtisodiy traektoriyasi global likvidlik sikllarining oldindan bashorat qilinadigan kengayishi va qisqarishi bilan chuqur bog‘liq. Markaziy banklar qarz yuklarini boshqarish va iqtisodiy o‘sishni rag‘batlantirish uchun muqarrar ravishda kapital kiritayotgan bir paytda, M2 pul massasi global miqyosda kengayadi. Bu ortiqcha likvidlik kamyob aktivlar uchun kuchli quyruq shamol vazifasini bajarib, salmoqli kapitalni bevosita $BTC ga oqizadi
. Uning mutlaq ta’minoti esa o‘zgarmaganligi sababli, tarmoq tabiiy ravishda fiat qadrsizlanishining bu ulkan to‘lqinini “yutadi” va global likvidlik shimgichidek ishlaydi. 🌊
<c-29/> ning makroiqtisodiy traektoriyasi global likvidlik sikllarining oldindan bashorat qilinadigan kengayishi va qisqarishi bilan chuqur bog‘liq. Markaziy banklar qarz yuklarini boshqarish va iqtisodiy o‘sishni rag‘batlantirish uchun muqarrar ravishda kapital kiritayotgan bir paytda, M2 pul massasi global miqyosda kengayadi. Bu ortiqcha likvidlik kamyob aktivlar uchun kuchli quyruq shamol vazifasini bajarib, salmoqli kapitalni bevosita $BTC ga oqizadi
. Uning mutlaq ta’minoti esa o‘zgarmaganligi sababli, tarmoq tabiiy ravishda fiat qadrsizlanishining bu ulkan to‘lqinini “yutadi” va global likvidlik shimgichidek ishlaydi. 🌊
41
·
--
O‘suvchi
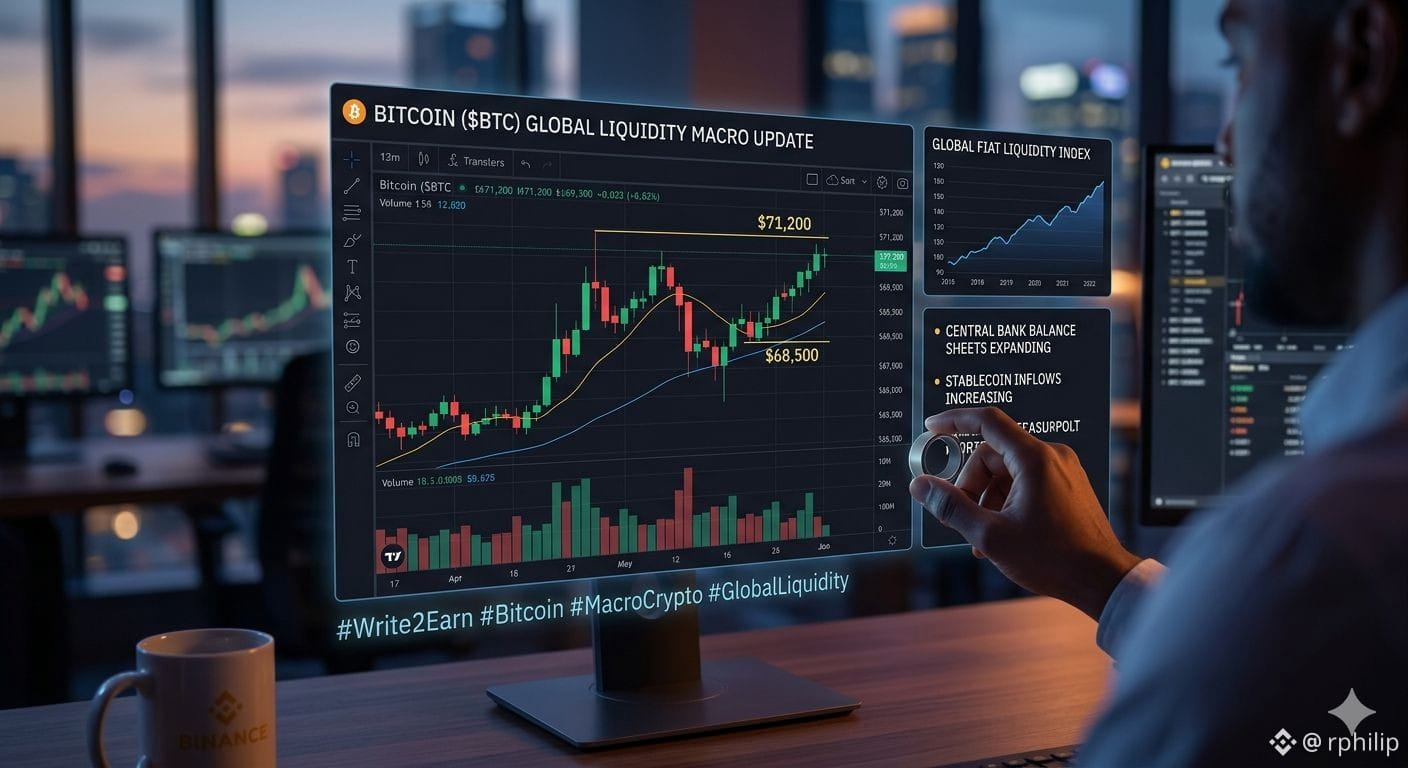
Global likvidlik va Bitcoin: Hozirgi paytdagi katta manzara $BTC
Hamma kichik-kichik kunlik narx tebranishlariga haddan tashqari berilib ketgan bo‘lsa-da, aqlli pul global likvidlik indeksini kuzatyapti. Tarixan Bitcoin global fiat likvidligi uchun “shimgich” vazifasini bajaradi — Markaziy bank balanslari kengayganda BTC “pompalaydi”.
📊 Ssenariy
Likvidlik oqimi: Biz global likvidlikda barqaror o‘zgarishni ko‘ryapmiz, bu esa $BTC uchun kuchli “tag” (pastki tayanch) bo‘layapti.
{future}(BTCUSDT)
Muhim darajalar: Bitcoin hozir konsolidatsiya qilmoqda, ya’ni keyingi katta kengayishdan oldin volatillik siqilyapti.
Strategiya: O‘rtadagi notinch diapazonlarda ortiqcha leverage (qarzga savdo) qilmang. Yuqori ehtimolli treydlar uchun asosiy likvidlik havzalariga e’tibor bering (avvalgi eng yuqorilar va eng pastlar).
💡 Eslab qoling: Likvidlikka asoslangan bozorda sabr-toqat foyda keltiradi. Makro narrativ buzilmagan bo‘lsa, qisqa muddatli likvidatsiyalar sababli “ushlanib chiqib ketmang”.
Bu yerda jamg‘aryapsizmi yoki chuqurroq likvidlik “tozalash”ini kutyapsizmi? Quyi qismda strategiyangizni eshitaylik! 👇
#Write2Earn #Bitcoin #MacroCrypto #GlobalLiquidity
Global likvidlik va Bitcoin: Hozirgi paytdagi katta manzara $BTC
Hamma kichik-kichik kunlik narx tebranishlariga haddan tashqari berilib ketgan bo‘lsa-da, aqlli pul global likvidlik indeksini kuzatyapti. Tarixan Bitcoin global fiat likvidligi uchun “shimgich” vazifasini bajaradi — Markaziy bank balanslari kengayganda BTC “pompalaydi”.
📊 Ssenariy
Likvidlik oqimi: Biz global likvidlikda barqaror o‘zgarishni ko‘ryapmiz, bu esa $BTC uchun kuchli “tag” (pastki tayanch) bo‘layapti.
Muhim darajalar: Bitcoin hozir konsolidatsiya qilmoqda, ya’ni keyingi katta kengayishdan oldin volatillik siqilyapti.
Strategiya: O‘rtadagi notinch diapazonlarda ortiqcha leverage (qarzga savdo) qilmang. Yuqori ehtimolli treydlar uchun asosiy likvidlik havzalariga e’tibor bering (avvalgi eng yuqorilar va eng pastlar).
💡 Eslab qoling: Likvidlikka asoslangan bozorda sabr-toqat foyda keltiradi. Makro narrativ buzilmagan bo‘lsa, qisqa muddatli likvidatsiyalar sababli “ushlanib chiqib ketmang”.
Bu yerda jamg‘aryapsizmi yoki chuqurroq likvidlik “tozalash”ini kutyapsizmi? Quyi qismda strategiyangizni eshitaylik! 👇
#Write2Earn #Bitcoin #MacroCrypto #GlobalLiquidity
Hamma kichik-kichik kunlik narx tebranishlariga haddan tashqari berilib ketgan bo‘lsa-da, aqlli pul global likvidlik indeksini kuzatyapti. Tarixan Bitcoin global fiat likvidligi uchun “shimgich” vazifasini bajaradi — Markaziy bank balanslari kengayganda BTC “pompalaydi”.
📊 Ssenariy
Likvidlik oqimi: Biz global likvidlikda barqaror o‘zgarishni ko‘ryapmiz, bu esa $BTC uchun kuchli “tag” (pastki tayanch) bo‘layapti.
Muhim darajalar: Bitcoin hozir konsolidatsiya qilmoqda, ya’ni keyingi katta kengayishdan oldin volatillik siqilyapti.
Strategiya: O‘rtadagi notinch diapazonlarda ortiqcha leverage (qarzga savdo) qilmang. Yuqori ehtimolli treydlar uchun asosiy likvidlik havzalariga e’tibor bering (avvalgi eng yuqorilar va eng pastlar).
💡 Eslab qoling: Likvidlikka asoslangan bozorda sabr-toqat foyda keltiradi. Makro narrativ buzilmagan bo‘lsa, qisqa muddatli likvidatsiyalar sababli “ushlanib chiqib ketmang”.
Bu yerda jamg‘aryapsizmi yoki chuqurroq likvidlik “tozalash”ini kutyapsizmi? Quyi qismda strategiyangizni eshitaylik! 👇
#Write2Earn #Bitcoin #MacroCrypto #GlobalLiquidity
114
🚨 YIRIK IQTISODIYOTDA TALAB KESKIN QUYIY BOSQICHLARGA TUSHIB, GLOBAL KREDIT INQIROZI — $BTC 📉
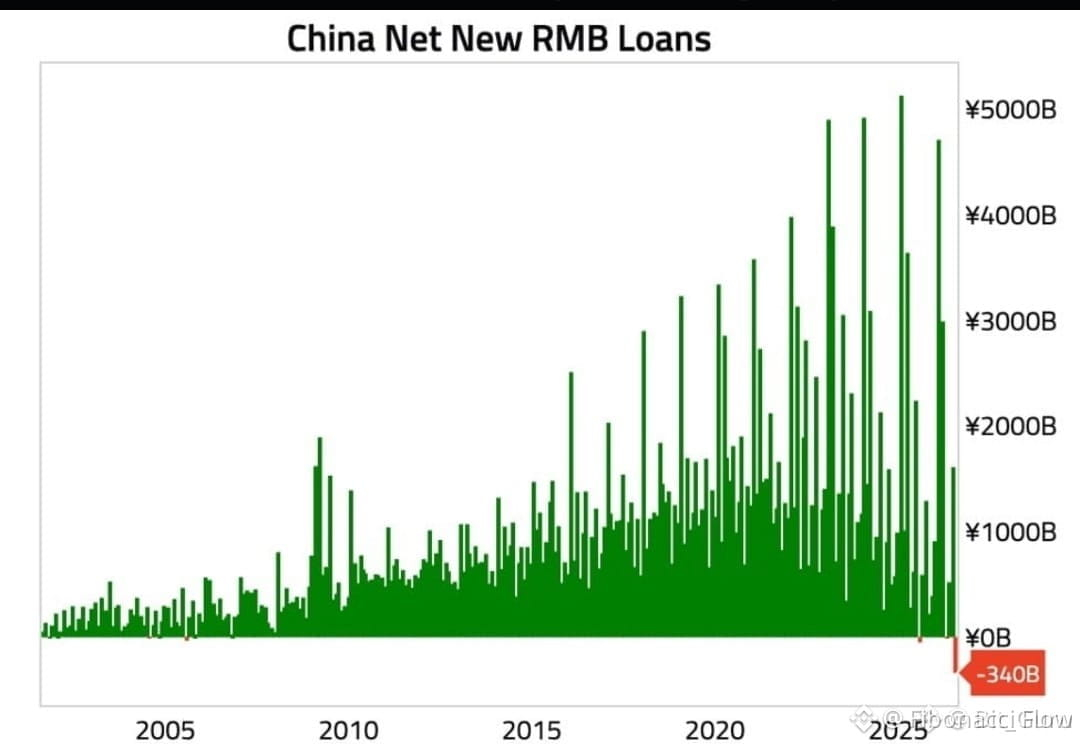
Kamdan-kam uchraydigan 50.4 milliard dollarlik kredit qisqarishi moliyaviy bozorlar bo‘ylab tarqalib, bu asrda bank kreditlash talabining eng keskin pasayishlaridan birini ko‘rsatdi. 📊 Ikkinchi yirik jahon iqtisodiyotida kredit tezligi muzlab qolsa, makro likvidlik tezda quriydi va $BTC kabi riskli aktivlarga bevosita ta’sir qiladi.
Institutsional treyderlar iqtisodiy shamollar muhim likvidlik havzalarini sinovdan o‘tkazayotgan paytda order oqimini diqqat bilan kuzatmoqda. 💡 Ushbu sekinlashuv prognozlarga nisbatan uch martadan ham yomonroq bo‘ldi, bu esa kripto bozorlarida treyderlar makro o‘sish bo‘yicha kutilmalarni qayta baholashi fonida volatillik keskin oshishi ehtimolini bildiradi. 💬 Global kredit sharoitlari qattiqlashayotgan bir paytda portfelingizni qanday pozitsiyaga qo‘yyapsiz? 👇
⚠️ Moliya maslahati emas. Har doim riskni boshqaring. 🛡️
🏷️ #BTC #Macro #GlobalLiquidity #Crypto
👁️ 📉
🚨 YIRIK IQTISODIYOTDA TALAB KESKIN QUYIY BOSQICHLARGA TUSHIB, GLOBAL KREDIT INQIROZI — $BTC 📉
Kamdan-kam uchraydigan 50.4 milliard dollarlik kredit qisqarishi moliyaviy bozorlar bo‘ylab tarqalib, bu asrda bank kreditlash talabining eng keskin pasayishlaridan birini ko‘rsatdi. 📊 Ikkinchi yirik jahon iqtisodiyotida kredit tezligi muzlab qolsa, makro likvidlik tezda quriydi va $BTC kabi riskli aktivlarga bevosita ta’sir qiladi.
Institutsional treyderlar iqtisodiy shamollar muhim likvidlik havzalarini sinovdan o‘tkazayotgan paytda order oqimini diqqat bilan kuzatmoqda. 💡 Ushbu sekinlashuv prognozlarga nisbatan uch martadan ham yomonroq bo‘ldi, bu esa kripto bozorlarida treyderlar makro o‘sish bo‘yicha kutilmalarni qayta baholashi fonida volatillik keskin oshishi ehtimolini bildiradi. 💬 Global kredit sharoitlari qattiqlashayotgan bir paytda portfelingizni qanday pozitsiyaga qo‘yyapsiz? 👇
⚠️ Moliya maslahati emas. Har doim riskni boshqaring. 🛡️
🏷️ #BTC #Macro #GlobalLiquidity #Crypto
👁️ 📉
Kamdan-kam uchraydigan 50.4 milliard dollarlik kredit qisqarishi moliyaviy bozorlar bo‘ylab tarqalib, bu asrda bank kreditlash talabining eng keskin pasayishlaridan birini ko‘rsatdi. 📊 Ikkinchi yirik jahon iqtisodiyotida kredit tezligi muzlab qolsa, makro likvidlik tezda quriydi va $BTC kabi riskli aktivlarga bevosita ta’sir qiladi.
Institutsional treyderlar iqtisodiy shamollar muhim likvidlik havzalarini sinovdan o‘tkazayotgan paytda order oqimini diqqat bilan kuzatmoqda. 💡 Ushbu sekinlashuv prognozlarga nisbatan uch martadan ham yomonroq bo‘ldi, bu esa kripto bozorlarida treyderlar makro o‘sish bo‘yicha kutilmalarni qayta baholashi fonida volatillik keskin oshishi ehtimolini bildiradi. 💬 Global kredit sharoitlari qattiqlashayotgan bir paytda portfelingizni qanday pozitsiyaga qo‘yyapsiz? 👇
⚠️ Moliya maslahati emas. Har doim riskni boshqaring. 🛡️
🏷️ #BTC #Macro #GlobalLiquidity #Crypto
👁️ 📉
31
Angola Markaziy banki (Banco Nacional de Angola) eng so‘nggi pul-kredit siyosati bo‘yicha yig‘ilishida bazaviy kreditlash foiz stavkasini rasmiy ravishda 100 bazis punktga keskin pasaytirib, 14.75% darajaga tushirilganini e’lon qildi. Ushbu qadam mamlakatda inflyatsiya sekinlashuvi va iqtisodiy o‘sishga bosim sharoitida yanada faolroq monetar yumshatish yo‘liga qat’iy o‘tishni anglatadi.
Makrotexnik jihatlar va likvidlik sikllari nuqtai nazaridan, ushbu 100 bazis punktga pasaytirish miqyosi bo‘yicha qism an’anaviy kutilmalardan yuqori. Rivojlanayotgan bozorlar markaziy banklari avvalroq keskin pasaytirish kanalini ochishmoqda; bu odatda global no-dollarga oid iqtisodiy subyektlar uchun AQSH dollari indeksi yaqin kunlarda yuqori darajada tebranayotgan davrdan foydalanib, kredit kengayishi va ishlab chiqarish quvvatlarini tiklashni rag‘batlantirish maqsadida mahalliy likvidlikni faolroq chiqarayotganini ko‘rsatadi.
Ushbu siyosat burilishi global kapital bozorlariga aniq ijobiy signal yubordi. Oldinga siljib, ko‘proq rivojlangan va rivojlanayotgan bozorlar markaziy banklari ham pasaytirishlarni davom ettirar ekan, global risk-siz daromadlilik egri chizig‘i umumiy ko‘rinishda pasayish bosimiga duch keladi. Suveren obligatsiyalar bo‘yicha daromadlilikning tushishi esa himoya xarakteridagi qat’iy daromadli aktivlardan qo‘shimcha mablag‘lar chiqib, bahosi past darajalarda turgan yuqori darajada elastik (riskli) aktivlarga tezroq oqib o‘tishini kuchaytiradi.
Kriptobozor uchun esa global likvidlikning chekka darajada yumshashi longlar (ko‘tarilish) bozorini harakatga keltiradigan muhim katalizator hisoblanadi. Mablag‘lar qiymati pasayishi bozordagi risk ishtahosini samarali oshiradi va “$BTC ” kabi asosiy kriptovalyutalarning texnik tahlildagi muhim qarshilik darajalaridan o‘tishiga yetarli likvidlik zamin yaratadi. Umumiy trend ko‘proq bullish (o‘sishga moyil) yo‘nalishda davom etadi.📈
#InterestRates #CentralBank #GlobalLiquidity
Angola Markaziy banki (Banco Nacional de Angola) eng so‘nggi pul-kredit siyosati bo‘yicha yig‘ilishida bazaviy kreditlash foiz stavkasini rasmiy ravishda 100 bazis punktga keskin pasaytirib, 14.75% darajaga tushirilganini e’lon qildi. Ushbu qadam mamlakatda inflyatsiya sekinlashuvi va iqtisodiy o‘sishga bosim sharoitida yanada faolroq monetar yumshatish yo‘liga qat’iy o‘tishni anglatadi.
Makrotexnik jihatlar va likvidlik sikllari nuqtai nazaridan, ushbu 100 bazis punktga pasaytirish miqyosi bo‘yicha qism an’anaviy kutilmalardan yuqori. Rivojlanayotgan bozorlar markaziy banklari avvalroq keskin pasaytirish kanalini ochishmoqda; bu odatda global no-dollarga oid iqtisodiy subyektlar uchun AQSH dollari indeksi yaqin kunlarda yuqori darajada tebranayotgan davrdan foydalanib, kredit kengayishi va ishlab chiqarish quvvatlarini tiklashni rag‘batlantirish maqsadida mahalliy likvidlikni faolroq chiqarayotganini ko‘rsatadi.
Ushbu siyosat burilishi global kapital bozorlariga aniq ijobiy signal yubordi. Oldinga siljib, ko‘proq rivojlangan va rivojlanayotgan bozorlar markaziy banklari ham pasaytirishlarni davom ettirar ekan, global risk-siz daromadlilik egri chizig‘i umumiy ko‘rinishda pasayish bosimiga duch keladi. Suveren obligatsiyalar bo‘yicha daromadlilikning tushishi esa himoya xarakteridagi qat’iy daromadli aktivlardan qo‘shimcha mablag‘lar chiqib, bahosi past darajalarda turgan yuqori darajada elastik (riskli) aktivlarga tezroq oqib o‘tishini kuchaytiradi.
Kriptobozor uchun esa global likvidlikning chekka darajada yumshashi longlar (ko‘tarilish) bozorini harakatga keltiradigan muhim katalizator hisoblanadi. Mablag‘lar qiymati pasayishi bozordagi risk ishtahosini samarali oshiradi va “$BTC ” kabi asosiy kriptovalyutalarning texnik tahlildagi muhim qarshilik darajalaridan o‘tishiga yetarli likvidlik zamin yaratadi. Umumiy trend ko‘proq bullish (o‘sishga moyil) yo‘nalishda davom etadi.📈
#InterestRates #CentralBank #GlobalLiquidity
Makrotexnik jihatlar va likvidlik sikllari nuqtai nazaridan, ushbu 100 bazis punktga pasaytirish miqyosi bo‘yicha qism an’anaviy kutilmalardan yuqori. Rivojlanayotgan bozorlar markaziy banklari avvalroq keskin pasaytirish kanalini ochishmoqda; bu odatda global no-dollarga oid iqtisodiy subyektlar uchun AQSH dollari indeksi yaqin kunlarda yuqori darajada tebranayotgan davrdan foydalanib, kredit kengayishi va ishlab chiqarish quvvatlarini tiklashni rag‘batlantirish maqsadida mahalliy likvidlikni faolroq chiqarayotganini ko‘rsatadi.
Ushbu siyosat burilishi global kapital bozorlariga aniq ijobiy signal yubordi. Oldinga siljib, ko‘proq rivojlangan va rivojlanayotgan bozorlar markaziy banklari ham pasaytirishlarni davom ettirar ekan, global risk-siz daromadlilik egri chizig‘i umumiy ko‘rinishda pasayish bosimiga duch keladi. Suveren obligatsiyalar bo‘yicha daromadlilikning tushishi esa himoya xarakteridagi qat’iy daromadli aktivlardan qo‘shimcha mablag‘lar chiqib, bahosi past darajalarda turgan yuqori darajada elastik (riskli) aktivlarga tezroq oqib o‘tishini kuchaytiradi.
Kriptobozor uchun esa global likvidlikning chekka darajada yumshashi longlar (ko‘tarilish) bozorini harakatga keltiradigan muhim katalizator hisoblanadi. Mablag‘lar qiymati pasayishi bozordagi risk ishtahosini samarali oshiradi va “$BTC ” kabi asosiy kriptovalyutalarning texnik tahlildagi muhim qarshilik darajalaridan o‘tishiga yetarli likvidlik zamin yaratadi. Umumiy trend ko‘proq bullish (o‘sishga moyil) yo‘nalishda davom etadi.📈
#InterestRates #CentralBank #GlobalLiquidity
143
·
--
#PBOCSetsOvernightLiquidityRateBelowForecasts
Xitoy ajdahosi harakatlanmoqda! Xitoy Markaziy banki prognozdan pastroq miqdorda likvidlikni bo‘shatyapti 🇨🇳💸
Keyingi soatlarda “qoidalarni o‘zgartirishi” mumkin bo‘lgan muhim iqtisodiy yangilik! Xitoy Markaziy banki (PBOC) bir kechalik likvidlik stavkasini (Overnight Liquidity Rate) prognozdan past qilib belgiladi.
💡 Oddiy qilib aytganda bu nimani anglatadi?
Markaziy banklar foiz stavkalari yoki likvidlik ko‘rsatkichlarini kutilgandan pastroq belgilasa, odatda bu pul oqimini osonlashtirish va moliyaviy tizimga “likvidlik” kiritib, bozorlarni qo‘llab-quvvatlash hamda iqtisodiyotni rag‘batlantirish istagini bildiradi.
🔄 Kripto bozoriga aloqasi:
Tarix shuni ko‘rsatadiki, “global likvidlik” — yuqori riskli aktivlar, ayniqsa Bitcoin va raqamli valyutalarning o‘sishi uchun haqiqiy yoqilg‘idir. Xitoyning harakati va Osiyo bozorlariga likvidlik quyilishi ko‘pincha qisqa muddatdan keyin kriptovalyuta bozorlariga ham ijobiy ta’sir ko‘rsatadi.
Orqada sahna ortida “aqlli pul” hozirgi tushishdan foydalanib harakatlana boshlaganmi? 🤔
👇 Izohlarda fikringizni baham chiqing:
Sizningcha, bu Xitoy qadamiga ko‘ra bozorlardagi “yashillik” qaytib, Bitcoin orqaga qaytadimi? Yoki ta’siri cheklangan bo‘ladimi?
#PBOCSetsOvernightLiquidityRateBelowForecasts #crypto #Bitcoin #macroeconomic s #GlobalLiquidity
#PBOCSetsOvernightLiquidityRateBelowForecasts
Xitoy ajdahosi harakatlanmoqda! Xitoy Markaziy banki prognozdan pastroq miqdorda likvidlikni bo‘shatyapti 🇨🇳💸
Keyingi soatlarda “qoidalarni o‘zgartirishi” mumkin bo‘lgan muhim iqtisodiy yangilik! Xitoy Markaziy banki (PBOC) bir kechalik likvidlik stavkasini (Overnight Liquidity Rate) prognozdan past qilib belgiladi.
💡 Oddiy qilib aytganda bu nimani anglatadi?
Markaziy banklar foiz stavkalari yoki likvidlik ko‘rsatkichlarini kutilgandan pastroq belgilasa, odatda bu pul oqimini osonlashtirish va moliyaviy tizimga “likvidlik” kiritib, bozorlarni qo‘llab-quvvatlash hamda iqtisodiyotni rag‘batlantirish istagini bildiradi.
🔄 Kripto bozoriga aloqasi:
Tarix shuni ko‘rsatadiki, “global likvidlik” — yuqori riskli aktivlar, ayniqsa Bitcoin va raqamli valyutalarning o‘sishi uchun haqiqiy yoqilg‘idir. Xitoyning harakati va Osiyo bozorlariga likvidlik quyilishi ko‘pincha qisqa muddatdan keyin kriptovalyuta bozorlariga ham ijobiy ta’sir ko‘rsatadi.
Orqada sahna ortida “aqlli pul” hozirgi tushishdan foydalanib harakatlana boshlaganmi? 🤔
👇 Izohlarda fikringizni baham chiqing:
Sizningcha, bu Xitoy qadamiga ko‘ra bozorlardagi “yashillik” qaytib, Bitcoin orqaga qaytadimi? Yoki ta’siri cheklangan bo‘ladimi?
#PBOCSetsOvernightLiquidityRateBelowForecasts #crypto #Bitcoin #macroeconomic s #GlobalLiquidity
Xitoy ajdahosi harakatlanmoqda! Xitoy Markaziy banki prognozdan pastroq miqdorda likvidlikni bo‘shatyapti 🇨🇳💸
Keyingi soatlarda “qoidalarni o‘zgartirishi” mumkin bo‘lgan muhim iqtisodiy yangilik! Xitoy Markaziy banki (PBOC) bir kechalik likvidlik stavkasini (Overnight Liquidity Rate) prognozdan past qilib belgiladi.
💡 Oddiy qilib aytganda bu nimani anglatadi?
Markaziy banklar foiz stavkalari yoki likvidlik ko‘rsatkichlarini kutilgandan pastroq belgilasa, odatda bu pul oqimini osonlashtirish va moliyaviy tizimga “likvidlik” kiritib, bozorlarni qo‘llab-quvvatlash hamda iqtisodiyotni rag‘batlantirish istagini bildiradi.
🔄 Kripto bozoriga aloqasi:
Tarix shuni ko‘rsatadiki, “global likvidlik” — yuqori riskli aktivlar, ayniqsa Bitcoin va raqamli valyutalarning o‘sishi uchun haqiqiy yoqilg‘idir. Xitoyning harakati va Osiyo bozorlariga likvidlik quyilishi ko‘pincha qisqa muddatdan keyin kriptovalyuta bozorlariga ham ijobiy ta’sir ko‘rsatadi.
Orqada sahna ortida “aqlli pul” hozirgi tushishdan foydalanib harakatlana boshlaganmi? 🤔
👇 Izohlarda fikringizni baham chiqing:
Sizningcha, bu Xitoy qadamiga ko‘ra bozorlardagi “yashillik” qaytib, Bitcoin orqaga qaytadimi? Yoki ta’siri cheklangan bo‘ladimi?
#PBOCSetsOvernightLiquidityRateBelowForecasts #crypto #Bitcoin #macroeconomic s #GlobalLiquidity
1
135
·
--
Pasayuvchi
Ommaviy kapital oqimlari juda katta risk ishtahasini namoyish etmoqda: bozordagi “rivojlanayotgan bozorlar” fond indeksi butun dunyo bo‘ylab rasmiy ravishda rekord darajaga chiqib, yangi tarixiy maksimumga yetdi. Ushbu kuchli strukturaviy kengayish xalqaro likvidlikning keskin oshishini, ishlab chiqarish bo‘yicha prognozlarning yaxshilanishini va rivojlanayotgan moliyaviy yo‘laklar bo‘ylab chakana ishtirokning kuchli bo‘lishini ko‘rsatadi. Tarixan, global rivojlanayotgan bozorlarda uzoq davom etadigan buqalar (bullish) breakauti ulkan ijobiy boylik effekti keltirib chiqaradi va u tezda yuqori o‘sish sur’atiga ega raqamli aktivlar hamda eng yuqori darajadagi Web3 hisoblash protokollariga ham “oqib o‘tadi”. Ushbu bozorlararo hajm oqimlariga juda diqqat bilan qarab turish, keyingi makro altkoin kengayishidan oldin yuzaga keladigan ilk rotatsiya (aylanish) signallarini aniqlashning ajoyib yo‘li. Sizning portfelingiz bu ulkan global impulsdan foyda olishga tayyormi? 📈🚀 #EmergingMarketStocksHitRecordHigh #BullMarket #GlobalLiquidity
{spot}(BTCUSDT)
{spot}(ETHUSDT)
{spot}(SPCXBUSDT)
Ommaviy kapital oqimlari juda katta risk ishtahasini namoyish etmoqda: bozordagi “rivojlanayotgan bozorlar” fond indeksi butun dunyo bo‘ylab rasmiy ravishda rekord darajaga chiqib, yangi tarixiy maksimumga yetdi. Ushbu kuchli strukturaviy kengayish xalqaro likvidlikning keskin oshishini, ishlab chiqarish bo‘yicha prognozlarning yaxshilanishini va rivojlanayotgan moliyaviy yo‘laklar bo‘ylab chakana ishtirokning kuchli bo‘lishini ko‘rsatadi. Tarixan, global rivojlanayotgan bozorlarda uzoq davom etadigan buqalar (bullish) breakauti ulkan ijobiy boylik effekti keltirib chiqaradi va u tezda yuqori o‘sish sur’atiga ega raqamli aktivlar hamda eng yuqori darajadagi Web3 hisoblash protokollariga ham “oqib o‘tadi”. Ushbu bozorlararo hajm oqimlariga juda diqqat bilan qarab turish, keyingi makro altkoin kengayishidan oldin yuzaga keladigan ilk rotatsiya (aylanish) signallarini aniqlashning ajoyib yo‘li. Sizning portfelingiz bu ulkan global impulsdan foyda olishga tayyormi? 📈🚀 #EmergingMarketStocksHitRecordHigh #BullMarket #GlobalLiquidity
82
Global miqyosdagi suveren qarz bozorlari keskin tebranishlar fonida, yaqinda bazaviy daromadlilik (benchmark) stavkalari tarixiy yuqori bosqichlarga ketma-ket yangilanishni davom ettirmoqda. Yaponiya 10 yillik davlat obligatsiyasi daromadliligi 3,025% ga ko‘tarilib, 1996 yil sentabridan beri eng yuqori rekordni qayd etdi; shu bilan birga, AQSh 10 yillik davlat obligatsiyasi daromadliligi 2007 yil boshlaridan beri ilk bor 5,0210% degan muhim psixologik chegaradan o‘tib ketdi. Yaponiya va AQSh — ikki yirik asosiy iqtisodiyot — ning uzoq muddatli davlat obligatsiyalari daromadliligining bir vaqtda kuchayib borishi global likvidlik tuzilmasi chuqur o‘zgarayotganini ko‘rsatadi.
Ushbu o‘zgarish uzoq muddatli yuqori foizli muhit (Higher for longer) qayta baholanayotganini va an’anaviy arzon foizli likvidlik yakuniga yetgani borasidagi jiddiy xavotirlarni namoyon etadi. Yaponiya uzoq yillardan buyon global miqyosda arzon likvidlik yetkazib beruvchi bo‘lib kelgan; endi uning daromadliligi bir necha o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarilayotgani yapon ienasi carry trade (yenada qarz olib, boshqa valyutaga investitsiya qilish) bo‘yicha yopish (close-out) xavfi kuchayib borayotganidan dalolat beradi. Shu bilan birga, AQSh obligatsiyasi daromadliligining 5,0210% dan yuqorilashi Fed’ning inflyatsiya barqarorligi va fiskal defitsit bosimi sharoitida yanada qattiq (tightening) siyosatini kuchaytiradi; bozorda kelajakda yumshoq sharoitga umid qilish (open easing) ehtimoli esa to‘liq qayta ko‘rib chiqilmoqda.
Suveren qarz daromadliligining umumiy keskin o‘sishi global risk-siz aktivlar bo‘yicha qaytarmalarni bevosita yuqoriga tortadi; bu esa kapital aktivlari (equities) va boshqa riskli instrumentlar uchun real likvidlik “suv tortib olish” effektini keltirib chiqaradi. Kreditlash xarajatlari o‘sib borishi korxonalar baholanishini (valuation) doimiy bosim ostida ushlab turadi. Kuchli daromadlilik esa ko‘pincha aktivlararo (cross-asset) bozor tebranishini yanada kuchaytiradi, natijada global mablag‘lar xavfdan qochish (riskdan qochish) aktivlariga qaytadi; bu esa xomashyo (commodities) va makro riskli aktivlar bosim ostida pastga harakatlanishiga sabab bo‘ladi.
Kriptomarket uchun esa makro likvidlikning qisqarishi va risk-siz foiz stavkalari rekord darajaga chiqishi sezilarli baholash (valuation) salbiy shamoli (tailwind) emas, aksincha, baholashga teskari yo‘nalishda bosim yaratadi. An’anaviy “foizli qat’iy daromad” (solid fixed-income) mahsulotlari 5% dan yuqori aniq qaytarmani taqdim bera oladigan sharoitda, institutlar yuqori risk va yuqori volatillikdagi aktivlarga ajratadigan mablag‘lar istagi sezilarli darajada susayadi. Mablag‘lar qiymati oshishi va carry trade pozitsiyalarining yopilishi (close-out) ikki tomonlama bosim o‘tkazayotgan bir paytda $BTC qisqa muddatda bir yoqlama o‘sish trendini saqlab qolishi qiyin bo‘lishi mumkin; bozor yanada uzoqroq davom etadigan likvidlik sinovlariga duch kelishi ehtimoli bor.
#GlobalLiquidity #BondYields #MacroEconomics
Global miqyosdagi suveren qarz bozorlari keskin tebranishlar fonida, yaqinda bazaviy daromadlilik (benchmark) stavkalari tarixiy yuqori bosqichlarga ketma-ket yangilanishni davom ettirmoqda. Yaponiya 10 yillik davlat obligatsiyasi daromadliligi 3,025% ga ko‘tarilib, 1996 yil sentabridan beri eng yuqori rekordni qayd etdi; shu bilan birga, AQSh 10 yillik davlat obligatsiyasi daromadliligi 2007 yil boshlaridan beri ilk bor 5,0210% degan muhim psixologik chegaradan o‘tib ketdi. Yaponiya va AQSh — ikki yirik asosiy iqtisodiyot — ning uzoq muddatli davlat obligatsiyalari daromadliligining bir vaqtda kuchayib borishi global likvidlik tuzilmasi chuqur o‘zgarayotganini ko‘rsatadi.
Ushbu o‘zgarish uzoq muddatli yuqori foizli muhit (Higher for longer) qayta baholanayotganini va an’anaviy arzon foizli likvidlik yakuniga yetgani borasidagi jiddiy xavotirlarni namoyon etadi. Yaponiya uzoq yillardan buyon global miqyosda arzon likvidlik yetkazib beruvchi bo‘lib kelgan; endi uning daromadliligi bir necha o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarilayotgani yapon ienasi carry trade (yenada qarz olib, boshqa valyutaga investitsiya qilish) bo‘yicha yopish (close-out) xavfi kuchayib borayotganidan dalolat beradi. Shu bilan birga, AQSh obligatsiyasi daromadliligining 5,0210% dan yuqorilashi Fed’ning inflyatsiya barqarorligi va fiskal defitsit bosimi sharoitida yanada qattiq (tightening) siyosatini kuchaytiradi; bozorda kelajakda yumshoq sharoitga umid qilish (open easing) ehtimoli esa to‘liq qayta ko‘rib chiqilmoqda.
Suveren qarz daromadliligining umumiy keskin o‘sishi global risk-siz aktivlar bo‘yicha qaytarmalarni bevosita yuqoriga tortadi; bu esa kapital aktivlari (equities) va boshqa riskli instrumentlar uchun real likvidlik “suv tortib olish” effektini keltirib chiqaradi. Kreditlash xarajatlari o‘sib borishi korxonalar baholanishini (valuation) doimiy bosim ostida ushlab turadi. Kuchli daromadlilik esa ko‘pincha aktivlararo (cross-asset) bozor tebranishini yanada kuchaytiradi, natijada global mablag‘lar xavfdan qochish (riskdan qochish) aktivlariga qaytadi; bu esa xomashyo (commodities) va makro riskli aktivlar bosim ostida pastga harakatlanishiga sabab bo‘ladi.
Kriptomarket uchun esa makro likvidlikning qisqarishi va risk-siz foiz stavkalari rekord darajaga chiqishi sezilarli baholash (valuation) salbiy shamoli (tailwind) emas, aksincha, baholashga teskari yo‘nalishda bosim yaratadi. An’anaviy “foizli qat’iy daromad” (solid fixed-income) mahsulotlari 5% dan yuqori aniq qaytarmani taqdim bera oladigan sharoitda, institutlar yuqori risk va yuqori volatillikdagi aktivlarga ajratadigan mablag‘lar istagi sezilarli darajada susayadi. Mablag‘lar qiymati oshishi va carry trade pozitsiyalarining yopilishi (close-out) ikki tomonlama bosim o‘tkazayotgan bir paytda $BTC qisqa muddatda bir yoqlama o‘sish trendini saqlab qolishi qiyin bo‘lishi mumkin; bozor yanada uzoqroq davom etadigan likvidlik sinovlariga duch kelishi ehtimoli bor.
#GlobalLiquidity #BondYields #MacroEconomics
Ushbu o‘zgarish uzoq muddatli yuqori foizli muhit (Higher for longer) qayta baholanayotganini va an’anaviy arzon foizli likvidlik yakuniga yetgani borasidagi jiddiy xavotirlarni namoyon etadi. Yaponiya uzoq yillardan buyon global miqyosda arzon likvidlik yetkazib beruvchi bo‘lib kelgan; endi uning daromadliligi bir necha o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarilayotgani yapon ienasi carry trade (yenada qarz olib, boshqa valyutaga investitsiya qilish) bo‘yicha yopish (close-out) xavfi kuchayib borayotganidan dalolat beradi. Shu bilan birga, AQSh obligatsiyasi daromadliligining 5,0210% dan yuqorilashi Fed’ning inflyatsiya barqarorligi va fiskal defitsit bosimi sharoitida yanada qattiq (tightening) siyosatini kuchaytiradi; bozorda kelajakda yumshoq sharoitga umid qilish (open easing) ehtimoli esa to‘liq qayta ko‘rib chiqilmoqda.
Suveren qarz daromadliligining umumiy keskin o‘sishi global risk-siz aktivlar bo‘yicha qaytarmalarni bevosita yuqoriga tortadi; bu esa kapital aktivlari (equities) va boshqa riskli instrumentlar uchun real likvidlik “suv tortib olish” effektini keltirib chiqaradi. Kreditlash xarajatlari o‘sib borishi korxonalar baholanishini (valuation) doimiy bosim ostida ushlab turadi. Kuchli daromadlilik esa ko‘pincha aktivlararo (cross-asset) bozor tebranishini yanada kuchaytiradi, natijada global mablag‘lar xavfdan qochish (riskdan qochish) aktivlariga qaytadi; bu esa xomashyo (commodities) va makro riskli aktivlar bosim ostida pastga harakatlanishiga sabab bo‘ladi.
Kriptomarket uchun esa makro likvidlikning qisqarishi va risk-siz foiz stavkalari rekord darajaga chiqishi sezilarli baholash (valuation) salbiy shamoli (tailwind) emas, aksincha, baholashga teskari yo‘nalishda bosim yaratadi. An’anaviy “foizli qat’iy daromad” (solid fixed-income) mahsulotlari 5% dan yuqori aniq qaytarmani taqdim bera oladigan sharoitda, institutlar yuqori risk va yuqori volatillikdagi aktivlarga ajratadigan mablag‘lar istagi sezilarli darajada susayadi. Mablag‘lar qiymati oshishi va carry trade pozitsiyalarining yopilishi (close-out) ikki tomonlama bosim o‘tkazayotgan bir paytda $BTC qisqa muddatda bir yoqlama o‘sish trendini saqlab qolishi qiyin bo‘lishi mumkin; bozor yanada uzoqroq davom etadigan likvidlik sinovlariga duch kelishi ehtimoli bor.
#GlobalLiquidity #BondYields #MacroEconomics
17
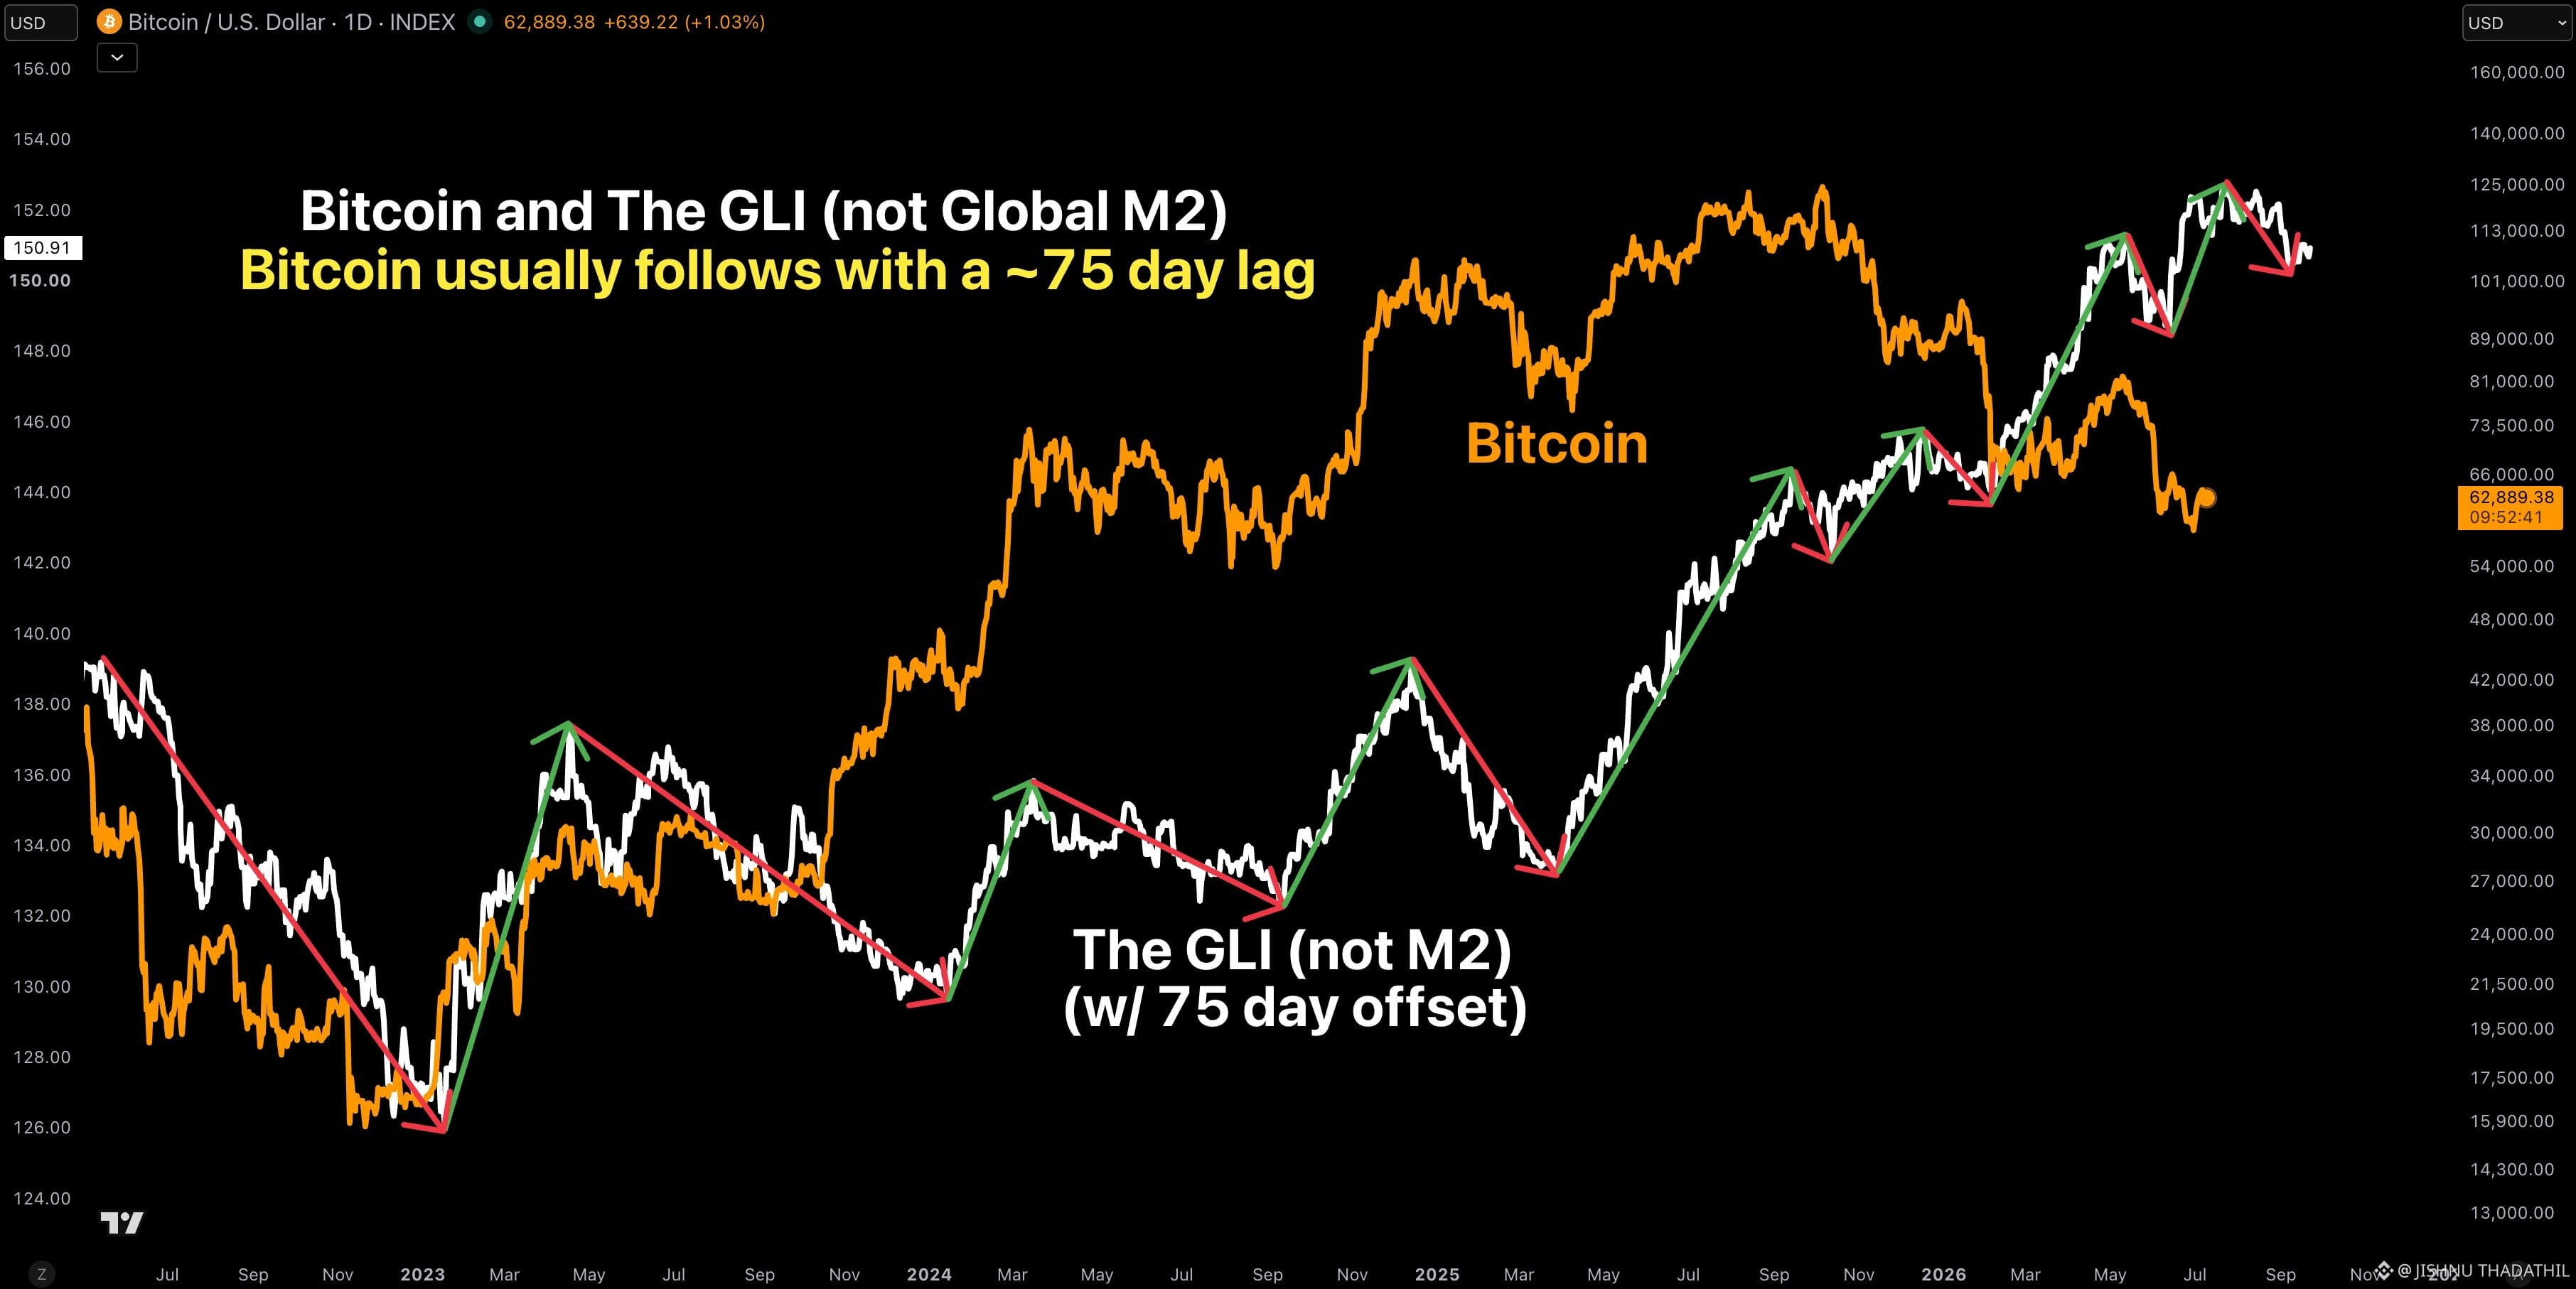
🚨 Bitcoin Global likvidlik indeksi (GLI)ga juda yaqin kuzatilmoqda
So‘nggi oylarda Bitcoin Global likvidlik indeksi (GLI)ni ajoyib darajada yaqindan kuzatib bormoqda, bu esa makro likvidlik BTC narx harakatida muhim rol o‘ynashda davom etayotganidan dalolat beradi.
📈 Hozirgi prognoz
🟢 Iyul: GLI Bitcoin uchun potentsial kuchli oyni ko‘rsatmoqda.
🔴 Avgust–Sentyabr: model zaiflik yoki konsolidatsiya davrini anglatadi.
📊 Nega bu muhim
• Bitcoin global likvidlik kengayganda tarixan yaxshi natija ko‘rsatgan.
• Mavsumiy tendensiyalar ham iyul oyida kuchliroq, keyin esa avgust va sentyabrda sustroq ko‘rsatkichlar tomonga moyil bo‘ladi.
• Agar GLI narx harakatini yetaklashda davom etsa, qisqa muddatli ko‘tarilishlardan keyin navbatdagi katta trend shakllanishidan avval sog‘lom tuzatishlar bo‘lishi mumkin.
💡 Xulosa: Agar bu bog‘liqlik saqlansa, kelgusi oylar FOMO (vahima bilan quvish)dan ko‘ra sabrni mukofotlashi mumkin. Riskni boshqarishga e’tibor bering, rejangizga amal qiling va har bir harakatni quvib ketish o‘rniga yuqori ehtimolli vaziyatlarni kuting.
#bitcoin $BTC #crypto #macroeconomic #GlobalLiquidity
🚨 Bitcoin Global likvidlik indeksi (GLI)ga juda yaqin kuzatilmoqda
So‘nggi oylarda Bitcoin Global likvidlik indeksi (GLI)ni ajoyib darajada yaqindan kuzatib bormoqda, bu esa makro likvidlik BTC narx harakatida muhim rol o‘ynashda davom etayotganidan dalolat beradi.
📈 Hozirgi prognoz
🟢 Iyul: GLI Bitcoin uchun potentsial kuchli oyni ko‘rsatmoqda.
🔴 Avgust–Sentyabr: model zaiflik yoki konsolidatsiya davrini anglatadi.
📊 Nega bu muhim
• Bitcoin global likvidlik kengayganda tarixan yaxshi natija ko‘rsatgan.
• Mavsumiy tendensiyalar ham iyul oyida kuchliroq, keyin esa avgust va sentyabrda sustroq ko‘rsatkichlar tomonga moyil bo‘ladi.
• Agar GLI narx harakatini yetaklashda davom etsa, qisqa muddatli ko‘tarilishlardan keyin navbatdagi katta trend shakllanishidan avval sog‘lom tuzatishlar bo‘lishi mumkin.
💡 Xulosa: Agar bu bog‘liqlik saqlansa, kelgusi oylar FOMO (vahima bilan quvish)dan ko‘ra sabrni mukofotlashi mumkin. Riskni boshqarishga e’tibor bering, rejangizga amal qiling va har bir harakatni quvib ketish o‘rniga yuqori ehtimolli vaziyatlarni kuting.
#bitcoin $BTC #crypto #macroeconomic #GlobalLiquidity
So‘nggi oylarda Bitcoin Global likvidlik indeksi (GLI)ni ajoyib darajada yaqindan kuzatib bormoqda, bu esa makro likvidlik BTC narx harakatida muhim rol o‘ynashda davom etayotganidan dalolat beradi.
📈 Hozirgi prognoz
🟢 Iyul: GLI Bitcoin uchun potentsial kuchli oyni ko‘rsatmoqda.
🔴 Avgust–Sentyabr: model zaiflik yoki konsolidatsiya davrini anglatadi.
📊 Nega bu muhim
• Bitcoin global likvidlik kengayganda tarixan yaxshi natija ko‘rsatgan.
• Mavsumiy tendensiyalar ham iyul oyida kuchliroq, keyin esa avgust va sentyabrda sustroq ko‘rsatkichlar tomonga moyil bo‘ladi.
• Agar GLI narx harakatini yetaklashda davom etsa, qisqa muddatli ko‘tarilishlardan keyin navbatdagi katta trend shakllanishidan avval sog‘lom tuzatishlar bo‘lishi mumkin.
💡 Xulosa: Agar bu bog‘liqlik saqlansa, kelgusi oylar FOMO (vahima bilan quvish)dan ko‘ra sabrni mukofotlashi mumkin. Riskni boshqarishga e’tibor bering, rejangizga amal qiling va har bir harakatni quvib ketish o‘rniga yuqori ehtimolli vaziyatlarni kuting.
#bitcoin $BTC #crypto #macroeconomic #GlobalLiquidity
2
4
730
·
--

Maqola
Treyderslar uchun Makro qo‘llanma: Global likvidlik va foiz stavkalari qarorlari kripto bozorini qanday harakatga keltiradiKripto bozorida ishlaganda, qisqa muddatli indikatorlarni (masalan, RSI, MACD yoki Bollinger lentalari) o‘qib adashib qolish oson. Biroq, global makro likvidlik qanday siljishini bilmasang, ko‘r-ko‘rona suzib yurasan.
Risk bozorlar — Uoll-stritdagi mega-kapital texnologiya kompaniyalaridan tortib Bitcoingacha — bir-biridan izolyatsiya tarzida harakat qilmaydi. Hammasi bitta asosiy dvigatelga javob beradi: pulning qiymati va Markaziy banklar pul-kredit siyosati bo‘yicha kutilmalar.
Treyderslar uchun Makro qo‘llanma: Global likvidlik va foiz stavkalari qarorlari kripto bozorini qanday harakatga keltiradi
Kripto bozorida ishlaganda, qisqa muddatli indikatorlarni (masalan, RSI, MACD yoki Bollinger lentalari) o‘qib adashib qolish oson. Biroq, global makro likvidlik qanday siljishini bilmasang, ko‘r-ko‘rona suzib yurasan.
Risk bozorlar — Uoll-stritdagi mega-kapital texnologiya kompaniyalaridan tortib Bitcoingacha — bir-biridan izolyatsiya tarzida harakat qilmaydi. Hammasi bitta asosiy dvigatelga javob beradi: pulning qiymati va Markaziy banklar pul-kredit siyosati bo‘yicha kutilmalar.
Risk bozorlar — Uoll-stritdagi mega-kapital texnologiya kompaniyalaridan tortib Bitcoingacha — bir-biridan izolyatsiya tarzida harakat qilmaydi. Hammasi bitta asosiy dvigatelga javob beradi: pulning qiymati va Markaziy banklar pul-kredit siyosati bo‘yicha kutilmalar.
65

·
--
Kripto doimo global likvidlik uchun yuqori beta ko‘rsatkichi sifatida savdo qilib kelgan. Ammo hozir qandaydir struktur o‘zgarish yuz bermoqda.
Global M2 pul massasi kengayishi bilan kripto bozor kapitallashuvi o‘rtasidagi bog‘liqlik ilgari reaktiv bo‘lgan — likvidlik oshadi, riskli aktivlar ko‘tariladi, kripto esa ortidan kechroq ergashadi. Endi esa kechikish qisqarayapti. Bitcoin kengroq “risk-on” savdosidan keyin emas, tobora uning oldidan burilib bormoqda.
Buning uchta sababi bor:
1. Kripto an’anaviy risk kanallariga qaraganda axborotni tezroq singdiradi. On-chain hisob-kitob, 24/7 bozorlar va tezkor narxni kashf etish kripto narxlari pul-kredit rejimidagi o‘zgarishlarni hatto aksiyalar bozorlari ochilmasidan oldin aks ettirishini anglatadi.
2. Ishtirokchilar bazasi o‘zgardi. Makro kitoblarini yuritadigan institutlar kriptoga spekulyatsiya emas, balki likvidlik-pozitsiyalash vositasi sifatida ajratadi. Ular yumshashni kutganda, avval BTC tomonga o‘tishadi, kichik kapitalli aktivlarga keyinroq yetib borishadi.
3. Stablecoin ta’minoti real vaqt rejimida likvidlik o‘lchagichi vazifasini bajaradi. USDT va USDC bozor kapitallashuvining o‘sishi an’anaviy indikatorlar payqamay qoladigan yoki bir necha hafta kechikib ko‘rsatadigan “ko‘rinmas” likvidlik kiritmalarini kuzatib boradi.
Natijasi shuki: kripto endi faqat risk aktiv emas. U global pul-kredit sharoitlari uchun yetakchi indikatorga aylanmoqda. <$BTC > va stablecoin emissiyasi naqshlariga e’tibor bering — ular an’anaviy bozorlar hali o‘zi bilib ulgurmasidan oldin, qayerga ketayotganini sizga aytib beradi.
$BTC $ETH $BNB
#CryptoMarkets #Bitcoin #GlobalLiquidity #MacroAnalysis #TradingSignals
Kripto doimo global likvidlik uchun yuqori beta ko‘rsatkichi sifatida savdo qilib kelgan. Ammo hozir qandaydir struktur o‘zgarish yuz bermoqda.
Global M2 pul massasi kengayishi bilan kripto bozor kapitallashuvi o‘rtasidagi bog‘liqlik ilgari reaktiv bo‘lgan — likvidlik oshadi, riskli aktivlar ko‘tariladi, kripto esa ortidan kechroq ergashadi. Endi esa kechikish qisqarayapti. Bitcoin kengroq “risk-on” savdosidan keyin emas, tobora uning oldidan burilib bormoqda.
Buning uchta sababi bor:
1. Kripto an’anaviy risk kanallariga qaraganda axborotni tezroq singdiradi. On-chain hisob-kitob, 24/7 bozorlar va tezkor narxni kashf etish kripto narxlari pul-kredit rejimidagi o‘zgarishlarni hatto aksiyalar bozorlari ochilmasidan oldin aks ettirishini anglatadi.
2. Ishtirokchilar bazasi o‘zgardi. Makro kitoblarini yuritadigan institutlar kriptoga spekulyatsiya emas, balki likvidlik-pozitsiyalash vositasi sifatida ajratadi. Ular yumshashni kutganda, avval BTC tomonga o‘tishadi, kichik kapitalli aktivlarga keyinroq yetib borishadi.
3. Stablecoin ta’minoti real vaqt rejimida likvidlik o‘lchagichi vazifasini bajaradi. USDT va USDC bozor kapitallashuvining o‘sishi an’anaviy indikatorlar payqamay qoladigan yoki bir necha hafta kechikib ko‘rsatadigan “ko‘rinmas” likvidlik kiritmalarini kuzatib boradi.
Natijasi shuki: kripto endi faqat risk aktiv emas. U global pul-kredit sharoitlari uchun yetakchi indikatorga aylanmoqda. <$BTC > va stablecoin emissiyasi naqshlariga e’tibor bering — ular an’anaviy bozorlar hali o‘zi bilib ulgurmasidan oldin, qayerga ketayotganini sizga aytib beradi.
$BTC $ETH $BNB
#CryptoMarkets #Bitcoin #GlobalLiquidity #MacroAnalysis #TradingSignals
Global M2 pul massasi kengayishi bilan kripto bozor kapitallashuvi o‘rtasidagi bog‘liqlik ilgari reaktiv bo‘lgan — likvidlik oshadi, riskli aktivlar ko‘tariladi, kripto esa ortidan kechroq ergashadi. Endi esa kechikish qisqarayapti. Bitcoin kengroq “risk-on” savdosidan keyin emas, tobora uning oldidan burilib bormoqda.
Buning uchta sababi bor:
1. Kripto an’anaviy risk kanallariga qaraganda axborotni tezroq singdiradi. On-chain hisob-kitob, 24/7 bozorlar va tezkor narxni kashf etish kripto narxlari pul-kredit rejimidagi o‘zgarishlarni hatto aksiyalar bozorlari ochilmasidan oldin aks ettirishini anglatadi.
2. Ishtirokchilar bazasi o‘zgardi. Makro kitoblarini yuritadigan institutlar kriptoga spekulyatsiya emas, balki likvidlik-pozitsiyalash vositasi sifatida ajratadi. Ular yumshashni kutganda, avval BTC tomonga o‘tishadi, kichik kapitalli aktivlarga keyinroq yetib borishadi.
3. Stablecoin ta’minoti real vaqt rejimida likvidlik o‘lchagichi vazifasini bajaradi. USDT va USDC bozor kapitallashuvining o‘sishi an’anaviy indikatorlar payqamay qoladigan yoki bir necha hafta kechikib ko‘rsatadigan “ko‘rinmas” likvidlik kiritmalarini kuzatib boradi.
Natijasi shuki: kripto endi faqat risk aktiv emas. U global pul-kredit sharoitlari uchun yetakchi indikatorga aylanmoqda. <$BTC > va stablecoin emissiyasi naqshlariga e’tibor bering — ular an’anaviy bozorlar hali o‘zi bilib ulgurmasidan oldin, qayerga ketayotganini sizga aytib beradi.
$BTC $ETH $BNB
#CryptoMarkets #Bitcoin #GlobalLiquidity #MacroAnalysis #TradingSignals
93
AQSh Moliya vazirligi 16-oktabr kuni avgust oyidagi transchegaraviy oqimlar haqida ma’lumot beruvchi Treasury International Capital (TIC) hisobotini e’lon qildi. Xorijiy investorlar AQShning uzoq muddatli qimmatli qog‘ozlariga sof hisobda 279,2 milliard dollar kiritdi. Bu iyuldagi 27,9 milliard dollarlik sof chiqimdan keskin tiklanish bo‘lib, TIC oqimlarining umumiy sof hajmi 199,8 milliard dollarga yetdi.
Bu o‘zgarish dollar aktivlariga global qiziqish qayta kuchayganini ko‘rsatadi. Xususan, xorijiy tashkilotlar AQSh G‘aznachilik obligatsiyalarini sof hisobda 109,9 milliard dollarga sotib oldi. Bu o‘tgan oydagi 3,6 milliard dollarlik sof sotuvning teskarisi bo‘lib, makroiqtisodiy o‘zgarishlarga qaramay, davlat qarziga talab kuchli ekanini ko‘rsatadi.
Kengroq moliya bozorlari uchun bu kirimlar AQSh dollarini qo‘llab-quvvatlaydi va G‘aznachilik obligatsiyalari daromadliligini nazorat ostida ushlab turadi. Davlat obligatsiyalari daromadliligining barqarorligi global qarz bozorlaridagi keskin siqilish bosimini yumshatadi.
Kripto bozorida, ayniqsa $BTC uchun, dollarning katta hajmda yutilishi qisqa muddatli spekulyativ sur’atni susaytirishi mumkin. Biroq obligatsiyalar daromadliligining barqarorligi kredit bozoridagi kengroq tanglikni cheklab, vaqt o‘tishi bilan tavakkal qilishga moyillikni qo‘llab-quvvatlaydi. 🌐
#TICFlows #USTreasuries #GlobalLiquidity
AQSh Moliya vazirligi 16-oktabr kuni avgust oyidagi transchegaraviy oqimlar haqida ma’lumot beruvchi Treasury International Capital (TIC) hisobotini e’lon qildi. Xorijiy investorlar AQShning uzoq muddatli qimmatli qog‘ozlariga sof hisobda 279,2 milliard dollar kiritdi. Bu iyuldagi 27,9 milliard dollarlik sof chiqimdan keskin tiklanish bo‘lib, TIC oqimlarining umumiy sof hajmi 199,8 milliard dollarga yetdi.
Bu o‘zgarish dollar aktivlariga global qiziqish qayta kuchayganini ko‘rsatadi. Xususan, xorijiy tashkilotlar AQSh G‘aznachilik obligatsiyalarini sof hisobda 109,9 milliard dollarga sotib oldi. Bu o‘tgan oydagi 3,6 milliard dollarlik sof sotuvning teskarisi bo‘lib, makroiqtisodiy o‘zgarishlarga qaramay, davlat qarziga talab kuchli ekanini ko‘rsatadi.
Kengroq moliya bozorlari uchun bu kirimlar AQSh dollarini qo‘llab-quvvatlaydi va G‘aznachilik obligatsiyalari daromadliligini nazorat ostida ushlab turadi. Davlat obligatsiyalari daromadliligining barqarorligi global qarz bozorlaridagi keskin siqilish bosimini yumshatadi.
Kripto bozorida, ayniqsa $BTC uchun, dollarning katta hajmda yutilishi qisqa muddatli spekulyativ sur’atni susaytirishi mumkin. Biroq obligatsiyalar daromadliligining barqarorligi kredit bozoridagi kengroq tanglikni cheklab, vaqt o‘tishi bilan tavakkal qilishga moyillikni qo‘llab-quvvatlaydi. 🌐
#TICFlows #USTreasuries #GlobalLiquidity
Bu o‘zgarish dollar aktivlariga global qiziqish qayta kuchayganini ko‘rsatadi. Xususan, xorijiy tashkilotlar AQSh G‘aznachilik obligatsiyalarini sof hisobda 109,9 milliard dollarga sotib oldi. Bu o‘tgan oydagi 3,6 milliard dollarlik sof sotuvning teskarisi bo‘lib, makroiqtisodiy o‘zgarishlarga qaramay, davlat qarziga talab kuchli ekanini ko‘rsatadi.
Kengroq moliya bozorlari uchun bu kirimlar AQSh dollarini qo‘llab-quvvatlaydi va G‘aznachilik obligatsiyalari daromadliligini nazorat ostida ushlab turadi. Davlat obligatsiyalari daromadliligining barqarorligi global qarz bozorlaridagi keskin siqilish bosimini yumshatadi.
Kripto bozorida, ayniqsa $BTC uchun, dollarning katta hajmda yutilishi qisqa muddatli spekulyativ sur’atni susaytirishi mumkin. Biroq obligatsiyalar daromadliligining barqarorligi kredit bozoridagi kengroq tanglikni cheklab, vaqt o‘tishi bilan tavakkal qilishga moyillikni qo‘llab-quvvatlaydi. 🌐
#TICFlows #USTreasuries #GlobalLiquidity
BTC+0,46%
AGGETF+0,00%
2
1
28
Buyuk Britaniya Milliy statistika idorasi e’lon qilgan so‘nggi ma’lumotlarga ko‘ra, avgust oyida mamlakatning bir qator makroiqtisodiy ko‘rsatkichlari bozor kutilmalaridan ancha yuqori bo‘ldi. Jumladan, avgust oyida YaIMning yillik o‘sishi 2,1 foizni tashkil etib, kutilgan 1,7 foizdan yuqori bo‘ldi. Uch oylik davr bo‘yicha YaIMning oylik o‘sishi 0,7 foizni qayd etib, kutilgan 0,5 foizdan sezilarli darajada yuqori chiqdi. Shu bilan birga, avgustda ishlab chiqarish sanoati mahsuloti oylik hisobda 1,2 foizga, sanoat ishlab chiqarishi esa 0,8 foizga keskin oshdi — bu ko‘rsatkichlarning ikkalasi ham avvalgi qisqarish prognozlaridan ancha yaxshi bo‘ldi.
Iqtisodiy ko‘rsatkichlarning kutilganidan yuqori tiklanishiga, asosan, sanoat ishlab chiqarishi va xizmatlar sohasi indekslarining mustahkamlanishi turtki berdi. Bu Buyuk Britaniya iqtisodiyoti tez orada tanazzulga yuz tutadi, degan qisqa muddatli bozor kutilmalarini puchga chiqardi. Biroq, chuqurroq tahlil shuni ko‘rsatadiki, real iqtisodiy faollikning kuchayishi Angliya bankining (BOE) pul-kredit siyosatini yumshatish jarayonini kechiktirishi mumkin. Inflyatsiya hanuz yuqori darajada saqlanib turgan bir paytda, iqtisodiyotning haddan tashqari qizib ketishi yuqori foiz stavkalari uzoq vaqt saqlanib qolishi haqidagi kutilmalarni yanada kuchaytiradi. Asosiy iqtisodiy ko‘rsatkichlar stagflyatsiya xavfidan hali to‘liq xalos bo‘lgani yo‘q.
Makromoliya bozorlarida ma’lumotlar e’lon qilinganidan keyin funt sterling kursi qisqa muddatli qo‘llab-quvvatlovga ega bo‘ldi, biroq davlat obligatsiyalari daromadliligiga yuqorilash bosimi kuchaydi. Qarz olish xarajatlarining yuqoriligi nafaqat xatarli aktivlar qiymatining oshish imkoniyatlarini cheklaydi, balki global likvidlik sharoiti yanada keskinlashishi haqidagi kutilmalarni ham kuchaytiradi. Xususan, Yevropa va AQShning yirik markaziy banklari inflyatsiyaga qarshi kurash yo‘nalishida bir necha bor o‘z pozitsiyalarini o‘zgartirgani sababli, umumiy xatar mukofoti yuqori darajada qolmoqda.
Kriptovalyuta bozori uchun xorijdagi yirik iqtisodiyotlarda foiz stavkalarini pasaytirish kutilmalarining ortga surilishi odatda likvidlikni cheklaydi. Mablag‘lar qiymatining pasayishi kutilmayotgani $BTC kabi xatarli aktivlarga yangi mablag‘lar oqimini cheklaydi. Investorlar yuqori foiz stavkalari sharoitida likvidlikning siqilishi tufayli yuzaga kelishi mumkin bo‘lgan tuzatish xavfidan ogoh bo‘lishlari va makroiqtisodiy burilish aniq qaror topmaguncha ehtiyotkorlikni saqlashlari lozim.
#UKMacro #GDPData #GlobalLiquidity
Buyuk Britaniya Milliy statistika idorasi e’lon qilgan so‘nggi ma’lumotlarga ko‘ra, avgust oyida mamlakatning bir qator makroiqtisodiy ko‘rsatkichlari bozor kutilmalaridan ancha yuqori bo‘ldi. Jumladan, avgust oyida YaIMning yillik o‘sishi 2,1 foizni tashkil etib, kutilgan 1,7 foizdan yuqori bo‘ldi. Uch oylik davr bo‘yicha YaIMning oylik o‘sishi 0,7 foizni qayd etib, kutilgan 0,5 foizdan sezilarli darajada yuqori chiqdi. Shu bilan birga, avgustda ishlab chiqarish sanoati mahsuloti oylik hisobda 1,2 foizga, sanoat ishlab chiqarishi esa 0,8 foizga keskin oshdi — bu ko‘rsatkichlarning ikkalasi ham avvalgi qisqarish prognozlaridan ancha yaxshi bo‘ldi.
Iqtisodiy ko‘rsatkichlarning kutilganidan yuqori tiklanishiga, asosan, sanoat ishlab chiqarishi va xizmatlar sohasi indekslarining mustahkamlanishi turtki berdi. Bu Buyuk Britaniya iqtisodiyoti tez orada tanazzulga yuz tutadi, degan qisqa muddatli bozor kutilmalarini puchga chiqardi. Biroq, chuqurroq tahlil shuni ko‘rsatadiki, real iqtisodiy faollikning kuchayishi Angliya bankining (BOE) pul-kredit siyosatini yumshatish jarayonini kechiktirishi mumkin. Inflyatsiya hanuz yuqori darajada saqlanib turgan bir paytda, iqtisodiyotning haddan tashqari qizib ketishi yuqori foiz stavkalari uzoq vaqt saqlanib qolishi haqidagi kutilmalarni yanada kuchaytiradi. Asosiy iqtisodiy ko‘rsatkichlar stagflyatsiya xavfidan hali to‘liq xalos bo‘lgani yo‘q.
Makromoliya bozorlarida ma’lumotlar e’lon qilinganidan keyin funt sterling kursi qisqa muddatli qo‘llab-quvvatlovga ega bo‘ldi, biroq davlat obligatsiyalari daromadliligiga yuqorilash bosimi kuchaydi. Qarz olish xarajatlarining yuqoriligi nafaqat xatarli aktivlar qiymatining oshish imkoniyatlarini cheklaydi, balki global likvidlik sharoiti yanada keskinlashishi haqidagi kutilmalarni ham kuchaytiradi. Xususan, Yevropa va AQShning yirik markaziy banklari inflyatsiyaga qarshi kurash yo‘nalishida bir necha bor o‘z pozitsiyalarini o‘zgartirgani sababli, umumiy xatar mukofoti yuqori darajada qolmoqda.
Kriptovalyuta bozori uchun xorijdagi yirik iqtisodiyotlarda foiz stavkalarini pasaytirish kutilmalarining ortga surilishi odatda likvidlikni cheklaydi. Mablag‘lar qiymatining pasayishi kutilmayotgani $BTC kabi xatarli aktivlarga yangi mablag‘lar oqimini cheklaydi. Investorlar yuqori foiz stavkalari sharoitida likvidlikning siqilishi tufayli yuzaga kelishi mumkin bo‘lgan tuzatish xavfidan ogoh bo‘lishlari va makroiqtisodiy burilish aniq qaror topmaguncha ehtiyotkorlikni saqlashlari lozim.
#UKMacro #GDPData #GlobalLiquidity
Iqtisodiy ko‘rsatkichlarning kutilganidan yuqori tiklanishiga, asosan, sanoat ishlab chiqarishi va xizmatlar sohasi indekslarining mustahkamlanishi turtki berdi. Bu Buyuk Britaniya iqtisodiyoti tez orada tanazzulga yuz tutadi, degan qisqa muddatli bozor kutilmalarini puchga chiqardi. Biroq, chuqurroq tahlil shuni ko‘rsatadiki, real iqtisodiy faollikning kuchayishi Angliya bankining (BOE) pul-kredit siyosatini yumshatish jarayonini kechiktirishi mumkin. Inflyatsiya hanuz yuqori darajada saqlanib turgan bir paytda, iqtisodiyotning haddan tashqari qizib ketishi yuqori foiz stavkalari uzoq vaqt saqlanib qolishi haqidagi kutilmalarni yanada kuchaytiradi. Asosiy iqtisodiy ko‘rsatkichlar stagflyatsiya xavfidan hali to‘liq xalos bo‘lgani yo‘q.
Makromoliya bozorlarida ma’lumotlar e’lon qilinganidan keyin funt sterling kursi qisqa muddatli qo‘llab-quvvatlovga ega bo‘ldi, biroq davlat obligatsiyalari daromadliligiga yuqorilash bosimi kuchaydi. Qarz olish xarajatlarining yuqoriligi nafaqat xatarli aktivlar qiymatining oshish imkoniyatlarini cheklaydi, balki global likvidlik sharoiti yanada keskinlashishi haqidagi kutilmalarni ham kuchaytiradi. Xususan, Yevropa va AQShning yirik markaziy banklari inflyatsiyaga qarshi kurash yo‘nalishida bir necha bor o‘z pozitsiyalarini o‘zgartirgani sababli, umumiy xatar mukofoti yuqori darajada qolmoqda.
Kriptovalyuta bozori uchun xorijdagi yirik iqtisodiyotlarda foiz stavkalarini pasaytirish kutilmalarining ortga surilishi odatda likvidlikni cheklaydi. Mablag‘lar qiymatining pasayishi kutilmayotgani $BTC kabi xatarli aktivlarga yangi mablag‘lar oqimini cheklaydi. Investorlar yuqori foiz stavkalari sharoitida likvidlikning siqilishi tufayli yuzaga kelishi mumkin bo‘lgan tuzatish xavfidan ogoh bo‘lishlari va makroiqtisodiy burilish aniq qaror topmaguncha ehtiyotkorlikni saqlashlari lozim.
#UKMacro #GDPData #GlobalLiquidity
17
14–15-sentabr kunlari Torontoda bo‘lib o‘tadigan Kanadaning birinchi investitsiya sammiti arafasida 13-sentabr kuni sobiq Markaziy bank rahbari va hozirda Kanadaning muhim iqtisodiy maslahatchisi Mark Karni (Mark Carney) ommaviy bayonot berib, Kanadada iqtisodiy transformatsiya bo‘yicha yangi umumiy kelishuv shakllanayotganini ta’kidladi. Mamlakat kelgusi 5 yil ichida qariyb 1 trln. Kanada dollari (taxminan 720 mlrd. AQSH dollari) miqdorida global kapital jalb qilishni rejalashtirgan; asosiy yo‘nalishlar — muhim mineral resurslar, toza energetika va yuqori texnologiyali infratuzilma sohalari. Bunda ishlab chiqarish unumdorligini oshirish va yagona AQSH bozoriga chuqur bog‘liqlikni kamaytirish maqsad qilingan.
Makro strategik nuqtai nazardan qaralganda, bu ulkan rejani amaliyotga tatbiq etish jarayonida sezilarli muammolar mavjud. Hozirgi kunda global miqyosdagi ko‘plab yetakchi markaziy banklar nisbatan qat’iy (tight) pul-kredit sharoitini saqlab turgan bir paytda, transmilliy uzoq muddatli kapitalni jalb qilish qiymati yuqori bo‘lib qolmoqda; 1 trln. Kanada dollari miqdoridagi mablag‘ jalb qilish maqsadi juda ham dadil. Bundan tashqari, geosiyosiy bloklarga bo‘linish va ta’minot zanjirlarini qayta qurish muhim mineral resurslar haqidagi hikoyaga tayanch beradi, biroq yuqori foiz stavkalari hamda makro noaniqlik xususiy sektorni yirik kapital sarfini amalga oshirishdan tiyib turmoqda.
An’anaviy moliyaviy bozorlarga kelsak, Kanada ta’minot zanjirlarini qayta shakllantirish va katta ko‘lamli infratuzilma qurilishiga turtki berishga urinmoqda, biroq qisqa muddatda suveren qarz va fiskal bosim asoslarini tezda o‘zgartirish qiyin. Kanada dollari kursi hali ham foizlar farqi (spread) va energetika narxlarining tebranishlariga bog‘liq. Agar keyingi kapital oqimi kutilgandek bo‘lmasa, kapital xarajatlar hamda investitsiya majburiyatlari o‘rtasidagi tafovut yanada kuchayib, bozorda kuzatuvchanlik kayfiyatini oshirishi mumkin; risk bo‘yicha mukofot (risk premium)ga talab esa yanada yuqori darajaga ko‘tarilishi ehtimoli bor.
Bunday makro likvidlik bo‘yicha raqobat kriptovalyuta aktivlari bozoriga ham ehtiyotkor signal uzatmoqda. Suveren darajadagi tarmoq fondlari moddiy aktivlar va an’anaviy infratuzilmaga katta miqyosdagi oqimni yo‘naltirayotgan bo‘lsa, bu global qolgan risk likvidligi yanada kesilib, $BTC bilan ifodalanadigan sof virtual risk aktivlarga to‘g‘ridan-to‘g‘ri oqib kirmayotgani anglatadi. Likvidlik to‘liq darajada yengillashib ulgurguncha, investorlar yuqori kutilgan natija va real ijro o‘rtasidagi tafovutdan kelib chiqadigan ikkilamchi riskdan ehtiyot bo‘lishi kerak. #MacroEconomics #Canada #GlobalLiquidity
14–15-sentabr kunlari Torontoda bo‘lib o‘tadigan Kanadaning birinchi investitsiya sammiti arafasida 13-sentabr kuni sobiq Markaziy bank rahbari va hozirda Kanadaning muhim iqtisodiy maslahatchisi Mark Karni (Mark Carney) ommaviy bayonot berib, Kanadada iqtisodiy transformatsiya bo‘yicha yangi umumiy kelishuv shakllanayotganini ta’kidladi. Mamlakat kelgusi 5 yil ichida qariyb 1 trln. Kanada dollari (taxminan 720 mlrd. AQSH dollari) miqdorida global kapital jalb qilishni rejalashtirgan; asosiy yo‘nalishlar — muhim mineral resurslar, toza energetika va yuqori texnologiyali infratuzilma sohalari. Bunda ishlab chiqarish unumdorligini oshirish va yagona AQSH bozoriga chuqur bog‘liqlikni kamaytirish maqsad qilingan.
Makro strategik nuqtai nazardan qaralganda, bu ulkan rejani amaliyotga tatbiq etish jarayonida sezilarli muammolar mavjud. Hozirgi kunda global miqyosdagi ko‘plab yetakchi markaziy banklar nisbatan qat’iy (tight) pul-kredit sharoitini saqlab turgan bir paytda, transmilliy uzoq muddatli kapitalni jalb qilish qiymati yuqori bo‘lib qolmoqda; 1 trln. Kanada dollari miqdoridagi mablag‘ jalb qilish maqsadi juda ham dadil. Bundan tashqari, geosiyosiy bloklarga bo‘linish va ta’minot zanjirlarini qayta qurish muhim mineral resurslar haqidagi hikoyaga tayanch beradi, biroq yuqori foiz stavkalari hamda makro noaniqlik xususiy sektorni yirik kapital sarfini amalga oshirishdan tiyib turmoqda.
An’anaviy moliyaviy bozorlarga kelsak, Kanada ta’minot zanjirlarini qayta shakllantirish va katta ko‘lamli infratuzilma qurilishiga turtki berishga urinmoqda, biroq qisqa muddatda suveren qarz va fiskal bosim asoslarini tezda o‘zgartirish qiyin. Kanada dollari kursi hali ham foizlar farqi (spread) va energetika narxlarining tebranishlariga bog‘liq. Agar keyingi kapital oqimi kutilgandek bo‘lmasa, kapital xarajatlar hamda investitsiya majburiyatlari o‘rtasidagi tafovut yanada kuchayib, bozorda kuzatuvchanlik kayfiyatini oshirishi mumkin; risk bo‘yicha mukofot (risk premium)ga talab esa yanada yuqori darajaga ko‘tarilishi ehtimoli bor.
Bunday makro likvidlik bo‘yicha raqobat kriptovalyuta aktivlari bozoriga ham ehtiyotkor signal uzatmoqda. Suveren darajadagi tarmoq fondlari moddiy aktivlar va an’anaviy infratuzilmaga katta miqyosdagi oqimni yo‘naltirayotgan bo‘lsa, bu global qolgan risk likvidligi yanada kesilib, $BTC bilan ifodalanadigan sof virtual risk aktivlarga to‘g‘ridan-to‘g‘ri oqib kirmayotgani anglatadi. Likvidlik to‘liq darajada yengillashib ulgurguncha, investorlar yuqori kutilgan natija va real ijro o‘rtasidagi tafovutdan kelib chiqadigan ikkilamchi riskdan ehtiyot bo‘lishi kerak. #MacroEconomics #Canada #GlobalLiquidity
Makro strategik nuqtai nazardan qaralganda, bu ulkan rejani amaliyotga tatbiq etish jarayonida sezilarli muammolar mavjud. Hozirgi kunda global miqyosdagi ko‘plab yetakchi markaziy banklar nisbatan qat’iy (tight) pul-kredit sharoitini saqlab turgan bir paytda, transmilliy uzoq muddatli kapitalni jalb qilish qiymati yuqori bo‘lib qolmoqda; 1 trln. Kanada dollari miqdoridagi mablag‘ jalb qilish maqsadi juda ham dadil. Bundan tashqari, geosiyosiy bloklarga bo‘linish va ta’minot zanjirlarini qayta qurish muhim mineral resurslar haqidagi hikoyaga tayanch beradi, biroq yuqori foiz stavkalari hamda makro noaniqlik xususiy sektorni yirik kapital sarfini amalga oshirishdan tiyib turmoqda.
An’anaviy moliyaviy bozorlarga kelsak, Kanada ta’minot zanjirlarini qayta shakllantirish va katta ko‘lamli infratuzilma qurilishiga turtki berishga urinmoqda, biroq qisqa muddatda suveren qarz va fiskal bosim asoslarini tezda o‘zgartirish qiyin. Kanada dollari kursi hali ham foizlar farqi (spread) va energetika narxlarining tebranishlariga bog‘liq. Agar keyingi kapital oqimi kutilgandek bo‘lmasa, kapital xarajatlar hamda investitsiya majburiyatlari o‘rtasidagi tafovut yanada kuchayib, bozorda kuzatuvchanlik kayfiyatini oshirishi mumkin; risk bo‘yicha mukofot (risk premium)ga talab esa yanada yuqori darajaga ko‘tarilishi ehtimoli bor.
Bunday makro likvidlik bo‘yicha raqobat kriptovalyuta aktivlari bozoriga ham ehtiyotkor signal uzatmoqda. Suveren darajadagi tarmoq fondlari moddiy aktivlar va an’anaviy infratuzilmaga katta miqyosdagi oqimni yo‘naltirayotgan bo‘lsa, bu global qolgan risk likvidligi yanada kesilib, $BTC bilan ifodalanadigan sof virtual risk aktivlarga to‘g‘ridan-to‘g‘ri oqib kirmayotgani anglatadi. Likvidlik to‘liq darajada yengillashib ulgurguncha, investorlar yuqori kutilgan natija va real ijro o‘rtasidagi tafovutdan kelib chiqadigan ikkilamchi riskdan ehtiyot bo‘lishi kerak. #MacroEconomics #Canada #GlobalLiquidity
65
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
1
#BitcoinRebounds$75KAsChipsLead
5,343 marta koʻrilgan
105 muhokama qilmoqda
2
#JobsReportRaisesHikeOdds
83,853 marta koʻrilgan
852 muhokama qilmoqda
3
#US Data Center Rules May Constrain AI Expansion
10,427 marta koʻrilgan
92 muhokama qilmoqda
4
#$2TWipedOutHedgeFundsFaceLiquidation
12,303 marta koʻrilgan
95 muhokama qilmoqda
5
#WillAnthropicListOnTime
11,333 marta koʻrilgan
238 muhokama qilmoqda
6
#USNovemberMichiganExpectationsIndexPrelimAt50.9
20,149 marta koʻrilgan
340 muhokama qilmoqda
7
#OilPlungesBelow$100
19,782 marta koʻrilgan
38 muhokama qilmoqda
8
#TradFiForBeginners
11,957 marta koʻrilgan
218 muhokama qilmoqda
9
#USMidtermsCouldShakeUpUS-IranTies
38,750 marta koʻrilgan
505 muhokama qilmoqda
10
#RussianCentralBankNamesBTCETHUSDTForNonQualifiedInvestors
747 marta koʻrilgan
11 muhokama qilmoqda