
#eurozone
eurozone
861,942 marta koʻrilgan
288 muhokama qilmoqda
Ommabop
Eng so‘nggi
·
--
🐉 Yevrozonada inflyatsiya so‘nggi uch yildagi eng yuqori darajaga yetdi va aynan kutilganidek chiqdi.
👉 Oktyabrda umumiy CPI yillik hisobda 4,0% ga ko‘tarildi, sentyabrdagi 3,8% dan yuqoriladi. Bu Reuters so‘rovi prognoziga mos kelib, Eurostatning dastlabki ma’lumotlariga ko‘ra, 2023-yil sentyabridan beri eng yuqori ko‘rsatkich bo‘ldi.
👉 Asosiy CPI 2,5% darajasida o‘zgarishsiz qoldi va bu ham kutilmalarga mos keldi. Xizmatlar inflyatsiyasi 3,2% dan 3,3% ga ko‘tarildi, energiya inflyatsiyasi esa 20,8% ga keskin oshdi.
👉 Bu ko‘rsatkich ECBning 2% lik maqsadidan ikki baravar yuqori. Shu sababli, natija kutilganidek chiqqani bozorlarga savdo qilish uchun yangi kutilmagan holat bermagan bo‘lsa-da, dekabrda ECB yana foiz stavkasini oshirishi haqidagi taxminlarni kuchaytiradi.
👉 BTC taxminan $78,250 atrofida savdo qilinmoqda. Kecha tunda $75,700 ga yaqin eng past darajadan tiklangach, kun davomida qariyb 1% ga ko‘tarildi. Bu harakatga avvalroq ushbu CPI ko‘rsatkichi emas, balki oraliq saylovlar bo‘yicha aniqlik turtki bergan. Shuning uchun tiklanishning sababini faqat CPI bilan izohlamang.
#BinanceSquare #Eurozone #CPI #ECB #Kripto
Ko‘rsatkich kutilganidek chiqqani, uning darajasi maqsaddan ikki baravar yuqori bo‘lsa, xavfsiz degani emas.
🐉 Yevrozonada inflyatsiya so‘nggi uch yildagi eng yuqori darajaga yetdi va aynan kutilganidek chiqdi.
👉 Oktyabrda umumiy CPI yillik hisobda 4,0% ga ko‘tarildi, sentyabrdagi 3,8% dan yuqoriladi. Bu Reuters so‘rovi prognoziga mos kelib, Eurostatning dastlabki ma’lumotlariga ko‘ra, 2023-yil sentyabridan beri eng yuqori ko‘rsatkich bo‘ldi.
👉 Asosiy CPI 2,5% darajasida o‘zgarishsiz qoldi va bu ham kutilmalarga mos keldi. Xizmatlar inflyatsiyasi 3,2% dan 3,3% ga ko‘tarildi, energiya inflyatsiyasi esa 20,8% ga keskin oshdi.
👉 Bu ko‘rsatkich ECBning 2% lik maqsadidan ikki baravar yuqori. Shu sababli, natija kutilganidek chiqqani bozorlarga savdo qilish uchun yangi kutilmagan holat bermagan bo‘lsa-da, dekabrda ECB yana foiz stavkasini oshirishi haqidagi taxminlarni kuchaytiradi.
👉 BTC taxminan $78,250 atrofida savdo qilinmoqda. Kecha tunda $75,700 ga yaqin eng past darajadan tiklangach, kun davomida qariyb 1% ga ko‘tarildi. Bu harakatga avvalroq ushbu CPI ko‘rsatkichi emas, balki oraliq saylovlar bo‘yicha aniqlik turtki bergan. Shuning uchun tiklanishning sababini faqat CPI bilan izohlamang.
#BinanceSquare #Eurozone #CPI #ECB #Kripto
Ko‘rsatkich kutilganidek chiqqani, uning darajasi maqsaddan ikki baravar yuqori bo‘lsa, xavfsiz degani emas.
👉 Oktyabrda umumiy CPI yillik hisobda 4,0% ga ko‘tarildi, sentyabrdagi 3,8% dan yuqoriladi. Bu Reuters so‘rovi prognoziga mos kelib, Eurostatning dastlabki ma’lumotlariga ko‘ra, 2023-yil sentyabridan beri eng yuqori ko‘rsatkich bo‘ldi.
👉 Asosiy CPI 2,5% darajasida o‘zgarishsiz qoldi va bu ham kutilmalarga mos keldi. Xizmatlar inflyatsiyasi 3,2% dan 3,3% ga ko‘tarildi, energiya inflyatsiyasi esa 20,8% ga keskin oshdi.
👉 Bu ko‘rsatkich ECBning 2% lik maqsadidan ikki baravar yuqori. Shu sababli, natija kutilganidek chiqqani bozorlarga savdo qilish uchun yangi kutilmagan holat bermagan bo‘lsa-da, dekabrda ECB yana foiz stavkasini oshirishi haqidagi taxminlarni kuchaytiradi.
👉 BTC taxminan $78,250 atrofida savdo qilinmoqda. Kecha tunda $75,700 ga yaqin eng past darajadan tiklangach, kun davomida qariyb 1% ga ko‘tarildi. Bu harakatga avvalroq ushbu CPI ko‘rsatkichi emas, balki oraliq saylovlar bo‘yicha aniqlik turtki bergan. Shuning uchun tiklanishning sababini faqat CPI bilan izohlamang.
#BinanceSquare #Eurozone #CPI #ECB #Kripto
Ko‘rsatkich kutilganidek chiqqani, uning darajasi maqsaddan ikki baravar yuqori bo‘lsa, xavfsiz degani emas.
1
167

·
--
Yevrozonada inflyatsiya yana 4% ga yetdi: Yevropa Markaziy banki foiz stavkasini oshirishi kutilmoqda, kripto bozori likvidligiga bosim tushishi mumkin
CNBC xabariga ko‘ra, Yevrozonada oktyabr oyidagi inflyatsiya darajasi 4% ga ko‘tarildi. Energiya narxlarining 20% dan ziyod oshishi tufayli bu ko‘rsatkich so‘nggi uch yilda ilk bor shu darajaga yetdi. Makroiqtisodiy ko‘rsatkichning bunday o‘sishi Yevropa Markaziy banki (ECB) foiz stavkasi bo‘yicha qaroriga oid bozor kutuvlarini tezda o‘zgartirmoqda va stavkani oshirish ehtimoli haqidagi gap-so‘zlar kuchaymoqda.
Kripto bozori uchun likvidlik aktivlar narxini belgilashda asosiy omildir. Yirik iqtisodiyotlarda inflyatsiya bosimi yuqori darajada saqlanib qolsa, markaziy banklarning yuqori foiz stavkalarini saqlab qolishi yoki pul-kredit siyosatini yanada qat’iylashtirishi ehtimoli ortadi. Bu, odatda, global xatarli aktivlarga bosim o‘tkazadi. $BTC global likvidlikka sezgir aktiv sifatida ko‘pincha narx dinamikasida makroiqtisodiy likvidlik kutilmalariga chambarchas bog‘liq bo‘ladi. Agar ECB Federal zaxira tizimining qat’iy siyosatiga ergashsa, bozordagi mablag‘lar qiymati yuqori darajada qoladi va bu spekulyativ mablag‘lar oqimini cheklashi mumkin.
Biroq bozorning munosabati bir tomonlama bo‘lmaydi. Yuqori inflyatsiya sharoitida BTCning inflyatsiyadan himoya qiluvchi aktiv sifatidagi xususiyati ham mablag‘larini qadrsizlanishdan saqlashni istagan ayrim investorlarni jalb qilishi mumkin. Buqa va ayiq kuchlari o‘rtasidagi kurash qisqa muddatli yo‘nalishni noaniq qiladi. Energiya narxlaridagi o‘zgarishlar davomli bo‘ladimi va keyingi inflyatsiya ko‘rsatkichlari kutilganidan tezroq pasayadimi — kuzatish kerak bo‘lgan jihatlar shular.
Hozircha bozor ma’lumotlarning kechikib e’lon qilinishi bilan bog‘liq xatarlardan ehtiyot bo‘lishi kerak. Keyingi davrda inflyatsiya kutilganidan tezroq pasaysa, foiz stavkasini oshirish mantiqi zaiflashishi va bozor kayfiyati tiklanishi mumkin. Aksincha, inflyatsiya yuqori darajada saqlanib qolsa, likvidlik qisqarishi haqidagi kutilmalar yanada kuchayadi va kripto bozori katta tuzatish bosimiga duch kelishi mumkin. Investorlar likvidlikdagi chegaraviy o‘zgarishlarni baholash uchun ECBning navbatdagi siyosiy bayonotlari va dunyoning yirik markaziy banklari harakatlarini diqqat bilan kuzatishlari kerak.
Keyingi bosqichda Yevrozonadagi bazaviy inflyatsiya dinamikasi hamda dunyoning asosiy valyuta juftliklari kurslaridagi o‘zgarishlarni kuzatish tavsiya etiladi. Bu ko‘rsatkichlar kripto bozorining qisqa muddatli yo‘nalishini aniqlashda muhim ma’lumot beradi.
$BTC #Eurozone #Inflation #Makroiqtisodiyot
Yuqoridagilar ma’lumotlarni jamlash va shaxsiy tahlil bo‘lib, investitsiya tavsiyasi hisoblanmaydi.
Muhim bozor o‘zgarishlari va ma’lumotlarini kuzatib borish uchun meni kuzating.
Yevrozonada inflyatsiya yana 4% ga yetdi: Yevropa Markaziy banki foiz stavkasini oshirishi kutilmoqda, kripto bozori likvidligiga bosim tushishi mumkin
CNBC xabariga ko‘ra, Yevrozonada oktyabr oyidagi inflyatsiya darajasi 4% ga ko‘tarildi. Energiya narxlarining 20% dan ziyod oshishi tufayli bu ko‘rsatkich so‘nggi uch yilda ilk bor shu darajaga yetdi. Makroiqtisodiy ko‘rsatkichning bunday o‘sishi Yevropa Markaziy banki (ECB) foiz stavkasi bo‘yicha qaroriga oid bozor kutuvlarini tezda o‘zgartirmoqda va stavkani oshirish ehtimoli haqidagi gap-so‘zlar kuchaymoqda.
Kripto bozori uchun likvidlik aktivlar narxini belgilashda asosiy omildir. Yirik iqtisodiyotlarda inflyatsiya bosimi yuqori darajada saqlanib qolsa, markaziy banklarning yuqori foiz stavkalarini saqlab qolishi yoki pul-kredit siyosatini yanada qat’iylashtirishi ehtimoli ortadi. Bu, odatda, global xatarli aktivlarga bosim o‘tkazadi. $BTC global likvidlikka sezgir aktiv sifatida ko‘pincha narx dinamikasida makroiqtisodiy likvidlik kutilmalariga chambarchas bog‘liq bo‘ladi. Agar ECB Federal zaxira tizimining qat’iy siyosatiga ergashsa, bozordagi mablag‘lar qiymati yuqori darajada qoladi va bu spekulyativ mablag‘lar oqimini cheklashi mumkin.
Biroq bozorning munosabati bir tomonlama bo‘lmaydi. Yuqori inflyatsiya sharoitida BTCning inflyatsiyadan himoya qiluvchi aktiv sifatidagi xususiyati ham mablag‘larini qadrsizlanishdan saqlashni istagan ayrim investorlarni jalb qilishi mumkin. Buqa va ayiq kuchlari o‘rtasidagi kurash qisqa muddatli yo‘nalishni noaniq qiladi. Energiya narxlaridagi o‘zgarishlar davomli bo‘ladimi va keyingi inflyatsiya ko‘rsatkichlari kutilganidan tezroq pasayadimi — kuzatish kerak bo‘lgan jihatlar shular.
Hozircha bozor ma’lumotlarning kechikib e’lon qilinishi bilan bog‘liq xatarlardan ehtiyot bo‘lishi kerak. Keyingi davrda inflyatsiya kutilganidan tezroq pasaysa, foiz stavkasini oshirish mantiqi zaiflashishi va bozor kayfiyati tiklanishi mumkin. Aksincha, inflyatsiya yuqori darajada saqlanib qolsa, likvidlik qisqarishi haqidagi kutilmalar yanada kuchayadi va kripto bozori katta tuzatish bosimiga duch kelishi mumkin. Investorlar likvidlikdagi chegaraviy o‘zgarishlarni baholash uchun ECBning navbatdagi siyosiy bayonotlari va dunyoning yirik markaziy banklari harakatlarini diqqat bilan kuzatishlari kerak.
Keyingi bosqichda Yevrozonadagi bazaviy inflyatsiya dinamikasi hamda dunyoning asosiy valyuta juftliklari kurslaridagi o‘zgarishlarni kuzatish tavsiya etiladi. Bu ko‘rsatkichlar kripto bozorining qisqa muddatli yo‘nalishini aniqlashda muhim ma’lumot beradi.
$BTC #Eurozone #Inflation #Makroiqtisodiyot
Yuqoridagilar ma’lumotlarni jamlash va shaxsiy tahlil bo‘lib, investitsiya tavsiyasi hisoblanmaydi.
Muhim bozor o‘zgarishlari va ma’lumotlarini kuzatib borish uchun meni kuzating.
CNBC xabariga ko‘ra, Yevrozonada oktyabr oyidagi inflyatsiya darajasi 4% ga ko‘tarildi. Energiya narxlarining 20% dan ziyod oshishi tufayli bu ko‘rsatkich so‘nggi uch yilda ilk bor shu darajaga yetdi. Makroiqtisodiy ko‘rsatkichning bunday o‘sishi Yevropa Markaziy banki (ECB) foiz stavkasi bo‘yicha qaroriga oid bozor kutuvlarini tezda o‘zgartirmoqda va stavkani oshirish ehtimoli haqidagi gap-so‘zlar kuchaymoqda.
Kripto bozori uchun likvidlik aktivlar narxini belgilashda asosiy omildir. Yirik iqtisodiyotlarda inflyatsiya bosimi yuqori darajada saqlanib qolsa, markaziy banklarning yuqori foiz stavkalarini saqlab qolishi yoki pul-kredit siyosatini yanada qat’iylashtirishi ehtimoli ortadi. Bu, odatda, global xatarli aktivlarga bosim o‘tkazadi. $BTC global likvidlikka sezgir aktiv sifatida ko‘pincha narx dinamikasida makroiqtisodiy likvidlik kutilmalariga chambarchas bog‘liq bo‘ladi. Agar ECB Federal zaxira tizimining qat’iy siyosatiga ergashsa, bozordagi mablag‘lar qiymati yuqori darajada qoladi va bu spekulyativ mablag‘lar oqimini cheklashi mumkin.
Biroq bozorning munosabati bir tomonlama bo‘lmaydi. Yuqori inflyatsiya sharoitida BTCning inflyatsiyadan himoya qiluvchi aktiv sifatidagi xususiyati ham mablag‘larini qadrsizlanishdan saqlashni istagan ayrim investorlarni jalb qilishi mumkin. Buqa va ayiq kuchlari o‘rtasidagi kurash qisqa muddatli yo‘nalishni noaniq qiladi. Energiya narxlaridagi o‘zgarishlar davomli bo‘ladimi va keyingi inflyatsiya ko‘rsatkichlari kutilganidan tezroq pasayadimi — kuzatish kerak bo‘lgan jihatlar shular.
Hozircha bozor ma’lumotlarning kechikib e’lon qilinishi bilan bog‘liq xatarlardan ehtiyot bo‘lishi kerak. Keyingi davrda inflyatsiya kutilganidan tezroq pasaysa, foiz stavkasini oshirish mantiqi zaiflashishi va bozor kayfiyati tiklanishi mumkin. Aksincha, inflyatsiya yuqori darajada saqlanib qolsa, likvidlik qisqarishi haqidagi kutilmalar yanada kuchayadi va kripto bozori katta tuzatish bosimiga duch kelishi mumkin. Investorlar likvidlikdagi chegaraviy o‘zgarishlarni baholash uchun ECBning navbatdagi siyosiy bayonotlari va dunyoning yirik markaziy banklari harakatlarini diqqat bilan kuzatishlari kerak.
Keyingi bosqichda Yevrozonadagi bazaviy inflyatsiya dinamikasi hamda dunyoning asosiy valyuta juftliklari kurslaridagi o‘zgarishlarni kuzatish tavsiya etiladi. Bu ko‘rsatkichlar kripto bozorining qisqa muddatli yo‘nalishini aniqlashda muhim ma’lumot beradi.
$BTC #Eurozone #Inflation #Makroiqtisodiyot
Yuqoridagilar ma’lumotlarni jamlash va shaxsiy tahlil bo‘lib, investitsiya tavsiyasi hisoblanmaydi.
Muhim bozor o‘zgarishlari va ma’lumotlarini kuzatib borish uchun meni kuzating.
200
·
--
Yevrozonada oktyabr oyida inflyatsiya yillik 4.0% bo‘ldi. Bu raqam haqida nima deb o‘ylaysiz?
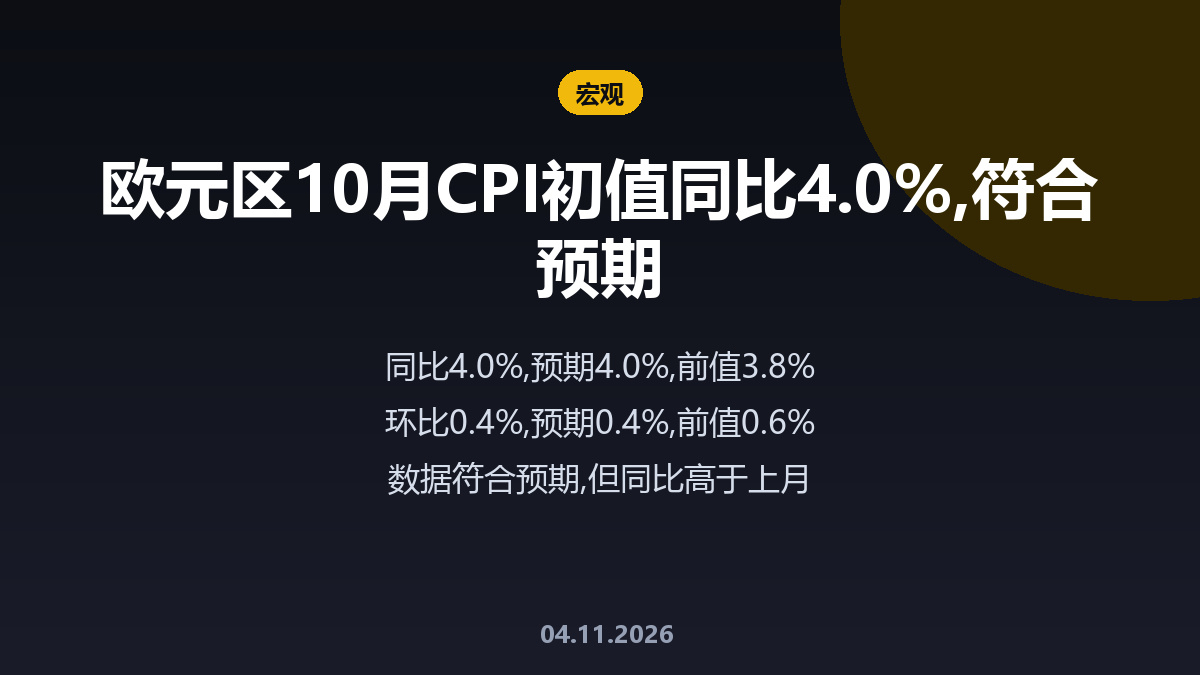
Yevropa Ittifoqi statistika idorasi e’lon qilgan oktyabr oyi CPI dastlabki ko‘rsatkichiga ko‘ra, yevrozonada yillik inflyatsiya 4.0% ni tashkil etdi. Bu bozor kutilmalariga mos, ammo o‘tgan oydagi 3.8% dan yuqori.
📊 Ma’lumotlar:
- Yillik: 4.0% (kutilma 4.0%, avvalgi ko‘rsatkich 3.8%)
- Oylik: 0.4% (kutilma 0.4%, avvalgi ko‘rsatkich 0.6%)
Nega bunga e’tibor berish kerak? Yillik ko‘rsatkich kutilganidan yuqori bo‘lmadi, ammo o‘tgan oyga nisbatan yana 0.2 foiz punktga oshdi — inflyatsiya o‘sishda davom etmoqda. Oylik ko‘rsatkich esa 0.6% dan 0.4% ga tushdi, ya’ni bir oylik o‘sish sur’ati sekinlashdi. Bu ikki raqam turli yo‘nalishni ko‘rsatmoqda, bozor ularni hazm qilishi uchun bir necha kun kerak bo‘lishi mumkin.
An’anaviy bozorlar uchun ma’lumotlar kutilmalarga to‘liq mos keldi, shu bois qisqa muddatli ta’siri cheklangan bo‘lishi mumkin. Aslida, Yevropa Markaziy banki keyingi safar qanday bayonot berishini kuzatish kerak. AQSh Federal zaxira tizimi 16-sentabrda foiz stavkasini oshirdi — bu 2023-yildan beri ilk bor. Agar yevrozonadagi inflyatsiya 4% atrofida saqlanib qolsa, yevro, Yevropa obligatsiyalari daromadliligi va dollar indeksi ham tebranishi mumkin.
Kripto bozori uchun yirik markaziy banklarning qat’iy siyosat yuritishi haqidagi kutilmalar riskli aktivlar uchun mablag‘lar oqimiga ta’sir qiladi. $BTC kabi aktivlar likvidlikka ancha sezgir, shuning uchun qisqa muddatda dollar va foiz stavkalari bo‘yicha kutilmalar bilan birga tebranishi mumkin. Men ko‘proq noyabrdan keyingi ma’lumotlarga e’tibor qarataman: oylik ko‘rsatkich pasayishda davom etadimi, yillik ko‘rsatkich esa haqiqatan ham cho‘qqiga yetadimi?
Sizningcha, 4% vaqtinchalik cho‘qqimi yoki inflyatsiya yana oshadimi?
#Inflation #ECB #Yevrozona
Yevrozonada oktyabr oyida inflyatsiya yillik 4.0% bo‘ldi. Bu raqam haqida nima deb o‘ylaysiz?
Yevropa Ittifoqi statistika idorasi e’lon qilgan oktyabr oyi CPI dastlabki ko‘rsatkichiga ko‘ra, yevrozonada yillik inflyatsiya 4.0% ni tashkil etdi. Bu bozor kutilmalariga mos, ammo o‘tgan oydagi 3.8% dan yuqori.
📊 Ma’lumotlar:
- Yillik: 4.0% (kutilma 4.0%, avvalgi ko‘rsatkich 3.8%)
- Oylik: 0.4% (kutilma 0.4%, avvalgi ko‘rsatkich 0.6%)
Nega bunga e’tibor berish kerak? Yillik ko‘rsatkich kutilganidan yuqori bo‘lmadi, ammo o‘tgan oyga nisbatan yana 0.2 foiz punktga oshdi — inflyatsiya o‘sishda davom etmoqda. Oylik ko‘rsatkich esa 0.6% dan 0.4% ga tushdi, ya’ni bir oylik o‘sish sur’ati sekinlashdi. Bu ikki raqam turli yo‘nalishni ko‘rsatmoqda, bozor ularni hazm qilishi uchun bir necha kun kerak bo‘lishi mumkin.
An’anaviy bozorlar uchun ma’lumotlar kutilmalarga to‘liq mos keldi, shu bois qisqa muddatli ta’siri cheklangan bo‘lishi mumkin. Aslida, Yevropa Markaziy banki keyingi safar qanday bayonot berishini kuzatish kerak. AQSh Federal zaxira tizimi 16-sentabrda foiz stavkasini oshirdi — bu 2023-yildan beri ilk bor. Agar yevrozonadagi inflyatsiya 4% atrofida saqlanib qolsa, yevro, Yevropa obligatsiyalari daromadliligi va dollar indeksi ham tebranishi mumkin.
Kripto bozori uchun yirik markaziy banklarning qat’iy siyosat yuritishi haqidagi kutilmalar riskli aktivlar uchun mablag‘lar oqimiga ta’sir qiladi. $BTC kabi aktivlar likvidlikka ancha sezgir, shuning uchun qisqa muddatda dollar va foiz stavkalari bo‘yicha kutilmalar bilan birga tebranishi mumkin. Men ko‘proq noyabrdan keyingi ma’lumotlarga e’tibor qarataman: oylik ko‘rsatkich pasayishda davom etadimi, yillik ko‘rsatkich esa haqiqatan ham cho‘qqiga yetadimi?
Sizningcha, 4% vaqtinchalik cho‘qqimi yoki inflyatsiya yana oshadimi?
#Inflation #ECB #Yevrozona
Yevropa Ittifoqi statistika idorasi e’lon qilgan oktyabr oyi CPI dastlabki ko‘rsatkichiga ko‘ra, yevrozonada yillik inflyatsiya 4.0% ni tashkil etdi. Bu bozor kutilmalariga mos, ammo o‘tgan oydagi 3.8% dan yuqori.
📊 Ma’lumotlar:
- Yillik: 4.0% (kutilma 4.0%, avvalgi ko‘rsatkich 3.8%)
- Oylik: 0.4% (kutilma 0.4%, avvalgi ko‘rsatkich 0.6%)
Nega bunga e’tibor berish kerak? Yillik ko‘rsatkich kutilganidan yuqori bo‘lmadi, ammo o‘tgan oyga nisbatan yana 0.2 foiz punktga oshdi — inflyatsiya o‘sishda davom etmoqda. Oylik ko‘rsatkich esa 0.6% dan 0.4% ga tushdi, ya’ni bir oylik o‘sish sur’ati sekinlashdi. Bu ikki raqam turli yo‘nalishni ko‘rsatmoqda, bozor ularni hazm qilishi uchun bir necha kun kerak bo‘lishi mumkin.
An’anaviy bozorlar uchun ma’lumotlar kutilmalarga to‘liq mos keldi, shu bois qisqa muddatli ta’siri cheklangan bo‘lishi mumkin. Aslida, Yevropa Markaziy banki keyingi safar qanday bayonot berishini kuzatish kerak. AQSh Federal zaxira tizimi 16-sentabrda foiz stavkasini oshirdi — bu 2023-yildan beri ilk bor. Agar yevrozonadagi inflyatsiya 4% atrofida saqlanib qolsa, yevro, Yevropa obligatsiyalari daromadliligi va dollar indeksi ham tebranishi mumkin.
Kripto bozori uchun yirik markaziy banklarning qat’iy siyosat yuritishi haqidagi kutilmalar riskli aktivlar uchun mablag‘lar oqimiga ta’sir qiladi. $BTC kabi aktivlar likvidlikka ancha sezgir, shuning uchun qisqa muddatda dollar va foiz stavkalari bo‘yicha kutilmalar bilan birga tebranishi mumkin. Men ko‘proq noyabrdan keyingi ma’lumotlarga e’tibor qarataman: oylik ko‘rsatkich pasayishda davom etadimi, yillik ko‘rsatkich esa haqiqatan ham cho‘qqiga yetadimi?
Sizningcha, 4% vaqtinchalik cho‘qqimi yoki inflyatsiya yana oshadimi?
#Inflation #ECB #Yevrozona
186

·
--
O‘suvchi
Tiklanish notekisligicha qolayotgan bir paytda, yevro hududidagi o‘sish prognozlardan yuqori bo‘ldi
📊 Yevro hududi yalpi ichki mahsuloti (YaIM) 3-chorakda oldingi chorakka nisbatan 0,4% o‘sdi. Bu 0,2% lik prognozdan yuqori, ammo 2-chorakdagi 0,6% lik o‘sishdan sekinroq bo‘ldi. Hudud iqtisodiyoti kengayishda davom etdi.
🇪🇺 Yirik iqtisodiyotlar ko‘rsatkichlari turlicha bo‘ldi. Fransiyada iqtisodiyot 0,1% qisqardi, Germaniyada 0,2% o‘sdi, Ispaniyada 0,6% kengaydi, Italiyada esa o‘zgarish bo‘lmadi. Bu tiklanish jarayoni notekis ekanini ko‘rsatadi.
🔎 Irlandiyada qayd etilgan 5,5% lik keskin o‘sish umumiy ko‘rsatkichni oshirishga yordam berdi. Ko‘pmillatli kompaniyalar faoliyati tufayli mamlakat YaIMi ko‘pincha keskin o‘zgarib turadi, shu bois sarlavhadagi natijani ehtiyotkorlik bilan talqin qilish kerak.
⚖️ Kutilganidan kuchliroq o‘sish ayrim xavotirlarni kamaytiradi, ammo tiklanish uchun mustahkam zamin yaratilganini anglatmaydi. Fransiya ko‘rsatkichlari va yirik iqtisodiyotlarning o‘sishni saqlab qolish qobiliyati 4-chorakda diqqat bilan kuzatiladigan asosiy omillar bo‘ladi.
#Eurozone $ETH
Tiklanish notekisligicha qolayotgan bir paytda, yevro hududidagi o‘sish prognozlardan yuqori bo‘ldi
📊 Yevro hududi yalpi ichki mahsuloti (YaIM) 3-chorakda oldingi chorakka nisbatan 0,4% o‘sdi. Bu 0,2% lik prognozdan yuqori, ammo 2-chorakdagi 0,6% lik o‘sishdan sekinroq bo‘ldi. Hudud iqtisodiyoti kengayishda davom etdi.
🇪🇺 Yirik iqtisodiyotlar ko‘rsatkichlari turlicha bo‘ldi. Fransiyada iqtisodiyot 0,1% qisqardi, Germaniyada 0,2% o‘sdi, Ispaniyada 0,6% kengaydi, Italiyada esa o‘zgarish bo‘lmadi. Bu tiklanish jarayoni notekis ekanini ko‘rsatadi.
🔎 Irlandiyada qayd etilgan 5,5% lik keskin o‘sish umumiy ko‘rsatkichni oshirishga yordam berdi. Ko‘pmillatli kompaniyalar faoliyati tufayli mamlakat YaIMi ko‘pincha keskin o‘zgarib turadi, shu bois sarlavhadagi natijani ehtiyotkorlik bilan talqin qilish kerak.
⚖️ Kutilganidan kuchliroq o‘sish ayrim xavotirlarni kamaytiradi, ammo tiklanish uchun mustahkam zamin yaratilganini anglatmaydi. Fransiya ko‘rsatkichlari va yirik iqtisodiyotlarning o‘sishni saqlab qolish qobiliyati 4-chorakda diqqat bilan kuzatiladigan asosiy omillar bo‘ladi.
#Eurozone $ETH
📊 Yevro hududi yalpi ichki mahsuloti (YaIM) 3-chorakda oldingi chorakka nisbatan 0,4% o‘sdi. Bu 0,2% lik prognozdan yuqori, ammo 2-chorakdagi 0,6% lik o‘sishdan sekinroq bo‘ldi. Hudud iqtisodiyoti kengayishda davom etdi.
🇪🇺 Yirik iqtisodiyotlar ko‘rsatkichlari turlicha bo‘ldi. Fransiyada iqtisodiyot 0,1% qisqardi, Germaniyada 0,2% o‘sdi, Ispaniyada 0,6% kengaydi, Italiyada esa o‘zgarish bo‘lmadi. Bu tiklanish jarayoni notekis ekanini ko‘rsatadi.
🔎 Irlandiyada qayd etilgan 5,5% lik keskin o‘sish umumiy ko‘rsatkichni oshirishga yordam berdi. Ko‘pmillatli kompaniyalar faoliyati tufayli mamlakat YaIMi ko‘pincha keskin o‘zgarib turadi, shu bois sarlavhadagi natijani ehtiyotkorlik bilan talqin qilish kerak.
⚖️ Kutilganidan kuchliroq o‘sish ayrim xavotirlarni kamaytiradi, ammo tiklanish uchun mustahkam zamin yaratilganini anglatmaydi. Fransiya ko‘rsatkichlari va yirik iqtisodiyotlarning o‘sishni saqlab qolish qobiliyati 4-chorakda diqqat bilan kuzatiladigan asosiy omillar bo‘ladi.
#Eurozone $ETH
17

Yevropa Markaziy banki prezidenti Kristin Lagard (Christine Lagarde) ichki xodimlar hamda Yevropa Kengashi prezidenti Kostaga 2027-yil 7-fevralda vakolat muddati rasman yakunlanishi va lavozimidan ketishini ma’lum qildi. Ayni paytda, yevro hududining oktabr oyiga oid yangi e’lon qilingan iqtisodiy kayfiyat indeksi 96,9 ga tushdi. Bu avvalgi 97,9 ko‘rsatkichidan ham, bozor kutgan 97,5 darajasidan ham ancha past bo‘lib, Yevropa makroiqtisodiyotidagi zaiflik davom etayotganini ko‘rsatadi.
Dunyoning yirik markaziy banklaridan biridagi muhim qaror qabul qiluvchilardan biri sifatida Lagardning lavozimdan ketish jadvalini aniq belgilagani Yevropa Markaziy bankining uzoq muddatli pul-kredit siyosati yo‘liga kadrlar bilan bog‘liq ehtimoliy noaniqlikni olib kiradi. Iqtisodiy kayfiyat ko‘rsatkichining zaiflashuvi va xizmatlar sohasi sur’atining sekinlashuvi bilan birga, Yevropa Markaziy banki inflyatsiyaning pasayishi va iqtisodiy turg‘unlik o‘rtasidagi muvozanatni saqlash borasida yanada jiddiy tarkibiy muammolarga duch kelmoqda; bozor uzoq muddatli siyosat izchilligiga shubha bilan qaramoqda.
An’anaviy moliya bozorlarida Yevropa iqtisodiy ma’lumotlarining zaifligi mintaqada o‘sish to‘xtab qolishi haqidagi xavotirlarni kuchaytirdi. Yevro kursi vaqtincha bosim ostida qolishi, Yevropa davlat obligatsiyalari daromadliligi egri chizig‘i esa tebranishlar va turli yo‘nalishlarni namoyon qilishi mumkin. Markaziy banklar siyosatidagi global tafovutlar ortib borayotgan bir paytda, kapitalning makroiqtisodiy noaniqlikdan qochish kayfiyati kuchaymoqda va yuqori xatarli aktivlar bahosiga bosim o‘tkazilmoqda.
Kripto bozori uchun Yevropadagi makroiqtisodiy faollikning sustligi va yirik markaziy banklarda rahbariyat almashishi kutilayotgani qisqa muddatda qo‘shimcha likvidlik bilan ta’minlay olmaydi. Makroiqtisodiy pasayish xatarlari to‘liq bartaraf etilmaguncha, $BTC kabi xatarli aktivlar himoyaviy tebranishni davom ettirishi ehtimoli yuqori. Investorlar xavfdan qochish kayfiyatining tarqalishi oqibatida yuzaga keladigan o‘zgaruvchanlik xataridan ehtiyot bo‘lishlari kerak. #ECB #Eurozone #Makroiqtisodiyot
Yevropa Markaziy banki prezidenti Kristin Lagard (Christine Lagarde) ichki xodimlar hamda Yevropa Kengashi prezidenti Kostaga 2027-yil 7-fevralda vakolat muddati rasman yakunlanishi va lavozimidan ketishini ma’lum qildi. Ayni paytda, yevro hududining oktabr oyiga oid yangi e’lon qilingan iqtisodiy kayfiyat indeksi 96,9 ga tushdi. Bu avvalgi 97,9 ko‘rsatkichidan ham, bozor kutgan 97,5 darajasidan ham ancha past bo‘lib, Yevropa makroiqtisodiyotidagi zaiflik davom etayotganini ko‘rsatadi.
Dunyoning yirik markaziy banklaridan biridagi muhim qaror qabul qiluvchilardan biri sifatida Lagardning lavozimdan ketish jadvalini aniq belgilagani Yevropa Markaziy bankining uzoq muddatli pul-kredit siyosati yo‘liga kadrlar bilan bog‘liq ehtimoliy noaniqlikni olib kiradi. Iqtisodiy kayfiyat ko‘rsatkichining zaiflashuvi va xizmatlar sohasi sur’atining sekinlashuvi bilan birga, Yevropa Markaziy banki inflyatsiyaning pasayishi va iqtisodiy turg‘unlik o‘rtasidagi muvozanatni saqlash borasida yanada jiddiy tarkibiy muammolarga duch kelmoqda; bozor uzoq muddatli siyosat izchilligiga shubha bilan qaramoqda.
An’anaviy moliya bozorlarida Yevropa iqtisodiy ma’lumotlarining zaifligi mintaqada o‘sish to‘xtab qolishi haqidagi xavotirlarni kuchaytirdi. Yevro kursi vaqtincha bosim ostida qolishi, Yevropa davlat obligatsiyalari daromadliligi egri chizig‘i esa tebranishlar va turli yo‘nalishlarni namoyon qilishi mumkin. Markaziy banklar siyosatidagi global tafovutlar ortib borayotgan bir paytda, kapitalning makroiqtisodiy noaniqlikdan qochish kayfiyati kuchaymoqda va yuqori xatarli aktivlar bahosiga bosim o‘tkazilmoqda.
Kripto bozori uchun Yevropadagi makroiqtisodiy faollikning sustligi va yirik markaziy banklarda rahbariyat almashishi kutilayotgani qisqa muddatda qo‘shimcha likvidlik bilan ta’minlay olmaydi. Makroiqtisodiy pasayish xatarlari to‘liq bartaraf etilmaguncha, $BTC kabi xatarli aktivlar himoyaviy tebranishni davom ettirishi ehtimoli yuqori. Investorlar xavfdan qochish kayfiyatining tarqalishi oqibatida yuzaga keladigan o‘zgaruvchanlik xataridan ehtiyot bo‘lishlari kerak. #ECB #Eurozone #Makroiqtisodiyot
Dunyoning yirik markaziy banklaridan biridagi muhim qaror qabul qiluvchilardan biri sifatida Lagardning lavozimdan ketish jadvalini aniq belgilagani Yevropa Markaziy bankining uzoq muddatli pul-kredit siyosati yo‘liga kadrlar bilan bog‘liq ehtimoliy noaniqlikni olib kiradi. Iqtisodiy kayfiyat ko‘rsatkichining zaiflashuvi va xizmatlar sohasi sur’atining sekinlashuvi bilan birga, Yevropa Markaziy banki inflyatsiyaning pasayishi va iqtisodiy turg‘unlik o‘rtasidagi muvozanatni saqlash borasida yanada jiddiy tarkibiy muammolarga duch kelmoqda; bozor uzoq muddatli siyosat izchilligiga shubha bilan qaramoqda.
An’anaviy moliya bozorlarida Yevropa iqtisodiy ma’lumotlarining zaifligi mintaqada o‘sish to‘xtab qolishi haqidagi xavotirlarni kuchaytirdi. Yevro kursi vaqtincha bosim ostida qolishi, Yevropa davlat obligatsiyalari daromadliligi egri chizig‘i esa tebranishlar va turli yo‘nalishlarni namoyon qilishi mumkin. Markaziy banklar siyosatidagi global tafovutlar ortib borayotgan bir paytda, kapitalning makroiqtisodiy noaniqlikdan qochish kayfiyati kuchaymoqda va yuqori xatarli aktivlar bahosiga bosim o‘tkazilmoqda.
Kripto bozori uchun Yevropadagi makroiqtisodiy faollikning sustligi va yirik markaziy banklarda rahbariyat almashishi kutilayotgani qisqa muddatda qo‘shimcha likvidlik bilan ta’minlay olmaydi. Makroiqtisodiy pasayish xatarlari to‘liq bartaraf etilmaguncha, $BTC kabi xatarli aktivlar himoyaviy tebranishni davom ettirishi ehtimoli yuqori. Investorlar xavfdan qochish kayfiyatining tarqalishi oqibatida yuzaga keladigan o‘zgaruvchanlik xataridan ehtiyot bo‘lishlari kerak. #ECB #Eurozone #Makroiqtisodiyot
80
Yevropa Markaziy banki prezidenti Kristin Lagard xodimlar va Yevropa Kengashi prezidenti António Kostaga 2027-yil 7-fevral kuni lavozimidan ketishini rasman ma’lum qildi. Shu bilan birga, yevro hududida oktyabr oyidagi iqtisodiy kayfiyat ko‘rsatkichi 97,5 kutilgan darajaga nisbatan 96,9 ga tushdi, xizmatlar PMI sekinlashdi, sanoat ishlab chiqarishi esa biroz yaxshilanib, -3,4 ni tashkil etdi.
Rahbariyat almashinuvi bo‘yicha ushbu muddat nozik makroiqtisodiy davrda Yevropa pul-kredit siyosatidagi o‘tish jarayoniga tizimli aniqlik kiritadi. Iqtisodiy ko‘rsatkichlarning aralash manzarasi Yevropada turg‘unlik xavfi saqlanib qolayotganini ko‘rsatib, rahbariyat almashinuvi yaqinlashar ekan, ECBning kelgusi foiz stavkalari yo‘li haqidagi bozordagi bahslarni kuchaytirmoqda.
Xizmatlar va kayfiyat ko‘rsatkichlarining sustligi yevroga bosim o‘tkazgani, Yevropa obligatsiyalari daromadliligi esa pasaygani sababli an’anaviy moliya bozorlari ehtiyotkorona munosabat bildirdi. Bozorlar kelajakdagi markaziy bank rahbariyati davrida pul-kredit siyosatini yumshatish yo‘nalishini baholar ekan, valyuta o‘zgaruvchanligi saqlanib qolishi kutilmoqda.
Kripto bozori uchun Yevropadagi iqtisodiy sustlik $BTC kabi muqobil likvid aktivlarni izlashni kuchaytiradi. Markaziy banklar siyosatidagi tarkibiy tafovutlarning davom etishi odatda raqamli aktivlarni qabul qilishni rag‘batlantiradi, chunki investorlar fiat valyutalarga bosim kuchayayotgan bir paytda xatarlarni himoyalash imkoniyatlarini izlaydi. #ECB #Eurozone #MacroEconomy
Yevropa Markaziy banki prezidenti Kristin Lagard xodimlar va Yevropa Kengashi prezidenti António Kostaga 2027-yil 7-fevral kuni lavozimidan ketishini rasman ma’lum qildi. Shu bilan birga, yevro hududida oktyabr oyidagi iqtisodiy kayfiyat ko‘rsatkichi 97,5 kutilgan darajaga nisbatan 96,9 ga tushdi, xizmatlar PMI sekinlashdi, sanoat ishlab chiqarishi esa biroz yaxshilanib, -3,4 ni tashkil etdi.
Rahbariyat almashinuvi bo‘yicha ushbu muddat nozik makroiqtisodiy davrda Yevropa pul-kredit siyosatidagi o‘tish jarayoniga tizimli aniqlik kiritadi. Iqtisodiy ko‘rsatkichlarning aralash manzarasi Yevropada turg‘unlik xavfi saqlanib qolayotganini ko‘rsatib, rahbariyat almashinuvi yaqinlashar ekan, ECBning kelgusi foiz stavkalari yo‘li haqidagi bozordagi bahslarni kuchaytirmoqda.
Xizmatlar va kayfiyat ko‘rsatkichlarining sustligi yevroga bosim o‘tkazgani, Yevropa obligatsiyalari daromadliligi esa pasaygani sababli an’anaviy moliya bozorlari ehtiyotkorona munosabat bildirdi. Bozorlar kelajakdagi markaziy bank rahbariyati davrida pul-kredit siyosatini yumshatish yo‘nalishini baholar ekan, valyuta o‘zgaruvchanligi saqlanib qolishi kutilmoqda.
Kripto bozori uchun Yevropadagi iqtisodiy sustlik $BTC kabi muqobil likvid aktivlarni izlashni kuchaytiradi. Markaziy banklar siyosatidagi tarkibiy tafovutlarning davom etishi odatda raqamli aktivlarni qabul qilishni rag‘batlantiradi, chunki investorlar fiat valyutalarga bosim kuchayayotgan bir paytda xatarlarni himoyalash imkoniyatlarini izlaydi. #ECB #Eurozone #MacroEconomy
Rahbariyat almashinuvi bo‘yicha ushbu muddat nozik makroiqtisodiy davrda Yevropa pul-kredit siyosatidagi o‘tish jarayoniga tizimli aniqlik kiritadi. Iqtisodiy ko‘rsatkichlarning aralash manzarasi Yevropada turg‘unlik xavfi saqlanib qolayotganini ko‘rsatib, rahbariyat almashinuvi yaqinlashar ekan, ECBning kelgusi foiz stavkalari yo‘li haqidagi bozordagi bahslarni kuchaytirmoqda.
Xizmatlar va kayfiyat ko‘rsatkichlarining sustligi yevroga bosim o‘tkazgani, Yevropa obligatsiyalari daromadliligi esa pasaygani sababli an’anaviy moliya bozorlari ehtiyotkorona munosabat bildirdi. Bozorlar kelajakdagi markaziy bank rahbariyati davrida pul-kredit siyosatini yumshatish yo‘nalishini baholar ekan, valyuta o‘zgaruvchanligi saqlanib qolishi kutilmoqda.
Kripto bozori uchun Yevropadagi iqtisodiy sustlik $BTC kabi muqobil likvid aktivlarni izlashni kuchaytiradi. Markaziy banklar siyosatidagi tarkibiy tafovutlarning davom etishi odatda raqamli aktivlarni qabul qilishni rag‘batlantiradi, chunki investorlar fiat valyutalarga bosim kuchayayotgan bir paytda xatarlarni himoyalash imkoniyatlarini izlaydi. #ECB #Eurozone #MacroEconomy
15
·
--
Bugungi Yevropa moliya bozorlari sessiyasida davlat qarzi bilan bog‘liq keskinlik kuchaydi: Fransiya va Germaniyaning 10 yillik obligatsiyalari daromadliligi o‘rtasidagi tafovut 161 bazis punktgacha kengayib, 2011-yil noyabridan beri eng yuqori darajaga yetdi. Shu bilan birga, Belgiya va Germaniyaning 10 yillik obligatsiyalari daromadliligi o‘rtasidagi tafovut ham 104,08 bazis punktgacha keskin oshib, 13 yildagi yangi cho‘qqini qayd etdi.
Daromadlilik tafovutining rekord darajada kengayishi investorlarning fiskal xatarlar va Yevrozonadagi siyosiy beqarorlik borasidagi chuqur xavotirlarini aks ettiradi. Bozor davlat krediti xatarini avvalgidan ancha ehtiyotkor kayfiyat bilan qayta baholamoqda.
Obligatsiyalarning ommaviy sotilishi kapital oqimining xavfsiz aktivlarga yo‘nalishiga turtki berdi va USD/JPY kursi 157.11 gacha pasaydi — bu so‘nggi 3 haftadagi eng past ko‘rsatkich. Davlat qarzi bilan bog‘liq bosim kengaygani sari global tavakkalchilik ishtahasi tez sur’atda pasaymoqda.
Kripto bozorida qisqa muddatli ehtiyotkor kayfiyat $BTC ga kirayotgan mablag‘ oqimini cheklashi mumkin. Biroq davlat qarzi bilan bog‘liq uzoq davom etadigan xatarlar markazlashmagan aktivlarning uzoq muddatli mavqeini mustahkamlovchi omil bo‘ladi. 📊
#Eurozone #BondYields #MacroEconomics
Bugungi Yevropa moliya bozorlari sessiyasida davlat qarzi bilan bog‘liq keskinlik kuchaydi: Fransiya va Germaniyaning 10 yillik obligatsiyalari daromadliligi o‘rtasidagi tafovut 161 bazis punktgacha kengayib, 2011-yil noyabridan beri eng yuqori darajaga yetdi. Shu bilan birga, Belgiya va Germaniyaning 10 yillik obligatsiyalari daromadliligi o‘rtasidagi tafovut ham 104,08 bazis punktgacha keskin oshib, 13 yildagi yangi cho‘qqini qayd etdi.
Daromadlilik tafovutining rekord darajada kengayishi investorlarning fiskal xatarlar va Yevrozonadagi siyosiy beqarorlik borasidagi chuqur xavotirlarini aks ettiradi. Bozor davlat krediti xatarini avvalgidan ancha ehtiyotkor kayfiyat bilan qayta baholamoqda.
Obligatsiyalarning ommaviy sotilishi kapital oqimining xavfsiz aktivlarga yo‘nalishiga turtki berdi va USD/JPY kursi 157.11 gacha pasaydi — bu so‘nggi 3 haftadagi eng past ko‘rsatkich. Davlat qarzi bilan bog‘liq bosim kengaygani sari global tavakkalchilik ishtahasi tez sur’atda pasaymoqda.
Kripto bozorida qisqa muddatli ehtiyotkor kayfiyat $BTC ga kirayotgan mablag‘ oqimini cheklashi mumkin. Biroq davlat qarzi bilan bog‘liq uzoq davom etadigan xatarlar markazlashmagan aktivlarning uzoq muddatli mavqeini mustahkamlovchi omil bo‘ladi. 📊
#Eurozone #BondYields #MacroEconomics
Daromadlilik tafovutining rekord darajada kengayishi investorlarning fiskal xatarlar va Yevrozonadagi siyosiy beqarorlik borasidagi chuqur xavotirlarini aks ettiradi. Bozor davlat krediti xatarini avvalgidan ancha ehtiyotkor kayfiyat bilan qayta baholamoqda.
Obligatsiyalarning ommaviy sotilishi kapital oqimining xavfsiz aktivlarga yo‘nalishiga turtki berdi va USD/JPY kursi 157.11 gacha pasaydi — bu so‘nggi 3 haftadagi eng past ko‘rsatkich. Davlat qarzi bilan bog‘liq bosim kengaygani sari global tavakkalchilik ishtahasi tez sur’atda pasaymoqda.
Kripto bozorida qisqa muddatli ehtiyotkor kayfiyat $BTC ga kirayotgan mablag‘ oqimini cheklashi mumkin. Biroq davlat qarzi bilan bog‘liq uzoq davom etadigan xatarlar markazlashmagan aktivlarning uzoq muddatli mavqeini mustahkamlovchi omil bo‘ladi. 📊
#Eurozone #BondYields #MacroEconomics
220
·
--
Bugungi savdo sessiyasida Yevropa moliya bozorida sezilarli o‘zgarishlar kuzatildi: Fransiya davlat obligatsiyalarining 10 yillik daromadliligi 4 bazis punktga oshib, 5,039% ga yetdi. Bu so‘nggi 24 yil ichidagi eng yuqori daraja bo‘lib, davlat qarzini sotish bosimi keskin kuchayganini aks ettiradi.
Qarz olish xarajatlarining yigirma yildan ortiq vaqtdagi eng yuqori darajaga yetishi investorlarning Fransiyaning fiskal holati va budjet taqchilligi borasidagi xavotirlari tobora kuchayib borayotganini ko‘rsatadi. Daromadlilikning oshishi nafaqat davlatning qarzini qayta moliyalashtirish xarajatlarini ko‘paytiradi, balki yevro hududida moliyaviy parchalanish xavfini ham yuzaga keltiradi.
Bu vaziyat an’anaviy moliya bozorlariga sezilarli bosim o‘tkazib, butun yevro hududida kapital qiymatining yanada oshishiga olib kelmoqda. Daromadlilikning ko‘tarilishi aksiyalarning jozibadorligini pasaytirib, mintaqadagi iqtisodiy o‘sish borasida noaniqliklar ko‘p bo‘lgan sharoitda EUR kursiga pasayish bosimini kuchaytirmoqda.
Kripto bozori uchun risksiz daromadlilikning yuqori darajada saqlanib turishi spekulyativ mablag‘larning keskin o‘zgaruvchan aktivlarga oqib kirishini vaqtincha cheklashi mumkin. Shunga qaramay, rivojlangan iqtisodiyotlarda davlat qarzi bilan bog‘liq uzoq davom etayotgan xatarlar ham fiskal xatarlardan uzoq muddatli himoya vositasi sifatida $BTC ni saqlash g‘oyasini qo‘llab-quvvatlaydi.
#BondYields #MacroEconomy #Eurozone
Bugungi savdo sessiyasida Yevropa moliya bozorida sezilarli o‘zgarishlar kuzatildi: Fransiya davlat obligatsiyalarining 10 yillik daromadliligi 4 bazis punktga oshib, 5,039% ga yetdi. Bu so‘nggi 24 yil ichidagi eng yuqori daraja bo‘lib, davlat qarzini sotish bosimi keskin kuchayganini aks ettiradi.
Qarz olish xarajatlarining yigirma yildan ortiq vaqtdagi eng yuqori darajaga yetishi investorlarning Fransiyaning fiskal holati va budjet taqchilligi borasidagi xavotirlari tobora kuchayib borayotganini ko‘rsatadi. Daromadlilikning oshishi nafaqat davlatning qarzini qayta moliyalashtirish xarajatlarini ko‘paytiradi, balki yevro hududida moliyaviy parchalanish xavfini ham yuzaga keltiradi.
Bu vaziyat an’anaviy moliya bozorlariga sezilarli bosim o‘tkazib, butun yevro hududida kapital qiymatining yanada oshishiga olib kelmoqda. Daromadlilikning ko‘tarilishi aksiyalarning jozibadorligini pasaytirib, mintaqadagi iqtisodiy o‘sish borasida noaniqliklar ko‘p bo‘lgan sharoitda EUR kursiga pasayish bosimini kuchaytirmoqda.
Kripto bozori uchun risksiz daromadlilikning yuqori darajada saqlanib turishi spekulyativ mablag‘larning keskin o‘zgaruvchan aktivlarga oqib kirishini vaqtincha cheklashi mumkin. Shunga qaramay, rivojlangan iqtisodiyotlarda davlat qarzi bilan bog‘liq uzoq davom etayotgan xatarlar ham fiskal xatarlardan uzoq muddatli himoya vositasi sifatida $BTC ni saqlash g‘oyasini qo‘llab-quvvatlaydi.
#BondYields #MacroEconomy #Eurozone
Qarz olish xarajatlarining yigirma yildan ortiq vaqtdagi eng yuqori darajaga yetishi investorlarning Fransiyaning fiskal holati va budjet taqchilligi borasidagi xavotirlari tobora kuchayib borayotganini ko‘rsatadi. Daromadlilikning oshishi nafaqat davlatning qarzini qayta moliyalashtirish xarajatlarini ko‘paytiradi, balki yevro hududida moliyaviy parchalanish xavfini ham yuzaga keltiradi.
Bu vaziyat an’anaviy moliya bozorlariga sezilarli bosim o‘tkazib, butun yevro hududida kapital qiymatining yanada oshishiga olib kelmoqda. Daromadlilikning ko‘tarilishi aksiyalarning jozibadorligini pasaytirib, mintaqadagi iqtisodiy o‘sish borasida noaniqliklar ko‘p bo‘lgan sharoitda EUR kursiga pasayish bosimini kuchaytirmoqda.
Kripto bozori uchun risksiz daromadlilikning yuqori darajada saqlanib turishi spekulyativ mablag‘larning keskin o‘zgaruvchan aktivlarga oqib kirishini vaqtincha cheklashi mumkin. Shunga qaramay, rivojlangan iqtisodiyotlarda davlat qarzi bilan bog‘liq uzoq davom etayotgan xatarlar ham fiskal xatarlardan uzoq muddatli himoya vositasi sifatida $BTC ni saqlash g‘oyasini qo‘llab-quvvatlaydi.
#BondYields #MacroEconomy #Eurozone
9
·
--
Yevropa Ittifoqi statistika idorasi 21/10 kuni e’lon qilgan hisobotda 2026-yil II choragida Yevrozonaning davlat qarzi darajasi YaIMning 88,8 foiziga yetgani, bu I chorakdagi 88,4 foizdan yuqori ekani ko‘rsatildi. Shu bilan birga, blokning byudjet taqchilligi 3,2 foizdan 3,3 foizgacha kengaydi. Davlat qarzi eng yuqori bo‘lgan mamlakatlar qatorida Gretsiya (140,8%), Italiya (139,9%) va Fransiya (119,1%) bor.
Bu raqamlar qarz olish xarajatlari yuqori darajada saqlanib qolayotgan bir paytda Yevropada fiskal yuk tobora og‘irlashayotganini ko‘rsatadi. Butun Yevropa Ittifoqida byudjet taqchilligining 3,5 foizgacha keskin oshgani hukumatlar allaqachon zaif bo‘lgan iqtisodiy o‘sish sur’atiga zarar yetkazmasdan davlat xarajatlarini qisqartirishda katta qiyinchiliklarga duch kelayotganini anglatadi.
Davlat qarzining ortib borayotgan bosimi Yevropa Markaziy bankining (ECB) siyosat yuritish imkoniyatlarini cheklaydi, shu bilan birga, mintaqadagi davlat obligatsiyalari daromadliligini oshiradi. Bu yevroning qadrsizlanishiga bosim o‘tkazishi va an’anaviy xatarli aktivlar bozorlarida ehtiyotkorlik kayfiyatini kuchaytirishi mumkin.
Kripto bozori uchun yirik iqtisodiyotlarda fiskal beqarorlik ko‘pincha fiat valyutalar qadrsizlanishi xavfidan himoyalanish maqsadida markazlashmagan aktivlarni izlash tendensiyasini kuchaytiradi. $BTC ga qisqa muddatli pul oqimi umumiy likvidlikning qisqarishi sababli bosim ostida qolishi mumkin bo‘lsa-da, global davlat qarzi inqirozi davom etar ekan, raqamli aktivlarning uzoq muddatli istiqboli mustahkamlanmoqda.
#Eurozone #DebtCrisis #Makroiqtisodiyot
Yevropa Ittifoqi statistika idorasi 21/10 kuni e’lon qilgan hisobotda 2026-yil II choragida Yevrozonaning davlat qarzi darajasi YaIMning 88,8 foiziga yetgani, bu I chorakdagi 88,4 foizdan yuqori ekani ko‘rsatildi. Shu bilan birga, blokning byudjet taqchilligi 3,2 foizdan 3,3 foizgacha kengaydi. Davlat qarzi eng yuqori bo‘lgan mamlakatlar qatorida Gretsiya (140,8%), Italiya (139,9%) va Fransiya (119,1%) bor.
Bu raqamlar qarz olish xarajatlari yuqori darajada saqlanib qolayotgan bir paytda Yevropada fiskal yuk tobora og‘irlashayotganini ko‘rsatadi. Butun Yevropa Ittifoqida byudjet taqchilligining 3,5 foizgacha keskin oshgani hukumatlar allaqachon zaif bo‘lgan iqtisodiy o‘sish sur’atiga zarar yetkazmasdan davlat xarajatlarini qisqartirishda katta qiyinchiliklarga duch kelayotganini anglatadi.
Davlat qarzining ortib borayotgan bosimi Yevropa Markaziy bankining (ECB) siyosat yuritish imkoniyatlarini cheklaydi, shu bilan birga, mintaqadagi davlat obligatsiyalari daromadliligini oshiradi. Bu yevroning qadrsizlanishiga bosim o‘tkazishi va an’anaviy xatarli aktivlar bozorlarida ehtiyotkorlik kayfiyatini kuchaytirishi mumkin.
Kripto bozori uchun yirik iqtisodiyotlarda fiskal beqarorlik ko‘pincha fiat valyutalar qadrsizlanishi xavfidan himoyalanish maqsadida markazlashmagan aktivlarni izlash tendensiyasini kuchaytiradi. $BTC ga qisqa muddatli pul oqimi umumiy likvidlikning qisqarishi sababli bosim ostida qolishi mumkin bo‘lsa-da, global davlat qarzi inqirozi davom etar ekan, raqamli aktivlarning uzoq muddatli istiqboli mustahkamlanmoqda.
#Eurozone #DebtCrisis #Makroiqtisodiyot
Bu raqamlar qarz olish xarajatlari yuqori darajada saqlanib qolayotgan bir paytda Yevropada fiskal yuk tobora og‘irlashayotganini ko‘rsatadi. Butun Yevropa Ittifoqida byudjet taqchilligining 3,5 foizgacha keskin oshgani hukumatlar allaqachon zaif bo‘lgan iqtisodiy o‘sish sur’atiga zarar yetkazmasdan davlat xarajatlarini qisqartirishda katta qiyinchiliklarga duch kelayotganini anglatadi.
Davlat qarzining ortib borayotgan bosimi Yevropa Markaziy bankining (ECB) siyosat yuritish imkoniyatlarini cheklaydi, shu bilan birga, mintaqadagi davlat obligatsiyalari daromadliligini oshiradi. Bu yevroning qadrsizlanishiga bosim o‘tkazishi va an’anaviy xatarli aktivlar bozorlarida ehtiyotkorlik kayfiyatini kuchaytirishi mumkin.
Kripto bozori uchun yirik iqtisodiyotlarda fiskal beqarorlik ko‘pincha fiat valyutalar qadrsizlanishi xavfidan himoyalanish maqsadida markazlashmagan aktivlarni izlash tendensiyasini kuchaytiradi. $BTC ga qisqa muddatli pul oqimi umumiy likvidlikning qisqarishi sababli bosim ostida qolishi mumkin bo‘lsa-da, global davlat qarzi inqirozi davom etar ekan, raqamli aktivlarning uzoq muddatli istiqboli mustahkamlanmoqda.
#Eurozone #DebtCrisis #Makroiqtisodiyot
169
·
--
Yevropa obligatsiyalar bozorida bugun keskin o‘zgarish yuz berdi. Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi hozirgina 5 foizlik marraga yetdi — bu 2002-yil iyulidan beri eng yuqori ko‘rsatkich. Shu bilan birga, Fransiya davlat obligatsiyalarining kredit xavfini o‘lchovchi ko‘rsatkich ham 160 bazis punktiga yaqinlashib, qariyb 15 yildan beri kuzatilmagan tarixiy eng yuqori darajani qayd etdi.
Bu galgi sotuvlar ko‘lami ko‘plab muassasalarning odatiy kutganidan ancha yuqori ekani ayon. Yevro hududining ikkinchi yirik asosiy iqtisodiyoti bo‘lgan Fransiyada davlat qarzi bo‘yicha qarz olish xarajatlarining yigirma yildan ortiq vaqt ichida kuzatilmagan darajaga ko‘tarilishi bozorning Yevropa moliyasining sog‘lomligi va qarz barqarorligiga oid xavotirlari keskin kuchayganini ko‘rsatmoqda.
An’anaviy moliya bozorlarida asosiy davlat obligatsiyalari daromadliligining yuqori darajada saqlanishi ko‘pincha global risksiz foiz stavkalarini oshiradi hamda yevro hududidagi aktivlar va aksiyalar bahosiga jiddiy bosim o‘tkazadi. Foiz stavkalari keskin ko‘tarilib, davlat qarzi xavfi qayta baholanayotgan sharoitda kapital odatda likvidlikni qisqartirishga va ehtiyotkorlik bilan vaziyatni kuzatishga moyil bo‘ladi.
Kripto bozori uchun makroiqtisodiy moliyalashtirish xarajatlarining yuqori darajada saqlanishi bozor likvidligiga bosimni davom ettiradi, qisqa muddatli spekulyativ kayfiyat esa ehtiyotkor bo‘lib qolishi mumkin. Biroq an’anaviy fiat valyutalardagi davlat qarzi xavflarining tobora yaqqol namoyon bo‘lishi ayrim investorlarni davlatga bog‘liq bo‘lmagan aktivlarning uzoq muddatli himoya qiymatiga e’tibor qaratishda davom etishga undamoqda. Keyingi yo‘nalishni aniqlash uchun makroiqtisodiy likvidlik borasidagi kurashning davomiga kuzatish kerak. $BTC
#Bonds #MacroEconomy #Yevrohudud
Yevropa obligatsiyalar bozorida bugun keskin o‘zgarish yuz berdi. Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi hozirgina 5 foizlik marraga yetdi — bu 2002-yil iyulidan beri eng yuqori ko‘rsatkich. Shu bilan birga, Fransiya davlat obligatsiyalarining kredit xavfini o‘lchovchi ko‘rsatkich ham 160 bazis punktiga yaqinlashib, qariyb 15 yildan beri kuzatilmagan tarixiy eng yuqori darajani qayd etdi.
Bu galgi sotuvlar ko‘lami ko‘plab muassasalarning odatiy kutganidan ancha yuqori ekani ayon. Yevro hududining ikkinchi yirik asosiy iqtisodiyoti bo‘lgan Fransiyada davlat qarzi bo‘yicha qarz olish xarajatlarining yigirma yildan ortiq vaqt ichida kuzatilmagan darajaga ko‘tarilishi bozorning Yevropa moliyasining sog‘lomligi va qarz barqarorligiga oid xavotirlari keskin kuchayganini ko‘rsatmoqda.
An’anaviy moliya bozorlarida asosiy davlat obligatsiyalari daromadliligining yuqori darajada saqlanishi ko‘pincha global risksiz foiz stavkalarini oshiradi hamda yevro hududidagi aktivlar va aksiyalar bahosiga jiddiy bosim o‘tkazadi. Foiz stavkalari keskin ko‘tarilib, davlat qarzi xavfi qayta baholanayotgan sharoitda kapital odatda likvidlikni qisqartirishga va ehtiyotkorlik bilan vaziyatni kuzatishga moyil bo‘ladi.
Kripto bozori uchun makroiqtisodiy moliyalashtirish xarajatlarining yuqori darajada saqlanishi bozor likvidligiga bosimni davom ettiradi, qisqa muddatli spekulyativ kayfiyat esa ehtiyotkor bo‘lib qolishi mumkin. Biroq an’anaviy fiat valyutalardagi davlat qarzi xavflarining tobora yaqqol namoyon bo‘lishi ayrim investorlarni davlatga bog‘liq bo‘lmagan aktivlarning uzoq muddatli himoya qiymatiga e’tibor qaratishda davom etishga undamoqda. Keyingi yo‘nalishni aniqlash uchun makroiqtisodiy likvidlik borasidagi kurashning davomiga kuzatish kerak. $BTC
#Bonds #MacroEconomy #Yevrohudud
Bu galgi sotuvlar ko‘lami ko‘plab muassasalarning odatiy kutganidan ancha yuqori ekani ayon. Yevro hududining ikkinchi yirik asosiy iqtisodiyoti bo‘lgan Fransiyada davlat qarzi bo‘yicha qarz olish xarajatlarining yigirma yildan ortiq vaqt ichida kuzatilmagan darajaga ko‘tarilishi bozorning Yevropa moliyasining sog‘lomligi va qarz barqarorligiga oid xavotirlari keskin kuchayganini ko‘rsatmoqda.
An’anaviy moliya bozorlarida asosiy davlat obligatsiyalari daromadliligining yuqori darajada saqlanishi ko‘pincha global risksiz foiz stavkalarini oshiradi hamda yevro hududidagi aktivlar va aksiyalar bahosiga jiddiy bosim o‘tkazadi. Foiz stavkalari keskin ko‘tarilib, davlat qarzi xavfi qayta baholanayotgan sharoitda kapital odatda likvidlikni qisqartirishga va ehtiyotkorlik bilan vaziyatni kuzatishga moyil bo‘ladi.
Kripto bozori uchun makroiqtisodiy moliyalashtirish xarajatlarining yuqori darajada saqlanishi bozor likvidligiga bosimni davom ettiradi, qisqa muddatli spekulyativ kayfiyat esa ehtiyotkor bo‘lib qolishi mumkin. Biroq an’anaviy fiat valyutalardagi davlat qarzi xavflarining tobora yaqqol namoyon bo‘lishi ayrim investorlarni davlatga bog‘liq bo‘lmagan aktivlarning uzoq muddatli himoya qiymatiga e’tibor qaratishda davom etishga undamoqda. Keyingi yo‘nalishni aniqlash uchun makroiqtisodiy likvidlik borasidagi kurashning davomiga kuzatish kerak. $BTC
#Bonds #MacroEconomy #Yevrohudud
7
Yevropaning suveren qarz bozori so‘nggi kunlarda yana xavotir qo‘ng‘irog‘ini chaldi: Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi rasman 5% marrasiga yetib, 2002-yil iyulidan beri eng yuqori darajaga chiqdi. Shu bilan birga, Fransiyaning suveren defolt xavfini o‘lchaydigan risk mukofoti indeksi 160 bazis punktiga yaqinlashib, qariyb 15 yildagi tarixiy yuqori darajaga ko‘tarildi. Bu bozorning mamlakat fiskal holati va siyosiy noaniqlik borasidagi chuqur xavotirini yaqqol ko‘rsatmoqda.
Bu keskin o‘zgarish nihoyatda muhim: u yevro hududining asosiy davlatlari kredit xavfi bozor tomonidan qayta baholanayotganini anglatadi. Inflyatsiyaning yuqori darajada saqlanib qolishi va yirik markaziy banklarning qat’iy siyosati birgalikda bosim o‘tkazayotgan bir paytda, ilgari past xavfli aktivlar deb qaralgan asosiy Yevropa davlat obligatsiyalari keskin sotuvga uchramoqda. Qarz olish xarajatlarining nazoratdan chiqib, keskin oshishi nafaqat fiskal vaziyat mo‘tadil tiklanishi haqidagi bozor kutuvlarini barbod qilmoqda, balki Yevropada tizimli qarzlarni qayta tuzish bosimining yangi to‘lqinini ham keltirib chiqarishi mumkin.
Suveren obligatsiyalar daromadliligining keskin ko‘tarilishi tezda global makromoliyaviy tizimga ta’sir ko‘rsatdi. Yevropa davlat obligatsiyalari daromadliligining muhim chegaralardan yuqoriga chiqishi Yevropa Markaziy banki oldidagi siyosiy tanlov mushkulini kuchaytirdi, shuningdek, turli bozorlardagi xatarsiz bazaviy foiz stavkalarini oshirib, dollar hisobidagi tizimda umumiy likvidlikni chekladi. Xavfsiz aktivlarga intilish an’anaviy kapital oqimlarini turlicha yo‘nalishga boshladi: ayrim himoyaviy kapital yuqori foizli naqd aktivlarni afzal ko‘rmoqda va bu xatarli aktivlar bahosiga doimiy bosim o‘tkazmoqda.
Kriptoaktivlar uchun asosiy suveren obligatsiyalar bozoridagi beqarorlik shunchaki tashqi salbiy omil emas, balki makroiqtisodiy likvidlik muhiti yanada yomonlashayotganidan darak beradi. Xatarsiz aktivlar daromadliligi yuqori bo‘lib, suveren kredit xavfi kuchayganda, institutsional investorlarning xatarga moyilligi sezilarli pasayadi va kripto bozoriga kiradigan qo‘shimcha likvidlik yanada ko‘proq oqib chiqib ketishi mumkin. Investorlar hushyor bo‘lishi, likvidlik qisqarayotgan davrda tiklanish ehtimoliga ko‘r-ko‘rona tikishdan tiyilishi kerak. $BTC
#BondMarket #Eurozone #MacroEconomy
Yevropaning suveren qarz bozori so‘nggi kunlarda yana xavotir qo‘ng‘irog‘ini chaldi: Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi rasman 5% marrasiga yetib, 2002-yil iyulidan beri eng yuqori darajaga chiqdi. Shu bilan birga, Fransiyaning suveren defolt xavfini o‘lchaydigan risk mukofoti indeksi 160 bazis punktiga yaqinlashib, qariyb 15 yildagi tarixiy yuqori darajaga ko‘tarildi. Bu bozorning mamlakat fiskal holati va siyosiy noaniqlik borasidagi chuqur xavotirini yaqqol ko‘rsatmoqda.
Bu keskin o‘zgarish nihoyatda muhim: u yevro hududining asosiy davlatlari kredit xavfi bozor tomonidan qayta baholanayotganini anglatadi. Inflyatsiyaning yuqori darajada saqlanib qolishi va yirik markaziy banklarning qat’iy siyosati birgalikda bosim o‘tkazayotgan bir paytda, ilgari past xavfli aktivlar deb qaralgan asosiy Yevropa davlat obligatsiyalari keskin sotuvga uchramoqda. Qarz olish xarajatlarining nazoratdan chiqib, keskin oshishi nafaqat fiskal vaziyat mo‘tadil tiklanishi haqidagi bozor kutuvlarini barbod qilmoqda, balki Yevropada tizimli qarzlarni qayta tuzish bosimining yangi to‘lqinini ham keltirib chiqarishi mumkin.
Suveren obligatsiyalar daromadliligining keskin ko‘tarilishi tezda global makromoliyaviy tizimga ta’sir ko‘rsatdi. Yevropa davlat obligatsiyalari daromadliligining muhim chegaralardan yuqoriga chiqishi Yevropa Markaziy banki oldidagi siyosiy tanlov mushkulini kuchaytirdi, shuningdek, turli bozorlardagi xatarsiz bazaviy foiz stavkalarini oshirib, dollar hisobidagi tizimda umumiy likvidlikni chekladi. Xavfsiz aktivlarga intilish an’anaviy kapital oqimlarini turlicha yo‘nalishga boshladi: ayrim himoyaviy kapital yuqori foizli naqd aktivlarni afzal ko‘rmoqda va bu xatarli aktivlar bahosiga doimiy bosim o‘tkazmoqda.
Kriptoaktivlar uchun asosiy suveren obligatsiyalar bozoridagi beqarorlik shunchaki tashqi salbiy omil emas, balki makroiqtisodiy likvidlik muhiti yanada yomonlashayotganidan darak beradi. Xatarsiz aktivlar daromadliligi yuqori bo‘lib, suveren kredit xavfi kuchayganda, institutsional investorlarning xatarga moyilligi sezilarli pasayadi va kripto bozoriga kiradigan qo‘shimcha likvidlik yanada ko‘proq oqib chiqib ketishi mumkin. Investorlar hushyor bo‘lishi, likvidlik qisqarayotgan davrda tiklanish ehtimoliga ko‘r-ko‘rona tikishdan tiyilishi kerak. $BTC
#BondMarket #Eurozone #MacroEconomy
Bu keskin o‘zgarish nihoyatda muhim: u yevro hududining asosiy davlatlari kredit xavfi bozor tomonidan qayta baholanayotganini anglatadi. Inflyatsiyaning yuqori darajada saqlanib qolishi va yirik markaziy banklarning qat’iy siyosati birgalikda bosim o‘tkazayotgan bir paytda, ilgari past xavfli aktivlar deb qaralgan asosiy Yevropa davlat obligatsiyalari keskin sotuvga uchramoqda. Qarz olish xarajatlarining nazoratdan chiqib, keskin oshishi nafaqat fiskal vaziyat mo‘tadil tiklanishi haqidagi bozor kutuvlarini barbod qilmoqda, balki Yevropada tizimli qarzlarni qayta tuzish bosimining yangi to‘lqinini ham keltirib chiqarishi mumkin.
Suveren obligatsiyalar daromadliligining keskin ko‘tarilishi tezda global makromoliyaviy tizimga ta’sir ko‘rsatdi. Yevropa davlat obligatsiyalari daromadliligining muhim chegaralardan yuqoriga chiqishi Yevropa Markaziy banki oldidagi siyosiy tanlov mushkulini kuchaytirdi, shuningdek, turli bozorlardagi xatarsiz bazaviy foiz stavkalarini oshirib, dollar hisobidagi tizimda umumiy likvidlikni chekladi. Xavfsiz aktivlarga intilish an’anaviy kapital oqimlarini turlicha yo‘nalishga boshladi: ayrim himoyaviy kapital yuqori foizli naqd aktivlarni afzal ko‘rmoqda va bu xatarli aktivlar bahosiga doimiy bosim o‘tkazmoqda.
Kriptoaktivlar uchun asosiy suveren obligatsiyalar bozoridagi beqarorlik shunchaki tashqi salbiy omil emas, balki makroiqtisodiy likvidlik muhiti yanada yomonlashayotganidan darak beradi. Xatarsiz aktivlar daromadliligi yuqori bo‘lib, suveren kredit xavfi kuchayganda, institutsional investorlarning xatarga moyilligi sezilarli pasayadi va kripto bozoriga kiradigan qo‘shimcha likvidlik yanada ko‘proq oqib chiqib ketishi mumkin. Investorlar hushyor bo‘lishi, likvidlik qisqarayotgan davrda tiklanish ehtimoliga ko‘r-ko‘rona tikishdan tiyilishi kerak. $BTC
#BondMarket #Eurozone #MacroEconomy
10
·
--
Yevropa moliya bozorida katta o‘zgarishlar kuzatildi: Fransiya davlat obligatsiyalarining 10 yillik daromadliligi 5 foizga yetib, 2002-yil iyulidan beri eng yuqori darajaga chiqdi. Shu bilan birga, Fransiya obligatsiyalarining risk mukofoti ham 160 bazis punktiga yaqinlashib, so‘nggi 15 yil ichidagi eng yuqori ko‘rsatkichni qayd etdi.
Bu holat Yevro hududidagi ikkinchi yirik iqtisodiyotda davlat qarzi bosimi va siyosiy beqarorlik tobora kuchayib borayotganini aks ettiradi. Fransiyada qarz olish xarajatlarining kutilganidan ham yuqoriga ko‘tarilishi YI tarkibida moliyaviy parokandalik yuzaga kelishi mumkinligi haqidagi xavotirlarni kuchaytirmoqda.
Obligatsiyalar daromadliligining keskin oshishi yevroga salbiy bosim o‘tkazib, global miqyosda kapital qiymatini oshirmoqda. Yirik kapital oqimlarining tavakkalchilikka ishtahasi pasaymoqda, bu esa investitsiya fondlarini makroiqtisodiy xatarlardan himoyalanish uchun portfellarini qayta tuzishga majbur qilmoqda.
Kripto bozorida ehtiyotkor kayfiyatning keng tarqalishi qisqa muddatda $BTC va tavakkalchiligi yuqori aktivlarga yo‘naltiriladigan kapital oqimini sekinlashtirishi mumkin. Investorlar katta yelkali pozitsiyalarni ochishdan oldin global likvidlikdagi o‘zgarishlarni diqqat bilan kuzatib borishlari lozim. 📊
#Bonds #MacroEconomy #Eurozone
Yevropa moliya bozorida katta o‘zgarishlar kuzatildi: Fransiya davlat obligatsiyalarining 10 yillik daromadliligi 5 foizga yetib, 2002-yil iyulidan beri eng yuqori darajaga chiqdi. Shu bilan birga, Fransiya obligatsiyalarining risk mukofoti ham 160 bazis punktiga yaqinlashib, so‘nggi 15 yil ichidagi eng yuqori ko‘rsatkichni qayd etdi.
Bu holat Yevro hududidagi ikkinchi yirik iqtisodiyotda davlat qarzi bosimi va siyosiy beqarorlik tobora kuchayib borayotganini aks ettiradi. Fransiyada qarz olish xarajatlarining kutilganidan ham yuqoriga ko‘tarilishi YI tarkibida moliyaviy parokandalik yuzaga kelishi mumkinligi haqidagi xavotirlarni kuchaytirmoqda.
Obligatsiyalar daromadliligining keskin oshishi yevroga salbiy bosim o‘tkazib, global miqyosda kapital qiymatini oshirmoqda. Yirik kapital oqimlarining tavakkalchilikka ishtahasi pasaymoqda, bu esa investitsiya fondlarini makroiqtisodiy xatarlardan himoyalanish uchun portfellarini qayta tuzishga majbur qilmoqda.
Kripto bozorida ehtiyotkor kayfiyatning keng tarqalishi qisqa muddatda $BTC va tavakkalchiligi yuqori aktivlarga yo‘naltiriladigan kapital oqimini sekinlashtirishi mumkin. Investorlar katta yelkali pozitsiyalarni ochishdan oldin global likvidlikdagi o‘zgarishlarni diqqat bilan kuzatib borishlari lozim. 📊
#Bonds #MacroEconomy #Eurozone
Bu holat Yevro hududidagi ikkinchi yirik iqtisodiyotda davlat qarzi bosimi va siyosiy beqarorlik tobora kuchayib borayotganini aks ettiradi. Fransiyada qarz olish xarajatlarining kutilganidan ham yuqoriga ko‘tarilishi YI tarkibida moliyaviy parokandalik yuzaga kelishi mumkinligi haqidagi xavotirlarni kuchaytirmoqda.
Obligatsiyalar daromadliligining keskin oshishi yevroga salbiy bosim o‘tkazib, global miqyosda kapital qiymatini oshirmoqda. Yirik kapital oqimlarining tavakkalchilikka ishtahasi pasaymoqda, bu esa investitsiya fondlarini makroiqtisodiy xatarlardan himoyalanish uchun portfellarini qayta tuzishga majbur qilmoqda.
Kripto bozorida ehtiyotkor kayfiyatning keng tarqalishi qisqa muddatda $BTC va tavakkalchiligi yuqori aktivlarga yo‘naltiriladigan kapital oqimini sekinlashtirishi mumkin. Investorlar katta yelkali pozitsiyalarni ochishdan oldin global likvidlikdagi o‘zgarishlarni diqqat bilan kuzatib borishlari lozim. 📊
#Bonds #MacroEconomy #Eurozone
1
235
·
--
Yevrostat hozirgina yevrozonada sentabr oyidagi inflyatsiyaning yakuniy ma’lumotlarini e’lon qildi. Umumiy natijalar kutilmalarga deyarli mos keldi. Jumladan, sentabr oyida uyg‘unlashtirilgan CPI’ning yillik yakuniy ko‘rsatkichi 3,8% bo‘lib, kutilgan va avvalgi ko‘rsatkichlar bilan aynan bir xil chiqdi; oylik yakuniy ko‘rsatkich esa 0,6%ni tashkil etdi. Bazaviy CPI’ning yillik ko‘rsatkichi ham 2,2% darajasida qoldi, biroq Italiya kabi ayrim a’zo mamlakatlarda inflyatsiya kutilganidan biroz yuqori bo‘ldi.
Bu ma’lumotlar Yevropada inflyatsiya nazoratdan chiqib, keskin yomonlashmagan bo‘lsa-da, uning ancha yopishqoq ekanini ko‘rsatadi. Shu bilan birga, yevrozonada avgust oyidagi savdo taqchilligi sezilarli darajada kengaydi. Bu iqtisodiy o‘sish sur’ati va narxlar bosimi bir vaqtda mavjud bo‘lgan murakkab vaziyatdan dalolat beradi.
An’anaviy moliya bozorlarida inflyatsiya ma’lumotlarining kutilmalarga mos kelishi Yevropa Markaziy bankining yaqin davrdagi siyosat yo‘lini nisbatan ravshanlashtirdi, yevroning dollarga nisbatan qisqa muddatli kursi esa tebranishda davom etdi. Obligatsiyalar bozori buni sokinroq qabul qildi; bozor ishtirokchilari yuqori foiz stavkalari sharoitining real iqtisodiyotga olib kelishi mumkin bo‘lgan o‘rta va uzoq muddatli bosimini hamon baholamoqda.
Kripto bozori uchun makroiqtisodiy ma’lumotlarning kutilganidek chiqishi likvidlik bo‘yicha kutilmalarga kutilmagan zarba berilishining oldini oldi. Hozircha mablag‘lar asosan kutish holatida, vahimali sotuvlar kuzatilmadi. Qisqa muddatli harakatlar ko‘proq bozor kayfiyati va muhim texnik darajalardagi qo‘llab-quvvatlashga bog‘liq.
#Eurozone #Inflation #CPIWatch
Yevrostat hozirgina yevrozonada sentabr oyidagi inflyatsiyaning yakuniy ma’lumotlarini e’lon qildi. Umumiy natijalar kutilmalarga deyarli mos keldi. Jumladan, sentabr oyida uyg‘unlashtirilgan CPI’ning yillik yakuniy ko‘rsatkichi 3,8% bo‘lib, kutilgan va avvalgi ko‘rsatkichlar bilan aynan bir xil chiqdi; oylik yakuniy ko‘rsatkich esa 0,6%ni tashkil etdi. Bazaviy CPI’ning yillik ko‘rsatkichi ham 2,2% darajasida qoldi, biroq Italiya kabi ayrim a’zo mamlakatlarda inflyatsiya kutilganidan biroz yuqori bo‘ldi.
Bu ma’lumotlar Yevropada inflyatsiya nazoratdan chiqib, keskin yomonlashmagan bo‘lsa-da, uning ancha yopishqoq ekanini ko‘rsatadi. Shu bilan birga, yevrozonada avgust oyidagi savdo taqchilligi sezilarli darajada kengaydi. Bu iqtisodiy o‘sish sur’ati va narxlar bosimi bir vaqtda mavjud bo‘lgan murakkab vaziyatdan dalolat beradi.
An’anaviy moliya bozorlarida inflyatsiya ma’lumotlarining kutilmalarga mos kelishi Yevropa Markaziy bankining yaqin davrdagi siyosat yo‘lini nisbatan ravshanlashtirdi, yevroning dollarga nisbatan qisqa muddatli kursi esa tebranishda davom etdi. Obligatsiyalar bozori buni sokinroq qabul qildi; bozor ishtirokchilari yuqori foiz stavkalari sharoitining real iqtisodiyotga olib kelishi mumkin bo‘lgan o‘rta va uzoq muddatli bosimini hamon baholamoqda.
Kripto bozori uchun makroiqtisodiy ma’lumotlarning kutilganidek chiqishi likvidlik bo‘yicha kutilmalarga kutilmagan zarba berilishining oldini oldi. Hozircha mablag‘lar asosan kutish holatida, vahimali sotuvlar kuzatilmadi. Qisqa muddatli harakatlar ko‘proq bozor kayfiyati va muhim texnik darajalardagi qo‘llab-quvvatlashga bog‘liq.
#Eurozone #Inflation #CPIWatch
Bu ma’lumotlar Yevropada inflyatsiya nazoratdan chiqib, keskin yomonlashmagan bo‘lsa-da, uning ancha yopishqoq ekanini ko‘rsatadi. Shu bilan birga, yevrozonada avgust oyidagi savdo taqchilligi sezilarli darajada kengaydi. Bu iqtisodiy o‘sish sur’ati va narxlar bosimi bir vaqtda mavjud bo‘lgan murakkab vaziyatdan dalolat beradi.
An’anaviy moliya bozorlarida inflyatsiya ma’lumotlarining kutilmalarga mos kelishi Yevropa Markaziy bankining yaqin davrdagi siyosat yo‘lini nisbatan ravshanlashtirdi, yevroning dollarga nisbatan qisqa muddatli kursi esa tebranishda davom etdi. Obligatsiyalar bozori buni sokinroq qabul qildi; bozor ishtirokchilari yuqori foiz stavkalari sharoitining real iqtisodiyotga olib kelishi mumkin bo‘lgan o‘rta va uzoq muddatli bosimini hamon baholamoqda.
Kripto bozori uchun makroiqtisodiy ma’lumotlarning kutilganidek chiqishi likvidlik bo‘yicha kutilmalarga kutilmagan zarba berilishining oldini oldi. Hozircha mablag‘lar asosan kutish holatida, vahimali sotuvlar kuzatilmadi. Qisqa muddatli harakatlar ko‘proq bozor kayfiyati va muhim texnik darajalardagi qo‘llab-quvvatlashga bog‘liq.
#Eurozone #Inflation #CPIWatch
50
Yevrostatning so‘nggi ma’lumotlariga ko‘ra, yevro hududida sentabr oyidagi uyg‘unlashtirilgan CPI yillik ko‘rsatkichining yakuniy qiymati 3,8% ni tashkil etdi. Bu bozor kutilmalariga mos kelib, avvalgi ko‘rsatkich bilan bir xil bo‘ldi, bazaviy CPI yillik ko‘rsatkichining yakuniy qiymati esa 2,2% darajasida qoldi. E’tiborlisi, Italiyada sentabr oyidagi uyg‘unlashtirilgan CPI yillik ko‘rsatkichi 4,2% ga ko‘tarilib, kutilgan 4,1% dan yuqori bo‘ldi. Bu mintaqa ichidagi inflyatsiya tafovuti kuchayib borayotganini ko‘rsatadi.
Umumiy inflyatsiyada ikkilamchi tezlashuv kuzatilmagan bo‘lsa-da, 3,8% lik inflyatsiya darajasi Yevropa Markaziy bankining siyosiy maqsadidan ancha yuqori bo‘lib, inflyatsiyaning o‘ta yopishqoqligini namoyon etmoqda. Yevro hududida avgust oyida mavsumiy omillardan xoli savdo taqchilligi keskin kengayib, 680 milliard yevroga yetganini hisobga olsak, Yevropa Markaziy banki inflyatsiyani jilovlash va iqtisodiyotning keskin pasayishining oldini olish o‘rtasida qiyin tanlov qarshisida turibdi.
Narxlar bosimining o‘jarligi pul-kredit siyosatini qisqa muddatda sezilarli darajada yumshatish qiyin bo‘lishini anglatadi. Yevropa qarzlari daromadliligi va qarz olish xarajatlari yuqori darajada qolishi mumkin. Makroiqtisodiy stagflyatsiya xavfi kuchayib borayotgan bir paytda, global xavfdan qochish kayfiyati ortmoqda va an’anaviy risk aktivlari qiymatining tiklanishi jiddiy to‘siqlarga duch kelmoqda.
Kripto bozori uchun Yevropadagi likvidlikning uzluksiz qisqarishi yangi mablag‘larning bozorga kirish istagini yanada susaytiradi. Agar tashqi makroiqtisodiy likvidlik sezilarli darajada yaxshilanmasa, $BTC va asosiy risk aktivlarida mustaqil o‘sish boshlanishi qiyin bo‘lishi mumkin. Kelgusida qiymatlarning tuzatilishi xavfiga ko‘proq e’tibor qaratish lozim.⚠️
#Eurozone #Inflation #ECB
Yevrostatning so‘nggi ma’lumotlariga ko‘ra, yevro hududida sentabr oyidagi uyg‘unlashtirilgan CPI yillik ko‘rsatkichining yakuniy qiymati 3,8% ni tashkil etdi. Bu bozor kutilmalariga mos kelib, avvalgi ko‘rsatkich bilan bir xil bo‘ldi, bazaviy CPI yillik ko‘rsatkichining yakuniy qiymati esa 2,2% darajasida qoldi. E’tiborlisi, Italiyada sentabr oyidagi uyg‘unlashtirilgan CPI yillik ko‘rsatkichi 4,2% ga ko‘tarilib, kutilgan 4,1% dan yuqori bo‘ldi. Bu mintaqa ichidagi inflyatsiya tafovuti kuchayib borayotganini ko‘rsatadi.
Umumiy inflyatsiyada ikkilamchi tezlashuv kuzatilmagan bo‘lsa-da, 3,8% lik inflyatsiya darajasi Yevropa Markaziy bankining siyosiy maqsadidan ancha yuqori bo‘lib, inflyatsiyaning o‘ta yopishqoqligini namoyon etmoqda. Yevro hududida avgust oyida mavsumiy omillardan xoli savdo taqchilligi keskin kengayib, 680 milliard yevroga yetganini hisobga olsak, Yevropa Markaziy banki inflyatsiyani jilovlash va iqtisodiyotning keskin pasayishining oldini olish o‘rtasida qiyin tanlov qarshisida turibdi.
Narxlar bosimining o‘jarligi pul-kredit siyosatini qisqa muddatda sezilarli darajada yumshatish qiyin bo‘lishini anglatadi. Yevropa qarzlari daromadliligi va qarz olish xarajatlari yuqori darajada qolishi mumkin. Makroiqtisodiy stagflyatsiya xavfi kuchayib borayotgan bir paytda, global xavfdan qochish kayfiyati ortmoqda va an’anaviy risk aktivlari qiymatining tiklanishi jiddiy to‘siqlarga duch kelmoqda.
Kripto bozori uchun Yevropadagi likvidlikning uzluksiz qisqarishi yangi mablag‘larning bozorga kirish istagini yanada susaytiradi. Agar tashqi makroiqtisodiy likvidlik sezilarli darajada yaxshilanmasa, $BTC va asosiy risk aktivlarida mustaqil o‘sish boshlanishi qiyin bo‘lishi mumkin. Kelgusida qiymatlarning tuzatilishi xavfiga ko‘proq e’tibor qaratish lozim.⚠️
#Eurozone #Inflation #ECB
Umumiy inflyatsiyada ikkilamchi tezlashuv kuzatilmagan bo‘lsa-da, 3,8% lik inflyatsiya darajasi Yevropa Markaziy bankining siyosiy maqsadidan ancha yuqori bo‘lib, inflyatsiyaning o‘ta yopishqoqligini namoyon etmoqda. Yevro hududida avgust oyida mavsumiy omillardan xoli savdo taqchilligi keskin kengayib, 680 milliard yevroga yetganini hisobga olsak, Yevropa Markaziy banki inflyatsiyani jilovlash va iqtisodiyotning keskin pasayishining oldini olish o‘rtasida qiyin tanlov qarshisida turibdi.
Narxlar bosimining o‘jarligi pul-kredit siyosatini qisqa muddatda sezilarli darajada yumshatish qiyin bo‘lishini anglatadi. Yevropa qarzlari daromadliligi va qarz olish xarajatlari yuqori darajada qolishi mumkin. Makroiqtisodiy stagflyatsiya xavfi kuchayib borayotgan bir paytda, global xavfdan qochish kayfiyati ortmoqda va an’anaviy risk aktivlari qiymatining tiklanishi jiddiy to‘siqlarga duch kelmoqda.
Kripto bozori uchun Yevropadagi likvidlikning uzluksiz qisqarishi yangi mablag‘larning bozorga kirish istagini yanada susaytiradi. Agar tashqi makroiqtisodiy likvidlik sezilarli darajada yaxshilanmasa, $BTC va asosiy risk aktivlarida mustaqil o‘sish boshlanishi qiyin bo‘lishi mumkin. Kelgusida qiymatlarning tuzatilishi xavfiga ko‘proq e’tibor qaratish lozim.⚠️
#Eurozone #Inflation #ECB
31
·
--
Yevropa Statistikasi idorasi (Eurostat) Yevro hududi uchun sentabr oyidagi rasmiy CPI ma’lumotlarini e’lon qildi: yillik umumiy inflyatsiya 3,8% ni, bazaviy CPI esa 2,2% ni tashkil etdi — ikkala ko‘rsatkich ham avvalgi prognozlarga to‘liq mos keldi. Ayni paytda, Italiyada muvofiqlashtirilgan CPI biroz ko‘tarilib, 4,2% ga yetdi va 4,1% lik prognozdan oshib, narxlar bosimi turlicha ekanini ko‘rsatdi.
Umumiy inflyatsiyaning yuqori — 3,8% darajada saqlanib qolishi Yevropada narxlarni pasaytirish kurashi hanuz jiddiy va davomli qiyinchiliklarga duch kelayotganini ko‘rsatadi. Narxlar bosimi tez pasaymayotgani sababli Yevropa Markaziy banki (ECB) qat’iy pul-kredit siyosatini davom ettirishga majbur bo‘lib, yaqin orada uni yumshatishi qiyin.
Inflyatsiya ma’lumotlarining kutilmalarga mos kelishi yevro va yagona valyuta hududidagi davlat obligatsiyalari daromadliligini barqaror saqlashga yordam berdi. Biroq avgust oyidagi savdo taqchilligi kutilmaganda kengaygani haqidagi ma’lumot bilan birga qaralganda, Yevropa fond bozori kayfiyati muayyan ehtiyotkorlik bosimiga duch kelmoqda.
Kripto bozoriga kelsak, makroiqtisodiy ko‘rsatkichlarning prognozlarga mos kelishi qisqa muddatda keskin tebranishlar xavfini kamaytiradi. Biroq global foiz stavkalari yuqori darajada saqlanayotgan bir paytda, $BTC va riskli aktivlarga ham o‘sish uchun yangi likvidlik oqimi kerak. 📊
#Eurozone #ECB #Inflation #CryptoMacro
Yevropa Statistikasi idorasi (Eurostat) Yevro hududi uchun sentabr oyidagi rasmiy CPI ma’lumotlarini e’lon qildi: yillik umumiy inflyatsiya 3,8% ni, bazaviy CPI esa 2,2% ni tashkil etdi — ikkala ko‘rsatkich ham avvalgi prognozlarga to‘liq mos keldi. Ayni paytda, Italiyada muvofiqlashtirilgan CPI biroz ko‘tarilib, 4,2% ga yetdi va 4,1% lik prognozdan oshib, narxlar bosimi turlicha ekanini ko‘rsatdi.
Umumiy inflyatsiyaning yuqori — 3,8% darajada saqlanib qolishi Yevropada narxlarni pasaytirish kurashi hanuz jiddiy va davomli qiyinchiliklarga duch kelayotganini ko‘rsatadi. Narxlar bosimi tez pasaymayotgani sababli Yevropa Markaziy banki (ECB) qat’iy pul-kredit siyosatini davom ettirishga majbur bo‘lib, yaqin orada uni yumshatishi qiyin.
Inflyatsiya ma’lumotlarining kutilmalarga mos kelishi yevro va yagona valyuta hududidagi davlat obligatsiyalari daromadliligini barqaror saqlashga yordam berdi. Biroq avgust oyidagi savdo taqchilligi kutilmaganda kengaygani haqidagi ma’lumot bilan birga qaralganda, Yevropa fond bozori kayfiyati muayyan ehtiyotkorlik bosimiga duch kelmoqda.
Kripto bozoriga kelsak, makroiqtisodiy ko‘rsatkichlarning prognozlarga mos kelishi qisqa muddatda keskin tebranishlar xavfini kamaytiradi. Biroq global foiz stavkalari yuqori darajada saqlanayotgan bir paytda, $BTC va riskli aktivlarga ham o‘sish uchun yangi likvidlik oqimi kerak. 📊
#Eurozone #ECB #Inflation #CryptoMacro
Umumiy inflyatsiyaning yuqori — 3,8% darajada saqlanib qolishi Yevropada narxlarni pasaytirish kurashi hanuz jiddiy va davomli qiyinchiliklarga duch kelayotganini ko‘rsatadi. Narxlar bosimi tez pasaymayotgani sababli Yevropa Markaziy banki (ECB) qat’iy pul-kredit siyosatini davom ettirishga majbur bo‘lib, yaqin orada uni yumshatishi qiyin.
Inflyatsiya ma’lumotlarining kutilmalarga mos kelishi yevro va yagona valyuta hududidagi davlat obligatsiyalari daromadliligini barqaror saqlashga yordam berdi. Biroq avgust oyidagi savdo taqchilligi kutilmaganda kengaygani haqidagi ma’lumot bilan birga qaralganda, Yevropa fond bozori kayfiyati muayyan ehtiyotkorlik bosimiga duch kelmoqda.
Kripto bozoriga kelsak, makroiqtisodiy ko‘rsatkichlarning prognozlarga mos kelishi qisqa muddatda keskin tebranishlar xavfini kamaytiradi. Biroq global foiz stavkalari yuqori darajada saqlanayotgan bir paytda, $BTC va riskli aktivlarga ham o‘sish uchun yangi likvidlik oqimi kerak. 📊
#Eurozone #ECB #Inflation #CryptoMacro
145
·
--
Yevropa Ittifoqi statistika idorasi Eurostat avgust oyi uchun ishlab chiqaruvchilar narxlari indeksi (PPI) bo‘yicha eng so‘nggi ma’lumotlarni e’lon qildi. Ma’lumotlarga ko‘ra, avgust oyida yevro hududida PPI oyma-oy 1.9% ga oshib, bozor kutilmalariga mos keldi, biroq avvalgi 1.60% ko‘rsatkichdan yuqori bo‘ldi. Yillik o‘sish esa 8.2% ga yetdi — bu nafaqat kutilgan 8.1% dan biroz yuqori, balki avvalgi 5.80% ko‘rsatkichga nisbatan sezilarli tiklanish hamdir.
Inflyatsiyani oldindan ko‘rsatuvchi indikator bo‘lgan PPI’ning yillik o‘sishi keskin tezlashgani Yevropada ishlab chiqarish xarajatlari bosimi hali ham ta’minot zanjirining yuqori bo‘g‘inlariga uzatilayotganini ko‘rsatadi. Oylik ko‘rsatkich bozor kutganidek bo‘lgan bo‘lsa-da, yillik ko‘rsatkichning tez sur’atda oshishi inflyatsiyaning barqarorligini e’tiborsiz qoldirib bo‘lmasligini anglatadi. Shu sababli, keyingi davrda CPI dinamikasiga ham bosim tushishi mumkin.
Makroiqtisodiy bozorlarda Yevropada inflyatsiya bosimining kuchayishi odatda bozorning Yevropa Markaziy banki cheklovchi siyosatni saqlab qolishi haqidagi kutishlarini kuchaytiradi. Bu qisqa muddatda yevro kursini ma’lum darajada qo‘llab-quvvatlaydi, shu bilan birga Yevropa va global obligatsiyalar daromadliligini ham pasayishdan saqlaydi hamda tavakkal aktivlar qiymatining umumiy tiklanish imkoniyatlarini cheklaydi.
Kripto bozori uchun yirik iqtisodiyotlarda inflyatsiya kutilmalarining o‘zgarib turishi makroiqtisodiy likvidlikning nisbatan cheklangan bo‘lib qolishiga olib keladi. Hozirda investorlar foiz stavkalari yo‘nalishidagi o‘zgarishlarga juda sezgir. Makroiqtisodiy muhitda aniq yumshash signallari paydo bo‘lmaguncha, $BTC kabi asosiy tokenlar yangiliklarni o‘zlashtirgan holda tebranish diapazonida qolishi mumkin. Savdo qarorlarida mablag‘lar oqimi tomonidan qo‘llab-quvvatlanish holatiga ko‘proq e’tibor qaratish mumkin.
#PPI #Eurozone #InflyatsiyaKuzatuvi
Yevropa Ittifoqi statistika idorasi Eurostat avgust oyi uchun ishlab chiqaruvchilar narxlari indeksi (PPI) bo‘yicha eng so‘nggi ma’lumotlarni e’lon qildi. Ma’lumotlarga ko‘ra, avgust oyida yevro hududida PPI oyma-oy 1.9% ga oshib, bozor kutilmalariga mos keldi, biroq avvalgi 1.60% ko‘rsatkichdan yuqori bo‘ldi. Yillik o‘sish esa 8.2% ga yetdi — bu nafaqat kutilgan 8.1% dan biroz yuqori, balki avvalgi 5.80% ko‘rsatkichga nisbatan sezilarli tiklanish hamdir.
Inflyatsiyani oldindan ko‘rsatuvchi indikator bo‘lgan PPI’ning yillik o‘sishi keskin tezlashgani Yevropada ishlab chiqarish xarajatlari bosimi hali ham ta’minot zanjirining yuqori bo‘g‘inlariga uzatilayotganini ko‘rsatadi. Oylik ko‘rsatkich bozor kutganidek bo‘lgan bo‘lsa-da, yillik ko‘rsatkichning tez sur’atda oshishi inflyatsiyaning barqarorligini e’tiborsiz qoldirib bo‘lmasligini anglatadi. Shu sababli, keyingi davrda CPI dinamikasiga ham bosim tushishi mumkin.
Makroiqtisodiy bozorlarda Yevropada inflyatsiya bosimining kuchayishi odatda bozorning Yevropa Markaziy banki cheklovchi siyosatni saqlab qolishi haqidagi kutishlarini kuchaytiradi. Bu qisqa muddatda yevro kursini ma’lum darajada qo‘llab-quvvatlaydi, shu bilan birga Yevropa va global obligatsiyalar daromadliligini ham pasayishdan saqlaydi hamda tavakkal aktivlar qiymatining umumiy tiklanish imkoniyatlarini cheklaydi.
Kripto bozori uchun yirik iqtisodiyotlarda inflyatsiya kutilmalarining o‘zgarib turishi makroiqtisodiy likvidlikning nisbatan cheklangan bo‘lib qolishiga olib keladi. Hozirda investorlar foiz stavkalari yo‘nalishidagi o‘zgarishlarga juda sezgir. Makroiqtisodiy muhitda aniq yumshash signallari paydo bo‘lmaguncha, $BTC kabi asosiy tokenlar yangiliklarni o‘zlashtirgan holda tebranish diapazonida qolishi mumkin. Savdo qarorlarida mablag‘lar oqimi tomonidan qo‘llab-quvvatlanish holatiga ko‘proq e’tibor qaratish mumkin.
#PPI #Eurozone #InflyatsiyaKuzatuvi
Inflyatsiyani oldindan ko‘rsatuvchi indikator bo‘lgan PPI’ning yillik o‘sishi keskin tezlashgani Yevropada ishlab chiqarish xarajatlari bosimi hali ham ta’minot zanjirining yuqori bo‘g‘inlariga uzatilayotganini ko‘rsatadi. Oylik ko‘rsatkich bozor kutganidek bo‘lgan bo‘lsa-da, yillik ko‘rsatkichning tez sur’atda oshishi inflyatsiyaning barqarorligini e’tiborsiz qoldirib bo‘lmasligini anglatadi. Shu sababli, keyingi davrda CPI dinamikasiga ham bosim tushishi mumkin.
Makroiqtisodiy bozorlarda Yevropada inflyatsiya bosimining kuchayishi odatda bozorning Yevropa Markaziy banki cheklovchi siyosatni saqlab qolishi haqidagi kutishlarini kuchaytiradi. Bu qisqa muddatda yevro kursini ma’lum darajada qo‘llab-quvvatlaydi, shu bilan birga Yevropa va global obligatsiyalar daromadliligini ham pasayishdan saqlaydi hamda tavakkal aktivlar qiymatining umumiy tiklanish imkoniyatlarini cheklaydi.
Kripto bozori uchun yirik iqtisodiyotlarda inflyatsiya kutilmalarining o‘zgarib turishi makroiqtisodiy likvidlikning nisbatan cheklangan bo‘lib qolishiga olib keladi. Hozirda investorlar foiz stavkalari yo‘nalishidagi o‘zgarishlarga juda sezgir. Makroiqtisodiy muhitda aniq yumshash signallari paydo bo‘lmaguncha, $BTC kabi asosiy tokenlar yangiliklarni o‘zlashtirgan holda tebranish diapazonida qolishi mumkin. Savdo qarorlarida mablag‘lar oqimi tomonidan qo‘llab-quvvatlanish holatiga ko‘proq e’tibor qaratish mumkin.
#PPI #Eurozone #InflyatsiyaKuzatuvi
65
Yevrostat bugun rasman e’lon qilgan ma’lumotlarga ko‘ra, yevro hududida ishlab chiqaruvchilar narxlari indeksi (PPI) avgust oyida oyma-oy 1.9% ga oshib, bozor kutgan natijaga mos keldi, biroq avvalgi 1.60% ko‘rsatkichdan tezlashdi; yillik o‘sish esa 8.2% ni tashkil etib, kutilgan 8.1% dan biroz yuqori va avvalgi 5.80% ko‘rsatkichdan ancha baland bo‘ldi.
Makroiqtisodiy ma’lumotlar nuqtayi nazaridan, PPI ning sezilarli o‘sishi Yevropa sanoatida xarajatlar bo‘yicha mustahkam texnik tub shakllanayotganini tasdiqlaydi. Inflyatsion bosim qisqa muddatda tezlashayotgan bo‘lsa-da, bu yevro hududidagi yuqori oqim ishlab chiqarish tarmoqlarida talab tez tiklanayotganini ham bevosita ko‘rsatadi. Iqtisodiy asoslarning barqarorligi avvalgi pessimistik retsessiya kutilmalaridan ancha yuqori.
An’anaviy moliya bozorlarida bu ma’lumot Yevropa Markaziy bankining qat’iy siyosatni saqlab qolishi haqidagi kutilmalarni bevosita kuchaytirdi, Yevropa obligatsiyalari daromadliligini biroz oshirdi va yevro kursiga muhim texnik tayanch bo‘ldi. Tovarlar va energiya bozorlaridagi kuchli tiklanish global inflyatsion kutilmalarning barqarorlashib, qayta ko‘tarilishiga turtki berayotgan asosiy omilga aylanmoqda.
Kripto bozori nuqtayi nazaridan, PPI ning kutilganidan kuchliroq tiklanishi Yevropada keskin iqtisodiy pasayish yuz berishi haqidagi tizimli xavotirlarni bartaraf etdi va tavakkalchilikka moyillikni sezilarli oshirdi. Likvidlik muhiti asta-sekin oydinlashib borar ekan, $BTC va yetakchi kriptoaktivlar muhim qo‘llab-quvvatlash darajalarida barqarorlashib, inflyatsiya savdosi mantig‘iga tayangan holda yangi o‘sish to‘lqinini boshlashi mumkin.🚀
#Eurozone #PPI #MacroEconomics
Yevrostat bugun rasman e’lon qilgan ma’lumotlarga ko‘ra, yevro hududida ishlab chiqaruvchilar narxlari indeksi (PPI) avgust oyida oyma-oy 1.9% ga oshib, bozor kutgan natijaga mos keldi, biroq avvalgi 1.60% ko‘rsatkichdan tezlashdi; yillik o‘sish esa 8.2% ni tashkil etib, kutilgan 8.1% dan biroz yuqori va avvalgi 5.80% ko‘rsatkichdan ancha baland bo‘ldi.
Makroiqtisodiy ma’lumotlar nuqtayi nazaridan, PPI ning sezilarli o‘sishi Yevropa sanoatida xarajatlar bo‘yicha mustahkam texnik tub shakllanayotganini tasdiqlaydi. Inflyatsion bosim qisqa muddatda tezlashayotgan bo‘lsa-da, bu yevro hududidagi yuqori oqim ishlab chiqarish tarmoqlarida talab tez tiklanayotganini ham bevosita ko‘rsatadi. Iqtisodiy asoslarning barqarorligi avvalgi pessimistik retsessiya kutilmalaridan ancha yuqori.
An’anaviy moliya bozorlarida bu ma’lumot Yevropa Markaziy bankining qat’iy siyosatni saqlab qolishi haqidagi kutilmalarni bevosita kuchaytirdi, Yevropa obligatsiyalari daromadliligini biroz oshirdi va yevro kursiga muhim texnik tayanch bo‘ldi. Tovarlar va energiya bozorlaridagi kuchli tiklanish global inflyatsion kutilmalarning barqarorlashib, qayta ko‘tarilishiga turtki berayotgan asosiy omilga aylanmoqda.
Kripto bozori nuqtayi nazaridan, PPI ning kutilganidan kuchliroq tiklanishi Yevropada keskin iqtisodiy pasayish yuz berishi haqidagi tizimli xavotirlarni bartaraf etdi va tavakkalchilikka moyillikni sezilarli oshirdi. Likvidlik muhiti asta-sekin oydinlashib borar ekan, $BTC va yetakchi kriptoaktivlar muhim qo‘llab-quvvatlash darajalarida barqarorlashib, inflyatsiya savdosi mantig‘iga tayangan holda yangi o‘sish to‘lqinini boshlashi mumkin.🚀
#Eurozone #PPI #MacroEconomics
Makroiqtisodiy ma’lumotlar nuqtayi nazaridan, PPI ning sezilarli o‘sishi Yevropa sanoatida xarajatlar bo‘yicha mustahkam texnik tub shakllanayotganini tasdiqlaydi. Inflyatsion bosim qisqa muddatda tezlashayotgan bo‘lsa-da, bu yevro hududidagi yuqori oqim ishlab chiqarish tarmoqlarida talab tez tiklanayotganini ham bevosita ko‘rsatadi. Iqtisodiy asoslarning barqarorligi avvalgi pessimistik retsessiya kutilmalaridan ancha yuqori.
An’anaviy moliya bozorlarida bu ma’lumot Yevropa Markaziy bankining qat’iy siyosatni saqlab qolishi haqidagi kutilmalarni bevosita kuchaytirdi, Yevropa obligatsiyalari daromadliligini biroz oshirdi va yevro kursiga muhim texnik tayanch bo‘ldi. Tovarlar va energiya bozorlaridagi kuchli tiklanish global inflyatsion kutilmalarning barqarorlashib, qayta ko‘tarilishiga turtki berayotgan asosiy omilga aylanmoqda.
Kripto bozori nuqtayi nazaridan, PPI ning kutilganidan kuchliroq tiklanishi Yevropada keskin iqtisodiy pasayish yuz berishi haqidagi tizimli xavotirlarni bartaraf etdi va tavakkalchilikka moyillikni sezilarli oshirdi. Likvidlik muhiti asta-sekin oydinlashib borar ekan, $BTC va yetakchi kriptoaktivlar muhim qo‘llab-quvvatlash darajalarida barqarorlashib, inflyatsiya savdosi mantig‘iga tayangan holda yangi o‘sish to‘lqinini boshlashi mumkin.🚀
#Eurozone #PPI #MacroEconomics
95

·
--
Yevropa markaziy banki biroz yengil nafas oldi: avgustdagi inflyatsiya bevosita 3,2% gacha sakradi, oldingi ko‘rsatkich esa atigi 2,9% edi. Foizni pasaytirish bo‘yicha kutishlar yana orqaga suriladi, yevro kuchayadi, dollar esa bosim ostida qoladi; riskli aktivlar esa qisqa muddatda titraydi. Ikkinchi marta o‘ylamasdan “dip”ga kirib ketmang: inflyatsiya degan narsa har xil e’tirozni o‘chirib qo‘yadi.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
Yevropa markaziy banki biroz yengil nafas oldi: avgustdagi inflyatsiya bevosita 3,2% gacha sakradi, oldingi ko‘rsatkich esa atigi 2,9% edi. Foizni pasaytirish bo‘yicha kutishlar yana orqaga suriladi, yevro kuchayadi, dollar esa bosim ostida qoladi; riskli aktivlar esa qisqa muddatda titraydi. Ikkinchi marta o‘ylamasdan “dip”ga kirib ketmang: inflyatsiya degan narsa har xil e’tirozni o‘chirib qo‘yadi.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
226
·
--
Yevropa moliya bozori bugun e’lon qilinadigan muhim iqtisodiy ma’lumotlarga e’tiborni qaratmoqda. Bular orasida Germaniyaning va Yevrozona hududining 9-sentabr oylari uchun ZEW iqtisodiy kayfiyati indeksi hamda Yevrozona bo‘yicha savdo balansi iyul oyida qayta tuzatilgan ko‘rsatkichidir.
Germaniya Yevropaning iqtisodiy lokomotivi hisoblanadi, biroq u ishlab chiqarish bilan bog‘liq tazyiqlar va energiya xarajatlaridan kelib chiqadigan turg‘unlik bosimiga duch kelmoqda. Shu sababli ZEW indeksi ekspertlar hamda institutsional investorlar o‘rtasidagi o‘sish kutilmalari uchun erta signal sifatida muhim rol o‘ynaydi. Prognozdan ham chuqurroq zaiflashuv butun Yevrozona sur’atining sekinlashishi haqidagi xavotirlarni yanada kuchaytiradi.
An’anaviy bozorlar uchun bu natija bevosita EUR kursiga va yaqin kelgusi ECB majlislarida foiz stavkalarini pasaytirish bo‘yicha kutilmalarga ta’sir qilishi mumkin. Pessimizm kuchaysa, EUR bosim ostida qolishi ehtimoli bor; bu esa USD yoki hukumat obligatsiyalarida xavfsizlikni izlayotgan kapital oqimini kuchaytiradi.
Crypto bozorida esa USDning kuchi (DXY) riskga yo‘naltirilgan pul oqimlarini belgilovchi hal qiluvchi makro omil hisoblanadi. Yevropa iqtisodiyoti zaiflasha borib USD o‘zining ustun mavqeini saqlab qolsa, $BTC c kabi aktivlar uchun likvidlik qisqa muddatda real tarzda siyosatni yumshatish to‘lqinlari ishga tushishidan oldin to‘siqlarga duch kelishi mumkin. 📊
#Eurozone #ZEW #MacroEconomy
Yevropa moliya bozori bugun e’lon qilinadigan muhim iqtisodiy ma’lumotlarga e’tiborni qaratmoqda. Bular orasida Germaniyaning va Yevrozona hududining 9-sentabr oylari uchun ZEW iqtisodiy kayfiyati indeksi hamda Yevrozona bo‘yicha savdo balansi iyul oyida qayta tuzatilgan ko‘rsatkichidir.
Germaniya Yevropaning iqtisodiy lokomotivi hisoblanadi, biroq u ishlab chiqarish bilan bog‘liq tazyiqlar va energiya xarajatlaridan kelib chiqadigan turg‘unlik bosimiga duch kelmoqda. Shu sababli ZEW indeksi ekspertlar hamda institutsional investorlar o‘rtasidagi o‘sish kutilmalari uchun erta signal sifatida muhim rol o‘ynaydi. Prognozdan ham chuqurroq zaiflashuv butun Yevrozona sur’atining sekinlashishi haqidagi xavotirlarni yanada kuchaytiradi.
An’anaviy bozorlar uchun bu natija bevosita EUR kursiga va yaqin kelgusi ECB majlislarida foiz stavkalarini pasaytirish bo‘yicha kutilmalarga ta’sir qilishi mumkin. Pessimizm kuchaysa, EUR bosim ostida qolishi ehtimoli bor; bu esa USD yoki hukumat obligatsiyalarida xavfsizlikni izlayotgan kapital oqimini kuchaytiradi.
Crypto bozorida esa USDning kuchi (DXY) riskga yo‘naltirilgan pul oqimlarini belgilovchi hal qiluvchi makro omil hisoblanadi. Yevropa iqtisodiyoti zaiflasha borib USD o‘zining ustun mavqeini saqlab qolsa, $BTC c kabi aktivlar uchun likvidlik qisqa muddatda real tarzda siyosatni yumshatish to‘lqinlari ishga tushishidan oldin to‘siqlarga duch kelishi mumkin. 📊
#Eurozone #ZEW #MacroEconomy
Germaniya Yevropaning iqtisodiy lokomotivi hisoblanadi, biroq u ishlab chiqarish bilan bog‘liq tazyiqlar va energiya xarajatlaridan kelib chiqadigan turg‘unlik bosimiga duch kelmoqda. Shu sababli ZEW indeksi ekspertlar hamda institutsional investorlar o‘rtasidagi o‘sish kutilmalari uchun erta signal sifatida muhim rol o‘ynaydi. Prognozdan ham chuqurroq zaiflashuv butun Yevrozona sur’atining sekinlashishi haqidagi xavotirlarni yanada kuchaytiradi.
An’anaviy bozorlar uchun bu natija bevosita EUR kursiga va yaqin kelgusi ECB majlislarida foiz stavkalarini pasaytirish bo‘yicha kutilmalarga ta’sir qilishi mumkin. Pessimizm kuchaysa, EUR bosim ostida qolishi ehtimoli bor; bu esa USD yoki hukumat obligatsiyalarida xavfsizlikni izlayotgan kapital oqimini kuchaytiradi.
Crypto bozorida esa USDning kuchi (DXY) riskga yo‘naltirilgan pul oqimlarini belgilovchi hal qiluvchi makro omil hisoblanadi. Yevropa iqtisodiyoti zaiflasha borib USD o‘zining ustun mavqeini saqlab qolsa, $BTC c kabi aktivlar uchun likvidlik qisqa muddatda real tarzda siyosatni yumshatish to‘lqinlari ishga tushishidan oldin to‘siqlarga duch kelishi mumkin. 📊
#Eurozone #ZEW #MacroEconomy
87
·
--
Bugun Yevropa obligatsiyalar bozorida tarixiy o‘zgarish yuz berdi. Fransiya va Germaniyaning 10 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq rasman 150 bazis punktga yetdi. Bu ko‘rsatkich 2012-yil yanvaridan beri eng yuqori darajani qayd etdi.
Ushbu farq ko‘rsatkichi uzoq vaqtdan beri yevro hududining asosiy mamlakatlaridagi fiskal va siyosiy xatarlarni o‘lchaydigan barometr sifatida qaraladi. Farqning 14 yildan oshiq vaqt ichidagi eng yuqori darajaga ko‘tarilishi bozorning Fransiya moliyasining barqarorligi va mamlakatdagi siyosiy vaziyatning rivojiga doir xavotirlari tez kuchayayotganini ko‘rsatadi. Investorlar xatarlardan himoyalanish uchun talab qilayotgan mukofot ham sezilarli darajada oshdi.
An’anaviy moliya bozorlarida Fransiya va Germaniya obligatsiyalari daromadliligi o‘rtasidagi farqning kengayishi odatda yevro kursiga muayyan davr davomida bosim o‘tkazadi va Yevropa davlat obligatsiyalari bozorida narxlarning qayta belgilanishiga olib keladi. Mablag‘lar Germaniya davlat obligatsiyalari kabi xavfsizroq aktivlarga yo‘nalishga moyil bo‘ladi, Yevropadagi umumiy likvidlik muhiti esa muayyan noaniqlik sinoviga duch keladi.
Kripto bozori uchun makroiqtisodiy darajadagi davlat kredit xatarlarining kuchayishi ko‘pincha turli bozorlardagi mablag‘larni aktivlar taqsimotini qayta baholashga undaydi. $BTC kabi kriptoaktivlar global xavfdan qochish kayfiyati kuchaygani sababli tebranishlarga duch kelishi ham, fiat valyutalarining ishonchliligiga doir xavotirlar fonida ayrim investorlar tomonidan suveren bo‘lmagan aktivlar o‘rnini bosuvchi vosita sifatida ko‘rilishi ham mumkin. Keyingi yo‘nalishni belgilashda umumiy likvidlikdagi o‘zgarishlarni diqqat bilan kuzatish zarur. 👀
#BondYields #Eurozone #Makroiqtisodiyot
Bugun Yevropa obligatsiyalar bozorida tarixiy o‘zgarish yuz berdi. Fransiya va Germaniyaning 10 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq rasman 150 bazis punktga yetdi. Bu ko‘rsatkich 2012-yil yanvaridan beri eng yuqori darajani qayd etdi.
Ushbu farq ko‘rsatkichi uzoq vaqtdan beri yevro hududining asosiy mamlakatlaridagi fiskal va siyosiy xatarlarni o‘lchaydigan barometr sifatida qaraladi. Farqning 14 yildan oshiq vaqt ichidagi eng yuqori darajaga ko‘tarilishi bozorning Fransiya moliyasining barqarorligi va mamlakatdagi siyosiy vaziyatning rivojiga doir xavotirlari tez kuchayayotganini ko‘rsatadi. Investorlar xatarlardan himoyalanish uchun talab qilayotgan mukofot ham sezilarli darajada oshdi.
An’anaviy moliya bozorlarida Fransiya va Germaniya obligatsiyalari daromadliligi o‘rtasidagi farqning kengayishi odatda yevro kursiga muayyan davr davomida bosim o‘tkazadi va Yevropa davlat obligatsiyalari bozorida narxlarning qayta belgilanishiga olib keladi. Mablag‘lar Germaniya davlat obligatsiyalari kabi xavfsizroq aktivlarga yo‘nalishga moyil bo‘ladi, Yevropadagi umumiy likvidlik muhiti esa muayyan noaniqlik sinoviga duch keladi.
Kripto bozori uchun makroiqtisodiy darajadagi davlat kredit xatarlarining kuchayishi ko‘pincha turli bozorlardagi mablag‘larni aktivlar taqsimotini qayta baholashga undaydi. $BTC kabi kriptoaktivlar global xavfdan qochish kayfiyati kuchaygani sababli tebranishlarga duch kelishi ham, fiat valyutalarining ishonchliligiga doir xavotirlar fonida ayrim investorlar tomonidan suveren bo‘lmagan aktivlar o‘rnini bosuvchi vosita sifatida ko‘rilishi ham mumkin. Keyingi yo‘nalishni belgilashda umumiy likvidlikdagi o‘zgarishlarni diqqat bilan kuzatish zarur. 👀
#BondYields #Eurozone #Makroiqtisodiyot
Ushbu farq ko‘rsatkichi uzoq vaqtdan beri yevro hududining asosiy mamlakatlaridagi fiskal va siyosiy xatarlarni o‘lchaydigan barometr sifatida qaraladi. Farqning 14 yildan oshiq vaqt ichidagi eng yuqori darajaga ko‘tarilishi bozorning Fransiya moliyasining barqarorligi va mamlakatdagi siyosiy vaziyatning rivojiga doir xavotirlari tez kuchayayotganini ko‘rsatadi. Investorlar xatarlardan himoyalanish uchun talab qilayotgan mukofot ham sezilarli darajada oshdi.
An’anaviy moliya bozorlarida Fransiya va Germaniya obligatsiyalari daromadliligi o‘rtasidagi farqning kengayishi odatda yevro kursiga muayyan davr davomida bosim o‘tkazadi va Yevropa davlat obligatsiyalari bozorida narxlarning qayta belgilanishiga olib keladi. Mablag‘lar Germaniya davlat obligatsiyalari kabi xavfsizroq aktivlarga yo‘nalishga moyil bo‘ladi, Yevropadagi umumiy likvidlik muhiti esa muayyan noaniqlik sinoviga duch keladi.
Kripto bozori uchun makroiqtisodiy darajadagi davlat kredit xatarlarining kuchayishi ko‘pincha turli bozorlardagi mablag‘larni aktivlar taqsimotini qayta baholashga undaydi. $BTC kabi kriptoaktivlar global xavfdan qochish kayfiyati kuchaygani sababli tebranishlarga duch kelishi ham, fiat valyutalarining ishonchliligiga doir xavotirlar fonida ayrim investorlar tomonidan suveren bo‘lmagan aktivlar o‘rnini bosuvchi vosita sifatida ko‘rilishi ham mumkin. Keyingi yo‘nalishni belgilashda umumiy likvidlikdagi o‘zgarishlarni diqqat bilan kuzatish zarur. 👀
#BondYields #Eurozone #Makroiqtisodiyot
14
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
1
#BinanceReopensWithdrawalsForMoreAssets
1.1M marta koʻrilgan
5,722 muhokama qilmoqda
2
#$2TWipedOutHedgeFundsFaceLiquidation
98 marta koʻrilgan
12 muhokama qilmoqda
3
#AnthropicIPOValuationDoubts
12,064 marta koʻrilgan
354 muhokama qilmoqda
4
#SouthKoreaDelaysCryptoTaxationUntil2029
369 marta koʻrilgan
21 muhokama qilmoqda
5
#HongKongPlansTaxIncentivesCoveringDigitalAssets
253 marta koʻrilgan
14 muhokama qilmoqda
6
#ECBTargetsDigitalEuroIssuanceIn2029
361 marta koʻrilgan
19 muhokama qilmoqda
7
#ChainalysisBreachExposedPasswordHashesAndLiveTokens
139 marta koʻrilgan
4 muhokama qilmoqda
8
#UkraineCentralBankOpposesCurrentCryptoAssetBill
1,210 marta koʻrilgan
49 muhokama qilmoqda
9
#CoreScientificExpectsToExitBitcoinMiningByYearEnd2026
329 marta koʻrilgan
10 muhokama qilmoqda
10
#USStocksSlipandCryptoMarketUnderBroadPressure
125,287 marta koʻrilgan
763 muhokama qilmoqda