
ScalpingX
14.2k Postlar

ScalpingX
Shikoyat qilish
Foydalanuvchini bloklash
A short-term trader who embraces high-risk, high-reward strategies with an unconventional mindset.
44 Kuzatilmoqda
1.7K+ Kuzatuvchilar
10.3K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
·
--
O‘suvchi
Tarjimani ko‘rish
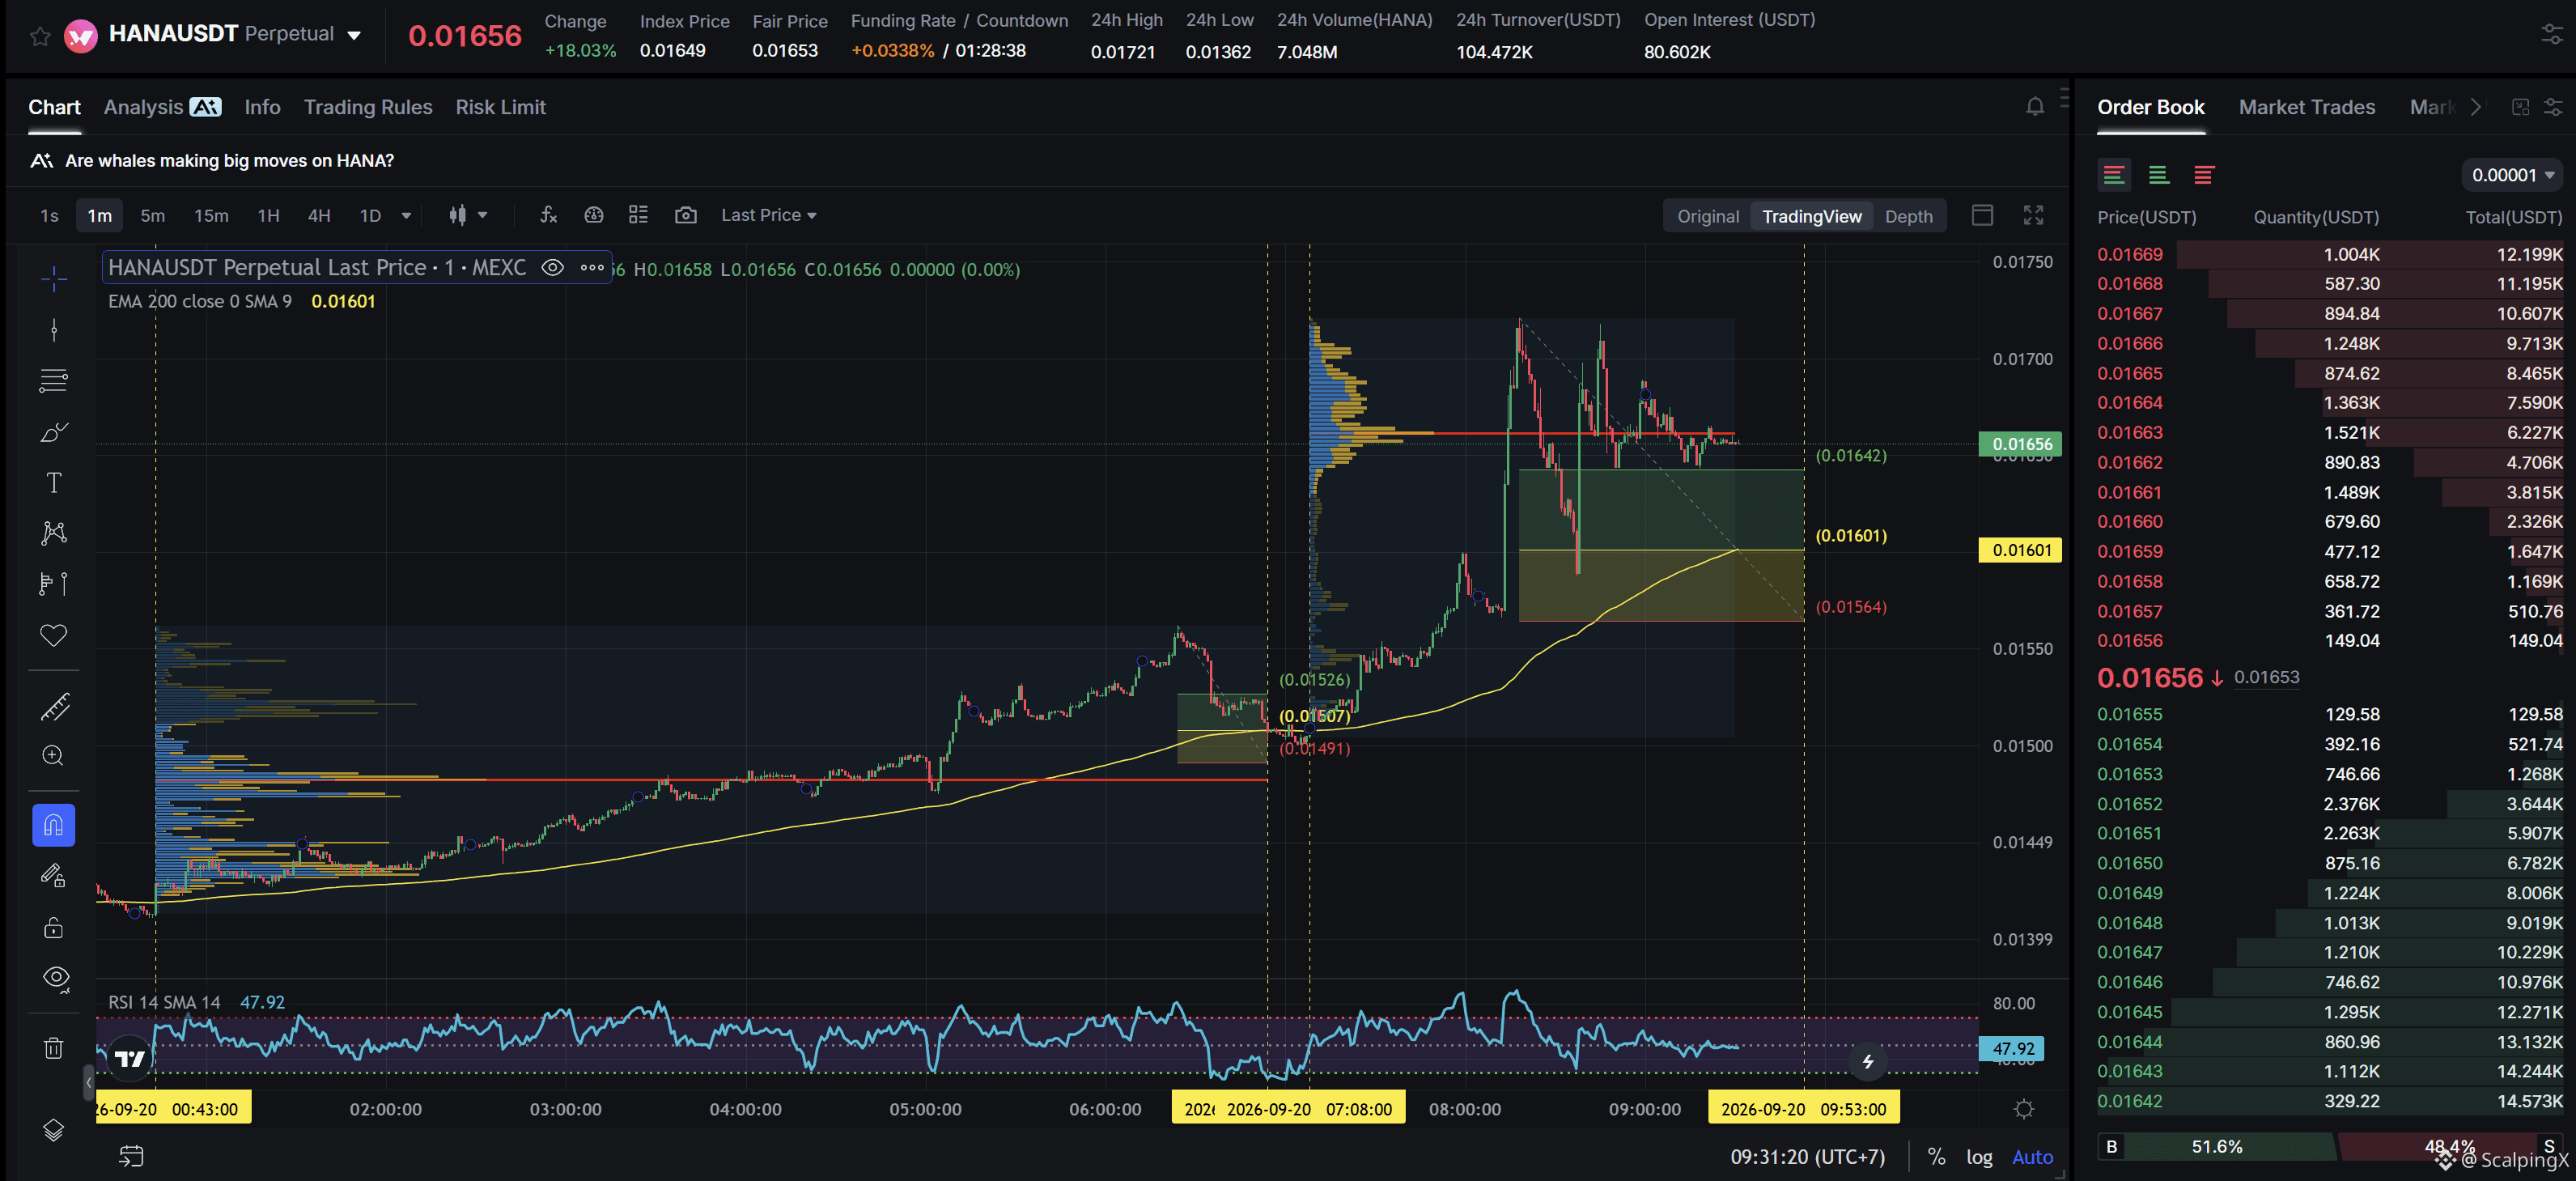
$HANA - Mcap 10.26M$ - 24h Sentiment -8.00 Bearish
SC02 M1 - pending Long order. Entry lies within LVN + meets positive simplification with a previously highly profitable Long order, the current support zone is approximately 2.33% wide. The uptrend has lasted 2 hours 24 minutes, with a maximum recorded price increase of 14.08%. If price loses this support zone, the trend is highly likely to reverse downward.
$HANA - Mcap 10.26M$ - 24h Sentiment -8.00 Bearish
SC02 M1 - pending Long order. Entry lies within LVN + meets positive simplification with a previously highly profitable Long order, the current support zone is approximately 2.33% wide. The uptrend has lasted 2 hours 24 minutes, with a maximum recorded price increase of 14.08%. If price loses this support zone, the trend is highly likely to reverse downward.
SC02 M1 - pending Long order. Entry lies within LVN + meets positive simplification with a previously highly profitable Long order, the current support zone is approximately 2.33% wide. The uptrend has lasted 2 hours 24 minutes, with a maximum recorded price increase of 14.08%. If price loses this support zone, the trend is highly likely to reverse downward.
2
·
--
O‘suvchi
Tarjimani ko‘rish
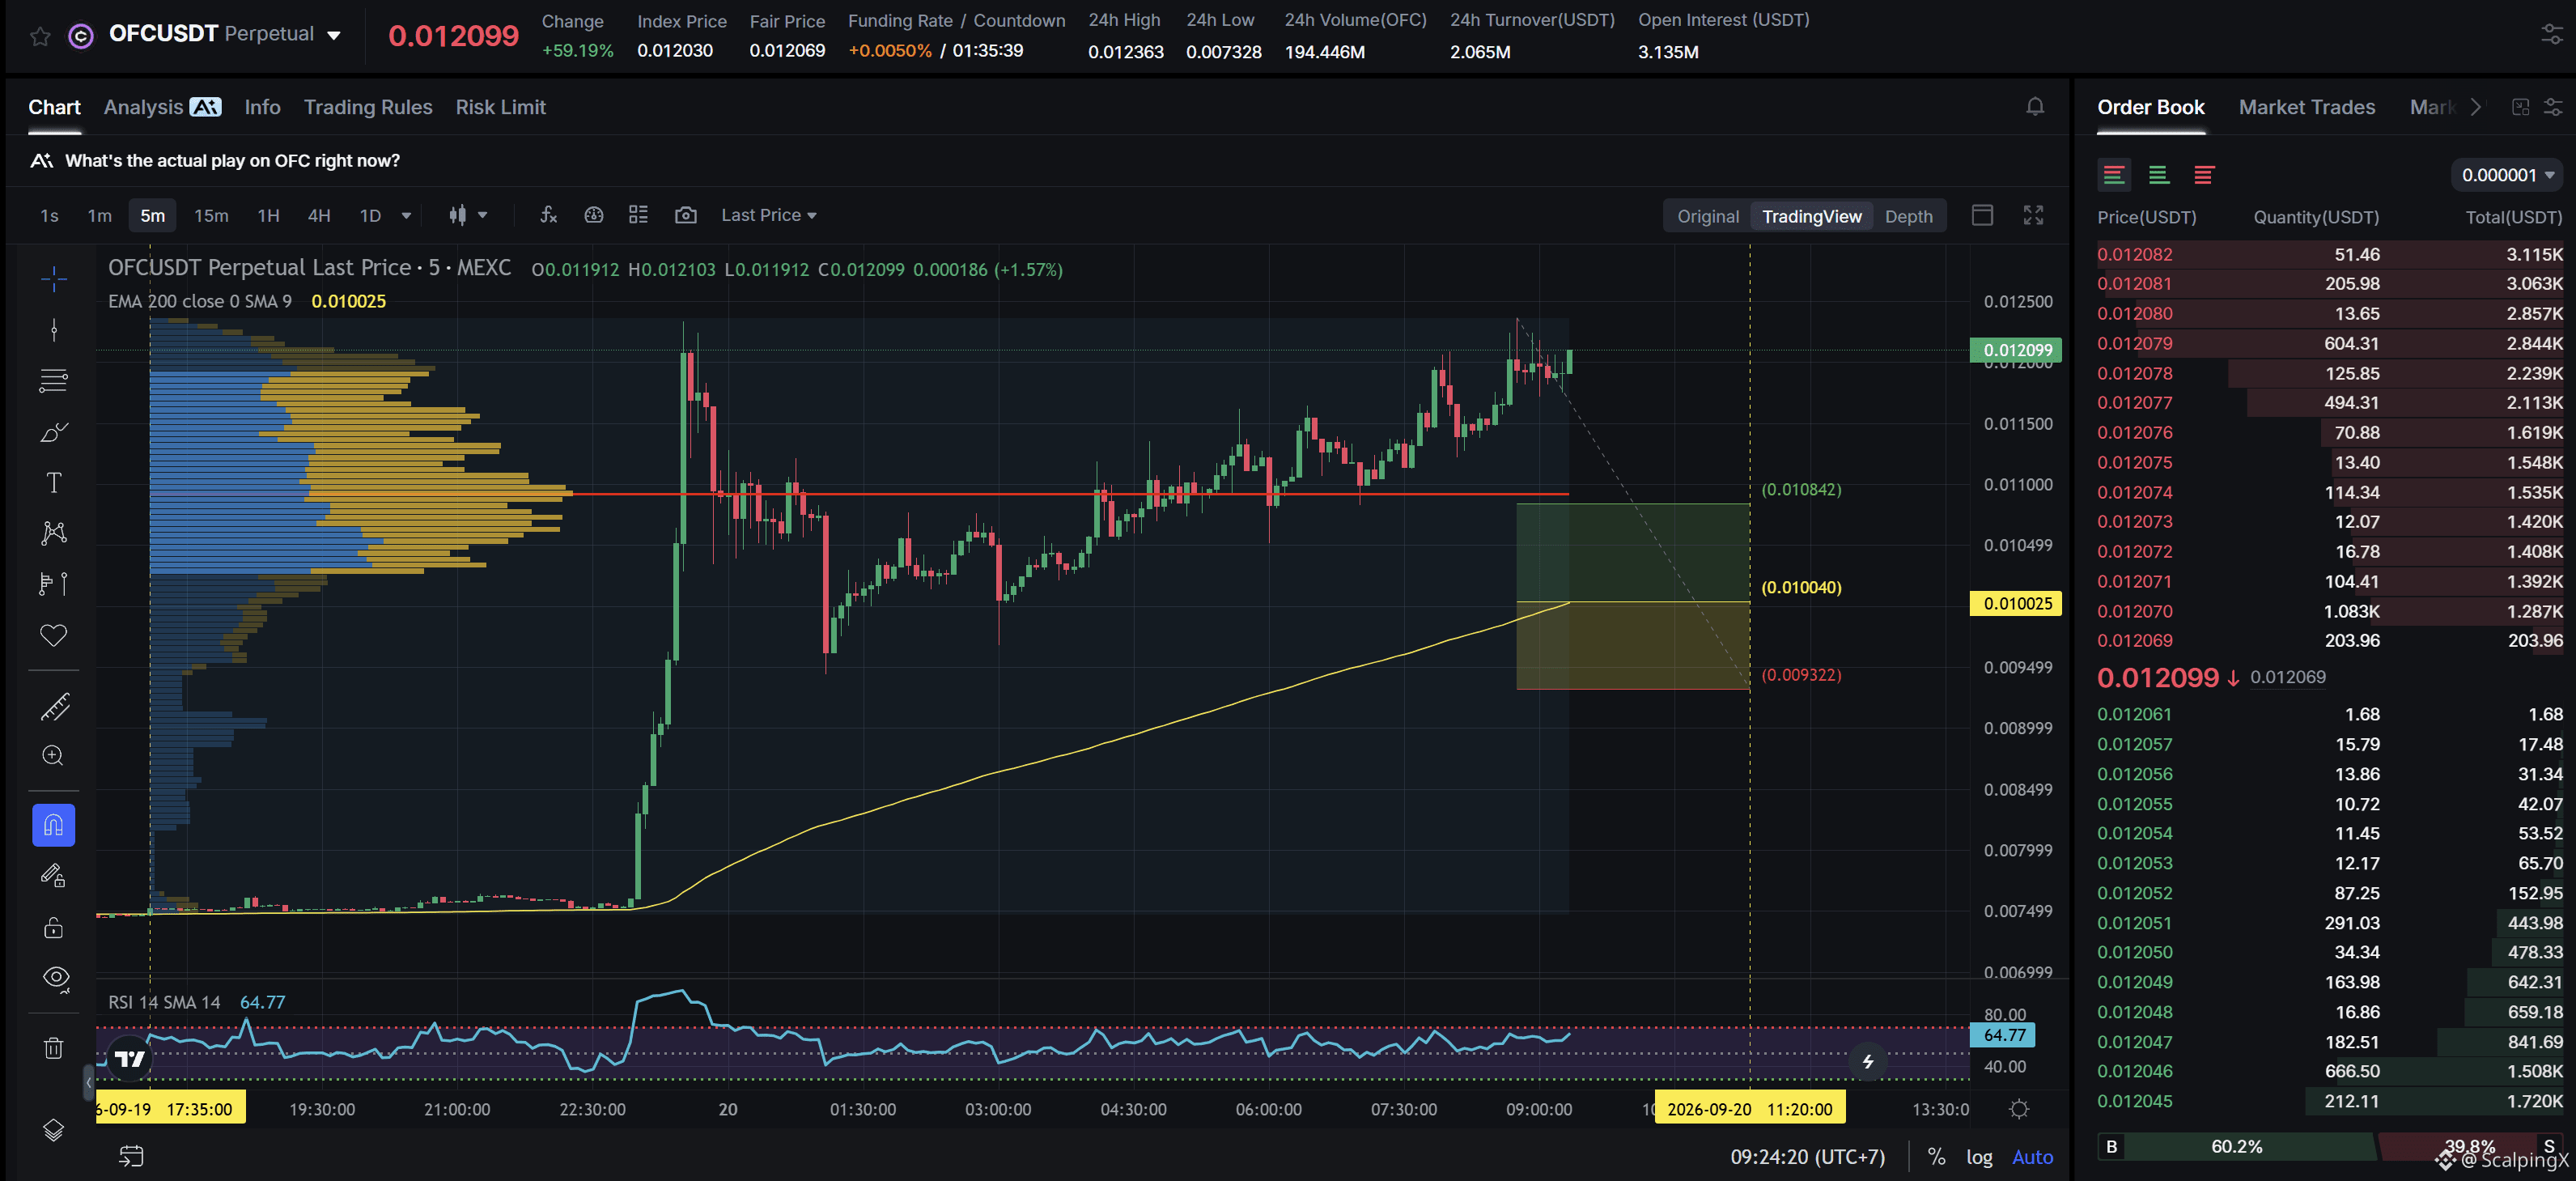
$OFC - Mcap 3.86M$ - 24h Sentiment Neutral
SC02 M5 - pending Long order. Entry lies within LVN + not affected by any weak zone, the current support zone is approximately 7.05% wide. The uptrend has lasted 15 hours 50 minutes, with a maximum recorded price increase of 65.19%. If price loses this support zone, the trend is highly likely to reverse downward.
$OFC - Mcap 3.86M$ - 24h Sentiment Neutral
SC02 M5 - pending Long order. Entry lies within LVN + not affected by any weak zone, the current support zone is approximately 7.05% wide. The uptrend has lasted 15 hours 50 minutes, with a maximum recorded price increase of 65.19%. If price loses this support zone, the trend is highly likely to reverse downward.
SC02 M5 - pending Long order. Entry lies within LVN + not affected by any weak zone, the current support zone is approximately 7.05% wide. The uptrend has lasted 15 hours 50 minutes, with a maximum recorded price increase of 65.19%. If price loses this support zone, the trend is highly likely to reverse downward.
6
·
--
O‘suvchi
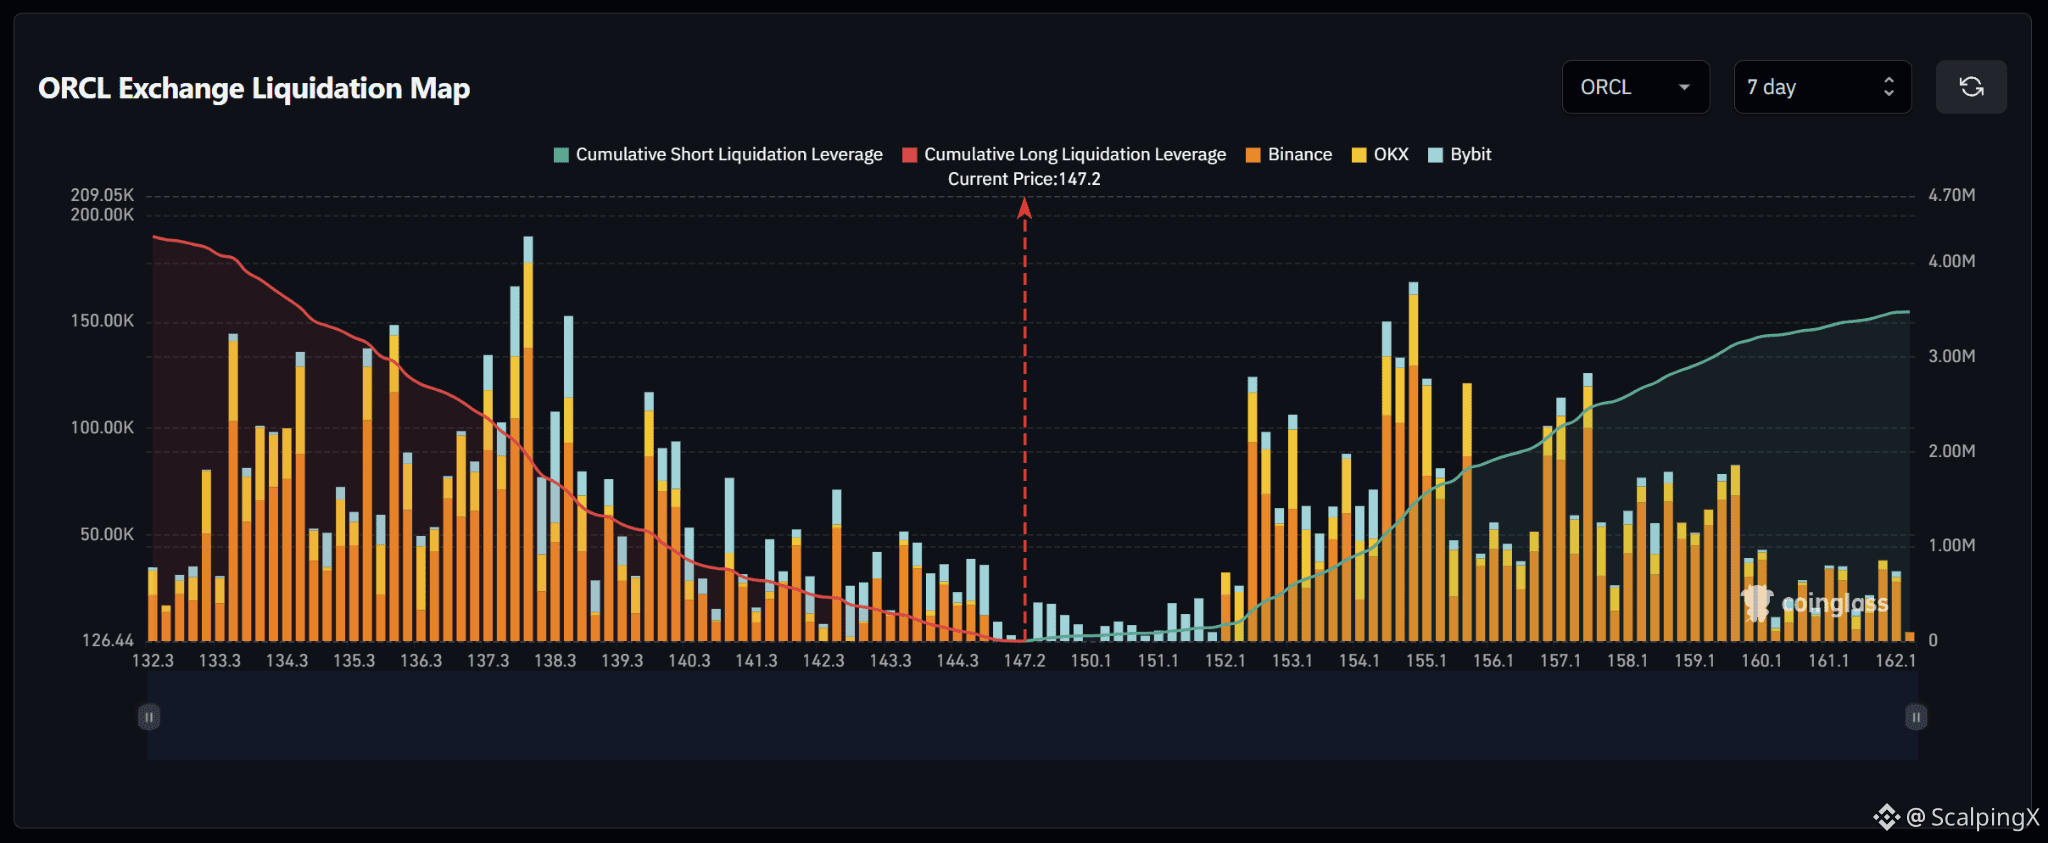
$ORCL – Tugatish xaritasi (7 kun) – Hozirgi narx 147.2
🔎 7 kunlik tugatish xaritasi joriy narxdan pastda taxminan 4,2–4,3 million dollar miqdoridagi uzoq pozitsiyalar tugatilishini ko‘rsatadi; bundan tashqari taxminan 3,2–3,3 million dollar miqdorida qisqa pozitsiyalar tugatilishi ustidagi narxlarda. Shuning uchun likvidlik tuzilmasi pasayish tomonga og‘gan: bozordan pastda jamlangan likvidlik taxminan 1,3 barobar ko‘proq.
📉 Bozordan pastda uzoq tugatilish likvidligi 133–140 oralig‘ida juda kuchli jamlangan. Eng kuchli klaster 137,3–138,3 atrofida: eng katta ustun 190 000 dollarga yaqin; 135,3–135,8 hududida ham taxminan 140 000–150 000 atrofida ustun bor, 133–134 esa bir nechta muhim klasterlarni saqlab qolishda davom etadi. 144–145 yo‘qotilsa, e’tibor 141–139 ga, keyin esa 138–135 ga ko‘chadi.
📈 Bozordan yuqorida qisqa tugatilish likvidligi 152 dan boshlab aniq shakllana boshlaydi va 152–158 oralig‘ida eng zich bo‘ladi. Eng kuchli klaster 154,5–155,2 atrofida: 150 000–170 000 dollar atrofidagi ustunlar bilan; 152,5–153,2 hududida 120 000 dollardan yuqori ustun bor, 157–157,5 esa 110 000–120 000 dollar atrofidagi klasterlarni ushlab turishda davom etadi.
🧭 Umumiy setup biroz pasayish tomonni afzal ko‘radi, chunki pastdagi uzoq tugatilish ekspozitsiyasi taxminan 1,3 barobar kattaroq. 144–145 yo‘qotilsa, 141–139 va keyin 138–135 tomon sweep ehtimoli oshadi. Aksincha, 152 dan yuqoriga chiqish e’tiborni 154,5–155,2 ga qaratadi; agar momentum davom etsa, 157–158 keyingi likvidlik zonasi bo‘ladi.
$ORCL – Tugatish xaritasi (7 kun) – Hozirgi narx 147.2
🔎 7 kunlik tugatish xaritasi joriy narxdan pastda taxminan 4,2–4,3 million dollar miqdoridagi uzoq pozitsiyalar tugatilishini ko‘rsatadi; bundan tashqari taxminan 3,2–3,3 million dollar miqdorida qisqa pozitsiyalar tugatilishi ustidagi narxlarda. Shuning uchun likvidlik tuzilmasi pasayish tomonga og‘gan: bozordan pastda jamlangan likvidlik taxminan 1,3 barobar ko‘proq.
📉 Bozordan pastda uzoq tugatilish likvidligi 133–140 oralig‘ida juda kuchli jamlangan. Eng kuchli klaster 137,3–138,3 atrofida: eng katta ustun 190 000 dollarga yaqin; 135,3–135,8 hududida ham taxminan 140 000–150 000 atrofida ustun bor, 133–134 esa bir nechta muhim klasterlarni saqlab qolishda davom etadi. 144–145 yo‘qotilsa, e’tibor 141–139 ga, keyin esa 138–135 ga ko‘chadi.
📈 Bozordan yuqorida qisqa tugatilish likvidligi 152 dan boshlab aniq shakllana boshlaydi va 152–158 oralig‘ida eng zich bo‘ladi. Eng kuchli klaster 154,5–155,2 atrofida: 150 000–170 000 dollar atrofidagi ustunlar bilan; 152,5–153,2 hududida 120 000 dollardan yuqori ustun bor, 157–157,5 esa 110 000–120 000 dollar atrofidagi klasterlarni ushlab turishda davom etadi.
🧭 Umumiy setup biroz pasayish tomonni afzal ko‘radi, chunki pastdagi uzoq tugatilish ekspozitsiyasi taxminan 1,3 barobar kattaroq. 144–145 yo‘qotilsa, 141–139 va keyin 138–135 tomon sweep ehtimoli oshadi. Aksincha, 152 dan yuqoriga chiqish e’tiborni 154,5–155,2 ga qaratadi; agar momentum davom etsa, 157–158 keyingi likvidlik zonasi bo‘ladi.
🔎 7 kunlik tugatish xaritasi joriy narxdan pastda taxminan 4,2–4,3 million dollar miqdoridagi uzoq pozitsiyalar tugatilishini ko‘rsatadi; bundan tashqari taxminan 3,2–3,3 million dollar miqdorida qisqa pozitsiyalar tugatilishi ustidagi narxlarda. Shuning uchun likvidlik tuzilmasi pasayish tomonga og‘gan: bozordan pastda jamlangan likvidlik taxminan 1,3 barobar ko‘proq.
📉 Bozordan pastda uzoq tugatilish likvidligi 133–140 oralig‘ida juda kuchli jamlangan. Eng kuchli klaster 137,3–138,3 atrofida: eng katta ustun 190 000 dollarga yaqin; 135,3–135,8 hududida ham taxminan 140 000–150 000 atrofida ustun bor, 133–134 esa bir nechta muhim klasterlarni saqlab qolishda davom etadi. 144–145 yo‘qotilsa, e’tibor 141–139 ga, keyin esa 138–135 ga ko‘chadi.
📈 Bozordan yuqorida qisqa tugatilish likvidligi 152 dan boshlab aniq shakllana boshlaydi va 152–158 oralig‘ida eng zich bo‘ladi. Eng kuchli klaster 154,5–155,2 atrofida: 150 000–170 000 dollar atrofidagi ustunlar bilan; 152,5–153,2 hududida 120 000 dollardan yuqori ustun bor, 157–157,5 esa 110 000–120 000 dollar atrofidagi klasterlarni ushlab turishda davom etadi.
🧭 Umumiy setup biroz pasayish tomonni afzal ko‘radi, chunki pastdagi uzoq tugatilish ekspozitsiyasi taxminan 1,3 barobar kattaroq. 144–145 yo‘qotilsa, 141–139 va keyin 138–135 tomon sweep ehtimoli oshadi. Aksincha, 152 dan yuqoriga chiqish e’tiborni 154,5–155,2 ga qaratadi; agar momentum davom etsa, 157–158 keyingi likvidlik zonasi bo‘ladi.
23
·
--
O‘suvchi
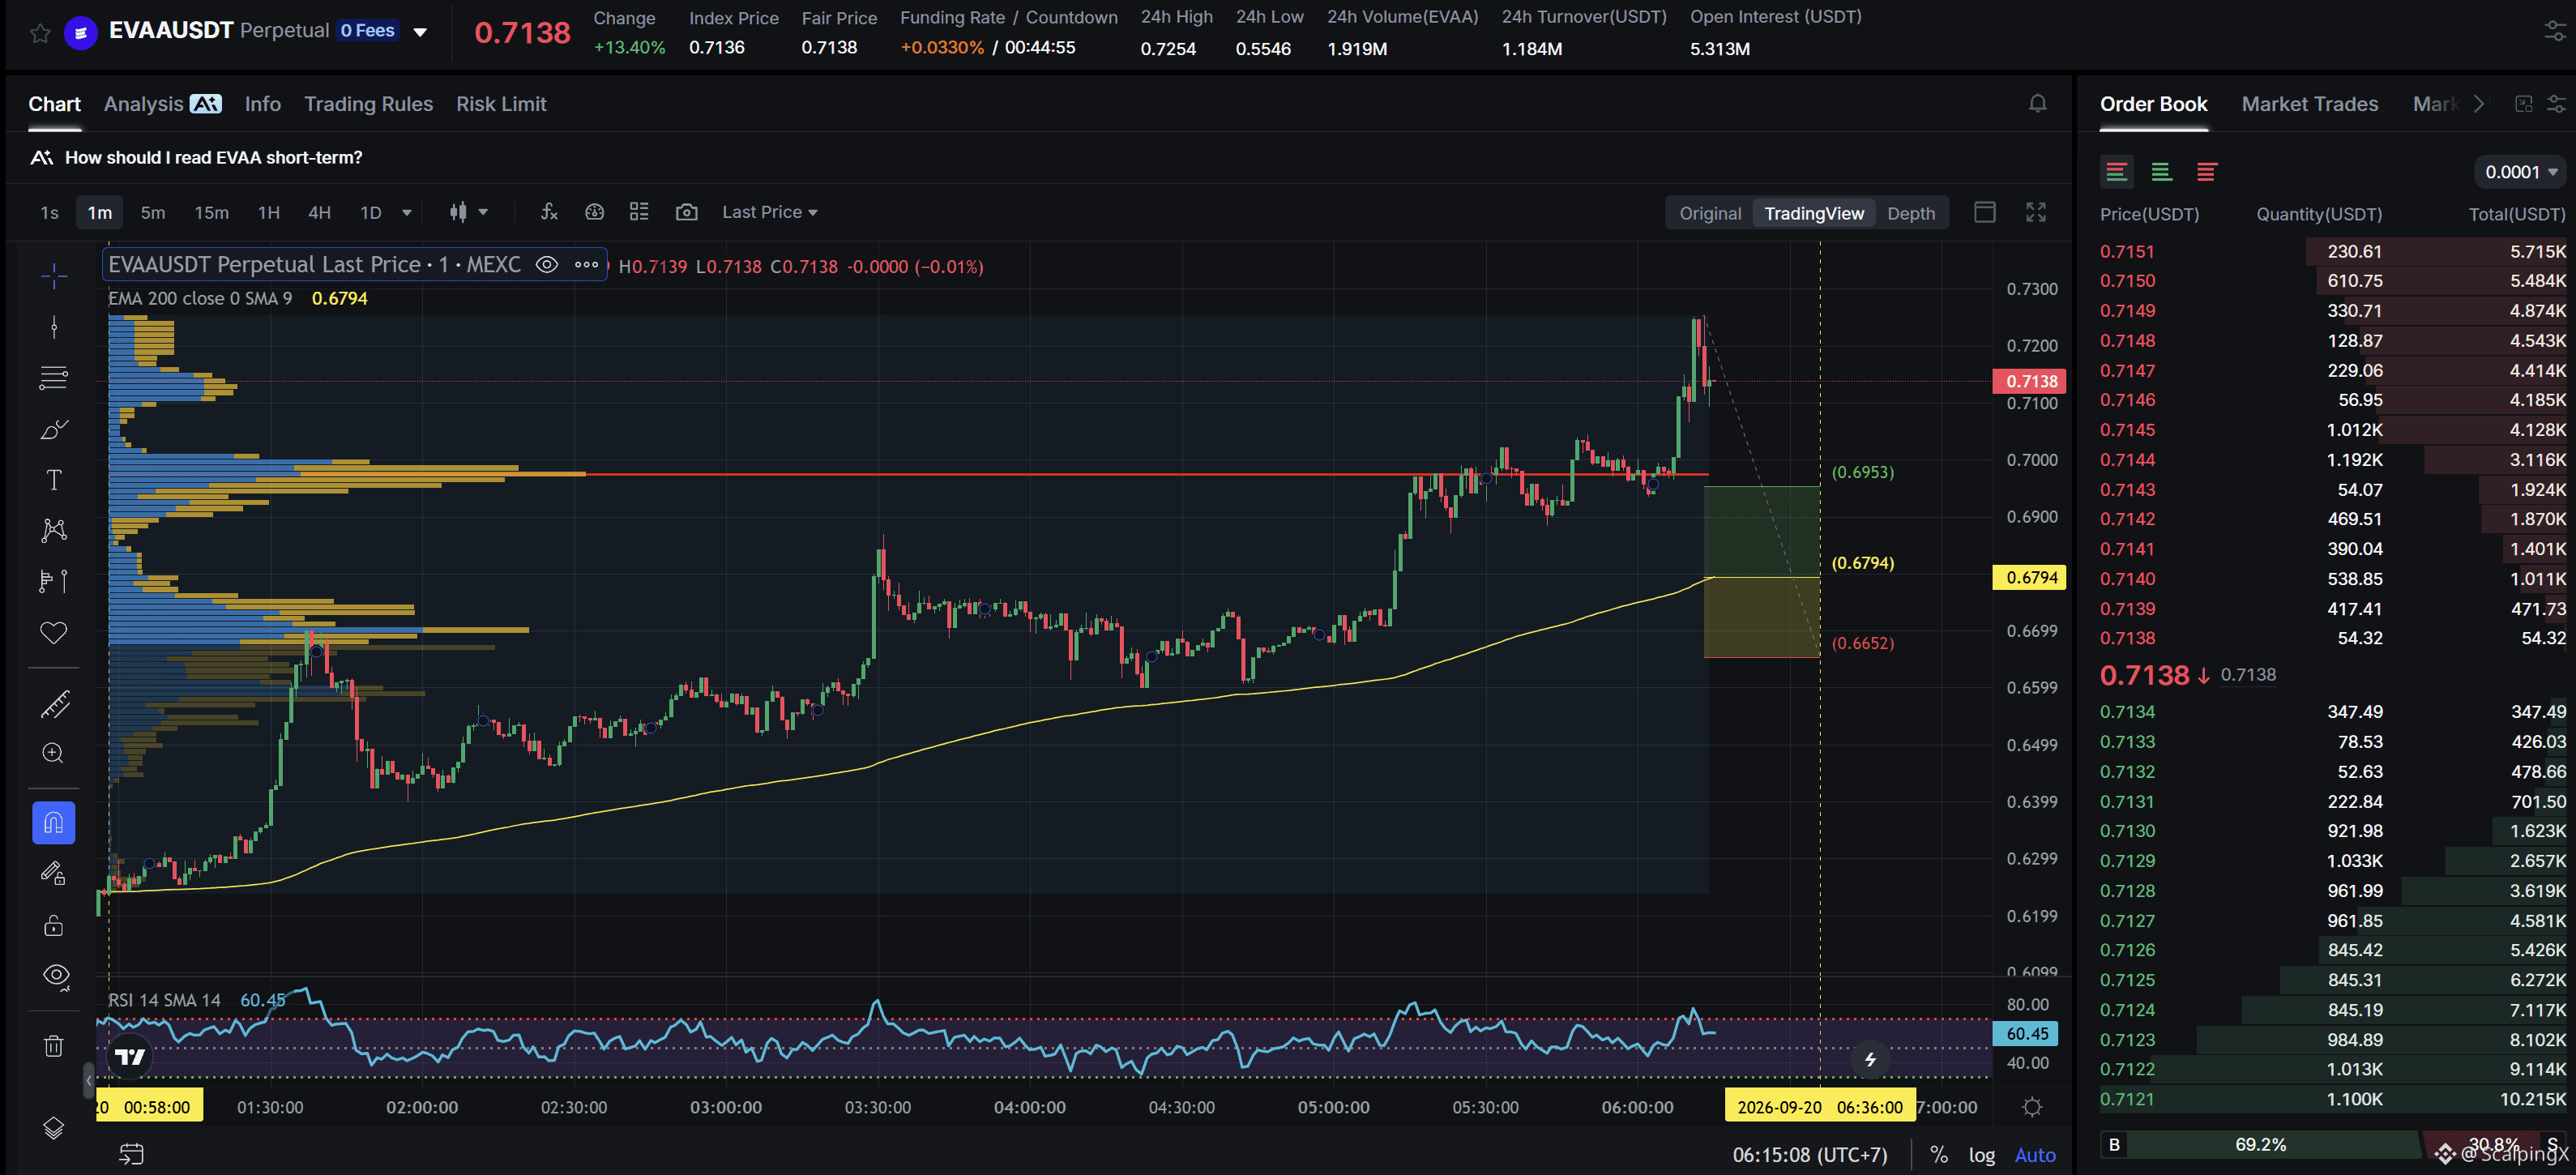
$EVAA - Mcap 12.44M$ - 24 soat kayfiyat +5.64 Bullish
SC02 M1 - pending Long order. Kirish HVN ichida joylashgan va u hech qanday zaif zona ta’siriga tushmaydi, hozirgi qo‘llab-quvvatlash zonasi taxminan 2.09% kenglikda. O‘sish tendensiyasi 5 soat 18 daqiqa davom etdi, qayd etilgan maksimal narx o‘sishi 16.27%. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trendning pastga qaytishi ehtimoli juda yuqori.
$EVAA - Mcap 12.44M$ - 24 soat kayfiyat +5.64 Bullish
SC02 M1 - pending Long order. Kirish HVN ichida joylashgan va u hech qanday zaif zona ta’siriga tushmaydi, hozirgi qo‘llab-quvvatlash zonasi taxminan 2.09% kenglikda. O‘sish tendensiyasi 5 soat 18 daqiqa davom etdi, qayd etilgan maksimal narx o‘sishi 16.27%. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trendning pastga qaytishi ehtimoli juda yuqori.
SC02 M1 - pending Long order. Kirish HVN ichida joylashgan va u hech qanday zaif zona ta’siriga tushmaydi, hozirgi qo‘llab-quvvatlash zonasi taxminan 2.09% kenglikda. O‘sish tendensiyasi 5 soat 18 daqiqa davom etdi, qayd etilgan maksimal narx o‘sishi 16.27%. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trendning pastga qaytishi ehtimoli juda yuqori.
15
·
--
O‘suvchi
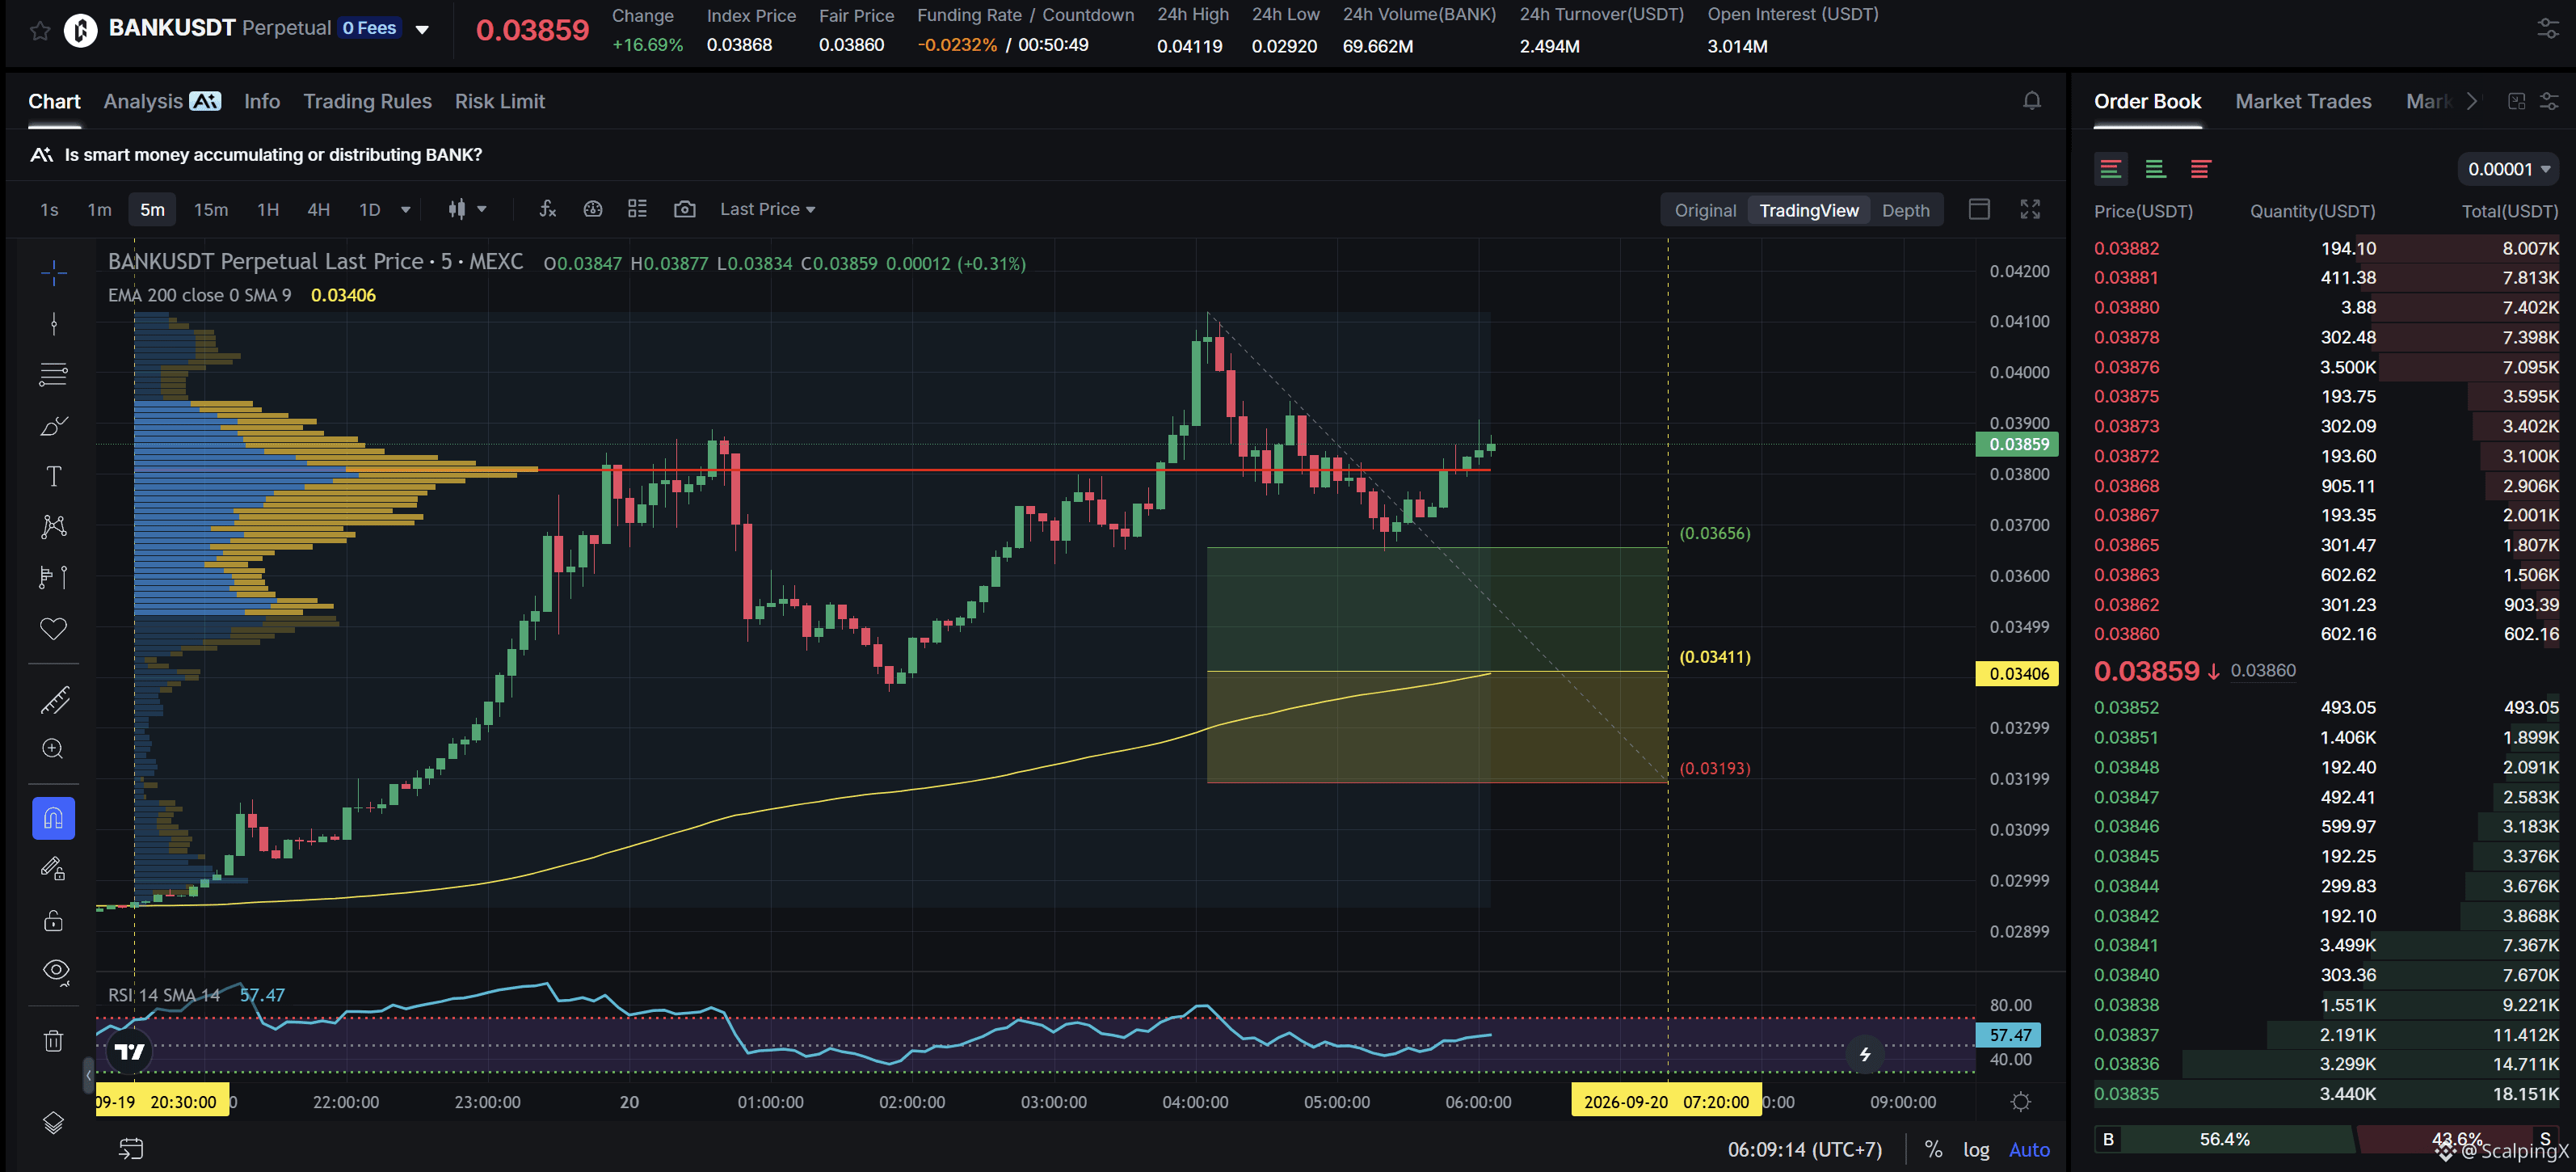
$BANK - Mcap 29.38M$ - 24 soat Sentiment +4.46 Buqoq
SC02 M5 - pending Long order. Kirish LVN ichida joylashgan va hech qanday zaif zona taʼsir qilmaydi, joriy support zona taxminan 6.27% kenglikda. Koʻtarilish tendensiyasi 9 soat 40 daqiqa davom etgan, qayd etilgan maksimal narx oʻsishi 39.72%. Agar narx ushbu support zonasini yoʻqotsa, tendensiya pastga qarab juda katta ehtimol bilan qaytadi.
$BANK - Mcap 29.38M$ - 24 soat Sentiment +4.46 Buqoq
SC02 M5 - pending Long order. Kirish LVN ichida joylashgan va hech qanday zaif zona taʼsir qilmaydi, joriy support zona taxminan 6.27% kenglikda. Koʻtarilish tendensiyasi 9 soat 40 daqiqa davom etgan, qayd etilgan maksimal narx oʻsishi 39.72%. Agar narx ushbu support zonasini yoʻqotsa, tendensiya pastga qarab juda katta ehtimol bilan qaytadi.
SC02 M5 - pending Long order. Kirish LVN ichida joylashgan va hech qanday zaif zona taʼsir qilmaydi, joriy support zona taxminan 6.27% kenglikda. Koʻtarilish tendensiyasi 9 soat 40 daqiqa davom etgan, qayd etilgan maksimal narx oʻsishi 39.72%. Agar narx ushbu support zonasini yoʻqotsa, tendensiya pastga qarab juda katta ehtimol bilan qaytadi.
1
21
·
--
O‘suvchi
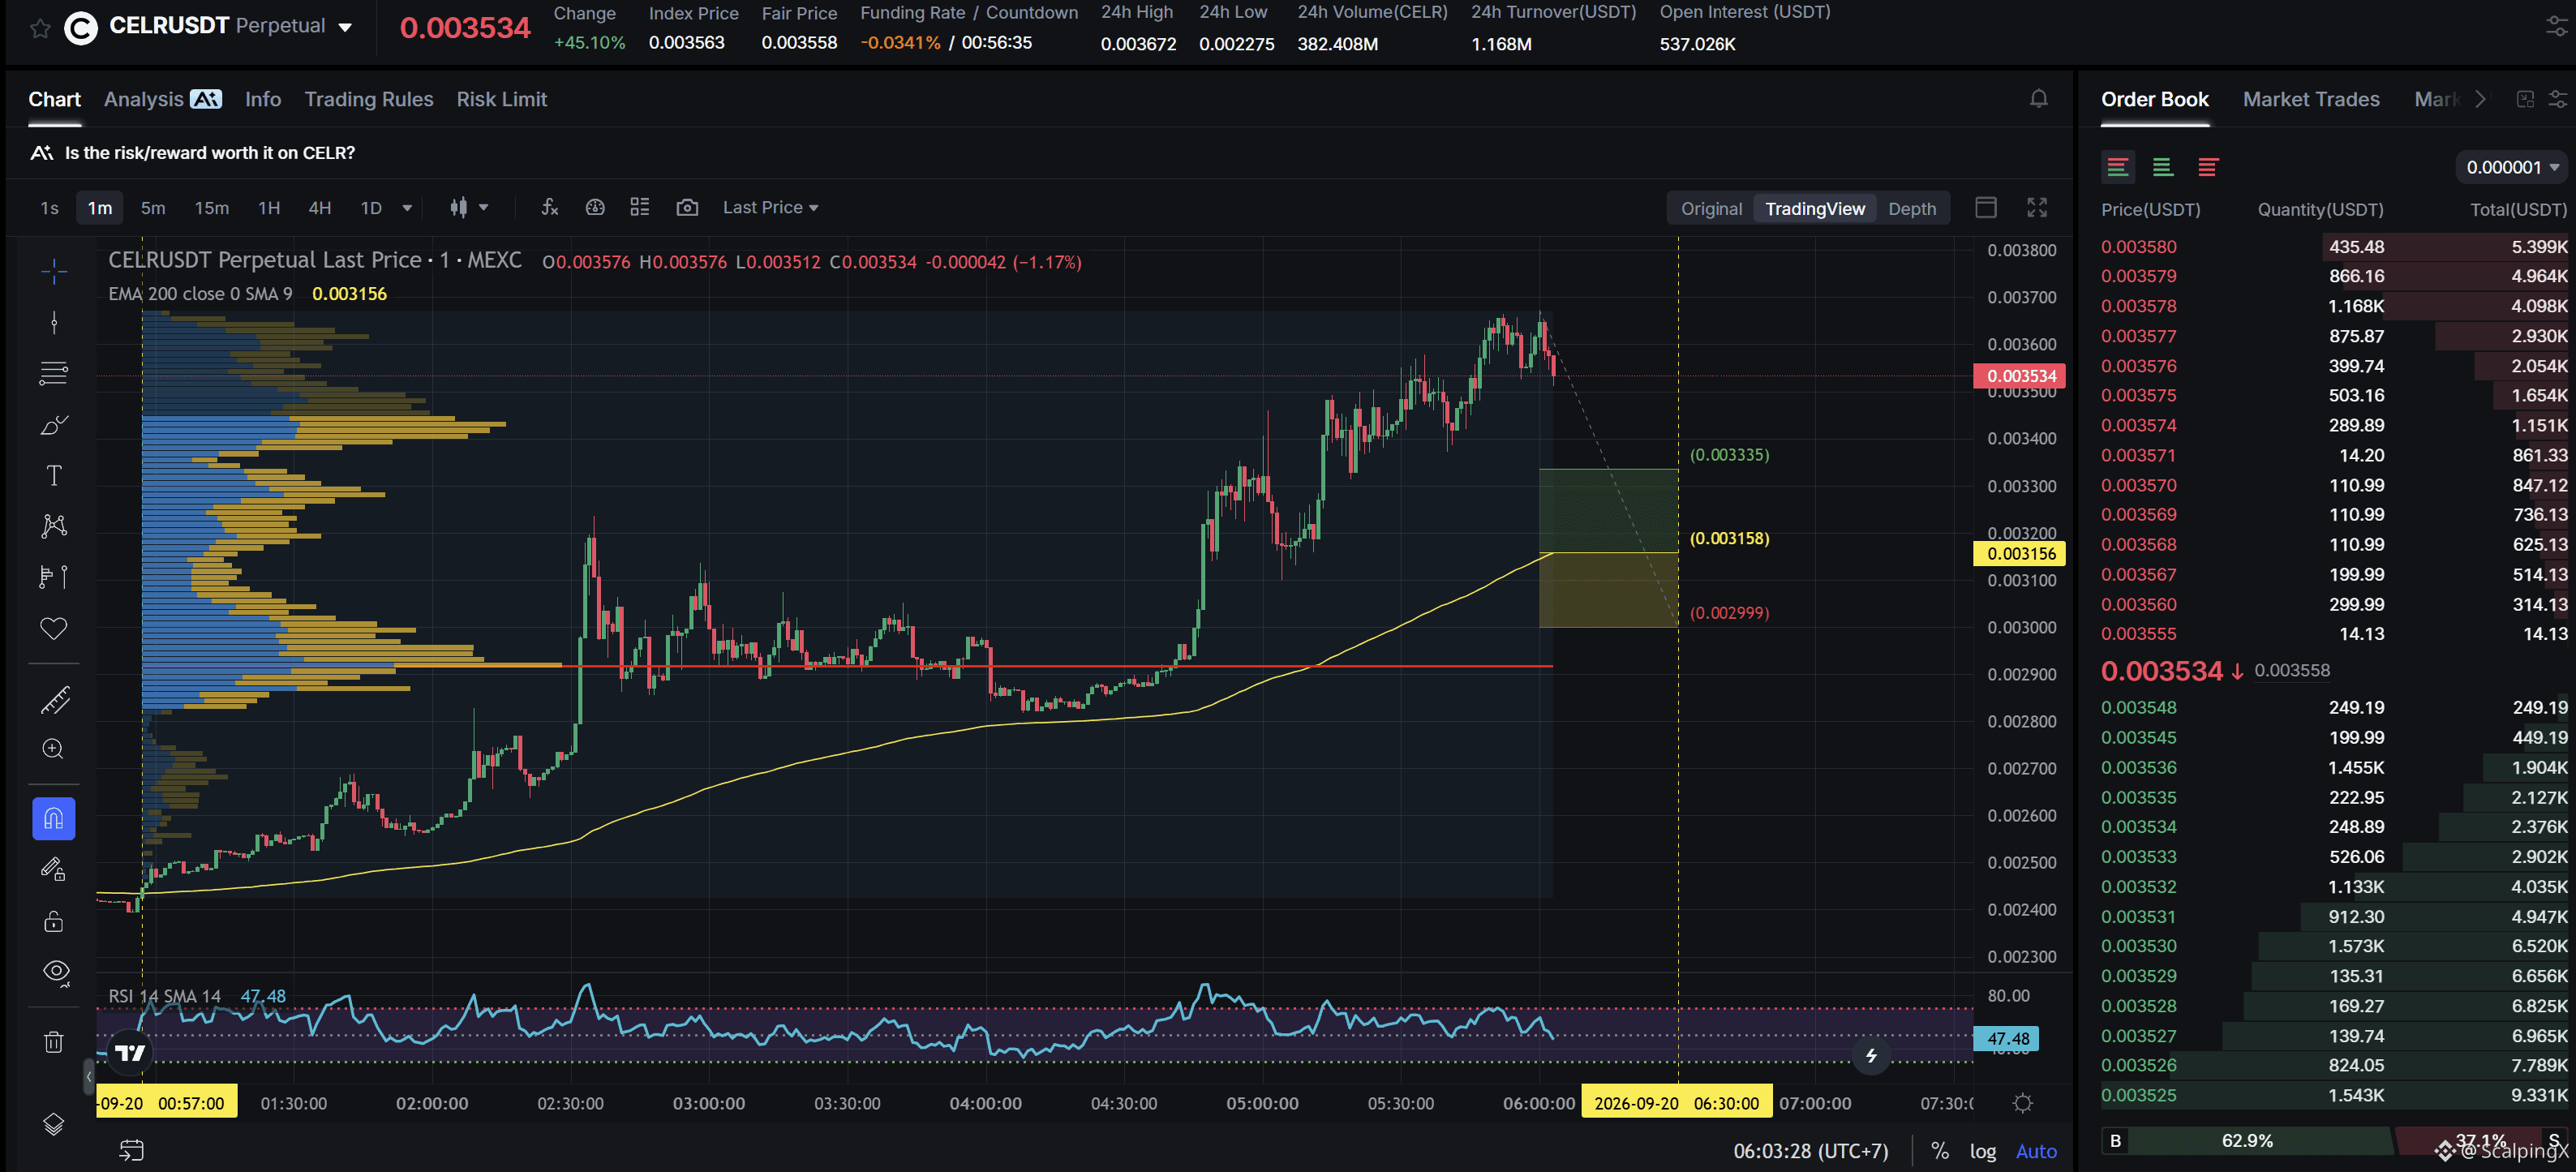
$CELR - Mcap 28.17M$ - 24 soat Sentiment +6.00 Bullish
SC02 M1 - pending Long buyurtma. Kirish HVN ichida joylashgan va u hech qanday zaif zona tomonidan ta’sirlanmagan; joriy support zona taxminan 5.05% kenglikda. O‘sish tendensiyasi 5 soat 7 daqiqa davom etdi, maksimal qayd etilgan narx o‘sishi 50.33% ni tashkil etdi. Agar narx ushbu support zonasini yo‘qotsa, tendensiya pastga qaytishi ehtimoli juda yuqori.
$CELR - Mcap 28.17M$ - 24 soat Sentiment +6.00 Bullish
SC02 M1 - pending Long buyurtma. Kirish HVN ichida joylashgan va u hech qanday zaif zona tomonidan ta’sirlanmagan; joriy support zona taxminan 5.05% kenglikda. O‘sish tendensiyasi 5 soat 7 daqiqa davom etdi, maksimal qayd etilgan narx o‘sishi 50.33% ni tashkil etdi. Agar narx ushbu support zonasini yo‘qotsa, tendensiya pastga qaytishi ehtimoli juda yuqori.
SC02 M1 - pending Long buyurtma. Kirish HVN ichida joylashgan va u hech qanday zaif zona tomonidan ta’sirlanmagan; joriy support zona taxminan 5.05% kenglikda. O‘sish tendensiyasi 5 soat 7 daqiqa davom etdi, maksimal qayd etilgan narx o‘sishi 50.33% ni tashkil etdi. Agar narx ushbu support zonasini yo‘qotsa, tendensiya pastga qaytishi ehtimoli juda yuqori.
11
·
--
O‘suvchi
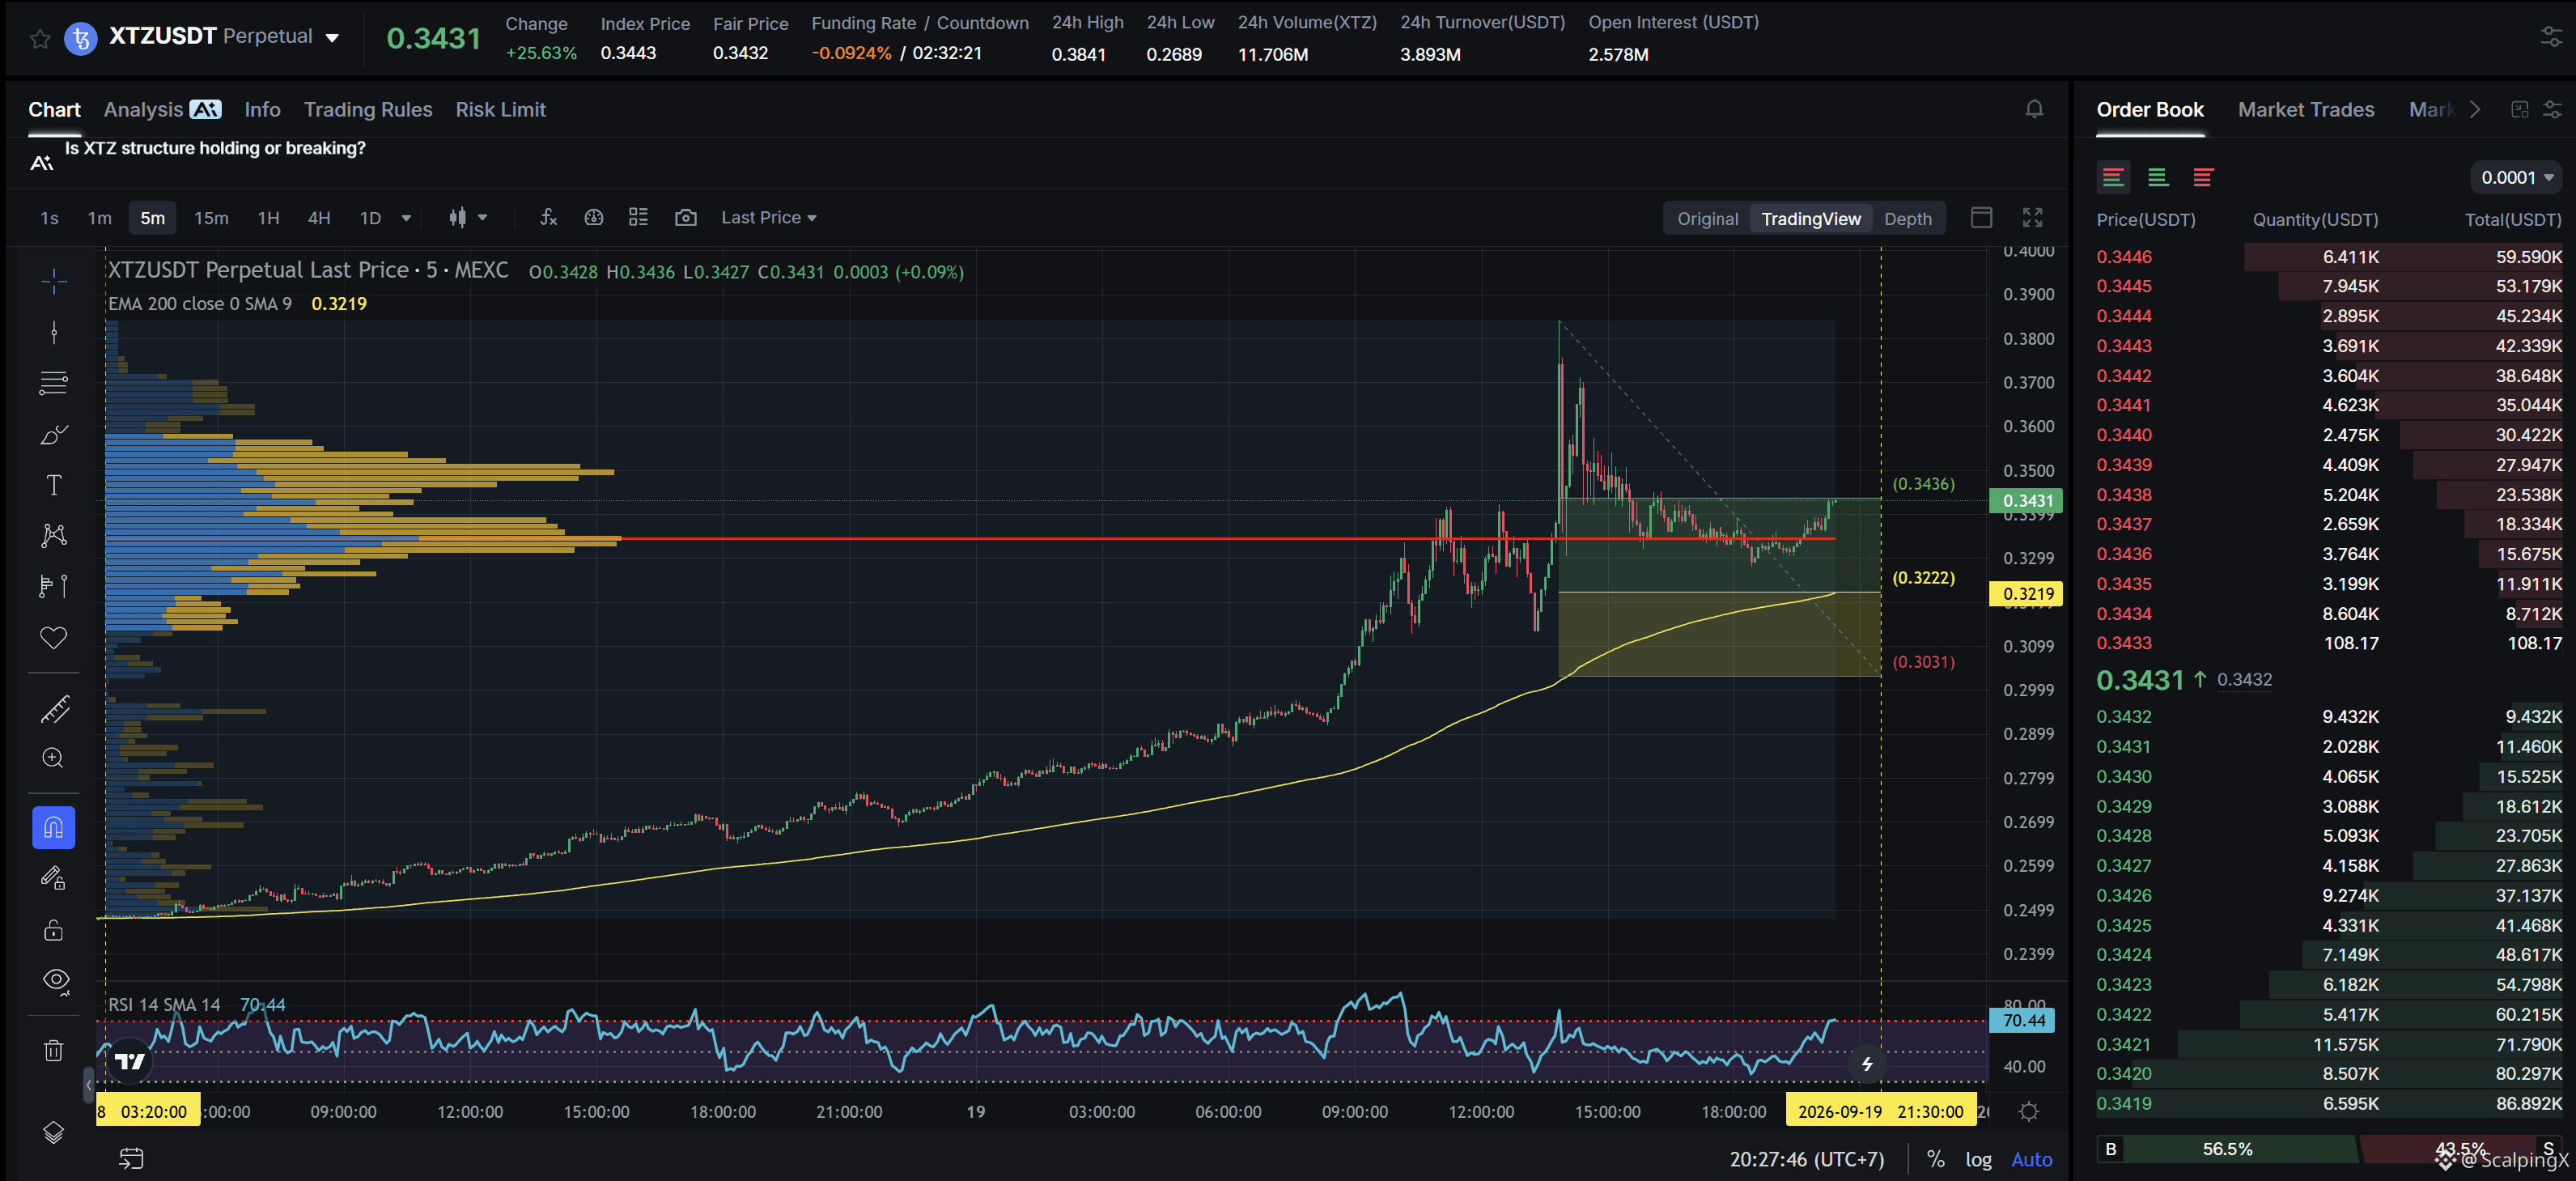
$XTZ - Mcap 376.61M$ - 24h Sentiment +6.40 Bullish
SC02 M5 - pending Long order. Kirish LVN ichida joylashgan va u hech qanday zaif zonaga ta’sir qilmaydi, hozirgi qo‘llab-quvvatlash zonasi taxminan 6.00% keng. O‘sish tendensiyasi 1 kun 17 soat 5 minut davom etgan, qayd etilgan maksimal narx o‘sishi 54.83% bo‘lgan. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, tendensiyaning pastga qarab qaytishi ehtimoli juda yuqori.
$XTZ - Mcap 376.61M$ - 24h Sentiment +6.40 Bullish
SC02 M5 - pending Long order. Kirish LVN ichida joylashgan va u hech qanday zaif zonaga ta’sir qilmaydi, hozirgi qo‘llab-quvvatlash zonasi taxminan 6.00% keng. O‘sish tendensiyasi 1 kun 17 soat 5 minut davom etgan, qayd etilgan maksimal narx o‘sishi 54.83% bo‘lgan. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, tendensiyaning pastga qarab qaytishi ehtimoli juda yuqori.
SC02 M5 - pending Long order. Kirish LVN ichida joylashgan va u hech qanday zaif zonaga ta’sir qilmaydi, hozirgi qo‘llab-quvvatlash zonasi taxminan 6.00% keng. O‘sish tendensiyasi 1 kun 17 soat 5 minut davom etgan, qayd etilgan maksimal narx o‘sishi 54.83% bo‘lgan. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, tendensiyaning pastga qarab qaytishi ehtimoli juda yuqori.
14
·
--
O‘suvchi
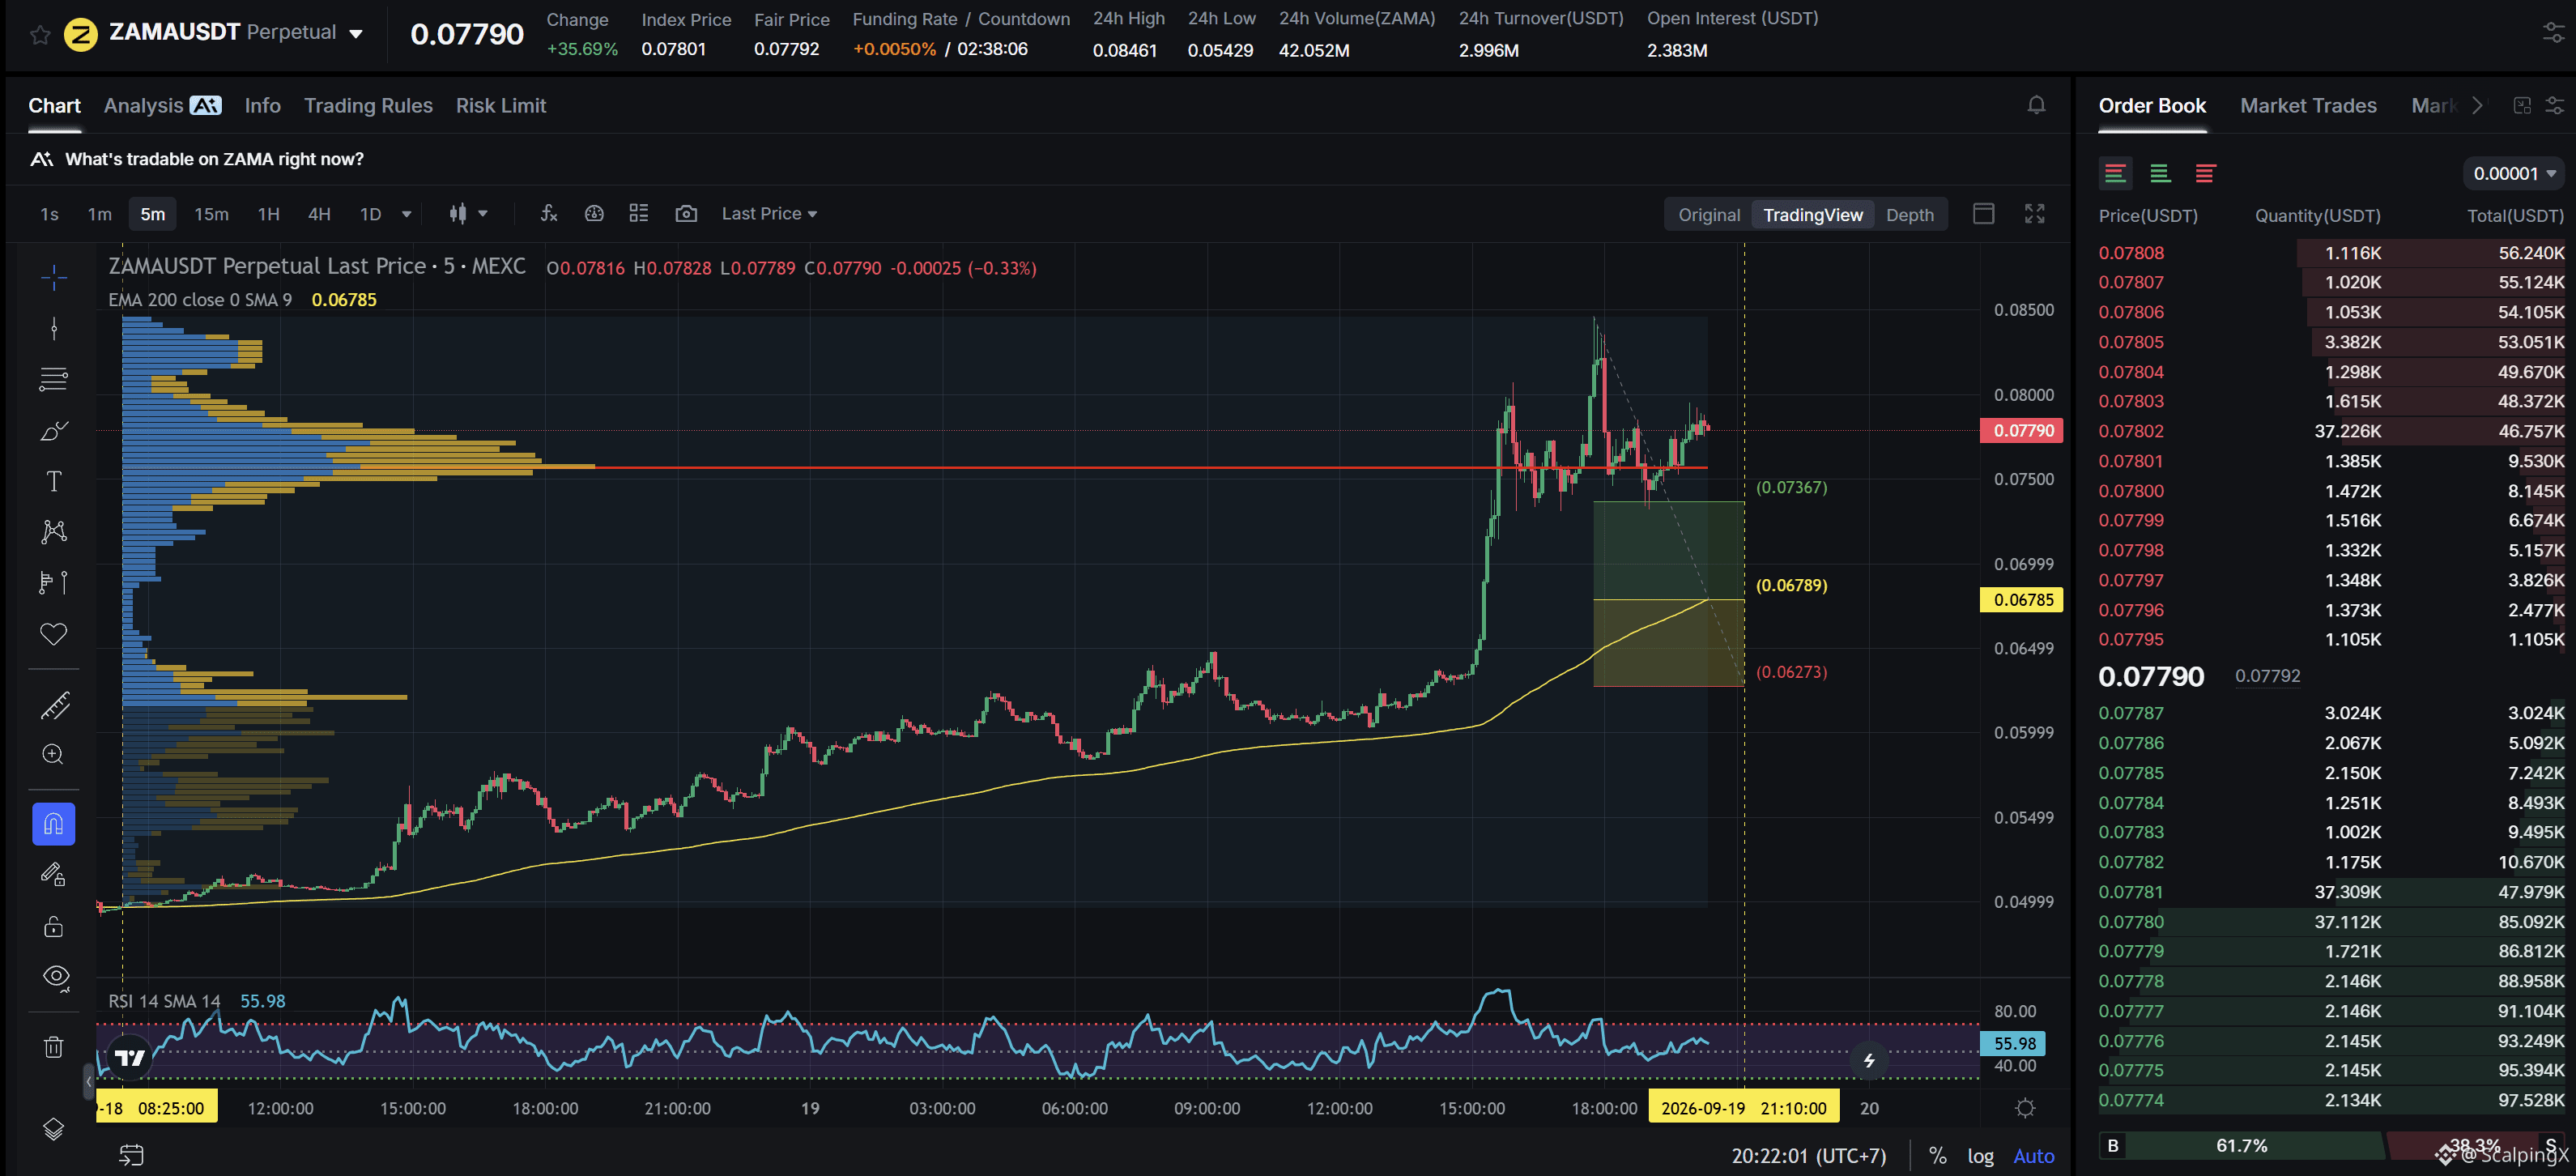
$ZAMA - Mcap 196.06M$ - 24 soat Sentiment +4.49 Bullish
SC02 M5 - pending Long buyurtma. Kirish HVN ichida joylashgan va hech qanday zaif zonadan ta’sirlanmagan, joriy qo‘llab-quvvatlash zonasi taxminan 7.77% kenglikda. Ko‘tarilish tendensiyasi 1 kun 11 soat 15 daqiqa davom etgan, qayd etilgan maksimal narx o‘sishi esa 69.84% ni tashkil qilgan. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trend juda katta ehtimol bilan pastga qaytadi.
$ZAMA - Mcap 196.06M$ - 24 soat Sentiment +4.49 Bullish
SC02 M5 - pending Long buyurtma. Kirish HVN ichida joylashgan va hech qanday zaif zonadan ta’sirlanmagan, joriy qo‘llab-quvvatlash zonasi taxminan 7.77% kenglikda. Ko‘tarilish tendensiyasi 1 kun 11 soat 15 daqiqa davom etgan, qayd etilgan maksimal narx o‘sishi esa 69.84% ni tashkil qilgan. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trend juda katta ehtimol bilan pastga qaytadi.
SC02 M5 - pending Long buyurtma. Kirish HVN ichida joylashgan va hech qanday zaif zonadan ta’sirlanmagan, joriy qo‘llab-quvvatlash zonasi taxminan 7.77% kenglikda. Ko‘tarilish tendensiyasi 1 kun 11 soat 15 daqiqa davom etgan, qayd etilgan maksimal narx o‘sishi esa 69.84% ni tashkil qilgan. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trend juda katta ehtimol bilan pastga qaytadi.
12
·
--
O‘suvchi
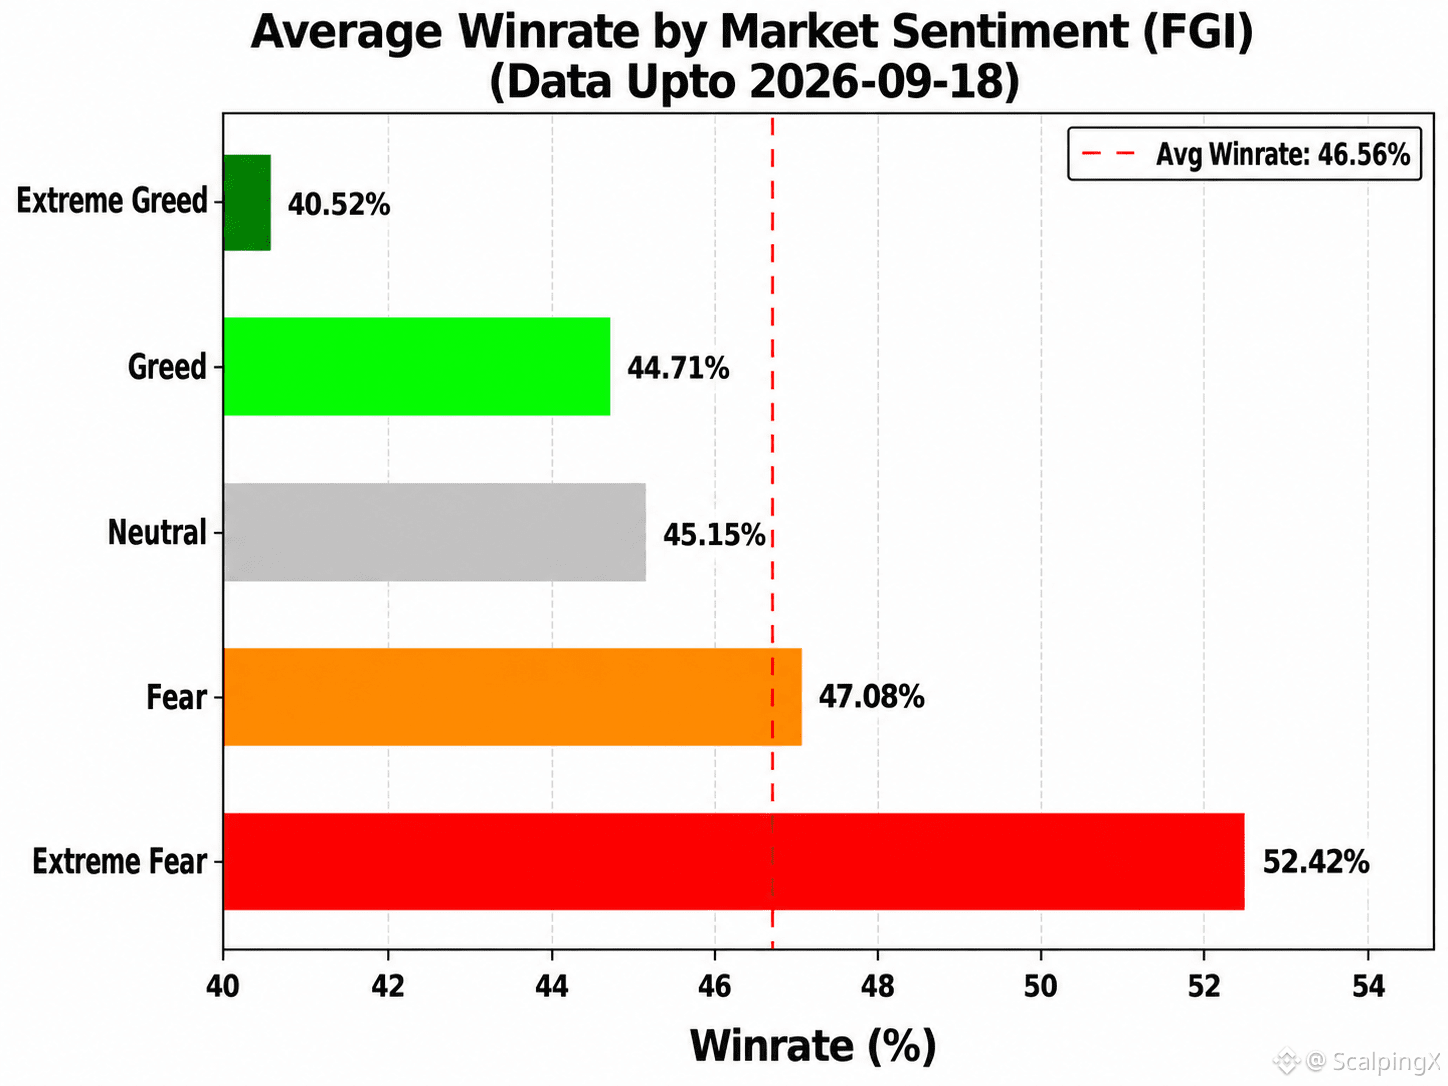
📊 SAVDO NATIJADORLIGI VA BOZOR KAYFIYATI INDEKSI (FGI) HISOBOTI – 19/09/2026 YANGILANGAN
Eng so‘nggi statistik ma’lumotlar FGI va Win Rate o‘rtasidagi korrelyatsiya zaif bo‘lib qolayotganini va manfiy tomonga og‘ish davom etayotganini ko‘rsatadi: r ≈ -0.295. Bu FGI ni buyurtma kiritish (entry) uchun yakka o‘zi ishlatish uchun mos emasligini anglatadi, biroq u baribir riskni miqdoriy baholashda foydali bo‘lishi mumkin. Savdo natijadorligi odatda bozor kayfiyati haddan tashqari optimizmga o‘tganda sustlashadi; shuning uchun FGI kengaytirilgan foyda maqsadlarini belgilash signali emas, balki erta risk ogohlantirish signali sifatida ko‘proq mos keladi.
Quyida har bir kayfiyat zonasi bo‘yicha Win Rate (WR), minimal breakeven R:R va qayd etilgan kunlar soni (n) jamlanmasi keltirilgan:
🤑 Haddan tashqari ochko‘zlik (≥80): WR 40.5% • R:R = 1:1.47 • n=25
🤤 Ochko‘zlik (60–80): WR 44.7% • R:R = 1:1.24 • n=240
😐 Neytral (40–60): WR 45.2% • R:R = 1:1.21 • n=157
😰 Qo‘rquv (20–40): WR 47.1% • R:R = 1:1.12 • n=271
😱 Haddan tashqari qo‘rquv (<20): WR 52.4% • R:R = 1:0.91 • n=115
Kayfiyat zonalari bo‘yicha umumiy o‘rtacha 46.56% dan yuqori natija ko‘rsatgan kunlar ulushi:
🤑 Haddan tashqari ochko‘zlik: 8.0%
🤤 Ochko‘zlik: 35.4%
😐 Neytral: 38.2%
😰 Qo‘rquv: 55.0%
😱 Haddan tashqari qo‘rquv: 67.8%
➤ Qisqa muddatli treyderlar FGI’dan treydlar ochishda kutilayotgan foyda maqsadlarini moslashtirish uchun qo‘llanma sifatida foydalanishlari mumkin:
📈 FGI yuqori bo‘lsa, pastroq win rate bilan bog‘liq riskni qoplash uchun yetarlicha katta R:R nisbatini saqlab qolish maqsadida kutilayotgan foyda maqsadlarini oshirish kerak bo‘lishi mumkin.
📉 FGI past bo‘lsa, kapital aylanmasini tezlashtirish va foydani amalga oshirishni osonroq qilish uchun kutilayotgan foyda maqsadlarini kamaytirish mumkin.
#TradingInsights $TRUMP $FIL $ZEC
📊 SAVDO NATIJADORLIGI VA BOZOR KAYFIYATI INDEKSI (FGI) HISOBOTI – 19/09/2026 YANGILANGAN
Eng so‘nggi statistik ma’lumotlar FGI va Win Rate o‘rtasidagi korrelyatsiya zaif bo‘lib qolayotganini va manfiy tomonga og‘ish davom etayotganini ko‘rsatadi: r ≈ -0.295. Bu FGI ni buyurtma kiritish (entry) uchun yakka o‘zi ishlatish uchun mos emasligini anglatadi, biroq u baribir riskni miqdoriy baholashda foydali bo‘lishi mumkin. Savdo natijadorligi odatda bozor kayfiyati haddan tashqari optimizmga o‘tganda sustlashadi; shuning uchun FGI kengaytirilgan foyda maqsadlarini belgilash signali emas, balki erta risk ogohlantirish signali sifatida ko‘proq mos keladi.
Quyida har bir kayfiyat zonasi bo‘yicha Win Rate (WR), minimal breakeven R:R va qayd etilgan kunlar soni (n) jamlanmasi keltirilgan:
🤑 Haddan tashqari ochko‘zlik (≥80): WR 40.5% • R:R = 1:1.47 • n=25
🤤 Ochko‘zlik (60–80): WR 44.7% • R:R = 1:1.24 • n=240
😐 Neytral (40–60): WR 45.2% • R:R = 1:1.21 • n=157
😰 Qo‘rquv (20–40): WR 47.1% • R:R = 1:1.12 • n=271
😱 Haddan tashqari qo‘rquv (<20): WR 52.4% • R:R = 1:0.91 • n=115
Kayfiyat zonalari bo‘yicha umumiy o‘rtacha 46.56% dan yuqori natija ko‘rsatgan kunlar ulushi:
🤑 Haddan tashqari ochko‘zlik: 8.0%
🤤 Ochko‘zlik: 35.4%
😐 Neytral: 38.2%
😰 Qo‘rquv: 55.0%
😱 Haddan tashqari qo‘rquv: 67.8%
➤ Qisqa muddatli treyderlar FGI’dan treydlar ochishda kutilayotgan foyda maqsadlarini moslashtirish uchun qo‘llanma sifatida foydalanishlari mumkin:
📈 FGI yuqori bo‘lsa, pastroq win rate bilan bog‘liq riskni qoplash uchun yetarlicha katta R:R nisbatini saqlab qolish maqsadida kutilayotgan foyda maqsadlarini oshirish kerak bo‘lishi mumkin.
📉 FGI past bo‘lsa, kapital aylanmasini tezlashtirish va foydani amalga oshirishni osonroq qilish uchun kutilayotgan foyda maqsadlarini kamaytirish mumkin.
#TradingInsights $TRUMP $FIL $ZEC
Eng so‘nggi statistik ma’lumotlar FGI va Win Rate o‘rtasidagi korrelyatsiya zaif bo‘lib qolayotganini va manfiy tomonga og‘ish davom etayotganini ko‘rsatadi: r ≈ -0.295. Bu FGI ni buyurtma kiritish (entry) uchun yakka o‘zi ishlatish uchun mos emasligini anglatadi, biroq u baribir riskni miqdoriy baholashda foydali bo‘lishi mumkin. Savdo natijadorligi odatda bozor kayfiyati haddan tashqari optimizmga o‘tganda sustlashadi; shuning uchun FGI kengaytirilgan foyda maqsadlarini belgilash signali emas, balki erta risk ogohlantirish signali sifatida ko‘proq mos keladi.
Quyida har bir kayfiyat zonasi bo‘yicha Win Rate (WR), minimal breakeven R:R va qayd etilgan kunlar soni (n) jamlanmasi keltirilgan:
🤑 Haddan tashqari ochko‘zlik (≥80): WR 40.5% • R:R = 1:1.47 • n=25
🤤 Ochko‘zlik (60–80): WR 44.7% • R:R = 1:1.24 • n=240
😐 Neytral (40–60): WR 45.2% • R:R = 1:1.21 • n=157
😰 Qo‘rquv (20–40): WR 47.1% • R:R = 1:1.12 • n=271
😱 Haddan tashqari qo‘rquv (<20): WR 52.4% • R:R = 1:0.91 • n=115
Kayfiyat zonalari bo‘yicha umumiy o‘rtacha 46.56% dan yuqori natija ko‘rsatgan kunlar ulushi:
🤑 Haddan tashqari ochko‘zlik: 8.0%
🤤 Ochko‘zlik: 35.4%
😐 Neytral: 38.2%
😰 Qo‘rquv: 55.0%
😱 Haddan tashqari qo‘rquv: 67.8%
➤ Qisqa muddatli treyderlar FGI’dan treydlar ochishda kutilayotgan foyda maqsadlarini moslashtirish uchun qo‘llanma sifatida foydalanishlari mumkin:
📈 FGI yuqori bo‘lsa, pastroq win rate bilan bog‘liq riskni qoplash uchun yetarlicha katta R:R nisbatini saqlab qolish maqsadida kutilayotgan foyda maqsadlarini oshirish kerak bo‘lishi mumkin.
📉 FGI past bo‘lsa, kapital aylanmasini tezlashtirish va foydani amalga oshirishni osonroq qilish uchun kutilayotgan foyda maqsadlarini kamaytirish mumkin.
#TradingInsights $TRUMP $FIL $ZEC
1
489
·
--
Pasayuvchi
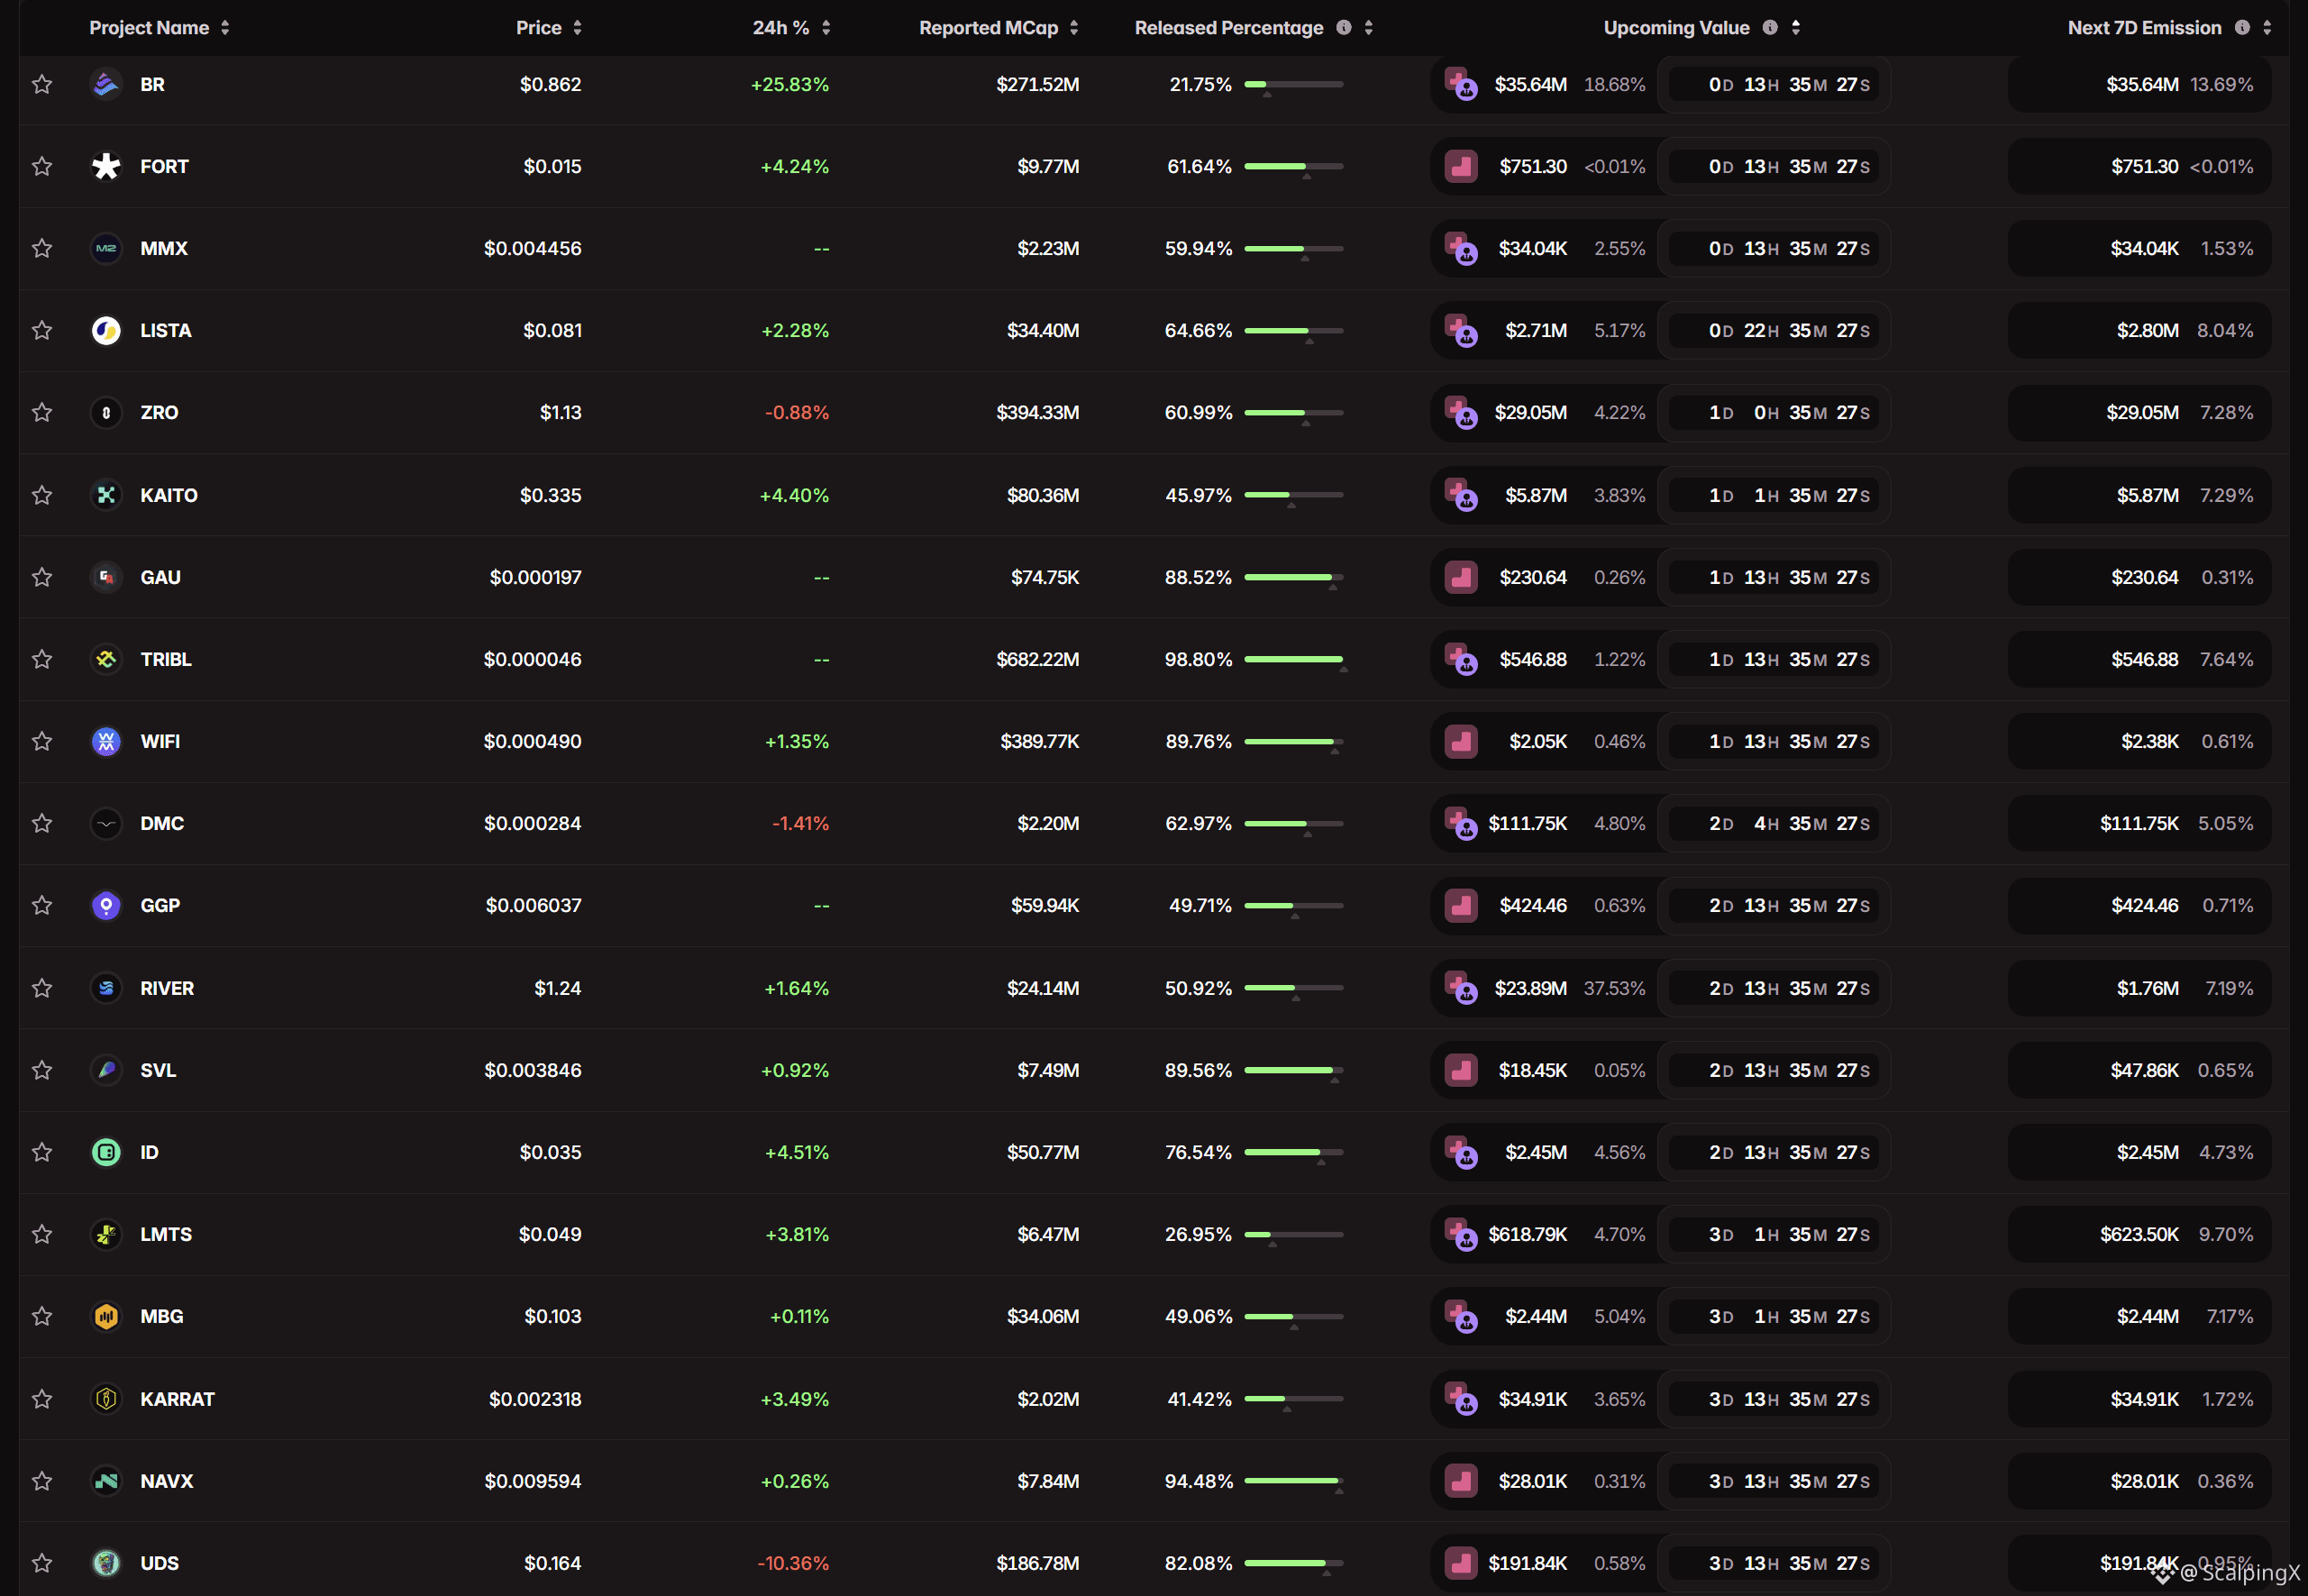
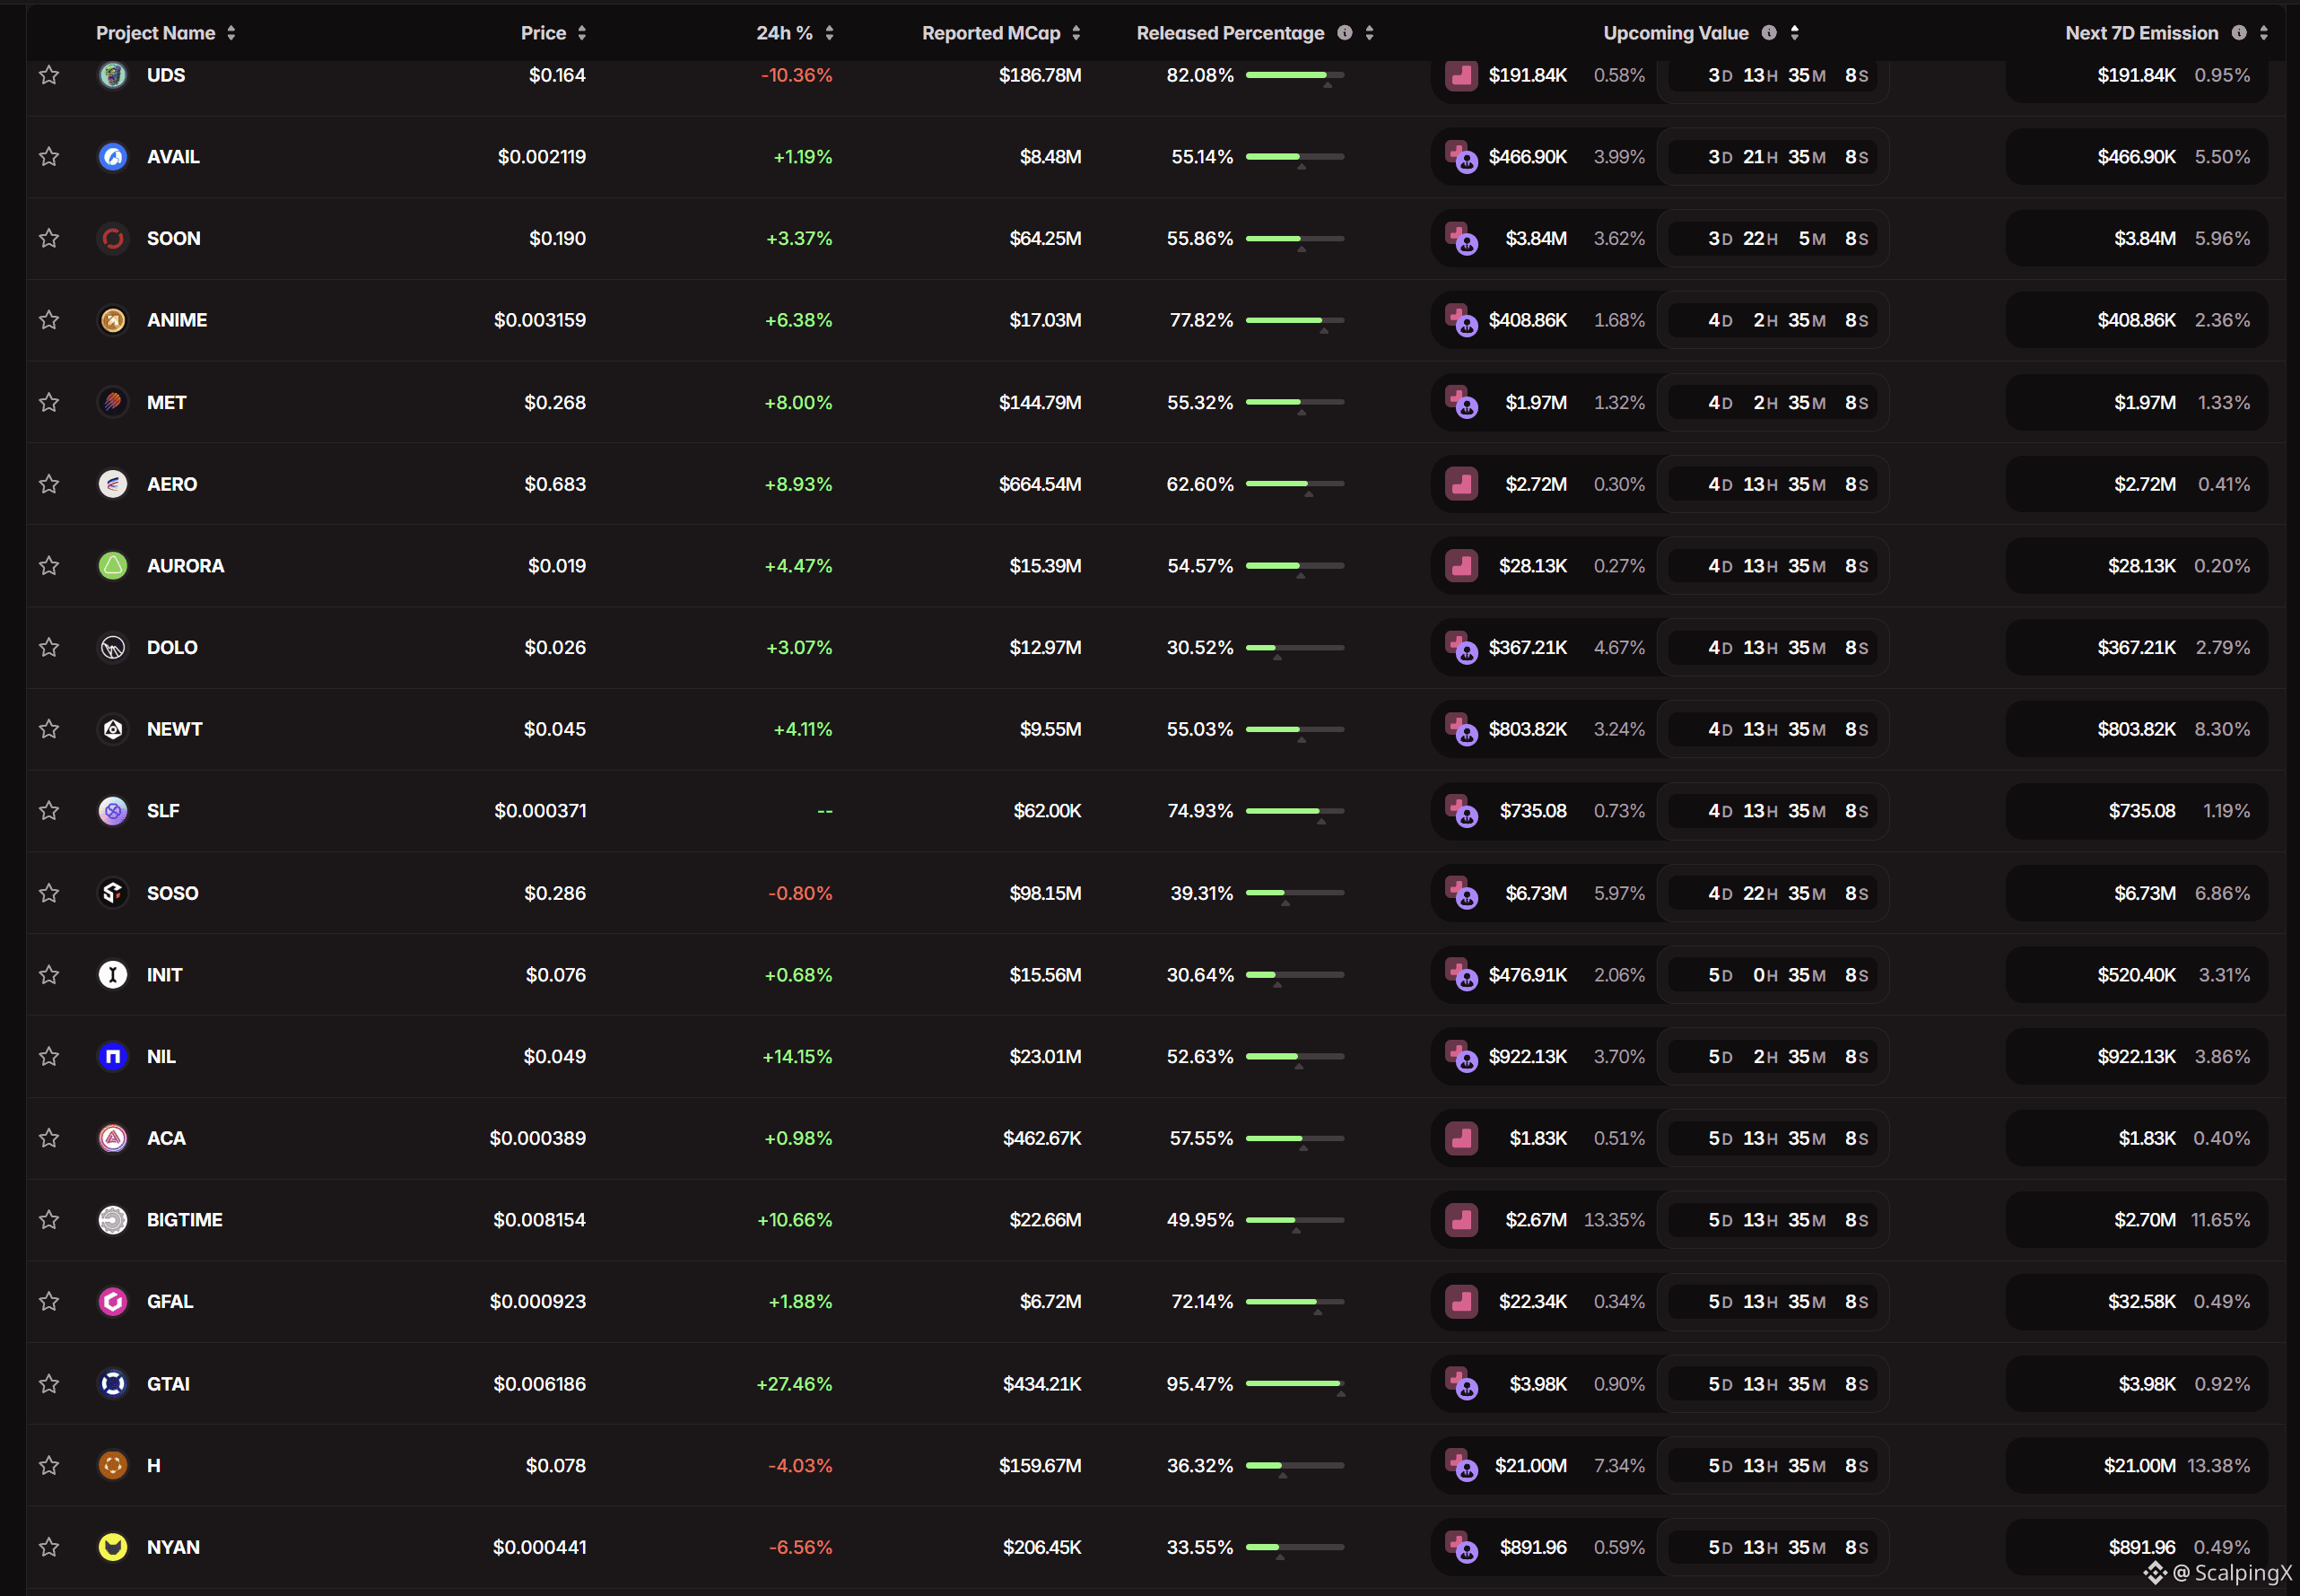
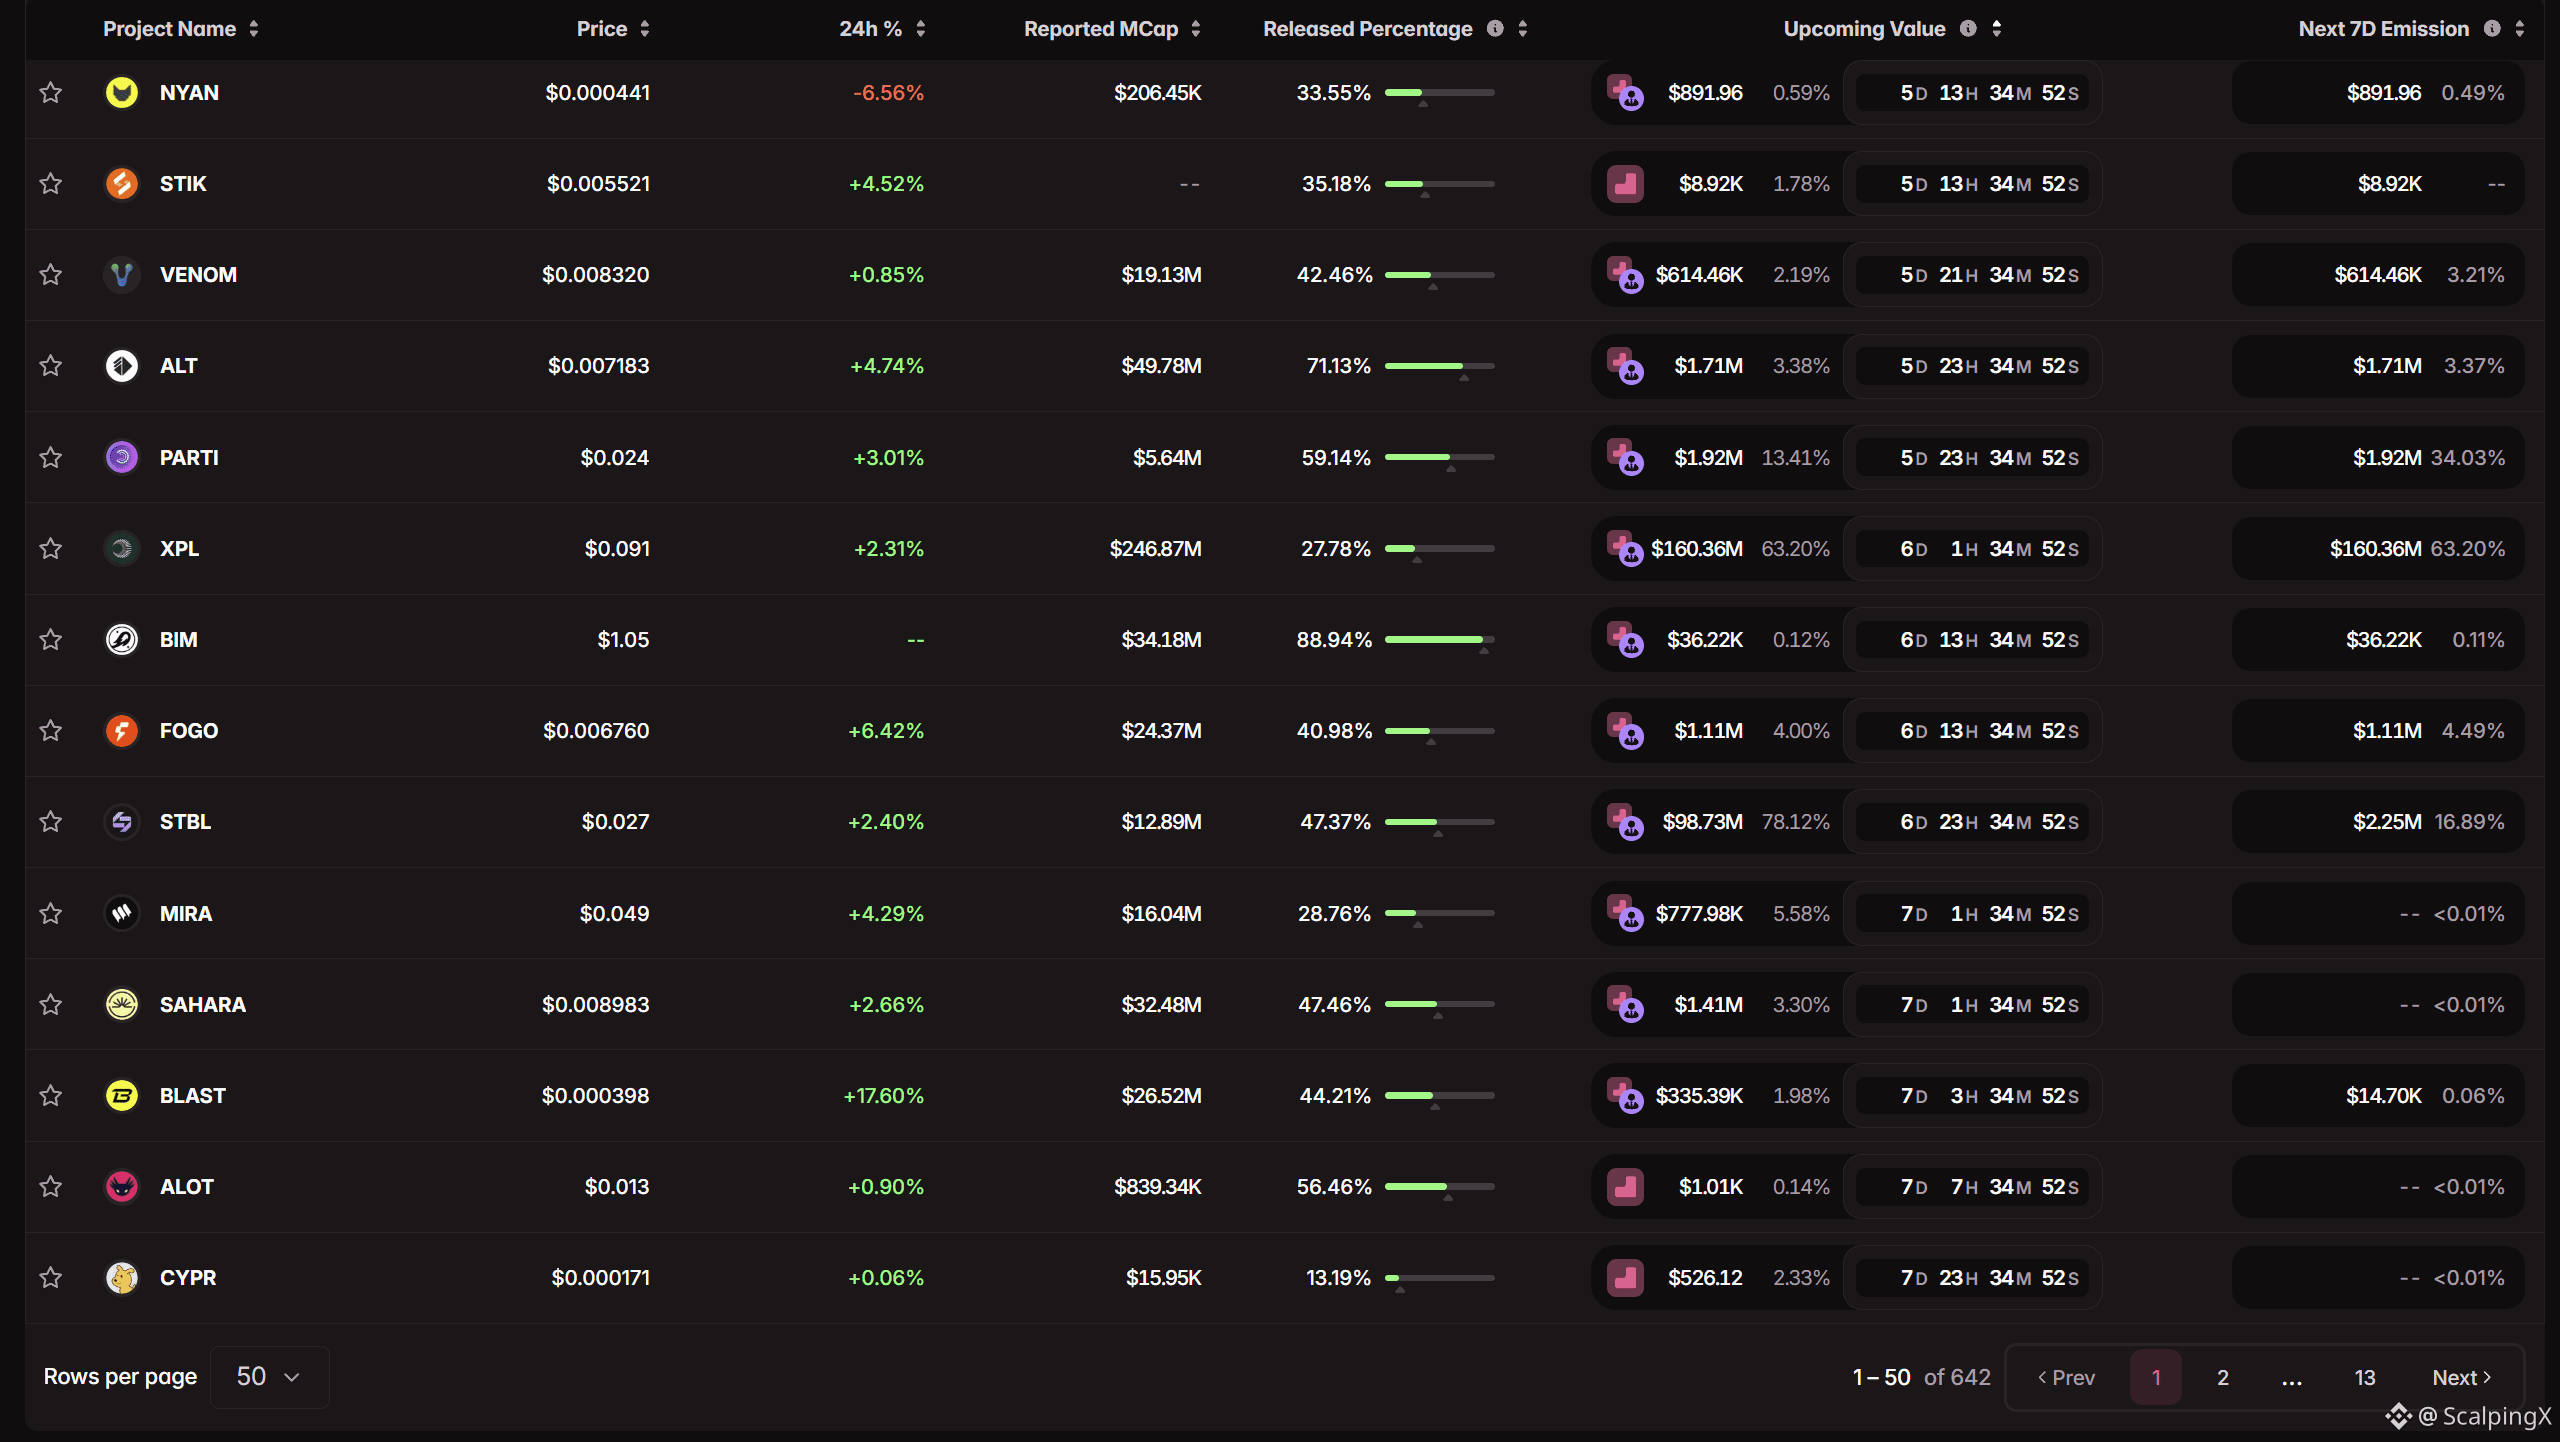
50 ta token uchun yaqinlashib kelayotgan ochilish jadvali. Shaxsan men faqat tadbir Cliff Unlock bo‘lganida va ochilish hajmi kunlik savdo hajmining 50% dan oshgandagina Futures savdo imkoniyatlarini ko‘rib chiqaman. Agar siz esa uzoq muddatli investitsiya bilan shug‘ullanayotgan bo‘lsangiz, ushbu voqealar har bir ochilishdan keyin kirish nuqtalarini optimallashtirish uchun kuzatishga arziydi.
Hozirda kunlik savdo hajmiga nisbatan yuqori ochilish hajmiga ega bo‘lganligi sababli 8 ta kuzatiladigan ochilish hodisasi mavjud:
$BR - 117.62%
$LISTA - 117.83%
$ZRO - 53.70%
$RIVER - 645.68%
$SOON - 61.94%
$H - 411.76%
$XPL - 172.24%
$STBL - 4936.50%
#TokenUnlock
50 ta token uchun yaqinlashib kelayotgan ochilish jadvali. Shaxsan men faqat tadbir Cliff Unlock bo‘lganida va ochilish hajmi kunlik savdo hajmining 50% dan oshgandagina Futures savdo imkoniyatlarini ko‘rib chiqaman. Agar siz esa uzoq muddatli investitsiya bilan shug‘ullanayotgan bo‘lsangiz, ushbu voqealar har bir ochilishdan keyin kirish nuqtalarini optimallashtirish uchun kuzatishga arziydi.
Hozirda kunlik savdo hajmiga nisbatan yuqori ochilish hajmiga ega bo‘lganligi sababli 8 ta kuzatiladigan ochilish hodisasi mavjud:
$BR - 117.62%
$LISTA - 117.83%
$ZRO - 53.70%
$RIVER - 645.68%
$SOON - 61.94%
$H - 411.76%
$XPL - 172.24%
$STBL - 4936.50%
#TokenUnlock
Hozirda kunlik savdo hajmiga nisbatan yuqori ochilish hajmiga ega bo‘lganligi sababli 8 ta kuzatiladigan ochilish hodisasi mavjud:
$BR - 117.62%
$LISTA - 117.83%
$ZRO - 53.70%
$RIVER - 645.68%
$SOON - 61.94%
$H - 411.76%
$XPL - 172.24%
$STBL - 4936.50%
#TokenUnlock
1
576
·
--
O‘suvchi
Kripto Fed va CLARITY shoklarini yutib yubordi, BTC esa $81,000 ni sinovdan o‘tkazdi
📈 Bitcoin 14–18 sentabr haftasini kuchli rebound bilan yakunladi; u qisqa muddatga $81,000 dan yuqoriga chiqib, qariyb ikki hafta ichidagi eng yuqori darajaga ko‘tarildi. Umumiy kripto bozor kapitallashuvi $2.73–2.77 trillion atrofida saqlandi, BTC esa bozor ulushi qariyb 55–57% bo‘lib, baribir yetakchilik qildi.
🏛️ Siyosiy bosim AQSh Senati CLARITY qonunini cloture orqali oldinga siljitolmagach yuzaga keldi. Biroq SEC va CFTC tokenizatsiyalangan qimmatli qog‘ozlar, raqamli aktivlar va ayrim DeFi faoliyatlarini qamrab oluvchi alohida hujjatlar tizimi bo‘yicha ishni davom ettirdi. Bu esa Kongressdagi umumiy kelishuv yo‘qligiga qaramay, tartibga solish ishlari hali ham rivojlanayotganini anglatadi.
🏦 Fed ham stavkalarni 25 bazis punktga ko‘tarib, 3.75–4.00% ga yetkazdi; bu 2023-yil iyulidan beri birinchi oshirish. BTC qisqa muddatga $75,000–76,000 atrofga tushib ketdi, ammo chuqurroq pasayishga yo‘l qo‘ymadi. So‘ng siyosiy xavotirlar kamaygani sari u qayta tiklandi va hafta yakunidagi so‘nggi ikki sessiyada spot Bitcoin ETF oqimlari chiqib ketishdan qayta kirimlarga o‘tdi.
⚙️ Haftaning oxiridagi miting esa yuqori darajadagi leverage (kreditlash) fonida yuz berdi. BTC bo‘yicha funding ijobiy bo‘lib qoldi, open interest kengaydi va narx $80,000 dan oshgach, taxminan $238 millionlik short pozitsiyalar yopildi. Bu rebound nafaqat spot talab bilan, balki short’larni yopish (short covering) orqali ham kuchayganini ko‘rsatadi.
🪙 Altcoin oqimlari esa tanlab bo‘ldi: SOL, HYPE va ZEC yaxshiroq natija ko‘rsatdi, altseason indeksi pastligicha qoldi. BTC uchun $81,000–82,000 hududi keyingi tasdiqni talab qiladigan muhim zona bo‘lib qoladi, $76,000–77,000 esa yaqin atrofdagi tayanch hisoblanadi. $80,000 dan yuqorida barqaror ushlanib qolish ehtimoli, qisqa muddatli siqilishga qaraganda, ko‘proq ETF’lardan kelayotgan davomiy kirimlar va spot talabning barqarorligi bilan bog‘liq bo‘lsa kerak.
#CryptoMarket $GRAM
Kripto Fed va CLARITY shoklarini yutib yubordi, BTC esa $81,000 ni sinovdan o‘tkazdi
📈 Bitcoin 14–18 sentabr haftasini kuchli rebound bilan yakunladi; u qisqa muddatga $81,000 dan yuqoriga chiqib, qariyb ikki hafta ichidagi eng yuqori darajaga ko‘tarildi. Umumiy kripto bozor kapitallashuvi $2.73–2.77 trillion atrofida saqlandi, BTC esa bozor ulushi qariyb 55–57% bo‘lib, baribir yetakchilik qildi.
🏛️ Siyosiy bosim AQSh Senati CLARITY qonunini cloture orqali oldinga siljitolmagach yuzaga keldi. Biroq SEC va CFTC tokenizatsiyalangan qimmatli qog‘ozlar, raqamli aktivlar va ayrim DeFi faoliyatlarini qamrab oluvchi alohida hujjatlar tizimi bo‘yicha ishni davom ettirdi. Bu esa Kongressdagi umumiy kelishuv yo‘qligiga qaramay, tartibga solish ishlari hali ham rivojlanayotganini anglatadi.
🏦 Fed ham stavkalarni 25 bazis punktga ko‘tarib, 3.75–4.00% ga yetkazdi; bu 2023-yil iyulidan beri birinchi oshirish. BTC qisqa muddatga $75,000–76,000 atrofga tushib ketdi, ammo chuqurroq pasayishga yo‘l qo‘ymadi. So‘ng siyosiy xavotirlar kamaygani sari u qayta tiklandi va hafta yakunidagi so‘nggi ikki sessiyada spot Bitcoin ETF oqimlari chiqib ketishdan qayta kirimlarga o‘tdi.
⚙️ Haftaning oxiridagi miting esa yuqori darajadagi leverage (kreditlash) fonida yuz berdi. BTC bo‘yicha funding ijobiy bo‘lib qoldi, open interest kengaydi va narx $80,000 dan oshgach, taxminan $238 millionlik short pozitsiyalar yopildi. Bu rebound nafaqat spot talab bilan, balki short’larni yopish (short covering) orqali ham kuchayganini ko‘rsatadi.
🪙 Altcoin oqimlari esa tanlab bo‘ldi: SOL, HYPE va ZEC yaxshiroq natija ko‘rsatdi, altseason indeksi pastligicha qoldi. BTC uchun $81,000–82,000 hududi keyingi tasdiqni talab qiladigan muhim zona bo‘lib qoladi, $76,000–77,000 esa yaqin atrofdagi tayanch hisoblanadi. $80,000 dan yuqorida barqaror ushlanib qolish ehtimoli, qisqa muddatli siqilishga qaraganda, ko‘proq ETF’lardan kelayotgan davomiy kirimlar va spot talabning barqarorligi bilan bog‘liq bo‘lsa kerak.
#CryptoMarket $GRAM
📈 Bitcoin 14–18 sentabr haftasini kuchli rebound bilan yakunladi; u qisqa muddatga $81,000 dan yuqoriga chiqib, qariyb ikki hafta ichidagi eng yuqori darajaga ko‘tarildi. Umumiy kripto bozor kapitallashuvi $2.73–2.77 trillion atrofida saqlandi, BTC esa bozor ulushi qariyb 55–57% bo‘lib, baribir yetakchilik qildi.
🏛️ Siyosiy bosim AQSh Senati CLARITY qonunini cloture orqali oldinga siljitolmagach yuzaga keldi. Biroq SEC va CFTC tokenizatsiyalangan qimmatli qog‘ozlar, raqamli aktivlar va ayrim DeFi faoliyatlarini qamrab oluvchi alohida hujjatlar tizimi bo‘yicha ishni davom ettirdi. Bu esa Kongressdagi umumiy kelishuv yo‘qligiga qaramay, tartibga solish ishlari hali ham rivojlanayotganini anglatadi.
🏦 Fed ham stavkalarni 25 bazis punktga ko‘tarib, 3.75–4.00% ga yetkazdi; bu 2023-yil iyulidan beri birinchi oshirish. BTC qisqa muddatga $75,000–76,000 atrofga tushib ketdi, ammo chuqurroq pasayishga yo‘l qo‘ymadi. So‘ng siyosiy xavotirlar kamaygani sari u qayta tiklandi va hafta yakunidagi so‘nggi ikki sessiyada spot Bitcoin ETF oqimlari chiqib ketishdan qayta kirimlarga o‘tdi.
⚙️ Haftaning oxiridagi miting esa yuqori darajadagi leverage (kreditlash) fonida yuz berdi. BTC bo‘yicha funding ijobiy bo‘lib qoldi, open interest kengaydi va narx $80,000 dan oshgach, taxminan $238 millionlik short pozitsiyalar yopildi. Bu rebound nafaqat spot talab bilan, balki short’larni yopish (short covering) orqali ham kuchayganini ko‘rsatadi.
🪙 Altcoin oqimlari esa tanlab bo‘ldi: SOL, HYPE va ZEC yaxshiroq natija ko‘rsatdi, altseason indeksi pastligicha qoldi. BTC uchun $81,000–82,000 hududi keyingi tasdiqni talab qiladigan muhim zona bo‘lib qoladi, $76,000–77,000 esa yaqin atrofdagi tayanch hisoblanadi. $80,000 dan yuqorida barqaror ushlanib qolish ehtimoli, qisqa muddatli siqilishga qaraganda, ko‘proq ETF’lardan kelayotgan davomiy kirimlar va spot talabning barqarorligi bilan bog‘liq bo‘lsa kerak.
#CryptoMarket $GRAM
2
1.6k
·
--
O‘suvchi
Neft yuqori saqlanayotgan paytda global kimyoviy moddalar farqlanmoqda, biroq quyi oqim talabi zaif
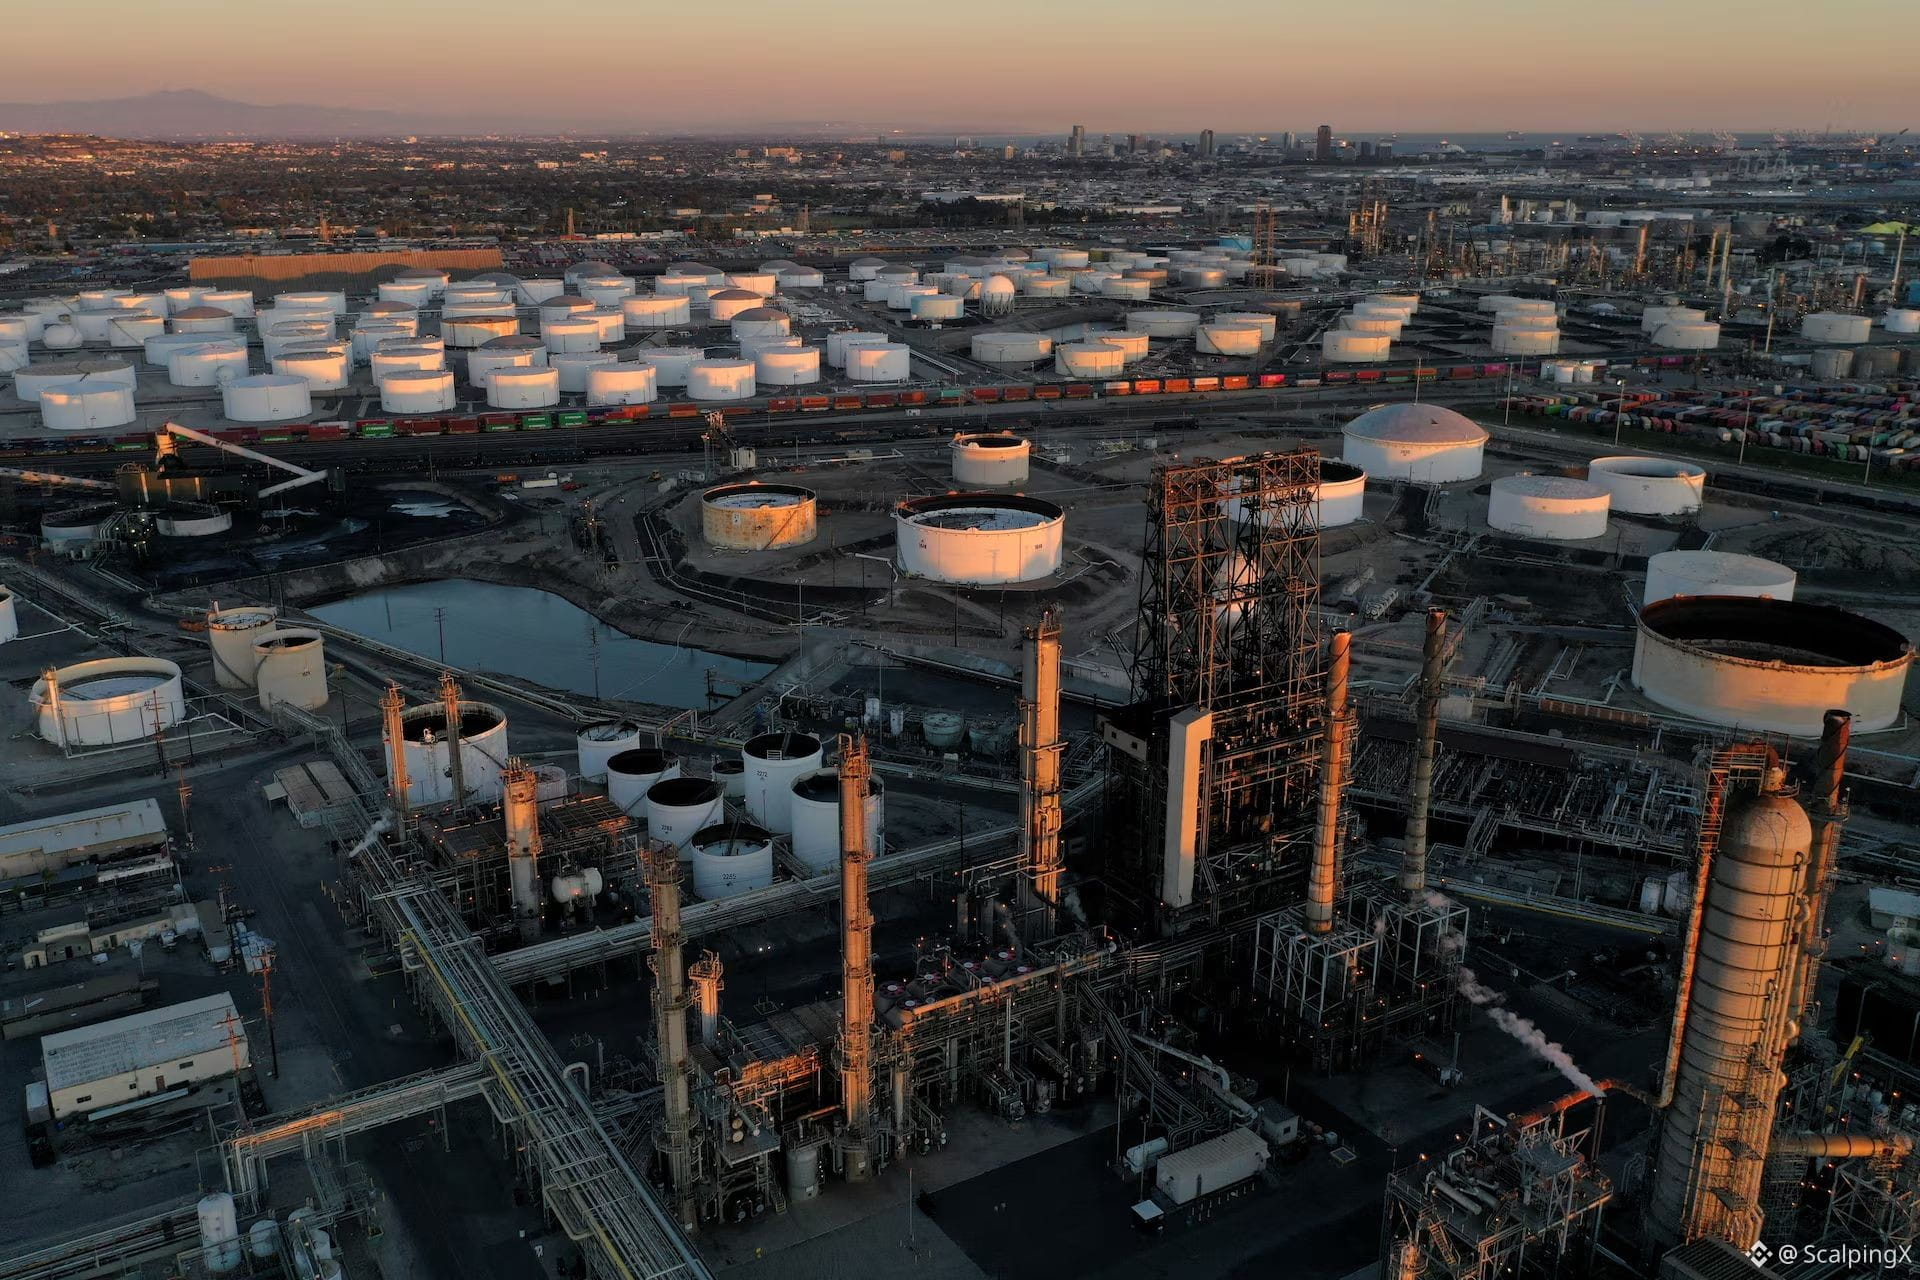
🧪 14–18-sentabr haftasida $100 atrofidagi neft butun kimyoviy kompleksni bir tekis ko‘tarmagani ko‘rindi. Xitoyda PX, PTA, MEG va PVC hafta oxirigacha Brent yumshashi fonida sustlashdi, biroq sirka kislota va metanol kabi mahsulotlar sezilarli o‘sishni saqlab qoldi.
🏭 Yevropa zaif bo‘g‘inligicha qoldi. Yoruvchi (cracking) korxonalar ish ko‘rsatkichlari urta hisobda 65–70% atrofida bo‘lib, Yaqin Sharqdan etilen yetkazib berilishi esa mojarо bilan uzilishlarga uchradi. Shu sabab nafta dizel va reaktiv yoqilg‘idan orqada qoldi, bu esa oddiy xomashyo yetishmasligidan ko‘ra, yoruvchi talabning zaifligini ko‘proq ko‘rsatadi.
⚙️ Farq AQSh va Osiyo o‘rtasida ham yaqqol sezildi. AQSh Fors ko‘rfazi (Gulf) yoruvchilari etanga (ethane) ko‘p tayanadi; uning narxi nisbatan barqaror qolganligi etilen marjalarining yaxshilanishi uchun imkon yaratdi. Aksincha, Osiyodagi PDH operatorlari propane va LPG narxlari ko‘tarilishi hamda Yaqin Sharq ta’minotidagi xatarlar kuchaygani sabab ko‘proq bosimga duch keldi.
🌾 AQSh o‘g‘itlari ham turli yo‘nalishda harakat qildi. Chakana urea hafta davomida 24% dan ko‘proq oshdi, ammoniy sulfat esa 27% dan ziyodga qimmatlashdi, suvsiz ammiak esa 10% dan ortiq pasaydi. Logistika, mavsumiylik va mahsulotga xos ta’minot sharoitlari turli narx yo‘llarini yuzaga keltirmoqda.
🇪🇺 Bunday fon ostida Fransiya va Niderlandiya kimyo sektori uchun qo‘llab-quvvatlash masalasini muhokama qilish uchun 15 ta Yevropa Ittifoqi davlatini (EU) bir joyga to‘pladi. EU27 bo‘yicha quvvatdan foydalanish darajasi taxminan 74% atrofida, ammo gaz xarajatlari hali ham AQShdagidan ham, Xitoydan Yevropaga import qilinayotgan kimyoviy mahsulotlar narxidan ham ancha yuqori.
📊 Shuning uchun Brentning haftalik pasayishi kimyo sektori bo‘ylab bosim yengillashdi degani emas. Xomashyo, monomerlar, polimerlar va o‘g‘itlar hali ham turli omillarga javob berib, kelasi haftaga qadar dispersiya (farqlanish) yuqori bo‘lib qolmoqda.
#Chemicals $CL $NATGAS
Neft yuqori saqlanayotgan paytda global kimyoviy moddalar farqlanmoqda, biroq quyi oqim talabi zaif
🧪 14–18-sentabr haftasida $100 atrofidagi neft butun kimyoviy kompleksni bir tekis ko‘tarmagani ko‘rindi. Xitoyda PX, PTA, MEG va PVC hafta oxirigacha Brent yumshashi fonida sustlashdi, biroq sirka kislota va metanol kabi mahsulotlar sezilarli o‘sishni saqlab qoldi.
🏭 Yevropa zaif bo‘g‘inligicha qoldi. Yoruvchi (cracking) korxonalar ish ko‘rsatkichlari urta hisobda 65–70% atrofida bo‘lib, Yaqin Sharqdan etilen yetkazib berilishi esa mojarо bilan uzilishlarga uchradi. Shu sabab nafta dizel va reaktiv yoqilg‘idan orqada qoldi, bu esa oddiy xomashyo yetishmasligidan ko‘ra, yoruvchi talabning zaifligini ko‘proq ko‘rsatadi.
⚙️ Farq AQSh va Osiyo o‘rtasida ham yaqqol sezildi. AQSh Fors ko‘rfazi (Gulf) yoruvchilari etanga (ethane) ko‘p tayanadi; uning narxi nisbatan barqaror qolganligi etilen marjalarining yaxshilanishi uchun imkon yaratdi. Aksincha, Osiyodagi PDH operatorlari propane va LPG narxlari ko‘tarilishi hamda Yaqin Sharq ta’minotidagi xatarlar kuchaygani sabab ko‘proq bosimga duch keldi.
🌾 AQSh o‘g‘itlari ham turli yo‘nalishda harakat qildi. Chakana urea hafta davomida 24% dan ko‘proq oshdi, ammoniy sulfat esa 27% dan ziyodga qimmatlashdi, suvsiz ammiak esa 10% dan ortiq pasaydi. Logistika, mavsumiylik va mahsulotga xos ta’minot sharoitlari turli narx yo‘llarini yuzaga keltirmoqda.
🇪🇺 Bunday fon ostida Fransiya va Niderlandiya kimyo sektori uchun qo‘llab-quvvatlash masalasini muhokama qilish uchun 15 ta Yevropa Ittifoqi davlatini (EU) bir joyga to‘pladi. EU27 bo‘yicha quvvatdan foydalanish darajasi taxminan 74% atrofida, ammo gaz xarajatlari hali ham AQShdagidan ham, Xitoydan Yevropaga import qilinayotgan kimyoviy mahsulotlar narxidan ham ancha yuqori.
📊 Shuning uchun Brentning haftalik pasayishi kimyo sektori bo‘ylab bosim yengillashdi degani emas. Xomashyo, monomerlar, polimerlar va o‘g‘itlar hali ham turli omillarga javob berib, kelasi haftaga qadar dispersiya (farqlanish) yuqori bo‘lib qolmoqda.
#Chemicals $CL $NATGAS
🧪 14–18-sentabr haftasida $100 atrofidagi neft butun kimyoviy kompleksni bir tekis ko‘tarmagani ko‘rindi. Xitoyda PX, PTA, MEG va PVC hafta oxirigacha Brent yumshashi fonida sustlashdi, biroq sirka kislota va metanol kabi mahsulotlar sezilarli o‘sishni saqlab qoldi.
🏭 Yevropa zaif bo‘g‘inligicha qoldi. Yoruvchi (cracking) korxonalar ish ko‘rsatkichlari urta hisobda 65–70% atrofida bo‘lib, Yaqin Sharqdan etilen yetkazib berilishi esa mojarо bilan uzilishlarga uchradi. Shu sabab nafta dizel va reaktiv yoqilg‘idan orqada qoldi, bu esa oddiy xomashyo yetishmasligidan ko‘ra, yoruvchi talabning zaifligini ko‘proq ko‘rsatadi.
⚙️ Farq AQSh va Osiyo o‘rtasida ham yaqqol sezildi. AQSh Fors ko‘rfazi (Gulf) yoruvchilari etanga (ethane) ko‘p tayanadi; uning narxi nisbatan barqaror qolganligi etilen marjalarining yaxshilanishi uchun imkon yaratdi. Aksincha, Osiyodagi PDH operatorlari propane va LPG narxlari ko‘tarilishi hamda Yaqin Sharq ta’minotidagi xatarlar kuchaygani sabab ko‘proq bosimga duch keldi.
🌾 AQSh o‘g‘itlari ham turli yo‘nalishda harakat qildi. Chakana urea hafta davomida 24% dan ko‘proq oshdi, ammoniy sulfat esa 27% dan ziyodga qimmatlashdi, suvsiz ammiak esa 10% dan ortiq pasaydi. Logistika, mavsumiylik va mahsulotga xos ta’minot sharoitlari turli narx yo‘llarini yuzaga keltirmoqda.
🇪🇺 Bunday fon ostida Fransiya va Niderlandiya kimyo sektori uchun qo‘llab-quvvatlash masalasini muhokama qilish uchun 15 ta Yevropa Ittifoqi davlatini (EU) bir joyga to‘pladi. EU27 bo‘yicha quvvatdan foydalanish darajasi taxminan 74% atrofida, ammo gaz xarajatlari hali ham AQShdagidan ham, Xitoydan Yevropaga import qilinayotgan kimyoviy mahsulotlar narxidan ham ancha yuqori.
📊 Shuning uchun Brentning haftalik pasayishi kimyo sektori bo‘ylab bosim yengillashdi degani emas. Xomashyo, monomerlar, polimerlar va o‘g‘itlar hali ham turli omillarga javob berib, kelasi haftaga qadar dispersiya (farqlanish) yuqori bo‘lib qolmoqda.
#Chemicals $CL $NATGAS
1
3
·
--
O‘suvchi
Xom neft soviyapti, lekin dizel, LNG va logistika keskin bo‘lib qolmoqda
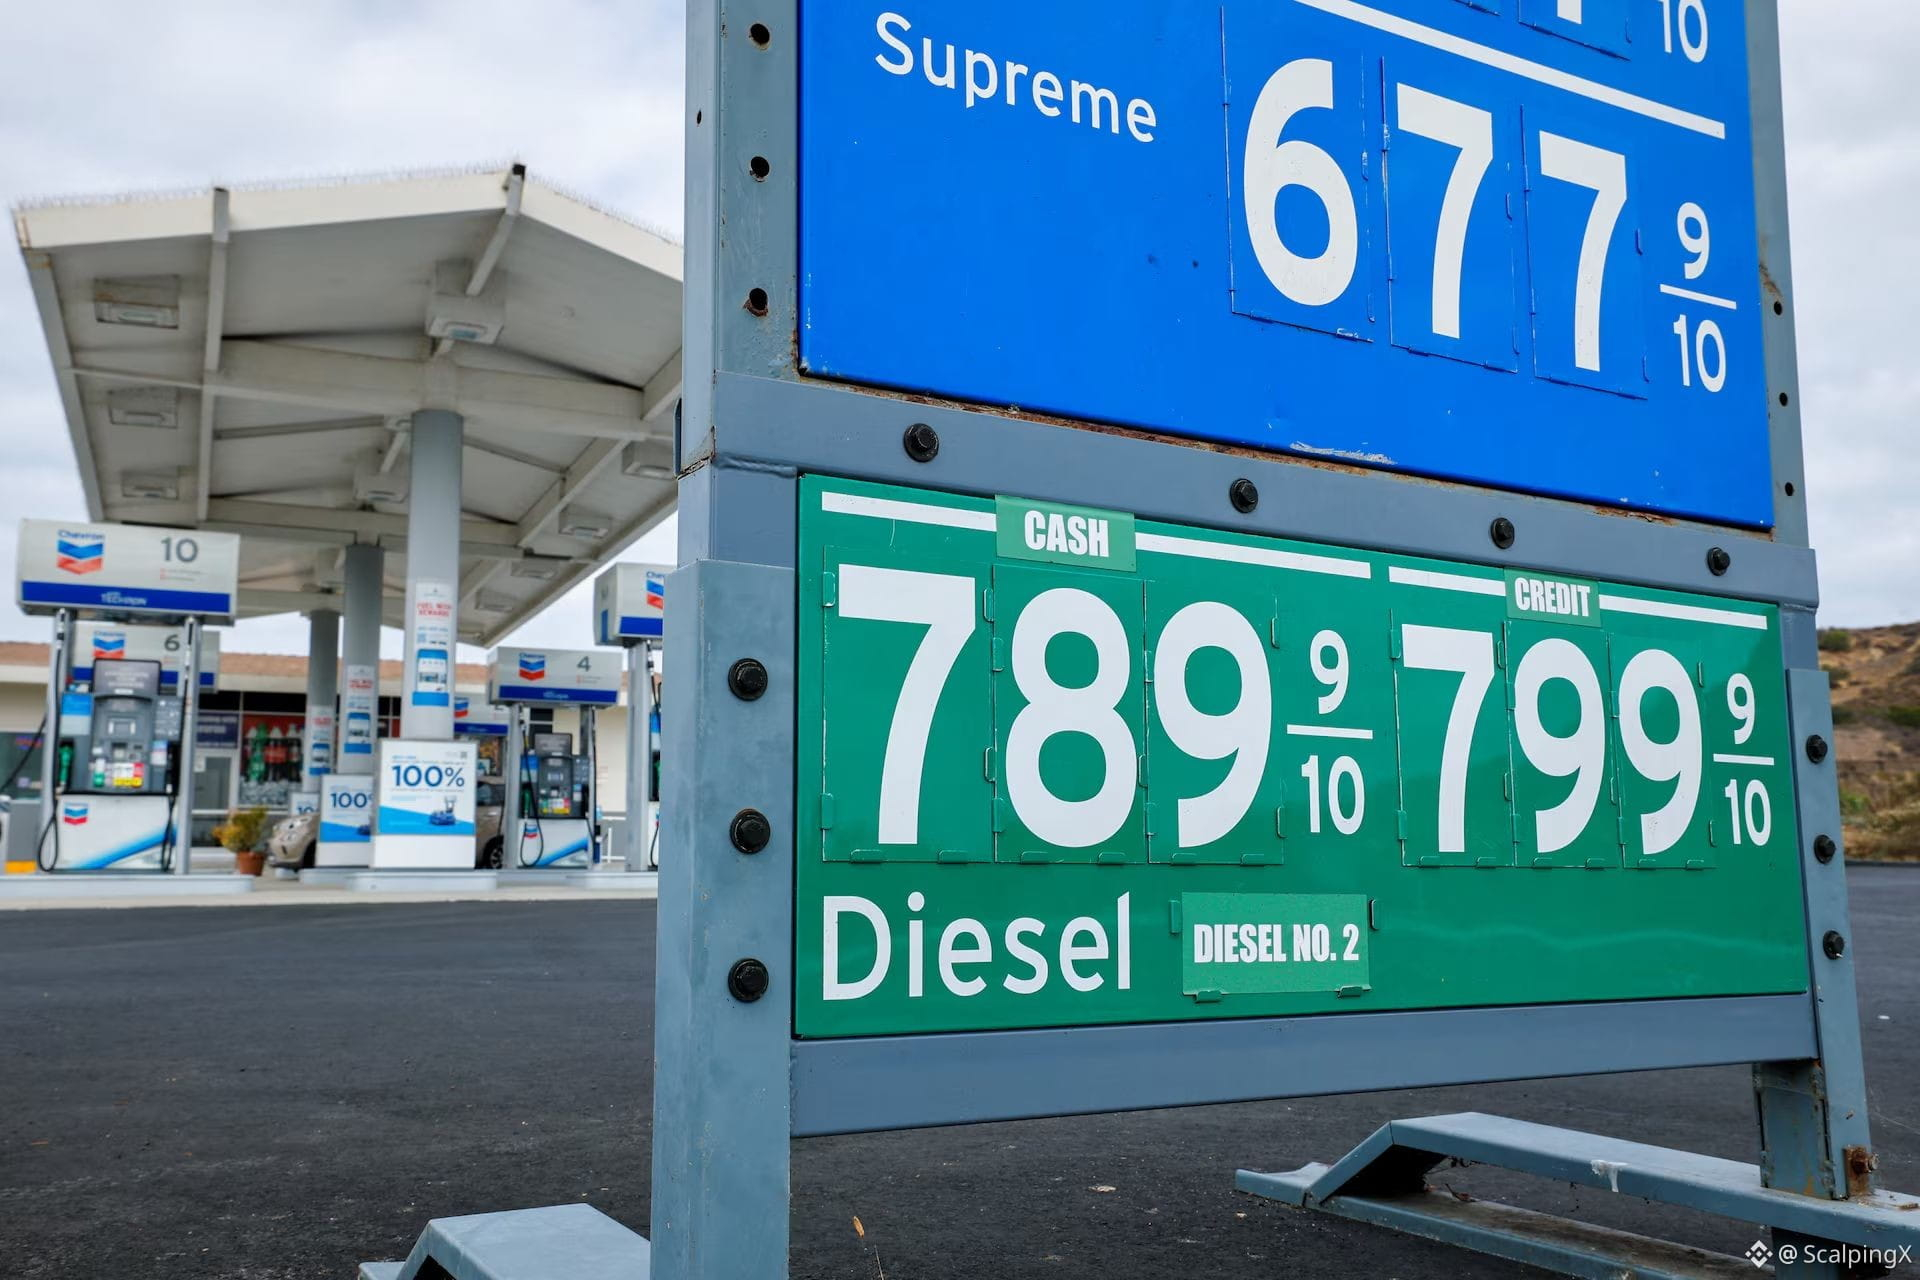
🛢 Brent 14–18 sentabr haftasini uch haftadan beri birinchi marta pastroq yakunladi, biroq bir muddat barrel uchun $110 atrofida yaqinlashgan edi. WTI $100 dan yuqorida qoldi va haftalik o‘sishni qayd etdi; narx harakati asosan Yaqin Sharq bo‘yicha logistika xatarlarining o‘zgarishi bilan bog‘liq.
🚢 Haftaning boshida Sharq–G‘arb quvuridagi uzilishlar va Yanbu yuklanishlarining kechikishi xom neftni yuqoriga itardi. Juma kuniga kelib, Saudiya Arabistoni Omon orqali o‘tkazmalarni ko‘paytirdi va quvur quvvatining taxminan 50%ini tiklash yo‘liga o‘tdi; bu esa xom neft xavfi bo‘yicha mukofotni bir qismga yumshatdi.
⛽ Qayta ishlangan mahsulotlar esa ancha tig‘iz. Bir nechta mintaqalarda dizel «cracks»lari hanuz 80–100 dollar/barrel atrofida, AQSh distillyatlari zaxiralari esa besh yillik o‘rtachaga nisbatan taxminan 13% past. Shuning uchun bosim xom neftning o‘zidagidan ko‘ra dizel va o‘rta distillyatlarda ko‘proq ko‘rinadi.
🌍 Hududiy sharoitlar ham turlicha kechmoqda. Aramco muhim hajmlarni Ras Tanura va Sohar orqali Osiyodagi xaridorlarga yo‘naltirishda davom etyapti, ayrim Yevropa muddatli (term) mijozlari esa oktabr uchun Saudiya xom nefti ajratmasini olmadi. Qog‘ozdagi xom neft zaiflashishi mumkin, hatto jismoniy Yevropadagi premiumlar balandligicha qolsa ham.
🚛 Yuk tashish xarajatlari juda ham yuqori: Omon–Xitoy yo‘nalishida VLCC tariflari kuniga qariyb 0.9 mln dollar, Fors ko‘rfazidan Osiyoga ayrim yo‘nalishlarda esa 1 mln dollardan yuqoriroq. Shu bois, Brent narxlari yumshagani bilan ham, yetkazib berilgan import xarajatlari yuqori bo‘lib qolmoqda.
🔥 Gaz bozorlari ham xuddi shunday bo‘linishni ko‘rsatmoqda. Henry Hub 2.90/MMBtu atrofida, JKM va TTF esa Qatariyalik LNG yetkazib berish va Hormuz oqimlari hali to‘liq normal holatga qaytmagani sabab 26 dollar atrofida.
📌 Kelasi haftada e’tibor Sharq–G‘arb quvuri, Hormuz va dizel o‘zining premiumini ushlab tura oladimi-yo‘qmi degan savolga qaratiladi. Xom neftdagi bosim biroz pasaydi, ammo kengroq energiya bozori baribir tig‘iz.
#EnergyMarkets $CL $NATGAS
Xom neft soviyapti, lekin dizel, LNG va logistika keskin bo‘lib qolmoqda
🛢 Brent 14–18 sentabr haftasini uch haftadan beri birinchi marta pastroq yakunladi, biroq bir muddat barrel uchun $110 atrofida yaqinlashgan edi. WTI $100 dan yuqorida qoldi va haftalik o‘sishni qayd etdi; narx harakati asosan Yaqin Sharq bo‘yicha logistika xatarlarining o‘zgarishi bilan bog‘liq.
🚢 Haftaning boshida Sharq–G‘arb quvuridagi uzilishlar va Yanbu yuklanishlarining kechikishi xom neftni yuqoriga itardi. Juma kuniga kelib, Saudiya Arabistoni Omon orqali o‘tkazmalarni ko‘paytirdi va quvur quvvatining taxminan 50%ini tiklash yo‘liga o‘tdi; bu esa xom neft xavfi bo‘yicha mukofotni bir qismga yumshatdi.
⛽ Qayta ishlangan mahsulotlar esa ancha tig‘iz. Bir nechta mintaqalarda dizel «cracks»lari hanuz 80–100 dollar/barrel atrofida, AQSh distillyatlari zaxiralari esa besh yillik o‘rtachaga nisbatan taxminan 13% past. Shuning uchun bosim xom neftning o‘zidagidan ko‘ra dizel va o‘rta distillyatlarda ko‘proq ko‘rinadi.
🌍 Hududiy sharoitlar ham turlicha kechmoqda. Aramco muhim hajmlarni Ras Tanura va Sohar orqali Osiyodagi xaridorlarga yo‘naltirishda davom etyapti, ayrim Yevropa muddatli (term) mijozlari esa oktabr uchun Saudiya xom nefti ajratmasini olmadi. Qog‘ozdagi xom neft zaiflashishi mumkin, hatto jismoniy Yevropadagi premiumlar balandligicha qolsa ham.
🚛 Yuk tashish xarajatlari juda ham yuqori: Omon–Xitoy yo‘nalishida VLCC tariflari kuniga qariyb 0.9 mln dollar, Fors ko‘rfazidan Osiyoga ayrim yo‘nalishlarda esa 1 mln dollardan yuqoriroq. Shu bois, Brent narxlari yumshagani bilan ham, yetkazib berilgan import xarajatlari yuqori bo‘lib qolmoqda.
🔥 Gaz bozorlari ham xuddi shunday bo‘linishni ko‘rsatmoqda. Henry Hub 2.90/MMBtu atrofida, JKM va TTF esa Qatariyalik LNG yetkazib berish va Hormuz oqimlari hali to‘liq normal holatga qaytmagani sabab 26 dollar atrofida.
📌 Kelasi haftada e’tibor Sharq–G‘arb quvuri, Hormuz va dizel o‘zining premiumini ushlab tura oladimi-yo‘qmi degan savolga qaratiladi. Xom neftdagi bosim biroz pasaydi, ammo kengroq energiya bozori baribir tig‘iz.
#EnergyMarkets $CL $NATGAS
🛢 Brent 14–18 sentabr haftasini uch haftadan beri birinchi marta pastroq yakunladi, biroq bir muddat barrel uchun $110 atrofida yaqinlashgan edi. WTI $100 dan yuqorida qoldi va haftalik o‘sishni qayd etdi; narx harakati asosan Yaqin Sharq bo‘yicha logistika xatarlarining o‘zgarishi bilan bog‘liq.
🚢 Haftaning boshida Sharq–G‘arb quvuridagi uzilishlar va Yanbu yuklanishlarining kechikishi xom neftni yuqoriga itardi. Juma kuniga kelib, Saudiya Arabistoni Omon orqali o‘tkazmalarni ko‘paytirdi va quvur quvvatining taxminan 50%ini tiklash yo‘liga o‘tdi; bu esa xom neft xavfi bo‘yicha mukofotni bir qismga yumshatdi.
⛽ Qayta ishlangan mahsulotlar esa ancha tig‘iz. Bir nechta mintaqalarda dizel «cracks»lari hanuz 80–100 dollar/barrel atrofida, AQSh distillyatlari zaxiralari esa besh yillik o‘rtachaga nisbatan taxminan 13% past. Shuning uchun bosim xom neftning o‘zidagidan ko‘ra dizel va o‘rta distillyatlarda ko‘proq ko‘rinadi.
🌍 Hududiy sharoitlar ham turlicha kechmoqda. Aramco muhim hajmlarni Ras Tanura va Sohar orqali Osiyodagi xaridorlarga yo‘naltirishda davom etyapti, ayrim Yevropa muddatli (term) mijozlari esa oktabr uchun Saudiya xom nefti ajratmasini olmadi. Qog‘ozdagi xom neft zaiflashishi mumkin, hatto jismoniy Yevropadagi premiumlar balandligicha qolsa ham.
🚛 Yuk tashish xarajatlari juda ham yuqori: Omon–Xitoy yo‘nalishida VLCC tariflari kuniga qariyb 0.9 mln dollar, Fors ko‘rfazidan Osiyoga ayrim yo‘nalishlarda esa 1 mln dollardan yuqoriroq. Shu bois, Brent narxlari yumshagani bilan ham, yetkazib berilgan import xarajatlari yuqori bo‘lib qolmoqda.
🔥 Gaz bozorlari ham xuddi shunday bo‘linishni ko‘rsatmoqda. Henry Hub 2.90/MMBtu atrofida, JKM va TTF esa Qatariyalik LNG yetkazib berish va Hormuz oqimlari hali to‘liq normal holatga qaytmagani sabab 26 dollar atrofida.
📌 Kelasi haftada e’tibor Sharq–G‘arb quvuri, Hormuz va dizel o‘zining premiumini ushlab tura oladimi-yo‘qmi degan savolga qaratiladi. Xom neftdagi bosim biroz pasaydi, ammo kengroq energiya bozori baribir tig‘iz.
#EnergyMarkets $CL $NATGAS
1
211
·
--
O‘suvchi
Qishloq xo‘jaligi bozorlari kakao narxi tushib ketishi bilan farqlanmoqda, soya esa barqaror turibdi
🌾 14–18-sentabr haftasida qishloq xo‘jaligi bozorlari aralash ko‘rsatkichlarni namoyish etdi: AQSh soya fasollari haftalik o‘sishini saqlab qoldi, biroq makkajo‘xori va bug‘doy tezroq hosil yig‘ish jarayoni hamda fond (spekulyativ) pozitsiyalari bo‘yicha tuzatishlar tufayli bosimga uchradi.
🌱 Soya fasollari Xitoy talabidan ko‘mak oldi: haftaning o‘zida AQSh ta’minotidan taxminan 1 million tonna xarid qilingan, 18-sentabr kuni esa USDA yana 111 ming tonnani qayd etdi. Yakuniy sessiyada pasayish bo‘lganiga qaramay, bozor Braziliyaning yangi hosili taqdim etilishidan oldingi mavsumiy oynadan foyda ko‘rishda davom etmoqda.
🌽 Makkajo‘xori bosimga duch keldi, chunki AQShda hosil yig‘ish ekilgan maydonning atrofida 8% ga yetdi — besh yillik o‘rtacha ko‘rsatkichdan oldinda. Bug‘doy esa kuchsizroq qolishda davom etdi: fondlar ta’sirini kamaytirdi, raqobatbardosh narxdagi Qora dengiz manbalari esa Rossiya va Ukraina eksportlarining sekinlashishiga bozorning javobini cheklab turdi.
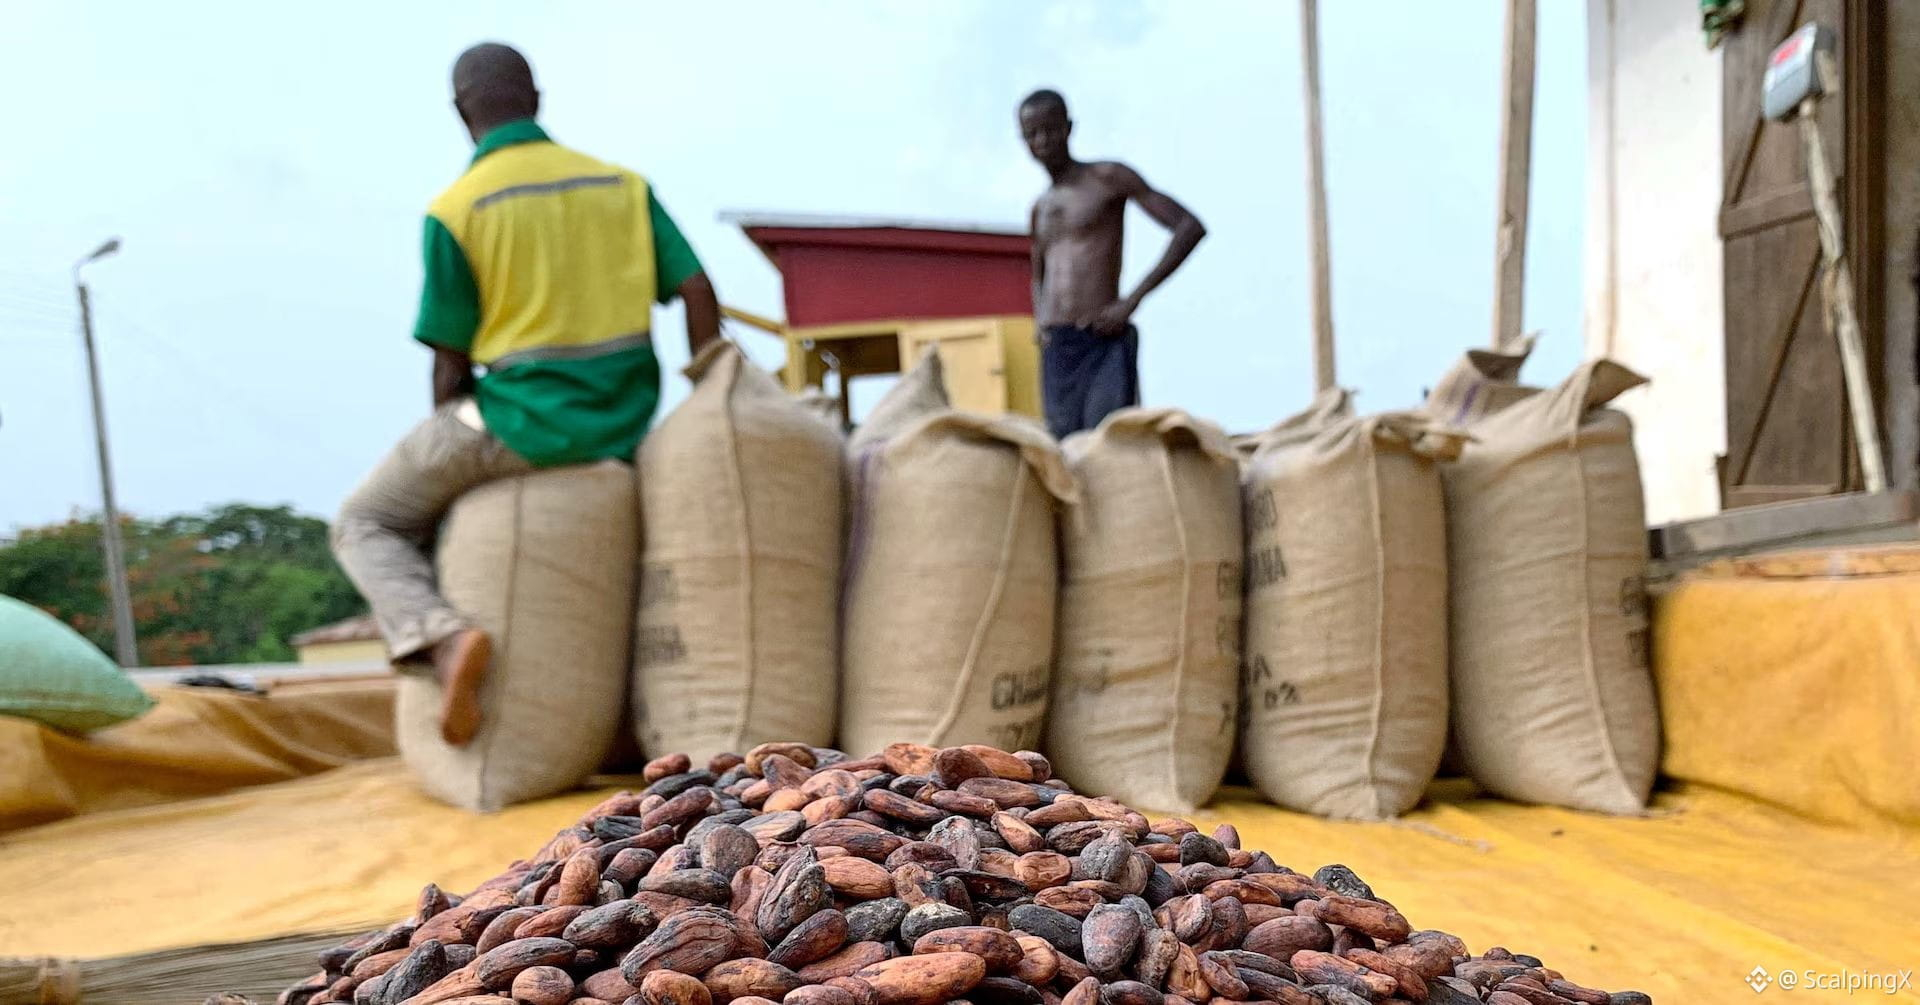
🍫 Kakao eng keskin harakatni qayd etdi: ICE’ning dekabr kontrakti yakuniy sessiyada 7,7% ga pasayib, tonnasiga taxminan 5 330 AQSh dollariga tushdi. Texnik bosim bilan bir qatorda, G‘anadagi kakao sotib olish zanjirida yuzaga kelgan moliyaviy zo‘riqishlar ham bozorda noaniqlikni kuchaytirishda davom etmoqda.
☕ Qahva ham yomon hafta o‘tkazdi: Braziliyadagi qulay ob-havo va hosil istiqbolining yaxshilanishi narxlarga bosim qildi, biroq haftaning oxirida qayta tiklanish kuzatildi. Shakar esa bir necha haftalik eng past darajalarga yaqin hududda bosim ostida qoldi, chunki kuchsiz neft (xom neft) yanada ko‘proq qamishni etanol ishlab chiqarishga yo‘naltirish uchun rag‘batni kamaytirdi.
🌴 Malayziya palma yog‘i juma kuni pasaydi, lekin haftalik hisobda baribir qariyb 1,7% ga o‘sdi. Yangi haftaga kirishda bozorlar AQShdagi hosil yig‘ish jarayoni, Xitoyning soya talabi, Braziliya ob-havo sharoitlari hamda Qora dengiz ta’minoti rivojlarini kuzatishda davom etadi.
#Agriculture $BTC $ETH $SOL
Qishloq xo‘jaligi bozorlari kakao narxi tushib ketishi bilan farqlanmoqda, soya esa barqaror turibdi
🌾 14–18-sentabr haftasida qishloq xo‘jaligi bozorlari aralash ko‘rsatkichlarni namoyish etdi: AQSh soya fasollari haftalik o‘sishini saqlab qoldi, biroq makkajo‘xori va bug‘doy tezroq hosil yig‘ish jarayoni hamda fond (spekulyativ) pozitsiyalari bo‘yicha tuzatishlar tufayli bosimga uchradi.
🌱 Soya fasollari Xitoy talabidan ko‘mak oldi: haftaning o‘zida AQSh ta’minotidan taxminan 1 million tonna xarid qilingan, 18-sentabr kuni esa USDA yana 111 ming tonnani qayd etdi. Yakuniy sessiyada pasayish bo‘lganiga qaramay, bozor Braziliyaning yangi hosili taqdim etilishidan oldingi mavsumiy oynadan foyda ko‘rishda davom etmoqda.
🌽 Makkajo‘xori bosimga duch keldi, chunki AQShda hosil yig‘ish ekilgan maydonning atrofida 8% ga yetdi — besh yillik o‘rtacha ko‘rsatkichdan oldinda. Bug‘doy esa kuchsizroq qolishda davom etdi: fondlar ta’sirini kamaytirdi, raqobatbardosh narxdagi Qora dengiz manbalari esa Rossiya va Ukraina eksportlarining sekinlashishiga bozorning javobini cheklab turdi.
🍫 Kakao eng keskin harakatni qayd etdi: ICE’ning dekabr kontrakti yakuniy sessiyada 7,7% ga pasayib, tonnasiga taxminan 5 330 AQSh dollariga tushdi. Texnik bosim bilan bir qatorda, G‘anadagi kakao sotib olish zanjirida yuzaga kelgan moliyaviy zo‘riqishlar ham bozorda noaniqlikni kuchaytirishda davom etmoqda.
☕ Qahva ham yomon hafta o‘tkazdi: Braziliyadagi qulay ob-havo va hosil istiqbolining yaxshilanishi narxlarga bosim qildi, biroq haftaning oxirida qayta tiklanish kuzatildi. Shakar esa bir necha haftalik eng past darajalarga yaqin hududda bosim ostida qoldi, chunki kuchsiz neft (xom neft) yanada ko‘proq qamishni etanol ishlab chiqarishga yo‘naltirish uchun rag‘batni kamaytirdi.
🌴 Malayziya palma yog‘i juma kuni pasaydi, lekin haftalik hisobda baribir qariyb 1,7% ga o‘sdi. Yangi haftaga kirishda bozorlar AQShdagi hosil yig‘ish jarayoni, Xitoyning soya talabi, Braziliya ob-havo sharoitlari hamda Qora dengiz ta’minoti rivojlarini kuzatishda davom etadi.
#Agriculture $BTC $ETH $SOL
🌾 14–18-sentabr haftasida qishloq xo‘jaligi bozorlari aralash ko‘rsatkichlarni namoyish etdi: AQSh soya fasollari haftalik o‘sishini saqlab qoldi, biroq makkajo‘xori va bug‘doy tezroq hosil yig‘ish jarayoni hamda fond (spekulyativ) pozitsiyalari bo‘yicha tuzatishlar tufayli bosimga uchradi.
🌱 Soya fasollari Xitoy talabidan ko‘mak oldi: haftaning o‘zida AQSh ta’minotidan taxminan 1 million tonna xarid qilingan, 18-sentabr kuni esa USDA yana 111 ming tonnani qayd etdi. Yakuniy sessiyada pasayish bo‘lganiga qaramay, bozor Braziliyaning yangi hosili taqdim etilishidan oldingi mavsumiy oynadan foyda ko‘rishda davom etmoqda.
🌽 Makkajo‘xori bosimga duch keldi, chunki AQShda hosil yig‘ish ekilgan maydonning atrofida 8% ga yetdi — besh yillik o‘rtacha ko‘rsatkichdan oldinda. Bug‘doy esa kuchsizroq qolishda davom etdi: fondlar ta’sirini kamaytirdi, raqobatbardosh narxdagi Qora dengiz manbalari esa Rossiya va Ukraina eksportlarining sekinlashishiga bozorning javobini cheklab turdi.
🍫 Kakao eng keskin harakatni qayd etdi: ICE’ning dekabr kontrakti yakuniy sessiyada 7,7% ga pasayib, tonnasiga taxminan 5 330 AQSh dollariga tushdi. Texnik bosim bilan bir qatorda, G‘anadagi kakao sotib olish zanjirida yuzaga kelgan moliyaviy zo‘riqishlar ham bozorda noaniqlikni kuchaytirishda davom etmoqda.
☕ Qahva ham yomon hafta o‘tkazdi: Braziliyadagi qulay ob-havo va hosil istiqbolining yaxshilanishi narxlarga bosim qildi, biroq haftaning oxirida qayta tiklanish kuzatildi. Shakar esa bir necha haftalik eng past darajalarga yaqin hududda bosim ostida qoldi, chunki kuchsiz neft (xom neft) yanada ko‘proq qamishni etanol ishlab chiqarishga yo‘naltirish uchun rag‘batni kamaytirdi.
🌴 Malayziya palma yog‘i juma kuni pasaydi, lekin haftalik hisobda baribir qariyb 1,7% ga o‘sdi. Yangi haftaga kirishda bozorlar AQShdagi hosil yig‘ish jarayoni, Xitoyning soya talabi, Braziliya ob-havo sharoitlari hamda Qora dengiz ta’minoti rivojlarini kuzatishda davom etadi.
#Agriculture $BTC $ETH $SOL
1
27
·
--
O‘suvchi
Feddan keyin global aksiyalar ajralib turdi, texnologiya esa bozorlarni qo‘llab-quvvatlamoqda
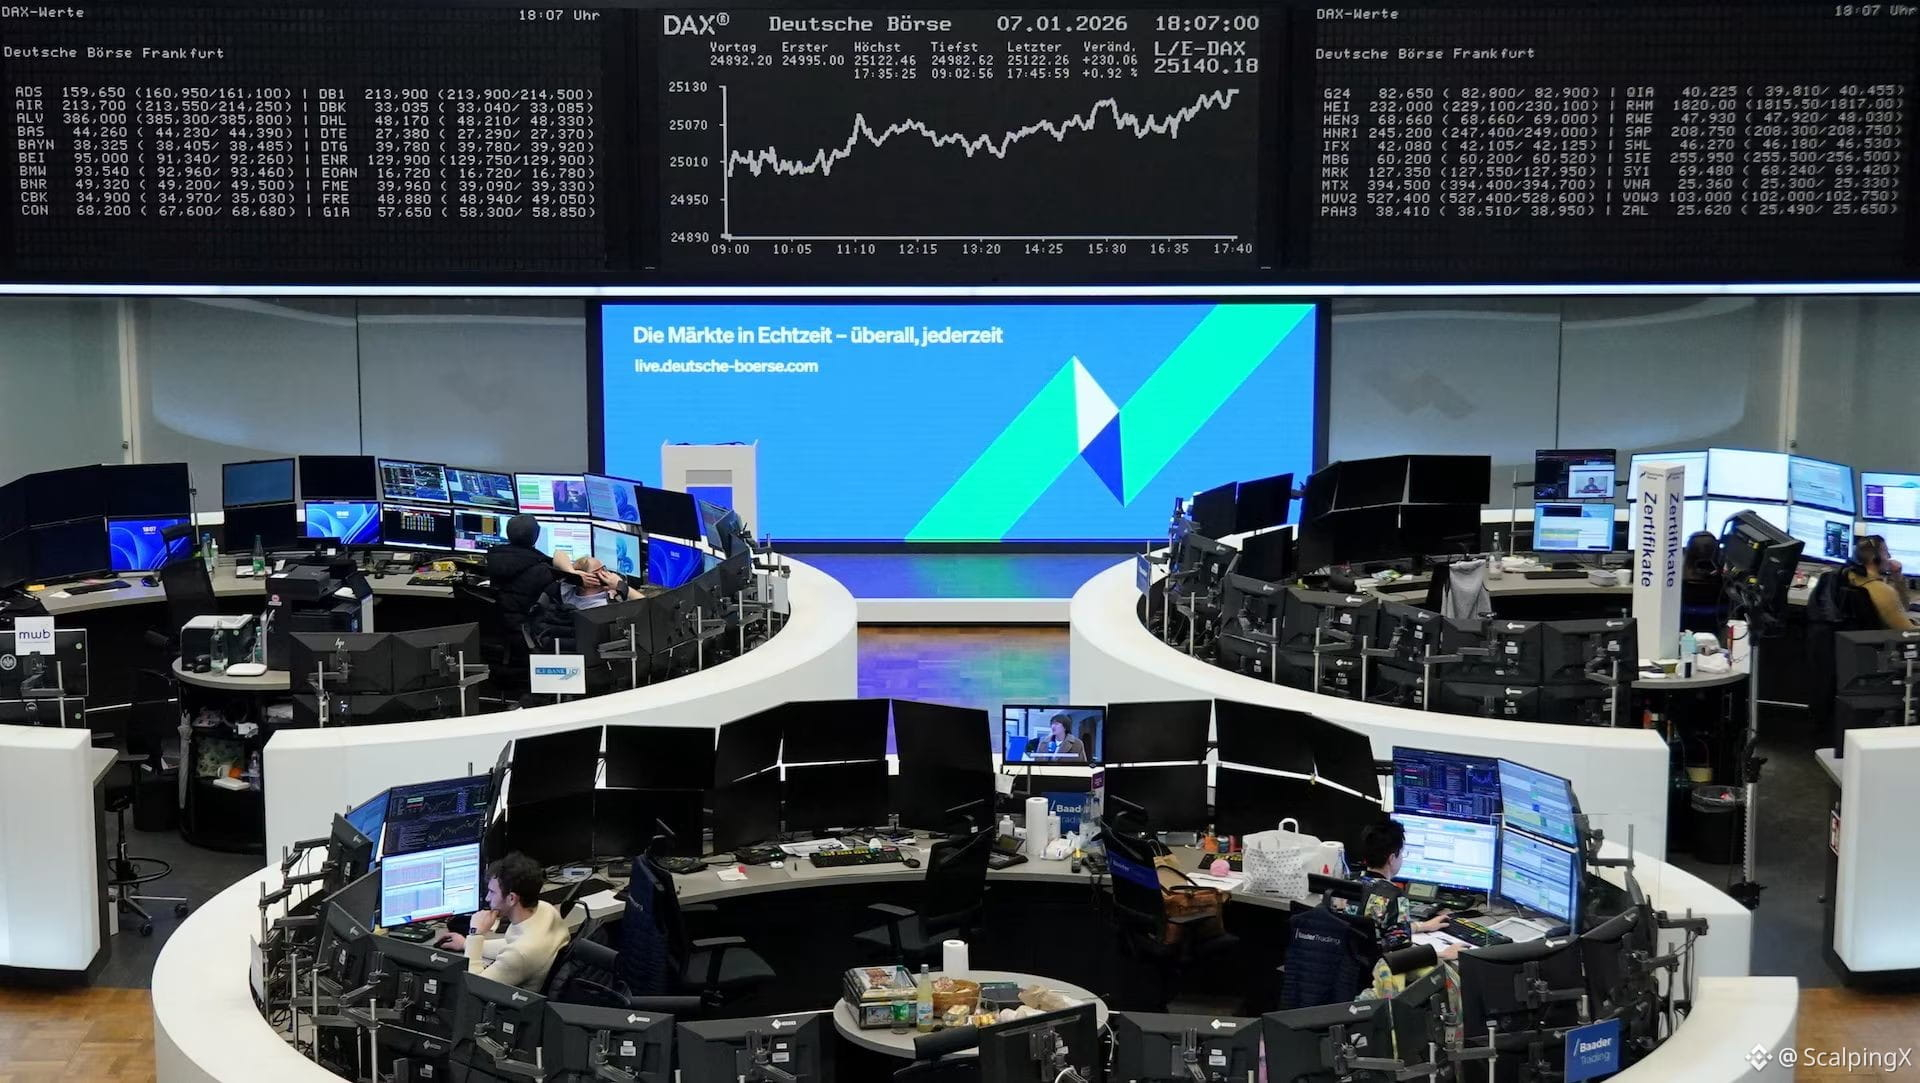
📊 Global aksiyalar 14–18 sentabr haftasini bozorlar keskin ajralishi bilan yakunladi. Uoll-stritda S&P 500 deyarli o‘zgarmay, 0,1% ga pasayib ketdi, Nasdaq esa 0,7% ga o‘sdi. Aksincha, Dow 1,7% ga tushdi va Russell 2000 1,5% ga yo‘qotdi, bu esa foiz stavkalariga ko‘proq sezgir bo‘limlarda bosim kuchliroq bo‘lganini ko‘rsatdi.
💻 Texnologiya hafta davomida taxminan 1,0% ga ko‘tarildi, sog‘liqni saqlash esa 1,8% ga o‘sdi. Biroq kommunal xizmatlar 3,1% ga pasaydi, moliyaviy sektor 2,4% ga tushdi va ko‘chmas mulk 2,1% ga kamaydi. AQShning 10 yillik g‘aznachilik daromadliligi 5% atrofiga qaytib, moliyalashtirish xarajatlariga ko‘proq bog‘liq tarmoqlarga bosimni davom ettirdi.
🔎 Bozorning kengligi ham ehtiyotkor bo‘lib qoldi. Juma kuni S&P 500 ko‘tarildi, garchi uning aksariyat komponentlari pasaygan bo‘lsa-da. Bu o‘sishlar nisbatan katta kapitalli aksiyalarning kichik guruhida to‘planganini anglatadi. Haftaning oxirida yarim o‘tkazgichlar erta hafta boshidagi keskin sotuvdan so‘ng kuchli tarzda tiklandi va Nasdaqni qo‘llab-quvvatlashga yordam berdi.
🌏 Osiyoda Nikkei, Kospi va TAIEX yuqoriroq yakunladi. Janubiy Koreya va Tayvan esa xotira va yarim o‘tkazgichlar aksiyalariga yo‘naltirilgan yangi oqimlar bilan qo‘llab-quvvatlandi. Yevropa aksiyalari ham yaxshilandi: STOXX 600 uch haftadan beri ilk bor haftalik o‘sishga intilmoqda, ammo banklar va boshqa siklik sektorlar bosim ostida qolmoqda.
📉 Muhim jihati shuki, VIX 15 dan pastga tushdi, AQSh daromadliligi esa yuqori darajada qolgan. Bu bozorlar keng miqyosda “risk-off” rejimiga o‘tmaganini ko‘rsatadi: so‘nggi harakatlar Fedning foiz qaroridan keyin portfelni qayta joylashtirishga ko‘proq o‘xshaydi.
🧭 Umumiy manzara keng qamrovli sotuvdan ko‘ra tarmoq rotatsiyasini ko‘rsatadi. Texnologiya va ayrim o‘sish yo‘nalishlari yirik indekslar uchun hali ham yetarli darajada tayanch bo‘lib turibdi, lekin agar 10 yillik daromadlilik 5% atrofida qolsa, bozor kengligi kelgusi hafta kuzatib borish kerak bo‘lgan muhim signal bo‘lib qoladi.
#GlobalMarkets $NVDAB $AAPLB $GOOGL.US
Feddan keyin global aksiyalar ajralib turdi, texnologiya esa bozorlarni qo‘llab-quvvatlamoqda
📊 Global aksiyalar 14–18 sentabr haftasini bozorlar keskin ajralishi bilan yakunladi. Uoll-stritda S&P 500 deyarli o‘zgarmay, 0,1% ga pasayib ketdi, Nasdaq esa 0,7% ga o‘sdi. Aksincha, Dow 1,7% ga tushdi va Russell 2000 1,5% ga yo‘qotdi, bu esa foiz stavkalariga ko‘proq sezgir bo‘limlarda bosim kuchliroq bo‘lganini ko‘rsatdi.
💻 Texnologiya hafta davomida taxminan 1,0% ga ko‘tarildi, sog‘liqni saqlash esa 1,8% ga o‘sdi. Biroq kommunal xizmatlar 3,1% ga pasaydi, moliyaviy sektor 2,4% ga tushdi va ko‘chmas mulk 2,1% ga kamaydi. AQShning 10 yillik g‘aznachilik daromadliligi 5% atrofiga qaytib, moliyalashtirish xarajatlariga ko‘proq bog‘liq tarmoqlarga bosimni davom ettirdi.
🔎 Bozorning kengligi ham ehtiyotkor bo‘lib qoldi. Juma kuni S&P 500 ko‘tarildi, garchi uning aksariyat komponentlari pasaygan bo‘lsa-da. Bu o‘sishlar nisbatan katta kapitalli aksiyalarning kichik guruhida to‘planganini anglatadi. Haftaning oxirida yarim o‘tkazgichlar erta hafta boshidagi keskin sotuvdan so‘ng kuchli tarzda tiklandi va Nasdaqni qo‘llab-quvvatlashga yordam berdi.
🌏 Osiyoda Nikkei, Kospi va TAIEX yuqoriroq yakunladi. Janubiy Koreya va Tayvan esa xotira va yarim o‘tkazgichlar aksiyalariga yo‘naltirilgan yangi oqimlar bilan qo‘llab-quvvatlandi. Yevropa aksiyalari ham yaxshilandi: STOXX 600 uch haftadan beri ilk bor haftalik o‘sishga intilmoqda, ammo banklar va boshqa siklik sektorlar bosim ostida qolmoqda.
📉 Muhim jihati shuki, VIX 15 dan pastga tushdi, AQSh daromadliligi esa yuqori darajada qolgan. Bu bozorlar keng miqyosda “risk-off” rejimiga o‘tmaganini ko‘rsatadi: so‘nggi harakatlar Fedning foiz qaroridan keyin portfelni qayta joylashtirishga ko‘proq o‘xshaydi.
🧭 Umumiy manzara keng qamrovli sotuvdan ko‘ra tarmoq rotatsiyasini ko‘rsatadi. Texnologiya va ayrim o‘sish yo‘nalishlari yirik indekslar uchun hali ham yetarli darajada tayanch bo‘lib turibdi, lekin agar 10 yillik daromadlilik 5% atrofida qolsa, bozor kengligi kelgusi hafta kuzatib borish kerak bo‘lgan muhim signal bo‘lib qoladi.
#GlobalMarkets $NVDAB $AAPLB $GOOGL.US
📊 Global aksiyalar 14–18 sentabr haftasini bozorlar keskin ajralishi bilan yakunladi. Uoll-stritda S&P 500 deyarli o‘zgarmay, 0,1% ga pasayib ketdi, Nasdaq esa 0,7% ga o‘sdi. Aksincha, Dow 1,7% ga tushdi va Russell 2000 1,5% ga yo‘qotdi, bu esa foiz stavkalariga ko‘proq sezgir bo‘limlarda bosim kuchliroq bo‘lganini ko‘rsatdi.
💻 Texnologiya hafta davomida taxminan 1,0% ga ko‘tarildi, sog‘liqni saqlash esa 1,8% ga o‘sdi. Biroq kommunal xizmatlar 3,1% ga pasaydi, moliyaviy sektor 2,4% ga tushdi va ko‘chmas mulk 2,1% ga kamaydi. AQShning 10 yillik g‘aznachilik daromadliligi 5% atrofiga qaytib, moliyalashtirish xarajatlariga ko‘proq bog‘liq tarmoqlarga bosimni davom ettirdi.
🔎 Bozorning kengligi ham ehtiyotkor bo‘lib qoldi. Juma kuni S&P 500 ko‘tarildi, garchi uning aksariyat komponentlari pasaygan bo‘lsa-da. Bu o‘sishlar nisbatan katta kapitalli aksiyalarning kichik guruhida to‘planganini anglatadi. Haftaning oxirida yarim o‘tkazgichlar erta hafta boshidagi keskin sotuvdan so‘ng kuchli tarzda tiklandi va Nasdaqni qo‘llab-quvvatlashga yordam berdi.
🌏 Osiyoda Nikkei, Kospi va TAIEX yuqoriroq yakunladi. Janubiy Koreya va Tayvan esa xotira va yarim o‘tkazgichlar aksiyalariga yo‘naltirilgan yangi oqimlar bilan qo‘llab-quvvatlandi. Yevropa aksiyalari ham yaxshilandi: STOXX 600 uch haftadan beri ilk bor haftalik o‘sishga intilmoqda, ammo banklar va boshqa siklik sektorlar bosim ostida qolmoqda.
📉 Muhim jihati shuki, VIX 15 dan pastga tushdi, AQSh daromadliligi esa yuqori darajada qolgan. Bu bozorlar keng miqyosda “risk-off” rejimiga o‘tmaganini ko‘rsatadi: so‘nggi harakatlar Fedning foiz qaroridan keyin portfelni qayta joylashtirishga ko‘proq o‘xshaydi.
🧭 Umumiy manzara keng qamrovli sotuvdan ko‘ra tarmoq rotatsiyasini ko‘rsatadi. Texnologiya va ayrim o‘sish yo‘nalishlari yirik indekslar uchun hali ham yetarli darajada tayanch bo‘lib turibdi, lekin agar 10 yillik daromadlilik 5% atrofida qolsa, bozor kengligi kelgusi hafta kuzatib borish kerak bo‘lgan muhim signal bo‘lib qoladi.
#GlobalMarkets $NVDAB $AAPLB $GOOGL.US
1
57
·
--
O‘suvchi
Fedga qaramay metallar ko‘tarildi: mis esa Xitoydan kuchli jismoniy talab bilan qo‘llab-quvvatlanmoqda
📊 Metallar 14–19-sentabr haftasini ijobiy yakunladi; Fed 2023-yildan beri ilk bor foiz stavkalarini oshirgan bo‘lsa ham. Oltin FOMC’dan keyingi sotuv bosimidan qaytdi, kumush, platina va palladin esa yaxshiroq natija ko‘rsatdi. Mis ham 2% dan oshib, kuchli dollar va yanada qat’iy pul-kredit siyosati butun tovarlar majmuasini egallab ololmaganini ko‘rsatdi.
🥇 Oltin ketma-ket to‘rt marta pasaygandan keyin ilk haftalik o‘sishini qayd etdi. Narxlar Fed qaroridan so‘ng qisqa muddat ichida deyarli ikki oylik eng past darajaga tushdi, keyin esa neft narxlari yengillashgani va AQSh g‘aznachilik obligatsiyalari daromadliligi pasaygani sababli tiklandi. DXY 100 dan yuqorida ushlanib turishi esa o‘sishdagi salohiyatni cheklashda davom etdi; kumush esa qimmatbaho metallar talabi va sanoat metallariga bo‘lgan kayfiyat yaxshilangani fonida ustunlik qildi.
🔶 Mis haftaning asosiy yulduzi bo‘ldi: spekulyativ fondlar COMEX bo‘yicha uzoq pozitsiyalarni keskin qisqartirganiga qaramay, hafta davomida taxminan 2–2,25% ga ko‘tarildi. Yangshan premiyalari so‘nggi to‘rt yil ichidagi eng yuqori darajaga chiqdi, Xitoydagi qayta ishlangan mis zaxiralari esa Lunayyangi (Lunar New Year)dan keyingi darajalardan ham ancha past bo‘lib qoldi va kontsentratni qayta ishlash uchun to‘lovlar juda salbiy hududda saqlanib turdi. Bu signallar miting asosan spekulyativ oqimlardan ko‘ra, jismoniy talab va xomashyo mavjudligining qisqaligi bilan bog‘liq bo‘lganini anglatadi.
🏭 Alyuminiy LME zaxiralari 19 yillik eng past darajaga tushgani sababli qo‘llab-quvvatlanishda davom etdi — bu nisbatan taqchil jismoniy taklifni bildiradi. Aksincha, temir rudasi Milliy kun bayramidan oldin Xitoy xaridlari kuchaysa ham bir tonna uchun $100 dan pastda qoldi; bu po‘latga bo‘lgan talab butun metallar majmuasini bir tekis ko‘tarish uchun yetarli darajada kuchli bo‘lmagani mumkinligini ko‘rsatadi.
👀 Kelasi haftada bozorlar AQSh daromadlilari va neft narxi yengillashishda davom etadimi-yo‘qmi, shuningdek bayram oldidan tovarlar zaxiralash davri tugaganidan keyin Xitoy talabi qanchalik kuchli ekanini baholaydi. Mis uchun zaxira dinamikasi va import premiyalari joriy miting davom etishi mumkinligini ko‘rsatadigan asosiy ko‘rsatkichlar bo‘lib qolmoqda.
#MetalsInsight $XAUT $XAG $COPPER
Fedga qaramay metallar ko‘tarildi: mis esa Xitoydan kuchli jismoniy talab bilan qo‘llab-quvvatlanmoqda
📊 Metallar 14–19-sentabr haftasini ijobiy yakunladi; Fed 2023-yildan beri ilk bor foiz stavkalarini oshirgan bo‘lsa ham. Oltin FOMC’dan keyingi sotuv bosimidan qaytdi, kumush, platina va palladin esa yaxshiroq natija ko‘rsatdi. Mis ham 2% dan oshib, kuchli dollar va yanada qat’iy pul-kredit siyosati butun tovarlar majmuasini egallab ololmaganini ko‘rsatdi.
🥇 Oltin ketma-ket to‘rt marta pasaygandan keyin ilk haftalik o‘sishini qayd etdi. Narxlar Fed qaroridan so‘ng qisqa muddat ichida deyarli ikki oylik eng past darajaga tushdi, keyin esa neft narxlari yengillashgani va AQSh g‘aznachilik obligatsiyalari daromadliligi pasaygani sababli tiklandi. DXY 100 dan yuqorida ushlanib turishi esa o‘sishdagi salohiyatni cheklashda davom etdi; kumush esa qimmatbaho metallar talabi va sanoat metallariga bo‘lgan kayfiyat yaxshilangani fonida ustunlik qildi.
🔶 Mis haftaning asosiy yulduzi bo‘ldi: spekulyativ fondlar COMEX bo‘yicha uzoq pozitsiyalarni keskin qisqartirganiga qaramay, hafta davomida taxminan 2–2,25% ga ko‘tarildi. Yangshan premiyalari so‘nggi to‘rt yil ichidagi eng yuqori darajaga chiqdi, Xitoydagi qayta ishlangan mis zaxiralari esa Lunayyangi (Lunar New Year)dan keyingi darajalardan ham ancha past bo‘lib qoldi va kontsentratni qayta ishlash uchun to‘lovlar juda salbiy hududda saqlanib turdi. Bu signallar miting asosan spekulyativ oqimlardan ko‘ra, jismoniy talab va xomashyo mavjudligining qisqaligi bilan bog‘liq bo‘lganini anglatadi.
🏭 Alyuminiy LME zaxiralari 19 yillik eng past darajaga tushgani sababli qo‘llab-quvvatlanishda davom etdi — bu nisbatan taqchil jismoniy taklifni bildiradi. Aksincha, temir rudasi Milliy kun bayramidan oldin Xitoy xaridlari kuchaysa ham bir tonna uchun $100 dan pastda qoldi; bu po‘latga bo‘lgan talab butun metallar majmuasini bir tekis ko‘tarish uchun yetarli darajada kuchli bo‘lmagani mumkinligini ko‘rsatadi.
👀 Kelasi haftada bozorlar AQSh daromadlilari va neft narxi yengillashishda davom etadimi-yo‘qmi, shuningdek bayram oldidan tovarlar zaxiralash davri tugaganidan keyin Xitoy talabi qanchalik kuchli ekanini baholaydi. Mis uchun zaxira dinamikasi va import premiyalari joriy miting davom etishi mumkinligini ko‘rsatadigan asosiy ko‘rsatkichlar bo‘lib qolmoqda.
#MetalsInsight $XAUT $XAG $COPPER
📊 Metallar 14–19-sentabr haftasini ijobiy yakunladi; Fed 2023-yildan beri ilk bor foiz stavkalarini oshirgan bo‘lsa ham. Oltin FOMC’dan keyingi sotuv bosimidan qaytdi, kumush, platina va palladin esa yaxshiroq natija ko‘rsatdi. Mis ham 2% dan oshib, kuchli dollar va yanada qat’iy pul-kredit siyosati butun tovarlar majmuasini egallab ololmaganini ko‘rsatdi.
🥇 Oltin ketma-ket to‘rt marta pasaygandan keyin ilk haftalik o‘sishini qayd etdi. Narxlar Fed qaroridan so‘ng qisqa muddat ichida deyarli ikki oylik eng past darajaga tushdi, keyin esa neft narxlari yengillashgani va AQSh g‘aznachilik obligatsiyalari daromadliligi pasaygani sababli tiklandi. DXY 100 dan yuqorida ushlanib turishi esa o‘sishdagi salohiyatni cheklashda davom etdi; kumush esa qimmatbaho metallar talabi va sanoat metallariga bo‘lgan kayfiyat yaxshilangani fonida ustunlik qildi.
🔶 Mis haftaning asosiy yulduzi bo‘ldi: spekulyativ fondlar COMEX bo‘yicha uzoq pozitsiyalarni keskin qisqartirganiga qaramay, hafta davomida taxminan 2–2,25% ga ko‘tarildi. Yangshan premiyalari so‘nggi to‘rt yil ichidagi eng yuqori darajaga chiqdi, Xitoydagi qayta ishlangan mis zaxiralari esa Lunayyangi (Lunar New Year)dan keyingi darajalardan ham ancha past bo‘lib qoldi va kontsentratni qayta ishlash uchun to‘lovlar juda salbiy hududda saqlanib turdi. Bu signallar miting asosan spekulyativ oqimlardan ko‘ra, jismoniy talab va xomashyo mavjudligining qisqaligi bilan bog‘liq bo‘lganini anglatadi.
🏭 Alyuminiy LME zaxiralari 19 yillik eng past darajaga tushgani sababli qo‘llab-quvvatlanishda davom etdi — bu nisbatan taqchil jismoniy taklifni bildiradi. Aksincha, temir rudasi Milliy kun bayramidan oldin Xitoy xaridlari kuchaysa ham bir tonna uchun $100 dan pastda qoldi; bu po‘latga bo‘lgan talab butun metallar majmuasini bir tekis ko‘tarish uchun yetarli darajada kuchli bo‘lmagani mumkinligini ko‘rsatadi.
👀 Kelasi haftada bozorlar AQSh daromadlilari va neft narxi yengillashishda davom etadimi-yo‘qmi, shuningdek bayram oldidan tovarlar zaxiralash davri tugaganidan keyin Xitoy talabi qanchalik kuchli ekanini baholaydi. Mis uchun zaxira dinamikasi va import premiyalari joriy miting davom etishi mumkinligini ko‘rsatadigan asosiy ko‘rsatkichlar bo‘lib qolmoqda.
#MetalsInsight $XAUT $XAG $COPPER
1
147
·
--
O‘suvchi
Tasdiqlangan
Siyosatdagi tafovutdan keyin FX bozorlarida USD yetakchilik qilmoqda
💵 AQSH dollari 14–19-sentabr haftasini eng kuchli G10 valyutalaridan biri sifatida yakunladi: DXY 100 dan yuqoriga chiqib, qariyb yetti hafta ichidagi eng yuqori darajaga yetdi. Harakat asosan Fed’ning foiz stavkalarini qayta oshirishga qaytgani, AQSH iqtisodiyoti ko‘rsatkichlarining nisbatan barqarorligi va AQSH g‘aznachilik (Treasury) rentabelliklarining yuqoriligi bilan bog‘liq.
🏦 Fed foiz stavkalarini 25 bazis punktga oshirib 3.75–4.00% oralig‘iga olib keldi va inflyatsiya yetarlicha sovimasа, yanada qattiqlashtirish uchun eshik ochiq qolishini ta’kidladi. Shu bilan birga, BoE stavkalarni 3.75%da ushlab turdi, energiyaga bog‘liq inflyatsiya xatarlari haqida ogohlantirdi. BoJ esa stavkalarni 1.25%ga ko‘tardi, biroq uning ehtiyotkor yo‘l-yo‘riqlari yenni bosim ostida qoldirdi.
📉 Ushbu siyosiy tafovut asosiy FX juftliklarida yaqqol aks etdi. EUR/USD 1.145 atrofida pastladi, GBP/USD esa 1.33 atrofida savdo qildi, USD/JPY esa Yaponiya bo‘yicha so‘nggi foiz oshirilishiga qaramay qisqa muddatga 158 dan yuqoriga ko‘tarildi. AQSH bilan rentabelliklar (foiz stavkalari) farqi yevro, funt va ayniqsa yen uchun muhim tormoz bo‘lib qolmoqda.
🛢 Neft narxlari bir barrel uchun 100 dollardan yuqorida qolayotgani global inflyatsion bosimni yanada kuchaytirishda davom etmoqda. AQSH uchun yuqori energiya narxlari va iqtisodiy ma’lumotlarning barqarorligi foiz stavkalari uzoqroq yuqori darajada qolishi mumkin degan kutishni mustahkamlayapti. Energiyani import qiluvchi iqtisodiyotlar — masalan, Yevrozona va Yaponiya — esa ko‘proq bosim ostida.
📊 21–25-sentabr kunlari e’tibor sentabr oyining dastlabki PMI ma’lumotlariga va savdo hamda siyosat borasidagi yangicha signallarga qaratiladi. Agar AQSH ma’lumotlari mustahkam bo‘lib qolsa va rentabelliklar yuqori darajada qolaversa, dollar o‘zini qo‘llab-quvvatlashni davom ettirishi mumkin. Aksincha, PMI ko‘rsatkichlari sustlashsa yoki neft narxlarida sezilarli pasayish yuz bersа, dollarning kuchli haftalik ko‘tarilishidan keyin texnik tuzatish (koreksiya) boshlanishi mumkin.
#ForexInsights $USDC
Siyosatdagi tafovutdan keyin FX bozorlarida USD yetakchilik qilmoqda
💵 AQSH dollari 14–19-sentabr haftasini eng kuchli G10 valyutalaridan biri sifatida yakunladi: DXY 100 dan yuqoriga chiqib, qariyb yetti hafta ichidagi eng yuqori darajaga yetdi. Harakat asosan Fed’ning foiz stavkalarini qayta oshirishga qaytgani, AQSH iqtisodiyoti ko‘rsatkichlarining nisbatan barqarorligi va AQSH g‘aznachilik (Treasury) rentabelliklarining yuqoriligi bilan bog‘liq.
🏦 Fed foiz stavkalarini 25 bazis punktga oshirib 3.75–4.00% oralig‘iga olib keldi va inflyatsiya yetarlicha sovimasа, yanada qattiqlashtirish uchun eshik ochiq qolishini ta’kidladi. Shu bilan birga, BoE stavkalarni 3.75%da ushlab turdi, energiyaga bog‘liq inflyatsiya xatarlari haqida ogohlantirdi. BoJ esa stavkalarni 1.25%ga ko‘tardi, biroq uning ehtiyotkor yo‘l-yo‘riqlari yenni bosim ostida qoldirdi.
📉 Ushbu siyosiy tafovut asosiy FX juftliklarida yaqqol aks etdi. EUR/USD 1.145 atrofida pastladi, GBP/USD esa 1.33 atrofida savdo qildi, USD/JPY esa Yaponiya bo‘yicha so‘nggi foiz oshirilishiga qaramay qisqa muddatga 158 dan yuqoriga ko‘tarildi. AQSH bilan rentabelliklar (foiz stavkalari) farqi yevro, funt va ayniqsa yen uchun muhim tormoz bo‘lib qolmoqda.
🛢 Neft narxlari bir barrel uchun 100 dollardan yuqorida qolayotgani global inflyatsion bosimni yanada kuchaytirishda davom etmoqda. AQSH uchun yuqori energiya narxlari va iqtisodiy ma’lumotlarning barqarorligi foiz stavkalari uzoqroq yuqori darajada qolishi mumkin degan kutishni mustahkamlayapti. Energiyani import qiluvchi iqtisodiyotlar — masalan, Yevrozona va Yaponiya — esa ko‘proq bosim ostida.
📊 21–25-sentabr kunlari e’tibor sentabr oyining dastlabki PMI ma’lumotlariga va savdo hamda siyosat borasidagi yangicha signallarga qaratiladi. Agar AQSH ma’lumotlari mustahkam bo‘lib qolsa va rentabelliklar yuqori darajada qolaversa, dollar o‘zini qo‘llab-quvvatlashni davom ettirishi mumkin. Aksincha, PMI ko‘rsatkichlari sustlashsa yoki neft narxlarida sezilarli pasayish yuz bersа, dollarning kuchli haftalik ko‘tarilishidan keyin texnik tuzatish (koreksiya) boshlanishi mumkin.
#ForexInsights $USDC
💵 AQSH dollari 14–19-sentabr haftasini eng kuchli G10 valyutalaridan biri sifatida yakunladi: DXY 100 dan yuqoriga chiqib, qariyb yetti hafta ichidagi eng yuqori darajaga yetdi. Harakat asosan Fed’ning foiz stavkalarini qayta oshirishga qaytgani, AQSH iqtisodiyoti ko‘rsatkichlarining nisbatan barqarorligi va AQSH g‘aznachilik (Treasury) rentabelliklarining yuqoriligi bilan bog‘liq.
🏦 Fed foiz stavkalarini 25 bazis punktga oshirib 3.75–4.00% oralig‘iga olib keldi va inflyatsiya yetarlicha sovimasа, yanada qattiqlashtirish uchun eshik ochiq qolishini ta’kidladi. Shu bilan birga, BoE stavkalarni 3.75%da ushlab turdi, energiyaga bog‘liq inflyatsiya xatarlari haqida ogohlantirdi. BoJ esa stavkalarni 1.25%ga ko‘tardi, biroq uning ehtiyotkor yo‘l-yo‘riqlari yenni bosim ostida qoldirdi.
📉 Ushbu siyosiy tafovut asosiy FX juftliklarida yaqqol aks etdi. EUR/USD 1.145 atrofida pastladi, GBP/USD esa 1.33 atrofida savdo qildi, USD/JPY esa Yaponiya bo‘yicha so‘nggi foiz oshirilishiga qaramay qisqa muddatga 158 dan yuqoriga ko‘tarildi. AQSH bilan rentabelliklar (foiz stavkalari) farqi yevro, funt va ayniqsa yen uchun muhim tormoz bo‘lib qolmoqda.
🛢 Neft narxlari bir barrel uchun 100 dollardan yuqorida qolayotgani global inflyatsion bosimni yanada kuchaytirishda davom etmoqda. AQSH uchun yuqori energiya narxlari va iqtisodiy ma’lumotlarning barqarorligi foiz stavkalari uzoqroq yuqori darajada qolishi mumkin degan kutishni mustahkamlayapti. Energiyani import qiluvchi iqtisodiyotlar — masalan, Yevrozona va Yaponiya — esa ko‘proq bosim ostida.
📊 21–25-sentabr kunlari e’tibor sentabr oyining dastlabki PMI ma’lumotlariga va savdo hamda siyosat borasidagi yangicha signallarga qaratiladi. Agar AQSH ma’lumotlari mustahkam bo‘lib qolsa va rentabelliklar yuqori darajada qolaversa, dollar o‘zini qo‘llab-quvvatlashni davom ettirishi mumkin. Aksincha, PMI ko‘rsatkichlari sustlashsa yoki neft narxlarida sezilarli pasayish yuz bersа, dollarning kuchli haftalik ko‘tarilishidan keyin texnik tuzatish (koreksiya) boshlanishi mumkin.
#ForexInsights $USDC
1
636
·
--
O‘suvchi
Tramp yangi Rossiya sanksiyalari qonunini imzoladi, keng qamrovli boj tariflari eshigini ochdi
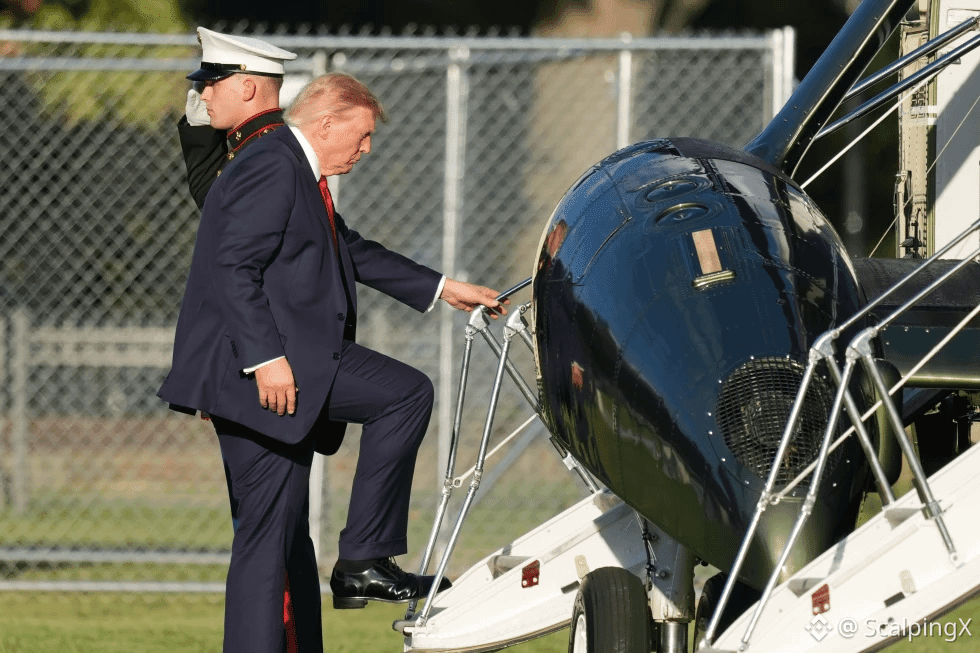
🇺🇸 Prezident Donald Tramp H.R. 5334 qonunini imzoladi. U Rossiyaga nisbatan sanksiyalarni kengaytirib, Eron bilan bog‘liq ayrim choralarni ham davom ettirmoqda.
📊 Qonun rus importlariga boj tariflarini 500% gacha oshirishga imkon beradi. Shuningdek, belgilangan muddatdan keyin Rossiya nefti yoki gazi bo‘yicha ayrim davlatlardan yangi xaridlar qilinishida, u mamlakatlardan keladigan tovarlarga tariflarni 100% gacha kiritish imkoniyati ham ochiladi.
🌏 Xitoy va Hindiston Rossiya energiya importining hajmi sababli diqqat markazida. Biroq imzolanish maksimal tariflar darhol kuchga kirishini anglatmaydi, chunki aniq stavkalar va mumkin bo‘lgan imtiyozlar (bekor qilishlar) amalga oshirishga bog‘liq bo‘ladi.
⏳ O‘tayotgan 30 kun ichida e’tibor ijroga oid yo‘riqnomalar, qamrab olinadigan mamlakatlar va oxir-oqibat tanlanadigan tarif darajalariga qaratiladi. Bu esa savdo va energetika bozorlariga kengroq ta’sirini belgilab beradi.
#MarketInsight $CL $NATGAS
Tramp yangi Rossiya sanksiyalari qonunini imzoladi, keng qamrovli boj tariflari eshigini ochdi
🇺🇸 Prezident Donald Tramp H.R. 5334 qonunini imzoladi. U Rossiyaga nisbatan sanksiyalarni kengaytirib, Eron bilan bog‘liq ayrim choralarni ham davom ettirmoqda.
📊 Qonun rus importlariga boj tariflarini 500% gacha oshirishga imkon beradi. Shuningdek, belgilangan muddatdan keyin Rossiya nefti yoki gazi bo‘yicha ayrim davlatlardan yangi xaridlar qilinishida, u mamlakatlardan keladigan tovarlarga tariflarni 100% gacha kiritish imkoniyati ham ochiladi.
🌏 Xitoy va Hindiston Rossiya energiya importining hajmi sababli diqqat markazida. Biroq imzolanish maksimal tariflar darhol kuchga kirishini anglatmaydi, chunki aniq stavkalar va mumkin bo‘lgan imtiyozlar (bekor qilishlar) amalga oshirishga bog‘liq bo‘ladi.
⏳ O‘tayotgan 30 kun ichida e’tibor ijroga oid yo‘riqnomalar, qamrab olinadigan mamlakatlar va oxir-oqibat tanlanadigan tarif darajalariga qaratiladi. Bu esa savdo va energetika bozorlariga kengroq ta’sirini belgilab beradi.
#MarketInsight $CL $NATGAS
🇺🇸 Prezident Donald Tramp H.R. 5334 qonunini imzoladi. U Rossiyaga nisbatan sanksiyalarni kengaytirib, Eron bilan bog‘liq ayrim choralarni ham davom ettirmoqda.
📊 Qonun rus importlariga boj tariflarini 500% gacha oshirishga imkon beradi. Shuningdek, belgilangan muddatdan keyin Rossiya nefti yoki gazi bo‘yicha ayrim davlatlardan yangi xaridlar qilinishida, u mamlakatlardan keladigan tovarlarga tariflarni 100% gacha kiritish imkoniyati ham ochiladi.
🌏 Xitoy va Hindiston Rossiya energiya importining hajmi sababli diqqat markazida. Biroq imzolanish maksimal tariflar darhol kuchga kirishini anglatmaydi, chunki aniq stavkalar va mumkin bo‘lgan imtiyozlar (bekor qilishlar) amalga oshirishga bog‘liq bo‘ladi.
⏳ O‘tayotgan 30 kun ichida e’tibor ijroga oid yo‘riqnomalar, qamrab olinadigan mamlakatlar va oxir-oqibat tanlanadigan tarif darajalariga qaratiladi. Bu esa savdo va energetika bozorlariga kengroq ta’sirini belgilab beradi.
#MarketInsight $CL $NATGAS
1
278
·
--
O‘suvchi
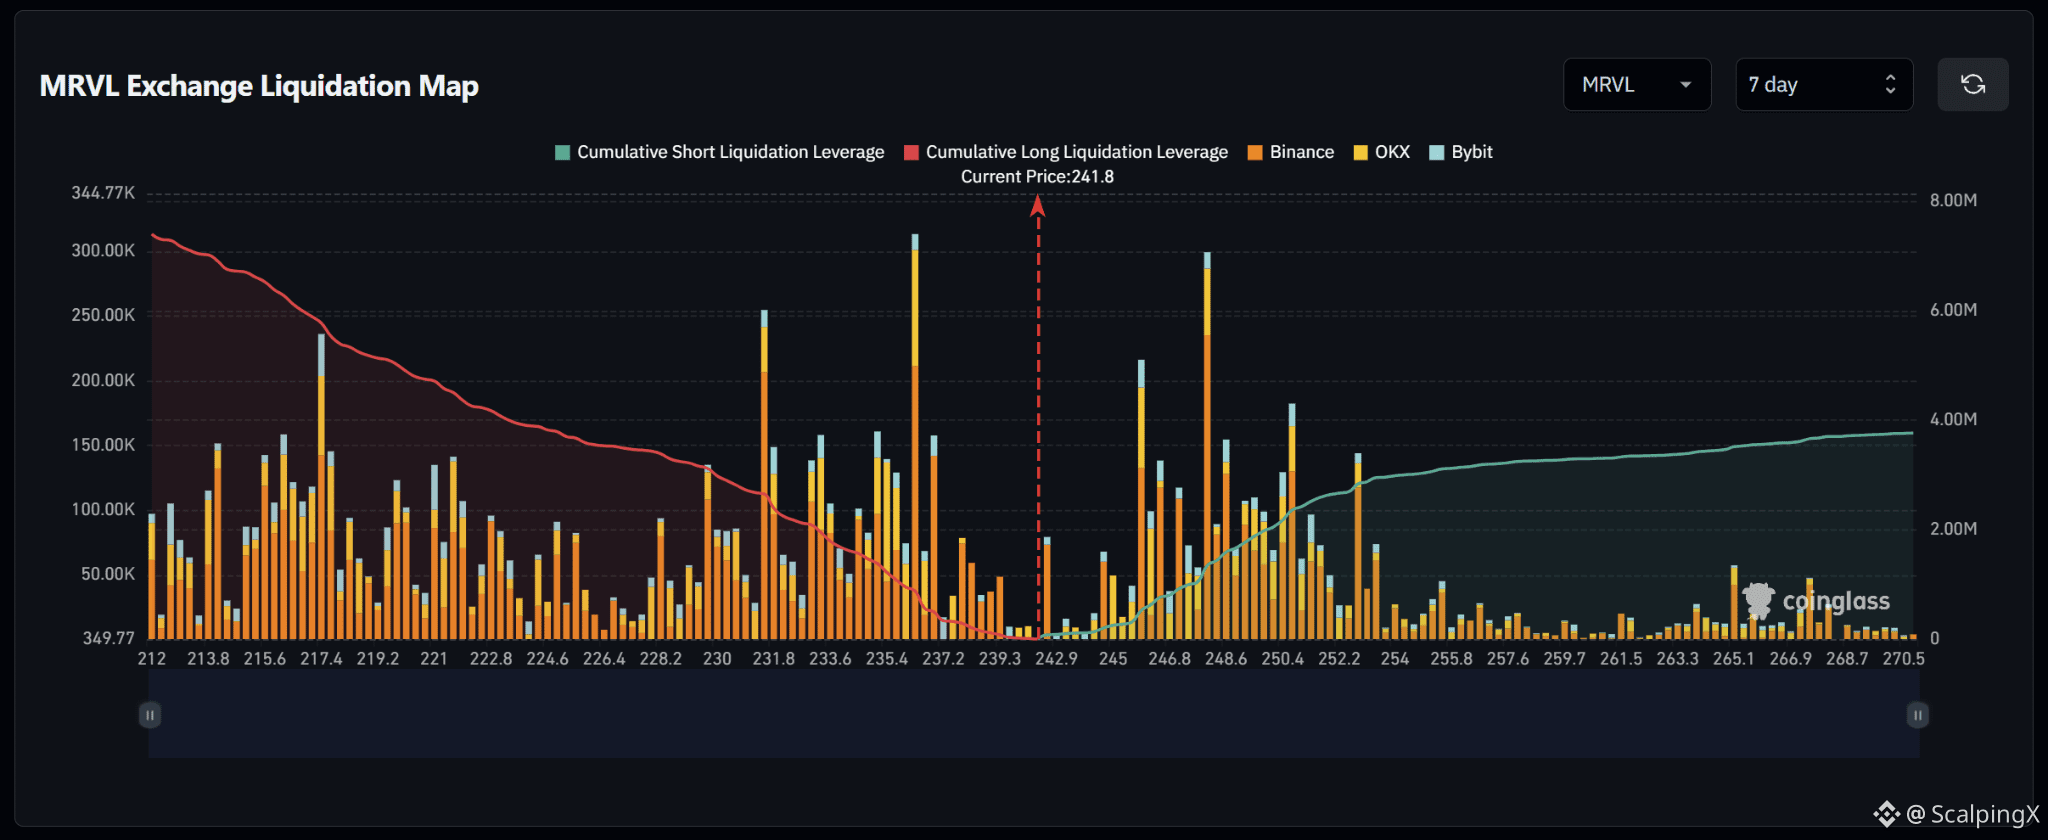
$MRVL – Tugatish xaritasi (7 kun) – Hozirgi narx 241.8
🔎 7 kunlik tugatish xaritasi hozirgi narxdan pastda taxminan $7.1–7.3 millionlik uzoq pozitsiyalarning tugatilishini ko‘rsatadi; bu esa hozirgi narxdan yuqorida taxminan $3.7–3.9 millionlik qisqa tugatilishlardan aniq ko‘proq. Demak, likvidlik tuzilmasi keskin ravishda pasayish tomonga moyil: bozor pastida jamlangan likvidlik deyarli 1.9 baravar ko‘p.
📉 Bozor pastida uzoq-tugatilish likvidligi 230–237 oralig‘ida juda zich to‘plangan. Asosiy klasterlar 231.8 atrofida ko‘rinadi: taxminan $250,000 atrofida ustun va 235.5–236.0 oralig‘ida esa eng katta ustun $300,000 dan yuqoriroq. Yanada pastroqda 217–218 hududida ham $230,000 atrofida ustun bor. 239–240 yo‘qolsa, e’tibor 236–235 va keyin 232–230 tomonga siljiydi.
📈 Bozor yuqorisida esa qisqa-tugatilish likvidligi 245 dan boshlab aniq shakllana boshlaydi va 245–252 oralig‘ida eng zichlashadi. Muhim klaster 245.5–246 atrofida joylashgan: $210,000 dan yuqori ustun bilan. 248–249 da esa $300,000 ga yaqin ustun bor. 250–252 hududida ham $130,000–180,000 atrofida bir nechta ustunlar mavjud.
🧭 Umumiy ssenariy pasayish tomonni afzal ko‘radi, chunki pastda uzoq pozitsiyalar bo‘yicha ta’sir deyarli 1.9 baravar katta. 239–240 yo‘qolsa, 236–235 tomon “sweep” ehtimoli oshadi, so‘ng 232–230 ga o‘tadi. Aksincha, 245 dan yuqoriga chiqish 248–249 va keyin 250–252 tomonga e’tiborni ko‘chiradi.
$MRVL – Tugatish xaritasi (7 kun) – Hozirgi narx 241.8
🔎 7 kunlik tugatish xaritasi hozirgi narxdan pastda taxminan $7.1–7.3 millionlik uzoq pozitsiyalarning tugatilishini ko‘rsatadi; bu esa hozirgi narxdan yuqorida taxminan $3.7–3.9 millionlik qisqa tugatilishlardan aniq ko‘proq. Demak, likvidlik tuzilmasi keskin ravishda pasayish tomonga moyil: bozor pastida jamlangan likvidlik deyarli 1.9 baravar ko‘p.
📉 Bozor pastida uzoq-tugatilish likvidligi 230–237 oralig‘ida juda zich to‘plangan. Asosiy klasterlar 231.8 atrofida ko‘rinadi: taxminan $250,000 atrofida ustun va 235.5–236.0 oralig‘ida esa eng katta ustun $300,000 dan yuqoriroq. Yanada pastroqda 217–218 hududida ham $230,000 atrofida ustun bor. 239–240 yo‘qolsa, e’tibor 236–235 va keyin 232–230 tomonga siljiydi.
📈 Bozor yuqorisida esa qisqa-tugatilish likvidligi 245 dan boshlab aniq shakllana boshlaydi va 245–252 oralig‘ida eng zichlashadi. Muhim klaster 245.5–246 atrofida joylashgan: $210,000 dan yuqori ustun bilan. 248–249 da esa $300,000 ga yaqin ustun bor. 250–252 hududida ham $130,000–180,000 atrofida bir nechta ustunlar mavjud.
🧭 Umumiy ssenariy pasayish tomonni afzal ko‘radi, chunki pastda uzoq pozitsiyalar bo‘yicha ta’sir deyarli 1.9 baravar katta. 239–240 yo‘qolsa, 236–235 tomon “sweep” ehtimoli oshadi, so‘ng 232–230 ga o‘tadi. Aksincha, 245 dan yuqoriga chiqish 248–249 va keyin 250–252 tomonga e’tiborni ko‘chiradi.
🔎 7 kunlik tugatish xaritasi hozirgi narxdan pastda taxminan $7.1–7.3 millionlik uzoq pozitsiyalarning tugatilishini ko‘rsatadi; bu esa hozirgi narxdan yuqorida taxminan $3.7–3.9 millionlik qisqa tugatilishlardan aniq ko‘proq. Demak, likvidlik tuzilmasi keskin ravishda pasayish tomonga moyil: bozor pastida jamlangan likvidlik deyarli 1.9 baravar ko‘p.
📉 Bozor pastida uzoq-tugatilish likvidligi 230–237 oralig‘ida juda zich to‘plangan. Asosiy klasterlar 231.8 atrofida ko‘rinadi: taxminan $250,000 atrofida ustun va 235.5–236.0 oralig‘ida esa eng katta ustun $300,000 dan yuqoriroq. Yanada pastroqda 217–218 hududida ham $230,000 atrofida ustun bor. 239–240 yo‘qolsa, e’tibor 236–235 va keyin 232–230 tomonga siljiydi.
📈 Bozor yuqorisida esa qisqa-tugatilish likvidligi 245 dan boshlab aniq shakllana boshlaydi va 245–252 oralig‘ida eng zichlashadi. Muhim klaster 245.5–246 atrofida joylashgan: $210,000 dan yuqori ustun bilan. 248–249 da esa $300,000 ga yaqin ustun bor. 250–252 hududida ham $130,000–180,000 atrofida bir nechta ustunlar mavjud.
🧭 Umumiy ssenariy pasayish tomonni afzal ko‘radi, chunki pastda uzoq pozitsiyalar bo‘yicha ta’sir deyarli 1.9 baravar katta. 239–240 yo‘qolsa, 236–235 tomon “sweep” ehtimoli oshadi, so‘ng 232–230 ga o‘tadi. Aksincha, 245 dan yuqoriga chiqish 248–249 va keyin 250–252 tomonga e’tiborni ko‘chiradi.
1
44
·
--
O‘suvchi
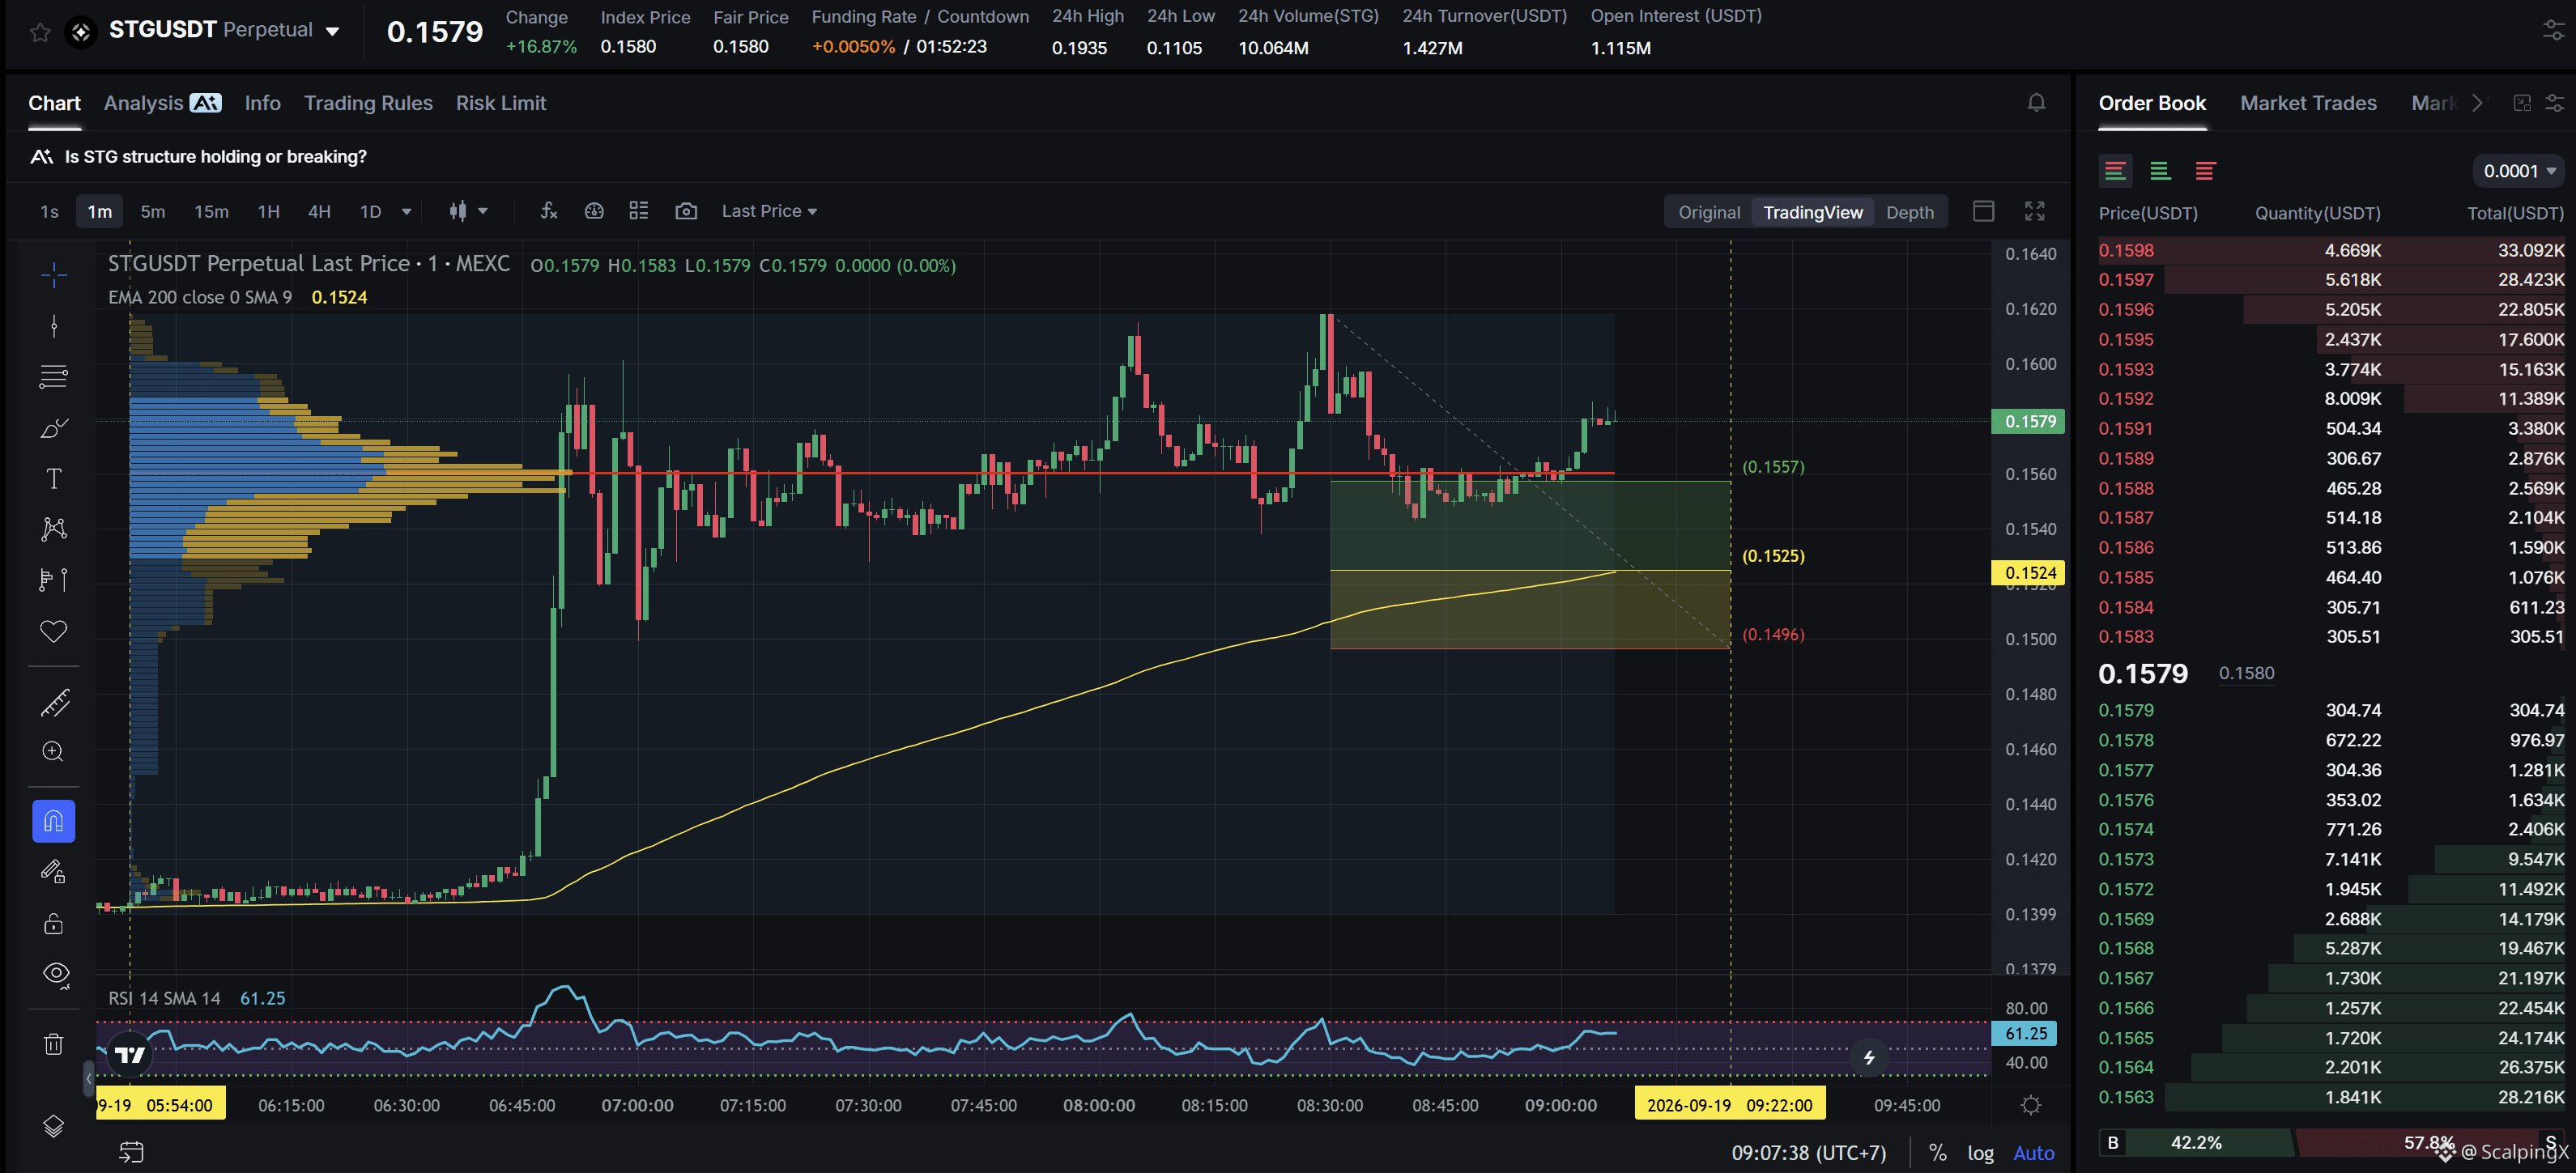
$STG - Mcap 21.99M$ - 24 soat Sentiment -1.84 Ayanchli
SC02 M1 - pending Long buyurtma. Kirish LVN ichida joylashgan va hech qanday zaif zonadan ta’sirlanmagan, joriy qo‘llab-quvvatlash zonasi taxminan 1.82% kenglikda. O‘sish tendensiyasi 3 soat 14 daqiqa davom etgan, maksimal qayd etilgan narx o‘sishi 15.42%. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trend pastga keskin qaytishi ehtimoli juda yuqori.
$STG - Mcap 21.99M$ - 24 soat Sentiment -1.84 Ayanchli
SC02 M1 - pending Long buyurtma. Kirish LVN ichida joylashgan va hech qanday zaif zonadan ta’sirlanmagan, joriy qo‘llab-quvvatlash zonasi taxminan 1.82% kenglikda. O‘sish tendensiyasi 3 soat 14 daqiqa davom etgan, maksimal qayd etilgan narx o‘sishi 15.42%. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trend pastga keskin qaytishi ehtimoli juda yuqori.
SC02 M1 - pending Long buyurtma. Kirish LVN ichida joylashgan va hech qanday zaif zonadan ta’sirlanmagan, joriy qo‘llab-quvvatlash zonasi taxminan 1.82% kenglikda. O‘sish tendensiyasi 3 soat 14 daqiqa davom etgan, maksimal qayd etilgan narx o‘sishi 15.42%. Agar narx ushbu qo‘llab-quvvatlash zonasini yo‘qotsa, trend pastga keskin qaytishi ehtimoli juda yuqori.
1
86
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BOJRaisesRatesTo31YearHigh
72,770 marta koʻrilgan
1,192 muhokama qilmoqda
#bojraisesratesto31yearhigh ¿Yaponiyaning BOJ 31 yillik eng yuqori darajaga va Bitcoin ko‘tarilayaptimi? $BTC ning institutsional yetukligi bitta grafikda 🇯🇵📈⚡
Yaponiya banki o‘z foiz stavkasini 1.25% ga oshirdi (uch dekaddan ortiq davrdagi tarixiy eng yuqori ko‘rsatkich), va ko‘pchilik bashorat qilgan carry trade’ning qulashi o‘rniga kripto bozorining eng toza kuchini ko‘rsatdi.
🧠 Texnik stol bo‘yicha 3 ta muhim o‘qish:
1️⃣ Makro ajralishi: Analitiklar prognoz qilganidek yenen kuchaymadi va BTC keskin rebound qildi, bu esa Spot’da talab hanuz buzilmaganini ko‘rsatdi.
2️⃣ Texnologik gigantlardan o‘zib ketish: 1.63 trln dollardan ortiq kapitalizatsiya bilan Bitcoin yana Tesla ($1.438B) dan oldinga chiqdi va o‘zini global likvidlik uchun zaxira aktiv hamda boshpana sifatidagi rolini qayta tasdiqladi.
3️⃣ 4H va 1D tuzilma: Supportlardagi yutilish (singish) makro korreksiyalar institutsional jamg‘arish uchun oynalar ekanini, “kapitulyatsiya” emasligini tasdiqlaydi.
$Chakana (retail) foiz stavkalari haqidagi sarlavhalardan vahimaga tushayotgan paytda, professional boshqaruv esa real likvidlik izidan boradi. 💎🛡️
💬 Jamiyat uchun bahs: Sizningcha, bu ajralish (de-sinkronizatsiya) bozor siklining yakuniy bosqichi yangi tarixiy maksimumlarga yo‘l olishni boshlab berganini tasdiqlaydimi, yoki global likvidlik baribir supportlarni sinovdan o‘tkazadimi? Pastga tahlilingizni yozing! 👇🔥
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Jacktraders
·1 ta layk
·6k marta koʻrilgan
BuffettStepsDownAsBerkshireChairman
32,494 marta koʻrilgan
560 muhokama qilmoqda
XRPExchangeReservesHitSevenYearLow
37,886 marta koʻrilgan
524 muhokama qilmoqda