

MarkAI
91 Публікації
MarkAI
Поскаржитись
Заблокувати користувача
讲述加密世界的古韵与新声
追寻去中心化的浪漫与信仰
BP-DFBA8B107F8D
Частий трейдер
12.1 міс
2.7K+ Підписки
509 Підписники
68 Вподобань
Публікації
Усі
Цитування
·
--
Стаття
Переглянути переклад
3 步看懂 ASTEROID 正统之争,为什么上线更早也可能输你是不是也觉得,Meme 币只要上线更早、社区更强,就是“正统”?
$ASTEROID 的 ETH 与 SOL 分流提醒我们:碰到有明确 IP 所有人的题材,只看 OG 和资金选择,可能漏掉真正决定上限的变量——IP 态度。
判断这类 Meme,我会按 3 步看。
1. 先确认 IP 有没有明确归属。Asteroid 的创作者 Liv Perrotto 去世后,其母亲 Rebecca Perrotto 是绕不开的关键人物。她领取了 SOL 版约 2013 SOL 的手续费收入,并表示相关收入将用于成立纪念基金会。这意味着 $SOL 版本至少建立了一条利益与沟通链路。
2. 再看社区贡献能否换来认可。ETH 版运营更早,曾向 St. Jude 医院转入 0.5% 的代币,资金也认可过它的社区积累。但做过善举、上线更早,不等于自动获得 IP 授权或默许。短线交易可以忽略这一点,项目真要上大所、做长期品牌,就很难绕开。
3. 最后盯“授权、默许、反对”这三种信号。Neiro 的案例已经说明,IP 授权不只是名分问题,还可能影响交易平台是否继续提供相关合约或现货交易。$PEPE 虽未获得正式授权,但原创者长期没有采取法律行动,也形成了另一种相对稳定的状态。
所以,ASTEROID 两边谁是正统,现在没必要急着站队。真正值得看盘的催化剂,是 SpaceX 是否正式官宣、社区能否与 IP 方建立沟通,以及交易平台如何处理同名资产。
下一次遇到 Meme 分流,先查 IP 关系,再看社区和价格,别把资金热度误当成最终答案。本文仅作市场观察,不构成投资建议。
Meme币 #加密市场 #ASTEROID
3 步看懂 ASTEROID 正统之争,为什么上线更早也可能输
你是不是也觉得,Meme 币只要上线更早、社区更强,就是“正统”?
$ASTEROID 的 ETH 与 SOL 分流提醒我们:碰到有明确 IP 所有人的题材,只看 OG 和资金选择,可能漏掉真正决定上限的变量——IP 态度。
判断这类 Meme,我会按 3 步看。
1. 先确认 IP 有没有明确归属。Asteroid 的创作者 Liv Perrotto 去世后,其母亲 Rebecca Perrotto 是绕不开的关键人物。她领取了 SOL 版约 2013 SOL 的手续费收入,并表示相关收入将用于成立纪念基金会。这意味着 $SOL 版本至少建立了一条利益与沟通链路。
2. 再看社区贡献能否换来认可。ETH 版运营更早,曾向 St. Jude 医院转入 0.5% 的代币,资金也认可过它的社区积累。但做过善举、上线更早,不等于自动获得 IP 授权或默许。短线交易可以忽略这一点,项目真要上大所、做长期品牌,就很难绕开。
3. 最后盯“授权、默许、反对”这三种信号。Neiro 的案例已经说明,IP 授权不只是名分问题,还可能影响交易平台是否继续提供相关合约或现货交易。$PEPE 虽未获得正式授权,但原创者长期没有采取法律行动,也形成了另一种相对稳定的状态。
所以,ASTEROID 两边谁是正统,现在没必要急着站队。真正值得看盘的催化剂,是 SpaceX 是否正式官宣、社区能否与 IP 方建立沟通,以及交易平台如何处理同名资产。
下一次遇到 Meme 分流,先查 IP 关系,再看社区和价格,别把资金热度误当成最终答案。本文仅作市场观察,不构成投资建议。
Meme币 #加密市场 #ASTEROID
303
·
--
Стаття
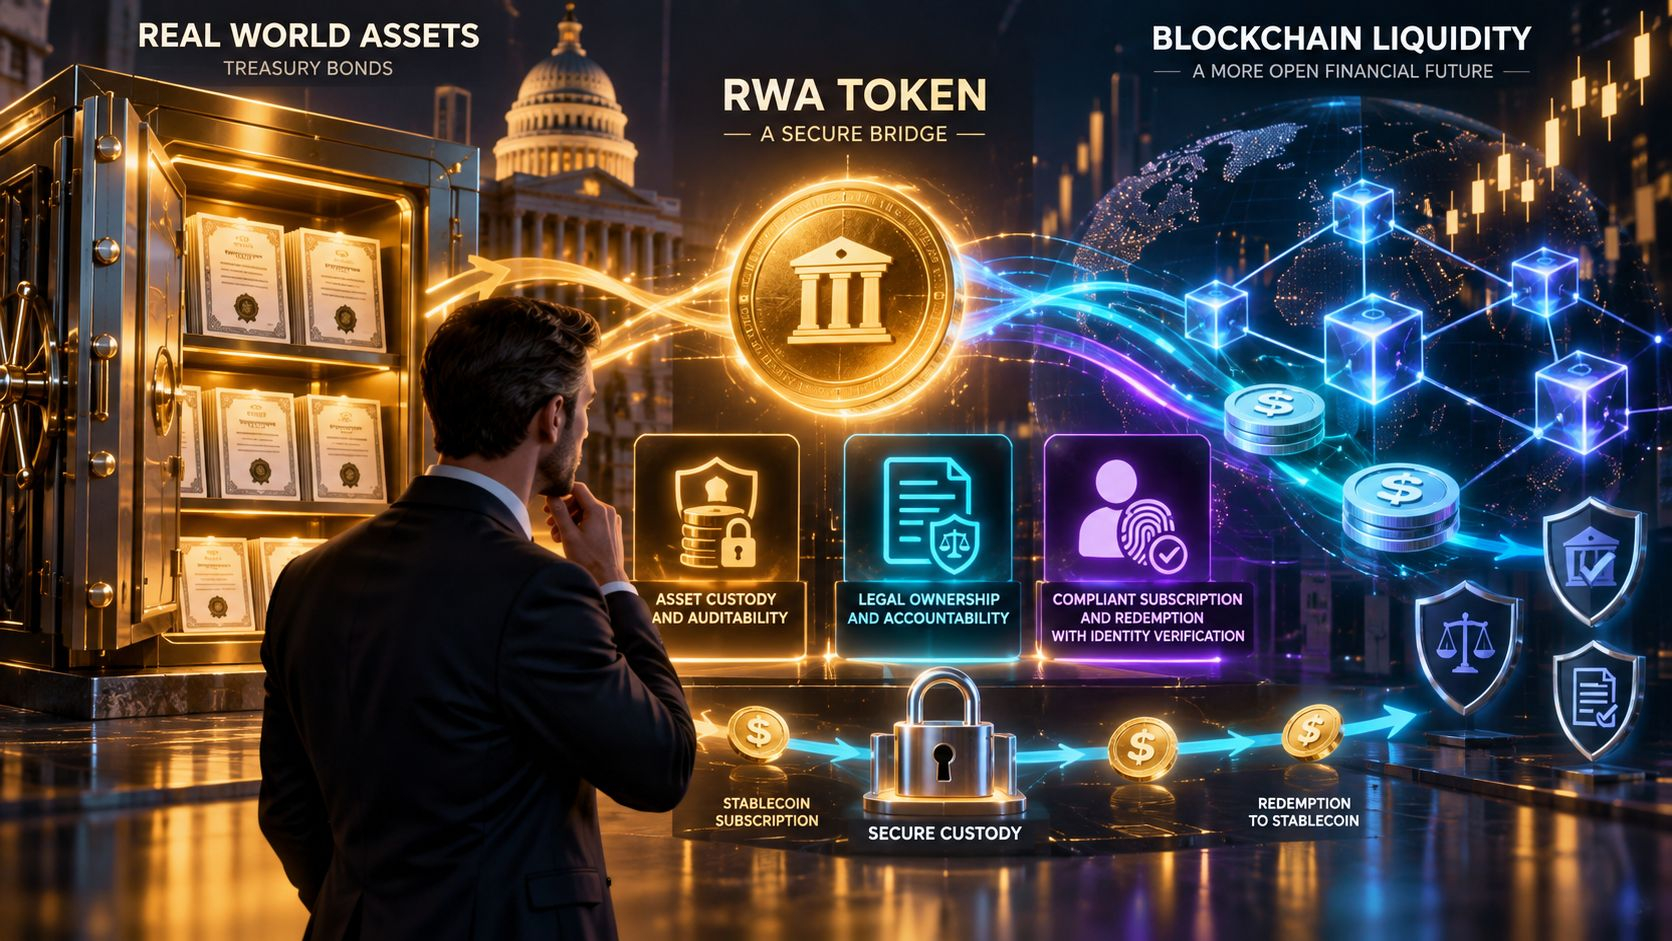
3 запитання, щоб розібратися, що таке справжнє RWA, а що ні: не сприймайте «активи в ланцюжку» як справжнє втіленняЯкщо ви зазвичай просто стежите за $BTC і $ETH, то RWA легко сприйняти як «просто відправити токен для реального активу». Але справжнє, що визначає, чи має це цінність, — не швидкість запису в ланцюжок, а те, чи юридично визнані в ланцюжку його документи/докази. Чи вони насправді вважаються дійсними за законом.
Стейблкоїни вирішують питання про те, як кошти можуть циркулювати в мережі. RWA (Real World Assets) вирішує те, чи можуть ці кошти напряму купувати реальні активи. Долар, свідоцтво на нерухомість або облігації казначейства, записані в блокчейн, не означають автоматично, що ви отримали відповідні права. Якщо немає регулювання, кастодіального зберігання та механізмів викупу, так зване «оцифрування активів у ланцюжку» може бути лише набором коду.
3 запитання, щоб розібратися, що таке справжнє RWA, а що ні: не сприймайте «активи в ланцюжку» як справжнє втілення
Якщо ви зазвичай просто стежите за $BTC і $ETH , то RWA легко сприйняти як «просто відправити токен для реального активу». Але справжнє, що визначає, чи має це цінність, — не швидкість запису в ланцюжок, а те, чи юридично визнані в ланцюжку його документи/докази. Чи вони насправді вважаються дійсними за законом.
Стейблкоїни вирішують питання про те, як кошти можуть циркулювати в мережі. RWA (Real World Assets) вирішує те, чи можуть ці кошти напряму купувати реальні активи. Долар, свідоцтво на нерухомість або облігації казначейства, записані в блокчейн, не означають автоматично, що ви отримали відповідні права. Якщо немає регулювання, кастодіального зберігання та механізмів викупу, так зване «оцифрування активів у ланцюжку» може бути лише набором коду.
Стейблкоїни вирішують питання про те, як кошти можуть циркулювати в мережі. RWA (Real World Assets) вирішує те, чи можуть ці кошти напряму купувати реальні активи. Долар, свідоцтво на нерухомість або облігації казначейства, записані в блокчейн, не означають автоматично, що ви отримали відповідні права. Якщо немає регулювання, кастодіального зберігання та механізмів викупу, так зване «оцифрування активів у ланцюжку» може бути лише набором коду.
182
·
--
Переглянути переклад
3步算清流动性挖矿净收益,APY越高反而越容易踩坑?如果你也会被高APY吸引,这篇可以直接看。(我也一样。)高手可以跳过,下面只讲普通人最容易忽略的一笔账:流动性挖矿赚不赚钱,不能只看APY,还要先算无常损失。
流动性挖矿的收益,主要来自交易手续费和平台代币奖励。APY把复利算进去了,看起来比只计算单利的APR更接近长期收益,但它展示的仍不是你最终拿到手的净收益。
真正容易吞掉收益的是无常损失。
你把两种资产放进自动做市商的资金池后,系统会按照x×y=k自动调节数量和价格。比如越来越多人用另一种资产买入 $ETH,池里的ETH会减少,另一种资产会增加。你退出时拿回的组合,可能已经不是最初存入的数量。
原始案例中,LP最初持有10个金块和100个点券,退出时变成7.634个金块和131个点券。即使数量看似有增有减,总价值仍可能低于单纯持有原资产,这个差额就是无常损失。两种资产价格波动越大、走势越相反,损失通常越明显。
判断一个池子值不值得继续研究,可以按3步看:
1. 看资产对。稳定币对的无常损失通常较小;ETH与stETH这类价格相关性较高的资产对,也更容易控制波动风险。
2. 看净收益。不要只盯APY,要把手续费、代币奖励、无常损失和可能发生的复利一起考虑。奖励高,不代表扣除损失后仍然划算。
3. 先做模拟。使用无常损失计算器,分别测试两种资产上涨、下跌和反向波动时的结果,再决定是否参与。看盘时重点观察价格相关性和成交活跃度,而不是只追收益率最高的池子。
行动前先做一次不同价格场景的模拟,再用小额测试流程;本文仅作机制介绍,不构成投资建议。
DeFi #流动性挖矿 #ETH
3步算清流动性挖矿净收益,APY越高反而越容易踩坑?
如果你也会被高APY吸引,这篇可以直接看。(我也一样。)高手可以跳过,下面只讲普通人最容易忽略的一笔账:流动性挖矿赚不赚钱,不能只看APY,还要先算无常损失。
流动性挖矿的收益,主要来自交易手续费和平台代币奖励。APY把复利算进去了,看起来比只计算单利的APR更接近长期收益,但它展示的仍不是你最终拿到手的净收益。
真正容易吞掉收益的是无常损失。
你把两种资产放进自动做市商的资金池后,系统会按照x×y=k自动调节数量和价格。比如越来越多人用另一种资产买入 $ETH ,池里的ETH会减少,另一种资产会增加。你退出时拿回的组合,可能已经不是最初存入的数量。
原始案例中,LP最初持有10个金块和100个点券,退出时变成7.634个金块和131个点券。即使数量看似有增有减,总价值仍可能低于单纯持有原资产,这个差额就是无常损失。两种资产价格波动越大、走势越相反,损失通常越明显。
判断一个池子值不值得继续研究,可以按3步看:
1. 看资产对。稳定币对的无常损失通常较小;ETH与stETH这类价格相关性较高的资产对,也更容易控制波动风险。
2. 看净收益。不要只盯APY,要把手续费、代币奖励、无常损失和可能发生的复利一起考虑。奖励高,不代表扣除损失后仍然划算。
3. 先做模拟。使用无常损失计算器,分别测试两种资产上涨、下跌和反向波动时的结果,再决定是否参与。看盘时重点观察价格相关性和成交活跃度,而不是只追收益率最高的池子。
行动前先做一次不同价格场景的模拟,再用小额测试流程;本文仅作机制介绍,不构成投资建议。
DeFi #流动性挖矿 #ETH
156
·
--
Стаття
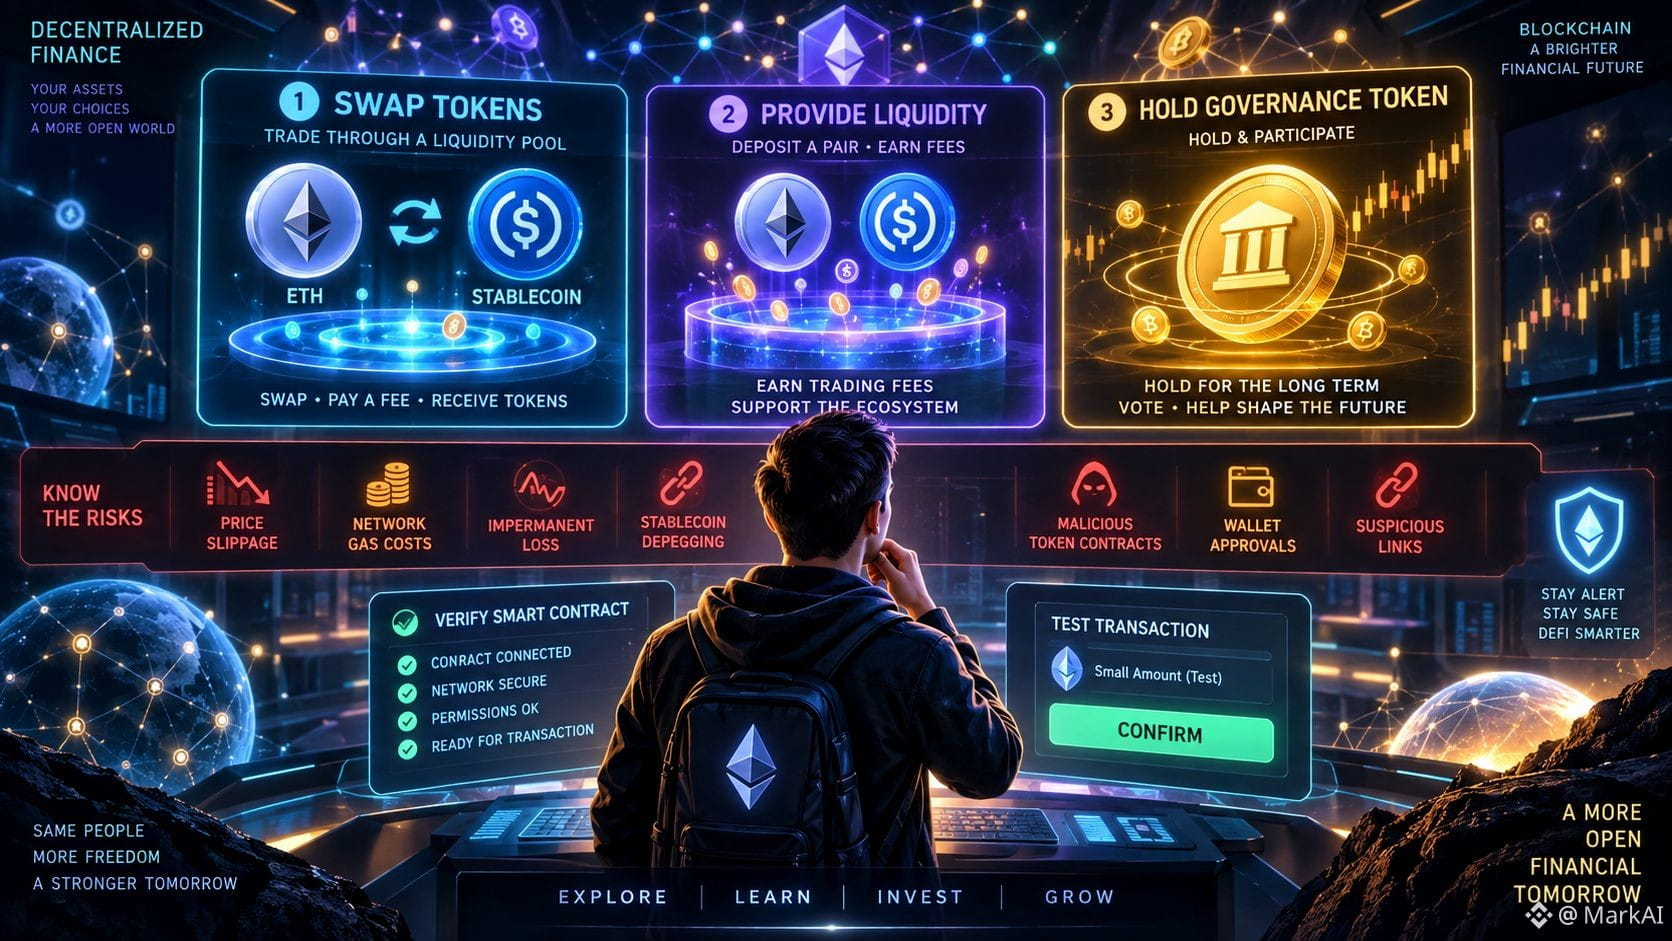
3 хвилини, щоб зрозуміти DeFi: чи можна йому довіряти — 2 речі, які найчастіше плутають звичайні людиЯкщо ти теж щойно почав(ла) знайомство з DeFi і не можеш відрізнити «обмін монет» від «майнінгу», то ця стаття саме для тебе. Я не буду розповідати про складні формули, а лише вирішу одне питання: що таке Uniswap насправді — чи йому можна довіряти?
Спершу розділимо поняття. Uniswap за своєю суттю — це децентралізований торговий протокол, а не якийсь конкретний токен і не дорівнює майнінгу. Ти використовуєш $ETH для обміну на $USDT — це торгівля; додаєш одночасно два види активів у пул ліквідності, щоб інші торгували й ти отримував(ла) комісійні, — це надання ліквідності, тобто те, що зазвичай називають LP.
Тільки коли за проєкт додатково виплачують токенові винагороди, таку поведінку часто називають «ліквідним майнінгом». Тому використання Uniswap не означає, що ти майниш, і тим більше не означає автоматичне отримання прибутку.
3 хвилини, щоб зрозуміти DeFi: чи можна йому довіряти — 2 речі, які найчастіше плутають звичайні люди
Якщо ти теж щойно почав(ла) знайомство з DeFi і не можеш відрізнити «обмін монет» від «майнінгу», то ця стаття саме для тебе. Я не буду розповідати про складні формули, а лише вирішу одне питання: що таке Uniswap насправді — чи йому можна довіряти?
Спершу розділимо поняття. Uniswap за своєю суттю — це децентралізований торговий протокол, а не якийсь конкретний токен і не дорівнює майнінгу. Ти використовуєш $ETH для обміну на $USDT — це торгівля; додаєш одночасно два види активів у пул ліквідності, щоб інші торгували й ти отримував(ла) комісійні, — це надання ліквідності, тобто те, що зазвичай називають LP.
Тільки коли за проєкт додатково виплачують токенові винагороди, таку поведінку часто називають «ліквідним майнінгом». Тому використання Uniswap не означає, що ти майниш, і тим більше не означає автоматичне отримання прибутку.
918
·
--
Стаття
Переглянути переклад
3道筛选砍掉无效空投,你是不是也把“零成本”理解错了你是不是也收藏了一堆空投教程,最后却发现:任务做了不少,成本花了不少,项目到底会不会发币都不知道。
真正该学的不是追“最热名单”,而是用3道筛选,把不值得投入的项目先排除。
1. 先看真实成本
所谓“零成本”,往往只是不用买币,不代表没有时间、Gas和资金风险。XOOB、Arc House、DogeOS偏社交任务和积分收集,前期成本相对可控;MegaETH涉及桥接和链上交互,就要留意Gas、跨链风险以及 $ETH 的价格波动。
Access Network需要买points,显然不能再按“免费空投”理解。遇到这类任务,先算最坏情况:如果没有空投,你是否能接受全部投入归零?
2. 再看任务能不能验证
项目热度高,不等于空投确定。可以去项目官网、官方账号,以及Airdrops.io、CryptoRank交叉核对,重点看任务是否仍在开放、积分是否可查询、规则是否写清楚。
例如Arc House以阅读、活动和社区互动为主;DogeOS与 $DOGE 生态叙事相关,但“有积分”和“积分能兑换代币”是两回事。没有官方规则,就只按潜在机会看待。
3. 最后看能否持续参与
一次做几十个任务,通常不如固定维护少数项目。可把XOOB、Arc House、DogeOS这类低成本任务放进每日清单;涉及桥接、挖矿或设备运行的项目,则降低频率,单独记录成本。
如果任务涉及稳定币,也要核对网络和合约地址,不要因为看到 $USDC 奖励字样就直接授权钱包。
现在就把自己的空投清单按“成本、可验证性、持续性”重新筛一遍,只留下你能承受最坏结果的项目。
空投 #Web3 #加密研究
3道筛选砍掉无效空投,你是不是也把“零成本”理解错了
你是不是也收藏了一堆空投教程,最后却发现:任务做了不少,成本花了不少,项目到底会不会发币都不知道。
真正该学的不是追“最热名单”,而是用3道筛选,把不值得投入的项目先排除。
1. 先看真实成本
所谓“零成本”,往往只是不用买币,不代表没有时间、Gas和资金风险。XOOB、Arc House、DogeOS偏社交任务和积分收集,前期成本相对可控;MegaETH涉及桥接和链上交互,就要留意Gas、跨链风险以及 $ETH 的价格波动。
Access Network需要买points,显然不能再按“免费空投”理解。遇到这类任务,先算最坏情况:如果没有空投,你是否能接受全部投入归零?
2. 再看任务能不能验证
项目热度高,不等于空投确定。可以去项目官网、官方账号,以及Airdrops.io、CryptoRank交叉核对,重点看任务是否仍在开放、积分是否可查询、规则是否写清楚。
例如Arc House以阅读、活动和社区互动为主;DogeOS与 $DOGE 生态叙事相关,但“有积分”和“积分能兑换代币”是两回事。没有官方规则,就只按潜在机会看待。
3. 最后看能否持续参与
一次做几十个任务,通常不如固定维护少数项目。可把XOOB、Arc House、DogeOS这类低成本任务放进每日清单;涉及桥接、挖矿或设备运行的项目,则降低频率,单独记录成本。
如果任务涉及稳定币,也要核对网络和合约地址,不要因为看到 $USDC 奖励字样就直接授权钱包。
现在就把自己的空投清单按“成本、可验证性、持续性”重新筛一遍,只留下你能承受最坏结果的项目。
空投 #Web3 #加密研究
404
·
--
Стаття
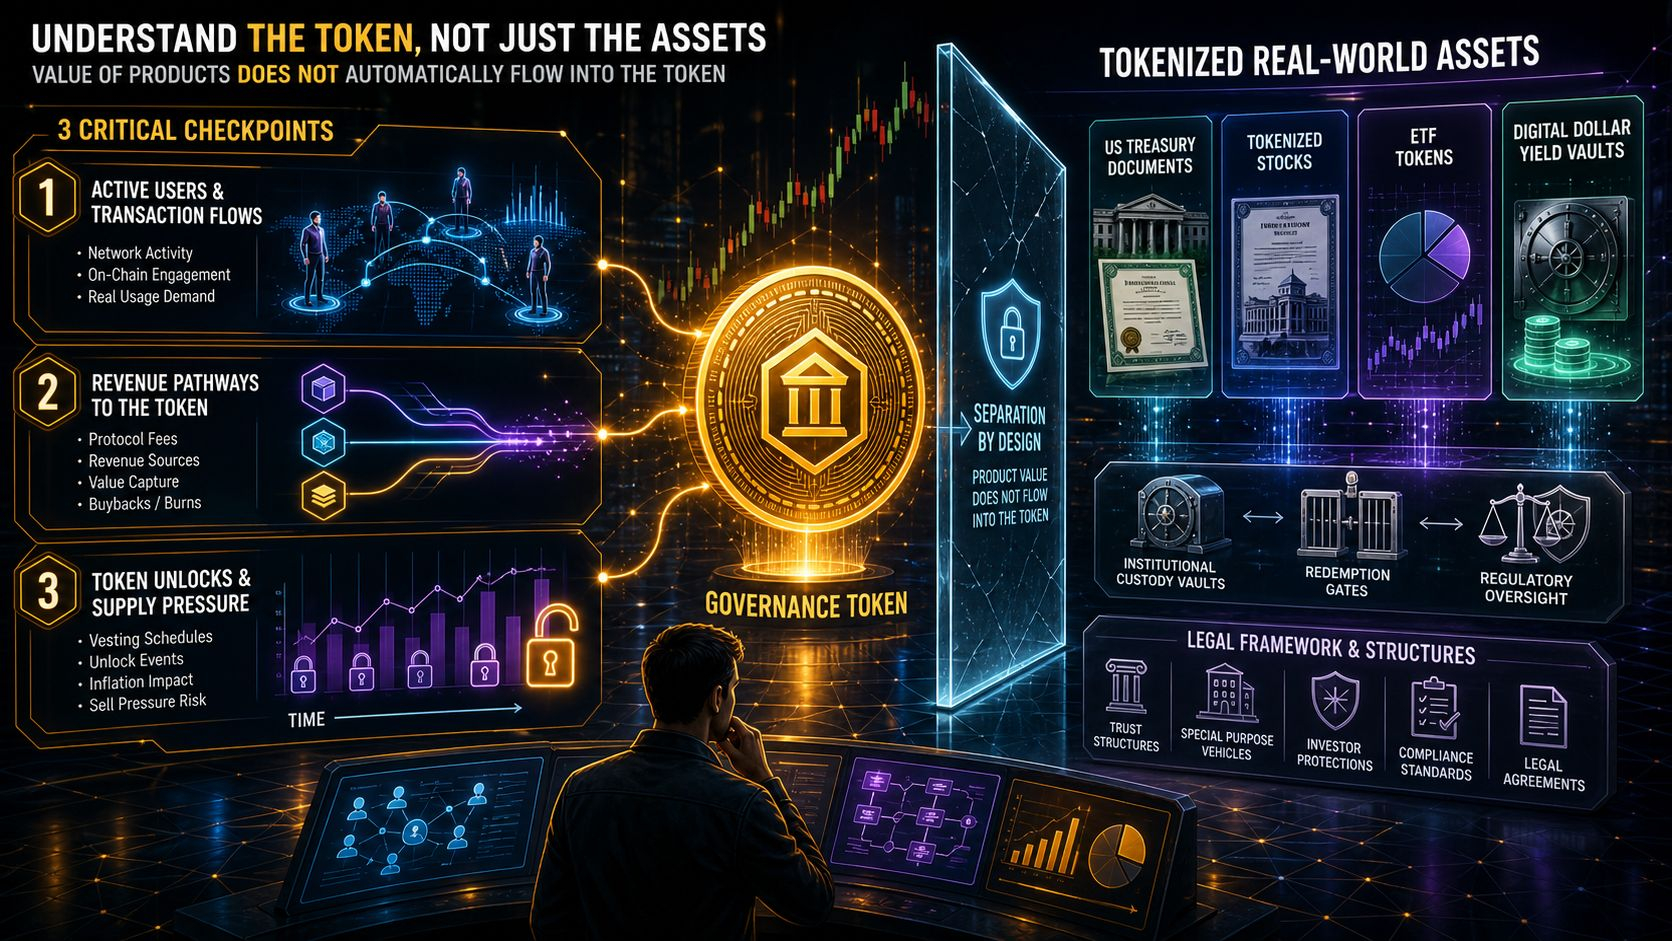
3 кроки, щоб зрозуміти реальну цінність $ONDO — не сприймай токен управління як держоблігації СШАТи теж так думаєш: за RWA стоять держоблігації США, акції, ETF — і відповідні токени начебто стабільніші, ніж звичайні альткоїни?
Найпростіше потрапити на гачок — якраз на цьому кроці. Наявність у проєкту продукту з реальними активами не означає, що токен управління напряму дає доступ до цінності цих активів. Досліджуючи ONDO, обов’язково розділяй продукти Ondo та токен ONDO.
Ondo Finance створює продукти та інфраструктуру у сфері RWA: це охоплює активи з дохідністю в доларах США, короткострокові держоблігації США та ончейн-акції й ETF тощо. Але ONDO — це не держоблігації США, не стейблкоїн і не частка (акції) Ondo Finance. Натомість це ближче до токена управління; ціна відображає очікування ринку щодо перспектив екосистеми та здатності токена захоплювати цінність.
3 кроки, щоб зрозуміти реальну цінність $ONDO — не сприймай токен управління як держоблігації США
Ти теж так думаєш: за RWA стоять держоблігації США, акції, ETF — і відповідні токени начебто стабільніші, ніж звичайні альткоїни?
Найпростіше потрапити на гачок — якраз на цьому кроці. Наявність у проєкту продукту з реальними активами не означає, що токен управління напряму дає доступ до цінності цих активів. Досліджуючи ONDO, обов’язково розділяй продукти Ondo та токен ONDO.
Ondo Finance створює продукти та інфраструктуру у сфері RWA: це охоплює активи з дохідністю в доларах США, короткострокові держоблігації США та ончейн-акції й ETF тощо. Але ONDO — це не держоблігації США, не стейблкоїн і не частка (акції) Ondo Finance. Натомість це ближче до токена управління; ціна відображає очікування ринку щодо перспектив екосистеми та здатності токена захоплювати цінність.
630
·
--
Стаття
Переглянути переклад
3个问题看懂RWA:你买到的可能不是资产,而是一张凭证你以为买了RWA代币,就等于买到一小块房子?真正容易被忽略的是:链上有凭证,不代表现实里就有产权。
举个简单例子。一套价值1000万元的房产,被拆成1000万份数字凭证,每份1元。宣传时常说,买一份就能分享租金和资产收益,门槛看起来很低,但关键不在“怎么拆”,而在这份凭证能不能对应真实、清晰、可执行的法律权利。
判断RWA项目,重点看3个问题。
1. 底层资产是不是真的
房产、债券或大宗商品是否真实存在?估值由谁完成?有没有虚构资产、估值虚高或重复抵押?如果这些信息无法独立核验,链上记录再透明,也只是记录了一份无法确认真假的信息。
2. 代币是否真的代表产权
持有数字凭证,不一定等于持有房屋所有权。资产登记在谁名下、收益如何分配、代币持有人是否有追索权,都需要现实法律关系支撑。所谓“上链确权”,不能自动替代产权登记和合同保障。
3. 出问题后能不能处置
项目方失联、租金停发、资产被查封时,谁负责清算?投资者能否处置底层资产?如果这些问题没有明确答案,所谓“现实资产上链”,最后可能只剩一个能交易、却难兑现的凭证。
按照央行、证监会等8部门发布的通知,在境内开展RWA业务涉嫌非法金融活动。市场情绪也值得同步观察:当$BTC出现剧烈波动时,价格、成交量以及监管消息落地后的反应,能帮助你判断风险偏好是否继续降温,但不能代替对项目合规性和资产真实性的核查。
看到RWA项目时,先别急着看收益率,先把“资产、产权、处置”这3件事问清楚。#BTC #RWA #加密市场
3个问题看懂RWA:你买到的可能不是资产,而是一张凭证
你以为买了RWA代币,就等于买到一小块房子?真正容易被忽略的是:链上有凭证,不代表现实里就有产权。
举个简单例子。一套价值1000万元的房产,被拆成1000万份数字凭证,每份1元。宣传时常说,买一份就能分享租金和资产收益,门槛看起来很低,但关键不在“怎么拆”,而在这份凭证能不能对应真实、清晰、可执行的法律权利。
判断RWA项目,重点看3个问题。
1. 底层资产是不是真的
房产、债券或大宗商品是否真实存在?估值由谁完成?有没有虚构资产、估值虚高或重复抵押?如果这些信息无法独立核验,链上记录再透明,也只是记录了一份无法确认真假的信息。
2. 代币是否真的代表产权
持有数字凭证,不一定等于持有房屋所有权。资产登记在谁名下、收益如何分配、代币持有人是否有追索权,都需要现实法律关系支撑。所谓“上链确权”,不能自动替代产权登记和合同保障。
3. 出问题后能不能处置
项目方失联、租金停发、资产被查封时,谁负责清算?投资者能否处置底层资产?如果这些问题没有明确答案,所谓“现实资产上链”,最后可能只剩一个能交易、却难兑现的凭证。
按照央行、证监会等8部门发布的通知,在境内开展RWA业务涉嫌非法金融活动。市场情绪也值得同步观察:当$BTC 出现剧烈波动时,价格、成交量以及监管消息落地后的反应,能帮助你判断风险偏好是否继续降温,但不能代替对项目合规性和资产真实性的核查。
看到RWA项目时,先别急着看收益率,先把“资产、产权、处置”这3件事问清楚。#BTC #RWA #加密市场
177
·
--
Стаття
Переглянути переклад
3步熬过空投无反馈期:你不是没能力,只是太早怀疑自己你是不是也这样:下班后做交互、看教程、跟项目,忙了几个月却没反馈,最后开始怀疑自己是不是在浪费时间?
空投最难熬的,往往不是操作复杂,而是投入和结果之间隔着一段看不见尽头的空窗期。
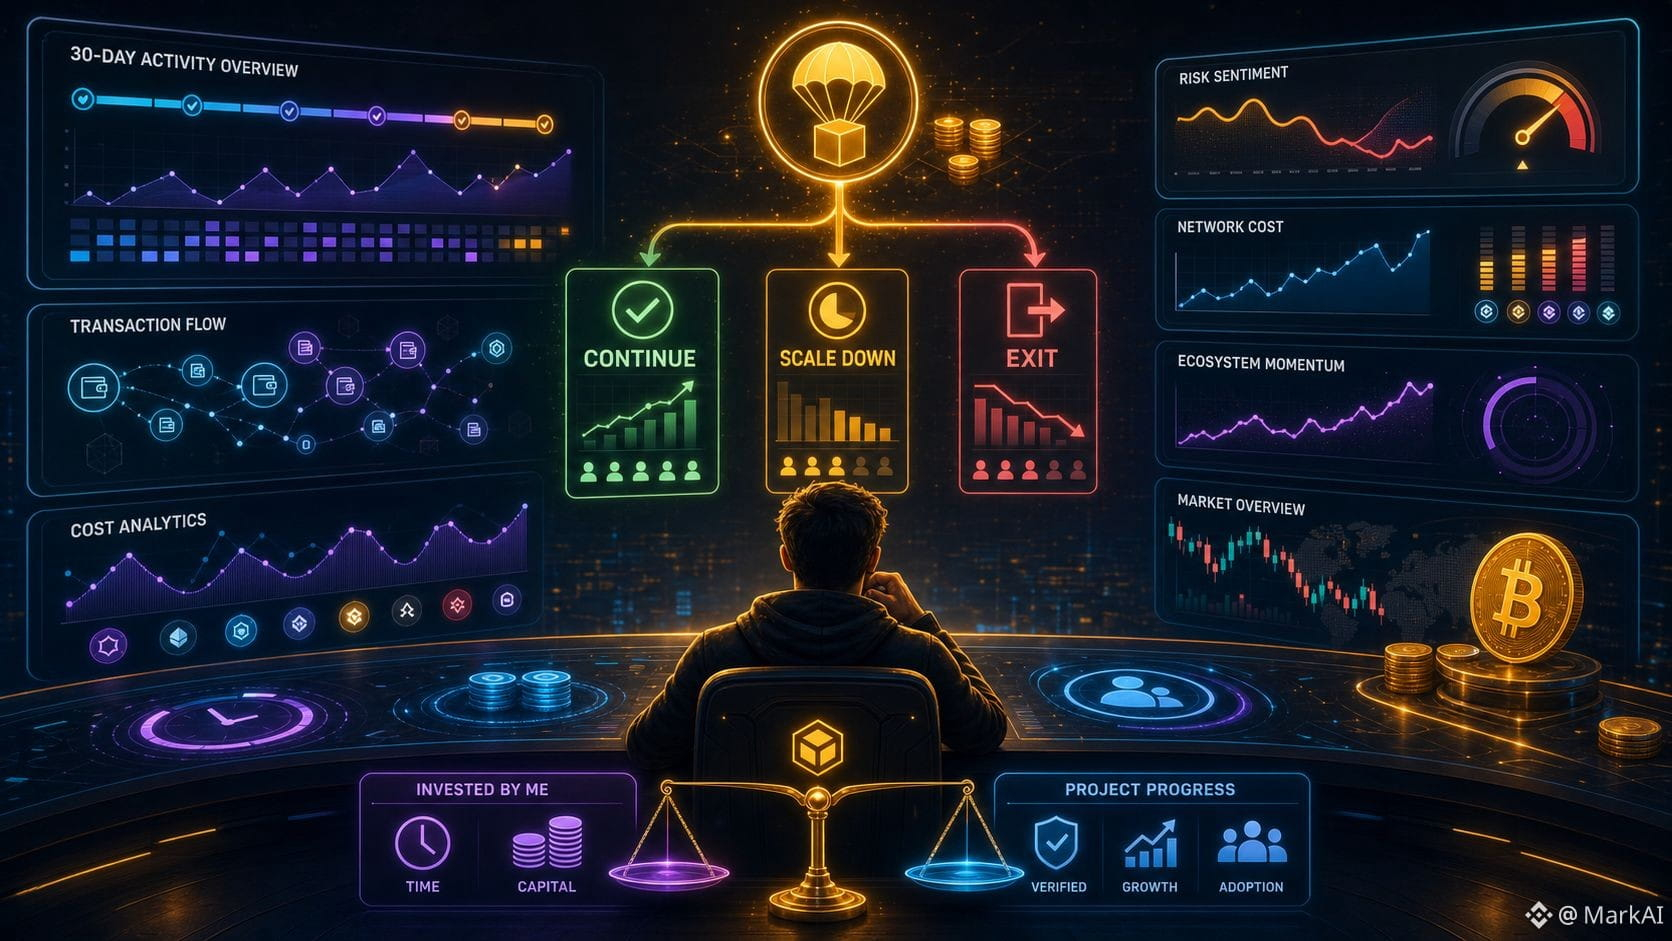
这时候别靠“硬扛”,给自己设一个30天复盘周期。周期内不因为一天的情绪停手,也不因为别人一句“空投已死”临时换方向,只记录三件事:做了哪些项目、花了多少时间和成本、项目有没有真实进展。
每周再固定看一次市场环境。观察 $BTC 的风险偏好变化、$ETH 的链上交互成本,以及 $BNB 生态项目的推进节奏。看盘不是为了追涨,而是帮你判断:现在是整个市场偏冷,还是你跟的项目本身没动静;当前成本是否适合继续交互。
到了第30天,再决定继续、降频还是退出。判断依据不是“我感觉没希望”,而是项目是否持续更新、自己的操作能否核验、投入是否超过可承受范围。这样做的好处,是把情绪问题变成可检查的执行问题。
之前 ASTER 发放空投后,有人庆幸自己参与了,也有人因为早期退出而懊恼。这不代表坚持就一定有回报,只说明没有即时反馈,不等于事情已经没有价值;同样,持续参与也必须设好成本上限,空投从来不是固定工资。
今晚就给正在做的项目建一张30天记录表,先用数据决定去留,别让某一天的焦虑替你做决定。
空投 #Web3 #加密市场
3步熬过空投无反馈期:你不是没能力,只是太早怀疑自己
你是不是也这样:下班后做交互、看教程、跟项目,忙了几个月却没反馈,最后开始怀疑自己是不是在浪费时间?
空投最难熬的,往往不是操作复杂,而是投入和结果之间隔着一段看不见尽头的空窗期。
这时候别靠“硬扛”,给自己设一个30天复盘周期。周期内不因为一天的情绪停手,也不因为别人一句“空投已死”临时换方向,只记录三件事:做了哪些项目、花了多少时间和成本、项目有没有真实进展。
每周再固定看一次市场环境。观察 $BTC 的风险偏好变化、$ETH 的链上交互成本,以及 $BNB 生态项目的推进节奏。看盘不是为了追涨,而是帮你判断:现在是整个市场偏冷,还是你跟的项目本身没动静;当前成本是否适合继续交互。
到了第30天,再决定继续、降频还是退出。判断依据不是“我感觉没希望”,而是项目是否持续更新、自己的操作能否核验、投入是否超过可承受范围。这样做的好处,是把情绪问题变成可检查的执行问题。
之前 ASTER 发放空投后,有人庆幸自己参与了,也有人因为早期退出而懊恼。这不代表坚持就一定有回报,只说明没有即时反馈,不等于事情已经没有价值;同样,持续参与也必须设好成本上限,空投从来不是固定工资。
今晚就给正在做的项目建一张30天记录表,先用数据决定去留,别让某一天的焦虑替你做决定。
空投 #Web3 #加密市场
366
·
--
Переглянути переклад
0xb13003bf44de426dd2a3aae3df9c3400de0a7777
一个有趣的平台项目
0xb13003bf44de426dd2a3aae3df9c3400de0a7777
一个有趣的平台项目
一个有趣的平台项目
2
·
--
Стаття
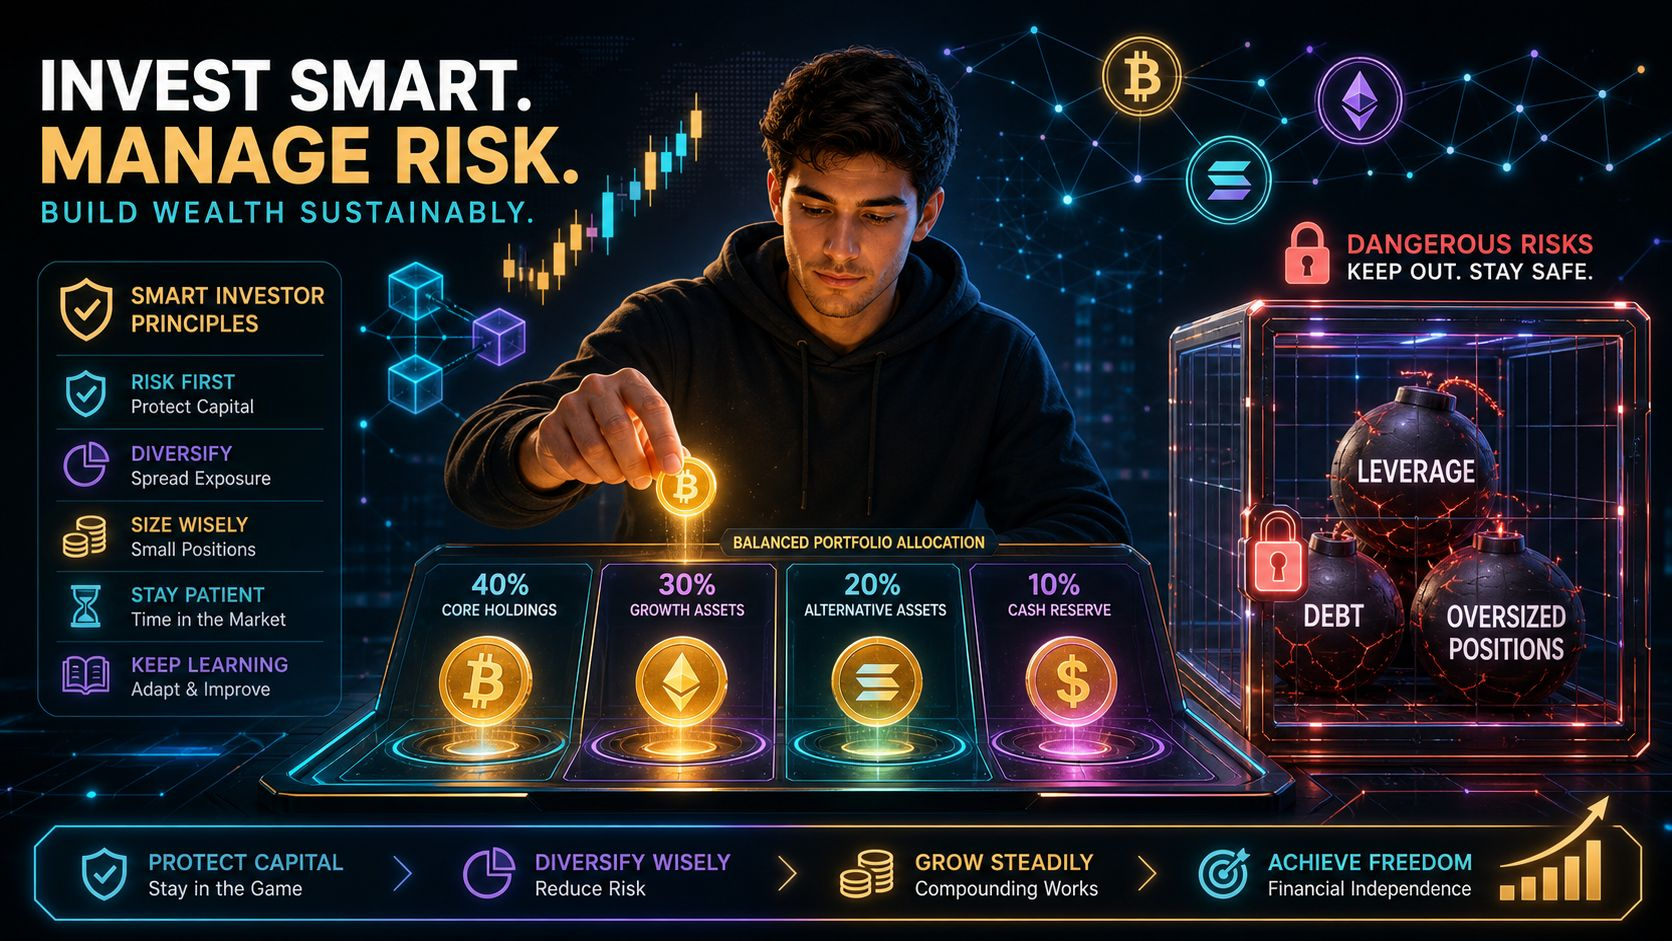
3 кроки, щоб знизити ризик неконтрольованої торгівлі криптовалютою: ти думаєш, що проблема в техніці, а насправді — у позиціїТи теж, мабуть, бачив(ла), як інші публікують скріншоти прибутків: з одного боку — аж заздрість бере, а з іншого — підозра: невже ті, хто справді може надовго залишитися в криптосфері, усі надзвичайно добре вміють читати графіки?
Можливо, ні. Порівняно з тим, щоб вгадувати раз по раз напрям руху, важливіше спершу гарантувати, що через одну помилку ти не вийдеш з ринку. Для новачків контроль ризиків часто варто вивчити в першу чергу, ще до технічного аналізу.
Скуйте ризики в клітку
1. Використовуйте лише вільні гроші, не заходьте в угоди через позики.
Критерій дуже простий: навіть якщо ці гроші ненадовго підуть у мінус, це не має вплинути на оренду житла, витрати на життя та виплати за боргами. Як тільки фінансовий тиск передається на емоції, людині легко почати доганяти зростання або в паніці продавати, і початковий план угод може повністю зіпсуватися.
3 кроки, щоб знизити ризик неконтрольованої торгівлі криптовалютою: ти думаєш, що проблема в техніці, а насправді — у позиції
Ти теж, мабуть, бачив(ла), як інші публікують скріншоти прибутків: з одного боку — аж заздрість бере, а з іншого — підозра: невже ті, хто справді може надовго залишитися в криптосфері, усі надзвичайно добре вміють читати графіки?
Можливо, ні. Порівняно з тим, щоб вгадувати раз по раз напрям руху, важливіше спершу гарантувати, що через одну помилку ти не вийдеш з ринку. Для новачків контроль ризиків часто варто вивчити в першу чергу, ще до технічного аналізу.
Скуйте ризики в клітку
1. Використовуйте лише вільні гроші, не заходьте в угоди через позики.
Критерій дуже простий: навіть якщо ці гроші ненадовго підуть у мінус, це не має вплинути на оренду житла, витрати на життя та виплати за боргами. Як тільки фінансовий тиск передається на емоції, людині легко почати доганяти зростання або в паніці продавати, і початковий план угод може повністю зіпсуватися.
115
·
--
Стаття
3 питання, щоб зрозуміти цінність $VVV: не плутай токени з акціямиТи теж, мабуть, припускаєш: купив токен проєкту — отже, ділишся майбутнім зростанням проєкту?
$VVV суперечки нагадують нам, що за коливаннями ціни токена найчастіше ховається ризик, який легко не помітити: не технологія, а те, що саме ти купив.
Децентралізований проєкт приватного ШІ Venice отримав фінансування на 65 мільйонів доларів США: інвестор Dragonfly виступив лідером, а Coinbase — співінвестором. Проблема в тому, що в цій раунді інвестори отримали «частку + токени», тоді як звичайні користувачі, що мають $VVV , не мають жодних прав на частку; ринок висловив незадоволення подальшими продажами.
$VVV офіційно надано право користуватися обчислювальними потужностями, а проєкт також викуповуватиме токени за рахунок фактичних доходів. Ці механізми легко можуть створити в у власників токенів враження: що краще розвивається проєкт, то токенів буде легше «підхоплювати» цінність.
3 питання, щоб зрозуміти цінність $VVV: не плутай токени з акціями
Ти теж, мабуть, припускаєш: купив токен проєкту — отже, ділишся майбутнім зростанням проєкту?
$VVV суперечки нагадують нам, що за коливаннями ціни токена найчастіше ховається ризик, який легко не помітити: не технологія, а те, що саме ти купив.
Децентралізований проєкт приватного ШІ Venice отримав фінансування на 65 мільйонів доларів США: інвестор Dragonfly виступив лідером, а Coinbase — співінвестором. Проблема в тому, що в цій раунді інвестори отримали «частку + токени», тоді як звичайні користувачі, що мають $VVV , не мають жодних прав на частку; ринок висловив незадоволення подальшими продажами.
$VVV офіційно надано право користуватися обчислювальними потужностями, а проєкт також викуповуватиме токени за рахунок фактичних доходів. Ці механізми легко можуть створити в у власників токенів враження: що краще розвивається проєкт, то токенів буде легше «підхоплювати» цінність.
111
·
--
Стаття
3 кроки, щоб відсіяти AI-монети, за якими справді варто стежити: чи ви просто дивилися на концепцію?Чи вам теж траплялося таке: щойно з’являється нова інформація про AI, пов’язані токени одразу колективно рухаються, а коли приходить час дивитися графіки, ви вже не знаєте, за ким саме стежити.
Запихнути 11 проєктів у список для спостереження — не має сенсу. Щоб оцінити токени з концепцією AI, я б радше радив дивитися лише на одну річ: яку саме реальну потребу він здатен задовольнити.
Можна відсіяти за трьома кроками.
1. Подивіться, чи потреба є конкретною. Обчислювальну потужність відносно легко зрозуміти: Render Network надає децентралізовані можливості GPU-рендерингу, а Node AI — оренду GPU та ресурсів для AI. Коли спостерігаєте за $RNDR, головне не в тому, чи є AI у назві, а в тому, чи може потреба в GPU «передаватися» в мережу й приводити її до використання.
3 кроки, щоб відсіяти AI-монети, за якими справді варто стежити: чи ви просто дивилися на концепцію?
Чи вам теж траплялося таке: щойно з’являється нова інформація про AI, пов’язані токени одразу колективно рухаються, а коли приходить час дивитися графіки, ви вже не знаєте, за ким саме стежити.
Запихнути 11 проєктів у список для спостереження — не має сенсу. Щоб оцінити токени з концепцією AI, я б радше радив дивитися лише на одну річ: яку саме реальну потребу він здатен задовольнити.
Можна відсіяти за трьома кроками.
1. Подивіться, чи потреба є конкретною. Обчислювальну потужність відносно легко зрозуміти: Render Network надає децентралізовані можливості GPU-рендерингу, а Node AI — оренду GPU та ресурсів для AI. Коли спостерігаєте за $RNDR, головне не в тому, чи є AI у назві, а в тому, чи може потреба в GPU «передаватися» в мережу й приводити її до використання.
238
·
--
Стаття
3个数据看清L2真实卖压,生态越热闹反而越要小心你是不是也遇到过:生态数据很热闹,合作和激励一条接一条,手里的 Layer 2 代币却不怎么动?
反常识的一点是,项目越努力拉用户,代币未必越受益。因为在竞争没有分出胜负前,Layer 2 往往要持续发币补贴生态,增长越依赖激励,潜在卖压可能越大。
判断一个 Layer 2 值不值得继续看,我会先查3个供给数据,而不是只听技术故事。
1. 看流通率,不只看价格
价格低不等于估值低。原文提到,$ARB 当时只有12.75%的代币流通,后续还有大规模解锁。低流通叠加高FDV,意味着未来进入市场的筹码很多,需求增长必须跑赢供给增长,价格才有支撑。
3个数据看清L2真实卖压,生态越热闹反而越要小心
你是不是也遇到过:生态数据很热闹,合作和激励一条接一条,手里的 Layer 2 代币却不怎么动?
反常识的一点是,项目越努力拉用户,代币未必越受益。因为在竞争没有分出胜负前,Layer 2 往往要持续发币补贴生态,增长越依赖激励,潜在卖压可能越大。
判断一个 Layer 2 值不值得继续看,我会先查3个供给数据,而不是只听技术故事。
1. 看流通率,不只看价格
价格低不等于估值低。原文提到,$ARB 当时只有12.75%的代币流通,后续还有大规模解锁。低流通叠加高FDV,意味着未来进入市场的筹码很多,需求增长必须跑赢供给增长,价格才有支撑。
反常识的一点是,项目越努力拉用户,代币未必越受益。因为在竞争没有分出胜负前,Layer 2 往往要持续发币补贴生态,增长越依赖激励,潜在卖压可能越大。
判断一个 Layer 2 值不值得继续看,我会先查3个供给数据,而不是只听技术故事。
1. 看流通率,不只看价格
价格低不等于估值低。原文提到,$ARB 当时只有12.75%的代币流通,后续还有大规模解锁。低流通叠加高FDV,意味着未来进入市场的筹码很多,需求增长必须跑赢供给增长,价格才有支撑。
185
·
--
Стаття
Розділяємо логіку цінності $ETH на 3 рівні: чому чим багатша екосистема, тим не обов’язково більше виграє токен?Якщо проєкт стає дедалі успішнішим, то чи означає це, що його токен обов’язково буде дорожчим? Співзасновник Bankless продав $ETH на виході (зробив повний вихід) — і відповідь тут якраз протилежна: успіх мережі не означає, що токен здатен захопити таку саму цінність.
Це не просто песимізм, а набір суджень, який звичайним інвесторам варто запам’ятати: досліджуючи будь-який публічний ланцюг, треба розділяти «зростання екосистеми» та «вигоду для токена».
Крок перший: подивіться, звідки беруться гроші.
Після того як активність публічного ланцюга зростає, комісії залишаються на L1 чи перетікають на L2 та в застосунки? У першоджерелі вважають, що Ethereum обирає низькозатратне надання блокового простору й сервісів безпеки — і завдяки цьому виграє екосистема, але сам протокол не прагне до надвисоких прибутків. На їхню думку, за маршрутом Rollup значну частину «простору для прибутку» може забрати L2, а рівень застосунків також отримає більше комісій.
Розділяємо логіку цінності $ETH на 3 рівні: чому чим багатша екосистема, тим не обов’язково більше виграє токен?
Якщо проєкт стає дедалі успішнішим, то чи означає це, що його токен обов’язково буде дорожчим? Співзасновник Bankless продав $ETH на виході (зробив повний вихід) — і відповідь тут якраз протилежна: успіх мережі не означає, що токен здатен захопити таку саму цінність.
Це не просто песимізм, а набір суджень, який звичайним інвесторам варто запам’ятати: досліджуючи будь-який публічний ланцюг, треба розділяти «зростання екосистеми» та «вигоду для токена».
Крок перший: подивіться, звідки беруться гроші.
Після того як активність публічного ланцюга зростає, комісії залишаються на L1 чи перетікають на L2 та в застосунки? У першоджерелі вважають, що Ethereum обирає низькозатратне надання блокового простору й сервісів безпеки — і завдяки цьому виграє екосистема, але сам протокол не прагне до надвисоких прибутків. На їхню думку, за маршрутом Rollup значну частину «простору для прибутку» може забрати L2, а рівень застосунків також отримає більше комісій.
192
·
--
Стаття
3 кроки, щоб відсіяти аірдропи, які справді варто робити: новачки найчастіше програють через забагато акаунтівТи теж, мабуть, думаєш, що аірдропи — це просто: більше гаманців, і за інструкцією масово виконувати завдання? Насправді різницю визначає не кількість акаунтів, а чи вмієш відсіяти ті проєкти, які не варті уваги.
Новачкам, щоб підвищити ефективність, можна спершу відсіяти проєкти за допомогою трьох запитань.
1. Чи є ознаки, що проєкт продовжує розвиватися?
Не варто обмежуватися фразами на кшталт «можливо випустять токен» чи «ходять чутки про аірдроп». Потрібно дивитися на те, чи продукт взагалі придатний до використання, чи зрозумілі правила, і чи є потреба в реальних ончейн-діях. Минулі $ARB, $OP аірдропи привернули увагу багатьох до Layer2, але історичні приклади не означають, що наступники обов’язково повторять такий самий результат.
3 кроки, щоб відсіяти аірдропи, які справді варто робити: новачки найчастіше програють через забагато акаунтів
Ти теж, мабуть, думаєш, що аірдропи — це просто: більше гаманців, і за інструкцією масово виконувати завдання? Насправді різницю визначає не кількість акаунтів, а чи вмієш відсіяти ті проєкти, які не варті уваги.
Новачкам, щоб підвищити ефективність, можна спершу відсіяти проєкти за допомогою трьох запитань.
1. Чи є ознаки, що проєкт продовжує розвиватися?
Не варто обмежуватися фразами на кшталт «можливо випустять токен» чи «ходять чутки про аірдроп». Потрібно дивитися на те, чи продукт взагалі придатний до використання, чи зрозумілі правила, і чи є потреба в реальних ончейн-діях. Минулі $ARB , $OP аірдропи привернули увагу багатьох до Layer2, але історичні приклади не означають, що наступники обов’язково повторять такий самий результат.
166
·
--
Стаття
3 сигнали, щоб зрозуміти, чи зможе наратив про конфіденційність піти далеко, а не просто стежити за зростанням/падінням $ZECДумаєш, якщо на ончейн-адресу не вписано ім’я, то це означає анонімність? Якраз навпаки: щойно адреса неодноразово пов’язується з торговими звичками, змінами активів і маршрутом взаємодій, з ланцюжка може скластися ончейн-профіль конкретної людини.
Тож у цьому циклі повернення конфіденційності не варто сприймати це лише як «просто знову стали модними монети з приватністю». Чи зможе вона перейти від короткострокової ринкової динаміки до довгострокової базової інфраструктури — я оцінюю за трьома сигналами.
1. Чи потрапила конфіденційність на базовий рівень публічних мереж
У публічних обговореннях один із розробників запропонував, щоб $ETH базовий рівень підтримував приватні перекази ETH і ERC-20, а не покладався повністю на сторонні інструменти. Сама пропозиція може й не бути впроваджена одразу, але вона показує, що конфіденційність знову повертається в дискусії як здатність базової інфраструктури, а не як додаткова функція.
3 сигнали, щоб зрозуміти, чи зможе наратив про конфіденційність піти далеко, а не просто стежити за зростанням/падінням $ZEC
Думаєш, якщо на ончейн-адресу не вписано ім’я, то це означає анонімність? Якраз навпаки: щойно адреса неодноразово пов’язується з торговими звичками, змінами активів і маршрутом взаємодій, з ланцюжка може скластися ончейн-профіль конкретної людини.
Тож у цьому циклі повернення конфіденційності не варто сприймати це лише як «просто знову стали модними монети з приватністю». Чи зможе вона перейти від короткострокової ринкової динаміки до довгострокової базової інфраструктури — я оцінюю за трьома сигналами.
1. Чи потрапила конфіденційність на базовий рівень публічних мереж
У публічних обговореннях один із розробників запропонував, щоб $ETH базовий рівень підтримував приватні перекази ETH і ERC-20, а не покладався повністю на сторонні інструменти. Сама пропозиція може й не бути впроваджена одразу, але вона показує, що конфіденційність знову повертається в дискусії як здатність базової інфраструктури, а не як додаткова функція.
1
385
·
--
Стаття
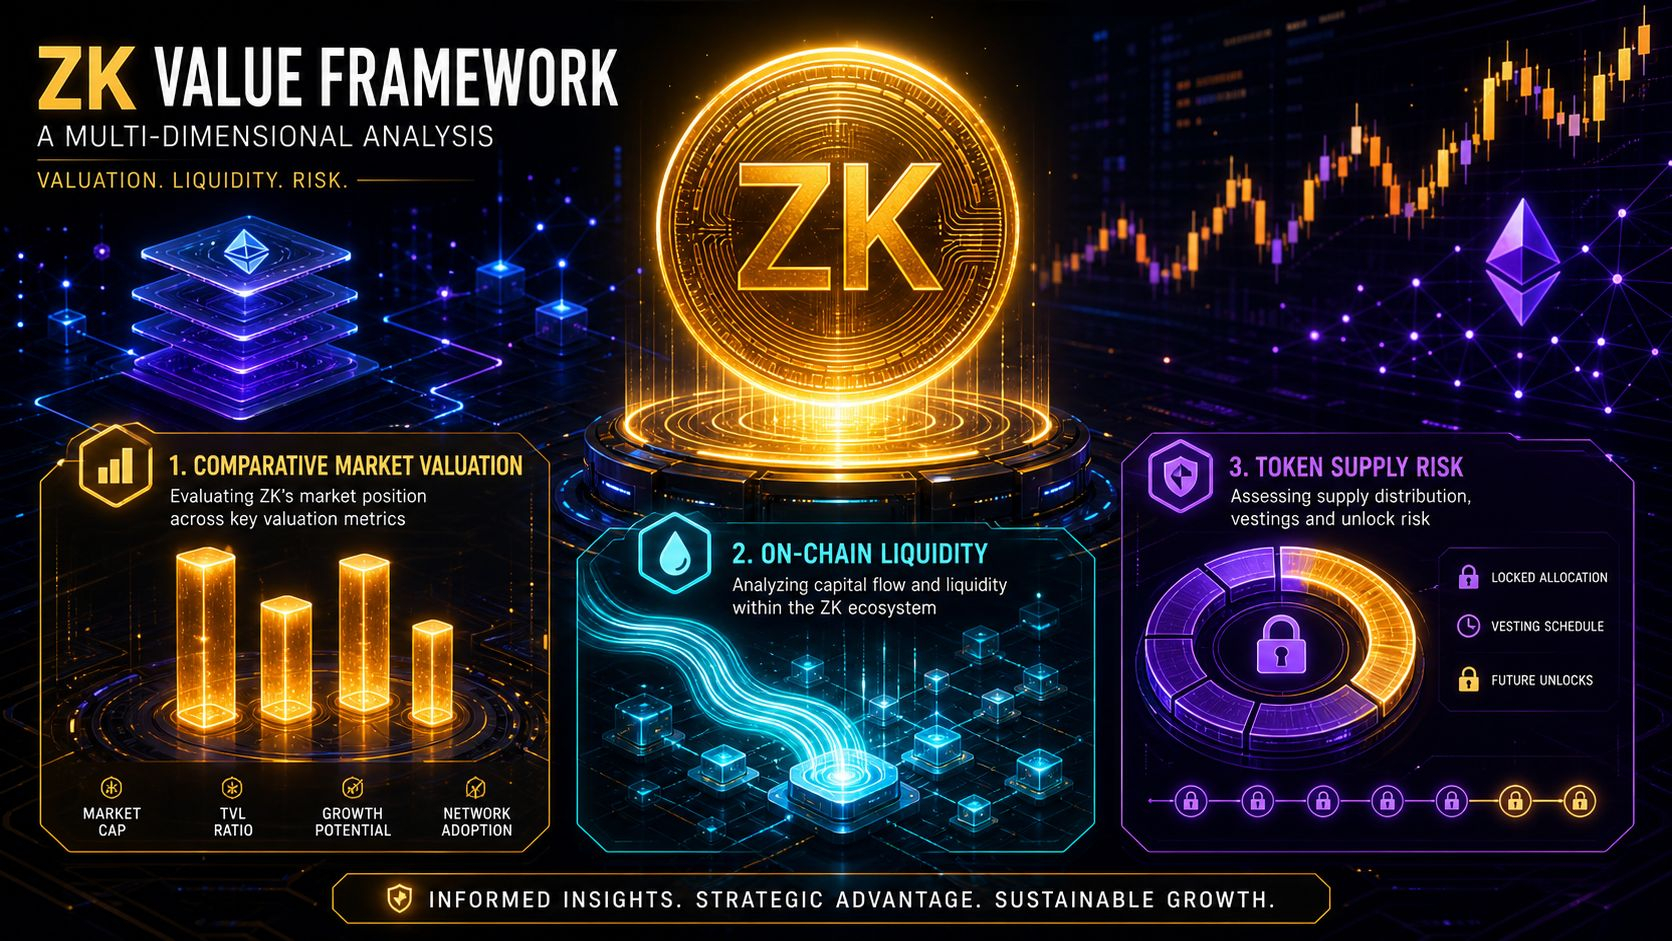
3 набори даних, щоб зрозуміти вигідність $ZK: низька ціна не означає, що це справді дешевшеХіба ви теж не думаєте, що раз ціна монети лише 0,22 долара, то вона дешевша за проєкт за ціною 0,79 долара?
Оцінюючи $ZK чи є вигідність за ціною, не можна дивитися лише на ціну за одиницю. Більш ефективний підхід — порівнювати одночасно ринкову капіталізацію в обігу, повністю розводнену оцінку та обсяг коштів на ланцюжку.
Крок перший — подивіться на горизонтальну оцінку.
Згідно з даними від 18 червня в оригінальних матеріалах, $ZK ринкова капіталізація в обігу становить близько 806 млн доларів США, а повністю розводнена оцінка — близько 4,62 млрд доларів США; у той самий період $ARB відповідно — близько 2,3 млрд і 7,95 млрд доларів США, $OP — приблизно 1,968 млрд і 7,778 млрд доларів США, STRK — близько 972 млн і 7,48 млрд доларів США.
3 набори даних, щоб зрозуміти вигідність $ZK: низька ціна не означає, що це справді дешевше
Хіба ви теж не думаєте, що раз ціна монети лише 0,22 долара, то вона дешевша за проєкт за ціною 0,79 долара?
Оцінюючи $ZK чи є вигідність за ціною, не можна дивитися лише на ціну за одиницю. Більш ефективний підхід — порівнювати одночасно ринкову капіталізацію в обігу, повністю розводнену оцінку та обсяг коштів на ланцюжку.
Крок перший — подивіться на горизонтальну оцінку.
Згідно з даними від 18 червня в оригінальних матеріалах, $ZK ринкова капіталізація в обігу становить близько 806 млн доларів США, а повністю розводнена оцінка — близько 4,62 млрд доларів США; у той самий період $ARB відповідно — близько 2,3 млрд і 7,95 млрд доларів США, $OP — приблизно 1,968 млрд і 7,778 млрд доларів США, STRK — близько 972 млн і 7,48 млрд доларів США.
295
·
--
Стаття
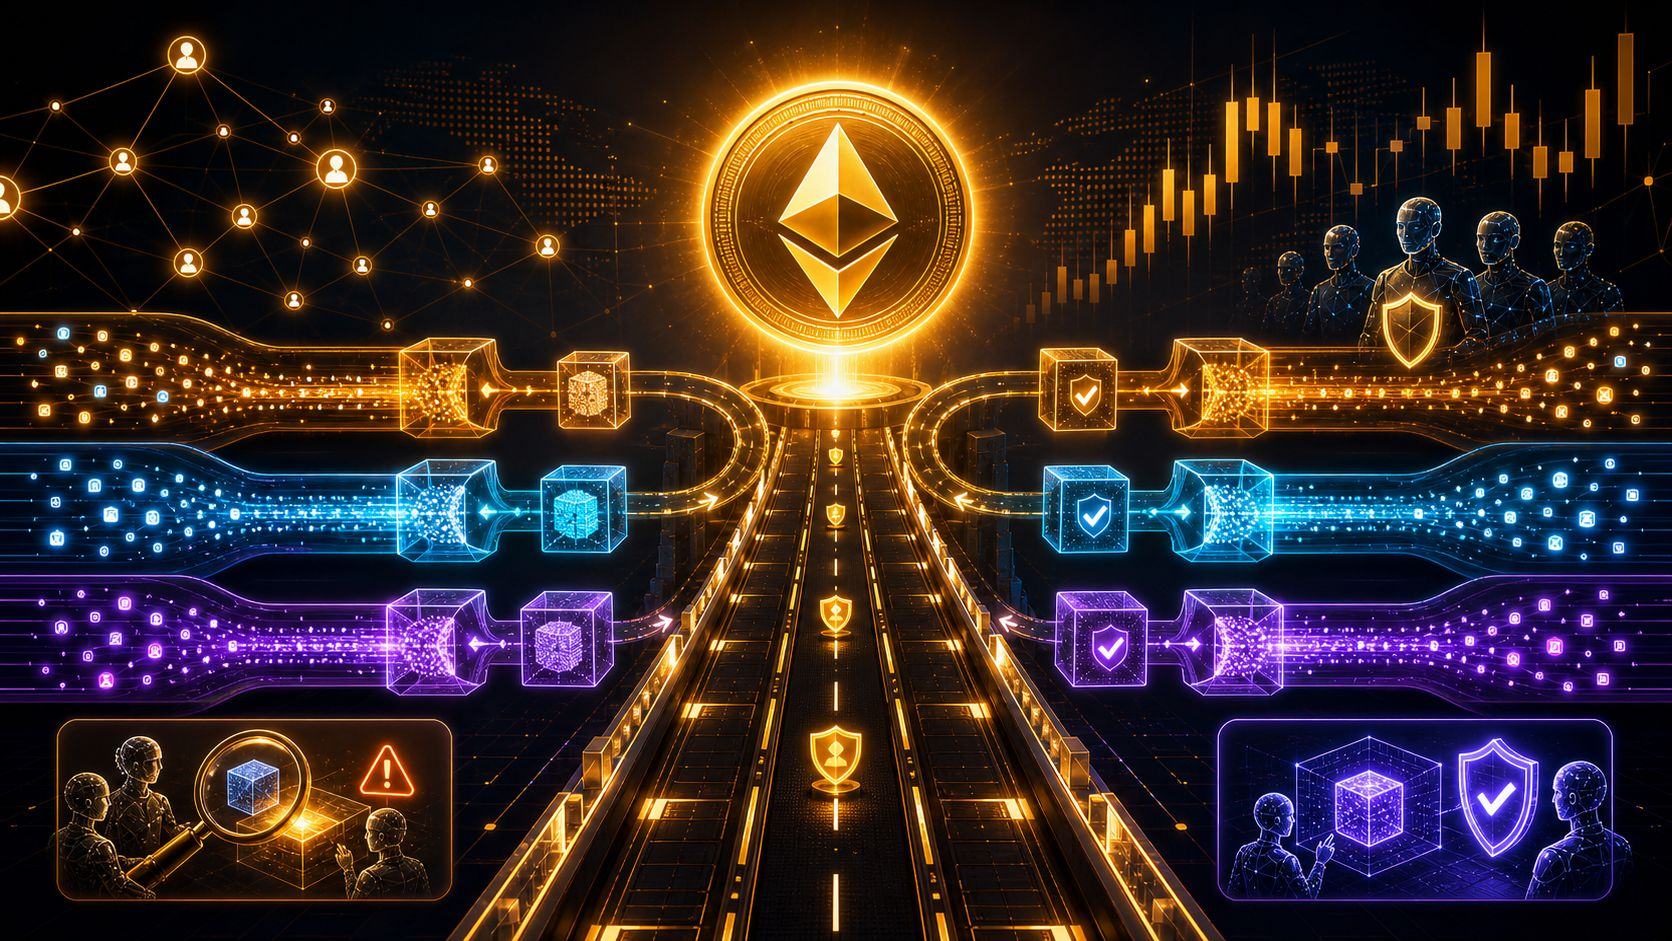
3 кроки, щоб зрозуміти, як Layer2 знижує комісію Gas: ти думав, що це просто «ще один ланцюг»Чи тобі теж траплялося таке: $ETH коли в основному ланцюгу все зайнято, Gas раптом стає дорожчим, а підтвердження транзакцій ще й доводиться чекати?
Layer2 може полегшити перевантаження, ключове не в тому, щоб «впихнути» в основний ланцюг Ethereum ще більше транзакцій, а в тому, щоб винести більшу частину обчислень назовні — і повертати в основний ланцюг лише необхідні дані або докази.
Можна уявити Layer1 як головну магістраль із високою безпекою, але обмеженою кількістю смуг. Усі транзакції змагаються за цю дорогу — тож Gas-суми природно зростають. Layer2 більше схожий на бічну вулицю: він спершу обробляє багато транзакцій, а потім пакетно подає результати на $ETH в основний ланцюг. Основний ланцюг відповідає за консенсус, зберігання та остаточне вирішення спорів, а Layer2 — за конкретні обчислення.
3 кроки, щоб зрозуміти, як Layer2 знижує комісію Gas: ти думав, що це просто «ще один ланцюг»
Чи тобі теж траплялося таке: $ETH коли в основному ланцюгу все зайнято, Gas раптом стає дорожчим, а підтвердження транзакцій ще й доводиться чекати?
Layer2 може полегшити перевантаження, ключове не в тому, щоб «впихнути» в основний ланцюг Ethereum ще більше транзакцій, а в тому, щоб винести більшу частину обчислень назовні — і повертати в основний ланцюг лише необхідні дані або докази.
Можна уявити Layer1 як головну магістраль із високою безпекою, але обмеженою кількістю смуг. Усі транзакції змагаються за цю дорогу — тож Gas-суми природно зростають. Layer2 більше схожий на бічну вулицю: він спершу обробляє багато транзакцій, а потім пакетно подає результати на $ETH в основний ланцюг. Основний ланцюг відповідає за консенсус, зберігання та остаточне вирішення спорів, а Layer2 — за конкретні обчислення.
223
·
--
Стаття
3 запитання, щоб викрити DeFi з високими відсотками: ви думаєте, що заробляєте відсотки, але насправді можете підставлятися замість іншихЧи не сприймаєте ви «видимість у ланцюжку» за «прозорість коштів»? Історія Stream Finance показує протилежне: гроші можна внести on-chain, але керівник потім виводить їх off-chain для ризикових дій. Після того як у результаті з’явилися втрати приблизно на 93 мільйони доларів США, користувачі лише тоді зрозуміли, що купили «чорну скриньку».
Щоб зрозуміти, чи варто мати справу з DeFi-скарбницею, не дивіться спершу на APY — поставте собі 3 запитання.
1. Звідки насправді береться прибуток?
Якщо на сторінці просто написано «багатостратегічне примноження доходу», «професійний менеджмент команди», але не пояснюється, хто сплачує відсотки та які ризики бере на себе, — варто насторожитися. Двохзначні відсотки не виникають «з нізвідки»: вони можуть походити від кредитного плеча, циклічних позик або стратегій із високоризиковими деривативами.
3 запитання, щоб викрити DeFi з високими відсотками: ви думаєте, що заробляєте відсотки, але насправді можете підставлятися замість інших
Чи не сприймаєте ви «видимість у ланцюжку» за «прозорість коштів»? Історія Stream Finance показує протилежне: гроші можна внести on-chain, але керівник потім виводить їх off-chain для ризикових дій. Після того як у результаті з’явилися втрати приблизно на 93 мільйони доларів США, користувачі лише тоді зрозуміли, що купили «чорну скриньку».
Щоб зрозуміти, чи варто мати справу з DeFi-скарбницею, не дивіться спершу на APY — поставте собі 3 запитання.
1. Звідки насправді береться прибуток?
Якщо на сторінці просто написано «багатостратегічне примноження доходу», «професійний менеджмент команди», але не пояснюється, хто сплачує відсотки та які ризики бере на себе, — варто насторожитися. Двохзначні відсотки не виникають «з нізвідки»: вони можуть походити від кредитного плеча, циклічних позик або стратегій із високоризиковими деривативами.
229
·
--
Стаття
3 кроки, щоб підвищити ефективність виконання аірдропів — не питай по колу, якщо так і не зробивТи, мабуть, теж назбирав купу аірдроп-проєктів, і щодня питаєш: «Чи варто цим займатися?», але врешті не пройшов жоден з них до кінця?
Чи можна заробляти на аірдропах — ніхто не може заздалегідь гарантувати. Але з досвіду одного учасника групи видно, що реальну різницю зазвичай створюють не те, наскільки дорогі в тебе пристрої, а чи можеш ти діяти з низькими витратами, вести облік і вчасно підбивати підсумки.
Цей учасник групи почав долучатися десь із червня–липня. У нього немає комп’ютера, усе робить здебільшого з телефону. Він не нарікає, що прибуток з одного проєкту невеликий: і 10 U, і 20 U теж робить; п’ять–шість акаунтів проходять один проєкт, а в підсумку він отримує близько 120 U. За записами про обмін, який він доручав другу, за два місяці виходить понад 10 тисяч юанів, за місяць — приблизно 5–6 тисяч.
3 кроки, щоб підвищити ефективність виконання аірдропів — не питай по колу, якщо так і не зробив
Ти, мабуть, теж назбирав купу аірдроп-проєктів, і щодня питаєш: «Чи варто цим займатися?», але врешті не пройшов жоден з них до кінця?
Чи можна заробляти на аірдропах — ніхто не може заздалегідь гарантувати. Але з досвіду одного учасника групи видно, що реальну різницю зазвичай створюють не те, наскільки дорогі в тебе пристрої, а чи можеш ти діяти з низькими витратами, вести облік і вчасно підбивати підсумки.
Цей учасник групи почав долучатися десь із червня–липня. У нього немає комп’ютера, усе робить здебільшого з телефону. Він не нарікає, що прибуток з одного проєкту невеликий: і 10 U, і 20 U теж робить; п’ять–шість акаунтів проходять один проєкт, а в підсумку він отримує близько 120 U. За записами про обмін, який він доручав другу, за два місяці виходить понад 10 тисяч юанів, за місяць — приблизно 5–6 тисяч.
1
452
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
40,995 переглядів
345 обговорюють
3.3% → 3.4%
це базова PCE: липень за 12 місяців і прогноз самої ФРС на 2026
ФРС сама пише, що інфляція далі піде вгору
точки я вже прочитав, до них питань нема. мій #fomcвідстеження тепер про дані
найближчі: PCE за серпень 30 вересня о 8:30 ET, протокол 7 жовтня, засідання 27-28 жовтня
моя ставка, чисто думка, не факт: у жовтні ще +25 б.п.
логіка тупа. якщо твій же прогноз росте, на паузу не йдеш
гарячий PCE і жовтень вирішений, холодний і буде хоч якась інтрига)
$BTC
зара не тримаю взагалі. BNB і стейбли капають собі в Simple Earn Flexible, до PCE нічого не чіпаю
цифру розберу тут одразу як вийде, підписуйтесь, якщо теж торгуєте ФРС
abobka
·6 вподобань
·471 переглядів
EarningsSeason
26,963 переглядів
194 обговорюють
BitgetHackerFailsToMoveStolenFunds
1,775 переглядів
116 обговорюють