
Pushpendra Singh Digital
3.3k Публікації
Pushpendra Singh Digital
 Верифіковано на Square
Поскаржитись
Заблокувати користувача
11 years of finance content. 2 Millions Community Founder of SmartViewAI. No. 1 at Binance Blockchain Awards 2025. Crypto, stocks, money habits. Not advice.

Лідер думок у макроекономіці

Blockchain 100, 2025 — Захисник галузі
21 Підписки
17.5K+ Підписники
12.8K+ Вподобань
2 Значки
Публікації
Усі
Цитування
Відео
PINNED
Проголосуйте за Pushpendra Singh Digital на премії Blockchain 100 Awards! [Vote now](https://app.binance.com/uni-qr/cact26user/131)
Проголосуйте за Pushpendra Singh Digital на премії Blockchain 100 Awards! Vote now
81
9
96
2.4k
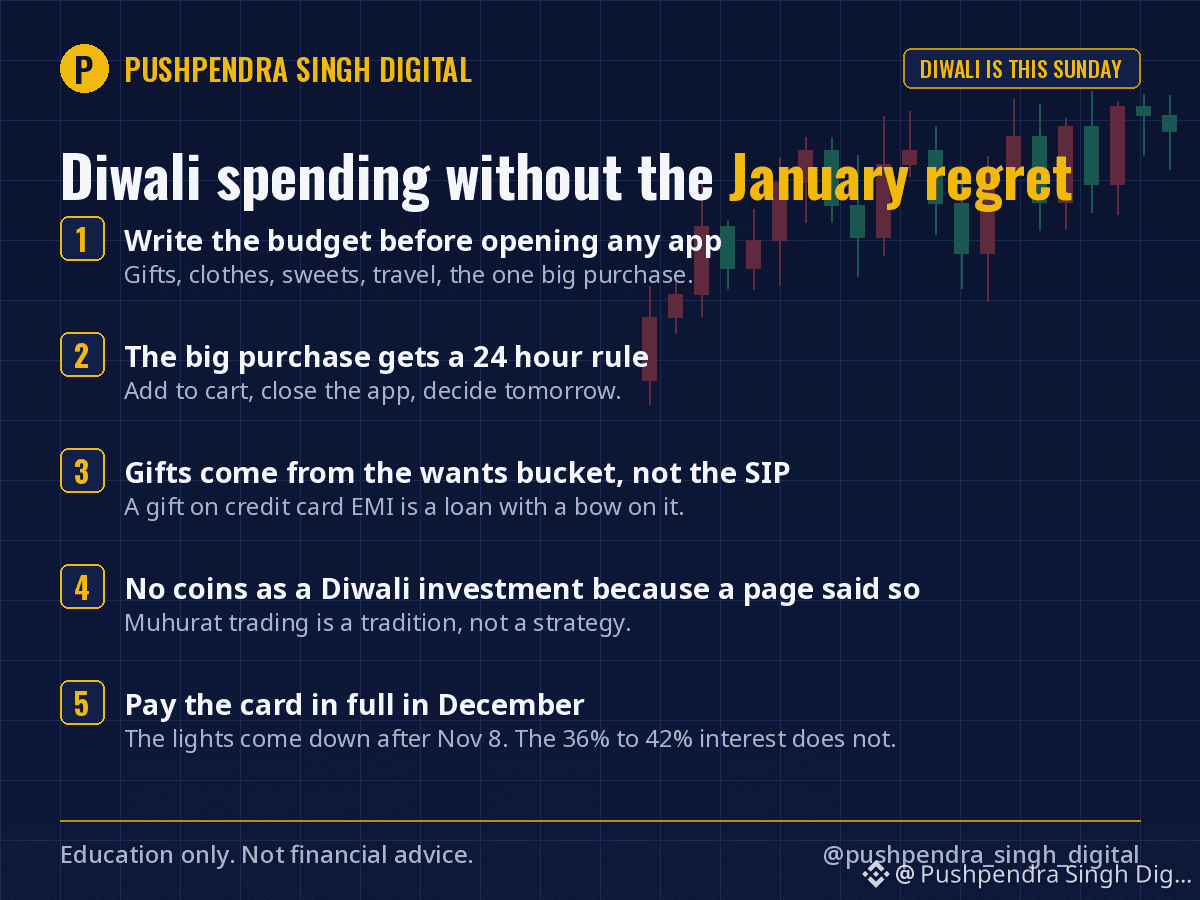
Дівалі буде в неділю. Розпродажі тривають уже кілька тижнів. Ось як я витрачаю гроші на свято, щоб у січні не шкодувати.
1. Складіть бюджет на Дівалі, перш ніж відкривати будь-який застосунок. Подарунки, одяг, солодощі, подорожі, одна велика покупка. Цифра на папері краща за повний кошик товарів із позначкою «було зі знижкою».
2. Для однієї великої покупки встановіть правило 24 годин. Телефон, телевізор, золоті прикраси — будь-що, що коштує більше, ніж місячні заощадження. Додайте товар у кошик, закрийте застосунок, вирішіть завтра.
3. Подарунки купуйте з коштів на бажання, а не з SIP. Якщо для подарунка потрібна розстрочка за кредитною карткою, то це позика, перев’язана бантом.
4. Не купуйте нові монети як «інвестицію на Дівалі» лише тому, що так написали на якомусь сайті. Торгівля під час Мухурату — це традиція, а не стратегія. Якщо купуєте щось того дня, купуйте те, що придбали б і так.
5. У грудні повністю погасіть борг за карткою. Гірлянди знімають після 8 листопада. Відсотки 36–42% на непогашений борг за карткою нікуди не зникають.
Моє особисте правило на Дівалі: один змістовний подарунок кожному замість п’яти дрібних, а різницю відкладаю в кошик № 3 з допису за суботу. Поки ніхто не скаржився.
На що ви витратите найбільше під час Дівалі цього року?
Лише для ознайомлення, це не фінансова порада.
$BTC #Diwali #PersonalFinance #Budgeting
Дівалі буде в неділю. Розпродажі тривають уже кілька тижнів. Ось як я витрачаю гроші на свято, щоб у січні не шкодувати.
1. Складіть бюджет на Дівалі, перш ніж відкривати будь-який застосунок. Подарунки, одяг, солодощі, подорожі, одна велика покупка. Цифра на папері краща за повний кошик товарів із позначкою «було зі знижкою».
2. Для однієї великої покупки встановіть правило 24 годин. Телефон, телевізор, золоті прикраси — будь-що, що коштує більше, ніж місячні заощадження. Додайте товар у кошик, закрийте застосунок, вирішіть завтра.
3. Подарунки купуйте з коштів на бажання, а не з SIP. Якщо для подарунка потрібна розстрочка за кредитною карткою, то це позика, перев’язана бантом.
4. Не купуйте нові монети як «інвестицію на Дівалі» лише тому, що так написали на якомусь сайті. Торгівля під час Мухурату — це традиція, а не стратегія. Якщо купуєте щось того дня, купуйте те, що придбали б і так.
5. У грудні повністю погасіть борг за карткою. Гірлянди знімають після 8 листопада. Відсотки 36–42% на непогашений борг за карткою нікуди не зникають.
Моє особисте правило на Дівалі: один змістовний подарунок кожному замість п’яти дрібних, а різницю відкладаю в кошик № 3 з допису за суботу. Поки ніхто не скаржився.
На що ви витратите найбільше під час Дівалі цього року?
Лише для ознайомлення, це не фінансова порада.
$BTC #Diwali #PersonalFinance #Budgeting
1. Складіть бюджет на Дівалі, перш ніж відкривати будь-який застосунок. Подарунки, одяг, солодощі, подорожі, одна велика покупка. Цифра на папері краща за повний кошик товарів із позначкою «було зі знижкою».
2. Для однієї великої покупки встановіть правило 24 годин. Телефон, телевізор, золоті прикраси — будь-що, що коштує більше, ніж місячні заощадження. Додайте товар у кошик, закрийте застосунок, вирішіть завтра.
3. Подарунки купуйте з коштів на бажання, а не з SIP. Якщо для подарунка потрібна розстрочка за кредитною карткою, то це позика, перев’язана бантом.
4. Не купуйте нові монети як «інвестицію на Дівалі» лише тому, що так написали на якомусь сайті. Торгівля під час Мухурату — це традиція, а не стратегія. Якщо купуєте щось того дня, купуйте те, що придбали б і так.
5. У грудні повністю погасіть борг за карткою. Гірлянди знімають після 8 листопада. Відсотки 36–42% на непогашений борг за карткою нікуди не зникають.
Моє особисте правило на Дівалі: один змістовний подарунок кожному замість п’яти дрібних, а різницю відкладаю в кошик № 3 з допису за суботу. Поки ніхто не скаржився.
На що ви витратите найбільше під час Дівалі цього року?
Лише для ознайомлення, це не фінансова порада.
$BTC #Diwali #PersonalFinance #Budgeting
2
837
Якщо ви прийшли у крипту після 2022 року, ви пропустили рік, який навчив решту з нас усього. Коротка версія — на той випадок, коли наступного разу хтось скаже: «Цього разу все інакше».
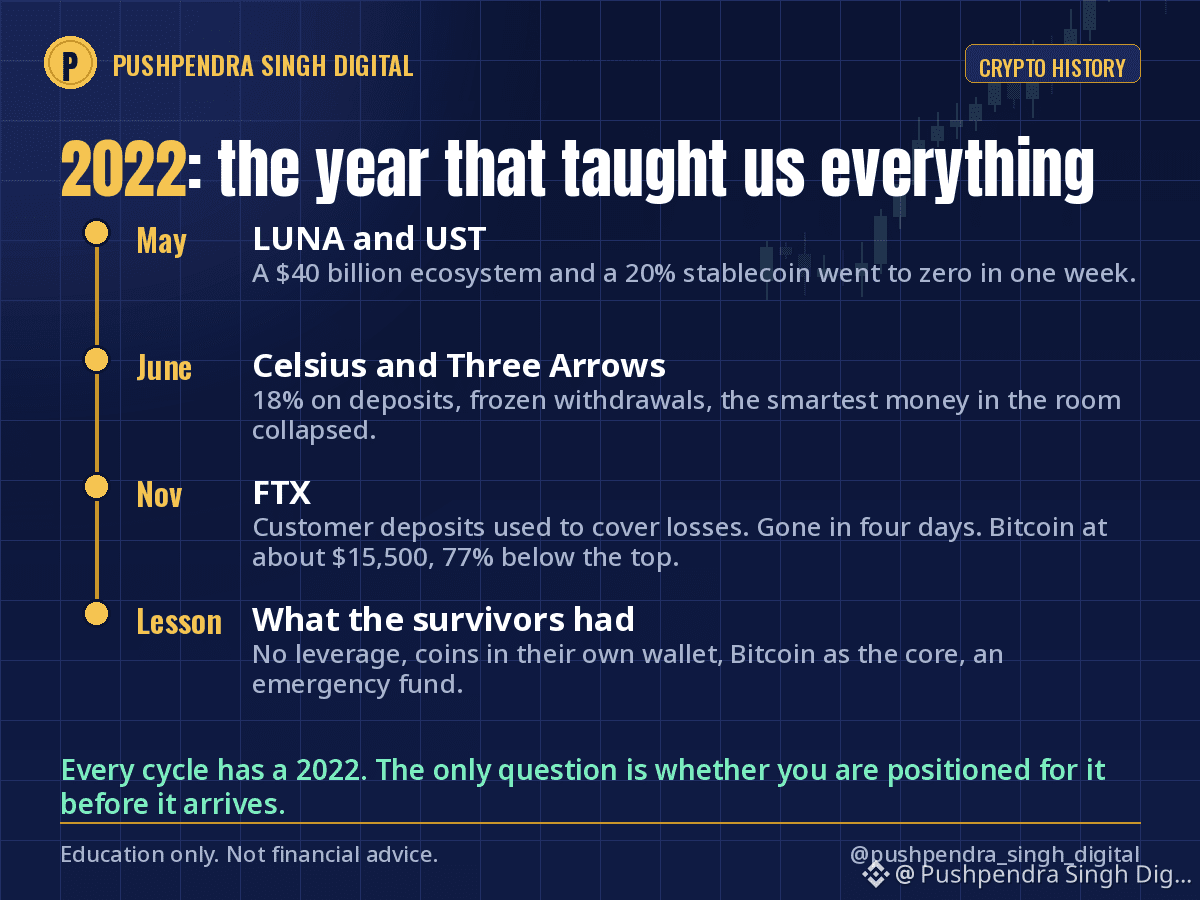
Травень 2022 року: LUNA і UST. Екосистема на 40 мільярдів доларів, «стейблкоїн», що обіцяв 20% річних, і все це за підтримки найвпевненішої спільноти у Twitter. За тиждень усе обнулилося. Люди, які тримали ці активи як заощадження, втратили все.
Червень 2022 року: Celsius і Three Arrows. Кредитор, який пропонував до 18% на депозити, заморозив виведення коштів. Збанкрутував хедж-фонд, який усі вважали найрозумнішим гравцем у кімнаті. В обох була одна й та сама проблема: кредитне плече, якого ви не могли побачити.
Листопад 2022 року: FTX. Друга за величиною біржа у світі, названа на честь стадіону й зі своєю рекламою під час Супербоулу, використовувала клієнтські депозити, щоб покривати збитки. Її не стало за чотири дні. Біткоїн упав приблизно до 15 500 доларів — на 77% нижче свого максимуму.
Що об’єднувало тих, хто пережив це: жодного кредитного плеча, монети у власному гаманці, біткоїн як основа портфеля й резервний фонд, завдяки якому їм ніколи не довелося продавати на самому дні.
Чому я розповідаю цю історію зараз: багато людей прийшли за останній рік, а пропозиції «гарантованої дохідності» завжди повертаються під новою назвою. У кожному циклі є свій 2022-й. Питання лише в тому, чи підготувалися ви до нього до того, як він настане.
Ви були тут у 2022 році? Чого вас навчив той рік?
Лише з освітньою метою, це не фінансова порада.
$BTC #CryptoHistory #FTX #RiskManagement
Якщо ви прийшли у крипту після 2022 року, ви пропустили рік, який навчив решту з нас усього. Коротка версія — на той випадок, коли наступного разу хтось скаже: «Цього разу все інакше».
Травень 2022 року: LUNA і UST. Екосистема на 40 мільярдів доларів, «стейблкоїн», що обіцяв 20% річних, і все це за підтримки найвпевненішої спільноти у Twitter. За тиждень усе обнулилося. Люди, які тримали ці активи як заощадження, втратили все.
Червень 2022 року: Celsius і Three Arrows. Кредитор, який пропонував до 18% на депозити, заморозив виведення коштів. Збанкрутував хедж-фонд, який усі вважали найрозумнішим гравцем у кімнаті. В обох була одна й та сама проблема: кредитне плече, якого ви не могли побачити.
Листопад 2022 року: FTX. Друга за величиною біржа у світі, названа на честь стадіону й зі своєю рекламою під час Супербоулу, використовувала клієнтські депозити, щоб покривати збитки. Її не стало за чотири дні. Біткоїн упав приблизно до 15 500 доларів — на 77% нижче свого максимуму.
Що об’єднувало тих, хто пережив це: жодного кредитного плеча, монети у власному гаманці, біткоїн як основа портфеля й резервний фонд, завдяки якому їм ніколи не довелося продавати на самому дні.
Чому я розповідаю цю історію зараз: багато людей прийшли за останній рік, а пропозиції «гарантованої дохідності» завжди повертаються під новою назвою. У кожному циклі є свій 2022-й. Питання лише в тому, чи підготувалися ви до нього до того, як він настане.
Ви були тут у 2022 році? Чого вас навчив той рік?
Лише з освітньою метою, це не фінансова порада.
$BTC #CryptoHistory #FTX #RiskManagement
Травень 2022 року: LUNA і UST. Екосистема на 40 мільярдів доларів, «стейблкоїн», що обіцяв 20% річних, і все це за підтримки найвпевненішої спільноти у Twitter. За тиждень усе обнулилося. Люди, які тримали ці активи як заощадження, втратили все.
Червень 2022 року: Celsius і Three Arrows. Кредитор, який пропонував до 18% на депозити, заморозив виведення коштів. Збанкрутував хедж-фонд, який усі вважали найрозумнішим гравцем у кімнаті. В обох була одна й та сама проблема: кредитне плече, якого ви не могли побачити.
Листопад 2022 року: FTX. Друга за величиною біржа у світі, названа на честь стадіону й зі своєю рекламою під час Супербоулу, використовувала клієнтські депозити, щоб покривати збитки. Її не стало за чотири дні. Біткоїн упав приблизно до 15 500 доларів — на 77% нижче свого максимуму.
Що об’єднувало тих, хто пережив це: жодного кредитного плеча, монети у власному гаманці, біткоїн як основа портфеля й резервний фонд, завдяки якому їм ніколи не довелося продавати на самому дні.
Чому я розповідаю цю історію зараз: багато людей прийшли за останній рік, а пропозиції «гарантованої дохідності» завжди повертаються під новою назвою. У кожному циклі є свій 2022-й. Питання лише в тому, чи підготувалися ви до нього до того, як він настане.
Ви були тут у 2022 році? Чого вас навчив той рік?
Лише з освітньою метою, це не фінансова порада.
$BTC #CryptoHistory #FTX #RiskManagement
5
3k
Бонус на Дівалі — найпростіші гроші за рік, які можна змарнувати, адже разом із ними з’являється привід їх витратити.
Єдине правило, яке працює: вирішіть, як розподілити гроші, ще до того, як вони надійдуть. Щойно вони опиняться на рахунку, у кожного магазину вже буде на них план. А до того план є у вас.
Ось як я розподіляю будь-яку одноразову виплату — бонус чи ні:
Третина — у фінансову подушку. До резервного фонду, якщо в ньому менше ніж на шість місяців витрат. Якщо фонд уже повний — на найдорожчий кредит, зазвичай кредитну картку або споживчу позику. Погашення боргу під 18% — це гарантована дохідність 18% без податків. Жоден фонд такого не пропонує.
Третина — у довгострокові заощадження. Індексний фонд, поповнення PPF або разова купівля біткоїна на суму місячного внеску SIP, а не як лотерейний квиток. Гроші, яких ви не торкатиметеся, доки вони не подвояться.
Третина — на Дівалі. Подарунки, поїздка, та сама річ, яку ви хотіли весь рік. Витрачайте без докорів сумління, адже дві інші третини вже виконали свою роботу.
Моя помилка, якої я припускався роками: витрачав увесь бонус і казав собі, що інвестую завдяки SIP. SIP покриває зарплату. Бонус був єдиними грошима, які могли щось суттєво змінити, а я витратив його на телефон, який замінив через вісімнадцять місяців.
Бонус надійде цього тижня? Запишіть три суми вже зараз, поки він не прийшов.
Як ви розподілите бонус цього року? На третини чи якось інакше?
Лише освітня інформація, не фінансова рекомендація.
$BTC #Diwali #PersonalFinance #MoneyHabits
Бонус на Дівалі — найпростіші гроші за рік, які можна змарнувати, адже разом із ними з’являється привід їх витратити.
Єдине правило, яке працює: вирішіть, як розподілити гроші, ще до того, як вони надійдуть. Щойно вони опиняться на рахунку, у кожного магазину вже буде на них план. А до того план є у вас.
Ось як я розподіляю будь-яку одноразову виплату — бонус чи ні:
Третина — у фінансову подушку. До резервного фонду, якщо в ньому менше ніж на шість місяців витрат. Якщо фонд уже повний — на найдорожчий кредит, зазвичай кредитну картку або споживчу позику. Погашення боргу під 18% — це гарантована дохідність 18% без податків. Жоден фонд такого не пропонує.
Третина — у довгострокові заощадження. Індексний фонд, поповнення PPF або разова купівля біткоїна на суму місячного внеску SIP, а не як лотерейний квиток. Гроші, яких ви не торкатиметеся, доки вони не подвояться.
Третина — на Дівалі. Подарунки, поїздка, та сама річ, яку ви хотіли весь рік. Витрачайте без докорів сумління, адже дві інші третини вже виконали свою роботу.
Моя помилка, якої я припускався роками: витрачав увесь бонус і казав собі, що інвестую завдяки SIP. SIP покриває зарплату. Бонус був єдиними грошима, які могли щось суттєво змінити, а я витратив його на телефон, який замінив через вісімнадцять місяців.
Бонус надійде цього тижня? Запишіть три суми вже зараз, поки він не прийшов.
Як ви розподілите бонус цього року? На третини чи якось інакше?
Лише освітня інформація, не фінансова рекомендація.
$BTC #Diwali #PersonalFinance #MoneyHabits
Єдине правило, яке працює: вирішіть, як розподілити гроші, ще до того, як вони надійдуть. Щойно вони опиняться на рахунку, у кожного магазину вже буде на них план. А до того план є у вас.
Ось як я розподіляю будь-яку одноразову виплату — бонус чи ні:
Третина — у фінансову подушку. До резервного фонду, якщо в ньому менше ніж на шість місяців витрат. Якщо фонд уже повний — на найдорожчий кредит, зазвичай кредитну картку або споживчу позику. Погашення боргу під 18% — це гарантована дохідність 18% без податків. Жоден фонд такого не пропонує.
Третина — у довгострокові заощадження. Індексний фонд, поповнення PPF або разова купівля біткоїна на суму місячного внеску SIP, а не як лотерейний квиток. Гроші, яких ви не торкатиметеся, доки вони не подвояться.
Третина — на Дівалі. Подарунки, поїздка, та сама річ, яку ви хотіли весь рік. Витрачайте без докорів сумління, адже дві інші третини вже виконали свою роботу.
Моя помилка, якої я припускався роками: витрачав увесь бонус і казав собі, що інвестую завдяки SIP. SIP покриває зарплату. Бонус був єдиними грошима, які могли щось суттєво змінити, а я витратив його на телефон, який замінив через вісімнадцять місяців.
Бонус надійде цього тижня? Запишіть три суми вже зараз, поки він не прийшов.
Як ви розподілите бонус цього року? На третини чи якось інакше?
Лише освітня інформація, не фінансова рекомендація.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
463
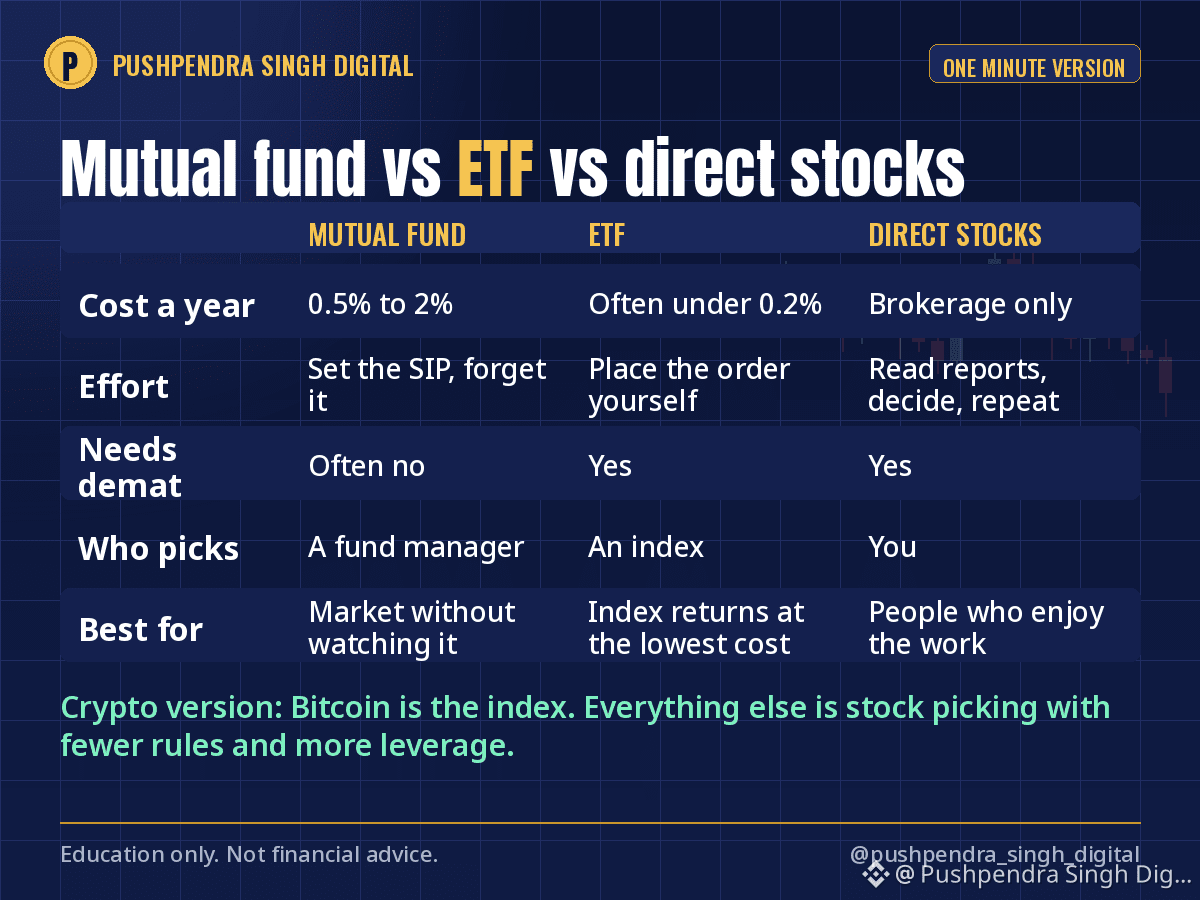
Пайовий фонд, ETF чи окремі акції? Це запитання я найчастіше чую від людей, які лише починають інвестувати в акції. Версія на одну хвилину.
Пайовий фонд: ви вкладаєте гроші у фонд, керівник обирає акції, а ви отримуєте паї. Зручно для систематичних інвестицій, багатьом не потрібен рахунок дематеріалізації, комісія за управління становить від 0,5% до 2% на рік. Найкраще підходить тим, хто хоче інвестувати на ринку, не стежачи за ним.
ETF: фонд, частками якого торгують на біржі, як акціями. Зазвичай він відстежує індекс. Комісія за управління часто нижча за 0,2%. Потрібен рахунок дематеріалізації, купувати частки треба вручну, якщо ваш брокер не підтримує систематичні інвестиції в ETF. Найкраще підходить тим, хто хоче отримувати індексну дохідність із найменшими витратами й не проти самостійно розміщувати ордери.
Окремі акції: ви самі обираєте компанії. Жодних комісій, окрім брокерської, жодного керівника — нікого звинувачувати. Найкраще підходить тим, кому подобається читати річні звіти й хто приймає той факт, що за десять років більшість професіоналів поступається індексу.
Моя стратегія: індексні фонди — основа, бо інвестиції в них відбуваються автоматично; кілька ETF там, де витрати явно нижчі; і невеликий портфель окремих акцій, до якого я ставлюся як до хобі з обмеженим бюджетом.
Криптовалютний варіант того самого запитання: біткоїн — це індекс. Усе інше — вибір окремих активів, із меншими обмеженнями й більшим кредитним плечем.
Збережіть це для когось, хто лише починає. Який варіант ви використовуєте для більшої частини своїх інвестицій в акції?
Лише для ознайомлення, це не фінансова порада.
$BTC #MutualFunds #ETF #StockMarket
Пайовий фонд, ETF чи окремі акції? Це запитання я найчастіше чую від людей, які лише починають інвестувати в акції. Версія на одну хвилину.
Пайовий фонд: ви вкладаєте гроші у фонд, керівник обирає акції, а ви отримуєте паї. Зручно для систематичних інвестицій, багатьом не потрібен рахунок дематеріалізації, комісія за управління становить від 0,5% до 2% на рік. Найкраще підходить тим, хто хоче інвестувати на ринку, не стежачи за ним.
ETF: фонд, частками якого торгують на біржі, як акціями. Зазвичай він відстежує індекс. Комісія за управління часто нижча за 0,2%. Потрібен рахунок дематеріалізації, купувати частки треба вручну, якщо ваш брокер не підтримує систематичні інвестиції в ETF. Найкраще підходить тим, хто хоче отримувати індексну дохідність із найменшими витратами й не проти самостійно розміщувати ордери.
Окремі акції: ви самі обираєте компанії. Жодних комісій, окрім брокерської, жодного керівника — нікого звинувачувати. Найкраще підходить тим, кому подобається читати річні звіти й хто приймає той факт, що за десять років більшість професіоналів поступається індексу.
Моя стратегія: індексні фонди — основа, бо інвестиції в них відбуваються автоматично; кілька ETF там, де витрати явно нижчі; і невеликий портфель окремих акцій, до якого я ставлюся як до хобі з обмеженим бюджетом.
Криптовалютний варіант того самого запитання: біткоїн — це індекс. Усе інше — вибір окремих активів, із меншими обмеженнями й більшим кредитним плечем.
Збережіть це для когось, хто лише починає. Який варіант ви використовуєте для більшої частини своїх інвестицій в акції?
Лише для ознайомлення, це не фінансова порада.
$BTC #MutualFunds #ETF #StockMarket
Пайовий фонд: ви вкладаєте гроші у фонд, керівник обирає акції, а ви отримуєте паї. Зручно для систематичних інвестицій, багатьом не потрібен рахунок дематеріалізації, комісія за управління становить від 0,5% до 2% на рік. Найкраще підходить тим, хто хоче інвестувати на ринку, не стежачи за ним.
ETF: фонд, частками якого торгують на біржі, як акціями. Зазвичай він відстежує індекс. Комісія за управління часто нижча за 0,2%. Потрібен рахунок дематеріалізації, купувати частки треба вручну, якщо ваш брокер не підтримує систематичні інвестиції в ETF. Найкраще підходить тим, хто хоче отримувати індексну дохідність із найменшими витратами й не проти самостійно розміщувати ордери.
Окремі акції: ви самі обираєте компанії. Жодних комісій, окрім брокерської, жодного керівника — нікого звинувачувати. Найкраще підходить тим, кому подобається читати річні звіти й хто приймає той факт, що за десять років більшість професіоналів поступається індексу.
Моя стратегія: індексні фонди — основа, бо інвестиції в них відбуваються автоматично; кілька ETF там, де витрати явно нижчі; і невеликий портфель окремих акцій, до якого я ставлюся як до хобі з обмеженим бюджетом.
Криптовалютний варіант того самого запитання: біткоїн — це індекс. Усе інше — вибір окремих активів, із меншими обмеженнями й більшим кредитним плечем.
Збережіть це для когось, хто лише починає. Який варіант ви використовуєте для більшої частини своїх інвестицій в акції?
Лише для ознайомлення, це не фінансова порада.
$BTC #MutualFunds #ETF #StockMarket
5
688
Щотижня, коли ринок у мінусі, коментарі заповнюють ті самі три слова: купуй на просіданні.
У цій фразі бракує ще двох слів: чого саме.
Просідання біткоїна, який щоразу в історії відновлювався після падіння на 50% або більше, — це одне. Просідання токена, 70% пропозиції якого досі заблоковано за командою, — зовсім інша річ, хоч графік і виглядає так само. В одному випадку це розпродаж. В іншому — повільний вихід людей, які отримали свої монети безкоштовно.
А після «чого саме» постає ще одне запитання: «за які кошти».
Гроші для купівлі на просіданні — це гроші, які вам не знадобляться роками. Гроші на оренду, бюджет на Дівалі, кошти на чорний день — ніщо з цього не призначене для купівлі на просіданні, хоч би якою зеленою була свічка наступного ранку. Найкращі покупці на просіданнях, яких я знаю, — люди без зайвого азарту. Щомісяця вони купують ту саму суму того самого активу, а просідання означає лише, що за цю суму вони куплять трохи більше.
Перш ніж купувати на будь-якому просіданні, перевірте:
Чи втримав би я цей актив під час ще одного падіння на 50%? Якщо ні — це угода, тож визначайте її розмір відповідно.
Чи знаю я, хто мені продає? Розблокування токенів, інсайдери, відтік коштів з ETF.
Чи можу я не чіпати ці гроші наступні п’ять років?
Три відповіді «так» — і просідання ваше. Менше — і це просідання купує вас.
Що ви купили під час останнього просідання, чесно: біткоїн, альткоїни чи нічого?
Лише освітня інформація, не фінансова порада.
$BTC #BuyTheDip #Investing #CryptoEducation
Щотижня, коли ринок у мінусі, коментарі заповнюють ті самі три слова: купуй на просіданні.
У цій фразі бракує ще двох слів: чого саме.
Просідання біткоїна, який щоразу в історії відновлювався після падіння на 50% або більше, — це одне. Просідання токена, 70% пропозиції якого досі заблоковано за командою, — зовсім інша річ, хоч графік і виглядає так само. В одному випадку це розпродаж. В іншому — повільний вихід людей, які отримали свої монети безкоштовно.
А після «чого саме» постає ще одне запитання: «за які кошти».
Гроші для купівлі на просіданні — це гроші, які вам не знадобляться роками. Гроші на оренду, бюджет на Дівалі, кошти на чорний день — ніщо з цього не призначене для купівлі на просіданні, хоч би якою зеленою була свічка наступного ранку. Найкращі покупці на просіданнях, яких я знаю, — люди без зайвого азарту. Щомісяця вони купують ту саму суму того самого активу, а просідання означає лише, що за цю суму вони куплять трохи більше.
Перш ніж купувати на будь-якому просіданні, перевірте:
Чи втримав би я цей актив під час ще одного падіння на 50%? Якщо ні — це угода, тож визначайте її розмір відповідно.
Чи знаю я, хто мені продає? Розблокування токенів, інсайдери, відтік коштів з ETF.
Чи можу я не чіпати ці гроші наступні п’ять років?
Три відповіді «так» — і просідання ваше. Менше — і це просідання купує вас.
Що ви купили під час останнього просідання, чесно: біткоїн, альткоїни чи нічого?
Лише освітня інформація, не фінансова порада.
$BTC #BuyTheDip #Investing #CryptoEducation
У цій фразі бракує ще двох слів: чого саме.
Просідання біткоїна, який щоразу в історії відновлювався після падіння на 50% або більше, — це одне. Просідання токена, 70% пропозиції якого досі заблоковано за командою, — зовсім інша річ, хоч графік і виглядає так само. В одному випадку це розпродаж. В іншому — повільний вихід людей, які отримали свої монети безкоштовно.
А після «чого саме» постає ще одне запитання: «за які кошти».
Гроші для купівлі на просіданні — це гроші, які вам не знадобляться роками. Гроші на оренду, бюджет на Дівалі, кошти на чорний день — ніщо з цього не призначене для купівлі на просіданні, хоч би якою зеленою була свічка наступного ранку. Найкращі покупці на просіданнях, яких я знаю, — люди без зайвого азарту. Щомісяця вони купують ту саму суму того самого активу, а просідання означає лише, що за цю суму вони куплять трохи більше.
Перш ніж купувати на будь-якому просіданні, перевірте:
Чи втримав би я цей актив під час ще одного падіння на 50%? Якщо ні — це угода, тож визначайте її розмір відповідно.
Чи знаю я, хто мені продає? Розблокування токенів, інсайдери, відтік коштів з ETF.
Чи можу я не чіпати ці гроші наступні п’ять років?
Три відповіді «так» — і просідання ваше. Менше — і це просідання купує вас.
Що ви купили під час останнього просідання, чесно: біткоїн, альткоїни чи нічого?
Лише освітня інформація, не фінансова порада.
$BTC #BuyTheDip #Investing #CryptoEducation
2
880
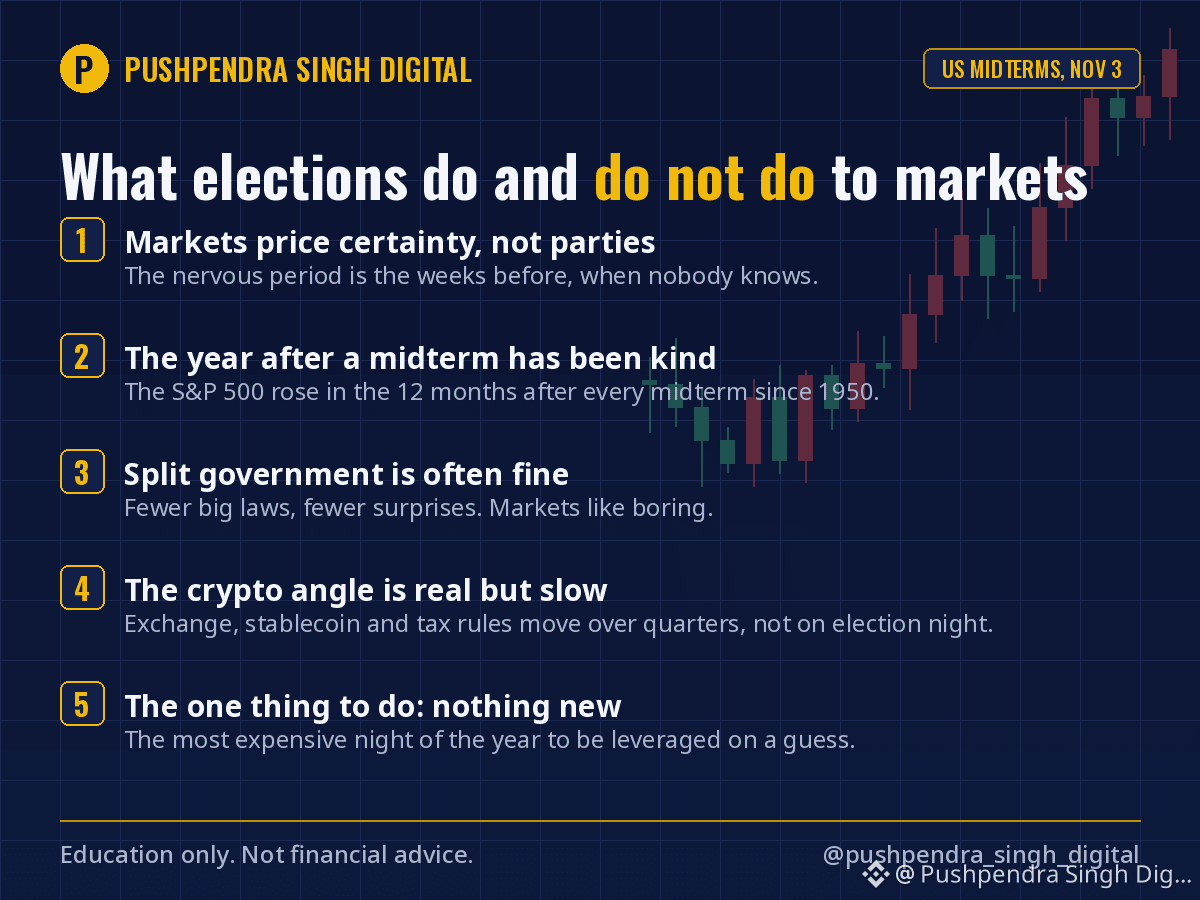
Американці голосують сьогодні. Увесь склад Палати представників і третина Сенату. Ось як вибори впливають і не впливають на ринки — без жодної думки про те, хто має перемогти.
1. Ринки закладають у ціни визначеність, а не партії. Найбільш нервовий період — це тижні перед виборами, коли ніхто нічого не знає. Щойно результат стає зрозумілим, ринок зазвичай реагує краще, ніж під час очікування, навіть якщо результат «не той, якого хотів» ринок.
2. Історія прихильніша за заголовки. Індекс S&P 500 зростав протягом дванадцяти місяців після кожних проміжних виборів від 1950 року. Не завдяки якійсь партії, а тому, що невизначеність зникає, а економіка продовжує працювати.
3. Розділена влада часто влаштовує ринки. Коли жодна зі сторін не контролює все, ухвалюють менше масштабних законів, а ринки люблять менше несподіванок.
4. Криптовалютний чинник реальний, але проявляється повільно. Правила для бірж, стейблкоїнів і податків розробляють комітети, а голови комітетів змінюються разом із більшістю. Це позначається на ринку протягом кварталів, а не в ніч виборів.
5. Що варто зробити: нічого нового. Сьогоднішня ніч — найдорожча пора року, щоб торгувати з кредитним плечем навмання. План, який ви склали у спокійний місяць, і є вашим планом.
Я стежитиму за подіями, а не торгуватиму. Як гадаєте, як завтра відреагує ринок: зросте, впаде чи ніяк?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #Elections #StockMarket #CryptoEducation
Американці голосують сьогодні. Увесь склад Палати представників і третина Сенату. Ось як вибори впливають і не впливають на ринки — без жодної думки про те, хто має перемогти.
1. Ринки закладають у ціни визначеність, а не партії. Найбільш нервовий період — це тижні перед виборами, коли ніхто нічого не знає. Щойно результат стає зрозумілим, ринок зазвичай реагує краще, ніж під час очікування, навіть якщо результат «не той, якого хотів» ринок.
2. Історія прихильніша за заголовки. Індекс S&P 500 зростав протягом дванадцяти місяців після кожних проміжних виборів від 1950 року. Не завдяки якійсь партії, а тому, що невизначеність зникає, а економіка продовжує працювати.
3. Розділена влада часто влаштовує ринки. Коли жодна зі сторін не контролює все, ухвалюють менше масштабних законів, а ринки люблять менше несподіванок.
4. Криптовалютний чинник реальний, але проявляється повільно. Правила для бірж, стейблкоїнів і податків розробляють комітети, а голови комітетів змінюються разом із більшістю. Це позначається на ринку протягом кварталів, а не в ніч виборів.
5. Що варто зробити: нічого нового. Сьогоднішня ніч — найдорожча пора року, щоб торгувати з кредитним плечем навмання. План, який ви склали у спокійний місяць, і є вашим планом.
Я стежитиму за подіями, а не торгуватиму. Як гадаєте, як завтра відреагує ринок: зросте, впаде чи ніяк?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #Elections #StockMarket #CryptoEducation
1. Ринки закладають у ціни визначеність, а не партії. Найбільш нервовий період — це тижні перед виборами, коли ніхто нічого не знає. Щойно результат стає зрозумілим, ринок зазвичай реагує краще, ніж під час очікування, навіть якщо результат «не той, якого хотів» ринок.
2. Історія прихильніша за заголовки. Індекс S&P 500 зростав протягом дванадцяти місяців після кожних проміжних виборів від 1950 року. Не завдяки якійсь партії, а тому, що невизначеність зникає, а економіка продовжує працювати.
3. Розділена влада часто влаштовує ринки. Коли жодна зі сторін не контролює все, ухвалюють менше масштабних законів, а ринки люблять менше несподіванок.
4. Криптовалютний чинник реальний, але проявляється повільно. Правила для бірж, стейблкоїнів і податків розробляють комітети, а голови комітетів змінюються разом із більшістю. Це позначається на ринку протягом кварталів, а не в ніч виборів.
5. Що варто зробити: нічого нового. Сьогоднішня ніч — найдорожча пора року, щоб торгувати з кредитним плечем навмання. План, який ви склали у спокійний місяць, і є вашим планом.
Я стежитиму за подіями, а не торгуватиму. Як гадаєте, як завтра відреагує ринок: зросте, впаде чи ніяк?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #Elections #StockMarket #CryptoEducation
1
816
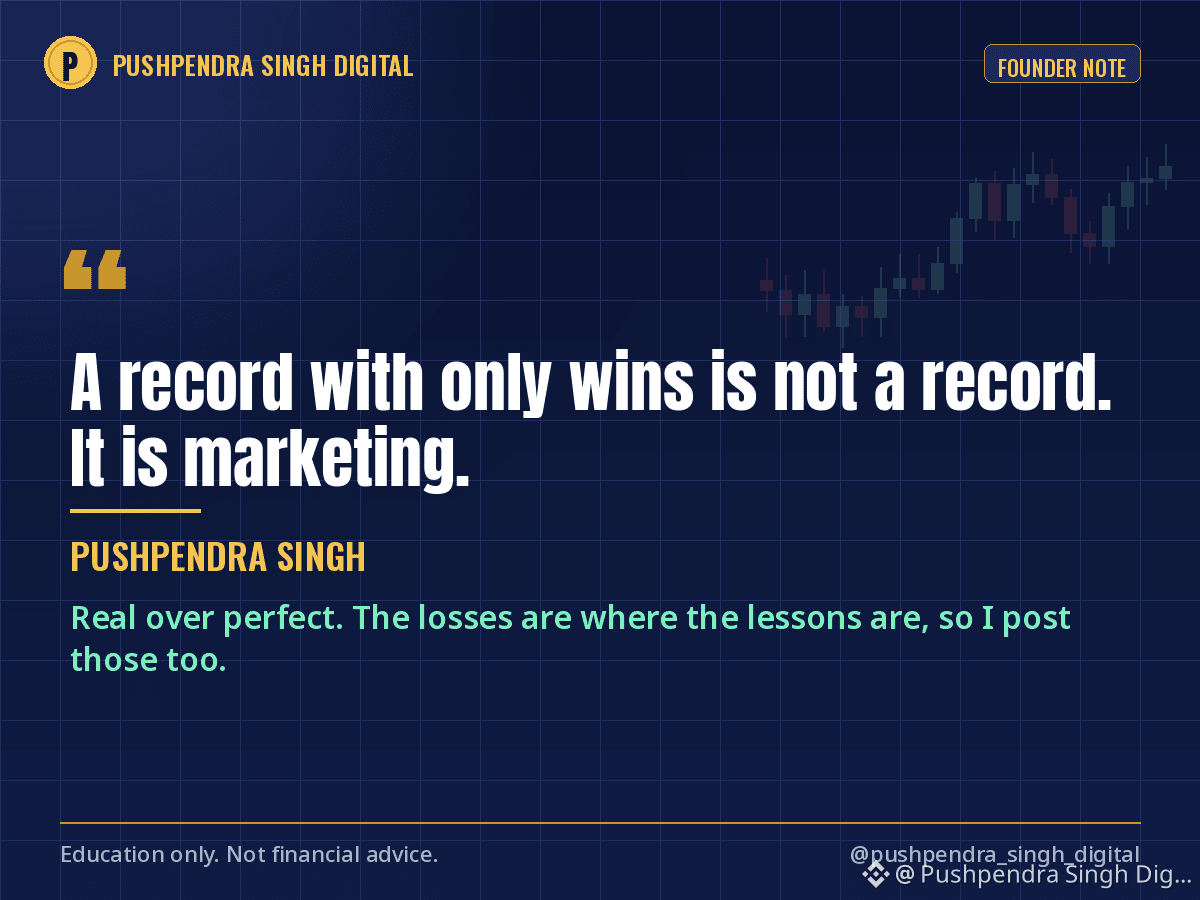
Минулого тижня мене запитали, чому я публікую свої збиткові угоди. Чесна відповідь: тому що історія лише з виграшами — це не історія, а реклама.
Є три причини, чому я продовжую ділитися збитками.
По-перше, це допомагає мені бути чесним із собою. Якщо я знаю, що угоду буде опубліковано, то укладаю її лише тоді, коли можу пояснити її у двох реченнях. Уже завдяки цьому фільтру я відмовився від половини невдалих угод.
По-друге, саме на збитках вчишся. Ніхто нічого не навчився на моїх вдалих угодах. Люди й досі пишуть мені про угоду з QNT, де я спочатку купив, а потім продав актив, бо впізнали в ній себе.
По-третє, це формує правильні очікування. Кожен трейдер, який протримався десять років, має довгий список збитків. Якщо в інтернеті ви бачите лише виграші, то подумаєте, що з вами щось не так, коли зазнаєте першого збитку. З вами все гаразд. Це частина роботи.
Я також розробляю для SmartViewAI функцію змагань, де результати надходитимуть із системи, а не зі скриншотів. І виграші, і збитки — усе перевірено. Бо мета ніколи не полягала в тому, щоб здаватися ідеальним. Мета — бути справжнім.
Ви ділитеся своїми збитками чи лише виграшами?
Лише з освітньою метою, не є фінансовою порадою.
$BTC #TradingPsychology #RealTalk #Trading
Минулого тижня мене запитали, чому я публікую свої збиткові угоди. Чесна відповідь: тому що історія лише з виграшами — це не історія, а реклама.
Є три причини, чому я продовжую ділитися збитками.
По-перше, це допомагає мені бути чесним із собою. Якщо я знаю, що угоду буде опубліковано, то укладаю її лише тоді, коли можу пояснити її у двох реченнях. Уже завдяки цьому фільтру я відмовився від половини невдалих угод.
По-друге, саме на збитках вчишся. Ніхто нічого не навчився на моїх вдалих угодах. Люди й досі пишуть мені про угоду з QNT, де я спочатку купив, а потім продав актив, бо впізнали в ній себе.
По-третє, це формує правильні очікування. Кожен трейдер, який протримався десять років, має довгий список збитків. Якщо в інтернеті ви бачите лише виграші, то подумаєте, що з вами щось не так, коли зазнаєте першого збитку. З вами все гаразд. Це частина роботи.
Я також розробляю для SmartViewAI функцію змагань, де результати надходитимуть із системи, а не зі скриншотів. І виграші, і збитки — усе перевірено. Бо мета ніколи не полягала в тому, щоб здаватися ідеальним. Мета — бути справжнім.
Ви ділитеся своїми збитками чи лише виграшами?
Лише з освітньою метою, не є фінансовою порадою.
$BTC #TradingPsychology #RealTalk #Trading
Є три причини, чому я продовжую ділитися збитками.
По-перше, це допомагає мені бути чесним із собою. Якщо я знаю, що угоду буде опубліковано, то укладаю її лише тоді, коли можу пояснити її у двох реченнях. Уже завдяки цьому фільтру я відмовився від половини невдалих угод.
По-друге, саме на збитках вчишся. Ніхто нічого не навчився на моїх вдалих угодах. Люди й досі пишуть мені про угоду з QNT, де я спочатку купив, а потім продав актив, бо впізнали в ній себе.
По-третє, це формує правильні очікування. Кожен трейдер, який протримався десять років, має довгий список збитків. Якщо в інтернеті ви бачите лише виграші, то подумаєте, що з вами щось не так, коли зазнаєте першого збитку. З вами все гаразд. Це частина роботи.
Я також розробляю для SmartViewAI функцію змагань, де результати надходитимуть із системи, а не зі скриншотів. І виграші, і збитки — усе перевірено. Бо мета ніколи не полягала в тому, щоб здаватися ідеальним. Мета — бути справжнім.
Ви ділитеся своїми збитками чи лише виграшами?
Лише з освітньою метою, не є фінансовою порадою.
$BTC #TradingPsychology #RealTalk #Trading
3
585
Я витратив на індикатори й курси більше, ніж на книжки. Книжки виявилися кориснішими. Три книжки, які змінили моє ставлення до грошей, кожна з іншої причини.
1. «Психологія грошей», Морган Гаузел. Книжка, яка пояснила, чому розумні люди ухвалюють безглузді фінансові рішення. Фраза, що запам’яталася: «Багатство — це те, чого ви не бачите». Вона змінила те, на що я витратив свій перший великий прибуток: ні на що.
2. «Поговорімо про гроші», Моніка Халан. Найпрактичніша книжка про особисті фінанси в Індії з усіх, які я знаю. Система трьох рахунків, страхування життя до початку інвестування, пояснення, чому більшість ULIP — невигідна угода. Якщо ви отримуєте дохід у рупіях, почніть із неї, перш ніж братися за будь-яку книжку про криптовалюти.
3. «Торгівля в зоні», Марк Дуглас. Для всіх, хто торгує. Думка про те, що кожна угода — це одна з цілої низки, а результат однієї угоди нічого не означає, позбавила мене половини звички відіграватися. З другою половиною допоміг торговий журнал.
Чого мене не навчила жодна з них: яку монету купити. Чого навчили всі вони: як поводитися, коли я помиляюся. Це єдина навичка, що з часом примножує результат.
Я дотримуюся одного правила: перш ніж купити будь-який курс чи індикатор, спочатку читаю одну книжку. Зазвичай книжки достатньо.
Яка книжка змінила ваші фінансові звички? Складаю список для читання на Дівалі, тож напишіть одну в коментарях.
Лише для ознайомлення, не є фінансовою порадою.
$BTC #Books #PersonalFinance #TradingPsychology
Я витратив на індикатори й курси більше, ніж на книжки. Книжки виявилися кориснішими. Три книжки, які змінили моє ставлення до грошей, кожна з іншої причини.
1. «Психологія грошей», Морган Гаузел. Книжка, яка пояснила, чому розумні люди ухвалюють безглузді фінансові рішення. Фраза, що запам’яталася: «Багатство — це те, чого ви не бачите». Вона змінила те, на що я витратив свій перший великий прибуток: ні на що.
2. «Поговорімо про гроші», Моніка Халан. Найпрактичніша книжка про особисті фінанси в Індії з усіх, які я знаю. Система трьох рахунків, страхування життя до початку інвестування, пояснення, чому більшість ULIP — невигідна угода. Якщо ви отримуєте дохід у рупіях, почніть із неї, перш ніж братися за будь-яку книжку про криптовалюти.
3. «Торгівля в зоні», Марк Дуглас. Для всіх, хто торгує. Думка про те, що кожна угода — це одна з цілої низки, а результат однієї угоди нічого не означає, позбавила мене половини звички відіграватися. З другою половиною допоміг торговий журнал.
Чого мене не навчила жодна з них: яку монету купити. Чого навчили всі вони: як поводитися, коли я помиляюся. Це єдина навичка, що з часом примножує результат.
Я дотримуюся одного правила: перш ніж купити будь-який курс чи індикатор, спочатку читаю одну книжку. Зазвичай книжки достатньо.
Яка книжка змінила ваші фінансові звички? Складаю список для читання на Дівалі, тож напишіть одну в коментарях.
Лише для ознайомлення, не є фінансовою порадою.
$BTC #Books #PersonalFinance #TradingPsychology
1. «Психологія грошей», Морган Гаузел. Книжка, яка пояснила, чому розумні люди ухвалюють безглузді фінансові рішення. Фраза, що запам’яталася: «Багатство — це те, чого ви не бачите». Вона змінила те, на що я витратив свій перший великий прибуток: ні на що.
2. «Поговорімо про гроші», Моніка Халан. Найпрактичніша книжка про особисті фінанси в Індії з усіх, які я знаю. Система трьох рахунків, страхування життя до початку інвестування, пояснення, чому більшість ULIP — невигідна угода. Якщо ви отримуєте дохід у рупіях, почніть із неї, перш ніж братися за будь-яку книжку про криптовалюти.
3. «Торгівля в зоні», Марк Дуглас. Для всіх, хто торгує. Думка про те, що кожна угода — це одна з цілої низки, а результат однієї угоди нічого не означає, позбавила мене половини звички відіграватися. З другою половиною допоміг торговий журнал.
Чого мене не навчила жодна з них: яку монету купити. Чого навчили всі вони: як поводитися, коли я помиляюся. Це єдина навичка, що з часом примножує результат.
Я дотримуюся одного правила: перш ніж купити будь-який курс чи індикатор, спочатку читаю одну книжку. Зазвичай книжки достатньо.
Яка книжка змінила ваші фінансові звички? Складаю список для читання на Дівалі, тож напишіть одну в коментарях.
Лише для ознайомлення, не є фінансовою порадою.
$BTC #Books #PersonalFinance #TradingPsychology
2
599
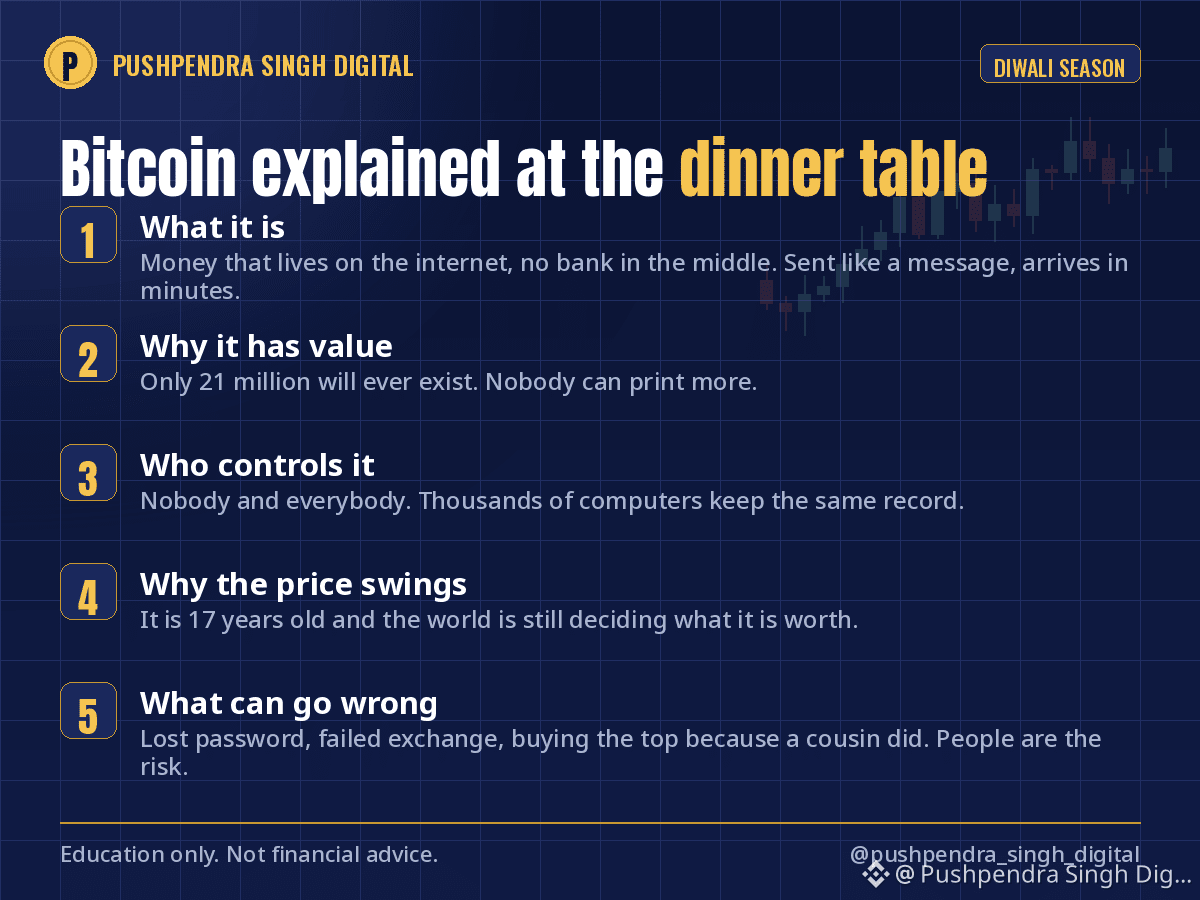
Дівалі вже цієї неділі, і хтось за сімейним столом запитає про біткоїн. Ось як я пояснюю його у п’яти пунктах, не вживаючи жодного технічного слова.
1. Що це таке: гроші, які існують в інтернеті, без банку чи уряду посередині. Ви надсилаєте їх, як повідомлення у WhatsApp, і за лічені хвилини вони доходять у будь-яку точку світу.
2. Чому вони мають цінність: їх ніколи не буде більше ніж 21 мільйон. Ніхто не може надрукувати ще. Порівняйте це з рупіями чи доларами, яких щороку друкують дедалі більше.
3. Хто ними керує: ніхто і всі водночас. Тисячі комп’ютерів у всьому світі зберігають однаковий запис, тож жодна людина не може його змінити чи вимкнути.
4. Чому ціна так сильно коливається: біткоїну ще немає й 18 років, і світ досі вирішує, скільки він вартий. Золоту на це знадобилися тисячі років. Зараз ми спостерігаємо найбурхливішу частину цього процесу.
5. Що може піти не так: ви забудете пароль — і монети зникнуть назавжди. Збережете їх на біржі — а біржа збанкрутує. Або купите на піку, бо так зробив ваш двоюрідний брат. Технологія безпечна. Ризик — це люди.
А потім завжди лунає запитання: чи варто купувати? Моя відповідь за кожною вечерею: лише на суму, про яку ви можете забути на п’ять років, після того як створите резерв на непередбачені витрати й оформите страховку.
Збережіть це до неділі. Як ви пояснюєте біткоїн удома? Чи уникаєте цієї теми?
Лише для ознайомлення, це не фінансова порада.
$BTC #Bitcoin #CryptoEducation #Diwali
Дівалі вже цієї неділі, і хтось за сімейним столом запитає про біткоїн. Ось як я пояснюю його у п’яти пунктах, не вживаючи жодного технічного слова.
1. Що це таке: гроші, які існують в інтернеті, без банку чи уряду посередині. Ви надсилаєте їх, як повідомлення у WhatsApp, і за лічені хвилини вони доходять у будь-яку точку світу.
2. Чому вони мають цінність: їх ніколи не буде більше ніж 21 мільйон. Ніхто не може надрукувати ще. Порівняйте це з рупіями чи доларами, яких щороку друкують дедалі більше.
3. Хто ними керує: ніхто і всі водночас. Тисячі комп’ютерів у всьому світі зберігають однаковий запис, тож жодна людина не може його змінити чи вимкнути.
4. Чому ціна так сильно коливається: біткоїну ще немає й 18 років, і світ досі вирішує, скільки він вартий. Золоту на це знадобилися тисячі років. Зараз ми спостерігаємо найбурхливішу частину цього процесу.
5. Що може піти не так: ви забудете пароль — і монети зникнуть назавжди. Збережете їх на біржі — а біржа збанкрутує. Або купите на піку, бо так зробив ваш двоюрідний брат. Технологія безпечна. Ризик — це люди.
А потім завжди лунає запитання: чи варто купувати? Моя відповідь за кожною вечерею: лише на суму, про яку ви можете забути на п’ять років, після того як створите резерв на непередбачені витрати й оформите страховку.
Збережіть це до неділі. Як ви пояснюєте біткоїн удома? Чи уникаєте цієї теми?
Лише для ознайомлення, це не фінансова порада.
$BTC #Bitcoin #CryptoEducation #Diwali
1. Що це таке: гроші, які існують в інтернеті, без банку чи уряду посередині. Ви надсилаєте їх, як повідомлення у WhatsApp, і за лічені хвилини вони доходять у будь-яку точку світу.
2. Чому вони мають цінність: їх ніколи не буде більше ніж 21 мільйон. Ніхто не може надрукувати ще. Порівняйте це з рупіями чи доларами, яких щороку друкують дедалі більше.
3. Хто ними керує: ніхто і всі водночас. Тисячі комп’ютерів у всьому світі зберігають однаковий запис, тож жодна людина не може його змінити чи вимкнути.
4. Чому ціна так сильно коливається: біткоїну ще немає й 18 років, і світ досі вирішує, скільки він вартий. Золоту на це знадобилися тисячі років. Зараз ми спостерігаємо найбурхливішу частину цього процесу.
5. Що може піти не так: ви забудете пароль — і монети зникнуть назавжди. Збережете їх на біржі — а біржа збанкрутує. Або купите на піку, бо так зробив ваш двоюрідний брат. Технологія безпечна. Ризик — це люди.
А потім завжди лунає запитання: чи варто купувати? Моя відповідь за кожною вечерею: лише на суму, про яку ви можете забути на п’ять років, після того як створите резерв на непередбачені витрати й оформите страховку.
Збережіть це до неділі. Як ви пояснюєте біткоїн удома? Чи уникаєте цієї теми?
Лише для ознайомлення, це не фінансова порада.
$BTC #Bitcoin #CryptoEducation #Diwali
2
600
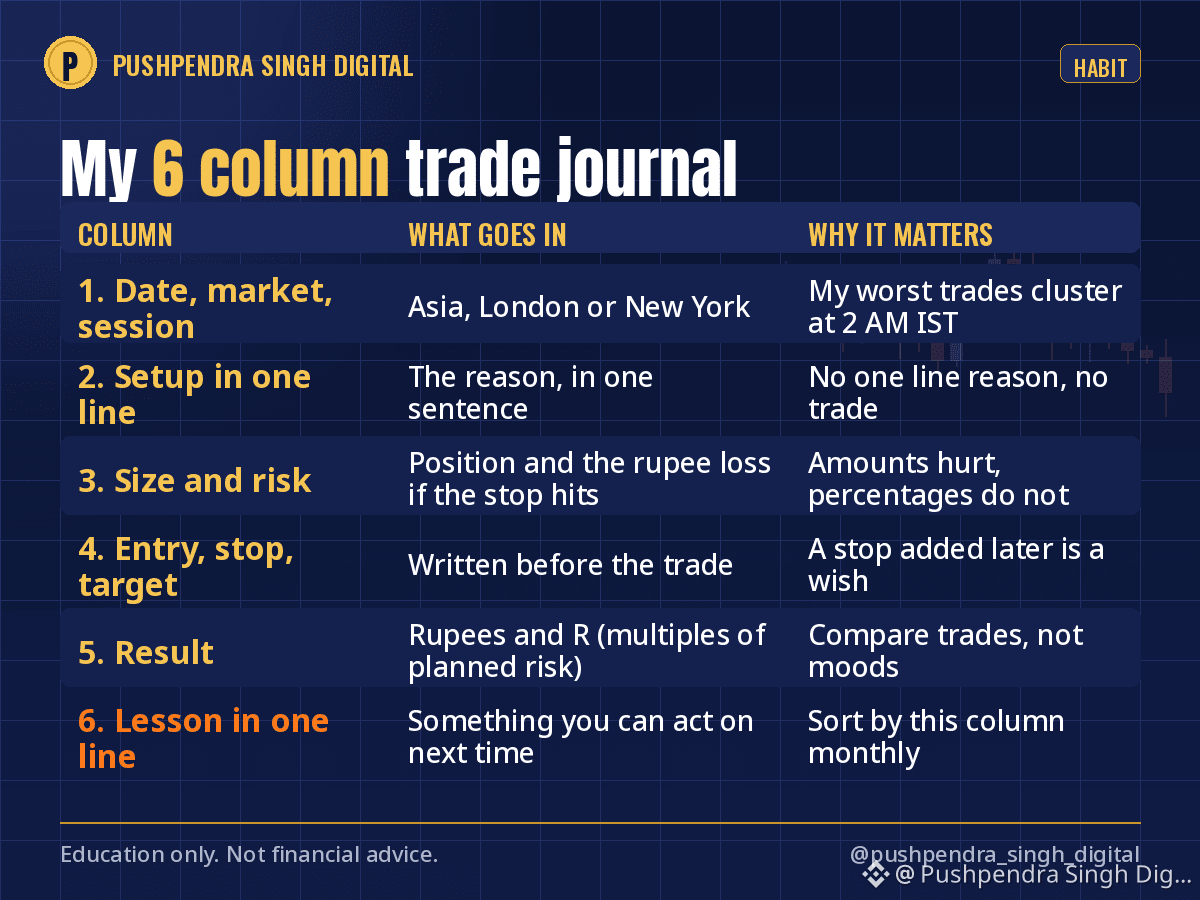
У моєму торговому журналі шість стовпців. Я зазнав збитків протягом трьох років, перш ніж дійшов до шостого — єдиного, який допоміг мені заробити.
1. Дата й ринок. Очевидно, але також і торгова сесія: Азія, Лондон, Нью-Йорк. Найгірші угоди в мене припадають на 2-гу ночі за індійським стандартним часом. Про це розповів мені журнал, а не пам’ять.
2. Сетап — одним рядком. Якщо я не можу викласти причину одним рядком, значить, її немає.
3. Обсяг і ризик. Розмір позиції та сума в рупіях, яку я втрачу, якщо спрацює стоп. Не відсоток, а сума. Відсотки не болять. А суми — так.
4. Вхід, стоп, ціль. Записані до угоди, а не після. Стоп, доданий після входу, — це лише побажання.
5. Результат. Прибуток або збиток у рупіях і в R (у скільки разів він перевищив запланований ризик).
6. Висновок — одним рядком. Не «треба було потримати довше». А щось, що можна застосувати на практиці: «Не відкривати позицій у перші 15 хвилин після публікації індексу споживчих цін».
Раз на місяць я сортую записи за стовпцем 6. Щомісяця з’являються ті самі три висновки. Ось що таке справжній журнал: помилки, які я постійно повторюю, записані моєю рукою.
Достатньо електронної таблиці. Додаток не має значення. Головне — звичка. Недільний вечір — гарний час, щоб підготувати її на тиждень.
Ви ведете журнал чи покладаєтеся на пам’ять, яка вас жаліє?
Лише з освітньою метою, це не фінансова порада.
$BTC #TradingJournal #TradingPsychology #RiskManagement
У моєму торговому журналі шість стовпців. Я зазнав збитків протягом трьох років, перш ніж дійшов до шостого — єдиного, який допоміг мені заробити.
1. Дата й ринок. Очевидно, але також і торгова сесія: Азія, Лондон, Нью-Йорк. Найгірші угоди в мене припадають на 2-гу ночі за індійським стандартним часом. Про це розповів мені журнал, а не пам’ять.
2. Сетап — одним рядком. Якщо я не можу викласти причину одним рядком, значить, її немає.
3. Обсяг і ризик. Розмір позиції та сума в рупіях, яку я втрачу, якщо спрацює стоп. Не відсоток, а сума. Відсотки не болять. А суми — так.
4. Вхід, стоп, ціль. Записані до угоди, а не після. Стоп, доданий після входу, — це лише побажання.
5. Результат. Прибуток або збиток у рупіях і в R (у скільки разів він перевищив запланований ризик).
6. Висновок — одним рядком. Не «треба було потримати довше». А щось, що можна застосувати на практиці: «Не відкривати позицій у перші 15 хвилин після публікації індексу споживчих цін».
Раз на місяць я сортую записи за стовпцем 6. Щомісяця з’являються ті самі три висновки. Ось що таке справжній журнал: помилки, які я постійно повторюю, записані моєю рукою.
Достатньо електронної таблиці. Додаток не має значення. Головне — звичка. Недільний вечір — гарний час, щоб підготувати її на тиждень.
Ви ведете журнал чи покладаєтеся на пам’ять, яка вас жаліє?
Лише з освітньою метою, це не фінансова порада.
$BTC #TradingJournal #TradingPsychology #RiskManagement
1. Дата й ринок. Очевидно, але також і торгова сесія: Азія, Лондон, Нью-Йорк. Найгірші угоди в мене припадають на 2-гу ночі за індійським стандартним часом. Про це розповів мені журнал, а не пам’ять.
2. Сетап — одним рядком. Якщо я не можу викласти причину одним рядком, значить, її немає.
3. Обсяг і ризик. Розмір позиції та сума в рупіях, яку я втрачу, якщо спрацює стоп. Не відсоток, а сума. Відсотки не болять. А суми — так.
4. Вхід, стоп, ціль. Записані до угоди, а не після. Стоп, доданий після входу, — це лише побажання.
5. Результат. Прибуток або збиток у рупіях і в R (у скільки разів він перевищив запланований ризик).
6. Висновок — одним рядком. Не «треба було потримати довше». А щось, що можна застосувати на практиці: «Не відкривати позицій у перші 15 хвилин після публікації індексу споживчих цін».
Раз на місяць я сортую записи за стовпцем 6. Щомісяця з’являються ті самі три висновки. Ось що таке справжній журнал: помилки, які я постійно повторюю, записані моєю рукою.
Достатньо електронної таблиці. Додаток не має значення. Головне — звичка. Недільний вечір — гарний час, щоб підготувати її на тиждень.
Ви ведете журнал чи покладаєтеся на пам’ять, яка вас жаліє?
Лише з освітньою метою, це не фінансова порада.
$BTC #TradingJournal #TradingPsychology #RiskManagement
8
825
Тиждень попереду — простою мовою. Він буде насиченішим, ніж здається.
Вівторок, 3 листопада: проміжні вибори у США. Обирають усіх членів Палати представників і третину сенаторів. Ринкам не так важливо, хто переможе, як важливо знати результат. Очікуйте бурхливого вівторка ввечері й торгів у середу з огляду на результати. У вівторок уранці я напишу про те, як вибори впливають і не впливають на ринки.
Середа й четвер: сезон звітності триває по обидва боки. Великі американські компанії звітують після закриття ринків, індійські — за квартал, що завершився у вересні. Одна порада: читайте прогнози компаній, а не заголовкову цифру. Заголовкова цифра — це минуле, а прогноз визначає ціну акцій.
П’ятниця, 6 листопада: звіт про зайнятість у США, о 19:00 за індійським стандартним часом. Це перший важливий економічний показник після рішення ФРС минулого тижня. Сильні дані щодо зайнятості зменшують імовірність наступного зниження ставки, слабкі — навпаки. Зазвичай біткоїн реагує на цю новину тієї самої хвилини, що й Nasdaq.
Неділя, 8 листопада: Дівалі й одна година торгів у період Мухурату на індійських біржах. Це традиція, а не стратегія. Докладніше — у четвер.
Щодо моїх власних грошей: цього тижня нічого не змінюється. Внесок у SIP буде зроблено за графіком, сума для торгівлі залишиться невеликою, а до вівторка ввечері я не відкриватиму нових позицій із кредитним плечем. Через відомі події найлегше зберігати терпіння.
За якою подією ви стежите цього тижня?
Лише з освітньою метою, це не фінансова порада.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
Тиждень попереду — простою мовою. Він буде насиченішим, ніж здається.
Вівторок, 3 листопада: проміжні вибори у США. Обирають усіх членів Палати представників і третину сенаторів. Ринкам не так важливо, хто переможе, як важливо знати результат. Очікуйте бурхливого вівторка ввечері й торгів у середу з огляду на результати. У вівторок уранці я напишу про те, як вибори впливають і не впливають на ринки.
Середа й четвер: сезон звітності триває по обидва боки. Великі американські компанії звітують після закриття ринків, індійські — за квартал, що завершився у вересні. Одна порада: читайте прогнози компаній, а не заголовкову цифру. Заголовкова цифра — це минуле, а прогноз визначає ціну акцій.
П’ятниця, 6 листопада: звіт про зайнятість у США, о 19:00 за індійським стандартним часом. Це перший важливий економічний показник після рішення ФРС минулого тижня. Сильні дані щодо зайнятості зменшують імовірність наступного зниження ставки, слабкі — навпаки. Зазвичай біткоїн реагує на цю новину тієї самої хвилини, що й Nasdaq.
Неділя, 8 листопада: Дівалі й одна година торгів у період Мухурату на індійських біржах. Це традиція, а не стратегія. Докладніше — у четвер.
Щодо моїх власних грошей: цього тижня нічого не змінюється. Внесок у SIP буде зроблено за графіком, сума для торгівлі залишиться невеликою, а до вівторка ввечері я не відкриватиму нових позицій із кредитним плечем. Через відомі події найлегше зберігати терпіння.
За якою подією ви стежите цього тижня?
Лише з освітньою метою, це не фінансова порада.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
Вівторок, 3 листопада: проміжні вибори у США. Обирають усіх членів Палати представників і третину сенаторів. Ринкам не так важливо, хто переможе, як важливо знати результат. Очікуйте бурхливого вівторка ввечері й торгів у середу з огляду на результати. У вівторок уранці я напишу про те, як вибори впливають і не впливають на ринки.
Середа й четвер: сезон звітності триває по обидва боки. Великі американські компанії звітують після закриття ринків, індійські — за квартал, що завершився у вересні. Одна порада: читайте прогнози компаній, а не заголовкову цифру. Заголовкова цифра — це минуле, а прогноз визначає ціну акцій.
П’ятниця, 6 листопада: звіт про зайнятість у США, о 19:00 за індійським стандартним часом. Це перший важливий економічний показник після рішення ФРС минулого тижня. Сильні дані щодо зайнятості зменшують імовірність наступного зниження ставки, слабкі — навпаки. Зазвичай біткоїн реагує на цю новину тієї самої хвилини, що й Nasdaq.
Неділя, 8 листопада: Дівалі й одна година торгів у період Мухурату на індійських біржах. Це традиція, а не стратегія. Докладніше — у четвер.
Щодо моїх власних грошей: цього тижня нічого не змінюється. Внесок у SIP буде зроблено за графіком, сума для торгівлі залишиться невеликою, а до вівторка ввечері я не відкриватиму нових позицій із кредитним плечем. Через відомі події найлегше зберігати терпіння.
За якою подією ви стежите цього тижня?
Лише з освітньою метою, це не фінансова порада.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
1
543
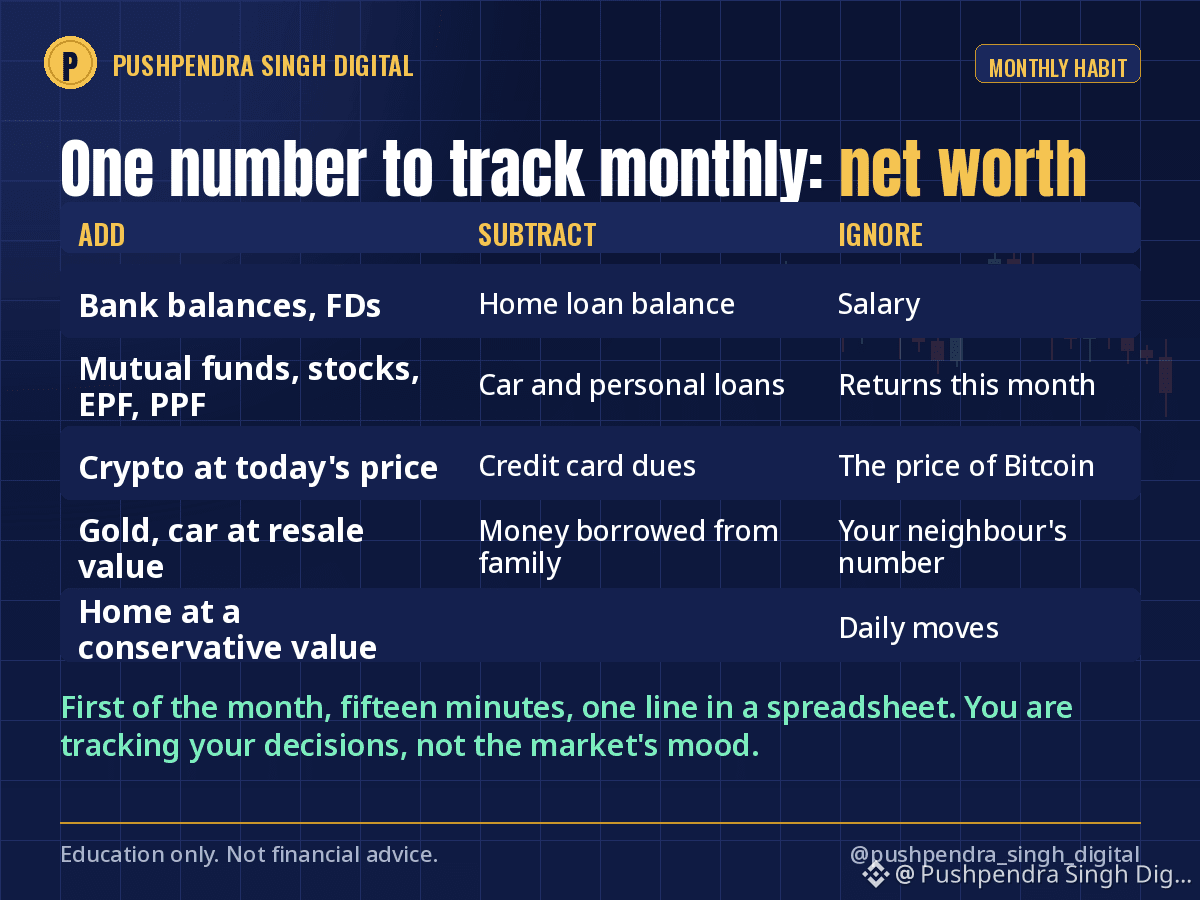
Сьогодні перше число місяця. Якщо ви відстежуєте лише один показник своїх фінансів, нехай це буде чистий капітал. Усе, чим ви володієте, мінус усе, що ви винні. Раз на місяць, в один і той самий день — один рядок у таблиці.
Що враховувати:
Активи: залишки на банківських рахунках, строкові депозити, взаємні фонди, акції, EPF і PPF, криптовалюту за сьогоднішньою ціною, золото, автомобіль за ціною перепродажу, житло за консервативною оцінкою.
Зобов’язання: залишок іпотечного кредиту, автокредит, особисті позики, заборгованість за кредитними картками, гроші, позичені у родини.
Що не враховувати: зарплату, дохідність і ціну біткоїна. Дохід — це не багатство. Дохідність у 20% на 5% ваших грошей — це похибка округлення.
Чому щомісяця, а не щодня: щоденні зміни — це шум. Щомісячний підрахунок показує напрямок, а за рік ви побачите, що насправді змінило цей показник. У моєму випадку це ніколи не була торгівля. Це була норма заощаджень і одна позика, яку я виплатив достроково.
Чесно кажучи: якщо враховувати криптовалюту за сьогоднішньою ціною, показник коливатиметься. Після піку в жовтні минулого року мій капітал падав три місяці, але я продовжував записувати його. У цьому й сенс. Ви відстежуєте власні рішення, а не настрій ринку.
Перше число місяця, п’ятнадцять хвилин, один показник. Це найнепомітніша звичка з найвагомішим результатом. Сьогодні — чудовий день, щоб почати.
Ви знаєте свій чистий капітал сьогодні з точністю до 10%?
Лише з освітньою метою, це не фінансова порада.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Сьогодні перше число місяця. Якщо ви відстежуєте лише один показник своїх фінансів, нехай це буде чистий капітал. Усе, чим ви володієте, мінус усе, що ви винні. Раз на місяць, в один і той самий день — один рядок у таблиці.
Що враховувати:
Активи: залишки на банківських рахунках, строкові депозити, взаємні фонди, акції, EPF і PPF, криптовалюту за сьогоднішньою ціною, золото, автомобіль за ціною перепродажу, житло за консервативною оцінкою.
Зобов’язання: залишок іпотечного кредиту, автокредит, особисті позики, заборгованість за кредитними картками, гроші, позичені у родини.
Що не враховувати: зарплату, дохідність і ціну біткоїна. Дохід — це не багатство. Дохідність у 20% на 5% ваших грошей — це похибка округлення.
Чому щомісяця, а не щодня: щоденні зміни — це шум. Щомісячний підрахунок показує напрямок, а за рік ви побачите, що насправді змінило цей показник. У моєму випадку це ніколи не була торгівля. Це була норма заощаджень і одна позика, яку я виплатив достроково.
Чесно кажучи: якщо враховувати криптовалюту за сьогоднішньою ціною, показник коливатиметься. Після піку в жовтні минулого року мій капітал падав три місяці, але я продовжував записувати його. У цьому й сенс. Ви відстежуєте власні рішення, а не настрій ринку.
Перше число місяця, п’ятнадцять хвилин, один показник. Це найнепомітніша звичка з найвагомішим результатом. Сьогодні — чудовий день, щоб почати.
Ви знаєте свій чистий капітал сьогодні з точністю до 10%?
Лише з освітньою метою, це не фінансова порада.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Що враховувати:
Активи: залишки на банківських рахунках, строкові депозити, взаємні фонди, акції, EPF і PPF, криптовалюту за сьогоднішньою ціною, золото, автомобіль за ціною перепродажу, житло за консервативною оцінкою.
Зобов’язання: залишок іпотечного кредиту, автокредит, особисті позики, заборгованість за кредитними картками, гроші, позичені у родини.
Що не враховувати: зарплату, дохідність і ціну біткоїна. Дохід — це не багатство. Дохідність у 20% на 5% ваших грошей — це похибка округлення.
Чому щомісяця, а не щодня: щоденні зміни — це шум. Щомісячний підрахунок показує напрямок, а за рік ви побачите, що насправді змінило цей показник. У моєму випадку це ніколи не була торгівля. Це була норма заощаджень і одна позика, яку я виплатив достроково.
Чесно кажучи: якщо враховувати криптовалюту за сьогоднішньою ціною, показник коливатиметься. Після піку в жовтні минулого року мій капітал падав три місяці, але я продовжував записувати його. У цьому й сенс. Ви відстежуєте власні рішення, а не настрій ринку.
Перше число місяця, п’ятнадцять хвилин, один показник. Це найнепомітніша звичка з найвагомішим результатом. Сьогодні — чудовий день, щоб почати.
Ви знаєте свій чистий капітал сьогодні з точністю до 10%?
Лише з освітньою метою, це не фінансова порада.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
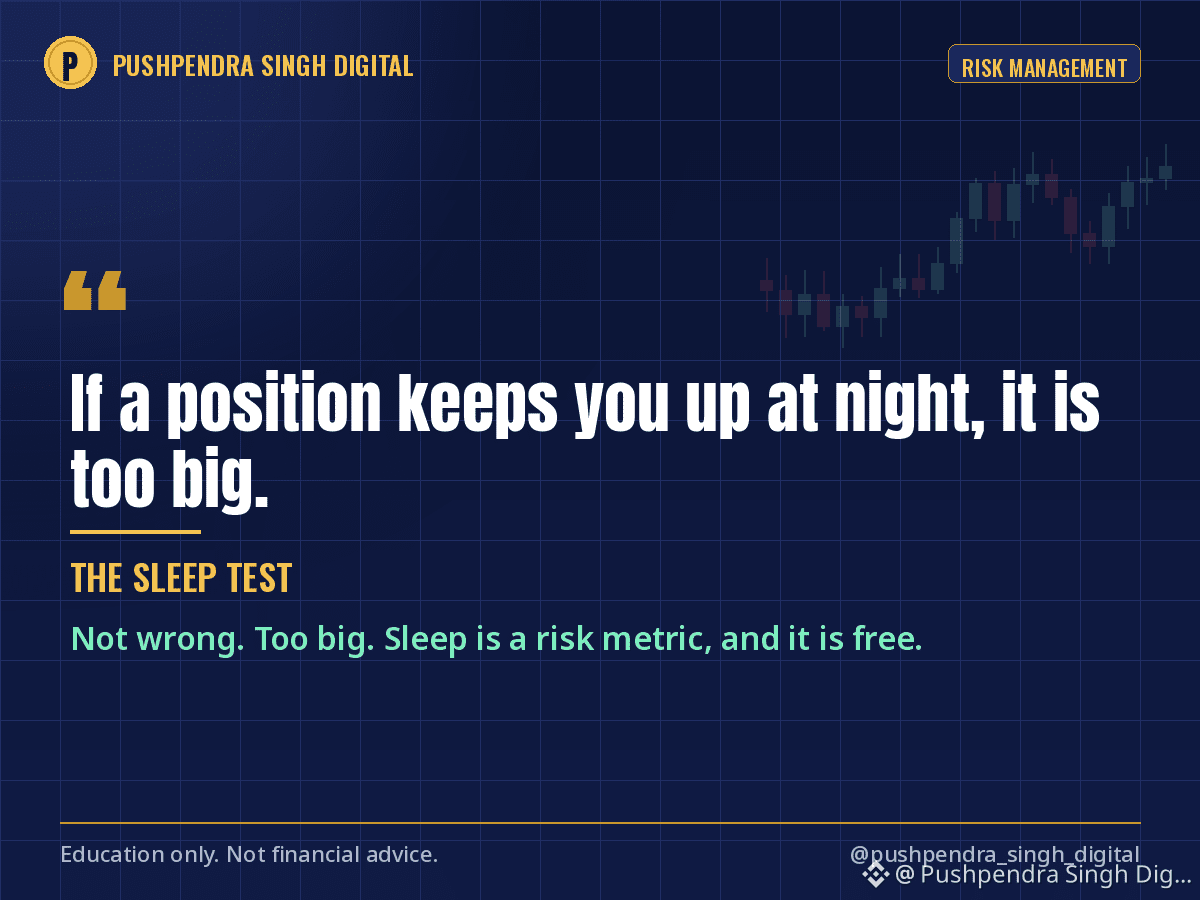
Тест сну — це єдине правило управління ризиками, яке я жодного разу не порушував відтоді, як почав його застосовувати.
Якщо через позицію я не можу заснути вночі, вона надто велика. Не неправильна, а надто велика. Аналіз може бути ідеальним, а розмір позиції — все одно неправильним.
Як я застосовую це правило — три кроки:
1. Перш ніж увійти в позицію, я уявляю, що до завтрашнього ранку вона просіла на 30%. Якщо моя перша думка — це план дій, розмір підходить. Якщо перша думка — це почуття, зменшую позицію вдвічі й уявляю ситуацію знову.
2. Якщо помічаю, що перевіряю ціну, лежачи в ліжку, наступного ранку зменшую позицію. Без суперечок і без «але ж сигнал чудовий». Тіло вже проголосувало.
3. Визначайте розмір позиції з огляду на сон, а не на прибуток. Добре спати під час цінового розриву на вихідних важливіше, ніж додаткові 2%, які могла б принести більша позиція.
Суботній вечір. Крипторинок не закривається, а наступні 36 годин — це період найменшої глибини книги ордерів за весь тиждень. Якщо ваші відкриті позиції не дадуть вам спати цієї ночі, відповідь щодо їхнього розміру вже очевидна.
Сон — це показник ризику. І він безкоштовний.
Ви сьогодні пройдете тест сну?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #RiskManagement #PositionSizing #TradingPsychology
Тест сну — це єдине правило управління ризиками, яке я жодного разу не порушував відтоді, як почав його застосовувати.
Якщо через позицію я не можу заснути вночі, вона надто велика. Не неправильна, а надто велика. Аналіз може бути ідеальним, а розмір позиції — все одно неправильним.
Як я застосовую це правило — три кроки:
1. Перш ніж увійти в позицію, я уявляю, що до завтрашнього ранку вона просіла на 30%. Якщо моя перша думка — це план дій, розмір підходить. Якщо перша думка — це почуття, зменшую позицію вдвічі й уявляю ситуацію знову.
2. Якщо помічаю, що перевіряю ціну, лежачи в ліжку, наступного ранку зменшую позицію. Без суперечок і без «але ж сигнал чудовий». Тіло вже проголосувало.
3. Визначайте розмір позиції з огляду на сон, а не на прибуток. Добре спати під час цінового розриву на вихідних важливіше, ніж додаткові 2%, які могла б принести більша позиція.
Суботній вечір. Крипторинок не закривається, а наступні 36 годин — це період найменшої глибини книги ордерів за весь тиждень. Якщо ваші відкриті позиції не дадуть вам спати цієї ночі, відповідь щодо їхнього розміру вже очевидна.
Сон — це показник ризику. І він безкоштовний.
Ви сьогодні пройдете тест сну?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #RiskManagement #PositionSizing #TradingPsychology
Якщо через позицію я не можу заснути вночі, вона надто велика. Не неправильна, а надто велика. Аналіз може бути ідеальним, а розмір позиції — все одно неправильним.
Як я застосовую це правило — три кроки:
1. Перш ніж увійти в позицію, я уявляю, що до завтрашнього ранку вона просіла на 30%. Якщо моя перша думка — це план дій, розмір підходить. Якщо перша думка — це почуття, зменшую позицію вдвічі й уявляю ситуацію знову.
2. Якщо помічаю, що перевіряю ціну, лежачи в ліжку, наступного ранку зменшую позицію. Без суперечок і без «але ж сигнал чудовий». Тіло вже проголосувало.
3. Визначайте розмір позиції з огляду на сон, а не на прибуток. Добре спати під час цінового розриву на вихідних важливіше, ніж додаткові 2%, які могла б принести більша позиція.
Суботній вечір. Крипторинок не закривається, а наступні 36 годин — це період найменшої глибини книги ордерів за весь тиждень. Якщо ваші відкриті позиції не дадуть вам спати цієї ночі, відповідь щодо їхнього розміру вже очевидна.
Сон — це показник ризику. І він безкоштовний.
Ви сьогодні пройдете тест сну?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #RiskManagement #PositionSizing #TradingPsychology
1
5
732
Найуспішніша група інвесторів, яких я знаю особисто, — це не трейдери. Це люди, які почали інвестувати через SIP у 2016 році, жодного разу не втручалися й не знають, що таке ставка фінансування.
П’ять речей, які вони роблять, а більшість криптотрейдерів — ні.
Вони купують у визначений день на фіксовану суму. Без графіків, спроб вгадати час і «очікування просідання». У середньому просідання саме приходить до них.
Вони не перевіряють свої інвестиції. Можливо, раз на квартал. Червоний місяць для них — не подія, а місяць, коли можна купити дешевше.
Вони ніколи не використовують кредитне плече. Найгірше, що може статися з ними, — падіння ринку. Найгірший сценарій для трейдера — падіння ринку на 8% перед зростанням, і цього достатньо, щоб утратити все з плечем 12x.
Їхній горизонт вимірюється роками. Десятирічна дохідність SIP в індійських індексних фондах була позитивною майже для всіх місяців початку інвестування, зокрема й тих, що передували обвалу. Не завдяки майстерності, а завдяки часу.
Вони майже нічого не платять за комісії. Коефіцієнт витрат індексних фондів становить 0,1–0,2% на рік. Частий трейдер може платити більше щотижня.
Я не кажу припинити торгівлю. Я торгую. Я кажу, що основна частина моїх криптоінвестицій працює за принципом SIP: біткоїн, щомісяця, автоматично, нудно. А торгівля відбувається паралельно, окремо й на меншу суму.
Якщо у вас є лише торговий рахунок і ніде немає SIP, спершу варто виправити саме цю прогалину.
У вас є активний крипто-SIP чи кожна покупка — це окреме рішення?
Лише з освітньою метою, не фінансова порада.
$BTC #SIP #DCA #Investing
Найуспішніша група інвесторів, яких я знаю особисто, — це не трейдери. Це люди, які почали інвестувати через SIP у 2016 році, жодного разу не втручалися й не знають, що таке ставка фінансування.
П’ять речей, які вони роблять, а більшість криптотрейдерів — ні.
Вони купують у визначений день на фіксовану суму. Без графіків, спроб вгадати час і «очікування просідання». У середньому просідання саме приходить до них.
Вони не перевіряють свої інвестиції. Можливо, раз на квартал. Червоний місяць для них — не подія, а місяць, коли можна купити дешевше.
Вони ніколи не використовують кредитне плече. Найгірше, що може статися з ними, — падіння ринку. Найгірший сценарій для трейдера — падіння ринку на 8% перед зростанням, і цього достатньо, щоб утратити все з плечем 12x.
Їхній горизонт вимірюється роками. Десятирічна дохідність SIP в індійських індексних фондах була позитивною майже для всіх місяців початку інвестування, зокрема й тих, що передували обвалу. Не завдяки майстерності, а завдяки часу.
Вони майже нічого не платять за комісії. Коефіцієнт витрат індексних фондів становить 0,1–0,2% на рік. Частий трейдер може платити більше щотижня.
Я не кажу припинити торгівлю. Я торгую. Я кажу, що основна частина моїх криптоінвестицій працює за принципом SIP: біткоїн, щомісяця, автоматично, нудно. А торгівля відбувається паралельно, окремо й на меншу суму.
Якщо у вас є лише торговий рахунок і ніде немає SIP, спершу варто виправити саме цю прогалину.
У вас є активний крипто-SIP чи кожна покупка — це окреме рішення?
Лише з освітньою метою, не фінансова порада.
$BTC #SIP #DCA #Investing
П’ять речей, які вони роблять, а більшість криптотрейдерів — ні.
Вони купують у визначений день на фіксовану суму. Без графіків, спроб вгадати час і «очікування просідання». У середньому просідання саме приходить до них.
Вони не перевіряють свої інвестиції. Можливо, раз на квартал. Червоний місяць для них — не подія, а місяць, коли можна купити дешевше.
Вони ніколи не використовують кредитне плече. Найгірше, що може статися з ними, — падіння ринку. Найгірший сценарій для трейдера — падіння ринку на 8% перед зростанням, і цього достатньо, щоб утратити все з плечем 12x.
Їхній горизонт вимірюється роками. Десятирічна дохідність SIP в індійських індексних фондах була позитивною майже для всіх місяців початку інвестування, зокрема й тих, що передували обвалу. Не завдяки майстерності, а завдяки часу.
Вони майже нічого не платять за комісії. Коефіцієнт витрат індексних фондів становить 0,1–0,2% на рік. Частий трейдер може платити більше щотижня.
Я не кажу припинити торгівлю. Я торгую. Я кажу, що основна частина моїх криптоінвестицій працює за принципом SIP: біткоїн, щомісяця, автоматично, нудно. А торгівля відбувається паралельно, окремо й на меншу суму.
Якщо у вас є лише торговий рахунок і ніде немає SIP, спершу варто виправити саме цю прогалину.
У вас є активний крипто-SIP чи кожна покупка — це окреме рішення?
Лише з освітньою метою, не фінансова порада.
$BTC #SIP #DCA #Investing
2
604
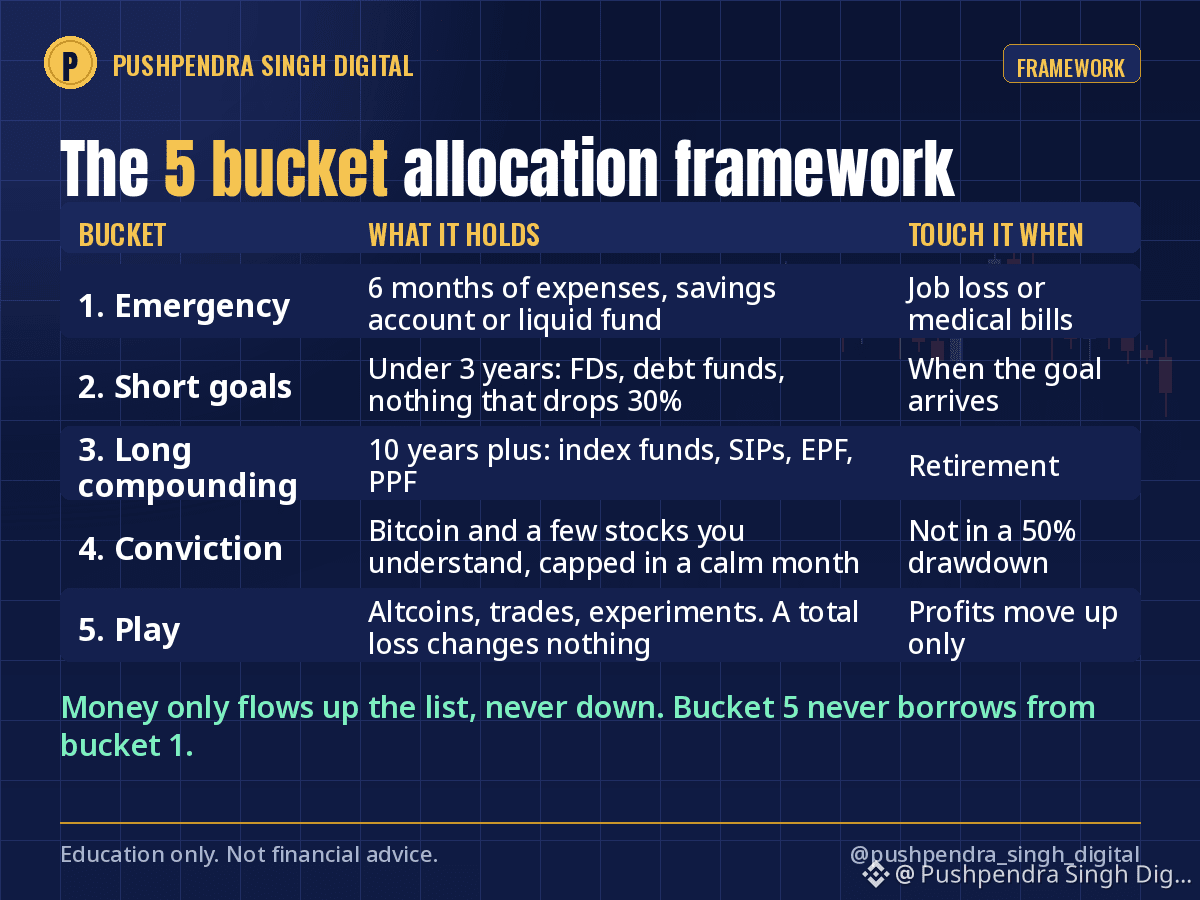
Більшість фінансових проблем виникає через те, що одна корзина виконує п’ять завдань. Ось система п’яти корзин, якою я користуюся, у порядку пріоритетності.
Корзина 1, Резерв на надзвичайні випадки: витрати за 6 місяців. Ощадний рахунок або ліквідний фонд. Використовується лише в разі втрати роботи чи медичних витрат. Не для просідання ринку.
Корзина 2, Короткострокові цілі (до 3 років): автомобіль, весілля, поїздка на Дівалі. Строкові депозити, боргові фонди — нічого, що може впасти на 30% за невдалий місяць.
Корзина 3, Довгострокове примноження (10 років і більше): індексні фонди, SIP, EPF, PPF. Нудне ядро портфеля. Сюди йде найбільша частка коштів, а уваги приділяється найменше.
Корзина 4, Переконання: біткоїн, кілька акцій, які ви розумієте, гроші, які ви здатні втримати під час падіння на 50%, не продаючи. Частка обмежується відсотком, який ви визначаєте у спокійний місяць, а не під час ралі.
Корзина 5, Розваги: альткоїни, угоди, експерименти. Сума має бути такою, щоб її повна втрата ніяк не вплинула на ваше життя. Якщо вона зростає, прибуток переходить до корзини 3 або 4, а не навпаки.
Правило, завдяки якому це працює: гроші рухаються лише вгору за списком, ніколи — вниз. Корзина 5 ніколи не позичає в корзини 1.
Збережіть собі. Яка корзина зараз виконує забагато завдань у вашому житті?
Лише з освітньою метою, це не фінансова порада.
$BTC #PersonalFinance #AssetAllocation #Investing
Більшість фінансових проблем виникає через те, що одна корзина виконує п’ять завдань. Ось система п’яти корзин, якою я користуюся, у порядку пріоритетності.
Корзина 1, Резерв на надзвичайні випадки: витрати за 6 місяців. Ощадний рахунок або ліквідний фонд. Використовується лише в разі втрати роботи чи медичних витрат. Не для просідання ринку.
Корзина 2, Короткострокові цілі (до 3 років): автомобіль, весілля, поїздка на Дівалі. Строкові депозити, боргові фонди — нічого, що може впасти на 30% за невдалий місяць.
Корзина 3, Довгострокове примноження (10 років і більше): індексні фонди, SIP, EPF, PPF. Нудне ядро портфеля. Сюди йде найбільша частка коштів, а уваги приділяється найменше.
Корзина 4, Переконання: біткоїн, кілька акцій, які ви розумієте, гроші, які ви здатні втримати під час падіння на 50%, не продаючи. Частка обмежується відсотком, який ви визначаєте у спокійний місяць, а не під час ралі.
Корзина 5, Розваги: альткоїни, угоди, експерименти. Сума має бути такою, щоб її повна втрата ніяк не вплинула на ваше життя. Якщо вона зростає, прибуток переходить до корзини 3 або 4, а не навпаки.
Правило, завдяки якому це працює: гроші рухаються лише вгору за списком, ніколи — вниз. Корзина 5 ніколи не позичає в корзини 1.
Збережіть собі. Яка корзина зараз виконує забагато завдань у вашому житті?
Лише з освітньою метою, це не фінансова порада.
$BTC #PersonalFinance #AssetAllocation #Investing
Корзина 1, Резерв на надзвичайні випадки: витрати за 6 місяців. Ощадний рахунок або ліквідний фонд. Використовується лише в разі втрати роботи чи медичних витрат. Не для просідання ринку.
Корзина 2, Короткострокові цілі (до 3 років): автомобіль, весілля, поїздка на Дівалі. Строкові депозити, боргові фонди — нічого, що може впасти на 30% за невдалий місяць.
Корзина 3, Довгострокове примноження (10 років і більше): індексні фонди, SIP, EPF, PPF. Нудне ядро портфеля. Сюди йде найбільша частка коштів, а уваги приділяється найменше.
Корзина 4, Переконання: біткоїн, кілька акцій, які ви розумієте, гроші, які ви здатні втримати під час падіння на 50%, не продаючи. Частка обмежується відсотком, який ви визначаєте у спокійний місяць, а не під час ралі.
Корзина 5, Розваги: альткоїни, угоди, експерименти. Сума має бути такою, щоб її повна втрата ніяк не вплинула на ваше життя. Якщо вона зростає, прибуток переходить до корзини 3 або 4, а не навпаки.
Правило, завдяки якому це працює: гроші рухаються лише вгору за списком, ніколи — вниз. Корзина 5 ніколи не позичає в корзини 1.
Збережіть собі. Яка корзина зараз виконує забагато завдань у вашому житті?
Лише з освітньою метою, це не фінансова порада.
$BTC #PersonalFinance #AssetAllocation #Investing
5
648
Завтра, 31 жовтня, виповнюється 18 років біткоїн-вайтпейперу. Дев’ять сторінок, опублікованих у 2008 році кимось на ім’я Сатоші Накамото, у розпал найгіршої банківської кризи за десятиліття. Ось про що йшлося на цих дев’яти сторінках — простою мовою.
Проблема: для кожного онлайн-платежу потрібен банк-посередник. Банк може скасувати платіж, заблокувати його, стягнути за нього комісію або збанкрутувати. 2008 рік показав, що стається, коли посередник дає збій.
Ідея: публічний реєстр, який тисячі комп’ютерів зберігають одночасно, тож нікому не потрібно довіряти одній компанії. Кожна нова сторінка реєстру пов’язана з попередньою, тому це й називається ланцюгом.
Правило: загалом буде лише 21 мільйон монет — їх випускають за фіксованим графіком, який ніхто не може змінити. Близько 95% із них уже видобуто. Порівняйте це з будь-якою іншою валютою, пропозиція якої зростає щороку.
Через вісімнадцять років: перший блок з’явився в січні 2009 року. Першою реальною покупкою стали дві піци за 10 000 BTC у 2010 році. Сьогодні спотові ETF зберігають біткоїни для пенсійних фондів, а мережа жодного разу не простоювала довше кількох годин.
Що не змінилося: дев’ять сторінок, 21 мільйон, жодних посередників. Усе інше — ціна, галас, цикли — це світ вирішує, скільки коштує ця ідея.
Ви читали вайтпейпер? Це займе двадцять хвилин, і він безкоштовний. Збережіть це, якщо плануєте прочитати.
Лише з освітньою метою, не є фінансовою порадою.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
Завтра, 31 жовтня, виповнюється 18 років біткоїн-вайтпейперу. Дев’ять сторінок, опублікованих у 2008 році кимось на ім’я Сатоші Накамото, у розпал найгіршої банківської кризи за десятиліття. Ось про що йшлося на цих дев’яти сторінках — простою мовою.
Проблема: для кожного онлайн-платежу потрібен банк-посередник. Банк може скасувати платіж, заблокувати його, стягнути за нього комісію або збанкрутувати. 2008 рік показав, що стається, коли посередник дає збій.
Ідея: публічний реєстр, який тисячі комп’ютерів зберігають одночасно, тож нікому не потрібно довіряти одній компанії. Кожна нова сторінка реєстру пов’язана з попередньою, тому це й називається ланцюгом.
Правило: загалом буде лише 21 мільйон монет — їх випускають за фіксованим графіком, який ніхто не може змінити. Близько 95% із них уже видобуто. Порівняйте це з будь-якою іншою валютою, пропозиція якої зростає щороку.
Через вісімнадцять років: перший блок з’явився в січні 2009 року. Першою реальною покупкою стали дві піци за 10 000 BTC у 2010 році. Сьогодні спотові ETF зберігають біткоїни для пенсійних фондів, а мережа жодного разу не простоювала довше кількох годин.
Що не змінилося: дев’ять сторінок, 21 мільйон, жодних посередників. Усе інше — ціна, галас, цикли — це світ вирішує, скільки коштує ця ідея.
Ви читали вайтпейпер? Це займе двадцять хвилин, і він безкоштовний. Збережіть це, якщо плануєте прочитати.
Лише з освітньою метою, не є фінансовою порадою.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
Проблема: для кожного онлайн-платежу потрібен банк-посередник. Банк може скасувати платіж, заблокувати його, стягнути за нього комісію або збанкрутувати. 2008 рік показав, що стається, коли посередник дає збій.
Ідея: публічний реєстр, який тисячі комп’ютерів зберігають одночасно, тож нікому не потрібно довіряти одній компанії. Кожна нова сторінка реєстру пов’язана з попередньою, тому це й називається ланцюгом.
Правило: загалом буде лише 21 мільйон монет — їх випускають за фіксованим графіком, який ніхто не може змінити. Близько 95% із них уже видобуто. Порівняйте це з будь-якою іншою валютою, пропозиція якої зростає щороку.
Через вісімнадцять років: перший блок з’явився в січні 2009 року. Першою реальною покупкою стали дві піци за 10 000 BTC у 2010 році. Сьогодні спотові ETF зберігають біткоїни для пенсійних фондів, а мережа жодного разу не простоювала довше кількох годин.
Що не змінилося: дев’ять сторінок, 21 мільйон, жодних посередників. Усе інше — ціна, галас, цикли — це світ вирішує, скільки коштує ця ідея.
Ви читали вайтпейпер? Це займе двадцять хвилин, і він безкоштовний. Збережіть це, якщо плануєте прочитати.
Лише з освітньою метою, не є фінансовою порадою.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper

5
1k
На кожній біржі є безкоштовний індикатор настроїв, який оновлюється кожні вісім годин, але більшість трейдерів ніколи його не відкриває. Ставки фінансування.
Що це таке: за безстроковими ф'ючерсами трейдери з довгими й короткими позиціями кожні вісім годин сплачують одне одному невелику комісію, щоб ціна контракту залишалася близькою до спотової. Позитивна ставка фінансування означає, що власники довгих позицій платять власникам коротких, тобто більше людей торгують із кредитним плечем у довгу. Негативна — що власники коротких позицій платять власникам довгих.
Як я її аналізую:
Близько до нейтрального рівня 0,01% за вісім годин ринок збалансований. Ніхто не скупчився в одній позиції.
Ставка понад 0,05% протягом кількох днів означає, що трейдери надмірно скупчилися в довгих позиціях. Історично саме тоді падіння на 10% завдає найбільших збитків. 10 жовтня минулого року, у день найбільшої ліквідації в історії криптовалют, цьому передував тиждень високих ставок фінансування.
Різко негативна ставка означає, що трейдери надмірно скупчилися в коротких позиціях, і часто саме звідти починаються різкі шорт-сквізи.
Чим ставки фінансування не є: інструментом для вибору моменту входу. Вони показують, хто скупчився в одній позиції, а не коли натовп за це покарають. Я використовую їх, щоб визначити розмір позиції, а не момент входу. Якщо натовп на моєму боці, відкриваю позицію вдвічі меншого розміру.
Де знайти: вкладка Funding Rate на сторінці Binance Futures для будь-якої торгової пари або сторінка фінансування на CoinGlass. Тридцять секунд перед кожною угодою з кредитним плечем.
Перевіряєте ставки фінансування перед угодою чи лише після ліквідації?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #FundingRates #Derivatives #TradingEducation
На кожній біржі є безкоштовний індикатор настроїв, який оновлюється кожні вісім годин, але більшість трейдерів ніколи його не відкриває. Ставки фінансування.
Що це таке: за безстроковими ф'ючерсами трейдери з довгими й короткими позиціями кожні вісім годин сплачують одне одному невелику комісію, щоб ціна контракту залишалася близькою до спотової. Позитивна ставка фінансування означає, що власники довгих позицій платять власникам коротких, тобто більше людей торгують із кредитним плечем у довгу. Негативна — що власники коротких позицій платять власникам довгих.
Як я її аналізую:
Близько до нейтрального рівня 0,01% за вісім годин ринок збалансований. Ніхто не скупчився в одній позиції.
Ставка понад 0,05% протягом кількох днів означає, що трейдери надмірно скупчилися в довгих позиціях. Історично саме тоді падіння на 10% завдає найбільших збитків. 10 жовтня минулого року, у день найбільшої ліквідації в історії криптовалют, цьому передував тиждень високих ставок фінансування.
Різко негативна ставка означає, що трейдери надмірно скупчилися в коротких позиціях, і часто саме звідти починаються різкі шорт-сквізи.
Чим ставки фінансування не є: інструментом для вибору моменту входу. Вони показують, хто скупчився в одній позиції, а не коли натовп за це покарають. Я використовую їх, щоб визначити розмір позиції, а не момент входу. Якщо натовп на моєму боці, відкриваю позицію вдвічі меншого розміру.
Де знайти: вкладка Funding Rate на сторінці Binance Futures для будь-якої торгової пари або сторінка фінансування на CoinGlass. Тридцять секунд перед кожною угодою з кредитним плечем.
Перевіряєте ставки фінансування перед угодою чи лише після ліквідації?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #FundingRates #Derivatives #TradingEducation
Що це таке: за безстроковими ф'ючерсами трейдери з довгими й короткими позиціями кожні вісім годин сплачують одне одному невелику комісію, щоб ціна контракту залишалася близькою до спотової. Позитивна ставка фінансування означає, що власники довгих позицій платять власникам коротких, тобто більше людей торгують із кредитним плечем у довгу. Негативна — що власники коротких позицій платять власникам довгих.
Як я її аналізую:
Близько до нейтрального рівня 0,01% за вісім годин ринок збалансований. Ніхто не скупчився в одній позиції.
Ставка понад 0,05% протягом кількох днів означає, що трейдери надмірно скупчилися в довгих позиціях. Історично саме тоді падіння на 10% завдає найбільших збитків. 10 жовтня минулого року, у день найбільшої ліквідації в історії криптовалют, цьому передував тиждень високих ставок фінансування.
Різко негативна ставка означає, що трейдери надмірно скупчилися в коротких позиціях, і часто саме звідти починаються різкі шорт-сквізи.
Чим ставки фінансування не є: інструментом для вибору моменту входу. Вони показують, хто скупчився в одній позиції, а не коли натовп за це покарають. Я використовую їх, щоб визначити розмір позиції, а не момент входу. Якщо натовп на моєму боці, відкриваю позицію вдвічі меншого розміру.
Де знайти: вкладка Funding Rate на сторінці Binance Futures для будь-якої торгової пари або сторінка фінансування на CoinGlass. Тридцять секунд перед кожною угодою з кредитним плечем.
Перевіряєте ставки фінансування перед угодою чи лише після ліквідації?
Лише для ознайомлення, не є фінансовою порадою.
$BTC #FundingRates #Derivatives #TradingEducation
1
569
Кредитори Mt. Gox мають крайній термін завтра, 31 жовтня. Через дванадцять років після краху біржі тисячі людей досі чекають на монети, які, як вони думали, були в безпеці. Ось нагадування. А тепер практична частина: самостійне зберігання у п’ять кроків.
1. Купіть апаратний гаманець на сайті виробника. Ніколи не купуйте вживаний чи на маркетплейсі. Підроблений пристрій — найстаріший трюк.
2. Налаштуйте його офлайн і запишіть фразу відновлення на папері або металі. Жодних фото, нотаток у застосунку чи чернеток електронних листів. Фраза — це гроші.
3. Спочатку надішліть невелику суму для перевірки. Потім надішліть її назад. Переміщуйте основну суму лише після того, як успішно пройдете весь цикл.
4. Розділіть кошти для біржі та сховища. Гроші для торгівлі залишаються на біржі. Монети для довгострокового зберігання — у гаманці. Визначте пропорції один раз, у спокійний місяць.
5. Розкажіть одній людині, якій довіряєте, де лежить фраза і як нею скористатися. Не саму фразу, а місце та порядок дій. Монети, яких ніхто не може знайти, — це втрачені монети.
Що я залишаю на біржі: суму, якою активно торгую, і нічого більше. Чого я більше ніколи не робитиму: не вважатиму баланс на біржі заощадженнями.
Збережіть це на вихідні. Де зараз ваші монети для довгострокового зберігання: у гаманці, на біржі чи «зроблю це наступного місяця»?
Лише з освітньою метою, це не фінансова порада.
$BTC #SelfCustody #MtGox #CryptoSecurity
Кредитори Mt. Gox мають крайній термін завтра, 31 жовтня. Через дванадцять років після краху біржі тисячі людей досі чекають на монети, які, як вони думали, були в безпеці. Ось нагадування. А тепер практична частина: самостійне зберігання у п’ять кроків.
1. Купіть апаратний гаманець на сайті виробника. Ніколи не купуйте вживаний чи на маркетплейсі. Підроблений пристрій — найстаріший трюк.
2. Налаштуйте його офлайн і запишіть фразу відновлення на папері або металі. Жодних фото, нотаток у застосунку чи чернеток електронних листів. Фраза — це гроші.
3. Спочатку надішліть невелику суму для перевірки. Потім надішліть її назад. Переміщуйте основну суму лише після того, як успішно пройдете весь цикл.
4. Розділіть кошти для біржі та сховища. Гроші для торгівлі залишаються на біржі. Монети для довгострокового зберігання — у гаманці. Визначте пропорції один раз, у спокійний місяць.
5. Розкажіть одній людині, якій довіряєте, де лежить фраза і як нею скористатися. Не саму фразу, а місце та порядок дій. Монети, яких ніхто не може знайти, — це втрачені монети.
Що я залишаю на біржі: суму, якою активно торгую, і нічого більше. Чого я більше ніколи не робитиму: не вважатиму баланс на біржі заощадженнями.
Збережіть це на вихідні. Де зараз ваші монети для довгострокового зберігання: у гаманці, на біржі чи «зроблю це наступного місяця»?
Лише з освітньою метою, це не фінансова порада.
$BTC #SelfCustody #MtGox #CryptoSecurity
1. Купіть апаратний гаманець на сайті виробника. Ніколи не купуйте вживаний чи на маркетплейсі. Підроблений пристрій — найстаріший трюк.
2. Налаштуйте його офлайн і запишіть фразу відновлення на папері або металі. Жодних фото, нотаток у застосунку чи чернеток електронних листів. Фраза — це гроші.
3. Спочатку надішліть невелику суму для перевірки. Потім надішліть її назад. Переміщуйте основну суму лише після того, як успішно пройдете весь цикл.
4. Розділіть кошти для біржі та сховища. Гроші для торгівлі залишаються на біржі. Монети для довгострокового зберігання — у гаманці. Визначте пропорції один раз, у спокійний місяць.
5. Розкажіть одній людині, якій довіряєте, де лежить фраза і як нею скористатися. Не саму фразу, а місце та порядок дій. Монети, яких ніхто не може знайти, — це втрачені монети.
Що я залишаю на біржі: суму, якою активно торгую, і нічого більше. Чого я більше ніколи не робитиму: не вважатиму баланс на біржі заощадженнями.
Збережіть це на вихідні. Де зараз ваші монети для довгострокового зберігання: у гаманці, на біржі чи «зроблю це наступного місяця»?
Лише з освітньою метою, це не фінансова порада.
$BTC #SelfCustody #MtGox #CryptoSecurity
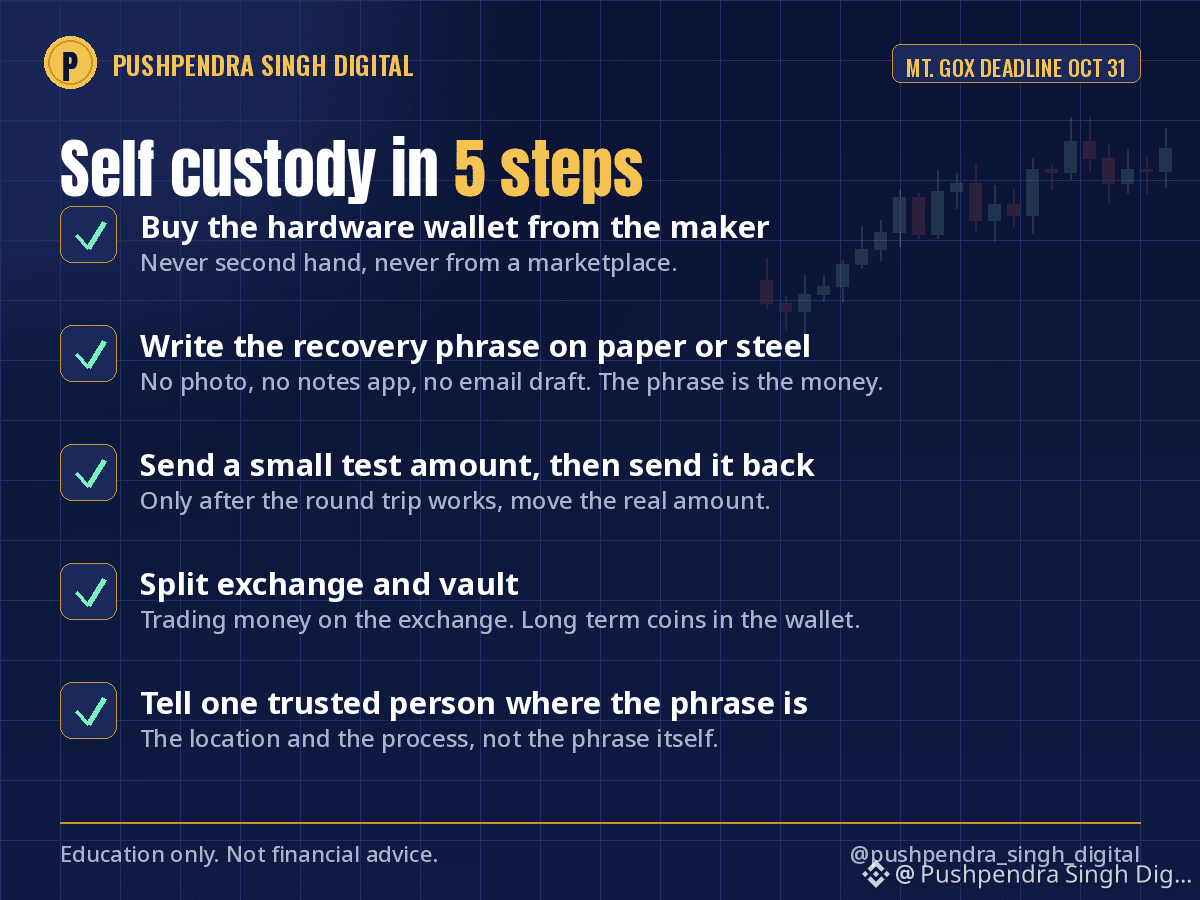
3
558
Скільки грошей — це достатньо? Існує формула, і більшість людей ніколи не робили цих підрахунків для власного життя.
Річні витрати, помножені на 25.
Якщо ваша сім’я витрачає 6 лакхів на рік, вийде 1,5 крора. 12 лакхів на рік — 3 крора. 24 лакхи на рік — 6 крор. Інвестовані в портфель, що обганяє інфляцію, ці гроші можуть покривати ваші витрати за рахунок доходу, не проїдаючи капітал. У США це називають правилом 4%.
Індійська поправка: у нас інфляція вища, тож для власного розрахунку я використовую множник 30 замість 25. 6 лакхів на рік перетворюються на 1,8 крора. Консервативніше, спокійніший сон.
Чому ця цифра важлива, навіть якщо ви до неї ще дуже далеко:
Вона перетворює "я хочу бути багатим" на ціль із датою.
Вона показує, що важіль — це витрати, а не дохідність. Скорочення річних витрат на 1 лакх прибирає 25–30 лакхів із цілі.
Вона підказує, коли можна перестати ризикувати там, де це не потрібно. Більшість злитих рахунків належить людям, які вже мали достатньо, але не знали про це.
Моя власна цифра записана на першій сторінці мого щоденника. Щомісяця рядок чистого капіталу рухається до неї або від неї, і це єдиний показник, який я відстежую.
Вікенд Дівалі — хороший час, щоб один раз зробити цей підрахунок. Ви коли-небудь обчислювали свою цифру? Поділіться не сумою, а множником, який ви використовуєте.
Лише для освіти, не є фінансовою порадою.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Скільки грошей — це достатньо? Існує формула, і більшість людей ніколи не робили цих підрахунків для власного життя.
Річні витрати, помножені на 25.
Якщо ваша сім’я витрачає 6 лакхів на рік, вийде 1,5 крора. 12 лакхів на рік — 3 крора. 24 лакхи на рік — 6 крор. Інвестовані в портфель, що обганяє інфляцію, ці гроші можуть покривати ваші витрати за рахунок доходу, не проїдаючи капітал. У США це називають правилом 4%.
Індійська поправка: у нас інфляція вища, тож для власного розрахунку я використовую множник 30 замість 25. 6 лакхів на рік перетворюються на 1,8 крора. Консервативніше, спокійніший сон.
Чому ця цифра важлива, навіть якщо ви до неї ще дуже далеко:
Вона перетворює "я хочу бути багатим" на ціль із датою.
Вона показує, що важіль — це витрати, а не дохідність. Скорочення річних витрат на 1 лакх прибирає 25–30 лакхів із цілі.
Вона підказує, коли можна перестати ризикувати там, де це не потрібно. Більшість злитих рахунків належить людям, які вже мали достатньо, але не знали про це.
Моя власна цифра записана на першій сторінці мого щоденника. Щомісяця рядок чистого капіталу рухається до неї або від неї, і це єдиний показник, який я відстежую.
Вікенд Дівалі — хороший час, щоб один раз зробити цей підрахунок. Ви коли-небудь обчислювали свою цифру? Поділіться не сумою, а множником, який ви використовуєте.
Лише для освіти, не є фінансовою порадою.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Річні витрати, помножені на 25.
Якщо ваша сім’я витрачає 6 лакхів на рік, вийде 1,5 крора. 12 лакхів на рік — 3 крора. 24 лакхи на рік — 6 крор. Інвестовані в портфель, що обганяє інфляцію, ці гроші можуть покривати ваші витрати за рахунок доходу, не проїдаючи капітал. У США це називають правилом 4%.
Індійська поправка: у нас інфляція вища, тож для власного розрахунку я використовую множник 30 замість 25. 6 лакхів на рік перетворюються на 1,8 крора. Консервативніше, спокійніший сон.
Чому ця цифра важлива, навіть якщо ви до неї ще дуже далеко:
Вона перетворює "я хочу бути багатим" на ціль із датою.
Вона показує, що важіль — це витрати, а не дохідність. Скорочення річних витрат на 1 лакх прибирає 25–30 лакхів із цілі.
Вона підказує, коли можна перестати ризикувати там, де це не потрібно. Більшість злитих рахунків належить людям, які вже мали достатньо, але не знали про це.
Моя власна цифра записана на першій сторінці мого щоденника. Щомісяця рядок чистого капіталу рухається до неї або від неї, і це єдиний показник, який я відстежую.
Вікенд Дівалі — хороший час, щоб один раз зробити цей підрахунок. Ви коли-небудь обчислювали свою цифру? Поділіться не сумою, а множником, який ви використовуєте.
Лише для освіти, не є фінансовою порадою.
$BTC #FinancialFreedom #PersonalFinance #FIRE
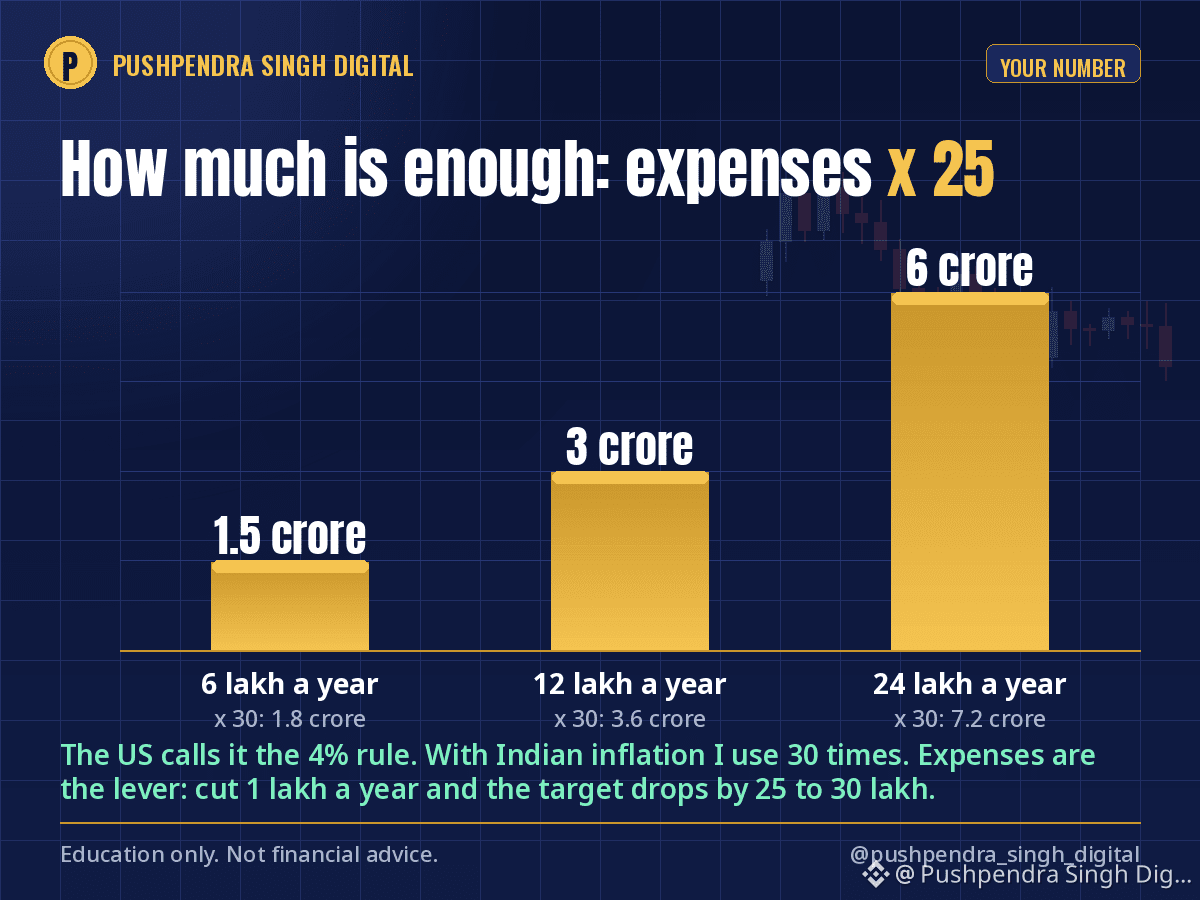
2
2
592
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
128,566 переглядів
564 обговорюють
Думаєте, ШІ-хайп триватиме вічно? ФРС вже починає готуватися до гіршого 👀
VoLoDyMyR7
·12 вподобань
·328 переглядів
CanBTCReboundAfterFallingBelow60K?
0 переглядів
324 обговорюють
GlobalStocksFaceLongestLosingStreakSince2023
0 переглядів
392 обговорюють