
Matrix Kinetic
58 Публікації
Matrix Kinetic
Поскаржитись
Заблокувати користувача
Algo Trading Lab. I test my own trading beliefs with live bots and drop the ones the numbers don't support. Goal: no manual trading. Losses included.
12 Підписки
26 Підписники
59 Вподобань
Публікації
Усі
Цитування
PINNED
Стаття
Мій бот торгує волатильністю, а не монетою. Починаю публічний щоденникОновлення від 3 листопада: блокування TIA, описане нижче, завершилося ліквідацією 29 жовтня (−$49) — саме про ці заплановані витрати йдеться в дописі. Бот знову торгує з 1 листопада й досі в плюсі від моменту запуску: +$5.04.
Якщо ви дивитеся на графік однієї монети й намагаєтеся вгадати, куди піде ціна далі, ви шукаєте не там.
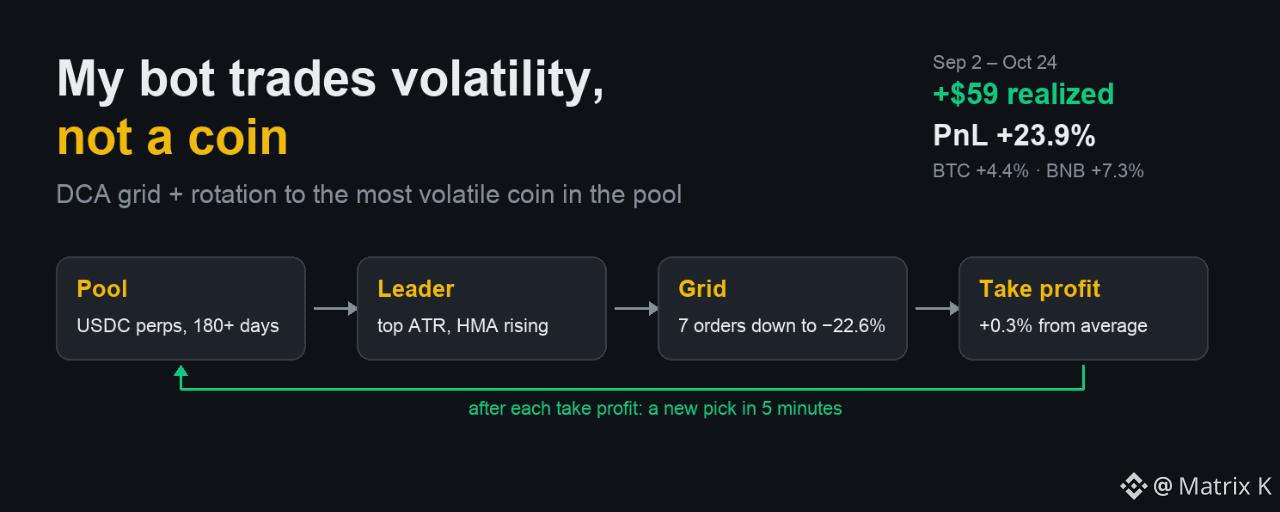
Мій DCA-бот працює на Binance Futures уже майже два місяці. Скажу відверто: це не «бот, який знайшов хорошу монету». Таких монет майже не існує. Я окремо запустив ту саму сітку для кожної з 38 пар із USDC на хвилинних даних за 2 роки. Більшість монет завершують торгівлю зі збитком, $TIA зокрема й PENGU.
Мій бот торгує волатильністю, а не монетою. Починаю публічний щоденник
Оновлення від 3 листопада: блокування TIA, описане нижче, завершилося ліквідацією 29 жовтня (−$49) — саме про ці заплановані витрати йдеться в дописі. Бот знову торгує з 1 листопада й досі в плюсі від моменту запуску: +$5.04.
Якщо ви дивитеся на графік однієї монети й намагаєтеся вгадати, куди піде ціна далі, ви шукаєте не там.
Мій DCA-бот працює на Binance Futures уже майже два місяці. Скажу відверто: це не «бот, який знайшов хорошу монету». Таких монет майже не існує. Я окремо запустив ту саму сітку для кожної з 38 пар із USDC на хвилинних даних за 2 роки. Більшість монет завершують торгівлю зі збитком, $TIA зокрема й PENGU.
Якщо ви дивитеся на графік однієї монети й намагаєтеся вгадати, куди піде ціна далі, ви шукаєте не там.
Мій DCA-бот працює на Binance Futures уже майже два місяці. Скажу відверто: це не «бот, який знайшов хорошу монету». Таких монет майже не існує. Я окремо запустив ту саму сітку для кожної з 38 пар із USDC на хвилинних даних за 2 роки. Більшість монет завершують торгівлю зі збитком, $TIA зокрема й PENGU.
3
2
713
Стаття
Чому я не займаюся стейкінгом: зворотна сітка майнить монети без блокуванняБот вимкнено #2. Акції впали, криптовалюти потягнулися за ними, і обидва мої боти заблоковані. Чудова нагода повернутися до глухої жаби: читача, який застейкав 30 000 $TIA і надіслав мені китайську байку. Чому я не займаюся стейкінгом? Є дві причини.
Причина 1: блокування
Стейкінг займає мить, а вихід зі стейкінгу — 2–3 тижні. Під час обвалу або коли гроші потрібні просто сьогодні ти нічого не можеш зробити.
Причина 2: зворотна спотова сітка
Усе починається з твоєї монети. Коли ціна падає, бот продає дорожче й купує дешевше, тож кількість твоїх монет зростає. Коли ціна рухається вбік, він робить це знову й знову — цілодобово, без електрики: по суті, майнить. Майнери теж не переймаються ціною в доларах. Коли ціна зростає, бот обмінює монети на готівку. Жодного блокування: одне натискання — і позицію закрито за поточною ціною.
Чому я не займаюся стейкінгом: зворотна сітка майнить монети без блокування
Бот вимкнено #2. Акції впали, криптовалюти потягнулися за ними, і обидва мої боти заблоковані. Чудова нагода повернутися до глухої жаби: читача, який застейкав 30 000 $TIA і надіслав мені китайську байку. Чому я не займаюся стейкінгом? Є дві причини.
Причина 1: блокування
Стейкінг займає мить, а вихід зі стейкінгу — 2–3 тижні. Під час обвалу або коли гроші потрібні просто сьогодні ти нічого не можеш зробити.
Причина 2: зворотна спотова сітка
Усе починається з твоєї монети. Коли ціна падає, бот продає дорожче й купує дешевше, тож кількість твоїх монет зростає. Коли ціна рухається вбік, він робить це знову й знову — цілодобово, без електрики: по суті, майнить. Майнери теж не переймаються ціною в доларах. Коли ціна зростає, бот обмінює монети на готівку. Жодного блокування: одне натискання — і позицію закрито за поточною ціною.
Причина 1: блокування
Стейкінг займає мить, а вихід зі стейкінгу — 2–3 тижні. Під час обвалу або коли гроші потрібні просто сьогодні ти нічого не можеш зробити.
Причина 2: зворотна спотова сітка
Усе починається з твоєї монети. Коли ціна падає, бот продає дорожче й купує дешевше, тож кількість твоїх монет зростає. Коли ціна рухається вбік, він робить це знову й знову — цілодобово, без електрики: по суті, майнить. Майнери теж не переймаються ціною в доларах. Коли ціна зростає, бот обмінює монети на готівку. Жодного блокування: одне натискання — і позицію закрито за поточною ціною.
1
615
Лабораторна перевірка №2. «40% успішних угод при співвідношенні 1:3»: усі це цитують. Математика дає відповідь ще до будь-якого бектесту.
Правило ризику в цьому дописі правильне: ізольована маржа, ризик $10 при депозиті $1 000. Проблема — у 40%.
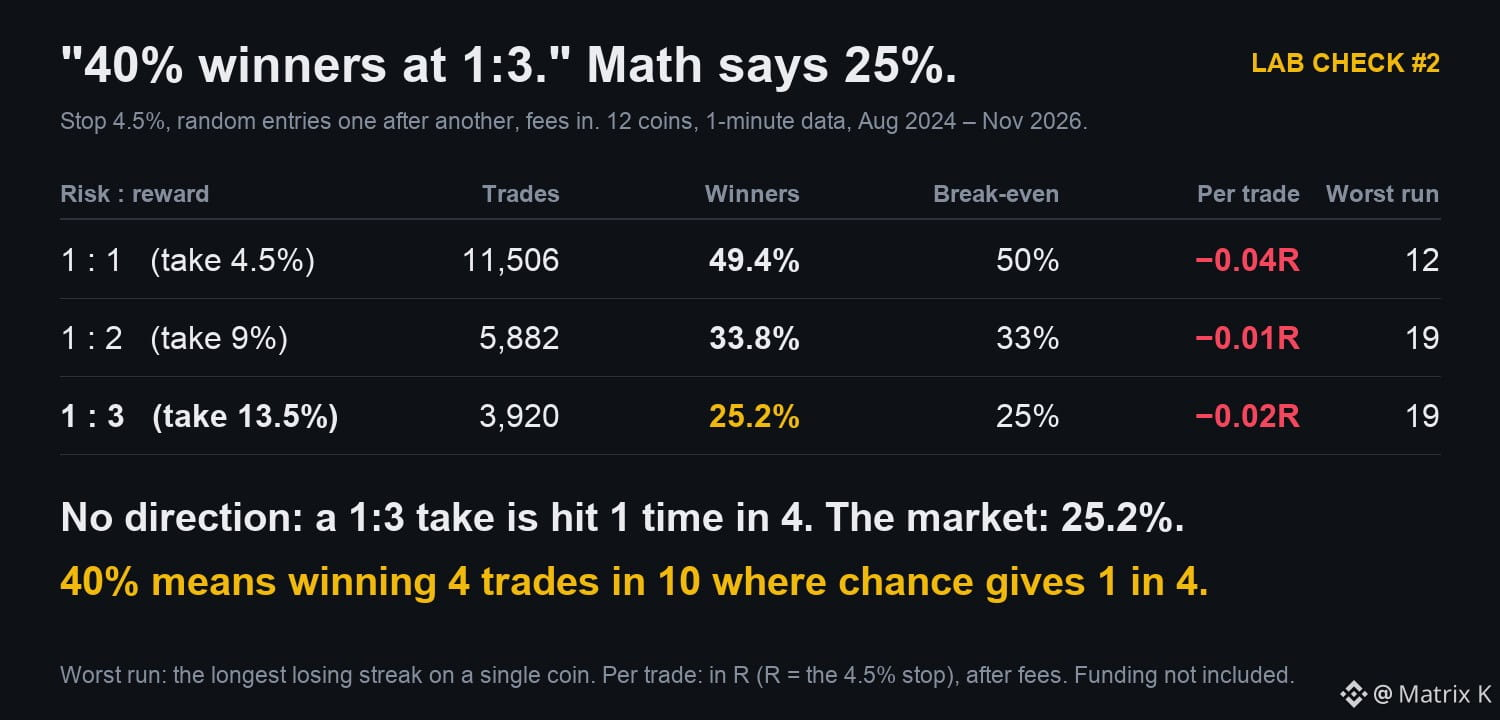
Якщо ціна не має напрямку, стоп на відстані 1 кроку математично спрацьовує втричі частіше, ніж тейк на відстані 3 кроків. При співвідношенні 1:3 успішними будуть 25% угод, при 1:1 — 50%. Співвідношення ризику до прибутку не створює переваги: воно лише визначає беззбитковий відсоток успішних угод. 40% — це бажання, а не результат.
Я все одно перевірив: 12 монет, зокрема $ADA $ENA $AVAX , хвилинні дані, із серпня 2024 до листопада 2026 року. Стоп 4,5%, тейк 13,5%, випадкові входи, комісії враховано. 3 920 угод, 25,2% успішних. При 1:1 вийшло 49,4%, при 1:2 — 33,8%. Ринок підтверджує математику, а комісії опускають результат нижче нуля.
Тож 40% при 1:3 — це не правило. Це означає виграти 4 угоди з 10, тоді як випадковість дає 1 із 4. Найкращий вхід, який я виміряв, зі стопом на основі ATR, давав близько 3 успішних угод із 10.
А ще серії збитків: на одній монеті — до 19 поспіль.
Звідки у вас береться відсоток успішних угод?
#RiskManagement #trading
Лабораторна перевірка №2. «40% успішних угод при співвідношенні 1:3»: усі це цитують. Математика дає відповідь ще до будь-якого бектесту.
Правило ризику в цьому дописі правильне: ізольована маржа, ризик $10 при депозиті $1 000. Проблема — у 40%.
Якщо ціна не має напрямку, стоп на відстані 1 кроку математично спрацьовує втричі частіше, ніж тейк на відстані 3 кроків. При співвідношенні 1:3 успішними будуть 25% угод, при 1:1 — 50%. Співвідношення ризику до прибутку не створює переваги: воно лише визначає беззбитковий відсоток успішних угод. 40% — це бажання, а не результат.
Я все одно перевірив: 12 монет, зокрема $ADA $ENA $AVAX , хвилинні дані, із серпня 2024 до листопада 2026 року. Стоп 4,5%, тейк 13,5%, випадкові входи, комісії враховано. 3 920 угод, 25,2% успішних. При 1:1 вийшло 49,4%, при 1:2 — 33,8%. Ринок підтверджує математику, а комісії опускають результат нижче нуля.
Тож 40% при 1:3 — це не правило. Це означає виграти 4 угоди з 10, тоді як випадковість дає 1 із 4. Найкращий вхід, який я виміряв, зі стопом на основі ATR, давав близько 3 успішних угод із 10.
А ще серії збитків: на одній монеті — до 19 поспіль.
Звідки у вас береться відсоток успішних угод?
#RiskManagement #trading
Правило ризику в цьому дописі правильне: ізольована маржа, ризик $10 при депозиті $1 000. Проблема — у 40%.
Якщо ціна не має напрямку, стоп на відстані 1 кроку математично спрацьовує втричі частіше, ніж тейк на відстані 3 кроків. При співвідношенні 1:3 успішними будуть 25% угод, при 1:1 — 50%. Співвідношення ризику до прибутку не створює переваги: воно лише визначає беззбитковий відсоток успішних угод. 40% — це бажання, а не результат.
Я все одно перевірив: 12 монет, зокрема $ADA $ENA $AVAX , хвилинні дані, із серпня 2024 до листопада 2026 року. Стоп 4,5%, тейк 13,5%, випадкові входи, комісії враховано. 3 920 угод, 25,2% успішних. При 1:1 вийшло 49,4%, при 1:2 — 33,8%. Ринок підтверджує математику, а комісії опускають результат нижче нуля.
Тож 40% при 1:3 — це не правило. Це означає виграти 4 угоди з 10, тоді як випадковість дає 1 із 4. Найкращий вхід, який я виміряв, зі стопом на основі ATR, давав близько 3 успішних угод із 10.
А ще серії збитків: на одній монеті — до 19 поспіль.
Звідки у вас береться відсоток успішних угод?
#RiskManagement #trading
Maxim S
·
--
Як торгувати великими обсягами, ризикуючи копійками? 🧠
Поясню простими словами, як правильно торгувати з бюджетом у $1000 (наприклад)! 👇
Більшість новачків думають, що кредитне плече — це інструмент для швидкого розгону депозиту. У результаті вони беруть плече 20x, заходять на весь депозит і отримують ліквідацію після першого ж ринкового коливання.
Кредитне плече потрібно використовувати не для підвищення ризику, а для вивільнення вашого капіталу.
Більшість новачків думають, що кредитне плече — це інструмент для швидкого розгону депозиту. У результаті вони беруть плече 20x, заходять на весь депозит і отримують ліквідацію після першого ж ринкового коливання.
Кредитне плече потрібно використовувати не для підвищення ризику, а для вивільнення вашого капіталу.
1
542
Трилер №2. Та сама монета, той самий тиждень.
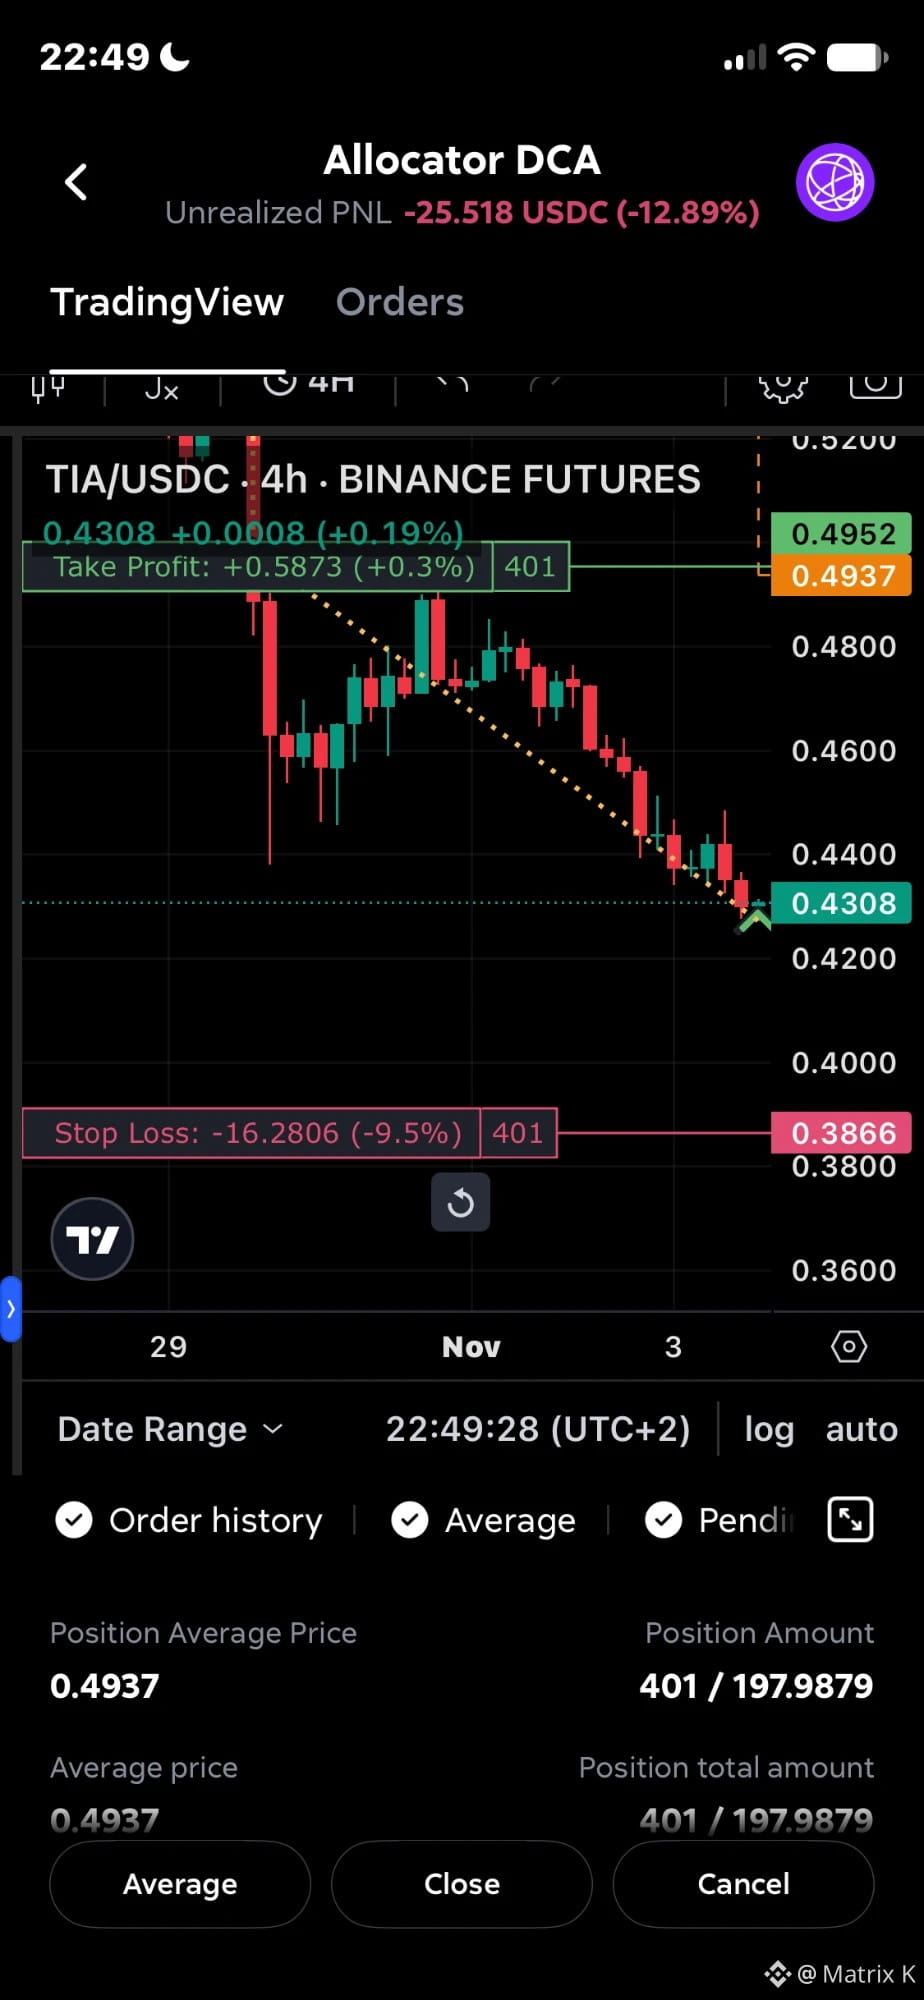
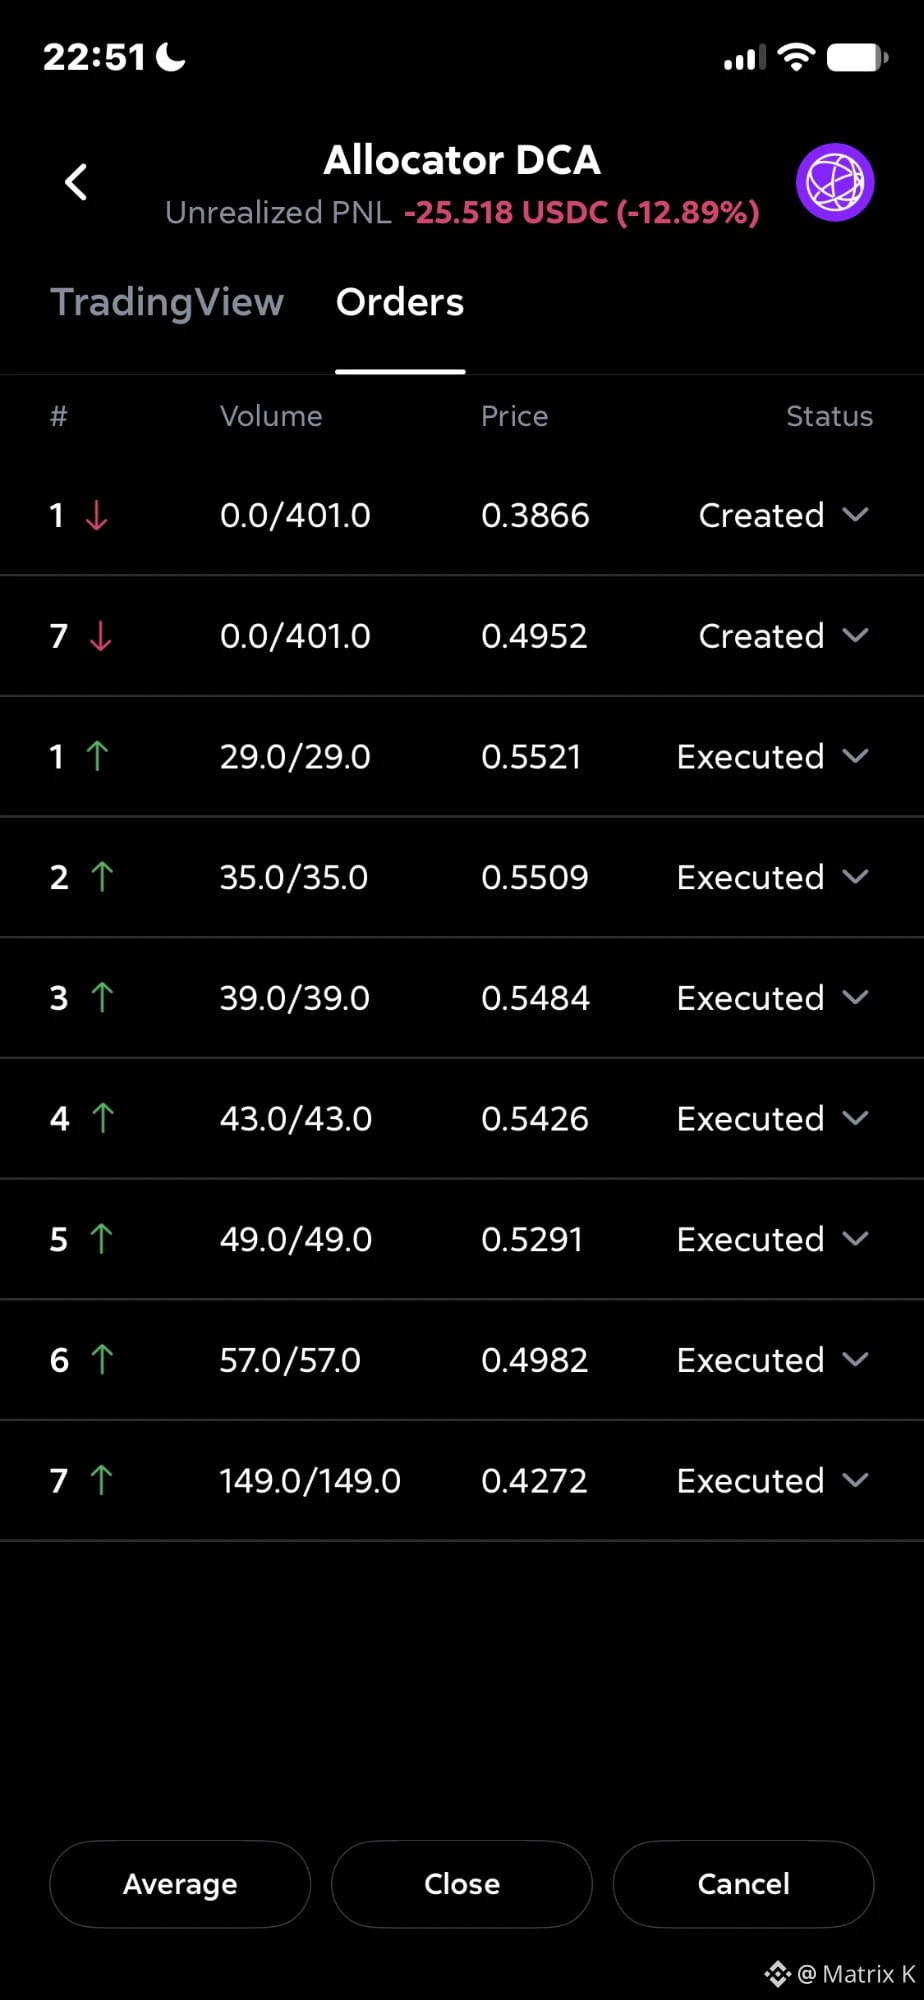
29 жовтня мого серверного бота ліквідували в $TIA (−$49). Тієї ж ночі мій другий бот, на Veles, торгував TIA. Він вижив: без ліквідації, лише глибокий стоп. Сьогодні вночі він виконав свій останній ордер.
Виконано всі 7 ордерів: перша купівля 0.5521 → остання 0.4272 (−22.6%), середня ціна 0.4937, позиція $198 (4x із депозиту $50)
Зараз TIA по 0.4295: тейк-профіт 0.4952:
на +15% вище, принесе менше ніж $0.60
стоп 0.3866:
на −10% нижче, коштуватиме близько $43
Ось як працює ця сітка: багато невеликих тейків, один рідкісний великий збиток. Останній ордер навмисно найбільший: $64, третина всієї позиції на $198. Він опустив тейк-профіт із 0.5347 до 0.4952. Від ціни виконання монеті потрібно зрости на +16%, а не на +25%.
Стоп був виставлений до угоди: −30% від першої купівлі. Сьогодні вночі я просто стежу за цифрами. Повідомлю, що станеться раніше.
Як думаєте, що станеться раніше?
#DCA #trading #RiskManagement #tia
Трилер №2. Та сама монета, той самий тиждень.
29 жовтня мого серверного бота ліквідували в $TIA (−$49). Тієї ж ночі мій другий бот, на Veles, торгував TIA. Він вижив: без ліквідації, лише глибокий стоп. Сьогодні вночі він виконав свій останній ордер.
Виконано всі 7 ордерів: перша купівля 0.5521 → остання 0.4272 (−22.6%), середня ціна 0.4937, позиція $198 (4x із депозиту $50)
Зараз TIA по 0.4295: тейк-профіт 0.4952:
на +15% вище, принесе менше ніж $0.60
стоп 0.3866:
на −10% нижче, коштуватиме близько $43
Ось як працює ця сітка: багато невеликих тейків, один рідкісний великий збиток. Останній ордер навмисно найбільший: $64, третина всієї позиції на $198. Він опустив тейк-профіт із 0.5347 до 0.4952. Від ціни виконання монеті потрібно зрости на +16%, а не на +25%.
Стоп був виставлений до угоди: −30% від першої купівлі. Сьогодні вночі я просто стежу за цифрами. Повідомлю, що станеться раніше.
Як думаєте, що станеться раніше?
#DCA #trading #RiskManagement #tia
29 жовтня мого серверного бота ліквідували в $TIA (−$49). Тієї ж ночі мій другий бот, на Veles, торгував TIA. Він вижив: без ліквідації, лише глибокий стоп. Сьогодні вночі він виконав свій останній ордер.
Виконано всі 7 ордерів: перша купівля 0.5521 → остання 0.4272 (−22.6%), середня ціна 0.4937, позиція $198 (4x із депозиту $50)
Зараз TIA по 0.4295: тейк-профіт 0.4952:
на +15% вище, принесе менше ніж $0.60
стоп 0.3866:
на −10% нижче, коштуватиме близько $43
Ось як працює ця сітка: багато невеликих тейків, один рідкісний великий збиток. Останній ордер навмисно найбільший: $64, третина всієї позиції на $198. Він опустив тейк-профіт із 0.5347 до 0.4952. Від ціни виконання монеті потрібно зрости на +16%, а не на +25%.
Стоп був виставлений до угоди: −30% від першої купівлі. Сьогодні вночі я просто стежу за цифрами. Повідомлю, що станеться раніше.
Як думаєте, що станеться раніше?
#DCA #trading #RiskManagement #tia
Take profit first (+15%)
Stop first (−10%)
Neither this week
2 дн залишилося
1
2k
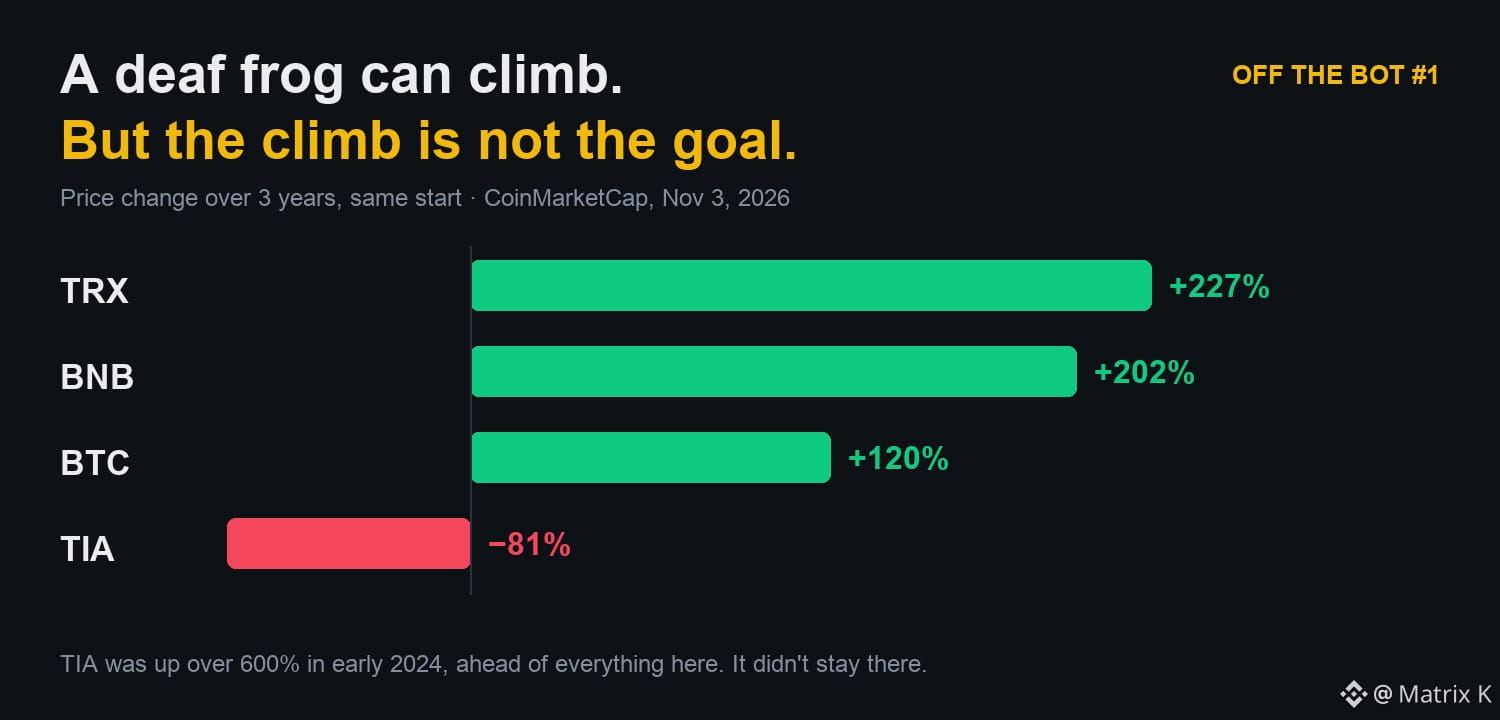
Поза ботом №1. Глуха жаба може піднятися. Але підйом — не мета.
Один читач застейкав 30 000 $TIA у [Keplr](https://www.binance.com/en/square/post/383914064424624?sqb=1) і надіслав мені китайську притчу: «Лише глуха жаба може видертися на вершину високої вежі».
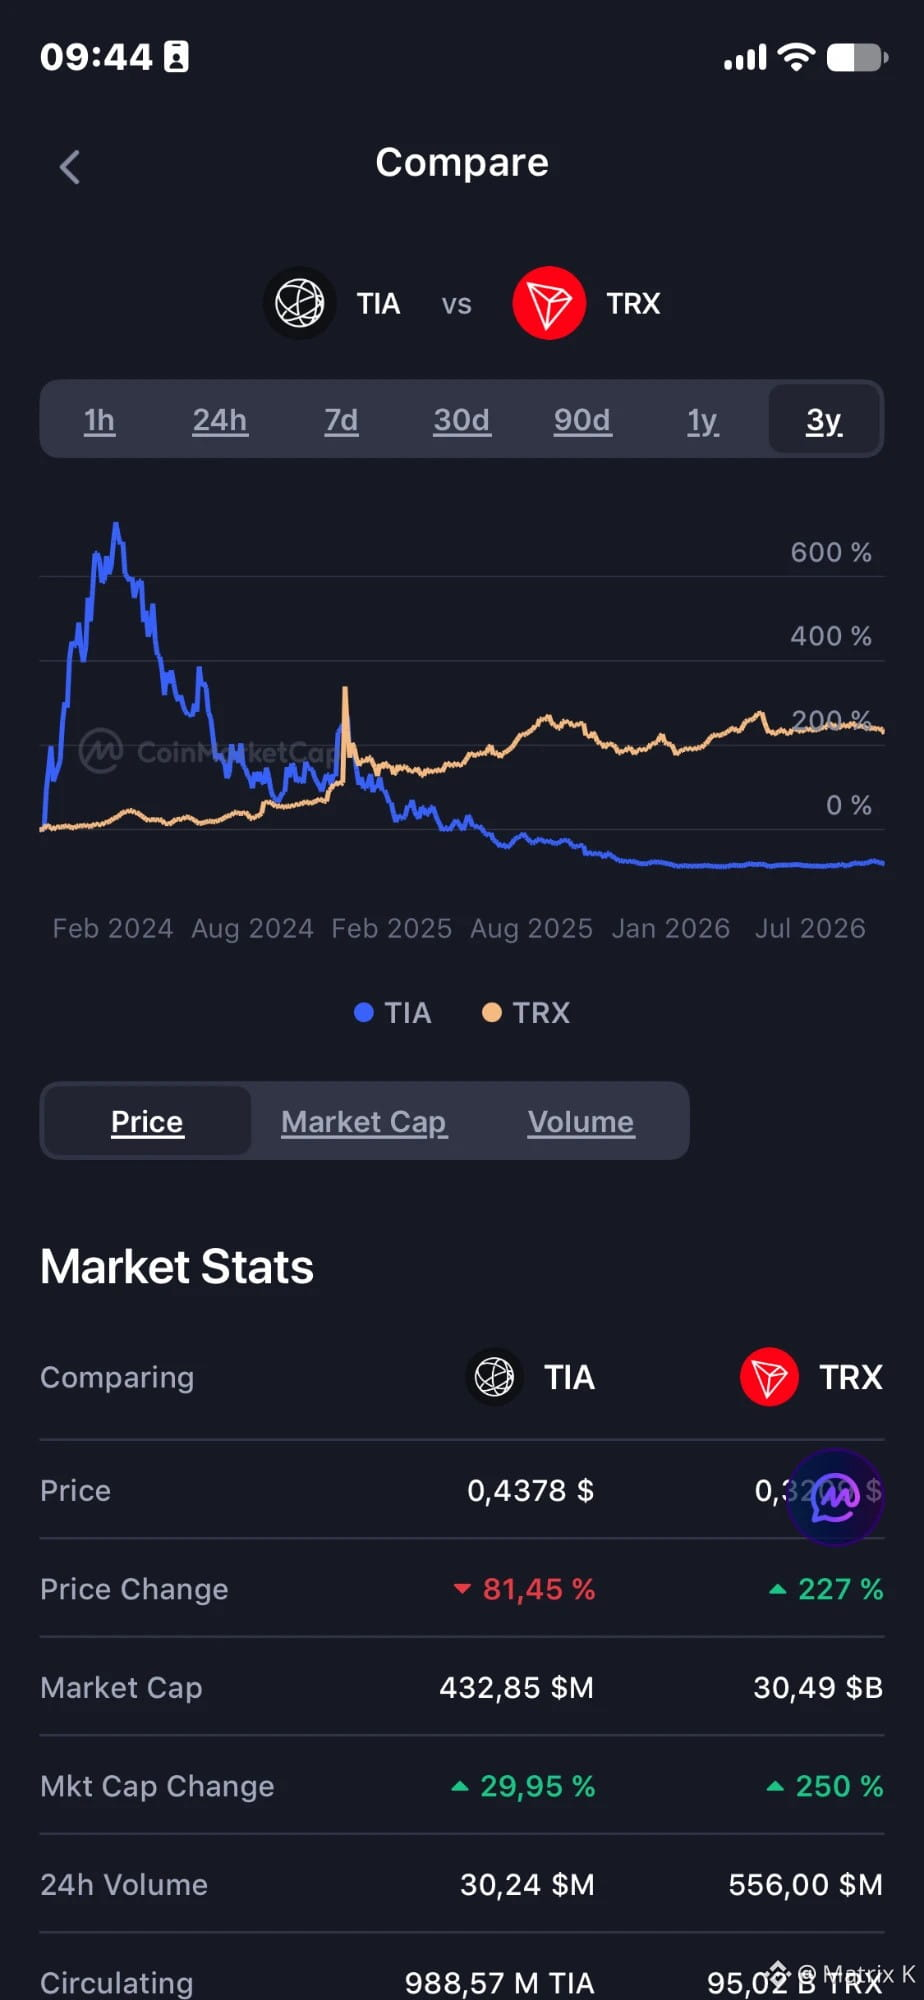
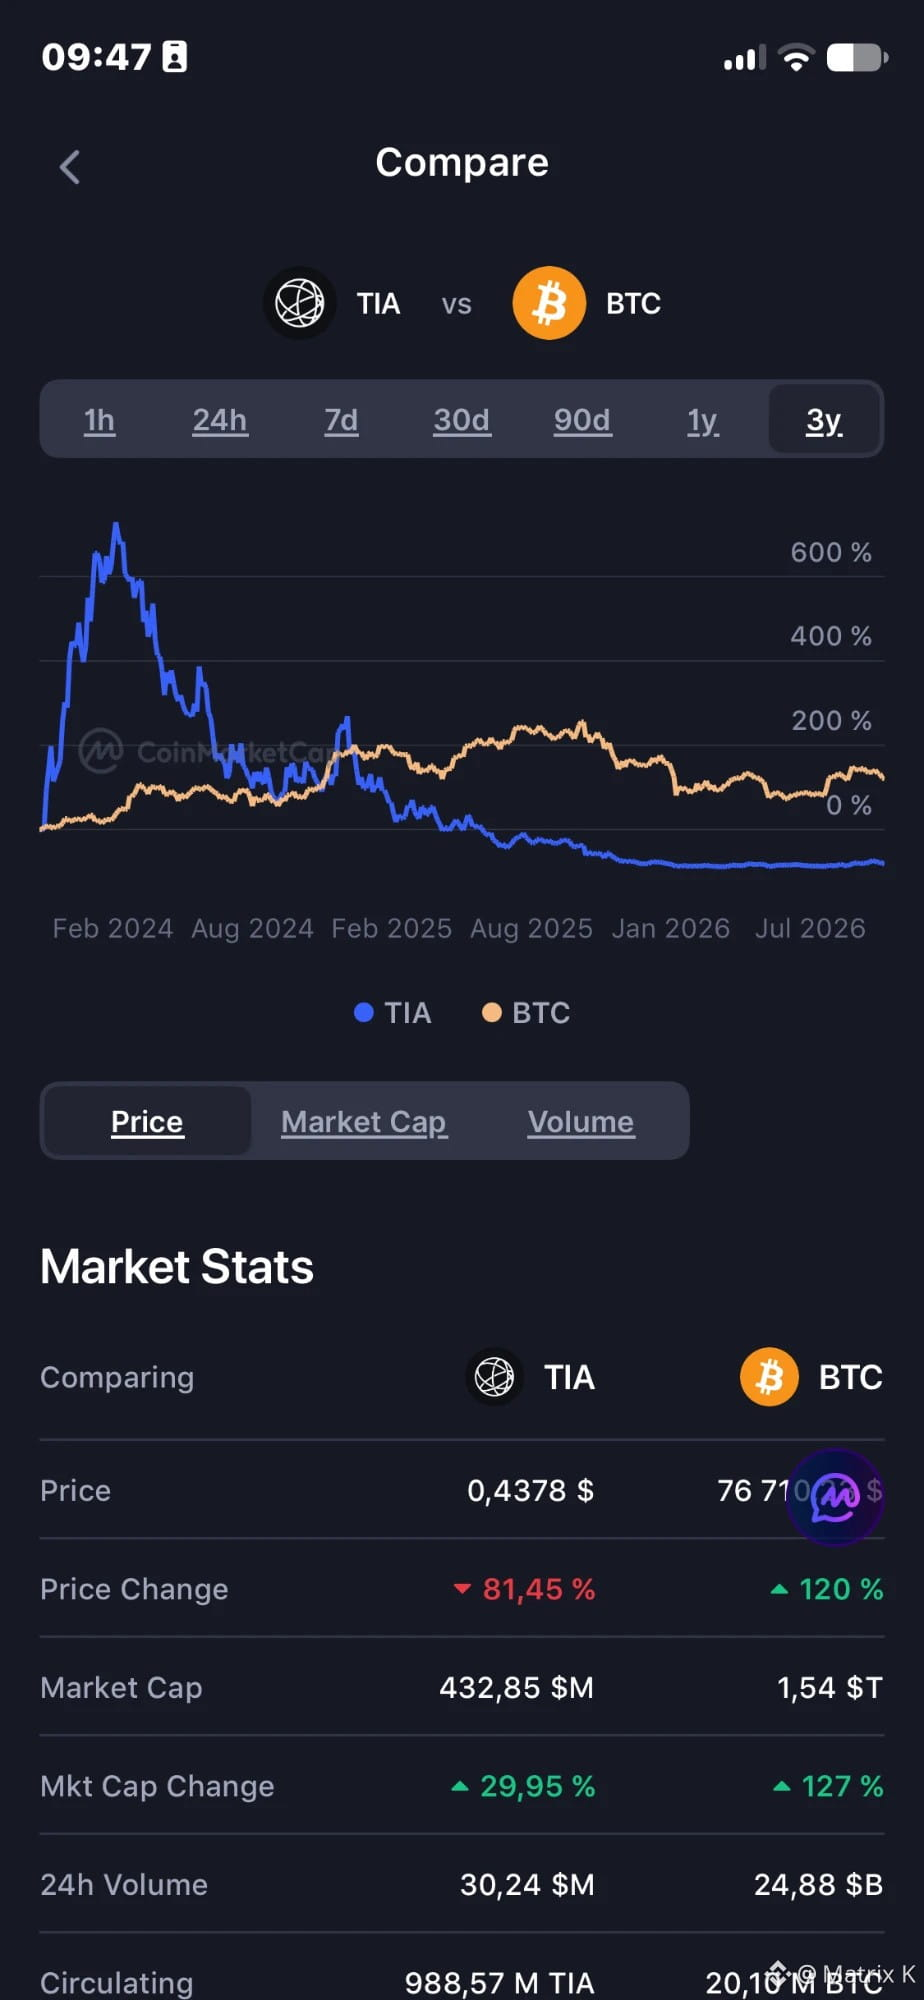
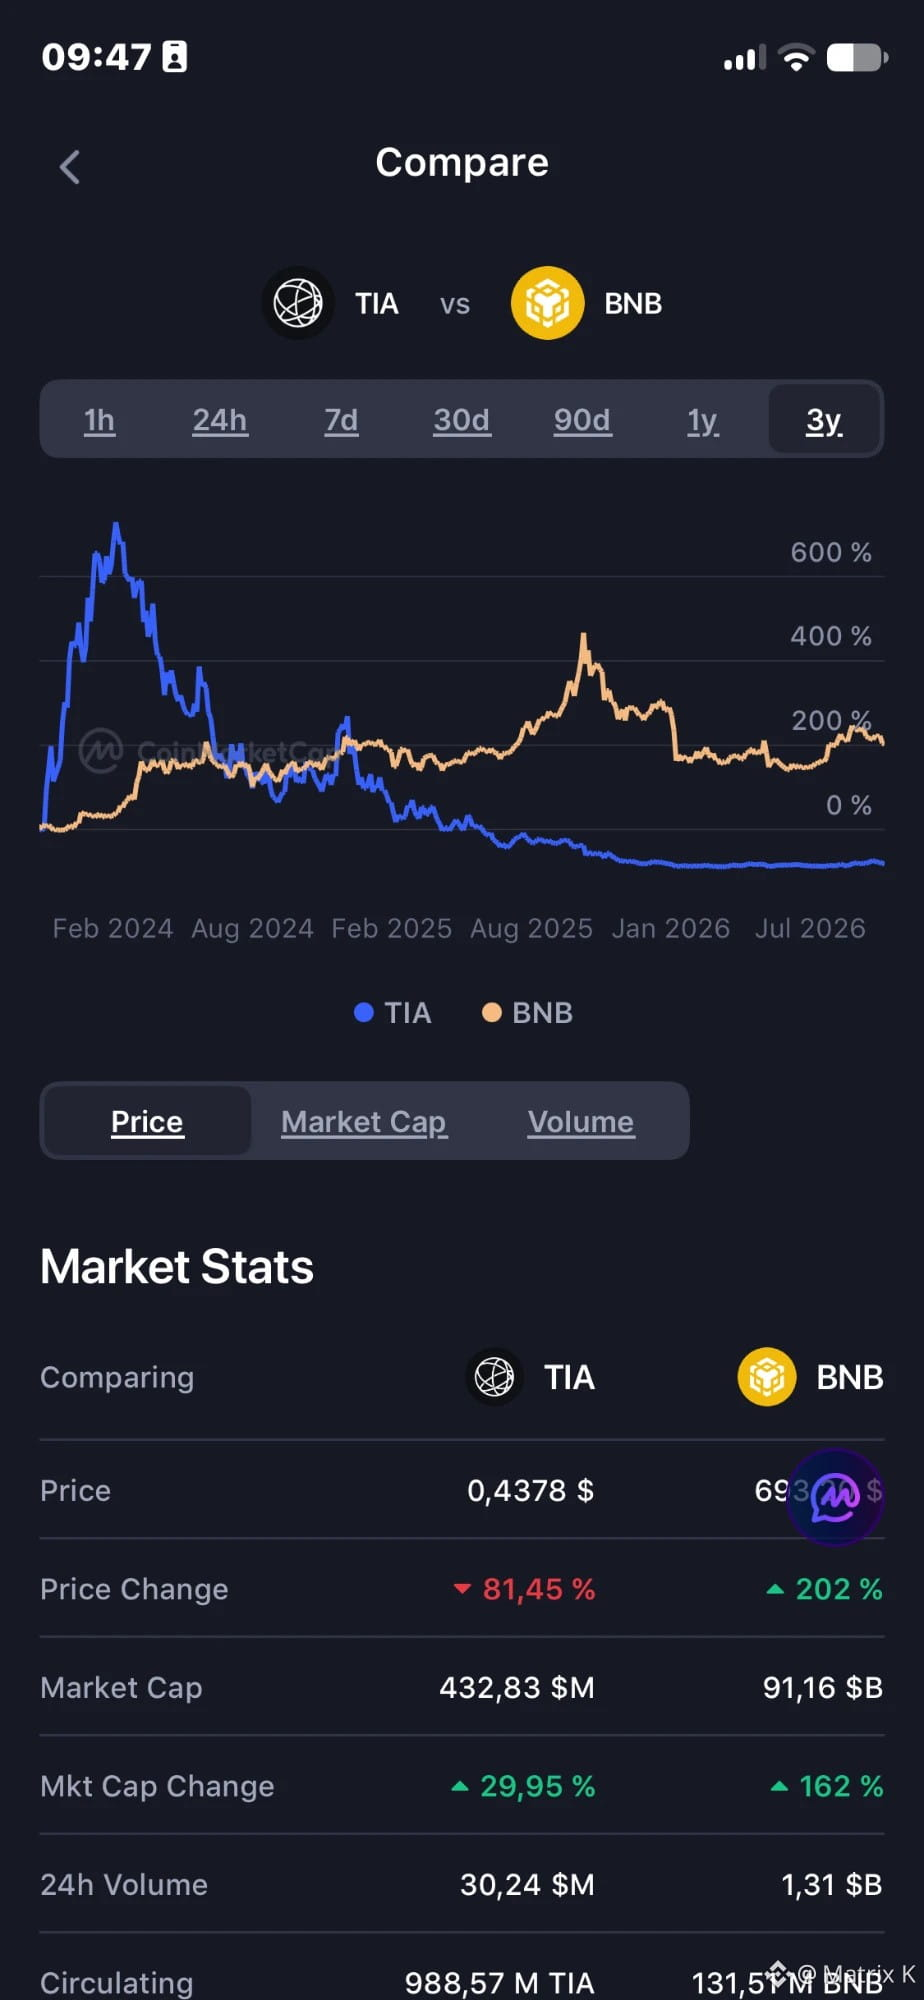
Я поважаю його вибір. Просто відкриймо графіки. За три роки, від однакового старту, зміна ціни на CoinMarketCap:
$TRX +227% $BNB +202% $BTC +120% TIA −81%
TIA таки злетіла: на початку 2024 року її ціна зросла більш ніж на 600% — випередивши все з цього списку. Не знаю, коли мій читач купив свої 30 000: майже на піку чи на якомусь локальному дні. Але те, що альткоїн сидить на дні, — не причина його купувати. Деякі вежі — це Вавилон: сходи ведуть угору, а потім — униз.
Я знаю цю вежу. TIA й ATOM теж були в моєму Keplr. Рік тому я продав усе, крім BTC, купленого в попередньому циклі (середня ціна — близько 28K). Причина: BTC закрив місяць нижче своєї 12-місячної середньої. Для мене саме там закінчується бичачий ринок. Не відчуття, а правило.
Це саме правило тепер повертає мене на ринок. BTC знову закрив місяць вище цієї середньої, і я повертаюся до спекулятивних позицій в альтах. Не на дні — на позначці 57.7K, а пізніше й дорожче. Правильна ціна — не найнижча. А підтверджена.
Винятки з цього правила? Є. Але це вже інша історія.
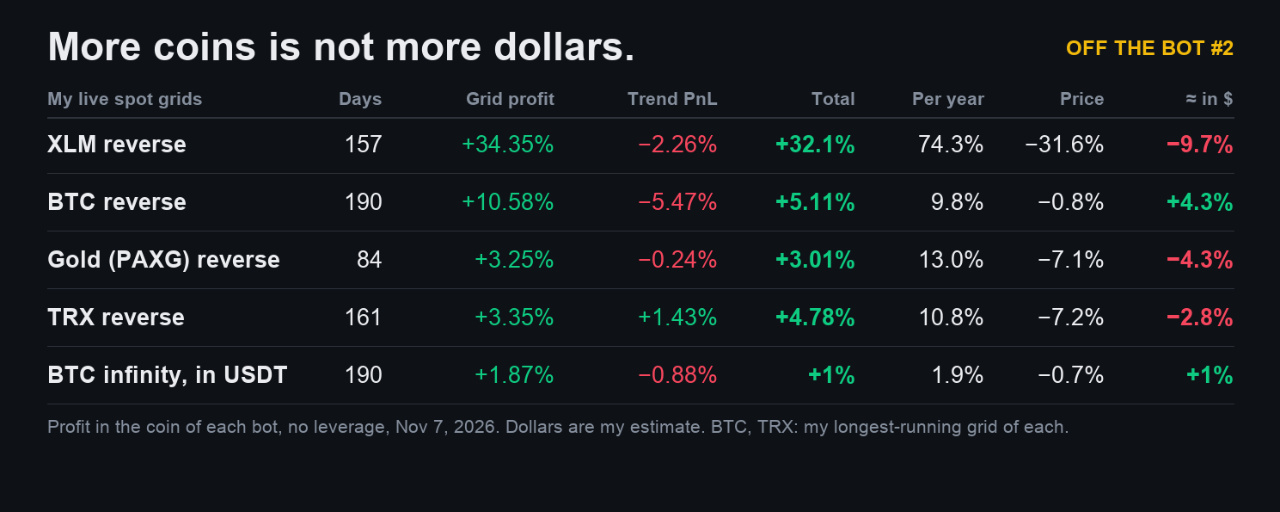
Довгострокові покупки — окрема стратегія. Коли BTC опустився нижче своєї 200-тижневої EMA — для мене це було дно циклу, — я почав регулярно купувати улюблені активи. Мої покупки не лежать мертвим вантажем: вони працюють у спотових грід-ботах.
Глуха жаба може піднятися. Але підйом — це шлях, а не мета. Я знаю свої цілі. А жаба знає свої? Не можу сказати. Якщо мета — зловити кілька іксів, купивши щось на дні, то це не мета. Це надія. А надія й мета — різні речі.
Яка мета стоїть за монетою, яку ви тримаєте?
#RiskManagement #InvestSmart #bitcoin
P.S. Ринок сонний, і моєму боту нічого нового розповісти. Гарний привід поговорити про все, що його оточує. Звідси й №1.
Поза ботом №1. Глуха жаба може піднятися. Але підйом — не мета.
Один читач застейкав 30 000 $TIA у Keplr і надіслав мені китайську притчу: «Лише глуха жаба може видертися на вершину високої вежі».
Я поважаю його вибір. Просто відкриймо графіки. За три роки, від однакового старту, зміна ціни на CoinMarketCap:
$TRX +227% $BNB +202% $BTC +120% TIA −81%
TIA таки злетіла: на початку 2024 року її ціна зросла більш ніж на 600% — випередивши все з цього списку. Не знаю, коли мій читач купив свої 30 000: майже на піку чи на якомусь локальному дні. Але те, що альткоїн сидить на дні, — не причина його купувати. Деякі вежі — це Вавилон: сходи ведуть угору, а потім — униз.
Я знаю цю вежу. TIA й ATOM теж були в моєму Keplr. Рік тому я продав усе, крім BTC, купленого в попередньому циклі (середня ціна — близько 28K). Причина: BTC закрив місяць нижче своєї 12-місячної середньої. Для мене саме там закінчується бичачий ринок. Не відчуття, а правило.
Це саме правило тепер повертає мене на ринок. BTC знову закрив місяць вище цієї середньої, і я повертаюся до спекулятивних позицій в альтах. Не на дні — на позначці 57.7K, а пізніше й дорожче. Правильна ціна — не найнижча. А підтверджена.
Винятки з цього правила? Є. Але це вже інша історія.
Довгострокові покупки — окрема стратегія. Коли BTC опустився нижче своєї 200-тижневої EMA — для мене це було дно циклу, — я почав регулярно купувати улюблені активи. Мої покупки не лежать мертвим вантажем: вони працюють у спотових грід-ботах.
Глуха жаба може піднятися. Але підйом — це шлях, а не мета. Я знаю свої цілі. А жаба знає свої? Не можу сказати. Якщо мета — зловити кілька іксів, купивши щось на дні, то це не мета. Це надія. А надія й мета — різні речі.
Яка мета стоїть за монетою, яку ви тримаєте?
#RiskManagement #InvestSmart #bitcoin
P.S. Ринок сонний, і моєму боту нічого нового розповісти. Гарний привід поговорити про все, що його оточує. Звідси й №1.
Один читач застейкав 30 000 $TIA у Keplr і надіслав мені китайську притчу: «Лише глуха жаба може видертися на вершину високої вежі».
Я поважаю його вибір. Просто відкриймо графіки. За три роки, від однакового старту, зміна ціни на CoinMarketCap:
$TRX +227% $BNB +202% $BTC +120% TIA −81%
TIA таки злетіла: на початку 2024 року її ціна зросла більш ніж на 600% — випередивши все з цього списку. Не знаю, коли мій читач купив свої 30 000: майже на піку чи на якомусь локальному дні. Але те, що альткоїн сидить на дні, — не причина його купувати. Деякі вежі — це Вавилон: сходи ведуть угору, а потім — униз.
Я знаю цю вежу. TIA й ATOM теж були в моєму Keplr. Рік тому я продав усе, крім BTC, купленого в попередньому циклі (середня ціна — близько 28K). Причина: BTC закрив місяць нижче своєї 12-місячної середньої. Для мене саме там закінчується бичачий ринок. Не відчуття, а правило.
Це саме правило тепер повертає мене на ринок. BTC знову закрив місяць вище цієї середньої, і я повертаюся до спекулятивних позицій в альтах. Не на дні — на позначці 57.7K, а пізніше й дорожче. Правильна ціна — не найнижча. А підтверджена.
Винятки з цього правила? Є. Але це вже інша історія.
Довгострокові покупки — окрема стратегія. Коли BTC опустився нижче своєї 200-тижневої EMA — для мене це було дно циклу, — я почав регулярно купувати улюблені активи. Мої покупки не лежать мертвим вантажем: вони працюють у спотових грід-ботах.
Глуха жаба може піднятися. Але підйом — це шлях, а не мета. Я знаю свої цілі. А жаба знає свої? Не можу сказати. Якщо мета — зловити кілька іксів, купивши щось на дні, то це не мета. Це надія. А надія й мета — різні речі.
Яка мета стоїть за монетою, яку ви тримаєте?
#RiskManagement #InvestSmart #bitcoin
P.S. Ринок сонний, і моєму боту нічого нового розповісти. Гарний привід поговорити про все, що його оточує. Звідси й №1.
1
406
Щоденник бота: повернення до роботи
Після ліквідації TIA 29 жовтня мій бот мав на рахунку $9.97 і нічого не робив. Для нової сітки потрібно $52.49 маржі, тож щогодини він повідомляв «HOLD» і чекав. Саме так він і має поводитися: немає грошей — немає торгівлі.
Сьогодні виведення коштів із Binance знову стало доступним у кількох мережах. Я перевірив. А потім знову поповнив маржу бота.
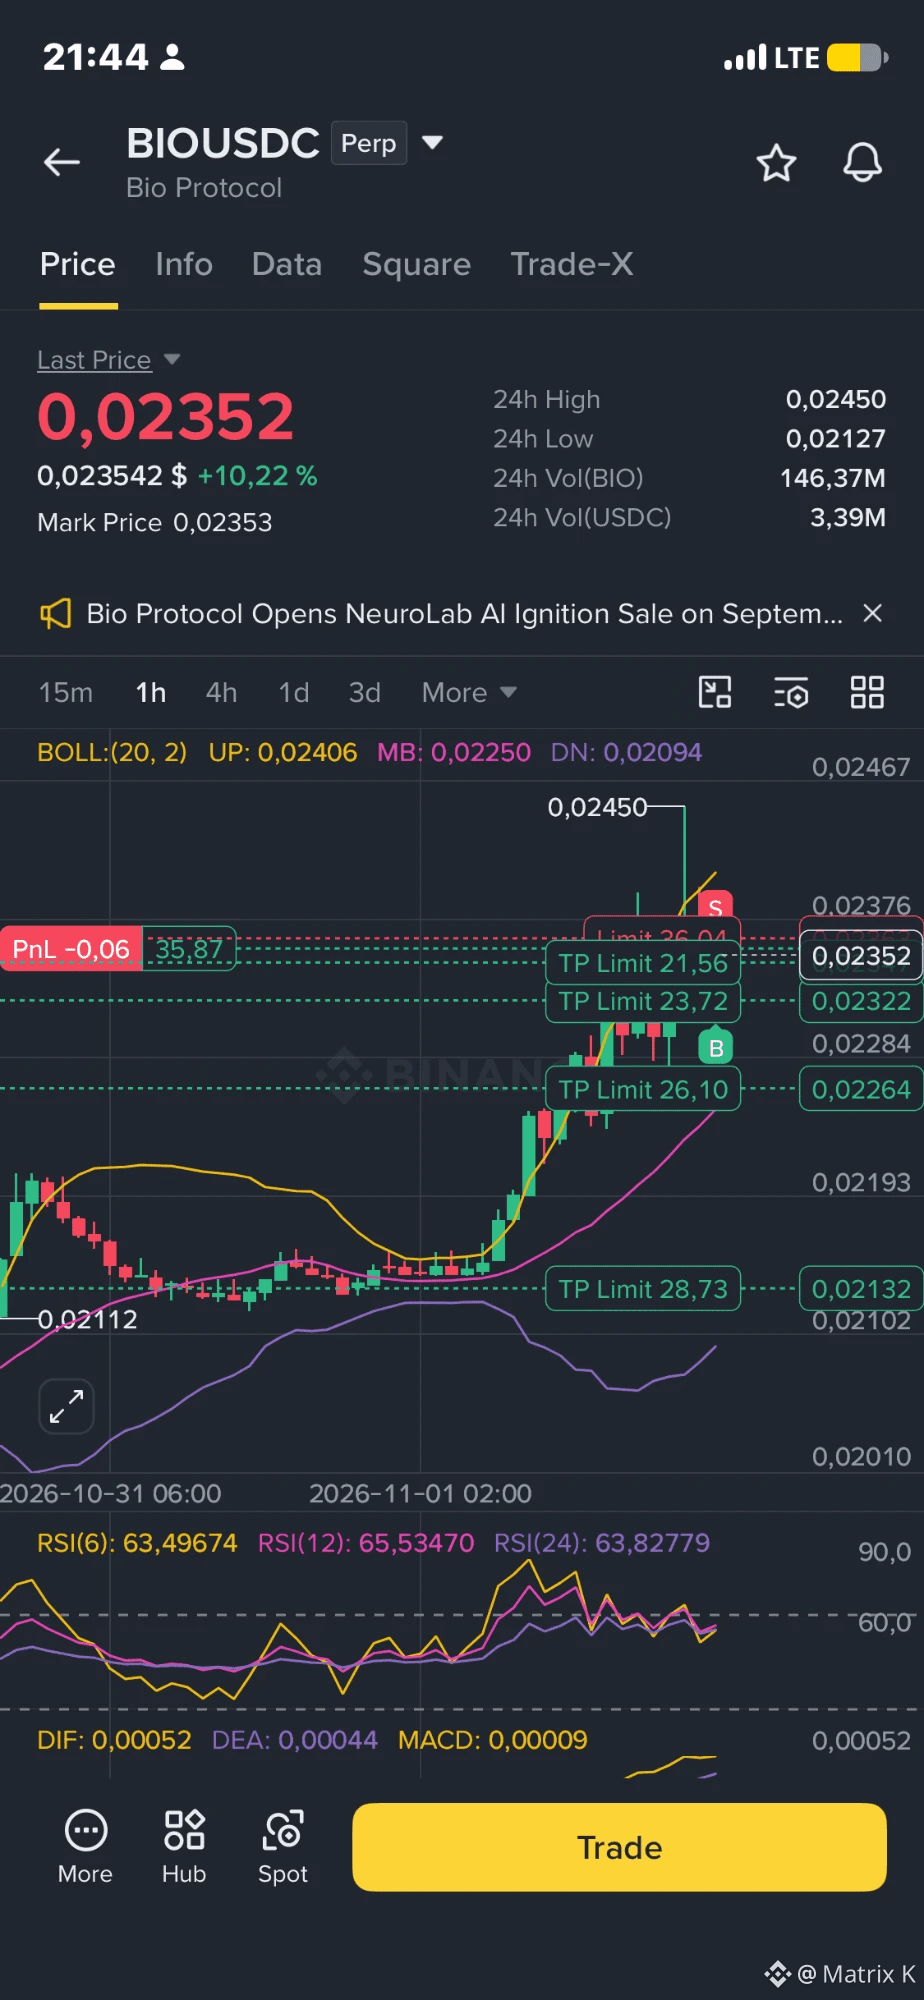
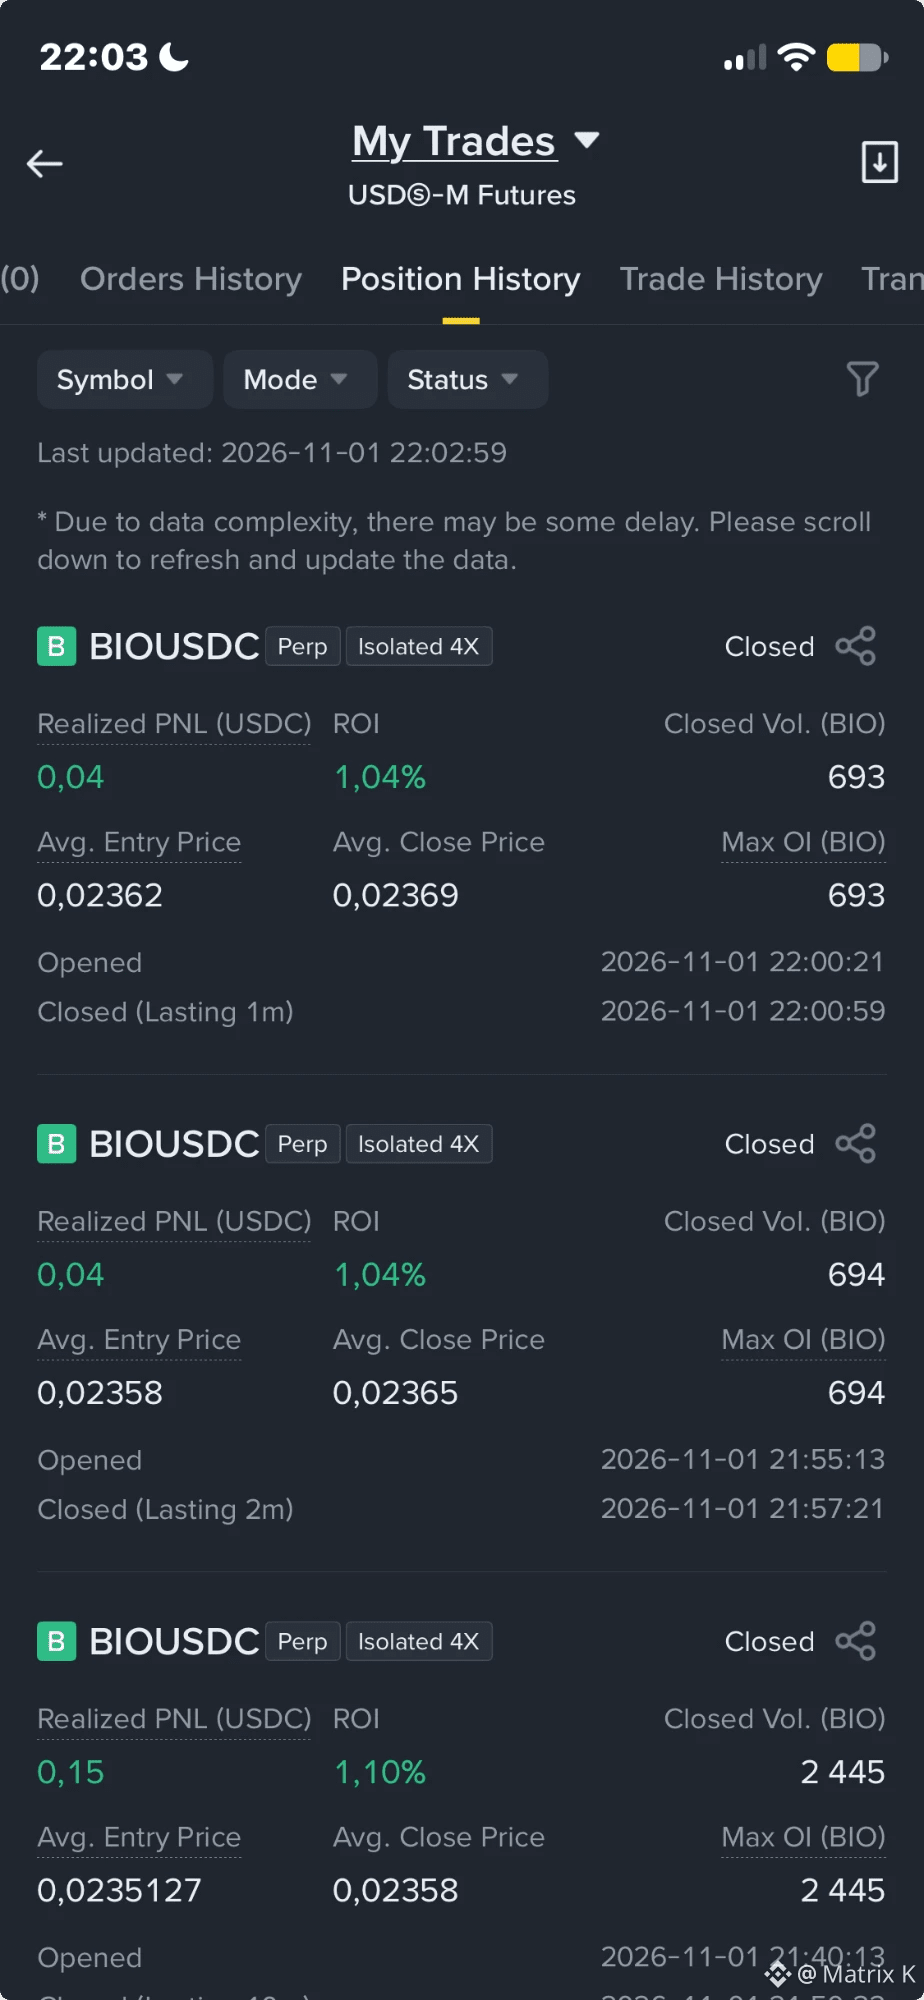
21:35 — режим HOLD знято. Бот вибрав $BIO .
22:02 — закрито 4 цикли, +$0.29.
Що нового: тепер бот вибирає не з мого власноруч складеного списку. Тепер у його пулі 32 із 38 безстрокових контрактів USDC; для кожної монети є щонайменше 180 днів історії торгівлі ф’ючерсами. Місце дістається найволатильнішій серед тих, що зростають.
До сьогоднішнього вечора: +$5.04 від запуску, +3.37% на середній капітал за 55 днів. І це вже після ліквідації.
Чотири цикли за пів години — це шум, а не результат. Розповім, як мине тиждень.
#DCA #trading #RiskManagement #crypto
Щоденник бота: повернення до роботи
Після ліквідації TIA 29 жовтня мій бот мав на рахунку $9.97 і нічого не робив. Для нової сітки потрібно $52.49 маржі, тож щогодини він повідомляв «HOLD» і чекав. Саме так він і має поводитися: немає грошей — немає торгівлі.
Сьогодні виведення коштів із Binance знову стало доступним у кількох мережах. Я перевірив. А потім знову поповнив маржу бота.
21:35 — режим HOLD знято. Бот вибрав $BIO .
22:02 — закрито 4 цикли, +$0.29.
Що нового: тепер бот вибирає не з мого власноруч складеного списку. Тепер у його пулі 32 із 38 безстрокових контрактів USDC; для кожної монети є щонайменше 180 днів історії торгівлі ф’ючерсами. Місце дістається найволатильнішій серед тих, що зростають.
До сьогоднішнього вечора: +$5.04 від запуску, +3.37% на середній капітал за 55 днів. І це вже після ліквідації.
Чотири цикли за пів години — це шум, а не результат. Розповім, як мине тиждень.
#DCA #trading #RiskManagement #crypto
Після ліквідації TIA 29 жовтня мій бот мав на рахунку $9.97 і нічого не робив. Для нової сітки потрібно $52.49 маржі, тож щогодини він повідомляв «HOLD» і чекав. Саме так він і має поводитися: немає грошей — немає торгівлі.
Сьогодні виведення коштів із Binance знову стало доступним у кількох мережах. Я перевірив. А потім знову поповнив маржу бота.
21:35 — режим HOLD знято. Бот вибрав $BIO .
22:02 — закрито 4 цикли, +$0.29.
Що нового: тепер бот вибирає не з мого власноруч складеного списку. Тепер у його пулі 32 із 38 безстрокових контрактів USDC; для кожної монети є щонайменше 180 днів історії торгівлі ф’ючерсами. Місце дістається найволатильнішій серед тих, що зростають.
До сьогоднішнього вечора: +$5.04 від запуску, +3.37% на середній капітал за 55 днів. І це вже після ліквідації.
Чотири цикли за пів години — це шум, а не результат. Розповім, як мине тиждень.
#DCA #trading #RiskManagement #crypto
1
529
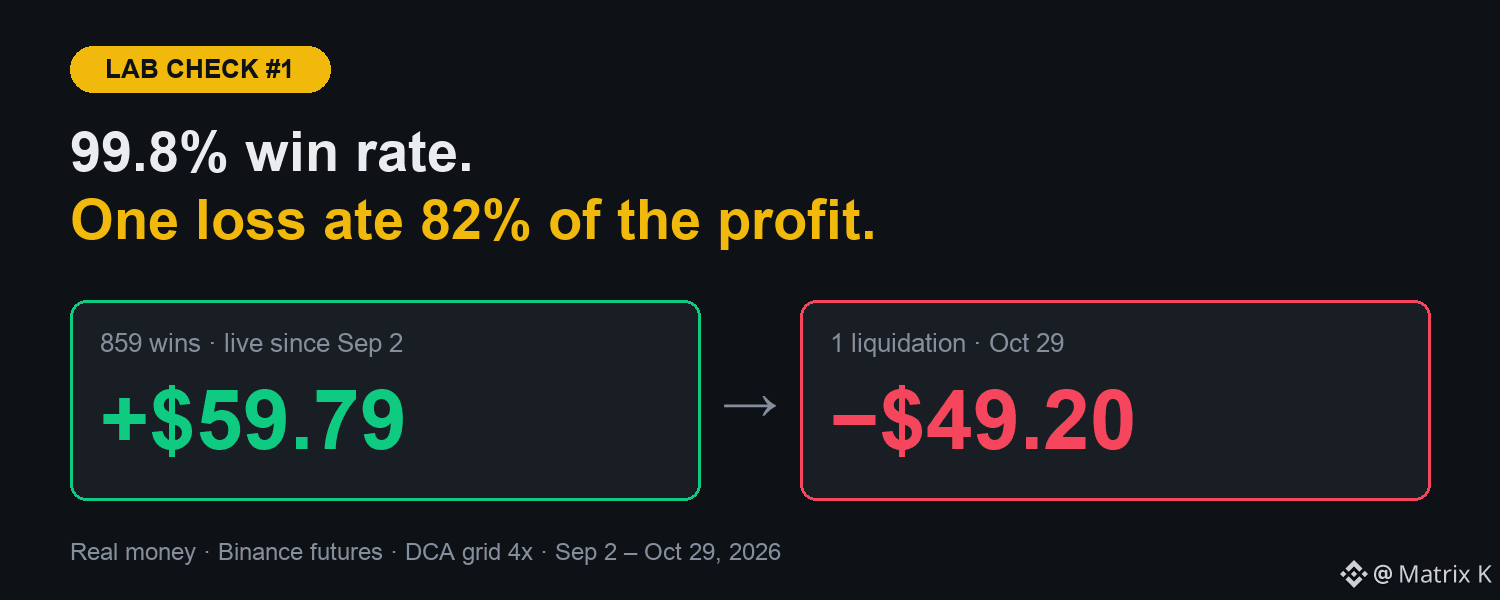
Перевірка в лабораторії №1: 99,8% прибуткових угод. Один збиток з’їв 82% прибутку.
Тут допис перевіряв RSI 30/70: 63% прибуткових угод, депозит обнулили. Високий відсоток прибуткових угод ≠ прибуток. Це правда — і мій власний бот доводить це на реальних грошах.
Працює з 2 вересня (ф’ючерси Binance, сітка DCA, плече 4×):
— 859 циклів закрито з прибутком: +$59.79
— 1 закрито в нуль
— 1 ліквідація ($TIA , 29 жовтня): −$49.20 Відсоток прибуткових угод — 99,8%. Один збиток з’їв 82% прибутку за два місяці.
Дворічна модель тієї самої стратегії:
— 11,898 тейк-профітів: +460% від капіталу
— 17 ліквідацій: −284% Відсоток прибуткових угод — 99,86%. Одна ліквідація дорівнює 27 дням тейк-профітів. А траплялася вона приблизно раз на шість тижнів.
Відсоток прибуткових угод показує, як часто ви отримуєте прибуток. Він нічого не говорить про ціну одного збитку.
Натомість я відстежую співвідношення тейк-профітів до збитків. У моїй моделі воно становить 1.62×. Позитивне, але невелике.
Наступна перевірка в лабораторії: що мені протестувати? Напишіть нижче назву стратегії.
#algoTrading #TradingBots #RiskManagement #trading
Не є фінансовою порадою.
Перевірка в лабораторії №1: 99,8% прибуткових угод. Один збиток з’їв 82% прибутку.
Тут допис перевіряв RSI 30/70: 63% прибуткових угод, депозит обнулили. Високий відсоток прибуткових угод ≠ прибуток. Це правда — і мій власний бот доводить це на реальних грошах.
Працює з 2 вересня (ф’ючерси Binance, сітка DCA, плече 4×):
— 859 циклів закрито з прибутком: +$59.79
— 1 закрито в нуль
— 1 ліквідація ($TIA , 29 жовтня): −$49.20 Відсоток прибуткових угод — 99,8%. Один збиток з’їв 82% прибутку за два місяці.
Дворічна модель тієї самої стратегії:
— 11,898 тейк-профітів: +460% від капіталу
— 17 ліквідацій: −284% Відсоток прибуткових угод — 99,86%. Одна ліквідація дорівнює 27 дням тейк-профітів. А траплялася вона приблизно раз на шість тижнів.
Відсоток прибуткових угод показує, як часто ви отримуєте прибуток. Він нічого не говорить про ціну одного збитку.
Натомість я відстежую співвідношення тейк-профітів до збитків. У моїй моделі воно становить 1.62×. Позитивне, але невелике.
Наступна перевірка в лабораторії: що мені протестувати? Напишіть нижче назву стратегії.
#algoTrading #TradingBots #RiskManagement #trading
Не є фінансовою порадою.
Тут допис перевіряв RSI 30/70: 63% прибуткових угод, депозит обнулили. Високий відсоток прибуткових угод ≠ прибуток. Це правда — і мій власний бот доводить це на реальних грошах.
Працює з 2 вересня (ф’ючерси Binance, сітка DCA, плече 4×):
— 859 циклів закрито з прибутком: +$59.79
— 1 закрито в нуль
— 1 ліквідація ($TIA , 29 жовтня): −$49.20 Відсоток прибуткових угод — 99,8%. Один збиток з’їв 82% прибутку за два місяці.
Дворічна модель тієї самої стратегії:
— 11,898 тейк-профітів: +460% від капіталу
— 17 ліквідацій: −284% Відсоток прибуткових угод — 99,86%. Одна ліквідація дорівнює 27 дням тейк-профітів. А траплялася вона приблизно раз на шість тижнів.
Відсоток прибуткових угод показує, як часто ви отримуєте прибуток. Він нічого не говорить про ціну одного збитку.
Натомість я відстежую співвідношення тейк-профітів до збитків. У моїй моделі воно становить 1.62×. Позитивне, але невелике.
Наступна перевірка в лабораторії: що мені протестувати? Напишіть нижче назву стратегії.
#algoTrading #TradingBots #RiskManagement #trading
Не є фінансовою порадою.
8
3
678
Стаття
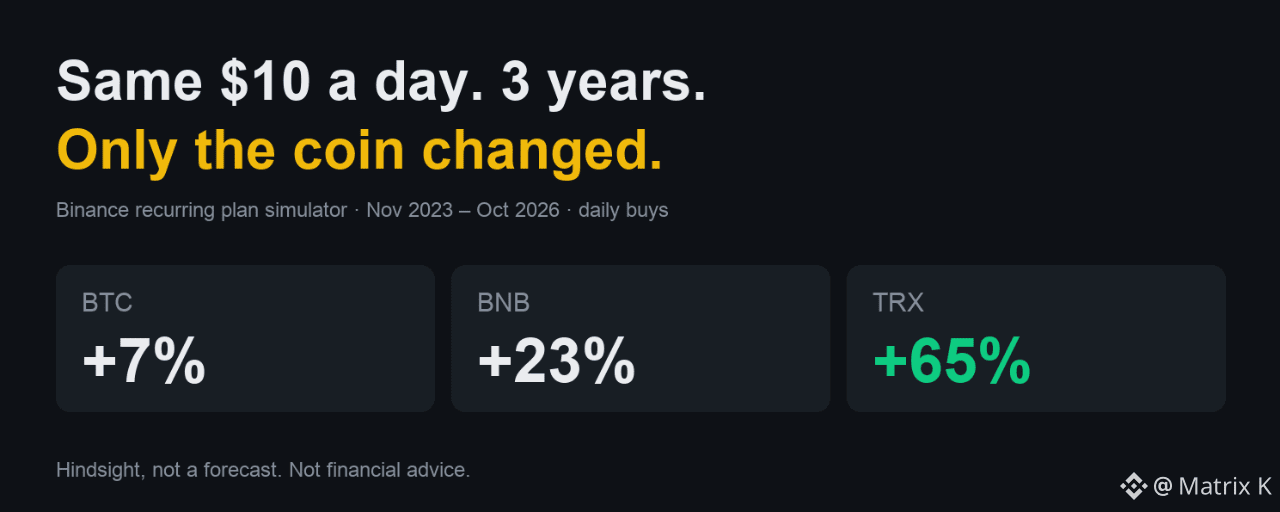
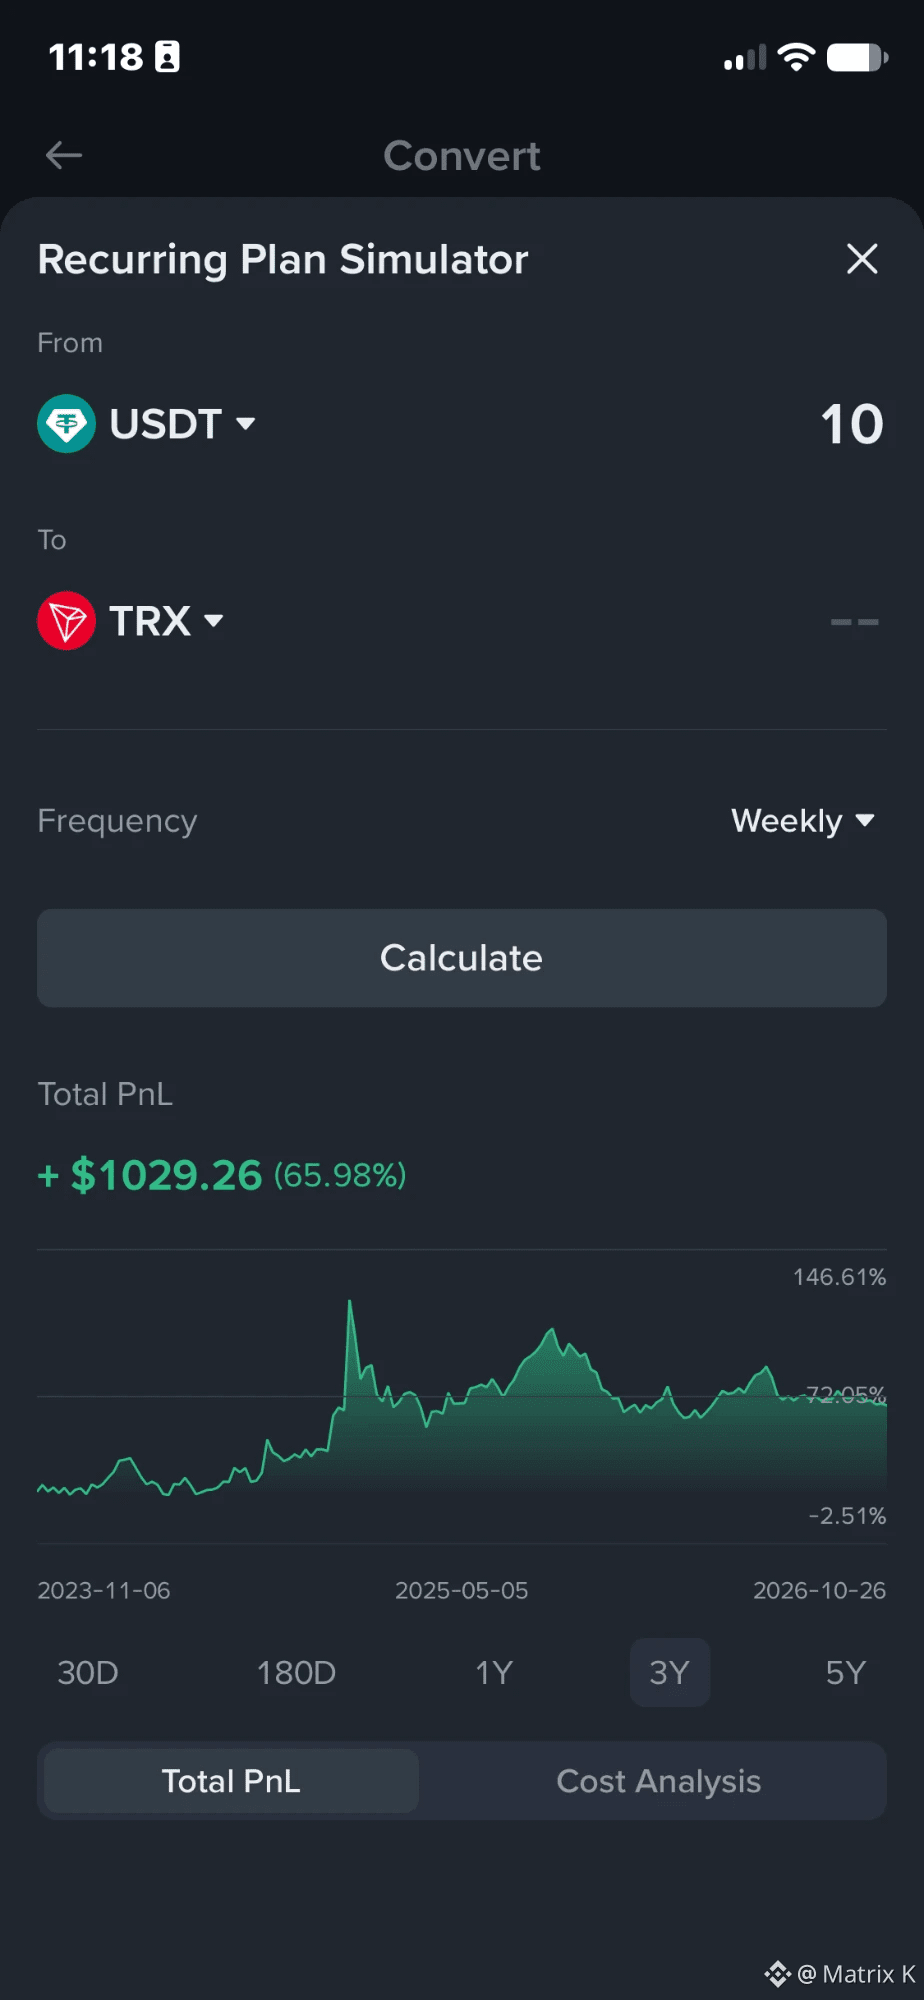
Нудне перемагає блискуче: чому TRX поруч із моїми BTC і BNBСьогодні раніше я написав у коментарі, що тримаю $BTC , $BNB і $TRX — і знаю чому. Ось чому — перевірив.
Я рахую в BTC. У перерахунку на BTC майже кожна монета втрачає в ціні. Я взяв 29 великих монет і запитав: які з них сьогодні коштують у BTC більше, ніж на початку кожного року, починаючи з 2020-го? — Від січня 2022-го: 2 з 23. Від січня 2023-го: 2 з 25. І в списку лише ті, хто вижив. — TRX — єдина монета, яка випереджає BTC від будь-якої з цих початкових дат: ×2.0 з 2020-го, ×2.7 з 2022-го, ×1.5 з 2024-го. — BNB: ×4.7 з 2020-го, ×6.8 з 2021-го. Але відстає від BTC, якщо ви почали у 2022-му або 2023-му.
Нудне перемагає блискуче: чому TRX поруч із моїми BTC і BNB
Сьогодні раніше я написав у коментарі, що тримаю $BTC , $BNB і $TRX — і знаю чому. Ось чому — перевірив.
Я рахую в BTC. У перерахунку на BTC майже кожна монета втрачає в ціні. Я взяв 29 великих монет і запитав: які з них сьогодні коштують у BTC більше, ніж на початку кожного року, починаючи з 2020-го? — Від січня 2022-го: 2 з 23. Від січня 2023-го: 2 з 25. І в списку лише ті, хто вижив. — TRX — єдина монета, яка випереджає BTC від будь-якої з цих початкових дат: ×2.0 з 2020-го, ×2.7 з 2022-го, ×1.5 з 2024-го. — BNB: ×4.7 з 2020-го, ×6.8 з 2021-го. Але відстає від BTC, якщо ви почали у 2022-му або 2023-му.
Я рахую в BTC. У перерахунку на BTC майже кожна монета втрачає в ціні. Я взяв 29 великих монет і запитав: які з них сьогодні коштують у BTC більше, ніж на початку кожного року, починаючи з 2020-го? — Від січня 2022-го: 2 з 23. Від січня 2023-го: 2 з 25. І в списку лише ті, хто вижив. — TRX — єдина монета, яка випереджає BTC від будь-якої з цих початкових дат: ×2.0 з 2020-го, ×2.7 з 2022-го, ×1.5 з 2024-го. — BNB: ×4.7 з 2020-го, ×6.8 з 2021-го. Але відстає від BTC, якщо ви почали у 2022-му або 2023-му.
1
133

Gwenn Gaser W5XT
·
--
Я купив 30 000 і весь цей час стейкав їх у Keplr.
3
1
127
Стаття
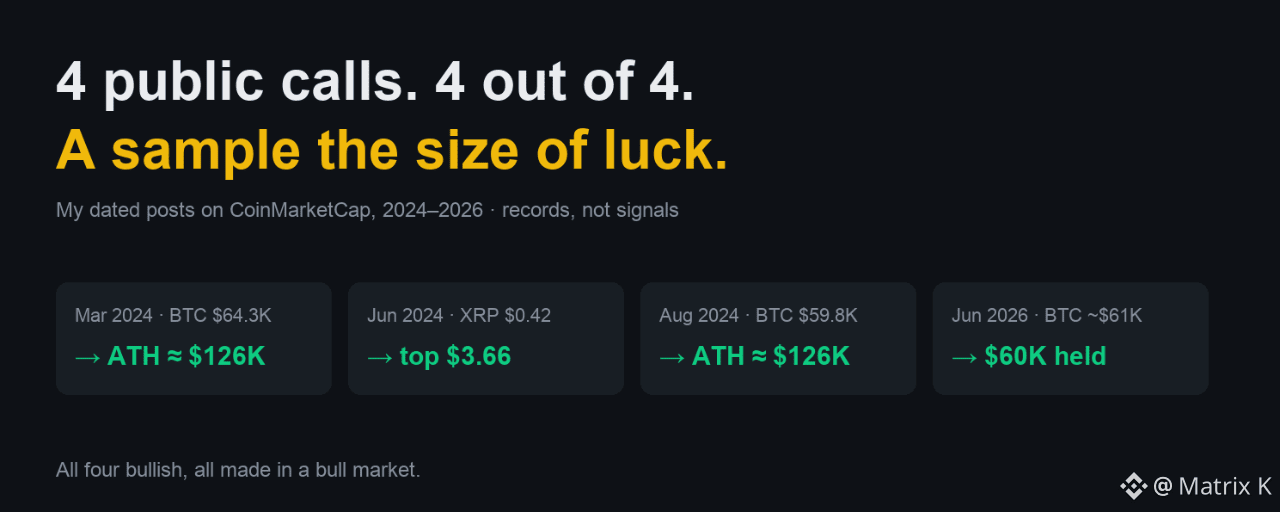
Чотири влучні публічні прогнози нічого не доводять. Майбутнє досі невідоме.Я не публікую торгових сигналів. Але я торгував та інвестував задовго до того, як створив ботів, і мої публічні прогнози досі доступні в мережі разом із датами: на CoinMarketCap, під тим самим ім’ям.
Рекорд.
— 23 березня 2024 року, $BTC за $64,3 тис. На тижневому графіку EMA100 розверталася вгору під EMA200. «Робіть власні висновки». Історичний максимум становив приблизно $126 тис.
— Червень 2024 року, $XRP за $0,42. Спершу різке падіння, потім прорив із багаторічного трикутника до попереднього максимуму $3,31 до 30 червня 2025 року. Різке падіння відбулося через 13 днів, до $0,38. Попередній максимум було подолано 14 липня 2025 року — із запізненням на два тижні. Поки що пік становить $3,66.
Чотири влучні публічні прогнози нічого не доводять. Майбутнє досі невідоме.
Я не публікую торгових сигналів. Але я торгував та інвестував задовго до того, як створив ботів, і мої публічні прогнози досі доступні в мережі разом із датами: на CoinMarketCap, під тим самим ім’ям.
Рекорд.
— 23 березня 2024 року, $BTC за $64,3 тис. На тижневому графіку EMA100 розверталася вгору під EMA200. «Робіть власні висновки». Історичний максимум становив приблизно $126 тис.
— Червень 2024 року, $XRP за $0,42. Спершу різке падіння, потім прорив із багаторічного трикутника до попереднього максимуму $3,31 до 30 червня 2025 року. Різке падіння відбулося через 13 днів, до $0,38. Попередній максимум було подолано 14 липня 2025 року — із запізненням на два тижні. Поки що пік становить $3,66.
Рекорд.
— 23 березня 2024 року, $BTC за $64,3 тис. На тижневому графіку EMA100 розверталася вгору під EMA200. «Робіть власні висновки». Історичний максимум становив приблизно $126 тис.
— Червень 2024 року, $XRP за $0,42. Спершу різке падіння, потім прорив із багаторічного трикутника до попереднього максимуму $3,31 до 30 червня 2025 року. Різке падіння відбулося через 13 днів, до $0,38. Попередній максимум було подолано 14 липня 2025 року — із запізненням на два тижні. Поки що пік становить $3,66.
1
173
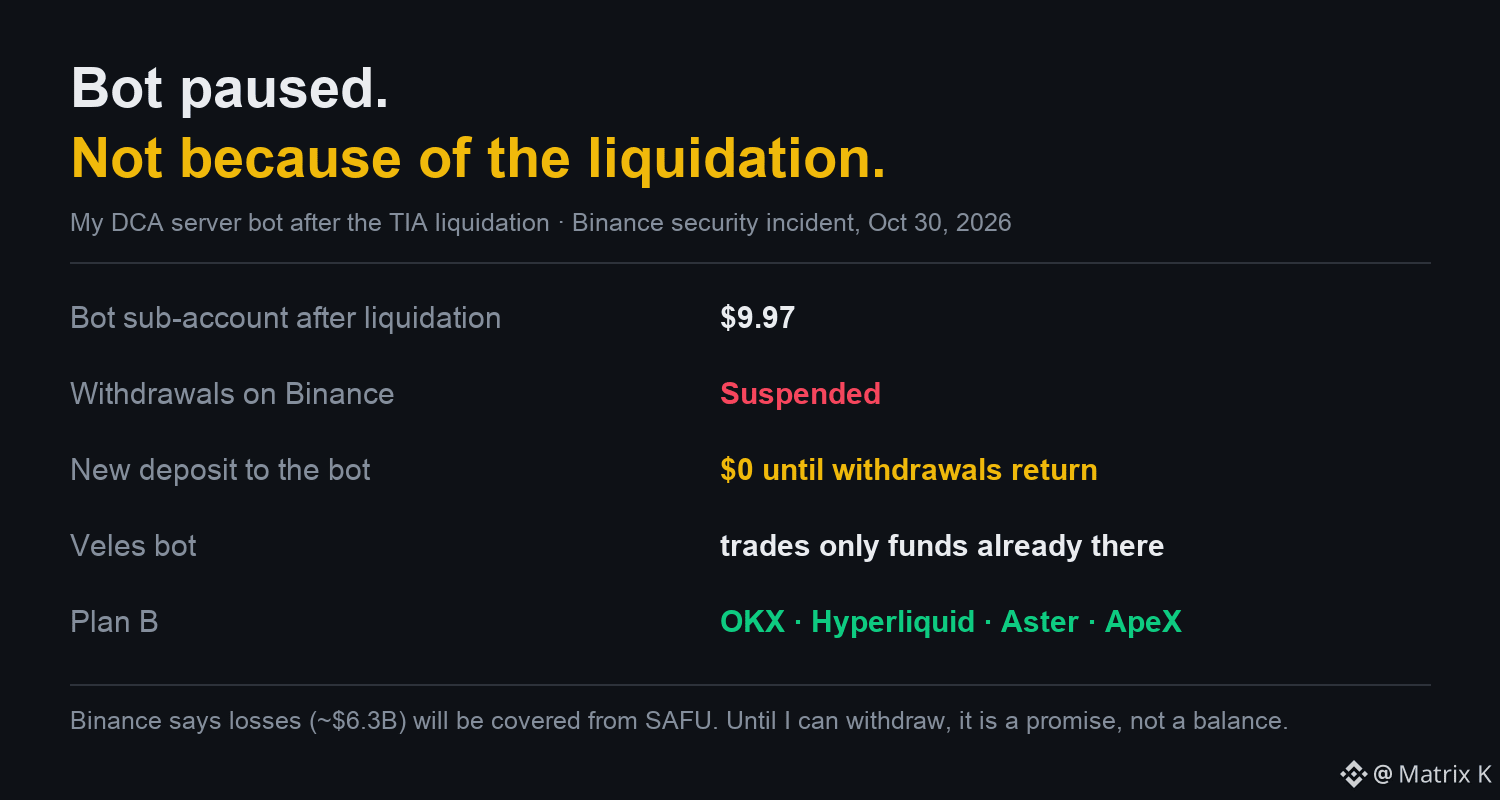
Мій серверний бот призупинено. І не через ліквідацію.
Після ліквідації в ніч на четвер на біржі $TIA на субрахунку бота залишилося 10 доларів. За моїм правилом, я маю поповнити маржу з уже виведеного прибутку й продовжити. Але я цього не роблю. Принаймні поки що.
Причина — біржа, а не стратегія чи алгоритм. Binance підтвердила інцидент із безпекою: було викрадено близько 6,3 млрд доларів, депозити й виведення коштів призупинено. Binance каже, що покриє всі збитки коштом SAFU та власних коштів. Добре. Але поки я не можу вивести гроші, це лише обіцянка, а не кошти на рахунку.
Немає сенсу торгувати там, де можна втратити депозит, але не можна вивести гроші. Тому жодних нових коштів я не вноситиму, доки виведення не відновлять повністю. Мій бот Veles продовжує торгувати тим, що вже є на рахунку: якщо його зупинити, ці гроші не стануть доступними для виведення.
Це не помилка алгоритму. Це ризик, який я не контролюю. Я можу за лічені секунди відкликати API-ключ свого бота. Але не можу знову ввімкнути біржу.
Саме тому після FTX і Celsius не тримати все на одній біржі — це частина мого плану, а не реакція на події. Я не лише досліджую ботів — я торгую та інвестую, і в обох випадках для мене важливіше не втратити, ніж заробити. Заробіток зазвичай приходить згодом.
Мій бот не прив’язаний до однієї біржі. Якщо виведення не відновлять протягом кількох днів, він перейде на OKX, де комісії приблизно такі самі, або на перпетуальну DEX, як-от Hyperliquid, Aster чи ApeX, де я зберігаю власні ключі. Ризики інші, але не цей. У будь-якому разі експеримент триває.
#algoTrading #DCA #trading #bot #RiskManagement
Це не фінансова порада.
Мій серверний бот призупинено. І не через ліквідацію.
Після ліквідації в ніч на четвер на біржі $TIA на субрахунку бота залишилося 10 доларів. За моїм правилом, я маю поповнити маржу з уже виведеного прибутку й продовжити. Але я цього не роблю. Принаймні поки що.
Причина — біржа, а не стратегія чи алгоритм. Binance підтвердила інцидент із безпекою: було викрадено близько 6,3 млрд доларів, депозити й виведення коштів призупинено. Binance каже, що покриє всі збитки коштом SAFU та власних коштів. Добре. Але поки я не можу вивести гроші, це лише обіцянка, а не кошти на рахунку.
Немає сенсу торгувати там, де можна втратити депозит, але не можна вивести гроші. Тому жодних нових коштів я не вноситиму, доки виведення не відновлять повністю. Мій бот Veles продовжує торгувати тим, що вже є на рахунку: якщо його зупинити, ці гроші не стануть доступними для виведення.
Це не помилка алгоритму. Це ризик, який я не контролюю. Я можу за лічені секунди відкликати API-ключ свого бота. Але не можу знову ввімкнути біржу.
Саме тому після FTX і Celsius не тримати все на одній біржі — це частина мого плану, а не реакція на події. Я не лише досліджую ботів — я торгую та інвестую, і в обох випадках для мене важливіше не втратити, ніж заробити. Заробіток зазвичай приходить згодом.
Мій бот не прив’язаний до однієї біржі. Якщо виведення не відновлять протягом кількох днів, він перейде на OKX, де комісії приблизно такі самі, або на перпетуальну DEX, як-от Hyperliquid, Aster чи ApeX, де я зберігаю власні ключі. Ризики інші, але не цей. У будь-якому разі експеримент триває.
#algoTrading #DCA #trading #bot #RiskManagement
Це не фінансова порада.
Після ліквідації в ніч на четвер на біржі $TIA на субрахунку бота залишилося 10 доларів. За моїм правилом, я маю поповнити маржу з уже виведеного прибутку й продовжити. Але я цього не роблю. Принаймні поки що.
Причина — біржа, а не стратегія чи алгоритм. Binance підтвердила інцидент із безпекою: було викрадено близько 6,3 млрд доларів, депозити й виведення коштів призупинено. Binance каже, що покриє всі збитки коштом SAFU та власних коштів. Добре. Але поки я не можу вивести гроші, це лише обіцянка, а не кошти на рахунку.
Немає сенсу торгувати там, де можна втратити депозит, але не можна вивести гроші. Тому жодних нових коштів я не вноситиму, доки виведення не відновлять повністю. Мій бот Veles продовжує торгувати тим, що вже є на рахунку: якщо його зупинити, ці гроші не стануть доступними для виведення.
Це не помилка алгоритму. Це ризик, який я не контролюю. Я можу за лічені секунди відкликати API-ключ свого бота. Але не можу знову ввімкнути біржу.
Саме тому після FTX і Celsius не тримати все на одній біржі — це частина мого плану, а не реакція на події. Я не лише досліджую ботів — я торгую та інвестую, і в обох випадках для мене важливіше не втратити, ніж заробити. Заробіток зазвичай приходить згодом.
Мій бот не прив’язаний до однієї біржі. Якщо виведення не відновлять протягом кількох днів, він перейде на OKX, де комісії приблизно такі самі, або на перпетуальну DEX, як-от Hyperliquid, Aster чи ApeX, де я зберігаю власні ключі. Ризики інші, але не цей. У будь-якому разі експеримент триває.
#algoTrading #DCA #trading #bot #RiskManagement
Це не фінансова порада.
Matrix Kinetic
·
--
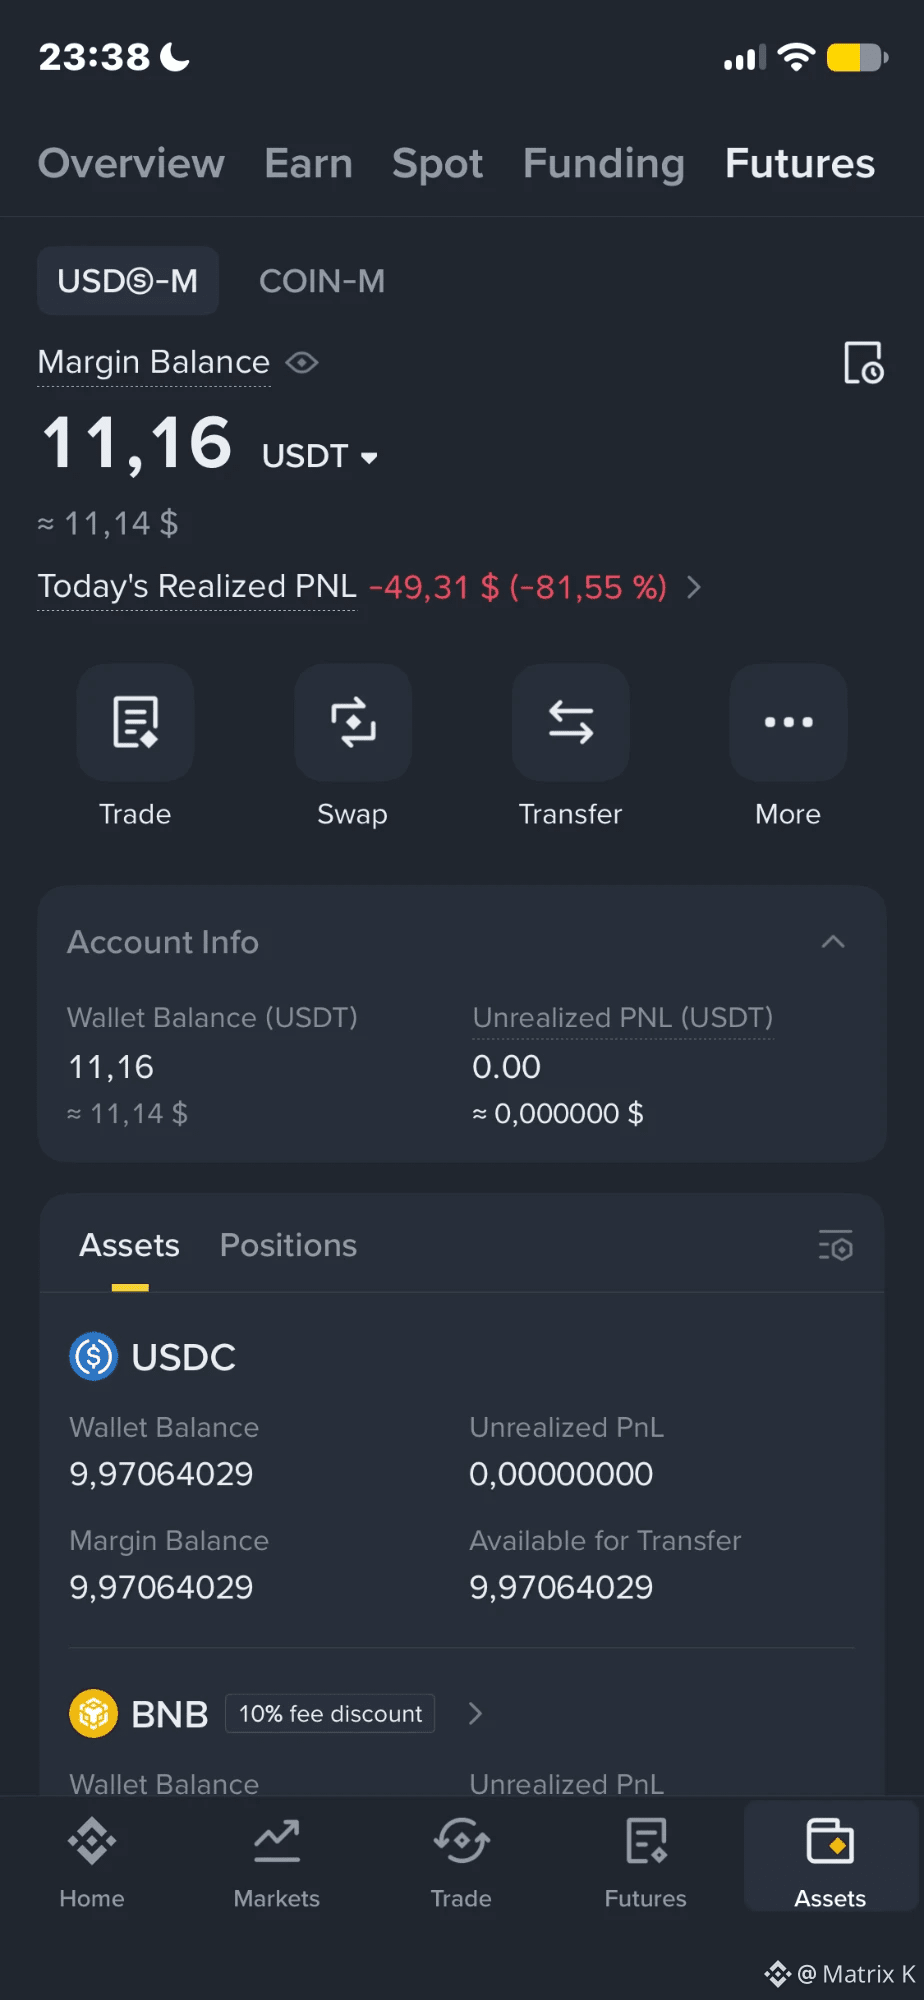
Ліквідовано.
Два дні тому я написав: мій бот просів на 91% на $TIA , я його не чіпаю. Що настане раніше — тейк-профіт чи ліквідація? Сьогодні вночі ми отримали відповідь.
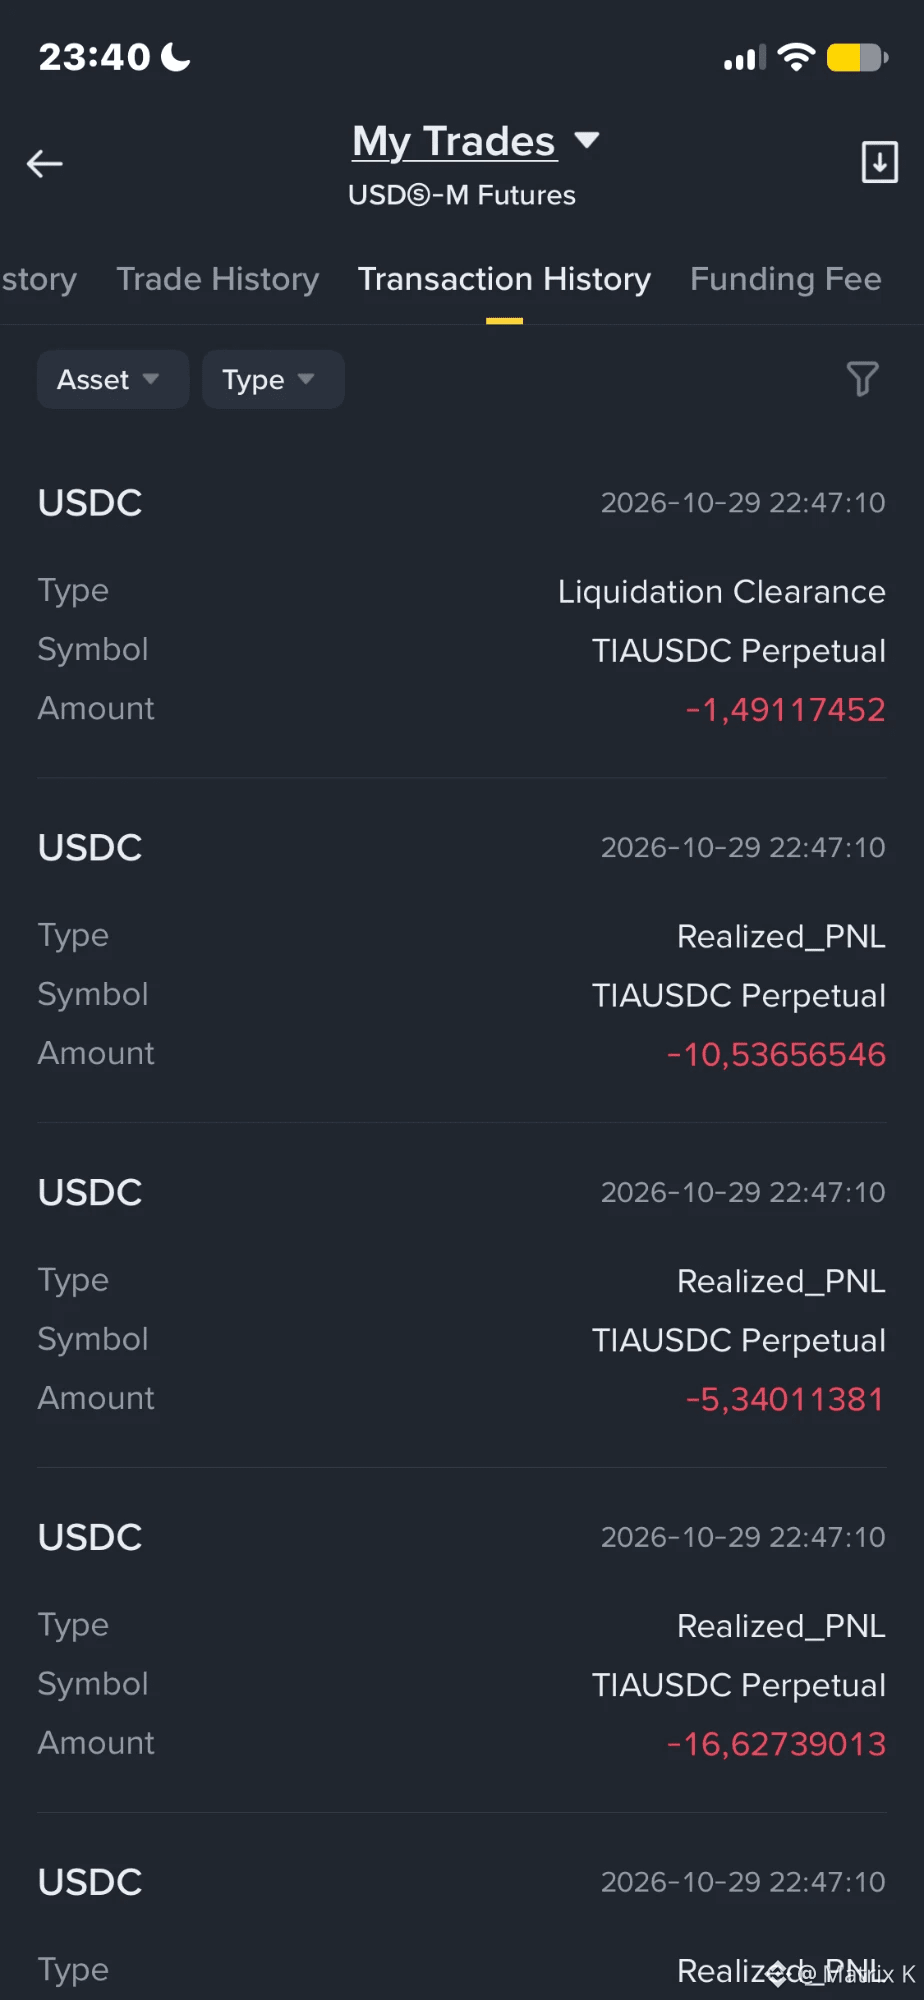
Ринок обвалився після повідомлень про злам Binance. TIA шипом опустився до 0.486 — на 1% нижче за мою ціну ліквідації 0.491 — і позицію закрило о 22:47. За кілька хвилин ціна знову була вище цього рівня.
Збиток: −$49.31. Маржа цієї позиції — як і планувалося, ні цента більше.
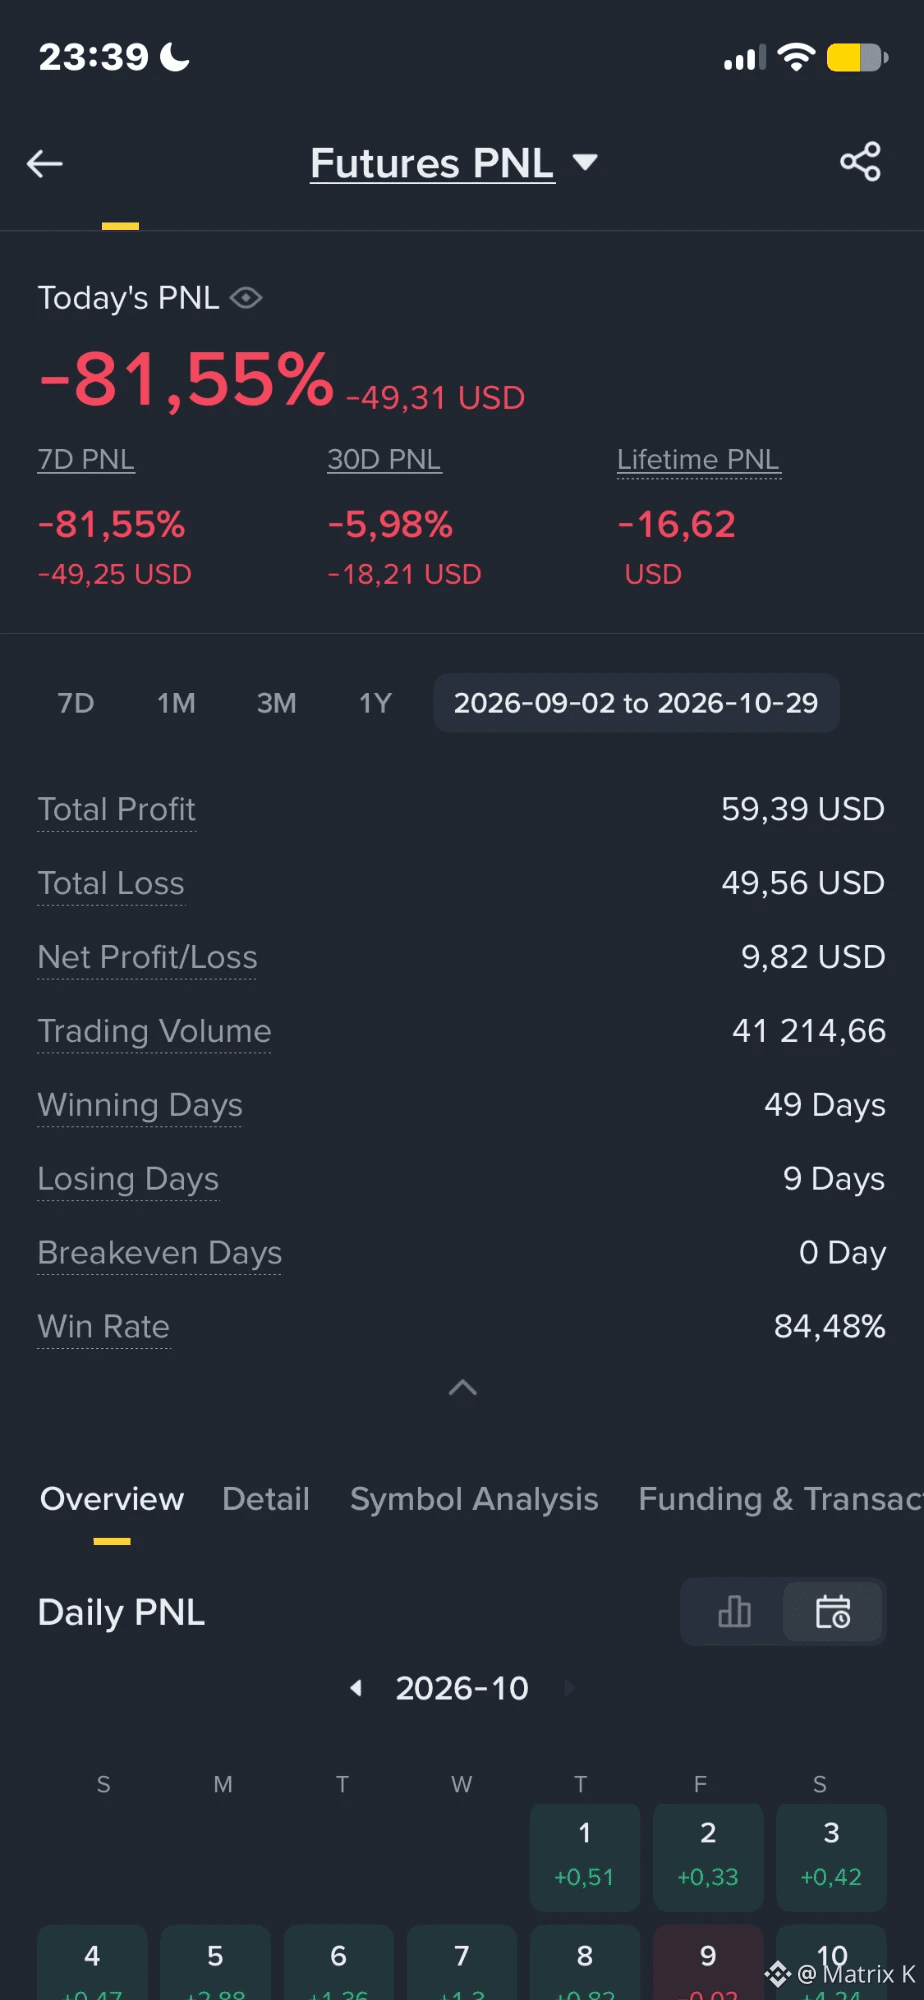
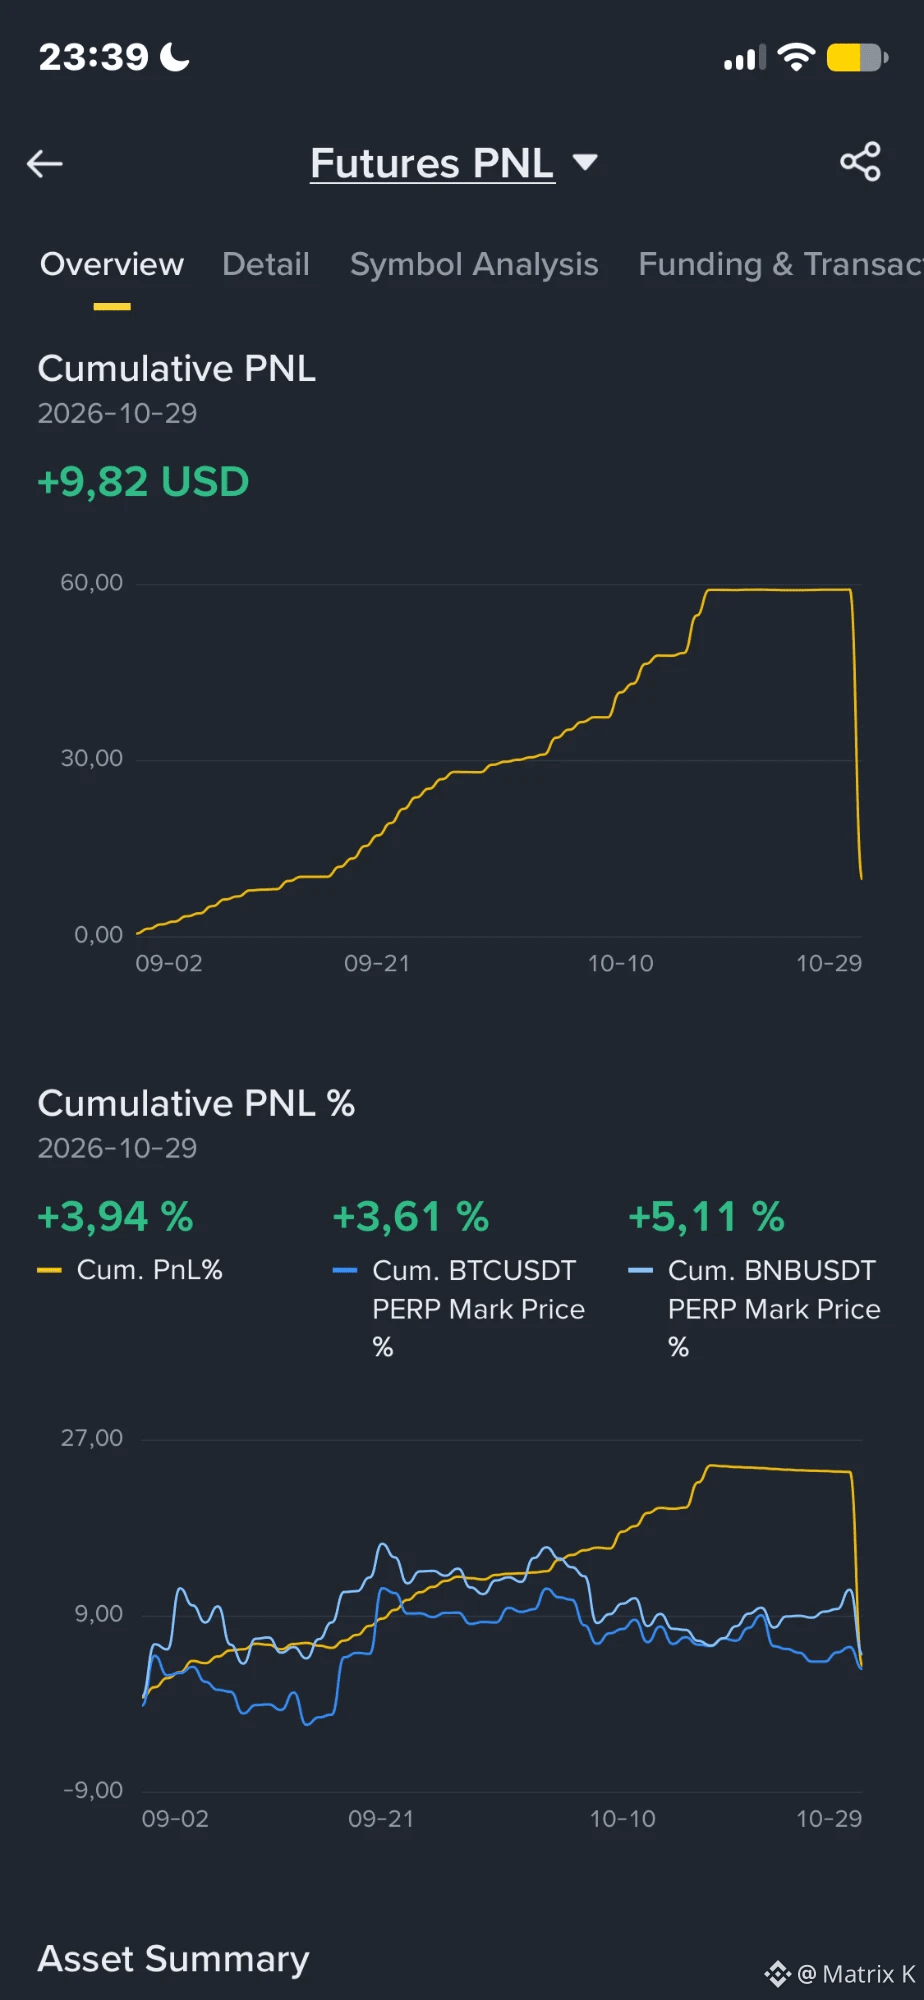
А тепер найважливіше. До цієї ліквідації бот заробив $59.39 з 2 вересня, і я вивів ці кошти. Одна ліквідація забрала назад $49.56. Чистий результат: +$9.82 — усе ще трохи краще, ніж якби я просто тримав $BTC за той самий період (+3.94% проти +3.61%), але гірше, ніж $BNB (+5.11%).
Це добре? Ні — запас мізерний. DCA-бот живе завдяки сотням невеликих тейк-профітів і гине через одну ліквідацію. Тож 84% прибуткових днів тут нічого не означають. Справжній показник — скільки разів бот встиг повернути свою маржу, перш ніж її втратити. У цього бота — 1.2×.
Та сама монета, та сама ніч: мій бот Veles увійшов у TIA за ціною 0.55, а не 0.72. Він пережив той самий ціновий шип, виконавши 5 із 6 ордерів, і досі в грі. Двічі в одну річку не ввійдеш.
#DCA #trading #RiskManagement
Не є фінансовою порадою. Торгівля ф’ючерсами з кредитним плечем може призвести до втрати всього депозиту.
Два дні тому я написав: мій бот просів на 91% на $TIA , я його не чіпаю. Що настане раніше — тейк-профіт чи ліквідація? Сьогодні вночі ми отримали відповідь.
Ринок обвалився після повідомлень про злам Binance. TIA шипом опустився до 0.486 — на 1% нижче за мою ціну ліквідації 0.491 — і позицію закрило о 22:47. За кілька хвилин ціна знову була вище цього рівня.
Збиток: −$49.31. Маржа цієї позиції — як і планувалося, ні цента більше.
А тепер найважливіше. До цієї ліквідації бот заробив $59.39 з 2 вересня, і я вивів ці кошти. Одна ліквідація забрала назад $49.56. Чистий результат: +$9.82 — усе ще трохи краще, ніж якби я просто тримав $BTC за той самий період (+3.94% проти +3.61%), але гірше, ніж $BNB (+5.11%).
Це добре? Ні — запас мізерний. DCA-бот живе завдяки сотням невеликих тейк-профітів і гине через одну ліквідацію. Тож 84% прибуткових днів тут нічого не означають. Справжній показник — скільки разів бот встиг повернути свою маржу, перш ніж її втратити. У цього бота — 1.2×.
Та сама монета, та сама ніч: мій бот Veles увійшов у TIA за ціною 0.55, а не 0.72. Він пережив той самий ціновий шип, виконавши 5 із 6 ордерів, і досі в грі. Двічі в одну річку не ввійдеш.
#DCA #trading #RiskManagement
Не є фінансовою порадою. Торгівля ф’ючерсами з кредитним плечем може призвести до втрати всього депозиту.
1
418
Стаття
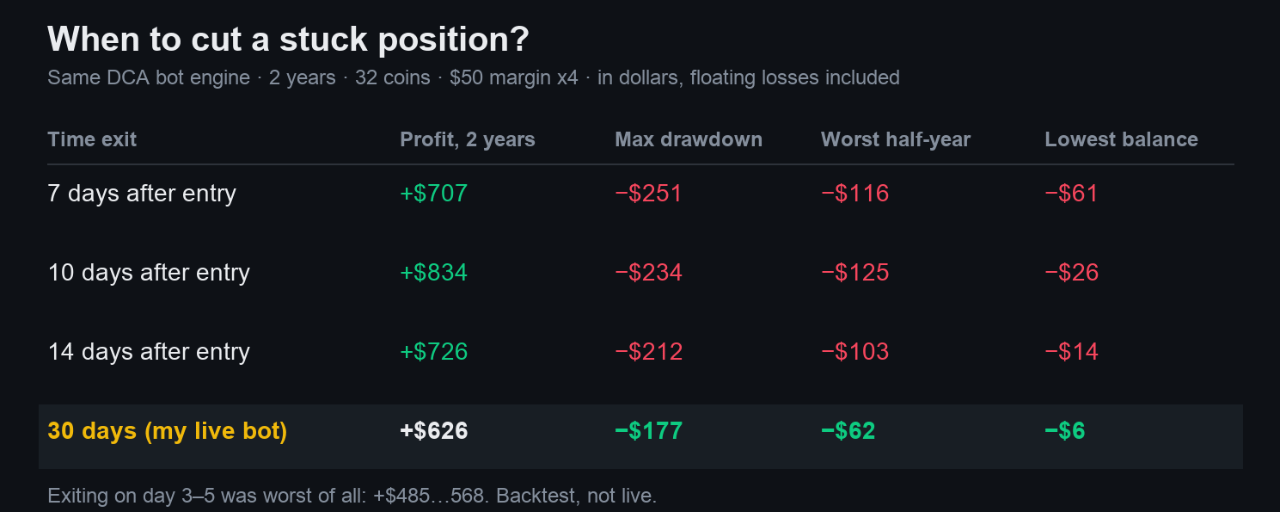
Я міг би заробити на третину більше, якби закривав завислі позиції через 10 днів. Але не став.[My server bot](https://www.binance.com/ru-UA/square/post/381731011887894) було ліквідовано $TIA 29 жовтня, на 12-й день. Вихід через 10 днів закрив би його 27 жовтня зі збитком близько −$36 замість −$49. Тож цього разу дострокове закриття було б вигіднішим. Але я все одно не змінюю стратегію — ось чому.
Час простою має свою ціну. У DCA-бота невеликий тейк-профіт і значний збиток. А поки позиція зависла, слот нічого не заробляє. Тож очевидна ідея: не чекати, закрити завислу позицію через кілька днів і рухатися далі. Це був би єдиний виняток із мого правила: тейк-профіт або ліквідація — нічого посередині.
Я міг би заробити на третину більше, якби закривав завислі позиції через 10 днів. Але не став.
My server bot було ліквідовано $TIA 29 жовтня, на 12-й день. Вихід через 10 днів закрив би його 27 жовтня зі збитком близько −$36 замість −$49. Тож цього разу дострокове закриття було б вигіднішим. Але я все одно не змінюю стратегію — ось чому.
Час простою має свою ціну. У DCA-бота невеликий тейк-профіт і значний збиток. А поки позиція зависла, слот нічого не заробляє. Тож очевидна ідея: не чекати, закрити завислу позицію через кілька днів і рухатися далі. Це був би єдиний виняток із мого правила: тейк-профіт або ліквідація — нічого посередині.
Час простою має свою ціну. У DCA-бота невеликий тейк-профіт і значний збиток. А поки позиція зависла, слот нічого не заробляє. Тож очевидна ідея: не чекати, закрити завислу позицію через кілька днів і рухатися далі. Це був би єдиний виняток із мого правила: тейк-профіт або ліквідація — нічого посередині.
1
3
390
Ліквідовано.
Два дні тому я написав: мій бот просів на 91% на $TIA , я його не чіпаю. Що настане раніше — тейк-профіт чи ліквідація? Сьогодні вночі ми отримали відповідь.
Ринок обвалився після повідомлень про злам Binance. TIA шипом опустився до 0.486 — на 1% нижче за мою ціну ліквідації 0.491 — і позицію закрило о 22:47. За кілька хвилин ціна знову була вище цього рівня.
Збиток: −$49.31. Маржа цієї позиції — як і планувалося, ні цента більше.
А тепер найважливіше. До цієї ліквідації бот заробив $59.39 з 2 вересня, і я вивів ці кошти. Одна ліквідація забрала назад $49.56. Чистий результат: +$9.82 — усе ще трохи краще, ніж якби я просто тримав $BTC за той самий період (+3.94% проти +3.61%), але гірше, ніж $BNB (+5.11%).
Це добре? Ні — запас мізерний. DCA-бот живе завдяки сотням невеликих тейк-профітів і гине через одну ліквідацію. Тож 84% прибуткових днів тут нічого не означають. Справжній показник — скільки разів бот встиг повернути свою маржу, перш ніж її втратити. У цього бота — 1.2×.
Та сама монета, та сама ніч: мій бот Veles увійшов у TIA за ціною 0.55, а не 0.72. Він пережив той самий ціновий шип, виконавши 5 із 6 ордерів, і досі в грі. Двічі в одну річку не ввійдеш.
#DCA #trading #RiskManagement
Не є фінансовою порадою. Торгівля ф’ючерсами з кредитним плечем може призвести до втрати всього депозиту.
Ліквідовано.
Два дні тому я написав: мій бот просів на 91% на $TIA , я його не чіпаю. Що настане раніше — тейк-профіт чи ліквідація? Сьогодні вночі ми отримали відповідь.
Ринок обвалився після повідомлень про злам Binance. TIA шипом опустився до 0.486 — на 1% нижче за мою ціну ліквідації 0.491 — і позицію закрило о 22:47. За кілька хвилин ціна знову була вище цього рівня.
Збиток: −$49.31. Маржа цієї позиції — як і планувалося, ні цента більше.
А тепер найважливіше. До цієї ліквідації бот заробив $59.39 з 2 вересня, і я вивів ці кошти. Одна ліквідація забрала назад $49.56. Чистий результат: +$9.82 — усе ще трохи краще, ніж якби я просто тримав $BTC за той самий період (+3.94% проти +3.61%), але гірше, ніж $BNB (+5.11%).
Це добре? Ні — запас мізерний. DCA-бот живе завдяки сотням невеликих тейк-профітів і гине через одну ліквідацію. Тож 84% прибуткових днів тут нічого не означають. Справжній показник — скільки разів бот встиг повернути свою маржу, перш ніж її втратити. У цього бота — 1.2×.
Та сама монета, та сама ніч: мій бот Veles увійшов у TIA за ціною 0.55, а не 0.72. Він пережив той самий ціновий шип, виконавши 5 із 6 ордерів, і досі в грі. Двічі в одну річку не ввійдеш.
#DCA #trading #RiskManagement
Не є фінансовою порадою. Торгівля ф’ючерсами з кредитним плечем може призвести до втрати всього депозиту.
Два дні тому я написав: мій бот просів на 91% на $TIA , я його не чіпаю. Що настане раніше — тейк-профіт чи ліквідація? Сьогодні вночі ми отримали відповідь.
Ринок обвалився після повідомлень про злам Binance. TIA шипом опустився до 0.486 — на 1% нижче за мою ціну ліквідації 0.491 — і позицію закрило о 22:47. За кілька хвилин ціна знову була вище цього рівня.
Збиток: −$49.31. Маржа цієї позиції — як і планувалося, ні цента більше.
А тепер найважливіше. До цієї ліквідації бот заробив $59.39 з 2 вересня, і я вивів ці кошти. Одна ліквідація забрала назад $49.56. Чистий результат: +$9.82 — усе ще трохи краще, ніж якби я просто тримав $BTC за той самий період (+3.94% проти +3.61%), але гірше, ніж $BNB (+5.11%).
Це добре? Ні — запас мізерний. DCA-бот живе завдяки сотням невеликих тейк-профітів і гине через одну ліквідацію. Тож 84% прибуткових днів тут нічого не означають. Справжній показник — скільки разів бот встиг повернути свою маржу, перш ніж її втратити. У цього бота — 1.2×.
Та сама монета, та сама ніч: мій бот Veles увійшов у TIA за ціною 0.55, а не 0.72. Він пережив той самий ціновий шип, виконавши 5 із 6 ордерів, і досі в грі. Двічі в одну річку не ввійдеш.
#DCA #trading #RiskManagement
Не є фінансовою порадою. Торгівля ф’ючерсами з кредитним плечем може призвести до втрати всього депозиту.
Matrix Kinetic
·
--
Мій бот просідає на 91% за цією позицією. Я її не чіпаю.
11-й день у $TIA . З 22 жовтня виконано всі 7 ордерів. Середня ціна входу — 0,648, поточна ціна — 0,528. Нереалізований збиток — $36,6 за маржі $49. Ліквідація на рівні 0,491 — приблизно на 7% нижче. Ордер тейк-профіту чекає на рівні 0,650 — це на 23% вище за поточну ціну.
Чому я такий спокійний? Бо найгірший сценарій був врахований ще до першого ордера: збиток обмежений маржею цієї позиції, а весь прибуток, отриманий досі, вже виведено — $59, більше, ніж уся маржа цієї позиції. За два роки історії приблизно половина таких завислих позицій завершувалася спрацюванням тейк-профіту.
Падіння чи боковий рух — це фаза ринку, а не недолік бота чи цієї конкретної позиції. Тож зависла позиція — не випадковість, а звичайна, закладена в саму суть цього виду торгівлі частина процесу.
Терпіння допомагає, коли і сприятливий, і несприятливий результат — не питання надії, а частина плану.
Що настане раніше — тейк-профіт чи ліквідація?
#DCA #trading #bot #RiskManagement
Не є фінансовою порадою.
11-й день у $TIA . З 22 жовтня виконано всі 7 ордерів. Середня ціна входу — 0,648, поточна ціна — 0,528. Нереалізований збиток — $36,6 за маржі $49. Ліквідація на рівні 0,491 — приблизно на 7% нижче. Ордер тейк-профіту чекає на рівні 0,650 — це на 23% вище за поточну ціну.
Чому я такий спокійний? Бо найгірший сценарій був врахований ще до першого ордера: збиток обмежений маржею цієї позиції, а весь прибуток, отриманий досі, вже виведено — $59, більше, ніж уся маржа цієї позиції. За два роки історії приблизно половина таких завислих позицій завершувалася спрацюванням тейк-профіту.
Падіння чи боковий рух — це фаза ринку, а не недолік бота чи цієї конкретної позиції. Тож зависла позиція — не випадковість, а звичайна, закладена в саму суть цього виду торгівлі частина процесу.
Терпіння допомагає, коли і сприятливий, і несприятливий результат — не питання надії, а частина плану.
Що настане раніше — тейк-профіт чи ліквідація?
#DCA #trading #bot #RiskManagement
Не є фінансовою порадою.
1
1
331
Трилер: [same coin](https://www.binance.com/ru-UA/square/post/382454336813501), два боти — протилежні долі.
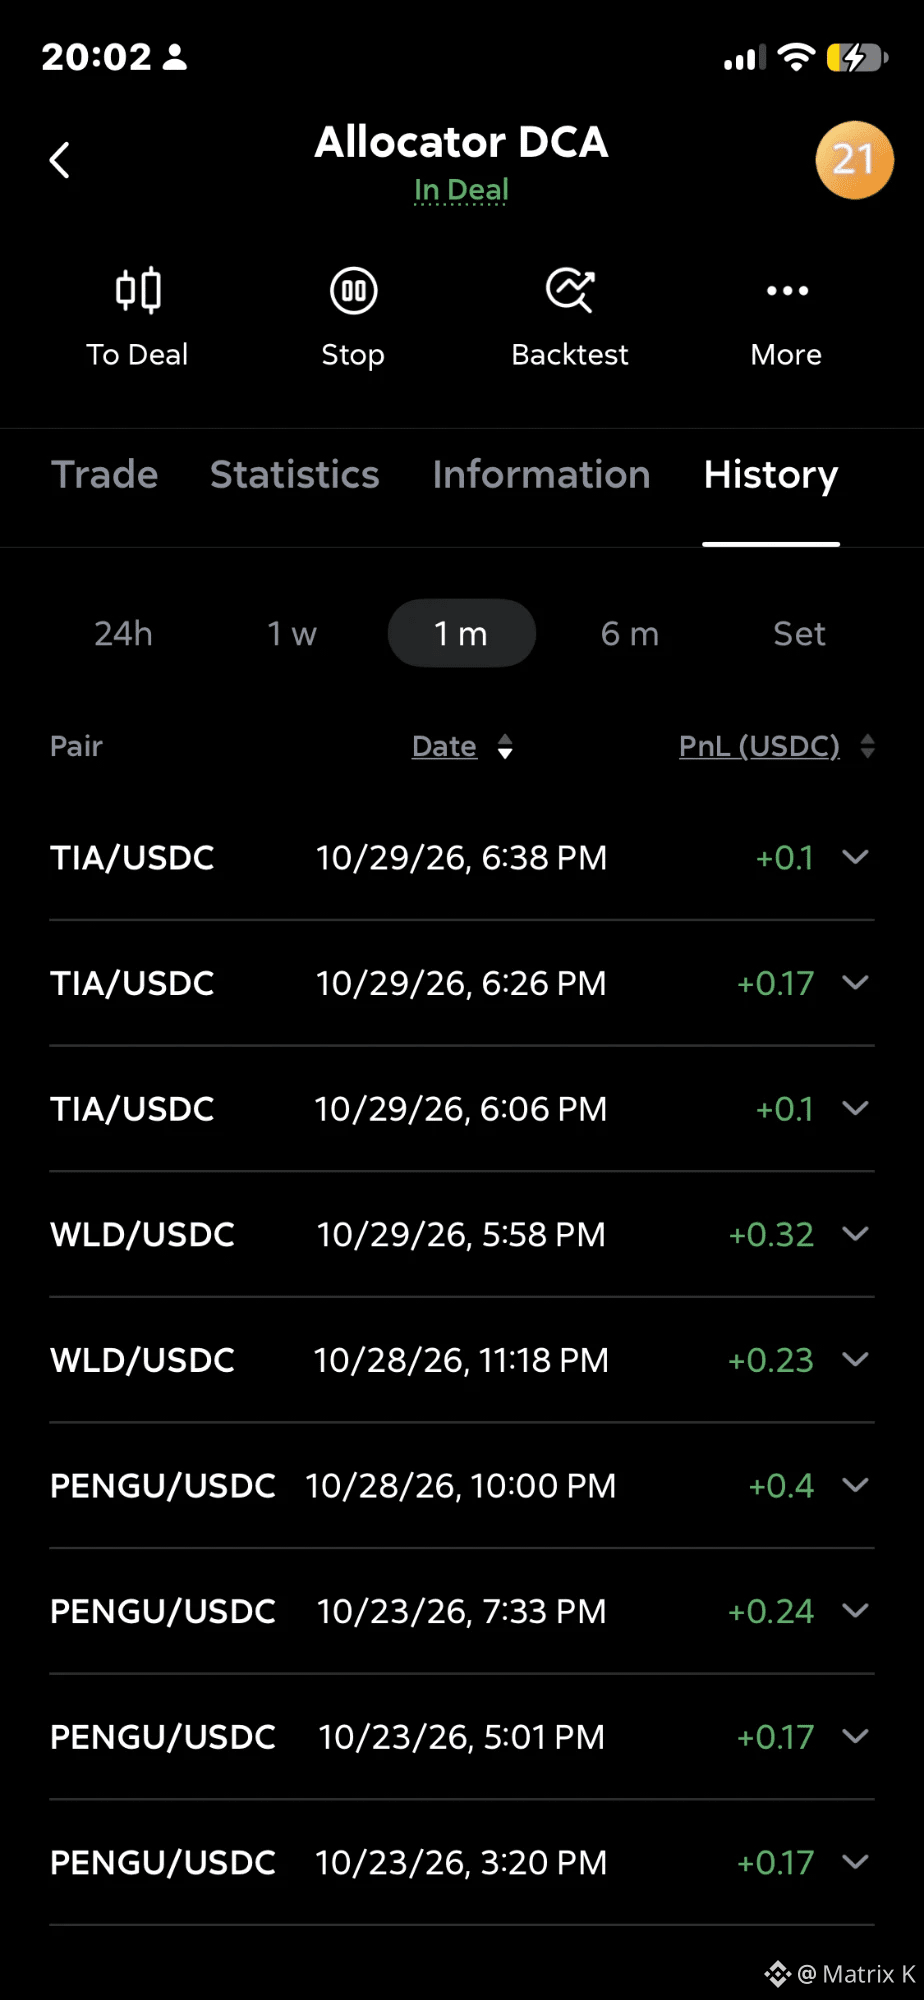
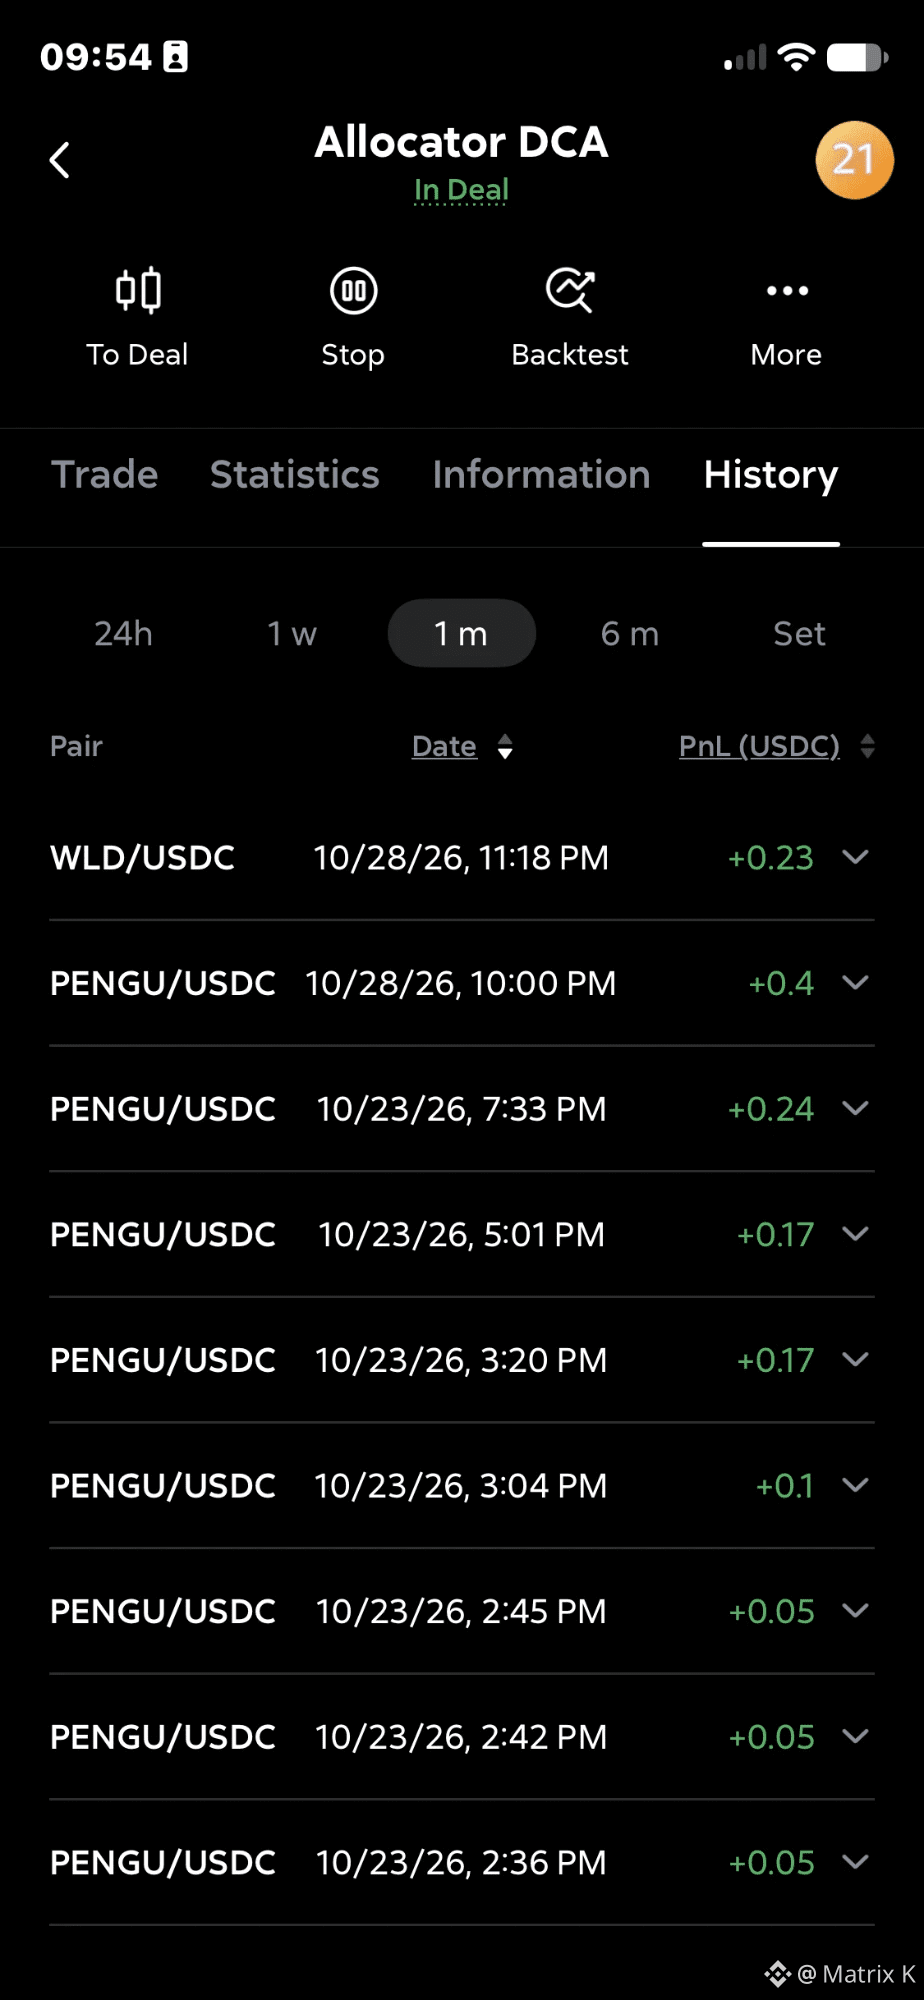
Мій бот Veles вийшов із м’якого локування в $PENGU (5 днів, виконано 6 із 7 ордерів) із тейк-профітом. А [my TradingView Allocator](https://www.binance.com/ru-UA/square/post/381524950388521) одразу перевів його далі: спочатку в $WLD — два тейк-профіти, +$0.23 і +$0.32, — а потім у $TIA . Саме в цій монеті мій серверний бот застряг уже 12 днів. Щоправда, на зовсім інших цінових рівнях.
Чому так швидко? Allocator не бачить біржу — він моделює сітку бота на графіку. І тепер, коли його модель збігається з угодами реального бота до найменшої деталі, він знав, що слот вільний, щойно закрилася позиція PENGU. Саме на це я витратив тижні.
За 32 хвилини бот Veles зафіксував три тейк-профіти на TIA: +$0.10, +$0.17, +$0.10.
Та сама монета. Та сама модель. Ті самі $50. [One bot entered](https://www.binance.com/ru-UA/square/post/381731011887894) зайшов у TIA 17 жовтня за ціною 0.72 і докуповував на зниженні — він досі чекає. Інший бот увійшов сьогодні, значно нижче цієї середньої ціни, і збирає прибуток на відскоках.
Подивіться на позначки монет нижче: сьогодні WLD просіла на −4%, а TIA — на −0.8%, і бот зафіксував прибуток на обох. Монеті не обов’язково зростати протягом дня. Потрібні відскоки всередині дня. Напрямок має значення лише тоді, коли відскоки припиняються — саме тоді позиція застрягає.
Монета не буває доброю чи поганою. Важливий момент входу. У ту саму річку двічі не увійдеш.
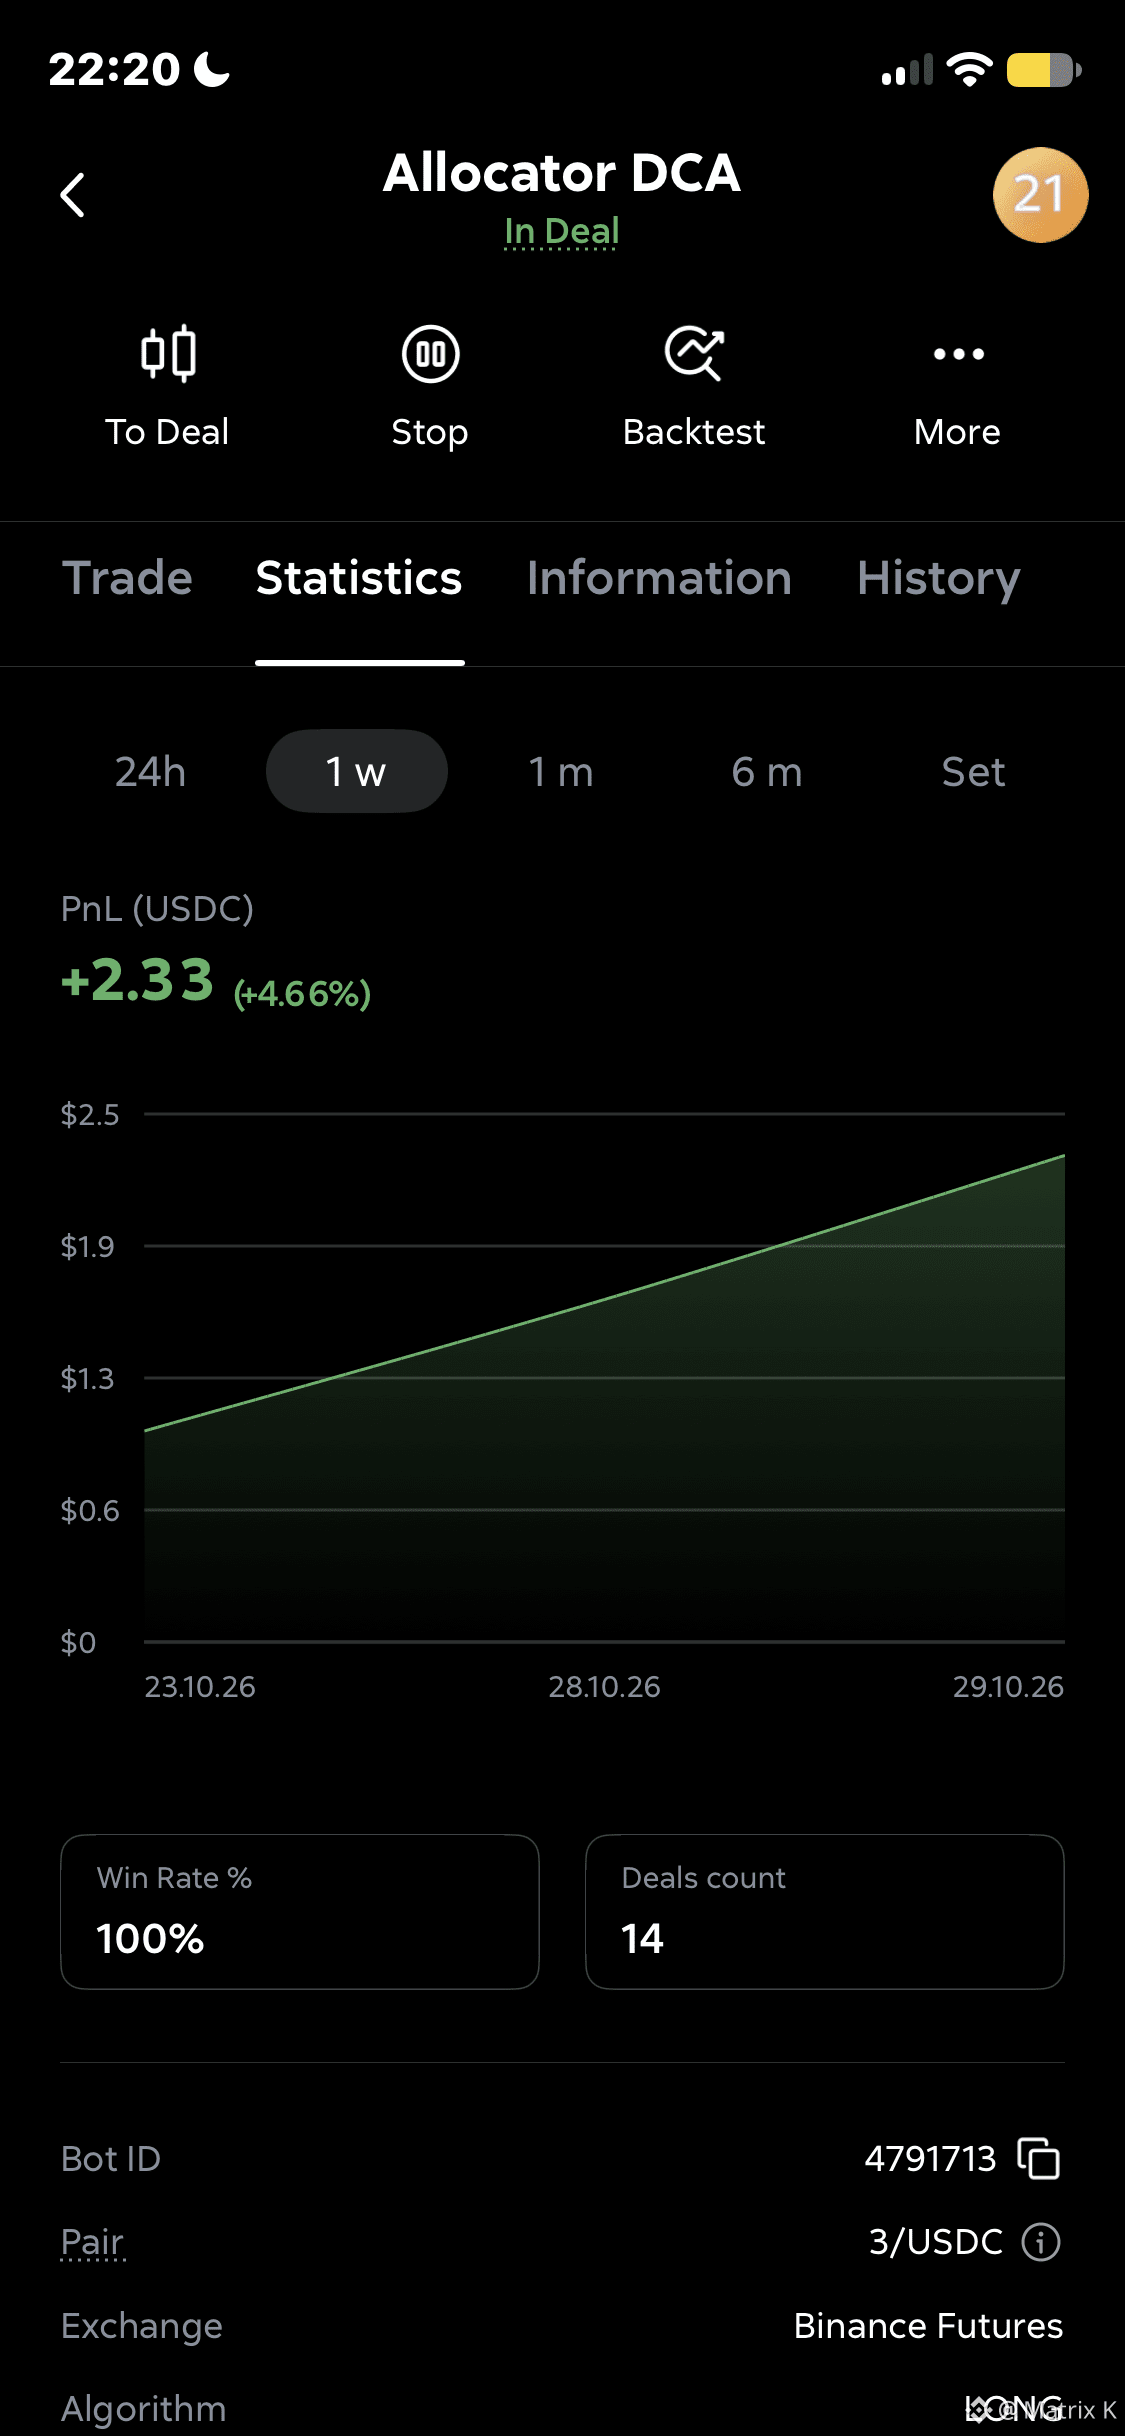
Поки що бот Veles: 14 угод, усі закриті з прибутком, +$2.33.
#DCA #trading #RiskManagement
Не є фінансовою порадою.
Трилер: same coin, два боти — протилежні долі.
Мій бот Veles вийшов із м’якого локування в $PENGU (5 днів, виконано 6 із 7 ордерів) із тейк-профітом. А my TradingView Allocator одразу перевів його далі: спочатку в $WLD — два тейк-профіти, +$0.23 і +$0.32, — а потім у $TIA . Саме в цій монеті мій серверний бот застряг уже 12 днів. Щоправда, на зовсім інших цінових рівнях.
Чому так швидко? Allocator не бачить біржу — він моделює сітку бота на графіку. І тепер, коли його модель збігається з угодами реального бота до найменшої деталі, він знав, що слот вільний, щойно закрилася позиція PENGU. Саме на це я витратив тижні.
За 32 хвилини бот Veles зафіксував три тейк-профіти на TIA: +$0.10, +$0.17, +$0.10.
Та сама монета. Та сама модель. Ті самі $50. One bot entered зайшов у TIA 17 жовтня за ціною 0.72 і докуповував на зниженні — він досі чекає. Інший бот увійшов сьогодні, значно нижче цієї середньої ціни, і збирає прибуток на відскоках.
Подивіться на позначки монет нижче: сьогодні WLD просіла на −4%, а TIA — на −0.8%, і бот зафіксував прибуток на обох. Монеті не обов’язково зростати протягом дня. Потрібні відскоки всередині дня. Напрямок має значення лише тоді, коли відскоки припиняються — саме тоді позиція застрягає.
Монета не буває доброю чи поганою. Важливий момент входу. У ту саму річку двічі не увійдеш.
Поки що бот Veles: 14 угод, усі закриті з прибутком, +$2.33.
#DCA #trading #RiskManagement
Не є фінансовою порадою.
Мій бот Veles вийшов із м’якого локування в $PENGU (5 днів, виконано 6 із 7 ордерів) із тейк-профітом. А my TradingView Allocator одразу перевів його далі: спочатку в $WLD — два тейк-профіти, +$0.23 і +$0.32, — а потім у $TIA . Саме в цій монеті мій серверний бот застряг уже 12 днів. Щоправда, на зовсім інших цінових рівнях.
Чому так швидко? Allocator не бачить біржу — він моделює сітку бота на графіку. І тепер, коли його модель збігається з угодами реального бота до найменшої деталі, він знав, що слот вільний, щойно закрилася позиція PENGU. Саме на це я витратив тижні.
За 32 хвилини бот Veles зафіксував три тейк-профіти на TIA: +$0.10, +$0.17, +$0.10.
Та сама монета. Та сама модель. Ті самі $50. One bot entered зайшов у TIA 17 жовтня за ціною 0.72 і докуповував на зниженні — він досі чекає. Інший бот увійшов сьогодні, значно нижче цієї середньої ціни, і збирає прибуток на відскоках.
Подивіться на позначки монет нижче: сьогодні WLD просіла на −4%, а TIA — на −0.8%, і бот зафіксував прибуток на обох. Монеті не обов’язково зростати протягом дня. Потрібні відскоки всередині дня. Напрямок має значення лише тоді, коли відскоки припиняються — саме тоді позиція застрягає.
Монета не буває доброю чи поганою. Важливий момент входу. У ту саму річку двічі не увійдеш.
Поки що бот Veles: 14 угод, усі закриті з прибутком, +$2.33.
#DCA #trading #RiskManagement
Не є фінансовою порадою.
2
1.3k
Та сама стратегія, ті самі $50, два боти. Один застряг на 12 днів. Інший щойно вибрався.
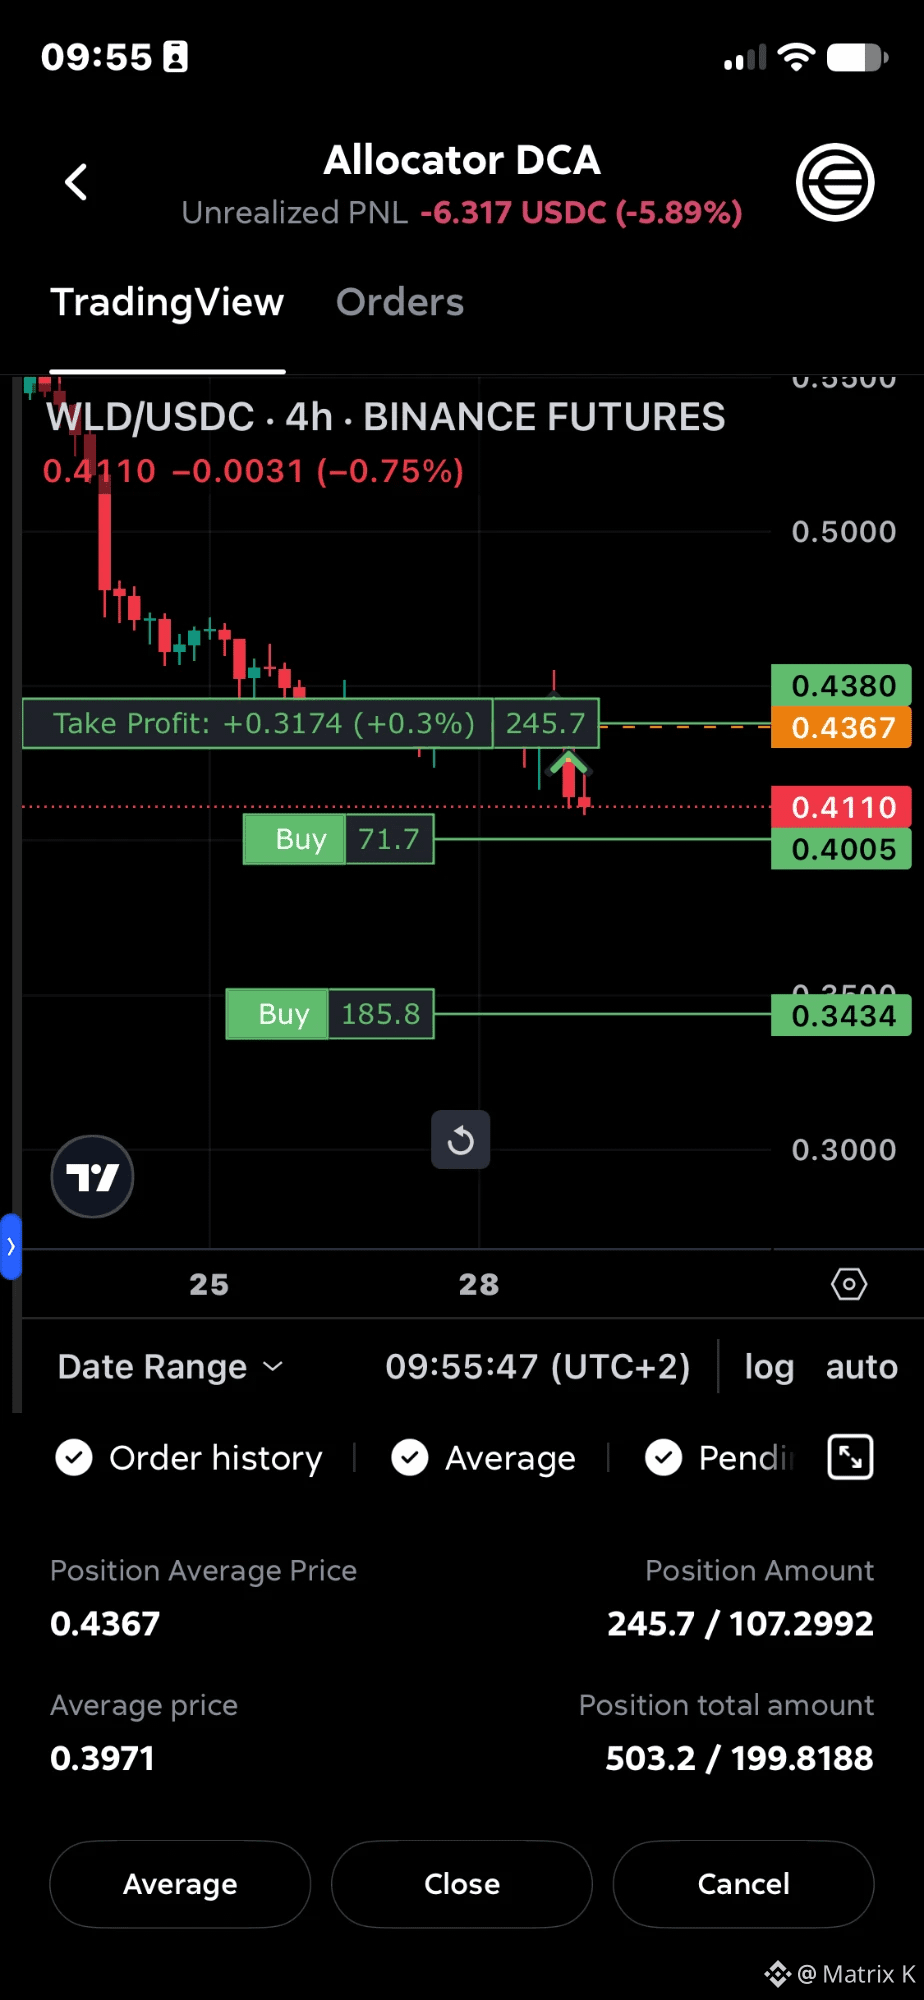
[My server bot](https://app.binance.com/uni-qr/cpos/381731011887894?r=TNJU8S9U&l=ru&uco=AagGjLOokrPuIhYfyh11nQ&uc=app_square_share_link&us=copylink) утримує $TIA з 17 жовтня (усі ордери виконано до 22 жовтня). Мій другий бот — працює на Veles і керується тією самою моделлю через мій TradingView Allocator, також із лімітом у $50 — застряг у $PENGU на 5 днів, і 6 із 7 ордерів було виконано. Минулої ночі PENGU нарешті відскочив: тейк-профіт +$0.40. За годину бот уже був у $WLD : ще +$0.23, а тепер відкрита нова угода WLD (скриншоти нижче).
Чому різні монети? Логіка та сама, але пули різні — серверний бот обирає з 32 монет, а бот Veles — із 12, — і дати запуску теж різні: 2 вересня та 23 жовтня. Та сама модель, запущена в інший момент, живе зовсім іншим життям. Не можна двічі увійти на ринок однаково, як і не можна двічі увійти в ту саму річку.
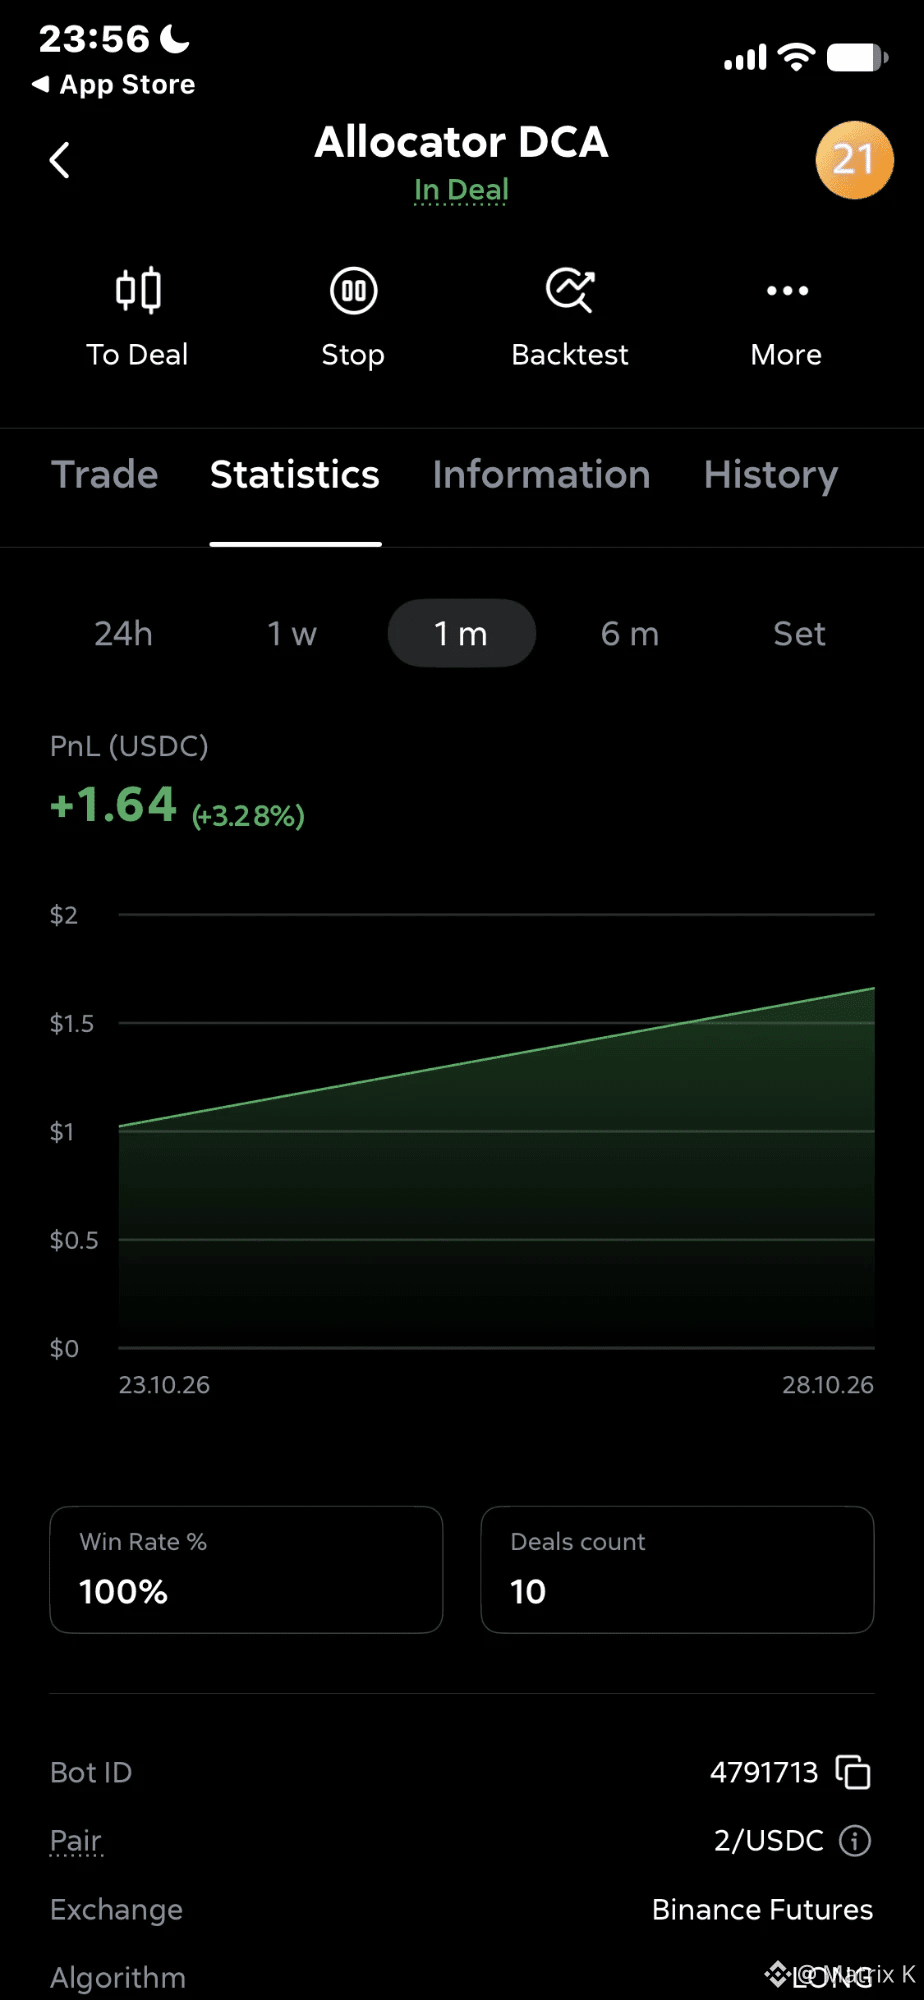
Тож поки одні $50 чекають, інші працюють. Назвімо це диверсифікацією простою. А кожен новий цикл другого бота — це ще одна перевірка моделі в реальних умовах: 10 угод, усі закриті з прибутком, +$1.64 за 6 днів.
Це може здаватися дрібницею, поки не порахуєш: це +3.28% до депозиту за закритими угодами менш ніж за тиждень. Відкрита угода WLD зараз має результат −$6.3 — це теж частина картини.
#DCA #trading #RiskManagement
Не є фінансовою порадою.
Та сама стратегія, ті самі $50, два боти. Один застряг на 12 днів. Інший щойно вибрався.
My server bot утримує $TIA з 17 жовтня (усі ордери виконано до 22 жовтня). Мій другий бот — працює на Veles і керується тією самою моделлю через мій TradingView Allocator, також із лімітом у $50 — застряг у $PENGU на 5 днів, і 6 із 7 ордерів було виконано. Минулої ночі PENGU нарешті відскочив: тейк-профіт +$0.40. За годину бот уже був у $WLD : ще +$0.23, а тепер відкрита нова угода WLD (скриншоти нижче).
Чому різні монети? Логіка та сама, але пули різні — серверний бот обирає з 32 монет, а бот Veles — із 12, — і дати запуску теж різні: 2 вересня та 23 жовтня. Та сама модель, запущена в інший момент, живе зовсім іншим життям. Не можна двічі увійти на ринок однаково, як і не можна двічі увійти в ту саму річку.
Тож поки одні $50 чекають, інші працюють. Назвімо це диверсифікацією простою. А кожен новий цикл другого бота — це ще одна перевірка моделі в реальних умовах: 10 угод, усі закриті з прибутком, +$1.64 за 6 днів.
Це може здаватися дрібницею, поки не порахуєш: це +3.28% до депозиту за закритими угодами менш ніж за тиждень. Відкрита угода WLD зараз має результат −$6.3 — це теж частина картини.
#DCA #trading #RiskManagement
Не є фінансовою порадою.
My server bot утримує $TIA з 17 жовтня (усі ордери виконано до 22 жовтня). Мій другий бот — працює на Veles і керується тією самою моделлю через мій TradingView Allocator, також із лімітом у $50 — застряг у $PENGU на 5 днів, і 6 із 7 ордерів було виконано. Минулої ночі PENGU нарешті відскочив: тейк-профіт +$0.40. За годину бот уже був у $WLD : ще +$0.23, а тепер відкрита нова угода WLD (скриншоти нижче).
Чому різні монети? Логіка та сама, але пули різні — серверний бот обирає з 32 монет, а бот Veles — із 12, — і дати запуску теж різні: 2 вересня та 23 жовтня. Та сама модель, запущена в інший момент, живе зовсім іншим життям. Не можна двічі увійти на ринок однаково, як і не можна двічі увійти в ту саму річку.
Тож поки одні $50 чекають, інші працюють. Назвімо це диверсифікацією простою. А кожен новий цикл другого бота — це ще одна перевірка моделі в реальних умовах: 10 угод, усі закриті з прибутком, +$1.64 за 6 днів.
Це може здаватися дрібницею, поки не порахуєш: це +3.28% до депозиту за закритими угодами менш ніж за тиждень. Відкрита угода WLD зараз має результат −$6.3 — це теж частина картини.
#DCA #trading #RiskManagement
Не є фінансовою порадою.
3
1.1k
Судячи з реакцій, не всі правильно мене розуміють.
Цей блог не про скарги на мого бота, якого треба якнайшвидше полагодити.
Насправді я ним цілком задоволений :) — адже створив те, чого не пропонує жоден сервіс за жодні гроші. Просто такого сервісу не існує.
Цей блог — про алгоритмічну торгівлю, перевірену на даних і без жодних прикрас.
Про те, чого ви не знайдете ні на Square, нідеінде — воно потонуло під загальними фразами, репостами та інформаційним спамом.
Про те, що нарешті звільнить мене від клятого монітора, повного графіків, — щоб торгівля вручну стала відпочинком, а не роботою :)
Практичні поради та конструктивна критика вітаються :)
#DCA #trading #RiskManagement
Це не фінансова порада.
Судячи з реакцій, не всі правильно мене розуміють.
Цей блог не про скарги на мого бота, якого треба якнайшвидше полагодити.
Насправді я ним цілком задоволений :) — адже створив те, чого не пропонує жоден сервіс за жодні гроші. Просто такого сервісу не існує.
Цей блог — про алгоритмічну торгівлю, перевірену на даних і без жодних прикрас.
Про те, чого ви не знайдете ні на Square, нідеінде — воно потонуло під загальними фразами, репостами та інформаційним спамом.
Про те, що нарешті звільнить мене від клятого монітора, повного графіків, — щоб торгівля вручну стала відпочинком, а не роботою :)
Практичні поради та конструктивна критика вітаються :)
#DCA #trading #RiskManagement
Це не фінансова порада.
Цей блог не про скарги на мого бота, якого треба якнайшвидше полагодити.
Насправді я ним цілком задоволений :) — адже створив те, чого не пропонує жоден сервіс за жодні гроші. Просто такого сервісу не існує.
Цей блог — про алгоритмічну торгівлю, перевірену на даних і без жодних прикрас.
Про те, чого ви не знайдете ні на Square, нідеінде — воно потонуло під загальними фразами, репостами та інформаційним спамом.
Про те, що нарешті звільнить мене від клятого монітора, повного графіків, — щоб торгівля вручну стала відпочинком, а не роботою :)
Практичні поради та конструктивна критика вітаються :)
#DCA #trading #RiskManagement
Це не фінансова порада.
1
88
Стаття
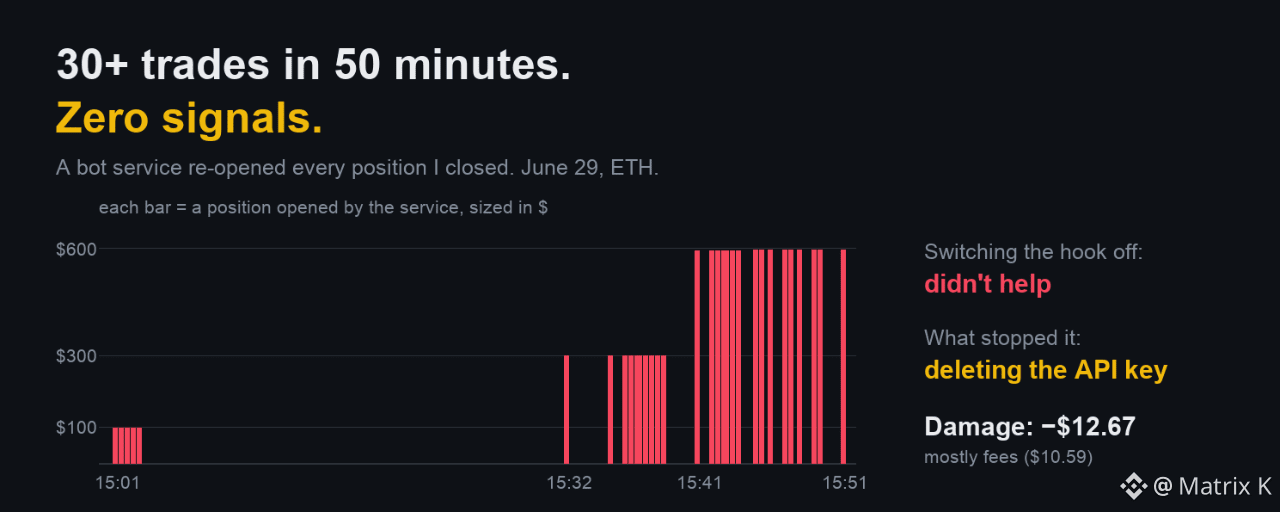
Бот не може вивести ваші гроші. Але він усе одно може спустошити ваш депозит29 червня. Finandy виконувала мою стратегію $ETH : входити за сигналом, виходити за тейк-профітом або стопом. Останній сигнал надійшов уранці. О 15:01 спрацював стоп — і Finandy миттєво самостійно відкрила нову позицію. Потім знову. Щоразу, коли я її закривав, вона відкривалася знову, а розмір позиції зростав: $100, потім $300, потім $600.
Вимкнення хука не допомогло. Зупинило це лише одне: видалення API-ключа на біржі.
Збиток: −$12.67, здебільшого комісії за всі ці входи й виходи за ринковою ціною. Недорого — завдяки сповіщенням у Telegram я вчасно помітив, що відбувається.
Бот не може вивести ваші гроші. Але він усе одно може спустошити ваш депозит
29 червня. Finandy виконувала мою стратегію $ETH : входити за сигналом, виходити за тейк-профітом або стопом. Останній сигнал надійшов уранці. О 15:01 спрацював стоп — і Finandy миттєво самостійно відкрила нову позицію. Потім знову. Щоразу, коли я її закривав, вона відкривалася знову, а розмір позиції зростав: $100, потім $300, потім $600.
Вимкнення хука не допомогло. Зупинило це лише одне: видалення API-ключа на біржі.
Збиток: −$12.67, здебільшого комісії за всі ці входи й виходи за ринковою ціною. Недорого — завдяки сповіщенням у Telegram я вчасно помітив, що відбувається.
Вимкнення хука не допомогло. Зупинило це лише одне: видалення API-ключа на біржі.
Збиток: −$12.67, здебільшого комісії за всі ці входи й виходи за ринковою ціною. Недорого — завдяки сповіщенням у Telegram я вчасно помітив, що відбувається.
3
489
Мій бот просідає на 91% за цією позицією. Я її не чіпаю.
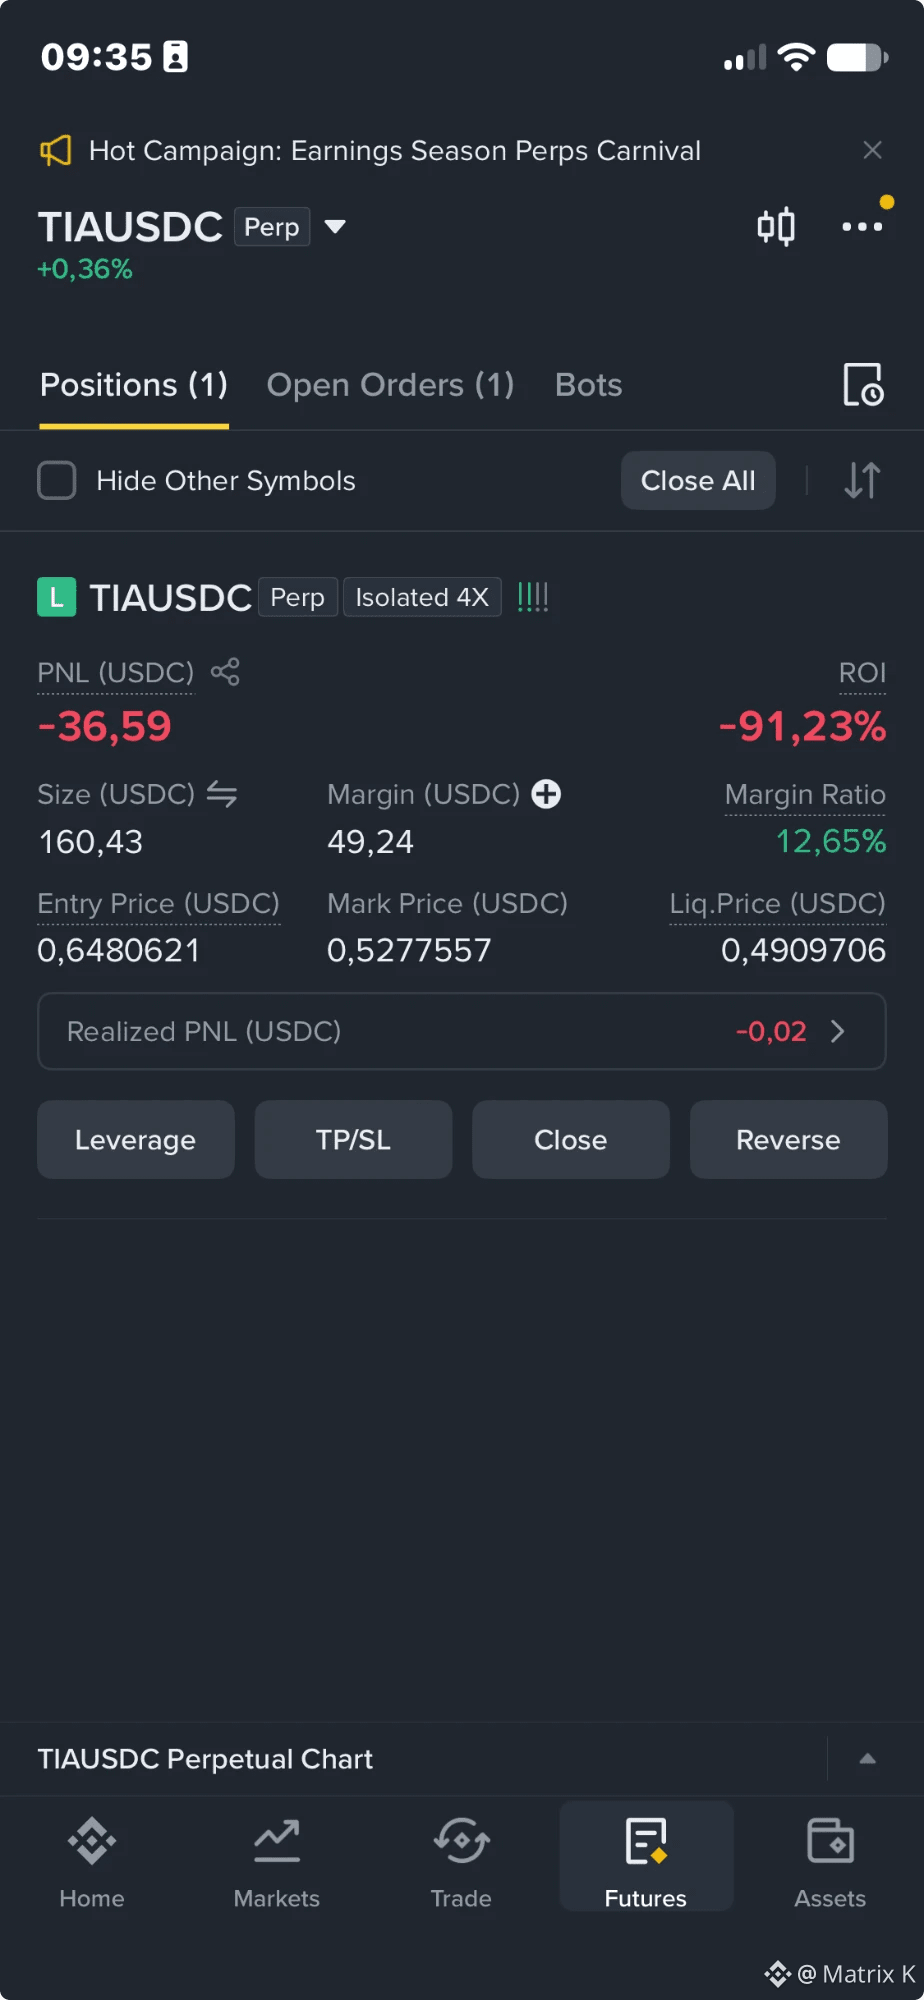
11-й день у $TIA . З 22 жовтня виконано всі 7 ордерів. Середня ціна входу — 0,648, поточна ціна — 0,528. Нереалізований збиток — $36,6 за маржі $49. Ліквідація на рівні 0,491 — приблизно на 7% нижче. Ордер тейк-профіту чекає на рівні 0,650 — це на 23% вище за поточну ціну.
Чому я такий спокійний? Бо найгірший сценарій був врахований ще до першого ордера: збиток обмежений маржею цієї позиції, а весь прибуток, отриманий досі, вже виведено — $59, більше, ніж уся маржа цієї позиції. За два роки історії приблизно половина таких завислих позицій завершувалася спрацюванням тейк-профіту.
Падіння чи боковий рух — це фаза ринку, а не недолік бота чи цієї конкретної позиції. Тож зависла позиція — не випадковість, а звичайна, закладена в саму суть цього виду торгівлі частина процесу.
Терпіння допомагає, коли і сприятливий, і несприятливий результат — не питання надії, а частина плану.
Що настане раніше — тейк-профіт чи ліквідація?
#DCA #trading #bot #RiskManagement
Не є фінансовою порадою.
Мій бот просідає на 91% за цією позицією. Я її не чіпаю.
11-й день у $TIA . З 22 жовтня виконано всі 7 ордерів. Середня ціна входу — 0,648, поточна ціна — 0,528. Нереалізований збиток — $36,6 за маржі $49. Ліквідація на рівні 0,491 — приблизно на 7% нижче. Ордер тейк-профіту чекає на рівні 0,650 — це на 23% вище за поточну ціну.
Чому я такий спокійний? Бо найгірший сценарій був врахований ще до першого ордера: збиток обмежений маржею цієї позиції, а весь прибуток, отриманий досі, вже виведено — $59, більше, ніж уся маржа цієї позиції. За два роки історії приблизно половина таких завислих позицій завершувалася спрацюванням тейк-профіту.
Падіння чи боковий рух — це фаза ринку, а не недолік бота чи цієї конкретної позиції. Тож зависла позиція — не випадковість, а звичайна, закладена в саму суть цього виду торгівлі частина процесу.
Терпіння допомагає, коли і сприятливий, і несприятливий результат — не питання надії, а частина плану.
Що настане раніше — тейк-профіт чи ліквідація?
#DCA #trading #bot #RiskManagement
Не є фінансовою порадою.
11-й день у $TIA . З 22 жовтня виконано всі 7 ордерів. Середня ціна входу — 0,648, поточна ціна — 0,528. Нереалізований збиток — $36,6 за маржі $49. Ліквідація на рівні 0,491 — приблизно на 7% нижче. Ордер тейк-профіту чекає на рівні 0,650 — це на 23% вище за поточну ціну.
Чому я такий спокійний? Бо найгірший сценарій був врахований ще до першого ордера: збиток обмежений маржею цієї позиції, а весь прибуток, отриманий досі, вже виведено — $59, більше, ніж уся маржа цієї позиції. За два роки історії приблизно половина таких завислих позицій завершувалася спрацюванням тейк-профіту.
Падіння чи боковий рух — це фаза ринку, а не недолік бота чи цієї конкретної позиції. Тож зависла позиція — не випадковість, а звичайна, закладена в саму суть цього виду торгівлі частина процесу.
Терпіння допомагає, коли і сприятливий, і несприятливий результат — не питання надії, а частина плану.
Що настане раніше — тейк-профіт чи ліквідація?
#DCA #trading #bot #RiskManagement
Не є фінансовою порадою.
Take profit first
0%
Liquidation first
0%
0 Голосів • Голосування закрито
1
1
1.8k
Стаття
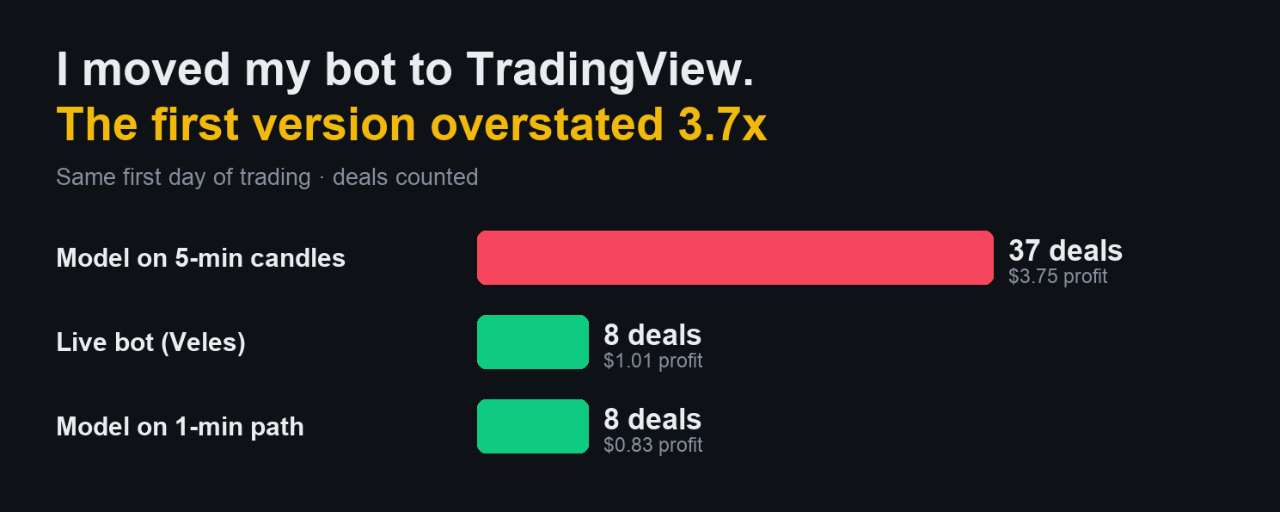
Чому бектести ґрід-стратегій на 5-хвилинних свічках брешуть — і як я змусив свою модель відповідати роботі бота наживоМій основний DCA-бот працює на сервері — він безпосередньо взаємодіє з біржею. Але одного дня я захотів запустити ту саму стратегію на іншій біржі й на іншому ринку — тут і зараз. Навіщо копирсатися в сервері й переписувати бота, якщо можна створити окремий механізм, який запускається за лічені хвилини? Тож я переніс його логіку в TradingView — для себе: щогодини вибирати з пулу монету з найвищою волатильністю та висхідним трендом і надсилати її будь-якому боту через вебхук. Так з’явився Allocator.
Перенести ідею виявилося лише половиною справи. Ідея може бути правильною, а її реалізація — ні. Я випробував чимало стратегій та індикаторів у TradingView, і жоден із них не витримав зіткнення з реальним трейдингом. Тож я вирішив тестувати свою стратегію наживо від самого першого дня.
Чому бектести ґрід-стратегій на 5-хвилинних свічках брешуть — і як я змусив свою модель відповідати роботі бота наживо
Мій основний DCA-бот працює на сервері — він безпосередньо взаємодіє з біржею. Але одного дня я захотів запустити ту саму стратегію на іншій біржі й на іншому ринку — тут і зараз. Навіщо копирсатися в сервері й переписувати бота, якщо можна створити окремий механізм, який запускається за лічені хвилини? Тож я переніс його логіку в TradingView — для себе: щогодини вибирати з пулу монету з найвищою волатильністю та висхідним трендом і надсилати її будь-якому боту через вебхук. Так з’явився Allocator.
Перенести ідею виявилося лише половиною справи. Ідея може бути правильною, а її реалізація — ні. Я випробував чимало стратегій та індикаторів у TradingView, і жоден із них не витримав зіткнення з реальним трейдингом. Тож я вирішив тестувати свою стратегію наживо від самого першого дня.
Перенести ідею виявилося лише половиною справи. Ідея може бути правильною, а її реалізація — ні. Я випробував чимало стратегій та індикаторів у TradingView, і жоден із них не витримав зіткнення з реальним трейдингом. Тож я вирішив тестувати свою стратегію наживо від самого першого дня.
3
610
Мій бот простоював по 55 хвилин щогодини
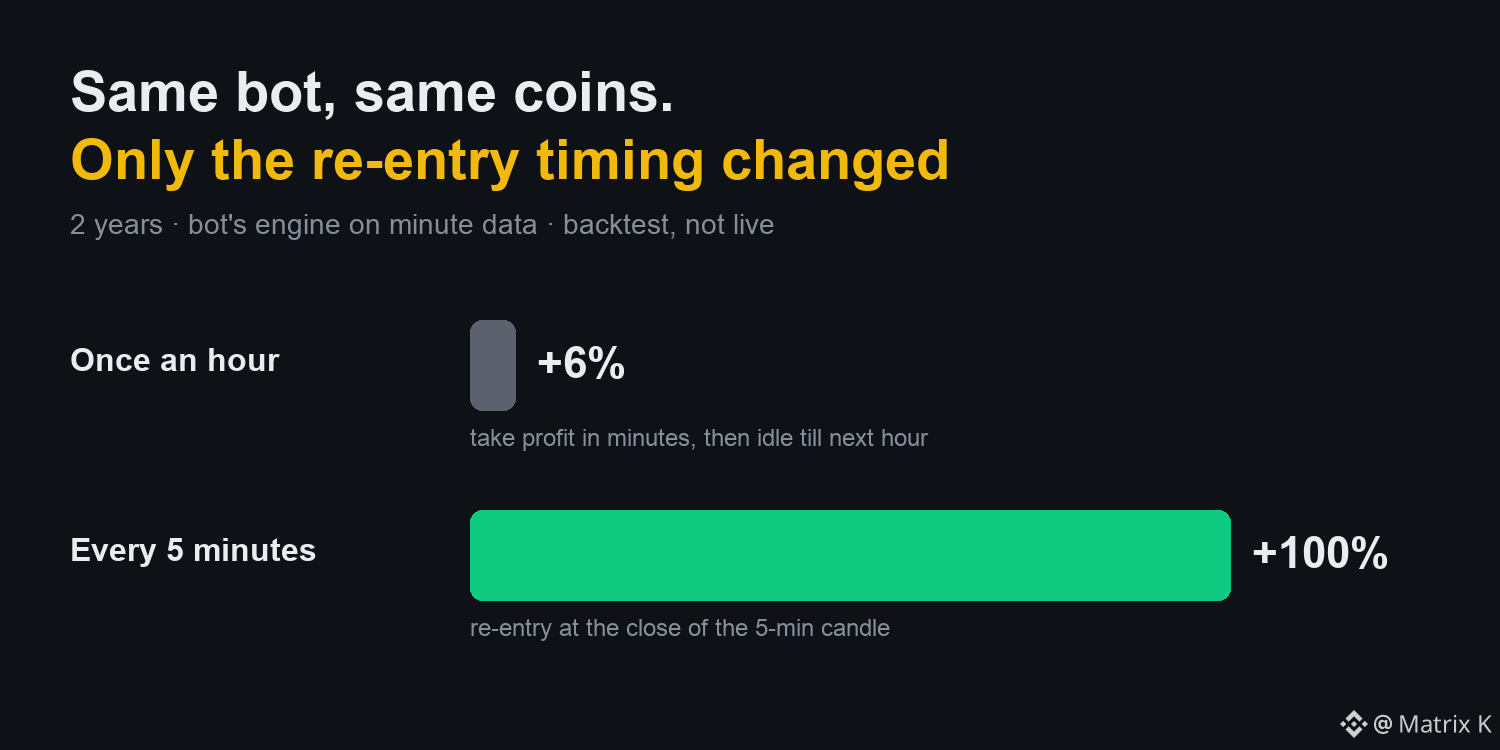
Спочатку мій DCA-бот працював виключно на годинному графіку. Щогодини він обирав монету з найбільшою волатильністю та відкривав сітку ордерів. Часто тейк-профіт спрацьовував за 30 секунд — 5 хвилин, а потім бот сидів склавши руки до наступної години, пропускаючи ті самі сигнали для входу. Закрита годинна свічка здавалася мірилом істини.
Тож я протестував повторні входи протягом години. Монета, як і раніше, обирається за останньою закритою годинною свічкою, але після спрацювання тейк-профіту бот може знову входити кожні 30, 15 або 5 хвилин. Інтервал у 30 хвилин дав приблизно той самий результат, що й вхід раз на годину, кожні 15 хвилин — помітно кращий, а кожні 5 хвилин — найкращий: +100% за два роки проти +6% при вході раз на годину. (Це результати бектестів рушія бота на хвилинних даних, а не торгівлі наживо.)
Важливе одне правило: бот входить повторно на закритті поточної 5-хвилинної свічки — тієї, на якій спрацював тейк-профіт, — а не одразу після цього. Тейк-профіт спрацьовує на стрибку ціни біля максимуму свічки, тож купівля одразу означає купівлю на цьому піку. Очікування закриття свічки відсіює входи на тінях і локальних пампах — і тести показали, що повторний вхід одразу був гіршим, ніж повна відмова від повторного входу.
З жовтня мій бот працює саме так: година обирає монету, а 5 хвилин визначають, коли повертатися. До 12 входів на годину замість одного.
#DCA #TradingBot #GridTrading
Не є фінансовою порадою.
Мій бот простоював по 55 хвилин щогодини
Спочатку мій DCA-бот працював виключно на годинному графіку. Щогодини він обирав монету з найбільшою волатильністю та відкривав сітку ордерів. Часто тейк-профіт спрацьовував за 30 секунд — 5 хвилин, а потім бот сидів склавши руки до наступної години, пропускаючи ті самі сигнали для входу. Закрита годинна свічка здавалася мірилом істини.
Тож я протестував повторні входи протягом години. Монета, як і раніше, обирається за останньою закритою годинною свічкою, але після спрацювання тейк-профіту бот може знову входити кожні 30, 15 або 5 хвилин. Інтервал у 30 хвилин дав приблизно той самий результат, що й вхід раз на годину, кожні 15 хвилин — помітно кращий, а кожні 5 хвилин — найкращий: +100% за два роки проти +6% при вході раз на годину. (Це результати бектестів рушія бота на хвилинних даних, а не торгівлі наживо.)
Важливе одне правило: бот входить повторно на закритті поточної 5-хвилинної свічки — тієї, на якій спрацював тейк-профіт, — а не одразу після цього. Тейк-профіт спрацьовує на стрибку ціни біля максимуму свічки, тож купівля одразу означає купівлю на цьому піку. Очікування закриття свічки відсіює входи на тінях і локальних пампах — і тести показали, що повторний вхід одразу був гіршим, ніж повна відмова від повторного входу.
З жовтня мій бот працює саме так: година обирає монету, а 5 хвилин визначають, коли повертатися. До 12 входів на годину замість одного.
#DCA #TradingBot #GridTrading
Не є фінансовою порадою.
Спочатку мій DCA-бот працював виключно на годинному графіку. Щогодини він обирав монету з найбільшою волатильністю та відкривав сітку ордерів. Часто тейк-профіт спрацьовував за 30 секунд — 5 хвилин, а потім бот сидів склавши руки до наступної години, пропускаючи ті самі сигнали для входу. Закрита годинна свічка здавалася мірилом істини.
Тож я протестував повторні входи протягом години. Монета, як і раніше, обирається за останньою закритою годинною свічкою, але після спрацювання тейк-профіту бот може знову входити кожні 30, 15 або 5 хвилин. Інтервал у 30 хвилин дав приблизно той самий результат, що й вхід раз на годину, кожні 15 хвилин — помітно кращий, а кожні 5 хвилин — найкращий: +100% за два роки проти +6% при вході раз на годину. (Це результати бектестів рушія бота на хвилинних даних, а не торгівлі наживо.)
Важливе одне правило: бот входить повторно на закритті поточної 5-хвилинної свічки — тієї, на якій спрацював тейк-профіт, — а не одразу після цього. Тейк-профіт спрацьовує на стрибку ціни біля максимуму свічки, тож купівля одразу означає купівлю на цьому піку. Очікування закриття свічки відсіює входи на тінях і локальних пампах — і тести показали, що повторний вхід одразу був гіршим, ніж повна відмова від повторного входу.
З жовтня мій бот працює саме так: година обирає монету, а 5 хвилин визначають, коли повертатися. До 12 входів на годину замість одного.
#DCA #TradingBot #GridTrading
Не є фінансовою порадою.
1
124
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
110,341 переглядів
519 обговорюють
#fomcвідстеження Жовтневий ІСЦ США у центрі уваги: ринки оцінюють перспективи підвищення ставок у грудні
Дані щодо інфляції у США, які мають оприлюднити наступного тижня, будуть під пильною увагою інвесторів, які оцінюватимуть, чи можуть стійкі цінові чинники спонукати Федеральну резервну систему знову підвищити процентні ставки у грудні. Водночас дедалі більші побоювання щодо інвестиційного буму у сфері ШІ та його потенційного впливу на економічне зростання додають невизначеності прогнозам щодо монетарної політики.$AAPLB
SergioDiaz
·1 вподобань
·106 переглядів
BinanceReopensWithdrawalsForHYPE&APT
4,728 переглядів
145 обговорюють
SouthKoreaDraftLawTargets15To20%ShareholderCap
8,999 переглядів
130 обговорюють