
Web3投研江南雨
101 Публікації
Web3投研江南雨
Поскаржитись
Заблокувати користувача
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

Посідає перше місце серед трейдерів за обсягом торгівлі за 30 дн
Перейти до торгівлі

Холдер BNB
Високочастотний трейдер
9.2 р.
3.2K+ Підписки
755 Підписники
121 Вподобань
1 Значки
Публікації
Портфель
Усі
Цитування
PINNED
·
--
Про публічну мережу ШІ tau.net (назва токена AGRS)
Тау
Tau — це всесвіт, створений з ваших ідей, пропозицій і знань. Це перша в історії децентралізована соціальна мережа блокчейн, здатна досягти консенсусу серед своїх користувачів і оновлювати власне програмне забезпечення в режимі реального часу, дозволяючи всім користувачам контролювати, що програмне забезпечення робить для них.
Загалом, Tau може об’єднувати ідеї, пропозиції та знання різних користувачів і оновлювати власний код у реальному часі, використовуючи логічний штучний інтелект, щоб подолати розрив між людьми та машинами.
Помітили різницю? Якщо ви нещодавно дізналися про штучний інтелект і використовували ChatGPT, ви знаєте, що більшість штучного інтелекту використовує машинне навчання, яке спирається на величезні набори даних в Інтернеті та ускладнює розуміння правильного значення та знання міжособистісного спілкування.
А як щодо Ела на основі логіки? Він ефективніший за машинне навчання в:
1. Пояснюваність: штучний інтелект на основі логіки надає чіткі та прозорі пояснення того, як приймаються рішення, що може бути корисним у певних програмах, таких як юридична чи медична діагностика. У цих прикладних сценаріях важливі підзвітність і пояснення.
2. Передбачуваність: системи, засновані на логіці, є детермінованими, що означає, що при однакових вхідних даних вони завжди дають однаковий результат.
3. Ефективність. Для простих завдань ШІ на основі логіки може бути швидшим за алгоритми машинного навчання, оскільки вони не потребують навчання для прийняття рішень на основі невеликої кількості чітко визначених правил.
4. Адаптивність: штучний інтелект на основі логіки можна легко модифікувати та оновлювати для адаптації до нових знань або змін навколишнього середовища.
Ці переваги утворюють рів Тау. Штучний інтелект за допомогою логіки створив унікальну модель спілкування між людьми з машинами як посередником.
Команда докторів наук і професорів, які мають досвід у штучному інтелекті, логіці та математиці, працює над Tau з 2015 року. Засновник і генеральний директор Охад Асор є розробником програмного забезпечення та експертом з машинного навчання з досвідом математики та досвідом роботи в GE Healthcare.
Про публічну мережу ШІ tau.net (назва токена AGRS)
Тау
Tau — це всесвіт, створений з ваших ідей, пропозицій і знань. Це перша в історії децентралізована соціальна мережа блокчейн, здатна досягти консенсусу серед своїх користувачів і оновлювати власне програмне забезпечення в режимі реального часу, дозволяючи всім користувачам контролювати, що програмне забезпечення робить для них.
Загалом, Tau може об’єднувати ідеї, пропозиції та знання різних користувачів і оновлювати власний код у реальному часі, використовуючи логічний штучний інтелект, щоб подолати розрив між людьми та машинами.
Помітили різницю? Якщо ви нещодавно дізналися про штучний інтелект і використовували ChatGPT, ви знаєте, що більшість штучного інтелекту використовує машинне навчання, яке спирається на величезні набори даних в Інтернеті та ускладнює розуміння правильного значення та знання міжособистісного спілкування.
А як щодо Ела на основі логіки? Він ефективніший за машинне навчання в:
1. Пояснюваність: штучний інтелект на основі логіки надає чіткі та прозорі пояснення того, як приймаються рішення, що може бути корисним у певних програмах, таких як юридична чи медична діагностика. У цих прикладних сценаріях важливі підзвітність і пояснення.
2. Передбачуваність: системи, засновані на логіці, є детермінованими, що означає, що при однакових вхідних даних вони завжди дають однаковий результат.
3. Ефективність. Для простих завдань ШІ на основі логіки може бути швидшим за алгоритми машинного навчання, оскільки вони не потребують навчання для прийняття рішень на основі невеликої кількості чітко визначених правил.
4. Адаптивність: штучний інтелект на основі логіки можна легко модифікувати та оновлювати для адаптації до нових знань або змін навколишнього середовища.
Ці переваги утворюють рів Тау. Штучний інтелект за допомогою логіки створив унікальну модель спілкування між людьми з машинами як посередником.
Команда докторів наук і професорів, які мають досвід у штучному інтелекті, логіці та математиці, працює над Tau з 2015 року. Засновник і генеральний директор Охад Асор є розробником програмного забезпечення та експертом з машинного навчання з досвідом математики та досвідом роботи в GE Healthcare.
Тау
Tau — це всесвіт, створений з ваших ідей, пропозицій і знань. Це перша в історії децентралізована соціальна мережа блокчейн, здатна досягти консенсусу серед своїх користувачів і оновлювати власне програмне забезпечення в режимі реального часу, дозволяючи всім користувачам контролювати, що програмне забезпечення робить для них.
Загалом, Tau може об’єднувати ідеї, пропозиції та знання різних користувачів і оновлювати власний код у реальному часі, використовуючи логічний штучний інтелект, щоб подолати розрив між людьми та машинами.
Помітили різницю? Якщо ви нещодавно дізналися про штучний інтелект і використовували ChatGPT, ви знаєте, що більшість штучного інтелекту використовує машинне навчання, яке спирається на величезні набори даних в Інтернеті та ускладнює розуміння правильного значення та знання міжособистісного спілкування.
А як щодо Ела на основі логіки? Він ефективніший за машинне навчання в:
1. Пояснюваність: штучний інтелект на основі логіки надає чіткі та прозорі пояснення того, як приймаються рішення, що може бути корисним у певних програмах, таких як юридична чи медична діагностика. У цих прикладних сценаріях важливі підзвітність і пояснення.
2. Передбачуваність: системи, засновані на логіці, є детермінованими, що означає, що при однакових вхідних даних вони завжди дають однаковий результат.
3. Ефективність. Для простих завдань ШІ на основі логіки може бути швидшим за алгоритми машинного навчання, оскільки вони не потребують навчання для прийняття рішень на основі невеликої кількості чітко визначених правил.
4. Адаптивність: штучний інтелект на основі логіки можна легко модифікувати та оновлювати для адаптації до нових знань або змін навколишнього середовища.
Ці переваги утворюють рів Тау. Штучний інтелект за допомогою логіки створив унікальну модель спілкування між людьми з машинами як посередником.
Команда докторів наук і професорів, які мають досвід у штучному інтелекті, логіці та математиці, працює над Tau з 2015 року. Засновник і генеральний директор Охад Асор є розробником програмного забезпечення та експертом з машинного навчання з досвідом математики та досвідом роботи в GE Healthcare.
5
153
·
--
41
·
--
Переглянути переклад
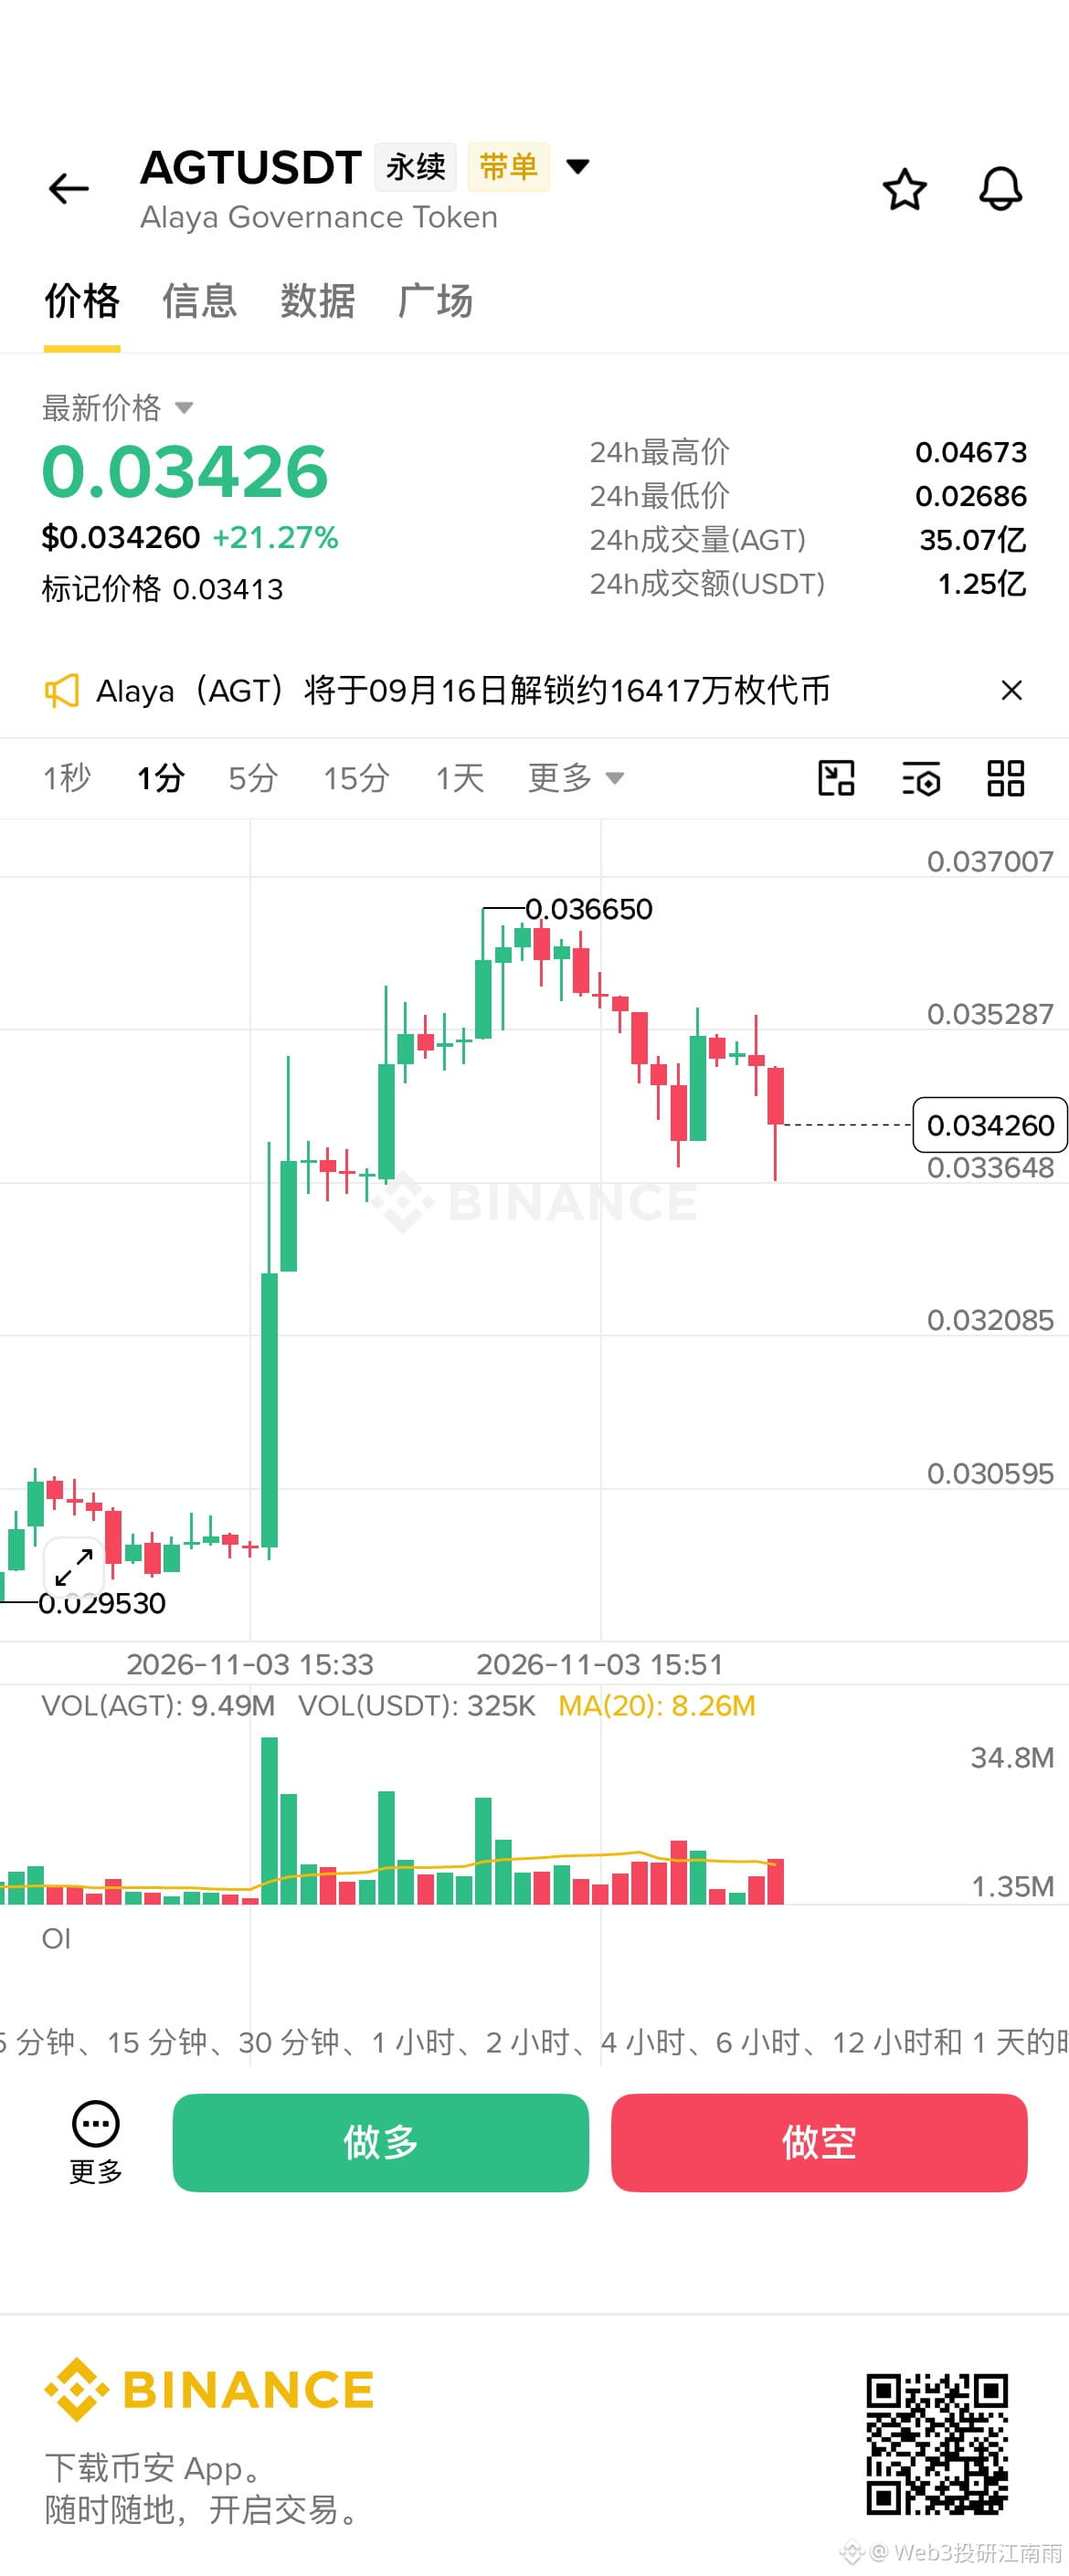
AGT做空,开始暴跌了$AGT
{future}(AGTUSDT)
AGT做空,开始暴跌了$AGT
Джерело: користувач, який поділився контентом на Binance
109
·
--
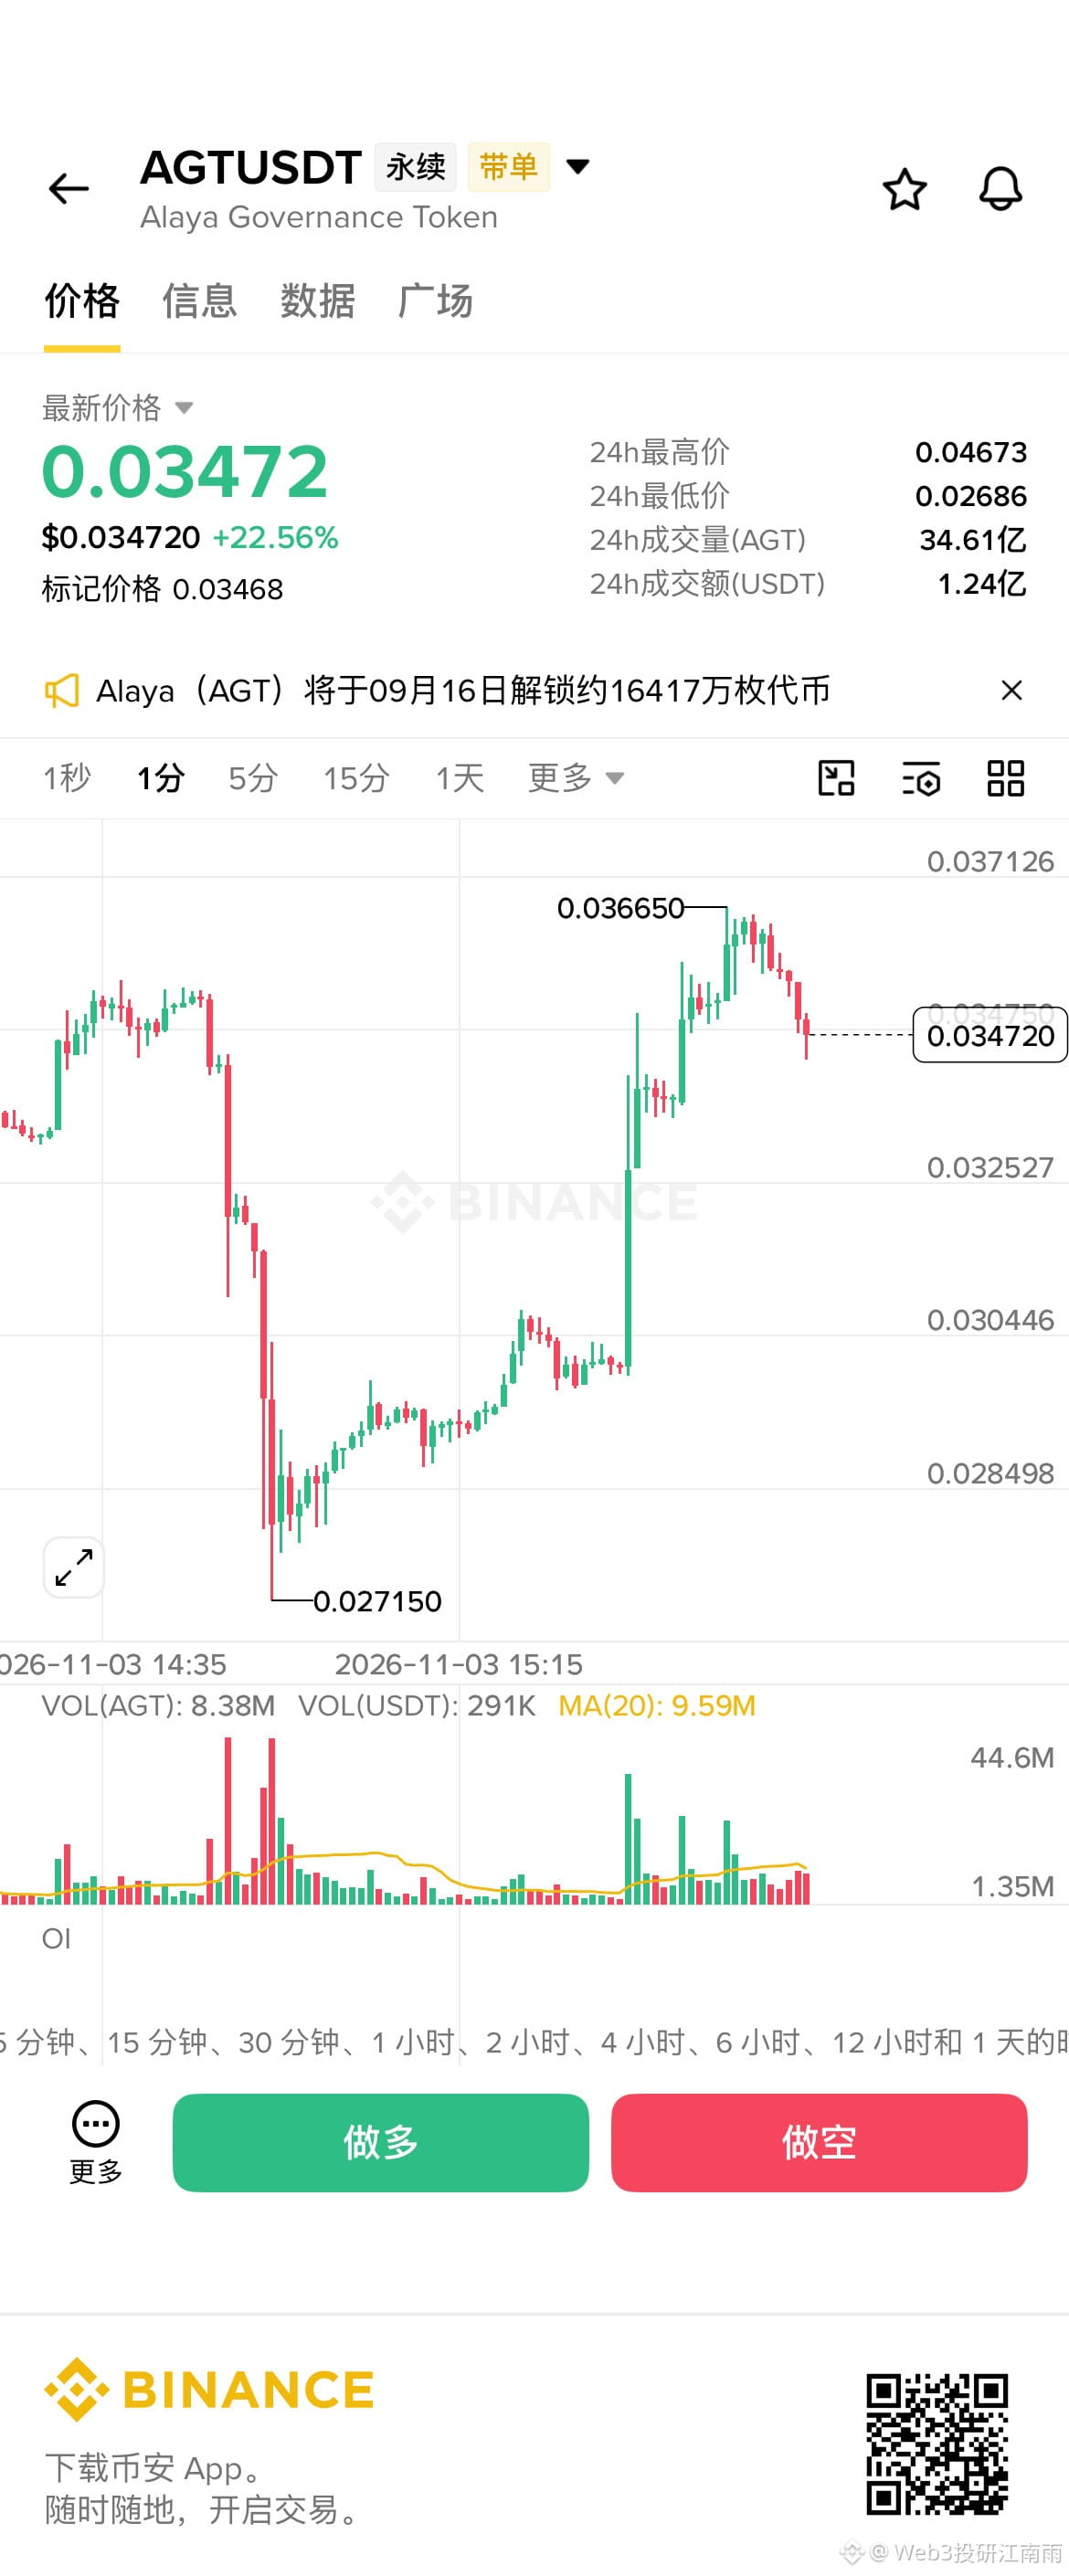
AGT,спробуй відкрити коротку позицію, короткострокова торгівля, якщо неправильно — негайно виходь$AGT
{future}(AGTUSDT)
AGT,спробуй відкрити коротку позицію, короткострокова торгівля, якщо неправильно — негайно виходь$AGT
Джерело: користувач, який поділився контентом на Binance
300
·
--
Стежу за AGT. Думаю, зараз відбувається струшування ринку й попереду ще одна хвиля зростання. Поки спостерігаю та чекаю на ймовірне формування дна, щоб купувати частинами.
$AGT
{future}(AGTUSDT)
Стежу за AGT. Думаю, зараз відбувається струшування ринку й попереду ще одна хвиля зростання. Поки спостерігаю та чекаю на ймовірне формування дна, щоб купувати частинами.
$AGT
$AGT
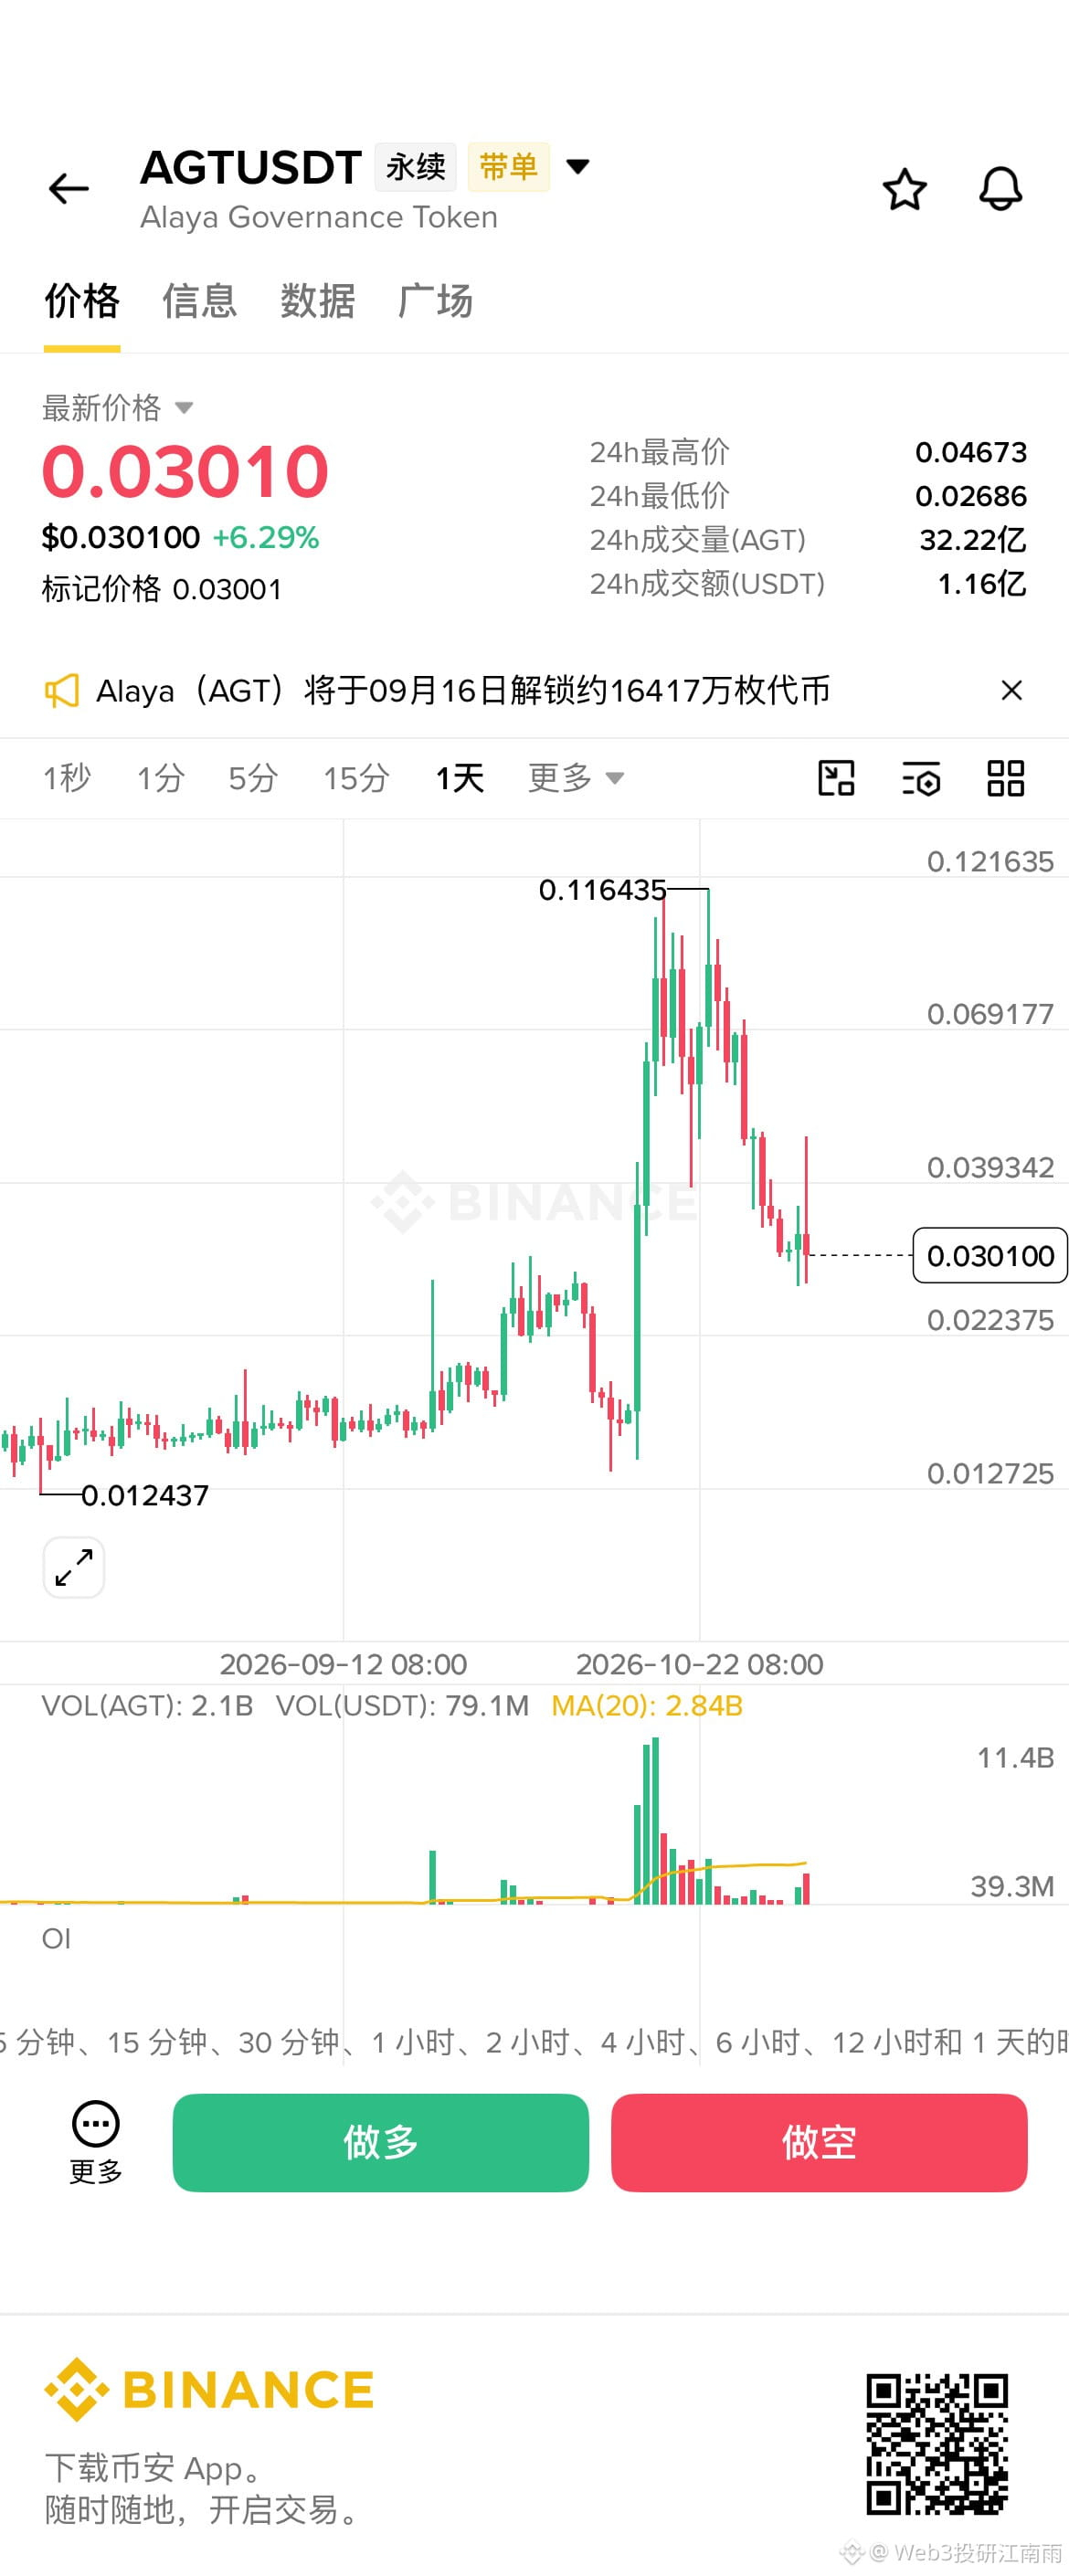
Джерело: користувач, який поділився контентом на Binance
1
414
·
--
Торгівля $SKHYNIX 4.2M USDT за 30 днів
«Гра на пониження» знову в зборі: Стів Айсман, прототип персонажа з фільму «Гра на пониження», який свого часу грав на пониження перед кризою субпрайм-кредитування, і його давній партнер Денні Мозес знову сіли за стіл, щоб рознести вщент «новий субпрайм», який Волл-стріт щойно замаскувала під фінансування обчислювальних потужностей ШІ.
Кілька місяців тому генеральний директор BlackRock Ларрі Фінк у прямому ефірі CNBC публічно похвалив угоду з сек’юритизації обчислювальних потужностей, укладену спільно NVIDIA та великими банками Волл-стріт. Він сказав, що вона нагадує йому іпотечні цінні папери, які вони випускали в 70-х. Мозес, почувши це перед екраном, був приголомшений. За його словами, це точне відтворення логіки субпрайм-кризи 2006–2007 років: тоді Волл-стріт надавала субпрайм-кредиторам кредитні лінії для фінансування позик, а ті видавали кредити, а потім продавали їх назад Волл-стріт для пакування й розповсюдження. Щойно ціна продажу кредитів опускалася нижче за поріг собівартості в 102,5, Волл-стріт відкликала кредитні лінії, і субпрайм-компанії негайно луснули.
234
Його давній партнер Стів Айсман відкрив минуломісячний фінансовий звіт NVIDIA. Наступного дня після зростання виручки на 110% у квартальному звіті за формою 10-Q розкрили, що 70% дебіторської заборгованості цієї компанії з найбільшою ринковою капіталізацією у світі припадає на п’ятьох клієнтів. А нижче за ланцюжком постачання CoreWeave набрала боргів на 51 мільярд доларів, включно з лізинговими зобов’язаннями, щоб купувати чипи й здавати їх в короткострокову оренду. Мозес каже, що нізащо не купив би акції цієї компанії: через невідповідність активів і пасивів, падіння цін на графічні процесори та наздоганяння з боку моделей з відкритим кодом він просто не може зрозуміти, як вона зароблятиме.
Проблеми з розрахунками є не лише в обчислювальних потужностях. Приватні кредитні фонди на трильйони доларів залишаються поза банківським наглядом, і значну частину цих коштів позичили технологічним компаніям. У секторі прямих інвестицій дохідність 10-річних казначейських облігацій США тримається на рівні 5,27–5,3%, а термін повернення коштів фондам зріс із 3–4 років п’ять-шість років тому до 7–10 років. Заявки на викуп паїв у багатьох фондах перевищили ліміт у 5%, тож ті один за одним запроваджують обмеження й закриваються. Мозес застерігає роздрібних інвесторів: коли такі престижні приватні інвестиційні продукти починають з’являтися у вашій поштовій скриньці, причина лише одна — інституційні інвестори від них відмовляються й шукають, кому б їх збути.
Державний борг США зріс із 8 трильйонів доларів у 2008 році до понад 40 трильйонів. Цього року на приватному ринку ще й випустять облігації на 500 мільярдів доларів для фінансування ШІ. Вперше в історії приватне фінансування стало настільки масштабним, що витісняє казначейські облігації США. Мозес каже, що на тлі ринку купівля Мінфіном 20 мільярдів доларів довгострокових облігацій — це як мураха. Золото, частка якого становить 27%, уже стало найбільшим активом у резервах центральних банків світу, а Федеральній резервній системі зрештою на 100% доведеться знову ввімкнути друкарський верстат, щоб виплутатися з цієї ситуації.
#美股 $SKHYNIX
«Гра на пониження» знову в зборі: Стів Айсман, прототип персонажа з фільму «Гра на пониження», який свого часу грав на пониження перед кризою субпрайм-кредитування, і його давній партнер Денні Мозес знову сіли за стіл, щоб рознести вщент «новий субпрайм», який Волл-стріт щойно замаскувала під фінансування обчислювальних потужностей ШІ.
Кілька місяців тому генеральний директор BlackRock Ларрі Фінк у прямому ефірі CNBC публічно похвалив угоду з сек’юритизації обчислювальних потужностей, укладену спільно NVIDIA та великими банками Волл-стріт. Він сказав, що вона нагадує йому іпотечні цінні папери, які вони випускали в 70-х. Мозес, почувши це перед екраном, був приголомшений. За його словами, це точне відтворення логіки субпрайм-кризи 2006–2007 років: тоді Волл-стріт надавала субпрайм-кредиторам кредитні лінії для фінансування позик, а ті видавали кредити, а потім продавали їх назад Волл-стріт для пакування й розповсюдження. Щойно ціна продажу кредитів опускалася нижче за поріг собівартості в 102,5, Волл-стріт відкликала кредитні лінії, і субпрайм-компанії негайно луснули.
234
Його давній партнер Стів Айсман відкрив минуломісячний фінансовий звіт NVIDIA. Наступного дня після зростання виручки на 110% у квартальному звіті за формою 10-Q розкрили, що 70% дебіторської заборгованості цієї компанії з найбільшою ринковою капіталізацією у світі припадає на п’ятьох клієнтів. А нижче за ланцюжком постачання CoreWeave набрала боргів на 51 мільярд доларів, включно з лізинговими зобов’язаннями, щоб купувати чипи й здавати їх в короткострокову оренду. Мозес каже, що нізащо не купив би акції цієї компанії: через невідповідність активів і пасивів, падіння цін на графічні процесори та наздоганяння з боку моделей з відкритим кодом він просто не може зрозуміти, як вона зароблятиме.
Проблеми з розрахунками є не лише в обчислювальних потужностях. Приватні кредитні фонди на трильйони доларів залишаються поза банківським наглядом, і значну частину цих коштів позичили технологічним компаніям. У секторі прямих інвестицій дохідність 10-річних казначейських облігацій США тримається на рівні 5,27–5,3%, а термін повернення коштів фондам зріс із 3–4 років п’ять-шість років тому до 7–10 років. Заявки на викуп паїв у багатьох фондах перевищили ліміт у 5%, тож ті один за одним запроваджують обмеження й закриваються. Мозес застерігає роздрібних інвесторів: коли такі престижні приватні інвестиційні продукти починають з’являтися у вашій поштовій скриньці, причина лише одна — інституційні інвестори від них відмовляються й шукають, кому б їх збути.
Державний борг США зріс із 8 трильйонів доларів у 2008 році до понад 40 трильйонів. Цього року на приватному ринку ще й випустять облігації на 500 мільярдів доларів для фінансування ШІ. Вперше в історії приватне фінансування стало настільки масштабним, що витісняє казначейські облігації США. Мозес каже, що на тлі ринку купівля Мінфіном 20 мільярдів доларів довгострокових облігацій — це як мураха. Золото, частка якого становить 27%, уже стало найбільшим активом у резервах центральних банків світу, а Федеральній резервній системі зрештою на 100% доведеться знову ввімкнути друкарський верстат, щоб виплутатися з цієї ситуації.
#美股 $SKHYNIX
Кілька місяців тому генеральний директор BlackRock Ларрі Фінк у прямому ефірі CNBC публічно похвалив угоду з сек’юритизації обчислювальних потужностей, укладену спільно NVIDIA та великими банками Волл-стріт. Він сказав, що вона нагадує йому іпотечні цінні папери, які вони випускали в 70-х. Мозес, почувши це перед екраном, був приголомшений. За його словами, це точне відтворення логіки субпрайм-кризи 2006–2007 років: тоді Волл-стріт надавала субпрайм-кредиторам кредитні лінії для фінансування позик, а ті видавали кредити, а потім продавали їх назад Волл-стріт для пакування й розповсюдження. Щойно ціна продажу кредитів опускалася нижче за поріг собівартості в 102,5, Волл-стріт відкликала кредитні лінії, і субпрайм-компанії негайно луснули.
234
Його давній партнер Стів Айсман відкрив минуломісячний фінансовий звіт NVIDIA. Наступного дня після зростання виручки на 110% у квартальному звіті за формою 10-Q розкрили, що 70% дебіторської заборгованості цієї компанії з найбільшою ринковою капіталізацією у світі припадає на п’ятьох клієнтів. А нижче за ланцюжком постачання CoreWeave набрала боргів на 51 мільярд доларів, включно з лізинговими зобов’язаннями, щоб купувати чипи й здавати їх в короткострокову оренду. Мозес каже, що нізащо не купив би акції цієї компанії: через невідповідність активів і пасивів, падіння цін на графічні процесори та наздоганяння з боку моделей з відкритим кодом він просто не може зрозуміти, як вона зароблятиме.
Проблеми з розрахунками є не лише в обчислювальних потужностях. Приватні кредитні фонди на трильйони доларів залишаються поза банківським наглядом, і значну частину цих коштів позичили технологічним компаніям. У секторі прямих інвестицій дохідність 10-річних казначейських облігацій США тримається на рівні 5,27–5,3%, а термін повернення коштів фондам зріс із 3–4 років п’ять-шість років тому до 7–10 років. Заявки на викуп паїв у багатьох фондах перевищили ліміт у 5%, тож ті один за одним запроваджують обмеження й закриваються. Мозес застерігає роздрібних інвесторів: коли такі престижні приватні інвестиційні продукти починають з’являтися у вашій поштовій скриньці, причина лише одна — інституційні інвестори від них відмовляються й шукають, кому б їх збути.
Державний борг США зріс із 8 трильйонів доларів у 2008 році до понад 40 трильйонів. Цього року на приватному ринку ще й випустять облігації на 500 мільярдів доларів для фінансування ШІ. Вперше в історії приватне фінансування стало настільки масштабним, що витісняє казначейські облігації США. Мозес каже, що на тлі ринку купівля Мінфіном 20 мільярдів доларів довгострокових облігацій — це як мураха. Золото, частка якого становить 27%, уже стало найбільшим активом у резервах центральних банків світу, а Федеральній резервній системі зрештою на 100% доведеться знову ввімкнути друкарський верстат, щоб виплутатися з цієї ситуації.
#美股 $SKHYNIX
282
·
--
$MU 美光财报摘录
① Більшість обсягів постачання HBM у 2027 календарному році вже укладено контрактами.
② Контрактна ціна суттєво зросла порівняно з попереднім роком, а різниця в маржі валового прибутку з традиційною DRAM також скоротиться.
③ Темпи зростання продажів HBM будуть вищими, ніж темпи зростання загальних продажів компанії за четвертий квартал.
$MU 美光财报摘录
① Більшість обсягів постачання HBM у 2027 календарному році вже укладено контрактами.
② Контрактна ціна суттєво зросла порівняно з попереднім роком, а різниця в маржі валового прибутку з традиційною DRAM також скоротиться.
③ Темпи зростання продажів HBM будуть вищими, ніж темпи зростання загальних продажів компанії за четвертий квартал.
① Більшість обсягів постачання HBM у 2027 календарному році вже укладено контрактами.
② Контрактна ціна суттєво зросла порівняно з попереднім роком, а різниця в маржі валового прибутку з традиційною DRAM також скоротиться.
③ Темпи зростання продажів HBM будуть вищими, ніж темпи зростання загальних продажів компанії за четвертий квартал.
193
·
--
Переглянути переклад
内存厂家美光(MU)的财报$MU
致市场的一则备忘录:市场与无知再次携手并进。
我刚刚听了美光(Micron)的财报电话会议,市场中很大一部分人仍然低估了美光、SK海力士(SK hynix)和三星的盈利能力可能变得多么持久。
我们看到了80%、87%的调整后毛利率,下个季度将是86.25%的毛利率。这将是焦点所在。
我要把你从数字中拉开,因为背后的故事远比数字重要得多。
存在带宽问题,也有供应问题。然后是需求,由于数据中心建设和服务器级内存组件的推动,在过去一年半时间里需求一直呈爆炸式增长。
这就是基准线。这种建设将持续数年。
在数据中心的制约因素方面,我们还有电力短缺问题,需要解决。这是一个双重叠加的故事,延长了时间线。
与此同时,我们还有来自不同子行业的更广泛需求推动,如物理AI。
Mehrotra指出,自动驾驶汽车通常需要超过200 GB的内存和多个TB的存储。人形机器人,大致相同。
但这些还是那些让人们产生疑虑的头条话题:三年或四年内我们会有完全自动驾驶汽车吗?三年或四年内大规模采用人形机器人可能吗?
在我看来,这错过了重点。
前段时间,我写了一篇关于环境AI的文章。我就是这么称呼它的:无处不在围绕着你的AI。
NVIDIA与NoTraffic合作,使用本地Jetson计算机连接到基于云的系统。它需要一些低功耗DRAM,比如LPDDR5X,以在功耗和热量限制内提供那种带宽性能。
给你举个例子,你可能想再读一遍……
“平均而言,NVIDIA的NoTraffic帮助节省超过12吨二氧化碳,并为一个典型的10万居民城市每年产生4500万美元的经济生产力。而全球99%的交通信号灯运行在固定时间计划上,这导致了不必要的交通拥堵和延误。”
这些小型的现实世界例子不会成为头条。当然,人形机器人和自动驾驶很有趣。
但看看NoTraffic。美国有超过30万个信号灯路口,该公司估计使用这个平台优化它们每年可带来总计140亿美元的经济节省。
它需要内存。
再说一次,这只是你能在周围物理世界中观察到的一个小例子,它将改变其中发生的事情。想象一下。用我下面的文章来稍微感受一下,但要超越头条。
对于内存厂商来说,这拓宽了他们整个内存产品组合的潜在需求基础。每个用例都需要如此大量的容量和内存。很难完全理解它。
本季度,一些客户将他们的SCA延长了一年,至2031年。这已经为你提供了基于26个战略客户协议的五年基准收入展望,这些协议预计到2030年将占收入的35%以上。
这只是开始。在我看来,甚至还不是结束。
未来几年大多数将以数据中心为主,因为这是运行此类优化(如NoTraffic所示)所需AI建设的核心。我们需要计算能力来实现它。
CFO表示,即使在地板价下,我们预计毛利率将显著高于以往任何周期峰值。
这说明了你在未来几年可以预期的经济性一切。
2027年和2028年将比2026年更紧张。是的,我知道。2029年也将如此,2030年可能也是。
然后我们甚至还没有谈到底层生态系统,它努力跟上步伐:基板材料、堆叠和键合的去向、热问题。所有这些东西都强化了内存的战略地位以及生产最佳产品所需的设计深度。
我长期以来一直是内存多头。我在2024年开始大量积累美光,2025年秋季积累SK和三星,而论点甚至比我当时的认知更大。
看多内存。
内存厂家美光(MU)的财报
$MU
致市场的一则备忘录:市场与无知再次携手并进。
我刚刚听了美光(Micron)的财报电话会议,市场中很大一部分人仍然低估了美光、SK海力士(SK hynix)和三星的盈利能力可能变得多么持久。
我们看到了80%、87%的调整后毛利率,下个季度将是86.25%的毛利率。这将是焦点所在。
我要把你从数字中拉开,因为背后的故事远比数字重要得多。
存在带宽问题,也有供应问题。然后是需求,由于数据中心建设和服务器级内存组件的推动,在过去一年半时间里需求一直呈爆炸式增长。
这就是基准线。这种建设将持续数年。
在数据中心的制约因素方面,我们还有电力短缺问题,需要解决。这是一个双重叠加的故事,延长了时间线。
与此同时,我们还有来自不同子行业的更广泛需求推动,如物理AI。
Mehrotra指出,自动驾驶汽车通常需要超过200 GB的内存和多个TB的存储。人形机器人,大致相同。
但这些还是那些让人们产生疑虑的头条话题:三年或四年内我们会有完全自动驾驶汽车吗?三年或四年内大规模采用人形机器人可能吗?
在我看来,这错过了重点。
前段时间,我写了一篇关于环境AI的文章。我就是这么称呼它的:无处不在围绕着你的AI。
NVIDIA与NoTraffic合作,使用本地Jetson计算机连接到基于云的系统。它需要一些低功耗DRAM,比如LPDDR5X,以在功耗和热量限制内提供那种带宽性能。
给你举个例子,你可能想再读一遍……
“平均而言,NVIDIA的NoTraffic帮助节省超过12吨二氧化碳,并为一个典型的10万居民城市每年产生4500万美元的经济生产力。而全球99%的交通信号灯运行在固定时间计划上,这导致了不必要的交通拥堵和延误。”
这些小型的现实世界例子不会成为头条。当然,人形机器人和自动驾驶很有趣。
但看看NoTraffic。美国有超过30万个信号灯路口,该公司估计使用这个平台优化它们每年可带来总计140亿美元的经济节省。
它需要内存。
再说一次,这只是你能在周围物理世界中观察到的一个小例子,它将改变其中发生的事情。想象一下。用我下面的文章来稍微感受一下,但要超越头条。
对于内存厂商来说,这拓宽了他们整个内存产品组合的潜在需求基础。每个用例都需要如此大量的容量和内存。很难完全理解它。
本季度,一些客户将他们的SCA延长了一年,至2031年。这已经为你提供了基于26个战略客户协议的五年基准收入展望,这些协议预计到2030年将占收入的35%以上。
这只是开始。在我看来,甚至还不是结束。
未来几年大多数将以数据中心为主,因为这是运行此类优化(如NoTraffic所示)所需AI建设的核心。我们需要计算能力来实现它。
CFO表示,即使在地板价下,我们预计毛利率将显著高于以往任何周期峰值。
这说明了你在未来几年可以预期的经济性一切。
2027年和2028年将比2026年更紧张。是的,我知道。2029年也将如此,2030年可能也是。
然后我们甚至还没有谈到底层生态系统,它努力跟上步伐:基板材料、堆叠和键合的去向、热问题。所有这些东西都强化了内存的战略地位以及生产最佳产品所需的设计深度。
我长期以来一直是内存多头。我在2024年开始大量积累美光,2025年秋季积累SK和三星,而论点甚至比我当时的认知更大。
看多内存。
致市场的一则备忘录:市场与无知再次携手并进。
我刚刚听了美光(Micron)的财报电话会议,市场中很大一部分人仍然低估了美光、SK海力士(SK hynix)和三星的盈利能力可能变得多么持久。
我们看到了80%、87%的调整后毛利率,下个季度将是86.25%的毛利率。这将是焦点所在。
我要把你从数字中拉开,因为背后的故事远比数字重要得多。
存在带宽问题,也有供应问题。然后是需求,由于数据中心建设和服务器级内存组件的推动,在过去一年半时间里需求一直呈爆炸式增长。
这就是基准线。这种建设将持续数年。
在数据中心的制约因素方面,我们还有电力短缺问题,需要解决。这是一个双重叠加的故事,延长了时间线。
与此同时,我们还有来自不同子行业的更广泛需求推动,如物理AI。
Mehrotra指出,自动驾驶汽车通常需要超过200 GB的内存和多个TB的存储。人形机器人,大致相同。
但这些还是那些让人们产生疑虑的头条话题:三年或四年内我们会有完全自动驾驶汽车吗?三年或四年内大规模采用人形机器人可能吗?
在我看来,这错过了重点。
前段时间,我写了一篇关于环境AI的文章。我就是这么称呼它的:无处不在围绕着你的AI。
NVIDIA与NoTraffic合作,使用本地Jetson计算机连接到基于云的系统。它需要一些低功耗DRAM,比如LPDDR5X,以在功耗和热量限制内提供那种带宽性能。
给你举个例子,你可能想再读一遍……
“平均而言,NVIDIA的NoTraffic帮助节省超过12吨二氧化碳,并为一个典型的10万居民城市每年产生4500万美元的经济生产力。而全球99%的交通信号灯运行在固定时间计划上,这导致了不必要的交通拥堵和延误。”
这些小型的现实世界例子不会成为头条。当然,人形机器人和自动驾驶很有趣。
但看看NoTraffic。美国有超过30万个信号灯路口,该公司估计使用这个平台优化它们每年可带来总计140亿美元的经济节省。
它需要内存。
再说一次,这只是你能在周围物理世界中观察到的一个小例子,它将改变其中发生的事情。想象一下。用我下面的文章来稍微感受一下,但要超越头条。
对于内存厂商来说,这拓宽了他们整个内存产品组合的潜在需求基础。每个用例都需要如此大量的容量和内存。很难完全理解它。
本季度,一些客户将他们的SCA延长了一年,至2031年。这已经为你提供了基于26个战略客户协议的五年基准收入展望,这些协议预计到2030年将占收入的35%以上。
这只是开始。在我看来,甚至还不是结束。
未来几年大多数将以数据中心为主,因为这是运行此类优化(如NoTraffic所示)所需AI建设的核心。我们需要计算能力来实现它。
CFO表示,即使在地板价下,我们预计毛利率将显著高于以往任何周期峰值。
这说明了你在未来几年可以预期的经济性一切。
2027年和2028年将比2026年更紧张。是的,我知道。2029年也将如此,2030年可能也是。
然后我们甚至还没有谈到底层生态系统,它努力跟上步伐:基板材料、堆叠和键合的去向、热问题。所有这些东西都强化了内存的战略地位以及生产最佳产品所需的设计深度。
我长期以来一直是内存多头。我在2024年开始大量积累美光,2025年秋季积累SK和三星,而论点甚至比我当时的认知更大。
看多内存。
442
·
--
Майже 26 стратегічних клієнтських угод, підписаних компанією Micron, і деякі продовжені до 2031 року. Так, ви правильно почули — до 2031 року.
На 10 SCA більше, ніж у минулому кварталі.
$MU
Майже 26 стратегічних клієнтських угод, підписаних компанією Micron, і деякі продовжені до 2031 року. Так, ви правильно почули — до 2031 року.
На 10 SCA більше, ніж у минулому кварталі.
$MU
На 10 SCA більше, ніж у минулому кварталі.
$MU
219
·
--
США почали напряму викачувати гроші з мешканців — «доларова приливна хвиля» з інституційного боку, аж до звичайних людей у всьому світі.
🔹 Цього року в липні DTCC запустила токенізовані цінні папери, у жовтні — Tokenization Service; Nasdaq з 6 грудня подовжує торги до 5 днів на тиждень, майже 23 години.
🔹 Стейблкоїни вирішують питання «грошей», торгівля 23 години — «часу», токенізація активів — «що купувати». Три складові зійшлися в одне — і наступного разу США «всмокчуть» не лише гроші центробанків та банків, а забиратимуть ще й заощадження глобальних мешканців.
🔹 Японія «викачує», Китай не підстрахує, а США спершу підтримують; коли 18 січня відкриють шлюзи, доларова система з B2B прямо піде вниз у B2C.
🔹 Період перемикання буде трясти — і, можливо, доволі сильно; звідки візьмуться гроші й куди вони підуть. Наступна, максимально визначена можливість — саме в цьому. Як думаєш?
США почали напряму викачувати гроші з мешканців — «доларова приливна хвиля» з інституційного боку, аж до звичайних людей у всьому світі.
🔹 Цього року в липні DTCC запустила токенізовані цінні папери, у жовтні — Tokenization Service; Nasdaq з 6 грудня подовжує торги до 5 днів на тиждень, майже 23 години.
🔹 Стейблкоїни вирішують питання «грошей», торгівля 23 години — «часу», токенізація активів — «що купувати». Три складові зійшлися в одне — і наступного разу США «всмокчуть» не лише гроші центробанків та банків, а забиратимуть ще й заощадження глобальних мешканців.
🔹 Японія «викачує», Китай не підстрахує, а США спершу підтримують; коли 18 січня відкриють шлюзи, доларова система з B2B прямо піде вниз у B2C.
🔹 Період перемикання буде трясти — і, можливо, доволі сильно; звідки візьмуться гроші й куди вони підуть. Наступна, максимально визначена можливість — саме в цьому. Як думаєш?
🔹 Цього року в липні DTCC запустила токенізовані цінні папери, у жовтні — Tokenization Service; Nasdaq з 6 грудня подовжує торги до 5 днів на тиждень, майже 23 години.
🔹 Стейблкоїни вирішують питання «грошей», торгівля 23 години — «часу», токенізація активів — «що купувати». Три складові зійшлися в одне — і наступного разу США «всмокчуть» не лише гроші центробанків та банків, а забиратимуть ще й заощадження глобальних мешканців.
🔹 Японія «викачує», Китай не підстрахує, а США спершу підтримують; коли 18 січня відкриють шлюзи, доларова система з B2B прямо піде вниз у B2C.
🔹 Період перемикання буде трясти — і, можливо, доволі сильно; звідки візьмуться гроші й куди вони підуть. Наступна, максимально визначена можливість — саме в цьому. Як думаєш?
2.3k
·
--
Переглянути переклад
明年超大型云厂商的资本支出预计在1.1万亿到1.2万亿美元之间,而仅仅是存储可能就会占据其中的50%到60%,大概是5000亿到7000亿美元。瑞银(UBS)甚至估计明年单在存储上的花费就将达到9000亿美元
$SKHYNIX
明年超大型云厂商的资本支出预计在1.1万亿到1.2万亿美元之间,而仅仅是存储可能就会占据其中的50%到60%,大概是5000亿到7000亿美元。瑞银(UBS)甚至估计明年单在存储上的花费就将达到9000亿美元
$SKHYNIX
$SKHYNIX
508
·
--
Частково правда
Переглянути переклад
260918
美国股市收盘,内存股急跌。据说是中国长鑫的内存扩产报道导致的。
$SKHYNIX
260918
美国股市收盘,内存股急跌。据说是中国长鑫的内存扩产报道导致的。
$SKHYNIX
美国股市收盘,内存股急跌。据说是中国长鑫的内存扩产报道导致的。
$SKHYNIX
237
·
--
Торгівля $SKHYNIX 2.6M USDT за 30 днів
$SKHYNIX
{future}(SKHYNIXUSDT)
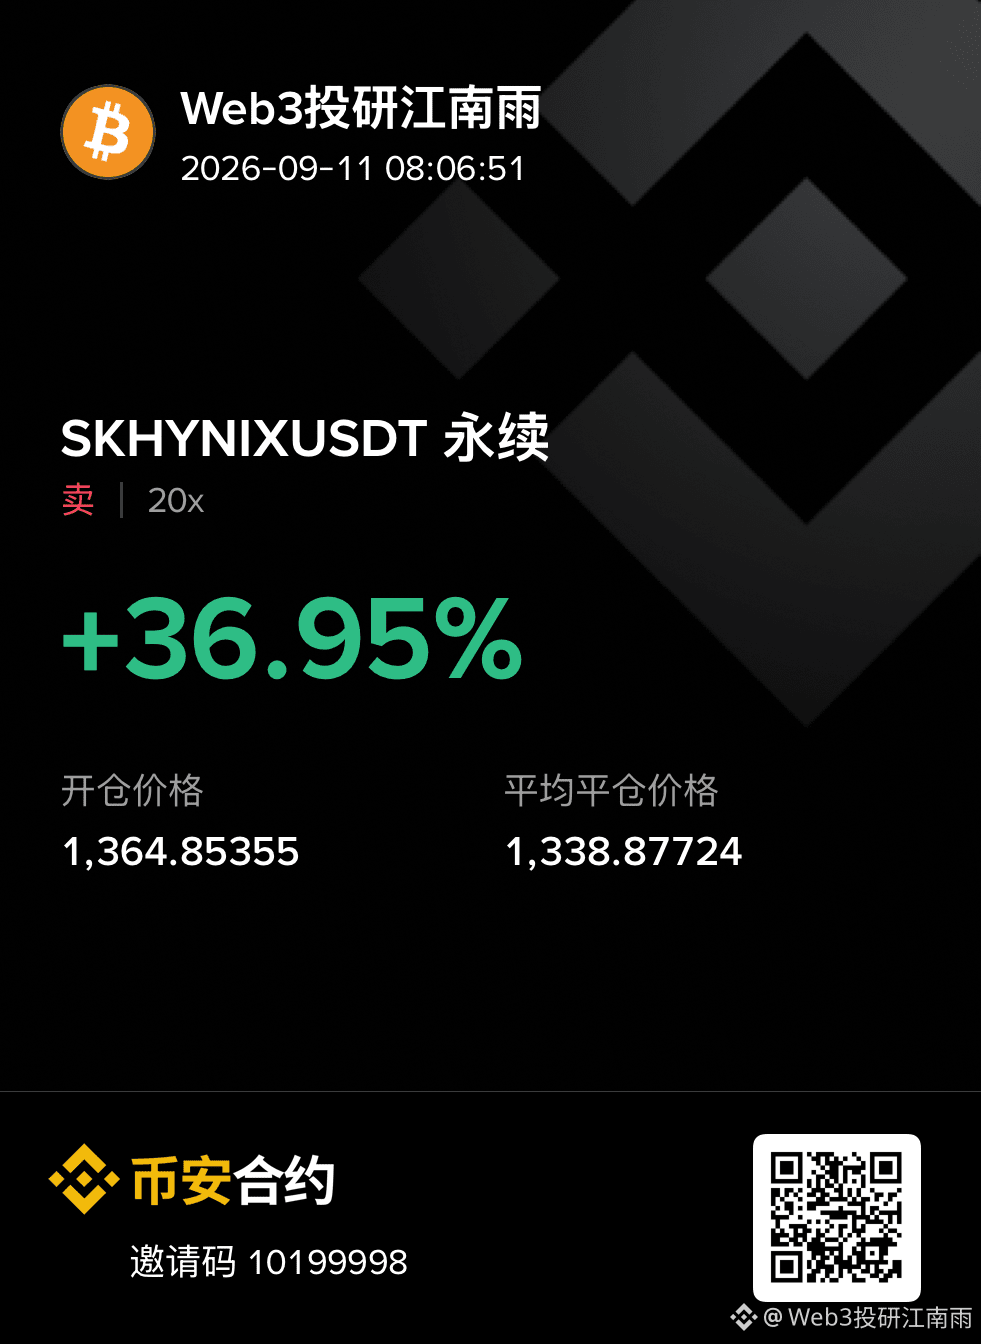
Коли ринок США впав, я відкрив коротку позицію по Hynix, а наступного дня на відкритті закрив її.
$SKHYNIX
Коли ринок США впав, я відкрив коротку позицію по Hynix, а наступного дня на відкритті закрив її.
Коли ринок США впав, я відкрив коротку позицію по Hynix, а наступного дня на відкритті закрив її.
669
·
--
Частково правда
Торгівля $SKHYNIX 2.8M USDT за 30 днів
Номурa Сек’юритіз
SK hynix наразі має близько 25% глобального доходу від пам’яті... Якщо оцінки Номури виявляться правильними, і SK hynix збереже свою поточну частку ринку... тоді це означає, що дохід SK hynix у 2030 році становитиме приблизно 9180 мільярдів доларів (США).
З 2026 по 2030 рік... SK hynix отримає 1,8 трильйона доларів чистого прибутку — це на 80% більше, ніж її поточна ринкова капіталізація.
$SKHYNIX
Номурa Сек’юритіз
SK hynix наразі має близько 25% глобального доходу від пам’яті... Якщо оцінки Номури виявляться правильними, і SK hynix збереже свою поточну частку ринку... тоді це означає, що дохід SK hynix у 2030 році становитиме приблизно 9180 мільярдів доларів (США).
З 2026 по 2030 рік... SK hynix отримає 1,8 трильйона доларів чистого прибутку — це на 80% більше, ніж її поточна ринкова капіталізація.
$SKHYNIX
SK hynix наразі має близько 25% глобального доходу від пам’яті... Якщо оцінки Номури виявляться правильними, і SK hynix збереже свою поточну частку ринку... тоді це означає, що дохід SK hynix у 2030 році становитиме приблизно 9180 мільярдів доларів (США).
З 2026 по 2030 рік... SK hynix отримає 1,8 трильйона доларів чистого прибутку — це на 80% більше, ніж її поточна ринкова капіталізація.
$SKHYNIX
273
·
--
Номура встановила для ринку пам’яті число, яке важко ігнорувати.
Вона прогнозує, що весь ринок у 2026 році становитиме близько 1 трильйона доларів. А до 2030 року досягне 3,7 трильйона доларів. Це означає зростання більш ніж утричі за чотири роки.
Центри обробки даних займатимуть 83% від загального обсягу у 2030 році. AI-центри обробки даних стануть найбільшою окремою часткою.
Зростання не буде рівномірним.
У 2024 році — приблизно 185 млрд доларів.
У 2025 році — 270 млрд доларів.
Потім у 2026 році відбудеться стрибок до 1 трильйона доларів, після чого зростання триватиме.
$SKHYNIX
Номура встановила для ринку пам’яті число, яке важко ігнорувати.
Вона прогнозує, що весь ринок у 2026 році становитиме близько 1 трильйона доларів. А до 2030 року досягне 3,7 трильйона доларів. Це означає зростання більш ніж утричі за чотири роки.
Центри обробки даних займатимуть 83% від загального обсягу у 2030 році. AI-центри обробки даних стануть найбільшою окремою часткою.
Зростання не буде рівномірним.
У 2024 році — приблизно 185 млрд доларів.
У 2025 році — 270 млрд доларів.
Потім у 2026 році відбудеться стрибок до 1 трильйона доларів, після чого зростання триватиме.
$SKHYNIX
Вона прогнозує, що весь ринок у 2026 році становитиме близько 1 трильйона доларів. А до 2030 року досягне 3,7 трильйона доларів. Це означає зростання більш ніж утричі за чотири роки.
Центри обробки даних займатимуть 83% від загального обсягу у 2030 році. AI-центри обробки даних стануть найбільшою окремою часткою.
Зростання не буде рівномірним.
У 2024 році — приблизно 185 млрд доларів.
У 2025 році — 270 млрд доларів.
Потім у 2026 році відбудеться стрибок до 1 трильйона доларів, після чого зростання триватиме.
$SKHYNIX
213
·
--
Нотатки з інформації щодо індустрії пам’яті
260909
Чутки: у HBM компанії Changxin вихід придатної продукції становить лише 25%. Тому Changxin не становить загрози для інших виробників HBM
260908
Чутки: у компанії недостатній запас пам’яті — менше 10 днів
260908
Очікується, що у 2027 році світове виробництво DRAM збільшиться лише трохи більше ніж на 20%
$SKHYNIX
{future}(SKHYNIXUSDT)
Нотатки з інформації щодо індустрії пам’яті
260909
Чутки: у HBM компанії Changxin вихід придатної продукції становить лише 25%. Тому Changxin не становить загрози для інших виробників HBM
260908
Чутки: у компанії недостатній запас пам’яті — менше 10 днів
260908
Очікується, що у 2027 році світове виробництво DRAM збільшиться лише трохи більше ніж на 20%
$SKHYNIX
260909
Чутки: у HBM компанії Changxin вихід придатної продукції становить лише 25%. Тому Changxin не становить загрози для інших виробників HBM
260908
Чутки: у компанії недостатній запас пам’яті — менше 10 днів
260908
Очікується, що у 2027 році світове виробництво DRAM збільшиться лише трохи більше ніж на 20%
$SKHYNIX
106
·
--
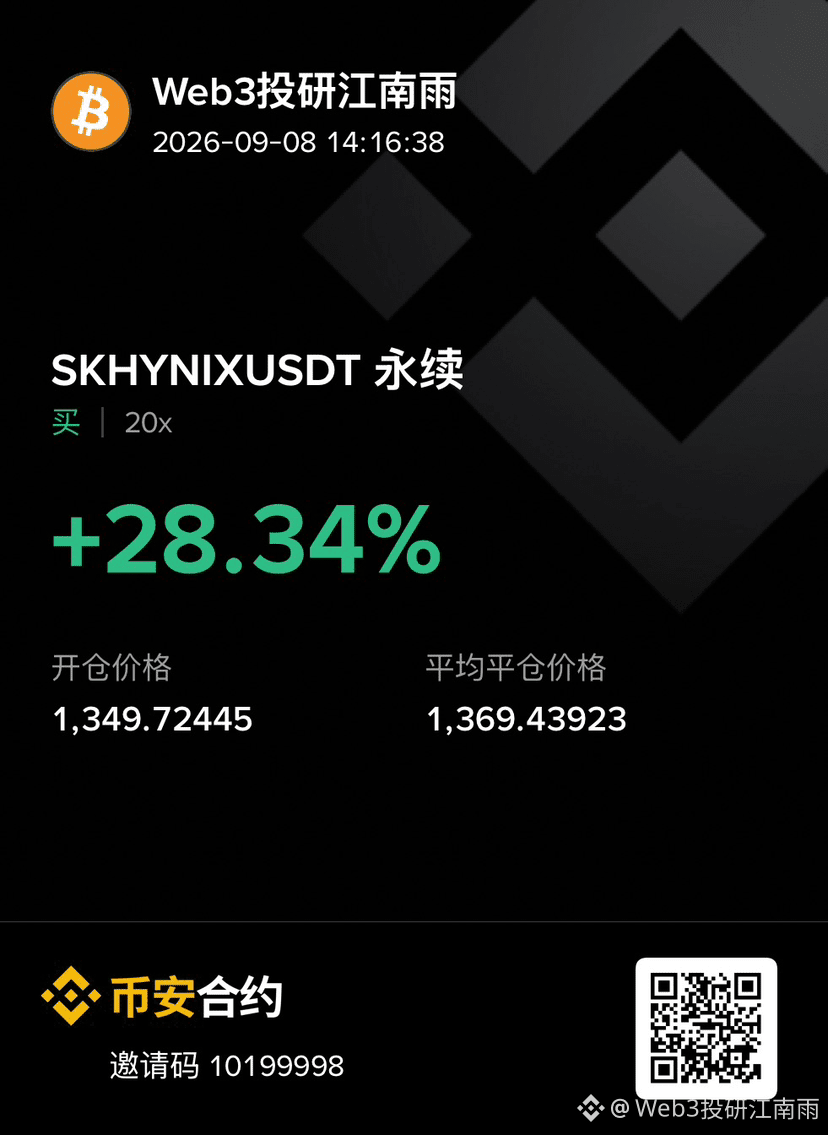
Сьогодні вранці короткостроково купувати (long) $SKHYNIX ; приблизно через 20 хвилин після відкриття — повністю закрити позиції.
Сьогодні вранці короткостроково купувати (long) $SKHYNIX ; приблизно через 20 хвилин після відкриття — повністю закрити позиції.
822
·
--
Минулої п’ятниці на американському фондовому ринку акції зберігання різко зросли. Тому сьогодні на відкритті я зайшов у довгі позиції по $SKHYNIX і заробив трохи
Минулої п’ятниці на американському фондовому ринку акції зберігання різко зросли. Тому сьогодні на відкритті я зайшов у довгі позиції по $SKHYNIX і заробив трохи
273
·
--
Номура опублікувала своє бачення глобального ринку пам’яті та висловила те, що всім нам добре відомо
Нижче — ключові моменти бачення Номури глобального ринку пам’яті
Глобальна пам’ять:
- Виробники заявляють, що гострий дефіцит постачання триватиме
- LTA перегруповуватимуть свій бізнес, щоб зробити його більш помітним і стабільним
- Клієнти готові погоджуватися на менш привабливі умови, щоб отримати постачання
- Через дефіцит зниження специфікацій пам’яті є неминучим
- До 2027 року очікується, що попит на дата-центри буде задовольнятися лише на 70%, а попит поза дата-центрами — приблизно на 50%
- Номура вважає, що через дефіцит $NVDA не зможе широко впровадити HBM високого рівня
- Від викликів з боку китайських гравців імовірність значної загрози невисока
- Відсоткові ставки та валютні курси — це ризики
- Естафета капітальних витрат, як очікується, триватиме
LTA:
- Оскільки перемовини ще тривають, існує багато невизначеності, яка змушує інституції робити певні припущення
- LTA становитимуть близько 50–70% від загальних продажів $DRAM NAND і SSD. Основна увага — CSP (10–20 клієнтів)
- Інші 30–50% продаватимуться напряму ринку за цінами spot
- LTA переважно працюють 5 років: 3 роки мають сильні, надійні протоколи, а наступні 2 — гнучкість
- Авансові платежі становлять приблизно 20–30% від доходу. Штрафи за розірвання зобов’язань дорівнюють приблизно вартості закупівель за 1 рік
- Загалом кажучи, LTA забезпечують бізнесу високу прогнозованість, важелі ціноутворення та грошові потоки
Інвестиційний погляд
- Номура вважає, що акції пам’яті можуть підтримувати сильне зростання
- Вважає, що відскок і зростання — це лише питання часу
- Загалом DRAM
- Завантаження потужностей з виробництва пластин $DRAM — близько 100%
- Частка доходів від пам’яті, що припадає на дата-центри, як очікується, зросте з 40% у 2025 році до 83% у 2030 році
- Очікується, що доходи від пам’яті досягнуть 3 трлн доларів США у 2029 році
- Samsung Electronics має мультиплікатор P/E 5,2x та P/B 2,2x на основі FY26E. На основі FY27E — P/E 2,9x та P/B 1,4x
- $SKHY на основі FY26E має P/E 4,8x та P/B 2,8x. На основі FY27E — P/E 3,1x та P/B 1,7x
- Обидві компанії оцінені як “Buy” завдяки покращенню маржі прибутку, вільному грошовому потоку та вищій імовірності підвищеної винагороди акціонерам
Цільова ціна для Samsung — 670K (потенціал зростання 167,5%), для SK hynix — 4,7M (потенціал зростання 191,4%)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
Номура опублікувала своє бачення глобального ринку пам’яті та висловила те, що всім нам добре відомо
Нижче — ключові моменти бачення Номури глобального ринку пам’яті
Глобальна пам’ять:
- Виробники заявляють, що гострий дефіцит постачання триватиме
- LTA перегруповуватимуть свій бізнес, щоб зробити його більш помітним і стабільним
- Клієнти готові погоджуватися на менш привабливі умови, щоб отримати постачання
- Через дефіцит зниження специфікацій пам’яті є неминучим
- До 2027 року очікується, що попит на дата-центри буде задовольнятися лише на 70%, а попит поза дата-центрами — приблизно на 50%
- Номура вважає, що через дефіцит $NVDA не зможе широко впровадити HBM високого рівня
- Від викликів з боку китайських гравців імовірність значної загрози невисока
- Відсоткові ставки та валютні курси — це ризики
- Естафета капітальних витрат, як очікується, триватиме
LTA:
- Оскільки перемовини ще тривають, існує багато невизначеності, яка змушує інституції робити певні припущення
- LTA становитимуть близько 50–70% від загальних продажів $DRAM NAND і SSD. Основна увага — CSP (10–20 клієнтів)
- Інші 30–50% продаватимуться напряму ринку за цінами spot
- LTA переважно працюють 5 років: 3 роки мають сильні, надійні протоколи, а наступні 2 — гнучкість
- Авансові платежі становлять приблизно 20–30% від доходу. Штрафи за розірвання зобов’язань дорівнюють приблизно вартості закупівель за 1 рік
- Загалом кажучи, LTA забезпечують бізнесу високу прогнозованість, важелі ціноутворення та грошові потоки
Інвестиційний погляд
- Номура вважає, що акції пам’яті можуть підтримувати сильне зростання
- Вважає, що відскок і зростання — це лише питання часу
- Загалом DRAM
- Завантаження потужностей з виробництва пластин $DRAM — близько 100%
- Частка доходів від пам’яті, що припадає на дата-центри, як очікується, зросте з 40% у 2025 році до 83% у 2030 році
- Очікується, що доходи від пам’яті досягнуть 3 трлн доларів США у 2029 році
- Samsung Electronics має мультиплікатор P/E 5,2x та P/B 2,2x на основі FY26E. На основі FY27E — P/E 2,9x та P/B 1,4x
- $SKHY на основі FY26E має P/E 4,8x та P/B 2,8x. На основі FY27E — P/E 3,1x та P/B 1,7x
- Обидві компанії оцінені як “Buy” завдяки покращенню маржі прибутку, вільному грошовому потоку та вищій імовірності підвищеної винагороди акціонерам
Цільова ціна для Samsung — 670K (потенціал зростання 167,5%), для SK hynix — 4,7M (потенціал зростання 191,4%)
#美股 #TradFi
$SKHYNIX
Нижче — ключові моменти бачення Номури глобального ринку пам’яті
Глобальна пам’ять:
- Виробники заявляють, що гострий дефіцит постачання триватиме
- LTA перегруповуватимуть свій бізнес, щоб зробити його більш помітним і стабільним
- Клієнти готові погоджуватися на менш привабливі умови, щоб отримати постачання
- Через дефіцит зниження специфікацій пам’яті є неминучим
- До 2027 року очікується, що попит на дата-центри буде задовольнятися лише на 70%, а попит поза дата-центрами — приблизно на 50%
- Номура вважає, що через дефіцит $NVDA не зможе широко впровадити HBM високого рівня
- Від викликів з боку китайських гравців імовірність значної загрози невисока
- Відсоткові ставки та валютні курси — це ризики
- Естафета капітальних витрат, як очікується, триватиме
LTA:
- Оскільки перемовини ще тривають, існує багато невизначеності, яка змушує інституції робити певні припущення
- LTA становитимуть близько 50–70% від загальних продажів $DRAM NAND і SSD. Основна увага — CSP (10–20 клієнтів)
- Інші 30–50% продаватимуться напряму ринку за цінами spot
- LTA переважно працюють 5 років: 3 роки мають сильні, надійні протоколи, а наступні 2 — гнучкість
- Авансові платежі становлять приблизно 20–30% від доходу. Штрафи за розірвання зобов’язань дорівнюють приблизно вартості закупівель за 1 рік
- Загалом кажучи, LTA забезпечують бізнесу високу прогнозованість, важелі ціноутворення та грошові потоки
Інвестиційний погляд
- Номура вважає, що акції пам’яті можуть підтримувати сильне зростання
- Вважає, що відскок і зростання — це лише питання часу
- Загалом DRAM
- Завантаження потужностей з виробництва пластин $DRAM — близько 100%
- Частка доходів від пам’яті, що припадає на дата-центри, як очікується, зросте з 40% у 2025 році до 83% у 2030 році
- Очікується, що доходи від пам’яті досягнуть 3 трлн доларів США у 2029 році
- Samsung Electronics має мультиплікатор P/E 5,2x та P/B 2,2x на основі FY26E. На основі FY27E — P/E 2,9x та P/B 1,4x
- $SKHY на основі FY26E має P/E 4,8x та P/B 2,8x. На основі FY27E — P/E 3,1x та P/B 1,7x
- Обидві компанії оцінені як “Buy” завдяки покращенню маржі прибутку, вільному грошовому потоку та вищій імовірності підвищеної винагороди акціонерам
Цільова ціна для Samsung — 670K (потенціал зростання 167,5%), для SK hynix — 4,7M (потенціал зростання 191,4%)
#美股 #TradFi
$SKHYNIX
232
·
--
Верифіковано
Власний архітектор HBM компанії Micron на конференції Hot Chips:
“Обчислювальна потужність зростає приблизно в 3 рази кожні два роки. Хоча HBM вирішує багато проблем із пропускною здатністю та підвищує її, вона все ще відстає від потреб, зростаючи лише приблизно в 2 рази кожні два роки. Тому проблема «стіни пам’яті» досі існує, і, по суті, вона може навіть ставати серйознішою.”
— Raghu Sreeramaneni, дослідник Micron, архітектура проєктування HBM
Це структурний розрив, який з кожним поколінням продукту лише збільшується. Ринок ще не усвідомив цієї різниці.
#美股 $SKHYNIX $MU
Власний архітектор HBM компанії Micron на конференції Hot Chips:
“Обчислювальна потужність зростає приблизно в 3 рази кожні два роки. Хоча HBM вирішує багато проблем із пропускною здатністю та підвищує її, вона все ще відстає від потреб, зростаючи лише приблизно в 2 рази кожні два роки. Тому проблема «стіни пам’яті» досі існує, і, по суті, вона може навіть ставати серйознішою.”
— Raghu Sreeramaneni, дослідник Micron, архітектура проєктування HBM
Це структурний розрив, який з кожним поколінням продукту лише збільшується. Ринок ще не усвідомив цієї різниці.
#美股 $SKHYNIX $MU
“Обчислювальна потужність зростає приблизно в 3 рази кожні два роки. Хоча HBM вирішує багато проблем із пропускною здатністю та підвищує її, вона все ще відстає від потреб, зростаючи лише приблизно в 2 рази кожні два роки. Тому проблема «стіни пам’яті» досі існує, і, по суті, вона може навіть ставати серйознішою.”
— Raghu Sreeramaneni, дослідник Micron, архітектура проєктування HBM
Це структурний розрив, який з кожним поколінням продукту лише збільшується. Ринок ще не усвідомив цієї різниці.
#美股 $SKHYNIX $MU
271
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
108,626 переглядів
512 обговорюють
ФРС сьогодні без сюрпризів, але з нюансами. Ставка незмінна — 3.75% - 4.00%.
Але голосування було не таким вже й єдиним: 10 проти 2 причому двоє членів комітету реально тиснули за підвищення через стійку інфляцію.По суті, регулятор у глухому куті і чекає нової статистики, щоб зрозуміти, що робити далі.
Для ринку це нейтрально але тиск відчувається.Хто що думає, куди підемо далі найближчими тижнями? 👇
#fomcвідстеження
#CanMicrosoftDeliverOnAI
#CanGoogleDefindItsCore
#KOSPISurges6.63%BackAbove6000
$BTC
$NVDA
$NIL
VoLoDyMyR7
·21 вподобань
·2.3k переглядів
BitcoinRebounds$75KAsChipsLead
10,474 переглядів
147 обговорюють
JobsReportRaisesHikeOdds
137,209 переглядів
1,200 обговорюють