
Maxine Agency
1.2k Публікації

Maxine Agency
Поскаржитись
Заблокувати користувача
Частий трейдер
5.4 р.
32 Підписки
461 Підписники
958 Вподобань
Публікації
Усі
Цитування
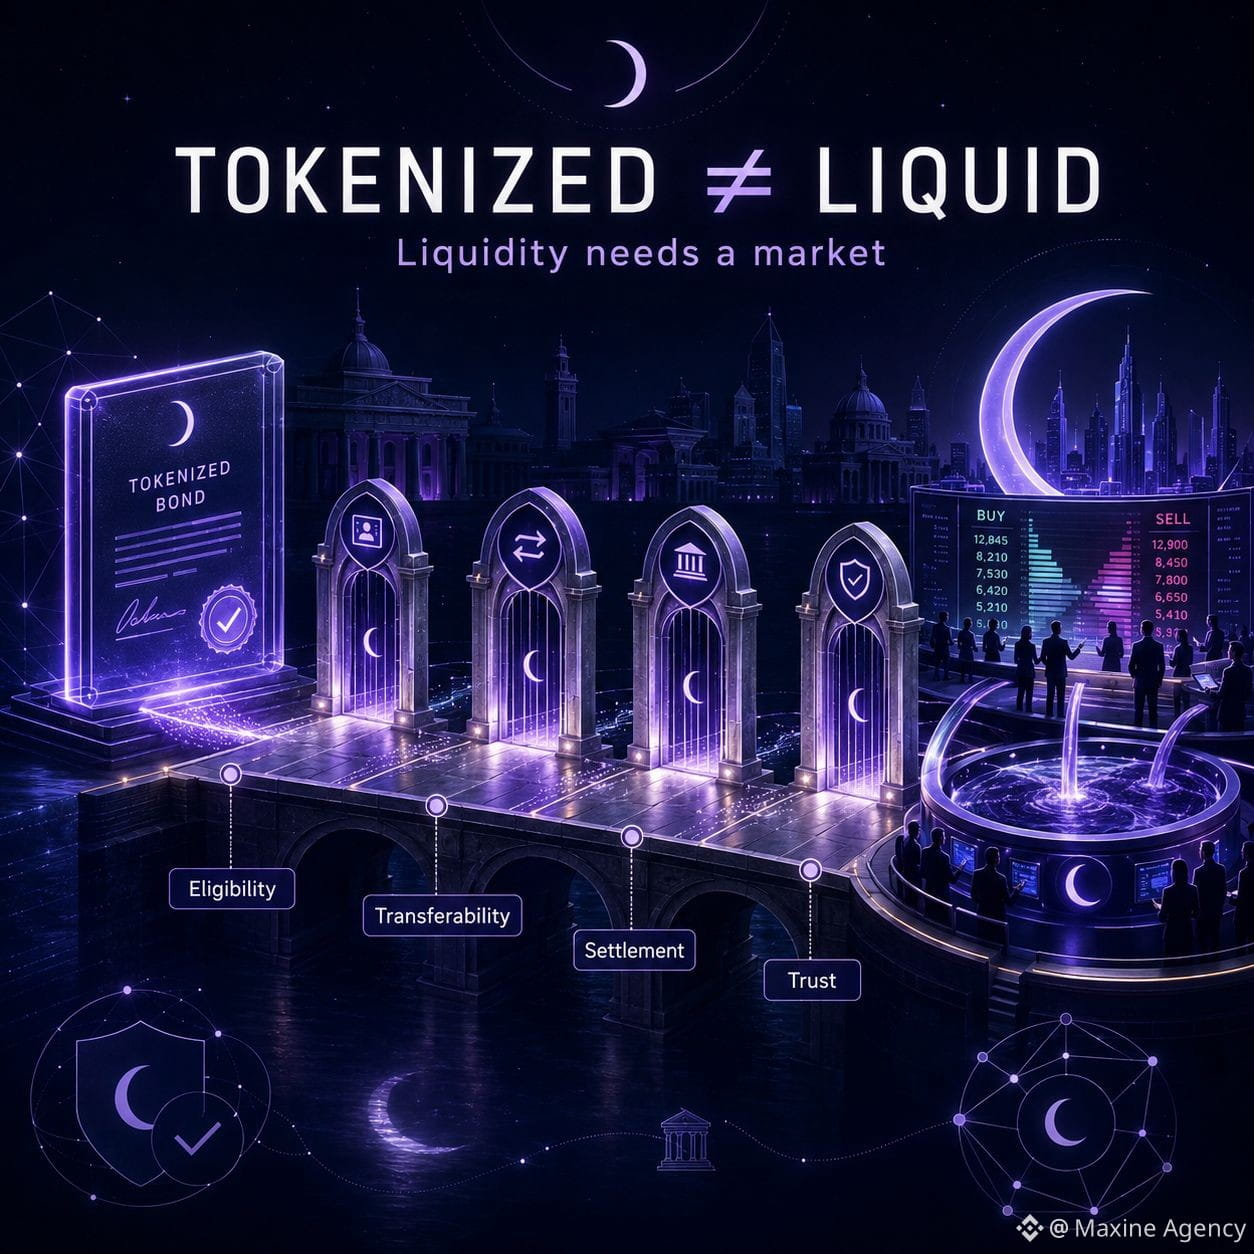
Колись мені здавалося, що RWA — доволі проста річ: розмістити активи на блокчейні, поділити право власності на частки й відкрити доступ для більшої кількості людей — і ліквідність природно зросте.
Але чим більше я читаю про Dusk, тим більше бачу, що токенізація вирішує лише частину питання — «представлення активів», тоді як ринок позаду все одно має відповісти на цілу низку складніших запитань.
Облігацію чи цінний папір технічно можна токенізувати доволі легко. Та хто має право купувати, кому можна передати актив, як саме визнається право власності, як відбувається settlement і хто нестиме відповідальність у разі спорів — усе це залежить від правового поля та інфраструктури виконання.
Тому я почав розділяти ці два поняття.
Токенізація робить активи простішими для випуску, відстеження й передавання в цифровому середовищі. Ліквідність же потребує покупців, продавців, реальної можливості передавання та достатньої довіри, щоб сторони були готові до угод.
Саме тут я бачу особливо цікавий напрям Dusk.
Dusk не сприймає RWA як просто «змайнити один токен і викласти його в explorer». Для керованих активів privacy, eligibility, selective disclosure і settlement мають існувати разом, бо «permissionless» аж ніяк не гарантовано підходить для справжніх цінних паперів.
На мою думку, найбільша проблема RWA полягає не в тому, скільки активів може вмістити блокчейн.
А в тому, чи зможе ця інфраструктура перетворити цифрове право власності на ринок, де учасники справді захочуть торгувати.
Якщо закон досі обмежує, хто може купувати, а активи все ще складно передавати, блокчейн може зменшити тертя, але навряд чи створить нову ліквідність.
Іноді він лише зробить стару ліквідність ефективнішою.
@Dusk_Foundation $DUSK #dusk
$DEBIT $TMX
Колись мені здавалося, що RWA — доволі проста річ: розмістити активи на блокчейні, поділити право власності на частки й відкрити доступ для більшої кількості людей — і ліквідність природно зросте.
Але чим більше я читаю про Dusk, тим більше бачу, що токенізація вирішує лише частину питання — «представлення активів», тоді як ринок позаду все одно має відповісти на цілу низку складніших запитань.
Облігацію чи цінний папір технічно можна токенізувати доволі легко. Та хто має право купувати, кому можна передати актив, як саме визнається право власності, як відбувається settlement і хто нестиме відповідальність у разі спорів — усе це залежить від правового поля та інфраструктури виконання.
Тому я почав розділяти ці два поняття.
Токенізація робить активи простішими для випуску, відстеження й передавання в цифровому середовищі. Ліквідність же потребує покупців, продавців, реальної можливості передавання та достатньої довіри, щоб сторони були готові до угод.
Саме тут я бачу особливо цікавий напрям Dusk.
Dusk не сприймає RWA як просто «змайнити один токен і викласти його в explorer». Для керованих активів privacy, eligibility, selective disclosure і settlement мають існувати разом, бо «permissionless» аж ніяк не гарантовано підходить для справжніх цінних паперів.
На мою думку, найбільша проблема RWA полягає не в тому, скільки активів може вмістити блокчейн.
А в тому, чи зможе ця інфраструктура перетворити цифрове право власності на ринок, де учасники справді захочуть торгувати.
Якщо закон досі обмежує, хто може купувати, а активи все ще складно передавати, блокчейн може зменшити тертя, але навряд чи створить нову ліквідність.
Іноді він лише зробить стару ліквідність ефективнішою.
@Dusk $DUSK #dusk
$DEBIT $TMX
Але чим більше я читаю про Dusk, тим більше бачу, що токенізація вирішує лише частину питання — «представлення активів», тоді як ринок позаду все одно має відповісти на цілу низку складніших запитань.
Облігацію чи цінний папір технічно можна токенізувати доволі легко. Та хто має право купувати, кому можна передати актив, як саме визнається право власності, як відбувається settlement і хто нестиме відповідальність у разі спорів — усе це залежить від правового поля та інфраструктури виконання.
Тому я почав розділяти ці два поняття.
Токенізація робить активи простішими для випуску, відстеження й передавання в цифровому середовищі. Ліквідність же потребує покупців, продавців, реальної можливості передавання та достатньої довіри, щоб сторони були готові до угод.
Саме тут я бачу особливо цікавий напрям Dusk.
Dusk не сприймає RWA як просто «змайнити один токен і викласти його в explorer». Для керованих активів privacy, eligibility, selective disclosure і settlement мають існувати разом, бо «permissionless» аж ніяк не гарантовано підходить для справжніх цінних паперів.
На мою думку, найбільша проблема RWA полягає не в тому, скільки активів може вмістити блокчейн.
А в тому, чи зможе ця інфраструктура перетворити цифрове право власності на ринок, де учасники справді захочуть торгувати.
Якщо закон досі обмежує, хто може купувати, а активи все ще складно передавати, блокчейн може зменшити тертя, але навряд чи створить нову ліквідність.
Іноді він лише зробить стару ліквідність ефективнішою.
@Dusk $DUSK #dusk
$DEBIT $TMX
1
1
410
Я почав помічати, що DUSK стає цікавішим у ті дні, коли графіки вже не такі захопливі
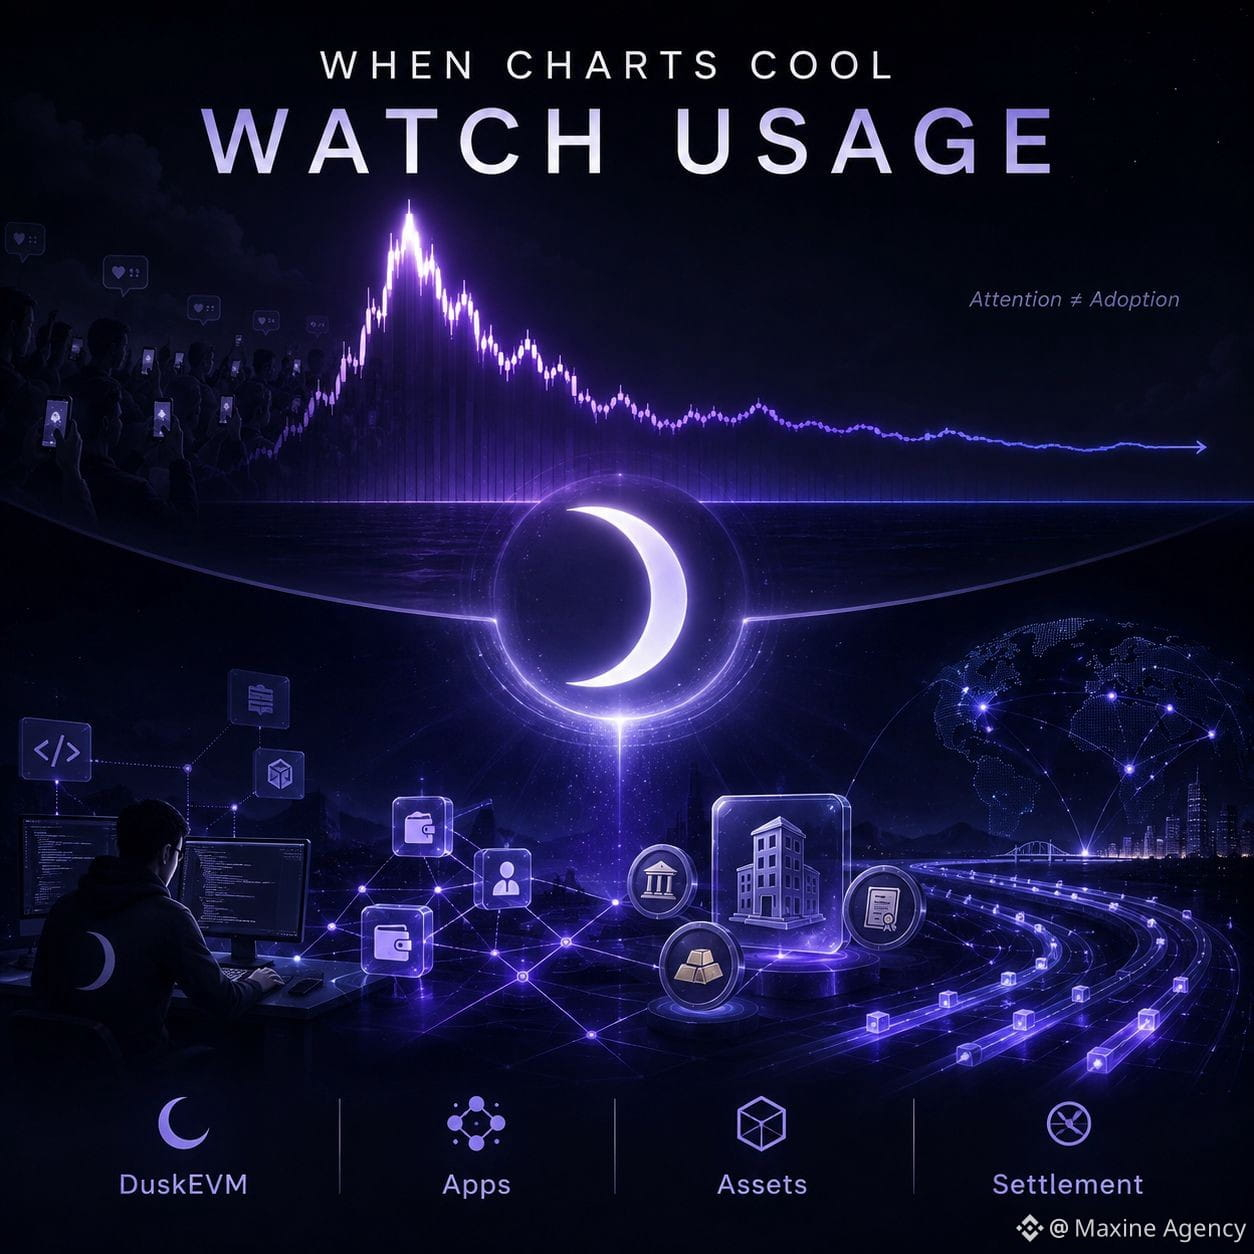
У якийсь час я дивився на Dusk здебільшого через ціну. Коли обсяги різко зростали і графік починав рухатися швидко, здавалося, ніби проєкт переоцінюють у ринковій ціні.
Але чим більше стежив, тим більше бачив: ціна лише відображає увагу тут і зараз. Складніше — зрозуміти, чи ця увага перетворюється на реальний попит на користування мережею.
Для мене DuskEVM — це важливий крок у цій історії. Розробникам, які звикли до Solidity та інструментів екосистеми Ethereum, буде легше зайти в Dusk, тоді як окремі шари settlement і privacy збережуть відмінності системи.
Те, що я хочу бачити далі, — це не ще одне оголошення про partnership.
Я хочу знати: після того як розробникам стало легше заходити, чи вони залишаться, щоб будувати продукт. Чи застосунок створює регулярні транзакції. Чи справді токенізовані активи випускаються й проходять settlement, чи це лише фігурує в роадмапі.
Це питання стає ще важливішим, бо $DUSK усе ще випускають, щоб платити винагороди мережі. Емісія може підтримувати стейкінг і безпеку на ранньому етапі, але в довшій перспективі нові токени все одно мають бути поглинуті реальним попитом.
Якщо активність зростає повільніше за пропозицію, навіть гарна свічка на графіку не змінить багато.
Натомість якщо використання почне зростати рівномірно навіть тоді, коли ринок уже охолов від ейфорії, я вважатиму це ціннішим сигналом, ніж будь-який імпульс breakout.
Графік для мене показує, на що саме звертає увагу трейдер.
А нова мережна активність підкаже, чи Dusk наближається до справжньої економіки.
@Dusk_Foundation #dusk $TMX $STAR
Я почав помічати, що DUSK стає цікавішим у ті дні, коли графіки вже не такі захопливі
У якийсь час я дивився на Dusk здебільшого через ціну. Коли обсяги різко зростали і графік починав рухатися швидко, здавалося, ніби проєкт переоцінюють у ринковій ціні.
Але чим більше стежив, тим більше бачив: ціна лише відображає увагу тут і зараз. Складніше — зрозуміти, чи ця увага перетворюється на реальний попит на користування мережею.
Для мене DuskEVM — це важливий крок у цій історії. Розробникам, які звикли до Solidity та інструментів екосистеми Ethereum, буде легше зайти в Dusk, тоді як окремі шари settlement і privacy збережуть відмінності системи.
Те, що я хочу бачити далі, — це не ще одне оголошення про partnership.
Я хочу знати: після того як розробникам стало легше заходити, чи вони залишаться, щоб будувати продукт. Чи застосунок створює регулярні транзакції. Чи справді токенізовані активи випускаються й проходять settlement, чи це лише фігурує в роадмапі.
Це питання стає ще важливішим, бо $DUSK усе ще випускають, щоб платити винагороди мережі. Емісія може підтримувати стейкінг і безпеку на ранньому етапі, але в довшій перспективі нові токени все одно мають бути поглинуті реальним попитом.
Якщо активність зростає повільніше за пропозицію, навіть гарна свічка на графіку не змінить багато.
Натомість якщо використання почне зростати рівномірно навіть тоді, коли ринок уже охолов від ейфорії, я вважатиму це ціннішим сигналом, ніж будь-який імпульс breakout.
Графік для мене показує, на що саме звертає увагу трейдер.
А нова мережна активність підкаже, чи Dusk наближається до справжньої економіки.
@Dusk #dusk $TMX $STAR
У якийсь час я дивився на Dusk здебільшого через ціну. Коли обсяги різко зростали і графік починав рухатися швидко, здавалося, ніби проєкт переоцінюють у ринковій ціні.
Але чим більше стежив, тим більше бачив: ціна лише відображає увагу тут і зараз. Складніше — зрозуміти, чи ця увага перетворюється на реальний попит на користування мережею.
Для мене DuskEVM — це важливий крок у цій історії. Розробникам, які звикли до Solidity та інструментів екосистеми Ethereum, буде легше зайти в Dusk, тоді як окремі шари settlement і privacy збережуть відмінності системи.
Те, що я хочу бачити далі, — це не ще одне оголошення про partnership.
Я хочу знати: після того як розробникам стало легше заходити, чи вони залишаться, щоб будувати продукт. Чи застосунок створює регулярні транзакції. Чи справді токенізовані активи випускаються й проходять settlement, чи це лише фігурує в роадмапі.
Це питання стає ще важливішим, бо $DUSK усе ще випускають, щоб платити винагороди мережі. Емісія може підтримувати стейкінг і безпеку на ранньому етапі, але в довшій перспективі нові токени все одно мають бути поглинуті реальним попитом.
Якщо активність зростає повільніше за пропозицію, навіть гарна свічка на графіку не змінить багато.
Натомість якщо використання почне зростати рівномірно навіть тоді, коли ринок уже охолов від ейфорії, я вважатиму це ціннішим сигналом, ніж будь-який імпульс breakout.
Графік для мене показує, на що саме звертає увагу трейдер.
А нова мережна активність підкаже, чи Dusk наближається до справжньої економіки.
@Dusk #dusk $TMX $STAR
2
2
203
Мені цікавіше $DUSK , ніж коли ціна перестає рости
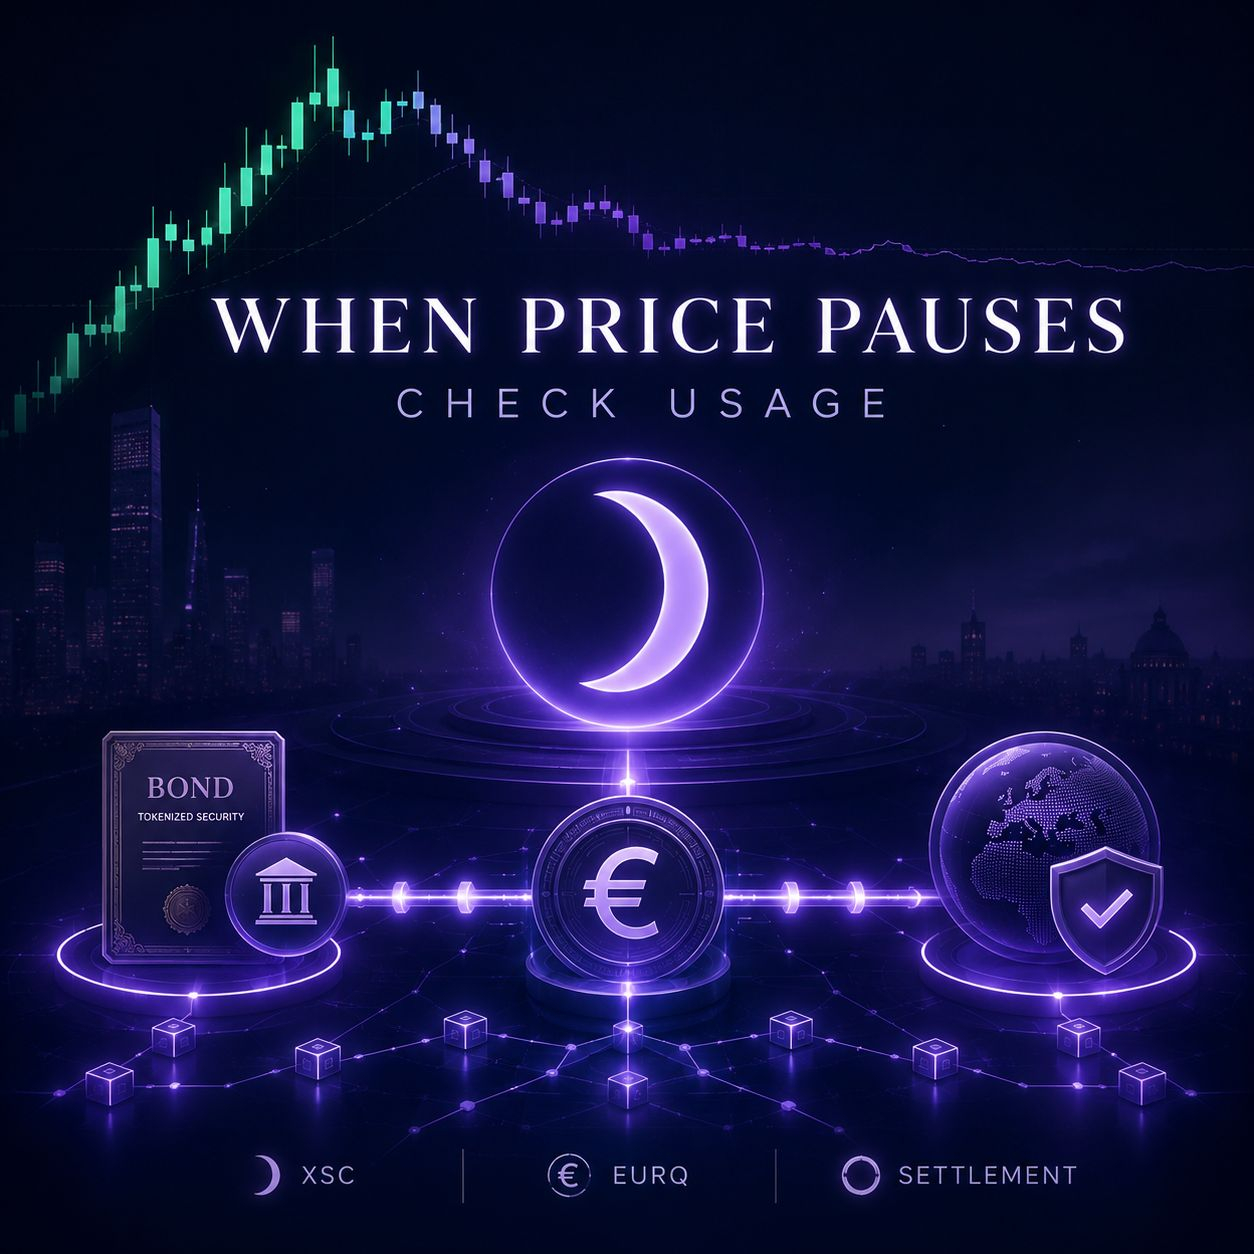
Сильний імпульсний ріст завжди легше привертає увагу до Dusk, але я не хочу використовувати свічки як доказ того, що теза проєкту є правильною.
Те, що мені видається більш варте уваги — це інфраструктура.
Dusk намагається розв’язати доволі складну задачу в onchain-фінансах: активи мають бути верифіковані та відповідати регуляторним вимогам, але бізнес також не може публічно розкривати всі позиції, ідентичність або історію транзакцій для будь-кого, хто дивиться на блокчейн.
XSC, selective disclosure і DuskEVM крутяться навколо цієї межі. А EURQ робить історію практичнішою, адже tokenized securities потрібні не лише для того, щоб активи були розміщені в мережі. Їм також необхідний відповідний платіжний інструмент, щоб гроші й активи могли settle в межах однієї екосистеми.
На мою думку, саме це — те, що легко пропустити.
Блокчейн може токенізувати облігації чи фонди, але якщо етап оплати все одно змушений робити обхід через традиційну систему, то onchain-досвід вирішує лише половину задачі.
Тому я не надто захоплююся, якщо DUSK просто росте разом із обсягами протягом кількох днів. Моментум може привести трейдерів, але не гарантує, що вони залишаться.
Те, що я хочу побачити після того, як ринок охолоне — чи збережеться обсяг транзакцій, чи реально settlement відбуватиметься з активами, і чи продовжуватиме зростати потреба у використанні DUSK.
Якщо активність ще буде, коли графік перестане бути настільки привабливим, тоді хвиля зростання матиме більше сенсу поза спекуляцією.
@Dusk_Foundation #dusk $UAI $LAB
Мені цікавіше $DUSK , ніж коли ціна перестає рости
Сильний імпульсний ріст завжди легше привертає увагу до Dusk, але я не хочу використовувати свічки як доказ того, що теза проєкту є правильною.
Те, що мені видається більш варте уваги — це інфраструктура.
Dusk намагається розв’язати доволі складну задачу в onchain-фінансах: активи мають бути верифіковані та відповідати регуляторним вимогам, але бізнес також не може публічно розкривати всі позиції, ідентичність або історію транзакцій для будь-кого, хто дивиться на блокчейн.
XSC, selective disclosure і DuskEVM крутяться навколо цієї межі. А EURQ робить історію практичнішою, адже tokenized securities потрібні не лише для того, щоб активи були розміщені в мережі. Їм також необхідний відповідний платіжний інструмент, щоб гроші й активи могли settle в межах однієї екосистеми.
На мою думку, саме це — те, що легко пропустити.
Блокчейн може токенізувати облігації чи фонди, але якщо етап оплати все одно змушений робити обхід через традиційну систему, то onchain-досвід вирішує лише половину задачі.
Тому я не надто захоплююся, якщо DUSK просто росте разом із обсягами протягом кількох днів. Моментум може привести трейдерів, але не гарантує, що вони залишаться.
Те, що я хочу побачити після того, як ринок охолоне — чи збережеться обсяг транзакцій, чи реально settlement відбуватиметься з активами, і чи продовжуватиме зростати потреба у використанні DUSK.
Якщо активність ще буде, коли графік перестане бути настільки привабливим, тоді хвиля зростання матиме більше сенсу поза спекуляцією.
@Dusk #dusk $UAI $LAB
Сильний імпульсний ріст завжди легше привертає увагу до Dusk, але я не хочу використовувати свічки як доказ того, що теза проєкту є правильною.
Те, що мені видається більш варте уваги — це інфраструктура.
Dusk намагається розв’язати доволі складну задачу в onchain-фінансах: активи мають бути верифіковані та відповідати регуляторним вимогам, але бізнес також не може публічно розкривати всі позиції, ідентичність або історію транзакцій для будь-кого, хто дивиться на блокчейн.
XSC, selective disclosure і DuskEVM крутяться навколо цієї межі. А EURQ робить історію практичнішою, адже tokenized securities потрібні не лише для того, щоб активи були розміщені в мережі. Їм також необхідний відповідний платіжний інструмент, щоб гроші й активи могли settle в межах однієї екосистеми.
На мою думку, саме це — те, що легко пропустити.
Блокчейн може токенізувати облігації чи фонди, але якщо етап оплати все одно змушений робити обхід через традиційну систему, то onchain-досвід вирішує лише половину задачі.
Тому я не надто захоплююся, якщо DUSK просто росте разом із обсягами протягом кількох днів. Моментум може привести трейдерів, але не гарантує, що вони залишаться.
Те, що я хочу побачити після того, як ринок охолоне — чи збережеться обсяг транзакцій, чи реально settlement відбуватиметься з активами, і чи продовжуватиме зростати потреба у використанні DUSK.
Якщо активність ще буде, коли графік перестане бути настільки привабливим, тоді хвиля зростання матиме більше сенсу поза спекуляцією.
@Dusk #dusk $UAI $LAB
1
2
580
JubJub змусив мене звернути увагу на найменш обговорювану частину історії про приватність Dusk
Коли говорять про Dusk, найпомітнішою складовою все ще залишаються конфіденційні транзакції, вибіркове розкриття чи власні приватні фінансові активи. Але що глибше читаєш шифрівні шари під ними, то більше розумієш: JubJub значно цікавіший, ніж сама назва.
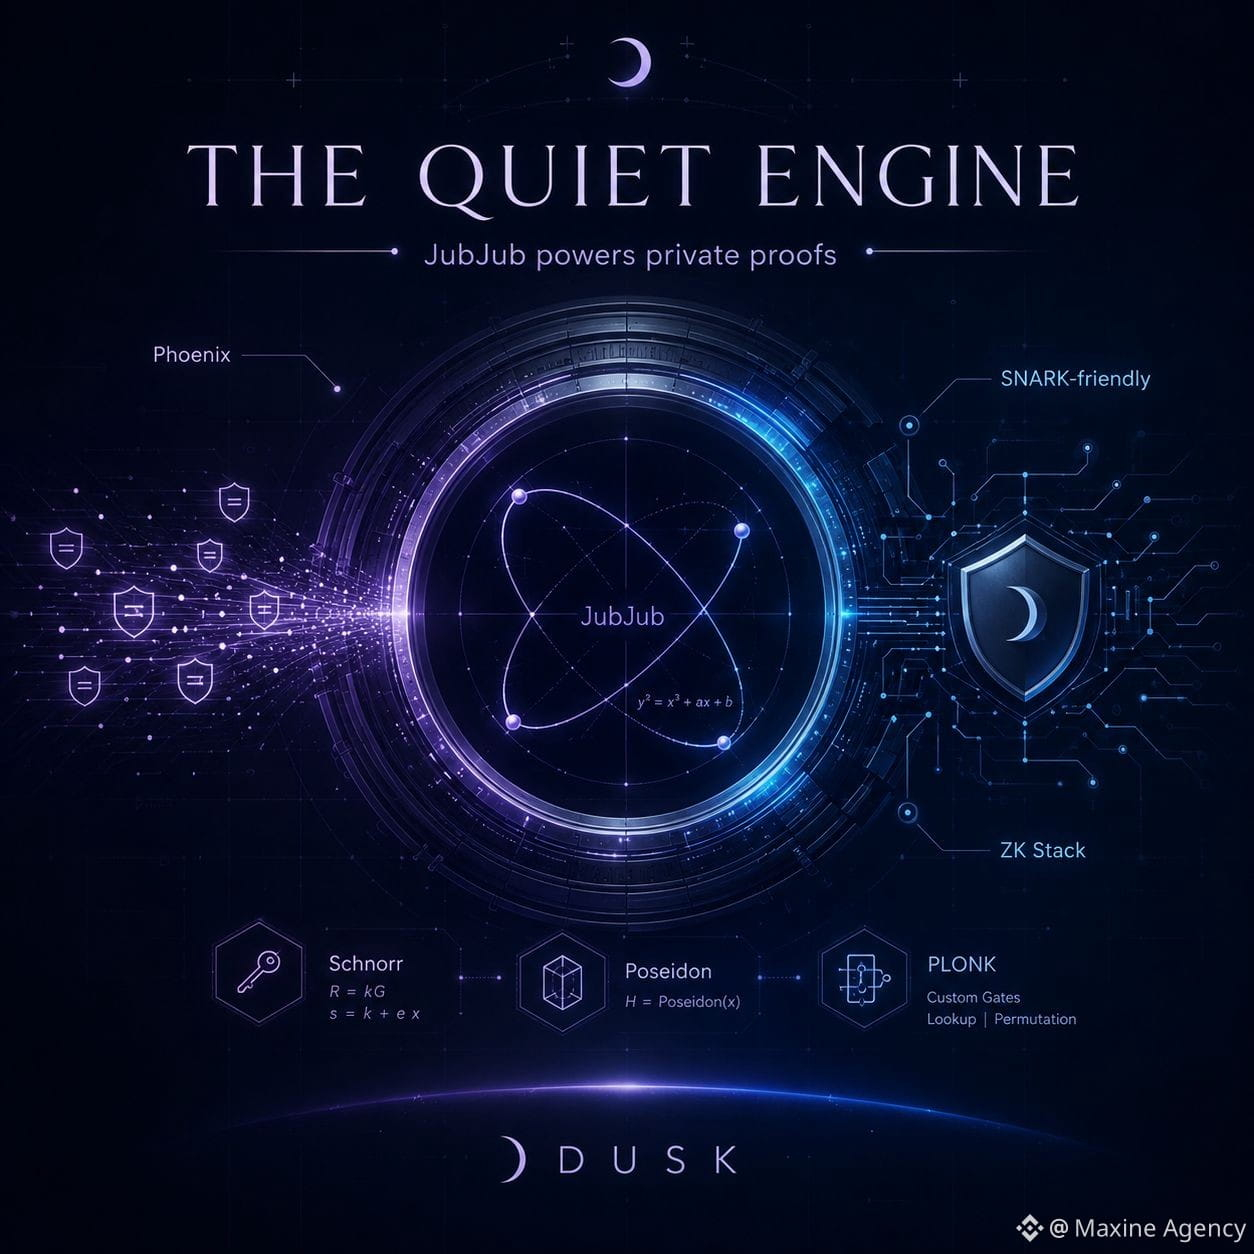
JubJub — це еліптична крива, розроблена для ефективної роботи в дружньому до SNARK середовищі. Для Dusk це важливо, бо приватність — це не лише приховування даних на інтерфейсі. Нульово-знаннєві докази все одно мають перевіряти, що транзакція дотримується правил, не змушуючи розкривати чутливі дані.
Phoenix добре демонструє цю роль. Закриті (shielded) адреси Phoenix будуються з точок на JubJub, тоді як Dusk додатково поєднує такі примітиви, як Schnorr, Poseidon і PLONK, у своєму криптографічному стеку.
Мені подобається тут те, що Dusk не намагається перетворити JubJub на окремий наратив. Це радше як деталь, захована глибоко в двигуні: користувачам майже не потрібно знати, що вона існує, але невідповідний вибір примітивів може зробити proof важчим або складнішим для інтеграції.
Звісно, гарний криптографічний стек сам по собі не створює adoption. Dusk усе ще має довести, що розробникам, організаціям і реальним активам справді потрібна ця інфраструктура.
Але якщо хочете зрозуміти, чи робить privacy chain справді технічно серйозний внесок, я думаю, варто заглянути нижче під маркетингові ключові слова.
Іноді найбільш варто уваги те, чого немає: без тикера, без кампаній і без реклами.
@Dusk_Foundation $DUSK #dusk $AOP $4
JubJub змусив мене звернути увагу на найменш обговорювану частину історії про приватність Dusk
Коли говорять про Dusk, найпомітнішою складовою все ще залишаються конфіденційні транзакції, вибіркове розкриття чи власні приватні фінансові активи. Але що глибше читаєш шифрівні шари під ними, то більше розумієш: JubJub значно цікавіший, ніж сама назва.
JubJub — це еліптична крива, розроблена для ефективної роботи в дружньому до SNARK середовищі. Для Dusk це важливо, бо приватність — це не лише приховування даних на інтерфейсі. Нульово-знаннєві докази все одно мають перевіряти, що транзакція дотримується правил, не змушуючи розкривати чутливі дані.
Phoenix добре демонструє цю роль. Закриті (shielded) адреси Phoenix будуються з точок на JubJub, тоді як Dusk додатково поєднує такі примітиви, як Schnorr, Poseidon і PLONK, у своєму криптографічному стеку.
Мені подобається тут те, що Dusk не намагається перетворити JubJub на окремий наратив. Це радше як деталь, захована глибоко в двигуні: користувачам майже не потрібно знати, що вона існує, але невідповідний вибір примітивів може зробити proof важчим або складнішим для інтеграції.
Звісно, гарний криптографічний стек сам по собі не створює adoption. Dusk усе ще має довести, що розробникам, організаціям і реальним активам справді потрібна ця інфраструктура.
Але якщо хочете зрозуміти, чи робить privacy chain справді технічно серйозний внесок, я думаю, варто заглянути нижче під маркетингові ключові слова.
Іноді найбільш варто уваги те, чого немає: без тикера, без кампаній і без реклами.
@Dusk $DUSK #dusk $AOP $4
Коли говорять про Dusk, найпомітнішою складовою все ще залишаються конфіденційні транзакції, вибіркове розкриття чи власні приватні фінансові активи. Але що глибше читаєш шифрівні шари під ними, то більше розумієш: JubJub значно цікавіший, ніж сама назва.
JubJub — це еліптична крива, розроблена для ефективної роботи в дружньому до SNARK середовищі. Для Dusk це важливо, бо приватність — це не лише приховування даних на інтерфейсі. Нульово-знаннєві докази все одно мають перевіряти, що транзакція дотримується правил, не змушуючи розкривати чутливі дані.
Phoenix добре демонструє цю роль. Закриті (shielded) адреси Phoenix будуються з точок на JubJub, тоді як Dusk додатково поєднує такі примітиви, як Schnorr, Poseidon і PLONK, у своєму криптографічному стеку.
Мені подобається тут те, що Dusk не намагається перетворити JubJub на окремий наратив. Це радше як деталь, захована глибоко в двигуні: користувачам майже не потрібно знати, що вона існує, але невідповідний вибір примітивів може зробити proof важчим або складнішим для інтеграції.
Звісно, гарний криптографічний стек сам по собі не створює adoption. Dusk усе ще має довести, що розробникам, організаціям і реальним активам справді потрібна ця інфраструктура.
Але якщо хочете зрозуміти, чи робить privacy chain справді технічно серйозний внесок, я думаю, варто заглянути нижче під маркетингові ключові слова.
Іноді найбільш варто уваги те, чого немає: без тикера, без кампаній і без реклами.
@Dusk $DUSK #dusk $AOP $4
2
2
202
Dusk змінюється: від «privacy chain» до багатошарової інфраструктури з більш чіткою структурою
Раніше, коли я дивився на Dusk, я майже повністю зосереджувався на privacy. Це й зрозуміло, адже проєкт витратив багато років на створення інфраструктури для конфіденційних фінансів ще до запуску mainnet на початку 2025 року.
Але що більше я розглядав подальші оновлення, то сильніше помічав, що найцікавіше — як Dusk розділяє окремі задачі мережі.
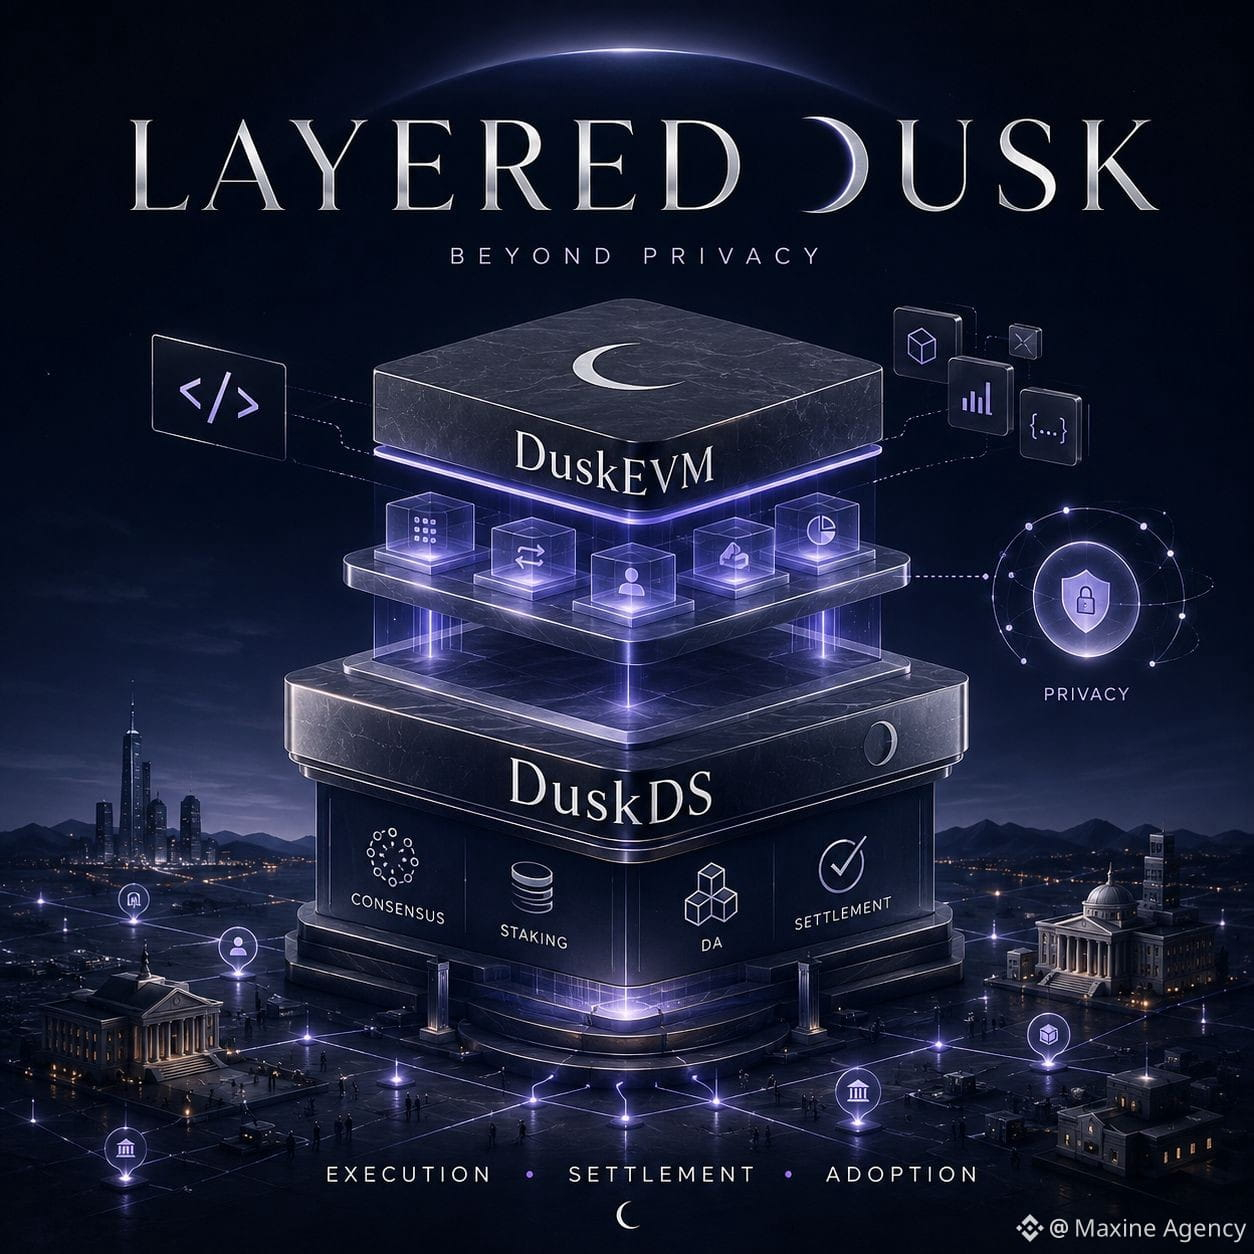
DuskDS відповідає за consensus, staking, data availability та settlement. DuskEVM створює більш звичне середовище для розробників Solidity. Privacy як і раніше існує, але більше не вимагається як обов’язкова умова для всіх застосунків.
На мою думку, це досить важливий зсув.
Блокчейн із гарною privacy-технологією, але який змушує розробників вивчати занадто багато нового, неминуче звужує коло тих, хто зможе на ньому будувати. Додавання EVM допомагає зменшити витрати на адаптацію, тоді як власні шари settlement і privacy зберігають те, чим Dusk відрізняється від звичайного EVM-ланцюжка.
Тому такі оновлення, як blob transactions чи PLONK V2, я бачу радше як підготовку інфраструктури, а не як «нову функцію».
Але гарка архітектура на папері ще не означає багато.
Те, що я хочу побачити, — чи DuskEVM зможе утримувати розробників надовго, чи справді зростатиме кількість транзакцій, і які саме фінансові активи в кінцевому підсумку будуть settlement’итися через DuskDS, а не просто зупинятися на демо або анонсах.
Якщо ці цифри з’являться, то розділення execution і settlement матиме практичний сенс.
Якщо ні — Dusk лише вирішує задачу дизайну, але ще не вирішує задачу adoption.
@Dusk_Foundation $DUSK #dusk
$UP $MarsCoin
Dusk змінюється: від «privacy chain» до багатошарової інфраструктури з більш чіткою структурою
Раніше, коли я дивився на Dusk, я майже повністю зосереджувався на privacy. Це й зрозуміло, адже проєкт витратив багато років на створення інфраструктури для конфіденційних фінансів ще до запуску mainnet на початку 2025 року.
Але що більше я розглядав подальші оновлення, то сильніше помічав, що найцікавіше — як Dusk розділяє окремі задачі мережі.
DuskDS відповідає за consensus, staking, data availability та settlement. DuskEVM створює більш звичне середовище для розробників Solidity. Privacy як і раніше існує, але більше не вимагається як обов’язкова умова для всіх застосунків.
На мою думку, це досить важливий зсув.
Блокчейн із гарною privacy-технологією, але який змушує розробників вивчати занадто багато нового, неминуче звужує коло тих, хто зможе на ньому будувати. Додавання EVM допомагає зменшити витрати на адаптацію, тоді як власні шари settlement і privacy зберігають те, чим Dusk відрізняється від звичайного EVM-ланцюжка.
Тому такі оновлення, як blob transactions чи PLONK V2, я бачу радше як підготовку інфраструктури, а не як «нову функцію».
Але гарка архітектура на папері ще не означає багато.
Те, що я хочу побачити, — чи DuskEVM зможе утримувати розробників надовго, чи справді зростатиме кількість транзакцій, і які саме фінансові активи в кінцевому підсумку будуть settlement’итися через DuskDS, а не просто зупинятися на демо або анонсах.
Якщо ці цифри з’являться, то розділення execution і settlement матиме практичний сенс.
Якщо ні — Dusk лише вирішує задачу дизайну, але ще не вирішує задачу adoption.
@Dusk $DUSK #dusk
$UP $MarsCoin
Раніше, коли я дивився на Dusk, я майже повністю зосереджувався на privacy. Це й зрозуміло, адже проєкт витратив багато років на створення інфраструктури для конфіденційних фінансів ще до запуску mainnet на початку 2025 року.
Але що більше я розглядав подальші оновлення, то сильніше помічав, що найцікавіше — як Dusk розділяє окремі задачі мережі.
DuskDS відповідає за consensus, staking, data availability та settlement. DuskEVM створює більш звичне середовище для розробників Solidity. Privacy як і раніше існує, але більше не вимагається як обов’язкова умова для всіх застосунків.
На мою думку, це досить важливий зсув.
Блокчейн із гарною privacy-технологією, але який змушує розробників вивчати занадто багато нового, неминуче звужує коло тих, хто зможе на ньому будувати. Додавання EVM допомагає зменшити витрати на адаптацію, тоді як власні шари settlement і privacy зберігають те, чим Dusk відрізняється від звичайного EVM-ланцюжка.
Тому такі оновлення, як blob transactions чи PLONK V2, я бачу радше як підготовку інфраструктури, а не як «нову функцію».
Але гарка архітектура на папері ще не означає багато.
Те, що я хочу побачити, — чи DuskEVM зможе утримувати розробників надовго, чи справді зростатиме кількість транзакцій, і які саме фінансові активи в кінцевому підсумку будуть settlement’итися через DuskDS, а не просто зупинятися на демо або анонсах.
Якщо ці цифри з’являться, то розділення execution і settlement матиме практичний сенс.
Якщо ні — Dusk лише вирішує задачу дизайну, але ще не вирішує задачу adoption.
@Dusk $DUSK #dusk
$UP $MarsCoin
1
1
198
Верифіковано
Примітний security-скор TermMax 93%, але я не сприймаю це як остаточний доказ
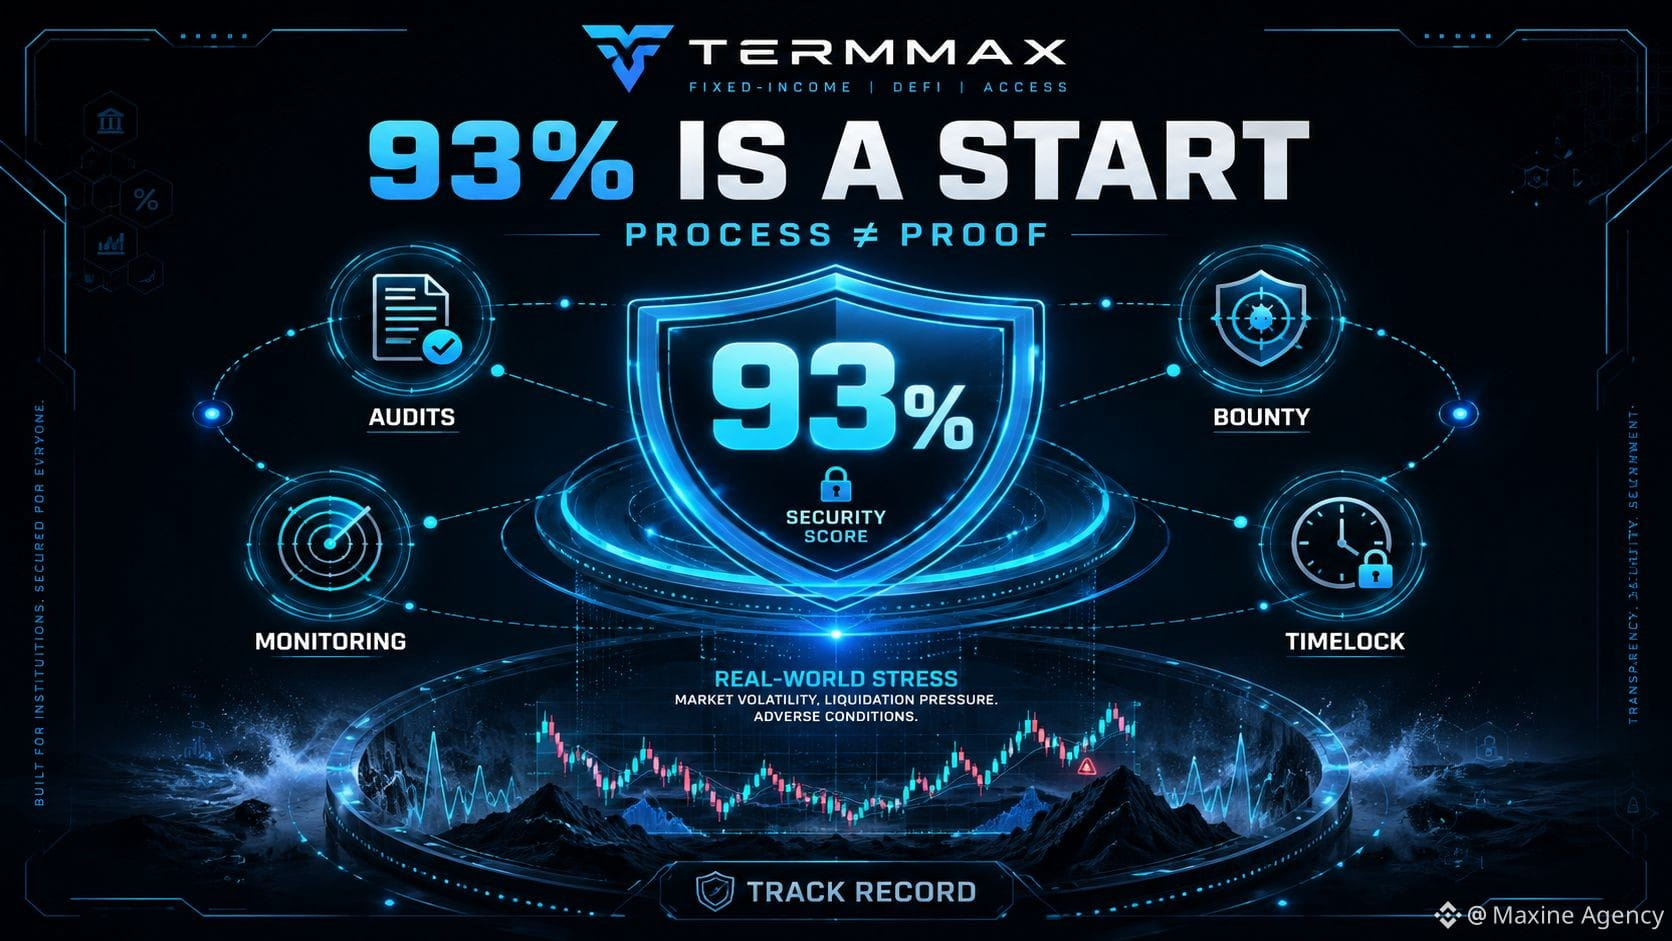
Зазвичай я досить швидко переглядаю сторінки про security, бо більшість протоколів мають один і той самий набір слів: audit, bug bounty, monitoring, timelock. Але TermMax змусив мене зупинитися, коли я побачив, що DeFiSafety поставив 93% — той самий рівень, який проєкт використовує, щоб порівнювати себе з Aave V3.
Цифра непогана, але я вважаю, що важливіше не сам бал, а те, як його розуміють.
DeFiSafety напряму не аудиторить код. Вони оцінюють процеси, документацію, рівень прозорості та те, як протокол застосовує безпечні практики. Тож 93% радше означає, що в TermMax є добре вибудуваний security-процес, а не те, що смартконтракт доведено «безпечним на 93%».
Подивившись на поточний стек, у TermMax є кілька різних шарів: audit, щоб знаходити помилки до запуску; bug bounty, щоб додатково розширити поверхню перевірок; Hypernative, щоб відстежувати аномалії після того, як система запрацювала; і timelock, який уповільнює чутливі зміни. Кожен шар працює з різними типами ризиків.
Але є одна річ, яку не можна купити одним лише audit.
Це історія виживання на реальному ринку.
У Aave V3 є перевага, бо проєкт працює роками і пережив багато ситуацій під тиском. У TermMax наразі немає такої ж кількості бойових даних.
Тому я не буду питати, чи secure TermMax.
Я хочу побачити, як цей security-stack реагує, коли ліквідність сильно коливається, коли oracle відчуває тиск або коли на mainnet реально з’являється якийсь крайній (edge) кейс.
Бал показує, наскільки серйозно протокол готується.
Новий track record покаже, наскільки ці приготування витримують реальність.
@termmax #TermMax
$BEAT $BTC $ARX
Примітний security-скор TermMax 93%, але я не сприймаю це як остаточний доказ
Зазвичай я досить швидко переглядаю сторінки про security, бо більшість протоколів мають один і той самий набір слів: audit, bug bounty, monitoring, timelock. Але TermMax змусив мене зупинитися, коли я побачив, що DeFiSafety поставив 93% — той самий рівень, який проєкт використовує, щоб порівнювати себе з Aave V3.
Цифра непогана, але я вважаю, що важливіше не сам бал, а те, як його розуміють.
DeFiSafety напряму не аудиторить код. Вони оцінюють процеси, документацію, рівень прозорості та те, як протокол застосовує безпечні практики. Тож 93% радше означає, що в TermMax є добре вибудуваний security-процес, а не те, що смартконтракт доведено «безпечним на 93%».
Подивившись на поточний стек, у TermMax є кілька різних шарів: audit, щоб знаходити помилки до запуску; bug bounty, щоб додатково розширити поверхню перевірок; Hypernative, щоб відстежувати аномалії після того, як система запрацювала; і timelock, який уповільнює чутливі зміни. Кожен шар працює з різними типами ризиків.
Але є одна річ, яку не можна купити одним лише audit.
Це історія виживання на реальному ринку.
У Aave V3 є перевага, бо проєкт працює роками і пережив багато ситуацій під тиском. У TermMax наразі немає такої ж кількості бойових даних.
Тому я не буду питати, чи secure TermMax.
Я хочу побачити, як цей security-stack реагує, коли ліквідність сильно коливається, коли oracle відчуває тиск або коли на mainnet реально з’являється якийсь крайній (edge) кейс.
Бал показує, наскільки серйозно протокол готується.
Новий track record покаже, наскільки ці приготування витримують реальність.
@TermMax #TermMax
$BEAT $BTC $ARX
Зазвичай я досить швидко переглядаю сторінки про security, бо більшість протоколів мають один і той самий набір слів: audit, bug bounty, monitoring, timelock. Але TermMax змусив мене зупинитися, коли я побачив, що DeFiSafety поставив 93% — той самий рівень, який проєкт використовує, щоб порівнювати себе з Aave V3.
Цифра непогана, але я вважаю, що важливіше не сам бал, а те, як його розуміють.
DeFiSafety напряму не аудиторить код. Вони оцінюють процеси, документацію, рівень прозорості та те, як протокол застосовує безпечні практики. Тож 93% радше означає, що в TermMax є добре вибудуваний security-процес, а не те, що смартконтракт доведено «безпечним на 93%».
Подивившись на поточний стек, у TermMax є кілька різних шарів: audit, щоб знаходити помилки до запуску; bug bounty, щоб додатково розширити поверхню перевірок; Hypernative, щоб відстежувати аномалії після того, як система запрацювала; і timelock, який уповільнює чутливі зміни. Кожен шар працює з різними типами ризиків.
Але є одна річ, яку не можна купити одним лише audit.
Це історія виживання на реальному ринку.
У Aave V3 є перевага, бо проєкт працює роками і пережив багато ситуацій під тиском. У TermMax наразі немає такої ж кількості бойових даних.
Тому я не буду питати, чи secure TermMax.
Я хочу побачити, як цей security-stack реагує, коли ліквідність сильно коливається, коли oracle відчуває тиск або коли на mainnet реально з’являється якийсь крайній (edge) кейс.
Бал показує, наскільки серйозно протокол готується.
Новий track record покаже, наскільки ці приготування витримують реальність.
@TermMax #TermMax
$BEAT $BTC $ARX
1
2
715
Citadel зменшує обсяг даних, які потрібно розкривати для обміну, але водночас змушує мене звертати більше уваги на тих, хто видає облікові дані
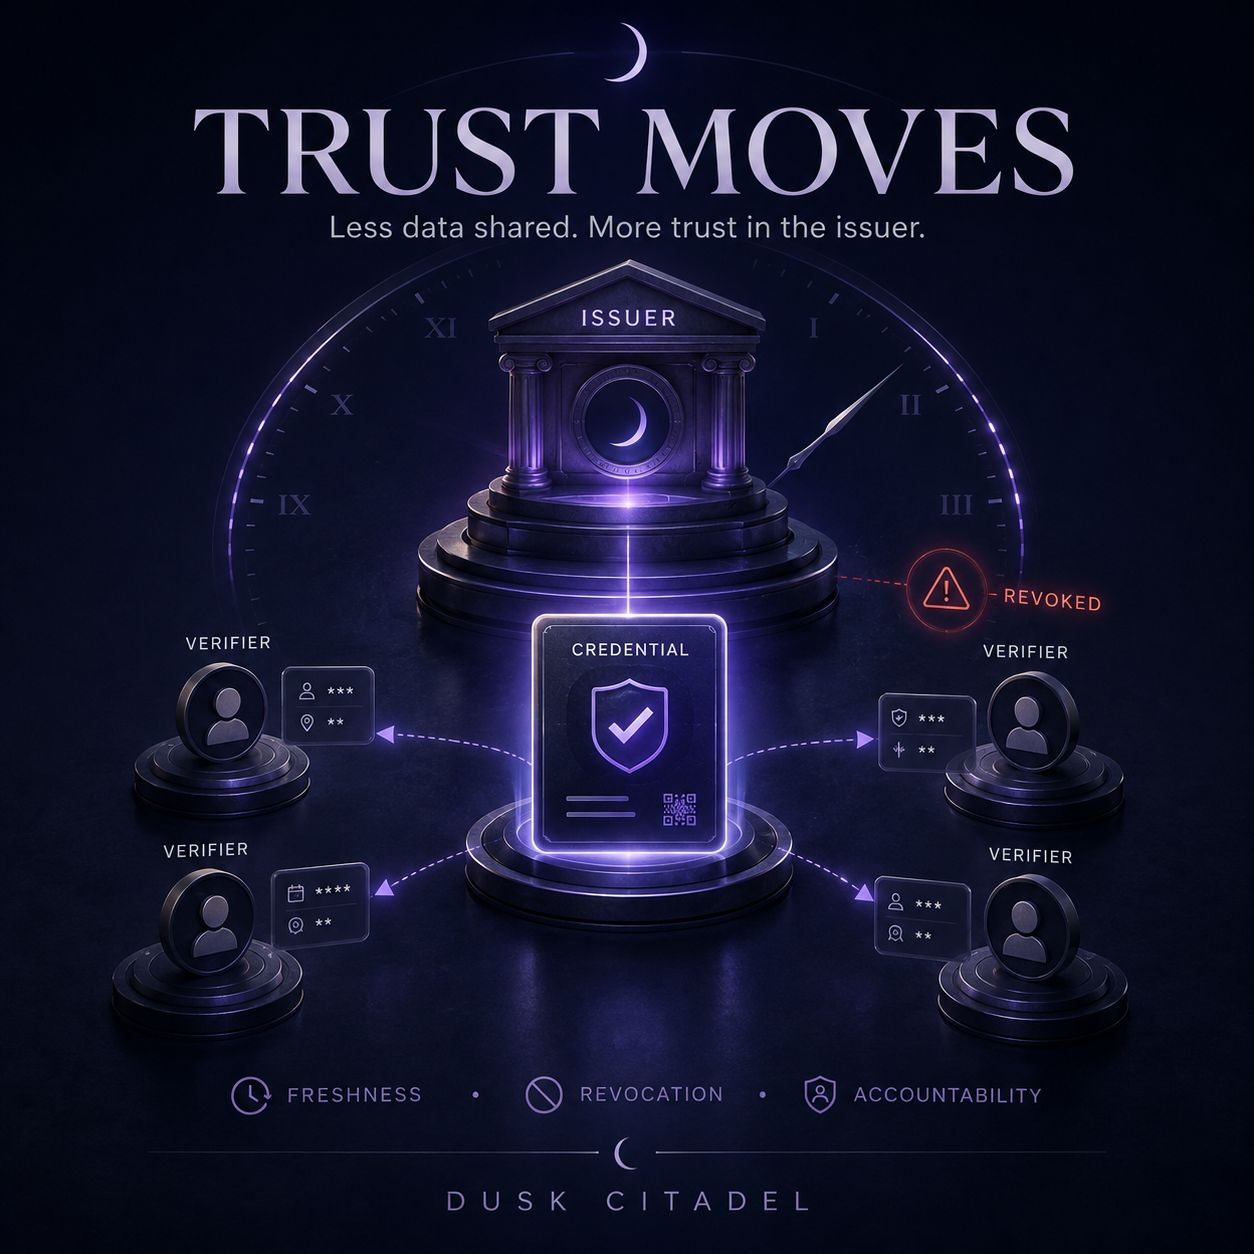
Що мені подобається в Citadel, так це те, що користувачам не потрібно надавати повний пакет KYC для кожної сторони, яка хоче вас перевірити.
Після перевірки credential можна використати, щоб підтвердити конкретні речі — наприклад юрисдикцію, статус інвестора або виконання певної вимоги комплаєнсу. Сторона, що перевіряє, отримує рівно ту інформацію, яка потрібна, а не весь набір ідентифікаційних даних.
Спочатку я думав, що це просто зменшує довіру.
Але якщо придивитися, довіра насправді лише переміщується в інше місце.
Якщо багато організацій приймають один і той самий credential, то первинне рішення issuer має ще більшу вагу. Одну й ту саму оцінку можна повторно використовувати багато разів, тож помилки на етапі видачі credential можуть поширюватися ширше, ніж просто впливати на одну транзакцію.
Час додає задачі складності. Коректний credential сьогодні не обов’язково залишиться коректним через кілька місяців. Статуси sanctions, jurisdiction чи eligibility можуть змінюватися.
Тому для мене важливою частиною Citadel є не лише selective disclosure. Вона також полягає в актуальності даних (freshness), можливості відкликання (revocation) та відповідальності issuer, коли базові дані змінюються.
Я також цікавитимуся тим, скільки credential справді повторно використовуються, а не лише тим, скільки integration опубліковано.
Адже privacy вирішує лише питання «скільки даних має побачити сторона, що перевіряє».
А коли credential неправильний або застарів — складніше питання залишається незмінним: хто несе відповідальність за рішення, якому довіряє вся система?
@Dusk_Foundation $DUSK #dusk
$APR $BNB
Citadel зменшує обсяг даних, які потрібно розкривати для обміну, але водночас змушує мене звертати більше уваги на тих, хто видає облікові дані
Що мені подобається в Citadel, так це те, що користувачам не потрібно надавати повний пакет KYC для кожної сторони, яка хоче вас перевірити.
Після перевірки credential можна використати, щоб підтвердити конкретні речі — наприклад юрисдикцію, статус інвестора або виконання певної вимоги комплаєнсу. Сторона, що перевіряє, отримує рівно ту інформацію, яка потрібна, а не весь набір ідентифікаційних даних.
Спочатку я думав, що це просто зменшує довіру.
Але якщо придивитися, довіра насправді лише переміщується в інше місце.
Якщо багато організацій приймають один і той самий credential, то первинне рішення issuer має ще більшу вагу. Одну й ту саму оцінку можна повторно використовувати багато разів, тож помилки на етапі видачі credential можуть поширюватися ширше, ніж просто впливати на одну транзакцію.
Час додає задачі складності. Коректний credential сьогодні не обов’язково залишиться коректним через кілька місяців. Статуси sanctions, jurisdiction чи eligibility можуть змінюватися.
Тому для мене важливою частиною Citadel є не лише selective disclosure. Вона також полягає в актуальності даних (freshness), можливості відкликання (revocation) та відповідальності issuer, коли базові дані змінюються.
Я також цікавитимуся тим, скільки credential справді повторно використовуються, а не лише тим, скільки integration опубліковано.
Адже privacy вирішує лише питання «скільки даних має побачити сторона, що перевіряє».
А коли credential неправильний або застарів — складніше питання залишається незмінним: хто несе відповідальність за рішення, якому довіряє вся система?
@Dusk $DUSK #dusk
$APR $BNB
Що мені подобається в Citadel, так це те, що користувачам не потрібно надавати повний пакет KYC для кожної сторони, яка хоче вас перевірити.
Після перевірки credential можна використати, щоб підтвердити конкретні речі — наприклад юрисдикцію, статус інвестора або виконання певної вимоги комплаєнсу. Сторона, що перевіряє, отримує рівно ту інформацію, яка потрібна, а не весь набір ідентифікаційних даних.
Спочатку я думав, що це просто зменшує довіру.
Але якщо придивитися, довіра насправді лише переміщується в інше місце.
Якщо багато організацій приймають один і той самий credential, то первинне рішення issuer має ще більшу вагу. Одну й ту саму оцінку можна повторно використовувати багато разів, тож помилки на етапі видачі credential можуть поширюватися ширше, ніж просто впливати на одну транзакцію.
Час додає задачі складності. Коректний credential сьогодні не обов’язково залишиться коректним через кілька місяців. Статуси sanctions, jurisdiction чи eligibility можуть змінюватися.
Тому для мене важливою частиною Citadel є не лише selective disclosure. Вона також полягає в актуальності даних (freshness), можливості відкликання (revocation) та відповідальності issuer, коли базові дані змінюються.
Я також цікавитимуся тим, скільки credential справді повторно використовуються, а не лише тим, скільки integration опубліковано.
Адже privacy вирішує лише питання «скільки даних має побачити сторона, що перевіряє».
А коли credential неправильний або застарів — складніше питання залишається незмінним: хто несе відповідальність за рішення, якому довіряє вся система?
@Dusk $DUSK #dusk
$APR $BNB
4
3
189
Частково правда
Зіткнення з проблемами в Dusk що далі, тим більше мене турбує, хто ж керує відновленням мережі
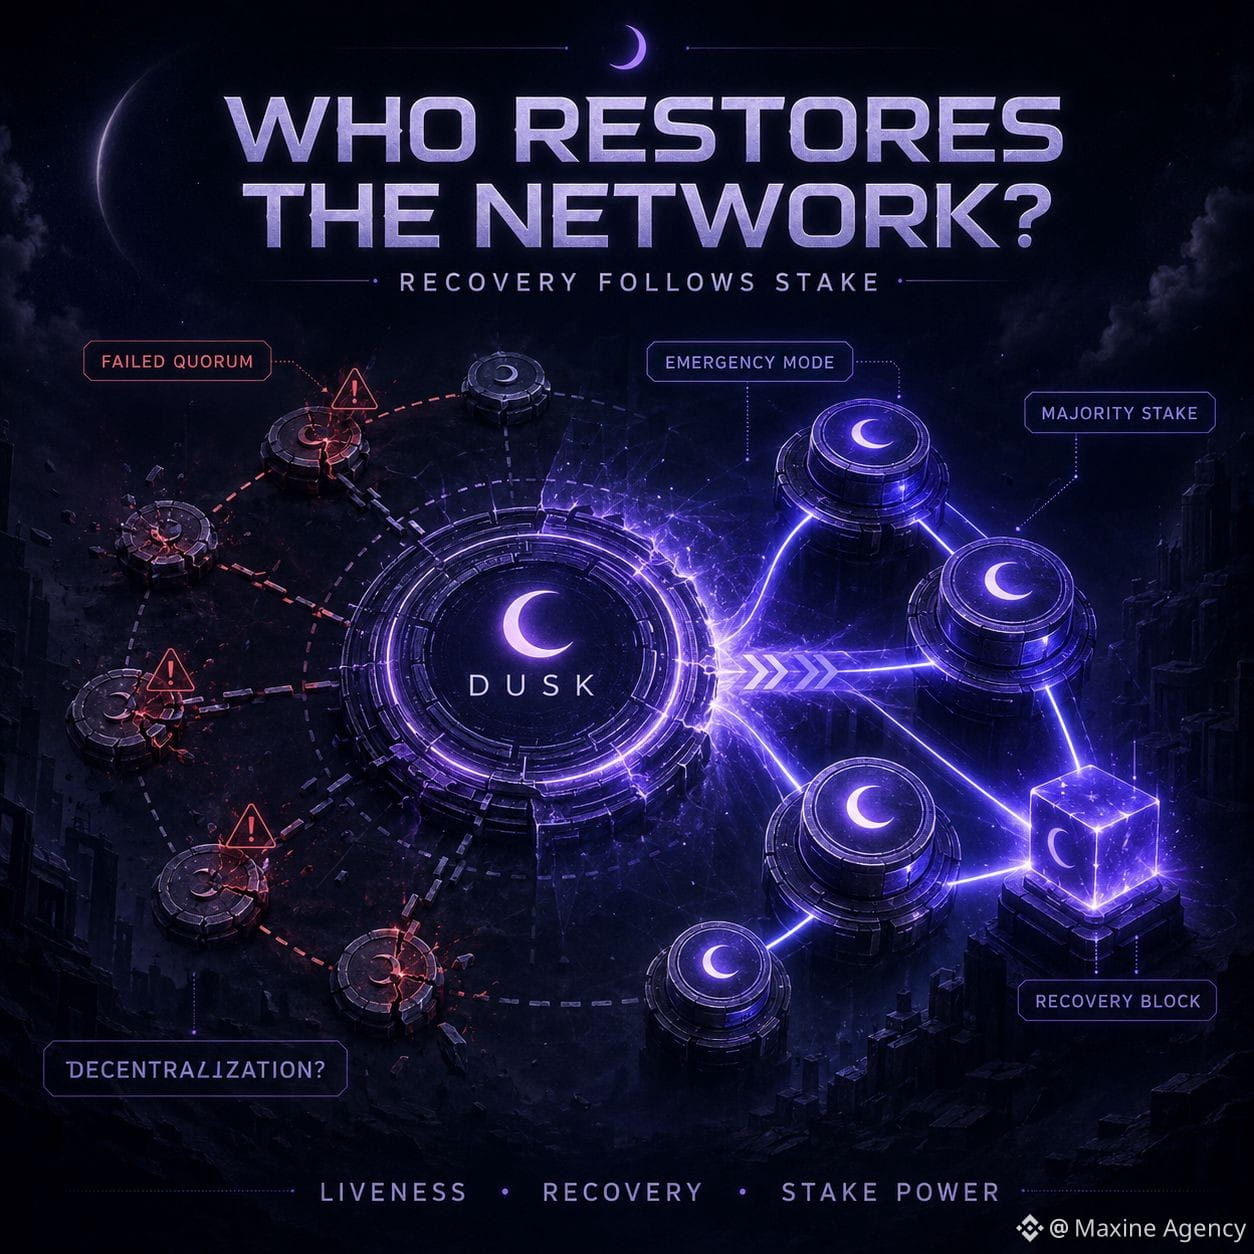
Прочитавши частину consensus від Dusk, я бачу, що звичайний механізм — не те, що найбільше викликає занепокоєння. Найцікавіше — в момент, коли мережа постійно не досягає quorum.
Після 16 невдалих ітерацій Succinct Attestation переходить у emergency mode. Тайм-аути для кожного кроку скасовуються, і кілька ітерацій можуть запускатися паралельно, щоб підвищити шанси знайти валідний блок. Якщо кілька кандидатів одночасно досягають консенсусу, перевага надається блоку з нижчої ітерації.
Цей дизайн допомагає мережі не «зависати» лише через те, що деякі provisioner повільні або втрачають зв’язок. Але він також змушує мене звернути увагу на іншу межу: коли умови мережі погіршуються, здатність до відновлення починає більш чітко залежати від розподілу stake.
У крайньому варіанті emergency block створюється лише тоді, коли група provisioner запитує це й має більшість від загального stake мережі. А щоб напряму брати участь у consensus, provisioner зараз має мати щонайменше 1.000 DUSK stake.
Тому я не просто розглядаю staking як спосіб отримувати винагороди. Це також визначає, у кого буде найбільша вага в той час, коли система має вийти зі стану аномалії.
На мою думку, важливий тест для Dusk — це не один день, коли мережа працює гладко. А момент, коли зростає congestion, кілька нод відстають, і комітети постійно змінюються: мережа має відновлюватися, не надто концентруючи право прийняття рішень у руках однієї великої групи зі значним stake чи ні.
Механізм відновлення може бути дуже надійним технічно.
Але якщо право «врятувати» мережу все більше концентрується за stake, тоді саме decentralization потрібно оцінювати найбільш ретельно.
@Dusk_Foundation $DUSK #dusk
$ONDO $BTC
Зіткнення з проблемами в Dusk що далі, тим більше мене турбує, хто ж керує відновленням мережі
Прочитавши частину consensus від Dusk, я бачу, що звичайний механізм — не те, що найбільше викликає занепокоєння. Найцікавіше — в момент, коли мережа постійно не досягає quorum.
Після 16 невдалих ітерацій Succinct Attestation переходить у emergency mode. Тайм-аути для кожного кроку скасовуються, і кілька ітерацій можуть запускатися паралельно, щоб підвищити шанси знайти валідний блок. Якщо кілька кандидатів одночасно досягають консенсусу, перевага надається блоку з нижчої ітерації.
Цей дизайн допомагає мережі не «зависати» лише через те, що деякі provisioner повільні або втрачають зв’язок. Але він також змушує мене звернути увагу на іншу межу: коли умови мережі погіршуються, здатність до відновлення починає більш чітко залежати від розподілу stake.
У крайньому варіанті emergency block створюється лише тоді, коли група provisioner запитує це й має більшість від загального stake мережі. А щоб напряму брати участь у consensus, provisioner зараз має мати щонайменше 1.000 DUSK stake.
Тому я не просто розглядаю staking як спосіб отримувати винагороди. Це також визначає, у кого буде найбільша вага в той час, коли система має вийти зі стану аномалії.
На мою думку, важливий тест для Dusk — це не один день, коли мережа працює гладко. А момент, коли зростає congestion, кілька нод відстають, і комітети постійно змінюються: мережа має відновлюватися, не надто концентруючи право прийняття рішень у руках однієї великої групи зі значним stake чи ні.
Механізм відновлення може бути дуже надійним технічно.
Але якщо право «врятувати» мережу все більше концентрується за stake, тоді саме decentralization потрібно оцінювати найбільш ретельно.
@Dusk $DUSK #dusk
$ONDO $BTC
Прочитавши частину consensus від Dusk, я бачу, що звичайний механізм — не те, що найбільше викликає занепокоєння. Найцікавіше — в момент, коли мережа постійно не досягає quorum.
Після 16 невдалих ітерацій Succinct Attestation переходить у emergency mode. Тайм-аути для кожного кроку скасовуються, і кілька ітерацій можуть запускатися паралельно, щоб підвищити шанси знайти валідний блок. Якщо кілька кандидатів одночасно досягають консенсусу, перевага надається блоку з нижчої ітерації.
Цей дизайн допомагає мережі не «зависати» лише через те, що деякі provisioner повільні або втрачають зв’язок. Але він також змушує мене звернути увагу на іншу межу: коли умови мережі погіршуються, здатність до відновлення починає більш чітко залежати від розподілу stake.
У крайньому варіанті emergency block створюється лише тоді, коли група provisioner запитує це й має більшість від загального stake мережі. А щоб напряму брати участь у consensus, provisioner зараз має мати щонайменше 1.000 DUSK stake.
Тому я не просто розглядаю staking як спосіб отримувати винагороди. Це також визначає, у кого буде найбільша вага в той час, коли система має вийти зі стану аномалії.
На мою думку, важливий тест для Dusk — це не один день, коли мережа працює гладко. А момент, коли зростає congestion, кілька нод відстають, і комітети постійно змінюються: мережа має відновлюватися, не надто концентруючи право прийняття рішень у руках однієї великої групи зі значним stake чи ні.
Механізм відновлення може бути дуже надійним технічно.
Але якщо право «врятувати» мережу все більше концентрується за stake, тоді саме decentralization потрібно оцінювати найбільш ретельно.
@Dusk $DUSK #dusk
$ONDO $BTC
5
3
612
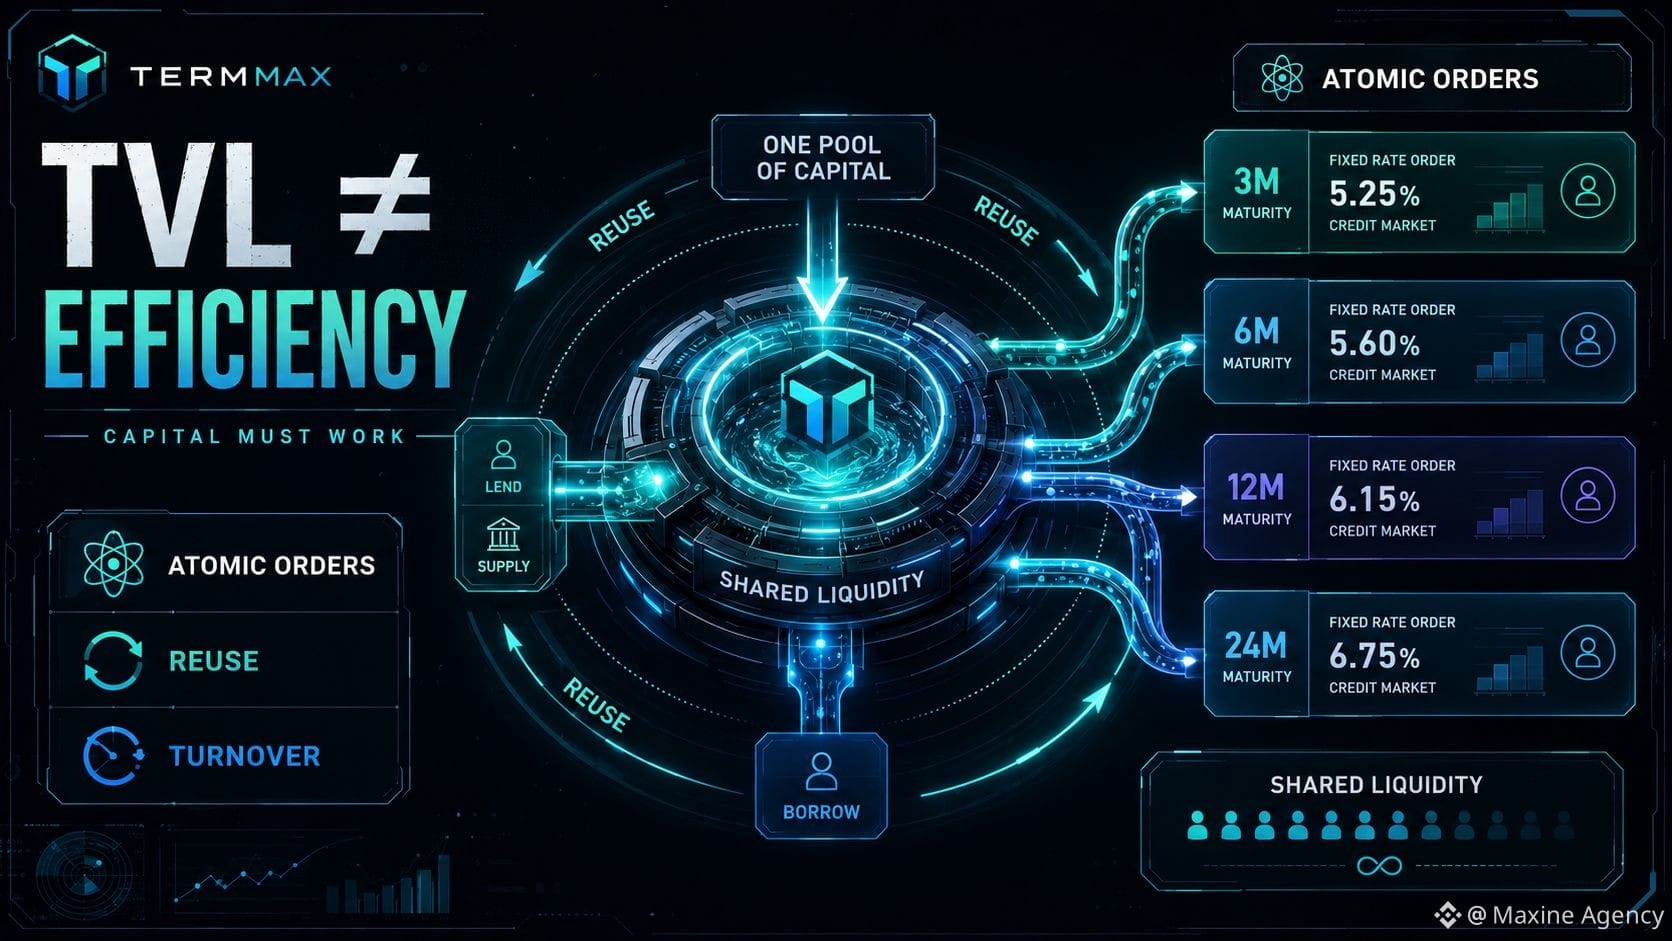
TVL ще не обов’язково відображає повністю ефективність використання капіталу TermMax
Що мені цікаво в DeFi, так це те, що ліквідність на дашбордах може виглядати дуже “товстою”, але на практиці вона доволі довго простоює між моментами, коли укладаються угоди. Кошти все ще там, просто не завжди вони знаходяться в потрібному місці саме там, де виникає попит на позику.
Atomic Orders TermMax привернули мою увагу, бо вони працюють якраз із цим.
Замість того щоб розподіляти ліквідність на багато окремих частин для кожного ринку або кожного терміну, один і той самий пул капіталу може обслуговувати різні ордери. Якщо такий механізм працює ефективно, один долар ліквідності з’являється в TVL не лише один раз — його можна повторно використовувати в багатьох кредитних можливостях.
Тому я вважаю, що одного лише TVL недостатньо, щоб оцінити TermMax.
Протокол може мати високий TVL, але якщо більшість коштів чекає, це не обов’язково ефективніше за меншу систему з вищою швидкістю обертання капіталу. Для Atomic Orders те, що я хочу бачити, — це швидкість, з якою капітал знову “збирається” в угоди, скільки разів його повторно використовують, і який реальний обсяг credit volume кожен долар ліквідності підтримує.
Але в shared liquidity теж є пункт, який варто перевірити.
Багато ринків можуть виглядати глибшими, якщо використовувати спільне джерело ліквідності. Проте якщо попит на позики різко зростає одночасно в багатьох місцях, проявиться реальна межа того обсягу ліквідності, який готовий до використання. Капітал можна розподіляти ефективніше, але це не означає, що він стає нескінченним.
На мою думку, саме ці метрики й варто дивитися в TermMax.
Не тільки те, скільки грошей протокол утримує, а й те, скільки разів кожен долар капіталу може “працювати” перш ніж система почне торкатися межі ліквідності.
@termmax #TermMax
$SKYAI $BTC $BNB
TVL ще не обов’язково відображає повністю ефективність використання капіталу TermMax
Що мені цікаво в DeFi, так це те, що ліквідність на дашбордах може виглядати дуже “товстою”, але на практиці вона доволі довго простоює між моментами, коли укладаються угоди. Кошти все ще там, просто не завжди вони знаходяться в потрібному місці саме там, де виникає попит на позику.
Atomic Orders TermMax привернули мою увагу, бо вони працюють якраз із цим.
Замість того щоб розподіляти ліквідність на багато окремих частин для кожного ринку або кожного терміну, один і той самий пул капіталу може обслуговувати різні ордери. Якщо такий механізм працює ефективно, один долар ліквідності з’являється в TVL не лише один раз — його можна повторно використовувати в багатьох кредитних можливостях.
Тому я вважаю, що одного лише TVL недостатньо, щоб оцінити TermMax.
Протокол може мати високий TVL, але якщо більшість коштів чекає, це не обов’язково ефективніше за меншу систему з вищою швидкістю обертання капіталу. Для Atomic Orders те, що я хочу бачити, — це швидкість, з якою капітал знову “збирається” в угоди, скільки разів його повторно використовують, і який реальний обсяг credit volume кожен долар ліквідності підтримує.
Але в shared liquidity теж є пункт, який варто перевірити.
Багато ринків можуть виглядати глибшими, якщо використовувати спільне джерело ліквідності. Проте якщо попит на позики різко зростає одночасно в багатьох місцях, проявиться реальна межа того обсягу ліквідності, який готовий до використання. Капітал можна розподіляти ефективніше, але це не означає, що він стає нескінченним.
На мою думку, саме ці метрики й варто дивитися в TermMax.
Не тільки те, скільки грошей протокол утримує, а й те, скільки разів кожен долар капіталу може “працювати” перш ніж система почне торкатися межі ліквідності.
@TermMax #TermMax
$SKYAI $BTC $BNB
Що мені цікаво в DeFi, так це те, що ліквідність на дашбордах може виглядати дуже “товстою”, але на практиці вона доволі довго простоює між моментами, коли укладаються угоди. Кошти все ще там, просто не завжди вони знаходяться в потрібному місці саме там, де виникає попит на позику.
Atomic Orders TermMax привернули мою увагу, бо вони працюють якраз із цим.
Замість того щоб розподіляти ліквідність на багато окремих частин для кожного ринку або кожного терміну, один і той самий пул капіталу може обслуговувати різні ордери. Якщо такий механізм працює ефективно, один долар ліквідності з’являється в TVL не лише один раз — його можна повторно використовувати в багатьох кредитних можливостях.
Тому я вважаю, що одного лише TVL недостатньо, щоб оцінити TermMax.
Протокол може мати високий TVL, але якщо більшість коштів чекає, це не обов’язково ефективніше за меншу систему з вищою швидкістю обертання капіталу. Для Atomic Orders те, що я хочу бачити, — це швидкість, з якою капітал знову “збирається” в угоди, скільки разів його повторно використовують, і який реальний обсяг credit volume кожен долар ліквідності підтримує.
Але в shared liquidity теж є пункт, який варто перевірити.
Багато ринків можуть виглядати глибшими, якщо використовувати спільне джерело ліквідності. Проте якщо попит на позики різко зростає одночасно в багатьох місцях, проявиться реальна межа того обсягу ліквідності, який готовий до використання. Капітал можна розподіляти ефективніше, але це не означає, що він стає нескінченним.
На мою думку, саме ці метрики й варто дивитися в TermMax.
Не тільки те, скільки грошей протокол утримує, а й те, скільки разів кожен долар капіталу може “працювати” перш ніж система почне торкатися межі ліквідності.
@TermMax #TermMax
$SKYAI $BTC $BNB
2
2
728
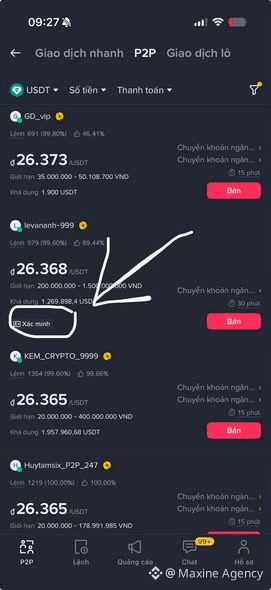
P2P зараз має ще один рівень «Верифікація», і я вважаю, що це важлива деталь, яку варто перевірити перед тим, як віддати наказ
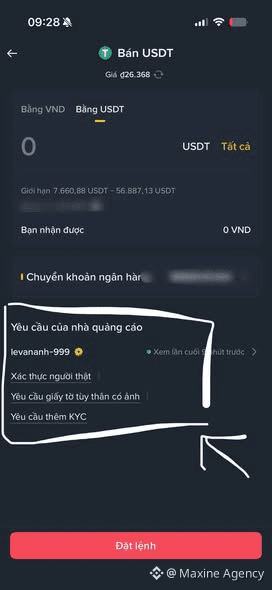
Нещодавно, коли я заходив у Binance P2P, мені впало в око, що деякі мерчанти додають позначку «Верифікація» прямо під оголошенням. Якщо натиснути й подивитися уважно, у розділі вимог продавця можуть з’являтися додаткові кроки, наприклад: підтвердження реальної особи, документи з фото або додаткова KYC.
Найважливіше, на мій погляд, що ці вимоги не сховані на останньому кроці — вони показуються одразу перед тим, як зробити замовлення.
Тобто перед тим, як натиснути «Купити», користувачеві слід відкрити умови мерчанта й уважно прочитати. Якщо в оголошенні просять додаткову верифікацію, яку я не хочу надавати або я їй не відповідаю, найкраще зупинитися одразу, а не відкривати Order і тільки потім виявити це.
На мою думку, це також доволі розумний рівень контролю для P2P-транзакцій, особливо з мерчантами, які обробляють великі обсяги. Коли ідентичність сторін стає більш зрозумілою, звірка платника, джерела коштів і подальше врегулювання спорів теж стає легшим.
Але наявність верифікації не означає, що я ігнорую інші безпечні кроки.
Коли я продаю USDT, я все одно сам перевіряю, чи кошти справді надійшли на мій рахунок, перш ніж натискати Release. Коли купую, я все одно переказую на той рахунок, який вказаний в Order, і зберігаю всі взаємодії в межах Binance. Якщо мерчант просить надсилати документи через канал поза платформою, я не виконуватиму це лише тому, що в оголошенні є позначка верифікації.
Висновок, який я зробив: раніше я зазвичай дивився ціну, Completion Rate та кількість ордерів.
Тепер я також дивитимусь ще на один пункт: що саме мерчант вимагає від мене підтвердити перед угодою.
Уважно прочитати 10 секунд перед тим, як віддати наказ, все одно легше, ніж розбиратися з непідходящим Order потім.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
P2P зараз має ще один рівень «Верифікація», і я вважаю, що це важлива деталь, яку варто перевірити перед тим, як віддати наказ
Нещодавно, коли я заходив у Binance P2P, мені впало в око, що деякі мерчанти додають позначку «Верифікація» прямо під оголошенням. Якщо натиснути й подивитися уважно, у розділі вимог продавця можуть з’являтися додаткові кроки, наприклад: підтвердження реальної особи, документи з фото або додаткова KYC.
Найважливіше, на мій погляд, що ці вимоги не сховані на останньому кроці — вони показуються одразу перед тим, як зробити замовлення.
Тобто перед тим, як натиснути «Купити», користувачеві слід відкрити умови мерчанта й уважно прочитати. Якщо в оголошенні просять додаткову верифікацію, яку я не хочу надавати або я їй не відповідаю, найкраще зупинитися одразу, а не відкривати Order і тільки потім виявити це.
На мою думку, це також доволі розумний рівень контролю для P2P-транзакцій, особливо з мерчантами, які обробляють великі обсяги. Коли ідентичність сторін стає більш зрозумілою, звірка платника, джерела коштів і подальше врегулювання спорів теж стає легшим.
Але наявність верифікації не означає, що я ігнорую інші безпечні кроки.
Коли я продаю USDT, я все одно сам перевіряю, чи кошти справді надійшли на мій рахунок, перш ніж натискати Release. Коли купую, я все одно переказую на той рахунок, який вказаний в Order, і зберігаю всі взаємодії в межах Binance. Якщо мерчант просить надсилати документи через канал поза платформою, я не виконуватиму це лише тому, що в оголошенні є позначка верифікації.
Висновок, який я зробив: раніше я зазвичай дивився ціну, Completion Rate та кількість ордерів.
Тепер я також дивитимусь ще на один пункт: що саме мерчант вимагає від мене підтвердити перед угодою.
Уважно прочитати 10 секунд перед тим, як віддати наказ, все одно легше, ніж розбиратися з непідходящим Order потім.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
Нещодавно, коли я заходив у Binance P2P, мені впало в око, що деякі мерчанти додають позначку «Верифікація» прямо під оголошенням. Якщо натиснути й подивитися уважно, у розділі вимог продавця можуть з’являтися додаткові кроки, наприклад: підтвердження реальної особи, документи з фото або додаткова KYC.
Найважливіше, на мій погляд, що ці вимоги не сховані на останньому кроці — вони показуються одразу перед тим, як зробити замовлення.
Тобто перед тим, як натиснути «Купити», користувачеві слід відкрити умови мерчанта й уважно прочитати. Якщо в оголошенні просять додаткову верифікацію, яку я не хочу надавати або я їй не відповідаю, найкраще зупинитися одразу, а не відкривати Order і тільки потім виявити це.
На мою думку, це також доволі розумний рівень контролю для P2P-транзакцій, особливо з мерчантами, які обробляють великі обсяги. Коли ідентичність сторін стає більш зрозумілою, звірка платника, джерела коштів і подальше врегулювання спорів теж стає легшим.
Але наявність верифікації не означає, що я ігнорую інші безпечні кроки.
Коли я продаю USDT, я все одно сам перевіряю, чи кошти справді надійшли на мій рахунок, перш ніж натискати Release. Коли купую, я все одно переказую на той рахунок, який вказаний в Order, і зберігаю всі взаємодії в межах Binance. Якщо мерчант просить надсилати документи через канал поза платформою, я не виконуватиму це лише тому, що в оголошенні є позначка верифікації.
Висновок, який я зробив: раніше я зазвичай дивився ціну, Completion Rate та кількість ордерів.
Тепер я також дивитимусь ще на один пункт: що саме мерчант вимагає від мене підтвердити перед угодою.
Уважно прочитати 10 секунд перед тим, як віддати наказ, все одно легше, ніж розбиратися з непідходящим Order потім.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
1
2
1.8k
·
--
Оптимістично
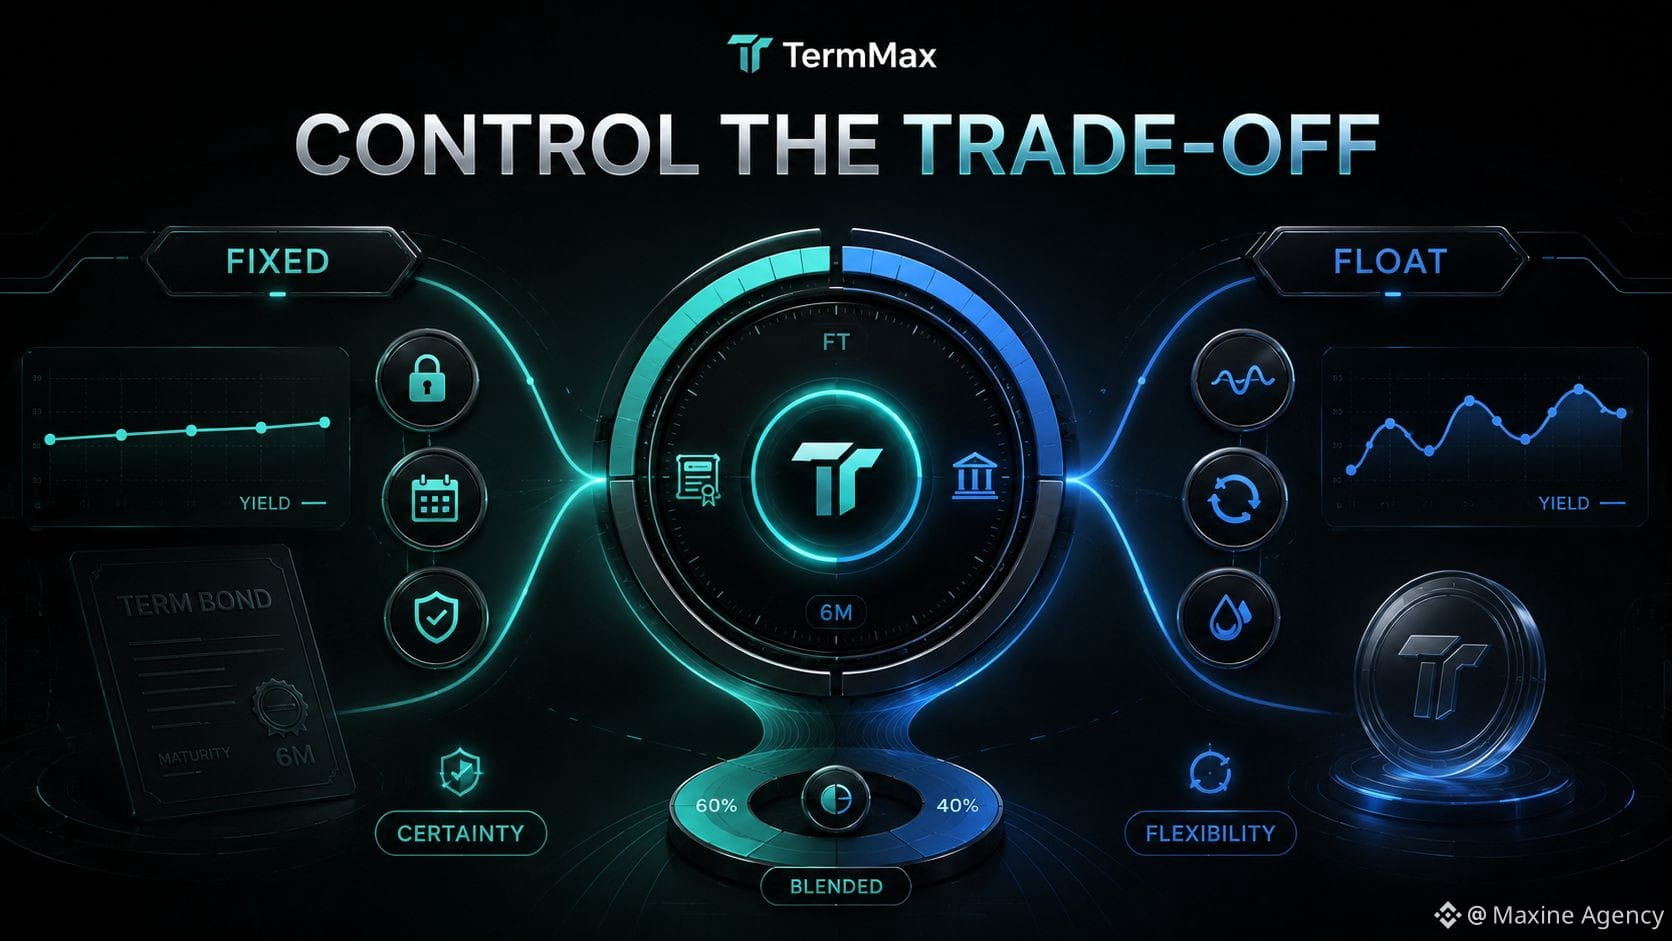
Фіксована ставка проти плаваючої: думаю, відповідь залежить від того, що саме ви хочете контролювати
Чим більше я дивлюся на TermMax, тим більше розумію, що fixed rate lending — це не просто «стабільніший відсоток». Це обмін частиною гнучкості на можливість заздалегідь знати витрати або дохідність.
Якщо позичити 100.000 USD на 12 місяців під фіксованою ставкою, я майже точно знаю, що «заморожую» капітал заради певного рівня дохідності і розумію, коли саме цей кредит завершиться. Це дуже корисно, якщо ваша мета — спланувати грошові потоки або тримати стабільну стратегію й не хочеться щодня відстежувати зміни ставок.
Але ціна — це можливості.
Ринок може змінитися швидше, ніж триває строк. Нова ставка може бути вищою за ту, яку ви зафіксували. Інший пул може виявитися привабливішим. Або ж просто може виникнути потреба достроково забрати кошти, щоб перейти на іншу стратегію.
Плаваюча ставка працює навпаки. Ви зберігаєте гнучкість, але маєте прийняти, що дохідність постійно змінюється й її складніше прогнозувати.
Тому, на мій погляд, fixed і floating не конкурують у форматі «що краще абсолютного». Вони вирішують різні задачі.
Фіксована ставка підходить, коли я надаю пріоритет певності й хочу наперед знати фінансовий результат позиції.
Плаваюча — коли я високо ціную ліквідність і здатність змінювати стратегію.
Якщо в мене є 100.000 USD для видачі на 12 місяців, я, ймовірно, не оберу повністю лише один варіант. Я б розподілив капітал: 60k$ зафіксувати під fixed rate, щоб отримати більш передбачувану основу дохідності, а решту залишити в floating, щоб зберегти можливість маневрувати, якщо ринок зміниться.
А для вас: у найближчі 12 місяців що важливіше — певність чи гнучкість?
@termmax #TermMax
$BNB $RICE $APR
Фіксована ставка проти плаваючої: думаю, відповідь залежить від того, що саме ви хочете контролювати
Чим більше я дивлюся на TermMax, тим більше розумію, що fixed rate lending — це не просто «стабільніший відсоток». Це обмін частиною гнучкості на можливість заздалегідь знати витрати або дохідність.
Якщо позичити 100.000 USD на 12 місяців під фіксованою ставкою, я майже точно знаю, що «заморожую» капітал заради певного рівня дохідності і розумію, коли саме цей кредит завершиться. Це дуже корисно, якщо ваша мета — спланувати грошові потоки або тримати стабільну стратегію й не хочеться щодня відстежувати зміни ставок.
Але ціна — це можливості.
Ринок може змінитися швидше, ніж триває строк. Нова ставка може бути вищою за ту, яку ви зафіксували. Інший пул може виявитися привабливішим. Або ж просто може виникнути потреба достроково забрати кошти, щоб перейти на іншу стратегію.
Плаваюча ставка працює навпаки. Ви зберігаєте гнучкість, але маєте прийняти, що дохідність постійно змінюється й її складніше прогнозувати.
Тому, на мій погляд, fixed і floating не конкурують у форматі «що краще абсолютного». Вони вирішують різні задачі.
Фіксована ставка підходить, коли я надаю пріоритет певності й хочу наперед знати фінансовий результат позиції.
Плаваюча — коли я високо ціную ліквідність і здатність змінювати стратегію.
Якщо в мене є 100.000 USD для видачі на 12 місяців, я, ймовірно, не оберу повністю лише один варіант. Я б розподілив капітал: 60k$ зафіксувати під fixed rate, щоб отримати більш передбачувану основу дохідності, а решту залишити в floating, щоб зберегти можливість маневрувати, якщо ринок зміниться.
А для вас: у найближчі 12 місяців що важливіше — певність чи гнучкість?
@TermMax #TermMax
$BNB $RICE $APR
Чим більше я дивлюся на TermMax, тим більше розумію, що fixed rate lending — це не просто «стабільніший відсоток». Це обмін частиною гнучкості на можливість заздалегідь знати витрати або дохідність.
Якщо позичити 100.000 USD на 12 місяців під фіксованою ставкою, я майже точно знаю, що «заморожую» капітал заради певного рівня дохідності і розумію, коли саме цей кредит завершиться. Це дуже корисно, якщо ваша мета — спланувати грошові потоки або тримати стабільну стратегію й не хочеться щодня відстежувати зміни ставок.
Але ціна — це можливості.
Ринок може змінитися швидше, ніж триває строк. Нова ставка може бути вищою за ту, яку ви зафіксували. Інший пул може виявитися привабливішим. Або ж просто може виникнути потреба достроково забрати кошти, щоб перейти на іншу стратегію.
Плаваюча ставка працює навпаки. Ви зберігаєте гнучкість, але маєте прийняти, що дохідність постійно змінюється й її складніше прогнозувати.
Тому, на мій погляд, fixed і floating не конкурують у форматі «що краще абсолютного». Вони вирішують різні задачі.
Фіксована ставка підходить, коли я надаю пріоритет певності й хочу наперед знати фінансовий результат позиції.
Плаваюча — коли я високо ціную ліквідність і здатність змінювати стратегію.
Якщо в мене є 100.000 USD для видачі на 12 місяців, я, ймовірно, не оберу повністю лише один варіант. Я б розподілив капітал: 60k$ зафіксувати під fixed rate, щоб отримати більш передбачувану основу дохідності, а решту залишити в floating, щоб зберегти можливість маневрувати, якщо ринок зміниться.
А для вас: у найближчі 12 місяців що важливіше — певність чи гнучкість?
@TermMax #TermMax
$BNB $RICE $APR
2
1
506
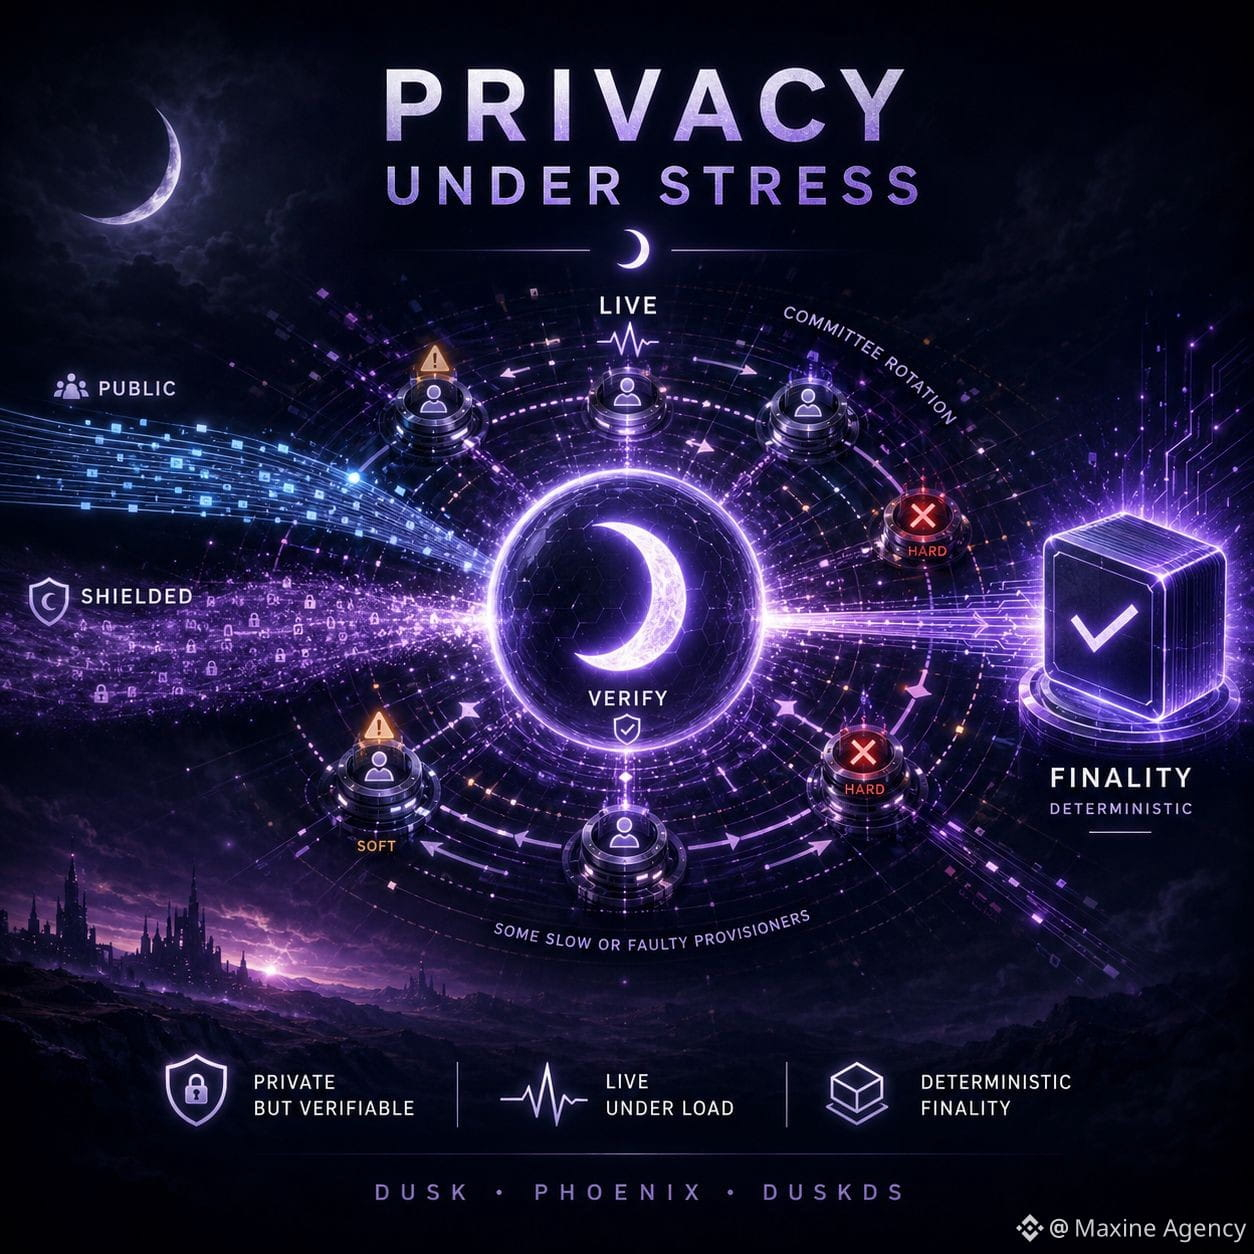
Конфіденційність Dusk справді заслуговує на довіру лише тоді, коли мережа під стресом
Те, що змусило мене змінити погляд на Phoenix, — розуміння того, що «не видно» не означає «не перевіряється»
Для shielded-транзакцій спостерігачі публічно не бачать sender, receiver чи amount, як у Moonlight, але транзакція все одно має бути верифікована мережею до того, як статус буде прийнято. Після цього DuskDS відправляє блок через proposal, validation і ratification, щоб досягти детермінованої фінальності.
За звичайних умов ця модель доволі компактна. Те, що я хочу роздивитися глибше, — це саме момент, коли мережа перевантажена.
Якщо одночасно створюють тиск на систему і public, і confidential-транзакції, комітет постійно змінюється, а дехто з provisioner’ів починає відставати за темпом — і тоді приватність більше не є єдиним питанням. Мережа має зберегти liveness і finality, не знижуючи стандартів верифікації.
Точка, яку я вважаю цілком доречною, — це те, що Dusk не трактує всі помилки однаково. Provisioner, який пропустив виконання завдання, може отримати soft penalty, тоді як поведінка, яку можна довести як хибну, наприклад некоректний vote або підпис, що конфліктує, може призвести до hard penalty.
На мою думку, це саме той тест, який варто дивитися більше, ніж окрему приватну транзакцію, що проходить гладко.
Добра система приватності має не лише ховати дані, коли все працює нормально. Вона повинна зберігати можливість верифікації, коли вузли збиваються з ритму, committee робить ротацію та коли мережеве навантаження різко зростає.
Якщо Dusk зможе втримати цю межу, тоді приватність справді стане властивістю інфраструктури, а не лише досвідом у застосунку/гаманці.
@Dusk_Foundation $DUSK #dusk
$RICE $BTW
Конфіденційність Dusk справді заслуговує на довіру лише тоді, коли мережа під стресом
Те, що змусило мене змінити погляд на Phoenix, — розуміння того, що «не видно» не означає «не перевіряється»
Для shielded-транзакцій спостерігачі публічно не бачать sender, receiver чи amount, як у Moonlight, але транзакція все одно має бути верифікована мережею до того, як статус буде прийнято. Після цього DuskDS відправляє блок через proposal, validation і ratification, щоб досягти детермінованої фінальності.
За звичайних умов ця модель доволі компактна. Те, що я хочу роздивитися глибше, — це саме момент, коли мережа перевантажена.
Якщо одночасно створюють тиск на систему і public, і confidential-транзакції, комітет постійно змінюється, а дехто з provisioner’ів починає відставати за темпом — і тоді приватність більше не є єдиним питанням. Мережа має зберегти liveness і finality, не знижуючи стандартів верифікації.
Точка, яку я вважаю цілком доречною, — це те, що Dusk не трактує всі помилки однаково. Provisioner, який пропустив виконання завдання, може отримати soft penalty, тоді як поведінка, яку можна довести як хибну, наприклад некоректний vote або підпис, що конфліктує, може призвести до hard penalty.
На мою думку, це саме той тест, який варто дивитися більше, ніж окрему приватну транзакцію, що проходить гладко.
Добра система приватності має не лише ховати дані, коли все працює нормально. Вона повинна зберігати можливість верифікації, коли вузли збиваються з ритму, committee робить ротацію та коли мережеве навантаження різко зростає.
Якщо Dusk зможе втримати цю межу, тоді приватність справді стане властивістю інфраструктури, а не лише досвідом у застосунку/гаманці.
@Dusk $DUSK #dusk
$RICE $BTW
Те, що змусило мене змінити погляд на Phoenix, — розуміння того, що «не видно» не означає «не перевіряється»
Для shielded-транзакцій спостерігачі публічно не бачать sender, receiver чи amount, як у Moonlight, але транзакція все одно має бути верифікована мережею до того, як статус буде прийнято. Після цього DuskDS відправляє блок через proposal, validation і ratification, щоб досягти детермінованої фінальності.
За звичайних умов ця модель доволі компактна. Те, що я хочу роздивитися глибше, — це саме момент, коли мережа перевантажена.
Якщо одночасно створюють тиск на систему і public, і confidential-транзакції, комітет постійно змінюється, а дехто з provisioner’ів починає відставати за темпом — і тоді приватність більше не є єдиним питанням. Мережа має зберегти liveness і finality, не знижуючи стандартів верифікації.
Точка, яку я вважаю цілком доречною, — це те, що Dusk не трактує всі помилки однаково. Provisioner, який пропустив виконання завдання, може отримати soft penalty, тоді як поведінка, яку можна довести як хибну, наприклад некоректний vote або підпис, що конфліктує, може призвести до hard penalty.
На мою думку, це саме той тест, який варто дивитися більше, ніж окрему приватну транзакцію, що проходить гладко.
Добра система приватності має не лише ховати дані, коли все працює нормально. Вона повинна зберігати можливість верифікації, коли вузли збиваються з ритму, committee робить ротацію та коли мережеве навантаження різко зростає.
Якщо Dusk зможе втримати цю межу, тоді приватність справді стане властивістю інфраструктури, а не лише досвідом у застосунку/гаманці.
@Dusk $DUSK #dusk
$RICE $BTW
6
2
100
Продавайте USDT через Швидку торгівлю на Binance P2P: швидкі дії, але останній крок треба перевірити дуже уважно
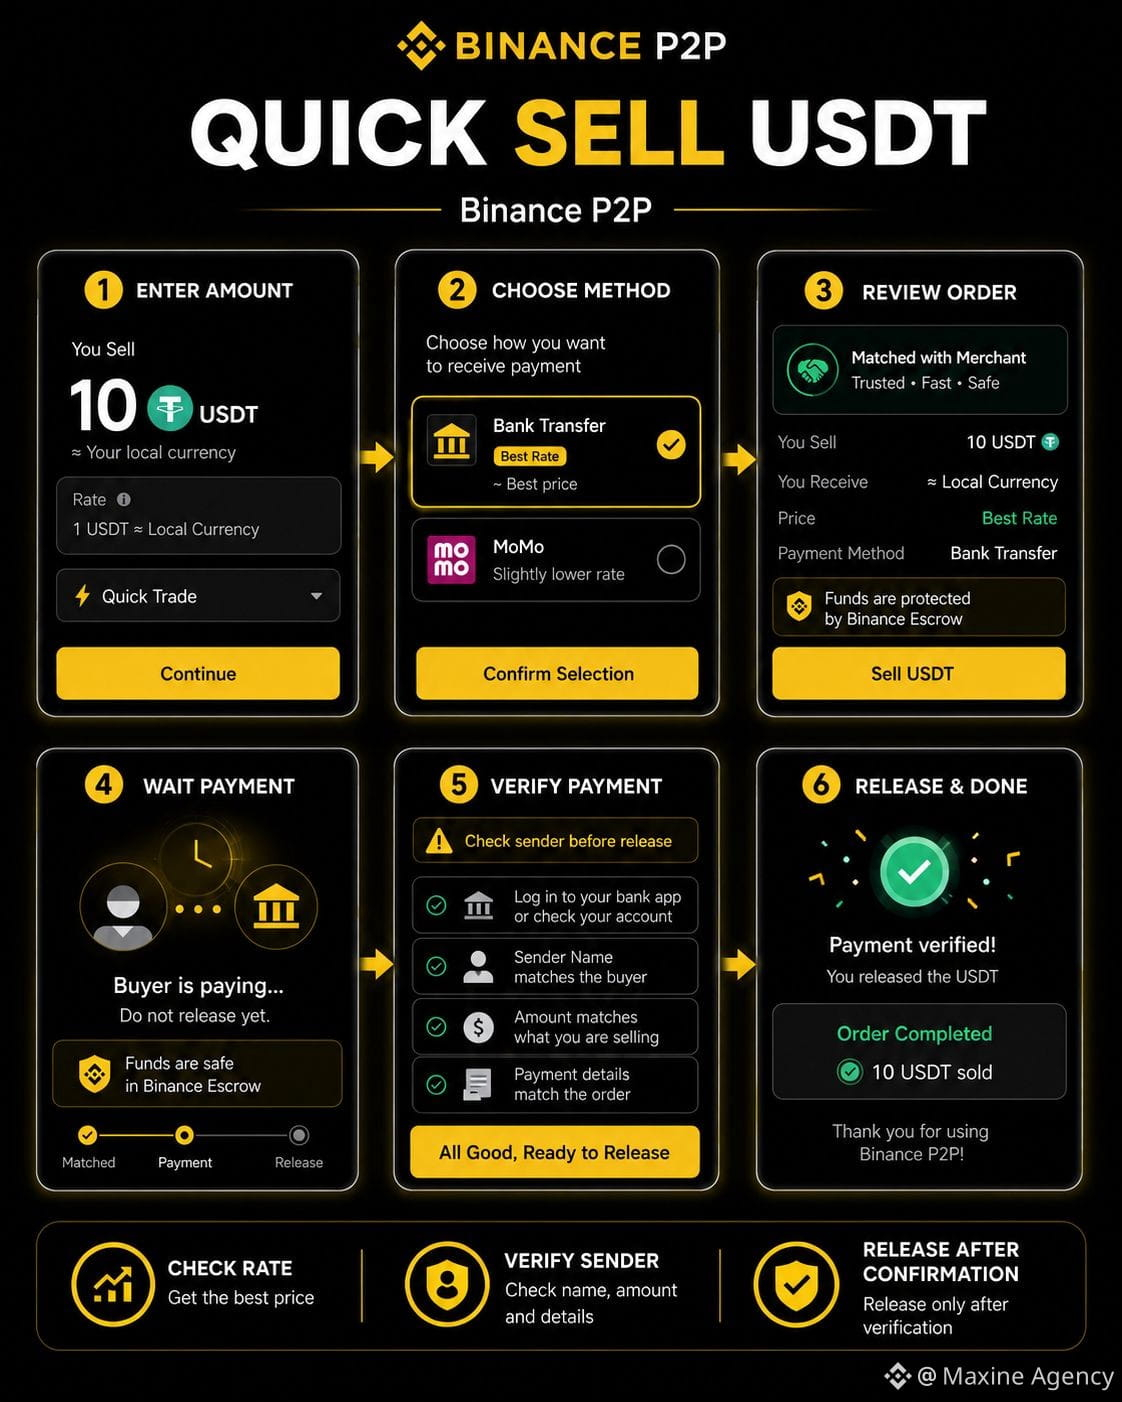
Я щойно знову спробував(ла) сценарій Продажу в розділі «Швидка торгівля» і бачу, що ним доволі легко користуватися, якщо проходити всі кроки по черзі.
Спершу зайдіть у P2P → Швидка торгівля → виберіть «Продаж», а потім введіть суму USDT, яку хочете продати. На фото, яке я тестував(ла), я вказав(ла) 10$. Система показує орієнтовну суму в VND, щоб ви могли перевірити перед тим, як продовжувати.
Далі потрібно вибрати спосіб отримання коштів. Під час моїх дій переказ на банківську картку коштував 25.506₫/USDT, а MoMo — 25.455₫/USDT. Я зазвичай звіряю ці два варіанти, бо навіть якщо продаєте ту саму кількість USDT, фактична сума до отримання може відрізнятися.
Після вибору банківського переказу Binance поєднує ордер із Merchant GiaoDichTuDong_247. Фінальна ціна в ордері становить 25.506₫/USDT, а очікувана сума до отримання — 254.804₫.
З цього моменту мені вже не потрібно самостійно шукати покупця. Потрібно лише чекати, поки партнер здійснить оплату на банківський рахунок, який було вказано.
Це також найважливіший крок.
Коли Binance повідомляє, що покупець уже сплатив, я все одно відкриваю банківський застосунок, щоб перевірити. Треба звірити правильну суму, статус угоди і, головне, ім’я відправника. Якщо фактичне ім’я відправника не збігається з іменем покупця, яке відображається в Order, я не натискаю «Розблокувати» та використовую «Скарга/Звернення» для вирішення питання.
Лише коли вся інформація збігається, я вибираю «Отримано» і підтверджую розблокування USDT.
Після release ордер переходить у «Завершено», і 10 USDT зараховуються як успішно продані.
Швидка торгівля прибирає етап пошуку Merchant, але не прибирає фінальну перевірку.
Швидко в діях, але повільніше на перевірці суми — на мою думку, це найбезпечніший підхід.
@Binance_Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Продавайте USDT через Швидку торгівлю на Binance P2P: швидкі дії, але останній крок треба перевірити дуже уважно
Я щойно знову спробував(ла) сценарій Продажу в розділі «Швидка торгівля» і бачу, що ним доволі легко користуватися, якщо проходити всі кроки по черзі.
Спершу зайдіть у P2P → Швидка торгівля → виберіть «Продаж», а потім введіть суму USDT, яку хочете продати. На фото, яке я тестував(ла), я вказав(ла) 10$. Система показує орієнтовну суму в VND, щоб ви могли перевірити перед тим, як продовжувати.
Далі потрібно вибрати спосіб отримання коштів. Під час моїх дій переказ на банківську картку коштував 25.506₫/USDT, а MoMo — 25.455₫/USDT. Я зазвичай звіряю ці два варіанти, бо навіть якщо продаєте ту саму кількість USDT, фактична сума до отримання може відрізнятися.
Після вибору банківського переказу Binance поєднує ордер із Merchant GiaoDichTuDong_247. Фінальна ціна в ордері становить 25.506₫/USDT, а очікувана сума до отримання — 254.804₫.
З цього моменту мені вже не потрібно самостійно шукати покупця. Потрібно лише чекати, поки партнер здійснить оплату на банківський рахунок, який було вказано.
Це також найважливіший крок.
Коли Binance повідомляє, що покупець уже сплатив, я все одно відкриваю банківський застосунок, щоб перевірити. Треба звірити правильну суму, статус угоди і, головне, ім’я відправника. Якщо фактичне ім’я відправника не збігається з іменем покупця, яке відображається в Order, я не натискаю «Розблокувати» та використовую «Скарга/Звернення» для вирішення питання.
Лише коли вся інформація збігається, я вибираю «Отримано» і підтверджую розблокування USDT.
Після release ордер переходить у «Завершено», і 10 USDT зараховуються як успішно продані.
Швидка торгівля прибирає етап пошуку Merchant, але не прибирає фінальну перевірку.
Швидко в діях, але повільніше на перевірці суми — на мою думку, це найбезпечніший підхід.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Я щойно знову спробував(ла) сценарій Продажу в розділі «Швидка торгівля» і бачу, що ним доволі легко користуватися, якщо проходити всі кроки по черзі.
Спершу зайдіть у P2P → Швидка торгівля → виберіть «Продаж», а потім введіть суму USDT, яку хочете продати. На фото, яке я тестував(ла), я вказав(ла) 10$. Система показує орієнтовну суму в VND, щоб ви могли перевірити перед тим, як продовжувати.
Далі потрібно вибрати спосіб отримання коштів. Під час моїх дій переказ на банківську картку коштував 25.506₫/USDT, а MoMo — 25.455₫/USDT. Я зазвичай звіряю ці два варіанти, бо навіть якщо продаєте ту саму кількість USDT, фактична сума до отримання може відрізнятися.
Після вибору банківського переказу Binance поєднує ордер із Merchant GiaoDichTuDong_247. Фінальна ціна в ордері становить 25.506₫/USDT, а очікувана сума до отримання — 254.804₫.
З цього моменту мені вже не потрібно самостійно шукати покупця. Потрібно лише чекати, поки партнер здійснить оплату на банківський рахунок, який було вказано.
Це також найважливіший крок.
Коли Binance повідомляє, що покупець уже сплатив, я все одно відкриваю банківський застосунок, щоб перевірити. Треба звірити правильну суму, статус угоди і, головне, ім’я відправника. Якщо фактичне ім’я відправника не збігається з іменем покупця, яке відображається в Order, я не натискаю «Розблокувати» та використовую «Скарга/Звернення» для вирішення питання.
Лише коли вся інформація збігається, я вибираю «Отримано» і підтверджую розблокування USDT.
Після release ордер переходить у «Завершено», і 10 USDT зараховуються як успішно продані.
Швидка торгівля прибирає етап пошуку Merchant, але не прибирає фінальну перевірку.
Швидко в діях, але повільніше на перевірці суми — на мою думку, це найбезпечніший підхід.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
1
1
619
TermMax може бути правильним щодо довгострокових потреб, але все одно потрібно довести, що користувачі справді хочуть змінити звички
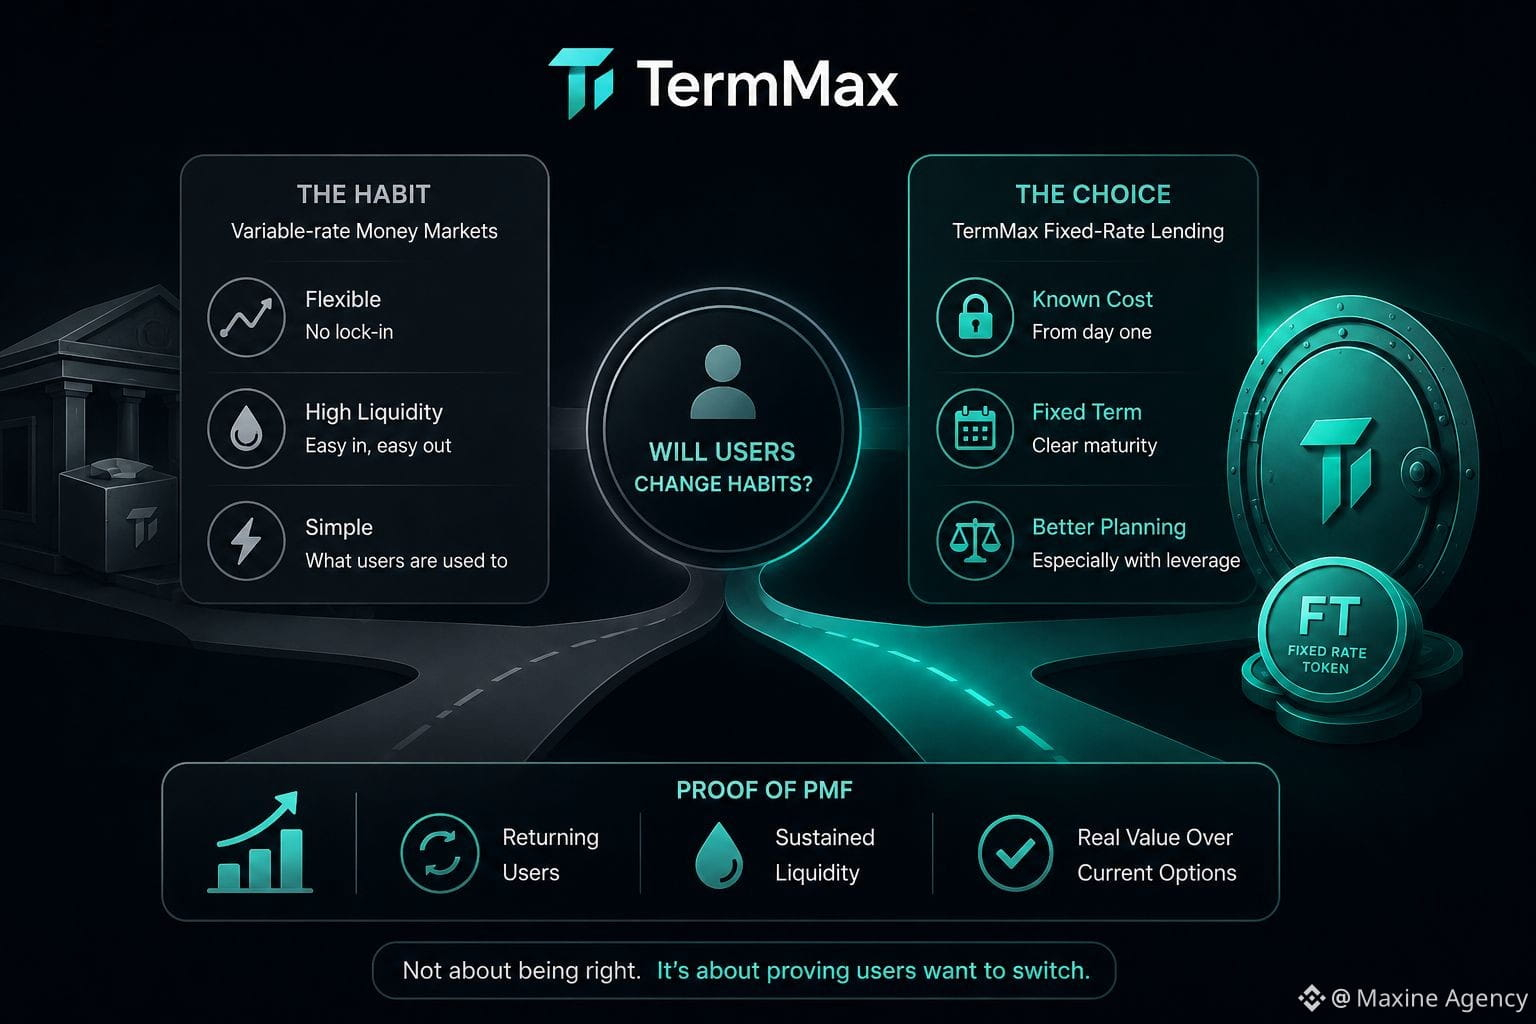
Чим більше я читаю про TermMax, тим більше бачу, що найважливіше запитання не в тому, чи є fixed rate lending доцільним. З фінансової точки зору це зрозуміло: позичальник наперед знає вартість капіталу, кредитор наперед знає дохідність, і обидві сторони мають чіткі дати погашення.
Але DeFi не бракує розумних продуктів
Найскладніше — переконати користувачів відійти від звичного money market. Плаваючі відсоткові ставки можуть дратувати, але натомість вони дають високу ліквідність, прості операції та не змушують надто багато думати про строки. Для багатьох людей ці зручності вже достатньо хороші.
TermMax справді створює відмінність лише тоді, коли передбачуваність вартості капіталу важливіша за гнучкість, яку користувачі вже мають.
Найкраще це видно на прикладі leverage. Якщо стратегія залежить від тонкої маржі, знання financing cost заздалегідь може допомогти точніше розрахувати позицію, але для тих, хто просто вносить активи, щоб отримувати yield, переваги fixed rate можуть бути недостатньо сильними, щоб вони змінили поведінку.
Тому я думаю, що XP або Activity Points вирішують лише задачу первинного залучення. Вони можуть залучити обсяги та користувачів у систему, але не відповідають на складніше питання: після того як винагороди зменшаться, чи вони повернуться через сам продукт?
Я не сумніваюся, що попит на fixed income зростатиме, коли crypto стане більш зрілою
У чому я не певен — у часі
Якщо TermMax хоче довести product market fit, я б дивився на частку користувачів, які повертаються, на підтримання ліквідності після incentives, і на те, чи справді fixed rate допомагає їм краще керувати капіталом, ніж наявні зараз варіанти
@termmax #TermMax
$BTC $LAB $X
TermMax може бути правильним щодо довгострокових потреб, але все одно потрібно довести, що користувачі справді хочуть змінити звички
Чим більше я читаю про TermMax, тим більше бачу, що найважливіше запитання не в тому, чи є fixed rate lending доцільним. З фінансової точки зору це зрозуміло: позичальник наперед знає вартість капіталу, кредитор наперед знає дохідність, і обидві сторони мають чіткі дати погашення.
Але DeFi не бракує розумних продуктів
Найскладніше — переконати користувачів відійти від звичного money market. Плаваючі відсоткові ставки можуть дратувати, але натомість вони дають високу ліквідність, прості операції та не змушують надто багато думати про строки. Для багатьох людей ці зручності вже достатньо хороші.
TermMax справді створює відмінність лише тоді, коли передбачуваність вартості капіталу важливіша за гнучкість, яку користувачі вже мають.
Найкраще це видно на прикладі leverage. Якщо стратегія залежить від тонкої маржі, знання financing cost заздалегідь може допомогти точніше розрахувати позицію, але для тих, хто просто вносить активи, щоб отримувати yield, переваги fixed rate можуть бути недостатньо сильними, щоб вони змінили поведінку.
Тому я думаю, що XP або Activity Points вирішують лише задачу первинного залучення. Вони можуть залучити обсяги та користувачів у систему, але не відповідають на складніше питання: після того як винагороди зменшаться, чи вони повернуться через сам продукт?
Я не сумніваюся, що попит на fixed income зростатиме, коли crypto стане більш зрілою
У чому я не певен — у часі
Якщо TermMax хоче довести product market fit, я б дивився на частку користувачів, які повертаються, на підтримання ліквідності після incentives, і на те, чи справді fixed rate допомагає їм краще керувати капіталом, ніж наявні зараз варіанти
@TermMax #TermMax
$BTC $LAB $X
Чим більше я читаю про TermMax, тим більше бачу, що найважливіше запитання не в тому, чи є fixed rate lending доцільним. З фінансової точки зору це зрозуміло: позичальник наперед знає вартість капіталу, кредитор наперед знає дохідність, і обидві сторони мають чіткі дати погашення.
Але DeFi не бракує розумних продуктів
Найскладніше — переконати користувачів відійти від звичного money market. Плаваючі відсоткові ставки можуть дратувати, але натомість вони дають високу ліквідність, прості операції та не змушують надто багато думати про строки. Для багатьох людей ці зручності вже достатньо хороші.
TermMax справді створює відмінність лише тоді, коли передбачуваність вартості капіталу важливіша за гнучкість, яку користувачі вже мають.
Найкраще це видно на прикладі leverage. Якщо стратегія залежить від тонкої маржі, знання financing cost заздалегідь може допомогти точніше розрахувати позицію, але для тих, хто просто вносить активи, щоб отримувати yield, переваги fixed rate можуть бути недостатньо сильними, щоб вони змінили поведінку.
Тому я думаю, що XP або Activity Points вирішують лише задачу первинного залучення. Вони можуть залучити обсяги та користувачів у систему, але не відповідають на складніше питання: після того як винагороди зменшаться, чи вони повернуться через сам продукт?
Я не сумніваюся, що попит на fixed income зростатиме, коли crypto стане більш зрілою
У чому я не певен — у часі
Якщо TermMax хоче довести product market fit, я б дивився на частку користувачів, які повертаються, на підтримання ліквідності після incentives, і на те, чи справді fixed rate допомагає їм краще керувати капіталом, ніж наявні зараз варіанти
@TermMax #TermMax
$BTC $LAB $X
1
1
186
·
--
Оптимістично
Dusk Trade змушує мене думати, що «необрокери» onchain не варто оцінювати лише за інтерфейсом
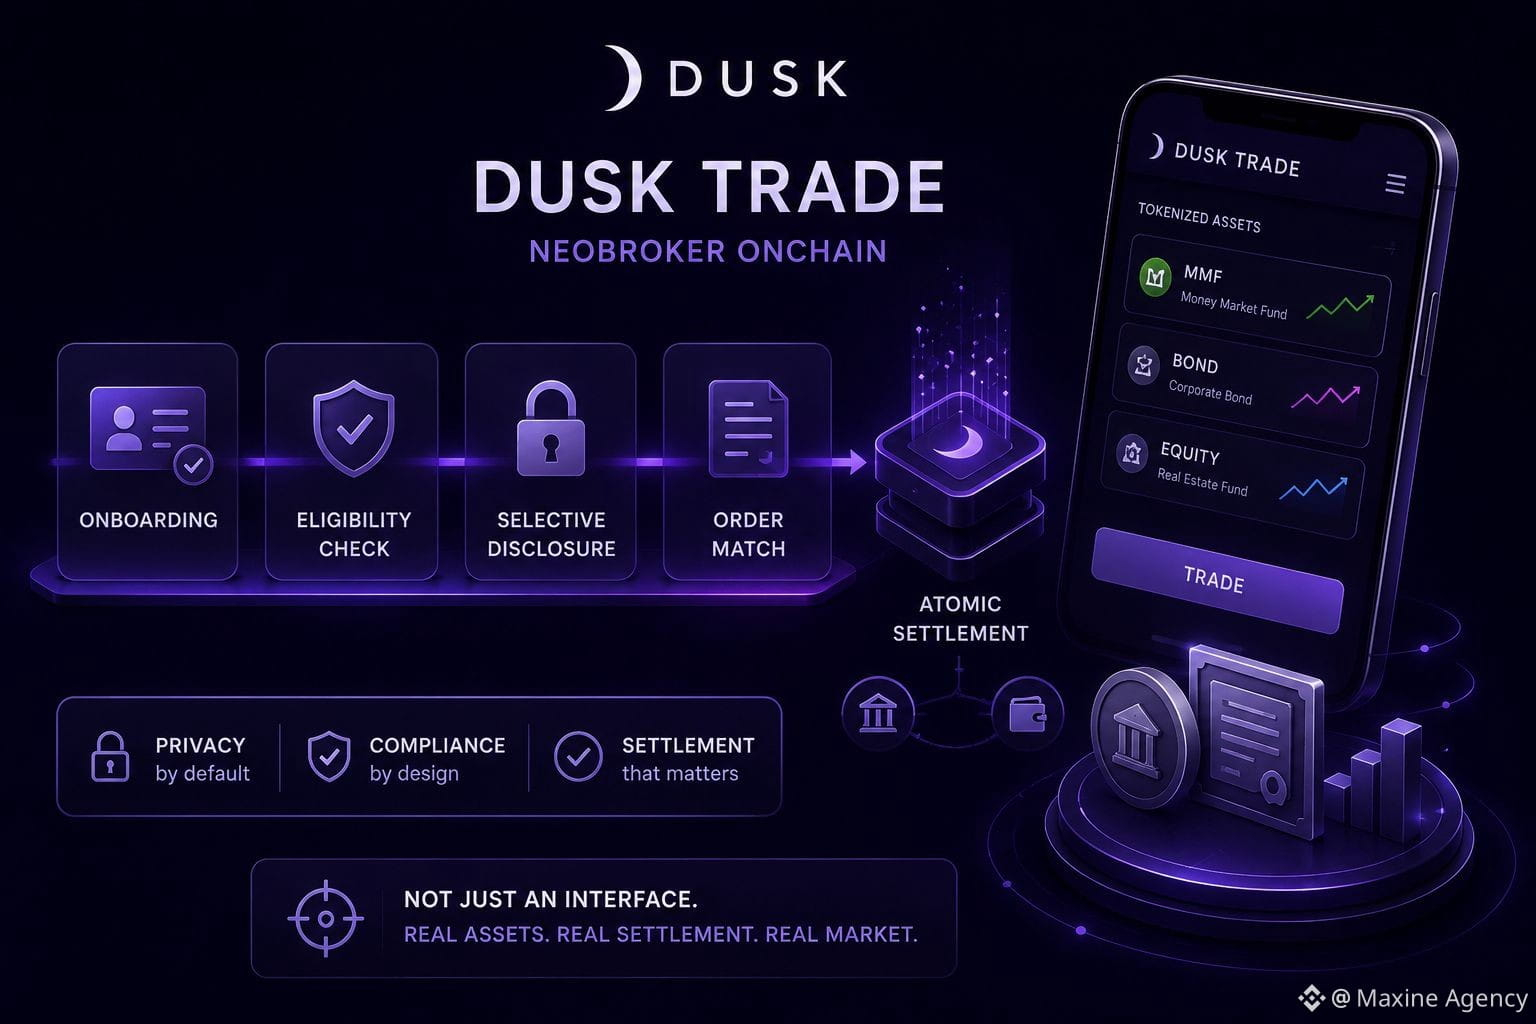
Якщо дивитися лише з боку користувача, Dusk Trade виглядає як місце, де можна знаходити й торгувати токенізованими активами. Але те, що мене цікавить більше, відбувається за лаштунками процесу купівлі-продажу.
Для керованих активів однієї відповідності ціни недостатньо. Покупець також має пройти онбординг, відповідати умовам володіння, під’єднати гаманець і лише ті дані, які необхідні, мають розкриватися стороні, що має на це право. Dusk Trade збирає всі ці кроки в один workflow, а також узгоджує частину активів і частину платежів ще до settlement.
На мою думку, саме в цьому і полягає сенс необрокера в контексті RWA. Цінність не в тому, щоб перетворити облігації чи фонди на токени й розмістити їх у новому застосунку. Складніше — зробити так, щоб права власності, умови торгів, privacy та settlement працювали узгоджено й безперервно.
Втім, я досі не хочу оцінювати Dusk Trade через waitlist.
Кількість підписників лише свідчить про цікавість. Набагато цікавіше подивитися, які саме реальні активи issuer виставляє на платформу, скільки акаунтів справді відповідають умовам і реально торгують, а також який обсяг вартості було settled через систему.
Зараз Dusk описує Dusk Trade як продукт, який ще створюють. Тож для мене важливо не те, скільки людей чекатимуть у застосунку, а те, коли MMF, облігації чи інші regulated активи почнуть генерувати справжній обсяг торгів.
Narrative може притягнути увагу.
Справжній settlement — це те, що доводить, що ринок існує.
@Dusk_Foundation $DUSK #dusk
$CLO $LAB
Dusk Trade змушує мене думати, що «необрокери» onchain не варто оцінювати лише за інтерфейсом
Якщо дивитися лише з боку користувача, Dusk Trade виглядає як місце, де можна знаходити й торгувати токенізованими активами. Але те, що мене цікавить більше, відбувається за лаштунками процесу купівлі-продажу.
Для керованих активів однієї відповідності ціни недостатньо. Покупець також має пройти онбординг, відповідати умовам володіння, під’єднати гаманець і лише ті дані, які необхідні, мають розкриватися стороні, що має на це право. Dusk Trade збирає всі ці кроки в один workflow, а також узгоджує частину активів і частину платежів ще до settlement.
На мою думку, саме в цьому і полягає сенс необрокера в контексті RWA. Цінність не в тому, щоб перетворити облігації чи фонди на токени й розмістити їх у новому застосунку. Складніше — зробити так, щоб права власності, умови торгів, privacy та settlement працювали узгоджено й безперервно.
Втім, я досі не хочу оцінювати Dusk Trade через waitlist.
Кількість підписників лише свідчить про цікавість. Набагато цікавіше подивитися, які саме реальні активи issuer виставляє на платформу, скільки акаунтів справді відповідають умовам і реально торгують, а також який обсяг вартості було settled через систему.
Зараз Dusk описує Dusk Trade як продукт, який ще створюють. Тож для мене важливо не те, скільки людей чекатимуть у застосунку, а те, коли MMF, облігації чи інші regulated активи почнуть генерувати справжній обсяг торгів.
Narrative може притягнути увагу.
Справжній settlement — це те, що доводить, що ринок існує.
@Dusk $DUSK #dusk
$CLO $LAB
Якщо дивитися лише з боку користувача, Dusk Trade виглядає як місце, де можна знаходити й торгувати токенізованими активами. Але те, що мене цікавить більше, відбувається за лаштунками процесу купівлі-продажу.
Для керованих активів однієї відповідності ціни недостатньо. Покупець також має пройти онбординг, відповідати умовам володіння, під’єднати гаманець і лише ті дані, які необхідні, мають розкриватися стороні, що має на це право. Dusk Trade збирає всі ці кроки в один workflow, а також узгоджує частину активів і частину платежів ще до settlement.
На мою думку, саме в цьому і полягає сенс необрокера в контексті RWA. Цінність не в тому, щоб перетворити облігації чи фонди на токени й розмістити їх у новому застосунку. Складніше — зробити так, щоб права власності, умови торгів, privacy та settlement працювали узгоджено й безперервно.
Втім, я досі не хочу оцінювати Dusk Trade через waitlist.
Кількість підписників лише свідчить про цікавість. Набагато цікавіше подивитися, які саме реальні активи issuer виставляє на платформу, скільки акаунтів справді відповідають умовам і реально торгують, а також який обсяг вартості було settled через систему.
Зараз Dusk описує Dusk Trade як продукт, який ще створюють. Тож для мене важливо не те, скільки людей чекатимуть у застосунку, а те, коли MMF, облігації чи інші regulated активи почнуть генерувати справжній обсяг торгів.
Narrative може притягнути увагу.
Справжній settlement — це те, що доводить, що ринок існує.
@Dusk $DUSK #dusk
$CLO $LAB
2
1
97
Минулого тижня мій друг зайшов на «alpha»-угоду і заробив 20 тис. $ , тож він продав USDT, щоб «піймати дно золота». Він розповів, що в той день P2P-ордери виглядали дуже звично.
Гроші зайшли, ім’я переказувача було майже таким самим, як дані в Order, і вміст переказу теж не викликав підозр. Тож він одразу релізнув ордер, навіть не замислюючись.
Через кілька днів банк знову зв’язався, щоб уточнити джерело коштів, і одразу заблокував банківський рахунок.
Ця ситуація змусила мене зрозуміти одну річ: escrow захищає крипто під час угоди, але не може замість продавця пояснити, звідки походять фіатні гроші, ще до того як вони потраплять на банківський рахунок.
Це тип ризику, який не з’являється одразу на екрані. Order уже виконано, USDT вже вийшов з гаманця — і лише тоді питання щодо джерела коштів можуть спливти.
Чим більше торгую, тим більше бачу, що «вмілість» інколи буває небезпечнішою, ніж у новачків. Після десятків гладких ордерів легко вирішити, що сума правильна, покупець ввічливий, а Merchant має гарну історію — тож усе точно буде ок.
Але ці сигнали не замінюють перевірку переказувача.
Коли я продаю P2P, я завжди віддаю пріоритет банківському рахунку, ім’я на якому збігається з покупцем у Order, тримаю весь обмін у Binance і зберігаю Order ID разом із банківськими документами. Якщо гроші прийшли з рахунку третьої сторони або в даних є розбіжності, я не починаю вигадувати причини й не релізю просто «щоб закінчити».
Не кожна угода з іншим ім’ям має проблему, але якщо я не розумію джерело коштів, у мене немає підстав поспішати з розблокуванням crypto.
Безпечний P2P — це не лише щоб не втратити USDT прямо в межах угоди
Іноді це ще й гарантія, що через кілька днів у мене буде достатньо доказів, щоб чітко пояснити, як пройшли грошові потоки через мій рахунок.
@Binance_Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Минулого тижня мій друг зайшов на «alpha»-угоду і заробив 20 тис. $ , тож він продав USDT, щоб «піймати дно золота». Він розповів, що в той день P2P-ордери виглядали дуже звично.
Гроші зайшли, ім’я переказувача було майже таким самим, як дані в Order, і вміст переказу теж не викликав підозр. Тож він одразу релізнув ордер, навіть не замислюючись.
Через кілька днів банк знову зв’язався, щоб уточнити джерело коштів, і одразу заблокував банківський рахунок.
Ця ситуація змусила мене зрозуміти одну річ: escrow захищає крипто під час угоди, але не може замість продавця пояснити, звідки походять фіатні гроші, ще до того як вони потраплять на банківський рахунок.
Це тип ризику, який не з’являється одразу на екрані. Order уже виконано, USDT вже вийшов з гаманця — і лише тоді питання щодо джерела коштів можуть спливти.
Чим більше торгую, тим більше бачу, що «вмілість» інколи буває небезпечнішою, ніж у новачків. Після десятків гладких ордерів легко вирішити, що сума правильна, покупець ввічливий, а Merchant має гарну історію — тож усе точно буде ок.
Але ці сигнали не замінюють перевірку переказувача.
Коли я продаю P2P, я завжди віддаю пріоритет банківському рахунку, ім’я на якому збігається з покупцем у Order, тримаю весь обмін у Binance і зберігаю Order ID разом із банківськими документами. Якщо гроші прийшли з рахунку третьої сторони або в даних є розбіжності, я не починаю вигадувати причини й не релізю просто «щоб закінчити».
Не кожна угода з іншим ім’ям має проблему, але якщо я не розумію джерело коштів, у мене немає підстав поспішати з розблокуванням crypto.
Безпечний P2P — це не лише щоб не втратити USDT прямо в межах угоди
Іноді це ще й гарантія, що через кілька днів у мене буде достатньо доказів, щоб чітко пояснити, як пройшли грошові потоки через мій рахунок.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Гроші зайшли, ім’я переказувача було майже таким самим, як дані в Order, і вміст переказу теж не викликав підозр. Тож він одразу релізнув ордер, навіть не замислюючись.
Через кілька днів банк знову зв’язався, щоб уточнити джерело коштів, і одразу заблокував банківський рахунок.
Ця ситуація змусила мене зрозуміти одну річ: escrow захищає крипто під час угоди, але не може замість продавця пояснити, звідки походять фіатні гроші, ще до того як вони потраплять на банківський рахунок.
Це тип ризику, який не з’являється одразу на екрані. Order уже виконано, USDT вже вийшов з гаманця — і лише тоді питання щодо джерела коштів можуть спливти.
Чим більше торгую, тим більше бачу, що «вмілість» інколи буває небезпечнішою, ніж у новачків. Після десятків гладких ордерів легко вирішити, що сума правильна, покупець ввічливий, а Merchant має гарну історію — тож усе точно буде ок.
Але ці сигнали не замінюють перевірку переказувача.
Коли я продаю P2P, я завжди віддаю пріоритет банківському рахунку, ім’я на якому збігається з покупцем у Order, тримаю весь обмін у Binance і зберігаю Order ID разом із банківськими документами. Якщо гроші прийшли з рахунку третьої сторони або в даних є розбіжності, я не починаю вигадувати причини й не релізю просто «щоб закінчити».
Не кожна угода з іншим ім’ям має проблему, але якщо я не розумію джерело коштів, у мене немає підстав поспішати з розблокуванням crypto.
Безпечний P2P — це не лише щоб не втратити USDT прямо в межах угоди
Іноді це ще й гарантія, що через кілька днів у мене буде достатньо доказів, щоб чітко пояснити, як пройшли грошові потоки через мій рахунок.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
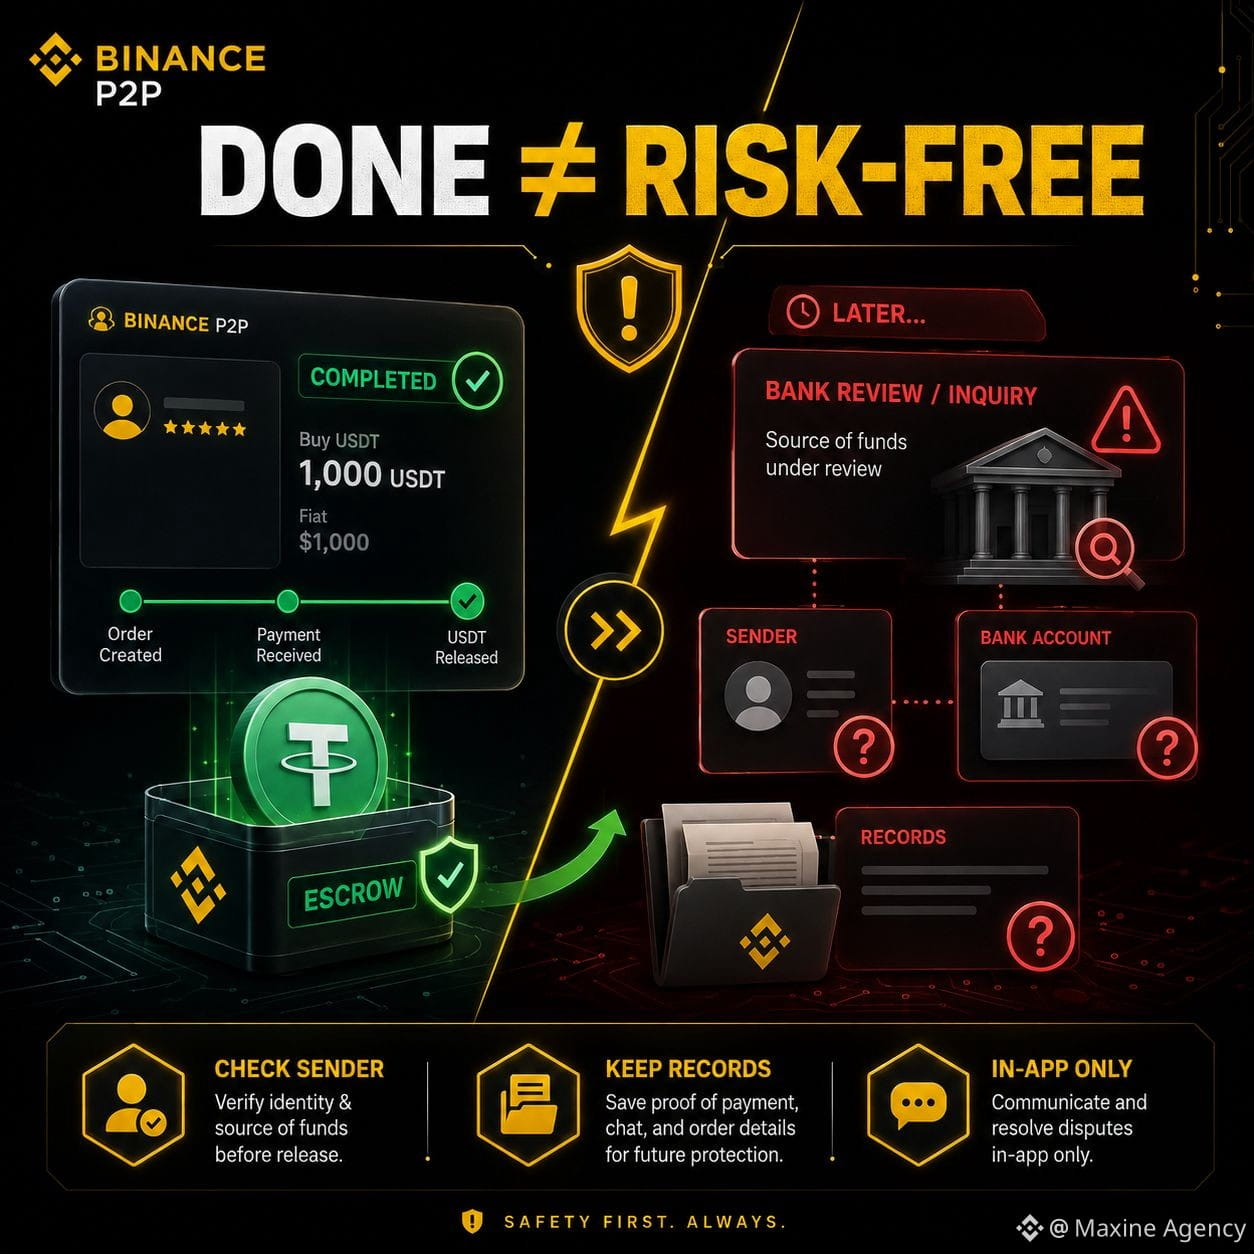
1
2
955
TermMax не усуває невизначеність — він визначає її ціну ще до початку торгів
Спочатку я думав, що фіксоване rate lending привабливе, бо допомагає позичальникам уникнути коливань відсоткових ставок. Обираєш строк, фіксуєш рівень витрат і заздалегідь знаєш, скільки доведеться сплатити на момент погашення. Звучить майже цілком протилежно всьому, що робить решта DeFi.
Але, якщо уважніше прочитати механіку TermMax, стає видно: «фіксоване» не означає, що ризики зникають.
FT створено за аналогією із zero coupon bond: він представляє право отримати визначену кількість debt token на дату погашення. Завдяки цьому кредитор заздалегідь знає суму, яку отримає, а позичальник може з самого початку зафіксувати вартість капіталу.
Цікаво, що та сама інфраструктура все ще підтримує leverage та стратегії, спрямовані на пошук додаткової прибутковості.
Отже, @termmax насправді не прибирає невизначеність із ринку. Він переносить ту невизначеність на момент ціноутворення. Коли формується фіксована ставка, учасники все одно мають вирішити, чи коректно вона відображає їхні очікування щодо відсотків, ліквідності та ризиків протягом усього строку.
Якщо ринок зміниться після відкриття позиції, контракт не переглядатиметься. Користувачі отримують визначеність, але натомість приймають імовірність того, що зафіксований рівень rate згодом стане менш привабливим, ніж ринкова ставка.
На мою думку, саме це — головний момент, який варто відзначити в #TermMax .
Фіксована ставка — це не обіцянка того, що DeFi більше не буде змінюватися. Це спосіб перетворити майбутню волатильність на ціну, з якою можна погодитися вже сьогодні.
Питання, яке мене цікавить, не в тому, скільки ризиків TermMax усуває, а в тому, наскільки точно його ринок оцінює ці ризики ще до того, як користувач зафіксує строк і реально зафіксує свій капітал.
$BTC $BNB $X
TermMax не усуває невизначеність — він визначає її ціну ще до початку торгів
Спочатку я думав, що фіксоване rate lending привабливе, бо допомагає позичальникам уникнути коливань відсоткових ставок. Обираєш строк, фіксуєш рівень витрат і заздалегідь знаєш, скільки доведеться сплатити на момент погашення. Звучить майже цілком протилежно всьому, що робить решта DeFi.
Але, якщо уважніше прочитати механіку TermMax, стає видно: «фіксоване» не означає, що ризики зникають.
FT створено за аналогією із zero coupon bond: він представляє право отримати визначену кількість debt token на дату погашення. Завдяки цьому кредитор заздалегідь знає суму, яку отримає, а позичальник може з самого початку зафіксувати вартість капіталу.
Цікаво, що та сама інфраструктура все ще підтримує leverage та стратегії, спрямовані на пошук додаткової прибутковості.
Отже, @TermMax насправді не прибирає невизначеність із ринку. Він переносить ту невизначеність на момент ціноутворення. Коли формується фіксована ставка, учасники все одно мають вирішити, чи коректно вона відображає їхні очікування щодо відсотків, ліквідності та ризиків протягом усього строку.
Якщо ринок зміниться після відкриття позиції, контракт не переглядатиметься. Користувачі отримують визначеність, але натомість приймають імовірність того, що зафіксований рівень rate згодом стане менш привабливим, ніж ринкова ставка.
На мою думку, саме це — головний момент, який варто відзначити в #TermMax .
Фіксована ставка — це не обіцянка того, що DeFi більше не буде змінюватися. Це спосіб перетворити майбутню волатильність на ціну, з якою можна погодитися вже сьогодні.
Питання, яке мене цікавить, не в тому, скільки ризиків TermMax усуває, а в тому, наскільки точно його ринок оцінює ці ризики ще до того, як користувач зафіксує строк і реально зафіксує свій капітал.
$BTC $BNB $X
Спочатку я думав, що фіксоване rate lending привабливе, бо допомагає позичальникам уникнути коливань відсоткових ставок. Обираєш строк, фіксуєш рівень витрат і заздалегідь знаєш, скільки доведеться сплатити на момент погашення. Звучить майже цілком протилежно всьому, що робить решта DeFi.
Але, якщо уважніше прочитати механіку TermMax, стає видно: «фіксоване» не означає, що ризики зникають.
FT створено за аналогією із zero coupon bond: він представляє право отримати визначену кількість debt token на дату погашення. Завдяки цьому кредитор заздалегідь знає суму, яку отримає, а позичальник може з самого початку зафіксувати вартість капіталу.
Цікаво, що та сама інфраструктура все ще підтримує leverage та стратегії, спрямовані на пошук додаткової прибутковості.
Отже, @TermMax насправді не прибирає невизначеність із ринку. Він переносить ту невизначеність на момент ціноутворення. Коли формується фіксована ставка, учасники все одно мають вирішити, чи коректно вона відображає їхні очікування щодо відсотків, ліквідності та ризиків протягом усього строку.
Якщо ринок зміниться після відкриття позиції, контракт не переглядатиметься. Користувачі отримують визначеність, але натомість приймають імовірність того, що зафіксований рівень rate згодом стане менш привабливим, ніж ринкова ставка.
На мою думку, саме це — головний момент, який варто відзначити в #TermMax .
Фіксована ставка — це не обіцянка того, що DeFi більше не буде змінюватися. Це спосіб перетворити майбутню волатильність на ціну, з якою можна погодитися вже сьогодні.
Питання, яке мене цікавить, не в тому, скільки ризиків TermMax усуває, а в тому, наскільки точно його ринок оцінює ці ризики ще до того, як користувач зафіксує строк і реально зафіксує свій капітал.
$BTC $BNB $X
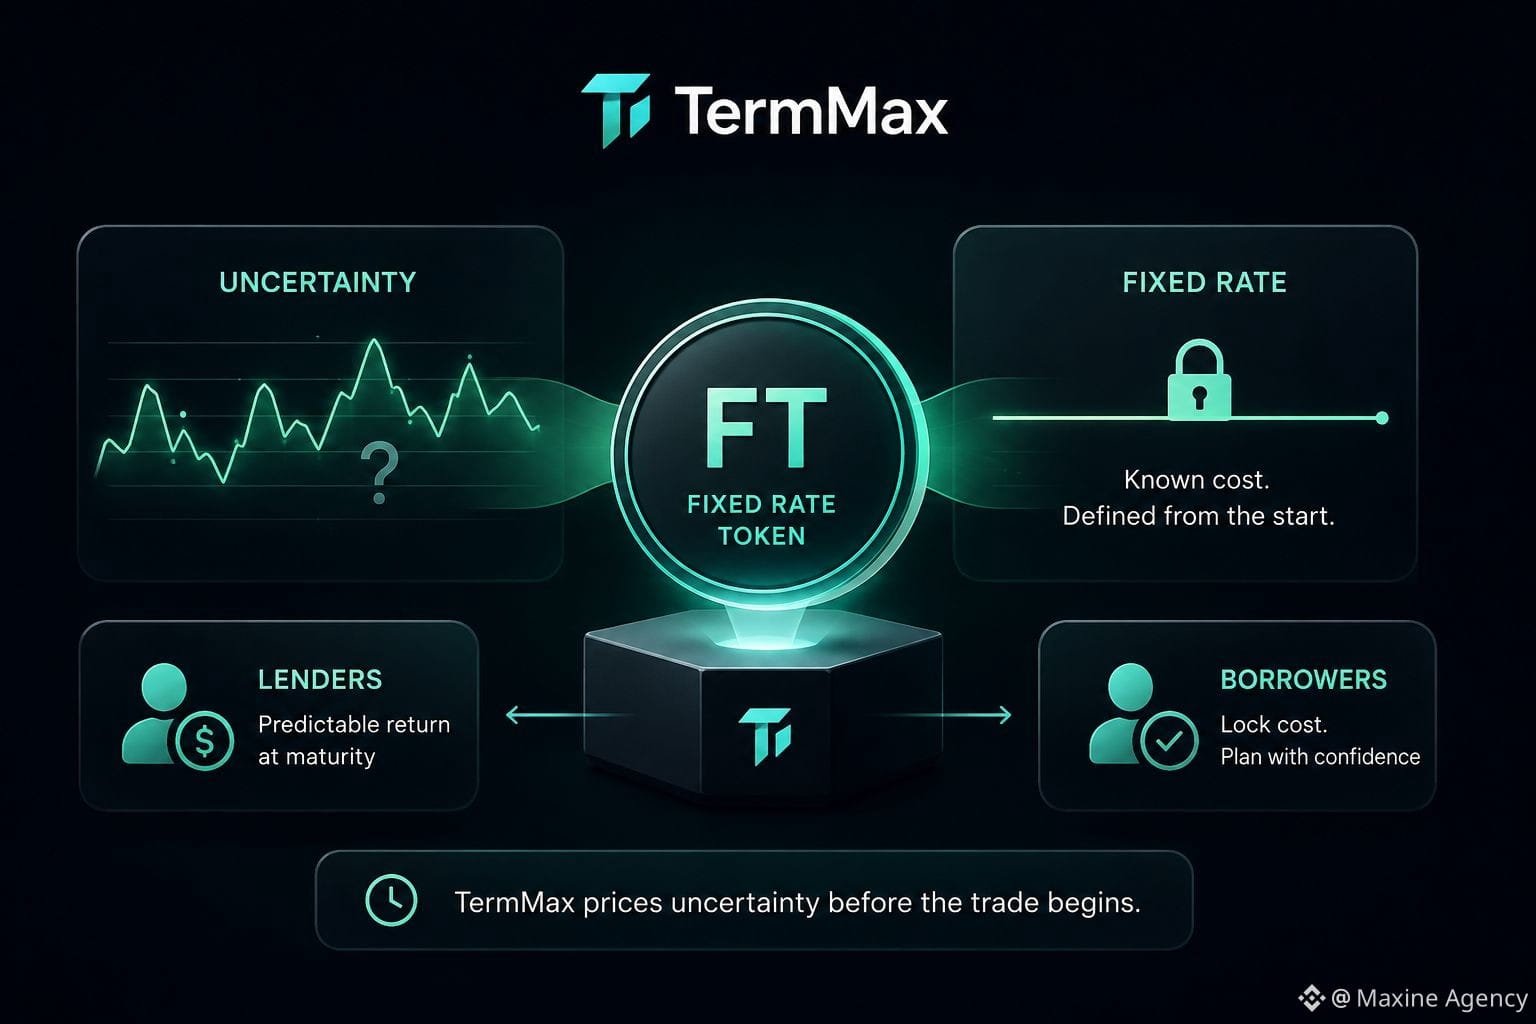
2
1
223
Халвінг Dusk не підказує, наскільки вигідним буде стейкінг
Спочатку я думав, що достатньо просто подивитися на графік випуску Dusk, щоб досить точно оцінити дохідність стейкінгу. Але коли я зіставив число emission із тією кількістю DUSK, що вже стейкається, я побачив: ці дві речі пов’язані між собою, однак не означають одне й те саме.
За наявним механізмом мережа випускає 19,8 DUSK на кожен блок. Загальний обсяг запланованого випуску становить 500 мільйонів DUSK протягом 36 років, і швидкість emission зменшується вдвічі після кожних чотирьох років. Цю частину доволі легко передбачити, бо вона прописана на рівні протоколу.
Але дохідність кожного учасника стейкінгу залежить від інших змінних.
Якщо загальний обсяг active stake зростає, частка кожного валідатора чи делегатора в усьому пулі винагород зменшиться, за умови, що інші фактори не змінюються. Також впливають рівень участі в консенсусі та комісії за транзакції. Тому за однакового emission на блок фактичний APY все одно може суттєво відрізнятися.
Ось тут я раніше й переплутав ці два поняття.
Halving повідомляє лише про швидкість надходження нових DUSK у систему винагород. Він не каже, скільки саме мій стейк отримає. Фіксований графік випуску лише робить джерело винагород (supply) більш передбачуваним, але не прибирає конкуренцію між учасниками стейкінгу.
Тож, якщо я хочу оцінити стейкінг, я не обмежуватимусь лише графіком halving. Я також відстежуватиму загальний active stake та те, як ця сума змінюється з часом.
Чим простіше прогнозувати emission, тим важливішою стає змінна конкуренції між тими, хто стейкає.
На мою думку, для Dusk питання, яке справді варте уваги, не «яка винагорода за кожен блок», а «скільки DUSK змагаються між собою, щоб отримати ці винагороди?»
@Dusk_Foundation $DUSK #dusk
$STBL $LAB
Халвінг Dusk не підказує, наскільки вигідним буде стейкінг
Спочатку я думав, що достатньо просто подивитися на графік випуску Dusk, щоб досить точно оцінити дохідність стейкінгу. Але коли я зіставив число emission із тією кількістю DUSK, що вже стейкається, я побачив: ці дві речі пов’язані між собою, однак не означають одне й те саме.
За наявним механізмом мережа випускає 19,8 DUSK на кожен блок. Загальний обсяг запланованого випуску становить 500 мільйонів DUSK протягом 36 років, і швидкість emission зменшується вдвічі після кожних чотирьох років. Цю частину доволі легко передбачити, бо вона прописана на рівні протоколу.
Але дохідність кожного учасника стейкінгу залежить від інших змінних.
Якщо загальний обсяг active stake зростає, частка кожного валідатора чи делегатора в усьому пулі винагород зменшиться, за умови, що інші фактори не змінюються. Також впливають рівень участі в консенсусі та комісії за транзакції. Тому за однакового emission на блок фактичний APY все одно може суттєво відрізнятися.
Ось тут я раніше й переплутав ці два поняття.
Halving повідомляє лише про швидкість надходження нових DUSK у систему винагород. Він не каже, скільки саме мій стейк отримає. Фіксований графік випуску лише робить джерело винагород (supply) більш передбачуваним, але не прибирає конкуренцію між учасниками стейкінгу.
Тож, якщо я хочу оцінити стейкінг, я не обмежуватимусь лише графіком halving. Я також відстежуватиму загальний active stake та те, як ця сума змінюється з часом.
Чим простіше прогнозувати emission, тим важливішою стає змінна конкуренції між тими, хто стейкає.
На мою думку, для Dusk питання, яке справді варте уваги, не «яка винагорода за кожен блок», а «скільки DUSK змагаються між собою, щоб отримати ці винагороди?»
@Dusk $DUSK #dusk
$STBL $LAB
Спочатку я думав, що достатньо просто подивитися на графік випуску Dusk, щоб досить точно оцінити дохідність стейкінгу. Але коли я зіставив число emission із тією кількістю DUSK, що вже стейкається, я побачив: ці дві речі пов’язані між собою, однак не означають одне й те саме.
За наявним механізмом мережа випускає 19,8 DUSK на кожен блок. Загальний обсяг запланованого випуску становить 500 мільйонів DUSK протягом 36 років, і швидкість emission зменшується вдвічі після кожних чотирьох років. Цю частину доволі легко передбачити, бо вона прописана на рівні протоколу.
Але дохідність кожного учасника стейкінгу залежить від інших змінних.
Якщо загальний обсяг active stake зростає, частка кожного валідатора чи делегатора в усьому пулі винагород зменшиться, за умови, що інші фактори не змінюються. Також впливають рівень участі в консенсусі та комісії за транзакції. Тому за однакового emission на блок фактичний APY все одно може суттєво відрізнятися.
Ось тут я раніше й переплутав ці два поняття.
Halving повідомляє лише про швидкість надходження нових DUSK у систему винагород. Він не каже, скільки саме мій стейк отримає. Фіксований графік випуску лише робить джерело винагород (supply) більш передбачуваним, але не прибирає конкуренцію між учасниками стейкінгу.
Тож, якщо я хочу оцінити стейкінг, я не обмежуватимусь лише графіком halving. Я також відстежуватиму загальний active stake та те, як ця сума змінюється з часом.
Чим простіше прогнозувати emission, тим важливішою стає змінна конкуренції між тими, хто стейкає.
На мою думку, для Dusk питання, яке справді варте уваги, не «яка винагорода за кожен блок», а «скільки DUSK змагаються між собою, щоб отримати ці винагороди?»
@Dusk $DUSK #dusk
$STBL $LAB
7
2
141
Я користуюся Binance P2P з 2022 року, і що довше торгую, то менше мене хвилює “пошук гарної ціни”
Я переглянув(ла) скріни торгових операцій за 21/01/2022 і побачив(ла) ордер на продаж 1.656 USDT, у відповідь отримав(ла) 38.836.512đ, що відповідає приблизно 23.452đ/USDT.
Оглянув(ла)ся назад і зрозумів(ла), що давно користуюся Binance P2P. Спочатку мене цікавило лише одне: продавець, який купує за вищою ціною, той і обирається. За багато років мій підхід до торгівлі дуже змінився.
Перший лайфхак — не дивитися лише на ціну. Різниця в кілька десятків донгів за 1 USDT не варта того, щоб міняти партнера, який відповідає повільно, має заплутані умови або нестабільну історію транзакцій. Перед тим як відкривати ордер, я завжди перевіряю Completion Rate (рейтинг завершення), кількість виконаних ордерів, ліміт на торгівлю та спосіб оплати.
Також я переглядаю кілька оголошень одночасно, щоб зрозуміти загальний рівень цін. Оголошення зверху сторінки не обов’язково має найкращу ціну, тому кілька секунд на порівняння можуть допомогти уникнути ордера з відхиленням у ціні занадто сильно.
Другий момент: коли я продаю USDT, я випускаю (Release) лише після того, як сам(а) відкрию банківський застосунок і побачу, що гроші справді надійшли. Скрин переказу, SMS або повідомлення “я вже перевів(ла)” не можуть замінити цей крок.
Третє: усі свої комунікації я веду лише в Order Chat. Якщо контрагент просить перейти в Zalo чи Telegram, змінити реквізити для отримання грошей або обробляти операцію поза межами Binance — я одразу зупиняюся.
Для великих ордерів я також часто ділю їх на частини. Це допомагає краще контролювати грошовий потік і зменшити тиск, якщо раптом виникає проблема в якійсь одній транзакції.
Нарешті, я завжди ставлю процес вище швидкості. Ефективний P2P — це не найшвидша торгівля і не “додаткові” кілька десятків тисяч.
Це коли гроші заходять правильно, інформація співпадає, доказів достатньо — і мені не доводиться ставити на карту свою самовпевненість.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Я користуюся Binance P2P з 2022 року, і що довше торгую, то менше мене хвилює “пошук гарної ціни”
Я переглянув(ла) скріни торгових операцій за 21/01/2022 і побачив(ла) ордер на продаж 1.656 USDT, у відповідь отримав(ла) 38.836.512đ, що відповідає приблизно 23.452đ/USDT.
Оглянув(ла)ся назад і зрозумів(ла), що давно користуюся Binance P2P. Спочатку мене цікавило лише одне: продавець, який купує за вищою ціною, той і обирається. За багато років мій підхід до торгівлі дуже змінився.
Перший лайфхак — не дивитися лише на ціну. Різниця в кілька десятків донгів за 1 USDT не варта того, щоб міняти партнера, який відповідає повільно, має заплутані умови або нестабільну історію транзакцій. Перед тим як відкривати ордер, я завжди перевіряю Completion Rate (рейтинг завершення), кількість виконаних ордерів, ліміт на торгівлю та спосіб оплати.
Також я переглядаю кілька оголошень одночасно, щоб зрозуміти загальний рівень цін. Оголошення зверху сторінки не обов’язково має найкращу ціну, тому кілька секунд на порівняння можуть допомогти уникнути ордера з відхиленням у ціні занадто сильно.
Другий момент: коли я продаю USDT, я випускаю (Release) лише після того, як сам(а) відкрию банківський застосунок і побачу, що гроші справді надійшли. Скрин переказу, SMS або повідомлення “я вже перевів(ла)” не можуть замінити цей крок.
Третє: усі свої комунікації я веду лише в Order Chat. Якщо контрагент просить перейти в Zalo чи Telegram, змінити реквізити для отримання грошей або обробляти операцію поза межами Binance — я одразу зупиняюся.
Для великих ордерів я також часто ділю їх на частини. Це допомагає краще контролювати грошовий потік і зменшити тиск, якщо раптом виникає проблема в якійсь одній транзакції.
Нарешті, я завжди ставлю процес вище швидкості. Ефективний P2P — це не найшвидша торгівля і не “додаткові” кілька десятків тисяч.
Це коли гроші заходять правильно, інформація співпадає, доказів достатньо — і мені не доводиться ставити на карту свою самовпевненість.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Я переглянув(ла) скріни торгових операцій за 21/01/2022 і побачив(ла) ордер на продаж 1.656 USDT, у відповідь отримав(ла) 38.836.512đ, що відповідає приблизно 23.452đ/USDT.
Оглянув(ла)ся назад і зрозумів(ла), що давно користуюся Binance P2P. Спочатку мене цікавило лише одне: продавець, який купує за вищою ціною, той і обирається. За багато років мій підхід до торгівлі дуже змінився.
Перший лайфхак — не дивитися лише на ціну. Різниця в кілька десятків донгів за 1 USDT не варта того, щоб міняти партнера, який відповідає повільно, має заплутані умови або нестабільну історію транзакцій. Перед тим як відкривати ордер, я завжди перевіряю Completion Rate (рейтинг завершення), кількість виконаних ордерів, ліміт на торгівлю та спосіб оплати.
Також я переглядаю кілька оголошень одночасно, щоб зрозуміти загальний рівень цін. Оголошення зверху сторінки не обов’язково має найкращу ціну, тому кілька секунд на порівняння можуть допомогти уникнути ордера з відхиленням у ціні занадто сильно.
Другий момент: коли я продаю USDT, я випускаю (Release) лише після того, як сам(а) відкрию банківський застосунок і побачу, що гроші справді надійшли. Скрин переказу, SMS або повідомлення “я вже перевів(ла)” не можуть замінити цей крок.
Третє: усі свої комунікації я веду лише в Order Chat. Якщо контрагент просить перейти в Zalo чи Telegram, змінити реквізити для отримання грошей або обробляти операцію поза межами Binance — я одразу зупиняюся.
Для великих ордерів я також часто ділю їх на частини. Це допомагає краще контролювати грошовий потік і зменшити тиск, якщо раптом виникає проблема в якійсь одній транзакції.
Нарешті, я завжди ставлю процес вище швидкості. Ефективний P2P — це не найшвидша торгівля і не “додаткові” кілька десятків тисяч.
Це коли гроші заходять правильно, інформація співпадає, доказів достатньо — і мені не доводиться ставити на карту свою самовпевненість.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
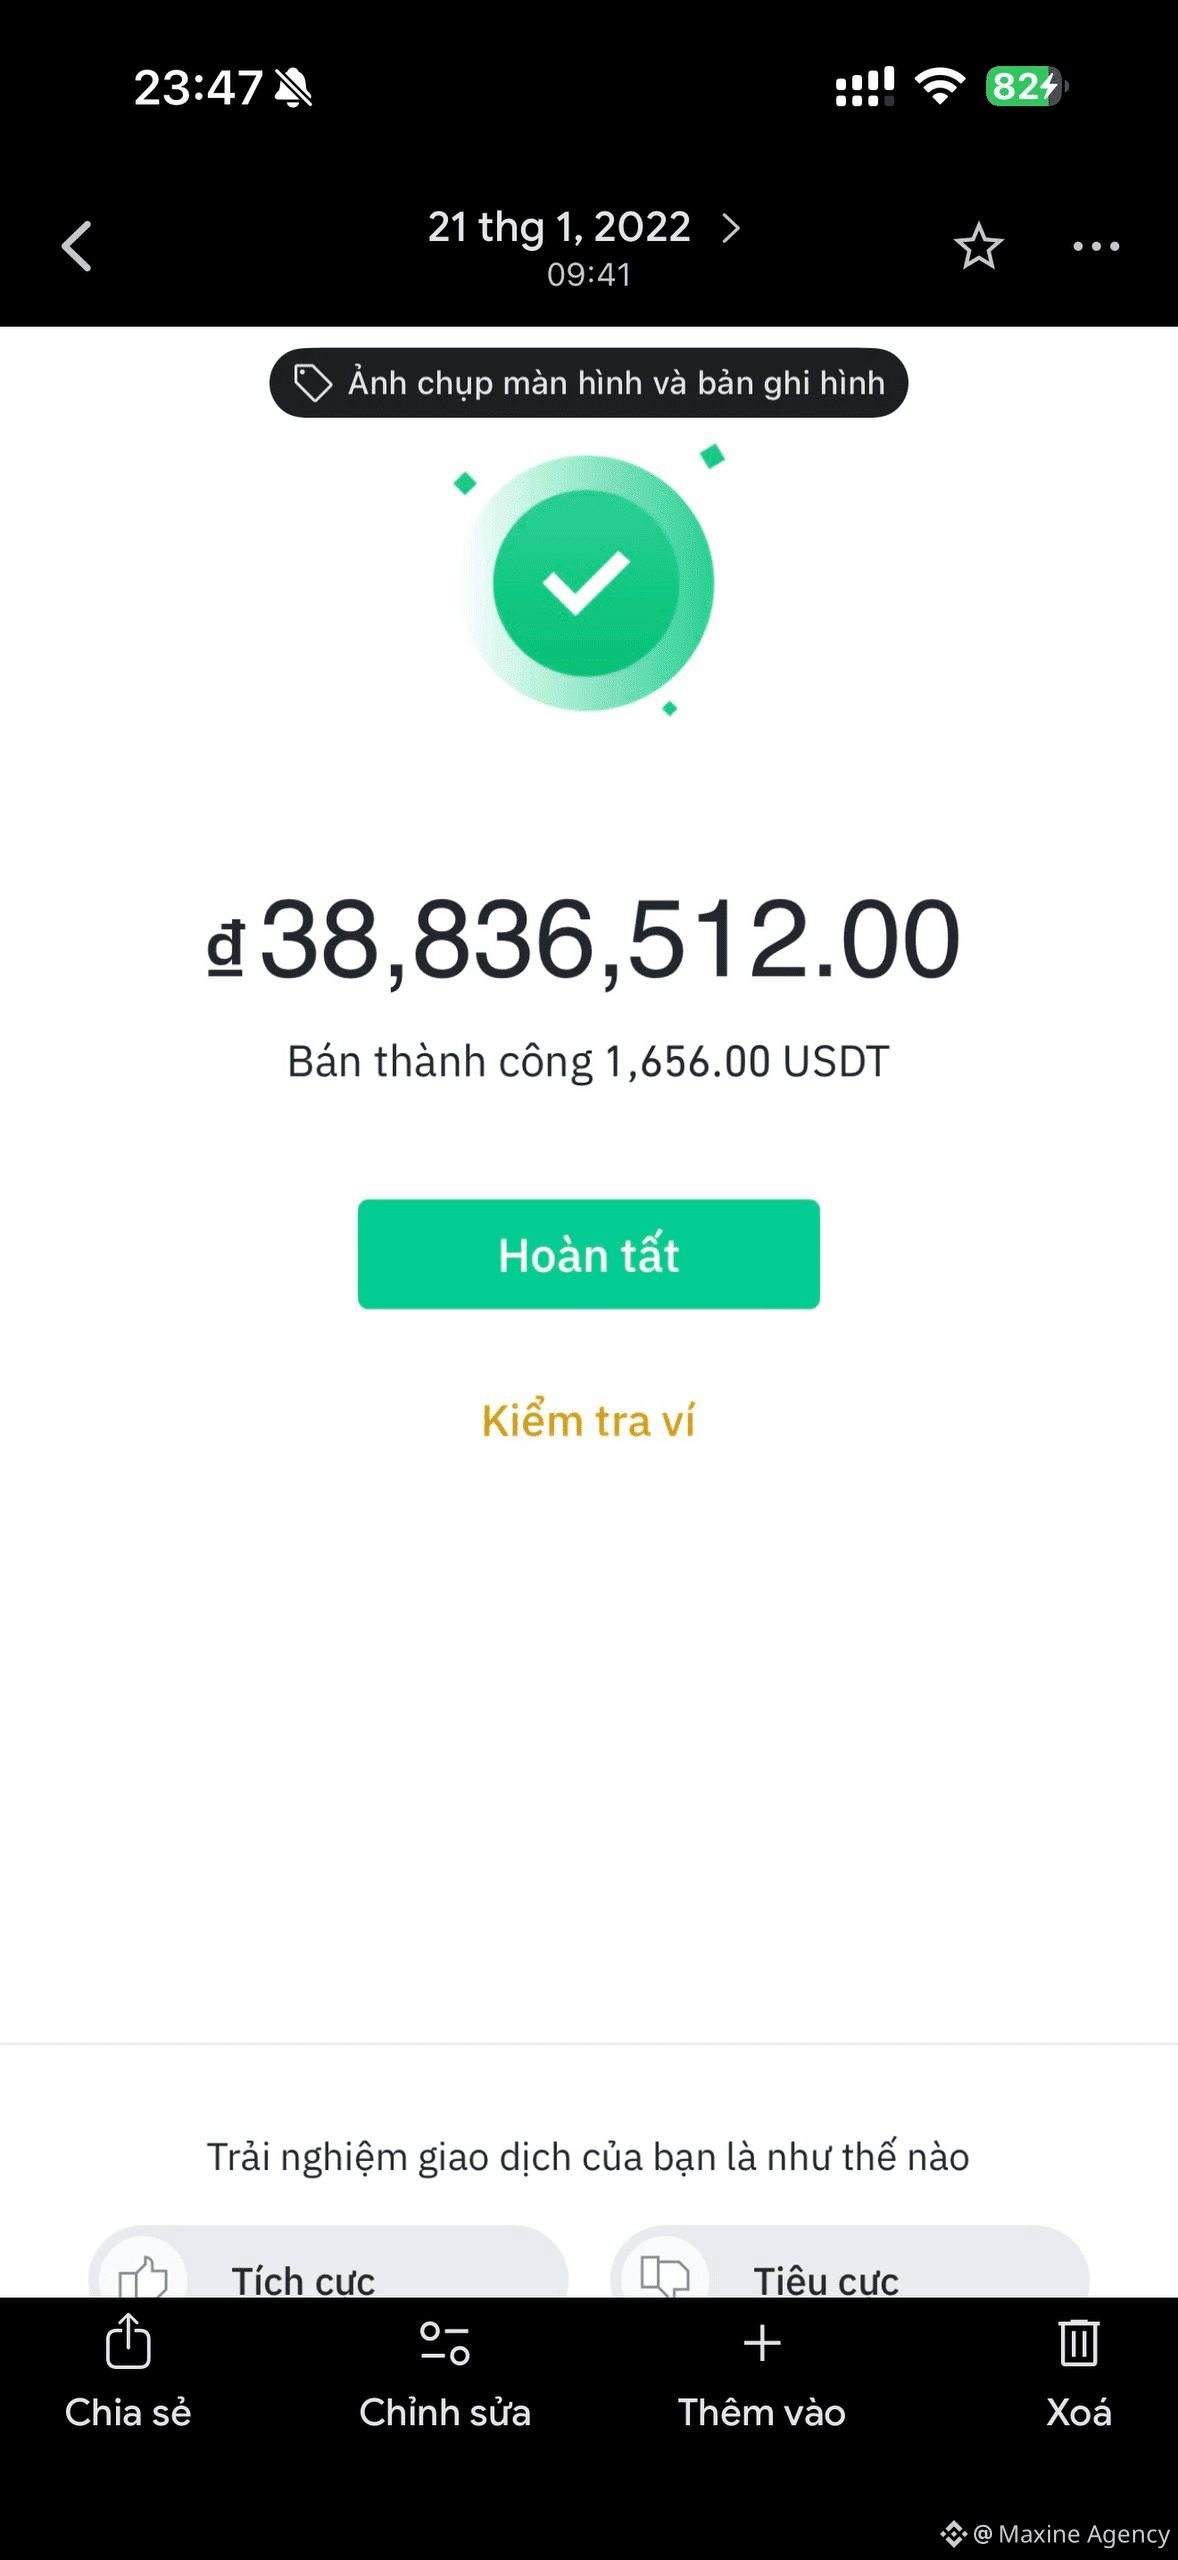
1
3
428
Перегляд ключа Dusk змусив мене задуматися про «право на перегляд» більш глибоко
Коли я читав про Phoenix, спочатку я звернув увагу на ту частину обміну, яку приховано від публічного спостерігача, але те, що мені здається складнішим, знаходиться в selective disclosure.
Phoenix дозволяє власнику ділитися viewing key, щоб інша сторона могла розпізнати ті їхні output-дані та з наданими зашифрованими/прихованими даними прочитати відповідні значення. Це добре узгоджується з аудитом або звітністю, адже тому, хто має перевірити, потрібно лише достатньо інформації, щоб не перетворювати всю транзакцію на публічні дані.
Але звідси виникає питання, про яке менше говорять: як довго має існувати право на перегляд?
У аудиту є початок і кінець. А viewing key — це криптографічний доступ. Якщо компанія ділиться ним із аудитором, важливо не тільки те, хто може переглядати, а й те, який саме обсяг даних він бачить, як керується ключем і що відбувається, коли первинна мета вже виконана.
На мою думку, це більш практична частина privacy, ніж історія про приховування залишків від explorer.
Blockchain може завадити публіці бачити дані Phoenix, але щойно інформація була коректно розкрита, система не може змусити копію отримувача зникнути самостійно. Отже, privacy не закінчується на криптографії — вона ще й залежить від управління доступами та процесів поза мережею.
Те, за чим я хочу стежити в #dusk , — це як viewing authority обмежується на практиці.
Хто переглядає, яку саме частину й протягом якого часу?
Якщо selective disclosure відповідає на всі три ці питання, privacy справді стає інструментом для керованих фінансів.
@Dusk_Foundation $DUSK $Q $BASED
Перегляд ключа Dusk змусив мене задуматися про «право на перегляд» більш глибоко
Коли я читав про Phoenix, спочатку я звернув увагу на ту частину обміну, яку приховано від публічного спостерігача, але те, що мені здається складнішим, знаходиться в selective disclosure.
Phoenix дозволяє власнику ділитися viewing key, щоб інша сторона могла розпізнати ті їхні output-дані та з наданими зашифрованими/прихованими даними прочитати відповідні значення. Це добре узгоджується з аудитом або звітністю, адже тому, хто має перевірити, потрібно лише достатньо інформації, щоб не перетворювати всю транзакцію на публічні дані.
Але звідси виникає питання, про яке менше говорять: як довго має існувати право на перегляд?
У аудиту є початок і кінець. А viewing key — це криптографічний доступ. Якщо компанія ділиться ним із аудитором, важливо не тільки те, хто може переглядати, а й те, який саме обсяг даних він бачить, як керується ключем і що відбувається, коли первинна мета вже виконана.
На мою думку, це більш практична частина privacy, ніж історія про приховування залишків від explorer.
Blockchain може завадити публіці бачити дані Phoenix, але щойно інформація була коректно розкрита, система не може змусити копію отримувача зникнути самостійно. Отже, privacy не закінчується на криптографії — вона ще й залежить від управління доступами та процесів поза мережею.
Те, за чим я хочу стежити в #dusk , — це як viewing authority обмежується на практиці.
Хто переглядає, яку саме частину й протягом якого часу?
Якщо selective disclosure відповідає на всі три ці питання, privacy справді стає інструментом для керованих фінансів.
@Dusk $DUSK $Q $BASED
Коли я читав про Phoenix, спочатку я звернув увагу на ту частину обміну, яку приховано від публічного спостерігача, але те, що мені здається складнішим, знаходиться в selective disclosure.
Phoenix дозволяє власнику ділитися viewing key, щоб інша сторона могла розпізнати ті їхні output-дані та з наданими зашифрованими/прихованими даними прочитати відповідні значення. Це добре узгоджується з аудитом або звітністю, адже тому, хто має перевірити, потрібно лише достатньо інформації, щоб не перетворювати всю транзакцію на публічні дані.
Але звідси виникає питання, про яке менше говорять: як довго має існувати право на перегляд?
У аудиту є початок і кінець. А viewing key — це криптографічний доступ. Якщо компанія ділиться ним із аудитором, важливо не тільки те, хто може переглядати, а й те, який саме обсяг даних він бачить, як керується ключем і що відбувається, коли первинна мета вже виконана.
На мою думку, це більш практична частина privacy, ніж історія про приховування залишків від explorer.
Blockchain може завадити публіці бачити дані Phoenix, але щойно інформація була коректно розкрита, система не може змусити копію отримувача зникнути самостійно. Отже, privacy не закінчується на криптографії — вона ще й залежить від управління доступами та процесів поза мережею.
Те, за чим я хочу стежити в #dusk , — це як viewing authority обмежується на практиці.
Хто переглядає, яку саме частину й протягом якого часу?
Якщо selective disclosure відповідає на всі три ці питання, privacy справді стає інструментом для керованих фінансів.
@Dusk $DUSK $Q $BASED
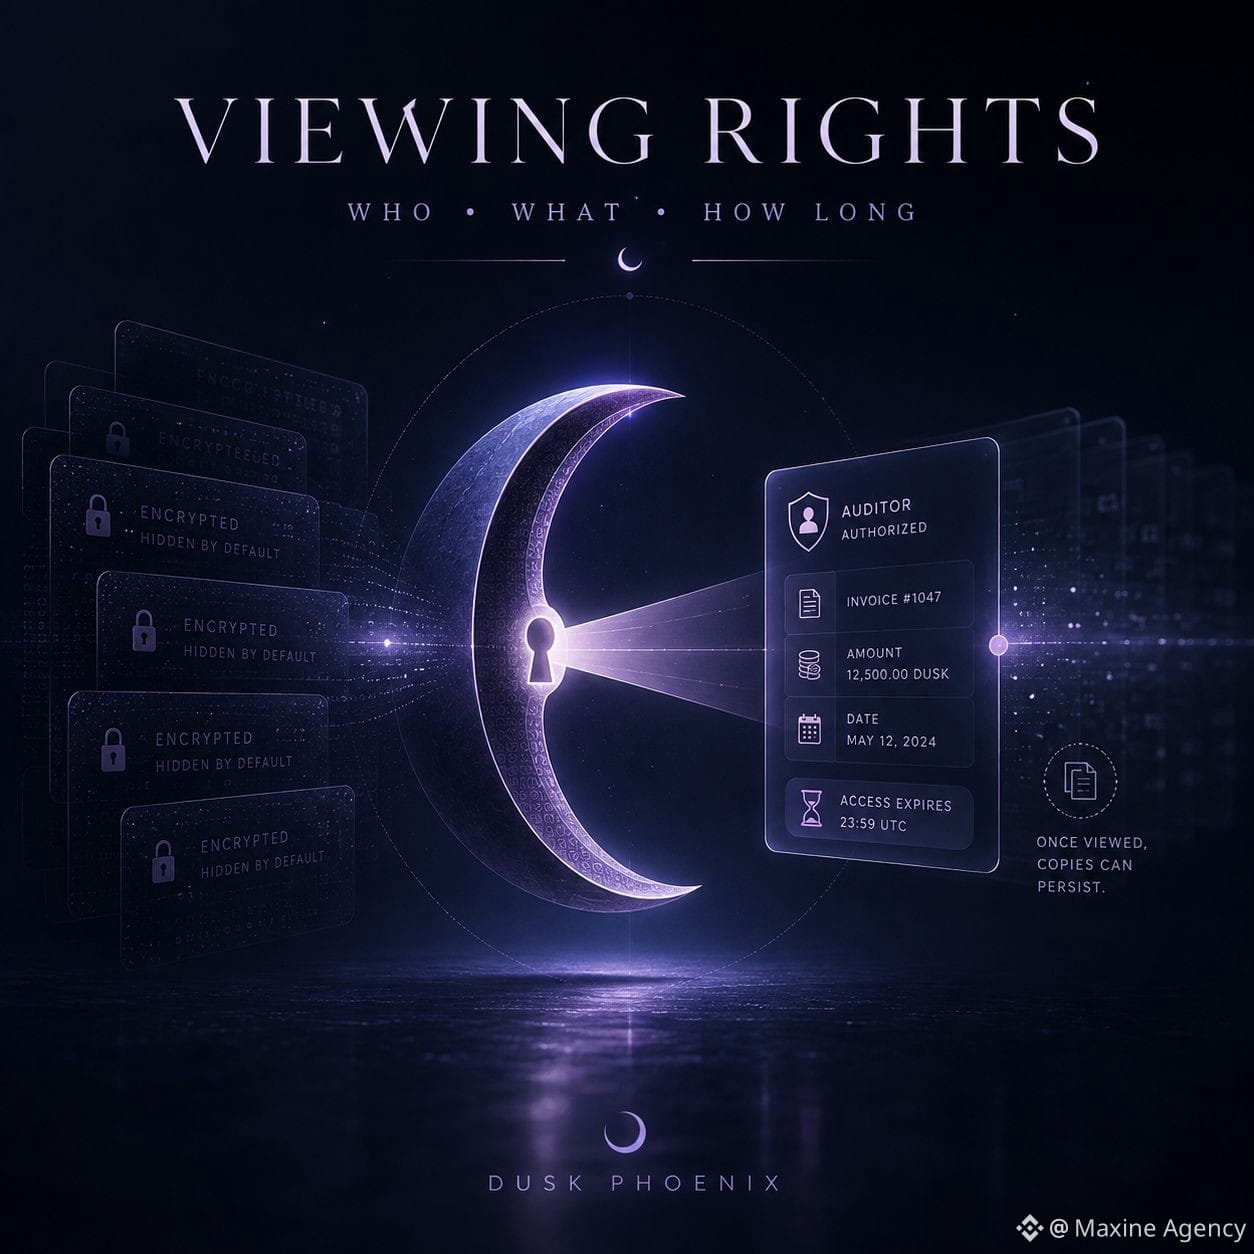
4
2
275
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
24,841 переглядів
291 обговорюють
#fomcвідстеження 🏛️ FOMC та ФРС: Чому за ними стежить весь крипторинок?
Засідання Комітету з відкритих ринків ФРС США (FOMC) — це головний тригер волатильності у світі фінансів. Саме тут вирішується доля облікової ставки, яка визначає вартість грошей у глобальній економіці.
💥 Як це впливає на криптовалюту:
• 🟢 Пом'якшення політики («Голуби»): Коли ФРС знижує ставку, кредити стають дешевшими. Ліквідність перетікає в ризикові активи — Bitcoin та ринок акцій починають бурхливе зростання.
• 🔴 Жорстка риторика («Яструби»): Якщо ФРС піднімає ставку або заявляє про загрозу інфляції, долар зміцнюється, а ринки миттєво падають у мінус.
• ⚡ Шторм у момент новин: Під час оголошення рішення за лічені хвилини вибиваються тисячі маржинальних позицій в обидва боки.
💡 Головне правило трейдера:
Не заходьте у ф'ючерсні угоди за 15–30 хвилин до публікації протоколів FOMC. Краще почекати, поки ринок визначить чіткий тренд після виступу очільника ФРС.
🏷️ #ФРС #CryptoNews #bitcoin #TrendingTopic
Michele Lemke MHCE
·1 вподобань
·183 переглядів
BOJRaisesRatesTo31YearHigh
6,781 переглядів
295 обговорюють
BuffettStepsDownAsBerkshireChairman
80 переглядів
41 обговорюють