

Cryptoreach
687 Публікації

Cryptoreach
Поскаржитись
Заблокувати користувача
Activateur Web3 | Builder d’écosystèmes décentralisés | Tokenisation & Adoption RWA
1.2K+ Підписки
693 Підписники
905 Вподобань
Публікації
Усі
Цитування
Відео
·
--
Переглянути переклад
Les choses sont simples mais pouf le système a causé beaucoup de dégâts hein.
Ceci n'est pas un conseil en investissement en toute chose DYOR.$BNB
Les choses sont simples mais pouf le système a causé beaucoup de dégâts hein.
Ceci n'est pas un conseil en investissement en toute chose DYOR.$BNB
Ceci n'est pas un conseil en investissement en toute chose DYOR.$BNB
248
·
--
Криптовалютна тема сьогодні:
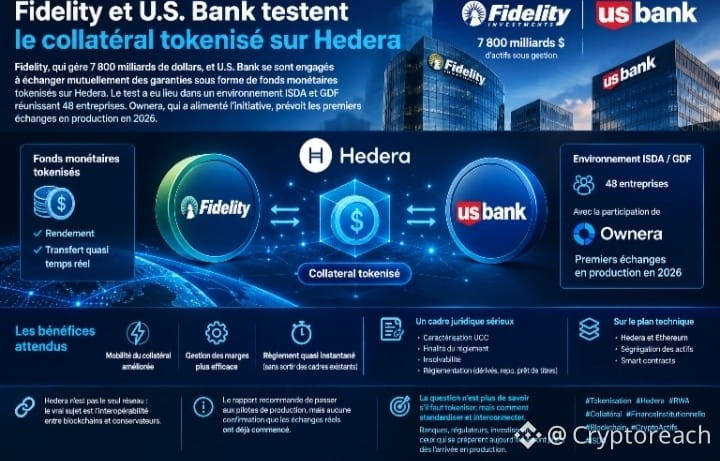
Fidelity та U.S. Bank тестують токенізоване забезпечення на Hedera
Fidelity, яка управляє активами на суму 7 800 мільярдів доларів, і U.S. Bank домовилися взаємно обмінюватися забезпеченням у формі токенізованих фондів грошового ринку на Hedera. Тестування відбулося в межах середовища ISDA та GDF, що об’єднує 48 компаній. Ownera, яка забезпечила роботу цієї ініціативи, планує провести перші обміни у виробничому середовищі у 2026 році.
На ринках деривативів кожна вимога щодо внесення маржі змушує швидко й однозначно переміщувати активи. Ідея полягає в тому, що токенізований фонд грошового ринку виконує одразу дві функції: приносить дохід і переказується майже в реальному часі. Згідно зі звітом ISDA/GDF, це може підвищити мобільність забезпечення, зробити управління маржею ефективнішим і забезпечити майже миттєвий розрахунок, не виходячи за межі чинних правил.
Важливість цього проєкту полягає в його ґрунтовному юридичному опрацюванні. У дослідженні розглядаються класифікація за UCC, остаточність розрахунків, порядок дій у разі неплатоспроможності та регуляторні питання щодо деривативів, операцій РЕПО й позики цінних паперів. З технічного погляду сценарії передбачали переміщення токенізованого забезпечення між Hedera та Ethereum із сегрегацією активів і автоматизацією за допомогою смартконтрактів. Іншими словами, токенізація вписується в чинну систему, а не вимагає її переписування.
Варто врахувати два нюанси. Hedera — не єдина мережа, про яку йдеться: справжнє питання полягає у взаємодії між блокчейнами та кастодіанами. І хоча у звіті рекомендують перейти до виробничих пілотних проєктів, мені не вдалося знайти підтвердження, що реальні обміни вже почалися.
Отже, для банків, регуляторів та інвесторів питання вже не в тому, чи варто токенізувати, а в тому, як стандартизувати й налагодити взаємодію. Ті, хто вже зараз готує системи управління забезпеченням, роботу з кастодіанами та юридичну базу, будуть готові, коли розпочнеться виробниче впровадження.
#Токенізація #Hedera #RWA #Collatéral
245
·
--
Переглянути переклад
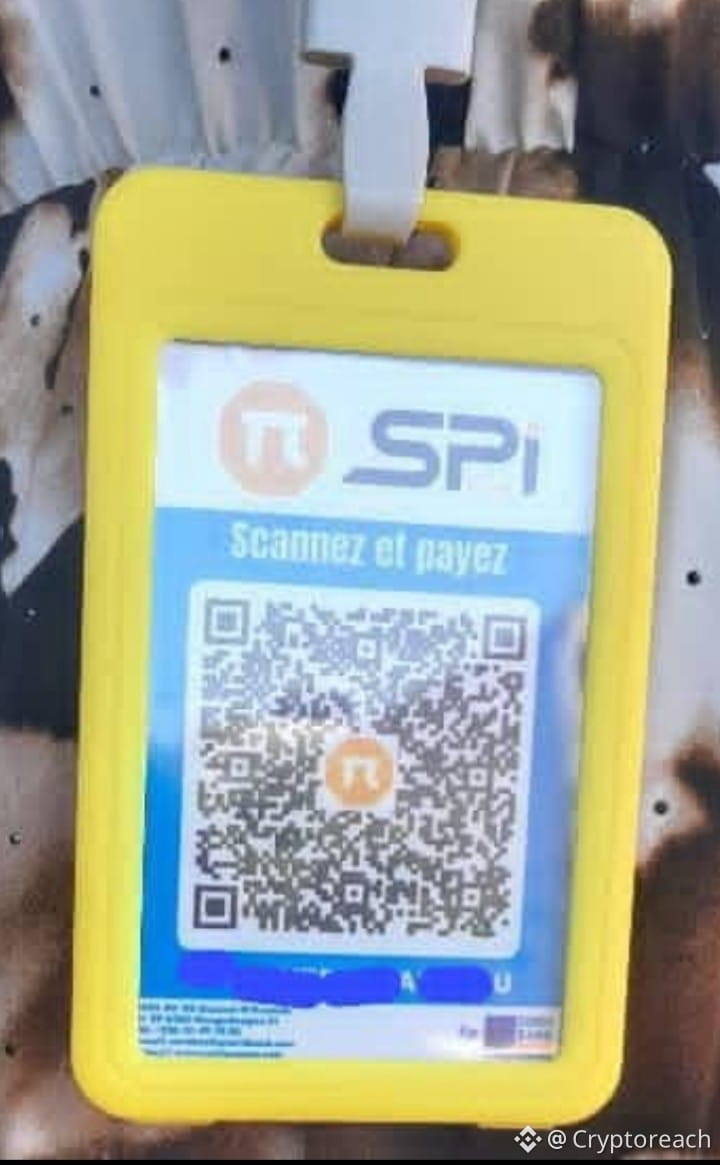
📲 Scannez et payez avec SPI !
Le Système de Paiement Instantané (SPI) de la BCEAO arrive chez les commerçants. Un simple QR code affiché sur le badge, et le client paie en quelques secondes depuis son application de paiement.
✅ Paiement instantané, 24h/24
✅ Simple pour les petits commerces
✅ Le rail de paiement de la BCEAO, au service de toute l'UEMOA
@à la une
#SPI #BCEAO #PaiementInstantané #ScannezEtPayez #UEMOA #CôtedIvoire #Fintech
7
·
--
Тема криптовалют сьогодні:
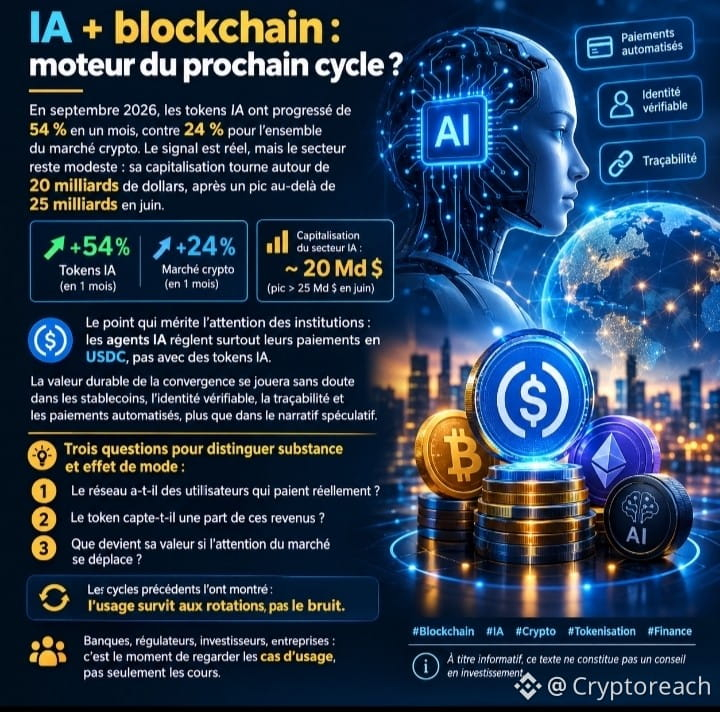
У вересні 2026 року токени ШІ зросли на 54 % за один місяць, проти 24 % для всього крипторинку. Сигнал реальний, але сектор і досі невеликий: його капіталізація коливається близько 20 мільярдів доларів, після піку понад 25 мільярдів у червні.
Питання, яке заслуговує на увагу інституцій: агенти ШІ здебільшого здійснюють платежі в USDC, а не за допомогою токенів ШІ. Стійка цінність цієї конвергенції, ймовірно, формуватиметься радше у стейблкоїнах, верифікованій ідентичності, відстежуваності та автоматизованих платежах, ніж у спекулятивному наративі.
Три запитання, щоб відрізнити зміст від моди:
1. Чи є в мережі користувачі, які справді платять?
2. Чи захоплює токен частину цих доходів?
3. Що станеться з його вартістю, якщо увага ринку зміститься?
Попередні цикли це вже показали: переживає ротації саме використання, а не шум.
Банки, регулятори, інвестори, компанії: настав час дивитися на кейси використання, а не лише на котирування.
#Blockchain #IA #Crypto #Tokenisation #Finance $BNB $ETH
Для інформаційних цілей: цей текст не є інвестиційною порадою.
72
·
--
У PHP щойно виявили критичну вразливість. Це мова, на якій працює 80 % інтернету
Рівень серйозності: 9,2 із 10. Гірше майже не буває
Що може зробити зловмисник? Отримати повний адміністративний контроль над сервером. Викрасти цілі бази даних: паролі, дані банківських карток, історію платежів. Встановити шкідливе програмне забезпечення й використати сервер для атак на інші системи
Але ось що найбільше лякає, і більшість людей цього не помітила
Щойно сьогодні ввечері опублікують виправлення, зловмисники, як очікується, використають ШІ, щоб за 15 хвилин провести зворотний аналіз і з’ясувати, що саме виправили
15 хвилин. Саме стільки часу буде між виходом виправлення та початком автоматизованих атак по всьому світу
Кожен інтернет-магазин, сайт бронювання й корпоративна система, що використовує PHP і не оновиться протягом цих 15 хвилин, стане мішенню
Це проблема не лише розробників. Якщо ви коли-небудь реєструвалися на сайті, вводили дані картки або створювали обліковий запис онлайн, ваші дані зберігаються на серверах, які можуть бути вразливими просто зараз
А хтось щойно опублікував у Twitter робочий експлойт — ще до того, як було готове виправлення. Це дає зловмисникам у всьому світі фору
Інженери по всьому світу сьогодні не спатимуть, намагаючись виправити свої системи, перш ніж почнуться атаки
Змініть паролі до всіх важливих для вас сервісів. Увімкніть двофакторну автентифікацію всюди. І найближчими днями остерігайтеся фальшивих листів про «технічне обслуговування» чи «скидання пароля»
На інтернет чекає дуже довга ніч
238
·
--
Переглянути переклад
Sujet cryptomonnaies d'aujourd'hui:
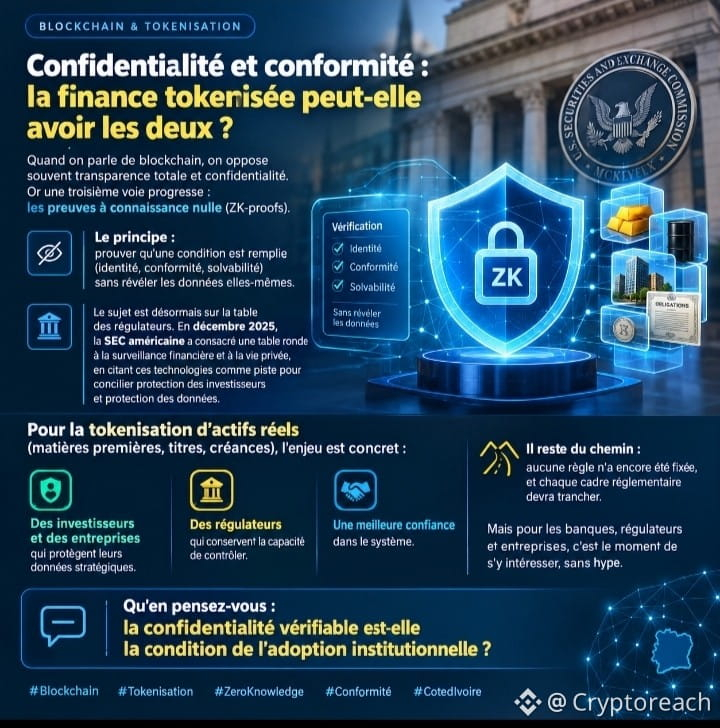
Confidentialité et conformité : la finance tokenisée peut-elle avoir les deux ?
Quand on parle de blockchain, on oppose souvent transparence totale et confidentialité. Or une troisième voie progresse : les preuves à connaissance nulle (ZK-proofs).
Le principe : prouver qu'une condition est remplie (identité, conformité, solvabilité) sans révéler les données elles-mêmes.
Le sujet est désormais sur la table des régulateurs. En décembre 2025, la SEC américaine a consacré une table ronde à la surveillance financière et à la vie privée, en citant ces technologies comme piste pour concilier protection des investisseurs et protection des données.
Pour la tokenisation d'actifs réels (matières premières, titres, créances), l'enjeu est concret :
✔ des investisseurs et des entreprises qui protègent leurs données stratégiques
✔ des régulateurs qui conservent la capacité de contrôler
✔ une meilleure confiance dans le système
Il reste du chemin : aucune règle n'a encore été fixée, et chaque cadre réglementaire devra trancher. Mais pour les banques, régulateurs et entreprises, c'est le moment de s'y intéresser, sans hype.
Qu'en pensez-vous : la confidentialité vérifiable est-elle la condition de l'adoption institutionnelle ?
#Blockchain #Tokenisation #ZeroKnowledge #Conformité #CotedIvoire $BNB
79
·
--
Переглянути переклад
Sujet cryptomonnaies d'aujourd'hui:
Finance & Économie : Anticiper la transformation plutôt que la subir.
La lecture attentive de ce visuel met en lumière les transformations majeures du secteur financier. Nous assistons à une évolution structurelle incontournable.
Pour tous les professionnels du chiffre, de la comptabilité (SYSCOHADA) et de l'économie, le message est clair : se reposer sur les modèles d'hier devient un risque. L'avenir appartient à ceux qui embrassent les innovations actuelles.
Prenez les devants, formez-vous et soyez les acteurs de cette transformation !
@à la une
#RévolutionFinancière #FinanceDuFutur #AvenirDeLaFinance #TransformationDigitale #Upskilling #AgilitéFinancière
#SYSCOHADA #Comptabilité #FinanceDEntreprise #Économie #OHADA #GestionFinancière
#Web3 #Blockchain #DeFi #Fintech #CryptoFinance #ActifsNumériques
#FinanceAfrique #ÉconomieAfricaine #AfriqueEmergente #UEMOA #Afrique
36
·
--
Стаття
Тема сьогоднішнього дня — криптовалютиТема сьогоднішнього дня — криптовалюти:
Фінанси та економіка: передбачати трансформацію, а не зазнавати її.
Уважний розгляд цього зображення висвітлює масштабні трансформації фінансового сектору. Ми є свідками неминучих структурних змін.
Для всіх фахівців у сфері фінансів, бухгалтерського обліку (SYSCOHADA) та економіки послання чітке: покладатися на моделі минулого стає ризиковано. Майбутнє належить тим, хто впроваджує сучасні інновації.
Тема сьогоднішнього дня — криптовалюти
Тема сьогоднішнього дня — криптовалюти:
Фінанси та економіка: передбачати трансформацію, а не зазнавати її.
Уважний розгляд цього зображення висвітлює масштабні трансформації фінансового сектору. Ми є свідками неминучих структурних змін.
Для всіх фахівців у сфері фінансів, бухгалтерського обліку (SYSCOHADA) та економіки послання чітке: покладатися на моделі минулого стає ризиковано. Майбутнє належить тим, хто впроваджує сучасні інновації.
48
·
--
Переглянути переклад
Sujet cryptomonnaies d'aujourd'hui:
Finance & Économie : Anticiper la transformation plutôt que la subir.
La lecture attentive de ce visuel met en lumière les transformations majeures du secteur financier. Nous assistons à une évolution structurelle incontournable.
Pour tous les professionnels du chiffre, de la comptabilité (SYSCOHADA) et de l'économie, le message est clair : se reposer sur les modèles d'hier devient un risque. L'avenir appartient à ceux qui embrassent les innovations actuelles.
Prenez les devants, formez-vous et soyez les acteurs de cette transformation !
@à la une
#RévolutionFinancière #FinanceDuFutur #AvenirDeLaFinance #TransformationDigitale #Upskilling #AgilitéFinancière
#SYSCOHADA #Comptabilité #FinanceDEntreprise #Économie #OHADA #GestionFinancière
#Web3 #Blockchain #DeFi #Fintech #CryptoFinance #ActifsNumériques
#FinanceAfrique #ÉconomieAfricaine #AfriqueEmergente #UEMOA #Afrique
Sujet cryptomonnaies d'aujourd'hui:
Finance & Économie : Anticiper la transformation plutôt que la subir.
La lecture attentive de ce visuel met en lumière les transformations majeures du secteur financier. Nous assistons à une évolution structurelle incontournable.
Pour tous les professionnels du chiffre, de la comptabilité (SYSCOHADA) et de l'économie, le message est clair : se reposer sur les modèles d'hier devient un risque. L'avenir appartient à ceux qui embrassent les innovations actuelles.
Prenez les devants, formez-vous et soyez les acteurs de cette transformation !
@à la une
#RévolutionFinancière #FinanceDuFutur #AvenirDeLaFinance #TransformationDigitale #Upskilling #AgilitéFinancière
#SYSCOHADA #Comptabilité #FinanceDEntreprise #Économie #OHADA #GestionFinancière
#Web3 #Blockchain #DeFi #Fintech #CryptoFinance #ActifsNumériques
#FinanceAfrique #ÉconomieAfricaine #AfriqueEmergente #UEMOA #Afrique
Finance & Économie : Anticiper la transformation plutôt que la subir.
La lecture attentive de ce visuel met en lumière les transformations majeures du secteur financier. Nous assistons à une évolution structurelle incontournable.
Pour tous les professionnels du chiffre, de la comptabilité (SYSCOHADA) et de l'économie, le message est clair : se reposer sur les modèles d'hier devient un risque. L'avenir appartient à ceux qui embrassent les innovations actuelles.
Prenez les devants, formez-vous et soyez les acteurs de cette transformation !
@à la une
#RévolutionFinancière #FinanceDuFutur #AvenirDeLaFinance #TransformationDigitale #Upskilling #AgilitéFinancière
#SYSCOHADA #Comptabilité #FinanceDEntreprise #Économie #OHADA #GestionFinancière
#Web3 #Blockchain #DeFi #Fintech #CryptoFinance #ActifsNumériques
#FinanceAfrique #ÉconomieAfricaine #AfriqueEmergente #UEMOA #Afrique
70
·
--
Криптовалютна тема сьогодні:
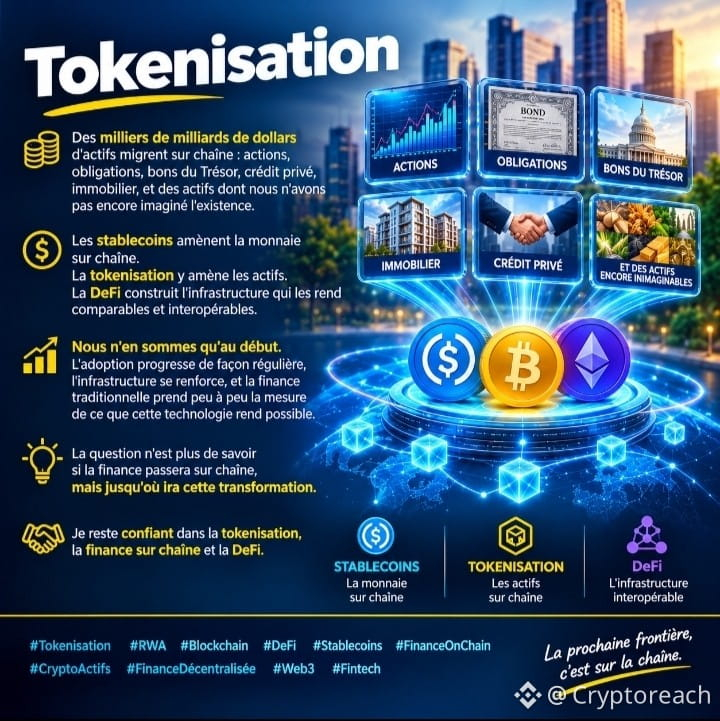
На ончейн переходять активи на трильйони доларів: акції, облігації, казначейські векселі, приватний кредит, нерухомість і активи, про існування яких ми ще навіть не здогадуємося.
Стейблкоїни переводять гроші в ончейн. Токенізація переводить туди активи. DeFi створює інфраструктуру, яка робить їх зіставними та сумісними.
Ми лише на початку цього шляху. Впровадження стабільно зростає, інфраструктура зміцнюється, а традиційні фінанси поступово усвідомлюють, що дає змогу робити ця технологія.
Питання вже не в тому, чи перейдуть фінанси в ончейн, а в тому, наскільки далеко зайде ця трансформація.
Я й надалі вірю в токенізацію, ончейн-фінанси та DeFi.
@У центрі уваги
#Токенізація #RWA #Блокчейн #DeFi #Стейблкоїни #ОнчейнФінанси #Криптоактиви #ДецентралізованіФінанси #Web3 #Fintech $BNB
93
·
--
Криптовалютна тема сьогодні:
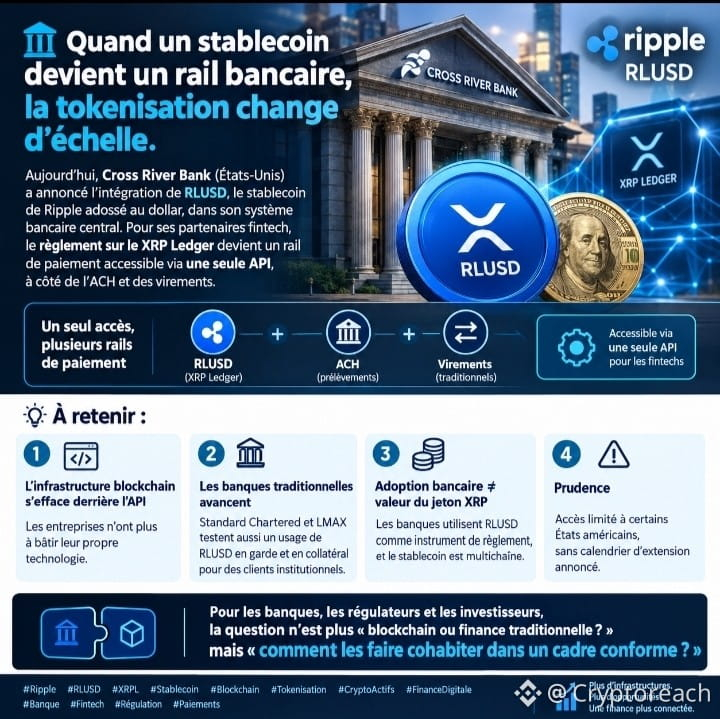
Коли стейблкоїн стає банківським платіжним каналом, токенізація виходить на новий рівень.
Сьогодні Cross River Bank (США) оголосив про інтеграцію RLUSD — прив’язаного до долара стейблкоїна Ripple — у свою основну банківську систему. Для його фінтех-партнерів розрахунки в XRP Ledger стають платіжним каналом, доступним через єдиний API, поряд з ACH і банківськими переказами.
Варто знати:
1️⃣ Блокчейн-інфраструктура стає непомітною за API: компаніям більше не потрібно створювати власні технології.
2️⃣ Традиційні банки просуваються вперед: Standard Chartered і LMAX також тестують використання RLUSD для зберігання активів і як застави для інституційних клієнтів.
3️⃣ Використання банками ≠ вартість токена XRP: банки використовують RLUSD як інструмент для розрахунків, а сам стейблкоїн працює в кількох блокчейнах.
4️⃣ Обережно: доступ обмежений деякими штатами США, графік розширення поки не оголошено.
Для банків, регуляторів та інвесторів питання вже не в тому, «блокчейн чи традиційні фінанси?», а в тому, «як забезпечити їхню співпрацю в межах нормативних вимог?».
$BNB
Що ви про це думаєте?
#Ripple #RLUSD #XRPL #Стейблкоїн #Блокчейн #Токенізація #Криптоактиви #ЦифровіФінанси #Банки #Фінтех #Регулювання #Платежі
1
3
175
·
--
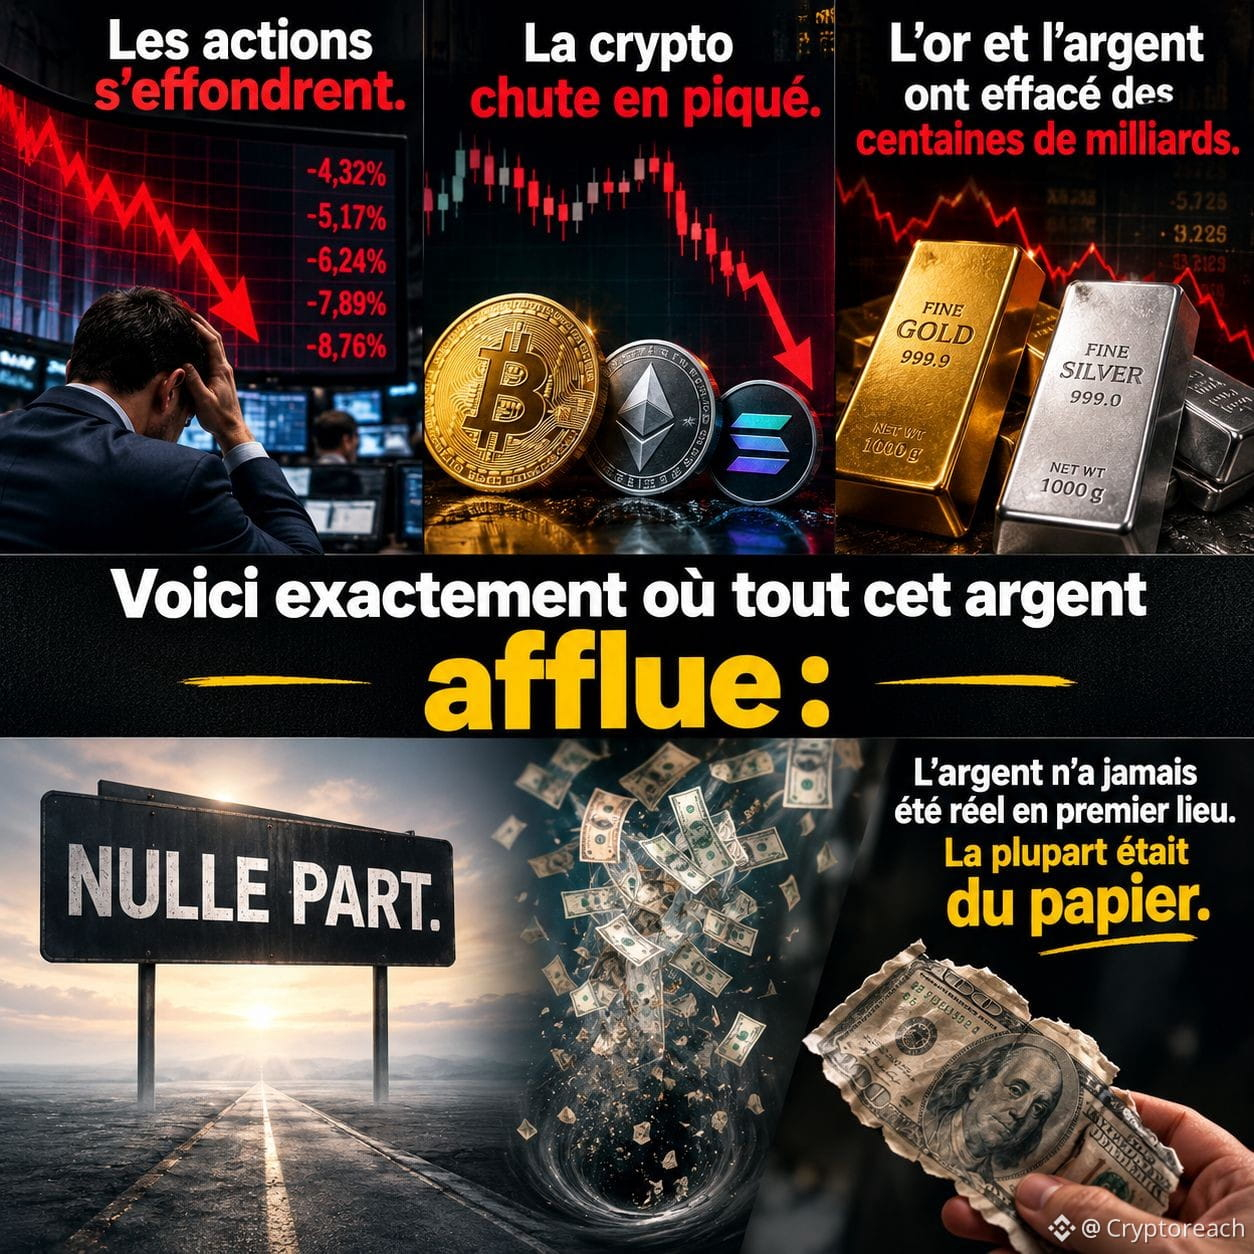
Акції обвалюються.
Криптовалюта стрімко падає.
Золото й срібло втратили сотні мільярдів.
Ось куди саме прямують усі ці гроші:
Нікуди.
Грошей ніколи й не існувало насправді. Більшість із них була лише на папері.
#Крипто #Біткоїн #ФінансовіРинки #Біржа #Золото #Срібло #СвітоваЕкономіка #Ліквідність #Фінанси #Інвестиції #Блокчейн #Web3
$BNB
2
256
·
--
Криптотема сьогодні:
Як роздрібні інвестори отримують вигоду від токенізації?
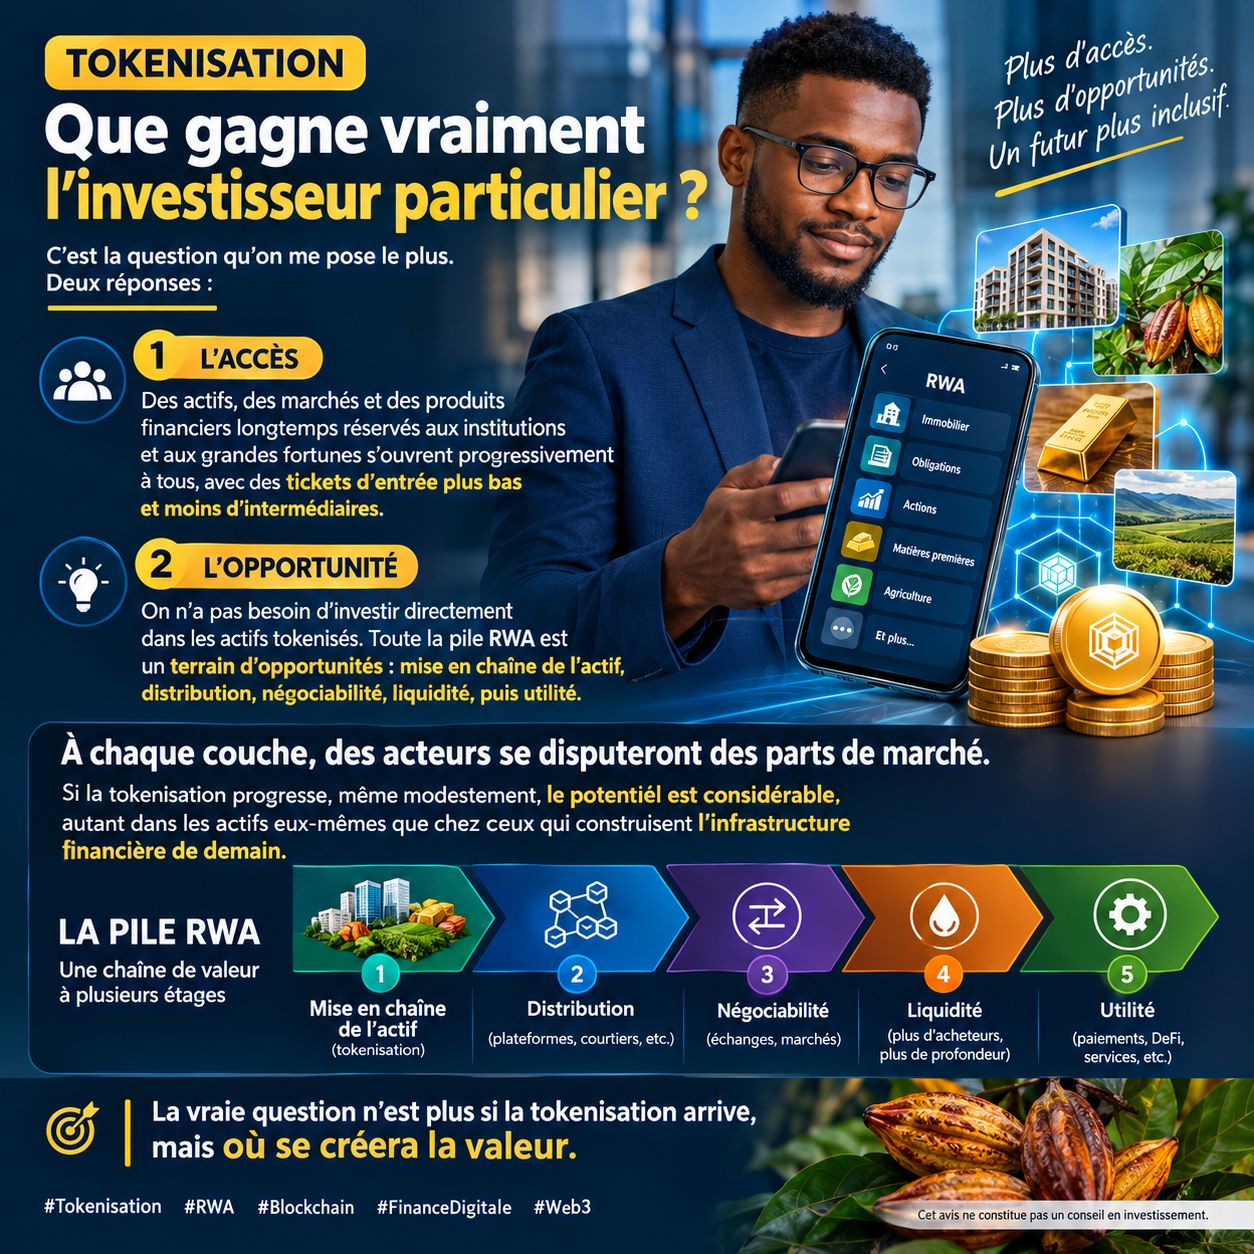
Токенізація: що насправді отримує роздрібний інвестор?
Це запитання мені ставлять найчастіше. Є дві відповіді:
1. Доступ
Активи, ринки та фінансові продукти, які довгий час були доступні лише інституціям і дуже заможним людям, поступово стають доступними для всіх — із нижчим порогом входу та меншою кількістю посередників.
2. Можливості
Не обов’язково безпосередньо інвестувати в токенізовані активи. Увесь стек RWA — це поле можливостей: переведення активу в блокчейн, дистрибуція, можливість торгівлі, ліквідність, а згодом і корисність.
На кожному рівні гравці змагатимуться за частку ринку. Якщо токенізація розвиватиметься, навіть помірними темпами, її потенціал буде величезним — як у самих активів, так і в тих, хто створює фінансову інфраструктуру майбутнього.
Справжнє питання вже не в тому, чи відбудеться токенізація, а в тому, де створюватиметься цінність.
Ця думка не є інвестиційною рекомендацією.
#Токенізація #RWA #Блокчейн #ЦифровіФінанси #Web3 $BNB $ETH
1
127
·
--
Сьогоднішня тема криптовалют:
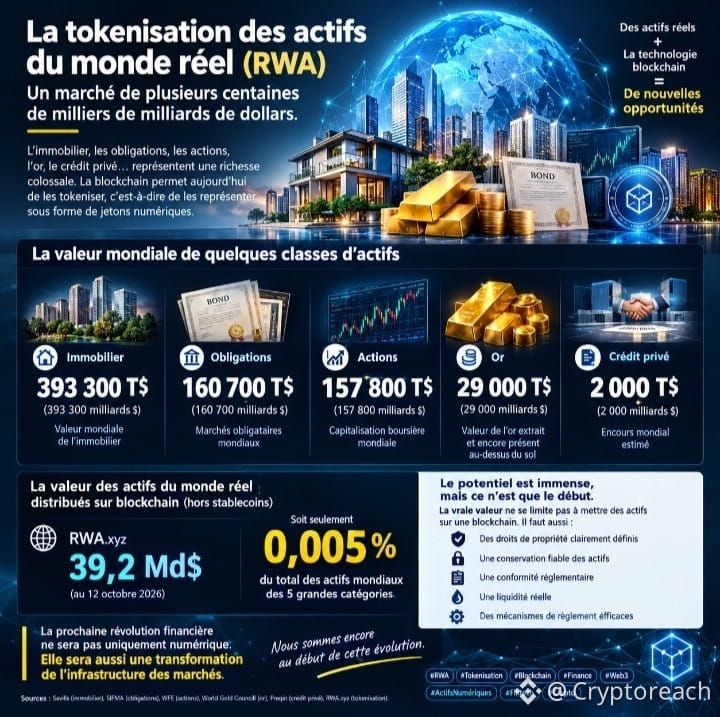
Токенізація глобальних активів: ринок обсягом у сотні трильйонів доларів.
Лише світова нерухомість оцінюється у 393 300 мільярдів доларів. Обсяг світових ринків облігацій становить близько 160 700 мільярдів, а загальна капіталізація світового фондового ринку сягає 157 800 мільярдів.
Однак, за даними RWA.xyz, станом на 12 жовтня 2026 року вартість реальних активів, розподілених через блокчейн, становила близько 39,2 мільярда доларів без урахування стейблкоїнів.
Розрив величезний. Але слід пам’ятати: ці 39,2 млрд доларів — це не всі токенізовані активи й не всі форми токенізації.
Справжній виклик полягає не лише в тому, щоб перенести активи на блокчейн. Йдеться про створення ринків із:
• Чітко визначеними правами власності
• Надійним зберіганням активів
• Дотриманням нормативних вимог
• Реальною ліквідністю
• Ефективними механізмами розрахунків
Наступна фінансова революція буде не лише цифровою. Вона також змінить інфраструктуру ринків.
Ми все ще на початку цього шляху.
Джерела: Savills, SIFMA та RWA.xyz — ринкові дані, опубліковані у 2025 році та в жовтні 2026 року.
#RWA #Токенізація #Блокчейн #Фінанси #Web3 #ЦифровіАктиви #Фінтех #Crypto $ETH $BNB
1
105
·
--
Тема криптовалюти сьогодні:
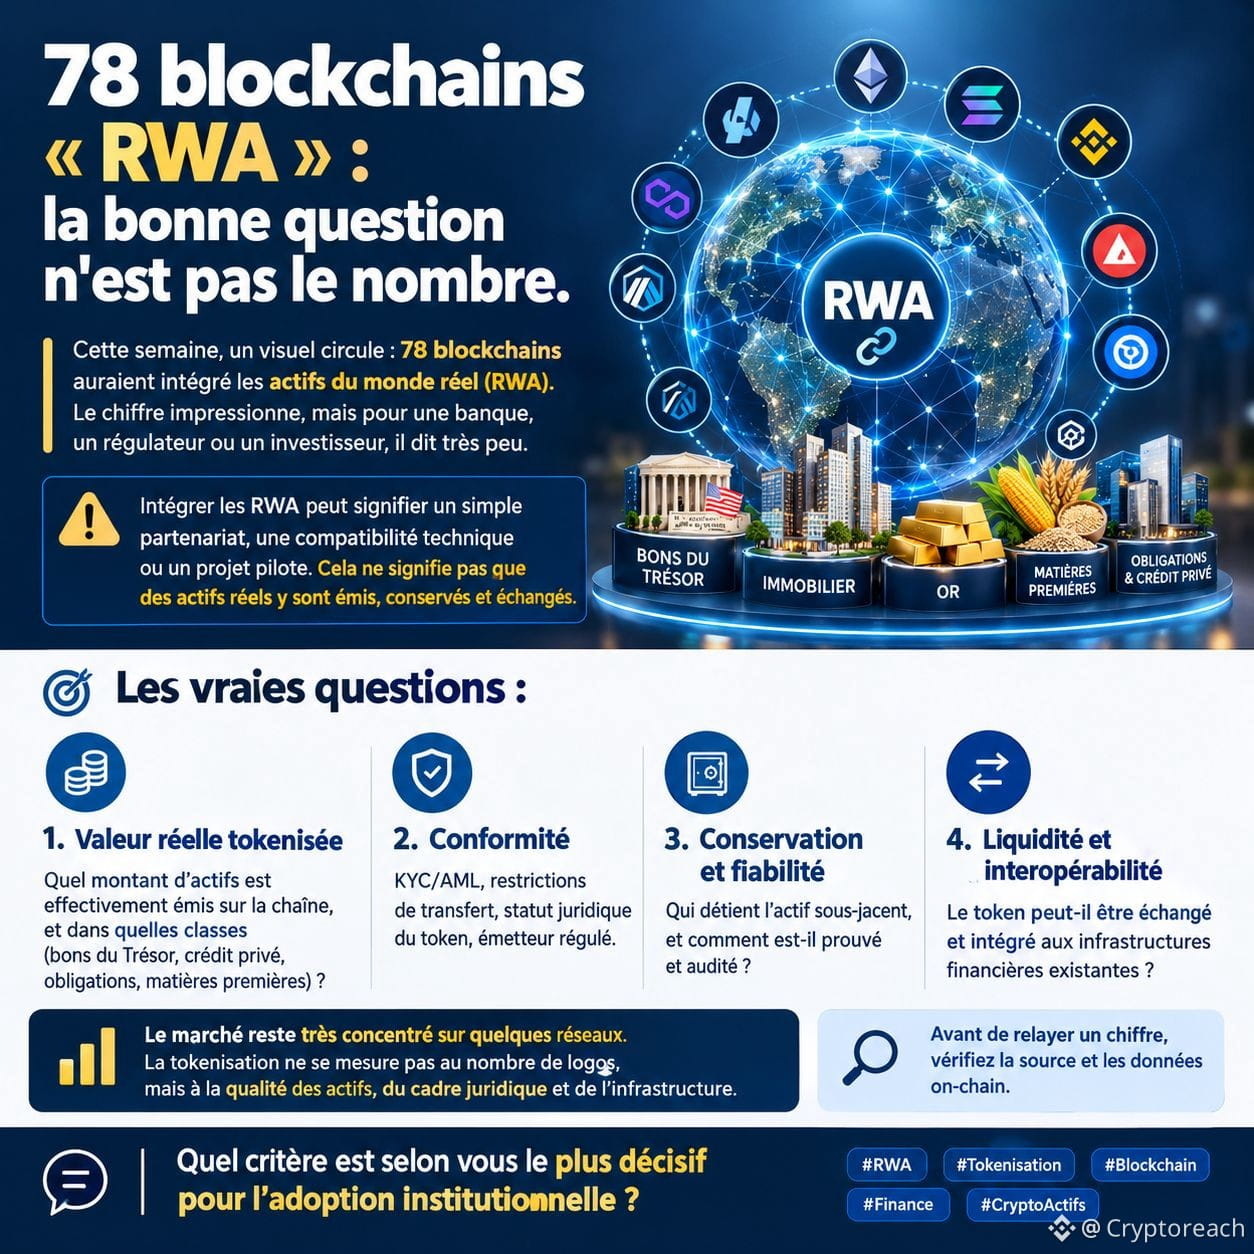
78 блокчейнів «RWA»: правильне запитання не в кількості.
Цього тижня шириться візуал: нібито 78 блокчейнів інтегрували реальні активи (RWA). Цифра вражає, але для банку, регулятора чи інвестора вона говорить дуже мало.
Інтеграція RWA може означати просте партнерство, технічну сумісність або пілотний проєкт. Це не означає, що реальні активи там емітуються, зберігаються й обмінюються.
Справжні запитання:
- Реальна токенізована вартість: яка сума активів фактично емітована в мережі та в яких класах (казначейські облігації, приватний кредит, облігації, сировинні товари)?
- Відповідність вимогам: KYC/AML, обмеження на переказ, юридичний статус токена, регульований емітент.
- Зберігання та надійність: хто володіє базовим активом і як це підтверджується та аудитується?
- Ліквідність та інтероперабельність: чи можна токен обмінювати та інтегрувати в наявну фінансову інфраструктуру?
Ринок і далі дуже зосереджений на кількох мережах. Токенізацію вимірюють не кількістю логотипів, а якістю активів, правової бази та інфраструктури.
Перш ніж поширювати цифру, перевіряйте джерело та дані on-chain.
Який критерій, на вашу думку, є найвирішальнішим для інституційного впровадження?
#RWA #Токенізація #Блокчейн #Фінанси #Криптоактиви
$BNB $ETH $ADA
89
·
--
Крипта або нічого — ось конкретний випадок на скриншоті.
@у центрі уваги
#Крипто
#блокчейн
#stablecoin $BTC #
$BNB $ETH
Крипта або нічого — ось конкретний випадок на скриншоті.
@у центрі уваги
#Крипто
#блокчейн
#stablecoin $BTC #
$BNB $ETH
@у центрі уваги
#Крипто
#блокчейн
#stablecoin $BTC #
$BNB $ETH
178
·
--
Я не знаю, чи хтось бачить, що станеться з токенізацією, особливо після економічного краху.
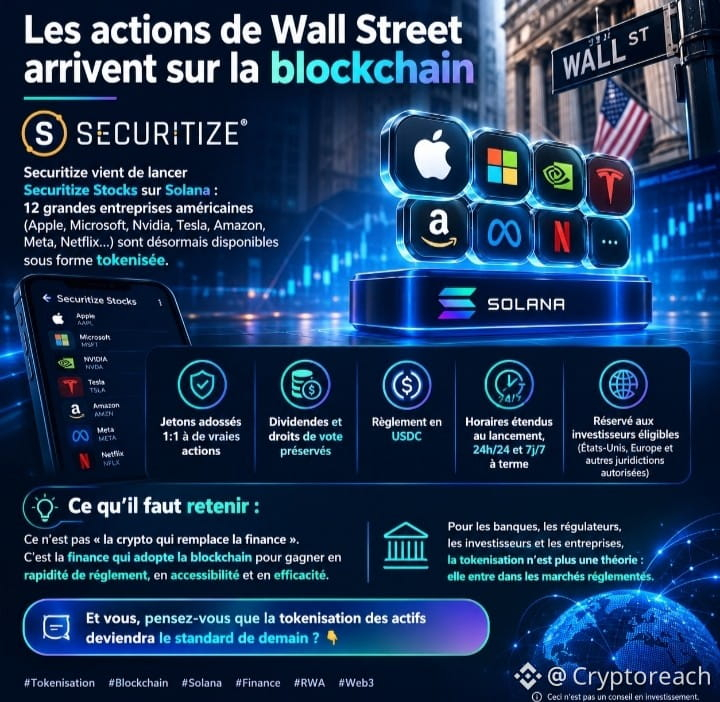
Акції Волл-стріт потрапляють у блокчейн
Securitize щойно запустила Securitize Stocks у Solana: 12 великих американських компаній (Apple, Microsoft, Nvidia, Tesla, Amazon, Meta, Netflix…) тепер доступні у токенізованому вигляді.
* Токени, забезпечені 1:1 реальними акціями
* Дивіденди та права голосу збережено
* Розрахунки в USDC
Продовжений графік на старті: згодом 24/7 і, незабаром, 24/7j
Лише для кваліфікованих інвесторів (Сполучені Штати, Європа та інші дозволені юрисдикції)
Що важливо запам’ятати :
Це не «крипто, яка замінює фінанси». Це фінанси, які приймають блокчейн, щоб отримати швидше розрахункове виконання, доступність та ефективність.
Для банків, регуляторів, інвесторів і компаній токенізація більше не є теорією: вона вже входить у регульовані ринки.
А ви, як думаєте, токенізація активів стане стандартом завтра?
#Tokenisation #Blockchain #Solana #Finance #RWA #Web3
Це не є інвестиційною порадою.$BNB $ETH $SOL
124
·
--
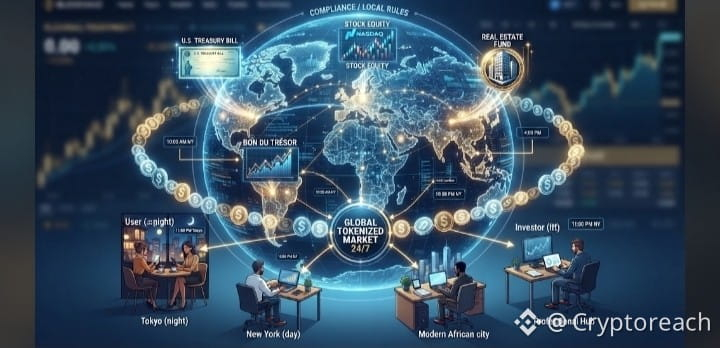
Токенізація робить активи доступними в усіх країнах
Токенізовані казначейський вексель, акція або фонд не обмежені години роботи однієї країни. Усі, хто має гаманець, де б вони не були, можуть отримати доступ до того самого ринку за умови дотримання місцевих правил.
Web3 лише на початку своєї сили в токенізації.
$BNB $BTC $ETH
#Токенізація #RWA #Блокчейн #Web3 #Крипто #ЦифровіАктиви #Фінанси #ФінансовіРинки #ТокенізованіАктиви #ЦифровіАктиви #DeFi #ФінансовіІнновації #Інвестування #Стейблкоїни #Кот-д'Івуар #Африка #AfricaWeb3 #МайбутнєФінансів
1
1.1k
·
--
Стаття
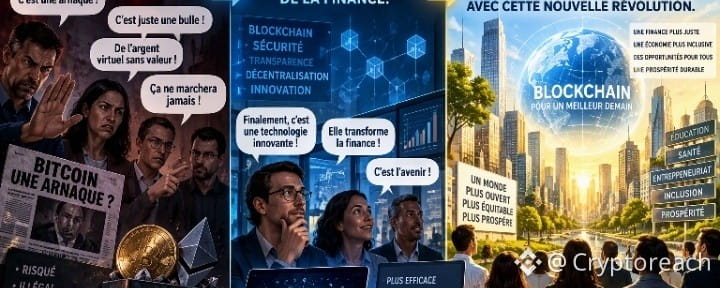
історія криптовалют і блокчейнуОсь що говоритимуть про блокчейн і криптоактиви.
Спочатку вони скажуть, що це шахрайство.
Потім вони скажуть, що саме ця технологія формує майбутнє фінансів.
Так, вона навіть революціонізує фінансову сферу загалом, і завдяки цій новій революції наша економіка стане дуже процвітаючою.
Ось 5 доречних хештегів для цього допису:
#Блокчейн
#Криптоактиви
#ФінансиМайбутнього
#ФінансовіІнновації
#ЦифроваЕкономіка
#РеволюціяБлокчейну
#ПоширенняКриптовалют
історія криптовалют і блокчейну
Ось що говоритимуть про блокчейн і криптоактиви.
Спочатку вони скажуть, що це шахрайство.
Потім вони скажуть, що саме ця технологія формує майбутнє фінансів.
Так, вона навіть революціонізує фінансову сферу загалом, і завдяки цій новій революції наша економіка стане дуже процвітаючою.
Ось 5 доречних хештегів для цього допису:
#Блокчейн
#Криптоактиви
#ФінансиМайбутнього
#ФінансовіІнновації
#ЦифроваЕкономіка
#РеволюціяБлокчейну
#ПоширенняКриптовалют
129
·
--
Тема криптовалют сьогодні:
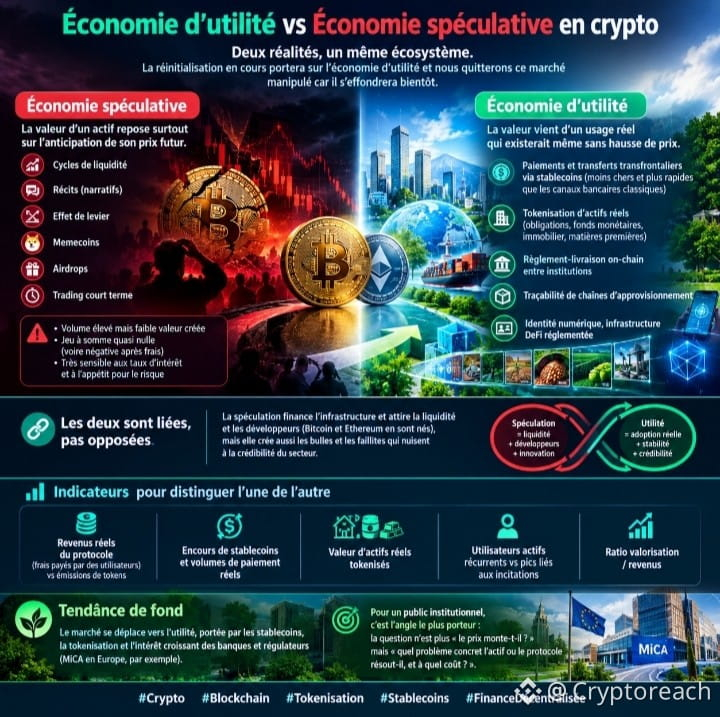
Економіка практичного застосування vs спекулятивна економіка у крипті $BNB
Спекулятивна економіка: вартість активу ґрунтується переважно на очікуваннях щодо його майбутньої ціни. Її рушійні сили — цикли ліквідності, наративи, кредитне плече, мемкоїни, аірдропи та короткострокова торгівля. Обсяги великі, але створена вартість низька: це гра з майже нульовою сумою (а після сплати комісій — навіть від’ємною), дуже чутлива до процентних ставок і схильності до ризику.
Економіка практичного застосування: вартість виникає завдяки реальному використанню, яке існувало б навіть без зростання ціни. Приклади:
- транскордонні платежі та перекази за допомогою стейблкоїнів (дешевші й швидші за традиційні банківські канали);
- токенізація реальних активів: облігацій, фондів грошового ринку, нерухомості, сировинних товарів;
- розрахунки та поставка активів ончейн між установами;
- відстеження ланцюгів постачання;
- цифрова ідентичність, регульована інфраструктура DeFi.
Ці два види економіки пов’язані, а не протилежні. Спекуляції фінансують інфраструктуру та залучають ліквідність і розробників (саме так виникли Bitcoin і Ethereum), але вони також спричиняють бульбашки й банкрутства, що підривають довіру до галузі.
Показники, які допомагають їх розрізнити:
- реальні доходи протоколу (комісії, сплачені користувачами) порівняно з емісією токенів;
- обсяг стейблкоїнів в обігу та реальні обсяги платежів;
- вартість токенізованих реальних активів;
- постійні активні користувачі порівняно зі сплесками, зумовленими стимулами;
- співвідношення оцінки вартості до доходів.
Довгострокова тенденція: ринок рухається в бік практичного застосування завдяки стейблкоїнам, токенізації та зростанню зацікавленості банків і регуляторів (наприклад, MiCA в Європі). Для інституційної аудиторії це найперспективніший напрям: питання вже не в тому, «чи зростає ціна?», а в тому, «яку конкретну проблему розв’язує актив або протокол і якою ціною?».
#Крипто #Блокчейн #Токенізація #Стейблкоїни #FinanceDécentralisée
82
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
87,686 переглядів
447 обговорюють
#fomcвідстеження
🔥 FOMC за кулісами: Чого чекати ринку?
Засідання ФРС та рішення щодо відсоткової ставки — головний тригер тижня! Ринки замерли в очікуванні, а волатильність уже на межі.
📌 3 сценарії:
1️⃣ Зниження ставки = потужний буст для $BTC та ризикових активів 🚀
2️⃣ Пауза = локальний флет та вибивання плечовиків ⚖️
3️⃣ Жорстка риторика = короткостроковий пролив для перезакупки 📉
💡 Не вгадуйте рух з 20-м плечем — грайте від ризик-менеджменту.
👇 Ваш прогноз: Знизять чи залишать як є?
👍 — Буде зріз, летимо вгору!
💬 — Залишать без змін.
📌 Аналізуємо макроподії та тренди щодня. Підписуйтесь на Global Crypto Hub, щоб не пропускати головне! 🚀
#FOMC #Fed #Bitcoin #GlobalCryptoHub #BinanceSquare #Write2Earn #Macro
Global Crypto Hub
·0 вподобань
·87 переглядів
FOMCWatch
8.9M переглядів
26,831 обговорюють
EthereumDropsBelow$2300
3,949 переглядів
94 обговорюють