
#cbdc
cbdc
36.1M переглядів
156,731 обговорюють
Популярні
Найсвіжіші

·
--
Оптимістично
🚨 ЄЦБ планує запустити цифрове євро у 2029 році!
Європейський центральний банк наближається до запровадження цифрового євро, запуск якого може відбутися у 2029 році.
Ключові моменти:
🔹 У другій половині 2027 року планується провести 12-місячний пілотний проєкт.
🔹 Було відібрано 36 постачальників платіжних послуг.
🔹 Законодавці ЄС працюють над необхідним законодавством.
🔹 Цифрове євро підтримуватиме онлайн- і офлайн-платежі.
Чому це важливо?
Це може стати важливим кроком на шляху до цифрових платежів і майбутнього фінансової системи Європи.
Цифрове євро доповнюватиме готівку, а не замінюватиме її.
Чи може це прискорити глобальне впровадження цифрових валют?
Поділіться своєю думкою! 👇
#DigitalEuro #ECB #CBDC #CryptoNews
{spot}(BTCUSDT)
{spot}(LINKUSDT)
{spot}(XPLUSDT)
🚨 ЄЦБ планує запустити цифрове євро у 2029 році!
Європейський центральний банк наближається до запровадження цифрового євро, запуск якого може відбутися у 2029 році.
Ключові моменти:
🔹 У другій половині 2027 року планується провести 12-місячний пілотний проєкт.
🔹 Було відібрано 36 постачальників платіжних послуг.
🔹 Законодавці ЄС працюють над необхідним законодавством.
🔹 Цифрове євро підтримуватиме онлайн- і офлайн-платежі.
Чому це важливо?
Це може стати важливим кроком на шляху до цифрових платежів і майбутнього фінансової системи Європи.
Цифрове євро доповнюватиме готівку, а не замінюватиме її.
Чи може це прискорити глобальне впровадження цифрових валют?
Поділіться своєю думкою! 👇
#DigitalEuro #ECB #CBDC #CryptoNews
Європейський центральний банк наближається до запровадження цифрового євро, запуск якого може відбутися у 2029 році.
Ключові моменти:
🔹 У другій половині 2027 року планується провести 12-місячний пілотний проєкт.
🔹 Було відібрано 36 постачальників платіжних послуг.
🔹 Законодавці ЄС працюють над необхідним законодавством.
🔹 Цифрове євро підтримуватиме онлайн- і офлайн-платежі.
Чому це важливо?
Це може стати важливим кроком на шляху до цифрових платежів і майбутнього фінансової системи Європи.
Цифрове євро доповнюватиме готівку, а не замінюватиме її.
Чи може це прискорити глобальне впровадження цифрових валют?
Поділіться своєю думкою! 👇
#DigitalEuro #ECB #CBDC #CryptoNews
11

·
--
Переглянути переклад
INDIA LAUNCHES FIRST BLOCKCHAIN TOKENIZED BOND POWERED BY WHOLESALE $CBDC INFRASTRUCTURE! 🏦⚡
India is taking institutional real-world asset tokenization live this September with a state-owned bond pilot worth up to 5 billion rupees. 🏦 Capital flow is shifting directly onto distributed ledger rails, settling natively through wholesale $CBDC and newly engineered DEMT 2.0 security wallets.
A dedicated off-exchange secondary market is slated to activate by December, bypassing legacy financial platforms entirely. 💡 This pilot signals a heavy structural shift as sovereign institutions build native liquidity networks directly on-chain.
🔍 As real-world assets integrate directly with central bank digital currencies, the historic friction between traditional finance and blockchain infrastructure is rapidly evaporating. 💬 Will tokenized sovereign debt become the ultimate catalyst for institutional crypto adoption? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CBDC #RWA #Tokenization #Blockchain #Crypto
🔥 💎
INDIA LAUNCHES FIRST BLOCKCHAIN TOKENIZED BOND POWERED BY WHOLESALE $CBDC INFRASTRUCTURE! 🏦⚡
India is taking institutional real-world asset tokenization live this September with a state-owned bond pilot worth up to 5 billion rupees. 🏦 Capital flow is shifting directly onto distributed ledger rails, settling natively through wholesale $CBDC and newly engineered DEMT 2.0 security wallets.
A dedicated off-exchange secondary market is slated to activate by December, bypassing legacy financial platforms entirely. 💡 This pilot signals a heavy structural shift as sovereign institutions build native liquidity networks directly on-chain.
🔍 As real-world assets integrate directly with central bank digital currencies, the historic friction between traditional finance and blockchain infrastructure is rapidly evaporating. 💬 Will tokenized sovereign debt become the ultimate catalyst for institutional crypto adoption? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CBDC #RWA #Tokenization #Blockchain #Crypto
🔥 💎
India is taking institutional real-world asset tokenization live this September with a state-owned bond pilot worth up to 5 billion rupees. 🏦 Capital flow is shifting directly onto distributed ledger rails, settling natively through wholesale $CBDC and newly engineered DEMT 2.0 security wallets.
A dedicated off-exchange secondary market is slated to activate by December, bypassing legacy financial platforms entirely. 💡 This pilot signals a heavy structural shift as sovereign institutions build native liquidity networks directly on-chain.
🔍 As real-world assets integrate directly with central bank digital currencies, the historic friction between traditional finance and blockchain infrastructure is rapidly evaporating. 💬 Will tokenized sovereign debt become the ultimate catalyst for institutional crypto adoption? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CBDC #RWA #Tokenization #Blockchain #Crypto
🔥 💎
9
·
--
Сьогодні Китай і Оман підписали угоду, що охоплює цифрові валюти та транскордонні платежі. Два незалежні джерела одне за одним повідомили про те саме: співпраця охоплюватиме цифрові платежі та цифрову валюту центрального банку.
Такі документи легко сприйняти як негайний позитивний сигнал. Насправді для реалізації потрібно подолати три перешкоди: узгодити механізми клірингу, гармонізувати регуляторні підходи та визначити межі пілотного проєкту. Від підписання до повноцінного запуску — роки роботи.
Це розширює один із каналів розрахунків, але не змінює ціноутворення на жодні активи. Ринок зазвичай відчує реальні зміни лише після проведення першого фактичного розрахунку.
Конкуренція на рівні розрахунків крок за кроком знаходить відображення в документах. А ціни завжди реагують із запізненням.
#CBDC #Транскордонні платежі
Сьогодні Китай і Оман підписали угоду, що охоплює цифрові валюти та транскордонні платежі. Два незалежні джерела одне за одним повідомили про те саме: співпраця охоплюватиме цифрові платежі та цифрову валюту центрального банку.
Такі документи легко сприйняти як негайний позитивний сигнал. Насправді для реалізації потрібно подолати три перешкоди: узгодити механізми клірингу, гармонізувати регуляторні підходи та визначити межі пілотного проєкту. Від підписання до повноцінного запуску — роки роботи.
Це розширює один із каналів розрахунків, але не змінює ціноутворення на жодні активи. Ринок зазвичай відчує реальні зміни лише після проведення першого фактичного розрахунку.
Конкуренція на рівні розрахунків крок за кроком знаходить відображення в документах. А ціни завжди реагують із запізненням.
#CBDC #Транскордонні платежі
Такі документи легко сприйняти як негайний позитивний сигнал. Насправді для реалізації потрібно подолати три перешкоди: узгодити механізми клірингу, гармонізувати регуляторні підходи та визначити межі пілотного проєкту. Від підписання до повноцінного запуску — роки роботи.
Це розширює один із каналів розрахунків, але не змінює ціноутворення на жодні активи. Ринок зазвичай відчує реальні зміни лише після проведення першого фактичного розрахунку.
Конкуренція на рівні розрахунків крок за кроком знаходить відображення в документах. А ціни завжди реагують із запізненням.
#CBDC #Транскордонні платежі
7

·
--
ЄЦБ щойно заявив, що пілотний проєкт цифрового євро вже триває, а його запуск заплановано на 2029 рік.
Його позиціонують як доповнення до готівки, а не її заміну. Тим часом стейблкоїни, як-от $USDC , продовжують розвиватися поза єврозоною, а токенізовані активи водночас переходять у блокчейн.
Моя думка: цифрові гроші центрального банку й криптовалютні платіжні мережі можуть зрештою конкурувати за одне й те саме платіжне застосування, тоді як $BTC залишатиметься окремою темою для дискусій про засіб збереження вартості.
Чи користувалися б ви цифровим євро, якби його запустили, чи віддали б перевагу стейблкоїнам? Розкажіть чому.
#DigitalEuro #CBDC #Stablecoins #ECB
ЄЦБ щойно заявив, що пілотний проєкт цифрового євро вже триває, а його запуск заплановано на 2029 рік.
Його позиціонують як доповнення до готівки, а не її заміну. Тим часом стейблкоїни, як-от $USDC , продовжують розвиватися поза єврозоною, а токенізовані активи водночас переходять у блокчейн.
Моя думка: цифрові гроші центрального банку й криптовалютні платіжні мережі можуть зрештою конкурувати за одне й те саме платіжне застосування, тоді як $BTC залишатиметься окремою темою для дискусій про засіб збереження вартості.
Чи користувалися б ви цифровим євро, якби його запустили, чи віддали б перевагу стейблкоїнам? Розкажіть чому.
#DigitalEuro #CBDC #Stablecoins #ECB
Його позиціонують як доповнення до готівки, а не її заміну. Тим часом стейблкоїни, як-от $USDC , продовжують розвиватися поза єврозоною, а токенізовані активи водночас переходять у блокчейн.
Моя думка: цифрові гроші центрального банку й криптовалютні платіжні мережі можуть зрештою конкурувати за одне й те саме платіжне застосування, тоді як $BTC залишатиметься окремою темою для дискусій про засіб збереження вартості.
Чи користувалися б ви цифровим євро, якби його запустили, чи віддали б перевагу стейблкоїнам? Розкажіть чому.
#DigitalEuro #CBDC #Stablecoins #ECB
14

Стаття
Хто захищає ваші покупки, якщо ви платите цифровим євро?Якщо ви платите карткою, а замовлення не доставили, зазвичай вам повертають гроші. З цифровим євро, який підтримує Європейська рада, усе може бути інакше.
У новому випуску Territorio Bitcoin я розглядаю три суперечки, які мають завершитися в Брюсселі до кінця року і визначать, яким буде цифровий євро у вашому повсякденному житті:
• Повернення коштів: що відбувається, коли з покупкою щось іде не так.
• Комісії: хто платить за кожен платіж.
• Ліміт на одну особу: скільки цифрових євро ви зможете мати.
Повний випуск (22 хвилини) у Territorio Bitcoin, подкасті Territorio Blockchain, на iVoox.
Хто захищає ваші покупки, якщо ви платите цифровим євро?
Якщо ви платите карткою, а замовлення не доставили, зазвичай вам повертають гроші. З цифровим євро, який підтримує Європейська рада, усе може бути інакше.
У новому випуску Territorio Bitcoin я розглядаю три суперечки, які мають завершитися в Брюсселі до кінця року і визначать, яким буде цифровий євро у вашому повсякденному житті:
• Повернення коштів: що відбувається, коли з покупкою щось іде не так.
• Комісії: хто платить за кожен платіж.
• Ліміт на одну особу: скільки цифрових євро ви зможете мати.
Повний випуск (22 хвилини) у Territorio Bitcoin, подкасті Territorio Blockchain, на iVoox.
У новому випуску Territorio Bitcoin я розглядаю три суперечки, які мають завершитися в Брюсселі до кінця року і визначать, яким буде цифровий євро у вашому повсякденному житті:
• Повернення коштів: що відбувається, коли з покупкою щось іде не так.
• Комісії: хто платить за кожен платіж.
• Ліміт на одну особу: скільки цифрових євро ви зможете мати.
Повний випуск (22 хвилини) у Territorio Bitcoin, подкасті Territorio Blockchain, на iVoox.
1
317
·
--
Верифіковано
🚨 Цифровий юань стрімко впроваджується! Китай поступово відкриває нові сфери застосування технології блокчейн!
21 жовтня 2026 року Народний банк Китаю оголосив про комплексне оновлення інфраструктури цифрового юаня та офіційно запустив платіжно-розрахункову систему нового покоління й екосистемну платформу смартконтрактів, розширивши сфери застосування блокчейну, зокрема в платежах і транскордонних розрахунках.
За даними, станом на кінець вересня 2026 року загальна кількість транзакцій у цифрових юанях сягнула 4,3 млрд, а їхня сума становила близько 31 трлн юанів. Зі зростанням кількості сценаріїв використання цифровий юань у Китаї стрімко переходить до масштабного впровадження.
🔭 Перспективи:
Подальший розвиток цифрового юаня може сприяти трансформації глобальної платіжної системи, підвищити ефективність транскордонних розрахунків і створити нові можливості для інтеграції блокчейн-технологій із традиційними фінансами. Чи зможе цифровий юань відігравати вагомішу роль у міжнародній торгівлі — питання, за яким варто стежити всьому світовому ринку цифрових активів.
#数字人民币 #区块链 #CBDC #цифровіфінанси
🚨 Цифровий юань стрімко впроваджується! Китай поступово відкриває нові сфери застосування технології блокчейн!
21 жовтня 2026 року Народний банк Китаю оголосив про комплексне оновлення інфраструктури цифрового юаня та офіційно запустив платіжно-розрахункову систему нового покоління й екосистемну платформу смартконтрактів, розширивши сфери застосування блокчейну, зокрема в платежах і транскордонних розрахунках.
За даними, станом на кінець вересня 2026 року загальна кількість транзакцій у цифрових юанях сягнула 4,3 млрд, а їхня сума становила близько 31 трлн юанів. Зі зростанням кількості сценаріїв використання цифровий юань у Китаї стрімко переходить до масштабного впровадження.
🔭 Перспективи:
Подальший розвиток цифрового юаня може сприяти трансформації глобальної платіжної системи, підвищити ефективність транскордонних розрахунків і створити нові можливості для інтеграції блокчейн-технологій із традиційними фінансами. Чи зможе цифровий юань відігравати вагомішу роль у міжнародній торгівлі — питання, за яким варто стежити всьому світовому ринку цифрових активів.
#数字人民币 #区块链 #CBDC #цифровіфінанси
21 жовтня 2026 року Народний банк Китаю оголосив про комплексне оновлення інфраструктури цифрового юаня та офіційно запустив платіжно-розрахункову систему нового покоління й екосистемну платформу смартконтрактів, розширивши сфери застосування блокчейну, зокрема в платежах і транскордонних розрахунках.
За даними, станом на кінець вересня 2026 року загальна кількість транзакцій у цифрових юанях сягнула 4,3 млрд, а їхня сума становила близько 31 трлн юанів. Зі зростанням кількості сценаріїв використання цифровий юань у Китаї стрімко переходить до масштабного впровадження.
🔭 Перспективи:
Подальший розвиток цифрового юаня може сприяти трансформації глобальної платіжної системи, підвищити ефективність транскордонних розрахунків і створити нові можливості для інтеграції блокчейн-технологій із традиційними фінансами. Чи зможе цифровий юань відігравати вагомішу роль у міжнародній торгівлі — питання, за яким варто стежити всьому світовому ринку цифрових активів.
#数字人民币 #区块链 #CBDC #цифровіфінанси
6
4
6.4k
Стаття
Цифровий євро чи картка: хто захищає ваші покупки і хто виграє від змінКоли йдеться про цифровий євро, більшість порівнює його з тим, що вже має у гаманці: банківською карткою. У новому відео на каналі Territorio Blockchain я розглядаю це порівняння крізь конкретне запитання: хто насправді захищає ваші покупки?
Це дві різні моделі. Картки випускають приватні установи, і вони працюють у міжнародних платіжних мережах. Цифровий євро — це державні гроші в цифровому форматі, цифрова валюта центрального банку, яку готує ЄЦБ, щоб вона співіснувала з готівкою та сучасними електронними платежами.
Цифровий євро чи картка: хто захищає ваші покупки і хто виграє від змін
Коли йдеться про цифровий євро, більшість порівнює його з тим, що вже має у гаманці: банківською карткою. У новому відео на каналі Territorio Blockchain я розглядаю це порівняння крізь конкретне запитання: хто насправді захищає ваші покупки?
Це дві різні моделі. Картки випускають приватні установи, і вони працюють у міжнародних платіжних мережах. Цифровий євро — це державні гроші в цифровому форматі, цифрова валюта центрального банку, яку готує ЄЦБ, щоб вона співіснувала з готівкою та сучасними електронними платежами.
Це дві різні моделі. Картки випускають приватні установи, і вони працюють у міжнародних платіжних мережах. Цифровий євро — це державні гроші в цифровому форматі, цифрова валюта центрального банку, яку готує ЄЦБ, щоб вона співіснувала з готівкою та сучасними електронними платежами.
295

·
--
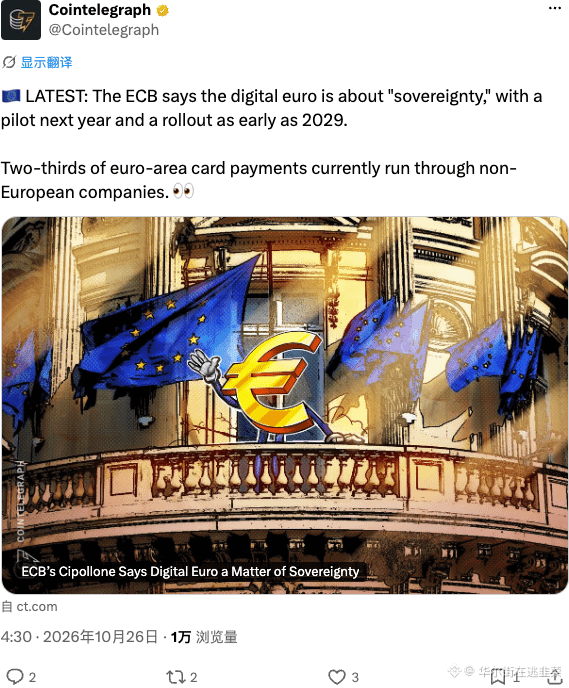
Європейський центральний банк вирішив запустити цифрове євро, щоб захистити суверенітет. Планується, що воно запрацює у 2029 році, адже зараз більшість карткових платежів контролюють треті сторони…
Гегемонія долара нарешті занепокоїлася. Цим кроком ЄЦБ хоче кинути США виклик у фінансовій сфері й повернути гаманці у власні руки. Оце і є справжній рятівник несуверенності.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
Європейський центральний банк вирішив запустити цифрове євро, щоб захистити суверенітет. Планується, що воно запрацює у 2029 році, адже зараз більшість карткових платежів контролюють треті сторони…
Гегемонія долара нарешті занепокоїлася. Цим кроком ЄЦБ хоче кинути США виклик у фінансовій сфері й повернути гаманці у власні руки. Оце і є справжній рятівник несуверенності.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
Гегемонія долара нарешті занепокоїлася. Цим кроком ЄЦБ хоче кинути США виклик у фінансовій сфері й повернути гаманці у власні руки. Оце і є справжній рятівник несуверенності.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
2
355

·
--
🚨 $T СТЕЖИТЬ ЗА ЗАПУСКОМ CBDC У ЄВРОЗОНІ — СУВЕРЕННЕ ЦИФРОВЕ ЄВРО ВЖЕ НА ГОРИЗОНТІ 💥
📊 Оголошення ЄЦБ про запуск пілотного проєкту цифрового євро наступного року свідчить про стратегічний зсув у бік монетарного суверенітету — крок, який інвестори, що мислять на перспективу, вже розглядають як довгостроковий структурний каталізатор. 🌊 Оскільки нині дві третини карткових транзакцій у єврозоні проходять через процесингові компанії за межами Європи, майбутня цифрова валюта центрального банку може спрямувати величезні обсяги ліквідності назад до блоку, посиливши криву інституційного попиту.
🔍 Реакція ринку стримана, але показова: євро поступово дорожчає, оскільки трейдери враховують можливу появу нового класу активів, а криптопроєкти шукають способи інтеграції, щоб залучити транскордонні потоки. Взаємодія суверенної цифрової валюти та децентралізованих фінансів може відкрити нові можливості для арбітражу тим, хто вміє ними скористатися. 💬 Як ви плануєте розподілити свої інвестиції напередодні запуску цифрового євро? 👇
⚠️ Це не фінансова порада. Завжди контролюйте ризики. 🛡️
🏷️ #T #CBDC #Eurozone #SmartMoney #Crypto
🦈 🔥
🚨 $T СТЕЖИТЬ ЗА ЗАПУСКОМ CBDC У ЄВРОЗОНІ — СУВЕРЕННЕ ЦИФРОВЕ ЄВРО ВЖЕ НА ГОРИЗОНТІ 💥
📊 Оголошення ЄЦБ про запуск пілотного проєкту цифрового євро наступного року свідчить про стратегічний зсув у бік монетарного суверенітету — крок, який інвестори, що мислять на перспективу, вже розглядають як довгостроковий структурний каталізатор. 🌊 Оскільки нині дві третини карткових транзакцій у єврозоні проходять через процесингові компанії за межами Європи, майбутня цифрова валюта центрального банку може спрямувати величезні обсяги ліквідності назад до блоку, посиливши криву інституційного попиту.
🔍 Реакція ринку стримана, але показова: євро поступово дорожчає, оскільки трейдери враховують можливу появу нового класу активів, а криптопроєкти шукають способи інтеграції, щоб залучити транскордонні потоки. Взаємодія суверенної цифрової валюти та децентралізованих фінансів може відкрити нові можливості для арбітражу тим, хто вміє ними скористатися. 💬 Як ви плануєте розподілити свої інвестиції напередодні запуску цифрового євро? 👇
⚠️ Це не фінансова порада. Завжди контролюйте ризики. 🛡️
🏷️ #T #CBDC #Eurozone #SmartMoney #Crypto
🦈 🔥
📊 Оголошення ЄЦБ про запуск пілотного проєкту цифрового євро наступного року свідчить про стратегічний зсув у бік монетарного суверенітету — крок, який інвестори, що мислять на перспективу, вже розглядають як довгостроковий структурний каталізатор. 🌊 Оскільки нині дві третини карткових транзакцій у єврозоні проходять через процесингові компанії за межами Європи, майбутня цифрова валюта центрального банку може спрямувати величезні обсяги ліквідності назад до блоку, посиливши криву інституційного попиту.
🔍 Реакція ринку стримана, але показова: євро поступово дорожчає, оскільки трейдери враховують можливу появу нового класу активів, а криптопроєкти шукають способи інтеграції, щоб залучити транскордонні потоки. Взаємодія суверенної цифрової валюти та децентралізованих фінансів може відкрити нові можливості для арбітражу тим, хто вміє ними скористатися. 💬 Як ви плануєте розподілити свої інвестиції напередодні запуску цифрового євро? 👇
⚠️ Це не фінансова порада. Завжди контролюйте ризики. 🛡️
🏷️ #T #CBDC #Eurozone #SmartMoney #Crypto
🦈 🔥
11
Стаття
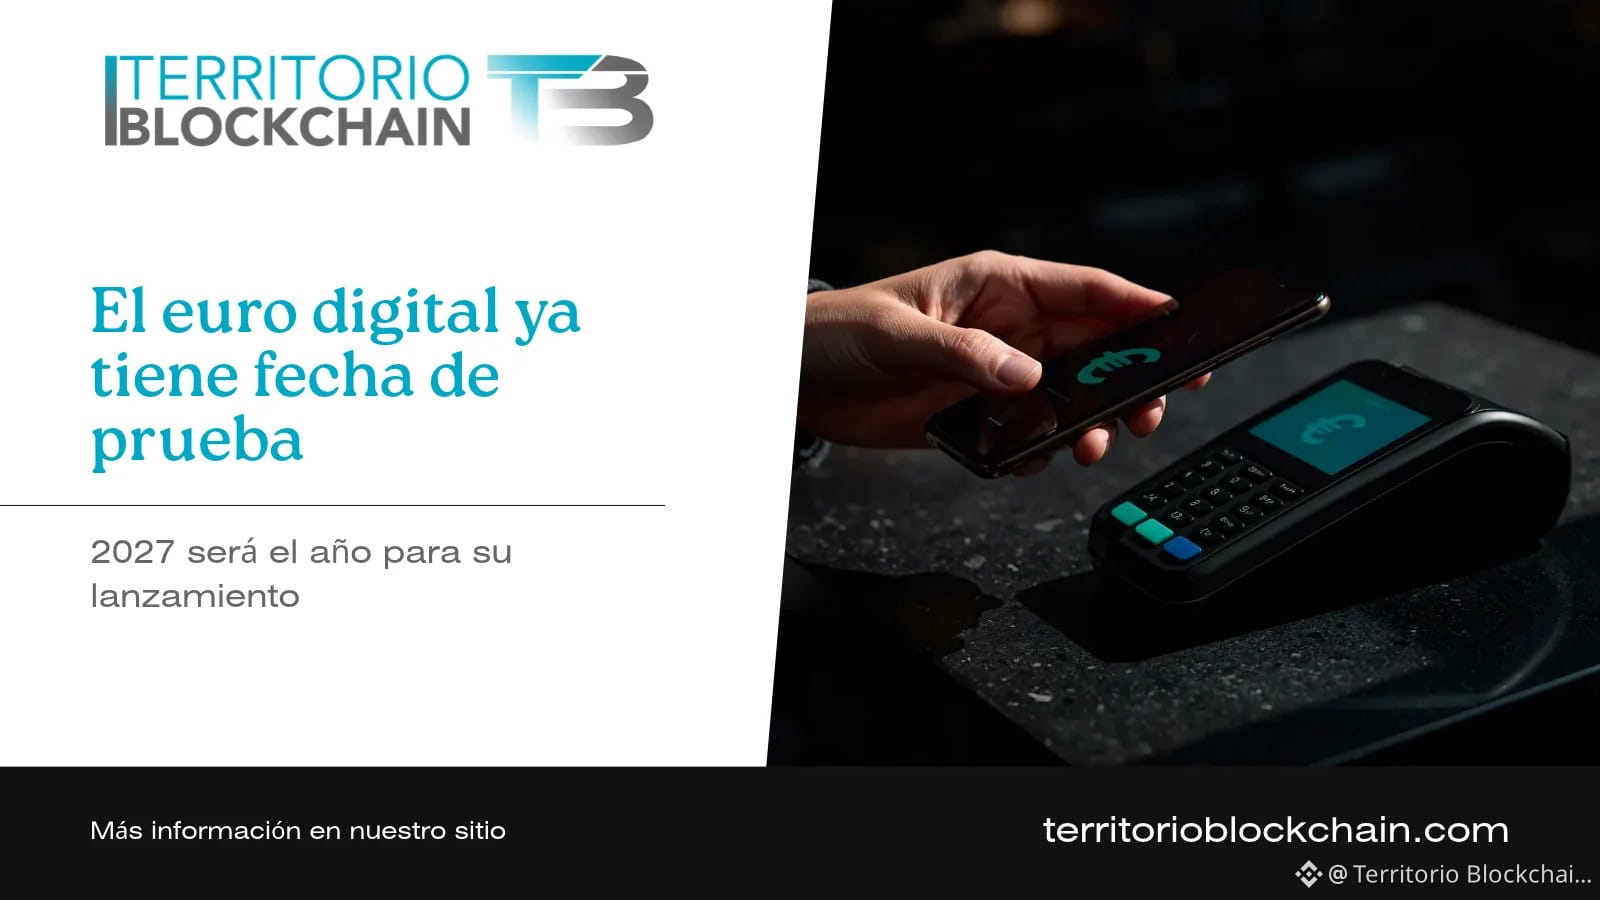
Цифрове євро: ЄЦБ готує пілотний проєкт із реальними платежами у 2027 році та планує запуск у 2029 роціУ цифрового євро вже є графік. П’єро Чіполлоне, член Виконавчої ради ЄЦБ, відповідальний за платежі, в інтерв’ю Milano Finanza (опублікованому ЄЦБ 24 жовтня) пояснив, що у 2027 році розпочнеться пілотний проєкт, у межах якого працівники ЄЦБ і національних центральних банків здійснюватимуть реальні платежі.
Основний аргумент — суверенітет. Сьогодні єдиними грошима центрального банку, якими може користуватися громадянин, є готівка, а ми дедалі частіше платимо в інтернеті. Дві з кожних трьох карткових оплат проходять через неєвропейські мережі.
Цифрове євро: ЄЦБ готує пілотний проєкт із реальними платежами у 2027 році та планує запуск у 2029 році
У цифрового євро вже є графік. П’єро Чіполлоне, член Виконавчої ради ЄЦБ, відповідальний за платежі, в інтерв’ю Milano Finanza (опублікованому ЄЦБ 24 жовтня) пояснив, що у 2027 році розпочнеться пілотний проєкт, у межах якого працівники ЄЦБ і національних центральних банків здійснюватимуть реальні платежі.
Основний аргумент — суверенітет. Сьогодні єдиними грошима центрального банку, якими може користуватися громадянин, є готівка, а ми дедалі частіше платимо в інтернеті. Дві з кожних трьох карткових оплат проходять через неєвропейські мережі.
Основний аргумент — суверенітет. Сьогодні єдиними грошима центрального банку, якими може користуватися громадянин, є готівка, а ми дедалі частіше платимо в інтернеті. Дві з кожних трьох карткових оплат проходять через неєвропейські мережі.
148

·
--
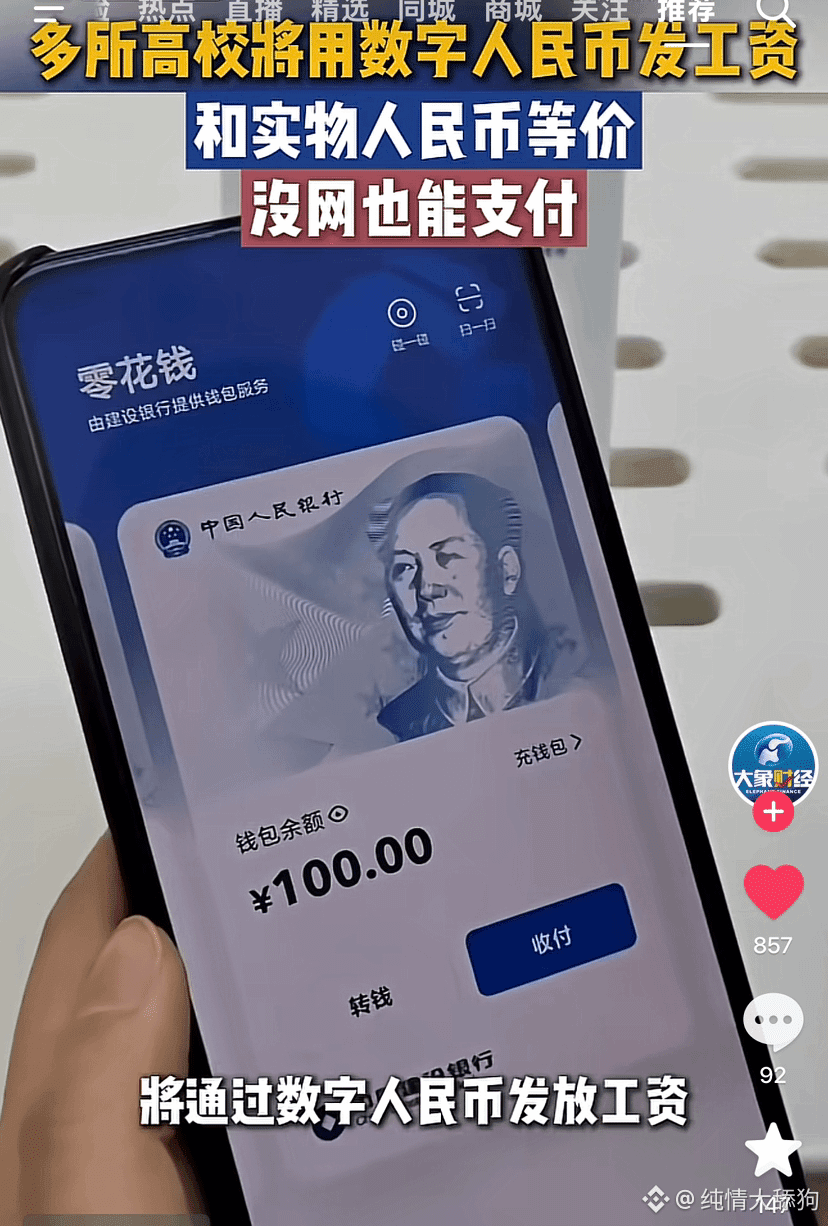
У стрічці побачив повідомлення фінансових відділів Наньтунського університету та Янчжоуського університету: на вимогу Фінансового департаменту провінції Цзянсу з листопада 2026 року зарплати штатних працівників і працівників, оформлених через кадрові агентства, виплачуватимуть на цифрові гаманці юаня.
Ключові вимоги: Наньтунський університет вимагає відкрити або оновити цифровий гаманець до 30 жовтня. Зарплата й премія за результатами роботи надходитимуть на дві окремі картки, і для обох потрібно відкрити гаманці. У Янчжоуському університеті крайній термін ще раніший — 23 жовтня; 24 жовтня він централізовано отримає номери гаманців із чотирьох банків для тестування інтеграції виплат. Фінансовий відділ Цзянсуського педагогічного університету також збирає номери цифрових гаманців Банку Китаю; кінцевий термін — ранок 30 жовтня.
Передумова — документ уряду провінції Цзянсу № 98 за 2026 рік, який передбачає використання цифрового юаня для бюджетних виплат, зокрема зарплат і надбавок, а також відстеження руху коштів на всіх етапах. CBDC переходить від гасел про пілотні проєкти до такого поширеного й гарантованого сценарію, як виплата зарплат у вишах.
#数字人民币 #CBDC
У стрічці побачив повідомлення фінансових відділів Наньтунського університету та Янчжоуського університету: на вимогу Фінансового департаменту провінції Цзянсу з листопада 2026 року зарплати штатних працівників і працівників, оформлених через кадрові агентства, виплачуватимуть на цифрові гаманці юаня.
Ключові вимоги: Наньтунський університет вимагає відкрити або оновити цифровий гаманець до 30 жовтня. Зарплата й премія за результатами роботи надходитимуть на дві окремі картки, і для обох потрібно відкрити гаманці. У Янчжоуському університеті крайній термін ще раніший — 23 жовтня; 24 жовтня він централізовано отримає номери гаманців із чотирьох банків для тестування інтеграції виплат. Фінансовий відділ Цзянсуського педагогічного університету також збирає номери цифрових гаманців Банку Китаю; кінцевий термін — ранок 30 жовтня.
Передумова — документ уряду провінції Цзянсу № 98 за 2026 рік, який передбачає використання цифрового юаня для бюджетних виплат, зокрема зарплат і надбавок, а також відстеження руху коштів на всіх етапах. CBDC переходить від гасел про пілотні проєкти до такого поширеного й гарантованого сценарію, як виплата зарплат у вишах.
#数字人民币 #CBDC
Ключові вимоги: Наньтунський університет вимагає відкрити або оновити цифровий гаманець до 30 жовтня. Зарплата й премія за результатами роботи надходитимуть на дві окремі картки, і для обох потрібно відкрити гаманці. У Янчжоуському університеті крайній термін ще раніший — 23 жовтня; 24 жовтня він централізовано отримає номери гаманців із чотирьох банків для тестування інтеграції виплат. Фінансовий відділ Цзянсуського педагогічного університету також збирає номери цифрових гаманців Банку Китаю; кінцевий термін — ранок 30 жовтня.
Передумова — документ уряду провінції Цзянсу № 98 за 2026 рік, який передбачає використання цифрового юаня для бюджетних виплат, зокрема зарплат і надбавок, а також відстеження руху коштів на всіх етапах. CBDC переходить від гасел про пілотні проєкти до такого поширеного й гарантованого сценарію, як виплата зарплат у вишах.
#数字人民币 #CBDC
434
·
--
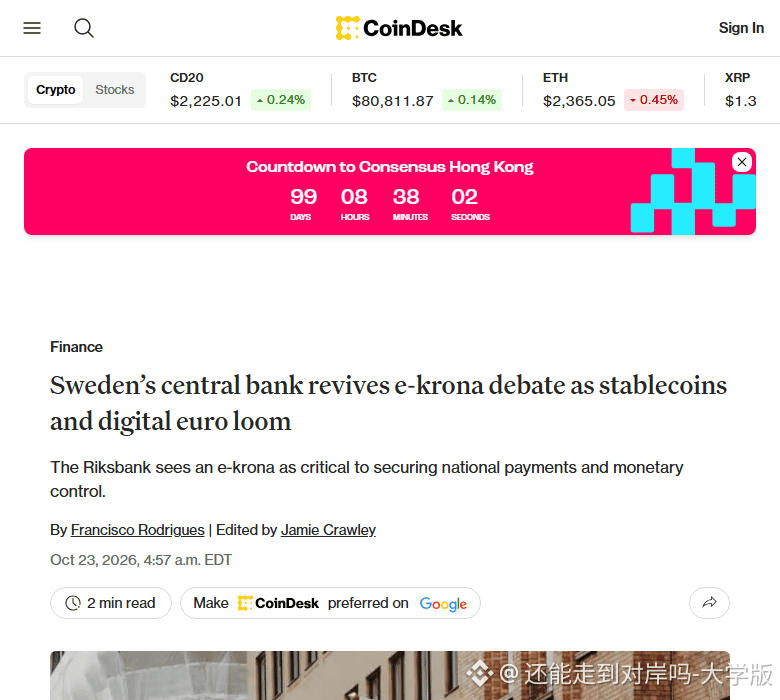
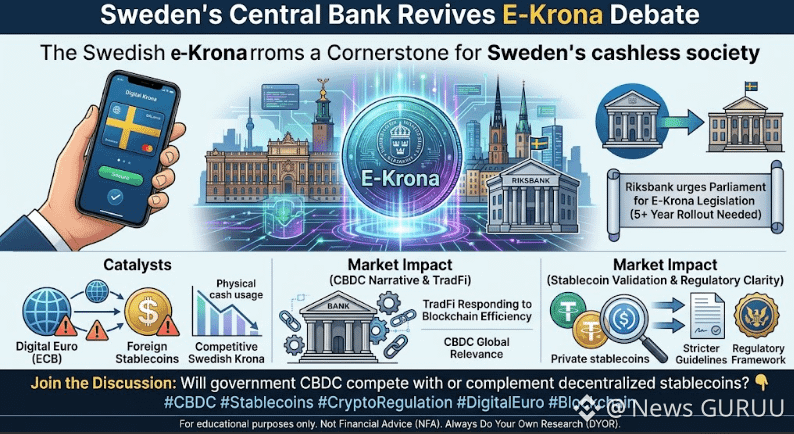
Центральний банк Швеції знову порушив питання e-krona, висловивши занепокоєння, що стейблкоїни та цифровий євро послаблюють попит на крону. Він вважає цифрову валюту центрального банку ключовою для збереження платіжного суверенітету. Тенденція: загострюється боротьба за суверенні цифрові валюти. #CBDC #e-krona #стейблкоїн
Центральний банк Швеції знову порушив питання e-krona, висловивши занепокоєння, що стейблкоїни та цифровий євро послаблюють попит на крону. Він вважає цифрову валюту центрального банку ключовою для збереження платіжного суверенітету. Тенденція: загострюється боротьба за суверенні цифрові валюти. #CBDC #e-krona #стейблкоїн
40
·
--
Грошово-кредитне управління Сінгапуру (MAS) 23 жовтня оголосило, що Національний банк Малайзії та Банк Таїланду офіційно приєдналися до ініціативи цифрових валют BLOOM. Проєкт має на меті стандартизувати та об’єднати транскордонну платіжну інфраструктуру за участю таких великих фінансових установ, як Mastercard, Visa, Ripple і Світовий банк.
Цей крок знаменує важливий поступ у процесі інституціоналізації цифрових валют у Південно-Східній Азії. Замість фрагментованої діяльності три провідні економіки регіону створюють спільну систему управління ризиками та ідентифікації, щоб оптимізувати міжнародні платіжні потоки капіталу.
Ця взаємодія дасть змогу істотно скоротити посередницькі витрати й час обробки торговельних операцій між країнами. У довгостроковій перспективі міжурядова цифрова платіжна інфраструктура зміцнить довіру до високотехнологічних фінансових рішень і сприятиме руху капіталу в регіоні.
Для крипторинку безпосередня участь таких великих організацій, як Ripple ($XRP), в інфраструктурі центральних банків є позитивним сигналом щодо практичного застосування цієї технології. Транскордонні цифрові платіжні потоки відкриють шлях до ширшого впровадження стандартизованих блокчейн-рішень.
#CBDC #CrossBorderPayments #Fintech
Грошово-кредитне управління Сінгапуру (MAS) 23 жовтня оголосило, що Національний банк Малайзії та Банк Таїланду офіційно приєдналися до ініціативи цифрових валют BLOOM. Проєкт має на меті стандартизувати та об’єднати транскордонну платіжну інфраструктуру за участю таких великих фінансових установ, як Mastercard, Visa, Ripple і Світовий банк.
Цей крок знаменує важливий поступ у процесі інституціоналізації цифрових валют у Південно-Східній Азії. Замість фрагментованої діяльності три провідні економіки регіону створюють спільну систему управління ризиками та ідентифікації, щоб оптимізувати міжнародні платіжні потоки капіталу.
Ця взаємодія дасть змогу істотно скоротити посередницькі витрати й час обробки торговельних операцій між країнами. У довгостроковій перспективі міжурядова цифрова платіжна інфраструктура зміцнить довіру до високотехнологічних фінансових рішень і сприятиме руху капіталу в регіоні.
Для крипторинку безпосередня участь таких великих організацій, як Ripple ($XRP ), в інфраструктурі центральних банків є позитивним сигналом щодо практичного застосування цієї технології. Транскордонні цифрові платіжні потоки відкриють шлях до ширшого впровадження стандартизованих блокчейн-рішень.
#CBDC #CrossBorderPayments #Fintech
Цей крок знаменує важливий поступ у процесі інституціоналізації цифрових валют у Південно-Східній Азії. Замість фрагментованої діяльності три провідні економіки регіону створюють спільну систему управління ризиками та ідентифікації, щоб оптимізувати міжнародні платіжні потоки капіталу.
Ця взаємодія дасть змогу істотно скоротити посередницькі витрати й час обробки торговельних операцій між країнами. У довгостроковій перспективі міжурядова цифрова платіжна інфраструктура зміцнить довіру до високотехнологічних фінансових рішень і сприятиме руху капіталу в регіоні.
Для крипторинку безпосередня участь таких великих організацій, як Ripple ($XRP ), в інфраструктурі центральних банків є позитивним сигналом щодо практичного застосування цієї технології. Транскордонні цифрові платіжні потоки відкриють шлях до ширшого впровадження стандартизованих блокчейн-рішень.
#CBDC #CrossBorderPayments #Fintech
178
·
--
Грошово-кредитне управління Сінгапуру 23-го числа оголосило, що Національний банк Малайзії та Банк Таїланду приєдналися до проєкту BLOOM. Ця тристороння ініціатива має на меті розвивати транскордонні розрахунки в цифрових валютах разом із такими партнерами, як Mastercard, Visa, Ripple та Група Світового банку.
Ця співпраця стала важливою віхою для регіональної фінансової інфраструктури. Її зосереджено на прийнятті цифрових валют центральних банків (CBDC), сумісності систем і дотриманні вимог щодо управління ризиками. Об’єднання традиційних платіжних гігантів і блокчейн-компаній свідчить про рішучий перехід до впровадження технології розподіленого реєстру інституційними гравцями.
Оптимізація регіональних грошових переказів і валютних розрахунків створює надійні нормативні засади для транскордонного руху капіталу в Південно-Східній Азії.
Для корпоративних криптомереж, таких як Ripple ($XRP), цей пілотний проєкт підтверджує практичну цінність мережі для суверенних розрахунків і сприяє ширшому інституційному впровадженню. #CBDC #CrossBorderPayments #ЦифровіАктиви
Грошово-кредитне управління Сінгапуру 23-го числа оголосило, що Національний банк Малайзії та Банк Таїланду приєдналися до проєкту BLOOM. Ця тристороння ініціатива має на меті розвивати транскордонні розрахунки в цифрових валютах разом із такими партнерами, як Mastercard, Visa, Ripple та Група Світового банку.
Ця співпраця стала важливою віхою для регіональної фінансової інфраструктури. Її зосереджено на прийнятті цифрових валют центральних банків (CBDC), сумісності систем і дотриманні вимог щодо управління ризиками. Об’єднання традиційних платіжних гігантів і блокчейн-компаній свідчить про рішучий перехід до впровадження технології розподіленого реєстру інституційними гравцями.
Оптимізація регіональних грошових переказів і валютних розрахунків створює надійні нормативні засади для транскордонного руху капіталу в Південно-Східній Азії.
Для корпоративних криптомереж, таких як Ripple ($XRP ), цей пілотний проєкт підтверджує практичну цінність мережі для суверенних розрахунків і сприяє ширшому інституційному впровадженню. #CBDC #CrossBorderPayments #ЦифровіАктиви
Ця співпраця стала важливою віхою для регіональної фінансової інфраструктури. Її зосереджено на прийнятті цифрових валют центральних банків (CBDC), сумісності систем і дотриманні вимог щодо управління ризиками. Об’єднання традиційних платіжних гігантів і блокчейн-компаній свідчить про рішучий перехід до впровадження технології розподіленого реєстру інституційними гравцями.
Оптимізація регіональних грошових переказів і валютних розрахунків створює надійні нормативні засади для транскордонного руху капіталу в Південно-Східній Азії.
Для корпоративних криптомереж, таких як Ripple ($XRP ), цей пілотний проєкт підтверджує практичну цінність мережі для суверенних розрахунків і сприяє ширшому інституційному впровадженню. #CBDC #CrossBorderPayments #ЦифровіАктиви
81
Верифіковано
#swedishcentralbankurgesekronareview
Швеція переосмислює своє грошове майбутнє. Риксбанк знову закликав парламент переглянути питання створення е-крони — цифрової валюти країни.
Причина не лише в модернізації, а й у виживанні шведської крони. На тлі поширення приватних стейблкоїнів і цифрового євро центральний банк побоюється, що Швеція втратить позиції на користь іноземної інфраструктури й зрештою стане залежною від приватних платіжних систем.
На кону:
Зручність: забезпечити нативну цифрову форму валюти.
Стійкість: підтримувати роботу системи під час збоїв або кібератак.
Ключова відмінність: CBDC — це не Bitcoin. Це гроші, які випускає та контролює центральний банк, що порушує важливі питання щодо приватності та ролі комерційних банків.
Схвалення е-крони далеко не гарантоване. Це обговорення — лише перший крок у процесі, для якого потрібні законодавче врегулювання та довіра громадськості.
Справжня боротьба точиться між суверенітетом державних грошей і залежністю від приватних рішень. Чи виправдовує грошова незалежність створення CBDC, якщо цифрові платежі й так працюють?
Застереження: матеріал має виключно освітній характер і не є фінансовою консультацією.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
{future}(IRYSUSDT)
{spot}(BMTUSDT)
{spot}(AVAUSDT)
#swedishcentralbankurgesekronareview
Швеція переосмислює своє грошове майбутнє. Риксбанк знову закликав парламент переглянути питання створення е-крони — цифрової валюти країни.
Причина не лише в модернізації, а й у виживанні шведської крони. На тлі поширення приватних стейблкоїнів і цифрового євро центральний банк побоюється, що Швеція втратить позиції на користь іноземної інфраструктури й зрештою стане залежною від приватних платіжних систем.
На кону:
Зручність: забезпечити нативну цифрову форму валюти.
Стійкість: підтримувати роботу системи під час збоїв або кібератак.
Ключова відмінність: CBDC — це не Bitcoin. Це гроші, які випускає та контролює центральний банк, що порушує важливі питання щодо приватності та ролі комерційних банків.
Схвалення е-крони далеко не гарантоване. Це обговорення — лише перший крок у процесі, для якого потрібні законодавче врегулювання та довіра громадськості.
Справжня боротьба точиться між суверенітетом державних грошей і залежністю від приватних рішень. Чи виправдовує грошова незалежність створення CBDC, якщо цифрові платежі й так працюють?
Застереження: матеріал має виключно освітній характер і не є фінансовою консультацією.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
Швеція переосмислює своє грошове майбутнє. Риксбанк знову закликав парламент переглянути питання створення е-крони — цифрової валюти країни.
Причина не лише в модернізації, а й у виживанні шведської крони. На тлі поширення приватних стейблкоїнів і цифрового євро центральний банк побоюється, що Швеція втратить позиції на користь іноземної інфраструктури й зрештою стане залежною від приватних платіжних систем.
На кону:
Зручність: забезпечити нативну цифрову форму валюти.
Стійкість: підтримувати роботу системи під час збоїв або кібератак.
Ключова відмінність: CBDC — це не Bitcoin. Це гроші, які випускає та контролює центральний банк, що порушує важливі питання щодо приватності та ролі комерційних банків.
Схвалення е-крони далеко не гарантоване. Це обговорення — лише перший крок у процесі, для якого потрібні законодавче врегулювання та довіра громадськості.
Справжня боротьба точиться між суверенітетом державних грошей і залежністю від приватних рішень. Чи виправдовує грошова незалежність створення CBDC, якщо цифрові платежі й так працюють?
Застереження: матеріал має виключно освітній характер і не є фінансовою консультацією.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
1
1.3k
Стаття
Швеція відновлює плани щодо е-крони на тлі загострення дискусій про цифрову валюту в ЄвропіШвеція відновлює дискусію про е-крону на тлі трансформації фінансів цифровими платежами
Центральний банк Швеції знову привертає увагу до е-крони, закликаючи додатково розглянути правові зміни, необхідні для можливого запровадження цифрової валюти центрального банку.
У повідомленні від 15 жовтня 2026 року Ріксбанк відзначив розвиток цифрових платежів і дедалі більшу важливість стійкої та надійної платіжної системи. Цей крок зроблено на тлі активізації в Європі дискусій щодо можливого цифрового євро. @Cite refs={["turn433435search7","turn433435search6"]}/>
Швеція відновлює плани щодо е-крони на тлі загострення дискусій про цифрову валюту в Європі
Швеція відновлює дискусію про е-крону на тлі трансформації фінансів цифровими платежами
Центральний банк Швеції знову привертає увагу до е-крони, закликаючи додатково розглянути правові зміни, необхідні для можливого запровадження цифрової валюти центрального банку.
У повідомленні від 15 жовтня 2026 року Ріксбанк відзначив розвиток цифрових платежів і дедалі більшу важливість стійкої та надійної платіжної системи. Цей крок зроблено на тлі активізації в Європі дискусій щодо можливого цифрового євро. @Cite refs={["turn433435search7","turn433435search6"]}/>
Центральний банк Швеції знову привертає увагу до е-крони, закликаючи додатково розглянути правові зміни, необхідні для можливого запровадження цифрової валюти центрального банку.
У повідомленні від 15 жовтня 2026 року Ріксбанк відзначив розвиток цифрових платежів і дедалі більшу важливість стійкої та надійної платіжної системи. Цей крок зроблено на тлі активізації в Європі дискусій щодо можливого цифрового євро. @Cite refs={["turn433435search7","turn433435search6"]}/>
46

·
--
Верифіковано
#swedishcentralbankurgesekronareview
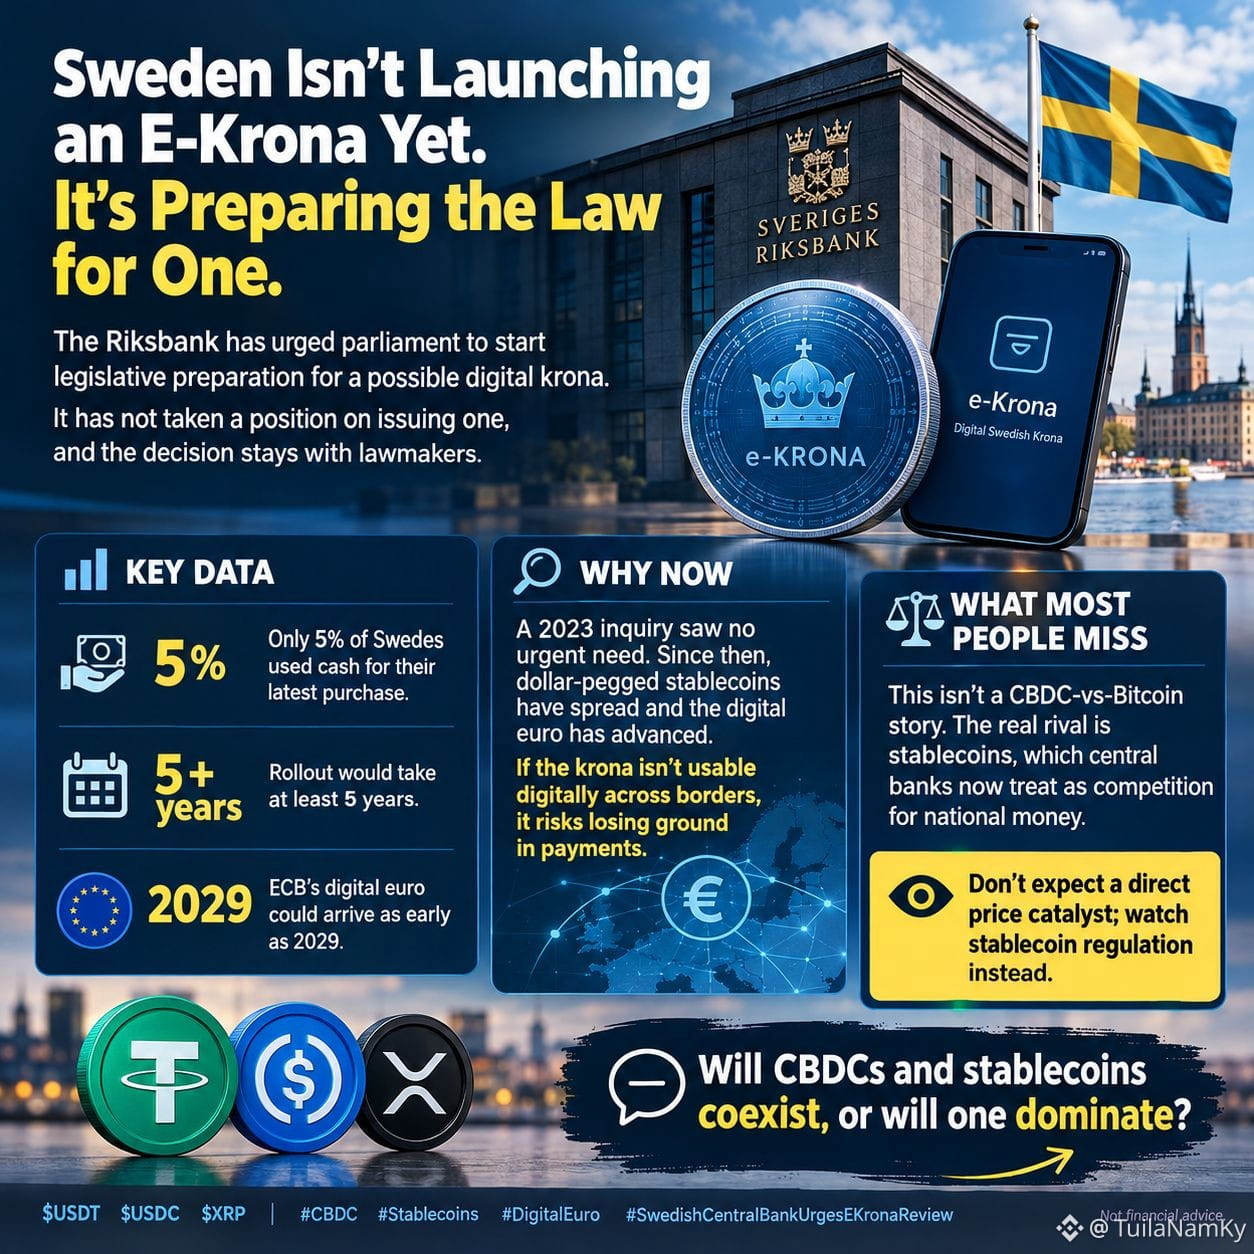
Швеція поки не запускає е-крону. Вона готує для неї законодавчу основу.
Ріксбанк закликав парламент розпочати підготовку законодавства для можливої цифрової крони. Він не висловив позиції щодо її запровадження, а рішення залишається за законодавцями.
📊 Ключові дані
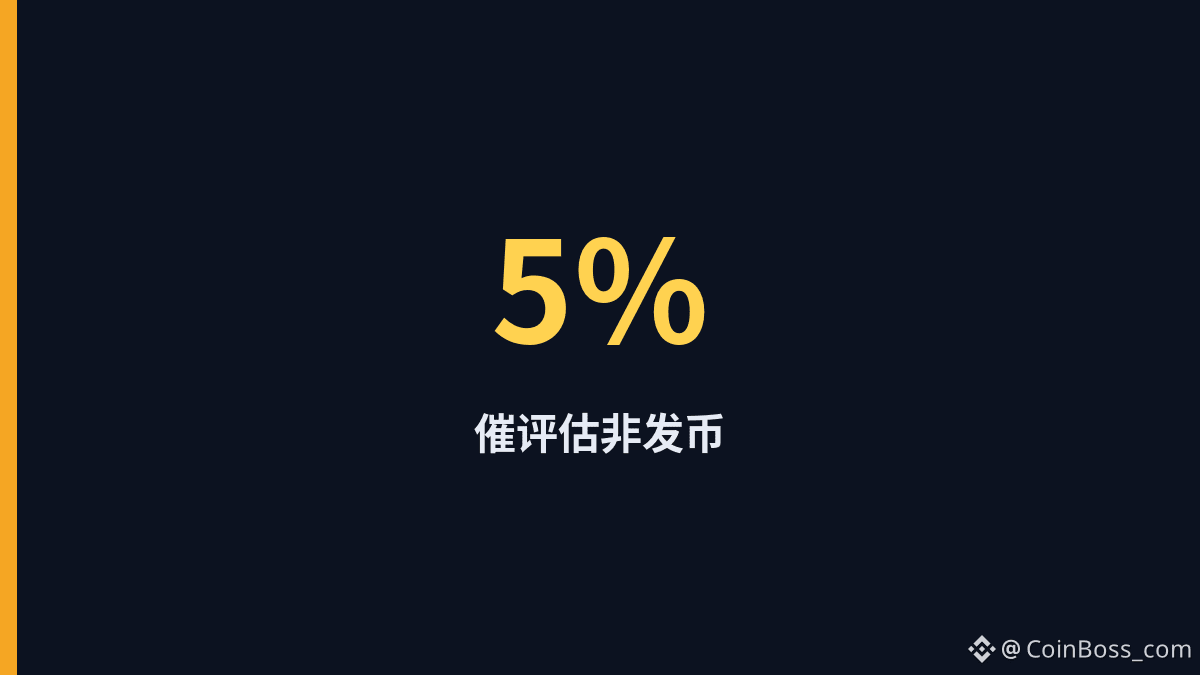
Лише 5% шведів розрахувалися готівкою за останню покупку. На запуск знадобиться щонайменше 5 років. Цифрове євро ЄЦБ може з’явитися вже у 2029 році.
🔍 Чому саме зараз
У розслідуванні 2023 року не виявили нагальної потреби. Відтоді поширилися стейблкоїни, прив’язані до долара, а цифрове євро просунулося вперед. Якщо крону не можна буде використовувати в цифровій формі для транскордонних платежів, вона ризикує втратити позиції.
⚖️ Що більшість людей не помічає
Це не історія про CBDC проти біткоїна. Справжній конкурент — стейблкоїни, які центральні банки тепер вважають суперниками національних валют. Не варто очікувати прямого впливу на ціну; натомість стежте за регулюванням стейблкоїнів.
Чи співіснуватимуть CBDC і стейблкоїни, чи один із них домінуватиме? 👇
Не є фінансовою порадою.
$USDT $USDC
{future}(USDCUSDT)
$XRP
{future}(XRPUSDT)
#CBDC #Stablecoins #DigitalEuro
#swedishcentralbankurgesekronareview
Швеція поки не запускає е-крону. Вона готує для неї законодавчу основу.
Ріксбанк закликав парламент розпочати підготовку законодавства для можливої цифрової крони. Він не висловив позиції щодо її запровадження, а рішення залишається за законодавцями.
📊 Ключові дані
Лише 5% шведів розрахувалися готівкою за останню покупку. На запуск знадобиться щонайменше 5 років. Цифрове євро ЄЦБ може з’явитися вже у 2029 році.
🔍 Чому саме зараз
У розслідуванні 2023 року не виявили нагальної потреби. Відтоді поширилися стейблкоїни, прив’язані до долара, а цифрове євро просунулося вперед. Якщо крону не можна буде використовувати в цифровій формі для транскордонних платежів, вона ризикує втратити позиції.
⚖️ Що більшість людей не помічає
Це не історія про CBDC проти біткоїна. Справжній конкурент — стейблкоїни, які центральні банки тепер вважають суперниками національних валют. Не варто очікувати прямого впливу на ціну; натомість стежте за регулюванням стейблкоїнів.
Чи співіснуватимуть CBDC і стейблкоїни, чи один із них домінуватиме? 👇
Не є фінансовою порадою.
$USDT $USDC
$XRP
#CBDC #Stablecoins #DigitalEuro
Швеція поки не запускає е-крону. Вона готує для неї законодавчу основу.
Ріксбанк закликав парламент розпочати підготовку законодавства для можливої цифрової крони. Він не висловив позиції щодо її запровадження, а рішення залишається за законодавцями.
📊 Ключові дані
Лише 5% шведів розрахувалися готівкою за останню покупку. На запуск знадобиться щонайменше 5 років. Цифрове євро ЄЦБ може з’явитися вже у 2029 році.
🔍 Чому саме зараз
У розслідуванні 2023 року не виявили нагальної потреби. Відтоді поширилися стейблкоїни, прив’язані до долара, а цифрове євро просунулося вперед. Якщо крону не можна буде використовувати в цифровій формі для транскордонних платежів, вона ризикує втратити позиції.
⚖️ Що більшість людей не помічає
Це не історія про CBDC проти біткоїна. Справжній конкурент — стейблкоїни, які центральні банки тепер вважають суперниками національних валют. Не варто очікувати прямого впливу на ціну; натомість стежте за регулюванням стейблкоїнів.
Чи співіснуватимуть CBDC і стейблкоїни, чи один із них домінуватиме? 👇
Не є фінансовою порадою.
$USDT $USDC
$XRP
#CBDC #Stablecoins #DigitalEuro
1
916
Верифіковано
#swedishcentralbankurgesekronareview
Ріксбанк, центральний банк Швеції, щойно забив на сполох через стрімкий розвиток цифрових грошей.
Установа закликає законодавців переглянути плани щодо цифрової крони (e-Krona). Причина: швидке поширення прив’язаних до долара стейблкоїнів і просування цифрового євро Європейським центральним банком. Є побоювання, що іноземні валюти домінуватимуть у повсякденних платежах і послаблять суверенітет шведської крони.
Вплив на криптоекосистему:
Ця новина загострює конкуренцію між CBDC (цифровими валютами центральних банків) і приватними стейблкоїнами.
CBDC — це не децентралізована криптовалюта. Це різні моделі, але вони конкурують за одну й ту саму нішу.
Трейдерам варто стежити за регулюванням стейблкоїнів. Чіткі правила відкривають шлях до масового впровадження, тоді як суворі обмеження можуть похитнути сектор.
Перехід до цифрових грошей неминучий. Успіх децентралізованих криптовалют у цій ситуації залежатиме від того, як будуть сформульовані правила та як стейблкоїни конкуруватимуть із державними валютами.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
{future}(IRYSUSDT)
{future}(AGTUSDT)
{future}(DOSUSDT)
#swedishcentralbankurgesekronareview
Ріксбанк, центральний банк Швеції, щойно забив на сполох через стрімкий розвиток цифрових грошей.
Установа закликає законодавців переглянути плани щодо цифрової крони (e-Krona). Причина: швидке поширення прив’язаних до долара стейблкоїнів і просування цифрового євро Європейським центральним банком. Є побоювання, що іноземні валюти домінуватимуть у повсякденних платежах і послаблять суверенітет шведської крони.
Вплив на криптоекосистему:
Ця новина загострює конкуренцію між CBDC (цифровими валютами центральних банків) і приватними стейблкоїнами.
CBDC — це не децентралізована криптовалюта. Це різні моделі, але вони конкурують за одну й ту саму нішу.
Трейдерам варто стежити за регулюванням стейблкоїнів. Чіткі правила відкривають шлях до масового впровадження, тоді як суворі обмеження можуть похитнути сектор.
Перехід до цифрових грошей неминучий. Успіх децентралізованих криптовалют у цій ситуації залежатиме від того, як будуть сформульовані правила та як стейблкоїни конкуруватимуть із державними валютами.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
Ріксбанк, центральний банк Швеції, щойно забив на сполох через стрімкий розвиток цифрових грошей.
Установа закликає законодавців переглянути плани щодо цифрової крони (e-Krona). Причина: швидке поширення прив’язаних до долара стейблкоїнів і просування цифрового євро Європейським центральним банком. Є побоювання, що іноземні валюти домінуватимуть у повсякденних платежах і послаблять суверенітет шведської крони.
Вплив на криптоекосистему:
Ця новина загострює конкуренцію між CBDC (цифровими валютами центральних банків) і приватними стейблкоїнами.
CBDC — це не децентралізована криптовалюта. Це різні моделі, але вони конкурують за одну й ту саму нішу.
Трейдерам варто стежити за регулюванням стейблкоїнів. Чіткі правила відкривають шлях до масового впровадження, тоді як суворі обмеження можуть похитнути сектор.
Перехід до цифрових грошей неминучий. Успіх децентралізованих криптовалют у цій ситуації залежатиме від того, як будуть сформульовані правила та як стейблкоїни конкуруватимуть із державними валютами.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
2
1
3k
·
--
#swedishcentralbankurgesekronareview #dot #CBDC
🇸🇪 Швеція відновлює дискусію про електронну крону!
Центральний банк Швеції закликає законодавців підготувати законодавство для цифрової крони, посилаючись на зростання популярності стейблкоїнів і плани ЄЦБ щодо цифрового євро.
📊 Чому це важливо:
• Посилює конкуренцію у сфері цифрових платежів
• Порушує питання регулювання стейблкоїнів
• Запуск може тривати щонайменше п’ять років
💬 Ваша думка: CBDC конкуруватимуть зі стейблкоїнами чи співіснуватимуть із ними?."НАТИСНІТЬ НА ЖОВТИЙ ТЕГ ІЗ МОНЕТОЮ НИЖЧЕ, ЩОБ ПЕРЕЙТИ НА ПОТРІБНУ СТОРІНКУ ДЛЯ ТОРГІВЛІ ТА ОТРИМАТИ ВИГОДУ ВІД ТОРГІВЛІ"$DOT $KERNEL
{spot}(KERNELUSDT)
{spot}(DOTUSDT)
#swedishcentralbankurgesekronareview #dot #CBDC
🇸🇪 Швеція відновлює дискусію про електронну крону!
Центральний банк Швеції закликає законодавців підготувати законодавство для цифрової крони, посилаючись на зростання популярності стейблкоїнів і плани ЄЦБ щодо цифрового євро.
📊 Чому це важливо:
• Посилює конкуренцію у сфері цифрових платежів
• Порушує питання регулювання стейблкоїнів
• Запуск може тривати щонайменше п’ять років
💬 Ваша думка: CBDC конкуруватимуть зі стейблкоїнами чи співіснуватимуть із ними?."НАТИСНІТЬ НА ЖОВТИЙ ТЕГ ІЗ МОНЕТОЮ НИЖЧЕ, ЩОБ ПЕРЕЙТИ НА ПОТРІБНУ СТОРІНКУ ДЛЯ ТОРГІВЛІ ТА ОТРИМАТИ ВИГОДУ ВІД ТОРГІВЛІ"$DOT $KERNEL
🇸🇪 Швеція відновлює дискусію про електронну крону!
Центральний банк Швеції закликає законодавців підготувати законодавство для цифрової крони, посилаючись на зростання популярності стейблкоїнів і плани ЄЦБ щодо цифрового євро.
📊 Чому це важливо:
• Посилює конкуренцію у сфері цифрових платежів
• Порушує питання регулювання стейблкоїнів
• Запуск може тривати щонайменше п’ять років
💬 Ваша думка: CBDC конкуруватимуть зі стейблкоїнами чи співіснуватимуть із ними?."НАТИСНІТЬ НА ЖОВТИЙ ТЕГ ІЗ МОНЕТОЮ НИЖЧЕ, ЩОБ ПЕРЕЙТИ НА ПОТРІБНУ СТОРІНКУ ДЛЯ ТОРГІВЛІ ТА ОТРИМАТИ ВИГОДУ ВІД ТОРГІВЛІ"$DOT $KERNEL
1
57
·
--
Стаття
Під час останньої покупки готівкою скористалися лише 5%, але Швеція закликає оцінити електронну кронуЦентральний банк Швеції закликає парламент повторно оцінити питання електронної крони — це не означає, що вже ухвалено рішення про її випуск. Позиція заступника голови банку Пера Янссона 22 жовтня була чіткішою: на законодавчу підготовку знадобиться щонайменше п’ять років; тиск спричиняють як стейблкоїни в іноземних валютах, так і цифрове євро.
Готівка вже майже зникла з повсякденного вжитку: під час останньої покупки нею скористалися лише близько 5% людей. Урядове опитування 2023 року також засвідчило, що суспільного запиту недостатньо, але тепер ситуація змінилася: якщо цифрове євро почне випробовуватися у 2027 році й, можливо, буде офіційно випущене у 2029-му, а стейблкоїни в іноземних валютах поширяться раніше, кроні буде ще складніше втримати позиції у повсякденних платежах. Стейблкоїни, прив’язані до долара, обсягом близько 301,4 млрд доларів і з часткою приблизно 99,5% ринку стейблкоїнів внесли до переліку загроз; стійкість платежів у разі втрати зв’язку чи відключення електроенергії — також одна з причин закликів до оцінювання. Остаточне рішення залишається за парламентом, а щонайменше п’ять років — це не графік випуску цифрової валюти.
Під час останньої покупки готівкою скористалися лише 5%, але Швеція закликає оцінити електронну крону
Центральний банк Швеції закликає парламент повторно оцінити питання електронної крони — це не означає, що вже ухвалено рішення про її випуск. Позиція заступника голови банку Пера Янссона 22 жовтня була чіткішою: на законодавчу підготовку знадобиться щонайменше п’ять років; тиск спричиняють як стейблкоїни в іноземних валютах, так і цифрове євро.
Готівка вже майже зникла з повсякденного вжитку: під час останньої покупки нею скористалися лише близько 5% людей. Урядове опитування 2023 року також засвідчило, що суспільного запиту недостатньо, але тепер ситуація змінилася: якщо цифрове євро почне випробовуватися у 2027 році й, можливо, буде офіційно випущене у 2029-му, а стейблкоїни в іноземних валютах поширяться раніше, кроні буде ще складніше втримати позиції у повсякденних платежах. Стейблкоїни, прив’язані до долара, обсягом близько 301,4 млрд доларів і з часткою приблизно 99,5% ринку стейблкоїнів внесли до переліку загроз; стійкість платежів у разі втрати зв’язку чи відключення електроенергії — також одна з причин закликів до оцінювання. Остаточне рішення залишається за парламентом, а щонайменше п’ять років — це не графік випуску цифрової валюти.
Готівка вже майже зникла з повсякденного вжитку: під час останньої покупки нею скористалися лише близько 5% людей. Урядове опитування 2023 року також засвідчило, що суспільного запиту недостатньо, але тепер ситуація змінилася: якщо цифрове євро почне випробовуватися у 2027 році й, можливо, буде офіційно випущене у 2029-му, а стейблкоїни в іноземних валютах поширяться раніше, кроні буде ще складніше втримати позиції у повсякденних платежах. Стейблкоїни, прив’язані до долара, обсягом близько 301,4 млрд доларів і з часткою приблизно 99,5% ринку стейблкоїнів внесли до переліку загроз; стійкість платежів у разі втрати зв’язку чи відключення електроенергії — також одна з причин закликів до оцінювання. Остаточне рішення залишається за парламентом, а щонайменше п’ять років — це не графік випуску цифрової валюти.
127
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
115,849 переглядів
530 обговорюють
2
#HotCPIDecemberHikePriced
91,162 переглядів
1,087 обговорюють
3
#TrumpMediaAdds1510BTCInQ3
2,111 переглядів
79 обговорюють
4
#AnthropicRejectsIPODelayValuationinQuestion
216,699 переглядів
1,818 обговорюють
5
#NvidiaInvestigatesAfterHuang’sAffairApology
509,411 переглядів
3,212 обговорюють
6
#CanNvidiaEarningsEaseMarketConcerns?
34,751 переглядів
504 обговорюють
7
#ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
16,147 переглядів
284 обговорюють
8
#US-IranTalksFuelStrongStockMarketRebound
150,372 переглядів
626 обговорюють
9
#BitcoinFiveWeeklyLosses
538,661 переглядів
3,350 обговорюють
10
#AIChipSlumpNasdaq
283,006 переглядів
1,842 обговорюють