
Elaaf Noor
13.7k පෝස්ටු
Elaaf Noor
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
619 හඹා යමින්
5.6K+ හඹා යන්නන්
7.2K+ කැමති විය
පෝස්ටු
·
--
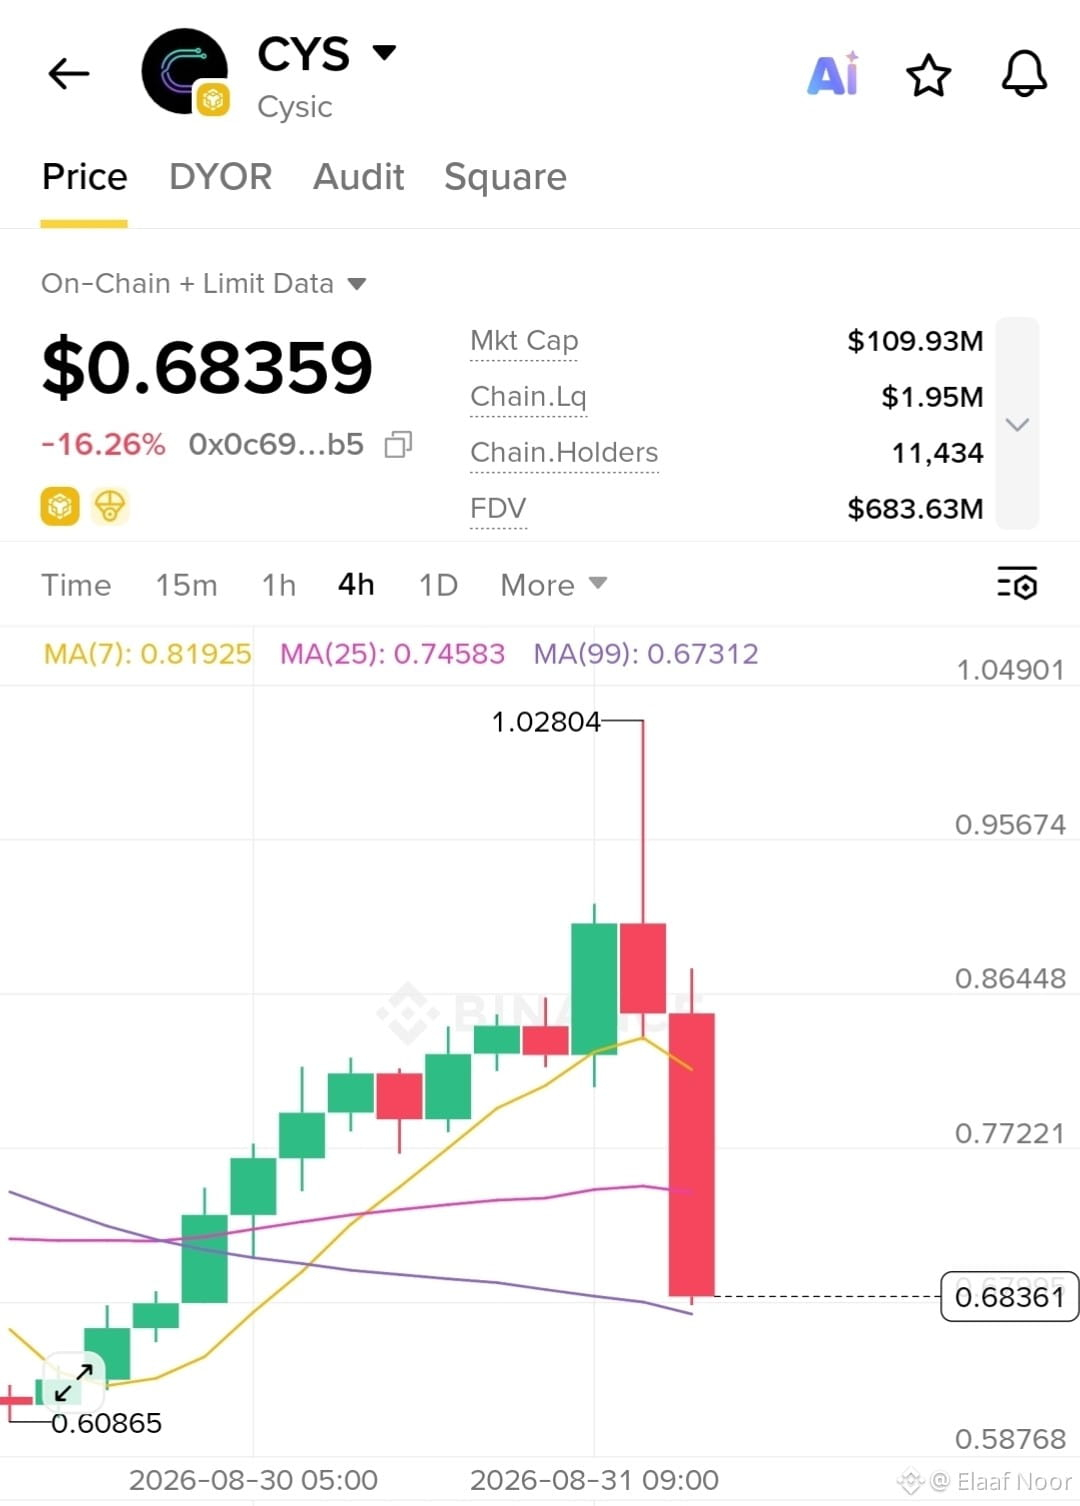
CYS කෙටි හා බලවත් විස්තර කිරීම:
-16.60% පහත වැටීම ගමන් කරන්නේ කෙසේද?
$CYS (Cysic) දැන් දැඩි පීඩනයකට යටත්ව -16.60% කින් පහත වැටී $0.6820 හි ගනුදෙනු වෙමින් පවතින අතර, $0.75 ප්රතිරෝධය මට්ටමට පහළින් බෙයාරිෂ් ව්යුහයක් තුළ රැඳී තිබේ.
එහෙත් සමාජ හැඟීම් තදින්ම 72.49% Bullish ලෙස නැඹුරු වී ඇති අතර, මතුපිට යටින් accumulation (එකතු කිරීම) සකස් වෙමින් තිබිය හැකි බව ඉඟි කරයි.
මෙන්න ක්රියාකාරී සැලසුම:
වැදගත් ආධාරක කලාපය: Smart money (බුද්ධිමත් මුදල්) ආධාරකය අසලට ගැවසෙමින් සිටින නිසා, වෙළෙන්දන්ට පැහැදිලිව invalidation නීති සහිත නිශ්චිත අවදානම් ප්රදේශයක් නිර්මාණය වේ.
Reclaim Trigger (ආපසු ලබාගැනීමේ සංඥාව): පැය 1 ක ඉටිපන්දමක් $0.76 ඉහළින් close වන බව බලා බලන්න.
මෙය විකුණන්නන් whales විසින් අවශෝෂණය කර තිබේදැයි තහවුරු කරන අතර, $0.85 දෙසට bullish continuation (බූලීය ඉදිරියට යාම) සඳහා මග සකස් කරයි.
ඔබ මේ -16.60% පහත වැටීම එකතු කරගන්නවද, නැත්නම් $0.76 තහවුරු කිරීම එනතුරු බලා සිටිනවද? පහළින් කියන්න!
$CYS #CYS #cryptotrading #BinanceSquare
CYS කෙටි හා බලවත් විස්තර කිරීම:
-16.60% පහත වැටීම ගමන් කරන්නේ කෙසේද?
$CYS (Cysic) දැන් දැඩි පීඩනයකට යටත්ව -16.60% කින් පහත වැටී $0.6820 හි ගනුදෙනු වෙමින් පවතින අතර, $0.75 ප්රතිරෝධය මට්ටමට පහළින් බෙයාරිෂ් ව්යුහයක් තුළ රැඳී තිබේ.
එහෙත් සමාජ හැඟීම් තදින්ම 72.49% Bullish ලෙස නැඹුරු වී ඇති අතර, මතුපිට යටින් accumulation (එකතු කිරීම) සකස් වෙමින් තිබිය හැකි බව ඉඟි කරයි.
මෙන්න ක්රියාකාරී සැලසුම:
වැදගත් ආධාරක කලාපය: Smart money (බුද්ධිමත් මුදල්) ආධාරකය අසලට ගැවසෙමින් සිටින නිසා, වෙළෙන්දන්ට පැහැදිලිව invalidation නීති සහිත නිශ්චිත අවදානම් ප්රදේශයක් නිර්මාණය වේ.
Reclaim Trigger (ආපසු ලබාගැනීමේ සංඥාව): පැය 1 ක ඉටිපන්දමක් $0.76 ඉහළින් close වන බව බලා බලන්න.
මෙය විකුණන්නන් whales විසින් අවශෝෂණය කර තිබේදැයි තහවුරු කරන අතර, $0.85 දෙසට bullish continuation (බූලීය ඉදිරියට යාම) සඳහා මග සකස් කරයි.
ඔබ මේ -16.60% පහත වැටීම එකතු කරගන්නවද, නැත්නම් $0.76 තහවුරු කිරීම එනතුරු බලා සිටිනවද? පහළින් කියන්න!
$CYS #CYS #cryptotrading #BinanceSquare
-16.60% පහත වැටීම ගමන් කරන්නේ කෙසේද?
$CYS (Cysic) දැන් දැඩි පීඩනයකට යටත්ව -16.60% කින් පහත වැටී $0.6820 හි ගනුදෙනු වෙමින් පවතින අතර, $0.75 ප්රතිරෝධය මට්ටමට පහළින් බෙයාරිෂ් ව්යුහයක් තුළ රැඳී තිබේ.
එහෙත් සමාජ හැඟීම් තදින්ම 72.49% Bullish ලෙස නැඹුරු වී ඇති අතර, මතුපිට යටින් accumulation (එකතු කිරීම) සකස් වෙමින් තිබිය හැකි බව ඉඟි කරයි.
මෙන්න ක්රියාකාරී සැලසුම:
වැදගත් ආධාරක කලාපය: Smart money (බුද්ධිමත් මුදල්) ආධාරකය අසලට ගැවසෙමින් සිටින නිසා, වෙළෙන්දන්ට පැහැදිලිව invalidation නීති සහිත නිශ්චිත අවදානම් ප්රදේශයක් නිර්මාණය වේ.
Reclaim Trigger (ආපසු ලබාගැනීමේ සංඥාව): පැය 1 ක ඉටිපන්දමක් $0.76 ඉහළින් close වන බව බලා බලන්න.
මෙය විකුණන්නන් whales විසින් අවශෝෂණය කර තිබේදැයි තහවුරු කරන අතර, $0.85 දෙසට bullish continuation (බූලීය ඉදිරියට යාම) සඳහා මග සකස් කරයි.
ඔබ මේ -16.60% පහත වැටීම එකතු කරගන්නවද, නැත්නම් $0.76 තහවුරු කිරීම එනතුරු බලා සිටිනවද? පහළින් කියන්න!
$CYS #CYS #cryptotrading #BinanceSquare
1
288
·
--
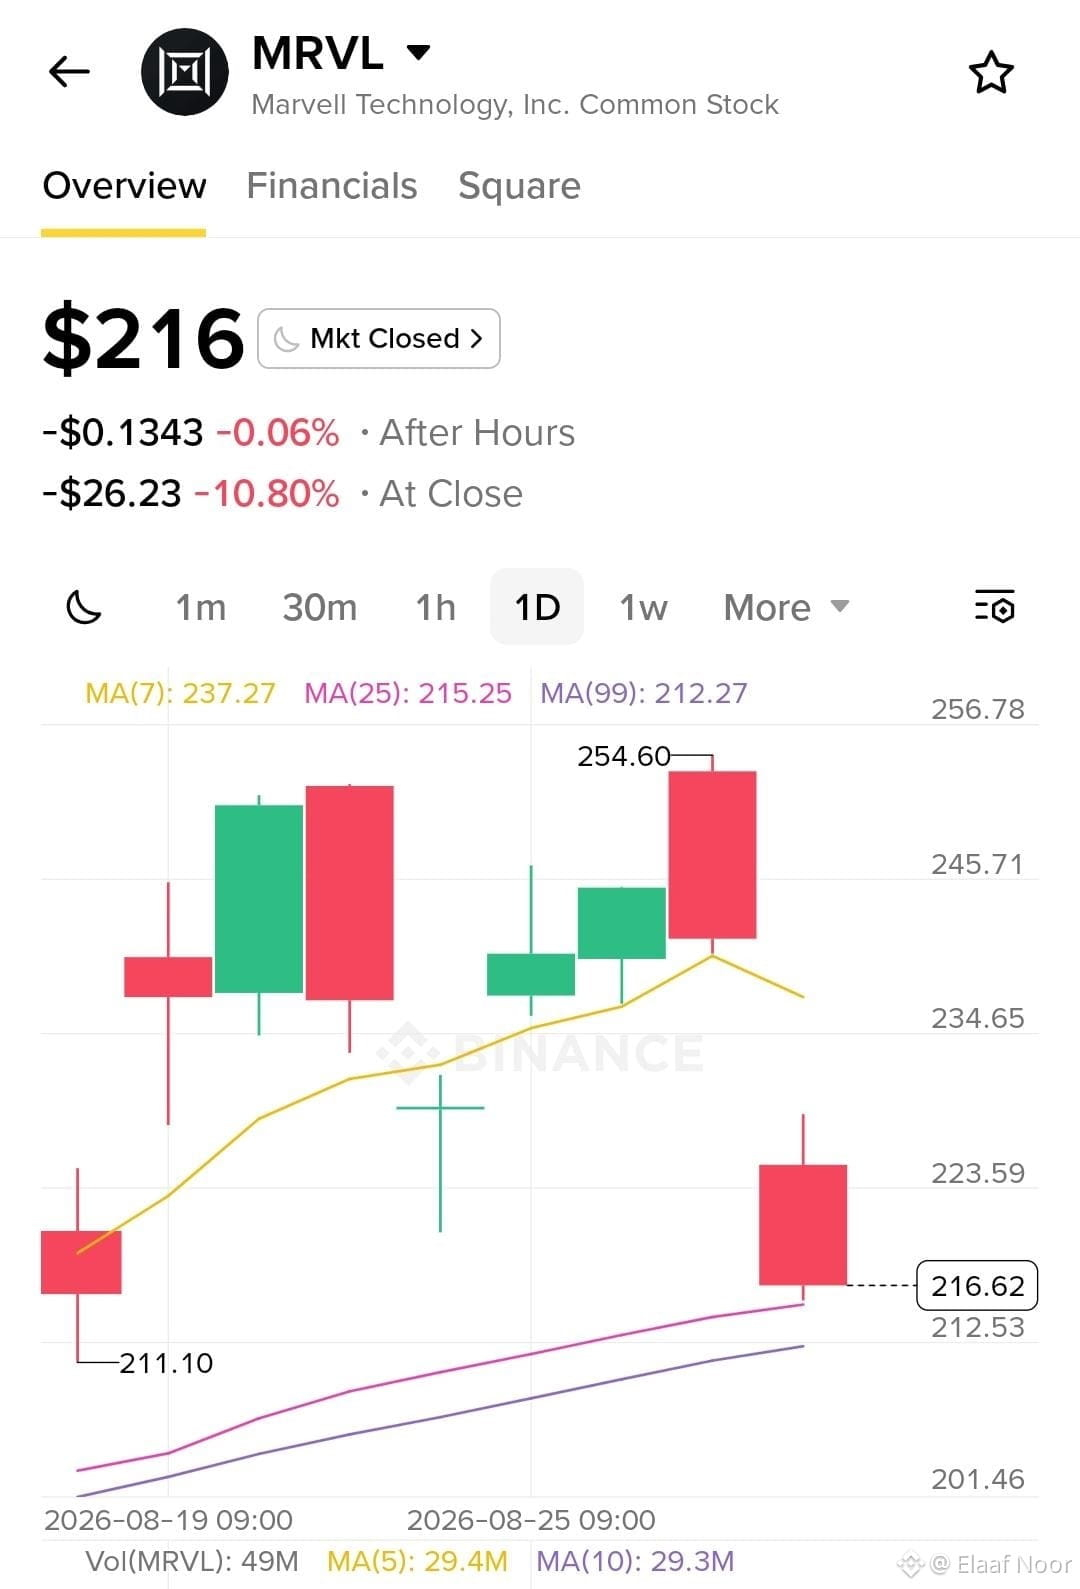
சந்தை துடிப்பு: $MRVL பிந்தைய வருமான உண்மைச் சோதனை
எண்கள் உறுதியாக இருந்தாலும் நீண்டகால வழிகாட்டல் உயர்த்தப்பட்டது; ஆனால் சந்தை 11.02% வீழ்ச்சியுடன் எதிர்வினை காட்டியது.
தரவு-மைய வளர்ச்சி வலுவாக இருந்தபோதும் முக்கிய அரையக கட்டமைப்பு நிறுவனமானது இப்படி பின்வாங்குவது, தற்போதைய மதிப்பீட்டு எதிர்பார்ப்புகள் எவ்வளவு உயரத்தில் இருக்கின்றன என்பதை மிகவும் தெளிவான கதையாகச் சொல்கிறது.
அடிநிலை சந்தை இயக்கங்கள் எவ்வாறு மாறிக் கொண்டிருக்கின்றன என்பதைக் காணுங்கள்:
வருமான அமைப்பு: CEO Matt Murphy தலைமையில் தரவு-மைய விரிவாக்கத்தாலும் கடுமையான தொழில்நுட்ப முதலீட்டாலும் இயக்கப்பட்டு Marvell தனது பல ஆண்டுக் இலக்குகளை உயர்த்தியது.
எதிர்வினை: கூர்மையான 11.02% விற்பனை வீழ்ச்சி—பணக்கார மதிப்பீடுகளின் சூழலில் வலுவான நிறுவன மேம்பாடுகளும், முதலீட்டாளர்கள் அதிக உயர்வு அல்லது கூர்மையான மார்ஜின் தெளிவை நாடினால், தற்காலிகமாக “செய்தி வந்த உடனே விற்றுவிடுதல்” நிகழ்வாக மாறலாம் என்பதைக் காட்டுகிறது.
கட்டமைப்பு அடுக்கு: முக்கிய பழைய தொழில்நுட்ப மாபெரும் நிறுவனங்களின் அருகிலேயே இருப்பதுபோல MRVL இன் நகர்வு, சந்தை ஹார்ட்வேர் செயல்திறன் வாடிக்கையாளர் ஒருமுகத்தன்மை & தனிப்பயன் சிலிகான் (custom silicon) திட்டங்களை எவ்வளவு கடுமையாக எடைபோடுகிறது என்பதையும் வெளிப்படுத்துகிறது.
பெரிய படம்:
முன்னோக்கி உள்ள உண்மையான சோதனை, ஆரம்ப வழிகாட்டல் உயர்வு மட்டுமல்ல—தனிப்பயன் சிலிகான் ஆர்டர்கள் மற்றும் அதிவேக நெட்வொர்க்கிங் தேவைகள் தொடர்ந்து ஒவ்வொரு காலாண்டிலும் நீடித்த செயல்திறன் ஆதாய (operating leverage) உயர்வாக மாற்ற முடியுமா என்பதே.
இந்த 11.02% வீழ்ச்சியை ஆரோக்கியமான “flush” ஆக பார்க்கிறீர்களா அல்லது நீட்டிக்கப்பட்ட மதிப்பீட்டின் அறிகுறியாக பார்க்கிறீர்களா
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
சந்தை துடிப்பு: $MRVL பிந்தைய வருமான உண்மைச் சோதனை
எண்கள் உறுதியாக இருந்தாலும் நீண்டகால வழிகாட்டல் உயர்த்தப்பட்டது; ஆனால் சந்தை 11.02% வீழ்ச்சியுடன் எதிர்வினை காட்டியது.
தரவு-மைய வளர்ச்சி வலுவாக இருந்தபோதும் முக்கிய அரையக கட்டமைப்பு நிறுவனமானது இப்படி பின்வாங்குவது, தற்போதைய மதிப்பீட்டு எதிர்பார்ப்புகள் எவ்வளவு உயரத்தில் இருக்கின்றன என்பதை மிகவும் தெளிவான கதையாகச் சொல்கிறது.
அடிநிலை சந்தை இயக்கங்கள் எவ்வாறு மாறிக் கொண்டிருக்கின்றன என்பதைக் காணுங்கள்:
வருமான அமைப்பு: CEO Matt Murphy தலைமையில் தரவு-மைய விரிவாக்கத்தாலும் கடுமையான தொழில்நுட்ப முதலீட்டாலும் இயக்கப்பட்டு Marvell தனது பல ஆண்டுக் இலக்குகளை உயர்த்தியது.
எதிர்வினை: கூர்மையான 11.02% விற்பனை வீழ்ச்சி—பணக்கார மதிப்பீடுகளின் சூழலில் வலுவான நிறுவன மேம்பாடுகளும், முதலீட்டாளர்கள் அதிக உயர்வு அல்லது கூர்மையான மார்ஜின் தெளிவை நாடினால், தற்காலிகமாக “செய்தி வந்த உடனே விற்றுவிடுதல்” நிகழ்வாக மாறலாம் என்பதைக் காட்டுகிறது.
கட்டமைப்பு அடுக்கு: முக்கிய பழைய தொழில்நுட்ப மாபெரும் நிறுவனங்களின் அருகிலேயே இருப்பதுபோல MRVL இன் நகர்வு, சந்தை ஹார்ட்வேர் செயல்திறன் வாடிக்கையாளர் ஒருமுகத்தன்மை & தனிப்பயன் சிலிகான் (custom silicon) திட்டங்களை எவ்வளவு கடுமையாக எடைபோடுகிறது என்பதையும் வெளிப்படுத்துகிறது.
பெரிய படம்:
முன்னோக்கி உள்ள உண்மையான சோதனை, ஆரம்ப வழிகாட்டல் உயர்வு மட்டுமல்ல—தனிப்பயன் சிலிகான் ஆர்டர்கள் மற்றும் அதிவேக நெட்வொர்க்கிங் தேவைகள் தொடர்ந்து ஒவ்வொரு காலாண்டிலும் நீடித்த செயல்திறன் ஆதாய (operating leverage) உயர்வாக மாற்ற முடியுமா என்பதே.
இந்த 11.02% வீழ்ச்சியை ஆரோக்கியமான “flush” ஆக பார்க்கிறீர்களா அல்லது நீட்டிக்கப்பட்ட மதிப்பீட்டின் அறிகுறியாக பார்க்கிறீர்களா
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
எண்கள் உறுதியாக இருந்தாலும் நீண்டகால வழிகாட்டல் உயர்த்தப்பட்டது; ஆனால் சந்தை 11.02% வீழ்ச்சியுடன் எதிர்வினை காட்டியது.
தரவு-மைய வளர்ச்சி வலுவாக இருந்தபோதும் முக்கிய அரையக கட்டமைப்பு நிறுவனமானது இப்படி பின்வாங்குவது, தற்போதைய மதிப்பீட்டு எதிர்பார்ப்புகள் எவ்வளவு உயரத்தில் இருக்கின்றன என்பதை மிகவும் தெளிவான கதையாகச் சொல்கிறது.
அடிநிலை சந்தை இயக்கங்கள் எவ்வாறு மாறிக் கொண்டிருக்கின்றன என்பதைக் காணுங்கள்:
வருமான அமைப்பு: CEO Matt Murphy தலைமையில் தரவு-மைய விரிவாக்கத்தாலும் கடுமையான தொழில்நுட்ப முதலீட்டாலும் இயக்கப்பட்டு Marvell தனது பல ஆண்டுக் இலக்குகளை உயர்த்தியது.
எதிர்வினை: கூர்மையான 11.02% விற்பனை வீழ்ச்சி—பணக்கார மதிப்பீடுகளின் சூழலில் வலுவான நிறுவன மேம்பாடுகளும், முதலீட்டாளர்கள் அதிக உயர்வு அல்லது கூர்மையான மார்ஜின் தெளிவை நாடினால், தற்காலிகமாக “செய்தி வந்த உடனே விற்றுவிடுதல்” நிகழ்வாக மாறலாம் என்பதைக் காட்டுகிறது.
கட்டமைப்பு அடுக்கு: முக்கிய பழைய தொழில்நுட்ப மாபெரும் நிறுவனங்களின் அருகிலேயே இருப்பதுபோல MRVL இன் நகர்வு, சந்தை ஹார்ட்வேர் செயல்திறன் வாடிக்கையாளர் ஒருமுகத்தன்மை & தனிப்பயன் சிலிகான் (custom silicon) திட்டங்களை எவ்வளவு கடுமையாக எடைபோடுகிறது என்பதையும் வெளிப்படுத்துகிறது.
பெரிய படம்:
முன்னோக்கி உள்ள உண்மையான சோதனை, ஆரம்ப வழிகாட்டல் உயர்வு மட்டுமல்ல—தனிப்பயன் சிலிகான் ஆர்டர்கள் மற்றும் அதிவேக நெட்வொர்க்கிங் தேவைகள் தொடர்ந்து ஒவ்வொரு காலாண்டிலும் நீடித்த செயல்திறன் ஆதாய (operating leverage) உயர்வாக மாற்ற முடியுமா என்பதே.
இந்த 11.02% வீழ்ச்சியை ஆரோக்கியமான “flush” ஆக பார்க்கிறீர்களா அல்லது நீட்டிக்கப்பட்ட மதிப்பீட்டின் அறிகுறியாக பார்க்கிறீர்களா
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
296
·
--
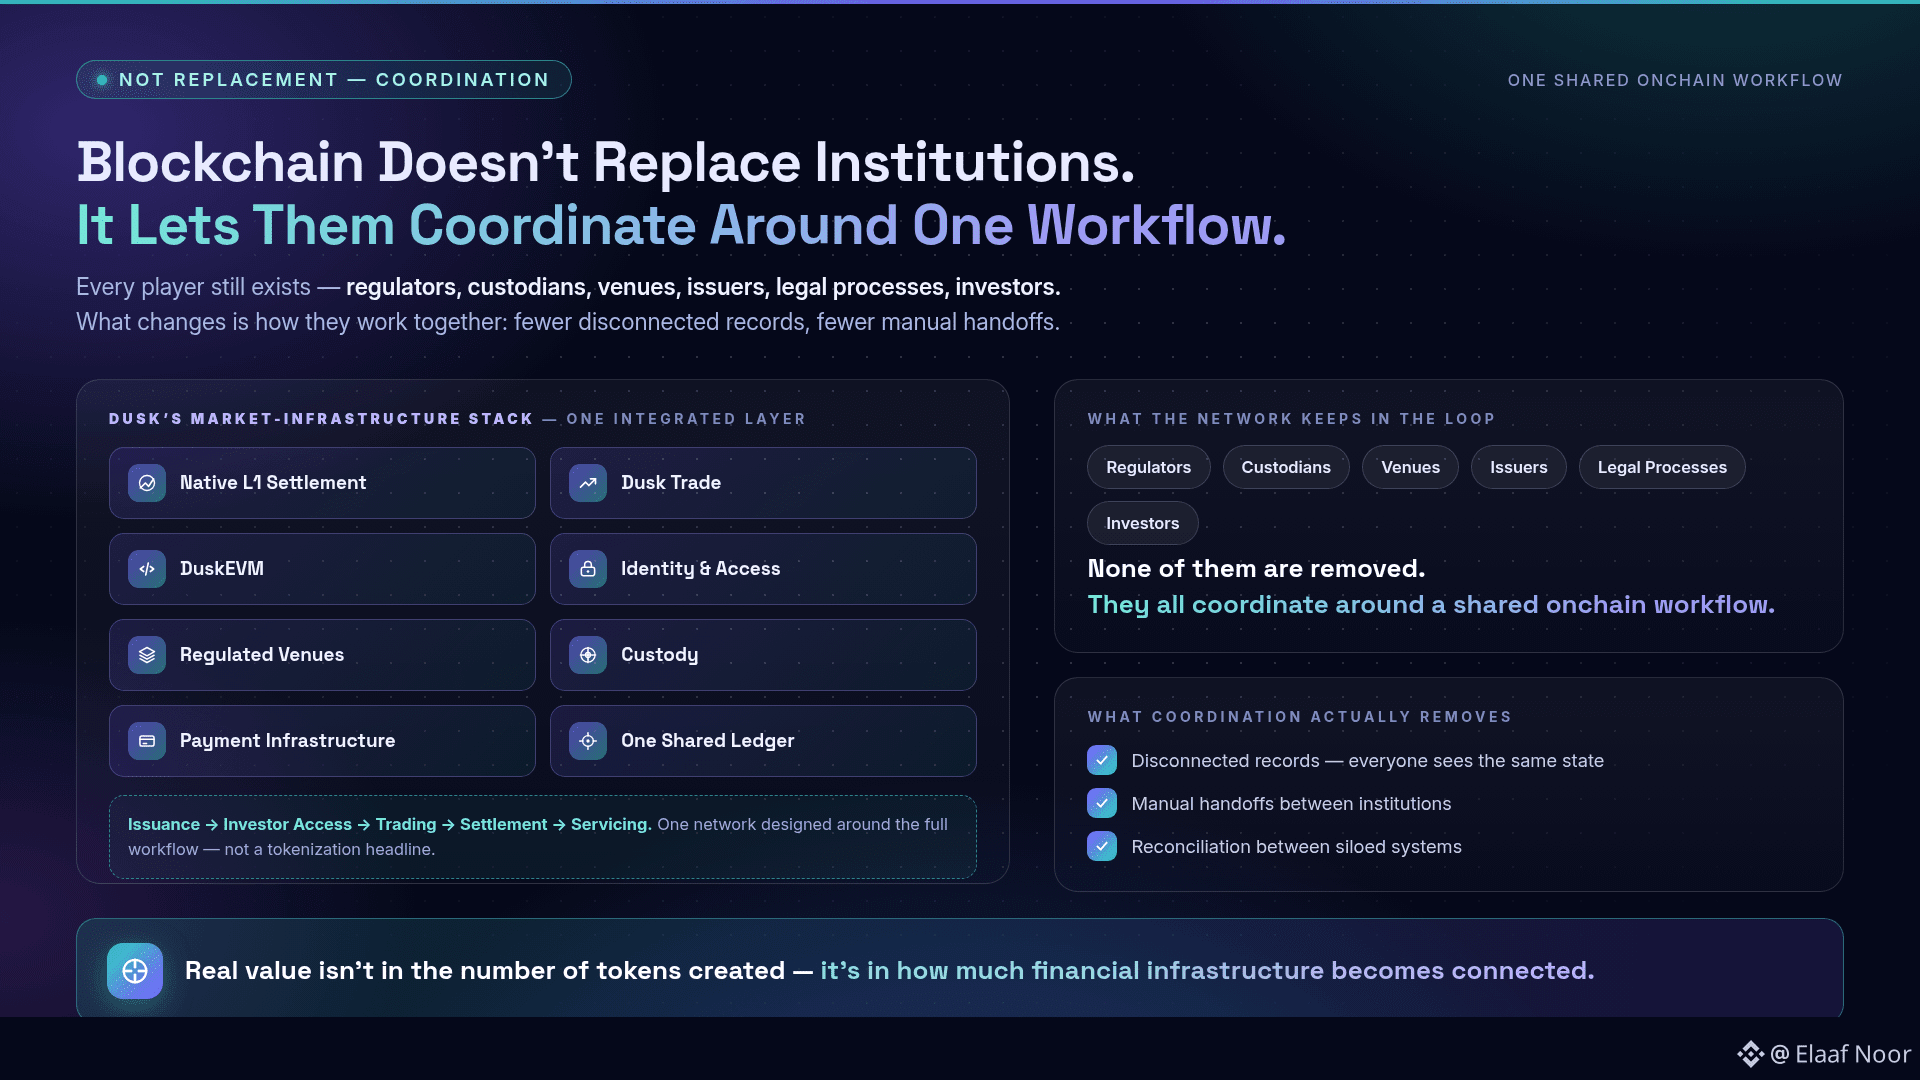
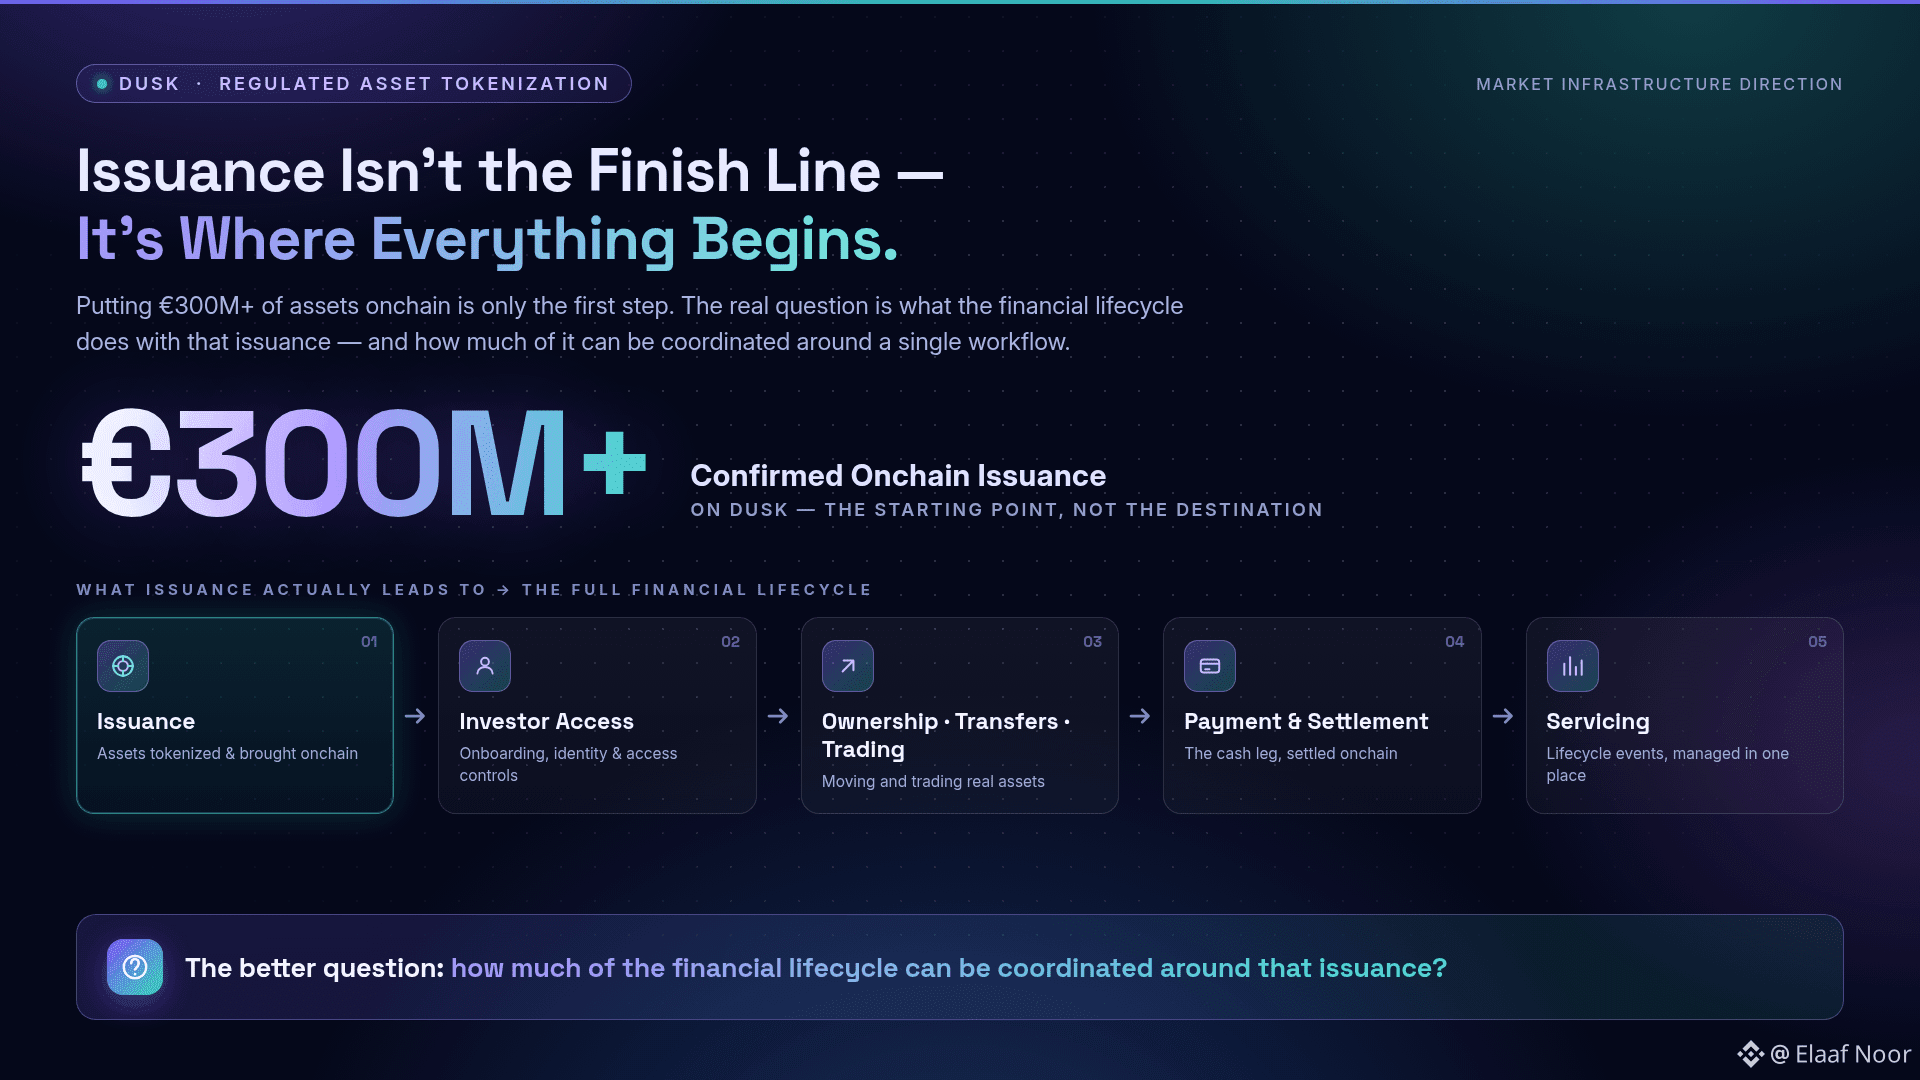
දැන් ඩස්ක් සත්යාපිත නිකුතුව තුළ €300M+ පෙන්වමින් තිබෙන බව මට පෙනුණා.
නමුත් ඇත්තටම එම සංඛ්යාවම වැඩිම වැදගත් දෙයයි කියලා මම හිතුවේ නැහැ.
හොඳ ප්රශ්නය මෙයයි:
නිකුතුව යථාර්ථයේදී මොනවා කරාද යොමු කරන්නේ?
€300M වටිනා වත්කම් ඔන්චේන්ට දමන එක අවසාන ඉලක්කය නෙවෙයි.
නිකුතුවෙන් පසුව පැමිණෙන්නේ:
ආයෝජක ප්රවේශය
අයිතිය / මාරුකිරීම් / වෙළඳාම / ගෙවීම් / වාරනය සහ සේවා සැපයීම.
ඒ නිසා ඩස්ක්ගේ වත්මන් වෙළඳපොළ යටිතල පහසුකම් දිශාව සරල ටෝකනයිසේෂන් මාතෘකාවකට වඩා වැඩිදුරටත් වැදගත් බව මම හිතනවා.
ජාලය සම්පූර්ණ ක්රියාදාමය (workflow) වටා නිර්මාණය කරමින් තිබෙනවා.
ඩස්ක්ගේම ආකෘතිය එකතු කරන්නේ:
මව් L1 වාරනය (settlement)
Dusk Trade
DuskEVM
අනන්යතාව සහ ප්රවේශ යටිතල පහසුකම්
නියාමනය කරන ලද ස්ථාන (venues)
භාරකාරත්වය (custody)
ගෙවීම් යටිතල පහසුකම්.
තවද ඉලක්කය අනිවාර්යයෙන්ම සම්බන්ධ වූ සෑම ආයතනයක්ම ප්රතිස්ථාපනය කිරීම නොවෙයි.
ඒ වෙනුවට එම ආයතන වලට පොදු ඔන්චේන් ක්රියාදාමයක් වටා එකට සම්බන්ධීකරණය කිරීමට ඉඩ දීමයි.
ඒ වෙනස වැදගත් එකක්.
බ්ලොක්චේන් මඟින් ඉවත් කරන්නේ නැහැ:
නියාමකයින්
භාරකාරයන්
ස්ථාන
නිකුත් කරන්නන්
නීතිමය ක්රියාවලීන්
නැතිනම් ආයෝජකයින්.
එය සම්බන්ධ නොවුණු වාර්තා ගණනක් සහ ඒ අතර අතින් කළ හැන්ඩොෆ් (manual handoffs) අඩු කළ හැකිය.
ඒ නිසා මට €300M+ සත්යාපිත නිකුතුවක් දකිද්දී මම වහාම හිතන්නේ මෙය නොවේ:
“තවත් ටෝකන.”
මම හිතන්නේ: ඒ නිකුතුව වටා ඉදිරියට මූල්ය ජීවචක්රයෙන් කොපමණ ප්රමාණයක් සම්බන්ධීකරණය කළ හැකිද?
මක්නිසාද regulated tokenization වල සැබෑ වටිනාකම ඒ තැන තමයි පෙන්විය යුත්තේ.
ටෝකන සංඛ්යාවේ නොවෙයි.
වැඩි සම්බන්ධකමක් ඇතිවන මූල්ය යටිතල පහසුකම් ප්රමාණයේයි.
#dusk $DUSK @Dusk_Foundation
දැන් ඩස්ක් සත්යාපිත නිකුතුව තුළ €300M+ පෙන්වමින් තිබෙන බව මට පෙනුණා.
නමුත් ඇත්තටම එම සංඛ්යාවම වැඩිම වැදගත් දෙයයි කියලා මම හිතුවේ නැහැ.
හොඳ ප්රශ්නය මෙයයි:
නිකුතුව යථාර්ථයේදී මොනවා කරාද යොමු කරන්නේ?
€300M වටිනා වත්කම් ඔන්චේන්ට දමන එක අවසාන ඉලක්කය නෙවෙයි.
නිකුතුවෙන් පසුව පැමිණෙන්නේ:
ආයෝජක ප්රවේශය
අයිතිය / මාරුකිරීම් / වෙළඳාම / ගෙවීම් / වාරනය සහ සේවා සැපයීම.
ඒ නිසා ඩස්ක්ගේ වත්මන් වෙළඳපොළ යටිතල පහසුකම් දිශාව සරල ටෝකනයිසේෂන් මාතෘකාවකට වඩා වැඩිදුරටත් වැදගත් බව මම හිතනවා.
ජාලය සම්පූර්ණ ක්රියාදාමය (workflow) වටා නිර්මාණය කරමින් තිබෙනවා.
ඩස්ක්ගේම ආකෘතිය එකතු කරන්නේ:
මව් L1 වාරනය (settlement)
Dusk Trade
DuskEVM
අනන්යතාව සහ ප්රවේශ යටිතල පහසුකම්
නියාමනය කරන ලද ස්ථාන (venues)
භාරකාරත්වය (custody)
ගෙවීම් යටිතල පහසුකම්.
තවද ඉලක්කය අනිවාර්යයෙන්ම සම්බන්ධ වූ සෑම ආයතනයක්ම ප්රතිස්ථාපනය කිරීම නොවෙයි.
ඒ වෙනුවට එම ආයතන වලට පොදු ඔන්චේන් ක්රියාදාමයක් වටා එකට සම්බන්ධීකරණය කිරීමට ඉඩ දීමයි.
ඒ වෙනස වැදගත් එකක්.
බ්ලොක්චේන් මඟින් ඉවත් කරන්නේ නැහැ:
නියාමකයින්
භාරකාරයන්
ස්ථාන
නිකුත් කරන්නන්
නීතිමය ක්රියාවලීන්
නැතිනම් ආයෝජකයින්.
එය සම්බන්ධ නොවුණු වාර්තා ගණනක් සහ ඒ අතර අතින් කළ හැන්ඩොෆ් (manual handoffs) අඩු කළ හැකිය.
ඒ නිසා මට €300M+ සත්යාපිත නිකුතුවක් දකිද්දී මම වහාම හිතන්නේ මෙය නොවේ:
“තවත් ටෝකන.”
මම හිතන්නේ: ඒ නිකුතුව වටා ඉදිරියට මූල්ය ජීවචක්රයෙන් කොපමණ ප්රමාණයක් සම්බන්ධීකරණය කළ හැකිද?
මක්නිසාද regulated tokenization වල සැබෑ වටිනාකම ඒ තැන තමයි පෙන්විය යුත්තේ.
ටෝකන සංඛ්යාවේ නොවෙයි.
වැඩි සම්බන්ධකමක් ඇතිවන මූල්ය යටිතල පහසුකම් ප්රමාණයේයි.
#dusk $DUSK @Dusk
නමුත් ඇත්තටම එම සංඛ්යාවම වැඩිම වැදගත් දෙයයි කියලා මම හිතුවේ නැහැ.
හොඳ ප්රශ්නය මෙයයි:
නිකුතුව යථාර්ථයේදී මොනවා කරාද යොමු කරන්නේ?
€300M වටිනා වත්කම් ඔන්චේන්ට දමන එක අවසාන ඉලක්කය නෙවෙයි.
නිකුතුවෙන් පසුව පැමිණෙන්නේ:
ආයෝජක ප්රවේශය
අයිතිය / මාරුකිරීම් / වෙළඳාම / ගෙවීම් / වාරනය සහ සේවා සැපයීම.
ඒ නිසා ඩස්ක්ගේ වත්මන් වෙළඳපොළ යටිතල පහසුකම් දිශාව සරල ටෝකනයිසේෂන් මාතෘකාවකට වඩා වැඩිදුරටත් වැදගත් බව මම හිතනවා.
ජාලය සම්පූර්ණ ක්රියාදාමය (workflow) වටා නිර්මාණය කරමින් තිබෙනවා.
ඩස්ක්ගේම ආකෘතිය එකතු කරන්නේ:
මව් L1 වාරනය (settlement)
Dusk Trade
DuskEVM
අනන්යතාව සහ ප්රවේශ යටිතල පහසුකම්
නියාමනය කරන ලද ස්ථාන (venues)
භාරකාරත්වය (custody)
ගෙවීම් යටිතල පහසුකම්.
තවද ඉලක්කය අනිවාර්යයෙන්ම සම්බන්ධ වූ සෑම ආයතනයක්ම ප්රතිස්ථාපනය කිරීම නොවෙයි.
ඒ වෙනුවට එම ආයතන වලට පොදු ඔන්චේන් ක්රියාදාමයක් වටා එකට සම්බන්ධීකරණය කිරීමට ඉඩ දීමයි.
ඒ වෙනස වැදගත් එකක්.
බ්ලොක්චේන් මඟින් ඉවත් කරන්නේ නැහැ:
නියාමකයින්
භාරකාරයන්
ස්ථාන
නිකුත් කරන්නන්
නීතිමය ක්රියාවලීන්
නැතිනම් ආයෝජකයින්.
එය සම්බන්ධ නොවුණු වාර්තා ගණනක් සහ ඒ අතර අතින් කළ හැන්ඩොෆ් (manual handoffs) අඩු කළ හැකිය.
ඒ නිසා මට €300M+ සත්යාපිත නිකුතුවක් දකිද්දී මම වහාම හිතන්නේ මෙය නොවේ:
“තවත් ටෝකන.”
මම හිතන්නේ: ඒ නිකුතුව වටා ඉදිරියට මූල්ය ජීවචක්රයෙන් කොපමණ ප්රමාණයක් සම්බන්ධීකරණය කළ හැකිද?
මක්නිසාද regulated tokenization වල සැබෑ වටිනාකම ඒ තැන තමයි පෙන්විය යුත්තේ.
ටෝකන සංඛ්යාවේ නොවෙයි.
වැඩි සම්බන්ධකමක් ඇතිවන මූල්ය යටිතල පහසුකම් ප්රමාණයේයි.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
උසබ තත්ත්වය
Dusk වෙතින් වන ටෝකන්කරණය පිළිබඳ ඔහුගේ ප්රවේශය ගැන මම වැඩි වැඩියෙන් කියවන තරමට, “ටෝකන්කරණය” යන වචනය සැඟවූ සැබෑ ගැටලුව ගැන මට වැඩි සැකයක් ඇතිවෙනවා.
ටෝකනයක් නිර්මාණය කිරීම සාපේක්ෂව පහසුයි.
නමුත් වඩා අමාරු ප්රශ්නය මෙයයි:
ටෝකනය පවතින පසු, එම වත්කමට කුමක් සිදුවේද?
වෙළඳපොළ නියාමනයට යටත් ආරක්ෂිත වත්කමක් ගන්න.
එහි ජීවන චක්රය තුළ මෙවැනි දේවල් ඇතුළත් විය හැක:
නිකුත් කිරීම
ආයෝජක සුදුසුකම්
වෙන්කිරීම
අයිතිය පිළිබඳ වාර්තා
මාරු කිරීම්
සේවා සැපයීම
ප්රකාශයන්
පදිංචි කිරීම.
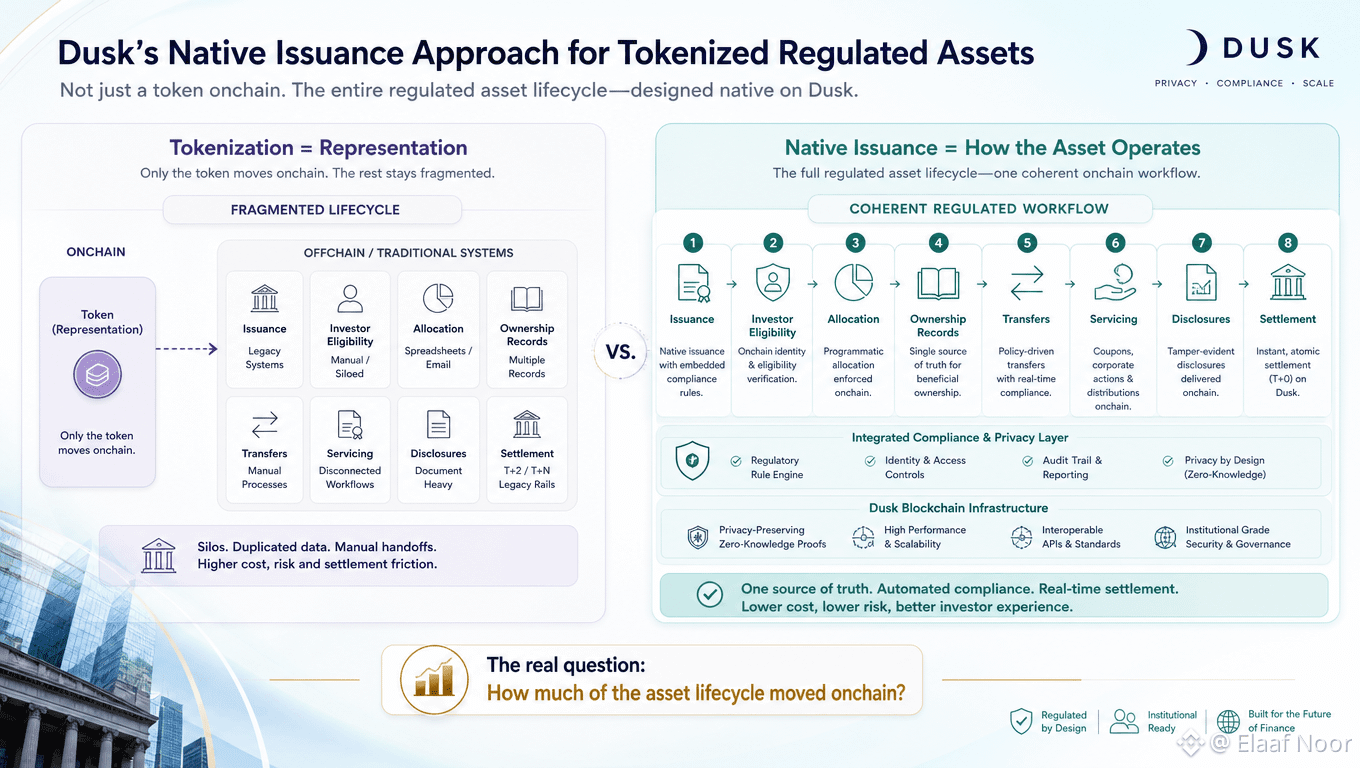
කෙසේ වෙතත්, අයිතියේ ටෝකනය පමණක් onchain වෙත ගමන් කරමින්, අනෙක් සියලු ජීවන චක්රය සාම්ප්රදායික පද්ධතිවල විසිරී පවතින්නේ නම්, එය ක්රියාවලියේ කොටසක් පමණක් ඩිජිටල් කර ඇත.
ඔබ අනිවාර්යයෙන්ම ක්රියාවලිය නැවත සකස් කර නැති විය හැක.
ඒ නිසා Duskගේ ස්වදේශීය-නිකුත් කිරීමේ ප්රවේශය මට උනන්දුවක් දක්වනවා.
මෙහි අදහස නම්, ආරම්භයේ සිටම වත්කම් ජීවන චක්රයේ වැඩි කොටසක් onchain යටිතල පද්ධති වටා නිර්මාණය කිරීමයි—අන් තැනක fundamentally පවතින දෙයක් සඳහා පමණක් onchain නිරූපණයක් නිර්මාණය කිරීමෙන් එතැනට ගෙන ඒම නොවේ.
මෙහි වැදගත් වෙනසක් තිබෙනවා:
tokenization යනු නිරූපණය (representation) ගැනයි.
Native issuance යනු වත්කම සැබවින්ම ක්රියාත්මක වන්නේ කෙසේද යන්න ගැන විය හැක.
එය සැලසුම් ප්රශ්නය වෙනස් කරයි.
“මෙය ටෝකනයක් වෙයිද?” කියා අසනවා වෙනුවට,
මම අසා තිබුණා: එහි නීති, අයිතිය වෙනස්වීම්, මාරු කිරීම්, සේවා සැපයීම සහ පදිංචි කිරීම—all එක සැබවින්ම එකම coherent නියාමනයට යටත් වූ workflow එකක් ලෙස නිර්මාණය කළ හැකිද?
එය ඉහළම මට්ටමේ ඉල්ලීමක්.
ඒත් RWAs අවසානයේදී ටෝකන් ගණන හෝ TVL මත පමණක් නොව, තවත් දෙයක් මත තීරණය විය යුතු යැයි මම සිතන්නේ එම නිසාමයි.
සැබෑ මිනුම විය යුත්තේ:
වත්කම් ජීවන චක්රයේ කොපමණ කොටසක් ඇත්තටම onchain වෙත ගමන් කළාද?
එයම Duskගේ thesis එකේ මට වැඩි වැඩියෙන් උනන්දුවක් ඇති කරන කොටසයි.
#dusk $DUSK @Dusk_Foundation
Dusk වෙතින් වන ටෝකන්කරණය පිළිබඳ ඔහුගේ ප්රවේශය ගැන මම වැඩි වැඩියෙන් කියවන තරමට, “ටෝකන්කරණය” යන වචනය සැඟවූ සැබෑ ගැටලුව ගැන මට වැඩි සැකයක් ඇතිවෙනවා.
ටෝකනයක් නිර්මාණය කිරීම සාපේක්ෂව පහසුයි.
නමුත් වඩා අමාරු ප්රශ්නය මෙයයි:
ටෝකනය පවතින පසු, එම වත්කමට කුමක් සිදුවේද?
වෙළඳපොළ නියාමනයට යටත් ආරක්ෂිත වත්කමක් ගන්න.
එහි ජීවන චක්රය තුළ මෙවැනි දේවල් ඇතුළත් විය හැක:
නිකුත් කිරීම
ආයෝජක සුදුසුකම්
වෙන්කිරීම
අයිතිය පිළිබඳ වාර්තා
මාරු කිරීම්
සේවා සැපයීම
ප්රකාශයන්
පදිංචි කිරීම.
කෙසේ වෙතත්, අයිතියේ ටෝකනය පමණක් onchain වෙත ගමන් කරමින්, අනෙක් සියලු ජීවන චක්රය සාම්ප්රදායික පද්ධතිවල විසිරී පවතින්නේ නම්, එය ක්රියාවලියේ කොටසක් පමණක් ඩිජිටල් කර ඇත.
ඔබ අනිවාර්යයෙන්ම ක්රියාවලිය නැවත සකස් කර නැති විය හැක.
ඒ නිසා Duskගේ ස්වදේශීය-නිකුත් කිරීමේ ප්රවේශය මට උනන්දුවක් දක්වනවා.
මෙහි අදහස නම්, ආරම්භයේ සිටම වත්කම් ජීවන චක්රයේ වැඩි කොටසක් onchain යටිතල පද්ධති වටා නිර්මාණය කිරීමයි—අන් තැනක fundamentally පවතින දෙයක් සඳහා පමණක් onchain නිරූපණයක් නිර්මාණය කිරීමෙන් එතැනට ගෙන ඒම නොවේ.
මෙහි වැදගත් වෙනසක් තිබෙනවා:
tokenization යනු නිරූපණය (representation) ගැනයි.
Native issuance යනු වත්කම සැබවින්ම ක්රියාත්මක වන්නේ කෙසේද යන්න ගැන විය හැක.
එය සැලසුම් ප්රශ්නය වෙනස් කරයි.
“මෙය ටෝකනයක් වෙයිද?” කියා අසනවා වෙනුවට,
මම අසා තිබුණා: එහි නීති, අයිතිය වෙනස්වීම්, මාරු කිරීම්, සේවා සැපයීම සහ පදිංචි කිරීම—all එක සැබවින්ම එකම coherent නියාමනයට යටත් වූ workflow එකක් ලෙස නිර්මාණය කළ හැකිද?
එය ඉහළම මට්ටමේ ඉල්ලීමක්.
ඒත් RWAs අවසානයේදී ටෝකන් ගණන හෝ TVL මත පමණක් නොව, තවත් දෙයක් මත තීරණය විය යුතු යැයි මම සිතන්නේ එම නිසාමයි.
සැබෑ මිනුම විය යුත්තේ:
වත්කම් ජීවන චක්රයේ කොපමණ කොටසක් ඇත්තටම onchain වෙත ගමන් කළාද?
එයම Duskගේ thesis එකේ මට වැඩි වැඩියෙන් උනන්දුවක් ඇති කරන කොටසයි.
#dusk $DUSK @Dusk
ටෝකනයක් නිර්මාණය කිරීම සාපේක්ෂව පහසුයි.
නමුත් වඩා අමාරු ප්රශ්නය මෙයයි:
ටෝකනය පවතින පසු, එම වත්කමට කුමක් සිදුවේද?
වෙළඳපොළ නියාමනයට යටත් ආරක්ෂිත වත්කමක් ගන්න.
එහි ජීවන චක්රය තුළ මෙවැනි දේවල් ඇතුළත් විය හැක:
නිකුත් කිරීම
ආයෝජක සුදුසුකම්
වෙන්කිරීම
අයිතිය පිළිබඳ වාර්තා
මාරු කිරීම්
සේවා සැපයීම
ප්රකාශයන්
පදිංචි කිරීම.
කෙසේ වෙතත්, අයිතියේ ටෝකනය පමණක් onchain වෙත ගමන් කරමින්, අනෙක් සියලු ජීවන චක්රය සාම්ප්රදායික පද්ධතිවල විසිරී පවතින්නේ නම්, එය ක්රියාවලියේ කොටසක් පමණක් ඩිජිටල් කර ඇත.
ඔබ අනිවාර්යයෙන්ම ක්රියාවලිය නැවත සකස් කර නැති විය හැක.
ඒ නිසා Duskගේ ස්වදේශීය-නිකුත් කිරීමේ ප්රවේශය මට උනන්දුවක් දක්වනවා.
මෙහි අදහස නම්, ආරම්භයේ සිටම වත්කම් ජීවන චක්රයේ වැඩි කොටසක් onchain යටිතල පද්ධති වටා නිර්මාණය කිරීමයි—අන් තැනක fundamentally පවතින දෙයක් සඳහා පමණක් onchain නිරූපණයක් නිර්මාණය කිරීමෙන් එතැනට ගෙන ඒම නොවේ.
මෙහි වැදගත් වෙනසක් තිබෙනවා:
tokenization යනු නිරූපණය (representation) ගැනයි.
Native issuance යනු වත්කම සැබවින්ම ක්රියාත්මක වන්නේ කෙසේද යන්න ගැන විය හැක.
එය සැලසුම් ප්රශ්නය වෙනස් කරයි.
“මෙය ටෝකනයක් වෙයිද?” කියා අසනවා වෙනුවට,
මම අසා තිබුණා: එහි නීති, අයිතිය වෙනස්වීම්, මාරු කිරීම්, සේවා සැපයීම සහ පදිංචි කිරීම—all එක සැබවින්ම එකම coherent නියාමනයට යටත් වූ workflow එකක් ලෙස නිර්මාණය කළ හැකිද?
එය ඉහළම මට්ටමේ ඉල්ලීමක්.
ඒත් RWAs අවසානයේදී ටෝකන් ගණන හෝ TVL මත පමණක් නොව, තවත් දෙයක් මත තීරණය විය යුතු යැයි මම සිතන්නේ එම නිසාමයි.
සැබෑ මිනුම විය යුත්තේ:
වත්කම් ජීවන චක්රයේ කොපමණ කොටසක් ඇත්තටම onchain වෙත ගමන් කළාද?
එයම Duskගේ thesis එකේ මට වැඩි වැඩියෙන් උනන්දුවක් ඇති කරන කොටසයි.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
උසබ තත්ත්වය
අද මම Dusk හි core architecture හාරා බලද්දි මට දැනුණ දෙයක් මෙන්න:
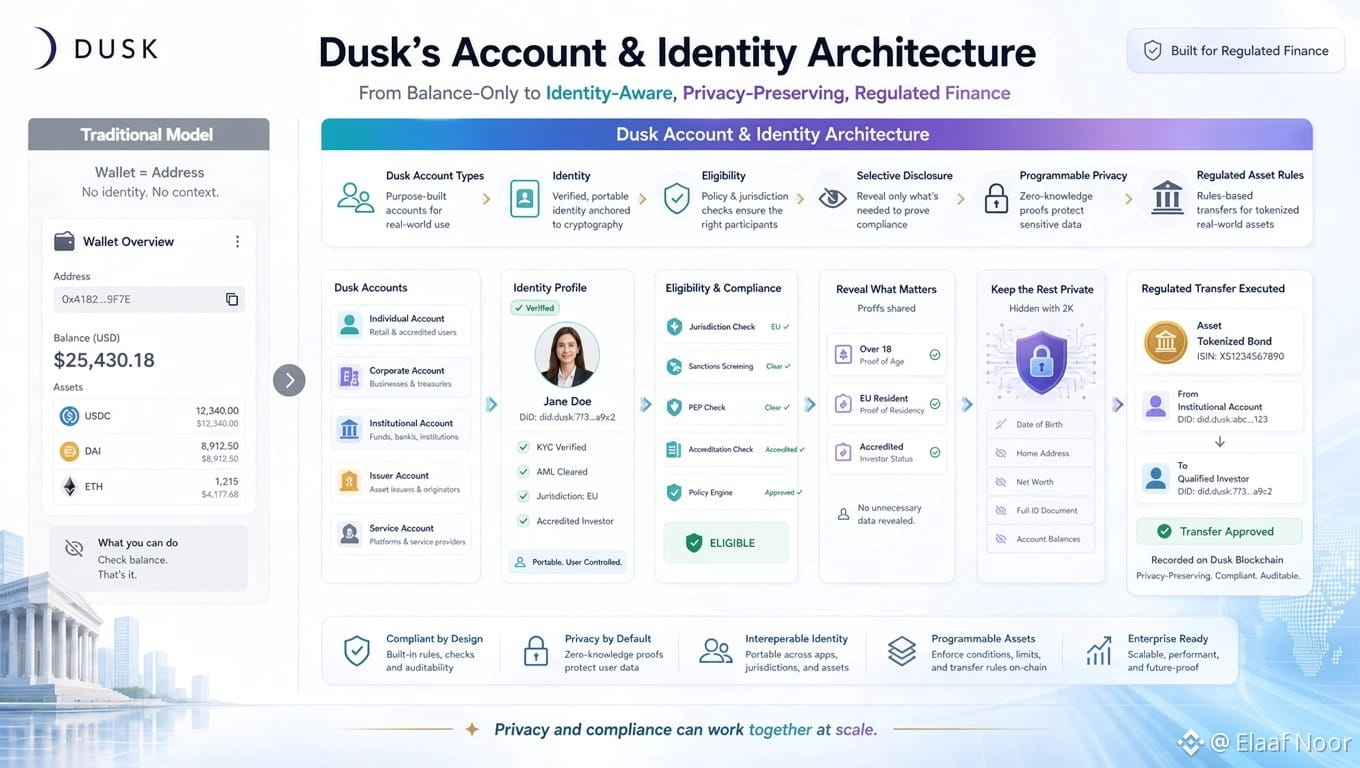
Dusk සලකන්නේ ගිණුමක් යනු සරලව coin තබා ගන්නා ලිපිනයක් (address) විතරක් ලෙස නොවේ.
එහි ගිණුම් (account) ආකෘතිය ඉතා සැලසුම් සහිතයි.
විවිධ transaction අවශ්යතාවන් වටා නිර්මාණය කළ ගිණුම් වර්ග තිබේ—පොදු (public) සහ රහස්යතාවය ආරක්ෂා කරන (privacy-preserving) ප්රවාහයන් ඇතුළුව.
තේරීගත් disclosure (selective disclosure) සහ programmable privacy කියන්නේ ආයතනික (institutional) පිළිගැනීමේ අවසාන යතුරුද කියලා ඔබ සිතනවද?
ඒක විශේෂයෙන්ම regulated assets ගැන හිතද්දි තවමත් ඉතා රසවත් වෙනවා.
සාමාන්ය token transfer එකක මූලික ප්රශ්නය මෙයයි:
මෙම ලිපිනයට (address) ඇති ප්රමාණවත් balance එකක් තියෙනවද?
නමුත් regulated security එකකට තවත් ප්රශ්න වැඩි යි.
ගිණුම පිටුපස කවුද?
හිමිකරු (holder) සුදුසුද (eligible)?
මෙම transfer එක අවසරද?
කුමන තොරතුරු හෙළි කළ යුතුද?
කුමන තොරතුරු රහසිගතව තබාගත යුතුද?
අත්යාවශ්ය ගුණාංග (required attributes) සියල්ල හෙළි නොකරම බලයලත් පාර්ශ්වයක් (authorized party) verify කරන්න පුළුවන්ද?
ඒක තමයි මට හිතෙන්නේ—Dusk හි account සහ identity architecture, සාමාන්ය wallet-address ආකෘතියට වඩා වැඩි අදාළත්වයක් ගන්න පටන් ගන්නේ.
blockchain එක සරලව balance track කිරීම විතරක් නොවේ.
ඒක rules-based මූල්ය identity සහ transfer workflow එකක කොටසක් වීමටත් පුළුවන්.
ඒ අතරේ වැදගත් වෙනසක් තියෙනවා:
privacy කියන්නේ හැම දෙයකම පැවැත්ම (existence) අනිවාර්යයෙන්ම හංගනවා කියලා නෙවෙයි.
එය තහවුරු කළ යුතු දේ පමණක් හෙළි කරන අතර, අදාළ නොවන තොරතුරු රහසිගතව තබා ගැනීම විය හැකියි.
එය regulated finance සඳහා ඉතාමත් ප්රයෝජනවත් ආකෘතියක්.
ඉතින් Dusk ගැන මම දැන් අහන ප්රශ්නය 'මෙහි private transactions තියෙනවද?' කියන එක නෙවෙයි.
එය එතරම් මූලිකයි.
ඒක:
ගිණුම (account), identity, eligibility සහ transaction rules එකට එකතු වෙලා, සෑම මූල්ය application එකකටම පරිශීලකයාගේ (user) සම්පූර්ණ identity එකම හෙළි කරන්න බල නොකර වැඩ කළ හැකිද?
එය scale එකට ගැළපෙන්නේ නම්, programmable privacy ඇත්තටම ප්රයෝජනවත් වන්නේ ඒ තැනයි.
#dusk $DUSK @Dusk_Foundation
අද මම Dusk හි core architecture හාරා බලද්දි මට දැනුණ දෙයක් මෙන්න:
Dusk සලකන්නේ ගිණුමක් යනු සරලව coin තබා ගන්නා ලිපිනයක් (address) විතරක් ලෙස නොවේ.
එහි ගිණුම් (account) ආකෘතිය ඉතා සැලසුම් සහිතයි.
විවිධ transaction අවශ්යතාවන් වටා නිර්මාණය කළ ගිණුම් වර්ග තිබේ—පොදු (public) සහ රහස්යතාවය ආරක්ෂා කරන (privacy-preserving) ප්රවාහයන් ඇතුළුව.
තේරීගත් disclosure (selective disclosure) සහ programmable privacy කියන්නේ ආයතනික (institutional) පිළිගැනීමේ අවසාන යතුරුද කියලා ඔබ සිතනවද?
ඒක විශේෂයෙන්ම regulated assets ගැන හිතද්දි තවමත් ඉතා රසවත් වෙනවා.
සාමාන්ය token transfer එකක මූලික ප්රශ්නය මෙයයි:
මෙම ලිපිනයට (address) ඇති ප්රමාණවත් balance එකක් තියෙනවද?
නමුත් regulated security එකකට තවත් ප්රශ්න වැඩි යි.
ගිණුම පිටුපස කවුද?
හිමිකරු (holder) සුදුසුද (eligible)?
මෙම transfer එක අවසරද?
කුමන තොරතුරු හෙළි කළ යුතුද?
කුමන තොරතුරු රහසිගතව තබාගත යුතුද?
අත්යාවශ්ය ගුණාංග (required attributes) සියල්ල හෙළි නොකරම බලයලත් පාර්ශ්වයක් (authorized party) verify කරන්න පුළුවන්ද?
ඒක තමයි මට හිතෙන්නේ—Dusk හි account සහ identity architecture, සාමාන්ය wallet-address ආකෘතියට වඩා වැඩි අදාළත්වයක් ගන්න පටන් ගන්නේ.
blockchain එක සරලව balance track කිරීම විතරක් නොවේ.
ඒක rules-based මූල්ය identity සහ transfer workflow එකක කොටසක් වීමටත් පුළුවන්.
ඒ අතරේ වැදගත් වෙනසක් තියෙනවා:
privacy කියන්නේ හැම දෙයකම පැවැත්ම (existence) අනිවාර්යයෙන්ම හංගනවා කියලා නෙවෙයි.
එය තහවුරු කළ යුතු දේ පමණක් හෙළි කරන අතර, අදාළ නොවන තොරතුරු රහසිගතව තබා ගැනීම විය හැකියි.
එය regulated finance සඳහා ඉතාමත් ප්රයෝජනවත් ආකෘතියක්.
ඉතින් Dusk ගැන මම දැන් අහන ප්රශ්නය 'මෙහි private transactions තියෙනවද?' කියන එක නෙවෙයි.
එය එතරම් මූලිකයි.
ඒක:
ගිණුම (account), identity, eligibility සහ transaction rules එකට එකතු වෙලා, සෑම මූල්ය application එකකටම පරිශීලකයාගේ (user) සම්පූර්ණ identity එකම හෙළි කරන්න බල නොකර වැඩ කළ හැකිද?
එය scale එකට ගැළපෙන්නේ නම්, programmable privacy ඇත්තටම ප්රයෝජනවත් වන්නේ ඒ තැනයි.
#dusk $DUSK @Dusk
Dusk සලකන්නේ ගිණුමක් යනු සරලව coin තබා ගන්නා ලිපිනයක් (address) විතරක් ලෙස නොවේ.
එහි ගිණුම් (account) ආකෘතිය ඉතා සැලසුම් සහිතයි.
විවිධ transaction අවශ්යතාවන් වටා නිර්මාණය කළ ගිණුම් වර්ග තිබේ—පොදු (public) සහ රහස්යතාවය ආරක්ෂා කරන (privacy-preserving) ප්රවාහයන් ඇතුළුව.
තේරීගත් disclosure (selective disclosure) සහ programmable privacy කියන්නේ ආයතනික (institutional) පිළිගැනීමේ අවසාන යතුරුද කියලා ඔබ සිතනවද?
ඒක විශේෂයෙන්ම regulated assets ගැන හිතද්දි තවමත් ඉතා රසවත් වෙනවා.
සාමාන්ය token transfer එකක මූලික ප්රශ්නය මෙයයි:
මෙම ලිපිනයට (address) ඇති ප්රමාණවත් balance එකක් තියෙනවද?
නමුත් regulated security එකකට තවත් ප්රශ්න වැඩි යි.
ගිණුම පිටුපස කවුද?
හිමිකරු (holder) සුදුසුද (eligible)?
මෙම transfer එක අවසරද?
කුමන තොරතුරු හෙළි කළ යුතුද?
කුමන තොරතුරු රහසිගතව තබාගත යුතුද?
අත්යාවශ්ය ගුණාංග (required attributes) සියල්ල හෙළි නොකරම බලයලත් පාර්ශ්වයක් (authorized party) verify කරන්න පුළුවන්ද?
ඒක තමයි මට හිතෙන්නේ—Dusk හි account සහ identity architecture, සාමාන්ය wallet-address ආකෘතියට වඩා වැඩි අදාළත්වයක් ගන්න පටන් ගන්නේ.
blockchain එක සරලව balance track කිරීම විතරක් නොවේ.
ඒක rules-based මූල්ය identity සහ transfer workflow එකක කොටසක් වීමටත් පුළුවන්.
ඒ අතරේ වැදගත් වෙනසක් තියෙනවා:
privacy කියන්නේ හැම දෙයකම පැවැත්ම (existence) අනිවාර්යයෙන්ම හංගනවා කියලා නෙවෙයි.
එය තහවුරු කළ යුතු දේ පමණක් හෙළි කරන අතර, අදාළ නොවන තොරතුරු රහසිගතව තබා ගැනීම විය හැකියි.
එය regulated finance සඳහා ඉතාමත් ප්රයෝජනවත් ආකෘතියක්.
ඉතින් Dusk ගැන මම දැන් අහන ප්රශ්නය 'මෙහි private transactions තියෙනවද?' කියන එක නෙවෙයි.
එය එතරම් මූලිකයි.
ඒක:
ගිණුම (account), identity, eligibility සහ transaction rules එකට එකතු වෙලා, සෑම මූල්ය application එකකටම පරිශීලකයාගේ (user) සම්පූර්ණ identity එකම හෙළි කරන්න බල නොකර වැඩ කළ හැකිද?
එය scale එකට ගැළපෙන්නේ නම්, programmable privacy ඇත්තටම ප්රයෝජනවත් වන්නේ ඒ තැනයි.
#dusk $DUSK @Dusk
4
3
350
·
--
උසබ තත්ත්වය
இன்று Dusk இன் சமீபத்திய டெவலப்பர் செயல்பாட்டை நான் பார்த்தேன்; முதலில் தோன்றுவதைவிட அதிக முக்கியத்துவம் உள்ள ஒரு விஷயத்தை கண்டேன்.
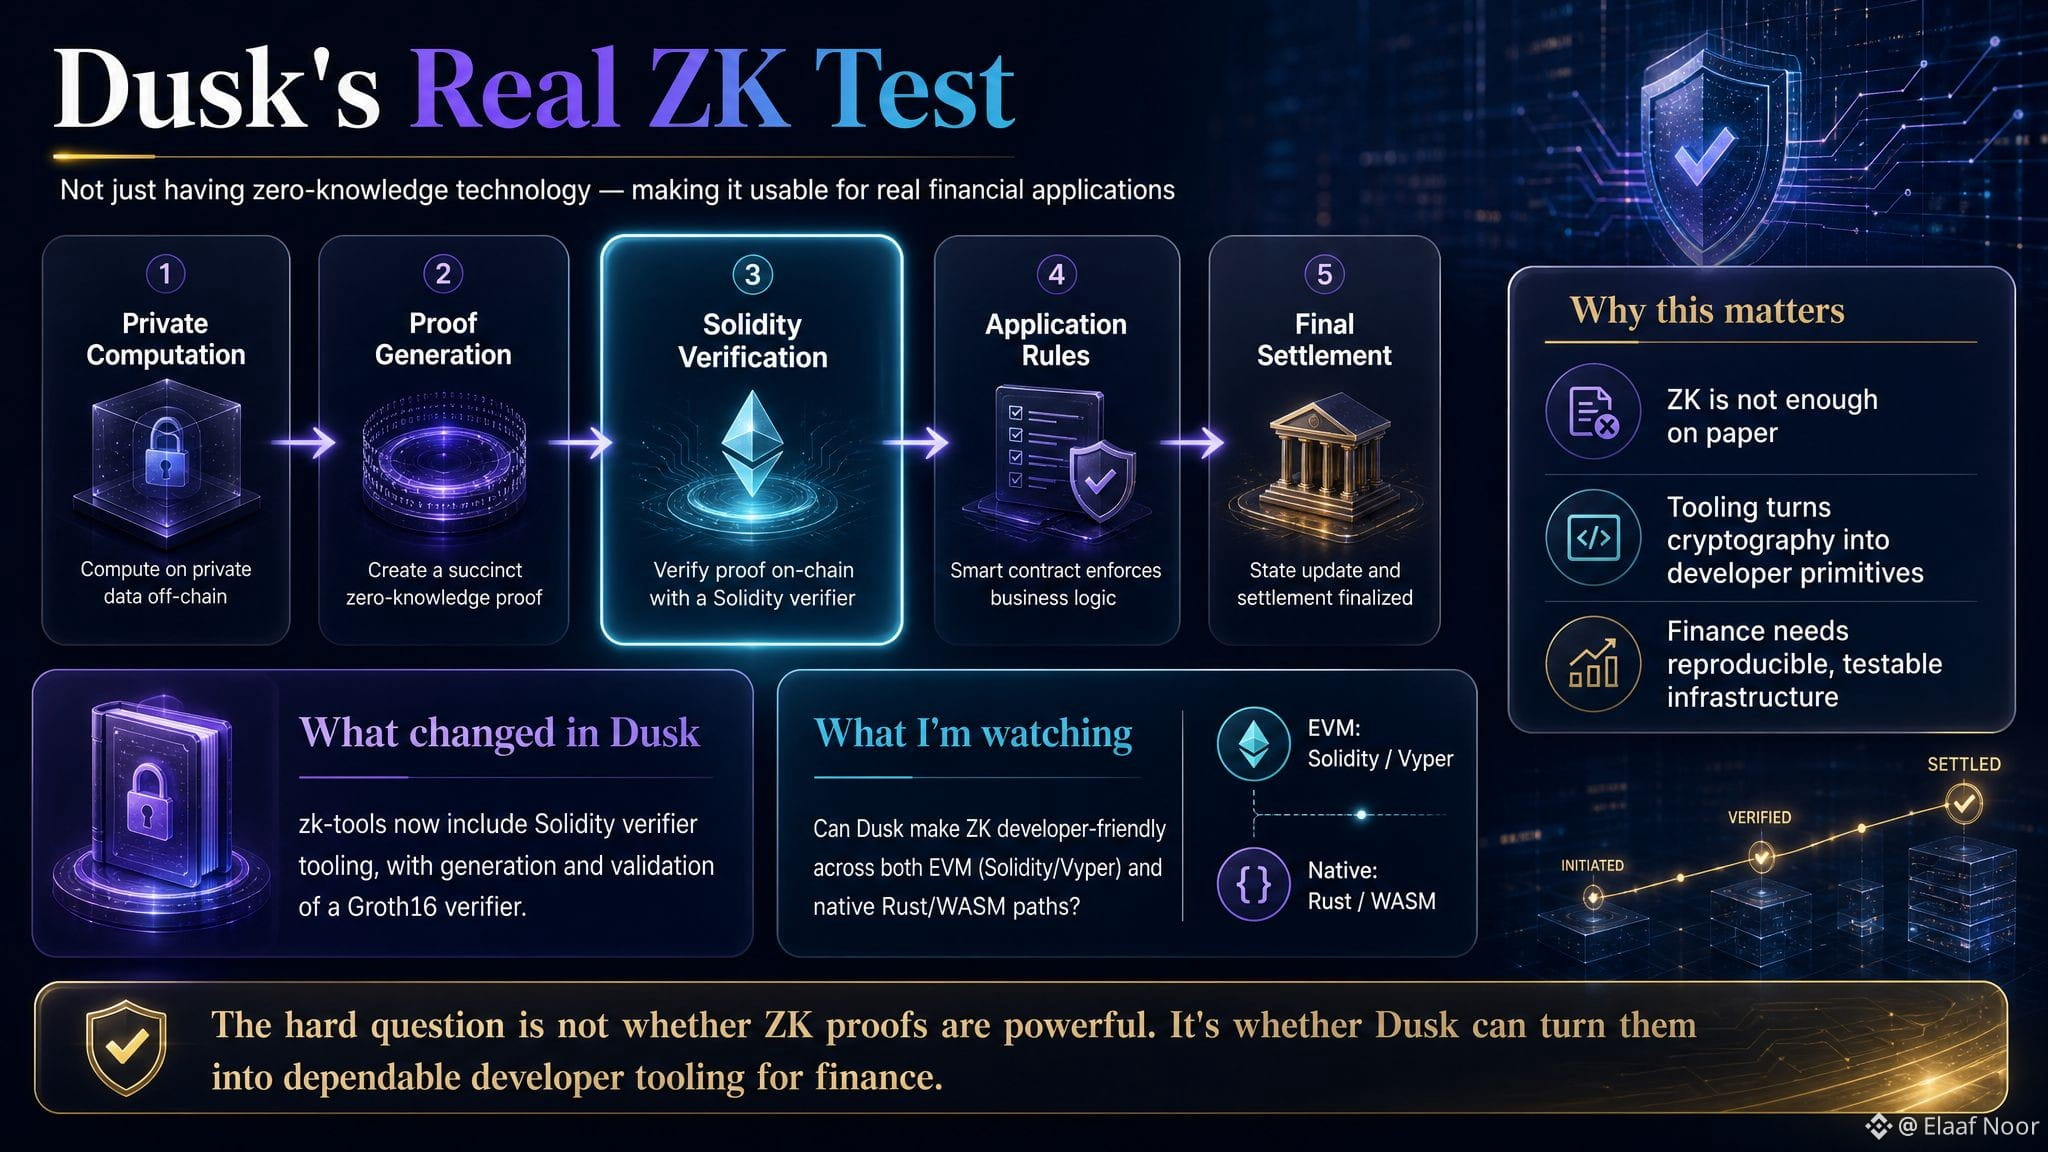
Dusk இன் zk-tools, Solidity verifier கருவிகளுடன் விரிவுபடுத்தப்படுகிறது; இதில் Groth16 verifier ஒன்றை உருவாக்குதல் மற்றும் சரிபார்த்தல் (validation) உட்படுகிறது.
இது உடனே, ZK தொழில்நுட்பம் வைத்திருப்பதற்கும், அதை பயன்படுத்தக்கூடியதாக மாற்றுவதற்கும் இடையிலான வித்தியாசத்தை நினைக்க வைத்தது.
ஒரு நிதி பயன்பாடு அதிக அளவில் பயன் பெறுவது:
“நாங்கள் zero-knowledge proofs களை ஆதரிக்கிறோம்” என்று கேட்பதால் இல்லை.
டெவலப்பர் உண்மையில் கட்ட வேண்டியது:
தனியார் கணக்கீடு
proof generation
Solidity verification
application rule
final settlement.
அந்த சரிபார்ப்பு (verification) கட்டத்தில்தான் தான் குறியாக்கத் தனியுரிமை (cryptographic privacy) என்பது ஒரு smart contract உண்மையில் காரணப்படுத்த முடியும் ஒரு பொருளாக மாறுகிறது.
இது குறிப்பாக Dusk க்கு மிகப் பொருத்தமானது; ஏனெனில் அதன் EVM பாதை Solidity/Vyper அபிவிருத்திக்காக வடிவமைக்கப்பட்டுள்ளது; அதே நேரத்தில் Dusk க்கு சொந்தமான Rust/WASM பாதையும் உள்ளது.
அதனால் சுவாரஸ்யமான திசை என்பது வெறும் “Dusk க்கு ZK உள்ளது” என்பதல்ல.
அதை சுற்றி வளர்ந்து வரும் டெவலப்பர் அடுக்கு (developer layer) தான்.
சமீபத்திய zk-tools பணியில் கூட shared validation & reproducible build artifacts சேர்க்கப்பட்டுள்ளது.
நிதி உள்கட்டமைப்பு reproducibility (மீண்டும் உருவாக்கக்கூடிய தன்மை) தேவைப்படுவதால், இது எனக்கு முக்கியமாகிறது.
ஒரு proof verifier ஒரு டெவலப்பரின் இயந்திரத்தில் ஒருமுறை வேலை செய்தாலும், மற்றொரு குழுவால் அதை நம்பகமாக கட்டி சோதித்து சரிபார்க்க முடியவில்லை என்றால் அது இன்னும் முதிர்ந்த (mature) உள்கட்டமைப்பு ஆகாது.
அதனால் இந்த Dusk பக்கத்தை நான் நெருக்கமாக கவனித்து வருகிறேன்.
உண்மையான கேள்வி இதுதான்: ZK proofs சக்தி வாய்ந்ததா என்பதல்ல.
அவை சக்திவாய்ந்தவை என்பதை நாங்கள் ஏற்கனவே அறிந்திருக்கிறோம்.
கேள்வி:
Dusk இந்த குறியாக்கத்தை (cryptography) டெவலப்பர்களுக்கு எளிதான அடிப்படை கூறுகளாக மாற்றி, நிதி பயன்பாடுகள் உண்மையில் அதையே சார்ந்து இயங்குமாறு செய்ய முடியுமா?
அது மிகவும் கடினமான சோதனை.
நிதியில் zero-knowledge adoption க்கு டெவலப்பர் கருவிகள் (developer tooling) உண்மையான bottleneck என்று நீங்கள் நினைக்கிறீர்களா?
#dusk $DUSK @Dusk_Foundation
இன்று Dusk இன் சமீபத்திய டெவலப்பர் செயல்பாட்டை நான் பார்த்தேன்; முதலில் தோன்றுவதைவிட அதிக முக்கியத்துவம் உள்ள ஒரு விஷயத்தை கண்டேன்.
Dusk இன் zk-tools, Solidity verifier கருவிகளுடன் விரிவுபடுத்தப்படுகிறது; இதில் Groth16 verifier ஒன்றை உருவாக்குதல் மற்றும் சரிபார்த்தல் (validation) உட்படுகிறது.
இது உடனே, ZK தொழில்நுட்பம் வைத்திருப்பதற்கும், அதை பயன்படுத்தக்கூடியதாக மாற்றுவதற்கும் இடையிலான வித்தியாசத்தை நினைக்க வைத்தது.
ஒரு நிதி பயன்பாடு அதிக அளவில் பயன் பெறுவது:
“நாங்கள் zero-knowledge proofs களை ஆதரிக்கிறோம்” என்று கேட்பதால் இல்லை.
டெவலப்பர் உண்மையில் கட்ட வேண்டியது:
தனியார் கணக்கீடு
proof generation
Solidity verification
application rule
final settlement.
அந்த சரிபார்ப்பு (verification) கட்டத்தில்தான் தான் குறியாக்கத் தனியுரிமை (cryptographic privacy) என்பது ஒரு smart contract உண்மையில் காரணப்படுத்த முடியும் ஒரு பொருளாக மாறுகிறது.
இது குறிப்பாக Dusk க்கு மிகப் பொருத்தமானது; ஏனெனில் அதன் EVM பாதை Solidity/Vyper அபிவிருத்திக்காக வடிவமைக்கப்பட்டுள்ளது; அதே நேரத்தில் Dusk க்கு சொந்தமான Rust/WASM பாதையும் உள்ளது.
அதனால் சுவாரஸ்யமான திசை என்பது வெறும் “Dusk க்கு ZK உள்ளது” என்பதல்ல.
அதை சுற்றி வளர்ந்து வரும் டெவலப்பர் அடுக்கு (developer layer) தான்.
சமீபத்திய zk-tools பணியில் கூட shared validation & reproducible build artifacts சேர்க்கப்பட்டுள்ளது.
நிதி உள்கட்டமைப்பு reproducibility (மீண்டும் உருவாக்கக்கூடிய தன்மை) தேவைப்படுவதால், இது எனக்கு முக்கியமாகிறது.
ஒரு proof verifier ஒரு டெவலப்பரின் இயந்திரத்தில் ஒருமுறை வேலை செய்தாலும், மற்றொரு குழுவால் அதை நம்பகமாக கட்டி சோதித்து சரிபார்க்க முடியவில்லை என்றால் அது இன்னும் முதிர்ந்த (mature) உள்கட்டமைப்பு ஆகாது.
அதனால் இந்த Dusk பக்கத்தை நான் நெருக்கமாக கவனித்து வருகிறேன்.
உண்மையான கேள்வி இதுதான்: ZK proofs சக்தி வாய்ந்ததா என்பதல்ல.
அவை சக்திவாய்ந்தவை என்பதை நாங்கள் ஏற்கனவே அறிந்திருக்கிறோம்.
கேள்வி:
Dusk இந்த குறியாக்கத்தை (cryptography) டெவலப்பர்களுக்கு எளிதான அடிப்படை கூறுகளாக மாற்றி, நிதி பயன்பாடுகள் உண்மையில் அதையே சார்ந்து இயங்குமாறு செய்ய முடியுமா?
அது மிகவும் கடினமான சோதனை.
நிதியில் zero-knowledge adoption க்கு டெவலப்பர் கருவிகள் (developer tooling) உண்மையான bottleneck என்று நீங்கள் நினைக்கிறீர்களா?
#dusk $DUSK @Dusk
Dusk இன் zk-tools, Solidity verifier கருவிகளுடன் விரிவுபடுத்தப்படுகிறது; இதில் Groth16 verifier ஒன்றை உருவாக்குதல் மற்றும் சரிபார்த்தல் (validation) உட்படுகிறது.
இது உடனே, ZK தொழில்நுட்பம் வைத்திருப்பதற்கும், அதை பயன்படுத்தக்கூடியதாக மாற்றுவதற்கும் இடையிலான வித்தியாசத்தை நினைக்க வைத்தது.
ஒரு நிதி பயன்பாடு அதிக அளவில் பயன் பெறுவது:
“நாங்கள் zero-knowledge proofs களை ஆதரிக்கிறோம்” என்று கேட்பதால் இல்லை.
டெவலப்பர் உண்மையில் கட்ட வேண்டியது:
தனியார் கணக்கீடு
proof generation
Solidity verification
application rule
final settlement.
அந்த சரிபார்ப்பு (verification) கட்டத்தில்தான் தான் குறியாக்கத் தனியுரிமை (cryptographic privacy) என்பது ஒரு smart contract உண்மையில் காரணப்படுத்த முடியும் ஒரு பொருளாக மாறுகிறது.
இது குறிப்பாக Dusk க்கு மிகப் பொருத்தமானது; ஏனெனில் அதன் EVM பாதை Solidity/Vyper அபிவிருத்திக்காக வடிவமைக்கப்பட்டுள்ளது; அதே நேரத்தில் Dusk க்கு சொந்தமான Rust/WASM பாதையும் உள்ளது.
அதனால் சுவாரஸ்யமான திசை என்பது வெறும் “Dusk க்கு ZK உள்ளது” என்பதல்ல.
அதை சுற்றி வளர்ந்து வரும் டெவலப்பர் அடுக்கு (developer layer) தான்.
சமீபத்திய zk-tools பணியில் கூட shared validation & reproducible build artifacts சேர்க்கப்பட்டுள்ளது.
நிதி உள்கட்டமைப்பு reproducibility (மீண்டும் உருவாக்கக்கூடிய தன்மை) தேவைப்படுவதால், இது எனக்கு முக்கியமாகிறது.
ஒரு proof verifier ஒரு டெவலப்பரின் இயந்திரத்தில் ஒருமுறை வேலை செய்தாலும், மற்றொரு குழுவால் அதை நம்பகமாக கட்டி சோதித்து சரிபார்க்க முடியவில்லை என்றால் அது இன்னும் முதிர்ந்த (mature) உள்கட்டமைப்பு ஆகாது.
அதனால் இந்த Dusk பக்கத்தை நான் நெருக்கமாக கவனித்து வருகிறேன்.
உண்மையான கேள்வி இதுதான்: ZK proofs சக்தி வாய்ந்ததா என்பதல்ல.
அவை சக்திவாய்ந்தவை என்பதை நாங்கள் ஏற்கனவே அறிந்திருக்கிறோம்.
கேள்வி:
Dusk இந்த குறியாக்கத்தை (cryptography) டெவலப்பர்களுக்கு எளிதான அடிப்படை கூறுகளாக மாற்றி, நிதி பயன்பாடுகள் உண்மையில் அதையே சார்ந்து இயங்குமாறு செய்ய முடியுமா?
அது மிகவும் கடினமான சோதனை.
நிதியில் zero-knowledge adoption க்கு டெவலப்பர் கருவிகள் (developer tooling) உண்மையான bottleneck என்று நீங்கள் நினைக்கிறீர்களா?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
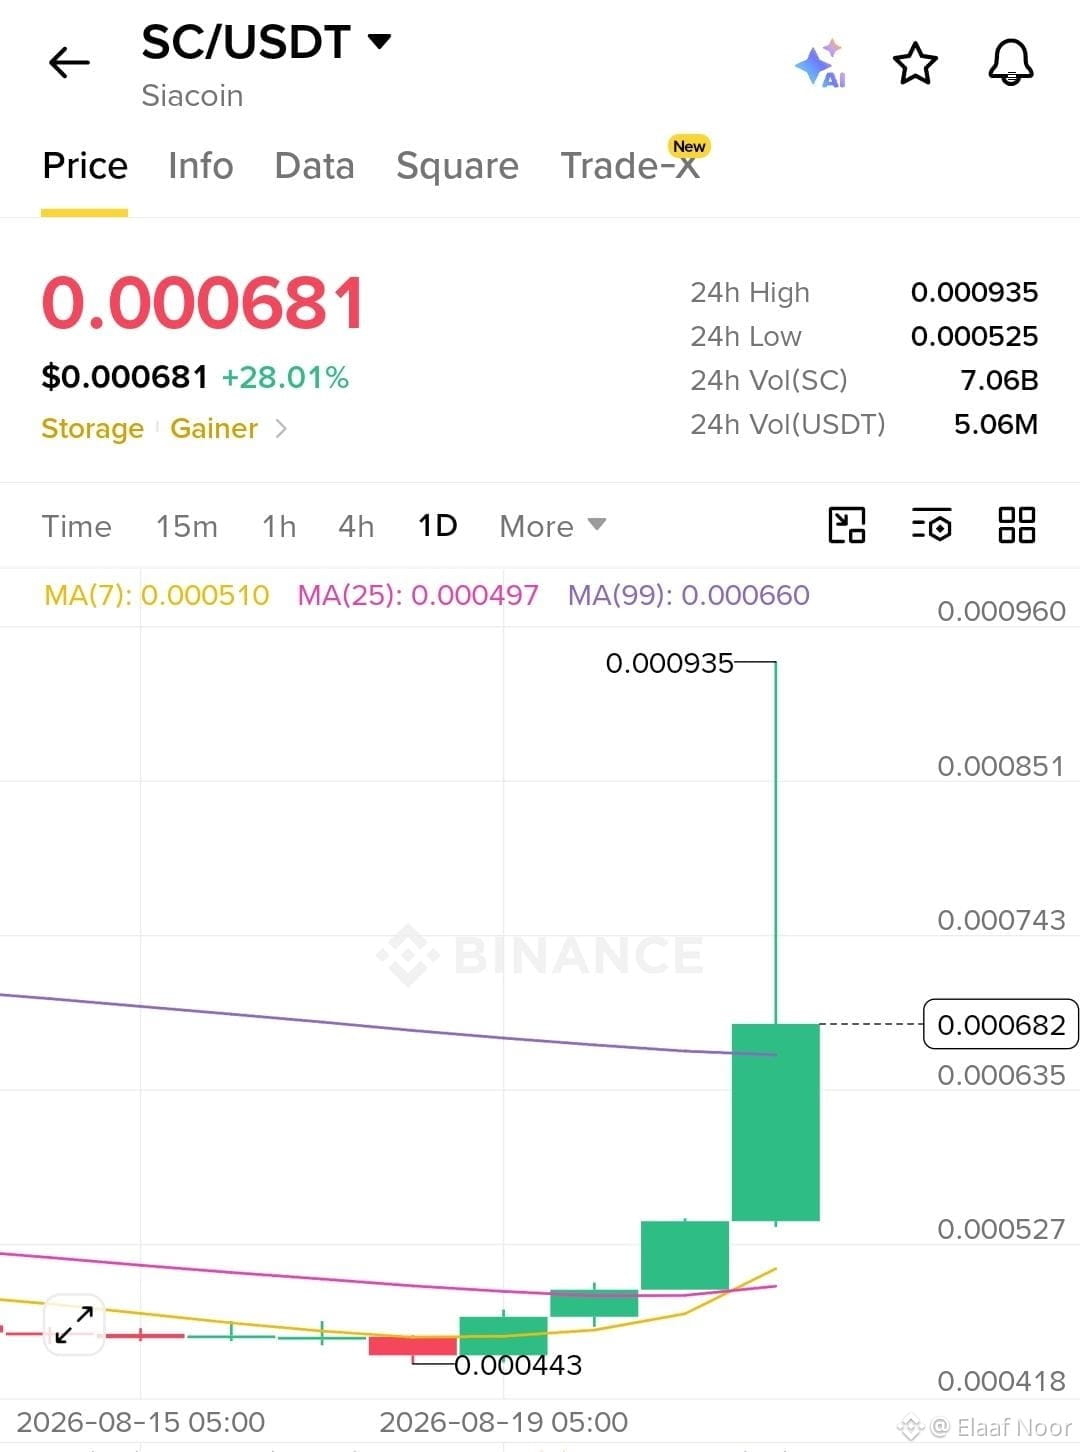
இன்று $SC உပதே දැවැන්ත அளவில் அளவீடு அதிகரிப்பு!
தற்போது 0.000681 USDT ဝန်းကျင်မှာ ( +28% ) ရှိပြီး၊ 7B လီယံကျော် (7B) ဝင်လာနေတဲ့ အားကောင်းတဲ့ moving averages တွေကနေ ပြန်တက်လာနေပါတယ်။
အဓိက စမ်းသပ်ချက်: 24h အမြင့်ဆုံးက 0.000935 နားမှာ ရှိပြီး၊ order books တွေက 53.94% buy pressure နဲ့ အစိမ်းဘက်ကို စောင်းနေပါတယ်။
အခွင့်အလမ်း: Momentum ရှိပေမယ့် အစိမ်းဘက် candle တွေကို မျက်စိမပိတ်ပဲ လိုက်ဝယ်တာက အန္တရာယ်ရှိနိုင်ပါတယ်။ နောက်တစ်ဆင့် မတက်ခင် local support အောက်မှာ မကျဘဲ ထိန်းနိုင်မလားကို စောင့်ကြည့်တာက အရေးကြီးပါတယ်။
Siacoin အပေါ် ဒီ pump ကိုစီးနေတာလား၊ ဒေါင့်ကျမှု (dip) ကိုစောင့်နေတာလား? အောက်မှာ ပြောပေးပါ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
இன்று $SC உပதே දැවැන්ත அளவில் அளவீடு அதிகரிப்பு!
தற்போது 0.000681 USDT ဝန်းကျင်မှာ ( +28% ) ရှိပြီး၊ 7B လီယံကျော် (7B) ဝင်လာနေတဲ့ အားကောင်းတဲ့ moving averages တွေကနေ ပြန်တက်လာနေပါတယ်။
အဓိက စမ်းသပ်ချက်: 24h အမြင့်ဆုံးက 0.000935 နားမှာ ရှိပြီး၊ order books တွေက 53.94% buy pressure နဲ့ အစိမ်းဘက်ကို စောင်းနေပါတယ်။
အခွင့်အလမ်း: Momentum ရှိပေမယ့် အစိမ်းဘက် candle တွေကို မျက်စိမပိတ်ပဲ လိုက်ဝယ်တာက အန္တရာယ်ရှိနိုင်ပါတယ်။ နောက်တစ်ဆင့် မတက်ခင် local support အောက်မှာ မကျဘဲ ထိန်းနိုင်မလားကို စောင့်ကြည့်တာက အရေးကြီးပါတယ်။
Siacoin အပေါ် ဒီ pump ကိုစီးနေတာလား၊ ဒေါင့်ကျမှု (dip) ကိုစောင့်နေတာလား? အောက်မှာ ပြောပေးပါ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
தற்போது 0.000681 USDT ဝန်းကျင်မှာ ( +28% ) ရှိပြီး၊ 7B လီယံကျော် (7B) ဝင်လာနေတဲ့ အားကောင်းတဲ့ moving averages တွေကနေ ပြန်တက်လာနေပါတယ်။
အဓိက စမ်းသပ်ချက်: 24h အမြင့်ဆုံးက 0.000935 နားမှာ ရှိပြီး၊ order books တွေက 53.94% buy pressure နဲ့ အစိမ်းဘက်ကို စောင်းနေပါတယ်။
အခွင့်အလမ်း: Momentum ရှိပေမယ့် အစိမ်းဘက် candle တွေကို မျက်စိမပိတ်ပဲ လိုက်ဝယ်တာက အန္တရာယ်ရှိနိုင်ပါတယ်။ နောက်တစ်ဆင့် မတက်ခင် local support အောက်မှာ မကျဘဲ ထိန်းနိုင်မလားကို စောင့်ကြည့်တာက အရေးကြီးပါတယ်။
Siacoin အပေါ် ဒီ pump ကိုစီးနေတာလား၊ ဒေါင့်ကျမှု (dip) ကိုစောင့်နေတာလား? အောက်မှာ ပြောပေးပါ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
348
·
--
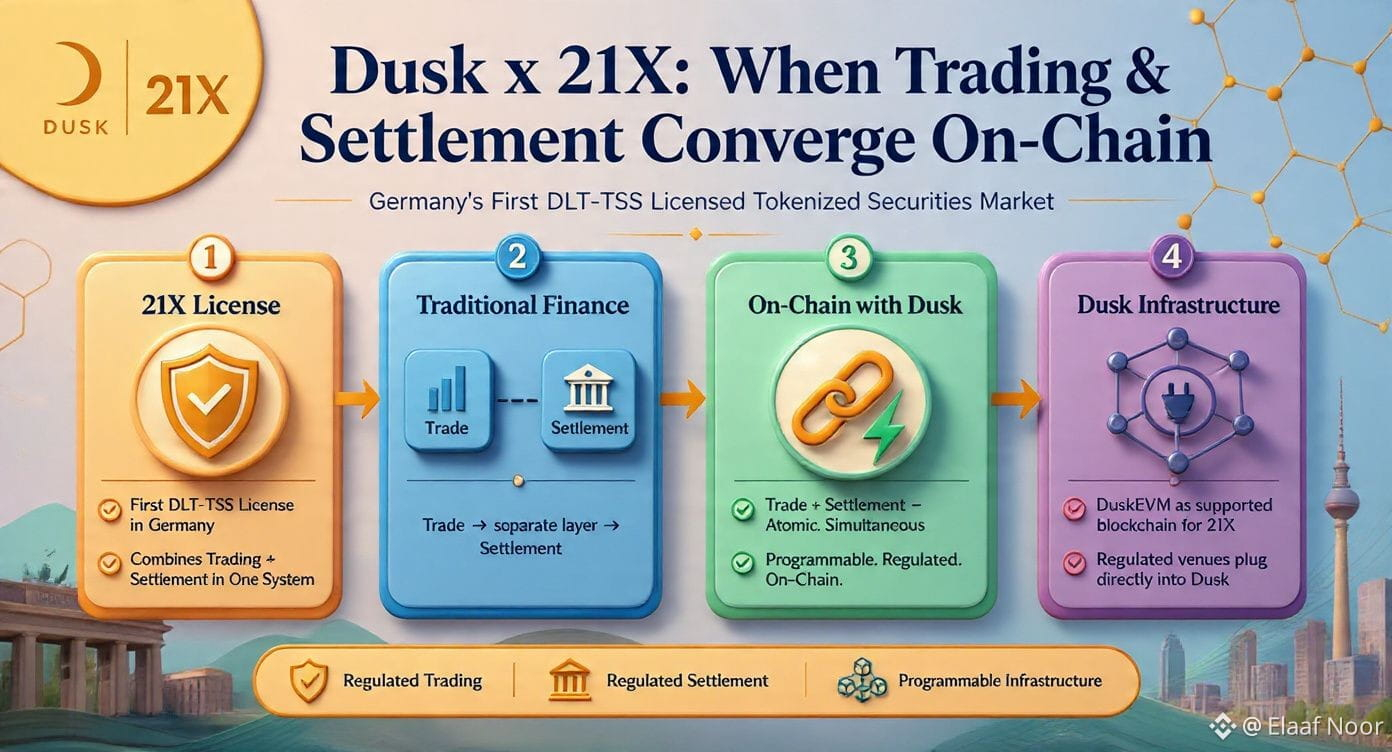
මම Dusk හි ආයතනික හවුල්කාරිත්වයන් නැවත පරීක්ෂා කරලා, 21X ගැන මා සිතන එක් විස්තරයක් හඳුනා ගත්තා—ඒකට ඉතා වැඩි අවධානයක් ලැබිය යුතුයි.
21X යනු Dusk සමඟ ඒකාබද්ධ වන තවත් RWA ව්යාපෘතියක් පමණක් නෙවෙයි.
ජර්මනියේ සම්පූර්ණයෙන් ටෝකනීකරණය කළ ආරක්ෂක වෙළෙඳපොළකට සඳහා ලබා දුන් DLT-TSS බලපත්රය ලබාගත් ප්රථම සමාගම එයයි.
ඒ බලපත්රයේ වැදගත් කොටස තියෙන්නේ එය මොනවාට ඉඩ දෙනවා ද කියන එකේ.
සාම්ප්රදායිකව වෙළෙඳාම (trading) සහ නිපරීක්ෂණය/නිරවුල් කිරීම (settlement) මූල්ය පද්ධතිය තුළ වෙනස් කොටස්.
වෙළෙඳාම එක වේදිකාවක සිදු වෙනවා.
ඉන් පසුව settlement වෙනත් ස්ථරයකින් ගමන් කරනවා.
21X හට ඒ ක්රියා දෙකම එකම DLT Trading and Settlement System එකක් තුළ ඒකාබද්ධ කිරීමට අවසර තියෙනවා.
ඒ කියන්නේ වෙළෙඳාම සහ settlement ක්රියාවලිය එකට onchain හි—atomic settlement සමඟ—සිදු කළ හැකියි.
එය හුදෙක් ආරක්ෂක සහතිකයක් (security certificate) blockchain එකකට දමනවාට වඩා සම්පූර්ණයෙන් වෙනස් යෝජනාවක්.
ඒ නිසාම Dusk හි හවුල්කාරිත්වය මට මෙතැනදී තවත් පැහැදිලි වුණා.
Dusk blockchain යටිතල පහසුකම් සපයනවා.
21X සපයන්නේ නියාමනයට යටත් DLT වෙළෙඳපොළ යටිතල පහසුකම්.
අරමුණ ඒක පමණක් නොවේ:
tokenized asset + blockchain.
එයයි: නියාමනයට යටත් වෙළෙඳාම + නියාමනයට යටත් settlement + programmable යටිතල පහසුකම්.
තවත් රසවත් කරුණක් තියෙනවා.
21X, DuskEVM යෙදිය හැකි (supported) blockchains අතරට ඒකාබද්ධ කිරීමට සැලසුම් කරලා තියෙනවා.
ඒ අනුව Dusk යන්නේ සරලව assets නිර්මාණය කරන්න පමණක් නොවේ.
නියාමනයට යටත් ආයතන/වෙළෙඳපොළ (regulated venues) සැබවින්ම සම්බන්ධ කරගන්න පුළුවන් යටිතල පහසුකමක් බවට පත්වීමට ඔවුන් උත්සාහ කරනවා.
ඒක ඉතා ඉහළ ඉල්ලුමක්.
මේ යෝජනා හැඩය තව තවත් නියාමනයට යටත් වූ වෙළෙඳපොළවල් එකම යටිතල පහසුකමට සම්බන්ධ වුණාම කොහොම දක්වා යන්න පුළුවන් ද කියලා මට කුතුහලයක් තියෙනවා.
මක්නිසාද වෙළෙඳාම සහ settlement සැබවින්ම onchain හි එකට එකතු වුණොත්, token එකක් මාරු කිරීමට අවශ්ය වෙලාව අඩු කිරීම පමණක් නොවෙයි—කාර්යක්ෂමතා ලාභය බොහෝ වැඩි විය හැකියි.
නියාමනයට යටත් (institutional) RWA සමාකරණය (adoption) සඳහා, trading සහ settlement එකට on-chain කරලා එකම වරදක්/අගුල (ultimate unlock) ලෙස ක්රියාත්මක වෙයි කියලා ඔබ සිතනවද?
#dusk $DUSK @Dusk_Foundation
මම Dusk හි ආයතනික හවුල්කාරිත්වයන් නැවත පරීක්ෂා කරලා, 21X ගැන මා සිතන එක් විස්තරයක් හඳුනා ගත්තා—ඒකට ඉතා වැඩි අවධානයක් ලැබිය යුතුයි.
21X යනු Dusk සමඟ ඒකාබද්ධ වන තවත් RWA ව්යාපෘතියක් පමණක් නෙවෙයි.
ජර්මනියේ සම්පූර්ණයෙන් ටෝකනීකරණය කළ ආරක්ෂක වෙළෙඳපොළකට සඳහා ලබා දුන් DLT-TSS බලපත්රය ලබාගත් ප්රථම සමාගම එයයි.
ඒ බලපත්රයේ වැදගත් කොටස තියෙන්නේ එය මොනවාට ඉඩ දෙනවා ද කියන එකේ.
සාම්ප්රදායිකව වෙළෙඳාම (trading) සහ නිපරීක්ෂණය/නිරවුල් කිරීම (settlement) මූල්ය පද්ධතිය තුළ වෙනස් කොටස්.
වෙළෙඳාම එක වේදිකාවක සිදු වෙනවා.
ඉන් පසුව settlement වෙනත් ස්ථරයකින් ගමන් කරනවා.
21X හට ඒ ක්රියා දෙකම එකම DLT Trading and Settlement System එකක් තුළ ඒකාබද්ධ කිරීමට අවසර තියෙනවා.
ඒ කියන්නේ වෙළෙඳාම සහ settlement ක්රියාවලිය එකට onchain හි—atomic settlement සමඟ—සිදු කළ හැකියි.
එය හුදෙක් ආරක්ෂක සහතිකයක් (security certificate) blockchain එකකට දමනවාට වඩා සම්පූර්ණයෙන් වෙනස් යෝජනාවක්.
ඒ නිසාම Dusk හි හවුල්කාරිත්වය මට මෙතැනදී තවත් පැහැදිලි වුණා.
Dusk blockchain යටිතල පහසුකම් සපයනවා.
21X සපයන්නේ නියාමනයට යටත් DLT වෙළෙඳපොළ යටිතල පහසුකම්.
අරමුණ ඒක පමණක් නොවේ:
tokenized asset + blockchain.
එයයි: නියාමනයට යටත් වෙළෙඳාම + නියාමනයට යටත් settlement + programmable යටිතල පහසුකම්.
තවත් රසවත් කරුණක් තියෙනවා.
21X, DuskEVM යෙදිය හැකි (supported) blockchains අතරට ඒකාබද්ධ කිරීමට සැලසුම් කරලා තියෙනවා.
ඒ අනුව Dusk යන්නේ සරලව assets නිර්මාණය කරන්න පමණක් නොවේ.
නියාමනයට යටත් ආයතන/වෙළෙඳපොළ (regulated venues) සැබවින්ම සම්බන්ධ කරගන්න පුළුවන් යටිතල පහසුකමක් බවට පත්වීමට ඔවුන් උත්සාහ කරනවා.
ඒක ඉතා ඉහළ ඉල්ලුමක්.
මේ යෝජනා හැඩය තව තවත් නියාමනයට යටත් වූ වෙළෙඳපොළවල් එකම යටිතල පහසුකමට සම්බන්ධ වුණාම කොහොම දක්වා යන්න පුළුවන් ද කියලා මට කුතුහලයක් තියෙනවා.
මක්නිසාද වෙළෙඳාම සහ settlement සැබවින්ම onchain හි එකට එකතු වුණොත්, token එකක් මාරු කිරීමට අවශ්ය වෙලාව අඩු කිරීම පමණක් නොවෙයි—කාර්යක්ෂමතා ලාභය බොහෝ වැඩි විය හැකියි.
නියාමනයට යටත් (institutional) RWA සමාකරණය (adoption) සඳහා, trading සහ settlement එකට on-chain කරලා එකම වරදක්/අගුල (ultimate unlock) ලෙස ක්රියාත්මක වෙයි කියලා ඔබ සිතනවද?
#dusk $DUSK @Dusk
21X යනු Dusk සමඟ ඒකාබද්ධ වන තවත් RWA ව්යාපෘතියක් පමණක් නෙවෙයි.
ජර්මනියේ සම්පූර්ණයෙන් ටෝකනීකරණය කළ ආරක්ෂක වෙළෙඳපොළකට සඳහා ලබා දුන් DLT-TSS බලපත්රය ලබාගත් ප්රථම සමාගම එයයි.
ඒ බලපත්රයේ වැදගත් කොටස තියෙන්නේ එය මොනවාට ඉඩ දෙනවා ද කියන එකේ.
සාම්ප්රදායිකව වෙළෙඳාම (trading) සහ නිපරීක්ෂණය/නිරවුල් කිරීම (settlement) මූල්ය පද්ධතිය තුළ වෙනස් කොටස්.
වෙළෙඳාම එක වේදිකාවක සිදු වෙනවා.
ඉන් පසුව settlement වෙනත් ස්ථරයකින් ගමන් කරනවා.
21X හට ඒ ක්රියා දෙකම එකම DLT Trading and Settlement System එකක් තුළ ඒකාබද්ධ කිරීමට අවසර තියෙනවා.
ඒ කියන්නේ වෙළෙඳාම සහ settlement ක්රියාවලිය එකට onchain හි—atomic settlement සමඟ—සිදු කළ හැකියි.
එය හුදෙක් ආරක්ෂක සහතිකයක් (security certificate) blockchain එකකට දමනවාට වඩා සම්පූර්ණයෙන් වෙනස් යෝජනාවක්.
ඒ නිසාම Dusk හි හවුල්කාරිත්වය මට මෙතැනදී තවත් පැහැදිලි වුණා.
Dusk blockchain යටිතල පහසුකම් සපයනවා.
21X සපයන්නේ නියාමනයට යටත් DLT වෙළෙඳපොළ යටිතල පහසුකම්.
අරමුණ ඒක පමණක් නොවේ:
tokenized asset + blockchain.
එයයි: නියාමනයට යටත් වෙළෙඳාම + නියාමනයට යටත් settlement + programmable යටිතල පහසුකම්.
තවත් රසවත් කරුණක් තියෙනවා.
21X, DuskEVM යෙදිය හැකි (supported) blockchains අතරට ඒකාබද්ධ කිරීමට සැලසුම් කරලා තියෙනවා.
ඒ අනුව Dusk යන්නේ සරලව assets නිර්මාණය කරන්න පමණක් නොවේ.
නියාමනයට යටත් ආයතන/වෙළෙඳපොළ (regulated venues) සැබවින්ම සම්බන්ධ කරගන්න පුළුවන් යටිතල පහසුකමක් බවට පත්වීමට ඔවුන් උත්සාහ කරනවා.
ඒක ඉතා ඉහළ ඉල්ලුමක්.
මේ යෝජනා හැඩය තව තවත් නියාමනයට යටත් වූ වෙළෙඳපොළවල් එකම යටිතල පහසුකමට සම්බන්ධ වුණාම කොහොම දක්වා යන්න පුළුවන් ද කියලා මට කුතුහලයක් තියෙනවා.
මක්නිසාද වෙළෙඳාම සහ settlement සැබවින්ම onchain හි එකට එකතු වුණොත්, token එකක් මාරු කිරීමට අවශ්ය වෙලාව අඩු කිරීම පමණක් නොවෙයි—කාර්යක්ෂමතා ලාභය බොහෝ වැඩි විය හැකියි.
නියාමනයට යටත් (institutional) RWA සමාකරණය (adoption) සඳහා, trading සහ settlement එකට on-chain කරලා එකම වරදක්/අගුල (ultimate unlock) ලෙස ක්රියාත්මක වෙයි කියලා ඔබ සිතනවද?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
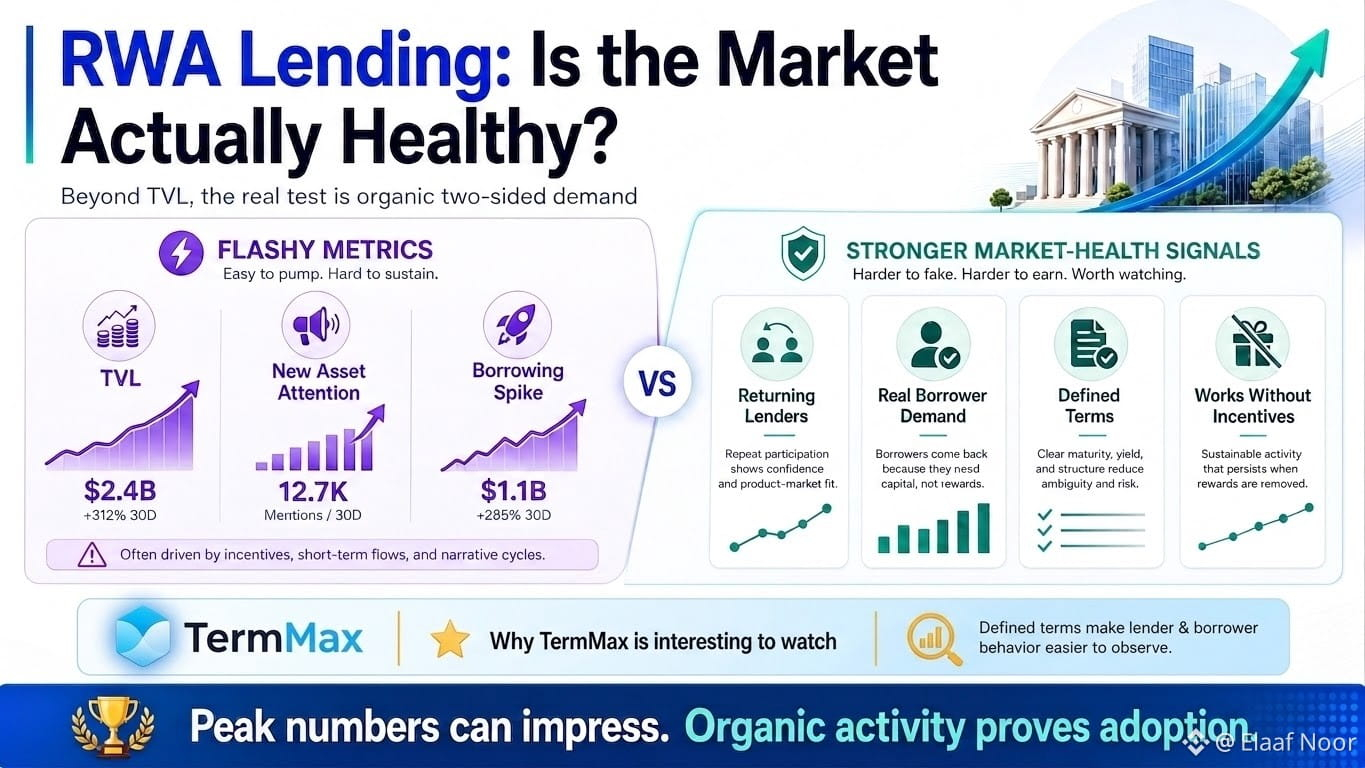
RWA ණය දෙන එකේ ප්රශ්නයක් තිබෙනවා—ටෝකනීකරණයමට වඩා මට වඩා රසවත් එකක්:
ඔබට කොහොමද දැනගන්නේ ඇත්තටම කොලැටරල් වෙළඳපොළක් සෞඛ්යමත්ද කියලා?
TVL එක බලද්දී ඉතාම බලවත් වගේ පේන්න පුළුවන්.
නව වත්කමක් අවධානය අදින්න පුළුවන්.
ණය ගැනීම් ප්රමාණය (borrowing volume) වේගයෙන් ඉහළ යන්න පුළුවන්.
ඒවායින් කිසිවක් මට කියන්නේ නෑ වෙළඳපොළට ඇත්තටම දෙපැත්තම (two-sided) ඉල්ලුමක් (demand) වර්ධනය වෙලා තියෙනවද කියලා.
ඒක තමයි මම හිතන්නේ @termmax නිරීක්ෂණය කරන්න ලැබෙන රසවත් සැකසුමක් තියෙන තැන.
කොන්දේසි නිර්වචනය කරලා (defined terms) ණයසහකරණය සකස් කරන විට—එක දිගටම වෙනස් වෙමින් පවතින pool rate එකකට අතුරුගත නොවී—ණයදෙන අයගේ සහ ණයගන්නන්ගේ හැසිරීම (behaviour) පරීක්ෂා කරන්න පහසු වෙනවා.
කවුරුද ප්රාග්ධනය (capital) සැපයීමට කැමති?
කවුරුද ඒකට මුදල් ගෙවීමට (pay) කැමති?
ඔවුන් කැපවෙන්න කැමති කොච්චර කාලයක්ද?
ඒ පහසු liquidity නැතිව ගියම මොකද වෙන්නේ?
මේ ප්රශ්න ටෝකනීකරණය කළ වත්කම් සඳහා තවත් වැදගත්, මොකද liquidity තත්වයන් එක වත්කමකින් තවත් වත්කමකට වඩාත් තියුණු ලෙස වෙනස් විය හැකි නිසා.
මම කැමති වුනේ—සාමාන්ය තත්ව වලදීත් participants නැවත නැවතත් පැමිණෙන කුඩා වෙළඳපොළක් දැකීමට—ආකර්ශනය/incentives මඟින් බර වැඩ කරගෙන යද්දී පමණක් ක්රියාකාරී වගේ පෙනෙන විශාල සංඛ්යාවකට වඩා.
ඒ නිසා TermMax RWA credit පැත්තට තව දුරටත් ව්යාප්ත වුණත් මම මුලින්ම headline TVL බලන්නේ නෑ.
කවුරුත් දැඩිවම සහභාගීවීමට මුදල් ගෙවමින් නොසිටි අවස්ථාවකත් වෙළඳපොළ ක්රියාත්මකව පවතිනවද කියලා මම බලාගන්නවා.
මට නම් ඒක වඩාත් අමාරු—සහ බොහෝ විට වඩා ප්රයෝජනවත්—පරීක්ෂණයක් තමයි සැබෑ අනුග්රහ/අනුමිලනය (real adoption) මැනීමට.
ඔබ protocols ඔවුන්ගේ peak TVL අනුව තක්සේරු කරනවද, නැත්තම් incentives නොමැතිව ස්වභාවික ක්රියාකාරකම් (organic activity) බලනවද?
#termmax
RWA ණය දෙන එකේ ප්රශ්නයක් තිබෙනවා—ටෝකනීකරණයමට වඩා මට වඩා රසවත් එකක්:
ඔබට කොහොමද දැනගන්නේ ඇත්තටම කොලැටරල් වෙළඳපොළක් සෞඛ්යමත්ද කියලා?
TVL එක බලද්දී ඉතාම බලවත් වගේ පේන්න පුළුවන්.
නව වත්කමක් අවධානය අදින්න පුළුවන්.
ණය ගැනීම් ප්රමාණය (borrowing volume) වේගයෙන් ඉහළ යන්න පුළුවන්.
ඒවායින් කිසිවක් මට කියන්නේ නෑ වෙළඳපොළට ඇත්තටම දෙපැත්තම (two-sided) ඉල්ලුමක් (demand) වර්ධනය වෙලා තියෙනවද කියලා.
ඒක තමයි මම හිතන්නේ @TermMax නිරීක්ෂණය කරන්න ලැබෙන රසවත් සැකසුමක් තියෙන තැන.
කොන්දේසි නිර්වචනය කරලා (defined terms) ණයසහකරණය සකස් කරන විට—එක දිගටම වෙනස් වෙමින් පවතින pool rate එකකට අතුරුගත නොවී—ණයදෙන අයගේ සහ ණයගන්නන්ගේ හැසිරීම (behaviour) පරීක්ෂා කරන්න පහසු වෙනවා.
කවුරුද ප්රාග්ධනය (capital) සැපයීමට කැමති?
කවුරුද ඒකට මුදල් ගෙවීමට (pay) කැමති?
ඔවුන් කැපවෙන්න කැමති කොච්චර කාලයක්ද?
ඒ පහසු liquidity නැතිව ගියම මොකද වෙන්නේ?
මේ ප්රශ්න ටෝකනීකරණය කළ වත්කම් සඳහා තවත් වැදගත්, මොකද liquidity තත්වයන් එක වත්කමකින් තවත් වත්කමකට වඩාත් තියුණු ලෙස වෙනස් විය හැකි නිසා.
මම කැමති වුනේ—සාමාන්ය තත්ව වලදීත් participants නැවත නැවතත් පැමිණෙන කුඩා වෙළඳපොළක් දැකීමට—ආකර්ශනය/incentives මඟින් බර වැඩ කරගෙන යද්දී පමණක් ක්රියාකාරී වගේ පෙනෙන විශාල සංඛ්යාවකට වඩා.
ඒ නිසා TermMax RWA credit පැත්තට තව දුරටත් ව්යාප්ත වුණත් මම මුලින්ම headline TVL බලන්නේ නෑ.
කවුරුත් දැඩිවම සහභාගීවීමට මුදල් ගෙවමින් නොසිටි අවස්ථාවකත් වෙළඳපොළ ක්රියාත්මකව පවතිනවද කියලා මම බලාගන්නවා.
මට නම් ඒක වඩාත් අමාරු—සහ බොහෝ විට වඩා ප්රයෝජනවත්—පරීක්ෂණයක් තමයි සැබෑ අනුග්රහ/අනුමිලනය (real adoption) මැනීමට.
ඔබ protocols ඔවුන්ගේ peak TVL අනුව තක්සේරු කරනවද, නැත්තම් incentives නොමැතිව ස්වභාවික ක්රියාකාරකම් (organic activity) බලනවද?
#termmax
ඔබට කොහොමද දැනගන්නේ ඇත්තටම කොලැටරල් වෙළඳපොළක් සෞඛ්යමත්ද කියලා?
TVL එක බලද්දී ඉතාම බලවත් වගේ පේන්න පුළුවන්.
නව වත්කමක් අවධානය අදින්න පුළුවන්.
ණය ගැනීම් ප්රමාණය (borrowing volume) වේගයෙන් ඉහළ යන්න පුළුවන්.
ඒවායින් කිසිවක් මට කියන්නේ නෑ වෙළඳපොළට ඇත්තටම දෙපැත්තම (two-sided) ඉල්ලුමක් (demand) වර්ධනය වෙලා තියෙනවද කියලා.
ඒක තමයි මම හිතන්නේ @TermMax නිරීක්ෂණය කරන්න ලැබෙන රසවත් සැකසුමක් තියෙන තැන.
කොන්දේසි නිර්වචනය කරලා (defined terms) ණයසහකරණය සකස් කරන විට—එක දිගටම වෙනස් වෙමින් පවතින pool rate එකකට අතුරුගත නොවී—ණයදෙන අයගේ සහ ණයගන්නන්ගේ හැසිරීම (behaviour) පරීක්ෂා කරන්න පහසු වෙනවා.
කවුරුද ප්රාග්ධනය (capital) සැපයීමට කැමති?
කවුරුද ඒකට මුදල් ගෙවීමට (pay) කැමති?
ඔවුන් කැපවෙන්න කැමති කොච්චර කාලයක්ද?
ඒ පහසු liquidity නැතිව ගියම මොකද වෙන්නේ?
මේ ප්රශ්න ටෝකනීකරණය කළ වත්කම් සඳහා තවත් වැදගත්, මොකද liquidity තත්වයන් එක වත්කමකින් තවත් වත්කමකට වඩාත් තියුණු ලෙස වෙනස් විය හැකි නිසා.
මම කැමති වුනේ—සාමාන්ය තත්ව වලදීත් participants නැවත නැවතත් පැමිණෙන කුඩා වෙළඳපොළක් දැකීමට—ආකර්ශනය/incentives මඟින් බර වැඩ කරගෙන යද්දී පමණක් ක්රියාකාරී වගේ පෙනෙන විශාල සංඛ්යාවකට වඩා.
ඒ නිසා TermMax RWA credit පැත්තට තව දුරටත් ව්යාප්ත වුණත් මම මුලින්ම headline TVL බලන්නේ නෑ.
කවුරුත් දැඩිවම සහභාගීවීමට මුදල් ගෙවමින් නොසිටි අවස්ථාවකත් වෙළඳපොළ ක්රියාත්මකව පවතිනවද කියලා මම බලාගන්නවා.
මට නම් ඒක වඩාත් අමාරු—සහ බොහෝ විට වඩා ප්රයෝජනවත්—පරීක්ෂණයක් තමයි සැබෑ අනුග්රහ/අනුමිලනය (real adoption) මැනීමට.
ඔබ protocols ඔවුන්ගේ peak TVL අනුව තක්සේරු කරනවද, නැත්තම් incentives නොමැතිව ස්වභාවික ක්රියාකාරකම් (organic activity) බලනවද?
#termmax
12
12
669
·
--
උසබ තත්ත්වය
முன்பு முழுமையாக கவனிக்காமல் விட்ட ஒரு சிறிய Dusk விவரத்தை நான் கண்டுபிடித்தேன்.
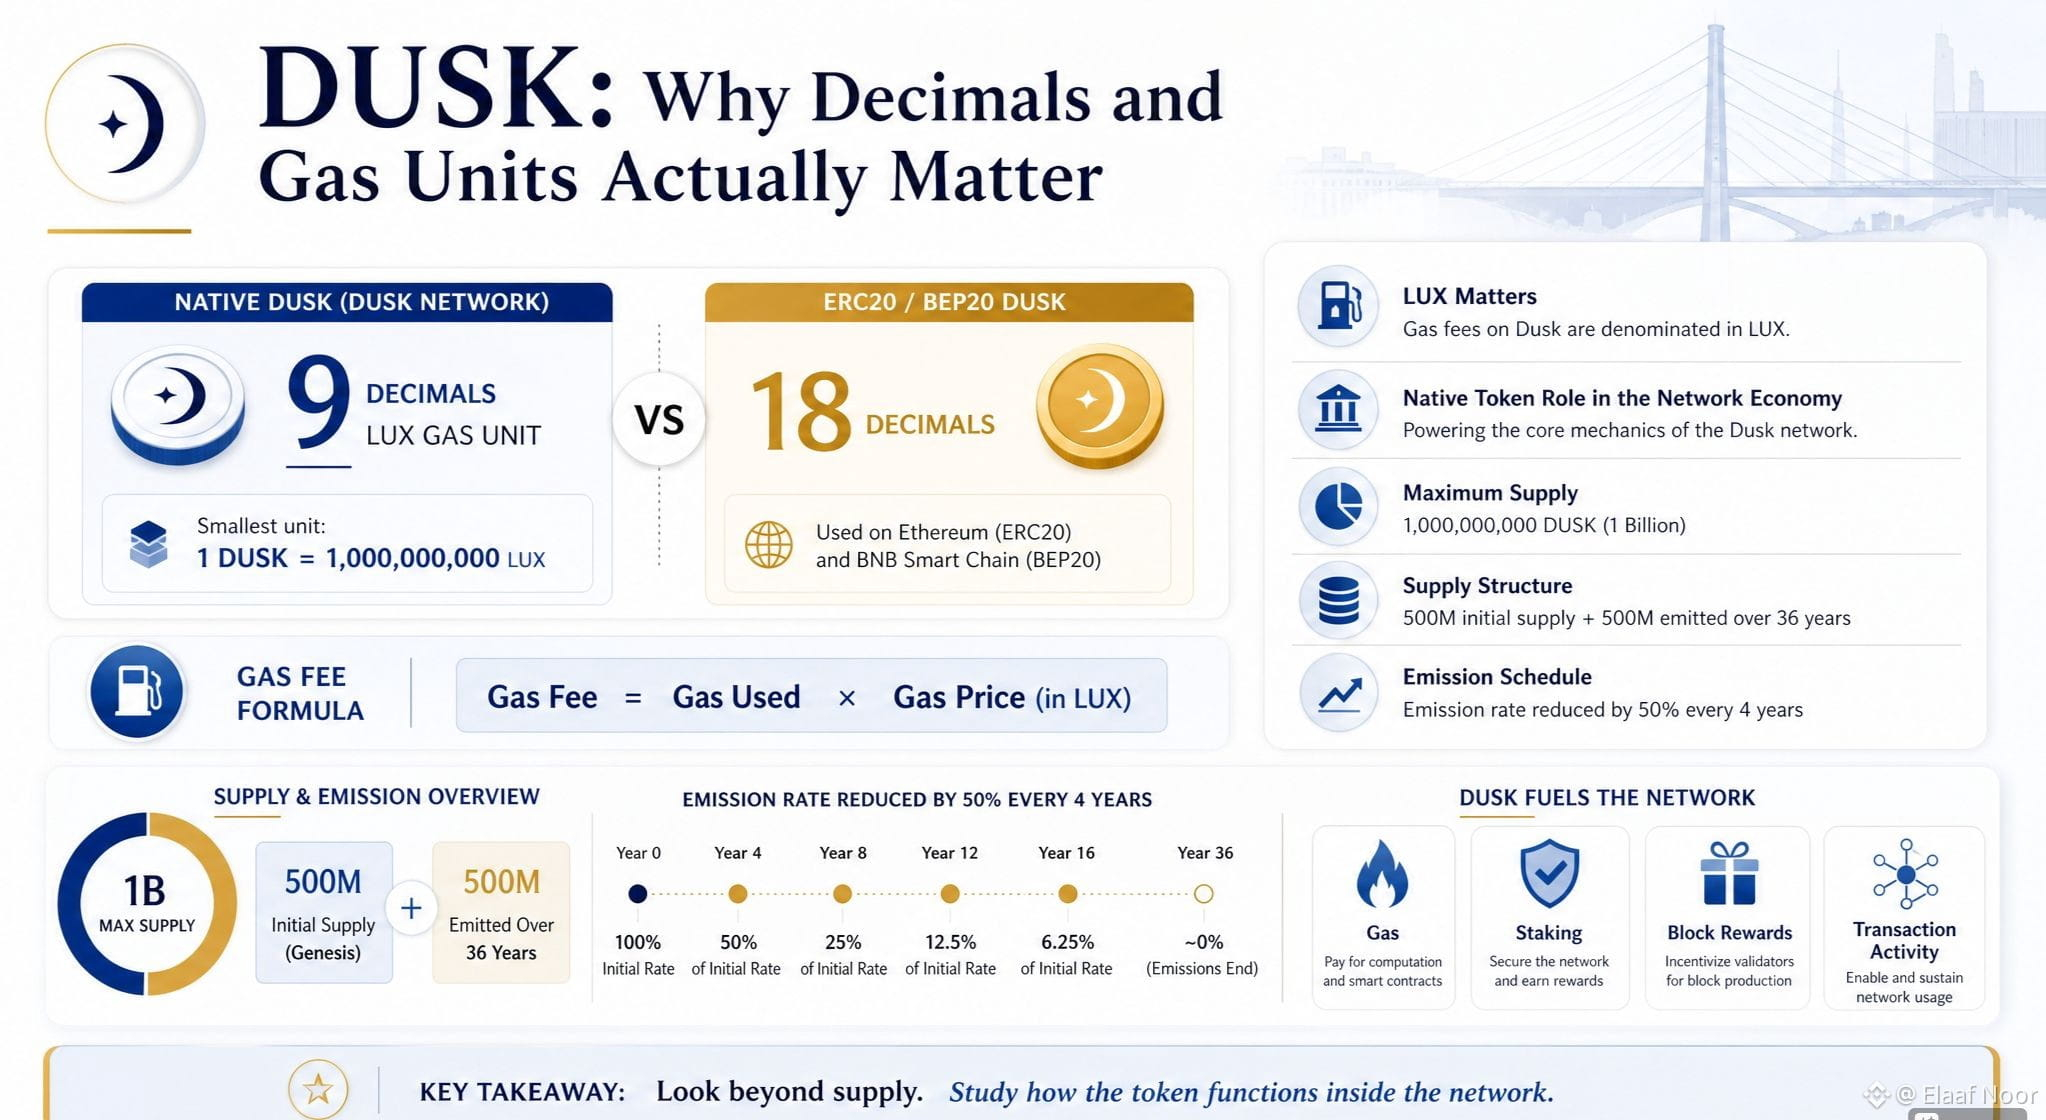
நேட்டிவ் Dusk நெட்வொர்க்கில் உள்ள DUSK உண்மையில் 18 தசம இடங்களை பயன்படுத்துவதில்லை.
அது 9 தசம இடங்களை பயன்படுத்துகிறது.
அதிகச் சிறிய அலகு LUX என்று அழைக்கப்படுகிறது:
1 DUSK = 1,000,000,000 LUX.
மறுபுறம், மற்ற ERC20 & BEP20 DUSK கள் 18 தசம இடங்களை பயன்படுத்தின.
முதலில் நான் நினைத்தேன்:
சரி… இது வெறும் தொழில்நுட்ப அமலாக்க விவரம் தான்
ஆனால் பின்னர் இதன் முக்கியத்துவம் புரிந்தது.
DUSK என்பது Dusk நெட்வொர்க்கில் உள்ள நேட்டிவ் gas டோக்கன்.
ஒவ்வொரு பரிவர்த்தனையும் gas ஐ பயன்படுத்துகிறது, மேலும் கட்டணங்கள் கணக்கிடப்படுவது gas used × gas price மூலம்; gas price என்பது LUX-ல் குறிப்பிடப்பட்டிருக்கும்.
அதனால் அந்த டோக்கன் வெறும் நெட்வொர்க்கில் இடம் மாற்றப்படும் ஒரு சொத்து மட்டுமல்ல.
அதின் மிகச் சிறிய அலகு நேரடியாக Dusk இன் execution பொருளாதாரங்கள் எப்படி செயல்படுகின்றன என்பதிலேயே உட்பட்டது.
மேலும் நான் சுவாரஸ்யமாக கண்ட இன்னொரு விஷயம் இருக்கிறது.
நெட்வொர்க்கின் அதிகபட்ச வழங்கல் 1 பில்லியன் DUSK:
500M ஆரம்ப வழங்கல்
+
500M 36 ஆண்டுகளில் வெளியிடப்படும்.
இந்த வெளியீடுகள் ஒரே மாதிரி நிலையாக இருப்பதில்லை.
ஒவ்வொரு நான்கு ஆண்டுகளுக்கும் வெளியீட்டு வீதம் 50% குறைக்கப்படுகிறது.
அதாவது, பரிவர்த்தனை-கட்டண செயல்பாடு அதிக முக்கியத்துவம் பெறும் போது நெட்வொர்க்கின் பாதுகாப்பு பொருளாதாரங்கள் காலத்தோடு மாறுவதற்காக வடிவமைக்கப்பட்டுள்ளது.
இதனால் நான் DUSK-ஐ வேறு விதமாக பார்க்கத் தொடங்கினேன்.
மட்டும் இதைக் கேட்பதற்குப் பதிலாக:
டோக்கனின் வழங்கல் எவ்வளவு?
என்னால் இன்னும் அதிகமாக ஆர்வமாக இருப்பது:
நேட்டிவ் டோக்கன் நெட்வொர்க்கின் பொருளாதார இயந்திரத்தின் உள்ளே உண்மையில் எப்படி செயல்படுகிறது?
Gas.
Staking.
Block rewards.
இறுதியில் பரிவர்த்தனை செயல்பாடு.
ஒரு நெட்வொர்க்கின் அதிகபட்ச வழங்கல் எண்ணை மட்டும் பார்ப்பதை விட, இதை புரிந்து கொள்வதற்கான மிகவும் பயனுள்ள வழி அது.
நீங்கள் ஒருபோதாவது ஒரு டோக்கனின் தசம அமைப்பு அல்லது gas units பற்றி ஆழமாக பார்த்திருக்கிறீர்களா, அல்லது பொதுவாக நீங்கள் விலை மற்றும் வழங்கலை மட்டும் கண்காணிக்கிறீர்களா? கீழே சொல்லுங்கள்...
#dusk $DUSK @Dusk_Foundation
முன்பு முழுமையாக கவனிக்காமல் விட்ட ஒரு சிறிய Dusk விவரத்தை நான் கண்டுபிடித்தேன்.
நேட்டிவ் Dusk நெட்வொர்க்கில் உள்ள DUSK உண்மையில் 18 தசம இடங்களை பயன்படுத்துவதில்லை.
அது 9 தசம இடங்களை பயன்படுத்துகிறது.
அதிகச் சிறிய அலகு LUX என்று அழைக்கப்படுகிறது:
1 DUSK = 1,000,000,000 LUX.
மறுபுறம், மற்ற ERC20 & BEP20 DUSK கள் 18 தசம இடங்களை பயன்படுத்தின.
முதலில் நான் நினைத்தேன்:
சரி… இது வெறும் தொழில்நுட்ப அமலாக்க விவரம் தான்
ஆனால் பின்னர் இதன் முக்கியத்துவம் புரிந்தது.
DUSK என்பது Dusk நெட்வொர்க்கில் உள்ள நேட்டிவ் gas டோக்கன்.
ஒவ்வொரு பரிவர்த்தனையும் gas ஐ பயன்படுத்துகிறது, மேலும் கட்டணங்கள் கணக்கிடப்படுவது gas used × gas price மூலம்; gas price என்பது LUX-ல் குறிப்பிடப்பட்டிருக்கும்.
அதனால் அந்த டோக்கன் வெறும் நெட்வொர்க்கில் இடம் மாற்றப்படும் ஒரு சொத்து மட்டுமல்ல.
அதின் மிகச் சிறிய அலகு நேரடியாக Dusk இன் execution பொருளாதாரங்கள் எப்படி செயல்படுகின்றன என்பதிலேயே உட்பட்டது.
மேலும் நான் சுவாரஸ்யமாக கண்ட இன்னொரு விஷயம் இருக்கிறது.
நெட்வொர்க்கின் அதிகபட்ச வழங்கல் 1 பில்லியன் DUSK:
500M ஆரம்ப வழங்கல்
+
500M 36 ஆண்டுகளில் வெளியிடப்படும்.
இந்த வெளியீடுகள் ஒரே மாதிரி நிலையாக இருப்பதில்லை.
ஒவ்வொரு நான்கு ஆண்டுகளுக்கும் வெளியீட்டு வீதம் 50% குறைக்கப்படுகிறது.
அதாவது, பரிவர்த்தனை-கட்டண செயல்பாடு அதிக முக்கியத்துவம் பெறும் போது நெட்வொர்க்கின் பாதுகாப்பு பொருளாதாரங்கள் காலத்தோடு மாறுவதற்காக வடிவமைக்கப்பட்டுள்ளது.
இதனால் நான் DUSK-ஐ வேறு விதமாக பார்க்கத் தொடங்கினேன்.
மட்டும் இதைக் கேட்பதற்குப் பதிலாக:
டோக்கனின் வழங்கல் எவ்வளவு?
என்னால் இன்னும் அதிகமாக ஆர்வமாக இருப்பது:
நேட்டிவ் டோக்கன் நெட்வொர்க்கின் பொருளாதார இயந்திரத்தின் உள்ளே உண்மையில் எப்படி செயல்படுகிறது?
Gas.
Staking.
Block rewards.
இறுதியில் பரிவர்த்தனை செயல்பாடு.
ஒரு நெட்வொர்க்கின் அதிகபட்ச வழங்கல் எண்ணை மட்டும் பார்ப்பதை விட, இதை புரிந்து கொள்வதற்கான மிகவும் பயனுள்ள வழி அது.
நீங்கள் ஒருபோதாவது ஒரு டோக்கனின் தசம அமைப்பு அல்லது gas units பற்றி ஆழமாக பார்த்திருக்கிறீர்களா, அல்லது பொதுவாக நீங்கள் விலை மற்றும் வழங்கலை மட்டும் கண்காணிக்கிறீர்களா? கீழே சொல்லுங்கள்...
#dusk $DUSK @Dusk
நேட்டிவ் Dusk நெட்வொர்க்கில் உள்ள DUSK உண்மையில் 18 தசம இடங்களை பயன்படுத்துவதில்லை.
அது 9 தசம இடங்களை பயன்படுத்துகிறது.
அதிகச் சிறிய அலகு LUX என்று அழைக்கப்படுகிறது:
1 DUSK = 1,000,000,000 LUX.
மறுபுறம், மற்ற ERC20 & BEP20 DUSK கள் 18 தசம இடங்களை பயன்படுத்தின.
முதலில் நான் நினைத்தேன்:
சரி… இது வெறும் தொழில்நுட்ப அமலாக்க விவரம் தான்
ஆனால் பின்னர் இதன் முக்கியத்துவம் புரிந்தது.
DUSK என்பது Dusk நெட்வொர்க்கில் உள்ள நேட்டிவ் gas டோக்கன்.
ஒவ்வொரு பரிவர்த்தனையும் gas ஐ பயன்படுத்துகிறது, மேலும் கட்டணங்கள் கணக்கிடப்படுவது gas used × gas price மூலம்; gas price என்பது LUX-ல் குறிப்பிடப்பட்டிருக்கும்.
அதனால் அந்த டோக்கன் வெறும் நெட்வொர்க்கில் இடம் மாற்றப்படும் ஒரு சொத்து மட்டுமல்ல.
அதின் மிகச் சிறிய அலகு நேரடியாக Dusk இன் execution பொருளாதாரங்கள் எப்படி செயல்படுகின்றன என்பதிலேயே உட்பட்டது.
மேலும் நான் சுவாரஸ்யமாக கண்ட இன்னொரு விஷயம் இருக்கிறது.
நெட்வொர்க்கின் அதிகபட்ச வழங்கல் 1 பில்லியன் DUSK:
500M ஆரம்ப வழங்கல்
+
500M 36 ஆண்டுகளில் வெளியிடப்படும்.
இந்த வெளியீடுகள் ஒரே மாதிரி நிலையாக இருப்பதில்லை.
ஒவ்வொரு நான்கு ஆண்டுகளுக்கும் வெளியீட்டு வீதம் 50% குறைக்கப்படுகிறது.
அதாவது, பரிவர்த்தனை-கட்டண செயல்பாடு அதிக முக்கியத்துவம் பெறும் போது நெட்வொர்க்கின் பாதுகாப்பு பொருளாதாரங்கள் காலத்தோடு மாறுவதற்காக வடிவமைக்கப்பட்டுள்ளது.
இதனால் நான் DUSK-ஐ வேறு விதமாக பார்க்கத் தொடங்கினேன்.
மட்டும் இதைக் கேட்பதற்குப் பதிலாக:
டோக்கனின் வழங்கல் எவ்வளவு?
என்னால் இன்னும் அதிகமாக ஆர்வமாக இருப்பது:
நேட்டிவ் டோக்கன் நெட்வொர்க்கின் பொருளாதார இயந்திரத்தின் உள்ளே உண்மையில் எப்படி செயல்படுகிறது?
Gas.
Staking.
Block rewards.
இறுதியில் பரிவர்த்தனை செயல்பாடு.
ஒரு நெட்வொர்க்கின் அதிகபட்ச வழங்கல் எண்ணை மட்டும் பார்ப்பதை விட, இதை புரிந்து கொள்வதற்கான மிகவும் பயனுள்ள வழி அது.
நீங்கள் ஒருபோதாவது ஒரு டோக்கனின் தசம அமைப்பு அல்லது gas units பற்றி ஆழமாக பார்த்திருக்கிறீர்களா, அல்லது பொதுவாக நீங்கள் விலை மற்றும் வழங்கலை மட்டும் கண்காணிக்கிறீர்களா? கீழே சொல்லுங்கள்...
#dusk $DUSK @Dusk
39
25
903
·
--
@termmax என்ற குறைவாக வெளிப்படையான ஒரு பகுதியில் நான் யோசித்துக் கொண்டிருக்கிறேன்: திரவத்தன்மை (liquidity) முடிவுகள் உருவாக்கும் அபாயத்தை உண்மையில் யார் உறிஞ்சுகிறார்கள்?
இந்த நெறிமுறை (protocol) கடனாளர்கள் / கடனளிப்பவர்கள் / சந்தை உருவாக்குநர்கள் (market makers) & கியூரேட்டர்கள் (Curators) என்று பிரிக்க முடியும்; இதனால் சந்தை மேலும் ஒழுங்குபடுத்தப்படுகிறது. ஆனால் சிறப்பம்சம் (specialization) என்பது கடினமான முடிவுகளை எடுக்க யாரோ ஒருவரை கட்டாயப்படுத்துகிறது.
ஒரு சந்தை உருவாக்குநர் (market maker) திரவத்தன்மை வழங்குவது மதிப்புமிக்கதாக எங்கு இருக்கும் என்று தீர்மானிக்க வேண்டும்.
ஒரு கியூரேட்டர் (Curator) கடனாளர்களுக்காக கிடைக்கத் தொடர்ந்து இருக்க வேண்டிய அளவுக்கு எதிராக, வருமானத்தை (yield) தேடி எவ்வளவு மூலதனம் ஓட வேண்டும் என்பதை தீர்மானிக்க வேண்டும்.
மேலும், நிலைமைகள் வேகமாக மாறும்போது அந்த சமநிலை (trade-off) மிகவும் கடினமாகிறது.
செயலிலில்லாமல் (idle) அதிக மூலதனம் இருக்குவது திறனைக் (efficiency) பாதிக்கும்.
வருமானத்துக்காக அதிக மூலதனம் தள்ளப்பட்டால், கடனாளர்கள் திடீரென திரவத்தன்மை தேவைப்படும் வரை சந்தை ஆரோக்கியமாகத் தோன்றலாம்.
இது குறிப்பாக RWA அடமானங்களுக்கு (collateral) மிகவும் சுவாரஸ்யமானது.
ஒரு சொத்து (asset) திரவமாக்க (liquidate) நேரம் எடுத்துக்கொண்டால், அடமானத்தை இறுதியில் வழங்க முடியும் அல்லது விற்க முடியும் என்பதாலேயே பிரச்சினை தீர்ந்துவிடவில்லை. நேரம் (timing) தான் அபாயத்தின் (risk) ஒரு பகுதியாகிவிடுகிறது.
அதனால்தான் TermMax வெறும் வருமானம் உருவாக்குகிறதா என்பதை மட்டும் கேட்க நான் குறைவாக ஆர்வமாக இருக்கிறேன்.
எளிதான நிலைமைகள் மறைந்துவிடும்போது, அமைப்பு எப்படி நடக்கிறது என்பதை புரிந்துகொள்ள விரும்புகிறேன்.
ஒரு மோசமான திரவத்தன்மை முடிவிலிருந்து வரும் இழப்பை யார் தாங்குகிறார்கள்?
கியூரேட்டர் முடிவுகள் எவ்வளவு ஒருமுகப்பட (concentrated) முடியும்?
மேலும், சந்தை உருவாக்குநர்கள் (market makers) சரியாக மிகத் தவறான நேரத்தில் திரவத்தன்மையை இழுத்துவிட்டால் என்ன நடக்கும்?
எனக்கு, இவைதான் நுட்பமான (sophisticated) சந்தை அமைப்பை, நல்ல நிலைமைகளில் மட்டுமே திறமையாகத் தெரியும் ஒன்றிலிருந்து பிரிக்கிறது.
TermMax இன் உண்மையான சோதனை, திரவத்தன்மை மிக அதிகமாக இருக்கும் போது அமைப்பு எப்படி இயங்குகிறது என்பதல்ல.
அனைவரும் ஒரே நேரத்தில் அதை வேண்டுமென விரும்பும் போது, அது திரவத்தன்மையை எவ்வளவு நயமாக (gracefully) கையாளுகிறது என்பதே.
#termmax
திரவத்தன்மை அபாயத்தை யார் தாங்க வேண்டும்?
@TermMax என்ற குறைவாக வெளிப்படையான ஒரு பகுதியில் நான் யோசித்துக் கொண்டிருக்கிறேன்: திரவத்தன்மை (liquidity) முடிவுகள் உருவாக்கும் அபாயத்தை உண்மையில் யார் உறிஞ்சுகிறார்கள்?
இந்த நெறிமுறை (protocol) கடனாளர்கள் / கடனளிப்பவர்கள் / சந்தை உருவாக்குநர்கள் (market makers) & கியூரேட்டர்கள் (Curators) என்று பிரிக்க முடியும்; இதனால் சந்தை மேலும் ஒழுங்குபடுத்தப்படுகிறது. ஆனால் சிறப்பம்சம் (specialization) என்பது கடினமான முடிவுகளை எடுக்க யாரோ ஒருவரை கட்டாயப்படுத்துகிறது.
ஒரு சந்தை உருவாக்குநர் (market maker) திரவத்தன்மை வழங்குவது மதிப்புமிக்கதாக எங்கு இருக்கும் என்று தீர்மானிக்க வேண்டும்.
ஒரு கியூரேட்டர் (Curator) கடனாளர்களுக்காக கிடைக்கத் தொடர்ந்து இருக்க வேண்டிய அளவுக்கு எதிராக, வருமானத்தை (yield) தேடி எவ்வளவு மூலதனம் ஓட வேண்டும் என்பதை தீர்மானிக்க வேண்டும்.
மேலும், நிலைமைகள் வேகமாக மாறும்போது அந்த சமநிலை (trade-off) மிகவும் கடினமாகிறது.
செயலிலில்லாமல் (idle) அதிக மூலதனம் இருக்குவது திறனைக் (efficiency) பாதிக்கும்.
வருமானத்துக்காக அதிக மூலதனம் தள்ளப்பட்டால், கடனாளர்கள் திடீரென திரவத்தன்மை தேவைப்படும் வரை சந்தை ஆரோக்கியமாகத் தோன்றலாம்.
இது குறிப்பாக RWA அடமானங்களுக்கு (collateral) மிகவும் சுவாரஸ்யமானது.
ஒரு சொத்து (asset) திரவமாக்க (liquidate) நேரம் எடுத்துக்கொண்டால், அடமானத்தை இறுதியில் வழங்க முடியும் அல்லது விற்க முடியும் என்பதாலேயே பிரச்சினை தீர்ந்துவிடவில்லை. நேரம் (timing) தான் அபாயத்தின் (risk) ஒரு பகுதியாகிவிடுகிறது.
அதனால்தான் TermMax வெறும் வருமானம் உருவாக்குகிறதா என்பதை மட்டும் கேட்க நான் குறைவாக ஆர்வமாக இருக்கிறேன்.
எளிதான நிலைமைகள் மறைந்துவிடும்போது, அமைப்பு எப்படி நடக்கிறது என்பதை புரிந்துகொள்ள விரும்புகிறேன்.
ஒரு மோசமான திரவத்தன்மை முடிவிலிருந்து வரும் இழப்பை யார் தாங்குகிறார்கள்?
கியூரேட்டர் முடிவுகள் எவ்வளவு ஒருமுகப்பட (concentrated) முடியும்?
மேலும், சந்தை உருவாக்குநர்கள் (market makers) சரியாக மிகத் தவறான நேரத்தில் திரவத்தன்மையை இழுத்துவிட்டால் என்ன நடக்கும்?
எனக்கு, இவைதான் நுட்பமான (sophisticated) சந்தை அமைப்பை, நல்ல நிலைமைகளில் மட்டுமே திறமையாகத் தெரியும் ஒன்றிலிருந்து பிரிக்கிறது.
TermMax இன் உண்மையான சோதனை, திரவத்தன்மை மிக அதிகமாக இருக்கும் போது அமைப்பு எப்படி இயங்குகிறது என்பதல்ல.
அனைவரும் ஒரே நேரத்தில் அதை வேண்டுமென விரும்பும் போது, அது திரவத்தன்மையை எவ்வளவு நயமாக (gracefully) கையாளுகிறது என்பதே.
#termmax
திரவத்தன்மை அபாயத்தை யார் தாங்க வேண்டும்?
இந்த நெறிமுறை (protocol) கடனாளர்கள் / கடனளிப்பவர்கள் / சந்தை உருவாக்குநர்கள் (market makers) & கியூரேட்டர்கள் (Curators) என்று பிரிக்க முடியும்; இதனால் சந்தை மேலும் ஒழுங்குபடுத்தப்படுகிறது. ஆனால் சிறப்பம்சம் (specialization) என்பது கடினமான முடிவுகளை எடுக்க யாரோ ஒருவரை கட்டாயப்படுத்துகிறது.
ஒரு சந்தை உருவாக்குநர் (market maker) திரவத்தன்மை வழங்குவது மதிப்புமிக்கதாக எங்கு இருக்கும் என்று தீர்மானிக்க வேண்டும்.
ஒரு கியூரேட்டர் (Curator) கடனாளர்களுக்காக கிடைக்கத் தொடர்ந்து இருக்க வேண்டிய அளவுக்கு எதிராக, வருமானத்தை (yield) தேடி எவ்வளவு மூலதனம் ஓட வேண்டும் என்பதை தீர்மானிக்க வேண்டும்.
மேலும், நிலைமைகள் வேகமாக மாறும்போது அந்த சமநிலை (trade-off) மிகவும் கடினமாகிறது.
செயலிலில்லாமல் (idle) அதிக மூலதனம் இருக்குவது திறனைக் (efficiency) பாதிக்கும்.
வருமானத்துக்காக அதிக மூலதனம் தள்ளப்பட்டால், கடனாளர்கள் திடீரென திரவத்தன்மை தேவைப்படும் வரை சந்தை ஆரோக்கியமாகத் தோன்றலாம்.
இது குறிப்பாக RWA அடமானங்களுக்கு (collateral) மிகவும் சுவாரஸ்யமானது.
ஒரு சொத்து (asset) திரவமாக்க (liquidate) நேரம் எடுத்துக்கொண்டால், அடமானத்தை இறுதியில் வழங்க முடியும் அல்லது விற்க முடியும் என்பதாலேயே பிரச்சினை தீர்ந்துவிடவில்லை. நேரம் (timing) தான் அபாயத்தின் (risk) ஒரு பகுதியாகிவிடுகிறது.
அதனால்தான் TermMax வெறும் வருமானம் உருவாக்குகிறதா என்பதை மட்டும் கேட்க நான் குறைவாக ஆர்வமாக இருக்கிறேன்.
எளிதான நிலைமைகள் மறைந்துவிடும்போது, அமைப்பு எப்படி நடக்கிறது என்பதை புரிந்துகொள்ள விரும்புகிறேன்.
ஒரு மோசமான திரவத்தன்மை முடிவிலிருந்து வரும் இழப்பை யார் தாங்குகிறார்கள்?
கியூரேட்டர் முடிவுகள் எவ்வளவு ஒருமுகப்பட (concentrated) முடியும்?
மேலும், சந்தை உருவாக்குநர்கள் (market makers) சரியாக மிகத் தவறான நேரத்தில் திரவத்தன்மையை இழுத்துவிட்டால் என்ன நடக்கும்?
எனக்கு, இவைதான் நுட்பமான (sophisticated) சந்தை அமைப்பை, நல்ல நிலைமைகளில் மட்டுமே திறமையாகத் தெரியும் ஒன்றிலிருந்து பிரிக்கிறது.
TermMax இன் உண்மையான சோதனை, திரவத்தன்மை மிக அதிகமாக இருக்கும் போது அமைப்பு எப்படி இயங்குகிறது என்பதல்ல.
அனைவரும் ஒரே நேரத்தில் அதை வேண்டுமென விரும்பும் போது, அது திரவத்தன்மையை எவ்வளவு நயமாக (gracefully) கையாளுகிறது என்பதே.
#termmax
திரவத்தன்மை அபாயத்தை யார் தாங்க வேண்டும்?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 ඡන්ද • ඡන්දය අවසන්
43
16
1.2k
·
--
@termmax ආරම්භ කරන විට onchain මතට තවත් RWA ඇපකර ගෙන එන බව සලකා බලා නිරීක්ෂණය කළ යුතු දේ මෙයයි:
ඇත්තටම අනුපාතයට මුදල් ගෙවීමට කැමති කවුද?
ඒක අනුපාතය (fixed rate) තනිවම මට වැඩි යමක් කියන්නේ නැහැ. වැදගත් සංඥාව වන්නේ විවිධ වත්කම් තමන්ගේ ද්රවතාවයේ අස්ථිරතාව (liquidity volatility) සහ ඇපකරයේ ගුණාත්මකභාවය මත පදනම්ව වෙනස් වශයෙන් පණිවිඩ සපයන (financing costs) වියදම් ආකර්ෂණය කර ගැනීමද යන්නයි.
එතනින් තමයි මම හිතන්නේ TermMax ඇත්තටම රසවත් වෙන්න පුළුවන්.
ඉදිරි කාලය (maturity) එකම වුණත්, ඇපකර වෙනස් තත්වයේ ඇති වෙළඳපොළවල් දෙකක් සිතන්න. ණය ගන්නන් (borrowers) උත්සාහයෙන් විවිධ අනුපාත පිළිගන්නවා නම්, එයට ප්රතිඵලය බලෙන්ම වෙනස් කරන උත්තේජක (incentives) නොතිබීමත් සමඟ ඒ අනුපාත ඒවායේ තොරතුරක් රැගෙන යාමක් අරඹයි.
ඒක APY පමණක් නෙවෙයි.
ඒ වත්කම සඳහා අරමුදල් සැපයීමේ අවදානම (risk) වෙළඳපොළ මිල අගය කරන ආකාරය පිළිබඳ තොරතුරක්.
නමුත් මම මුල් අනුපාත වක්රය (early rate curve) ගැන වැඩියෙන් වැඩි විශ්වාස දමා ගන්නවාට වඩා ප්රවේශම් වුණා.
විපාක (rewards) එතන සිටින අයට ගෙවමින් තිබෙන නිසා එක pool එකක් කාර්යබහුල ලෙස පෙනෙන්න පුළුවන්. ලස්සන/පිරිසිදු අනුපාතයක් (clean rate) පෙන්වෙන්න හැකි වුණත්, ඒ අනුපාතය වැදගත් කරන්න තරම් ද්රවතාව (liquidity) අතිශය අඩුවෙන් තිබිය හැක.
ඒ නිසා මම පුද්ගලිකව කරුණු තුනක් නිරීක්ෂණය කළා:
පළමු ගනුදෙනුවෙන් පසුව ණය ගන්නන් නැවත එනවද?
උත්තේජක සිසිල් වුණාට පසුවත් ද්රවතාව පවතිනවද?
ඇපකර අවදානම වෙනස් වෙන විට අනුපාත ඇත්තටම චලනය වෙනවද?
ඒ රටා බහු maturity සහ වත්කම් හරහා ආරම්භ වුණොත්, අනුපාත මට වඩාත් වැදගත්/රසවත් වෙනවා.
මොකද සැබෑ සංඥාව වන්නේ වක්රයම නොවෙයි.
ඒකව මිල අගය කිරීමට දිගටම නැවත එන සහභාගීවන්තයන්.
#termmax
TermMax හි RWA ණය (credit) වෙළඳපොළවල් ඔබට විශ්වාස කිරීමට මොනවද ඔබව හේතු කරන්නෙ?
@TermMax ආරම්භ කරන විට onchain මතට තවත් RWA ඇපකර ගෙන එන බව සලකා බලා නිරීක්ෂණය කළ යුතු දේ මෙයයි:
ඇත්තටම අනුපාතයට මුදල් ගෙවීමට කැමති කවුද?
ඒක අනුපාතය (fixed rate) තනිවම මට වැඩි යමක් කියන්නේ නැහැ. වැදගත් සංඥාව වන්නේ විවිධ වත්කම් තමන්ගේ ද්රවතාවයේ අස්ථිරතාව (liquidity volatility) සහ ඇපකරයේ ගුණාත්මකභාවය මත පදනම්ව වෙනස් වශයෙන් පණිවිඩ සපයන (financing costs) වියදම් ආකර්ෂණය කර ගැනීමද යන්නයි.
එතනින් තමයි මම හිතන්නේ TermMax ඇත්තටම රසවත් වෙන්න පුළුවන්.
ඉදිරි කාලය (maturity) එකම වුණත්, ඇපකර වෙනස් තත්වයේ ඇති වෙළඳපොළවල් දෙකක් සිතන්න. ණය ගන්නන් (borrowers) උත්සාහයෙන් විවිධ අනුපාත පිළිගන්නවා නම්, එයට ප්රතිඵලය බලෙන්ම වෙනස් කරන උත්තේජක (incentives) නොතිබීමත් සමඟ ඒ අනුපාත ඒවායේ තොරතුරක් රැගෙන යාමක් අරඹයි.
ඒක APY පමණක් නෙවෙයි.
ඒ වත්කම සඳහා අරමුදල් සැපයීමේ අවදානම (risk) වෙළඳපොළ මිල අගය කරන ආකාරය පිළිබඳ තොරතුරක්.
නමුත් මම මුල් අනුපාත වක්රය (early rate curve) ගැන වැඩියෙන් වැඩි විශ්වාස දමා ගන්නවාට වඩා ප්රවේශම් වුණා.
විපාක (rewards) එතන සිටින අයට ගෙවමින් තිබෙන නිසා එක pool එකක් කාර්යබහුල ලෙස පෙනෙන්න පුළුවන්. ලස්සන/පිරිසිදු අනුපාතයක් (clean rate) පෙන්වෙන්න හැකි වුණත්, ඒ අනුපාතය වැදගත් කරන්න තරම් ද්රවතාව (liquidity) අතිශය අඩුවෙන් තිබිය හැක.
ඒ නිසා මම පුද්ගලිකව කරුණු තුනක් නිරීක්ෂණය කළා:
පළමු ගනුදෙනුවෙන් පසුව ණය ගන්නන් නැවත එනවද?
උත්තේජක සිසිල් වුණාට පසුවත් ද්රවතාව පවතිනවද?
ඇපකර අවදානම වෙනස් වෙන විට අනුපාත ඇත්තටම චලනය වෙනවද?
ඒ රටා බහු maturity සහ වත්කම් හරහා ආරම්භ වුණොත්, අනුපාත මට වඩාත් වැදගත්/රසවත් වෙනවා.
මොකද සැබෑ සංඥාව වන්නේ වක්රයම නොවෙයි.
ඒකව මිල අගය කිරීමට දිගටම නැවත එන සහභාගීවන්තයන්.
#termmax
TermMax හි RWA ණය (credit) වෙළඳපොළවල් ඔබට විශ්වාස කිරීමට මොනවද ඔබව හේතු කරන්නෙ?
ඇත්තටම අනුපාතයට මුදල් ගෙවීමට කැමති කවුද?
ඒක අනුපාතය (fixed rate) තනිවම මට වැඩි යමක් කියන්නේ නැහැ. වැදගත් සංඥාව වන්නේ විවිධ වත්කම් තමන්ගේ ද්රවතාවයේ අස්ථිරතාව (liquidity volatility) සහ ඇපකරයේ ගුණාත්මකභාවය මත පදනම්ව වෙනස් වශයෙන් පණිවිඩ සපයන (financing costs) වියදම් ආකර්ෂණය කර ගැනීමද යන්නයි.
එතනින් තමයි මම හිතන්නේ TermMax ඇත්තටම රසවත් වෙන්න පුළුවන්.
ඉදිරි කාලය (maturity) එකම වුණත්, ඇපකර වෙනස් තත්වයේ ඇති වෙළඳපොළවල් දෙකක් සිතන්න. ණය ගන්නන් (borrowers) උත්සාහයෙන් විවිධ අනුපාත පිළිගන්නවා නම්, එයට ප්රතිඵලය බලෙන්ම වෙනස් කරන උත්තේජක (incentives) නොතිබීමත් සමඟ ඒ අනුපාත ඒවායේ තොරතුරක් රැගෙන යාමක් අරඹයි.
ඒක APY පමණක් නෙවෙයි.
ඒ වත්කම සඳහා අරමුදල් සැපයීමේ අවදානම (risk) වෙළඳපොළ මිල අගය කරන ආකාරය පිළිබඳ තොරතුරක්.
නමුත් මම මුල් අනුපාත වක්රය (early rate curve) ගැන වැඩියෙන් වැඩි විශ්වාස දමා ගන්නවාට වඩා ප්රවේශම් වුණා.
විපාක (rewards) එතන සිටින අයට ගෙවමින් තිබෙන නිසා එක pool එකක් කාර්යබහුල ලෙස පෙනෙන්න පුළුවන්. ලස්සන/පිරිසිදු අනුපාතයක් (clean rate) පෙන්වෙන්න හැකි වුණත්, ඒ අනුපාතය වැදගත් කරන්න තරම් ද්රවතාව (liquidity) අතිශය අඩුවෙන් තිබිය හැක.
ඒ නිසා මම පුද්ගලිකව කරුණු තුනක් නිරීක්ෂණය කළා:
පළමු ගනුදෙනුවෙන් පසුව ණය ගන්නන් නැවත එනවද?
උත්තේජක සිසිල් වුණාට පසුවත් ද්රවතාව පවතිනවද?
ඇපකර අවදානම වෙනස් වෙන විට අනුපාත ඇත්තටම චලනය වෙනවද?
ඒ රටා බහු maturity සහ වත්කම් හරහා ආරම්භ වුණොත්, අනුපාත මට වඩාත් වැදගත්/රසවත් වෙනවා.
මොකද සැබෑ සංඥාව වන්නේ වක්රයම නොවෙයි.
ඒකව මිල අගය කිරීමට දිගටම නැවත එන සහභාගීවන්තයන්.
#termmax
TermMax හි RWA ණය (credit) වෙළඳපොළවල් ඔබට විශ්වාස කිරීමට මොනවද ඔබව හේතු කරන්නෙ?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 ඡන්ද • ඡන්දය අවසන්
27
13
6.1k
·
--
උසබ තත්ත්වය
ඩස්ක්ගේ මෑත තාක්ෂණික ඉතිහාසයේ මම යම් දෙයක් සොයා ගත්තෙමි—එය ඇත්තටම ව්යාපෘතිය කෙරෙහි මාගේ උනන්දුව වැඩි කළා.
ඒ ධනාත්මක නිසා නොවේ.
ඒ ප්රයෝජනවත් ආරක්ෂක පාඩමක් නිසා.
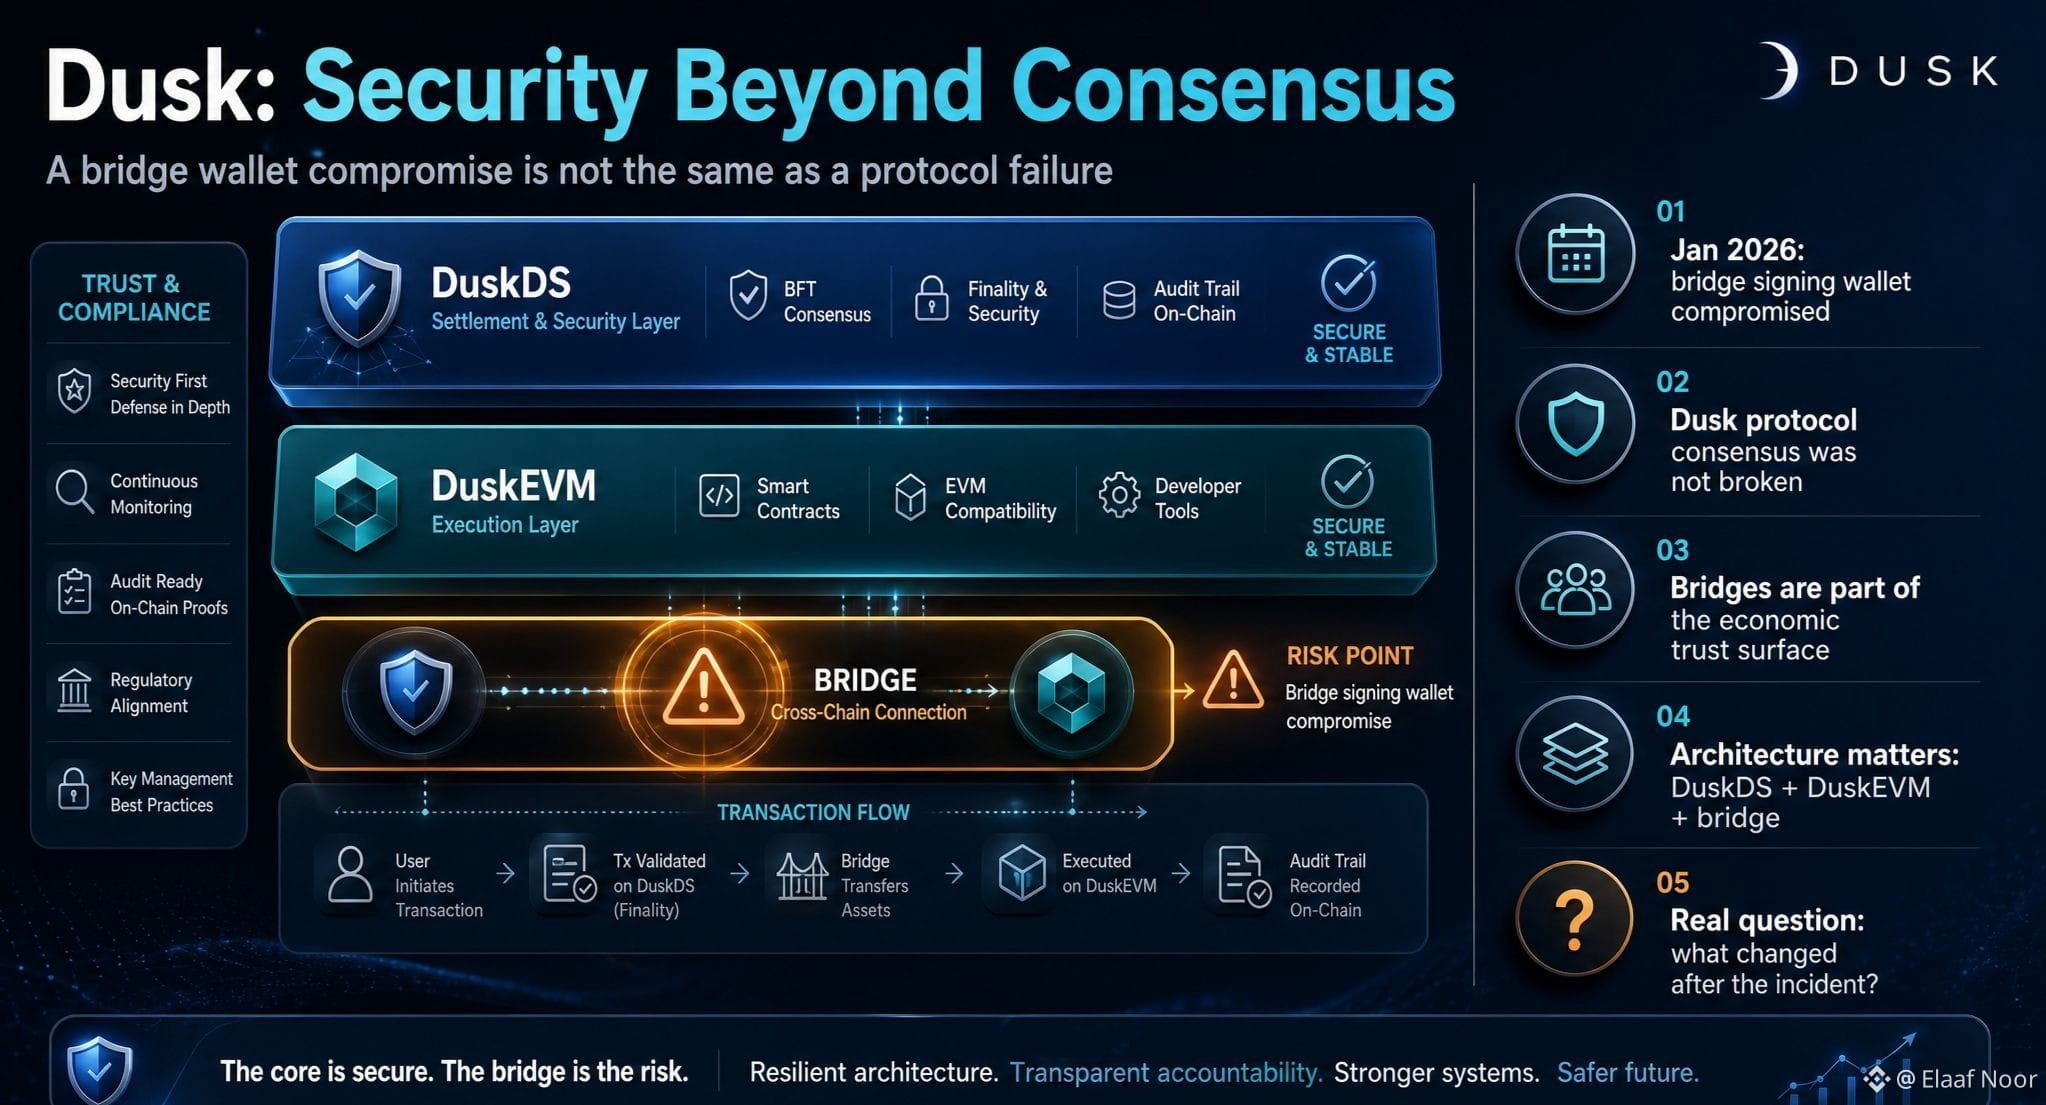
2026 ජනවාරි මාසයේදී ඩස්ක් දක්වන ලද්දේ ඩස්ක්-ටු-ඊවීඑම් (Dusk-to-EVM) පාලම භාවිතා කරන අත්සන් වොලට්ටුවක් වෙත ආක්රමණකරුවෙකු සම්බන්ධ වී ඇති බවයි.
වැදගත් වෙනස වූයේ—ඩස්ක් විසින් එය ඩස්ක් ප්රොටෝකෝලයේ එකඟතාව (consensus) අසාර්ථක වීමක් ලෙස හෝ ඩස්ක් ප්රොටෝකෝලයම exploited කිරීමක් ලෙස නොව, පාලම වොලට්ටුව (bridge wallet) සම්බන්ධ වූ සංකේතනයක්/අපහරණයක් (compromise) ලෙස වර්ගීකරණය කිරීමයි.
ඒ වෙනස වැදගත්.
මක්නිසාද ඔබ බහු-ස්ථර blockchain එකක් ගොඩනඟන විට, ප්රොටෝකෝලය පමණක් සුරක්ෂිත විය යුතු නැහැ.
පාලම් (bridges) ද ආර්ථික විශ්වාස (economic trust) පෘෂ්ඨයෙහි කොටසක් බවට පත්වේ.
ඒ අහියෝගය/සිද්ධිය මට ඩස්ක් ගෘහ නිර්මාණය (architecture) වෙනස් ලෙස සිතීමට බල කළා.
DuskDS settlement & security හසුරුවයි.
DuskEVM EVM ක්රියාත්මක කිරීම (execution) හසුරුවයි.
පාලම පරිසරයන් දෙක සම්බන්ධ කරයි.
ඒ නිසා, යටින් පවතින consensus ආරක්ෂිතවම තිබුණත්, වත්කම් ගමන් (asset movement) සම්බන්ධයෙන් ඇති සංකේතනය/අපහරණයට ලක් වූ සංරචකයක් තවමත් සැබෑ ආර්ථික අවදානමක් ඇති කළ හැකිය.
ඩස්ක්ගේ post-mortem වාර්තාවේ කියන්නේ, කණ්ඩායම විසින් transaction/server trails සුරැකූ බවත්, සිද්ධිය වාර්තා කළ බවත්, පසුව පාලම් සේවාව දැඩි කළ (hardened) බවත්.
ඉන්ඛාස්බාර දකින්න මට ඇත්තටම කැමැත්තයි—මූලික යටිතල කිසිදා අසාර්ථක නොවෙයි කියලා මවාපෑමට වඩා.
දැන් මට ඇති වැදගත් ප්රශ්නය මෙයයි.
ඩස්ක්ට කිසිදා ආරක්ෂක සිද්ධියක් තිබුණාද?
ආසන්න වශයෙන් සෑම බරපතල පද්ධතියක්ම අවසානයේ පරීක්ෂණයට ලක් වෙනවා.
ඊට වඩා හොඳ ප්රශ්නය මෙයයි.
සිද්ධියෙන් පසුව ගෘහ නිර්මාණයේ (architecture) වෙනස් වූයේ කුමක්ද?
& ඩස්ක්ගේ ආවේණික (native) ගෘහ නිර්මාණය කාලයත් සමඟ විකාශනය වන විට ඉතිරි පාලම් විශ්වාසය (bridge trust) කොපමණ ප්රමාණයක් ඉවත් කරගත හැකිද?
ඒ කොටස තමයි මම බලාගෙන ඉන්නේ.
මක්නිසාද නියාමනයට ලක් වූ මූල්ය (regulated finance) සුරක්ෂිතතාවය consensus පමණක් ගැන නෙවෙයි.
ඒ වත්කම්වල ආර්ථික වටිනාකම මාරු කරන්නට හෝ පාලනය කරන්නට හැකි හැම සංරචකයක් ගැනයි.
#dusk $DUSK @Dusk_Foundation
ඩස්ක්ගේ මෑත තාක්ෂණික ඉතිහාසයේ මම යම් දෙයක් සොයා ගත්තෙමි—එය ඇත්තටම ව්යාපෘතිය කෙරෙහි මාගේ උනන්දුව වැඩි කළා.
ඒ ධනාත්මක නිසා නොවේ.
ඒ ප්රයෝජනවත් ආරක්ෂක පාඩමක් නිසා.
2026 ජනවාරි මාසයේදී ඩස්ක් දක්වන ලද්දේ ඩස්ක්-ටු-ඊවීඑම් (Dusk-to-EVM) පාලම භාවිතා කරන අත්සන් වොලට්ටුවක් වෙත ආක්රමණකරුවෙකු සම්බන්ධ වී ඇති බවයි.
වැදගත් වෙනස වූයේ—ඩස්ක් විසින් එය ඩස්ක් ප්රොටෝකෝලයේ එකඟතාව (consensus) අසාර්ථක වීමක් ලෙස හෝ ඩස්ක් ප්රොටෝකෝලයම exploited කිරීමක් ලෙස නොව, පාලම වොලට්ටුව (bridge wallet) සම්බන්ධ වූ සංකේතනයක්/අපහරණයක් (compromise) ලෙස වර්ගීකරණය කිරීමයි.
ඒ වෙනස වැදගත්.
මක්නිසාද ඔබ බහු-ස්ථර blockchain එකක් ගොඩනඟන විට, ප්රොටෝකෝලය පමණක් සුරක්ෂිත විය යුතු නැහැ.
පාලම් (bridges) ද ආර්ථික විශ්වාස (economic trust) පෘෂ්ඨයෙහි කොටසක් බවට පත්වේ.
ඒ අහියෝගය/සිද්ධිය මට ඩස්ක් ගෘහ නිර්මාණය (architecture) වෙනස් ලෙස සිතීමට බල කළා.
DuskDS settlement & security හසුරුවයි.
DuskEVM EVM ක්රියාත්මක කිරීම (execution) හසුරුවයි.
පාලම පරිසරයන් දෙක සම්බන්ධ කරයි.
ඒ නිසා, යටින් පවතින consensus ආරක්ෂිතවම තිබුණත්, වත්කම් ගමන් (asset movement) සම්බන්ධයෙන් ඇති සංකේතනය/අපහරණයට ලක් වූ සංරචකයක් තවමත් සැබෑ ආර්ථික අවදානමක් ඇති කළ හැකිය.
ඩස්ක්ගේ post-mortem වාර්තාවේ කියන්නේ, කණ්ඩායම විසින් transaction/server trails සුරැකූ බවත්, සිද්ධිය වාර්තා කළ බවත්, පසුව පාලම් සේවාව දැඩි කළ (hardened) බවත්.
ඉන්ඛාස්බාර දකින්න මට ඇත්තටම කැමැත්තයි—මූලික යටිතල කිසිදා අසාර්ථක නොවෙයි කියලා මවාපෑමට වඩා.
දැන් මට ඇති වැදගත් ප්රශ්නය මෙයයි.
ඩස්ක්ට කිසිදා ආරක්ෂක සිද්ධියක් තිබුණාද?
ආසන්න වශයෙන් සෑම බරපතල පද්ධතියක්ම අවසානයේ පරීක්ෂණයට ලක් වෙනවා.
ඊට වඩා හොඳ ප්රශ්නය මෙයයි.
සිද්ධියෙන් පසුව ගෘහ නිර්මාණයේ (architecture) වෙනස් වූයේ කුමක්ද?
& ඩස්ක්ගේ ආවේණික (native) ගෘහ නිර්මාණය කාලයත් සමඟ විකාශනය වන විට ඉතිරි පාලම් විශ්වාසය (bridge trust) කොපමණ ප්රමාණයක් ඉවත් කරගත හැකිද?
ඒ කොටස තමයි මම බලාගෙන ඉන්නේ.
මක්නිසාද නියාමනයට ලක් වූ මූල්ය (regulated finance) සුරක්ෂිතතාවය consensus පමණක් ගැන නෙවෙයි.
ඒ වත්කම්වල ආර්ථික වටිනාකම මාරු කරන්නට හෝ පාලනය කරන්නට හැකි හැම සංරචකයක් ගැනයි.
#dusk $DUSK @Dusk
ඒ ධනාත්මක නිසා නොවේ.
ඒ ප්රයෝජනවත් ආරක්ෂක පාඩමක් නිසා.
2026 ජනවාරි මාසයේදී ඩස්ක් දක්වන ලද්දේ ඩස්ක්-ටු-ඊවීඑම් (Dusk-to-EVM) පාලම භාවිතා කරන අත්සන් වොලට්ටුවක් වෙත ආක්රමණකරුවෙකු සම්බන්ධ වී ඇති බවයි.
වැදගත් වෙනස වූයේ—ඩස්ක් විසින් එය ඩස්ක් ප්රොටෝකෝලයේ එකඟතාව (consensus) අසාර්ථක වීමක් ලෙස හෝ ඩස්ක් ප්රොටෝකෝලයම exploited කිරීමක් ලෙස නොව, පාලම වොලට්ටුව (bridge wallet) සම්බන්ධ වූ සංකේතනයක්/අපහරණයක් (compromise) ලෙස වර්ගීකරණය කිරීමයි.
ඒ වෙනස වැදගත්.
මක්නිසාද ඔබ බහු-ස්ථර blockchain එකක් ගොඩනඟන විට, ප්රොටෝකෝලය පමණක් සුරක්ෂිත විය යුතු නැහැ.
පාලම් (bridges) ද ආර්ථික විශ්වාස (economic trust) පෘෂ්ඨයෙහි කොටසක් බවට පත්වේ.
ඒ අහියෝගය/සිද්ධිය මට ඩස්ක් ගෘහ නිර්මාණය (architecture) වෙනස් ලෙස සිතීමට බල කළා.
DuskDS settlement & security හසුරුවයි.
DuskEVM EVM ක්රියාත්මක කිරීම (execution) හසුරුවයි.
පාලම පරිසරයන් දෙක සම්බන්ධ කරයි.
ඒ නිසා, යටින් පවතින consensus ආරක්ෂිතවම තිබුණත්, වත්කම් ගමන් (asset movement) සම්බන්ධයෙන් ඇති සංකේතනය/අපහරණයට ලක් වූ සංරචකයක් තවමත් සැබෑ ආර්ථික අවදානමක් ඇති කළ හැකිය.
ඩස්ක්ගේ post-mortem වාර්තාවේ කියන්නේ, කණ්ඩායම විසින් transaction/server trails සුරැකූ බවත්, සිද්ධිය වාර්තා කළ බවත්, පසුව පාලම් සේවාව දැඩි කළ (hardened) බවත්.
ඉන්ඛාස්බාර දකින්න මට ඇත්තටම කැමැත්තයි—මූලික යටිතල කිසිදා අසාර්ථක නොවෙයි කියලා මවාපෑමට වඩා.
දැන් මට ඇති වැදගත් ප්රශ්නය මෙයයි.
ඩස්ක්ට කිසිදා ආරක්ෂක සිද්ධියක් තිබුණාද?
ආසන්න වශයෙන් සෑම බරපතල පද්ධතියක්ම අවසානයේ පරීක්ෂණයට ලක් වෙනවා.
ඊට වඩා හොඳ ප්රශ්නය මෙයයි.
සිද්ධියෙන් පසුව ගෘහ නිර්මාණයේ (architecture) වෙනස් වූයේ කුමක්ද?
& ඩස්ක්ගේ ආවේණික (native) ගෘහ නිර්මාණය කාලයත් සමඟ විකාශනය වන විට ඉතිරි පාලම් විශ්වාසය (bridge trust) කොපමණ ප්රමාණයක් ඉවත් කරගත හැකිද?
ඒ කොටස තමයි මම බලාගෙන ඉන්නේ.
මක්නිසාද නියාමනයට ලක් වූ මූල්ය (regulated finance) සුරක්ෂිතතාවය consensus පමණක් ගැන නෙවෙයි.
ඒ වත්කම්වල ආර්ථික වටිනාකම මාරු කරන්නට හෝ පාලනය කරන්නට හැකි හැම සංරචකයක් ගැනයි.
#dusk $DUSK @Dusk
44
19
3.4k
·
--
සත්යායනය කළ
අගෝස්තු 25 යනු සෑම කෙනෙකුම $TMX සඳහා බලා සිටින දිනයයි.
ඒ ගැන මට වැඩිය උනන්දුව ඇත්තේ එයින් පසුව සිදුවන්නේ මොනවාද යන්නයි.
ටෝකනයක් එක් රාත්රියකින්ම අවධානය (attention) නිර්මාණය කළ හැක. ඒත් ඉක්මනින්ම නිර්මාණය කළ හැකි, ස්ථිර (durable) ණය ඉල්ලුමක් (credit demand) එයට හැකියාවක් නැහැ.
ඒ නිසාම මම TermMax දෙස බලන්නේ TGE පැත්තෙන් අඩුවෙන් සහ ඒ සමඟ එන product-market-fit පරීක්ෂණය (test) පැත්තෙන් වැඩියෙන්.
මෙම ප්රොටොකෝලයට දැනටමත් මූලික variable-rate මුදල් වෙළෙඳපොළකට වඩා පැහැදිලි ණය ආකෘතියක් (credit model) තිබෙනවා. ස්ථාවර පරිණත කාල (Fixed maturities) දෙපාර්ශවයටම සැලසුම් කළ හැකි දෙයක් දෙයි. හුදකලා වෙළෙඳපොළවල් (isolated markets) එල්ලා තිබෙන අවදානම වෙන වෙනම වෙන් කරයි—එකම කොලටරල් වර්ගය වගේම සියල්ල එකට සලකනවා වෙනුවට.
තව එක දෙයක් මම වැඩි අවධානයක් ලැබිය යුතු යැයි හිතනවා: ප්රාග්ධන කාර්යක්ෂමතාවය (capital efficiency).
ස්ථාවර-අනුපාත (fixed-rate) ස්ථානයකට ඇතුල්වීමට බලා සිටින ද්රවශීලතාවය (liquidity) අවශ්ය නොවුණා නෙමෙයි සම්පූර්ණයෙන්ම ඵල රහිත (unproductive) ලෙසම ඉතිරි වීමට. ගැලපීමක් ලැබෙනතුරු වෙන තැනක ඒ ප්රාග්ධනය ක්රියාත්මක කරන්න (put that capital to work elsewhere) හැකියාව තිබීම, පැත්තක සිටිනවා (sitting on the sidelines) කියන ආකාරයේ ආර්ථිකය වෙනස් කරයි.
නමුත් මට වැඩිම සමීපයෙන් බලාගන්න තියෙන්නේ මෙයයි:
උනන්දු (incentives) අඩු වීමට පටන් ගත් විට මොනවාද සිදුවන්නේ?
අයදුම්කරුවන් (borrowers) තවමත් පුරෝකථනය කළ හැකි ණය මූල්යකරණයක් (predictable financing) අවශ්ය ලෙස තබාගෙන ඉන්නවාද?
ණය දෙන අය (lenders) තවමත් අවදානම/ප්රතිලාභය (risk/reward) ආකර්ශනීය ලෙස සලකනවාද?
කියුරේටර්වරු (curators) තවමත් ප්රයෝජනවත් වෙළෙඳපොළවල් (useful markets) නිර්මාණය කරනවාද?
එසේ නම් TGE එක ටෝකන් ඉවත දැමීමේ (token event) සිදුවීමකට වඩා වැඩියක් වෙනවා.
එය දැනටමත් ක්රියාත්මක වන ණය පද්ධතියකට (credit system) මාරුවීමේ (transition point) කඩඉමක් (point) වෙනවා.
මම සැබවින්ම බලන්නේ ඒ පරීක්ෂණයයි.
අගෝස්තු 25 කොතරම් හඬ නඟනවාද කියන එක නෙවෙයි.
ආරම්භක දිනයේ අවධානය (launch-day attention) අඩුවෙලා ගිය පසු සැබෑ ක්රියාකාරකම් කොච්චර ඉතිරි වෙලා තියෙනවාද කියන එකයි.
#termmax @termmax
$TMX TGE එකෙන් පසුව වැඩිම වැදගත් වන්නේ මොනවාද?
අගෝස්තු 25 යනු සෑම කෙනෙකුම $TMX සඳහා බලා සිටින දිනයයි.
ඒ ගැන මට වැඩිය උනන්දුව ඇත්තේ එයින් පසුව සිදුවන්නේ මොනවාද යන්නයි.
ටෝකනයක් එක් රාත්රියකින්ම අවධානය (attention) නිර්මාණය කළ හැක. ඒත් ඉක්මනින්ම නිර්මාණය කළ හැකි, ස්ථිර (durable) ණය ඉල්ලුමක් (credit demand) එයට හැකියාවක් නැහැ.
ඒ නිසාම මම TermMax දෙස බලන්නේ TGE පැත්තෙන් අඩුවෙන් සහ ඒ සමඟ එන product-market-fit පරීක්ෂණය (test) පැත්තෙන් වැඩියෙන්.
මෙම ප්රොටොකෝලයට දැනටමත් මූලික variable-rate මුදල් වෙළෙඳපොළකට වඩා පැහැදිලි ණය ආකෘතියක් (credit model) තිබෙනවා. ස්ථාවර පරිණත කාල (Fixed maturities) දෙපාර්ශවයටම සැලසුම් කළ හැකි දෙයක් දෙයි. හුදකලා වෙළෙඳපොළවල් (isolated markets) එල්ලා තිබෙන අවදානම වෙන වෙනම වෙන් කරයි—එකම කොලටරල් වර්ගය වගේම සියල්ල එකට සලකනවා වෙනුවට.
තව එක දෙයක් මම වැඩි අවධානයක් ලැබිය යුතු යැයි හිතනවා: ප්රාග්ධන කාර්යක්ෂමතාවය (capital efficiency).
ස්ථාවර-අනුපාත (fixed-rate) ස්ථානයකට ඇතුල්වීමට බලා සිටින ද්රවශීලතාවය (liquidity) අවශ්ය නොවුණා නෙමෙයි සම්පූර්ණයෙන්ම ඵල රහිත (unproductive) ලෙසම ඉතිරි වීමට. ගැලපීමක් ලැබෙනතුරු වෙන තැනක ඒ ප්රාග්ධනය ක්රියාත්මක කරන්න (put that capital to work elsewhere) හැකියාව තිබීම, පැත්තක සිටිනවා (sitting on the sidelines) කියන ආකාරයේ ආර්ථිකය වෙනස් කරයි.
නමුත් මට වැඩිම සමීපයෙන් බලාගන්න තියෙන්නේ මෙයයි:
උනන්දු (incentives) අඩු වීමට පටන් ගත් විට මොනවාද සිදුවන්නේ?
අයදුම්කරුවන් (borrowers) තවමත් පුරෝකථනය කළ හැකි ණය මූල්යකරණයක් (predictable financing) අවශ්ය ලෙස තබාගෙන ඉන්නවාද?
ණය දෙන අය (lenders) තවමත් අවදානම/ප්රතිලාභය (risk/reward) ආකර්ශනීය ලෙස සලකනවාද?
කියුරේටර්වරු (curators) තවමත් ප්රයෝජනවත් වෙළෙඳපොළවල් (useful markets) නිර්මාණය කරනවාද?
එසේ නම් TGE එක ටෝකන් ඉවත දැමීමේ (token event) සිදුවීමකට වඩා වැඩියක් වෙනවා.
එය දැනටමත් ක්රියාත්මක වන ණය පද්ධතියකට (credit system) මාරුවීමේ (transition point) කඩඉමක් (point) වෙනවා.
මම සැබවින්ම බලන්නේ ඒ පරීක්ෂණයයි.
අගෝස්තු 25 කොතරම් හඬ නඟනවාද කියන එක නෙවෙයි.
ආරම්භක දිනයේ අවධානය (launch-day attention) අඩුවෙලා ගිය පසු සැබෑ ක්රියාකාරකම් කොච්චර ඉතිරි වෙලා තියෙනවාද කියන එකයි.
#termmax @TermMax
$TMX TGE එකෙන් පසුව වැඩිම වැදගත් වන්නේ මොනවාද?
ඒ ගැන මට වැඩිය උනන්දුව ඇත්තේ එයින් පසුව සිදුවන්නේ මොනවාද යන්නයි.
ටෝකනයක් එක් රාත්රියකින්ම අවධානය (attention) නිර්මාණය කළ හැක. ඒත් ඉක්මනින්ම නිර්මාණය කළ හැකි, ස්ථිර (durable) ණය ඉල්ලුමක් (credit demand) එයට හැකියාවක් නැහැ.
ඒ නිසාම මම TermMax දෙස බලන්නේ TGE පැත්තෙන් අඩුවෙන් සහ ඒ සමඟ එන product-market-fit පරීක්ෂණය (test) පැත්තෙන් වැඩියෙන්.
මෙම ප්රොටොකෝලයට දැනටමත් මූලික variable-rate මුදල් වෙළෙඳපොළකට වඩා පැහැදිලි ණය ආකෘතියක් (credit model) තිබෙනවා. ස්ථාවර පරිණත කාල (Fixed maturities) දෙපාර්ශවයටම සැලසුම් කළ හැකි දෙයක් දෙයි. හුදකලා වෙළෙඳපොළවල් (isolated markets) එල්ලා තිබෙන අවදානම වෙන වෙනම වෙන් කරයි—එකම කොලටරල් වර්ගය වගේම සියල්ල එකට සලකනවා වෙනුවට.
තව එක දෙයක් මම වැඩි අවධානයක් ලැබිය යුතු යැයි හිතනවා: ප්රාග්ධන කාර්යක්ෂමතාවය (capital efficiency).
ස්ථාවර-අනුපාත (fixed-rate) ස්ථානයකට ඇතුල්වීමට බලා සිටින ද්රවශීලතාවය (liquidity) අවශ්ය නොවුණා නෙමෙයි සම්පූර්ණයෙන්ම ඵල රහිත (unproductive) ලෙසම ඉතිරි වීමට. ගැලපීමක් ලැබෙනතුරු වෙන තැනක ඒ ප්රාග්ධනය ක්රියාත්මක කරන්න (put that capital to work elsewhere) හැකියාව තිබීම, පැත්තක සිටිනවා (sitting on the sidelines) කියන ආකාරයේ ආර්ථිකය වෙනස් කරයි.
නමුත් මට වැඩිම සමීපයෙන් බලාගන්න තියෙන්නේ මෙයයි:
උනන්දු (incentives) අඩු වීමට පටන් ගත් විට මොනවාද සිදුවන්නේ?
අයදුම්කරුවන් (borrowers) තවමත් පුරෝකථනය කළ හැකි ණය මූල්යකරණයක් (predictable financing) අවශ්ය ලෙස තබාගෙන ඉන්නවාද?
ණය දෙන අය (lenders) තවමත් අවදානම/ප්රතිලාභය (risk/reward) ආකර්ශනීය ලෙස සලකනවාද?
කියුරේටර්වරු (curators) තවමත් ප්රයෝජනවත් වෙළෙඳපොළවල් (useful markets) නිර්මාණය කරනවාද?
එසේ නම් TGE එක ටෝකන් ඉවත දැමීමේ (token event) සිදුවීමකට වඩා වැඩියක් වෙනවා.
එය දැනටමත් ක්රියාත්මක වන ණය පද්ධතියකට (credit system) මාරුවීමේ (transition point) කඩඉමක් (point) වෙනවා.
මම සැබවින්ම බලන්නේ ඒ පරීක්ෂණයයි.
අගෝස්තු 25 කොතරම් හඬ නඟනවාද කියන එක නෙවෙයි.
ආරම්භක දිනයේ අවධානය (launch-day attention) අඩුවෙලා ගිය පසු සැබෑ ක්රියාකාරකම් කොච්චර ඉතිරි වෙලා තියෙනවාද කියන එකයි.
#termmax @TermMax
$TMX TGE එකෙන් පසුව වැඩිම වැදගත් වන්නේ මොනවාද?
🟢 Real borrowing
67%
🔵 Lender demand
0%
🟡 Curator growth
0%
🔴 Rewards
33%
3 ඡන්ද • ඡන්දය අවසන්
25
11
3.8k
·
--
උසබ තත්ත්වය
Dusk සමඟ මට ආපසු වඩා වැඩියෙන් එන එක් කාරණයක් තියෙන්නේ පෞද්ගලිකත්වය (privacy) සහ අනුකූලතාවය (compliance) ඇත්තටම එකිනෙකට විරුද්ධ දෙකක් නොවීමයි.
මම කලින් හිතුවේ නියාමනයට යටත් වූ මූල්ය කටයුතු සෑමවිටම වැඩි පාරదర్శකත්වයක් අවශ්ය කරාවි කියලා.
නමුත් පසුව මම හිතුවා අනුකූලතාවය (compliance) කියන්නේ ඇත්තටම මොකක්ද කියලා.
නියාමකයෙකුට (a regulator) යම් තොරතුරු අවශ්ය විය හැක.
නිකුත් කරන්නාට (an issuer) සුදුසුකම් (eligibility) තහවුරු කිරීමට අවශ්ය විය හැක.
වෙළඳ වේදිකාවකට (a trading venue) මාරු කිරීම් සීමා (transfer restrictions) අවශ්ය විය හැක.
නමුත් ඒවා කිසිවක්ම ස්වයංක්රීයව අදහස් කරන්නේ සෑම සහභාගිවන්නෙකුටම (participant) හැමදේම දැකිය යුතුයි කියලා නෙවෙයි.
ඒ නිසා Dusk හි තෝරාගත් හෙළිදරව් (selective-disclosure) ආකාරය මට විශේෂයෙන්ම රසවත් වන්නේ.
පෞද්ගලිකත්වය (privacy) ලෙස මෙවැනි ලෙස සලකනවාට වෙනුවට:
සම්පූර්ණ ගනුදෙනුවම සඟවන්න
ඒ ආකාරයට නොව, ආදර්ශය ඊට වඩා ළඟින් තියෙන්නේ:
අවශ්ය කරුණු සත්යාපනය කළ හැකි ලෙස, සංවේදී තොරතුරු රහසිගත ලෙස තබා ගැනීම.
එය කුඩා වෙනසක් වගේ කියලා පෙනෙන්න පුළුවන්.
නමුත් වටිනා පත්ර (securities) සම්බන්ධයෙන් එය එතරම් කුඩා වෙනසක් නෙවෙයි.
නොඅවශ්ය ලෙස අනෙකුත් ආශ්රිත නොවන පුද්ගලික තොරතුරු එළි නොකර, ආයෝජකයෙකු සුදුසුකම් අවශ්යතාවය සපුරනවා කියලා ඔප්පු කිරීම සිතන්න.
හෝ පොදු ලෙස දර්ශනය නොවන තොරතුරු පරීක්ෂා කිරීමට බලය ඇති අයෙකුට පමණක් ඒ තොරතුරු පරීක්ෂා කිරීමට ඉඩ දීම.
එතකොට පෞද්ගලිකත්වය (privacy) හුදෙක් පසුව අමතරව සම්බන්ධ කරගත් දෙයක් වෙනුවට අනුකූලතා ගෘහනිර්මාණයේ (compliance architecture) කොටසක් බවට පත්වෙනවා.
Citadel අනන්යතාවය (identity) සහ ප්රවේශය (access) පැත්තට ආකර්ෂණය වෙයි.
Hedger confidential computation Dusk EVM තුළට ගෙන එනවා.
ඒ අතර අඩුමඟ (underlying) ජාලය ස්ථිර (deterministic) සමථයක් (settlement) සපයනවා.
තවත් සංකීර්ණ ආයතනික ක්රියාවලි (institutional workflows) වලදී මෙය කොහොම හැසිරෙනද බලන්න මට තවමත් උනන්දුවක් තියෙනවා.
ඉතින් සැබෑ පරීක්ෂණය පෞද්ගලිකත්වය හුදකලාව ක්රියා කරනවාද කියන එක නෙවෙයි.
පෞද්ගලිකත්වය (privacy), අනුකූලතාවය (compliance) සහ සමථය (settlement) එක්කම, තවත් අමතර ක්රියාකාරී සංකීර්ණතා (operational complexity) ඇති නොකර ක්රියා කරන්න පුළුවන්ද කියන එකයි.
ඒ තමයි මේ මොහොතේ මට වැඩියෙන් රසවත් වන Dusk ගැටලුව.
#dusk $DUSK @Dusk_Foundation
Dusk සමඟ මට ආපසු වඩා වැඩියෙන් එන එක් කාරණයක් තියෙන්නේ පෞද්ගලිකත්වය (privacy) සහ අනුකූලතාවය (compliance) ඇත්තටම එකිනෙකට විරුද්ධ දෙකක් නොවීමයි.
මම කලින් හිතුවේ නියාමනයට යටත් වූ මූල්ය කටයුතු සෑමවිටම වැඩි පාරదర్శකත්වයක් අවශ්ය කරාවි කියලා.
නමුත් පසුව මම හිතුවා අනුකූලතාවය (compliance) කියන්නේ ඇත්තටම මොකක්ද කියලා.
නියාමකයෙකුට (a regulator) යම් තොරතුරු අවශ්ය විය හැක.
නිකුත් කරන්නාට (an issuer) සුදුසුකම් (eligibility) තහවුරු කිරීමට අවශ්ය විය හැක.
වෙළඳ වේදිකාවකට (a trading venue) මාරු කිරීම් සීමා (transfer restrictions) අවශ්ය විය හැක.
නමුත් ඒවා කිසිවක්ම ස්වයංක්රීයව අදහස් කරන්නේ සෑම සහභාගිවන්නෙකුටම (participant) හැමදේම දැකිය යුතුයි කියලා නෙවෙයි.
ඒ නිසා Dusk හි තෝරාගත් හෙළිදරව් (selective-disclosure) ආකාරය මට විශේෂයෙන්ම රසවත් වන්නේ.
පෞද්ගලිකත්වය (privacy) ලෙස මෙවැනි ලෙස සලකනවාට වෙනුවට:
සම්පූර්ණ ගනුදෙනුවම සඟවන්න
ඒ ආකාරයට නොව, ආදර්ශය ඊට වඩා ළඟින් තියෙන්නේ:
අවශ්ය කරුණු සත්යාපනය කළ හැකි ලෙස, සංවේදී තොරතුරු රහසිගත ලෙස තබා ගැනීම.
එය කුඩා වෙනසක් වගේ කියලා පෙනෙන්න පුළුවන්.
නමුත් වටිනා පත්ර (securities) සම්බන්ධයෙන් එය එතරම් කුඩා වෙනසක් නෙවෙයි.
නොඅවශ්ය ලෙස අනෙකුත් ආශ්රිත නොවන පුද්ගලික තොරතුරු එළි නොකර, ආයෝජකයෙකු සුදුසුකම් අවශ්යතාවය සපුරනවා කියලා ඔප්පු කිරීම සිතන්න.
හෝ පොදු ලෙස දර්ශනය නොවන තොරතුරු පරීක්ෂා කිරීමට බලය ඇති අයෙකුට පමණක් ඒ තොරතුරු පරීක්ෂා කිරීමට ඉඩ දීම.
එතකොට පෞද්ගලිකත්වය (privacy) හුදෙක් පසුව අමතරව සම්බන්ධ කරගත් දෙයක් වෙනුවට අනුකූලතා ගෘහනිර්මාණයේ (compliance architecture) කොටසක් බවට පත්වෙනවා.
Citadel අනන්යතාවය (identity) සහ ප්රවේශය (access) පැත්තට ආකර්ෂණය වෙයි.
Hedger confidential computation Dusk EVM තුළට ගෙන එනවා.
ඒ අතර අඩුමඟ (underlying) ජාලය ස්ථිර (deterministic) සමථයක් (settlement) සපයනවා.
තවත් සංකීර්ණ ආයතනික ක්රියාවලි (institutional workflows) වලදී මෙය කොහොම හැසිරෙනද බලන්න මට තවමත් උනන්දුවක් තියෙනවා.
ඉතින් සැබෑ පරීක්ෂණය පෞද්ගලිකත්වය හුදකලාව ක්රියා කරනවාද කියන එක නෙවෙයි.
පෞද්ගලිකත්වය (privacy), අනුකූලතාවය (compliance) සහ සමථය (settlement) එක්කම, තවත් අමතර ක්රියාකාරී සංකීර්ණතා (operational complexity) ඇති නොකර ක්රියා කරන්න පුළුවන්ද කියන එකයි.
ඒ තමයි මේ මොහොතේ මට වැඩියෙන් රසවත් වන Dusk ගැටලුව.
#dusk $DUSK @Dusk
මම කලින් හිතුවේ නියාමනයට යටත් වූ මූල්ය කටයුතු සෑමවිටම වැඩි පාරదర్శකත්වයක් අවශ්ය කරාවි කියලා.
නමුත් පසුව මම හිතුවා අනුකූලතාවය (compliance) කියන්නේ ඇත්තටම මොකක්ද කියලා.
නියාමකයෙකුට (a regulator) යම් තොරතුරු අවශ්ය විය හැක.
නිකුත් කරන්නාට (an issuer) සුදුසුකම් (eligibility) තහවුරු කිරීමට අවශ්ය විය හැක.
වෙළඳ වේදිකාවකට (a trading venue) මාරු කිරීම් සීමා (transfer restrictions) අවශ්ය විය හැක.
නමුත් ඒවා කිසිවක්ම ස්වයංක්රීයව අදහස් කරන්නේ සෑම සහභාගිවන්නෙකුටම (participant) හැමදේම දැකිය යුතුයි කියලා නෙවෙයි.
ඒ නිසා Dusk හි තෝරාගත් හෙළිදරව් (selective-disclosure) ආකාරය මට විශේෂයෙන්ම රසවත් වන්නේ.
පෞද්ගලිකත්වය (privacy) ලෙස මෙවැනි ලෙස සලකනවාට වෙනුවට:
සම්පූර්ණ ගනුදෙනුවම සඟවන්න
ඒ ආකාරයට නොව, ආදර්ශය ඊට වඩා ළඟින් තියෙන්නේ:
අවශ්ය කරුණු සත්යාපනය කළ හැකි ලෙස, සංවේදී තොරතුරු රහසිගත ලෙස තබා ගැනීම.
එය කුඩා වෙනසක් වගේ කියලා පෙනෙන්න පුළුවන්.
නමුත් වටිනා පත්ර (securities) සම්බන්ධයෙන් එය එතරම් කුඩා වෙනසක් නෙවෙයි.
නොඅවශ්ය ලෙස අනෙකුත් ආශ්රිත නොවන පුද්ගලික තොරතුරු එළි නොකර, ආයෝජකයෙකු සුදුසුකම් අවශ්යතාවය සපුරනවා කියලා ඔප්පු කිරීම සිතන්න.
හෝ පොදු ලෙස දර්ශනය නොවන තොරතුරු පරීක්ෂා කිරීමට බලය ඇති අයෙකුට පමණක් ඒ තොරතුරු පරීක්ෂා කිරීමට ඉඩ දීම.
එතකොට පෞද්ගලිකත්වය (privacy) හුදෙක් පසුව අමතරව සම්බන්ධ කරගත් දෙයක් වෙනුවට අනුකූලතා ගෘහනිර්මාණයේ (compliance architecture) කොටසක් බවට පත්වෙනවා.
Citadel අනන්යතාවය (identity) සහ ප්රවේශය (access) පැත්තට ආකර්ෂණය වෙයි.
Hedger confidential computation Dusk EVM තුළට ගෙන එනවා.
ඒ අතර අඩුමඟ (underlying) ජාලය ස්ථිර (deterministic) සමථයක් (settlement) සපයනවා.
තවත් සංකීර්ණ ආයතනික ක්රියාවලි (institutional workflows) වලදී මෙය කොහොම හැසිරෙනද බලන්න මට තවමත් උනන්දුවක් තියෙනවා.
ඉතින් සැබෑ පරීක්ෂණය පෞද්ගලිකත්වය හුදකලාව ක්රියා කරනවාද කියන එක නෙවෙයි.
පෞද්ගලිකත්වය (privacy), අනුකූලතාවය (compliance) සහ සමථය (settlement) එක්කම, තවත් අමතර ක්රියාකාරී සංකීර්ණතා (operational complexity) ඇති නොකර ක්රියා කරන්න පුළුවන්ද කියන එකයි.
ඒ තමයි මේ මොහොතේ මට වැඩියෙන් රසවත් වන Dusk ගැටලුව.
#dusk $DUSK @Dusk
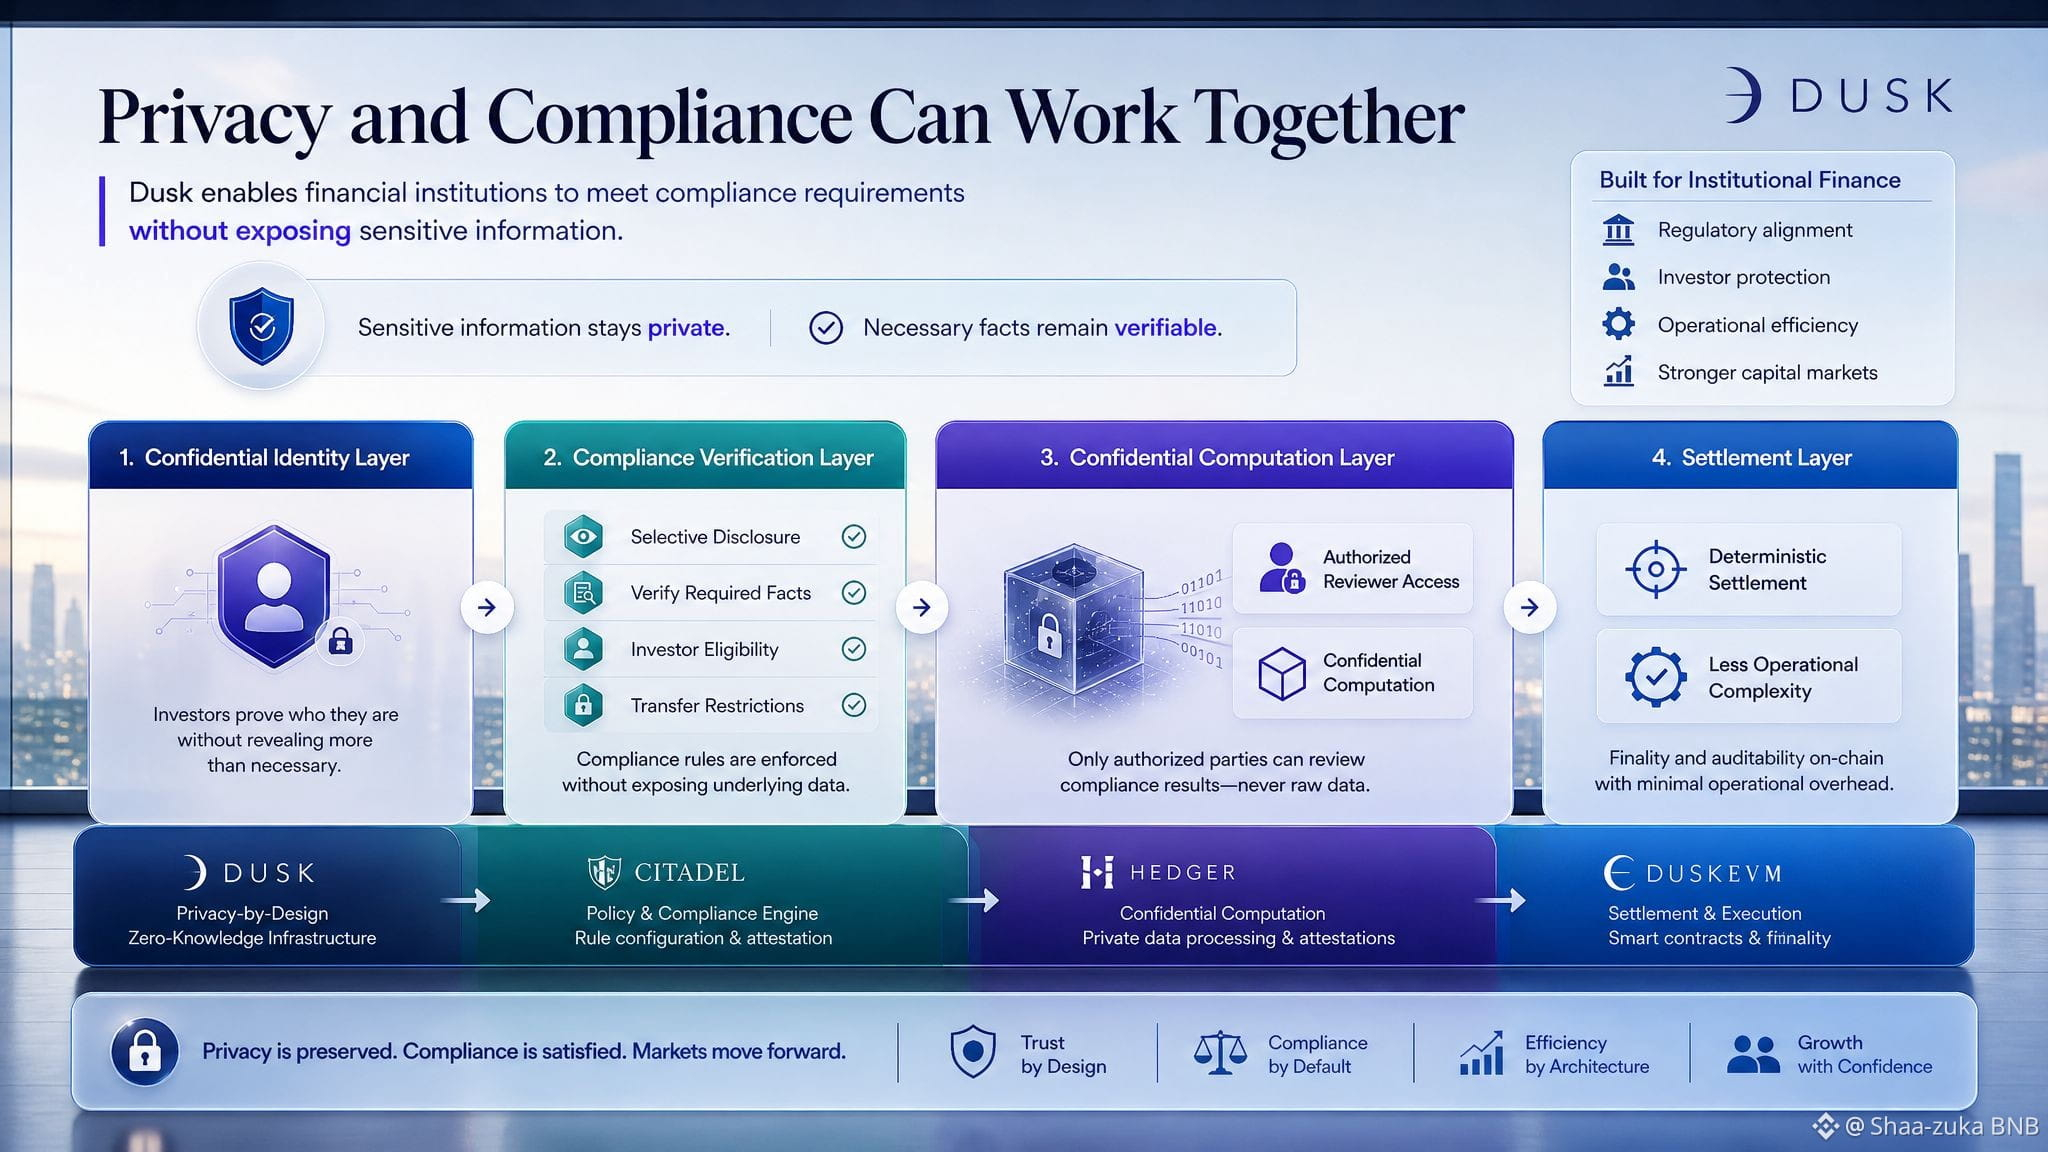
38
19
5.4k
·
--
@termmax is ගැන මම සිතමින් සිටි එක් දෙයක් නම් ස්ථාවර-අනුපාතයෙන් ණය ගැනීමේ “ස්ථාවර” යන වචනයට වඩා, ඒ තුළ වැදගත් වන්නේ කුමක්ද කියන එකයි.
ඒ ණය ගැනීමේ පිරිවැය සහ පරිණත කාලය යන අගයන්, තත්ත්වය (position) ආරම්භ වීමටත් පෙරම දැනගත හැකි ආදාන (inputs) බවට පත්වීමයි.
විචල්ය අනුපාත වලදී, වෙළඳාම තවම විවෘතව තිබියදී ඔබේ වගකීම වෙනස් විය හැක. ඒ නිසා, සමීකරණයේ එක් පාර්ශ්වයක් දිගටම චලනය වන නිසා, ලීවරය (leverage) ආකෘතිකරණය (modeling) කිරීම අපහසු වෙනවා.
TermMax මේකට වෙනස් ලෙස මුහුණ දෙන්නේ ස්ථාවර-අනුපාත ස්ථාවර-කාලීන (fixed-term) ස්ථාන (positions) වටා ණය ගැනීම සැකසීමෙන්.
ඒකෙන් මගේ හිතට අනුව අමතක කරහැරිය හැකි දෙවැනි-පන්තියේ බලපෑමක් (second-order effect) තියෙනවා.
මුලින්ම මූල්යකරණ පිරිවැය (financing cost) දැනගත් පසු, අනුපාතය කුමක් වේදැයි නිරන්තරයෙන් නැවත ගණනය කරමින් සිටීම වෙනුවට නිර්වචනය කළ (defined) වියදමක් සමඟ ලීවර කළ ස්ථානයක් ඔබට ඇගයීමට හැක.
එතකොටත් ලීවරය ආරක්ෂිත වෙනවා කියලා නෙවෙයි. දියවීමේ අවදානම (liquidation risk) තවමත් දියවීමේ අවදානමමයි.
නමුත් විශ්ලේෂණ (analytics) දෘෂ්ටි කෝණයෙන් බලන විට, අවදානමේ එක් කොටසක් ආකෘතිකරණය කර ප්රමාණ කිරීමට (quantify) සහ සංසන්දනය කිරීමට පහසු වෙනවා.
එයයි මට ස්ථාවර-අනුපාත යටිතල පහසුකම් (fixed-rate infrastructure) වැදගත් වන්නේ. එය හුදෙක් ණය ගැනීමට තවත් එක් ක්රමයක් විතරක් නෙවෙයි—මුදල් යෙදවීම (capital deployment) සැලසුම් කරන විට භාවිතා කළ හැකි උපකල්පන (assumptions) වෙනස් කරනවා.
ඒ නිසා මම නැවත නැවත ඒ එක් ප්රශ්නයටම එනවා:
ස්ථාවර-අනුපාත ණය ගැනීම ඇත්තටම ලීවරය කළමනාකරණය කිරීම පහසු කරන්නේද, නැත්නම් එය හුදෙක් මූල්යකරණ අවදානම දැකගැනීම පහසු කරන්නේද?
#termmax
@TermMax is ගැන මම සිතමින් සිටි එක් දෙයක් නම් ස්ථාවර-අනුපාතයෙන් ණය ගැනීමේ “ස්ථාවර” යන වචනයට වඩා, ඒ තුළ වැදගත් වන්නේ කුමක්ද කියන එකයි.
ඒ ණය ගැනීමේ පිරිවැය සහ පරිණත කාලය යන අගයන්, තත්ත්වය (position) ආරම්භ වීමටත් පෙරම දැනගත හැකි ආදාන (inputs) බවට පත්වීමයි.
විචල්ය අනුපාත වලදී, වෙළඳාම තවම විවෘතව තිබියදී ඔබේ වගකීම වෙනස් විය හැක. ඒ නිසා, සමීකරණයේ එක් පාර්ශ්වයක් දිගටම චලනය වන නිසා, ලීවරය (leverage) ආකෘතිකරණය (modeling) කිරීම අපහසු වෙනවා.
TermMax මේකට වෙනස් ලෙස මුහුණ දෙන්නේ ස්ථාවර-අනුපාත ස්ථාවර-කාලීන (fixed-term) ස්ථාන (positions) වටා ණය ගැනීම සැකසීමෙන්.
ඒකෙන් මගේ හිතට අනුව අමතක කරහැරිය හැකි දෙවැනි-පන්තියේ බලපෑමක් (second-order effect) තියෙනවා.
මුලින්ම මූල්යකරණ පිරිවැය (financing cost) දැනගත් පසු, අනුපාතය කුමක් වේදැයි නිරන්තරයෙන් නැවත ගණනය කරමින් සිටීම වෙනුවට නිර්වචනය කළ (defined) වියදමක් සමඟ ලීවර කළ ස්ථානයක් ඔබට ඇගයීමට හැක.
එතකොටත් ලීවරය ආරක්ෂිත වෙනවා කියලා නෙවෙයි. දියවීමේ අවදානම (liquidation risk) තවමත් දියවීමේ අවදානමමයි.
නමුත් විශ්ලේෂණ (analytics) දෘෂ්ටි කෝණයෙන් බලන විට, අවදානමේ එක් කොටසක් ආකෘතිකරණය කර ප්රමාණ කිරීමට (quantify) සහ සංසන්දනය කිරීමට පහසු වෙනවා.
එයයි මට ස්ථාවර-අනුපාත යටිතල පහසුකම් (fixed-rate infrastructure) වැදගත් වන්නේ. එය හුදෙක් ණය ගැනීමට තවත් එක් ක්රමයක් විතරක් නෙවෙයි—මුදල් යෙදවීම (capital deployment) සැලසුම් කරන විට භාවිතා කළ හැකි උපකල්පන (assumptions) වෙනස් කරනවා.
ඒ නිසා මම නැවත නැවත ඒ එක් ප්රශ්නයටම එනවා:
ස්ථාවර-අනුපාත ණය ගැනීම ඇත්තටම ලීවරය කළමනාකරණය කිරීම පහසු කරන්නේද, නැත්නම් එය හුදෙක් මූල්යකරණ අවදානම දැකගැනීම පහසු කරන්නේද?
#termmax
ඒ ණය ගැනීමේ පිරිවැය සහ පරිණත කාලය යන අගයන්, තත්ත්වය (position) ආරම්භ වීමටත් පෙරම දැනගත හැකි ආදාන (inputs) බවට පත්වීමයි.
විචල්ය අනුපාත වලදී, වෙළඳාම තවම විවෘතව තිබියදී ඔබේ වගකීම වෙනස් විය හැක. ඒ නිසා, සමීකරණයේ එක් පාර්ශ්වයක් දිගටම චලනය වන නිසා, ලීවරය (leverage) ආකෘතිකරණය (modeling) කිරීම අපහසු වෙනවා.
TermMax මේකට වෙනස් ලෙස මුහුණ දෙන්නේ ස්ථාවර-අනුපාත ස්ථාවර-කාලීන (fixed-term) ස්ථාන (positions) වටා ණය ගැනීම සැකසීමෙන්.
ඒකෙන් මගේ හිතට අනුව අමතක කරහැරිය හැකි දෙවැනි-පන්තියේ බලපෑමක් (second-order effect) තියෙනවා.
මුලින්ම මූල්යකරණ පිරිවැය (financing cost) දැනගත් පසු, අනුපාතය කුමක් වේදැයි නිරන්තරයෙන් නැවත ගණනය කරමින් සිටීම වෙනුවට නිර්වචනය කළ (defined) වියදමක් සමඟ ලීවර කළ ස්ථානයක් ඔබට ඇගයීමට හැක.
එතකොටත් ලීවරය ආරක්ෂිත වෙනවා කියලා නෙවෙයි. දියවීමේ අවදානම (liquidation risk) තවමත් දියවීමේ අවදානමමයි.
නමුත් විශ්ලේෂණ (analytics) දෘෂ්ටි කෝණයෙන් බලන විට, අවදානමේ එක් කොටසක් ආකෘතිකරණය කර ප්රමාණ කිරීමට (quantify) සහ සංසන්දනය කිරීමට පහසු වෙනවා.
එයයි මට ස්ථාවර-අනුපාත යටිතල පහසුකම් (fixed-rate infrastructure) වැදගත් වන්නේ. එය හුදෙක් ණය ගැනීමට තවත් එක් ක්රමයක් විතරක් නෙවෙයි—මුදල් යෙදවීම (capital deployment) සැලසුම් කරන විට භාවිතා කළ හැකි උපකල්පන (assumptions) වෙනස් කරනවා.
ඒ නිසා මම නැවත නැවත ඒ එක් ප්රශ්නයටම එනවා:
ස්ථාවර-අනුපාත ණය ගැනීම ඇත්තටම ලීවරය කළමනාකරණය කිරීම පහසු කරන්නේද, නැත්නම් එය හුදෙක් මූල්යකරණ අවදානම දැකගැනීම පහසු කරන්නේද?
#termmax
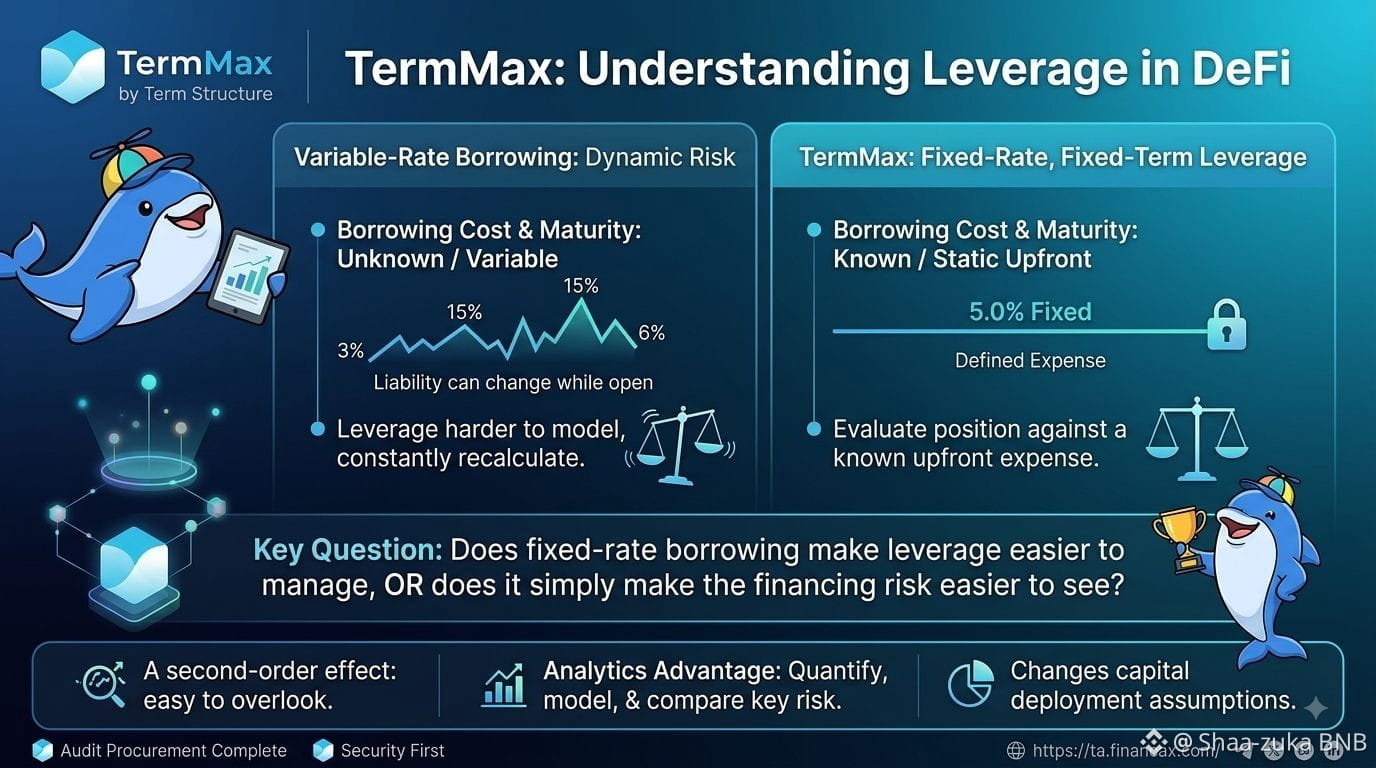
22
15
2.3k
·
--
උසබ තත්ත්වය
XSC என்பது මූලික වශයෙන් පුද්ගලික ටෝකන් ප්රමිතියක් පමණක් බවයි මම කලින් සිතුවේය.
Dusk ගැන තවදුරටත් ගැඹුරින් හාරා බැලුවාට පසු, එය මුළු සිතුවිල්ලේ කුඩා කොටසක් පමණක් බව මට වැටහුණි.
රසවත් කොටස වන්නේ Zedger සහ XSC එකට ක්රියා කරන ආකාරයයි.
Zedger විසින් UTXO-ශෛලියේ පෞද්ගලිකත්වය ගිණුම්-පාදක ක්රියාකාරීත්වය සමඟ එක් කරයි. මෙය වැදගත් වන්නේ ආරක්ෂක පත් (securities) සරල හුවමාරු වගේ දේවල් පමණක් නොවන නිසාය.
නියාමනයට යටත්ව ඇති ආරක්ෂක පත් එකකට අවශ්ය විය හැක්කේ:
අයිතිවාසිකම් සීමා
නීතිගරුක (compliant) අවසන් කිරීම
නිදහස් කිරීම (redemption)
ලැබෙන්නා වූ ලාභාංශ (dividends)
ඡන්දය
පාලනය කළ හුවමාරු (controlled transfers)
මෙවන් අවශ්යතා වටා Dusk විසින් XSC නිර්මාණය කර ඇත.
මේකෙන් “ආරක්ෂක පත් සඳහා පෞද්ගලිකත්වය (privacy)” යනු ඇත්තටම අදහස් කරන්නේ මොනවද කියන එක ගැන මගේ අවබෝධය වෙනස් වුණා.
එය:
“නුදනුව (transaction) එක හංගලා නියාමනය ගැන අමතක කරන්න” යන එක නොවේ.
ඊට වඩා ආසන්න වන්නේ:
ගනුදෙනු තොරතුරු රහසිගතව තබාගෙන, නමුත් නියාමනයට යටත්ව ඇති මූල්ය උපකරණයක් සඳහා අවශ්ය නීති සහ පාලන (rules and controls) ආරක්ෂක පත් නිකුත් කරන්නාට (asset issuer) තවමත් ලබා දීම.
මට තවමත් වඩා හොඳින් අවබෝධ කරගන්නට තියෙන කොටස තමයි—මෙම පාලන ක්රියා කරන්නේ ආරක්ෂක පතකට සංකීර්ණ ජීවන චක්ර සිදුවීම් (lifecycle events) ඇති විටයි. විශේෂයෙන්ම අයිතිවාසිකම් සීමා, ඡන්දය සහ බෙදාහැරීම් එකට සිදුවන අවස්ථාවලදී.
Dusk පෞද්ගලිකද කියලා ඇසීමට වඩා මෙයයි—මම වඩා රසවත් ලෙස හිතෙන වාස්තු විද්යාත්මක ප්රශ්නය.
මන්ද XSC සත්ය වශයෙන්ම ආරක්ෂක පතක ක්රියාත්මක වීමට අදාළ නීති (operational rules) කේතනය (encode) කළ හැකි නම්, එම ටෝකනය සම්පූර්ණයෙන්ම ඒ වත්කම (asset) නියෝජනය කරන එක පමණක් නොවේ.
බ්ලොක්චේන් එක ආරක්ෂක පතක මූල්ය යටිතල පහසුකම් (financial infrastructure) කොටසක් බවට පත්වෙමින් තිබේ.
#dusk $DUSK @Dusk_Foundation
XSC என்பது මූලික වශයෙන් පුද්ගලික ටෝකන් ප්රමිතියක් පමණක් බවයි මම කලින් සිතුවේය.
Dusk ගැන තවදුරටත් ගැඹුරින් හාරා බැලුවාට පසු, එය මුළු සිතුවිල්ලේ කුඩා කොටසක් පමණක් බව මට වැටහුණි.
රසවත් කොටස වන්නේ Zedger සහ XSC එකට ක්රියා කරන ආකාරයයි.
Zedger විසින් UTXO-ශෛලියේ පෞද්ගලිකත්වය ගිණුම්-පාදක ක්රියාකාරීත්වය සමඟ එක් කරයි. මෙය වැදගත් වන්නේ ආරක්ෂක පත් (securities) සරල හුවමාරු වගේ දේවල් පමණක් නොවන නිසාය.
නියාමනයට යටත්ව ඇති ආරක්ෂක පත් එකකට අවශ්ය විය හැක්කේ:
අයිතිවාසිකම් සීමා
නීතිගරුක (compliant) අවසන් කිරීම
නිදහස් කිරීම (redemption)
ලැබෙන්නා වූ ලාභාංශ (dividends)
ඡන්දය
පාලනය කළ හුවමාරු (controlled transfers)
මෙවන් අවශ්යතා වටා Dusk විසින් XSC නිර්මාණය කර ඇත.
මේකෙන් “ආරක්ෂක පත් සඳහා පෞද්ගලිකත්වය (privacy)” යනු ඇත්තටම අදහස් කරන්නේ මොනවද කියන එක ගැන මගේ අවබෝධය වෙනස් වුණා.
එය:
“නුදනුව (transaction) එක හංගලා නියාමනය ගැන අමතක කරන්න” යන එක නොවේ.
ඊට වඩා ආසන්න වන්නේ:
ගනුදෙනු තොරතුරු රහසිගතව තබාගෙන, නමුත් නියාමනයට යටත්ව ඇති මූල්ය උපකරණයක් සඳහා අවශ්ය නීති සහ පාලන (rules and controls) ආරක්ෂක පත් නිකුත් කරන්නාට (asset issuer) තවමත් ලබා දීම.
මට තවමත් වඩා හොඳින් අවබෝධ කරගන්නට තියෙන කොටස තමයි—මෙම පාලන ක්රියා කරන්නේ ආරක්ෂක පතකට සංකීර්ණ ජීවන චක්ර සිදුවීම් (lifecycle events) ඇති විටයි. විශේෂයෙන්ම අයිතිවාසිකම් සීමා, ඡන්දය සහ බෙදාහැරීම් එකට සිදුවන අවස්ථාවලදී.
Dusk පෞද්ගලිකද කියලා ඇසීමට වඩා මෙයයි—මම වඩා රසවත් ලෙස හිතෙන වාස්තු විද්යාත්මක ප්රශ්නය.
මන්ද XSC සත්ය වශයෙන්ම ආරක්ෂක පතක ක්රියාත්මක වීමට අදාළ නීති (operational rules) කේතනය (encode) කළ හැකි නම්, එම ටෝකනය සම්පූර්ණයෙන්ම ඒ වත්කම (asset) නියෝජනය කරන එක පමණක් නොවේ.
බ්ලොක්චේන් එක ආරක්ෂක පතක මූල්ය යටිතල පහසුකම් (financial infrastructure) කොටසක් බවට පත්වෙමින් තිබේ.
#dusk $DUSK @Dusk
Dusk ගැන තවදුරටත් ගැඹුරින් හාරා බැලුවාට පසු, එය මුළු සිතුවිල්ලේ කුඩා කොටසක් පමණක් බව මට වැටහුණි.
රසවත් කොටස වන්නේ Zedger සහ XSC එකට ක්රියා කරන ආකාරයයි.
Zedger විසින් UTXO-ශෛලියේ පෞද්ගලිකත්වය ගිණුම්-පාදක ක්රියාකාරීත්වය සමඟ එක් කරයි. මෙය වැදගත් වන්නේ ආරක්ෂක පත් (securities) සරල හුවමාරු වගේ දේවල් පමණක් නොවන නිසාය.
නියාමනයට යටත්ව ඇති ආරක්ෂක පත් එකකට අවශ්ය විය හැක්කේ:
අයිතිවාසිකම් සීමා
නීතිගරුක (compliant) අවසන් කිරීම
නිදහස් කිරීම (redemption)
ලැබෙන්නා වූ ලාභාංශ (dividends)
ඡන්දය
පාලනය කළ හුවමාරු (controlled transfers)
මෙවන් අවශ්යතා වටා Dusk විසින් XSC නිර්මාණය කර ඇත.
මේකෙන් “ආරක්ෂක පත් සඳහා පෞද්ගලිකත්වය (privacy)” යනු ඇත්තටම අදහස් කරන්නේ මොනවද කියන එක ගැන මගේ අවබෝධය වෙනස් වුණා.
එය:
“නුදනුව (transaction) එක හංගලා නියාමනය ගැන අමතක කරන්න” යන එක නොවේ.
ඊට වඩා ආසන්න වන්නේ:
ගනුදෙනු තොරතුරු රහසිගතව තබාගෙන, නමුත් නියාමනයට යටත්ව ඇති මූල්ය උපකරණයක් සඳහා අවශ්ය නීති සහ පාලන (rules and controls) ආරක්ෂක පත් නිකුත් කරන්නාට (asset issuer) තවමත් ලබා දීම.
මට තවමත් වඩා හොඳින් අවබෝධ කරගන්නට තියෙන කොටස තමයි—මෙම පාලන ක්රියා කරන්නේ ආරක්ෂක පතකට සංකීර්ණ ජීවන චක්ර සිදුවීම් (lifecycle events) ඇති විටයි. විශේෂයෙන්ම අයිතිවාසිකම් සීමා, ඡන්දය සහ බෙදාහැරීම් එකට සිදුවන අවස්ථාවලදී.
Dusk පෞද්ගලිකද කියලා ඇසීමට වඩා මෙයයි—මම වඩා රසවත් ලෙස හිතෙන වාස්තු විද්යාත්මක ප්රශ්නය.
මන්ද XSC සත්ය වශයෙන්ම ආරක්ෂක පතක ක්රියාත්මක වීමට අදාළ නීති (operational rules) කේතනය (encode) කළ හැකි නම්, එම ටෝකනය සම්පූර්ණයෙන්ම ඒ වත්කම (asset) නියෝජනය කරන එක පමණක් නොවේ.
බ්ලොක්චේන් එක ආරක්ෂක පතක මූල්ය යටිතල පහසුකම් (financial infrastructure) කොටසක් බවට පත්වෙමින් තිබේ.
#dusk $DUSK @Dusk
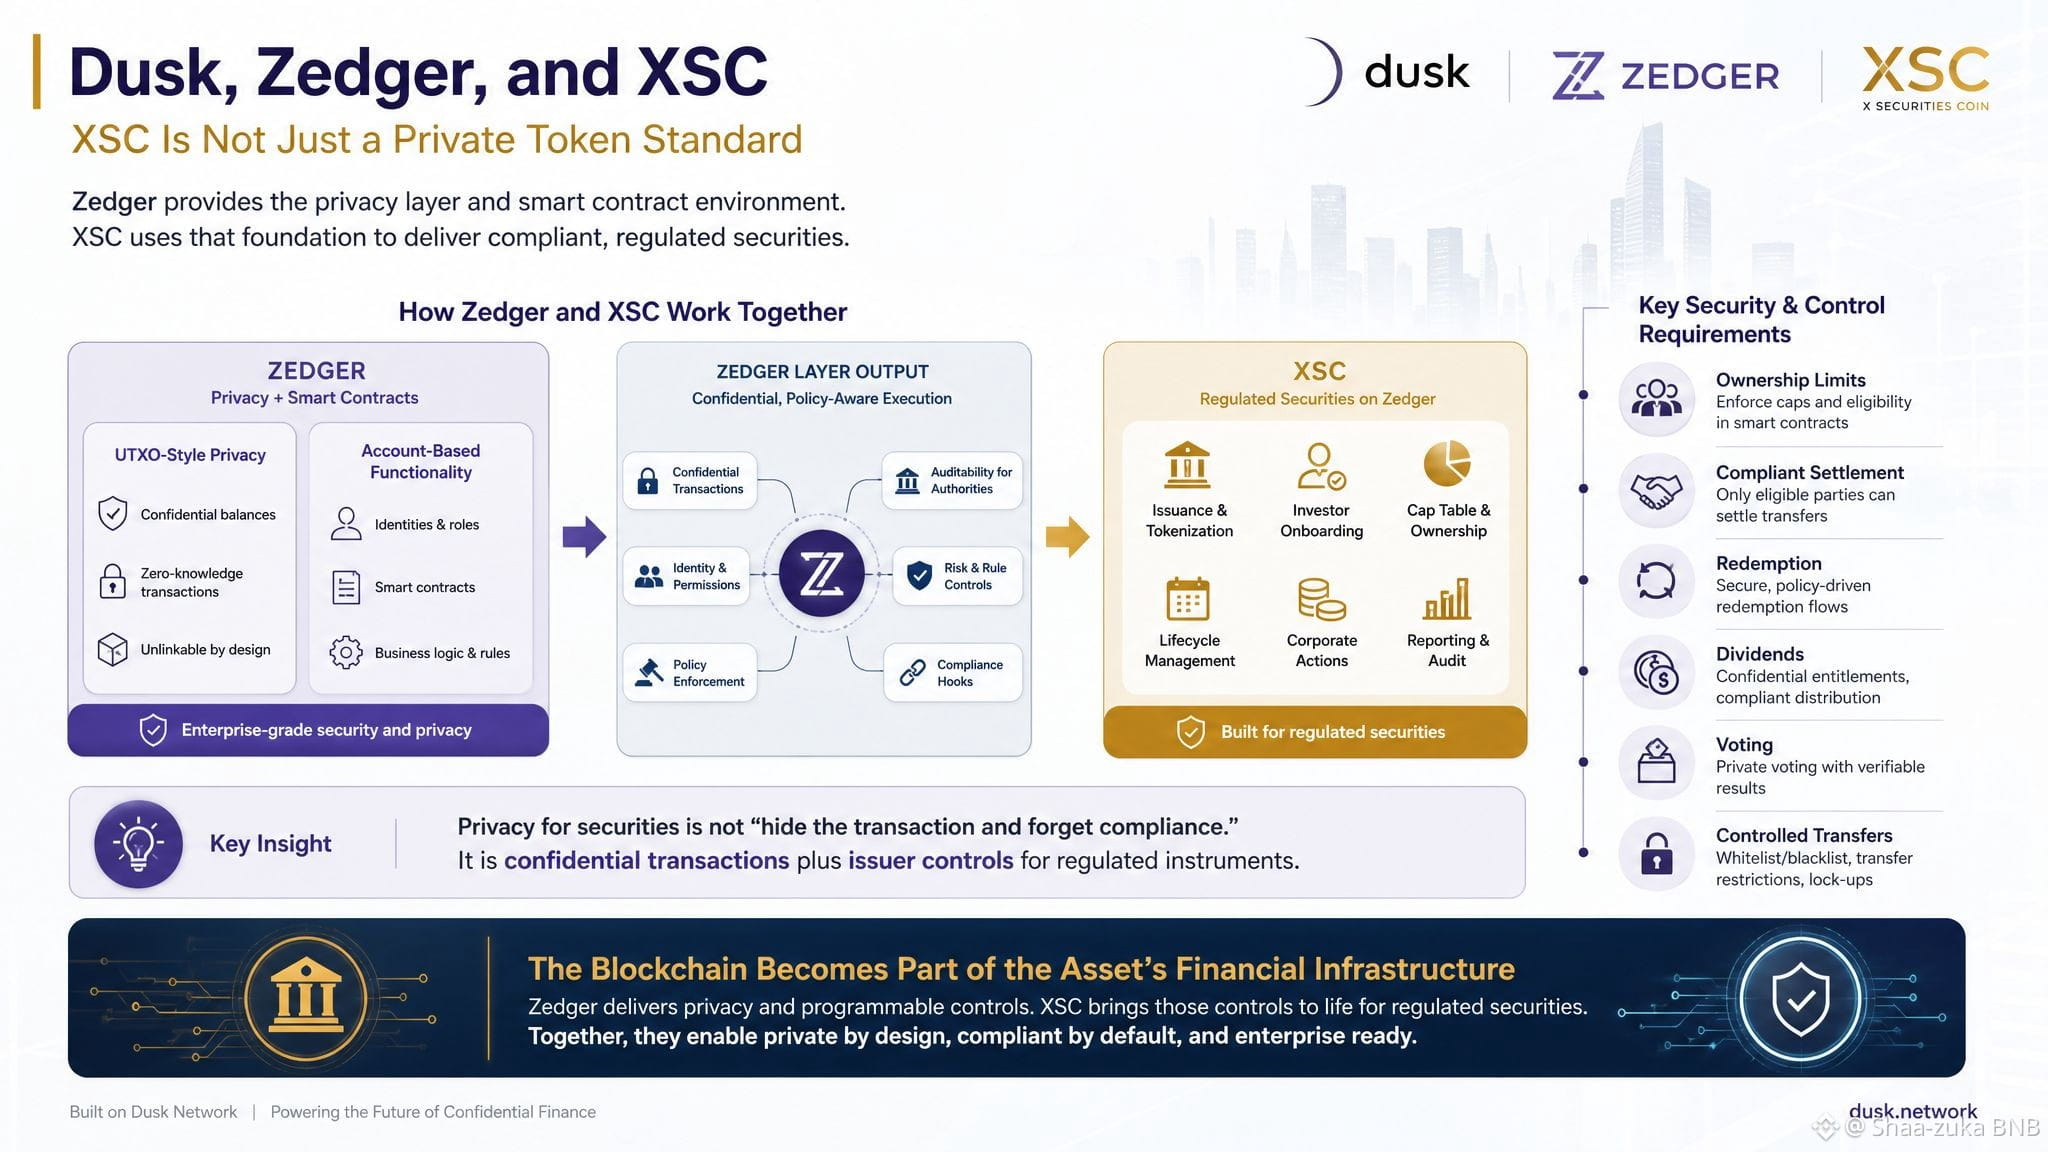
47
22
1.2k
·
--
උසබ තත්ත්වය
සත්යායනය කළ
Dusk பற்றி වෙනස් විදිහට හිතන්න හේතු වූ තාක්ෂණික විස්තරයක්.
DuskDS සහ DuskEVM අතර සම්බන්ධය, native $DUSK සඳහා තවත් wrapped version එකක් නිර්මාණය කිරීම මත රඳා නොතිබුණා.
@Dusk_Foundation layers අතර native bridge architecture එකක් භාවිතා කරයි.
ආරම්භයේදී ඒක කුඩා implementation detail එකක් වගේ පෙනෙන්න පුළුවන්.
නමුත් මම හිතන්නේ එහෙම නෙවෙයි.
අතිරේක bridge එකක්, wrapper එකක්, හෝ external custodian එකක් එකතු කිරීමෙන් මූල්ය පද්ධතියකට තවත් උපකල්පනයක් (assumption) හඳුන්වා දිය හැක.
ඒ නිසා මම Dusk දෙස වෙනස් ප්රශ්නයක් අරගෙන බැලුවා:
මෙම architecture එක ඇත්තටම අවශ්ය කරන අමතර trust assumptions කොච්චරක්ද?
Dusk හි ආකෘතිය roles පැහැදිලිවම තබාගෙන ඉන්නවා:
DuskDS → settlement සහ network security
DuskEVM → application execution
Native bridge → layers අතර DUSK ගමනය
මෙය විශේෂයෙන්ම regulated finance සඳහා වැදගත්.
යම් ආයතනයක් අනුකූලතාව (compliance), අනන්යතාව (identity), වත්කම් සීමා (asset restrictions), සහ disclosure අවශ්යතා සමඟින් දැනටමත් කටයුතු කරමින් සිටින විට, අනවශ්ය යටිතල පද්ධති (infrastructure) dependencies එකතු කිරීම ප්රයෝජනවත් වන්නේ නෑ.
ඒකයි මේ design principle එක මට කැමති වන්නේ:
protocol එකට අවශ්ය නැති තැනට complexity එකතු කරන්න එපා.
Dusk තුළම එම අදහස වෙනත් තැන්වලත් පේනවා:
සංවේදී තොරතුරු ආරක්ෂා කළ යුතු privacy,
වෙළඳපොලට visibility අවශ්ය වන transparency,
සහ authorized පාර්ශ්වයකට verification අවශ්ය වන විට selective disclosure.
මට නම්, මෙය හුදෙක් මෙහෙම කියනවාට වඩා බොහෝ ශක්තිමත් නිගමනයක්:
“Duskට bridge එකක් තියෙනවා.”
එය මූල්ය stack එක හරහා අනවශ්ය trust assumptions අඩු කිරීම ගැනයි.
#dusk
Dusk பற்றி වෙනස් විදිහට හිතන්න හේතු වූ තාක්ෂණික විස්තරයක්.
DuskDS සහ DuskEVM අතර සම්බන්ධය, native $DUSK සඳහා තවත් wrapped version එකක් නිර්මාණය කිරීම මත රඳා නොතිබුණා.
@Dusk layers අතර native bridge architecture එකක් භාවිතා කරයි.
ආරම්භයේදී ඒක කුඩා implementation detail එකක් වගේ පෙනෙන්න පුළුවන්.
නමුත් මම හිතන්නේ එහෙම නෙවෙයි.
අතිරේක bridge එකක්, wrapper එකක්, හෝ external custodian එකක් එකතු කිරීමෙන් මූල්ය පද්ධතියකට තවත් උපකල්පනයක් (assumption) හඳුන්වා දිය හැක.
ඒ නිසා මම Dusk දෙස වෙනස් ප්රශ්නයක් අරගෙන බැලුවා:
මෙම architecture එක ඇත්තටම අවශ්ය කරන අමතර trust assumptions කොච්චරක්ද?
Dusk හි ආකෘතිය roles පැහැදිලිවම තබාගෙන ඉන්නවා:
DuskDS → settlement සහ network security
DuskEVM → application execution
Native bridge → layers අතර DUSK ගමනය
මෙය විශේෂයෙන්ම regulated finance සඳහා වැදගත්.
යම් ආයතනයක් අනුකූලතාව (compliance), අනන්යතාව (identity), වත්කම් සීමා (asset restrictions), සහ disclosure අවශ්යතා සමඟින් දැනටමත් කටයුතු කරමින් සිටින විට, අනවශ්ය යටිතල පද්ධති (infrastructure) dependencies එකතු කිරීම ප්රයෝජනවත් වන්නේ නෑ.
ඒකයි මේ design principle එක මට කැමති වන්නේ:
protocol එකට අවශ්ය නැති තැනට complexity එකතු කරන්න එපා.
Dusk තුළම එම අදහස වෙනත් තැන්වලත් පේනවා:
සංවේදී තොරතුරු ආරක්ෂා කළ යුතු privacy,
වෙළඳපොලට visibility අවශ්ය වන transparency,
සහ authorized පාර්ශ්වයකට verification අවශ්ය වන විට selective disclosure.
මට නම්, මෙය හුදෙක් මෙහෙම කියනවාට වඩා බොහෝ ශක්තිමත් නිගමනයක්:
“Duskට bridge එකක් තියෙනවා.”
එය මූල්ය stack එක හරහා අනවශ්ය trust assumptions අඩු කිරීම ගැනයි.
#dusk
DuskDS සහ DuskEVM අතර සම්බන්ධය, native $DUSK සඳහා තවත් wrapped version එකක් නිර්මාණය කිරීම මත රඳා නොතිබුණා.
@Dusk layers අතර native bridge architecture එකක් භාවිතා කරයි.
ආරම්භයේදී ඒක කුඩා implementation detail එකක් වගේ පෙනෙන්න පුළුවන්.
නමුත් මම හිතන්නේ එහෙම නෙවෙයි.
අතිරේක bridge එකක්, wrapper එකක්, හෝ external custodian එකක් එකතු කිරීමෙන් මූල්ය පද්ධතියකට තවත් උපකල්පනයක් (assumption) හඳුන්වා දිය හැක.
ඒ නිසා මම Dusk දෙස වෙනස් ප්රශ්නයක් අරගෙන බැලුවා:
මෙම architecture එක ඇත්තටම අවශ්ය කරන අමතර trust assumptions කොච්චරක්ද?
Dusk හි ආකෘතිය roles පැහැදිලිවම තබාගෙන ඉන්නවා:
DuskDS → settlement සහ network security
DuskEVM → application execution
Native bridge → layers අතර DUSK ගමනය
මෙය විශේෂයෙන්ම regulated finance සඳහා වැදගත්.
යම් ආයතනයක් අනුකූලතාව (compliance), අනන්යතාව (identity), වත්කම් සීමා (asset restrictions), සහ disclosure අවශ්යතා සමඟින් දැනටමත් කටයුතු කරමින් සිටින විට, අනවශ්ය යටිතල පද්ධති (infrastructure) dependencies එකතු කිරීම ප්රයෝජනවත් වන්නේ නෑ.
ඒකයි මේ design principle එක මට කැමති වන්නේ:
protocol එකට අවශ්ය නැති තැනට complexity එකතු කරන්න එපා.
Dusk තුළම එම අදහස වෙනත් තැන්වලත් පේනවා:
සංවේදී තොරතුරු ආරක්ෂා කළ යුතු privacy,
වෙළඳපොලට visibility අවශ්ය වන transparency,
සහ authorized පාර්ශ්වයකට verification අවශ්ය වන විට selective disclosure.
මට නම්, මෙය හුදෙක් මෙහෙම කියනවාට වඩා බොහෝ ශක්තිමත් නිගමනයක්:
“Duskට bridge එකක් තියෙනවා.”
එය මූල්ය stack එක හරහා අනවශ්ය trust assumptions අඩු කිරීම ගැනයි.
#dusk
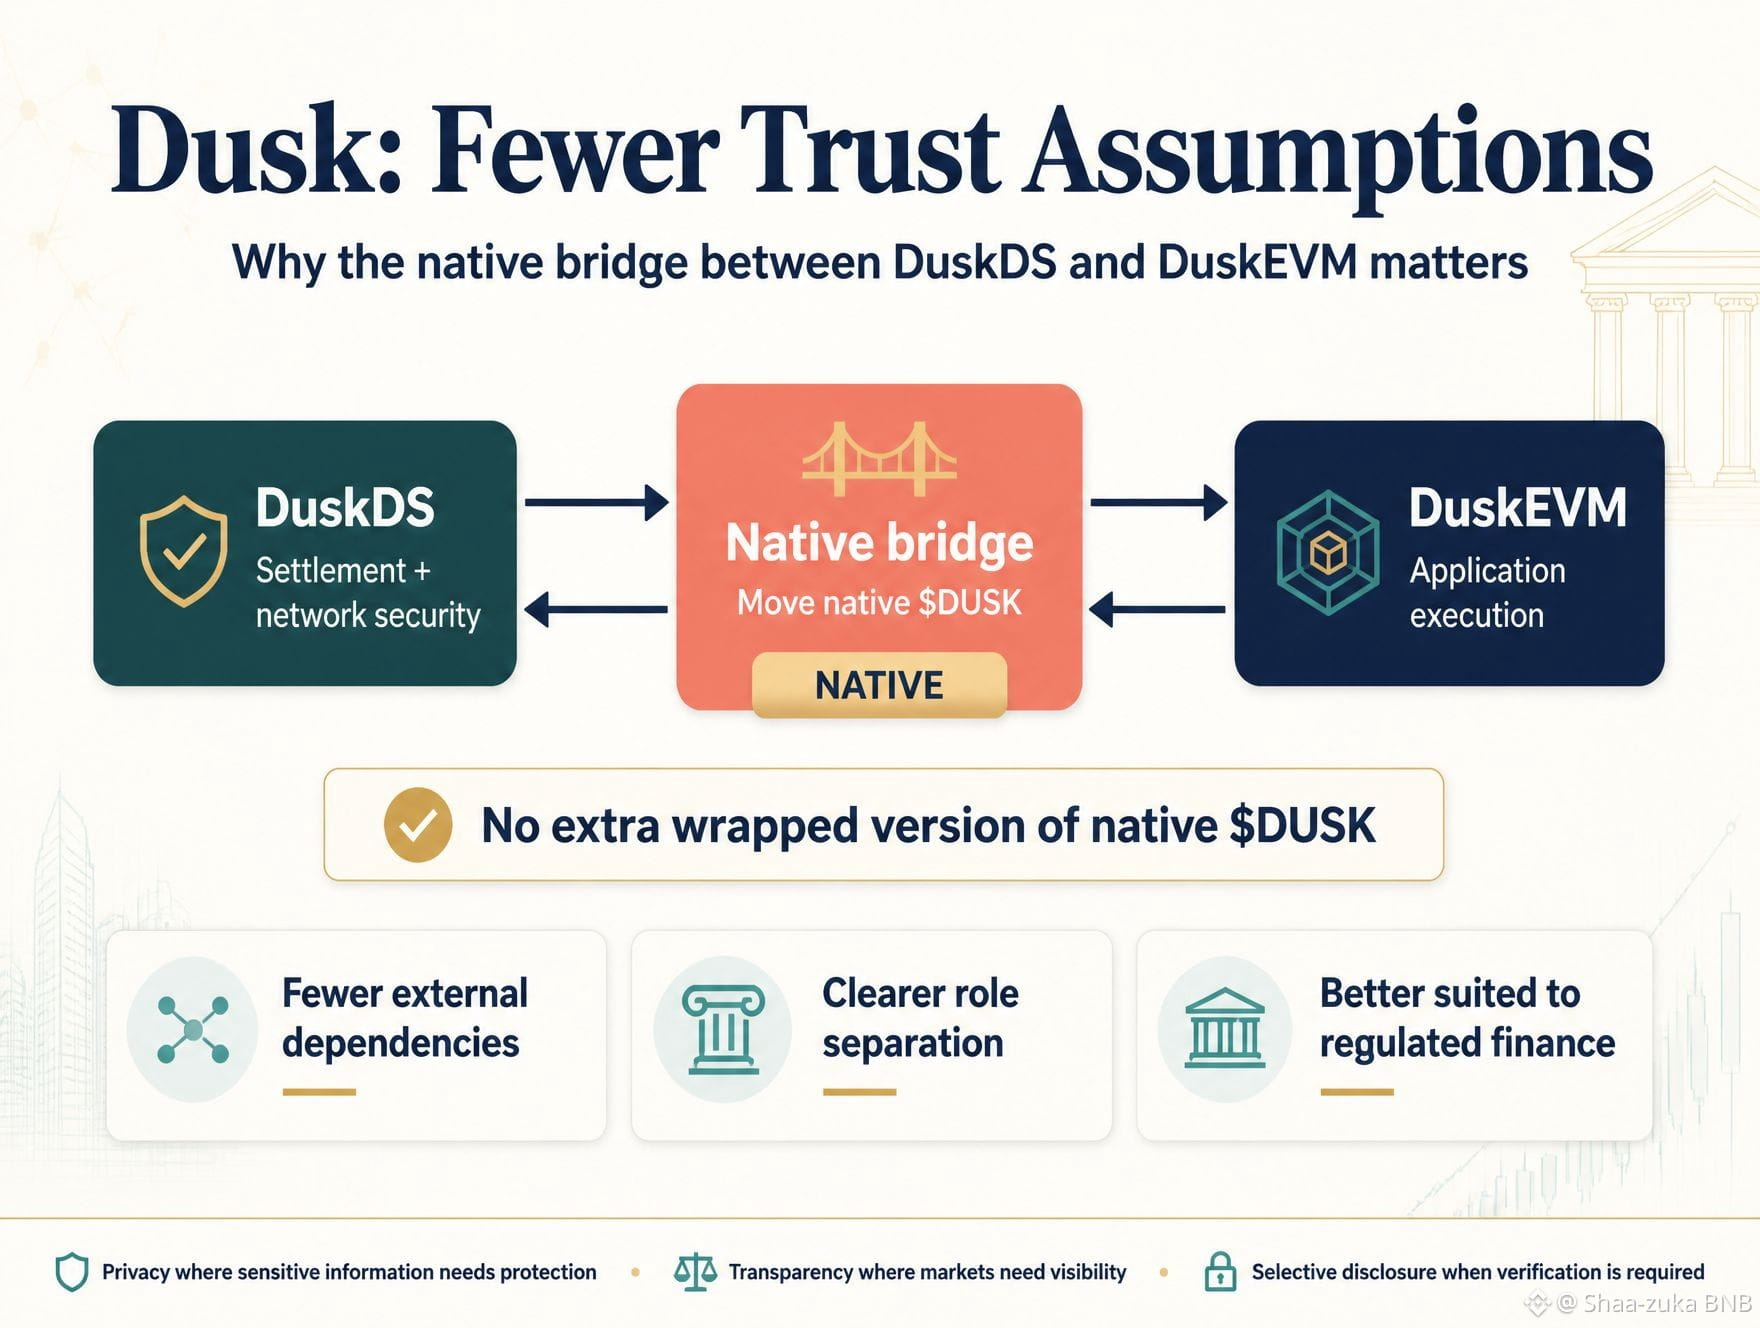
85
36
4k
·
--
උසබ තත්ත්වය
සත්යායනය කළ
පරිවර්තනය බලන්න
@Dusk_Foundation isn't trying to make regulated finance more crypto.
It's trying to make regulated finance programmable without making everything public.
That's why DuskEVM is interesting to me.
The upcoming DuskEVM mainnet gives Solidity developers a familiar EVM path into Dusk, while the underlying Dusk stack provides deterministic settlement and data availability.
But the more unusual part is Hedger.
Hedger is the privacy path for EVM applications, combining homomorphic encryption and zero-knowledge proofs so financial workflows can keep sensitive information confidential while still producing verifiable execution.
Think about what that means for an institution.
A fund may need to prove that a transaction is valid without broadcasting every position.
An investor may need to prove eligibility without exposing unnecessary personal information.
A regulated venue may need auditability without turning its entire order flow into public data.
That is a very different privacy thesis from simply hiding everything.
Dusk is aiming for privacy where needed, transparency where useful, and selective disclosure when an authorized party needs to review something.
And $DUSK is the native gas and staking asset securing this infrastructure.
That's why I'm watching DuskEVM closely.
The real test isn't whether Solidity can run on another chain.
It's whether familiar EVM development can be combined with the privacy and settlement requirements of real financial markets.
#dusk
What matters more for institutional EVM apps?
@Dusk isn't trying to make regulated finance more crypto.
It's trying to make regulated finance programmable without making everything public.
That's why DuskEVM is interesting to me.
The upcoming DuskEVM mainnet gives Solidity developers a familiar EVM path into Dusk, while the underlying Dusk stack provides deterministic settlement and data availability.
But the more unusual part is Hedger.
Hedger is the privacy path for EVM applications, combining homomorphic encryption and zero-knowledge proofs so financial workflows can keep sensitive information confidential while still producing verifiable execution.
Think about what that means for an institution.
A fund may need to prove that a transaction is valid without broadcasting every position.
An investor may need to prove eligibility without exposing unnecessary personal information.
A regulated venue may need auditability without turning its entire order flow into public data.
That is a very different privacy thesis from simply hiding everything.
Dusk is aiming for privacy where needed, transparency where useful, and selective disclosure when an authorized party needs to review something.
And $DUSK is the native gas and staking asset securing this infrastructure.
That's why I'm watching DuskEVM closely.
The real test isn't whether Solidity can run on another chain.
It's whether familiar EVM development can be combined with the privacy and settlement requirements of real financial markets.
#dusk
What matters more for institutional EVM apps?
It's trying to make regulated finance programmable without making everything public.
That's why DuskEVM is interesting to me.
The upcoming DuskEVM mainnet gives Solidity developers a familiar EVM path into Dusk, while the underlying Dusk stack provides deterministic settlement and data availability.
But the more unusual part is Hedger.
Hedger is the privacy path for EVM applications, combining homomorphic encryption and zero-knowledge proofs so financial workflows can keep sensitive information confidential while still producing verifiable execution.
Think about what that means for an institution.
A fund may need to prove that a transaction is valid without broadcasting every position.
An investor may need to prove eligibility without exposing unnecessary personal information.
A regulated venue may need auditability without turning its entire order flow into public data.
That is a very different privacy thesis from simply hiding everything.
Dusk is aiming for privacy where needed, transparency where useful, and selective disclosure when an authorized party needs to review something.
And $DUSK is the native gas and staking asset securing this infrastructure.
That's why I'm watching DuskEVM closely.
The real test isn't whether Solidity can run on another chain.
It's whether familiar EVM development can be combined with the privacy and settlement requirements of real financial markets.
#dusk
What matters more for institutional EVM apps?
Privacy
80%
Settlement
20%
5 ඡන්ද • ඡන්දය අවසන්
85
35
1.2k
·
--
පරිවර්තනය බලන්න
🚨 The CLARITY Act just hit a critical point.
Senate Majority Leader Thune has moved the bill toward a procedural vote after the September 15 recess - potentially one of the last realistic windows for crypto legislation to move in 2026.
But here's the problem:
Getting a vote ≠ getting enough votes to pass.
XRP has already felt the uncertainty, sliding toward the $1 area, while analysts remain cautious about the bill's chances amid election-year politics.
If CLARITY passes → major regulatory clarity for crypto.
If it stalls → the market may have to wait until 2027.
This isn't just another Senate vote. It's a deadline. 👀
#crypto #CLARITYAct #XRP
Do you think the CLARITY Act can pass in 2026?
The next procedural move could decide whether 2026 becomes a breakthrough year for U.S. crypto regulation. 👀
🚨 The CLARITY Act just hit a critical point.
Senate Majority Leader Thune has moved the bill toward a procedural vote after the September 15 recess - potentially one of the last realistic windows for crypto legislation to move in 2026.
But here's the problem:
Getting a vote ≠ getting enough votes to pass.
XRP has already felt the uncertainty, sliding toward the $1 area, while analysts remain cautious about the bill's chances amid election-year politics.
If CLARITY passes → major regulatory clarity for crypto.
If it stalls → the market may have to wait until 2027.
This isn't just another Senate vote. It's a deadline. 👀
#crypto #CLARITYAct #XRP
Do you think the CLARITY Act can pass in 2026?
The next procedural move could decide whether 2026 becomes a breakthrough year for U.S. crypto regulation. 👀
Senate Majority Leader Thune has moved the bill toward a procedural vote after the September 15 recess - potentially one of the last realistic windows for crypto legislation to move in 2026.
But here's the problem:
Getting a vote ≠ getting enough votes to pass.
XRP has already felt the uncertainty, sliding toward the $1 area, while analysts remain cautious about the bill's chances amid election-year politics.
If CLARITY passes → major regulatory clarity for crypto.
If it stalls → the market may have to wait until 2027.
This isn't just another Senate vote. It's a deadline. 👀
#crypto #CLARITYAct #XRP
Do you think the CLARITY Act can pass in 2026?
The next procedural move could decide whether 2026 becomes a breakthrough year for U.S. crypto regulation. 👀
🟢 YES — Crypto gets clarity
92%
🔴 NO — Politics will delay it
8%
24 ඡන්ද • ඡන්දය අවසන්
3
763
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
FedRateWatch
970,175 views
4,641 සාකච්ඡා කරමින්
எங்கள் டிரெண்டிங் ஹாஷ்டாக் பிரச்சாரத்தில் போக்குவரத்து ரிவார்டை பகிர்ந்து வெல்லுங்கள்
✨தலைப்பு: FOMC செப்டம்பர், பெடின் அடுத்த நடவடிக்கை என்ன?
👉சேருவது எப்படி:
ஹாஷ்டாக் #FedRateWatch உடன் ஒரு குறுகிய பதிவையோ அல்லது கட்டுரையையோ வெளியிடுங்கள்
கீழுள்ள கோணங்களின் அடிப்படையில் உள்ளடக்கத்தை உருவாக்குங்கள்:
- ஆகஸ்ட் கோர் CPI மாதந்தோறும் 0.3% உயர்ந்தது; இந்த வாரம் 25bp உயர்வுக்கான வாய்ப்புகள் இப்போது சுமார் 90% ஆக உள்ளன. இந்த வாரம் வட்டி உயர்வு நடக்குமென நீங்கள் எதிர்பார்க்கிறீர்களா? அது ஒருமுறைதானா, அல்லது இன்னும் நீளமான வட்டி உயர்வு சுழற்சியின் தொடக்கமா?
- உயர்வு நடந்தால், BTC, டெக் பங்குகள், மற்றும் தங்கம் ஆகியவற்றுக்கு அது எப்படி தாக்கம் காட்டும்? உயர்ச்சியா அல்லது சரிவா?
- நீங்கள் அடுத்ததாக எப்படி டிரேடு செய்ய திட்டமிடுகிறீர்கள்? எங்களின் டிரேடு பகிர்வு வித்ஜெட்டின் மூலம் உங்கள் BTC, பங்குகள் அல்லது தங்க டிரேடு/உடைமைகளைப் பகிருங்கள்.
⏰பிரச்சார காலம்:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁ரிவார்டு:
- மேலுள்ள வழிகாட்டுதல்களுக்கு இணங்கவும் 100 வார்த்தைகளுக்கு மேல் உள்ள தகுதிபெற்ற பதிவுகள் மதிப்பாய்வு செய்யப்படும்; மேலும் 500 முதல் 3,000 பார்வைகள் வரை சீரற்ற (ரேண்டம்) போக்குவரத்து அதிகரிப்பு கிடைக்கலாம். உங்கள் பதிவு தேர்ந்தெடுக்கப்பட்டால், உங்கள் feed secretary மூலம் ஒரு அறிவிப்பு கிடைக்கும்.
- Binance Square Official-ல் உங்கள் கட்டுரை இடம்பெற வாய்ப்பு பெறுங்கள்
உங்கள் பதிவுக்கான யோசனைகள் வேண்டுமா? தலைப்புப் பக்கத்தை #FedRateWatch அல்லது Square Guide on How to Post for Better Reach-ஐ பாருங்கள்.
Binance Square Official
·539 කැමත්ත දැක්වීම්
·1.2M views
MSTRTradingVolumeSurpassesMorganStanley
5,666 views
219 සාකච්ඡා කරමින්
BitcoinFalls4%
15,704 views
478 සාකච්ඡා කරමින්