
candyAlpha
3.6k Публикации
candyAlpha
Отправить жалобу
Заблокировать пользователя
所有的帖子只是我自言自语,不构成任何投资建议。祝愿大家今天都赚大钱!财神到!
Трейдер с регулярными сделками
5.2 г
137 подписок(и/а)
19.9K+ подписчиков(а)
28.0K+ понравилось
Посты
Все
Цитирования
·
--
Неужели ты можешь упасть ещё ниже?
Ребята, до какого уровня, по-вашему, упадёт?
Неужели ты можешь упасть ещё ниже?
Ребята, до какого уровня, по-вашему, упадёт?
Ребята, до какого уровня, по-вашему, упадёт?
3
2
1.7k
·
--
1
2.7k
·
--
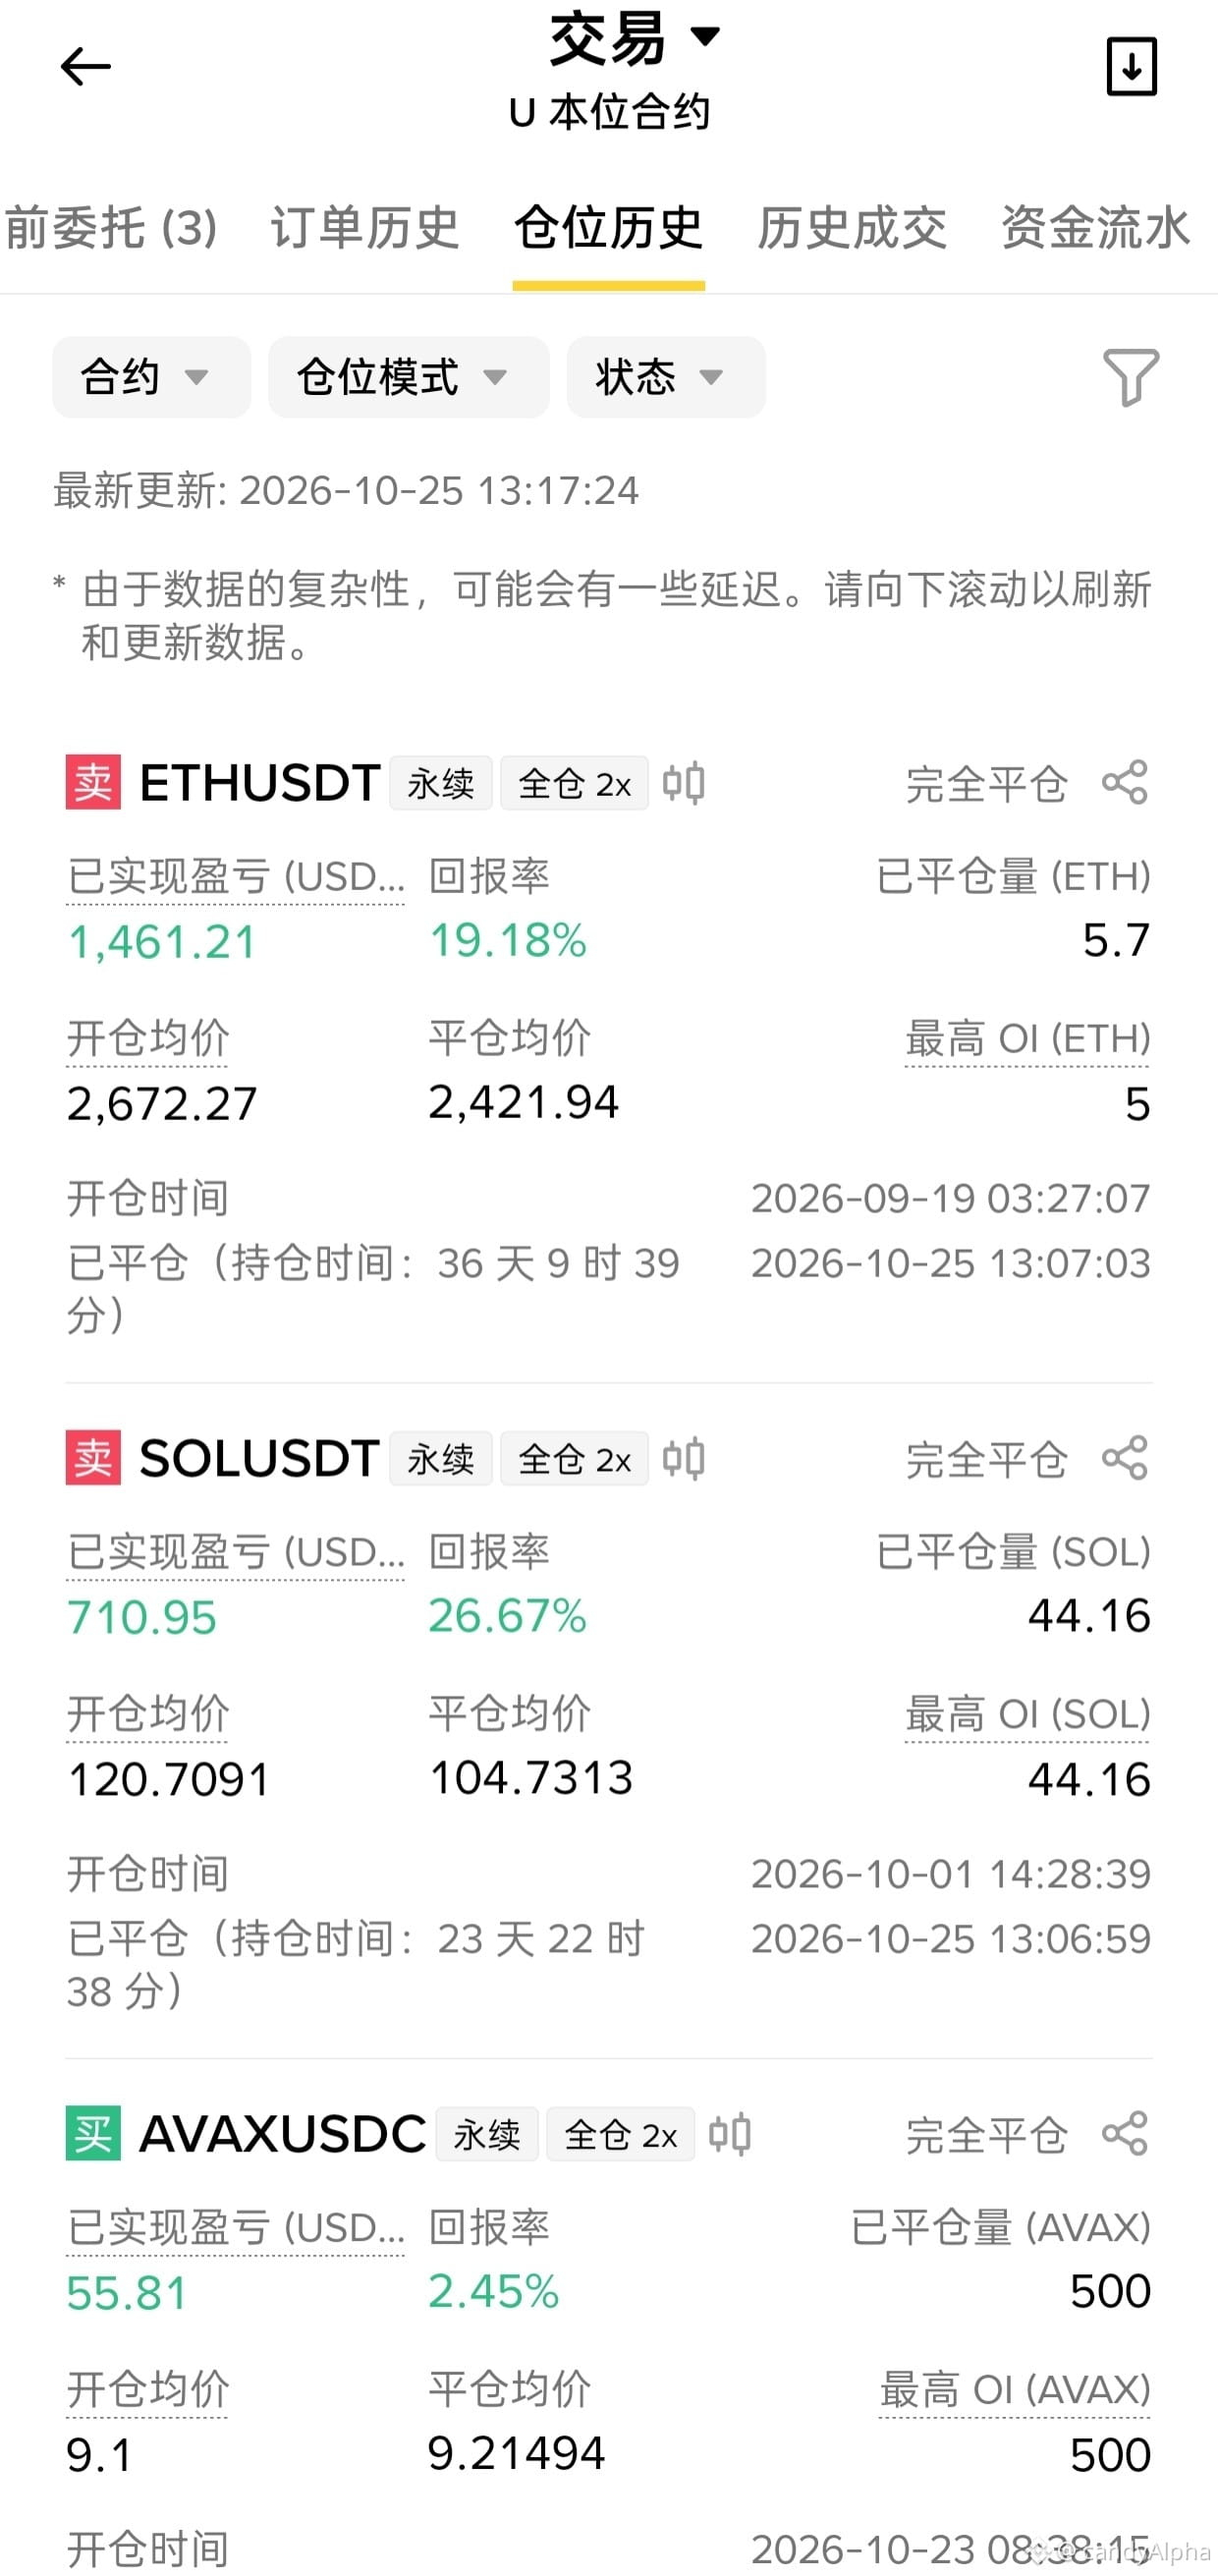
Сначала зафиксировал основную прибыль по ETH, теперь посмотрим, сможет ли BTC дойти до моего уровня.
При нынешней экономической ситуации ещё есть шанс, что цена просядет ниже.
Сначала зафиксировал основную прибыль по ETH, теперь посмотрим, сможет ли BTC дойти до моего уровня.
При нынешней экономической ситуации ещё есть шанс, что цена просядет ниже.
При нынешней экономической ситуации ещё есть шанс, что цена просядет ниже.
1
3
989
·
--
На этот раз опять заманивают в лонги?
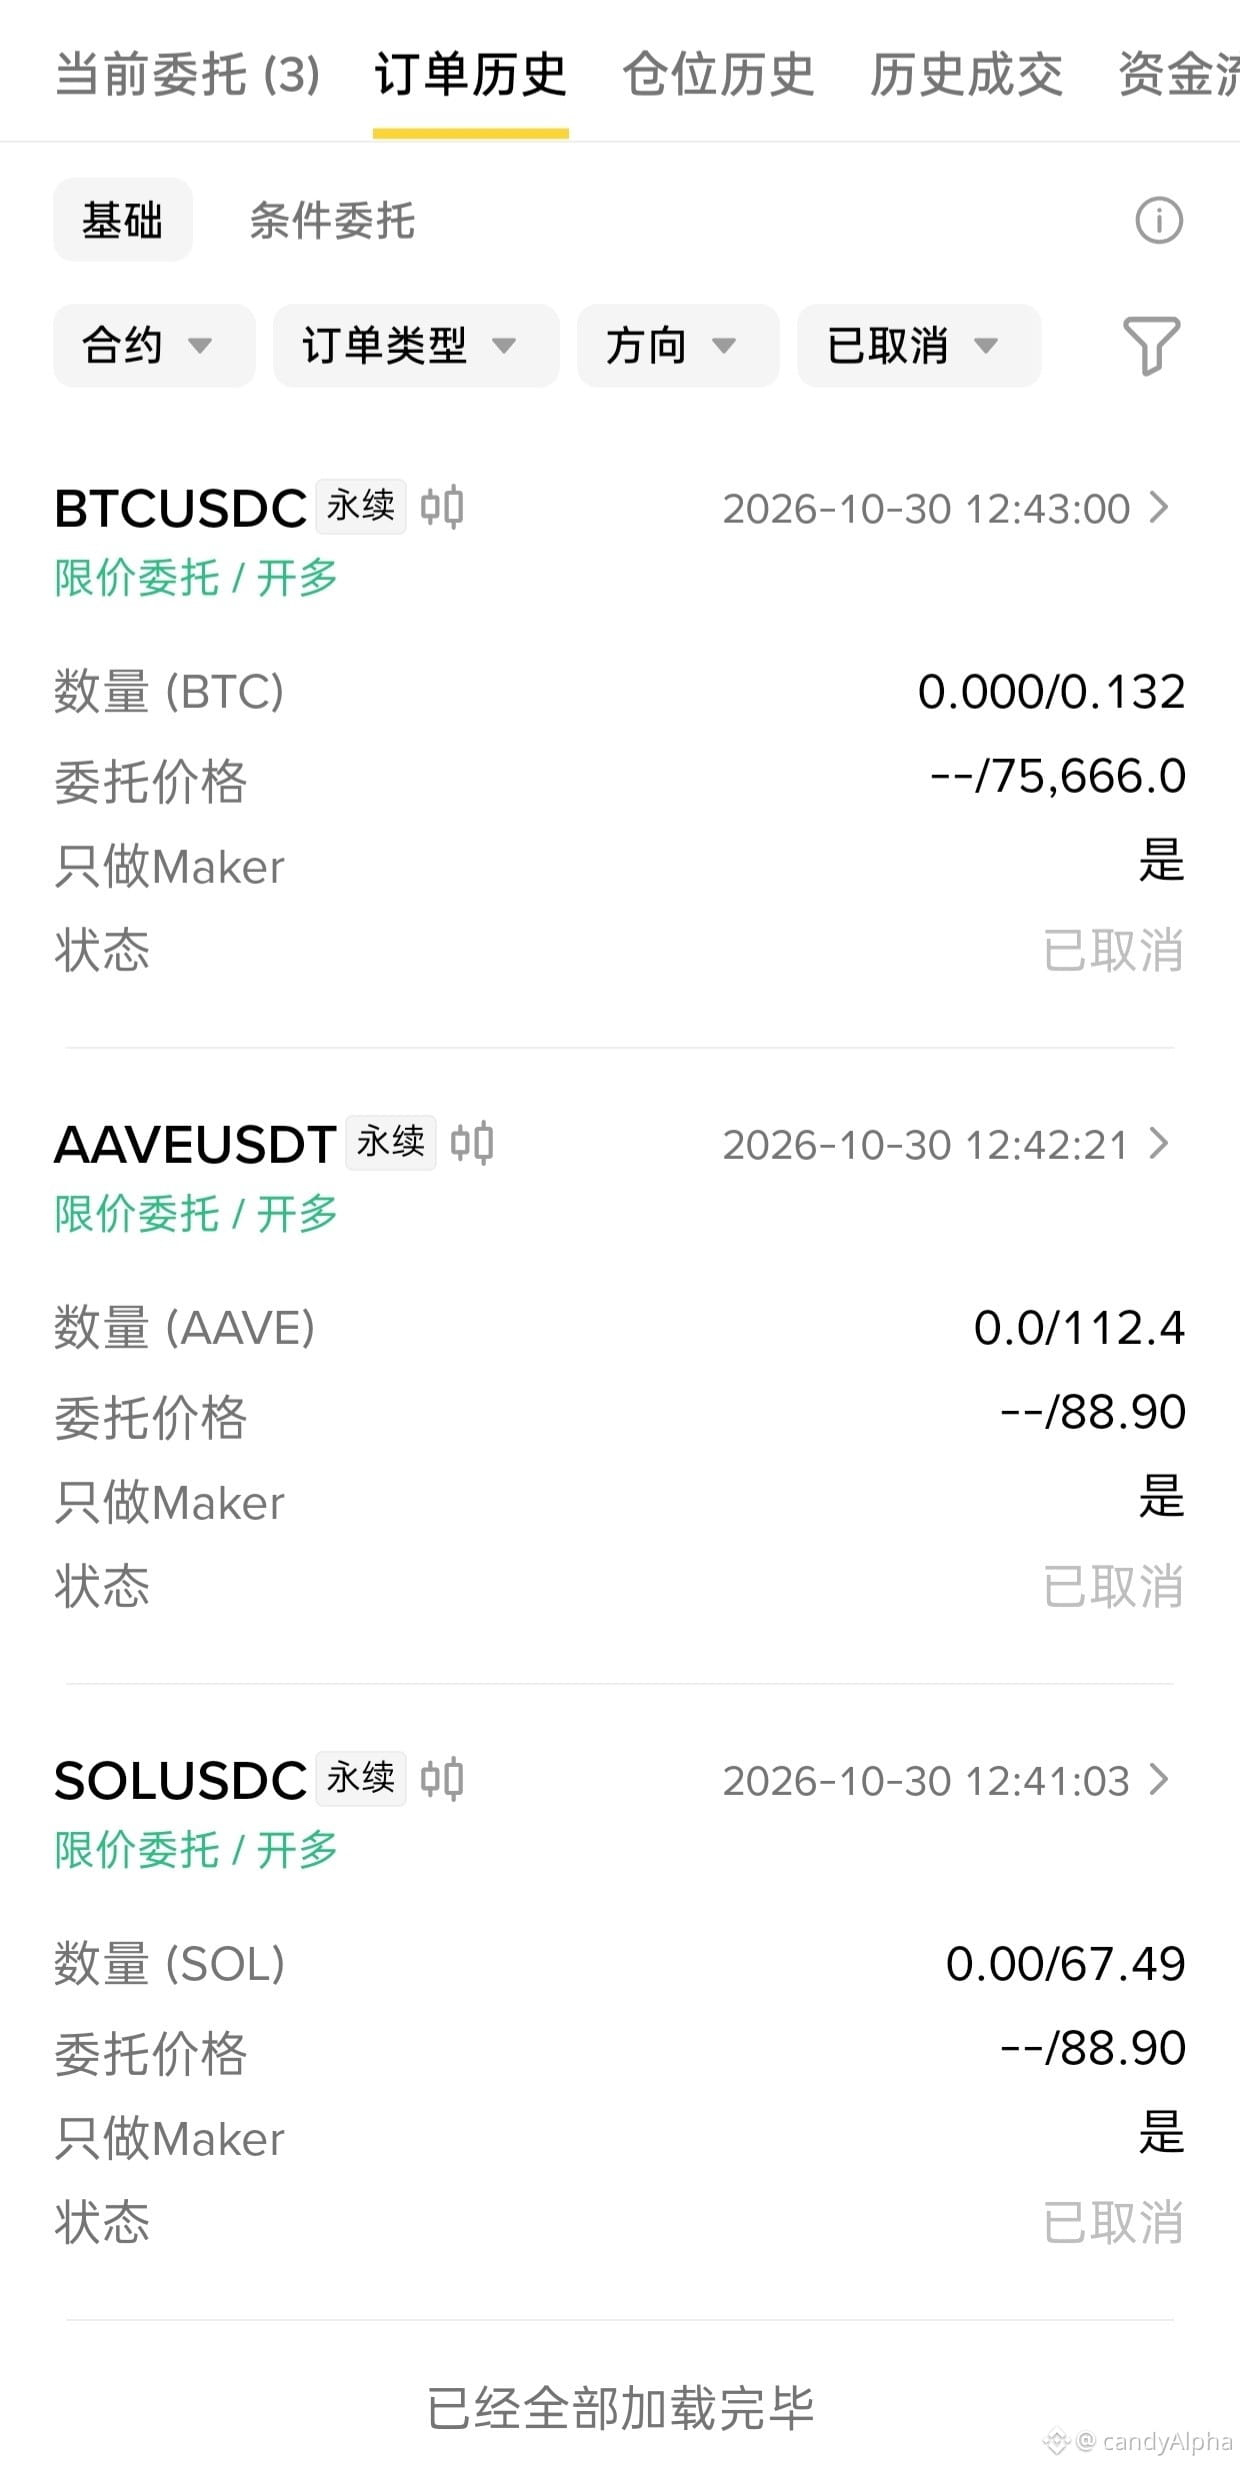
Бля, я отменил ордер на 75666, который выставил 30-го. Сегодня минимум был 75600.
С Sol то же самое — на этом движении я сам себя выставил дураком.
При такой ситуации не вижу причин для роста. Думаю, будет коррекция. Продолжаю держать.
На этот раз опять заманивают в лонги?
Бля, я отменил ордер на 75666, который выставил 30-го. Сегодня минимум был 75600.
С Sol то же самое — на этом движении я сам себя выставил дураком.
При такой ситуации не вижу причин для роста. Думаю, будет коррекция. Продолжаю держать.
Бля, я отменил ордер на 75666, который выставил 30-го. Сегодня минимум был 75600.
С Sol то же самое — на этом движении я сам себя выставил дураком.
При такой ситуации не вижу причин для роста. Думаю, будет коррекция. Продолжаю держать.
1
3
1.4k
·
--
Уровень поддержки 76100 уже дважды пробивали, но цена так и не пошла ниже?
Может, уже пора перевернуться в лонг?
Но я всё же хочу дождаться 75000 и посмотреть.
Держу эту сделку больше месяца, а одних фандинг-платежей уже набежало на 400
Уровень поддержки 76100 уже дважды пробивали, но цена так и не пошла ниже?
Может, уже пора перевернуться в лонг?
Но я всё же хочу дождаться 75000 и посмотреть.
Держу эту сделку больше месяца, а одних фандинг-платежей уже набежало на 400
Может, уже пора перевернуться в лонг?
Но я всё же хочу дождаться 75000 и посмотреть.
Держу эту сделку больше месяца, а одних фандинг-платежей уже набежало на 400
5
2
3.4k
·
--
Неужели на этот раз падение действительно продолжится до самого дна?
Сколько человек сначала прогнозировали для Intel цену в 40?
Неужели на этот раз падение действительно продолжится до самого дна?
Сколько человек сначала прогнозировали для Intel цену в 40?
Сколько человек сначала прогнозировали для Intel цену в 40?
16
4
5.3k
·
--
1
4
5.6k
·
--
Целевая цена — 75 000
Ребята, как думаете, дойдёт ли до неё?
Целевая цена — 75 000
Ребята, как думаете, дойдёт ли до неё?
Ребята, как думаете, дойдёт ли до неё?
1
2
1.9k
·
--
Уже началось?
Я вот-вот отобью вложения, кажется, скоро начнётся.
Уже началось?
Я вот-вот отобью вложения, кажется, скоро начнётся.
Я вот-вот отобью вложения, кажется, скоро начнётся.
2
2.9k
·
--
Отложенный ордер, который я выставил вчера вечером, неожиданно сработал
Проснулся — а прибыль уже капает 😁😁
Отложенный ордер, который я выставил вчера вечером, неожиданно сработал
Проснулся — а прибыль уже капает 😁😁
Проснулся — а прибыль уже капает 😁😁
825
·
--
Сможет ли эта волна пробить 80 тысяч?
Сможет ли «ВВС» выиграть ещё раз?
Сможет ли эта волна пробить 80 тысяч?
Сможет ли «ВВС» выиграть ещё раз?
Сможет ли «ВВС» выиграть ещё раз?
10
4
4.6k
·
--
Пожалуй, лизну разок и уйду.
$BTW — такое чувство, что дальше будет что-то грандиозное.
Пожалуй, лизну разок и уйду.
$BTW — такое чувство, что дальше будет что-то грандиозное.
$BTW — такое чувство, что дальше будет что-то грандиозное.
3
1.2k
·
--
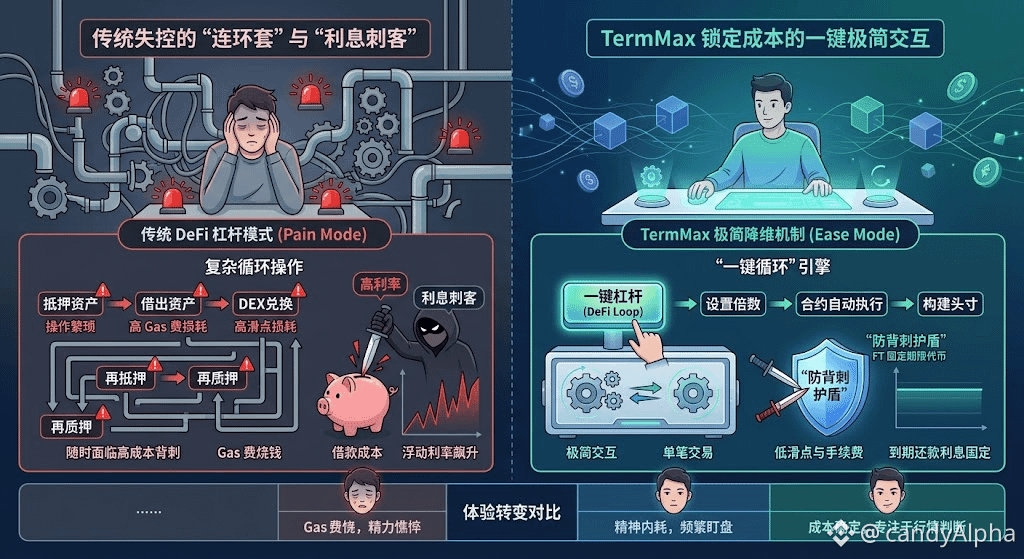
Те, кто играли с ончейн-циклическими плечевыми стратегиями на заимствовании, наверняка чувствовали то же самое: чтобы увеличить доходность, сначала нужно внести залог, занять актив, пойти на биржу обменять в кэш, затем вернуть и снова внести в залог — делать это приходится по несколько кругов. Помимо того, что Gas-расходы просто больно бьют по карману, если вдруг сеть подзабьётся или рынок начнёт дёргаться, проскальзывание может срезать заметную часть прибыли; ещё хуже — наткнуться на «процентных убийц»: ставка по займу, которую изначально держала на уровне годовых 4%, среди ночи внезапно взлетает до 40% и стратегия буквально ломается.
Попрощайтесь с громоздким «движком one-click/в один клик» — каждая операция выполняется быстро и точечно: протокол TermMax имеет встроенный модуль one-click для плеча (DeFi Loop) — он упаковывает в смарт-контракт весь тот путь, который раньше требовал многократных ручных действий: заимствование, обмен и повторное заложение. Пользователю нужно лишь задать целевое плечо, а базовая система автоматически выполнит вызовы и сформирует позицию, существенно снижая потери от проскальзывания и сетевых комиссий в ходе взаимодействий.
Щит от «подстрекателей с тыла», который фиксирует издержки: фиксированная ставка блокирует неконтролируемый показатель стоимости фондирования. В традиционных пулах заимствований стоимость постоянно меняется вместе с рынком; а в TermMax операция заимствования котируется через базовый FT (фиксированный сроковой токен) со скидкой (дисконтированием). Пользователь в первую же секунду открытия позиции полностью фиксирует сумму процентов к погашению на дату окончания, и независимо от того, как дальше будет происходить давление со стороны ликвидности, стоимость заимствования остаётся неизменной на всём протяжении.
Превратите стратегии с высоким порогом в стандартизированный инструмент: сложный маршрут циклического арбитража, который обычно доступен лишь квант-институтам, упакован в простой сценарий — это снижает барьер ончейн-взаимодействий для обычных пользователей.
Полностью снимите психологическое выгорание от «дежурства у графиков»: после того как стоимость зафиксирована, вам нужно лишь следить за оценкой рыночной ситуации — не придётся переживать из-за резких колебаний плавающей ставки по заимствованиям.
#termmax @termmax
Те, кто играли с ончейн-циклическими плечевыми стратегиями на заимствовании, наверняка чувствовали то же самое: чтобы увеличить доходность, сначала нужно внести залог, занять актив, пойти на биржу обменять в кэш, затем вернуть и снова внести в залог — делать это приходится по несколько кругов. Помимо того, что Gas-расходы просто больно бьют по карману, если вдруг сеть подзабьётся или рынок начнёт дёргаться, проскальзывание может срезать заметную часть прибыли; ещё хуже — наткнуться на «процентных убийц»: ставка по займу, которую изначально держала на уровне годовых 4%, среди ночи внезапно взлетает до 40% и стратегия буквально ломается.
Попрощайтесь с громоздким «движком one-click/в один клик» — каждая операция выполняется быстро и точечно: протокол TermMax имеет встроенный модуль one-click для плеча (DeFi Loop) — он упаковывает в смарт-контракт весь тот путь, который раньше требовал многократных ручных действий: заимствование, обмен и повторное заложение. Пользователю нужно лишь задать целевое плечо, а базовая система автоматически выполнит вызовы и сформирует позицию, существенно снижая потери от проскальзывания и сетевых комиссий в ходе взаимодействий.
Щит от «подстрекателей с тыла», который фиксирует издержки: фиксированная ставка блокирует неконтролируемый показатель стоимости фондирования. В традиционных пулах заимствований стоимость постоянно меняется вместе с рынком; а в TermMax операция заимствования котируется через базовый FT (фиксированный сроковой токен) со скидкой (дисконтированием). Пользователь в первую же секунду открытия позиции полностью фиксирует сумму процентов к погашению на дату окончания, и независимо от того, как дальше будет происходить давление со стороны ликвидности, стоимость заимствования остаётся неизменной на всём протяжении.
Превратите стратегии с высоким порогом в стандартизированный инструмент: сложный маршрут циклического арбитража, который обычно доступен лишь квант-институтам, упакован в простой сценарий — это снижает барьер ончейн-взаимодействий для обычных пользователей.
Полностью снимите психологическое выгорание от «дежурства у графиков»: после того как стоимость зафиксирована, вам нужно лишь следить за оценкой рыночной ситуации — не придётся переживать из-за резких колебаний плавающей ставки по заимствованиям.
#termmax @TermMax
Попрощайтесь с громоздким «движком one-click/в один клик» — каждая операция выполняется быстро и точечно: протокол TermMax имеет встроенный модуль one-click для плеча (DeFi Loop) — он упаковывает в смарт-контракт весь тот путь, который раньше требовал многократных ручных действий: заимствование, обмен и повторное заложение. Пользователю нужно лишь задать целевое плечо, а базовая система автоматически выполнит вызовы и сформирует позицию, существенно снижая потери от проскальзывания и сетевых комиссий в ходе взаимодействий.
Щит от «подстрекателей с тыла», который фиксирует издержки: фиксированная ставка блокирует неконтролируемый показатель стоимости фондирования. В традиционных пулах заимствований стоимость постоянно меняется вместе с рынком; а в TermMax операция заимствования котируется через базовый FT (фиксированный сроковой токен) со скидкой (дисконтированием). Пользователь в первую же секунду открытия позиции полностью фиксирует сумму процентов к погашению на дату окончания, и независимо от того, как дальше будет происходить давление со стороны ликвидности, стоимость заимствования остаётся неизменной на всём протяжении.
Превратите стратегии с высоким порогом в стандартизированный инструмент: сложный маршрут циклического арбитража, который обычно доступен лишь квант-институтам, упакован в простой сценарий — это снижает барьер ончейн-взаимодействий для обычных пользователей.
Полностью снимите психологическое выгорание от «дежурства у графиков»: после того как стоимость зафиксирована, вам нужно лишь следить за оценкой рыночной ситуации — не придётся переживать из-за резких колебаний плавающей ставки по заимствованиям.
#termmax @TermMax
3
397
·
--
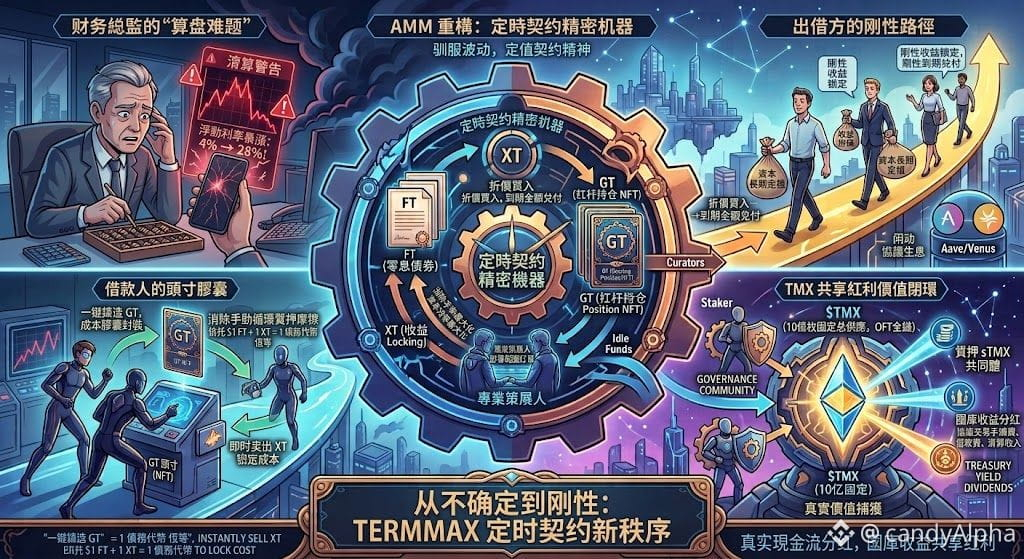
Каждый конец месяца для «финансового Лао Чжана» в одном Web3‑проекте — сплошная боль: сталкиваться с непредсказуемой «погодой для средств» при работе с кредитным пулом. На прошлой неделе стоимость заимствований была 4%, а на этой неделе из‑за колебаний рынка она взлетела до 28%. Плановый бюджет на полгода мгновенно превратился в макулатуру. В мире ончейн, переполненном спекулятивными настроениями, капитал надолго оказывается в состоянии неопределённой «блуждающей» позиции.
TermMax решает неопределённость традиционного кредитования: он выполняет кастомизированную переработку базовой структуры Uniswap V3 и превращает кредитование и маржинальные сделки в модульные взаимодействия с токенами:
Механизм бескупонных облигаций: кредиторские средства вносятся путём покупки со скидкой FT (Fixed-rate Token) — нулевокумпонной облигации; по наступлении даты погашения долевые активы выкупаются в полном объёме, и заёмщик заранее фиксирует жёсткую доходность.
Капсулы позиций и фиксация стоимости: заёмщик в один клик чеканит GT (Gearing Token) — ERC-721 NFT позицию для развёртывания кредитного плеча, а затем, опираясь на тождество $1\text{ FT} + 1\text{ XT} = 1\text{ Долговой токен}$ $, немедленно продаёт XT (Yield Token), фиксируя стоимость заимствования, убирая необходимость в дорогих ручных циклах ре-кредитования.
Максимизация эффективности капитала: профессиональный Curator (куратор) разворачивает диапазонные ордера; через атомарные ордера (Atomic Orders) и распределение неиспользованных средств (Idle Fund Deployment) капитал, который не был выдан в кредит, подключается к протоколам вроде Aave, Morphi и начинает приносить доход, устраняя эффект «застоя средств на месте».
Фиксированное предложение и совместимость по всему чейну: TMX задаёт фиксированное общее предложение в 1 млрд токенов (без инфляции), а начальная циркуляция составляет 20% (200 млн). Для бесшовного межсетевого перемещения используется стандарт LayerZero OFT.
Захват реальной прибыли: при стейкинге держатели получают sTMX — это не только права управления по параметрам протокола и голосование в белом списке кураторов, но и прямое участие в распределении казначейских денежных потоков, включая торговые комиссии протокола, заёмные комиссии и доходы от ликвидаций.
Традиционные механизмы с плавающей процентной ставкой превращают кредитование в краткосрочную игру в догонялки между кредиторами и заёмщиками. А AMM‑реконструкция TermMax привносит в ликвидность «дух временного контракта», позволяя капиталу безопасно закрепляться на позиции. Поддерживаемая реальными доходами протокола токеномика TMX связывает маркетмейкеров, кураторов и долгосрочных холдеров в единую экосистему и продвигает ончейн‑кредитование от высокорисковых спекуляций к зрелому распределению капитала с определённостью.
#termmax @termmax
Каждый конец месяца для «финансового Лао Чжана» в одном Web3‑проекте — сплошная боль: сталкиваться с непредсказуемой «погодой для средств» при работе с кредитным пулом. На прошлой неделе стоимость заимствований была 4%, а на этой неделе из‑за колебаний рынка она взлетела до 28%. Плановый бюджет на полгода мгновенно превратился в макулатуру. В мире ончейн, переполненном спекулятивными настроениями, капитал надолго оказывается в состоянии неопределённой «блуждающей» позиции.
TermMax решает неопределённость традиционного кредитования: он выполняет кастомизированную переработку базовой структуры Uniswap V3 и превращает кредитование и маржинальные сделки в модульные взаимодействия с токенами:
Механизм бескупонных облигаций: кредиторские средства вносятся путём покупки со скидкой FT (Fixed-rate Token) — нулевокумпонной облигации; по наступлении даты погашения долевые активы выкупаются в полном объёме, и заёмщик заранее фиксирует жёсткую доходность.
Капсулы позиций и фиксация стоимости: заёмщик в один клик чеканит GT (Gearing Token) — ERC-721 NFT позицию для развёртывания кредитного плеча, а затем, опираясь на тождество $1\text{ FT} + 1\text{ XT} = 1\text{ Долговой токен}$ $, немедленно продаёт XT (Yield Token), фиксируя стоимость заимствования, убирая необходимость в дорогих ручных циклах ре-кредитования.
Максимизация эффективности капитала: профессиональный Curator (куратор) разворачивает диапазонные ордера; через атомарные ордера (Atomic Orders) и распределение неиспользованных средств (Idle Fund Deployment) капитал, который не был выдан в кредит, подключается к протоколам вроде Aave, Morphi и начинает приносить доход, устраняя эффект «застоя средств на месте».
Фиксированное предложение и совместимость по всему чейну: TMX задаёт фиксированное общее предложение в 1 млрд токенов (без инфляции), а начальная циркуляция составляет 20% (200 млн). Для бесшовного межсетевого перемещения используется стандарт LayerZero OFT.
Захват реальной прибыли: при стейкинге держатели получают sTMX — это не только права управления по параметрам протокола и голосование в белом списке кураторов, но и прямое участие в распределении казначейских денежных потоков, включая торговые комиссии протокола, заёмные комиссии и доходы от ликвидаций.
Традиционные механизмы с плавающей процентной ставкой превращают кредитование в краткосрочную игру в догонялки между кредиторами и заёмщиками. А AMM‑реконструкция TermMax привносит в ликвидность «дух временного контракта», позволяя капиталу безопасно закрепляться на позиции. Поддерживаемая реальными доходами протокола токеномика TMX связывает маркетмейкеров, кураторов и долгосрочных холдеров в единую экосистему и продвигает ончейн‑кредитование от высокорисковых спекуляций к зрелому распределению капитала с определённостью.
#termmax @TermMax
TermMax решает неопределённость традиционного кредитования: он выполняет кастомизированную переработку базовой структуры Uniswap V3 и превращает кредитование и маржинальные сделки в модульные взаимодействия с токенами:
Механизм бескупонных облигаций: кредиторские средства вносятся путём покупки со скидкой FT (Fixed-rate Token) — нулевокумпонной облигации; по наступлении даты погашения долевые активы выкупаются в полном объёме, и заёмщик заранее фиксирует жёсткую доходность.
Капсулы позиций и фиксация стоимости: заёмщик в один клик чеканит GT (Gearing Token) — ERC-721 NFT позицию для развёртывания кредитного плеча, а затем, опираясь на тождество $1\text{ FT} + 1\text{ XT} = 1\text{ Долговой токен}$ $, немедленно продаёт XT (Yield Token), фиксируя стоимость заимствования, убирая необходимость в дорогих ручных циклах ре-кредитования.
Максимизация эффективности капитала: профессиональный Curator (куратор) разворачивает диапазонные ордера; через атомарные ордера (Atomic Orders) и распределение неиспользованных средств (Idle Fund Deployment) капитал, который не был выдан в кредит, подключается к протоколам вроде Aave, Morphi и начинает приносить доход, устраняя эффект «застоя средств на месте».
Фиксированное предложение и совместимость по всему чейну: TMX задаёт фиксированное общее предложение в 1 млрд токенов (без инфляции), а начальная циркуляция составляет 20% (200 млн). Для бесшовного межсетевого перемещения используется стандарт LayerZero OFT.
Захват реальной прибыли: при стейкинге держатели получают sTMX — это не только права управления по параметрам протокола и голосование в белом списке кураторов, но и прямое участие в распределении казначейских денежных потоков, включая торговые комиссии протокола, заёмные комиссии и доходы от ликвидаций.
Традиционные механизмы с плавающей процентной ставкой превращают кредитование в краткосрочную игру в догонялки между кредиторами и заёмщиками. А AMM‑реконструкция TermMax привносит в ликвидность «дух временного контракта», позволяя капиталу безопасно закрепляться на позиции. Поддерживаемая реальными доходами протокола токеномика TMX связывает маркетмейкеров, кураторов и долгосрочных холдеров в единую экосистему и продвигает ончейн‑кредитование от высокорисковых спекуляций к зрелому распределению капитала с определённостью.
#termmax @TermMax
4
1k
·
--
Проверено
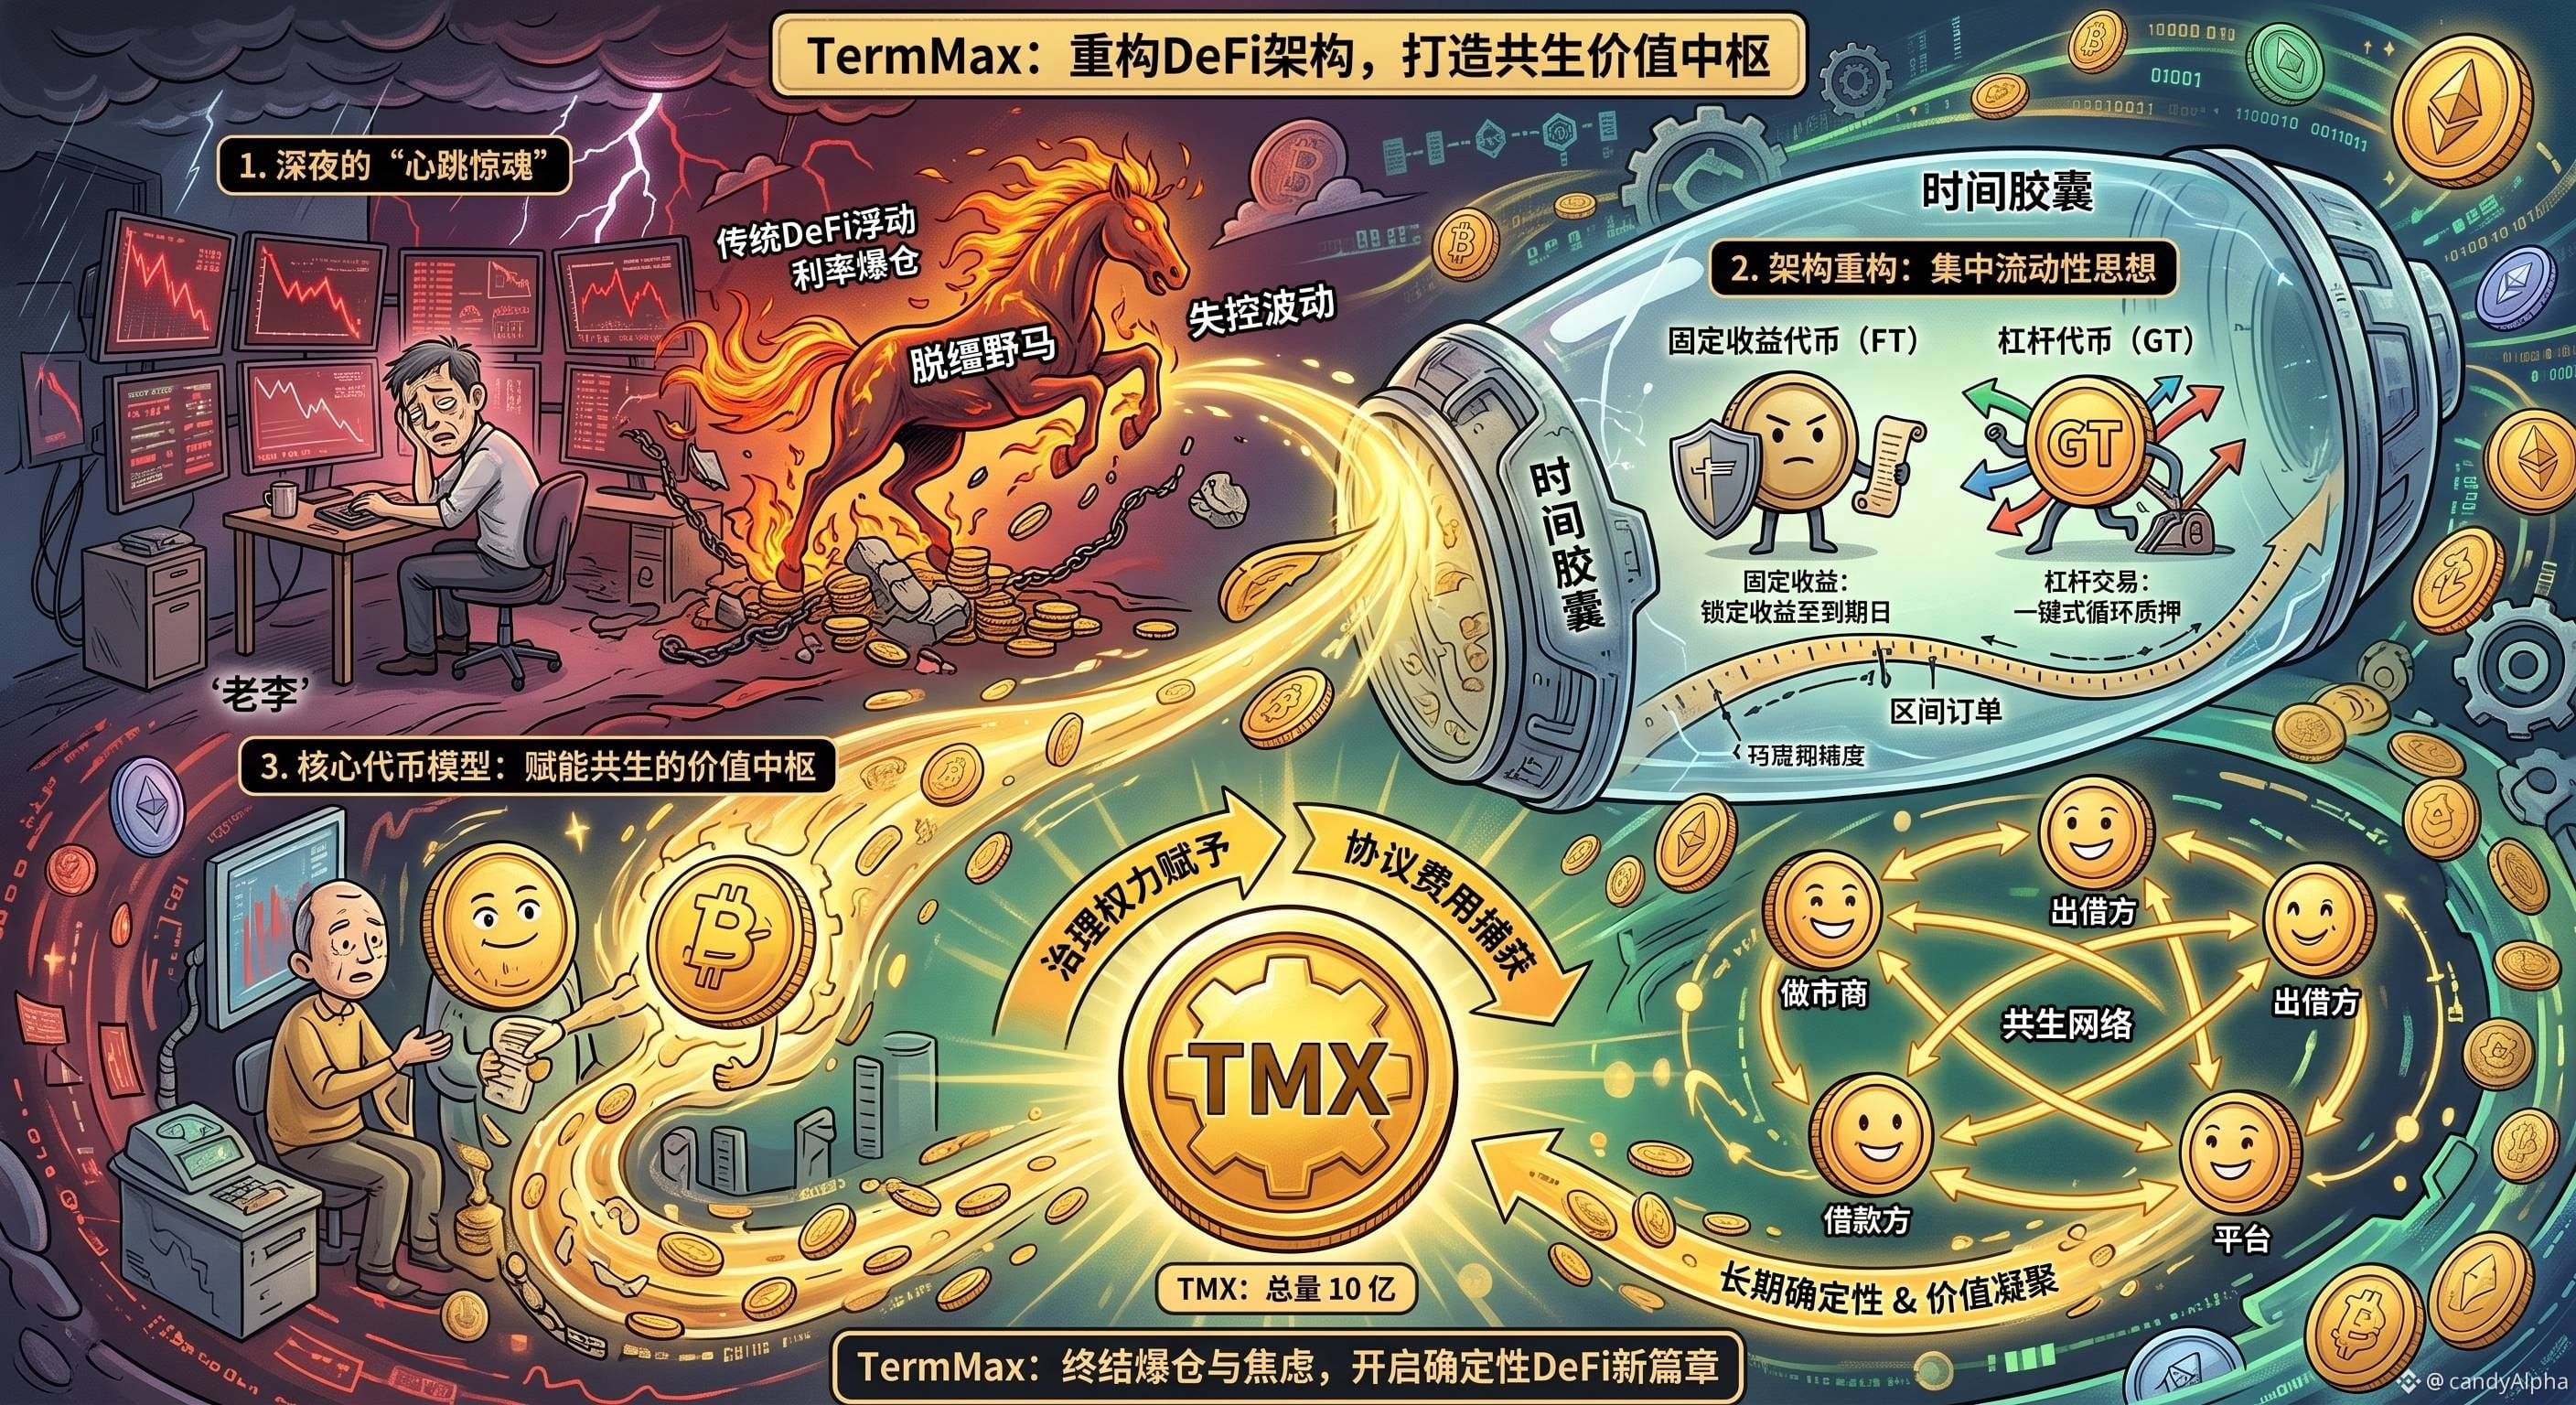
Пожилой Ли однажды проснулся в ночь сильнейшего шторма из‑за предупреждения о ликвидации:
ставки по ончейн‑кредитованию резко взлетели, словно сорвавшиеся с цепи дикие лошади, заставив его в панике многократно разбирать и закрывать позиции между разными протоколами. Усталость и тревога, которыми его подчинял этот «неконтролируемый всплеск волатильности», — и есть глубокая боль, которую традиционное DeFi с плавающими ставками оставляет игрокам.
Реконфигурация архитектуры: загнать «дикую лошадь» в точную «капсулу времени»
Чтобы закрыть проблему выхода ставок из‑под контроля и болезненность многошаговых действий, @termmax позаимствовал и переработал идею концентрированной ликвидности Uniswap V3: средства, прежде хаотично блуждавшие без цели, теперь находят точное место назначения:
Токены фиксированной доходности (FT): роль спокойного «стража исполнения», позволяющего кредиторам покупать по скидке и полностью выкупаться по номиналу в день погашения; вход — и доход уже зафиксирован.
Токены с плечом (GT): превращаются в ловкого «оператора компаунд‑сделок», упаковывая традиционные, утомительные циклы стейкинга в одну кнопку.
Ордеры в заданном диапазоне (Range Orders): дают маркет‑мейкерским средствам право «самостоятельно дышать» — через настраиваемые кривые точно фиксировать ставку в указанном диапазоне.
Базовая модель токена: центр ценности для взаимного существования
В качестве «эко‑крови», поддерживающей работу системы, TMX (постоянный объем 1 млрд монет) выполняет миссию по объединению всех сторон вокруг общего консенсуса.
Он наделяет участников правами управления и задействует механизм захвата комиссий протокола, глубоко связывая маркет‑мейкеров, кредиторов и платформу. В итоге прежняя холодная игра капиталов в одну сторону превращается в сеть симбиоза с долгосрочной определенностью.
#termmax @termmax
Пожилой Ли однажды проснулся в ночь сильнейшего шторма из‑за предупреждения о ликвидации:
ставки по ончейн‑кредитованию резко взлетели, словно сорвавшиеся с цепи дикие лошади, заставив его в панике многократно разбирать и закрывать позиции между разными протоколами. Усталость и тревога, которыми его подчинял этот «неконтролируемый всплеск волатильности», — и есть глубокая боль, которую традиционное DeFi с плавающими ставками оставляет игрокам.
Реконфигурация архитектуры: загнать «дикую лошадь» в точную «капсулу времени»
Чтобы закрыть проблему выхода ставок из‑под контроля и болезненность многошаговых действий, @TermMax позаимствовал и переработал идею концентрированной ликвидности Uniswap V3: средства, прежде хаотично блуждавшие без цели, теперь находят точное место назначения:
Токены фиксированной доходности (FT): роль спокойного «стража исполнения», позволяющего кредиторам покупать по скидке и полностью выкупаться по номиналу в день погашения; вход — и доход уже зафиксирован.
Токены с плечом (GT): превращаются в ловкого «оператора компаунд‑сделок», упаковывая традиционные, утомительные циклы стейкинга в одну кнопку.
Ордеры в заданном диапазоне (Range Orders): дают маркет‑мейкерским средствам право «самостоятельно дышать» — через настраиваемые кривые точно фиксировать ставку в указанном диапазоне.
Базовая модель токена: центр ценности для взаимного существования
В качестве «эко‑крови», поддерживающей работу системы, TMX (постоянный объем 1 млрд монет) выполняет миссию по объединению всех сторон вокруг общего консенсуса.
Он наделяет участников правами управления и задействует механизм захвата комиссий протокола, глубоко связывая маркет‑мейкеров, кредиторов и платформу. В итоге прежняя холодная игра капиталов в одну сторону превращается в сеть симбиоза с долгосрочной определенностью.
#termmax @TermMax
ставки по ончейн‑кредитованию резко взлетели, словно сорвавшиеся с цепи дикие лошади, заставив его в панике многократно разбирать и закрывать позиции между разными протоколами. Усталость и тревога, которыми его подчинял этот «неконтролируемый всплеск волатильности», — и есть глубокая боль, которую традиционное DeFi с плавающими ставками оставляет игрокам.
Реконфигурация архитектуры: загнать «дикую лошадь» в точную «капсулу времени»
Чтобы закрыть проблему выхода ставок из‑под контроля и болезненность многошаговых действий, @TermMax позаимствовал и переработал идею концентрированной ликвидности Uniswap V3: средства, прежде хаотично блуждавшие без цели, теперь находят точное место назначения:
Токены фиксированной доходности (FT): роль спокойного «стража исполнения», позволяющего кредиторам покупать по скидке и полностью выкупаться по номиналу в день погашения; вход — и доход уже зафиксирован.
Токены с плечом (GT): превращаются в ловкого «оператора компаунд‑сделок», упаковывая традиционные, утомительные циклы стейкинга в одну кнопку.
Ордеры в заданном диапазоне (Range Orders): дают маркет‑мейкерским средствам право «самостоятельно дышать» — через настраиваемые кривые точно фиксировать ставку в указанном диапазоне.
Базовая модель токена: центр ценности для взаимного существования
В качестве «эко‑крови», поддерживающей работу системы, TMX (постоянный объем 1 млрд монет) выполняет миссию по объединению всех сторон вокруг общего консенсуса.
Он наделяет участников правами управления и задействует механизм захвата комиссий протокола, глубоко связывая маркет‑мейкеров, кредиторов и платформу. В итоге прежняя холодная игра капиталов в одну сторону превращается в сеть симбиоза с долгосрочной определенностью.
#termmax @TermMax
2
365
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 119,954
587 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 46
ПротоколFOMC
Просмотров: 144,657
327 обсуждают
USPPIMissMayEaseBTCPressure
Просмотров: 26,128
570 обсуждают