
Lào Thoại Ngân
305 Публикации

Lào Thoại Ngân
Отправить жалобу
Заблокировать пользователя
280 подписок(и/а)
67 подписчиков(а)
137 понравилось
Посты
Все
Цитирования
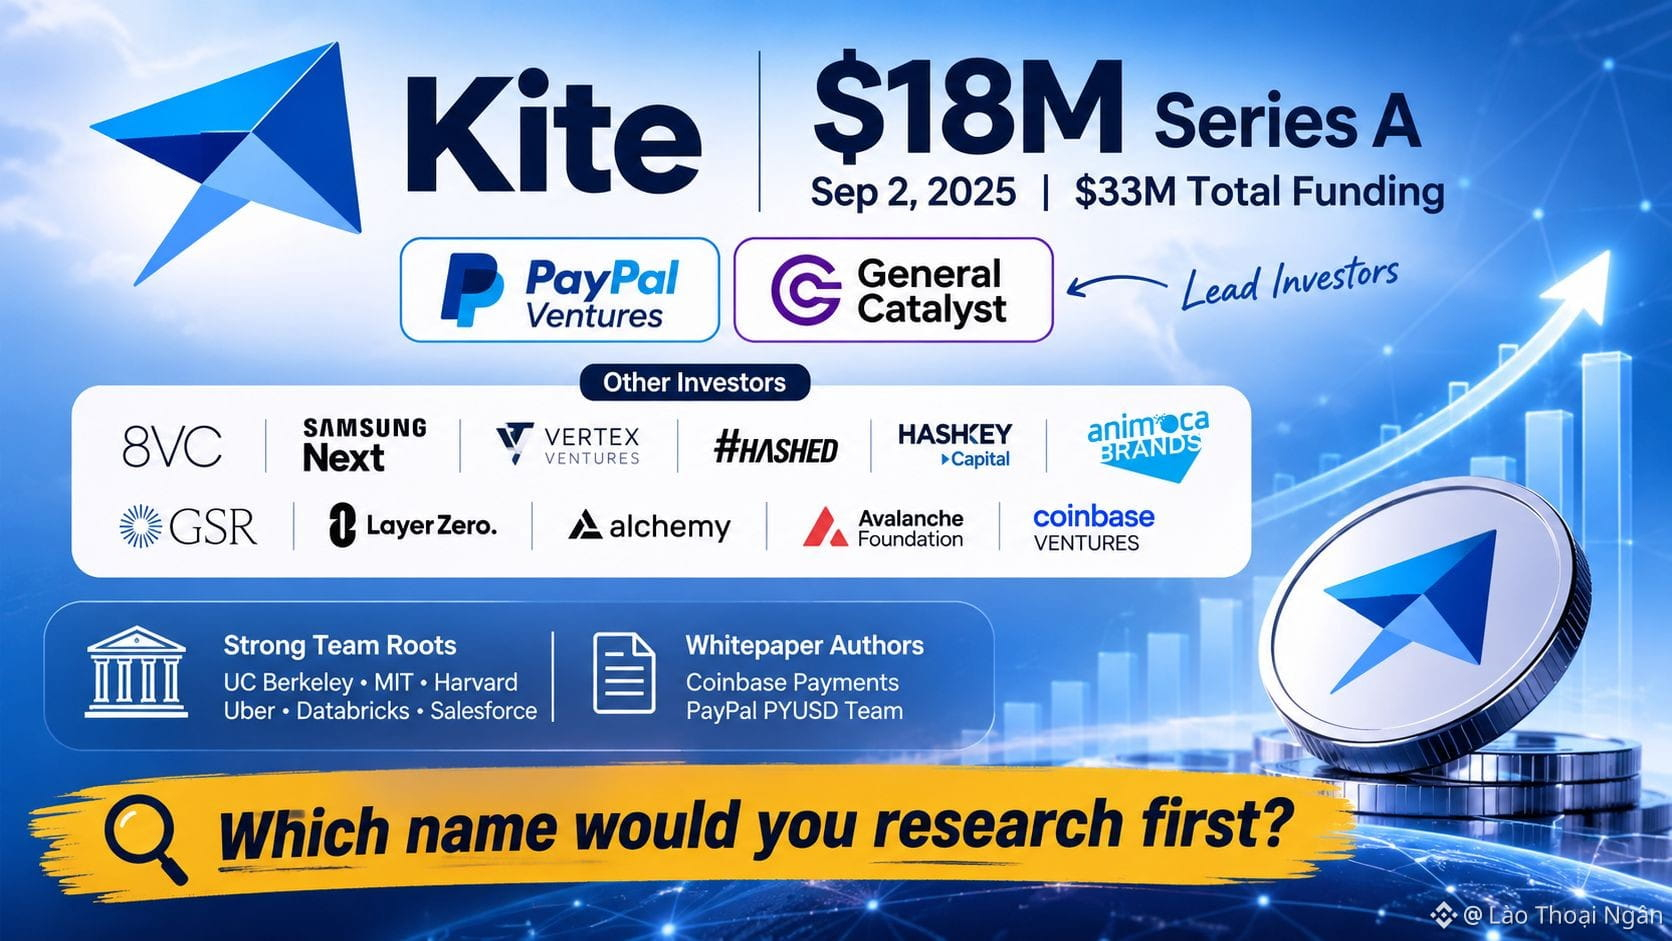
В списке инвесторов раунда Series A компании Kite на первых местах значатся PayPal Ventures и General Catalyst. Раунд составил 18 миллионов долларов, о нём объявили 2 сентября 2025 года, и он увеличил общий объём финансирования до 33 миллионов долларов.
Остальной список напоминает карту мест, где должны работать платежи с участием агентов. К раунду присоединились 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy и Avalanche Foundation, а также приняла участие Coinbase Ventures. Ранее Kite называлась Zettablock. В команде есть выпускники UC Berkeley, MIT и Harvard, а также бывшие сотрудники Uber, Databricks и Salesforce. Среди авторов технического документа — представители платёжной группы Coinbase и команды PYUSD в PayPal.
Партнёр PayPal Ventures Алан Ду назвал платежи техническим пробелом, который Kite призвана устранить. Капитал — это не принятие продукта рынком, и его не следует считать доказательством успеха. Но он показывает, кто следит за происходящим.
Скажите, какое имя из этого списка вы изучили бы в первую очередь?
#KiteBBW $KITE
{spot}(KITEUSDT)
В списке инвесторов раунда Series A компании Kite на первых местах значатся PayPal Ventures и General Catalyst. Раунд составил 18 миллионов долларов, о нём объявили 2 сентября 2025 года, и он увеличил общий объём финансирования до 33 миллионов долларов.
Остальной список напоминает карту мест, где должны работать платежи с участием агентов. К раунду присоединились 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy и Avalanche Foundation, а также приняла участие Coinbase Ventures. Ранее Kite называлась Zettablock. В команде есть выпускники UC Berkeley, MIT и Harvard, а также бывшие сотрудники Uber, Databricks и Salesforce. Среди авторов технического документа — представители платёжной группы Coinbase и команды PYUSD в PayPal.
Партнёр PayPal Ventures Алан Ду назвал платежи техническим пробелом, который Kite призвана устранить. Капитал — это не принятие продукта рынком, и его не следует считать доказательством успеха. Но он показывает, кто следит за происходящим.
Скажите, какое имя из этого списка вы изучили бы в первую очередь?
#KiteBBW $KITE
Остальной список напоминает карту мест, где должны работать платежи с участием агентов. К раунду присоединились 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy и Avalanche Foundation, а также приняла участие Coinbase Ventures. Ранее Kite называлась Zettablock. В команде есть выпускники UC Berkeley, MIT и Harvard, а также бывшие сотрудники Uber, Databricks и Salesforce. Среди авторов технического документа — представители платёжной группы Coinbase и команды PYUSD в PayPal.
Партнёр PayPal Ventures Алан Ду назвал платежи техническим пробелом, который Kite призвана устранить. Капитал — это не принятие продукта рынком, и его не следует считать доказательством успеха. Но он показывает, кто следит за происходящим.
Скажите, какое имя из этого списка вы изучили бы в первую очередь?
#KiteBBW $KITE
1
222
#BinancePick Участвуйте в прогнозе и получайте награды
#BinancePick Участвуйте в прогнозе и получайте награды
76
66
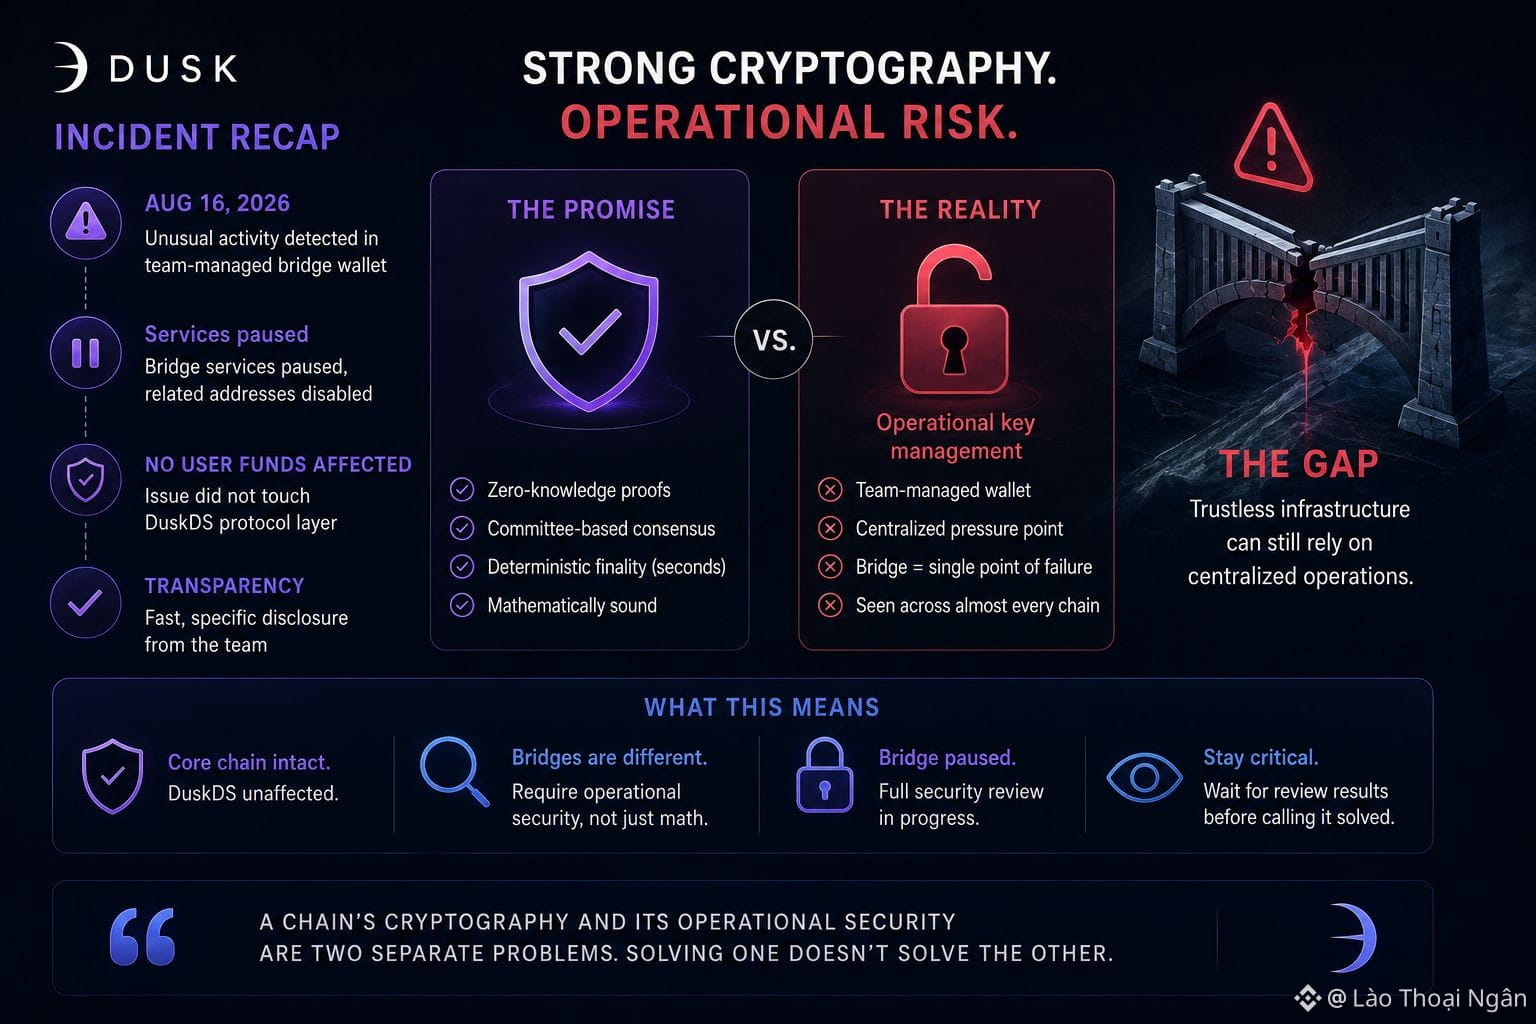
16 августа 2026 года мониторинговые системы Dusk зафиксировали необычную активность, связанную с кошельком, которым команда сама управляет для операций моста. В течение нескольких дней команда отключила соответствующие адреса, полностью приостановила работу мостовых сервисов и опубликовала уведомление о том, что средства пользователей не пострадали, а проблема никогда не затрагивала протокольный уровень DuskDS. Я воспринимаю этот ответ всерьёз: честно, быстро и конкретно.
Но я продолжаю упираться в одну деталь: точкой отказа стал кошелёк, управляемый командой, а не баг смарт-контракта или сбой консенсуса. Вся подача Dusk строится на криптографических гарантиях, доказательствах с нулевым разглашением, консенсусе, основанном на комитетах, и детерминированной финальности за секунды. Ничто из этого не защитило мост, потому что слабое место моста — управление операционными ключами, тот же класс риска, который опустошал мосты по сути на почти каждой сети в крипто. Dusk позиционирует свою инфраструктуру как способную в будущем поддержать нативные сценарии выпуска токенов для регулируемых ценных бумаг, когда у институтов и площадок будут собственные авторизации и подготовка продукта. Протокол может быть математически корректным, но при этом зависеть от того, что люди каждый день правильно управляют ключами.
Это не повод списывать со счетов модель безопасности Dusk. Базовая цепочка осталась нетронутой, а раскрытие информации было лучше, чем то, что предлагают большинство проектов после инцидента такого рода. Что это показывает, так это разрыв между формулировками про «бездоверительную инфраструктуру» в маркетинге Dusk и реальностью: мосты, кастоди-решения и операционные кошельки остаются централизованными точками давления почти в каждой сети, включая Dusk. Любой, кто воспринимает криптографию Dusk как всеобъемлющую гарантию безопасности, игнорирует то, где именно произошёл реальный инцидент. Мост остаётся приостановленным, пока команда проводит более полный аудит безопасности; и я бы хотел увидеть результаты этого аудита, прежде чем считать, что мост «решён», а не просто «залатан». Криптография цепочки и её операционная безопасность — это две разные проблемы, и этот инцидент напоминает, что решение одной не решает другую.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
16 августа 2026 года мониторинговые системы Dusk зафиксировали необычную активность, связанную с кошельком, которым команда сама управляет для операций моста. В течение нескольких дней команда отключила соответствующие адреса, полностью приостановила работу мостовых сервисов и опубликовала уведомление о том, что средства пользователей не пострадали, а проблема никогда не затрагивала протокольный уровень DuskDS. Я воспринимаю этот ответ всерьёз: честно, быстро и конкретно.
Но я продолжаю упираться в одну деталь: точкой отказа стал кошелёк, управляемый командой, а не баг смарт-контракта или сбой консенсуса. Вся подача Dusk строится на криптографических гарантиях, доказательствах с нулевым разглашением, консенсусе, основанном на комитетах, и детерминированной финальности за секунды. Ничто из этого не защитило мост, потому что слабое место моста — управление операционными ключами, тот же класс риска, который опустошал мосты по сути на почти каждой сети в крипто. Dusk позиционирует свою инфраструктуру как способную в будущем поддержать нативные сценарии выпуска токенов для регулируемых ценных бумаг, когда у институтов и площадок будут собственные авторизации и подготовка продукта. Протокол может быть математически корректным, но при этом зависеть от того, что люди каждый день правильно управляют ключами.
Это не повод списывать со счетов модель безопасности Dusk. Базовая цепочка осталась нетронутой, а раскрытие информации было лучше, чем то, что предлагают большинство проектов после инцидента такого рода. Что это показывает, так это разрыв между формулировками про «бездоверительную инфраструктуру» в маркетинге Dusk и реальностью: мосты, кастоди-решения и операционные кошельки остаются централизованными точками давления почти в каждой сети, включая Dusk. Любой, кто воспринимает криптографию Dusk как всеобъемлющую гарантию безопасности, игнорирует то, где именно произошёл реальный инцидент. Мост остаётся приостановленным, пока команда проводит более полный аудит безопасности; и я бы хотел увидеть результаты этого аудита, прежде чем считать, что мост «решён», а не просто «залатан». Криптография цепочки и её операционная безопасность — это две разные проблемы, и этот инцидент напоминает, что решение одной не решает другую.
@Dusk #dusk $DUSK
Но я продолжаю упираться в одну деталь: точкой отказа стал кошелёк, управляемый командой, а не баг смарт-контракта или сбой консенсуса. Вся подача Dusk строится на криптографических гарантиях, доказательствах с нулевым разглашением, консенсусе, основанном на комитетах, и детерминированной финальности за секунды. Ничто из этого не защитило мост, потому что слабое место моста — управление операционными ключами, тот же класс риска, который опустошал мосты по сути на почти каждой сети в крипто. Dusk позиционирует свою инфраструктуру как способную в будущем поддержать нативные сценарии выпуска токенов для регулируемых ценных бумаг, когда у институтов и площадок будут собственные авторизации и подготовка продукта. Протокол может быть математически корректным, но при этом зависеть от того, что люди каждый день правильно управляют ключами.
Это не повод списывать со счетов модель безопасности Dusk. Базовая цепочка осталась нетронутой, а раскрытие информации было лучше, чем то, что предлагают большинство проектов после инцидента такого рода. Что это показывает, так это разрыв между формулировками про «бездоверительную инфраструктуру» в маркетинге Dusk и реальностью: мосты, кастоди-решения и операционные кошельки остаются централизованными точками давления почти в каждой сети, включая Dusk. Любой, кто воспринимает криптографию Dusk как всеобъемлющую гарантию безопасности, игнорирует то, где именно произошёл реальный инцидент. Мост остаётся приостановленным, пока команда проводит более полный аудит безопасности; и я бы хотел увидеть результаты этого аудита, прежде чем считать, что мост «решён», а не просто «залатан». Криптография цепочки и её операционная безопасность — это две разные проблемы, и этот инцидент напоминает, что решение одной не решает другую.
@Dusk #dusk $DUSK
1
88
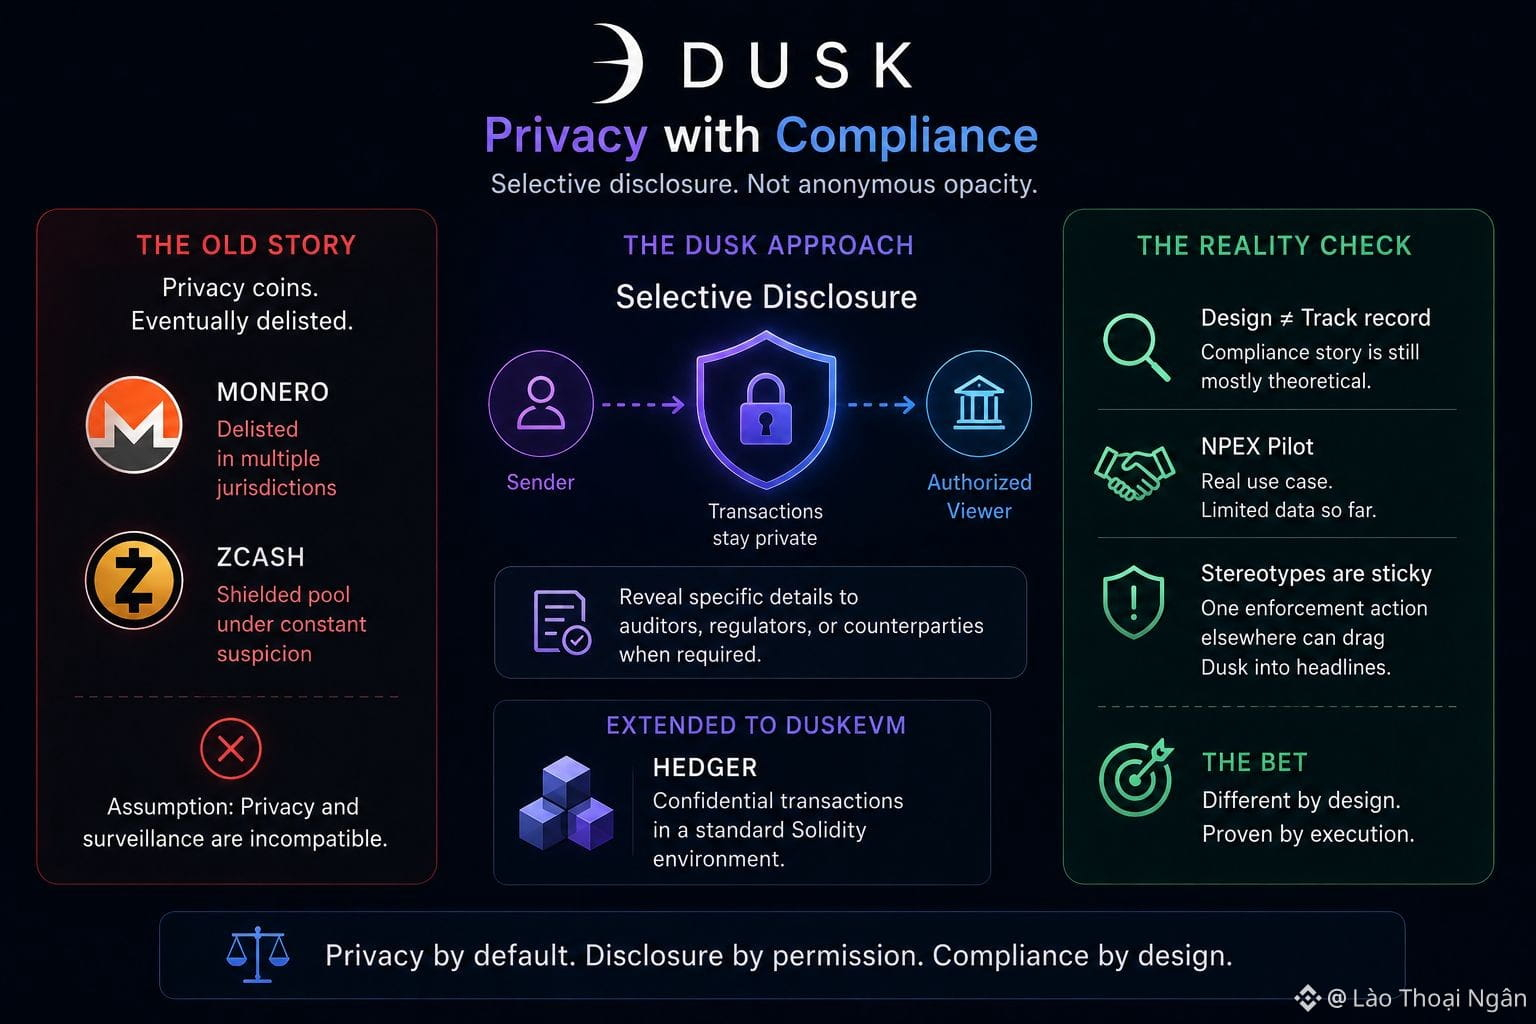
Упомяните приватность-монеты любому, кто видел несколько циклов работы бирж — и вы получите ту же рефлекторную реакцию: в конце концов их снимают с листинга. Monero удаляли с крупных платформ более чем в одной юрисдикции. Zcash годами защищала свой защищённый пул от тех же подозрений. В основе этого рефлекса лежит предположение, что приватность и требования финансового надзора просто несовместимы — в принципе, окончательно. Dusk Network существует именно для проверки того, действительно ли это предположение верно, или же это стереотип, который построен на проектах, так и не попробовавших всерьёз решить сторону комплаенса.
Ответ Dusk — выборочное раскрытие. По умолчанию транзакции скрыты от публичного реестра, но протокол позволяет отправителю раскрыть конкретные детали уполномоченному лицу — будь то аудитор, регулятор или контрагент, которому нужны доказательства для собственного комплаенс-файла. На бумаге это принципиально иная архитектура, чем «всё или ничего» анонимность ранних приватность-монет, и она нацелена ровно на возражение, из‑за которого те монеты снимали с бирж за биржей. Та же логика раскрытия должна быть продолжена и в DuskEVM: там инструмент под названием Hedger предназначен для переноса конфиденциальных рабочих процессов транзакций в по сути обычную среду Solidity.
Я хочу быть честным и в отношении ограничений. Дизайн, который может удовлетворять регуляторов, — это не то же самое, что послужной список удовлетворения регуляторов, и история комплаенса Dusk пока в основном теоретическая за пределами пилота NPEX. Стереотипы цепляются, и достаточно одного принудительного действия против несвязанного проекта приватности, чтобы Dusk попал в заголовки по ассоциации. Технология действительно выглядит существенно отличающейся с моей точки зрения. Будет ли рынок и регуляторы в итоге относиться к ней так же — отдельный вопрос, на который Dusk пока до конца не ответил.
@Dusk_Foundation #dusk $DUSK
Упомяните приватность-монеты любому, кто видел несколько циклов работы бирж — и вы получите ту же рефлекторную реакцию: в конце концов их снимают с листинга. Monero удаляли с крупных платформ более чем в одной юрисдикции. Zcash годами защищала свой защищённый пул от тех же подозрений. В основе этого рефлекса лежит предположение, что приватность и требования финансового надзора просто несовместимы — в принципе, окончательно. Dusk Network существует именно для проверки того, действительно ли это предположение верно, или же это стереотип, который построен на проектах, так и не попробовавших всерьёз решить сторону комплаенса.
Ответ Dusk — выборочное раскрытие. По умолчанию транзакции скрыты от публичного реестра, но протокол позволяет отправителю раскрыть конкретные детали уполномоченному лицу — будь то аудитор, регулятор или контрагент, которому нужны доказательства для собственного комплаенс-файла. На бумаге это принципиально иная архитектура, чем «всё или ничего» анонимность ранних приватность-монет, и она нацелена ровно на возражение, из‑за которого те монеты снимали с бирж за биржей. Та же логика раскрытия должна быть продолжена и в DuskEVM: там инструмент под названием Hedger предназначен для переноса конфиденциальных рабочих процессов транзакций в по сути обычную среду Solidity.
Я хочу быть честным и в отношении ограничений. Дизайн, который может удовлетворять регуляторов, — это не то же самое, что послужной список удовлетворения регуляторов, и история комплаенса Dusk пока в основном теоретическая за пределами пилота NPEX. Стереотипы цепляются, и достаточно одного принудительного действия против несвязанного проекта приватности, чтобы Dusk попал в заголовки по ассоциации. Технология действительно выглядит существенно отличающейся с моей точки зрения. Будет ли рынок и регуляторы в итоге относиться к ней так же — отдельный вопрос, на который Dusk пока до конца не ответил.
@Dusk #dusk $DUSK
Ответ Dusk — выборочное раскрытие. По умолчанию транзакции скрыты от публичного реестра, но протокол позволяет отправителю раскрыть конкретные детали уполномоченному лицу — будь то аудитор, регулятор или контрагент, которому нужны доказательства для собственного комплаенс-файла. На бумаге это принципиально иная архитектура, чем «всё или ничего» анонимность ранних приватность-монет, и она нацелена ровно на возражение, из‑за которого те монеты снимали с бирж за биржей. Та же логика раскрытия должна быть продолжена и в DuskEVM: там инструмент под названием Hedger предназначен для переноса конфиденциальных рабочих процессов транзакций в по сути обычную среду Solidity.
Я хочу быть честным и в отношении ограничений. Дизайн, который может удовлетворять регуляторов, — это не то же самое, что послужной список удовлетворения регуляторов, и история комплаенса Dusk пока в основном теоретическая за пределами пилота NPEX. Стереотипы цепляются, и достаточно одного принудительного действия против несвязанного проекта приватности, чтобы Dusk попал в заголовки по ассоциации. Технология действительно выглядит существенно отличающейся с моей точки зрения. Будет ли рынок и регуляторы в итоге относиться к ней так же — отдельный вопрос, на который Dusk пока до конца не ответил.
@Dusk #dusk $DUSK
71
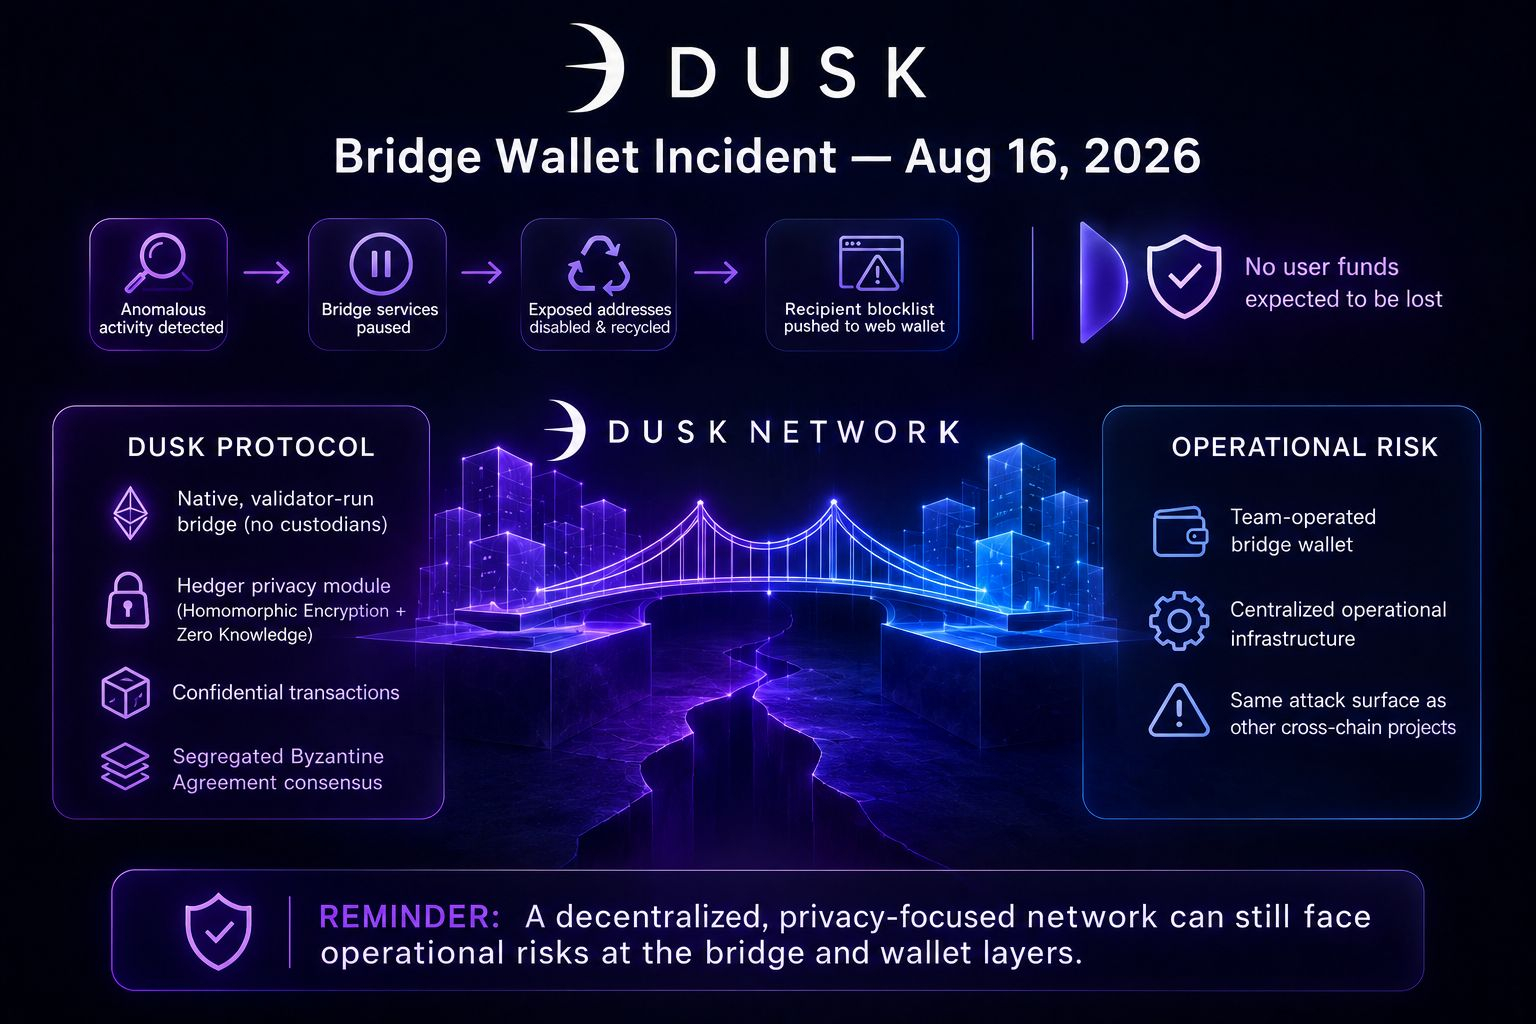
16 августа 2026 года системы мониторинга Dusk Network обнаружили необычное поведение, связанное с кошельком, который команда сама обслуживала для операций моста. Службы моста были приостановлены, партия раскрытых адресов была отключена и повторно задействована, а список получателей в блок-листе был передан в веб-кошелёк, чтобы он теперь предупреждал пользователей до того, как перевод достигнет известного опасного или помеченного назначения. Команда утверждает, что в течение этого окна произошло лишь небольшое число транзакций; что после того, как часть потока коснулась биржи Binance, они быстро скоординировались; и что ожидается отсутствие потерь пользовательских средств. У меня нет причин сомневаться в этой оценке, и сам DuskDS не пострадал на уровне протокола.
Вот с чем стоит задержаться. Вся подача Dusk Network опирается на слова вроде trustless и decentralized, и в её документации говорится, что более новый мост DuskEVM является нативным, управляемым валидаторами и не требующим внешних кастодианов. Этот более новый мост лежит в основе грядущего мейннета DuskEVM — того же уровня, который в итоге должен будет переносить конфиденциальные транзакции через Hedger, модуль приватности, построенный на гомоморфном шифровании и доказательствах с нулевым разглашением. Августовский инцидент произошёл не там. Он произошёл в более старом кошельке, который обслуживала команда и который использовался для межсетевых операций моста — в инфраструктуре уровня эксплуатации, существующей наряду с протоколом, а не внутри его правил консенсуса. Это различие действительно, но это также именно та стыковка, где сосредоточивается централизованный риск в проектах, которые при этом продают себя как децентрализованные.
Я не думаю, что этот инцидент подрывает доказательства безопасности Phoenix или консенсус Segregated Byzantine Agreement, лежащий в основе цепочки. Но это наглядное напоминание о том, что даже сеть, ориентированная на приватность и соответствие требованиям, несёт ту же поверхность атак на уровне эксплуатации, что и любой проект, перемещающий активы между цепочками, и что к этой поверхности стоит относиться критически независимо от того, насколько «безупречна» криптография.
@Dusk_Foundation #dusk $DUSK
16 августа 2026 года системы мониторинга Dusk Network обнаружили необычное поведение, связанное с кошельком, который команда сама обслуживала для операций моста. Службы моста были приостановлены, партия раскрытых адресов была отключена и повторно задействована, а список получателей в блок-листе был передан в веб-кошелёк, чтобы он теперь предупреждал пользователей до того, как перевод достигнет известного опасного или помеченного назначения. Команда утверждает, что в течение этого окна произошло лишь небольшое число транзакций; что после того, как часть потока коснулась биржи Binance, они быстро скоординировались; и что ожидается отсутствие потерь пользовательских средств. У меня нет причин сомневаться в этой оценке, и сам DuskDS не пострадал на уровне протокола.
Вот с чем стоит задержаться. Вся подача Dusk Network опирается на слова вроде trustless и decentralized, и в её документации говорится, что более новый мост DuskEVM является нативным, управляемым валидаторами и не требующим внешних кастодианов. Этот более новый мост лежит в основе грядущего мейннета DuskEVM — того же уровня, который в итоге должен будет переносить конфиденциальные транзакции через Hedger, модуль приватности, построенный на гомоморфном шифровании и доказательствах с нулевым разглашением. Августовский инцидент произошёл не там. Он произошёл в более старом кошельке, который обслуживала команда и который использовался для межсетевых операций моста — в инфраструктуре уровня эксплуатации, существующей наряду с протоколом, а не внутри его правил консенсуса. Это различие действительно, но это также именно та стыковка, где сосредоточивается централизованный риск в проектах, которые при этом продают себя как децентрализованные.
Я не думаю, что этот инцидент подрывает доказательства безопасности Phoenix или консенсус Segregated Byzantine Agreement, лежащий в основе цепочки. Но это наглядное напоминание о том, что даже сеть, ориентированная на приватность и соответствие требованиям, несёт ту же поверхность атак на уровне эксплуатации, что и любой проект, перемещающий активы между цепочками, и что к этой поверхности стоит относиться критически независимо от того, насколько «безупречна» криптография.
@Dusk #dusk $DUSK
Вот с чем стоит задержаться. Вся подача Dusk Network опирается на слова вроде trustless и decentralized, и в её документации говорится, что более новый мост DuskEVM является нативным, управляемым валидаторами и не требующим внешних кастодианов. Этот более новый мост лежит в основе грядущего мейннета DuskEVM — того же уровня, который в итоге должен будет переносить конфиденциальные транзакции через Hedger, модуль приватности, построенный на гомоморфном шифровании и доказательствах с нулевым разглашением. Августовский инцидент произошёл не там. Он произошёл в более старом кошельке, который обслуживала команда и который использовался для межсетевых операций моста — в инфраструктуре уровня эксплуатации, существующей наряду с протоколом, а не внутри его правил консенсуса. Это различие действительно, но это также именно та стыковка, где сосредоточивается централизованный риск в проектах, которые при этом продают себя как децентрализованные.
Я не думаю, что этот инцидент подрывает доказательства безопасности Phoenix или консенсус Segregated Byzantine Agreement, лежащий в основе цепочки. Но это наглядное напоминание о том, что даже сеть, ориентированная на приватность и соответствие требованиям, несёт ту же поверхность атак на уровне эксплуатации, что и любой проект, перемещающий активы между цепочками, и что к этой поверхности стоит относиться критически независимо от того, насколько «безупречна» криптография.
@Dusk #dusk $DUSK
79
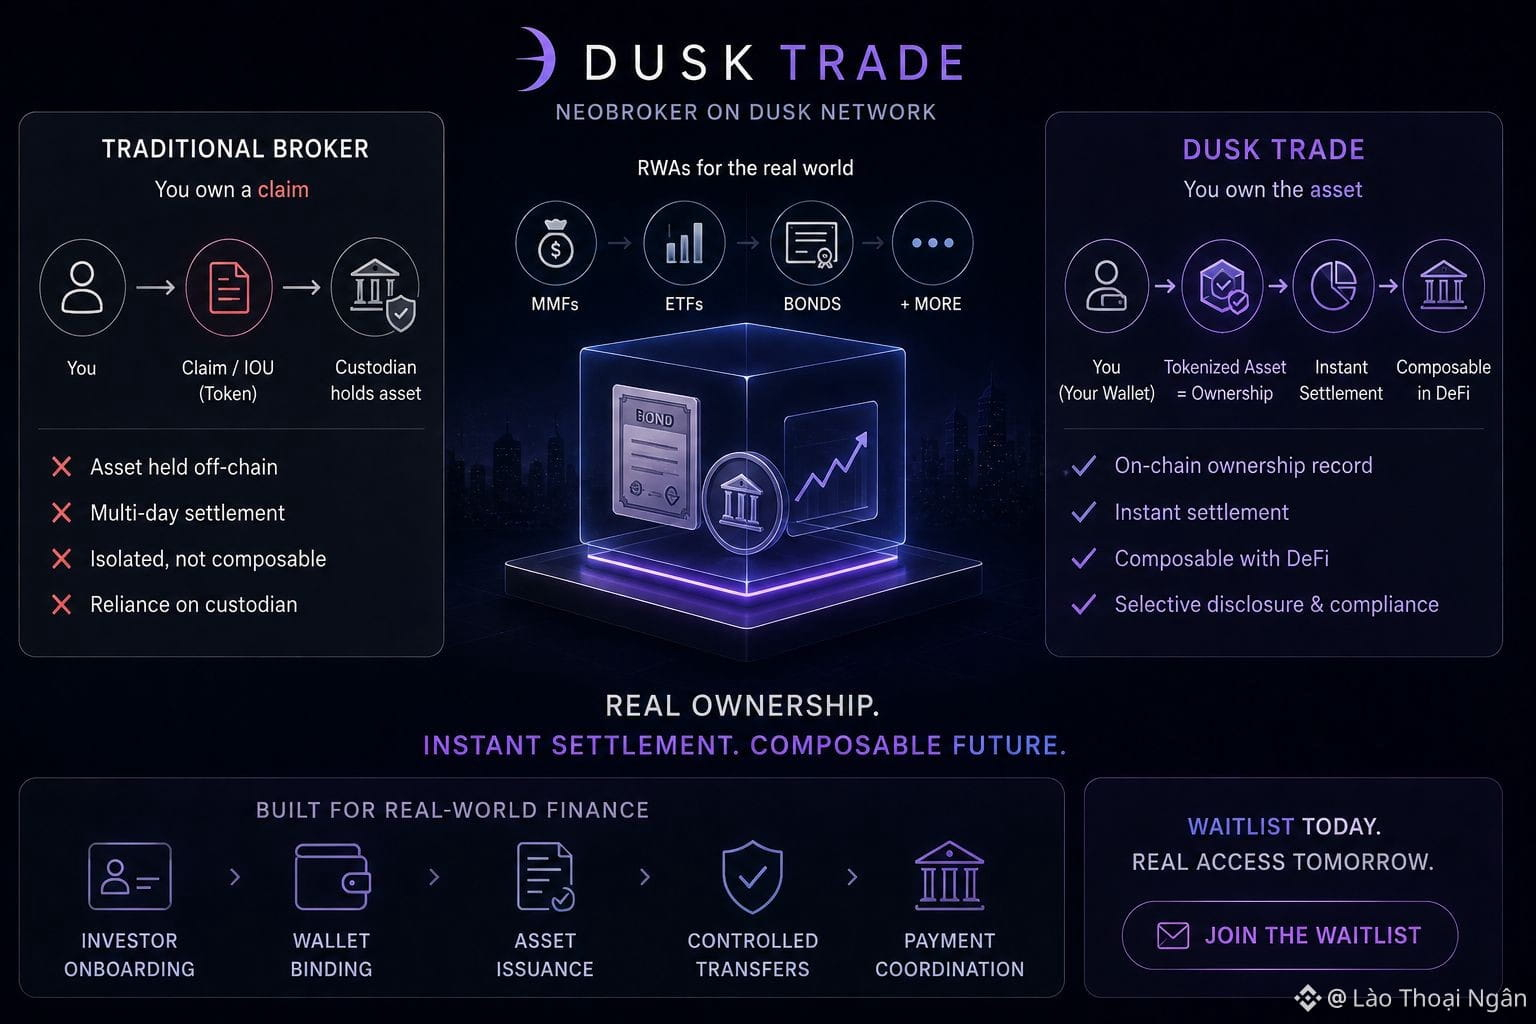
Брокер, который не хранит ваши активы на свое имя, звучит как противоречие, пока не прочтёте, что Dusk Trade на самом деле пытается сделать.
Dusk Trade — это необрокер, которого строит Dusk поверх собственной сети, с целью привнести в кошельки, которые люди действительно контролируют, фонды денежного рынка, ETF, облигации и другие реальные активы. Подход сформулирован очень конкретно: реальное владение вместо требования «на требование», мгновённое расчётное урегулирование вместо многодневного цикла, который по-прежнему используют традиционные брокерские компании, и совместимость (композабельность) с остальной DeFi вместо того, чтобы актив был заморожен на счету кастодиана.
Хочу на секунду задержаться на среднем слове — «владение». Многие токенизированные продукты RWA на других сетях по сути являются квитанциями. У вас есть токен, который представляет собой право требования к кастодиану, где-то в другом месте хранящему реальный актив, и вы доверяете документам этого кастодиана. Архитектура Dusk, с выборочным раскрытием данных и детерминированным расчётом, встроенным в базовый слой, пытается сделать сам токен реестром владения, а не указателем на то, что хранится вне сети. Причём проработан не только токен как контракт, поверх уже существующего фонда. Под это есть чёткий рабочий процесс: он включает онбординг инвесторов, привязку кошельков, контролируемые переводы и координацию платежей.
Облигации и фонды денежного рынка — это не токены «без разрешений». У них есть условия о том, кто может их держать и как ими можно распоряжаться, и это как раз то, что должен управлять брокерский слой — в первую очередь, и на чейне, и вне его.
Это важное различие на бумаге. Станет ли оно реальным — зависит целиком от исполнения, когда через систему пойдут реальные деньги. Список ожидания и набор дизайн-документов — это не то же самое, что платформа, которая в масштабе проводит расчёты по облигациям под реальным стрессом рынка. Я заинтересован в Dusk Trade именно потому, что формулировка права владения там необычная, а не потому, что «трудное уже сделано».
Посмотрите, что произойдёт после открытия списка ожидания — когда появится реальный продукт, которым пользуются люди.
@Dusk_Foundation $DUSK #dusk $BTW $TUT
Брокер, который не хранит ваши активы на свое имя, звучит как противоречие, пока не прочтёте, что Dusk Trade на самом деле пытается сделать.
Dusk Trade — это необрокер, которого строит Dusk поверх собственной сети, с целью привнести в кошельки, которые люди действительно контролируют, фонды денежного рынка, ETF, облигации и другие реальные активы. Подход сформулирован очень конкретно: реальное владение вместо требования «на требование», мгновённое расчётное урегулирование вместо многодневного цикла, который по-прежнему используют традиционные брокерские компании, и совместимость (композабельность) с остальной DeFi вместо того, чтобы актив был заморожен на счету кастодиана.
Хочу на секунду задержаться на среднем слове — «владение». Многие токенизированные продукты RWA на других сетях по сути являются квитанциями. У вас есть токен, который представляет собой право требования к кастодиану, где-то в другом месте хранящему реальный актив, и вы доверяете документам этого кастодиана. Архитектура Dusk, с выборочным раскрытием данных и детерминированным расчётом, встроенным в базовый слой, пытается сделать сам токен реестром владения, а не указателем на то, что хранится вне сети. Причём проработан не только токен как контракт, поверх уже существующего фонда. Под это есть чёткий рабочий процесс: он включает онбординг инвесторов, привязку кошельков, контролируемые переводы и координацию платежей.
Облигации и фонды денежного рынка — это не токены «без разрешений». У них есть условия о том, кто может их держать и как ими можно распоряжаться, и это как раз то, что должен управлять брокерский слой — в первую очередь, и на чейне, и вне его.
Это важное различие на бумаге. Станет ли оно реальным — зависит целиком от исполнения, когда через систему пойдут реальные деньги. Список ожидания и набор дизайн-документов — это не то же самое, что платформа, которая в масштабе проводит расчёты по облигациям под реальным стрессом рынка. Я заинтересован в Dusk Trade именно потому, что формулировка права владения там необычная, а не потому, что «трудное уже сделано».
Посмотрите, что произойдёт после открытия списка ожидания — когда появится реальный продукт, которым пользуются люди.
@Dusk $DUSK #dusk $BTW $TUT
Dusk Trade — это необрокер, которого строит Dusk поверх собственной сети, с целью привнести в кошельки, которые люди действительно контролируют, фонды денежного рынка, ETF, облигации и другие реальные активы. Подход сформулирован очень конкретно: реальное владение вместо требования «на требование», мгновённое расчётное урегулирование вместо многодневного цикла, который по-прежнему используют традиционные брокерские компании, и совместимость (композабельность) с остальной DeFi вместо того, чтобы актив был заморожен на счету кастодиана.
Хочу на секунду задержаться на среднем слове — «владение». Многие токенизированные продукты RWA на других сетях по сути являются квитанциями. У вас есть токен, который представляет собой право требования к кастодиану, где-то в другом месте хранящему реальный актив, и вы доверяете документам этого кастодиана. Архитектура Dusk, с выборочным раскрытием данных и детерминированным расчётом, встроенным в базовый слой, пытается сделать сам токен реестром владения, а не указателем на то, что хранится вне сети. Причём проработан не только токен как контракт, поверх уже существующего фонда. Под это есть чёткий рабочий процесс: он включает онбординг инвесторов, привязку кошельков, контролируемые переводы и координацию платежей.
Облигации и фонды денежного рынка — это не токены «без разрешений». У них есть условия о том, кто может их держать и как ими можно распоряжаться, и это как раз то, что должен управлять брокерский слой — в первую очередь, и на чейне, и вне его.
Это важное различие на бумаге. Станет ли оно реальным — зависит целиком от исполнения, когда через систему пойдут реальные деньги. Список ожидания и набор дизайн-документов — это не то же самое, что платформа, которая в масштабе проводит расчёты по облигациям под реальным стрессом рынка. Я заинтересован в Dusk Trade именно потому, что формулировка права владения там необычная, а не потому, что «трудное уже сделано».
Посмотрите, что произойдёт после открытия списка ожидания — когда появится реальный продукт, которым пользуются люди.
@Dusk $DUSK #dusk $BTW $TUT
84
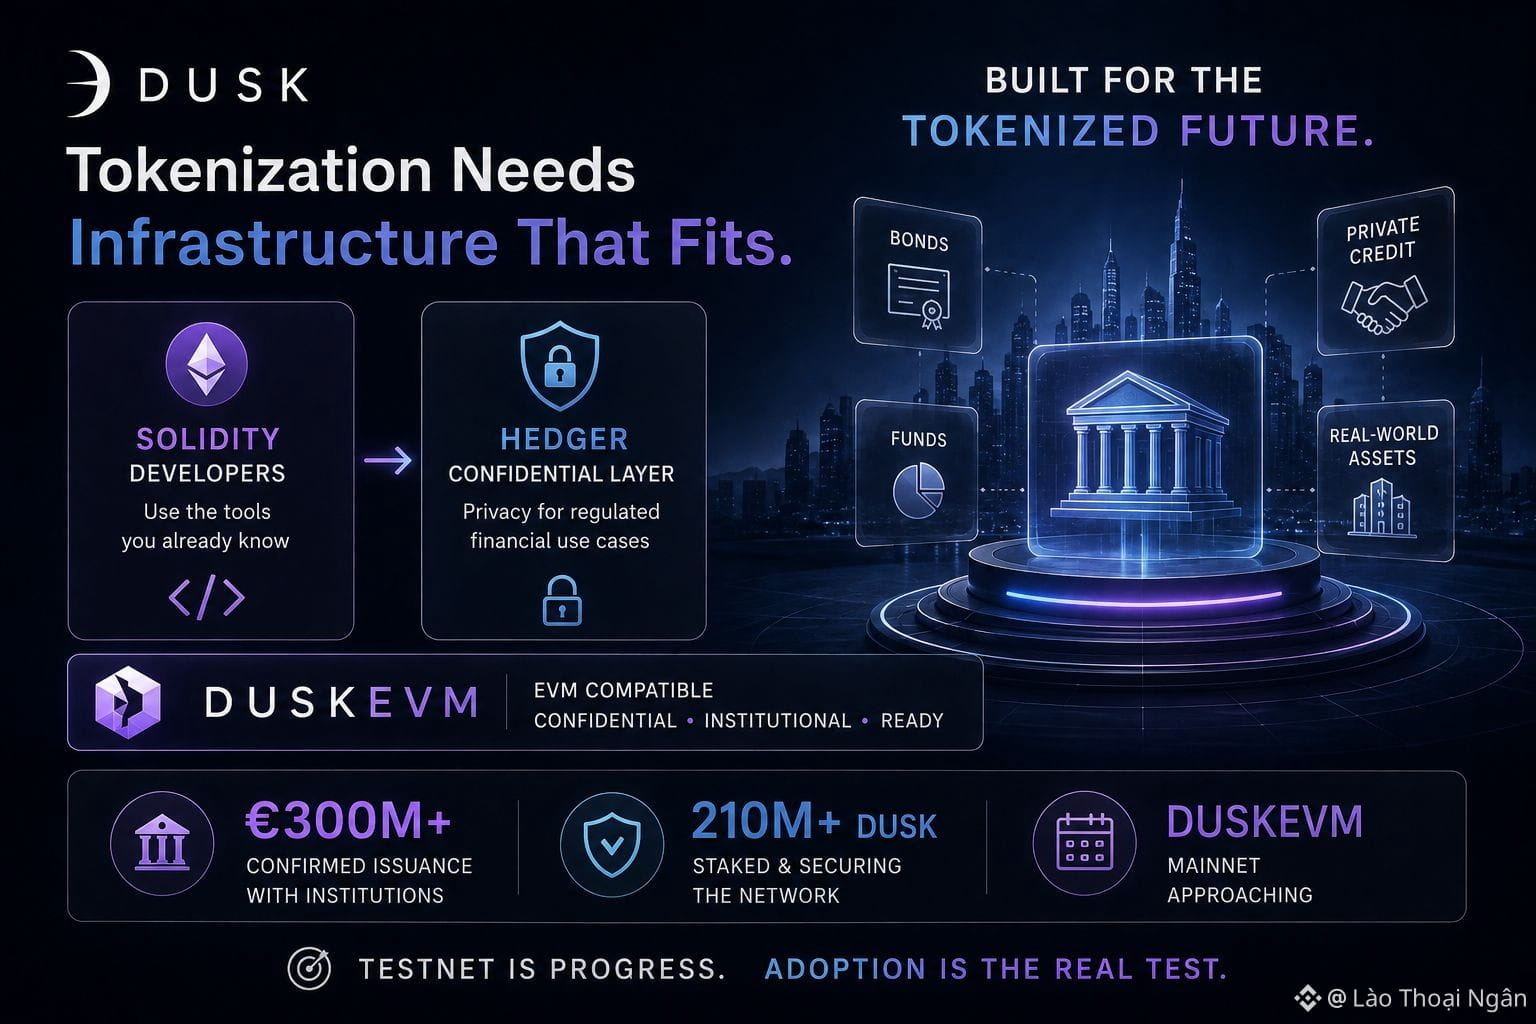
У каждого цикла есть фраза, которую люди повторяют, пока она не теряет смысла. Сейчас это токенизация активов. Облигации, фонды, частный кредит — всё якобы переносится onchain в 2026 году. Большая часть этого разговора всё ещё просто разговор.
То, что делает сеть Dusk заслуживающей внимания на фоне этого шума, — тайминг. DuskEVM почти в точности приближается к mainnet в тот момент, когда институциональный интерес к токенизированным активам перестал быть теорией. И это не совпадение — это план. Разработчики на Solidity, крупнейший в мире пул создателей смарт-контрактов, смогут разворачивать решения в Dusk, используя инструменты, которые у них уже есть, при этом получая доступ к Hedger — конфиденциальному транзакционному уровню проекта, созданному специально для регулируемых сценариев финансового использования.
Эта связка решает конкретную проблему. Экосистема инструментов Ethereum огромна. А история конфиденциальности — для всего, что институции действительно хотят размещать в виде реальных активов, — тонкая. Dusk пытается заимствовать первое и исправить второе, а не просить разработчиков отказаться от всего, что они знают, ради узкой privacy-цепочки с небольшой базой разработчиков.
И Dusk делает ставку не только на обещания. Сеть уже несёт более 300 миллионов евро в подтверждённой эмиссии с институциональными партнёрами, а также свыше 210 миллионов DUSK, поставленных для обеспечения работы самой сети. Числа такого рода не доказывают, что выход DuskEVM на mainnet пройдёт гладко, но они указывают на то, что институциональный спрос, от которого зависит этот тайминг, уже проявляется — а не просто обещается в дорожной карте.
При этом я хочу быть осторожным. Приближение mainnet — это не то же самое, что доставка результатов. Слишком много инфраструктурных проектов переживали именно этот момент: инструменты готовы, время подходящее, а затем им было сложно привлечь на цепочку реальные приложения и реальную ликвидность, когда запуск происходил на самом деле. Dusk ещё предстоит доказать именно эту часть. Активность на testnet и аудит кода необходимы. Они не равнозначны тому, когда разработчики выпускают продукты, которыми пользуются люди.
@Dusk_Foundation $DUSK #dusk $BTW $TRUMP
У каждого цикла есть фраза, которую люди повторяют, пока она не теряет смысла. Сейчас это токенизация активов. Облигации, фонды, частный кредит — всё якобы переносится onchain в 2026 году. Большая часть этого разговора всё ещё просто разговор.
То, что делает сеть Dusk заслуживающей внимания на фоне этого шума, — тайминг. DuskEVM почти в точности приближается к mainnet в тот момент, когда институциональный интерес к токенизированным активам перестал быть теорией. И это не совпадение — это план. Разработчики на Solidity, крупнейший в мире пул создателей смарт-контрактов, смогут разворачивать решения в Dusk, используя инструменты, которые у них уже есть, при этом получая доступ к Hedger — конфиденциальному транзакционному уровню проекта, созданному специально для регулируемых сценариев финансового использования.
Эта связка решает конкретную проблему. Экосистема инструментов Ethereum огромна. А история конфиденциальности — для всего, что институции действительно хотят размещать в виде реальных активов, — тонкая. Dusk пытается заимствовать первое и исправить второе, а не просить разработчиков отказаться от всего, что они знают, ради узкой privacy-цепочки с небольшой базой разработчиков.
И Dusk делает ставку не только на обещания. Сеть уже несёт более 300 миллионов евро в подтверждённой эмиссии с институциональными партнёрами, а также свыше 210 миллионов DUSK, поставленных для обеспечения работы самой сети. Числа такого рода не доказывают, что выход DuskEVM на mainnet пройдёт гладко, но они указывают на то, что институциональный спрос, от которого зависит этот тайминг, уже проявляется — а не просто обещается в дорожной карте.
При этом я хочу быть осторожным. Приближение mainnet — это не то же самое, что доставка результатов. Слишком много инфраструктурных проектов переживали именно этот момент: инструменты готовы, время подходящее, а затем им было сложно привлечь на цепочку реальные приложения и реальную ликвидность, когда запуск происходил на самом деле. Dusk ещё предстоит доказать именно эту часть. Активность на testnet и аудит кода необходимы. Они не равнозначны тому, когда разработчики выпускают продукты, которыми пользуются люди.
@Dusk $DUSK #dusk $BTW $TRUMP
То, что делает сеть Dusk заслуживающей внимания на фоне этого шума, — тайминг. DuskEVM почти в точности приближается к mainnet в тот момент, когда институциональный интерес к токенизированным активам перестал быть теорией. И это не совпадение — это план. Разработчики на Solidity, крупнейший в мире пул создателей смарт-контрактов, смогут разворачивать решения в Dusk, используя инструменты, которые у них уже есть, при этом получая доступ к Hedger — конфиденциальному транзакционному уровню проекта, созданному специально для регулируемых сценариев финансового использования.
Эта связка решает конкретную проблему. Экосистема инструментов Ethereum огромна. А история конфиденциальности — для всего, что институции действительно хотят размещать в виде реальных активов, — тонкая. Dusk пытается заимствовать первое и исправить второе, а не просить разработчиков отказаться от всего, что они знают, ради узкой privacy-цепочки с небольшой базой разработчиков.
И Dusk делает ставку не только на обещания. Сеть уже несёт более 300 миллионов евро в подтверждённой эмиссии с институциональными партнёрами, а также свыше 210 миллионов DUSK, поставленных для обеспечения работы самой сети. Числа такого рода не доказывают, что выход DuskEVM на mainnet пройдёт гладко, но они указывают на то, что институциональный спрос, от которого зависит этот тайминг, уже проявляется — а не просто обещается в дорожной карте.
При этом я хочу быть осторожным. Приближение mainnet — это не то же самое, что доставка результатов. Слишком много инфраструктурных проектов переживали именно этот момент: инструменты готовы, время подходящее, а затем им было сложно привлечь на цепочку реальные приложения и реальную ликвидность, когда запуск происходил на самом деле. Dusk ещё предстоит доказать именно эту часть. Активность на testnet и аудит кода необходимы. Они не равнозначны тому, когда разработчики выпускают продукты, которыми пользуются люди.
@Dusk $DUSK #dusk $BTW $TRUMP
71
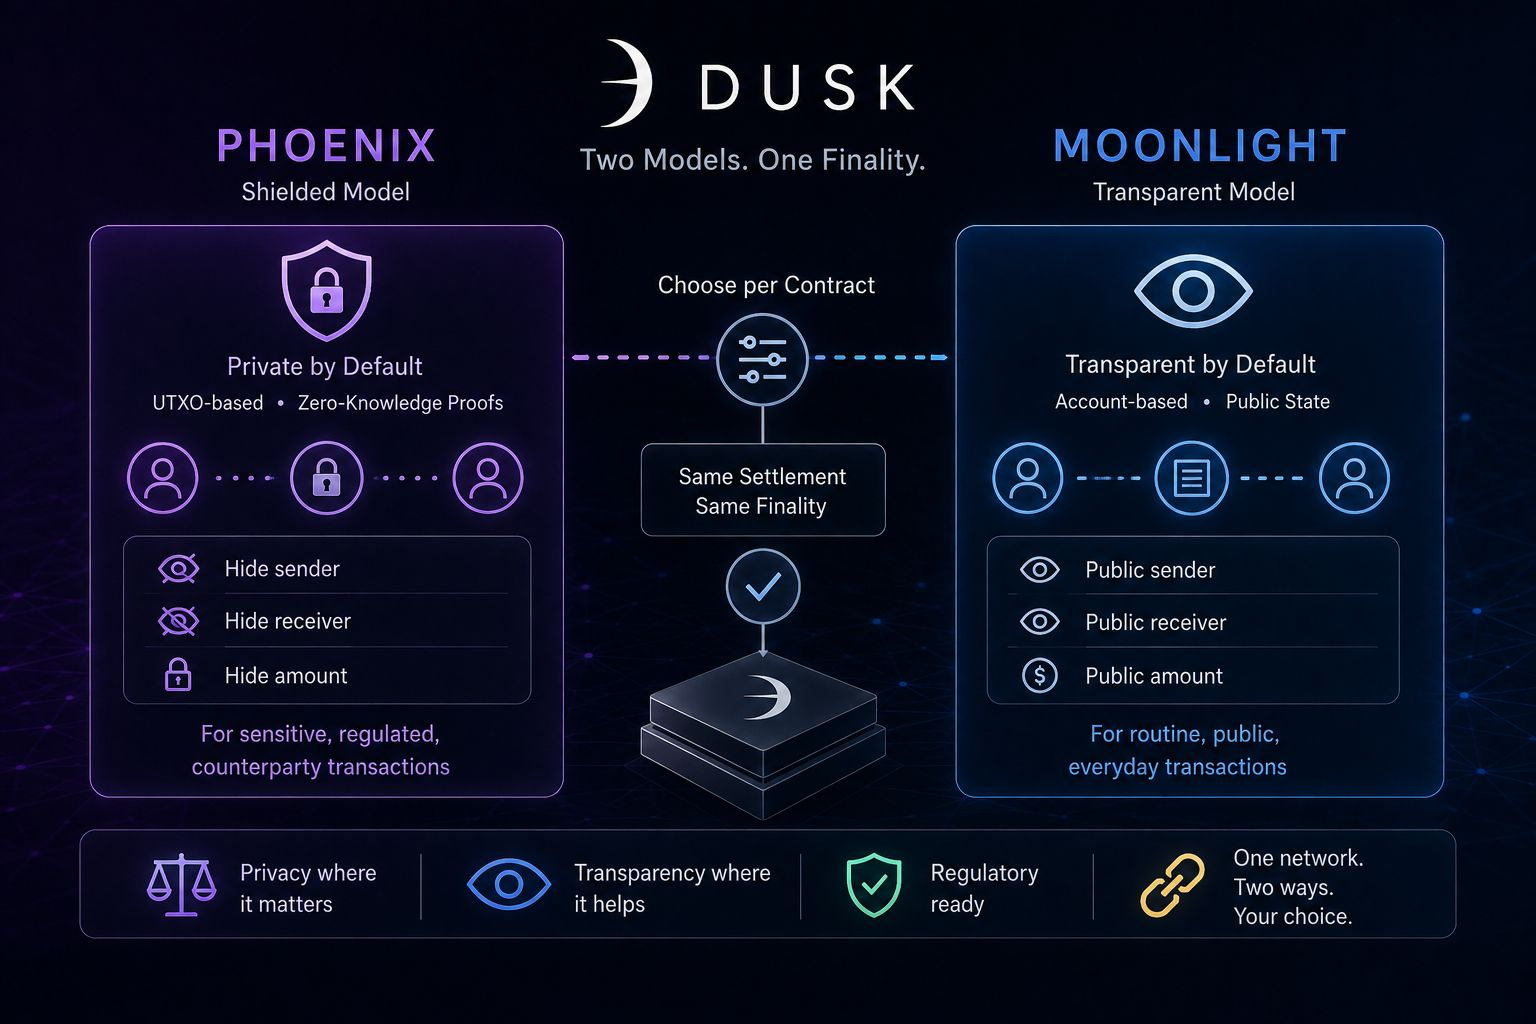
Конфиденциальность или прозрачность. Большинство блокчейнов заставляют делать выбор на уровне протокола и «запирают» вас в нём. Dusk Network отказалась от этой сделки, встроив в базовый слой две модели транзакций — одно из более практичных решений, которые я видел в этой сфере.
Phoenix — это защищённая модель на базе UTXO: используются доказательства с нулевым разглашением, чтобы скрывать отправителя, получателя и сумму. Это тот формат, к которому обращаются при расчёте по сделке безопасности, когда сторонам неуместно видеть позиции друг друга. Moonlight — вторая половина: прозрачная, аккаунт-ориентированная модель, ближе к тому, чего ожидают разработчики Ethereum — публичные балансы, простые чтения состояния, без накладных расходов на генерацию доказательств для каждой передачи.
Зачем Dusk Network использует обе? Потому что не каждой транзакции в финансовой сети нужна одинаковая степень конфиденциальности. DAO, выплачивающее публичный грант, не нуждается в сокрытии. Эмитент облигаций, рассчитывающийся с институциональным покупателем, может по закону быть обязанным это сделать. Навязывать одну модель для всех сценариев либо чрезмерно раскрывает чувствительные сделки, либо добавляет ненужное трение к рутинным операциям. Разрешить разработчикам выбирать модель для каждого смарт-контракта — более честный ответ на то, как на самом деле работает реальная финансовая инфраструктура: в миниатюре вся система — оставайтесь приватными там, где приватность важна; идите в прозрачность там, где её требуют обстоятельства; и завершайте расчёт в любом случае с той же финальностью.
Но я отмечу очевидное противоречие. Опциональность сильна для разработчиков и сбивает с толку всех остальных. Если интерфейс кошелька не объясняет, какая модель используется для транзакции, пользователи могут предположить, что у них есть приватность, которой на самом деле нет, или заплатить за затраты на генерацию доказательств, в которых не было необходимости. Документация Dusk Network откровенно говорит о разделении — и я это ценю, но документация не является надёжным залогом хорошего пользовательского опыта.
Двухмодельный подход — правильный выбор для сети, построенной на регулированных финансах. Насколько инструментарий Dusk Network делает этот выбор понятным для не технических пользователей, пока ещё только формируется, и я скорее скажу это прямо, чем буду притворяться, что всё уже полностью решено.
@Dusk_Foundation #dusk $DUSK $BTW $ONG
Конфиденциальность или прозрачность. Большинство блокчейнов заставляют делать выбор на уровне протокола и «запирают» вас в нём. Dusk Network отказалась от этой сделки, встроив в базовый слой две модели транзакций — одно из более практичных решений, которые я видел в этой сфере.
Phoenix — это защищённая модель на базе UTXO: используются доказательства с нулевым разглашением, чтобы скрывать отправителя, получателя и сумму. Это тот формат, к которому обращаются при расчёте по сделке безопасности, когда сторонам неуместно видеть позиции друг друга. Moonlight — вторая половина: прозрачная, аккаунт-ориентированная модель, ближе к тому, чего ожидают разработчики Ethereum — публичные балансы, простые чтения состояния, без накладных расходов на генерацию доказательств для каждой передачи.
Зачем Dusk Network использует обе? Потому что не каждой транзакции в финансовой сети нужна одинаковая степень конфиденциальности. DAO, выплачивающее публичный грант, не нуждается в сокрытии. Эмитент облигаций, рассчитывающийся с институциональным покупателем, может по закону быть обязанным это сделать. Навязывать одну модель для всех сценариев либо чрезмерно раскрывает чувствительные сделки, либо добавляет ненужное трение к рутинным операциям. Разрешить разработчикам выбирать модель для каждого смарт-контракта — более честный ответ на то, как на самом деле работает реальная финансовая инфраструктура: в миниатюре вся система — оставайтесь приватными там, где приватность важна; идите в прозрачность там, где её требуют обстоятельства; и завершайте расчёт в любом случае с той же финальностью.
Но я отмечу очевидное противоречие. Опциональность сильна для разработчиков и сбивает с толку всех остальных. Если интерфейс кошелька не объясняет, какая модель используется для транзакции, пользователи могут предположить, что у них есть приватность, которой на самом деле нет, или заплатить за затраты на генерацию доказательств, в которых не было необходимости. Документация Dusk Network откровенно говорит о разделении — и я это ценю, но документация не является надёжным залогом хорошего пользовательского опыта.
Двухмодельный подход — правильный выбор для сети, построенной на регулированных финансах. Насколько инструментарий Dusk Network делает этот выбор понятным для не технических пользователей, пока ещё только формируется, и я скорее скажу это прямо, чем буду притворяться, что всё уже полностью решено.
@Dusk #dusk $DUSK $BTW $ONG
Phoenix — это защищённая модель на базе UTXO: используются доказательства с нулевым разглашением, чтобы скрывать отправителя, получателя и сумму. Это тот формат, к которому обращаются при расчёте по сделке безопасности, когда сторонам неуместно видеть позиции друг друга. Moonlight — вторая половина: прозрачная, аккаунт-ориентированная модель, ближе к тому, чего ожидают разработчики Ethereum — публичные балансы, простые чтения состояния, без накладных расходов на генерацию доказательств для каждой передачи.
Зачем Dusk Network использует обе? Потому что не каждой транзакции в финансовой сети нужна одинаковая степень конфиденциальности. DAO, выплачивающее публичный грант, не нуждается в сокрытии. Эмитент облигаций, рассчитывающийся с институциональным покупателем, может по закону быть обязанным это сделать. Навязывать одну модель для всех сценариев либо чрезмерно раскрывает чувствительные сделки, либо добавляет ненужное трение к рутинным операциям. Разрешить разработчикам выбирать модель для каждого смарт-контракта — более честный ответ на то, как на самом деле работает реальная финансовая инфраструктура: в миниатюре вся система — оставайтесь приватными там, где приватность важна; идите в прозрачность там, где её требуют обстоятельства; и завершайте расчёт в любом случае с той же финальностью.
Но я отмечу очевидное противоречие. Опциональность сильна для разработчиков и сбивает с толку всех остальных. Если интерфейс кошелька не объясняет, какая модель используется для транзакции, пользователи могут предположить, что у них есть приватность, которой на самом деле нет, или заплатить за затраты на генерацию доказательств, в которых не было необходимости. Документация Dusk Network откровенно говорит о разделении — и я это ценю, но документация не является надёжным залогом хорошего пользовательского опыта.
Двухмодельный подход — правильный выбор для сети, построенной на регулированных финансах. Насколько инструментарий Dusk Network делает этот выбор понятным для не технических пользователей, пока ещё только формируется, и я скорее скажу это прямо, чем буду притворяться, что всё уже полностью решено.
@Dusk #dusk $DUSK $BTW $ONG
60
TermMax перешел от запуска на 2 цепочках к 3, затем сообщил о развертываниях на 7 цепочках, а в текущем интерфейсе V2 он теперь показывает примерно 11 сетей.
Это существенное расширение того, где TermMax может работать. Но это не говорит мне о том, что ликвидность расширилась тем же темпом.
Новая сеть может добавить еще одно место, где могут существовать рынки заимствований и кредитования с фиксированной ставкой TermMax. Но это не показывает, развивается ли в этой сети достаточно капитала с обеих сторон рынка, чтобы она стала экономически значимой.
Этот нюанс важнее по мере того, как охват становится шире.
Если большая часть доступной ликвидности остается сосредоточенной на нескольких уже устоявшихся цепочках, то добавление еще одной сети увеличивает доступ, но не обязательно распределяет рынок как таковой.
Чего я пока не знаю, так это того, постепенно ли новые развертывания TermMax забирают на себя большую долю активности и ликвидности, или же протокол становится более мультицепочечным в основном на уровне развертывания.
Общий TVL не прояснит для меня это. Он может вырасти, даже если те же две или три сети продолжат удерживать большую часть используемой глубины.
Более сильным сигналом была бы структура под этим общим показателем: сколько ликвидности для кредитования и заимствования находится на каждой сети, насколько она остается сконцентрированной в крупнейших цепочках, и сохраняют ли новые развертывания активность на протяжении нескольких циклов зрелости.
Это позволит понять, расширяет ли TermMax просто количество мест, где можно запустить рынок, или же реально расширяет то, где его рынки становятся экономически полезными.
Поэтому я бы оценивал следующий этап мультицепочечного расширения TermMax меньше по тому, что в интерфейсе появляется еще одна цепочка, и больше по тому, начнет ли концентрация ликвидности снижаться по мере роста охвата.
Главный вопрос — может ли TermMax превратить более широкую доступность сетей в более широкую глубину рынка.
Я отслеживаю долю ликвидности по каждой цепочке, концентрацию в топ-сетях и сохраняется ли существенная активность на новых цепочках после их первоначального периода запуска.
@termmax #TermMax $BTW $ONG
TermMax перешел от запуска на 2 цепочках к 3, затем сообщил о развертываниях на 7 цепочках, а в текущем интерфейсе V2 он теперь показывает примерно 11 сетей.
Это существенное расширение того, где TermMax может работать. Но это не говорит мне о том, что ликвидность расширилась тем же темпом.
Новая сеть может добавить еще одно место, где могут существовать рынки заимствований и кредитования с фиксированной ставкой TermMax. Но это не показывает, развивается ли в этой сети достаточно капитала с обеих сторон рынка, чтобы она стала экономически значимой.
Этот нюанс важнее по мере того, как охват становится шире.
Если большая часть доступной ликвидности остается сосредоточенной на нескольких уже устоявшихся цепочках, то добавление еще одной сети увеличивает доступ, но не обязательно распределяет рынок как таковой.
Чего я пока не знаю, так это того, постепенно ли новые развертывания TermMax забирают на себя большую долю активности и ликвидности, или же протокол становится более мультицепочечным в основном на уровне развертывания.
Общий TVL не прояснит для меня это. Он может вырасти, даже если те же две или три сети продолжат удерживать большую часть используемой глубины.
Более сильным сигналом была бы структура под этим общим показателем: сколько ликвидности для кредитования и заимствования находится на каждой сети, насколько она остается сконцентрированной в крупнейших цепочках, и сохраняют ли новые развертывания активность на протяжении нескольких циклов зрелости.
Это позволит понять, расширяет ли TermMax просто количество мест, где можно запустить рынок, или же реально расширяет то, где его рынки становятся экономически полезными.
Поэтому я бы оценивал следующий этап мультицепочечного расширения TermMax меньше по тому, что в интерфейсе появляется еще одна цепочка, и больше по тому, начнет ли концентрация ликвидности снижаться по мере роста охвата.
Главный вопрос — может ли TermMax превратить более широкую доступность сетей в более широкую глубину рынка.
Я отслеживаю долю ликвидности по каждой цепочке, концентрацию в топ-сетях и сохраняется ли существенная активность на новых цепочках после их первоначального периода запуска.
@TermMax #TermMax $BTW $ONG
Это существенное расширение того, где TermMax может работать. Но это не говорит мне о том, что ликвидность расширилась тем же темпом.
Новая сеть может добавить еще одно место, где могут существовать рынки заимствований и кредитования с фиксированной ставкой TermMax. Но это не показывает, развивается ли в этой сети достаточно капитала с обеих сторон рынка, чтобы она стала экономически значимой.
Этот нюанс важнее по мере того, как охват становится шире.
Если большая часть доступной ликвидности остается сосредоточенной на нескольких уже устоявшихся цепочках, то добавление еще одной сети увеличивает доступ, но не обязательно распределяет рынок как таковой.
Чего я пока не знаю, так это того, постепенно ли новые развертывания TermMax забирают на себя большую долю активности и ликвидности, или же протокол становится более мультицепочечным в основном на уровне развертывания.
Общий TVL не прояснит для меня это. Он может вырасти, даже если те же две или три сети продолжат удерживать большую часть используемой глубины.
Более сильным сигналом была бы структура под этим общим показателем: сколько ликвидности для кредитования и заимствования находится на каждой сети, насколько она остается сконцентрированной в крупнейших цепочках, и сохраняют ли новые развертывания активность на протяжении нескольких циклов зрелости.
Это позволит понять, расширяет ли TermMax просто количество мест, где можно запустить рынок, или же реально расширяет то, где его рынки становятся экономически полезными.
Поэтому я бы оценивал следующий этап мультицепочечного расширения TermMax меньше по тому, что в интерфейсе появляется еще одна цепочка, и больше по тому, начнет ли концентрация ликвидности снижаться по мере роста охвата.
Главный вопрос — может ли TermMax превратить более широкую доступность сетей в более широкую глубину рынка.
Я отслеживаю долю ликвидности по каждой цепочке, концентрацию в топ-сетях и сохраняется ли существенная активность на новых цепочках после их первоначального периода запуска.
@TermMax #TermMax $BTW $ONG
467
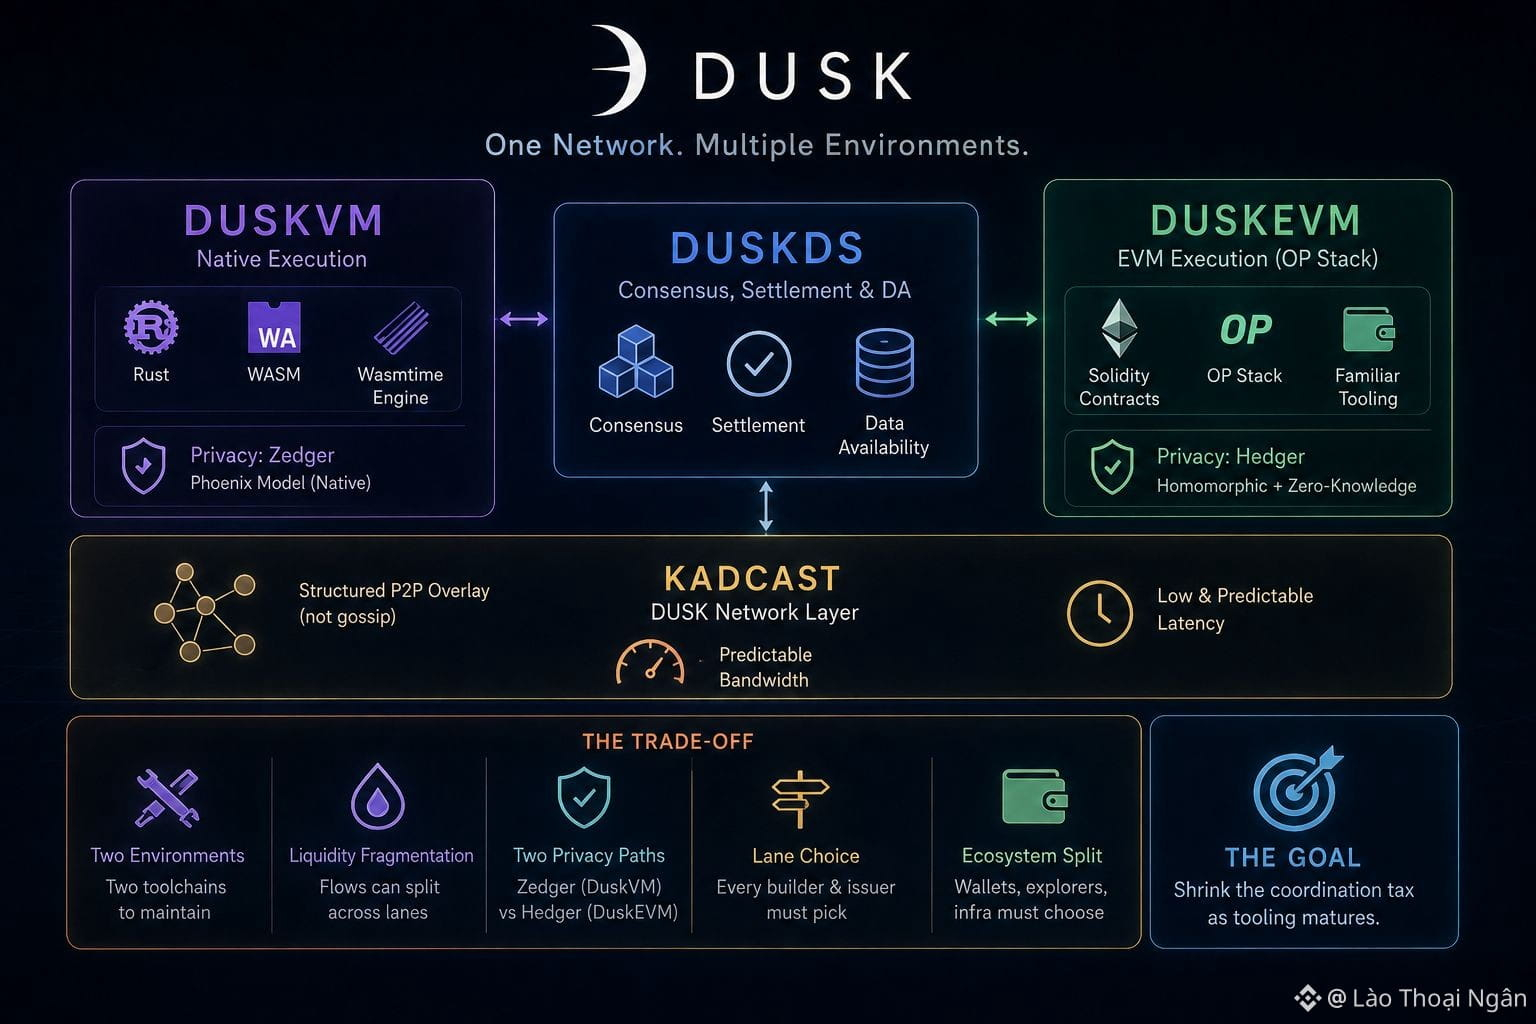
Модульность — одно из самых удобных слов в этой индустрии, и Dusk Network использует его очень часто. DuskDS берёт на себя консенсус, расчёты и доступность данных. DuskVM запускает контракты на Rust и WASM напрямую на базовом уровне через движок Wasmtime. DuskEVM — это отдельная среда исполнения OP Stack, где контракты Solidity возвращают расчёты через DuskDS, а DUSK выступает газовым токеном. На бумаге это звучит как лучшее из обоих миров: нативная среда для команд, которым нужен прямой доступ к приватным примитивам Dusk, и знакомая EVM-среда для всех остальных.
Я хочу на секунду остановиться на компромиссе, а не повторять питч. Две среды исполнения означают два набора инструментов, две точки, где ликвидность может собираться отдельно, и два разных пути приватности: Zedger на DuskVM и Hedger на DuskEVM, построенные на разных криптографических подходах. Разработчик, выбирающий DuskEVM ради привычности, получает поддержку Solidity, но вместо нативной модели Phoenix — которой в Dusk уделяется много внимания в глубокой приватностной литературе — обращается к сочетанию гомоморфного шифрования и zero knowledge.
Ничто из этого не делает архитектуру неверной. Отделение расчётов от исполнения — обоснованный выбор, и многие сети разделяют состояние между rollup’ами по похожим причинам. Но называть это исключительно «прибавлением» означает недооценить цену. Теперь каждому эмитенту нужно выбрать полосу, и каждому кошельку или обозревателю, созданному сообществом, придётся решить, поддерживает ли он одну сторону или обе.
Под обеими средами находится Kadcast — собственный p2p-уровень Dusk Network: структурированное оверлей-сетевое решение вместо сплетенческого (gossip) распространения, к которому по умолчанию прибегает большинство сетей. Оно сделано специально, чтобы пропускная способность и задержки оставались предсказуемыми по мере роста сети. Эта общая часть — самый сильный аргумент в пользу того, что это одна скоординированная система, а не две цепочки под одним и тем же названием. При этом общий сетевой уровень сам по себе не объединяет две экосистемы разработчиков. Модульность — это реальное решение со связанной с ним реальной «стоимостью координации», а не бесплатное обновление.
@Dusk_Foundation #dusk $DUSK $BTW $ACE
Модульность — одно из самых удобных слов в этой индустрии, и Dusk Network использует его очень часто. DuskDS берёт на себя консенсус, расчёты и доступность данных. DuskVM запускает контракты на Rust и WASM напрямую на базовом уровне через движок Wasmtime. DuskEVM — это отдельная среда исполнения OP Stack, где контракты Solidity возвращают расчёты через DuskDS, а DUSK выступает газовым токеном. На бумаге это звучит как лучшее из обоих миров: нативная среда для команд, которым нужен прямой доступ к приватным примитивам Dusk, и знакомая EVM-среда для всех остальных.
Я хочу на секунду остановиться на компромиссе, а не повторять питч. Две среды исполнения означают два набора инструментов, две точки, где ликвидность может собираться отдельно, и два разных пути приватности: Zedger на DuskVM и Hedger на DuskEVM, построенные на разных криптографических подходах. Разработчик, выбирающий DuskEVM ради привычности, получает поддержку Solidity, но вместо нативной модели Phoenix — которой в Dusk уделяется много внимания в глубокой приватностной литературе — обращается к сочетанию гомоморфного шифрования и zero knowledge.
Ничто из этого не делает архитектуру неверной. Отделение расчётов от исполнения — обоснованный выбор, и многие сети разделяют состояние между rollup’ами по похожим причинам. Но называть это исключительно «прибавлением» означает недооценить цену. Теперь каждому эмитенту нужно выбрать полосу, и каждому кошельку или обозревателю, созданному сообществом, придётся решить, поддерживает ли он одну сторону или обе.
Под обеими средами находится Kadcast — собственный p2p-уровень Dusk Network: структурированное оверлей-сетевое решение вместо сплетенческого (gossip) распространения, к которому по умолчанию прибегает большинство сетей. Оно сделано специально, чтобы пропускная способность и задержки оставались предсказуемыми по мере роста сети. Эта общая часть — самый сильный аргумент в пользу того, что это одна скоординированная система, а не две цепочки под одним и тем же названием. При этом общий сетевой уровень сам по себе не объединяет две экосистемы разработчиков. Модульность — это реальное решение со связанной с ним реальной «стоимостью координации», а не бесплатное обновление.
@Dusk #dusk $DUSK $BTW $ACE
Я хочу на секунду остановиться на компромиссе, а не повторять питч. Две среды исполнения означают два набора инструментов, две точки, где ликвидность может собираться отдельно, и два разных пути приватности: Zedger на DuskVM и Hedger на DuskEVM, построенные на разных криптографических подходах. Разработчик, выбирающий DuskEVM ради привычности, получает поддержку Solidity, но вместо нативной модели Phoenix — которой в Dusk уделяется много внимания в глубокой приватностной литературе — обращается к сочетанию гомоморфного шифрования и zero knowledge.
Ничто из этого не делает архитектуру неверной. Отделение расчётов от исполнения — обоснованный выбор, и многие сети разделяют состояние между rollup’ами по похожим причинам. Но называть это исключительно «прибавлением» означает недооценить цену. Теперь каждому эмитенту нужно выбрать полосу, и каждому кошельку или обозревателю, созданному сообществом, придётся решить, поддерживает ли он одну сторону или обе.
Под обеими средами находится Kadcast — собственный p2p-уровень Dusk Network: структурированное оверлей-сетевое решение вместо сплетенческого (gossip) распространения, к которому по умолчанию прибегает большинство сетей. Оно сделано специально, чтобы пропускная способность и задержки оставались предсказуемыми по мере роста сети. Эта общая часть — самый сильный аргумент в пользу того, что это одна скоординированная система, а не две цепочки под одним и тем же названием. При этом общий сетевой уровень сам по себе не объединяет две экосистемы разработчиков. Модульность — это реальное решение со связанной с ним реальной «стоимостью координации», а не бесплатное обновление.
@Dusk #dusk $DUSK $BTW $ACE
44
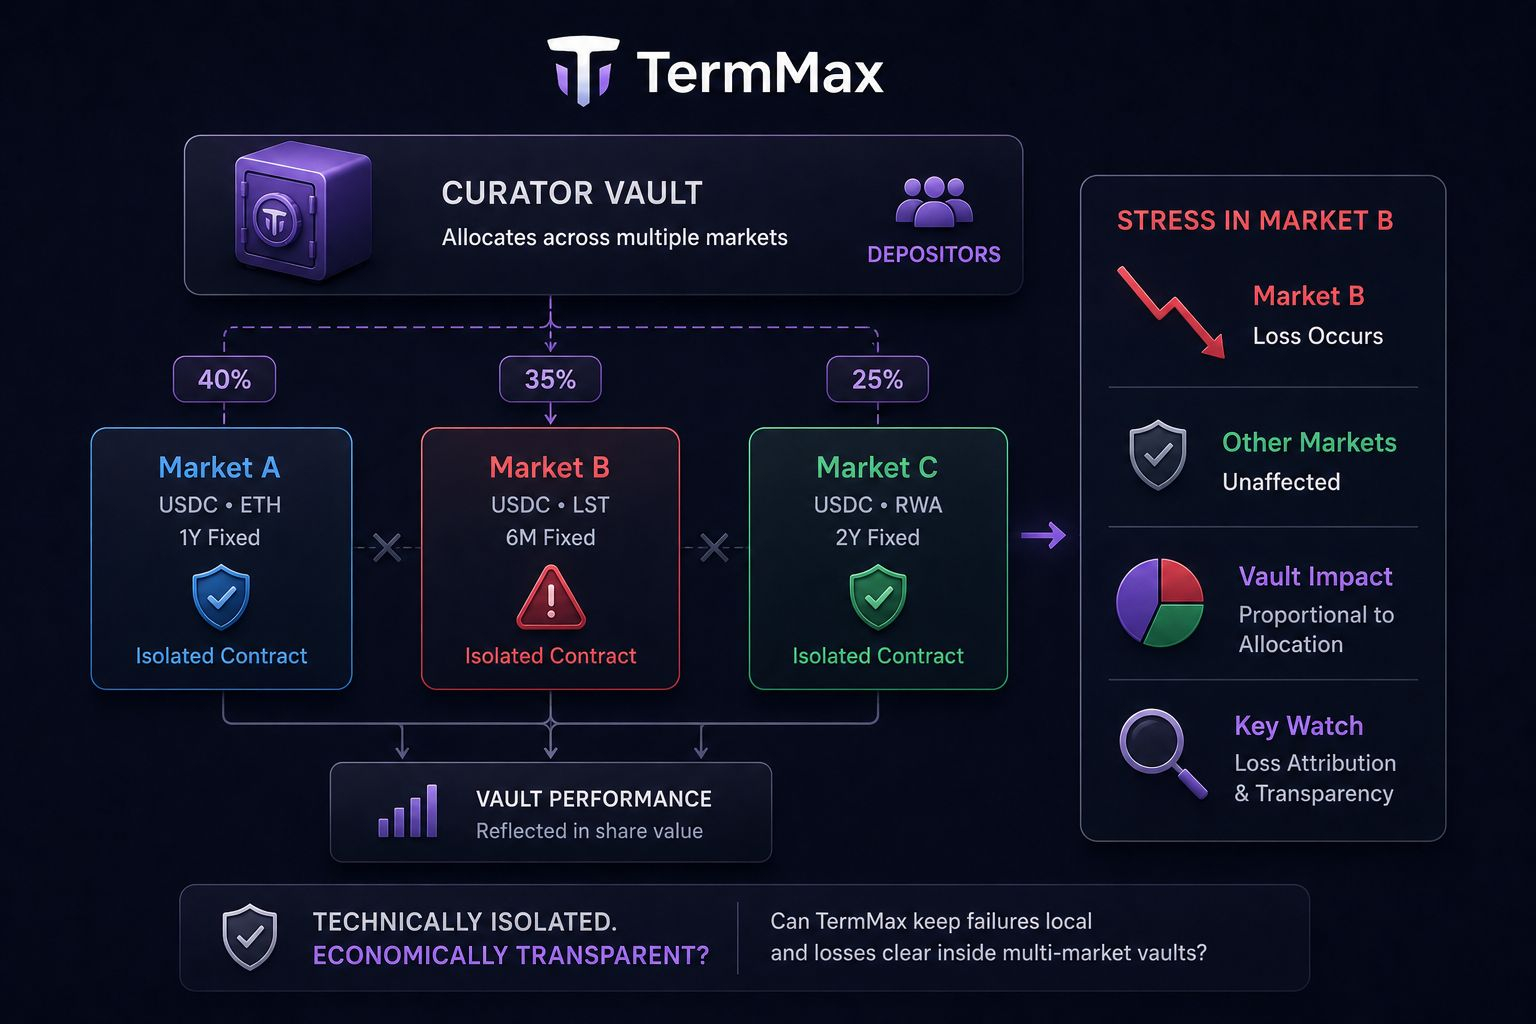
Одна вещь, которая особенно выделяется для меня в TermMax, децентрализованном протоколе заимствований и кредитования с фиксированной ставкой, — это то, как его модель безопасности изолирует отдельные рынки.
Каждый рынок TermMax работает через собственный контракт. Если что-то идет не так на одном рынке, идея в том, чтобы не допустить автоматического распространения этой проблемы на контракты, стоящие за другими рынками.
Это важная граница, особенно учитывая, что разные виды залога, долговые активы и сроки погашения могут нести существенно различные профили риска.
Но пользователи не всегда принимают экспозицию к этим рынкам по одному за раз.
Кураторский vault TermMax может располагаться над несколькими добавленными в список (whitelisted) рынками, которые используют один и тот же токен долга, и распределять капитал вкладчиков между ними. Таким образом рынки могут оставаться технически изолированными друг от друга, при том что их прибыли и убытки по-прежнему поступают в ту же позицию vault.
Если один из базовых рынков оказывается под давлением, другим рынкам не обязательно терпеть неудачу, чтобы вкладчик vault понес убыток.
То, что я пока не знаю, — остается ли этот убыток приписываемым строго тому рынку, который его вызвал, или же способ управления позициями в vault может сделать экономическую границу сложнее проследить со стороны вкладчика.
Вот где нужны более убедительные доказательства.
Если multi-market vault сможет показать, что убытки остаются прозрачными и в целом пропорциональными капиталу, выделенному под испытывающий стресс рынок, тогда TermMax сохранил бы значимую экономическую границу, даже несмотря на то, что vault охватывает несколько изолированных рынков.
Мне было бы важнее узнать больше о четкой атрибуции убытков по каждому рынку в условиях стресса, чем просто о самой архитектуре изоляции.
Вопрос в том, сможет ли TermMax сохранять отказы технически локальными и при этом делать убытки вкладчиков экономически прозрачными и ограниченными внутри multi-market vault.
Я слежу за атрибуцией убытков на уровне vault, весами распределения и тем, как стресс на отдельном рынке отражается на стоимости доли vault.
@termmax #TermMax $BTW $ACE $PORTAL
Одна вещь, которая особенно выделяется для меня в TermMax, децентрализованном протоколе заимствований и кредитования с фиксированной ставкой, — это то, как его модель безопасности изолирует отдельные рынки.
Каждый рынок TermMax работает через собственный контракт. Если что-то идет не так на одном рынке, идея в том, чтобы не допустить автоматического распространения этой проблемы на контракты, стоящие за другими рынками.
Это важная граница, особенно учитывая, что разные виды залога, долговые активы и сроки погашения могут нести существенно различные профили риска.
Но пользователи не всегда принимают экспозицию к этим рынкам по одному за раз.
Кураторский vault TermMax может располагаться над несколькими добавленными в список (whitelisted) рынками, которые используют один и тот же токен долга, и распределять капитал вкладчиков между ними. Таким образом рынки могут оставаться технически изолированными друг от друга, при том что их прибыли и убытки по-прежнему поступают в ту же позицию vault.
Если один из базовых рынков оказывается под давлением, другим рынкам не обязательно терпеть неудачу, чтобы вкладчик vault понес убыток.
То, что я пока не знаю, — остается ли этот убыток приписываемым строго тому рынку, который его вызвал, или же способ управления позициями в vault может сделать экономическую границу сложнее проследить со стороны вкладчика.
Вот где нужны более убедительные доказательства.
Если multi-market vault сможет показать, что убытки остаются прозрачными и в целом пропорциональными капиталу, выделенному под испытывающий стресс рынок, тогда TermMax сохранил бы значимую экономическую границу, даже несмотря на то, что vault охватывает несколько изолированных рынков.
Мне было бы важнее узнать больше о четкой атрибуции убытков по каждому рынку в условиях стресса, чем просто о самой архитектуре изоляции.
Вопрос в том, сможет ли TermMax сохранять отказы технически локальными и при этом делать убытки вкладчиков экономически прозрачными и ограниченными внутри multi-market vault.
Я слежу за атрибуцией убытков на уровне vault, весами распределения и тем, как стресс на отдельном рынке отражается на стоимости доли vault.
@TermMax #TermMax $BTW $ACE $PORTAL
Каждый рынок TermMax работает через собственный контракт. Если что-то идет не так на одном рынке, идея в том, чтобы не допустить автоматического распространения этой проблемы на контракты, стоящие за другими рынками.
Это важная граница, особенно учитывая, что разные виды залога, долговые активы и сроки погашения могут нести существенно различные профили риска.
Но пользователи не всегда принимают экспозицию к этим рынкам по одному за раз.
Кураторский vault TermMax может располагаться над несколькими добавленными в список (whitelisted) рынками, которые используют один и тот же токен долга, и распределять капитал вкладчиков между ними. Таким образом рынки могут оставаться технически изолированными друг от друга, при том что их прибыли и убытки по-прежнему поступают в ту же позицию vault.
Если один из базовых рынков оказывается под давлением, другим рынкам не обязательно терпеть неудачу, чтобы вкладчик vault понес убыток.
То, что я пока не знаю, — остается ли этот убыток приписываемым строго тому рынку, который его вызвал, или же способ управления позициями в vault может сделать экономическую границу сложнее проследить со стороны вкладчика.
Вот где нужны более убедительные доказательства.
Если multi-market vault сможет показать, что убытки остаются прозрачными и в целом пропорциональными капиталу, выделенному под испытывающий стресс рынок, тогда TermMax сохранил бы значимую экономическую границу, даже несмотря на то, что vault охватывает несколько изолированных рынков.
Мне было бы важнее узнать больше о четкой атрибуции убытков по каждому рынку в условиях стресса, чем просто о самой архитектуре изоляции.
Вопрос в том, сможет ли TermMax сохранять отказы технически локальными и при этом делать убытки вкладчиков экономически прозрачными и ограниченными внутри multi-market vault.
Я слежу за атрибуцией убытков на уровне vault, весами распределения и тем, как стресс на отдельном рынке отражается на стоимости доли vault.
@TermMax #TermMax $BTW $ACE $PORTAL
560
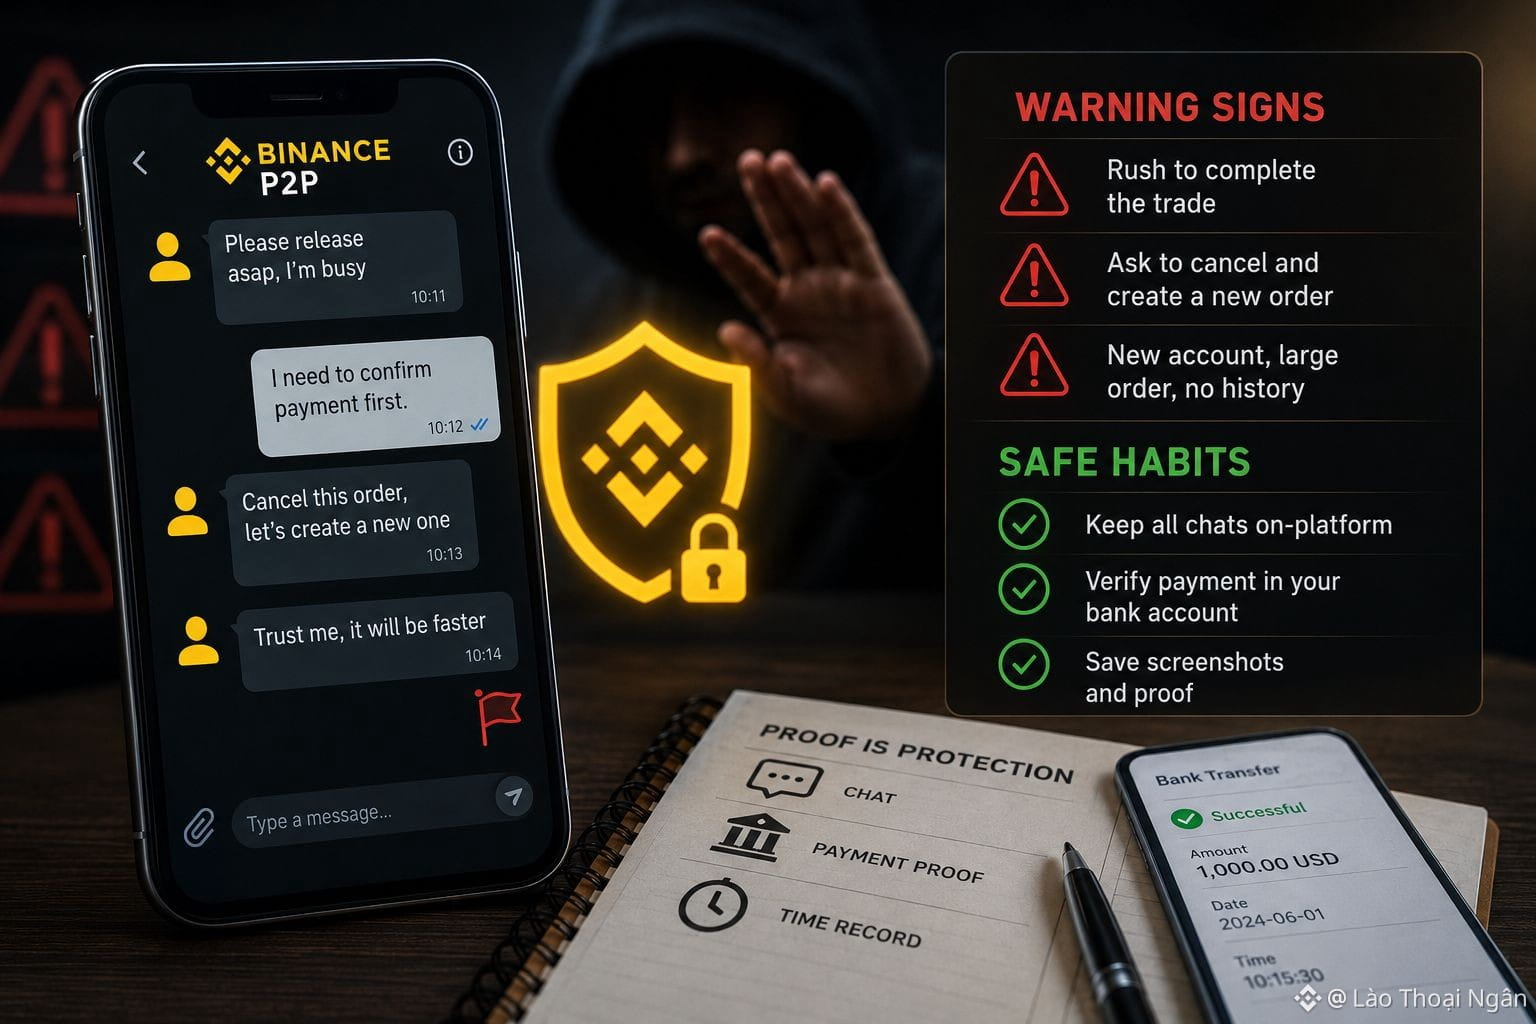
Есть предупреждающие признаки, которые я начал замечать только после нескольких раз, когда «споткнулся» во время торговли на Binance P2P. Один из них — когда контрагент постоянно подгоняет меня, чтобы я завершил сделку как можно быстрее, ссылаясь на занятость или то, что якобы вот-вот закончится время, хотя время удержания ордера еще вполне приличное.
Второй признак — когда покупатель предлагает мне отменить текущий ордер и создать новый на другую сумму, обычно с такими причинами, как ошибка при вводе или передумал по количеству. Это уловка, из‑за которой продавец теряет бдительность: новый ордер может уже не быть защищен залогом так же, как первоначальный, если выполнить процедуру неправильно.
Третий признак — и, возможно, самый распространенный — это аккаунты, созданные недавно: у них нет истории сделок, но они сразу выставляют ордер на очень крупную сумму. Я не утверждаю, что каждый новый аккаунт обязательно подозрительный, но в сочетании с поведением, которое «давит» на скорость, это сочетание требует максимальной осторожности.
После этих случаев я выработал привычку сохранять все, что связано с торговлей на Binance P2P: делать скриншоты переписки, сохранять изображения банковских выписок, где видны сумма и время транзакции, а также даже фиксировать, когда я нажал подтверждение или release. Был один раз, когда именно эти скриншоты помогли мне решить спор с командой поддержки всего за несколько часов, а не тратить много дней на разбирательства без конкретных доказательств.
Для меня внимательность — не потому, что я не доверяю Binance P2P, а потому что я понимаю: доказательства — это то, что лучше всего защищает меня в любой ситуации.
@Binance_Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
Есть предупреждающие признаки, которые я начал замечать только после нескольких раз, когда «споткнулся» во время торговли на Binance P2P. Один из них — когда контрагент постоянно подгоняет меня, чтобы я завершил сделку как можно быстрее, ссылаясь на занятость или то, что якобы вот-вот закончится время, хотя время удержания ордера еще вполне приличное.
Второй признак — когда покупатель предлагает мне отменить текущий ордер и создать новый на другую сумму, обычно с такими причинами, как ошибка при вводе или передумал по количеству. Это уловка, из‑за которой продавец теряет бдительность: новый ордер может уже не быть защищен залогом так же, как первоначальный, если выполнить процедуру неправильно.
Третий признак — и, возможно, самый распространенный — это аккаунты, созданные недавно: у них нет истории сделок, но они сразу выставляют ордер на очень крупную сумму. Я не утверждаю, что каждый новый аккаунт обязательно подозрительный, но в сочетании с поведением, которое «давит» на скорость, это сочетание требует максимальной осторожности.
После этих случаев я выработал привычку сохранять все, что связано с торговлей на Binance P2P: делать скриншоты переписки, сохранять изображения банковских выписок, где видны сумма и время транзакции, а также даже фиксировать, когда я нажал подтверждение или release. Был один раз, когда именно эти скриншоты помогли мне решить спор с командой поддержки всего за несколько часов, а не тратить много дней на разбирательства без конкретных доказательств.
Для меня внимательность — не потому, что я не доверяю Binance P2P, а потому что я понимаю: доказательства — это то, что лучше всего защищает меня в любой ситуации.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
Второй признак — когда покупатель предлагает мне отменить текущий ордер и создать новый на другую сумму, обычно с такими причинами, как ошибка при вводе или передумал по количеству. Это уловка, из‑за которой продавец теряет бдительность: новый ордер может уже не быть защищен залогом так же, как первоначальный, если выполнить процедуру неправильно.
Третий признак — и, возможно, самый распространенный — это аккаунты, созданные недавно: у них нет истории сделок, но они сразу выставляют ордер на очень крупную сумму. Я не утверждаю, что каждый новый аккаунт обязательно подозрительный, но в сочетании с поведением, которое «давит» на скорость, это сочетание требует максимальной осторожности.
После этих случаев я выработал привычку сохранять все, что связано с торговлей на Binance P2P: делать скриншоты переписки, сохранять изображения банковских выписок, где видны сумма и время транзакции, а также даже фиксировать, когда я нажал подтверждение или release. Был один раз, когда именно эти скриншоты помогли мне решить спор с командой поддержки всего за несколько часов, а не тратить много дней на разбирательства без конкретных доказательств.
Для меня внимательность — не потому, что я не доверяю Binance P2P, а потому что я понимаю: доказательства — это то, что лучше всего защищает меня в любой ситуации.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
426
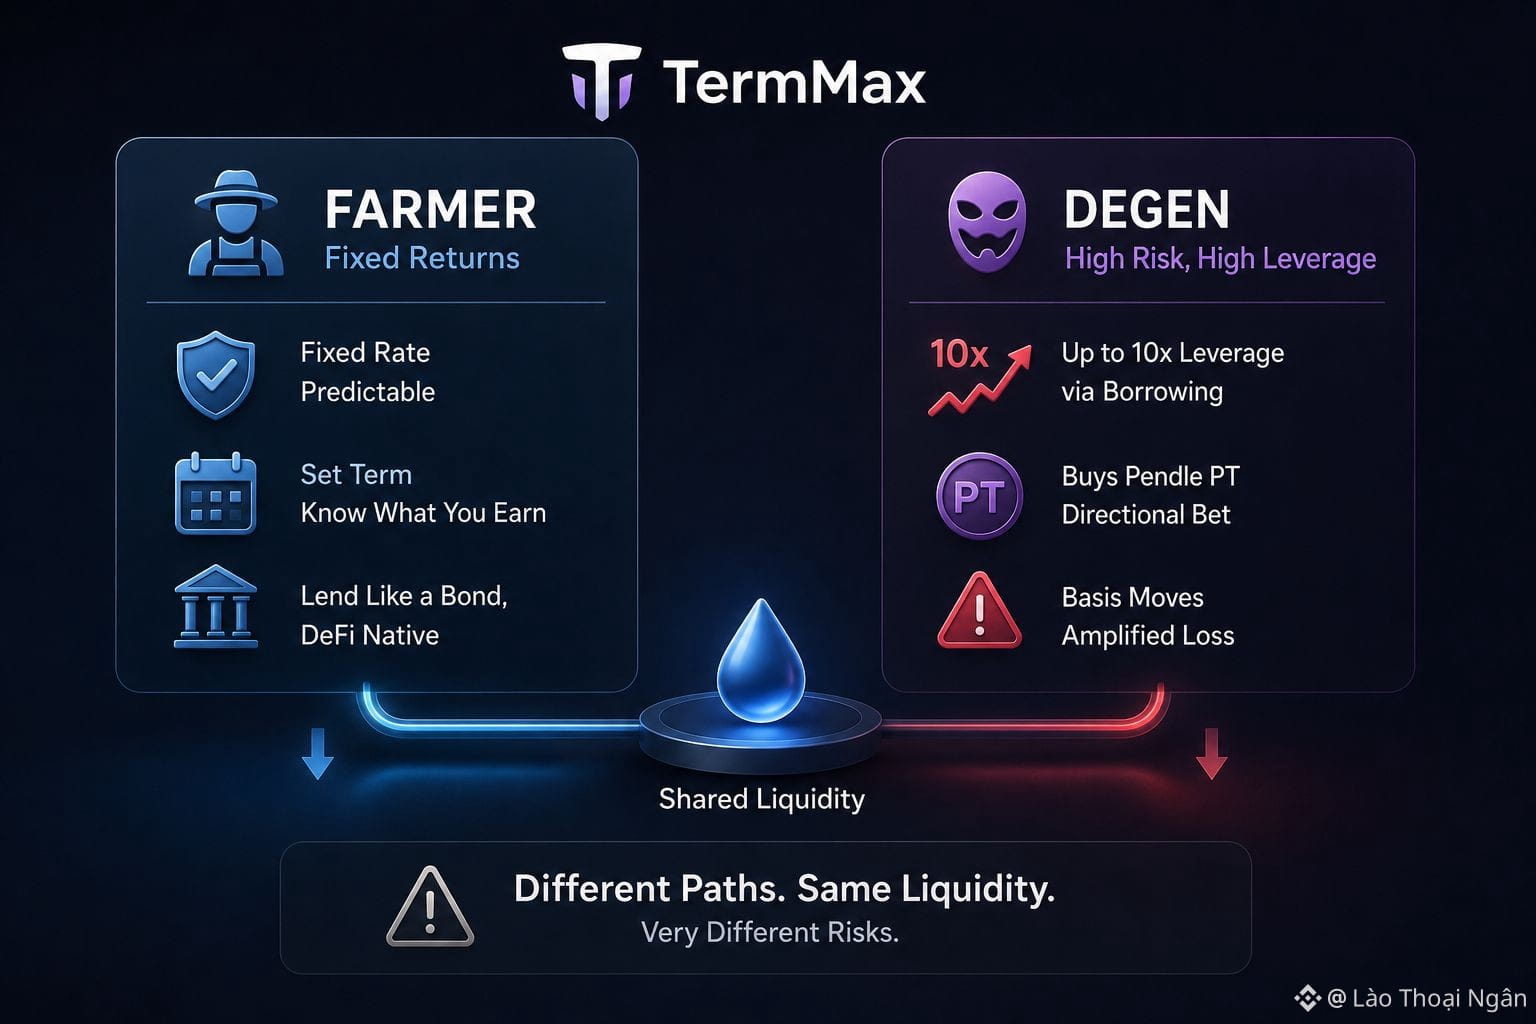
Прочтите собственное описание TermMax, и вы найдете три типа пользователей, описанных прямо в документации: Дегены, Фермеры и LP. Это честная маркировка, и я уважаю честность, но она также вскрывает пробел, к которому я снова и снова возвращаюсь. TermMax рекламирует свою архитектуру с фиксированной ставкой как противоядие от хаоса плавающих ставок в DeFi — место, где кредиторы наконец получают предсказуемость облигации вместо числа, которое пересчитывается с каждым блоком. Это питч для «фермера», и он неплох.
А затем — Degen-"сейф". Депозитор вносит капитал, сейф заимствует в девять раз больше этой суммы у ликвидности LP по фиксированной ставке, а объединенная позиция покупает Pendle Principal Tokens, применяя примерно 10x левериджа к спреду базовой доходности. Это не облигация. Это кредитное направление с фиксированной стоимостью финансирования — скорее похоже на маржинальную сделку, чем на срочный вклад, — и TermMax встроил это в ту же платформу, которая ставит «предсказуемую доходность для кредиторов» на передний план.
Также стоит спросить: кто из пользователей в реальности читает мелкий шрифт перед внесением средств. Фермер, который гонится за фиксированными 6%, не обязательно открывает ту же страницу, что и Деген, который гонится за 10x. Но в итоге оба депозита черпают средства из одной и той же базовой ликвидности и возвращают туда же, то есть спокойный продукт и громкий продукт связаны «под капотом» сильнее, чем может показаться по отдельному позиционированию на главной странице для первого посетителя.
Ни один из продуктов не ошибочен в том, что его предлагают. Но брендинг расположен ближе к миру фиксированного дохода, чем к полному набору возможностей, который на деле предоставляет продукт. И новый пользователь, просматривающий «DeFi с фиксированной ставкой», может не сразу понять, что один из путей в TermMax несет риск по умолчанию, умноженный в десять раз, если PT-база движется против позиции. Я бы хотел, чтобы TermMax проводил более яркую границу между продуктом для Фермера и продуктом для Дегенов в собственном маркетинге: сейчас спокойное обрамление на старте закрывает гораздо более громкий механизм под ним. И два совершенно разных типа аудитории, читая одну и ту же главную страницу, принимают совершенно разные риски без равных предупреждений.
@termmax #TermMax $BTW $PORTAL $HEMI
Прочтите собственное описание TermMax, и вы найдете три типа пользователей, описанных прямо в документации: Дегены, Фермеры и LP. Это честная маркировка, и я уважаю честность, но она также вскрывает пробел, к которому я снова и снова возвращаюсь. TermMax рекламирует свою архитектуру с фиксированной ставкой как противоядие от хаоса плавающих ставок в DeFi — место, где кредиторы наконец получают предсказуемость облигации вместо числа, которое пересчитывается с каждым блоком. Это питч для «фермера», и он неплох.
А затем — Degen-"сейф". Депозитор вносит капитал, сейф заимствует в девять раз больше этой суммы у ликвидности LP по фиксированной ставке, а объединенная позиция покупает Pendle Principal Tokens, применяя примерно 10x левериджа к спреду базовой доходности. Это не облигация. Это кредитное направление с фиксированной стоимостью финансирования — скорее похоже на маржинальную сделку, чем на срочный вклад, — и TermMax встроил это в ту же платформу, которая ставит «предсказуемую доходность для кредиторов» на передний план.
Также стоит спросить: кто из пользователей в реальности читает мелкий шрифт перед внесением средств. Фермер, который гонится за фиксированными 6%, не обязательно открывает ту же страницу, что и Деген, который гонится за 10x. Но в итоге оба депозита черпают средства из одной и той же базовой ликвидности и возвращают туда же, то есть спокойный продукт и громкий продукт связаны «под капотом» сильнее, чем может показаться по отдельному позиционированию на главной странице для первого посетителя.
Ни один из продуктов не ошибочен в том, что его предлагают. Но брендинг расположен ближе к миру фиксированного дохода, чем к полному набору возможностей, который на деле предоставляет продукт. И новый пользователь, просматривающий «DeFi с фиксированной ставкой», может не сразу понять, что один из путей в TermMax несет риск по умолчанию, умноженный в десять раз, если PT-база движется против позиции. Я бы хотел, чтобы TermMax проводил более яркую границу между продуктом для Фермера и продуктом для Дегенов в собственном маркетинге: сейчас спокойное обрамление на старте закрывает гораздо более громкий механизм под ним. И два совершенно разных типа аудитории, читая одну и ту же главную страницу, принимают совершенно разные риски без равных предупреждений.
@TermMax #TermMax $BTW $PORTAL $HEMI
А затем — Degen-"сейф". Депозитор вносит капитал, сейф заимствует в девять раз больше этой суммы у ликвидности LP по фиксированной ставке, а объединенная позиция покупает Pendle Principal Tokens, применяя примерно 10x левериджа к спреду базовой доходности. Это не облигация. Это кредитное направление с фиксированной стоимостью финансирования — скорее похоже на маржинальную сделку, чем на срочный вклад, — и TermMax встроил это в ту же платформу, которая ставит «предсказуемую доходность для кредиторов» на передний план.
Также стоит спросить: кто из пользователей в реальности читает мелкий шрифт перед внесением средств. Фермер, который гонится за фиксированными 6%, не обязательно открывает ту же страницу, что и Деген, который гонится за 10x. Но в итоге оба депозита черпают средства из одной и той же базовой ликвидности и возвращают туда же, то есть спокойный продукт и громкий продукт связаны «под капотом» сильнее, чем может показаться по отдельному позиционированию на главной странице для первого посетителя.
Ни один из продуктов не ошибочен в том, что его предлагают. Но брендинг расположен ближе к миру фиксированного дохода, чем к полному набору возможностей, который на деле предоставляет продукт. И новый пользователь, просматривающий «DeFi с фиксированной ставкой», может не сразу понять, что один из путей в TermMax несет риск по умолчанию, умноженный в десять раз, если PT-база движется против позиции. Я бы хотел, чтобы TermMax проводил более яркую границу между продуктом для Фермера и продуктом для Дегенов в собственном маркетинге: сейчас спокойное обрамление на старте закрывает гораздо более громкий механизм под ним. И два совершенно разных типа аудитории, читая одну и ту же главную страницу, принимают совершенно разные риски без равных предупреждений.
@TermMax #TermMax $BTW $PORTAL $HEMI
1
1
316
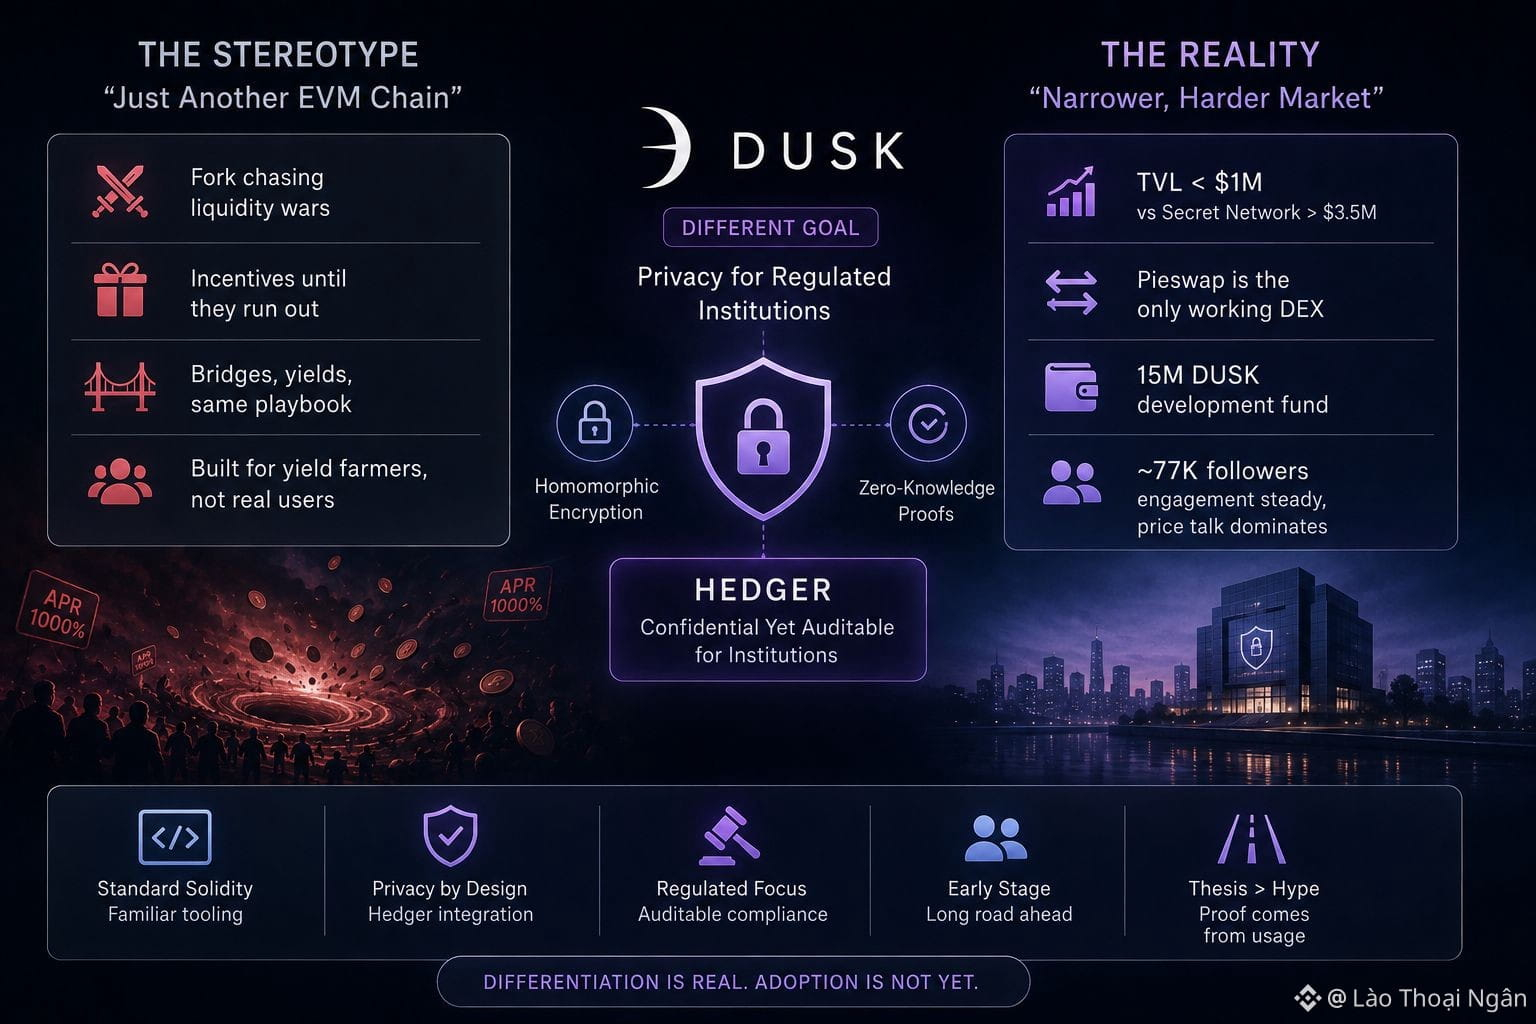
Есть ленивый способ читать любые новые EVM-совместимые сети: это очередной форк, который гонится за тем же самым фермерством ликвидности, очередная цепочка, обещающая мосты и стимулы, пока стимулы не закончатся. Я ловлю себя на том, что по умолчанию читаю именно так, и Dusk Network — полезная проверка, насколько это справедливо.
На первый взгляд Dusk вписывается в шаблон. DuskEVM запускает стандартный Solidity, поддерживает знакомые инструменты и хочет, чтобы разработчики приходили так же, как приходят на любую EVM-сеть. Но заявленная цель отличается от банального захвата ликвидности. Разница — в Hedger: движке приватности, который объединяет гомоморфное шифрование и доказательства с нулевым разглашением, чтобы контракты могли обрабатывать конфиденциальные балансы, оставаясь при этом проверяемыми, и ориентирован он прежде всего на регулируемые институты, а не на фермеров доходности, которые прыгают между пулами.
И вот здесь стереотип становится неприятным — он не растворяется гладко. Общая стоимость, зафиксированная в Dusk (TVL), сейчас ниже $1 млн, то есть заметно отстает от приватность-ориентированных конкурентов вроде Secret Network, у которого более $3,5 млн, а Pieswap по сути является единственной работающей децентрализованной биржей в экосистеме на данный момент. Существует фонд развития в размере 15 млн DUSK, чтобы поддерживать строителей, однако инструментов и грантовой поддержки оказалось недостаточно, чтобы привлечь волну команд. Комьюнити Dusk держится примерно на уровне 77 000 подписчиков и с устойчивой вовлеченностью, но обсуждение все еще смещено в сторону движения цены больше, чем в сторону того, что действительно было выпущено на этой неделе. Это само по себе тихий сигнал о том, где на самом деле находится соответствие продукта рынку. Поэтому честный ответ не в том, что стереотип неверен. Дело в том, что Dusk выбрал более узкий и сложный рынок, чем типичный DeFi, а более узкие рынки медленнее демонстрируют доказательства — даже когда тезис здравый.
Я считаю, что дифференциация реальна на бумаге. То, проявится ли она в использовании вместо документации, — вопрос открытый, и всем, кто смотрит на DuskEVM с оптимизмом, стоит принять эту неопределенность, а не спорить и отмахиваться от нее.
@Dusk_Foundation #dusk $DUSK $BTW $PORTAL
Есть ленивый способ читать любые новые EVM-совместимые сети: это очередной форк, который гонится за тем же самым фермерством ликвидности, очередная цепочка, обещающая мосты и стимулы, пока стимулы не закончатся. Я ловлю себя на том, что по умолчанию читаю именно так, и Dusk Network — полезная проверка, насколько это справедливо.
На первый взгляд Dusk вписывается в шаблон. DuskEVM запускает стандартный Solidity, поддерживает знакомые инструменты и хочет, чтобы разработчики приходили так же, как приходят на любую EVM-сеть. Но заявленная цель отличается от банального захвата ликвидности. Разница — в Hedger: движке приватности, который объединяет гомоморфное шифрование и доказательства с нулевым разглашением, чтобы контракты могли обрабатывать конфиденциальные балансы, оставаясь при этом проверяемыми, и ориентирован он прежде всего на регулируемые институты, а не на фермеров доходности, которые прыгают между пулами.
И вот здесь стереотип становится неприятным — он не растворяется гладко. Общая стоимость, зафиксированная в Dusk (TVL), сейчас ниже $1 млн, то есть заметно отстает от приватность-ориентированных конкурентов вроде Secret Network, у которого более $3,5 млн, а Pieswap по сути является единственной работающей децентрализованной биржей в экосистеме на данный момент. Существует фонд развития в размере 15 млн DUSK, чтобы поддерживать строителей, однако инструментов и грантовой поддержки оказалось недостаточно, чтобы привлечь волну команд. Комьюнити Dusk держится примерно на уровне 77 000 подписчиков и с устойчивой вовлеченностью, но обсуждение все еще смещено в сторону движения цены больше, чем в сторону того, что действительно было выпущено на этой неделе. Это само по себе тихий сигнал о том, где на самом деле находится соответствие продукта рынку. Поэтому честный ответ не в том, что стереотип неверен. Дело в том, что Dusk выбрал более узкий и сложный рынок, чем типичный DeFi, а более узкие рынки медленнее демонстрируют доказательства — даже когда тезис здравый.
Я считаю, что дифференциация реальна на бумаге. То, проявится ли она в использовании вместо документации, — вопрос открытый, и всем, кто смотрит на DuskEVM с оптимизмом, стоит принять эту неопределенность, а не спорить и отмахиваться от нее.
@Dusk #dusk $DUSK $BTW $PORTAL
На первый взгляд Dusk вписывается в шаблон. DuskEVM запускает стандартный Solidity, поддерживает знакомые инструменты и хочет, чтобы разработчики приходили так же, как приходят на любую EVM-сеть. Но заявленная цель отличается от банального захвата ликвидности. Разница — в Hedger: движке приватности, который объединяет гомоморфное шифрование и доказательства с нулевым разглашением, чтобы контракты могли обрабатывать конфиденциальные балансы, оставаясь при этом проверяемыми, и ориентирован он прежде всего на регулируемые институты, а не на фермеров доходности, которые прыгают между пулами.
И вот здесь стереотип становится неприятным — он не растворяется гладко. Общая стоимость, зафиксированная в Dusk (TVL), сейчас ниже $1 млн, то есть заметно отстает от приватность-ориентированных конкурентов вроде Secret Network, у которого более $3,5 млн, а Pieswap по сути является единственной работающей децентрализованной биржей в экосистеме на данный момент. Существует фонд развития в размере 15 млн DUSK, чтобы поддерживать строителей, однако инструментов и грантовой поддержки оказалось недостаточно, чтобы привлечь волну команд. Комьюнити Dusk держится примерно на уровне 77 000 подписчиков и с устойчивой вовлеченностью, но обсуждение все еще смещено в сторону движения цены больше, чем в сторону того, что действительно было выпущено на этой неделе. Это само по себе тихий сигнал о том, где на самом деле находится соответствие продукта рынку. Поэтому честный ответ не в том, что стереотип неверен. Дело в том, что Dusk выбрал более узкий и сложный рынок, чем типичный DeFi, а более узкие рынки медленнее демонстрируют доказательства — даже когда тезис здравый.
Я считаю, что дифференциация реальна на бумаге. То, проявится ли она в использовании вместо документации, — вопрос открытый, и всем, кто смотрит на DuskEVM с оптимизмом, стоит принять эту неопределенность, а не спорить и отмахиваться от нее.
@Dusk #dusk $DUSK $BTW $PORTAL
66
Я начал использовать Binance P2P как способ отправлять деньги своей семье за границу, поскольку конвертация криптовалюты в местную валюту через проверенного продавца оказалась быстрее, чем большинство сервисов переводов, которые я пробовал раньше. Binance P2P защищает такие сделки за счет KYC-проверки на каждом аккаунте, условного депонирования, которое удерживает криптоактив продавца до подтверждения заказа, и чат-системы, фиксирующей полную переписку на случай, если позже потребуется разбирательство. Если проблема все же возникает, любая сторона может подать апелляцию по спору напрямую в поддержку Binance.
Так как я довольно часто торгую по одному и тому же маршруту, верификация контрагента стала для меня делом почти автоматическим. Я смотрю, сколько у продавца выполненных заказов, каков процент их завершения, и упоминают ли в недавних отзывах, что платежи проходят гладко и вовремя. Я также читаю историю чатов по прошлым заказам, когда продавец показывает ее, обращая внимание на то, как он общается: продавец, который избегает прямых ответов или торопится проскочить мимо моих вопросов, — это не тот человек, с которым я хочу торговать, даже если его ставка выглядит очень привлекательно.
Один продавец, которым я почти воспользовался, имел неплохой показатель завершения, но в недавней обратной связи прослеживался шаблон: задержанные подтверждения и уклончивые оправдания — этого оказалось достаточно, чтобы я выбрал кого-то другого. Теперь я веду краткую запись обо всех продавцах, с которыми у меня успешно прошли сделки, вместе со скриншотами выполненных заказов — отчасти для себя, а отчасти потому, что это ускорило разговор со службой поддержки в тот единственный раз, когда мне понадобилась помощь, чтобы отследить задержанный перевод в Binance P2P.
Я также научился сравнивать ставки у нескольких проверенных продавцов, а не хвататься за первого, который попался мне на глаза, потому что чуть более медленный процесс почти всегда окупается спокойствием. Теперь моя семья знает, что когда средства приходят, они поступают через систему, которой я действительно доверяю, а не просто через самый быстрый вариант, который я случайно нашел в тот день.
@Binance_Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
Я начал использовать Binance P2P как способ отправлять деньги своей семье за границу, поскольку конвертация криптовалюты в местную валюту через проверенного продавца оказалась быстрее, чем большинство сервисов переводов, которые я пробовал раньше. Binance P2P защищает такие сделки за счет KYC-проверки на каждом аккаунте, условного депонирования, которое удерживает криптоактив продавца до подтверждения заказа, и чат-системы, фиксирующей полную переписку на случай, если позже потребуется разбирательство. Если проблема все же возникает, любая сторона может подать апелляцию по спору напрямую в поддержку Binance.
Так как я довольно часто торгую по одному и тому же маршруту, верификация контрагента стала для меня делом почти автоматическим. Я смотрю, сколько у продавца выполненных заказов, каков процент их завершения, и упоминают ли в недавних отзывах, что платежи проходят гладко и вовремя. Я также читаю историю чатов по прошлым заказам, когда продавец показывает ее, обращая внимание на то, как он общается: продавец, который избегает прямых ответов или торопится проскочить мимо моих вопросов, — это не тот человек, с которым я хочу торговать, даже если его ставка выглядит очень привлекательно.
Один продавец, которым я почти воспользовался, имел неплохой показатель завершения, но в недавней обратной связи прослеживался шаблон: задержанные подтверждения и уклончивые оправдания — этого оказалось достаточно, чтобы я выбрал кого-то другого. Теперь я веду краткую запись обо всех продавцах, с которыми у меня успешно прошли сделки, вместе со скриншотами выполненных заказов — отчасти для себя, а отчасти потому, что это ускорило разговор со службой поддержки в тот единственный раз, когда мне понадобилась помощь, чтобы отследить задержанный перевод в Binance P2P.
Я также научился сравнивать ставки у нескольких проверенных продавцов, а не хвататься за первого, который попался мне на глаза, потому что чуть более медленный процесс почти всегда окупается спокойствием. Теперь моя семья знает, что когда средства приходят, они поступают через систему, которой я действительно доверяю, а не просто через самый быстрый вариант, который я случайно нашел в тот день.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
Так как я довольно часто торгую по одному и тому же маршруту, верификация контрагента стала для меня делом почти автоматическим. Я смотрю, сколько у продавца выполненных заказов, каков процент их завершения, и упоминают ли в недавних отзывах, что платежи проходят гладко и вовремя. Я также читаю историю чатов по прошлым заказам, когда продавец показывает ее, обращая внимание на то, как он общается: продавец, который избегает прямых ответов или торопится проскочить мимо моих вопросов, — это не тот человек, с которым я хочу торговать, даже если его ставка выглядит очень привлекательно.
Один продавец, которым я почти воспользовался, имел неплохой показатель завершения, но в недавней обратной связи прослеживался шаблон: задержанные подтверждения и уклончивые оправдания — этого оказалось достаточно, чтобы я выбрал кого-то другого. Теперь я веду краткую запись обо всех продавцах, с которыми у меня успешно прошли сделки, вместе со скриншотами выполненных заказов — отчасти для себя, а отчасти потому, что это ускорило разговор со службой поддержки в тот единственный раз, когда мне понадобилась помощь, чтобы отследить задержанный перевод в Binance P2P.
Я также научился сравнивать ставки у нескольких проверенных продавцов, а не хвататься за первого, который попался мне на глаза, потому что чуть более медленный процесс почти всегда окупается спокойствием. Теперь моя семья знает, что когда средства приходят, они поступают через систему, которой я действительно доверяю, а не просто через самый быстрый вариант, который я случайно нашел в тот день.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
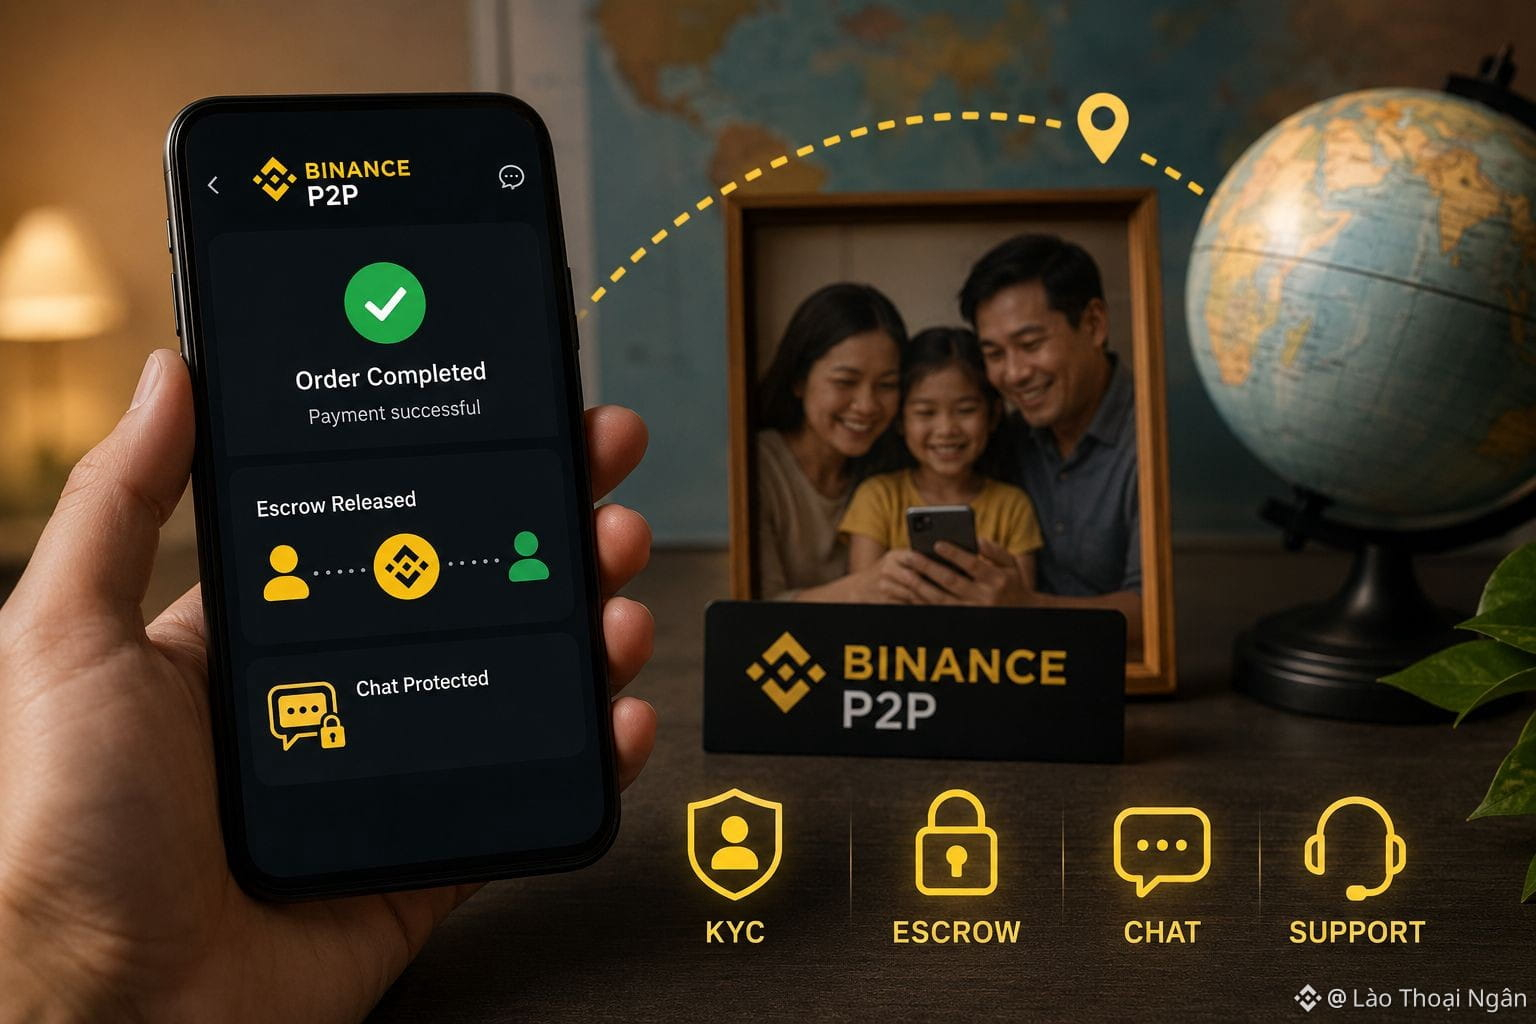
180
Скажите «EVM-совместимый слой 2» большинству крипто-трейдеров и DuskEVM — новой среде выполнения от Dusk Network — и рискуете получить файл вместе с десятками других решений, которые в основном созданы, чтобы срезать комиссии на свапы и минт NFT. Для любого, кто за тот же день успел перемоститься между тремя-четырьмя такими сетями, они во многом взаимозаменяемы. Я понимаю инстинкт складывать это в ту же «ментальную папку», как только люди слышат, что она работает на OP Stack и говорит на стандартном Solidity.
Но я не думаю, что это ярлык выдерживает проверку, если посмотреть, к чему именно придается (финализируется) DuskEVM. Он закрепляется за DuskDS — базовым слоем Dusk Network, который финализирует блоки через Succinct Attestation, комитетно-ориентированный дизайн proof-of-stake, созданный для детерминированного завершения, а не для вероятностной финальности, которую большинство универсальных rollups наследует от Ethereum. Поверх этого работает Hedger — он сочетает гомоморфное шифрование с proof’ами с нулевым разглашением, чтобы приложения DuskEVM могли проводить конфиденциальные транзакции, не выходя из самой EVM. Эта связка — знакомые инструменты плюс детерминированная финальность плюс опциональная конфиденциальность — не то, что обычно задумывают типичные L2, ориентированные на масштабирование. Даже модель комиссий это отражает: пользователи платят за выполнение газом в DUSK и отдельно — комиссию за доступность данных за размещение батчей обратно в DuskDS. Такая схема имеет смысл только в том случае, если нижележащий уровень расчетов делает отличную от «просто ретранслировать вызовы, чтобы сэкономить газ» работу.
Ничто из этого не гарантирует принятия. Сеть может быть архитектурно уникальной и при этом не суметь привлечь разработчиков; к тому же DuskEVM пока достаточно ранний проект, и его реальный прикладной слой сегодня тоньше, чем у устоявшихся rollups — при этом общий TVL и число активных адресов в сутки будут заметно хуже на сравнении бок о бок. Но стереотип о том, что все EVM-совместимые цепочки — взаимозаменяемая «обвязка», путает инструментальный слой со слоем расчетов. А в Dusk Network они выполняют совсем разные роли.
@Dusk_Foundation #dusk $DUSK $VELVET $BTW
Скажите «EVM-совместимый слой 2» большинству крипто-трейдеров и DuskEVM — новой среде выполнения от Dusk Network — и рискуете получить файл вместе с десятками других решений, которые в основном созданы, чтобы срезать комиссии на свапы и минт NFT. Для любого, кто за тот же день успел перемоститься между тремя-четырьмя такими сетями, они во многом взаимозаменяемы. Я понимаю инстинкт складывать это в ту же «ментальную папку», как только люди слышат, что она работает на OP Stack и говорит на стандартном Solidity.
Но я не думаю, что это ярлык выдерживает проверку, если посмотреть, к чему именно придается (финализируется) DuskEVM. Он закрепляется за DuskDS — базовым слоем Dusk Network, который финализирует блоки через Succinct Attestation, комитетно-ориентированный дизайн proof-of-stake, созданный для детерминированного завершения, а не для вероятностной финальности, которую большинство универсальных rollups наследует от Ethereum. Поверх этого работает Hedger — он сочетает гомоморфное шифрование с proof’ами с нулевым разглашением, чтобы приложения DuskEVM могли проводить конфиденциальные транзакции, не выходя из самой EVM. Эта связка — знакомые инструменты плюс детерминированная финальность плюс опциональная конфиденциальность — не то, что обычно задумывают типичные L2, ориентированные на масштабирование. Даже модель комиссий это отражает: пользователи платят за выполнение газом в DUSK и отдельно — комиссию за доступность данных за размещение батчей обратно в DuskDS. Такая схема имеет смысл только в том случае, если нижележащий уровень расчетов делает отличную от «просто ретранслировать вызовы, чтобы сэкономить газ» работу.
Ничто из этого не гарантирует принятия. Сеть может быть архитектурно уникальной и при этом не суметь привлечь разработчиков; к тому же DuskEVM пока достаточно ранний проект, и его реальный прикладной слой сегодня тоньше, чем у устоявшихся rollups — при этом общий TVL и число активных адресов в сутки будут заметно хуже на сравнении бок о бок. Но стереотип о том, что все EVM-совместимые цепочки — взаимозаменяемая «обвязка», путает инструментальный слой со слоем расчетов. А в Dusk Network они выполняют совсем разные роли.
@Dusk #dusk $DUSK $VELVET $BTW
Но я не думаю, что это ярлык выдерживает проверку, если посмотреть, к чему именно придается (финализируется) DuskEVM. Он закрепляется за DuskDS — базовым слоем Dusk Network, который финализирует блоки через Succinct Attestation, комитетно-ориентированный дизайн proof-of-stake, созданный для детерминированного завершения, а не для вероятностной финальности, которую большинство универсальных rollups наследует от Ethereum. Поверх этого работает Hedger — он сочетает гомоморфное шифрование с proof’ами с нулевым разглашением, чтобы приложения DuskEVM могли проводить конфиденциальные транзакции, не выходя из самой EVM. Эта связка — знакомые инструменты плюс детерминированная финальность плюс опциональная конфиденциальность — не то, что обычно задумывают типичные L2, ориентированные на масштабирование. Даже модель комиссий это отражает: пользователи платят за выполнение газом в DUSK и отдельно — комиссию за доступность данных за размещение батчей обратно в DuskDS. Такая схема имеет смысл только в том случае, если нижележащий уровень расчетов делает отличную от «просто ретранслировать вызовы, чтобы сэкономить газ» работу.
Ничто из этого не гарантирует принятия. Сеть может быть архитектурно уникальной и при этом не суметь привлечь разработчиков; к тому же DuskEVM пока достаточно ранний проект, и его реальный прикладной слой сегодня тоньше, чем у устоявшихся rollups — при этом общий TVL и число активных адресов в сутки будут заметно хуже на сравнении бок о бок. Но стереотип о том, что все EVM-совместимые цепочки — взаимозаменяемая «обвязка», путает инструментальный слой со слоем расчетов. А в Dusk Network они выполняют совсем разные роли.
@Dusk #dusk $DUSK $VELVET $BTW
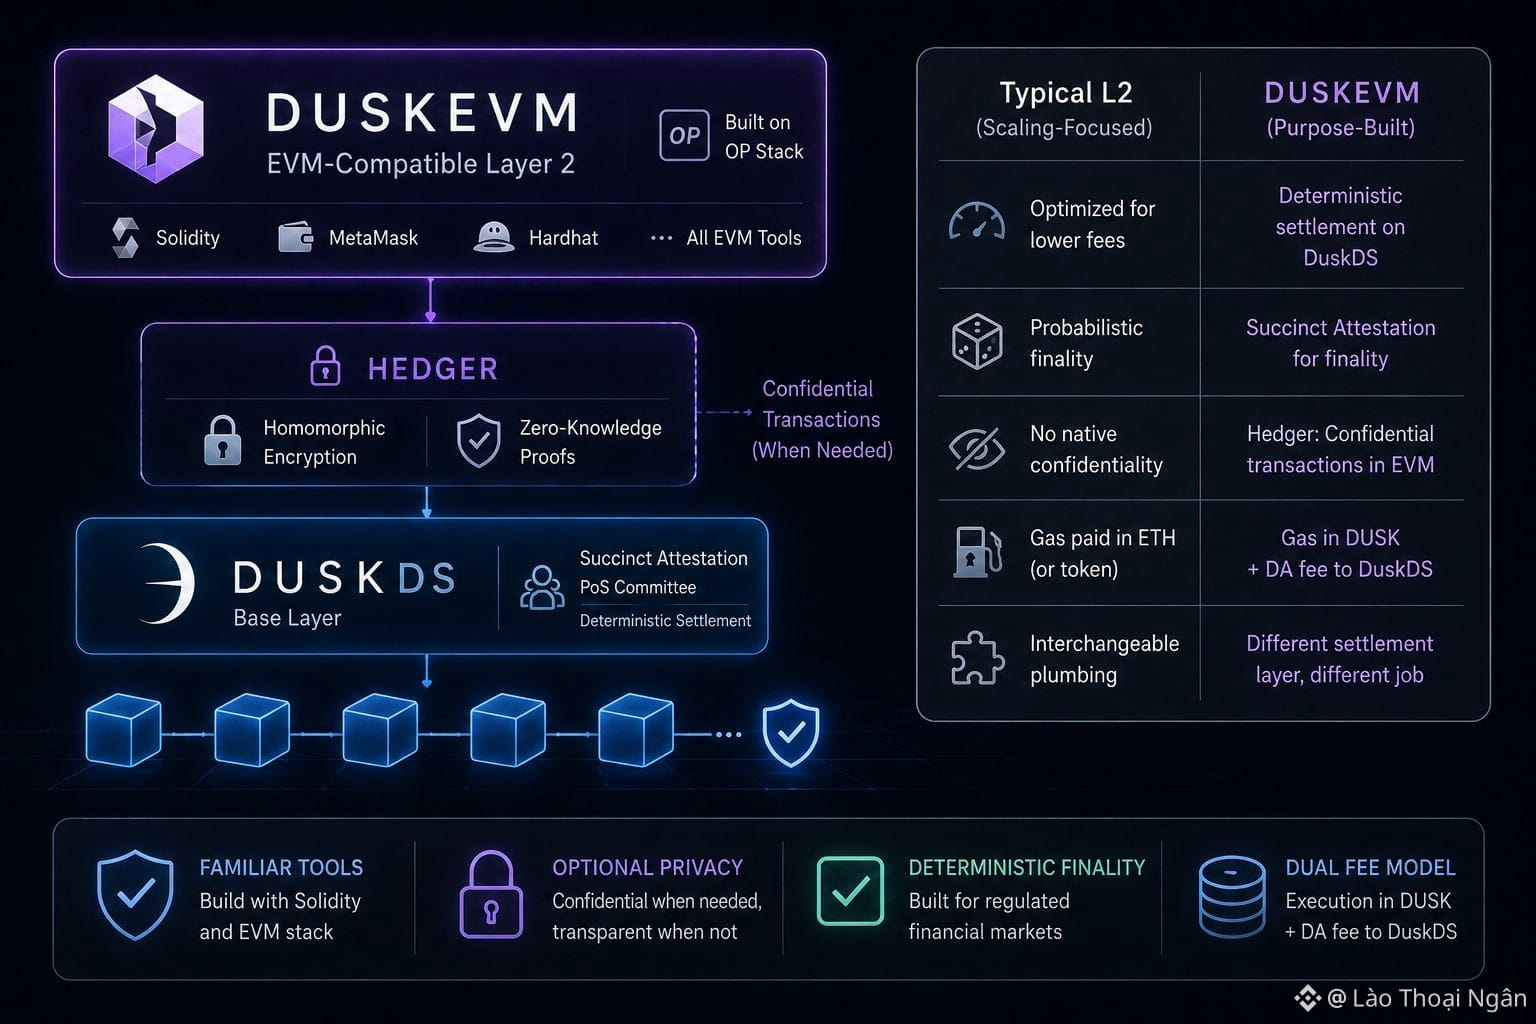
51
Скажите «фиксированная ставка» человеку с традиционным финансовым бэкграундом — и его мозг автоматически разложит это по полочкам как что‑то безопасное, скучное, предсказуемое, из той же категории, что и казначейский вексель или корпоративная облигация. Я видел, как люди переносят это допущение прямо в TermMax, не проверяя, действительно ли оно сохраняется.
Инвестор в облигации, покупая однолетнюю бумагу, ожидает получить обратно доллары, а не акции товарных запасов эмитента. TermMax работает иначе, если заемщик допускает дефолт. Если кредит не погашается к сроку и двухчасовое окно ликвидации не может закрыть позицию, потому что рынок тонкий или волатильный, в дело вступает механизм физической поставки протокола. Вместо того чтобы получить токен долга, который вы изначально выдали в займ, вы получаете залог заемщика напрямую — что бы это ни оказалось. Если вы выдали USDC на рынок, обеспеченный менее ликвидным RWA или волатильным LST, физическая поставка может передать вам актив, который вы никогда не выбирали держать, по цене, которая может оказаться ниже того, что вам причитается. И дальше управлять этим нежелательным риском — уже ваша задача, а не протокола.
Это не недостаток, характерный только для TermMax. Скорее это то, как на самом деле чаще всего раскладывается риск в большинстве DeFi-кредитований с избыточным обеспечением; и TermMax прозрачнее раскрывает механизм, чем многие конкуренты, которые «похоронили» его в математике ликвидации. Но стереотип о том, что фиксированная ставка означает «твердые гарантии уровня TradFi», ломается именно здесь. Облигация дает юридическое требование. Позиция в TermMax — это смарт‑контракт и пул обеспечения, изолированные по каждому рынку: это ограничивает заражение, но не убирает риск дефолта.
Я бы предпочел, чтобы TermMax делал упор на это различие, а не позволял новым пользователям думать иначе. Фиксированная ставка решает риск процентной ставки. Она не решает кредитный риск. И попытка представить их как одну и ту же проблему настраивает людей на неприятный сюрприз, когда впервые рынок будет ликвидирован в физическую поставку вместо выплаты наличными.
@termmax #TermMax $VELVET $BTW $ACE
Скажите «фиксированная ставка» человеку с традиционным финансовым бэкграундом — и его мозг автоматически разложит это по полочкам как что‑то безопасное, скучное, предсказуемое, из той же категории, что и казначейский вексель или корпоративная облигация. Я видел, как люди переносят это допущение прямо в TermMax, не проверяя, действительно ли оно сохраняется.
Инвестор в облигации, покупая однолетнюю бумагу, ожидает получить обратно доллары, а не акции товарных запасов эмитента. TermMax работает иначе, если заемщик допускает дефолт. Если кредит не погашается к сроку и двухчасовое окно ликвидации не может закрыть позицию, потому что рынок тонкий или волатильный, в дело вступает механизм физической поставки протокола. Вместо того чтобы получить токен долга, который вы изначально выдали в займ, вы получаете залог заемщика напрямую — что бы это ни оказалось. Если вы выдали USDC на рынок, обеспеченный менее ликвидным RWA или волатильным LST, физическая поставка может передать вам актив, который вы никогда не выбирали держать, по цене, которая может оказаться ниже того, что вам причитается. И дальше управлять этим нежелательным риском — уже ваша задача, а не протокола.
Это не недостаток, характерный только для TermMax. Скорее это то, как на самом деле чаще всего раскладывается риск в большинстве DeFi-кредитований с избыточным обеспечением; и TermMax прозрачнее раскрывает механизм, чем многие конкуренты, которые «похоронили» его в математике ликвидации. Но стереотип о том, что фиксированная ставка означает «твердые гарантии уровня TradFi», ломается именно здесь. Облигация дает юридическое требование. Позиция в TermMax — это смарт‑контракт и пул обеспечения, изолированные по каждому рынку: это ограничивает заражение, но не убирает риск дефолта.
Я бы предпочел, чтобы TermMax делал упор на это различие, а не позволял новым пользователям думать иначе. Фиксированная ставка решает риск процентной ставки. Она не решает кредитный риск. И попытка представить их как одну и ту же проблему настраивает людей на неприятный сюрприз, когда впервые рынок будет ликвидирован в физическую поставку вместо выплаты наличными.
@TermMax #TermMax $VELVET $BTW $ACE
Инвестор в облигации, покупая однолетнюю бумагу, ожидает получить обратно доллары, а не акции товарных запасов эмитента. TermMax работает иначе, если заемщик допускает дефолт. Если кредит не погашается к сроку и двухчасовое окно ликвидации не может закрыть позицию, потому что рынок тонкий или волатильный, в дело вступает механизм физической поставки протокола. Вместо того чтобы получить токен долга, который вы изначально выдали в займ, вы получаете залог заемщика напрямую — что бы это ни оказалось. Если вы выдали USDC на рынок, обеспеченный менее ликвидным RWA или волатильным LST, физическая поставка может передать вам актив, который вы никогда не выбирали держать, по цене, которая может оказаться ниже того, что вам причитается. И дальше управлять этим нежелательным риском — уже ваша задача, а не протокола.
Это не недостаток, характерный только для TermMax. Скорее это то, как на самом деле чаще всего раскладывается риск в большинстве DeFi-кредитований с избыточным обеспечением; и TermMax прозрачнее раскрывает механизм, чем многие конкуренты, которые «похоронили» его в математике ликвидации. Но стереотип о том, что фиксированная ставка означает «твердые гарантии уровня TradFi», ломается именно здесь. Облигация дает юридическое требование. Позиция в TermMax — это смарт‑контракт и пул обеспечения, изолированные по каждому рынку: это ограничивает заражение, но не убирает риск дефолта.
Я бы предпочел, чтобы TermMax делал упор на это различие, а не позволял новым пользователям думать иначе. Фиксированная ставка решает риск процентной ставки. Она не решает кредитный риск. И попытка представить их как одну и ту же проблему настраивает людей на неприятный сюрприз, когда впервые рынок будет ликвидирован в физическую поставку вместо выплаты наличными.
@TermMax #TermMax $VELVET $BTW $ACE
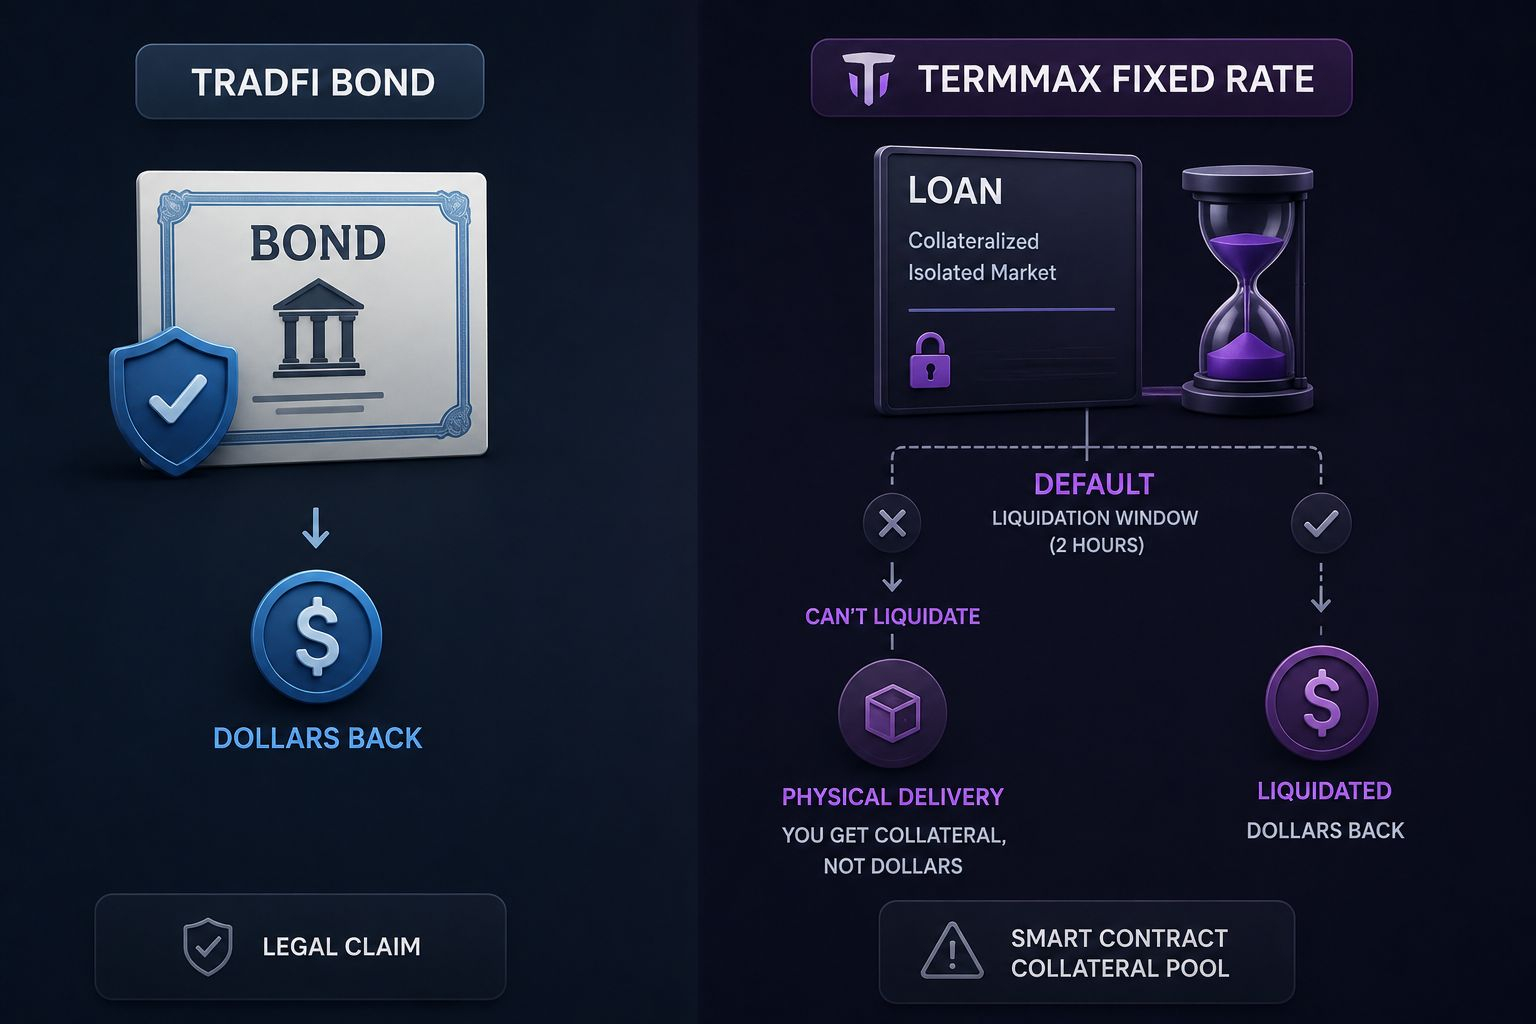
433
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона