

吴说区块链
52.8k Публикации

吴说区块链
 Square Verified
Отправить жалобу
Заблокировать пользователя
1 подписок(и/а)
25.5K подписчиков(а)
428 понравилось
Посты
Все
Видео
·
--
См. перевод
稳定币支付落地越南:币安如何借本地二维码网络进入线下场景作者:@Sea_Bitcoin
原文链接:https://x.com/Sea_Bitcoin/status/2091712812452384984
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
最近去越南 · 胡志明市玩了几天,到了才知道,越南 90% 的大小商户都可以直接用币安扫码支付,都能像在国内用微信 / 支付宝一样
作为游客,我在吃饭/喝咖啡/购物/按摩等不同场景的店里支付了多笔,全程无现金非常丝滑,想分享一下
整体流程
首先,作为一个外国游客,我不需要换汇、携带现金,直接用币安扫码,首选用 USDT / USDC / USD1 等稳定币支付,也可自定义有 BTC / BNB / Pepe 等代币支付。支付时按当前汇率实时结算,不需要交易手续费;
其次,我跟商户交流了下,发现他们会直接收到本地法定货币 (越南盾),全程也不需要理解什么是区块链技术、什么是稳定币、如何 OTC 等等
用币安 app 扫描商户的收款二维码 → 输入消费金额 138,000 VND → 确认用什么币种支付 → 支付完成
产品/技术原理
我研究了下,产品设计角度,大概是这样的流程
币安接入了越南本地两个最重要的支付渠道,一个是 VietQR,另一个是 Momo (不是中国的陌陌 app 哈 😂)
VietQR 看名字就知道,背景不一般。它制定了越南统一的二维码支付标准,它背后的运营者是 NAPAS (National Payment Corporation of Vietnam),妥妥的越南国家队选手,相当于中国银联的地位。越南几乎所有主流银行,都接入了 VietQR 联盟,便于银行间进行清/结算
而 Momo 的运营主体是 M_Service JSC,是一家总部位于胡志明市、越南最大的电子钱包之一,有越南央行颁发的电子钱包和支付中介牌照。Momo 不仅面向商家提供收款,还有优惠券、会员、广告营销等综合能力,是一个国民级支付产品 (3000 多万用户),地位相当于中国的支付宝
经过多年发展,VietQR + Momo 这两个支付管道,已经覆盖了越南 90%+ 的线下商家
因此,币安支付 (Binance Pay) 只要打通这两个支付渠道,就获得了对大量商户二维码的兼容能力
务实的路径
文章开头讲的支付体验,确实让我眼前一亮
用户通过币安付出稳定币、商家收到本地货币 —— 就这么简单。
两个字:优雅
至于中间那些复杂的过程,包括计算实时汇率、扣除用户的稳定币、完成法币兑换 (中间商是 AEON)、接入越南支付网络、确保商家收到支付指令等等,全部都交给币安以及其合作商即可。
通过币安支付进行多笔消费
之前看一些 PayFi 赛道的产品,这两年也有一些这个赛道的创业项目,我觉得最关键的就是,如何搞定更多线下 / 线上的真实商户。
没办法复制微信、支付宝的成功路径,其都有特定的历史背景。支付宝诞生于 2003 年,起初是淘宝生态里的担保手段,解决商家和消费者之间彼此互不信任的问题;微信支付背靠 10 亿级用户的社交关系。多年后,当稳定币开始普及于时,这两大赛道已经完全挤不进去。
币安支付的做法,是一个务实而有效的路径。币安不需要一家家去跟商户谈接入、教育商户接受稳定币。它让用户、商家双方需要付出的学习成本都近乎是零。
对越南的好处
再想一个问题:为什么越南要支持这件事?
易而易见的好处是,可以吸引各国来的游客。不用跑银行 ATM 取现、不用换汇、不用携带现金,真的能省很多事。币安支付的这个方式,对于商家来说完全没有增加任何成本,反而覆盖了币安 3 亿多用户,这是一个纯增量市场。
其实还有另外一层,VietQR 和 Momo 此举相当于开了一个口子,让他们的支付网络里多了稳定币这一项。未来也可以接入更多资产,让整个越南的支付网络更广泛且健壮。
类比一下搬到国内,就好比微信/支付宝也开放 C 端的资产/货币类型:一个美国人到中国下馆子,扫码支付时可以直接付美元,而中国餐厅直接收到人民币。中间的 n 个步骤,都交给微信/支付宝跟银行一起搞定。
一个另类用法
除了在本地商家消费之外,线下跟坚果
@Lsssss1106
还发现一个有意思的场景。
他在越南办了一张本地银行卡,这个银行卡 app 也支持二维码收款。所以我打开币安 app,扫码给他的银行卡存入了 10,000 越南盾,也是秒到账。
这就相当于直接从币安出金到银行卡了,挺有意思。
币安支付给银行卡 = 直接出金
能在其它国家复制吗
在体验线下币安支付时,我想到大表哥
@CZ_Binance
常跟很多国家的领导人、央行行长见面,科普区块链和稳定币,也是很有意义
除了越南,币安支付在菲律宾也有类似的合作,渠道是 QRPH 和 InstaPay。当越南、菲律宾把这个模式跑通,是否可以在日韩、东南亚、南美、非洲、中东、中亚等地区持续复制?
一姐
@heyibinance
上半年说币安的目标是从 3 亿用户增长到 30 亿,除了炒币 / 交易之外,还有哪些可行的路径?以稳定币支付网络为切入点,让普通人有更好的使用体验,是一个很有价值的路径。
币安支付 Tips
从支付右上角的 + 进入,可以对币安支付进行更多高级设置
比如自定义支付顺序。最近在币安持有 USD1,所以我把 USD1 挪到了顶部;比如添加 BTC 作为支付币种,即使全仓 BTC 本位的人也可以日常用 BTC 支付。如果有退款,会全部以 USDT 退回。
比如开启免密支付,最高 100 USD 以内不需要进行身份验证,体验更顺畅。
在越南境内扫码支付,每月限额 $50k、每日限额 $5k,单笔最高 $5k、最低 $0.39,足够日常生活了。
币安支付相关高级设置
总结
从 Bitcoin 问世至今 17 年多,比特币的「点对点的电子现金系统」没有成为现实(数字黄金),反倒是稳定币(数字美元)成为了连接 Crypto 和现实世界的首要桥梁。
过去几年,稳定币支付在 Crypto 内部已经完全普及,而要进一步扩展到全社会,币安支付在越南的实践,让我看到了一个务实且可复制的路径。期待在更多国家的复制落地。
稳定币支付落地越南:币安如何借本地二维码网络进入线下场景
作者:@Sea_Bitcoin
原文链接:https://x.com/Sea_Bitcoin/status/2091712812452384984
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
最近去越南 · 胡志明市玩了几天,到了才知道,越南 90% 的大小商户都可以直接用币安扫码支付,都能像在国内用微信 / 支付宝一样
作为游客,我在吃饭/喝咖啡/购物/按摩等不同场景的店里支付了多笔,全程无现金非常丝滑,想分享一下
整体流程
首先,作为一个外国游客,我不需要换汇、携带现金,直接用币安扫码,首选用 USDT / USDC / USD1 等稳定币支付,也可自定义有 BTC / BNB / Pepe 等代币支付。支付时按当前汇率实时结算,不需要交易手续费;
其次,我跟商户交流了下,发现他们会直接收到本地法定货币 (越南盾),全程也不需要理解什么是区块链技术、什么是稳定币、如何 OTC 等等
用币安 app 扫描商户的收款二维码 → 输入消费金额 138,000 VND → 确认用什么币种支付 → 支付完成
产品/技术原理
我研究了下,产品设计角度,大概是这样的流程
币安接入了越南本地两个最重要的支付渠道,一个是 VietQR,另一个是 Momo (不是中国的陌陌 app 哈 😂)
VietQR 看名字就知道,背景不一般。它制定了越南统一的二维码支付标准,它背后的运营者是 NAPAS (National Payment Corporation of Vietnam),妥妥的越南国家队选手,相当于中国银联的地位。越南几乎所有主流银行,都接入了 VietQR 联盟,便于银行间进行清/结算
而 Momo 的运营主体是 M_Service JSC,是一家总部位于胡志明市、越南最大的电子钱包之一,有越南央行颁发的电子钱包和支付中介牌照。Momo 不仅面向商家提供收款,还有优惠券、会员、广告营销等综合能力,是一个国民级支付产品 (3000 多万用户),地位相当于中国的支付宝
经过多年发展,VietQR + Momo 这两个支付管道,已经覆盖了越南 90%+ 的线下商家
因此,币安支付 (Binance Pay) 只要打通这两个支付渠道,就获得了对大量商户二维码的兼容能力
务实的路径
文章开头讲的支付体验,确实让我眼前一亮
用户通过币安付出稳定币、商家收到本地货币 —— 就这么简单。
两个字:优雅
至于中间那些复杂的过程,包括计算实时汇率、扣除用户的稳定币、完成法币兑换 (中间商是 AEON)、接入越南支付网络、确保商家收到支付指令等等,全部都交给币安以及其合作商即可。
通过币安支付进行多笔消费
之前看一些 PayFi 赛道的产品,这两年也有一些这个赛道的创业项目,我觉得最关键的就是,如何搞定更多线下 / 线上的真实商户。
没办法复制微信、支付宝的成功路径,其都有特定的历史背景。支付宝诞生于 2003 年,起初是淘宝生态里的担保手段,解决商家和消费者之间彼此互不信任的问题;微信支付背靠 10 亿级用户的社交关系。多年后,当稳定币开始普及于时,这两大赛道已经完全挤不进去。
币安支付的做法,是一个务实而有效的路径。币安不需要一家家去跟商户谈接入、教育商户接受稳定币。它让用户、商家双方需要付出的学习成本都近乎是零。
对越南的好处
再想一个问题:为什么越南要支持这件事?
易而易见的好处是,可以吸引各国来的游客。不用跑银行 ATM 取现、不用换汇、不用携带现金,真的能省很多事。币安支付的这个方式,对于商家来说完全没有增加任何成本,反而覆盖了币安 3 亿多用户,这是一个纯增量市场。
其实还有另外一层,VietQR 和 Momo 此举相当于开了一个口子,让他们的支付网络里多了稳定币这一项。未来也可以接入更多资产,让整个越南的支付网络更广泛且健壮。
类比一下搬到国内,就好比微信/支付宝也开放 C 端的资产/货币类型:一个美国人到中国下馆子,扫码支付时可以直接付美元,而中国餐厅直接收到人民币。中间的 n 个步骤,都交给微信/支付宝跟银行一起搞定。
一个另类用法
除了在本地商家消费之外,线下跟坚果
@Lsssss1106
还发现一个有意思的场景。
他在越南办了一张本地银行卡,这个银行卡 app 也支持二维码收款。所以我打开币安 app,扫码给他的银行卡存入了 10,000 越南盾,也是秒到账。
这就相当于直接从币安出金到银行卡了,挺有意思。
币安支付给银行卡 = 直接出金
能在其它国家复制吗
在体验线下币安支付时,我想到大表哥
@CZ_Binance
常跟很多国家的领导人、央行行长见面,科普区块链和稳定币,也是很有意义
除了越南,币安支付在菲律宾也有类似的合作,渠道是 QRPH 和 InstaPay。当越南、菲律宾把这个模式跑通,是否可以在日韩、东南亚、南美、非洲、中东、中亚等地区持续复制?
一姐
@heyibinance
上半年说币安的目标是从 3 亿用户增长到 30 亿,除了炒币 / 交易之外,还有哪些可行的路径?以稳定币支付网络为切入点,让普通人有更好的使用体验,是一个很有价值的路径。
币安支付 Tips
从支付右上角的 + 进入,可以对币安支付进行更多高级设置
比如自定义支付顺序。最近在币安持有 USD1,所以我把 USD1 挪到了顶部;比如添加 BTC 作为支付币种,即使全仓 BTC 本位的人也可以日常用 BTC 支付。如果有退款,会全部以 USDT 退回。
比如开启免密支付,最高 100 USD 以内不需要进行身份验证,体验更顺畅。
在越南境内扫码支付,每月限额 $50k、每日限额 $5k,单笔最高 $5k、最低 $0.39,足够日常生活了。
币安支付相关高级设置
总结
从 Bitcoin 问世至今 17 年多,比特币的「点对点的电子现金系统」没有成为现实(数字黄金),反倒是稳定币(数字美元)成为了连接 Crypto 和现实世界的首要桥梁。
过去几年,稳定币支付在 Crypto 内部已经完全普及,而要进一步扩展到全社会,币安支付在越南的实践,让我看到了一个务实且可复制的路径。期待在更多国家的复制落地。
原文链接:https://x.com/Sea_Bitcoin/status/2091712812452384984
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
最近去越南 · 胡志明市玩了几天,到了才知道,越南 90% 的大小商户都可以直接用币安扫码支付,都能像在国内用微信 / 支付宝一样
作为游客,我在吃饭/喝咖啡/购物/按摩等不同场景的店里支付了多笔,全程无现金非常丝滑,想分享一下
整体流程
首先,作为一个外国游客,我不需要换汇、携带现金,直接用币安扫码,首选用 USDT / USDC / USD1 等稳定币支付,也可自定义有 BTC / BNB / Pepe 等代币支付。支付时按当前汇率实时结算,不需要交易手续费;
其次,我跟商户交流了下,发现他们会直接收到本地法定货币 (越南盾),全程也不需要理解什么是区块链技术、什么是稳定币、如何 OTC 等等
用币安 app 扫描商户的收款二维码 → 输入消费金额 138,000 VND → 确认用什么币种支付 → 支付完成
产品/技术原理
我研究了下,产品设计角度,大概是这样的流程
币安接入了越南本地两个最重要的支付渠道,一个是 VietQR,另一个是 Momo (不是中国的陌陌 app 哈 😂)
VietQR 看名字就知道,背景不一般。它制定了越南统一的二维码支付标准,它背后的运营者是 NAPAS (National Payment Corporation of Vietnam),妥妥的越南国家队选手,相当于中国银联的地位。越南几乎所有主流银行,都接入了 VietQR 联盟,便于银行间进行清/结算
而 Momo 的运营主体是 M_Service JSC,是一家总部位于胡志明市、越南最大的电子钱包之一,有越南央行颁发的电子钱包和支付中介牌照。Momo 不仅面向商家提供收款,还有优惠券、会员、广告营销等综合能力,是一个国民级支付产品 (3000 多万用户),地位相当于中国的支付宝
经过多年发展,VietQR + Momo 这两个支付管道,已经覆盖了越南 90%+ 的线下商家
因此,币安支付 (Binance Pay) 只要打通这两个支付渠道,就获得了对大量商户二维码的兼容能力
务实的路径
文章开头讲的支付体验,确实让我眼前一亮
用户通过币安付出稳定币、商家收到本地货币 —— 就这么简单。
两个字:优雅
至于中间那些复杂的过程,包括计算实时汇率、扣除用户的稳定币、完成法币兑换 (中间商是 AEON)、接入越南支付网络、确保商家收到支付指令等等,全部都交给币安以及其合作商即可。
通过币安支付进行多笔消费
之前看一些 PayFi 赛道的产品,这两年也有一些这个赛道的创业项目,我觉得最关键的就是,如何搞定更多线下 / 线上的真实商户。
没办法复制微信、支付宝的成功路径,其都有特定的历史背景。支付宝诞生于 2003 年,起初是淘宝生态里的担保手段,解决商家和消费者之间彼此互不信任的问题;微信支付背靠 10 亿级用户的社交关系。多年后,当稳定币开始普及于时,这两大赛道已经完全挤不进去。
币安支付的做法,是一个务实而有效的路径。币安不需要一家家去跟商户谈接入、教育商户接受稳定币。它让用户、商家双方需要付出的学习成本都近乎是零。
对越南的好处
再想一个问题:为什么越南要支持这件事?
易而易见的好处是,可以吸引各国来的游客。不用跑银行 ATM 取现、不用换汇、不用携带现金,真的能省很多事。币安支付的这个方式,对于商家来说完全没有增加任何成本,反而覆盖了币安 3 亿多用户,这是一个纯增量市场。
其实还有另外一层,VietQR 和 Momo 此举相当于开了一个口子,让他们的支付网络里多了稳定币这一项。未来也可以接入更多资产,让整个越南的支付网络更广泛且健壮。
类比一下搬到国内,就好比微信/支付宝也开放 C 端的资产/货币类型:一个美国人到中国下馆子,扫码支付时可以直接付美元,而中国餐厅直接收到人民币。中间的 n 个步骤,都交给微信/支付宝跟银行一起搞定。
一个另类用法
除了在本地商家消费之外,线下跟坚果
@Lsssss1106
还发现一个有意思的场景。
他在越南办了一张本地银行卡,这个银行卡 app 也支持二维码收款。所以我打开币安 app,扫码给他的银行卡存入了 10,000 越南盾,也是秒到账。
这就相当于直接从币安出金到银行卡了,挺有意思。
币安支付给银行卡 = 直接出金
能在其它国家复制吗
在体验线下币安支付时,我想到大表哥
@CZ_Binance
常跟很多国家的领导人、央行行长见面,科普区块链和稳定币,也是很有意义
除了越南,币安支付在菲律宾也有类似的合作,渠道是 QRPH 和 InstaPay。当越南、菲律宾把这个模式跑通,是否可以在日韩、东南亚、南美、非洲、中东、中亚等地区持续复制?
一姐
@heyibinance
上半年说币安的目标是从 3 亿用户增长到 30 亿,除了炒币 / 交易之外,还有哪些可行的路径?以稳定币支付网络为切入点,让普通人有更好的使用体验,是一个很有价值的路径。
币安支付 Tips
从支付右上角的 + 进入,可以对币安支付进行更多高级设置
比如自定义支付顺序。最近在币安持有 USD1,所以我把 USD1 挪到了顶部;比如添加 BTC 作为支付币种,即使全仓 BTC 本位的人也可以日常用 BTC 支付。如果有退款,会全部以 USDT 退回。
比如开启免密支付,最高 100 USD 以内不需要进行身份验证,体验更顺畅。
在越南境内扫码支付,每月限额 $50k、每日限额 $5k,单笔最高 $5k、最低 $0.39,足够日常生活了。
币安支付相关高级设置
总结
从 Bitcoin 问世至今 17 年多,比特币的「点对点的电子现金系统」没有成为现实(数字黄金),反倒是稳定币(数字美元)成为了连接 Crypto 和现实世界的首要桥梁。
过去几年,稳定币支付在 Crypto 内部已经完全普及,而要进一步扩展到全社会,币安支付在越南的实践,让我看到了一个务实且可复制的路径。期待在更多国家的复制落地。
2
489
·
--
Статья
См. перевод
复盘 RWA 十四年:从彩色币构想走向万亿美元赛道作者:Seth
编译:Luffy,Foresight News
原文链接:https://www.techflowpost.com/article/33309
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
2012 年 3 月,以色列开发者 Yoni Assia 提出了彩色币的概念:给特定比特币打上标记,使其能够代表股票、债券、产权凭证等现实资产。
遗憾的是,这套构想始终没能脱离白皮书阶段。但它抛出了一个此后十四年许多人持续探索的命题:如何让流动性匮乏的实体资产,实现如同现金一般自由流转。
十四年之后,剔除稳定币,可自由交易的代币化资产规模达 382.9 亿美元,已承诺投入资金规模 3694.4 亿美元,持有者共计 179 万人。
本文逐层梳理了代币化发展至今走过的完整阶段,剖析为何这条道路如此漫长。
什么是资产代币化
代币化资产是对现实资产的债权凭证,底层标的可以是短期国库券、金条、信贷、酒店股权,以链上代币形式承载。
代币本身没有独立价值。链下由托管机构、基金管理人或信托实体持有真实资产,并认可代币作为提取底层资产的有效凭证,逻辑与股票凭证、不记名债券和对应标的之间的关系一脉相承。
区块链带来的增量价值有限但切实存在:它记录债权归属,所有权可以全天候秒级完成交割,无需中介券商撮合交易。剥离技术外壳,这是一个古老的金融思路;真正革新的是交易速度、资产参与主体,以及资产的使用方式。
早期建设者与初代困境
早在行业相信代币化能够规模化落地之前,少数先行者必须先证明这件事具备可行性。 2017 年,Lucas Vogelsang 和 Martin Quensel 创立 Centrifuge。成立最初四年,团队深耕 Tinlake 系统,依托分级循环资金池,为现实世界应收账款与实体资产提供融资服务。
2021 年年中,Centrifuge 推出首个接入 MakerDAO(现 Sky 生态)的 RWA 资金池,铸造出首批由现实资产背书的 DAI,方案顺利落地。
同样的模式也出现在房地产领域。2018 年 10 月,不动产运营企业 Elevated Returns 完成一笔 1800 万美元融资,将估值 2.24 亿美元的阿斯彭瑞吉酒店 18.9% 权益代币化,通过 Templum Markets 向合格投资者发行面值 1 美元的代币。这也是区块链上首笔大型商业地产代币化交易。
几个月之后,一幅价值 560 万美元安迪・沃霍尔画作的 31.6% 权益,以相同方式完成代币化拍卖。
两笔交易均按计划顺利发行,后续却陷入停滞。代币铸造完成后,市场缺乏交易对手,流动性无从谈起。
2019 年 9 月,Paxos 推出 PAXG,首款获得纽约金融监管机构批准的黄金代币。同年 Tether 上线 XAUT,依托瑞士金库储备,与 Paxos 存放在伦敦布林克斯金库的黄金产品形成竞争。两款产品在当时均未能吸引机构大规模布局。七年过去,二者仍在正常运营,市值分别达到 19 亿美元、27 亿美元。这也证明,早在国债代币化形成热潮之前,大宗商品代币化模式就已经跑通。
监管规则的完善远远滞后于创新。美国证监会 2017 年发布《DAO 报告》,首次将豪伊测试应用于代币发售判定:数字代币是否属于证券,取决于发售方式,而非代币名称。
这一结论催生了证券型代币发行(STO)赛道,同时划定了仅限合格投资者参与的准入壁垒。此后四年,发行方持续推出各类 STO 产品,但法律层面限制绝大多数潜在交易者入场。 订单深度稀薄、强制锁仓期、托管法规模糊等多重问题,使得这一波浪潮在 2021 年基本落幕。同年,预测市场 Augur 活跃用户峰值仅 265 人,随后萎缩至 37 人。
行业长期面临的难题
各类资产不断被代币化,但绝大多数代币长期静止、无人交易。 据《福布斯》数据,当前 88% 的 RWA 市场价值集中在 62 个资产标的;仅 5 款产品 ——Figure 住房信贷基金、Circle 的 USYC、泰达黄金、贝莱德 BUIDL、Justokenglobal 旗下 JMWH 基金,就占据市场总规模近一半。
其余绝大多数代币铸造完成后便被市场遗忘。即便在集中度高达 88% 的头部资产内部,仅有不足 10% 的代币化价值被真正盘活,用作 DeFi 抵押物、参与借贷循环。
问题根源并非缺少需求。早在 2024 年之前,资本就想要配置代币化国债与黄金。真正的阻碍在于,除非有值得信任的持牌机构承接托管、资产过户与合规流程,否则没有机构愿意为这类资产背书。在贝莱德入场之前,没有具备公信力的主体在可观规模上验证这套商业模型。
代币化如何迎来破性
代币化行业缺的不是更好的产品,而是一家其他机构普遍信任、愿意公开为此赛道背书的巨头。
2024 年 3 月,贝莱德交出了这份答案,推出 BUIDL 代币化基金,由合规平台 Securitize 负责代币化与运营管理。Securitize 由 Carlos Domingo 和 Jamie Finn 在 2017 年创立。
Carlos Domingo 此前运营过早期证券代币基金 SPiCE VC,这也是贝莱德寻求合作时选择 Securitize 的重要原因。
如今 BUIDL 跨 10 条公链发行,规模达 28 亿美元,由纽约梅隆银行托管、普华永道审计,7 日收益率 3.42%。贝莱德的入局,让各大资管机构董事会开始正视代币化赛道 —— 这是持续四年的 STO 浪潮始终没能实现的效果。
补充背景:富兰克林邓普顿的 BENJI 基金早在 2021 年 4 月上线 Stellar,是首只采用公链作为官方记账系统的美国注册公募基金,比 BUIDL 早三年。目前该基金多链运行:部署在 BNB Chain 与以太坊的 EVM 版本 iBENJI 规模 17.2 亿美元,原生 Stellar 代币规模 7.125 亿美元。
信贷与收益基础设施
顶层资产包装方案成型之后,行业中层需要借贷双方匹配的交易市场。2019 年,Sid Powell 和 Joe Flanagan 推出 Maple Finance,该平台发展途中曾遭遇重创。
2022 年 12 月,借款人 Orthogonal Trading 隐瞒自身在 FTX 暴雷中的风险敞口,出现 3600 万美元贷款违约。一周之内,平台活跃贷款规模缩水约 30%。 Powell 当时坦言自己 「震惊且失望」,并基于这次危机重建平台风控:拓宽借款人准入范围,不再单纯依靠代理人单方面申报风险敞口。
截至目前,Maple 累计发放贷款规模超 200 亿美元,旗下 syrupUSDC、syrupUSDT 产品合计规模 19 亿美元,是规模遥遥领先的代币化私人信贷平台。
两年后,高盛数字资产资深从业者 Nathan Allman 创立 Ondo,核心产品 OUSG 是首款可点对点转让的代币化国债代币;USDY 则是首个无准入门槛的收益型稳定币。当前 USDY 规模 21.45 亿美元,OUSG 规模 4.49 亿美元。Ondo 同时也是 BUIDL 最大的链上分销渠道。遗憾的是,创始人 Nathan Allman 于 2026 年 5 月意外离世。
预言机与数据基础设施
链上智能合约可信读取链下资产价格、基金资产净值(NAV),是一切应用落地的基础。当下赛道主要由四大网络瓜分市场:
RedStone:2025 年 3 月 Securitize 选定 RedStone 作为核心预言机合作伙伴。如今 RedStone 为 BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE 等所有 Securitize 代币化基金提供每日 NAV 数据流。 接入之前,Securitize 发行的代币缺少实时报价 —— 链上虽然存在基金份额,但借贷协议无法获取实时估值。依托 RedStone 喂价,ACRED 得以在 Morpho 产生收益,VBILL 可以在 Euler 充当抵押物。目前 RedStone 保障横跨 110 条区块链、规模约 60 亿美元的链上资产安全,绝大多数服务于机构基金定价,而非原生加密代币。
Pyth Network:瞄准另一端市场,主打速度优先,弱化复杂 NAV 计算。采用拉取式模型,适配高频交易标的:股票、外汇、大宗商品,支持 750 余个美股交易对与多期限国债利率数据。 Ondo 选用 Pyth 为 USDY 收益代币提供报价,服务覆盖 65 条区块链。即便脱离 Securitize 技术栈,Ondo 自身国债产品也拥有独立可信的价格数据源。
DIA:主打可验证性与从数据源到合约的全链路透明。xReal 套件覆盖超 100 项 RWA 价格指标,包含股票、ETF、外汇、债券收益率。Stellar、Ripple 在推进 RWA 合作时均选用 DIA。机构在合规流程中倾向完整审计数据源逻辑,而非单纯依赖品牌背书,DIA 精准匹配这一需求。
Chainlink:承接另外三家没有涉足的业务 —— 跨互不信任区块链的数据传输与资产互通,并不直接负责基金定价。旗下 CCIP 通道分发 DTCC 智能净值数据,支撑新加坡《守护者项目》中 SWIFT 与瑞银开展的试点。该项目 2022 年 5 月启动,2023 年 10 月完成瑞银首笔代币化基金真实试点。CCIP 上个季度跨链转账规模 49 亿美元,同比增长 353%,全网保障资产总价值 1100 亿美元。仅 Mantle 一条公链今年通过 CCIP 流转的代币规模就超过 25 亿美元。DTCC 正将 Chainlink 基础设施嵌入自身抵押品应用链,目标 2026 年第四季度上线。
分销渠道搭建
资产包装发行与市场分销,是两套完全独立的课题。
Mantle 网络脱胎于 BitDAO。BitDAO 获得交易所 Bybit 大力支持,巅峰时期国库体量比肩以太坊基金会。 2023 年 BitDAO 并入 Mantle,完整承接国库资产,当时持有近 3 亿美元稳定币与 27 万枚 ETH,如今国库规模扩张至 24 亿美元。绝大多数初创团队需要数年融资才能拿到的资金,Mantle 开局便已具备。目前 Mantle 上线超 155 种代币化股票,DeFi 流动性规模突破 10 亿美元。8 月 6 日,依托 CCIP 搭建通道,Mantle 将 RWA 基础设施拓展至 Solana,首次把生态输出至非自有公链。
Coinbase 与币安聚焦抵押品与资产聚合赛道。BUIDL 已登陆 BNB 链,并且可以直接在币安充当抵押物。
MEXC 是布局最全面的交易平台之一,上线超 105 组 Ondo 代币化股票交易对,同时支持 PAXG、XAUT 以及主流 RWA 基础设施代币。仅 8 月就新增 5 个标的,涵盖 AI 基础设施、稀土板块。2026 年一季度,平台占据全球代币化黄金交易量 27%,位列全球第二。本月 MEXC 升级 RealStocks 产品,依托券商合作覆盖 7000 余只美股与 ETF,新增功能让代币持有者完整对应真实股东权益。
增长最快的品类并不局限于现货市场挂牌,Hyperliquid 与币安的 RWA 永续合约,7 月末单周成交规模 617 亿美元,等同于同期两家平台比特币永续合约成交量的 99.2%,代币化股票占其中 58%。在 Hyperliquid,RWA 永续交易量已经超过平台其余所有品类总和。
监管逐步跟上创新节奏
监管层面四条主线同步推进:
《GENIUS 法案》:美国史上首部联邦稳定币法案,已于 2025 年 7 月 18 日签署生效。
《CLARITY 法案》:旨在确立加密行业其余资产的市场规则。法案提前一日在众议院通过,并在 2026 年 5 月以 15:9 的票数通过参议院银行委员会。后续陷入僵局:民主党要求增加公职人员数字资产利益冲突条款,共和党希望剔除相关内容推进立法。 参议院 8 月 8 日进入休会,未进行最终投票。但参议院领袖休恩在休会前提交终结辩论动议,定于 9 月 15 日(议员复会后次日)启动程序性投票。 本次投票不等于法案通过,仅代表开启全院辩论。参议院工作人员对外透露,利益冲突条款争议依旧没有解决。如果 9 月再度搁置,中期选举日程将大幅压缩今年剩余立法窗口。
美国证监会选择独立路径。2026 年 3 月,证监会与商品期货交易委员会联合发布代币分类框架,将数字资产划为五大类别,只有 「数字证券」 完整归属证监会监管。 证监会主席 Paul Atkins 4 月在华盛顿经济俱乐部表态:监管机构 「即将发布」 创新豁免规则,设立监管沙盒。企业可在 12 至 36 个月内在链上交易代币化证券,无需完成完整注册流程。彭博 5 月中旬报道政策即将落地;5 月 22 日证监会暂缓推进,听取证券交易所关于投资者保护的反对意见。截至 6 月中旬最新消息,这份豁免方案仍未正式发布。
纳斯达克、纽交所与 DTCC 选择不再等待。证监会 2026 年 3 月批准纳斯达克规则修订,允许罗素 1000 成分股、指数 ETF 依托现有传统交易基础设施开展代币化交易;纽交所同类方案 4 月获批。 托管资产规模约 114 万亿美元的 DTCC 在 5 月 4 日宣布,将于 2026 年 7 月开展生产级试点,贝莱德、摩根大通、高盛等 50 余家机构参与,覆盖罗素 1000 成分股、主流指数 ETF 与美国国债,计划 10 月全面推广。这套体系完整保留股东投票、分红等全部传统权益,核心证券登记体系维持不变,代币仅仅是结算记录的包装载体。
证监会搁置的豁免方案原本会开辟第二条更宽松通道:无需底层上市公司授权即可发行代币,投资者仅享有经济收益、不具备股东权利。第二条通道能否落地、何时落地仍是未知数。但仅 DTCC 试点就足以证明:美国主流股票的合规代币化交易一定会到来。
流动性难题解决了吗?
对照前文提出的行业痛点复盘现状:流动性割裂问题得到部分缓解。国债与私人信贷赛道流动性相对充足,规模分别达 162 亿美元、73 亿美元,对应标的数量分别为 87 个与 2543 个。
除此之外其余赛道流动性依旧薄弱(多数品类规模不足 10 亿美元)。贝莱德、富兰克林邓普顿层级机构的托管信任难题已经解决,中小发行方依旧无解。大约 97% 的代币化资产仍然设置准入门槛,普通散户无法参与,壁垒根源可以追溯至 2017 年证监会豪伊测试判定标准。
以上是偏乐观的视角。2026 年 7 月 BeInCrypto Intelligence 依托 RWA.xyz 七千余个代币化产品数据发布报告,揭示更残酷的现实:市值超 10 万美元的代币化资产中,56%(约 329 亿美元)单周链上转账记录为零。 资产上链、资产在链上流转,是两件完全不同的事。目前行业只完成了第一步。
部分现象属于产品设计初衷:买入代币化国债获取收益,本就不像投机债券一样需要每日交易。但客观现状无法回避,市场呈现明显头部集中。五大产品占据近一半市值,其余六千余个标的大多沉寂。
未来走向
各大机构对市场规模预测数值差异巨大,但增长方向达成共识。 麦肯锡基准情景预测:2030 年代币化资产规模达到 2 万亿–4 万亿美元;方舟投资预测 11 万亿美元;波士顿咨询集团联合瑞盈预测 2030 年达 9.4 万亿美元,2033 年升至 18.9 万亿美元;渣打银行预测 2034 年突破 30 万亿美元。
数值差距本质不是对增长与否存在分歧,所有人都预判市场规模相比当下扩张百倍。分歧来自统计口径:稳定币是否纳入、银行存款是否纳入、代币化定义边界如何划定。
机构一边认可增长预期,一边保持谨慎。Coinbase 与安永 2026 年 1 月调研 351 位机构决策者:73% 计划年内提升数字资产配置,65% 把监管清晰化列为首要驱动因素。与此同时,66% 受访者同样将监管不确定性列为最大风险。推动资金入场的核心条件,恰恰悬而未决。
另一项安永调研显示,机构不愿坐等监管落地:83% 机构投资者计划 2026 年底配置代币化债券,两年前这一比例仅 33%。
转变已经体现在底层基础设施,而非仅仅停留在调研问卷。 2026 年 2 月,BUIDL 接入 UniswapX 实现直接交易;3 月对接 Chronicle 验证系统,任何人可以依托纽约梅隆银行托管记录实时核验贝莱德底层国债持仓。Sky 生态 Spark 流动性层自动调配 15 亿美元资金,在 BUIDL、Anemoy、Superstateinc 之间切换,实时投向收益率最高的标的 —— 这类工作过去依靠资金交易员人工操作。
DWF Labs 创始人 r Andrei Grachev 认为,代币化股票已经重塑交易者行为。加密投资者无需离开现有交易平台,就可以切换布局股票资产,并预测链上股票与大宗商品今年规模将迎来大幅增长。Falcon Finance 的 Artem Tolkachev 直截了当地阐述了这一机制:可组合性与赎回机制,才能够真正打通实体资产与加密流动性。
行业内部正在分化出两条发展路线: 一派优先保障所有权合规,搭建准入式通道,代币全程运行在合规边界之内; 另一派优先追求可组合性,将 BUIDL 这类合规资产封装,使其能够自由流通于无许可 DeFi 生态。
这可以看作 RWA 1.0 与 RWA 2.0 之争,但如今已经不再是理论探讨,而是两套相互竞争的产品路线图。今年早些时候 Circle 的 USYC 规模超越贝莱德 BUIDL,成为体量最大的代币化国债基金,意味着后者在分销层面暂时占优,品牌影响力层面则另当别论。
RWA 1.0:单纯映射实体资产,仅支持买入、持有、赎回,阿斯彭瑞吉酒店代币、Maple 早期借贷资金池均属于这一范式。 RWA 2.0:让实体资产持续产生效用。2026 年第二季度,存入各类 DeFi 平台的代币化现实资产规模达到 74 亿美元,同比增长两倍以上,收益型稳定币与代币化国债占比最高。 Maple 的 syrupUSDT 已经在 Mantle 接入 Aave 正式运行,真实资金的循环基础设施已经落地。
复盘 RWA 十四年:从彩色币构想走向万亿美元赛道
作者:Seth
编译:Luffy,Foresight News
原文链接:https://www.techflowpost.com/article/33309
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
2012 年 3 月,以色列开发者 Yoni Assia 提出了彩色币的概念:给特定比特币打上标记,使其能够代表股票、债券、产权凭证等现实资产。
遗憾的是,这套构想始终没能脱离白皮书阶段。但它抛出了一个此后十四年许多人持续探索的命题:如何让流动性匮乏的实体资产,实现如同现金一般自由流转。
十四年之后,剔除稳定币,可自由交易的代币化资产规模达 382.9 亿美元,已承诺投入资金规模 3694.4 亿美元,持有者共计 179 万人。
本文逐层梳理了代币化发展至今走过的完整阶段,剖析为何这条道路如此漫长。
什么是资产代币化
代币化资产是对现实资产的债权凭证,底层标的可以是短期国库券、金条、信贷、酒店股权,以链上代币形式承载。
代币本身没有独立价值。链下由托管机构、基金管理人或信托实体持有真实资产,并认可代币作为提取底层资产的有效凭证,逻辑与股票凭证、不记名债券和对应标的之间的关系一脉相承。
区块链带来的增量价值有限但切实存在:它记录债权归属,所有权可以全天候秒级完成交割,无需中介券商撮合交易。剥离技术外壳,这是一个古老的金融思路;真正革新的是交易速度、资产参与主体,以及资产的使用方式。
早期建设者与初代困境
早在行业相信代币化能够规模化落地之前,少数先行者必须先证明这件事具备可行性。 2017 年,Lucas Vogelsang 和 Martin Quensel 创立 Centrifuge。成立最初四年,团队深耕 Tinlake 系统,依托分级循环资金池,为现实世界应收账款与实体资产提供融资服务。
2021 年年中,Centrifuge 推出首个接入 MakerDAO(现 Sky 生态)的 RWA 资金池,铸造出首批由现实资产背书的 DAI,方案顺利落地。
同样的模式也出现在房地产领域。2018 年 10 月,不动产运营企业 Elevated Returns 完成一笔 1800 万美元融资,将估值 2.24 亿美元的阿斯彭瑞吉酒店 18.9% 权益代币化,通过 Templum Markets 向合格投资者发行面值 1 美元的代币。这也是区块链上首笔大型商业地产代币化交易。
几个月之后,一幅价值 560 万美元安迪・沃霍尔画作的 31.6% 权益,以相同方式完成代币化拍卖。
两笔交易均按计划顺利发行,后续却陷入停滞。代币铸造完成后,市场缺乏交易对手,流动性无从谈起。
2019 年 9 月,Paxos 推出 PAXG,首款获得纽约金融监管机构批准的黄金代币。同年 Tether 上线 XAUT,依托瑞士金库储备,与 Paxos 存放在伦敦布林克斯金库的黄金产品形成竞争。两款产品在当时均未能吸引机构大规模布局。七年过去,二者仍在正常运营,市值分别达到 19 亿美元、27 亿美元。这也证明,早在国债代币化形成热潮之前,大宗商品代币化模式就已经跑通。
监管规则的完善远远滞后于创新。美国证监会 2017 年发布《DAO 报告》,首次将豪伊测试应用于代币发售判定:数字代币是否属于证券,取决于发售方式,而非代币名称。
这一结论催生了证券型代币发行(STO)赛道,同时划定了仅限合格投资者参与的准入壁垒。此后四年,发行方持续推出各类 STO 产品,但法律层面限制绝大多数潜在交易者入场。 订单深度稀薄、强制锁仓期、托管法规模糊等多重问题,使得这一波浪潮在 2021 年基本落幕。同年,预测市场 Augur 活跃用户峰值仅 265 人,随后萎缩至 37 人。
行业长期面临的难题
各类资产不断被代币化,但绝大多数代币长期静止、无人交易。 据《福布斯》数据,当前 88% 的 RWA 市场价值集中在 62 个资产标的;仅 5 款产品 ——Figure 住房信贷基金、Circle 的 USYC、泰达黄金、贝莱德 BUIDL、Justokenglobal 旗下 JMWH 基金,就占据市场总规模近一半。
其余绝大多数代币铸造完成后便被市场遗忘。即便在集中度高达 88% 的头部资产内部,仅有不足 10% 的代币化价值被真正盘活,用作 DeFi 抵押物、参与借贷循环。
问题根源并非缺少需求。早在 2024 年之前,资本就想要配置代币化国债与黄金。真正的阻碍在于,除非有值得信任的持牌机构承接托管、资产过户与合规流程,否则没有机构愿意为这类资产背书。在贝莱德入场之前,没有具备公信力的主体在可观规模上验证这套商业模型。
代币化如何迎来破性
代币化行业缺的不是更好的产品,而是一家其他机构普遍信任、愿意公开为此赛道背书的巨头。
2024 年 3 月,贝莱德交出了这份答案,推出 BUIDL 代币化基金,由合规平台 Securitize 负责代币化与运营管理。Securitize 由 Carlos Domingo 和 Jamie Finn 在 2017 年创立。
Carlos Domingo 此前运营过早期证券代币基金 SPiCE VC,这也是贝莱德寻求合作时选择 Securitize 的重要原因。
如今 BUIDL 跨 10 条公链发行,规模达 28 亿美元,由纽约梅隆银行托管、普华永道审计,7 日收益率 3.42%。贝莱德的入局,让各大资管机构董事会开始正视代币化赛道 —— 这是持续四年的 STO 浪潮始终没能实现的效果。
补充背景:富兰克林邓普顿的 BENJI 基金早在 2021 年 4 月上线 Stellar,是首只采用公链作为官方记账系统的美国注册公募基金,比 BUIDL 早三年。目前该基金多链运行:部署在 BNB Chain 与以太坊的 EVM 版本 iBENJI 规模 17.2 亿美元,原生 Stellar 代币规模 7.125 亿美元。
信贷与收益基础设施
顶层资产包装方案成型之后,行业中层需要借贷双方匹配的交易市场。2019 年,Sid Powell 和 Joe Flanagan 推出 Maple Finance,该平台发展途中曾遭遇重创。
2022 年 12 月,借款人 Orthogonal Trading 隐瞒自身在 FTX 暴雷中的风险敞口,出现 3600 万美元贷款违约。一周之内,平台活跃贷款规模缩水约 30%。 Powell 当时坦言自己 「震惊且失望」,并基于这次危机重建平台风控:拓宽借款人准入范围,不再单纯依靠代理人单方面申报风险敞口。
截至目前,Maple 累计发放贷款规模超 200 亿美元,旗下 syrupUSDC、syrupUSDT 产品合计规模 19 亿美元,是规模遥遥领先的代币化私人信贷平台。
两年后,高盛数字资产资深从业者 Nathan Allman 创立 Ondo,核心产品 OUSG 是首款可点对点转让的代币化国债代币;USDY 则是首个无准入门槛的收益型稳定币。当前 USDY 规模 21.45 亿美元,OUSG 规模 4.49 亿美元。Ondo 同时也是 BUIDL 最大的链上分销渠道。遗憾的是,创始人 Nathan Allman 于 2026 年 5 月意外离世。
预言机与数据基础设施
链上智能合约可信读取链下资产价格、基金资产净值(NAV),是一切应用落地的基础。当下赛道主要由四大网络瓜分市场:
RedStone:2025 年 3 月 Securitize 选定 RedStone 作为核心预言机合作伙伴。如今 RedStone 为 BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE 等所有 Securitize 代币化基金提供每日 NAV 数据流。 接入之前,Securitize 发行的代币缺少实时报价 —— 链上虽然存在基金份额,但借贷协议无法获取实时估值。依托 RedStone 喂价,ACRED 得以在 Morpho 产生收益,VBILL 可以在 Euler 充当抵押物。目前 RedStone 保障横跨 110 条区块链、规模约 60 亿美元的链上资产安全,绝大多数服务于机构基金定价,而非原生加密代币。
Pyth Network:瞄准另一端市场,主打速度优先,弱化复杂 NAV 计算。采用拉取式模型,适配高频交易标的:股票、外汇、大宗商品,支持 750 余个美股交易对与多期限国债利率数据。 Ondo 选用 Pyth 为 USDY 收益代币提供报价,服务覆盖 65 条区块链。即便脱离 Securitize 技术栈,Ondo 自身国债产品也拥有独立可信的价格数据源。
DIA:主打可验证性与从数据源到合约的全链路透明。xReal 套件覆盖超 100 项 RWA 价格指标,包含股票、ETF、外汇、债券收益率。Stellar、Ripple 在推进 RWA 合作时均选用 DIA。机构在合规流程中倾向完整审计数据源逻辑,而非单纯依赖品牌背书,DIA 精准匹配这一需求。
Chainlink:承接另外三家没有涉足的业务 —— 跨互不信任区块链的数据传输与资产互通,并不直接负责基金定价。旗下 CCIP 通道分发 DTCC 智能净值数据,支撑新加坡《守护者项目》中 SWIFT 与瑞银开展的试点。该项目 2022 年 5 月启动,2023 年 10 月完成瑞银首笔代币化基金真实试点。CCIP 上个季度跨链转账规模 49 亿美元,同比增长 353%,全网保障资产总价值 1100 亿美元。仅 Mantle 一条公链今年通过 CCIP 流转的代币规模就超过 25 亿美元。DTCC 正将 Chainlink 基础设施嵌入自身抵押品应用链,目标 2026 年第四季度上线。
分销渠道搭建
资产包装发行与市场分销,是两套完全独立的课题。
Mantle 网络脱胎于 BitDAO。BitDAO 获得交易所 Bybit 大力支持,巅峰时期国库体量比肩以太坊基金会。 2023 年 BitDAO 并入 Mantle,完整承接国库资产,当时持有近 3 亿美元稳定币与 27 万枚 ETH,如今国库规模扩张至 24 亿美元。绝大多数初创团队需要数年融资才能拿到的资金,Mantle 开局便已具备。目前 Mantle 上线超 155 种代币化股票,DeFi 流动性规模突破 10 亿美元。8 月 6 日,依托 CCIP 搭建通道,Mantle 将 RWA 基础设施拓展至 Solana,首次把生态输出至非自有公链。
Coinbase 与币安聚焦抵押品与资产聚合赛道。BUIDL 已登陆 BNB 链,并且可以直接在币安充当抵押物。
MEXC 是布局最全面的交易平台之一,上线超 105 组 Ondo 代币化股票交易对,同时支持 PAXG、XAUT 以及主流 RWA 基础设施代币。仅 8 月就新增 5 个标的,涵盖 AI 基础设施、稀土板块。2026 年一季度,平台占据全球代币化黄金交易量 27%,位列全球第二。本月 MEXC 升级 RealStocks 产品,依托券商合作覆盖 7000 余只美股与 ETF,新增功能让代币持有者完整对应真实股东权益。
增长最快的品类并不局限于现货市场挂牌,Hyperliquid 与币安的 RWA 永续合约,7 月末单周成交规模 617 亿美元,等同于同期两家平台比特币永续合约成交量的 99.2%,代币化股票占其中 58%。在 Hyperliquid,RWA 永续交易量已经超过平台其余所有品类总和。
监管逐步跟上创新节奏
监管层面四条主线同步推进:
《GENIUS 法案》:美国史上首部联邦稳定币法案,已于 2025 年 7 月 18 日签署生效。
《CLARITY 法案》:旨在确立加密行业其余资产的市场规则。法案提前一日在众议院通过,并在 2026 年 5 月以 15:9 的票数通过参议院银行委员会。后续陷入僵局:民主党要求增加公职人员数字资产利益冲突条款,共和党希望剔除相关内容推进立法。 参议院 8 月 8 日进入休会,未进行最终投票。但参议院领袖休恩在休会前提交终结辩论动议,定于 9 月 15 日(议员复会后次日)启动程序性投票。 本次投票不等于法案通过,仅代表开启全院辩论。参议院工作人员对外透露,利益冲突条款争议依旧没有解决。如果 9 月再度搁置,中期选举日程将大幅压缩今年剩余立法窗口。
美国证监会选择独立路径。2026 年 3 月,证监会与商品期货交易委员会联合发布代币分类框架,将数字资产划为五大类别,只有 「数字证券」 完整归属证监会监管。 证监会主席 Paul Atkins 4 月在华盛顿经济俱乐部表态:监管机构 「即将发布」 创新豁免规则,设立监管沙盒。企业可在 12 至 36 个月内在链上交易代币化证券,无需完成完整注册流程。彭博 5 月中旬报道政策即将落地;5 月 22 日证监会暂缓推进,听取证券交易所关于投资者保护的反对意见。截至 6 月中旬最新消息,这份豁免方案仍未正式发布。
纳斯达克、纽交所与 DTCC 选择不再等待。证监会 2026 年 3 月批准纳斯达克规则修订,允许罗素 1000 成分股、指数 ETF 依托现有传统交易基础设施开展代币化交易;纽交所同类方案 4 月获批。 托管资产规模约 114 万亿美元的 DTCC 在 5 月 4 日宣布,将于 2026 年 7 月开展生产级试点,贝莱德、摩根大通、高盛等 50 余家机构参与,覆盖罗素 1000 成分股、主流指数 ETF 与美国国债,计划 10 月全面推广。这套体系完整保留股东投票、分红等全部传统权益,核心证券登记体系维持不变,代币仅仅是结算记录的包装载体。
证监会搁置的豁免方案原本会开辟第二条更宽松通道:无需底层上市公司授权即可发行代币,投资者仅享有经济收益、不具备股东权利。第二条通道能否落地、何时落地仍是未知数。但仅 DTCC 试点就足以证明:美国主流股票的合规代币化交易一定会到来。
流动性难题解决了吗?
对照前文提出的行业痛点复盘现状:流动性割裂问题得到部分缓解。国债与私人信贷赛道流动性相对充足,规模分别达 162 亿美元、73 亿美元,对应标的数量分别为 87 个与 2543 个。
除此之外其余赛道流动性依旧薄弱(多数品类规模不足 10 亿美元)。贝莱德、富兰克林邓普顿层级机构的托管信任难题已经解决,中小发行方依旧无解。大约 97% 的代币化资产仍然设置准入门槛,普通散户无法参与,壁垒根源可以追溯至 2017 年证监会豪伊测试判定标准。
以上是偏乐观的视角。2026 年 7 月 BeInCrypto Intelligence 依托 RWA.xyz 七千余个代币化产品数据发布报告,揭示更残酷的现实:市值超 10 万美元的代币化资产中,56%(约 329 亿美元)单周链上转账记录为零。 资产上链、资产在链上流转,是两件完全不同的事。目前行业只完成了第一步。
部分现象属于产品设计初衷:买入代币化国债获取收益,本就不像投机债券一样需要每日交易。但客观现状无法回避,市场呈现明显头部集中。五大产品占据近一半市值,其余六千余个标的大多沉寂。
未来走向
各大机构对市场规模预测数值差异巨大,但增长方向达成共识。 麦肯锡基准情景预测:2030 年代币化资产规模达到 2 万亿–4 万亿美元;方舟投资预测 11 万亿美元;波士顿咨询集团联合瑞盈预测 2030 年达 9.4 万亿美元,2033 年升至 18.9 万亿美元;渣打银行预测 2034 年突破 30 万亿美元。
数值差距本质不是对增长与否存在分歧,所有人都预判市场规模相比当下扩张百倍。分歧来自统计口径:稳定币是否纳入、银行存款是否纳入、代币化定义边界如何划定。
机构一边认可增长预期,一边保持谨慎。Coinbase 与安永 2026 年 1 月调研 351 位机构决策者:73% 计划年内提升数字资产配置,65% 把监管清晰化列为首要驱动因素。与此同时,66% 受访者同样将监管不确定性列为最大风险。推动资金入场的核心条件,恰恰悬而未决。
另一项安永调研显示,机构不愿坐等监管落地:83% 机构投资者计划 2026 年底配置代币化债券,两年前这一比例仅 33%。
转变已经体现在底层基础设施,而非仅仅停留在调研问卷。 2026 年 2 月,BUIDL 接入 UniswapX 实现直接交易;3 月对接 Chronicle 验证系统,任何人可以依托纽约梅隆银行托管记录实时核验贝莱德底层国债持仓。Sky 生态 Spark 流动性层自动调配 15 亿美元资金,在 BUIDL、Anemoy、Superstateinc 之间切换,实时投向收益率最高的标的 —— 这类工作过去依靠资金交易员人工操作。
DWF Labs 创始人 r Andrei Grachev 认为,代币化股票已经重塑交易者行为。加密投资者无需离开现有交易平台,就可以切换布局股票资产,并预测链上股票与大宗商品今年规模将迎来大幅增长。Falcon Finance 的 Artem Tolkachev 直截了当地阐述了这一机制:可组合性与赎回机制,才能够真正打通实体资产与加密流动性。
行业内部正在分化出两条发展路线: 一派优先保障所有权合规,搭建准入式通道,代币全程运行在合规边界之内; 另一派优先追求可组合性,将 BUIDL 这类合规资产封装,使其能够自由流通于无许可 DeFi 生态。
这可以看作 RWA 1.0 与 RWA 2.0 之争,但如今已经不再是理论探讨,而是两套相互竞争的产品路线图。今年早些时候 Circle 的 USYC 规模超越贝莱德 BUIDL,成为体量最大的代币化国债基金,意味着后者在分销层面暂时占优,品牌影响力层面则另当别论。
RWA 1.0:单纯映射实体资产,仅支持买入、持有、赎回,阿斯彭瑞吉酒店代币、Maple 早期借贷资金池均属于这一范式。 RWA 2.0:让实体资产持续产生效用。2026 年第二季度,存入各类 DeFi 平台的代币化现实资产规模达到 74 亿美元,同比增长两倍以上,收益型稳定币与代币化国债占比最高。 Maple 的 syrupUSDT 已经在 Mantle 接入 Aave 正式运行,真实资金的循环基础设施已经落地。
编译:Luffy,Foresight News
原文链接:https://www.techflowpost.com/article/33309
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
2012 年 3 月,以色列开发者 Yoni Assia 提出了彩色币的概念:给特定比特币打上标记,使其能够代表股票、债券、产权凭证等现实资产。
遗憾的是,这套构想始终没能脱离白皮书阶段。但它抛出了一个此后十四年许多人持续探索的命题:如何让流动性匮乏的实体资产,实现如同现金一般自由流转。
十四年之后,剔除稳定币,可自由交易的代币化资产规模达 382.9 亿美元,已承诺投入资金规模 3694.4 亿美元,持有者共计 179 万人。
本文逐层梳理了代币化发展至今走过的完整阶段,剖析为何这条道路如此漫长。
什么是资产代币化
代币化资产是对现实资产的债权凭证,底层标的可以是短期国库券、金条、信贷、酒店股权,以链上代币形式承载。
代币本身没有独立价值。链下由托管机构、基金管理人或信托实体持有真实资产,并认可代币作为提取底层资产的有效凭证,逻辑与股票凭证、不记名债券和对应标的之间的关系一脉相承。
区块链带来的增量价值有限但切实存在:它记录债权归属,所有权可以全天候秒级完成交割,无需中介券商撮合交易。剥离技术外壳,这是一个古老的金融思路;真正革新的是交易速度、资产参与主体,以及资产的使用方式。
早期建设者与初代困境
早在行业相信代币化能够规模化落地之前,少数先行者必须先证明这件事具备可行性。 2017 年,Lucas Vogelsang 和 Martin Quensel 创立 Centrifuge。成立最初四年,团队深耕 Tinlake 系统,依托分级循环资金池,为现实世界应收账款与实体资产提供融资服务。
2021 年年中,Centrifuge 推出首个接入 MakerDAO(现 Sky 生态)的 RWA 资金池,铸造出首批由现实资产背书的 DAI,方案顺利落地。
同样的模式也出现在房地产领域。2018 年 10 月,不动产运营企业 Elevated Returns 完成一笔 1800 万美元融资,将估值 2.24 亿美元的阿斯彭瑞吉酒店 18.9% 权益代币化,通过 Templum Markets 向合格投资者发行面值 1 美元的代币。这也是区块链上首笔大型商业地产代币化交易。
几个月之后,一幅价值 560 万美元安迪・沃霍尔画作的 31.6% 权益,以相同方式完成代币化拍卖。
两笔交易均按计划顺利发行,后续却陷入停滞。代币铸造完成后,市场缺乏交易对手,流动性无从谈起。
2019 年 9 月,Paxos 推出 PAXG,首款获得纽约金融监管机构批准的黄金代币。同年 Tether 上线 XAUT,依托瑞士金库储备,与 Paxos 存放在伦敦布林克斯金库的黄金产品形成竞争。两款产品在当时均未能吸引机构大规模布局。七年过去,二者仍在正常运营,市值分别达到 19 亿美元、27 亿美元。这也证明,早在国债代币化形成热潮之前,大宗商品代币化模式就已经跑通。
监管规则的完善远远滞后于创新。美国证监会 2017 年发布《DAO 报告》,首次将豪伊测试应用于代币发售判定:数字代币是否属于证券,取决于发售方式,而非代币名称。
这一结论催生了证券型代币发行(STO)赛道,同时划定了仅限合格投资者参与的准入壁垒。此后四年,发行方持续推出各类 STO 产品,但法律层面限制绝大多数潜在交易者入场。 订单深度稀薄、强制锁仓期、托管法规模糊等多重问题,使得这一波浪潮在 2021 年基本落幕。同年,预测市场 Augur 活跃用户峰值仅 265 人,随后萎缩至 37 人。
行业长期面临的难题
各类资产不断被代币化,但绝大多数代币长期静止、无人交易。 据《福布斯》数据,当前 88% 的 RWA 市场价值集中在 62 个资产标的;仅 5 款产品 ——Figure 住房信贷基金、Circle 的 USYC、泰达黄金、贝莱德 BUIDL、Justokenglobal 旗下 JMWH 基金,就占据市场总规模近一半。
其余绝大多数代币铸造完成后便被市场遗忘。即便在集中度高达 88% 的头部资产内部,仅有不足 10% 的代币化价值被真正盘活,用作 DeFi 抵押物、参与借贷循环。
问题根源并非缺少需求。早在 2024 年之前,资本就想要配置代币化国债与黄金。真正的阻碍在于,除非有值得信任的持牌机构承接托管、资产过户与合规流程,否则没有机构愿意为这类资产背书。在贝莱德入场之前,没有具备公信力的主体在可观规模上验证这套商业模型。
代币化如何迎来破性
代币化行业缺的不是更好的产品,而是一家其他机构普遍信任、愿意公开为此赛道背书的巨头。
2024 年 3 月,贝莱德交出了这份答案,推出 BUIDL 代币化基金,由合规平台 Securitize 负责代币化与运营管理。Securitize 由 Carlos Domingo 和 Jamie Finn 在 2017 年创立。
Carlos Domingo 此前运营过早期证券代币基金 SPiCE VC,这也是贝莱德寻求合作时选择 Securitize 的重要原因。
如今 BUIDL 跨 10 条公链发行,规模达 28 亿美元,由纽约梅隆银行托管、普华永道审计,7 日收益率 3.42%。贝莱德的入局,让各大资管机构董事会开始正视代币化赛道 —— 这是持续四年的 STO 浪潮始终没能实现的效果。
补充背景:富兰克林邓普顿的 BENJI 基金早在 2021 年 4 月上线 Stellar,是首只采用公链作为官方记账系统的美国注册公募基金,比 BUIDL 早三年。目前该基金多链运行:部署在 BNB Chain 与以太坊的 EVM 版本 iBENJI 规模 17.2 亿美元,原生 Stellar 代币规模 7.125 亿美元。
信贷与收益基础设施
顶层资产包装方案成型之后,行业中层需要借贷双方匹配的交易市场。2019 年,Sid Powell 和 Joe Flanagan 推出 Maple Finance,该平台发展途中曾遭遇重创。
2022 年 12 月,借款人 Orthogonal Trading 隐瞒自身在 FTX 暴雷中的风险敞口,出现 3600 万美元贷款违约。一周之内,平台活跃贷款规模缩水约 30%。 Powell 当时坦言自己 「震惊且失望」,并基于这次危机重建平台风控:拓宽借款人准入范围,不再单纯依靠代理人单方面申报风险敞口。
截至目前,Maple 累计发放贷款规模超 200 亿美元,旗下 syrupUSDC、syrupUSDT 产品合计规模 19 亿美元,是规模遥遥领先的代币化私人信贷平台。
两年后,高盛数字资产资深从业者 Nathan Allman 创立 Ondo,核心产品 OUSG 是首款可点对点转让的代币化国债代币;USDY 则是首个无准入门槛的收益型稳定币。当前 USDY 规模 21.45 亿美元,OUSG 规模 4.49 亿美元。Ondo 同时也是 BUIDL 最大的链上分销渠道。遗憾的是,创始人 Nathan Allman 于 2026 年 5 月意外离世。
预言机与数据基础设施
链上智能合约可信读取链下资产价格、基金资产净值(NAV),是一切应用落地的基础。当下赛道主要由四大网络瓜分市场:
RedStone:2025 年 3 月 Securitize 选定 RedStone 作为核心预言机合作伙伴。如今 RedStone 为 BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE 等所有 Securitize 代币化基金提供每日 NAV 数据流。 接入之前,Securitize 发行的代币缺少实时报价 —— 链上虽然存在基金份额,但借贷协议无法获取实时估值。依托 RedStone 喂价,ACRED 得以在 Morpho 产生收益,VBILL 可以在 Euler 充当抵押物。目前 RedStone 保障横跨 110 条区块链、规模约 60 亿美元的链上资产安全,绝大多数服务于机构基金定价,而非原生加密代币。
Pyth Network:瞄准另一端市场,主打速度优先,弱化复杂 NAV 计算。采用拉取式模型,适配高频交易标的:股票、外汇、大宗商品,支持 750 余个美股交易对与多期限国债利率数据。 Ondo 选用 Pyth 为 USDY 收益代币提供报价,服务覆盖 65 条区块链。即便脱离 Securitize 技术栈,Ondo 自身国债产品也拥有独立可信的价格数据源。
DIA:主打可验证性与从数据源到合约的全链路透明。xReal 套件覆盖超 100 项 RWA 价格指标,包含股票、ETF、外汇、债券收益率。Stellar、Ripple 在推进 RWA 合作时均选用 DIA。机构在合规流程中倾向完整审计数据源逻辑,而非单纯依赖品牌背书,DIA 精准匹配这一需求。
Chainlink:承接另外三家没有涉足的业务 —— 跨互不信任区块链的数据传输与资产互通,并不直接负责基金定价。旗下 CCIP 通道分发 DTCC 智能净值数据,支撑新加坡《守护者项目》中 SWIFT 与瑞银开展的试点。该项目 2022 年 5 月启动,2023 年 10 月完成瑞银首笔代币化基金真实试点。CCIP 上个季度跨链转账规模 49 亿美元,同比增长 353%,全网保障资产总价值 1100 亿美元。仅 Mantle 一条公链今年通过 CCIP 流转的代币规模就超过 25 亿美元。DTCC 正将 Chainlink 基础设施嵌入自身抵押品应用链,目标 2026 年第四季度上线。
分销渠道搭建
资产包装发行与市场分销,是两套完全独立的课题。
Mantle 网络脱胎于 BitDAO。BitDAO 获得交易所 Bybit 大力支持,巅峰时期国库体量比肩以太坊基金会。 2023 年 BitDAO 并入 Mantle,完整承接国库资产,当时持有近 3 亿美元稳定币与 27 万枚 ETH,如今国库规模扩张至 24 亿美元。绝大多数初创团队需要数年融资才能拿到的资金,Mantle 开局便已具备。目前 Mantle 上线超 155 种代币化股票,DeFi 流动性规模突破 10 亿美元。8 月 6 日,依托 CCIP 搭建通道,Mantle 将 RWA 基础设施拓展至 Solana,首次把生态输出至非自有公链。
Coinbase 与币安聚焦抵押品与资产聚合赛道。BUIDL 已登陆 BNB 链,并且可以直接在币安充当抵押物。
MEXC 是布局最全面的交易平台之一,上线超 105 组 Ondo 代币化股票交易对,同时支持 PAXG、XAUT 以及主流 RWA 基础设施代币。仅 8 月就新增 5 个标的,涵盖 AI 基础设施、稀土板块。2026 年一季度,平台占据全球代币化黄金交易量 27%,位列全球第二。本月 MEXC 升级 RealStocks 产品,依托券商合作覆盖 7000 余只美股与 ETF,新增功能让代币持有者完整对应真实股东权益。
增长最快的品类并不局限于现货市场挂牌,Hyperliquid 与币安的 RWA 永续合约,7 月末单周成交规模 617 亿美元,等同于同期两家平台比特币永续合约成交量的 99.2%,代币化股票占其中 58%。在 Hyperliquid,RWA 永续交易量已经超过平台其余所有品类总和。
监管逐步跟上创新节奏
监管层面四条主线同步推进:
《GENIUS 法案》:美国史上首部联邦稳定币法案,已于 2025 年 7 月 18 日签署生效。
《CLARITY 法案》:旨在确立加密行业其余资产的市场规则。法案提前一日在众议院通过,并在 2026 年 5 月以 15:9 的票数通过参议院银行委员会。后续陷入僵局:民主党要求增加公职人员数字资产利益冲突条款,共和党希望剔除相关内容推进立法。 参议院 8 月 8 日进入休会,未进行最终投票。但参议院领袖休恩在休会前提交终结辩论动议,定于 9 月 15 日(议员复会后次日)启动程序性投票。 本次投票不等于法案通过,仅代表开启全院辩论。参议院工作人员对外透露,利益冲突条款争议依旧没有解决。如果 9 月再度搁置,中期选举日程将大幅压缩今年剩余立法窗口。
美国证监会选择独立路径。2026 年 3 月,证监会与商品期货交易委员会联合发布代币分类框架,将数字资产划为五大类别,只有 「数字证券」 完整归属证监会监管。 证监会主席 Paul Atkins 4 月在华盛顿经济俱乐部表态:监管机构 「即将发布」 创新豁免规则,设立监管沙盒。企业可在 12 至 36 个月内在链上交易代币化证券,无需完成完整注册流程。彭博 5 月中旬报道政策即将落地;5 月 22 日证监会暂缓推进,听取证券交易所关于投资者保护的反对意见。截至 6 月中旬最新消息,这份豁免方案仍未正式发布。
纳斯达克、纽交所与 DTCC 选择不再等待。证监会 2026 年 3 月批准纳斯达克规则修订,允许罗素 1000 成分股、指数 ETF 依托现有传统交易基础设施开展代币化交易;纽交所同类方案 4 月获批。 托管资产规模约 114 万亿美元的 DTCC 在 5 月 4 日宣布,将于 2026 年 7 月开展生产级试点,贝莱德、摩根大通、高盛等 50 余家机构参与,覆盖罗素 1000 成分股、主流指数 ETF 与美国国债,计划 10 月全面推广。这套体系完整保留股东投票、分红等全部传统权益,核心证券登记体系维持不变,代币仅仅是结算记录的包装载体。
证监会搁置的豁免方案原本会开辟第二条更宽松通道:无需底层上市公司授权即可发行代币,投资者仅享有经济收益、不具备股东权利。第二条通道能否落地、何时落地仍是未知数。但仅 DTCC 试点就足以证明:美国主流股票的合规代币化交易一定会到来。
流动性难题解决了吗?
对照前文提出的行业痛点复盘现状:流动性割裂问题得到部分缓解。国债与私人信贷赛道流动性相对充足,规模分别达 162 亿美元、73 亿美元,对应标的数量分别为 87 个与 2543 个。
除此之外其余赛道流动性依旧薄弱(多数品类规模不足 10 亿美元)。贝莱德、富兰克林邓普顿层级机构的托管信任难题已经解决,中小发行方依旧无解。大约 97% 的代币化资产仍然设置准入门槛,普通散户无法参与,壁垒根源可以追溯至 2017 年证监会豪伊测试判定标准。
以上是偏乐观的视角。2026 年 7 月 BeInCrypto Intelligence 依托 RWA.xyz 七千余个代币化产品数据发布报告,揭示更残酷的现实:市值超 10 万美元的代币化资产中,56%(约 329 亿美元)单周链上转账记录为零。 资产上链、资产在链上流转,是两件完全不同的事。目前行业只完成了第一步。
部分现象属于产品设计初衷:买入代币化国债获取收益,本就不像投机债券一样需要每日交易。但客观现状无法回避,市场呈现明显头部集中。五大产品占据近一半市值,其余六千余个标的大多沉寂。
未来走向
各大机构对市场规模预测数值差异巨大,但增长方向达成共识。 麦肯锡基准情景预测:2030 年代币化资产规模达到 2 万亿–4 万亿美元;方舟投资预测 11 万亿美元;波士顿咨询集团联合瑞盈预测 2030 年达 9.4 万亿美元,2033 年升至 18.9 万亿美元;渣打银行预测 2034 年突破 30 万亿美元。
数值差距本质不是对增长与否存在分歧,所有人都预判市场规模相比当下扩张百倍。分歧来自统计口径:稳定币是否纳入、银行存款是否纳入、代币化定义边界如何划定。
机构一边认可增长预期,一边保持谨慎。Coinbase 与安永 2026 年 1 月调研 351 位机构决策者:73% 计划年内提升数字资产配置,65% 把监管清晰化列为首要驱动因素。与此同时,66% 受访者同样将监管不确定性列为最大风险。推动资金入场的核心条件,恰恰悬而未决。
另一项安永调研显示,机构不愿坐等监管落地:83% 机构投资者计划 2026 年底配置代币化债券,两年前这一比例仅 33%。
转变已经体现在底层基础设施,而非仅仅停留在调研问卷。 2026 年 2 月,BUIDL 接入 UniswapX 实现直接交易;3 月对接 Chronicle 验证系统,任何人可以依托纽约梅隆银行托管记录实时核验贝莱德底层国债持仓。Sky 生态 Spark 流动性层自动调配 15 亿美元资金,在 BUIDL、Anemoy、Superstateinc 之间切换,实时投向收益率最高的标的 —— 这类工作过去依靠资金交易员人工操作。
DWF Labs 创始人 r Andrei Grachev 认为,代币化股票已经重塑交易者行为。加密投资者无需离开现有交易平台,就可以切换布局股票资产,并预测链上股票与大宗商品今年规模将迎来大幅增长。Falcon Finance 的 Artem Tolkachev 直截了当地阐述了这一机制:可组合性与赎回机制,才能够真正打通实体资产与加密流动性。
行业内部正在分化出两条发展路线: 一派优先保障所有权合规,搭建准入式通道,代币全程运行在合规边界之内; 另一派优先追求可组合性,将 BUIDL 这类合规资产封装,使其能够自由流通于无许可 DeFi 生态。
这可以看作 RWA 1.0 与 RWA 2.0 之争,但如今已经不再是理论探讨,而是两套相互竞争的产品路线图。今年早些时候 Circle 的 USYC 规模超越贝莱德 BUIDL,成为体量最大的代币化国债基金,意味着后者在分销层面暂时占优,品牌影响力层面则另当别论。
RWA 1.0:单纯映射实体资产,仅支持买入、持有、赎回,阿斯彭瑞吉酒店代币、Maple 早期借贷资金池均属于这一范式。 RWA 2.0:让实体资产持续产生效用。2026 年第二季度,存入各类 DeFi 平台的代币化现实资产规模达到 74 亿美元,同比增长两倍以上,收益型稳定币与代币化国债占比最高。 Maple 的 syrupUSDT 已经在 Mantle 接入 Aave 正式运行,真实资金的循环基础设施已经落地。
464
·
--
Проверено
Виталик: Ethereum будет развиваться в криптомир-вычислительную машину; обновление Hegotá, возможно, станет последним обычным обновлениемУ Чжу сказал, что Виталик Бутерин в своем посте (The cryptographic world computer) сообщил, что Ethereum движется от традиционного блокчейна к «криптомиру-вычислительной машине» (cryptographic world computer). Ожидается, что к 2030 году Ethereum будет использовать небольшое число слот-окончательности (few-slot finality), PeerDAS и верификацию с помощью SNARK, многопартийное построение блоков, FOCIL, приватный Mempool, а также более легковесное распределенное хранение истории и состояния. В результате верификация перейдет от подхода «скачать и выполнить заново» к «выборке данных + SNARK-верификации» и существенно усилит масштабируемость, приватность и устойчивость к цензуре.
Виталик: Ethereum будет развиваться в криптомир-вычислительную машину; обновление Hegotá, возможно, станет последним обычным обновлением
У Чжу сказал, что Виталик Бутерин в своем посте (The cryptographic world computer) сообщил, что Ethereum движется от традиционного блокчейна к «криптомиру-вычислительной машине» (cryptographic world computer). Ожидается, что к 2030 году Ethereum будет использовать небольшое число слот-окончательности (few-slot finality), PeerDAS и верификацию с помощью SNARK, многопартийное построение блоков, FOCIL, приватный Mempool, а также более легковесное распределенное хранение истории и состояния. В результате верификация перейдет от подхода «скачать и выполнить заново» к «выборке данных + SNARK-верификации» и существенно усилит масштабируемость, приватность и устойчивость к цензуре.
2
4.1k
·
--
См. перевод
白线日报|Oura IPO 获约 4 倍认购,Cipher 数据中心合同收入升至逾 90 亿美元白线日报 WhiteLine Daily,凝聚吴说团队思考,为读者提供当天最有价值的信息与分析,抓住 AI 时代的趋势变化。
1、Oura IPO 据报获约 4 倍认购,公司及股东最高募资 22 亿美元
据 Bloomberg 援引知情人士报道,智能戒指厂商 Oura 的 IPO 已获得约相当于可售股份 4 倍的认购订单。公司与现有股东计划以每股 40–44 美元出售合计 5,000 万股,其中 Oura 发行 1,350 万股,Forerunner Ventures、Lifeline Ventures 等现有股东出售 3,650 万股。按价格区间上限计算,本次发行规模最高约为 22 亿美元,其中 Oura 发行新股对应的毛募资约为 5.94 亿美元,现有股东售股金额约为 16.06 亿美元。Oura 的目标完全摊薄估值约为 156.2 亿美元,较其 2025 年融资时约 110 亿美元的估值提高约 42%。
一句话分析:按发行价上限计算,Oura 市值较 2025 年约 110 亿美元估值提高约 28%,约 4 倍认购说明当前订单需求足以支撑这一估值溢价。
2、Crusoe 取消 12.5 亿美元 Boom 燃气轮机订单
AI 数据中心开发商 Crusoe 已终止与 Boom Supersonic 的燃气轮机合作。Crusoe 原计划以 12.5 亿美元采购 29 台 Boom Superpower 燃气轮机,每台功率 42 MW,合计约 1.22 GW,首批设备原定于 2027 年交付。Crusoe 表示,公司仍会根据不同数据中心项目选择燃气轮机、电网、风电、太阳能和电池等不同能源方案。
一句话分析:Boom 在首批设备交付前失去约 1.22 GW 的首发客户订单,新型数据中心发电设备从预订走向实际交付仍存在不确定性。
3、Cipher AI 数据中心合同收入由 38 亿美元升至逾 90 亿美元
数据中心开发商 Cipher Digital 将得州 Barber Lake 数据中心的总合同期限由 10 年延长至 20 年。除现有 Fluidstack 租约外,一家未具名的领先 AI Lab 已作出具有约束力的承诺,将在原租约结束后继续租用该设施 10 年,预计新增约 52 亿美元合同收入,使 Barber Lake 的总合同收入由 38 亿美元提高至逾 90 亿美元。
项目各数据大厅预计在 2026 年第四季度至 2027 年第一季度陆续交付,并在各自交付后开始计租。根据新的成本分担机制,Cipher 将先承担超出原始预算部分中的前 3.593 亿美元成本;超过该金额后,租户只补偿新增超支部分的 50%,并在 20 年合同期内以额外租金形式支付。
一句话分析:Barber Lake 租期从 10 年延长至 20 年,合同收入则由 38 亿美元升至逾 90 亿美元,增幅至少 137%,长期租约显著抬高了项目合同价值。
4、Siemens 投入逾 150 亿美元收购软件公司,10 月起整合自动化业务
Siemens 将从 10 月 1 日起,把 Digital Industries 旗下 Customer Services、Factory Automation、Motion Control 和 Process Automation 四个业务单元整合为统一的 Automation 部门。Siemens 表示,新组织将进一步整合自动化、软件和 AI 能力,并统一相关技术和客户体系。这次组织调整发生在 Siemens 连续扩大软件资产之后。公司此前以约 100 亿美元企业价值收购工业仿真和 AI 软件公司 Altair,又以 51 亿美元收购生命科学研发软件公司 Dotmatics,两项交易合计约 151 亿美元。Altair 补充仿真、高性能计算、数据科学和工业 AI 能力,Dotmatics 则将其软件版图进一步延伸至生命科学研发。
一句话分析:约 151 亿美元软件收购完成后,Siemens 把四个自动化业务合并为统一入口,重点开始从购买软件资产转向把软件能力导入原有工业客户体系。
今日主线:
Oura 最高 22 亿美元发行规模中,公司自身新股募资约 5.94 亿美元;Cipher 逾 90 亿美元合同收入需要长期兑现;Siemens 已投入约 151 亿美元收购软件资产,而 Crusoe 的 12.5 亿美元订单则在交付前被取消。资金到账、合同兑现和实际交付,才是这些大额数字下一步的验证标准。
白线日报|Oura IPO 获约 4 倍认购,Cipher 数据中心合同收入升至逾 90 亿美元
白线日报 WhiteLine Daily,凝聚吴说团队思考,为读者提供当天最有价值的信息与分析,抓住 AI 时代的趋势变化。
1、Oura IPO 据报获约 4 倍认购,公司及股东最高募资 22 亿美元
据 Bloomberg 援引知情人士报道,智能戒指厂商 Oura 的 IPO 已获得约相当于可售股份 4 倍的认购订单。公司与现有股东计划以每股 40–44 美元出售合计 5,000 万股,其中 Oura 发行 1,350 万股,Forerunner Ventures、Lifeline Ventures 等现有股东出售 3,650 万股。按价格区间上限计算,本次发行规模最高约为 22 亿美元,其中 Oura 发行新股对应的毛募资约为 5.94 亿美元,现有股东售股金额约为 16.06 亿美元。Oura 的目标完全摊薄估值约为 156.2 亿美元,较其 2025 年融资时约 110 亿美元的估值提高约 42%。
一句话分析:按发行价上限计算,Oura 市值较 2025 年约 110 亿美元估值提高约 28%,约 4 倍认购说明当前订单需求足以支撑这一估值溢价。
2、Crusoe 取消 12.5 亿美元 Boom 燃气轮机订单
AI 数据中心开发商 Crusoe 已终止与 Boom Supersonic 的燃气轮机合作。Crusoe 原计划以 12.5 亿美元采购 29 台 Boom Superpower 燃气轮机,每台功率 42 MW,合计约 1.22 GW,首批设备原定于 2027 年交付。Crusoe 表示,公司仍会根据不同数据中心项目选择燃气轮机、电网、风电、太阳能和电池等不同能源方案。
一句话分析:Boom 在首批设备交付前失去约 1.22 GW 的首发客户订单,新型数据中心发电设备从预订走向实际交付仍存在不确定性。
3、Cipher AI 数据中心合同收入由 38 亿美元升至逾 90 亿美元
数据中心开发商 Cipher Digital 将得州 Barber Lake 数据中心的总合同期限由 10 年延长至 20 年。除现有 Fluidstack 租约外,一家未具名的领先 AI Lab 已作出具有约束力的承诺,将在原租约结束后继续租用该设施 10 年,预计新增约 52 亿美元合同收入,使 Barber Lake 的总合同收入由 38 亿美元提高至逾 90 亿美元。
项目各数据大厅预计在 2026 年第四季度至 2027 年第一季度陆续交付,并在各自交付后开始计租。根据新的成本分担机制,Cipher 将先承担超出原始预算部分中的前 3.593 亿美元成本;超过该金额后,租户只补偿新增超支部分的 50%,并在 20 年合同期内以额外租金形式支付。
一句话分析:Barber Lake 租期从 10 年延长至 20 年,合同收入则由 38 亿美元升至逾 90 亿美元,增幅至少 137%,长期租约显著抬高了项目合同价值。
4、Siemens 投入逾 150 亿美元收购软件公司,10 月起整合自动化业务
Siemens 将从 10 月 1 日起,把 Digital Industries 旗下 Customer Services、Factory Automation、Motion Control 和 Process Automation 四个业务单元整合为统一的 Automation 部门。Siemens 表示,新组织将进一步整合自动化、软件和 AI 能力,并统一相关技术和客户体系。这次组织调整发生在 Siemens 连续扩大软件资产之后。公司此前以约 100 亿美元企业价值收购工业仿真和 AI 软件公司 Altair,又以 51 亿美元收购生命科学研发软件公司 Dotmatics,两项交易合计约 151 亿美元。Altair 补充仿真、高性能计算、数据科学和工业 AI 能力,Dotmatics 则将其软件版图进一步延伸至生命科学研发。
一句话分析:约 151 亿美元软件收购完成后,Siemens 把四个自动化业务合并为统一入口,重点开始从购买软件资产转向把软件能力导入原有工业客户体系。
今日主线:
Oura 最高 22 亿美元发行规模中,公司自身新股募资约 5.94 亿美元;Cipher 逾 90 亿美元合同收入需要长期兑现;Siemens 已投入约 151 亿美元收购软件资产,而 Crusoe 的 12.5 亿美元订单则在交付前被取消。资金到账、合同兑现和实际交付,才是这些大额数字下一步的验证标准。
1、Oura IPO 据报获约 4 倍认购,公司及股东最高募资 22 亿美元
据 Bloomberg 援引知情人士报道,智能戒指厂商 Oura 的 IPO 已获得约相当于可售股份 4 倍的认购订单。公司与现有股东计划以每股 40–44 美元出售合计 5,000 万股,其中 Oura 发行 1,350 万股,Forerunner Ventures、Lifeline Ventures 等现有股东出售 3,650 万股。按价格区间上限计算,本次发行规模最高约为 22 亿美元,其中 Oura 发行新股对应的毛募资约为 5.94 亿美元,现有股东售股金额约为 16.06 亿美元。Oura 的目标完全摊薄估值约为 156.2 亿美元,较其 2025 年融资时约 110 亿美元的估值提高约 42%。
一句话分析:按发行价上限计算,Oura 市值较 2025 年约 110 亿美元估值提高约 28%,约 4 倍认购说明当前订单需求足以支撑这一估值溢价。
2、Crusoe 取消 12.5 亿美元 Boom 燃气轮机订单
AI 数据中心开发商 Crusoe 已终止与 Boom Supersonic 的燃气轮机合作。Crusoe 原计划以 12.5 亿美元采购 29 台 Boom Superpower 燃气轮机,每台功率 42 MW,合计约 1.22 GW,首批设备原定于 2027 年交付。Crusoe 表示,公司仍会根据不同数据中心项目选择燃气轮机、电网、风电、太阳能和电池等不同能源方案。
一句话分析:Boom 在首批设备交付前失去约 1.22 GW 的首发客户订单,新型数据中心发电设备从预订走向实际交付仍存在不确定性。
3、Cipher AI 数据中心合同收入由 38 亿美元升至逾 90 亿美元
数据中心开发商 Cipher Digital 将得州 Barber Lake 数据中心的总合同期限由 10 年延长至 20 年。除现有 Fluidstack 租约外,一家未具名的领先 AI Lab 已作出具有约束力的承诺,将在原租约结束后继续租用该设施 10 年,预计新增约 52 亿美元合同收入,使 Barber Lake 的总合同收入由 38 亿美元提高至逾 90 亿美元。
项目各数据大厅预计在 2026 年第四季度至 2027 年第一季度陆续交付,并在各自交付后开始计租。根据新的成本分担机制,Cipher 将先承担超出原始预算部分中的前 3.593 亿美元成本;超过该金额后,租户只补偿新增超支部分的 50%,并在 20 年合同期内以额外租金形式支付。
一句话分析:Barber Lake 租期从 10 年延长至 20 年,合同收入则由 38 亿美元升至逾 90 亿美元,增幅至少 137%,长期租约显著抬高了项目合同价值。
4、Siemens 投入逾 150 亿美元收购软件公司,10 月起整合自动化业务
Siemens 将从 10 月 1 日起,把 Digital Industries 旗下 Customer Services、Factory Automation、Motion Control 和 Process Automation 四个业务单元整合为统一的 Automation 部门。Siemens 表示,新组织将进一步整合自动化、软件和 AI 能力,并统一相关技术和客户体系。这次组织调整发生在 Siemens 连续扩大软件资产之后。公司此前以约 100 亿美元企业价值收购工业仿真和 AI 软件公司 Altair,又以 51 亿美元收购生命科学研发软件公司 Dotmatics,两项交易合计约 151 亿美元。Altair 补充仿真、高性能计算、数据科学和工业 AI 能力,Dotmatics 则将其软件版图进一步延伸至生命科学研发。
一句话分析:约 151 亿美元软件收购完成后,Siemens 把四个自动化业务合并为统一入口,重点开始从购买软件资产转向把软件能力导入原有工业客户体系。
今日主线:
Oura 最高 22 亿美元发行规模中,公司自身新股募资约 5.94 亿美元;Cipher 逾 90 亿美元合同收入需要长期兑现;Siemens 已投入约 151 亿美元收购软件资产,而 Crusoe 的 12.5 亿美元订单则在交付前被取消。资金到账、合同兑现和实际交付,才是这些大额数字下一步的验证标准。
354
·
--
Статья
Стабильные монеты, бизнес на базе агентов и AI в представлении MastercardАвтор: Will Аванг
Оригинальная ссылка: https://www.techflowpost.com/article/33422
Заявление: эта статья — перепечатка. Читатели могут перейти по ссылке на оригинал, чтобы узнать больше. Если у автора есть возражения относительно формы перепечатки, пожалуйста, свяжитесь с нами — мы внесем изменения по требованию автора. Перепечатка используется только для обмена информацией и не является инвестиционной рекомендацией, а также не отражает взгляды и позиции Wu Shuo.
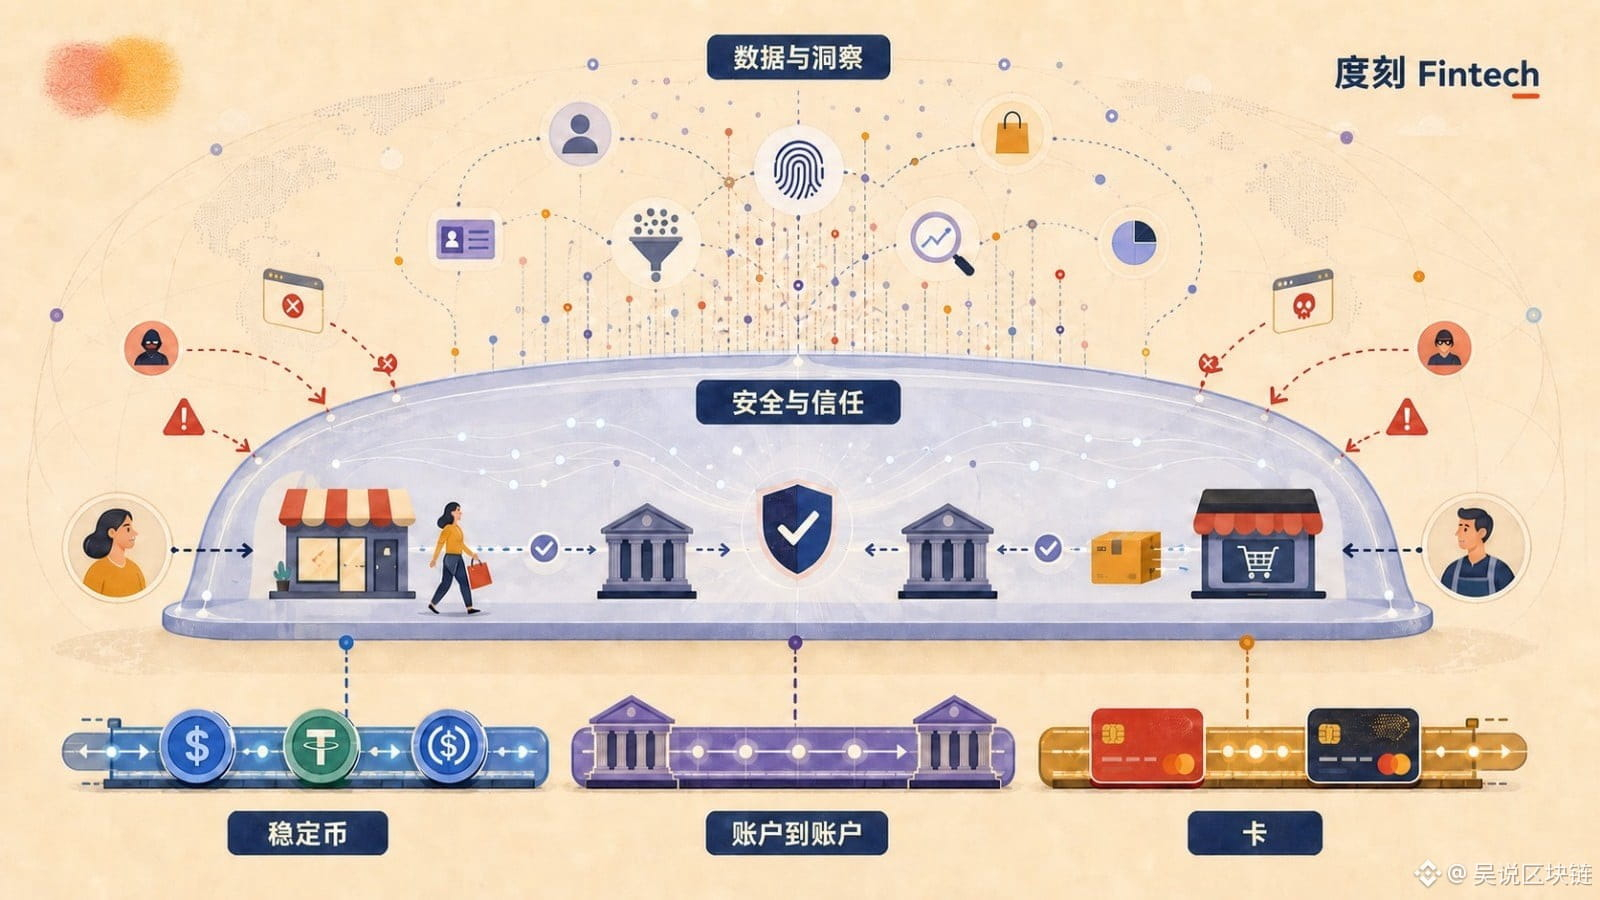
Стабильные монеты и бизнес на базе агентов за последние два года обсуждали больше всего, но реально определять, стоит ли выбирать их для баланса, будут не те, кто выпускает стабильные монеты, и не те, кто делает агентных решений, а карточные организации. Остальные могут считать эти две вещи коммерческими возможностями, но прежде чем карточные организации начнут их коммерциализацию, им нужно сначала ответить на более сложный вопрос: если деньги больше не будут идти по моей колее, что у меня останется.
Стабильные монеты, бизнес на базе агентов и AI в представлении Mastercard
Автор: Will Аванг
Оригинальная ссылка: https://www.techflowpost.com/article/33422
Заявление: эта статья — перепечатка. Читатели могут перейти по ссылке на оригинал, чтобы узнать больше. Если у автора есть возражения относительно формы перепечатки, пожалуйста, свяжитесь с нами — мы внесем изменения по требованию автора. Перепечатка используется только для обмена информацией и не является инвестиционной рекомендацией, а также не отражает взгляды и позиции Wu Shuo.
Стабильные монеты и бизнес на базе агентов за последние два года обсуждали больше всего, но реально определять, стоит ли выбирать их для баланса, будут не те, кто выпускает стабильные монеты, и не те, кто делает агентных решений, а карточные организации. Остальные могут считать эти две вещи коммерческими возможностями, но прежде чем карточные организации начнут их коммерциализацию, им нужно сначала ответить на более сложный вопрос: если деньги больше не будут идти по моей колее, что у меня останется.
Оригинальная ссылка: https://www.techflowpost.com/article/33422
Заявление: эта статья — перепечатка. Читатели могут перейти по ссылке на оригинал, чтобы узнать больше. Если у автора есть возражения относительно формы перепечатки, пожалуйста, свяжитесь с нами — мы внесем изменения по требованию автора. Перепечатка используется только для обмена информацией и не является инвестиционной рекомендацией, а также не отражает взгляды и позиции Wu Shuo.
Стабильные монеты и бизнес на базе агентов за последние два года обсуждали больше всего, но реально определять, стоит ли выбирать их для баланса, будут не те, кто выпускает стабильные монеты, и не те, кто делает агентных решений, а карточные организации. Остальные могут считать эти две вещи коммерческими возможностями, но прежде чем карточные организации начнут их коммерциализацию, им нужно сначала ответить на более сложный вопрос: если деньги больше не будут идти по моей колее, что у меня останется.
346
·
--
См. перевод
IOSG:币安下架加速,FDV 与 OI 成代币生存关键作者:Ethan @IOSG
原文链接:https://mp.weixin.qq.com/s/_pbz1Ho0tbQqWOX6Qmc0Ew
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
TL;DR
2026 年至今币安现货退市 42 个代币,超过 2022 年以来任何一个完整年份;U 本位永续合约下架 28 个。平均每 28 天一批下架公告,delist 正在加速。
现货砍的是老币,合约砍的是新币。现货被下架时的中位存活年数从 2022 年的 4.1 年升到 5.1 年,合约从 1.3 年降到 0.8 年。
在 binance 合约和现货交易都下架的代币,下架路径通常为 from Perps to Spots。
决定生死的是 FDV 和 OI,不是成交量。FDV 低于 10m 美元的现货代币,2026 年有 49% 被下架;高于 100m 美元的一个都没有。而日均成交额 1M 至 3M 区间仍有 10.6% 被下架。OI 低于 1m 的下架率 31%,高于 20m 的 0%;
币安自有发行渠道不提供任何保护。2026 年被下架的合约代币中 63% 来自 Binance Alpha,delist spot 42 个里有 11 个来自于 Launchpool 或 Launchpad。
本文数据取自币安官方公告、币安交易所及 CoinGecko,涵盖 2022 年 2 月 17 日至 2026 年 8 月 11 日全历史现货下架事件 144 个、合约下架事件 150 个。主要围绕 2026 年币安代币下架事件展开,旨在剖析其背后的淘汰逻辑,从代币来源、完全稀释估值(FDV)与成交量等维度对代币生存的关键影响,为二级市场投资者识别退市风险并为项目方进行货架管理提供定量参考。
2026 年的现货下架数量已创 2022 年以来新高,下架批次加速
现货 42、合约 28,这是过去 8 个月的下架数量。现货 delist 已经超过前四年下架数量的峰值,在美股的冲击下,预计这个数据在今年年末会继续大幅增长。架批次正在加速:2026 年平均每 28 天一批,相较于 2025 年仅仅平均是 52 天一次。每批下架数量更多,平均每批突破了 5 个。八批公告的时间间隔分布在 8 天到 44 天之间,最短的一次是 4 月 9 日和 4 月 17 日连着两批,下架数量单月达到了 9 个代币。
现货越砍越老,合约越砍越新
下
被下架时的中位存活年数,现货 4.1 年(2022)→ 5.1 年(2026),合约 1.3 年 → 0.8 年。42 个现货退市代币里有 31 个是 2021 年或更早上币的,PIVX、FUN、LRC 三个都撑了 8.6 年。28 个合约下架事件全部来自 2024 年以后上线的合约,其中 23 个是 2025 年上线的,11 个活不过半年。
同一家交易所,两个货架的淘汰逻辑相反。
币安全历史上架过 1114 个资产,其中 284 个只上过现货,474 个两个都上过,356 个只上过合约。2026 年被下架的合约代币中 93% 从未上过现货,它们从未进入过那个需要托管、节点维护和合规承诺的现货池子。
合约层是低承诺的报价层:现金结算、无需托管、不构成背书,所以可以快速上架热门叙事再快速移除。现货层是托管加背书层,每上一个币都意味着长期的钱包、节点与合规责任。两个货架的下架节奏不同,是因为上架时付出的代价本来就不同。
因此把这两条线放一起看,现货退市是在清理历史库存,合约下架是在收回投机试错的敞口。
下架路径:From Perps to Spot
对从两个货架其中之一下架的项目进行统计:
“现货已退市但合约仍在交易”的有 35 个, 反向情况只有 18 个,两个货架都下架的有 43 个
砍现货省下真实的运维成本,同时降低监管与声誉暴露;砍合约省不到钱,还要放弃一份潜在的回报,包括波动率、资金费率和爆仓。一个基本面已经走完的资产,作为一个纯粹的金融衍生品仍然可以赚钱。
哪些项目正在消失
2026 年现货退市的赛道构成:DeFi 16 个(38%)、Gaming/NFT 9 个(21%)、Infra/L1/L2 8 个、DePIN/Data 5 个。前两类合计接近六成,且绝大多数是 2020 至 2021 年上币的资产,42 个里有 20 个集中在这两年。
合约那边构成完全不同:Infra/L1/L2 10 个、DeFi 4 个、Meme 4 个,主要清理的是近两年的叙事。
币安自有发行渠道在名单里占比不低。2026 年被下架的合约代币中 63% 来自 Binance Alpha Spotlight,包括 ZKJ、PUFFER、TANSSI、YALA;现货 42 个里有 11 个(26%)走的是 Launchpool 或 Launchpad,包括 NTRN、RDNT、HIGH、MBOX、HFT。最极端的是 A2Z,Launchpad 项目,2025 年 7 月上现货,2026 年 4 月被下架,存活 8 个月。
过 Alpha 或 Launchpool 拿到的是一次分发和一段曝光,不是一张长期席位。
决定生死的是 FDV 和 OI,不是成交量
对于币安现货,把 2026 年被下架的代币和当时仍在架的代币放进同一个区间里比,根据 FDV 和成交额指标计算对比每个区间的下架比例。
现货按 FDV 区分的下架率
现货按日均成交额区分的下架率
下架项目的 FDV 区分度非常明显。 门槛 10m 的 FDV,下架率从 49% 掉到 16%,中间跨了两个数量级;成交额在 100k m 到 3m 之间几乎是一条平线,下架率在 10% 到 18% 之间。看四分位数也一样:现货下架组的 FDV 中位数 1053 万美元,在架组 5688 万,差 5.4 倍;成交额中位数 65 万对 119 万,只差 1.8 倍。
合约方面,我们主要关注未平仓合约(Open Interest)指标
U 本位合约按未平仓合约量 (OI) 区分的下架率
U 本位合约按合约日均成交额区分的下架率
OI 低于 1m 的下架率 31%,高于 20m 的 0%;下架组 OI 中位数 1.21 m,未下架组 3.13 m。而合约成交额在 100m 以上的区间仍有 2.8% 被下架,COMMON 公告前日均 29.35 m 交易量、RVV 2.854 m 交易量,仍被币安合约移除。
成交量极易被虚假交易(Wash Trading)、高频量化或短线频繁换手伪造,即使每日展现数百万美元的交易额,也可能只是极小资金池内的低成本“对倒噪音”,无法反映资产的真实健康度。相反,FDV 代表项目的整体资本沉淀与抗抛压底座,决定了现货的承接力;OI 代表盘面上沉淀的真实保证金与博弈资金,决定了合约的深度与风控安全。因此 FDV 与 OI 才是反映资产长期存续价值与风险底线的最硬指标。
启发
#对项目方:看重资本与资金沉淀,放弃虚假刷量
放弃造假刷量 :成交量无法掩盖流动性枯竭。做市商与量化对倒制造的交易额无法作为保护伞,风控只看资金留存。
守住 FDV/OI 防线 :现货须维持项目市值与资本沉淀(FDV 保持在 $10M 以上);合约须引入真实对冲与博弈资金(OI 保持在 $1.0M 以上)。
渠道曝光不等于护身符 :Binance Alpha 或 Launchpool/pad 仅提供初始曝光,上线后若无真实生态与资金池,同样会被快速下架。
#对投资者:警惕假流动性,追踪硬性风控指标
规避高成交量陷阱 :对高成交量但低 FDV 或低 OI 的资产保持警惕,此类资产多为刷量伪造的假象,随时面临清算退市风险。
设定退市预警红线 :将现货 FDV < $10M、合约 OI < $1.0M 作为高危下架红线,及时清仓或降低杠杆,避免流动性折价与穿仓损失。
区分货架淘汰逻辑 :老牌 DeFi/Gaming 项目 FDV 萎缩需防范现货退市;近两年的新叙事项目若合约 OI 匮乏,需防范衍生品下架带来的连锁抛售。
IOSG:币安下架加速,FDV 与 OI 成代币生存关键
作者:Ethan @IOSG
原文链接:https://mp.weixin.qq.com/s/_pbz1Ho0tbQqWOX6Qmc0Ew
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
TL;DR
2026 年至今币安现货退市 42 个代币,超过 2022 年以来任何一个完整年份;U 本位永续合约下架 28 个。平均每 28 天一批下架公告,delist 正在加速。
现货砍的是老币,合约砍的是新币。现货被下架时的中位存活年数从 2022 年的 4.1 年升到 5.1 年,合约从 1.3 年降到 0.8 年。
在 binance 合约和现货交易都下架的代币,下架路径通常为 from Perps to Spots。
决定生死的是 FDV 和 OI,不是成交量。FDV 低于 10m 美元的现货代币,2026 年有 49% 被下架;高于 100m 美元的一个都没有。而日均成交额 1M 至 3M 区间仍有 10.6% 被下架。OI 低于 1m 的下架率 31%,高于 20m 的 0%;
币安自有发行渠道不提供任何保护。2026 年被下架的合约代币中 63% 来自 Binance Alpha,delist spot 42 个里有 11 个来自于 Launchpool 或 Launchpad。
本文数据取自币安官方公告、币安交易所及 CoinGecko,涵盖 2022 年 2 月 17 日至 2026 年 8 月 11 日全历史现货下架事件 144 个、合约下架事件 150 个。主要围绕 2026 年币安代币下架事件展开,旨在剖析其背后的淘汰逻辑,从代币来源、完全稀释估值(FDV)与成交量等维度对代币生存的关键影响,为二级市场投资者识别退市风险并为项目方进行货架管理提供定量参考。
2026 年的现货下架数量已创 2022 年以来新高,下架批次加速
现货 42、合约 28,这是过去 8 个月的下架数量。现货 delist 已经超过前四年下架数量的峰值,在美股的冲击下,预计这个数据在今年年末会继续大幅增长。架批次正在加速:2026 年平均每 28 天一批,相较于 2025 年仅仅平均是 52 天一次。每批下架数量更多,平均每批突破了 5 个。八批公告的时间间隔分布在 8 天到 44 天之间,最短的一次是 4 月 9 日和 4 月 17 日连着两批,下架数量单月达到了 9 个代币。
现货越砍越老,合约越砍越新
下
被下架时的中位存活年数,现货 4.1 年(2022)→ 5.1 年(2026),合约 1.3 年 → 0.8 年。42 个现货退市代币里有 31 个是 2021 年或更早上币的,PIVX、FUN、LRC 三个都撑了 8.6 年。28 个合约下架事件全部来自 2024 年以后上线的合约,其中 23 个是 2025 年上线的,11 个活不过半年。
同一家交易所,两个货架的淘汰逻辑相反。
币安全历史上架过 1114 个资产,其中 284 个只上过现货,474 个两个都上过,356 个只上过合约。2026 年被下架的合约代币中 93% 从未上过现货,它们从未进入过那个需要托管、节点维护和合规承诺的现货池子。
合约层是低承诺的报价层:现金结算、无需托管、不构成背书,所以可以快速上架热门叙事再快速移除。现货层是托管加背书层,每上一个币都意味着长期的钱包、节点与合规责任。两个货架的下架节奏不同,是因为上架时付出的代价本来就不同。
因此把这两条线放一起看,现货退市是在清理历史库存,合约下架是在收回投机试错的敞口。
下架路径:From Perps to Spot
对从两个货架其中之一下架的项目进行统计:
“现货已退市但合约仍在交易”的有 35 个, 反向情况只有 18 个,两个货架都下架的有 43 个
砍现货省下真实的运维成本,同时降低监管与声誉暴露;砍合约省不到钱,还要放弃一份潜在的回报,包括波动率、资金费率和爆仓。一个基本面已经走完的资产,作为一个纯粹的金融衍生品仍然可以赚钱。
哪些项目正在消失
2026 年现货退市的赛道构成:DeFi 16 个(38%)、Gaming/NFT 9 个(21%)、Infra/L1/L2 8 个、DePIN/Data 5 个。前两类合计接近六成,且绝大多数是 2020 至 2021 年上币的资产,42 个里有 20 个集中在这两年。
合约那边构成完全不同:Infra/L1/L2 10 个、DeFi 4 个、Meme 4 个,主要清理的是近两年的叙事。
币安自有发行渠道在名单里占比不低。2026 年被下架的合约代币中 63% 来自 Binance Alpha Spotlight,包括 ZKJ、PUFFER、TANSSI、YALA;现货 42 个里有 11 个(26%)走的是 Launchpool 或 Launchpad,包括 NTRN、RDNT、HIGH、MBOX、HFT。最极端的是 A2Z,Launchpad 项目,2025 年 7 月上现货,2026 年 4 月被下架,存活 8 个月。
过 Alpha 或 Launchpool 拿到的是一次分发和一段曝光,不是一张长期席位。
决定生死的是 FDV 和 OI,不是成交量
对于币安现货,把 2026 年被下架的代币和当时仍在架的代币放进同一个区间里比,根据 FDV 和成交额指标计算对比每个区间的下架比例。
现货按 FDV 区分的下架率
现货按日均成交额区分的下架率
下架项目的 FDV 区分度非常明显。 门槛 10m 的 FDV,下架率从 49% 掉到 16%,中间跨了两个数量级;成交额在 100k m 到 3m 之间几乎是一条平线,下架率在 10% 到 18% 之间。看四分位数也一样:现货下架组的 FDV 中位数 1053 万美元,在架组 5688 万,差 5.4 倍;成交额中位数 65 万对 119 万,只差 1.8 倍。
合约方面,我们主要关注未平仓合约(Open Interest)指标
U 本位合约按未平仓合约量 (OI) 区分的下架率
U 本位合约按合约日均成交额区分的下架率
OI 低于 1m 的下架率 31%,高于 20m 的 0%;下架组 OI 中位数 1.21 m,未下架组 3.13 m。而合约成交额在 100m 以上的区间仍有 2.8% 被下架,COMMON 公告前日均 29.35 m 交易量、RVV 2.854 m 交易量,仍被币安合约移除。
成交量极易被虚假交易(Wash Trading)、高频量化或短线频繁换手伪造,即使每日展现数百万美元的交易额,也可能只是极小资金池内的低成本“对倒噪音”,无法反映资产的真实健康度。相反,FDV 代表项目的整体资本沉淀与抗抛压底座,决定了现货的承接力;OI 代表盘面上沉淀的真实保证金与博弈资金,决定了合约的深度与风控安全。因此 FDV 与 OI 才是反映资产长期存续价值与风险底线的最硬指标。
启发
#对项目方:看重资本与资金沉淀,放弃虚假刷量
放弃造假刷量 :成交量无法掩盖流动性枯竭。做市商与量化对倒制造的交易额无法作为保护伞,风控只看资金留存。
守住 FDV/OI 防线 :现货须维持项目市值与资本沉淀(FDV 保持在 $10M 以上);合约须引入真实对冲与博弈资金(OI 保持在 $1.0M 以上)。
渠道曝光不等于护身符 :Binance Alpha 或 Launchpool/pad 仅提供初始曝光,上线后若无真实生态与资金池,同样会被快速下架。
#对投资者:警惕假流动性,追踪硬性风控指标
规避高成交量陷阱 :对高成交量但低 FDV 或低 OI 的资产保持警惕,此类资产多为刷量伪造的假象,随时面临清算退市风险。
设定退市预警红线 :将现货 FDV < $10M、合约 OI < $1.0M 作为高危下架红线,及时清仓或降低杠杆,避免流动性折价与穿仓损失。
区分货架淘汰逻辑 :老牌 DeFi/Gaming 项目 FDV 萎缩需防范现货退市;近两年的新叙事项目若合约 OI 匮乏,需防范衍生品下架带来的连锁抛售。
原文链接:https://mp.weixin.qq.com/s/_pbz1Ho0tbQqWOX6Qmc0Ew
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
TL;DR
2026 年至今币安现货退市 42 个代币,超过 2022 年以来任何一个完整年份;U 本位永续合约下架 28 个。平均每 28 天一批下架公告,delist 正在加速。
现货砍的是老币,合约砍的是新币。现货被下架时的中位存活年数从 2022 年的 4.1 年升到 5.1 年,合约从 1.3 年降到 0.8 年。
在 binance 合约和现货交易都下架的代币,下架路径通常为 from Perps to Spots。
决定生死的是 FDV 和 OI,不是成交量。FDV 低于 10m 美元的现货代币,2026 年有 49% 被下架;高于 100m 美元的一个都没有。而日均成交额 1M 至 3M 区间仍有 10.6% 被下架。OI 低于 1m 的下架率 31%,高于 20m 的 0%;
币安自有发行渠道不提供任何保护。2026 年被下架的合约代币中 63% 来自 Binance Alpha,delist spot 42 个里有 11 个来自于 Launchpool 或 Launchpad。
本文数据取自币安官方公告、币安交易所及 CoinGecko,涵盖 2022 年 2 月 17 日至 2026 年 8 月 11 日全历史现货下架事件 144 个、合约下架事件 150 个。主要围绕 2026 年币安代币下架事件展开,旨在剖析其背后的淘汰逻辑,从代币来源、完全稀释估值(FDV)与成交量等维度对代币生存的关键影响,为二级市场投资者识别退市风险并为项目方进行货架管理提供定量参考。
2026 年的现货下架数量已创 2022 年以来新高,下架批次加速
现货 42、合约 28,这是过去 8 个月的下架数量。现货 delist 已经超过前四年下架数量的峰值,在美股的冲击下,预计这个数据在今年年末会继续大幅增长。架批次正在加速:2026 年平均每 28 天一批,相较于 2025 年仅仅平均是 52 天一次。每批下架数量更多,平均每批突破了 5 个。八批公告的时间间隔分布在 8 天到 44 天之间,最短的一次是 4 月 9 日和 4 月 17 日连着两批,下架数量单月达到了 9 个代币。
现货越砍越老,合约越砍越新
下
被下架时的中位存活年数,现货 4.1 年(2022)→ 5.1 年(2026),合约 1.3 年 → 0.8 年。42 个现货退市代币里有 31 个是 2021 年或更早上币的,PIVX、FUN、LRC 三个都撑了 8.6 年。28 个合约下架事件全部来自 2024 年以后上线的合约,其中 23 个是 2025 年上线的,11 个活不过半年。
同一家交易所,两个货架的淘汰逻辑相反。
币安全历史上架过 1114 个资产,其中 284 个只上过现货,474 个两个都上过,356 个只上过合约。2026 年被下架的合约代币中 93% 从未上过现货,它们从未进入过那个需要托管、节点维护和合规承诺的现货池子。
合约层是低承诺的报价层:现金结算、无需托管、不构成背书,所以可以快速上架热门叙事再快速移除。现货层是托管加背书层,每上一个币都意味着长期的钱包、节点与合规责任。两个货架的下架节奏不同,是因为上架时付出的代价本来就不同。
因此把这两条线放一起看,现货退市是在清理历史库存,合约下架是在收回投机试错的敞口。
下架路径:From Perps to Spot
对从两个货架其中之一下架的项目进行统计:
“现货已退市但合约仍在交易”的有 35 个, 反向情况只有 18 个,两个货架都下架的有 43 个
砍现货省下真实的运维成本,同时降低监管与声誉暴露;砍合约省不到钱,还要放弃一份潜在的回报,包括波动率、资金费率和爆仓。一个基本面已经走完的资产,作为一个纯粹的金融衍生品仍然可以赚钱。
哪些项目正在消失
2026 年现货退市的赛道构成:DeFi 16 个(38%)、Gaming/NFT 9 个(21%)、Infra/L1/L2 8 个、DePIN/Data 5 个。前两类合计接近六成,且绝大多数是 2020 至 2021 年上币的资产,42 个里有 20 个集中在这两年。
合约那边构成完全不同:Infra/L1/L2 10 个、DeFi 4 个、Meme 4 个,主要清理的是近两年的叙事。
币安自有发行渠道在名单里占比不低。2026 年被下架的合约代币中 63% 来自 Binance Alpha Spotlight,包括 ZKJ、PUFFER、TANSSI、YALA;现货 42 个里有 11 个(26%)走的是 Launchpool 或 Launchpad,包括 NTRN、RDNT、HIGH、MBOX、HFT。最极端的是 A2Z,Launchpad 项目,2025 年 7 月上现货,2026 年 4 月被下架,存活 8 个月。
过 Alpha 或 Launchpool 拿到的是一次分发和一段曝光,不是一张长期席位。
决定生死的是 FDV 和 OI,不是成交量
对于币安现货,把 2026 年被下架的代币和当时仍在架的代币放进同一个区间里比,根据 FDV 和成交额指标计算对比每个区间的下架比例。
现货按 FDV 区分的下架率
现货按日均成交额区分的下架率
下架项目的 FDV 区分度非常明显。 门槛 10m 的 FDV,下架率从 49% 掉到 16%,中间跨了两个数量级;成交额在 100k m 到 3m 之间几乎是一条平线,下架率在 10% 到 18% 之间。看四分位数也一样:现货下架组的 FDV 中位数 1053 万美元,在架组 5688 万,差 5.4 倍;成交额中位数 65 万对 119 万,只差 1.8 倍。
合约方面,我们主要关注未平仓合约(Open Interest)指标
U 本位合约按未平仓合约量 (OI) 区分的下架率
U 本位合约按合约日均成交额区分的下架率
OI 低于 1m 的下架率 31%,高于 20m 的 0%;下架组 OI 中位数 1.21 m,未下架组 3.13 m。而合约成交额在 100m 以上的区间仍有 2.8% 被下架,COMMON 公告前日均 29.35 m 交易量、RVV 2.854 m 交易量,仍被币安合约移除。
成交量极易被虚假交易(Wash Trading)、高频量化或短线频繁换手伪造,即使每日展现数百万美元的交易额,也可能只是极小资金池内的低成本“对倒噪音”,无法反映资产的真实健康度。相反,FDV 代表项目的整体资本沉淀与抗抛压底座,决定了现货的承接力;OI 代表盘面上沉淀的真实保证金与博弈资金,决定了合约的深度与风控安全。因此 FDV 与 OI 才是反映资产长期存续价值与风险底线的最硬指标。
启发
#对项目方:看重资本与资金沉淀,放弃虚假刷量
放弃造假刷量 :成交量无法掩盖流动性枯竭。做市商与量化对倒制造的交易额无法作为保护伞,风控只看资金留存。
守住 FDV/OI 防线 :现货须维持项目市值与资本沉淀(FDV 保持在 $10M 以上);合约须引入真实对冲与博弈资金(OI 保持在 $1.0M 以上)。
渠道曝光不等于护身符 :Binance Alpha 或 Launchpool/pad 仅提供初始曝光,上线后若无真实生态与资金池,同样会被快速下架。
#对投资者:警惕假流动性,追踪硬性风控指标
规避高成交量陷阱 :对高成交量但低 FDV 或低 OI 的资产保持警惕,此类资产多为刷量伪造的假象,随时面临清算退市风险。
设定退市预警红线 :将现货 FDV < $10M、合约 OI < $1.0M 作为高危下架红线,及时清仓或降低杠杆,避免流动性折价与穿仓损失。
区分货架淘汰逻辑 :老牌 DeFi/Gaming 项目 FDV 萎缩需防范现货退市;近两年的新叙事项目若合约 OI 匮乏,需防范衍生品下架带来的连锁抛售。
325
·
--
См. перевод
Hyperliquid 宣布,根据用户反馈,将在下一次网络升级中把永续合约资金费率上限从每小时 4% 下调至 0.5%。官方表示,该上限在实际交易中很少被触及。此外,HIP-4 单个部署者可同时保持活跃的 outcome 数量上限将从 100 个提高至 200 个,每日可部署数量上限从 500 个提高至 1,000 个。
Hyperliquid 宣布,根据用户反馈,将在下一次网络升级中把永续合约资金费率上限从每小时 4% 下调至 0.5%。官方表示,该上限在实际交易中很少被触及。此外,HIP-4 单个部署者可同时保持活跃的 outcome 数量上限将从 100 个提高至 200 个,每日可部署数量上限从 500 个提高至 1,000 个。
297
·
--
См. перевод
据法国《世界报》报道,法国籍女子 Svetlana A. 因涉嫌有组织诈骗、加重情节的税务欺诈洗钱及犯罪团伙活动,被正式立案调查并羁押。法国司法机关怀疑,她与其丈夫、Verasity 创始人 Robert H. 通过操纵加密货币价格实施诈骗,并可能利用相关收益购买迪拜房地产。2021 年春季,VRA 在约两个半月内上涨 65 倍,随后暴跌。《世界报》调查显示,该女子仅在 2022 年就斥资超过 5,000 万欧元,在迪拜购买约 100 套公寓和 3 栋别墅。当事人否认违法,称购房资金来源合法。
据法国《世界报》报道,法国籍女子 Svetlana A. 因涉嫌有组织诈骗、加重情节的税务欺诈洗钱及犯罪团伙活动,被正式立案调查并羁押。法国司法机关怀疑,她与其丈夫、Verasity 创始人 Robert H. 通过操纵加密货币价格实施诈骗,并可能利用相关收益购买迪拜房地产。2021 年春季,VRA 在约两个半月内上涨 65 倍,随后暴跌。《世界报》调查显示,该女子仅在 2022 年就斥资超过 5,000 万欧元,在迪拜购买约 100 套公寓和 3 栋别墅。当事人否认违法,称购房资金来源合法。
325
·
--
См. перевод
据 FNN,日本警方逮捕 31 岁的冈山沙树和 38 岁的南泽光辉,怀疑二人参与一起冒充警察的诈骗案件。受害人为一名 40 多岁女性,诈骗团伙自称大阪府警,谎称其银行卡卷入一宗涉及 6000 亿日元损失和约 400 个账户的洗钱案件,并要求其“证明清白”,最终骗取价值约 8100 万日元(约 51.5 万美元)的加密资产。警方称,该诈骗团伙据点疑位于柬埔寨,已确认相关案件总损失约 2.4 亿日元,幕后指挥者被认为是中国籍人士。
据 FNN,日本警方逮捕 31 岁的冈山沙树和 38 岁的南泽光辉,怀疑二人参与一起冒充警察的诈骗案件。受害人为一名 40 多岁女性,诈骗团伙自称大阪府警,谎称其银行卡卷入一宗涉及 6000 亿日元损失和约 400 个账户的洗钱案件,并要求其“证明清白”,最终骗取价值约 8100 万日元(约 51.5 万美元)的加密资产。警方称,该诈骗团伙据点疑位于柬埔寨,已确认相关案件总损失约 2.4 亿日元,幕后指挥者被认为是中国籍人士。
676
·
--
См. перевод
GoPlus Security 发文质疑 THORChain 的去中心化程度,称其 TSS 金库及节点机制意味着验证者可共同控制跨链资金,并可通过暂停签名、Mimir 治理等方式主动干预。其指出,Bybit 攻击后约 49.9 万枚 ETH 在 10 天内大部分经 THORChain 转为 BTC,产生约 59 亿美元交易量和 550 万美元手续费;近期 Bitget 事件中也已有约 101.5 BTC 经 THORChain 转出。GoPlus 因此主张,THORChain 应对已明确标记的被盗资金地址实施限制。
GoPlus Security 发文质疑 THORChain 的去中心化程度,称其 TSS 金库及节点机制意味着验证者可共同控制跨链资金,并可通过暂停签名、Mimir 治理等方式主动干预。其指出,Bybit 攻击后约 49.9 万枚 ETH 在 10 天内大部分经 THORChain 转为 BTC,产生约 59 亿美元交易量和 550 万美元手续费;近期 Bitget 事件中也已有约 101.5 BTC 经 THORChain 转出。GoPlus 因此主张,THORChain 应对已明确标记的被盗资金地址实施限制。
358
·
--
См. перевод
吴说获悉,据链上调查员 Specter 分享的数据,Bitget 被盗资金于 9 月 24 日至 26 日流经 THORChain 期间,该网络 Swap 交易量及手续费出现显著峰值,单日 Swap 交易量一度超过 5 亿美元,单日手续费超过 80 万美元。截至 9 月 26 日,THORChain 9 月 Swap 交易量达 17.2 亿美元,手续费达 220 万美元;相比之下,8 月分别为 6.1 亿美元和 66 万美元。数据显示,4 月 KelpDAO 被盗资金流经 THORChain 期间也曾出现类似峰值。
吴说获悉,据链上调查员 Specter 分享的数据,Bitget 被盗资金于 9 月 24 日至 26 日流经 THORChain 期间,该网络 Swap 交易量及手续费出现显著峰值,单日 Swap 交易量一度超过 5 亿美元,单日手续费超过 80 万美元。截至 9 月 26 日,THORChain 9 月 Swap 交易量达 17.2 亿美元,手续费达 220 万美元;相比之下,8 月分别为 6.1 亿美元和 66 万美元。数据显示,4 月 KelpDAO 被盗资金流经 THORChain 期间也曾出现类似峰值。
392
·
--
Проверено
См. перевод
Polygon 联合创始人 Sandeep Nailwal 表示,按其引用的 FDV 除以年化手续费指标计算,Polygon 在样本中的估值倍数约为 44 倍,低于 Tron、Hyperliquid、Solana 等项目。他同时称,Polygon 社区近期已永久销毁 1 亿枚 POL,约占供应量 1%,另有约 2500 万枚 POL 正在累计等待销毁;此外,Polymarket 已在 Polygon 上推出永续合约,Open Money Stack 也在继续推进更多链上交易场景。Nailwal 将这些进展作为其认为 POL 当前估值偏低的依据。
Polygon 联合创始人 Sandeep Nailwal 表示,按其引用的 FDV 除以年化手续费指标计算,Polygon 在样本中的估值倍数约为 44 倍,低于 Tron、Hyperliquid、Solana 等项目。他同时称,Polygon 社区近期已永久销毁 1 亿枚 POL,约占供应量 1%,另有约 2500 万枚 POL 正在累计等待销毁;此外,Polymarket 已在 Polygon 上推出永续合约,Open Money Stack 也在继续推进更多链上交易场景。Nailwal 将这些进展作为其认为 POL 当前估值偏低的依据。
271
·
--
См. перевод
吴说获悉,Upbit 生态 Ethereum L2 项目 GIWA 发文澄清称,其主网目前尚未上线,因此不存在所谓主网 RPC 泄露的可能性,并提醒用户自行核实信息、警惕 FUD 及诈骗。GIWA 官网显示,该网络基于 OP Stack 构建,定位为 Ethereum L2,并由 Upbit 提供支持;GIWA Wallet 及稳定币生态等产品目前仍标注为 Coming Soon。
吴说获悉,Upbit 生态 Ethereum L2 项目 GIWA 发文澄清称,其主网目前尚未上线,因此不存在所谓主网 RPC 泄露的可能性,并提醒用户自行核实信息、警惕 FUD 及诈骗。GIWA 官网显示,该网络基于 OP Stack 构建,定位为 Ethereum L2,并由 Upbit 提供支持;GIWA Wallet 及稳定币生态等产品目前仍标注为 Coming Soon。
244
·
--
См. перевод
韩国业内人士呼吁韩元稳定币监管建立流动性保障机制据 News1 报道,韩国业内人士呼吁未来韩元稳定币监管除关注发行主体、最低资本和储备资产外,还应建立针对初始流通量、发行赎回和二级市场流动性的保障机制。近期多种稳定币在韩国交易所上市后出现明显价格偏离,其中日元稳定币 JPYC 在 Upbit 上市后最高升至 37.6 韩元,而当时参考价格约为 8.8 韩元,超过参考价 4 倍;PYUSD 也一度由 1,379 韩元升至 1,760 韩元,EURC 此前在 Bithumb 最高升至 7,860 韩元,较前一日收盘价高逾 400%。业内认为,储备资产虽能保障兑付,但无法单独避免二级市场短期价格失真,并建议研究引入市场做市商(MM)或流动性提供商(LP)、价格偏离披露及市场价订单限制等措施。
韩国业内人士呼吁韩元稳定币监管建立流动性保障机制
据 News1 报道,韩国业内人士呼吁未来韩元稳定币监管除关注发行主体、最低资本和储备资产外,还应建立针对初始流通量、发行赎回和二级市场流动性的保障机制。近期多种稳定币在韩国交易所上市后出现明显价格偏离,其中日元稳定币 JPYC 在 Upbit 上市后最高升至 37.6 韩元,而当时参考价格约为 8.8 韩元,超过参考价 4 倍;PYUSD 也一度由 1,379 韩元升至 1,760 韩元,EURC 此前在 Bithumb 最高升至 7,860 韩元,较前一日收盘价高逾 400%。业内认为,储备资产虽能保障兑付,但无法单独避免二级市场短期价格失真,并建议研究引入市场做市商(MM)或流动性提供商(LP)、价格偏离披露及市场价订单限制等措施。
310
·
--
См. перевод
Capital B CEO:美国政府唯一不愿出售的资产是比特币
Capital B CEO Alexandre Laizet 在 BTCPrague 采访中表示,公司计划尽可能快速、以更具增值效益的方式持续买入并长期持有比特币。他指出,全球金融机构与企业正加快采用比特币,美国政府也将战略储备中的比特币设为不出售资产。由于多数资本只能通过证券市场参与,上市公司可借助股权和债务融资扩大比特币配置,并参与数字资本市场建设。
来源:BTCPrague
Capital B CEO:美国政府唯一不愿出售的资产是比特币
Capital B CEO Alexandre Laizet 在 BTCPrague 采访中表示,公司计划尽可能快速、以更具增值效益的方式持续买入并长期持有比特币。他指出,全球金融机构与企业正加快采用比特币,美国政府也将战略储备中的比特币设为不出售资产。由于多数资本只能通过证券市场参与,上市公司可借助股权和债务融资扩大比特币配置,并参与数字资本市场建设。
来源:BTCPrague
Capital B CEO Alexandre Laizet 在 BTCPrague 采访中表示,公司计划尽可能快速、以更具增值效益的方式持续买入并长期持有比特币。他指出,全球金融机构与企业正加快采用比特币,美国政府也将战略储备中的比特币设为不出售资产。由于多数资本只能通过证券市场参与,上市公司可借助股权和债务融资扩大比特币配置,并参与数字资本市场建设。
来源:BTCPrague
369
·
--
См. перевод
吴说获悉,美国支付基础设施运营商 The Clearing House 宣布选择 Quant 为其 On-Chain Money Initiative 提供技术支持,建设面向金融机构的代币化存款清算与结算网络。Quant 将负责互操作、交易编排及交易管理层,并连接现有的 RTP 和 CHIPS 支付网络。该项目面向企业资金管理、跨境支付及数字资产结算等场景,预计于 2027 年上半年向参与机构开放。The Clearing House 的美国支付网络每天清算和结算资金超过 2 万亿美元。
吴说获悉,美国支付基础设施运营商 The Clearing House 宣布选择 Quant 为其 On-Chain Money Initiative 提供技术支持,建设面向金融机构的代币化存款清算与结算网络。Quant 将负责互操作、交易编排及交易管理层,并连接现有的 RTP 和 CHIPS 支付网络。该项目面向企业资金管理、跨境支付及数字资产结算等场景,预计于 2027 年上半年向参与机构开放。The Clearing House 的美国支付网络每天清算和结算资金超过 2 万亿美元。
319
·
--
См. перевод
据 GMGN 24h 成交榜数据,截至 9 月 27 日 10:00,Solana、Robinhood、BNB 等主要 Meme 市场核心交易量约 5.38 亿美元;三者成交量分别约 3.64 亿美元、1.14 亿美元、4,088 万美元,占比 67.6%、21.2%、7.6%,前三项目为 PAID、e/acc、PONS。主要 Meme 市场交易量日环比增长 28.0%,其中 Base 增幅最高,日环比增长 578.6%。吴说提醒,Meme 币波动极大、风险极高,请勿盲从。
据 GMGN 24h 成交榜数据,截至 9 月 27 日 10:00,Solana、Robinhood、BNB 等主要 Meme 市场核心交易量约 5.38 亿美元;三者成交量分别约 3.64 亿美元、1.14 亿美元、4,088 万美元,占比 67.6%、21.2%、7.6%,前三项目为 PAID、e/acc、PONS。主要 Meme 市场交易量日环比增长 28.0%,其中 Base 增幅最高,日环比增长 578.6%。吴说提醒,Meme 币波动极大、风险极高,请勿盲从。
269
·
--
См. перевод
据人民网北京频道报道,北京市公安局石景山分局披露一起新型跨境电信诈骗案。警方称,一名在境外陪读的中国公民遭冒充公检法诈骗,在收到国内家人汇款后,被诱导将资金分批转入两名境外中国留学生账户;两名留学生同样是诈骗受害者,其中一人被诈骗分子指使通过第三方支付平台将收到的 80 余万元资金兑换为“U 币”并转移。警方称,该案件呈现“一案多骗、受害人互为洗钱工具”的特点,最终冻结涉案资金 78 万元并返还受害人。
据人民网北京频道报道,北京市公安局石景山分局披露一起新型跨境电信诈骗案。警方称,一名在境外陪读的中国公民遭冒充公检法诈骗,在收到国内家人汇款后,被诱导将资金分批转入两名境外中国留学生账户;两名留学生同样是诈骗受害者,其中一人被诈骗分子指使通过第三方支付平台将收到的 80 余万元资金兑换为“U 币”并转移。警方称,该案件呈现“一案多骗、受害人互为洗钱工具”的特点,最终冻结涉案资金 78 万元并返还受害人。
604
·
--
См. перевод
据余烬监测,一持仓 ETH 约 3 年的巨鲸或机构在 9 小时前继续止盈 30,825 枚 ETH(8303 万美元),近一周共向 Bitfinex 转入 112,053 枚 ETH(3 亿美元),实现盈利 7283 万美元。该地址曾于 2023 年从 Bitfinex 提出 130,592 枚 ETH(2.64 亿美元),均价 2026 美元;近一周转入均价 2676 美元。
据余烬监测,一持仓 ETH 约 3 年的巨鲸或机构在 9 小时前继续止盈 30,825 枚 ETH(8303 万美元),近一周共向 Bitfinex 转入 112,053 枚 ETH(3 亿美元),实现盈利 7283 万美元。该地址曾于 2023 年从 Bitfinex 提出 130,592 枚 ETH(2.64 亿美元),均价 2026 美元;近一周转入均价 2676 美元。
1.4k
·
--
См. перевод
朝鲜黑客偷了那么多币,他们是如何洗干净的?编辑 | 吴说区块链、ChatGPT
TL;DR
· Bitget 将涉案资产金额上调至约 3.875 亿美元,朝鲜归因仍待进一步确认。 Bitget 于 2026 年 9 月 25 日表示,金额调整来自补充统计,并非新增盗窃,部分资产已被冻结。Elliptic 判断此次攻击“高度可能”与朝鲜有关,但完整技术调查报告尚未公布。
· 专业中介接手盗款,攻击者可能提前获得结算。 zeroShadow 称,2025 年 2 月至 6 月,超过 10 亿美元 Bybit 盗款已被洗钱处理。研究认为,中介可能较早接管资金,向攻击者支付扣费后的对价,并承担后续冻结风险。该估计不等于同等金额已全部兑现,也不代表攻击者的净收益。
· 换币、跨链和混币增加追踪难度,为后续转移争取时间。 Elliptic 追踪发现,Bybit 盗款经过多个钱包、兑换服务及跨链渠道,其中约 2 亿美元流经 eXch。这些操作可以延长调查路径,但不会自动删除交易记录,也不代表资金已全部兑换成法币。
· 兑现依赖场外交易与结算网络,加密资产也可直接用于贸易收付款。 Elliptic 称,部分 Bybit 盗款转入 Tron、兑换为 USDT 后,经疑似中国场外交易服务兑现。MSMT 另记录了朝鲜人员以 USDT 收取部分设备销售款的案例,但其与具体盗币案件的联系仍需单独证据。
· 追踪到资金,不等于能够冻结或追回。 原生 BTC、ETH 没有可直接执行冻结的中央发行方,追索通常需要平台配合、发行方措施或执法机关取得资产控制权。美国司法部曾披露扣押涉及朝鲜相关盗币案件的超过 1,500 万 USDT,但从冻结、扣押到最终返还,仍需后续程序。
2026 年 9 月 25 日,Bitget 更新安全事件调查进展,将转入攻击者地址的资产金额由最初的约 3.516 亿美元修正为约 3.875 亿美元。公司表示,金额变化来自对 Zcash、TRON 等相关转账的补充统计,并非发生了新的盗窃,部分涉案资产已在行业合作方协助下被冻结。
区块链分析公司 Elliptic 同日表示,此次攻击“高度可能”与朝鲜有关,依据包括涉案资金与此前朝鲜相关盗币案件洗钱地址之间的联系。不过,这仍是研究机构的归因判断,Bitget 尚未公布完整的技术调查报告。
随着追踪工作展开,一个问题再次受到关注:被盗资产的转移记录公开可查,交易所也能识别可疑地址,攻击者如何将数亿美元加密货币变成可使用的资金?
Bybit 等案件的后续调查显示,盗款处理已经形成专业分工。攻击者通过换币、跨链和多层转账增加追踪难度,专业中介则接手资产,提供兑换、资金置换与链下结算。理解这套网络,需要同时观察链上的交易路径,以及交易背后负责收款和付款的人。
专业洗钱中介如何接手盗款
2025 年 2 月,Bybit 遭窃约 15 亿美元加密资产。美国联邦调查局随后将事件归因于朝鲜,并表示攻击者已将部分盗款兑换为比特币及其他加密资产,分散至多条区块链上的数千个地址。
安全公司 zeroShadow 在同年 7 月的报告中称,2 月至 6 月期间,来自该案的超过 10 亿美元盗款已被洗钱处理。这一估计不等于同等金额已全部兑换成法币,也不代表攻击者最终获得的净收益。该公司分析认为,专业洗钱人员可能在较早阶段便接管资金,向朝鲜攻击者支付扣除费用后的对价,再负责处理收到的盗款。Elliptic 在 8 月发布的半年复盘中,也认为专业“洗钱即服务”网络很可能从早期便参与其中。
在这种模式下,攻击者获得结算的时间,可能早于原始盗款完成后续转移的时间。中介接手资产后,需要继续寻找兑换和兑现渠道,并承担资金被冻结、扣押或无法转出的风险。
这也意味着,链上被持续追踪的钱,未必始终由最初实施攻击的人控制。调查者除了确认盗款流向,还需要识别何时发生了控制权转移,以及中介向攻击者交付了什么。
Chainalysis 于 2026 年 9 月披露的 Xinbi 商户网络调查,提供了另一种资金置换案例。该公司称,来自 Bybit、WazirX 等案件的数千万美元盗款流经相关商户网络。一些专业中介接收容易被追踪的被盗资产,再向客户交付另一批稳定币,替换资金中还包括来自其他诈骗活动的收益。
这类交易将不同犯罪活动的资金混合在同一个结算网络中。攻击者可以减少直接处理盗款的工作,中介则通过收费获利。所谓“干净资产”,在这里主要指与原始盗窃的关联更难被直接识别,并不意味着其来源已经合法。
换币、跨链和混币,主要是在争取时间
专业中介之外,链上转移仍是洗钱过程的重要组成部分。
Elliptic 对 Bybit 案的早期追踪显示,攻击者迅速将部分被盗代币兑换为 ETH,随后通过多个钱包、兑换服务和跨链渠道继续转移。分散地址、改变资产种类和跨越不同网络,会增加调查者重新连接资金路径的工作量。混币及隐私工具则进一步降低资金输入与输出之间的可关联性。
这些操作可以提高追踪成本,但不会自动删除原有交易记录。对于攻击者而言,复杂路径的重要作用,是在资金被识别、相关机构收到通知并采取措施之前,争取继续转移的时间。
部分兑换服务也成为关键节点。Elliptic 在 2025 年 4 月的报告中估计,约 2 亿美元 Bybit 盗款流经不要求客户身份验证的兑换服务 eXch。该数字反映资金经其处理的规模,并不代表同等金额已经全部兑换成法币。
因此,一笔盗款经过混币器或跨链服务后,仍然可能被识别。最终能否变现,还取决于后续是否存在愿意接手的交易对手,以及这些交易对手能否提供现实中的结算渠道。
资金出口未必是一笔美元
Elliptic 在 Bybit 事件半年复盘中表示,部分能够继续追踪的盗款最终到达 Tron 网络,被兑换为 USDT,再经疑似中国场外交易服务兑现。这说明,链上转移之后,连接加密资产与法币体系的场外交易商仍发挥着重要作用。
对执行客户尽职调查和交易监测的平台而言,接收与重大盗币案件关联的资金,会触发合规风险。但非法中介的业务本身,就包括接手这些资产并寻找后续结算渠道。
美国财政部于 2020 年公布的一宗案件显示,这种分工早已存在。财政部指称,两名中介从朝鲜控制的账户接收了合计超过 1 亿美元的交易所盗款,其中一人通过与交易所账户关联的银行账户转移了等值超过 3,400 万美元的涉案资金。
此类中介提供的服务,包含账户、交易对手和资金周转能力。链上可以看到资产进入某个地址,但双方约定的兑换价格、另一端的付款方式,以及最终受益人,往往需要结合平台记录和链下调查才能确认。
加密资产的作用也不局限于兑换法币,还可用于贸易收付款。多边制裁监测小组(MSMT)在 2025 年发布的报告中,记录了朝鲜有关人员使用或计划使用 USDT 进行贸易结算的情况,涉及军事设备及原材料等交易。其中,一名朝鲜采购官员向老挝客户出售设备,对方以 USDT 支付了部分款项。
这一案例显示,稳定币已经被用于部分贸易收款。不过,此类交易与某一宗盗币案件之间是否存在直接联系,仍需要单独的资金证据。
为什么看得见资金,却难以追回
区块链分析能够追踪部分资金路径、识别相关地址,但公开交易记录并不赋予调查者控制资产的权限。
Elliptic 指出,部分代币发行方具备冻结能力,原生 BTC、ETH 则没有可以直接执行同类冻结操作的中央发行方。因此,即使一个地址已被广泛标记,外部机构也不能仅凭标记将其中的资产转回。
追索通常需要出现能够实际控制资金的环节,例如资产进入配合调查的托管平台,发行方对具有冻结功能的代币采取措施,或执法机关依法取得相关账户、设备及资产的控制权。识别地址、协调机构和完成跨境程序都需要时间,资金却可能在此期间继续移动。
被冻结的资产,也不等于已经返还受害者。美国司法部在 2025 年 11 月披露,FBI 已于当年 3 月扣押超过 1,500 万 USDT,相关资金涉及朝鲜 APT38 被指实施的四宗 2023 年加密平台盗窃。司法部随后提出民事没收申请,寻求最终向合法所有人返还资产。
从这些案件看,朝鲜相关盗币活动的变现能力,建立在链上转移与专业结算网络的结合之上。换币、跨链和混币增加追踪难度,中介则将盗款转换成攻击者能够支配的价值。追索工作也因此需要同时覆盖资金路径、服务商账户和中介网络。
被盗金额反映的是事件发生时的资产损失。攻击者最终获得多少收益,还取决于后续结算、币价变化、中介收费,以及有多少资金在流转过程中被冻结或追回。
朝鲜黑客偷了那么多币,他们是如何洗干净的?
编辑 | 吴说区块链、ChatGPT
TL;DR
· Bitget 将涉案资产金额上调至约 3.875 亿美元,朝鲜归因仍待进一步确认。 Bitget 于 2026 年 9 月 25 日表示,金额调整来自补充统计,并非新增盗窃,部分资产已被冻结。Elliptic 判断此次攻击“高度可能”与朝鲜有关,但完整技术调查报告尚未公布。
· 专业中介接手盗款,攻击者可能提前获得结算。 zeroShadow 称,2025 年 2 月至 6 月,超过 10 亿美元 Bybit 盗款已被洗钱处理。研究认为,中介可能较早接管资金,向攻击者支付扣费后的对价,并承担后续冻结风险。该估计不等于同等金额已全部兑现,也不代表攻击者的净收益。
· 换币、跨链和混币增加追踪难度,为后续转移争取时间。 Elliptic 追踪发现,Bybit 盗款经过多个钱包、兑换服务及跨链渠道,其中约 2 亿美元流经 eXch。这些操作可以延长调查路径,但不会自动删除交易记录,也不代表资金已全部兑换成法币。
· 兑现依赖场外交易与结算网络,加密资产也可直接用于贸易收付款。 Elliptic 称,部分 Bybit 盗款转入 Tron、兑换为 USDT 后,经疑似中国场外交易服务兑现。MSMT 另记录了朝鲜人员以 USDT 收取部分设备销售款的案例,但其与具体盗币案件的联系仍需单独证据。
· 追踪到资金,不等于能够冻结或追回。 原生 BTC、ETH 没有可直接执行冻结的中央发行方,追索通常需要平台配合、发行方措施或执法机关取得资产控制权。美国司法部曾披露扣押涉及朝鲜相关盗币案件的超过 1,500 万 USDT,但从冻结、扣押到最终返还,仍需后续程序。
2026 年 9 月 25 日,Bitget 更新安全事件调查进展,将转入攻击者地址的资产金额由最初的约 3.516 亿美元修正为约 3.875 亿美元。公司表示,金额变化来自对 Zcash、TRON 等相关转账的补充统计,并非发生了新的盗窃,部分涉案资产已在行业合作方协助下被冻结。
区块链分析公司 Elliptic 同日表示,此次攻击“高度可能”与朝鲜有关,依据包括涉案资金与此前朝鲜相关盗币案件洗钱地址之间的联系。不过,这仍是研究机构的归因判断,Bitget 尚未公布完整的技术调查报告。
随着追踪工作展开,一个问题再次受到关注:被盗资产的转移记录公开可查,交易所也能识别可疑地址,攻击者如何将数亿美元加密货币变成可使用的资金?
Bybit 等案件的后续调查显示,盗款处理已经形成专业分工。攻击者通过换币、跨链和多层转账增加追踪难度,专业中介则接手资产,提供兑换、资金置换与链下结算。理解这套网络,需要同时观察链上的交易路径,以及交易背后负责收款和付款的人。
专业洗钱中介如何接手盗款
2025 年 2 月,Bybit 遭窃约 15 亿美元加密资产。美国联邦调查局随后将事件归因于朝鲜,并表示攻击者已将部分盗款兑换为比特币及其他加密资产,分散至多条区块链上的数千个地址。
安全公司 zeroShadow 在同年 7 月的报告中称,2 月至 6 月期间,来自该案的超过 10 亿美元盗款已被洗钱处理。这一估计不等于同等金额已全部兑换成法币,也不代表攻击者最终获得的净收益。该公司分析认为,专业洗钱人员可能在较早阶段便接管资金,向朝鲜攻击者支付扣除费用后的对价,再负责处理收到的盗款。Elliptic 在 8 月发布的半年复盘中,也认为专业“洗钱即服务”网络很可能从早期便参与其中。
在这种模式下,攻击者获得结算的时间,可能早于原始盗款完成后续转移的时间。中介接手资产后,需要继续寻找兑换和兑现渠道,并承担资金被冻结、扣押或无法转出的风险。
这也意味着,链上被持续追踪的钱,未必始终由最初实施攻击的人控制。调查者除了确认盗款流向,还需要识别何时发生了控制权转移,以及中介向攻击者交付了什么。
Chainalysis 于 2026 年 9 月披露的 Xinbi 商户网络调查,提供了另一种资金置换案例。该公司称,来自 Bybit、WazirX 等案件的数千万美元盗款流经相关商户网络。一些专业中介接收容易被追踪的被盗资产,再向客户交付另一批稳定币,替换资金中还包括来自其他诈骗活动的收益。
这类交易将不同犯罪活动的资金混合在同一个结算网络中。攻击者可以减少直接处理盗款的工作,中介则通过收费获利。所谓“干净资产”,在这里主要指与原始盗窃的关联更难被直接识别,并不意味着其来源已经合法。
换币、跨链和混币,主要是在争取时间
专业中介之外,链上转移仍是洗钱过程的重要组成部分。
Elliptic 对 Bybit 案的早期追踪显示,攻击者迅速将部分被盗代币兑换为 ETH,随后通过多个钱包、兑换服务和跨链渠道继续转移。分散地址、改变资产种类和跨越不同网络,会增加调查者重新连接资金路径的工作量。混币及隐私工具则进一步降低资金输入与输出之间的可关联性。
这些操作可以提高追踪成本,但不会自动删除原有交易记录。对于攻击者而言,复杂路径的重要作用,是在资金被识别、相关机构收到通知并采取措施之前,争取继续转移的时间。
部分兑换服务也成为关键节点。Elliptic 在 2025 年 4 月的报告中估计,约 2 亿美元 Bybit 盗款流经不要求客户身份验证的兑换服务 eXch。该数字反映资金经其处理的规模,并不代表同等金额已经全部兑换成法币。
因此,一笔盗款经过混币器或跨链服务后,仍然可能被识别。最终能否变现,还取决于后续是否存在愿意接手的交易对手,以及这些交易对手能否提供现实中的结算渠道。
资金出口未必是一笔美元
Elliptic 在 Bybit 事件半年复盘中表示,部分能够继续追踪的盗款最终到达 Tron 网络,被兑换为 USDT,再经疑似中国场外交易服务兑现。这说明,链上转移之后,连接加密资产与法币体系的场外交易商仍发挥着重要作用。
对执行客户尽职调查和交易监测的平台而言,接收与重大盗币案件关联的资金,会触发合规风险。但非法中介的业务本身,就包括接手这些资产并寻找后续结算渠道。
美国财政部于 2020 年公布的一宗案件显示,这种分工早已存在。财政部指称,两名中介从朝鲜控制的账户接收了合计超过 1 亿美元的交易所盗款,其中一人通过与交易所账户关联的银行账户转移了等值超过 3,400 万美元的涉案资金。
此类中介提供的服务,包含账户、交易对手和资金周转能力。链上可以看到资产进入某个地址,但双方约定的兑换价格、另一端的付款方式,以及最终受益人,往往需要结合平台记录和链下调查才能确认。
加密资产的作用也不局限于兑换法币,还可用于贸易收付款。多边制裁监测小组(MSMT)在 2025 年发布的报告中,记录了朝鲜有关人员使用或计划使用 USDT 进行贸易结算的情况,涉及军事设备及原材料等交易。其中,一名朝鲜采购官员向老挝客户出售设备,对方以 USDT 支付了部分款项。
这一案例显示,稳定币已经被用于部分贸易收款。不过,此类交易与某一宗盗币案件之间是否存在直接联系,仍需要单独的资金证据。
为什么看得见资金,却难以追回
区块链分析能够追踪部分资金路径、识别相关地址,但公开交易记录并不赋予调查者控制资产的权限。
Elliptic 指出,部分代币发行方具备冻结能力,原生 BTC、ETH 则没有可以直接执行同类冻结操作的中央发行方。因此,即使一个地址已被广泛标记,外部机构也不能仅凭标记将其中的资产转回。
追索通常需要出现能够实际控制资金的环节,例如资产进入配合调查的托管平台,发行方对具有冻结功能的代币采取措施,或执法机关依法取得相关账户、设备及资产的控制权。识别地址、协调机构和完成跨境程序都需要时间,资金却可能在此期间继续移动。
被冻结的资产,也不等于已经返还受害者。美国司法部在 2025 年 11 月披露,FBI 已于当年 3 月扣押超过 1,500 万 USDT,相关资金涉及朝鲜 APT38 被指实施的四宗 2023 年加密平台盗窃。司法部随后提出民事没收申请,寻求最终向合法所有人返还资产。
从这些案件看,朝鲜相关盗币活动的变现能力,建立在链上转移与专业结算网络的结合之上。换币、跨链和混币增加追踪难度,中介则将盗款转换成攻击者能够支配的价值。追索工作也因此需要同时覆盖资金路径、服务商账户和中介网络。
被盗金额反映的是事件发生时的资产损失。攻击者最终获得多少收益,还取决于后续结算、币价变化、中介收费,以及有多少资金在流转过程中被冻结或追回。
TL;DR
· Bitget 将涉案资产金额上调至约 3.875 亿美元,朝鲜归因仍待进一步确认。 Bitget 于 2026 年 9 月 25 日表示,金额调整来自补充统计,并非新增盗窃,部分资产已被冻结。Elliptic 判断此次攻击“高度可能”与朝鲜有关,但完整技术调查报告尚未公布。
· 专业中介接手盗款,攻击者可能提前获得结算。 zeroShadow 称,2025 年 2 月至 6 月,超过 10 亿美元 Bybit 盗款已被洗钱处理。研究认为,中介可能较早接管资金,向攻击者支付扣费后的对价,并承担后续冻结风险。该估计不等于同等金额已全部兑现,也不代表攻击者的净收益。
· 换币、跨链和混币增加追踪难度,为后续转移争取时间。 Elliptic 追踪发现,Bybit 盗款经过多个钱包、兑换服务及跨链渠道,其中约 2 亿美元流经 eXch。这些操作可以延长调查路径,但不会自动删除交易记录,也不代表资金已全部兑换成法币。
· 兑现依赖场外交易与结算网络,加密资产也可直接用于贸易收付款。 Elliptic 称,部分 Bybit 盗款转入 Tron、兑换为 USDT 后,经疑似中国场外交易服务兑现。MSMT 另记录了朝鲜人员以 USDT 收取部分设备销售款的案例,但其与具体盗币案件的联系仍需单独证据。
· 追踪到资金,不等于能够冻结或追回。 原生 BTC、ETH 没有可直接执行冻结的中央发行方,追索通常需要平台配合、发行方措施或执法机关取得资产控制权。美国司法部曾披露扣押涉及朝鲜相关盗币案件的超过 1,500 万 USDT,但从冻结、扣押到最终返还,仍需后续程序。
2026 年 9 月 25 日,Bitget 更新安全事件调查进展,将转入攻击者地址的资产金额由最初的约 3.516 亿美元修正为约 3.875 亿美元。公司表示,金额变化来自对 Zcash、TRON 等相关转账的补充统计,并非发生了新的盗窃,部分涉案资产已在行业合作方协助下被冻结。
区块链分析公司 Elliptic 同日表示,此次攻击“高度可能”与朝鲜有关,依据包括涉案资金与此前朝鲜相关盗币案件洗钱地址之间的联系。不过,这仍是研究机构的归因判断,Bitget 尚未公布完整的技术调查报告。
随着追踪工作展开,一个问题再次受到关注:被盗资产的转移记录公开可查,交易所也能识别可疑地址,攻击者如何将数亿美元加密货币变成可使用的资金?
Bybit 等案件的后续调查显示,盗款处理已经形成专业分工。攻击者通过换币、跨链和多层转账增加追踪难度,专业中介则接手资产,提供兑换、资金置换与链下结算。理解这套网络,需要同时观察链上的交易路径,以及交易背后负责收款和付款的人。
专业洗钱中介如何接手盗款
2025 年 2 月,Bybit 遭窃约 15 亿美元加密资产。美国联邦调查局随后将事件归因于朝鲜,并表示攻击者已将部分盗款兑换为比特币及其他加密资产,分散至多条区块链上的数千个地址。
安全公司 zeroShadow 在同年 7 月的报告中称,2 月至 6 月期间,来自该案的超过 10 亿美元盗款已被洗钱处理。这一估计不等于同等金额已全部兑换成法币,也不代表攻击者最终获得的净收益。该公司分析认为,专业洗钱人员可能在较早阶段便接管资金,向朝鲜攻击者支付扣除费用后的对价,再负责处理收到的盗款。Elliptic 在 8 月发布的半年复盘中,也认为专业“洗钱即服务”网络很可能从早期便参与其中。
在这种模式下,攻击者获得结算的时间,可能早于原始盗款完成后续转移的时间。中介接手资产后,需要继续寻找兑换和兑现渠道,并承担资金被冻结、扣押或无法转出的风险。
这也意味着,链上被持续追踪的钱,未必始终由最初实施攻击的人控制。调查者除了确认盗款流向,还需要识别何时发生了控制权转移,以及中介向攻击者交付了什么。
Chainalysis 于 2026 年 9 月披露的 Xinbi 商户网络调查,提供了另一种资金置换案例。该公司称,来自 Bybit、WazirX 等案件的数千万美元盗款流经相关商户网络。一些专业中介接收容易被追踪的被盗资产,再向客户交付另一批稳定币,替换资金中还包括来自其他诈骗活动的收益。
这类交易将不同犯罪活动的资金混合在同一个结算网络中。攻击者可以减少直接处理盗款的工作,中介则通过收费获利。所谓“干净资产”,在这里主要指与原始盗窃的关联更难被直接识别,并不意味着其来源已经合法。
换币、跨链和混币,主要是在争取时间
专业中介之外,链上转移仍是洗钱过程的重要组成部分。
Elliptic 对 Bybit 案的早期追踪显示,攻击者迅速将部分被盗代币兑换为 ETH,随后通过多个钱包、兑换服务和跨链渠道继续转移。分散地址、改变资产种类和跨越不同网络,会增加调查者重新连接资金路径的工作量。混币及隐私工具则进一步降低资金输入与输出之间的可关联性。
这些操作可以提高追踪成本,但不会自动删除原有交易记录。对于攻击者而言,复杂路径的重要作用,是在资金被识别、相关机构收到通知并采取措施之前,争取继续转移的时间。
部分兑换服务也成为关键节点。Elliptic 在 2025 年 4 月的报告中估计,约 2 亿美元 Bybit 盗款流经不要求客户身份验证的兑换服务 eXch。该数字反映资金经其处理的规模,并不代表同等金额已经全部兑换成法币。
因此,一笔盗款经过混币器或跨链服务后,仍然可能被识别。最终能否变现,还取决于后续是否存在愿意接手的交易对手,以及这些交易对手能否提供现实中的结算渠道。
资金出口未必是一笔美元
Elliptic 在 Bybit 事件半年复盘中表示,部分能够继续追踪的盗款最终到达 Tron 网络,被兑换为 USDT,再经疑似中国场外交易服务兑现。这说明,链上转移之后,连接加密资产与法币体系的场外交易商仍发挥着重要作用。
对执行客户尽职调查和交易监测的平台而言,接收与重大盗币案件关联的资金,会触发合规风险。但非法中介的业务本身,就包括接手这些资产并寻找后续结算渠道。
美国财政部于 2020 年公布的一宗案件显示,这种分工早已存在。财政部指称,两名中介从朝鲜控制的账户接收了合计超过 1 亿美元的交易所盗款,其中一人通过与交易所账户关联的银行账户转移了等值超过 3,400 万美元的涉案资金。
此类中介提供的服务,包含账户、交易对手和资金周转能力。链上可以看到资产进入某个地址,但双方约定的兑换价格、另一端的付款方式,以及最终受益人,往往需要结合平台记录和链下调查才能确认。
加密资产的作用也不局限于兑换法币,还可用于贸易收付款。多边制裁监测小组(MSMT)在 2025 年发布的报告中,记录了朝鲜有关人员使用或计划使用 USDT 进行贸易结算的情况,涉及军事设备及原材料等交易。其中,一名朝鲜采购官员向老挝客户出售设备,对方以 USDT 支付了部分款项。
这一案例显示,稳定币已经被用于部分贸易收款。不过,此类交易与某一宗盗币案件之间是否存在直接联系,仍需要单独的资金证据。
为什么看得见资金,却难以追回
区块链分析能够追踪部分资金路径、识别相关地址,但公开交易记录并不赋予调查者控制资产的权限。
Elliptic 指出,部分代币发行方具备冻结能力,原生 BTC、ETH 则没有可以直接执行同类冻结操作的中央发行方。因此,即使一个地址已被广泛标记,外部机构也不能仅凭标记将其中的资产转回。
追索通常需要出现能够实际控制资金的环节,例如资产进入配合调查的托管平台,发行方对具有冻结功能的代币采取措施,或执法机关依法取得相关账户、设备及资产的控制权。识别地址、协调机构和完成跨境程序都需要时间,资金却可能在此期间继续移动。
被冻结的资产,也不等于已经返还受害者。美国司法部在 2025 年 11 月披露,FBI 已于当年 3 月扣押超过 1,500 万 USDT,相关资金涉及朝鲜 APT38 被指实施的四宗 2023 年加密平台盗窃。司法部随后提出民事没收申请,寻求最终向合法所有人返还资产。
从这些案件看,朝鲜相关盗币活动的变现能力,建立在链上转移与专业结算网络的结合之上。换币、跨链和混币增加追踪难度,中介则将盗款转换成攻击者能够支配的价值。追索工作也因此需要同时覆盖资金路径、服务商账户和中介网络。
被盗金额反映的是事件发生时的资产损失。攻击者最终获得多少收益,还取决于后续结算、币价变化、中介收费,以及有多少资金在流转过程中被冻结或追回。
621
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,941
346 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 322
ПротоколFOMC
Просмотров: 31,684
134 обсуждают
BitwiseFilesFinalNEARSpotETFProspectus
Просмотров: 15,146
492 обсуждают