

密讯
899 Публикации

密讯
Отправить жалобу
Заблокировать пользователя
币圈宏观大白话|不喊单|只聊看懂行情
96 подписок(и/а)
215 подписчиков(а)
275 понравилось
Посты
Все
Цитирования
Видео
·
--
См. перевод
比特币2026年熊市的底部在哪?
在回答这个问题之前,应当先审视一下这个问题本身是否是成立的。本人有一个极其反主流反共识的观点:2025.10-2026.8这段时间的币圈行情,这不是一轮熊市,相反这是牛市中继的长周期回调,在币圈这是第一次出现。真正的熊市还没有到来,将来而未来。
首先,比特币交易市场是衍生品投机市场。但参与其中的人绝大多数都不可能理解衍生品市场的职能,也从未了解过在衍生品市场中交易者应该是什么角色,以什么策略生存下来。衍生品投机早期脱胎于预定价格的实物期货的交割,目的在于对冲因天灾人祸带来的必需品价格剧烈波动。在荷兰和英国崛起的过程中,两国中央银行尝试发行国债和东印度公司股份的方式向社会融资。在法国,为了缓解王室因争霸欧陆的战争中的债台高筑,时任波旁王室首席财务大臣的约翰劳,就用了先吹高,后做空密西西比河公司的股份的方式,完美的替王室实现了债务转嫁,这是历史上第一次大规模的直接化债,它也最终成为法国大革命的导火索之一。直到今天,各国政府和财团,尤其是美联储及其背后的金融食利阶层,是这套玩法的行家里手。所以衍生品市场是一个搭建出来,由国家财政部门或大型金融资本集团用于化债套利,或者说的更明白点,转嫁债务给普通民众,窃取劳动者和实业经营者劳动生产价值,截流社会货币流动性的平台而已。比特币自从中本聪消失后,它的去中心化叙事,天然通缩的古典自由主义理想恰好是跨国金融资本将其从支付载体演化为投机标的的绝佳属性。比特币和英格兰银行发行的国债,东印度公司,密西西比河公司的股票,和荷兰的郁金香没有本质区别。
然后,衍生品的牛熊是怎么定义的?事实上,没有任何一个官方渠道,或者学术权威刊物有给出明确的定义。在衍生品交易参与者中,很多人约定俗成的事后追溯,比如有一段长达数月甚至数年以上的上涨/下跌波动,被认为是牛/熊市。或者看交易量和交易频率来定义牛市熊市。本人认为,这些观点虽然不能说是错误的,因为没有权威官方下过明确定义,但一定是对投资者没有好处的。牛熊的分界不在k线上,而在筹码结构上,在市值泡沫上。
前文已经说了,衍生品投机市场是用来收割,化债和套利的。那么牛市就是用来吹高泡沫的,熊市就是用来消化泡沫的。牛市是操盘者用来将手中筹码高价抛售套利的,熊市是用来低价回购筹码重新集中的。
我们简单对比下2021.9-2022.11这段熊市周期和2025.10-2026.8的伪熊市周期。之前的2021年9月底的真熊市前,币圈市值从8000亿飙升至3.1万亿,毫无疑问是牛市吹大了泡沫阶段。而直到ftx暴雷结束的周期内,总市值回到9000亿前后。可以说,这就是标准的市值涨潮和消化过程。那么2025.10的顶峰仅仅只是4.2万亿,而2026.8.18前,最低谷的市值为2.1万亿。那么上一轮牛市就吹了这点泡泡?而消化泡泡就只消化2.1万亿?这幅度和真正的牛熊差的是不是太远了?再说筹码集中度,2021年9月底开始熊市时,比特币的筹码是极度分散的(<40%,而这其中包含大量跨周期长期持有者),这很好理解,因为庄家抛售的比特币大量散给散户和小型机构。而2025.10是什么情况呢?刚好相反,开始时,筹码集中度就在61.8%,然后巨鲸一直处于吸筹锁仓阶段,而且采用的是先抛售几十几百枚,然后吸收几万枚的方式制造踩踏,低价回购。整个所谓熊市周期就没有筹码分散,反而是筹码短期抛出后迅速回笼,这就意味着,化债套利并没有完成,何来熊市?华尔街被誉为最聪明头脑的Tom Lee在2025年底喊出了20万,这不至于是哗众取宠赚曝光费吧。
时代早就变了,郁金香可以加上流芳千古的扯淡,密西西比河可以挖出巨量金矿的谣言,比特币当然也可以吹出减半周期打死不动的效应。基于减半的四年周期的成立前提是矿机和信仰者fomo能主导交易市场行情,而这在2017年后再也不存在了。无视衍生品化债套利的本质,忽视主力机构主导控盘的真相,参与者自然也难以拿到结果,或者说是最好的牺牲品。
关注我,下一篇盘面速读不错过。
1.4k
·
--
См. перевод
比特币定价逻辑重构:告别投机博弈,未来十年走势或脱离减半周期
比特币的长期定价逻辑,正从纯粹的投机博弈转向资产配置的底层重构。过去十年,比特币主要依托“数字黄金”的稀缺性叙事和散户资金的流动性溢价运行,其价格波动往往脱离基本面,完全由市场情绪和杠杆资金主导。然而,随着全球金融体系对加密资产认知的深化,比特币不再仅仅是一个高风险的投机标的,而是逐渐被纳入传统宏观经济的分析框架中。这种转变意味着,未来十年的行情走势将不再单纯依赖减半周期的机械式供给收缩,而是深度绑定全球央行的货币政策、监管机构的合规态度以及机构投资者的配置
关注我,下一篇盘面速读不错过。
比特币定价逻辑重构:告别投机博弈,未来十年走势或脱离减半周期
比特币的长期定价逻辑,正从纯粹的投机博弈转向资产配置的底层重构。过去十年,比特币主要依托“数字黄金”的稀缺性叙事和散户资金的流动性溢价运行,其价格波动往往脱离基本面,完全由市场情绪和杠杆资金主导。然而,随着全球金融体系对加密资产认知的深化,比特币不再仅仅是一个高风险的投机标的,而是逐渐被纳入传统宏观经济的分析框架中。这种转变意味着,未来十年的行情走势将不再单纯依赖减半周期的机械式供给收缩,而是深度绑定全球央行的货币政策、监管机构的合规态度以及机构投资者的配置
关注我,下一篇盘面速读不错过。
比特币的长期定价逻辑,正从纯粹的投机博弈转向资产配置的底层重构。过去十年,比特币主要依托“数字黄金”的稀缺性叙事和散户资金的流动性溢价运行,其价格波动往往脱离基本面,完全由市场情绪和杠杆资金主导。然而,随着全球金融体系对加密资产认知的深化,比特币不再仅仅是一个高风险的投机标的,而是逐渐被纳入传统宏观经济的分析框架中。这种转变意味着,未来十年的行情走势将不再单纯依赖减半周期的机械式供给收缩,而是深度绑定全球央行的货币政策、监管机构的合规态度以及机构投资者的配置
关注我,下一篇盘面速读不错过。
73
·
--
ETF на биткоин: за 5 дней приток 2,65 млрд долларов, доходность гособлигаций США пробила 5%, 82 тыс. долларов — ключевой рубеж
За прошедшую неделю на рынке цифровых активов сформировалась крайне напряжённая бинарная картина: с одной стороны — спотовые биткоин-ETF продолжают фиксировать заметные чистые притоки, с другой — доходность казначейских облигаций США снова пробила важный уровень психологического порога. Такое расхождение между ужесточением макроликвидности и усилением покупок со стороны институционалов стало ключевым фоном для ценовой волатильности биткоина. В период с 17 по 23 сентября, за пять торговых дней, спотовые биткоин-ETF в США суммарно привлекли около 2,65 млрд долларов. Этот показатель не только обновляет рекорды притока средств в ближайшее время, но и раскрывает факт: институциональные деньги не уходили при откате цены — напротив, ускоряли вход. Параллельно 10-летняя доходность U.S. Treasuries поднималась примерно до 5,1%, достигнув диапазона максимумов с 2007 года. Высокая доходность безрисковых инструментов напрямую повышает альтернативную стоимость удержания рискованных активов, усиливая привлекательность долларовых активов для глобального капитала и создавая давление на риск-активы, включая криптовалюты. На таком фоне цена биткоина быстро откатилась от пика около 87 000 долларов: она даже опускалась ниже 84 000 долларов. Сейчас рынок проходит ключевое испытание: способны ли институциональные спрос и приток противостоять среде высоких ставок.
Если рассмотреть детали движения капитала, становится видно, что чистый приток ETF распределялся неравномерно: он носил импульсный характер. По данным Cointelegraph, ежедневные чистые притоки за эти пять торговых дней составили 159,5 млн, 433 млн, 999 млн, 714,7 млн и 347 млн долларов соответственно. При этом ETF под управлением BlackRock по-прежнему остаётся крупнейшим «поглотителем» капитала. Важно отметить, что даже в ходе коррекции, когда цена биткоина снижалась с 87 000 до уровня около 84 000 долларов, ETF сохраняли чистый приток примерно на 347 млн долларов. Такое сочетание — падение цены и одновременный приток средств — по сути отличается от прежних сценариев роста, которые обычно подпитывались за счёт выдавливания позиций с плечом (Short Squeeze) или резких изменений фьючерсных позиций. Когда рост обеспечивается лишь ростом цены без устойчивой поддержки со стороны спотовых ETF, чаще всего это означает, что движение доминируют краткосрочные настроения или плечевые сделки, а значит, уязвимость выше. Однако сейчас институциональные деньги продолжают покупать во время ценового отката — это указывает на рост удерживающей способности на спотовом рынке. Такая модель поведения капитала намекает, что часть институционалов воспринимает текущий откат как возможность для размещения, а не как сигнал к развороту тренда. Хотя нельзя напрямую вывести тезис «приток в ETF неизбежно ведёт к росту», поскольку ухудшение макрофинансовых условий может частично «перекрыть» эффект покупок, устойчивость институционального спроса безусловно обеспечивает определённую поддержку нижней границе рынка.
На фоне противостояния макросил и микросил диапазон 82 000–82 500 долларов стал ключевым водоразделом, определяющим характер текущего движения. Аналитик Benjamin Cowen отметил, что значимость этой зоны связана с подтверждением на уровне недельного таймфрейма. Если к концу недели цена биткоина закрепится выше 82 000–82 500 долларов по итогам недельного закрытия, то прежний пробой к 87 000 долларов с большей вероятностью будет признан действительно валидным структурным пробоем, то есть рынок принял новый ценовой центр. И наоборот, если цена снова уйдёт ниже этого диапазона, тогда предыдущее восходящее движение может быть воспринято как неудачный пробой — вплоть до формирования верхней структуры с длинными верхними тенями. Дневные колебания легко поддаются влиянию ликвидаций, новостных событий и плечевых сделок — им недостаёт устойчивости. А недельное закрытие лучше отражает, насколько участники рынка реально «принимают» ту или иную ценовую зону. Поэтому вместо того чтобы зацикливаться на внутридневных точках вроде 84 000 или 85 000 долларов, гораздо полезнее наблюдать, сможет ли ключевая поддержка 82 000 долларов удержаться до закрытия в конце недели. Техническое подтверждение на этом уровне вместе с траекторией ставок на макроуровне определит дальнейший путь биткоина.
Главное противоречие, с которым сейчас сталкивается рынок, по сути сводится к прямому «хеджу» между спотовым спросом институционалов и макроэкономическим финансовым ужесточением. С одной стороны — чистый приток в ETF за последние пять дней на сумму до 2,65 млрд долларов, что отражает сильные покупки на микроуровне. С другой — доходность 10-летних U.S. Treasuries, которая поднимается выше 5%, отражая макроуровневое давление на ликвидность. Эти две силы сейчас активно конкурируют. Если биткоин сумеет удержать 82 000 долларов даже в среде высоких ставок, и при этом денежные потоки ETF останутся положительными, это будет означать, что институциональный спотовый спрос действительно усилил способность рынка удерживать «дно», а основа текущего роста окажется более прочной, чем просто зависимость от плечевых сделок. Однако если доходность облигаций продолжит быстро расти, из-за чего укрепится доллар и произойдёт общий процесс разгона плеча (де-левередж) на рынке рискованных активов, а биткоин при этом уйдёт ниже 82 000 долларов и чистый приток в ETF заметно замедлится, тогда нужно заново оценить качество этого пробоя. В таком случае покупки ETF могут лишь замедлить темп падения, но не способны будут подтолкнуть цену к новым историческим максимумам. Поэтому следующий фокус рынка не должен быть на слепом прогнозировании цели в 100 000 долларов — лучше внимательно отслеживать три ключевых переменные: недельное подтверждение поддержки 82 000 долларов, устойчивость денежных потоков в ETF и дальнейшую динамику доходности 10-летних U.S. Treasuries. Институциональные деньги уже зашли в рынок, но пока рынок не прошёл стресс-тест на фоне давления высоких ставок. Именно то, смогут ли эти институциональные деньги эффективно компенсировать макроподавляющее влияние доходности U.S. Treasuries (выше 5%), и решит, сможет ли биткоин продолжить укрепляться.
Подписывайтесь: в следующем материале сделаю быстрый разбор рынка, чтобы вы ничего не пропустили.
68
·
--
На выходных хочется скидывать контент — больше люблю короткие фразы с подколами или всё-таки подольше, чтобы по-человечески разложить? Я всё никак не могу решить.
На выходных хочется скидывать контент — больше люблю короткие фразы с подколами или всё-таки подольше, чтобы по-человечески разложить? Я всё никак не могу решить.
47
·
--
В воскресенье днём — вы всё ещё продолжаете листать ленту на площади? Или уже вышли и развалились отдыхать? Расскажите, как у вас сегодня дела.
В воскресенье днём — вы всё ещё продолжаете листать ленту на площади? Или уже вышли и развалились отдыхать? Расскажите, как у вас сегодня дела.
58
·
--
ЦБ 22 сентября вновь подтвердил незаконный статус криптовалют, усиление надзора, но без новых правил
22 сентября Народный банк Китая вновь опубликовал документ, в котором повторно подтвердил незаконные финансовые характеристики криптовалют и дополнительно подчеркнул требования к надзору за соответствующими операциями на территории страны. Этот шаг быстро вызвал ажиотаж на рынке цифровых валют: многие инвесторы интерпретировали его как резкий поворот в политике и даже стали гадать, не является ли это внедрением каких-то «новых правил». Однако при внимательном разборе логики регулирования видно, что данная публикация не представляет собой прорыв на уровне законотворчества, а является повторным подтверждением и усилением исполнения заранее установленных правил с начала года. Ключевые факты не изменились: биткоин, Ethereum, Tether и другие ведущие виртуальные активы на территории Китая не обладают статусом законного платежного средства, не могут использоваться как средство обращения; любые операции, проводимые в стране, включая обмен, сопоставление заявок, токен-финансирование и т.п., по-прежнему квалифицируются как незаконная финансовая деятельность. Это
Подпишитесь на меня — в следующей публикации быстро пробегусь по ситуации на рынке, чтобы ничего не пропустить.
90
·
--
В выходные вы будете ставить уведомления на площади в беззвучный режим? Или всё так же будете по одной кнопкой открывать и смотреть? Хочу услышать реальные привычки.
В выходные вы будете ставить уведомления на площади в беззвучный режим? Или всё так же будете по одной кнопкой открывать и смотреть? Хочу услышать реальные привычки.
37
·
--
По субботам днём на площади: вы обычно сначала смотрите популярное, или сразу ищете обновления знакомых? Я сам всё время сомневаюсь.
По субботам днём на площади: вы обычно сначала смотрите популярное, или сразу ищете обновления знакомых? Я сам всё время сомневаюсь.
53
·
--
CFTC: всего 2756 контрактов в позиции; почему настроение по биткоин‑кредитному плечу такое сдержанное
Отчет CFTC по позициям всегда является самым прямым «окном» для наблюдения за настроениями маржинального (плечевого) капитала. Особенно в период, когда на спотовом рынке идет боковое колебание без ясного направления, изменения в чистых позициях со стороны деривативов часто раскрывают скрытое противостояние институционалов и крупных игроков. Данные за неделю по состоянию на 22 сентября 2026 года выявляют любопытное явление, требующее внимательного анализа: на фоне того, что макро‑ожидания по ликвидности еще не до конца прояснены, чистая длинная позиция по биткоину составляет лишь 2756 контрактов. Само по себе это число не означает однозначно «бычий» или «медвежий» настрой; ключевое значение имеет его отклонение от исторических средних и сопоставление со структурой позиций в других классах активов. Между тем данные по позициям на валютном рынке дают важный макро‑контекст ценообразования: чистая длинная позиция по иене достигает 71982
Подпишитесь на меня — в следующей статье быстрый разбор графика не пропустите.
76
·
--
2026 год: биткойн — борьба за смысл инвестиционного распределения, выход за рамки психологических и структурных тупиков, связанных с макроликвидностью
В рыночном контексте 2026 года обсуждение того, есть ли у биткойна ценность как объекта для размещения капитала, давно вышло за пределы одних лишь технических параметров или анализа макро-ликвидности. Вместо этого оно погрузилось в более сложную игру — психологическую и структурную. Когда снова и снова возникает вопрос «Можно ли ещё купить?», это отражает не непонимание самого актива, а тревогу о путях обретения богатства. После нескольких циклов смены бычьего и медвежьего рынков участники рынка сталкиваются с типичной когнитивной дилеммой: с одной стороны, статус биткойна как крупнейшего в мире криптоактива не меняется. Его децентрализация, ограниченное предложение и всё более зрелое институциональное принятие (например, распространение ETF) формируют базовую фундаментальную опору. С другой стороны, колебания цены на высоком уровне делают момент входа крайне чувствительным. Многие инвесторы обнаруживают, что традиционные «ценностные якоря» в крипторынке нередко перестают работать. Им на смену приходит механизм ценообразования, основанный на консенсусе, ожиданиях по ликвидности и социальных психологических факторах. При таком механизме волатильность цены отражает не только соотношение спроса и предложения, но и предчувствие участников рынка относительно устойчивости силы будущего консенсуса. Поэтому сегодняшнее инвестиционное решение по сути является оценкой того, насколько этот консенсус может сохраняться, и насколько собственный инвестор способен выдержать риски разрыва цепочки финансирования.
Если посмотреть на конкретные факты, в 2026 году рынок биткойна демонстрирует ярко выраженную дифференциацию. С одной стороны, продолжительный приток институционального капитала обеспечивает рынку мощную «подложку» ликвидности: объёмы торгов по продуктам ETF в несколько торговых дней обновляли максимумы, что указывает на дальнейшее углубление принятия криптоактивов традиционной финансовой системой. С другой стороны, заметно изменились поведенческие модели розничных инвесторов. Раньше доминировала иррациональная погоня за ростом, подпитываемая FOMO (страхом упустить возможность), но теперь её всё чаще вытесняет более осторожное управление позицией. Данные показывают, что хотя цена биткойна многократно тестировала ключевые уровни сопротивления, рост числа активных адресов в сети не совпадает полностью с ростом цены. Это говорит о том, что новый капитал поступает главным образом за счёт перераспределения уже имеющихся активов, а не из массового нового входа. Кроме того, общая рыночная капитализация стейблкоинов удерживается на высоком уровне, обеспечивая рынку достаточно средств для обмена, но одновременно усиливая риски маржинальной торговли. На этом фоне многие держатели начинают заново пересматривать логику своих позиций: рассматривать ли биткойн как долгосрочный инструмент накопления стоимости или как краткосрочный объект сделок. Размытость идентификации приводит к резким колебаниям рыночных настроений. Стоит цене заметно откатиться — как сразу усиливаются разговоры о «крахе». Но когда цена отскакивает вверх, радостные возгласы о «новых максимумах» быстро заслоняют прежние опасения. Именно эта двоичная поляризация эмоций отражает нестабильное состояние рынка в процессе поиска новой точки равновесия.
Глубже анализируя смысл этого явления, можно увидеть, что роль биткойна в 2026 году претерпела тонкую трансформацию. Он уже не просто эксперимент для узкой «гик»-аудитории и не только фишки спекулянтов, а постепенно превращается в гибрид «цифрового золота» и «рискового актива». Для состоятельных людей биткойн — эффективный инструмент диверсификации рисков в инвестиционном портфеле и противодействия обесцениванию фиатных валют: его ограниченное предложение наделяет его уникальными антиинфляционными свойствами. Однако для обычных инвесторов, особенно для тех, кто зависит от зарплатных доходов и ограничен по ликвидности денежных потоков, высокая волатильность биткойна создаёт серьёзное психологическое и финансовое давление. Как в описанном кейсе со старым Чжоу: вложение «свободных денег», которые предназначались для покрытия профессиональных рисков и семейных непредвиденных расходов, в высоковолатильный актив по сути является высокорисковым финансовым поведением. За ним скрывается глубинная тревога, связанная с тем, что рост текущих доходов застопорился, а перспективы в профессии остаются неопределёнными. Инвесторы пытаются компенсировать недостаток доходов от труда за счёт прироста капитала, но при отсутствии профессиональных инструментов управления рисками это чрезвычайно легко приводит к потере основной суммы. Если смотреть ещё глубже, эта тревога отражает определённый дисбаланс в механизмах распределения общественного богатства: когда привычный труд не позволяет быстро наращивать капитал, люди склонны искать нелинейные пути приращения богатства, и биткойн предоставляет такую возможность — пусть и с крайне высокой неопределённостью.
В условиях такого рынка и личных затруднений в будущем внимание должно сосредоточиться на управлении рисками и корректировке восприятия. Во-первых, инвесторам необходимо трезво понимать, что биткойн не является безрисковым активом. Его цена зависит от множества факторов: регуляторной политики, макроэкономических данных, технических обновлений и рыночных настроений. Поэтому любое инвестиционное решение должно опираться на тщательную оценку рисков, а не на слепой оптимизм или пессимизм. Во-вторых, для обычных инвесторов базовые принципы — контролировать размер позиции, диверсифицировать инвестиции и избегать плеча (маржинальной торговли). Вкладывать все или большую часть ликвидных средств в один единственный высоковолатильный актив не только противоречит базовой инвестиционной логике, но и может нанести человеку финансовый ущерб, сравнимый с катастрофой. Кроме того, инвесторам следует повышать собственную финансовую грамотность: понимать техническую логику и экономические принципы, стоящие за биткойном, и не позволять шуму рынка и эмоциональным заявлениям сбивать с толку. Наконец, на социальном уровне нужно усилить вложения в обучение инвесторов: подталкивать общество к формированию рационального взгляда на богатство — осознанию того, что накопление капитала является долгим и сложным процессом, а не игрой в быструю спекуляцию. Сегодня, в 2026 году, биткойн всё ещё относится к числу активов, за которыми стоит следить. Но его инвестиционная ценность зависит от способности конкретного человека выдерживать риск, от природы его капитала и от глубокого понимания закономерностей рынка. Только при рациональном и осторожном ориентире инвесторы смогут занять собственное место в волатильном рынке и не стать жертвой рыночных настроений.
Подпишитесь на меня — в следующем посте быстро прочитаем текущую картину, ничего важного не пропустим.
161
·
--
Сберегательная книжка — это лишь долговое обязательство банка; поймите кредитный договор, и сможете разобраться в BTC
Тонкая сберегательная книжка у банковского окошка — она в детстве заставляла меня снова и снова задавать, казалось бы, наивный, но попадающий прямо в суть вопрос: что если я захочу снять деньги, а банк мне не даст? Со временем, уже во взрослом возрасте, эта интуиция стала ещё острее. Мы привыкли отождествлять «вклад» с «владением», будто в банковском хранилище действительно есть отдельный ящик, где лежат наши банкноты. Однако сущность финансовой системы — не физическое хранение, а кредитный договор. Когда вы вносите деньги, банк фиксирует не факт передачи вам вещей на хранение, а своё обязательство перед вами по этому долгу. Вы можете потребовать выплаты в соответствии с договором, но не можете физически проникнуть в хранилище и самостоятельно извлечь средства. Это чувство защищённости возникает не из документов у вас в руках, а из целого набора широко признанных общественных договорённостей и системы публичной власти.
Подпишитесь на меня — в следующей статье обзор текущей ситуации вы не пропустите.
106
·
--
Нефтяной дефицит, агрессивные повышения ставок и последующая разрядка стейблкоинами: окно кризиса на развивающихся рынках незаметно открылось
В настоящее время глобальная финансовая система сталкивается с редким по масштабу комплексным стресс-тестом. Это не одиночный геополитический всплеск и не очередная типовая корректировка денежно-кредитной политики ФРС, а резонанс нескольких структурных факторов в одном временном окне. Ключевые переменные включают сокращение мировых поставок нефти из‑за геоконфликтов в нефтедобывающих регионах, агрессивный цикл повышения ставок ФРС в ответ на инфляцию, крайнюю напряжённость офшорной долларовой ликвидности и принудительную разрядку/ликвидацию рисков, вызванную регуляторной рамкой для стейблкоинов в США (закон GENIUS). Этот эффект суммирования меняет базовую логику движения глобального капитала: траектория передачи кризиса выходит за пределы традиционных торговых расчётов и распространяется на цифровые активы и трансграничные платежи. Важно отметить, что распределение стресса в этом цикле крайне асимметрично: внутри США в рамках комплаенс‑систем риски изолируются физически между американским внутренним комплаенс‑финансовым контуром и офшорной старой системой стейблкоинов. Основные риски концентрируются на офшорных рынках и на развивающихся экономиках, которые сильно зависят от внешнего финансирования, тогда как ключевая финансовая инфраструктура США не подвергается непосредственному шоку сопоставимого масштаба.
Точка отсчёта прогнозируемого сценария — резкие потрясения на стороне энергоснабжения. По мере эскалации геоконфликта в нефтедобывающих регионах сокращение поставок сырой нефти подталкивает мировые цены на нефть, усиливая импортируемую инфляцию. Чтобы сдержать рост внутренних цен, ФРС планирует через несколько повышений ставок поднять базовую процентную ставку, что ведёт к укреплению доллара и росту доходностей американских гособлигаций. Этот процесс ускоряет отток капитала с неамериканских рынков. Поскольку нефтяная торговля на протяжении долгого времени ведётся в долларах, «нефтяной дефицит» увеличивает долларовые расходы стран на импорт нефти, быстро истощая доллар в их валютных резервах. Параллельно повышения ставок увеличивают стоимость офшорного финансирования: долларовая ликвидность в офшорных межбанковских операциях и на рынках репо сжимается, формируя «офшорный дефицит долларов». Центральные банки стран, чтобы оплачивать поставки нефти, получают доллары прежде всего за счёт распродажи долгосрочных американских облигаций. Такая концентрация продаж, наложенная на ожидания дальнейших повышений ставок, толкает доходность 10‑летних трежерис в диапазон около 5,2%. Под двойным давлением сильного доллара и высоких ставок развивающиеся рынки оказываются в двоякой ловушке: обесценение национальной валюты и истощение резервов. Возникает порочный круг «не хватает долларов → распродают американские облигации → доходности растут → капитал уходит → национальная валюта обесценивается». На этом этапе золото как беспроцентный актив временно теряет силу защитного свойства из‑за давления со стороны высоких реальных ставок и потребности в ликвидности.
Особенность данного сценария — включение в него ключевой регуляторной переменной: закона GENIUS, из‑за чего синхронизируются традиционное давление на ликвидность и риски комплаенс‑разрядки. Закон задаёт чёткий график: 18 июля 2025 года — подписание и вступление в силу, 18 января 2027 года — вступление в силу ключевых положений и запуск системы лицензирования PPSI, а окончательный дедлайн принудительной разрядки — 18 июля 2028 года. К тому времени сервис‑провайдеры в США не смогут размещать стейблкоины, не получившие лицензии PPSI либо не прошедшие через режим взаимного признания офшорных стейблкоинов. Это перекроет им доступ к американским биржам, кошелькам и расчётной инфраструктуре. Хотя до установленного законом «жёсткого» срока ещё два года, действия институтов обычно опережают фактическое внедрение политики. Крупнейшие эмитенты, биржи и банки уже заранее перераспределяют бизнес: средства постепенно уходят в отечественные комплаенс‑стейблкоины и рынок краткосрочных облигаций. Законный дедлайн — это «медленная» переменная, тогда как нефтяной дефицит и повышения ставок — «быстрые». В переходный период, если геоконфликт спровоцирует взрыв нефтяного дефицита и повышения ставок будут продолжаться, прежняя упорядоченная миграция может превратиться в «давку» разрядки/ликвидации из‑за массовых досрочных погашений. Кризисный резонанс может возникнуть ещё до 18 июля 2028 года.
С точки зрения изоляции системы, в рамках GENIUS внутренние лицензированные стейблкоины в США имеют резервы, кастоди и клиринг, привязанные к onshore‑резервам и рынку репо — в противоположность офшорным долларовым своп‑/кредитным пуллам. Поэтому офшорный дефицит долларов не ударит напрямую по внутренним комплаенс‑стейблкоинам. Основные «продавливания» испытывают офшорные стейблкоины, не подпавшие под федеральное регулирование: их резервы привязаны к офшорному долларово‑кредитному рынку, и расчёты по погашениям зависят от офшорных долларов. Когда повышение ставок поднимает стоимость заимствований и появляется нехватка долларов, держатели начинают массово погашать долги, вынуждая эмитента продавать резервы. Это ведёт к снижению чистой стоимости активов и укрепляет ожидания дальнейших погашений, формируя замкнутый цикл отрицательной обратной связи и превращая ситуацию в локальный кризис офшорных стейблкоинов. Логика политики ФРС имеет признак параллельных линий: с одной стороны, многократные повышения ставок удерживают высокую доходность, сжимая доллар и подавляя инфляцию; с другой — проводится корректировка «обязательственной» части баланса: высвобождаются избыточные резервы, а банковские средства направляются в краткосрочные бумаги. Эти краткосрочные инструменты выступают базовыми резервами отечественных комплаенс‑стейблкоинов и обеспечивают модернизацию инфраструктуры цифровых платежей. Регулятор придерживается правил переходного периода и не предоставляет «подушку» ликвидности старым офшорным стейблкоинам, стремясь направить внешние долларовые кредиты обратно в отечественный комплаенс‑контур. Важно подчеркнуть: отказ от спасения офшорных стейблкоинов не означает оставление без внимания рисков для внутренней финансовой стабильности. Если кризис перельётся и ударит по местным банкам или рынку американских гособлигаций, ФРС по‑прежнему может задействовать стандартные инструменты вроде SRF и взаимных свопов с центробанками для сохранения безопасности отечественной системы.
Для развивающихся рынков этот удар сформирует заметную кризисную спираль. Экономики с высокой долей краткосрочных долларовых внешних долгов, дефицитом текущего счёта, тонкими валютными резервами, высокой зависимостью от импорта энергоносителей и значительным использованием офшорных стейблкоинов для трансграничного финансирования будут испытывать максимальное давление в четырёх измерениях: во‑первых, нефтяной дефицит увеличивает долларовые расходы на импорт сырой нефти, расширяет дефицит по текущему счёту и съедает резервы; во‑вторых, многократные повышения ставок поднимают доходности по долгосрочным американским облигациям, увеличивая стоимость обслуживания долларового суверенного и корпоративного долга, а также усложняя получение нового финансирования; в‑третьих, офшорные стейблкоины сталкиваются с массовыми погашениями, что сжимает прежние каналы трансграничных расчётов и краткосрочного долларового финансирования; в‑четвёртых, пространство для действий центральных банков ограничено: приходится выбирать между повышением ставок для удержания валютного курса (что давит на экономику) и неповышением ставок (что ведёт к обесценению национальной валюты и усилению импортируемой инфляции). Между экономиками наблюдается явная дифференциация: те, у кого резервы достаточны, есть профицит по текущему счёту, энергия обеспечивается в основном за счёт собственного производства и высокая доля расчётов ведётся в национальной валюте, обладают лучшей устойчивостью. Их картина в основном ограничивается оттоком капитала и обесценением валюты без перехода в системный кризис. По сути, этот сценарий — столкновение в одной и той же фазе трёх типов «носителей денег»: нефтедолларов, офшорного внешнего долларового кредитного контура и соответствующего американским комплаенс‑правилам цифрового доллара. Хотя это и не является заранее неизбежным событием, у геополитической обстановки, траектории инфляции, темпов повышения ставок и прогресса утверждения законопроекта есть неопределённости. Рынку следует опасаться возможности того, что множественные шоки сойдутся по времени и дадут резонанс заранее, а не фокусироваться лишь на предельных изменениях одного фактора.
Подпишитесь на меня — в следующей статье сделаю быстрый обзор текущей картины, чтобы вы ничего не пропустили.
181
·
--
Переоценка ETH в условиях макроигр: стейблкоины и RWA как драйверы переосмысления стоимости
Повторяющиеся колебания ожиданий макроликвидности и глубокая борьба на уровне ончейн-фундаменталов подталкивают рынок к ключевому окну ценообразования. По мере того как бета-сценарий, доминируемый биткоином, постепенно сходит на нет, капитал начинает заново анализировать уникальную логику ценности Ethereum (ETH) как глобального расчетного слоя и платформы умных контрактов. Эта новая реконструкция нарратива уже не опирается исключительно на линейный рост пропускной способности L2 (второго уровня), а глубже концентрируется на незаменимости Ethereum в процессе переоценки ценности на уровне активов. Особенно на фоне растущего спроса на выпуск стейблкоинов, токенизацию RWA (реальных активов) и институциональные требования по соблюдению нормативов, устойчивость, которую демонстрирует TVL мейннета Ethereum (общая стоимость заблокированных средств) в смешанных DeFi/CeFi-сценариях, формирует его
Подписывайтесь на меня — следующую статью с быстрым чтением по рынку не пропустите.
121
·
--
Статья
Все ли, кто играет в биткоин, зарабатывают?— Разбор по пунктам понимания про «пополнение» и «заработок»
Самая дорогая вещь на крипторынке — это никогда не биткоин. Это вера.
Это единственный в этом рынке бесплатный товар, который, однако, берёт плату с вас по размеру вашей позиции — чем больше вы пополняете, тем он дороже.
Кто-то и деньги вносит, и “веру” пополняет, но при этом — единственное, что не заработал. Это не значит, что ему не повезло. Это значит: процесс был пройден в обратном порядке.
01 Определение «лука»: дело не в том, что денег мало — дело в том, что человек считает токены своей идентичностью
Что такое «лук»? Это не те, у кого денег мало, и не те, кто не разбирается в технике, и не те, кто зашёл поздно. «Лук» — это состояние восприятия, а не состояние активов.
Все ли, кто играет в биткоин, зарабатывают?
— Разбор по пунктам понимания про «пополнение» и «заработок»
Самая дорогая вещь на крипторынке — это никогда не биткоин. Это вера.
Это единственный в этом рынке бесплатный товар, который, однако, берёт плату с вас по размеру вашей позиции — чем больше вы пополняете, тем он дороже.
Кто-то и деньги вносит, и “веру” пополняет, но при этом — единственное, что не заработал. Это не значит, что ему не повезло. Это значит: процесс был пройден в обратном порядке.
01 Определение «лука»: дело не в том, что денег мало — дело в том, что человек считает токены своей идентичностью
Что такое «лук»? Это не те, у кого денег мало, и не те, кто не разбирается в технике, и не те, кто зашёл поздно. «Лук» — это состояние восприятия, а не состояние активов.
114
·
--
19年美债再创新高压顶,比特币8.7万回落,ETF却5日逆势吸金
本周早些时候,比特币市场经历了一轮显著的波动周期。在触及87,000美元的八个月高位并录得周涨幅9%后,行情在亚洲时段迅速逆转,价格一度下探至82,882美元,24小时跌幅超过3%。目前,比特币报价稳定在83,900至84,100美元区间,较昨日高点出现明显回落。伴随主流币种的调整,山寨币市场承压更为明显,以太坊跌至约2,620美元,狗狗币单日重挫8%,ZEC、XRP和HYPE等资产也录得5%至6%的跌幅。这一轮回调并非孤立的市场内部调整,而是宏观金融环境剧烈变化下的必然反应,标志着市场情绪从贪婪快速降温,多头资金在高位遭遇定向清算。
此次价格回调的核心驱动力来自宏观层面的三重压力叠加。首先,美国国债收益率飙升成为压制风险资产的关键因素。周三收盘时,10年期美债收益率单日上升15个基点至5.11%,创下2007年以来的最高收盘水平;30年期收益率一度触及5.444%,为2004年以来最高。受强劲商业数据(S&P Global综合指数升至58.4)及偏弱的国债拍卖需求影响,市场对美联储10月再次加息的预期升温,概率已接近70%。其次,地缘政治风险推高能源价格,布伦特原油9月23日结算价上涨3.86%至103.08美元/桶,美伊在联合国大会期间的强硬表态加剧了通胀担忧。最后,衍生品市场的技术性因素放大了波动,由于现货价格远低于85,000美元的关键执行价,大量看涨期权处于虚值状态,做市商在约150亿美元比特币期权到期前的对冲行为加剧了卖压。当美债提供超过5%的无风险收益时,不产生利息的比特币持有机会成本急剧上升,这是84,000关口难以站稳的根本制约。
尽管价格呈现下跌趋势,但资金面数据却释放出截然相反的积极信号,显示出机构与散户在行为逻辑上的显著背离。据SoSoValue数据,9月23日美国比特币现货ETF总净流入3.47亿美元,实现连续5个交易日净流入。其中,贝莱德IBIT单日净流入1.66亿美元,富达FBTC净流入1.43亿美元,两者合计占据绝对主导。更值得关注的是,摩根士丹利MSBT从Coinbase Prime收到1,100枚比特币(约9,389万美元),创该基金成立以来最大单笔流入,连续3日累计净流入达1.931亿美元。与此同时,链上数据显示巨鲸正在加速逢低吸纳,某巨鲸在过去20天内累计购入2,460枚BTC,平均成本约78,966美元,当前价格仍高于其近期建仓成本。此外,资金正从衍生品平台向现货交易所迁移,例如Garrett Jin将1.47亿枚USDC从Hyperliquid转入币安,暗示现货建仓意图。这种“价格在跌、机构在买”的背离,通常被视为阶段性底部构筑的特征,表明聪明钱正在利用宏观利空引发的恐慌进行低位布局,而非恐慌出逃。
在监管层面,美国加密市场的规则制定权正从国会向监管机构转移,为市场提供了新的确定性来源。尽管CLARITY法案在参议院以49比50被否决,但CFTC主席Mike Selig明确表示,将利用现有法定权限推进加密市场结构规则,包括建立指定合约市场类别及允许交易所在监管下提供杠杆交易。同时,SEC也释放积极信号,允许在特定链上场所试点代币化美股交易。这一转变意味着监管进程不再完全依赖跨党派协商,效率有望提升。然而,CFTC无权监管现货市场,现货领域的立法真空仍需等待国会填补。
对于后续行情,需重点关注几个关键变量。短期来看,9月25日Deribit约150亿美元比特币期权到期以及9月26日美国8月PCE通胀数据发布,将是引发剧烈双向波动的两大催化剂。技术面上,82,355美元(EMA50)是短期关键支撑,若价格放量重新站稳85,000美元,或ETF连续两日维持3亿美元以上净流入,则可能确认反弹趋势。长期视角下,尽管美债高收益和油价上涨构成利空,但ETF持续吸金和巨鲸低位布局提供了坚实底部支撑。投资者应保持理性,避免在期权到期和宏观数据落地前盲目重仓,可关注82,000-83,000区间的轻仓试探机会,并严格保留20%-30%的现金仓位以应对潜在波动。监管规则的细化落地及美伊局势对油价的影响,将是决定中期走势的核心外部因素。
Подпишитесь на меня: в следующем материале быстрый обзор — не пропустите.
10
·
--
Статья
Глобальная перестройка доходов стейблкоинов от казначейских облигаций США: кто контролирует вход пользователей, тот и делит распределениеПрибыльная структура индустрии стейблкоинов переживает глубокую перестройку. Раньше рынок в целом воспринимал стейблкоины как простое средство платежа, а экономическая логика, лежащая в основе, оставалась относительно незаметной; сегодня, поскольку доходность резервных активов стала ключевым источником выручки эмитентов, направление движения этих средств больше не определяется только операционной эффективностью самих эмитентов — всё больше на него влияет то, насколько контролирующие каналы лица владеют доступом к пользовательским остаткам. Эта трансформация раскрывает суровую коммерческую реальность: в условиях текущей регуляторной рамки и конкурентного ландшафта тот, кто контролирует входы пользователей к средствам, тот и получает возможность диктовать распределение резервной доходности. Для Circle этот сдвиг особенно заметен: согласно ее последним финансовым данным, хотя доходы от резервов по-прежнему доминируют, пространство для собственной чистой прибыли постоянно сжимается из‑за высоких затрат на распределение через каналы.
Глобальная перестройка доходов стейблкоинов от казначейских облигаций США: кто контролирует вход пользователей, тот и делит распределение
Прибыльная структура индустрии стейблкоинов переживает глубокую перестройку. Раньше рынок в целом воспринимал стейблкоины как простое средство платежа, а экономическая логика, лежащая в основе, оставалась относительно незаметной; сегодня, поскольку доходность резервных активов стала ключевым источником выручки эмитентов, направление движения этих средств больше не определяется только операционной эффективностью самих эмитентов — всё больше на него влияет то, насколько контролирующие каналы лица владеют доступом к пользовательским остаткам. Эта трансформация раскрывает суровую коммерческую реальность: в условиях текущей регуляторной рамки и конкурентного ландшафта тот, кто контролирует входы пользователей к средствам, тот и получает возможность диктовать распределение резервной доходности. Для Circle этот сдвиг особенно заметен: согласно ее последним финансовым данным, хотя доходы от резервов по-прежнему доминируют, пространство для собственной чистой прибыли постоянно сжимается из‑за высоких затрат на распределение через каналы.
81
·
--
Переоценка ценности Ethereum: процветание L2 и расчёты по основной цепи в условиях парадокса Джевонса
В макро-нарративе об экосистеме Ethereum споры о логике движения цены ETH часто попадают в ошибку: чрезмерно фокусироваться на текущих данных о доходах в сети, игнорируя при этом путь эволюции долгосрочной экономической модели. Недавно, по мере того как такие институциональные игроки, как Robinhood, разворачивают бизнес в сетях второго уровня Ethereum (L2) и генерируют дневные доходы в несколько миллионов долларов, начинает распространяться пессимистичный настрой. Согласно этой точке зрения, хотя L2 сейчас «в огне», на практике при расчётах, поступающих в виде комиссий на основную сеть Ethereum, сумма составляет всего от тысячи до нескольких сотен долларов. Поэтому процветание L2 якобы не имеет прямой связи со стоимостью нативного токена ETH, а рост ETH, по их мнению, должен зависеть исключительно от прямого сжигания комиссий в основной сети. Такая линейная логика, основанная на «текущем денежном потоке», игнорирует то, как
Подпишитесь на меня, следующий обзор рынка не пропустите.
1
134
·
--
Есть один маленький вопрос, который немного меня смущает: вам больше нравится обсуждать идеи с незнакомыми людьми или только с теми, кого хорошо знаете?
Иногда, когда я публикую пост, я тоже немного путаюсь — подскажите, пожалуйста, что мне делать. Дайте совет в комментариях.
Есть один маленький вопрос, который немного меня смущает: вам больше нравится обсуждать идеи с незнакомыми людьми или только с теми, кого хорошо знаете?
Иногда, когда я публикую пост, я тоже немного путаюсь — подскажите, пожалуйста, что мне делать. Дайте совет в комментариях.
Иногда, когда я публикую пост, я тоже немного путаюсь — подскажите, пожалуйста, что мне делать. Дайте совет в комментариях.
1
·
--
Уже четверг, полдень. Вы в последнее время, листая ленту на площади/в ленте, что больше любите смотреть?
То, где разбирают горячие темы по пунктам, или скорее такой формат: просто кидают вопрос — и все вместе обсуждают?
Без «правильных ответов» — просто скажите, что думаете, как придёт в голову.
Уже четверг, полдень. Вы в последнее время, листая ленту на площади/в ленте, что больше любите смотреть?
То, где разбирают горячие темы по пунктам, или скорее такой формат: просто кидают вопрос — и все вместе обсуждают?
Без «правильных ответов» — просто скажите, что думаете, как придёт в голову.
То, где разбирают горячие темы по пунктам, или скорее такой формат: просто кидают вопрос — и все вместе обсуждают?
Без «правильных ответов» — просто скажите, что думаете, как придёт в голову.
28
·
--
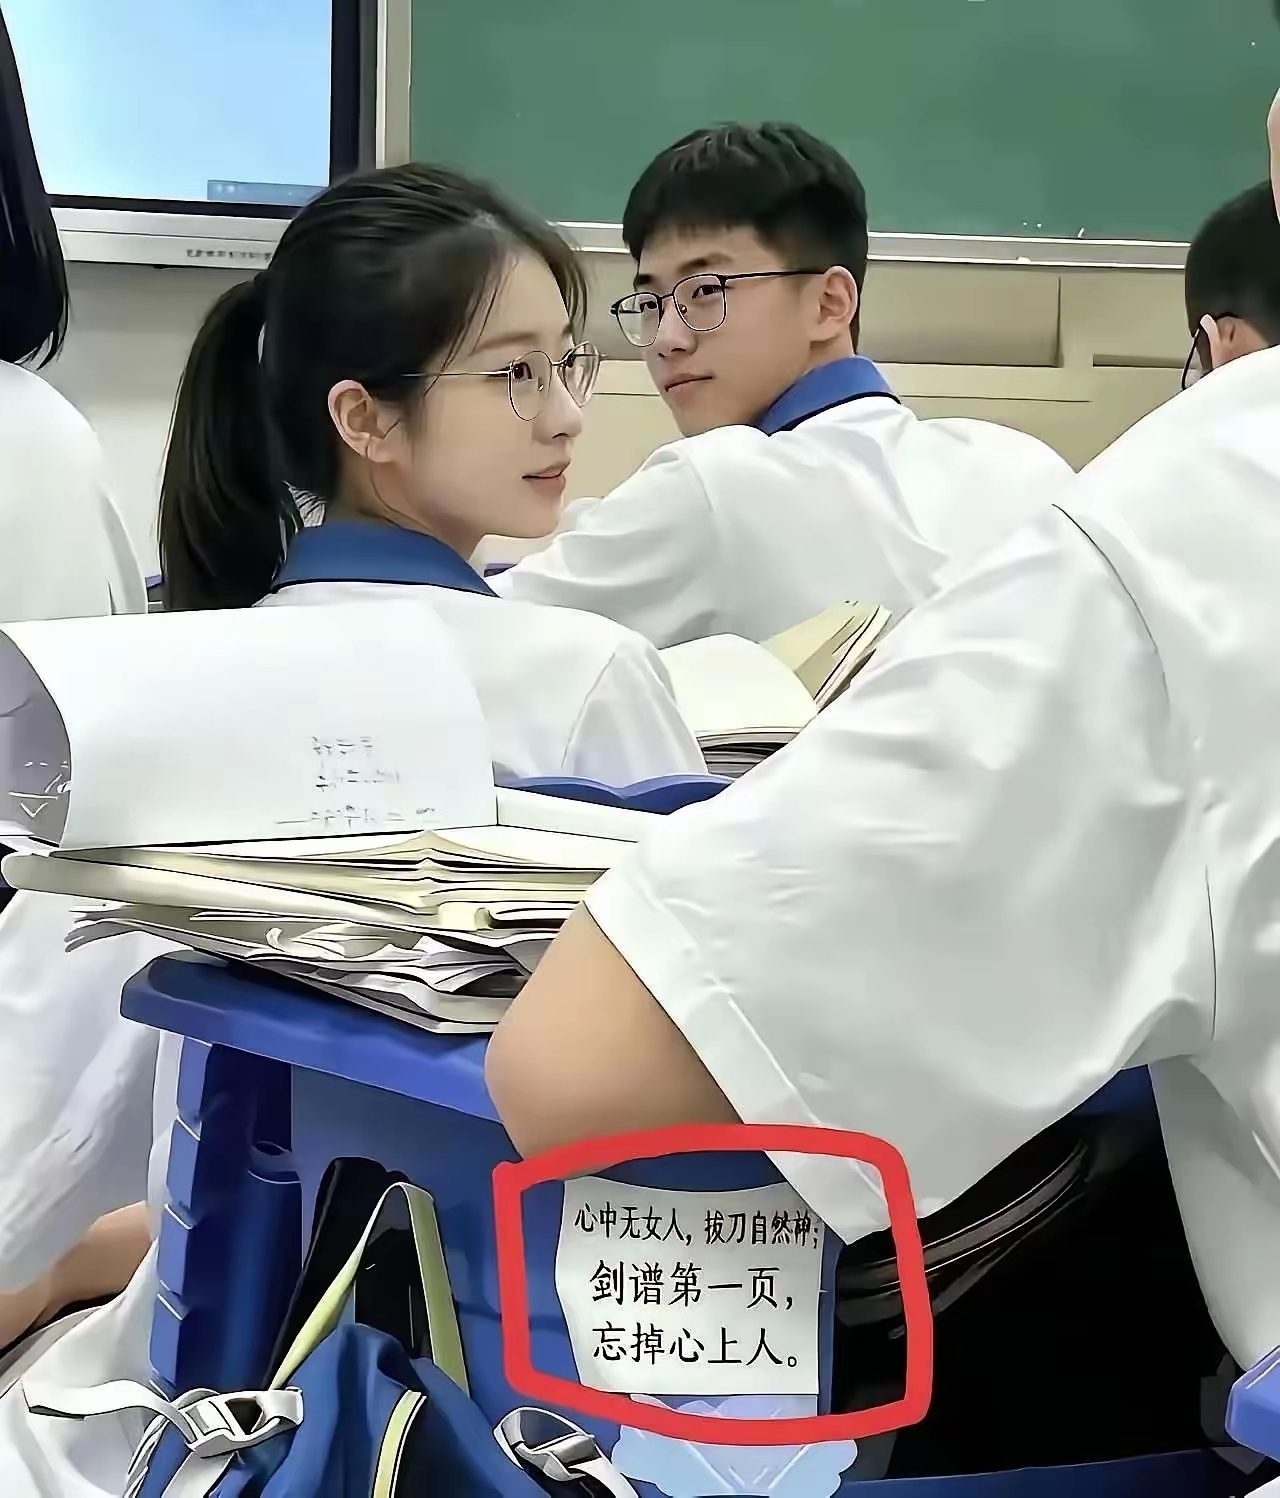
В этом кадре есть история — если добавить детали, атмосфера станет совсем на максимум.
В этом кадре есть история — если добавить детали, атмосфера станет совсем на максимум.
oO加密军师Oo
·
--
Если уж так пишут нарочно,
значит, у человека уже есть человек, которого он любит🫣
значит, у человека уже есть человек, которого он любит🫣
25
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,944
346 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 322
ПротоколFOMC
Просмотров: 31,710
134 обсуждают
BitwiseFilesFinalNEARSpotETFProspectus
Просмотров: 18,753
573 обсуждают