
SAYONARA CASH
3 Публикации
SAYONARA CASH
Отправить жалобу
Заблокировать пользователя
1 подписок(и/а)
4 подписчиков(а)
4 понравилось
Посты
Сложный процент: сколько вам может принести одна кнопка в Earn 👀
Вчера обещал разобрать свою ошибку. Автоподписку я включил почти сразу, но по-настоящему понял её ценность только когда увидел сложный процент на графике 👇
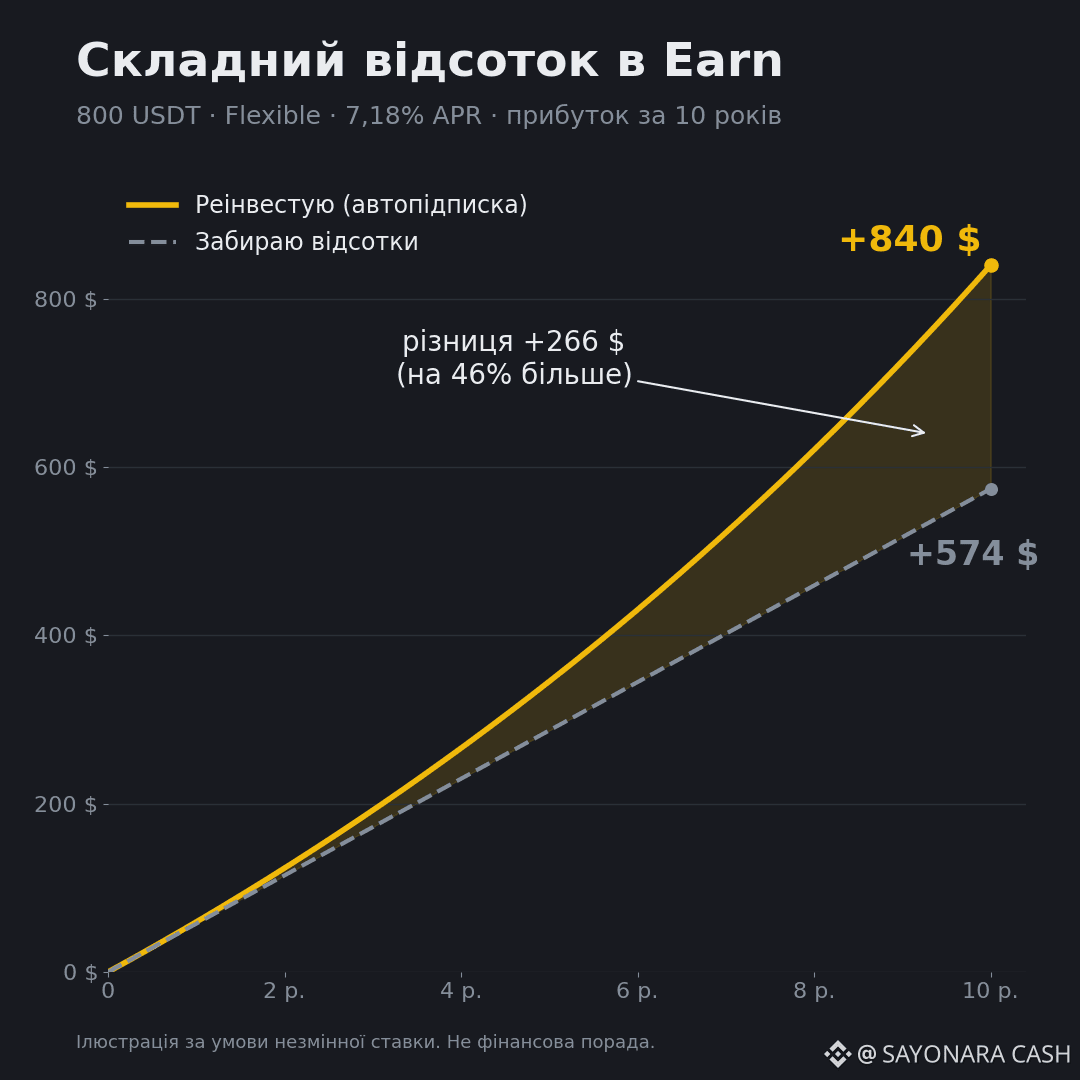
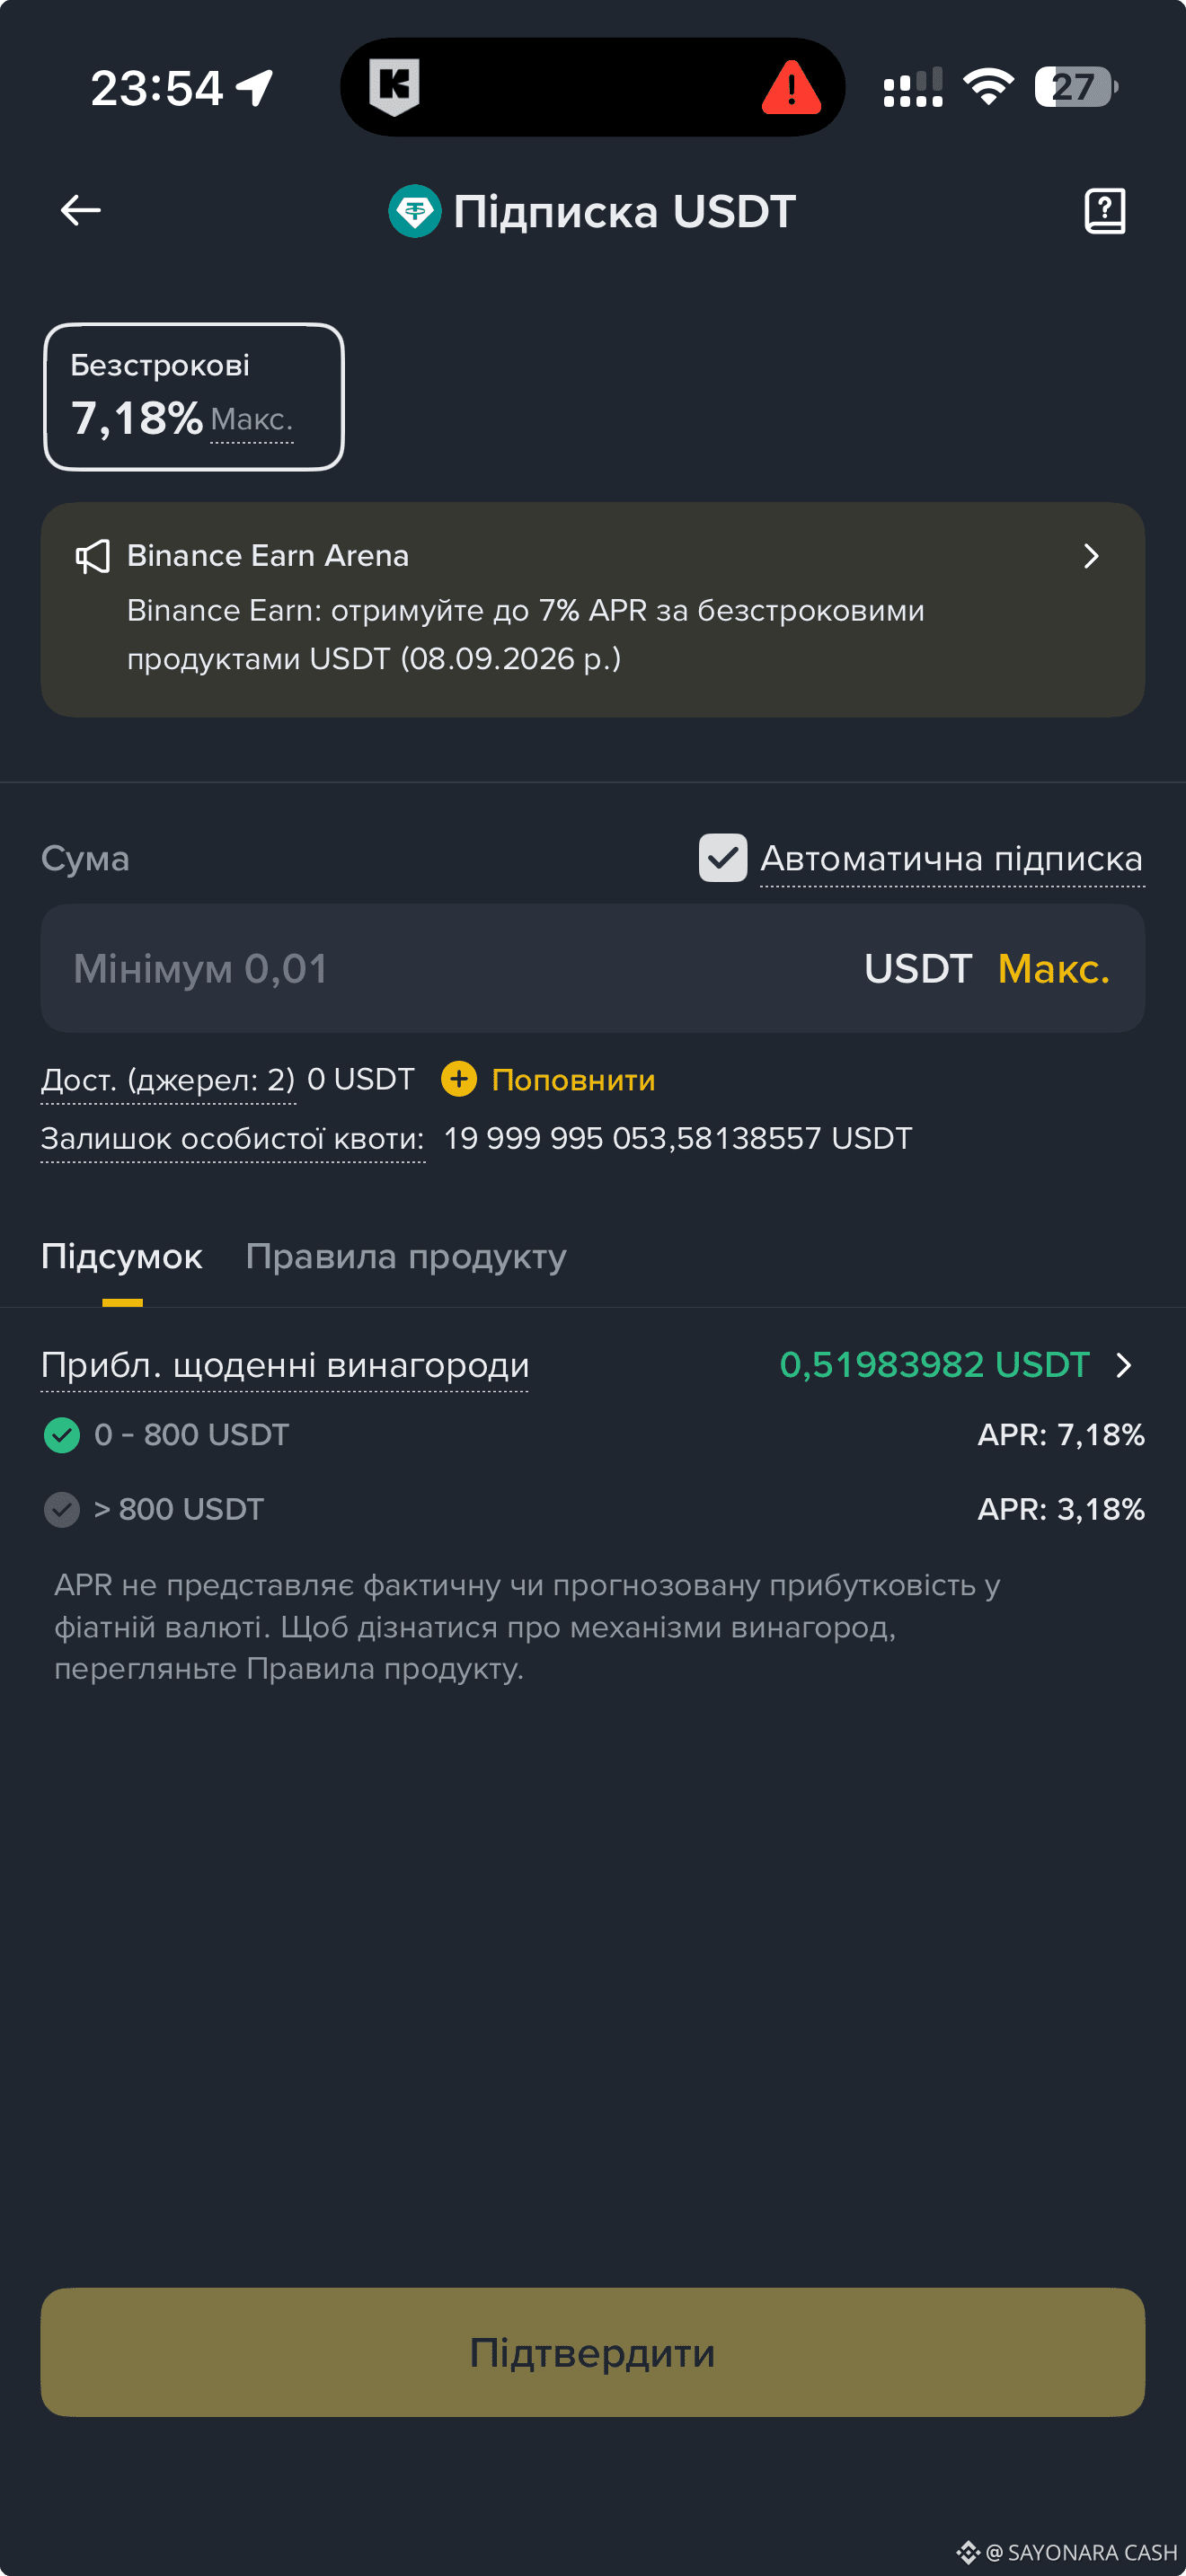
Посчитаем на примере: 800 USDT во Flexible под 7,18% APR.
❌ Проценты забираю:
1 год: +57 $
5 лет: +287 $
10 лет: +574 $
✅ Проценты реинвестируются ежедневно:
1 год: +60 $
5 лет: +346 $
10 лет: +840 $
Разница за 10 лет — +266 $, или на 46% больше!!! Просто потому, что проценты начисляются на проценты. В первый год это копейки, поэтому их легко игнорировать, но со временем кривая ускоряется.
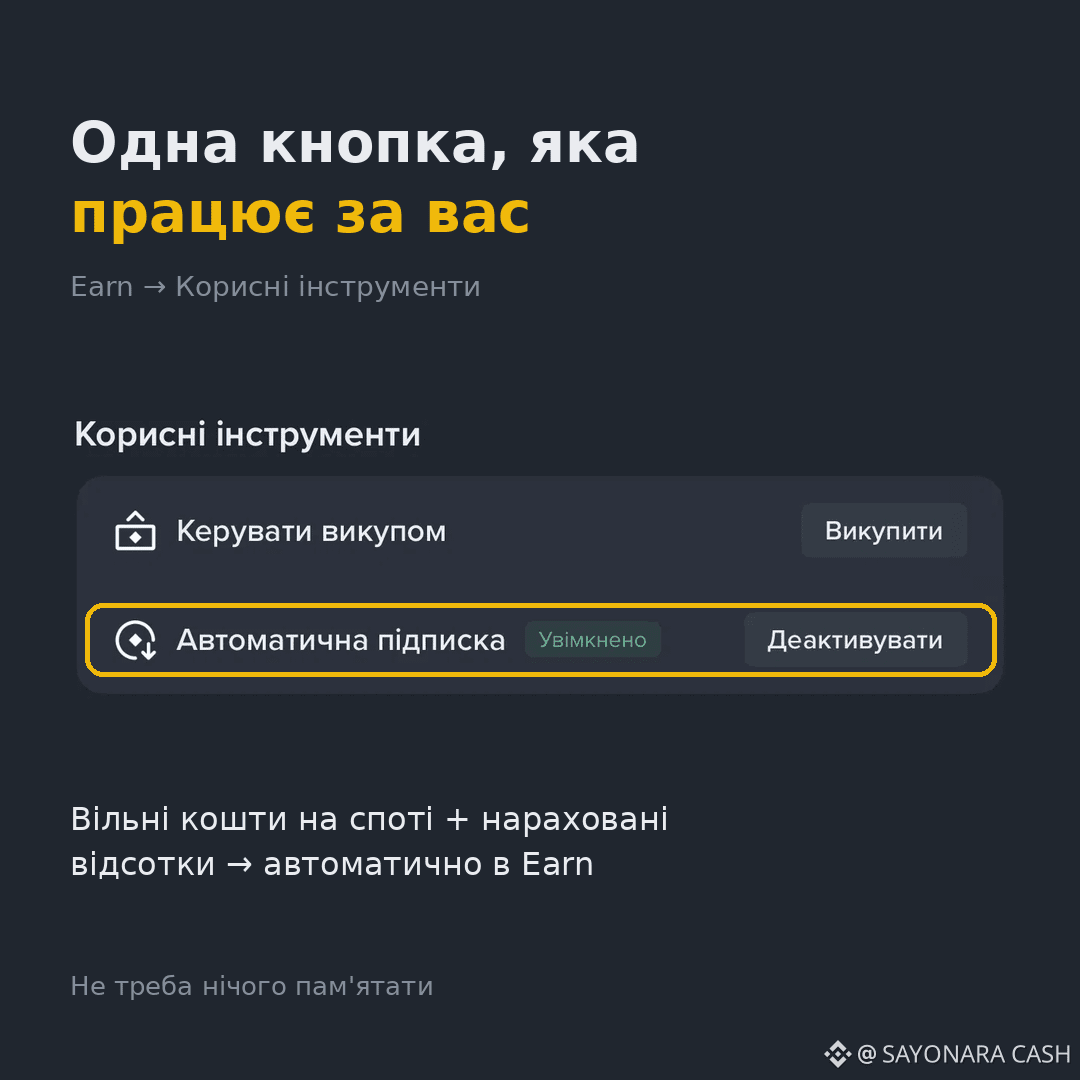
💡 Здесь и помогает автоподписка: всё свободное на споте, включая начисленное, автоматически идет в Earn. Ничего не нужно помнить. Включить: в окне подписки поставьте галочку «Автоматическая подписка».
⚠️ 7,18% действует до 800 USDT, выше — 3,18%. Ставки постоянно меняются, поэтому эта актуальна именно сейчас, а не всё время.
В следующем посте: как я беру активы в займ, не продавая свои 🔄
@Binance_Ukraine #BinanceEarnings #USDT
Сложный процент: сколько вам может принести одна кнопка в Earn 👀
Вчера обещал разобрать свою ошибку. Автоподписку я включил почти сразу, но по-настоящему понял её ценность только когда увидел сложный процент на графике 👇
Посчитаем на примере: 800 USDT во Flexible под 7,18% APR.
❌ Проценты забираю:
1 год: +57 $
5 лет: +287 $
10 лет: +574 $
✅ Проценты реинвестируются ежедневно:
1 год: +60 $
5 лет: +346 $
10 лет: +840 $
Разница за 10 лет — +266 $, или на 46% больше!!! Просто потому, что проценты начисляются на проценты. В первый год это копейки, поэтому их легко игнорировать, но со временем кривая ускоряется.
💡 Здесь и помогает автоподписка: всё свободное на споте, включая начисленное, автоматически идет в Earn. Ничего не нужно помнить. Включить: в окне подписки поставьте галочку «Автоматическая подписка».
⚠️ 7,18% действует до 800 USDT, выше — 3,18%. Ставки постоянно меняются, поэтому эта актуальна именно сейчас, а не всё время.
В следующем посте: как я беру активы в займ, не продавая свои 🔄
@Binance_Ukraine #BinanceEarnings #USDT
Вчера обещал разобрать свою ошибку. Автоподписку я включил почти сразу, но по-настоящему понял её ценность только когда увидел сложный процент на графике 👇
Посчитаем на примере: 800 USDT во Flexible под 7,18% APR.
❌ Проценты забираю:
1 год: +57 $
5 лет: +287 $
10 лет: +574 $
✅ Проценты реинвестируются ежедневно:
1 год: +60 $
5 лет: +346 $
10 лет: +840 $
Разница за 10 лет — +266 $, или на 46% больше!!! Просто потому, что проценты начисляются на проценты. В первый год это копейки, поэтому их легко игнорировать, но со временем кривая ускоряется.
💡 Здесь и помогает автоподписка: всё свободное на споте, включая начисленное, автоматически идет в Earn. Ничего не нужно помнить. Включить: в окне подписки поставьте галочку «Автоматическая подписка».
⚠️ 7,18% действует до 800 USDT, выше — 3,18%. Ставки постоянно меняются, поэтому эта актуальна именно сейчас, а не всё время.
В следующем посте: как я беру активы в займ, не продавая свои 🔄
@Binance_Ukraine #BinanceEarnings #USDT
110
Binance Earn: как я заработал $966, ничего не торгуя
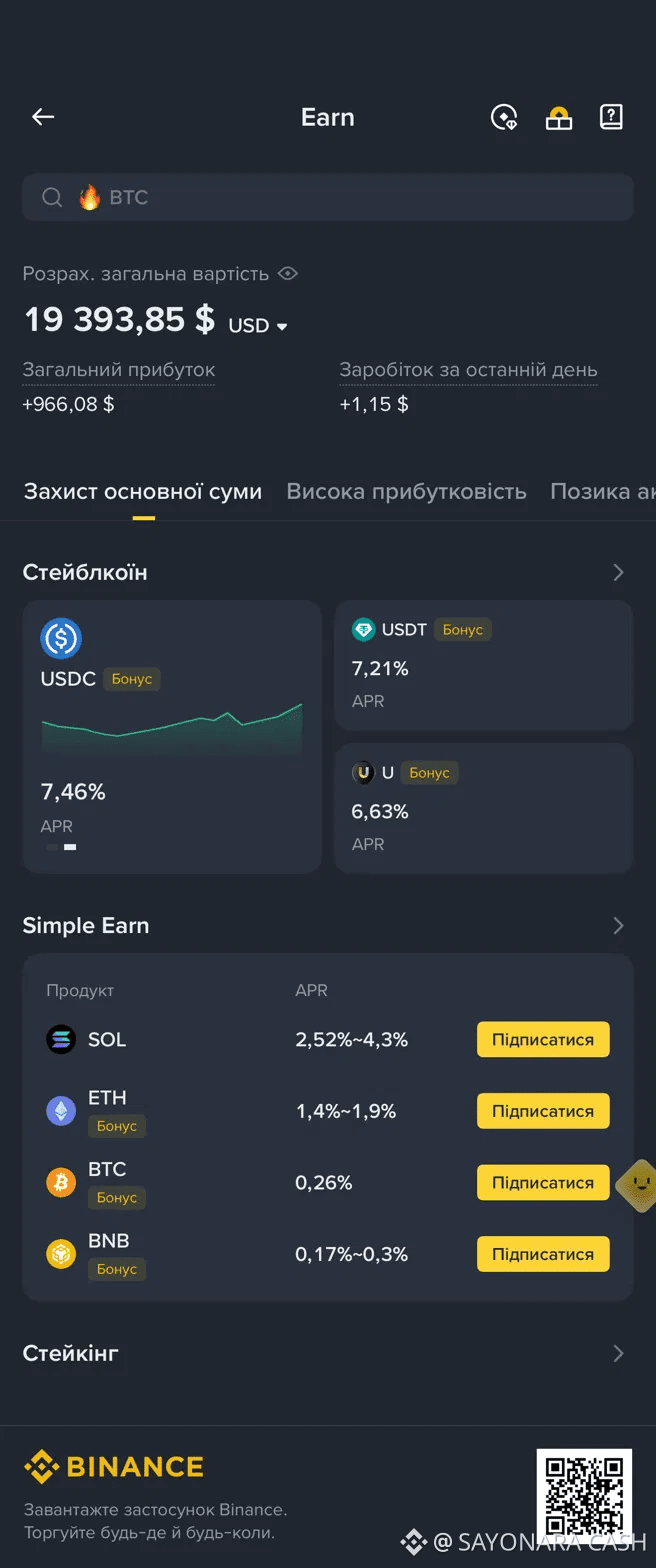
Пользуюсь Earn с 2018 года. Искал альтернативу валютному депозиту в банке, поэтому начал со стейблов, которые держал на бирже как резерв. Именно они дали большую часть этих $966.
Что такое Earn? Вы размещаете активы на Binance и ежедневно получаете за это проценты. Доходность отображается как APR — годовая ставка.
🔹 Стейблы — лучший старт
USDC 7,46%, USDT 7,21% годовых. Цена привязана к доллару, поэтому вы зарабатываете проценты без риска «монета упала на 30%».
🔹 Альты — выше ставка, выше риск
Некоторые альты дают больше, чем стейблы, но начисления идут в той же монете.
🔹 Flexible vs Locked
Flexible: выводить можно в любой момент. Locked: ставка выше, но средства заблокированы на срок.
Как начать:
1️⃣ Кошелек → Earn
2️⃣ Выбрать USDC или USDT
3️⃣ Подписаться. Первое начисление — завтра
🤦 Моя ошибка: я годами недооценивал сложный процент. Завтра покажу на цифрах, сколько это стоит и как одна кнопка это исправляет 📈
Это первый пост из серии про Earn: дальше сложный процент, займы, риски и моя стратегия.
Подписывайтесь, чтобы не пропустить 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
Binance Earn: как я заработал $966, ничего не торгуя
Пользуюсь Earn с 2018 года. Искал альтернативу валютному депозиту в банке, поэтому начал со стейблов, которые держал на бирже как резерв. Именно они дали большую часть этих $966.
Что такое Earn? Вы размещаете активы на Binance и ежедневно получаете за это проценты. Доходность отображается как APR — годовая ставка.
🔹 Стейблы — лучший старт
USDC 7,46%, USDT 7,21% годовых. Цена привязана к доллару, поэтому вы зарабатываете проценты без риска «монета упала на 30%».
🔹 Альты — выше ставка, выше риск
Некоторые альты дают больше, чем стейблы, но начисления идут в той же монете.
🔹 Flexible vs Locked
Flexible: выводить можно в любой момент. Locked: ставка выше, но средства заблокированы на срок.
Как начать:
1️⃣ Кошелек → Earn
2️⃣ Выбрать USDC или USDT
3️⃣ Подписаться. Первое начисление — завтра
🤦 Моя ошибка: я годами недооценивал сложный процент. Завтра покажу на цифрах, сколько это стоит и как одна кнопка это исправляет 📈
Это первый пост из серии про Earn: дальше сложный процент, займы, риски и моя стратегия.
Подписывайтесь, чтобы не пропустить 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
Пользуюсь Earn с 2018 года. Искал альтернативу валютному депозиту в банке, поэтому начал со стейблов, которые держал на бирже как резерв. Именно они дали большую часть этих $966.
Что такое Earn? Вы размещаете активы на Binance и ежедневно получаете за это проценты. Доходность отображается как APR — годовая ставка.
🔹 Стейблы — лучший старт
USDC 7,46%, USDT 7,21% годовых. Цена привязана к доллару, поэтому вы зарабатываете проценты без риска «монета упала на 30%».
🔹 Альты — выше ставка, выше риск
Некоторые альты дают больше, чем стейблы, но начисления идут в той же монете.
🔹 Flexible vs Locked
Flexible: выводить можно в любой момент. Locked: ставка выше, но средства заблокированы на срок.
Как начать:
1️⃣ Кошелек → Earn
2️⃣ Выбрать USDC или USDT
3️⃣ Подписаться. Первое начисление — завтра
🤦 Моя ошибка: я годами недооценивал сложный процент. Завтра покажу на цифрах, сколько это стоит и как одна кнопка это исправляет 📈
Это первый пост из серии про Earn: дальше сложный процент, займы, риски и моя стратегия.
Подписывайтесь, чтобы не пропустить 🔔
@Binance_Ukraine #BinanceEarnings #EarnFreeCrypto2024
2
3
2.4k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
AIStocksWhatNext
Просмотров: 939,830
6,832 обсуждают
Поделись и выиграй награду за трафик в нашей кампании с трендовым хэштегом
✨Тема: Какие ещё инвестиционные возможности остаются, пока акции ИИ продолжают расти?
👉Как принять участие:
Опубликуйте короткий пост или статью с хэштегом #AIStocksWhatNext
Расскажите, вы бычьей или медвежьей позиции придерживаетесь, и опубликуйте свои холдинги или сделки по акциям ИИ — использование виджета для трейда может повысить вашу соответствие требованиям.
Вы также можете усилить пост, поделившись данными или графиками, и избегая изображений, сгенерированных ИИ.
✍️Создайте контент, опираясь на приведённые ниже ракурсы:
- Nvidia говорит, что продажи чипов удвоятся в следующем году, а ведущие компании в сфере ИИ продолжают бить рекорды по выручке — затраты на вычисления за этим стоят просто колоссальные. Спрос на ИИ действительно растёт? И как долго это может продолжаться? Акции ИИ растут по всему рынку. Это реальный прорыв или просто краткосрочный отскок?
- Лидеры отрасли призывают замедлить развитие ИИ, а Трамп планирует создать «AI Force» («ИИ-Силу»), утверждая, что ИИ может составить 25% ВВП США в будущем. На чьей вы стороне? Будет ли поддержка на уровне штатов долгосрочной победой для акций ИИ?
- Покупаете ли вы акции ИИ? Поделитесь своей сделкой/холдингами по темам ИИ с помощью нашего виджета для обмена трейдами.
⏰Период кампании:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Награда:
- Квалифицированные посты, которые соответствуют указанным выше правилам и содержат более 100 слов, будут рассмотрены и могут получить случайный бонус к трафику в размере 500–3 000 просмотров. Если ваш пост будет выбран, вы получите уведомление от вашего секретаря ленты.
- Получите шанс, чтобы вашу статью разместили на Binance Square Official
Нужны идеи для поста? Перейдите на страницу темы #AIStocksWhatNext или Square Guide on How to Post for Better Reach.
Binance Square Official
·Лайков: 600
·Просмотров: 1.7M
ПротоколFOMC
Просмотров: 28,356
117 обсуждают
fomcотслеживание
Просмотров: 40,695
327 обсуждают