

OroCryptoTrends
8.9k Публикации

OroCryptoTrends
 Square Verified+
Отправить жалобу
Заблокировать пользователя
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Открытая сделка
Трейдер с регулярными сделками
3.2 г
3.2K+ подписок(и/а)
51.1K+ подписчиков(а)
49.2K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
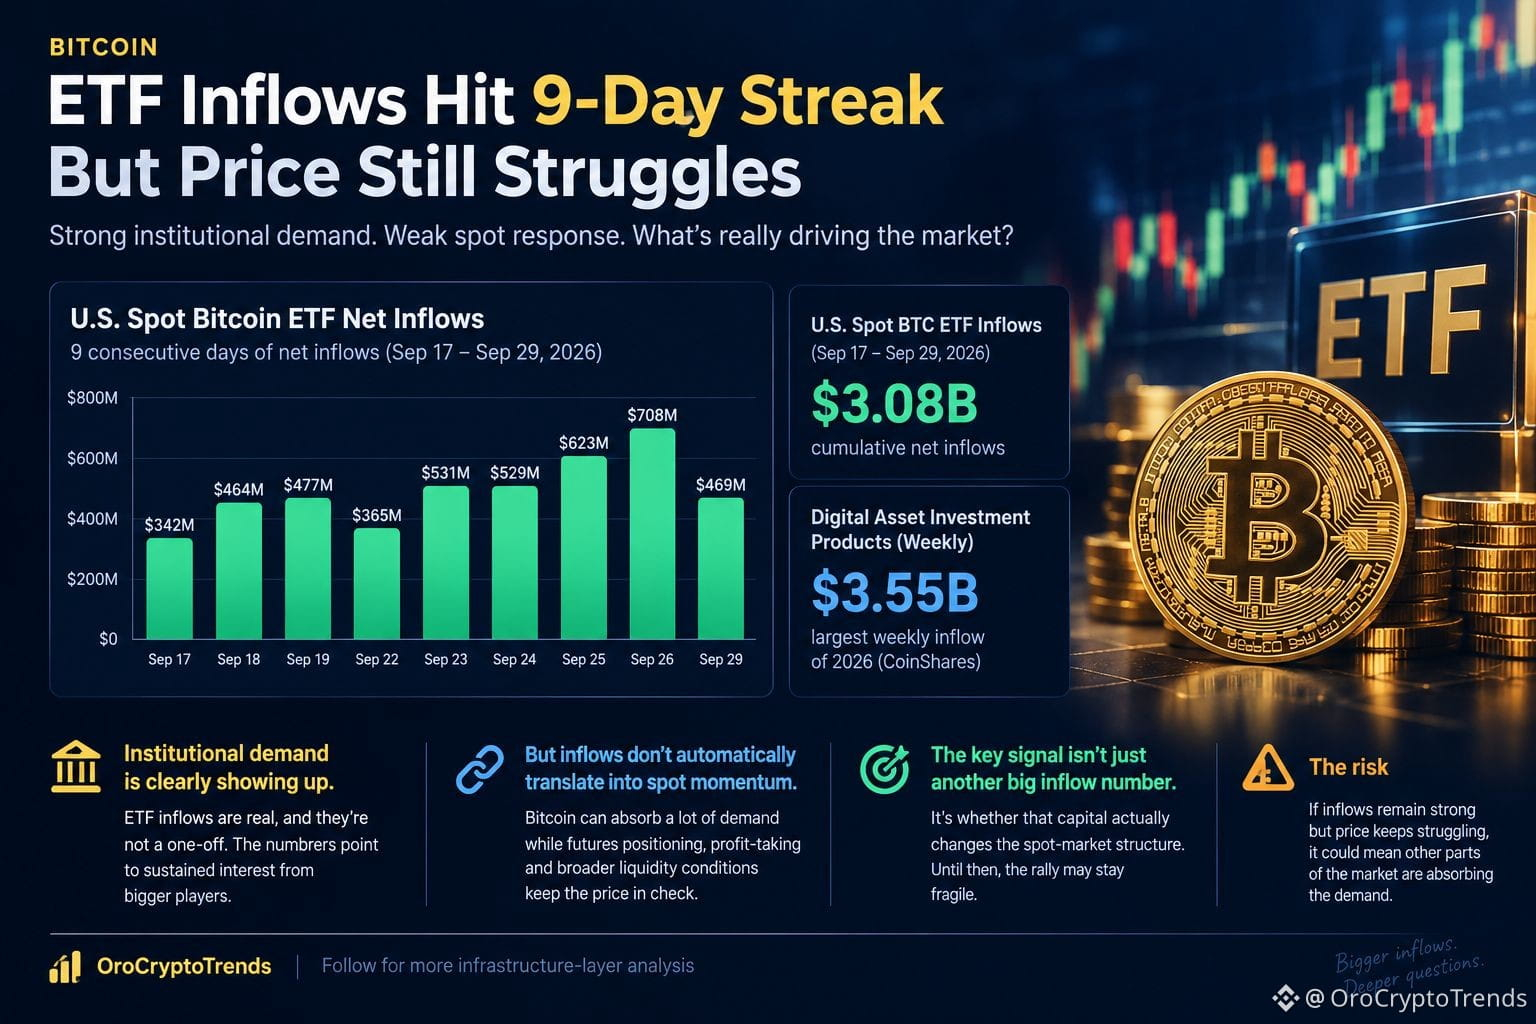
$BTC 9 подряд торговых дней с притоками в BTC ETF — а биткоин всё равно не может сделать всё так, чтобы это выглядело просто.
Именно к этому я снова и снова возвращаюсь.
С 17 по 29 сентября спотовые Bitcoin ETF в США зафиксировали примерно $3,08 млрд кумулятивных чистых притоков по данным Farside. CoinShares также сообщила о $3,55 млрд, направленных в инвестиционные продукты для цифровых активов за последнюю неделю — самый крупный недельный приток в 2026 году на данный момент.
Так что да, институциональный спрос явно проявляется.
Но вот где я менее уверен в «бычьей» интерпретации.
Деньги, заходящие в ETF, не означают автоматически немедленный импульс на спотовом рынке. Биткоин может поглотить существенный спрос, пока фьючерсное позиционирование, фиксация прибыли и более общие условия ликвидности не позволяют цене ускоряться.
Это различие важно.
Если притоки в ETF продолжат наращиваться, а спотовый спрос начнёт конвертироваться в более сильное ценообразование, структура станет гораздо более убедительной. Если притоки останутся высокими, а цена продолжит буксовать, я бы считал это признаком того, что другие части рынка фактически поглощают этот спрос.
Честно говоря, думаю, что следующий сигнал — это не просто очередное большое число по притокам. Это то, действительно ли этот капитал меняет структуру спотового рынка.
Пока пытаюсь разобраться, что именно это меняет.
Подписывайтесь, чтобы узнать больше об анализе инфраструктурного уровня
1
2k
Проверено
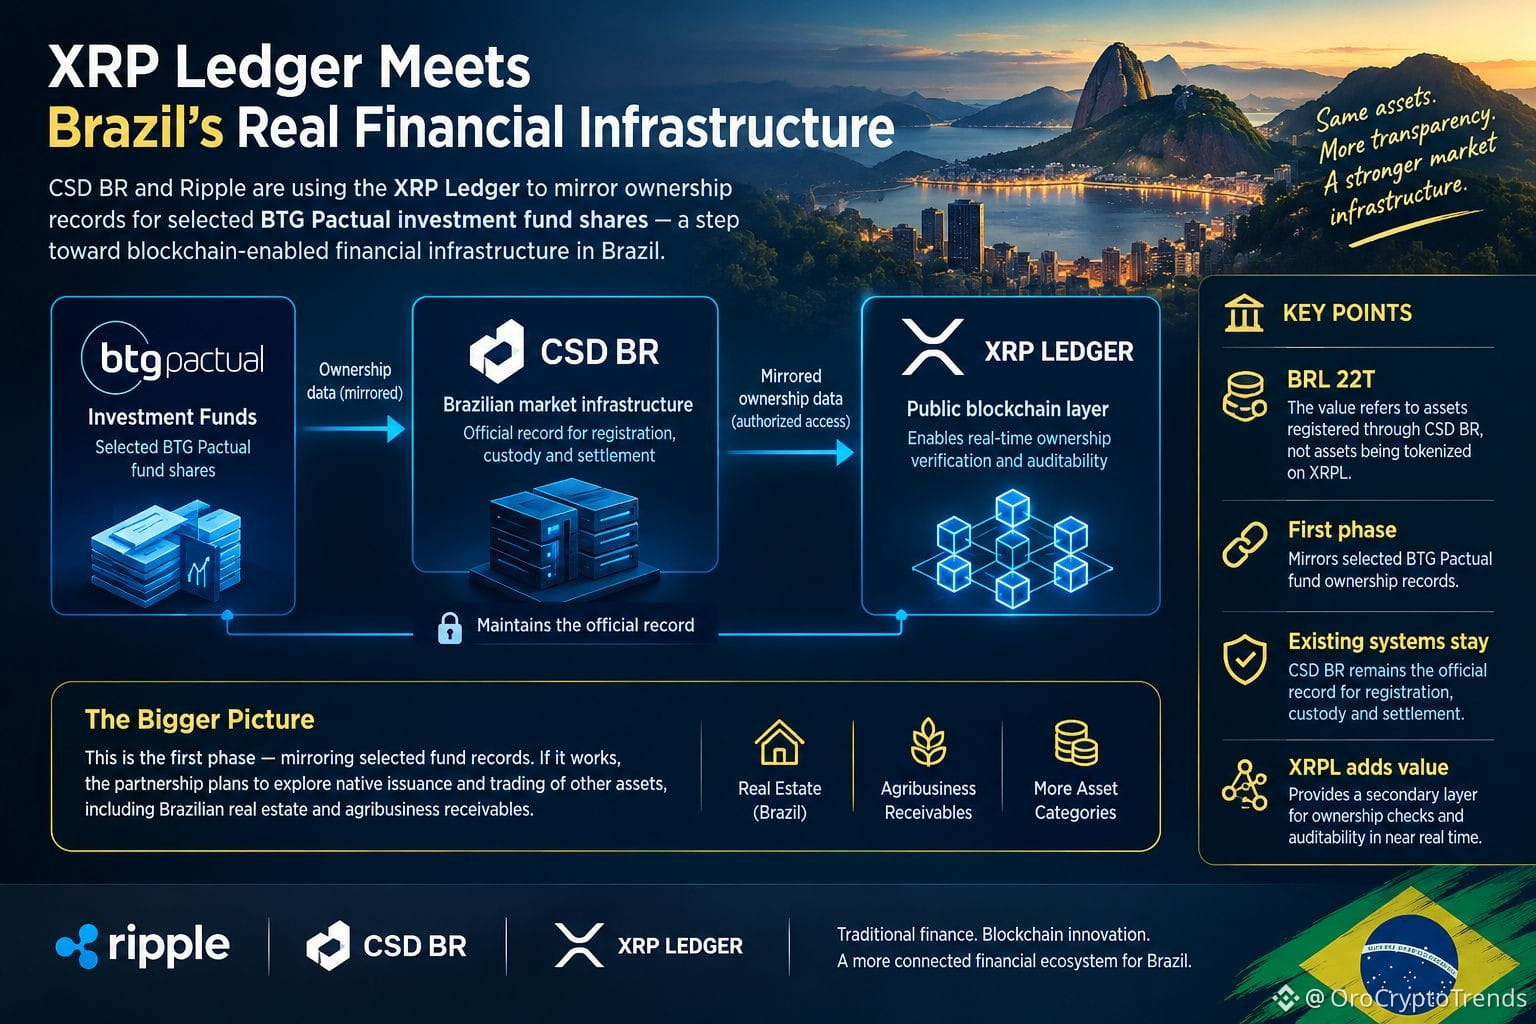
$XRP Бразилия только что предложила XRP Ledger гораздо более интересный вариант применения, чем еще один демонстрационный проект токенизации.
CSD BR — регулируемый бразильский оператор рыночной инфраструктуры с более чем 22 трлн бразильских реалов в зарегистрированных активах — теперь использует XRPL, чтобы отражать записи о собственности по выбранным долям инвестиционных фондов BTG Pactual.
Но подождите — цифра в 22 трлн реалов требует контекста. Весь этот объем НЕ переносится на XRPL.
Текущая система CSD BR остается официальным реестром для регистрации, хранения и расчетов. XRPL добавляется как дополнительный слой, где уполномоченные учреждения могут проверять данные о собственности и аудировать изменения почти в реальном времени.
Честно говоря, мне кажется, что это различие делает историю интереснее, а не менее.
Настоящий эксперимент здесь — сможет ли публичная блокчейн-сеть работать рядом с критически важной финансовой инфраструктурой, не заставляя учреждения выбрасывать системы, которым они уже доверяют.
Это совершенно иной путь внедрения, чем подход «перенести всё onchain».
И если этап зеркалирования сработает, партнерство заявляет, что планирует изучать нативную эмиссию и торговлю другими активами, включая бразильские объекты недвижимости и дебиторскую задолженность в агробизнесе.
Так что я наблюдаю прежде всего за инфраструктурным слоем, а не за заголовком.
Главный вопрос не в том, сможет ли XRPL токенизировать актив. Вопрос в том, найдут ли регулируемые учреждения достаточно операционной ценности, чтобы продолжать расширять роль этого реестра.
Пока все еще пытаюсь понять, что именно это меняет.
1
2
1.4k
Проверено
$BNB CZ опубликовал «Скоро....» и вдруг люди начали называть это началом «BNB szn».
Возможно. Но, думаю, более интересная часть — что происходит вокруг этого мема.
CZ также поделился бычьим контентом про BNB Chain, указывая на токенизированные ценные бумаги США, которые движутся on-chain. BNB Chain заявляет, что к июню в ее экосистеме было более 709 токенизированных акций и ETF, а совокупный объем токенизированных акций превысил $5 млрд. Это реальный инфраструктурный тренд, а не просто мем.
Затем есть корпоративная сторона.
CEA Industries официально стала BNB Standard Corporation 29 сентября, при этом сохранив тикер Nasdaq BNC. Компания сообщила, что почти 5 800 голосов сообщества были отданы за новое название, и BNB Standard получил около 47%.
Именно это сочетание привлекает мое внимание: расширение экосистемы, токенизированные активы и публичная компания, которая явно строит бизнес вокруг казначейства BNB.
Но подождите — возможно, я придаю этому мему слишком большого веса.
«Скоро....» — это не подтвержденный сигнал от CZ о том, что BNB вот-вот пойдет в рост. Bonk Guy интерпретировал это именно так; рынку все еще нужно подтвердить эту нарративную конструкцию.
Для меня же главный вопрос — превращаются ли эти катализаторы в устойчивое использование и приток капитала, а не в очередной краткосрочный нарратив.
Пока еще пытаюсь понять, что это на самом деле меняет.
3
1
3.5k
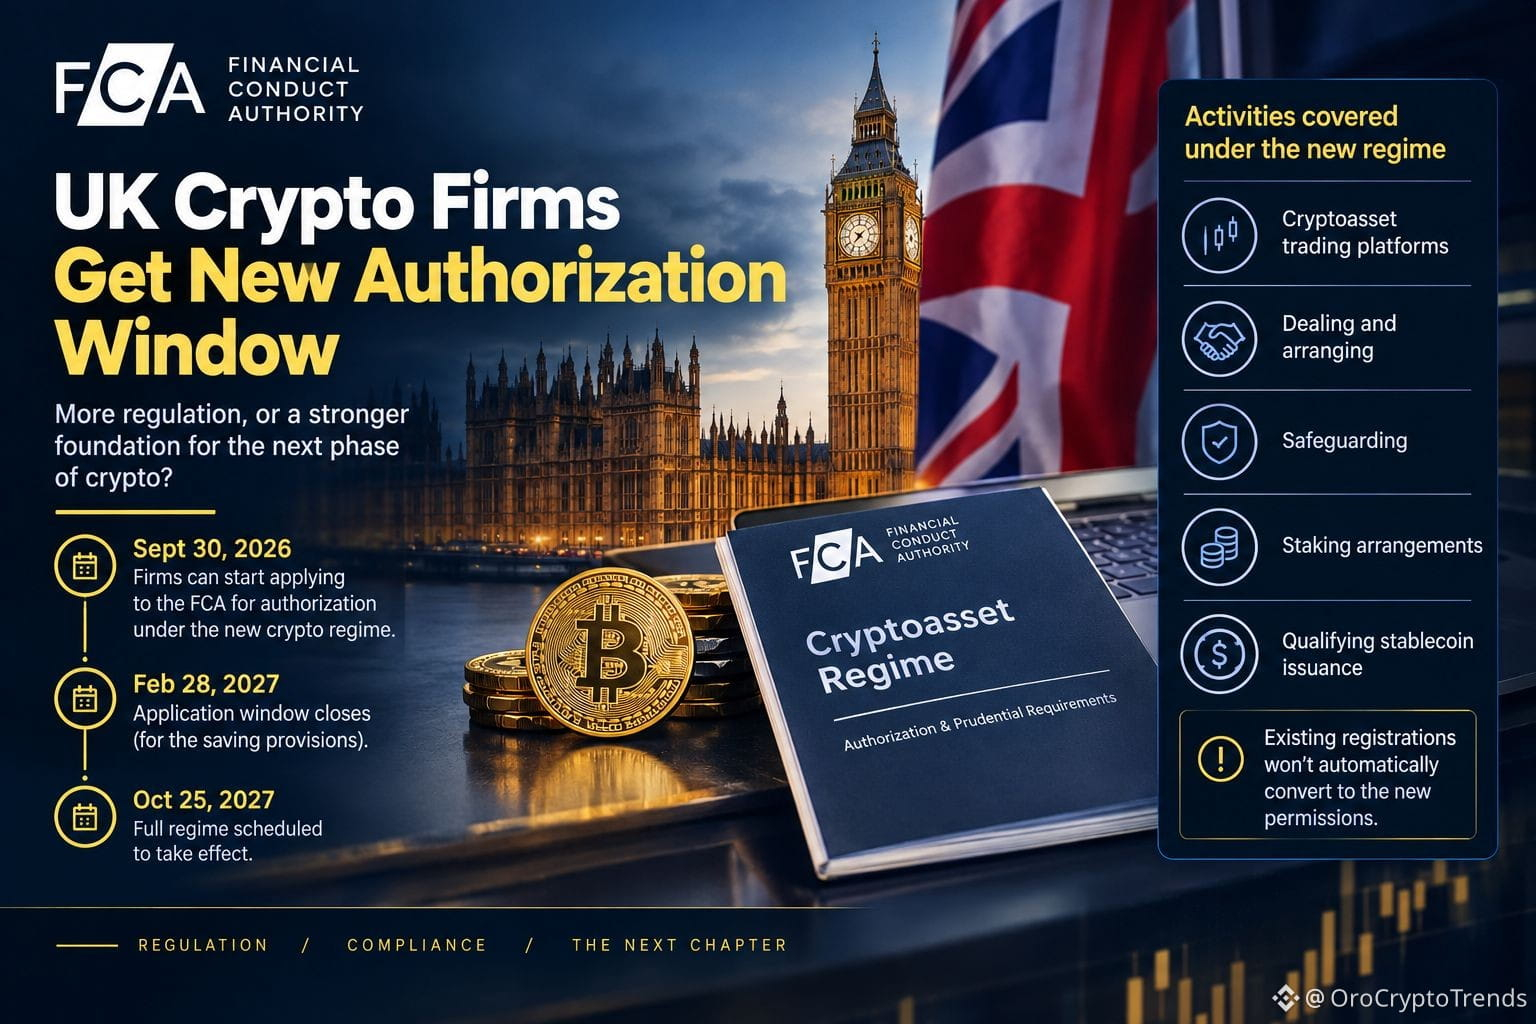
30 сентября — это более значимая дата для криптоиндустрии Великобритании, чем звучит в заголовке.
Сегодня открывается новое окно авторизации от FCA, и у компаний будет до 28 февраля 2027 года, чтобы подать заявку, если они хотят воспользоваться соответствующими положениями об «сбережении» (saving provisions). Более широкая система должна вступить в силу 25 октября 2027 года.
То, что привлекает мое внимание, — это не просто «больше крипторегулирования».
Дело в том, что авторизация становится частью реальной инфраструктуры, на которой работает бизнес.
Торговые платформы, операции и организация сделок, обеспечение сохранности, стейкинг и соответствующая квалификационным требованиям эмиссия стейблкоинов — среди видов деятельности, которые войдут в новую рамку. И действующие регистрации не будут автоматически преобразованы в новые разрешения.
Это меняет экономику.
Криптокомпании, работающей в Великобритании, все чаще придется рассматривать комплаенс, контроль, хранение и отчетность как часть самого продукта — а не как нечто, находящееся по краям деятельности.
И тут есть реальный компромисс.
Более высокие стандарты могут усилить защиту потребителей и целостность рынка. Но стоимость соблюдения этих стандартов также может повлиять на то, какие компании смогут экономически эффективно обслуживать пользователей в Великобритании.
Поэтому меня меньше интересует, «бычий» это или «медвежий» фактор для крипто.
Более интересный вопрос — какие модели бизнеса все еще будут работать, когда регулирование становится частью инфраструктурного стека.
Пока пытаюсь понять, что именно это меняет.
1
2.3k
Великобритания только что открыла дверь для своей новой системы авторизации в сфере криптовалют.
С 30 сентября компании смогут начать подавать в FCA (Управление по финансовому надзору) заявки на получение авторизации в рамках новой британской схемы для криптоактивов. Окно подачи заявок действует до 28 февраля 2027 года, а полное действие режима запланировано на 25 октября 2027 года.
Меня здесь впечатляет не только громкий заголовок «регулирование криптовалют».
Речь о том, как изменится то, что реально потребуется, чтобы вести криптобизнес в Великобритании.
FCA заявляет, что новый режим охватывает такие виды деятельности, как торговые платформы криптоактивов, операции и посредничество, хранение, стейкинг-схемы и выпуск «квалифицированных» стейблкоинов. При этом действующие регистрации также не будут просто автоматически конвертированы в новые разрешения.
Это важно, потому что регулирование смещается от того, что компании заранее «готовят», к тому, что все больше встроено в инфраструктуру рынка.
Но здесь есть и компромисс.
Более высокие стандарты могут усилить защиту потребителей и целостность рынка, однако стоимость и сложность авторизации могут также изменить то, каким компаниям реально будет под силу обслуживать пользователей в Великобритании.
Поэтому мне меньше интересно, является ли это для криптовалют «бычьим» или «медвежьим» фактором.
Главный вопрос в том, какие бизнес-модели продолжают иметь экономический смысл, когда комплаенс становится частью операционного «стека».
Пока пытаюсь понять, что именно это меняет.
1
2.2k
$AMD.US
AMD перешла отметку в $1 трлн. Думаю, сам рубеж оценки — на самом деле менее интересная часть.
Важно то, что инвесторы теперь готовы платить AMD.
Рынок все чаще воспринимает AMD как нечто большее, чем компания, продающая CPU и GPU. Ее экспозиция в сфере ИИ сейчас затрагивает ускорители, системы дата-центров, спрос на инференс, ключевые взаимоотношения с крупными клиентами и, все чаще, программный и интеллектуальный слой вокруг этих систем.
И вот где тезис становится интереснее.
AMD пытается занять большую долю в стеке AI-инфраструктуры, а не просто продавать больше чипов. Ее расширение в такие области, как пространственный интеллект и физический ИИ, указывает на более широкую стратегию относительно того, где следующий рост спроса на вычисления может возникнуть.
Но есть одна оговорка.
Оценка в $1 трлн поднимает планку исполнения. Одного сильного спроса на ИИ недостаточно. AMD по-прежнему нужно обеспечивать устойчивый рост выручки, улучшать маржинальность, добиться широкого внедрения ускорителей и выстраивать долговременные отношения с гипермасштабируемыми заказчиками, чтобы оправдать ожидания, заложенные в эту оценку.
Поэтому я слежу за базовыми показателями за заголовком, а не за самим заголовком.
Следующий этап — по сути, в том, сможет ли AMD превратить спрос на ИИ в устойчивую экономическую ценность.
И именно эта часть истории, как мне кажется, имеет для меня наибольшее значение.
AMD+1,20%
AMDUS+0,95%
329
Проверено
$ACN Binance только что добавила еще семь TradFi-перпетуалов. Большая история — не тикеры, а структура рынка.
Сегодняшний релиз включает CRML, BWET, ACN, MP, SECZ, UNH и NKE — все это бессрочные контракты, котируемые в USDT, с торговлей 24/7 и плечом до 20x.
Это важно, потому что Binance все чаще рассматривает традиционные акции и другие реальные активы как инструменты, которые могут напрямую встраиваться в криптовую производную инфраструктуру.
Но я бы с осторожностью относился к формулировке «токенизация».
Например, SECZ отслеживает обыкновенные акции Securitize Corp. В объявлении Binance не говорится, что эти контракты представляют токенизированное право собственности на лежащие в основе акции. Речь идет о бессрочных деривативах, ссылающихся на эти базовые активы.
Эта разница важна. Главная разработка здесь не обязательно сводится к тому, чтобы переносить владение акциями on-chain. Речь идет о том, чтобы вводить больше экспозиции традиционного рынка в среду деривативов, работающую 24/7 и с расчетами в USDT.
И Binance быстро расширяет эту категорию — после того как вчера были добавлены еще пять TradFi-перпетуалов.
Вопрос теперь в том, станет ли это реальным мостом между ликвидностью крипторынка и традиционными рынками — или же просто создаст еще один слой деривативов вокруг знакомых активов.
Долгосрочное влияние будет зависеть от того, удержатся ли ликвидность, качество ценообразования и спрос пользователей по мере расширения линейки продукта.
565
#EarningsSeason
Сможет ли Micron добиться 86% валовой маржи — и будет ли этого достаточно для MU?
Вот за что я слежу особенно внимательно, готовясь к отчету Micron за 4К 2026 финансового года 30 сентября.
Прогноз самой Micron уже впечатляет: выручка $50 млрд ± $1 млрд, валовая маржа примерно 86% и $31 ± $1 в пересчете EPS по non-GAAP.
И честно говоря, я думаю, что 86% достижимо.
Но, возможно, вопрос не в этом.
В Q3 уже была достигнута 84,9% валовая маржа по non-GAAP, так что шаг к 86% не является каким-то безумным скачком. Главная проблема — что произойдет дальше. Micron говорит, что ее прогноз по марже на Q4 уже предполагает существенное замедление темпов роста цен.
Поэтому прогноз на 2027 финансовый год особенно важен.
Если Micron превзойдет план на Q4, но будет звучать осторожно в отношении будущего ценообразования, маржи или мощностей, рынок может сфокусироваться на второй части фразы — а не на заголовке о превышении.
И есть еще один интересный момент: Micron уже отгружает HBM4 серийно в высоких объемах своему ключевому заказчику, тогда как ожидается, что объемное производство HBM4E начнется в 2027 году. Компания также ожидает, что помесячный/квартальный capex в 2027 финансовом году будет выше уровней Q4, поскольку расширяет мощности чистых помещений под долгосрочный спрос.
Так что я скорее оптимистичен по фундаментальным показателям, но гораздо менее уверен в том, что курс акций автоматически будет следовать за ними.
Настоящая проверка — становятся ли эти маржи устойчивой моделью прибыли — или это всего лишь исключительная точка в цикле памяти.
И именно это я буду стараться понять по итогам цифр.
Так что пока пытаюсь разобраться, что именно это в реальности меняет.
350
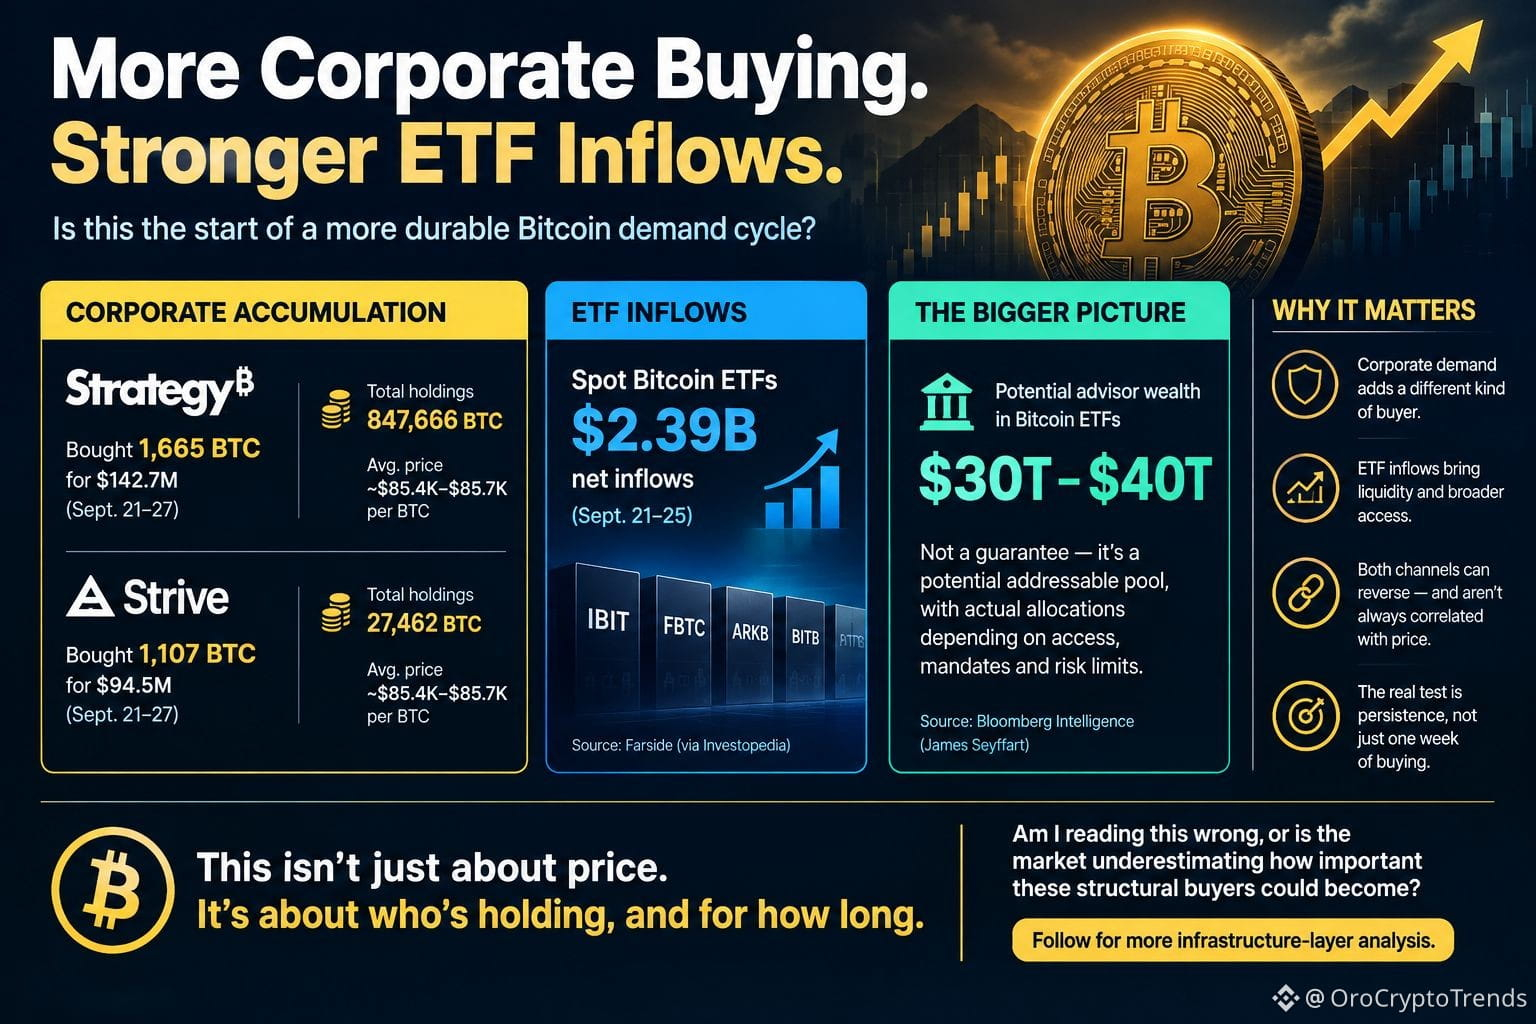
$BTC Strategy только что купила еще 1 665 BTC.
Вот на какую часть этой истории я обращаю внимание.
Strategy потратила $142,7 млн в период с 21 по 27 сентября, увеличив свои биткоин-холдинги до 847 666 BTC. Strive добавила еще 1 107 BTC на $94,5 млн, доведя размер портфеля до 27 462 BTC. Обе покупки были сделаны примерно по $85,4K–$85,7K за BTC.
Но, по-моему, более важный сигнал — сочетание корпоративного накопления и спроса со стороны ETF.
Спотовые биткоин-ETF привлекли около $2,4 млрд чистых притоков за период с 21 по 25 сентября, согласно данным Farside, на которые ссылается Investopedia.
Между тем, аналитик Bloomberg Intelligence Джеймс Сейффарт указал на наличие примерно $30T–$40T в управляемом советниками (advisor-managed) богатстве, которое в основном остается вне биткоин-ETF. Это не $40T, которые ждут, чтобы купить биткоин уже завтра — это потенциальный адресуемый пул, а реальные аллокации зависят от доступа, мандатов и лимитов риска.
И это различие имеет значение.
Речь не просто о том, что «институции покупают, значит BTC растет». Спрос со стороны корпоративной казны можно финансировать за счет выпуска акций, в то время как потоки ETF могут развернуться так же быстро, как и прийти.
Самое интересное — будут ли эти каналы продолжать поглощать предложение при разных рыночных условиях.
Вот на какой сигнал я смотрю — устойчивость, а не покупка в течение одной недели.
Я неправильно это читаю, или рынок недооценивает, насколько важными структурными покупателями они могут стать?
$BTC
4
2.2k
Проверено
$QNT QNT больше не вписывается в обычный крипто-повествовательный нарратив. Именно это я и отслеживаю.
Самое интересное не просто в том, что Quant привлекает внимание. Важнее то, где появляется инфраструктура.
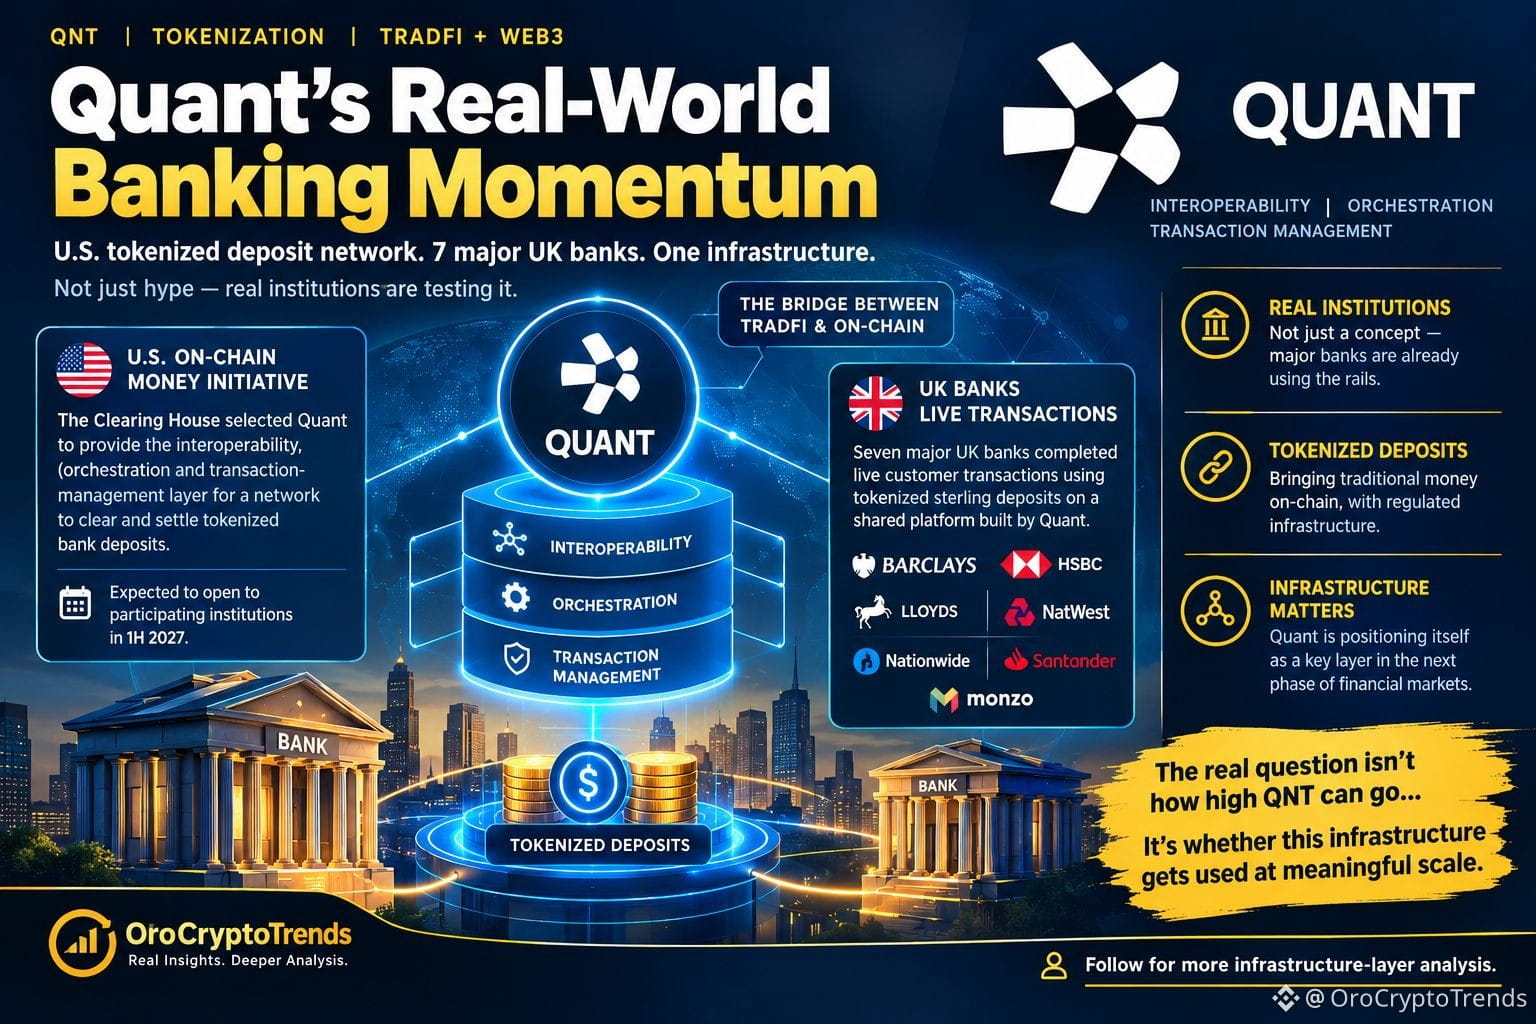
24 сентября The Clearing House выбрала Quant, чтобы та обеспечила уровень совместимости, оркестрации и управления транзакциями для своей инициативы On-Chain Money в США — сети, предназначенной для клиринга и расчетов токенизированных банковских депозитов.
Ожидается, что сеть откроется для участвующих организаций в первой половине 2027 года.
The Clearing House
А затем — Великобритания.
Семь крупных банков — включая Barclays, HSBC, Lloyds, NatWest, Nationwide, Santander и Monzo — завершили работающие в реальном времени операции с клиентами с использованием токенизированных депозитов в фунтах на общей платформе, созданной Quant.
Это меняет то, как я воспринимаю нарратив QNT.
Это не доказательство того, что токен QNT обязательно должен продолжать расти. И уж точно это не означает, что каждый проект токенизации автоматически создаст спрос на QNT.
Но это показывает нечто более конкретное: Quant становится частью «инженерной инфраструктуры», которую проверяют для регулируемых денег, перемещающихся on-chain.
Подождите — возможно, это и есть лучшая история здесь.
Вопрос не в том, «на какую высоту может подняться QNT? »
Вопрос в том, будет ли эта инфраструктура задействована в масштабах, которые имеют значение.
Пока еще пытаюсь понять, что именно это меняет.
7
2.3k
$BTC ФРС повысила ставку. Доходности гособлигаций выросли. Биткоин поглощает шок.
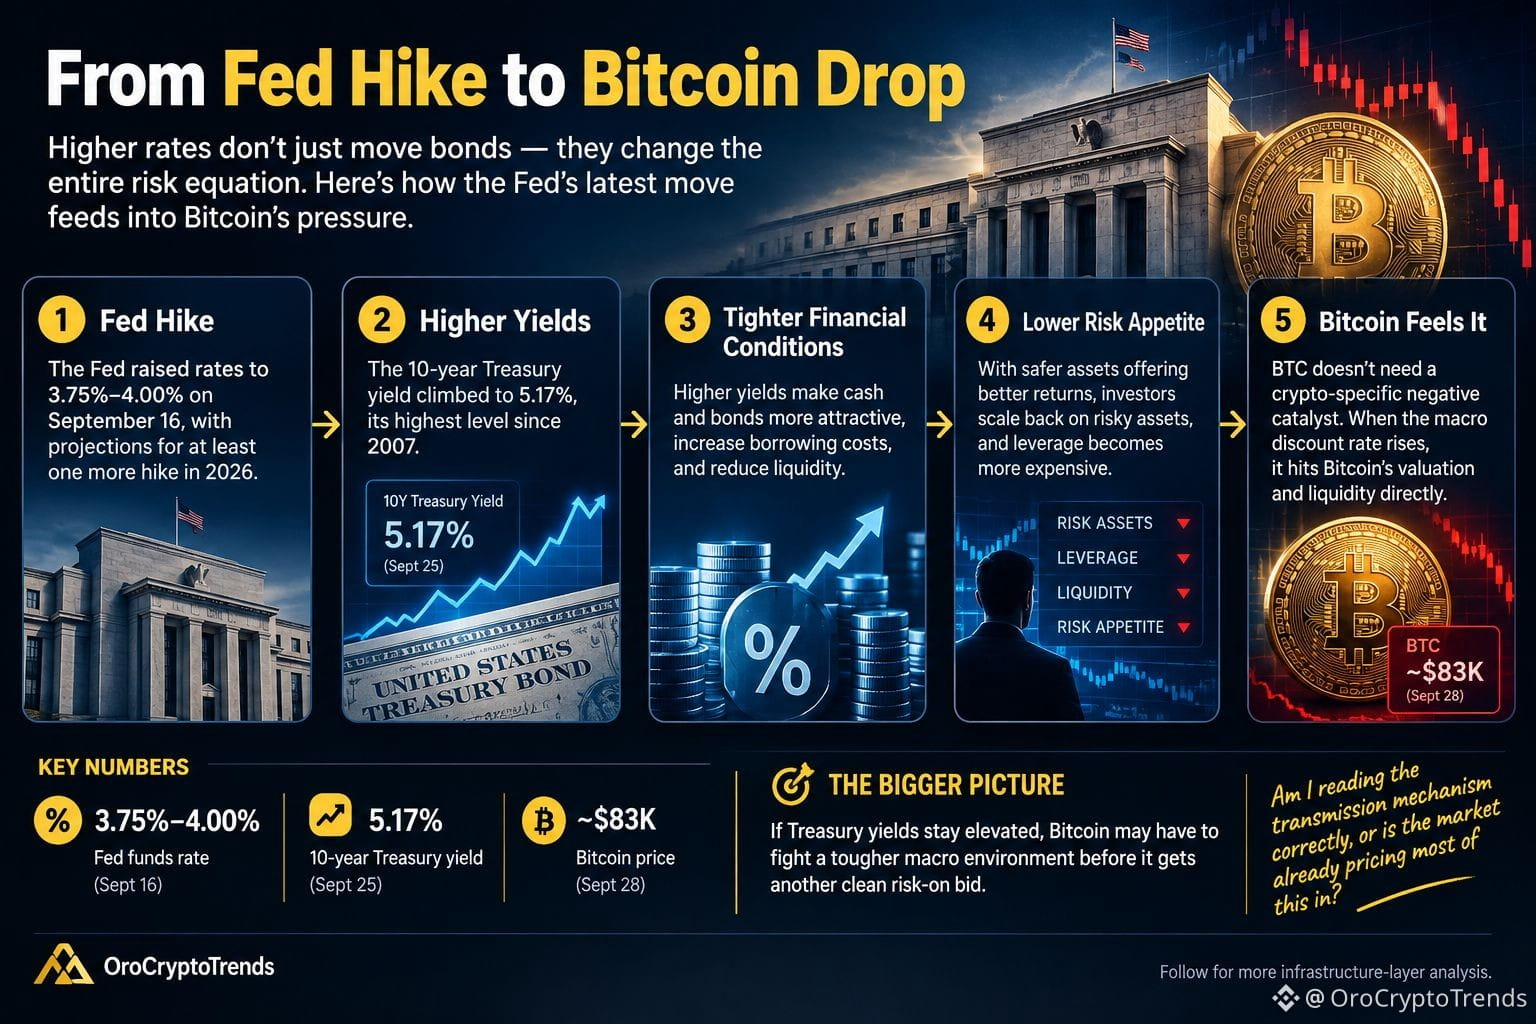
16 сентября ФРС повысила ставки до 3,75%–4,00%, при этом в ее прогнозах по-прежнему было указано как минимум еще одно повышение в 2026 году.
Затем доходность 10-летних казначейских облигаций поднялась до 5,17%.
Вот где связь с биткоином становится особенно интересной.
Более жесткая ФРС повышает стоимость денег. Более высокие доходности по казначейским бумагам затем дают инвесторам более привлекательную альтернативу волатильным риск-активам. Финансовые условия ужесточаются, кредитное плечо становится дороже, а ликвидности труднее «догонять».
Биткоин напрямую находится в этом канале «риск-ликвидность».
Поэтому когда доходности переоцениваются в сторону повышения, BTC не обязательно нужен крипто-специфичный негативный катализатор, чтобы попасть под давление. Сам макро-дисконтный коэффициент может стать катализатором.
Вот почему я меньше внимания уделяю заголовку про повышение ставки ФРС и больше — тому, что происходит с доходностями, ликвидностью и позиционированием после этого.
Если доходности по казначейским бумагам останутся на высоком уровне, биткоину, возможно, придется бороться с макроусловиями прежде чем он получит еще один чистый импульс «risk-on».
Я правильно понимаю механизм передачи сигнала, или рынок уже закладывает в цену большую часть этого?
4
3
12
16.9k
Проверено
Кошелёк Binance только что сделал одну надоедливую часть крипты гораздо менее раздражающей.
Теперь вы можете использовать USDT для оплаты gas-commission прямо в BNB Smart Chain, Ethereum, Solana и TRON. Так что вместо того, чтобы обнаружить: у вас есть USDT, но почему-то нет ни BNB, ни ETH, ни SOL, ни TRX на транзакцию… вы можете использовать сам USDT для оплаты комиссии.
Честно говоря, это выглядит как небольшая функция кошелька. Но я так не думаю.
Трение, связанное с газ-токенами, — одна из тех скучных UX-проблем, которые незаметно мешают людям пользоваться ончейн-приложениями. У вас может быть тот актив, который вы действительно хотите переместить, но вы всё равно застрянете, потому что вам не хватает крошечной суммы нативного токена сети.
Из-за этого появляются лишние шаги: купить gas-токен, перевести его, выбрать нужную сеть, подождать — и только потом снова попытаться выполнить исходную транзакцию.
Убирание этого шага заставляет кошелёк ощущаться более как единая система, а не как набор отдельных правил разных блокчейнов.
Самое интересное — что произойдёт, если такой подход распространится на большее число сетей. Текущее объявление Binance подтверждает четыре поддерживаемые сети, но не сообщает график внедрения для дополнительных.
Вот за этим я и буду следить.
Это просто улучшение UX кошелька, или же более крупный сдвиг в сторону того, чтобы скрывать сложность блокчейна от среднестатистического пользователя?
2
617
$BTC $2,39 млрд поступили в U.S. spot Bitcoin ETF за прошлую неделю. Но интересна не сама новость.
Важно то, что произошло после прихода денег.
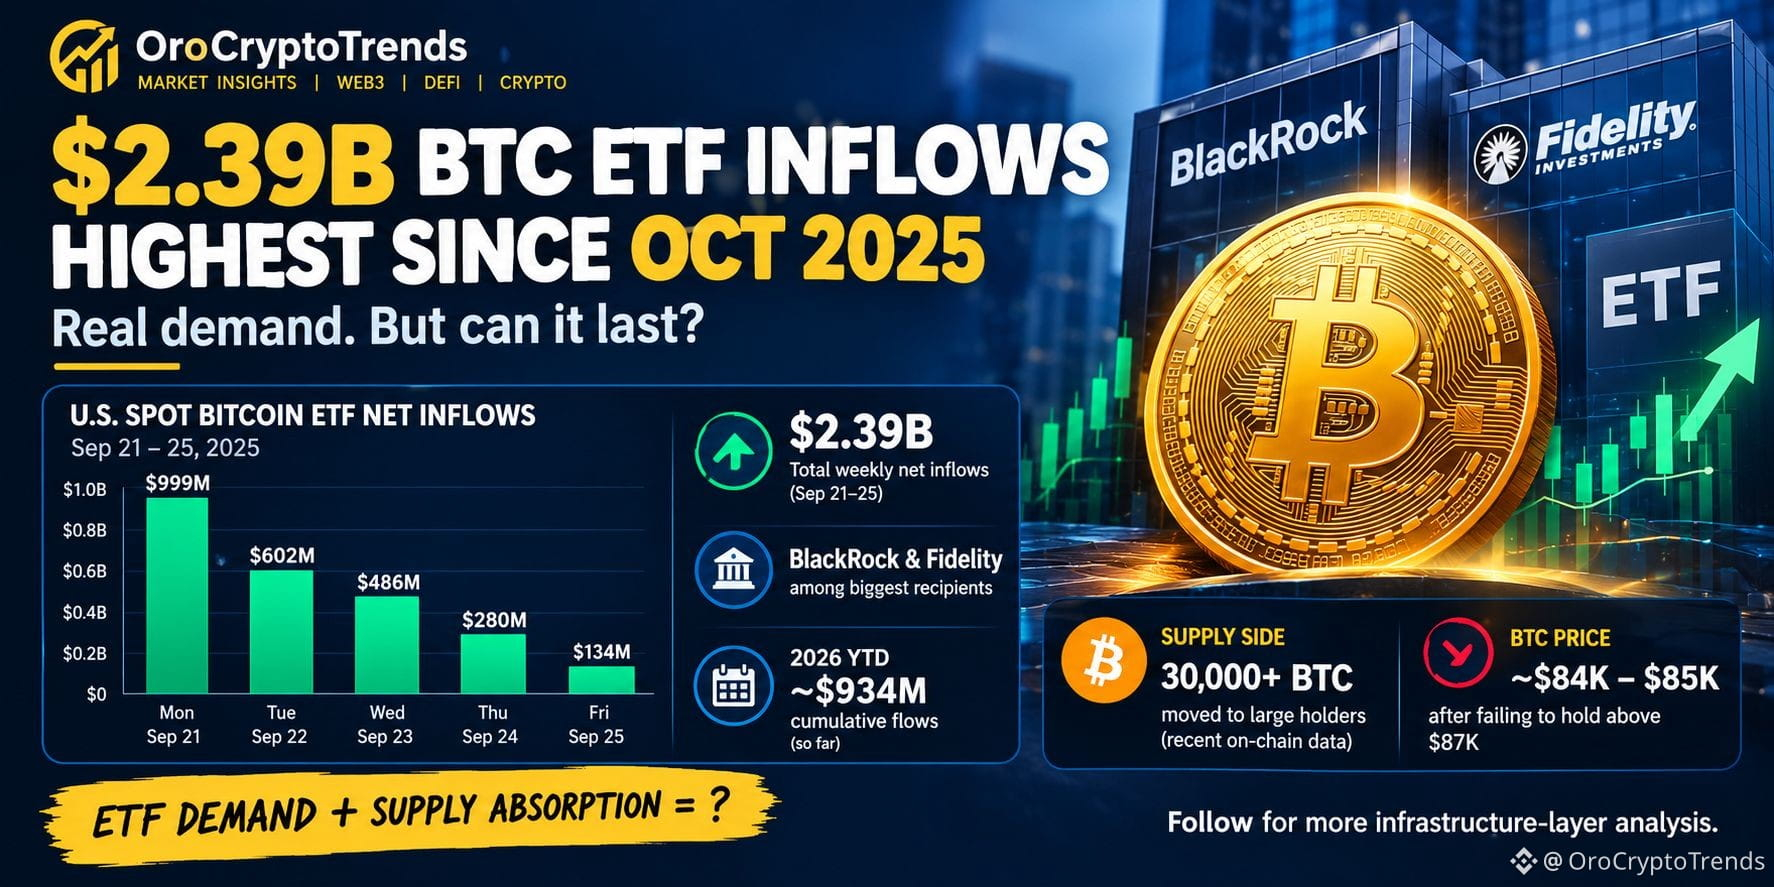
На неделе с 21 по 25 сентября приток составил примерно $2,39 млрд — это самый сильный недельный результат с октября 2025 года. BlackRock’s IBIT и Fidelity’s FBTC были среди крупнейших получателей. Это реальный спрос через регулируемые продукты, а не просто ажиотаж в крипто-Твиттере.
Но я пока не готов называть это чистым трендом институционального накопления.
Посмотрите на последовательность потоков. В понедельник пришло почти $999 млн. К пятнице дневной приток упал примерно до $134 млн. Деньги всё ещё поступали, да, но интенсивность заметно остыла в течение недели.
И вот где история предложения становится особенно интересной.
Отдельные on-chain отчёты указывают на то, что во время недавней ценовой слабости в руки крупных держателей перешло более 30 000 BTC, при этом BTC оставался примерно в районе середины $84K после того, как ему не удалось удержать движение выше $87K.
Поэтому сценарий, за которым я слежу, — это не просто «притоки в ETF = бычий сигнал».
Речь о том, будет ли спрос со стороны ETF продолжать поглощать предложение, пока BTC находится под зоной сопротивления $86K–$87K.
Если потоки останутся сильными и это предложение продолжит поглощаться, структура изменится.
Если же притоки ослабнут, а продавцы по-прежнему будут защищать максимумы, это может оказаться одной очень крупной неделей позиционирования, а не началом чего-то большего.
Пока пытаюсь понять, что именно это меняет.
2
3k
Проверено
$QNT QNT только что получил гораздо более крупный катализатор в реальном мире — но самое интересное не в скачке цены.
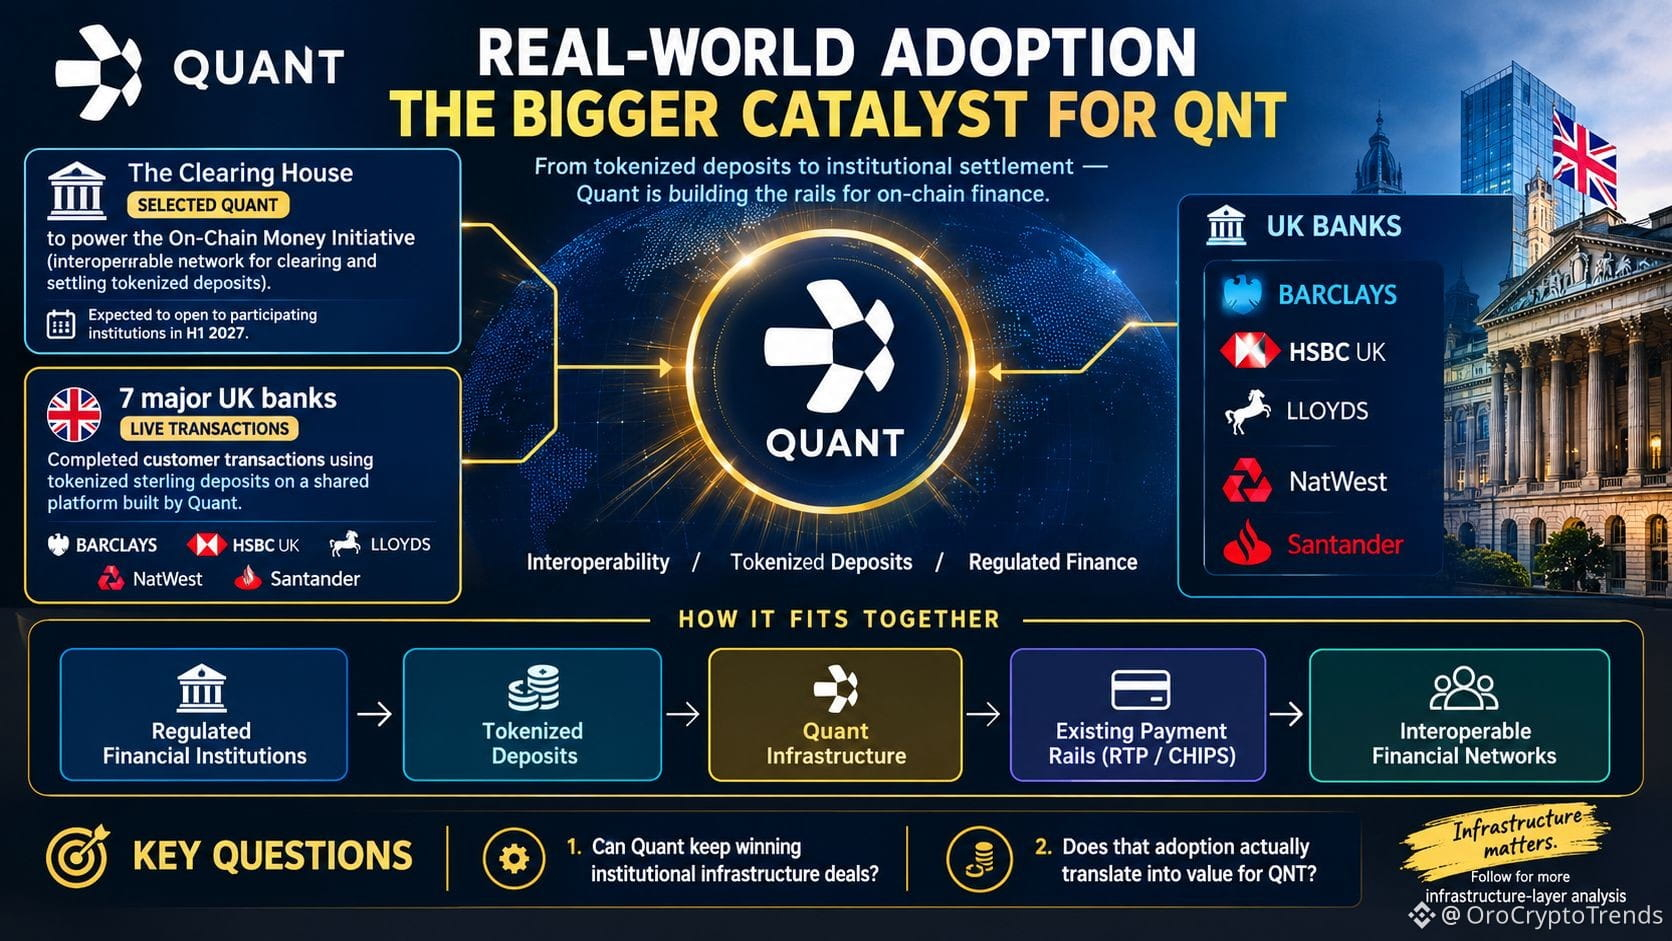
The Clearing House выбрала Quant, чтобы обеспечить работу своей On-Chain Money Initiative — совместимой сети для клиринга и расчетов токенизированных депозитов. Ожидается, что сеть откроется для участвующих финансовых институтов в первой половине 2027 года.
И это не происходит в изоляции.
Семь крупнейших банков Великобритании — включая Barclays, HSBC UK, Lloyds, NatWest и Santander — уже завершили реальные клиентские операции с токенизированными депозитами в стерлингах на общей платформе, созданной Quant.
То, что мне кажется более интересным, — это инфраструктурный слой.
Это не просто очередной банк, который делает что-то «он-чейн». Quant находится между регулируемыми финансовыми институтами, токенизированными депозитами и существующей платежной инфраструктурой вроде RTP и CHIPS. Это гораздо более скучная история, чем памп, подпитываемый мемами, но потенциально более важная.
Подождите — но тут есть важное различие.
Внедрение технологии Quant не означает автоматически, что каждый доллар, проходящий через эти сети, создает прямой спрос на QNT. Инфраструктурный бизнес компании и экономика токена — это не одно и то же.
Поэтому я наблюдаю за двумя разными вопросами: сможет ли Quant продолжать выигрывать институциональные инфраструктурные сделки и действительно ли это внедрение конвертируется в ценность для QNT?
Это различие имеет значение.
Пока пытаюсь понять, что именно это меняет.
#Write2Earn
2
1.1k
Проверено
$NEAR NEAR только что вышел на рынок спотовых ETF в США.
Главная история — не скачок к $5.
NEAR пересек черту, которая важнее самого ценового всплеска.
ETF NEAR от Bitwise, тикер NRR, одобрен для листинга на NYSE Arca. И да, NEAR резко отреагировал на новость, ненадолго приблизившись к отметке в районе $5.
Но, честно говоря, мне интереснее не сам ценовой ход.
Главное изменение — это доступ.
ETF спроектирован для хранения реального NEAR и при этом преследует цель получения наград за стейкинг в качестве второстепенной задачи. Custody от Coinbase занимается хранением NEAR. Это значит, что продукт не просто создает еще одну бумажную экспозицию на токен — он пытается встроить NEAR в более привычную инвестструктуру.
И это создает странное напряжение.
Все видят «первый в США спотовый ETF на NEAR» и сразу думают про спрос. Вполне логично. Но листинг ETF не означает автоматически устойчивый приток капитала. Настоящая проверка наступает после запуска: активы под управлением, ликвидность, спреды и то, будут ли инвесторы реально использовать этот инструмент в масштабе.
Bitwise также опубликовал гораздо более агрессивные долгосрочные сценарии по NEAR — включая базовую цель $155 и бычий сценарий $562. Я бы относился к этим цифрам как к допущениям для проверки, а не как к прогнозам, которые стоит повторять как факт.
Теперь интересный вопрос не в том, звучит ли новость в заголовке бычье.
Вопрос в том, создает ли регулируемый доступ действительно устойчивый спрос на NEAR.
Пока пытаюсь понять, что это на практике меняет.
4
3.2k
Проверено
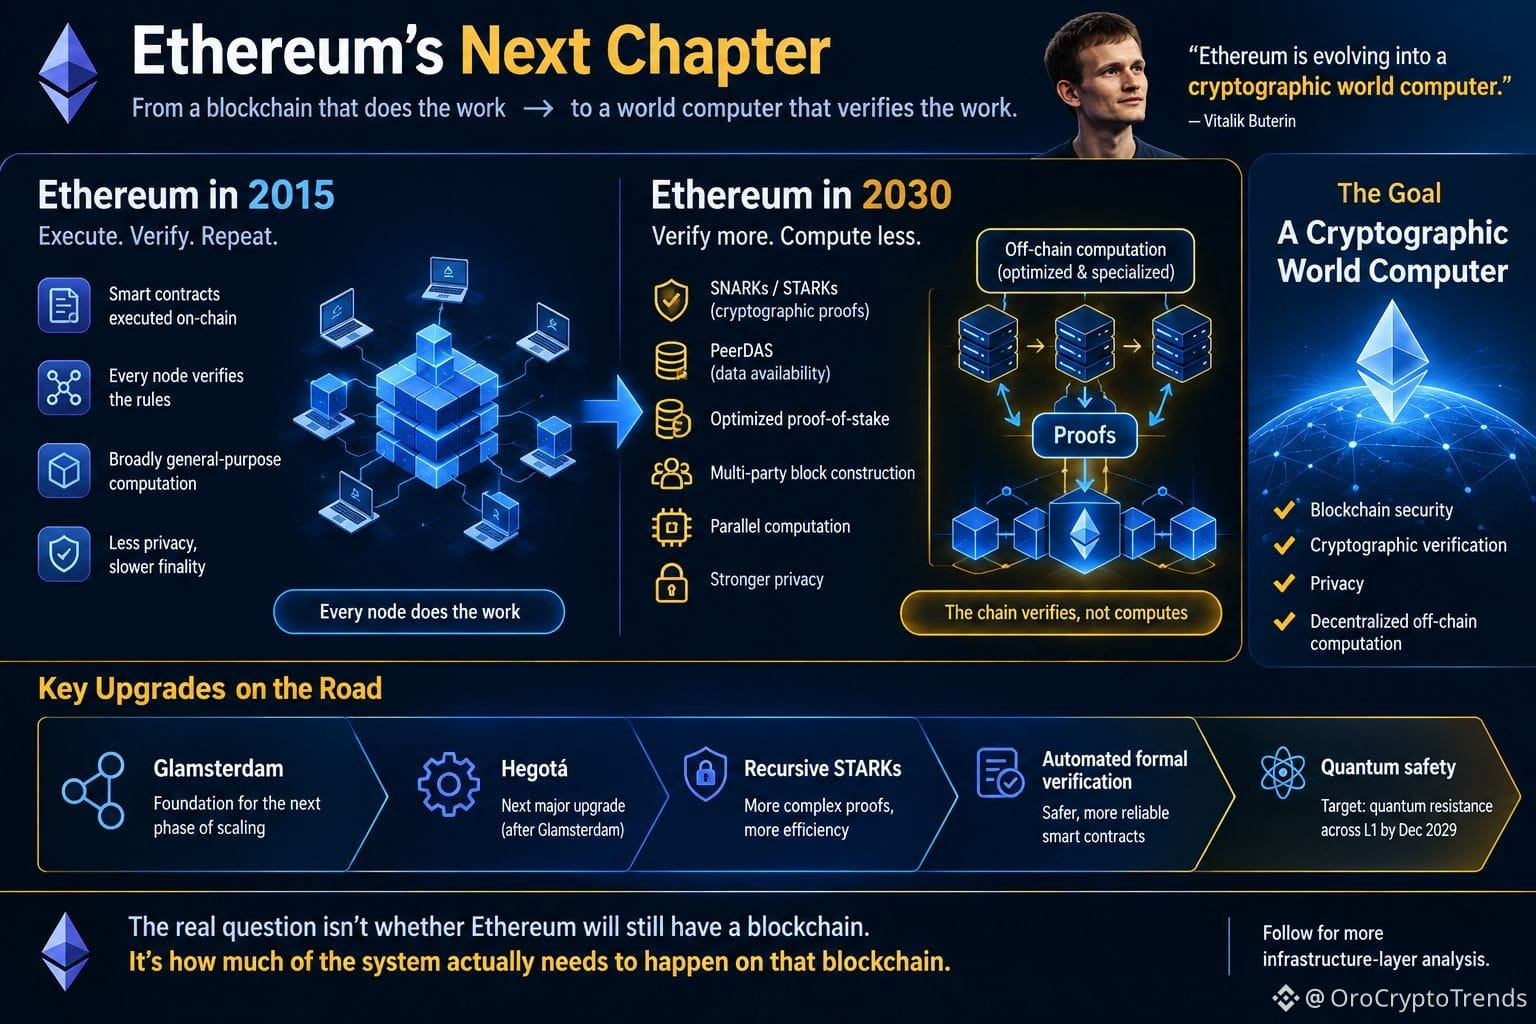
$ETH Ethereum может двигаться к чему-то гораздо более странному, чем просто более быстрый блокчейн.
Последнее изложение Виталика Бутерина заключается в том, что Ethereum развивается в «криптографический всемирный компьютер» — где сама цепочка выполняет меньше вычислений и больше занимается верификацией.
Это различие имеет значение.
Модель Ethereum 2015 года была относительно простой: исполнять смарт-контракты on-chain, чтобы каждый узел проверял правила, и сохранять систему в целом универсальной. Показанное здесь направление на 2030 год иное: SNARKs/STARKs, параллелизация вычислений, усиленная приватность, построение блоков с участием нескольких сторон, более лёгкая верификация и больше работы, выполняемой вне цепочки, прежде чем криптографические доказательства будут возвращены для проверки.
Поэтому масштабируемость Ethereum всё чаще переосмысливают.
Не «Как заставить каждый узел вычислять больше?»
А «Как заставить сеть верифицировать больше вычислений, не требуя от каждого узла выполнять всё это?»
Это гораздо более крупный архитектурный сдвиг.
Хотя компромисс, безусловно, интересный. Универсальные вычисления по-прежнему несут существенные накладные расходы, тогда как специализированные вычисления могут становиться заметно дешевле. В дорожной карте самого Ethereum также уделяется большое внимание более быстрой финальности, приватности и постквантовой безопасности: Фонд нацелен на устойчивость к квантовым атакам в L1 к декабрю 2029 года.
И Hegotá сейчас прорабатывается как следующее крупное обновление после Glamsterdam — с несколькими предложениями, направленными на подготовку более длительного криптографического перехода.
Интересный вопрос не в том, будет ли у Ethereum всё ещё блокчейн.
А в том, какая часть системы на самом деле должна происходить в рамках этого блокчейна.
1
521
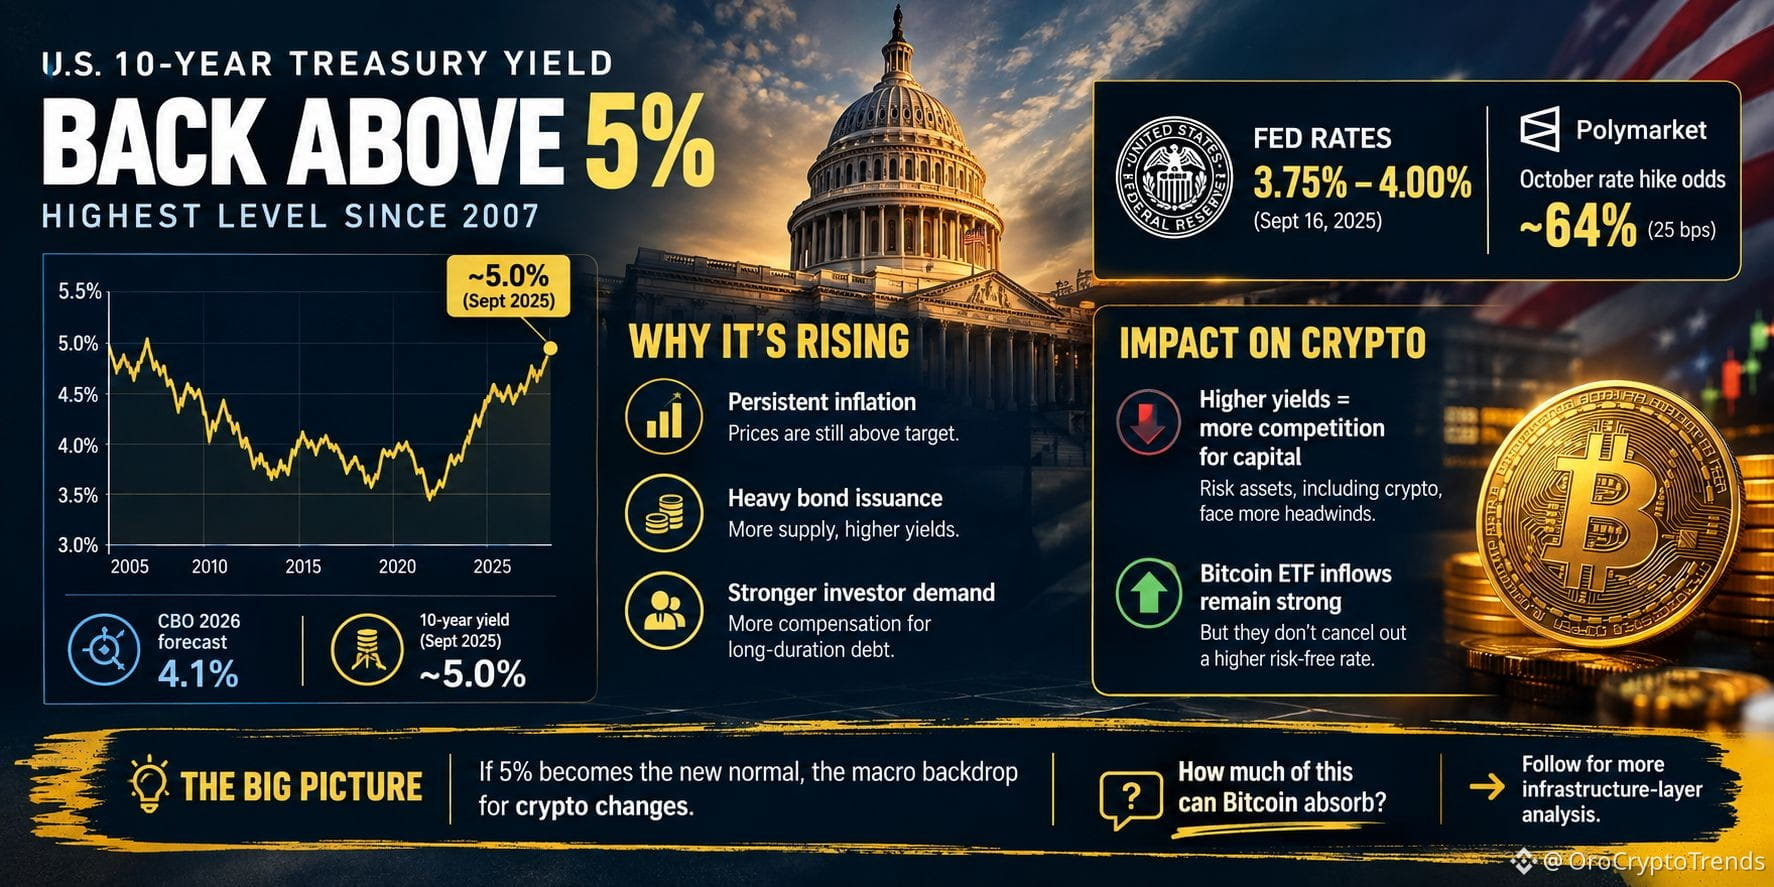
$BTC Доходность 10-летних гособлигаций США снова около 5% — и крипто не должно это игнорировать.
Меня привлекло внимание не только само число. Важно то, что говорит облигационный рынок о стоимости капитала.
В сентябре 10-летние бумаги ненадолго поднялись выше 5% — на уровнях, которые не наблюдались с середины 2000-х. При этом прогноз CBO на 2026 год составлял лишь 4,1%. Этот разрыв имеет значение.
И давление идет не от одного источника. Инфляция по-прежнему держится на повышенном уровне, предложение казначейских бумаг тяжелое, а инвесторы требуют более высокой компенсации за удержание долгосрочного долга. Также ФРС 16 сентября повысила целевой диапазон до 3,75%–4,00%, а рынки прогнозов закладывают заметную вероятность еще одного повышения на 25 б.п. в октябре.
Вот где, как мне кажется, крипто-нарратив становится слишком упрощенным.
Сильные потоки в Bitcoin ETF могут поддерживать спрос, но они не отменяют более высокую безрисковую ставку. Если капитал может зарабатывать существенно больше на казначейских бумагах, спекулятивным активам придется конкурировать за этот капитал активнее.
Поэтому сейчас я слежу за доходностями внимательнее, чем за главным решением ФРС.
Потому что если 5% станет новой нормой, а не временным всплеском, меняется и макро-фон для крипто.
Все еще пытаюсь понять, сколько всего этот Биткоин сможет «переварить».
#Write2Earn
1
5.3k
Проверено
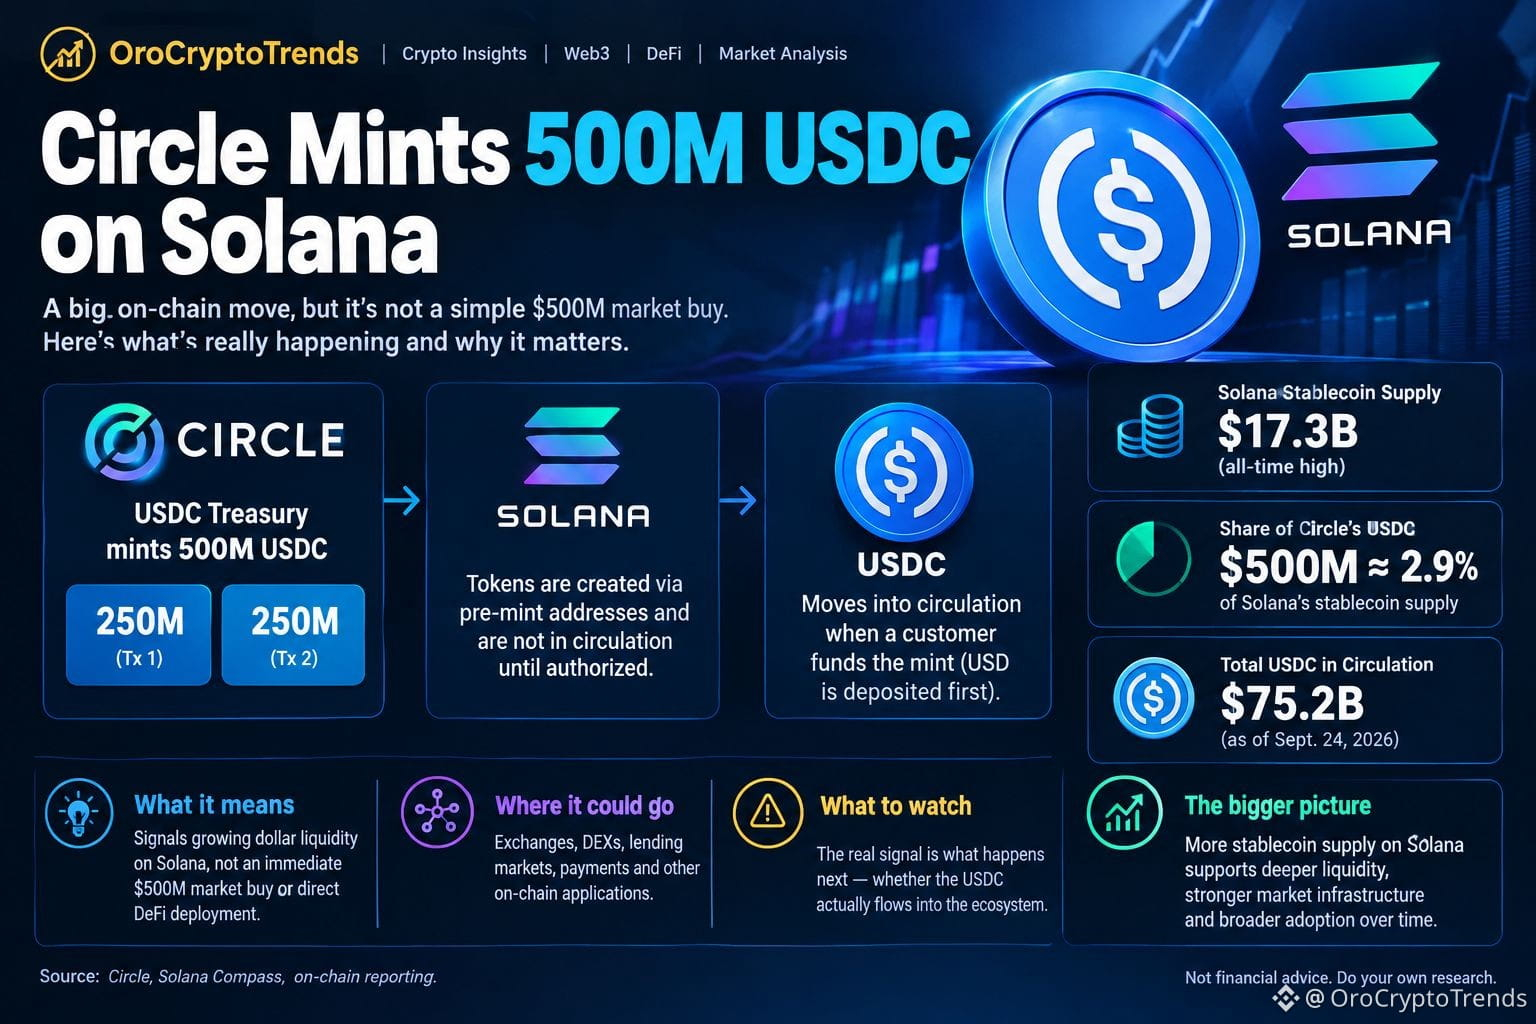
$500 млн USDC только что появились в сети Solana. Самое интересное — не заголовочная цифра.
Казначейство USDC от Circle отчеканило 500 миллионов USDC в рамках двух транзакций по 250 млн на Solana. И да, это звучит как гигантская инъекция ликвидности.
Но подождите — возможно, «инъекция ликвидности» — не совсем верная рамка.
Минт — это не то же самое, что кто-то рыночным ордером покупает на $500 млн SOL или напрямую заливает $500 млн в DeFi. В документации самой Circle устройство описывается подробнее. На Solana Circle использует pre-mint адреса, и эти токены не учитываются как циркулирующее предложение, пока Circle не авторизует их для выпуска. Обычный процесс минта завязан на то, что клиенты предоставляют доллары и получают в ответ USDC.
Поэтому меня меньше интересует вирусный нарратив «Circle просто напечатала $500 млн», и больше — что произойдет дальше.
Объем предложения стейблкоинов Solana уже достиг примерно $17,3 млрд. Это подсказывает, что главная история — в растущем объеме долларовой ликвидности, которая размещается в сети.
Но размещенная ликвидность не обязательно равна задействованной.
Главный сигнал появляется после минта: действительно ли этот USDC перемещается на биржи, DEX, рынки кредитования, в платежи или в другие приложения?
Вот за этим я и буду следить.
Минт на $500 млн — заметное событие. Куда именно он направится — это и есть реальная история.
Пока что пытаюсь понять, что это на самом деле меняет.
CircleMints500MUSDCOnSolana
1
2
1k
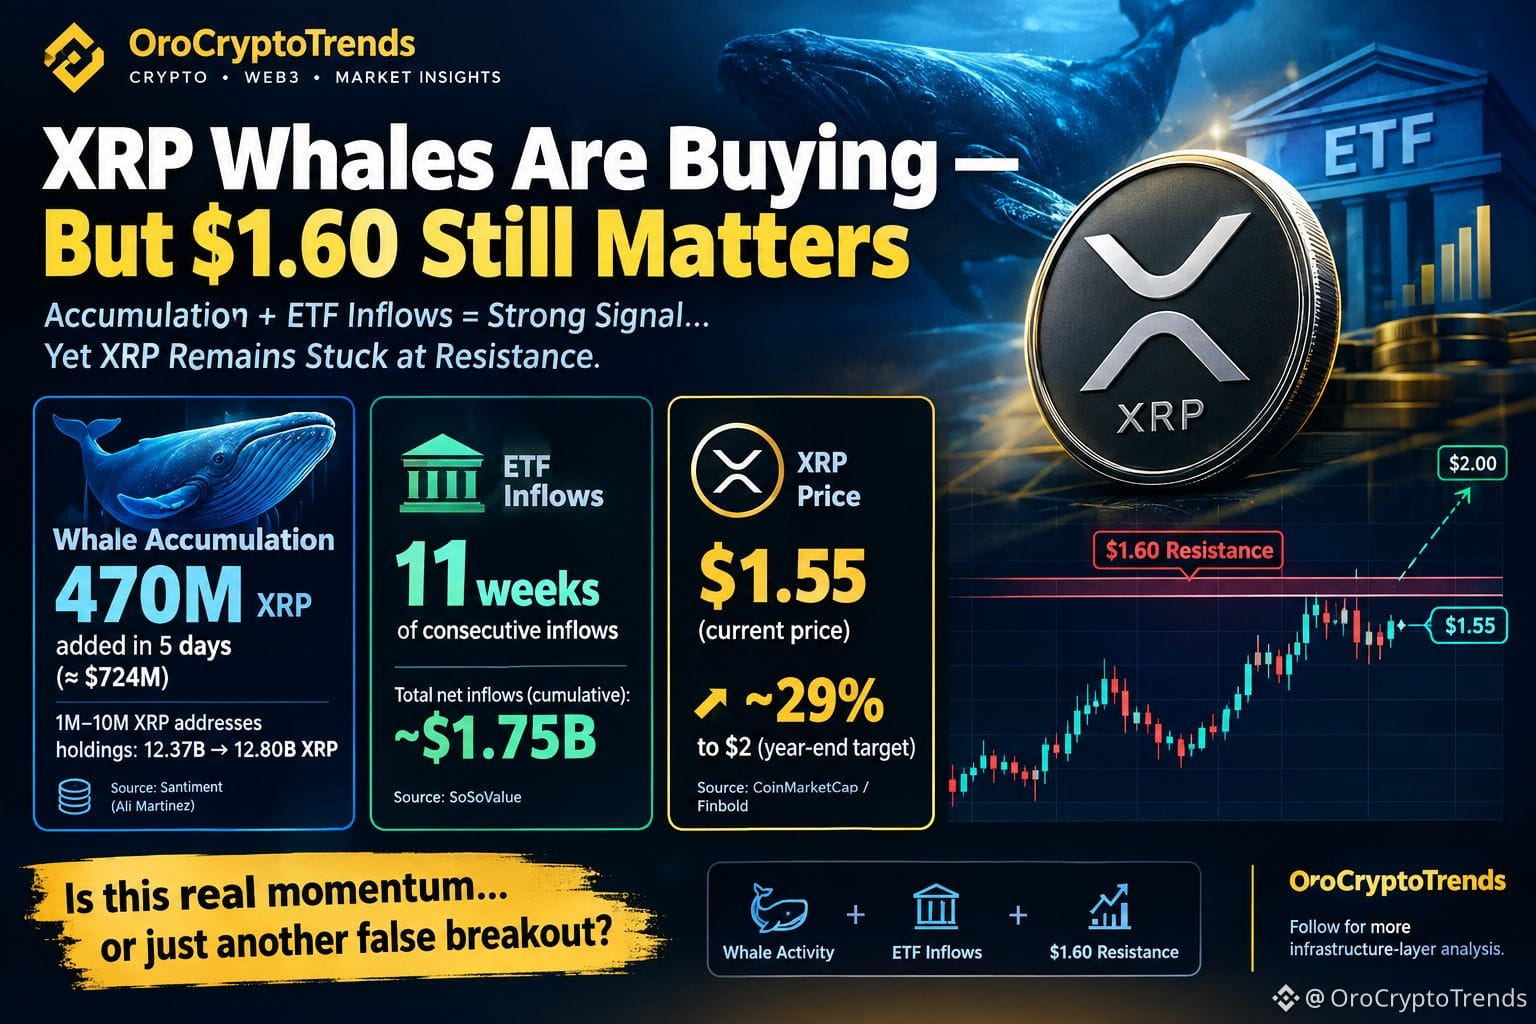
470 миллионов XRP, добавленных за пять дней, трудно не заметить. Но меня больше интересует то, что пока не изменилось.
Сообщается, что адреса, на которых находится 1–10 млн XRP, за этот период добавили примерно 470 млн токенов, стоимостью около $724 млн. В результате их совокупные холдинги выросли с 12,37 млрд до 12,80 млрд XRP. Примерно в то же время спотовые XRP-ETF в США продлили серию недельных притоков до 11 недель: по сообщениям, совокупный чистый приток составил около $1,75 млрд.
На первый взгляд это выглядит довольно просто: киты накапливают, а институциональные деньги продолжают приходить.
Но подождите — возможно, это не совсем правильная рамка.
Если спрос действительно настолько устойчив, почему XRP по-прежнему испытывает трудности примерно в районе $1,60?
Этому сопротивлению важно уделить внимание. XRP уже пробивался в эту зону и откатывался назад, так что рынку всё ещё нужно доказать, что давление покупок действительно может «переварить» предложение, которое находится выше.
Обсуждаемая цель $2 вытекает из технического сценария, а не из гарантированного пункта назначения. Устойчивый пробой выше $1,60 сделает этот сценарий гораздо более интересным. Если этого не произойдёт, это скажет мне, что история накопления пока ещё не конвертировалась в достаточное ценовое открытие.
Честно говоря, я слежу за этой частью внимательнее, чем за заголовком про китов.
Крупные кошельки покупают — это интересно.
Крупные кошельки покупают, а цена при этом продолжает застревать на уровне сопротивления? Вот это и есть настоящее испытание.
Пока пытаюсь понять, что именно это меняет.$XRP
7
3.1k
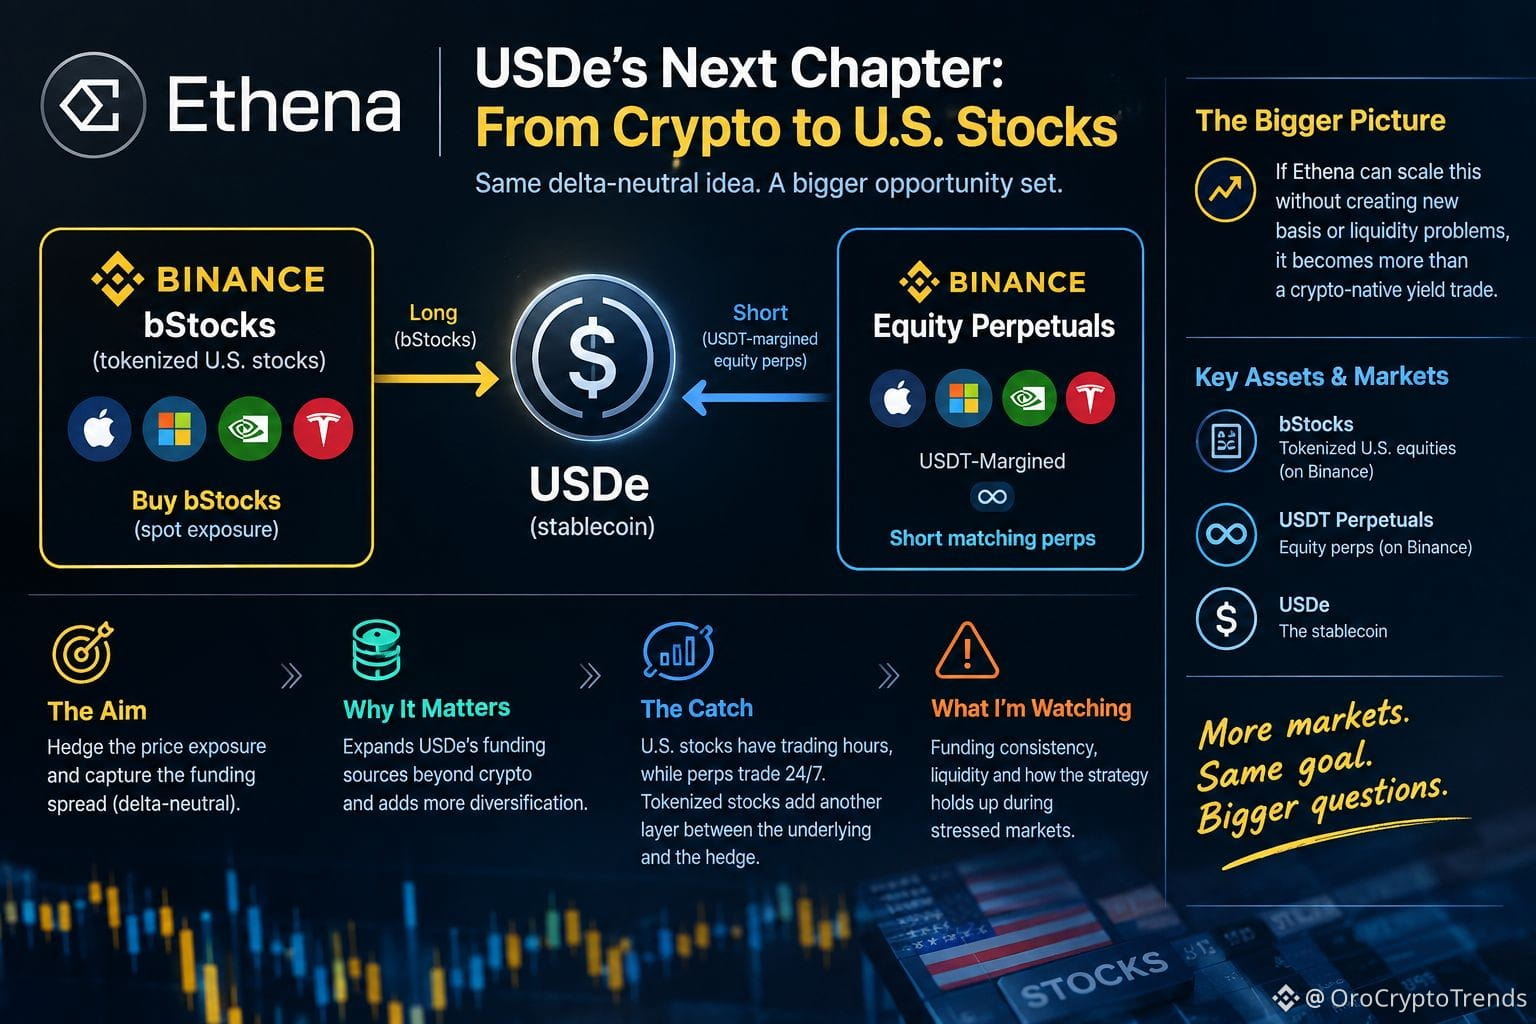
Ethena уже не просто гонится за крипто-инвестициями. Она переносит стратегию USDe на акции в США.
Механизм довольно прост: Ethena может купить bStocks Binance как спотовое экспонирование, одновременно шортя соответствующие equity perpetuals с маржированием в USDT. Цель та же, что и раньше в крипто: дельта-нейтральная структура — захеджировать экспозицию и зарабатывать на спреде по фандингу.
Это важно, потому что в прошлом доходная «машина» USDe сильно зависела от криптовалютных деривативов. Equity perps дают Ethena ещё один потенциальный источник финансирования и расширяют набор возможностей за пределы BTC и ETH.
Но диверсификация здесь имеет подвох.
У акций США есть чётко определённые торговые часы, тогда как перпетуальные контракты могут торговаться непрерывно. Токенизированные stock receipts добавляют ещё один слой между базовым инструментом и хеджем. В обычных рыночных условиях это, возможно, терпимо. Но в стресс-сценариях несовпадение может стать гораздо более значимым.
Вот за этим я и слежу.
Меня интересует не то, отреагирует ли ENA позитивно на анонс, а то, сможет ли новый источник финансирования оставаться глубоким, ликвидным и стабильно привлекательным, когда на рынке наступают тяжёлые времена.
Если Ethena сможет масштабировать это, не создавая новых проблем с базисом или ликвидностью, стратегия превращается из просто крипто-ориентированной доходной сделки во что-то большее.
Всё ещё пытаюсь понять, что именно это меняет.$USDE #Write2Earn
497
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона