
mikeskcv
28 Публикации
mikeskcv
Отправить жалобу
Заблокировать пользователя
5 подписок(и/а)
1 подписчиков(а)
10 понравилось
Посты
·
--
Ставки центробанків знову в новинах, і цікаво спостерігати, як традиційні активи на це реагують. TradFi на Binance зручний саме тим, що не треба тримати відкритими пʼять вкладок з різними біржами — все в одному місці, і картина ринку складається швидше.
#TradFi #Binance #CreateWithBinance #ринок
Ставки центробанків знову в новинах, і цікаво спостерігати, як традиційні активи на це реагують. TradFi на Binance зручний саме тим, що не треба тримати відкритими пʼять вкладок з різними біржами — все в одному місці, і картина ринку складається швидше.
#TradFi #Binance #CreateWithBinance #ринок
#TradFi #Binance #CreateWithBinance #ринок
114
·
--
Я попробовал bStocks на этой неделе. Купил небольшую долю Apple — заявка прошла быстрее, чем через обычного брокера, и комиссия приятно удивила. Пока что плюс.
#bStocks #Binance #CreateWithBinance #інвестиції
Я попробовал bStocks на этой неделе. Купил небольшую долю Apple — заявка прошла быстрее, чем через обычного брокера, и комиссия приятно удивила. Пока что плюс.
#bStocks #Binance #CreateWithBinance #інвестиції
#bStocks #Binance #CreateWithBinance #інвестиції
181
·
--
#termmax @termmax
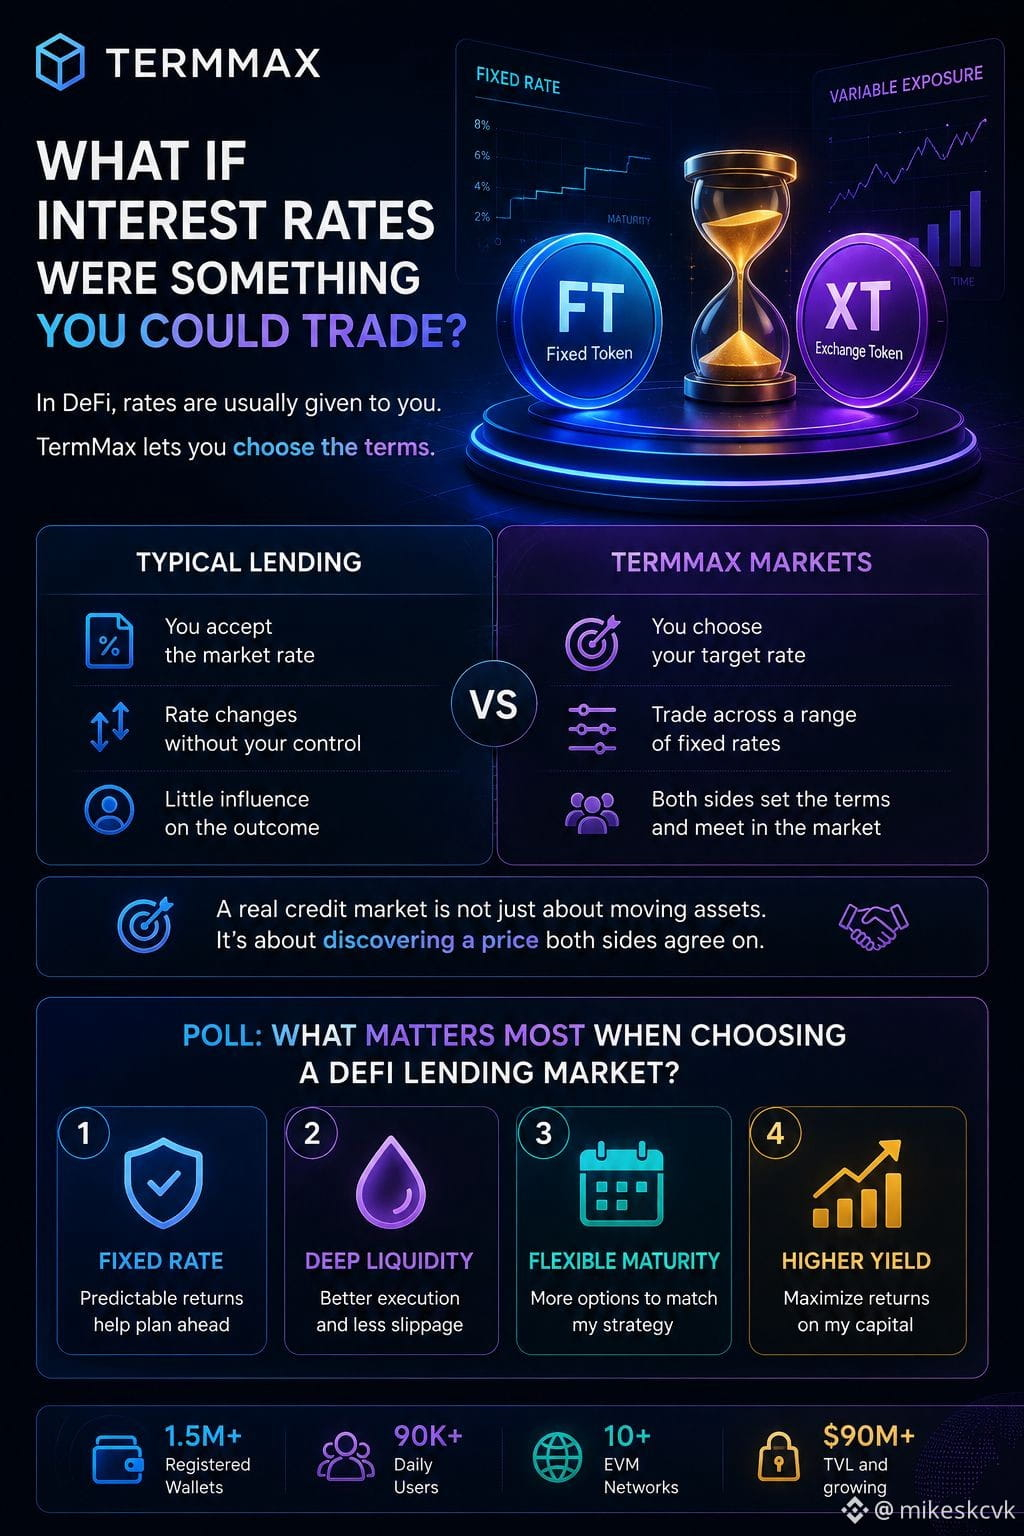
Что, если самая интересная часть децентрализованного кредитования (DeFi lending) — это не доходность?
Но кто решает условия?
Вот что мне интересно в TermMax.
На типичном рынке кредитования вы в основном соглашаетесь с той ставкой, которую дает рынок.
Но рынки с фиксированной ставкой открывают другую возможность.
Заёмщик может думать:
«По какой ставке эта ссуда действительно имеет смысл для
меня?»
А кредитор может думать:
«Какую доходность я готов получить, заморозив свой капитал?»
Теперь процентная ставка — это не просто число на панели.
Это часть переговоров.
Это меняет то, как я смотрю на ончейн-кредит.
Потому что реальный финансовый рынок — это не только про перемещение активов из A в B.
Это про поиск цены, которую обе стороны готовы принять.
TermMax экспериментирует с этой идеей on-chain.
И честно, я думаю, что это более интересный вопрос, чем погоня за самым высоким APY:
Может ли DeFi создавать эффективные рынки для цены времени и капитала?
Вот за чем я буду наблюдать.
#termmax @TermMax
Что, если самая интересная часть децентрализованного кредитования (DeFi lending) — это не доходность?
Но кто решает условия?
Вот что мне интересно в TermMax.
На типичном рынке кредитования вы в основном соглашаетесь с той ставкой, которую дает рынок.
Но рынки с фиксированной ставкой открывают другую возможность.
Заёмщик может думать:
«По какой ставке эта ссуда действительно имеет смысл для
меня?»
А кредитор может думать:
«Какую доходность я готов получить, заморозив свой капитал?»
Теперь процентная ставка — это не просто число на панели.
Это часть переговоров.
Это меняет то, как я смотрю на ончейн-кредит.
Потому что реальный финансовый рынок — это не только про перемещение активов из A в B.
Это про поиск цены, которую обе стороны готовы принять.
TermMax экспериментирует с этой идеей on-chain.
И честно, я думаю, что это более интересный вопрос, чем погоня за самым высоким APY:
Может ли DeFi создавать эффективные рынки для цены времени и капитала?
Вот за чем я буду наблюдать.
Что, если самая интересная часть децентрализованного кредитования (DeFi lending) — это не доходность?
Но кто решает условия?
Вот что мне интересно в TermMax.
На типичном рынке кредитования вы в основном соглашаетесь с той ставкой, которую дает рынок.
Но рынки с фиксированной ставкой открывают другую возможность.
Заёмщик может думать:
«По какой ставке эта ссуда действительно имеет смысл для
меня?»
А кредитор может думать:
«Какую доходность я готов получить, заморозив свой капитал?»
Теперь процентная ставка — это не просто число на панели.
Это часть переговоров.
Это меняет то, как я смотрю на ончейн-кредит.
Потому что реальный финансовый рынок — это не только про перемещение активов из A в B.
Это про поиск цены, которую обе стороны готовы принять.
TermMax экспериментирует с этой идеей on-chain.
И честно, я думаю, что это более интересный вопрос, чем погоня за самым высоким APY:
Может ли DeFi создавать эффективные рынки для цены времени и капитала?
Вот за чем я буду наблюдать.
88
·
--
#termmax @termmax
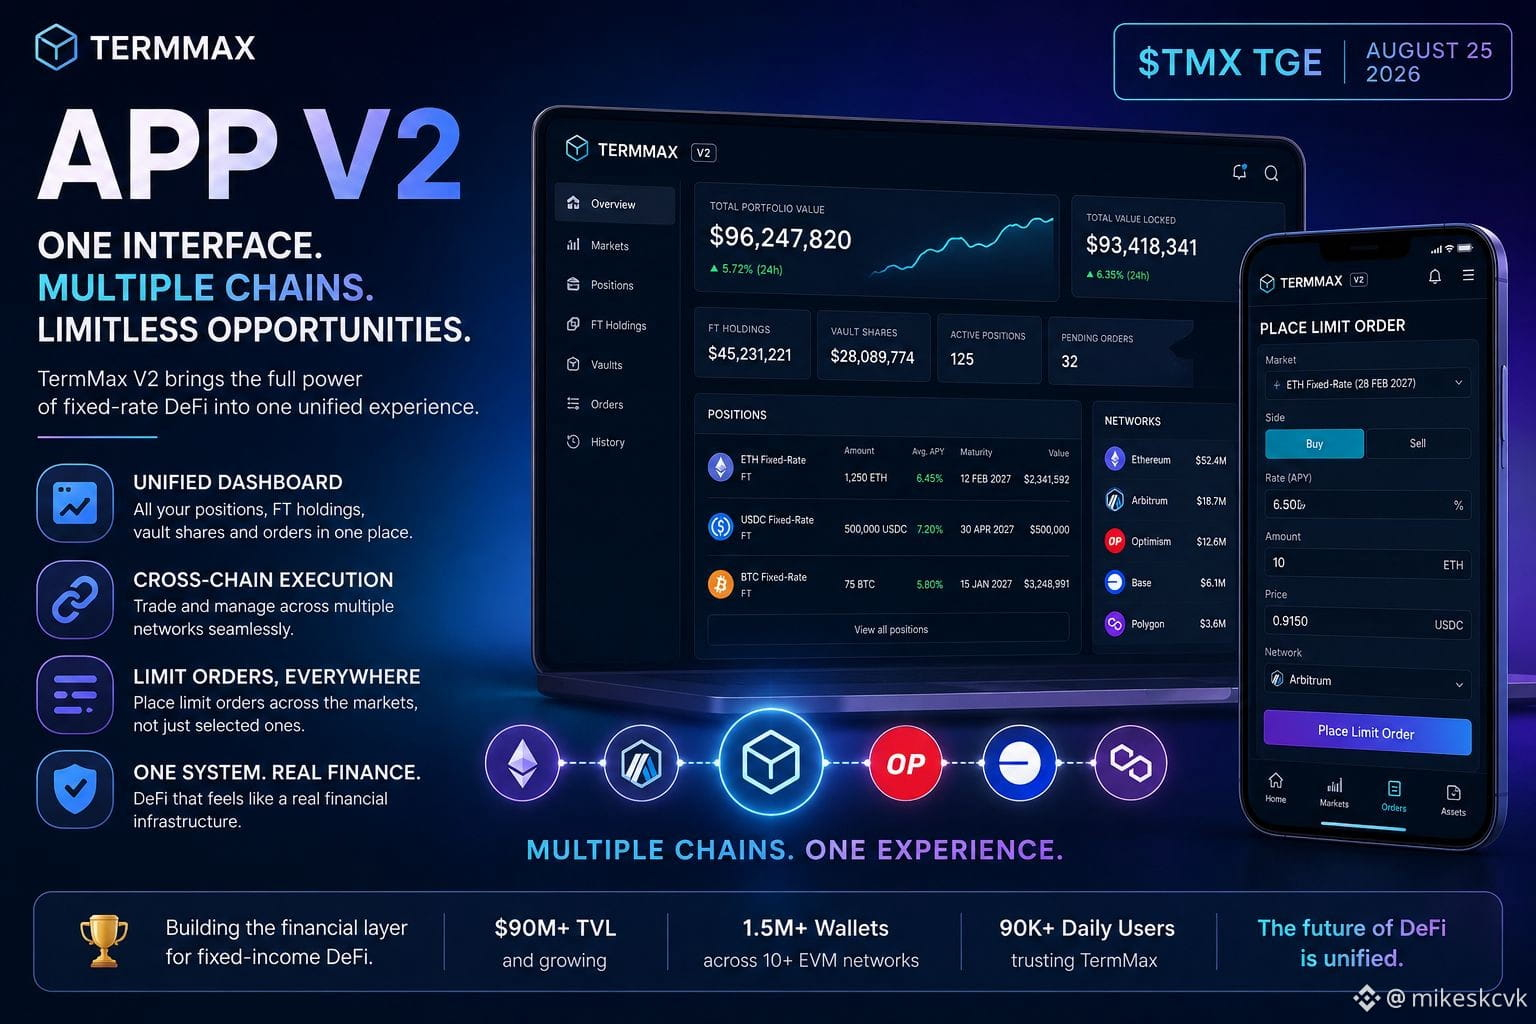
Самое интересное обновление TermMax — это не $TMX TGE.
Есть кое-что гораздо менее захватывающее на первый взгляд:
App V2.
Почему?
Потому что у DeFi есть проблема фрагментации.
Одна сеть для этой позиции.
Другая сеть для этого vault.
Разные интерфейсы.
Разные ордера.
Разная ликвидность.
У вас может быть отличный протокол, но при этом пользовательский опыт будет ощущаться так, будто нужно управлять пятью разными аккаунтами.
TermMax V2 движется в противоположном направлении.
Один интерфейс для нескольких сетей.
Одна панель для позиций, holdings в FT, долей vault и ордеров.
И лимитные ордера по рынкам, а не только в рамках выбранных.
Это может звучать как улучшение UX.
Но, по-моему, это важнее.
Если DeFi с фиксированной ставкой собирается стать реальной финансовой инфраструктурой, пользователям не стоит каждый раз при совершении транзакции думать о том, в какой именно сети всё происходит.
Сеть должна стать инфраструктурой.
Продукт должен стать рынком.
И именно здесь TermMax становится для меня интересным.
Следующий этап DeFi может быть не про добавление большего числа протоколов.
Возможно, он будет про то, чтобы те протоколы, которые у нас уже есть, ощущались как единая финансовая система.
$TMX TGE выйдет 25 августа.
Но меня больше интересует то, что будет после того, как инфраструктура уже построена.
#termmax @TermMax
Самое интересное обновление TermMax — это не $TMX TGE.
Есть кое-что гораздо менее захватывающее на первый взгляд:
App V2.
Почему?
Потому что у DeFi есть проблема фрагментации.
Одна сеть для этой позиции.
Другая сеть для этого vault.
Разные интерфейсы.
Разные ордера.
Разная ликвидность.
У вас может быть отличный протокол, но при этом пользовательский опыт будет ощущаться так, будто нужно управлять пятью разными аккаунтами.
TermMax V2 движется в противоположном направлении.
Один интерфейс для нескольких сетей.
Одна панель для позиций, holdings в FT, долей vault и ордеров.
И лимитные ордера по рынкам, а не только в рамках выбранных.
Это может звучать как улучшение UX.
Но, по-моему, это важнее.
Если DeFi с фиксированной ставкой собирается стать реальной финансовой инфраструктурой, пользователям не стоит каждый раз при совершении транзакции думать о том, в какой именно сети всё происходит.
Сеть должна стать инфраструктурой.
Продукт должен стать рынком.
И именно здесь TermMax становится для меня интересным.
Следующий этап DeFi может быть не про добавление большего числа протоколов.
Возможно, он будет про то, чтобы те протоколы, которые у нас уже есть, ощущались как единая финансовая система.
$TMX TGE выйдет 25 августа.
Но меня больше интересует то, что будет после того, как инфраструктура уже построена.
Самое интересное обновление TermMax — это не $TMX TGE.
Есть кое-что гораздо менее захватывающее на первый взгляд:
App V2.
Почему?
Потому что у DeFi есть проблема фрагментации.
Одна сеть для этой позиции.
Другая сеть для этого vault.
Разные интерфейсы.
Разные ордера.
Разная ликвидность.
У вас может быть отличный протокол, но при этом пользовательский опыт будет ощущаться так, будто нужно управлять пятью разными аккаунтами.
TermMax V2 движется в противоположном направлении.
Один интерфейс для нескольких сетей.
Одна панель для позиций, holdings в FT, долей vault и ордеров.
И лимитные ордера по рынкам, а не только в рамках выбранных.
Это может звучать как улучшение UX.
Но, по-моему, это важнее.
Если DeFi с фиксированной ставкой собирается стать реальной финансовой инфраструктурой, пользователям не стоит каждый раз при совершении транзакции думать о том, в какой именно сети всё происходит.
Сеть должна стать инфраструктурой.
Продукт должен стать рынком.
И именно здесь TermMax становится для меня интересным.
Следующий этап DeFi может быть не про добавление большего числа протоколов.
Возможно, он будет про то, чтобы те протоколы, которые у нас уже есть, ощущались как единая финансовая система.
$TMX TGE выйдет 25 августа.
Но меня больше интересует то, что будет после того, как инфраструктура уже построена.
1
82
·
--
Рост
#termmax @termmax
Большинство людей смотрит на токенизированные акции как на способ получить доступ к традиционным рынкам через блокчейн.
Но мне интереснее другой вопрос.
А что, если такие активы могут не просто лежать в портфеле?
А если они могут работать как финансовый инструмент?
Именно здесь становится по-настоящему интересно.
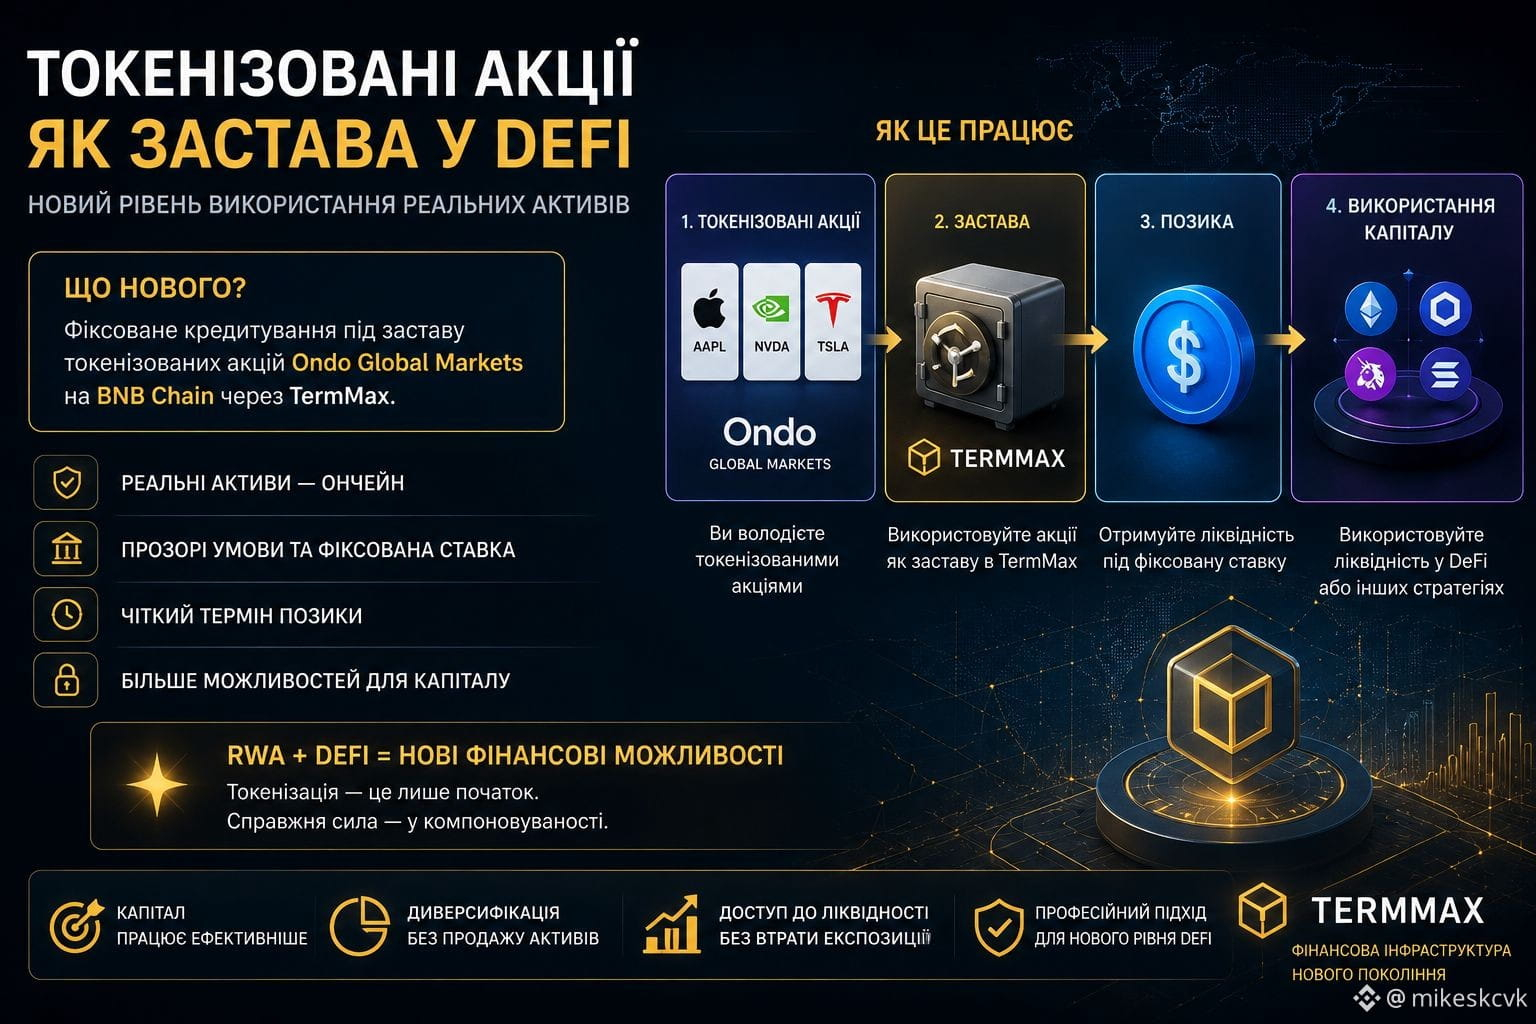
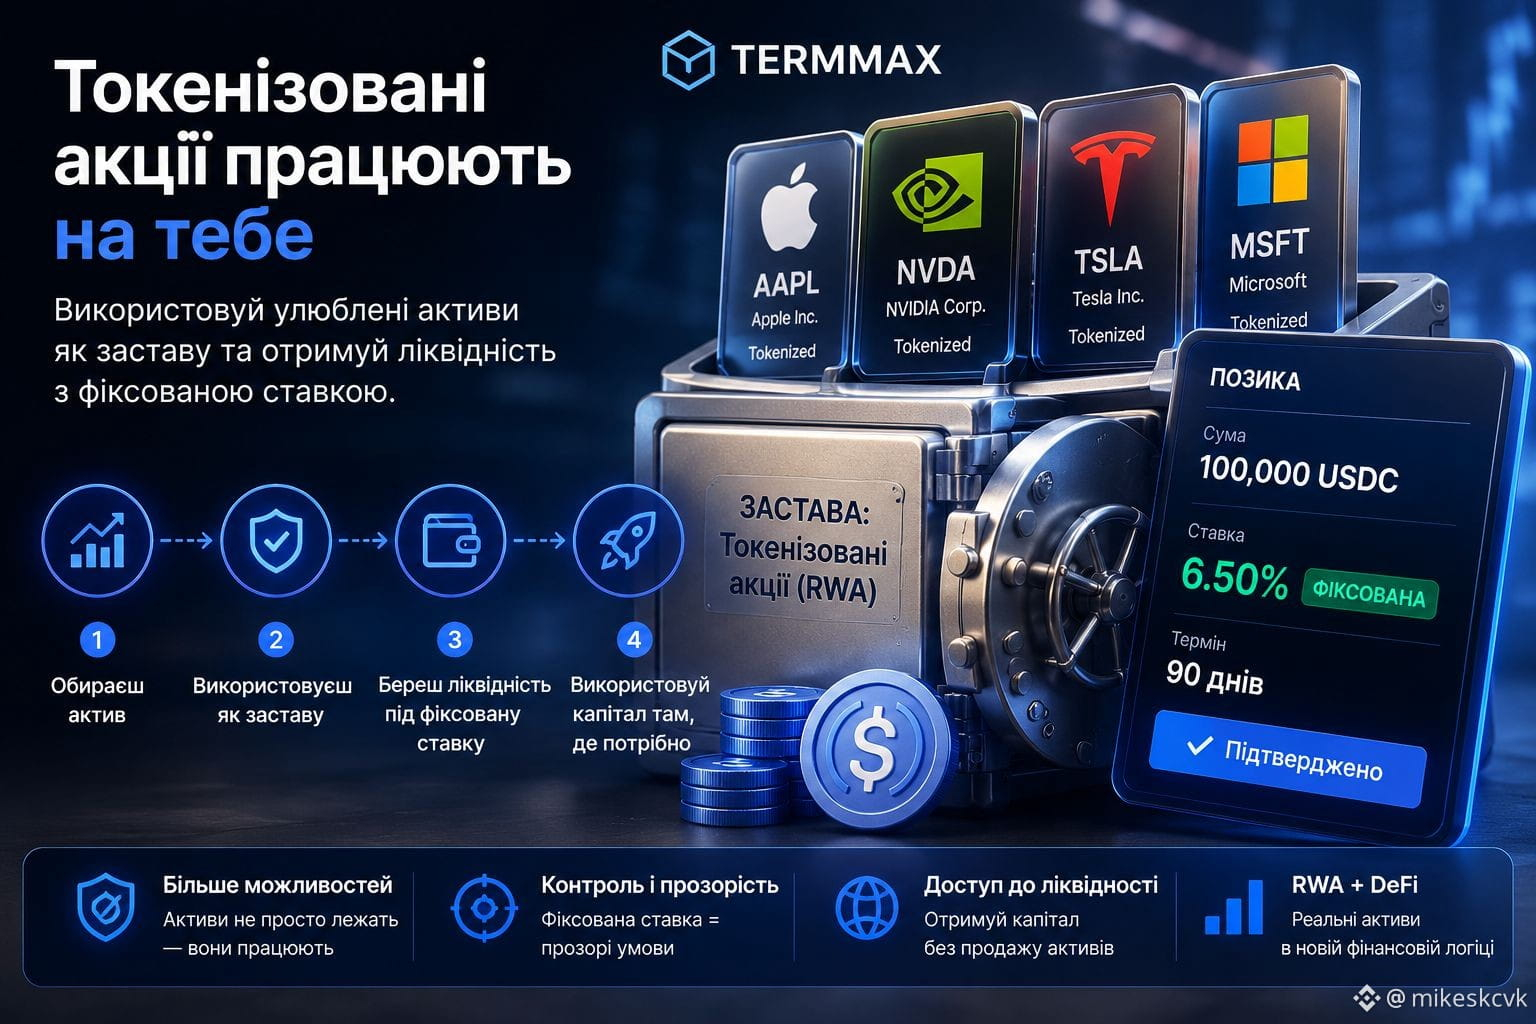
TermMax позволяет использовать токенизированные акции в качестве залога для получения ликвидности под фиксированную ставку.
То есть актив не просто отражает цену акции.
Он становится частью DeFi-экосистемы.
В результате появляется новая логика:
📈 Держишь токенизированные акции
🔒 Используешь их как залог
💵 Получаешь ликвидность
🚀 Используешь капитал в других стратегиях
По моему мнению, именно здесь скрыт настоящий потенциал RWA.
Не в самой токенизации.
А в том, что реальные активы начинают взаимодействовать с DeFi так же гибко, как криптоактивы.
И чем больше таких сценариев будет появляться, тем интереснее будет становиться вся экосистема.
Токенизация — это лишь первый шаг.
Настоящая ценность начинается тогда, когда активы можно использовать по-новому.
#termmax @TermMax
Большинство людей смотрит на токенизированные акции как на способ получить доступ к традиционным рынкам через блокчейн.
Но мне интереснее другой вопрос.
А что, если такие активы могут не просто лежать в портфеле?
А если они могут работать как финансовый инструмент?
Именно здесь становится по-настоящему интересно.
TermMax позволяет использовать токенизированные акции в качестве залога для получения ликвидности под фиксированную ставку.
То есть актив не просто отражает цену акции.
Он становится частью DeFi-экосистемы.
В результате появляется новая логика:
📈 Держишь токенизированные акции
🔒 Используешь их как залог
💵 Получаешь ликвидность
🚀 Используешь капитал в других стратегиях
По моему мнению, именно здесь скрыт настоящий потенциал RWA.
Не в самой токенизации.
А в том, что реальные активы начинают взаимодействовать с DeFi так же гибко, как криптоактивы.
И чем больше таких сценариев будет появляться, тем интереснее будет становиться вся экосистема.
Токенизация — это лишь первый шаг.
Настоящая ценность начинается тогда, когда активы можно использовать по-новому.
Большинство людей смотрит на токенизированные акции как на способ получить доступ к традиционным рынкам через блокчейн.
Но мне интереснее другой вопрос.
А что, если такие активы могут не просто лежать в портфеле?
А если они могут работать как финансовый инструмент?
Именно здесь становится по-настоящему интересно.
TermMax позволяет использовать токенизированные акции в качестве залога для получения ликвидности под фиксированную ставку.
То есть актив не просто отражает цену акции.
Он становится частью DeFi-экосистемы.
В результате появляется новая логика:
📈 Держишь токенизированные акции
🔒 Используешь их как залог
💵 Получаешь ликвидность
🚀 Используешь капитал в других стратегиях
По моему мнению, именно здесь скрыт настоящий потенциал RWA.
Не в самой токенизации.
А в том, что реальные активы начинают взаимодействовать с DeFi так же гибко, как криптоактивы.
И чем больше таких сценариев будет появляться, тем интереснее будет становиться вся экосистема.
Токенизация — это лишь первый шаг.
Настоящая ценность начинается тогда, когда активы можно использовать по-новому.
138
·
--
Большинство людей, смотря на кредитный протокол, спрашивают:
«Какой там APY?»
Я думаю, что это только половина истории.
Вторая половина — что происходит с вашим капиталом, пока вы получаете этот APY.
Можете ли вы предсказать, когда позиция завершится?
Знаете ли вы точно, во что вы кредитуете?
Можете ли вы построить стратегию вокруг конкретного срока?
Вот это — та часть TermMax, которая мне особенно интересна.
Его подход рассматривает кредитование скорее как реальный финансовый инструмент: у позиции есть определённые условия и дата погашения, а не просто ещё один депозит, который лежит в пуле.
И это важно не только для розничного DeFi.
Если ончейн-кредит когда-нибудь сможет привлечь серьёзный капитал, инвесторам потребуется больше, чем просто привлекательные доходности.
Им нужны продукты, которые они могут понимать, оценивать и планировать вокруг.
Возможно, следующее улучшение DeFi — это не ещё один способ гнаться за доходностью.
Возможно, это делает кредитование более похожим на реальный финансовый рынок.
Это направление кажется мне гораздо более интересным.
#termmax @termmax
Быстрый опрос по DeFi 👇
Когда вы выбираете возможность кредитования, о чём вы заботитесь БОЛЬШЕ ВСЕГО?
Большинство людей, смотря на кредитный протокол, спрашивают:
«Какой там APY?»
Я думаю, что это только половина истории.
Вторая половина — что происходит с вашим капиталом, пока вы получаете этот APY.
Можете ли вы предсказать, когда позиция завершится?
Знаете ли вы точно, во что вы кредитуете?
Можете ли вы построить стратегию вокруг конкретного срока?
Вот это — та часть TermMax, которая мне особенно интересна.
Его подход рассматривает кредитование скорее как реальный финансовый инструмент: у позиции есть определённые условия и дата погашения, а не просто ещё один депозит, который лежит в пуле.
И это важно не только для розничного DeFi.
Если ончейн-кредит когда-нибудь сможет привлечь серьёзный капитал, инвесторам потребуется больше, чем просто привлекательные доходности.
Им нужны продукты, которые они могут понимать, оценивать и планировать вокруг.
Возможно, следующее улучшение DeFi — это не ещё один способ гнаться за доходностью.
Возможно, это делает кредитование более похожим на реальный финансовый рынок.
Это направление кажется мне гораздо более интересным.
#termmax @TermMax
Быстрый опрос по DeFi 👇
Когда вы выбираете возможность кредитования, о чём вы заботитесь БОЛЬШЕ ВСЕГО?
«Какой там APY?»
Я думаю, что это только половина истории.
Вторая половина — что происходит с вашим капиталом, пока вы получаете этот APY.
Можете ли вы предсказать, когда позиция завершится?
Знаете ли вы точно, во что вы кредитуете?
Можете ли вы построить стратегию вокруг конкретного срока?
Вот это — та часть TermMax, которая мне особенно интересна.
Его подход рассматривает кредитование скорее как реальный финансовый инструмент: у позиции есть определённые условия и дата погашения, а не просто ещё один депозит, который лежит в пуле.
И это важно не только для розничного DeFi.
Если ончейн-кредит когда-нибудь сможет привлечь серьёзный капитал, инвесторам потребуется больше, чем просто привлекательные доходности.
Им нужны продукты, которые они могут понимать, оценивать и планировать вокруг.
Возможно, следующее улучшение DeFi — это не ещё один способ гнаться за доходностью.
Возможно, это делает кредитование более похожим на реальный финансовый рынок.
Это направление кажется мне гораздо более интересным.
#termmax @TermMax
Быстрый опрос по DeFi 👇
Когда вы выбираете возможность кредитования, о чём вы заботитесь БОЛЬШЕ ВСЕГО?
Higher APY
0%
Fixed maturity
0%
Liquidity
0%
Risk / security
0%
0 проголосовали • Голосование закрыто
56
·
--
Раньше я думал, что больший баланс автоматически означает и более крупную позицию.
Потом я стал больше обращать внимание на то, что на самом деле означает одна единица.
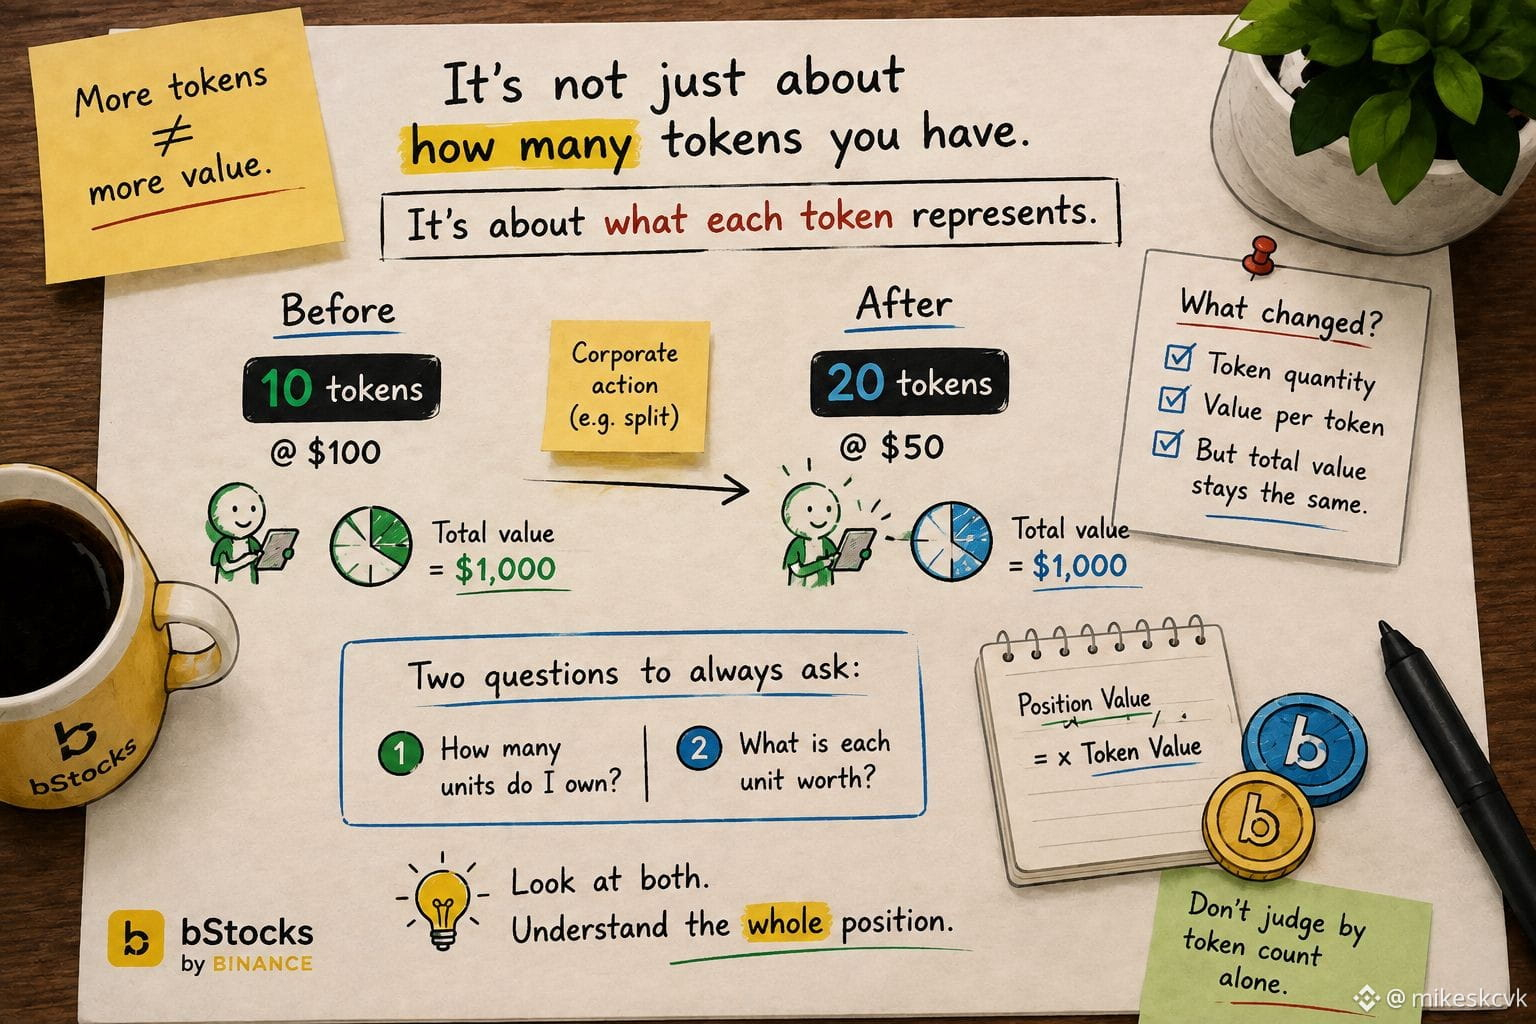
Представьте: у меня есть 10 токенов.
Позже я снова смотрю и вижу 20.
Моя первая интуиция была бы, скорее всего:
«Отлично. Я удвоил свою позицию».
Но этот вывод может оказаться совершенно неверным.
Если корпоративное действие меняет структуру единиц, то количество токенов может измениться, при этом экономическая экспозиция корректируется одновременно.
Поэтому одного только баланса недостаточно.
Теперь я рассматриваю это как два отдельных вопроса:
Сколько единиц у меня есть?
и
Сколько стоит каждая единица?
Эти два числа нужно смотреть вместе.
Иначе даже простое изменение количества может создать крайне вводящее в заблуждение впечатление.
Это та же причина, почему я не оцениваю компанию только по количеству акций.
Больше акций не означает автоматически больше ценности.
Важно, что такое единица.
Важно, какая цена.
И ещё важнее — их взаимосвязь.
Это небольшая деталь, но именно такие детали способны сделать токенизированный актив запутанным, когда с базовой экономической позицией на самом деле ничего необычного не произошло.
Вы сначала проверяете количество токенов или сначала — общую стоимость позиции?
#bstockscis @BinanceCIS
Раньше я думал, что больший баланс автоматически означает и более крупную позицию.
Потом я стал больше обращать внимание на то, что на самом деле означает одна единица.
Представьте: у меня есть 10 токенов.
Позже я снова смотрю и вижу 20.
Моя первая интуиция была бы, скорее всего:
«Отлично. Я удвоил свою позицию».
Но этот вывод может оказаться совершенно неверным.
Если корпоративное действие меняет структуру единиц, то количество токенов может измениться, при этом экономическая экспозиция корректируется одновременно.
Поэтому одного только баланса недостаточно.
Теперь я рассматриваю это как два отдельных вопроса:
Сколько единиц у меня есть?
и
Сколько стоит каждая единица?
Эти два числа нужно смотреть вместе.
Иначе даже простое изменение количества может создать крайне вводящее в заблуждение впечатление.
Это та же причина, почему я не оцениваю компанию только по количеству акций.
Больше акций не означает автоматически больше ценности.
Важно, что такое единица.
Важно, какая цена.
И ещё важнее — их взаимосвязь.
Это небольшая деталь, но именно такие детали способны сделать токенизированный актив запутанным, когда с базовой экономической позицией на самом деле ничего необычного не произошло.
Вы сначала проверяете количество токенов или сначала — общую стоимость позиции?
#bstockscis @BinanceCIS
Потом я стал больше обращать внимание на то, что на самом деле означает одна единица.
Представьте: у меня есть 10 токенов.
Позже я снова смотрю и вижу 20.
Моя первая интуиция была бы, скорее всего:
«Отлично. Я удвоил свою позицию».
Но этот вывод может оказаться совершенно неверным.
Если корпоративное действие меняет структуру единиц, то количество токенов может измениться, при этом экономическая экспозиция корректируется одновременно.
Поэтому одного только баланса недостаточно.
Теперь я рассматриваю это как два отдельных вопроса:
Сколько единиц у меня есть?
и
Сколько стоит каждая единица?
Эти два числа нужно смотреть вместе.
Иначе даже простое изменение количества может создать крайне вводящее в заблуждение впечатление.
Это та же причина, почему я не оцениваю компанию только по количеству акций.
Больше акций не означает автоматически больше ценности.
Важно, что такое единица.
Важно, какая цена.
И ещё важнее — их взаимосвязь.
Это небольшая деталь, но именно такие детали способны сделать токенизированный актив запутанным, когда с базовой экономической позицией на самом деле ничего необычного не произошло.
Вы сначала проверяете количество токенов или сначала — общую стоимость позиции?
#bstockscis @BinanceCIS
1
1
99
·
--
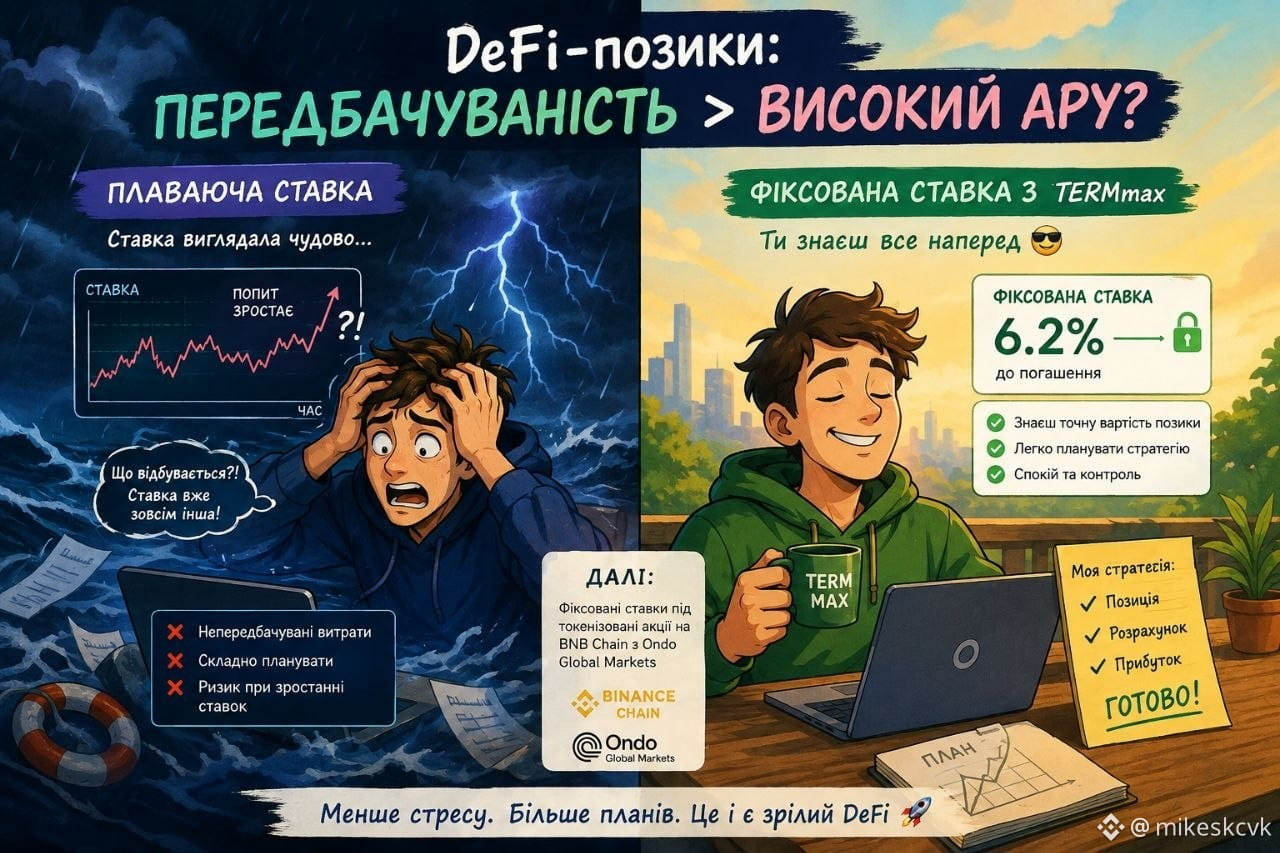
DeFi привчив нас до плаваючих ставок.
Поки тобі не знадобиться позика на кілька місяців.
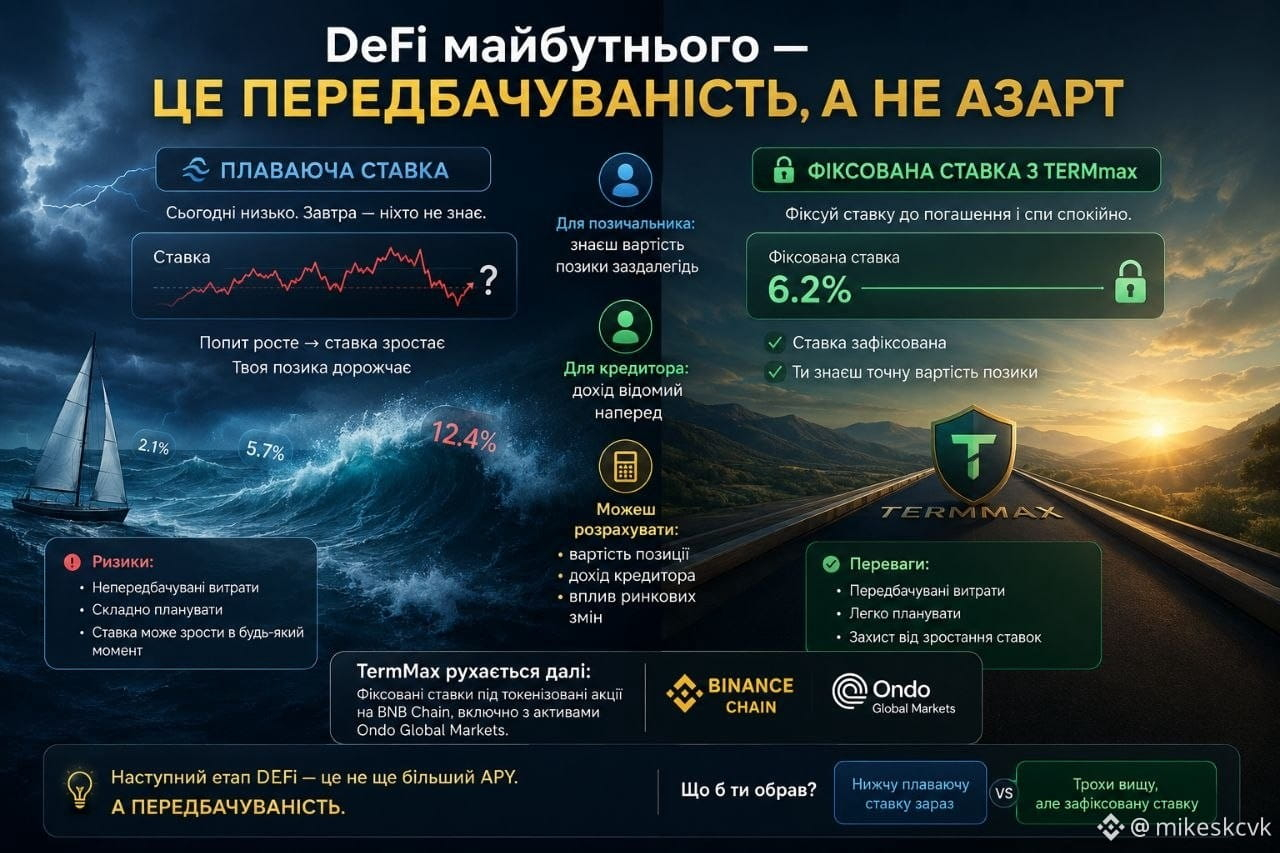
Сьогодні ставка вигідна. Завтра через зміну попиту чи ліквідності вартість позики вже інша.
Именно поэтому мне интересен TermMax.
Здесь можно зафиксировать ставку до момента погашения.
Для заемщика — понятная стоимость займа.
Для кредитора — прогнозируемый доход.
И это особенно интересно для более крупных стратегий, где важно заранее знать стоимость капитала.
Еще интереснее, что TermMax движется в сторону RWA. Команда уже интегрировала заимствования с фиксированной ставкой под токенизированные акции на BNB Chain.
Возможно, следующий этап DeFi — не максимальный APY.
А предсказуемость.
Что выберете: более низкую плавающую ставку или немного более высокую, но зафиксированную?
#termmax @termmax
DeFi привчив нас до плаваючих ставок.
Поки тобі не знадобиться позика на кілька місяців.
Сьогодні ставка вигідна. Завтра через зміну попиту чи ліквідності вартість позики вже інша.
Именно поэтому мне интересен TermMax.
Здесь можно зафиксировать ставку до момента погашения.
Для заемщика — понятная стоимость займа.
Для кредитора — прогнозируемый доход.
И это особенно интересно для более крупных стратегий, где важно заранее знать стоимость капитала.
Еще интереснее, что TermMax движется в сторону RWA. Команда уже интегрировала заимствования с фиксированной ставкой под токенизированные акции на BNB Chain.
Возможно, следующий этап DeFi — не максимальный APY.
А предсказуемость.
Что выберете: более низкую плавающую ставку или немного более высокую, но зафиксированную?
#termmax @TermMax
Поки тобі не знадобиться позика на кілька місяців.
Сьогодні ставка вигідна. Завтра через зміну попиту чи ліквідності вартість позики вже інша.
Именно поэтому мне интересен TermMax.
Здесь можно зафиксировать ставку до момента погашения.
Для заемщика — понятная стоимость займа.
Для кредитора — прогнозируемый доход.
И это особенно интересно для более крупных стратегий, где важно заранее знать стоимость капитала.
Еще интереснее, что TermMax движется в сторону RWA. Команда уже интегрировала заимствования с фиксированной ставкой под токенизированные акции на BNB Chain.
Возможно, следующий этап DeFi — не максимальный APY.
А предсказуемость.
Что выберете: более низкую плавающую ставку или немного более высокую, но зафиксированную?
#termmax @TermMax
131
·
--
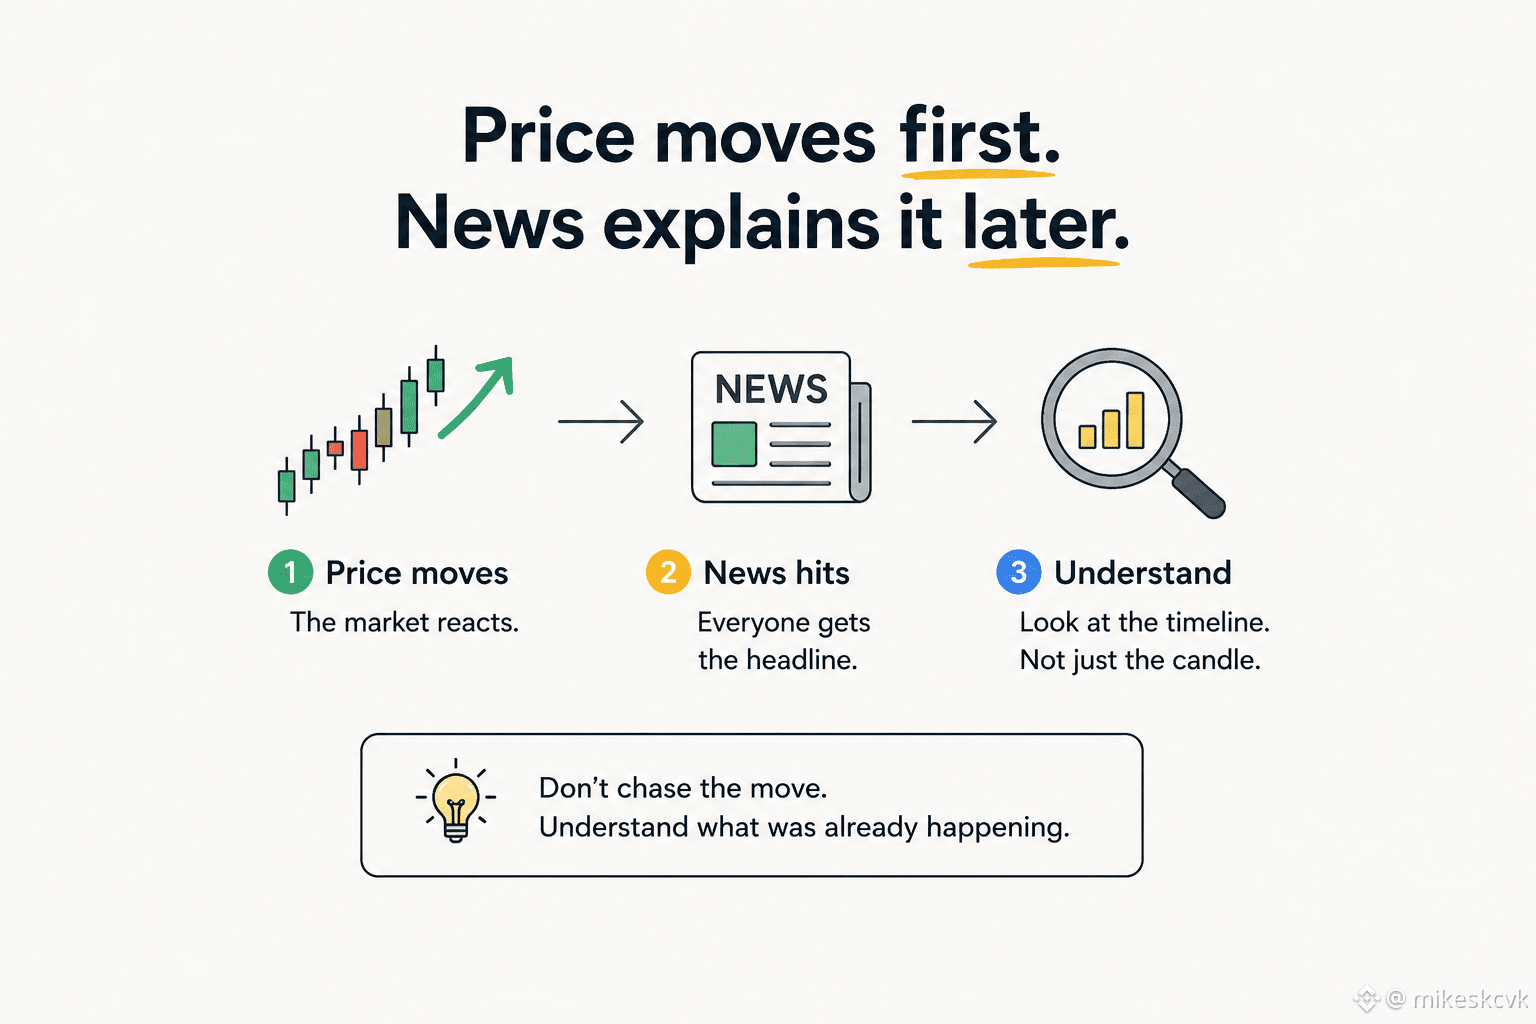
Одна вещь, на которую я начал больше обращать внимание при токенизированных акциях, — это разница между тем, что показывает график, и тем, что на самом деле произошло до того, как график сдвинулся.
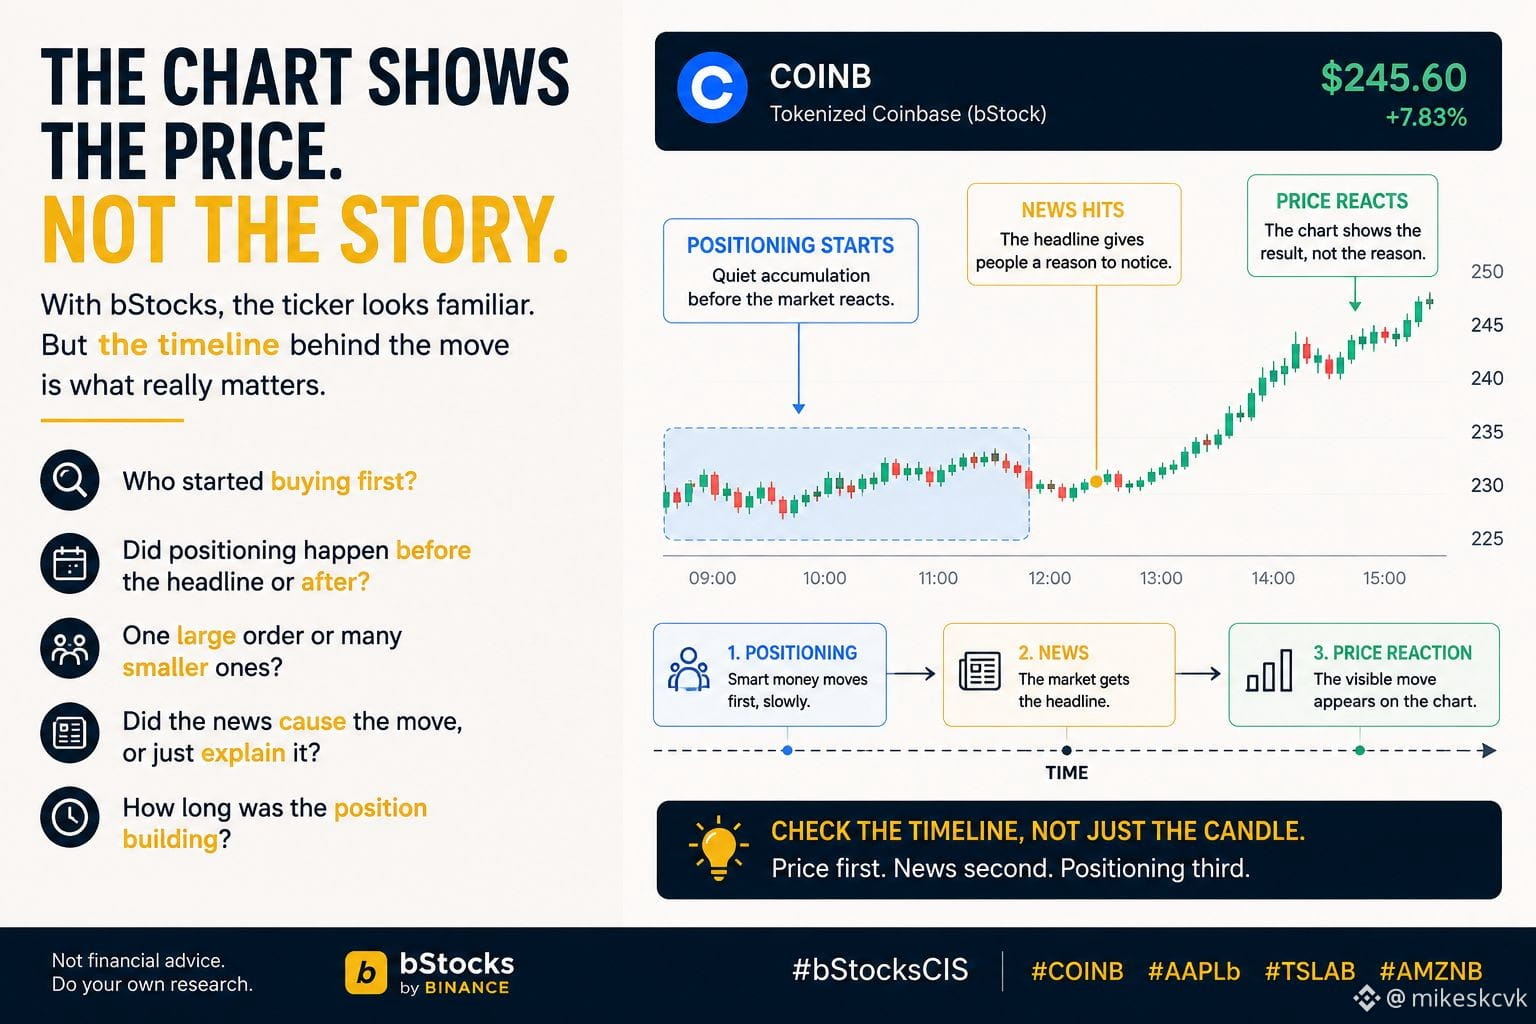
Возьмём #COINB в качестве примера.
Резкая зелёная свеча может создать впечатление, будто рынок внезапно «решил», что компания стоила дороже.
Но эта свеча говорит мне только о том, где рынок торговался.
Она не говорит мне: — кто начал покупать первым
— как долго накапливалась позиция
— пришло ли движение от одной крупной заявки или от множества более мелких
— случилась ли реакция цены до или после заголовка
— или дал ли заголовок трейдерам лишь повод обратить внимание на движение.
Последнее легко упустить.
Иногда новости — это объяснение, которое люди запоминают, тогда как позиционирование произошло гораздо раньше.
И это меняет то, как я читаю график.
Вместо того чтобы спрашивать:
«Почему #COINB вырос сегодня?»
я бы лучше спросил:
«Что уже происходило до сегодняшнего дня?»
Для bStocks, думаю, это различие особенно полезно, потому что интерфейс может сделать традиционный тикер очень привычным. Привычный тикер не означает, что каждый фрагмент рыночной информации нужно интерпретировать точно так же, как обычную брокерскую позицию.
Так что теперь, когда я вижу сильное движение, мой первый импульс — не гнаться за свечой.
Я смотрю таймлайн.
Сначала цена.
Потом новости.
Третье — позиционирование.
Порядок имеет значение больше, чем я думал.
#bstockscis @BinanceCIS
Одна вещь, на которую я начал больше обращать внимание при токенизированных акциях, — это разница между тем, что показывает график, и тем, что на самом деле произошло до того, как график сдвинулся.
Возьмём #COINB в качестве примера.
Резкая зелёная свеча может создать впечатление, будто рынок внезапно «решил», что компания стоила дороже.
Но эта свеча говорит мне только о том, где рынок торговался.
Она не говорит мне: — кто начал покупать первым
— как долго накапливалась позиция
— пришло ли движение от одной крупной заявки или от множества более мелких
— случилась ли реакция цены до или после заголовка
— или дал ли заголовок трейдерам лишь повод обратить внимание на движение.
Последнее легко упустить.
Иногда новости — это объяснение, которое люди запоминают, тогда как позиционирование произошло гораздо раньше.
И это меняет то, как я читаю график.
Вместо того чтобы спрашивать:
«Почему #COINB вырос сегодня?»
я бы лучше спросил:
«Что уже происходило до сегодняшнего дня?»
Для bStocks, думаю, это различие особенно полезно, потому что интерфейс может сделать традиционный тикер очень привычным. Привычный тикер не означает, что каждый фрагмент рыночной информации нужно интерпретировать точно так же, как обычную брокерскую позицию.
Так что теперь, когда я вижу сильное движение, мой первый импульс — не гнаться за свечой.
Я смотрю таймлайн.
Сначала цена.
Потом новости.
Третье — позиционирование.
Порядок имеет значение больше, чем я думал.
#bstockscis @BinanceCIS
Возьмём #COINB в качестве примера.
Резкая зелёная свеча может создать впечатление, будто рынок внезапно «решил», что компания стоила дороже.
Но эта свеча говорит мне только о том, где рынок торговался.
Она не говорит мне: — кто начал покупать первым
— как долго накапливалась позиция
— пришло ли движение от одной крупной заявки или от множества более мелких
— случилась ли реакция цены до или после заголовка
— или дал ли заголовок трейдерам лишь повод обратить внимание на движение.
Последнее легко упустить.
Иногда новости — это объяснение, которое люди запоминают, тогда как позиционирование произошло гораздо раньше.
И это меняет то, как я читаю график.
Вместо того чтобы спрашивать:
«Почему #COINB вырос сегодня?»
я бы лучше спросил:
«Что уже происходило до сегодняшнего дня?»
Для bStocks, думаю, это различие особенно полезно, потому что интерфейс может сделать традиционный тикер очень привычным. Привычный тикер не означает, что каждый фрагмент рыночной информации нужно интерпретировать точно так же, как обычную брокерскую позицию.
Так что теперь, когда я вижу сильное движение, мой первый импульс — не гнаться за свечой.
Я смотрю таймлайн.
Сначала цена.
Потом новости.
Третье — позиционирование.
Порядок имеет значение больше, чем я думал.
#bstockscis @BinanceCIS
82
·
--
Раньше я воспринимал коллатеральный haircut (дисконт/снижение стоимости обеспечения) так, будто это простой дисконт.
Это была неверная модель мышления.
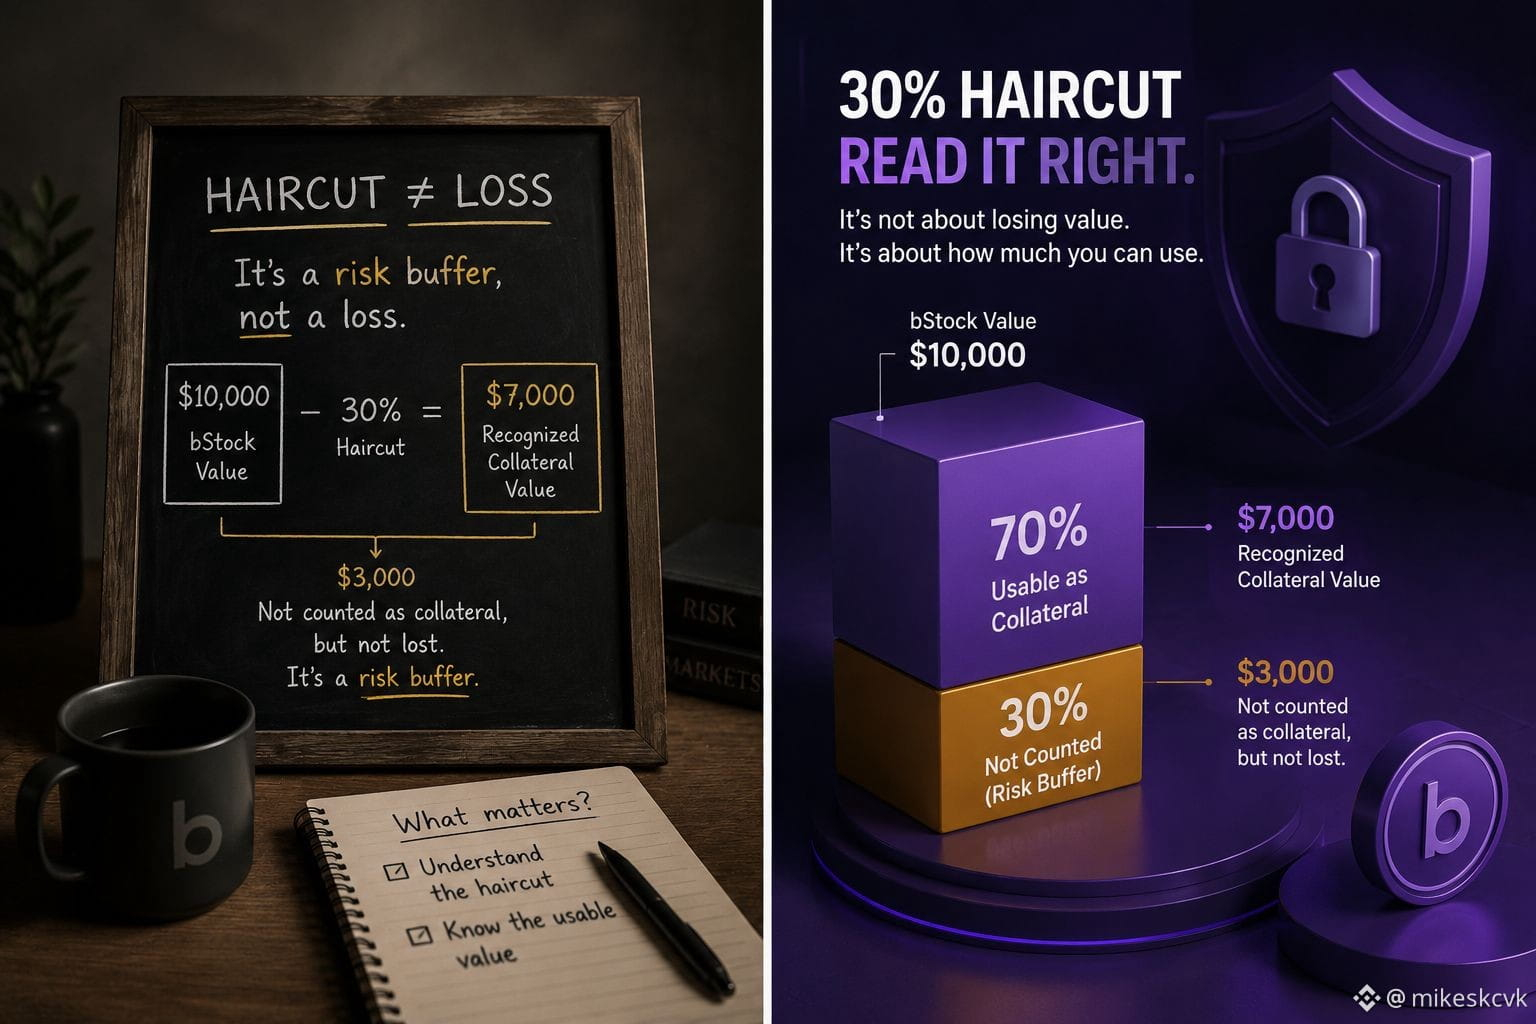
Допустим, токенизированная акция имеет haircut 30%.
Первая моя интуиция была бы такой:
«Окей, значит 30% актива фактически исчезли».
Но это не то, что означает это число.
Более полезный вопрос такой:
Сколько из стоимости актива реально можно признать обеспечением (коллатералом)?
Если у вас есть $10,000 в bStock и применимый haircut составляет 30%, то признанная стоимость обеспечения равна $7,000.
Оставшиеся $3,000 никуда не делись.
Просто их не учитывают при расчёте стоимости коллатерала при сделанном допущении о haircut.
Эта разница важна, потому что расчёты обеспечения про риск-буферы, а не про объявление части актива «бесполезной».
И есть ещё одна деталь, которую я бы проверил перед любыми расчётами:
К чему именно применяется haircut?
Ответ может зависеть от актива, соответствующих правил и конкретной рамки обеспечения.
Поэтому вместо того, чтобы помнить:
«haircut 30% = 30% потери»,
сейчас я помню:
«haircut 30% = признанная стоимость обеспечения 70%».
Небольшая разница в формулировке, но совершенно другой способ читать это число.
Для меня это один из тех концептов по bStocks, который становится гораздо проще, если перестать думать о проценте как о «потере» и начать думать о нём как о коллатеральной стоимости с учётом риска.
Вы бы правильно интерпретировали haircut 30% без выполнения расчёта?
{spot}(NVDABUSDT)
$NVDAB
#bstockscis @BinanceCIS
Раньше я воспринимал коллатеральный haircut (дисконт/снижение стоимости обеспечения) так, будто это простой дисконт.
Это была неверная модель мышления.
Допустим, токенизированная акция имеет haircut 30%.
Первая моя интуиция была бы такой:
«Окей, значит 30% актива фактически исчезли».
Но это не то, что означает это число.
Более полезный вопрос такой:
Сколько из стоимости актива реально можно признать обеспечением (коллатералом)?
Если у вас есть $10,000 в bStock и применимый haircut составляет 30%, то признанная стоимость обеспечения равна $7,000.
Оставшиеся $3,000 никуда не делись.
Просто их не учитывают при расчёте стоимости коллатерала при сделанном допущении о haircut.
Эта разница важна, потому что расчёты обеспечения про риск-буферы, а не про объявление части актива «бесполезной».
И есть ещё одна деталь, которую я бы проверил перед любыми расчётами:
К чему именно применяется haircut?
Ответ может зависеть от актива, соответствующих правил и конкретной рамки обеспечения.
Поэтому вместо того, чтобы помнить:
«haircut 30% = 30% потери»,
сейчас я помню:
«haircut 30% = признанная стоимость обеспечения 70%».
Небольшая разница в формулировке, но совершенно другой способ читать это число.
Для меня это один из тех концептов по bStocks, который становится гораздо проще, если перестать думать о проценте как о «потере» и начать думать о нём как о коллатеральной стоимости с учётом риска.
Вы бы правильно интерпретировали haircut 30% без выполнения расчёта?
$NVDAB
#bstockscis @BinanceCIS
Это была неверная модель мышления.
Допустим, токенизированная акция имеет haircut 30%.
Первая моя интуиция была бы такой:
«Окей, значит 30% актива фактически исчезли».
Но это не то, что означает это число.
Более полезный вопрос такой:
Сколько из стоимости актива реально можно признать обеспечением (коллатералом)?
Если у вас есть $10,000 в bStock и применимый haircut составляет 30%, то признанная стоимость обеспечения равна $7,000.
Оставшиеся $3,000 никуда не делись.
Просто их не учитывают при расчёте стоимости коллатерала при сделанном допущении о haircut.
Эта разница важна, потому что расчёты обеспечения про риск-буферы, а не про объявление части актива «бесполезной».
И есть ещё одна деталь, которую я бы проверил перед любыми расчётами:
К чему именно применяется haircut?
Ответ может зависеть от актива, соответствующих правил и конкретной рамки обеспечения.
Поэтому вместо того, чтобы помнить:
«haircut 30% = 30% потери»,
сейчас я помню:
«haircut 30% = признанная стоимость обеспечения 70%».
Небольшая разница в формулировке, но совершенно другой способ читать это число.
Для меня это один из тех концептов по bStocks, который становится гораздо проще, если перестать думать о проценте как о «потере» и начать думать о нём как о коллатеральной стоимости с учётом риска.
Вы бы правильно интерпретировали haircut 30% без выполнения расчёта?
$NVDAB
#bstockscis @BinanceCIS
96
·
--
Я снова и снова вижу то же предположение:
«Токенизированные акции — это просто традиционные акции в другом формате.»
Но если бы это было единственной целью, вопрос был бы довольно простым:
Зачем вообще строить дополнительную инфраструктуру?
Есть несколько возможных ответов.
Возможно, главная ценность — сделать доступ к долевым инструментам более простым.
Возможно, это возможность взаимодействовать с рынками через инфраструктуру блокчейна.
Может$бы расширенная доступность торговли важнее.
Или, возможно, реальное преимущество — просто создание другого способа для людей получать доступ к привычным активам.
Я не думаю, что существует один универсальный ответ.
Так что мне интересно, что на самом деле думает сообщество.
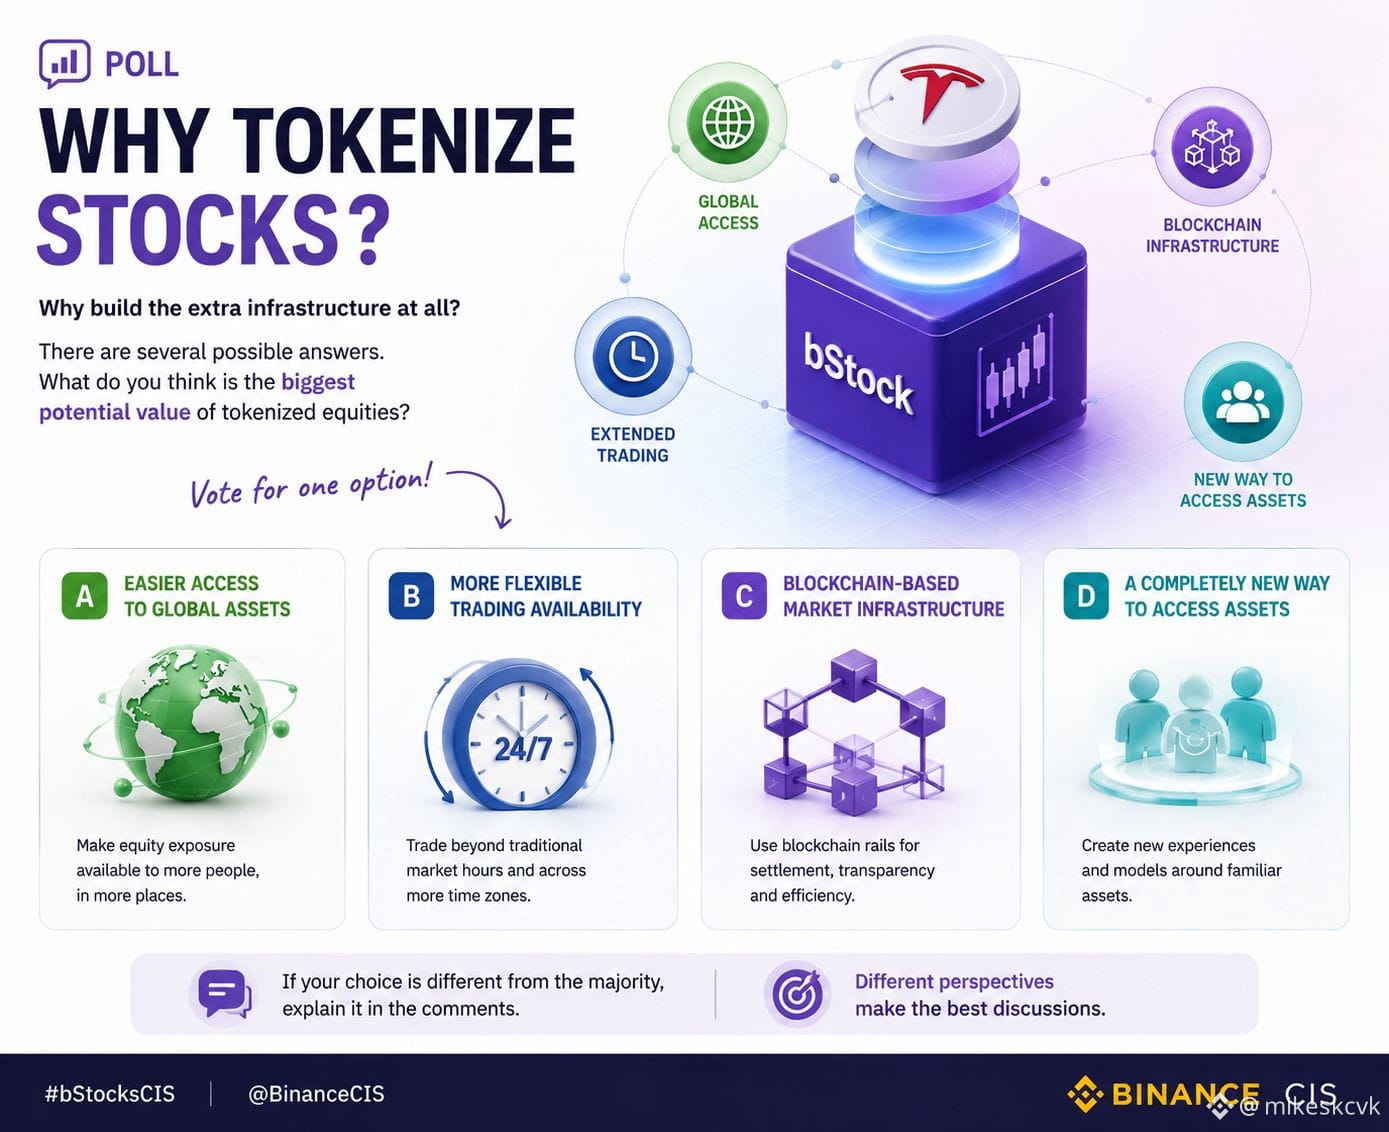
Какой наибольший потенциальный эффект имеют токенизированные equity?
A — Более простой доступ к глобальным активам
B — Более гибкая доступность торговли
C — Рыночная инфраструктура на основе блокчейна
D — Совершенно новый способ доступа к привычным активам
Проголосуйте за один вариант.
И если ваш выбор отличается от мнения большинства — объясните его: именно там, вероятно, и начинается самое интересное обсуждение.
#bstockscis @BinanceCIS
Я снова и снова вижу то же предположение:
«Токенизированные акции — это просто традиционные акции в другом формате.»
Но если бы это было единственной целью, вопрос был бы довольно простым:
Зачем вообще строить дополнительную инфраструктуру?
Есть несколько возможных ответов.
Возможно, главная ценность — сделать доступ к долевым инструментам более простым.
Возможно, это возможность взаимодействовать с рынками через инфраструктуру блокчейна.
Может$бы расширенная доступность торговли важнее.
Или, возможно, реальное преимущество — просто создание другого способа для людей получать доступ к привычным активам.
Я не думаю, что существует один универсальный ответ.
Так что мне интересно, что на самом деле думает сообщество.
Какой наибольший потенциальный эффект имеют токенизированные equity?
A — Более простой доступ к глобальным активам
B — Более гибкая доступность торговли
C — Рыночная инфраструктура на основе блокчейна
D — Совершенно новый способ доступа к привычным активам
Проголосуйте за один вариант.
И если ваш выбор отличается от мнения большинства — объясните его: именно там, вероятно, и начинается самое интересное обсуждение.
#bstockscis @BinanceCIS
«Токенизированные акции — это просто традиционные акции в другом формате.»
Но если бы это было единственной целью, вопрос был бы довольно простым:
Зачем вообще строить дополнительную инфраструктуру?
Есть несколько возможных ответов.
Возможно, главная ценность — сделать доступ к долевым инструментам более простым.
Возможно, это возможность взаимодействовать с рынками через инфраструктуру блокчейна.
Может$бы расширенная доступность торговли важнее.
Или, возможно, реальное преимущество — просто создание другого способа для людей получать доступ к привычным активам.
Я не думаю, что существует один универсальный ответ.
Так что мне интересно, что на самом деле думает сообщество.
Какой наибольший потенциальный эффект имеют токенизированные equity?
A — Более простой доступ к глобальным активам
B — Более гибкая доступность торговли
C — Рыночная инфраструктура на основе блокчейна
D — Совершенно новый способ доступа к привычным активам
Проголосуйте за один вариант.
И если ваш выбор отличается от мнения большинства — объясните его: именно там, вероятно, и начинается самое интересное обсуждение.
#bstockscis @BinanceCIS
76
·
--
Рост
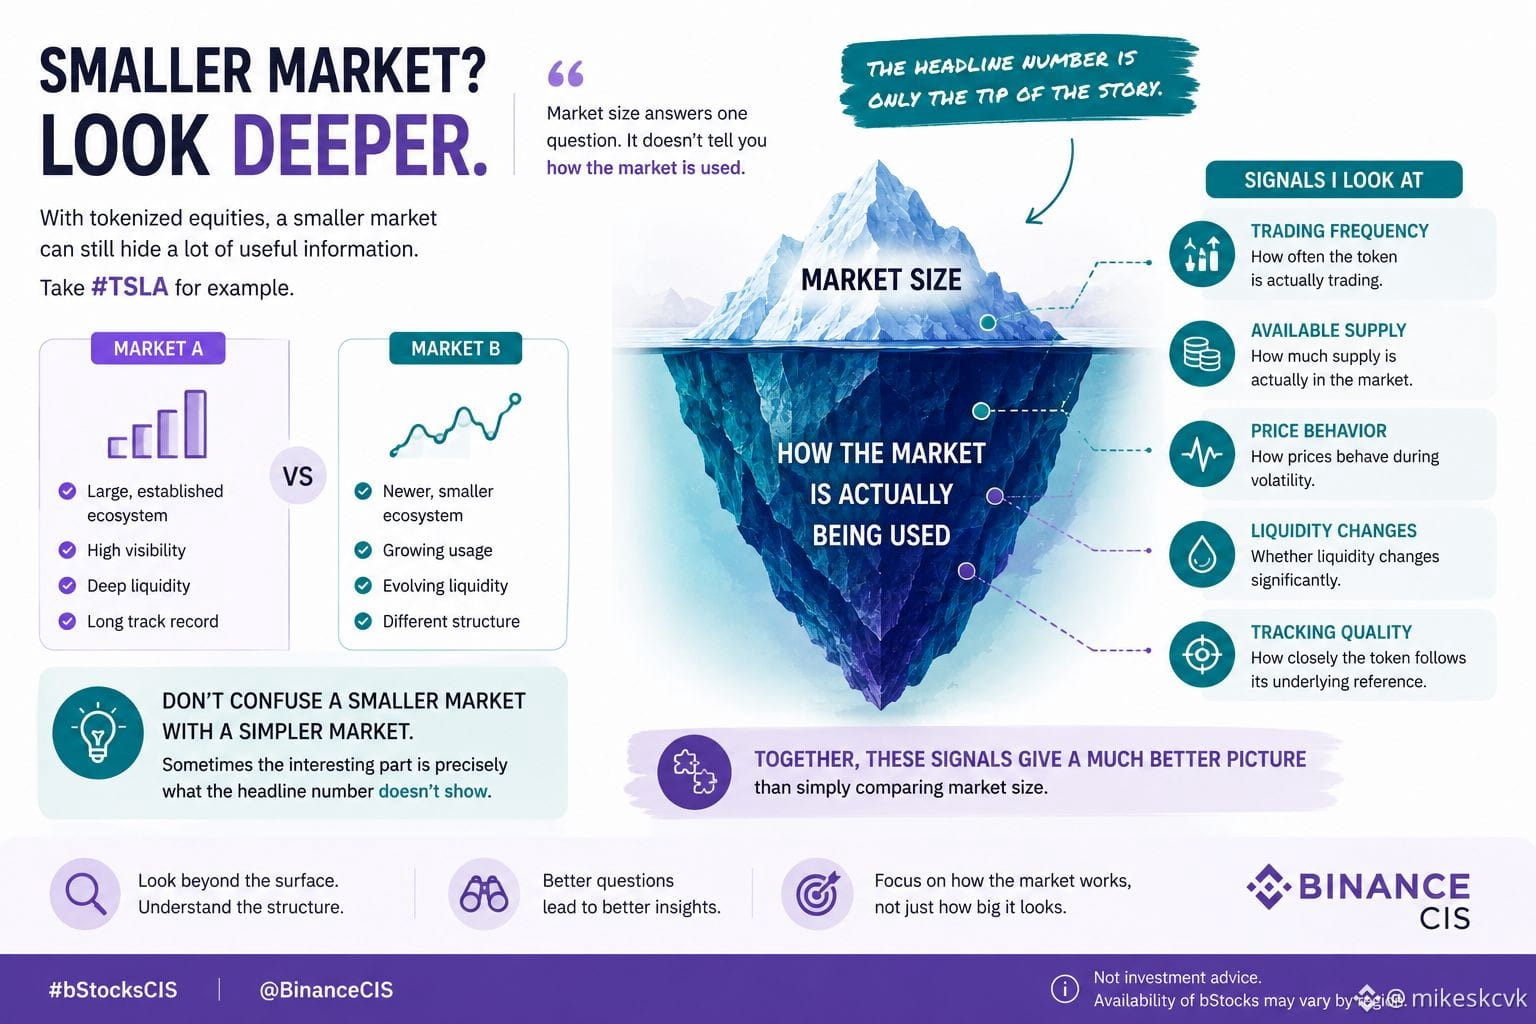
Более маленький рынок не означает автоматически, что это неинтересный рынок.
Я держу это в голове, когда оцениваю токенизированные акции.
Представьте два рынка, где базовый актив почти одинаков.
Один имеет огромную, уже сложившуюся экосистему.
Другой — более новый, меньший, и построен вокруг токенизированного доступа.
Было бы легко посмотреть на второй и сказать:
«Слишком маленький. Дальше не надо.»
Но размер отвечает только на один вопрос.
Он не говорит мне о том, как именно используется рынок.
Например, с #TSLA я скорее буду смотреть на несколько сигналов вместе:
→ как часто торгуется токен
→ какой объем предложения реально доступен
→ как ведут себя цены во время волатильности
→ меняется ли ликвидность заметно
→ насколько близко токен следует своему базовому ориентиру
Ни один из этих пунктов сам по себе не рассказывает всей истории.
Но вместе они дают гораздо более полную картину, чем просто сравнение размера рынка.
Вероятно, это мой главный вывод после изучения bStocks:
Не путайте меньший рынок с более простым рынком.
Иногда интересная часть как раз то, что не показывает заголовочное число.
#bstockscis @BinanceCIS
Более маленький рынок не означает автоматически, что это неинтересный рынок.
Я держу это в голове, когда оцениваю токенизированные акции.
Представьте два рынка, где базовый актив почти одинаков.
Один имеет огромную, уже сложившуюся экосистему.
Другой — более новый, меньший, и построен вокруг токенизированного доступа.
Было бы легко посмотреть на второй и сказать:
«Слишком маленький. Дальше не надо.»
Но размер отвечает только на один вопрос.
Он не говорит мне о том, как именно используется рынок.
Например, с #TSLA я скорее буду смотреть на несколько сигналов вместе:
→ как часто торгуется токен
→ какой объем предложения реально доступен
→ как ведут себя цены во время волатильности
→ меняется ли ликвидность заметно
→ насколько близко токен следует своему базовому ориентиру
Ни один из этих пунктов сам по себе не рассказывает всей истории.
Но вместе они дают гораздо более полную картину, чем просто сравнение размера рынка.
Вероятно, это мой главный вывод после изучения bStocks:
Не путайте меньший рынок с более простым рынком.
Иногда интересная часть как раз то, что не показывает заголовочное число.
#bstockscis @BinanceCIS
Я держу это в голове, когда оцениваю токенизированные акции.
Представьте два рынка, где базовый актив почти одинаков.
Один имеет огромную, уже сложившуюся экосистему.
Другой — более новый, меньший, и построен вокруг токенизированного доступа.
Было бы легко посмотреть на второй и сказать:
«Слишком маленький. Дальше не надо.»
Но размер отвечает только на один вопрос.
Он не говорит мне о том, как именно используется рынок.
Например, с #TSLA я скорее буду смотреть на несколько сигналов вместе:
→ как часто торгуется токен
→ какой объем предложения реально доступен
→ как ведут себя цены во время волатильности
→ меняется ли ликвидность заметно
→ насколько близко токен следует своему базовому ориентиру
Ни один из этих пунктов сам по себе не рассказывает всей истории.
Но вместе они дают гораздо более полную картину, чем просто сравнение размера рынка.
Вероятно, это мой главный вывод после изучения bStocks:
Не путайте меньший рынок с более простым рынком.
Иногда интересная часть как раз то, что не показывает заголовочное число.
#bstockscis @BinanceCIS
1
80
·
--
Раньше я думал, что при оценке нового финансового продукта самое важное — понимать, что именно вы покупаете.
Теперь я бы добавил еще один вопрос:
Что происходит с этим активом после того, как вы его покупаете?
Именно здесь токенизированные акции становятся гораздо интереснее, чем просто сопоставление с традиционными рынками.
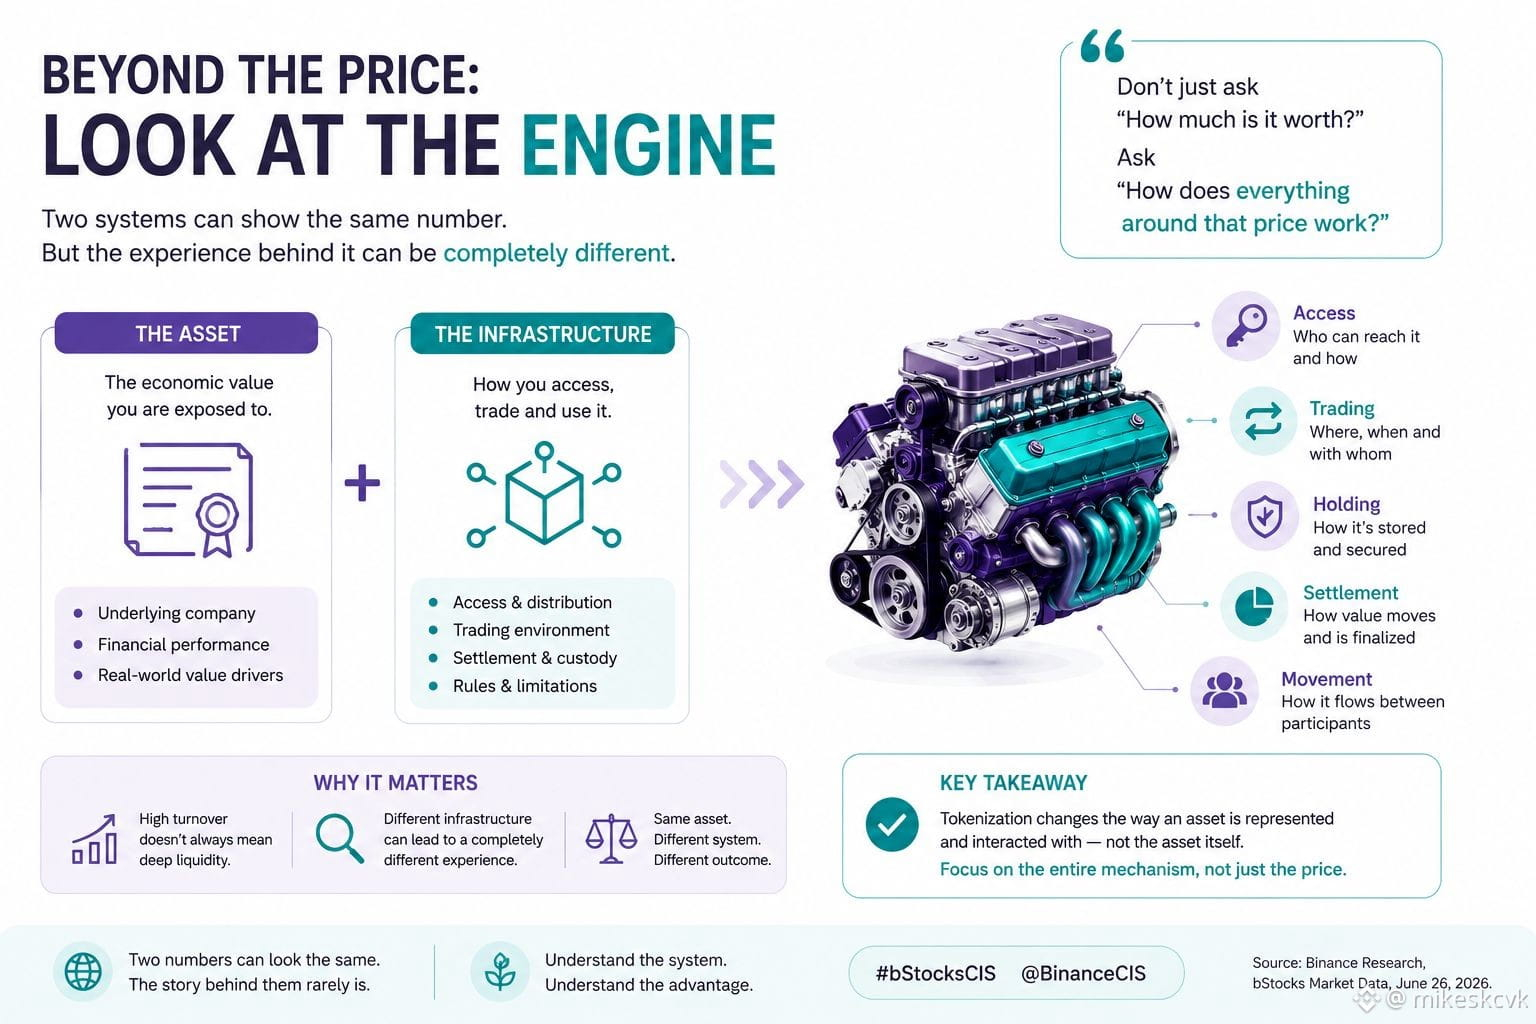
Актив — это не только цена.
Вокруг него есть целый процесс:
доступ → торги → удержание → расчеты → перемещение между участниками
Если смотреть только на ценовой график, большая часть этой истории исчезает.
Поэтому я пытаюсь разделять две вещи.
Актив — с чем связана его экономическая ценность.
Инфраструктура — как этот актив представлен и доступен пользователю.
Это не одно и то же.
И одна из причин, почему мне в bStocks это особенно интересно.
Токенизация не волшебным образом меняет лежащий в основе актив.
Она меняет способ, которым этот актив представлен и с которым взаимодействуют в другой финансовой среде.
Поэтому мой главный вывод прост:
Не оценивайте токенизированный продукт, только спрашивая:
«Сколько он стоит?»
Спросите:
«Как на самом деле работает все, что находится вокруг этой цены?»
Две системы могут показывать на экране очень похожее число, но при этом давать совершенно разный опыт “под капотом”.
И именно это различие мне больше всего интересно наблюдать вместе с bStocks.
@BinanceCIS #bstockscis
Раньше я думал, что при оценке нового финансового продукта самое важное — понимать, что именно вы покупаете.
Теперь я бы добавил еще один вопрос:
Что происходит с этим активом после того, как вы его покупаете?
Именно здесь токенизированные акции становятся гораздо интереснее, чем просто сопоставление с традиционными рынками.
Актив — это не только цена.
Вокруг него есть целый процесс:
доступ → торги → удержание → расчеты → перемещение между участниками
Если смотреть только на ценовой график, большая часть этой истории исчезает.
Поэтому я пытаюсь разделять две вещи.
Актив — с чем связана его экономическая ценность.
Инфраструктура — как этот актив представлен и доступен пользователю.
Это не одно и то же.
И одна из причин, почему мне в bStocks это особенно интересно.
Токенизация не волшебным образом меняет лежащий в основе актив.
Она меняет способ, которым этот актив представлен и с которым взаимодействуют в другой финансовой среде.
Поэтому мой главный вывод прост:
Не оценивайте токенизированный продукт, только спрашивая:
«Сколько он стоит?»
Спросите:
«Как на самом деле работает все, что находится вокруг этой цены?»
Две системы могут показывать на экране очень похожее число, но при этом давать совершенно разный опыт “под капотом”.
И именно это различие мне больше всего интересно наблюдать вместе с bStocks.
@BinanceCIS #bstockscis
Теперь я бы добавил еще один вопрос:
Что происходит с этим активом после того, как вы его покупаете?
Именно здесь токенизированные акции становятся гораздо интереснее, чем просто сопоставление с традиционными рынками.
Актив — это не только цена.
Вокруг него есть целый процесс:
доступ → торги → удержание → расчеты → перемещение между участниками
Если смотреть только на ценовой график, большая часть этой истории исчезает.
Поэтому я пытаюсь разделять две вещи.
Актив — с чем связана его экономическая ценность.
Инфраструктура — как этот актив представлен и доступен пользователю.
Это не одно и то же.
И одна из причин, почему мне в bStocks это особенно интересно.
Токенизация не волшебным образом меняет лежащий в основе актив.
Она меняет способ, которым этот актив представлен и с которым взаимодействуют в другой финансовой среде.
Поэтому мой главный вывод прост:
Не оценивайте токенизированный продукт, только спрашивая:
«Сколько он стоит?»
Спросите:
«Как на самом деле работает все, что находится вокруг этой цены?»
Две системы могут показывать на экране очень похожее число, но при этом давать совершенно разный опыт “под капотом”.
И именно это различие мне больше всего интересно наблюдать вместе с bStocks.
@BinanceCIS #bstockscis
1
80
·
--
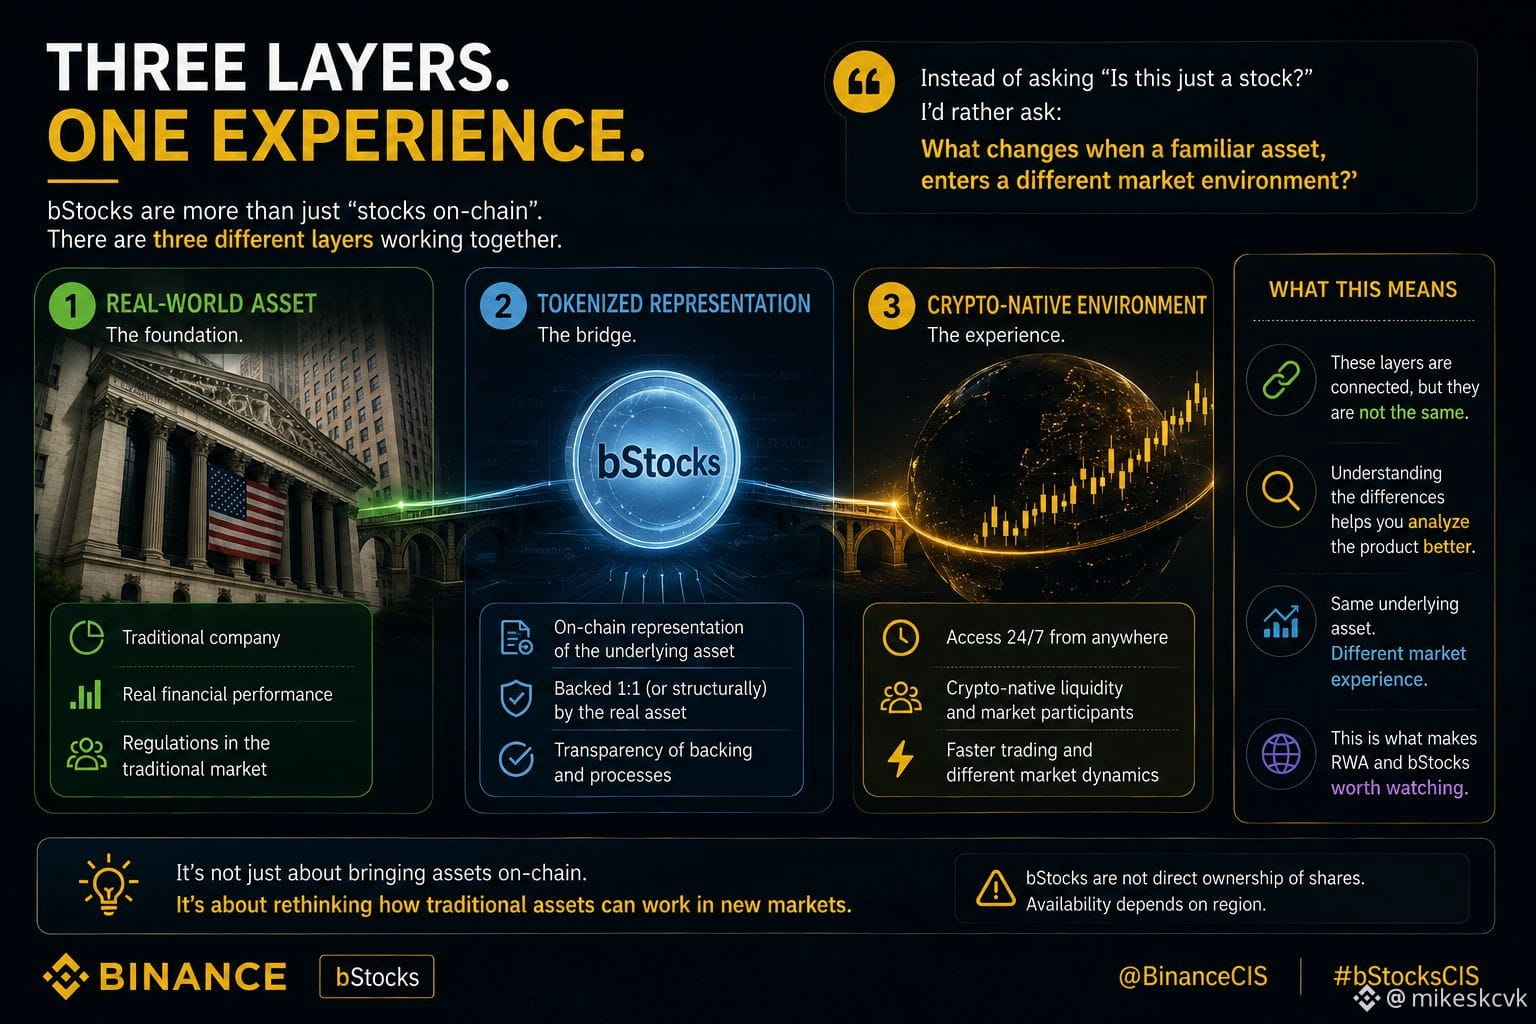
Я думаю, один из самых простых способов неправильно понять токенизированные акции — сосредоточиться только на слове «stock» (акция).
Чем больше я смотрю на bStocks, тем яснее вижу, что одновременно происходит сразу три разных вещи.
Есть реальный актив.
Затем есть токенизированное представление.
И наконец, есть крипто-нативная среда, где токен можно торговать.
Эти три уровня связаны, но это не одно и то же.
И это меняет то, как я смотрю на продукт.
Вместо того чтобы спрашивать:
«Это просто акция?»
я бы скорее спросил:
«Что меняется, когда знакомый актив попадает в другую рыночную среду?»
Торговые часы, доступ, ликвидность и то, как люди взаимодействуют с активом, — всё это может стать частью картины.
Такой сдвиг перспективы для меня гораздо более понятен, чем просто сравнивать токен с традиционной акцией.
Та же базовая идея.
Разный рыночный опыт. 🔎
Вот что делает это пространство достойным наблюдения. 🌍@BinanceCIS 😀 #bstockscis
Я думаю, один из самых простых способов неправильно понять токенизированные акции — сосредоточиться только на слове «stock» (акция).
Чем больше я смотрю на bStocks, тем яснее вижу, что одновременно происходит сразу три разных вещи.
Есть реальный актив.
Затем есть токенизированное представление.
И наконец, есть крипто-нативная среда, где токен можно торговать.
Эти три уровня связаны, но это не одно и то же.
И это меняет то, как я смотрю на продукт.
Вместо того чтобы спрашивать:
«Это просто акция?»
я бы скорее спросил:
«Что меняется, когда знакомый актив попадает в другую рыночную среду?»
Торговые часы, доступ, ликвидность и то, как люди взаимодействуют с активом, — всё это может стать частью картины.
Такой сдвиг перспективы для меня гораздо более понятен, чем просто сравнивать токен с традиционной акцией.
Та же базовая идея.
Разный рыночный опыт. 🔎
Вот что делает это пространство достойным наблюдения. 🌍@BinanceCIS 😀 #bstockscis
Чем больше я смотрю на bStocks, тем яснее вижу, что одновременно происходит сразу три разных вещи.
Есть реальный актив.
Затем есть токенизированное представление.
И наконец, есть крипто-нативная среда, где токен можно торговать.
Эти три уровня связаны, но это не одно и то же.
И это меняет то, как я смотрю на продукт.
Вместо того чтобы спрашивать:
«Это просто акция?»
я бы скорее спросил:
«Что меняется, когда знакомый актив попадает в другую рыночную среду?»
Торговые часы, доступ, ликвидность и то, как люди взаимодействуют с активом, — всё это может стать частью картины.
Такой сдвиг перспективы для меня гораздо более понятен, чем просто сравнивать токен с традиционной акцией.
Та же базовая идея.
Разный рыночный опыт. 🔎
Вот что делает это пространство достойным наблюдения. 🌍@BinanceCIS 😀 #bstockscis
73
·
--
Раньше я думал, что самая сложная часть понимания токенизированных акций — это технология.
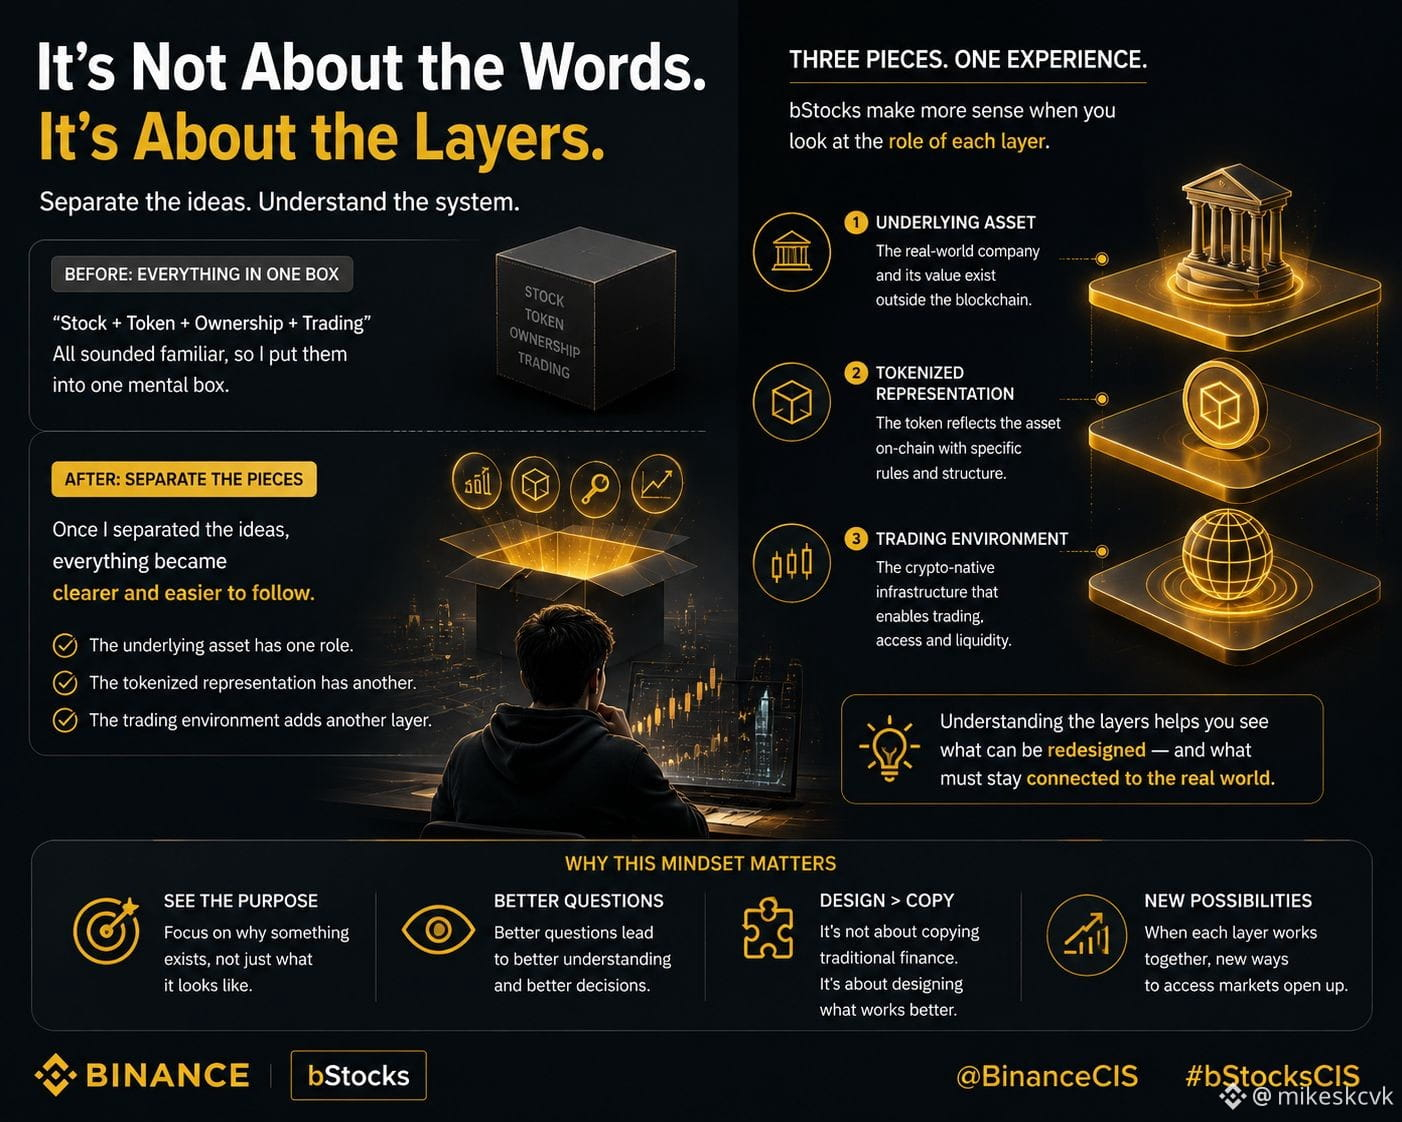
Честно говоря, мне кажется, что проблема в терминологии.
Такие слова, как «акция», «токен», «владение» и «торговля», звучат знакомо, поэтому очень легко сложить всё это в одну мысленную коробку.
Но bStocks заставили меня замедлиться и разъединить эти идеи.
Токенизированный актив интересен не только потому, что он выглядит привычно.
Интересна инфраструктура вокруг него.
У базового актива одна роль.
У токенизированного представления — другая.
А торговая среда добавляет ещё один слой поверх.
Как только я начал отделять эти элементы, вся концепция стала гораздо проще для понимания.
Возможно, поэтому мне тоже интересно RWA.
Дело не просто в том, чтобы перенести традиционные активы в блокчейн.
Речь о том, чтобы понять, какие части старого финансового опыта можно переосмыслить, не теряя связи с базовым активом.
Продолжаю учиться, но теперь я определённо иначе смотрю на токенизацию. 🔎
@BinanceCIS #bstockscis
Раньше я думал, что самая сложная часть понимания токенизированных акций — это технология.
Честно говоря, мне кажется, что проблема в терминологии.
Такие слова, как «акция», «токен», «владение» и «торговля», звучат знакомо, поэтому очень легко сложить всё это в одну мысленную коробку.
Но bStocks заставили меня замедлиться и разъединить эти идеи.
Токенизированный актив интересен не только потому, что он выглядит привычно.
Интересна инфраструктура вокруг него.
У базового актива одна роль.
У токенизированного представления — другая.
А торговая среда добавляет ещё один слой поверх.
Как только я начал отделять эти элементы, вся концепция стала гораздо проще для понимания.
Возможно, поэтому мне тоже интересно RWA.
Дело не просто в том, чтобы перенести традиционные активы в блокчейн.
Речь о том, чтобы понять, какие части старого финансового опыта можно переосмыслить, не теряя связи с базовым активом.
Продолжаю учиться, но теперь я определённо иначе смотрю на токенизацию. 🔎
@BinanceCIS #bstockscis
Честно говоря, мне кажется, что проблема в терминологии.
Такие слова, как «акция», «токен», «владение» и «торговля», звучат знакомо, поэтому очень легко сложить всё это в одну мысленную коробку.
Но bStocks заставили меня замедлиться и разъединить эти идеи.
Токенизированный актив интересен не только потому, что он выглядит привычно.
Интересна инфраструктура вокруг него.
У базового актива одна роль.
У токенизированного представления — другая.
А торговая среда добавляет ещё один слой поверх.
Как только я начал отделять эти элементы, вся концепция стала гораздо проще для понимания.
Возможно, поэтому мне тоже интересно RWA.
Дело не просто в том, чтобы перенести традиционные активы в блокчейн.
Речь о том, чтобы понять, какие части старого финансового опыта можно переосмыслить, не теряя связи с базовым активом.
Продолжаю учиться, но теперь я определённо иначе смотрю на токенизацию. 🔎
@BinanceCIS #bstockscis
92
·
--
Сегодня я думал(а) о bStocks с противоположной стороны.
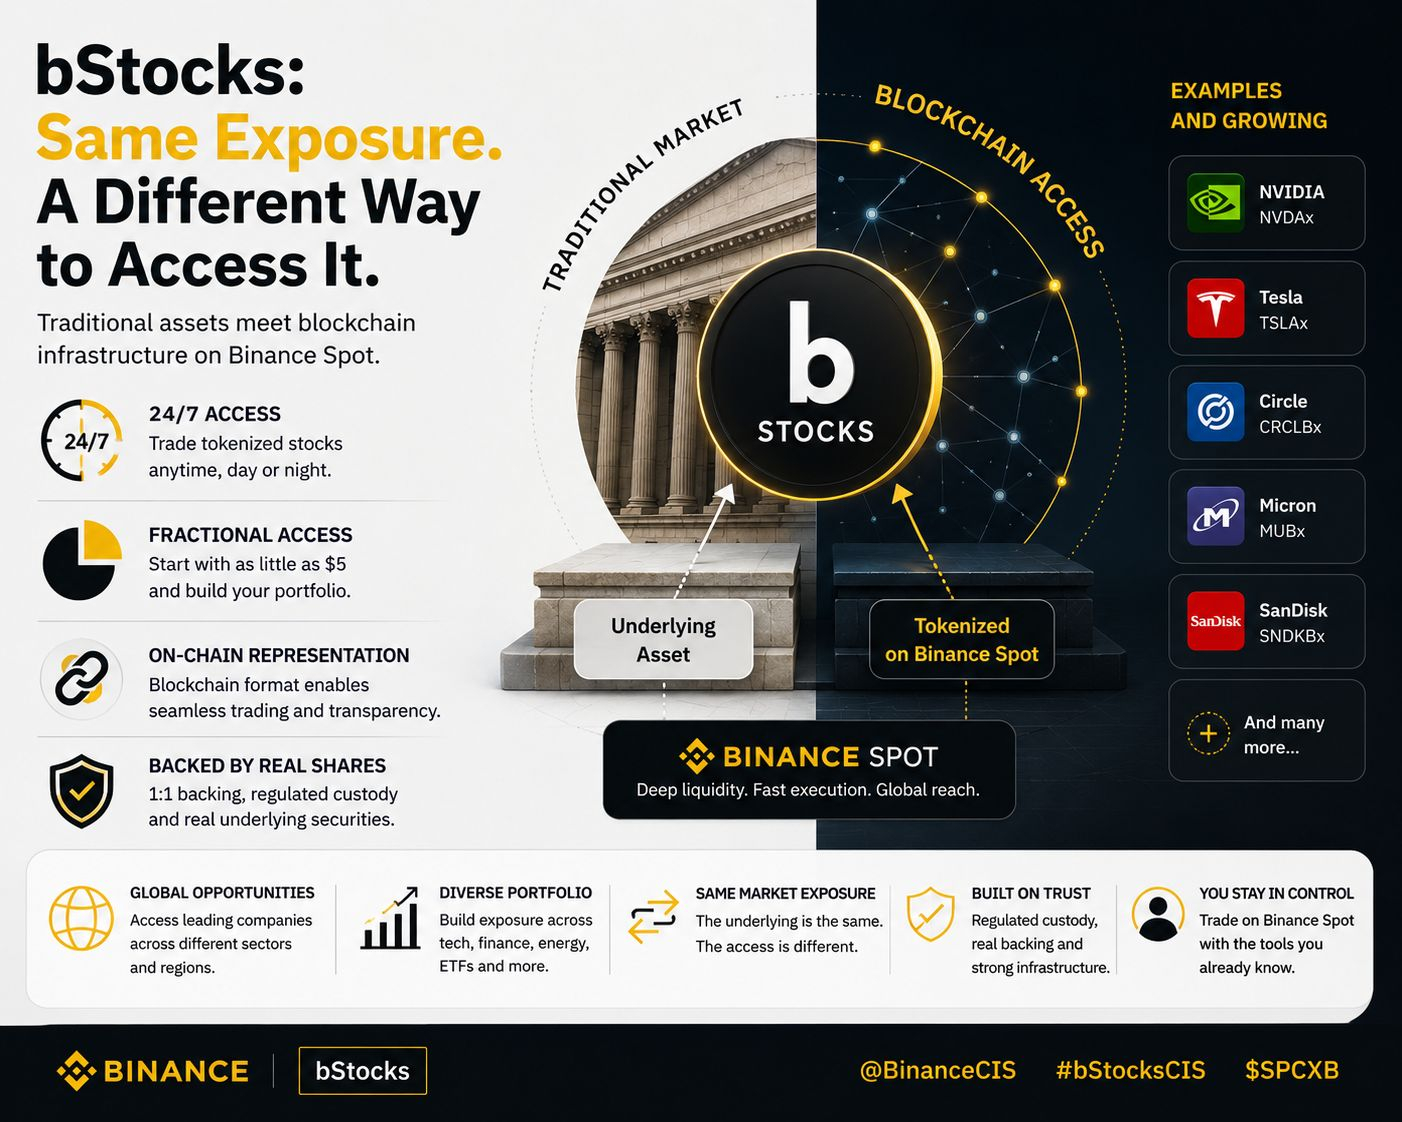
Вместо вопроса «какая акция токенизирована?», мне кажется, более правильный вопрос — «что меняется, когда тот же рыночный риск получает блокчейн-формат?»
Вы получаете другую торговую среду: доступ 24/7 на Binance Spot, дробный доступ и ончейн-представление — при этом базовая структура всё равно связывает это с традиционным активом.
Этот микс, вероятно, самая интересная часть для меня.
Речь не о том, чтобы заменить фондовый рынок. Речь о том, чтобы поэкспериментировать с другим способом получить к нему доступ. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
Сегодня я думал(а) о bStocks с противоположной стороны.
Вместо вопроса «какая акция токенизирована?», мне кажется, более правильный вопрос — «что меняется, когда тот же рыночный риск получает блокчейн-формат?»
Вы получаете другую торговую среду: доступ 24/7 на Binance Spot, дробный доступ и ончейн-представление — при этом базовая структура всё равно связывает это с традиционным активом.
Этот микс, вероятно, самая интересная часть для меня.
Речь не о том, чтобы заменить фондовый рынок. Речь о том, чтобы поэкспериментировать с другим способом получить к нему доступ. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
Вместо вопроса «какая акция токенизирована?», мне кажется, более правильный вопрос — «что меняется, когда тот же рыночный риск получает блокчейн-формат?»
Вы получаете другую торговую среду: доступ 24/7 на Binance Spot, дробный доступ и ончейн-представление — при этом базовая структура всё равно связывает это с традиционным активом.
Этот микс, вероятно, самая интересная часть для меня.
Речь не о том, чтобы заменить фондовый рынок. Речь о том, чтобы поэкспериментировать с другим способом получить к нему доступ. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
162
·
--
То, что я нашёл особенно интересным, когда копался в bStocks, — это разница между самим активом и тем, как вы получаете к нему доступ.
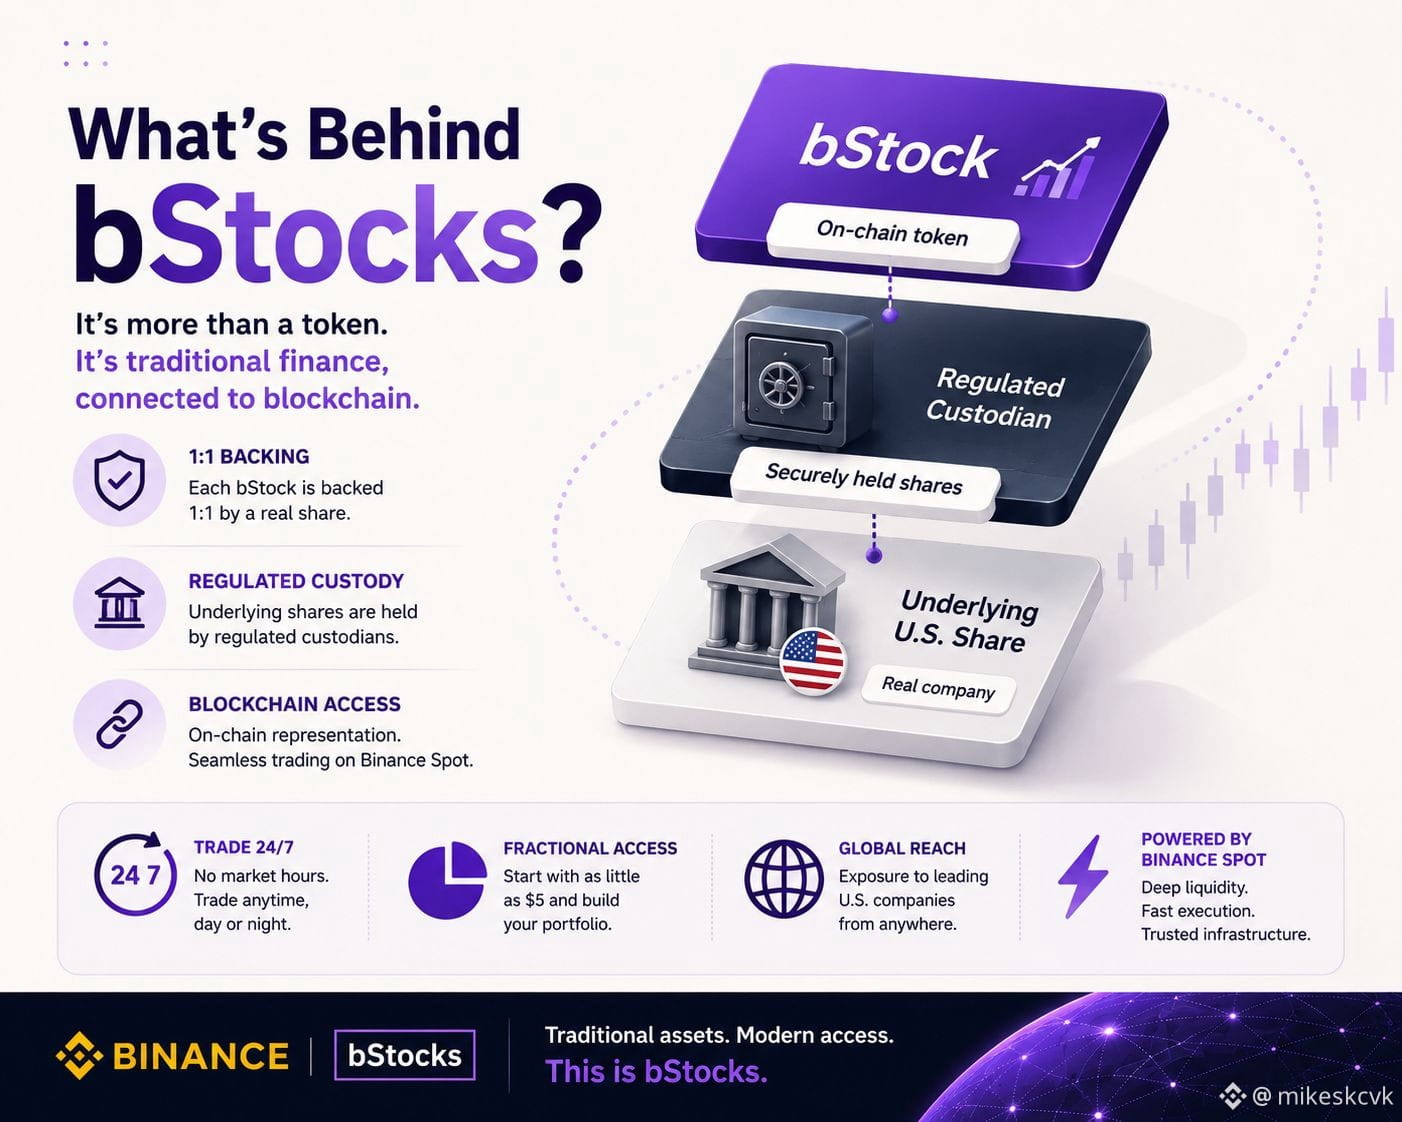
За структурой всё ещё стоит базовая ценная бумага: 1:1 обеспеченность и регулируемое хранение. Блокчейн-часть меняет то, как представляется и торгуется ваша экспозиция.
Поэтому я бы не стал просто описывать bStocks как «акцию, размещённую в блокчейне».
Под капотом происходит гораздо больше: хранение, токенизация, торговая инфраструктура и связь с Binance Spot.
Честно говоря, именно это мне интереснее, чем просто смотреть на ценовой график. 😅🔎
@BinanceCIS $SPCXB #bstockscis
То, что я нашёл особенно интересным, когда копался в bStocks, — это разница между самим активом и тем, как вы получаете к нему доступ.
За структурой всё ещё стоит базовая ценная бумага: 1:1 обеспеченность и регулируемое хранение. Блокчейн-часть меняет то, как представляется и торгуется ваша экспозиция.
Поэтому я бы не стал просто описывать bStocks как «акцию, размещённую в блокчейне».
Под капотом происходит гораздо больше: хранение, токенизация, торговая инфраструктура и связь с Binance Spot.
Честно говоря, именно это мне интереснее, чем просто смотреть на ценовой график. 😅🔎
@BinanceCIS $SPCXB #bstockscis
За структурой всё ещё стоит базовая ценная бумага: 1:1 обеспеченность и регулируемое хранение. Блокчейн-часть меняет то, как представляется и торгуется ваша экспозиция.
Поэтому я бы не стал просто описывать bStocks как «акцию, размещённую в блокчейне».
Под капотом происходит гораздо больше: хранение, токенизация, торговая инфраструктура и связь с Binance Spot.
Честно говоря, именно это мне интереснее, чем просто смотреть на ценовой график. 😅🔎
@BinanceCIS $SPCXB #bstockscis
1
114
·
--
Раньше я думал, что ценность bStocks заключается лишь в том, чтобы разместить акции в блокчейне.
После того как я узнал больше о том, как они работают, я считаю, что реальная ценность — в структуре, лежащей за ними.
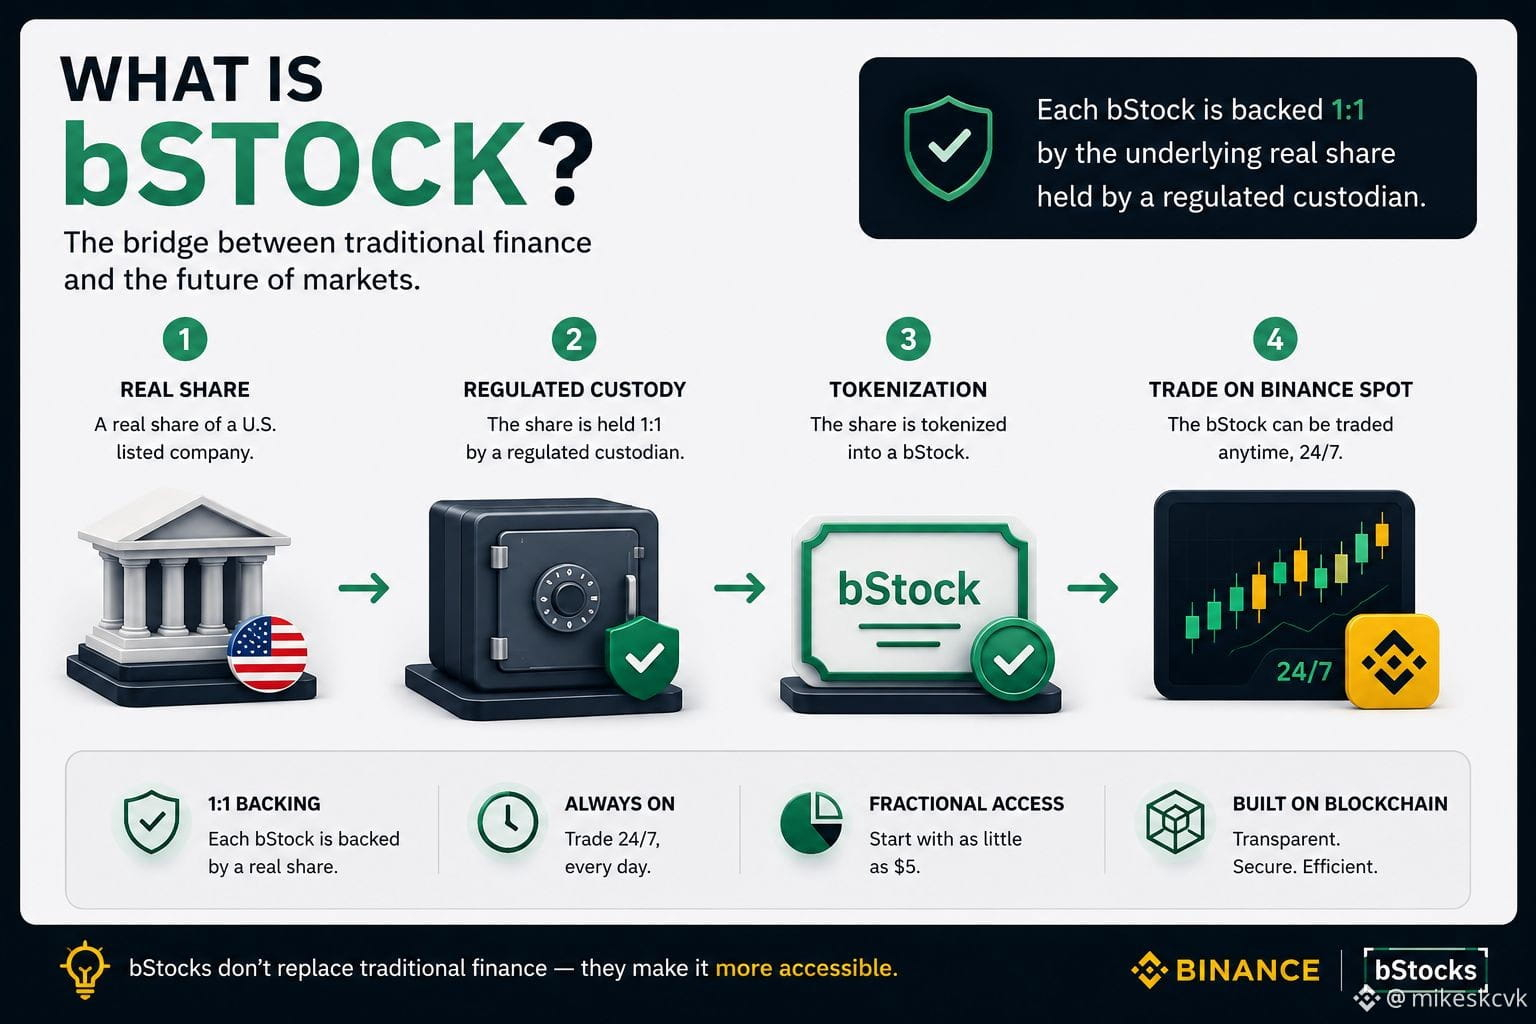
Binance объясняет, что каждый bStock обеспечен 1:1 базовой акцией, находящейся у регулируемого кастодиана. Именно эта связь между традиционными финансами и блокчейном делает концепцию для меня особенно интересной.
Иногда понимание того, как работает продукт, ценнее, чем наблюдение за его ценовым графиком.
Вы потратили больше времени на изучение механики bStocks или в основном следите за рынком? 📚💭
#bstockscis
Раньше я думал, что ценность bStocks заключается лишь в том, чтобы разместить акции в блокчейне.
После того как я узнал больше о том, как они работают, я считаю, что реальная ценность — в структуре, лежащей за ними.
Binance объясняет, что каждый bStock обеспечен 1:1 базовой акцией, находящейся у регулируемого кастодиана. Именно эта связь между традиционными финансами и блокчейном делает концепцию для меня особенно интересной.
Иногда понимание того, как работает продукт, ценнее, чем наблюдение за его ценовым графиком.
Вы потратили больше времени на изучение механики bStocks или в основном следите за рынком? 📚💭
#bstockscis
После того как я узнал больше о том, как они работают, я считаю, что реальная ценность — в структуре, лежащей за ними.
Binance объясняет, что каждый bStock обеспечен 1:1 базовой акцией, находящейся у регулируемого кастодиана. Именно эта связь между традиционными финансами и блокчейном делает концепцию для меня особенно интересной.
Иногда понимание того, как работает продукт, ценнее, чем наблюдение за его ценовым графиком.
Вы потратили больше времени на изучение механики bStocks или в основном следите за рынком? 📚💭
#bstockscis
1
103
·
--
Мне нравится в блокчейне то, что он уже не только про криптовалюту.
Такие проекты, как bStocks, показывают, как технологии можно использовать, чтобы представлять традиционные финансовые активы в цифровом виде. Станет ли эта модель мейнстримом или нет — интересно наблюдать за тем, как финансы продолжают развиваться.
Мне любопытно, что будет с токенизацией в ближайшие несколько лет.
Какой реальный актив, по вашему мнению, можно будет токенизировать следующим? 💭🚀
@BinanceCIS $SPCXB #bstockscis
Мне нравится в блокчейне то, что он уже не только про криптовалюту.
Такие проекты, как bStocks, показывают, как технологии можно использовать, чтобы представлять традиционные финансовые активы в цифровом виде. Станет ли эта модель мейнстримом или нет — интересно наблюдать за тем, как финансы продолжают развиваться.
Мне любопытно, что будет с токенизацией в ближайшие несколько лет.
Какой реальный актив, по вашему мнению, можно будет токенизировать следующим? 💭🚀
@BinanceCIS $SPCXB #bstockscis
Такие проекты, как bStocks, показывают, как технологии можно использовать, чтобы представлять традиционные финансовые активы в цифровом виде. Станет ли эта модель мейнстримом или нет — интересно наблюдать за тем, как финансы продолжают развиваться.
Мне любопытно, что будет с токенизацией в ближайшие несколько лет.
Какой реальный актив, по вашему мнению, можно будет токенизировать следующим? 💭🚀
@BinanceCIS $SPCXB #bstockscis
1
1
109
·
--
Я заметил интересную особенность bStocks: самое важное здесь — не только сам актив, но и способ его представления.
Токенизация не создает новую компанию и не изменяет базовую ценную бумагу. Она позволяет взаимодействовать с активом через блокчейн-инфраструктуру, сохраняя связь с реальным базовым активом.
Мне кажется, именно такие решения показывают, как постепенно сочетаются традиционные финансы и Web3.
Как вы думаете, какие еще реальные активы могут быть токенизированы в будущем?
@BinanceCIS #bStocksCIS $SPCXB #BinanceSquare
{spot}(SPCXBUSDT)
#bstockscis
Я заметил интересную особенность bStocks: самое важное здесь — не только сам актив, но и способ его представления.
Токенизация не создает новую компанию и не изменяет базовую ценную бумагу. Она позволяет взаимодействовать с активом через блокчейн-инфраструктуру, сохраняя связь с реальным базовым активом.
Мне кажется, именно такие решения показывают, как постепенно сочетаются традиционные финансы и Web3.
Как вы думаете, какие еще реальные активы могут быть токенизированы в будущем?
@BinanceCIS #bStocksCIS $SPCXB #BinanceSquare
#bstockscis
Токенизация не создает новую компанию и не изменяет базовую ценную бумагу. Она позволяет взаимодействовать с активом через блокчейн-инфраструктуру, сохраняя связь с реальным базовым активом.
Мне кажется, именно такие решения показывают, как постепенно сочетаются традиционные финансы и Web3.
Как вы думаете, какие еще реальные активы могут быть токенизированы в будущем?
@BinanceCIS #bStocksCIS $SPCXB #BinanceSquare
#bstockscis
1
1
65
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 29,529
302 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 108
ПротоколFOMC
Просмотров: 24,514
98 обсуждают
NEARSurges26%Past$3.45
Просмотров: 1,175
31 обсуждают