
Sen-J
60 Публикации

Sen-J
Отправить жалобу
Заблокировать пользователя
Трейдер с частыми сделками
9.1 г
8 подписок(и/а)
83 подписчиков(а)
162 понравилось
Посты
·
--
Падение
Похоже, динамика BTC снова разочарует.
CAD продолжает слабеть, а закрепиться выше уровня 95K так и не удаётся. Это говорит о том, что аппетит рынка к риску по-прежнему недостаточен.
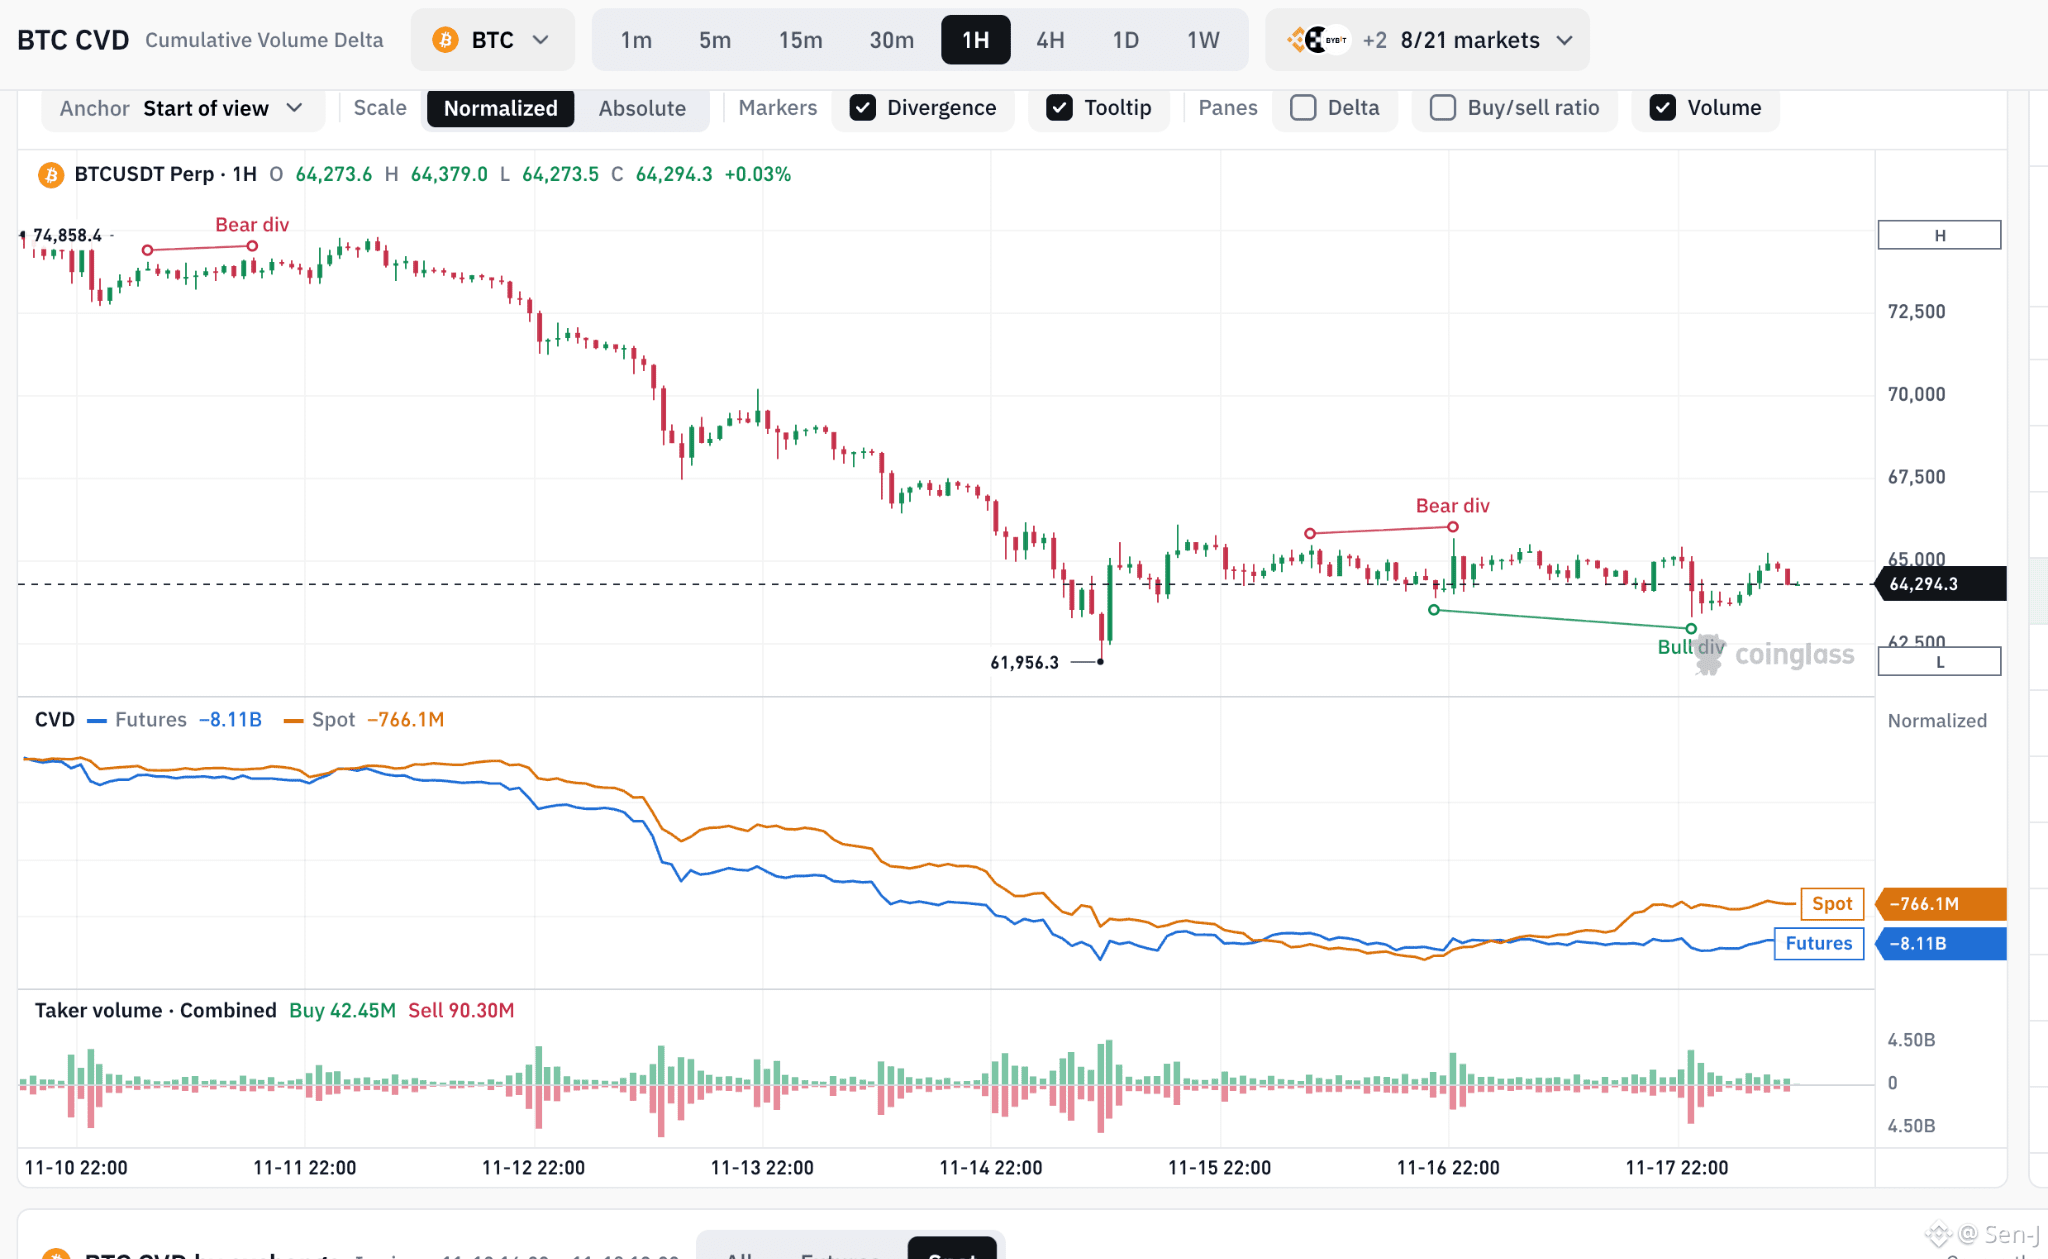
Посмотрим на данные CVD по BTC:
CVD фьючерсов всё ещё находится глубоко в отрицательной зоне.
CVD спотового рынка также отрицательный.
Во время недавнего отскока цене так и не удалось уверенно преодолеть область 65K.
На часовом графике вновь появилась медвежья дивергенция — импульс отскока вызывает опасения.
После ликвидации лонгов ранее произошло некоторое восстановление, однако, судя по потокам капитала, устойчивый спрос со стороны покупателей пока не получил достаточного подтверждения.
В краткосрочной перспективе не стоит слишком рано ждать разворота тренда: BTC всё ещё может продолжить снижение в поисках ликвидности.
Пока рынку не удаётся закрепиться даже выше 95K, сильного сигнала разворота нет.
#BTC走势分析 #bitcoin #Crypto
Похоже, динамика BTC снова разочарует.
CAD продолжает слабеть, а закрепиться выше уровня 95K так и не удаётся. Это говорит о том, что аппетит рынка к риску по-прежнему недостаточен.
Посмотрим на данные CVD по BTC:
CVD фьючерсов всё ещё находится глубоко в отрицательной зоне.
CVD спотового рынка также отрицательный.
Во время недавнего отскока цене так и не удалось уверенно преодолеть область 65K.
На часовом графике вновь появилась медвежья дивергенция — импульс отскока вызывает опасения.
После ликвидации лонгов ранее произошло некоторое восстановление, однако, судя по потокам капитала, устойчивый спрос со стороны покупателей пока не получил достаточного подтверждения.
В краткосрочной перспективе не стоит слишком рано ждать разворота тренда: BTC всё ещё может продолжить снижение в поисках ликвидности.
Пока рынку не удаётся закрепиться даже выше 95K, сильного сигнала разворота нет.
#BTC走势分析 #bitcoin #Crypto
CAD продолжает слабеть, а закрепиться выше уровня 95K так и не удаётся. Это говорит о том, что аппетит рынка к риску по-прежнему недостаточен.
Посмотрим на данные CVD по BTC:
CVD фьючерсов всё ещё находится глубоко в отрицательной зоне.
CVD спотового рынка также отрицательный.
Во время недавнего отскока цене так и не удалось уверенно преодолеть область 65K.
На часовом графике вновь появилась медвежья дивергенция — импульс отскока вызывает опасения.
После ликвидации лонгов ранее произошло некоторое восстановление, однако, судя по потокам капитала, устойчивый спрос со стороны покупателей пока не получил достаточного подтверждения.
В краткосрочной перспективе не стоит слишком рано ждать разворота тренда: BTC всё ещё может продолжить снижение в поисках ликвидности.
Пока рынку не удаётся закрепиться даже выше 95K, сильного сигнала разворота нет.
#BTC走势分析 #bitcoin #Crypto
125
·
--
Падение
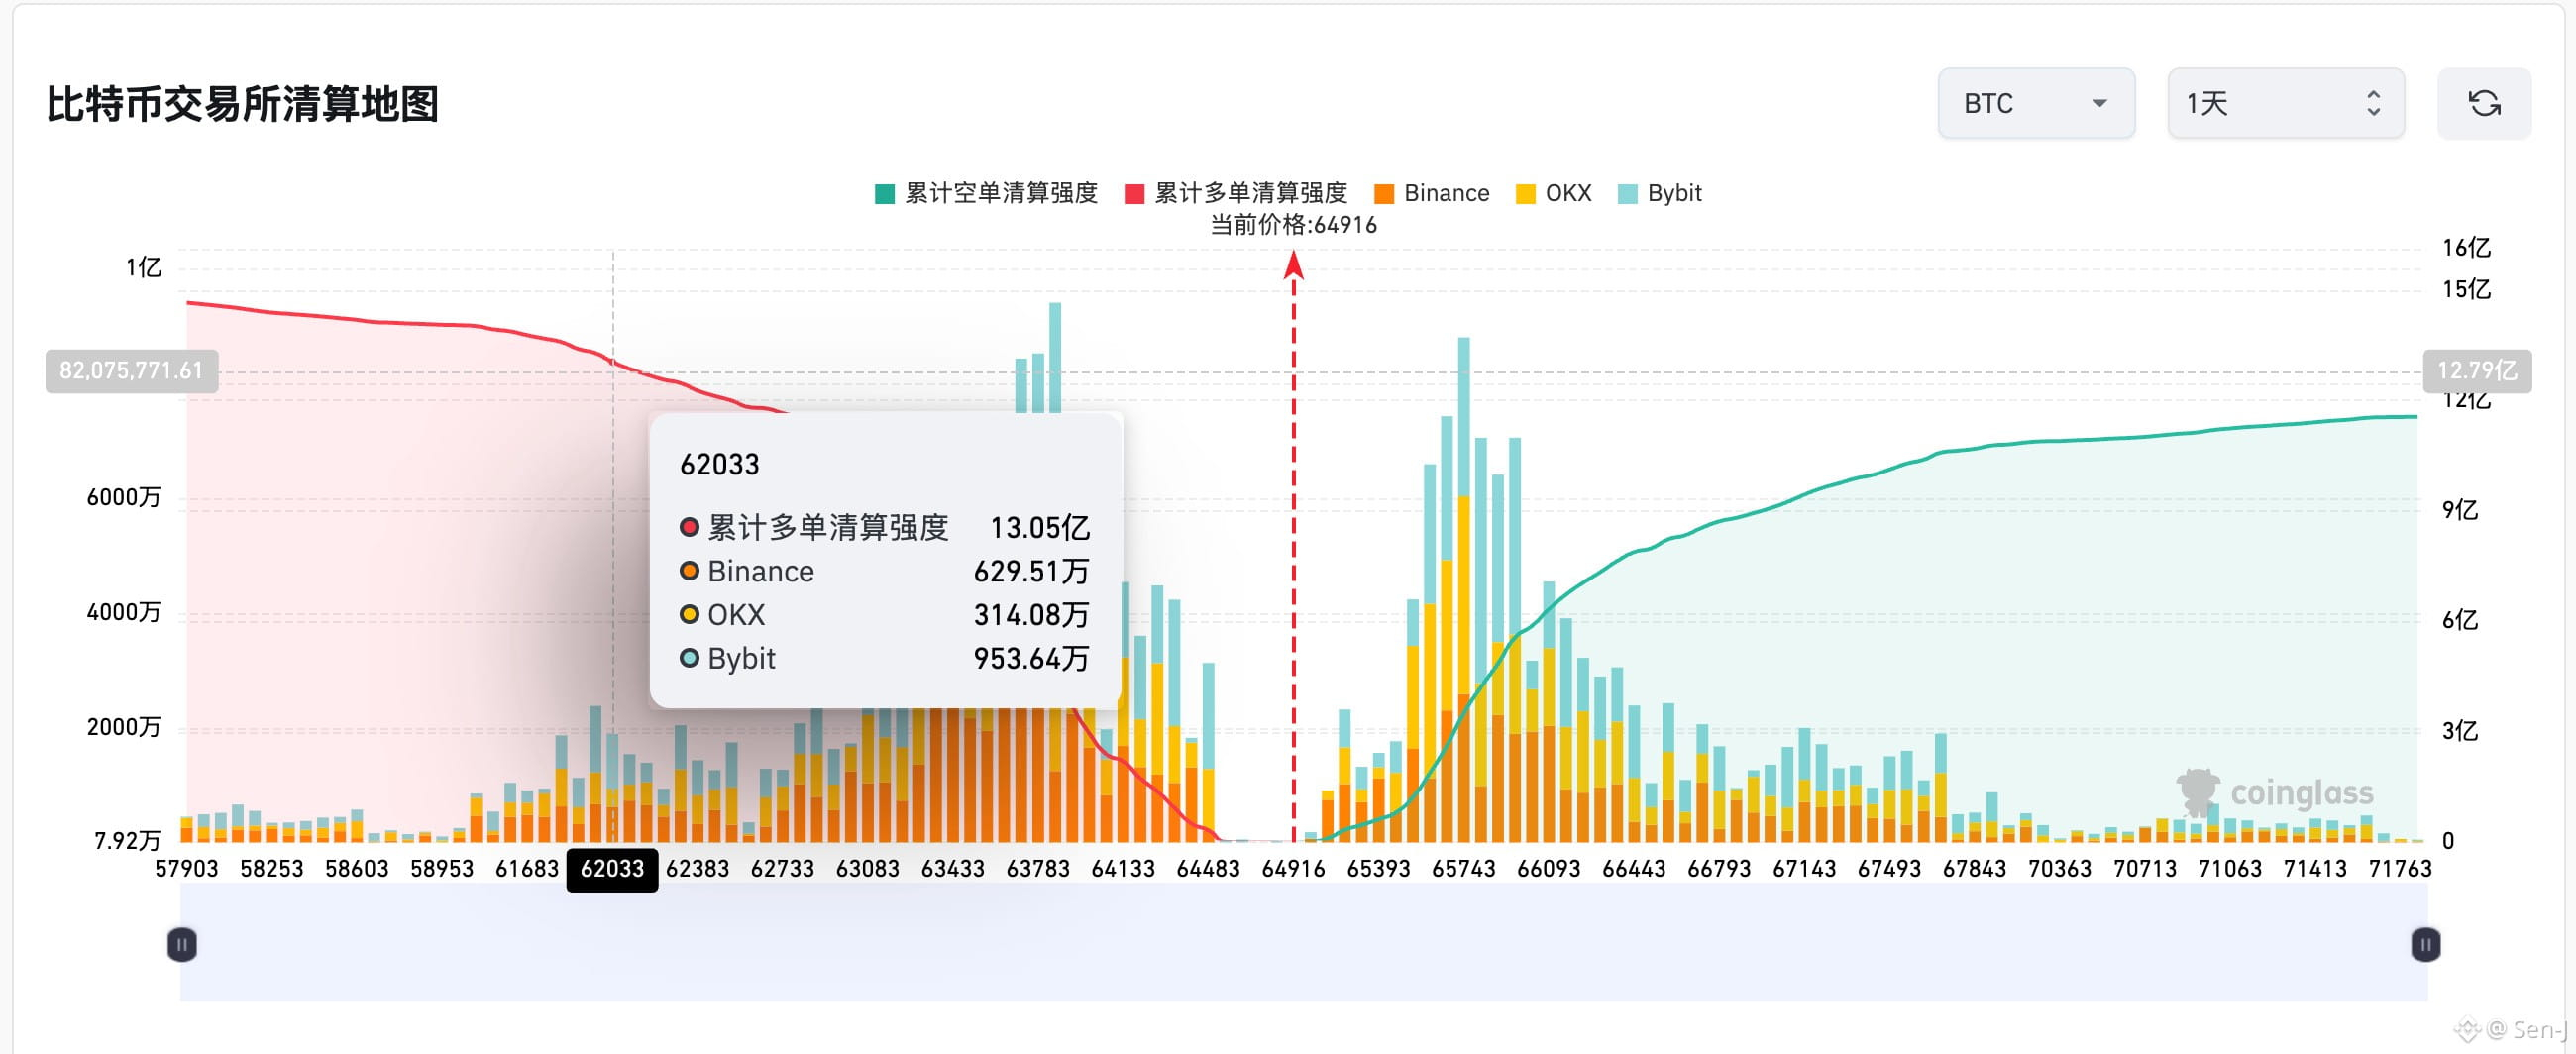
$BTC по 64 900.
Если продавить цену до 62k, можно ликвидировать лонги на сумму более 130 млн; если поднять до 68k — лишь шорты на 108 млн.
Рынок настолько слабый, а внизу скопилось столько ликвидности лонгов. Как думаешь, какую сторону сметут?
$BTC по 64 900.
Если продавить цену до 62k, можно ликвидировать лонги на сумму более 130 млн; если поднять до 68k — лишь шорты на 108 млн.
Рынок настолько слабый, а внизу скопилось столько ликвидности лонгов. Как думаешь, какую сторону сметут?
Если продавить цену до 62k, можно ликвидировать лонги на сумму более 130 млн; если поднять до 68k — лишь шорты на 108 млн.
Рынок настолько слабый, а внизу скопилось столько ликвидности лонгов. Как думаешь, какую сторону сметут?
3
1
2.3k
·
--
Падение
Биткоин вот-вот перейдёт к отметкам, начинающимся с 5.
Биткоин вот-вот перейдёт к отметкам, начинающимся с 5.
1.4k
·
--
Рост
Обзор рынка BTC: ликвидация кредитного плеча продолжается, рынок, возможно, приближается ко дну
BTC упал примерно с 87 000 до 62 000 долларов. Рынок пережил заметную волну распродаж и очистки от кредитного плеча.
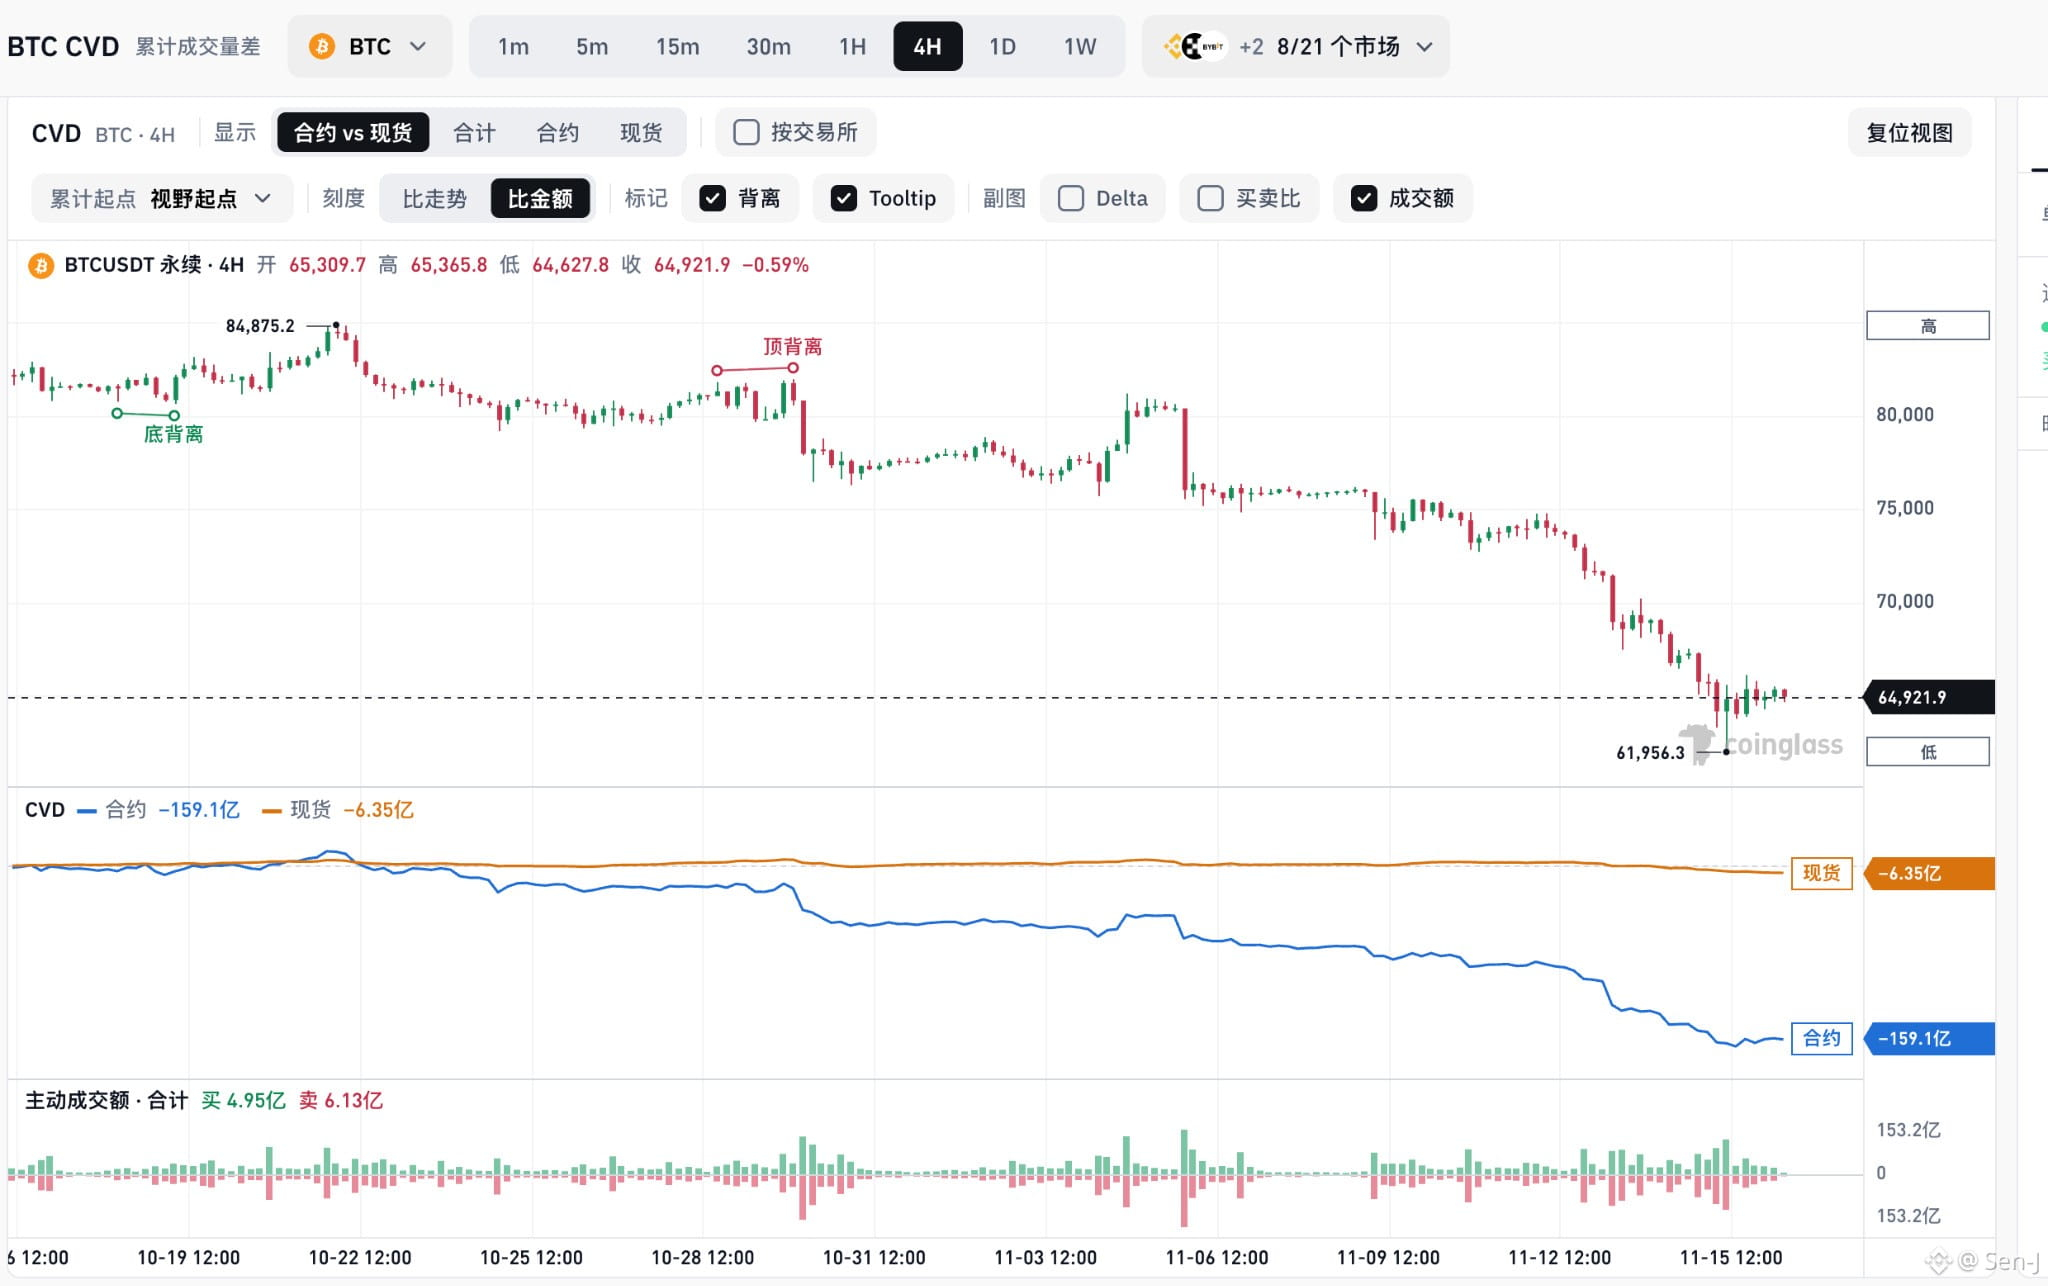
Однако на 4-часовом графике CVD появились заслуживающие внимания изменения:
1. CVD фьючерсов продолжает резко снижаться
Это указывает на сильное давление активных продаж на рынке фьючерсов. В этот период, возможно, закрывались и ликвидировались длинные позиции, а также активно открывались короткие.
2. Спотовый CVD остаётся относительно стабильным
По сравнению с CVD фьючерсов, на спотовом рынке не наблюдалось столь же резкого падения. Это означает, что основное давление продаж в ходе нынешнего снижения было сосредоточено на рынке деривативов. Однако пока нельзя подтвердить, что крупные участники уже начали накапливать спотовые активы.
3. Ставка финансирования стала отрицательной, OI продолжает снижаться
Отрицательная ставка финансирования отражает медвежьи настроения на рынке бессрочных фьючерсов, а снижение OI означает, что количество открытых позиций с кредитным плечом сокращается.
Это говорит о том, что чрезмерно перегруженные длинные позиции, сформировавшиеся ранее, ликвидируются и рынок проходит процесс сокращения кредитного плеча.
4. CVD фьючерсов начал демонстрировать признаки стабилизации
Одновременно BTC временно остановил снижение вблизи отметки 62 000 долларов, а линия CVD фьючерсов в конце графика выровнялась и немного пошла вверх. Это указывает на возможное ослабление давления активных продаж.
Возможно, BTC уже вошёл в зону локального дна, и рынок постепенно переходит от массовых распродаж к борьбе за формирование дна.
Но важно помнить: нахождение в зоне дна не означает, что дно уже подтверждено.
Следует внимательно следить за тремя сигналами:
Сможет ли спотовый CVD продолжить рост и появятся ли реальные активные покупки на спотовом рынке.
Стабилизируется ли OI после снижения, чтобы избежать новой волны ликвидации позиций с кредитным плечом.
Если спотовый капитал начнёт поглощать предложение, а давление продаж на фьючерсном рынке продолжит ослабевать, нынешнее падение, возможно, приближается к завершению.
Внимания заслуживают не моменты наивысшего оптимизма на рынке, а периоды, когда давление продаж начинает иссякать и поведение капитала первым меняется.
#BTC #Bitcoin #CVD #Crypto
Обзор рынка BTC: ликвидация кредитного плеча продолжается, рынок, возможно, приближается ко дну
BTC упал примерно с 87 000 до 62 000 долларов. Рынок пережил заметную волну распродаж и очистки от кредитного плеча.
Однако на 4-часовом графике CVD появились заслуживающие внимания изменения:
1. CVD фьючерсов продолжает резко снижаться
Это указывает на сильное давление активных продаж на рынке фьючерсов. В этот период, возможно, закрывались и ликвидировались длинные позиции, а также активно открывались короткие.
2. Спотовый CVD остаётся относительно стабильным
По сравнению с CVD фьючерсов, на спотовом рынке не наблюдалось столь же резкого падения. Это означает, что основное давление продаж в ходе нынешнего снижения было сосредоточено на рынке деривативов. Однако пока нельзя подтвердить, что крупные участники уже начали накапливать спотовые активы.
3. Ставка финансирования стала отрицательной, OI продолжает снижаться
Отрицательная ставка финансирования отражает медвежьи настроения на рынке бессрочных фьючерсов, а снижение OI означает, что количество открытых позиций с кредитным плечом сокращается.
Это говорит о том, что чрезмерно перегруженные длинные позиции, сформировавшиеся ранее, ликвидируются и рынок проходит процесс сокращения кредитного плеча.
4. CVD фьючерсов начал демонстрировать признаки стабилизации
Одновременно BTC временно остановил снижение вблизи отметки 62 000 долларов, а линия CVD фьючерсов в конце графика выровнялась и немного пошла вверх. Это указывает на возможное ослабление давления активных продаж.
Возможно, BTC уже вошёл в зону локального дна, и рынок постепенно переходит от массовых распродаж к борьбе за формирование дна.
Но важно помнить: нахождение в зоне дна не означает, что дно уже подтверждено.
Следует внимательно следить за тремя сигналами:
Сможет ли спотовый CVD продолжить рост и появятся ли реальные активные покупки на спотовом рынке.
Стабилизируется ли OI после снижения, чтобы избежать новой волны ликвидации позиций с кредитным плечом.
Если спотовый капитал начнёт поглощать предложение, а давление продаж на фьючерсном рынке продолжит ослабевать, нынешнее падение, возможно, приближается к завершению.
Внимания заслуживают не моменты наивысшего оптимизма на рынке, а периоды, когда давление продаж начинает иссякать и поведение капитала первым меняется.
#BTC #Bitcoin #CVD #Crypto
BTC упал примерно с 87 000 до 62 000 долларов. Рынок пережил заметную волну распродаж и очистки от кредитного плеча.
Однако на 4-часовом графике CVD появились заслуживающие внимания изменения:
1. CVD фьючерсов продолжает резко снижаться
Это указывает на сильное давление активных продаж на рынке фьючерсов. В этот период, возможно, закрывались и ликвидировались длинные позиции, а также активно открывались короткие.
2. Спотовый CVD остаётся относительно стабильным
По сравнению с CVD фьючерсов, на спотовом рынке не наблюдалось столь же резкого падения. Это означает, что основное давление продаж в ходе нынешнего снижения было сосредоточено на рынке деривативов. Однако пока нельзя подтвердить, что крупные участники уже начали накапливать спотовые активы.
3. Ставка финансирования стала отрицательной, OI продолжает снижаться
Отрицательная ставка финансирования отражает медвежьи настроения на рынке бессрочных фьючерсов, а снижение OI означает, что количество открытых позиций с кредитным плечом сокращается.
Это говорит о том, что чрезмерно перегруженные длинные позиции, сформировавшиеся ранее, ликвидируются и рынок проходит процесс сокращения кредитного плеча.
4. CVD фьючерсов начал демонстрировать признаки стабилизации
Одновременно BTC временно остановил снижение вблизи отметки 62 000 долларов, а линия CVD фьючерсов в конце графика выровнялась и немного пошла вверх. Это указывает на возможное ослабление давления активных продаж.
Возможно, BTC уже вошёл в зону локального дна, и рынок постепенно переходит от массовых распродаж к борьбе за формирование дна.
Но важно помнить: нахождение в зоне дна не означает, что дно уже подтверждено.
Следует внимательно следить за тремя сигналами:
Сможет ли спотовый CVD продолжить рост и появятся ли реальные активные покупки на спотовом рынке.
Стабилизируется ли OI после снижения, чтобы избежать новой волны ликвидации позиций с кредитным плечом.
Если спотовый капитал начнёт поглощать предложение, а давление продаж на фьючерсном рынке продолжит ослабевать, нынешнее падение, возможно, приближается к завершению.
Внимания заслуживают не моменты наивысшего оптимизма на рынке, а периоды, когда давление продаж начинает иссякать и поведение капитала первым меняется.
#BTC #Bitcoin #CVD #Crypto
137
·
--
См. перевод
多头比想象中还是顽强的,几轮回调下来,依然没有出现大规模投降,市场的承接能力值得注意。
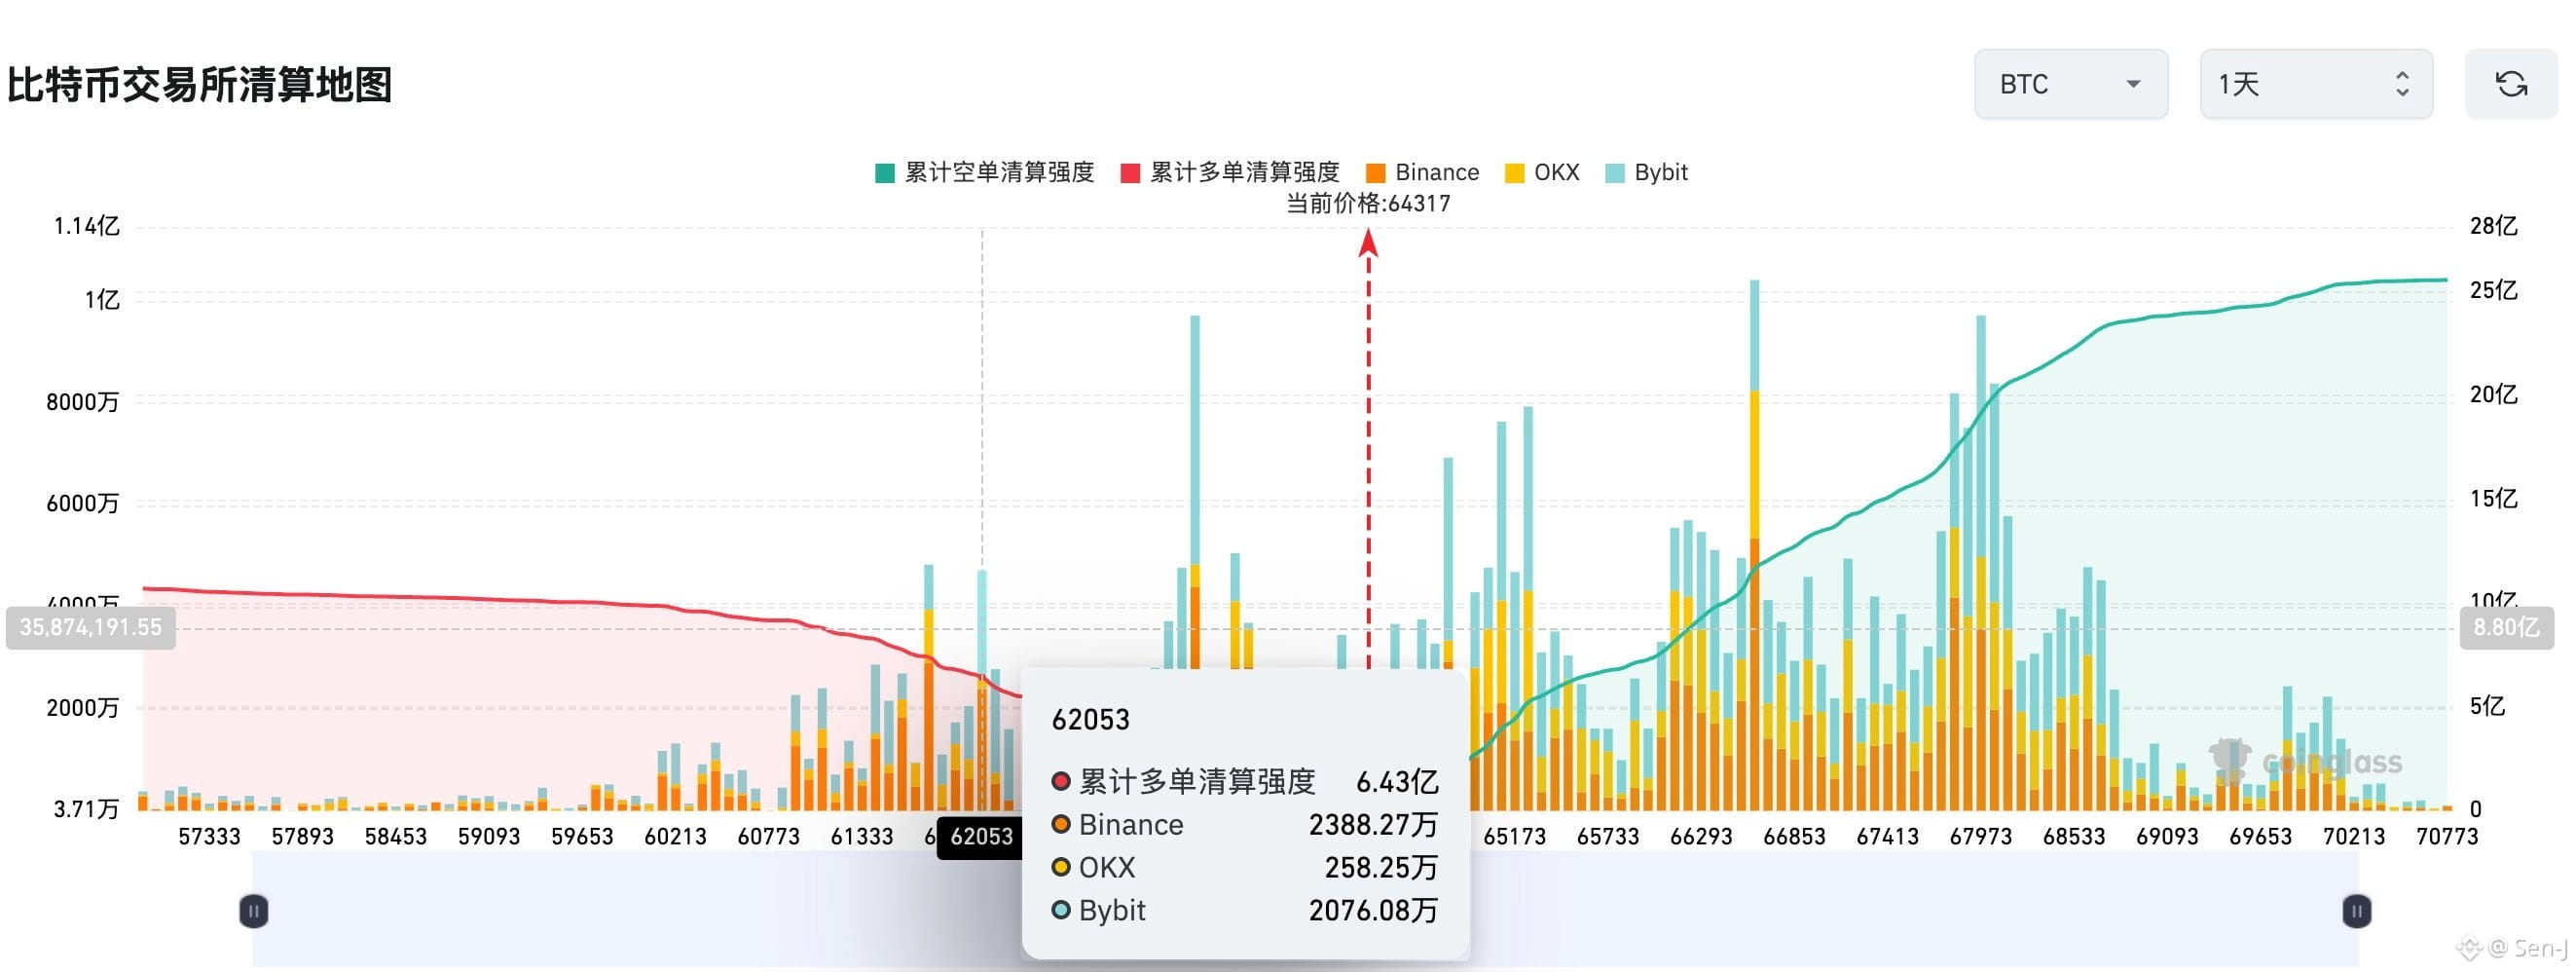
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
多头比想象中还是顽强的,几轮回调下来,依然没有出现大规模投降,市场的承接能力值得注意。
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
435
·
--
См. перевод
$ZEC 周线级别走到关键位置了。
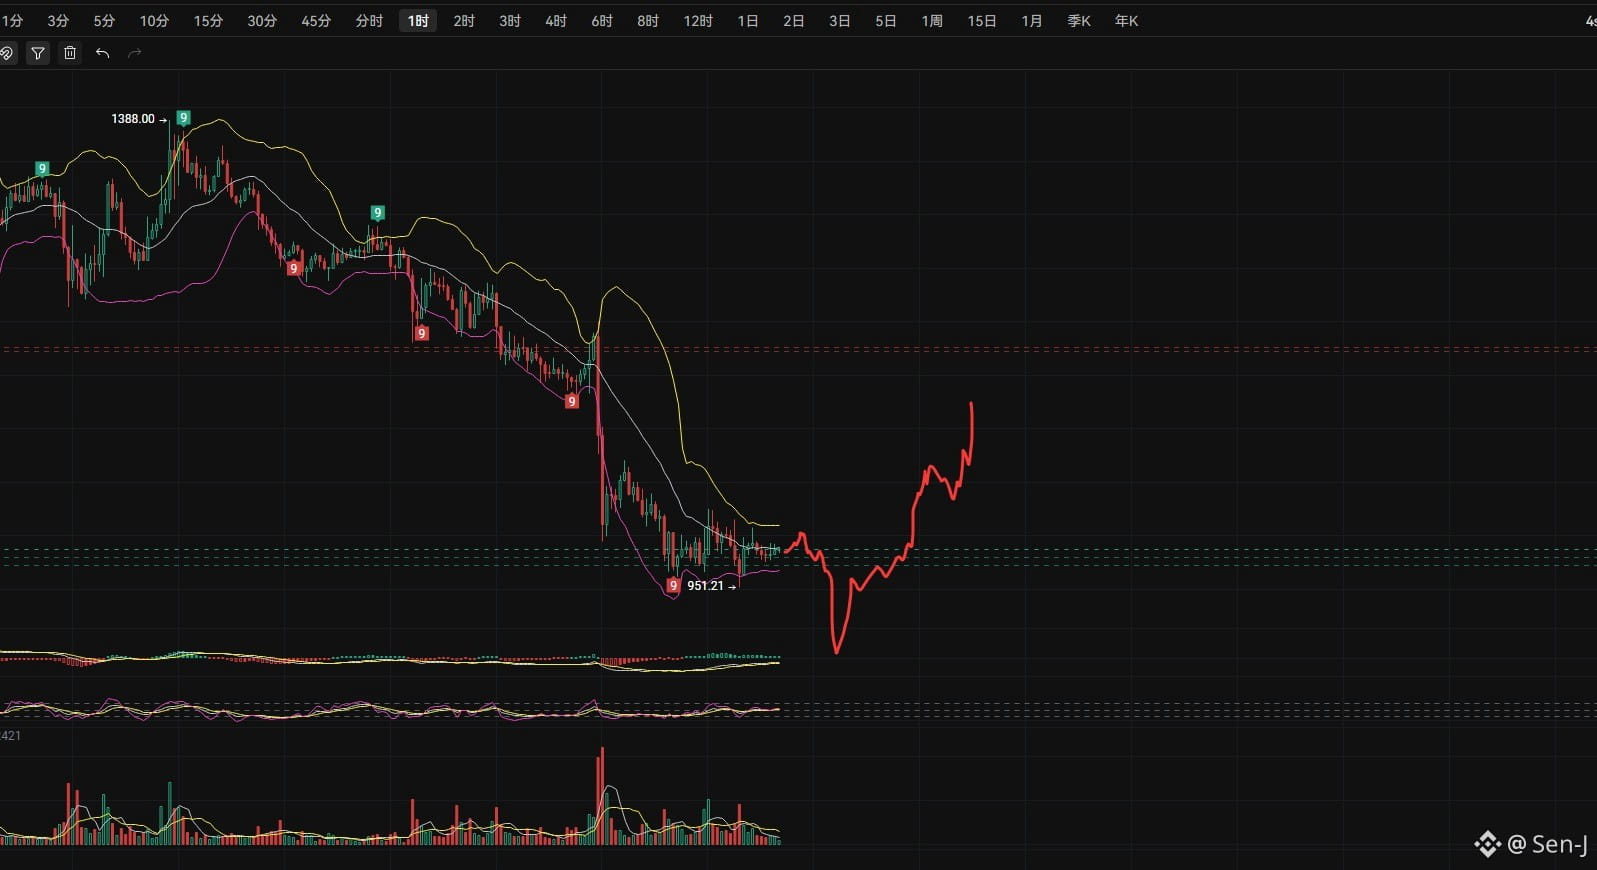
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
$ZEC 周线级别走到关键位置了。
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
2
1
1.2k
·
--
Статья
ETH не смог обеспечить захват стоимости, но требует от рынка верить, что он является средством сбережения стоимостиГлавная проблема Ethereum — и в технологиях, и в философии развития.
Недавние заявления Vitalik о том, что ETH следует скорее считать средством сбережения стоимости, а не активом, ценность которого поддерживается сжиганием комиссий, заставили меня задуматься о нескольких более серьёзных вопросах.
1. Проблему захвата стоимости ETH нельзя решить простым переопределением.
Последние несколько лет Vitalik и Ethereum Foundation активно продвигали дорожную карту, ориентированную на Rollup.
Вся индустрия вложила огромные ресурсы в развитие L2.
И что в итоге?
L2 становится всё больше, экосистема всё сильнее фрагментируется, ликвидность рассеивается, а пользователям приходится иметь дело с разными сетями, мостами и активами.
ETH не смог обеспечить захват стоимости, но требует от рынка верить, что он является средством сбережения стоимости
Главная проблема Ethereum — и в технологиях, и в философии развития.
Недавние заявления Vitalik о том, что ETH следует скорее считать средством сбережения стоимости, а не активом, ценность которого поддерживается сжиганием комиссий, заставили меня задуматься о нескольких более серьёзных вопросах.
1. Проблему захвата стоимости ETH нельзя решить простым переопределением.
Последние несколько лет Vitalik и Ethereum Foundation активно продвигали дорожную карту, ориентированную на Rollup.
Вся индустрия вложила огромные ресурсы в развитие L2.
И что в итоге?
L2 становится всё больше, экосистема всё сильнее фрагментируется, ликвидность рассеивается, а пользователям приходится иметь дело с разными сетями, мостами и активами.
Недавние заявления Vitalik о том, что ETH следует скорее считать средством сбережения стоимости, а не активом, ценность которого поддерживается сжиганием комиссий, заставили меня задуматься о нескольких более серьёзных вопросах.
1. Проблему захвата стоимости ETH нельзя решить простым переопределением.
Последние несколько лет Vitalik и Ethereum Foundation активно продвигали дорожную карту, ориентированную на Rollup.
Вся индустрия вложила огромные ресурсы в развитие L2.
И что в итоге?
L2 становится всё больше, экосистема всё сильнее фрагментируется, ликвидность рассеивается, а пользователям приходится иметь дело с разными сетями, мостами и активами.
1
352
·
--

Статья
Стабильные монеты перенесли не государственное использование денег Хайека на блокчейн: кто отвечает за ваши деньги?В мае 2022 года алгоритмический стабильный коин UST за несколько дней обвалился с рыночной капитализацией около 18 миллиардов долларов до почти нуля. Миллионы пользователей стали свидетелями того, как их "стабильные" активы обесценились более чем на 99%. В то же время Федеральная резервная система повышает процентные ставки, чтобы бороться с инфляцией, не видимой в течение сорока лет, в то время как аргентинское песо обесценивается более чем на 100% в год, а такие фиатные валюты, как турецкая лира и нигерийская найра, также испытывают резкие колебания.
Две вещи вместе выявляют то, что было проигнорировано: денежная масса, выпущенная государством, может обесцениваться из-за политики и кредитоспособности, а частные "стабильные монеты" также могут обрушиваться из-за недостатков в дизайне механизмов. Никто не может монополизировать "стабильность". Так вопрос в том: кто имеет право выпускать деньги? Кто должен нести ответственность за "нестабильность"? Имеет ли рынок право голосовать ногами и выбирать между различными валютами? Ниже будет рассмотрено, как этот эксперимент произошел и что он означает, исходя из теории Хайека и практики стабильных монет на блокчейне.
Стабильные монеты перенесли не государственное использование денег Хайека на блокчейн: кто отвечает за ваши деньги?
В мае 2022 года алгоритмический стабильный коин UST за несколько дней обвалился с рыночной капитализацией около 18 миллиардов долларов до почти нуля. Миллионы пользователей стали свидетелями того, как их "стабильные" активы обесценились более чем на 99%. В то же время Федеральная резервная система повышает процентные ставки, чтобы бороться с инфляцией, не видимой в течение сорока лет, в то время как аргентинское песо обесценивается более чем на 100% в год, а такие фиатные валюты, как турецкая лира и нигерийская найра, также испытывают резкие колебания.
Две вещи вместе выявляют то, что было проигнорировано: денежная масса, выпущенная государством, может обесцениваться из-за политики и кредитоспособности, а частные "стабильные монеты" также могут обрушиваться из-за недостатков в дизайне механизмов. Никто не может монополизировать "стабильность". Так вопрос в том: кто имеет право выпускать деньги? Кто должен нести ответственность за "нестабильность"? Имеет ли рынок право голосовать ногами и выбирать между различными валютами? Ниже будет рассмотрено, как этот эксперимент произошел и что он означает, исходя из теории Хайека и практики стабильных монет на блокчейне.
Две вещи вместе выявляют то, что было проигнорировано: денежная масса, выпущенная государством, может обесцениваться из-за политики и кредитоспособности, а частные "стабильные монеты" также могут обрушиваться из-за недостатков в дизайне механизмов. Никто не может монополизировать "стабильность". Так вопрос в том: кто имеет право выпускать деньги? Кто должен нести ответственность за "нестабильность"? Имеет ли рынок право голосовать ногами и выбирать между различными валютами? Ниже будет рассмотрено, как этот эксперимент произошел и что он означает, исходя из теории Хайека и практики стабильных монет на блокчейне.
1
95
·
--
Статья
Правда о стейблкоинах: это не только криптоактивы, но и инфраструктура глобальных финансовВведение: тихо переписываемые правила денег
Аргентинское песо за год обесценилось на 200%, аргентинцы уже начали использовать USDT для выплаты зарплат. В 2025 году, Буэнос-Айрес, дизайнер получил платеж от клиента из Нью-Йорка: не банковский перевод, не PayPal, а USDT. Вся сделка была завершена в блокчейне, деньги поступили за несколько секунд, комиссия составила менее одного цента. Если использовать традиционный банковский межграничный перевод, потребуется от 3 до 5 рабочих дней, комиссия составит от 3% до 5%, а также придется столкнуться с колебаниями курса песо.
Эта сцена разворачивается в жизни сотен миллионов людей по всему миру: турецкие фрилансеры используют USDC, чтобы избежать краха лиры; нигерийские мигранты отправляют деньги домой через стейблкоины, значительно сократив затраты по сравнению с традиционными каналами (средняя стоимость международных переводов составляет около 6.5%, в странах южнее Сахары достигает 8.45%, в то время как такие платформы, как Yellow Card, могут обеспечить нулевую или крайне низкую комиссию в африканских коридорах); вьетнамские малые и средние предприятия используют стейблкоины для оплаты поставщикам, сокращая расчет с банковских 5–15 рабочих дней до секунд.
Правда о стейблкоинах: это не только криптоактивы, но и инфраструктура глобальных финансов
Введение: тихо переписываемые правила денег
Аргентинское песо за год обесценилось на 200%, аргентинцы уже начали использовать USDT для выплаты зарплат. В 2025 году, Буэнос-Айрес, дизайнер получил платеж от клиента из Нью-Йорка: не банковский перевод, не PayPal, а USDT. Вся сделка была завершена в блокчейне, деньги поступили за несколько секунд, комиссия составила менее одного цента. Если использовать традиционный банковский межграничный перевод, потребуется от 3 до 5 рабочих дней, комиссия составит от 3% до 5%, а также придется столкнуться с колебаниями курса песо.
Эта сцена разворачивается в жизни сотен миллионов людей по всему миру: турецкие фрилансеры используют USDC, чтобы избежать краха лиры; нигерийские мигранты отправляют деньги домой через стейблкоины, значительно сократив затраты по сравнению с традиционными каналами (средняя стоимость международных переводов составляет около 6.5%, в странах южнее Сахары достигает 8.45%, в то время как такие платформы, как Yellow Card, могут обеспечить нулевую или крайне низкую комиссию в африканских коридорах); вьетнамские малые и средние предприятия используют стейблкоины для оплаты поставщикам, сокращая расчет с банковских 5–15 рабочих дней до секунд.
Аргентинское песо за год обесценилось на 200%, аргентинцы уже начали использовать USDT для выплаты зарплат. В 2025 году, Буэнос-Айрес, дизайнер получил платеж от клиента из Нью-Йорка: не банковский перевод, не PayPal, а USDT. Вся сделка была завершена в блокчейне, деньги поступили за несколько секунд, комиссия составила менее одного цента. Если использовать традиционный банковский межграничный перевод, потребуется от 3 до 5 рабочих дней, комиссия составит от 3% до 5%, а также придется столкнуться с колебаниями курса песо.
Эта сцена разворачивается в жизни сотен миллионов людей по всему миру: турецкие фрилансеры используют USDC, чтобы избежать краха лиры; нигерийские мигранты отправляют деньги домой через стейблкоины, значительно сократив затраты по сравнению с традиционными каналами (средняя стоимость международных переводов составляет около 6.5%, в странах южнее Сахары достигает 8.45%, в то время как такие платформы, как Yellow Card, могут обеспечить нулевую или крайне низкую комиссию в африканских коридорах); вьетнамские малые и средние предприятия используют стейблкоины для оплаты поставщикам, сокращая расчет с банковских 5–15 рабочих дней до секунд.
3
207
·
--
Статья
Стейблкоины 6% годовых, T+0 выкуп, более привлекательные наличные, чем фонды денежного рынкаКрипторынок откатился, почему токенизированные американские облигации все же достигли нового рекорда в 4,2 миллиарда долларов? За этим вопросом скрывается тренд: капиталы не покинули рынок, а перемещаются из волатильных активов в доходные "цифровые доллары".
Стейблкоины становятся не просто инструментом расчета, а активом для получения дохода. Держание USDT и USDC больше не означает, что средства простаивают, а позволяет зарабатывать проценты, как в банке, причем доходность часто выше.
Как же стейблкоины превращаются из инструмента расчетов в актив для получения дохода?
Проблема традиционных наличных: держание означает убытки
В большинстве экономик хранение наличных означает несение альтернативных издержек и инфляционное обесценение.
Стейблкоины 6% годовых, T+0 выкуп, более привлекательные наличные, чем фонды денежного рынка
Крипторынок откатился, почему токенизированные американские облигации все же достигли нового рекорда в 4,2 миллиарда долларов? За этим вопросом скрывается тренд: капиталы не покинули рынок, а перемещаются из волатильных активов в доходные "цифровые доллары".
Стейблкоины становятся не просто инструментом расчета, а активом для получения дохода. Держание USDT и USDC больше не означает, что средства простаивают, а позволяет зарабатывать проценты, как в банке, причем доходность часто выше.
Как же стейблкоины превращаются из инструмента расчетов в актив для получения дохода?
Проблема традиционных наличных: держание означает убытки
В большинстве экономик хранение наличных означает несение альтернативных издержек и инфляционное обесценение.
Стейблкоины становятся не просто инструментом расчета, а активом для получения дохода. Держание USDT и USDC больше не означает, что средства простаивают, а позволяет зарабатывать проценты, как в банке, причем доходность часто выше.
Как же стейблкоины превращаются из инструмента расчетов в актив для получения дохода?
Проблема традиционных наличных: держание означает убытки
В большинстве экономик хранение наличных означает несение альтернативных издержек и инфляционное обесценение.
1
5
188
·
--

Статья
33.5 триллионов долларов: объем расчетов стабильных монет превышает Visa, глобальная платёжная структура меняется33.5 триллионов долларов. В 2025 году объем расчетов стабильных монет на блокчейне достигнет 33.5 триллионов долларов, продолжая превышать совокупный объем Visa и Mastercard. За этой цифрой стоит уже готовая расчетная инфраструктура, а революция в платежах станет следующим шагом. Чтобы понять это изменение, необходимо рассмотреть три аспекта: насколько велик объем долларов на блокчейне? Почему традиционные трансакции международных платежей подвергаются вызову? Где находятся реальные сценарии?
Цифровые доллары на блокчейне уже стали измеримой финансовой основой
Объем стабильных монет стал настолько значительным, что его невозможно игнорировать. К концу 2025 года общая рыночная капитализация стабильных монет в мире превысит 300 миллиардов долларов, из которых только USDT (долларовая стабильная монета) составляет около 184 миллиардов долларов, что является непрерывным ростом в течение 27 месяцев. Согласно данным таких организаций, как Artemis и TRM Labs, в 2025 году объем расчетов стабильных монет на блокчейне составит около 33.5 триллионов долларов, что уже превышает совокупный объем платежей Visa и Mastercard. Следует отметить, что значительная часть из этого объема поступает от перераспределения средств между биржами, расчетов по сделкам и DeFi и не относится к узкому понятию платежей (оплата товаров и услуг). Доля стабильных монет, используемых в реальных платежных сценариях (переводы, торговля, повседневные расходы), пока еще мала, но темпы роста быстрые, что делает это основным полем битвы в будущем.
33.5 триллионов долларов: объем расчетов стабильных монет превышает Visa, глобальная платёжная структура меняется
33.5 триллионов долларов. В 2025 году объем расчетов стабильных монет на блокчейне достигнет 33.5 триллионов долларов, продолжая превышать совокупный объем Visa и Mastercard. За этой цифрой стоит уже готовая расчетная инфраструктура, а революция в платежах станет следующим шагом. Чтобы понять это изменение, необходимо рассмотреть три аспекта: насколько велик объем долларов на блокчейне? Почему традиционные трансакции международных платежей подвергаются вызову? Где находятся реальные сценарии?
Цифровые доллары на блокчейне уже стали измеримой финансовой основой
Объем стабильных монет стал настолько значительным, что его невозможно игнорировать. К концу 2025 года общая рыночная капитализация стабильных монет в мире превысит 300 миллиардов долларов, из которых только USDT (долларовая стабильная монета) составляет около 184 миллиардов долларов, что является непрерывным ростом в течение 27 месяцев. Согласно данным таких организаций, как Artemis и TRM Labs, в 2025 году объем расчетов стабильных монет на блокчейне составит около 33.5 триллионов долларов, что уже превышает совокупный объем платежей Visa и Mastercard. Следует отметить, что значительная часть из этого объема поступает от перераспределения средств между биржами, расчетов по сделкам и DeFi и не относится к узкому понятию платежей (оплата товаров и услуг). Доля стабильных монет, используемых в реальных платежных сценариях (переводы, торговля, повседневные расходы), пока еще мала, но темпы роста быстрые, что делает это основным полем битвы в будущем.
Цифровые доллары на блокчейне уже стали измеримой финансовой основой
Объем стабильных монет стал настолько значительным, что его невозможно игнорировать. К концу 2025 года общая рыночная капитализация стабильных монет в мире превысит 300 миллиардов долларов, из которых только USDT (долларовая стабильная монета) составляет около 184 миллиардов долларов, что является непрерывным ростом в течение 27 месяцев. Согласно данным таких организаций, как Artemis и TRM Labs, в 2025 году объем расчетов стабильных монет на блокчейне составит около 33.5 триллионов долларов, что уже превышает совокупный объем платежей Visa и Mastercard. Следует отметить, что значительная часть из этого объема поступает от перераспределения средств между биржами, расчетов по сделкам и DeFi и не относится к узкому понятию платежей (оплата товаров и услуг). Доля стабильных монет, используемых в реальных платежных сценариях (переводы, торговля, повседневные расходы), пока еще мала, но темпы роста быстрые, что делает это основным полем битвы в будущем.
2
233
·
--

Статья
95% дохода основано на процентных ставках, но акции резко выросли на 20%: на что ставит Circle?Доход 95% основан на процентных ставках, Федеральная резервная система продолжает снижать ставки, почему акции Circle выросли на 20%? Ответ не в отчете о прибылях и убытках: рынок оценивает не процентную разницу, а сеть трансакций и права на сборы, созданные вокруг USDC. Тот, кто контролирует стандарты и права на расчеты между фиатной валютой и долларом на блокчейне, сможет взимать плату за проезд; именно на это и ставит Circle.
25 февраля 2026 года Circle (NYSE: CRCL) опубликовала финансовый отчет за четвертый квартал и весь 2025 год: доход за Q4 составил 770 миллионов долларов, из которых около 95% поступило от резервных процентов; общий доход за год составил 2,7 миллиарда долларов, что на 64% больше по сравнению с прошлым годом. На конец года обращение USDC составило 75,3 миллиарда долларов, объем транзакций на блокчейне за Q4 составил 11,9 триллиона долларов, после публикации отчета акции на премаркете один раз выросли почти на 20%.
95% дохода основано на процентных ставках, но акции резко выросли на 20%: на что ставит Circle?
Доход 95% основан на процентных ставках, Федеральная резервная система продолжает снижать ставки, почему акции Circle выросли на 20%? Ответ не в отчете о прибылях и убытках: рынок оценивает не процентную разницу, а сеть трансакций и права на сборы, созданные вокруг USDC. Тот, кто контролирует стандарты и права на расчеты между фиатной валютой и долларом на блокчейне, сможет взимать плату за проезд; именно на это и ставит Circle.
25 февраля 2026 года Circle (NYSE: CRCL) опубликовала финансовый отчет за четвертый квартал и весь 2025 год: доход за Q4 составил 770 миллионов долларов, из которых около 95% поступило от резервных процентов; общий доход за год составил 2,7 миллиарда долларов, что на 64% больше по сравнению с прошлым годом. На конец года обращение USDC составило 75,3 миллиарда долларов, объем транзакций на блокчейне за Q4 составил 11,9 триллиона долларов, после публикации отчета акции на премаркете один раз выросли почти на 20%.
25 февраля 2026 года Circle (NYSE: CRCL) опубликовала финансовый отчет за четвертый квартал и весь 2025 год: доход за Q4 составил 770 миллионов долларов, из которых около 95% поступило от резервных процентов; общий доход за год составил 2,7 миллиарда долларов, что на 64% больше по сравнению с прошлым годом. На конец года обращение USDC составило 75,3 миллиарда долларов, объем транзакций на блокчейне за Q4 составил 11,9 триллиона долларов, после публикации отчета акции на премаркете один раз выросли почти на 20%.
10
1.2k
·
--
Статья
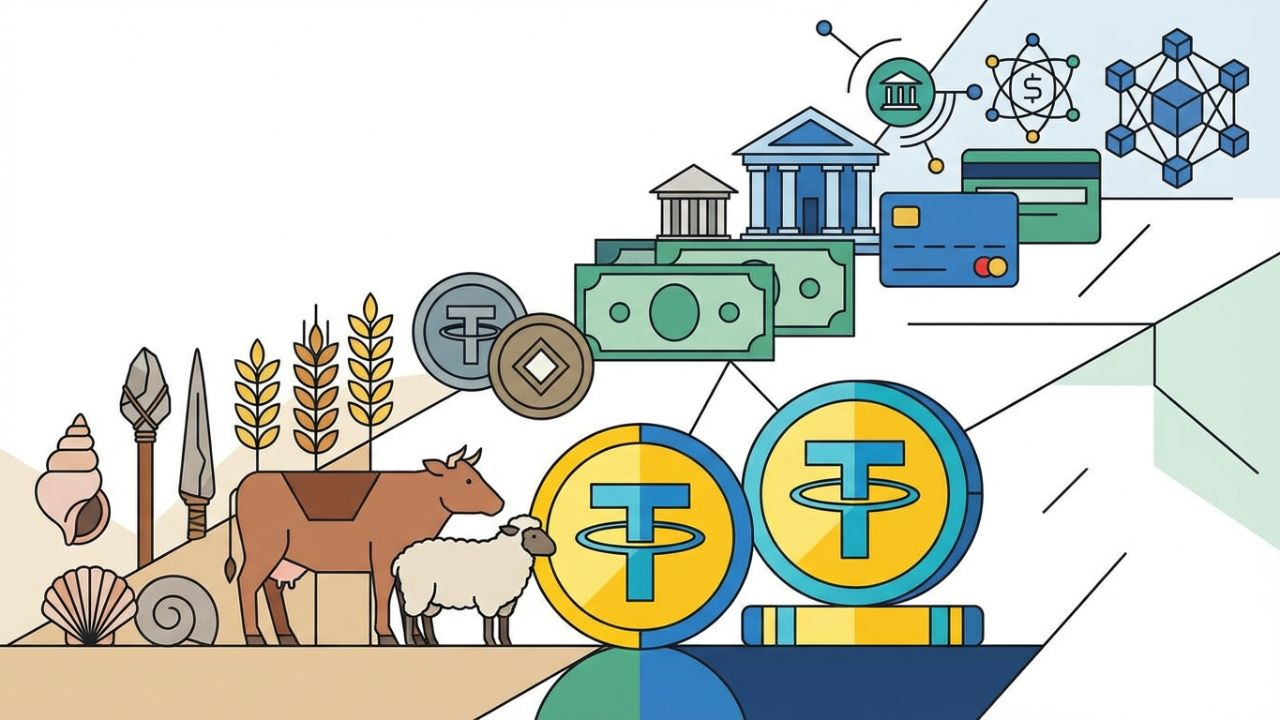
USDT: Как была создана лучшая бизнес-модель в истории человечества?Сегодня рыночная капитализация USDT превышает 1860 миллиардов долларов США, что составляет около 62% от общей рыночной капитализации стабильных монет. Объем расчетов на блокчейне за весь 2025 год составит примерно 13,3 триллиона долларов, что делает его в настоящее время самой крупной и широко используемой «блокчейн-долларом».
С точки зрения бизнес-модели Tether связывает выпуск, выкуп и управление резервами USDT с массовым размещением долларовых активов и получением процентной разницы: чистая прибыль в 2025 году превышает 10 миллиардов долларов, объем держимых американских облигаций и связанных с ними активов составляет около 1410 миллиардов долларов, что ставит компанию среди ведущих мировых учреждений по держанию американских облигаций. В резервах также имеется десятки миллиардов долларов в физическом золоте, что также принесло значительную прибыль на фоне сильного роста цен на золото за последние два года. Она выступает как «блокчейн-центральный банк», предоставляющий базовую валюту для всей отрасли, и как банк управления долларовыми активами с очень высокой рентабельностью, где основной капитал поступает от почти беспроцентных обязательств пользователей, а доходы от процентов в основном остаются на собственном счете. Оценив с помощью традиционных банковских методов, такая прибыль и масштаб активов вполне сопоставимы с рядом ведущих финансовых учреждений мира.
USDT: Как была создана лучшая бизнес-модель в истории человечества?
Сегодня рыночная капитализация USDT превышает 1860 миллиардов долларов США, что составляет около 62% от общей рыночной капитализации стабильных монет. Объем расчетов на блокчейне за весь 2025 год составит примерно 13,3 триллиона долларов, что делает его в настоящее время самой крупной и широко используемой «блокчейн-долларом».
С точки зрения бизнес-модели Tether связывает выпуск, выкуп и управление резервами USDT с массовым размещением долларовых активов и получением процентной разницы: чистая прибыль в 2025 году превышает 10 миллиардов долларов, объем держимых американских облигаций и связанных с ними активов составляет около 1410 миллиардов долларов, что ставит компанию среди ведущих мировых учреждений по держанию американских облигаций. В резервах также имеется десятки миллиардов долларов в физическом золоте, что также принесло значительную прибыль на фоне сильного роста цен на золото за последние два года. Она выступает как «блокчейн-центральный банк», предоставляющий базовую валюту для всей отрасли, и как банк управления долларовыми активами с очень высокой рентабельностью, где основной капитал поступает от почти беспроцентных обязательств пользователей, а доходы от процентов в основном остаются на собственном счете. Оценив с помощью традиционных банковских методов, такая прибыль и масштаб активов вполне сопоставимы с рядом ведущих финансовых учреждений мира.
С точки зрения бизнес-модели Tether связывает выпуск, выкуп и управление резервами USDT с массовым размещением долларовых активов и получением процентной разницы: чистая прибыль в 2025 году превышает 10 миллиардов долларов, объем держимых американских облигаций и связанных с ними активов составляет около 1410 миллиардов долларов, что ставит компанию среди ведущих мировых учреждений по держанию американских облигаций. В резервах также имеется десятки миллиардов долларов в физическом золоте, что также принесло значительную прибыль на фоне сильного роста цен на золото за последние два года. Она выступает как «блокчейн-центральный банк», предоставляющий базовую валюту для всей отрасли, и как банк управления долларовыми активами с очень высокой рентабельностью, где основной капитал поступает от почти беспроцентных обязательств пользователей, а доходы от процентов в основном остаются на собственном счете. Оценив с помощью традиционных банковских методов, такая прибыль и масштаб активов вполне сопоставимы с рядом ведущих финансовых учреждений мира.
2
261
·
--
Статья
Стейблкоины(3)-кому доверять? Денежный порядок эпохи стейблкоинов USDT, USDC, DAIСтейблкоины уже давно не просто побочный продукт спекуляций, а настоящая инфраструктура для глобальных платежей и расчетов. В начале 2026 года общая капитализация превысит 3100 миллиардов долларов, установив новый рекорд; если смотреть в долгосрочной перспективе, с начала 2020 года, когда капитализация составляла около 4,2 миллиарда, до сентября 2025 года - 2837 миллиардов, а затем до 3100 миллиардов, темпы роста сложно представить для традиционных финансов. Масштабы проявляются не только в капитализации; в 2025 году стейблкоины обработали более 33 триллионов долларов транзакций, что уже можно сравнить с платежно-расчетными системами основных суверенных государств.
Текущая структура сильно сконцентрирована на ключевых продуктах. USDT и USDC в совокупности занимают более 90% общей рыночной капитализации, при этом USDT с капитализацией около 1870 миллиардов долларов и долей почти 60% занимает абсолютное лидерство, а USDC с капитализацией около 740 миллиардов долларов занимает второе место; логика доверия за этими двумя совсем различна. Дальше идут USDe от Ethena (синтетический доллар), обновленный бренд Sky (USDS/бывший DAI) и PayPal USD (PYUSD), которые занимают свои ниши в таких областях, как обеспечение производных, криптообеспечение и экосистема платежей.
Стейблкоины(3)-кому доверять? Денежный порядок эпохи стейблкоинов USDT, USDC, DAI
Стейблкоины уже давно не просто побочный продукт спекуляций, а настоящая инфраструктура для глобальных платежей и расчетов. В начале 2026 года общая капитализация превысит 3100 миллиардов долларов, установив новый рекорд; если смотреть в долгосрочной перспективе, с начала 2020 года, когда капитализация составляла около 4,2 миллиарда, до сентября 2025 года - 2837 миллиардов, а затем до 3100 миллиардов, темпы роста сложно представить для традиционных финансов. Масштабы проявляются не только в капитализации; в 2025 году стейблкоины обработали более 33 триллионов долларов транзакций, что уже можно сравнить с платежно-расчетными системами основных суверенных государств.
Текущая структура сильно сконцентрирована на ключевых продуктах. USDT и USDC в совокупности занимают более 90% общей рыночной капитализации, при этом USDT с капитализацией около 1870 миллиардов долларов и долей почти 60% занимает абсолютное лидерство, а USDC с капитализацией около 740 миллиардов долларов занимает второе место; логика доверия за этими двумя совсем различна. Дальше идут USDe от Ethena (синтетический доллар), обновленный бренд Sky (USDS/бывший DAI) и PayPal USD (PYUSD), которые занимают свои ниши в таких областях, как обеспечение производных, криптообеспечение и экосистема платежей.
Текущая структура сильно сконцентрирована на ключевых продуктах. USDT и USDC в совокупности занимают более 90% общей рыночной капитализации, при этом USDT с капитализацией около 1870 миллиардов долларов и долей почти 60% занимает абсолютное лидерство, а USDC с капитализацией около 740 миллиардов долларов занимает второе место; логика доверия за этими двумя совсем различна. Дальше идут USDe от Ethena (синтетический доллар), обновленный бренд Sky (USDS/бывший DAI) и PayPal USD (PYUSD), которые занимают свои ниши в таких областях, как обеспечение производных, криптообеспечение и экосистема платежей.
1
176
·
--
Статья
Доллар рушится, но США переписывают глобальный финансовый базовый кодПоследние десятилетия время от времени звучат голоса о том, что «доллар скоро рухнет»: от возрождения памяти о Бреттон-Вудской системе до нарастания глобальных настроений против доллара, а затем к психологическому шоку, вызванному данными о дефиците бюджета и инфляции, кажется, что если произойдет еще один крупный кризис, доллар «обрушится за ночь». Но другой, не менее реальный факт заключается в том, что каждый раз, когда мировая ликвидность становится напряженной или активы значительно корректируются, казначейские облигации США и долларовые активы по-прежнему являются теми безопасными портфелями, к которым стремятся глобальные институциональные инвесторы. Иными словами, доллар не исчезнет завтра, но он уже медленно движется по пути к системному разрыву.
Доллар рушится, но США переписывают глобальный финансовый базовый код
Последние десятилетия время от времени звучат голоса о том, что «доллар скоро рухнет»: от возрождения памяти о Бреттон-Вудской системе до нарастания глобальных настроений против доллара, а затем к психологическому шоку, вызванному данными о дефиците бюджета и инфляции, кажется, что если произойдет еще один крупный кризис, доллар «обрушится за ночь». Но другой, не менее реальный факт заключается в том, что каждый раз, когда мировая ликвидность становится напряженной или активы значительно корректируются, казначейские облигации США и долларовые активы по-прежнему являются теми безопасными портфелями, к которым стремятся глобальные институциональные инвесторы. Иными словами, доллар не исчезнет завтра, но он уже медленно движется по пути к системному разрыву.
3
700
·
--
Статья
Стейблкоины(2): Рождение стейблкоинов и начало цифровизации доллараИстория гегемонии доллара раньше была связана с сообщениями SWIFT, нефтяными контрактами и маршрутами военных кораблей. Сегодня у него появился новый путь: строка кода, которая 7*24 часа движется по блокчейну.
Доллар США как глобальная резервная валюта всегда опирался на существующие расчетные сети, нефтяное ценообразование и военно-политическое сдерживание. Стейблкоины не изобрели новую валюту, а лишь преобразовали долларовые долговые обязательства в цифровые сертификаты, которые могут свободно перемещаться по цепочке 24 часа в сутки. Бумажные деньги и цифры на банковских счетах стали активами, которые может держать и передавать любой — доллар таким образом впервые стал почти бесконтактным, не проходя через традиционные коммерческие банки и не привязываясь к суверенным границам. Скорее, это не ослабление гегемонии, а добавление нового пути для доллара, завершившего цифровую модернизацию.
Стейблкоины(2): Рождение стейблкоинов и начало цифровизации доллара
История гегемонии доллара раньше была связана с сообщениями SWIFT, нефтяными контрактами и маршрутами военных кораблей. Сегодня у него появился новый путь: строка кода, которая 7*24 часа движется по блокчейну.
Доллар США как глобальная резервная валюта всегда опирался на существующие расчетные сети, нефтяное ценообразование и военно-политическое сдерживание. Стейблкоины не изобрели новую валюту, а лишь преобразовали долларовые долговые обязательства в цифровые сертификаты, которые могут свободно перемещаться по цепочке 24 часа в сутки. Бумажные деньги и цифры на банковских счетах стали активами, которые может держать и передавать любой — доллар таким образом впервые стал почти бесконтактным, не проходя через традиционные коммерческие банки и не привязываясь к суверенным границам. Скорее, это не ослабление гегемонии, а добавление нового пути для доллара, завершившего цифровую модернизацию.
Доллар США как глобальная резервная валюта всегда опирался на существующие расчетные сети, нефтяное ценообразование и военно-политическое сдерживание. Стейблкоины не изобрели новую валюту, а лишь преобразовали долларовые долговые обязательства в цифровые сертификаты, которые могут свободно перемещаться по цепочке 24 часа в сутки. Бумажные деньги и цифры на банковских счетах стали активами, которые может держать и передавать любой — доллар таким образом впервые стал почти бесконтактным, не проходя через традиционные коммерческие банки и не привязываясь к суверенным границам. Скорее, это не ослабление гегемонии, а добавление нового пути для доллара, завершившего цифровую модернизацию.
3
122
·
--
Статья
Эволюция долларового господства: от Бреттон-Вудской системы до логики кредита и переосмыслению ценности в эпоху стабильных монетВведение: Абстракция стоимости денег и основа доверия
В сегодняшней денежной системе долларовая банкнота, стоимость производства которой менее 10 центов, или код стабильной монеты, записанный в блокчейне, могут приобрести реальные товары и услуги не благодаря "количеству металла внутри", а благодаря всей структуре доверия, построенной вокруг кредита. Чтобы понять стабильные монеты, особенно те, что обеспечены долларом, нужно разобрать ценность доллара как глобальной резервной валюты.
Если посмотреть с более долгой исторической перспективы, то то, что человечество использовало в качестве "денег", всегда двигалось в сторону все большей абстракции: сначала это были полезные вещи (ракушки, зерно), затем редкие металлы (золотые и серебряные монеты), и, наконец, сегодня полностью основанная на доверии система фиатных денег. С каждым шагом физические свойства "денег" отходят на второй план, их заменяют институты, консенсусы и соглашения. Доллар является представителем этого пути, он уже не опирается на золото и другие физические активы, а поддерживается социальным консенсусом, геополитическими соглашениями и правовой системой.
Эволюция долларового господства: от Бреттон-Вудской системы до логики кредита и переосмыслению ценности в эпоху стабильных монет
Введение: Абстракция стоимости денег и основа доверия
В сегодняшней денежной системе долларовая банкнота, стоимость производства которой менее 10 центов, или код стабильной монеты, записанный в блокчейне, могут приобрести реальные товары и услуги не благодаря "количеству металла внутри", а благодаря всей структуре доверия, построенной вокруг кредита. Чтобы понять стабильные монеты, особенно те, что обеспечены долларом, нужно разобрать ценность доллара как глобальной резервной валюты.
Если посмотреть с более долгой исторической перспективы, то то, что человечество использовало в качестве "денег", всегда двигалось в сторону все большей абстракции: сначала это были полезные вещи (ракушки, зерно), затем редкие металлы (золотые и серебряные монеты), и, наконец, сегодня полностью основанная на доверии система фиатных денег. С каждым шагом физические свойства "денег" отходят на второй план, их заменяют институты, консенсусы и соглашения. Доллар является представителем этого пути, он уже не опирается на золото и другие физические активы, а поддерживается социальным консенсусом, геополитическими соглашениями и правовой системой.
В сегодняшней денежной системе долларовая банкнота, стоимость производства которой менее 10 центов, или код стабильной монеты, записанный в блокчейне, могут приобрести реальные товары и услуги не благодаря "количеству металла внутри", а благодаря всей структуре доверия, построенной вокруг кредита. Чтобы понять стабильные монеты, особенно те, что обеспечены долларом, нужно разобрать ценность доллара как глобальной резервной валюты.
Если посмотреть с более долгой исторической перспективы, то то, что человечество использовало в качестве "денег", всегда двигалось в сторону все большей абстракции: сначала это были полезные вещи (ракушки, зерно), затем редкие металлы (золотые и серебряные монеты), и, наконец, сегодня полностью основанная на доверии система фиатных денег. С каждым шагом физические свойства "денег" отходят на второй план, их заменяют институты, консенсусы и соглашения. Доллар является представителем этого пути, он уже не опирается на золото и другие физические активы, а поддерживается социальным консенсусом, геополитическими соглашениями и правовой системой.
2
276
·
--

Статья
Стабильные монеты (1): Суть денег и неизбежность стабильных монетВ 2009 году в белой книге биткойна написано «пиринговые электронные деньги». Многие люди, впервые прочитав эту фразу, инстинктивно связывают ее с такими реальными образами, как «зарплата», «покупка продуктов», «расчет по контракту».
Прошло уже несколько лет, и то, что мы видим, больше похоже на другую картину: биткойн больше похож на спекулятивный актив, его колебания напоминают эмоциональную кривую; то, что на самом деле поддерживает повседневную торговлю, кредитование, маркет-мейкинг и расчет в криптомире, это стабильные монеты — нечто, что выглядит более «плоским» и даже больше похоже на традиционные финансы.
За этим стоят законы функционирования денег.
Стабильные монеты (1): Суть денег и неизбежность стабильных монет
В 2009 году в белой книге биткойна написано «пиринговые электронные деньги». Многие люди, впервые прочитав эту фразу, инстинктивно связывают ее с такими реальными образами, как «зарплата», «покупка продуктов», «расчет по контракту».
Прошло уже несколько лет, и то, что мы видим, больше похоже на другую картину: биткойн больше похож на спекулятивный актив, его колебания напоминают эмоциональную кривую; то, что на самом деле поддерживает повседневную торговлю, кредитование, маркет-мейкинг и расчет в криптомире, это стабильные монеты — нечто, что выглядит более «плоским» и даже больше похоже на традиционные финансы.
За этим стоят законы функционирования денег.
Прошло уже несколько лет, и то, что мы видим, больше похоже на другую картину: биткойн больше похож на спекулятивный актив, его колебания напоминают эмоциональную кривую; то, что на самом деле поддерживает повседневную торговлю, кредитование, маркет-мейкинг и расчет в криптомире, это стабильные монеты — нечто, что выглядит более «плоским» и даже больше похоже на традиционные финансы.
За этим стоят законы функционирования денег.
2
258
·
--

Статья
黄金站上4,500美元之后,我们到底身处哪一种货币时代?2026年1月这轮金价拉升,很难再用“又一轮大牛市”之类的老词来概括。1月13日,伦敦现货金一度触及约4,636美元/盎司,刷新历史高位,这不是某只矿业股突然火了一把,也不是某个ETF爆款带来的短期泡沫,更像是一张全球货币体系的体检报告:法币正在系统性减值,而黄金被迫回到它本来就从未离开的“终局货币”位置上。
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
黄金站上4,500美元之后,我们到底身处哪一种货币时代?
2026年1月这轮金价拉升,很难再用“又一轮大牛市”之类的老词来概括。1月13日,伦敦现货金一度触及约4,636美元/盎司,刷新历史高位,这不是某只矿业股突然火了一把,也不是某个ETF爆款带来的短期泡沫,更像是一张全球货币体系的体检报告:法币正在系统性减值,而黄金被迫回到它本来就从未离开的“终局货币”位置上。
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
1
644
·
--
Статья
Стейблкоины (0): Основы законной валютной ценности доллара — как деньги без товарной ценности получают довериеВведение: Парадокс стоимости денег
Зеленая бумажка, производственная стоимость которой менее 10 центов, может обмениваться на товары и услуги по всему миру. Это и есть парадокс современной денежной системы.
Когда мы обсуждаем стейблкоины, нам сначала нужно ответить на более фундаментальный вопрос: почему бумажка может стать глобальной резервной валютой? Почему весь мир готов принимать доллар, даже если у него нет никакой товарной ценности?
Чтобы понять, почему стейблкоины имеют ценность, необходимо сначала понять, почему доллар имеет ценность. Потому что стейблкоины — особенно стейблкоины, привязанные к доллару — по сути копируют и расширяют кредитный механизм доллара на блокчейне. Понимание основ стоимости доллара связано не только с нашим пониманием современной денежной системы, но и является отправной точкой для понимания логики ценности стейблкоинов.
Стейблкоины (0): Основы законной валютной ценности доллара — как деньги без товарной ценности получают доверие
Введение: Парадокс стоимости денег
Зеленая бумажка, производственная стоимость которой менее 10 центов, может обмениваться на товары и услуги по всему миру. Это и есть парадокс современной денежной системы.
Когда мы обсуждаем стейблкоины, нам сначала нужно ответить на более фундаментальный вопрос: почему бумажка может стать глобальной резервной валютой? Почему весь мир готов принимать доллар, даже если у него нет никакой товарной ценности?
Чтобы понять, почему стейблкоины имеют ценность, необходимо сначала понять, почему доллар имеет ценность. Потому что стейблкоины — особенно стейблкоины, привязанные к доллару — по сути копируют и расширяют кредитный механизм доллара на блокчейне. Понимание основ стоимости доллара связано не только с нашим пониманием современной денежной системы, но и является отправной точкой для понимания логики ценности стейблкоинов.
Зеленая бумажка, производственная стоимость которой менее 10 центов, может обмениваться на товары и услуги по всему миру. Это и есть парадокс современной денежной системы.
Когда мы обсуждаем стейблкоины, нам сначала нужно ответить на более фундаментальный вопрос: почему бумажка может стать глобальной резервной валютой? Почему весь мир готов принимать доллар, даже если у него нет никакой товарной ценности?
Чтобы понять, почему стейблкоины имеют ценность, необходимо сначала понять, почему доллар имеет ценность. Потому что стейблкоины — особенно стейблкоины, привязанные к доллару — по сути копируют и расширяют кредитный механизм доллара на блокчейне. Понимание основ стоимости доллара связано не только с нашим пониманием современной денежной системы, но и является отправной точкой для понимания логики ценности стейблкоинов.
2
413
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 146,261
339 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 83
fomcотслеживание
Просмотров: 122,031
596 обсуждают
NvidiaBeatsEstimatesWith$130BQ4Outlook
Просмотров: 6,085
101 обсуждают