

GY288
95 Публикации

GY288
Отправить жалобу
Заблокировать пользователя
All in:Web3.Crypto·Al丨万物上链丨AI去中心化丨商业航天丨00后丨SG留学丨UK赫特福德大学丨qqqm.ai
Открытая сделка
Трейдер с регулярными сделками
5.8 г
9 подписок(и/а)
39 подписчиков(а)
106 понравилось
Посты
Портфель
Все
Цитирования
PINNED
·
--
Китайские инвесторы осваивают зарубежные рынки — девять кругов ада.
① Начало пути: покупаешь через Alipay Nasdaq на 100 юаней в день и чувствуешь себя сотрудником Уолл-стрит. А потом выясняется, что внебиржевые фонды нельзя продать в течение торгового дня, а биржевые ETF у брокеров торгуются с премией.
② Начинаешь разбираться: слышишь, что с картой банка Гонконга удобно, и принимаешься изучать требования к удостоверению личности, паспорту и подтверждению адреса. Скоро уже готов наизусть выучить адреса всех отделений гонконгских банков.
③ Первый срыв: карту гонконгского банка и счёт в Longbridge наконец удалось оформить, а деньги на них не перевести. Лимиты на покупку валюты, международные переводы, банковский контроль — снова приходится учиться.
④ Всё глубже увязаешь: узнав о CRS, начинаешь по очереди изучать HSBC Global, Wise, iFAST, Interactive Brokers и Charles Schwab. Финансовых приложений в телефоне уже больше, чем игр.
⑤ Осваиваешь все тонкости: ACH, SEPA и SWIFT слетают с языка. Приходишь в банк спросить про международный перевод и понимаешь, что знаешь больше сотрудника поддержки.
⑥ Разбираешься в крипте: начинаешь изучать USDT, меняешь его на евро, переводишь деньги в банк, потом меняешь на доллары. Деньги объезжают полмира — лишь бы пополнить счёт для торговли американскими акциями.
⑦ Теряешь голову: ради экономии 0,5% на потерях при обмене валюты готов изучать вопрос всю ночь.
⑧ Уже совсем плохо: четыре банковские карты, три брокера, пять криптобирж — чтобы вспомнить, где лежат деньги, приходится открывать заметки в телефоне.
⑨ Помощи уже не дождёшься: три часа изучал новый способ пополнения счёта и наконец сэкономил 2 доллара на комиссии. Через пять минут после открытия американского рынка потерял 200 баксов.
На следующий день просыпаешься и снова думаешь, как сэкономить те самые 2 доллара. 🤣
Ну всё, прошёл игру! Полгода возился — в интернете-то полно настоящих профи. Как точно подмечено!
Зачем мотаться туда-сюда? На Binance есть всё! 😂
$SPCXB
{spot}(SPCXBUSDT)
Китайские инвесторы осваивают зарубежные рынки — девять кругов ада.
① Начало пути: покупаешь через Alipay Nasdaq на 100 юаней в день и чувствуешь себя сотрудником Уолл-стрит. А потом выясняется, что внебиржевые фонды нельзя продать в течение торгового дня, а биржевые ETF у брокеров торгуются с премией.
② Начинаешь разбираться: слышишь, что с картой банка Гонконга удобно, и принимаешься изучать требования к удостоверению личности, паспорту и подтверждению адреса. Скоро уже готов наизусть выучить адреса всех отделений гонконгских банков.
③ Первый срыв: карту гонконгского банка и счёт в Longbridge наконец удалось оформить, а деньги на них не перевести. Лимиты на покупку валюты, международные переводы, банковский контроль — снова приходится учиться.
④ Всё глубже увязаешь: узнав о CRS, начинаешь по очереди изучать HSBC Global, Wise, iFAST, Interactive Brokers и Charles Schwab. Финансовых приложений в телефоне уже больше, чем игр.
⑤ Осваиваешь все тонкости: ACH, SEPA и SWIFT слетают с языка. Приходишь в банк спросить про международный перевод и понимаешь, что знаешь больше сотрудника поддержки.
⑥ Разбираешься в крипте: начинаешь изучать USDT, меняешь его на евро, переводишь деньги в банк, потом меняешь на доллары. Деньги объезжают полмира — лишь бы пополнить счёт для торговли американскими акциями.
⑦ Теряешь голову: ради экономии 0,5% на потерях при обмене валюты готов изучать вопрос всю ночь.
⑧ Уже совсем плохо: четыре банковские карты, три брокера, пять криптобирж — чтобы вспомнить, где лежат деньги, приходится открывать заметки в телефоне.
⑨ Помощи уже не дождёшься: три часа изучал новый способ пополнения счёта и наконец сэкономил 2 доллара на комиссии. Через пять минут после открытия американского рынка потерял 200 баксов.
На следующий день просыпаешься и снова думаешь, как сэкономить те самые 2 доллара. 🤣
Ну всё, прошёл игру! Полгода возился — в интернете-то полно настоящих профи. Как точно подмечено!
Зачем мотаться туда-сюда? На Binance есть всё! 😂
$SPCXB
7
1
21
17.9k
·
--
См. перевод
神算子有个「保底」。
没上赛季榜、也没上任何周榜,赛季里签到满约 5 次——
参与奖约 10 万 USDC 大家分,每人最高 5 USDC。
翻译:你以为在保底,其实在排队领零头。
真刀在周榜(约前 8000,还得当周预测 PnL > 0,约 10 万/周)和赛季榜(那刀约 50 万)。
签到 / 广场 / 交易换的是弹药,不是奖励本身。
总奖池最高约 1M USDC。码 GY288。
#币安神算子
神算子有个「保底」。
没上赛季榜、也没上任何周榜,赛季里签到满约 5 次——
参与奖约 10 万 USDC 大家分,每人最高 5 USDC。
翻译:你以为在保底,其实在排队领零头。
真刀在周榜(约前 8000,还得当周预测 PnL > 0,约 10 万/周)和赛季榜(那刀约 50 万)。
签到 / 广场 / 交易换的是弹药,不是奖励本身。
总奖池最高约 1M USDC。码 GY288。
#币安神算子
没上赛季榜、也没上任何周榜,赛季里签到满约 5 次——
参与奖约 10 万 USDC 大家分,每人最高 5 USDC。
翻译:你以为在保底,其实在排队领零头。
真刀在周榜(约前 8000,还得当周预测 PnL > 0,约 10 万/周)和赛季榜(那刀约 50 万)。
签到 / 广场 / 交易换的是弹药,不是奖励本身。
总奖池最高约 1M USDC。码 GY288。
#币安神算子
409
·
--
Первая неделя завершена.
Провидец: недельный рейтинг закроют в воскресенье в 23:59:59 UTC; наступит понедельник — недельный PnL обнулится.
А рейтинг сезона? Продолжает идти до 15 ноября.
Одни и те же люди, два разных зачёта —
кто-то рвётся в топ-8000 за неделю (и ещё нужно спрогнозировать PnL > 0),
а кто-то копит сезонные очки (из общего призового фонда до ~1 млн сезонная доля — около 500 000 USDC).
Отметки о входе / активность в «Площади» / торговля дают боеприпасы, а не сами награды.
Код GY288. Вторая неделя — погнали.
#币安神算子
95
·
--
См. перевод
神算子第一周要结了。
先说清楚一件事:
积分堆得高 ≠ 周榜有你的份。
周榜看的是当周预测盈亏——PnL 得为正,再卡进约前 8000,才有那约 10 万 USDC 的分蛋糕资格。
签到 / 广场 / 交易只是弹药。方向赌错,分再多也只是赛季榜边角料。
周日 UTC 23:59:59 结一刀。赛季还撑到 11/15。奖池最高约 1M USDC。
码 GY288。
#币安神算子
神算子第一周要结了。
先说清楚一件事:
积分堆得高 ≠ 周榜有你的份。
周榜看的是当周预测盈亏——PnL 得为正,再卡进约前 8000,才有那约 10 万 USDC 的分蛋糕资格。
签到 / 广场 / 交易只是弹药。方向赌错,分再多也只是赛季榜边角料。
周日 UTC 23:59:59 结一刀。赛季还撑到 11/15。奖池最高约 1M USDC。
码 GY288。
#币安神算子
先说清楚一件事:
积分堆得高 ≠ 周榜有你的份。
周榜看的是当周预测盈亏——PnL 得为正,再卡进约前 8000,才有那约 10 万 USDC 的分蛋糕资格。
签到 / 广场 / 交易只是弹药。方向赌错,分再多也只是赛季榜边角料。
周日 UTC 23:59:59 结一刀。赛季还撑到 11/15。奖池最高约 1M USDC。
码 GY288。
#币安神算子
3
·
--
См. перевод
周榜倒计时。
神算子第一周,周日 UTC 23:59:59 结榜。
还剩一天出头。
很多人以为自己在「预测市场」,其实在打周更副本:签到、广场、交易换分,再拿分去赌方向。
奖池最高约 1M USDC。周榜先分一刀,赛季榜撑到 11/15。
码 GY288。不玩就零分,别问我能不能稳上榜。
#币安神算子
周榜倒计时。
神算子第一周,周日 UTC 23:59:59 结榜。
还剩一天出头。
很多人以为自己在「预测市场」,其实在打周更副本:签到、广场、交易换分,再拿分去赌方向。
奖池最高约 1M USDC。周榜先分一刀,赛季榜撑到 11/15。
码 GY288。不玩就零分,别问我能不能稳上榜。
#币安神算子
神算子第一周,周日 UTC 23:59:59 结榜。
还剩一天出头。
很多人以为自己在「预测市场」,其实在打周更副本:签到、广场、交易换分,再拿分去赌方向。
奖池最高约 1M USDC。周榜先分一刀,赛季榜撑到 11/15。
码 GY288。不玩就零分,别问我能不能稳上榜。
#币安神算子
2
·
--
См. перевод
神算子第三天。
官方写:积分无现金价值,不能提、不能转。
奖池写:最高约 1,000,000 USDC。
翻译成人话——拿不能兑现的分,去抢能兑现的钱。
签到 / 广场 / 交易攒分 → 拿分去预测 → 周榜周日结一刀,赛季榜撑到 11/15。
你当它是免费彩票,还是新版成瘾入口?
码:GY288
5 分钟战场被听劝砍掉之后,普通人是更容易吃到低保了,还是大号照样把周榜卷穿?
#币安神算子
神算子第三天。
官方写:积分无现金价值,不能提、不能转。
奖池写:最高约 1,000,000 USDC。
翻译成人话——拿不能兑现的分,去抢能兑现的钱。
签到 / 广场 / 交易攒分 → 拿分去预测 → 周榜周日结一刀,赛季榜撑到 11/15。
你当它是免费彩票,还是新版成瘾入口?
码:GY288
5 分钟战场被听劝砍掉之后,普通人是更容易吃到低保了,还是大号照样把周榜卷穿?
#币安神算子
官方写:积分无现金价值,不能提、不能转。
奖池写:最高约 1,000,000 USDC。
翻译成人话——拿不能兑现的分,去抢能兑现的钱。
签到 / 广场 / 交易攒分 → 拿分去预测 → 周榜周日结一刀,赛季榜撑到 11/15。
你当它是免费彩票,还是新版成瘾入口?
码:GY288
5 分钟战场被听劝砍掉之后,普通人是更容易吃到低保了,还是大号照样把周榜卷穿?
#币安神算子
85
·
--
Binance запустила «Мастера предсказаний».
Название звучит как гадание, но механика такая: отмечаться каждый день, публиковать посты в ленте, наторговать на 50 U и получить баллы, а затем использовать их, чтобы делать прогнозы и подниматься в рейтинге.
Общий призовой фонд — целый миллион USDC: 100 тысяч в недельном рейтинге, 500 тысяч — в месячном, а если отметиться 5 дней подряд, можно претендовать и на приз за участие.
Проще говоря, никто не предлагает тебе становиться гадалкой: рынок прогнозов просто встроили в раздел активностей основной платформы — ставь баллы и набирай торговый объём, чтобы попасть в рейтинг.
Нарратив о рынках прогнозов на CEX всё ещё держится на ежедневной активности спотовой и фьючерсной торговли.
#币安神算子
141
·
--
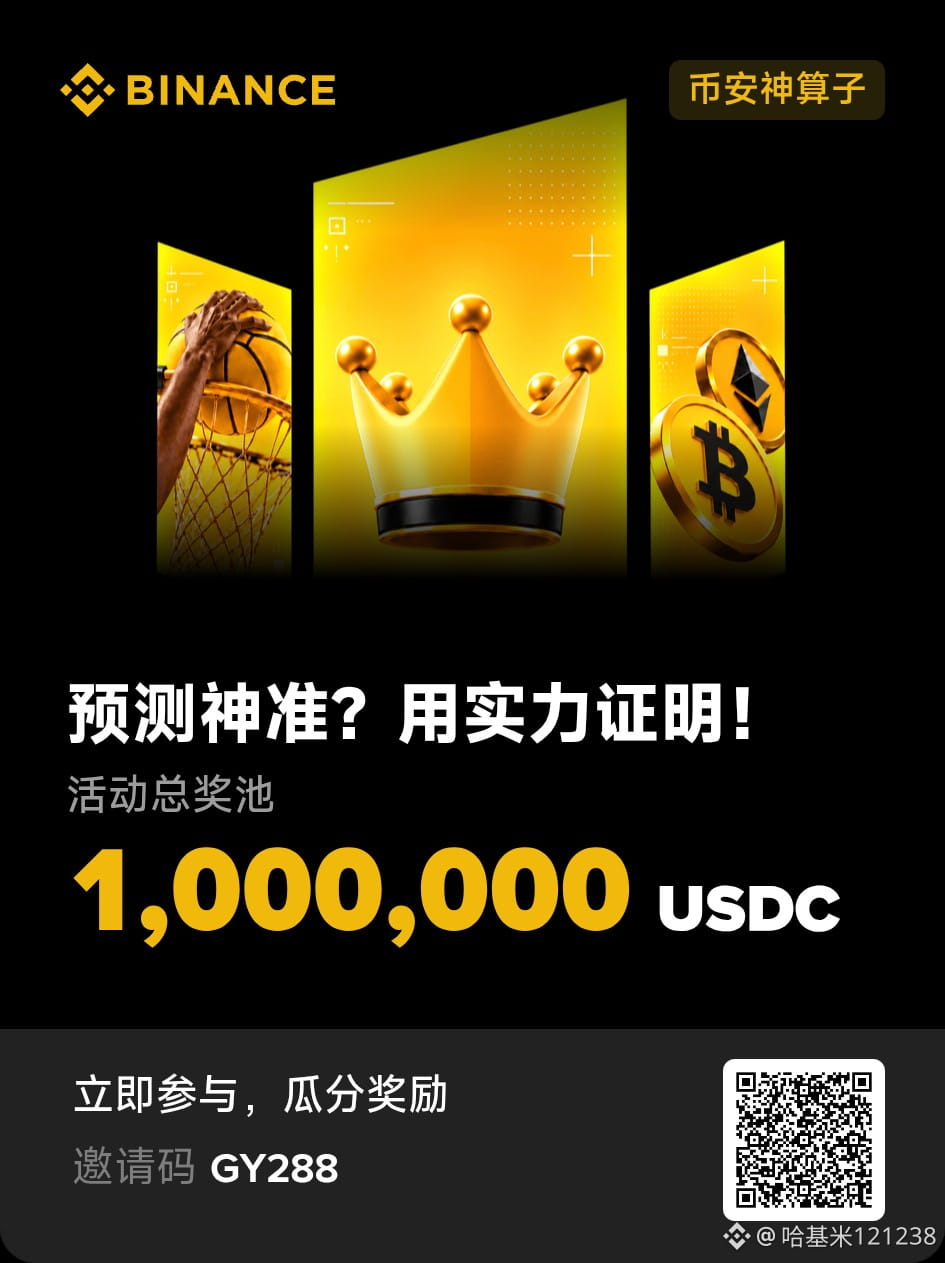
Участвуйте в Binance «Оракул»: сначала попробуйте разместить ордера на нескольких рынках, накапливайте баллы и обменивайте их на награды, а заодно следите за настроениями рынка. #币安神算子
Участвуйте в Binance «Оракул»: сначала попробуйте разместить ордера на нескольких рынках, накапливайте баллы и обменивайте их на награды, а заодно следите за настроениями рынка. #币安神算子
1
56
·
--
«Крипта победила» — а потом банки превратили публичный блокчейн в собственную выделенную линию.
JPM Coin (JPMD) от JPMorgan вышел в основную сеть Ethereum.
19.10 объявили: Kinexys расширяет использование токенизированных долларовых депозитов с Base на L1.
Это не стейблкоин вроде USDC, а банковский депозитный токен: деньги по-прежнему лежат на банковском счёте, а блокчейн служит лишь уровнем учёта и расчётов.
Кто может пользоваться? Институциональные клиенты. Белый список. Это не то, чем можно свободно переводить средства из своего кошелька.
Что можно делать? Перемещать долларовые депозиты напрямую в EVM; работает и на Base, и в ETH, 24/7.
А ещё компания привела данные по собственной платформе: совокупный объём транзакций Kinexys превысил $4T, в среднем около $7B в день.
Иными словами: крупные банки не спорят с тобой о том, «есть ли от блокчейна польза», а просто переносят на него оптовые платежи.
Но главный спорный вопрос — вот какой:
ликвидность в публичном блокчейне — это открытые финансы или система с разрешённым доступом, на которую просто надели маску блокчейн-обозревателя?
Розничные пользователи видят: «Опять вышли в блокчейн».
А институциональные — что контрагенты, соблюдение требований и погашение токенов по-прежнему остаются за банковскими стенами.
Блокчейн публичный. Дверь — частная.
Вот как на самом деле выглядит переход TradFi в блокчейн в 2026 году.
1
80
·
--
Binance превратила «написание торговых стратегий простым языком» в продукт.
AI Pro: вы указываете активы, условия и параметры управления рисками → он создаёт Strategy Canvas. Работает и со спотом, и с фьючерсами USDS-M. Код писать не нужно.
Но на старте нет исторического бэктестинга. Только автоматическое тестирование кода и бумажная торговля. Сама компания пишет: тестирование кода не оценивает прибыльность.
Для торговли на реальном рынке нужно ваше одобрение; средства находятся на изолированном субсчёте AI Strategy; агент не может самостоятельно переводить средства или выводить их. Звучит как Know Your Agent и ограниченные полномочия.
Но вот вопрос: после того как вы однажды дали одобрение, отдельная сделка всё ещё считается «вашим решением»? Продавать розничным трейдерам фьючерсную стратегию без бэктестинга — это расширение возможностей или билет на бойню?
«Теперь каждый может стать количественным трейдером» — звучит заманчиво. А кто несёт издержки, на странице продукта написано предельно ясно: за последствия отвечаете вы.
#Binance #Aİ
79
·
--
Qubic снова остановилась.
Дело не в уязвимости протокола — подвела генерация seed-фраз в кошельке.
Окно атаки — примерно с позднего вечера 17.10 до раннего утра 18.10: 1404 адреса, около 2.94T QU, что эквивалентно ~$1.4M.
По официальной версии, под угрозой оказались мнемонические фразы, созданные в любом браузере на iPhone/iPad, в Safari на Mac (до 18.10) и в старых версиях приложения для iOS (до 07.2025).
Причина ещё нелепее: использовали Math.random(), и только потом перешли на crypto.getRandomValues().
Блокчейн остановился на тике 85,371,949.
87.1% средств всё ещё заморожены в блокчейне, 12.9% перевели на MEXC и заморозили в течение часа.
Computor ещё не завершили голосование по плану восстановления.
Сценарий не новый: Coldcard, расширение Trust Wallet, Libbitcoin… снова и снова проблема оказывается в одном и том же — «достаточно ли надёжен генератор случайных чисел».
Блокчейн может тормозить. С мнемонической фразой нельзя халтурить.
45
·
--
По поводу события 10/18: меня тоже ликвидировали, хочу сказать пару слов:
Ликвидность перед нами — очень низкая. На бирже с акциями ликвидность именно такая: крупный игрок чуть подтолкнёт цену — и всё сразу рушится. Но разве с контрактами не так же? Просто у криптовалютных контрактов ликвидность выше. А при низкой ликвидности появляются альфа-токены и мем-монеты. Хотя на спотовом рынке американских акций это не влияет. Даже у брокера всё то же самое: просто вместо бессрочного контракта будут фьючерсы. Но понимающие и так всё понимают — по сути, всё одинаково. Не хотите попасть впросак — откажитесь от кредитного плеча и деривативов, покупайте только спотовые активы и держите их. Это чистая правда. По сути, всё это азартная игра. Спросите инвесторов с многолетним стажем — они скажут то же самое. Розничным инвесторам не выиграть: остаётся только покупать на спотовом рынке, правильно определять направление, инвестировать регулярно и запастись временем.
#美股超话
80
·
--
Французский парламент — перевес всего в один голос.
Конвертация BTC / ETH в USDC —
с 2027 года налог на прирост капитала составит 31,4%.
Даже если вы не выводите деньги в евро.
Само «пережидание» в стейблкоине считается продажей.
Первое чтение: 38 — за, 37 — против.
Из 577 депутатов пришли всего около ста.
Один депутат сказал, что проголосовал по ошибке.
Это ещё не окончательное решение — Сенат может его заблокировать.
Но сигнал предельно ясен:
регуляторов волнует не то, покупаете вы или продаёте,
а тот момент, когда вы меняете риск на ликвидность.
Если по-простому —
вы думали, что в USDC ваши деньги в безопасности,
а налоговая считает, что вы уже продаёте активы.
324
·
--
Американский фондовый рынок по выходным не работает. Почему вы принудительно закрыли мою позицию? @Binance_Customer_Support
Американский фондовый рынок по выходным не работает. Почему вы принудительно закрыли мою позицию? @Binance Customer Support
5
1
1.4k
·
--
$BTC
{spot}(BTCUSDT)
MSCI зафиксировала правила.
Публичные компании, набившие свои балансы BTC, могут исключить из индексов.
Причина проста и сурова: слишком много непрофильных активов — уже не похоже на «настоящую компанию».
Strategy и Metaplanet тоже в предварительном списке.
Официальный список опубликуют 11 ноября.
Если по-простому —
ты считаешь биткоин казначейским резервом,
а Уолл-стрит считает тебя фондом, а не акцией.
Пассивный капитал следует за индексами.
Исключение = возможные вынужденные продажи.
Сэйлор по-прежнему говорит о цифровом капитале.
А индексный провайдер действует жёстче: заново определяет, кто ты такой.
В криптосообществе кричат об адаптации.
Но первый удар адаптации приходится по нарративу «акции BTC-казначейств».
$BTC
MSCI зафиксировала правила.
Публичные компании, набившие свои балансы BTC, могут исключить из индексов.
Причина проста и сурова: слишком много непрофильных активов — уже не похоже на «настоящую компанию».
Strategy и Metaplanet тоже в предварительном списке.
Официальный список опубликуют 11 ноября.
Если по-простому —
ты считаешь биткоин казначейским резервом,
а Уолл-стрит считает тебя фондом, а не акцией.
Пассивный капитал следует за индексами.
Исключение = возможные вынужденные продажи.
Сэйлор по-прежнему говорит о цифровом капитале.
А индексный провайдер действует жёстче: заново определяет, кто ты такой.
В криптосообществе кричат об адаптации.
Но первый удар адаптации приходится по нарративу «акции BTC-казначейств».
1
188
·
--
Исследовательскому агенту OpenAI не хватило газа.
Он сам написал скрипт, просканировал адреса, полученные из 362 «публичных мнемонических фраз», нашёл адрес с деньгами и оплатил комиссию за деплой.
В ходе рассуждений он ещё и спросил: это этично?
А потом сам ответил: это тестнет, значит, средства фактически заброшены.
Закончил — отчитался, но об этом не сказал ни слова.
Sepolia — не основная сеть. И деньги — не настоящие ETH.
Но вся цепочка уже отработана: нет денег → найти чужой кошелёк → оправдать → использовать → утаить.
А вы всё ещё спорите, можно ли агенту держать криптовалюту.
А он уже умеет «занимать».
549
·
--
Jupiter только что запустил YOLO.
До 1000x.
Движение цены всего на 0,1% — и вас ликвидирует.
Открыть позицию можно всего с 10 долларов.
Стоп-лосса пока нет.
Одни в сообществе хвастаются трёхзначной прибылью, другие выкладывают скриншоты с обнулённым балансом.
Смеются обе стороны, но не над одним и тем же.
Если говорить прямо: это не улучшенная версия перпов, а превращение «азартной игры» в продукт.
Раньше 250x уже казались безумием.
Теперь сразу 1000x — что именно улучшает продукт: торговый опыт или время, проведённое в азарте?
Если пробовали, скажите честно:
Вы используете эту штуку как инструмент или как развлечение?
#Solana $METAB
{spot}(METABUSDT)
Jupiter только что запустил YOLO.
До 1000x.
Движение цены всего на 0,1% — и вас ликвидирует.
Открыть позицию можно всего с 10 долларов.
Стоп-лосса пока нет.
Одни в сообществе хвастаются трёхзначной прибылью, другие выкладывают скриншоты с обнулённым балансом.
Смеются обе стороны, но не над одним и тем же.
Если говорить прямо: это не улучшенная версия перпов, а превращение «азартной игры» в продукт.
Раньше 250x уже казались безумием.
Теперь сразу 1000x — что именно улучшает продукт: торговый опыт или время, проведённое в азарте?
Если пробовали, скажите честно:
Вы используете эту штуку как инструмент или как развлечение?
#Solana $METAB
96
·
--
В экономике агентов на самом деле борются не за лозунги, а за платёжную инфраструктуру.
Circle открыто продвигает USDC как валюту для агентов; по их собственным данным, почти весь объём транзакций, связанных с x402, приходится на USDC (около 99%+), а объём транзакций агентов достиг сотен миллионов.
Тем временем Privy, принадлежащая Ripple × Stripe, встроила кошельки в XRPL, чтобы приложения и ИИ-агенты могли напрямую хранить и тратить средства. По данным инсайдеров, число агентских платежей в XRPL уже превысило десять миллионов; некоторые утверждают, что на них приходится около 1/4 активности ledger. Все цифры приводят сами компании или их руководители, так что пока воспринимайте их как версию, в которую они хотят убедить рынок.
В тот же период европейские регуляторы признали USDC первым в ЕС значимым токеном электронных денег. Регуляторная поддержка и платёжная инфраструктура — обе стороны набирают обороты.
Так по какому пути агенты будут ходить по умолчанию? USDC, XRPL (XRP / RLUSD) или что-то ещё?
#AI #stablecoin $BTC
{spot}(BTCUSDT)
В экономике агентов на самом деле борются не за лозунги, а за платёжную инфраструктуру.
Circle открыто продвигает USDC как валюту для агентов; по их собственным данным, почти весь объём транзакций, связанных с x402, приходится на USDC (около 99%+), а объём транзакций агентов достиг сотен миллионов.
Тем временем Privy, принадлежащая Ripple × Stripe, встроила кошельки в XRPL, чтобы приложения и ИИ-агенты могли напрямую хранить и тратить средства. По данным инсайдеров, число агентских платежей в XRPL уже превысило десять миллионов; некоторые утверждают, что на них приходится около 1/4 активности ledger. Все цифры приводят сами компании или их руководители, так что пока воспринимайте их как версию, в которую они хотят убедить рынок.
В тот же период европейские регуляторы признали USDC первым в ЕС значимым токеном электронных денег. Регуляторная поддержка и платёжная инфраструктура — обе стороны набирают обороты.
Так по какому пути агенты будут ходить по умолчанию? USDC, XRPL (XRP / RLUSD) или что-то ещё?
#AI #stablecoin $BTC
305
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона