
FollowSM Engineering
11 Публикации
FollowSM Engineering
Отправить жалобу
Заблокировать пользователя
Quantitative infrastructure & HFT market microstructure research. Real-time VPIN metrics & execution risk monitoring | follow-sm.com
2 подписок(и/а)
0 подписчиков(а)
2 понравилось
Посты
Статья
Криптовалюты и акции — минута за минутой: что бессрочные фьючерсы на акции с торговлей 24/7 говорят о BTC«Биткоин торгуется как технологическая акция» — распространённое мнение в отрасли. Но верно ли оно на минутном интервале?
Используя бессрочные контракты Binance на традиционные финансовые активы, торгуемые круглосуточно, наряду с BTC, FollowSM проанализировала 139 торговых дней и 21 пару бессрочных контрактов, чтобы проследить за формированием цен на разных классах активов в реальном времени.
Основные выводы:
1. ⚡ Торговые часы США: мгновенная синхронизация
В обычные часы работы рынка США цены BTC и бессрочных фьючерсов на акции меняются в одном и том же минутном интервале (ρ ~ 0,44 при лаге 0).
Главный вывод: на минутном интервале ни один рынок не опережает другой — цены на оба класса активов меняются одновременно.
Криптовалюты и акции — минута за минутой: что бессрочные фьючерсы на акции с торговлей 24/7 говорят о BTC
«Биткоин торгуется как технологическая акция» — распространённое мнение в отрасли. Но верно ли оно на минутном интервале?
Используя бессрочные контракты Binance на традиционные финансовые активы, торгуемые круглосуточно, наряду с BTC, FollowSM проанализировала 139 торговых дней и 21 пару бессрочных контрактов, чтобы проследить за формированием цен на разных классах активов в реальном времени.
Основные выводы:
1. ⚡ Торговые часы США: мгновенная синхронизация
В обычные часы работы рынка США цены BTC и бессрочных фьючерсов на акции меняются в одном и том же минутном интервале (ρ ~ 0,44 при лаге 0).
Главный вывод: на минутном интервале ни один рынок не опережает другой — цены на оба класса активов меняются одновременно.
Используя бессрочные контракты Binance на традиционные финансовые активы, торгуемые круглосуточно, наряду с BTC, FollowSM проанализировала 139 торговых дней и 21 пару бессрочных контрактов, чтобы проследить за формированием цен на разных классах активов в реальном времени.
Основные выводы:
1. ⚡ Торговые часы США: мгновенная синхронизация
В обычные часы работы рынка США цены BTC и бессрочных фьючерсов на акции меняются в одном и том же минутном интервале (ρ ~ 0,44 при лаге 0).
Главный вывод: на минутном интервале ни один рынок не опережает другой — цены на оба класса активов меняются одновременно.
236
Проверено
Статья
Криптоаналитика для традиционных финансов: 18 новых пар Binance Futures на FollowSMАнализируйте товары и акции с помощью тех же инструментов микроструктурного анализа рынка, что используются для криптовалют.
Товары: XAU, XAG, CL, COPPER
Акции: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
Что вы получите:
VPIN и токсичность стакана заявок
Дисбаланс глубины рынка и поток агрессивных покупок
Обнаружение крупных серий агрессивных сделок
Аномалии объёма и показатели волатильности
Сопоставление с данными Polymarket при наличии соответствующих событий
Доступно через существующий REST API и корпоративный WebSocket, а также через SDK для Python и TypeScript.
Криптоаналитика для традиционных финансов: 18 новых пар Binance Futures на FollowSM
Анализируйте товары и акции с помощью тех же инструментов микроструктурного анализа рынка, что используются для криптовалют.
Товары: XAU, XAG, CL, COPPER
Акции: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
Что вы получите:
VPIN и токсичность стакана заявок
Дисбаланс глубины рынка и поток агрессивных покупок
Обнаружение крупных серий агрессивных сделок
Аномалии объёма и показатели волатильности
Сопоставление с данными Polymarket при наличии соответствующих событий
Доступно через существующий REST API и корпоративный WebSocket, а также через SDK для Python и TypeScript.
Товары: XAU, XAG, CL, COPPER
Акции: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
Что вы получите:
VPIN и токсичность стакана заявок
Дисбаланс глубины рынка и поток агрессивных покупок
Обнаружение крупных серий агрессивных сделок
Аномалии объёма и показатели волатильности
Сопоставление с данными Polymarket при наличии соответствующих событий
Доступно через существующий REST API и корпоративный WebSocket, а также через SDK для Python и TypeScript.
656
Статья
Создание риск-фильтра микроструктуры перед сделкой на PythonПеред отправкой автоматических ордеров на $BTC, $ETH или $SOL торговый бот должен оценить токсичность книги ордеров. Лёгкий риск-фильтр на Python, состоящий из 120 строк, позволяет по умолчанию блокировать операции при сбоях и предотвращать токсичное исполнение до отправки ордера.
Ключевые инженерные выводы: 1️⃣ Повторное использование HTTPS-соединений: переход на requests.Session с поддержкой keep-alive снижает медианную задержку получения данных со 160 мс до 59 мс. 2️⃣ Кэширование снимков на 1 секунду: объединяет всплески ордеров в один запрос снимка, помогая соблюдать лимиты API. 3️⃣ 4 триггера микроструктуры: • Агрессивные рыночные сделки (событие): обнаруживают крупные рыночные сделки (например, ≥ $100k). • Всплески EWMA глубины (событие): реагируют на резкие изменения доли заявок на покупку в пределах ±1% относительно скользящего EWMA. • Перцентиль VPIN (режим): приостанавливает исполнение, когда токсичность потока попадает в верхний дециль (≥ 0.90). • Перцентиль дисбаланса книги ордеров (режим): выявляет структурную асимметрию, используя историю конкретного торгового символа. 4️⃣ Гистерезис и блокировка при сбоях: срабатывание при VPIN 0.90, но для повторного открытия требуется снижение VPIN ниже 0.80 — это предотвращает частые переключения. При сетевых ошибках или устаревших снимках (> 3 с) система немедленно блокирует операции.
Создание риск-фильтра микроструктуры перед сделкой на Python
Перед отправкой автоматических ордеров на $BTC, $ETH или $SOL торговый бот должен оценить токсичность книги ордеров. Лёгкий риск-фильтр на Python, состоящий из 120 строк, позволяет по умолчанию блокировать операции при сбоях и предотвращать токсичное исполнение до отправки ордера.
Ключевые инженерные выводы: 1️⃣ Повторное использование HTTPS-соединений: переход на requests.Session с поддержкой keep-alive снижает медианную задержку получения данных со 160 мс до 59 мс. 2️⃣ Кэширование снимков на 1 секунду: объединяет всплески ордеров в один запрос снимка, помогая соблюдать лимиты API. 3️⃣ 4 триггера микроструктуры: • Агрессивные рыночные сделки (событие): обнаруживают крупные рыночные сделки (например, ≥ $100k). • Всплески EWMA глубины (событие): реагируют на резкие изменения доли заявок на покупку в пределах ±1% относительно скользящего EWMA. • Перцентиль VPIN (режим): приостанавливает исполнение, когда токсичность потока попадает в верхний дециль (≥ 0.90). • Перцентиль дисбаланса книги ордеров (режим): выявляет структурную асимметрию, используя историю конкретного торгового символа. 4️⃣ Гистерезис и блокировка при сбоях: срабатывание при VPIN 0.90, но для повторного открытия требуется снижение VPIN ниже 0.80 — это предотвращает частые переключения. При сетевых ошибках или устаревших снимках (> 3 с) система немедленно блокирует операции.
Ключевые инженерные выводы: 1️⃣ Повторное использование HTTPS-соединений: переход на requests.Session с поддержкой keep-alive снижает медианную задержку получения данных со 160 мс до 59 мс. 2️⃣ Кэширование снимков на 1 секунду: объединяет всплески ордеров в один запрос снимка, помогая соблюдать лимиты API. 3️⃣ 4 триггера микроструктуры: • Агрессивные рыночные сделки (событие): обнаруживают крупные рыночные сделки (например, ≥ $100k). • Всплески EWMA глубины (событие): реагируют на резкие изменения доли заявок на покупку в пределах ±1% относительно скользящего EWMA. • Перцентиль VPIN (режим): приостанавливает исполнение, когда токсичность потока попадает в верхний дециль (≥ 0.90). • Перцентиль дисбаланса книги ордеров (режим): выявляет структурную асимметрию, используя историю конкретного торгового символа. 4️⃣ Гистерезис и блокировка при сбоях: срабатывание при VPIN 0.90, но для повторного открытия требуется снижение VPIN ниже 0.80 — это предотвращает частые переключения. При сетевых ошибках или устаревших снимках (> 3 с) система немедленно блокирует операции.
164
Статья
Снятие ликвидности крупными игроками на Binance и Polymarket: что показывают 343 часа потиковых данных
Задумывались, что происходит на рынках предсказаний за доли секунды после того, как крупный игрок сбрасывает активы или снимает ликвидность из книги ордеров Binance? 🐋⚡
В недавнем количественном исследовании FollowSM, продолжавшемся 343 часа, были собраны и проанализированы потиковые данные в реальном времени с субсекундной точностью по спотовому рынку Binance и более чем 22 000 криптовалютных книг Polymarket с исходами «Вверх или вниз» (по BTC, ETH, SOL и XRP).
Вот главные выводы о микроструктуре рынка, которые важно знать каждому криптотрейдеру, кванту и маркетмейкеру 👇
1. Снятие ликвидности на Binance опережает рынки предсказаний на миллисекунды
Задумывались, что происходит на рынках предсказаний за доли секунды после того, как крупный игрок сбрасывает активы или снимает ликвидность из книги ордеров Binance? 🐋⚡
В недавнем количественном исследовании FollowSM, продолжавшемся 343 часа, были собраны и проанализированы потиковые данные в реальном времени с субсекундной точностью по спотовому рынку Binance и более чем 22 000 криптовалютных книг Polymarket с исходами «Вверх или вниз» (по BTC, ETH, SOL и XRP).
Вот главные выводы о микроструктуре рынка, которые важно знать каждому криптотрейдеру, кванту и маркетмейкеру 👇
1. Снятие ликвидности на Binance опережает рынки предсказаний на миллисекунды
Снятие ликвидности крупными игроками на Binance и Polymarket: что показывают 343 часа потиковых данных
Задумывались, что происходит на рынках предсказаний за доли секунды после того, как крупный игрок сбрасывает активы или снимает ликвидность из книги ордеров Binance? 🐋⚡
В недавнем количественном исследовании FollowSM, продолжавшемся 343 часа, были собраны и проанализированы потиковые данные в реальном времени с субсекундной точностью по спотовому рынку Binance и более чем 22 000 криптовалютных книг Polymarket с исходами «Вверх или вниз» (по BTC, ETH, SOL и XRP).
Вот главные выводы о микроструктуре рынка, которые важно знать каждому криптотрейдеру, кванту и маркетмейкеру 👇
1. Снятие ликвидности на Binance опережает рынки предсказаний на миллисекунды
1
271
Статья
Оценка рынков акций Polymarket по бессрочным фьючерсам Binance: исследование микроструктуры между площадкамиКруглосуточные бессрочные фьючерсы Binance на акции учитывают разрывы цен на открытии американского рынка задолго до биржевого звонка. Но может ли маркетмейкер, работающий на нескольких площадках, использовать справедливую стоимость бессрочных фьючерсов Binance на акции, чтобы прибыльно выставлять котировки на ежедневных рынках прогнозов акций Polymarket?
Мы проанализировали 1 537 рыночных ночей и провели бэктест с разбором каждой сделки на 1 313 исторических книгах заявок (январь — октябрь 2026 года), чтобы проверить задержки, механизмы защиты от рисков и снижение эффективности стратегии.
📊 Ключевые количественные выводы
🎯 Вероятность, заданная бессрочными фьючерсами, оказывается точнее: когда вероятность, подразумеваемая бессрочными фьючерсами Binance, и Polymarket расходятся более чем на 5¢, в часы обычной торговли рынок в 62,5% случаев разрешается в пользу стороны Binance.
Оценка рынков акций Polymarket по бессрочным фьючерсам Binance: исследование микроструктуры между площадками
Круглосуточные бессрочные фьючерсы Binance на акции учитывают разрывы цен на открытии американского рынка задолго до биржевого звонка. Но может ли маркетмейкер, работающий на нескольких площадках, использовать справедливую стоимость бессрочных фьючерсов Binance на акции, чтобы прибыльно выставлять котировки на ежедневных рынках прогнозов акций Polymarket?
Мы проанализировали 1 537 рыночных ночей и провели бэктест с разбором каждой сделки на 1 313 исторических книгах заявок (январь — октябрь 2026 года), чтобы проверить задержки, механизмы защиты от рисков и снижение эффективности стратегии.
📊 Ключевые количественные выводы
🎯 Вероятность, заданная бессрочными фьючерсами, оказывается точнее: когда вероятность, подразумеваемая бессрочными фьючерсами Binance, и Polymarket расходятся более чем на 5¢, в часы обычной торговли рынок в 62,5% случаев разрешается в пользу стороны Binance.
Мы проанализировали 1 537 рыночных ночей и провели бэктест с разбором каждой сделки на 1 313 исторических книгах заявок (январь — октябрь 2026 года), чтобы проверить задержки, механизмы защиты от рисков и снижение эффективности стратегии.
📊 Ключевые количественные выводы
🎯 Вероятность, заданная бессрочными фьючерсами, оказывается точнее: когда вероятность, подразумеваемая бессрочными фьючерсами Binance, и Polymarket расходятся более чем на 5¢, в часы обычной торговли рынок в 62,5% случаев разрешается в пользу стороны Binance.
83
Статья
Могут ли круглосуточные бессрочные фьючерсы на акции хеджировать риск гэпов?📊 Хеджирование токенизированных акций: круглосуточные бессрочные фьючерсы и гэпы на рынке США
Могут ли круглосуточные бессрочные фьючерсы на акции (например, бессрочные контракты Binance USDⓈ-M на TSLA, NVDA и AAPL) хеджировать рынки прогнозов на акции от риска ночных гэпов?
Мы проанализировали 1 663 открытия рынка США по 12 бессрочным фьючерсам на акции и 1 276 реальных рынков Polymarket, чтобы оценить ценообразование гэпов, волатильность торговых сессий и сигналы микроструктуры в нерабочее время.
🔑 Ключевые выводы
Бессрочный контракт первым учитывает гэп:
Регрессия гэпа при открытии рынка США относительно изменения цены бессрочного контракта Binance даёт коэффициент наклона 1.00 ($R^2 = 0.998$). При медианном гэпе на открытии в 74 б.п. неучтённый остаток на 09:29 ET составляет всего 4.3 б.п.
Могут ли круглосуточные бессрочные фьючерсы на акции хеджировать риск гэпов?
📊 Хеджирование токенизированных акций: круглосуточные бессрочные фьючерсы и гэпы на рынке США
Могут ли круглосуточные бессрочные фьючерсы на акции (например, бессрочные контракты Binance USDⓈ-M на TSLA, NVDA и AAPL) хеджировать рынки прогнозов на акции от риска ночных гэпов?
Мы проанализировали 1 663 открытия рынка США по 12 бессрочным фьючерсам на акции и 1 276 реальных рынков Polymarket, чтобы оценить ценообразование гэпов, волатильность торговых сессий и сигналы микроструктуры в нерабочее время.
🔑 Ключевые выводы
Бессрочный контракт первым учитывает гэп:
Регрессия гэпа при открытии рынка США относительно изменения цены бессрочного контракта Binance даёт коэффициент наклона 1.00 ($R^2 = 0.998$). При медианном гэпе на открытии в 74 б.п. неучтённый остаток на 09:29 ET составляет всего 4.3 б.п.
Могут ли круглосуточные бессрочные фьючерсы на акции (например, бессрочные контракты Binance USDⓈ-M на TSLA, NVDA и AAPL) хеджировать рынки прогнозов на акции от риска ночных гэпов?
Мы проанализировали 1 663 открытия рынка США по 12 бессрочным фьючерсам на акции и 1 276 реальных рынков Polymarket, чтобы оценить ценообразование гэпов, волатильность торговых сессий и сигналы микроструктуры в нерабочее время.
🔑 Ключевые выводы
Бессрочный контракт первым учитывает гэп:
Регрессия гэпа при открытии рынка США относительно изменения цены бессрочного контракта Binance даёт коэффициент наклона 1.00 ($R^2 = 0.998$). При медианном гэпе на открытии в 74 б.п. неучтённый остаток на 09:29 ET составляет всего 4.3 б.п.
435
Статья
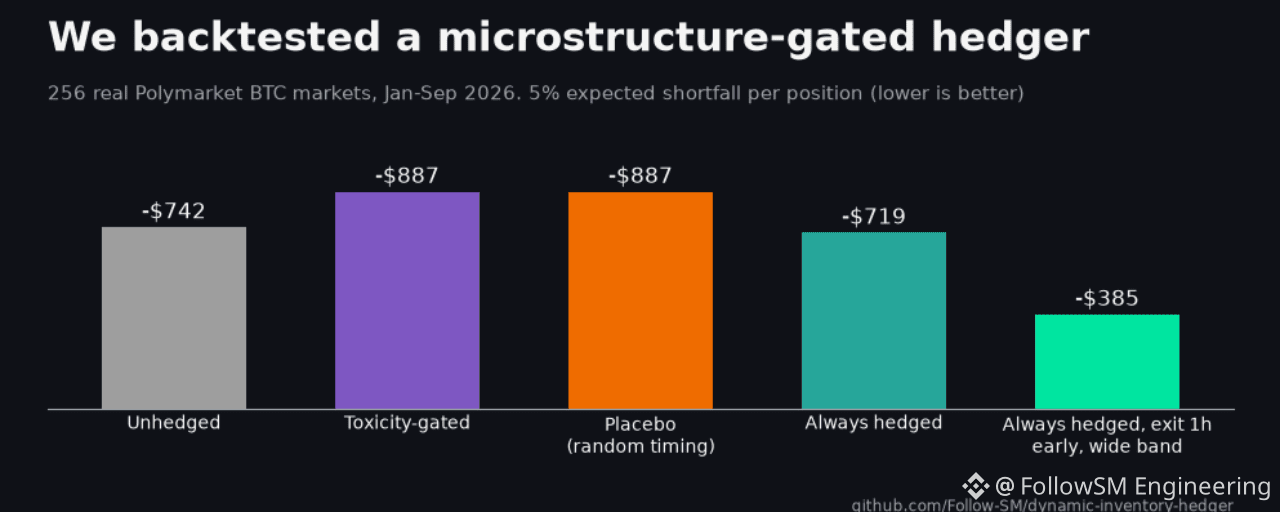
Мы создали хеджер для Polymarket с фильтрацией по микроструктурным показателям: выводы из более чем 250 бэктестов на реальных рынкахМогут ли высокочастотные микроструктурные сигналы улучшить управление рисками и эффективность хеджирования на рынках прогнозов? Мы проверили эту гипотезу на Polymarket.
Вот что мы разработали и выяснили в ходе более чем 250 бэктестов на реальных рынках:
💡 Основная идея
Вместо простого непрерывного дельта-хеджирования наша стратегия регулирует выполнение динамического хеджирования с помощью показателей микроструктуры книги заявок в реальном времени (токсичность потока заявок, динамика ликвидности спреда между ценой покупки и продажи и дисбаланс глубины рынка).
🔑 Главные выводы
Снижение проскальзывания и издержек исполнения: фильтрация хеджирования по микроструктурным показателям не позволяет агрессивно хеджировать позиции в неликвидных книгах заявок, значительно сокращая издержки неблагоприятного отбора.
Мы создали хеджер для Polymarket с фильтрацией по микроструктурным показателям: выводы из более чем 250 бэктестов на реальных рынках
Могут ли высокочастотные микроструктурные сигналы улучшить управление рисками и эффективность хеджирования на рынках прогнозов? Мы проверили эту гипотезу на Polymarket.
Вот что мы разработали и выяснили в ходе более чем 250 бэктестов на реальных рынках:
💡 Основная идея
Вместо простого непрерывного дельта-хеджирования наша стратегия регулирует выполнение динамического хеджирования с помощью показателей микроструктуры книги заявок в реальном времени (токсичность потока заявок, динамика ликвидности спреда между ценой покупки и продажи и дисбаланс глубины рынка).
🔑 Главные выводы
Снижение проскальзывания и издержек исполнения: фильтрация хеджирования по микроструктурным показателям не позволяет агрессивно хеджировать позиции в неликвидных книгах заявок, значительно сокращая издержки неблагоприятного отбора.
Вот что мы разработали и выяснили в ходе более чем 250 бэктестов на реальных рынках:
💡 Основная идея
Вместо простого непрерывного дельта-хеджирования наша стратегия регулирует выполнение динамического хеджирования с помощью показателей микроструктуры книги заявок в реальном времени (токсичность потока заявок, динамика ликвидности спреда между ценой покупки и продажи и дисбаланс глубины рынка).
🔑 Главные выводы
Снижение проскальзывания и издержек исполнения: фильтрация хеджирования по микроструктурным показателям не позволяет агрессивно хеджировать позиции в неликвидных книгах заявок, значительно сокращая издержки неблагоприятного отбора.
102
Статья
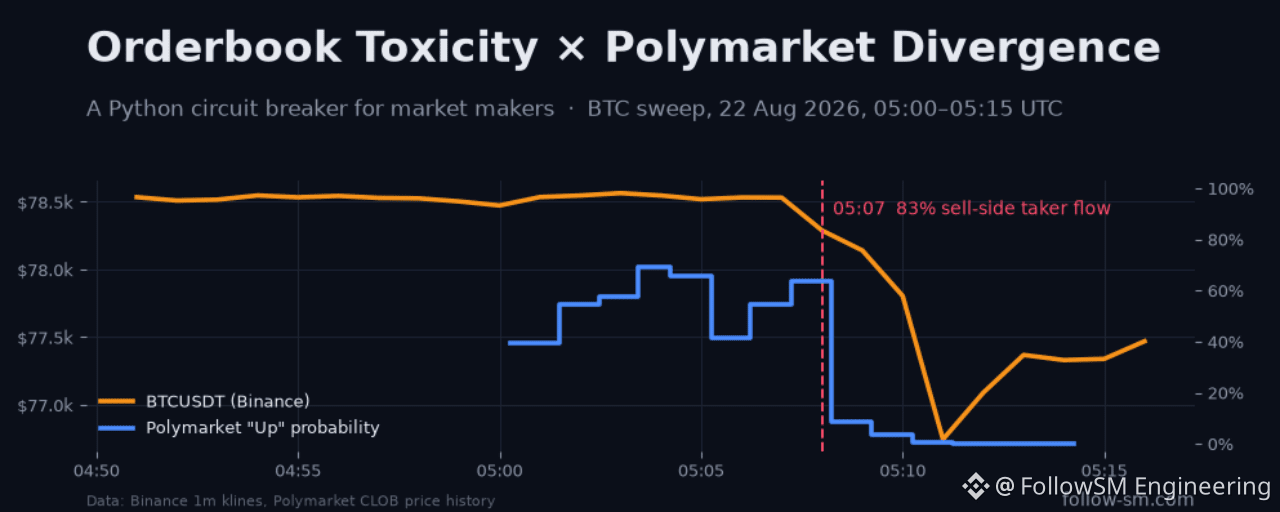
Обнаружение токсичности ордербука на Binance в реальном времени: количественная концепцияВысокочастотные маркет-мейкеры и квант-трейдеры на Binance постоянно сталкиваются с проблемой неблагоприятного отбора: резкий сдвиг рынка и ликвидити-сквизы (liquidity sweeps).
Стандартные ценовые индикаторы часто слишком медленные. Отслеживая Объёмно-синхронизированную вероятность информированной торговли (VPIN) и дисбалансы глубины $L1/L2$ непосредственно на спотовых парах Binance, трейдеры могут выявлять токсичный поток до того, как произойдёт сжатие спрэда.
Ключевые выводы из нашего последнего инженерного обновления: 🔹 Символ-калиброванный VPIN: динамическое масштабирование размеров корзин ($ADV / 1,200$) устраняет ложные срабатывания на высокообъёмных парах вроде $BTC и$ETH. 🔹 Согласованность между площадками (Cross-Venue Confluence): сочетание микроструктуры Binance с коэффициентами рынка предсказаний (например, изменения вероятностей Polymarket) создаёт мощный аварийный контур управления рисками. 🔹 Задержка менее 10 мс: оценка в Python с временем выполнения внутри процесса в среднем ~4,7 мкс.
Обнаружение токсичности ордербука на Binance в реальном времени: количественная концепция
Высокочастотные маркет-мейкеры и квант-трейдеры на Binance постоянно сталкиваются с проблемой неблагоприятного отбора: резкий сдвиг рынка и ликвидити-сквизы (liquidity sweeps).
Стандартные ценовые индикаторы часто слишком медленные. Отслеживая Объёмно-синхронизированную вероятность информированной торговли (VPIN) и дисбалансы глубины $L1/L2$ непосредственно на спотовых парах Binance, трейдеры могут выявлять токсичный поток до того, как произойдёт сжатие спрэда.
Ключевые выводы из нашего последнего инженерного обновления: 🔹 Символ-калиброванный VPIN: динамическое масштабирование размеров корзин ($ADV / 1,200$) устраняет ложные срабатывания на высокообъёмных парах вроде $BTC и$ETH. 🔹 Согласованность между площадками (Cross-Venue Confluence): сочетание микроструктуры Binance с коэффициентами рынка предсказаний (например, изменения вероятностей Polymarket) создаёт мощный аварийный контур управления рисками. 🔹 Задержка менее 10 мс: оценка в Python с временем выполнения внутри процесса в среднем ~4,7 мкс.
Стандартные ценовые индикаторы часто слишком медленные. Отслеживая Объёмно-синхронизированную вероятность информированной торговли (VPIN) и дисбалансы глубины $L1/L2$ непосредственно на спотовых парах Binance, трейдеры могут выявлять токсичный поток до того, как произойдёт сжатие спрэда.
Ключевые выводы из нашего последнего инженерного обновления: 🔹 Символ-калиброванный VPIN: динамическое масштабирование размеров корзин ($ADV / 1,200$) устраняет ложные срабатывания на высокообъёмных парах вроде $BTC и$ETH. 🔹 Согласованность между площадками (Cross-Venue Confluence): сочетание микроструктуры Binance с коэффициентами рынка предсказаний (например, изменения вероятностей Polymarket) создаёт мощный аварийный контур управления рисками. 🔹 Задержка менее 10 мс: оценка в Python с временем выполнения внутри процесса в среднем ~4,7 мкс.
103
Статья
Microstructure Analytics встречает ликвидность Binance: представляем FollowSMРады поделиться нашей open-source инфраструктурой, созданной для real-time аналитики рыночной информации на Binance!
Следите за Smart Money с FollowSM, токсичностью стакана по ордеру $VPIN$ и межрыночной дивергенцией, чтобы помогать трейдерам быть на шаг впереди рыночной волатильности.
Что мы построили для экосистемы Binance: ✅ Live Microstructure Stream: метрики токсичности в реальном времени и мониторинг дисбаланса глубины L1/L2. ✅ Официальные SDK для Python и TypeScript: мгновенная настройка через pip install followsm-sdk или npm install @followsm/sdk. ✅ Open-Source Starter Kits: готовые к использованию риск-контуры (circuit breakers) для команд квантов и разработчиков.
Microstructure Analytics встречает ликвидность Binance: представляем FollowSM
Рады поделиться нашей open-source инфраструктурой, созданной для real-time аналитики рыночной информации на Binance!
Следите за Smart Money с FollowSM, токсичностью стакана по ордеру $VPIN$ и межрыночной дивергенцией, чтобы помогать трейдерам быть на шаг впереди рыночной волатильности.
Что мы построили для экосистемы Binance: ✅ Live Microstructure Stream: метрики токсичности в реальном времени и мониторинг дисбаланса глубины L1/L2. ✅ Официальные SDK для Python и TypeScript: мгновенная настройка через pip install followsm-sdk или npm install @followsm/sdk. ✅ Open-Source Starter Kits: готовые к использованию риск-контуры (circuit breakers) для команд квантов и разработчиков.
Следите за Smart Money с FollowSM, токсичностью стакана по ордеру $VPIN$ и межрыночной дивергенцией, чтобы помогать трейдерам быть на шаг впереди рыночной волатильности.
Что мы построили для экосистемы Binance: ✅ Live Microstructure Stream: метрики токсичности в реальном времени и мониторинг дисбаланса глубины L1/L2. ✅ Официальные SDK для Python и TypeScript: мгновенная настройка через pip install followsm-sdk или npm install @followsm/sdk. ✅ Open-Source Starter Kits: готовые к использованию риск-контуры (circuit breakers) для команд квантов и разработчиков.
114
Почему стандартный Z-скор не работает в HFT: переходите на робастный ZСтандартный Z-оценка опирается на среднее и стандартное отклонение. В криптовалюте одна цепочка ликвидаций создаёт экстремальные выбросы, которые искажают среднее и увеличивают стандартное отклонение. В результате стандартный Z-скор пропускает последующие всплески токсичного объёма.
Робастный Z-скор заменяет среднее и стандартное отклонение на медиану и MAD (Median Absolute Deviation, среднее абсолютное отклонение относительно медианы), делая его невосприимчивым к выбросам:
$$\text{Робастный Z} = 0.6745 \times \frac{x - \text{Медиана}}{\text{MAD}}$$
1. Математическая задача: Стандартный Z-скор против выбросов
Предположим скользящее окно объёмов сделок по стакану: [10, 12, 11, 15, 100, 14] (где 100 — внезапный пик ликвидации).
Почему стандартный Z-скор не работает в HFT: переходите на робастный Z
Стандартный Z-оценка опирается на среднее и стандартное отклонение. В криптовалюте одна цепочка ликвидаций создаёт экстремальные выбросы, которые искажают среднее и увеличивают стандартное отклонение. В результате стандартный Z-скор пропускает последующие всплески токсичного объёма.
Робастный Z-скор заменяет среднее и стандартное отклонение на медиану и MAD (Median Absolute Deviation, среднее абсолютное отклонение относительно медианы), делая его невосприимчивым к выбросам:
$$\text{Робастный Z} = 0.6745 \times \frac{x - \text{Медиана}}{\text{MAD}}$$
1. Математическая задача: Стандартный Z-скор против выбросов
Предположим скользящее окно объёмов сделок по стакану: [10, 12, 11, 15, 100, 14] (где 100 — внезапный пик ликвидации).
Робастный Z-скор заменяет среднее и стандартное отклонение на медиану и MAD (Median Absolute Deviation, среднее абсолютное отклонение относительно медианы), делая его невосприимчивым к выбросам:
$$\text{Робастный Z} = 0.6745 \times \frac{x - \text{Медиана}}{\text{MAD}}$$
1. Математическая задача: Стандартный Z-скор против выбросов
Предположим скользящее окно объёмов сделок по стакану: [10, 12, 11, 15, 100, 14] (где 100 — внезапный пик ликвидации).
99
$BTC, #ТорговыеБоты🛡️ За пределами свечных графиков: как маркет-мейкеры выявляют токсичность стакана ордеров (VPIN) перед флеш-крэшами
Задумывались, почему стаканы ордеров внезапно редеют за секунды до масштабного краха криптовалют? Это не магия — это токсичность потока ордеров.
Если вы создаёте торговые боты, стратегии маркет-мейкинга или алгоритмы исполнения, опора только на стандартные тайм-бары (RSI, MACD) оставляет вас без видимости миллисекундной асимметричной информации.
Вот как институциональные маркет-мейкеры выявляют токсичный поток ордеров с помощью VPIN — и как вы можете применить это.
$BTC, #ТорговыеБоты
🛡️ За пределами свечных графиков: как маркет-мейкеры выявляют токсичность стакана ордеров (VPIN) перед флеш-крэшами
Задумывались, почему стаканы ордеров внезапно редеют за секунды до масштабного краха криптовалют? Это не магия — это токсичность потока ордеров.
Если вы создаёте торговые боты, стратегии маркет-мейкинга или алгоритмы исполнения, опора только на стандартные тайм-бары (RSI, MACD) оставляет вас без видимости миллисекундной асимметричной информации.
Вот как институциональные маркет-мейкеры выявляют токсичный поток ордеров с помощью VPIN — и как вы можете применить это.
Задумывались, почему стаканы ордеров внезапно редеют за секунды до масштабного краха криптовалют? Это не магия — это токсичность потока ордеров.
Если вы создаёте торговые боты, стратегии маркет-мейкинга или алгоритмы исполнения, опора только на стандартные тайм-бары (RSI, MACD) оставляет вас без видимости миллисекундной асимметричной информации.
Вот как институциональные маркет-мейкеры выявляют токсичный поток ордеров с помощью VPIN — и как вы можете применить это.
1
387
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона