
CoinFoundCN
124 Публикации

CoinFoundCN
Отправить жалобу
Заблокировать пользователя
0 подписок(и/а)
865 подписчиков(а)
707 понравилось
Посты
PINNED
·
--
Статья
Инсайты по потокам средств на рынке RWA — против медвежьего рынка роста, структурные различия и рыночные победители.Основные выводы.
1. В настоящее время криптовалютный рынок находится в состоянии спада, капитализация вернулась к 2.4 триллиона долларов. Эта медвежья и паническая атмосфера может быть прослежена до события «1011» 11 октября 2025 года: после «1011» крипто рынок быстро ухудшился: в этом месяце чистый приток DAT снизился более чем на 75%, опустившись ниже 3 миллиардов долларов; в следующем месяце криптовалютные ETF, которые в течение полугода испытывали стабильный приток, развернулись и показали чистый отток почти в 5 миллиардов долларов. После этого капитализация криптовалют продолжала падать на фоне макроэкономической неопределенности.
2. Однако мы находимся в периоде пробного восстановления после события «1011». По месячным данным, DAT восстанавливает покупки, чистый отток ETF сокращается, данные медленно «восстанавливаются». В то же время, капитализация стабильных монет остается на уровне 300 миллиардов долларов, эти средства еще не покинули рынок, а ожидают с возможностью.
Инсайты по потокам средств на рынке RWA — против медвежьего рынка роста, структурные различия и рыночные победители.
Основные выводы.
1. В настоящее время криптовалютный рынок находится в состоянии спада, капитализация вернулась к 2.4 триллиона долларов. Эта медвежья и паническая атмосфера может быть прослежена до события «1011» 11 октября 2025 года: после «1011» крипто рынок быстро ухудшился: в этом месяце чистый приток DAT снизился более чем на 75%, опустившись ниже 3 миллиардов долларов; в следующем месяце криптовалютные ETF, которые в течение полугода испытывали стабильный приток, развернулись и показали чистый отток почти в 5 миллиардов долларов. После этого капитализация криптовалют продолжала падать на фоне макроэкономической неопределенности.
2. Однако мы находимся в периоде пробного восстановления после события «1011». По месячным данным, DAT восстанавливает покупки, чистый отток ETF сокращается, данные медленно «восстанавливаются». В то же время, капитализация стабильных монет остается на уровне 300 миллиардов долларов, эти средства еще не покинули рынок, а ожидают с возможностью.
1. В настоящее время криптовалютный рынок находится в состоянии спада, капитализация вернулась к 2.4 триллиона долларов. Эта медвежья и паническая атмосфера может быть прослежена до события «1011» 11 октября 2025 года: после «1011» крипто рынок быстро ухудшился: в этом месяце чистый приток DAT снизился более чем на 75%, опустившись ниже 3 миллиардов долларов; в следующем месяце криптовалютные ETF, которые в течение полугода испытывали стабильный приток, развернулись и показали чистый отток почти в 5 миллиардов долларов. После этого капитализация криптовалют продолжала падать на фоне макроэкономической неопределенности.
2. Однако мы находимся в периоде пробного восстановления после события «1011». По месячным данным, DAT восстанавливает покупки, чистый отток ETF сокращается, данные медленно «восстанавливаются». В то же время, капитализация стабильных монет остается на уровне 300 миллиардов долларов, эти средства еще не покинули рынок, а ожидают с возможностью.
1
4
9.9k
·
--
См. перевод
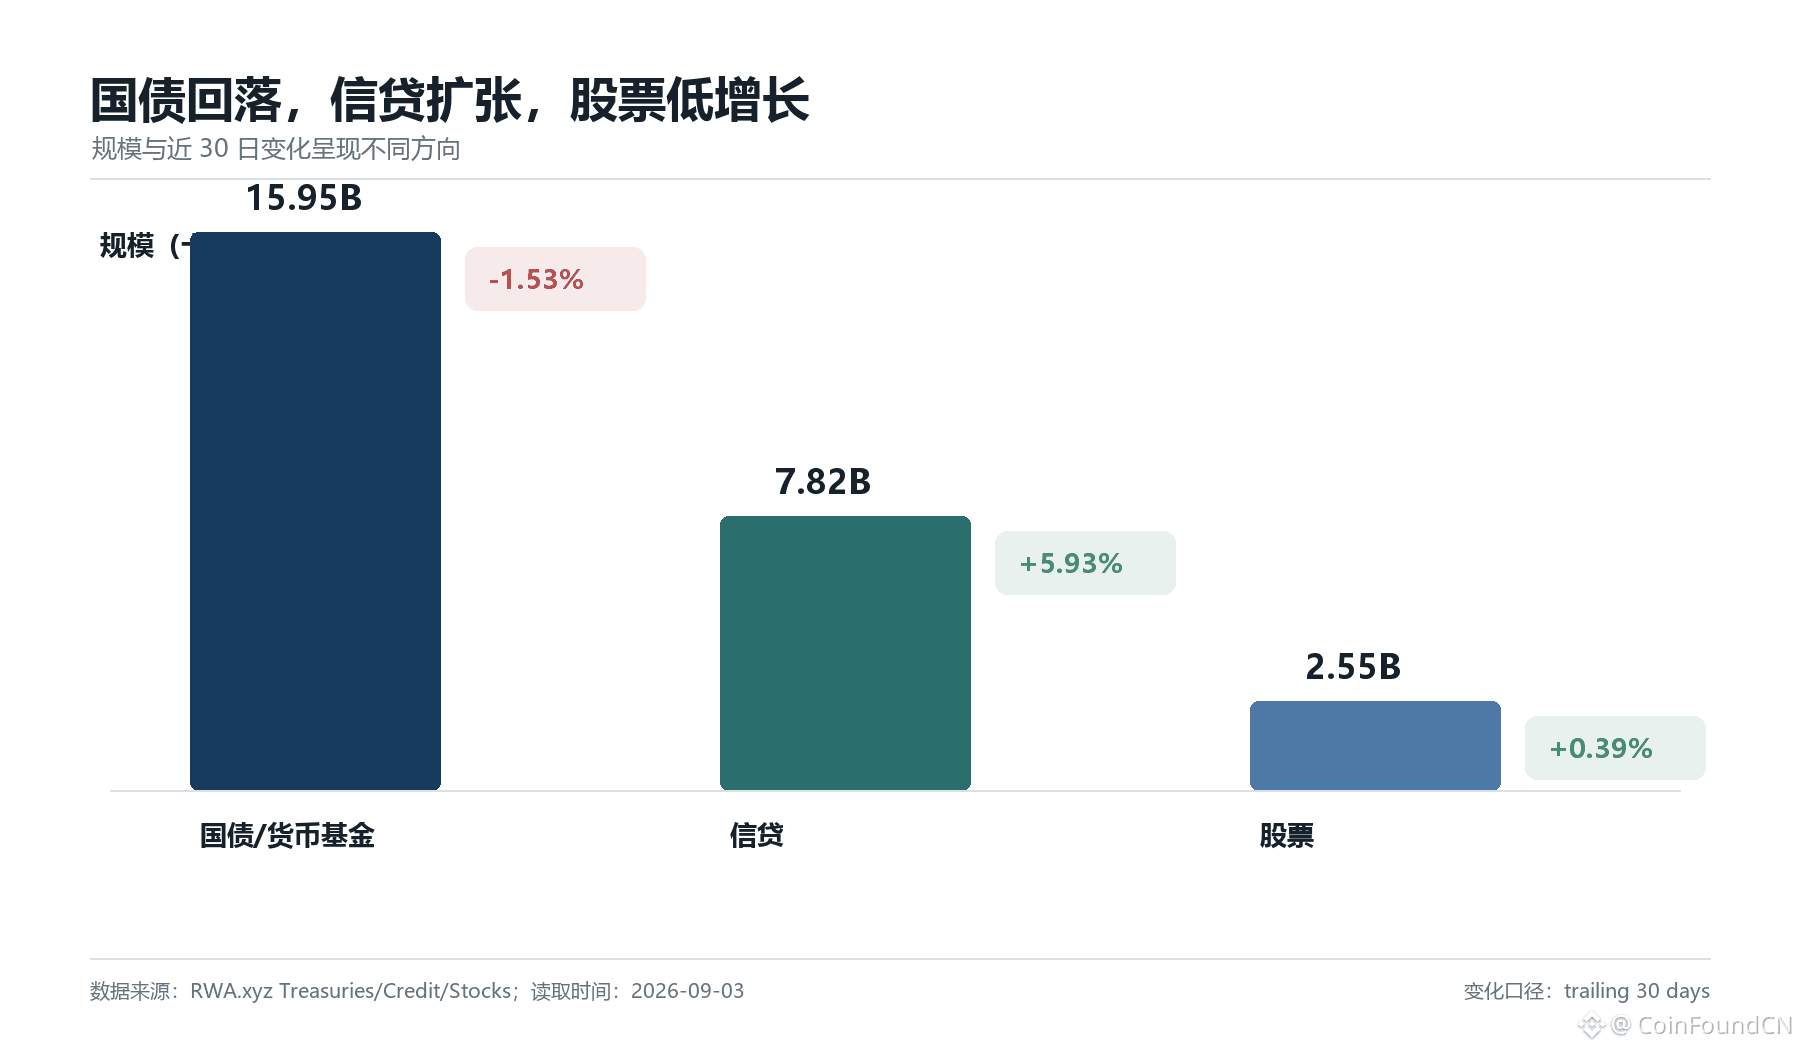
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
См. перевод
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
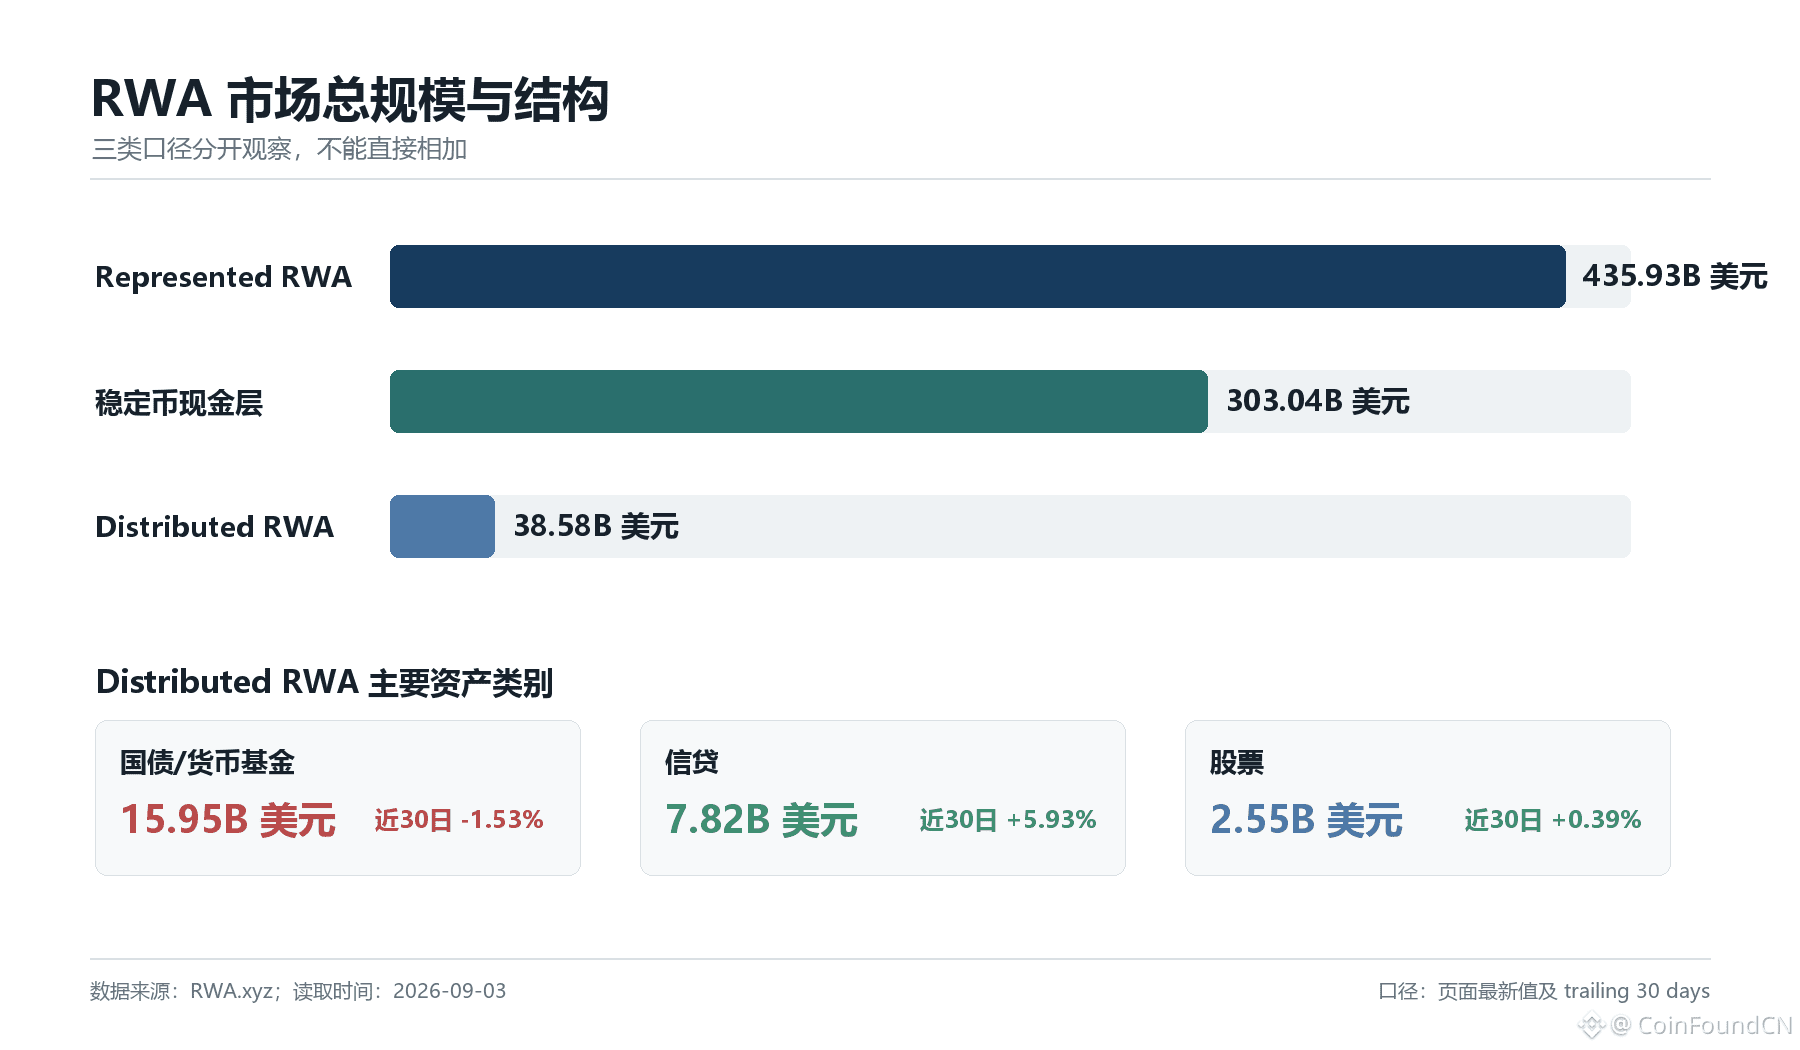
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
См. перевод
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
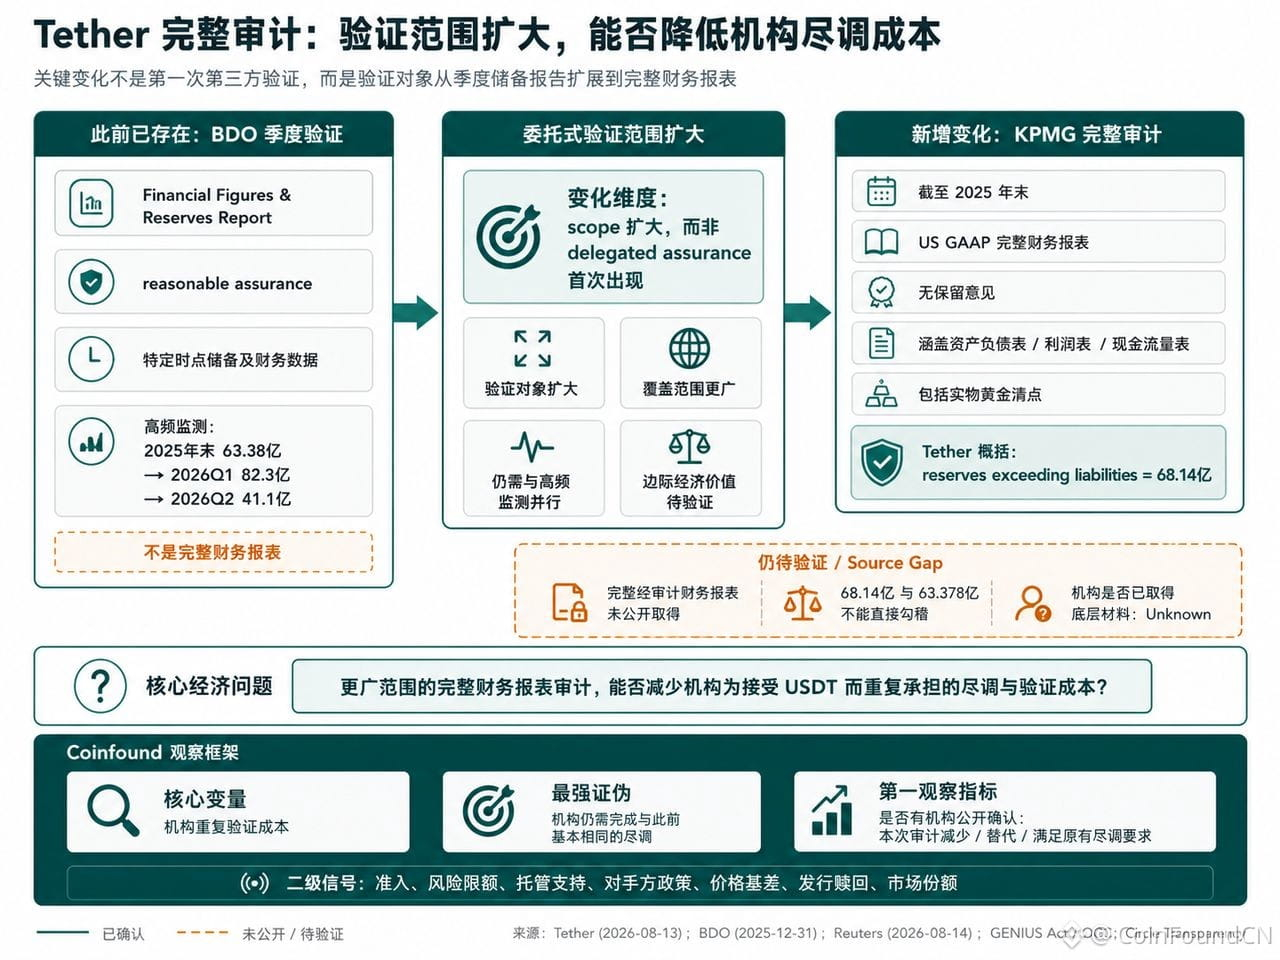
Ключевые изменения Tether заключаются не в том, что это впервые — принять стороннюю проверку, а в том, что теперь область проверки расширена до полного финансового отчёта.
Полный аудит KPMG дополнил ранее предоставленное BDO квартальное резервное assurance, но это не означает, что затраты на комплексную проверку учреждения автоматически снизились.
CoinFound уделяет внимание действительно значимым для проверки вопросам:
— более широкий охват аудита: уменьшает ли это у учреждения необходимость повторных due diligence?
— влияет ли это на требования к допуску и политики по рискам для банков, кастодианов и торговых платформ?
— есть ли учреждения, публично заявившие, что из-за этого их требования к due diligence были заменены или выполнены?
Наблюдать нужно не за фразой «провели один аудит», а за тем, действительно ли учреждение впоследствии изменило своё поведение.
CoinFound, ценность, которую создают определения данных. Полный анализ👇
Смотреть оригинал: [Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Ключевые изменения Tether заключаются не в том, что это впервые — принять стороннюю проверку, а в том, что теперь область проверки расширена до полного финансового отчёта.
Полный аудит KPMG дополнил ранее предоставленное BDO квартальное резервное assurance, но это не означает, что затраты на комплексную проверку учреждения автоматически снизились.
CoinFound уделяет внимание действительно значимым для проверки вопросам:
— более широкий охват аудита: уменьшает ли это у учреждения необходимость повторных due diligence?
— влияет ли это на требования к допуску и политики по рискам для банков, кастодианов и торговых платформ?
— есть ли учреждения, публично заявившие, что из-за этого их требования к due diligence были заменены или выполнены?
Наблюдать нужно не за фразой «провели один аудит», а за тем, действительно ли учреждение впоследствии изменило своё поведение.
CoinFound, ценность, которую создают определения данных. Полный анализ👇
Смотреть оригинал: Tether 完整审计:更广的验证,能否降低机构尽调成本
Полный аудит KPMG дополнил ранее предоставленное BDO квартальное резервное assurance, но это не означает, что затраты на комплексную проверку учреждения автоматически снизились.
CoinFound уделяет внимание действительно значимым для проверки вопросам:
— более широкий охват аудита: уменьшает ли это у учреждения необходимость повторных due diligence?
— влияет ли это на требования к допуску и политики по рискам для банков, кастодианов и торговых платформ?
— есть ли учреждения, публично заявившие, что из-за этого их требования к due diligence были заменены или выполнены?
Наблюдать нужно не за фразой «провели один аудит», а за тем, действительно ли учреждение впоследствии изменило своё поведение.
CoinFound, ценность, которую создают определения данных. Полный анализ👇
Смотреть оригинал: Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Статья
Полный аудит Tether: более широкая верификация — может ли это снизить стоимость комплаенс- и due diligence для организаций?13 августа Tether объявил, что KPMG в США завершила независимый аудит Tether International, S.A. de C.V. за полный финансовый отчетный период по состоянию на конец 2025 года и выдала безусловно положительное заключение. Аудит включал бухгалтерский баланс, отчет о прибылях и убытках, отчет об изменениях в капитале и отчет о движении денежных средств, а также включал инвентаризацию принадлежащего Tether физического золота. При этом Tether подчеркнул, что этот полный аудит является дополнением к уже существующим квартальным отчетам о резервах, а не их заменой.
Эта новость легко воспринимается как то, что Tether «наконец стал более прозрачным». Однако, по сообщению Reuters от 14 августа, результаты этого аудита тогда не были опубликованы; KPMG в США подтвердила, что выдала безусловно положительное заключение, и отказалась от дальнейших комментариев, сославшись на конфиденциальность клиентов. Также при подготовке этой статьи не удалось получить полный комплект заверенных аудитором финансовых отчетов. Что касается вопроса, были ли полные отчеты предоставлены банкам или другим сторонам по сделкам в рамках договоренностей о конфиденциальности, на данный момент нет надежных публичных материалов, позволяющих это подтвердить.
Полный аудит Tether: более широкая верификация — может ли это снизить стоимость комплаенс- и due diligence для организаций?
13 августа Tether объявил, что KPMG в США завершила независимый аудит Tether International, S.A. de C.V. за полный финансовый отчетный период по состоянию на конец 2025 года и выдала безусловно положительное заключение. Аудит включал бухгалтерский баланс, отчет о прибылях и убытках, отчет об изменениях в капитале и отчет о движении денежных средств, а также включал инвентаризацию принадлежащего Tether физического золота. При этом Tether подчеркнул, что этот полный аудит является дополнением к уже существующим квартальным отчетам о резервах, а не их заменой.
Эта новость легко воспринимается как то, что Tether «наконец стал более прозрачным». Однако, по сообщению Reuters от 14 августа, результаты этого аудита тогда не были опубликованы; KPMG в США подтвердила, что выдала безусловно положительное заключение, и отказалась от дальнейших комментариев, сославшись на конфиденциальность клиентов. Также при подготовке этой статьи не удалось получить полный комплект заверенных аудитором финансовых отчетов. Что касается вопроса, были ли полные отчеты предоставлены банкам или другим сторонам по сделкам в рамках договоренностей о конфиденциальности, на данный момент нет надежных публичных материалов, позволяющих это подтвердить.
Эта новость легко воспринимается как то, что Tether «наконец стал более прозрачным». Однако, по сообщению Reuters от 14 августа, результаты этого аудита тогда не были опубликованы; KPMG в США подтвердила, что выдала безусловно положительное заключение, и отказалась от дальнейших комментариев, сославшись на конфиденциальность клиентов. Также при подготовке этой статьи не удалось получить полный комплект заверенных аудитором финансовых отчетов. Что касается вопроса, были ли полные отчеты предоставлены банкам или другим сторонам по сделкам в рамках договоренностей о конфиденциальности, на данный момент нет надежных публичных материалов, позволяющих это подтвердить.
396
·
--
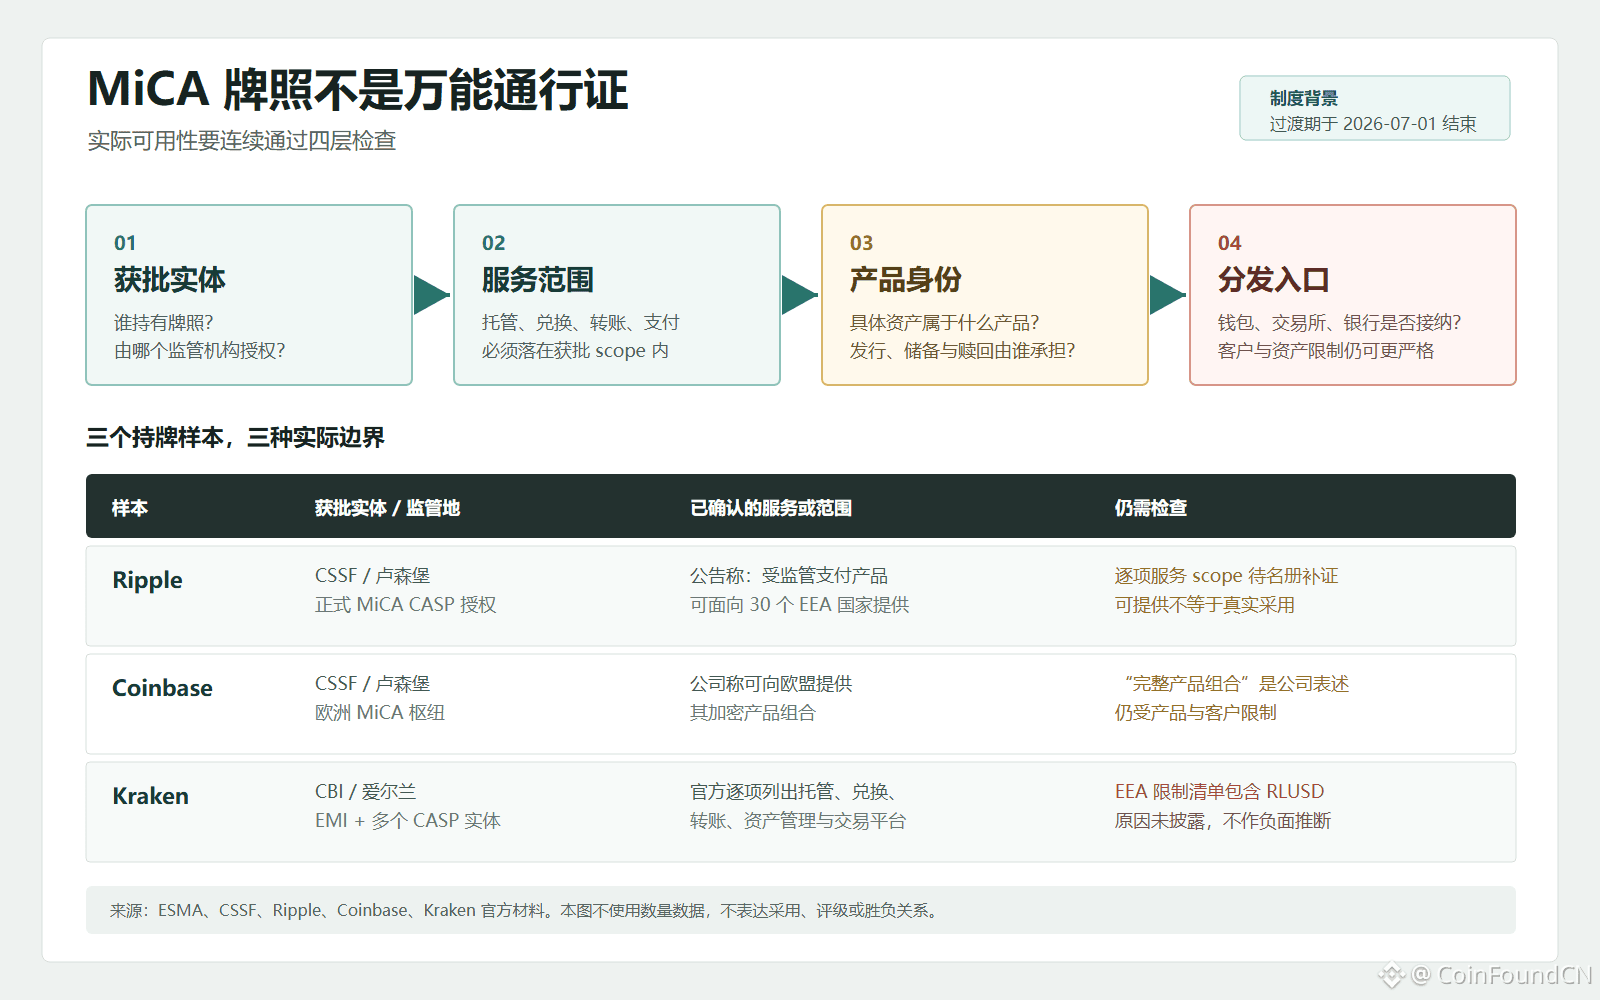
Лицензия MiCA — не универсальный пропуск.
То, что платформа получила авторизацию MiCA, не означает, что все её услуги и все активы могут быть напрямую запущены по всей Европе.
На практике доступность как минимум нужно проверять непрерывно на четырёх уровнях:
• кто является владельцем лицензии
• каков утверждённый диапазон услуг
• к какому продукту относятся конкретные активы
• принимают ли кошельки, биржи или банки распространение
Ripple, Coinbase и Kraken уже выстроили маршруты европейского комплаенса, но уполномоченные субъекты, охват услуг, ограничения по продуктам и точки входа для распространения у них не одинаковы.
Поэтому, чтобы определить, «доступен ли продукт с точки зрения комплаенса», нельзя смотреть только на то, есть ли у компании лицензия MiCA. Лицензия решает вопрос допуска, а границы продукта и каналы распространения определяют фактическую доступность.
CoinFound, данные определяют ценность.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
Лицензия MiCA — не универсальный пропуск.
То, что платформа получила авторизацию MiCA, не означает, что все её услуги и все активы могут быть напрямую запущены по всей Европе.
На практике доступность как минимум нужно проверять непрерывно на четырёх уровнях:
• кто является владельцем лицензии
• каков утверждённый диапазон услуг
• к какому продукту относятся конкретные активы
• принимают ли кошельки, биржи или банки распространение
Ripple, Coinbase и Kraken уже выстроили маршруты европейского комплаенса, но уполномоченные субъекты, охват услуг, ограничения по продуктам и точки входа для распространения у них не одинаковы.
Поэтому, чтобы определить, «доступен ли продукт с точки зрения комплаенса», нельзя смотреть только на то, есть ли у компании лицензия MiCA. Лицензия решает вопрос допуска, а границы продукта и каналы распространения определяют фактическую доступность.
CoinFound, данные определяют ценность.
MiCA 牌照打开的是哪一扇门?
То, что платформа получила авторизацию MiCA, не означает, что все её услуги и все активы могут быть напрямую запущены по всей Европе.
На практике доступность как минимум нужно проверять непрерывно на четырёх уровнях:
• кто является владельцем лицензии
• каков утверждённый диапазон услуг
• к какому продукту относятся конкретные активы
• принимают ли кошельки, биржи или банки распространение
Ripple, Coinbase и Kraken уже выстроили маршруты европейского комплаенса, но уполномоченные субъекты, охват услуг, ограничения по продуктам и точки входа для распространения у них не одинаковы.
Поэтому, чтобы определить, «доступен ли продукт с точки зрения комплаенса», нельзя смотреть только на то, есть ли у компании лицензия MiCA. Лицензия решает вопрос допуска, а границы продукта и каналы распространения определяют фактическую доступность.
CoinFound, данные определяют ценность.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
Какую «дверь» открывает MiCA-лицензия?6 июля Ripple объявила о получении официальной авторизации MiCA крипто-asset service provider (CASP) от финансового регулятора Люксембурга — CSSF. Компания описала это как комплаенс-основу, охватывающую 30 стран Европейской экономической зоны, и заявила, что регулируемые крипто-платежные продукты могут предлагаться местным финансовым институтам и предприятиям.
Эта новость легче всего сжать до одной фразы: Ripple получила «европейский пропуск». Но если приравнять лицензию напрямую к тому, что RLUSD, XRP или все услуги Ripple полностью доступны в Европе, то игнорируются несколько ключевых этапов.
Более точная оценка такова: авторизация MiCA открывает регуляторный канал для межстранового предоставления утвержденных услуг утвержденным юрлицом. Сможет ли конкретный продукт в итоге дойти до пользователя, зависит от последующих шагов — в том числе от охвата услуг, идентичности продукта и разрешений на каналы дистрибуции. Лицензия — необходимое условие, но не полный ответ на вопрос о достижимости продукта.
Какую «дверь» открывает MiCA-лицензия?
6 июля Ripple объявила о получении официальной авторизации MiCA крипто-asset service provider (CASP) от финансового регулятора Люксембурга — CSSF. Компания описала это как комплаенс-основу, охватывающую 30 стран Европейской экономической зоны, и заявила, что регулируемые крипто-платежные продукты могут предлагаться местным финансовым институтам и предприятиям.
Эта новость легче всего сжать до одной фразы: Ripple получила «европейский пропуск». Но если приравнять лицензию напрямую к тому, что RLUSD, XRP или все услуги Ripple полностью доступны в Европе, то игнорируются несколько ключевых этапов.
Более точная оценка такова: авторизация MiCA открывает регуляторный канал для межстранового предоставления утвержденных услуг утвержденным юрлицом. Сможет ли конкретный продукт в итоге дойти до пользователя, зависит от последующих шагов — в том числе от охвата услуг, идентичности продукта и разрешений на каналы дистрибуции. Лицензия — необходимое условие, но не полный ответ на вопрос о достижимости продукта.
Эта новость легче всего сжать до одной фразы: Ripple получила «европейский пропуск». Но если приравнять лицензию напрямую к тому, что RLUSD, XRP или все услуги Ripple полностью доступны в Европе, то игнорируются несколько ключевых этапов.
Более точная оценка такова: авторизация MiCA открывает регуляторный канал для межстранового предоставления утвержденных услуг утвержденным юрлицом. Сможет ли конкретный продукт в итоге дойти до пользователя, зависит от последующих шагов — в том числе от охвата услуг, идентичности продукта и разрешений на каналы дистрибуции. Лицензия — необходимое условие, но не полный ответ на вопрос о достижимости продукта.
8
4.4k
·
--
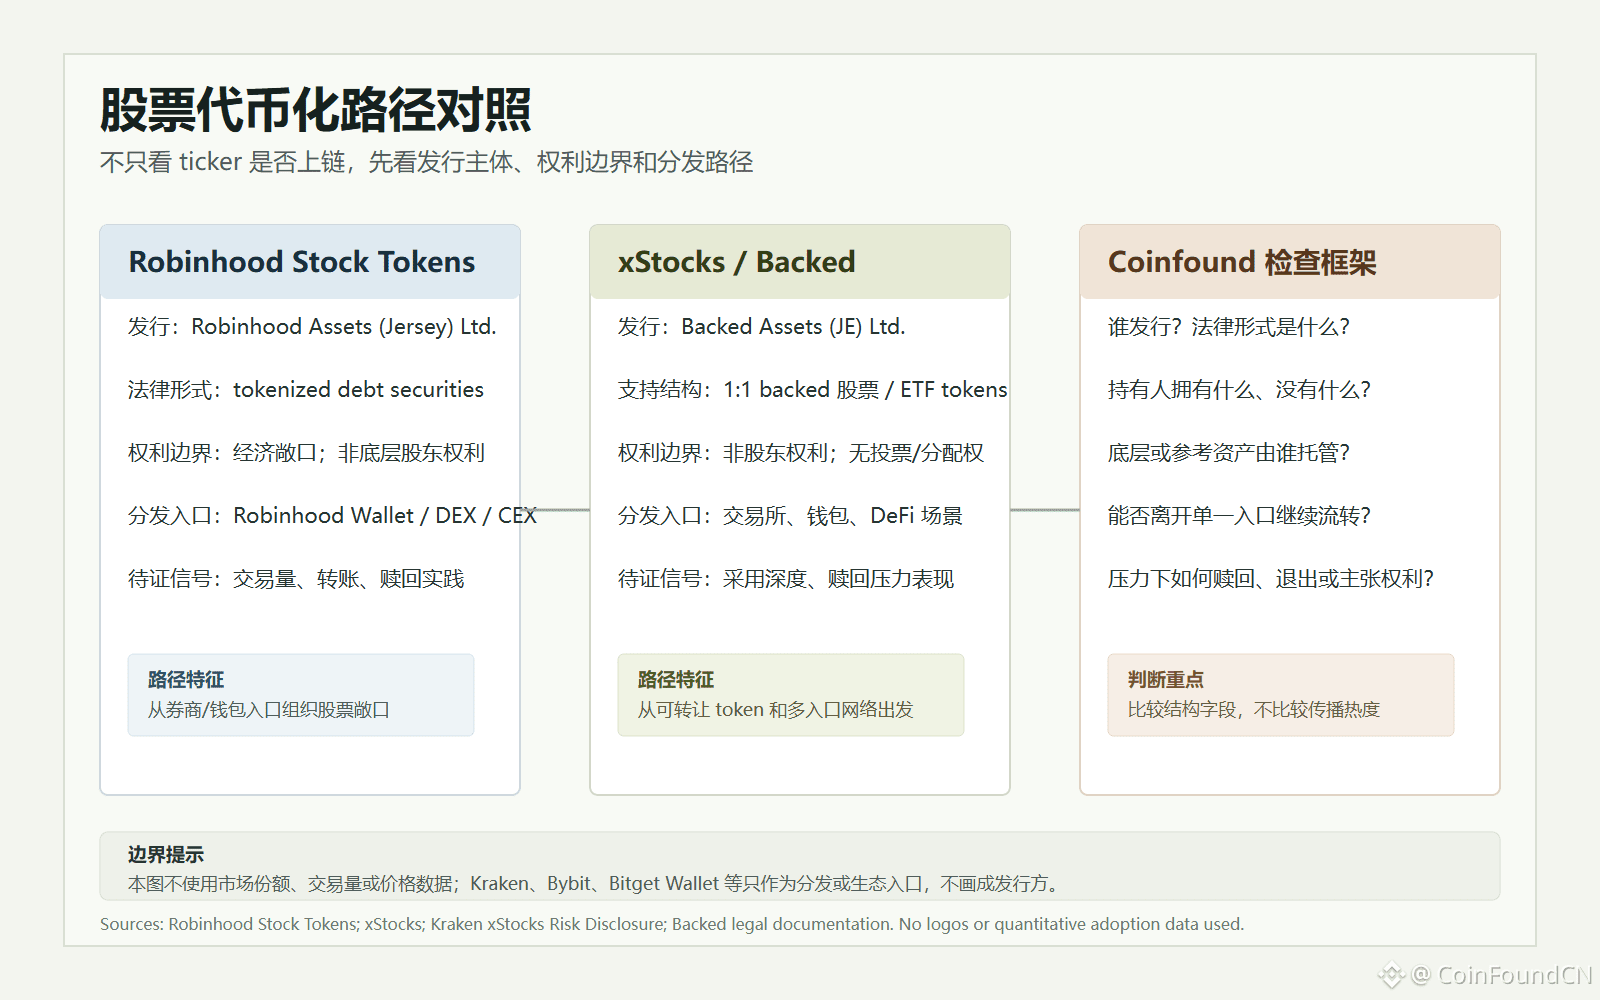
Токенизация акций — нельзя смотреть только на ticker и наличие “ончейна”.
Robinhood Stock Tokens и xStocks, похоже, оба представляют собой “ончейн-экспозицию на акции”, но по своей структуре они не одинаковы:
• различаются эмитенты
• различаются юридические формы
• различаются права держателей
• различаются каналы распространения
Один токен может отслеживать цену акции, но это не означает, что держатель обладает полным пакетом прав акционера.
Поэтому главный вопрос — не “есть ли у Apple, Tesla, NVIDIA ончейн”.
А вот:
- Кто эмитирует?
- Какова юридическая форма?
- Что именно получает держатель — какими правами он обладает?
- Кто хранит базовый актив?
- Как осуществляется выкуп или выход при наступлении стресс-сценариев?
В токенизации акций структура важнее, чем ticker.
#CoinFound, ценность в определении данных.
Смотреть первоисточник: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
Токенизация акций — нельзя смотреть только на ticker и наличие “ончейна”.
Robinhood Stock Tokens и xStocks, похоже, оба представляют собой “ончейн-экспозицию на акции”, но по своей структуре они не одинаковы:
• различаются эмитенты
• различаются юридические формы
• различаются права держателей
• различаются каналы распространения
Один токен может отслеживать цену акции, но это не означает, что держатель обладает полным пакетом прав акционера.
Поэтому главный вопрос — не “есть ли у Apple, Tesla, NVIDIA ончейн”.
А вот:
- Кто эмитирует?
- Какова юридическая форма?
- Что именно получает держатель — какими правами он обладает?
- Кто хранит базовый актив?
- Как осуществляется выкуп или выход при наступлении стресс-сценариев?
В токенизации акций структура важнее, чем ticker.
#CoinFound, ценность в определении данных.
Смотреть первоисточник: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens и xStocks, похоже, оба представляют собой “ончейн-экспозицию на акции”, но по своей структуре они не одинаковы:
• различаются эмитенты
• различаются юридические формы
• различаются права держателей
• различаются каналы распространения
Один токен может отслеживать цену акции, но это не означает, что держатель обладает полным пакетом прав акционера.
Поэтому главный вопрос — не “есть ли у Apple, Tesla, NVIDIA ончейн”.
А вот:
- Кто эмитирует?
- Какова юридическая форма?
- Что именно получает держатель — какими правами он обладает?
- Кто хранит базовый актив?
- Как осуществляется выкуп или выход при наступлении стресс-сценариев?
В токенизации акций структура важнее, чем ticker.
#CoinFound, ценность в определении данных.
Смотреть первоисточник: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
Токенизация акций не должна сводиться только к тому, чтобы посмотреть тикер и его размещение в сетиRobinhood Stock Tokens 很容易被写成一个顺口的故事:主流券商把美股搬到链上,普通用户以后可以在钱包里交易股票 token。这个入口有传播力,但如果只沿着这个方向写,分析会过早停在“股票上链”四个字上。
更值得比较的是,同一类叙事里已经不止 Robinhood 一条路径。xStocks / Backed 也在把美国股票和 ETF 做成链上 token,并通过交易所、钱包和 DeFi 场景分发。Robinhood 和 xStocks 都让股票价格敞口更像链上资产,但它们不应该被揉成同一个结论:看起来像股票,不等于 token 持有人拿到了完整股东权利;能在更多入口流转,也不等于风险边界自动消失。
Токенизация акций не должна сводиться только к тому, чтобы посмотреть тикер и его размещение в сети
Robinhood Stock Tokens 很容易被写成一个顺口的故事:主流券商把美股搬到链上,普通用户以后可以在钱包里交易股票 token。这个入口有传播力,但如果只沿着这个方向写,分析会过早停在“股票上链”四个字上。
更值得比较的是,同一类叙事里已经不止 Robinhood 一条路径。xStocks / Backed 也在把美国股票和 ETF 做成链上 token,并通过交易所、钱包和 DeFi 场景分发。Robinhood 和 xStocks 都让股票价格敞口更像链上资产,但它们不应该被揉成同一个结论:看起来像股票,不等于 token 持有人拿到了完整股东权利;能在更多入口流转,也不等于风险边界自动消失。
更值得比较的是,同一类叙事里已经不止 Robinhood 一条路径。xStocks / Backed 也在把美国股票和 ETF 做成链上 token,并通过交易所、钱包和 DeFi 场景分发。Robinhood 和 xStocks 都让股票价格敞口更像链上资产,但它们不应该被揉成同一个结论:看起来像股票,不等于 token 持有人拿到了完整股东权利;能在更多入口流转,也不等于风险边界自动消失。
1
6
3.7k
·
--
Проверено
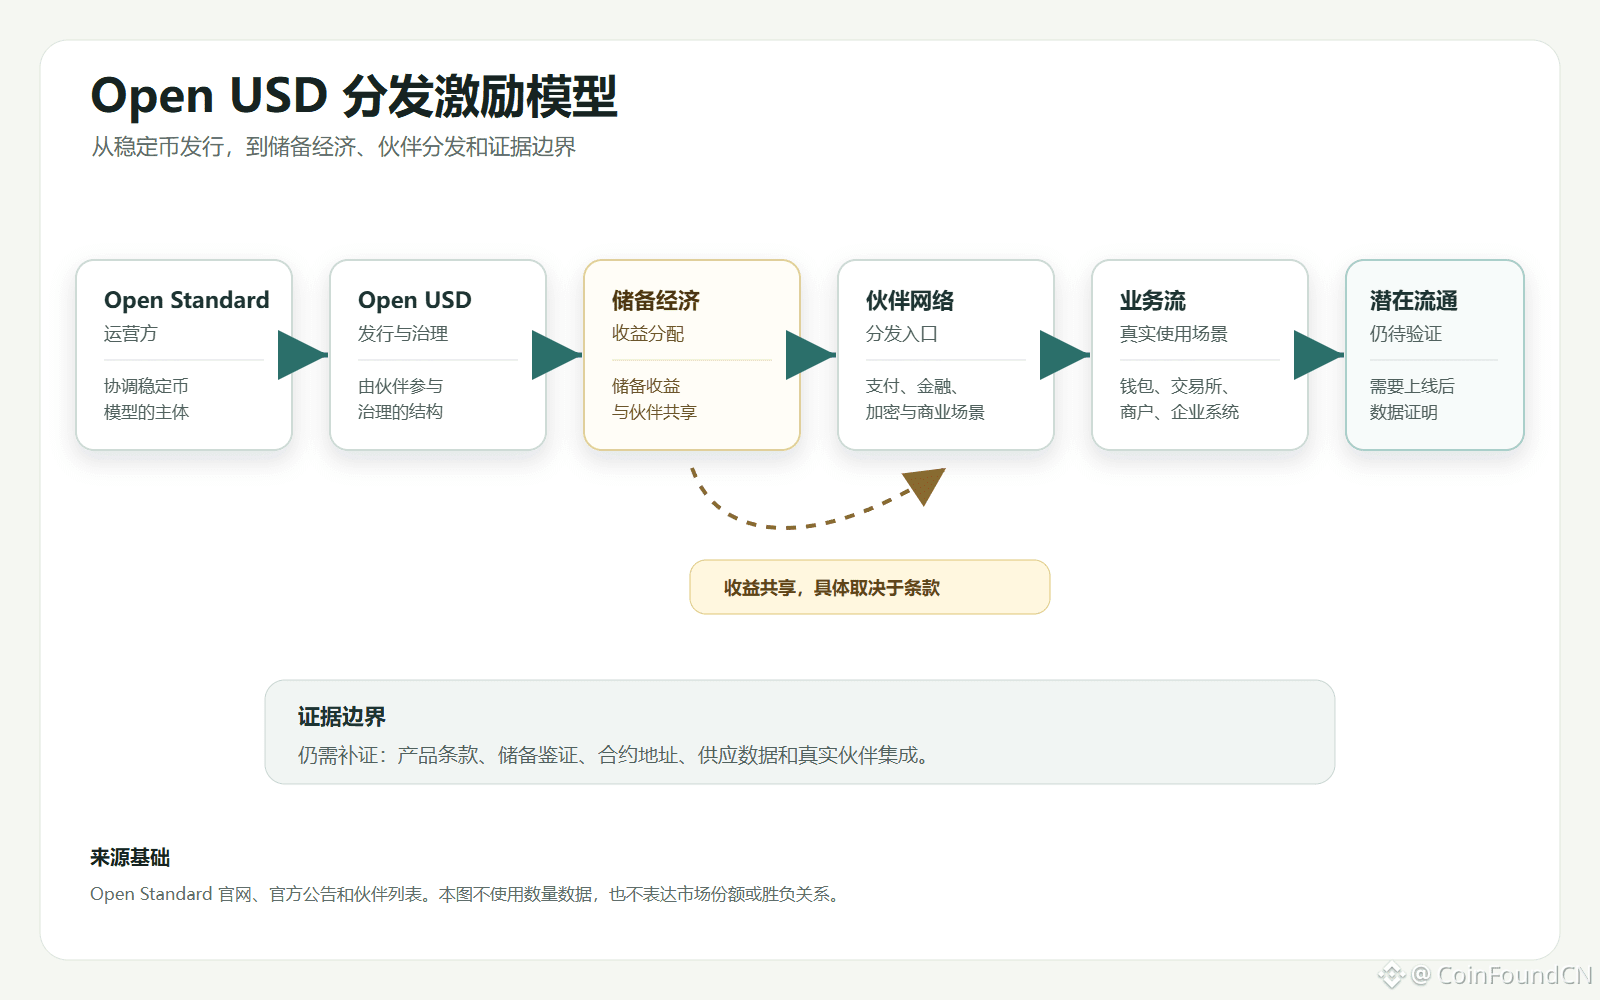
Open USD 可能 не является «очередным стейблкоином». Скорее это эксперимент по стимулированию распределения стейблкоинов.
На этот раз Open Standard предлагает не просто новый долларовый стейблкоин, а целый набор новой логики дизайна:
• Бесплатное чеканение / выкуп
• Доходы от резервов — в совместное пользование с партнёрами
• Участие партнёров в управлении
Это означает, что конкуренция стейблкоинов, возможно, смещается с соревнования за кредитоспособность эмитента на соревнование за стимулирование в распределительной сети.
Рынок дальше, вероятно, будет спрашивать не только: кто выпускает стейблкоин и кто получает доходы от резервов?
А вот что: кто отвечает за распределение, кто участвует в управлении, и кто делится экономическими выгодами, возникающими от оборота?
Но важны и границы.
Список 140+ партнёров не равен фактическому внедрению.
Разделение доходов не равно доказательству безопасности.
По-настоящему ещё нужно продолжать проверять:
эмитента, раскрытие резервов, договорённости по независимой верификации, адреса контрактов, данные по поставкам, а также то, действительно ли партнёры подключены к сценариям платежей, расчётов и аккаунтов.
Поэтому Open USD заслуживает внимания, но сейчас точнее рассматривать его как эксперимент по распределению стейблкоинов, а не как уже доказавшего, что он способен изменить расстановку сил, «нового короля».
CoinFound, определение ценности данных.
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:[Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能 не является «очередным стейблкоином». Скорее это эксперимент по стимулированию распределения стейблкоинов.
На этот раз Open Standard предлагает не просто новый долларовый стейблкоин, а целый набор новой логики дизайна:
• Бесплатное чеканение / выкуп
• Доходы от резервов — в совместное пользование с партнёрами
• Участие партнёров в управлении
Это означает, что конкуренция стейблкоинов, возможно, смещается с соревнования за кредитоспособность эмитента на соревнование за стимулирование в распределительной сети.
Рынок дальше, вероятно, будет спрашивать не только: кто выпускает стейблкоин и кто получает доходы от резервов?
А вот что: кто отвечает за распределение, кто участвует в управлении, и кто делится экономическими выгодами, возникающими от оборота?
Но важны и границы.
Список 140+ партнёров не равен фактическому внедрению.
Разделение доходов не равно доказательству безопасности.
По-настоящему ещё нужно продолжать проверять:
эмитента, раскрытие резервов, договорённости по независимой верификации, адреса контрактов, данные по поставкам, а также то, действительно ли партнёры подключены к сценариям платежей, расчётов и аккаунтов.
Поэтому Open USD заслуживает внимания, но сейчас точнее рассматривать его как эксперимент по распределению стейблкоинов, а не как уже доказавшего, что он способен изменить расстановку сил, «нового короля».
CoinFound, определение ценности данных.
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
На этот раз Open Standard предлагает не просто новый долларовый стейблкоин, а целый набор новой логики дизайна:
• Бесплатное чеканение / выкуп
• Доходы от резервов — в совместное пользование с партнёрами
• Участие партнёров в управлении
Это означает, что конкуренция стейблкоинов, возможно, смещается с соревнования за кредитоспособность эмитента на соревнование за стимулирование в распределительной сети.
Рынок дальше, вероятно, будет спрашивать не только: кто выпускает стейблкоин и кто получает доходы от резервов?
А вот что: кто отвечает за распределение, кто участвует в управлении, и кто делится экономическими выгодами, возникающими от оборота?
Но важны и границы.
Список 140+ партнёров не равен фактическому внедрению.
Разделение доходов не равно доказательству безопасности.
По-настоящему ещё нужно продолжать проверять:
эмитента, раскрытие резервов, договорённости по независимой верификации, адреса контрактов, данные по поставкам, а также то, действительно ли партнёры подключены к сценариям платежей, расчётов и аккаунтов.
Поэтому Open USD заслуживает внимания, но сейчас точнее рассматривать его как эксперимент по распределению стейблкоинов, а не как уже доказавшего, что он способен изменить расстановку сил, «нового короля».
CoinFound, определение ценности данных.
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Проверено
Open USD — это не очередной стейблкоин, а эксперимент по стимулированию распространенияСамое легкое, как рынок может пересказать Open USD в знакомой истории: более 140 организаций и компаний встают в один список, и новый долларовый стейблкоин готов бросить вызов USDC и USDT.
Этот тезис звучит убедительно и может распространяться, но именно его легче всего и вводить в заблуждение. Потому что на сегодня более уверенный факт не в том, что Open USD уже сформировал реальное внедрение, и не в том, что он уже доказал способность поколебать текущую картину стейблкоинов. Скорее, Open Standard опубликовал набор новых принципов дизайна стейблкоина: бесплатное чеканение и выкуп, больший размен резервных доходов в пользу партнеров, которые приносят внедрение, и независимая структура компании, где партнеры участвуют в управлении.
Open USD — это не очередной стейблкоин, а эксперимент по стимулированию распространения
Самое легкое, как рынок может пересказать Open USD в знакомой истории: более 140 организаций и компаний встают в один список, и новый долларовый стейблкоин готов бросить вызов USDC и USDT.
Этот тезис звучит убедительно и может распространяться, но именно его легче всего и вводить в заблуждение. Потому что на сегодня более уверенный факт не в том, что Open USD уже сформировал реальное внедрение, и не в том, что он уже доказал способность поколебать текущую картину стейблкоинов. Скорее, Open Standard опубликовал набор новых принципов дизайна стейблкоина: бесплатное чеканение и выкуп, больший размен резервных доходов в пользу партнеров, которые приносят внедрение, и независимая структура компании, где партнеры участвуют в управлении.
Этот тезис звучит убедительно и может распространяться, но именно его легче всего и вводить в заблуждение. Потому что на сегодня более уверенный факт не в том, что Open USD уже сформировал реальное внедрение, и не в том, что он уже доказал способность поколебать текущую картину стейблкоинов. Скорее, Open Standard опубликовал набор новых принципов дизайна стейблкоина: бесплатное чеканение и выкуп, больший размен резервных доходов в пользу партнеров, которые приносят внедрение, и независимая структура компании, где партнеры участвуют в управлении.
6
5.9k
·
--
Проверено
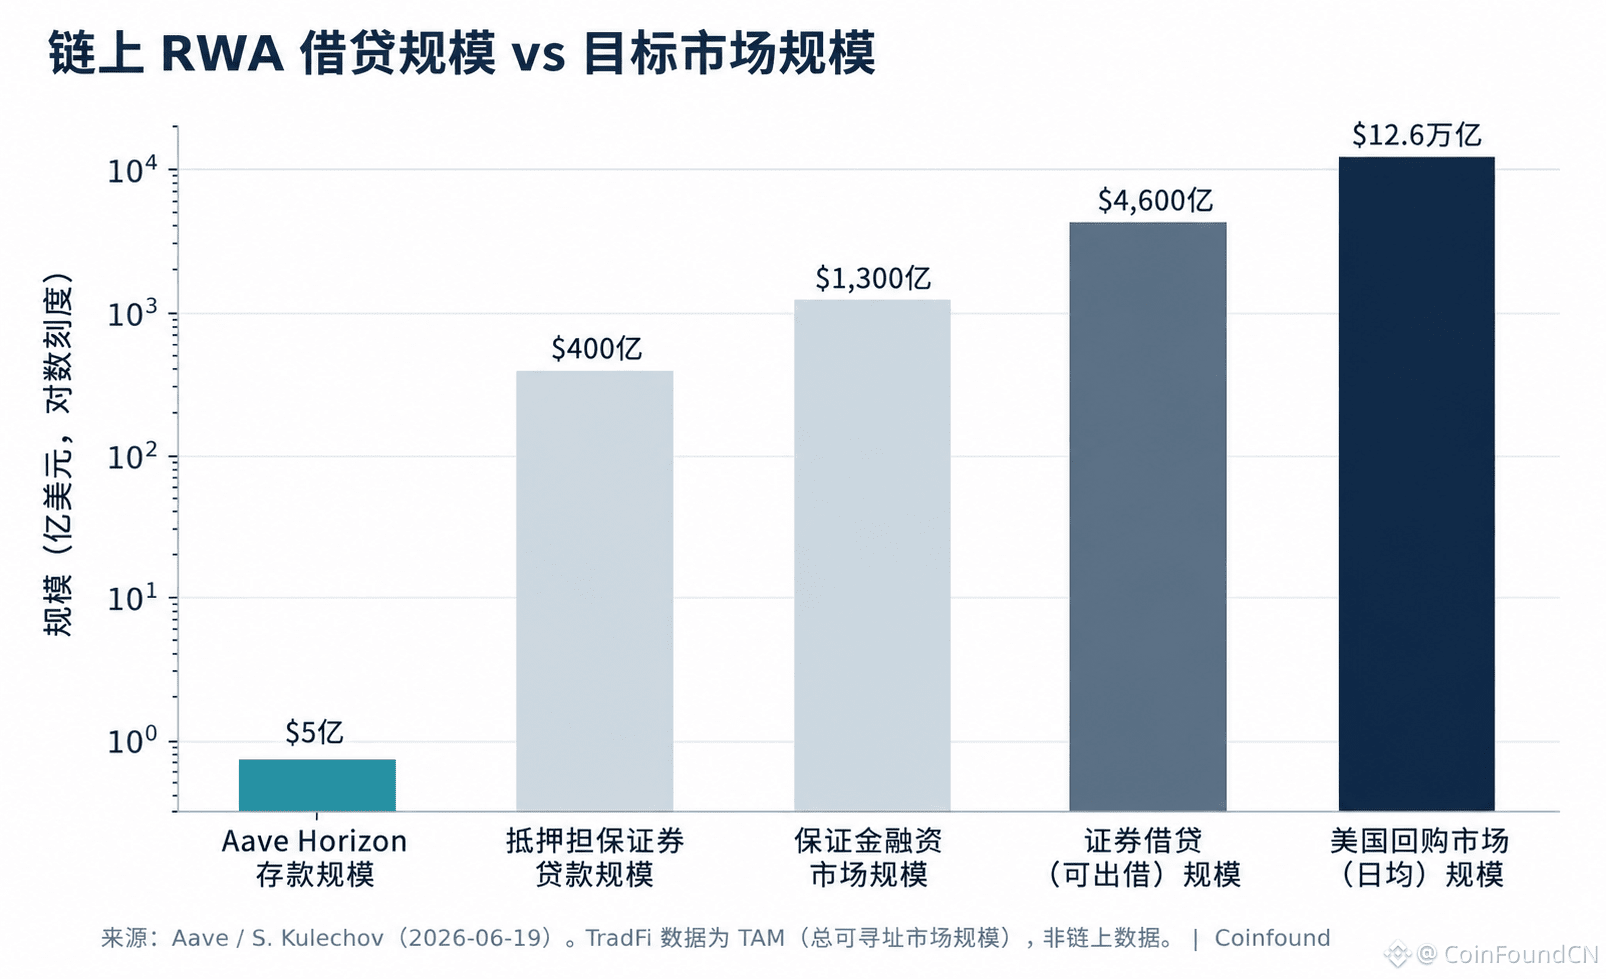
Что нужно сделать в Aave V4 — уже не просто «дать RWA возможность получать кредиты». А перенести на блокчейн финансирование с Уолл-стрит.
На данный момент объем депозитов Horizon составляет около 500 млн долларов, но целевой для него рынок — это:
• РЕПО в США: 12,6 трлн долларов
• Кредитование под ценные бумаги: 4,6 трлн долларов
• Обеспеченное финансирование: 1,3 трлн долларов
Стоит обращать внимание не только на то, насколько велик TAM. А на то, что когда казначейские облигации США, частный кредит, CLO и токенизированные акции будут объединены в единую систему обеспечения, риск сместится с уровня отдельных активов к уровню «компонуемости» — как оценивается залог, как он совместно используется для ликвидности, как он подлежит ликвидации и как риск передается на весь пул.
Следующий этап RWA-кредитования — это не просто больше активов в ончейн.
А то, что ончейн-финансирование под ценные бумаги начинает формироваться, и при этом новые риски начинают усиливаться до уровня системы.
🔗 Смотреть оригинал: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Что нужно сделать в Aave V4 — уже не просто «дать RWA возможность получать кредиты». А перенести на блокчейн финансирование с Уолл-стрит.
На данный момент объем депозитов Horizon составляет около 500 млн долларов, но целевой для него рынок — это:
• РЕПО в США: 12,6 трлн долларов
• Кредитование под ценные бумаги: 4,6 трлн долларов
• Обеспеченное финансирование: 1,3 трлн долларов
Стоит обращать внимание не только на то, насколько велик TAM. А на то, что когда казначейские облигации США, частный кредит, CLO и токенизированные акции будут объединены в единую систему обеспечения, риск сместится с уровня отдельных активов к уровню «компонуемости» — как оценивается залог, как он совместно используется для ликвидности, как он подлежит ликвидации и как риск передается на весь пул.
Следующий этап RWA-кредитования — это не просто больше активов в ончейн.
А то, что ончейн-финансирование под ценные бумаги начинает формироваться, и при этом новые риски начинают усиливаться до уровня системы.
🔗 Смотреть оригинал: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
На данный момент объем депозитов Horizon составляет около 500 млн долларов, но целевой для него рынок — это:
• РЕПО в США: 12,6 трлн долларов
• Кредитование под ценные бумаги: 4,6 трлн долларов
• Обеспеченное финансирование: 1,3 трлн долларов
Стоит обращать внимание не только на то, насколько велик TAM. А на то, что когда казначейские облигации США, частный кредит, CLO и токенизированные акции будут объединены в единую систему обеспечения, риск сместится с уровня отдельных активов к уровню «компонуемости» — как оценивается залог, как он совместно используется для ликвидности, как он подлежит ликвидации и как риск передается на весь пул.
Следующий этап RWA-кредитования — это не просто больше активов в ончейн.
А то, что ончейн-финансирование под ценные бумаги начинает формироваться, и при этом новые риски начинают усиливаться до уровня системы.
🔗 Смотреть оригинал: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
Проверено
Aave V4 хочет перенести Уолл-стритское финансирование ценных бумаг в ончейн: модульность переведёт слой из зоны рисков в основу19 июня основатель Aave Kulechov позиционировал готовящийся к запуску Aave V4 как ончейн-замену финансированию ценных бумаг Уолл-стрит: нацеленность на сделки по выкупу (repurchase agreements) на сумму около 126 трлн долларов США в среднем в день, рынок займов под ценные бумаги (securities lending) — 4,6 трлн долларов, а также рынок финансирования под обеспечение; предлагаются три типа продуктов: кредитование под залог ценных бумаг, РЕПО (атомарное расчётное исполнение) и заимствование ценных бумаг. Институциональный рынок кредитования RWA Horizon с момента запуска в августе 2025 года накопил около 440–550 млн долларов депозитов, а целевой показатель на 2026 год — более 1 млрд. Так «RWA в качестве залога» из продукта превратилось в нарратив «инфраструктуры ончейн-финансирования ценными бумагами».
Aave V4 хочет перенести Уолл-стритское финансирование ценных бумаг в ончейн: модульность переведёт слой из зоны рисков в основу
19 июня основатель Aave Kulechov позиционировал готовящийся к запуску Aave V4 как ончейн-замену финансированию ценных бумаг Уолл-стрит: нацеленность на сделки по выкупу (repurchase agreements) на сумму около 126 трлн долларов США в среднем в день, рынок займов под ценные бумаги (securities lending) — 4,6 трлн долларов, а также рынок финансирования под обеспечение; предлагаются три типа продуктов: кредитование под залог ценных бумаг, РЕПО (атомарное расчётное исполнение) и заимствование ценных бумаг. Институциональный рынок кредитования RWA Horizon с момента запуска в августе 2025 года накопил около 440–550 млн долларов депозитов, а целевой показатель на 2026 год — более 1 млрд. Так «RWA в качестве залога» из продукта превратилось в нарратив «инфраструктуры ончейн-финансирования ценными бумагами».
2
4.9k
·
--
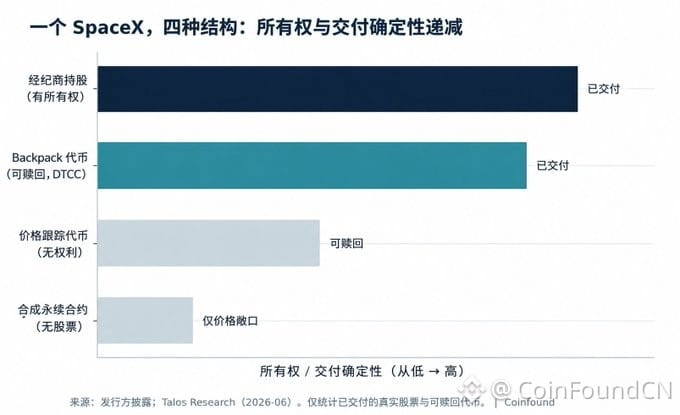
Один и тот же SpaceX, четыре токенные структуры — и четыре совершенно разные правовые позиции.
Самый большой риск токенизированных акций — не сама компания.
А то, что именно ты покупаешь.
От реальных акций, до выкупаемых токенов, от депозитарных свидетельств, до синтетических вечных контрактов — определенность права собственности и процесса поставки снижается по нарастающей.
Когда придет следующая волна популярного IPO, ключевой вопрос для рынка будет не в том,:
- можно ли купить токен?
А в том,:
- в конечном итоге сможешь ли ты действительно получить акции?
По мере быстрого развития токенизированных акций, риски права собственности и поставки, возможно, станут более важным предметом внимания, чем сама цена акций.
#CoinFound — определяйте ценность данными.
🔗 Смотреть полностью: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
Один и тот же SpaceX, четыре токенные структуры — и четыре совершенно разные правовые позиции.
Самый большой риск токенизированных акций — не сама компания.
А то, что именно ты покупаешь.
От реальных акций, до выкупаемых токенов, от депозитарных свидетельств, до синтетических вечных контрактов — определенность права собственности и процесса поставки снижается по нарастающей.
Когда придет следующая волна популярного IPO, ключевой вопрос для рынка будет не в том,:
- можно ли купить токен?
А в том,:
- в конечном итоге сможешь ли ты действительно получить акции?
По мере быстрого развития токенизированных акций, риски права собственности и поставки, возможно, станут более важным предметом внимания, чем сама цена акций.
#CoinFound — определяйте ценность данными.
🔗 Смотреть полностью: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
Самый большой риск токенизированных акций — не сама компания.
А то, что именно ты покупаешь.
От реальных акций, до выкупаемых токенов, от депозитарных свидетельств, до синтетических вечных контрактов — определенность права собственности и процесса поставки снижается по нарастающей.
Когда придет следующая волна популярного IPO, ключевой вопрос для рынка будет не в том,:
- можно ли купить токен?
А в том,:
- в конечном итоге сможешь ли ты действительно получить акции?
По мере быстрого развития токенизированных акций, риски права собственности и поставки, возможно, станут более важным предметом внимания, чем сама цена акций.
#CoinFound — определяйте ценность данными.
🔗 Смотреть полностью: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
Один и тот же SpaceX: четыре токена, убывание прав — в день IPO первой трещит именно в уровне исполнения12 июня SpaceX по цене 135 долларов за акцию вышла на NASDAQ, выпустив около 555,6 млн акций и привлекая примерно 75 млрд долларов; в первый же день котировки взлетели до 164 долларов. Вокруг этого, пожалуй, самого ожидаемого IPO последних лет, розничные инвесторы еще до листинга могли купить «SpaceX» более чем в четырех вариантах — коды похожи, но правовая природа их абсолютно разная. Рынок рассказал историю о токенизации как о «разрыве бархатной веревки для участия в IPO — теперь каждый может присоединиться», но на этой неделе по-настоящему проявилась уязвимость именно токенизированного варианта на уровне исполнения: отмена подписочных заявок с возвратом средств произошла из-за того, что он зависел от дистрибуции через xStocks, тогда как синтетические бессрочные инструменты, не предполагающие владение акциями, продолжали работать как обычно.
Один и тот же SpaceX: четыре токена, убывание прав — в день IPO первой трещит именно в уровне исполнения
12 июня SpaceX по цене 135 долларов за акцию вышла на NASDAQ, выпустив около 555,6 млн акций и привлекая примерно 75 млрд долларов; в первый же день котировки взлетели до 164 долларов. Вокруг этого, пожалуй, самого ожидаемого IPO последних лет, розничные инвесторы еще до листинга могли купить «SpaceX» более чем в четырех вариантах — коды похожи, но правовая природа их абсолютно разная. Рынок рассказал историю о токенизации как о «разрыве бархатной веревки для участия в IPO — теперь каждый может присоединиться», но на этой неделе по-настоящему проявилась уязвимость именно токенизированного варианта на уровне исполнения: отмена подписочных заявок с возвратом средств произошла из-за того, что он зависел от дистрибуции через xStocks, тогда как синтетические бессрочные инструменты, не предполагающие владение акциями, продолжали работать как обычно.
SPCX+1,71%
SPCXUS+0,55%
1
4
6.2k
·
--
Частичная правда
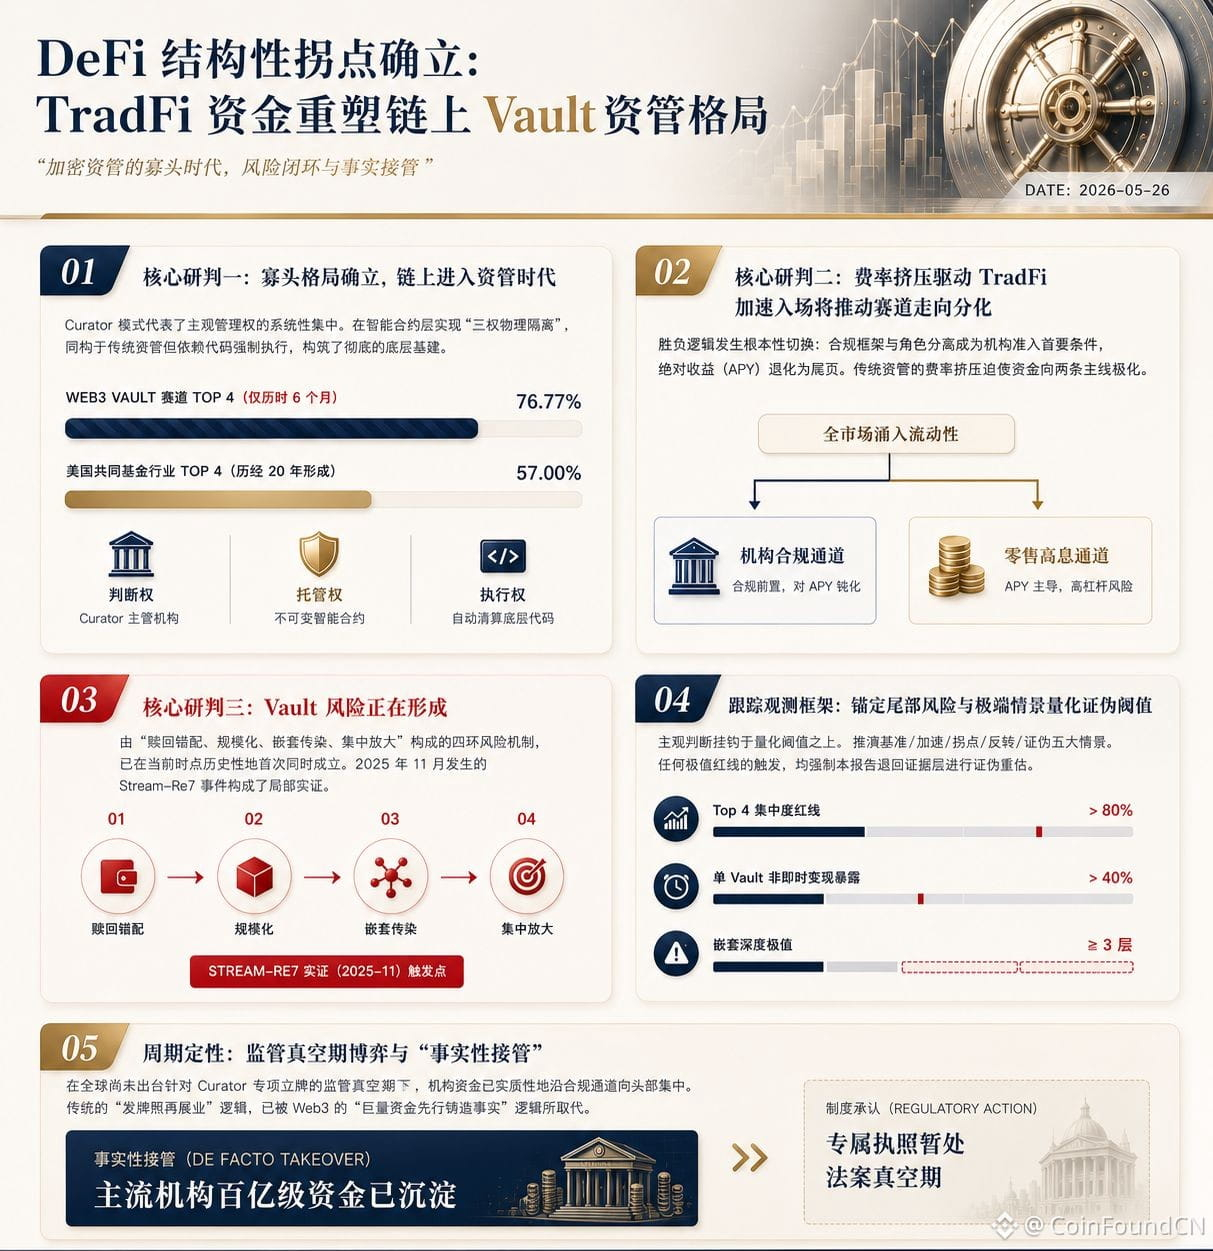
#Конкурентные стандарты DeFi меняются.
Раньше акцент был на APY;
Теперь внимание уделяется управлению активами, соблюдению норм и способности подключать институциональных инвесторов.
#CoinFound в своем последнем исследовании обнаружил, что Vault становится "фондовым контейнером" в мире блокчейна, а Curator эволюционирует в управленца активами на цепочке.
Когда资金 TradFi начинают массово заходить в блокчейн, внимание рынка уже не сосредоточено на самой доходности, а на том, кто сможет установить уровень доверия институционального уровня, изоляцию рисков и способность к распределению капитала.
Это может означать, что DeFi переходит от эпохи трейдинга к эпохе управления активами.
Данные определяют ценность. CoinFound, использует данные для определения ценности.
🔗Получите полный отчет по ссылке: https://bit.ly/4vZ1pcL
#Конкурентные стандарты DeFi меняются.
Раньше акцент был на APY;
Теперь внимание уделяется управлению активами, соблюдению норм и способности подключать институциональных инвесторов.
#CoinFound в своем последнем исследовании обнаружил, что Vault становится "фондовым контейнером" в мире блокчейна, а Curator эволюционирует в управленца активами на цепочке.
Когда资金 TradFi начинают массово заходить в блокчейн, внимание рынка уже не сосредоточено на самой доходности, а на том, кто сможет установить уровень доверия институционального уровня, изоляцию рисков и способность к распределению капитала.
Это может означать, что DeFi переходит от эпохи трейдинга к эпохе управления активами.
Данные определяют ценность. CoinFound, использует данные для определения ценности.
🔗Получите полный отчет по ссылке: https://bit.ly/4vZ1pcL
Раньше акцент был на APY;
Теперь внимание уделяется управлению активами, соблюдению норм и способности подключать институциональных инвесторов.
#CoinFound в своем последнем исследовании обнаружил, что Vault становится "фондовым контейнером" в мире блокчейна, а Curator эволюционирует в управленца активами на цепочке.
Когда资金 TradFi начинают массово заходить в блокчейн, внимание рынка уже не сосредоточено на самой доходности, а на том, кто сможет установить уровень доверия институционального уровня, изоляцию рисков и способность к распределению капитала.
Это может означать, что DeFi переходит от эпохи трейдинга к эпохе управления активами.
Данные определяют ценность. CoinFound, использует данные для определения ценности.
🔗Получите полный отчет по ссылке: https://bit.ly/4vZ1pcL
4.4k
·
--
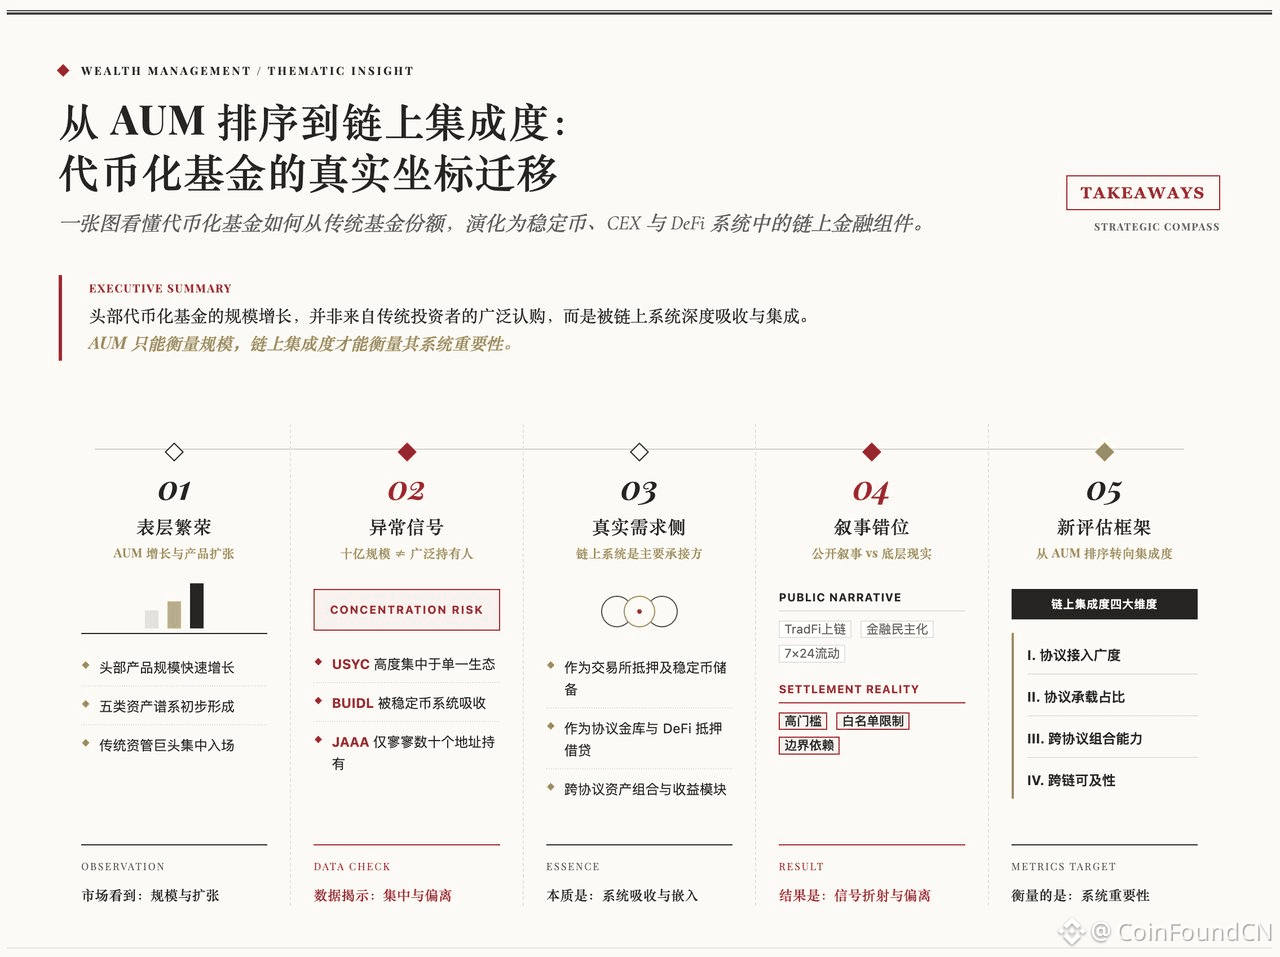
🔥Рейтинг AUM теряет свою актуальность. Настоящим фактором, определяющим статус токенизированных фондов, становится «интеграция на блокчейне».\n\n#CoinFound последние глубокие исследования указывают на:\n1️⃣ Рост ведущих токенизированных фондов не происходит из-за широкого приобретения со стороны традиционных инвесторов, а вызван глубоким поглощением стабильными монетами, CEX и DeFi системами.\n\n2️⃣ Продукты как USYC, BUIDL, JAAA становятся: \n• Резервом стабильных монет\n• Казной протокола\n• Обеспечением DeFi\n• Модулем доходов на блокчейне\n\n3️⃣ Токенизированные фонды эволюционируют от «долей фондов на блокчейне» к «финансовым компонентам на блокчейне».\n\n4️⃣ Ключевые показатели следующего этапа – это не только AUM, но и: \n• Широта доступа к протоколу\n• Доля, которую протокол может обрабатывать\n• Способности к кросс-протокольным комбинациям\n• Доступность через разные цепочки\n\n📖《Пробивая токенизированные фонды: границы устаревания AUM и новая структура интеграции на блокчейне》https://bit.ly/4uXQ4c8
🔥Рейтинг AUM теряет свою актуальность. Настоящим фактором, определяющим статус токенизированных фондов, становится «интеграция на блокчейне».\n\n#CoinFound последние глубокие исследования указывают на:\n1️⃣ Рост ведущих токенизированных фондов не происходит из-за широкого приобретения со стороны традиционных инвесторов, а вызван глубоким поглощением стабильными монетами, CEX и DeFi системами.\n\n2️⃣ Продукты как USYC, BUIDL, JAAA становятся: \n• Резервом стабильных монет\n• Казной протокола\n• Обеспечением DeFi\n• Модулем доходов на блокчейне\n\n3️⃣ Токенизированные фонды эволюционируют от «долей фондов на блокчейне» к «финансовым компонентам на блокчейне».\n\n4️⃣ Ключевые показатели следующего этапа – это не только AUM, но и: \n• Широта доступа к протоколу\n• Доля, которую протокол может обрабатывать\n• Способности к кросс-протокольным комбинациям\n• Доступность через разные цепочки\n\n📖《Пробивая токенизированные фонды: границы устаревания AUM и новая структура интеграции на блокчейне》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Проверено
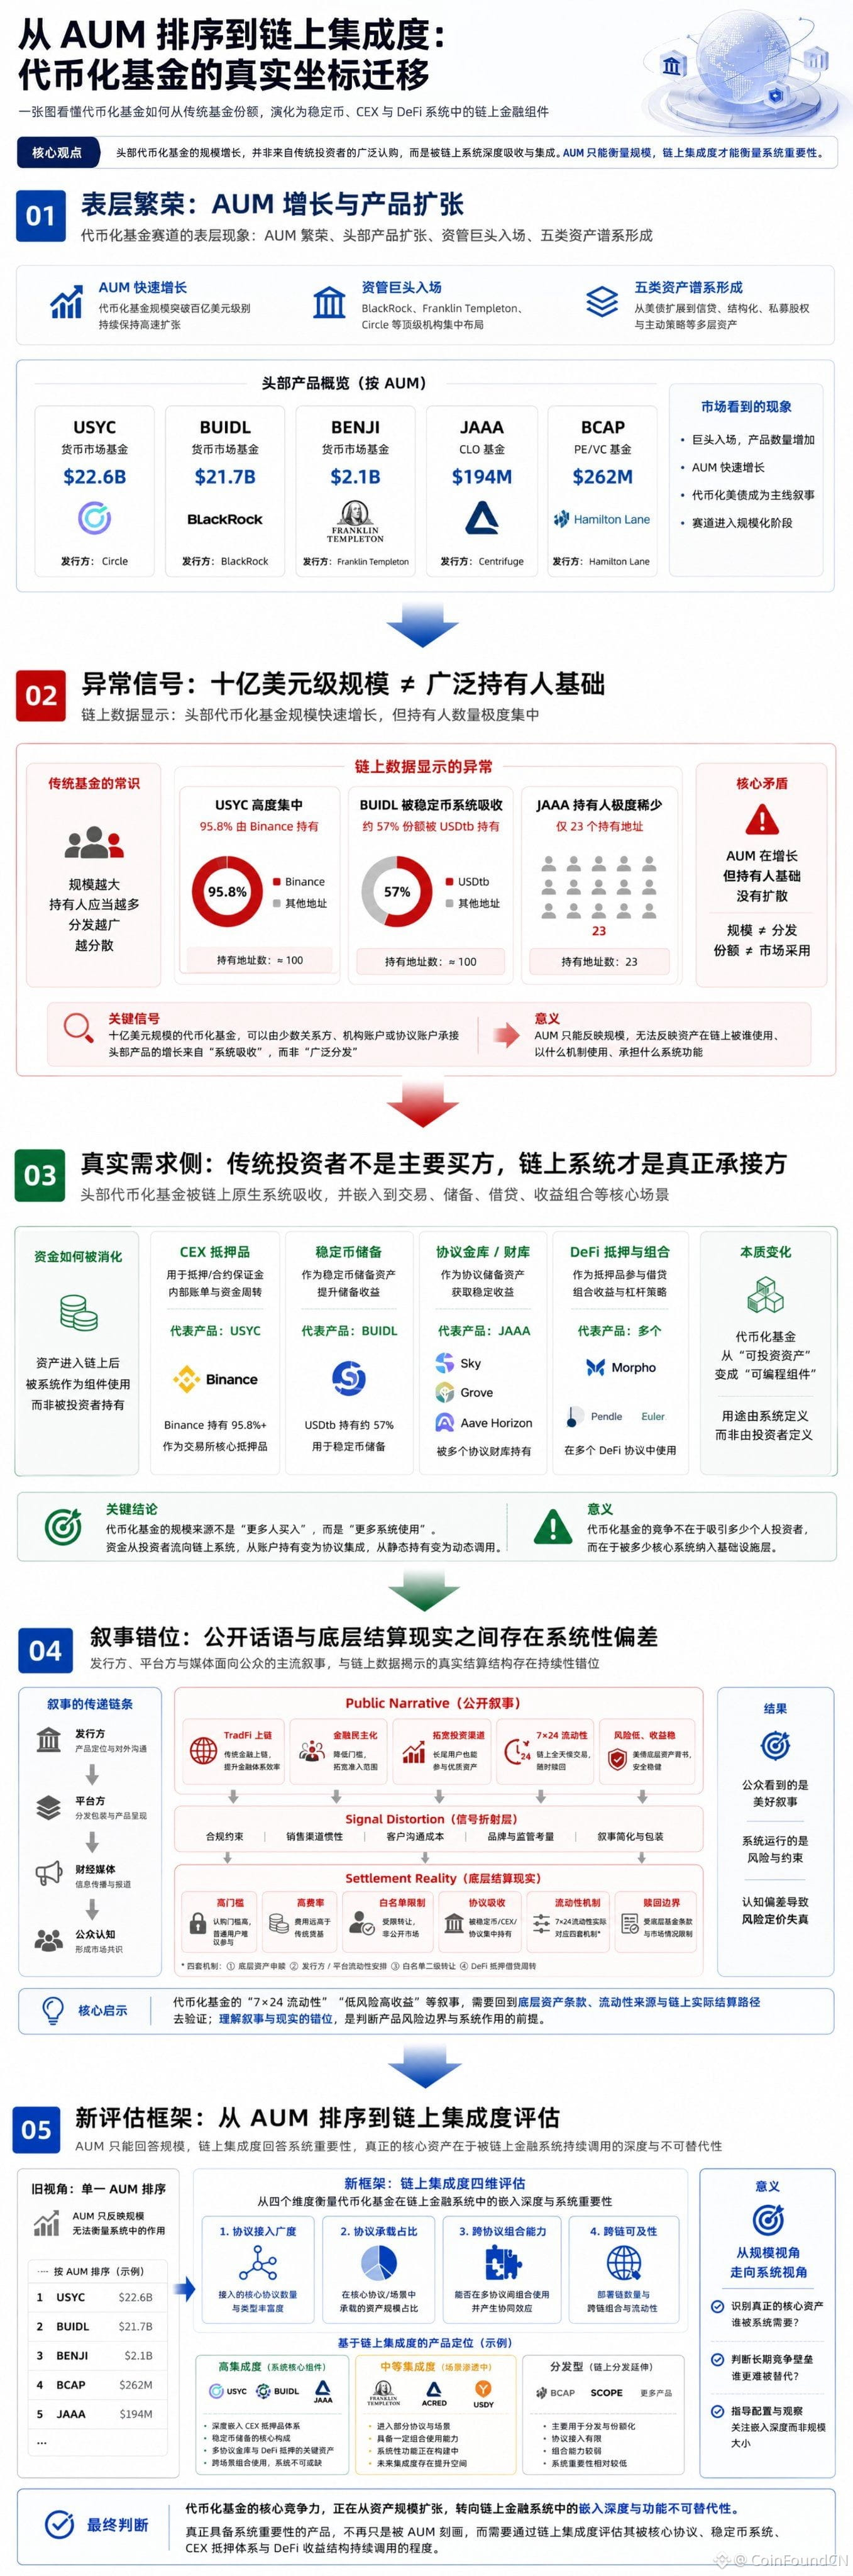
AUM может ли еще представлять собой настоящую влиятельность?
В мире токенизированных фондов все больше активов поглощается:
→ системой стабильных монет
→ CEX в качестве залога
→ протоколами DeFi
→ конфигурацией казначейства протокола
Настоящее положение продукта уже не определяется только AUM, а также:
• степенью интеграции на блокчейне
• глубиной вызовов протокола
• функцией залога
• совместимостью между протоколами
Рост $USYC, BUIDL, JAAA по сути отражает спрос финансовой системы на блокчейне на "программируемые доходные активы", а не только на традиционное распределение фондов.
От "размера активов" к "реальной полезности на блокчейне", переопределяя систему оценки токенизированных фондов.
🔗 #CoinFound последний глубокий отчет "Проникновение токенизированных фондов: границы неэффективности AUM и новая рамка интеграции на блокчейне": https://bit.ly/4uXQ4c8
AUM может ли еще представлять собой настоящую влиятельность?
В мире токенизированных фондов все больше активов поглощается:
→ системой стабильных монет
→ CEX в качестве залога
→ протоколами DeFi
→ конфигурацией казначейства протокола
Настоящее положение продукта уже не определяется только AUM, а также:
• степенью интеграции на блокчейне
• глубиной вызовов протокола
• функцией залога
• совместимостью между протоколами
Рост $USYC, BUIDL, JAAA по сути отражает спрос финансовой системы на блокчейне на "программируемые доходные активы", а не только на традиционное распределение фондов.
От "размера активов" к "реальной полезности на блокчейне", переопределяя систему оценки токенизированных фондов.
🔗 #CoinFound последний глубокий отчет "Проникновение токенизированных фондов: границы неэффективности AUM и новая рамка интеграции на блокчейне": https://bit.ly/4uXQ4c8
В мире токенизированных фондов все больше активов поглощается:
→ системой стабильных монет
→ CEX в качестве залога
→ протоколами DeFi
→ конфигурацией казначейства протокола
Настоящее положение продукта уже не определяется только AUM, а также:
• степенью интеграции на блокчейне
• глубиной вызовов протокола
• функцией залога
• совместимостью между протоколами
Рост $USYC, BUIDL, JAAA по сути отражает спрос финансовой системы на блокчейне на "программируемые доходные активы", а не только на традиционное распределение фондов.
От "размера активов" к "реальной полезности на блокчейне", переопределяя систему оценки токенизированных фондов.
🔗 #CoinFound последний глубокий отчет "Проникновение токенизированных фондов: границы неэффективности AUM и новая рамка интеграции на блокчейне": https://bit.ly/4uXQ4c8
4.3k
·
--
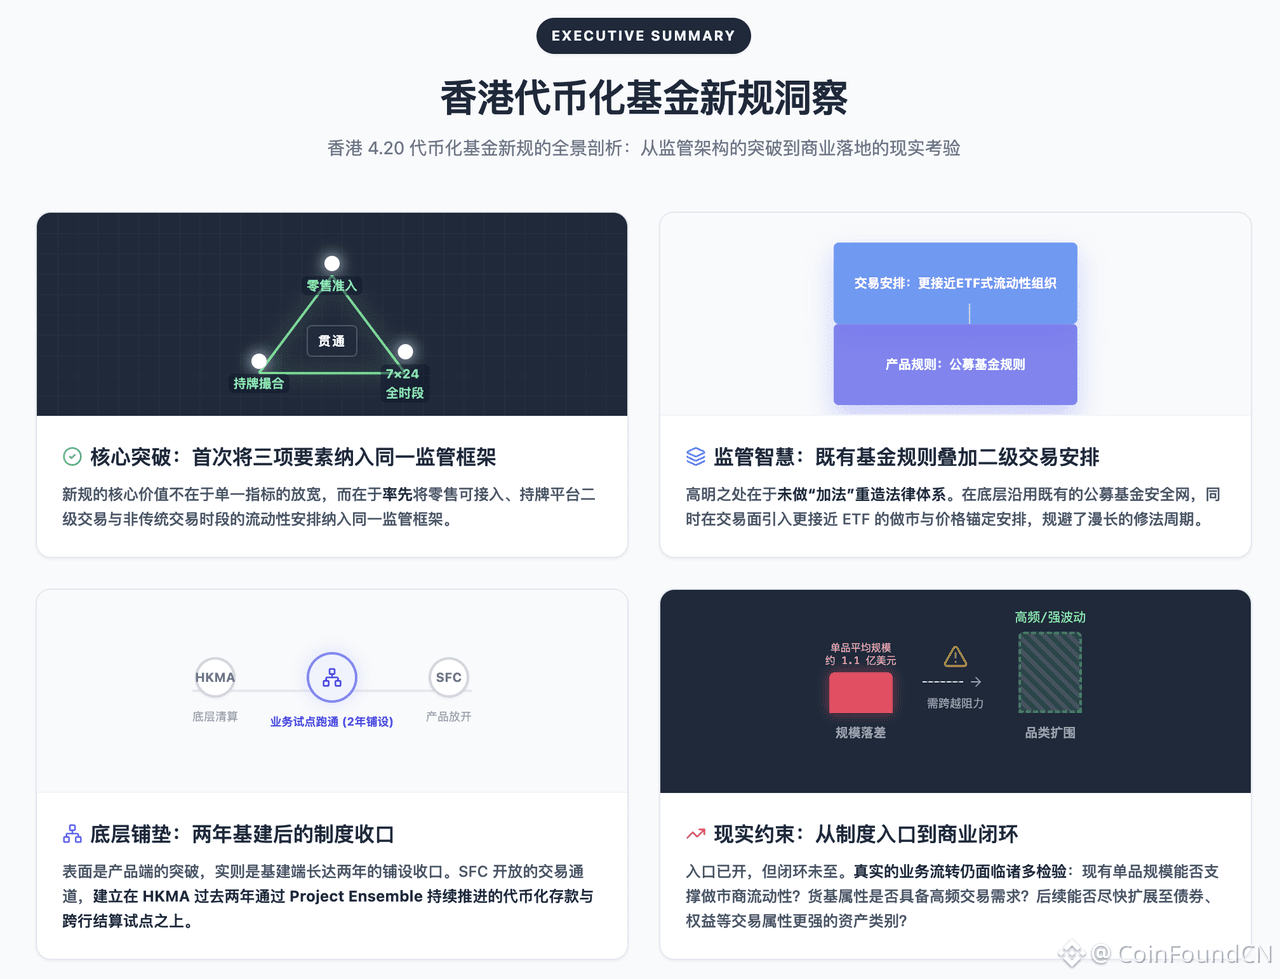
В этом новом регламенте токенизированных фондов в Гонконге на самом деле изменилось не "можно ли торговать", а "как именно торговать".
Впервые он объединил розничный доступ + вторичное сведение + ликвидность 7×24
в одну и ту же регуляторную рамку.
Более того:
это не новые правила, а прямое применение механизма ETF.
Это означает одно:
RWA больше не "отображение цепочных активов",
а начинает входить в "стандартизированный рынок торговли".
Но проблемы тоже очевидны:
институт уже на месте, а рынок еще не успел адаптироваться.
Масштаб, ликвидность, структура активов
на самом деле являются следующими переменными.
Читать оригинал: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
В этом новом регламенте токенизированных фондов в Гонконге на самом деле изменилось не "можно ли торговать", а "как именно торговать".
Впервые он объединил розничный доступ + вторичное сведение + ликвидность 7×24
в одну и ту же регуляторную рамку.
Более того:
это не новые правила, а прямое применение механизма ETF.
Это означает одно:
RWA больше не "отображение цепочных активов",
а начинает входить в "стандартизированный рынок торговли".
Но проблемы тоже очевидны:
институт уже на месте, а рынок еще не успел адаптироваться.
Масштаб, ликвидность, структура активов
на самом деле являются следующими переменными.
Читать оригинал: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
Впервые он объединил розничный доступ + вторичное сведение + ликвидность 7×24
в одну и ту же регуляторную рамку.
Более того:
это не новые правила, а прямое применение механизма ETF.
Это означает одно:
RWA больше не "отображение цепочных активов",
а начинает входить в "стандартизированный рынок торговли".
Но проблемы тоже очевидны:
институт уже на месте, а рынок еще не успел адаптироваться.
Масштаб, ликвидность, структура активов
на самом деле являются следующими переменными.
Читать оригинал: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 17,721
285 обсуждают
Рынок сейчас затаил дыхание.
Биткоин находится примерно на уровне $77 100–77 300.
Эфир около $2 510–2 520.
Движение цены почти мертво, потому что все ждут двух событий, которые могут взорвать рынок:
1. Заседание FOMC (15–16 сентября)
Вероятность повышения ставки уже на уровне 87–90%.
Если ФРС действительно повысит ставки — ждите жесткого удара. Ликвидации, кровавый откат по альткоинам и тест BTC $74–75k минимум.
Если они смягчат тон даже чуть-чуть — можно увидеть резкий рост вверх.
2. Законопроект CLARITY
Голосование в Сенате уже не за горами.
Это один из самых важных регуляторных моментов для крипто в США за последние годы.
Принятие = сильный позитивный катализатор для всего сектора.
Провал или серьезные поправки = новая волна неопределенности.
А пока:
• Биткоин-ETF уже показали заметные оттоки на этой неделе.
• Lisk (LSK) взлетел на +250–270% после объявления о закрытии своей сети и токен-бёрне.
• Revolut попался на утечке данных, связанной с историями транзакций клиентов в биткоине.
Что будет громко звучать на рынках в ближайшие 48–72 часа:
• Любой ястребиный сигнал от ФРС → рост давления на риск-активы.
• Позитивные сигналы по CLARITY → мгновенный разворот настроений.
• Продолжающиеся оттоки из ETF + высокая вероятность повышения ставки → рынок остается в режиме «продавай на отскок».
Сейчас не время быть героем.
Сейчас время следить за уровнями, держать риск под контролем и ждать, кто первым моргнет — ФРС или Сенат.
Кто уже занял позицию под эти события?
Или вы сидите в кэше и ждете?
#bitcoin #CryptoNewss #fomcотслеживание #CLARITY
m0vlUA
·Лайков: 0
·Просмотров: 255
ПротоколFOMC
Просмотров: 12,318
84 обсуждают
BitcoinHoldsAbove$77000
Просмотров: 1,891
81 обсуждают