

19 июня основатель Aave Kulechov позиционировал готовящийся к запуску Aave V4 как ончейн-замену финансированию ценных бумаг Уолл-стрит: нацеленность на сделки по выкупу (repurchase agreements) на сумму около 126 трлн долларов США в среднем в день, рынок займов под ценные бумаги (securities lending) — 4,6 трлн долларов, а также рынок финансирования под обеспечение; предлагаются три типа продуктов: кредитование под залог ценных бумаг, РЕПО (атомарное расчётное исполнение) и заимствование ценных бумаг. Институциональный рынок кредитования RWA Horizon с момента запуска в августе 2025 года накопил около 440–550 млн долларов депозитов, а целевой показатель на 2026 год — более 1 млрд. Так «RWA в качестве залога» из продукта превратилось в нарратив «инфраструктуры ончейн-финансирования ценными бумагами».
Следуя трехуровневой рамке, природа этого — на третьем уровне, то есть в компонуемости. V4 не меняет кредитное качество никаких базовых активов и не создаёт напрямую дисбаланс ликвидности; она делает другое — «подключает» к ончейну рычаг и ликвидации, возникающие из проблем первых двух уровней. Иными словами, она превращает тот слой компонуемости, на котором мы всё время делали акцент, из отдельной точки риска в системный «хребет».
У Aave есть право делать это. К концу 2025 года его доля в активном рынке заимствований составляет около 61,5%, а TVL превышает половину TVL всего сегмента кредитования. Его инжиниринг также более осмотрителен, чем типичный DeFi: Horizon использует оракулы NAV от Chainlink для ценообразования по чистой стоимости, параметры риска задают LlamaRisk и Chaos Labs, aToken не передаваемы, а контракт не является кастодиальным. Всё это следует отметить и не стоит всё разом отрицать.
Но есть один дизайнерский выбор, который стоит разобрать отдельно. Архитектура V4 «централизованный хаб ликвидности (Hub) + много Spoke» и общий пул разделяемой ликвидности Horizon имеют одну и ту же направленность — приоритет эффективности капитала. Общий пул — это плюс: новые активы сразу получают глубину и более стабильные ставки. Цена — в том, что риск перестаёт изолироваться: если в период стресса проблемы возникают у одного типа залогового актива, задействуется тот же самый общий пул стейблкоинов, общий для всех остальных типов. Повышая эффективность, общий пул расширяет «поле риска» слоя компонуемости — от риска одного актива до всего рынка. Это другая сторона истории про триллионный TAM, которую часто упускают из виду.
Этот риск — не допущение. В апреле 2026 года один сторонний кроссчейн-мост подвергся атаке, в результате чего около 11,65 млн rsETH без обеспечения были завезены в качестве залога в Aave и образовали безнадёжную задолженность — это ровно шаблон «нарушилась целостность обеспечения → возникла плохая задолженность», и он не связан с тем, будет ли дефолт у базовых активов.
По масштабу: на данный момент Horizon — около 500 млн долларов, цель — 1 млрд; по сравнению с нацеливаемым им рынком репо в 12,6 трлн долларов это лишь старт (см. ниже); именно поэтому эта схема, унифицирующая рычаг для всех типов RWA, пока ни разу по-настоящему не была проверена в реальных периодах кредитного или ликвидностного стресса. В сочетании с нашим прошлым расчетом по CLO-токенам: при стрессовом периоде 5%–10% дрейфа NAV позиции с циклическим ре-левереджем могут быть пробиты ещё до новой переоценки NAV. Мы склонны считать: первая масштабная «плохая задолженность» или принудительная ликвидация по залоговым активам RWA будет срабатывать из-за рассинхрона цены/ NAV залогового токена в стрессовый период, а не из-за дефолта базовых активов — это проявится как ликвидация или распределение потерь на каком-то институциональном рынке RWA-кредитования, при этом базовый кредит не будет в дефолте.
Для каждой из сторон смысл разный: учреждения, которые предоставляют этой категории рынков обеспеченные заимствования, должны учитывать разрыв «чистая стоимость (NAV) vs цена в сети», а не только предоставлять дисконт по кредитному риску; кредиторы, которые поставляют этому рынку стейблкоины, должны понимать, что они встраиваются в общий пул, принимают на себя риски всех типов залоговых активов, а не только того, который им кажется наиболее предпочтительным; стороны, предоставляющие сервис управления рисками, и участники по договору, при выборе между изоляцией пула и общим пулом делают выбор между изоляцией риска и эффективностью капитала. В нашей трехуровневой рамке эта статья и стейблкоины того же периода (заимствованный базовый актив), а также CLO прошлой волны (предоставленный в залог базовый актив) указывают на одну магистраль: рынок по-прежнему в первую очередь смотрит на кредитный слой, а токенизация снова и снова «создаёт» новые риски на двух последующих уровнях. Именно независительное ценообразование ликвидности и рисков компонуемости залоговых токенов — это место Coinfound.
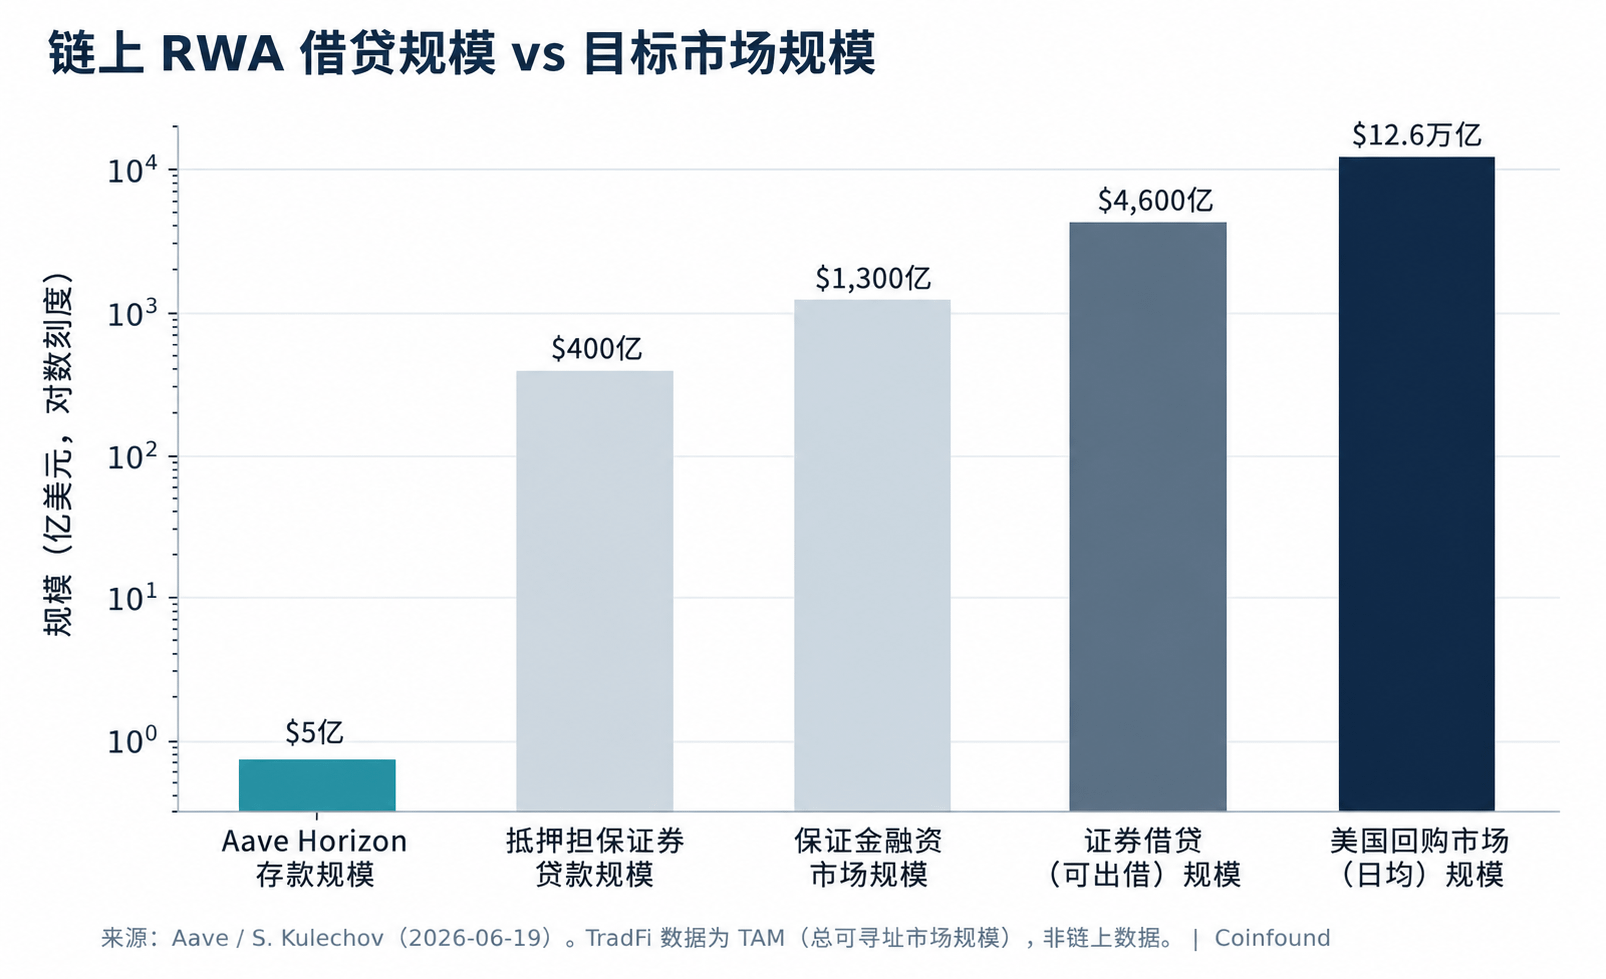
На иллюстрации: on-chain займы RWA относительно того рынка традиционного финансирования, на который они нацеливаются, по-прежнему очень малы (источник: Aave / Kulechov, 2026-06)
Дисклеймер: данная статья приводится только в информационных целях и не является инвестиционной рекомендацией; данные могут быть с задержкой или ошибками, ориентируйтесь на официальные раскрытия.