

ella 1
27 Публикации
ella 1
Отправить жалобу
Заблокировать пользователя
0 подписок(и/а)
2 подписчиков(а)
5 понравилось
Посты
·
--
См. перевод
Bitcoin touched $85K and got pushed back but the 4H chart still looks better than it did a few sessions ago.
The part I like is the sequence of reactions after the $82.7K low. Buyers have been stepping in a little earlier each time.
For $BTC , $84K-$84.2K is the first area I want to see hold. Stay above it and another $85K test makes sense. A clean break would bring $86K-$86.5K back into view.
Below $83.5K, I’d be much less comfortable with this setup.
58
·
--
См. перевод
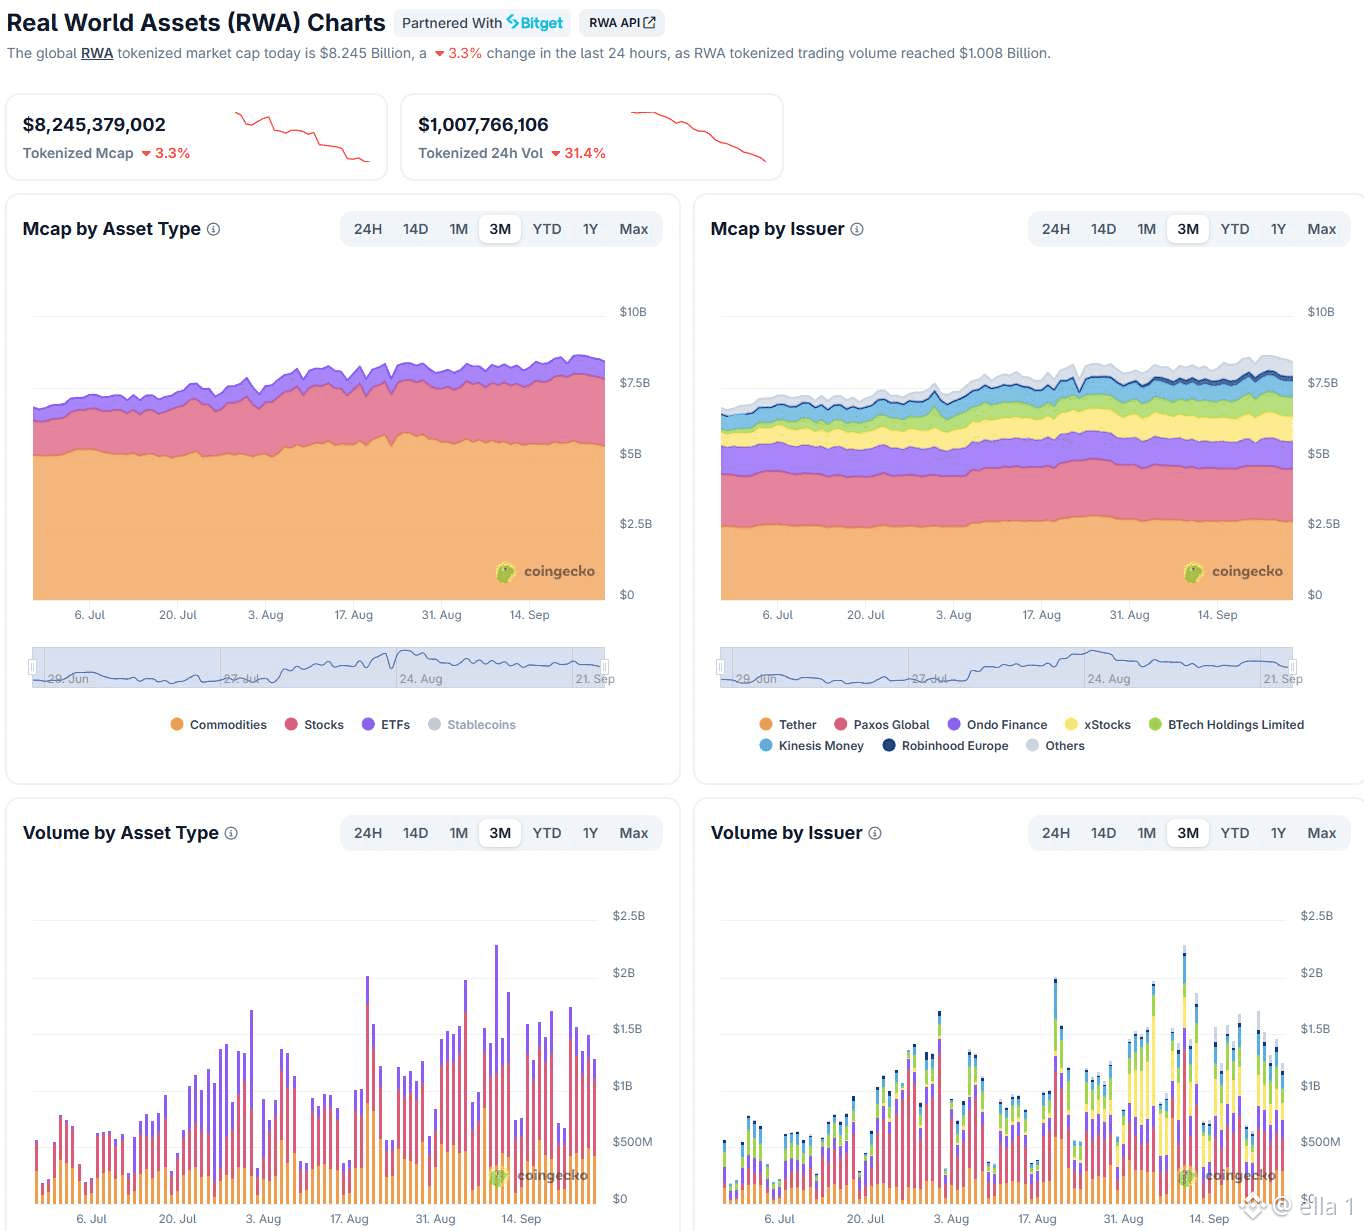
Tokenized RWAs are still treated like a future narrative, but the market is already seeing real activity
@coingecko's RWA Charts currently shows around $8.25B in tokenized market cap and $1.01B in 24 hour volume. Both pulled back over the past day, with market cap down 3.3% and volume down 31.4%
Even after that slowdown daily volume is still roughly 12% of the entire market cap, which is notable for a category many still consider early
The useful part is being able to dig deeper. Market cap, volume and token count can all be compared by asset type or issuer across timeframes from 24H to Max
It makes it much easier to see where RWA activity is actually coming from instead of following the narrative alone
Explore the data yourself:
coingecko.com/en/charts/rwa
54
·
--
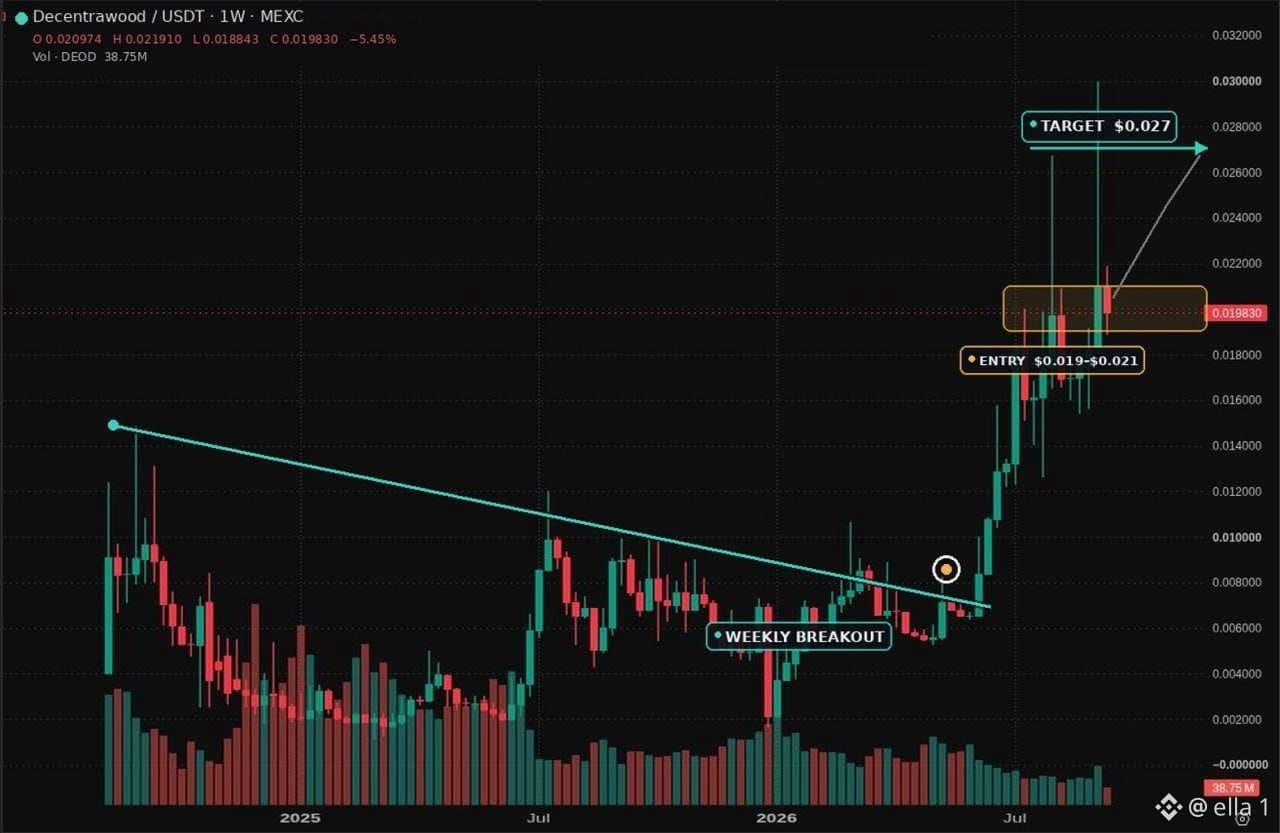
Я только что открыл LONG по $DEOD через MEXC
Недельный график наконец-то пробивает свою долгосрочную линию тренда, в то время как цена продолжает удерживаться выше скользящих средних, за которыми я слежу
Зона $0.019–$0.021 — это то, что меня интересует. Если недельный пробой удержится, $0.027 — следующий уровень на моём графике
На фоне есть ещё один катализатор
Новый листинг на бирже запланирован на 2 октября, при этом название биржи всё ещё ждёт, чтобы его раскрыли @decentrawood
Для меня всё просто: недельный пробой с новым листинговым катализатором впереди
Я уже в позиции, посмотрим, как это будет развиваться
79
·
--
$APEPE — это просто потрясающее сообщество, люблю конкурсы сообщества
$APEPE — это просто потрясающее сообщество, люблю конкурсы сообщества
69
·
--
В течение многих лет криптовалюта часто сводилась к тому, чтобы переводить деньги с одного кошелька на другой.
RWA меняет то, куда именно может уйти этот капитал.
Недвижимость, облигации, сырьевые товары, частный кредит и акции теперь перемещаются onchain. Сегодня токенизированные RWA представляют около $38,8 млрд распределённой стоимости, причём примерно $15,9 млрд поступает только от токенизированных U.S. Treasuries.
Но есть важное различие:
Само по себе токенизирование не означает автоматическую ликвидность.
Главная возможность — сделать реальные активы переносимыми, применимыми и доступными в качестве обеспечения (collateral) в DeFi.
Поэтому реальная история — не просто размещение активов в блокчейне. Речь о том, чтобы сделать их частью onchain-финансов.
Почему сейчас?
Инфраструктура стейблкоинов растёт, институциональные участники продвигаются дальше onchain, а технологии токенизации становятся более зрелыми. Параллельно улучшаются инфраструктура оракулов, идентификации, комплаенса, кастоди и совместимости.
Для розничных инвесторов, как мне кажется, ключ — смотреть дальше проектов, которые просто используют ярлык «RWA».
Следите за L1/L2-сетями, которые обеспечивают токенизацию, решениями для оракулов, комплаенс-слоями, кастоди-провайдерами и платформами, соединяющими традиционные активы с DeFi.
И, что важнее всего, следите за реальной доходностью.
Доходы, генерируемые арендой, процентами по облигациям, платежами по кредитам или другой реальной доходностью в мире — это совсем другое, чем доходность, в основном финансируемая токен-инцентивами.
Затем — следите за капиталом.
Какие сети видят рост RWA TVL?
И, самое главное, формируется ли реальная ликвидность?
Огромное значение TVL само по себе — недостаточно. Токенизация и ликвидность — это разные вещи.
Пока все гонятся за ежедневным ажиотажем и мемкоинами, вокруг RWA тихо строится новая финансовая инфраструктура.
В будущем кошельки могут хранить не только волатильные токены. Они также могут хранить цифровые представления активов, которые генерируют реальный доход.
Но нам нужно выйти за рамки токенизации:
Реальные активы.
Реальный доход.
Реальная полезность.
Реальная ликвидность.
Вот где, как я думаю, начинается настоящая история RWA.
55
·
--
Вы купили тикер. Но купили ли вы акцию?
Что на самом деле дают вам токенизированные акции и чего они могут не учесть
В два часа ночи инвестор открывает криптокошелёк и покупает токен, который отслеживает крупную технологическую компанию из США.
Цена движется вместе с акцией. Токен можно перевести в другой кошелёк. Его даже могут внести в кредитный протокол в качестве обеспечения.
С экрана это выглядит как владение акциями, только «апгрейднутой» для интернета: глобальным, непрерывным и программируемым.
Но один простой вопрос может изменить всю сделку:
Покупатель приобрёл акции компании, юридическое требование на долю, которая где-то хранится, долговой инструмент, связанный с этой долей, или лишь синтетическую привязку к её цене?
Эти продукты могут выглядеть почти одинаково внутри приложения.
Они могут иметь то же название компании, следовать той же рыночной цене и рассчитываться через тот же кошелёк.
Но их владельцы могут иметь принципиально разные права на дивиденды, голосование, выкуп, информацию о компании и активы при банкротстве.
Это различие становится всё более важным по мере того, как токенизированные акции выходят за рамки демонстраций и превращаются в реальную финансовую инфраструктуру.
Реальное развитие заключается не только в том, что акции теперь могут существовать в блокчейне.
Важно то, что несколько юридически разных версий «акции в ончейне» начинают конкурировать за внимание одного и того же инвестора.
Тикер — не продукт
На традиционных рынках слово «акция» несёт привычный набор прав.
Как правило, обыкновенные акции представляют собой долю в собственности компании. Обычно они включают право голоса, могут включать дивиденды и дают держателю остаточное требование после кредиторов и привилегированных акционеров при ликвидации.
62
·
--
За последние 24 часа Ethereum торговался в диапазоне $2,445.71–$2,534.30, вернув цену к верхней границе своего недавнего диапазона.
По $ETH я вижу $2,520–$2,535 как ближайшую зону принятия решения: устойчивое закрепление выше неё будет иметь больший вес, чем очередная кратковременная внутридневная проверка.
Первая зона поддержки по-прежнему находится примерно в $2,440–$2,460, где покупателям нужно будет защищать последнее движение, если цена откатится.
Я рассматриваю текущее движение как тест сопротивления, а не подтверждённый пробой, пока не произойдёт закрытие дневной свечи и последующее закрепление поддержки; именно так следует трактовать это.
60
·
--
Чемпионат мира мог стать тем моментом, когда прогнозные рынки вышли в мейнстрим.
Ежемесячный объем по всему сектору превысил 50 миллиардов долларов в июне: лидером стал Kalshi с 31 миллиардом, тогда как Polymarket и поддерживаемая Robinhood платформа Rothera также установили крупные рекорды.
Сравнение со спортивными букмекерами не совсем корректно, поскольку прогнозные рынки охватывают не только спорт, но и политику, экономику и развлечения; однако тенденцию пользователей трудно игнорировать.
Kalshi и Polymarket заняли 78,5% установок среди шести крупнейших приложений, связанных с азартными ставками, которые отслеживались в течение месяца — больше примерно с 6% годом ранее.
Традиционные букмекеры по-прежнему сообщали о рекордной активности на ЧМ, но вовлеченность в их приложениях падала после первых недель, тогда как платформы прогнозов продолжали расти.
Институциональные компании теперь создают специализированные торговые столы для этих рынков, привнося с собой арбитражные стратегии и более глубокую ликвидность.
То, что начиналось как нишевый криптопродукт, начинает больше походить на новый слой событийных финансовых торгов.
Только информационно.
82
·
--
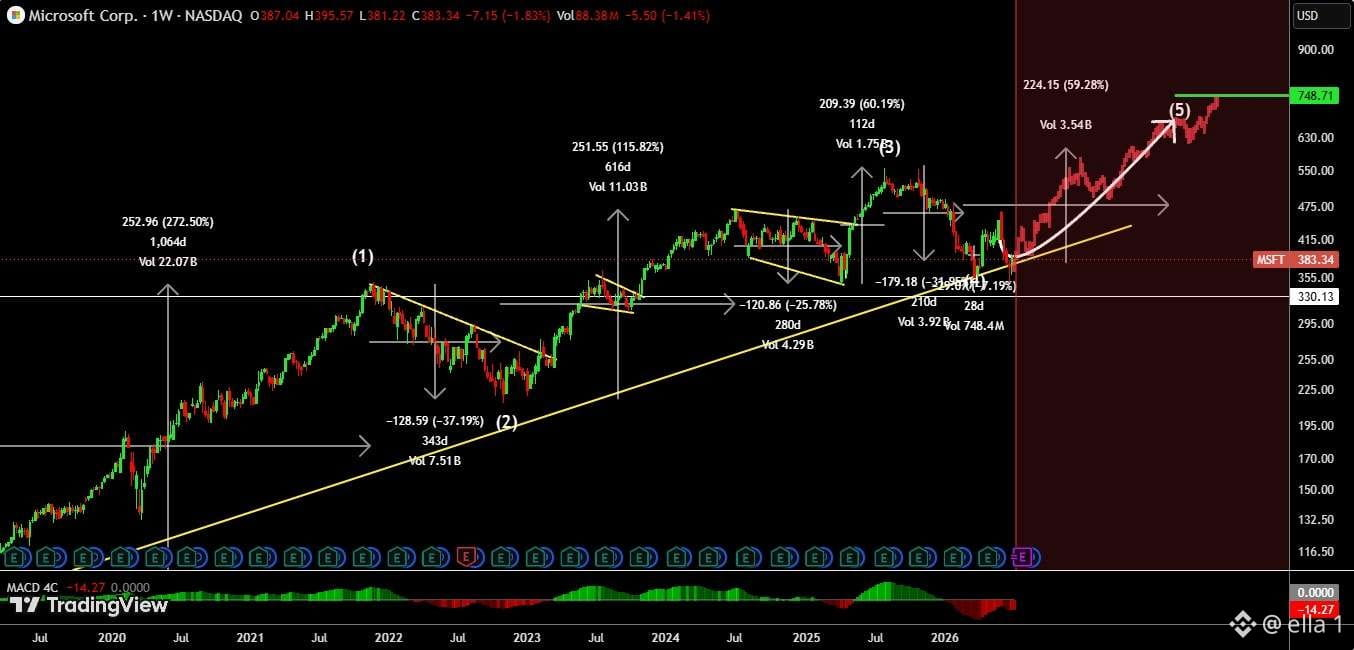
MSFT остается внутри более широкого многолетнего восходящего тренда, но последняя недельная структура все еще демонстрирует давление после недавней коррекции.
График показывает потенциальный сценарий восстановления в перспективе, однако подтверждение импульса пока отсутствует, поскольку MACD остается отрицательным.
График показывает потенциальный сценарий восстановления в перспективе, однако подтверждение импульса пока отсутствует, поскольку MACD остается отрицательным.
72
·
--
Квантовая безопасность начинает переходить от теории к реальному планированию инфраструктуры в криптоиндустрии.
За последние несколько месяцев несколько крупных игроков активизировали свои постквантовые планы: правительства, технологические компании и блокчейн-экосистемы готовятся к будущему, в котором сегодняшней криптографии может оказаться недостаточно.
Сдвиг не связан с паникой. Скорее дело во времени.
Несколько ключевых моментов:
* Algorand обозначила дорожную карту, чтобы сделать свою сеть в целом устойчивой к квантовым атакам
* Ethereum расширяет исследования в области постквантовой криптографии и работу по повышению «защищённости на будущее»
* Google нацелена на сроки 2029 года для части своего постквантового миграционного процесса
* NIST уже завершил ключевые стандарты постквантового шифрования
* Правительства начинают рассматривать миграцию к квантобезопасности как приоритет национальной безопасности
Главная мысль в том, что перевод работающего блокчейна на криптографию, устойчивую к квантовым воздействиям, — это не задача, которая решается за одну ночь.
Кошелькам, валидаторам, подписям, смарт-контрактам и базовой инфраструктуре протокола со временем могут понадобиться изменения. Именно поэтому всё больше сетей начинают обсуждение заранее, прежде чем квантовые компьютеры станут непосредственной угрозой.
Для криптоиндустрии следующий цикл безопасности может быть менее связан с реагированием на взломы после того, как они произошли, и больше — с созданием систем, способных пережить следующее поколение вычислений.
75
·
--
Традиционная финансовая сфера продолжает расширять свою инфраструктуру для стейблкоинов, поскольку институциональный спрос на услуги по цифровым активам растет.
BNY — крупнейший в мире банк кастодиального хранения по объему активов под хранением — объявил о поддержке USDC от Circle. Это позволит институциональным клиентам хранить, чеканить (mint) и погашать (redeem) стейблкоин через свою платформу цифровых активов.
Несколько ключевых моментов:
* USDC становится первым стейблкоином, поддерживаемым на платформе кастодиального хранения BNY
* Институциональные клиенты смогут чеканить и погашать USDC напрямую через банк
* BNY планирует со временем расширять поддержку дополнительных эмитентов стейблкоинов
* Шаг последовал за растущей регуляторной ясностью в отношении стейблкоинов, обеспеченных долларами США
Одно из событий, за которым стоит наблюдать, — как традиционные финансовые институты все чаще встраивают сервисы со стейблкоинами в свою существующую инфраструктуру, а не рассматривают цифровые активы как отдельный рынок.
По мере дальнейшего развития регулируемого внедрения стейблкоинов партнерства между банками и блокчейн-компаниями становятся более заметной частью общей финансовой картины.
83
·
--
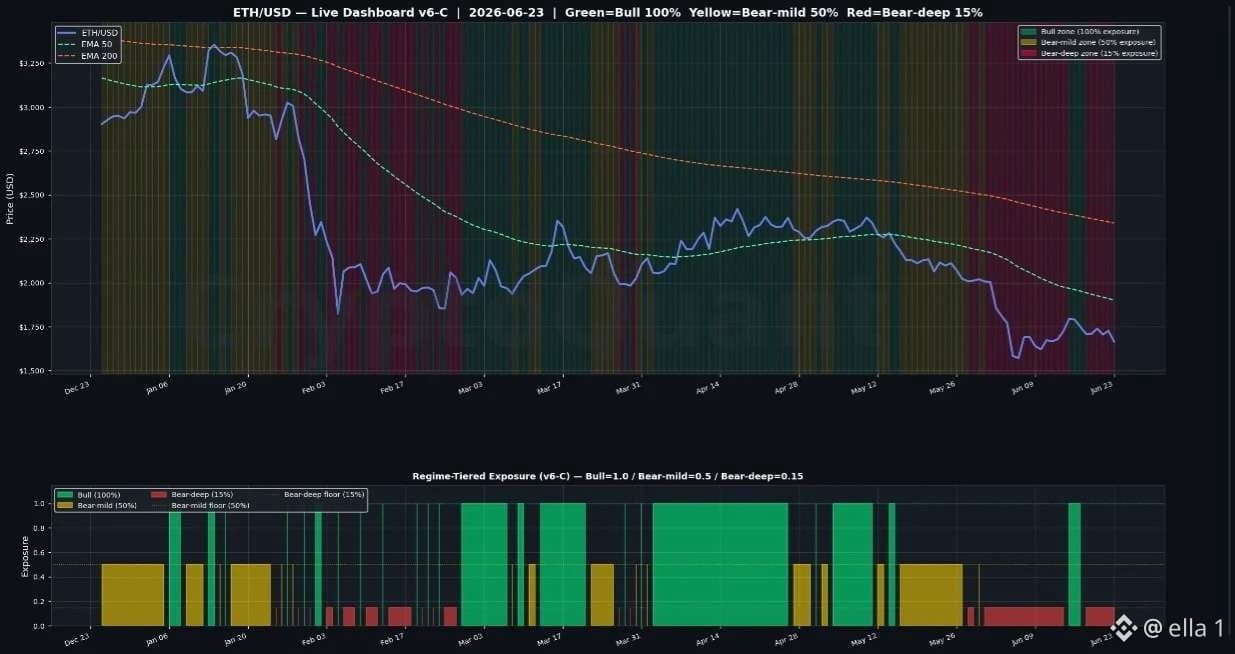
ETH по-прежнему находится ниже своей 50-дневной и 200-дневной скользящих средних.
График продолжает отражать осторожные условия на рынке, и пока не видно четкого изменения в тренде.
ETH по-прежнему находится ниже своей 50-дневной и 200-дневной скользящих средних.
График продолжает отражать осторожные условия на рынке, и пока не видно четкого изменения в тренде.
График продолжает отражать осторожные условия на рынке, и пока не видно четкого изменения в тренде.
78
·
--
Геоффри Кендрік из Standard Chartered считает, что Биткойн, возможно, уже установил свой цикл минимума в районе $59K, утверждая, что несколько недавних источников рыночного давления теперь могут начать ослабевать.
Одним из более интересных моментов в заметке была идея о том, что некоторые продажи, связанные с ETF, могли быть связаны с тем, что инвесторы поднимали ликвидность перед ожидаемым IPO SpaceX.
Теперь, когда листинг начался, Кендрік думает, что конкретное давление может начать ослабевать.
Некоторые другие моменты, которые он выделил:
* Оттоки из спотового Bitcoin ETF были одними из самых крупных с момента запуска
* Потенциальная деэскалация между США и Ираном может помочь снизить макроэкономическое давление, связанное с нефтью и доходностью облигаций
* Возобновление корпоративных закупок казначейских облигаций снова укрепит структуру рынка
* Положительные притоки в ETF будут еще одним ключевым сигналом для наблюдения
* Кендрік также считает, что ETH может превзойти BTC, если условия стабилизируются дальше
Что выделяется в последнее время, так это то, как крипто стало более связано с общими макроэкономическими и институциональными потоками.
Циклы IPO, доходность облигаций, энергетические рынки и позиционирование ETF сейчас все влияют на настроение одновременно, что ощущается очень иначе по сравнению с предыдущими циклами крипто, которые в основном двигались внутренними нарративами.
Будет ли абсолютный минимум действительно установлен, вероятно, все еще зависит от того, как будут развиваться макроэкономические условия в течение следующих нескольких недель, но рынок, похоже, становится все более сосредоточенным на признаках стабилизации, а не на полном панике сейчас.
Информационно.
75
·
--
Токенизированные акции продолжают все ближе подходить к тому, чтобы стать реальной тенденцией рыночной инфраструктуры, а не просто нишевым криптоэкспериментом.
Backpack и Sunrise сообщают, что токенизированная версия акций SpaceX под названием SPCX начнет торговаться на Solana в тот же день, когда, как ожидается, SpaceX дебютирует на Nasdaq.
По словам компаний, токен можно погасить (обменять) на базовые акции через брокерскую инфраструктуру Backpack, при этом также допускается обратное перемещение подходящих акций onchain в токенизированный формат.
Несколько вещей, которые выделились:
* SPCX разработан для связки традиционных брокерских систем с рынками Solana
* Ожидается, что токен будет торговаться 24/7, а не только в часы работы рынка
* По сообщениям, пользователи могут хранить актив в кошельках с самостоятельным контролем
* Структура отражает растущий интерес к токенизированным акциям и RWА
* Компании все чаще экспериментируют с тем, чтобы размещать традиционные финансовые активы непосредственно onchain
Более крупная тема здесь, похоже, связана не столько с SpaceX конкретно, сколько с тем, куда может двигаться финансовая инфраструктура.
Стейблкоины уже показали, что блокчейн-«рельсы» способны эффективно перемещать большие объемы стоимости. Теперь, кажется, все больше компаний проверяют, могут ли акции в конечном итоге пойти по схожему пути.
Будет ли токенизированным акциям достигнуть значимых масштабов, пока неизвестно, но стремление связать традиционные рынки капитала с onchain-системами явно продолжает ускоряться.
Только информационно.
84
·
--
Биткойн, который недавно упал ниже отметки в $60K, уже не кажется связанным с каким-то одним событием.
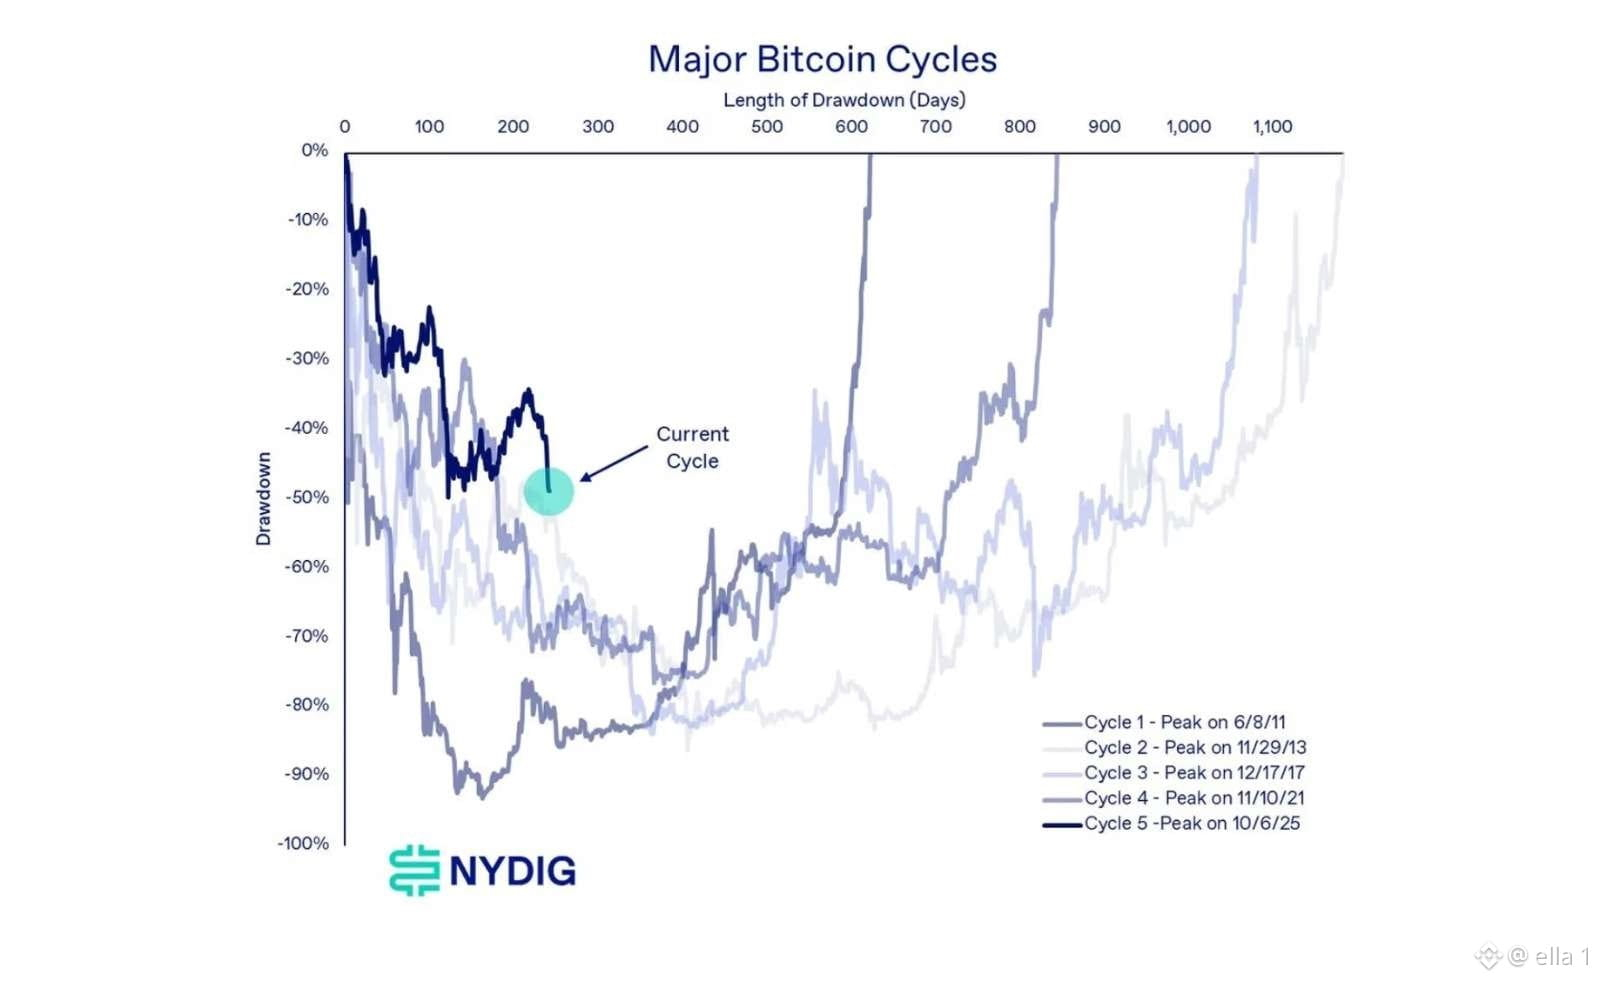
Последний отчет NYDIG утверждает, что давление исходит сразу из нескольких направлений, что может объяснить, почему настроение ослабло, даже без серьезного падения в активности основной сети.
Несколько нарративов, похоже, одновременно влияют на рынок:
* Акции AI продолжают привлекать агрессивные потоки капитала
* Большие предстоящие IPO в сфере технологий отвлекают внимание от крипты
* Обновленные обсуждения по квантовым технологиям/безопасности создают неопределенность
* Спрос на ETF резко замедлился
* Даже относительно небольшая продажа BTC от Strategy повлияла на рыночную психологию
Интересно, что большинство из этих факторов по отдельности, вероятно, не смогли бы вызвать более крупную коррекцию.
Но в сочетании они, похоже, создают гораздо более тяжелый макрофон для крипты, чем раньше в этом году.
NYDIG также отметил, что некоторые ончейн-индикаторы уже приближаются к уровням, исторически связанным с рыночными дном.
Тем не менее, более широкий спад остается относительно меньшим по сравнению с предыдущими медвежьими рынками Биткойна, что оставляет рынок в обсуждении, изменилось ли поведение цикла из-за институционального принятия или просто отложило более глубокую перезагрузку.
Кажется, что рынок проходит через одну из тех фаз, где настроение ослабевает быстрее, чем сами фундаментальные факторы.
Информация только для справки.
84
·
--
HYPE наконец-то немного остыл после одного из самых сильных ранов в крипте в этом году.
Коррекция началась вскоре после того, как Артур Хейс заявил, что вышел из всей своей позиции HYPE, хотя недавно он открыто говорил о гораздо более высоких долгосрочных ценовых целях для проекта.
Это, очевидно, довольно быстро привлекло внимание на CT.
Вот что выделяется:
* HYPE откатился после достижения новых максимумов около $75
* Артур Хейс сказал, что макрориски и рыночные условия подтолкнули его зафиксировать прибыль
* Трейдеры раскритиковали ход событий из-за его более ранних бычьих целей
* Hyperliquid по-прежнему остается одним из самых сильных исполнителей года в целом
* Некоторые аналитики теперь считают, что ралли в краткосрочной перспективе могло перегреться
Интересно, что это не похоже на изменение более широкого нарратива вокруг Hyperliquid.
Большая часть обсуждения, похоже, сосредоточена на позиционировании и тайминге.
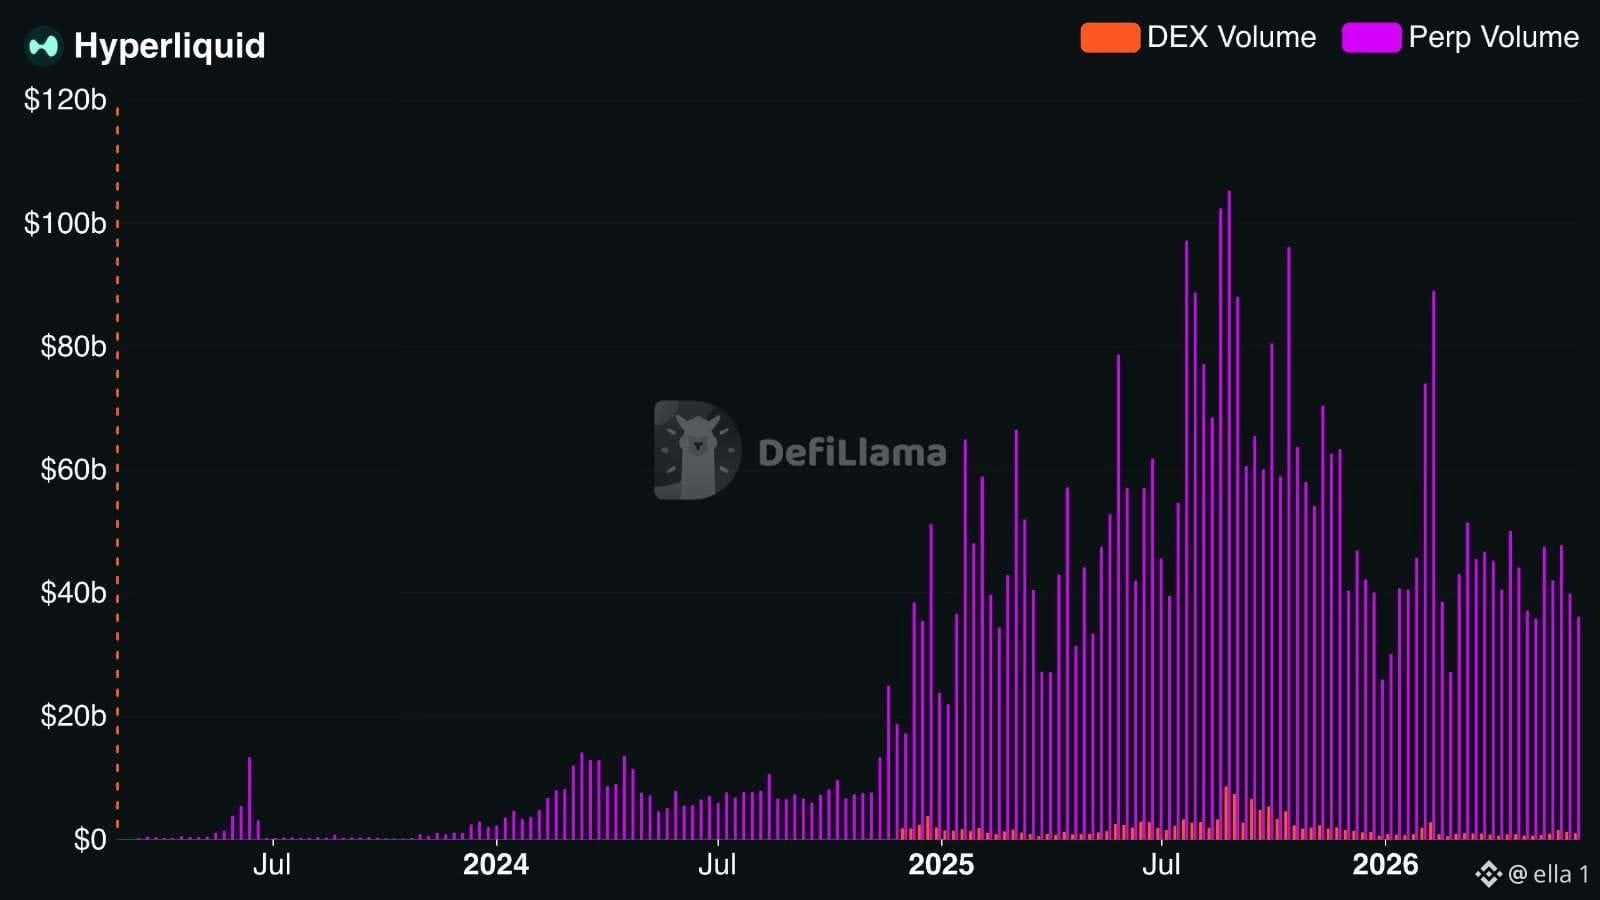
Платформа продолжает быстро расти по объему в перпах и по доле рынка, в то время как большая часть рынка в целом оставалась слабой — вероятно, поэтому HYPE в последнее время стал одной из самых переполненных сделок.
И обычно, когда позиционирование заполняется так быстро, даже сильные нарративы могут видеть резкие откаты, как только более крупные участники начинают фиксировать прибыль.
Только информационно.
77
·
--
Бессрочные фьючерсы начинают выходить далеко за рамки торговли криптовалютами.
Новый отчет TD Securities утверждает, что «перпы» постепенно превращаются в более широкую продуктовую рыночную структуру, которая в итоге может расшириться на сырьевые товары, акции и даже частные рынки.
И Hyperliquid, похоже, находится в самом центре этого сдвига.
Один из наиболее интересных примеров произошел на фоне недавней напряженности на Ближнем Востоке: в выходные были закрыты традиционные сырьевые рынки, однако бессрочные рынки Hyperliquid, привязанные к нефти, продолжали торговаться.
По данным TD, платформа заранее учла большую часть последующего движения цены на нефть до того, как традиционные биржи вновь открылись.
Вот несколько моментов, которые выделились:
* Бессрочные фьючерсы теперь доминируют в большинстве торговой активности по криптовалютам
* Hyperliquid расширилась в нефтяной сектор и рынки, связанные с допуском компаний к IPO
* Платформы экспериментируют с круглосуточным механизмом определения цены вне традиционных рыночных часов
* Coinbase и Kalshi также продвигаются глубже в продукты на базе перп-контрактов
* Традиционные биржи начинают уделять гораздо больше внимания этим изменениям
Главная история здесь, возможно, менее связана с самой криптовалютой и больше — с рыночной инфраструктурой.
Традиционные биржи по-прежнему работают по фиксированным расписаниям, тогда как крипто-ориентированные системы продолжают функционировать непрерывно.
Эта разница начинает иметь большее значение каждый раз, когда глобальные события происходят вне обычных рыночных часов.
Похоже, граница между инфраструктурой традиционных финансов и инфраструктурой крипторынка становится все тоньше.
Только информационно.
78
·
--
Уолл-Стрит продолжает говорить о переводе триллионов долларов на блокчейн.
Но безопасность по-прежнему выглядит одной из главных причин, по которой этот переход движется медленнее, чем ожидалось.
По словам CEO CertiK Ронгхуя Гу, апрель стал худшим месяцем для DeFi-эксплойтов за последние четыре года, с хакерскими атаками почти на ежедневной основе.
Несколько ключевых моментов из отчета:
* Основные эксплойты нацеливались на мосты, смарт-контракты и системы оракулов
* ИИ делает обнаружение уязвимостей быстрее и агрессивнее
* Атакующие могут постоянно сканировать протоколы на предмет слабостей в широком масштабе
* Учреждения по-прежнему считают операционный риск основным препятствием для принятия
* Недавние взломы продемонстрировали, насколько взаимосвязанной стала инфраструктура DeFi
Что интересно, разговор о принятии блокчейна начинает выглядеть не как технологическая проблема, а как проблема безопасности.
Многие крупные финансовые компании уже, похоже, заинтересованы в токенизации, стейблкойнах и системах расчетов на блокчейне.
Сомнения, похоже, связаны с тем, может ли текущая инфраструктура на самом деле безопасно обрабатывать капитал институционального масштаба в течение длительных периодов времени.
А с учетом того, что ИИ сейчас ускоряет как наступательные, так и защитные инструменты безопасности, баланс между инновациями и управлением рисками может стать еще сложнее в будущем.
Только для информации.
75
·
--
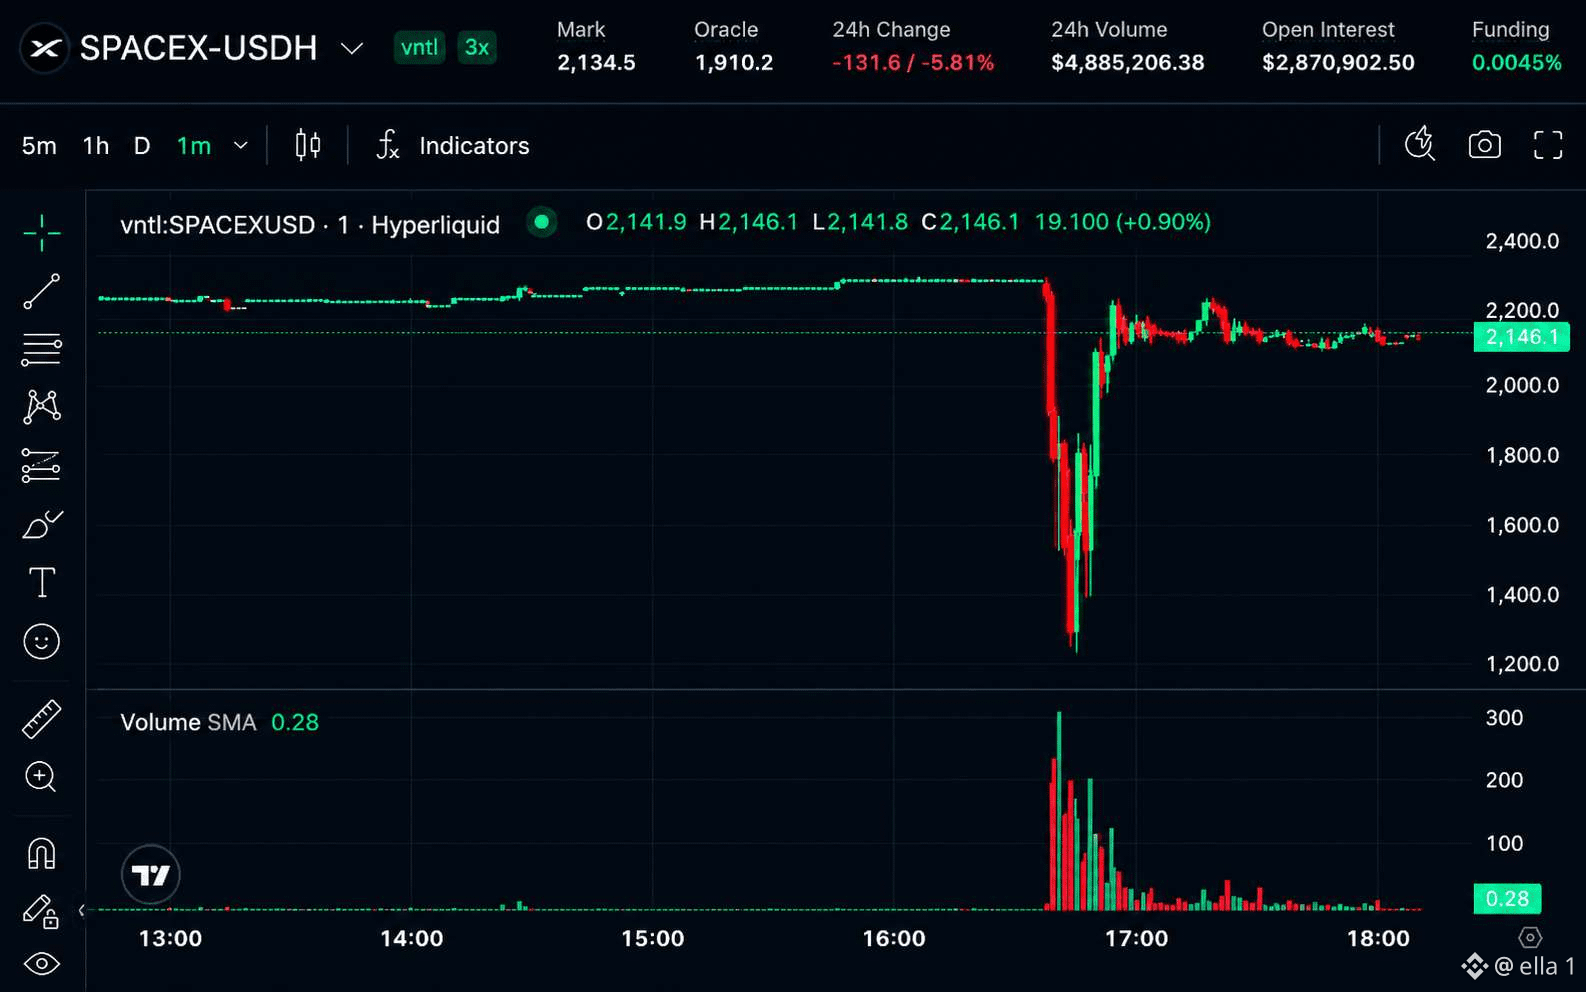
Резкая ликвидационная волна только что обрушилась на синтетический рынок SpaceX на Hyperliquid.
Контракт SPACEX-USDH ненадолго просел почти на 45% менее чем за 30 минут, а затем отскочил назад, при этом «сметя» большое число небольших маржинальных позиций.
По данным Hyperliquid, во время движения были ликвидированы более 400 пользователей.
Похоже, причиной хаоса стала не столько какая-то конкретная громкая новость.
Всё дело в ликвидности.
Что бросилось в глаза:
* У рынка была относительно небольшая глубина торгов
* Одна агрессивная волна продаж «перекрыла» доступную ликвидность
* Многие ликвидированные позиции были с высоким плечом и при этом совсем небольшие
* У контракта нет официального публичного бенчмарка по спотовой цене
* Трейдеры спекулируют оценкой SpaceX, не имея реального капитала
Именно это последнее важно.
В отличие от фьючерсов на BTC или ETH, этот рынок не привязан к крупному публичному спотовому рынку с глубокой ликвидностью и прозрачным ценообразованием.
По сути, это синтетический рынок, построенный на ожиданиях относительно оценки частной компании, что может сделать процесс формирования цены значительно более нестабильным во время сильных движений.
Этот эпизод также показывает, как спекулятивные крипто-продукты перед IPO могут вести себя совершенно иначе, чем традиционные рынки — особенно когда плечо и тонкая ликвидность сталкиваются.
Только в информационных целях.
77
·
--
SharpLink готовится войти в индексы Russell 2000 и Russell 3000 в конце этого месяца, что приближает еще одну компанию, связанную с криптовалютами, к традиционным институциональным потокам.
Компания стала одним из крупнейших публичных держателей ETH, с казной, по сообщениям, на уровне около 873,000 эфиров.
Что делает этот шаг примечательным, так это время.
Многие крипто-казначейские компании замедлили или полностью приостановили покупки после того, как рынок охладился и спекулятивный импульс угас. SharpLink, тем временем, входит в основные индексные фонды, за которыми следуют институциональные инвестиции.
Несколько заметных моментов:
* Включение в Russell вступает в силу 29 июня
* SharpLink остается одним из крупнейших публичных держателей ETH
* Включение в индекс может увеличить пассивное фондовое покрытие акции
* Многие другие крипто-казначейские компании сократили активность во время падения
* Акции компании все еще значительно ниже пиковых уровней прошлого года
Большая картина здесь заключается в том, что крипто-казначейские стратегии медленно становятся частью традиционной инфраструктуры фондового рынка, а не остаются изолированными крипто-трейдами.
Добавление в индексы имеет значение, потому что это может создать автоматическое покрытие через ETF и фонды, отслеживающие эти бенчмарки, даже если инвесторы напрямую не покупают ETH.
В то же время, волатильность вокруг этих казначейских компаний все еще показывает, насколько сильно они связаны с циклами криптовалютного рынка и настроением инвесторов.
Только для информации.
3
347
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 45,845
390 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 692
ПротоколFOMC
Просмотров: 35,431
163 обсуждают
NFPWatch
Просмотров: 10.8M
19,195 обсуждают