
За последние двадцать лет чаще всего я слышал такой совет: когда падают акции, покупай золото; когда экономика в плохом состоянии — покупай облигации.
В этом году этот совет никуда не годится.
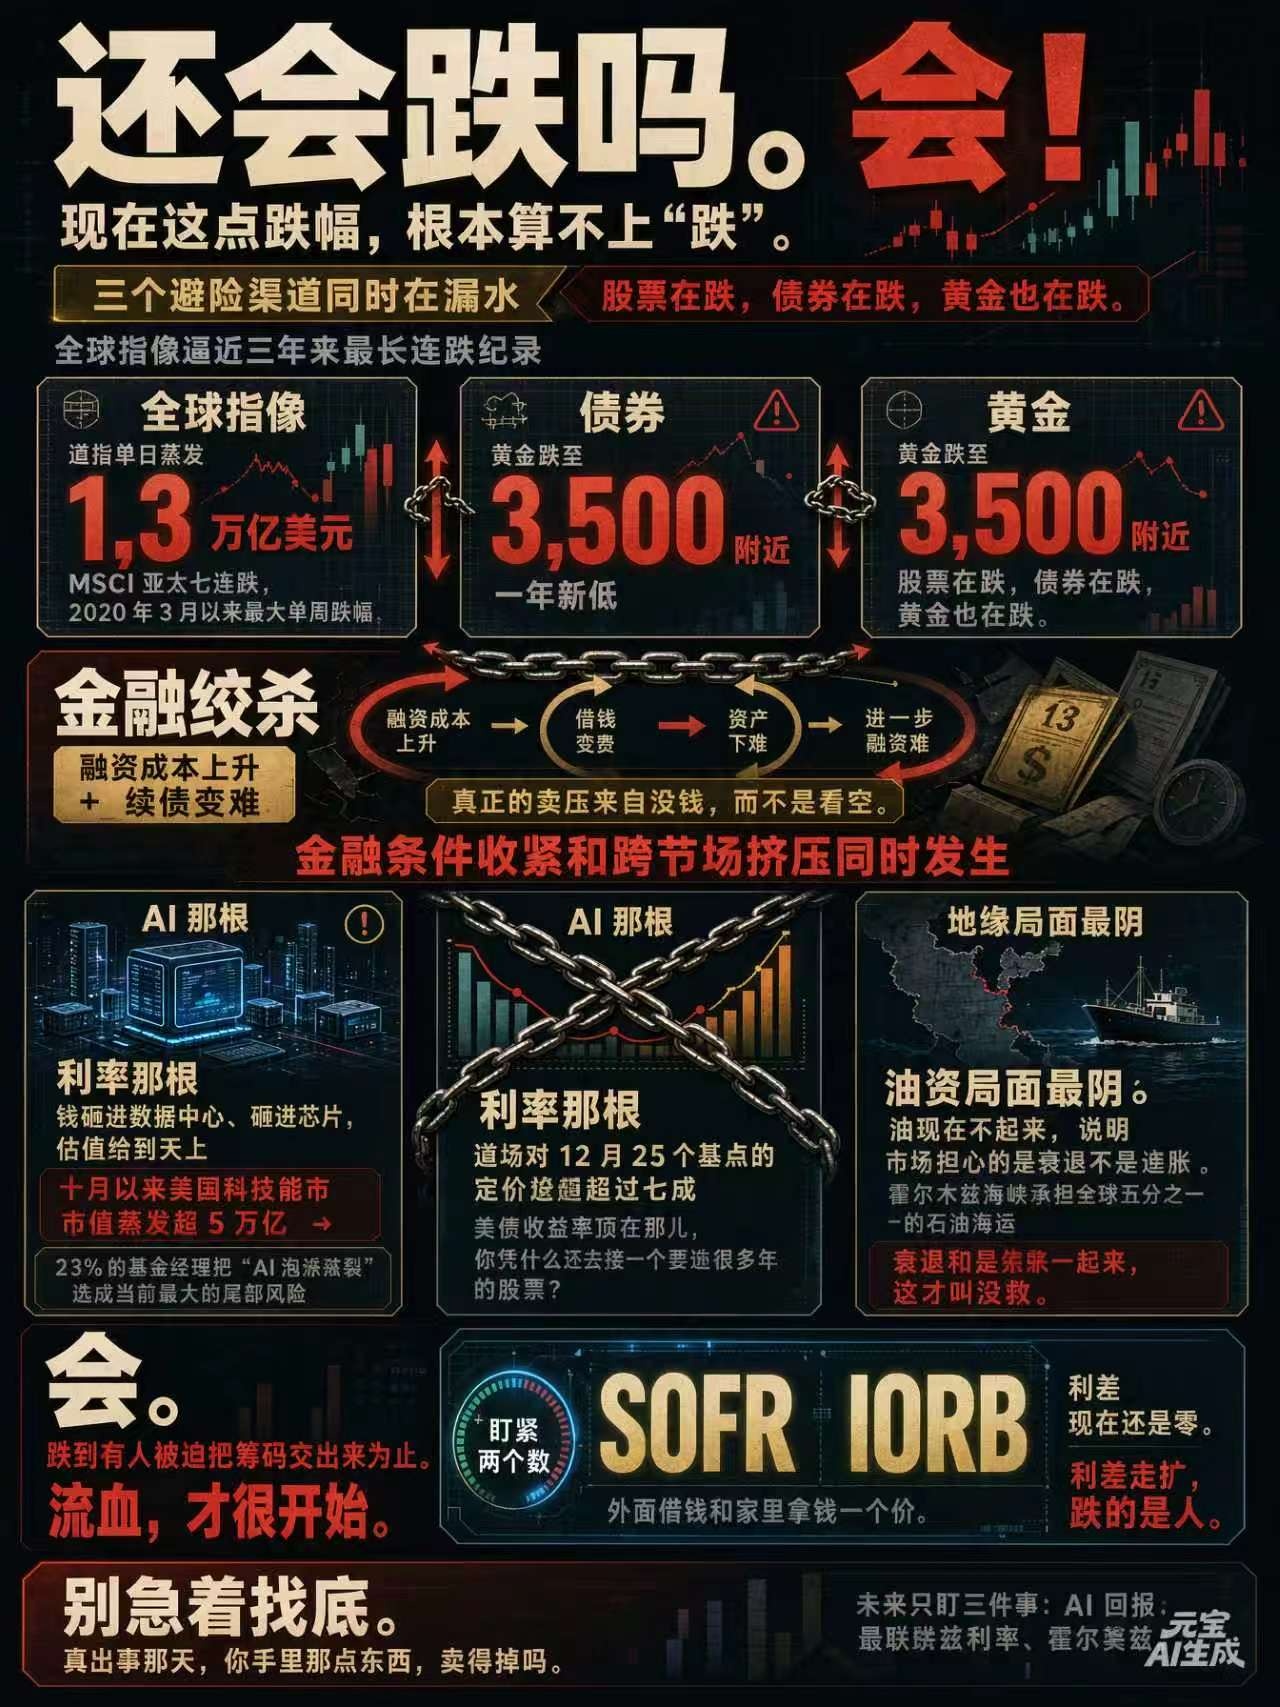
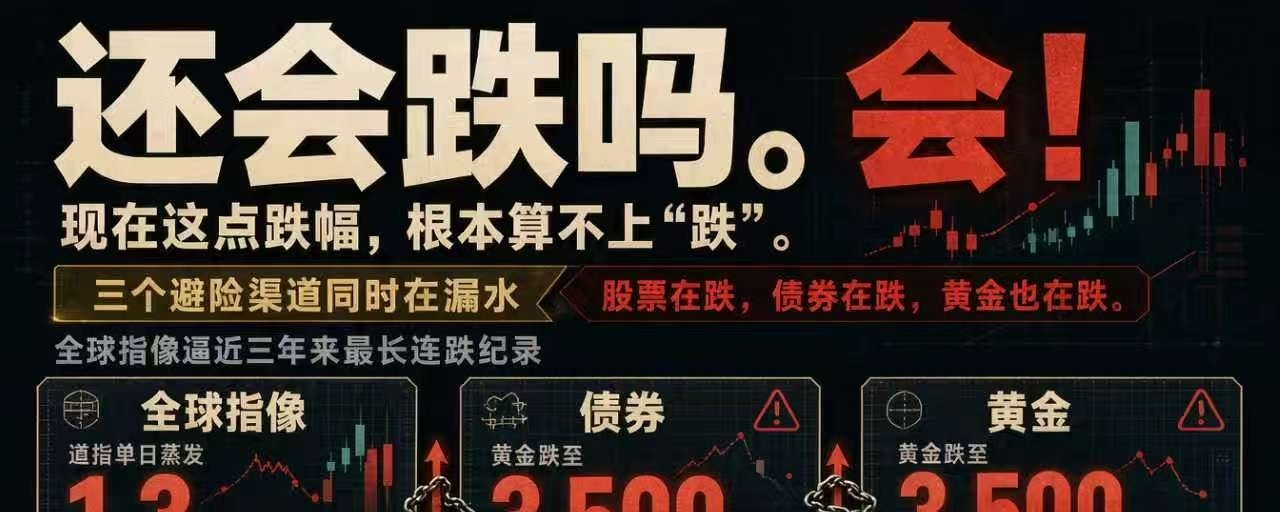
Мировые фондовые индексы приближаются к рекорду по самой длинной серии падений за три года.
Индекс Доу-Джонса за день потерял 1,3 триллиона долларов, индекс MSCI Asia Pacific падает седьмую сессию подряд — самое сильное недельное снижение с марта 2020 года.
Золото опустилось примерно до 3 500 — минимума за год.
Акции падают, облигации падают, золото тоже падает.
Три защитных актива одновременно дают течь.
Это не провал защитных активов — это отсутствие защиты.
Потому что все охотятся за одним и тем же: наличными.
Когда все бросаются за наличными, на рынке вообще нет такого понятия, как «защитный актив». Есть только то, что можно продать, и то, что нельзя.
То, что можно продать, продают первым, а то, что нельзя, так и висит, день за днём дешевея.
Настоящее давление продаж исходит от нехватки денег, а не от пессимизма.
Теперь всё ясно: ужесточение финансовых условий происходит одновременно с давлением сразу на несколько рынков.
Это называется финансовым удушением.
Финансовое удушение не начинается с обвала рынка. Сначала оно делает займы дороже, а рефинансирование — сложнее.
Так что то падение, которое ты видишь, ещё даже не настоящее «падение».
Это лишь рост стоимости финансирования.
Но и 2008 годом пока не размахивай.
Кредитные дефолты и кризис неплатежей не начались одновременно — пока это ещё не кризис.
Сейчас мировой праздник медведей.
Люди, у которых всё в наличных, ждут золото по полцены, а технологические акции — за 20–30% от прежней цены.
И дождались.
А вот самая тяжёлая мысль: на сегодняшнем рынке, который ещё даже не назовёшь худшим, некоторые, кто не хочет продавать, уже не могут себе позволить не продавать.
Хотеть продать и иметь возможность не продавать — разные вещи.
Золото, казначейские облигации США, технологические акции — кто бы ни скупал их и кто бы ни подставлял плечо, остановить это не получается.
Потому что продают не те, кто настроен пессимистично, а те, кого загнали в угол.
Если проследить причины, натянуты сразу три нити.
Первая — ИИ: в дата-центры и чипы вливают деньги, оценки взлетают до небес, а когда появится прибыль — никто толком не знает.
С октября рыночная капитализация американских технологических компаний сократилась более чем на 5 трлн долларов. В ноябрьском отчёте ЕЦБ 23% управляющих фондами назвали «лопнувший пузырь ИИ» главным хвостовым риском на данный момент.
Это пишут институциональные инвесторы в отчётах, а не паникуют розничные трейдеры.
Вторая — процентные ставки: рынок уже закладывает вероятность повышения ставки в декабре на 25 базисных пунктов более чем в 70%.
Доходность казначейских облигаций США держится высоко — с чего ты решил, что стоит покупать акции, окупаемости которых ждать ещё долгие годы?
Хуже всего то, что нынешний бум ИИ изначально вырос на дешёвых деньгах в цикле снижения ставок.
Деньги дорожают — сроки окупаемости растягиваются.
Модель ещё не доказала свою состоятельность, а срок погашения кредита уже наступил.
Самое мрачное — геополитическая обстановка: нефть сейчас не дорожает, значит, рынок боится рецессии, а не инфляции.
Но через Ормузский пролив проходит пятая часть мировых морских перевозок нефти. Если поставки действительно прервутся, цены на нефть взлетят, инфляция снова ускорится, и ФРС не просто не снизит ставку — ей придётся её повысить.
Вот когда рецессия и инфляция приходят вместе — это уже полный крах.
Эти три нити — не три отдельных события, а звенья одной цепи.
Ставки растут — облигации падают. Доллар крепнет — золото и акции падают вместе. Дорожает финансирование — окупаемость ИИ отодвигается ещё дальше.
Затягивается всё туже.
Поэтому этот удар приходится по одному и тому же — по цене денег, и уже неважно, акции это, облигации или золото.
Деньги подорожали — все активы, созданные на заёмные средства, придётся оценивать заново.
На этот раз никто тебя не подстрахует — блядь, вот это справедливо.
Есть и ещё один уровень.
США хотят господствовать в сфере ИИ, но не хотят нести все расходы, необходимые для такого господства: на электроэнергию, энергоресурсы, финансирование и на всю эту глобализацию.
ФРС повышает ставки и говорит: это не моя забота.
Штаты боятся, что вычислительные центры поднимут расходы на энергию, и тоже говорят: мы за это платить не будем.
Ну тогда отдайте лидерство в вычислительных мощностях тем, у кого есть дешёвое финансирование и дешёвая электроэнергия.
Но на это они тоже не согласны.
Значит, остаётся только заставить рынки капитала расплатиться по этому долгу.
Долг не исчезает — он лишь переходит к другим.
Сегодняшнее торжество медведей — это не праздник логики, а сигнал, что фишки начали истекать кровью.
И настоящие силы, играющие на понижение, ещё даже не вступили в игру.
Пока рынок сделал только одно: сделал займы дороже, а рефинансирование — сложнее.
Так что вернёмся к вопросу, который волнует всех больше всего: падение продолжится?
Да.
Пока кого-нибудь не вынудят отдать свои фишки.
А кровопролитие только начинается.
А чтобы понять, на каком этапе мы сейчас, не смотри на график — следи за двумя показателями: SOFR и IORB.
Сейчас разница между ними всё ещё нулевая.
Это значит, что деньги из собственных средств и деньги, взятые взаймы, стоят одинаково.
Когда спред начнёт расширяться и заёмные деньги станут дороже собственных, вот тогда и начнётся настоящий кризис ликвидности.
Пока спред не меняется — падают цены.
Как только спред начнёт расширяться — начнут падать люди.
Пока мы в первом случае.
В дальнейшем нужно следить всего за тремя вещами: сможет ли ИИ оправдать ожидания по доходности, куда двинутся ставки ФРС и случится ли что-нибудь в Ормузском проливе.
Если две из трёх пойдут не так, вопрос будет уже не в том, стоит ли покупать на дне, а в том, доживёшь ли ты до следующего цикла.
Не спеши искать дно.
Для начала спроси себя: если в тот день что-то случится, сможешь ли ты продать то немногое, что у тебя есть?