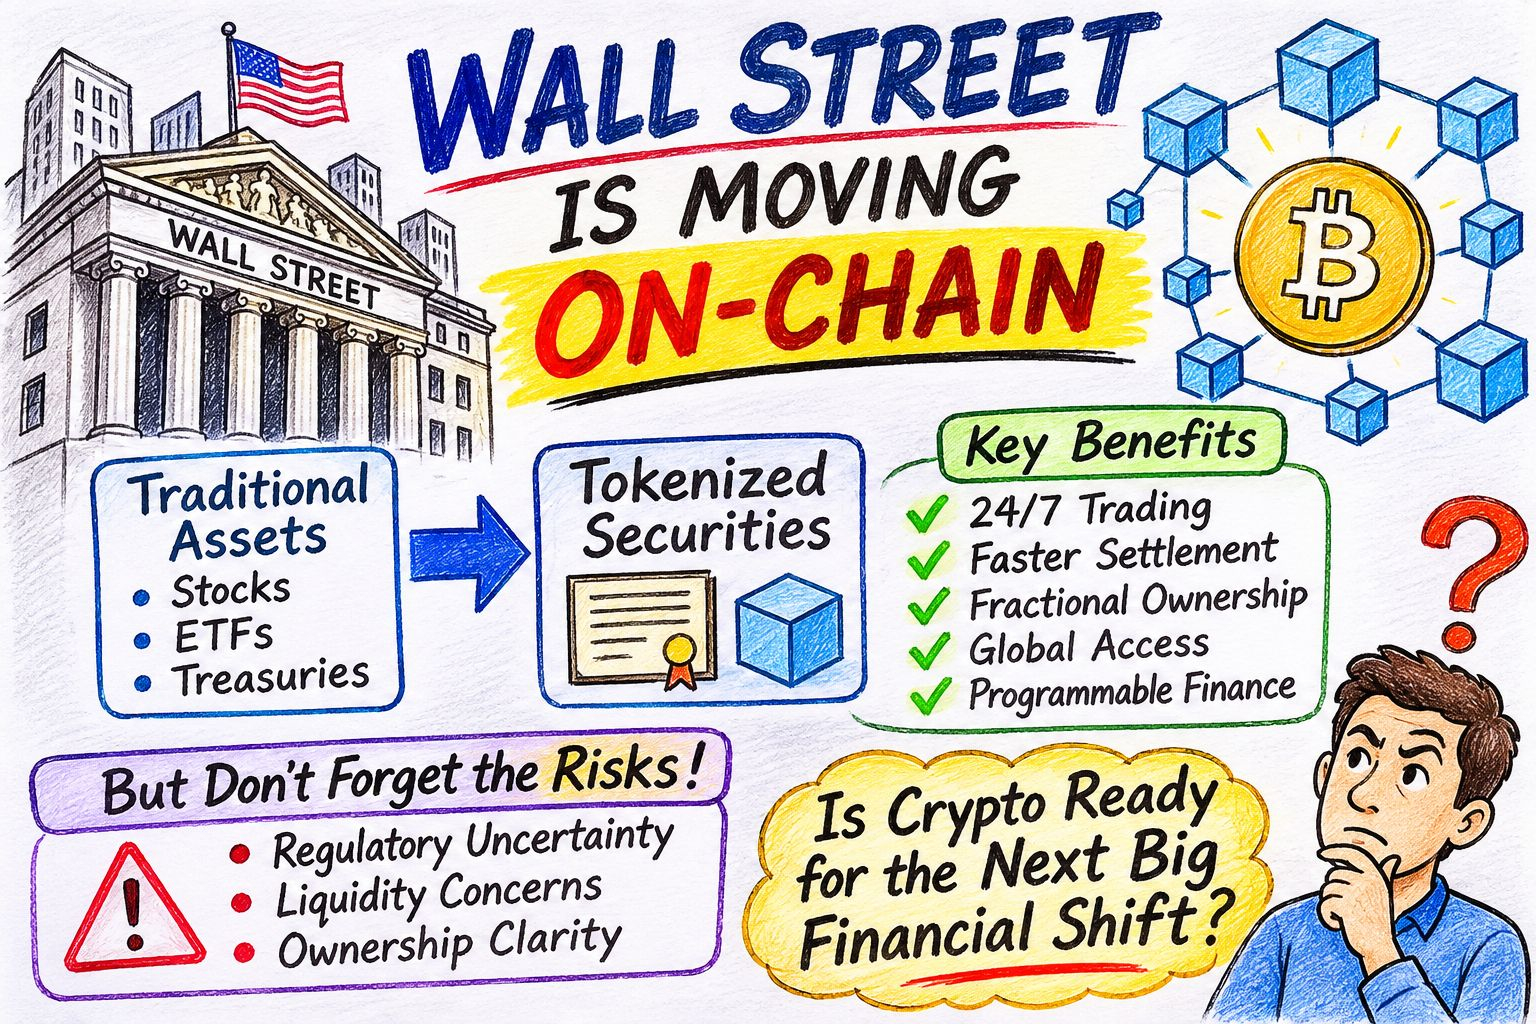
Следующая крупная возможность в криптоиндустрии может быть связана не с очередной мем-монетой, а с самой Уолл-стрит.
Годами традиционные финансовые институты считали блокчейн экспериментальной технологией. Криптовалюты воспринимались как отдельный финансовый мир, которым движут в основном спекуляции, розничные трейдеры и децентрализованные платформы.
Но в 2026 году происходят важные перемены.
Уолл-стрит больше не просто наблюдает за блокчейном. Крупные финансовые институты начинают создавать на его основе финансовую инфраструктуру.
И я считаю, что это событие заслуживает гораздо большего внимания, чем очередной краткосрочный прогноз цены биткоина.
1. Главный сигнал: DTCC переносит ценные бумаги в блокчейн
Одним из событий, привлекших моё внимание, стал запуск сервиса токенизации Depository Trust & Clearing Corporation (DTCC) 28 октября 2026 года.
DTCC — важнейшая часть инфраструктуры финансового рынка США.
Новый сервис приближает токенизацию к традиционному рынку ценных бумаг и охватывает акции, ETF и казначейские облигации США.
Почему это особенно интересно?
Около 20 финансовых учреждений подписались на участие, в том числе:
JPMorgan
Citi
Morgan Stanley
Bank of America
UBS
Изначально инфраструктура использует Canton Network и частный блокчейн на базе Besu; в дальнейшем планируется расширение.
Вдумайтесь в значение этого события: учреждения, которые традиционно работали на базе обычной финансовой инфраструктуры, теперь изучают расчёты по ценным бумагам на блокчейне.
Это не очередной криптостартап, объявляющий о партнёрстве. Это свидетельство того, что привычные финансовые рынки могут работать иначе.
2. Зачем Уолл-стрит нужна токенизация?
Позвольте объяснить, как это работает.
На традиционных финансовых рынках покупка и передача ценных бумаг связаны с участием брокеров, кастодианов, клиринговых систем и расчётной инфраструктуры.
Эти процессы могут приводить к задержкам, операционным расходам и участию множества посредников.
Токенизация предлагает другой подход.
Финансовый актив можно представить в виде цифрового токена в блокчейне, чтобы управлять записями о владении и передачей актива с помощью цифровой инфраструктуры.
К потенциальным преимуществам относятся:
Доступ к рынку 24/7: торговля и передача активов могут стать доступными за пределами обычных часов работы рынка — с учётом правил платформы и ликвидности.
Более быстрые расчёты: блокчейн может снизить издержки и трудности, связанные со сверкой данных и проведением расчётов.
Долевое владение: некоторые токенизированные продукты позволяют инвестировать меньшие суммы.
Глобальная доступность: подходящие инвесторы могут получить доступ к финансовым продуктам через цифровые платформы.
Программируемые финансы: токенизированные активы потенциально можно интегрировать в кредитование, залоговые операции и другие финансовые приложения.
Но есть одно важное различие: токенизация не устраняет автоматически посредников, нормативные ограничения или риски расчётов.
3. SEC открывает ещё одну дверь
Ещё одно событие, за которым стоит следить, — решение Комиссии по ценным бумагам и биржам США от 17 сентября 2026 года.
SEC ввела временные условные исключения для некоторых торговых площадок токенизированных ценных бумаг и поставщиков ликвидности.
Это важно, поскольку неопределённость в регулировании была одним из главных препятствий для переноса традиционных ценных бумаг на блокчейн-инфраструктуру.
Однако это не всеобщее разрешение каждой криптобирже токенизировать и торговать любыми акциями.
Эта нормативная база предусматривает условия, требования к участникам и меры по защите инвесторов.
Это различие имеет значение.
Будущее токенизированных финансов будет зависеть не только от технологий, но и от того, как будут обеспечены права собственности, хранение активов, соблюдение требований и защита инвесторов.
4. Цифры становятся всё интереснее
Давайте посмотрим не только на заявления.
Согласно обновлению The Block от 6 ноября 2026 года:
Стоимость реальных активов в блокчейне достигла примерно 39,3 млрд долларов на пике в сентябре 2026 года.
В начале 2025 года объём рынка составлял около 10 млрд долларов.
Объём токенизированных активов bStocks от Binance достиг примерно 772 млн долларов в блокчейне примерно за три месяца.
Токенизированные акции стали одним из самых быстрорастущих сегментов RWA.
Эти цифры говорят о том, что токенизация выходит за рамки теоретических обсуждений.
Однако не следует путать рост токенизированных активов с размером всего традиционного фондового рынка. По масштабу это по-прежнему совершенно разные рынки.
5. Какие секторы крипторынка могут выиграть?
Именно здесь я бы начал искать возможности.
Я бы не стал автоматически покупать каждый токен, связанный с нарративом RWA или институционального внедрения.
Вместо этого я бы изучил инфраструктуру, лежащую в основе этих изменений.
1. Ondo Finance (ONDO)
Направление: токенизированные финансовые продукты и доступ к активам традиционного рынка.
Главный вопрос — смогут ли токенизированные ценные бумаги и институциональные финансовые продукты обеспечить устойчивый спрос на её экосистему.
2. Chainlink (LINK)
Направление: оракульная инфраструктура, связь с данными и кроссчейн-взаимодействие.
Токенизированным финансовым активам нужны надёжные внешние данные и связь между различными блокчейн-средами.
3. Stellar (XLM)
Направление: платежи и инфраструктура токенизированных активов.
Её долгосрочные перспективы зависят от того, будут ли реальные финансовые учреждения и эмитенты активов пользоваться её сетью.
4. Ethereum (ETH)
Направление: смарт-контракты, токенизированные активы и децентрализованная финансовая инфраструктура.
По мере расширения токенизации за Ethereum по-прежнему важно наблюдать.
5. Canton Network
Направление: институциональная блокчейн-инфраструктура и связь с финансовыми рынками.
Участие сети в инициативе DTCC по токенизации делает её особенно значимой для этого нарратива.
Это кандидаты для изучения, а не гарантированные бенефициары. Институциональное внедрение сети не означает автоматического роста стоимости связанного с ней токена.
6. Но есть риск, который инвесторам с Уолл-стрит не стоит игнорировать
Я вижу три серьёзные проблемы.
Регуляторный риск: во многих юрисдикциях токенизированные ценные бумаги всё равно считаются ценными бумагами. Требования к соблюдению норм не исчезают оттого, что актив представлен токеном в блокчейне.
Риск ликвидности: токенизированные акции могут быть значительно менее ликвидными, чем их традиционные аналоги. Возможность торговать 24/7 не гарантирует наличие покупателей и продавцов в любое время.
Риск владения: не каждая токенизированная акция даёт прямое право собственности на базовые акции. Некоторые продукты представляют собой договорные требования или другие финансовые права.
Инвесторы должны точно понимать, что именно они покупают.
Есть и вопрос концентрации рынка. Если несколько крупных учреждений контролируют хранение активов, инфраструктуру и доступ к рынку, делает ли токенизация финансовые рынки действительно более децентрализованными?
Этот вопрос стоит обсудить.
7. Мой взгляд на рынок: станет ли это следующим крупным криптонарративом?
Я считаю, что в ближайшие 12–24 месяца взаимодействию традиционных финансов и блокчейна стоит уделить серьёзное внимание.
Реальная возможность может заключаться не в запуске тысяч новых токенов.
Она может заключаться в создании инфраструктуры, которая позволит существующим финансовым активам перемещаться, проходить расчёты и взаимодействовать в блокчейн-сетях.
Изучение этой технологии DTCC, JPMorgan, Citi, Morgan Stanley и другими авторитетными учреждениями говорит нам о важном: блокчейн всё чаще рассматривают как финансовую инфраструктуру, а не просто как спекулятивный класс активов.
Но прежде чем принимать инвестиционные решения, я бы разделил три понятия:
Фактическое институциональное внедрение.
Реальное использование и рост числа транзакций.
Прямая экономическая выгода, которую получает связанный с проектом криптотокен.
Это три разные вещи, и если их перепутать, ошибка может дорого обойтись.
Мой вывод: выход Уолл-стрит на блокчейн может стать серьёзным структурным сдвигом для финансовой отрасли. Но победителями не обязательно окажутся токены с самыми громкими рекламными кампаниями. Ими станут сети и поставщики инфраструктуры, способные продемонстрировать реальную полезность, безопасность, ликвидность и устойчивое внедрение.
Хочу задать сообществу один вопрос:
Если традиционные акции, ETF и финансовые активы станут доступны через блокчейн-инфраструктуру, превратится ли криптоиндустрия со временем в продолжение глобальной финансовой системы или Уолл-стрит просто воспользуется блокчейном, сохранив контроль над всей системой?
Мне интересно услышать обе точки зрения.
#CryptoMarket #RWA #Tokenization #blockchain #Ethereum