
Магний с террасой, гидромассажной ванной и лесом вдали от всего: как HODL биткоина может помочь удовлетворять наши базовые потребности в течение следующих 15 лет
Наступает момент в жизни, когда меняется наше представление о том, что значит иметь достаточно.
В моём возрасте магний уже должен идти в комплекте с террасой, открытой гидромассажной ванной и домиком посреди леса.
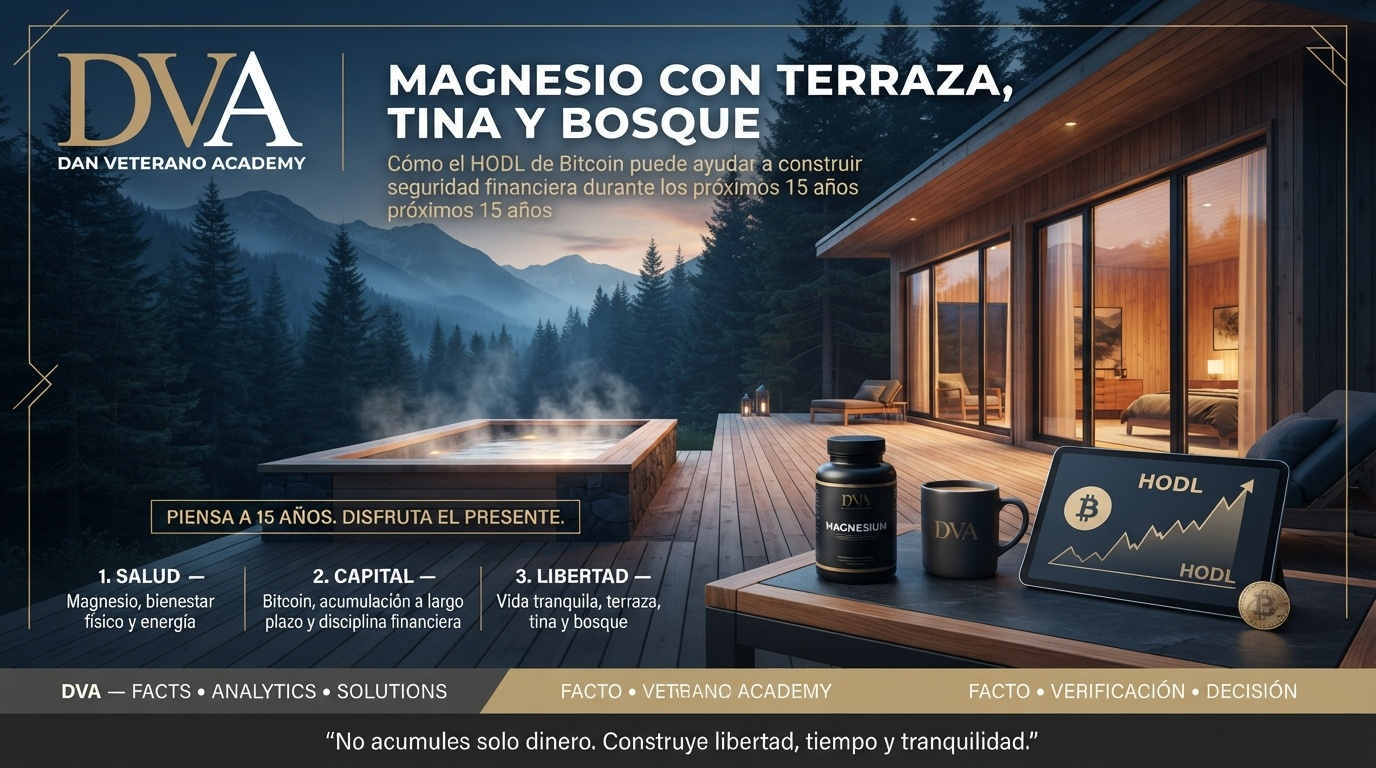
Наступает этап жизни, когда меняется наше представление о богатстве. Раньше нам хотелось новый телефон, автомобиль или дорогие часы. Теперь мы смотрим на магний и думаем: в моём возрасте он уже должен идти в комплекте с деревянной террасой, гидромассажной ванной под открытым небом, сосновым лесом и, главное, возможностью никуда не спешить.
И дело не обязательно в шутке о возрасте. Это перемена в наших финансовых приоритетах: мы начинаем меньше ценить количество вещей и больше — качество жизни, здоровье, время и свободу решать, как мы хотим жить.
Но есть проблема: желание спокойного будущего не означает, что мы автоматически сможем за него заплатить.
Именно здесь начинается разговор о капитале.
1. Почему следующие 15 лет важнее, чем кажется
С финансовой точки зрения 15 лет — не так уж много, но и коротким этот срок не назовёшь.
За это время могут измениться покупательная способность денег, стоимость жилья, продуктов и энергии, наше здоровье и способность зарабатывать своим трудом.
Главный риск — не просто остаться без денег сегодня. Это оказаться через 10 или 15 лет в ситуации, когда нам всё ещё придётся продавать своё время, чтобы оплачивать базовые потребности.
В Украине этот риск особенно очевиден: по прогнозам Национального банка Украины, в 2026 году инфляция может ускориться до 12.5%, а курс доллара уже превысил 46 UAH и до конца года может приблизиться к 50 UAH.
Это значит, что хранить все сбережения в гривнах и не предпринимать ничего для защиты их стоимости — не обязательно решение: так мы можем лишь отложить проблему на потом.
Поэтому финансовая стратегия должна отвечать на очень простой вопрос:
Как превратить сегодняшний доход в капитал на будущее?
2. HODL биткоина: не ставка на то, чтобы разбогатеть, а накопление актива
Биткоин интересен не только тем, что его цена может вырасти в несколько раз.
Одна из главных экономических особенностей биткоина — ограниченная эмиссия в 21 миллион BTC, прозрачные правила выпуска и возможность для каждого хранить собственные активы, не полагаясь на посредника.
Однако важно понимать: ограниченное предложение не гарантирует роста цены.
Биткоин по-прежнему остаётся очень волатильным активом.
По состоянию на 20 ноября 2026 года BTC торгуется примерно по 62 000 долларов — приблизительно на уровне половины своего исторического максимума.
Прогнозы на 2026 год расходятся: VanEck, Bitwise и Coinbase ожидают восстановления цены до 150 000 долларов, тогда как Fidelity предупреждает о риске падения до 65 000 долларов или даже ниже.
Поэтому HODL следует понимать как долгосрочную стратегию накопления, а не как гарантированный пенсионный план.
Принцип прост:
Доходы → Резерв → Активы → Собственность → Время → Капитал.
Никогда не следует покупать биткоин на деньги, которые нужны нам на еду, лекарства, жильё или коммунальные услуги.
Сначала — финансовая стабильность. Затем — накопление активов.
3. Чего можно добиться, накапливая биткоин в течение 15 лет?
Рассмотрим пример: покупать биткоин на 50 USDT каждый месяц в течение 15 лет.
Это гипотетическая модель регулярных инвестиций, известная как DCA (усреднение долларовой стоимости).
За 15 лет, то есть за 180 месяцев, внося по 50 USDT ежемесячно, мы вложим в общей сложности 9 000 USDT собственных средств.
Без учёта изменения цены, комиссий и инфляции мы накопим эквивалент 9 000 USDT по цене покупки.
Посмотрим, что произойдёт при разных сценариях среднегодового роста:
Гипотетический годовой ростПриблизительная стоимость через 15 лет0%9 000 USDT5%13 241 USDT10%19 922 USDT15%30 461 USDT
Эти цифры — математические сценарии регулярного накопления, а не ожидаемая или гарантированная доходность биткоина.
Однако история DCA заслуживает внимания.
По данным Coinbird, инвестор, который покупал биткоин на 100 долларов ежемесячно с января 2015 года по май 2026 года, накопил бы 8,219 BTC стоимостью примерно 632 315 долларов.
Общая сумма его вложений составила бы 13 700 долларов, а заявленная доходность — примерно 4 515%.
Но этому инвестору пришлось бы пережить падение на 76.72% во время медвежьего рынка 2022 года.
Дисциплина важна, но одна лишь регулярность не создаёт крупного капитала. Необходимы также достаточно большие взносы и благоприятный результат инвестиций.
4. Сколько на самом деле стоит жизнь с террасой и гидромассажной ванной? Два сценария для пяти регионов
Одна из главных проблем любой финансовой стратегии в том, что её часто строят вокруг абстрактных цифр.
Но у базовых потребностей есть вполне конкретная цена.
И эта цена различается не только в разных странах, но и в зависимости от того, говорим ли мы о минимальном или достаточно комфортном уровне жизни.
Ниже приведены две оценки расходов для семьи из трёх человек (двух взрослых и ребёнка) по состоянию на ноябрь 2026 года, а также приблизительный прогноз стоимости тех же расходов через 15 лет с учётом долгосрочной инфляции.
Украина: минимальный и более комфортный уровень жизни
Минимальный сценарий
В минимальном расчёте используются официальные оценки Министерства социальной политики Украины.
Для семьи из двух взрослых и ребёнка школьного возраста совокупный доход семьи должен составлять не менее 34 680 UAH в месяц (примерно 29 030 UAH после уплаты налогов).
Этого хватит только на самое необходимое, без реальной возможности откладывать деньги или выделять средства на отпуск.
Сценарий более комфортной жизни
Для семьи из трёх человек чистый доход в размере 55 000–60 000 UAH в месяц позволил бы жить более сбалансированно: не считать каждую гривну, позволять себе некоторые развлечения и сохранять небольшой финансовый резерв.
Сколько это будет стоить через 15 лет?
Возьмём за основу годовую инфляцию в 5% — долгосрочную цель Национального банка Украины после достижения стабильности цен.
При таком предположении:
Сегодняшний минимальный бюджет в 34 680 UAH через 15 лет будет эквивалентен примерно 72 000 UAH в месяц.
Бюджет в 55 000 UAH будет эквивалентен примерно 114 000 UAH.
Бюджет в 60 000 UAH будет эквивалентен примерно 125 000 UAH в месяц.
Иными словами, даже при умеренной инфляции стоимость более комфортной жизни в Украине за 15 лет может удвоиться.
Калифорния: минимальный и более комфортный уровень жизни
Минимальный сценарий
Для семьи из трёх человек в Калифорнии минимальный бюджет начинается примерно с 5 500–6 000 долларов в месяц в относительно недорогих округах.
Это примерная нижняя граница расходов на жильё, питание, транспорт и коммунальные услуги, практически не оставляющая запаса на непредвиденные расходы.
Сценарий более комфортной жизни
Семье из трёх человек потребуется примерно 7 000–8 500 долларов в месяц в городе со средним уровнем расходов.
В прибрежных районах бюджет может быть значительно выше, особенно если аренда однокомнатной квартиры составляет 3 000–4 500 долларов.
Сколько это будет стоить через 15 лет?
Если исходить из прогнозируемой годовой инфляции в 3.2%:
Сегодняшние 5 500 долларов будут эквивалентны примерно 8 800 долларам в месяц.
7 000 долларов будут эквивалентны примерно 11 200 долларам.
8 500 долларов будут эквивалентны примерно 13 600 долларам в месяц.
Канада: минимальный и более комфортный уровень жизни
Минимальный сценарий
Для семьи из трёх человек в Канаде (двух взрослых и ребёнка младше шести лет, посещающего лицензированный детский сад), с учётом жилья с двумя спальнями и автомобиля, ежемесячный бюджет может составлять 4 000–4 800 канадских долларов в зависимости от города.
Сценарий более комфортной жизни
В Торонто или Ванкувере семье потребуется примерно 5 500–6 500 канадских долларов в месяц.
Аренда жилья с двумя спальнями может составлять 2 650–3 030 канадских долларов, а детский сад — 477–868 долларов.
В таких городах, как Монреаль или Калгари, более комфортный бюджет может составлять 4 500–5 500 канадских долларов.
Сколько это будет стоить через 15 лет?
Банк Канады использует долгосрочный целевой показатель инфляции в 2%.
При таком предположении:
Сегодняшние 4 000 канадских долларов будут эквивалентны примерно 5 400 долларам в месяц.
5 500 будут эквивалентны примерно 7 400.
6 500 будут эквивалентны примерно 8 800 канадским долларам в месяц.
Испания: минимальный и более комфортный уровень жизни
Минимальный сценарий
Для семьи из трёх человек в Испании, за пределами Мадрида и Барселоны, бюджет в размере 2 000–2 400 евро в месяц позволит покрыть расходы на жильё, питание и коммунальные услуги.
Сценарий более комфортной жизни
Бюджет в размере 2 800–3 500 евро в месяц позволит жить более сбалансированно, особенно в средних по размеру городах или прибрежных районах, где аренда может составлять 1 000–1 500 евро.
Сколько это будет стоить через 15 лет?
Если исходить из годовой инфляции в 2%:
Сегодняшние 2 000 евро будут эквивалентны примерно 2 700 евро в месяц.
2 800 евро будут эквивалентны примерно 3 800 евро.
3 500 евро будут эквивалентны примерно 4 700 евро в месяц.
Мексика: минимальный и более комфортный уровень жизни
Минимальный сценарий
Для семьи из трёх человек в мексиканском городе со средним уровнем расходов минимальный бюджет может начинаться примерно с 2 500 долларов в месяц, если учитывать скромное жильё и государственное образование.
Сценарий более комфортной жизни
В Мехико или популярных среди иностранцев местах семье может потребоваться 3 800–4 500 долларов в месяц.
После расходов на жильё образование часто становится одной из самых крупных статей расходов.
Сколько это будет стоить через 15 лет?
Если исходить из примерной годовой инфляции в 4%:
Сегодняшние 2 500 долларов будут эквивалентны примерно 4 500 долларам в месяц.
3 800 долларов будут эквивалентны примерно 6 800 долларам.
4 500 долларов будут эквивалентны примерно 8 100 долларам в месяц.
Что все эти цифры означают для HODL?
Вывод довольно прост:
Откладывать по 50 USDT в месяц в течение 15 лет — хорошее начало для накопления капитала, но этого недостаточно, чтобы обеспечивать семью на протяжении всей жизни.
Даже при оптимистичном сценарии с годовым ростом в 15% накопленный капитал составит примерно 30 000 USDT.
Этого хватит чуть больше чем на год расходов семьи с относительно комфортным уровнем жизни в большинстве этих регионов. В Калифорнии — и того меньше.
Если наша цель — обеспечить достойный уровень жизни двум взрослым и ребёнку, нам нужно одновременно работать над тремя направлениями:
BTC Capital: накопление долгосрочного актива.
DVA Income: получение регулярного дохода от аналитических и исследовательских услуг.
Life Reserve: ликвидный резерв на жильё, питание, здоровье и непредвиденные расходы.
Сочетание этих трёх элементов может создать гораздо более реалистичную финансовую основу, чем надежда исключительно на рост цены биткоина.
5. Как превратить HODL в настоящую финансовую систему
Я бы разделил следующие 15 лет на три этапа.
2026–2030: заложить фундамент
Создать резерв на покрытие базовых потребностей.
Регулярно покупать BTC на свободные деньги.
Избегать кредитного плеча и займов для инвестирования.
Контролировать свои активы и защищать приватные ключи.
Записывать все покупки и операции.
2031–2035: накапливать капитал
Продолжать регулярные покупки.
По возможности увеличивать взносы.
Развивать дополнительные источники дохода.
Снижать зависимость от одного актива.
Оценивать реальную покупательную способность накопленного капитала.
2036–2041: перейти от накопления к обеспечению жизни
Определить, какой капитал нам действительно нужен.
Постепенно сформировать ликвидную часть капитала.
Рассчитать, сколько можно снимать, не подвергая риску финансовую стабильность.
Защитить базовые потребности от колебаний рынка.
Цель не обязательно заключается в том, чтобы продать весь биткоин и купить что-нибудь дорогое.
Цель — иметь возможность оплачивать расходы, не будучи вынужденными постоянно работать, чтобы покрывать каждый новый счёт.
6. А как же терраса, ванна и лес?
На самом деле это очень конкретная финансовая цель.
Терраса означает, что у нас есть собственное пространство.
Гидромассажная ванна символизирует возможность отдыхать.
Лес — это место, где нам не нужно каждый день жить в окружении шума, стресса и нескончаемого потока информации.
А финансовая свобода означает, что мы можем наслаждаться таким образом жизни, не боясь постоянно, что денег не хватит до конца месяца.
Чтобы быть счастливым, не обязательно иметь миллионы. Но нам нужны достаточные средства, чтобы удовлетворение базовых потребностей не превращалось в ежедневную борьбу.
Биткоин может стать одним из инструментов для построения такого будущего.
Однако настоящей основой по-прежнему остаются доходы, сбережения, дисциплина, собственность и способность принимать взвешенные решения.
Заключение
Возможно, наступает возраст, когда нам уже не нужно никому доказывать свой успех.
Нам хочется просыпаться по утрам, выходить на террасу, смотреть на деревья, пить кофе, а вечером наслаждаться горячей ванной.
И знать, что у нас достаточно денег, чтобы оплачивать электричество, воду, еду и необходимые лекарства.
Поэтому HODL — это не просто ожидание, пока биткоин подорожает.
Речь о том, чтобы сегодняшние решения дали нам больше свободы завтра.
Не копить ради накопления и не жить, уставившись на цифру на экране. Копить, чтобы иметь больше времени, спокойствия и возможностей жить по собственным правилам.
Не финансовая рекомендация. Сохраняйте ценность и время.
#BTC #Bitcoin #HODL #DVA #EducaciónFinanciera #DVAnews