
Крипторынок только что напомнил нам важный урок: оптимистичные нарративы не могут игнорировать макроэкономическую гравитацию.
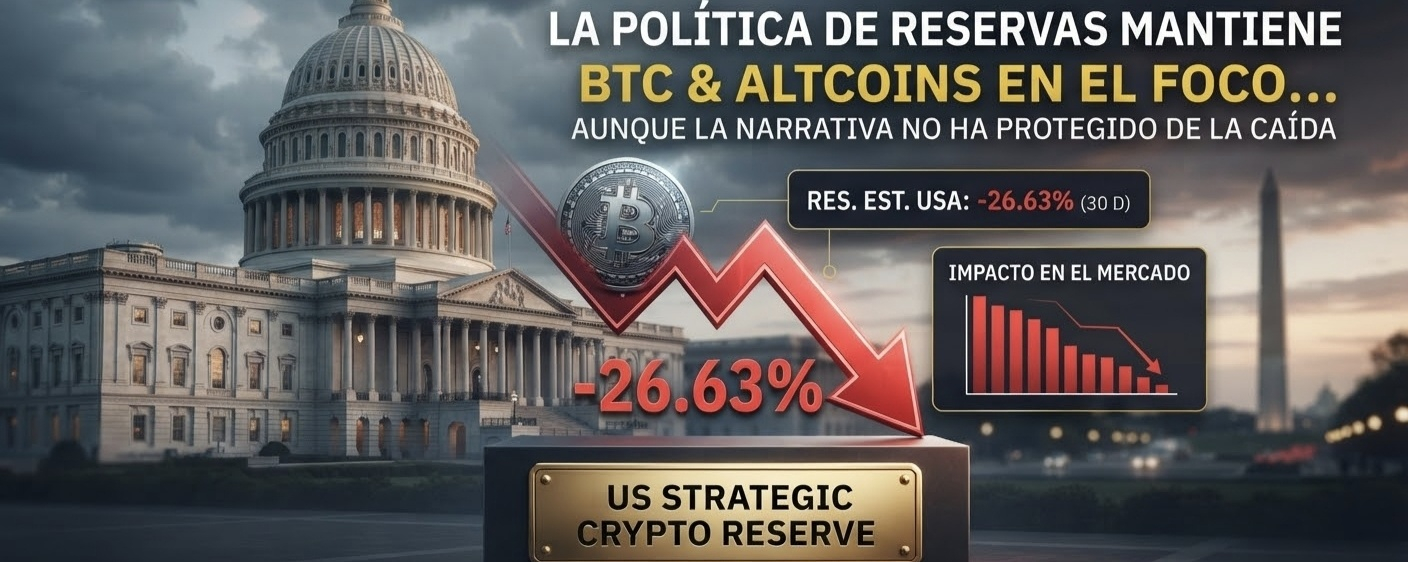
На протяжении нескольких месяцев идея создания Стратегического резерва биткойнов и цифровых активов США была главным двигателем оптимистичных настроений. Однако недавняя коррекция глобальной капитализации почти на 26.63% за 30 дней заставила тысячи инвесторов задаться вопросом: почему государственные закупки или накопление биткойнов не предотвратили обвал?
Далее мы рассмотрим три ключевых фактора, объясняющих это расхождение между политикой резервов США и реальными ценами на экранах.
1. Ожидания и реальность: как на самом деле формируется резерв?
Главная причина разногласий — характер государственных активов:
Текущие активы (конфискованные): Стратегический резерв, созданный указом президента, в первую очередь опирается на активы, конфискованные федеральными ведомствами (по оценкам, их объём составляет более 200,000–320,000 BTC).
Покупки на открытом рынке: идея о том, что Казначейство США выйдет на спотовый рынок и массово купит активы на миллиарды долларов, требует одобрения законодателей и выделения бюджетных средств Конгрессом. Это медленный процесс, который не обеспечивает немедленного притока ликвидности в краткосрочной перспективе.
Урок: рынок скорректировал ожидания. Знание того, что правительство «не будет продавать конфискованные биткоины», поддерживает долгосрочный нижний предел предложения, но не создаёт немедленного ежедневного спроса, который мог бы поддержать цену сегодня.
2. Макроэкономический барьер и отток средств из ETF
Никакой государственный резерв не может защитить рынок от влияния глобальной ликвидности:
Инфляционное давление и ФРС: рост инфляционных показателей в США усилил опасения, что Федеральная резервная система будет дольше сохранять высокие процентные ставки (или повысит их ещё раз). При увеличении стоимости капитала высокорисковые активы теряют в цене.
Отток средств из ETF: спотовые ETF на биткоин и эфириум на Уолл-стрит несколько недель подряд фиксировали отток капитала (net outflows). Когда институциональные инвесторы сокращают рискованные позиции в поисках доходности в инструментах с фиксированной доходностью, объём покупок резко падает.
3. Альткоины: повышенная волатильность в периоды неопределённости
Хотя в политике США обсуждалось создание запаса цифровых активов для таких токенов, как $ETH или $SOL SOL, альткоины сильнее всего пострадали от коррекции:
Во время ликвидаций и ускоренного наращивания кредитного плеча на рынке криптодеривативов ликвидность в первую очередь уходит из альткоинов.
Пока бушует макроэкономический шторм, инвесторы переводят капитал в менее волатильные активы или стейблкоины (flight to quality — бегство в качество).
Сравнение: нарративный импульс и операционная реальность
Фактор Бычий нарратив Рыночная реальность
Резерв США Масштабные и немедленные государственные покупки. Хранение уже конфискованных активов; покупки требуют одобрения Конгресса.
Влияние на альткоины Глобальная легитимизация со стороны регуляторов. Снижение ликвидности и высокая волатильность из-за неприятия риска.
Потоки с Уолл-стрит Бесконечное накопление через ETF. Отток капитала на фоне высоких процентных ставок.
Выводы и стратегия для инвесторов на Binance Square
Политика резервов США и прогресс в регулировании деривативов — ключевые опоры для развития отрасли. Однако долгосрочные макроэкономические нарративы не отменяют краткосрочные циклы ликвидности.
💡 Как действовать в таких ситуациях?
1. Управление рисками: избегайте чрезмерного кредитного плеча в периоды макроэкономической перестройки.
2. DCA (усреднение долларовой стоимости): исторически коррекции, вызванные макроэкономическими факторами на фоне структурных трендов, открывали возможности для постепенного накопления.
3. Отслеживание данных: следите за еженедельными потоками средств в ETF и решениями ФРС по процентным ставкам, прежде чем открывать позиции с высокой волатильностью.