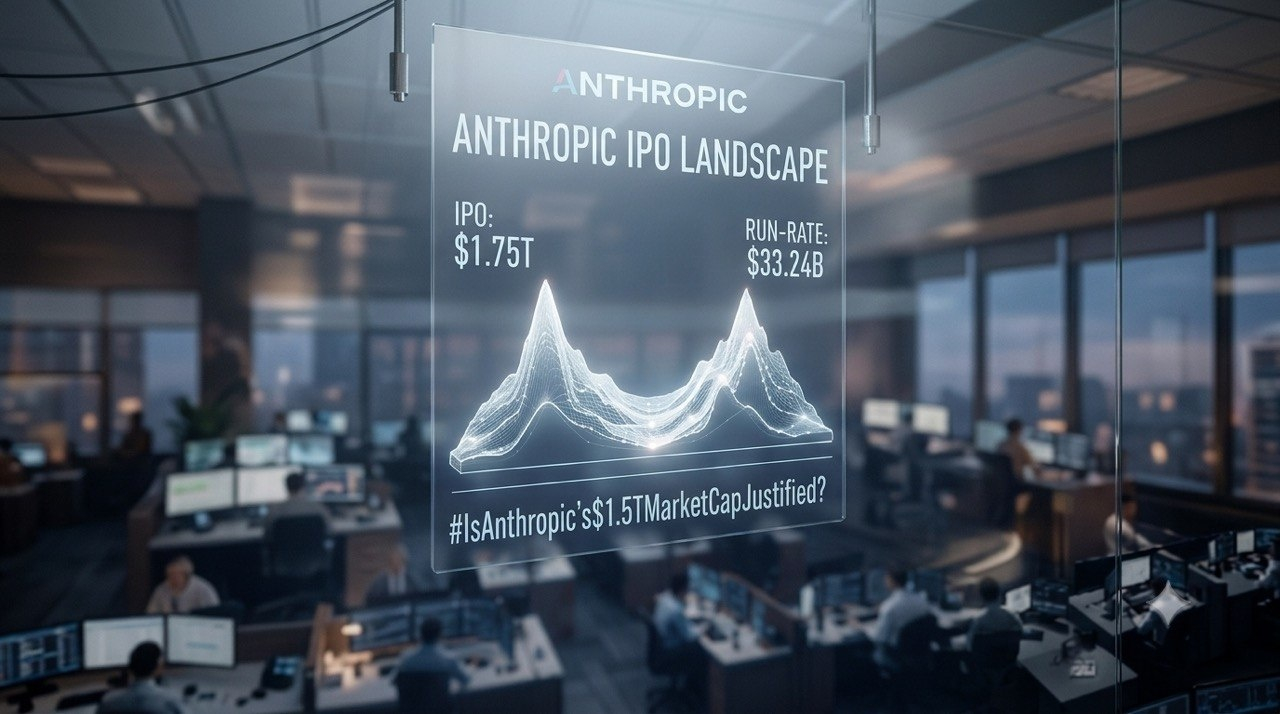
Оправдана ли оценка Anthropic в ~$1,5 трлн — или это пик эйфории вокруг ИИ? 🤖📉
Anthropic $ANTB только что провела крупнейшее IPO в истории: привлекла $81,3 млрд по $83 за акцию (оценка около $1,5 трлн с учётом полного размытия) и завершила первый день торгов около $97 (рыночная капитализация около $1,3 трлн по базовому числу акций / $1,75 трлн с учётом полного размытия).
The Guardian
Для токенов ИИ, вычислительных мощностей и технологических рынков это задаёт высшую планку оценки. Вот что на самом деле стоит за цифрами из формы S-1:
🟢 Аргументы «за» (гиперрост в гигантском масштабе)• Взрывной рост выручки: $33,24 млрд за первые 9 месяцев 2026 года (против $4,59 млрд за весь 2025 год), годовой темп выручки превысил $80 млрд. • Прочная привязка корпоративных клиентов: рост обеспечивают B2B-процессы и Claude Code, а не переменчивая потребительская шумиха; это свидетельствует о чрезвычайно высоком удержании выручки.• Реальный денежный поток: если исключить неденежный бухгалтерский убыток в $94,3 млрд из-за переоценки конвертируемых облигаций (из-за которого чистый убыток за первые 9 месяцев вырос до $104 млрд), основной бизнес уже вышел на положительный операционный денежный поток в первой половине 2026 года.
TMGM+ 1
🔴 Аргументы «против» (постоянные издержки и управление)• ~$900,9 млрд будущих обязательств: Anthropic взяла на себя обязательства примерно на $900,9 млрд по будущим вычислительным мощностям и облачным услугам. Если рост выручки от ИИ замедлится, эти фиксированные платежи станут тяжким долговым бременем и сократят маржу. • Ловушка конкурирующих партнёров: компания зависит от Google, Amazon и Microsoft в вопросах облачной инфраструктуры и вычислительных мощностей, одновременно напрямую конкурируя с ними. • Нулевое право голоса: владельцы публичных акций класса A не имеют реального влияния — сооснователи сохраняют 50,1% голосов вместе с трастом долгосрочных интересов. • Оценка, рассчитанная на идеальный сценарий: при ~$1,5–1,75 трлн запас прочности практически отсутствует.
INDmoney
Итог для трейдеров: Anthropic растёт быстрее любой софтверной компании в истории, но при оценке выше $1,5 трлн рынок уже закладывает практически монопольный сценарий.
Вы верите, что оценки компаний в сфере ИИ и дальше будут держаться на этом уровне, или для активов ИИ это классический момент «покупай на слухах, продавай на новостях»? Напишите, что думаете, ниже 👇
#Anthropic #MarketAnalysis #Macro
$ANTB
#IsAnthropic15TMarketCapJustified
Anthropic $ANTB только что провела крупнейшее IPO в истории: привлекла $81,3 млрд по $83 за акцию (оценка около $1,5 трлн с учётом полного размытия) и завершила первый день торгов около $97 (рыночная капитализация около $1,3 трлн по базовому числу акций / $1,75 трлн с учётом полного размытия).
The Guardian
Для токенов ИИ, вычислительных мощностей и технологических рынков это задаёт высшую планку оценки. Вот что на самом деле стоит за цифрами из формы S-1:
🟢 Аргументы «за» (гиперрост в гигантском масштабе)• Взрывной рост выручки: $33,24 млрд за первые 9 месяцев 2026 года (против $4,59 млрд за весь 2025 год), годовой темп выручки превысил $80 млрд. • Прочная привязка корпоративных клиентов: рост обеспечивают B2B-процессы и Claude Code, а не переменчивая потребительская шумиха; это свидетельствует о чрезвычайно высоком удержании выручки.• Реальный денежный поток: если исключить неденежный бухгалтерский убыток в $94,3 млрд из-за переоценки конвертируемых облигаций (из-за которого чистый убыток за первые 9 месяцев вырос до $104 млрд), основной бизнес уже вышел на положительный операционный денежный поток в первой половине 2026 года.
TMGM+ 1
🔴 Аргументы «против» (постоянные издержки и управление)• ~$900,9 млрд будущих обязательств: Anthropic взяла на себя обязательства примерно на $900,9 млрд по будущим вычислительным мощностям и облачным услугам. Если рост выручки от ИИ замедлится, эти фиксированные платежи станут тяжким долговым бременем и сократят маржу. • Ловушка конкурирующих партнёров: компания зависит от Google, Amazon и Microsoft в вопросах облачной инфраструктуры и вычислительных мощностей, одновременно напрямую конкурируя с ними. • Нулевое право голоса: владельцы публичных акций класса A не имеют реального влияния — сооснователи сохраняют 50,1% голосов вместе с трастом долгосрочных интересов. • Оценка, рассчитанная на идеальный сценарий: при ~$1,5–1,75 трлн запас прочности практически отсутствует.
INDmoney
Итог для трейдеров: Anthropic растёт быстрее любой софтверной компании в истории, но при оценке выше $1,5 трлн рынок уже закладывает практически монопольный сценарий.
Вы верите, что оценки компаний в сфере ИИ и дальше будут держаться на этом уровне, или для активов ИИ это классический момент «покупай на слухах, продавай на новостях»? Напишите, что думаете, ниже 👇
#Anthropic #MarketAnalysis #Macro
$ANTB
#IsAnthropic15TMarketCapJustified