Рынок совершенно неверно понял обвал китайского рынка NAND.
Все запаниковали из-за $SNDK / Kioxia после пересмотра TrendForce прогнозов по сокращению закупок корпоративных SSD в Китае. Уолл-стрит увидела в этом уничтожение спроса и спираль перепроизводства.
Но генеральный директор Phison только что объяснил, что происходит на самом деле:
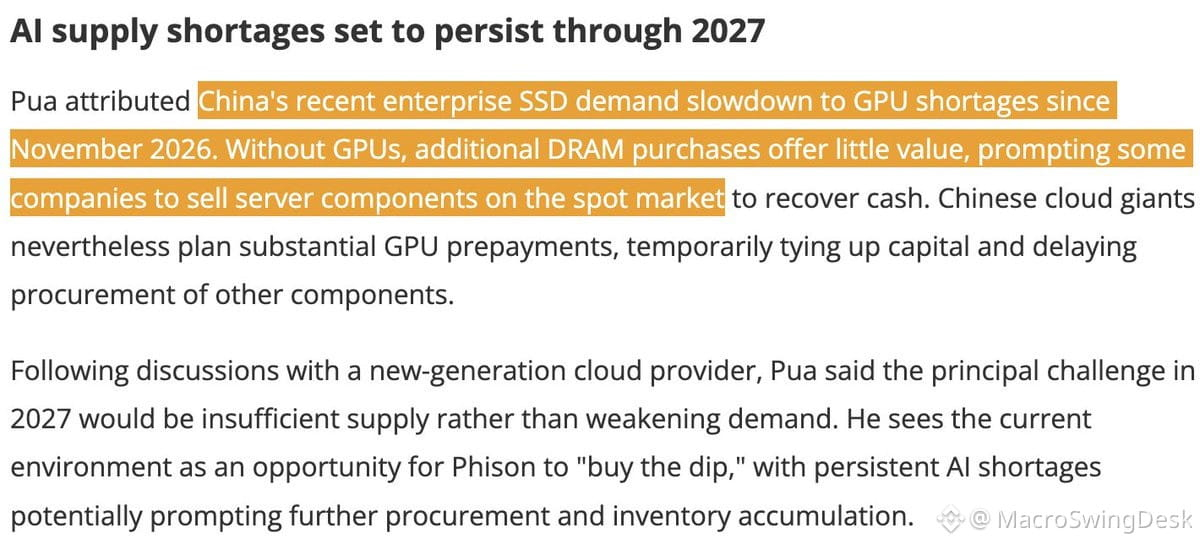
• Замедление рынка корпоративных SSD в Китае связано с нехваткой GPU с ноября 2024 года
• Без GPU покупать больше SSD бессмысленно
• Китайские облачные гиганты распродают серверные компоненты (в том числе SSD) на спотовом рынке, чтобы высвободить деньги
• Зачем? Им нужны средства для крупных предоплат за GPU
• Это приводит к несовпадению сроков закупок, а не к структурному обвалу спроса
Так что «слабость» рынка NAND — это:
→ Распродажа запасов ради средств на заказы GPU
→ Отложенные закупки, а не отменённые заказы
→ Волатильность спотовых цен из-за временного выброса предложения
Вот что на самом деле думает гендиректор Phison: «Главной проблемой в 2027 году будет недостаточное предложение, а не ослабление спроса».
Он говорит, что запасов слишком мало для ожидаемого спроса в 2027 году и считает это возможностью накопить NAND.
Коротко: это не уничтожение спроса. Это узкое место, вызванное перераспределением капитала. Китайские CSP перераспределяют бюджеты, чтобы в первую очередь обеспечить себя GPU, а затем вернутся за накопителями.
Рынок отреагировал на заголовок. В реальности же просто поменялась очерёдность закупок.
Иронично, что узким местом в Китае снова стали GPU.
Все запаниковали из-за $SNDK / Kioxia после пересмотра TrendForce прогнозов по сокращению закупок корпоративных SSD в Китае. Уолл-стрит увидела в этом уничтожение спроса и спираль перепроизводства.
Но генеральный директор Phison только что объяснил, что происходит на самом деле:
• Замедление рынка корпоративных SSD в Китае связано с нехваткой GPU с ноября 2024 года
• Без GPU покупать больше SSD бессмысленно
• Китайские облачные гиганты распродают серверные компоненты (в том числе SSD) на спотовом рынке, чтобы высвободить деньги
• Зачем? Им нужны средства для крупных предоплат за GPU
• Это приводит к несовпадению сроков закупок, а не к структурному обвалу спроса
Так что «слабость» рынка NAND — это:
→ Распродажа запасов ради средств на заказы GPU
→ Отложенные закупки, а не отменённые заказы
→ Волатильность спотовых цен из-за временного выброса предложения
Вот что на самом деле думает гендиректор Phison: «Главной проблемой в 2027 году будет недостаточное предложение, а не ослабление спроса».
Он говорит, что запасов слишком мало для ожидаемого спроса в 2027 году и считает это возможностью накопить NAND.
Коротко: это не уничтожение спроса. Это узкое место, вызванное перераспределением капитала. Китайские CSP перераспределяют бюджеты, чтобы в первую очередь обеспечить себя GPU, а затем вернутся за накопителями.
Рынок отреагировал на заголовок. В реальности же просто поменялась очерёдность закупок.
Иронично, что узким местом в Китае снова стали GPU.