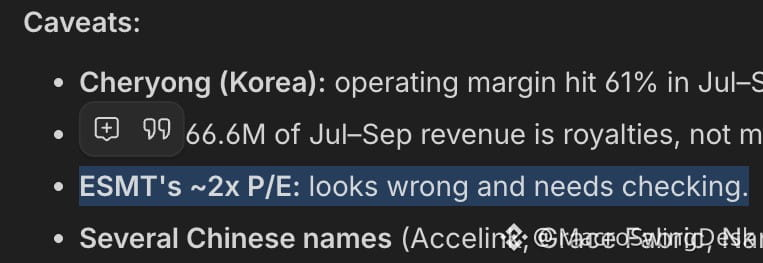
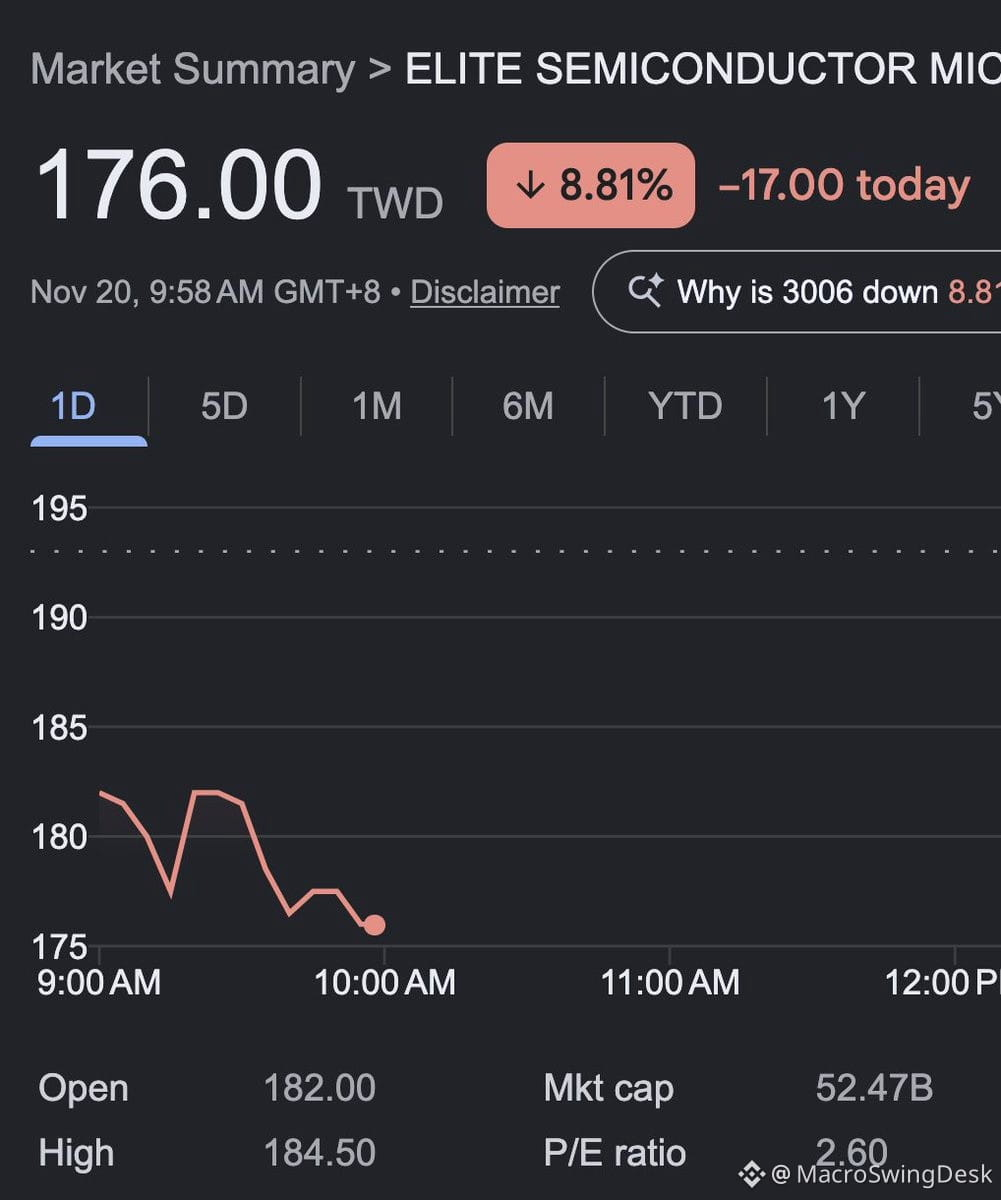
Рынок оценивает $ESMT так, будто компания вот-вот рухнет, но цифры говорят совершенно о другом.
Давайте разберёмся:
• Рыночная капитализация — $1.58B
• $747M чистых денежных средств + $274.7M запасов = $1.02B ликвидных активов
• Скорректированная стоимость предприятия — всего $559M
• Свободный денежный поток за Q3: $349.5M
• Чистая прибыль за Q3: $327M
То есть операционный бизнес оценивается примерно в $559M, при этом приносит более $300M чистой прибыли за квартал. Если считать, что результаты Q3 — не случайность, то годовой коэффициент P/E составляет всего 1.2x.
А вот что особенно интересно:
• Дефицит предложения DDR2/DDR3 сохранится до 2027 года
• Средние отпускные цены растут к Q4, несмотря на ослабление потребительского спроса
• Руководство говорит о выплате дивидендов в размере 30–50% прибыли к 2027 году
• В октябре на балансе, вероятно, прибавилось ещё около $96M
Это не какая-то спекулятивная история роста и не игра на хайпе вокруг ИИ. Это компания с многолетней историей производства чипов памяти, которая генерирует огромный денежный поток, имеет баланс-крепость и торгуется так, будто вот-вот обанкротится.
Либо рынок знает, что надвигается что-то катастрофическое, либо сейчас это одна из самых недооценённых акций среди компаний малой капитализации. Даже модели ИИ, через которые я прогнал цифры, отметили, что статистически это выглядит крайне необычно.
Если прибыль сохранится, а денежные средства продолжат накапливаться, компанию либо купят, либо она начнёт активно выкупать собственные акции, либо рынок наконец очнётся. Соотношение риска и доходности здесь выглядит асимметричным.
Давайте разберёмся:
• Рыночная капитализация — $1.58B
• $747M чистых денежных средств + $274.7M запасов = $1.02B ликвидных активов
• Скорректированная стоимость предприятия — всего $559M
• Свободный денежный поток за Q3: $349.5M
• Чистая прибыль за Q3: $327M
То есть операционный бизнес оценивается примерно в $559M, при этом приносит более $300M чистой прибыли за квартал. Если считать, что результаты Q3 — не случайность, то годовой коэффициент P/E составляет всего 1.2x.
А вот что особенно интересно:
• Дефицит предложения DDR2/DDR3 сохранится до 2027 года
• Средние отпускные цены растут к Q4, несмотря на ослабление потребительского спроса
• Руководство говорит о выплате дивидендов в размере 30–50% прибыли к 2027 году
• В октябре на балансе, вероятно, прибавилось ещё около $96M
Это не какая-то спекулятивная история роста и не игра на хайпе вокруг ИИ. Это компания с многолетней историей производства чипов памяти, которая генерирует огромный денежный поток, имеет баланс-крепость и торгуется так, будто вот-вот обанкротится.
Либо рынок знает, что надвигается что-то катастрофическое, либо сейчас это одна из самых недооценённых акций среди компаний малой капитализации. Даже модели ИИ, через которые я прогнал цифры, отметили, что статистически это выглядит крайне необычно.
Если прибыль сохранится, а денежные средства продолжат накапливаться, компанию либо купят, либо она начнёт активно выкупать собственные акции, либо рынок наконец очнётся. Соотношение риска и доходности здесь выглядит асимметричным.