

Независимое исследование |
Не является финансовой рекомендацией
I. Подсчет продуктов — это не подсчет рисков
Доходный продукт выглядит диверсифицированным, если на его панели отображаются несколько токенов от нескольких эмитентов. Управляющий активами оценивает диверсификацию по независимым факторам риска: кто владеет активом, кто его обслуживает, кто выдает займы под его залог и где находится точка выхода. Если у двух токенов общий базовый фонд, кастодиан или торговая площадка, панель учитывает две позиции, а портфель фактически несет один риск.
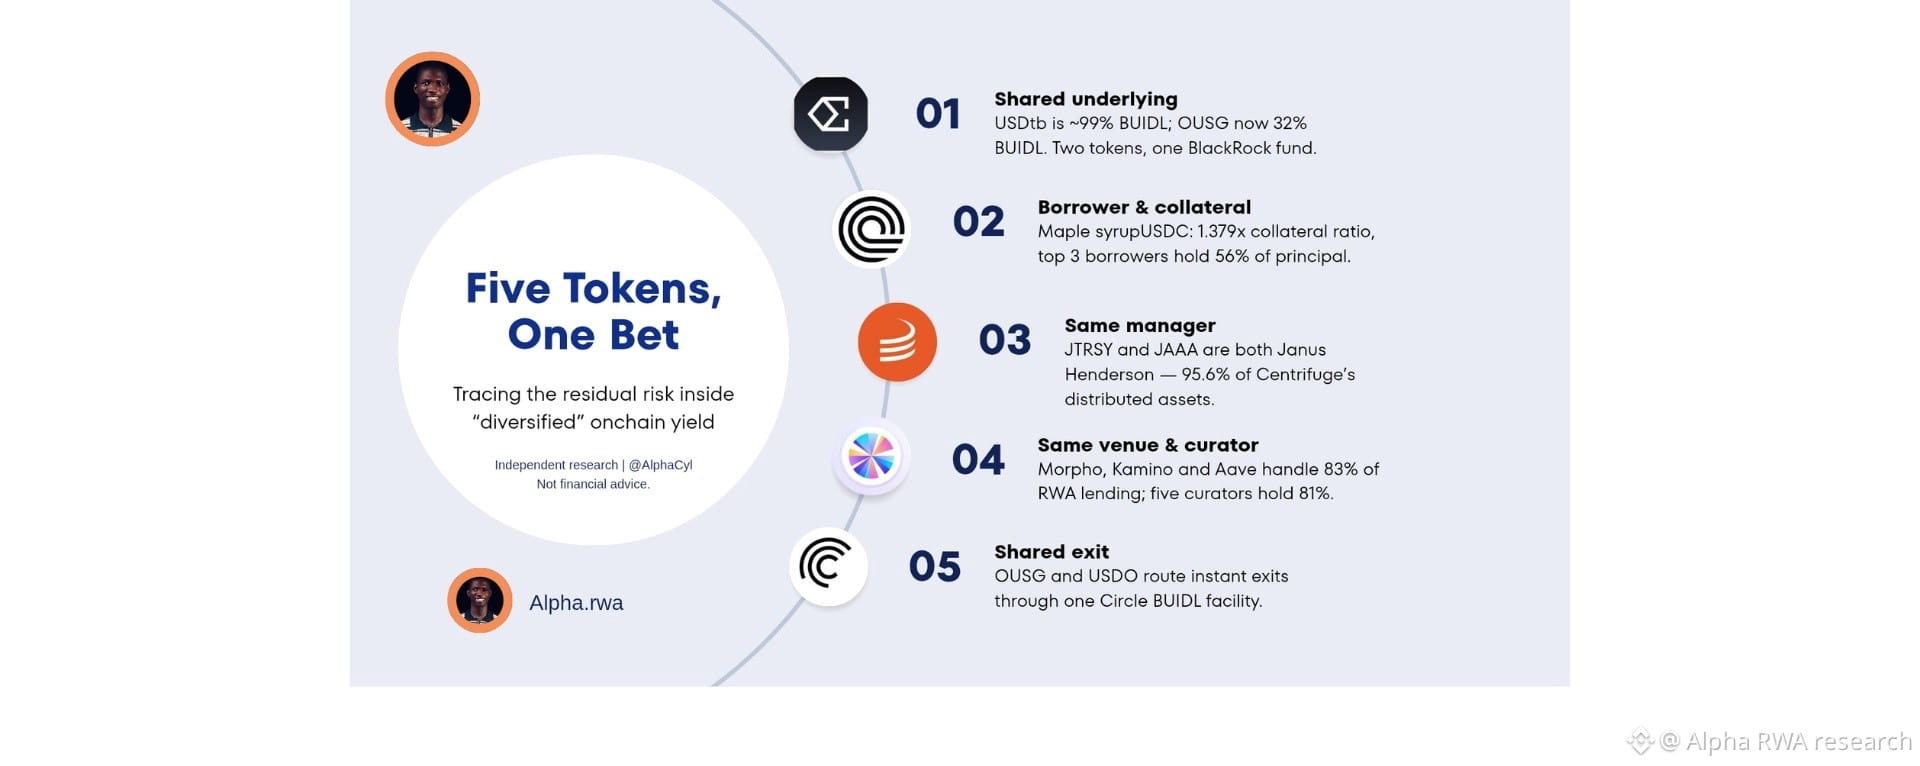
В этой статье утверждается, что большинство «диверсифицированных» ончейн-стратегий получения доходности объединяют продукты с общим базовым фондом, заемщиком, управляющим или торговой площадкой, и именно на этом общем уровне сохраняется остаточный риск. Я рассматриваю шесть случаев, в которых он проявляется, и для каждого привожу конкретную цифру, а в завершение предлагаю тест из пяти вопросов для сквозного анализа.
II. Первый уровень: общий базовый актив
Возьмём $USDtb от @Ethena Labs . Проверка резервов на 31 августа 2026 года (@Deloitte, через @Anchorage) показала $525,205,527 в $BUIDL и $5,214,126 на банковских депозитах до востребования, то есть около 99% резервов составлял BUIDL. Держатель USDtb — это держатель доли одного фонда #blackRock fund.pharos.watch/stablecoin/usd…
Пересечение распространяется дальше. В руководстве по DeFi указано, что BUIDL служит обеспечением USDtb, входит в резервы sFRAX от Frax, находится в распределителе @sparkfinance за $sUSDS, используется как маржинальное обеспечение в FalconX и служит основой для $OUSG от @Ondo Finance .
Пример OUSG показывает, как описание продукта может отставать от состава его активов. По анализу страницы Ondo, проведённому AltStreet 23 октября 2026 года, базовые активы составляли $319,4 млн: SWEEP от State Street — 47,49%, BUIDL — 31,96%, BENJI от Franklin — 12,18%, FYOXX от Fidelity — 7,38% и около 1% денежных средств. На странице OUSG на RWA.xyz по-прежнему сказано, что в основном фонд держит BUIDL; в той же статье AltStreet отмечает, что в разделе часто задаваемых вопросов Ondo портфель всё ещё описан как состоящий преимущественно из BUIDL. Состав активов изменился, а описания — нет. Даже после изменений все четыре части портфеля представляют собой токенизированные фонды государственных денежных инструментов, поэтому они подвержены общему риску рынка казначейских векселей и сделок репо.
altstreet.investments/guides/superst…
Теперь ahttps://app.rwa.xyz/assets/ousg
Представим гипотетическое «диверсифицированное» хранилище из пяти токенов: $USDtb — 30%, $OUSG — 25%, $syrupUSDC — 20%, sUSDS — 15% и $JAAA — 10%. Согласно раскрытым данным, на USDtb приходится около 29,7% BUIDL (30% × 0,99), а на OUSG — около 8,0% (25% × 0,3196). Значит, на один только BUIDL приходится примерно 37,7% хранилища, если не учитывать состав sUSDS. Индекс Херфиндаля, рассчитанный по долям на верхнем уровне, составляет 2 250, что эквивалентно 4,4 эффективным позициям. Анализ базовых активов показывает меньше независимых вложений.
III. Второй уровень: заёмщик и обеспечение
Продукт syrupUSDC от @Maple Finance Official показывает кредитный аспект риска. В анализе @LlamaRisk от 17 июля 2026 года для управления @aave объём открытых срочных займов в USDC оценивался в $1 330 млн основного долга при обеспечении на $1 834 млн — соотношение 1,379x. На трёх крупнейших заёмщиков приходится 56% основного долга, на пятерых крупнейших — 77%. Крупнейший заёмщик, на которого приходилось $345 млн, или 26,0%, предоставил в качестве обеспечения $PYUSD и USTB. Таким образом, продукт с доходностью, обеспеченный займами, владеет обеспечением, которое само является токенизированным казначейским продуктом и может также входить в другие части портфеля.
governance.aave.com/t/arfc-onboard…
В том же анализе перечислены крупнейшие держатели syrupUSDC: AML-прокси @SkyEcosystem — 45,19% предложения, кроссчейн-пул — 18,98%, @Morpho — 10,05%, а @grovedotfinance — 7,39%. По подсчётам @Dune за май 2026 года, $522 млн из рыночной капитализации syrup от Maple в $1,8 млрд размещены на пяти площадках, поэтому на одно семейство активов приходится почти 30% всех RWA в DeFi. В отчёте Yearn по курации за февраль 2026 года обеспечение Maple распределено следующим образом: BTC — около 54%, XRP — 25,38%, а USTB — 16%.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
IV. Третий уровень: один и тот же управляющий у разных распределителей
$JTRSY и $JAAA от @centrifuge — это фонды Janus Henderson. Согласно срезу за июль 2026 года, на них приходилось 95,6% распределённых активов Centrifuge; Grove держала около $895 млн в этих двух фондах, а @ethena в июне 2026 года выделила $250 млн на $JAAA.ETF . При запуске Grove в июне 2025 года Sky выделила миллиард на JAAA в рамках $1 . Поэтому у нескольких «диверсифицированных» распределителей один и тот же базовый управляющий.
businesswire.com/news/home/2025…
V. Четвёртый уровень: одна и та же площадка и один и тот же куратор
По подсчётам Dune за апрель 2026 года, в кредитных протоколах DeFi было размещено около $2,7 млрд RWA — примерно 10% от $27 млрд; кредиты составляли около 80% депозитов против 17% активов под управлением, а @Morpho, @KaminoFinance и @aave обеспечивали 83% кредитования под залог RWA.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
@RWA_xyz: в анализе от 2 ноября проследили цепочки кураторов. Из $6,1 млрд, предоставленных 28 октября 2026 года рынкам стейблкоинов с переменной ставкой на Morpho, крупнейшие пять кураторов (@SteakhouseFi, @SentoraHQ, @gauntlet_xyz, @SparkDao и @RockawayX) управляют $5,0 млрд, или 81%. На рынки, принимающие токенизированное обеспечение, пришлось $2,4 млрд. Согласно тому же отчёту, совокупное использование средств близко к 90%, поскольку около $5,5 млрд уже выдано в займы. CoinbaseLend и Robinhood Earn направляют средства в хранилища Morpho под управлением Steakhouse, а Spark и Grove тоже предоставляют средства через этот уровень кураторов. Steakhouse также помогла запустить Grove. Вкладчик, который выбирает Coinbase, Robinhood или Sky ради «диверсификации», сталкивается с одним и тем же уровнем куратора под тремя разными брендами.
app.rwa.xyz/blog/the-lende…
VI. Примеры
Пример первый: @StreamDefi и @elixir, ноябрь 2025 года. Потери начались с «внешнего управляющего фондом» и затронули кредиторов из-за общего обеспечения. Elixir выдал Stream кредит на $68 млн в $USDC , что составляло около 65% обеспечения deUSD. Stream владел примерно 90% предложения deUSD, поэтому обеспечение Elixir представляло собой кредит крупнейшему держателю. Аналитики YAM выявили около $285 млн долга на платформах @eulerfinance, @SiloFinance, @Morpho Labs 🦋 ho и @GearboxProtocol; среди затронутых кураторов были @MEVCapital, @Re7Capital и TelosC. У Gauntlet не было вложений в xUSD, однако компания приостановила работу некоторых рынков из-за распространения последствий проблем Elixir. RWA.xyz добавляет, что фиксированные ценовые оракулы на затронутых рынках не отражали снижение стоимости, поэтому ликвидации не запускались, а кредиторы понесли убытки по безнадёжным долгам. Несколько хранилищ выбрали разных кураторов, но использовали одно и то же обеспечение.
theblock.co/amp/post/37749…
Пример второй: USDtb и вопрос регуляторов. В предложении OCC от марта 2026 года рассматривалось ограничение на токенизированные резервные активы в размере 20%, а @BlackRock заявила, что риск зависит от кредитного качества, дюрации и ликвидности, а не от того, учитывается ли актив в распределённом реестре. Итоговое правило от 21 октября разрешает использовать токенизированные резервы, если они предоставляют те же юридические права, отменяет предписывающие требования к портфелю и ограничивает вложения в одного контрагента 40% резервных активов с учётом исключений. BlackRock просила OCC подтвердить, что при применении этого ограничения к кастодианам фондов или поставщикам услуг эмитентам не нужно анализировать состав фондов. Мне не удалось выяснить, как итоговое правило разрешает этот вопрос.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
Пример третий: общий путь выхода. Согласно публикации @Ondo за апрель 2025 года и документам @OpenEden_X, OUSG и $USDO используют одну и ту же инфраструктуру Circle для мгновенного вывода средств в $BUIDL; 27 марта 2025 года её доступность была ограничена на 23 часа. На панели мониторинга эти два продукта отображаются отдельными строками, но при сбое оказываются зависимыми от одного и того же механизма.
VII. Структурный вопрос: всегда ли пересечение — это плохо?
Не всегда. Фонд казначейских векселей BlackRock — менее рискованный объект концентрации, чем малоизученный продукт с доходностью, а процесс отбора Spark в 2024 году показывает, что распределители средств намеренно выбирают наиболее перспективные варианты. Концентрация на одном крупном базовом активе может быть оправданной, если о ней сообщается открыто.
Риск, о котором говорится в этой статье, возникает из-за пересечений, невидимых покупателю. На панели указано пять токенов, а в таблице активов — три фонда, два оператора и один куратор. История Stream показывает цену этого разрыва в условиях кредитного кризиса. Анализ базовых активов обходится куда дешевле. Количество токенов или эмитентов нельзя представлять как диверсификацию, пока не учтены общие уровни.
Проверка базовых активов. Для любого продукта с доходностью, который называют «диверсифицированным», задайте пять вопросов:
1. Какие три базовых актива оказываются крупнейшими после анализа состава?
2. Какой единственный оператор (трансфер-агент, кастодиан, инфраструктура погашения) задействован в процессе выхода для большинства частей портфеля?
3. Есть ли у двух частей портфеля общий заёмщик, актив обеспечения или управляющий?
4. Какая доля предложения находится на одной площадке или у одного куратора?
5. Различаются ли учёт и оценка по оракулу для разных частей хранилища или одна ценовая модель применяется к нескольким?
VIII. На что указывают результаты исследования
Тезис этой статьи заключается в том, что раскрытие информации сместится от перечней продуктов к данным о базовых активах, поскольку общие уровни теперь можно измерить. Вот за чем стоит следить:
1. Как OCC будет применять ограничение в 40% на одного контрагента к долям фондов и станет ли анализ состава обязательным.
2. Будут ли кураторы хранилищ раскрывать данные о совокупных вложениях с разбивкой по базовым управляющим и операторам.
3. Заставит ли использование средств на Morpho, близкое к 90%, кредиторов учитывать риск общего обеспечения при определении ставок.
Независимое исследование. Не является финансовой рекомендацией. Всегда проводите собственную проверку.
Источники: документы протоколов и эмитентов, материалы по управлению, аналитические публикации
- Business Wire, запуск Grove (25 июня 2025 года); блог Centrifuge
- governance.aave.com/t/arfc-onboard… (LlamaRisk, 17 июля 2026 года)
- app.rwa.xyz/blog/the-lende… (2 ноября 2026 года)
- dune.com/blog/the-rise-…; dune.com/blog/tokenized…; dune.com/rwa-report
- Страница Pharos USDtb (отчёт Anchorage/Deloitte о резервах, август 2026 года)
- Итоговый обзор правила OCC GENIUS, natlawreview.com (октябрь 2026 года); The Block, письмо BlackRock с замечаниями (2 мая 2026 года)
- curation.yearn.fi/report/maple-s…