
#blackrock
blackrock
Просмотров: 11.2M
14,381 обсуждают
Популярные
Новые


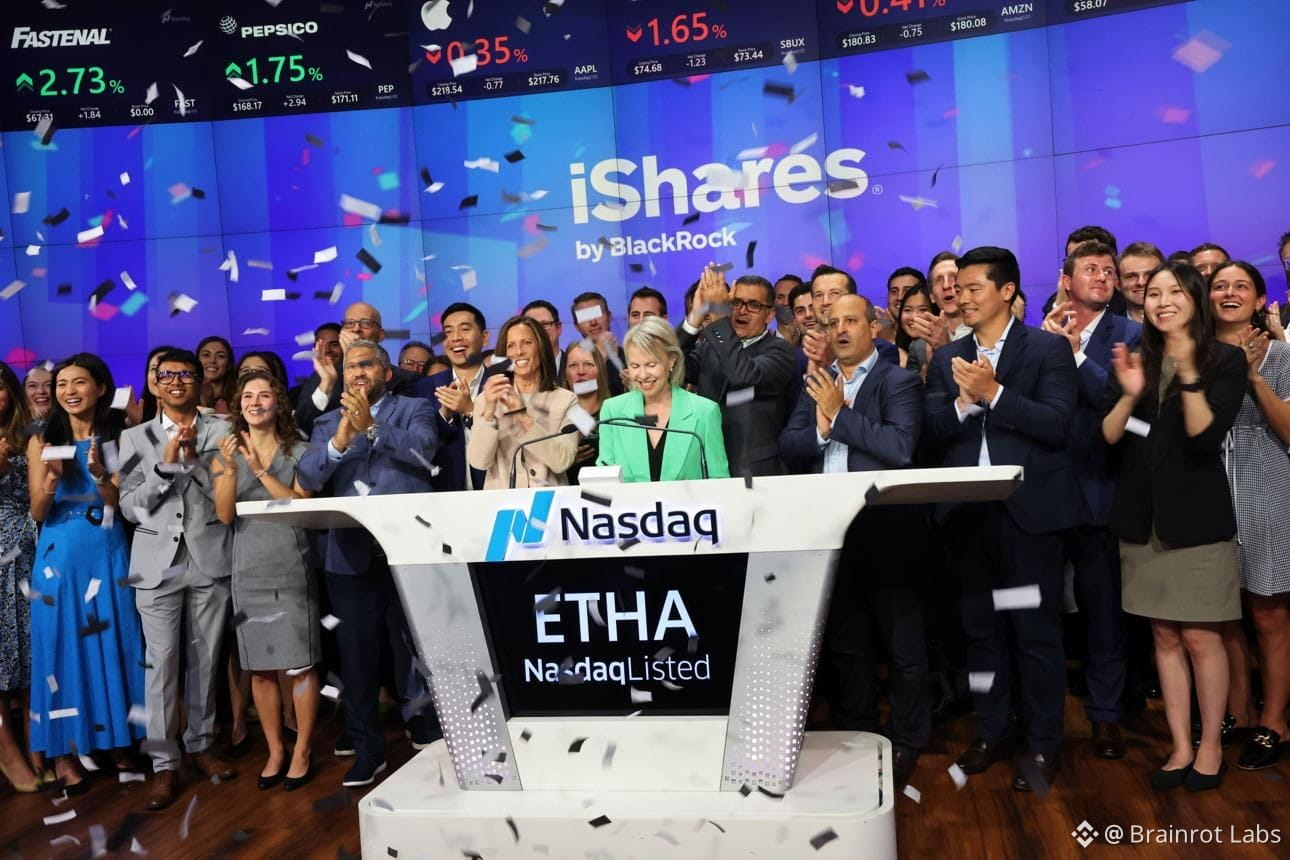
BLACKROCK JUST BOUGHT $1.57B OF ETH IN 20 DAYS.
За последние 20 дней два Ethereum ETF от BlackRock суммарно купили примерно $1.57B ETH.
ETHA: ~$1.27B
ETHB: ~$297M
Итого: ~$1.57B ETH
Эти потоки капитала указывают на то, что спрос на ETH со стороны ETF-канала по-прежнему весьма заметен. Я буду наблюдать, будет ли эта скорость покупок сохраняться, особенно когда ETH восстанавливается.
BlackRock продолжает наращивать позиции в ETH.
#Ethereum #blackRock #etf
$BLK.US $ETH
{future}(ETHUSDT)
{stock_us}(BLK.US)
BLACKROCK JUST BOUGHT $1.57B OF ETH IN 20 DAYS.
За последние 20 дней два Ethereum ETF от BlackRock суммарно купили примерно $1.57B ETH.
ETHA: ~$1.27B
ETHB: ~$297M
Итого: ~$1.57B ETH
Эти потоки капитала указывают на то, что спрос на ETH со стороны ETF-канала по-прежнему весьма заметен. Я буду наблюдать, будет ли эта скорость покупок сохраняться, особенно когда ETH восстанавливается.
BlackRock продолжает наращивать позиции в ETH.
#Ethereum #blackRock #etf
$BLK.US $ETH
За последние 20 дней два Ethereum ETF от BlackRock суммарно купили примерно $1.57B ETH.
ETHA: ~$1.27B
ETHB: ~$297M
Итого: ~$1.57B ETH
Эти потоки капитала указывают на то, что спрос на ETH со стороны ETF-канала по-прежнему весьма заметен. Я буду наблюдать, будет ли эта скорость покупок сохраняться, особенно когда ETH восстанавливается.
BlackRock продолжает наращивать позиции в ETH.
#Ethereum #blackRock #etf
$BLK.US $ETH
ФЕДАТ - цифровая экосистема спорта:
«Отличные цифры! 📈 $1.57 млрд за 20 дней — это не розничные спекуляции, а планомерное институциональное накопление. Когда такие гиганты, как BlackRock, агрессивно забирают предложение, это самый надежный и фундаментальный бычий сигнал. Смарт-мани знает, что делает.🤝👍
1
1
8

·
--
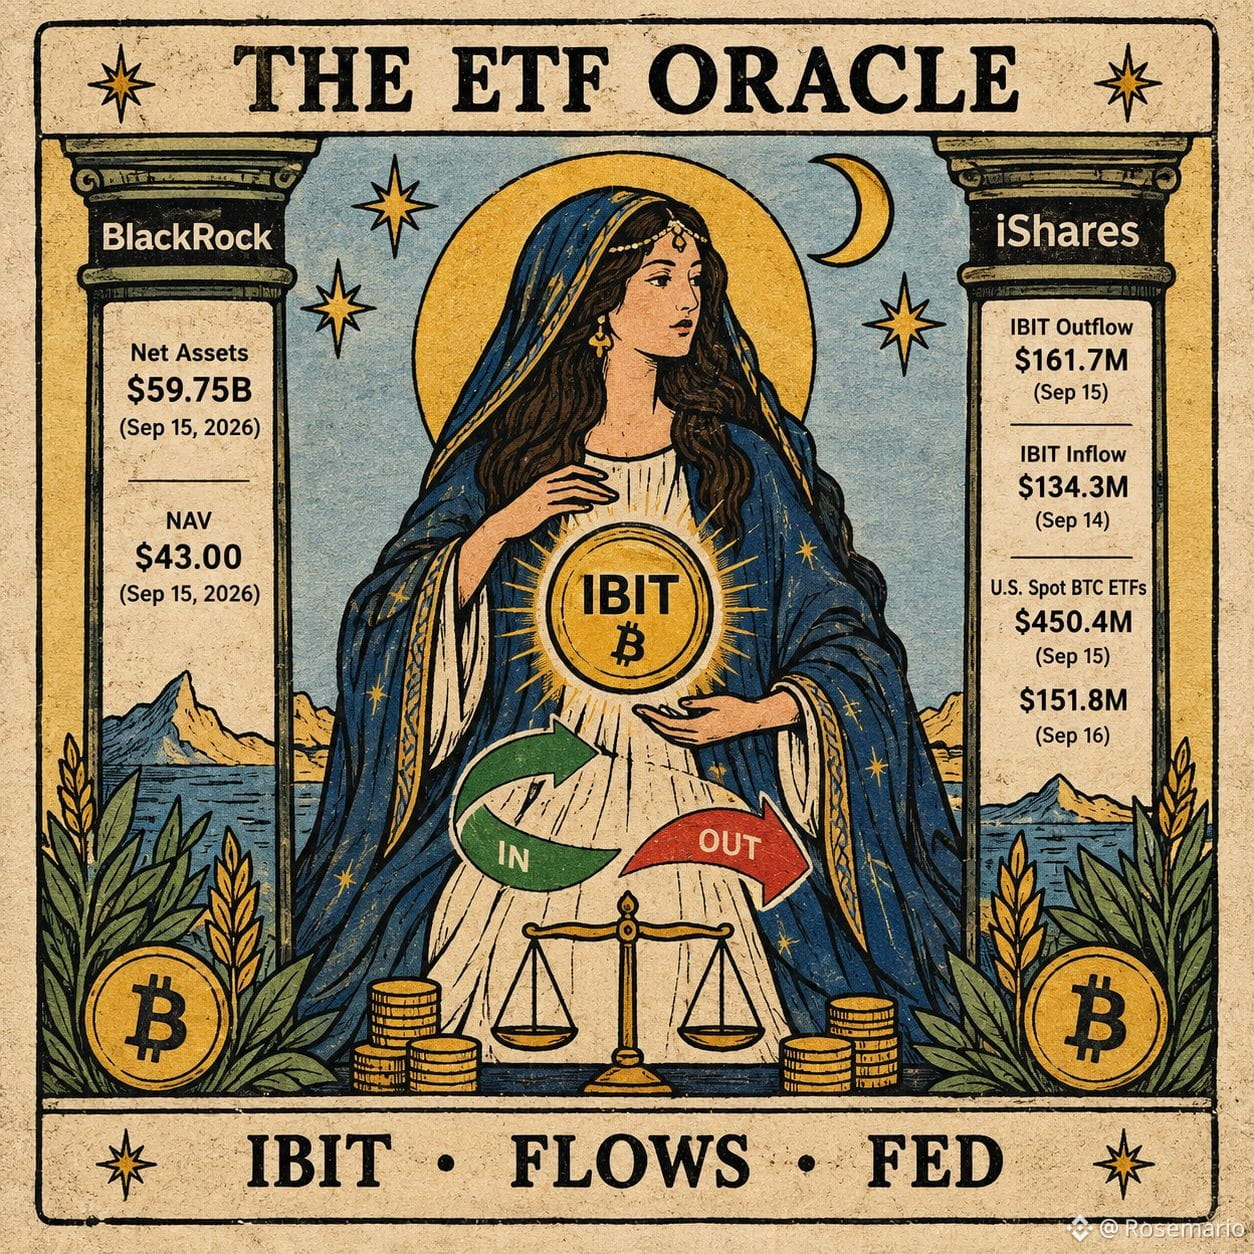
🔮 **ОРАКУЛ ETF — BLACKROCK
{etf_us}(IBIT.ETF)
$IBIT.ETF **
Bitcoin ETF от BlackRock только что подал рынку странный сигнал…
🟢 14 сентября: **+$134.3M**
🔴 15 сентября: **−$161.7M**
📉 15 сентября: U.S. Spot BTC ETFs **−$450.4M**
📉 16 сентября: U.S. Spot BTC ETFs **−$151.8M**
И теперь ФРС повысила ставки на **25 б.п. до 3.75%–4.00%**.
Так что будет дальше?
$ETFT.ETF идут потоки — но направление пока неочевидно. 👀
У меня есть мысль…
**Но я дам решение ТЕБЕ. 🃏**
**ВХОДИТЬ ИЛИ ВЫХОДИТЬ?**
#BlackRock #IBIT #ETFs #crypto #BinanceSquare
🔮 **ОРАКУЛ ETF — BLACKROCK
$IBIT.ETF **
Bitcoin ETF от BlackRock только что подал рынку странный сигнал…
🟢 14 сентября: **+$134.3M**
🔴 15 сентября: **−$161.7M**
📉 15 сентября: U.S. Spot BTC ETFs **−$450.4M**
📉 16 сентября: U.S. Spot BTC ETFs **−$151.8M**
И теперь ФРС повысила ставки на **25 б.п. до 3.75%–4.00%**.
Так что будет дальше?
$ETFT.ETF идут потоки — но направление пока неочевидно. 👀
У меня есть мысль…
**Но я дам решение ТЕБЕ. 🃏**
**ВХОДИТЬ ИЛИ ВЫХОДИТЬ?**
#BlackRock #IBIT #ETFs #crypto #BinanceSquare
$IBIT.ETF **
Bitcoin ETF от BlackRock только что подал рынку странный сигнал…
🟢 14 сентября: **+$134.3M**
🔴 15 сентября: **−$161.7M**
📉 15 сентября: U.S. Spot BTC ETFs **−$450.4M**
📉 16 сентября: U.S. Spot BTC ETFs **−$151.8M**
И теперь ФРС повысила ставки на **25 б.п. до 3.75%–4.00%**.
Так что будет дальше?
$ETFT.ETF идут потоки — но направление пока неочевидно. 👀
У меня есть мысль…
**Но я дам решение ТЕБЕ. 🃏**
**ВХОДИТЬ ИЛИ ВЫХОДИТЬ?**
#BlackRock #IBIT #ETFs #crypto #BinanceSquare
IBITETF+0,77%
100
·
--
См. перевод
已去除来源、广告及外链,优化为 Twitter 格式:
```
📊 贝莱德旗下以太坊现货ETF近20日累计买入超15亿美元 ETH!
▪️ ETHA:约12.7亿美元
▪️ ETHB:约2.97亿美元
合计:约15.7亿美元
#ETH #Ethereum #BlackRock #ETF
```
已去除来源、广告及外链,优化为 Twitter 格式:
```
📊 贝莱德旗下以太坊现货ETF近20日累计买入超15亿美元 ETH!
▪️ ETHA:约12.7亿美元
▪️ ETHB:约2.97亿美元
合计:约15.7亿美元
#ETH #Ethereum #BlackRock #ETF
```
```
📊 贝莱德旗下以太坊现货ETF近20日累计买入超15亿美元 ETH!
▪️ ETHA:约12.7亿美元
▪️ ETHB:约2.97亿美元
合计:约15.7亿美元
#ETH #Ethereum #BlackRock #ETF
```
ETH+1,50%
ETHAETF+1,78%
182
·
--
Падение
🚨 СРОЧНО: КЛИЕНТЫ ETF BLACKROCK ПРОДАЮТ BTC НА $144,11 МЛН! 🐻
Очередной крупный отток биткоинов бьёт по рынку. 👀
Сообщается, что клиенты ETF BlackRock продали $BTC на $144,11 млн, усилив дополнительное давление продаж, пока трейдеры уже следят за следующим движением Bitcoin.
📉 $144М+ в продажах
🐻 Краткосрочное давление растёт
👀 $BTC быкам нужно защищать ключевые уровни
⚡ Волатильность может резко возрасти
Главный вопрос сейчас:
Это просто фиксация прибыли по ETF или начало дальнейшего снижения Bitcoin?
ГОЛОСУЙ НИЖЕ 👇
#bitcoin #BTC #blackRock
🚨 СРОЧНО: КЛИЕНТЫ ETF BLACKROCK ПРОДАЮТ BTC НА $144,11 МЛН! 🐻
Очередной крупный отток биткоинов бьёт по рынку. 👀
Сообщается, что клиенты ETF BlackRock продали $BTC на $144,11 млн, усилив дополнительное давление продаж, пока трейдеры уже следят за следующим движением Bitcoin.
📉 $144М+ в продажах
🐻 Краткосрочное давление растёт
👀 $BTC быкам нужно защищать ключевые уровни
⚡ Волатильность может резко возрасти
Главный вопрос сейчас:
Это просто фиксация прибыли по ETF или начало дальнейшего снижения Bitcoin?
ГОЛОСУЙ НИЖЕ 👇
#bitcoin #BTC #blackRock
Очередной крупный отток биткоинов бьёт по рынку. 👀
Сообщается, что клиенты ETF BlackRock продали $BTC на $144,11 млн, усилив дополнительное давление продаж, пока трейдеры уже следят за следующим движением Bitcoin.
📉 $144М+ в продажах
🐻 Краткосрочное давление растёт
👀 $BTC быкам нужно защищать ключевые уровни
⚡ Волатильность может резко возрасти
Главный вопрос сейчас:
Это просто фиксация прибыли по ETF или начало дальнейшего снижения Bitcoin?
ГОЛОСУЙ НИЖЕ 👇
#bitcoin #BTC #blackRock
32
Проверено
BLACKROCK CEO: AI МОЖЕТ СТАТЬ «ИГРОЙ ТОЛЬКО ДЛЯ BIG TECH».
Ларри Финк предупреждает, что если общественность выступит против дата-центров, отложит расширение вычислительных мощностей и инфраструктуры ИИ, то со временем ИИ может превратиться в площадку, на которой преимущественно будут играть крупные корпорации.
По словам Финка, чтобы ИИ действительно стал массовым, нужно быстро расширять инфраструктуру, а не допускать, чтобы нехватка вычислительных мощностей стала «узким местом».
Тем временем:
🇨🇦 Blackstone: Канаде нужно реформировать налоги и регулирование, чтобы увеличить потенциал роста.
🇸🇬 Temasek: Если не будет достаточно капитала, чтобы быстро масштабироваться, канадские AI-стартапы могут быть вынуждены перенести бизнес в США.
AI: «Мне нужно больше GPU».
Дата-центры: «Нам нужна больше электроэнергии».
Публика: «Только не у меня во дворе».
Big Tech: «Ладно, построим всё равно». 💀
Отметим: гонка за ИИ сейчас — это уже не только вопрос того, какая модель умнее, но и вопрос, кто владеет вычислениями, дата-центрами, энергией и капиталом.
#AI #artificialintelligence #blackRock #LarryFink
BLACKROCK CEO: AI МОЖЕТ СТАТЬ «ИГРОЙ ТОЛЬКО ДЛЯ BIG TECH».
Ларри Финк предупреждает, что если общественность выступит против дата-центров, отложит расширение вычислительных мощностей и инфраструктуры ИИ, то со временем ИИ может превратиться в площадку, на которой преимущественно будут играть крупные корпорации.
По словам Финка, чтобы ИИ действительно стал массовым, нужно быстро расширять инфраструктуру, а не допускать, чтобы нехватка вычислительных мощностей стала «узким местом».
Тем временем:
🇨🇦 Blackstone: Канаде нужно реформировать налоги и регулирование, чтобы увеличить потенциал роста.
🇸🇬 Temasek: Если не будет достаточно капитала, чтобы быстро масштабироваться, канадские AI-стартапы могут быть вынуждены перенести бизнес в США.
AI: «Мне нужно больше GPU».
Дата-центры: «Нам нужна больше электроэнергии».
Публика: «Только не у меня во дворе».
Big Tech: «Ладно, построим всё равно». 💀
Отметим: гонка за ИИ сейчас — это уже не только вопрос того, какая модель умнее, но и вопрос, кто владеет вычислениями, дата-центрами, энергией и капиталом.
#AI #artificialintelligence #blackRock #LarryFink
Ларри Финк предупреждает, что если общественность выступит против дата-центров, отложит расширение вычислительных мощностей и инфраструктуры ИИ, то со временем ИИ может превратиться в площадку, на которой преимущественно будут играть крупные корпорации.
По словам Финка, чтобы ИИ действительно стал массовым, нужно быстро расширять инфраструктуру, а не допускать, чтобы нехватка вычислительных мощностей стала «узким местом».
Тем временем:
🇨🇦 Blackstone: Канаде нужно реформировать налоги и регулирование, чтобы увеличить потенциал роста.
🇸🇬 Temasek: Если не будет достаточно капитала, чтобы быстро масштабироваться, канадские AI-стартапы могут быть вынуждены перенести бизнес в США.
AI: «Мне нужно больше GPU».
Дата-центры: «Нам нужна больше электроэнергии».
Публика: «Только не у меня во дворе».
Big Tech: «Ладно, построим всё равно». 💀
Отметим: гонка за ИИ сейчас — это уже не только вопрос того, какая модель умнее, но и вопрос, кто владеет вычислениями, дата-центрами, энергией и капиталом.
#AI #artificialintelligence #blackRock #LarryFink
148

BlackRock агрессивно накопил более 1 миллиарда долларов в биткоине за последние двадцать дней, сигнализируя о значительном институциональном доверии на фоне текущей рыночной волатильности.
#BlackRock #InstitutionalFlows
BlackRock агрессивно накопил более 1 миллиарда долларов в биткоине за последние двадцать дней, сигнализируя о значительном институциональном доверии на фоне текущей рыночной волатильности.
#BlackRock #InstitutionalFlows
#BlackRock #InstitutionalFlows
9

·
--
В новом аналитическом отчёте, опубликованном в понедельник главного инвестиционного стратега BlackRock Вэй Ли и его команды, официально повышена оценка акций развивающихся рынков до уровня «выше нормы». Это заявление напрямую разворачивает их осторожную позицию, которую они заняли в июне этого года, понизив оценку развивающихся рынков до «нейтральной». В фокусе — ключевые элементы цепочки поставок, поддерживающей глобальное строительство инфраструктуры для ИИ.
BlackRock считает, что Южная Корея и Тайвань (Китай) находятся в ключевых узлах производства полупроводников и микросхем памяти, тогда как рынки Латинской Америки контролируют необходимые для ИИ инфраструктуры критически важные сырьевые товары. Ранее рынок опасался слишком высокого кредитного плеча и чрезмерной концентрации позиций. Однако после масштабной распродажи и де-левериджа в июле риск/доходность заметно улучшились: ожидания по прибыли компаний снова начинают привлекать институциональные деньги.
На традиционном финансовом уровне разворот «гигантов» показывает, что глобальный капитал не только удерживает технологических гигантов в США, но и начинает распространяться вдоль цепочки поставок ИИ — в сторону развивающихся рынков, чьи оценки более гибки и которые располагают upstream-оборудованием и сырьём. Это может подтолкнуть часть дополнительного капитала к азиатским и латиноамериканским фондовым рынкам, а также дать краткосрочную поддержку спросу на сырьевые товары.
Что касается крипторынка, то это демонстрирует, что институциональные игроки продолжают долгосрочно делать ставку на основную «ИИ-сюжетную линию». Когда средства ищут среди разных классов рисковых активов инструменты, связанные с ИИ-инфраструктурой, такие токены с нарративом ИИ, как $NEAR , $FET , а также сектор вычислительных мощностей и децентрализованная физическая инфраструктура (DePIN), вероятно, и дальше будут удерживать высокий уровень внимания и участвовать в конкурентной борьбе за ликвидность. В дальнейшем стоит внимательно следить за общей динамикой ротации капиталов.
#BlackRock #EmergingMarkets #AI
В новом аналитическом отчёте, опубликованном в понедельник главного инвестиционного стратега BlackRock Вэй Ли и его команды, официально повышена оценка акций развивающихся рынков до уровня «выше нормы». Это заявление напрямую разворачивает их осторожную позицию, которую они заняли в июне этого года, понизив оценку развивающихся рынков до «нейтральной». В фокусе — ключевые элементы цепочки поставок, поддерживающей глобальное строительство инфраструктуры для ИИ.
BlackRock считает, что Южная Корея и Тайвань (Китай) находятся в ключевых узлах производства полупроводников и микросхем памяти, тогда как рынки Латинской Америки контролируют необходимые для ИИ инфраструктуры критически важные сырьевые товары. Ранее рынок опасался слишком высокого кредитного плеча и чрезмерной концентрации позиций. Однако после масштабной распродажи и де-левериджа в июле риск/доходность заметно улучшились: ожидания по прибыли компаний снова начинают привлекать институциональные деньги.
На традиционном финансовом уровне разворот «гигантов» показывает, что глобальный капитал не только удерживает технологических гигантов в США, но и начинает распространяться вдоль цепочки поставок ИИ — в сторону развивающихся рынков, чьи оценки более гибки и которые располагают upstream-оборудованием и сырьём. Это может подтолкнуть часть дополнительного капитала к азиатским и латиноамериканским фондовым рынкам, а также дать краткосрочную поддержку спросу на сырьевые товары.
Что касается крипторынка, то это демонстрирует, что институциональные игроки продолжают долгосрочно делать ставку на основную «ИИ-сюжетную линию». Когда средства ищут среди разных классов рисковых активов инструменты, связанные с ИИ-инфраструктурой, такие токены с нарративом ИИ, как $NEAR , $FET , а также сектор вычислительных мощностей и децентрализованная физическая инфраструктура (DePIN), вероятно, и дальше будут удерживать высокий уровень внимания и участвовать в конкурентной борьбе за ликвидность. В дальнейшем стоит внимательно следить за общей динамикой ротации капиталов.
#BlackRock #EmergingMarkets #AI
BlackRock считает, что Южная Корея и Тайвань (Китай) находятся в ключевых узлах производства полупроводников и микросхем памяти, тогда как рынки Латинской Америки контролируют необходимые для ИИ инфраструктуры критически важные сырьевые товары. Ранее рынок опасался слишком высокого кредитного плеча и чрезмерной концентрации позиций. Однако после масштабной распродажи и де-левериджа в июле риск/доходность заметно улучшились: ожидания по прибыли компаний снова начинают привлекать институциональные деньги.
На традиционном финансовом уровне разворот «гигантов» показывает, что глобальный капитал не только удерживает технологических гигантов в США, но и начинает распространяться вдоль цепочки поставок ИИ — в сторону развивающихся рынков, чьи оценки более гибки и которые располагают upstream-оборудованием и сырьём. Это может подтолкнуть часть дополнительного капитала к азиатским и латиноамериканским фондовым рынкам, а также дать краткосрочную поддержку спросу на сырьевые товары.
Что касается крипторынка, то это демонстрирует, что институциональные игроки продолжают долгосрочно делать ставку на основную «ИИ-сюжетную линию». Когда средства ищут среди разных классов рисковых активов инструменты, связанные с ИИ-инфраструктурой, такие токены с нарративом ИИ, как $NEAR , $FET , а также сектор вычислительных мощностей и децентрализованная физическая инфраструктура (DePIN), вероятно, и дальше будут удерживать высокий уровень внимания и участвовать в конкурентной борьбе за ликвидность. В дальнейшем стоит внимательно следить за общей динамикой ротации капиталов.
#BlackRock #EmergingMarkets #AI
47

В последнем исследовательском отчёте, опубликованном в понедельник, главный инвестиционный стратег Wei Li и его команда из BlackRock официально повысили оценку акций развивающихся рынков до уровня «овер-вес» (超配). По мнению компании, Южная Корея и Тайвань находятся в самом центре цепочек поставок полупроводников и чипов памяти, а рынки Латинской Америки обеспечивают для развития ИИ ключевые дефицитные сырьевые товары и опорную инфраструктуру. Этот шаг напрямую разворачивает осторожную позицию BlackRock, занесённую в июне этого года: тогда компания понизила развивающиеся рынки до «нейтрально» (中性) из‑за опасений, что сделки с ИИ могут оказаться слишком «переполненными» и что риски левериджа ударят по рынку. Теперь же, как считают в BlackRock, после того как в июле произошла достаточно глубокая «разгрузка» от долгов, ценность в соотношении «цена/эффективность» для размещений снова проявилась。
С точки зрения глубокой макростратегии, этот разворот отражает то, что ведущие мировые управляющие активами вынуждены искать запас прочности в upstream‑сегменте цепочек поставок и на сырьевом конце, в то время как оценки (valuation) технологических гигантов в США подбираются к экстремальным уровням. Однако за этой логикой скрывается существенный риск несоответствия циклов. Полагать, что восстановление прибылей развивающихся рынков целиком будет обеспечено продолжающимся ростом капитальных затрат на ИИ, слишком оптимистично: если коммерциализация конечных приложений окажется слабее ожиданий и технологические гиганты замедлят инвестиции в инфраструктуру, первыми под удар попадут развивающиеся рынки на стороне производства и ресурсов — там может произойти двойной «удар» по результатам и оценкам。
Для финансовых рынков в целом переток средств в развивающиеся рынки и к upstream‑сырьевым товарам, хотя в краткосрочной перспективе и даёт некоторый импульс для нeамериканских активов, не меняет базовую картину: глобальная ликвидность по‑прежнему в дефиците. На фоне высокой неопределённости относительно темпов снижения ставок ФРС и того, что сильный доллар сохраняет устойчивость, оборонительная способность активов развивающихся рынков против внешних шоков ликвидности остаётся невысокой, а цепочечная премия (premium) по всей цепочке поставок может в любой момент подвергнуться эрозии из‑за геополитических трений и торговых барьеров。
В крипторынке институциональный крен ликвидности в сторону отдельных традиционных отраслей и аппаратной/инфраструктурной базы показывает, что макрокапитал всё ещё ищет направление в сторону активов, подкреплённых определённостью, а не только «сюжетами» про ликвидность. Криптоактивы, представленные в том числе значением $BTC , в краткосрочной перспективе могут столкнуться с давлением, связанным с перетоком risk‑appetite на макроуровне. На фоне того, что период де‑левериджа ещё не полностью завершён, инвесторам следует остерегаться риска оттока ликвидности между рынками, вызванного колебаниями глобальной технологической цепочки поставок. ⚠️
#BlackRock #EmergingMarkets #ArtificialIntelligence
В последнем исследовательском отчёте, опубликованном в понедельник, главный инвестиционный стратег Wei Li и его команда из BlackRock официально повысили оценку акций развивающихся рынков до уровня «овер-вес» (超配). По мнению компании, Южная Корея и Тайвань находятся в самом центре цепочек поставок полупроводников и чипов памяти, а рынки Латинской Америки обеспечивают для развития ИИ ключевые дефицитные сырьевые товары и опорную инфраструктуру. Этот шаг напрямую разворачивает осторожную позицию BlackRock, занесённую в июне этого года: тогда компания понизила развивающиеся рынки до «нейтрально» (中性) из‑за опасений, что сделки с ИИ могут оказаться слишком «переполненными» и что риски левериджа ударят по рынку. Теперь же, как считают в BlackRock, после того как в июле произошла достаточно глубокая «разгрузка» от долгов, ценность в соотношении «цена/эффективность» для размещений снова проявилась。
С точки зрения глубокой макростратегии, этот разворот отражает то, что ведущие мировые управляющие активами вынуждены искать запас прочности в upstream‑сегменте цепочек поставок и на сырьевом конце, в то время как оценки (valuation) технологических гигантов в США подбираются к экстремальным уровням. Однако за этой логикой скрывается существенный риск несоответствия циклов. Полагать, что восстановление прибылей развивающихся рынков целиком будет обеспечено продолжающимся ростом капитальных затрат на ИИ, слишком оптимистично: если коммерциализация конечных приложений окажется слабее ожиданий и технологические гиганты замедлят инвестиции в инфраструктуру, первыми под удар попадут развивающиеся рынки на стороне производства и ресурсов — там может произойти двойной «удар» по результатам и оценкам。
Для финансовых рынков в целом переток средств в развивающиеся рынки и к upstream‑сырьевым товарам, хотя в краткосрочной перспективе и даёт некоторый импульс для нeамериканских активов, не меняет базовую картину: глобальная ликвидность по‑прежнему в дефиците. На фоне высокой неопределённости относительно темпов снижения ставок ФРС и того, что сильный доллар сохраняет устойчивость, оборонительная способность активов развивающихся рынков против внешних шоков ликвидности остаётся невысокой, а цепочечная премия (premium) по всей цепочке поставок может в любой момент подвергнуться эрозии из‑за геополитических трений и торговых барьеров。
В крипторынке институциональный крен ликвидности в сторону отдельных традиционных отраслей и аппаратной/инфраструктурной базы показывает, что макрокапитал всё ещё ищет направление в сторону активов, подкреплённых определённостью, а не только «сюжетами» про ликвидность. Криптоактивы, представленные в том числе значением $BTC , в краткосрочной перспективе могут столкнуться с давлением, связанным с перетоком risk‑appetite на макроуровне. На фоне того, что период де‑левериджа ещё не полностью завершён, инвесторам следует остерегаться риска оттока ликвидности между рынками, вызванного колебаниями глобальной технологической цепочки поставок. ⚠️
#BlackRock #EmergingMarkets #ArtificialIntelligence
С точки зрения глубокой макростратегии, этот разворот отражает то, что ведущие мировые управляющие активами вынуждены искать запас прочности в upstream‑сегменте цепочек поставок и на сырьевом конце, в то время как оценки (valuation) технологических гигантов в США подбираются к экстремальным уровням. Однако за этой логикой скрывается существенный риск несоответствия циклов. Полагать, что восстановление прибылей развивающихся рынков целиком будет обеспечено продолжающимся ростом капитальных затрат на ИИ, слишком оптимистично: если коммерциализация конечных приложений окажется слабее ожиданий и технологические гиганты замедлят инвестиции в инфраструктуру, первыми под удар попадут развивающиеся рынки на стороне производства и ресурсов — там может произойти двойной «удар» по результатам и оценкам。
Для финансовых рынков в целом переток средств в развивающиеся рынки и к upstream‑сырьевым товарам, хотя в краткосрочной перспективе и даёт некоторый импульс для нeамериканских активов, не меняет базовую картину: глобальная ликвидность по‑прежнему в дефиците. На фоне высокой неопределённости относительно темпов снижения ставок ФРС и того, что сильный доллар сохраняет устойчивость, оборонительная способность активов развивающихся рынков против внешних шоков ликвидности остаётся невысокой, а цепочечная премия (premium) по всей цепочке поставок может в любой момент подвергнуться эрозии из‑за геополитических трений и торговых барьеров。
В крипторынке институциональный крен ликвидности в сторону отдельных традиционных отраслей и аппаратной/инфраструктурной базы показывает, что макрокапитал всё ещё ищет направление в сторону активов, подкреплённых определённостью, а не только «сюжетами» про ликвидность. Криптоактивы, представленные в том числе значением $BTC , в краткосрочной перспективе могут столкнуться с давлением, связанным с перетоком risk‑appetite на макроуровне. На фоне того, что период де‑левериджа ещё не полностью завершён, инвесторам следует остерегаться риска оттока ликвидности между рынками, вызванного колебаниями глобальной технологической цепочки поставок. ⚠️
#BlackRock #EmergingMarkets #ArtificialIntelligence
97

В новом отчёте, опубликованном в понедельник, главный инвестиционный стратег BlackRock (БлэкРок) Вэй Ли и его команда официально повысили рейтинг акций развивающихся рынков до категории «выше нормы» (overweight). Этот сдвиг стратегии полностью переворачивает её защитную позицию, когда в июне рейтинг был понижен до «нейтрального». BlackRock прямо указывает, что Южная Корея и Тайвань находятся в самом центре цепочек поставок полупроводников и микросхем памяти, тогда как рынки Латинской Америки обеспечивают ключевую поддержку для строительства инфраструктуры ИИ за счёт крупных товарных поставок и энергоресурсов.
С точки зрения технического анализа и структуры торговых позиций, главный триггер корректировки во взглядах — вымывание кредитного плеча (leveraged unwind). В июле после резких распродаж и перекомпоновки позиций на ключевых рынках, включая Южную Корею, опасности, связанные с оценочными «пузырями» и высоким плечом, были в значительной мере сняты, сформировав крайне надёжное техническое дно. По мере того как глобальные технологические гиганты продолжают расширять капитальные расходы на ИИ, премия за дефицитность upstream-оборудования и базовых ресурсов вновь переоценивается; открыт канал для пересмотра ожиданий по прибыли компаний вверх.
Этот сигнал указывает на то, что глобальная макроликвидность ускоряет своё распространение в сторону риск-активов с более высоким ростом и большей эластичностью. Синхронный эффект «перелива» долларовой ликвидности и восстановления оценок не только выводит бенчмарки развивающихся рынков из диапазона консолидации, но и усиливает восходящий импульс всего рынка риск-активов. Сильный спрос на вычислительные мощности и энергетическое оборудование со стороны финансовых средств теперь закладывает опорную структуру снизу, поддерживая как товарные рынки, так и технологические blue chips.
Для крипторынка заметное улучшение глобального риск-аппетита капитала является существенным позитивом. По мере того как межрыночная ликвидность уходит из «защитных» активов, история про ИИ и сектор инфраструктуры вычислений Web3, вероятно, получат новый раунд синхронизации притоков средств. Технические формы ключевых активов, таких как $BTC , продолжают получать поддержку от макроликвидности; на фоне всестороннего восстановления риск-аппетита сопротивление дальнейшим колебаниям с восходящей динамикой будет заметно ниже.🚀
#BlackRock #EmergingMarkets #ArtificialIntelligence
В новом отчёте, опубликованном в понедельник, главный инвестиционный стратег BlackRock (БлэкРок) Вэй Ли и его команда официально повысили рейтинг акций развивающихся рынков до категории «выше нормы» (overweight). Этот сдвиг стратегии полностью переворачивает её защитную позицию, когда в июне рейтинг был понижен до «нейтрального». BlackRock прямо указывает, что Южная Корея и Тайвань находятся в самом центре цепочек поставок полупроводников и микросхем памяти, тогда как рынки Латинской Америки обеспечивают ключевую поддержку для строительства инфраструктуры ИИ за счёт крупных товарных поставок и энергоресурсов.
С точки зрения технического анализа и структуры торговых позиций, главный триггер корректировки во взглядах — вымывание кредитного плеча (leveraged unwind). В июле после резких распродаж и перекомпоновки позиций на ключевых рынках, включая Южную Корею, опасности, связанные с оценочными «пузырями» и высоким плечом, были в значительной мере сняты, сформировав крайне надёжное техническое дно. По мере того как глобальные технологические гиганты продолжают расширять капитальные расходы на ИИ, премия за дефицитность upstream-оборудования и базовых ресурсов вновь переоценивается; открыт канал для пересмотра ожиданий по прибыли компаний вверх.
Этот сигнал указывает на то, что глобальная макроликвидность ускоряет своё распространение в сторону риск-активов с более высоким ростом и большей эластичностью. Синхронный эффект «перелива» долларовой ликвидности и восстановления оценок не только выводит бенчмарки развивающихся рынков из диапазона консолидации, но и усиливает восходящий импульс всего рынка риск-активов. Сильный спрос на вычислительные мощности и энергетическое оборудование со стороны финансовых средств теперь закладывает опорную структуру снизу, поддерживая как товарные рынки, так и технологические blue chips.
Для крипторынка заметное улучшение глобального риск-аппетита капитала является существенным позитивом. По мере того как межрыночная ликвидность уходит из «защитных» активов, история про ИИ и сектор инфраструктуры вычислений Web3, вероятно, получат новый раунд синхронизации притоков средств. Технические формы ключевых активов, таких как $BTC , продолжают получать поддержку от макроликвидности; на фоне всестороннего восстановления риск-аппетита сопротивление дальнейшим колебаниям с восходящей динамикой будет заметно ниже.🚀
#BlackRock #EmergingMarkets #ArtificialIntelligence
С точки зрения технического анализа и структуры торговых позиций, главный триггер корректировки во взглядах — вымывание кредитного плеча (leveraged unwind). В июле после резких распродаж и перекомпоновки позиций на ключевых рынках, включая Южную Корею, опасности, связанные с оценочными «пузырями» и высоким плечом, были в значительной мере сняты, сформировав крайне надёжное техническое дно. По мере того как глобальные технологические гиганты продолжают расширять капитальные расходы на ИИ, премия за дефицитность upstream-оборудования и базовых ресурсов вновь переоценивается; открыт канал для пересмотра ожиданий по прибыли компаний вверх.
Этот сигнал указывает на то, что глобальная макроликвидность ускоряет своё распространение в сторону риск-активов с более высоким ростом и большей эластичностью. Синхронный эффект «перелива» долларовой ликвидности и восстановления оценок не только выводит бенчмарки развивающихся рынков из диапазона консолидации, но и усиливает восходящий импульс всего рынка риск-активов. Сильный спрос на вычислительные мощности и энергетическое оборудование со стороны финансовых средств теперь закладывает опорную структуру снизу, поддерживая как товарные рынки, так и технологические blue chips.
Для крипторынка заметное улучшение глобального риск-аппетита капитала является существенным позитивом. По мере того как межрыночная ликвидность уходит из «защитных» активов, история про ИИ и сектор инфраструктуры вычислений Web3, вероятно, получат новый раунд синхронизации притоков средств. Технические формы ключевых активов, таких как $BTC , продолжают получать поддержку от макроликвидности; на фоне всестороннего восстановления риск-аппетита сопротивление дальнейшим колебаниям с восходящей динамикой будет заметно ниже.🚀
#BlackRock #EmergingMarkets #ArtificialIntelligence
103
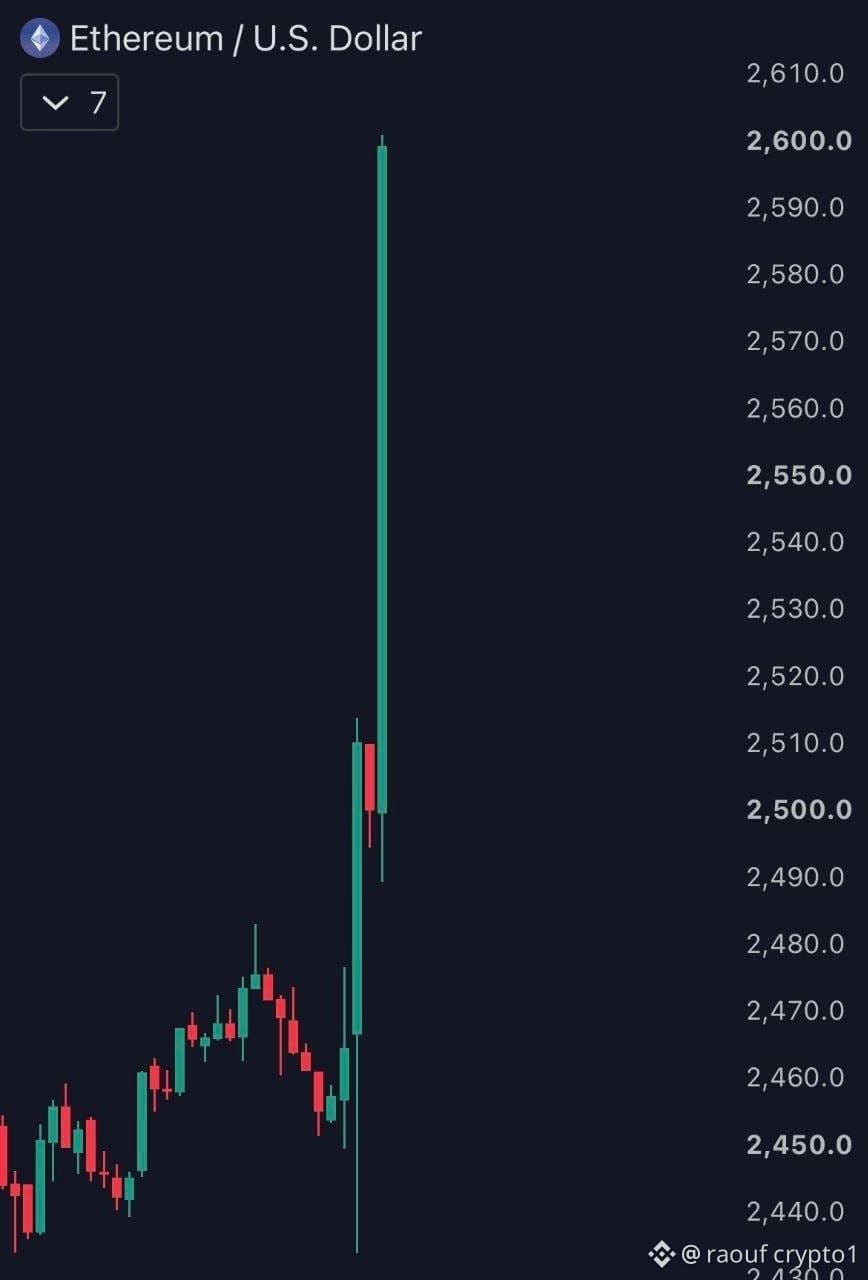
🚨 Рост Ethereum сегодня — это не просто совпадение… 👀
Возможна причина, куда более масштабная, чем одни лишь уровни поддержки и сопротивления. Следите 👇
🏦 BlackRock и ETH
За недавний период фонд ETHA зафиксировал сильные притоки, связанные с Ethereum, что отражает растущий институциональный интерес к активу. �
BlackRock +1
💰 Пока ликвидность продолжает заходить в фонды Ethereum, главный вопрос становится таким:
Институции уже начали делать ставку на новую волну для Ethereum? 🔥
📈 Если притоки продолжатся + улучшится склонность к риску + ликвидность вернётся на рынок…
тогда ETH может оказаться на очень важном этапе.
Но как обычно:
⚠️ Сильные притоки не означают, что цена обязательно пойдёт вверх.
👇 По вашему мнению: способен ли ETH уверенно вернуться? И какую цену вы ожидаете на следующей волне?
$ETH
{future}(ETHUSDT)
#ETH #Ethereum #EthereumETF #ETHA #BlackRock
🚨 Рост Ethereum сегодня — это не просто совпадение… 👀
Возможна причина, куда более масштабная, чем одни лишь уровни поддержки и сопротивления. Следите 👇
🏦 BlackRock и ETH
За недавний период фонд ETHA зафиксировал сильные притоки, связанные с Ethereum, что отражает растущий институциональный интерес к активу. �
BlackRock +1
💰 Пока ликвидность продолжает заходить в фонды Ethereum, главный вопрос становится таким:
Институции уже начали делать ставку на новую волну для Ethereum? 🔥
📈 Если притоки продолжатся + улучшится склонность к риску + ликвидность вернётся на рынок…
тогда ETH может оказаться на очень важном этапе.
Но как обычно:
⚠️ Сильные притоки не означают, что цена обязательно пойдёт вверх.
👇 По вашему мнению: способен ли ETH уверенно вернуться? И какую цену вы ожидаете на следующей волне?
$ETH
#ETH #Ethereum #EthereumETF #ETHA #BlackRock
Возможна причина, куда более масштабная, чем одни лишь уровни поддержки и сопротивления. Следите 👇
🏦 BlackRock и ETH
За недавний период фонд ETHA зафиксировал сильные притоки, связанные с Ethereum, что отражает растущий институциональный интерес к активу. �
BlackRock +1
💰 Пока ликвидность продолжает заходить в фонды Ethereum, главный вопрос становится таким:
Институции уже начали делать ставку на новую волну для Ethereum? 🔥
📈 Если притоки продолжатся + улучшится склонность к риску + ликвидность вернётся на рынок…
тогда ETH может оказаться на очень важном этапе.
Но как обычно:
⚠️ Сильные притоки не означают, что цена обязательно пойдёт вверх.
👇 По вашему мнению: способен ли ETH уверенно вернуться? И какую цену вы ожидаете на следующей волне?
$ETH
#ETH #Ethereum #EthereumETF #ETHA #BlackRock
1
12
Статья
Отчет финансового анализа: Институциональные инвестиции BlackRock в криптовалютыДата отчета: 14 сентября 2026 года
Источник: Bitfinanzas (статья Серджио Санчеса)
Ключевая тема: Институциональные потоки капитала и результаты ETF на Bitcoin и Ethereum, управляемых BlackRock.
1. Исполнительное резюме
BlackRock (BLK) усилил свою экспозицию к рынку цифровых активов, направив почти 1.000 миллионов долларов через свои ключевые биржевые фонды (ETF) $BTC и $ETH за недавний период. Несмотря на то, что были зафиксированы отдельные оттоки капитала и небольшое недельное сокращение, месячная динамика этих инструментов, а также их базовых криптовалют, остается заметно бычьей. Это движение подтверждает продолжающийся и устойчивый интерес со стороны институциональных инвесторов к криптоэкосистеме в третьем квартале 2026 года.
Отчет финансового анализа: Институциональные инвестиции BlackRock в криптовалюты
Дата отчета: 14 сентября 2026 года
Источник: Bitfinanzas (статья Серджио Санчеса)
Ключевая тема: Институциональные потоки капитала и результаты ETF на Bitcoin и Ethereum, управляемых BlackRock.
1. Исполнительное резюме
BlackRock (BLK) усилил свою экспозицию к рынку цифровых активов, направив почти 1.000 миллионов долларов через свои ключевые биржевые фонды (ETF) $BTC и $ETH за недавний период. Несмотря на то, что были зафиксированы отдельные оттоки капитала и небольшое недельное сокращение, месячная динамика этих инструментов, а также их базовых криптовалют, остается заметно бычьей. Это движение подтверждает продолжающийся и устойчивый интерес со стороны институциональных инвесторов к криптоэкосистеме в третьем квартале 2026 года.
Источник: Bitfinanzas (статья Серджио Санчеса)
Ключевая тема: Институциональные потоки капитала и результаты ETF на Bitcoin и Ethereum, управляемых BlackRock.
1. Исполнительное резюме
BlackRock (BLK) усилил свою экспозицию к рынку цифровых активов, направив почти 1.000 миллионов долларов через свои ключевые биржевые фонды (ETF) $BTC и $ETH за недавний период. Несмотря на то, что были зафиксированы отдельные оттоки капитала и небольшое недельное сокращение, месячная динамика этих инструментов, а также их базовых криптовалют, остается заметно бычьей. Это движение подтверждает продолжающийся и устойчивый интерес со стороны институциональных инвесторов к криптоэкосистеме в третьем квартале 2026 года.
96
Статья
BlackRock делает ставку почти на 1 млрд долларов США в Bitcoin и Ethereum: staking выигрывает гонку за институциональными деньгамиВ последние недели BlackRock усилила ставку на цифровые активы с помощью двух своих ETF: IBIT на базе биткоина и ETHB на базе Ethereum со staking. Вместе фонды принесли почти 1 млрд долларов США в виде чистых покупок, согласно данным Arkham Intelligence и Coinglass. Движение подтверждает тенденцию, которая укрепляется в 2026 году: институциональный капитал становится все более избирательным, и доход, получаемый от staking, стал решающим фактором при выборе места для размещения средств.
IBIT: силён, но нестабилен
BlackRock делает ставку почти на 1 млрд долларов США в Bitcoin и Ethereum: staking выигрывает гонку за институциональными деньгами
В последние недели BlackRock усилила ставку на цифровые активы с помощью двух своих ETF: IBIT на базе биткоина и ETHB на базе Ethereum со staking. Вместе фонды принесли почти 1 млрд долларов США в виде чистых покупок, согласно данным Arkham Intelligence и Coinglass. Движение подтверждает тенденцию, которая укрепляется в 2026 году: институциональный капитал становится все более избирательным, и доход, получаемый от staking, стал решающим фактором при выборе места для размещения средств.
IBIT: силён, но нестабилен
IBIT: силён, но нестабилен
Sari Brodis kDuV:
interessante esse assunto !@BiBi Resumir esse conteúdo
1
1
92
BlackRock купил ETH примерно на $250 млн, это не обязательно означает, что цена ETH сразу обязательно вырастет, но это важно, потому что показывает, что институциональный спрос продолжает поступать, даже когда рынок находится в коррекции.
Для рынка эффект можно прочитать с трех сторон:
• Настроения: покупки через ETF делают ETH более доступным для традиционных инвесторов. Это может укрепить восприятие Ethereum как институционального актива, а не только спекулятивного.
• Реальный спрос: если приток в ETF продолжится, возникает потребность в покупке ETH как базового актива для продукта ETF. Однако величина эффекта все равно зависит от объема дневных потоков, рыночной ликвидности и действий других инвесторов.
• Ротация рынка: если потоки в ETF по ETH относительно сильны, пока продукт BTC ослабевает, рынок может воспринять это как признак смещения интереса в сторону ETH. Но такая ротация может быстро измениться, когда меняются макроусловия или настроение по риску.
Так что эту новость точнее рассматривать как сигнал структурной поддержки ETH, а не как гарантию направления краткосрочной цены. Следите за следующими потоками ETF, спотовым объемом, условиями по процентным ставкам и тем, остается ли институциональный спрос стабильным в течение нескольких недель — а не только в рамках одной крупной сделки. #cryptoupdate #binancesquare #blackrock
BlackRock купил ETH примерно на $250 млн, это не обязательно означает, что цена ETH сразу обязательно вырастет, но это важно, потому что показывает, что институциональный спрос продолжает поступать, даже когда рынок находится в коррекции.
Для рынка эффект можно прочитать с трех сторон:
• Настроения: покупки через ETF делают ETH более доступным для традиционных инвесторов. Это может укрепить восприятие Ethereum как институционального актива, а не только спекулятивного.
• Реальный спрос: если приток в ETF продолжится, возникает потребность в покупке ETH как базового актива для продукта ETF. Однако величина эффекта все равно зависит от объема дневных потоков, рыночной ликвидности и действий других инвесторов.
• Ротация рынка: если потоки в ETF по ETH относительно сильны, пока продукт BTC ослабевает, рынок может воспринять это как признак смещения интереса в сторону ETH. Но такая ротация может быстро измениться, когда меняются макроусловия или настроение по риску.
Так что эту новость точнее рассматривать как сигнал структурной поддержки ETH, а не как гарантию направления краткосрочной цены. Следите за следующими потоками ETF, спотовым объемом, условиями по процентным ставкам и тем, остается ли институциональный спрос стабильным в течение нескольких недель — а не только в рамках одной крупной сделки. #cryptoupdate #binancesquare #blackrock
Для рынка эффект можно прочитать с трех сторон:
• Настроения: покупки через ETF делают ETH более доступным для традиционных инвесторов. Это может укрепить восприятие Ethereum как институционального актива, а не только спекулятивного.
• Реальный спрос: если приток в ETF продолжится, возникает потребность в покупке ETH как базового актива для продукта ETF. Однако величина эффекта все равно зависит от объема дневных потоков, рыночной ликвидности и действий других инвесторов.
• Ротация рынка: если потоки в ETF по ETH относительно сильны, пока продукт BTC ослабевает, рынок может воспринять это как признак смещения интереса в сторону ETH. Но такая ротация может быстро измениться, когда меняются макроусловия или настроение по риску.
Так что эту новость точнее рассматривать как сигнал структурной поддержки ETH, а не как гарантию направления краткосрочной цены. Следите за следующими потоками ETF, спотовым объемом, условиями по процентным ставкам и тем, остается ли институциональный спрос стабильным в течение нескольких недель — а не только в рамках одной крупной сделки. #cryptoupdate #binancesquare #blackrock
110
·
--
Рост
🚨 СРОЧНО: Клиенты ETF от BlackRock только что купили на $148.82 МЛН $ETH.
Институциональный спрос усиливается: крупный капитал продолжает поступать в биржевые инструменты, связанные с Ethereum. Может ли это быть еще одним бычьим сигналом для ETH?
Бычьи настроения по Ethereum сейчас под пристальным вниманием. 🔥📈
#Ethereum #ETH #BlackRock $ETH
{spot}(ETHUSDT)
🚨 СРОЧНО: Клиенты ETF от BlackRock только что купили на $148.82 МЛН $ETH .
Институциональный спрос усиливается: крупный капитал продолжает поступать в биржевые инструменты, связанные с Ethereum. Может ли это быть еще одним бычьим сигналом для ETH?
Бычьи настроения по Ethereum сейчас под пристальным вниманием. 🔥📈
#Ethereum #ETH #BlackRock $ETH
Институциональный спрос усиливается: крупный капитал продолжает поступать в биржевые инструменты, связанные с Ethereum. Может ли это быть еще одним бычьим сигналом для ETH?
Бычьи настроения по Ethereum сейчас под пристальным вниманием. 🔥📈
#Ethereum #ETH #BlackRock $ETH
1
110
·
--
Рост
🚨 BLACKROCK ТОЛЬКО ЧТО ВЛИЛ(А) $148.82 МЛН В $ETH! 🔥
#blackRock клиентов ETF, как сообщается, приобрели $148.82M в Ethereum, добавив на рынок серьезный институциональный спрос. 💰
👀 Это именно тот тип покупок, за которым следят криптотрейдеры.
Когда крупные финансовые игроки продолжают увеличивать свою экспозицию к ETH, это показывает, что институциональный интерес к Ethereum по-прежнему силен.
🔥 $148M+ , поступающие в ETH, — это нельзя игнорировать.
Если этот покупательский импульс сохранится, Ethereum может готовиться к еще одному крупному движению. Главный вопрос сейчас: насколько высоко может подняться ETH? 🚀
#Ethereum #ETH #blackRock $ETH
🚨 BLACKROCK ТОЛЬКО ЧТО ВЛИЛ(А) $148.82 МЛН В $ETH ! 🔥
#blackRock клиентов ETF, как сообщается, приобрели $148.82M в Ethereum, добавив на рынок серьезный институциональный спрос. 💰
👀 Это именно тот тип покупок, за которым следят криптотрейдеры.
Когда крупные финансовые игроки продолжают увеличивать свою экспозицию к ETH, это показывает, что институциональный интерес к Ethereum по-прежнему силен.
🔥 $148M+ , поступающие в ETH, — это нельзя игнорировать.
Если этот покупательский импульс сохранится, Ethereum может готовиться к еще одному крупному движению. Главный вопрос сейчас: насколько высоко может подняться ETH? 🚀
#Ethereum #ETH #blackRock $ETH
#blackRock клиентов ETF, как сообщается, приобрели $148.82M в Ethereum, добавив на рынок серьезный институциональный спрос. 💰
👀 Это именно тот тип покупок, за которым следят криптотрейдеры.
Когда крупные финансовые игроки продолжают увеличивать свою экспозицию к ETH, это показывает, что институциональный интерес к Ethereum по-прежнему силен.
🔥 $148M+ , поступающие в ETH, — это нельзя игнорировать.
Если этот покупательский импульс сохранится, Ethereum может готовиться к еще одному крупному движению. Главный вопрос сейчас: насколько высоко может подняться ETH? 🚀
#Ethereum #ETH #blackRock $ETH
99
·
--
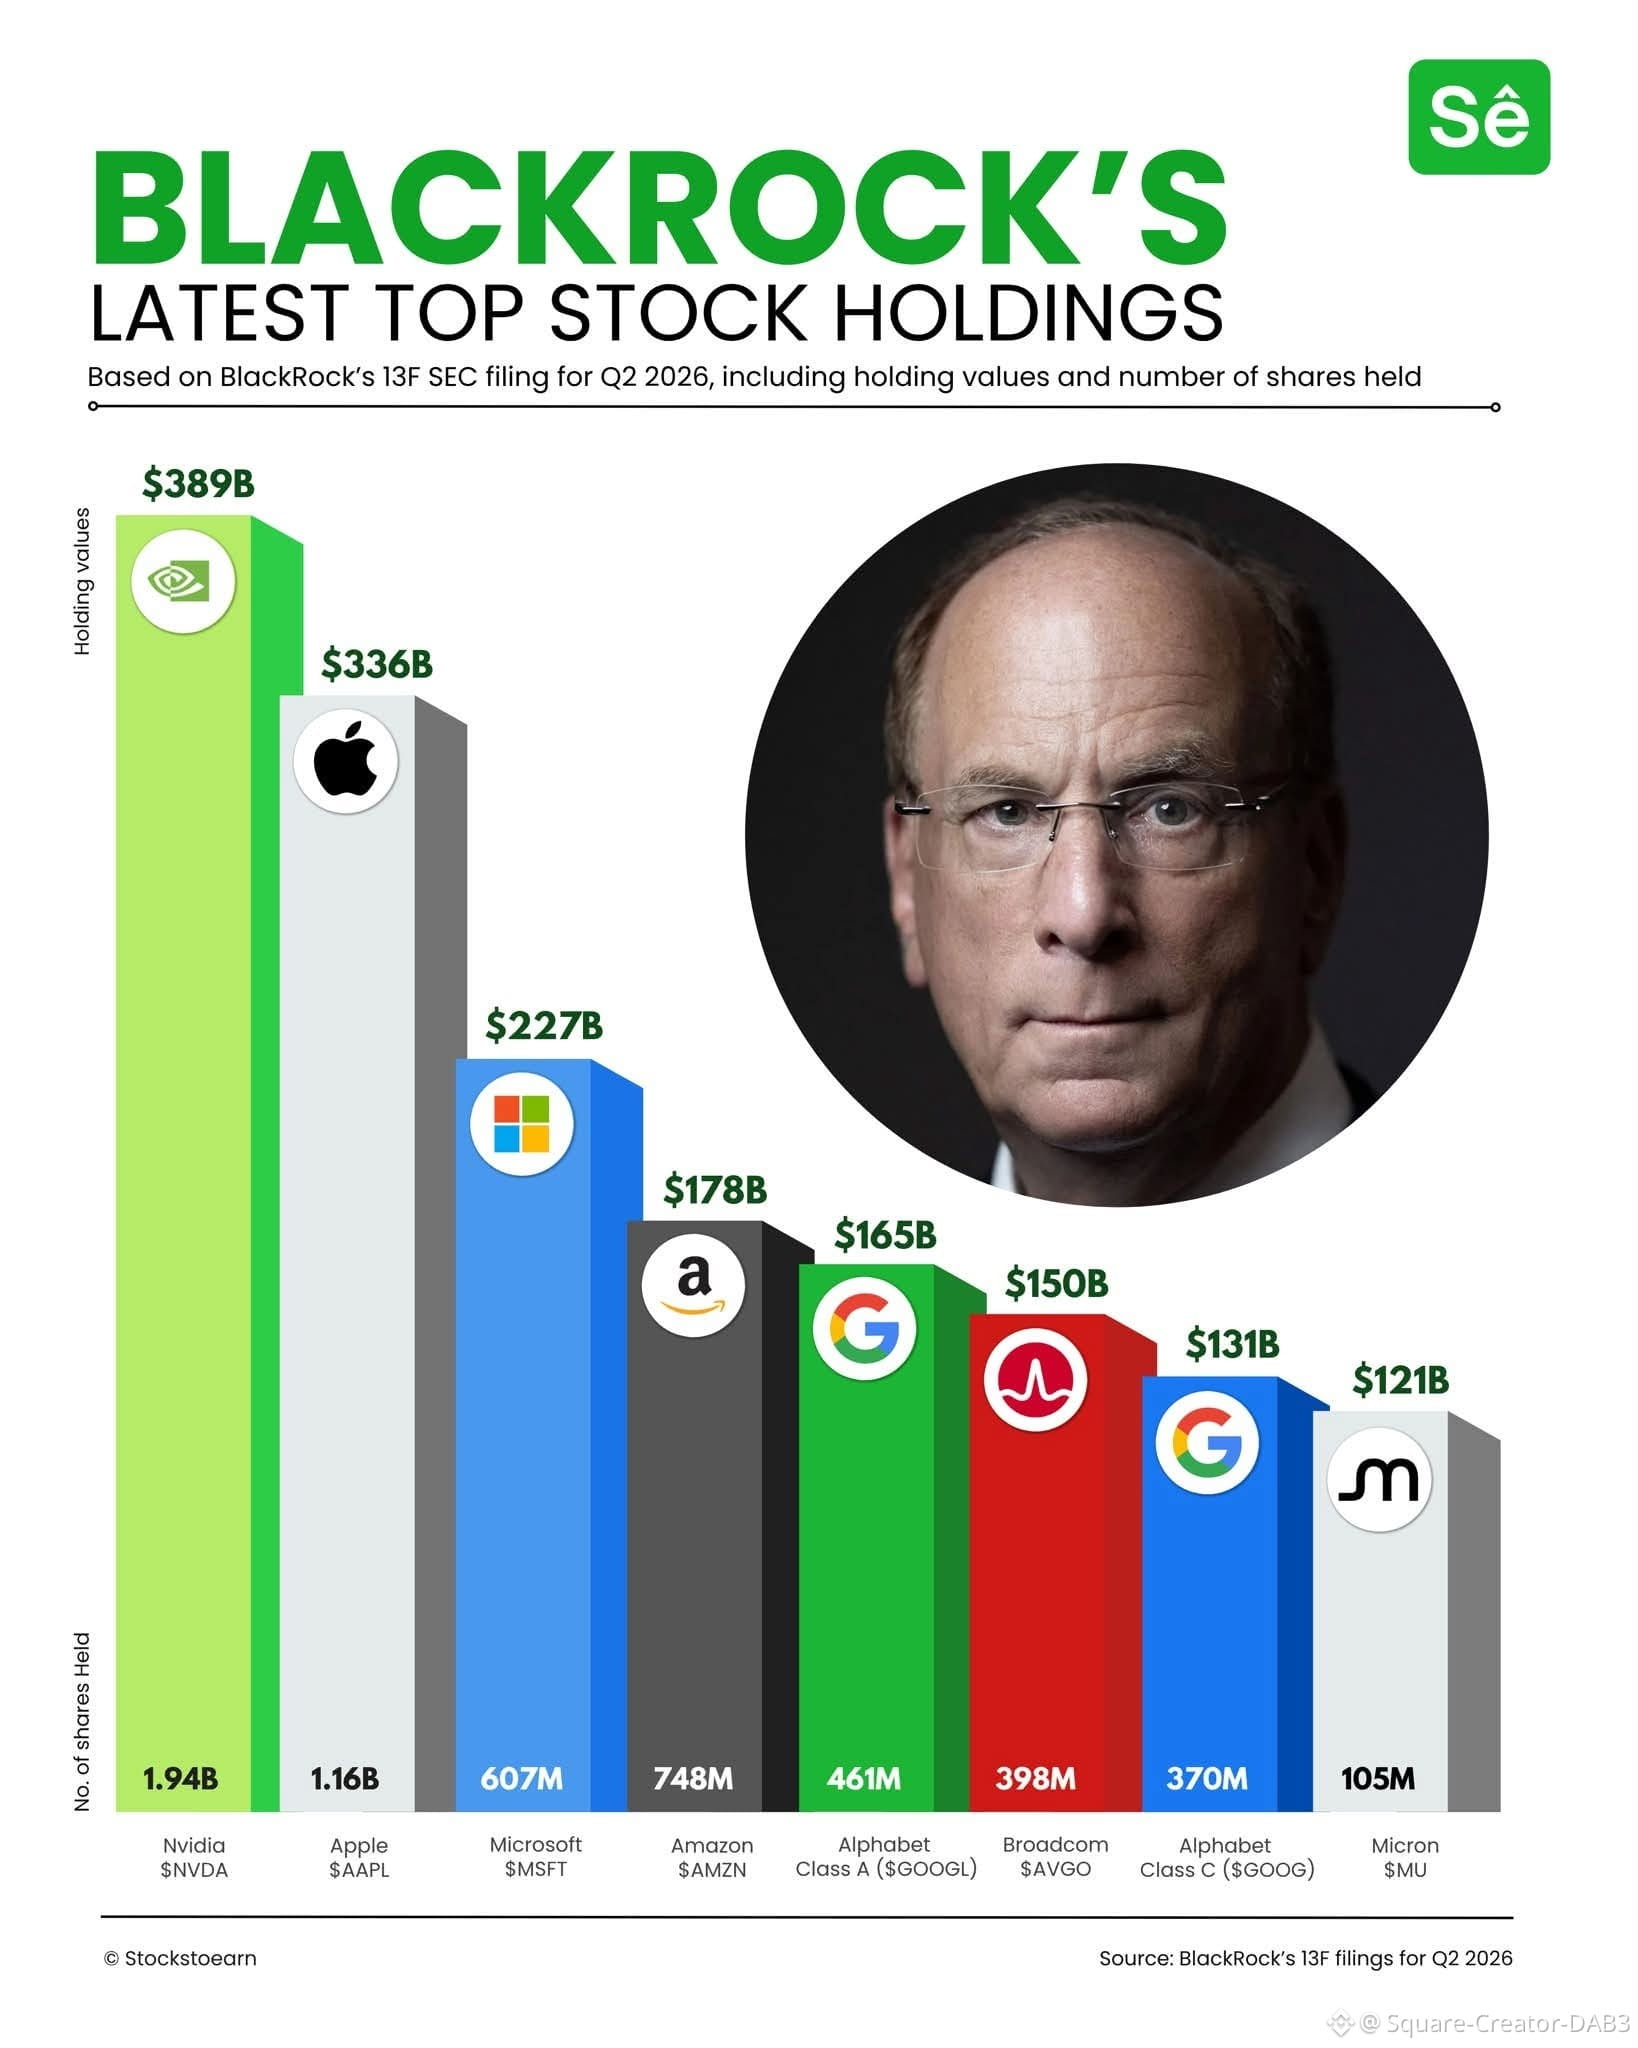
Крупнейшие доли в акциях у компании BlackRock (Top Stock Holdings) согласно раскрытиям по форме 13F, поданным в Комиссию по ценным бумагам и биржам США (SEC) за второй квартал 2026 года.
BlackRock — крупнейшая в мире компания по управлению активами и инвестиционными портфелями.
#blackRock #stocks #NVIDIA #Apple
$NVDAB $AAPLB $MSFTB
{spot}(MSFTBUSDT)
{spot}(AAPLBUSDT)
{spot}(NVDABUSDT)
Крупнейшие доли в акциях у компании BlackRock (Top Stock Holdings) согласно раскрытиям по форме 13F, поданным в Комиссию по ценным бумагам и биржам США (SEC) за второй квартал 2026 года.
BlackRock — крупнейшая в мире компания по управлению активами и инвестиционными портфелями.
#blackRock #stocks #NVIDIA #Apple
$NVDAB $AAPLB $MSFTB
BlackRock — крупнейшая в мире компания по управлению активами и инвестиционными портфелями.
#blackRock #stocks #NVIDIA #Apple
$NVDAB $AAPLB $MSFTB
1
31
·
--
Частичная правда
Хранение $BTC 1.4 USDT
🚨 Новости, которые вас могут заинтересовать: Ларри Финк, CEO BlackRock:
«Сегодня рынок криптовалют стал более стабильным»
Финк описал цифровые валюты как ставшие более зрелыми и устойчивыми, а также сказал, что он очень оптимистично смотрит на следующий год.
BlackRock рассматривает запуск новых ETF-фондов, выходящих за рамки Bitcoin $BTC и Ethereum, $ETH , при этом торговые данные указывают, что $XRP может оказаться среди следующих потенциальных активов.
Почему это важно для вас?
Любое новое расширение в ETF-фондах может означать больший институциональный приток на рынок, при сохранении BTC, ETH и XRP в центре внимания.
⚠️ Однако это по-прежнему зависит от регуляторных одобрений и рыночных условий и не означает, что запуск нового ETF уже подтверждён.
💲Какая монета пострадает сильнее?
#blackRock #BTC #xrp
🚨 Новости, которые вас могут заинтересовать: Ларри Финк, CEO BlackRock:
«Сегодня рынок криптовалют стал более стабильным»
Финк описал цифровые валюты как ставшие более зрелыми и устойчивыми, а также сказал, что он очень оптимистично смотрит на следующий год.
BlackRock рассматривает запуск новых ETF-фондов, выходящих за рамки Bitcoin $BTC и Ethereum, $ETH , при этом торговые данные указывают, что $XRP может оказаться среди следующих потенциальных активов.
Почему это важно для вас?
Любое новое расширение в ETF-фондах может означать больший институциональный приток на рынок, при сохранении BTC, ETH и XRP в центре внимания.
⚠️ Однако это по-прежнему зависит от регуляторных одобрений и рыночных условий и не означает, что запуск нового ETF уже подтверждён.
💲Какая монета пострадает сильнее?
#blackRock #BTC #xrp
«Сегодня рынок криптовалют стал более стабильным»
Финк описал цифровые валюты как ставшие более зрелыми и устойчивыми, а также сказал, что он очень оптимистично смотрит на следующий год.
BlackRock рассматривает запуск новых ETF-фондов, выходящих за рамки Bitcoin $BTC и Ethereum, $ETH , при этом торговые данные указывают, что $XRP может оказаться среди следующих потенциальных активов.
Почему это важно для вас?
Любое новое расширение в ETF-фондах может означать больший институциональный приток на рынок, при сохранении BTC, ETH и XRP в центре внимания.
⚠️ Однако это по-прежнему зависит от регуляторных одобрений и рыночных условий и не означает, что запуск нового ETF уже подтверждён.
💲Какая монета пострадает сильнее?
#blackRock #BTC #xrp
2
1
161
·
--
Рост
🚨 $ETH
{spot}(ETHUSDT)
— ИНСТИТУЦИОНАЛЬНЫЙ ПРИСТАЛЬНЫЙ ВЗГЛЯД НА ПОКУПКИ 🐋
ТОЛЬКО ЧТО: Сообщается, что клиенты, связанные с BlackRock, покупают ETH на сумму $57.79 млн.
💰 Покупка ETH: ~$57.79 млн
🏦 Сигнал: Институциональный спрос по-прежнему в центре внимания
Последние данные также показали значительную активность покупок ETH, связанную с клиентскими потоками BlackRock.
🔑 Вывод: Продолжение крупномасштабных покупок может усилить бычий нарратив для Ethereum, но один поток сам по себе не гарантирует движение цены.
⚠️ DYOR • NFA
#ETH #Ethereum #BlackRock #Crypto
🚨 $ETH
— ИНСТИТУЦИОНАЛЬНЫЙ ПРИСТАЛЬНЫЙ ВЗГЛЯД НА ПОКУПКИ 🐋
ТОЛЬКО ЧТО: Сообщается, что клиенты, связанные с BlackRock, покупают ETH на сумму $57.79 млн.
💰 Покупка ETH: ~$57.79 млн
🏦 Сигнал: Институциональный спрос по-прежнему в центре внимания
Последние данные также показали значительную активность покупок ETH, связанную с клиентскими потоками BlackRock.
🔑 Вывод: Продолжение крупномасштабных покупок может усилить бычий нарратив для Ethereum, но один поток сам по себе не гарантирует движение цены.
⚠️ DYOR • NFA
#ETH #Ethereum #BlackRock #Crypto
— ИНСТИТУЦИОНАЛЬНЫЙ ПРИСТАЛЬНЫЙ ВЗГЛЯД НА ПОКУПКИ 🐋
ТОЛЬКО ЧТО: Сообщается, что клиенты, связанные с BlackRock, покупают ETH на сумму $57.79 млн.
💰 Покупка ETH: ~$57.79 млн
🏦 Сигнал: Институциональный спрос по-прежнему в центре внимания
Последние данные также показали значительную активность покупок ETH, связанную с клиентскими потоками BlackRock.
🔑 Вывод: Продолжение крупномасштабных покупок может усилить бычий нарратив для Ethereum, но один поток сам по себе не гарантирует движение цены.
⚠️ DYOR • NFA
#ETH #Ethereum #BlackRock #Crypto
12
·
--
Рост
🚨 BLACKROCK ПОКУПАЕТ НА ПРОСАДКЕ? 🐋
Институциональный спрос по-прежнему находится в центре внимания, поскольку, по сообщениям, ETF BlackRock добавили $117.4M в Bitcoin и $57.8M в Ethereum.
💰 $BTC : +$117.4M
💎 $ETH : +$57.8M
🔥 BTC Spot ETF Weekly Inflow: ~$986.85M
Недавние данные также показывают мощный однодневный приток в размере $731M в спотовые Bitcoin ETF в США, лидером которого стал IBIT от BlackRock с $454M.
🔑 Вывод: Сильный спрос на ETF указывает на то, что институциональный интерес по-прежнему сохраняется, несмотря на краткосрочную волатильность рынка.
⚠️ Потоки ETF могут быстро меняться. DYOR • NFA
#Bitcoin #Ethereum #BlackRock #Crypto
🚨 BLACKROCK ПОКУПАЕТ НА ПРОСАДКЕ? 🐋
Институциональный спрос по-прежнему находится в центре внимания, поскольку, по сообщениям, ETF BlackRock добавили $117.4M в Bitcoin и $57.8M в Ethereum.
💰 $BTC : +$117.4M
💎 $ETH : +$57.8M
🔥 BTC Spot ETF Weekly Inflow: ~$986.85M
Недавние данные также показывают мощный однодневный приток в размере $731M в спотовые Bitcoin ETF в США, лидером которого стал IBIT от BlackRock с $454M.
🔑 Вывод: Сильный спрос на ETF указывает на то, что институциональный интерес по-прежнему сохраняется, несмотря на краткосрочную волатильность рынка.
⚠️ Потоки ETF могут быстро меняться. DYOR • NFA
#Bitcoin #Ethereum #BlackRock #Crypto
Институциональный спрос по-прежнему находится в центре внимания, поскольку, по сообщениям, ETF BlackRock добавили $117.4M в Bitcoin и $57.8M в Ethereum.
💰 $BTC : +$117.4M
💎 $ETH : +$57.8M
🔥 BTC Spot ETF Weekly Inflow: ~$986.85M
Недавние данные также показывают мощный однодневный приток в размере $731M в спотовые Bitcoin ETF в США, лидером которого стал IBIT от BlackRock с $454M.
🔑 Вывод: Сильный спрос на ETF указывает на то, что институциональный интерес по-прежнему сохраняется, несмотря на краткосрочную волатильность рынка.
⚠️ Потоки ETF могут быстро меняться. DYOR • NFA
#Bitcoin #Ethereum #BlackRock #Crypto
21
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 20,409
94 обсуждают
2
#fomcотслеживание
Просмотров: 25,915
300 обсуждают
3
#FCARaidsThreeLondonIllegalCryptoSites
Просмотров: 249
13 обсуждают
4
#ElSalvadorBTCHoldingsRiseTo7777
Просмотров: 3,699
112 обсуждают
5
#MemeLaunchpads82%OfArcDayOneVolume
Просмотров: 12,781
338 обсуждают
6
#OstiumLoanDisputeHearingSetInNYFederalCourt
Просмотров: 12,567
278 обсуждают
7
#HyperliquidUSDCSupplyOvertakesSolana
Просмотров: 2,776
101 обсуждают
8
#SKPoliceRefer18PolymarketUsersToProsecutors
Просмотров: 9,328
276 обсуждают
9
#FedSEPProjects2026RateAt4.1%
Просмотров: 23,662
388 обсуждают
10
#USHouseAdvancesBitcoinReserveBill
Просмотров: 11,559
249 обсуждают