Статус золота как защитного актива сталкивается с рыночной реальностью
Меня кое-что заинтересовало в недавнем снижении цены на золото. Несмотря на традиционный статус защитного актива, недавно золото подешевело почти до $3,796, и это вызывает важный вопрос: действительно ли инвесторы от него отказываются?
Не думаю, что снижение цены рассказывает всю историю.
По данным Всемирного совета по золоту, в октябре в ETF, обеспеченные золотом, поступило $2,7 млрд, а их запасы выросли на 19 тонн — до 4 275 тонн. При этом чистая длинная позиция на COMEX сократилась на 94 тонны.
Эта разница особенно интересна.
Она говорит о том, что долгосрочный инвестиционный спрос и краткосрочные спекулятивные позиции могут двигаться в противоположных направлениях.
Думаю, нужно смотреть не только на цену.
Золото также может испытывать давление продаж, когда инвесторам нужна ликвидность. В периоды финансового стресса трейдеры, использующие кредитное плечо, могут продавать ликвидные активы, чтобы выполнить требования по марже или покрыть убытки в других местах. Продажа золота не всегда означает утрату уверенности в его долгосрочной ценности.
Однако макроэкономическое давление по-прежнему велико. Укрепление доллара США и рост реальной доходности повышают альтернативные издержки владения таким активом, как золото, который не приносит дохода.
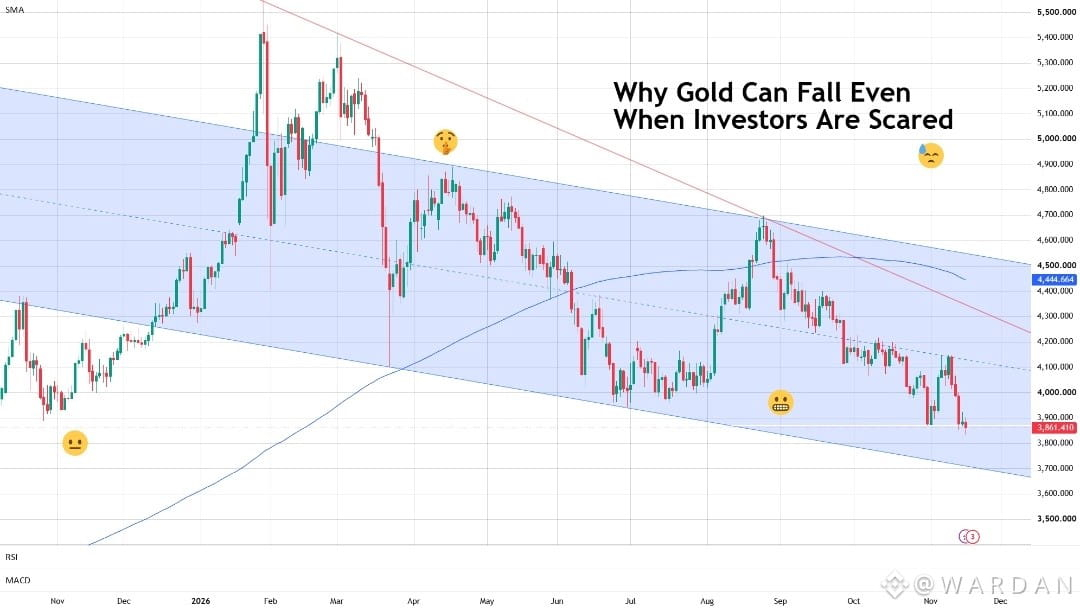
На графике я вижу нисходящий канал, более низкие максимумы и более низкие минимумы. Пока цена торгуется ниже отображаемой скользящей средней, контроль остаётся за продавцами.
Я слежу за диапазоном $3,800–$3,850. Устойчивый пробой вниз может продлить снижение, а возвращение выше $4,000 станет ранним признаком улучшения динамики.
Я вижу три возможных сценария: снижение доходности и укрепление доллара могут поддержать восстановление; продолжающееся макроэкономическое давление может усилить потери; либо золото будет консолидироваться, пока спрос и денежно-кредитные условия остаются в противоречии.
Главный вывод для меня: падение цен не означает автоматически, что спрос исчезает.
Важно, сможет ли базовое покупательское давление в конечном итоге перевесить макроэкономические продажи и продажи, вызванные потребностью в ликвидности.
Вы внимательнее следите за инвестиционным спросом на золото или за долларом США и реальной доходностью?
$XAU
Меня кое-что заинтересовало в недавнем снижении цены на золото. Несмотря на традиционный статус защитного актива, недавно золото подешевело почти до $3,796, и это вызывает важный вопрос: действительно ли инвесторы от него отказываются?
Не думаю, что снижение цены рассказывает всю историю.
По данным Всемирного совета по золоту, в октябре в ETF, обеспеченные золотом, поступило $2,7 млрд, а их запасы выросли на 19 тонн — до 4 275 тонн. При этом чистая длинная позиция на COMEX сократилась на 94 тонны.
Эта разница особенно интересна.
Она говорит о том, что долгосрочный инвестиционный спрос и краткосрочные спекулятивные позиции могут двигаться в противоположных направлениях.
Думаю, нужно смотреть не только на цену.
Золото также может испытывать давление продаж, когда инвесторам нужна ликвидность. В периоды финансового стресса трейдеры, использующие кредитное плечо, могут продавать ликвидные активы, чтобы выполнить требования по марже или покрыть убытки в других местах. Продажа золота не всегда означает утрату уверенности в его долгосрочной ценности.
Однако макроэкономическое давление по-прежнему велико. Укрепление доллара США и рост реальной доходности повышают альтернативные издержки владения таким активом, как золото, который не приносит дохода.
На графике я вижу нисходящий канал, более низкие максимумы и более низкие минимумы. Пока цена торгуется ниже отображаемой скользящей средней, контроль остаётся за продавцами.
Я слежу за диапазоном $3,800–$3,850. Устойчивый пробой вниз может продлить снижение, а возвращение выше $4,000 станет ранним признаком улучшения динамики.
Я вижу три возможных сценария: снижение доходности и укрепление доллара могут поддержать восстановление; продолжающееся макроэкономическое давление может усилить потери; либо золото будет консолидироваться, пока спрос и денежно-кредитные условия остаются в противоречии.
Главный вывод для меня: падение цен не означает автоматически, что спрос исчезает.
Важно, сможет ли базовое покупательское давление в конечном итоге перевесить макроэкономические продажи и продажи, вызванные потребностью в ликвидности.
Вы внимательнее следите за инвестиционным спросом на золото или за долларом США и реальной доходностью?
$XAU