

18 ноября 2026 года | Анализ рынка BTC
Последние три дня биткоин пытается стабилизироваться после резкой распродажи, из-за которой его цена приблизилась к 62 000 долларов. Непосредственное давление продавцов ослабло, но восстановление нельзя назвать убедительным.
Меня беспокоит не столько само снижение. За свою историю биткоин переживал гораздо более резкие коррекции. Гораздо важнее понять, почему покупателям не удаётся вернуть контроль, несмотря на существенное сокращение кредитного плеча и признаки возобновления спроса на более низких ценовых уровнях.
Анализируя рынок в период с 16 по 18 ноября, я вижу первые признаки стабилизации, но почти ничто не указывает на то, что сформировалось устойчивое дно.
Динамика цены говорит нам больше, чем первоначальный отскок.
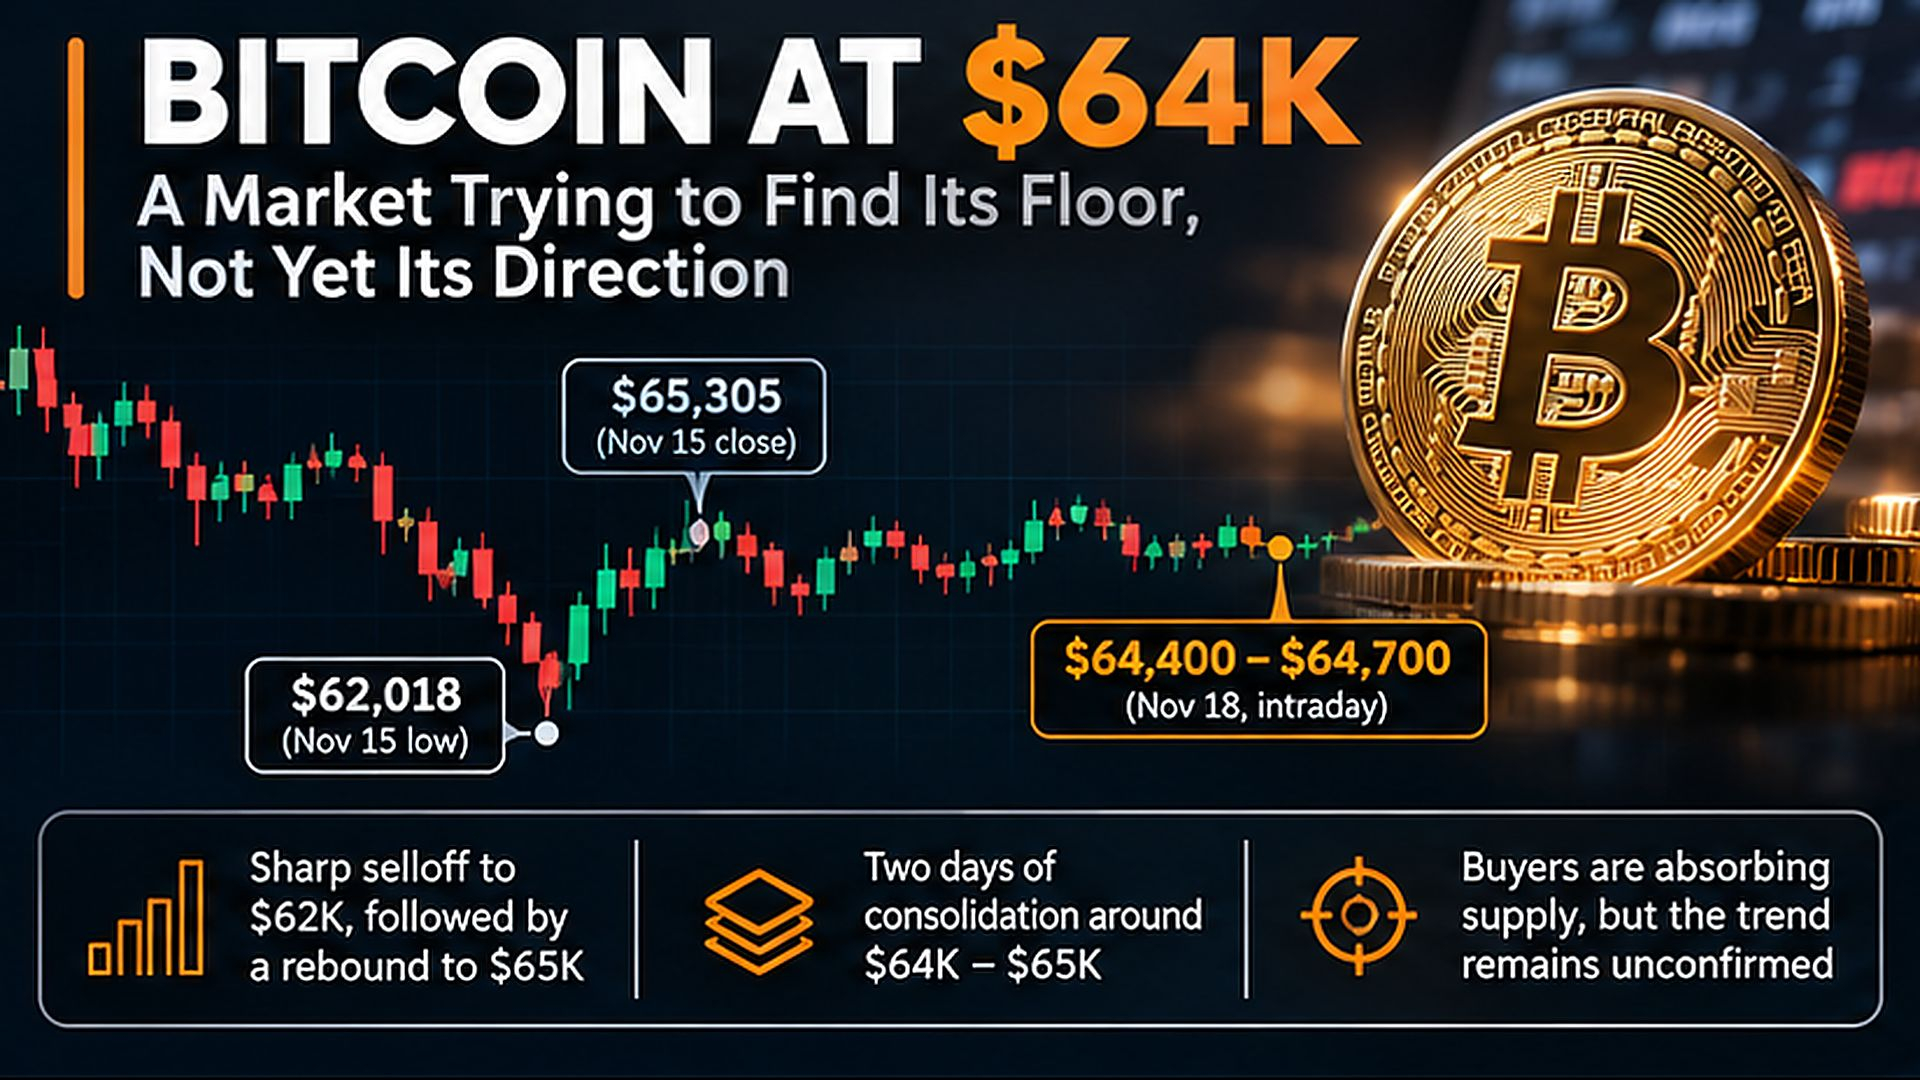
После кратковременного падения примерно до $62 018 15 ноября биткоин восстановился и закрылся в районе $65 305. Это была относительно сильная реакция на значительную распродажу.
Но продолжения роста не последовало.
$BTC закрылся 16 ноября около $64 856, а 17 ноября — примерно на уровне $64 894. Утром 18 ноября он всё ещё испытывал трудности в диапазоне $64 000–$65 000.
Две сессии консолидации подряд после резкого снижения можно трактовать по-разному. Покупатели могут поглощать предложение, а продавцы — просто ждать более выгодных цен для выхода.
Пока имеющихся данных недостаточно, чтобы уверенно определить, какой из этих вариантов верен.
Я хотел бы увидеть устойчивый рост выше $65 500, а затем успешную проверку этого уровня в качестве поддержки. До тех пор недавний отскок остаётся попыткой восстановления в условиях нарушенной рыночной структуры.
Институциональный спрос — недостающий элемент
Данные по ETF особенно показательны.
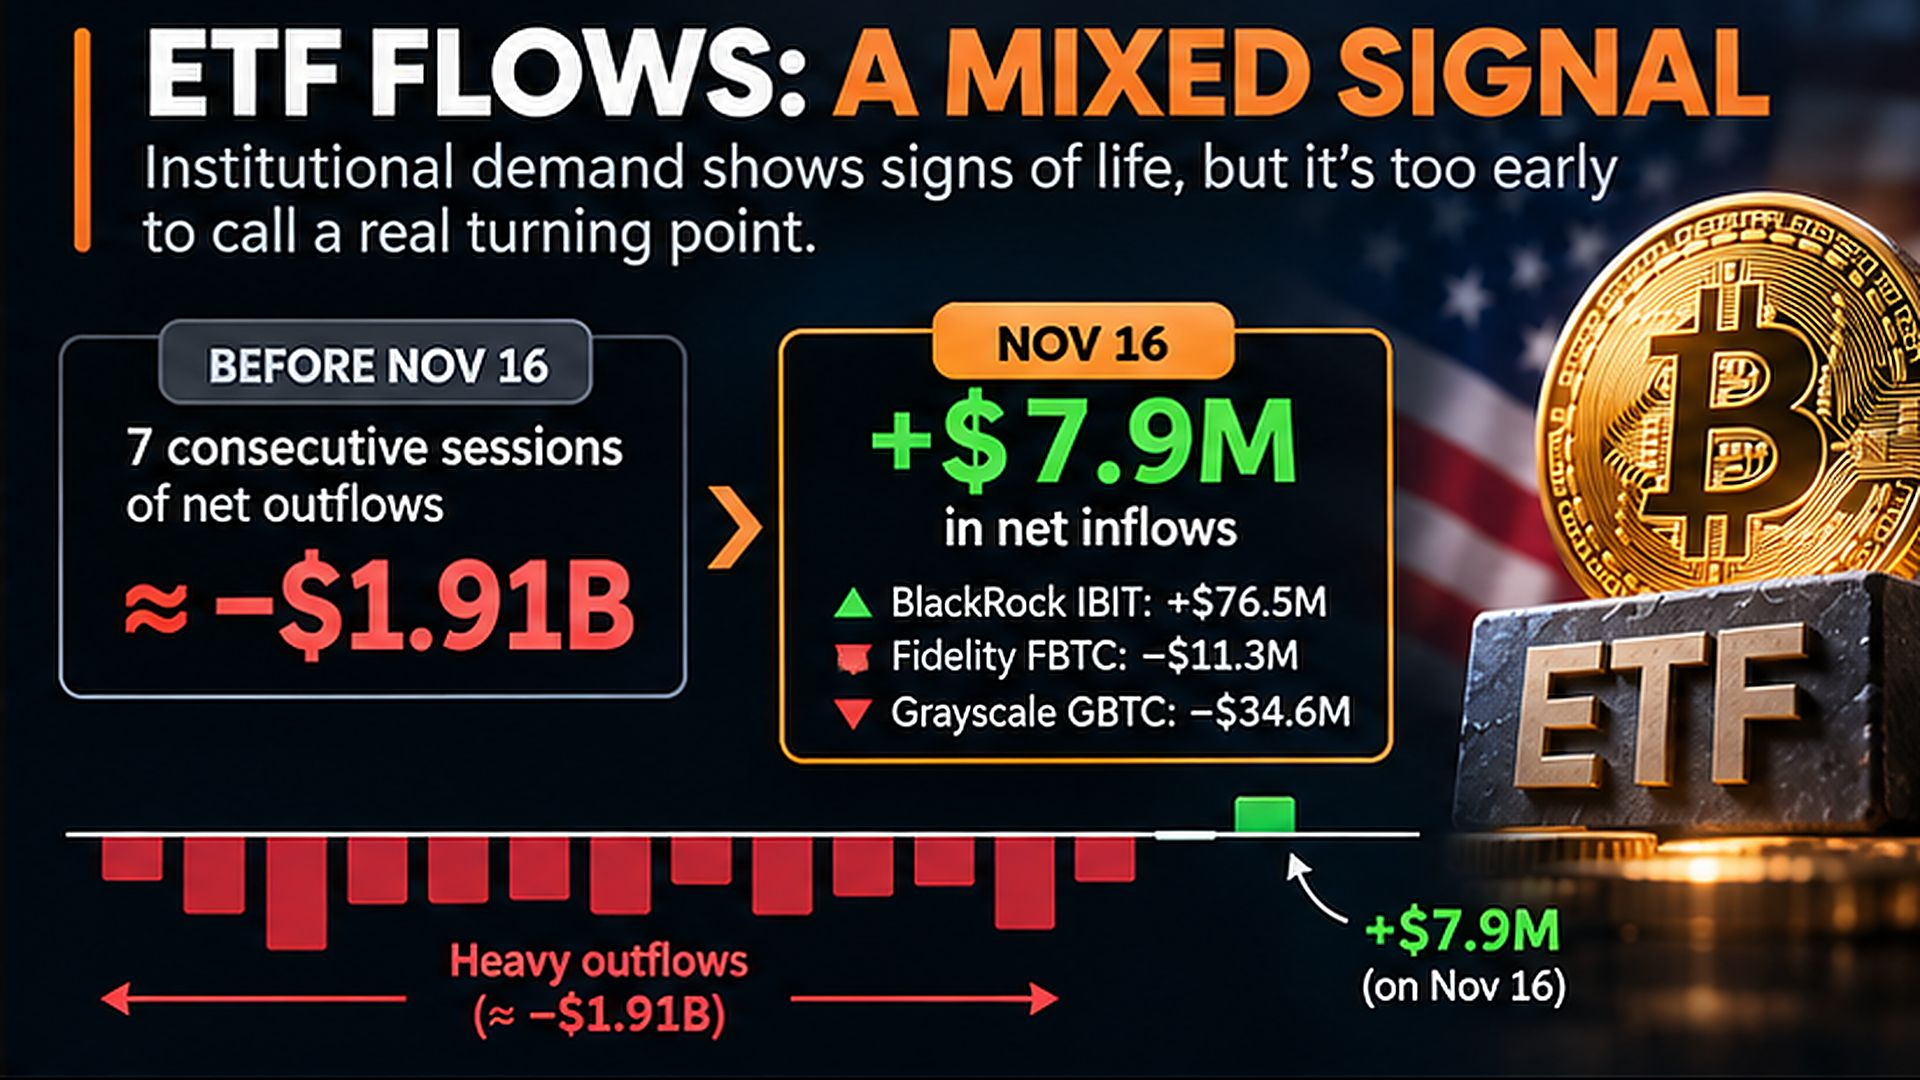
Американские спотовые ETF на биткоин зафиксировали совокупный чистый отток примерно на $1,91 млрд за семь торговых сессий подряд, прежде чем 16 ноября наконец вернуться к небольшому положительному результату.
В тот день в IBIT от BlackRock поступило около $76,5 млн. Однако погашения паёв FBTC от Fidelity и GBTC от Grayscale компенсировали значительную часть этого притока, и совокупный чистый приток составил всего $7,9 млн.
Предварительные данные за 17 ноября впоследствии указали на возобновление чистого оттока.
Для сравнения: одна положительная сессия после изъятий почти на $2 млрд едва ли свидетельствует о значимом развороте институционального спроса.
Приток средств в IBIT — обнадёживающий признак, но совокупные потоки средств в ETF гораздо важнее результатов любого отдельного фонда.
Мне кажется, именно здесь некоторые участники рынка становятся чрезмерно оптимистичными. Институциональный спрос не исчез, но он уже не обеспечивает постоянную поддержку, которая помогала рынку расти раньше.
Пока мы не увидим несколько сессий подряд со значительным чистым притоком, я бы не спешил считать текущую динамику цены началом новой фазы накопления.
Ончейн-данные указывают на капитуляцию, но она не всегда означает достижение дна
Последний анализ Glassnode позволяет взглянуть на ситуацию с ещё одной стороны.
Реализованные убытки значительно выросли: краткосрочные держатели, особенно те, кто покупал биткоин в течение предыдущих шести месяцев, были вынуждены пересмотреть свои позиции.
Это важно, поскольку при снижении уверенности инвесторы могут активнее продавать активы с убытком. Когда достаточное число инвесторов начинает сокращать позиции, динамика цены может всё сильнее расходиться с долгосрочными фундаментальными факторами.
В то же время диапазон $62 000–$66 000 стал важной зоной концентрации себестоимости краткосрочных держателей.
По наблюдениям Glassnode, за два самых напряжённых дня распродажи в этой зоне концентрации себестоимости было дополнительно накоплено около 66 000 BTC.
Это говорит нам о важном: актив переходит из рук в руки.
Однако я бы не спешил называть эту активность агрессивным накоплением со стороны крупных держателей. Данные ончейн-анализа о себестоимости могут выявить изменения в структуре владения и позиционировании, но не обязательно позволяют определить намерения покупателей или срок их инвестиций.
Эти данные указывают на существенный интерес к биткоину при текущей оценке.
Но пока неясно, достаточно ли этого спроса для формирования устойчивого ценового дна.
Сброс кредитного плеча улучшил ситуацию, но не восстановил доверие к рынку
Ещё одно заслуживающее внимания изменение — динамика позиционирования на рынке деривативов.
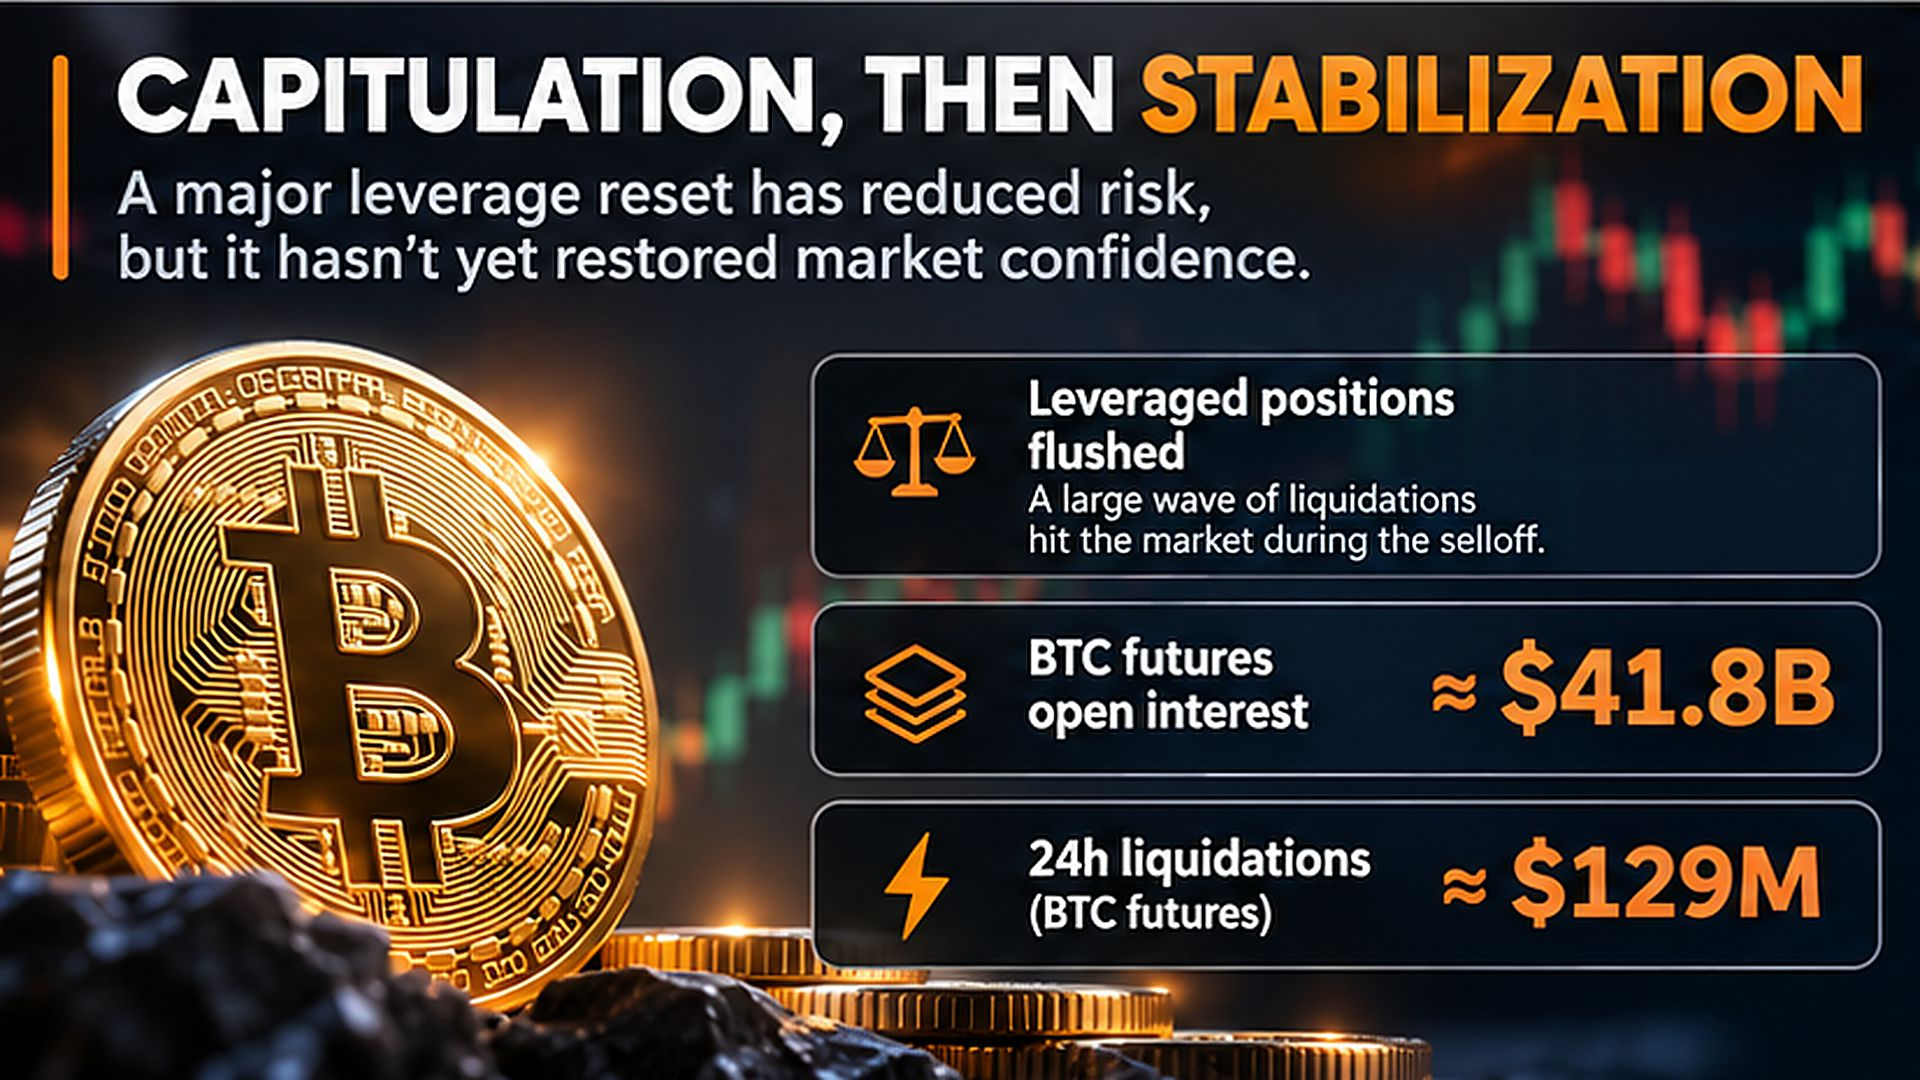
Распродажа вызвала масштабные ликвидации на крипторынке, непропорционально сильно затронув длинные позиции с кредитным плечом.
К 18 ноября открытый интерес по фьючерсам на биткоин оставался на уровне около $41,8 млрд, а ставки финансирования были относительно низкими — примерно +0,0041% за восемь часов.
Сокращение спекулятивного перегрева — позитивный фактор.
Рынки с высоким кредитным плечом уязвимы к каскадам ликвидаций: падение цен запускает принудительные продажи, которые толкают цены ещё ниже. Сокращение кредитного плеча снижает один из источников нестабильности.
Но важно различать устранение избыточного кредитного плеча и приток нового капитала.
Закрытие коротких позиций и снижение давления ликвидаций могут поддержать временное восстановление. Но сами по себе они не способны обеспечить устойчивый восходящий тренд.
Чтобы говорить о убедительном развороте, я хочу увидеть более активное участие на спотовом рынке, а не ралли, вызванное главным образом позиционированием на рынке деривативов.
Это различие станет особенно важным, если биткоин начнёт приближаться к сопротивлению в районе $66 000.
Макроэкономическая обстановка по-прежнему неблагоприятна для рисковых активов
Слабость биткоина следует рассматривать и в контексте более широкой финансовой обстановки.
Устойчивые опасения по поводу инфляции, неопределённость в отношении курса Федеральной резервной системы, высокая доходность облигаций и сильный доллар США осложнили перспективы активов, чувствительных к риску.
Институциональная инфраструктура биткоина становится всё более совершенной, но он по-прежнему очень чувствителен к условиям глобальной ликвидности.
Когда инвесторы начинают проявлять большую осторожность, а альтернативные издержки владения спекулятивными активами растут, крипторынки часто испытывают давление.
Именно поэтому я также слежу за ликвидностью стейблкоинов.
По данным Glassnode, за предшествующие 90 дней объём стейблкоинов в обращении сократился примерно на 4,2%. Хотя это не прямой показатель капитала, доступного для покупки BTC, он указывает на менее благоприятную ситуацию с ликвидностью.
Устойчивое восстановление биткоина выглядело бы гораздо убедительнее, если бы сопровождалось ростом предложения стейблкоинов, улучшением потоков средств в ETF и усилением спотового спроса.
Пока эти условия явно не совпадают.
Ключевые уровни на текущий момент
В первую очередь я наблюдаю за тремя зонами.
$65 500–$68 000: проверка восстановления.
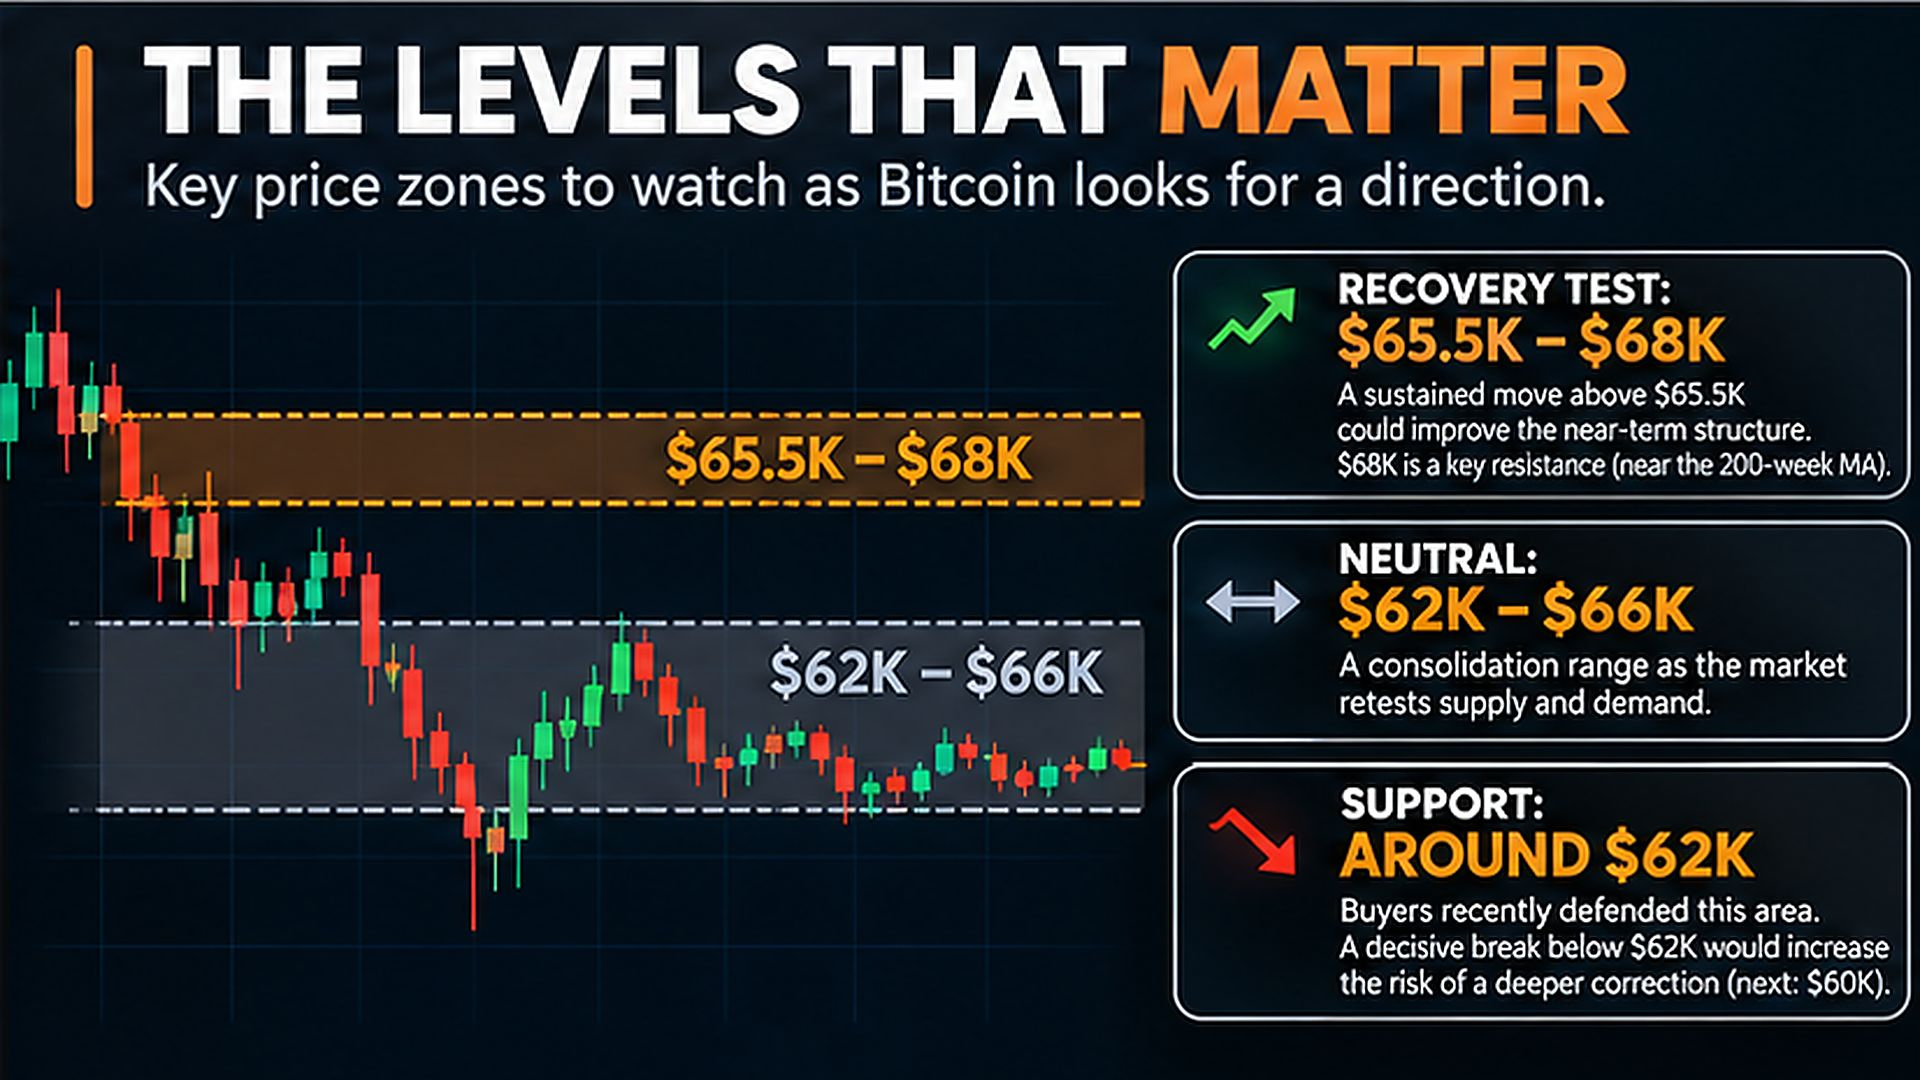
Устойчивый рост выше $65 500 стал бы первым значимым улучшением краткосрочной структуры рынка. Зона $68 000 особенно важна, поскольку находится недалеко от 200-недельной скользящей средней, на которую указала Wintermute.
Возврат в эту зону существенно улучшил бы техническую картину, хотя и не подтвердил бы автоматически возобновление долгосрочного бычьего тренда.
$62 000–$63 000: ближайшая зона спроса.
Именно здесь покупатели недавно показали готовность поглощать давление продаж.
Если биткоин вновь опустится в эту зону и удержится выше предыдущего минимума, версия о формировании базы станет убедительнее.
Качество этой защиты важнее скорости первоначального отскока.
Ниже $62 000: риск снижения возрастает.
Уверенный пробой вниз, особенно если он будет сопровождаться усилением спотовых продаж и новыми ликвидациями длинных позиций, ослабит гипотезу о стабилизации.
В таком сценарии следующим важным психологическим ориентиром станет уровень $60 000, а за ним — предыдущая зона поддержки около $58 500.
Расчётная реализованная цена Glassnode около $53 700 станет более глубоким ончейн-ориентиром, если рыночные условия значительно ухудшатся. Я бы рассматривал её как возможный ориентир для оценки стоимости, а не как целевой уровень цены.
Моя оценка
Я не уверен, что биткоин сформировал дно. Но и не думаю, что имеющиеся данные позволяют считать новый масштабный обвал неизбежным.
Сейчас рынок пытается найти равновесие после масштабной волны ликвидаций.
Обнадёживают поглощение предложения в районе $62 000, сокращение избыточного кредитного плеча и первые признаки возвращения части институционального спроса.
Менее обнадёживают отсутствие устойчивого притока средств в ETF, сокращение ликвидности стейблкоинов, сохраняющаяся макроэкономическая неопределённость и уязвимая техническая структура ниже $68 000.
Мой базовый сценарий — дальнейшая волатильность и консолидация, пока одна из сторон не получит явного преимущества.
Я стал бы настроен оптимистичнее, если бы биткоин вернулся выше $66 000 на фоне роста спотовых объёмов и устойчивого притока средств в ETF. И наоборот, подтверждённый уход ниже $62 000 заставил бы меня пересмотреть вероятность более глубокой коррекции.
Для долгосрочных инвесторов текущие уровни могут стать более привлекательной отправной точкой для постепенного накопления, чем высокие цены, наблюдавшиеся ранее в цикле. Но привлекательная оценка и удачный момент для входа — не обязательно одно и то же.
Краткосрочным трейдерам я бы не советовал агрессивно рассчитывать на пробой до появления подтверждающих сигналов со стороны рынка.
Главное здесь то, что биткоин показал: покупатели готовы защищать более низкие цены. Но он ещё не показал, что они готовы покупать по всё более высоким ценам.
В этом и заключается разница между рынком, который нашёл временную поддержку, и рынком, действительно готовящимся к следующему устойчивому росту.
И пока ситуация не изменится, я предпочту проявлять терпение, а не принимать паузу в продажах за начало нового бычьего рынка.
Наблюдаем ли мы первые этапы накопления в районе $62K или биткоину ещё предстоит пережить капитуляцию, прежде чем начнётся устойчивое восстановление?
#Bitcoin #BTC #CryptoMarkets #MarketAnalysis
Комментарий о рынке основан на данных, доступных на 18 ноября 2026 года. Не является финансовой рекомендацией.
