

Goldman Sachs подтверждает, что в 2027 году нефти будет в избытке, однако Европе грозит нехватка топлива из-за технического обслуживания НПЗ
Goldman Sachs рекомендует ставить на рост цен на бензин в Европе в 2027 году
Европейские нефтеперерабатывающие заводы накопили много отложенных работ по техническому обслуживанию
Нефтеперерабатывающая отрасль отдает приоритет производству дизельного топлива, а не бензина
Нефтяной танкер Nissos Nikoria под флагом Маджуро маневрирует в канале.
От Commerzbank до ING, Международного энергетического агентства (МЭА), а теперь и Goldman Sachs — практически все крупные банки и организации ожидают, что в 2027 году на рынке нефти будет значительный избыток. Это означает, что ежедневно будет добываться больше нефти, чем потребляться, что позволит пополнить запасы и снизить цены на нефть. Все эти организации говорят об этом совершенно однозначно: по их прогнозам, к концу 2027 года цена на нефть будет составлять от 75 до 85 долларов за баррель против нынешних 95 долларов за баррель Brent — мирового эталонного сорта. Однако в этих прогнозах повторяется одно предостережение. Нефти будет в избытке, но перспективы дизельного топлива, бензина и других видов топлива остаются более неопределенными. Мировые мощности по переработке нефти сокращаются из-за временных факторов (атак на НПЗ), но и прогноз роста этой отрасли на 2027 год был ограниченным еще до военных конфликтов: мало кто решался инвестировать в сектор, связанный с таким «грязным» источником энергии, как нефть. К этому добавятся необходимые работы по техническому обслуживанию многих европейских НПЗ, которые уже несколько месяцев работают на пределе и без остановки, чтобы обеспечивать топливом Старый Свет. Эта тенденция не может продолжаться бесконечно.
Что касается нефти, цена эталонной для всего мира марки Brent в этот понедельник снизилась примерно на 2%, до 93,7 доллара за баррель. Отчасти это снижение объясняется ожиданиями рынка относительно избытка предложения, который уже стал заметен на спотовых рынках (где торгуют уже добытой нефтью). Хотя цены на топливо могут не отреагировать на эту коррекцию таким же образом, нефтяной рынок переживает сравнительно резкое снижение цен, особенно если учесть, что всего несколько недель назад Brent торговалась по 118 долларов за баррель.
И всё же эксперты Goldman Sachs утверждают, что мир готовится перейти от исторического дефицита нефти к значительному избытку сырья. Однако это не гарантирует, что цены на бензин и дизельное топливо вернутся к уровням, предшествовавшим началу войны с Ираном. Более того, Европа сталкивается с особой проблемой, из-за которой цены на топливо могут оставаться высокими большую часть 2027 года. Западные НПЗ, которые уже несколько месяцев работают на пределе возможностей, компенсируя потерю добычи на Ближнем Востоке и в России, откладывали техническое обслуживание своих объектов. Теперь этим НПЗ предстоит «отправиться в мастерскую» в момент, когда рынок топлива всё ещё остаётся крайне уязвимым.
Экономисты Goldman Sachs во главе с Дааном Стрейвеном только что опубликовали прогнозы для нефтяного рынка на 2027 год. Американский банк полагает, что в следующем году мировая добыча нефти превысит конечный спрос примерно на два миллиона баррелей в сутки, даже с учётом возможных перебоев в поставках объёмом в миллион баррелей в сутки. В свою очередь, МЭА заявляло, что в 2027 году ежедневный избыток составит 3,8 миллиона баррелей — это ещё более «оптимистичный» прогноз с точки зрения стран-производителей. К этим предсказаниям следует прислушиваться (они почти всегда соответствуют тому, что происходит в итоге), однако в нынешней геополитической обстановке их нужно воспринимать с осторожностью. Так, на 2026 год изначально прогнозировали исторический избыток нефти, но после начала войны с Ираном реальность оказалась скорее противоположной. Это событие было непросто предвидеть.
Нефти в избытке, а НПЗ не хватает
Теперь Goldman прогнозирует новый избыток предложения, однако на рынке топлива есть важные нюансы. На рынке сырой нефти ключевую роль в формировании этого избытка сыграют восстановление добычи в странах Персидского залива и структурно слабый спрос со стороны Китая. Это позволит Brent завершить 2027 год на уровне 78 долларов за баррель против нынешних примерно 96 долларов. Медвежий сценарий Goldman Sachs предполагает даже падение цены сырой нефти ниже 60 долларов, тогда как в бычьем сценарии она достигает 104 долларов.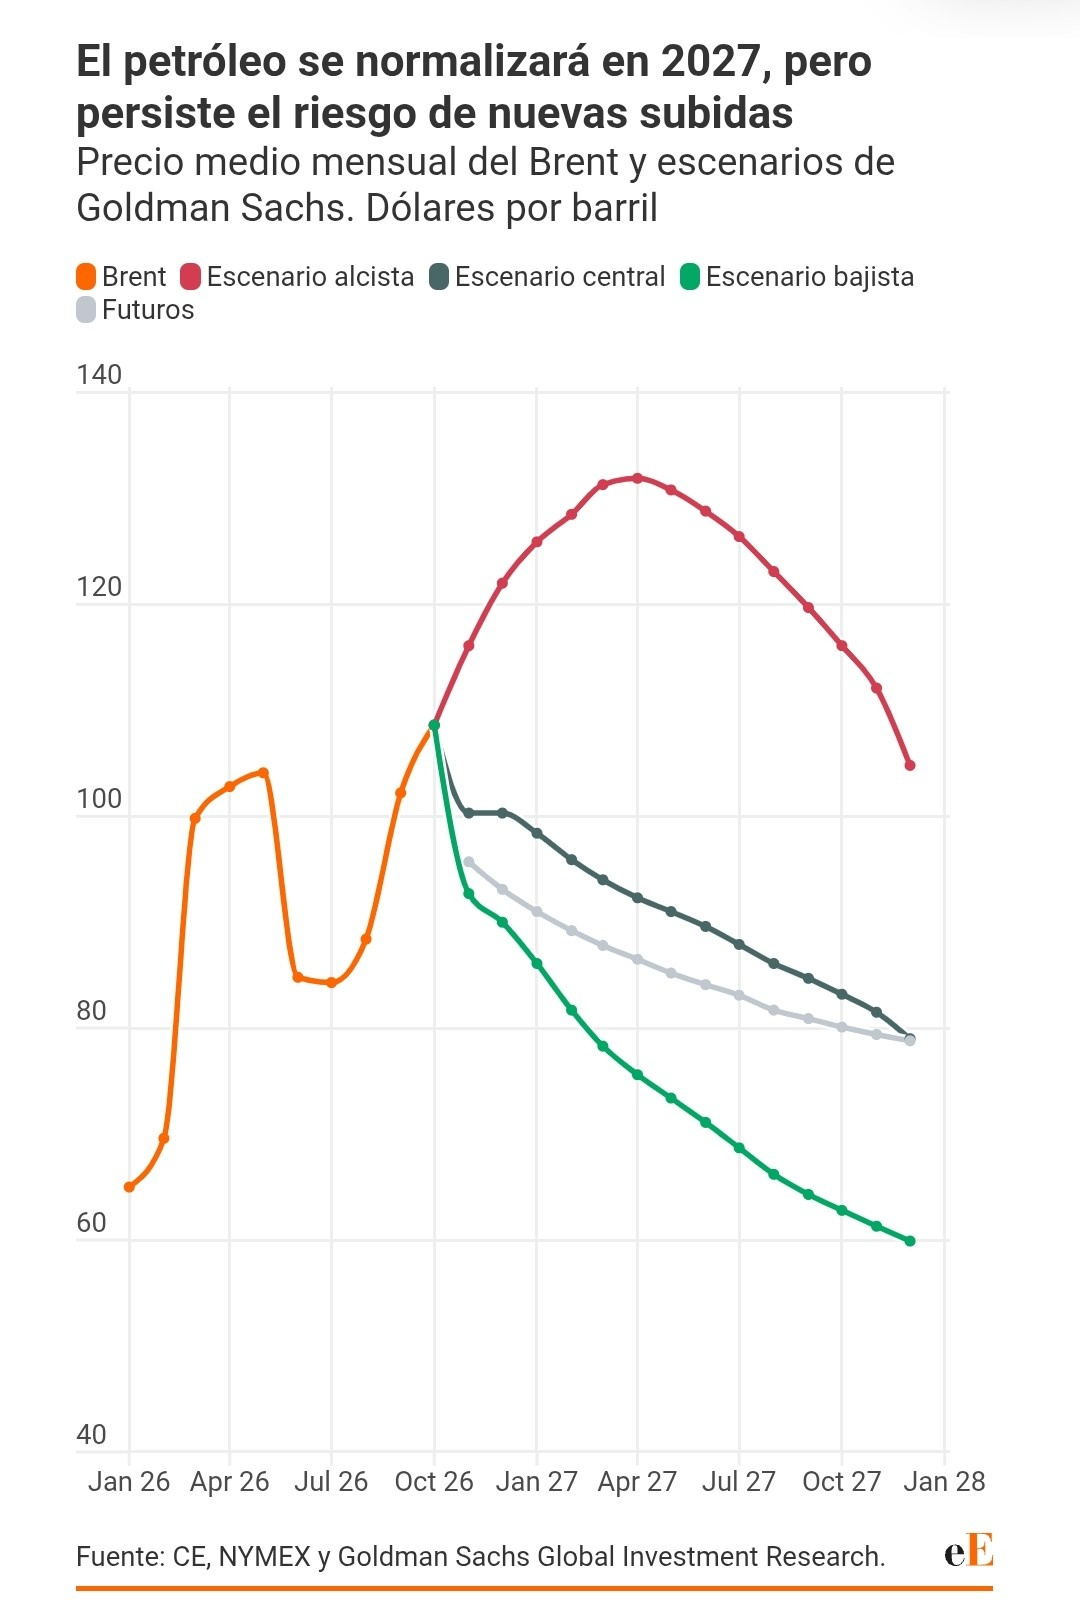
Однако эксперты Goldman Sachs предупреждают о том, что может быть особенно важно для европейских потребителей: «Хотя мы ожидаем нормализации цен на сырую нефть, мы прогнозируем постепенное снижение цен на нефтепродукты, которые, однако, останутся значительно выше своих сезонных средних значений. Это связано с более острым структурным дефицитом на рынке переработки и двойным ударом, вызванным снижением активности НПЗ на Ближнем Востоке и в России». Кроме того, в Европе начинается волна техобслуживания НПЗ, которая займёт первую половину 2027 года.
Нефть снова течёт рекой. Мировой экспорт сырой нефти уже на 12% превышает средний уровень 2025 года, тогда как экспорт нефтепродуктов всё ещё на 6% ниже. Значительная часть происходящего на топливном рынке связана с Персидским заливом, где экспорт топлива по-прежнему на 60% ниже прошлогоднего уровня. Восстановлению этих потоков мешают повреждения НПЗ на Ближнем Востоке, трудности с перевозкой легковоспламеняющихся продуктов по водам, где нападения на суда стали постоянной угрозой, а также усложнившаяся перевалка топлива с одного судна на другое.
«Адаптация предложения к шоку на Ближнем Востоке в случае нефтепродуктов сложнее и обходится дороже, чем в случае сырой нефти», — заключают экономисты банка. Страны-производители постепенно наращивают поставки нефти с Ближнего Востока, но им гораздо сложнее сделать то же самое с бензином, дизелем или керосином.
НПЗ не справляются с нагрузкой
Эта ситуация вынудила НПЗ, напрямую не пострадавшие от войны, увеличить объёмы работы и во многих случаях отложить запланированное на этот год техобслуживание. Эти предприятия пользуются исключительно высокой маржой переработки (разницей между ценой продаваемого топлива и ценой покупаемой сырой нефти), чтобы произвести как можно больше топлива.
Однако техобслуживание НПЗ нельзя откладывать бесконечно. «Отсрочка техобслуживания НПЗ влечёт за собой скрытые издержки для переработчиков из-за роста будущих потребностей в обслуживании и повышенного риска незапланированных перебоев», — предупреждают эксперты Goldman Sachs. Согласно расчётам банка, запланированные на эту осень работы затронули мощности по переработке, которые были на два миллиона баррелей в сутки ниже обычного уровня. Проблема в том, что часть этих работ перенесли на 2027 год, когда рынок топлива всё ещё может быть далёк от возвращения к нормальному состоянию.
График техобслуживания европейских НПЗ
Следующий апрель вырисовывается как один из самых непростых периодов для рынка топлива. Goldman Sachs сообщает, что запланированные на этот месяц во всём мире работы по техобслуживанию НПЗ затронут мощности, которые уже на миллион баррелей в сутки превышают обычный для этого времени года уровень. «Масштабное техобслуживание, вероятно, ограничит предложение нефтепродуктов в первой половине 2027 года, когда НПЗ на Ближнем Востоке всё ещё могут работать не на полную мощность», — отмечают экономисты банка.
Эта ситуация особенно тревожна для Европы, которая за последние годы уже утратила часть мощностей по переработке нефти и зависит от импорта, чтобы покрывать часть своих потребностей в дизельном топливе. Кроме того, во всём мире почти не строятся новые перерабатывающие мощности: их чистый прирост составит всего 400 тысяч баррелей в сутки в 2027 году и ещё 300 тысяч в 2028-м. Этого недостаточно, чтобы компенсировать сокращение производства топлива в России, если мировой спрос вернётся к довоенной тенденции.
Бензин может подорожать гораздо сильнее
Кроме того, аналитики Goldman настаивают (они уже предупреждали об этом раньше), что проблемы с дизельным топливом могут в итоге перекинуться на рынок бензина — топлива, которое до сих пор в меньшей степени страдало от последствий энергетического кризиса. Высокая маржа, которую НПЗ получают при производстве дизельного топлива и керосина, побуждает их в рамках своих технических возможностей менять структуру выпуска, производя больше этих видов топлива за счёт бензина. Эта ситуация в сочетании с запланированными на весну работами по техобслуживанию может привести к напряжённости на европейском рынке бензина прямо перед летом, когда миллионы людей садятся за руль, чтобы отправиться в отпуск.
В частности, Goldman Sachs рекомендует инвесторам открывать длинные позиции по европейскому бензину на лето 2027 года, чтобы застраховаться от возможной эскалации геополитической напряжённости. Такие позиции могут принести выгоду благодаря «сокращению производства бензина в результате новых атак на НПЗ, масштабного техобслуживания, запланированного на весну 2027 года, и перенаправления производства на НПЗ с бензина на дизельное топливо и керосин».
Прогнозы Goldman Sachs позволяют понять, насколько долго топливный кризис может пережить нефтяной. Даже если в ближайшие месяцы нефть значительно подешевеет, существенную часть этого снижения могут нивелировать высокие затраты на переработку сырья в топливо и проблемы, которые по-прежнему осложняют его транспортировку.
#GoldManSachs #Europe #Asia #OrienteMedio #petróleo $GS $BZ $CL