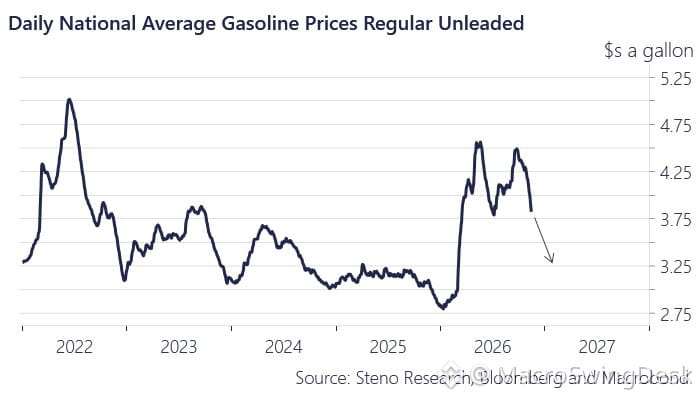
Цены на бензин вот-вот опустятся ниже минимумов, которые мы наблюдали во время переговоров по ядерной сделке с Ираном, — только на этот раз никакой сделки не предвидится.
Энергетические рынки корректируются сами, без дипломатии. Дисциплина предложения ослабевает, спрос не так силён, как опасались, а геополитическая премия за риск тает.
Это важно для данных по инфляции, покупательной способности потребителей и ожиданий относительно политики ФРС. Снижение затрат на энергию = более умеренные показатели ИПЦ = больше возможностей для снижения ставок.
Следите за $XLE и позиционированием в энергетическом секторе. Если нефть продолжит дешеветь, акции энергетических компаний могут отставать, тогда как потребительский сектор товаров не первой необходимости ($XLY) и чувствительные к ставкам активы могут привлечь спрос.
Рынок закладывает в цены замедление инфляции, и для этого ему не нужна мирная сделка на Ближнем Востоке. Это макроэкономический сдвиг, за которым стоит следить.
Энергетические рынки корректируются сами, без дипломатии. Дисциплина предложения ослабевает, спрос не так силён, как опасались, а геополитическая премия за риск тает.
Это важно для данных по инфляции, покупательной способности потребителей и ожиданий относительно политики ФРС. Снижение затрат на энергию = более умеренные показатели ИПЦ = больше возможностей для снижения ставок.
Следите за $XLE и позиционированием в энергетическом секторе. Если нефть продолжит дешеветь, акции энергетических компаний могут отставать, тогда как потребительский сектор товаров не первой необходимости ($XLY) и чувствительные к ставкам активы могут привлечь спрос.
Рынок закладывает в цены замедление инфляции, и для этого ему не нужна мирная сделка на Ближнем Востоке. Это макроэкономический сдвиг, за которым стоит следить.