ФРС только что опубликовала громкий доклад, в котором назвала ажиотаж на Уолл-стрит вокруг вычислительных мощностей для ИИ крупнейшим финансовым риском для США.
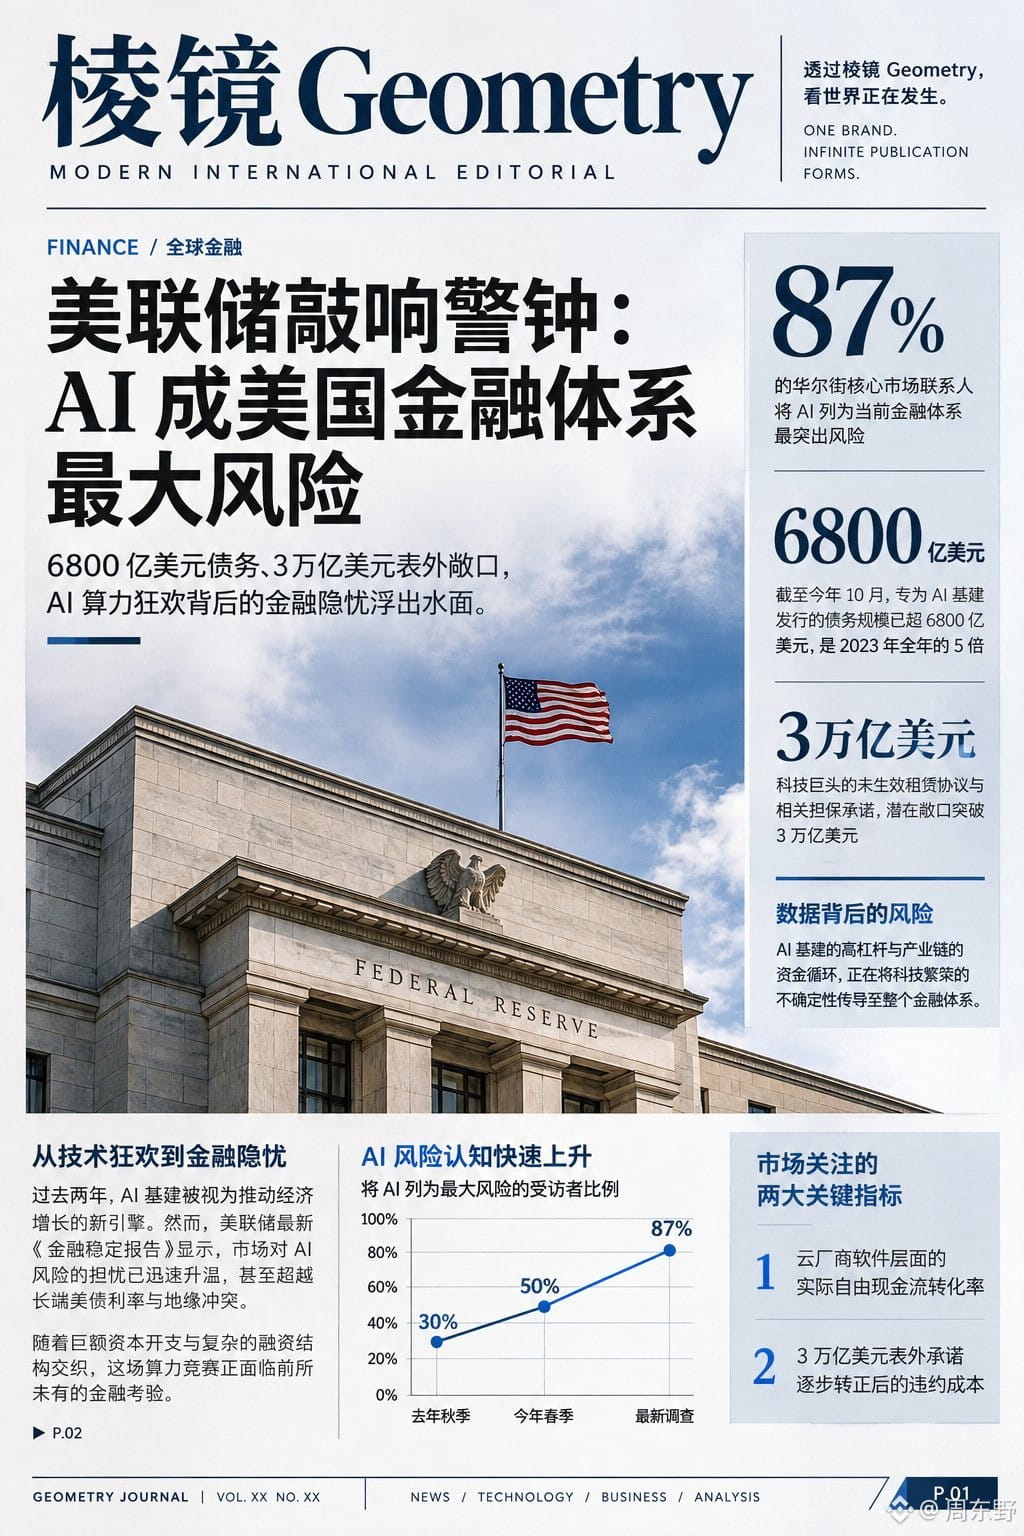
В последнем «Докладе о финансовой стабильности» ФРС 87% опрошенных участников рынка назвали ИИ главной угрозой финансовой системе — резкий скачок по сравнению с 50% весной.
Доклад раскрыл скрытую за кажущимися внушительными денежными потоками техногигантов высокую долговую нагрузку: к октябрю объём выпусков облигаций, связанных с инфраструктурой ИИ, превысил 680 млрд долларов — в пять раз больше, чем за весь 2023 год, и почти треть облигаций инвестиционного уровня нефинансовых компаний.
Ещё менее заметны обязательства по аренде и гарантиям на сумму свыше 3 трлн долларов, не отражённые в балансе. Если спрос на вычислительные мощности со стороны конечных потребителей окажется ниже ожиданий, эти скрытые риски могут превратиться в настоящую долговую чёрную дыру.
Ещё больше настораживает практика кругового финансирования внутри отраслевой цепочки. Производители чипов продают ускорители стартапам и облачным провайдерам, одновременно напрямую инвестируя в этих покупателей и даже гарантируя стоимость приобретаемых ими чипов.
Такая замкнутая схема, в которой деньги ходят по кругу, крайне затрудняет понимание того, что стоит за выручкой: реальный коммерческий спрос или переток капитала между ключевыми игроками. Тем временем объём вложений крупнейших американских банков в техногигантов и инструменты финансирования дата-центров приблизился к 1 трлн долларов, доля заёмных средств у хедж-фондов достигла максимума с 2013 года, а капитальные расходы гипермасштабных компаний по отношению к ВВП вплотную приблизились к уровню конца 1990-х — эпохи телекоммуникационного пузыря.
Прокладка оптоволокна в те годы в конечном счёте принесла пользу интернет-эпохе, однако ещё до того, как бизнес-модель стала приносить прибыль, чрезмерное кредитное плечо спровоцировало болезненное падение оценок.
Чтобы понять, выдержит ли нарратив об ИИ дальнейшее испытание, недостаточно смотреть на результаты моделей или объёмы поставок чипов. Важно следить за тем, насколько облачные провайдеры превращают выручку от программного обеспечения в реальный свободный денежный поток, а также за риском дефолтов по тем самым 3 трлн долларов внебалансовых обязательств, если они перейдут в разряд действующих. Когда рынок перестаёт платить лишь за обещания будущего, слабейшие звенья цепочки финансирования обычно первыми ощущают холод.
#ФРС
В последнем «Докладе о финансовой стабильности» ФРС 87% опрошенных участников рынка назвали ИИ главной угрозой финансовой системе — резкий скачок по сравнению с 50% весной.
Доклад раскрыл скрытую за кажущимися внушительными денежными потоками техногигантов высокую долговую нагрузку: к октябрю объём выпусков облигаций, связанных с инфраструктурой ИИ, превысил 680 млрд долларов — в пять раз больше, чем за весь 2023 год, и почти треть облигаций инвестиционного уровня нефинансовых компаний.
Ещё менее заметны обязательства по аренде и гарантиям на сумму свыше 3 трлн долларов, не отражённые в балансе. Если спрос на вычислительные мощности со стороны конечных потребителей окажется ниже ожиданий, эти скрытые риски могут превратиться в настоящую долговую чёрную дыру.
Ещё больше настораживает практика кругового финансирования внутри отраслевой цепочки. Производители чипов продают ускорители стартапам и облачным провайдерам, одновременно напрямую инвестируя в этих покупателей и даже гарантируя стоимость приобретаемых ими чипов.
Такая замкнутая схема, в которой деньги ходят по кругу, крайне затрудняет понимание того, что стоит за выручкой: реальный коммерческий спрос или переток капитала между ключевыми игроками. Тем временем объём вложений крупнейших американских банков в техногигантов и инструменты финансирования дата-центров приблизился к 1 трлн долларов, доля заёмных средств у хедж-фондов достигла максимума с 2013 года, а капитальные расходы гипермасштабных компаний по отношению к ВВП вплотную приблизились к уровню конца 1990-х — эпохи телекоммуникационного пузыря.
Прокладка оптоволокна в те годы в конечном счёте принесла пользу интернет-эпохе, однако ещё до того, как бизнес-модель стала приносить прибыль, чрезмерное кредитное плечо спровоцировало болезненное падение оценок.
Чтобы понять, выдержит ли нарратив об ИИ дальнейшее испытание, недостаточно смотреть на результаты моделей или объёмы поставок чипов. Важно следить за тем, насколько облачные провайдеры превращают выручку от программного обеспечения в реальный свободный денежный поток, а также за риском дефолтов по тем самым 3 трлн долларов внебалансовых обязательств, если они перейдут в разряд действующих. Когда рынок перестаёт платить лишь за обещания будущего, слабейшие звенья цепочки финансирования обычно первыми ощущают холод.
#ФРС